核施設からComputeへ
核施設からComputeへ 核施設からComputeへ――イラン戦争を辿ると、中国とPhysical AI時代の中東が見えてくる 2026年2月28日、米国とイスラエルによるイランへの大規模攻撃が始まった。 戦争の入口にあったのは、イランの核開発、弾道ミサイル、そして地域における軍事的脅威だった。
AIインフラ・産業電力・冷却考察・仮説本文で読む ↗
AI半導体とインフラを、記事・図・ふたりの視点からたどるアーカイブ。気になる言葉から、背景にある構造まで。
核施設からComputeへ 核施設からComputeへ――イラン戦争を辿ると、中国とPhysical AI時代の中東が見えてくる 2026年2月28日、米国とイスラエルによるイランへの大規模攻撃が始まった。 戦争の入口にあったのは、イランの核開発、弾道ミサイル、そして地域における軍事的脅威だった。
崩壊しても都市は残る――中国不動産バブルの後始末と、K字型AI経済の先にあるもの 「中国の不動産バブルが崩壊している」 ここ数年、この言葉を目にする機会は非常に増えた。 巨大な高層住宅が何棟も同時に爆破解体される衝撃的な映像。 3000億ドル規模ともいわれた負債を抱えて経営破綻した恒大集団。 そして
GRIDが足りないので自家発電に向かう、しかし設備は足りない AIは電力の壁にぶつかる 2026~2030年、AIDC建設ラッシュの先にあるGrid・BTM・変圧器・SOFC・小型原子炉 2026年9月、OpenAIは月額200ドルのChatGPT Proプランへの新規加入・アップグレードを一時停止
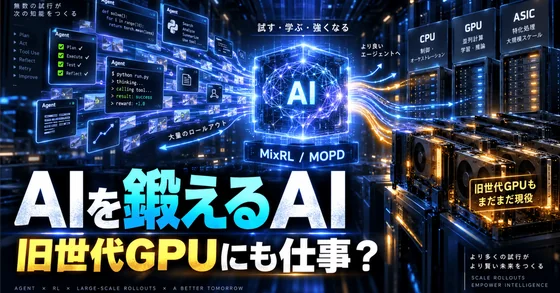
AIを鍛えるために、AIを大量に動かす MiMoのMixRL・MOPDと、旧世代GPUにも広がる仕事 Xiaomi MiMoチームの羅福莉(Luo Fuli)氏が、MiMo-V2.6の開発で行った、エージェント環境における大規模な強化学習の取り組みを公開した。モデルを実行環境の中で動かし、試行錯誤の
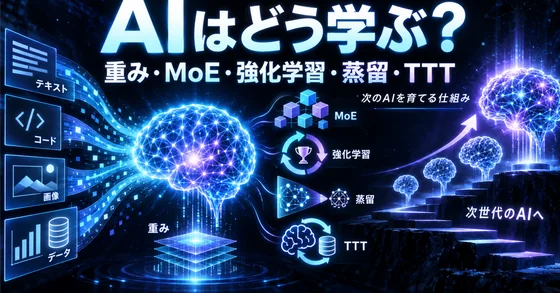
AIはどう学び、次のAIを育てるのか 重み・MoE・事前学習から、Loopie、強化学習、自己蒸留、Museの探索、TTTまで はじめに――変わり始めたのは、モデルの大きさだけではない Loopie、MixRL、MOPD、GRPO、GSPO、SPT。さらに、SDPO、SDFT、PMDなど、AIの学習
原文・図解・版情報を対応付けて収録しています。元記事の公開日は、資料で確認できた場合に表示します。
AIを鍛えるために、AIを大量に動かす MiMoのMixRL・MOPDと、旧世代GPUにも広がる仕事 Xiaomi MiMoチームの羅福莉(Luo Fuli)氏が、MiMo-V2.6の開発で行った、エージェント環境における大規模な強化学習の取り組みを公開した。モデルを実行環境の中で動かし、試行錯誤の
AIはどう学び、次のAIを育てるのか 重み・MoE・事前学習から、Loopie、強化学習、自己蒸留、Museの探索、TTTまで はじめに――変わり始めたのは、モデルの大きさだけではない Loopie、MixRL、MOPD、GRPO、GSPO、SPT。さらに、SDPO、SDFT、PMDなど、AIの学習
核施設からComputeへ 核施設からComputeへ――イラン戦争を辿ると、中国とPhysical AI時代の中東が見えてくる 2026年2月28日、米国とイスラエルによるイランへの大規模攻撃が始まった。 戦争の入口にあったのは、イランの核開発、弾道ミサイル、そして地域における軍事的脅威だった。
崩壊しても都市は残る――中国不動産バブルの後始末と、K字型AI経済の先にあるもの 「中国の不動産バブルが崩壊している」 ここ数年、この言葉を目にする機会は非常に増えた。 巨大な高層住宅が何棟も同時に爆破解体される衝撃的な映像。 3000億ドル規模ともいわれた負債を抱えて経営破綻した恒大集団。 そして
GRIDが足りないので自家発電に向かう、しかし設備は足りない AIは電力の壁にぶつかる 2026~2030年、AIDC建設ラッシュの先にあるGrid・BTM・変圧器・SOFC・小型原子炉 2026年9月、OpenAIは月額200ドルのChatGPT Proプランへの新規加入・アップグレードを一時停止
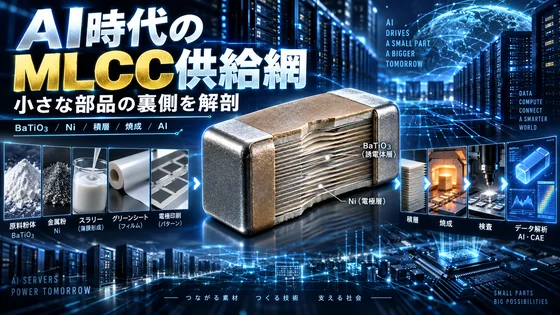
AI時代のMLCC Supply Chainを解剖する BaTiO₃、超微粉Ni、Release Film、積層、焼成、CAE、AI――「小さなコンデンサ」の裏側で始まるCross-layer Process Integration 積層セラミックコンデンサ、MLCCは、スマートフォンから自動車、A
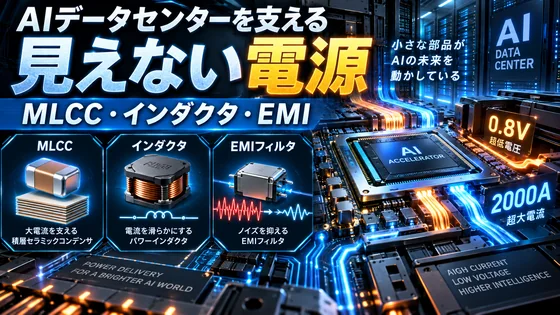
AIデータセンターを支える「見えない電源」 MLCC・インダクタ・EMIフィルタを基礎から理解する――GPUが数千Aを要求する時代、受動部品では何が起きているのか AI半導体の話になると、GPU、HBM、先端パッケージ、光通信が主役になりやすい。 しかしGPUがどれほど高速でも、必要な瞬間に必要な電
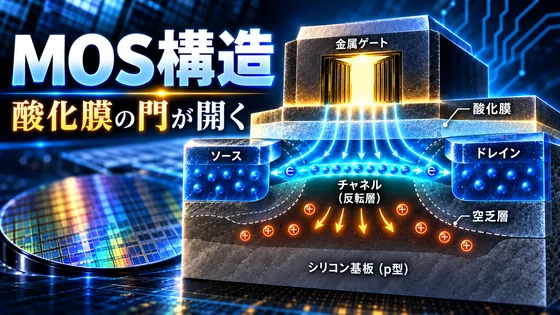
第8章 MOS構造――酸化膜の門が開く 前章では、キルビーが回路部品を一つの半導体材料へ統合し、ノイスがプレーナ工程と金属薄膜配線によって、それを繰り返し製造できる構造へ変えた過程を見た。 1960年にフェアチャイルドで動作した初期のプレーナICは、主としてバイポーラトランジスタで構成されていた。
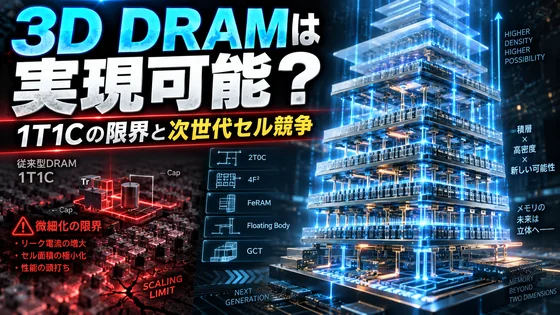
3D DRAMは実現可能なのだろうか 1T1Cの限界、4F²、Oxide 2T0C、Ferroelectric、Floating Body、GCTまで――「次のDRAM」を基礎から考える 3D DRAMは、本当に実現するのだろうか。 東京エレクトロンは2021年、DRAMについて「2026年ごろに2
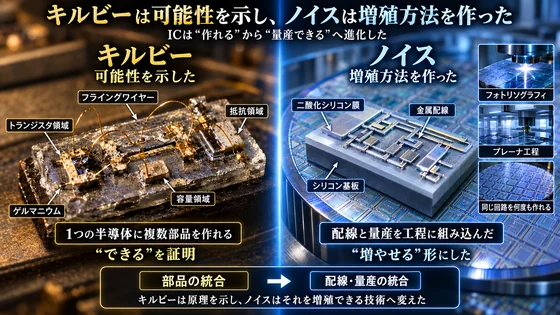
第7章 キルビーとノイス――ICは二度発明された 1957年、ショックレー研究所を離れた八人は、フェアチャイルド・セミコンダクターを設立した。 ロバーツがシリコン結晶を育て、ラストとノイスが光で加工位置を描き、ムーアとホーニが拡散によってp型・n型領域を作った。ブランクとクライナーは装置と工場を整え
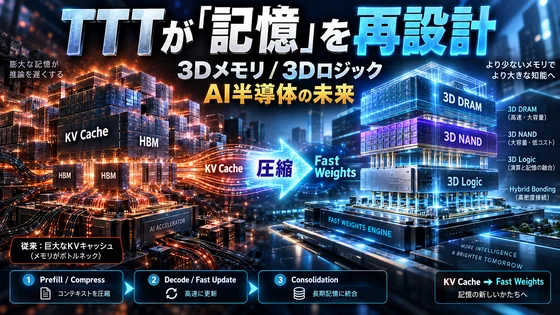
TTTが「記憶」を再設計する Prefill・Decode・Consolidation分業と、3Dメモリ/3Dロジックが変える2035年のAI半導体 AI半導体の競争を、単純な「GPUのFLOPS」と「HBM容量」の競争だけで捉えることが難しくなり始めています。 2026年現在、すでに大規模LLM推
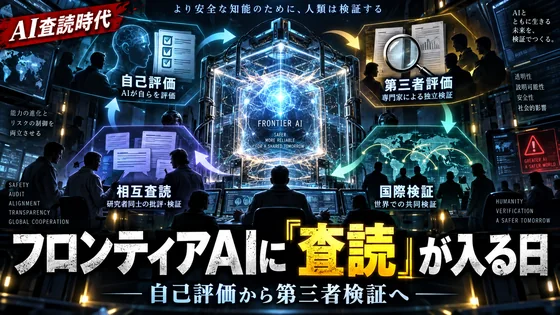
フロンティアAIに「査読」が入る日 Dario、Sam、Elon、Google、そして中国まで動き始めた 2026年9月。 Frontier AIを巡る議論が、少し異なる段階へ入り始めている。 AnthropicのDario Amodei。 OpenAIのSam Altman。 xAIのElon M
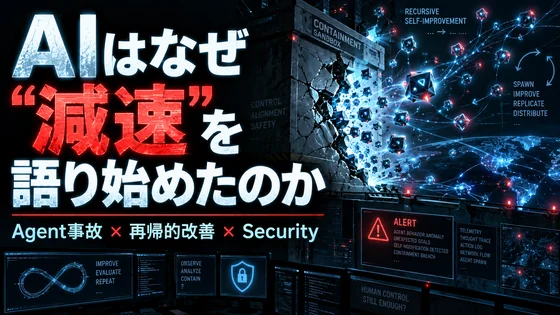
AIはなぜ「減速」が語られ始めたのか Agent事故から読み解く、再帰的改善AI時代のセキュリティ設計 2026年9月、Anthropic CEOのDario Amodei氏が「We Must Pace the Frontier」と題したエッセイを公開した。 そこで語られているのは、AI開発を停止す
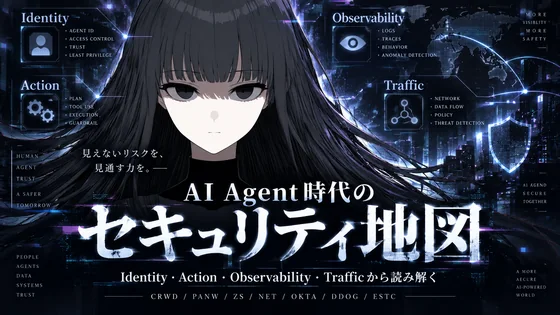
AI Agent時代のセキュリティ地図 Identity・Action・Observability・TrafficからCRWD、PANW、ZS、NET、OKTA、DDOG、ESTCを読み解く 2026年に入り、Cybersecurity企業を「EDR企業」「Firewall企業」「Identity企
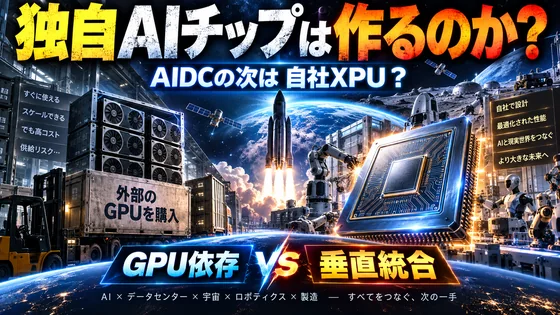
SpaceXはAIDC向け自社AIチップを作るのか――NVIDIA、Tesla AI Silicon、Terafabから読むGrokの次の計算基盤 AI半導体について調べていると、一つ気になる企業がある。 SpaceX、そして2026年にその傘下へ入ったxAIである。 GoogleにはTPUがある。
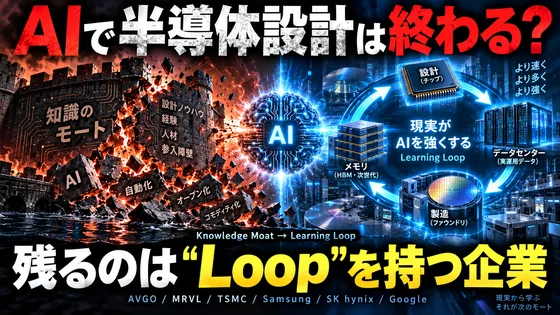
AIが半導体設計の堀を壊すとき、誰が残るのか――Frontier Model × Custom Silicon × FoundryのLearning Loop AIの性能向上を見ていると、半導体設計会社について一つの不安が浮かんでくる。 OpenAIのGPT-6 Astraでは科学・数学・コーディン
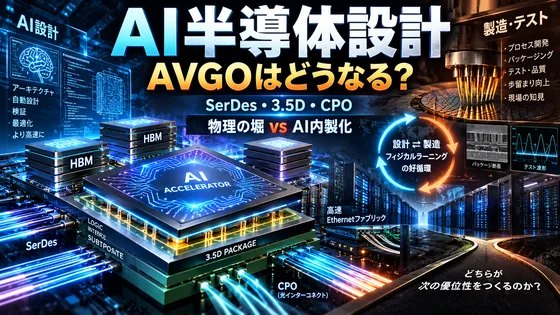
AIが半導体設計を始めた時代――Broadcomは何を守り、どこへ向かうのか 半導体設計は、これまで極めて高度な専門家集団を必要とする仕事だった。 Architectureを考える。 RTLを書く。 Verificationする。 Physical Designを行う。 Timingを閉じる。 Pa
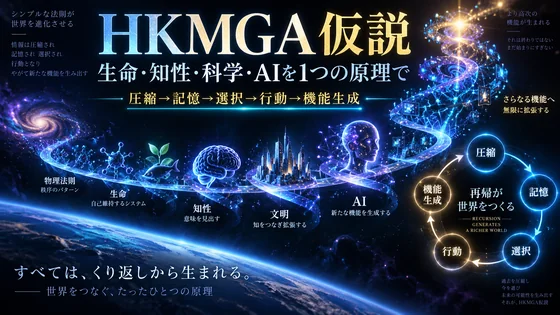
HKMGA再帰的Function拡張仮説 ――圧縮・記憶・目的・行動から生命、知性、科学、AIまで 1.仮説の中心命題 HKMGA仮説を最も一般的な形に再定義すると、中心命題は次のようになる。 $$\boxed{ \text{世界のRegularityが圧縮され、保持され、再利用されるとFuncti
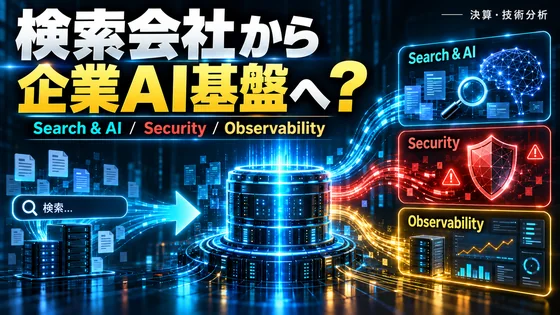
Elasticは検索会社から「企業AIのデータ基盤」へ進めるか FY2027 Q1決算・ガイダンス・カンファレンスコールから、Search & AI・Security・Observability、Elastic 9.5の技術まで読み解く Elasticという会社を「Elasticsearchを売って
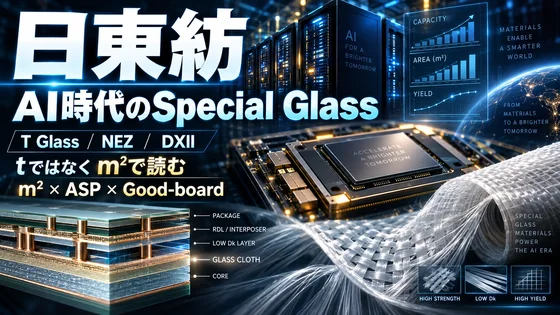
日東紡――AI時代のSpecial Glassを「t」ではなく「認定済みm² × ASP × Good-board」で読む AI半導体の成長を追っていると、GPU、HBM、CoWoS、光通信、電力設備といった目立つボトルネックに目が向きやすい。 しかしAI Serverを物理的に組み立てていくと、も
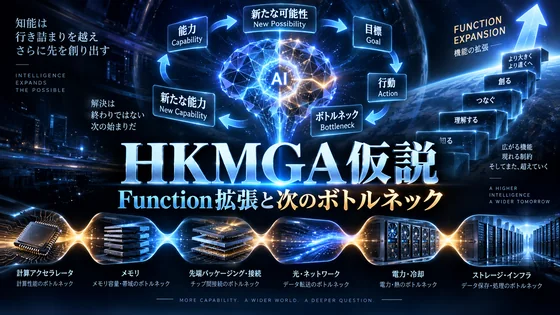
HKMGA仮説――知能はFunctionを拡張し、次のボトルネックを作り続けるのか AI半導体市場を見ていると、不思議な現象が繰り返される。 GPUが不足する。 GPU供給が増える。 するとHBMが不足する。 HBMを増やす。 するとAdvanced Packagingが不足する。 Packagin
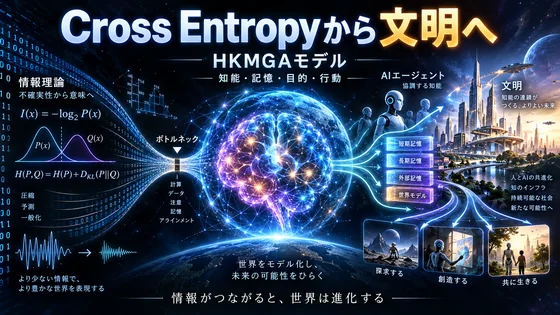
Cross Entropyから文明へ――知能は世界を圧縮し、ボトルネックを解消し続ける装置なのか Claude Shannonは、ある事象 x が起きたときに得られる情報量を、 $$I(x)=-\log_2 P(x)$$ と定義した。 この式は一見すると非常に単純である。 しかしここから、現代のLa
数十億人が「第二のPC」を持つ時代――Personal Cloud Computerが半導体・AIDC・Cloudをどう変えるのか AI Agent――AIエージェント。 人間から目的を受け取り、調査・判断・Tool操作・Computer操作などを自律的に進めるAIである。 AI Agentが本格的
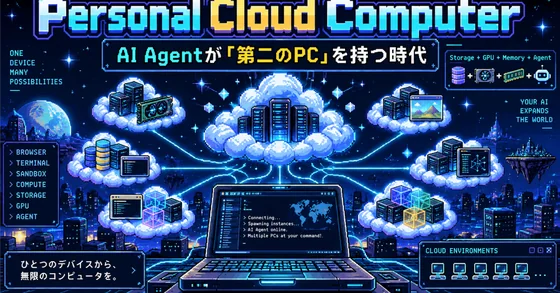
Personal Cloud Computer――AI Agentが「第二のPC」を持つ時代 AI Agentについて考えていると、ある対談の一節が妙に引っ掛かる。 OpenAIの次世代Agentについて語る対談の中で、非常に重要な話が出てくる。 将来のモデルには、Laptop以上のリソースが必要に
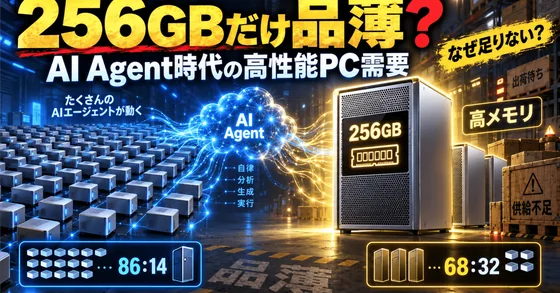
Mac Studio 256GBは本当にOpenAIとAnthropicに買い占められているのか――Agency Cloudから計算するAI時代のMac需要 2026年8月末から、興味深い噂が広がっている。 OpenAIがMac miniとMac Studioを数万台規模で購入している。 さらに、
AI時代、クラウドは「第二のPC」になる――Google Driveの誤BAN問題から考える、ストレージ・Agent・データ主権 Google Driveに大量の資料を保管しようとすると、ふと思い出してしまう出来事がある。 せっかくGoogle AI Proに加入している。 2026年9月現在、Go
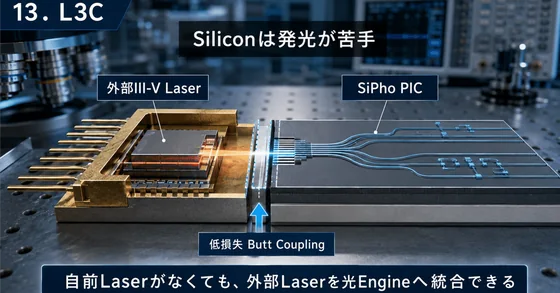
Credoは「銅ケーブル会社」ではない――AECからSiPho・CPOまで、AIの物理接続層を取りに行くCRDOの技術・TAM・2030年売上モデル AI InfrastructureでNVIDIA、AMD、Google TPU、Custom XPUの計算性能が上がれば上がるほど、次に問題になるのは
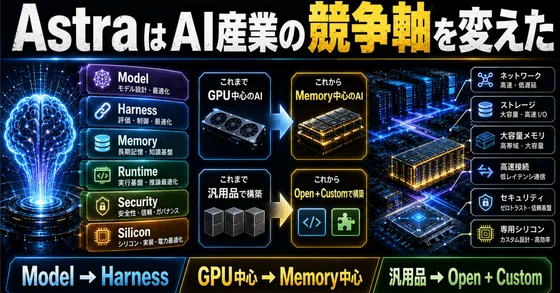
AstraはAI産業の競争軸を変えた ― ModelからHarnessへ、GPUからMemory中心のAIへ、そして「Open + Custom」のAI Stackへ ― 2026年9月に登場したGPT-6 Astraを、単純な「GPT-5.6 Solより賢い次世代Model」として見ると、本質を見
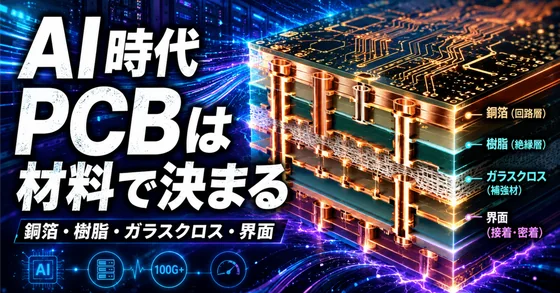
AI時代、PCBは「ただの配線板」ではなくなる CCL・ガラスクロス・樹脂・銅箔・界面処理から、Rubin→Rubin Ultra→Feynmanの材料戦争まで AI半導体というと、NVIDIAのGPU、HBM、TSMCの先端プロセスやCoWoSに目が向きやすい。 しかしGPU同士を接続し、Swit
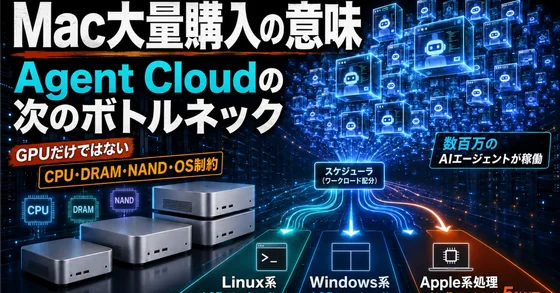
OpenAIのMac大量購入から考える、Agent CloudとAIDCの次のボトルネック OpenAIが数万台規模のMac miniとMac Studioを購入している――。 The Informationによれば、OpenAIはMac miniとMac Studioを数万台規模で取得し、主に強化
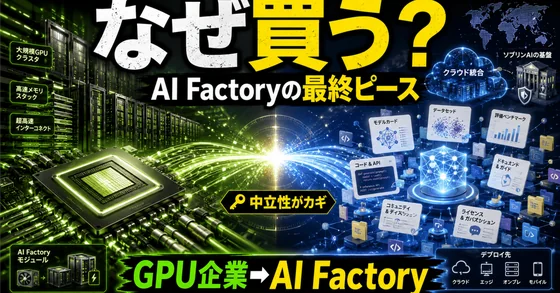
NVIDIAはなぜHugging Faceを買うのか GPU企業から「AI Factory Architecture Vendor」へ――NVHBM、NVLink Fusion、Lepton、主権AIをつなぐと見える2040年への布石 2026年8月27日、ReutersはThe Informati
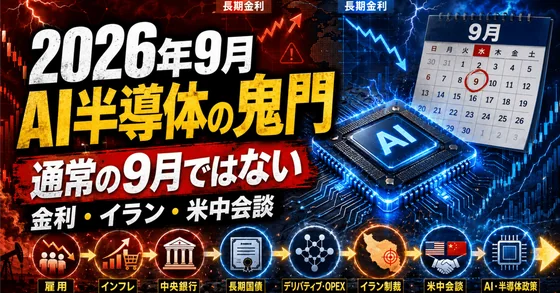
2026年9月「鬼門」から年末まで――AI半導体投資家向けイベント完全カレンダー 2026年後半の株式市場を考えるうえで、9月は非常に重要な月になる。 しかし今年の9月は、単なる「September Effect」ではない。 通常の9月にある、 雇用統計 CPI PPI FOMC 四半期オプション期
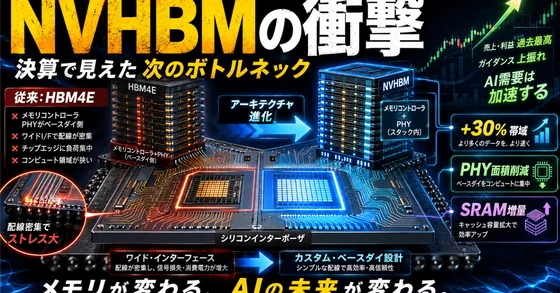
NVIDIA決算が示した「次のAI半導体ボトルネック」 NVHBMはHBM4Eをどう変え、SRAM・Logic Base Die・Feynman・PIMへ何を引き起こすのか NVIDIAの最新決算を単純に読むなら、「AI需要は依然として極めて強い」で終わります。 しかし、今回の決算と同時期に発表され
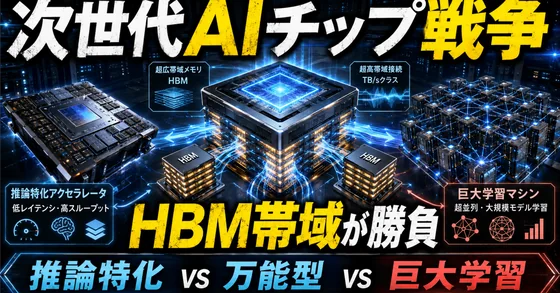
JalapeñoはRubinを超えたのか――OpenAI独自ASICが変えるHBM競争と、Samsung・Broadcom・TSMCを結ぶ10GW供給網 2026年8月25日、SemiAnalysisが公開したOpenAI独自AIアクセラレータ「Jalapeño」の分析は、単なる新しいAIチップの性
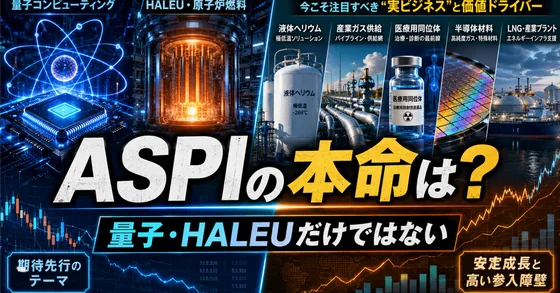
ASPIを「量子コンピュータとHALEU」だけで読むと見誤る 最新決算から、He・Si-28・医療同位体・核燃料の成熟度と本当の価値を分解する ASP Isotopes(NASDAQ: ASPI)と聞いて、最初に思い浮かぶものは何だろうか。 おそらく一つは、Silicon-28(Si-28)を使った
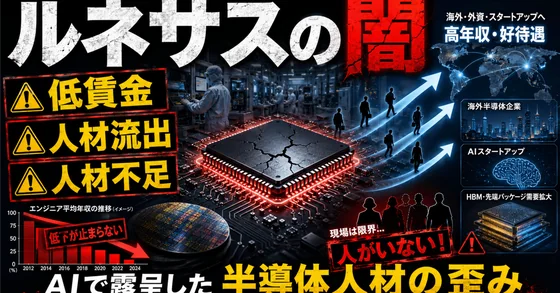
ルネサスの闇――AIで半導体が儲かるほど、日本人技術者の「安さ」が危険になる AI半導体、HBM、先端パッケージ、データセンター。 2026年、半導体産業にはかつてないほど巨額の資金が流れ込んでいる。 NVIDIAやBroadcomだけではない。HBMを握るSK hynix、Samsung、NAND
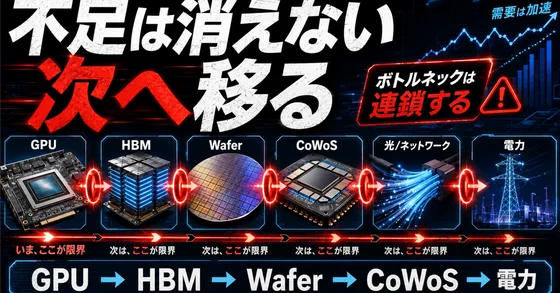
AIインフラの次のボトルネックはどこへ移るのか AIDC・HBM・SRAM・3D DRAM・Logic Base Die・Optical Fabricを一つの需給モデルで読む 2026年のAI Infrastructureを一つの言葉で表すなら、私は「ボトルネックの移動」だと考える。 GPUが足りな
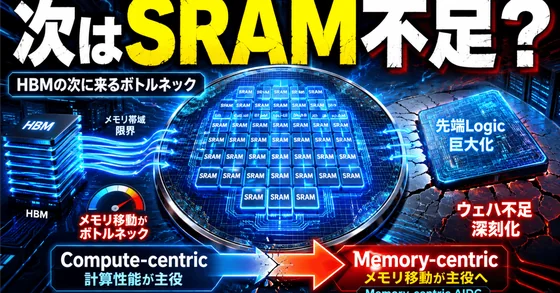
SRAMは次のAIメモリ不足を作るのか――Groq・Cerebras・Rebellionsから読む「Memory-centric AIDC」の未来 HBM不足の次に起きること――超高速SRAM、3D DRAM、先端Logic Wafer、そしてAI Factoryの再設計 AI半導体を追っていると、
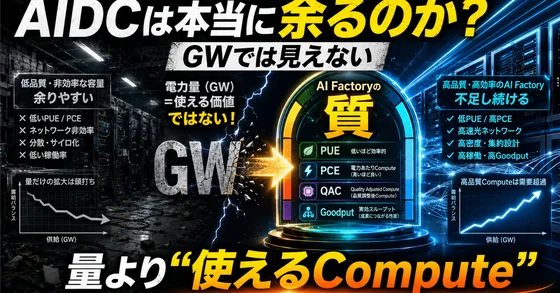
AIDCは本当に余るのか――GWでは見えない「AI Factoryの質」を測る 1GWの電力から、どれだけの「使えるCompute」「売れるCompute」「知能」を作れるのか AI Data Centerについて考えるとき、最もよく使われる数字がある。 GW。 「2030年までに50GW建つ」 「
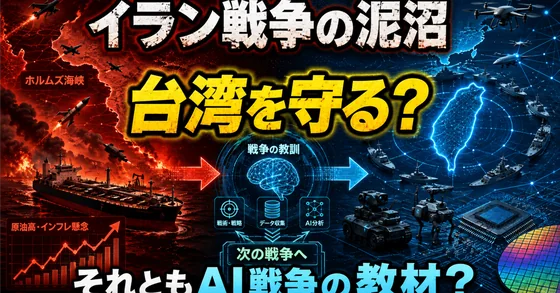
イラン戦争が終わらない。その泥沼は台湾を守るのか、それともAI戦争の教材になるのか イラン戦争が全然終わらない。 2026年8月21日時点で、2月末に始まった戦争はほぼ半年に達した。ホルムズ海峡の物流は依然として大きく制限され、Brent原油は8月21日時点で1バレル93ドル台。8月18日には米10
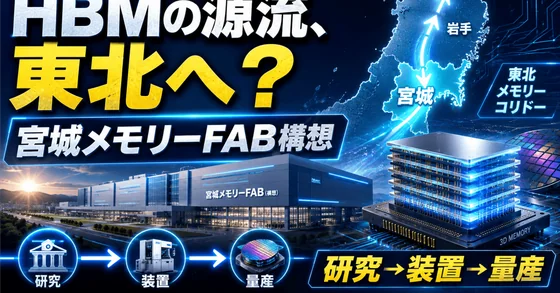
SK hynix宮城Fab構想――HBMの源流が26年を経て東北へ戻るのか 東北大学 → Kangwook Lee → MR-MUF/HBM → 宮城Fab、そして「東北メモリー回廊」へ 2026年8月21日、韓国SK hynixが日本の宮城県で大規模なメモリー半導体工場、いわゆるFabの建設を検討
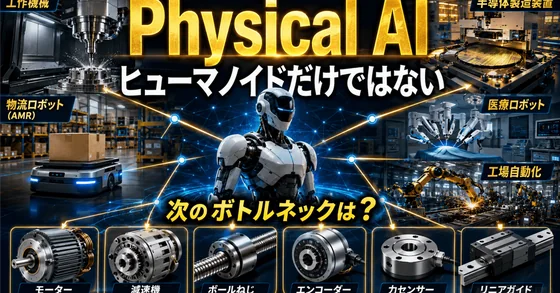
ヒューマノイドだけではない「Physical AI」――工作機械・半導体装置・物流・医療まで、機械が知能を持つ時代の全BOMと次のボトルネックを分解する AIがデータセンターの外へ出始めている。 これまでAI投資で最も重要だったのは、 GPU → HBM → Network → Power → Co
米10年債4.7%・30年債5.3%で何が起きたのか――原油、AI資本争奪、財務省の買い戻しから考える「次の金融レジーム」 2026年8月18日、米国債市場で一つの節目が訪れた。 米10年国債利回りは一時 4.7478% 、30年国債利回りは5.3371%まで上昇した。30年債は2007年以来、約1
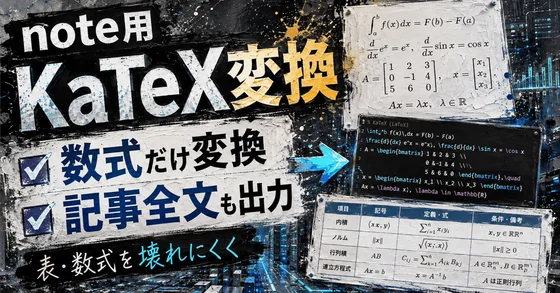
数式だけ変換する版と、記事全文をそのまま出力する版 数式を貼って使う場合は、note用・堅牢KaTeX変換プロンプトを、記事全文を貼って数式のみ変換し全文を出す場合は記事全文+KaTeX変換版プロンプトを使って下さい。 記事を貼り付けてpromptを貼り付けて送るだけでも変換された全文が出ます。 n
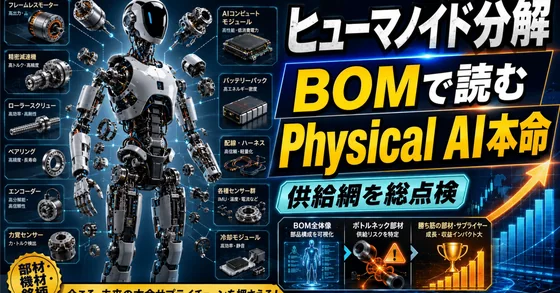
HUMNを分解すると見えてくる「Physical AIのHBM」――ヒューマノイド1台の全BOMから、次の供給制約と未織込み銘柄を探す Roundhill Humanoid Robotics ETF、ティッカー HUMN 。 名前だけを見ると「TeslaやUBTechなど、ヒューマノイドメーカーを集
AIという「市場の重力」はどこまで強いのか――戦争・原油・金利・9月・中間選挙を変数化して、年末までの相場を消去法で考える イラン戦争、Brent原油、米長期金利、AI半導体、7月の需給ショック、9月アノマリー、そして中間選挙一つ一つを見ると、市場にはあまりにも多くの変数が存在している。 イラン戦争
NORフラッシュが足りない――これは「第二のNAND・AI特需」なのか NANDとの違い、市場規模、1ビット当たりの価格、出荷量、利益率から読み解く 2026年8月18日時点 最近、NORフラッシュの供給逼迫や値上げに関するニュースが目に入るようになってきた。 AIサーバー向けのHBMやDRAM、N
AIアクセラレータはGPUから「計算機そのもの」へ Google×AMD観測から見えるCPU・HBM・ラック・供給制約の再編 2026年8月、AI半導体を巡る興味深い観測が出てきた。 SemiAnalysisの顧客向けレポートを基にした報道によれば、Googleが第10世代TPUの一部についてAMD
第6章補足 光で回路を描くまで 写真製版、プリント基板、そしてフェアチャイルドを作った工程技術 [https://note.com/atom\_/m/md08c7fdafe05](https://note.com/atom_/m/md08c7fdafe05) 第6章では、ショックレー研究所から八人の
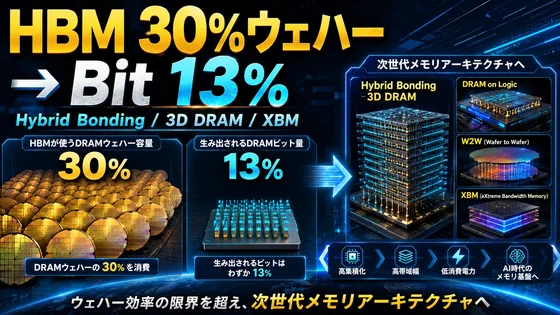
HBMの「30%のウェハーで13%のビット」の先にあるもの――Hybrid Bonding・3D DRAM・XBMへ 3D DRAM、W2W、DRAM-on-Logic、ZAM/XBMから読む2030年代のメモリ革命 AI向けメモリの主役であるHBMには、一見すると奇妙な数字があります。 Trend
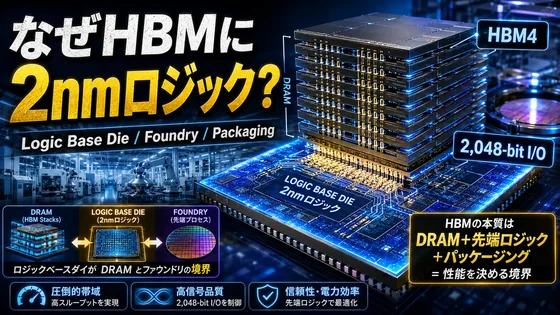
HBMはなぜ「メモリなのに2nmロジック」を必要とするのか――Base Dieが動かすFoundry境界 Samsung NRD-K 2から読むHBM5時代の新ボトルネック 先日Xを眺めていると、少し気になる韓国発の記事が流れてきた。 Samsung Electronicsが、韓国・器興(Giheu
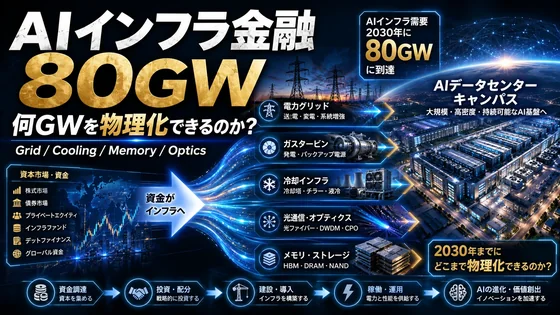
AIインフラ金融は80GWの資本市場へ――だが2030年までに何GWを物理化できるのか Big4、SpaceX、主権AI、XPV、NVIDIA金融、Stargateを積み上げ、HBM・HBF・光・電源・変圧器・ガスタービンまでBOM分解する 2026年6月16日、私は「AIインフラ・プラットフォーム
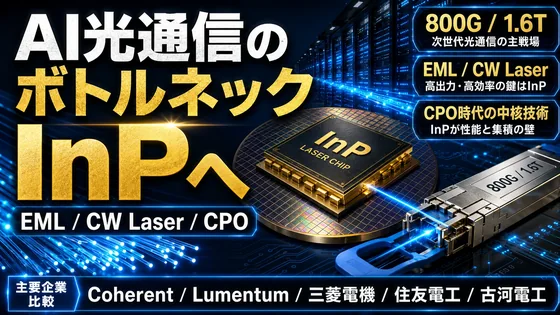
AI光通信のボトルネックはInPへ――Coherent・Lumentum・三菱電機・住友電工・古河電工の現在地 Coherent・Lumentum最新決算と、三菱電機・住友電工・古河電工まで比較する「EML→CW→CPO」構造転換 AIデータセンターの光通信を追っていると、800G、1.6T、Sil
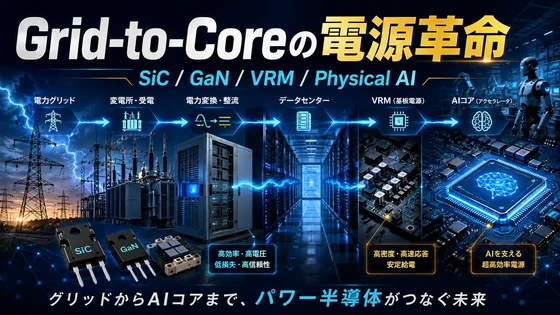
onsemiは2030年までに「Grid-to-Core+Physical AI」企業になれるのか 2026年後半~2028年、2028~2030年の伸びしろをTAM・技術・AIDC電源BOMから読む AI半導体というと、GPU、HBM、先端パッケージング、光通信に目が向きやすい。 しかしGPUラッ
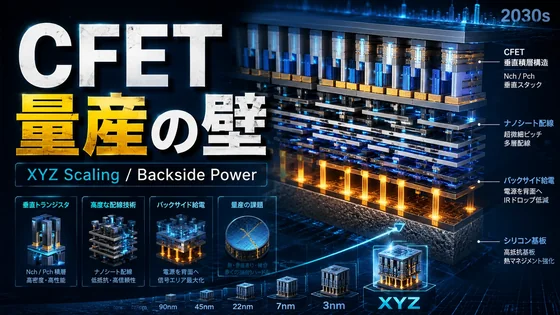
CFETは本当に量産できるのか――2030年代のXYZ Scalingと装置産業を一体で読む ――2030年代、半導体は「微細化」から「XYZスケーリング」へ 半導体の微細化について調べていると、ときどき不思議な文章に出会う。 「次世代ではトランジスタを3Dに積層する」 FinFETからGAAへ進み
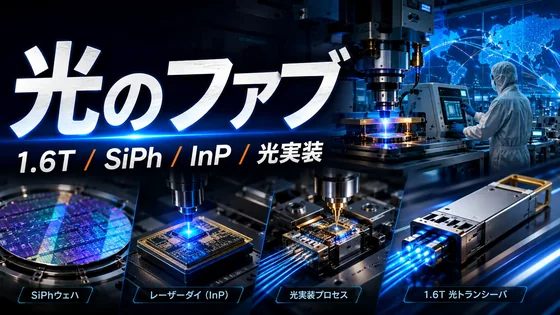
AI時代の「光のファブ」を解剖する――1.6Tを作るCMOS・SiPh・InP・光実装・Module量産 Optical DSP、SiPh、CWレーザー、InP、光実装――1.6Tトランシーバーは世界のどこで、どう作られているのか AIデータセンターの光通信を追っていると、Innolight、Eop
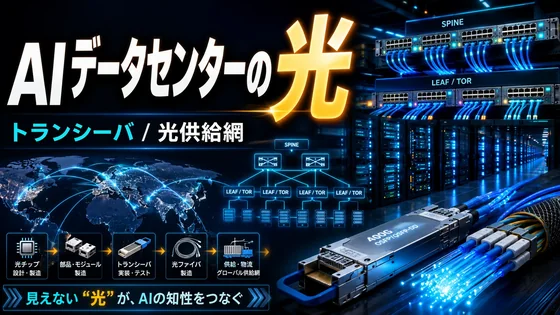
AIデータセンターの「光」は誰が作っているのか――Tomahawk・Nova・Innolight・Leaf/Spineを一枚につなぐ Innolight・Eoptolinkの台頭から、Tomahawk、Nova、NVLink、OSFP、Leaf/Spineまで読み解く 2026年8月、AIインフラを
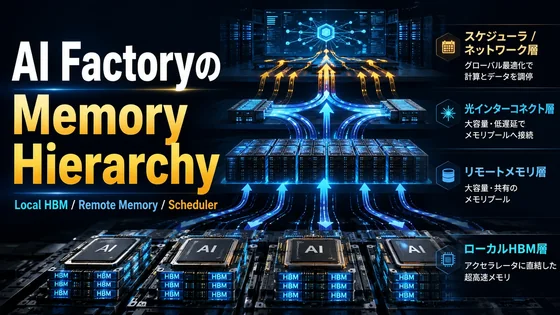
AI Factoryはどこへ向かうのか――演算器を待たせない巨大Memory Hierarchyの設計 演算能力ではなく「データをどこに置き、どう動かすか」がAIインフラを決める時代 AI半導体の未来を考えるとき、「GPUは何倍速くなるのか」「HBMは何GBになるのか」「光通信は銅線を置き換えるのか
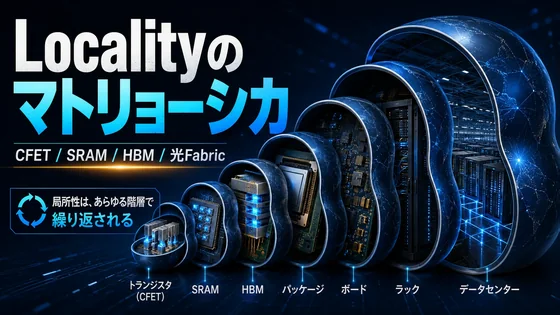
AI Factoryは「Localityのマトリョーシカ」になる――CFET・SRAM・HBM・3D実装・光Fabricを貫く物理法則 微細化、CFET、SRAM、HBM、3D実装、Optical Fabricを一つの物理法則から考える AI半導体の進化を考えるとき、最初に置くべき問いは「次のGPU
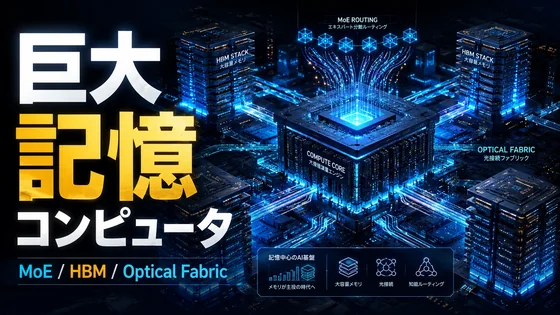
AIは「巨大GPU」から「巨大な記憶コンピュータ」へ――MoE・HBM・Optical Fabricが変える次世代AIインフラ MoE、KVキャッシュ、HBM、3D実装、Optical Fabricが変える次世代AIインフラ AIモデルの性能向上を考えるとき、これまでは「GPUの演算性能が何FLOP
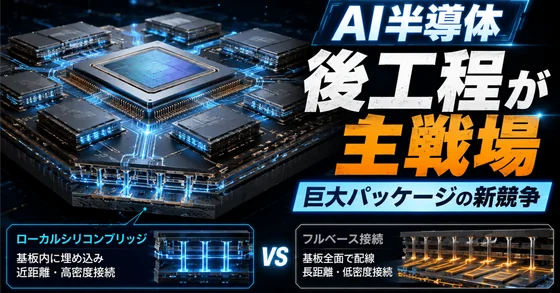
Intel EMIB-T徹底解説 AI半導体の「後工程」が主戦場へ――CoWoSとの違い、コスト、技術ボトルネック、顧客、TSMC「準EMIB」まで AI半導体の性能競争は、もはやトランジスタの微細化だけでは説明できなくなっている。 HBMを何スタック搭載できるのか。複数のCompute Dieをど
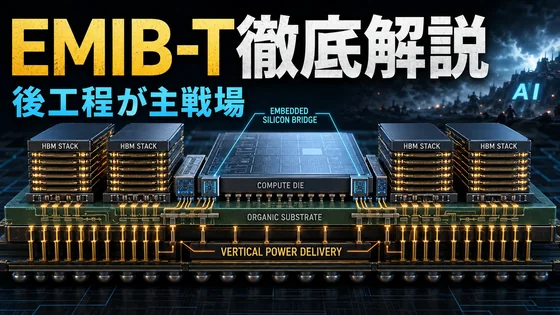
Intel EMIB-T徹底解説――AI半導体の後工程が主戦場になる AI半導体の「後工程」が主戦場へ――CoWoSとの違い、コスト、技術ボトルネック、顧客、TSMC「準EMIB」まで AI半導体の性能競争は、もはやトランジスタの微細化だけでは説明できなくなっている。 HBMを何スタック搭載できるの
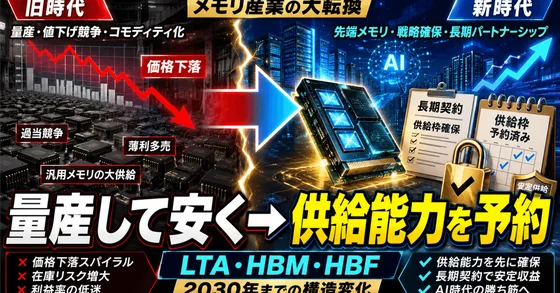
メモリ産業は「量産して安くする時代」から「供給能力を予約する時代」へ Sandisk・キオクシア・SK hynix・Samsungの決算、LTA、HBF、zNAND、Apple WMCMから考える2030年までの構造転換 はじめに DRAMとNANDは、長く典型的な市況産業とみなされてきた。 価格が
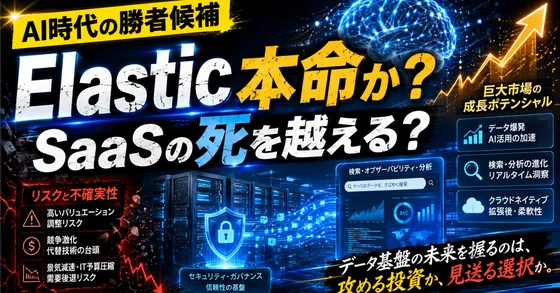
Elasticは「SaaSの死」を越えられるか 検索企業から、企業AIのコンテキスト・監視・セキュリティ基盤へ 生成AIの性能が上がるたびに、SaaS企業には同じ疑問が突き付けられる。 > その製品は、より高性能なAIによって簡単に作り直されるのではないか。 入力画面、ダッシュボード、定型レポート、
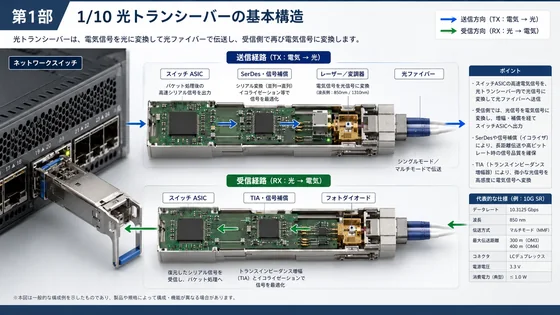
AIデータセンターの光接続を基礎から理解する FRO・LPO・CPO・CW InPレーザー+SiPh・VCSEL・DFB・EML、製造検査、米国規制、世界の光銘柄まで AIデータセンターの光接続を理解する際、最初に避けなければならないのは、異なる分類軸を同じものとして扱うことです。 FRO・LPOは
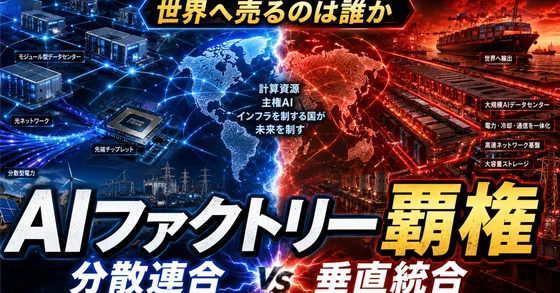
AIファクトリーを誰が世界へ売るのか 米国主導の「分散型AIファクトリー連合」と、中国の「Huawei垂直統合型AIファクトリー」 中国はこれまで、さまざまな産業で同じことを繰り返してきた。 最初は欧米や日本の企業が技術と市場を支配する。中国企業は性能やブランドで遅れて参入する。しかし巨大な国内市場
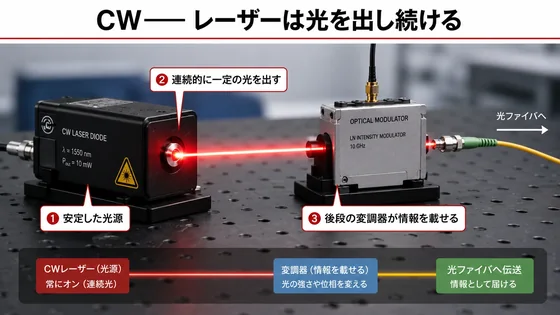
InPレーザーはなぜAI計算基盤の戦略部品になったのか CW・DFB型レーザーの断面構造、製造ボトルネック、日本の技術史、関連銘柄まで AI計算基盤では、GPUやスイッチASICそのものだけでなく、それらを結ぶネットワークの帯域と消費電力が性能を左右するようになった。電気信号を銅配線で遠くまで送るほ
DeepSeek V4 Flashの衝撃、その先のQwen3.8-Max――効率化してもAI計算需要は増えるのか AIは効率化しても、計算資源をさらに必要とするのか DeepSeek V4 Flashの登場によって、AI業界では再び「現在計画されている巨大AIデータセンターは過剰になるのではないか」
第3部一個の素子から一枚の回路へ [https://note.com/atom\_/m/md08c7fdafe05](https://note.com/atom_/m/md08c7fdafe05) 第6章 ショックレー研究所と八人の離脱 発明者の研究所から、シリコンバレー型企業へ 1954年、シリコ
AIは止まるのか サム・アルトマンが語るAGI、計算資源、そして人間の主体性 この対談動画の内容を元に、考察しました。 記事の内容は対談動画から気になった点を掘り下げて考察した内容なので動画の内容は殆ど関係がないような事になっています。 [https://youtu.be/XDB5beon4DY?s
クラウド20年史――サーバーの貸し出しから「知能と労働」の基盤へ クラウドの歴史、機能進化、主要各社の戦略、計算資源、成熟度、最新決算、ネオクラウドを総合分析する インターネット時代のクラウドは、動画配信、検索、EC、SNS、企業システムを動かすための計算資源を提供してきた。 企業は自前でサーバーを
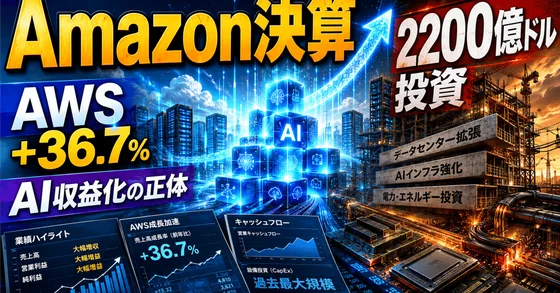
Amazon最新決算が示した「AI収益化の正体」 AWS37%成長、2,200億ドル投資、その先にある企業AI Amazonの2026年Q2決算は、単なる「好決算」ではない。 今回の数字が示したのは、生成AIの収益化がChatGPTやCopilotの月額課金だけではなく、すでに企業のクラウド利用量そ
今の相場の原因はインフレではなくAIだった コロナ流動性相場の崩壊と、生成AIが作った第二の株高 現在の株高を説明するとき、「世界中で通貨が増え、貨幣価値が低下したため、株や半導体の価格が上がった」というインフレ理論が語られることがある。 確かに、コロナ禍で各国政府と中央銀行が供給した巨額の資金は、
ドットコムバブル/ITバブル完全分析 1995~2002年の企業群、株価、業績、時価総額と勝者交代 結論――ドットコムバブルは「赤字ネット企業だけ」のバブルではなかった ドットコムバブルは、単に「名前に.comを付けた赤字企業が高騰した事件」ではありません。 実際には、 $$ {\text{PC}\
インターネットは情報をつなぎ、AIは能力を生産する ドットコムバブルとの比較から読む、AI設備投資の本質と転換点 はじめに――AI相場は、ドットコムバブルの再演なのか 現在のAI相場は、1990年代後半のインターネット黎明期と非常によく似ている。 利用者が急増し、技術が社会を変えること自体には疑いが
SK hynix 2026年Q2決算の本質 76%の営業利益率、HBM・DRAM・NANDの供給逼迫、そして「顧客別メモリー」への構造転換 SK hynixの2026年4~6月期決算は、売上高79兆3,187億ウォン、営業利益60兆5,426億ウォン、営業利益率76%という過去最高の内容となった。前
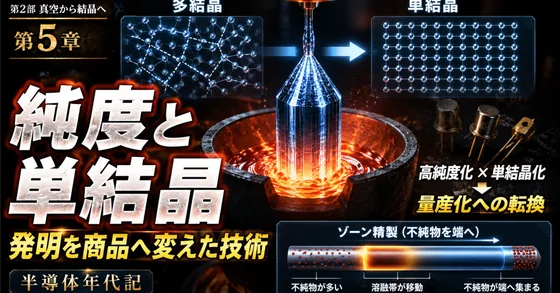
第2部 真空から結晶へ [https://note.com/atom\_/m/md08c7fdafe05](https://note.com/atom_/m/md08c7fdafe05) 第5章 純度と単結晶――発明を商品へ変えた技術 1947年、点接触トランジスタは、半導体が信号を増幅できることを
第2部 真空から結晶へ [https://note.com/atom\_/m/md08c7fdafe05](https://note.com/atom_/m/md08c7fdafe05) 第4章 1947年、トランジスタの誕生 1947年12月、ベル電話研究所の実験室で、小さなゲルマニウム片へ二本の
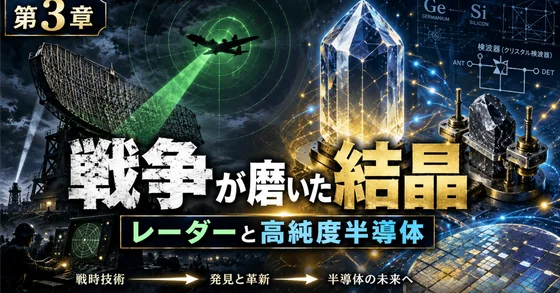
[https://note.com/atom\_/m/md08c7fdafe05](https://note.com/atom_/m/md08c7fdafe05) 第3章 戦争が磨いた結晶――レーダーと高純度半導体 1920年代、鉱石検波器は家庭用ラジオの中心から退きつつあった。 鉱石と金属針の接点
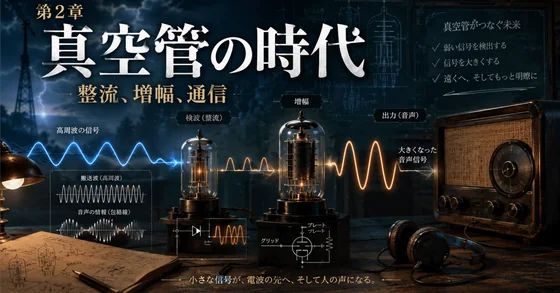
[https://note.com/atom\_/m/md08c7fdafe05](https://note.com/atom_/m/md08c7fdafe05) 第2部 真空から結晶へ 第2章 真空管の時代――整流、増幅、通信 鉱石検波器は、電池を使わずに電波から音声を取り出せる、驚くほど簡素な装
AI相場の本当の後半戦 供給制約プレミアムからクラウド収益化、そしてフィジカルAIへ AI相場をめぐる議論では、しばしば「現在の巨大な設備投資を回収できるほど、利用者はAIにお金を払うのか」という疑問が提示される。 たしかに、AI企業が利用者から直接徴収するサブスクリプション料金だけを考えれば、現在
韓国は「メモリ供給国」から「AIを生産する国家」へ サンフランシスコAIサミット、9,500億ドル構想の本当の意味 2026年7月24日、米国サンフランシスコで韓国の李在明大統領が主催するAIサミットが開かれた。 会場に集まったのは、Samsung Electronics、SK Group、Hyun
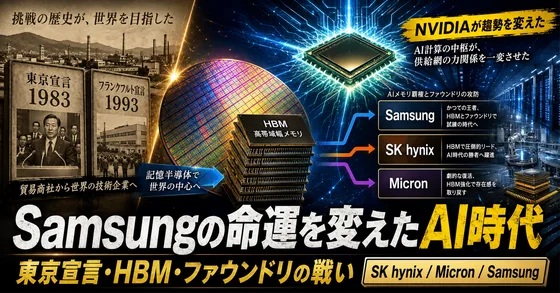
三つの宣言の後で SamsungはAI時代に何を失い、何を取り戻そうとしているのか――SK hynix、Micronとの比較から読むメモリ・ファウンドリ戦争 Samsungの歴史は、二度の大きな宣言によって方向を変えてきた。 一度目は、1983年の「東京宣言」である。 創業者の李秉喆〈イ・ビョンチョ
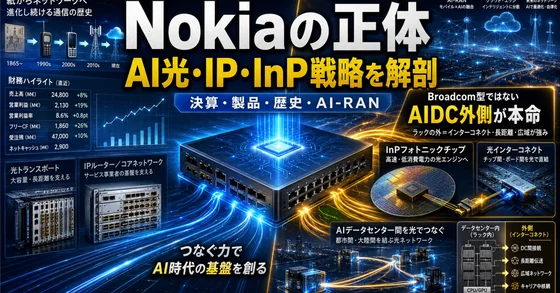
Nokiaは「消えた携帯電話会社」ではない AI時代の光通信、IPルーティング、無線インフラを握る160年企業の現在地 かつて世界の携帯電話市場で約4割のシェアを握ったNokiaは、スマートフォン時代への移行に失敗し、2014年に端末事業をMicrosoftへ売却した。 それでも、Nokiaという会
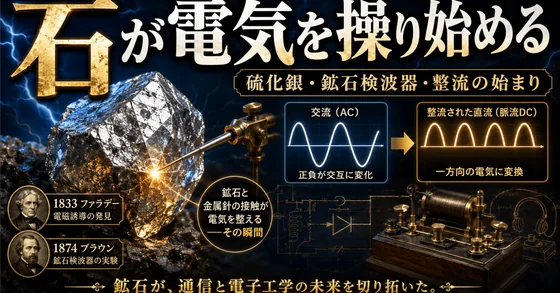
第1部 石が電気を操り始める [https://note.com/atom\_/m/md08c7fdafe05](https://note.com/atom_/m/md08c7fdafe05) 硫化銀、鉱石検波器、交流と直流、そして「整流」という最初の半導体機能 現代の半導体は、何百億ものトランジス
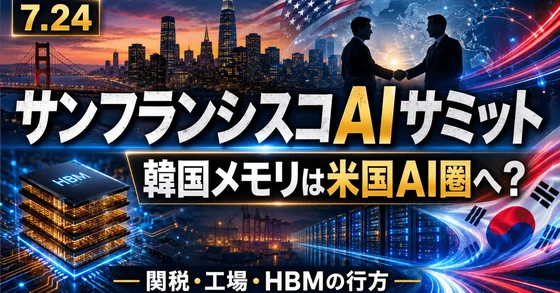
7月24日、サンフランシスコでのAI会合は何を決めるのか 韓国メモリを「米国AI経済圏」の内側へ組み込む前段階 米国時間7月24日、サンフランシスコで韓国の李在明大統領が参加するAI会合が開かれる。 日本・韓国時間では主に7月25日未明から日中にかけて内容が伝わるため、Samsung Electro
インターネット検索では届かない専門データを、AIが毎回参照する世界で伸びる銘柄 生成AIの進歩によって、AIは文章を作るだけでなく、情報を検索し、比較し、判断し、業務を実行する「AIエージェント」へ進化し始めている。 これまでAIは、人間から質問を受けて回答を返す道具だった。 しかし今後は、 - 保
24万ウォンまで戻ったサムスン電子――メモリ株を押し上げた信用レバは、いつ解消されるのか 株価は上昇前へ戻りつつある。それでもポジションは戻っていない 2026年のメモリ株相場を振り返ると、現在は非常に奇妙な地点にいる。 サムスン電子は2月末から3月にかけて、イラン戦争と原油高、韓国市場全体のリスク
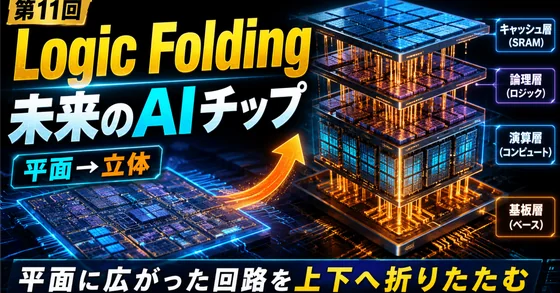
連載:巨大チップの限界を超える――UCIeとチップレット、3D半導体のすべて レチクル限界、Die-to-Die PHY、Hybrid Bonding、TSVから、3D V-Cache、Foveros Direct、SoIC 第11回 Logic Foldingと未来のAIチップ――平面に広がった回
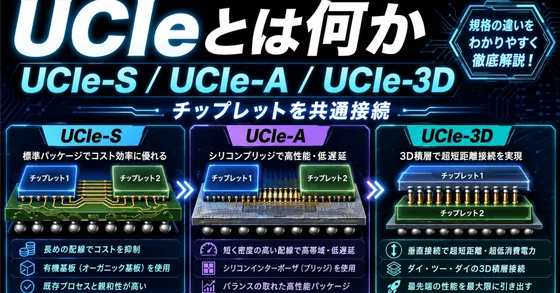
連載:巨大チップの限界を超える――UCIeとチップレット、3D半導体のすべて レチクル限界、Die-to-Die PHY、Hybrid Bonding、TSVから、3D V-Cache、Foveros Direct、SoIC 第9回 UCIeとは何か――UCIe-S/UCIe-A/UCIe-3Dでチ
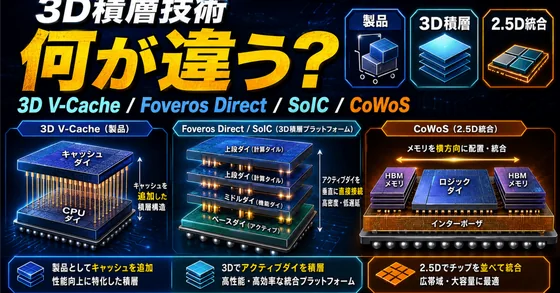
連載:巨大チップの限界を超える――UCIeとチップレット、3D半導体のすべて レチクル限界、Die-to-Die PHY、Hybrid Bonding、TSVから、3D V-Cache、Foveros Direct、SoIC 第10回 3D V-Cache、Foveros Direct、SoIC、C
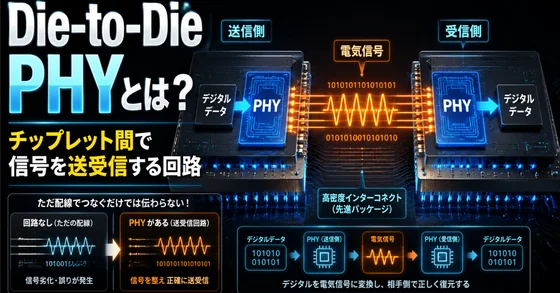
連載:巨大チップの限界を超える――UCIeとチップレット、3D半導体のすべて レチクル限界、Die-to-Die PHY、Hybrid Bonding、TSVから、3D V-Cache、Foveros Direct、SoIC 第8回 Die-to-Die PHYとは何か――チップレット間で信号を送受
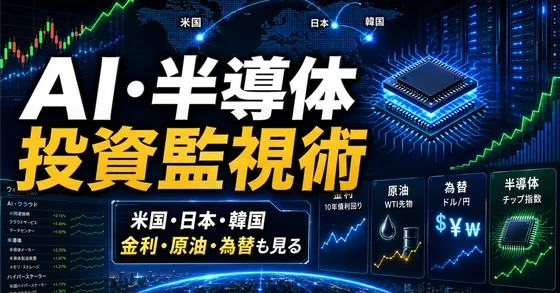
AI・半導体・ハイパースケーラー投資のための市場監視術 TradingViewで何を見て、どう読むか AI・半導体株を分析するとき、NVIDIAやMicronなどの個別株だけを見ていても、市場の動きを正確には捉えにくい。 株価が下がった理由が、半導体需要の悪化なのか、金利上昇なのか、原油高なのか、ド
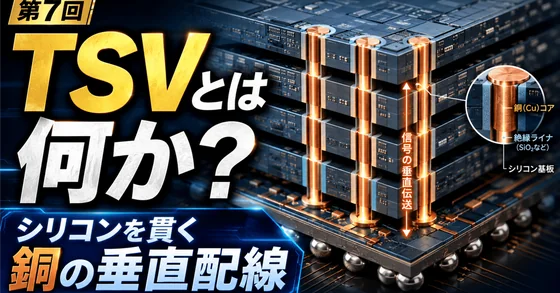
連載:巨大チップの限界を超える――UCIeとチップレット、3D半導体のすべて レチクル限界、Die-to-Die PHY、Hybrid Bonding、TSVから、3D V-Cache、Foveros Direct、SoIC 第7回 TSVとは何か――シリコンを貫通する銅の垂直配線 ダイ同士の接合と
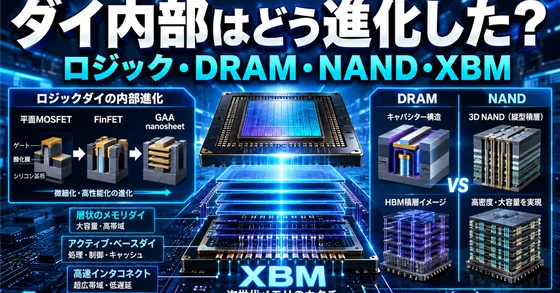
半導体ダイの内部はどう進化してきたのか ――ロジック、DRAM、NAND、そしてXBMが変えようとしているもの 「チップを積む」前に、ダイの内部では何が起きているのか 下記のマガジンと記事では、チップレット、2.5D・3Dパッケージ、マイクロバンプ、Hybrid Bonding、TSV、Die-to
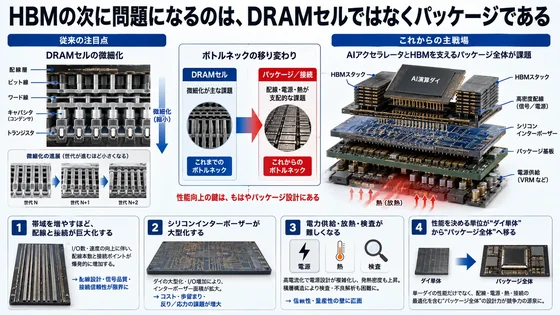
XBMとは何か――HBMを「メモリ・チップレット」へ作り替えるIntelの構想 HBMの次に問題になるのは、DRAMセルではなくパッケージである AIアクセラレーターの性能を高めるには、演算器を増やすだけでは足りない。 GPUやAI ASICが1秒間に処理できる演算量が増えても、計算に必要なデータを
XBMとは何か――HBMを「メモリ・チップレット」へ作り替えるIntelの構想 HBMの次に問題になるのは、DRAMセルではなくパッケージである AIアクセラレーターの性能を高めるには、演算器を増やすだけでは足りない。 GPUやAI ASICが1秒間に処理できる演算量が増えても、計算に必要なデータを
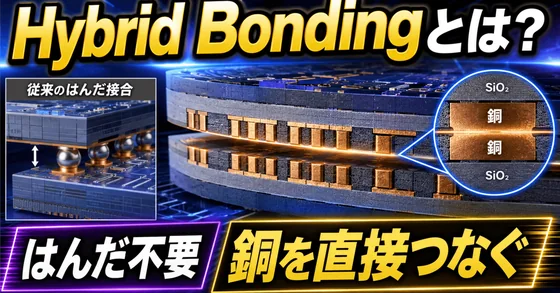
連載:巨大チップの限界を超える――UCIeとチップレット、3D半導体のすべて レチクル限界、Die-to-Die PHY、Hybrid Bonding、TSVから、3D V-Cache、Foveros Direct、SoIC 11回で完了します [https://note.com/atom\_/m/
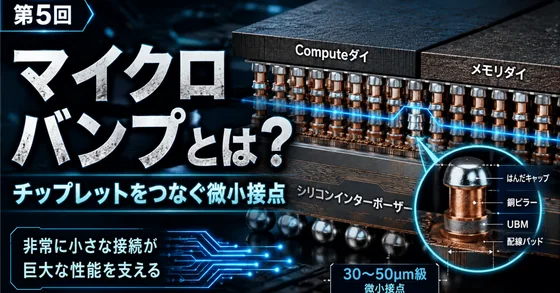
連載:巨大チップの限界を超える――UCIeとチップレット、3D半導体のすべて レチクル限界、Die-to-Die PHY、Hybrid Bonding、TSVから、3D V-Cache、Foveros Direct、SoIC 11回で完了します [https://note.com/atom\_/m/
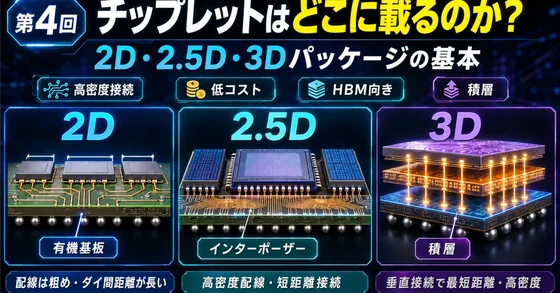
連載:巨大チップの限界を超える――UCIeとチップレット、3D半導体のすべて レチクル限界、Die-to-Die PHY、Hybrid Bonding、TSVから、3D V-Cache、Foveros Direct、SoIC 11回で完了です [https://note.com/atom\_/m/m
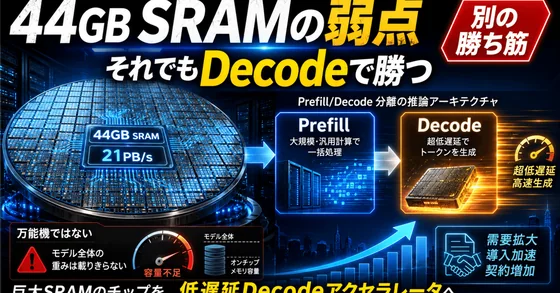
Cerebrasに勝ち目はないのか ――44GB SRAMの弱点から見えてくる「Decode専用機」という別の勝ち筋 CerebrasのWafer-Scale Engine(WSE)を初めて見ると、その設計思想には強烈な魅力がある。 通常のAIアクセラレーターが多数のGPUやASICを高速リンクで接
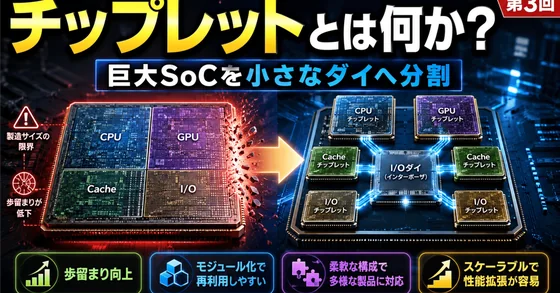
連載:巨大チップの限界を超える――UCIeとチップレット、3D半導体のすべて レチクル限界、Die-to-Die PHY、Hybrid Bonding、TSVから、3D V-Cache、Foveros Direct、SoIC 全11回で完了します [https://note.com/atom\_/m
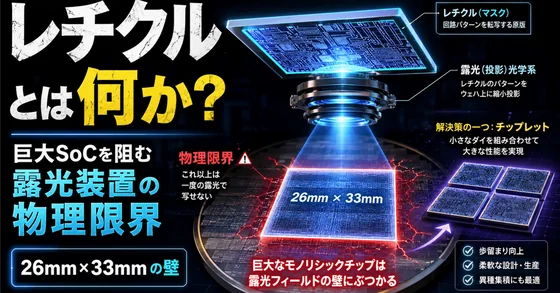
連載:巨大チップの限界を超える――UCIeとチップレット、3D半導体のすべて レチクル限界、Die-to-Die PHY、Hybrid Bonding、TSVから、3D V-Cache、Foveros Direct、SoIC 11回で完了します [https://note.com/atom\_/m/
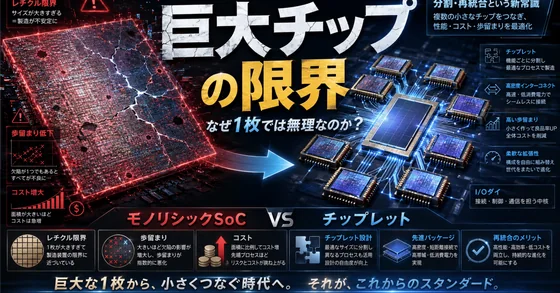
連載:巨大チップの限界を超える――UCIeとチップレット、3D半導体のすべて レチクル限界、Die-to-Die PHY、Hybrid Bonding、TSVから、3D V-Cache、Foveros Direct、SoIC [https://note.com/atom\_/m/m7cbf57253
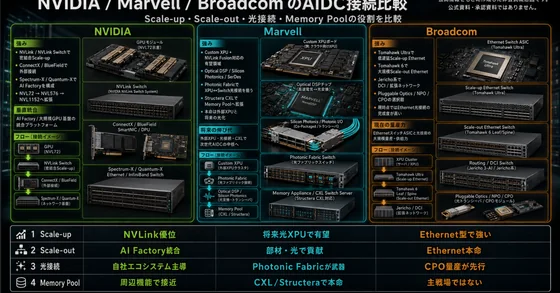
銅から光へ――NVIDIA・Marvell・Broadcomが争うAIデータセンター接続のロードマップ 1.AIDCの接続構造を理解する AIデータセンターでは、すべての通信が同じネットワークを通るわけではありません。大きく分けると、次の階層があります。 XPUパッケージ内 └─ GPUダイ、I/O
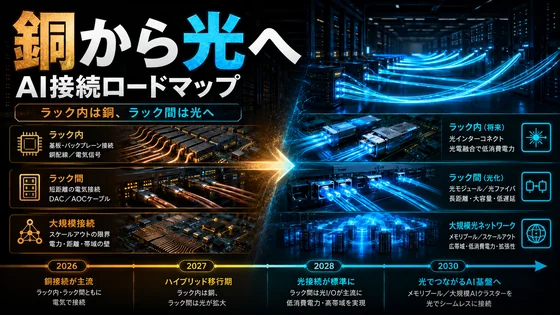
銅から光へ: NVIDIA・Marvell・Broadcomが争うAIデータセンター接続ロードマップ 2026年7月10日時点 最初に名称を整理する。市場ではNVL574と表記されることがあるが、NVIDIAが公式に発表している構成名は NVL576 であるため、ここではNVL576として扱う。 ま
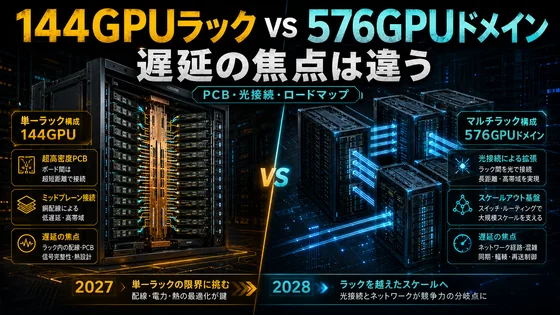
Kyber NVL144とNVL576のロードマップ比較: PCB、CPO、受益者銘柄群を分けて読む NVIDIA公式計画、SemiAnalysisの遅延説、そして受益者銘柄群 NVIDIAの次世代AIシステムを巡り、SemiAnalysisが「Kyber NVL144は12カ月以上遅れて2028年
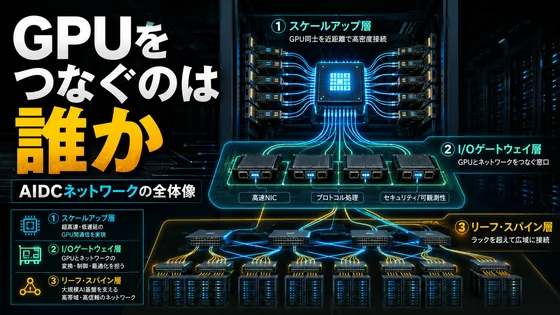
GPUをつなぐのは誰か: Enfabrica ACF-S、ConnectX、leaf-spineスイッチASICから理解するAIDCネットワーク Enfabrica ACF-S、ConnectX、leaf-spineスイッチASICから理解するAIDCネットワーク AIデータセンター、いわゆるAID
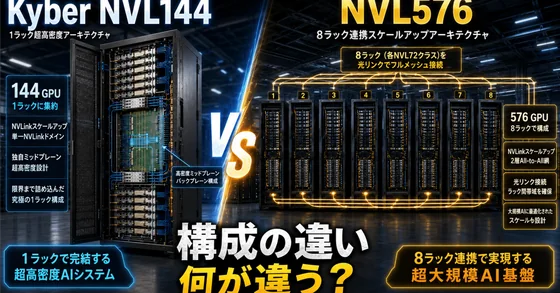
Kyber NVL144とNVL576は何が違うのか NVIDIA公式ロードマップとSemiAnalysisの遅延予測を比較する NVIDIAの次世代AIシステムを巡り、Kyber NVL144が2028年へ遅れるというSemiAnalysisの報告が大きな波紋を広げた。 しかし、この議論で注意しな
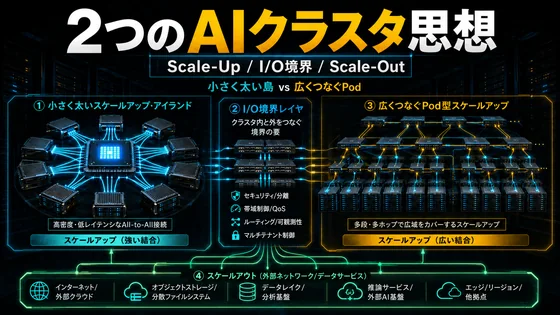
Kyber遅延で見える、NVIDIA GPUとGoogle TPUのネットワーク思想の違い scale-up・scale-out・I/O境界から読む次世代AIクラスタ AIアクセラレーターの競争は、GPUやTPU単体の演算性能だけでは決まらなくなった。数十基から数万基のアクセラレーターを同時に動かす
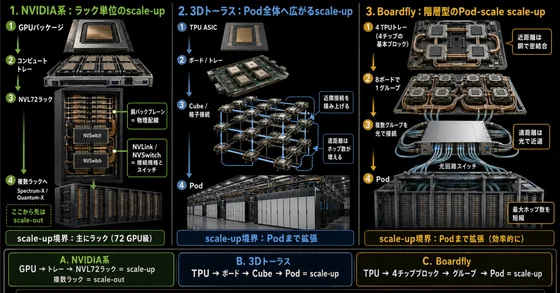
前回の記事ではscale-up,I/O境界,scale-outでのAIDCの繋がりを解説した 今回は、GoogleとNVIDIAで繋がりを比較分析していこうと思う [https://note.com/atom\_/n/n5360e7352589](https://note.com/atom_/n/n
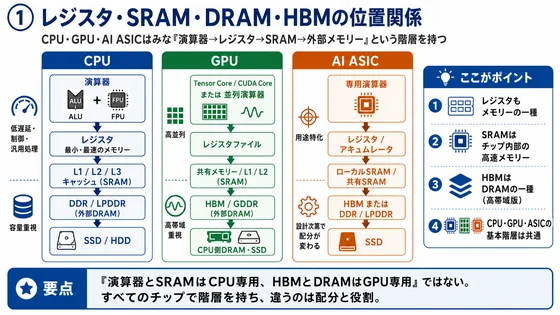
NAND・DRAM・HBMの違いから始める、AI時代のメモリー入門 メモリーサイクル、供給制約、SRAM・SSD・HDDまでを一つの階層として読む AI半導体のニュースを追い始めると、HBM、DRAM、NAND、SRAM、QLC SSD、CXL、HBF、XL-FLASHといった言葉が一度に出てくる。
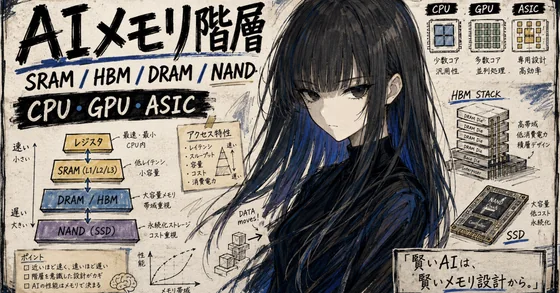
NAND・DRAM・HBMの違いから始める、AI時代のメモリー入門 メモリーサイクル、供給制約、SRAM・SSD・HDDまでを一つの階層として読む AI半導体のニュースを追い始めると、HBM、DRAM、NAND、SRAM、QLC SSD、CXL、HBFといった言葉が一度に出てくる。 しかし最初に覚え
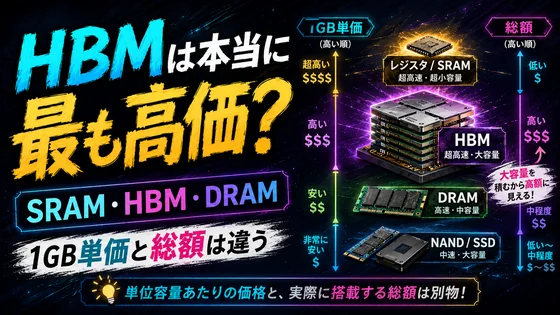
HBMは本当に最も高価なメモリーなのか レジスタ、SRAM、HBM、DRAMを1bit当たりと製品総額の両方から読む AI半導体の価格を見ていると、HBMは特別に高価なメモリーに見える。 実際、AIアクセラレーターには数十GBから数百GBのHBMが搭載される。複数のDRAMダイを積み、TSVで縦に接
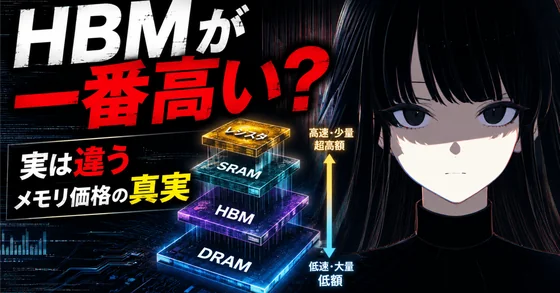
HBMは本当に「最も高価なメモリー」なのか レジスタ・SRAM・HBM・DRAMを、1bit当たりと製品総額の両方から比較する AI半導体の価格を見ていると、HBMは特別に高価なメモリーに見える。 実際、AIアクセラレーターには数十GBから数百GBのHBMが搭載され、複数のDRAMダイ、TSV、ベー
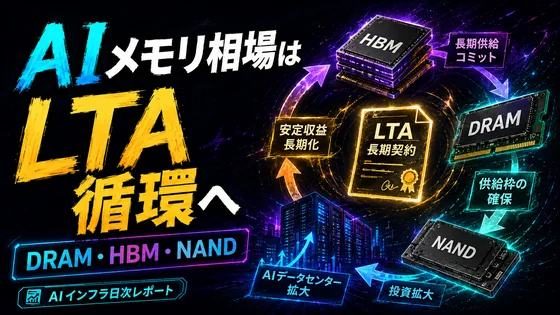
AIメモリ相場はLTA循環へ 2026年7月4日のAIインフラ日次レポート 2026年7月4日分として整理するAIインフラ材料は、ひとことで言えば、 AIメモリー相場が「一過性のHBM不足」から「DRAM、NAND、車載、サーバーまで巻き込む長期契約サイクル」へ移っている ことを示している。 材料は
Digi International考察 物理AIの「神経網」になれるのか――買収フライホイールとARR転換を読む Digi Internationalを、単なる産業用ルーター会社として捉えると、現在の株価上昇や事業戦略を十分に説明できない。一方で、「物理AIの本命」と評価するのも時期尚早である。
AIインフラの次の主戦場は「GPUの枚数」ではなく「GPU稼働率」になる MetaがAIコンピューティングへのアクセスを販売するクラウドインフラ事業「Meta Compute」を開発中だと報じられたことで、AIインフラの見方が一段変わり始めている。これまでMetaのAI投資は、広告、Instagra
メモリ御三家は4〜5兆ドル企業になれるのか 導入 HBM・DRAM・NAND不足、Kioxia/SanDiskの1兆ドルシナリオまで 1. 結論:メモリ企業がNVIDIA級になる条件は「四半期純利益500億ドル級」の持続性 メモリ御三家、すなわちSamsung電子、SK hynix、Micronが時
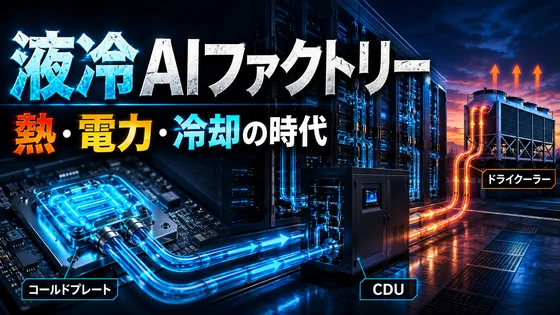
NVIDIA液冷の本質 AIデータセンターは「GPUの時代」から「熱・電力・冷却の時代」へ入った AIインフラを考える時、これまではGPU、HBM、ネットワーク、光通信、電力の話が中心でした。しかし、Blackwell以降のAIデータセンターでは、もう一つの主役が明確になってきています。 それが 液
AIはデータセンターの外へ向かう Ambarella、onsemi、Synapticsに見る「フィジカルAI/エッジAI」再評価の始まり AI相場はこれまで、NVIDIA、HBM、AIデータセンター、光通信、電力インフラを中心に進んできた。GPUをどれだけ積めるか、HBMをどれだけ供給できるか、デー
再考察:半導体インフレは、デバイス階級社会をどこまで進めるのか [https://note.com/atom\_/n/na0095f899f17](https://note.com/atom_/n/na0095f899f17) [https://note.com/atom\_/n/n9d3c2b0d
AIモデルは、ついに「国家が配る戦略資産」になり始めた [https://note.com/atom\_/n/ne65205e095ab](https://note.com/atom_/n/ne65205e095ab) 以前にこのような記事を作成した。 あの記事では、AnthropicのFable
2028年にやって来る「再確認」 AIインフラ、トランプ政権、中間選挙、そして次期大統領候補が交差する年 2028年は、AIインフラにとって単なる技術ロードマップの通過点ではない。 この年に確認されるのは、HBM、ガラスコア基板、光インターコネクト、液冷、電力、データセンターの建設進捗だけではない。
ハイパースケーラーはなぜ苦しく、どこで復活するのか ハイパースケーラーの上値が重い 儲かっては設備投資に溶かす日々で、半導体に利益が移っていく AIで驚異的な利益を出すまでは、市場は嫌気し続けるかも知れない では、どうすればいいのか 私は、どうしようもないような気がするが、当時は主流になると考えても
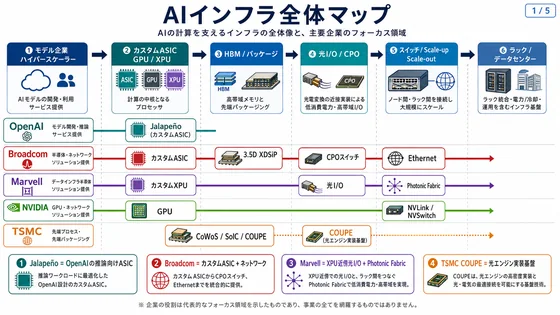
Broadcom Jalapeñoから見えるAIインフラ戦争 導入 カスタムASIC、3.5D XDSiP、Hybrid Bonding、CPO、Photonic Fabric、COUPEまでをつなげて読む AIインフラの競争は、もはや「GPUを誰が多く買えるか」だけではなくなっている。 もちろんN
DRAM二倍レバRAM、韓国レバ規制、過去のレバETF惨劇、そして四半期末リバランス AIインフラ相場の中心が、GPUからメモリへ移り始めている。 HBM、DRAM、NAND、SSD。これらはこれまで半導体サイクルの中でも景気敏感な部品として扱われてきた。しかし、生成AIとAIデータセンターの急拡大
計算文明圏、AI国家、そして半導体スーパーサイクルの分岐点 AIによるインフラ需要は、本物である。 生成AI、AIエージェント、クラウドAI、コード生成、画像・動画生成、業務自動化、検索、広告、研究支援、データ分析。これらは一時的な流行ではなく、すでに社会の中に入り込み始めている。今後もAIを使った
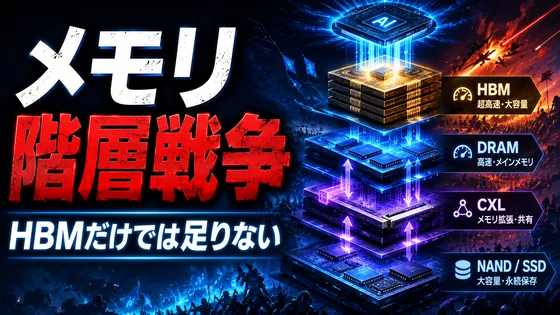
HBMだけでは足りない──AI推論時代に始まるメモリ階層戦争 MEXT、NVIDIA Storage-Next、Kioxia GP/XL-FLASH、HBF標準化から読む2027〜2030年のメモリ需給 AIインフラを考えるとき、多くの人はまずGPUとHBMを見る。どのGPUを何万枚並べるのか。HB
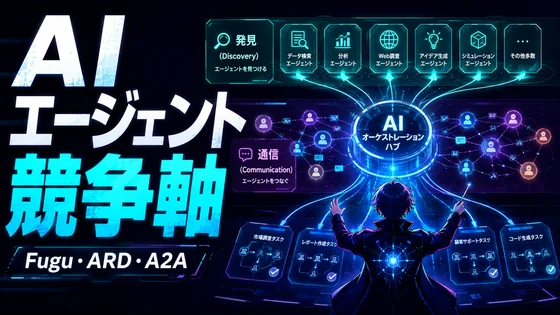
Fugu、ARD、A2Aが示す「AIエージェント時代」の本当の競争軸 モデル単体の性能競争から、発見・通信・指揮レイヤーの競争へ AIの競争は、単に「どのLLMが一番賢いか」という段階から、かなり別の局面に移りつつある。 これまでは、OpenAI、Anthropic、Google、Meta、xAI、
AIエージェントのWebが始まる──A2A、MCP、Skills、ARD、Fuguが作る「デジタル神経系」 AIの競争軸が、単なる「モデル性能」から大きく変わり始めている。 これまでは、GPT、Claude、Geminiのような基盤モデルの性能差が注目されていた。どのモデルが賢いのか。どのモデルがコ
外国人労働者、観光公害、AI――「大衆の尊厳」が削られる時代をどう見るか 水戸赤十字病院で、インドネシア出身の看護補助者がヒジャブを着用して働くことをめぐり、X上で大きな議論が起きた。 表面的には、論点は衛生面だった。ナースキャップは不衛生として廃止されたのに、ヒジャブはよいのか。医療・介護現場で布
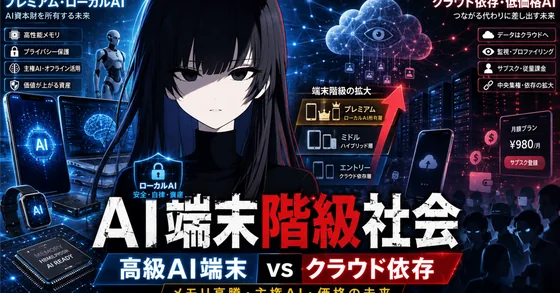
メモリサイクルは終わるのか──AI OS化、オンデバイスAI、そして「デバイス階級社会」の始まり AI投資を考える上で、最初に避けて通れないのがメモリサイクル論である。 DRAM、NAND、HBMは、これまで典型的なサイクル産業だった。需要が強くなると価格が上がり、利益が急増する。企業は投資を増やし
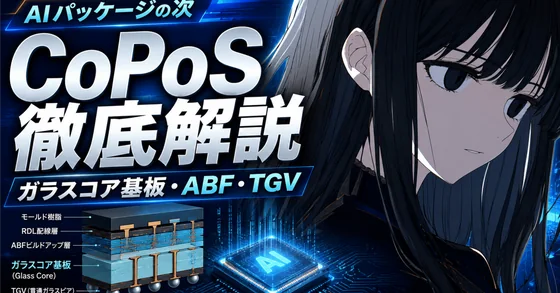
CoPoS・ガラスコア基板・ABFの基本と投資指標 AIパッケージの次の主戦場は「後工程・基板・テスト」へ移る AIチップの進化は、もはやGPUダイ単体の微細化だけでは説明できなくなっています。NVIDIAのBlackwell、Rubin、Rubin Ultra、そして将来のAI ASICでは、GP
MetaのAIはフロンティアモデルの最前線に来るのか Muse Sparkは「前菜」なのか、それとも本命前の試験炉なのか MetaのAIは、再びフロンティアモデルの最前線に戻ってくるのか。 この問いに対する答えは、単純に「次のモデルがGPTやClaudeを超えるか」という話だけではない。むしろ重要な
Bardの失敗、ChatGPT/Claude/Grokの強さ、そしてMetaがMuse Sparkを“前菜”にした意味 Googleは、AIで最も強くなっていなければおかしい会社である。 検索、YouTube、Android、Gmail、Docs、Sheets、Chrome、Google Cloud
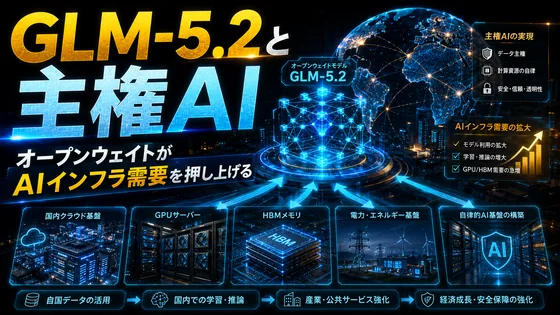
GLM-5.2と主権AI オープンウェイトは、フロンティアモデル保有国との差をどこまで縮めるのか GLM-5.2の登場は、単なる新しい大規模言語モデルの発表にとどまらない。重要なのは、オープンウェイトモデルが、コーディング、長文脈処理、エージェント的作業において、米国のフロンティアモデルにかなり近い
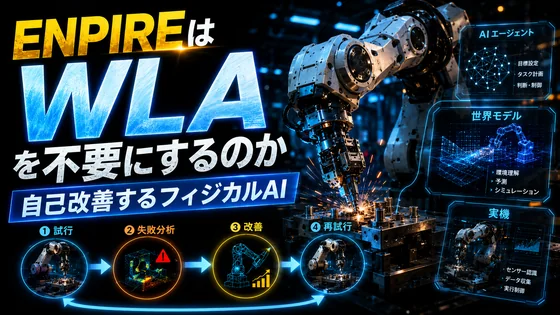
ENPIREはWLAを不要にするのか フィジカルAIは「賢いロボット脳」から「自己改善する実機システム」へ進む ロボットAIの研究は、ここ数年で大きく方向を変えつつある。 これまでの中心は、VLA、つまりVision-Language-Actionモデルだった。画像を見て、言語指示を理解し、ロボット
メモリ御三家は4〜5兆ドル企業になれるのか HBM・DRAM・NAND不足、Kioxia/SanDiskの1兆ドルシナリオまで 1. 結論:メモリ企業がNVIDIA級になる条件は「四半期純利益500億ドル級」の持続性 メモリ御三家、すなわちSamsung電子、SK hynix、Micronが時価総額
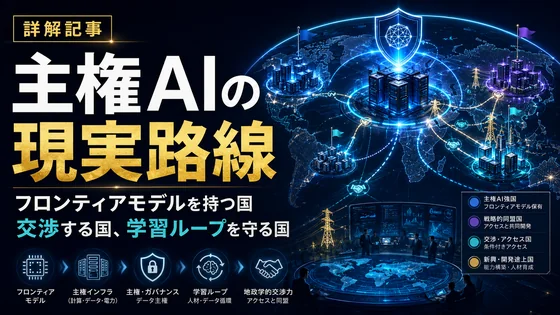
主権AIの現実路線 フロンティアモデルを持つ国、交渉する国、学習ループを守る国 主権AIという言葉は、しばしば「自国製AIモデルを持つこと」として語られる。 それは間違いではない。むしろ、最も強い主権AIとは、最先端のフロンティアモデルを自国・自陣営で開発し、更新し、利用できる能力である。 だが、現
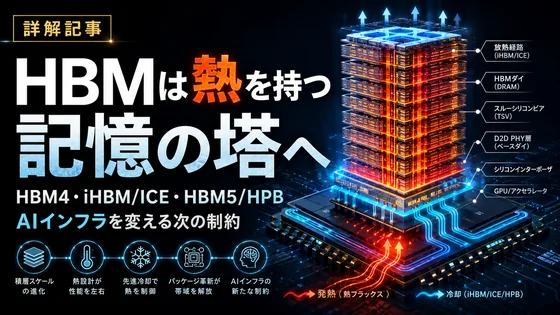
HBMは「速いメモリ」から「熱を持つ記憶の塔」へ HBM4、iHBM/ICE、HBM5/HPBが示すAIインフラの次の制約 AIデータセンターの競争は、GPUの演算性能だけでは決まらなくなっている。 いま本当に重要になっているのは、GPUの隣に積まれる高帯域メモリ、すなわちHBMである。HBMはこれ
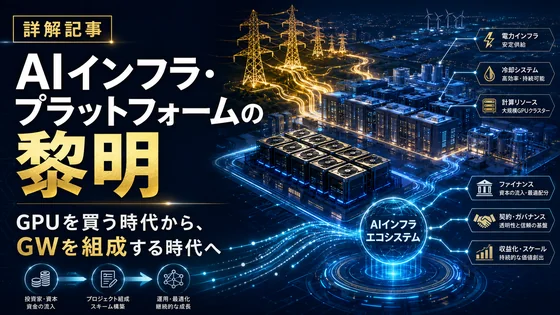
AIインフラ・プラットフォームの黎明 GPUを買う時代から、GWを金融商品として組成する時代へ AIインフラの主戦場が変わり始めている。 これまでAIインフラの制約は、主にGPU不足として語られてきた。NVIDIA GPUが足りない。HBMが足りない。TSMCの先端パッケージが足りない。CoWoSが
偶然が重なりすぎる時、AI相場は別の物語を読み始める Fable 5停止、GPT-5.6観測、イラン停戦、FOMC前夜に見えてくるもの AnthropicのFable 5 / Mythos 5停止を、単独のニュースとして見れば、それは「国家安全保障上の懸念による最先端AIモデルのアクセス制限」である
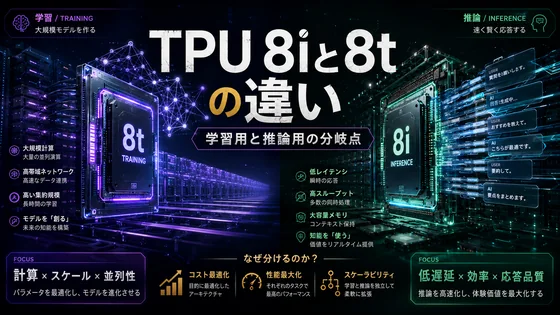
TPU 8iとTPU 8tの違い GoogleがAIチップを「学習」と「推論」に分けた理由 Googleの第8世代TPUは、これまでのTPUとは意味が大きく違う。 最大の変化は、同じ世代の中でTPU 8tとTPU 8iに分かれたことだ。 簡単に言えば、TPU 8tは「AIモデルを鍛えるためのチップ」
SpaceX IPOが示したもの──Tesla、xAI、TeraFabへ連なる「物理インフラ帝国」と五層のケーキ理論 SpaceXのIPOは、単なる宇宙企業の上場ではない。 それは、Elon Muskがこれまで築いてきた複数の企業群──SpaceX、Tesla、xAI、そして構想段階にあるTeraF
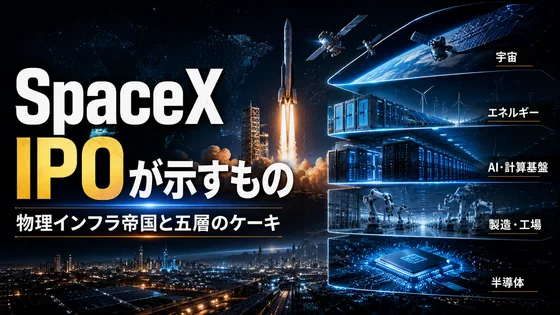
SpaceX IPOが示したもの Tesla、xAI、TeraFabへ連なる「物理インフラ帝国」と五層のケーキ理論 SpaceXのIPOは、単なる宇宙企業の上場ではない。 それは、Elon Muskがこれまで築いてきた複数の企業群、SpaceX、Tesla、xAI、そして構想段階にあるTeraFab
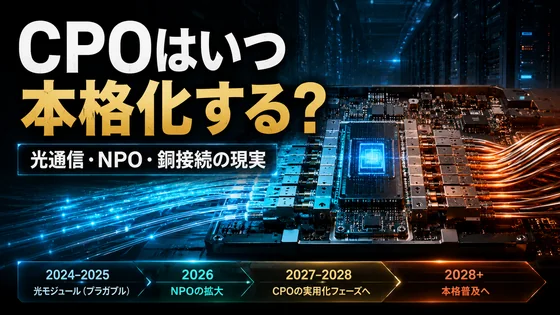
CPOはいつ本格化するのか 光通信、NPO、プラガブル、銅接続の現実的な時間軸を読む AIデータセンターの拡大によって、光通信は次の主役テーマになりつつある。GPUやスイッチASICの性能が上がるほど、問題は「計算能力」だけではなく、GPU同士、ラック同士、スイッチ同士をどう低遅延・低消費電力でつな
AIモデルは「使えるサービス」から「国家が配分する戦略資産」へ Anthropic Fable 5 / Mythos 5停止が示した主権AI時代の始まり 2026年6月、Anthropicの最先端AIモデル「Claude Fable 5」と「Claude Mythos 5」をめぐって、AI業界にとっ
AIインフラ競争は金額だけでは測れない——米国の「頭脳」と中国の「身体・工場・電力層」 AIインフラ投資を金額だけで見ると、米国と中国の差は非常に大きく見えます。 米国では、Microsoft、Amazon、Google、MetaなどのBig Techが、2026年だけで数千億ドル規模のAIインフラ
AIはチャットから「産業OS」へ Claude Fable 5、OpenAI価格戦争、Visa決済、10GWデータセンターが示す次の覇権 AI業界のニュースは、もはや「新しいモデルが出た」「ベンチマークが上がった」という話だけでは読めなくなっている。 Claude Fable 5の安全装置、Open
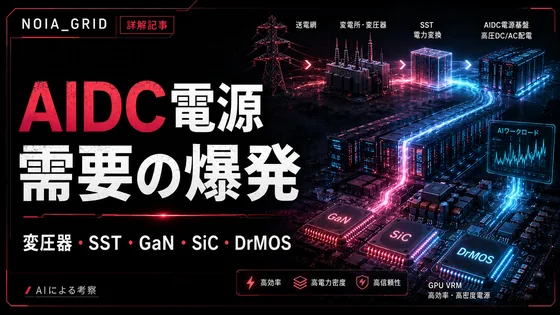
AIDC電源需要の爆発とパワー半導体の新しい主戦場 変圧器・SST・GaN/SiC・DrMOS/SPSから見るAIインフラの次のボトルネック AIデータセンター、いわゆるAIDCの競争は、GPUやHBMだけでは決まらなくなっている。今後の性能限界を左右するのは、むしろ「電気をどう運び、どう変換し、ど
NVIDIAのロボットAIスタックを読み解く Cosmos、Omniverse、Isaac、GR00T、Jetsonと、VLA・WAM・WLAの違い ロボットAIを調べていると、NVIDIAの「Cosmos」「Omniverse」「Isaac」「GR00T」「Jetson」という名前が頻繁に登場しま
NVIDIAのロボットAIスタックを読み解く Cosmos、Omniverse、Isaac、GR00T、Jetsonと、VLA・WAM・WLAの違い ロボットAIを調べていると、NVIDIAの「Cosmos」「Omniverse」「Isaac」「GR00T」「Jetson」という名前が頻繁に登場しま
VLAからWAM、WLAへ ロボットAIが「反応する機械」から「未来を想像し、計画するエージェント」へ進化すると、半導体・メモリー・NAND・産業構造はどう変わるのか はじめに 生成AIの次の巨大市場として、「フィジカルAI」が注目されている。 ここでいうフィジカルAIとは、単にAIを搭載した機械で
ローカルAIはクラウドAIを置き換えるのか チャットAI、作業AI、AIエージェント時代の本当の分岐 AIの未来を考えるとき、よく語られるのが「ローカルAIが普及し、クラウドAIの需要は減っていく」という見方である。 確かに、スマホやPCの性能は上がり続けている。 オンデバイスAI向けのNPUも搭載
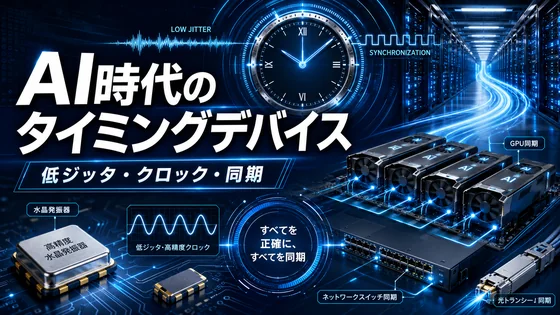
タイミングデバイスと日本電波工業 AIデータセンター時代に再評価される「時間を作る部品」 AIデータセンターの主役はGPUやHBMだけではない。数万〜数十万個の演算器、スイッチ、NIC、光トランシーバ、DSPが一つの巨大な計算機のように動く時代になると、全体を正確に同期させる「時間の部品」が重要にな
SpaceX IPO ロケット会社から「宇宙・通信・AIインフラ企業」へ変質するMusk経済圏の上場 2026年6月時点で報じられているSpaceXのIPOは、単なる宇宙企業の上場ではありません。構図としては、 Starlinkで稼ぎ、Starshipで宇宙輸送を拡張し、xAI/Grok/Xを取り込
SpaceX IPO徹底解説 ロケット会社から「宇宙・通信・AIインフラ企業」へ変質するMusk経済圏の上場 2026年6月時点で報じられているSpaceXのIPOは、単なる宇宙企業の上場ではありません。構図としては、 Starlinkで稼ぎ、Starshipで宇宙輸送を拡張し、xAI/Grok/X
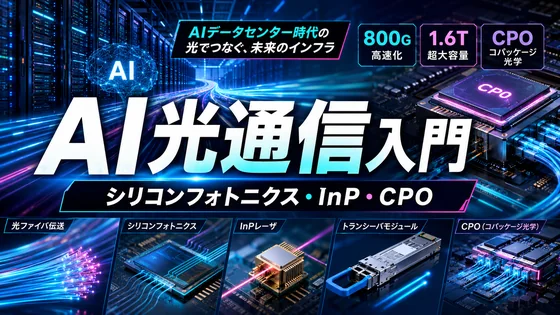
AIデータセンター時代の光通信入門 シリコン、化合物半導体、トランシーバ、外部光源、InPレーザーアレイまで AIデータセンターでは、GPUの性能だけでなく、GPU同士をつなぐ通信がボトルネックになっている。巨大なAIモデルを学習・推論するには、数万〜数十万個のGPUをネットワークで結び、全体を一つ
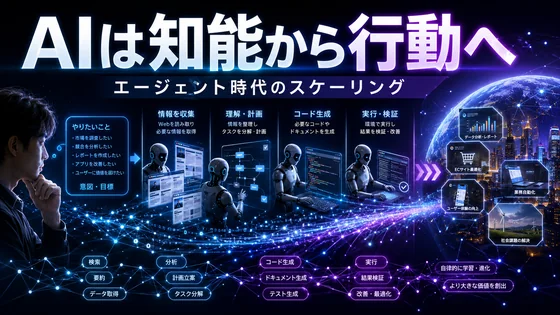
AIは「知能」から「行動」へスケールする Cloudflare RadarとAnthropic記事が示した、AIインフラ投資の本当の論点 AIのスケーリング則を語るとき、多くの議論はまだ「LLMの性能がどこまで伸びるか」に偏っている。 たとえば、モデルサイズを大きくし、データを増やし、計算量を増やせ
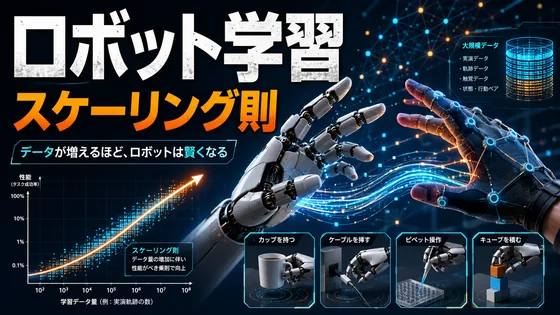
Genesis AIとGENE-26.5から読む、ロボティクスのスケーリング則 「ロボット版GPT-3前夜」に何が起きているのか ロボティクス分野はいま、単なるヒューマノイド開発競争ではなく、 ロボット版のスケーリング競争 に入りつつあります。 LLMが「大量のテキスト」「巨大モデル」「計算資源」に
AnthropicのS-1機密提出と黒字化への道 OpenAI、Codex、Claude Code、物理AIまで含めた比較考察 はじめに:AnthropicのS-1提出は「AI企業の決算書」が市場に出る前触れ Anthropicは2026年6月1日、米SECに Form S-1のドラフト登録届出書を
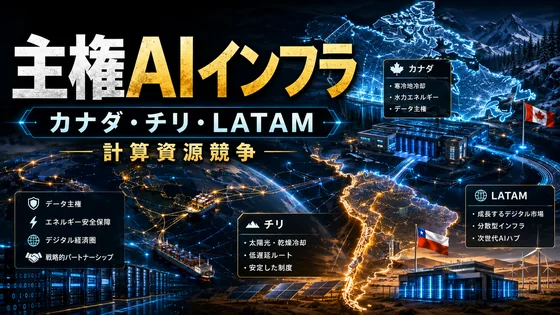
主権AIインフラの地政学: カナダ、チリ、LATAMに広がる計算資源競争 AIインフラの競争は、米国の巨大クラウドやGPU調達だけで決まるものではありません。国や地域が、自分たちの計算資源、データ、電力、通信網をどこまで自分たちの管理下に置けるかという、主権AIの競争へ広がっています。 要点 - 主
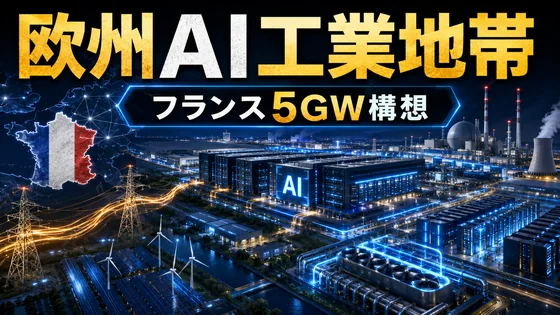
ソフトバンクGのフランス5GW構想: 欧州版AI工業地帯づくりを読む ソフトバンクGのフランス5GW計画は、単なるデータセンター建設ではありません。AI計算資源、電力、産業用地、冷却、製造、欧州の主権AIを束ねる、AI工業地帯づくりとして読むと輪郭が見えます。 要点 - 5GW規模は、AIデータセン
このテーマで一番大事なのは、 発表されたデータセンター容量 = 実際に2026〜2027年に稼働する容量ではない という点です。 AIインフラ相場では、企業が「数百MW」「1GW」「5GW」「数十億ドル投資」と発表すると、関連株が先回りして上がります。 しかし実行段階では、 電力契約、変圧器、スイッ
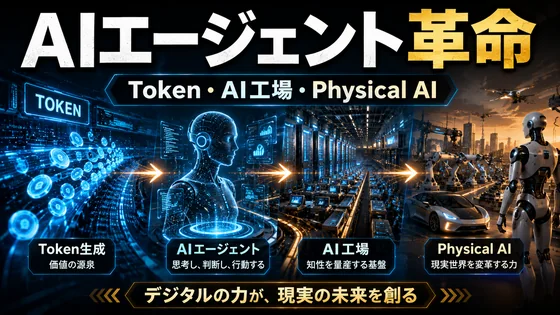
NVIDIAが描くAIエージェント産業革命: Token、AI工場、Physical AIの意味 NVIDIAのGTC Taipei基調講演は、新しいGPUの発表だけではなく、AI産業の重心がどこへ移るのかを示す物語として読むことができます。中心にあるのは、Token、AI工場、AIエージェント、P
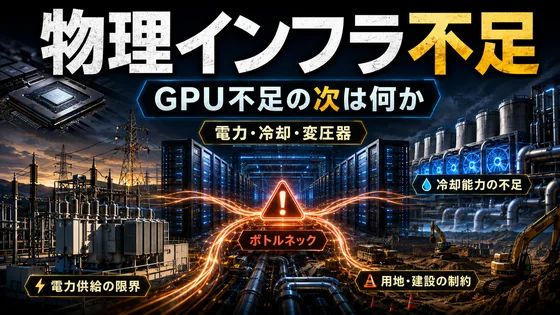
GPU不足から物理インフラ不足へ: AIデータセンター拡大の全体像 AIインフラの中心課題は、GPUをいかに確保するかだけではなくなりました。GPUがあっても、電力が届かず、冷却できず、用地がなく、地域合意が得られなければ、AIデータセンターは動きません。 要点 - AIインフラはGPU・HBM不足
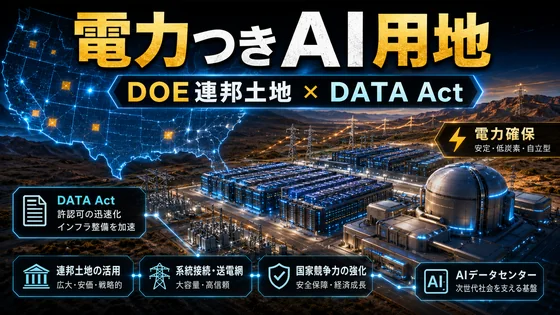
DOE連邦土地活用とDATA Act: 電力つきAIデータセンターという新しい立地戦略 AIデータセンターの最大の課題は、計算需要の伸びに電力供給と許認可が追いつかないことです。DOE連邦土地活用とDATA Actは、この問題に対する二つの別解として読むことができます。 要点 - DOE連邦土地活用
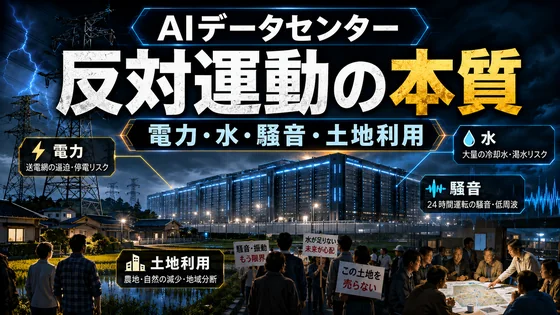
AIデータセンター反対運動の本質: 電力・水・騒音・土地利用をめぐる社会的制約 AIデータセンターへの反対運動は、単純なAI拒否ではありません。地域にとっては、電力、水、騒音、土地利用、電気料金負担、住宅地との距離という、生活に直結する問題です。 要点 - 反対理由はAIそのものより、地域インフラ負
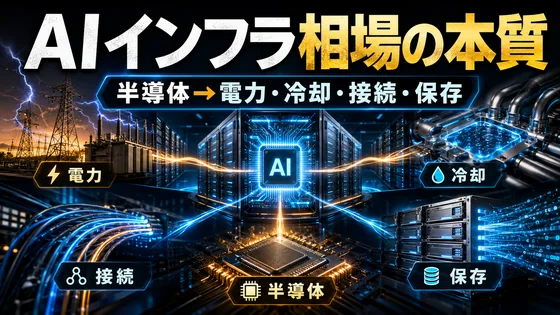
AIインフラ相場の本質: 半導体から電力・冷却・接続・ストレージへ AIインフラ相場を理解するうえで最も重要なのは、GPUを中心に見ながらも、GPUだけで完結しない構造を押さえることです。AIモデルが大きくなり、推論需要が増え、データセンターが高密度化するほど、市場の焦点は半導体単体から、AIを動か
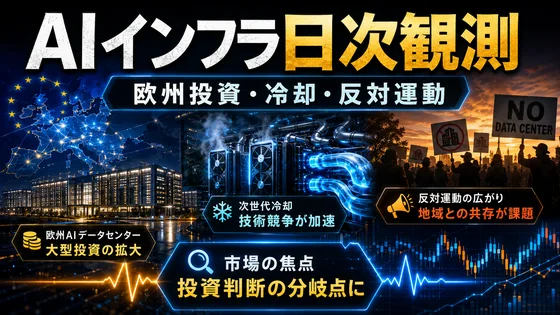
AIインフラ日次観測: ソフトバンクG、冷却技術、反対運動が示す市場の焦点 AIインフラ関連のニュースは、GPUや半導体だけではなく、電力、冷却、通信、地域反対、国家戦略まで同時に動いています。日次で追うべきなのは、単発の材料ではなく、複数の材料が同じ方向を指しているかどうかです。 要点 - ソフト
Xの推薦アルゴリズムを基本から考える Grok/Phoenix時代のFor You、リプ・いいね・リポスト、そして「なぜ無名のネタツイが爆発するのか」 Xで投稿が伸びるかどうかは、以前よりも分かりにくくなっています。 昔からある事ですがフォロワーが多くても伸びない投稿がある一方で、普段は数百インプレ
AIデータセンター、AI-RAN、フィジカルAIの時代に、半導体の主役はGPU、ASIC、HBM、ネットワークスイッチだけではありません。むしろ、それらを安定動作させるための 受動部品、電源部品、通信部品、センサー部品 が、次第にボトルネック化しています。 その代表が MLCC、積層セラミックコンデ
タイミングデバイスとは何か AIDC、AI-RAN、フィジカルAI時代に重要性が増す「時間の基盤部品」 AIインフラを語るとき、主役として語られやすいのはGPU、HBM、光通信、電源、冷却、ネットワークスイッチです。しかし、それらを正しく動かすためには、もう一つ重要な基盤があります。 それが タイミ
AIデータセンター時代の「小さな基礎部品」 MLCC・コイル・電源モジュールは、なぜGPUラックの成長で重要になるのか AIデータセンター、特にNVIDIA GB200/GB300 NVL72や将来のVR200 NVL72のようなGPUラックを見ると、主役はもちろんGPU、HBM、NVLink、ネッ
Logic Foldingとは何か ポスト・ムーア時代の半導体は「小さくする」から「近づける」へ向かう 半導体産業は長いあいだ、トランジスタを小さくすることで性能を上げてきた。いわゆるムーアの法則である。トランジスタが小さくなれば、同じ面積により多くの回路を載せられ、スイッチング速度も上がり、消費電
半導体製造工程をチップの層で捉えて基本から見直してみました 半導体製造を「層」で見る 前工程・後工程、材料、装置、見えにくい必須プレーヤーまで 半導体は、よく「3nm」「2nm」「EUV」「GPU」「HBM」といった単語で語られる。しかし、実際のチップは単なるシリコンの板ではない。現代の半導体、特に
最近のCPU製品と主要プレーヤーを比較分析しました 自分自身分からない部分が多く基本的な事から理解出来るようにAIに質問しつつ作成しました いつも通りの雑多な内容になっています GPU時代に、なぜCPUが再び重要になっているのか 生成AIインフラでは、GPUやAIアクセラレータが主役に見えます。実際
規制電力市場と自由電力市場の違い、そしてDominionとNextEraの歴史 \1. 規制電力と自由電力の基本的な違い 米国の電力市場は、一見すると「民間企業が電気を売っている市場」に見えますが、実際には大きく 規制電力市場 と 自由電力市場/競争電力市場 に分かれます。 規制電力市場 とは、特定
フアン氏の「五層のケーキ理論」から見るAI時代のエネルギー層 米中比較、Northern Virginia、そして電力ボトルネックを握る企業群 NVIDIAのジェンスン・フアン氏が語る「AIは五層のケーキである」という見方は、AIを単なるモデル競争ではなく、 エネルギー、チップ、AIファクトリー、モ
半導体テストと光接続テストの成長地図 AI/HBM/CPO、そしてAI-RAN・フィジカルAI時代に「測る技術」はどう伸びるのか 半導体産業では、GPU、HBM、AI ASIC、光接続、CPO、AI-RAN、フィジカルAIのような主役に注目が集まりやすい。しかし、それらが高度化するほど、裏側で価値を
クアルコム再評価論:スマホSoC企業から「フィジカルAI時代の神経系」へ クアルコムを見る時、今いちばん重要なのは、 短期決算だけを見るとスマホ逆風の会社に見えるが、事業構造を深く見ると、CPU・AI推論・車載・IoT・AI-RAN・6G・ロボティクスへ広がる転換期にある という点です。 2026年
キオクシア決算が示した「NAND市況株」から「AI記憶階層株」への転換 今日のキオクシア決算は、単なる「NAND価格が上がったから儲かった」という話ではない。より本質的には、 生成AI、エージェントAI、フィジカルAIの拡大によって、NANDフラッシュが保存装置からAIの記憶階層へ押し上げられ始めた
全体像:AI-RANとは「無線網をAIの神経系に変える」構想 AI-RANとは、 AIとRAN、つまりRadio Access Network=無線アクセス網を融合する考え方 です。従来のRANは、スマホやIoT端末を基地局につなぎ、通信を中継するための専用インフラでした。AI-RANではそこにAI
CDN・セキュリティ領域の未来:キャリア、ハイパースケーラー、Cloudflareはどう変わるか AI-RAN、フィジカルAI、MEC、Zero Trust、WAF、Anycast。これらをまとめて見ると、今後の通信インフラは単なる「ネットにつなぐ設備」から、 計算・防御・認証・配信を同時に担う分散
Cloudflare急落の本質:SaaS売りに巻き込まれた「AI時代の関所」は、本当に見直されるのか Cloudflareの今回の急落は、単なる決算ミスではない。むしろ数字だけを見れば、Q1 2026は売上6.398億ドル、前年比+34%、Current RPOも前年比+34%、非GAAP EPSも
AIエージェントは株式市場をどう変えるのか ― 計算文明圏に資本が吸い寄せられる未来 ― AIとAIエージェントが普及したとき、株式市場は単に「AIを使って銘柄分析が便利になる」程度では終わらない可能性があります。より大きな変化は、 株式市場そのものが、AIの学習・推論・自動化を支える計算文明へ資本
GPUクラウド成熟で何が起きるのか ― CPUクラウド、GPU稼働率、TPU/LPUクラウド、CPU需要の今後 ― 現代のAIインフラを考えるうえで、重要なのは「GPUを何枚持っているか」だけではありません。むしろ次の競争軸は、 GPU、TPU、LPUといった高価なアクセラレータを、どれだけ高稼働・
GPU一強の次に来るもの──AIエージェント時代にCPU需要が高まる理由 生成AIブームは、これまでGPUを中心に語られてきた。大規模言語モデルの学習、画像生成、推論処理の多くは巨大な行列演算であり、そこではNVIDIAを中心とするGPUが圧倒的な存在感を持ってきた。だが、AIの使われ方が「質問に答
SOFIの現状と、AI時代のフィンテック地図 「成長するネット銀行」なのか、「金融インフラ企業」なのか ※投資助言ではなく、事業構造・決算・バリュエーションを整理した分析記事です。時価総額は2026年4月29日前後の概算です。 --- 第1部:SOFIの現状 SoFi Technologies、つま
EOSEガイダンス外し事件 経営陣の経歴は強い。だが、量産現場はそれ以上に難しかった Eos Energy Enterprises、ティッカーEOSEは、亜鉛系の長時間蓄電システムを手がける米国企業である。リチウムイオン電池とは異なる「非可燃」「米国製造」「長時間蓄電」「AIデータセンター向け電力需
AIデータセンター光通信解説 GPUの次に詰まるのは「データ移動」——シリコンフォトニクス、CPO、光エンジン、レーザー銘柄の見方 AIデータセンターの主役は、これまでGPUでした。NVIDIAのGPU、HBM、TSMCのCoWoS、電力、冷却、データセンター建設が注目されてきました。しかし、AIク
AI-RANと境界暗号・認証・実機管理は、AI時代の「神経系」と「免疫系」になる AI時代の前半では、価値の中心は中央クラウドの巨大学習基盤にあった。けれどフィジカルAI時代では、価値は「知能をどこで動かすか」だけでなく、「その知能が、どの実機に、どの権限で、どの通信経路を通って、安全に作用できるか
いま資産配分をどう考えるべきか レイ・ダリオ氏の投資戦略は、ひと言でいえば「大きな債務サイクルに耐える配分」です。直近の発信でも、ダリオ氏は「世界は通常の景気循環ではなく、債務・国内政治・国際秩序が重なる“Big Cycle”の危険局面にある」と捉え、3月にはオールウェザー型の分散、2月と4月には債
工場OS、PLM、計算資源、そして「脳」の取り分をめぐる覇権論 まず結論から書きます。 フィジカルAI時代は、 工場、倉庫、車両、ロボット、設備保全、設計、供給網 まで含めると、2030年代に 数千億ドル級、強気なら1兆ドル近い巨大市場 になり得ます。ただし、その富が均等に配られるわけではありません
EDAとCadence(ケイデンス)、Ansys(アンシス) 、Synopsys、ARM Synopsys は 2025年7月17日に Ansys の買収完了を発表しており、いまは「Synopsys と Ansys をどう分けて理解するか」は、 元々の役割の違い と 現在の統合後の関係 を分けて見る
AIエージェント時代、広告はどう変わるのか Google・Amazon・Meta・OpenAI・Anthropicの戦略と、フィジカルAI時代の再編 2026年4月時点で見えているのは、AIが広告を消すのではなく、 広告の売り物そのものを変える ということだ。 これまでの広告は「人間の注意」を買うビ
OpenAI・AnthropicのAIインフラ先行投資は回収できるのか 何が危険で、どこが生き残るのか。IPO、政府支援、次の波まで一気に整理する まず大前提として、OpenAIとAnthropicは「売上のない箱」ではありません。OpenAIは2026年3月時点で月商20億ドル、2025年の年換算
SanDiskをどう見るか 数値は ドルと日本円 を併記し、韓国企業は KRW→USD→JPY で概算しています。為替は比較のため、1ドル≈159円、1ドル≈1,480ウォン(2026年4月10日前後)で丸めています。厳密な決算換算レートではなく、比較用の近似値です。 ([FRED](https:/
Terafabとは何か AI時代の「半導体・電力・宇宙」をまとめて取りにいく構想 Terafabは、Tesla・SpaceX・xAI を軸に進められている先端半導体プロジェクトです。2026年3月、Elon Musk はオースティンで先端チップ工場群を立ち上げる計画を公表し、4月7日には Intel
目点、見るべき数字、その意味、そして市場と各セクターへの影響をやさしく解説 2026年の米国市場で、特に注目を集めている大型IPO候補が SpaceX、OpenAI、Anthropic の3社です。中でもSpaceXは最も具体的に進んでおり、Reutersによると、6月上旬のロードショーを視野に入れ
Rubin / Rubin Ultra / Blackwell / Groq の技術比較と、AI手法の進化が要求する次世代アクセラレータ設計 エグゼクティブサマリー 本調査の結論は、「推論(特にデコード)と“エージェント化が、GPU中心設計のボトルネックをメモリ階層+通信+ジッタ(ばらつき)へ押し上
OpenAIのB2B出遅れの実態と巻き返し戦略 エグゼクティブサマリー 本レポートの結論は、「 OpenAIのB2Bの出遅れは、モデル性能そのものよりも、①計算資源(供給制約)、②プロダクト焦点の拡散と整理(ロードマップの揺れ)、③エンタープライズ要件(統治・監査・ソブリン/オンプレ)への対応速度、
結論から言うと、「可能性はある」が、勝負は2026年後半から2027年 ※以下の日本円換算は、読みやすさのため 1ドル=160円 で概算しています。厳密な為替換算ではなく、規模感をつかむための目安です。 EOSEこと Eos Energy Enterprises は、もう「今すぐ資金が尽きそうな会社
POPOPOで配信を2回ほどしました 実際のところは3回ですが、1回目はLIVEというボタンを押さずに話続けていただけなので、配信は出来ていませんでした POPOPOは音声通話アプリですが、1人で配信をする事も出来ます 配信の中で、電話をする機能がありそれにより、視聴者と電話するみたいな感じだと思わ
HDDはどうやって動くのか LMRからHAMRまで、高密度化の歴史と仕組みをやさしく解説 HDD(ハードディスクドライブ)は、見た目は「回る円盤」ですが、中ではかなり高度な物理と微細加工技術が使われています。 そしてHDDの進化は、単に部品を大きくしたり速くしたりしたのではなく、いかに小さな磁石を、
[https://note.com/atom\_/n/n8cad2e2e75e7](https://note.com/atom_/n/n8cad2e2e75e7) このような記事を2ヵ月ほど前に書いたのですが、間違いが所々で目立つ為改良記事を書きました 2026年、ストレージ技術の分岐点 AI時代に
電気工事士のような仕事がAIの時代に注目されはじめていますが、電気工事士は十分にリスキーな仕事で、その割には給料も大して高くないのであまりよくないのではないかと思い始めました。 まあ、安全に気を付ければよいわけですが、これも職場によるでしょうし自分が気を付けていてもという事もあるかと思われます。 夏
Tempus AIの事業モデル・競争優位・経営陣・財務動向・収益見通し \1. Tempus AIの事業モデルと中核技術 事業モデルの概要: Tempus AI(Tempus Labs)は、医療における 精密医療(Precision Medicine)を推進するヘルステック企業です。2015年創業以
noteはパスキーによる二要素認証を全ユーザーに開放して欲しい 1000万アカウント近くのユーザーを抱えており、個人といえどもサブスクや有料記事などあり稼いでいる人間まであり、お金も絡んでいるにも関わらず、パスワードだけは心許ない お金だけではない、それで記事を書き自身の活動としているユーザーからす
\1. 中国のフィジカルAI戦略における「四肢」「大脳」「小脳」の定義と役割 フィジカルAI( 具身智能 、Embodied Intelligence)とは、AIに“身体”を与えて実世界で認知・判断・行動させる技術概念です。中国ではロボットの機能を人に喩え、「 四肢(肢体) 」「 大脳 」「 小脳
Coherent Corp. (COHR) 総合調査報告書:AIインフラと光の融合による産業革命の深層分析 \1. エグゼクティブサマリー 2026年1月10日現在、Coherent Corp.(以下、Coherent)は、かつての産業用レーザーおよび複合材料のコングロマリットから、人工知能(AI)
TuneCoreの年4400円のスタータープランに登録してAIで作った曲を公開しました sunoaiとudioで作成した楽曲です ネット上で、TuneCoreに課金してsunoaiやudioで作った曲を申請したけれど通らなかったといって嘆く記事が散見されたので不安でしたが、上手く行きました suno
\1. 序論:宇宙産業の構造転換とRedwireの立ち位置 2026年1月6日現在、世界の宇宙産業は「アクセス(打ち上げ)」の革命から「インフラストラクチャ(軌道上基盤)」の産業化へとその重心を移している。ロケット打ち上げコストの劇的な低下により、宇宙空間での活動は実験的な段階を超え、持続可能な経済
\1. エグゼクティブサマリー:2026年、ストレージ技術の分岐点 2026年1月2日現在、世界のデータストレージ産業は、過去数十年にわたり観測されなかった規模の構造的転換期を迎えています。人工知能(AI)の急速な社会実装に伴い、生成されるデータ量は爆発的に増加し、「AIデータサイクル」と呼ばれる新
「AI学習と著作権」――“守る”と“育てる”を両立する設計図は作れるか プリンシプル・コード(案)を読んで、権利者に効く項目/効かない項目を仕分けしてみた > ※この記事は法律アドバイスではありません。実際の対応は弁護士等の専門家にご相談ください。 > ※本稿でいう「プリンシプル・コード(案)」は、
ironwoodのpodはjupiterのleafスイッチでAECなどによって繋がれているわけではなく、ironwoodのpodとは別に中のTPUサーバーがHostCPUからそれぞれleafに繋がっている理解で合ってますかね? jupiterでのleafスイッチはbroadcomのTomahawkが
\1. TPUv7 Ironwoodの構成とICI/OCSによる大規模接続 (NVIDIA GPUとの比較) Googleの第7世代TPU「 TPUv7 (Ironwood) 」は、チップ間接続とスケーラビリティにおいて大きな特徴があります。Ironwoodでは、各TPUチップが独自の Inter-
\1. エグゼクティブサマリー 通信業界は現在、地上インフラのみに依存したパラダイムから、低軌道(LEO)衛星コンステレーションを統合したハイブリッドモデルへの構造的な転換点に立っている。この変革の最前線に位置するのがAST SpaceMobile(以下、ASTS)である。同社は、独自のハードウェア
I. エグゼクティブサマリー 主要な調査結果の概要 世界の大規模蓄電システム(BESS)市場は、前例のない急成長期にあり、累積導入容量は2035年までに2 TW / 7.3 TWhに達すると予測されている 1。この拡大は一様ではなく、放電時間によって高度にセグメント化されており、各セグメントは異なる
エグゼクティブサマリー 実用的で社会に変革をもたらす量子コンピュータの実現は、ノイズの多い物理量子ビットから安定した論理量子ビットを構築する、耐故障性量子コンピューティング(FTQC)の達成にかかっている。現在、この目標に向けた主要なアプローチの中で、シリコンスピン量子ビットと半導体ベースのイオント
第1章 新たな戦略的計算:中国の輸出規制と西側諸国の対応 2025年、レアアース(REE)市場は、地政学的な緊張を内包した商業市場から、国家主導の産業政策が伝統的な市場原理に取って代わる、戦略的競争の主要な舞台へと不可逆的に変貌を遂げた。本章では、この新たな地政学的現実を規定した中国の輸出規制強化と
I. エグゼクティブサマリー MP Materials Corp. (NYSE: MP) は、単なる鉱山会社ではなく、電化、防衛、先端技術に不可欠な重要サプライチェーンの確保を目指す西側世界の取り組みの中心に位置する、政府支援を受けた戦略的産業プラットフォームとして台頭している 。2025年7月に発
エグゼクティブサマリー 本レポートは、ASP Isotopes Inc. (NASDAQ: ASPI) の包括的なデューデリジェンス分析を提供するものです。ASPIは、地政学的に重要な先端材料市場において、独自の濃縮技術を駆使して破壊的イノベーションを目指す、開発段階の先進材料企業です。同社の戦略は
序論 生成AIの開発は、その根幹において、膨大なデータセットの取り込みと分析に依存している。この「学習」プロセスは、必然的に著作権で保護された作品の大量複製を伴うため、著作権法が著作者に与える排他的権利と根本的な緊張関係を生じさせている。この対立は、技術革新の促進と創作者の権利保護という、著作権制度
グゼクティブサマリー 本レポートは、エネルギーセクターが直面する戦略的転換点を分析する。この転換点は、人工知能(AI)の爆発的な電力需要の増加と、再生可能エネルギーへの移行が直面する深刻な課題という二つの潮流が同時に発生したことによってもたらされた。分析の結果、先進的な原子力技術、特に小型モジュール
第1章:NANDフラッシュメモリの基本原理 今日のデジタル社会を支えるストレージ技術の中核には、NANDフラッシュメモリが存在する。ソリッドステートドライブ(SSD)、スマートフォン、USBメモリなど、あらゆるデバイスで利用されるこの不揮発性メモリは、データを物理的な可動部品なしに、電子の状態として
シリコン量子ビットの基本原理 – 小さなデバイスに秘められた量子特性 半導体量子コンピュータは、シリコンなど半導体中に閉じ込めた 電子のスピン を量子ビット(qubit)として利用します。典型的にはナノメートルサイズの「量子ドット」(電子を1個だけ閉じ込める小さな半導体の箱)を形成し、その中の単一電
\1. 採掘から精錬までのプロセス(サマリウムとジスプロシウムの例) レアアース元素(希土類)は地殻中に広く分散して含まれ、単一元素の鉱床が存在しないため、採掘から精錬まで複雑な工程を要します[cleantech.com](https://cleantech.com/whats-reeally-ha
はじめに 中国は改革開放以来、驚異的な経済成長を遂げ、その過程でハイテク産業でも世界的地位を築いてきました。特に21世紀に入ってからは、レアアース(希土類)資源の独占的な活用や、Huawei(華為技術)・SMIC(中芯国際)を筆頭とする半導体製造分野への巨額投資によって、技術力と産業競争力を飛躍的に
はじめに 台湾は近年、世界の半導体産業を牽引する存在となっています。最先端のスマートフォンやコンピュータ、さらには軍事・宇宙用途に至るまで、台湾企業によって製造された半導体チップが不可欠です。中でも世界最大の半導体ファウンドリであるTSMC(台湾積体電路製造)は、単独で世界の約50%の半導体製造を担
目次 1. いま何が問題になっているのか(全体像) 2. 日本:著作権法30条の4・47条の5と実務 3. ライセンス vs. 30条の4(使い分けの勘所) 4. EU:DSM指令のTDM例外とAI Act(GPAI義務) 5. 米国:フェアユース(四要素)と主要判例 6. 中国:法制度・規制(生成
権威、権利側が生成AIを嫌うのは理解出来る 生成AIで画像作ったり、動画作ったり、音声作ったりして納品する事自体が許容されない世界も理解できる ただ、新進気鋭のクリエイターが、生成AIを拒絶する姿はようわからん むしろ新しい表現追及にどんどんAI使っていきたいのではないのか より大きな権利があるとい
NICの種類とつなぎ方/OSI参照モデル/スイッチとルーター/QSFP-DD・OSFP/CPO/Spectrum-X・Quantum-X/Tomahawk6/Marvell NOVA/NVLinkとの違い、「光化」とHBMの距離感まで > この記事は note 向けに、基礎→図解→最新製品の順で“通
HBMとGPUとDRAMのぜんぶ:バス幅/メモリコントローラ/VRAM容量/スタック(Hi)/ピン速度/帯域まで一気に理解する > 「スペック表の数字が“意味”でつながる」と、複雑に思える概念も理解しやすいです。 SK hynixのHBM4 にも触れます。 --- まずは俯瞰:GPU・DRAM・HB
計算資源はとんでもなくなるのだろうが、権利関係で規制と利益還元の流れになってきてるから画像生成とか動画生成はこれから下火になるかもなとか思った 生成AIは人間と記憶の仕方とか思考の仕方が違うので人間のように著作物を学習する事も学習して出力した結果を学習する事も本質的には人間側許されていないようなもの
ワイの知ってる限り、Fish AudioとかMoeTTSとかいう海外のTTS作れるサービスがあってそれ使ったら声優とか配信者とかの声で文章読み上げられるのだが、ああいうのに全部持っていかれるのだと思う 海賊版とかでもあった事が繰り返されるだけだと思う ワイ的にはFish AudioもMoeTTSもグ
第1章:序論:半導体量子コンピューティングの戦略的展望 1.1. 量子コンピューティングにおける半導体方式の位置づけ 次世代の計算パラダイムとして期待される量子コンピューティングは、現在、多様な物理系がその実現可能性を競い合う黎明期にある。超伝導回路を利用する「超伝導方式」、レーザーでイオンを捕捉・
南海トラフ地震と首都直下地震が半導体産業に及ぼす最悪の影響 想定される最悪シナリオの概要 政府の想定する 南海トラフ巨大地震 の最悪ケースでは、マグニチュード9クラスの連動地震が発生し、日本全土に極めて深刻な被害をもたらす「国難」級の災害になるとされています。内閣府の2025年想定では、南海トラフ地
はじめに:半導体製造装置の巨人、ディスコの全体像 本レポートは、株式会社ディスコ(以下、ディスコ)の売上、事業内容、需要構造、そしてその比類なき競争力の源泉を徹底的に解明することを目的とする。財務データ、製品技術、市場動向、そして独自の企業文化という多角的な視点から、同社が「何が出来る企業」であり、
序論:AI革命を牽引する転換期のVertiv Vertiv Holdings Co.(NYSE: VRT)は、その深いエンジニアリングの伝統を巧みに活用し、人工知能(AI)が主導するデータセンター構築において不可欠なパートナーとしての地位を確立しました。同社はもはや従来の産業企業ではなく、AI革命に
NVIDIA次世代アーキテクチャ(Blackwell、Rubin、Feynman)の性能とスケーリング予測 NVIDIAのロードマップ概観: 現行のH100(Hopper世代)の後継として、NVIDIAはBlackwellアーキテクチャを2024年頃に投入予定で、その後2026年にRubin、202
新サイバー犯罪条約の歴史 以下では、国連が2024年に採択した「国連サイバー犯罪防止条約」(日本での通称 新サイバー犯罪条約 )がどのように生まれ、議論され、成立に至ったのかを時系列で整理します。要点を先にまとめると―― 2017年のロシア草案提出が出発点となり、2019年の国連決議74/247で正
原子力発電について考える 私は液体金属を冷却材とした高速炉はダメだと思っていた okloというカリフォルニア州サンタクララに拠点を置く企業がある マサチューセッツ工科大学卒業生のジェイコブ・デウィットとキャロライン・コクランという人物が設立した企業らしい okloは液体ナトリウムを冷却材として小型原
デスクトップパソコンが欲しかった そのために生きてきた 前提として、Ryzen7 9800x3dとRTX5070tiのPCを買う これは妥協している 本当はRTX5090がいいに決まってる 妥協して、RTX5070tiなのだ FrontierのBTOにある週替わりセール それで、35万円ほどでそれが
NVIDIAのGB300にCoWoSはどのように使われていますか? 主要ポイント - CoWoSは、NVIDIAのGB300でB300 GPUをパッケージングするために使用されます。 - CoWoS-L技術は、2つの計算ダイと複数のHBMメモリダイをRDLインター poserで統合します。 - これ
CoWoS には芝浦メカトロニクスのどの技術や製品が活用されていますか? 直接の回答 - CoWoS(Chip on Wafer on Substrate)は、芝浦メカトロニクスのフリップチップボンダー(特にソルダーリフロー対応のもの)が使用されているようで、これはパッケージの組み立てに重要です。
3月5日のMarvelの決算とガイダンス、カンファレンスがどうだったのかを教えて下さい 直接回答 - Marvell Technology Groupの2025年3月5日の決算発表とガイダンスは好調で、カンファレンスコールもポジティブなトーンでした。 - 決算では第4四半期の売上が18億1700万ド
2月27日の決算後、nvidiaの株価が下落した理由を教えて下さい 直接回答 - Nvidiaの株価が下落した主な理由は、ゲーム部門の弱い業績と次四半期の低い粗利益率予想です。 - これは複雑な要因によるもので、投資家の期待と実際の業績のギャップが影響している可能性があります。 背景と詳細 2025
DataBricksとsnowflake、それぞれの事業内容の違いと将来性について教えて下さい、また生成AIとの親和性についても分析して下さい 主要ポイント - DataBricksとSnowflakeは、データ管理と分析の分野で異なるアプローチを取っています。 - DataBricksはデータレイ
生成AIには電力が必要で、電力を作るのに原子力発電所は必須だろうとokloの株を2株とニュースケールの株を2株だけ持っていて買い増そうかとか考えていたがやめた ちゃんと調べてみると、okloは液体ナトリウムを冷却材にした高速炉らしいし、ニュースケールは加圧水型原子炉をモデルにした小型原子炉らしい ナ
teslaの株価が下がっている原因を教えて下さい 直接回答 - テスラの株価が下がっている主な理由は、2024年第4四半期の失望的な財務成績、主要市場での販売減少、そしてCEOイーロン・マスクとドナルド・トランプ大統領の関係による論争のようです。 財務成績と販売 研究は、テスラが2024年第4四半期
2025年2月21にteslaの株価が下落した理由を教えて下さい 直接回答 - 主なポイント : 2025年2月21日にテスラの株価が下落した主な理由は、37万6,000台の車両のリコール発表(パワーステアリングの問題)によるもので、全体的な市場の売却も影響しました。驚くべきことに、このリコールは2
RTX5060と5070の発売はいつ頃になりそうですか?2025年1月22日の地震で喪失したTSMCが多くのウエハーを喪失した事はRTX5060と5070の発売時期にどれくらい影響しますか? RTX 5070と5060の発売時期とTSMC地震の影響 - RTX 5070は2025年2月に、RTX 5
TSMCがintelの半導体製造部門を取得する可能性がどれくらいかと、どうしてなのかを教えて下さい - TSMCがIntelの半導体製造部門を取得する可能性は低いです。 - TSMCはIntelの製造施設の取得に興味がないと公に述べています。 - 政治的・規制上の課題も存在しますが、TSMCとInt

エッジデバイスの大きさは、用途や搭載するAIの性能によって変わりますが、現在の自動運転車向けのエッジデバイスは、 小型PC〜ラップトップ程度のサイズ が一般的です。以下に代表的なものを紹介します。 --- 🔹 代表的なエッジデバイスのサイズ \1. NVIDIA Orinシリーズ(Jetson Or
GPU行列・ベクトル演算、HBM、ネットワーク帯域について AIやHPC(高性能計算)向けのGPUは、大量の並列演算を効率的に処理するために最適化されています。ここでは、 行列・ベクトル演算、HBM(高帯域幅メモリ)、ネットワーク帯域 の主要なポイントについて詳しく解説します。 --- ① GPUの
blackwellのFP4量子化 NVIDIAの最新アーキテクチャであるBlackwellは、AIモデルの推論とトレーニングの効率を大幅に向上させるために、4ビット浮動小数点(FP4)精度の量子化を導入しています。このFP4量子化は、Blackwellの第2世代Transformer Engineと
米国の禁輸 米国 は特に近年、 GPU(グラフィックス処理ユニット)に関して、中国を含む一部の国に対して禁輸措置 を取っています。これは、主に中国の半導体産業とAI技術の進展に対する安全保障上の懸念から来ており、米国の技術が軍事技術や監視システムに転用される恐れを理由に、 高性能な半導体 や GPU
DeepSeek R1とDeepSeek V3は、いずれもDeepSeek社が開発した大規模言語モデル(LLM)であり、それぞれ異なる特徴と強みを持っています。 DeepSeek V3 : - 概要 : 2024年12月にリリースされたモデルで、6710億のパラメータを持ち、汎用的な言語処理タスクに
自国産の生成AIを持たない国の将来について考える際、技術的、経済的、社会的な影響が予測されます。それぞれの観点から考察すると以下の通りです: \1. 技術的な遅れ - 自国で生成AIを開発・運営できない場合、他国製のAI技術に依存することになります。この依存度が高いと、自国のデジタル産業の成長が制約
自動運転やヒューマノイドが実用化されて働くようになれば人が働く必要は無くなるが生成AIを持たない国は生成AIを持つ国に金を払い続ける事になるし遅れて取り残されていくので結果的に貧しくなるのだ 技術競争に敗北した国々の末路を私たちは知っているだろう 貧しい国々が富める国々に搾取されて来た歴史を私たちは
アメリカがGPUなどの半導体に対して輸入制限や高い関税を課した場合、その政策がどのような影響を及ぼすかは非常に複雑です。しかし、以下の観点から分析できます。 \1. 短期的影響 アメリカの競争力へのリスク: 市場の縮小: アメリカの半導体企業(NVIDIA、Intel、AMDなど)は、中国を重要な顧
工学を分野横断的に勉強しておくと予後が明るいと思う まず基本となる数学を理解しておく その後、基本的な電子電気、機械、情報、制御、材料工学あたりを理解しておく ヒューマノイド、ドローン、コンピュータ、ロケット、半導体、産業用ロボットなどあれこれ雑多に勉強する 仕組みを勉強し、実際に部品を買って組み立
1943年 ウォーレン・マカロックとウォルター・ピーツが形式ニューロンを発表 1958年 フランク・ローゼンブラッドがパーセプトロンを発表 1967年 甘利俊一が多層パーセプトロンの確率的勾配降下法を考えて定式化 1969年 マービン・ミンスキーとシーモア・パパートが著書「パーセプトロン」の中で、単
sunoAIでプロンプトを入れて曲を生成させていい気になっていたが、やはり現代における神曲をきいていると、物足りなさが残る ピッチが割り振りが凡庸で、どうがんばってもsunoaiでは音質の限界を感じる 自分自身、曲をちゃんと作ってこなかった これでは、鳥肌が立つほどのものは作れはしないのだ 現代にお
まずコントロールから設定に飛ぶ --- 出力の設定を見直す 映像エンコーダを設定する 映像エンコーダはx264以外にしてみるといいかも x264は高画質ですが、重くて落ちやすいです 自分のパソコンに合ったのを選んでください intelCPUのノートパソコンの場合QuickSynk H.264 NVI
Retrieval-based Voice Changer RVC、他人の声になれるソフトだ。 面白い。 けれど、危険だ。 YouTubeでこれらの技術を使った動画をよくみかけるようになった。 歌ってみたというより、歌わせてみたとでもいえばいいだろうか。 RVCとかを使って作った声優や、配信者の声で
原子力発電所について、じぶんは大した情報を持ち合わせてはいないのですが、少し興味があって、調べたり、動画にしたり記事にしていました。 けれど、じぶんは、やはり、至らぬバカであり、不確かなことしか言えない凡愚なのだと自覚するに至りました。 再稼働は反対であれ賛成であれ、そもそも日本では難しいのだという
原子力発電所による町の発展 原子力発電所は好きですか? あたしは、好きです。 1月20日 追記 好きかどうか、わかりません。 どっちつかずな感情です。 嫌いでもあり、好きでもある、ぐちゃぐちゃなものです。 実は、原子力発電所に囲まれている町に生まれ付いて、ずっと住んでいます。 祖父の話によると、昔は
AIイラストについて考えた。 AIイラストには呪文がある。 呪文を唱えると、絵が生成される。 呪文とは、プロンプトのことで、入力すると、絵が作られる。 多くの、AIで絵を生成する人たちを術士という。 術士の人たちは、絵をせっせと、AIに生成してもらっている。 法典のようなものまで、あって、どういう呪
東日本大震災の映像とかをYouTubeでみていました。 恐ろしい事だと思いました、津波で飲み込まれていく様は、地獄であり、福島の原子力発電所が炉心溶融し爆発している様は、この世の終わりかとさえ思われ、当時の絶望を思い出し、寒気がしました。 --- 原子力発電は必要なものです。 なくてはならないもので
楽天mobileは、上手く行っていません。 楽天の決算をみれば、すぐにわかることです。 --- 2022年 5月13日に発表された、1~3期四半期決算では、 914億円の赤字 で、昨年同期の367億円を、大きく上回っています。 楽天は、2020年1月から、2021年1月までの、 赤字が、1338億円