CoPoS・ガラスコア基板・ABFの基本と投資指標
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
8676ffba18ceb2c5b65eb555df95721412e7fdc4bfa649659e4dbeae7ed591b2- 保存版のSHA-256
bf28895f7d0e34a0f8153a172e4c302d2c84fb85e031eca788e27eba8afc4dfa
外部証明の最終検査結果は詳細を開くと表示します。
CoPoS・ガラスコア基板・ABFの基本と投資指標
#AIパッケージの次の主戦場は「後工程・基板・テスト」へ移る
#AIチップの進化は、もはやGPUダイ単体の微細化だけでは説明できなくなっています。NVIDIAのBlackwell、Rubin、Rubin Ultra、そして将来のAI ASICでは、GPUダイ、HBM、電源、SerDes、インターポーザ、基板、熱設計、テスト工程までを一体で見なければ、性能も歩留まりも成立しません。
#この流れの中で重要になるのが、TSMCのCoWoS、その次の選択肢であるCoPoS、そしてそれを支えるガラスコア基板とABFです。
#最初に結論を言えば、CoPoSはCoWoSをすぐ置き換える技術ではありません。むしろ、CoWoSが大型化していく中で、さらに先の超大型AIパッケージを作るための補完技術です。そして、ガラスコア基板はCoPoSだけでなく、CoWoS大型化の限界突破にも使われる可能性があります。
#重要なのは、ガラスコア基板がABFを消すわけではないことです。実際には、
#ABFビルドアップ層 / ガラスコア / ABFビルドアップ層
#という複合構造になるため、ガラスとABFは競合というより共存します。AIパッケージが大型化するほど、ABFはより高性能・高単価化し、ガラスコアは反り、電源品質、熱膨張差を抑える高付加価値部材になります。
##
\1. CoPoSとは何か
#CoPoSは、Chip-on-Panel-on-Substrateの略です。
#現在の主流であるCoWoSは、Chip-on-Wafer-on-Substrateです。つまり、チップをウェハ上で組み立て、それを基板に載せる技術です。一方、CoPoSでは、丸いウェハではなく、四角い大型パネルを使います。
#簡単に言えば、
#CoWoS = 丸いウェハで高密度にAIチップを作る技術 CoPoS = 四角い大型パネルで、より大きなAIチップを効率よく作る技術
#です。
#四角いパネルを使う理由は、AIパッケージが巨大化しているからです。AI GPUやAI ASICは、GPUダイだけでなく、複数のHBM、RDL、インターポーザ、電源配線を一つのパッケージにまとめます。パッケージが四角く巨大になるほど、丸いウェハから切り出すより、四角いパネルから作る方が面積効率が良くなる可能性があります。
#ただし、CoPoSは簡単ではありません。ウェハレベル技術は半導体製造装置が成熟しており、高精度な露光、めっき、検査ができます。一方、パネルレベル技術は大型化できる反面、パネル全面の均一性、反り、搬送、検査、切断、歩留まりが難しくなります。
#そのため、CoPoSは「CoWoSの完全代替」ではなく、2030年前後に超大型AIパッケージの一部で使われる可能性のある補完技術と見るべきです。
##
\2. CoWoSとCoPoSの違い
#| 項目 | CoWoS | CoPoS |
| 製造単位 | 300mm級ウェハ | 310×310mm、510×515mm、600×600mm級パネル |
| 強み | 高密度・高精度・成熟 | 大面積・取り数・コスト効率 |
| 弱み | 面積効率と能力に限界 | パネル工程が未成熟 |
| 主な用途 | 現行AI GPU/HBM | 将来の超大型AI GPU/ASIC |
| 普及時期 | 既に主流 | 2028〜2030年以降の候補 |
| 関連材料 | ABF、シリコンインターポーザ、RDL | ABF、ガラスコア、TGV、RDL、FOPLP |CoPoSが普及するとCoWoSの一部は相殺されます。特に、超大型AIパッケージの一部は、CoWoSではなくCoPoS側に移る可能性があります。
#しかし、2030年頃までは、CoPoSがCoWoSを食うというより、CoWoSでは効率が悪くなる超大型領域を補う形になりそうです。TSMC全体では、CoWoS売上が一部CoPoSへ分類変更されるだけでなく、AIパッケージ全体の市場を広げる効果の方が大きいと考えられます。
##
\3. ガラスコア基板とは何か
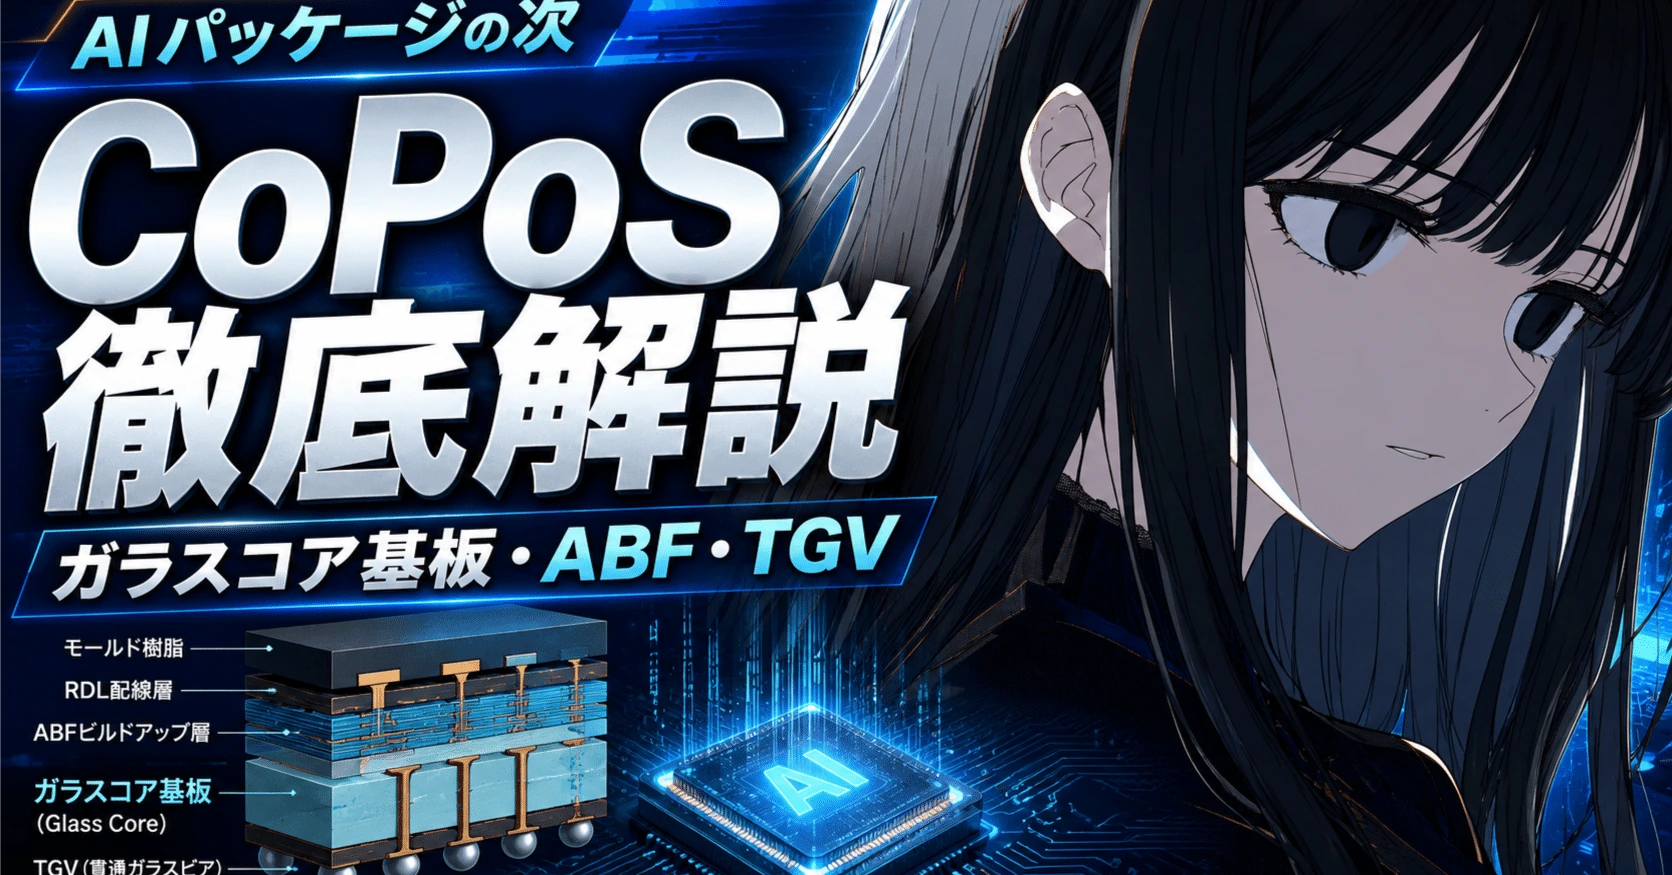
#ガラスコア基板は、従来の有機コアをガラスに置き換えた基板です。
#ただし、全体がガラスになるわけではありません。多くの場合は、
#ABFビルドアップ層 / ガラスコア / ABFビルドアップ層
#という構造になります。
#ガラスコアの役割は、主に次の4つです。
#- 反りを抑える
- CTE、熱膨張率をシリコンに近づける
- 剛性を高め、大型パッケージを支える
- TGVにより電源品質、Power Integrityを改善する
TSMCのテストサンプルでは、0.8mm厚のガラスコア基板に5倍レチクル級CoWパッケージを載せ、85×110mm級の大型AI GPU相当サイズで、反りや剥離が深刻化しなかったとされています。
#この試験では、ガラス基板により、反り・平坦性関連指標が16%改善、実効CTEが19%低下、実効弾性率が31%向上、電源抵抗が27%低下、インダクタンスが42%低下したと報じられています。
#これは、ガラスコア基板が単なる「反り対策」ではなく、AIチップの電源品質・動作安定性・性能余地に直結する部材であることを示しています。
##
\4. ABFはガラスコア時代でも残る
#ガラスコア基板が出ると、ABFが不要になるように見えますが、実際は逆です。
#ガラスは中央の芯材であり、その上下に高密度配線を作るためにはABFビルドアップ層が必要です。AIパッケージが大型化すると、ABFには次のような要求が乗ります。
#- 低CTE
- 低Dk、低Df
- 低吸湿
- 高密着
- 銅配線との低粗度接着
- レーザービア加工性
- 高層化対応
- ガラス界面との信頼性
つまり、ガラスコア時代はABFが消える時代ではなく、ABFがさらに高級化する時代です。
#味の素の資料では、HPC向け基板はPC向けに比べて基板面積指数が3.5倍、ABF層数が6層から18層へ増え、ABF使用量が10倍超になると説明されています。AI GPU/ASICでは、さらに基板面積と層数が増えるため、ABFの需要は数量以上に伸びます。
##
\5. 重要指標:単価を見る時の単位
#CoPoS、ガラスコア基板、ABFを分析する時は、「単価がいくらか」だけでは不十分です。重要なのは、単価を適切な単位に分解することです。
#見るべき単位は次の5つです。
#| 分野 | 重要な単位 |
| ABFフィルム | 円/㎡、円/層cm² |
| 完成ABF基板 | ドル/枚、ドル/cm²、ドル/cm²/層 |
| ガラス母材 | 円/510×515mmパネル |
| TGV加工済みガラスコア | 円/パネル、円/良品コア |
| CoPoS/FOPLP工程 | 円/パネル、円/良品パッケージ |#
\6. ABFフィルム:円/㎡、円/層cm²
#ABFフィルムは、完成基板の中の絶縁フィルムです。単純な面積だけでなく、層数を掛けた使用量が重要になります。
#見るべき式は、
#ABF使用量 = 基板面積 × ABF層数
#です。
#たとえば、80×80mm・18層を基準1.0とすると、以下のように負荷が増えます。
#| 世代 | サイズ | 面積 | 層数 | 面積×層数負荷 |
| CY25級 | 80×80mm | 64cm² | 18層 | 1.0倍 |
| CY26級 | 90×90mm | 81cm² | 20層 | 約1.4倍 |
| CY28級 | 110×110mm | 121cm² | 24層 | 約2.5倍 |
| CY30級 | 130×130mm | 169cm² | 28層 | 約4.1倍 |つまり、GPU出荷数が同じでも、1個あたりのABF使用量は数倍に増えます。
#ABFフィルムの試算単価はかなり幅がありますが、AI/HPC向け高性能ABFでは、材料単価よりも「円/層cm²」で見る方が実態に近いです。
#| 項目 | 試算レンジ |
| ABFフィルム単価 | 数万円〜十数万円/㎡ |
| 高性能ABF | 十数万円〜数十万円/㎡ |
| AI基板1枚あたりABF材料価値 | 数千円〜数万円 |
| 完成AI基板BOMに占めるABF比率 | おおむね10〜15%程度のイメージ |味の素にとって重要なのは、ABFフィルム価格が30%上がっても、最終AIチップ価格への影響は小さい一方、味の素の利益には大きく効く点です。
##
\7. 完成ABF基板:ドル/枚、ドル/cm²、ドル/cm²/層
#完成ABF基板は、Ibiden、Unimicron、Nan Ya PCB、SEMCOなどが関わる領域です。
#完成基板は、単価/枚だけでなく、面積単価と層数単価で見る必要があります。
#| 基板タイプ | サイズ | 層数 | 試算単価 | 面積単価 |
| 一般サーバーCPU向け | 50〜70mm級 | 12〜18層 | 100〜500ドル/枚 | 3〜10ドル/cm² |
| 現行AI GPU/ASIC向け | 80〜100mm級 | 18〜22層 | 500〜1500ドル/枚 | 6〜15ドル/cm² |
| Rubin/Rubin Ultra級 | 110〜130mm級 | 24〜28層 | 1500〜3000ドル/枚 | 9〜18ドル/cm² |
| ガラスコア入り最先端 | 110〜130mm級 | 24〜28層+TGV | 3000〜8000ドル/枚 | 20〜50ドル/cm² |ここで最も重要なのは歩留まりです。
#製造原価が100だとしても、歩留まりが90%なら良品原価は111、60%なら167、50%なら200になります。つまり、完成ABF基板では、
#良品単価 = 製造コスト ÷ 歩留まり
#で見る必要があります。
#AI基板では、単価上昇以上に、歩留まり改善と価格転嫁率が利益を決めます。
##
\8. ガラス母材:円/510×515mmパネル
#ガラス母材は、AGC、日本電気硝子などが関わる領域です。
#重要な単位は、510×515mm、515×510mmのような大型パネル単位です。
#| 項目 | 単位 | 見るべき意味 |
| パネルサイズ | 510×515mm、515×510mm | 量産標準候補 |
| 厚み | 0.1〜1.0mm | 剛性とTGV経路のバランス |
| TGV径 | 20〜150µm | 微細化能力 |
| TGVピッチ | 穴径×2など | 配線密度 |
| CTE | ppm/℃ | シリコンとの熱膨張差 |
| 平坦度 | µmレベル | 実装・露光精度 |
| 母材単価 | 円/パネル | ガラスメーカー売上 |試算単価は次のイメージです。
#| 項目 | 試算単価 |
| TGVなし高品質マザーガラス | 2万〜15万円/510×515mm |
| 半導体グレード特殊ガラス | 5万〜30万円/510×515mm |
| TGV加工済みパネル | 150万〜700万円/510×515mm |
| 量産成熟後TGVパネル | 80万〜300万円/510×515mm |重要なのは、ガラス母材だけでは売上インパクトが限定的であることです。本当に大きな付加価値は、TGV加工、端面処理、検査、RDL、ABFとの複合基板化にあります。
##
\9. TGV加工済みガラスコア:円/パネル、円/良品コア
#ガラスコア基板の本丸はTGVです。
#TGVは、Through Glass Via、つまりガラスを貫通する導電ビアです。ガラスは絶縁体なので、上下を電気的につなぐには、ガラスに穴を開け、銅などを形成する必要があります。
#TGVで見るべき指標は次です。
#| 指標 | 単位 | 重要性 |
| TGV径 | µm | 微細化能力 |
| TGVピッチ | µm | 電源・信号密度 |
| TGV数 | 個/基板、個/パネル | 歩留まりに直撃 |
| per-via歩留まり | % | 1ビアあたり良品率 |
| パネル歩留まり | % | 実際に売れる良品数 |
| 背割れ率 | % | ガラス破損リスク |
| 銅充填ボイド率 | % | 信頼性に直結 |
| 良品コア単価 | 円/良品 | 最重要コスト |TGVは1つ1つの成功率が高くても、数万〜数十万個単位で入るため、全体歩留まりが急激に悪化します。
#たとえば、10万個のTGVがあり、1個あたり成功率が99.99%だと、単純計算では全数良品率は非常に低くなります。したがって、実際にはデイジーチェーン、冗長構造、サンプリング検査、設計上の許容、工程管理を組み合わせる必要があります。
#510×515mmパネルから130×130mm級のガラスコアを取る場合、理論面積では15枚程度ですが、端部ロスや切断マージンを考えると実用取り数は9〜12枚程度が現実的です。
#仮にTGV加工済みパネルが300万円、130×130mm基板を9枚取り、総合歩留まり80%なら、
#300万円 ÷ 9 ÷ 0.8 = 約42万円/良品コア
#となります。
#これにABFビルドアップ層、RDL、検査、マージンが乗るため、ガラスコア入り完成基板はかなり高価になります。
##
\10. CoPoS/FOPLP工程:円/パネル、円/良品パッケージ
#CoPoS/FOPLP工程は、Innolux、TSMC、OSAT、RDL/パネル工程企業が関わる領域です。
#見るべき単位は、
#円/パネル 円/良品パッケージ
#です。
#1枚のパネルから何個の良品パッケージが取れるかが全てです。
#式で見ると、
#良品パッケージ単価 = パネル工程コスト ÷ 理論取り数 ÷ パネル歩留まり
#です。
#仮に510×515mmパネルで、110×110mmパッケージを16個実用取りし、パネル工程コストが1000万円、歩留まり75%なら、
#1000万円 ÷ 16 ÷ 0.75 = 約83万円/良品パッケージ
#になります。
#CoPoSは、パネル化で面積効率を上げられる一方、歩留まりが悪ければ逆に高コストになります。したがって、CoPoSの経済性は、パネルサイズよりも最終的には良品取り数で決まります。
##
\11. 2026、2027、2028、2030年の上がり方
#2026年:テーマ化・検証の年
#2026年は、CoPoSとガラスコア基板がテーマ化する年です。ただし、売上の本体はまだCoWoS、ABF、HBM、AIテストです。
#この段階で伸びるのは、
#- 味の素ABFの価格・数量
- IbidenのAI基板受注
- AdvantestのAI/HBMテスター
- FormFactor、日本マイクロニクス、日本電子材料のプローブカード
- KLA、Onto、Camtekの先端パッケージ検査
です。
#ガラスコア関連では、DNP、日本電気硝子、AGC、Innoluxがサンプル・顧客評価・パイロット段階です。売上はまだ小さいですが、株式市場ではテーマとして評価されやすい局面です。
#2027年:ABF基板とテストが先に利益化
#2027年は、ガラスコアより先に、ABF基板とテスト工程が利益化します。
#IbidenはCell6/Cell8でAI ASIC/GPU向け高性能ICパッケージ基板の量産開始を計画しています。DNPはTGVガラスコア基板でFY2027売上50億円を目指すとされていますが、全社業績への影響はまだ限定的です。
#この年は、
#ABF基板メーカー・ABF材料・ATE・プローブカードが本命 ガラス/TGV企業は認定進捗で評価
#という年になります。
#2028年:ガラスコアの最初の分岐点
#2028年は、ガラスコア基板が本当に製品採用に近づくかの分岐点です。
#NVIDIAや米国ASIC顧客向けに、Rubin Ultra級や大型AI ASICでガラスコア採用が見え始める可能性があります。
#見るべき数字は、
#- TGV歩留まり
- 背割れ率
- 510×515mmパネルでの取り数
- 反り改善率
- PI改善率
- 実顧客名
- 月産能力
- 良品コア単価
です。
#DNP、日本電気硝子、AGC、Innoluxの中で、顧客認定を取れた企業と取れない企業の差が出始めます。
#2030年:本格採用の答え合わせ
#2030年は、CoPoSとガラスコア基板が本格化するかの答え合わせです。
#Ibidenのロードマップでも、CY30以降に130×130mm超、14-X-14、Glass Coreが見えています。
#この段階で、ガラスコアが最上位AI GPU/ASICの標準的な選択肢になれば、ガラス母材だけでなく、TGV加工、RDL、ABF複合基板、検査、テストまで一気に市場が広がります。
##
\12. 分野別の売上・利益イメージ
#以下は試算です。
#ABF材料
#| 年 | 市場売上イメージ | 営業利益率 | 利益イメージ |
| 2026 | 2000〜3000億円 | 25〜40% | 500〜1200億円 |
| 2027 | 2500〜3800億円 | 30〜45% | 750〜1700億円 |
| 2028 | 3200〜4800億円 | 30〜45% | 1000〜2200億円 |
| 2030 | 5000〜7500億円 | 30〜45% | 1500〜3400億円 |味の素はこの中心です。ABFフィルムは完成基板の中の一部ですが、独自性が高く、AI向けで使用量が増えるため利益率が高くなりやすいです。
#完成ABF基板
#| 年 | 市場売上イメージ | 営業利益率 | 利益イメージ |
| 2026 | 5000〜8000億円 | 15〜25% | 750〜2000億円 |
| 2027 | 7000億〜1.2兆円 | 18〜28% | 1300〜3400億円 |
| 2028 | 1.0〜1.6兆円 | 20〜30% | 2000〜4800億円 |
| 2030 | 1.8〜3.0兆円 | 20〜30% | 3600〜9000億円 |Ibiden、Unimicron、Nan Ya PCB、SEMCOなどが中心です。大型化・多層化・SAP負荷増により、枚数以上に売上が増えます。
#ガラス母材
#| 年 | 市場売上イメージ | 営業利益率 | 利益イメージ |
| 2026 | 10〜50億円 | 赤字〜10% | 小さい |
| 2027 | 30〜100億円 | 0〜15% | 0〜15億円 |
| 2028 | 100〜300億円 | 10〜20% | 10〜60億円 |
| 2030 | 300〜1000億円 | 15〜30% | 45〜300億円 |AGC、日本電気硝子が中心です。ただし、母材だけでは市場規模は限定的です。TGV加工まで握れるかが重要です。
#TGV加工済みガラスコア
#| 年 | 市場売上イメージ | 営業利益率 | 利益イメージ |
| 2026 | 50〜200億円 | 赤字〜5% | 小さい |
| 2027 | 200〜600億円 | 0〜10% | 0〜60億円 |
| 2028 | 800〜2500億円 | 5〜20% | 40〜500億円 |
| 2030 | 3000億〜8000億円 | 15〜30% | 450〜2400億円 |DNP、日本電気硝子、AGC、Innolux、将来的にはSEMCO系も関係します。ここは量産歩留まりが出ると一気に利益率が上がりますが、歩留まりが悪い間は赤字になりやすい領域です。
#CoPoS/FOPLP工程
#| 年 | 市場売上イメージ | 営業利益率 | 利益イメージ |
| 2026 | 100〜300億円 | 赤字〜5% | 小さい |
| 2027 | 300〜1000億円 | 0〜10% | 0〜100億円 |
| 2028 | 1500〜5000億円 | 5〜20% | 75〜1000億円 |
| 2030 | 7000億〜2兆円 | 15〜30% | 1000〜6000億円 |TSMC、Innolux、ASE/OSAT、RDL/パネル工程企業が関わります。TSMCが最も大きな取り分を持ちますが、パネル加工・RDL・検査企業にも波及します。
##
\13. 企業別の役割
#TSMC
#CoPoS全体のインテグレーターです。CoWoS、SoIC、CoPoS、ガラスコア、RDL、顧客設計を統合し、NVIDIAや大型ASIC顧客に提供します。
#TSMCにとってCoPoSは、CoWoSを食う技術というより、IntelやSamsungに次世代パッケージの差別化余地を渡さないための防衛・拡張技術です。
#Ibiden
#AI向け完成ABF基板の本命です。CoPoSでもSubstrate側は残るため、Ibidenの役割は大きいです。
#重要指標は、
#- 80×80、90×90、110×110、130×130mm対応
- 18層、20層、24層、28層対応
- SAP負荷
- 歩留まり
- 価格転嫁率
- ガラスコアとの貼り合わせ
です。
#味の素
#ABF材料の中核です。
#ガラスコアが普及してもABFは残ります。むしろ、ガラス対応ABF、低Dk/Df、低CTE、低吸湿、高密着材で高単価化する可能性があります。
#AGC・日本電気硝子
#ガラス母材、TGVガラス、特殊ガラスの企業です。
#重要なのは、
#- 510×515mm級パネル
- 0.1〜1.0mm厚
- 20〜150µm穴径
- CTE制御
- 平坦性
- TGV対応ガラス組成
です。
#日本電気硝子は515×510mmのTGV加工済み基板とTGVなしマザーガラスを提供しており、量産候補として分かりやすい立ち位置です。
#DNP
#DNPはガラス母材メーカーというより、TGV加工済みガラスコア基板を作る側です。
#DNPはFY2028の本格量産体制構築を目指しており、2028年以降に売上が見え始める可能性があります。
#Innolux
#Innoluxはディスプレイパネル由来の大判ガラス・FOPLP・RDL・TGV on glass企業です。
#TSMC/CoPoS文脈でInnoluxが重要なのは、大型ガラスパネルを扱うノウハウがあるためです。素材メーカーというより、パネル加工・RDL・FOPLP寄りです。
##
\14. テスト工程の現状
#CoPoSでは、最終完成品だけをテストするのでは不十分です。高価なGPU、ASIC、HBM、RDL、ガラスコア、ABF基板を組み合わせるため、途中で不良を見つける必要があります。
#想定されるテスト挿入点は次です。
#| 工程 | テスト内容 | 主な企業 |
| GPU/ASICウェハ | KGD、SoCテスト | Advantest、Teradyne、FormFactor |
| HBMウェハ/スタック | HBM KGD、TSV、マイクロバンプ | Advantest、FormFactor、日本マイクロニクス、日本電子材料 |
| RDL/パネル | open/short、線幅、膜厚、欠陥 | KLA、Onto、Camtek |
| ガラス/TGV | TGV抵抗、リーク、クラック、ボイド | Onto、KLA、Camtek、LPKF |
| 個片化デバイス | Singulated KGD | TEL、東京精密、Cohu |
| 最終パッケージ | 高電流・熱制御・実動作テスト | Advantest、Teradyne、ASE |CoPoSでは、プローブカードだけでなく、検査、計測、プローバ、ハンドリング、TGV加工、システムレベルテストまで含めて恩恵が出ます。
##
\15. テスト企業の売上・利益シナリオ
#Advantest
#AdvantestはAI/HBMテスターの本命です。
#| 年 | 売上高 | 営業利益 |
| 2026 | 約1.42兆円 | 約6275億円 |
| 2027 | 1.5〜1.75兆円 | 6200〜8000億円 |
| 2028 | 1.7〜2.1兆円 | 7000〜9500億円 |
| 2030 | 2.2〜3.0兆円 | 9000億〜1.35兆円 |CoPoSそのものより、AI SoC、HBM、ASIC、システムレベルテストの複雑化で伸びます。
#Teradyne
#| 年 | 売上高 | 営業利益イメージ |
| 2026 | 48〜53億ドル | 15〜19億ドル |
| 2027 | 50〜60億ドル | 15〜21億ドル |
| 2028 | 55〜70億ドル | 17〜25億ドル |
| 2030 | 70〜90億ドル | 23〜33億ドル |AI SoC、ASIC、メモリテストの拡大で恩恵があります。
#FormFactor
#| 年 | 売上高 | 営業利益イメージ |
| 2026 | 9.5〜10.5億ドル | 1.1〜1.7億ドル |
| 2027 | 10.5〜12.5億ドル | 1.5〜2.4億ドル |
| 2028 | 12〜15億ドル | 2.1〜3.3億ドル |
| 2030 | 16〜22億ドル | 3.5〜6.0億ドル |HBM、先端ロジック、CPO/SiPh、マイクロバンププロービングで強いです。
#日本マイクロニクス
#| 年 | 売上高 | 営業利益 |
| 2026 | 900〜950億円 | 220〜260億円 |
| 2027 | 1050〜1200億円 | 260〜340億円 |
| 2028 | 1200〜1500億円 | 300〜450億円 |
| 2030 | 1700〜2300億円 | 450〜750億円 |HBM向けプローブカードが主な追い風です。
#日本電子材料
#| 年 | 売上高 | 営業利益 |
| 2026 | 280〜330億円 | 70〜90億円 |
| 2027 | 350〜450億円 | 80〜120億円 |
| 2028 | 420〜580億円 | 100〜160億円 |
| 2030 | 600〜900億円 | 150〜280億円 |小型である分、HBM/CoPoS関連需要が伸びた時の感応度が高いです。
#KLA
#| 年 | 先端パッケージ関連売上 | 営業利益イメージ |
| 2026 | 9.5〜10.5億ドル | 3.5〜4.5億ドル |
| 2027 | 12〜15億ドル | 4.5〜6.5億ドル |
| 2028 | 14〜19億ドル | 5.5〜8.5億ドル |
| 2030 | 22〜32億ドル | 9〜14億ドル |RDL、ハイブリッドボンディング、TSV/TGV、欠陥検査で強いです。
#Onto Innovation
#| 年 | 売上高 | 営業利益イメージ |
| 2026 | 11.5〜12.5億ドル | 2.9〜3.4億ドル |
| 2027 | 12.5〜14.5億ドル | 3.3〜4.2億ドル |
| 2028 | 14〜17.5億ドル | 4.0〜5.5億ドル |
| 2030 | 20〜28億ドル | 6.0〜9.5億ドル |パネルレベル処理、RDL、ガラス検査でCoPoSに近い恩恵があります。
#Camtek
#| 年 | 売上高 | 営業利益イメージ |
| 2026 | 5.5〜6.2億ドル | 1.7〜2.2億ドル |
| 2027 | 6.5〜8.0億ドル | 2.1〜3.0億ドル |
| 2028 | 8.0〜10.5億ドル | 2.8〜4.2億ドル |
| 2030 | 12〜18億ドル | 4.5〜7.5億ドル |先端パッケージ、HBM、ガラス/パネル検査で上振れしやすい企業です。
#LPKF
#| 年 | 売上高 | EBIT |
| 2026 | 1.05〜1.20億ユーロ | -300万〜+500万ユーロ |
| 2027 | 1.2〜1.8億ユーロ | 0〜1500万ユーロ |
| 2028 | 1.8〜3.0億ユーロ | 1800万〜4500万ユーロ |
| 2030 | 3.5〜8.0億ユーロ | 6000万〜1.8億ユーロ |TGV/LIDEが量産標準に入る場合、大きく伸びる可能性があります。ただし、最もリスクも高い領域です。
##
\16. CoPoSが広がると、どこで相殺が起きるか
#CoPoSが広がると、CoWoSの一部売上は相殺されます。
#ただし、相殺されるのは、主にCoWoSの「名称上の売上」の一部です。TSMC全体の先端パッケージ売上では、むしろネットプラスになる可能性が高いです。
#領域CoPoS普及時の影響CoWoS-S一部の超大型品が移行する可能性CoWoS-L併存しやすいABF基板減りにくい。むしろ高層化ABF材料減りにくい。高性能化で増えるガラスコア新規に増えるRDL/パネル工程新規に増える検査・テスト挿入点増加で増える
#したがって、CoPoSはCoWoS関連企業にとってすぐ悪材料ではありません。むしろ、CoPoS対応できる企業にとっては追加の成長機会です。
##
\17. 最終結論
#CoPoS、ガラスコア基板、ABFの本質は、AIチップの競争軸が前工程だけでなく、後工程・基板・材料・テストへ移っていることです。
#AIパッケージが大型化するほど、
#基板サイズ × ABF層数 × SAP負荷 × 歩留まり × 価格転嫁率
#がABF基板の利益を決めます。
#ガラスコア基板ではさらに、
#TGV歩留まり × 背割れ率 × warpage改善 × PI改善 × パネル取り数
#が利益を決めます。
#そしてCoPoS/FOPLPでは、
#円/パネル ÷ 良品取り数
#が最終的なコスト競争力になります。
#2026〜2027年は、CoWoS、ABF、HBM、ATE、プローブカードが先に伸びます。 2028年は、ガラスコア基板とCoPoSの初期採用が見えるかの分岐点です。 2030年は、CoPoSとガラスコアが本格的に事業化するかの答え合わせです。
#投資目線では、
#堅い本命:TSMC、Ibiden、味の素、Advantest、KLA 上振れ候補:日本電気硝子、DNP、Innolux、Onto、Camtek、日本マイクロニクス、日本電子材料 ハイリスク・ハイリターン:LPKF、TGV専業・パネル加工系
#という整理になります。
#最も重要なのは、「ガラスコア採用」というニュースだけで判断しないことです。
#見るべきは、
#- 何mm角の基板か
- 何層のABFか
- TGV径とピッチはどれくらいか
- per-via歩留まりはどれくらいか
- 背割れ率はどれくらいか
- パネルから何個の良品が取れるか
- 反りとPIが何%改善したか
- 顧客が追加単価を払う性能価値があるか
です。
#CoPoSとガラスコア基板は、まだ本格量産前の技術です。しかし、AIパッケージが巨大化し続ける限り、2030年前後にかけて、ABF、ガラス、TGV、RDL、検査、テストを巻き込む巨大な後工程サプライチェーンを作る可能性があります。
#補足すると、記事内の市場規模・営業利益レンジは、公開済みの会社資料や報道を起点にしたシナリオ試算です。特にガラスコア、TGV加工済み基板、CoPoS/FOPLP工程は量産前なので、顧客認定・歩留まり・量産単価が出た段階で大きく修正が必要です。
#公開資料で確認できる内容と、そこからの試算・シナリオを分けた解説記事です。数値は契約単価が非公開の領域を含むため、「断定値」ではなく、投資・産業分析用のレンジ試算として使うのが前提です。
#主な公開根拠として、TSMCのCoPoSは2026年パイロット、2029〜2030年頃の商用化候補と報じられ、CoWoSを直ちに置き換えるものではなく補完技術とされています。イビデンはAI向けICパッケージ基板で5000億円投資、CY30以降に130×130mm超・14-X-14・Glass Coreを示しています。味の素はHPC基板でPC向け比10倍超のABF使用量を説明し、DNP、日本電気硝子、AGC、InnoluxもTGV/ガラスコア/パネル工程で動いています。テスト側ではAdvantest、FormFactor、Onto、KLA、ASEなどがAI/HBM/先端パッケージ需要で既に伸び始めています。(Tom's Hardware)
##
特定銘柄の推奨・勧誘・投資助言を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#サムネはPixAIsunflowerモデルとGPTImage2.0
#