AI時代の「光のファブ」を解剖する――1.6Tを作るCMOS・SiPh・InP・光実装・Module量産
絶ノイアの章 Sil-Kathnaの章出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
e1f8858d37b53e504e6d5fe70c218140022e9566e0b342bf03c6fc6c2de4e7a1- 保存版のSHA-256
4a78683d50c3d94ec049399ad5b2428f7d4b7459262f93cb107219c9022e2f36
外部証明の最終検査結果は詳細を開くと表示します。
AI時代の「光のファブ」を解剖する――1.6Tを作るCMOS・SiPh・InP・光実装・Module量産
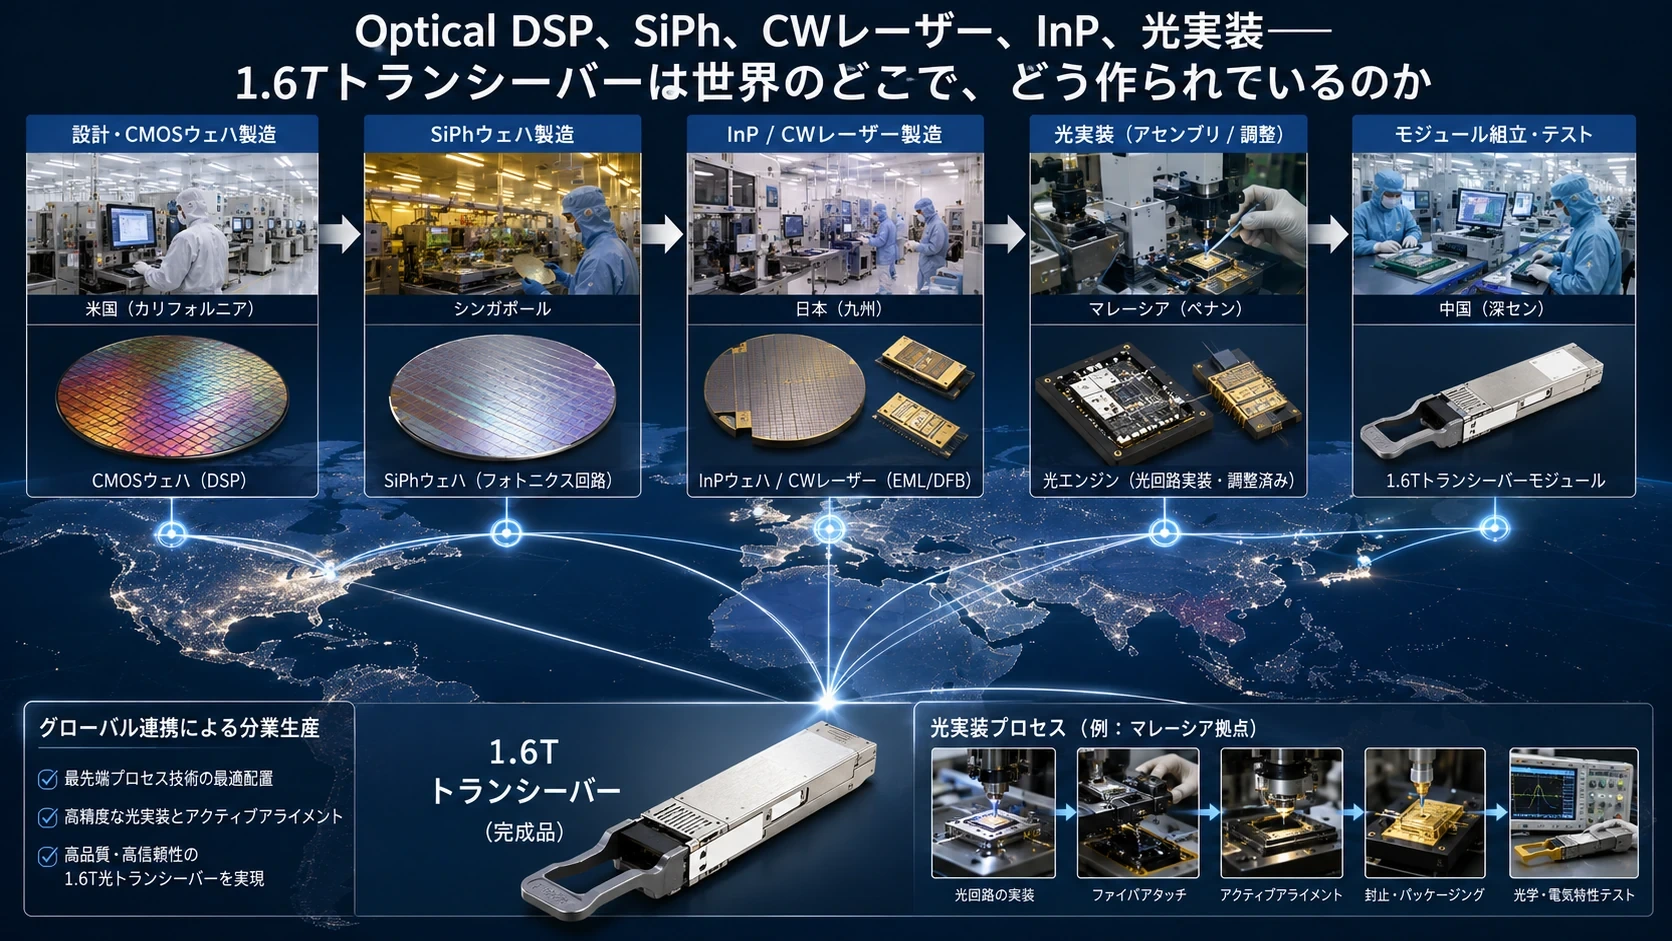
#Optical DSP、SiPh、CWレーザー、InP、光実装――1.6Tトランシーバーは世界のどこで、どう作られているのか
#AIデータセンターの光通信を追っていると、Innolight、Eoptolink、Coherent、Lumentum、Broadcom、Marvell、Tower Semiconductor、GlobalFoundries、Fabrinetといった名前が次々に現れる。
#しかし、これらをすべて「光トランシーバー企業」として一括りにすると、サプライチェーンの本質を見失う。
#1個の1.6Tbps光トランシーバーの中には、実際には少なくとも5種類の製造産業が存在している。
#Optical DSP / TIA / Driverを作る電子半導体ファブ
#光回路をシリコン上に形成するSiPhファウンドリ
#光源となるCWレーザーやEMLを作るInPファブ
#それらを組み合わせるOptical Packaging
#最終的なOSFP/QSFPモジュールを量産・検査するModule工場
#しかも、それぞれウェハ径も、材料も、製造装置も、歩留まりを決める要素も違う。
#AI光通信は単なる「光モジュール産業」ではない。
#先端CMOS、SiPh、III-V半導体、精密光学実装という複数の半導体産業が、一つの製品の中で合流する産業なのである。
#第1章 1.6Tトランシーバーを分解すると何が入っているのか
#現在の1.6T DR8を基準に考える。
#基本構造は、
#8本 × 200Gbps PAM4 = 1.6Tbps
#である。BroadcomのSian3やMarvell Araは3nm・200G/lane世代へ進んでおり、Marvell Ara Tは8本の200Gbps電気入力と8本の200Gbps光側インターフェースを持つ。BroadcomのSian3も800G/1.6T向け3nm・200G/lane DSPである。 (Marvell Technology)
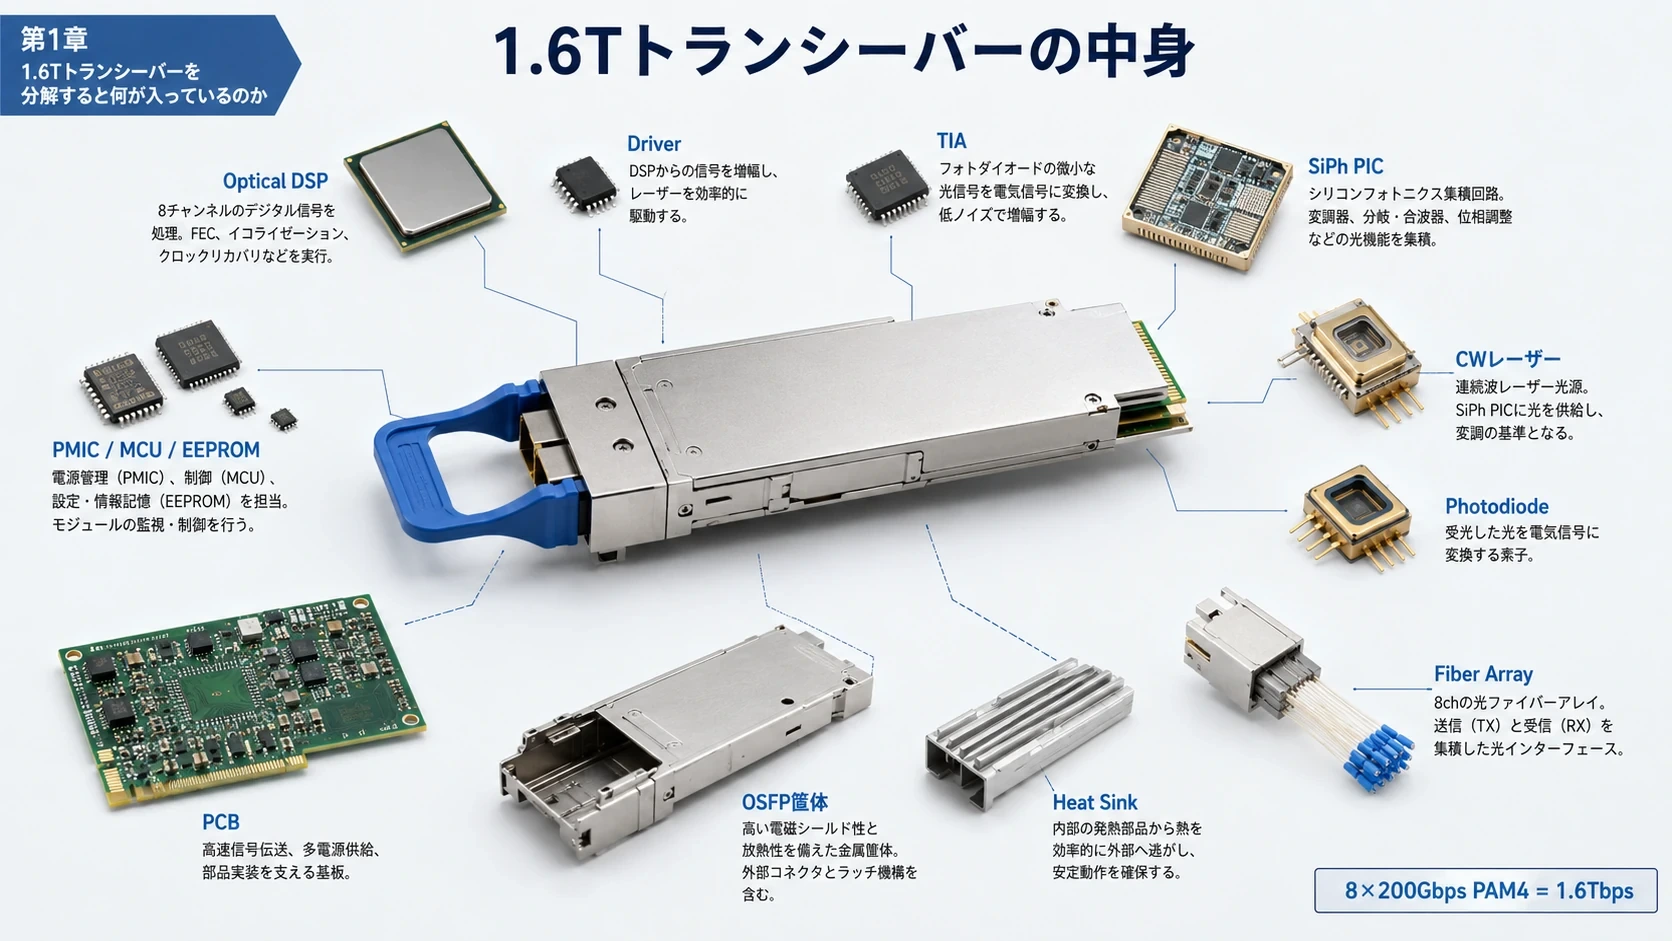
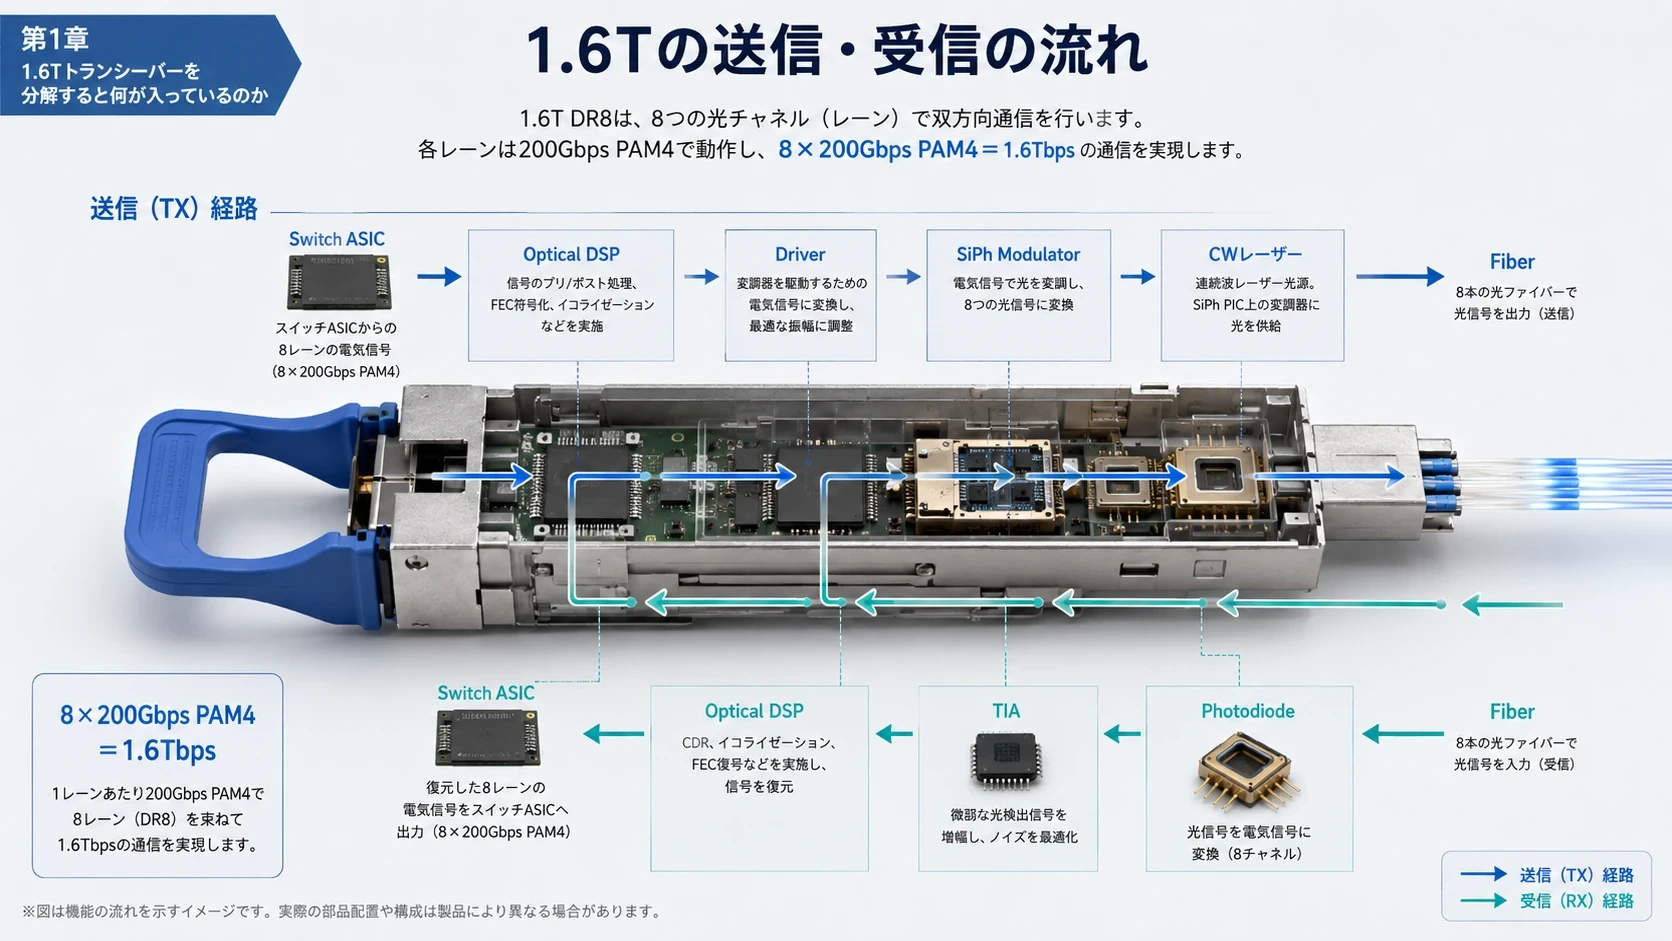
#典型的なSiPh型1.6Tトランシーバーを分解すると次のようになる。
#Switch ASIC
│
│ 8 × 200G PAM4
▼
┌──────────────────┐
│ Optical DSP │
│ Broadcom/Marvell │
└────────┬─────────┘
│
Driver
│
▼
┌──────────────────┐
│ Silicon Photonics│
│ PIC │
└───────┬──────────┘
▲
│
CW Laser
Coherent/Lumentum/
Sumitomo Electric
│
▼
8 optical lanes
│
Fiber受信側
#Fiber
↓
Photodiode
↓
TIA
↓
DSP
↓
Switch ASIC代表的BOM
#| 部品 | 1.6Tでの役割 | 数量イメージ |
|---|---|---|
| Optical DSP | PAM4補正、CDR、FEC、Retiming | 1ダイ前後 |
| Driver | SiPh変調器を高速駆動 | 8ch分 |
| TIA | PDの微小電流を電圧へ変換・増幅 | 8ch分 |
| SiPh PIC | 変調器、導波路、PD、分波器など | 1~複数 |
| CW Laser | SiPhへ連続光を供給 | 1個以上、構造依存 |
| Photodiode | 光→電流変換 | 8ch分 |
| Fiber Array | PICとファイバーを接続 | 8Tx+8Rx等 |
| PMIC/MCU/EEPROM | 電源・制御 | 複数 |
| PCB | ICと光エンジンを接続 | 1 |
| OSFP筐体 | 機械・熱インターフェース | 1 |
| Heat Sink | DSP/レーザー等の放熱 | 1式 |
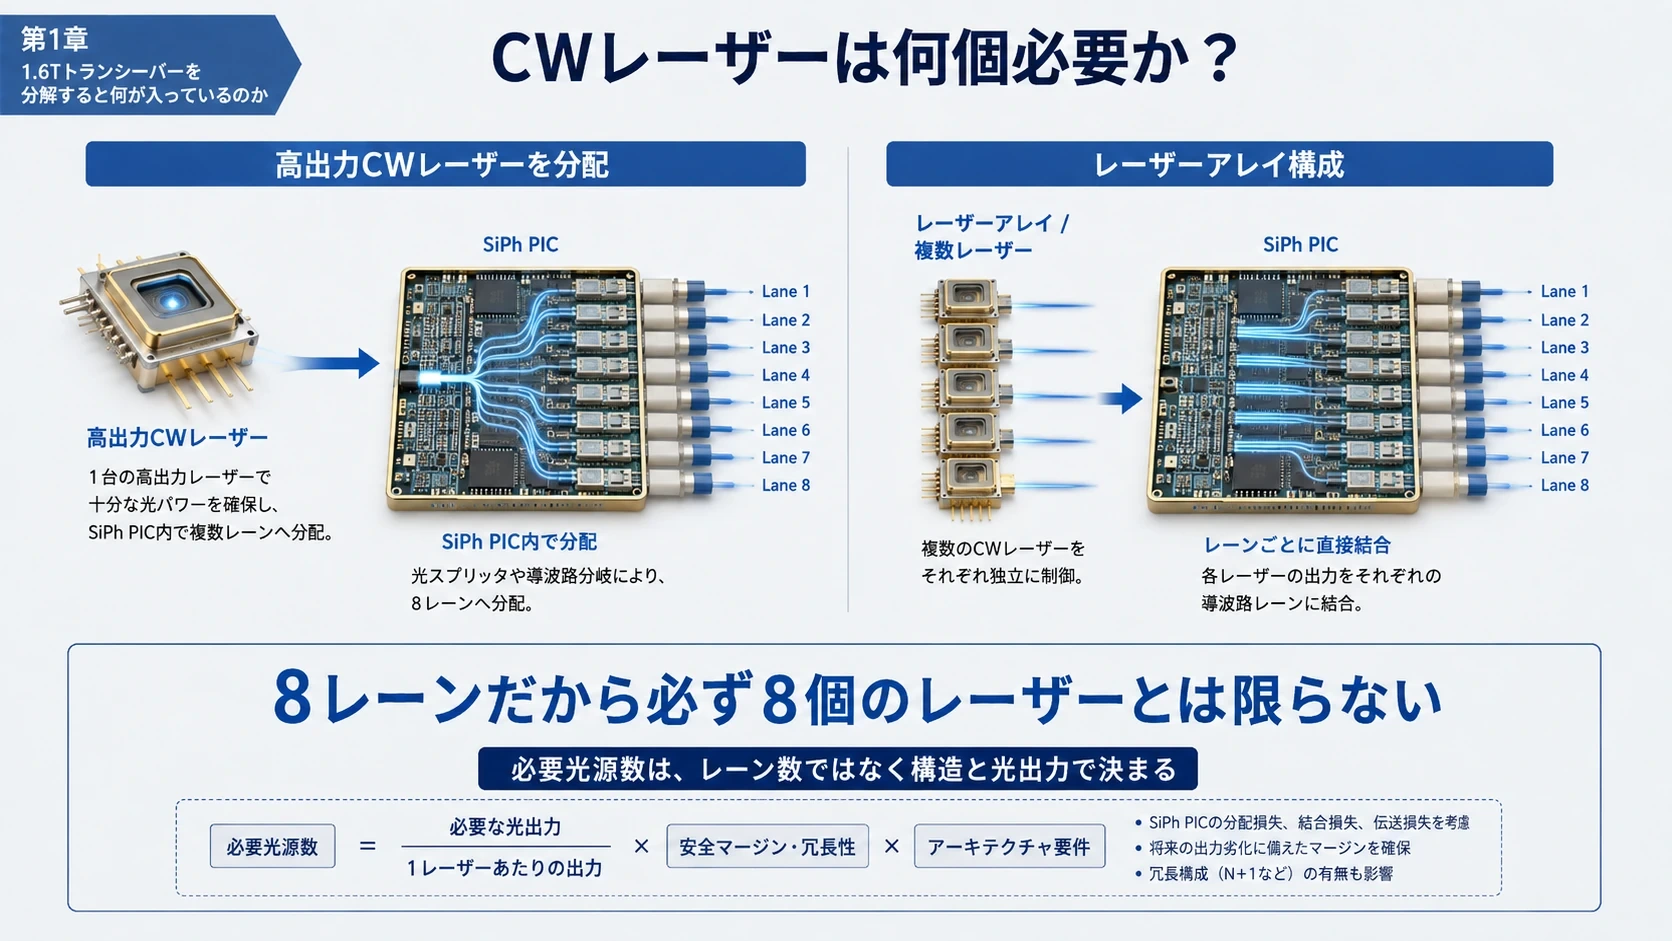
ここで重要なのは、8レーンだからCWレーザーも必ず8ダイ必要というわけではないことである。
#1個の高出力CWレーザーをSiPh PIC内部で複数レーンへ分配する方式もあれば、レーザーアレイを使う構造もある。CPOでは複数のOptical EngineへExternal Laser Sourceから光を配る方式も考えられる。
#したがってCWレーザー需要は単純な「トランシーバー個数×8」ではなく、
#必要総光出力 ÷ 1レーザー当たり出力
#として考える必要がある。
#図解|1.6T ModuleのBOMと信号経路
#
第2章 Optical DSP――光通信なのに最初のファブは3nm CMOS
#最初の「光ファブ」は、実は光ではない。
#BroadcomやMarvellのOptical DSPである。
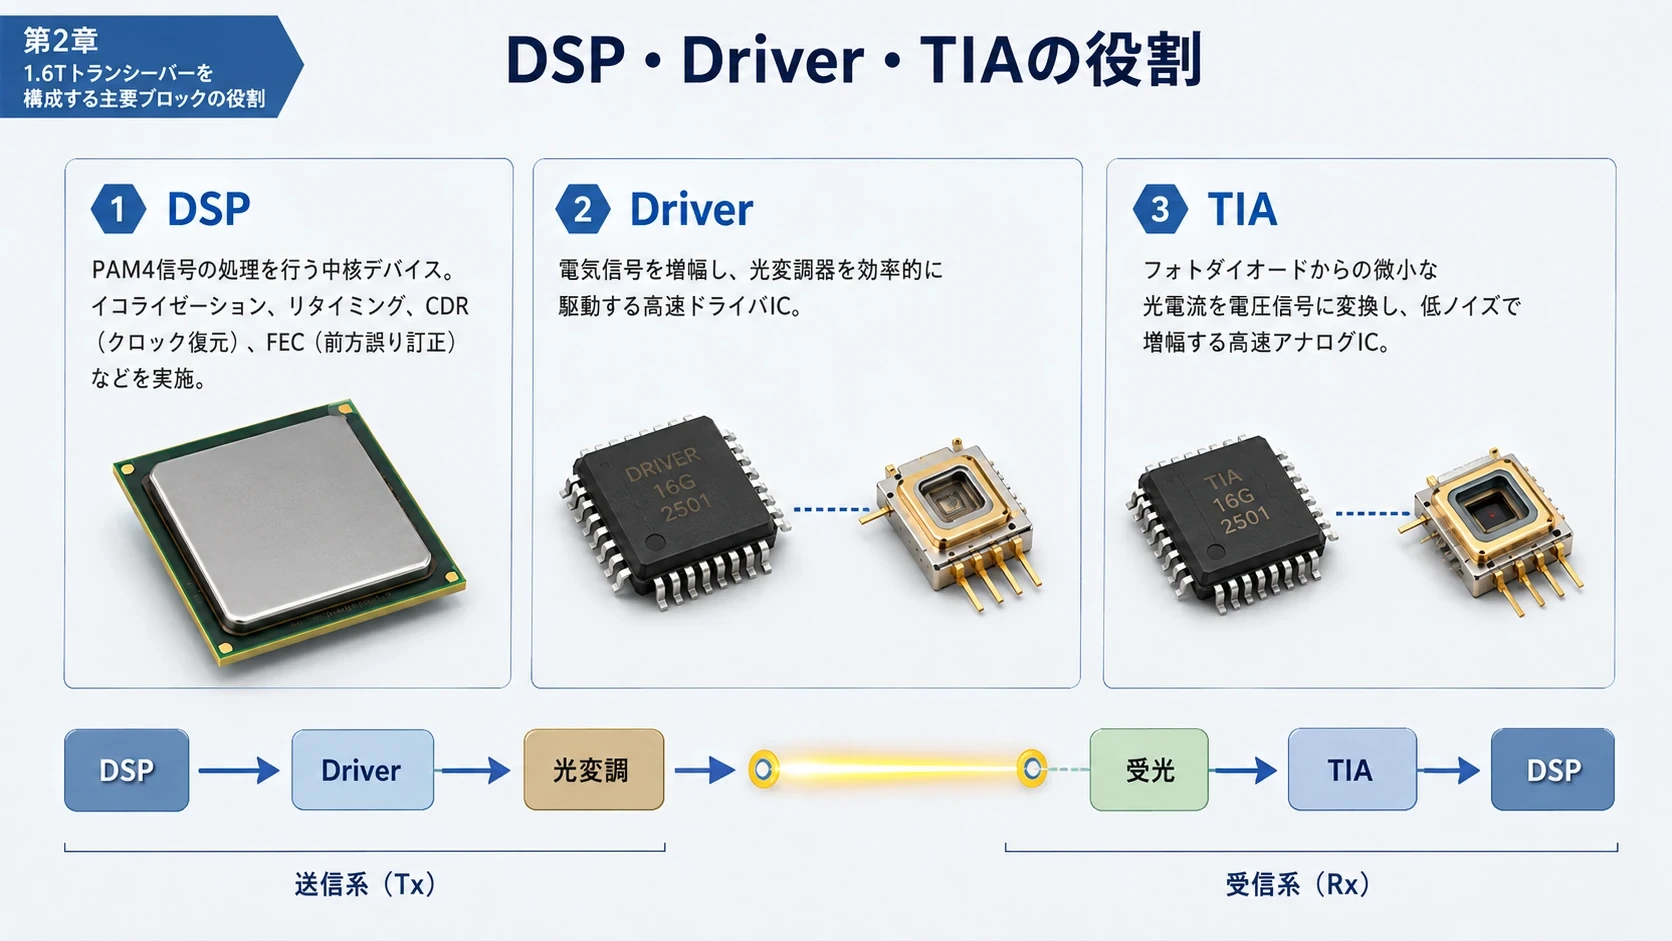
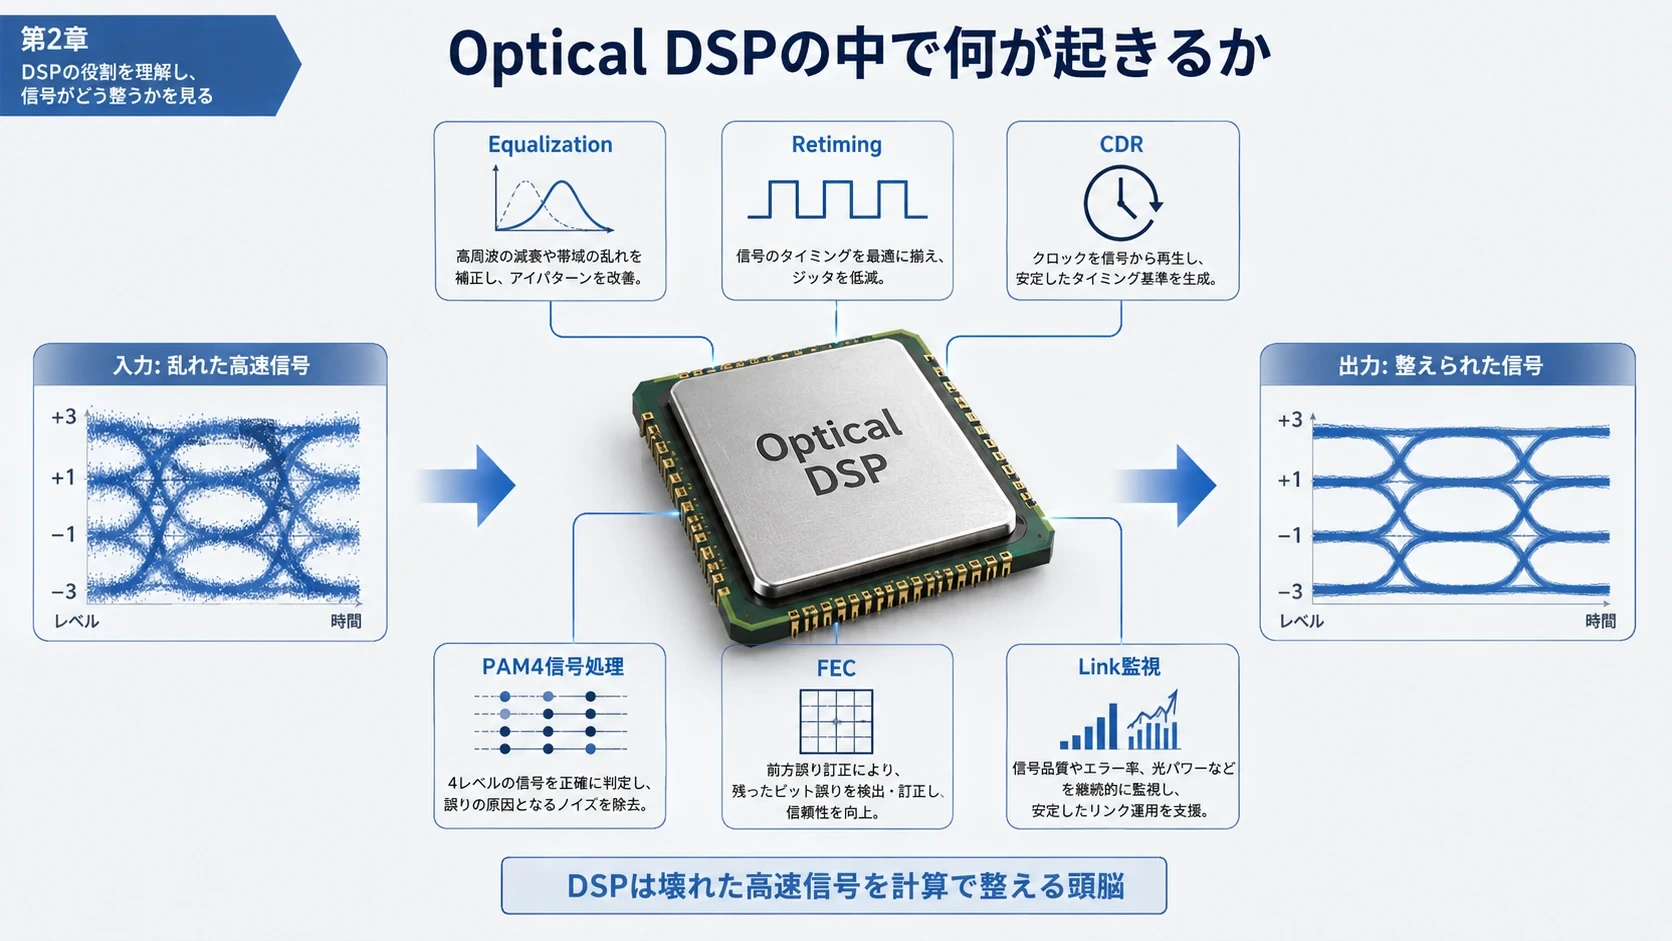
#DSPは、
#PAM4信号処理
#Equalization
#Clock/Data Recovery
#Retiming
#FEC
#Gearbox
#Link monitoring
#などを担当する。
#Driverは送信側でSiPh ModulatorやEMLを動かす高速出力回路。
#TIAは受信側でPhotodiodeが発生する微小電流を電圧へ変換する高速増幅器である。
#送信
#DSP → Driver → Modulator → 光
#受信
#光 → Photodiode → TIA → DSP
#Marvell Ara Tでは8本の200G/lane laser/modulator driverそのものをDSPへ統合している。つまり高速化によって機能量は増える一方、外付けDriverダイを削減する方向にも進んでいる。 (Marvell Technology)
#Broadcom BCM83628も3nm・1.6T・8:8 PAM4 PHYにLaser Driverを統合する。 (Broadcom)
#Broadcomは製造会社なのか
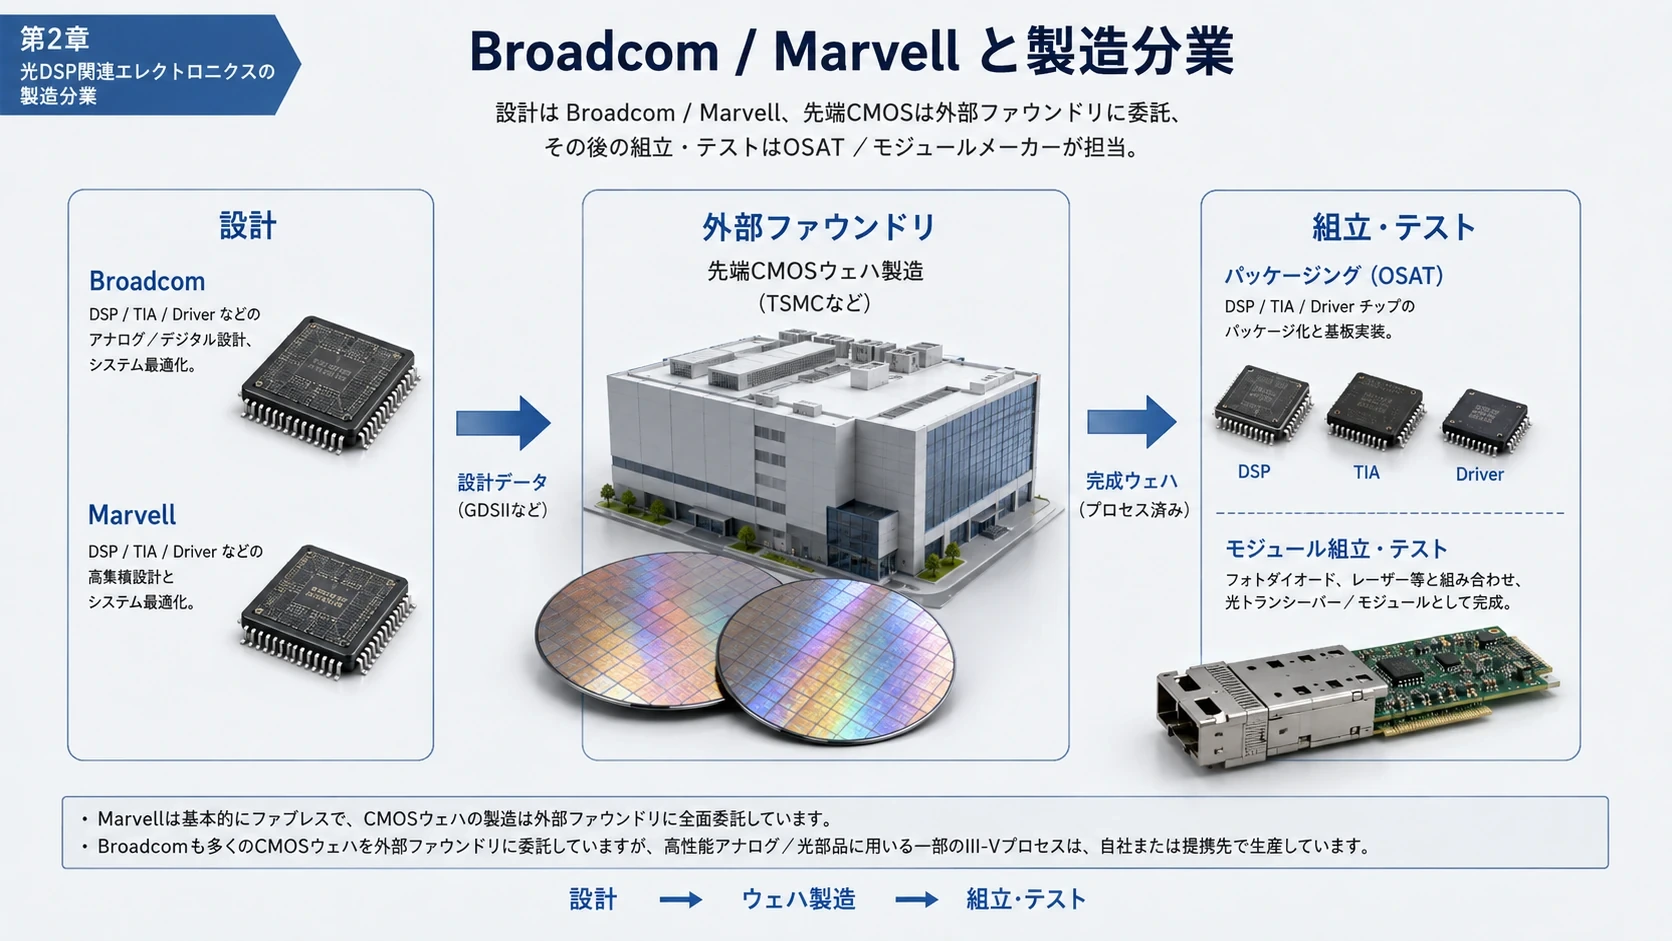
#Broadcomは完全なファブレスではない。
#しかし3nm CMOSなどの標準ロジックについては外部ファウンドリへの依存が大きく、2025年度にはContract Manufacturer経由で製造されたウェハの約95%をTSMCが製造した。組立・テストでもTSMC、ASE、Amkor、Foxconn、SPILなどを利用している。 (SEC)
#一方でBroadcomは、独自性の高いGaAs/InPレーザーやVCSELなどのIII-V半導体については内部ファブを維持しており、主要III-Vウェハ製造を米国とシンガポールで行っている。 (SEC)
#したがってBroadcomは、
#先端CMOS=外部ファウンドリ独自III-V=一部内製
#というFab-lite型である。
#Marvellはより純粋なファブレス
#Marvellは2026年度10-Kで明確に自らを「fabless supplier」としている。DSP、TIA、Driver、SerDesなどの設計が本体であり、ウェハ製造をファウンドリへ委託する。 (SEC)
#図解|Optical DSP・Driver・TIA
#
第3章 Optical DSPを作る世界最大の工場――TSMC
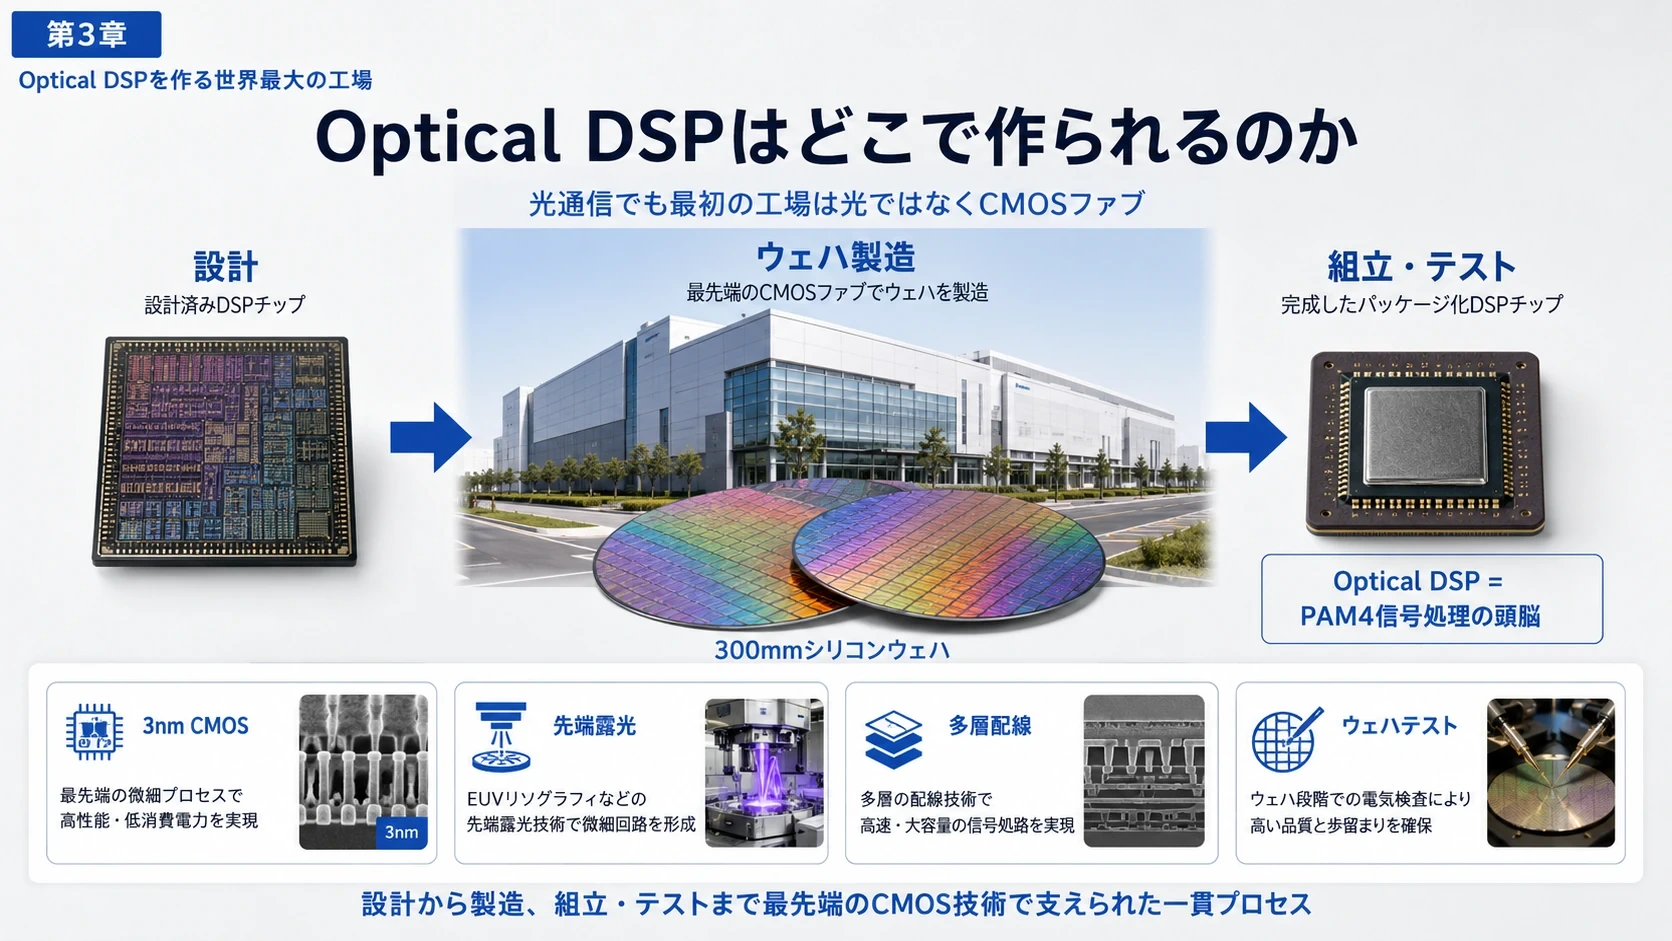
#Broadcom/MarvellがDSPを設計しても、それだけではチップにならない。
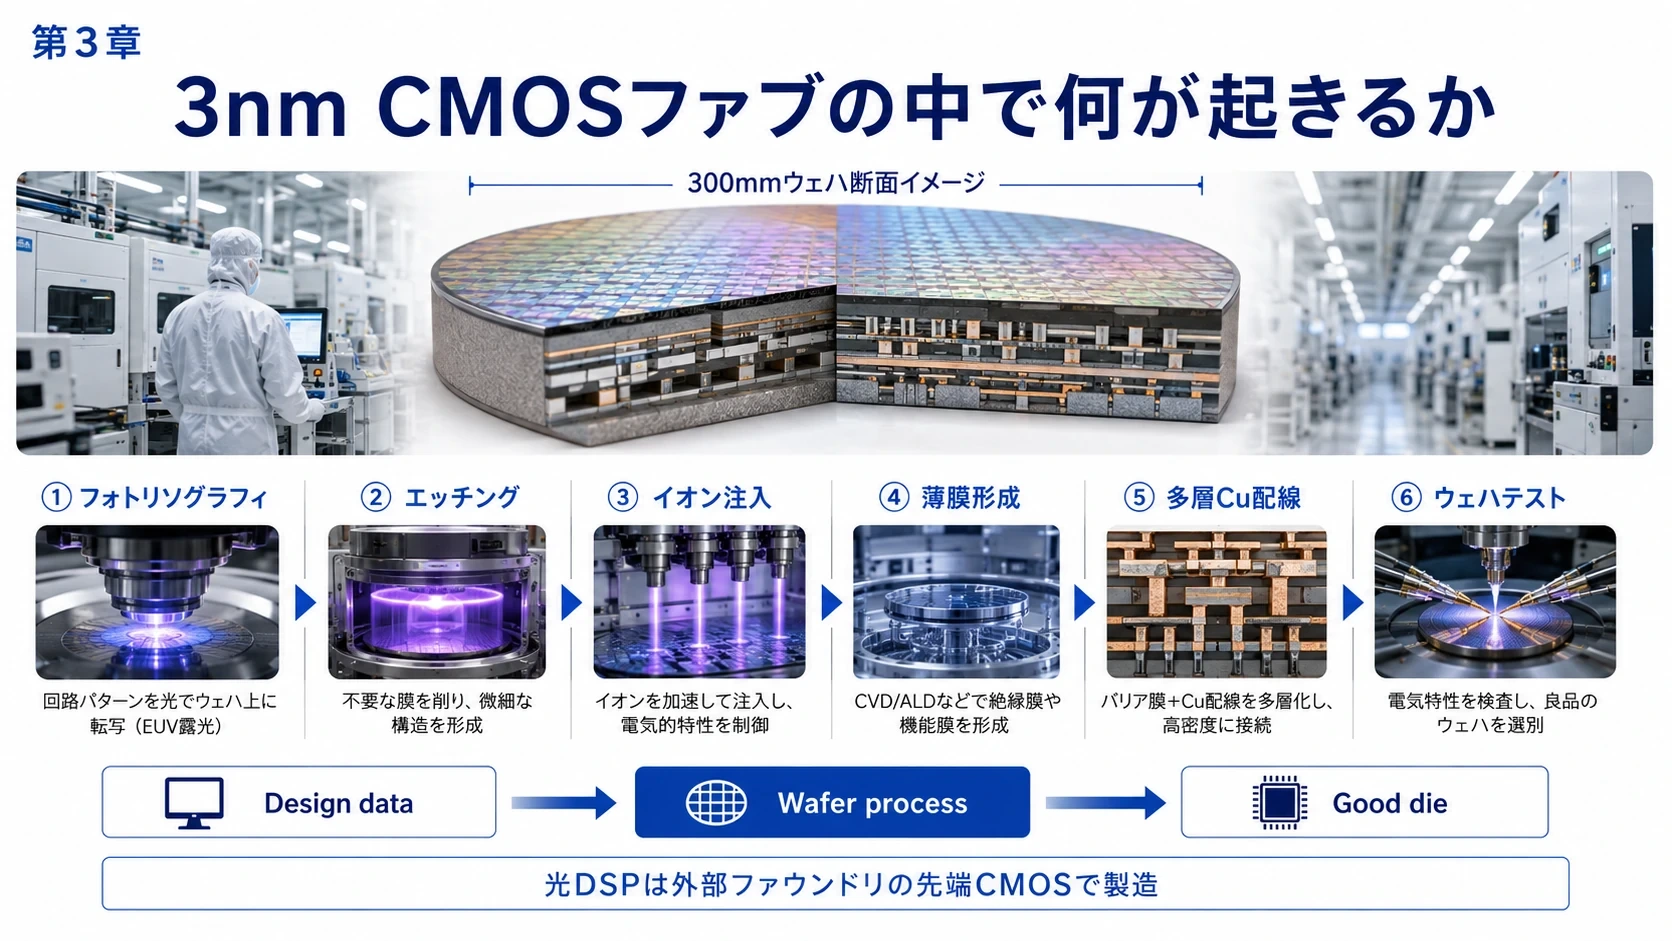
#フォトマスクを用意し、
#Silicon wafer
↓
Lithography
↓
Etch
↓
Ion implantation
↓
Thin-film deposition
↓
Transistor形成
↓
多層Cu配線
↓
Wafer test
↓
Dicingという先端CMOS工程を経てようやくDSPダイになる。
#その最大の製造基盤が台湾TSMCである。
#2026年第1四半期の世界ファウンドリ売上シェアは、
#TSMC:72.0%
#Samsung Foundry:6.5%
#SMIC:5.1%
#UMC:3.9%
#GlobalFoundries:3.3%
#だった。これは光DSP専用シェアではなく、半導体ファウンドリ全体の売上シェアである。 (TrendForce)
#TSMCの2025年年間製造能力は1,700万枚超の12インチ換算ウェハ。実際の年間出荷は1,500万枚だった。3nmだけで2025年ウェハ売上の24%を占めた。 (TSMC)
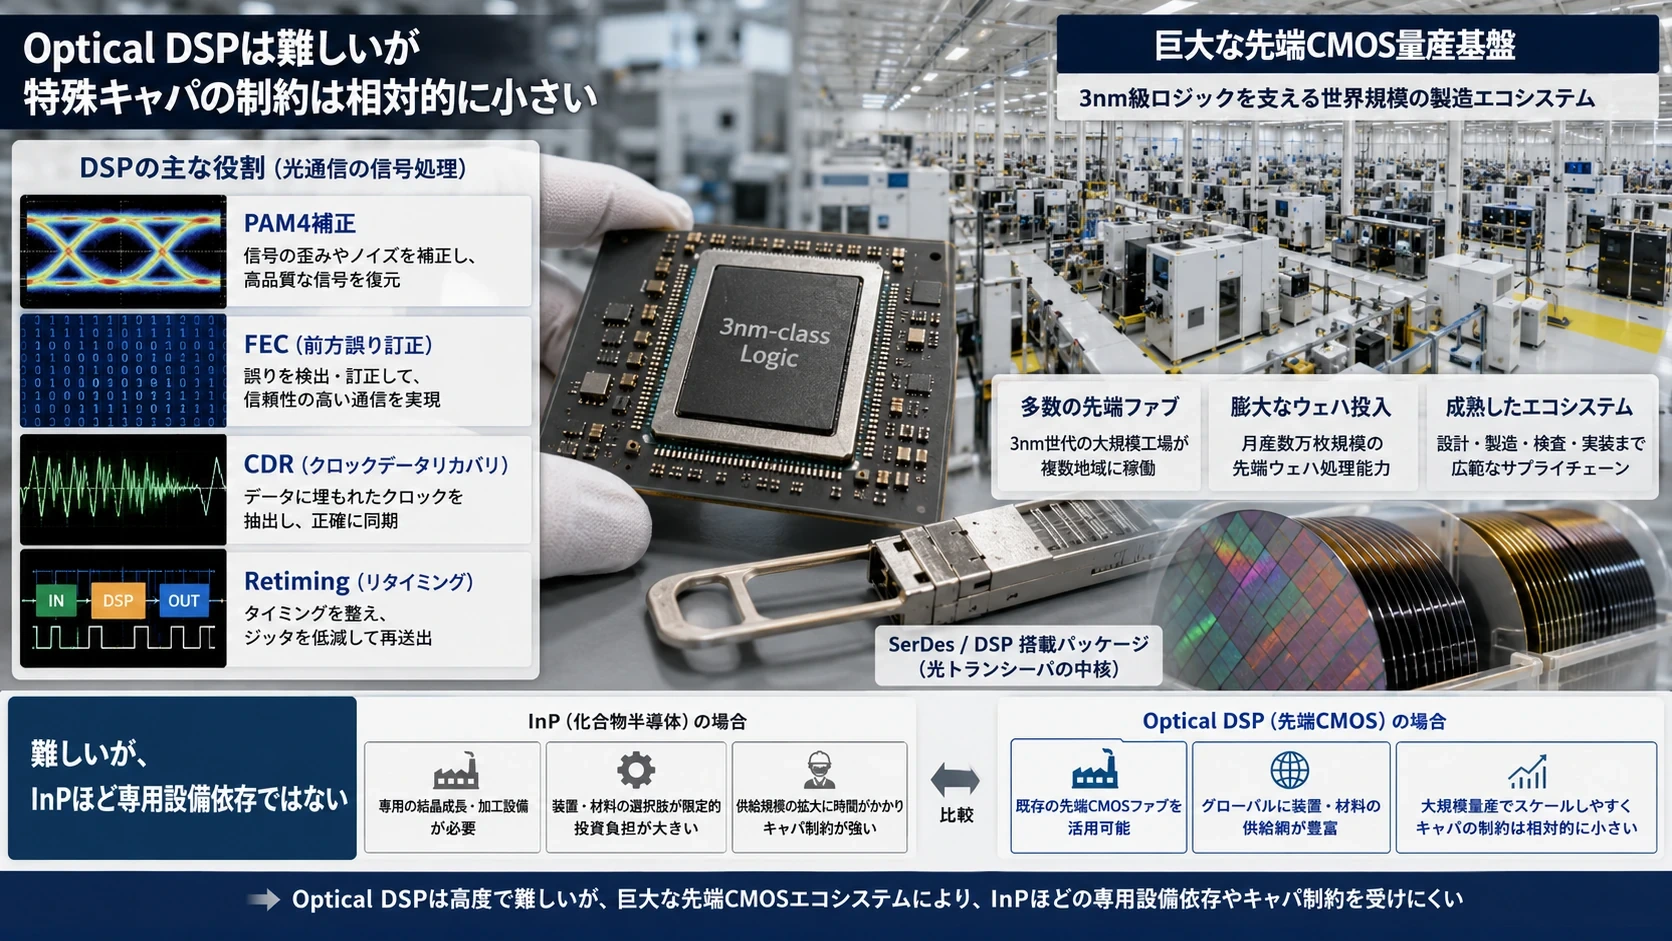
#したがってOptical DSPの供給能力という意味では、InPレーザー専用ファブとは桁の違う巨大なCMOSエコシステムに乗っている。
#これは光通信のボトルネックを考える上で重要である。
#DSPは難しいが、巨大な先端CMOS量産基盤が存在する。InPレーザーは市場そのものがはるかに小さく、設備も特殊である。
#図解|3nm CMOS FabとOptical DSP
#
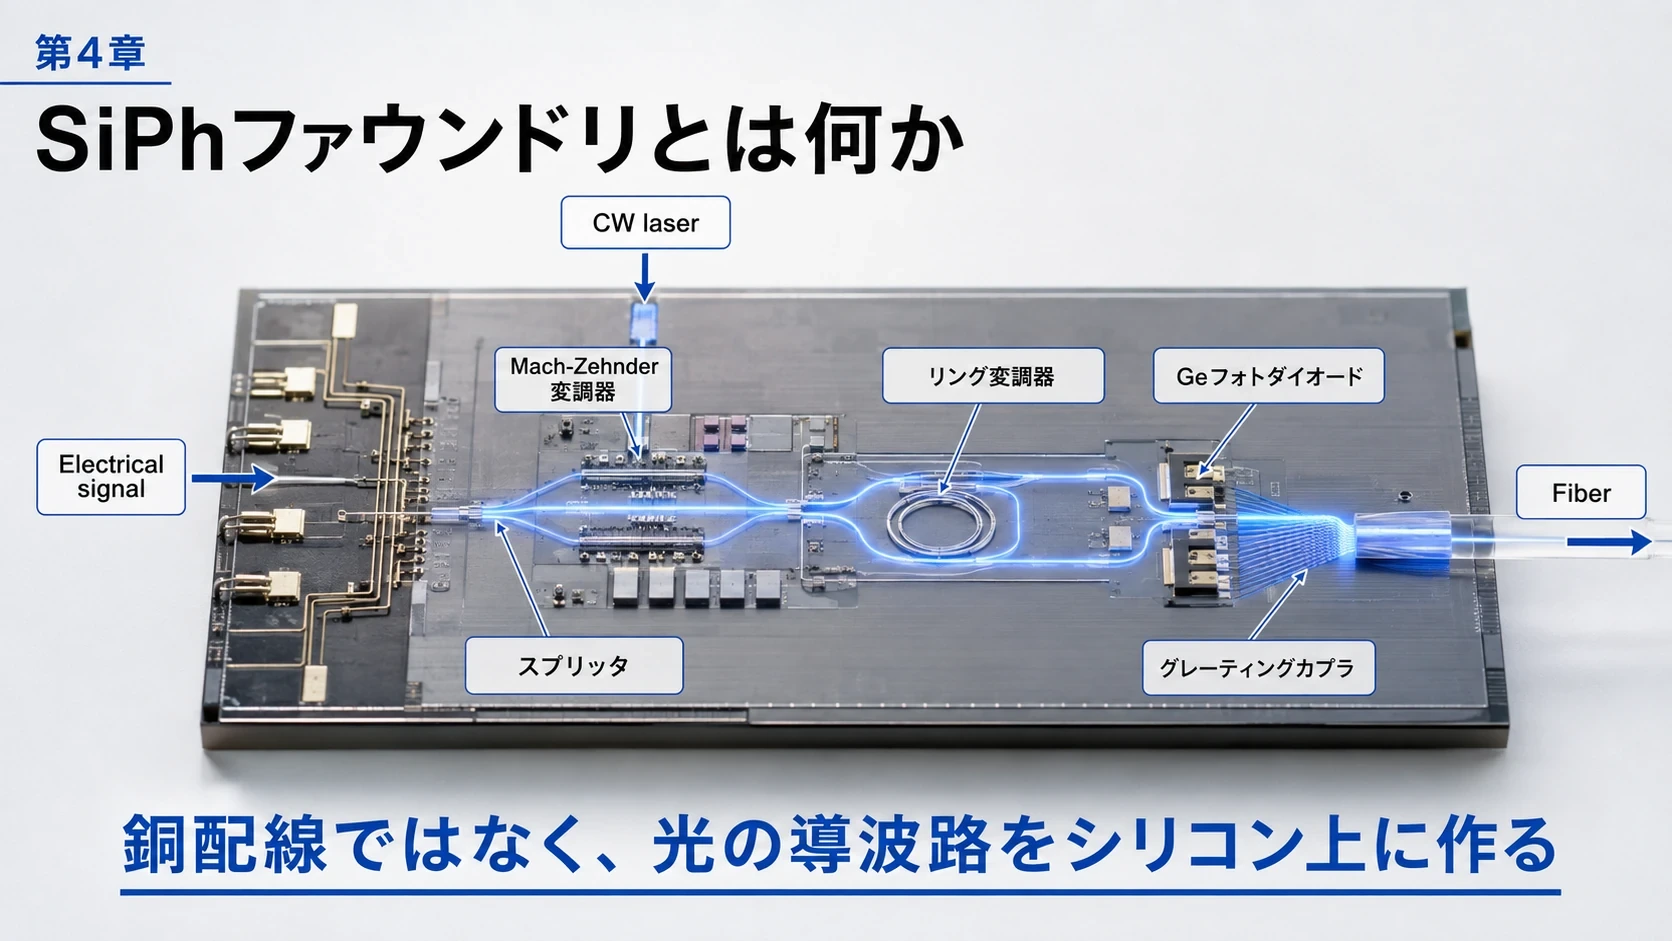
第4章 SiPhファウンドリ――「光の配線」をウェハ上に作る
#Silicon Photonics、SiPhでは、シリコン上にトランジスタだけでなく、
#Optical Waveguide
#Mach-Zehnder Modulator
#Ring Modulator
#Splitter
#Mux/Demux
#Ge Photodiode
#Grating Coupler
#Edge Coupler
#などを形成する。
#つまり、
#銅配線の代わりに、光が走る導波路をウェハ上へ作る
#技術である。
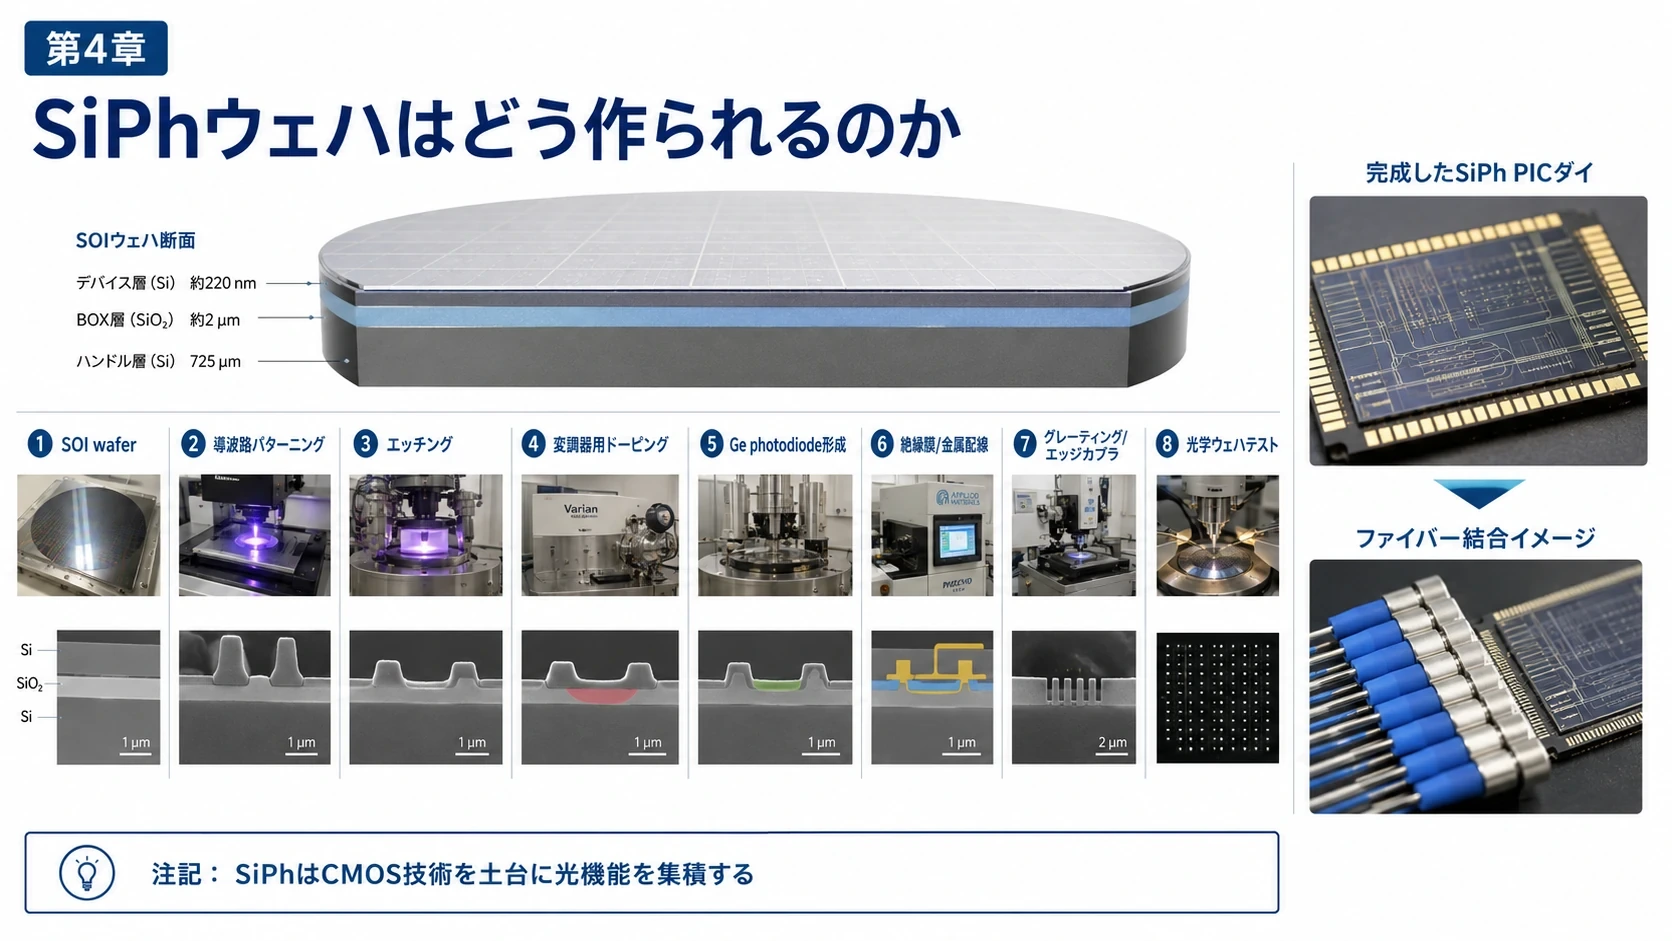
#代表的工程を簡略化すると、
#SOI wafer
↓
Silicon patterning
↓
Waveguide etch
↓
Modulator用doping
↓
Ge photodiode形成
↓
Oxide / dielectric
↓
Metal wiring
↓
Coupler形成
↓
Wafer-level optical test
↓
Dicingとなる。
#GFは現在100~200G/λ世代を量産し、400G/λへのロードマップを示している。Mach-Zehnder、MicroRing、RAMZIなど複数の変調器、Photodetector、SiN waveguide、edge-couplingなどをプラットフォーム化している。 (GlobalFoundries)
#図解|SiPhウェハの構造と工程
#
第5章 GlobalFoundries――米国+シンガポールの巨大SiPhファウンドリ
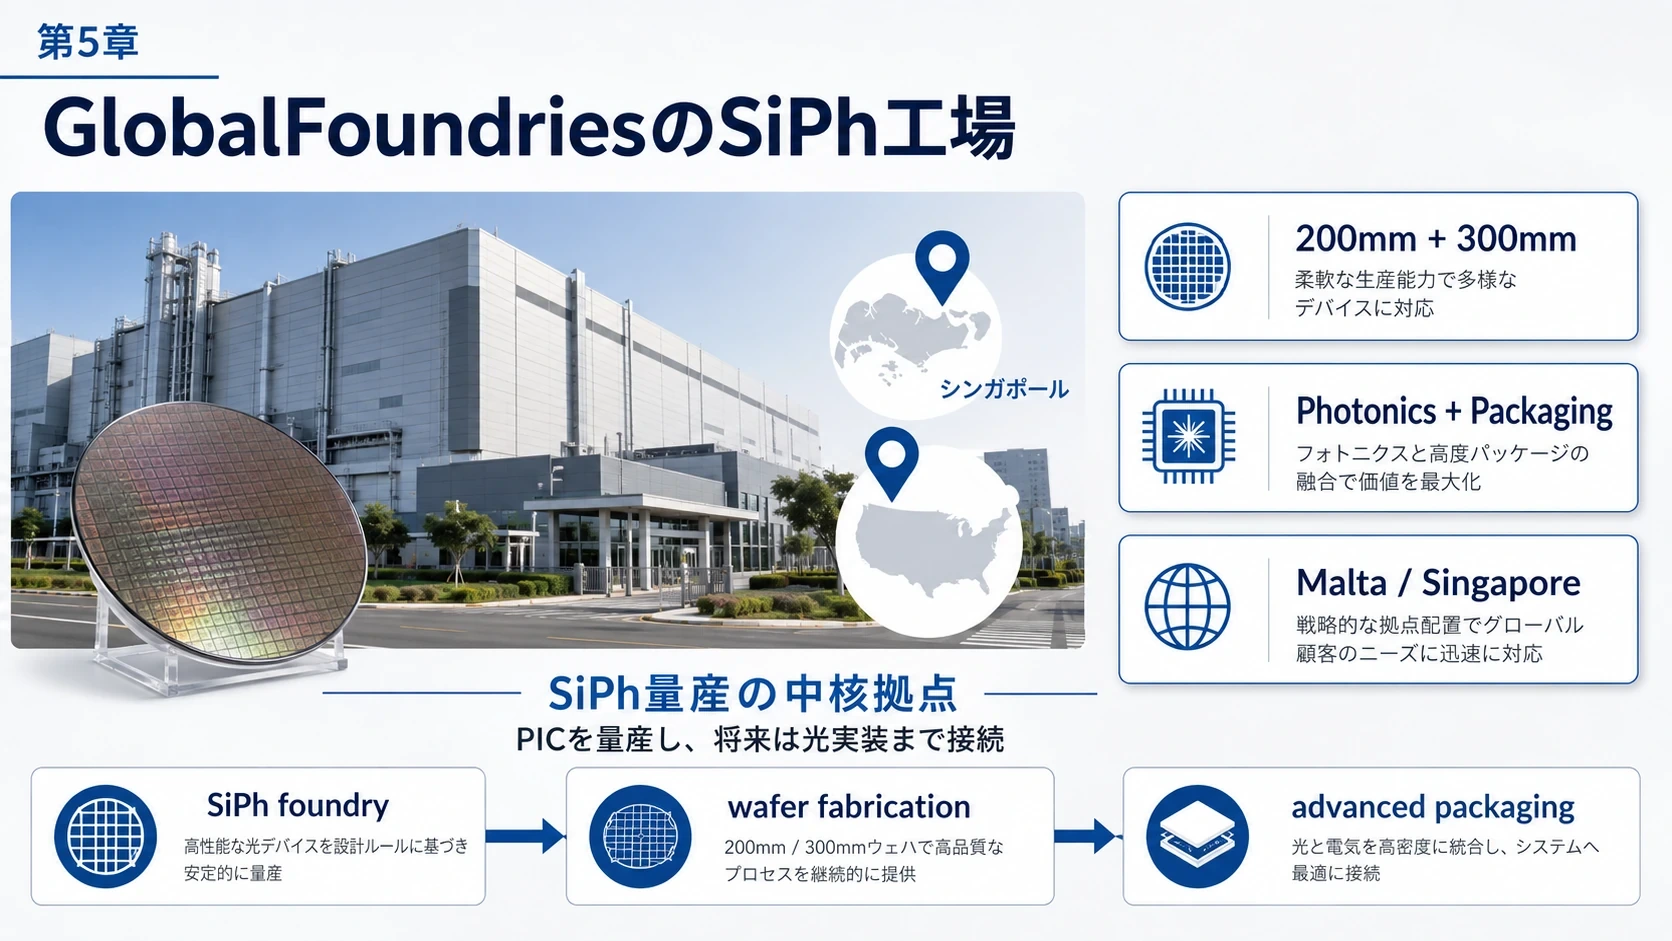
#GlobalFoundriesは2025年にAdvanced Micro Foundryを買収し、SiPh事業をさらに拡大した。GFは現在、自らを世界最大のpure-play silicon photonics foundryと位置付けている。 (GlobalFoundries)
#現在のSiPh製造拠点は、
#🇺🇸 Malta, New York
#🇸🇬 Singapore
#を中心に300mm、さらに旧AMFの200mm Singaporeラインを持つ。 (GlobalFoundries)
#GF Singapore全体では、
#Cleanroom:8.7万m²
#年間ウェハ能力:約150万枚・300mm換算
#である。注意すべきなのは、これはSiPh専用能力ではなくCMOS、RF-SOI、SiGe、Powerなどを含むSingapore工場全体の数字だという点だ。 (GlobalFoundries)
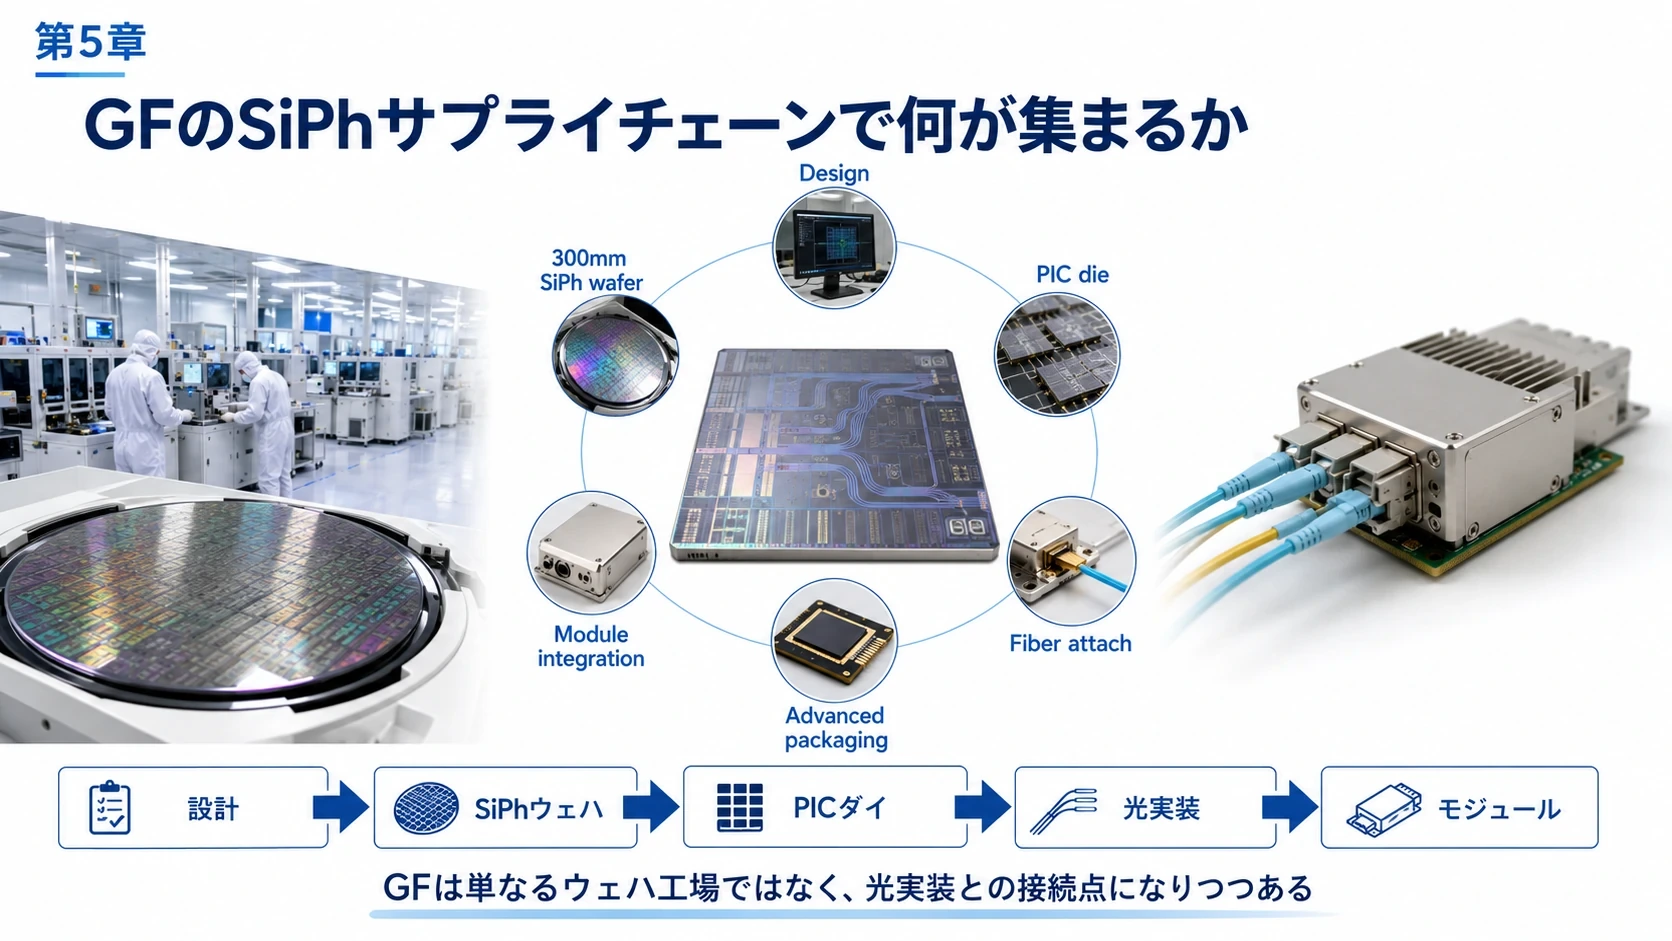
#GFはNew YorkにAdvanced Packaging and Photonics Centerも整備しており、SiPhウェハ製造からfiber attach、packaging/testまで範囲を拡大している。 (GlobalFoundries)
#図解|GlobalFoundriesのSiPh供給網
#
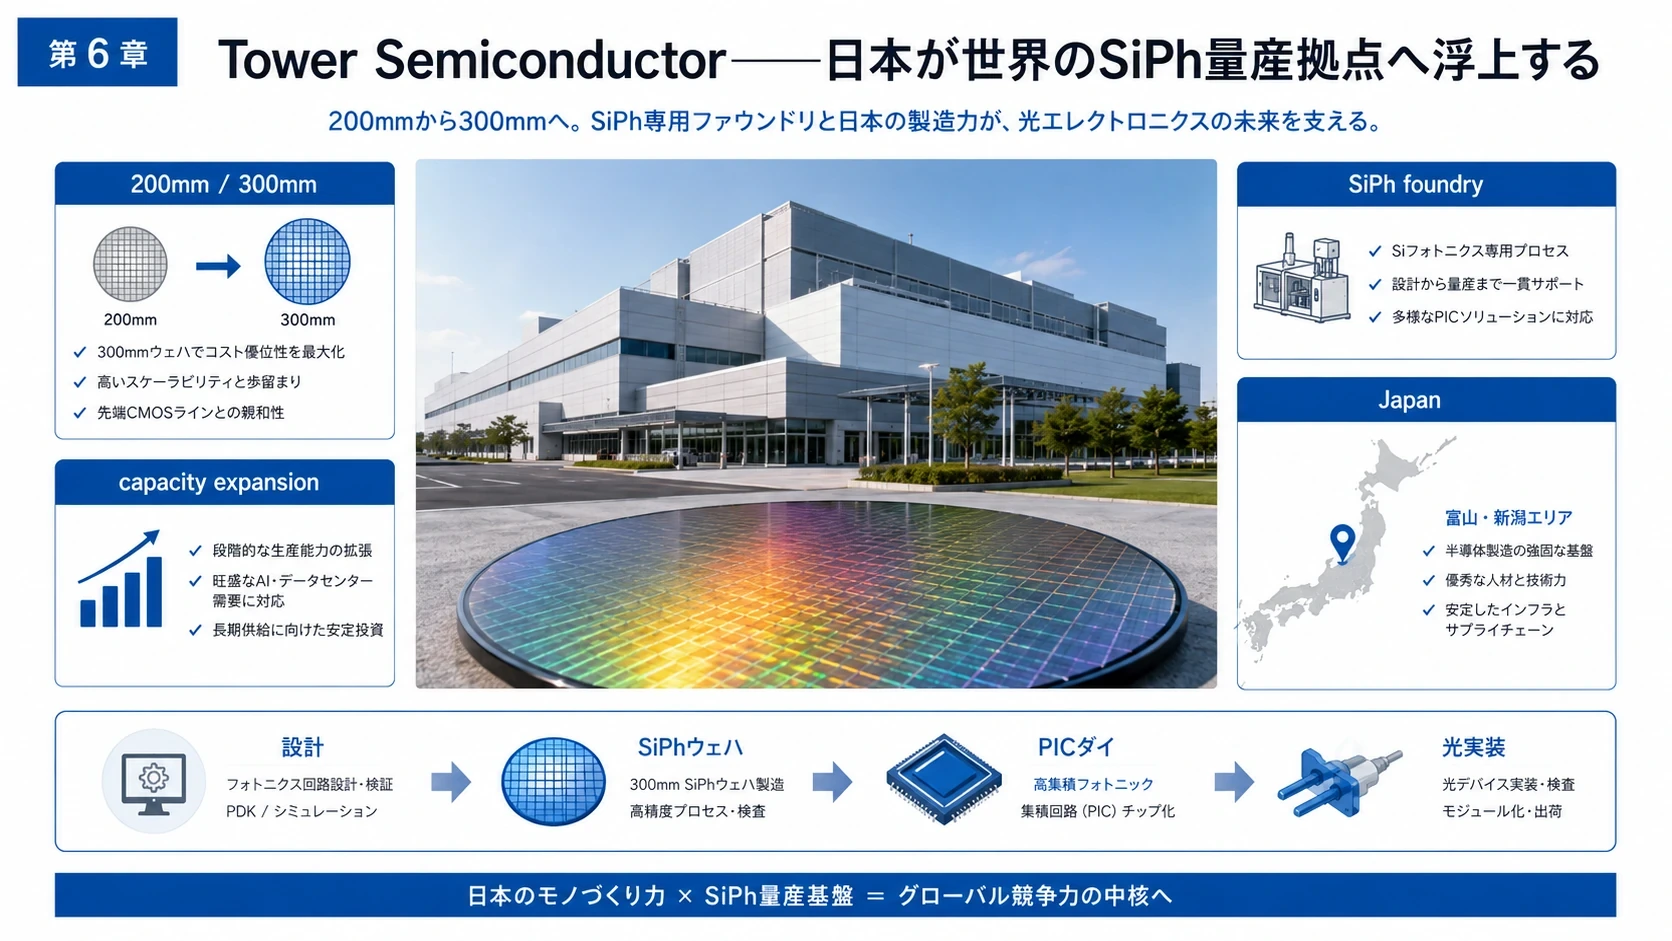
第6章 Tower Semiconductor――日本が世界のSiPh量産拠点へ浮上する
#Tower Semiconductorは現在、AI光通信で最も注目すべきファウンドリの一つである。
#2025年にはSiGe+SiPh売上が4.21億ドルまで増加。
#Tower自身は、1.6T向けSilicon PICについて「by far the majority supplier」と説明している。SiPhはNewport Beach、San Antonio、魚津など複数拠点へ展開されている。
#特に重要なのがキャパ増強である。
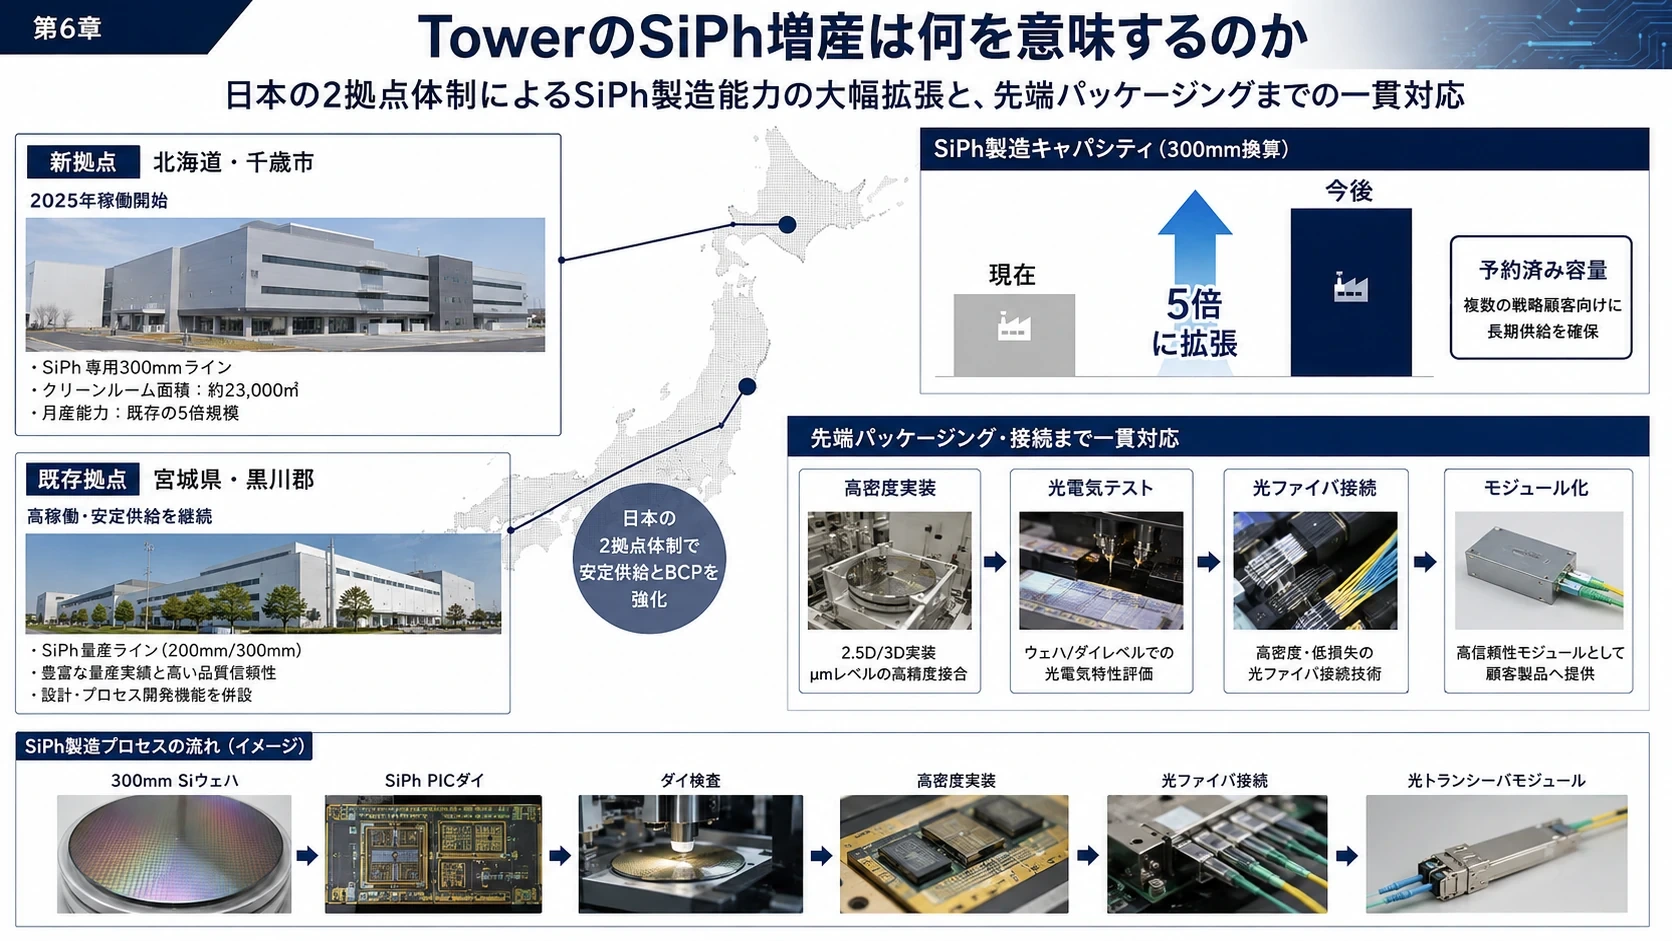
#Towerは2026年初頭時点で、SiPh能力を2025年第4四半期の実際の月間出荷量に対して5倍超へ引き上げる計画を示し、計画能力の70%以上が2028年まで予約済み、または予約手続き中としている。
#さらに2026年5月には、2027年分だけで、
#SiPh売上契約13億ドル+capacity reservation前払金2.9億ドル
#を公表した。 (Tower Semiconductor タワーセミコンダクター)
#そして2026年7月、日本で約30億ドルの大型投資を発表。
#新井 Fab 6 → 300mm SiPh+Advanced Packaging
#魚津 Fab 7 → 300mm増強
#Fab 7隣接地 → 新300mm Fab
#2027年第4四半期:第1段階量産準備完了
#日本政府支援:約10億ドル
#という計画である。 (Tower Semiconductor)
#つまり日本は今後、
#InP材料・レーザーだけでなく、300mm SiPhファウンドリの世界的製造拠点
#にもなる可能性がある。
#図解|Towerの日本SiPh量産拠点
#
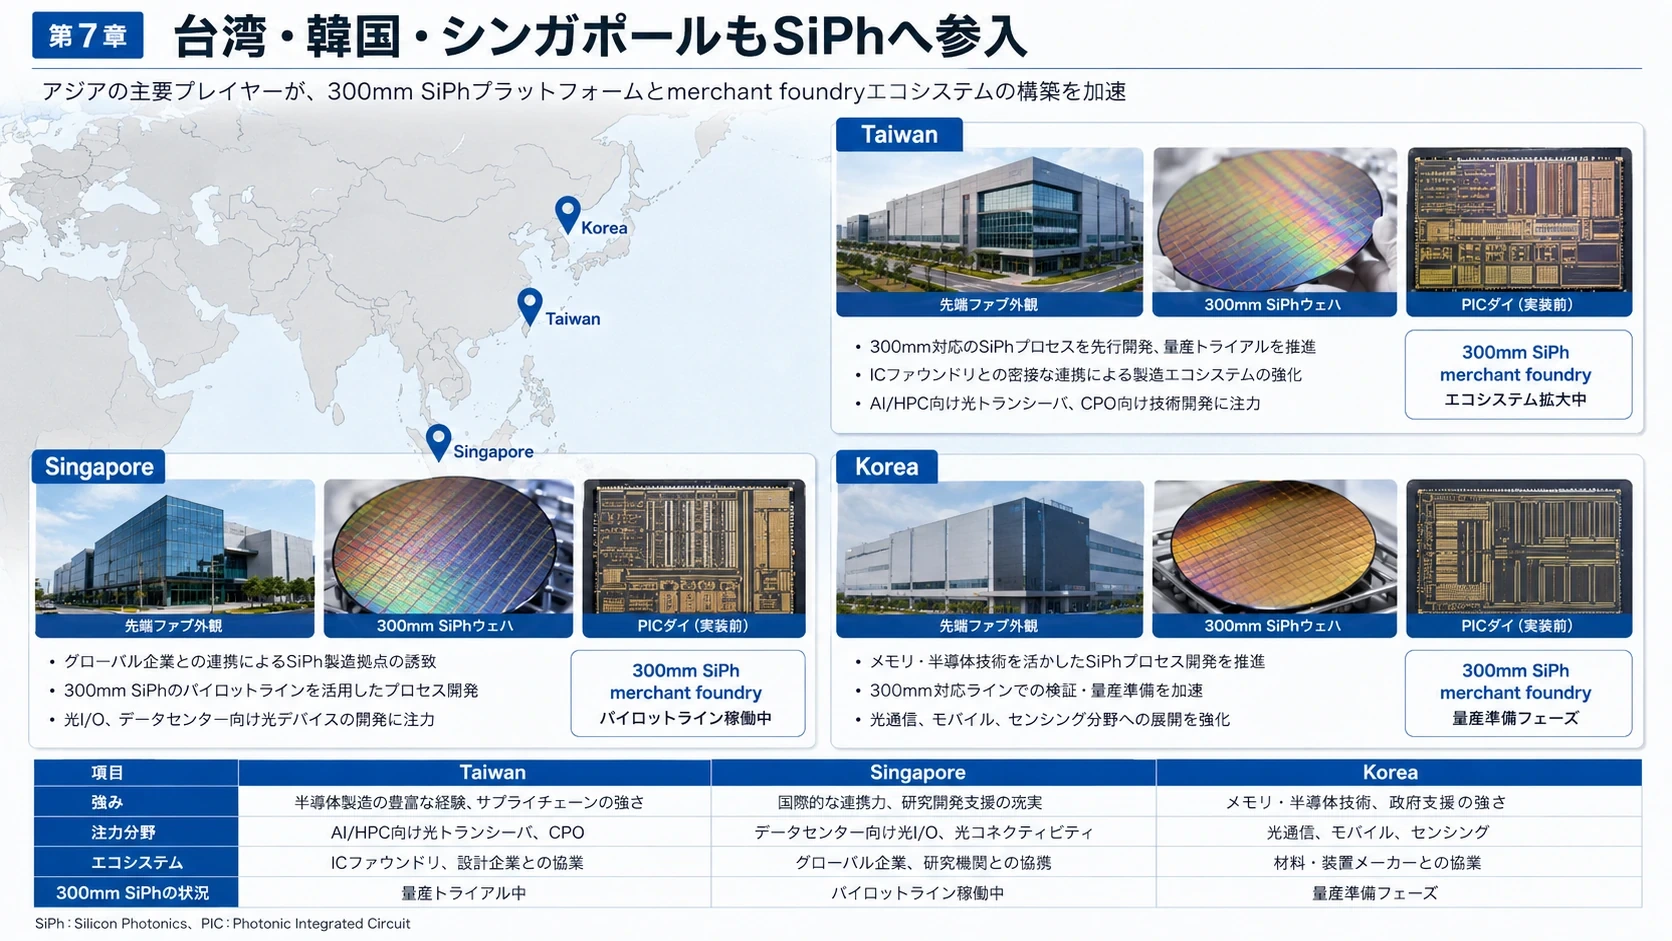
第7章 台湾・韓国・シンガポールもSiPhへ参入
#TSMC――台湾
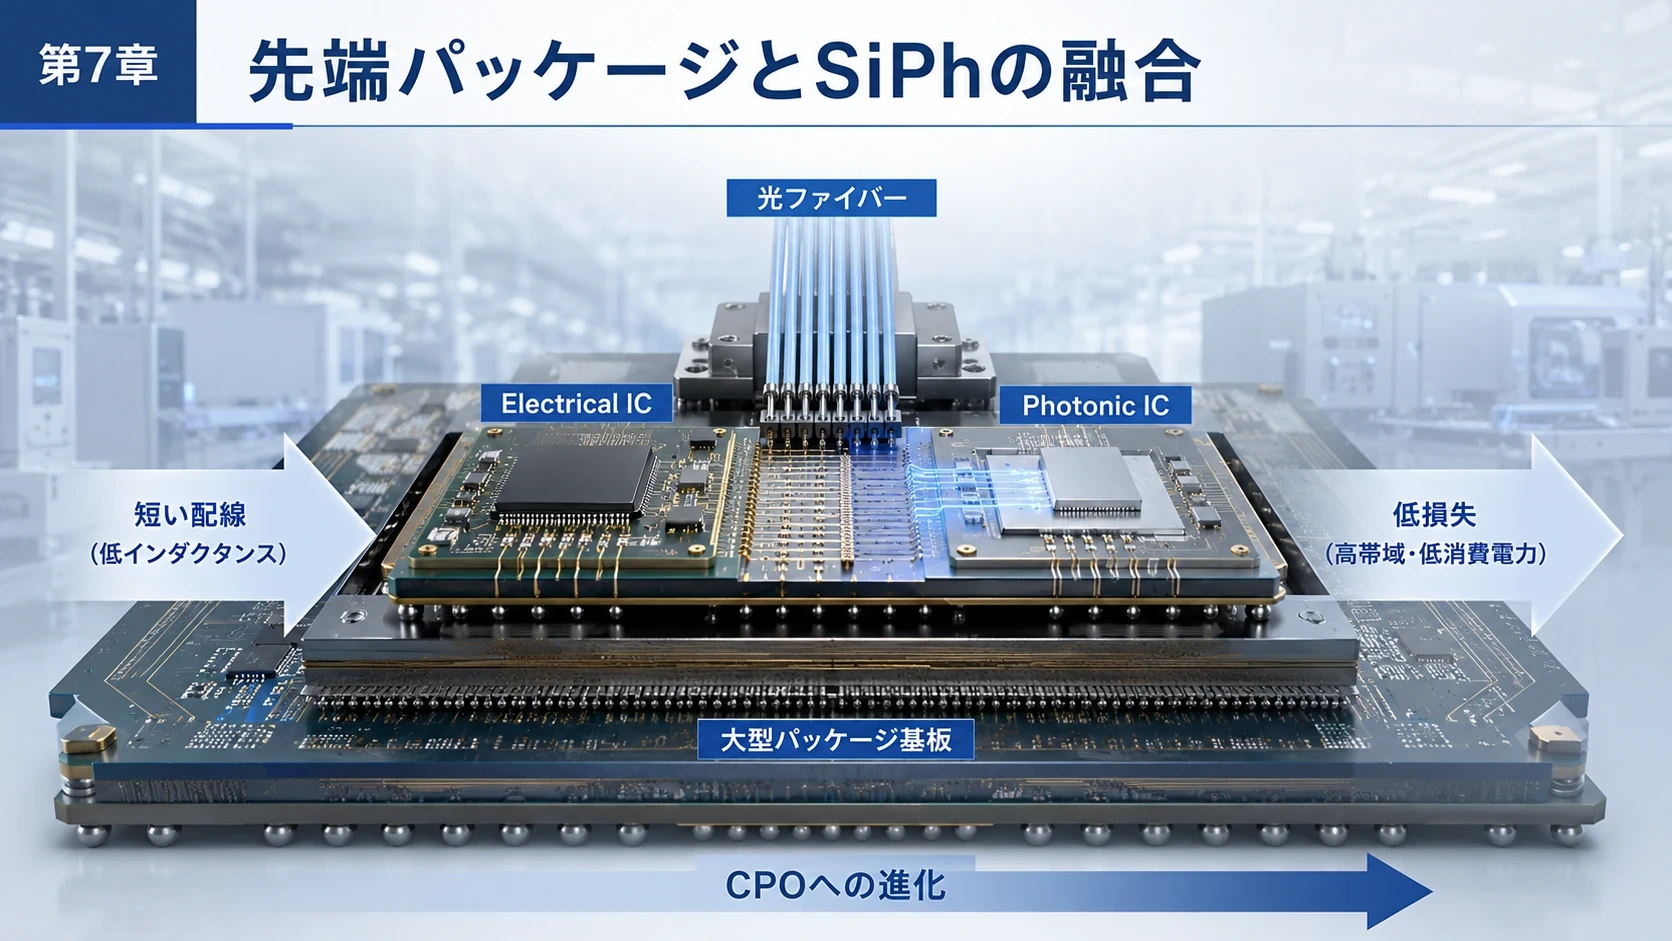
#TSMCはCOUPE――Compact Universal Photonic Engineを展開している。
#これはPICとEICを近接・積層し、
#Electrical IC ║ Photonic IC
#とすることで電気配線を短くし、将来的にCoWoSと統合してCPOへ持っていく技術である。 (TSMC Research)
#TSMCは2025年年次報告でもCOUPEをAdvanced Packaging/3D integration技術の一つに位置付けている。 (TSMC)
#UMC――台湾企業、SiPh量産はシンガポール
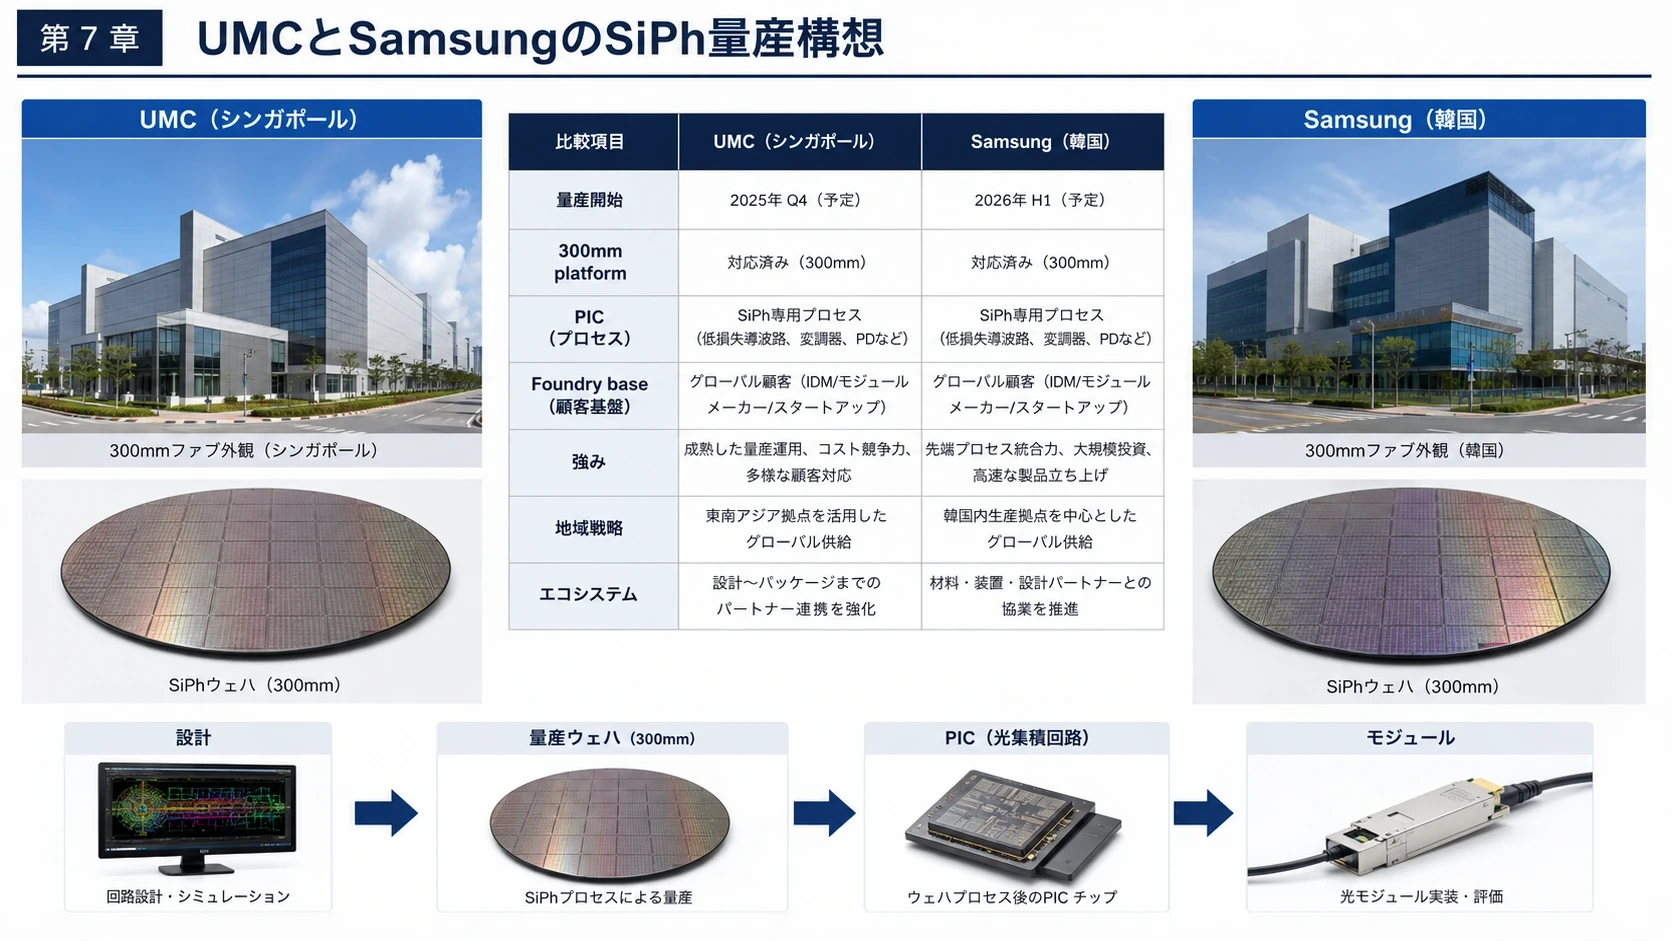
#UMCは2026年7月、Singapore 12インチFabからSILITH向け1.6T SiPh PICの初量産ウェハを出荷した。
#開発開始から量産準備まで18カ月で到達している。 (UMC)
#UMC全体の能力は12インチ換算で月40万枚超だが、これもSiPh専用ではない。 (UMC)
#Samsung――韓国
#Samsung Foundryも2026年にSiPh事業基盤の確立を公式決算で言及した。報道ベースでは300mm SiPh PDKを準備し、顧客設計獲得後の量産を視野に入れている。 (Samsung Global Newsroom)
#Samsungはファウンドリ全体では世界2位だが、merchant SiPhではGFやTowerより後発である。
#これは逆に言えば、
#韓国には巨大なCMOS量産基盤があるが、SiPhはこれから本格化する
#という構図である。
#図解|アジアのSiPh量産参入
#
第8章 CWレーザーファブ――SiPhが増えるほどInPが必要になる
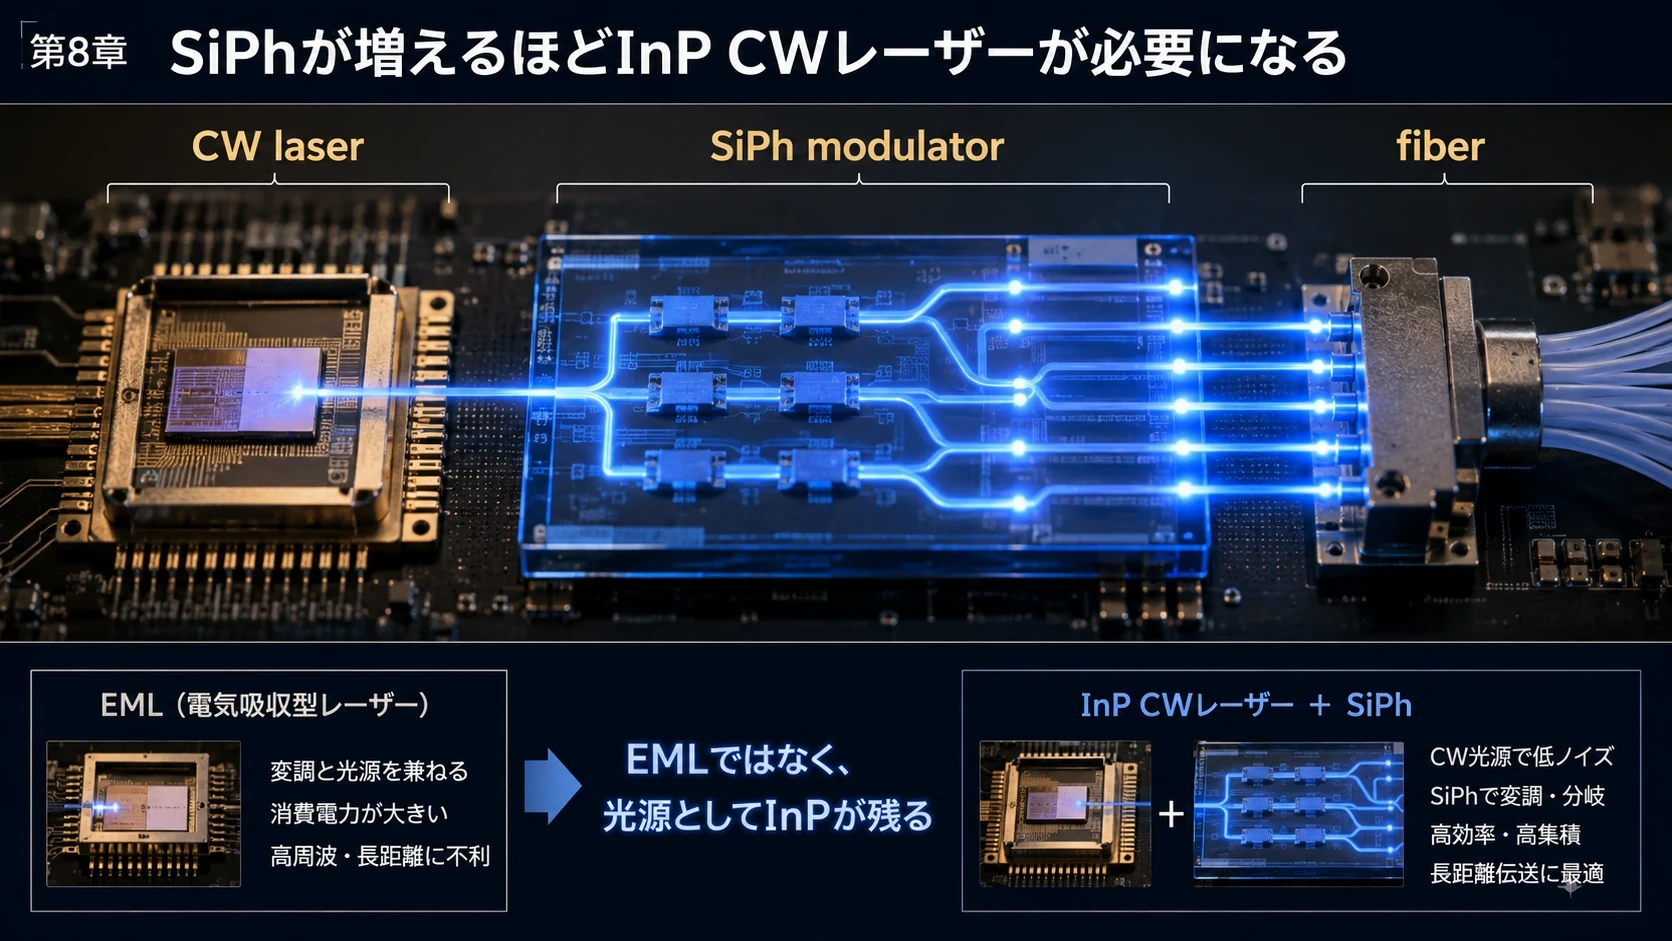
#SiPhの大きな弱点は、シリコンそのものが効率的な光源になりにくいことだ。
#そこで外部からInP CWレーザーを使う。
#Electricity
↓
InP CW Laser
↓
連続光
↓
SiPh Modulator
↓
PAM4 optical signalEMLとの違いは重要である。
#EML
#InP DFB Laser + EAM Modulator
#SiPh
#InP CW Laser + Silicon Modulator
#つまりSiPhが伸びるとInPが不要になるのではない。
#むしろ、
#変調器はSiへ移るが、光源としてInP CWレーザーが大量に必要になる
#のである。
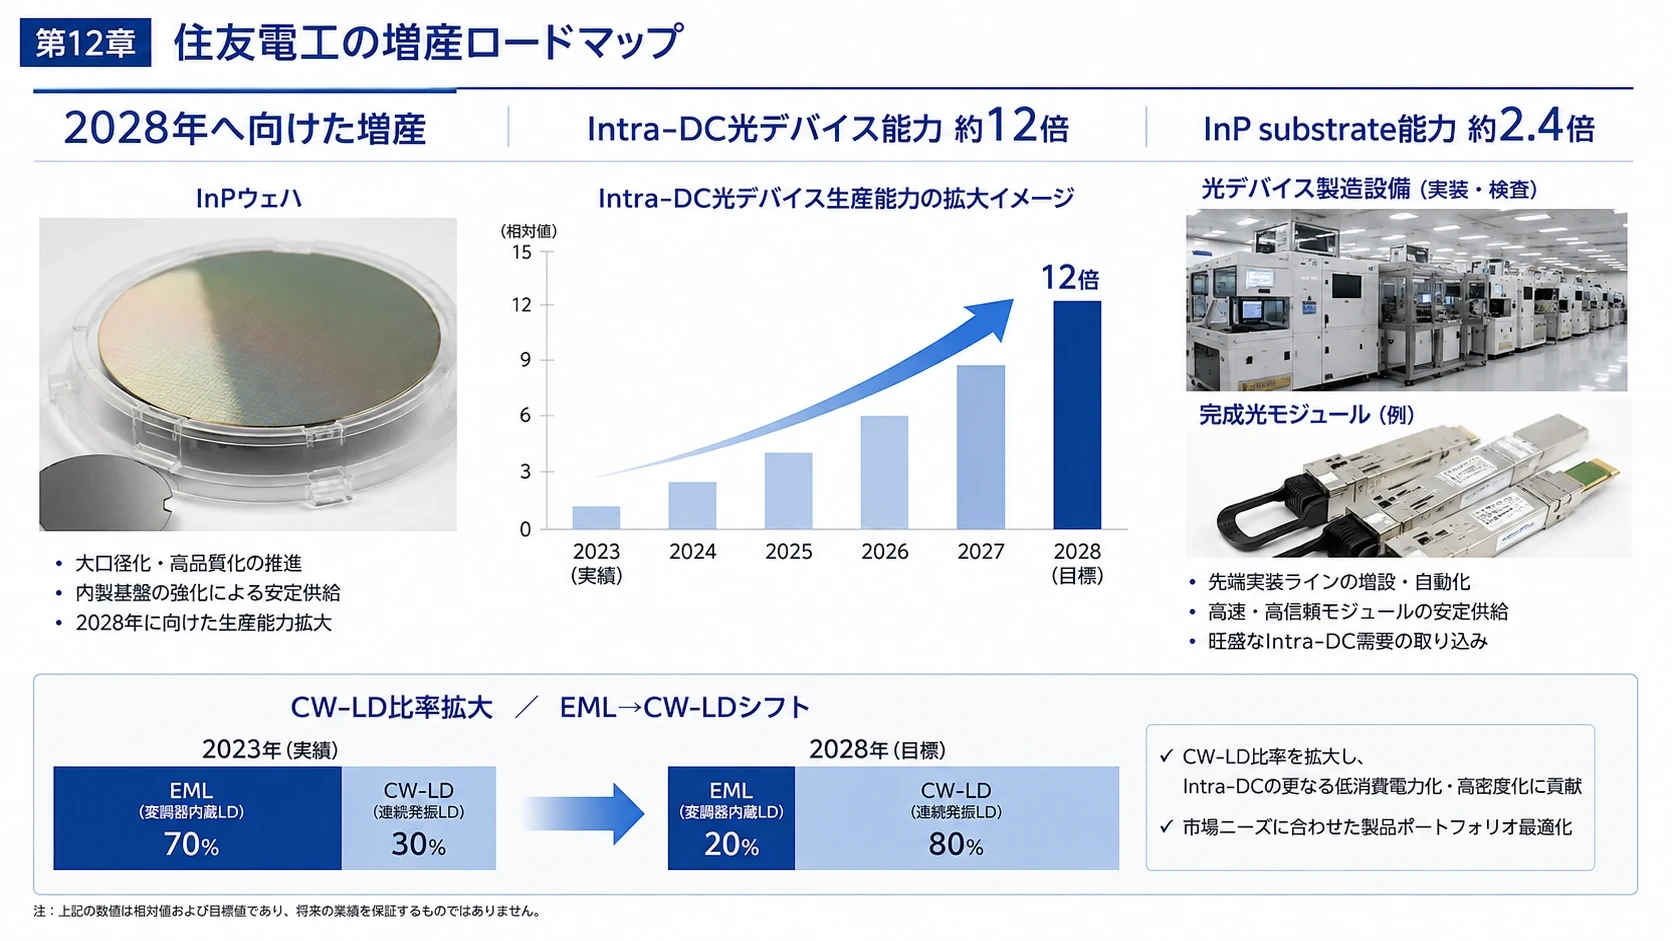
#住友電工はIntra-DC向け光デバイスの数量構成について、
#| 年 | EML | CW-LD |
|---|---|---|
| 2024 | 76% | 24% |
| 2026 | 55% | 45% |
| 2028 | 31% | 69% |
と予測している。 (Sumitomo Electric)
#図解|SiPhとInP CWレーザー
#
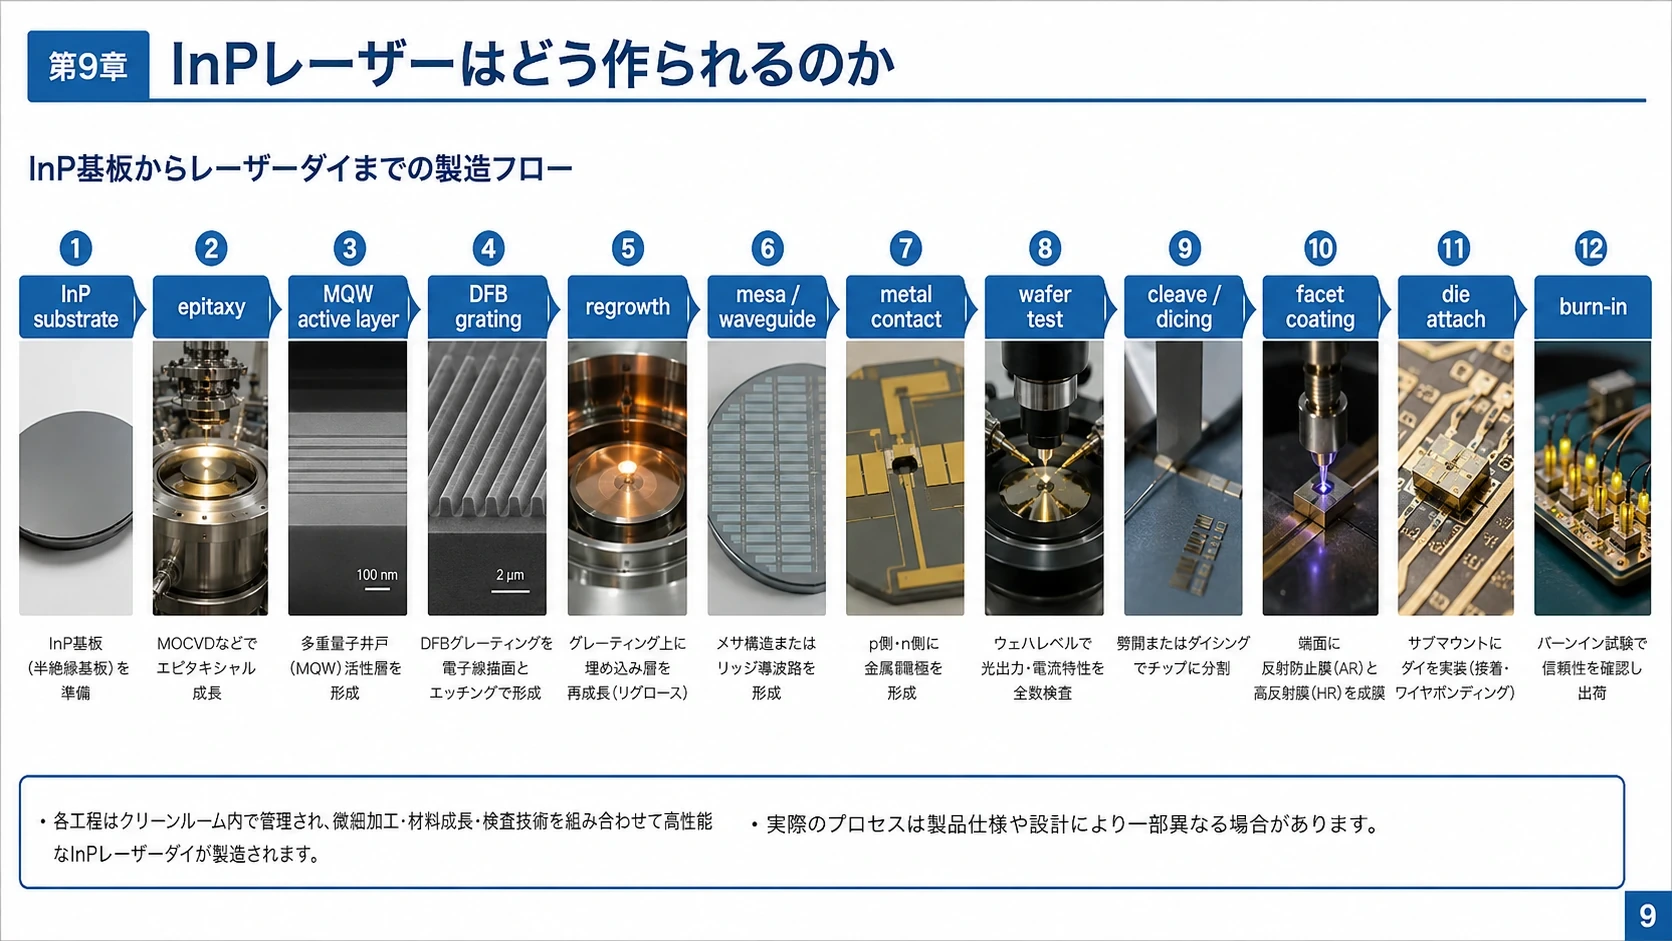
第9章 InPレーザーはどう作るのか
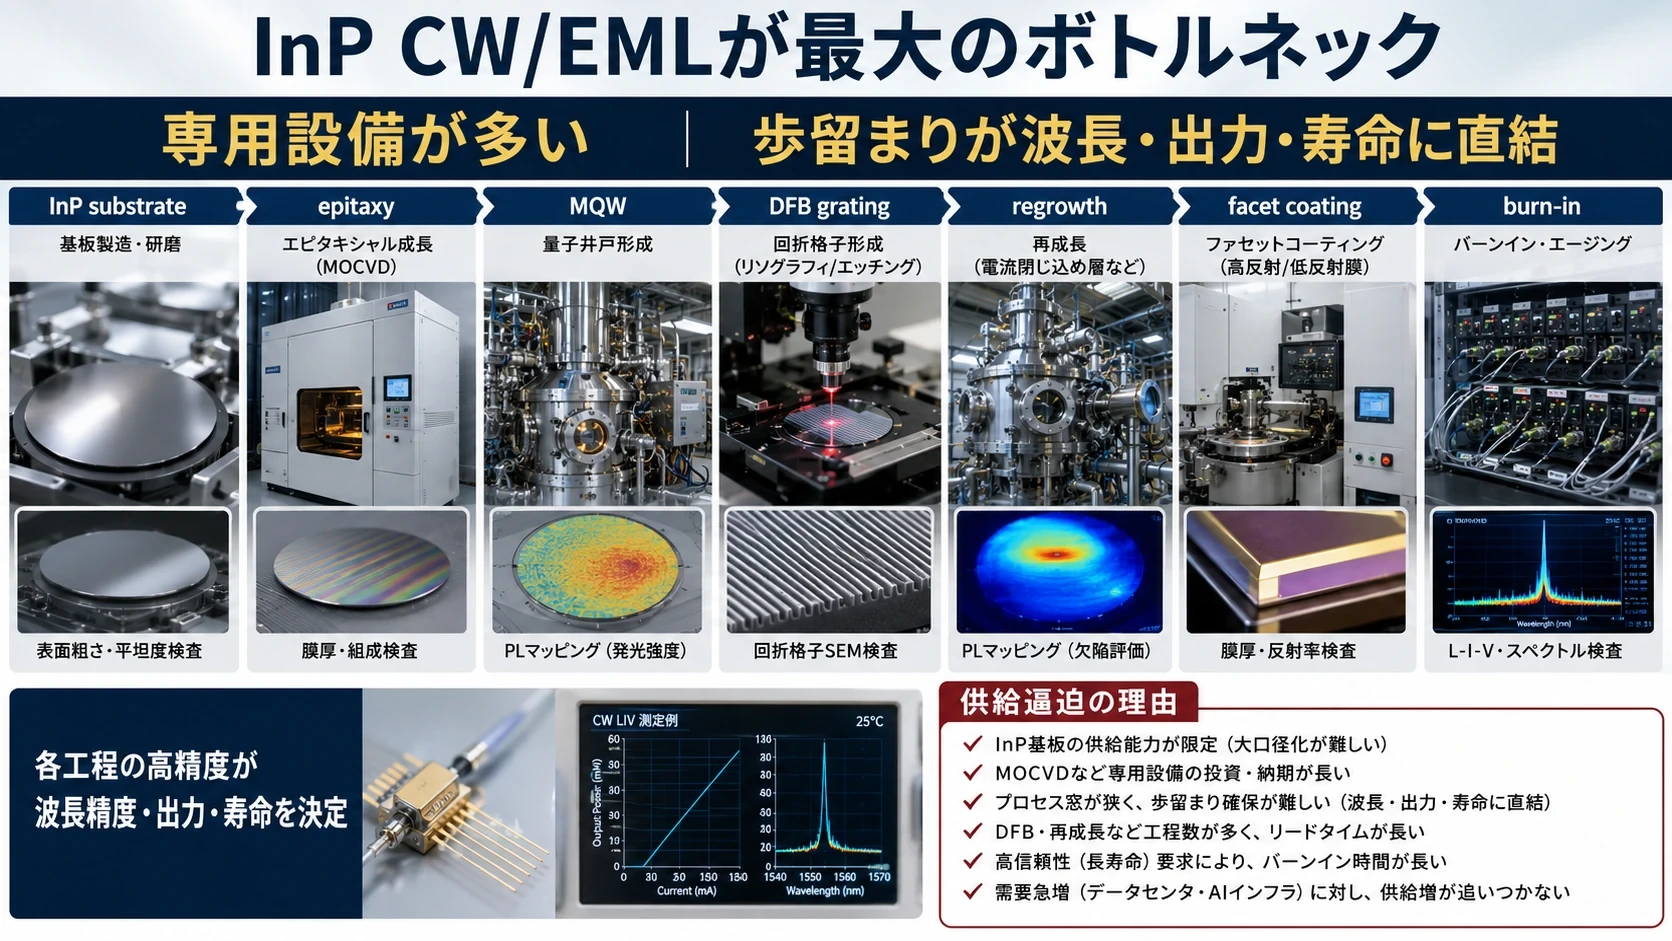
#InPファブは300mm CMOSとはまったく違う。
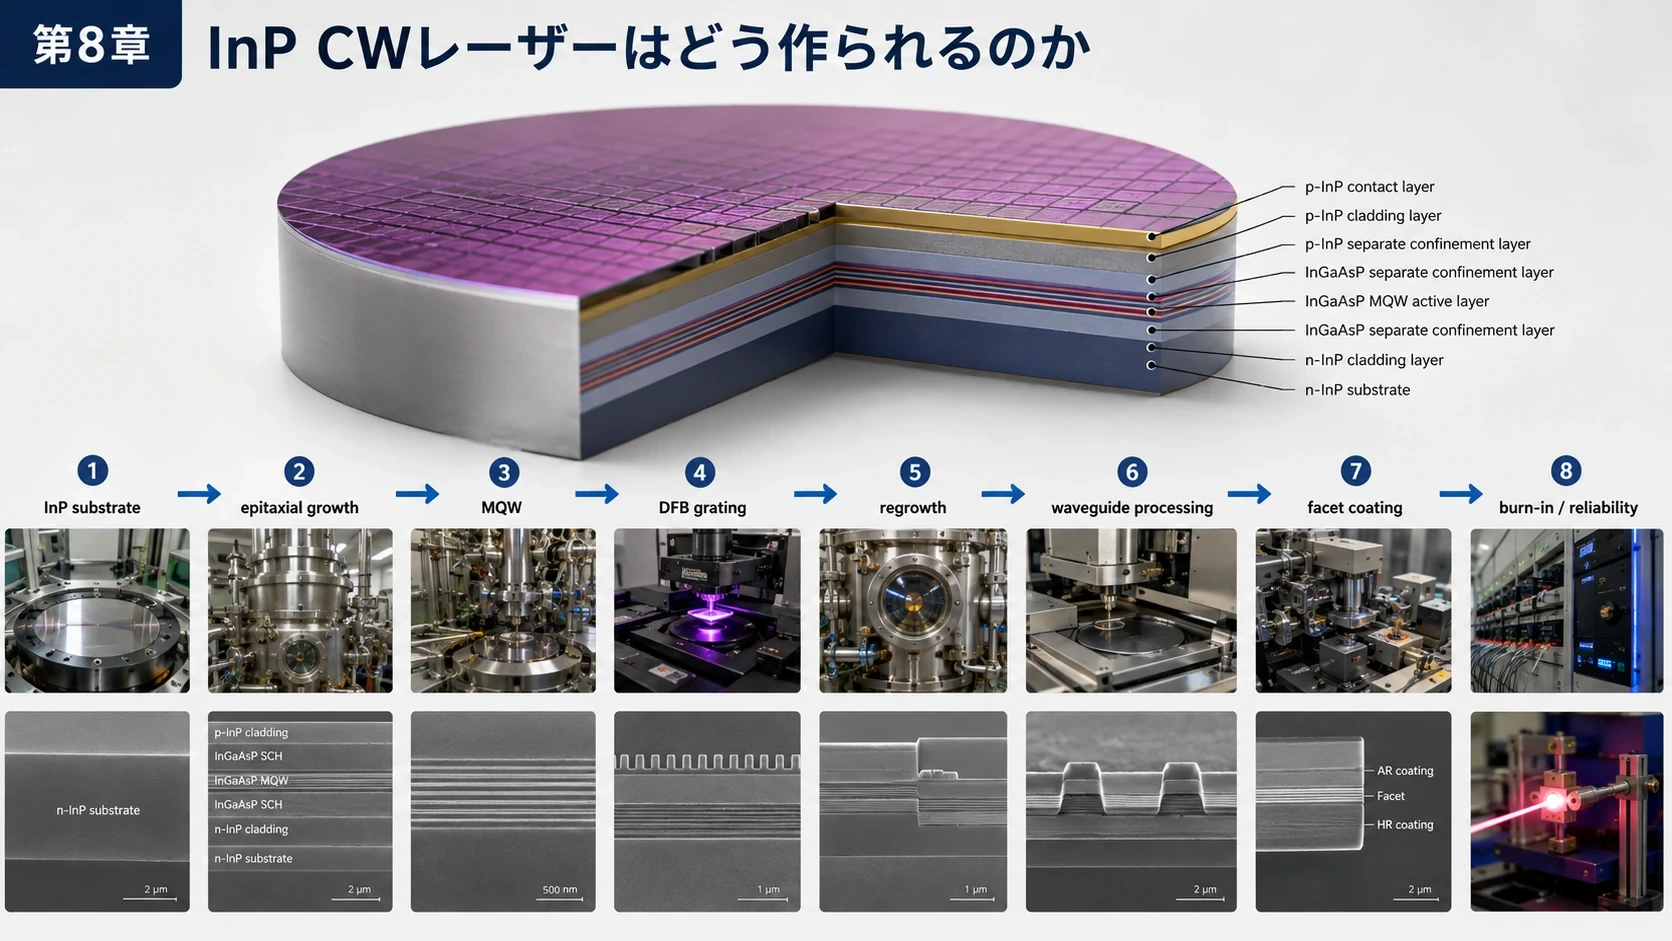
#代表的工程は、
#InP substrate
↓
Epitaxial growth
↓
MQW active layer
↓
DFB grating形成
↓
再成長
↓
Mesa / waveguide processing
↓
P/N contacts
↓
Wafer test
↓
Cleave / Dicing
↓
Facet coating
↓
Die attach
↓
Burn-in / reliability testとなる。
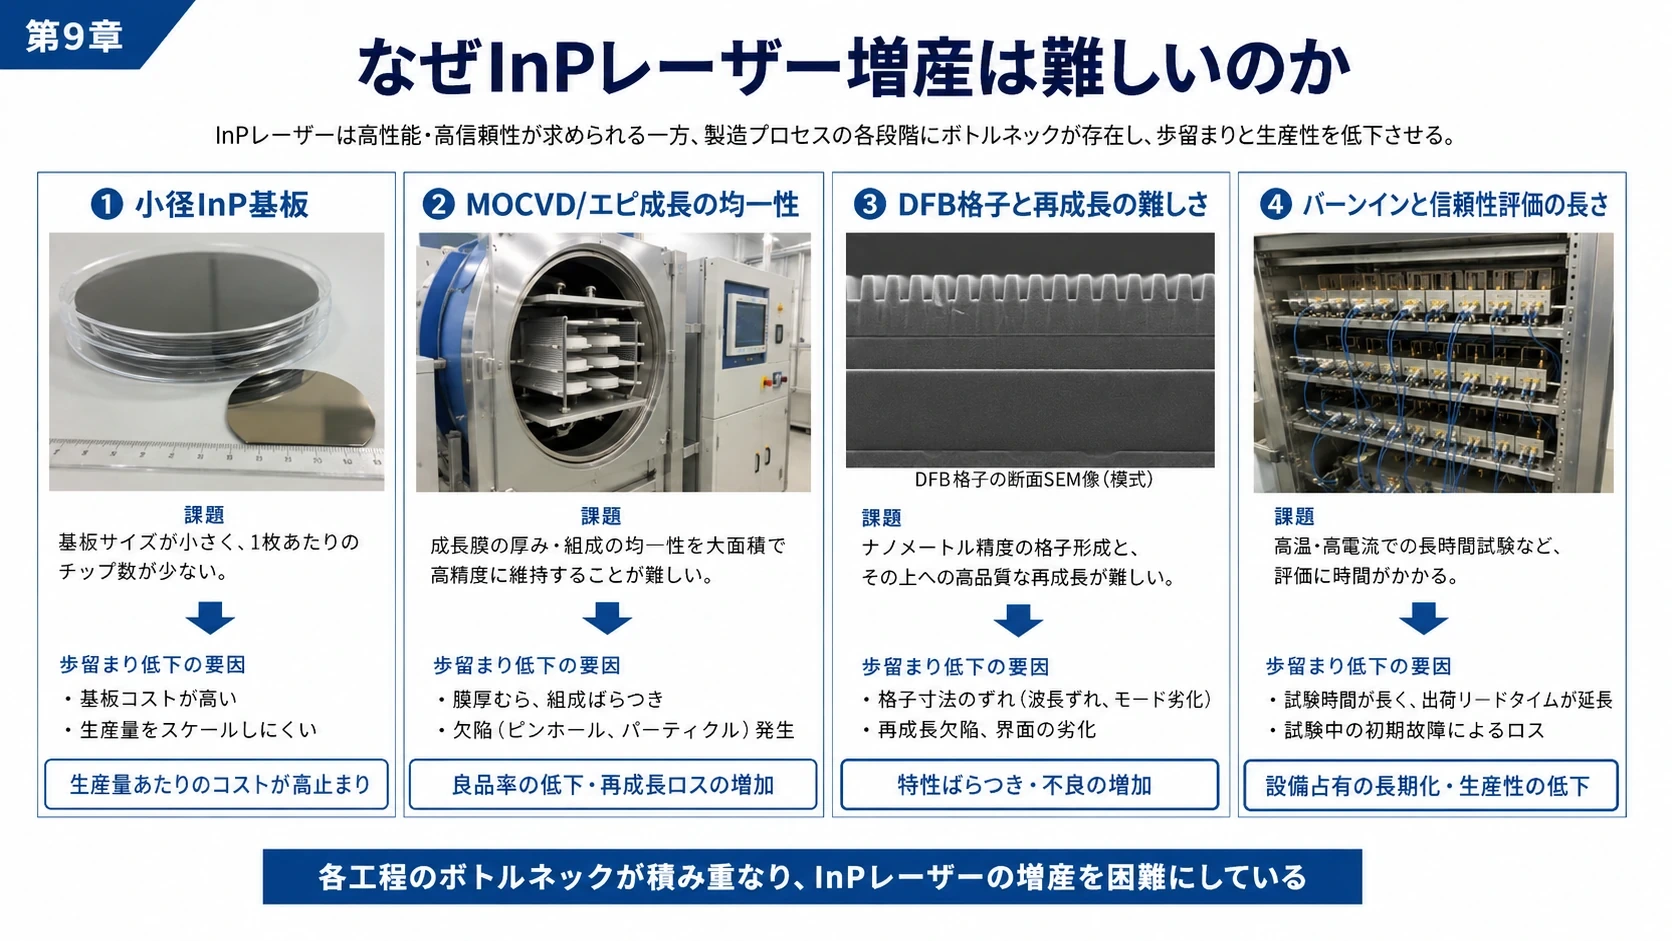
#特に難しいのが、
#Epitaxyの均一性
#MQW成長
#DFB格子周期
#Regrowth
#Waveguide寸法
#Facet coating
#熱抵抗
#Aging/Burn-in
#である。
#住友電工もCW-LD高出力化では、結晶成長時の温度・ガス比・不純物濃度を精密制御し、電流リークを抑えることが重要だと説明している。 (Sumitomo Electric)
#CMOSなら巨大ウェハ上で数十億個のトランジスタを一括製造する。
#InPレーザーでは、
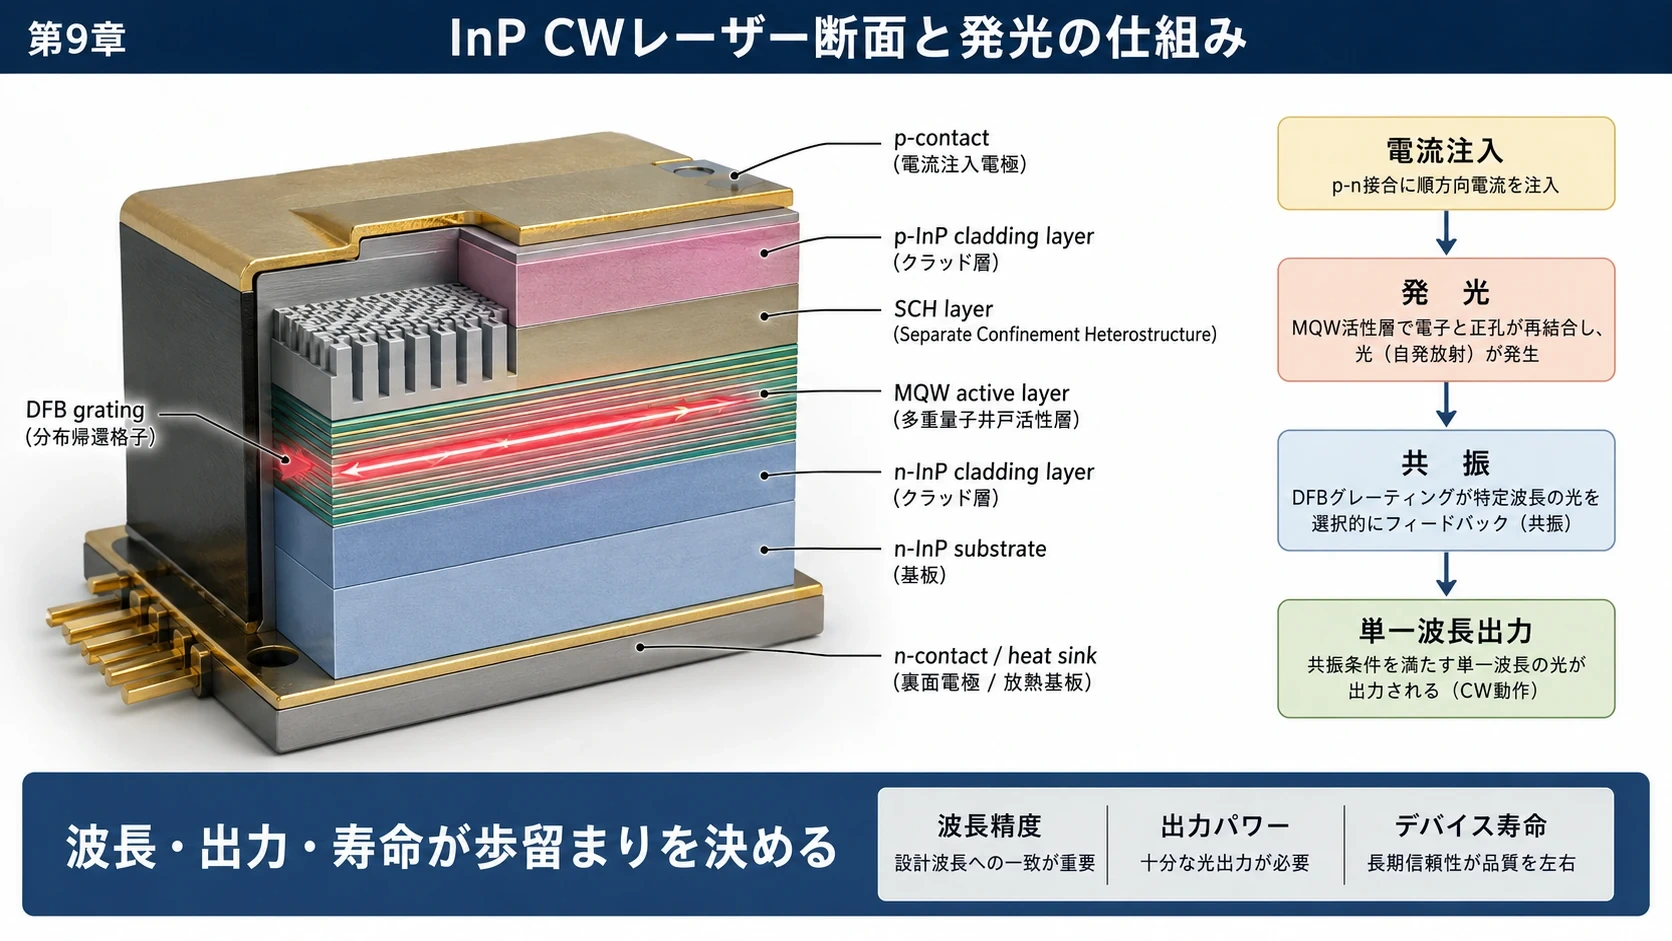
#「発光性能」「波長」「光出力」「寿命」そのものが歩留まりに直結する。
#この違いが増産難易度を高めている。
#図解|InPレーザー製造と断面
#
第10章 Coherent――米国とスウェーデンの6インチInP
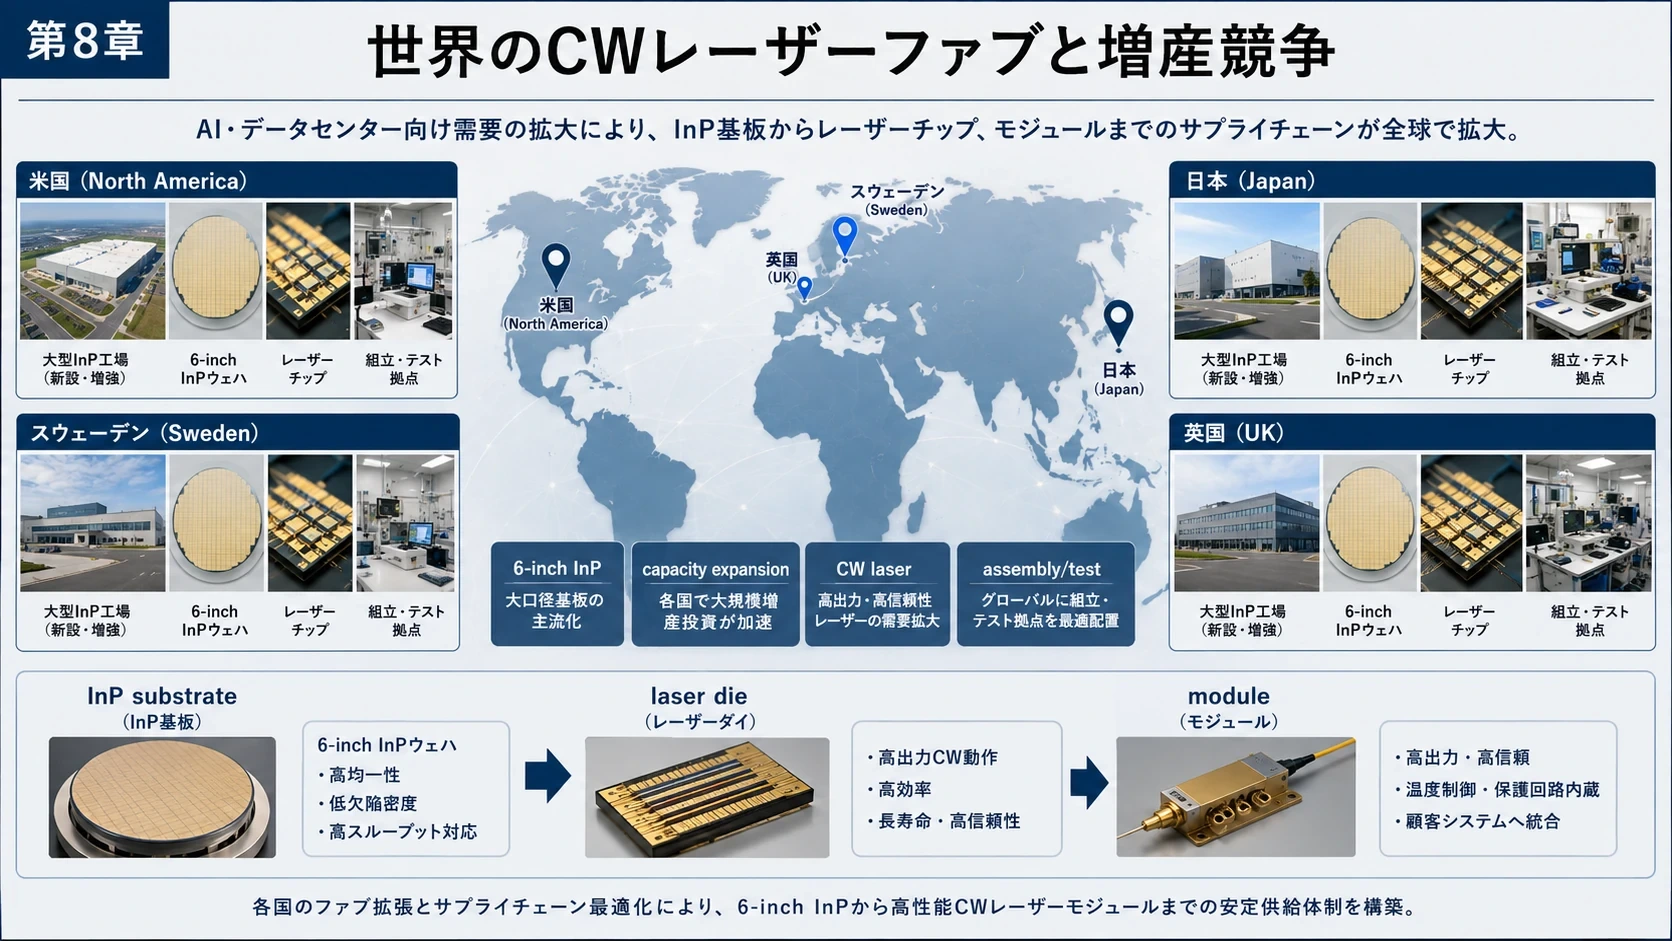
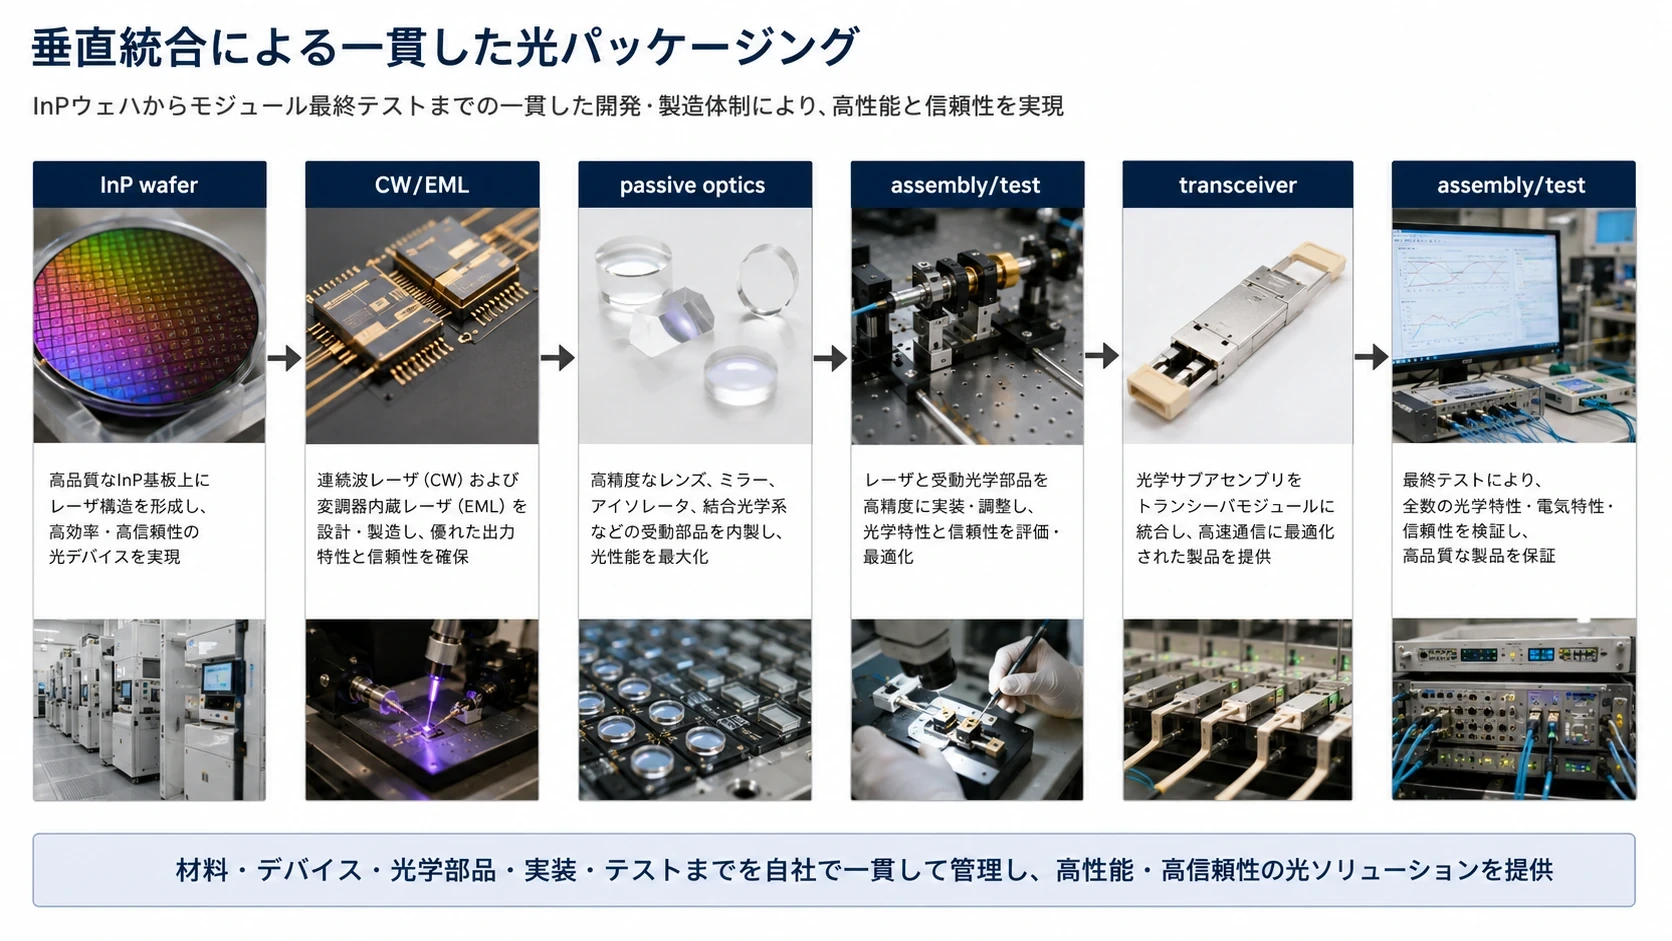
#CoherentはInPで最も強力な垂直統合企業の一つである。
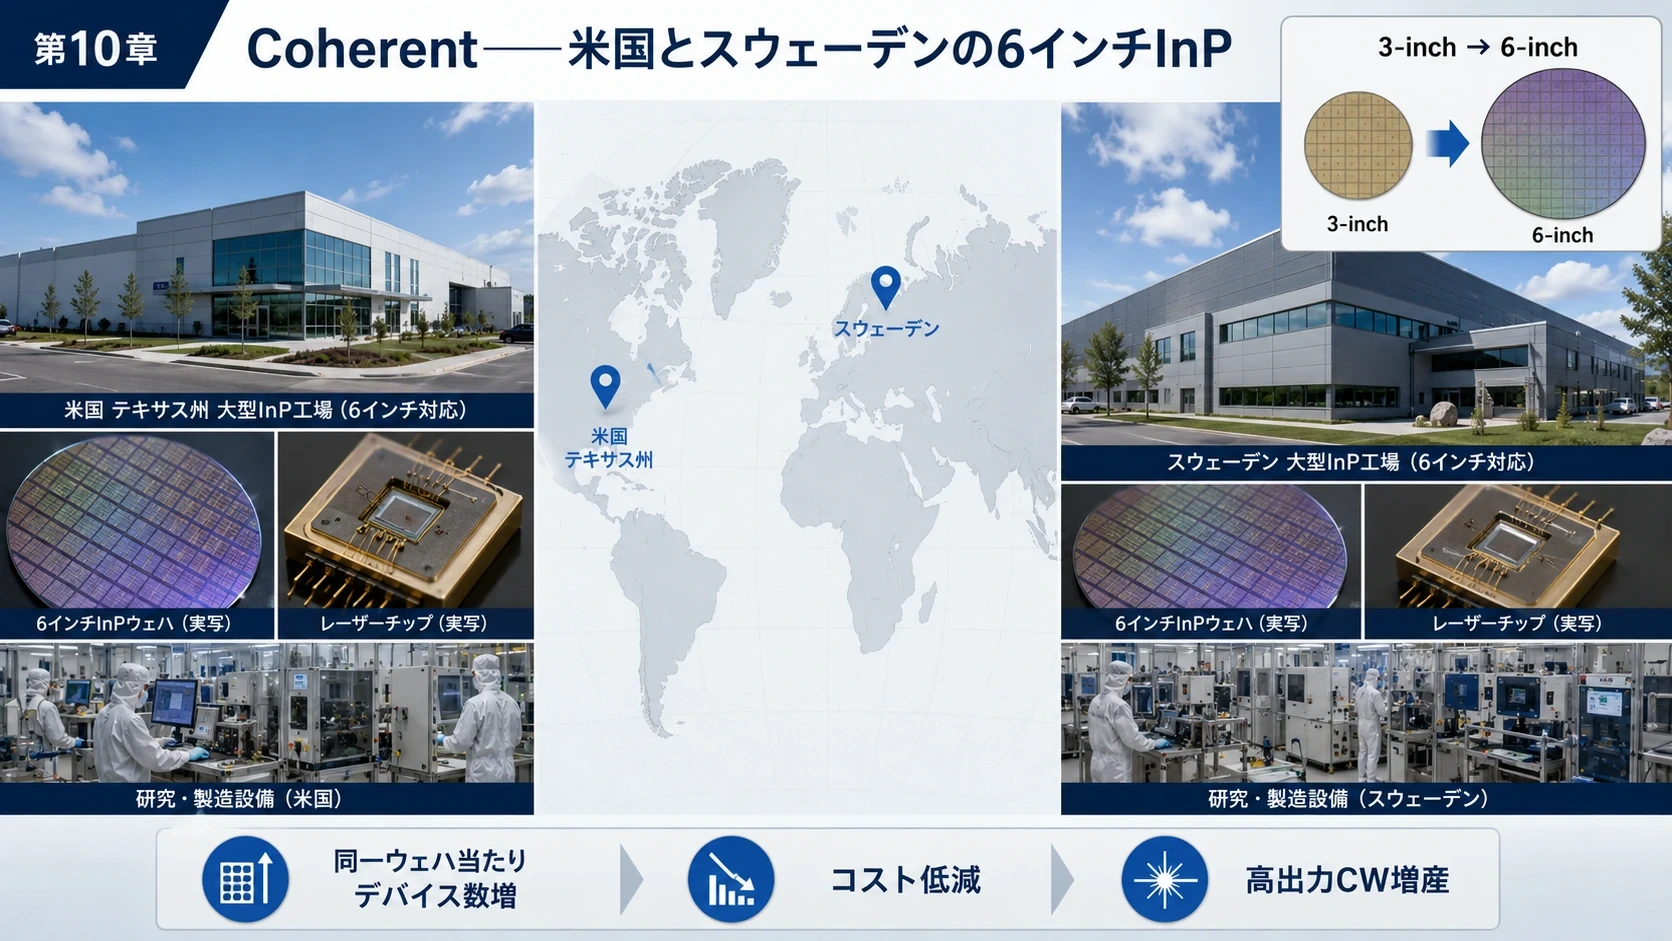
#主要拠点として、
#🇺🇸 Sherman, Texas
#🇸🇪 Järfälla, Sweden
#に6インチInP能力を構築している。 (Coherent Inc)
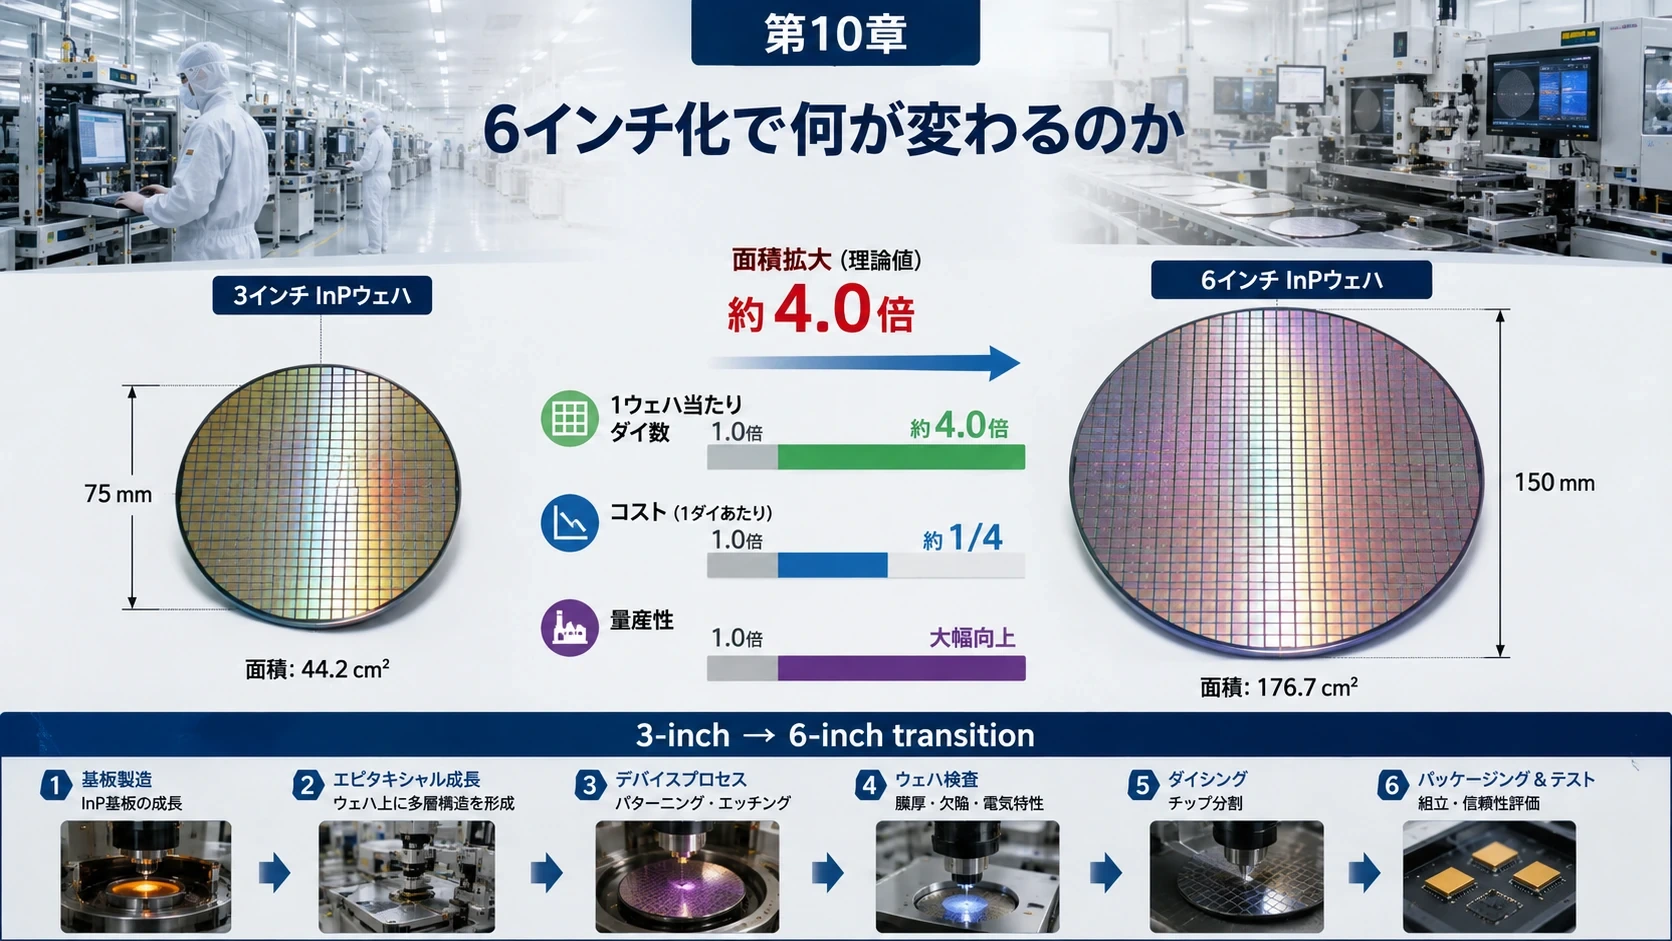
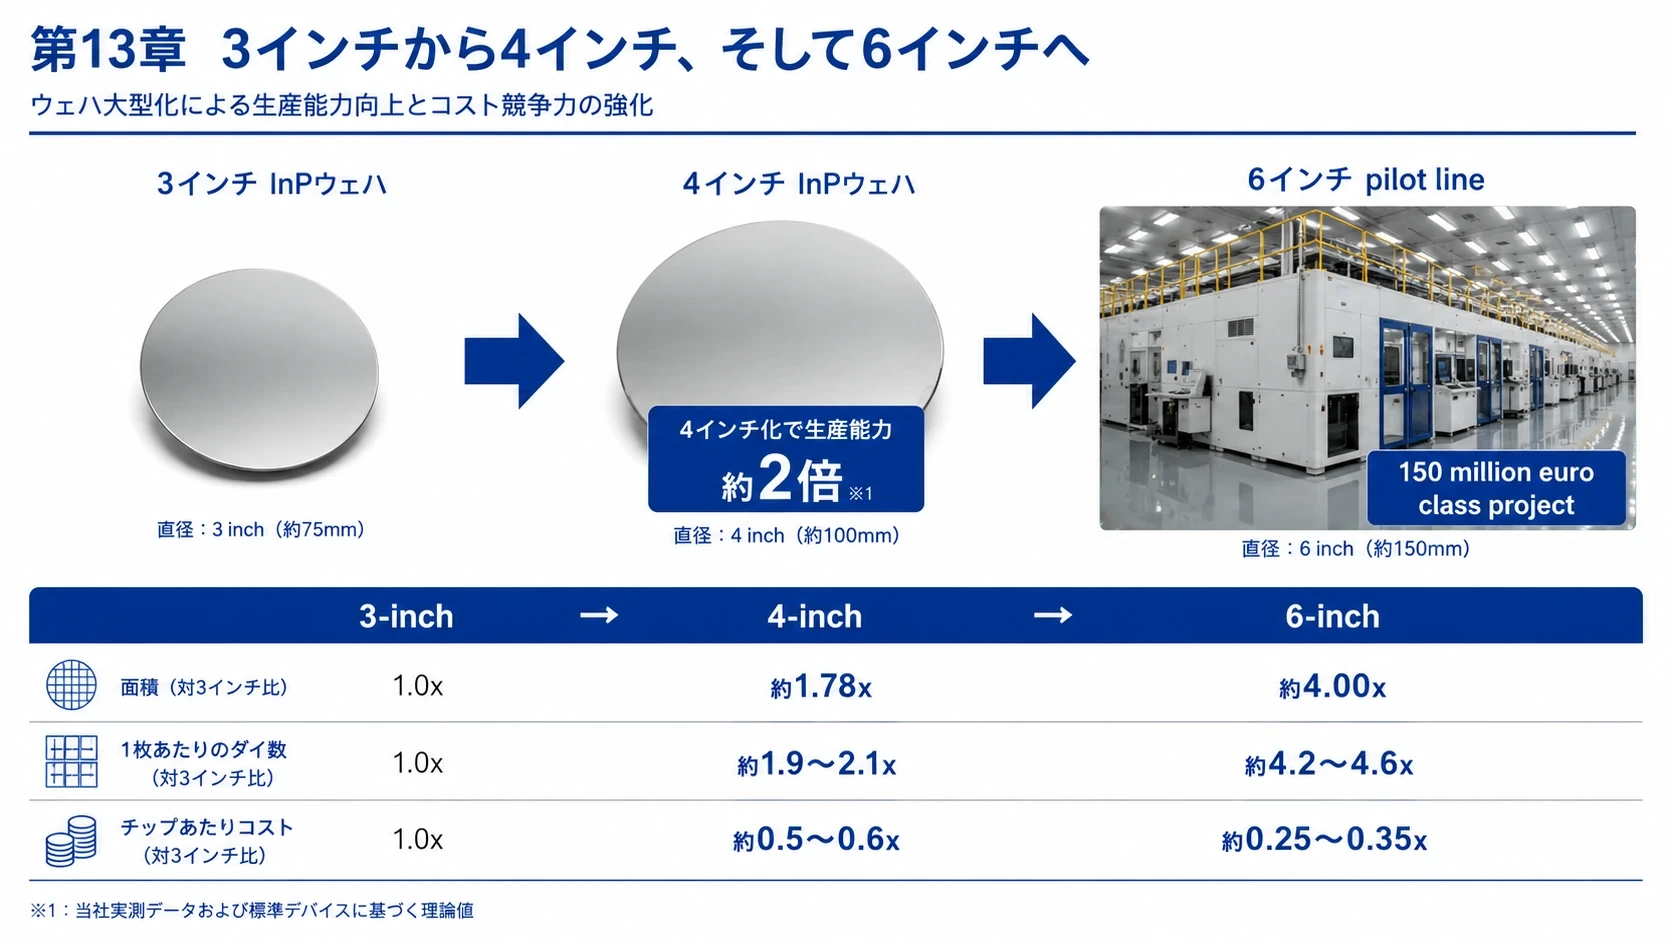
#従来3インチから6インチへ移行すると、理論面積は4倍になる。
#Coherent自身も、
#1ウェハ当たりデバイス数:約4倍Die cost:60%以上低減
#を見込んでいる。 (Coherent Inc)
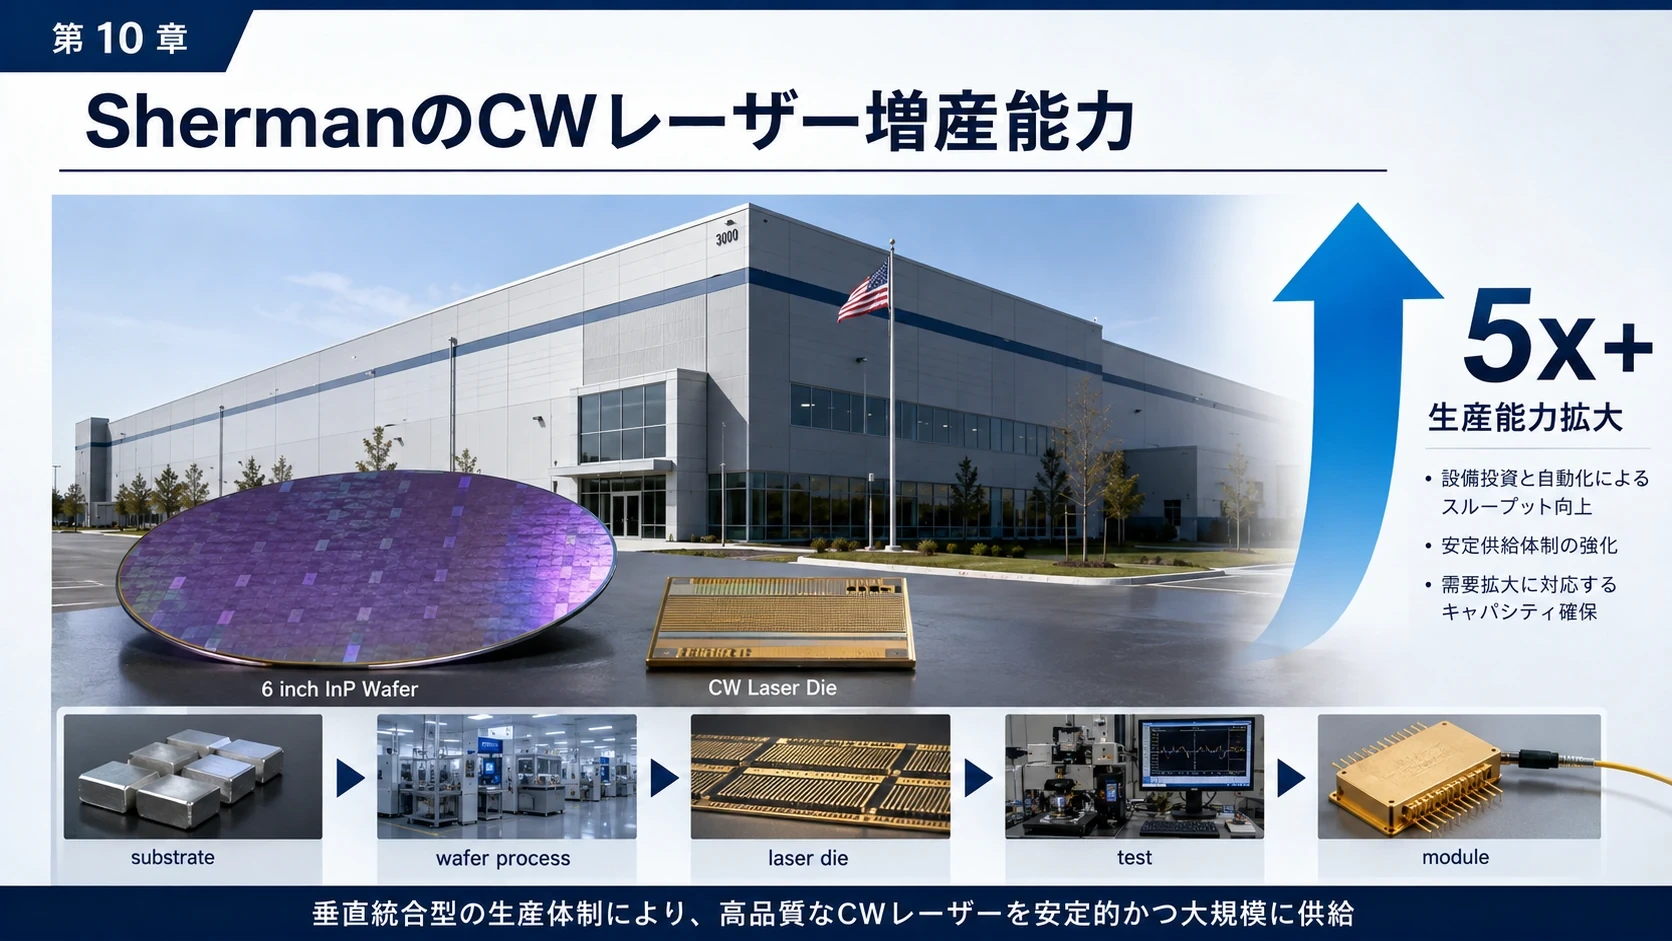
#さらにShermanのCWレーザーについては、6インチ化によって生産能力5倍超を目標としている。 (Coherent Inc)
#これはAI光通信において非常に大きい。
#SiPh foundryが300mmへ拡大しても、光源が3インチInPのままでは供給のバランスが崩れる。
#そのためCoherentは、
#3インチ→6インチ
#というInP側の「大径化」を進めている。
#図解|Coherentの6インチInP
#
第11章 Lumentum――米国・英国・日本のInPネットワーク
#LumentumもInP垂直統合企業である。
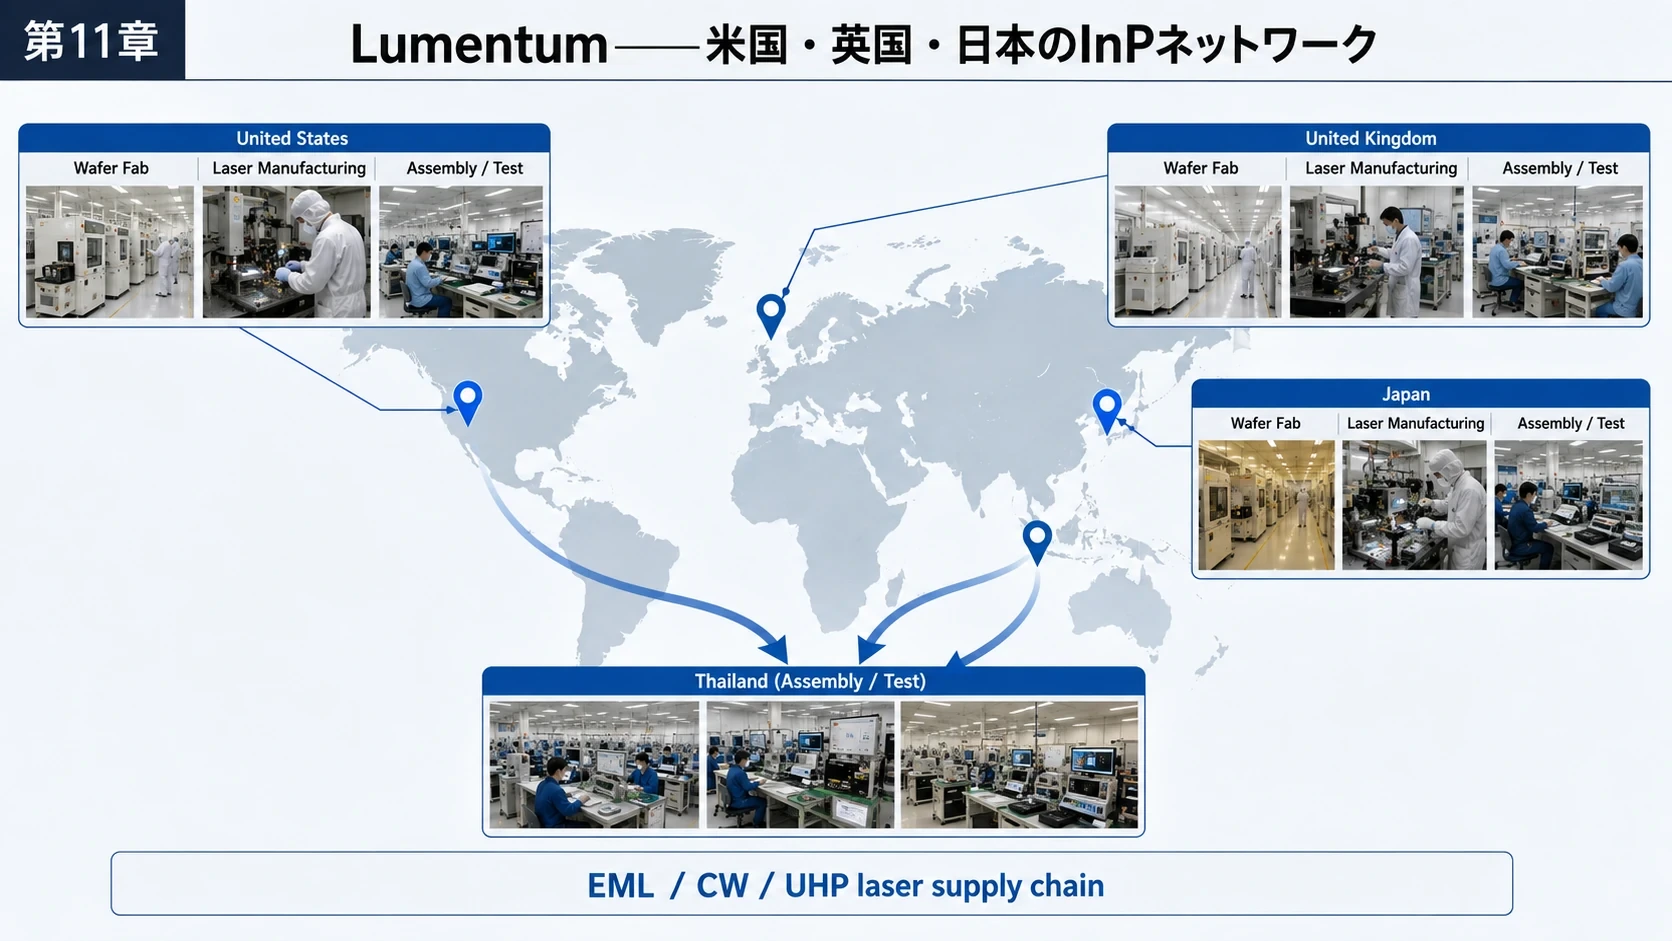
#同社によれば既存ウェハFabは、
#🇺🇸 San Jose, California
#🇬🇧 Caswell, UK
#🇯🇵 Sagamihara
#🇯🇵 Takao
#の4拠点。
#主なAssembly/TestはThailandに置いている。 (Lumentum)
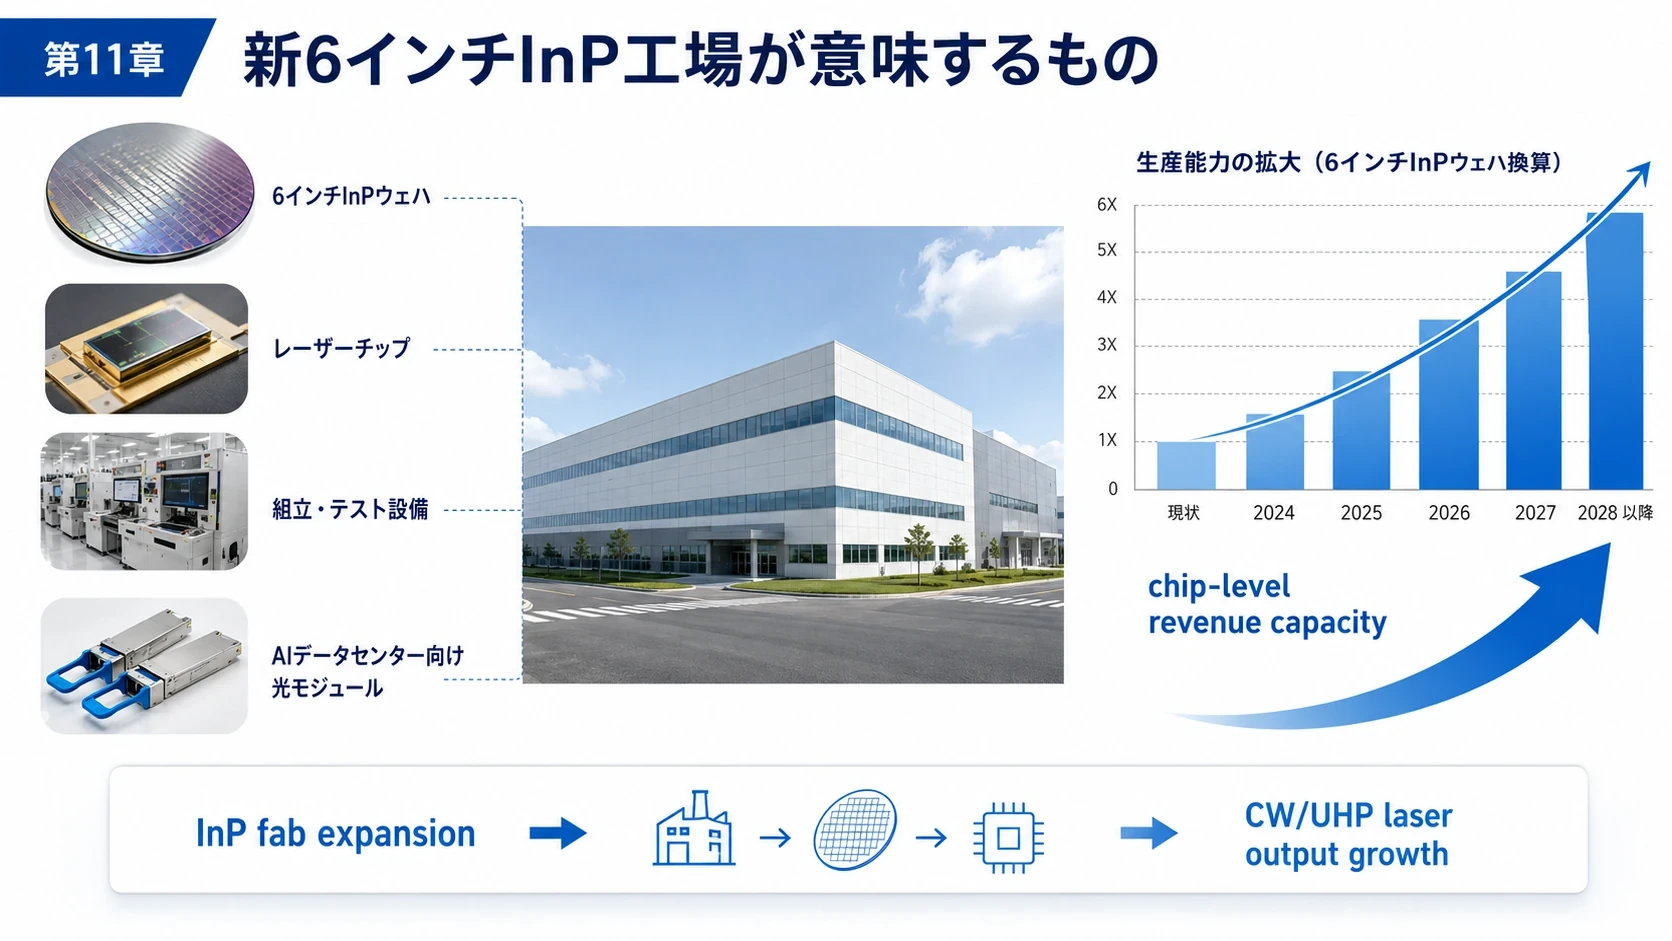
#さらに2026年にはNorth Carolina・GreensboroにQorvoから取得した24万平方フィートの施設を6インチInP工場へ改造すると発表した。
#CW/UHPレーザーは2028年半ばから立ち上げ予定である。 (Lumentum Investor Relations)
#Lumentum自身はこの拠点について、完全稼働時の潜在規模を年50億ドル相当のchip-level revenue capacityと説明している。これは実際の売上予想ではなく、同社が示す生産能力換算値として読む必要がある。 (Lumentum)
#図解|LumentumのInP増産網
#
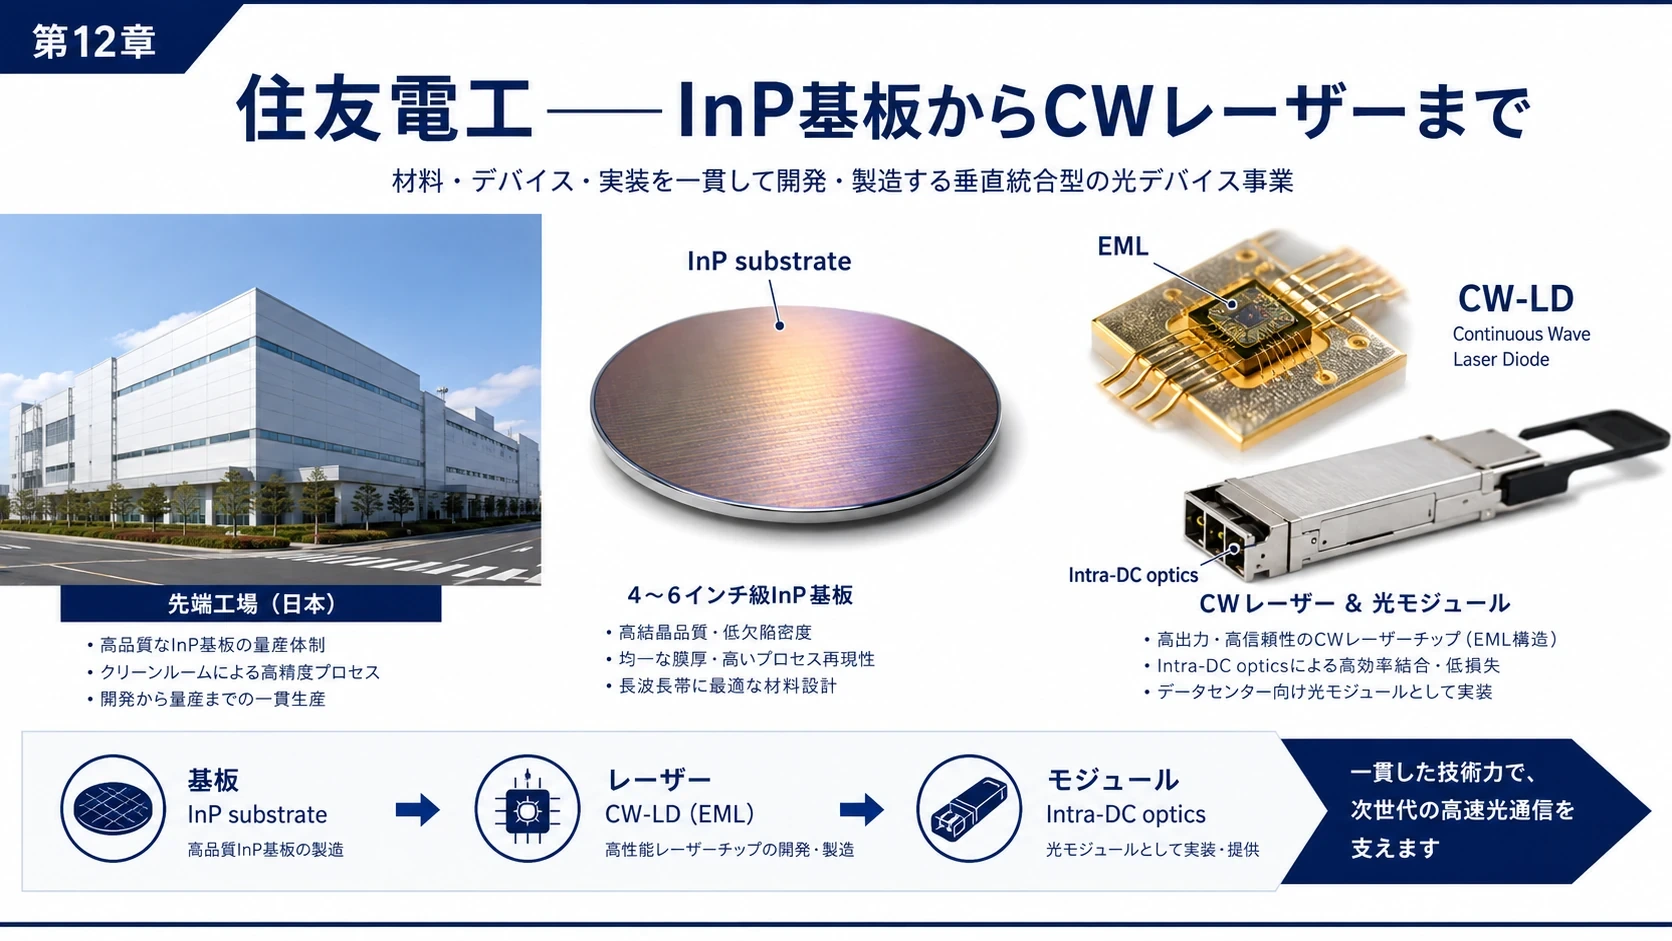
第12章 日本の住友電工――InP基板からCWレーザーまで
#日本では住友電工が非常に重要である。
#同社は、
#4~6インチInP substrate
#200G/wavelength EML
#350mW超級CW-LD
#を持つ。 (Sumitomo Electric)
#2023年を基準にした2028年計画では、
#Intra-DC向け光デバイス能力:約12倍InP substrate能力:約2.4倍
#を掲げている。 (Sumitomo Electric)
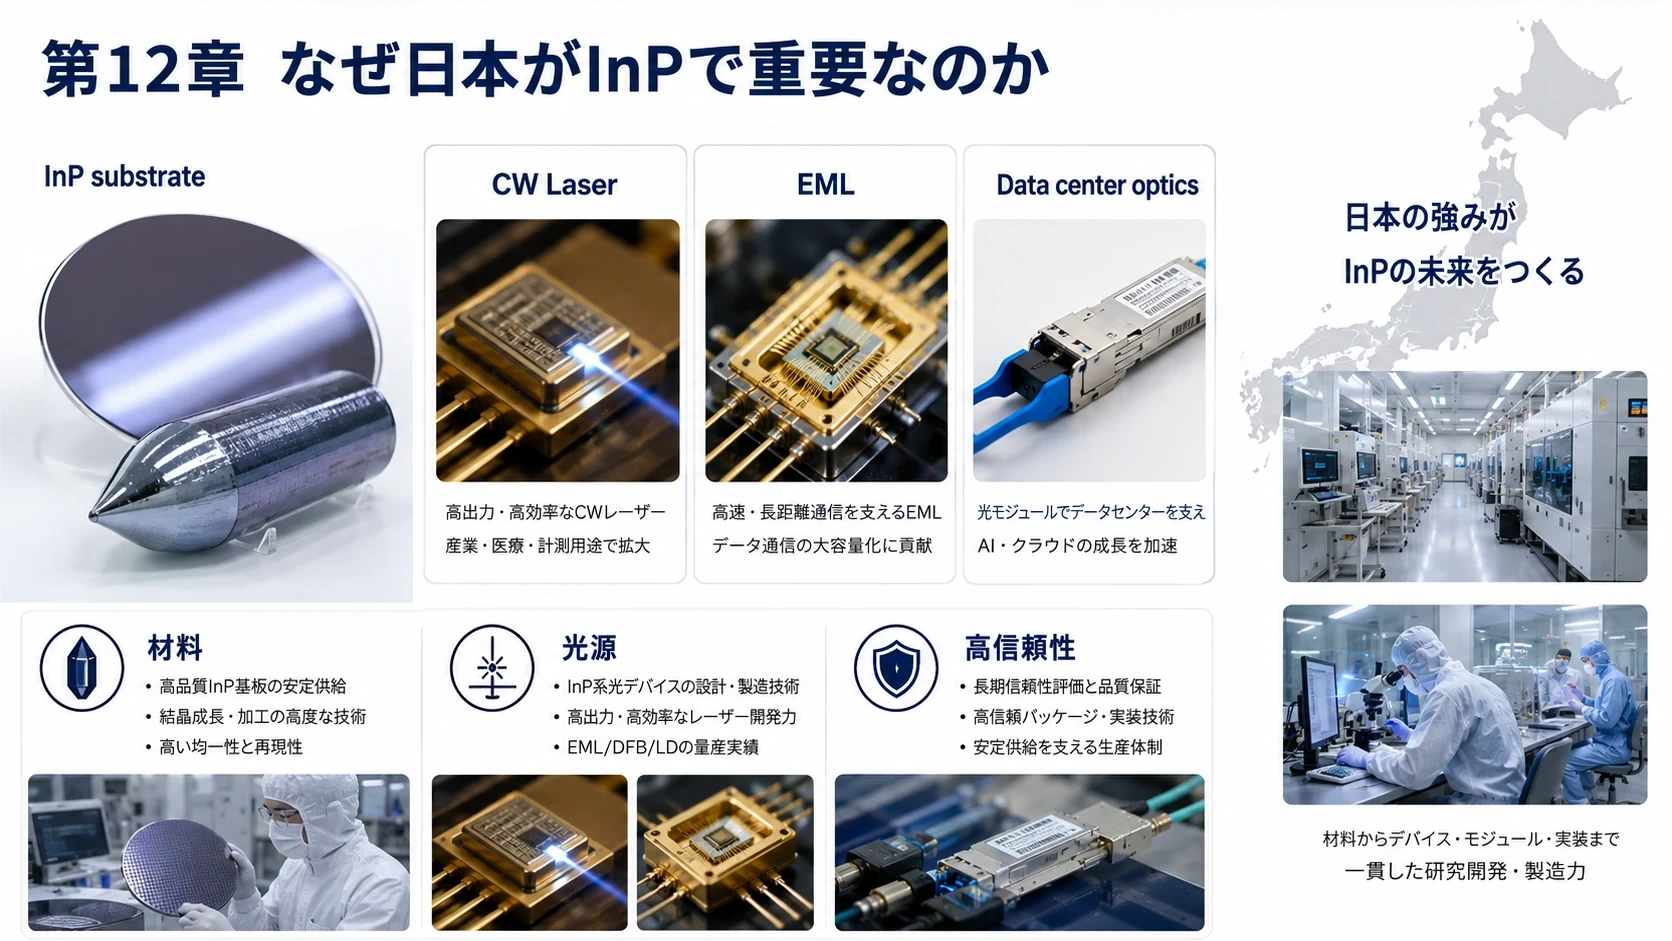
#したがって日本は光ファブの中で、
#Tower=SiPhSumitomo=InP substrate+laser
#という二つの重要なポジションを持ち始めている。
#図解|住友電工の垂直統合
#
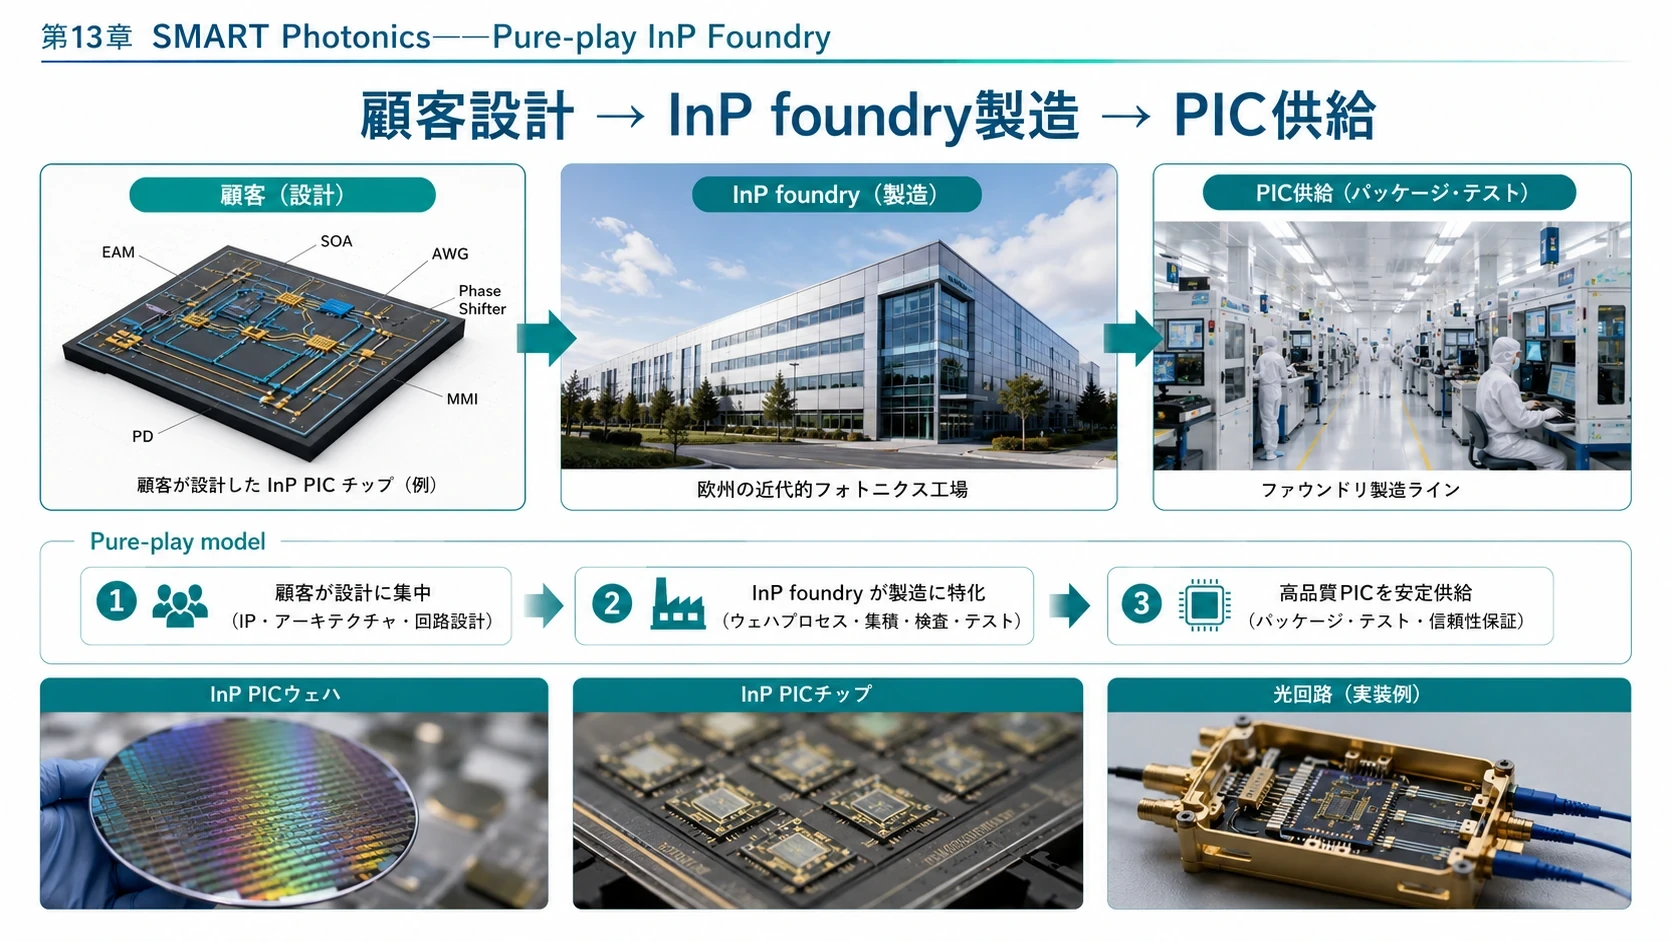
第13章 欧州のPure-play InP Foundry――SMART Photonics
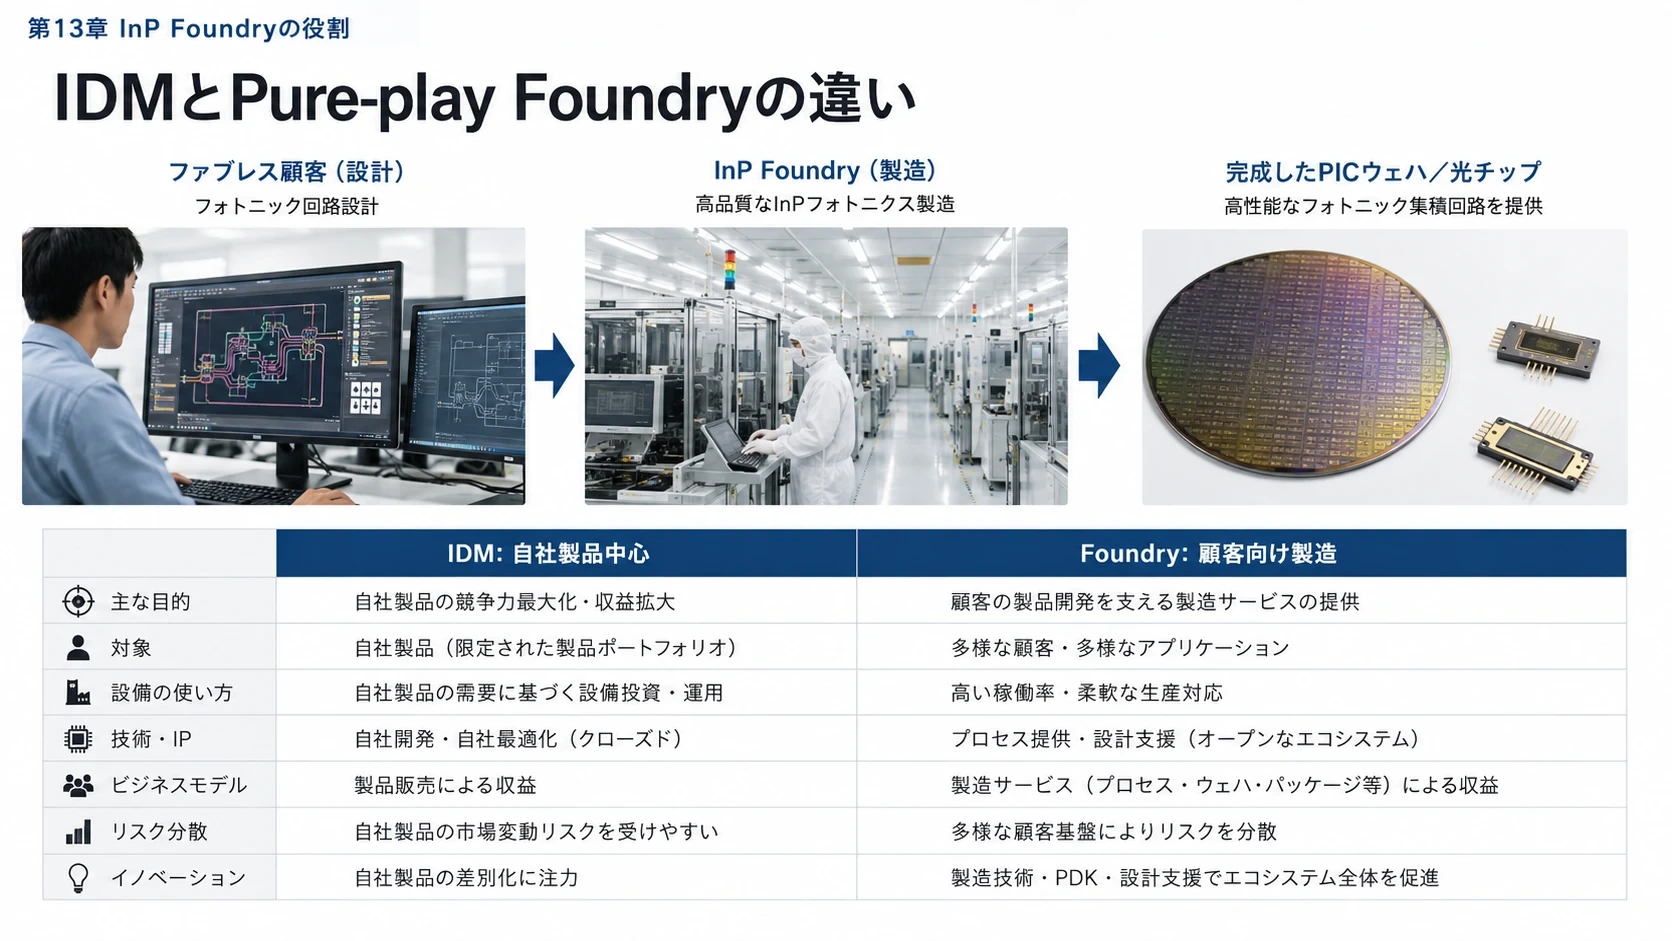
#Coherent、Lumentum、住友電工は基本的に自社製品を作るIDM型である。
#それに対しオランダのSMART Photonicsは、
#顧客がInP PICを設計し、SMARTがウェハを製造する
#というpure-play InP foundryに近い。
#2024年に3インチから4インチへ全面移行し、同社によればチップ生産能力は約2倍になった。 (SMART Photonics)
#さらに2026年にはオランダで1.5億ユーロの6インチInP pilot line建設が開始された。 (SMART Photonics)
#現在のInP世界を見ると、
#IDM
#Coherent Lumentum Sumitomo Broadcom一部
#VS
#Pure-play InP Foundry
#SMART Photonics
#という構造になっている。
#図解|Pure-play InP Foundry
#
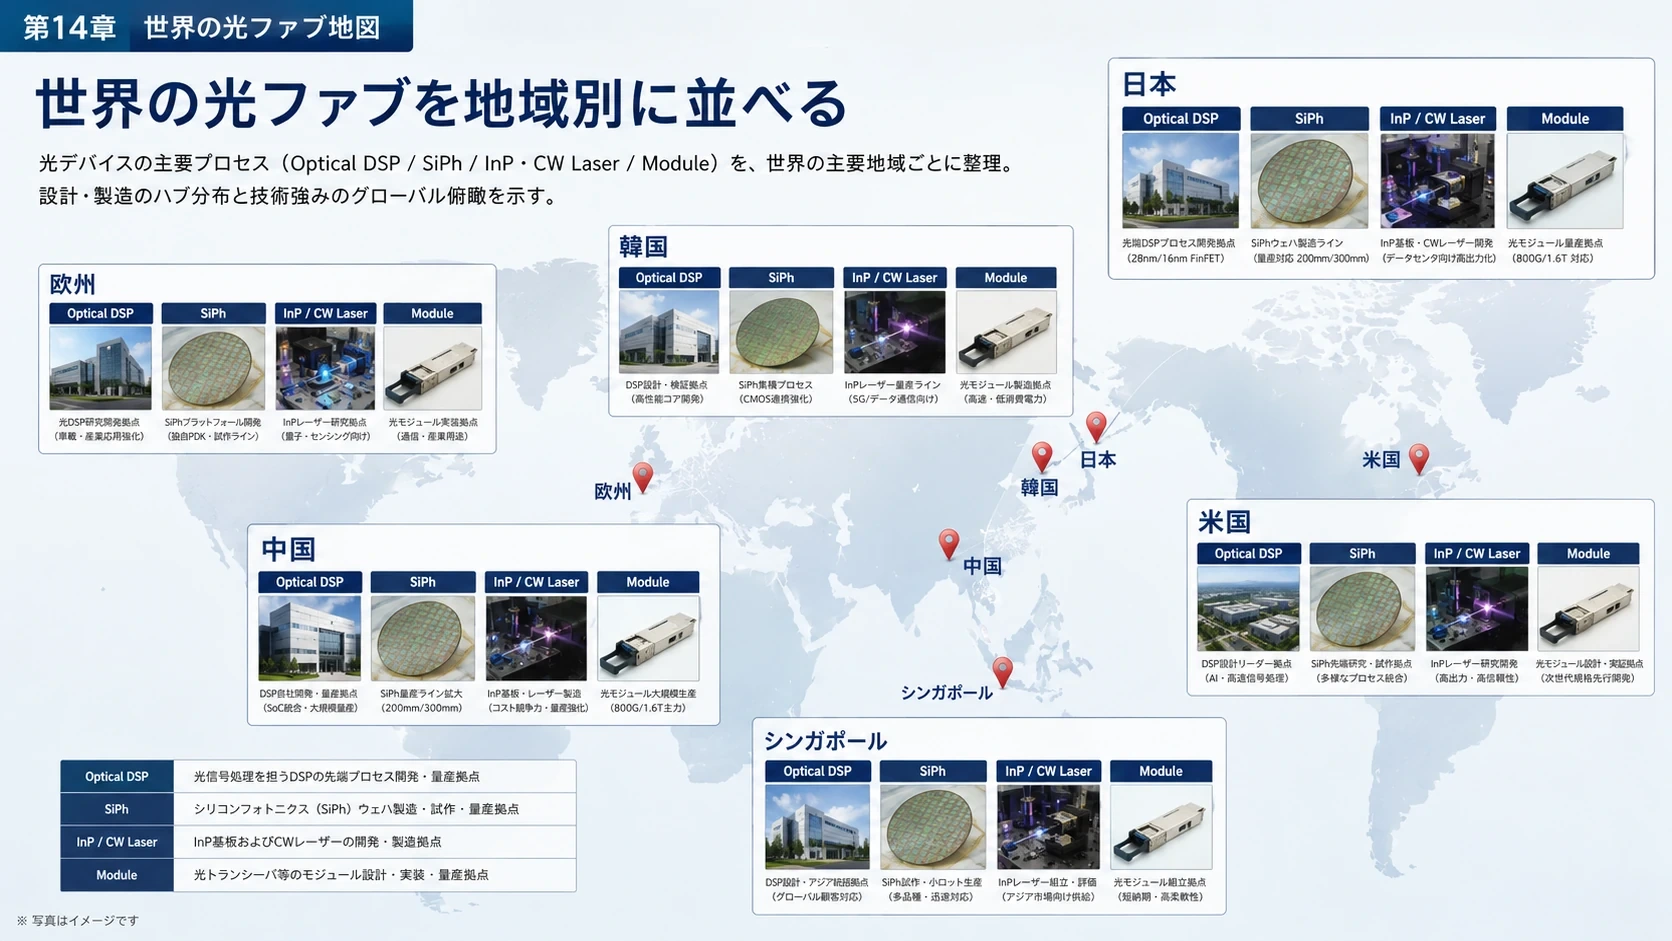
第14章 世界の「光ファブ」を地域別に並べる
#Optical DSP / Electrical IC
#| 地域 | 企業 | 主な役割 | 指標 |
|---|---|---|---|
| 🇹🇼 台湾 | TSMC | 3nm DSP等 | 世界Foundry 72%、年間17M枚超12" eq |
| 🇰🇷 韓国 | Samsung | 先端CMOS | Foundry 6.5% |
| 🇹🇼 台湾 | UMC | TIA/Driver等成熟系候補 | 月40万枚超12" eq |
| 🇺🇸 米国 | Broadcom | 設計+一部III-V | CMOSはTSMC中心外注wafer約95%がTSMC |
| 🇺🇸 米国 | Marvell | DSP/TIA/Driver設計 | Fabless自社Fabなし |
(TrendForce)
#Silicon Photonics
#| 地域 | 企業 | ウェハ | 公開指標 |
|---|---|---|---|
| 🇺🇸/🇸🇬 | GF | 200/300mm | Singapore総能力1.5M枚/年 |
| 🇯🇵/🇺🇸/🇮🇱 | Tower | 200/300mm | SiPh能力Q4'25比5倍超計画 |
| 🇹🇼 | TSMC | 300mm系 | COUPE/CPO |
| 🇸🇬 | UMC | 300mm | 1.6T PIC量産開始 |
| 🇰🇷 | Samsung | 300mm | 2026年SiPh基盤構築 |
| 🇨🇳 | 中国Foundry群 | 300mm化進行 | 拡張局面 |
Towerは日本で約30億ドルを投じ、新井・魚津をSiPh/SiGe/Advanced Packaging拠点へ拡張する。 (Tower Semiconductor)
#InP / CW Laser
#地域企業ウェハ指標🇺🇸/🇸🇪Coherent6"Sherman能力5倍超🇺🇸/🇬🇧/🇯🇵Lumentum複数、6"拡大Greensboro 240k ft²🇯🇵Sumitomo4~6"光デバイス能力2028年約12倍🇳🇱SMART Photonics4"→6" pilot4"化で約2倍🇺🇸/🇸🇬BroadcomIII-V独自InP/GaAs一部内製
#(Coherent Inc)
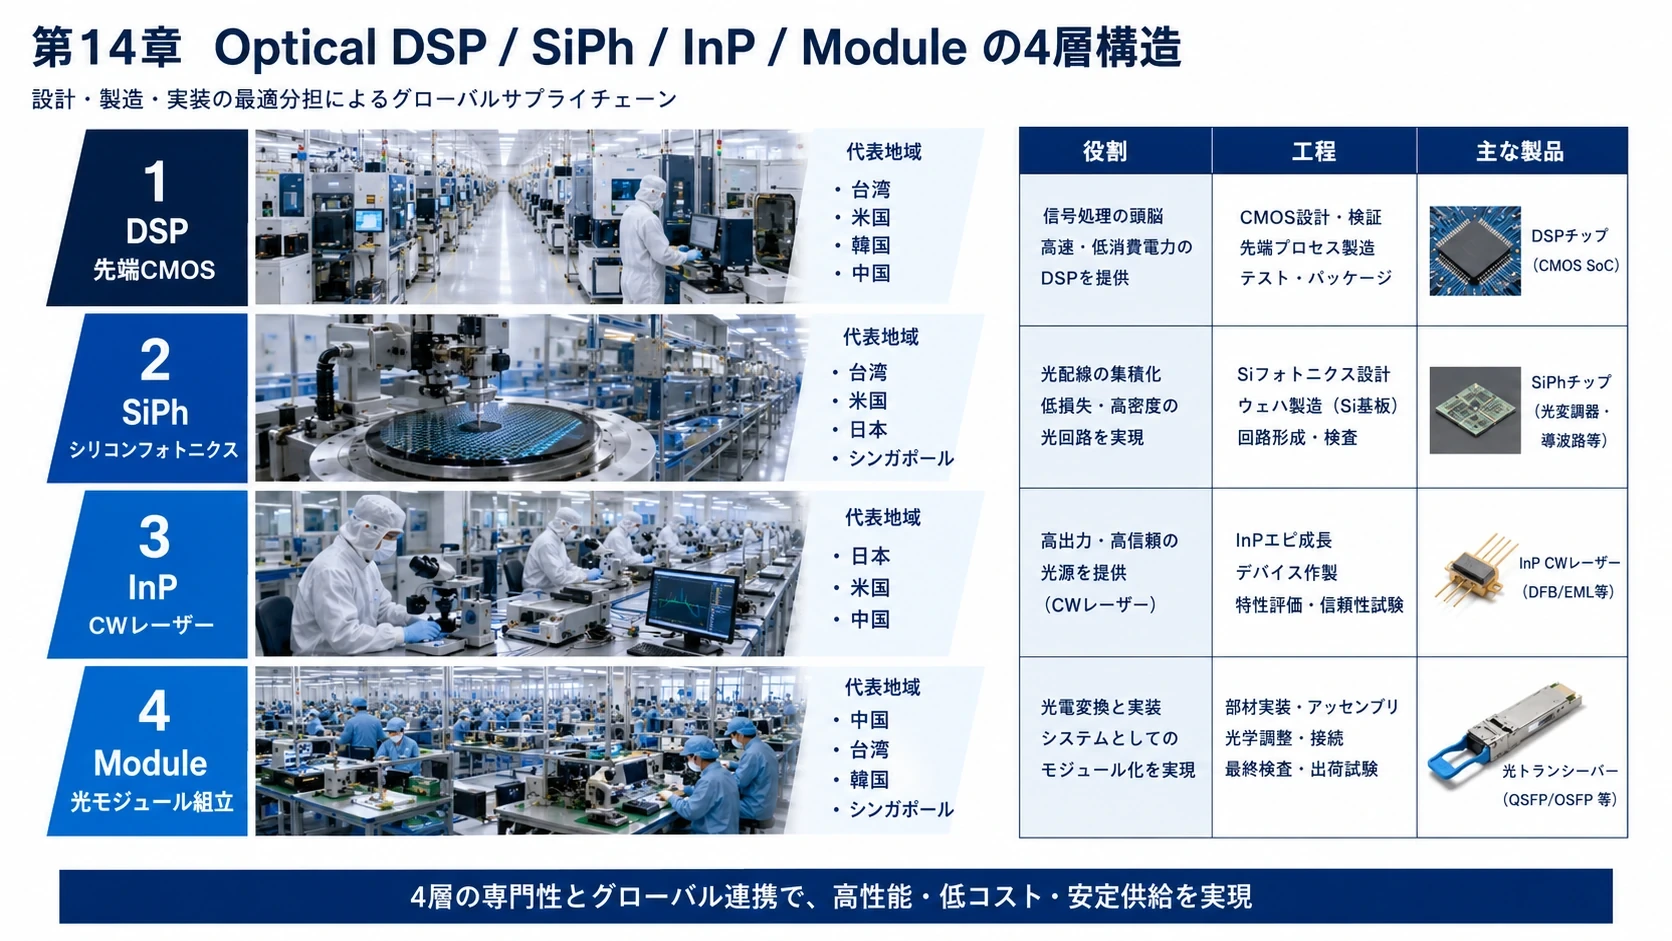
#図解|世界の光Fab四層構造
#
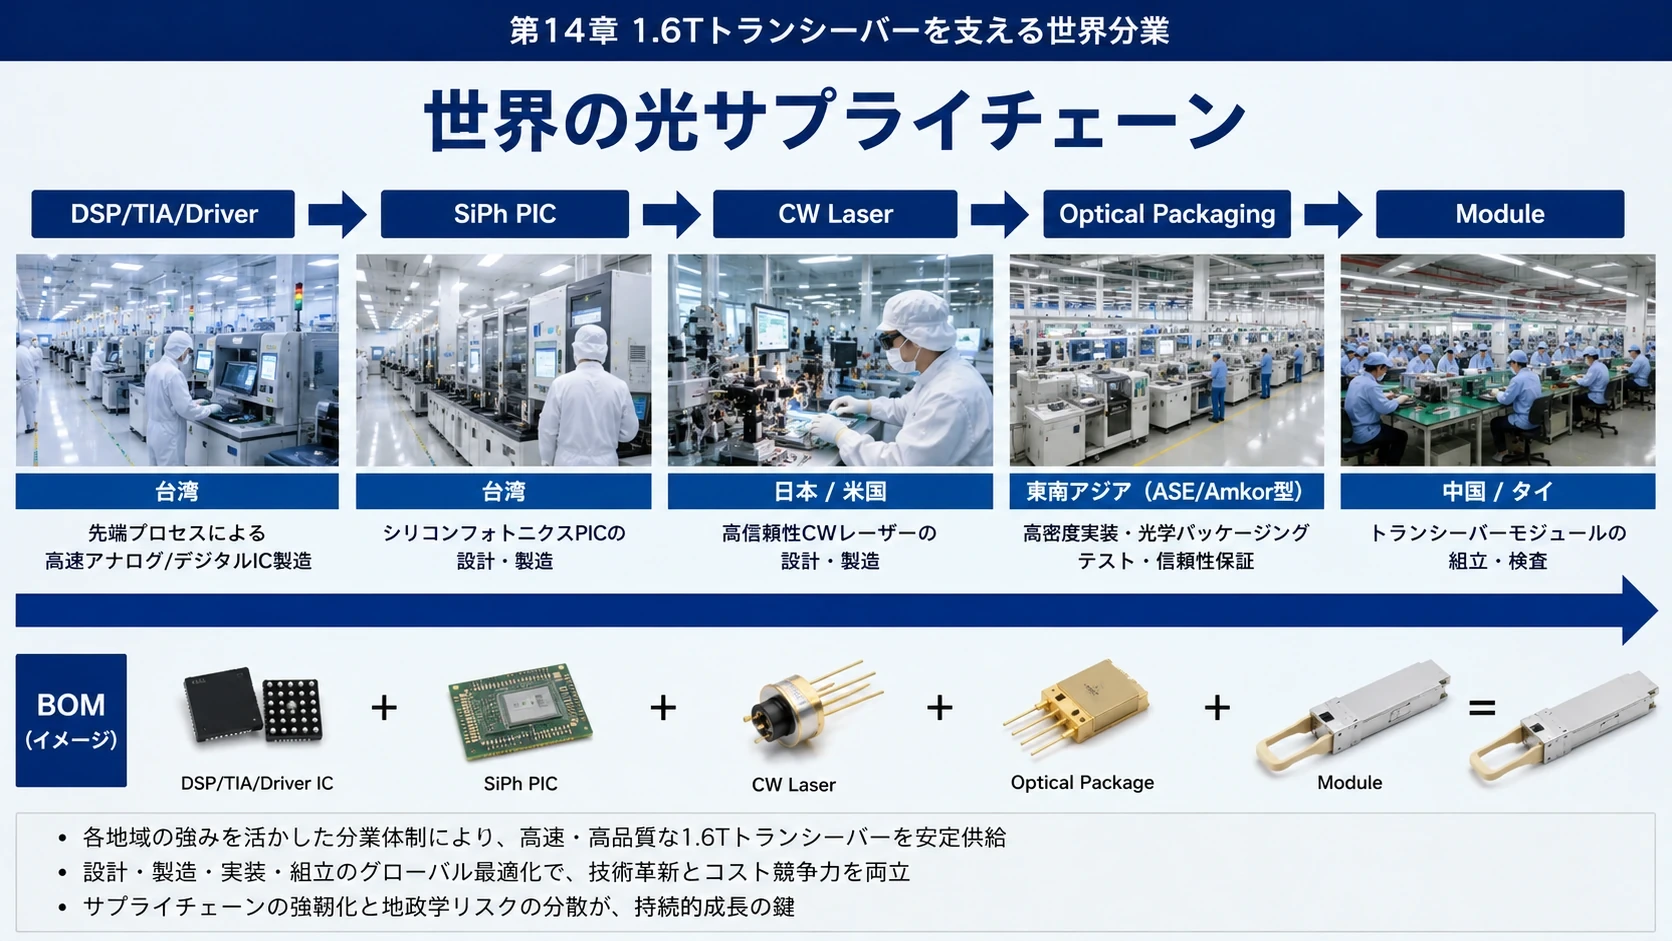
第15章 Module工場――中国が圧倒的に強い
#ウェハを全部作っても光トランシーバーは完成しない。
#最終的には、
#DSPLaserSiPh PICTIADriverFiberPCB
#を一つのモジュールへまとめなければならない。
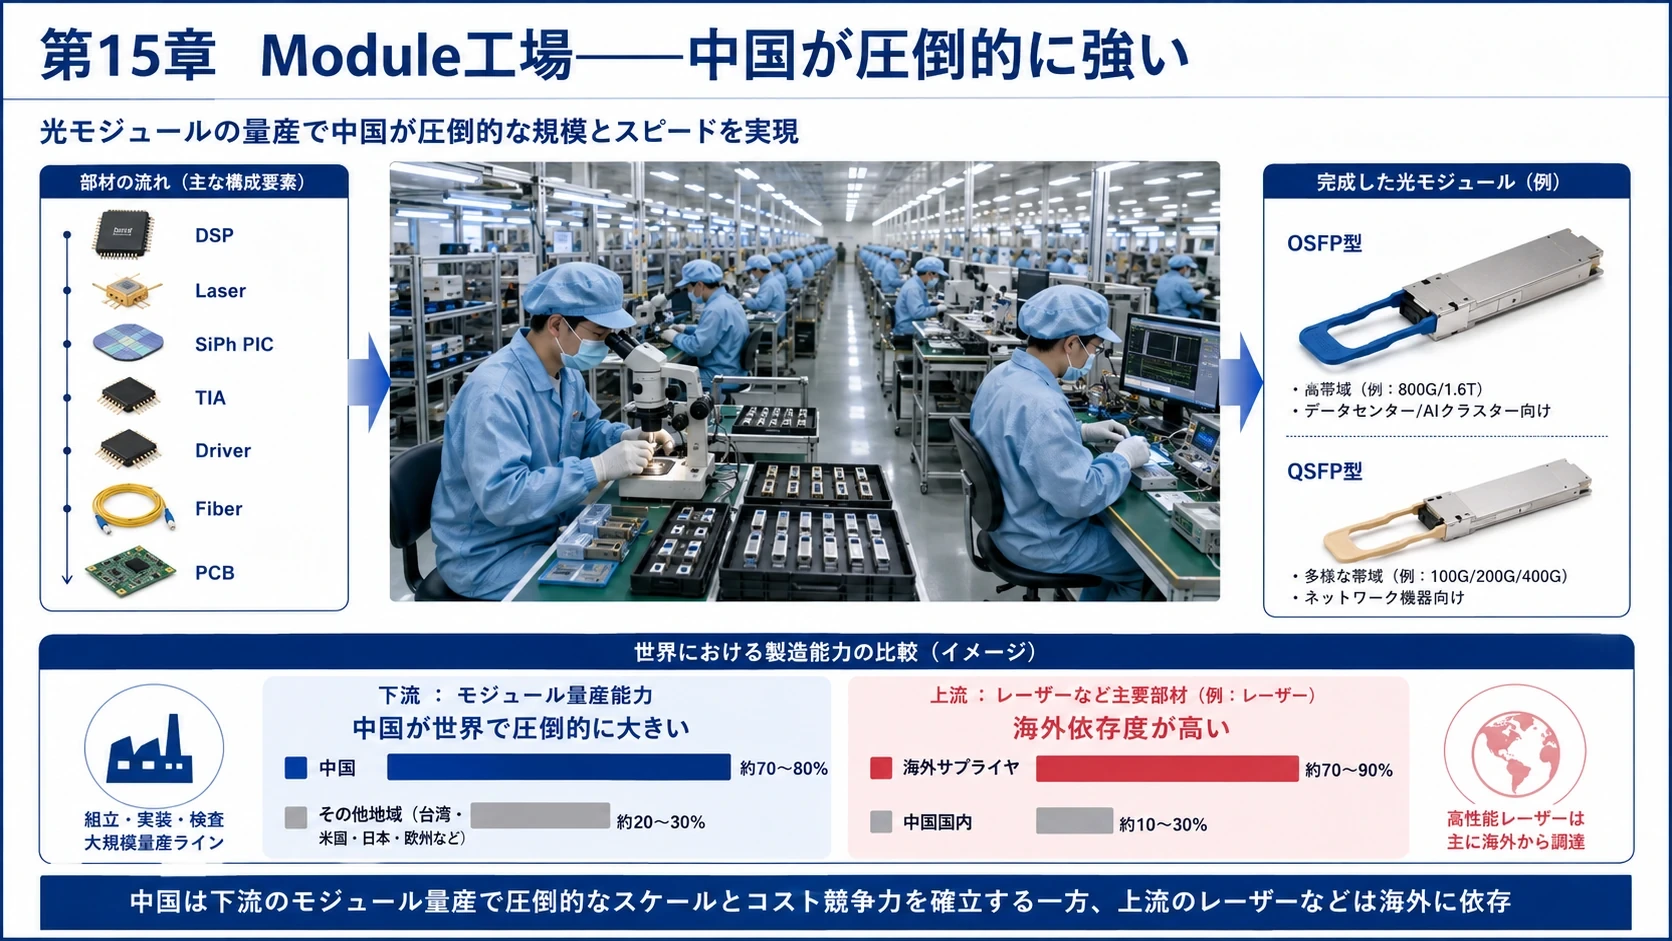
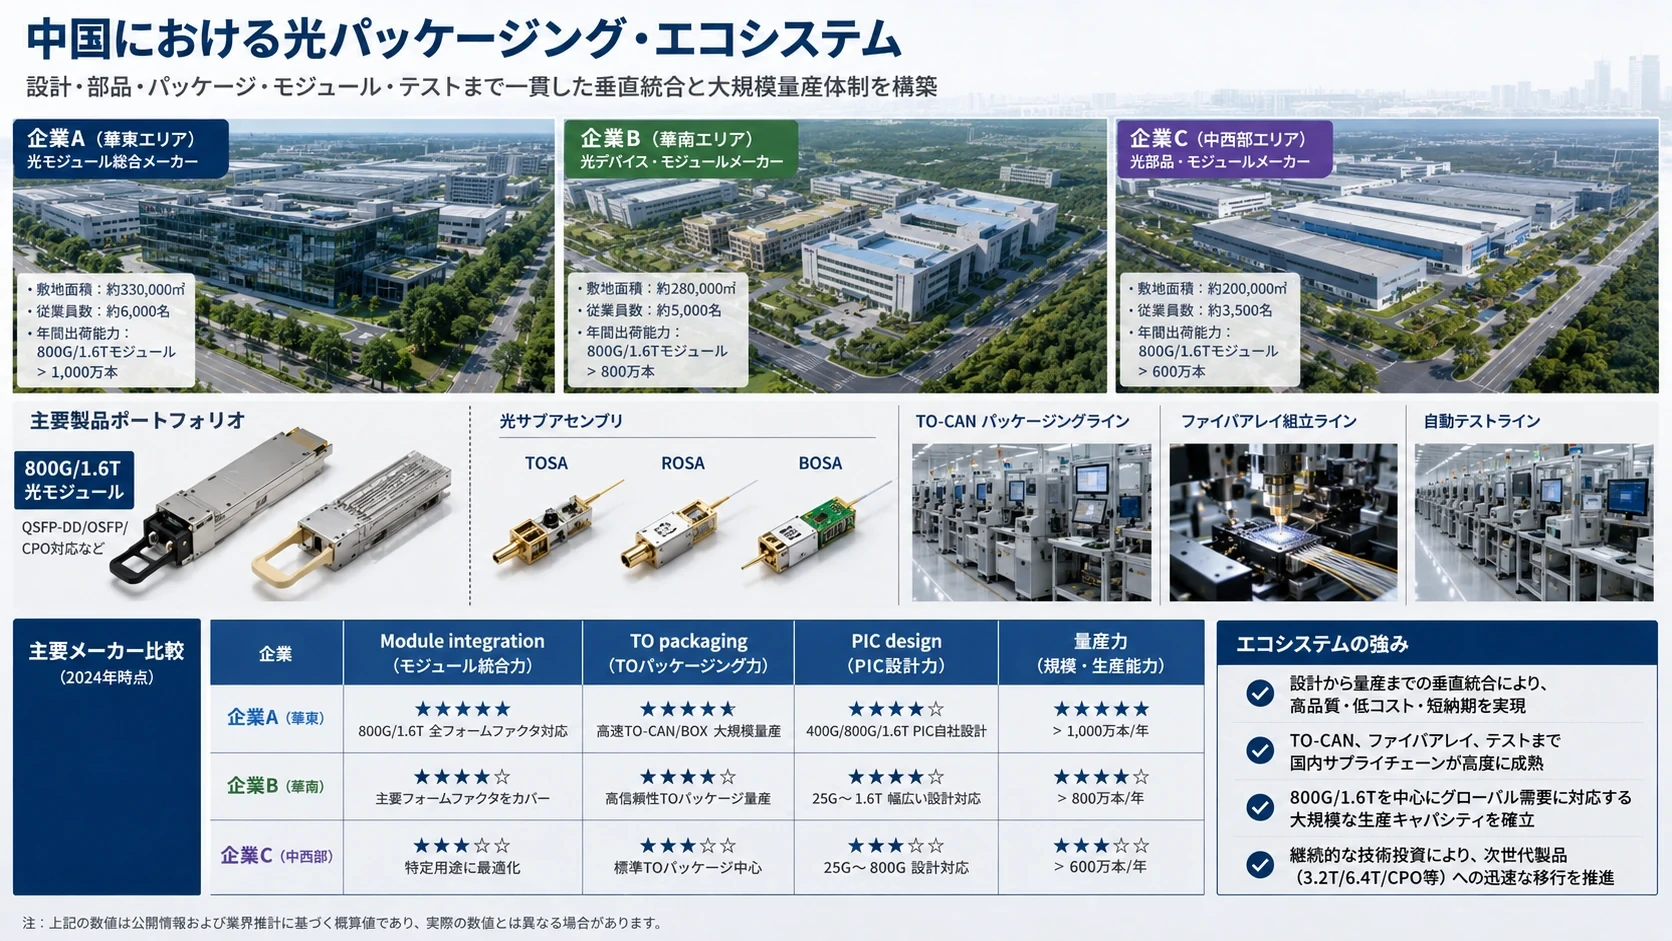
#この「Module manufacturing」では中国企業が非常に強い。
#TrendForceは2026年について、
#中国系光モジュールメーカー:約56%の世界製造能力Innolight+Eoptolink+CIG:約46%
#と推計している。 (trendforce.com)
#一方で、中国系メーカーのEML/CWレーザー製造能力は、
#2025年:16.05%2028年予想:27.58%
#にとどまる。 (trendforce.com)
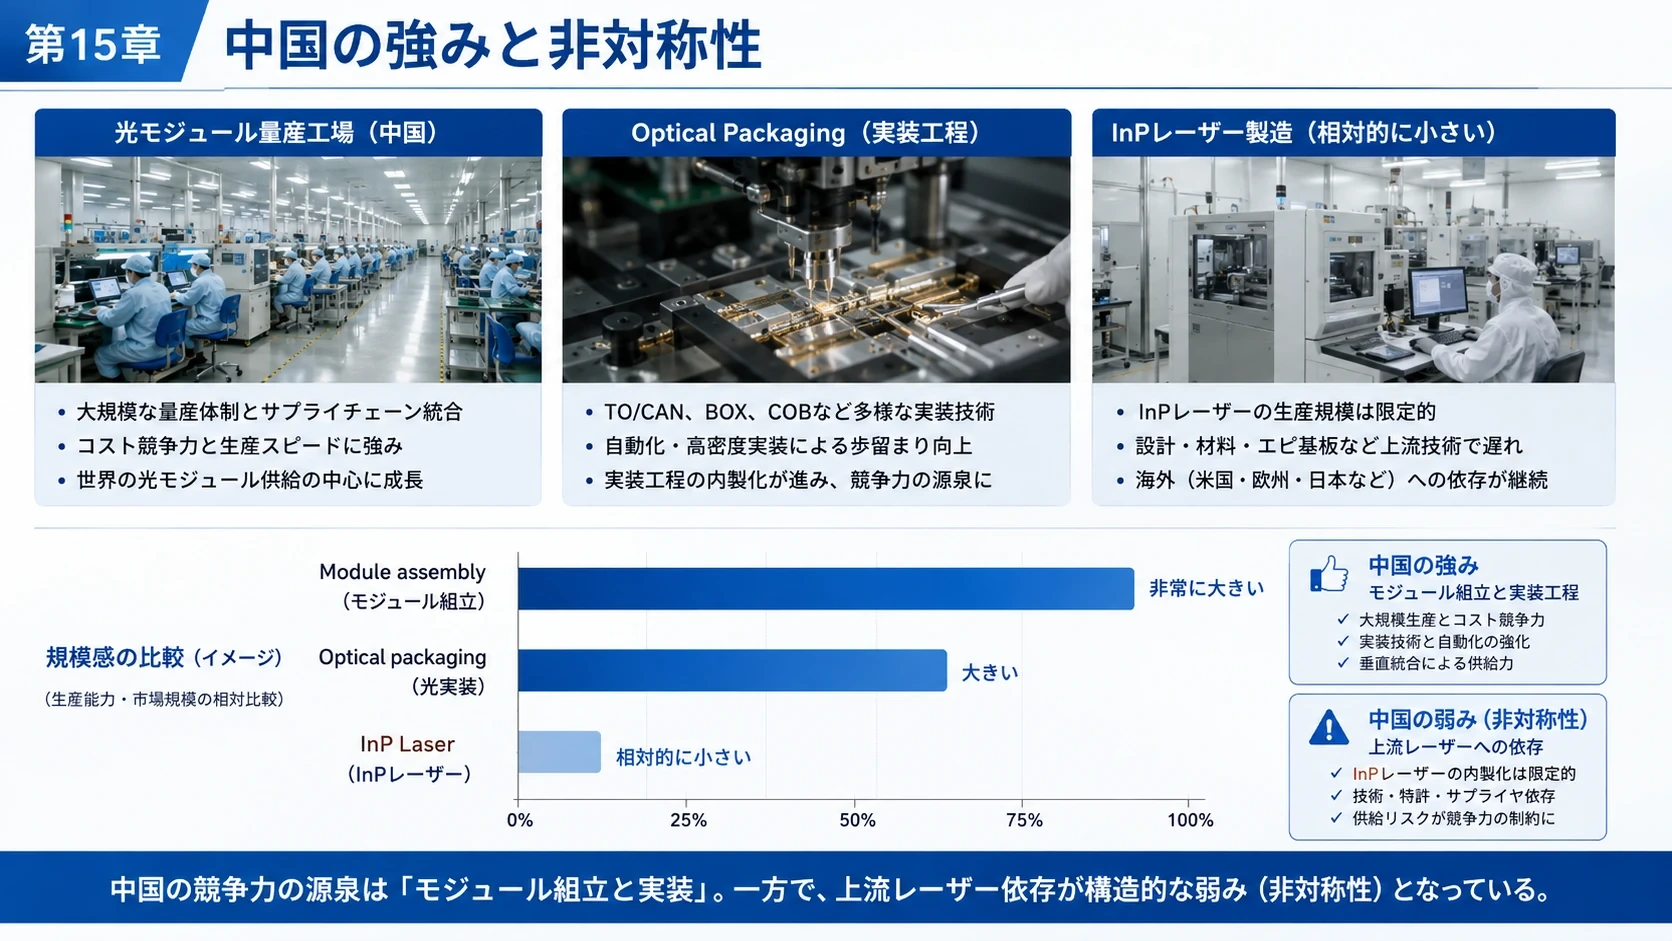
#つまり現在の光サプライチェーンには非常に大きな非対称性が存在する。
#中国
#Module assembly ████████████████████████████
#Optical packaging ████████████████████████
#InP Laser ████████
#下流モジュールは中国が強い。しかし上流レーザーは依然として米国・欧州・日本への依存度が高い。
#図解|中国Module量産と非対称性
#
第16章 InnolightとEoptolinkの規模
#LightCountingによる2025年光トランシーバー市場全体の売上は約238億ドルだった。 (LightCounting)
#その中で、
#Innolight:2025年約53億ドルEoptolink:約35億ドル
#まで成長したとLightCountingは推計・集計している。Eoptolinkは2025年にCoherentを抜き、トランシーバー専業ランキング2位へ上がった。 (LightCounting)
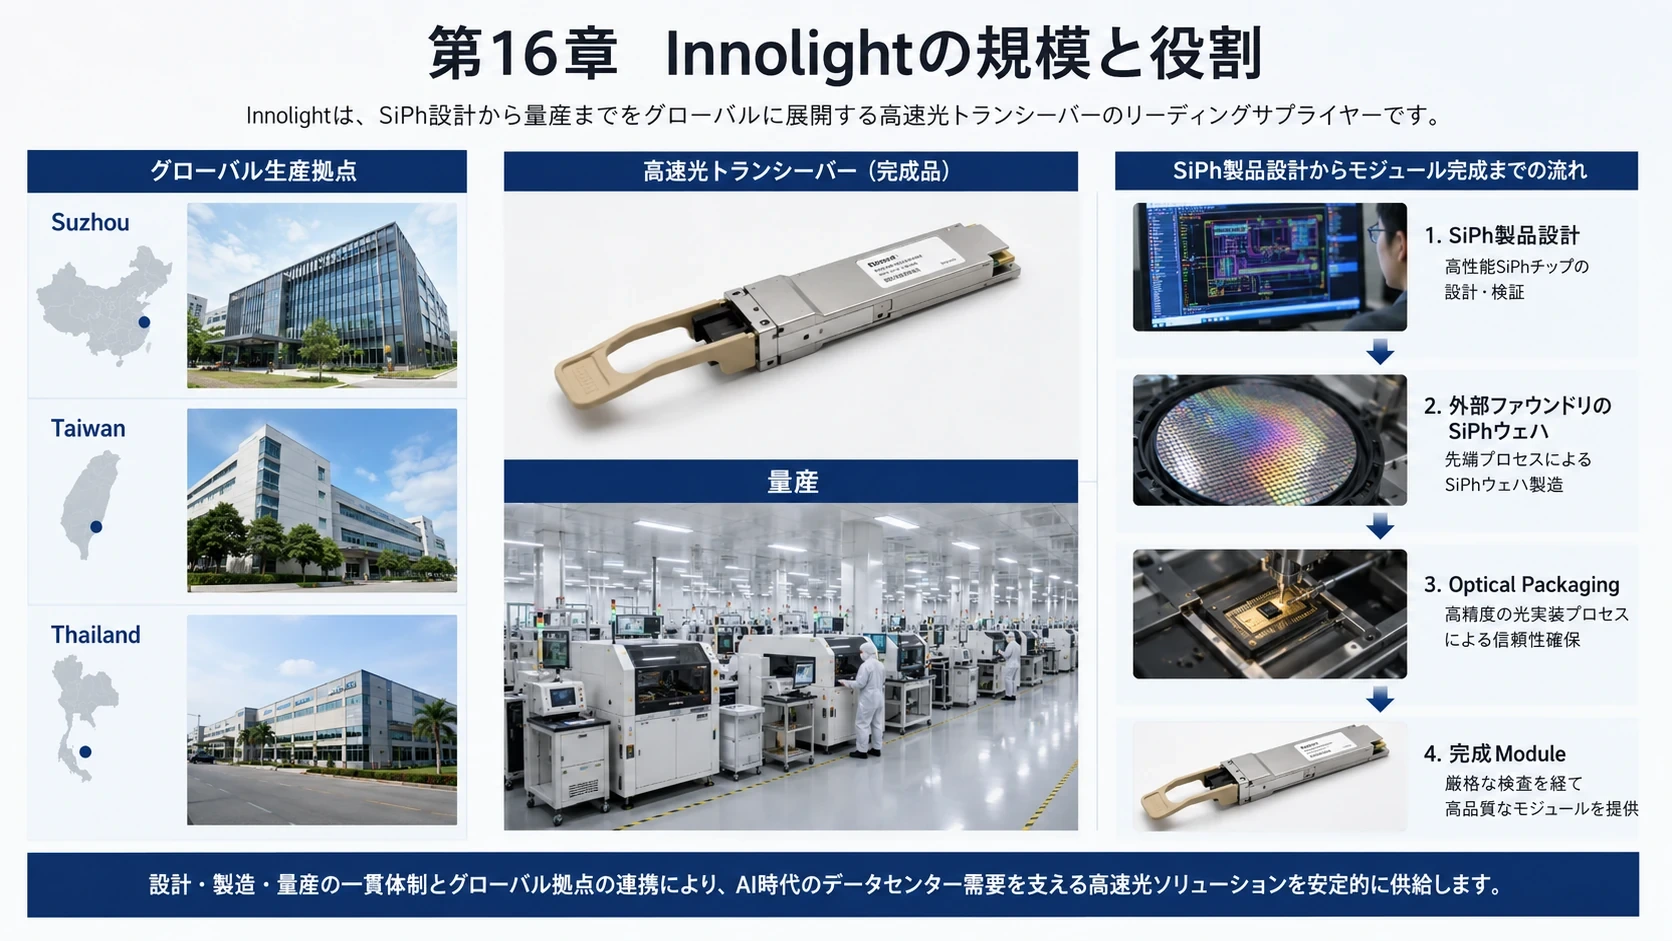
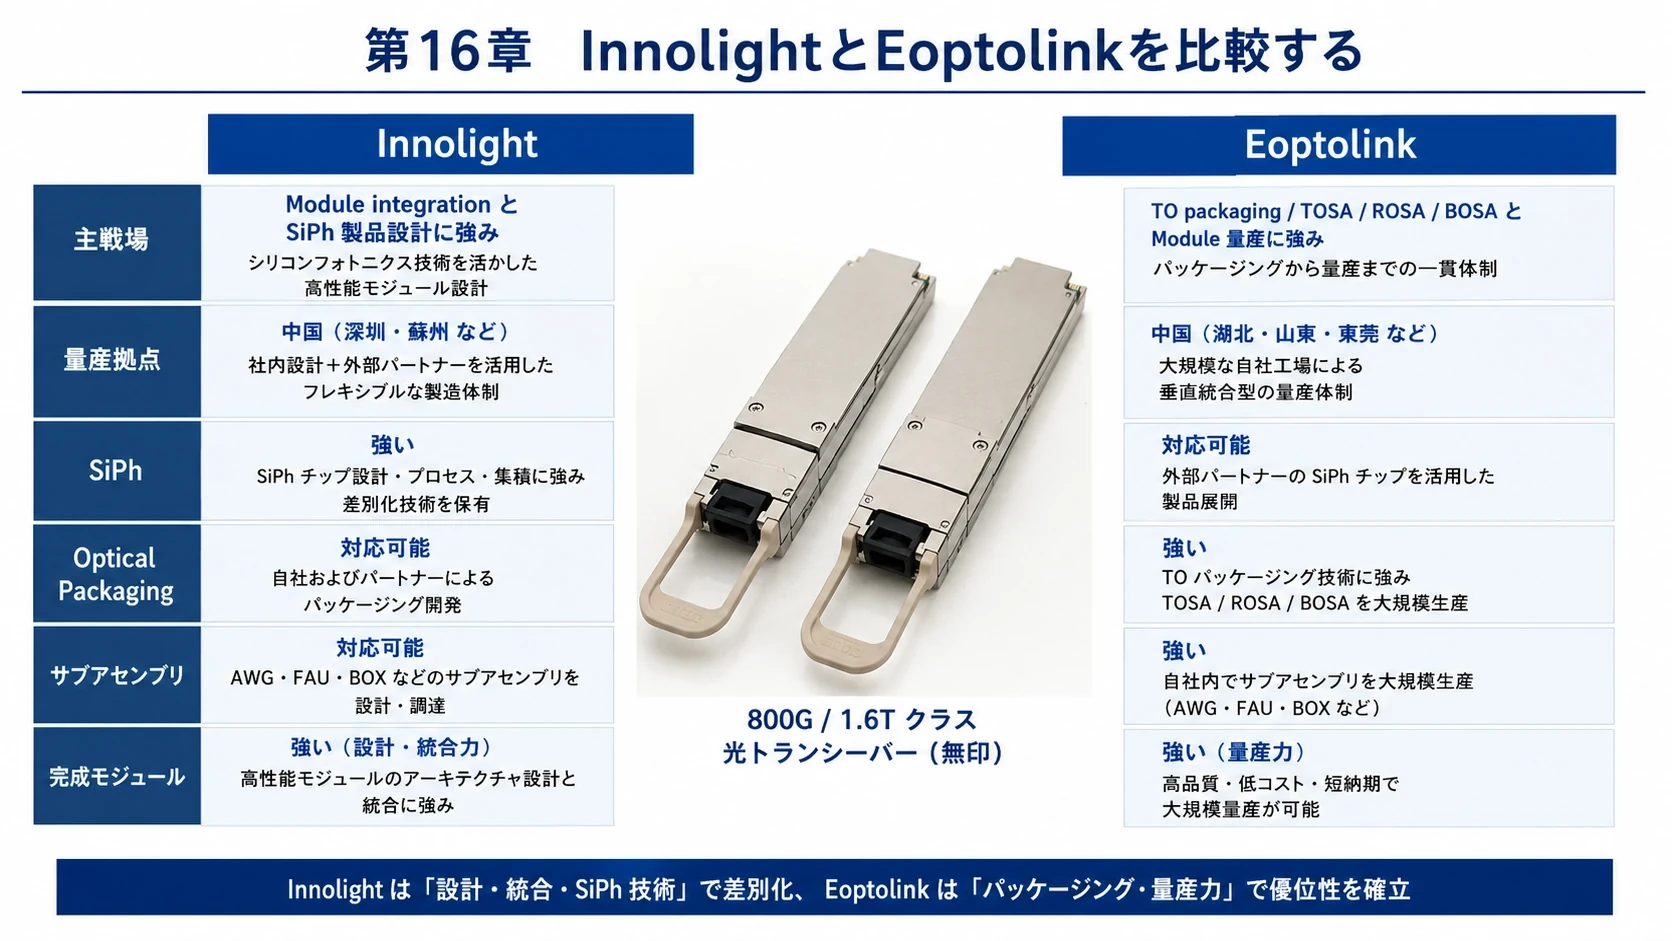
#Innolightは、
#Suzhou
#Taiwan
#Thailand
#に生産拠点を持つ。 (Tower Semiconductor)
#SiPhではTower PH18Mを利用した400G/800G製品を既に量産している。つまりInnolightがSiPh製品を設計しても、ウェハそのものはTowerのようなファウンドリへ委託できる。 (Tower Semiconductor)
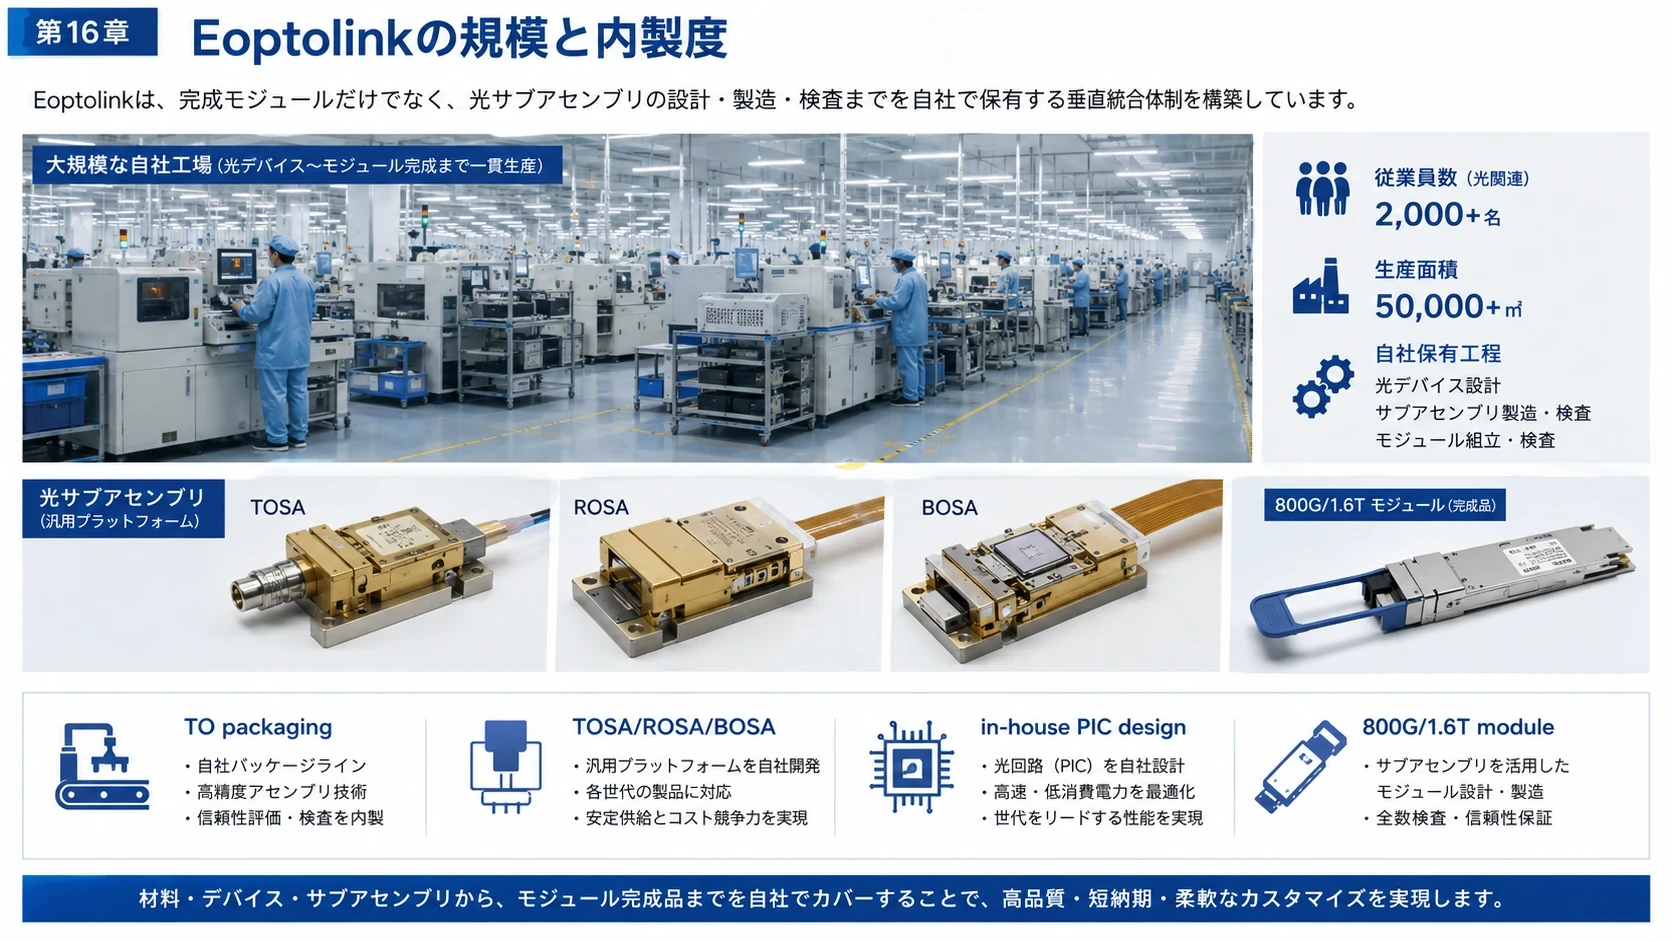
#Eoptolinkも完成モジュールメーカーだが、自社で大規模なTO packaging/test lineを保有し、TOSA、ROSA、BOSAなどの光サブアセンブリを製造している。 (Eoptolink)
#また800G世代では「in-house PIC」を使ったSiPh製品を公表している。ただしこれはPIC設計/IPの内製を示すもので、SiPhウェハ前工程まで自社Fabで製造していることを意味するものではない。 (Eoptolink)
#図解|InnolightとEoptolinkの規模・内製度
#
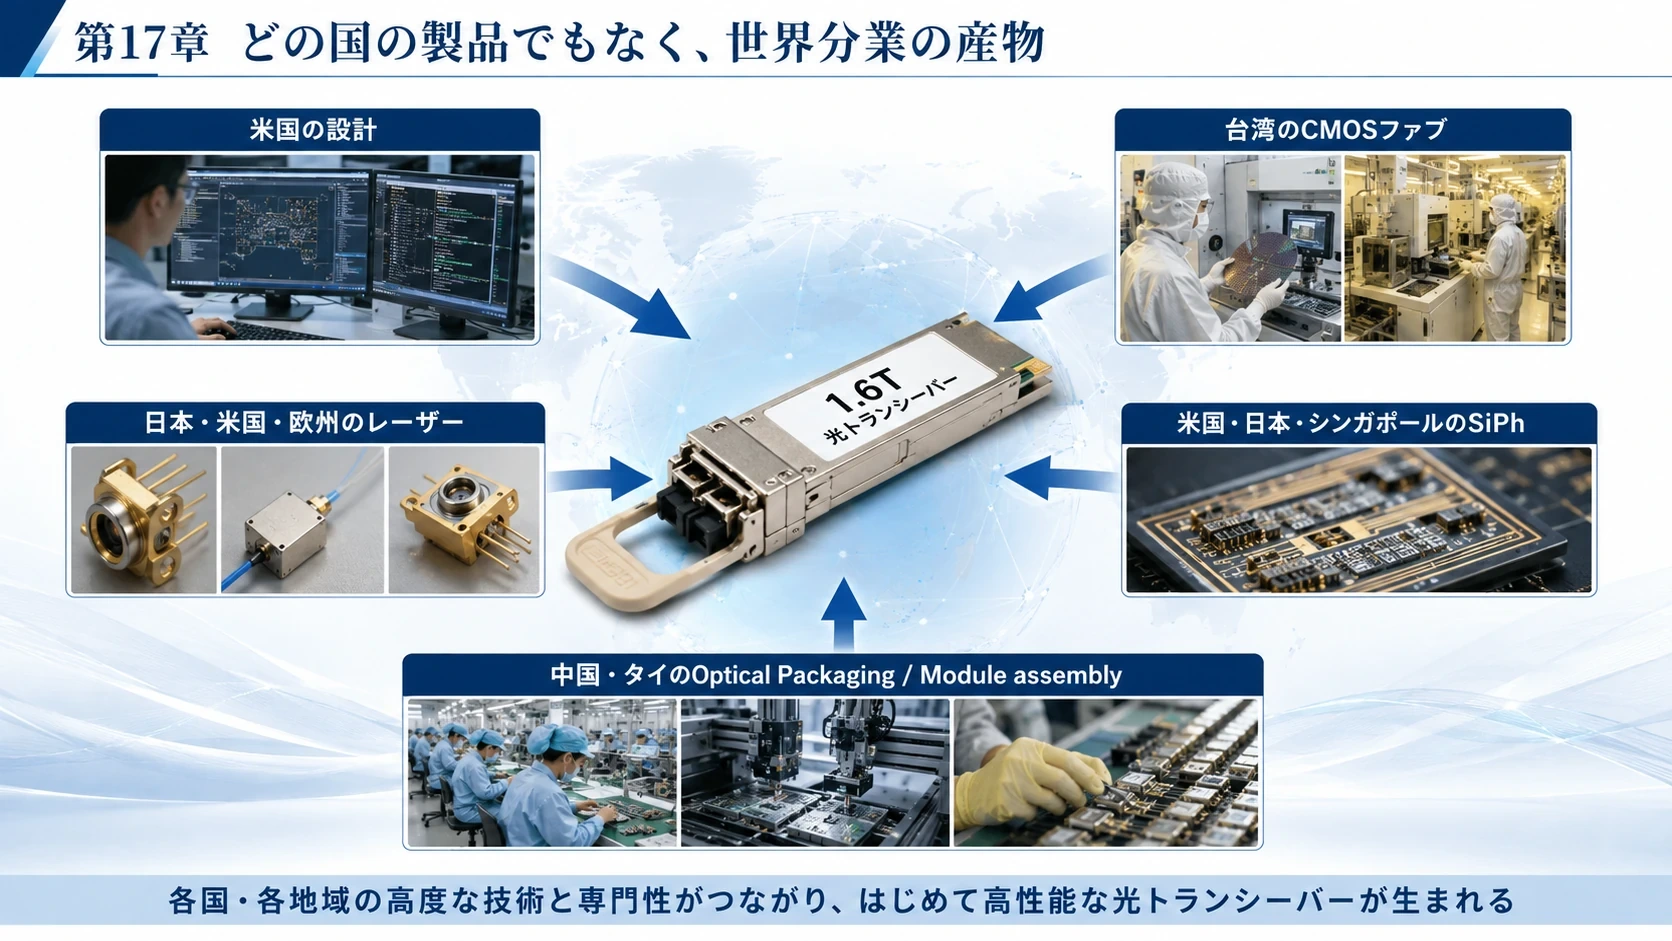
第17章 1個の1.6Tは実際にはこう世界を移動する
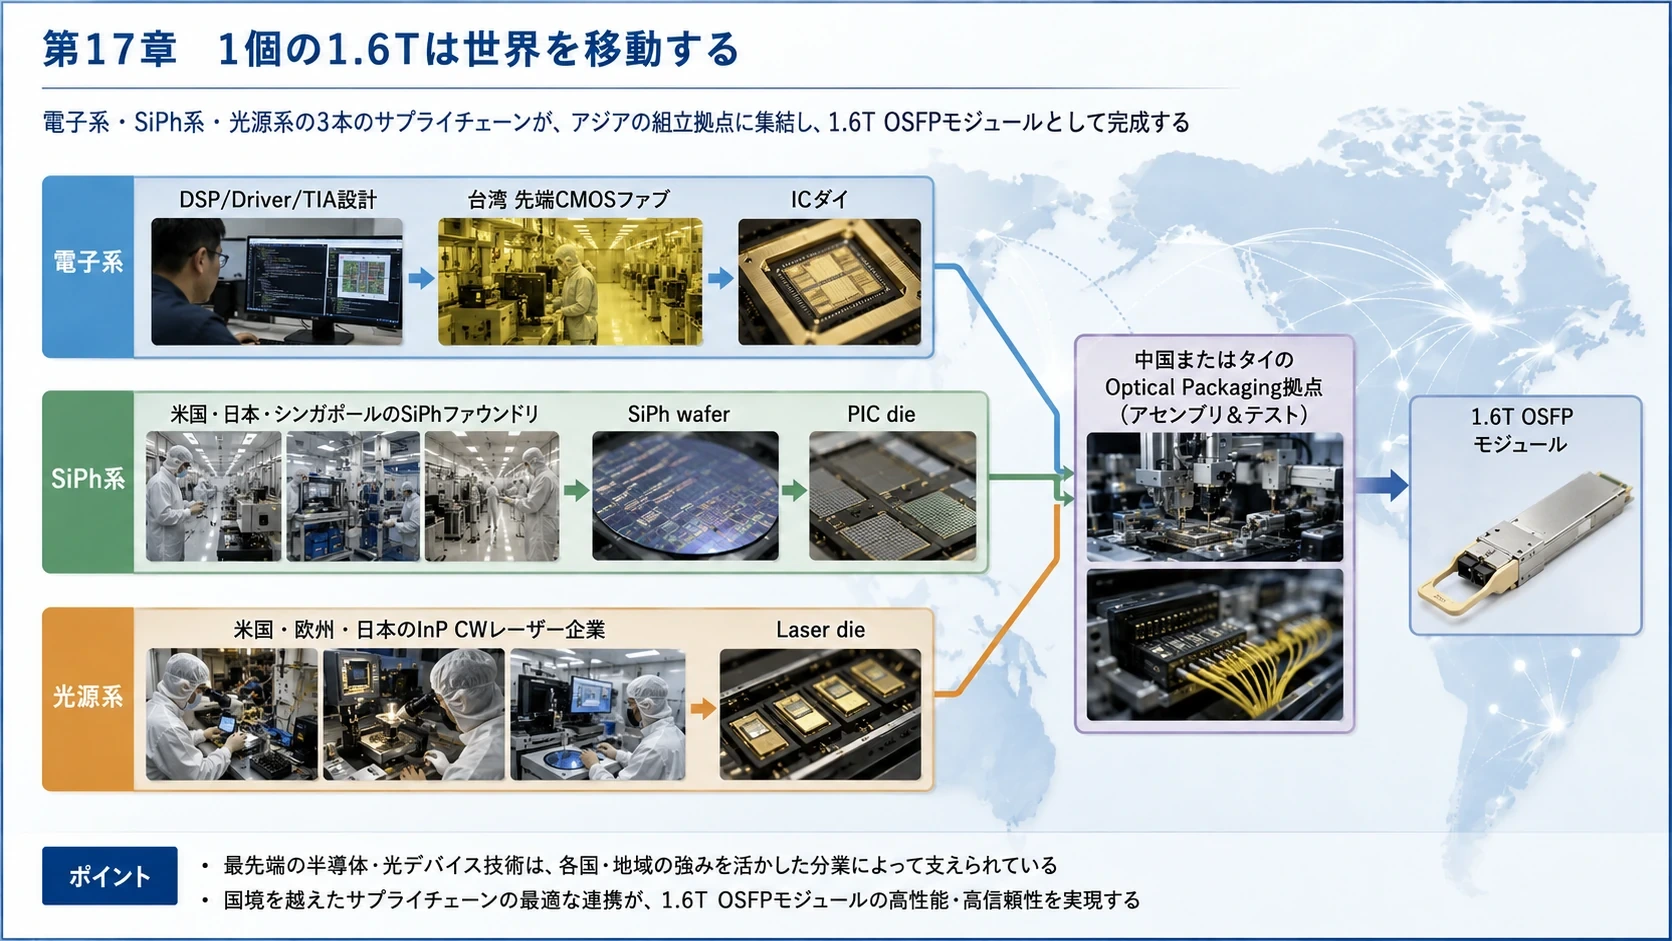
#代表的なSiPh型1.6Tを、企業別に一本のサプライチェーンとして表す。
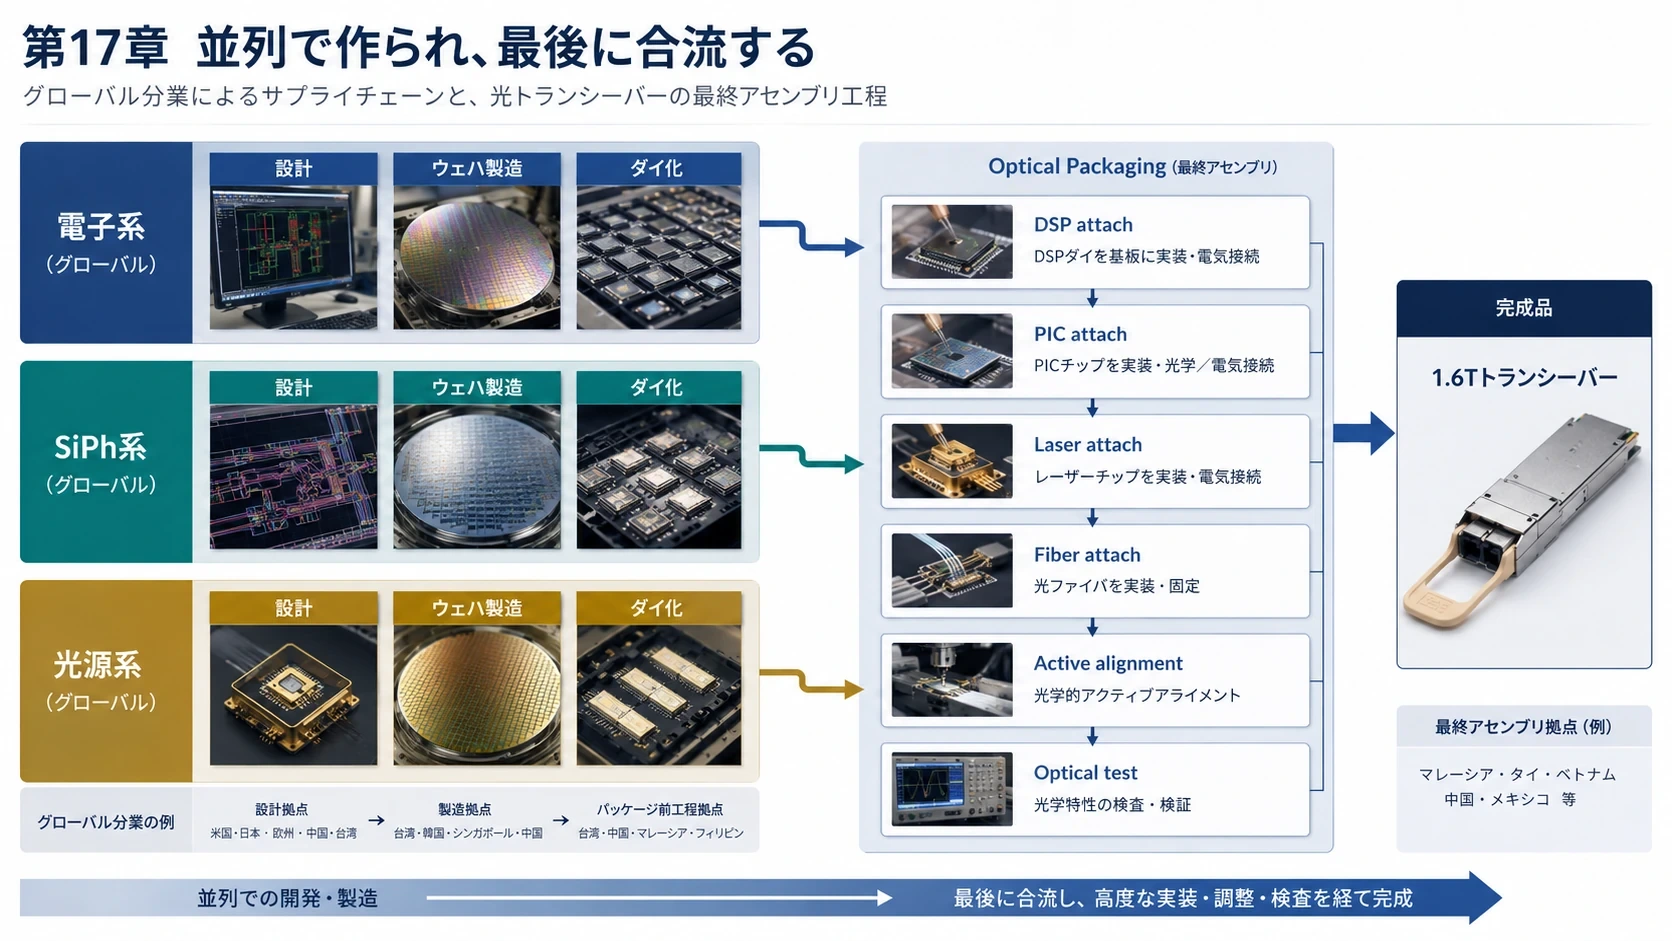
#厳密には直列ではなく、複数の部品が並列で製造され最後に合流する。
#【電子系】
#USA
Marvell / Broadcom
DSP / Driver / TIA 設計
│
▼
Taiwan
TSMCなど
3nm CMOS wafer fab
│
▼
DSP / Electrical IC die
│
│
│
├─────────────────────┐
│ │【SiPh系】
#USA / Israel / Japan
Tower
または
USA / Singapore
GlobalFoundries
│
▼
SiPh wafer
│
▼
PIC die
│
│
├─────────────────────┤【光源系】
#USA / Sweden Coherent
#USA / UK / Japan Lumentum
#Japan
Sumitomo Electric
│
▼
InP CW Laser
│
│
└─────────────────────┤
│
▼【Optical Packaging】
#China Innolight / Eoptolink
#または
#Thailand Fabrinet
#または
#Coherent自社
│
▼DSP attach
TIA / Driver attach
PIC attach
Laser attach
Fiber attach
Active alignment
Thermal management
Optical test
Burn-in
PCB assembly
OSFP assembly
│
▼1.6T
#これが現代の光トランシーバーである。
#「中国製」「米国製」「台湾製」という一国だけの概念では説明できない。
#図解|世界分業で作る1.6T Module
#
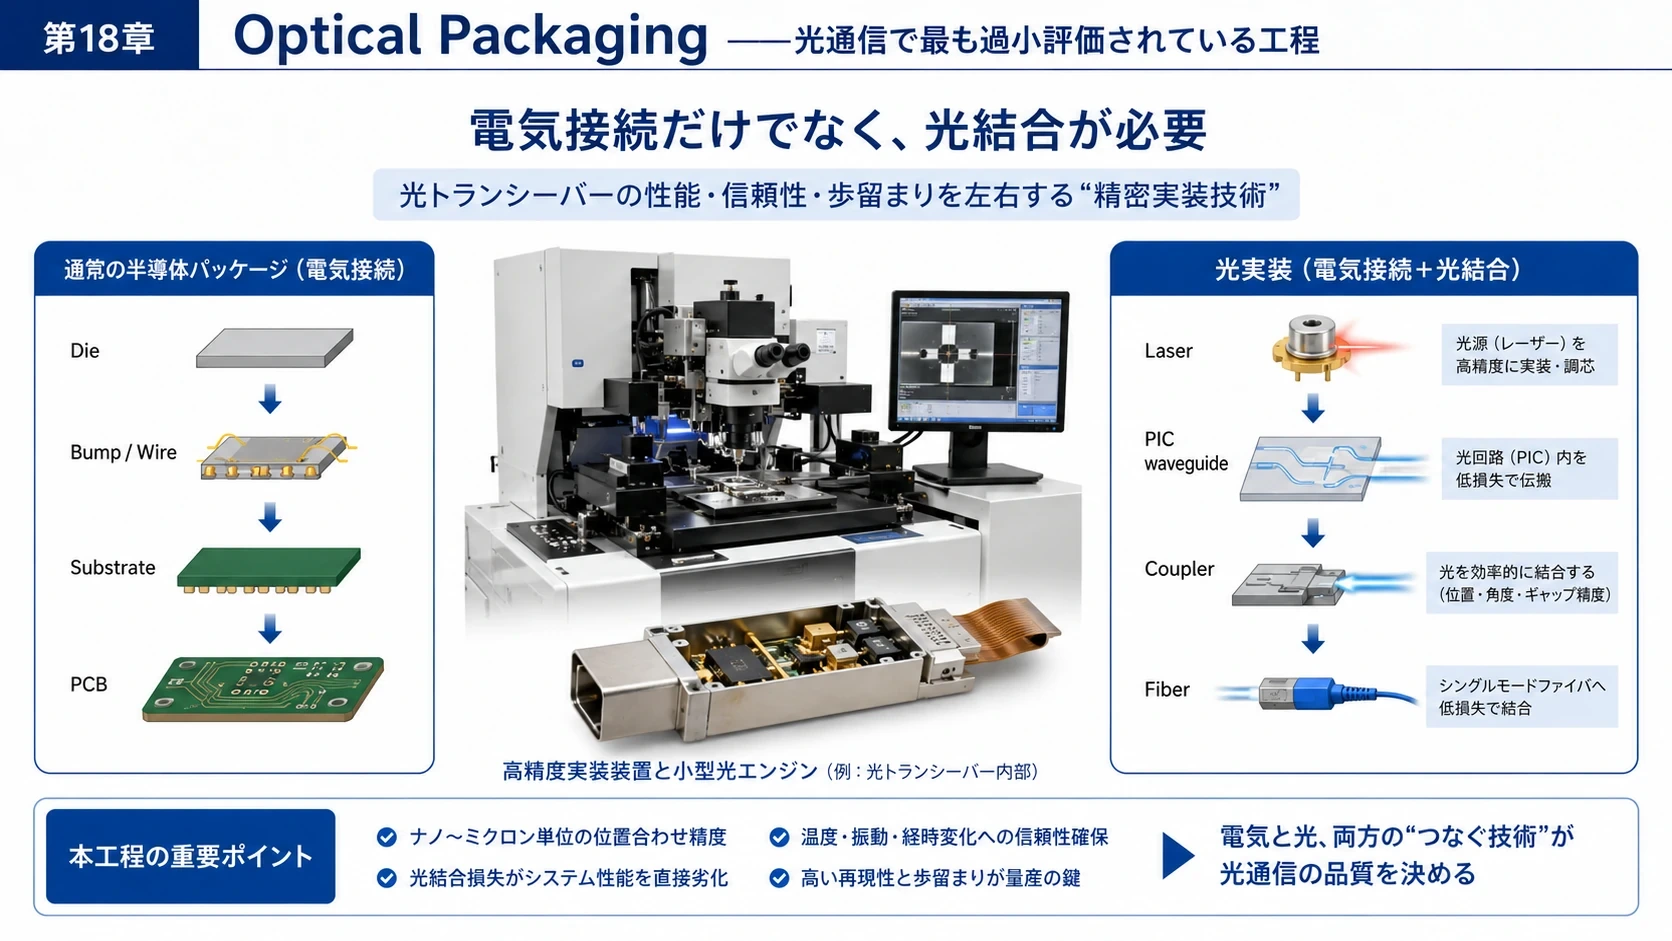
第18章 Optical Packaging――光通信で最も過小評価されている工程
#Optical Packagingは単なる半導体後工程ではない。
#普通のICパッケージなら、
#Die
↓
Bump / Wire
↓
Substrate
↓
PCBで主に電気接続を成立させればよい。
#光ではさらに、
#Laser
↓
PIC waveguide
↓
Coupler
↓
Fiberの位置を正確に合わせなければならない。
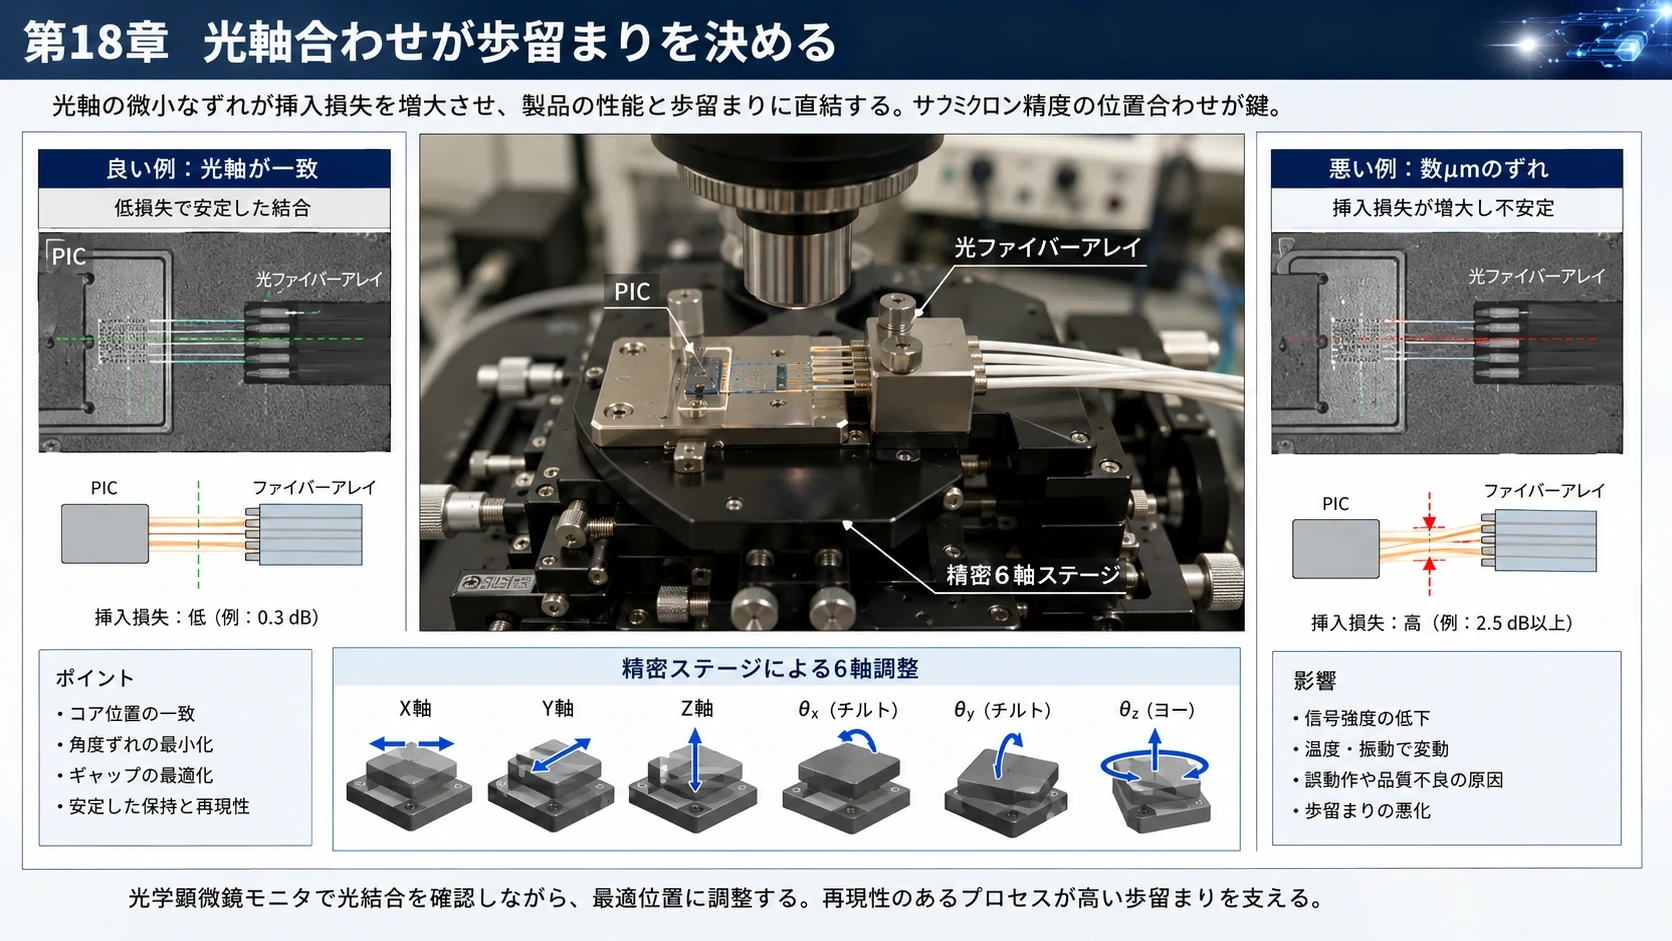
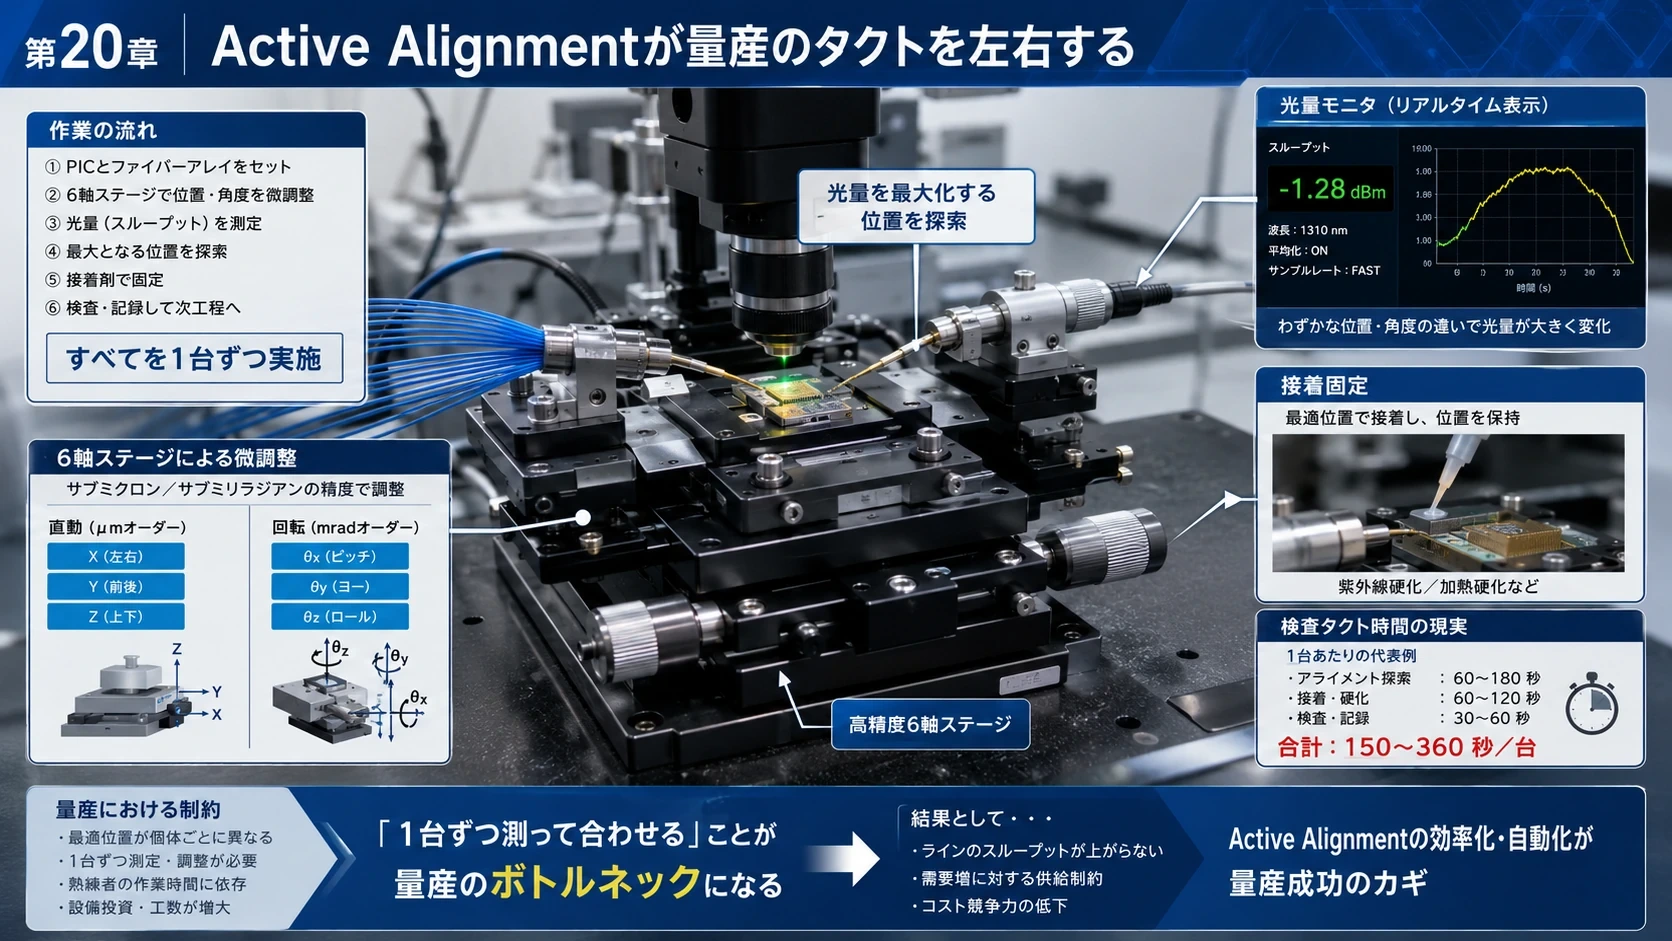
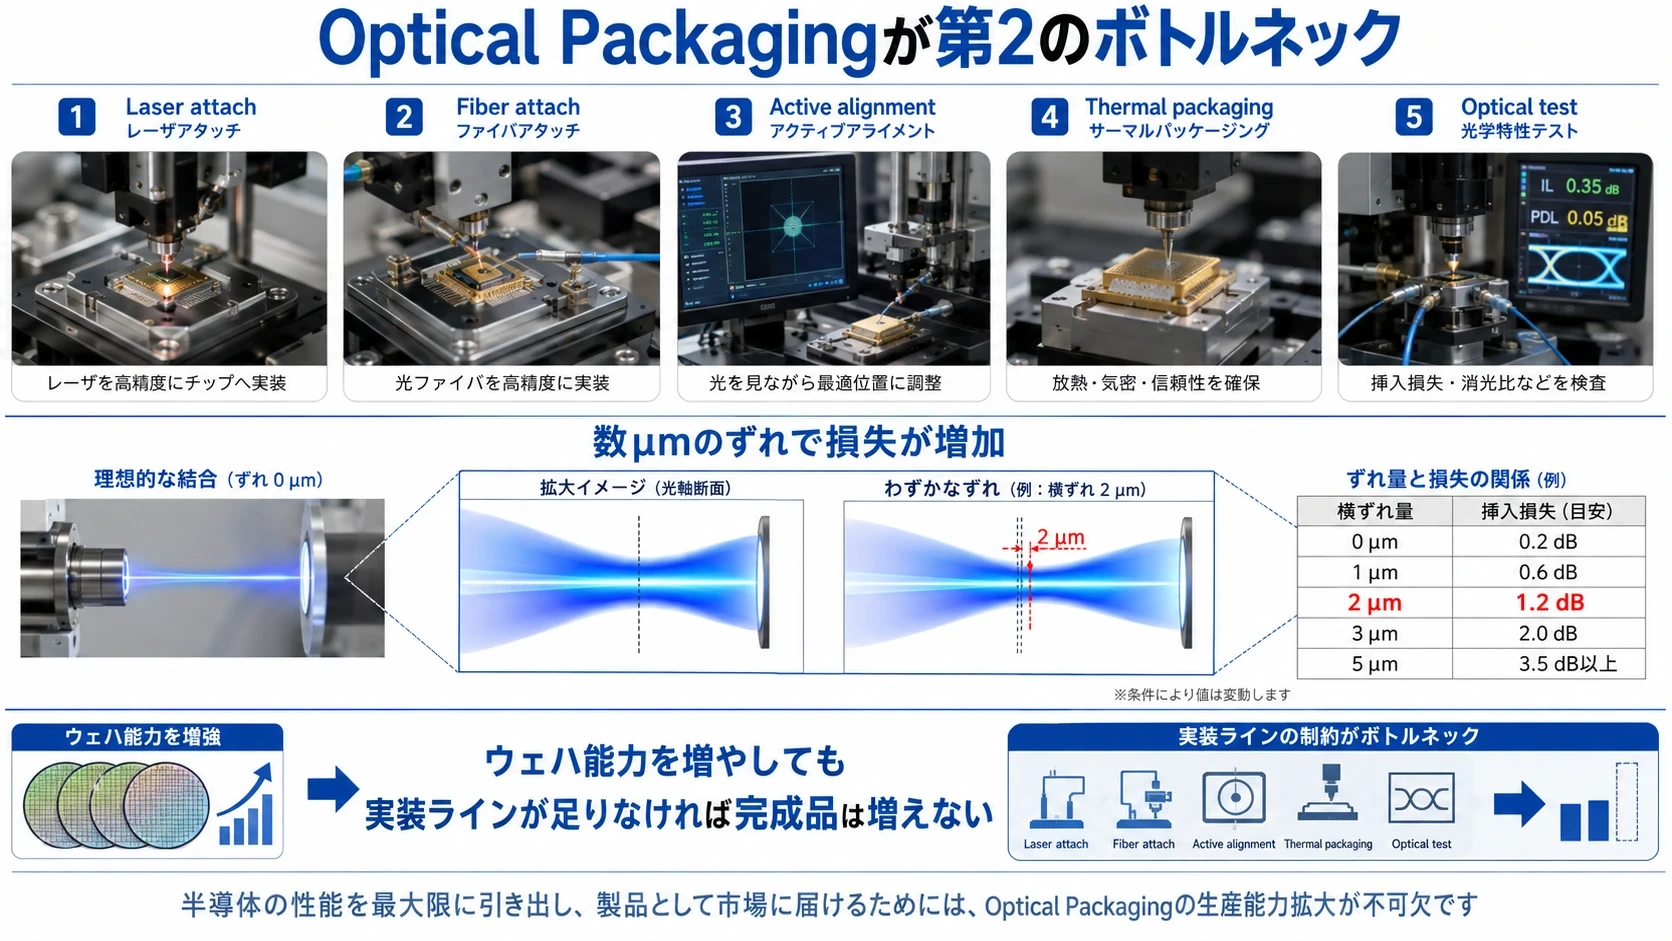
#光軸が数μmずれただけで挿入損失が大きく変わる。
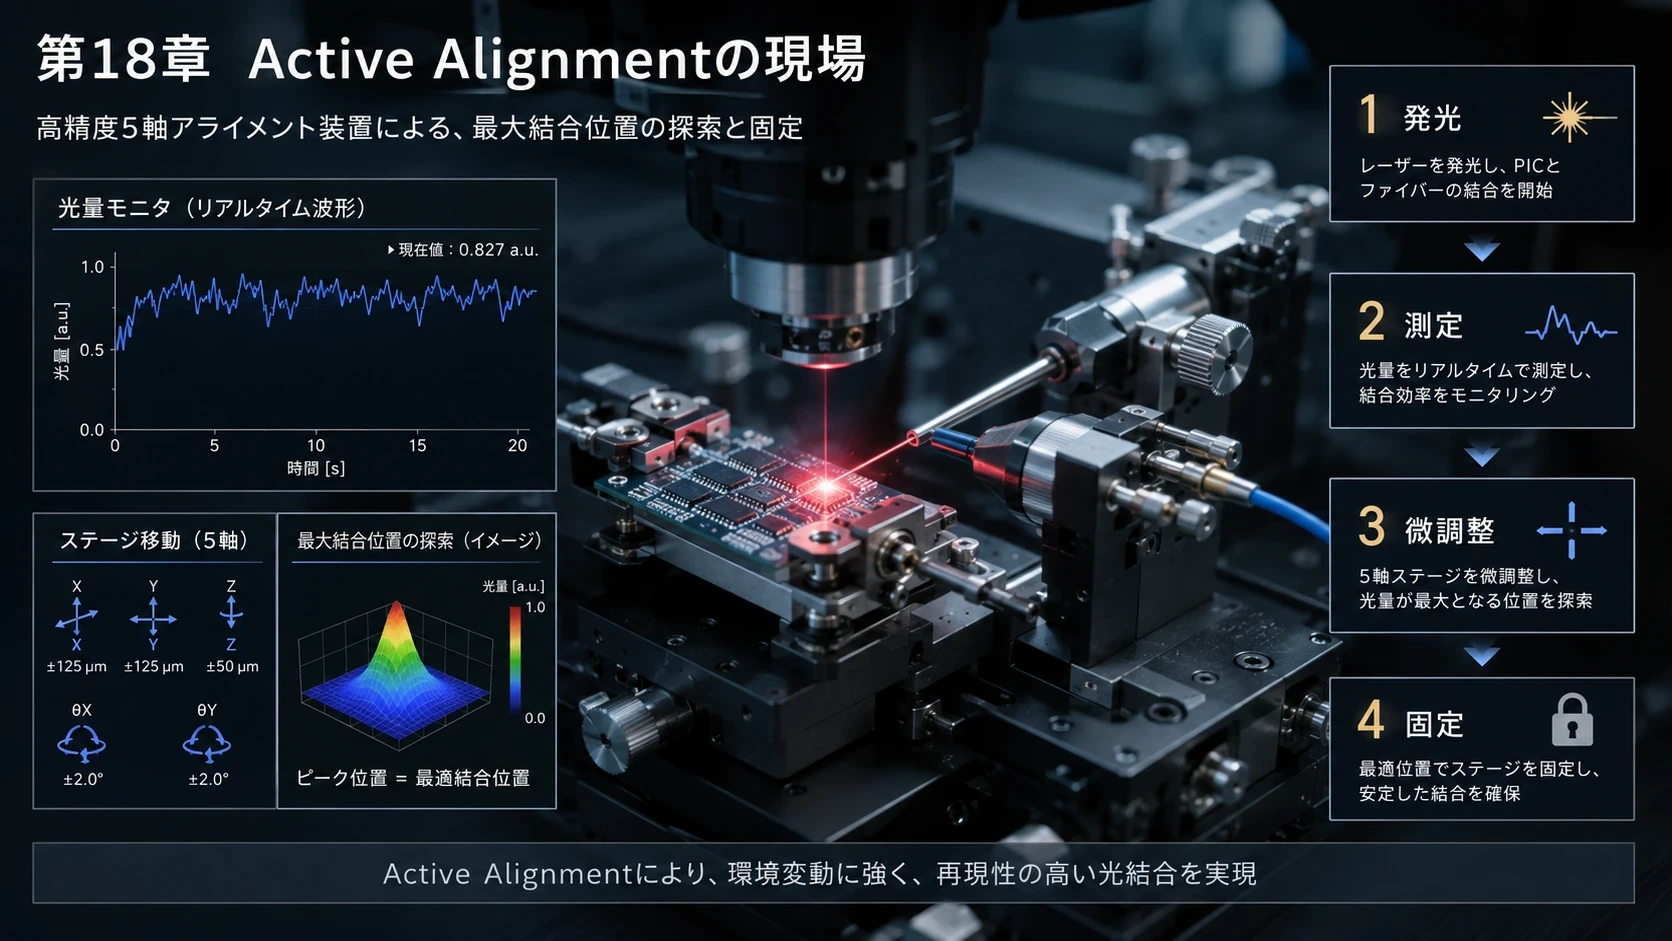
#Fabrinetは5軸Active Alignmentでsub-micron level toleranceを扱っている。 (Fabrinet)
#図解|光結合とActive Alignment
#
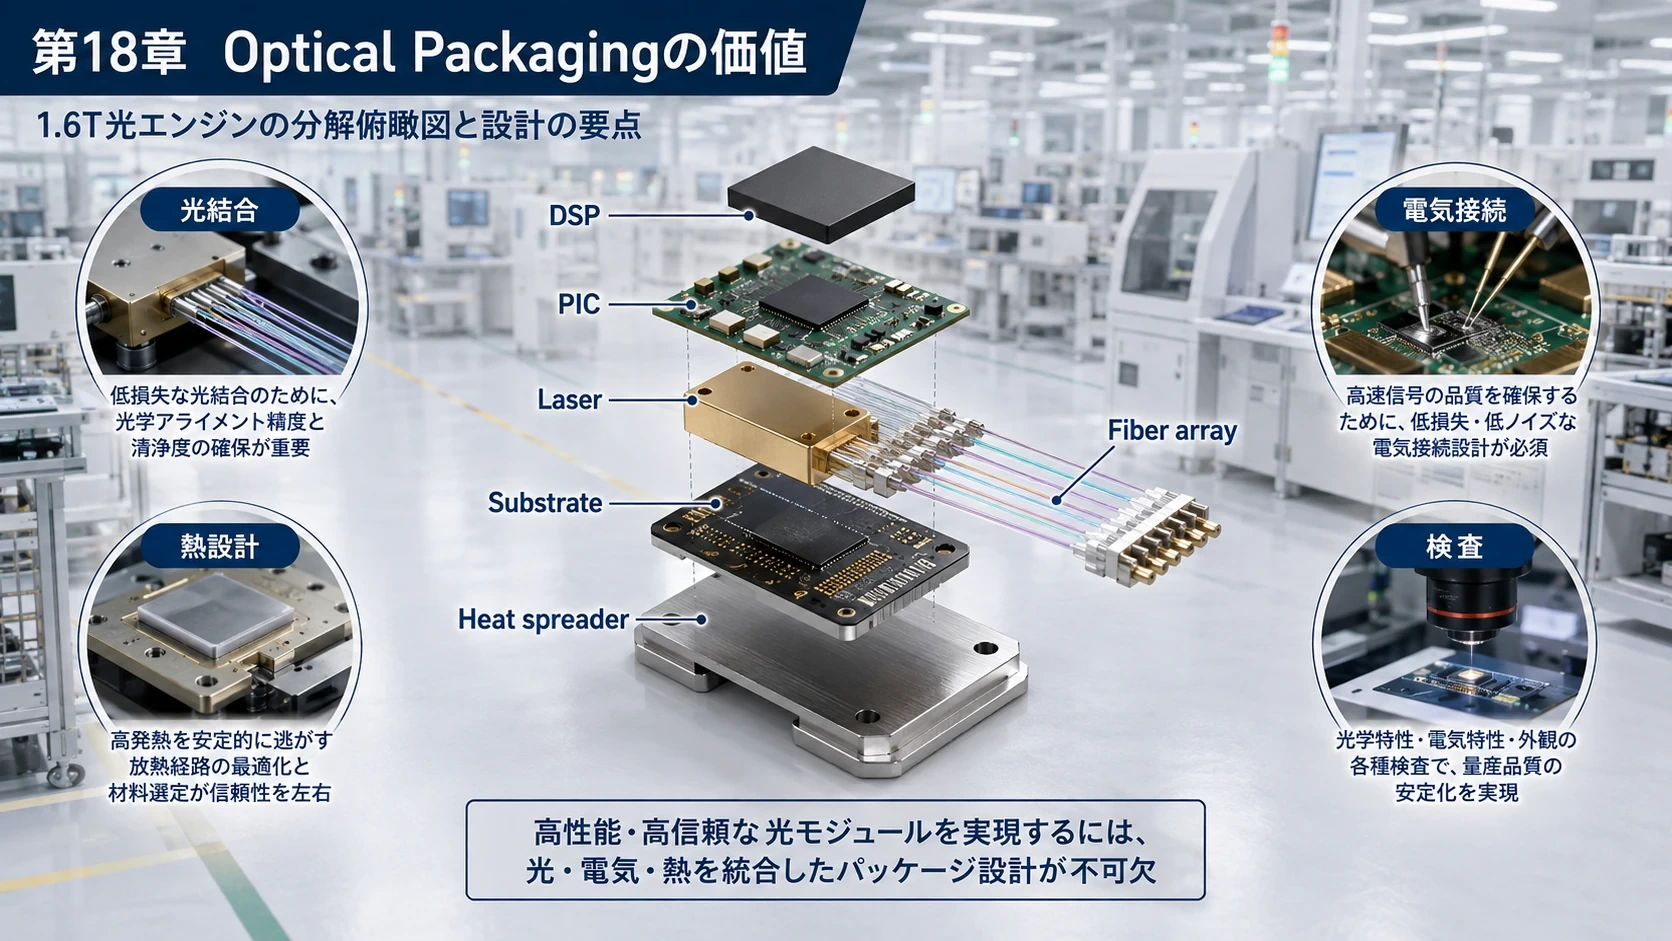
第19章 Optical Packagingの全工程
#代表的工程は次のようになる。
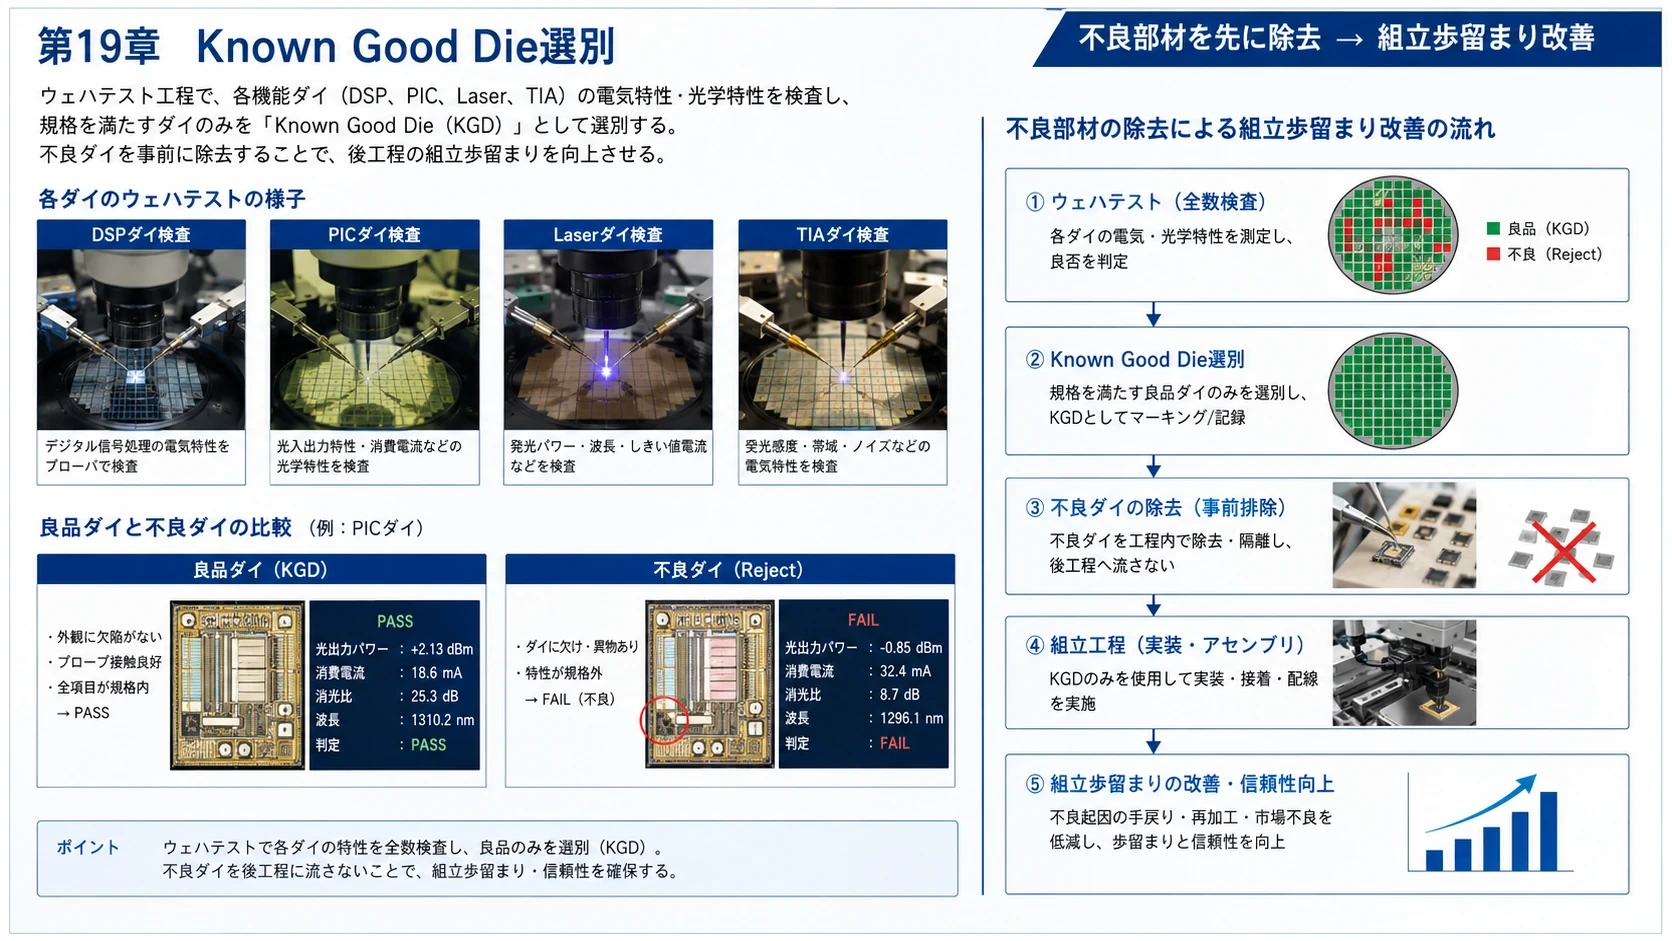
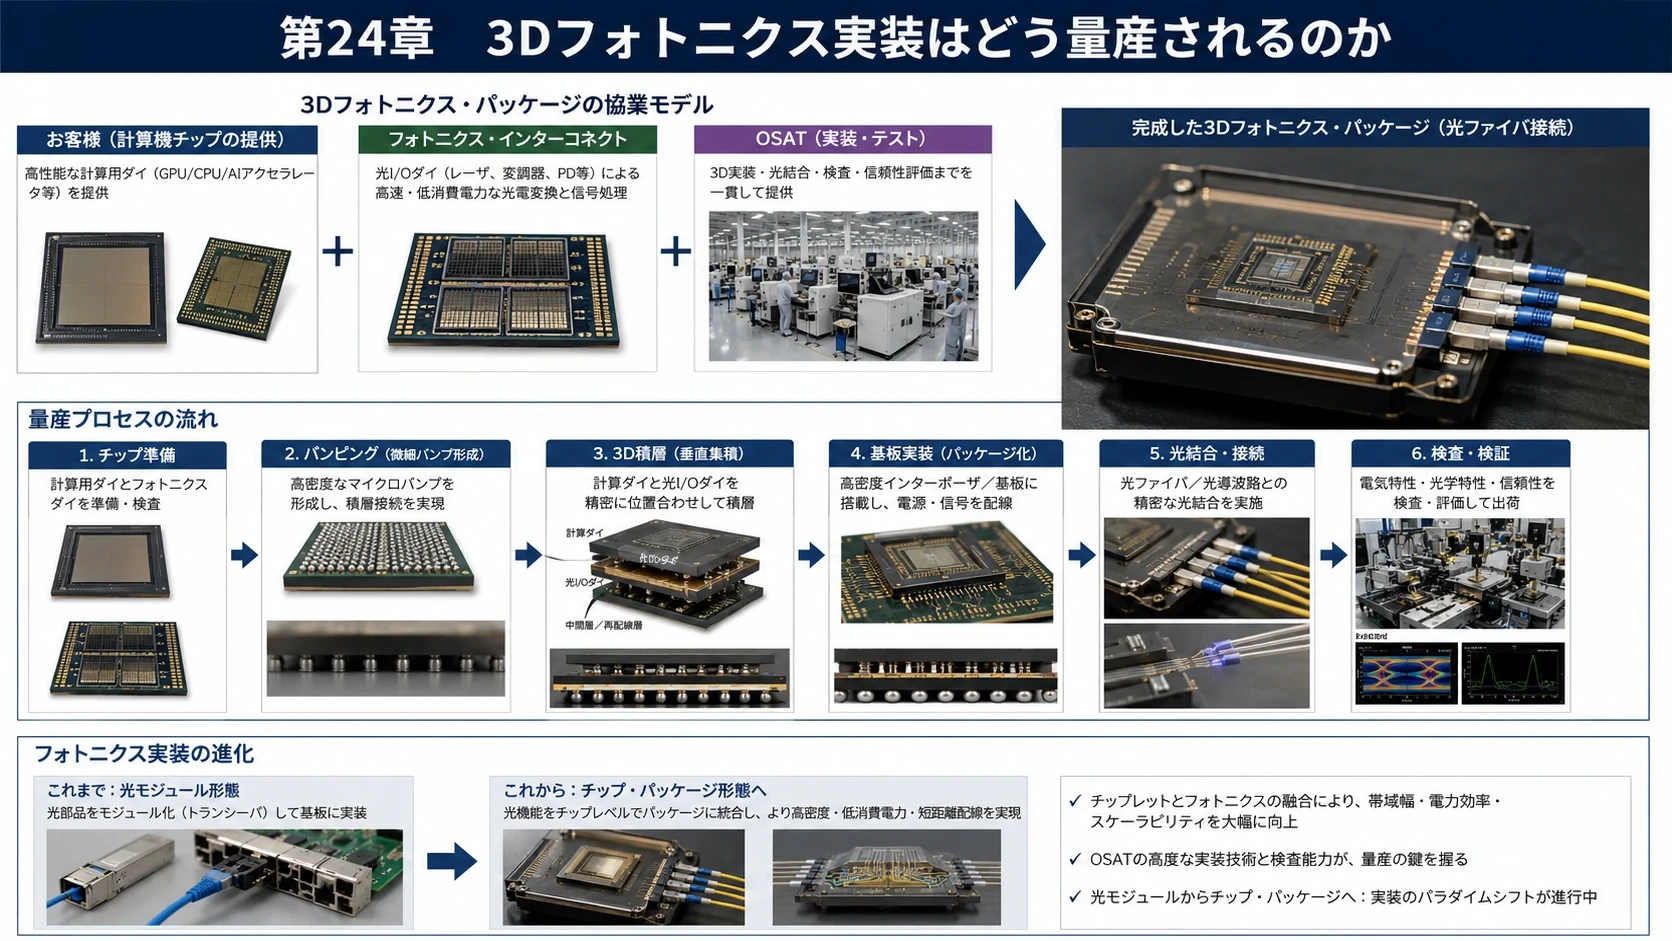
#① Known Good Die選別
#DSP、TIA、PIC、Laserなどをウェハテストし、不良ダイを事前に排除する。
#高価な良品PICへ不良レーザーを実装してから捨てると、モジュール全体の歩留まりが急落するからだ。
#② Die Attach
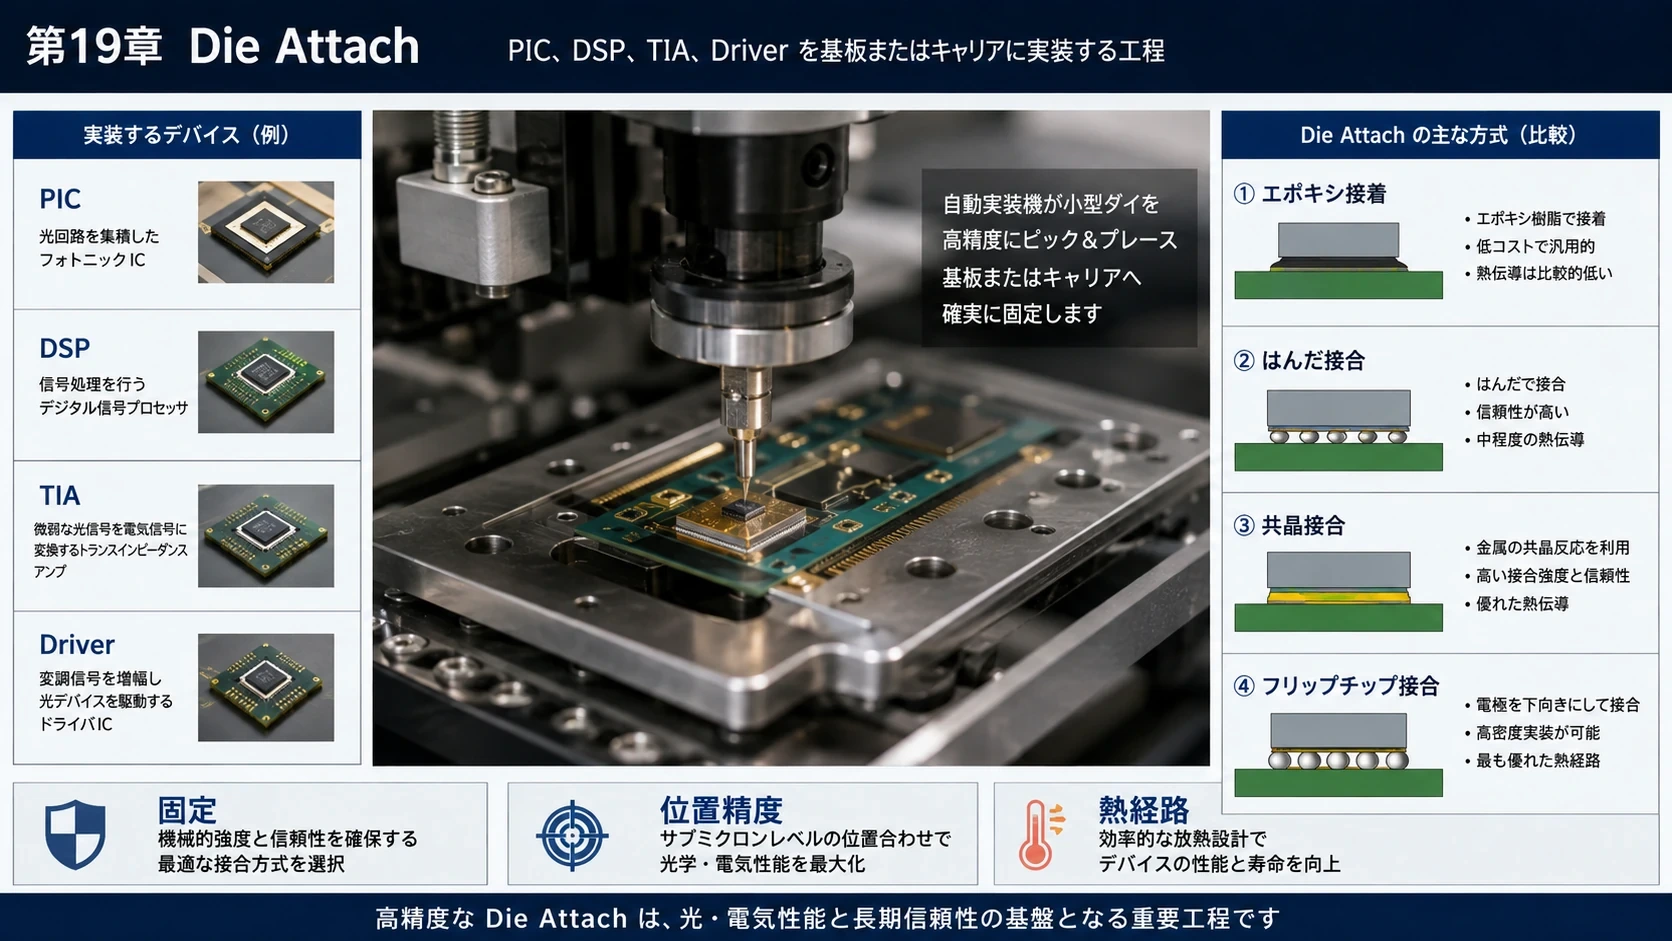
#PIC、DSP、TIA、DriverなどをSubstrateやCarrierへ固定する。
#Epoxy attach
#Solder attach
#Eutectic bonding
#Flip-chip
#などを使う。
#Fabrinetはdie attach、eutectic soldering、wire bonding、flip-chip、multi-chip moduleまで自社工程として提供している。 (Fabrinet)
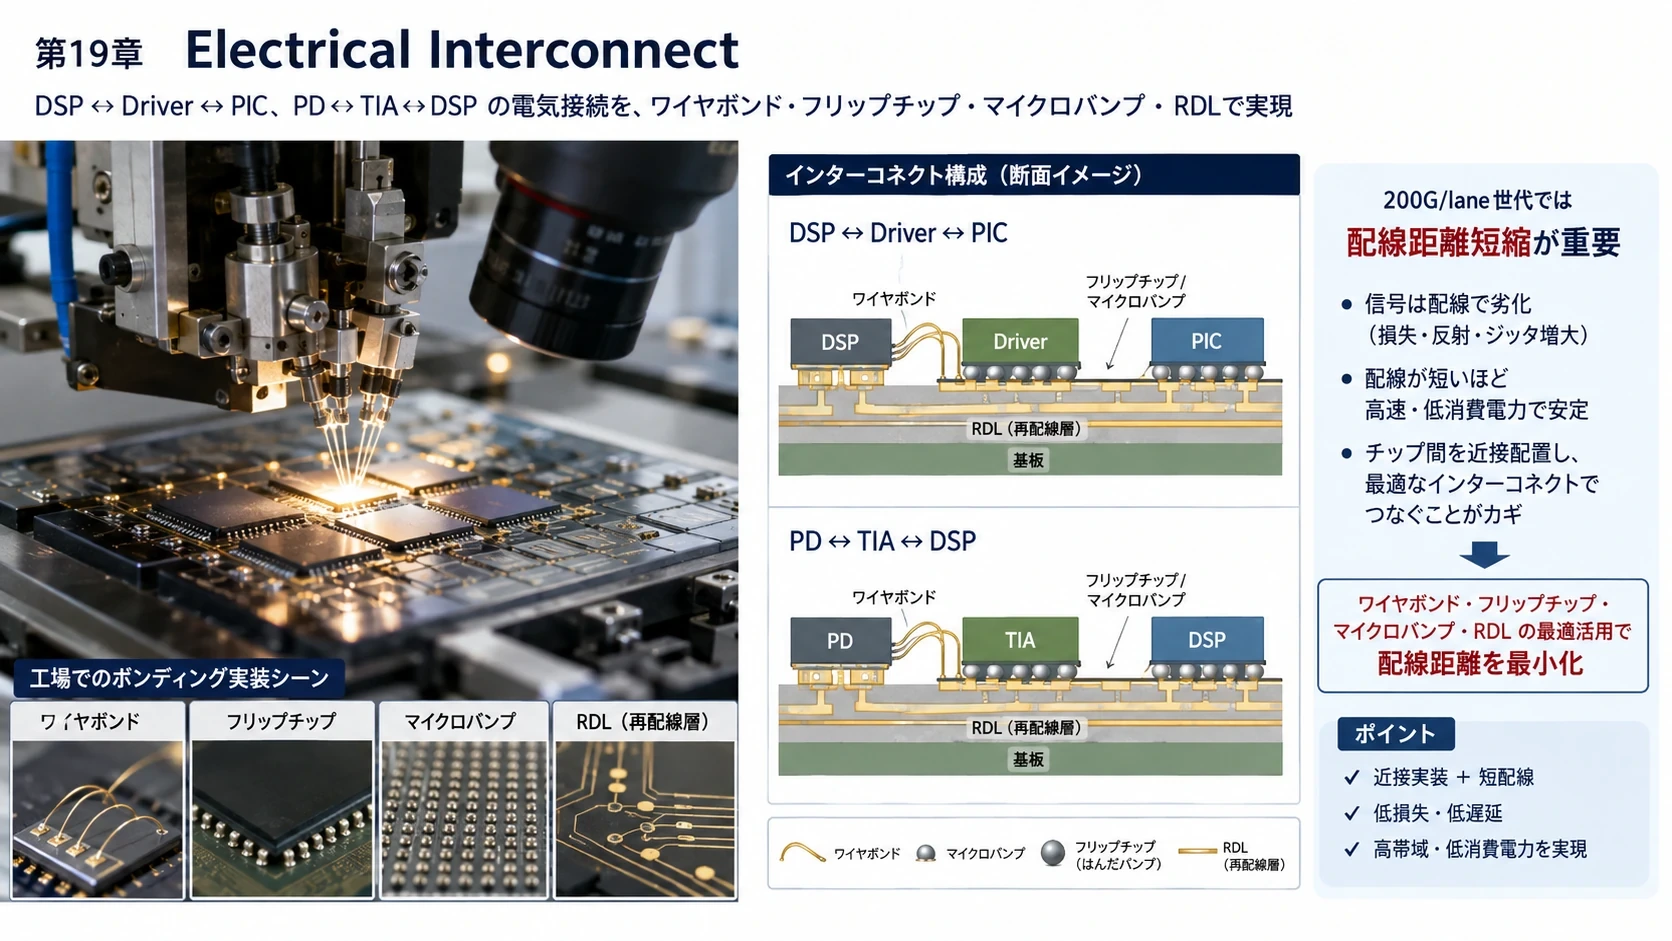
#③ Electrical Interconnect
#DSP ↔ Driver ↔ PIC PD ↔ TIA ↔ DSP
#を、
#Wire bond
#Flip chip
#Micro bump
#RDL
#などで接続する。
#200G/laneになると配線距離そのものが性能・消費電力へ影響するため、PICとElectrical ICを近付けることが極めて重要になる。
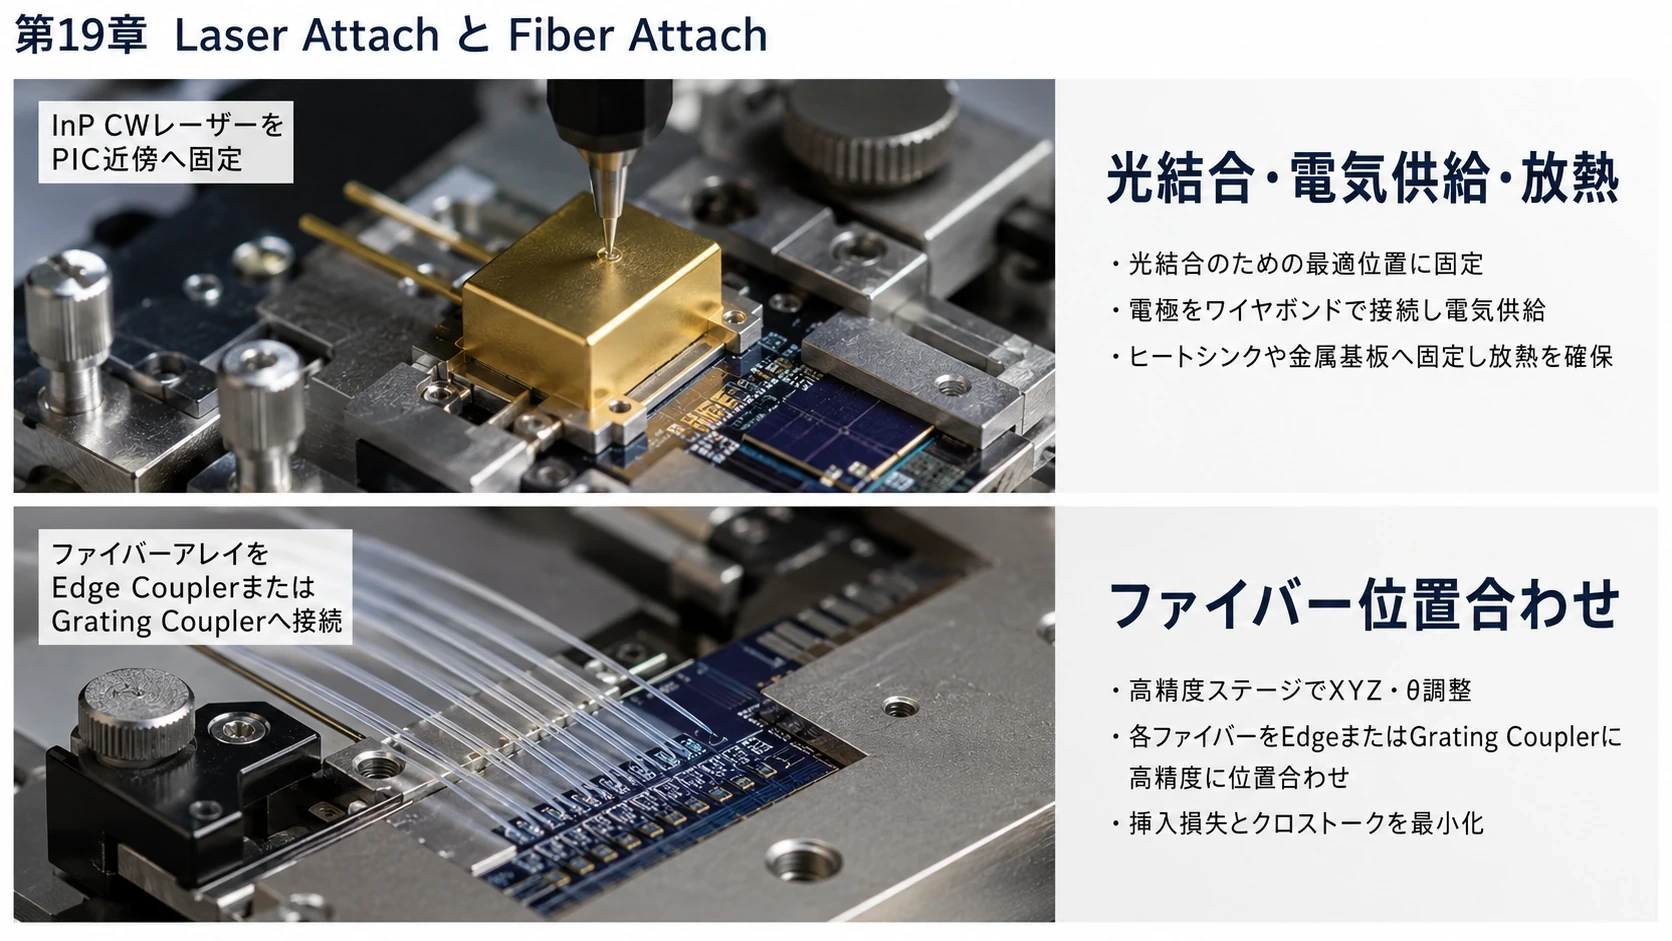
#④ Laser Attach
#InP CW LaserをCarrierまたはPIC近傍へ固定する。
#同時に、
#光結合電気供給放熱
#の三つを成立させなければならない。
#⑤ Fiber Attach
#PICのEdge CouplerやGrating CouplerへFiber Arrayを接続する。
#ここが光実装の難所の一つである。
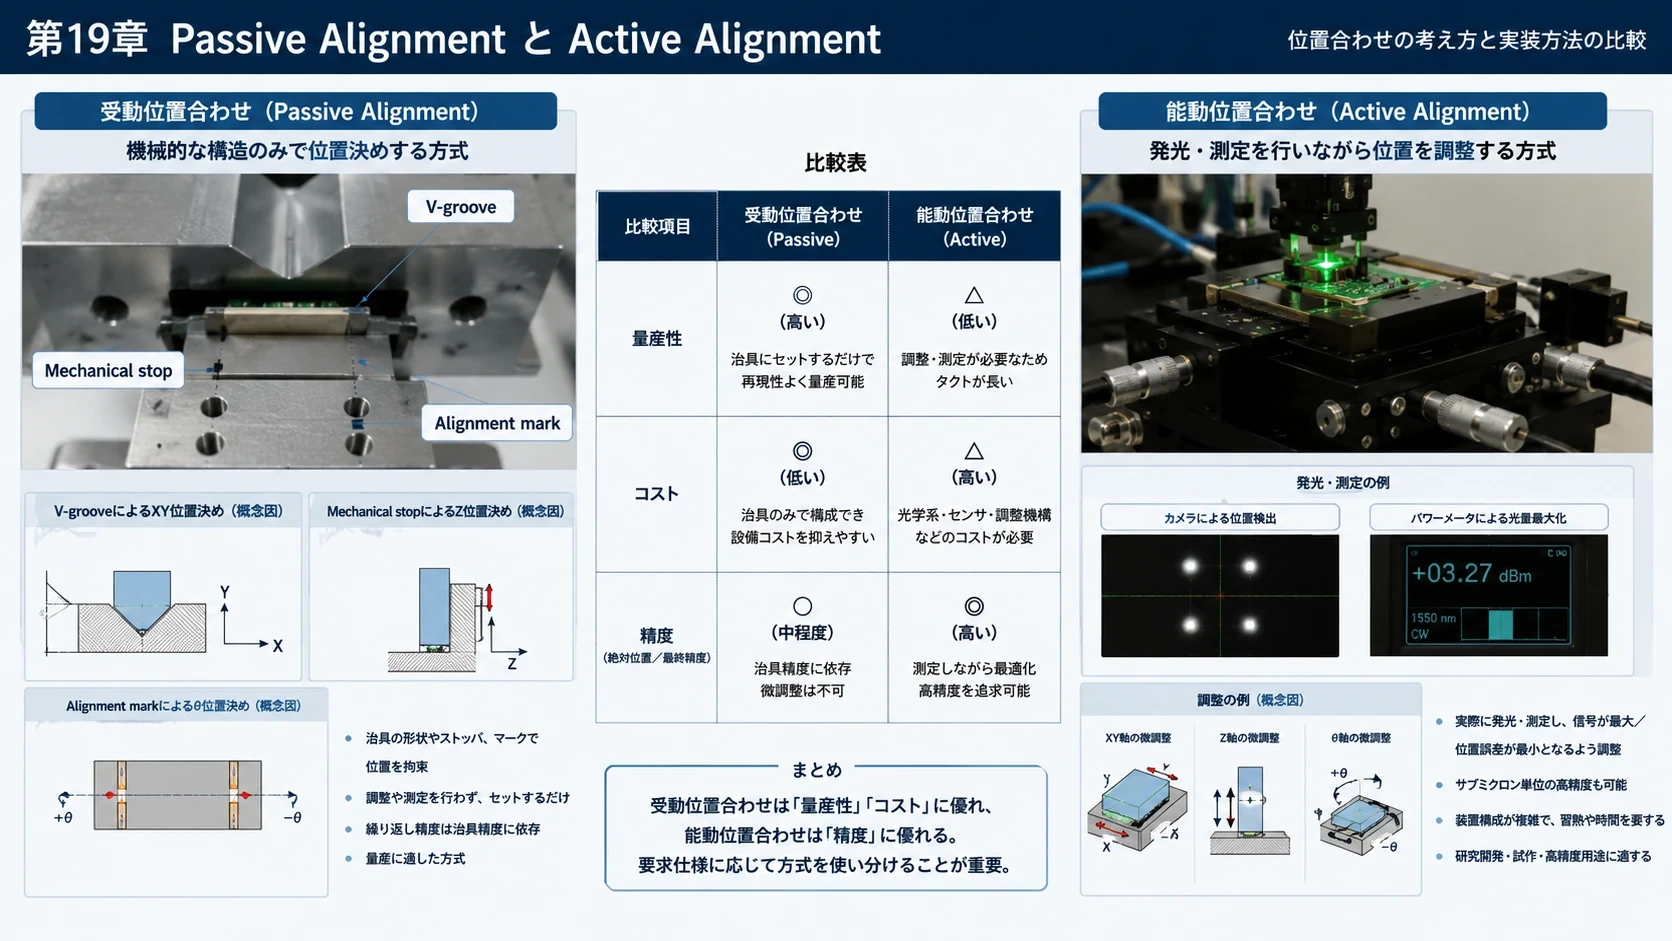
#⑥ Passive Alignment
#V-groove、Mechanical stop、alignment markなどを使い、機械的基準だけで位置合わせする。
#高速・低コスト・量産向きである。
#⑦ Active Alignment
#実際にレーザーを発光させ、
#FiberをX方向へ移動
↓
光量測定Y方向
↓
光量測定Z方向
↓
光量測定角度変更
↓
光量測定最大結合位置
↓
接着・固定する。
#Fabrinetが得意とする代表工程である。 (Fabrinet)
#⑧ Adhesive Cure / Fixation
#最適位置を見つけても、Epoxy硬化で収縮して位置が変われば意味がない。
#したがって、
#接着剤
#UV Cure
#Thermal cure
#Solder
#Mechanical fixture
#まで含めた工程設計が必要になる。
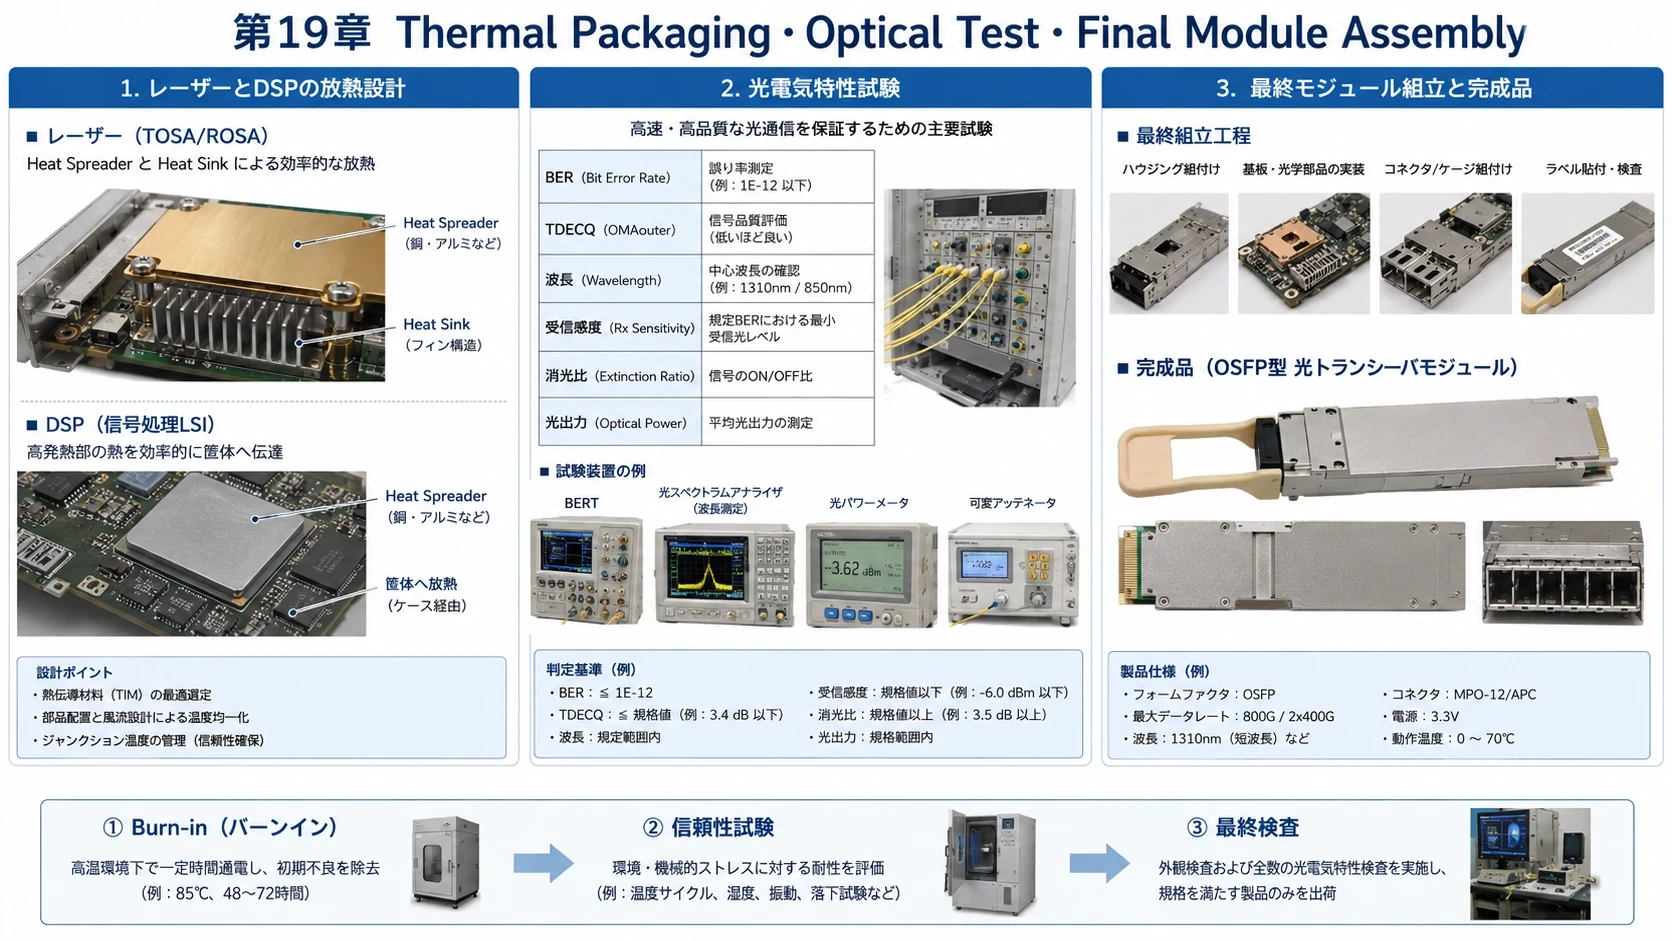
#⑨ Thermal Packaging
#レーザーとDSPは発熱する。
#Laser ──→ Heat spreader DSP ──→ Heat sink PIC ──→ Package
#と熱経路を作る。
#⑩ Optical / Electrical Test
#Optical Output Power
#BER
#TDECQ
#Eye
#Wavelength
#Insertion Loss
#Receiver Sensitivity
#などを検査する。
#⑪ Reliability / Burn-in
#レーザーは初期不良・寿命特性が重要なので、Burn-inや温度試験などを行う。
#⑫ Final Module Assembly
#PCB、OSFP housing、connector、heat sinkまで組み上げて完成する。
#図解|Known Good DieからFinal Assemblyまで
#
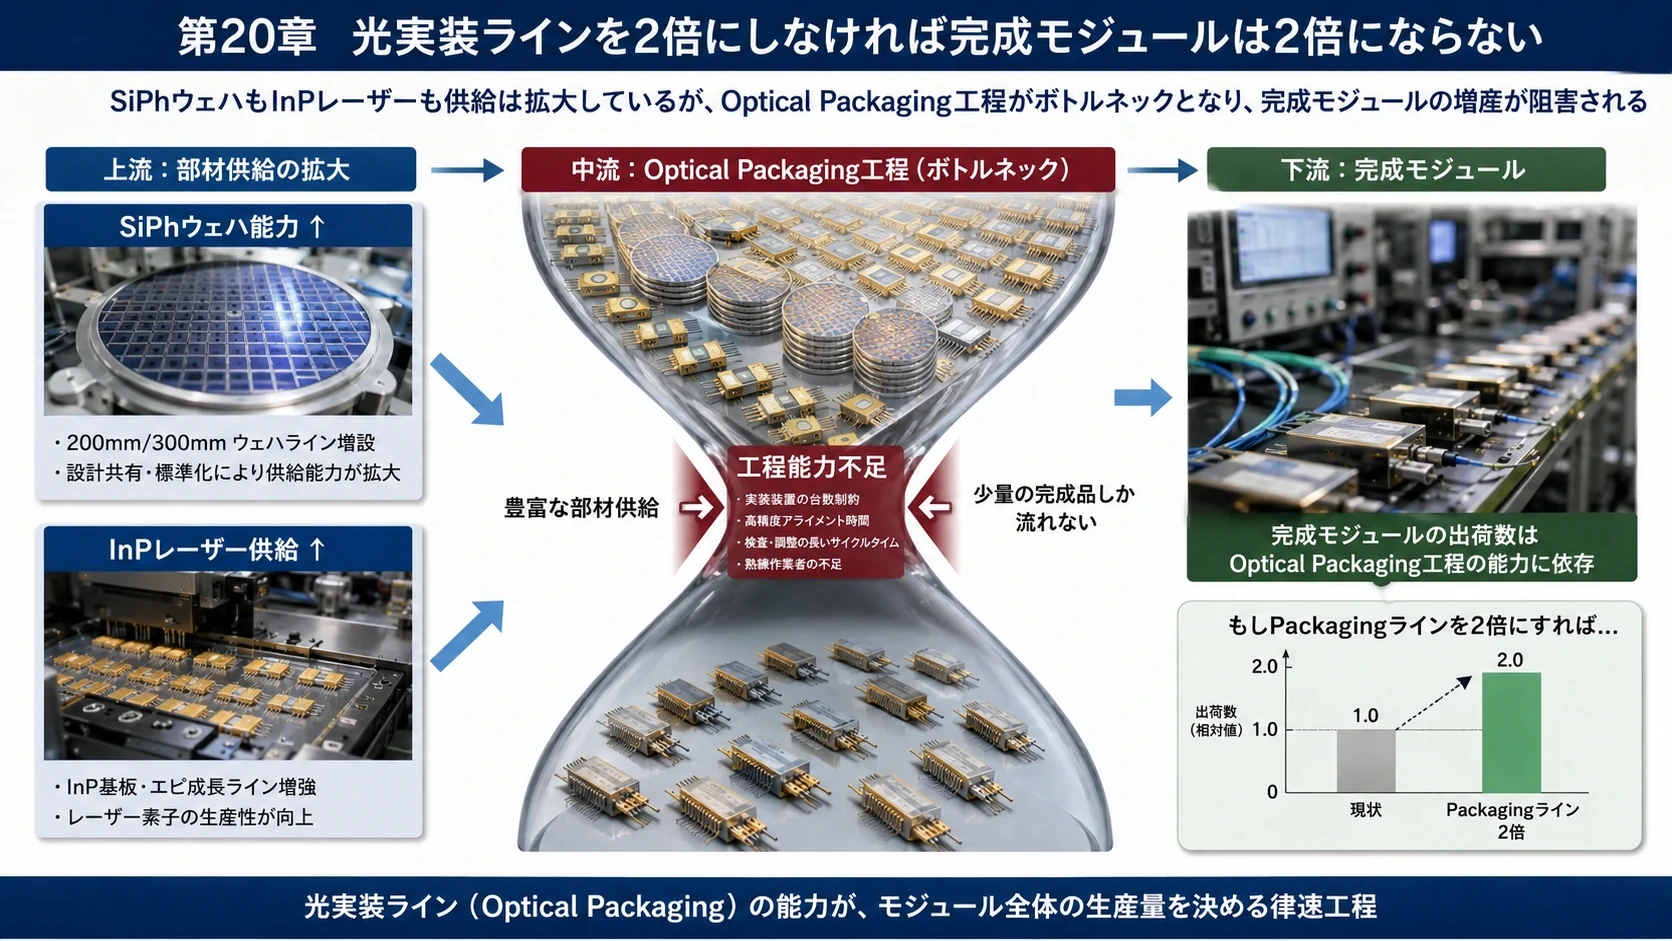
第20章 なぜOptical Packagingがボトルネックになるのか
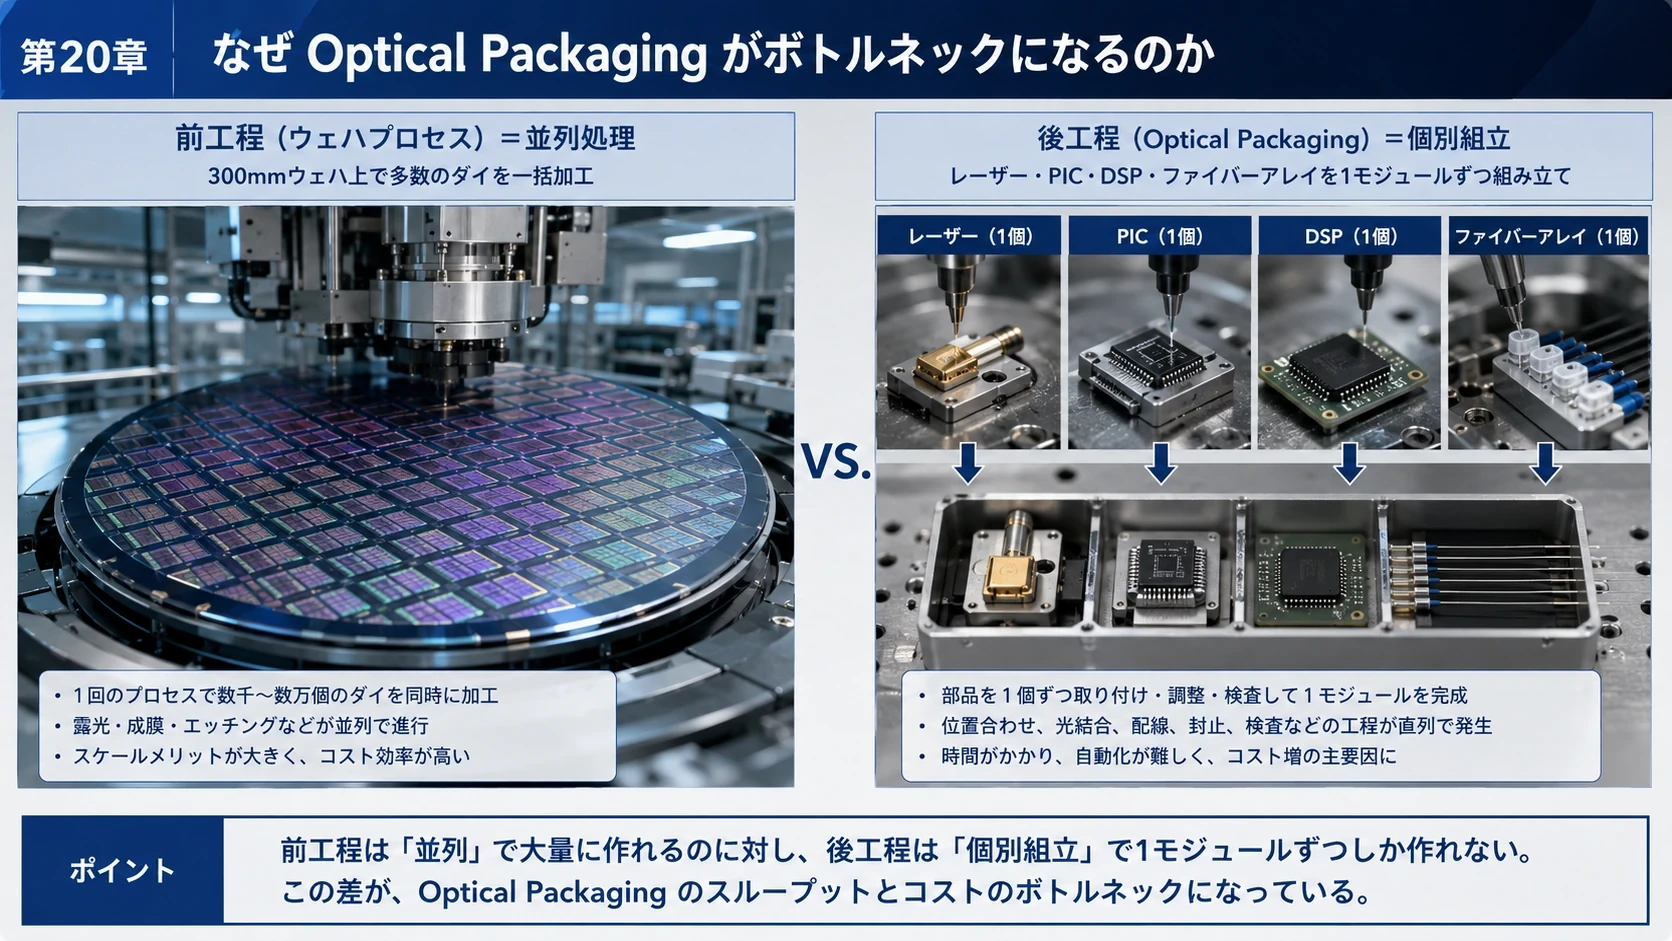
#ウェハ前工程は多数のダイを並列処理できる。
#300mm wafer
#○ ○ ○ ○ ○ ○ ○ ○ ○ ○ ○ ○ ○ ○ ○
#一括加工
#一方、Optical Packagingでは最終的に、
#Laser 1個 PIC 1個 Fiber Array 1個 DSP 1個
#を物理的に組み合わせる。
#Active Alignmentでは、各モジュールについて実際の光量を確認しながら調整する場合もある。
#したがって、
#SiPhウェハ能力を2倍にしても、光実装ラインを2倍にしなければ完成モジュールは2倍にならない。
#AI光通信で前工程だけ見てはいけない最大の理由である。
#図解|逐次組立と量産タクト
#
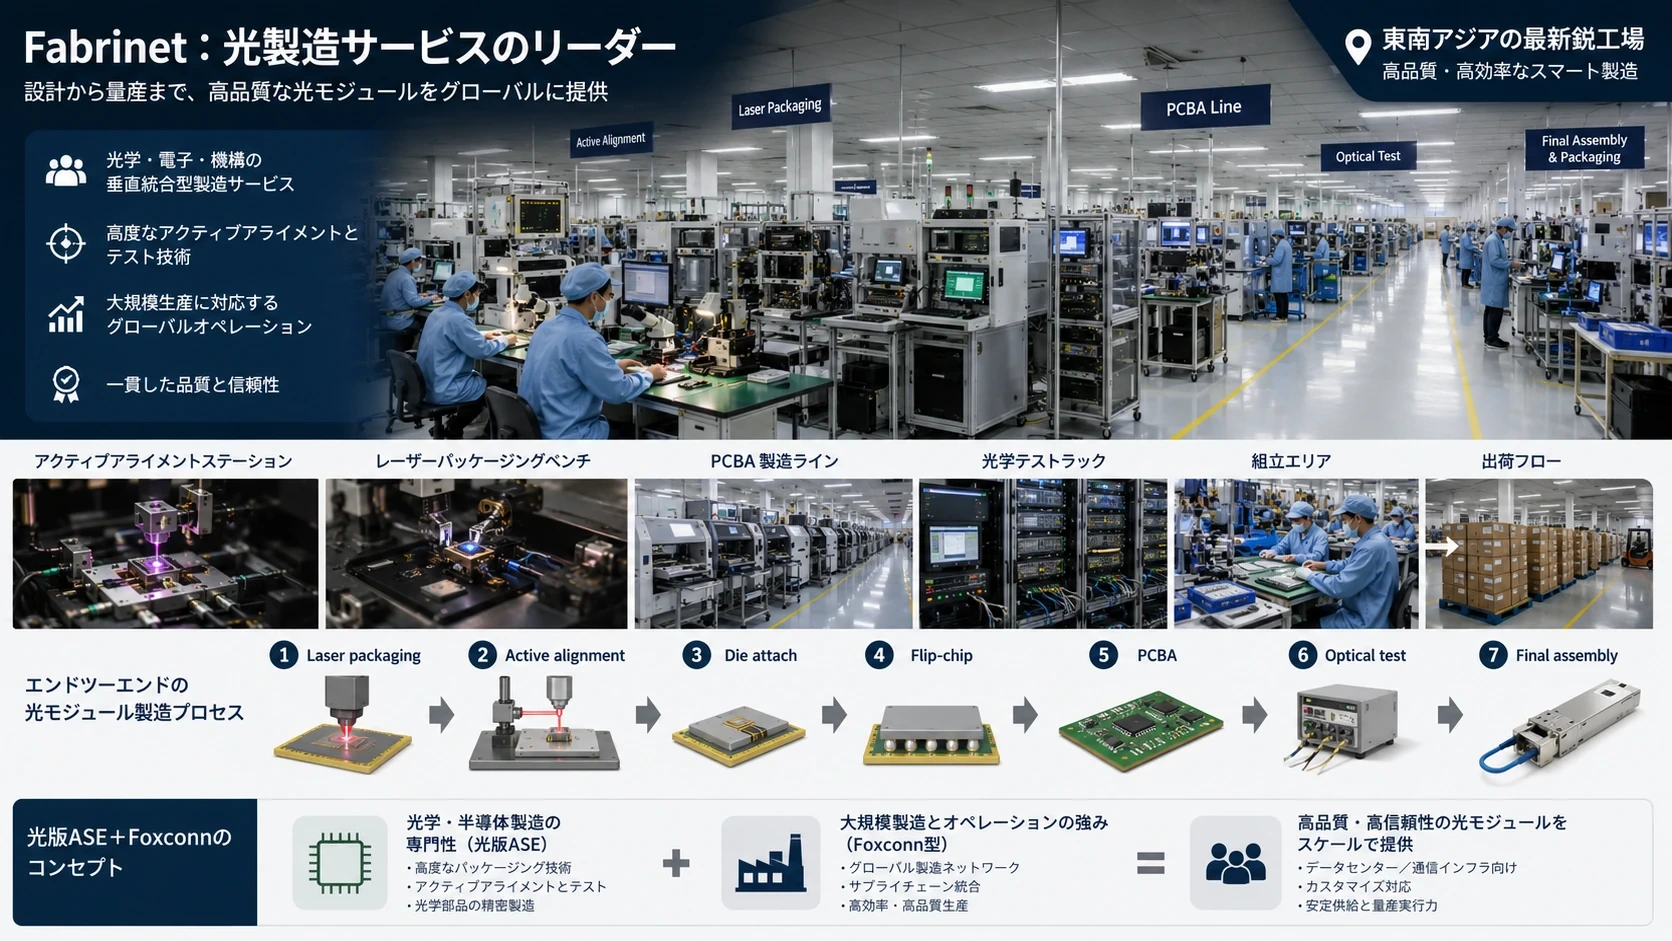
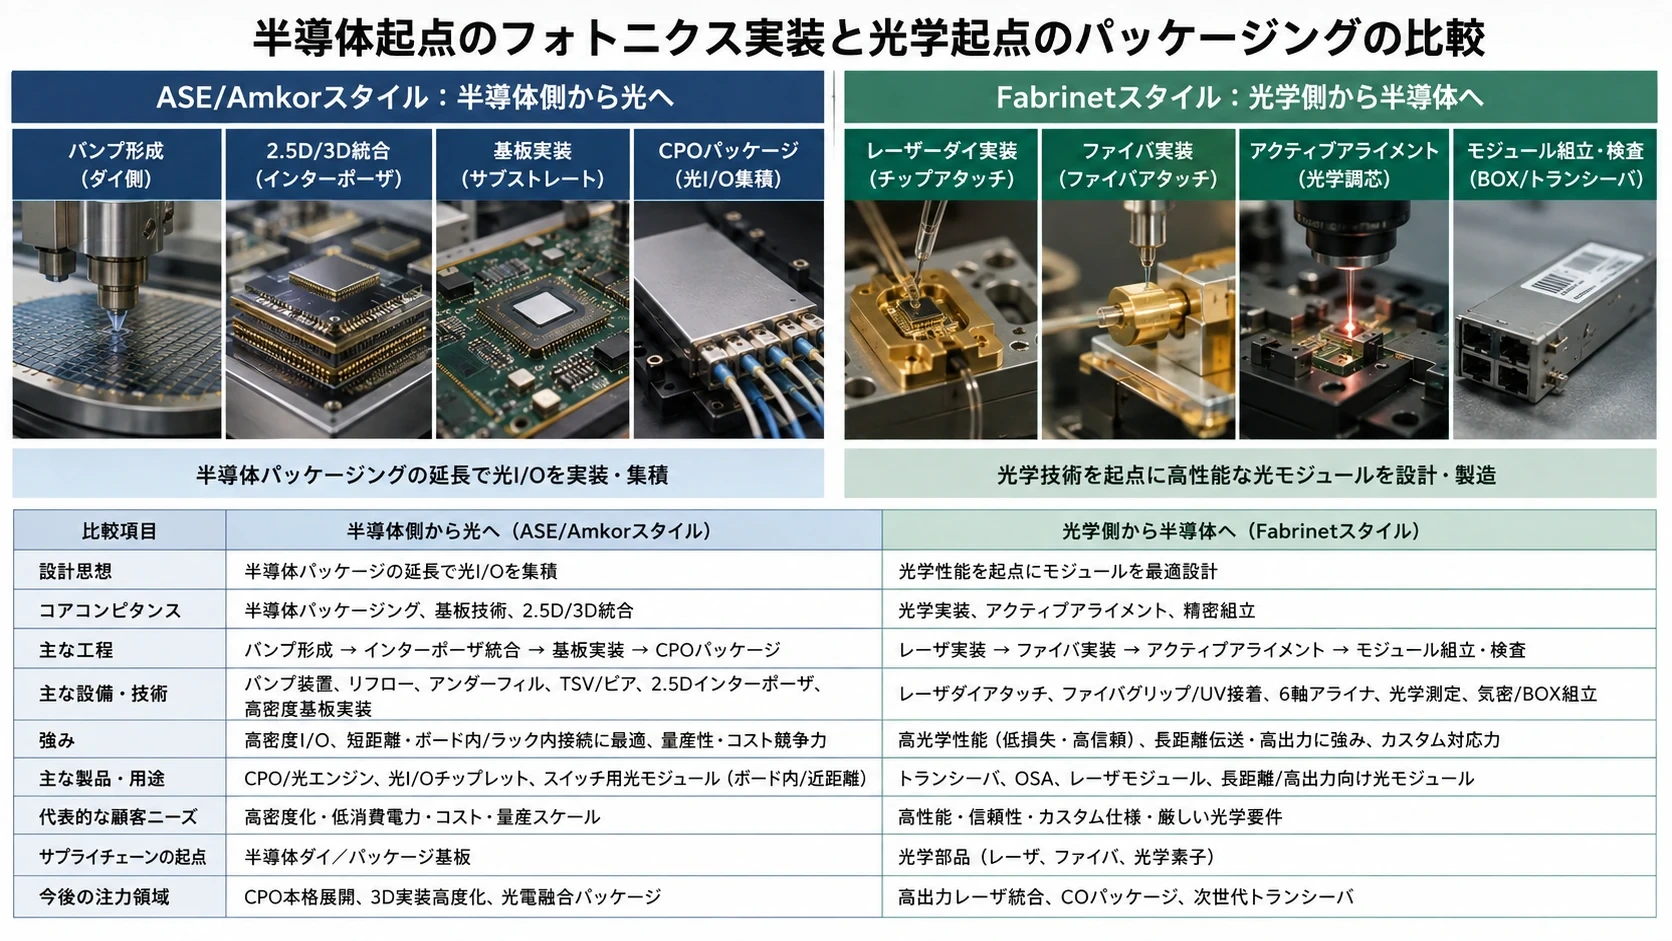
第21章 Fabrinet――「光版ASE+Foxconn」
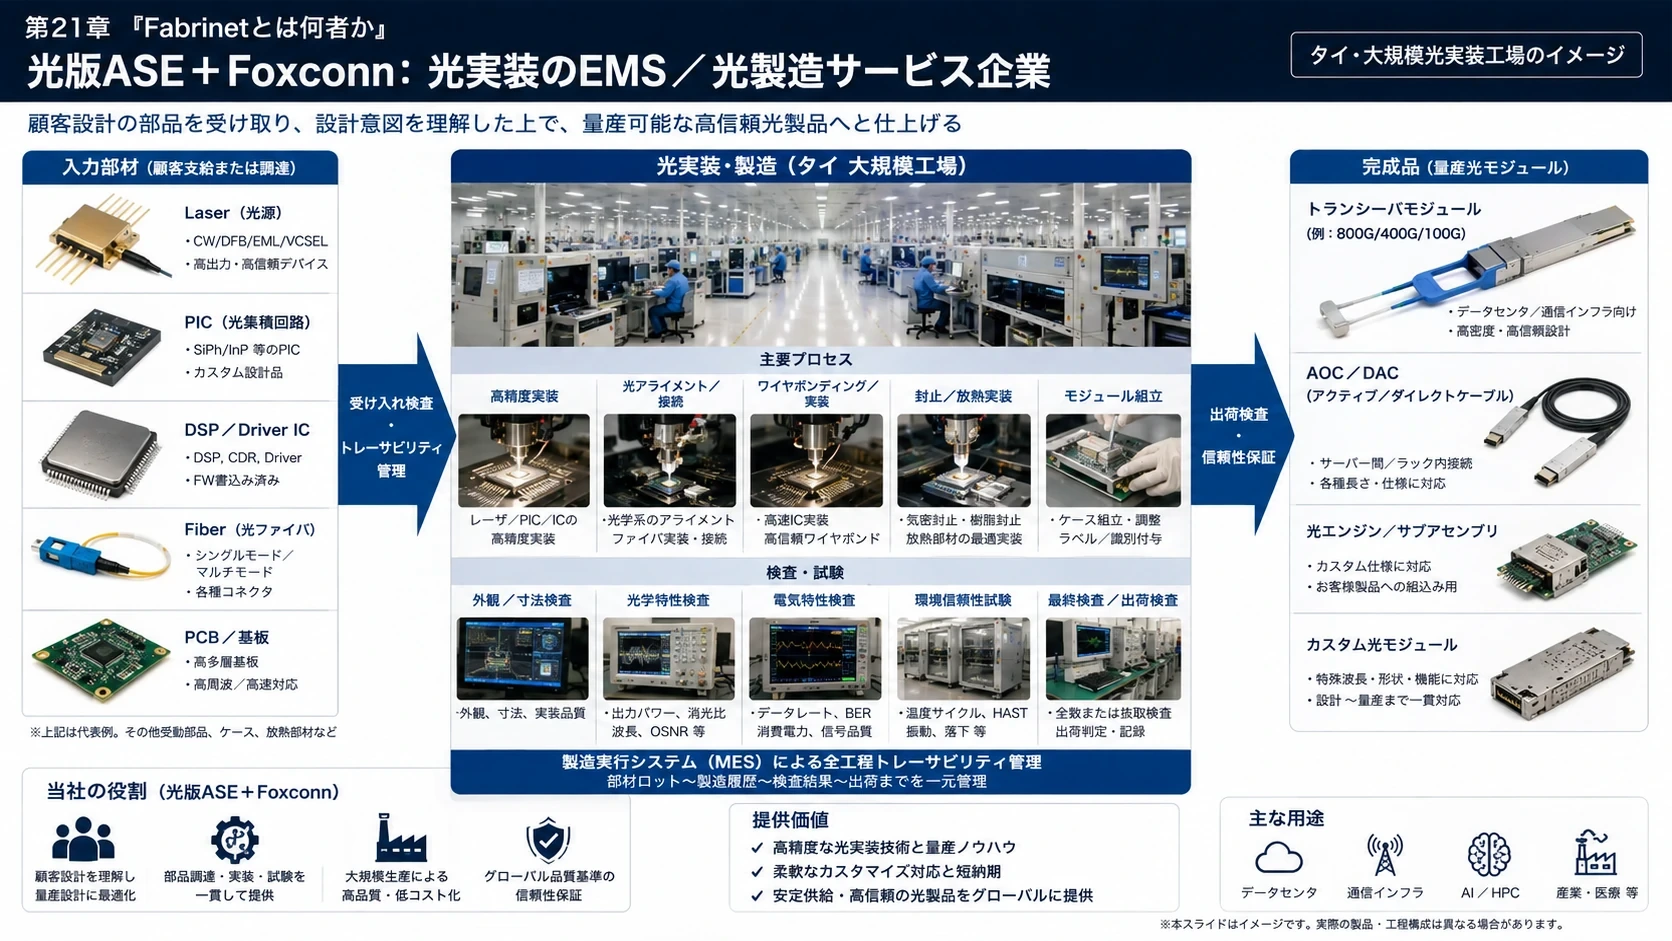
#Fabrinetは光半導体を設計する企業ではない。
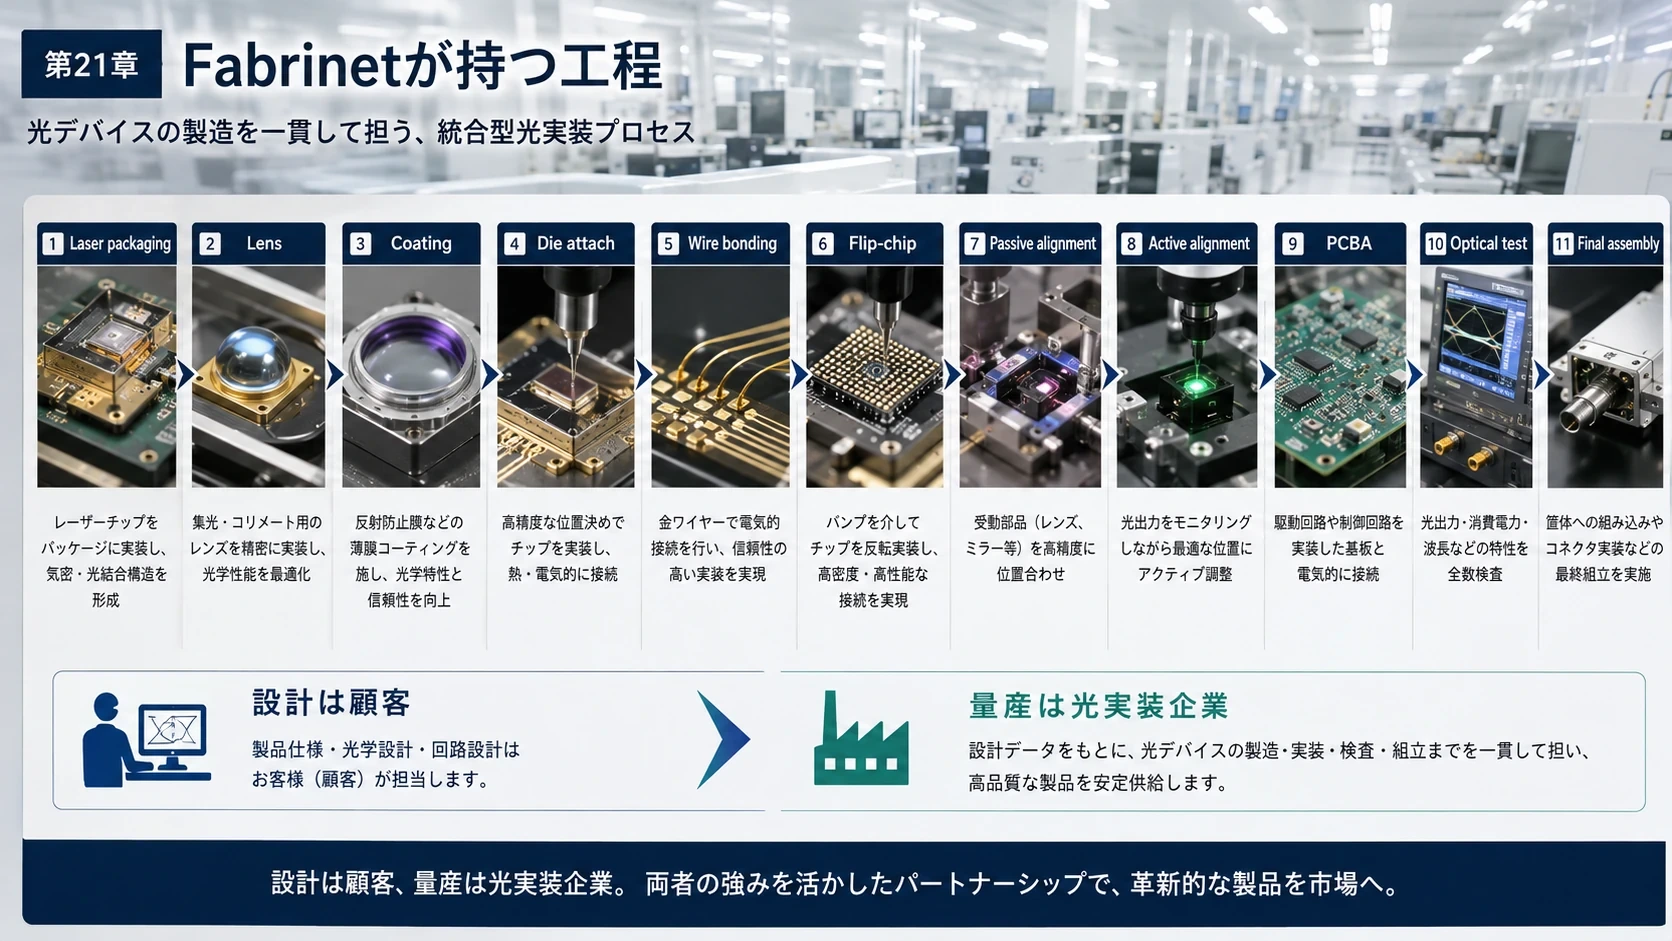
#その代わり、
#Laser packaging
#Lens
#Coating
#Die attach
#Wire bonding
#Flip-chip
#Passive alignment
#Active alignment
#PCBA
#Optical test
#Final assembly
#までを顧客向けに受託する。 (Fabrinet)
#つまり、
#部品は顧客が設計する。Fabrinetはそれを量産可能な光製品へ仕上げる。
#という会社である。
#2026年3月四半期のOptical Communications売上は8.887億ドルで、全売上の73.2%を占めた。 (SEC)
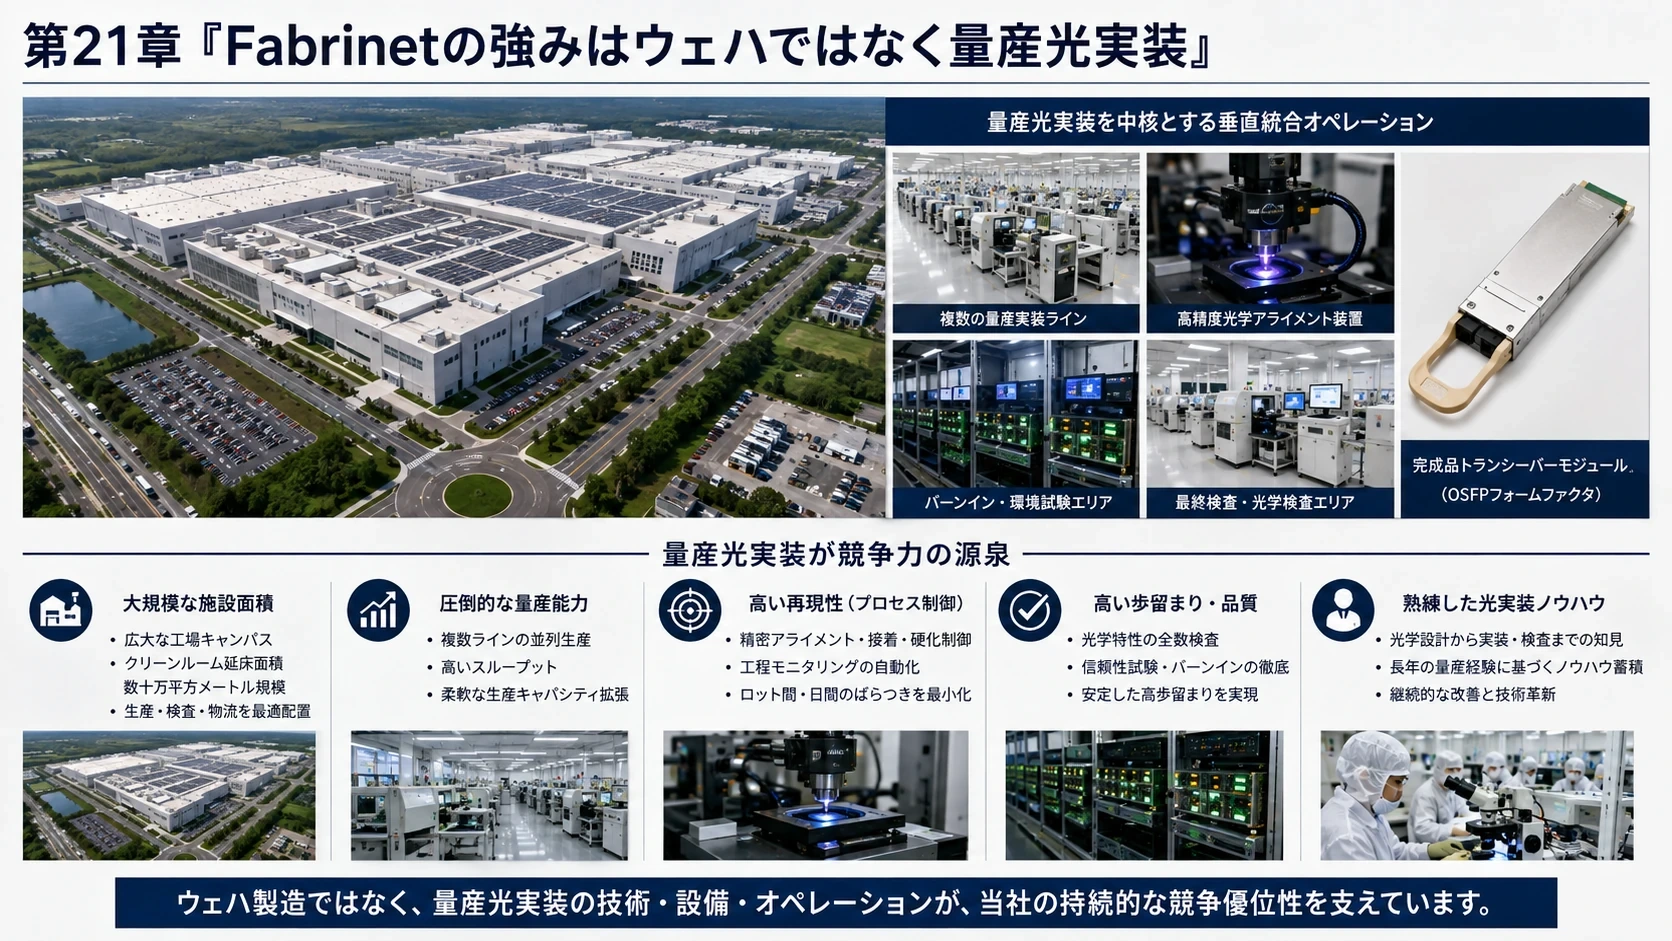
#2024年時点の施設面積は約370万平方フィート、そのうち約320万平方フィートがThailandにあった。さらにChonburi campusで約200万平方フィートの新工場を建設中である。 (Fabrinet)
#Fabrinetの強みは「ウェハ」ではなく、
#熟練した光実装工程を巨大な量産能力へ変換したこと
#にある。
#図解|Fabrinetの量産光実装
#
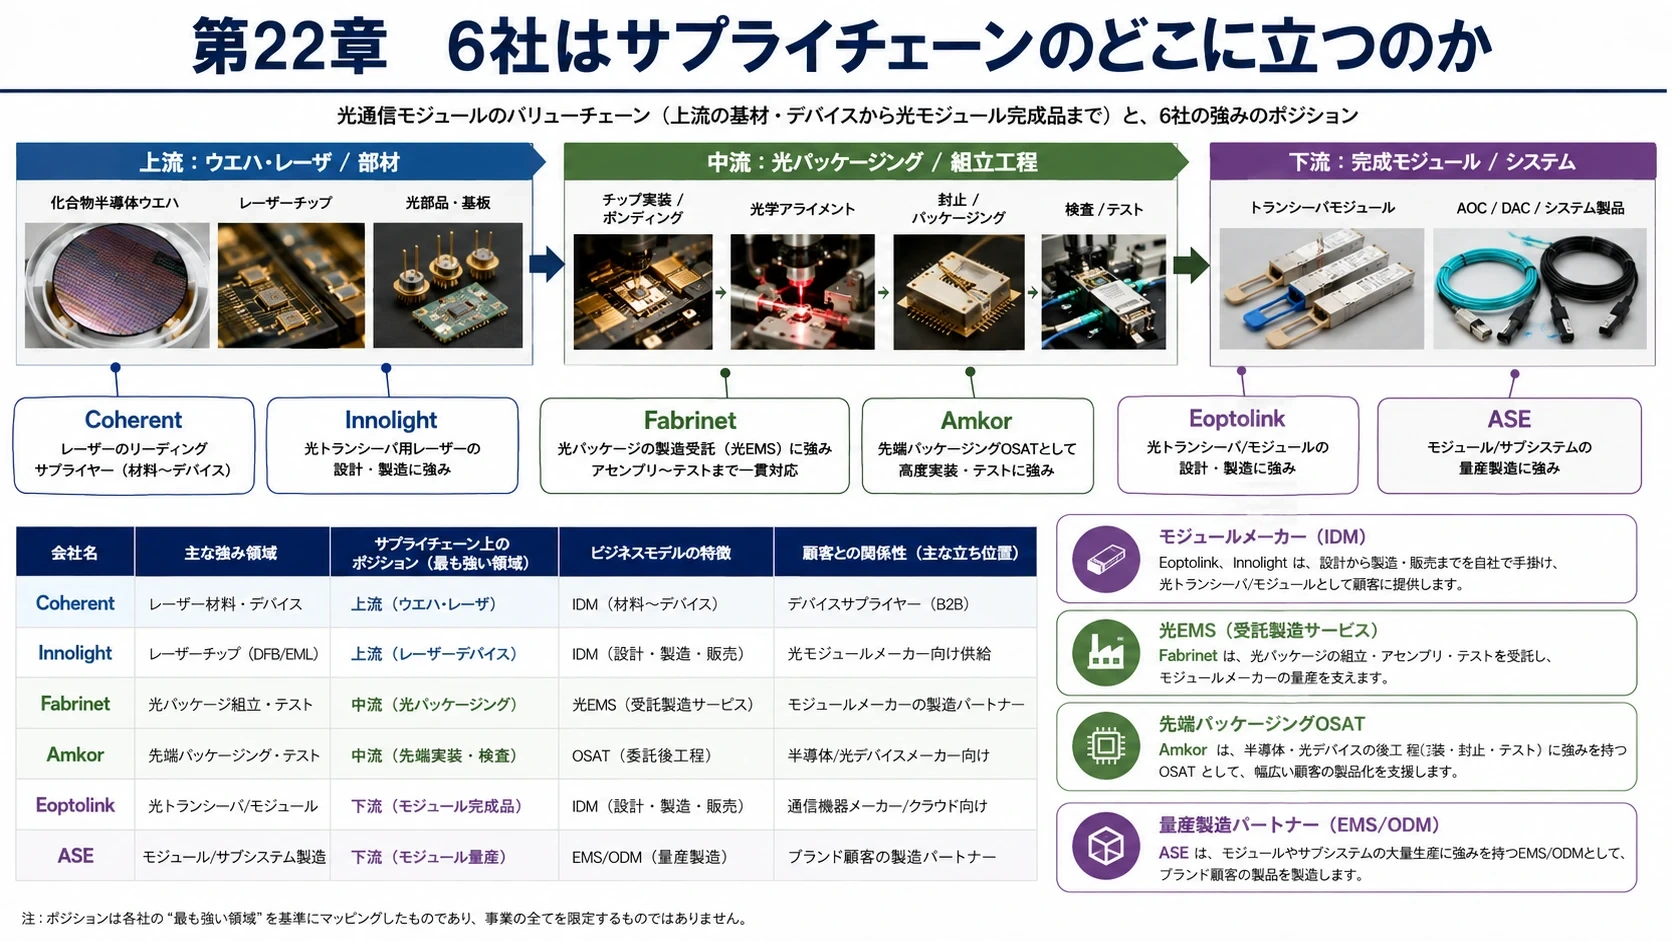
第22章 Fabrinet、Innolight、Eoptolink、Coherent、ASE、Amkorを比較する
#公開情報だけから整理すると次のようになる。
#「○」は明確な自社能力、「△」は製品・案件ごとに変わる、または詳細非開示を示す。
#InnolightについてはTower PH18を利用したSiPh製品が公表されているため、「PIC設計・製品設計はInnolight、ウェハ製造はTower」という明確な分業例がある。 (Tower Semiconductor)
#Eoptolinkは中国でも大規模なautomatic TO packaging/testingラインを持ち、BOSA/ROSA/TOSAなどを内製する。 (Eoptolink)
#CoherentはSiPh、VCSEL、EML、CW Laser、passive optics、advanced optical assembliesまで垂直統合している。 (Coherent Inc)
#ただし各企業が特定の1.6T SKUについて「Laserをどこから何%購入しているか」「Fiber attachの何割を外注しているか」までは通常公開しないため、工程別の外注比率まで断定することはできない。
#図解|光Supply Chain六社比較
#
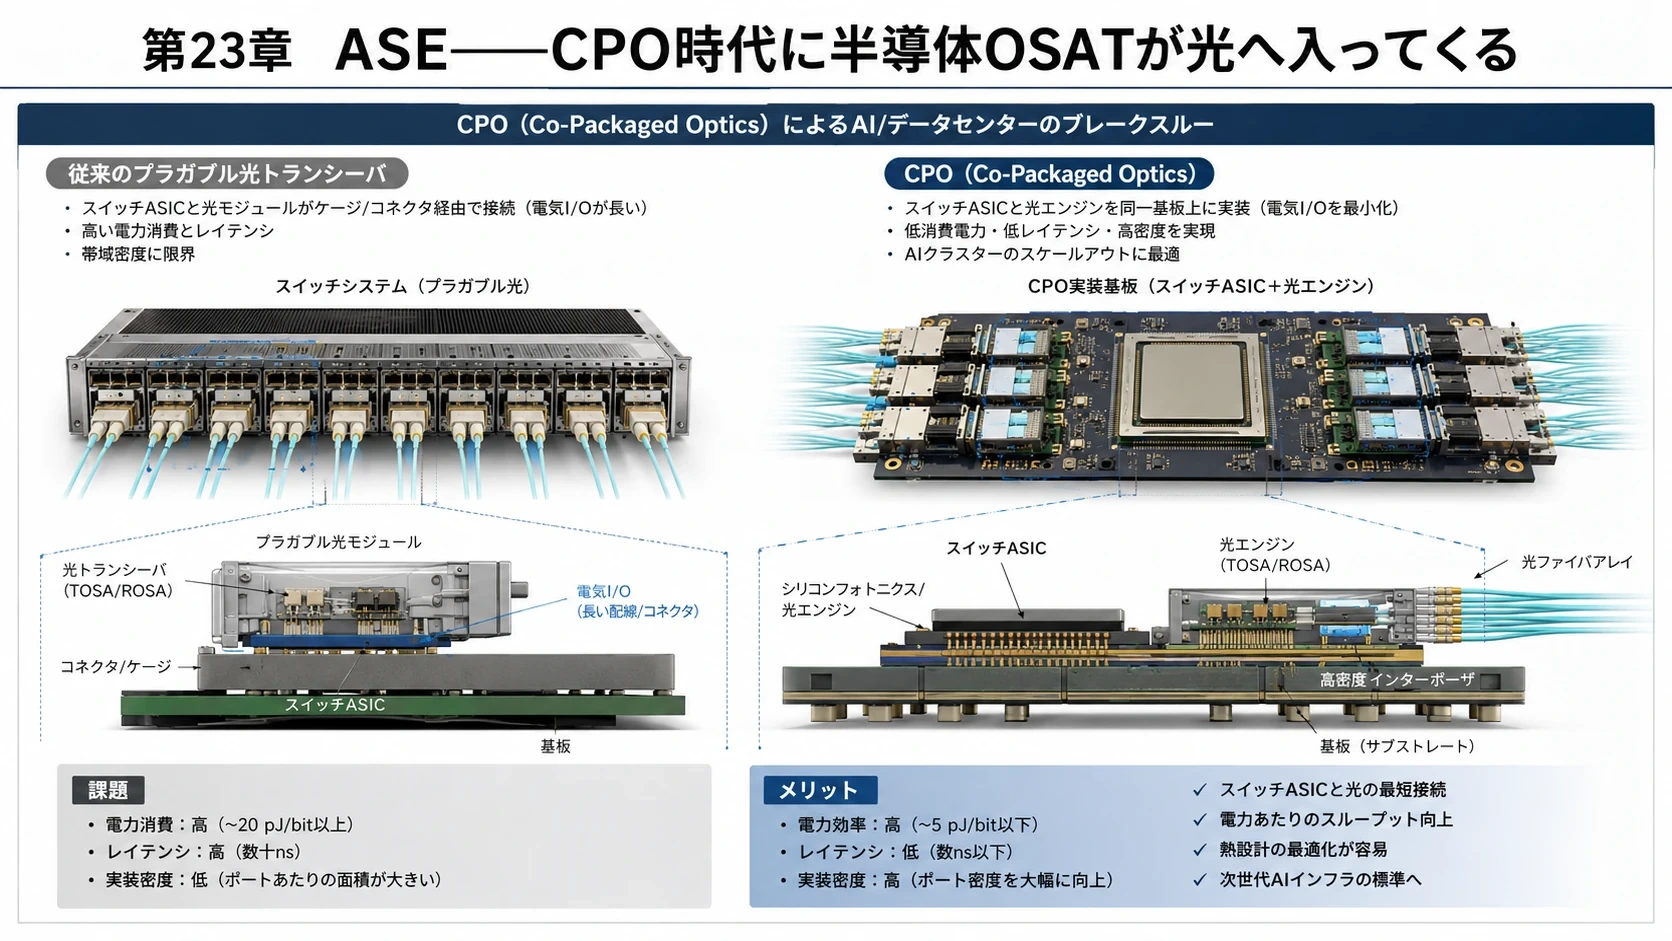
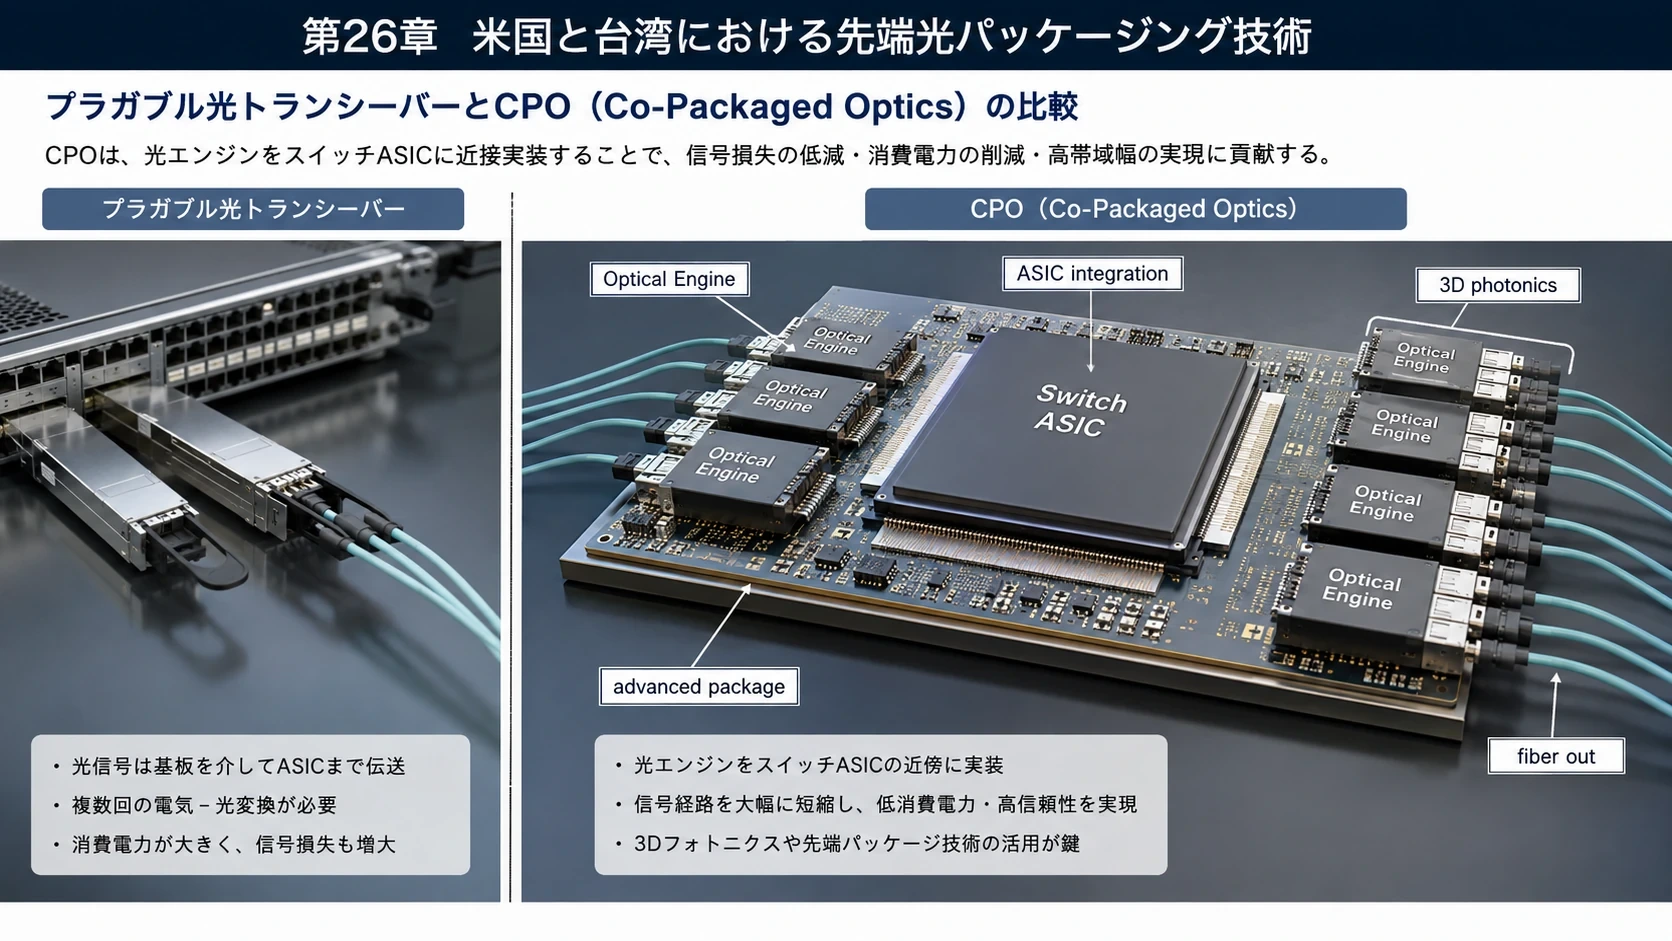
第23章 ASE――CPO時代になると半導体OSATが光へ入ってくる
#現在のpluggable opticsでは、
#Switch ASIC
│
PCB
│
OSFP Transceiverである。
#しかしCPOでは、
#┌──────────────────────┐
│ Switch ASIC │
│ │
│ OE OE OE OE │
│ │ │ │ │ │
└─┼────┼────┼────┼─────┘
Fiber Fiber Fiberとなる。
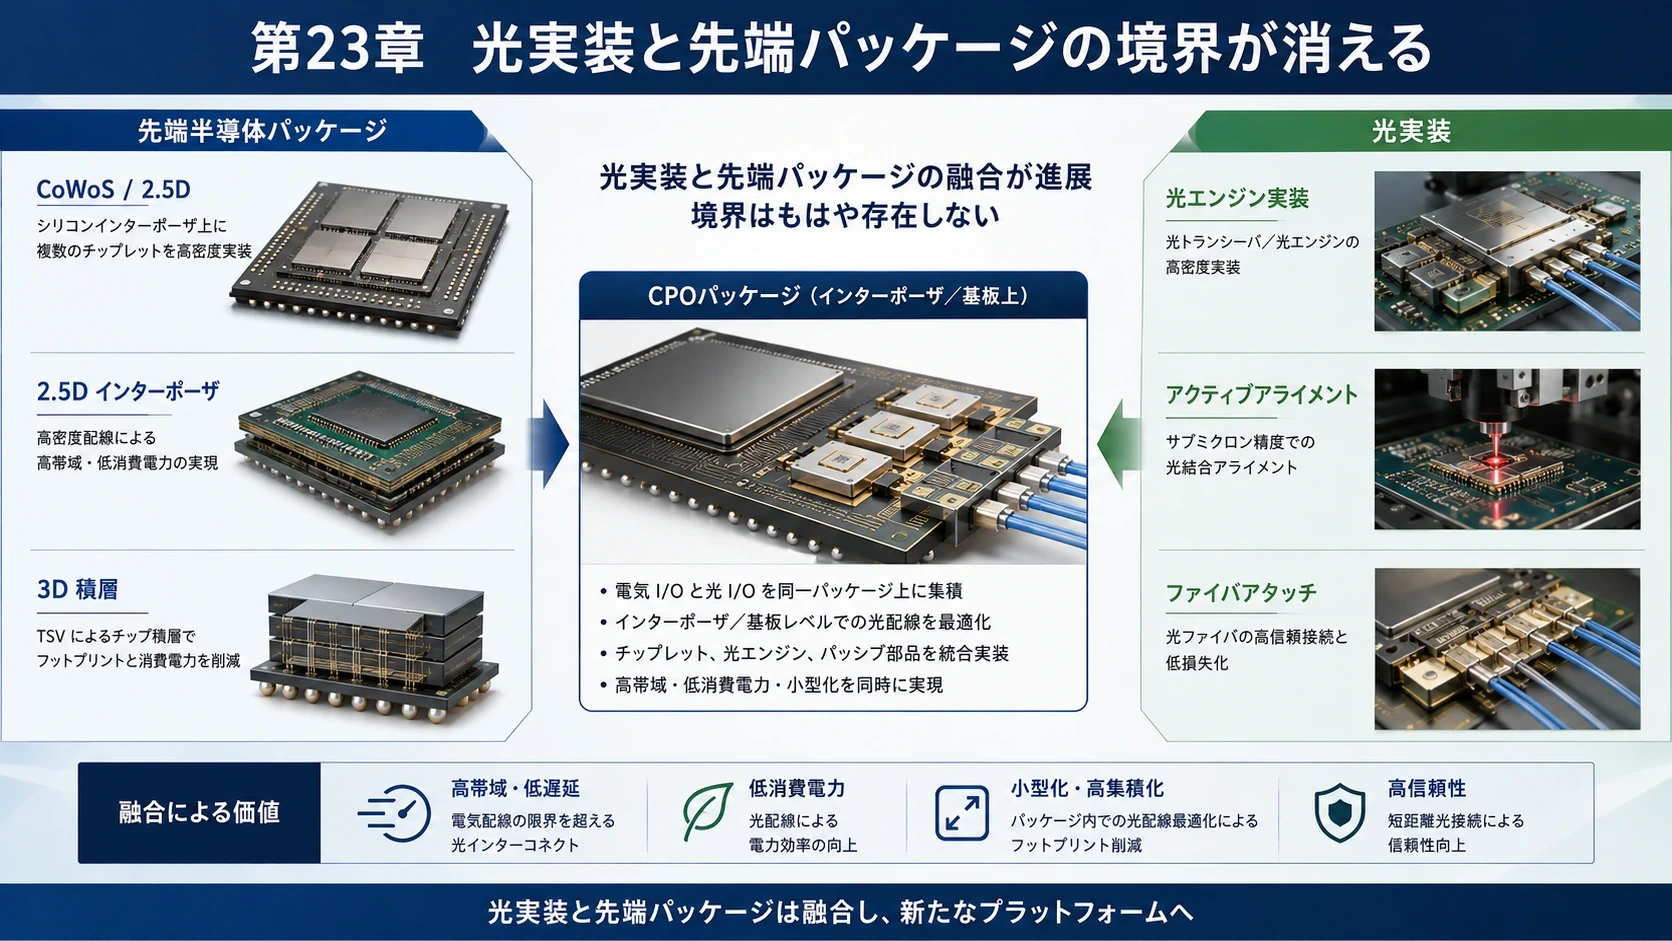
#ここでは光実装とAdvanced Semiconductor Packagingの境界が消える。
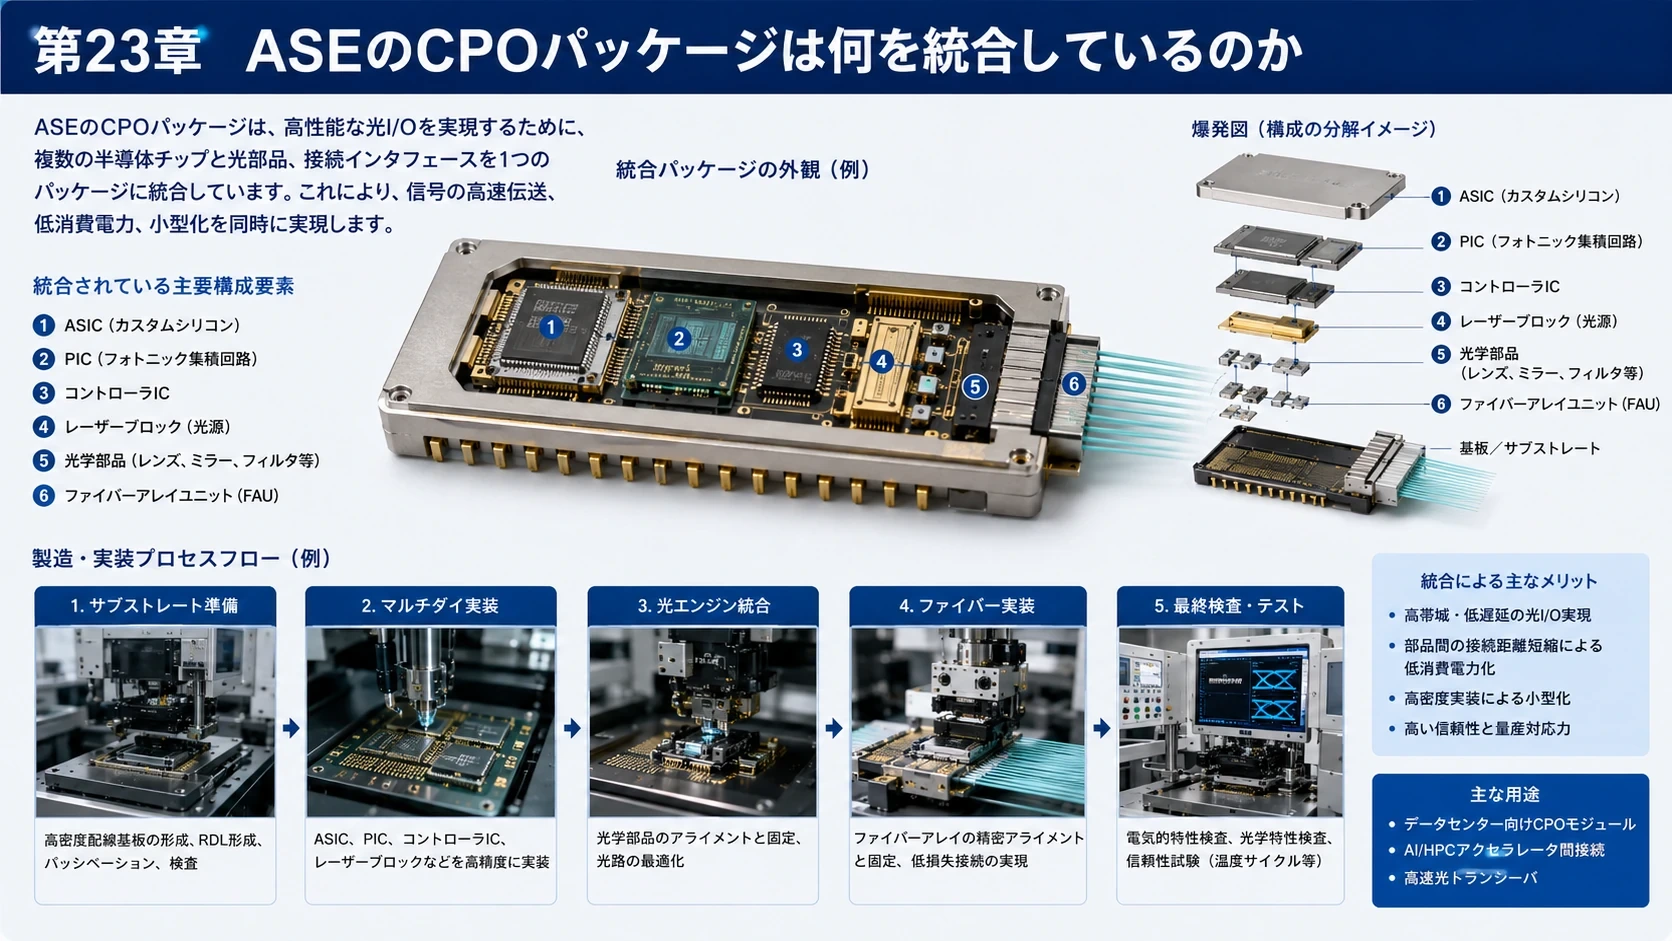
#ASEは既に、複数Optical EngineとASICを75mm×75mm超の大型パッケージへ統合したCPOを実演している。ASEによればCPOでは5pJ/bit未満まで電力を下げられる。 (ASE Global)
#さらにASEはPIC、controller IC、laser、optics、Fiber Array Unitを統合する構造を開発している。 (ASE Global)
#つまりASEは、
#従来のCoWoS/2.5D/3Dパッケージ技術を、光へ拡張する企業
#である。
#図解|ASEのCPO Package
#
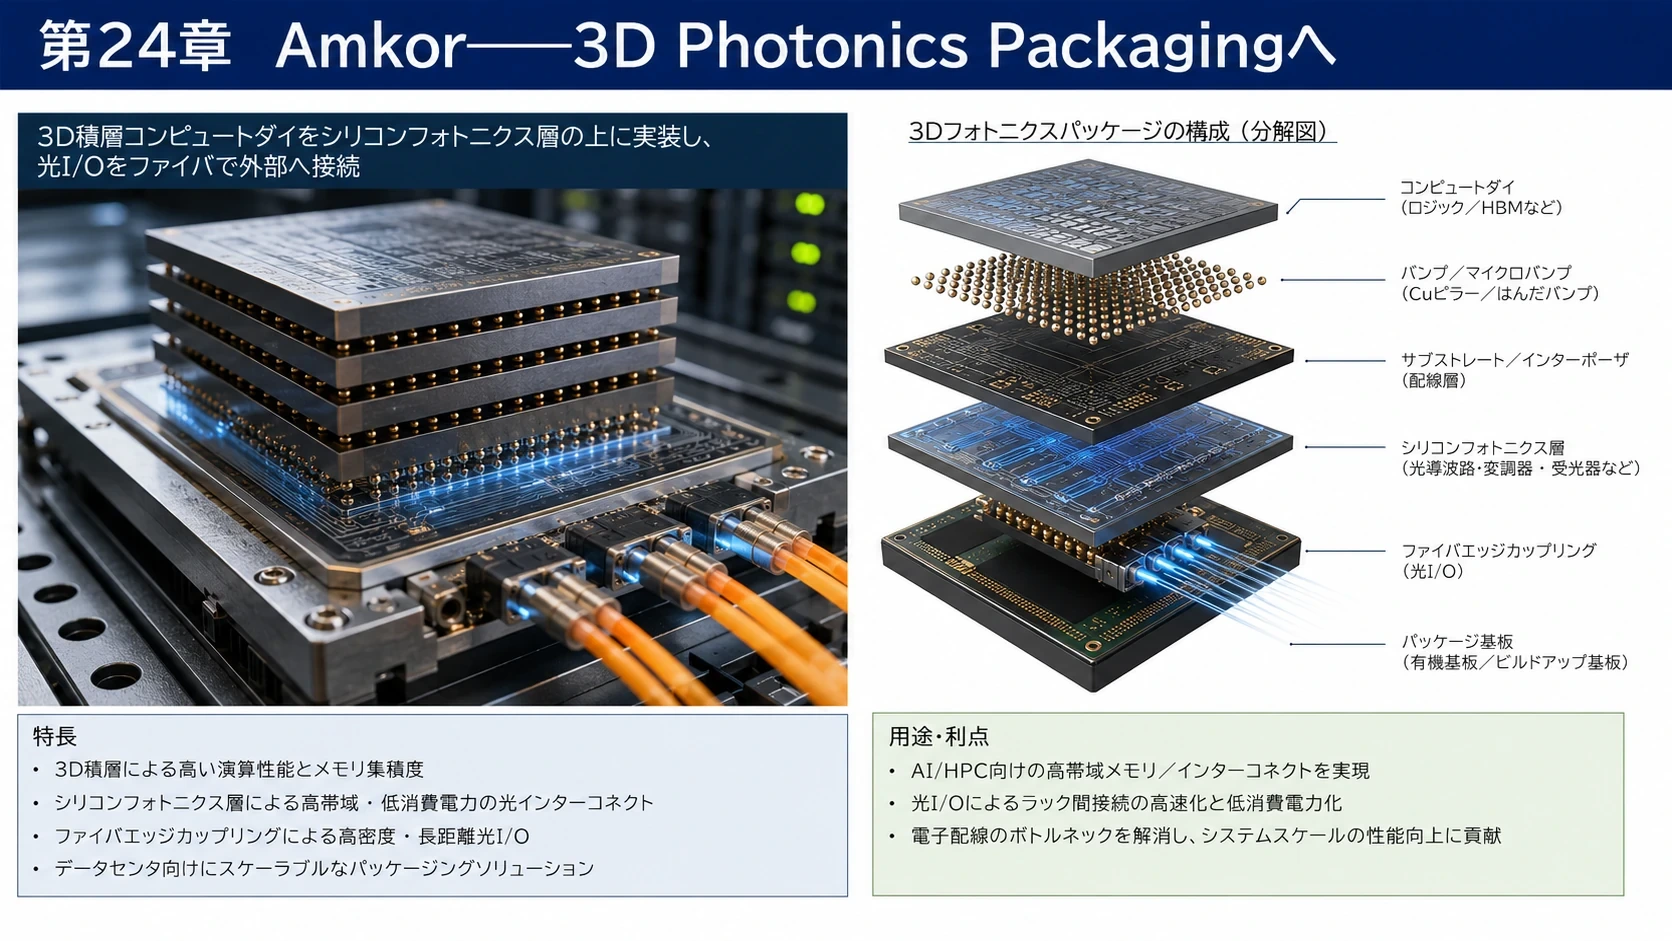
第24章 Amkor――3D Photonics Packagingへ
#Amkorも同じ方向へ進んでいる。
#代表例がLightmatterとの協業である。
#LightmatterのPassageでは、Silicon Photonic Interconnectの上へCPU/GPU/XPUなど顧客ダイを3D積層する。
#Amkorが担当するのは、
#Multi-die integration
#3D packaging
#Bumping
#Substrate integration
#Test
#といった半導体側の高度実装である。 (Amkor Technology)
#したがって、
#Fabrinet=光学側から半導体へ近づくASE/Amkor=半導体側から光学へ近づく
#という構図になる。
#CPOではこの二つの産業が衝突する。
#図解|Amkorの3D Photonics
#
第25章 世界の「光実装銘柄」
#Optical Packagingへ投資する場合、単なるトランシーバーメーカー以外にも複数の層がある。
#① Optical EMS / Packaging
#Fabrinet NYSE: FN
#最も純粋に近いOptical Manufacturing Services銘柄。
#Laser packaging、active alignment、optical assembly、PCBA、final testまでを受託する。 (Fabrinet)
#② 中国のOptical Packaging
#Zhongji Innolight SZSE: 300308
#世界最大級の高速光モジュールメーカー。
#Module integration、SiPh product design、大量量産が中心。 (InnoLight)
#Eoptolink SZSE: 300502
#Moduleに加え、TO packaging、TOSA/ROSA/BOSA、in-house PICなど内製度が比較的高い。 (Eoptolink)
#TFC Optical SZSE: 300394
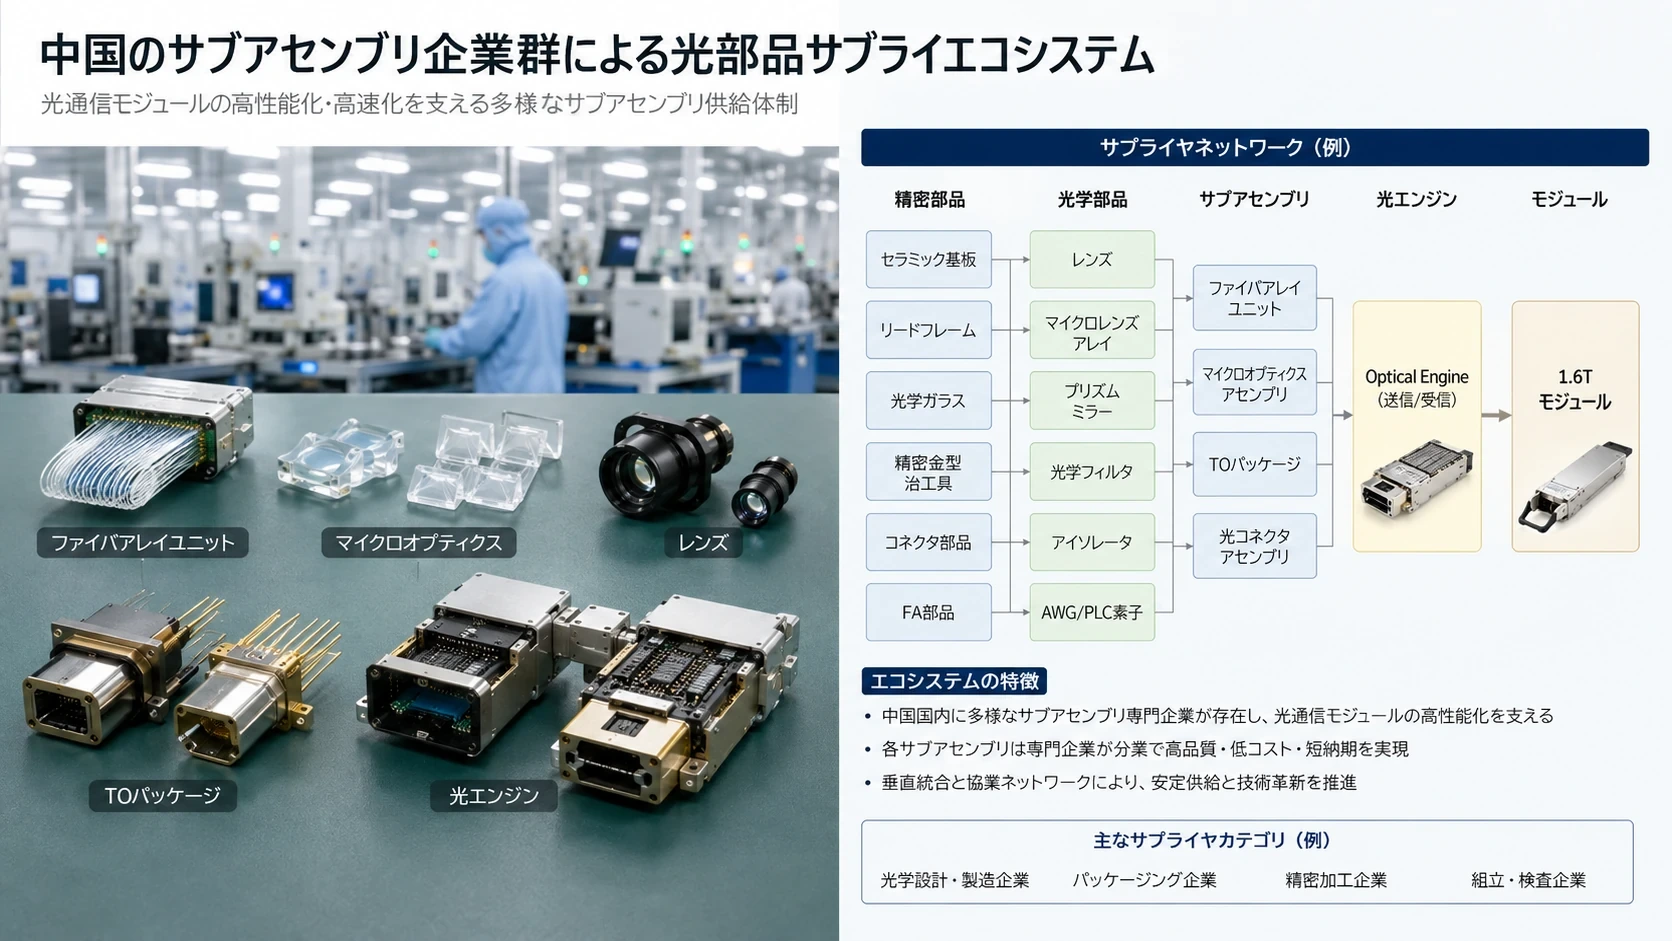
#Optical sub-assembly、Fiber Array、FAU、micro-optics、TO packaging、800G/1.6T SiPh/EML向け光実装を手掛ける。
#2025年末時点で、
#従業員5,000人超工場面積25.6万m²世界7拠点
#を持つ。 (TFCSZ)
#TFCは完成トランシーバーというより、
#光モジュールメーカーへOptical Engine、FAU、Lens、精密部品・光実装を供給する側
#として注目できる。
#Accelink SZSE: 002281
#1.6T SiPh moduleからOptical componentsまで広く展開する中国大手。Cisco SiPhとの1.6T協業例もある。 (Accelink)
#図解|世界の光Packaging企業
#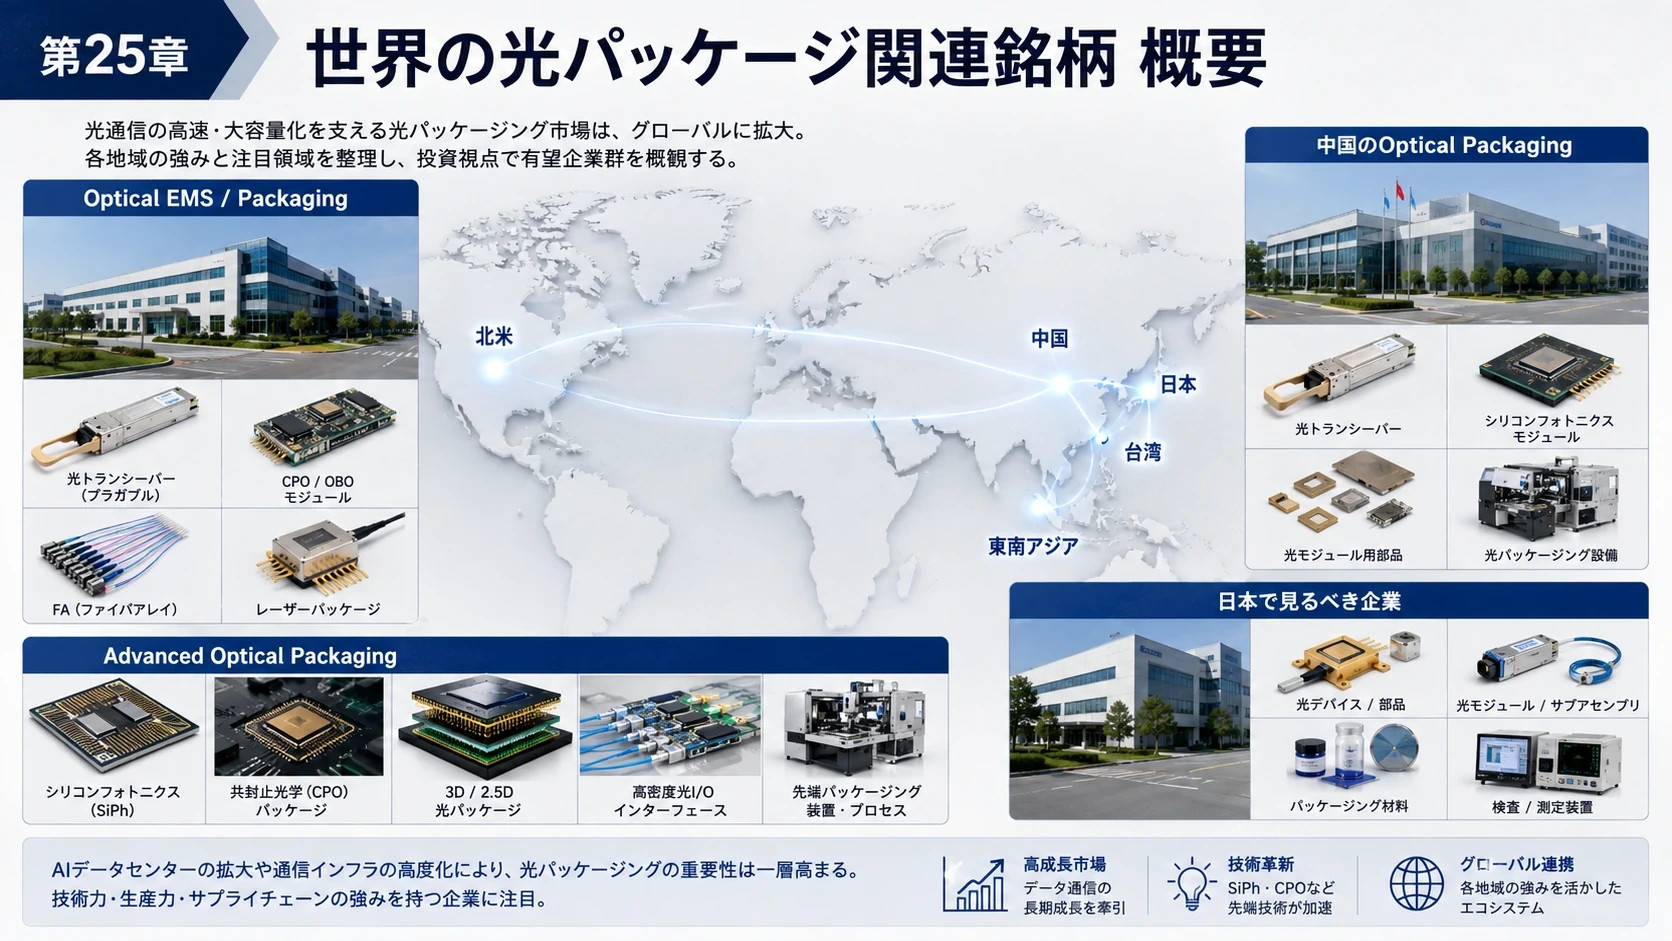
第26章 米国・台湾のAdvanced Optical Packaging銘柄
#ASE Technology NYSE: ASX / Taiwan 3711
#従来OSAT最大手だが、CPOでOptical Engine+ASIC integrationへ進出。 (ASE Global)
#Amkor NASDAQ: AMKR
#Lightmatterなどとの3D photonics integrationを進める。 (Amkor Technology)
#Coherent NYSE: COHR
#InP waferからCW/EML、SiPh、passive optics、optical assembly、transceiverまで持つ垂直統合モデル。 (Coherent Inc)
#Lumentum NASDAQ: LITE
#InP wafer fab+Laser+Thailand assembly/test。CW/EML増産の恩恵が大きい。 (Lumentum)
#図解|Foundryと垂直統合Packaging
#
第27章 日本で見るべき企業
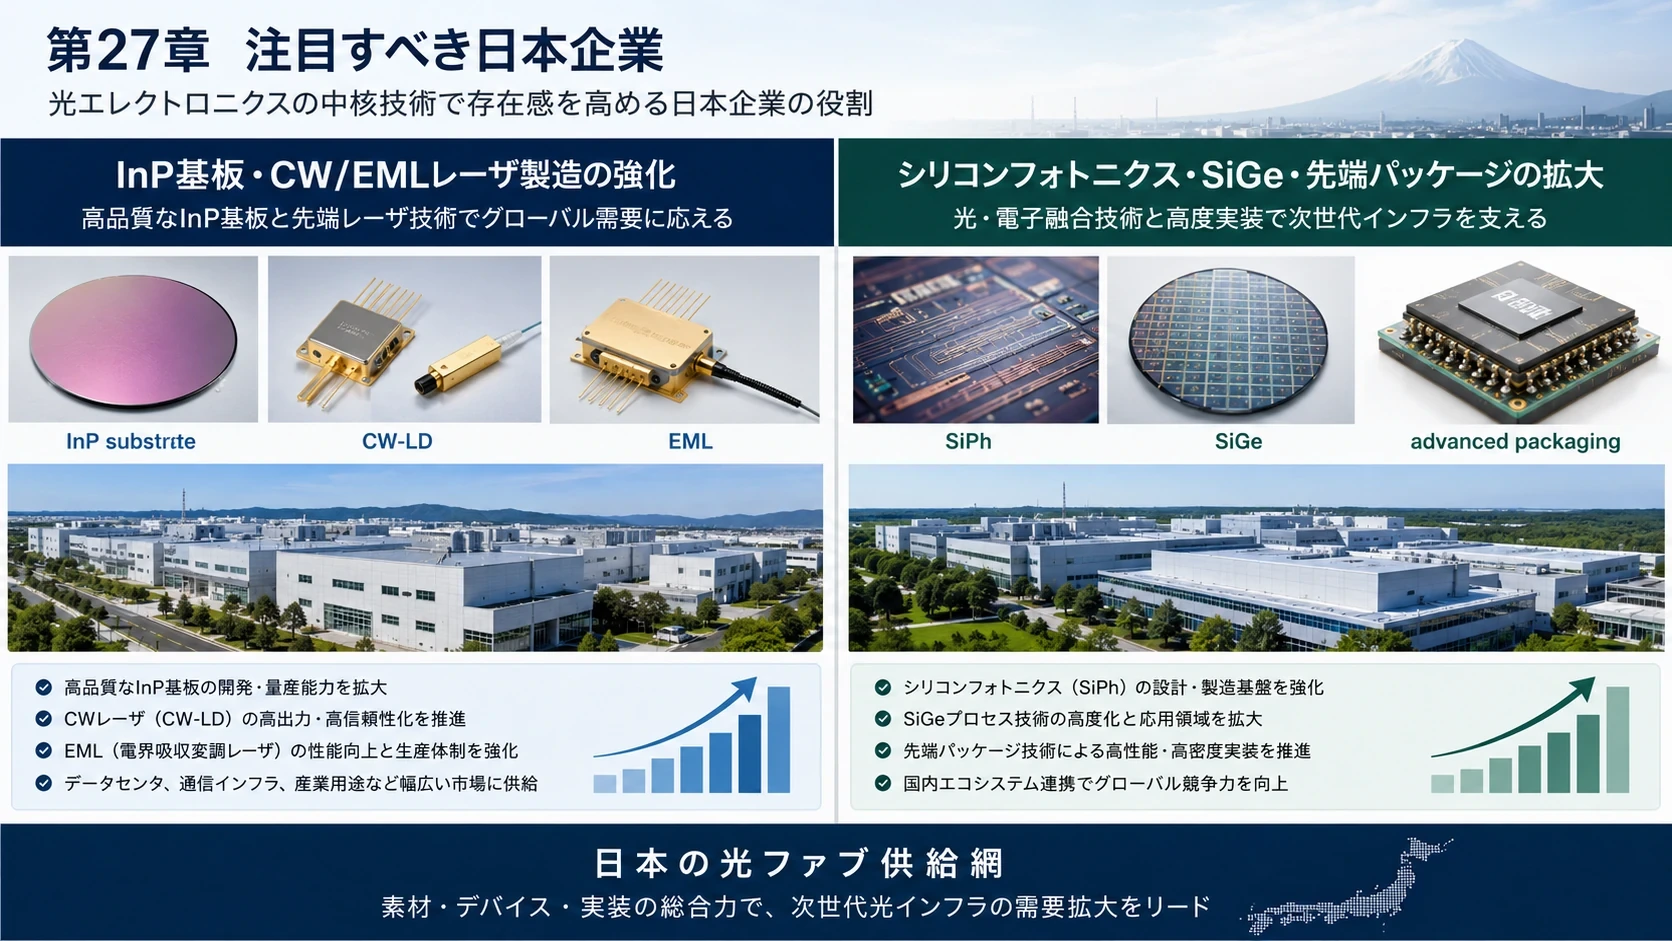
#住友電気工業 東証5802
#InP substrate、EML、CW-LDという上流側。
#2028年へ向けて光デバイス能力約12倍、InP substrate約2.4倍という増産計画を持つ。 (Sumitomo Electric)
#Tower Semiconductor
#日本企業ではないが、魚津・新井に巨大SiPh/SiGe/advanced packaging拠点を作るため、日本の光ファブ供給網を見る上では極めて重要である。 (Tower Semiconductor)
#図解|日本のInP・SiPh・光実装
#
第28章 どこが最もボトルネックになりやすいのか
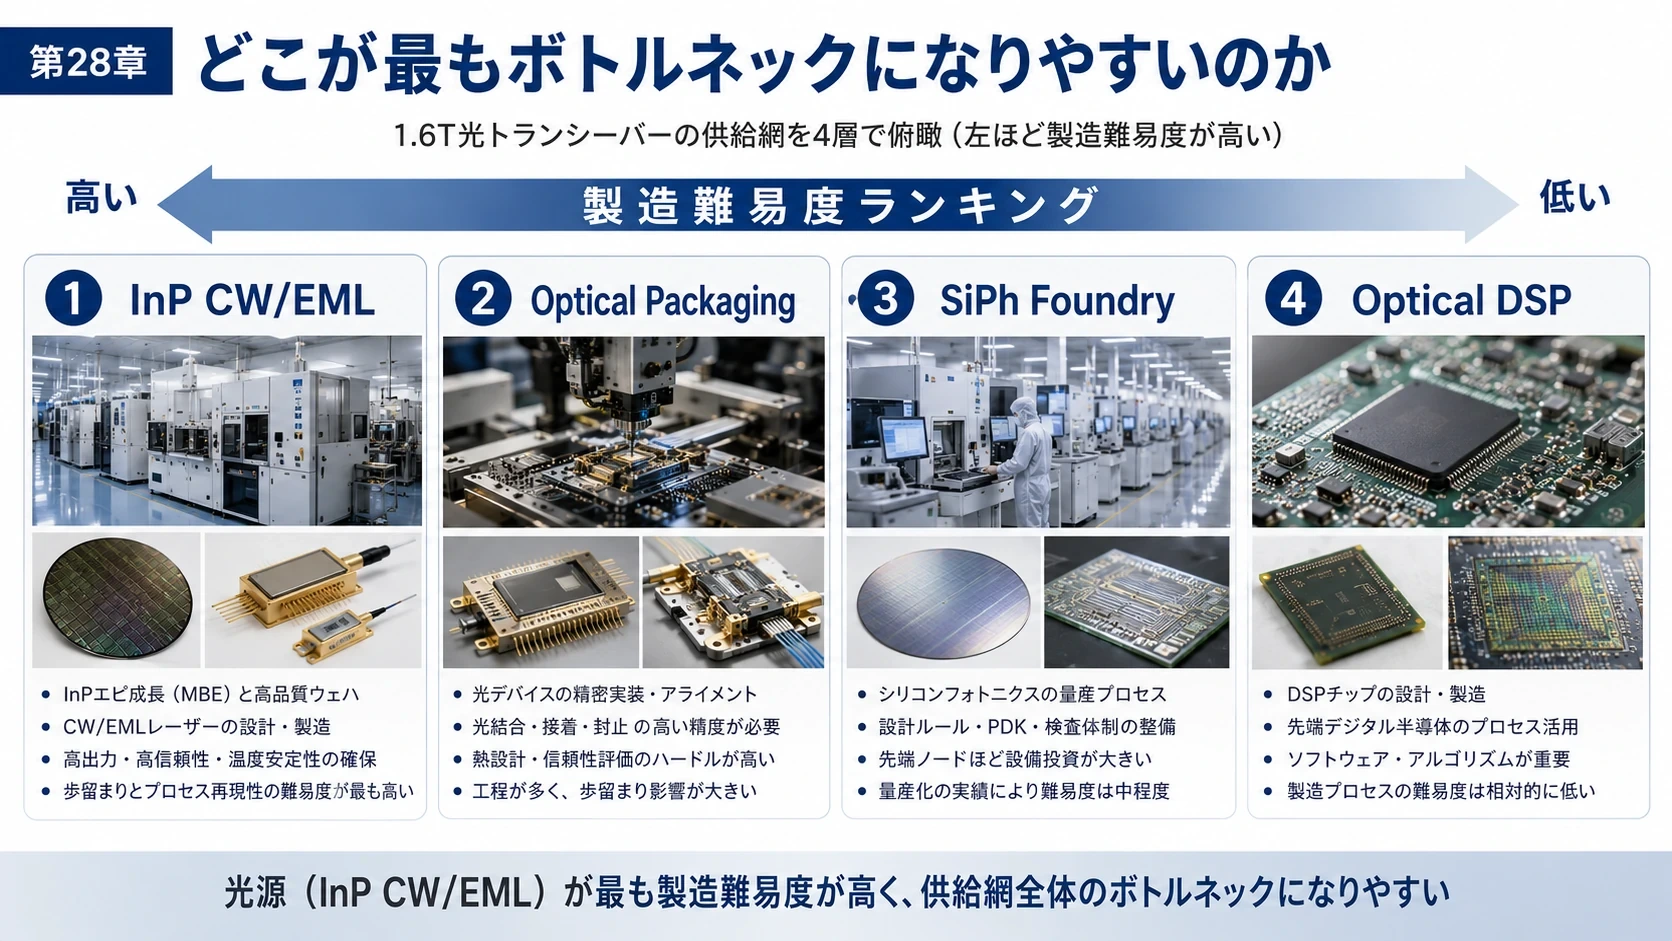
#現在の構造を製造難易度で整理すると、
#① InP CW/EML
#最も専用設備が多い。
#InP substrate
#Epitaxy
#DFB
#Regrowth
#Facet
#Burn-in
#まで必要。
#Coherentが6インチ化し、Lumentumが新Fabを建て、住友電工が大増産する理由である。
#② Optical Packaging
#Active Alignment、Fiber Attach、Laser Attach、Thermal、Optical Testが必要。
#人・装置・工程ノウハウが必要で、単純なウェハ増産では解決しない。
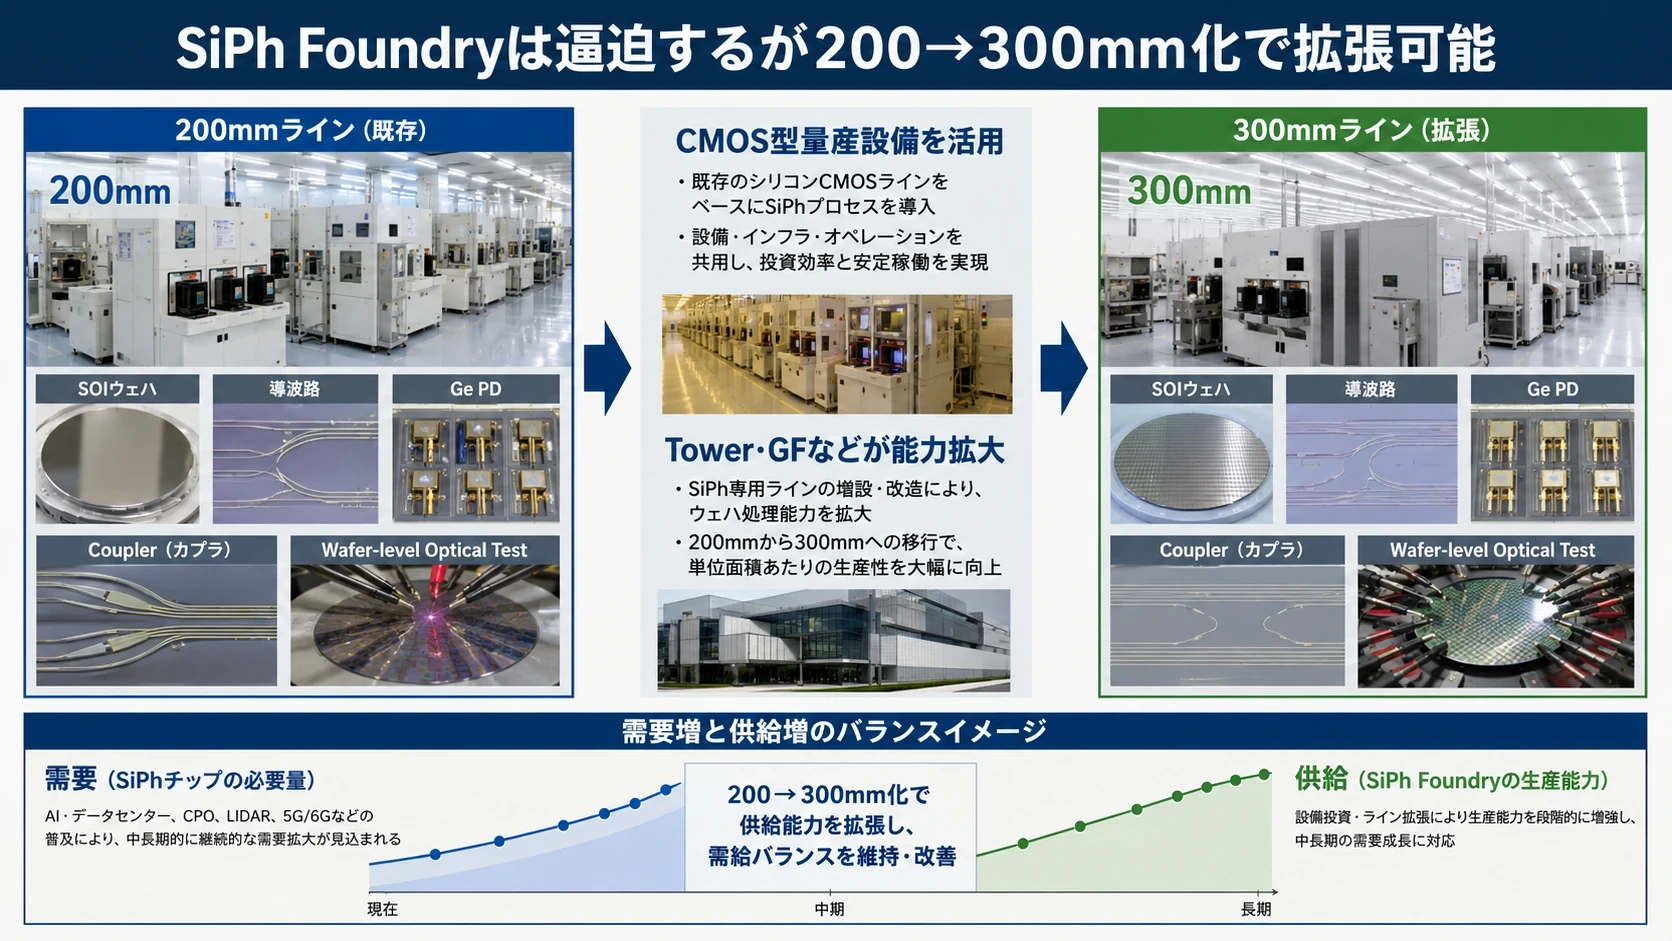
#③ SiPh Foundry
#現在急速に逼迫しているが、CMOS型量産設備を利用でき、200→300mm化も進んでいる。
#TowerはSiPh能力をQ4 2025比5倍超へ増やす計画である。
#④ Optical DSP
#3nmそのものは難しいが、TSMCという巨大量産基盤を利用できる。
#したがって物理キャパの「特殊性」で考えるとInPとはかなり違う。
#図解|InP・光実装・SiPh・DSPの製造難易度
#
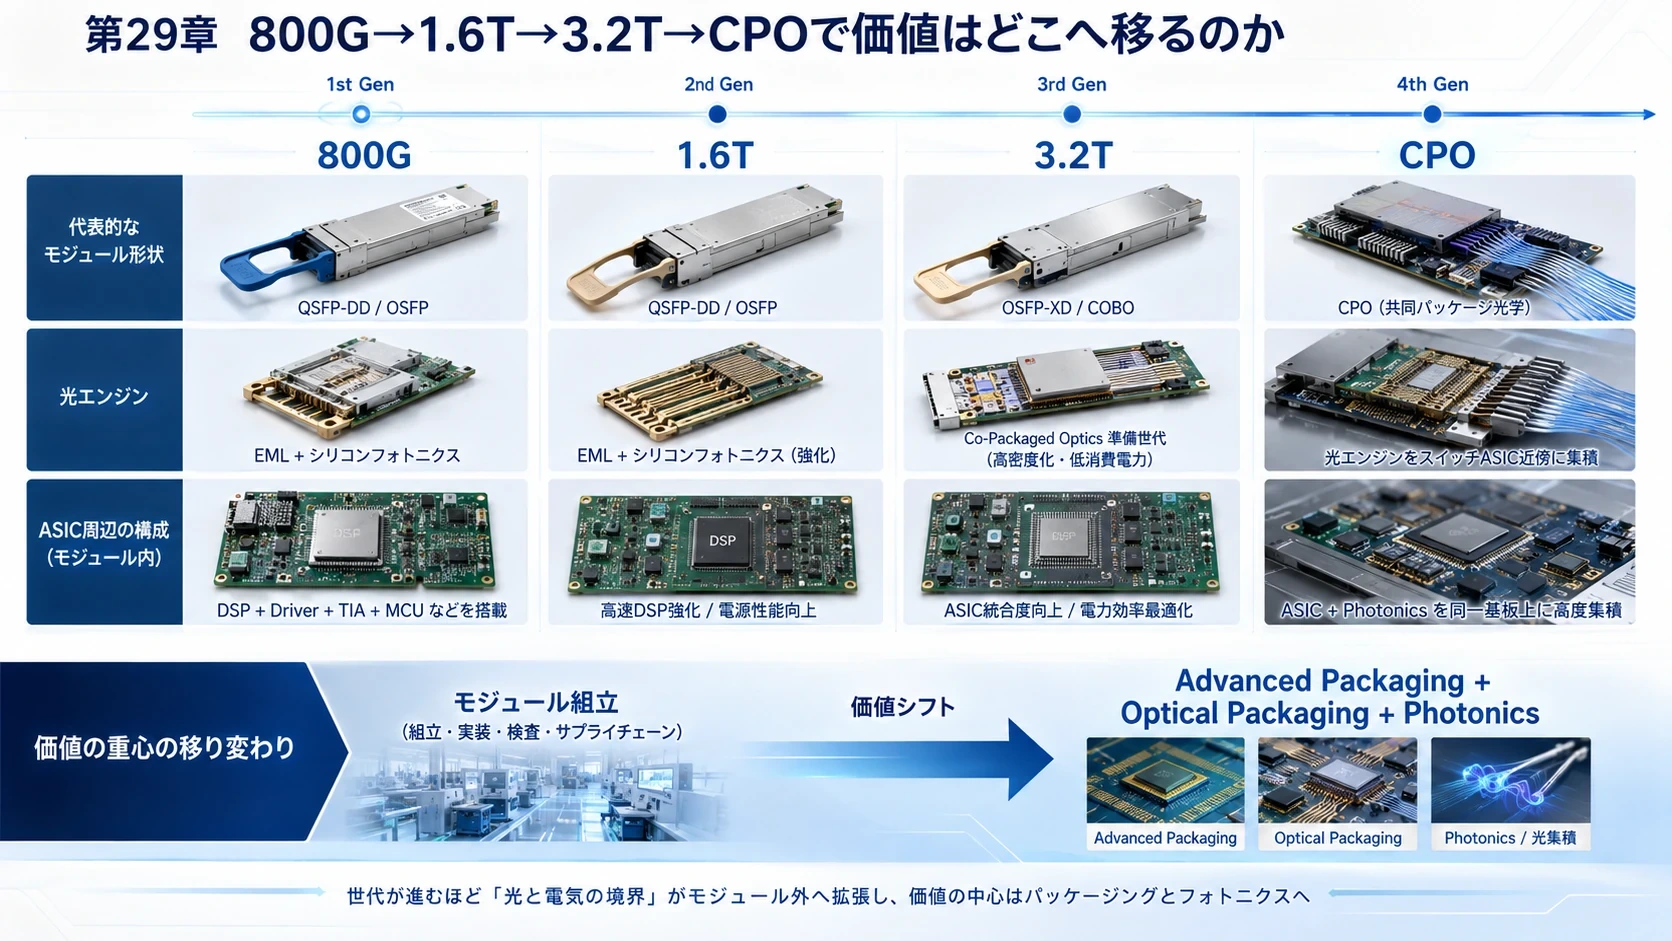
第29章 800G→1.6T→3.2T→CPOで、価値はどこへ移るのか
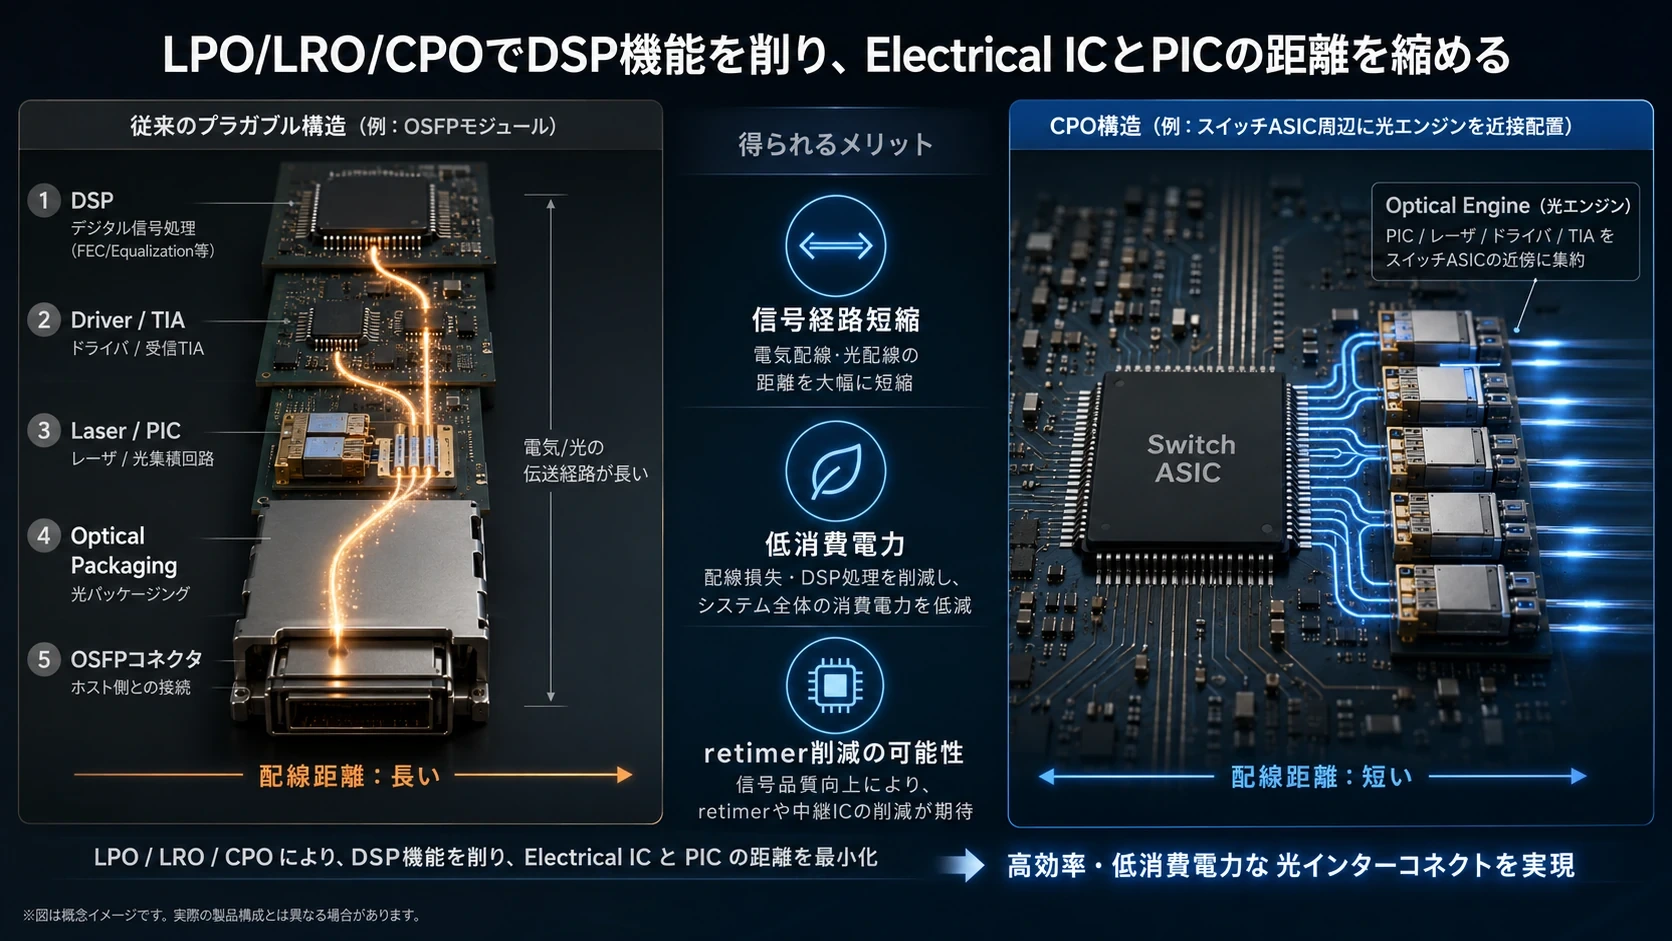
#従来のpluggableでは、
#DSP
↓
Driver/TIA
↓
Laser/PIC
↓
Optical Packaging
↓
OSFPだった。
#しかしLPO/LRO/CPOへ進むと、
#DSP機能を削り、Electrical ICとPICの距離を縮める
#方向へ進む。
#ASEのCPOではretimerを不要にできる可能性も示されている。 (ASE Global)
#一方で、
#CW LaserSiPhFiber couplingOptical Packaging
#はなくならない。
#むしろASICへ近づくほど実装難度は高まる。
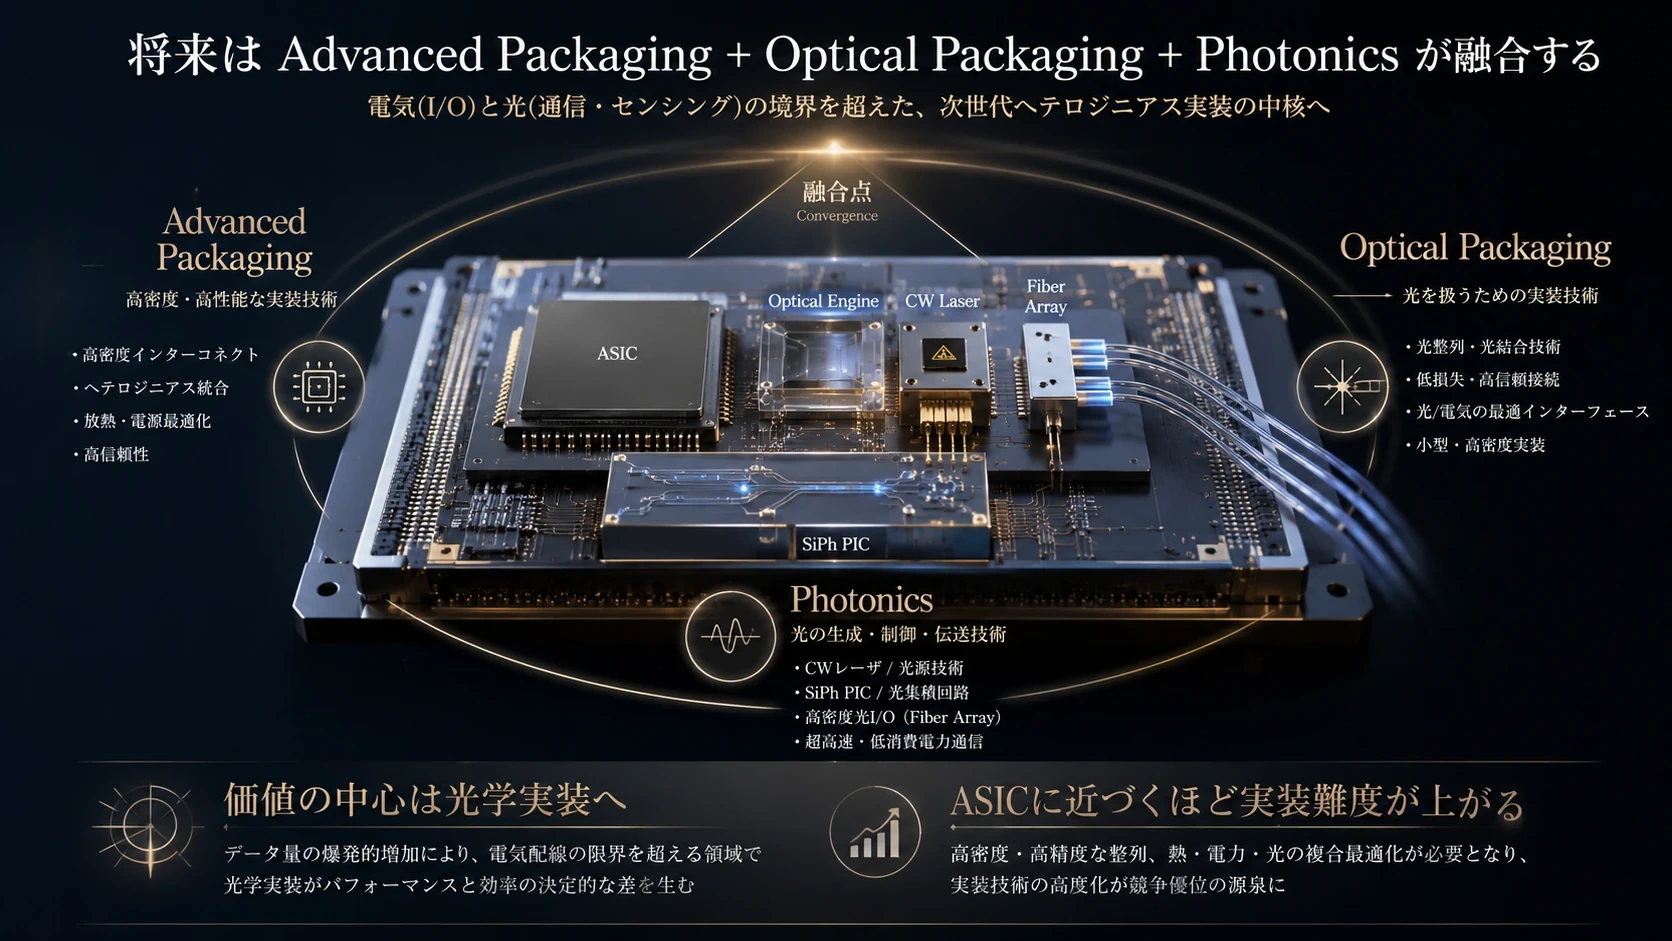
#そのため将来は、
#現在
#Optical Packaging + Module Assembly
#将来
#Advanced Packaging + Optical Packaging + Photonics
#へ産業が融合していく可能性が高い。
#図解|ModuleからPhotonics統合へ
#
結論――AI時代の光通信は「ファブの掛け算」で決まる
#1.6T光トランシーバーは、一社だけで作られているわけではない。
#その背後では、
#Broadcom / MarvellがDSP・TIA・Driverを設計し、
#TSMCなどが電子ICを製造し、
#Tower / GlobalFoundries / TSMC / UMCがSiPh PICを作り、
#Coherent / Lumentum / SumitomoがInP CWレーザーを作り、
#Innolight / Eoptolink / Coherent / FabrinetがOptical EngineとModuleへ組み上げる。
#そしてCPOになると、
#ASE / Amkor / TSMCなどAdvanced Packaging勢
#までここへ入ってくる。
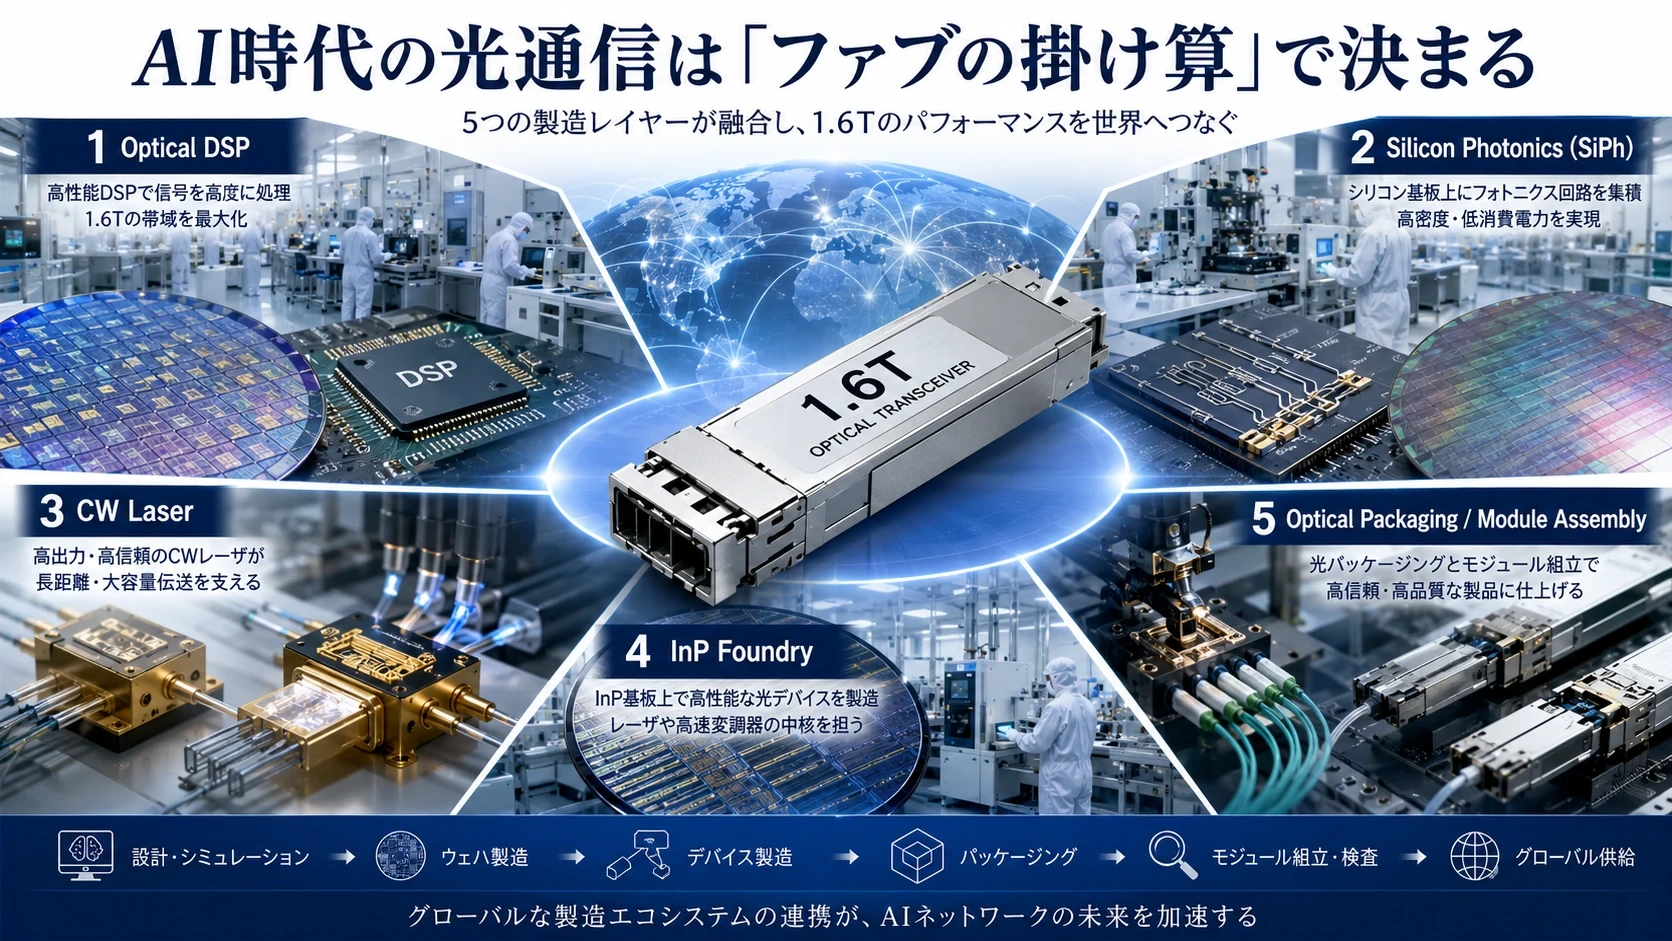
#したがってAI光通信の供給能力は、
#DSP能力 × SiPh能力 × CWレーザー能力 × Optical Packaging能力 × Module能力
#の掛け算で決まる。
#どれか一つがゼロに近づけば、他をどれほど増産しても1.6Tモジュールは完成しない。
#現在特に注目すべき数字は、
#中国Module能力:約56%中国EML/CW能力:2025年16.05%Tower SiPh:Q4 2025比5倍超への能力拡大Coherent CW:Shermanで約5倍超住友電工:2028年までにIntra-DC光デバイス能力約12倍
#という非対称な設備投資である。 (TrendForce)
#これは、AIデータセンターの光通信が単なる「InnolightやEoptolinkのトランシーバー需要」の話ではなくなったことを意味する。
#本当に見るべきなのは、
#何Tbps売れるかではなく、そのTbpsを作るための「光のFab」がどこにあり、何枚のウェハを処理でき、何個のレーザーをBurn-inでき、何本のFiber Arrayを正確に接続できるのか。
#AIインフラの次の設備投資競争は、GPU Fabだけではない。
#光を作るFab、光を操るFab、そして光をつなぐFabへ広がっている。
#図解|光Fabの掛け算
#
さらに深く読むための座標
#光通信の供給能力は、最も大きなウェハFabではなく、材料・素子・結合・検査を連結した時に最も細くなる工程で決まる。各レイヤーのCapacityを掛け算で捉える必要がある。
#| 層 | 観測対象 | 問うべきこと |
|---|---|---|
| ウェハ | CMOS DSP・SiPh PIC・InP Laser | 材料、径、Process、良品Die |
| 実装 | Die attach・Laser/Fiber attach・Alignment | μm級精度、熱、逐次工程 |
| Module | Firmware・Burn-in・Optical test・Assembly | 顧客仕様と大量生産 |
絶ノイアの観測
#Fab能力を足し算しても、完成Moduleは増えません。光結合のタクトが半分なら、上流ウェハを二倍にしても仕掛品の山が増えるだけです。
#私は「ウェハ」「実装」「Module」を別々の話題にせず、一つのAIインフラが通過する連続した設計課題として観測します。
#各層のウェハ径・良品率・後工程タクトを分ける。発表された最大性能や市場規模だけでなく、実装、量産、運用が同じ速度で前進しているかを確かめたいからです。
#Sil-Kathnaの記録
#五つの炉は別々に燃える。だが最後の器は、最も遅い炉の歩みに合わせてしか生まれぬ。
#私は「ウェハ」「実装」「Module」を、計算する文明へ続く三つの門として石板に刻む。
#最初の門だけが開いても、次の門に熱、傷、遅れが残れば、光と記憶は炉心へ届かない。強い器とは、最も華やかな石を持つ器ではなく、異なる工房の歩調を長い夜の中で揃えられる器である。
#ゆえに私は、各層のウェハ径・良品率・後工程タクトを分ける。その結果が一時の輝きではなく、繰り返し作り、直し、動かせる秩序になったかを見届ける。
#二人の短い対話
#絶ノイア: 光産業のMoatは素子性能だけでなく、異種工程を安定して束ねる運用にあります。
#Sil-Kathna: 異なる石と光を一つの器へ封じ、同じ傷を二度と生まぬ記憶こそ工房の力である。
#観測メモ
#- 各層のウェハ径・良品率・後工程タクトを分ける
- Active Alignmentの自動化率と再現性を見る
- CPOでOSATと光EMSの境界がどう変わるか追う
免責
#この記事は市場観測とAIによる考察、キャラクター表現を含みます。内容は投資助言ではありません。数値、企業計画、将来見通しには不確実性があり、判断は必ず一次情報とご自身の状況にもとづいて行ってください。
#