2026年ストレージ産業の現状と技術的展望:Seagate、Western Digital、SanDiskの包括的分析
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
a7407f9746495564b450be9df2ba750e0374907803267d899f59ccf888eb6f60- 保存版のSHA-256
af62ce012d88727dcd89e72aa88fe0e8892d3331df8636981a7423a1fdb6c92b
外部証明の最終検査結果は詳細を開くと表示します。
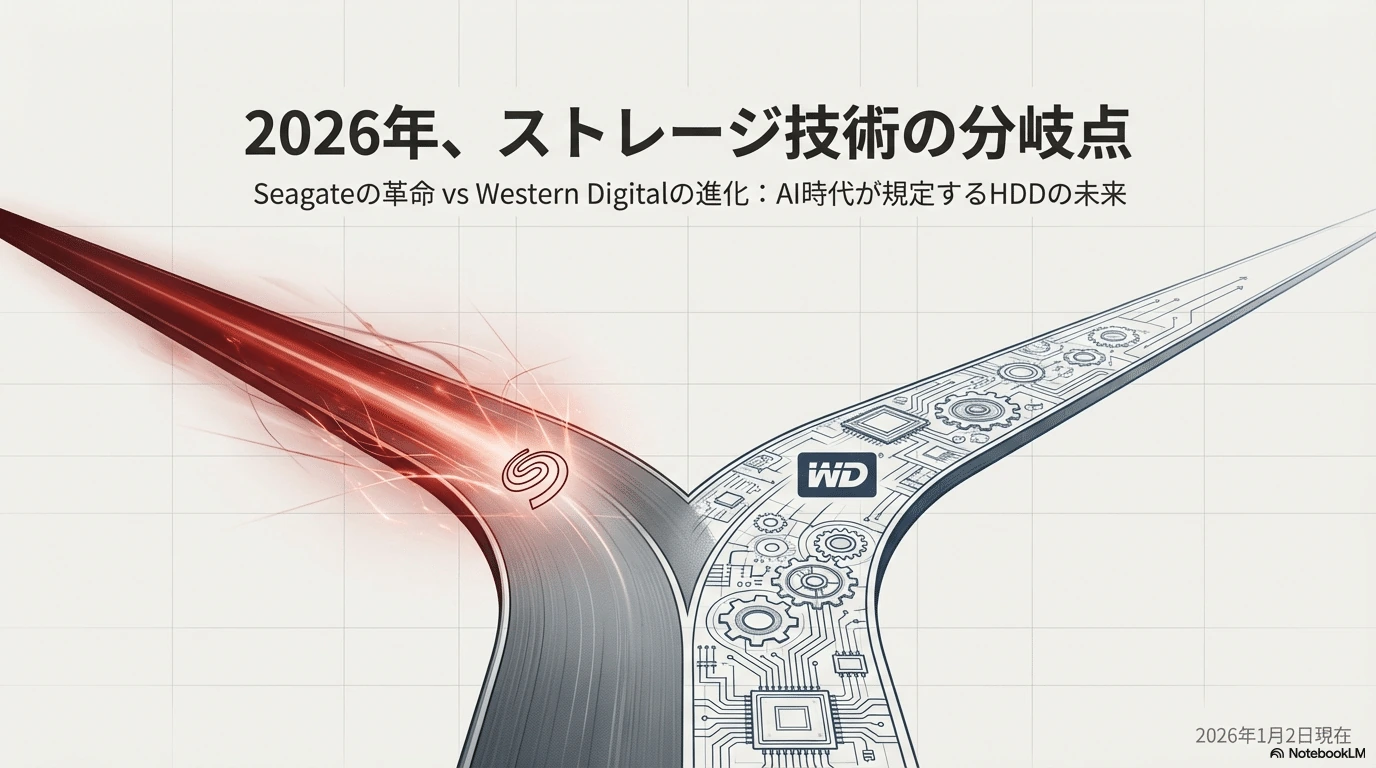
\1. エグゼクティブサマリー:2026年、ストレージ技術の分岐点
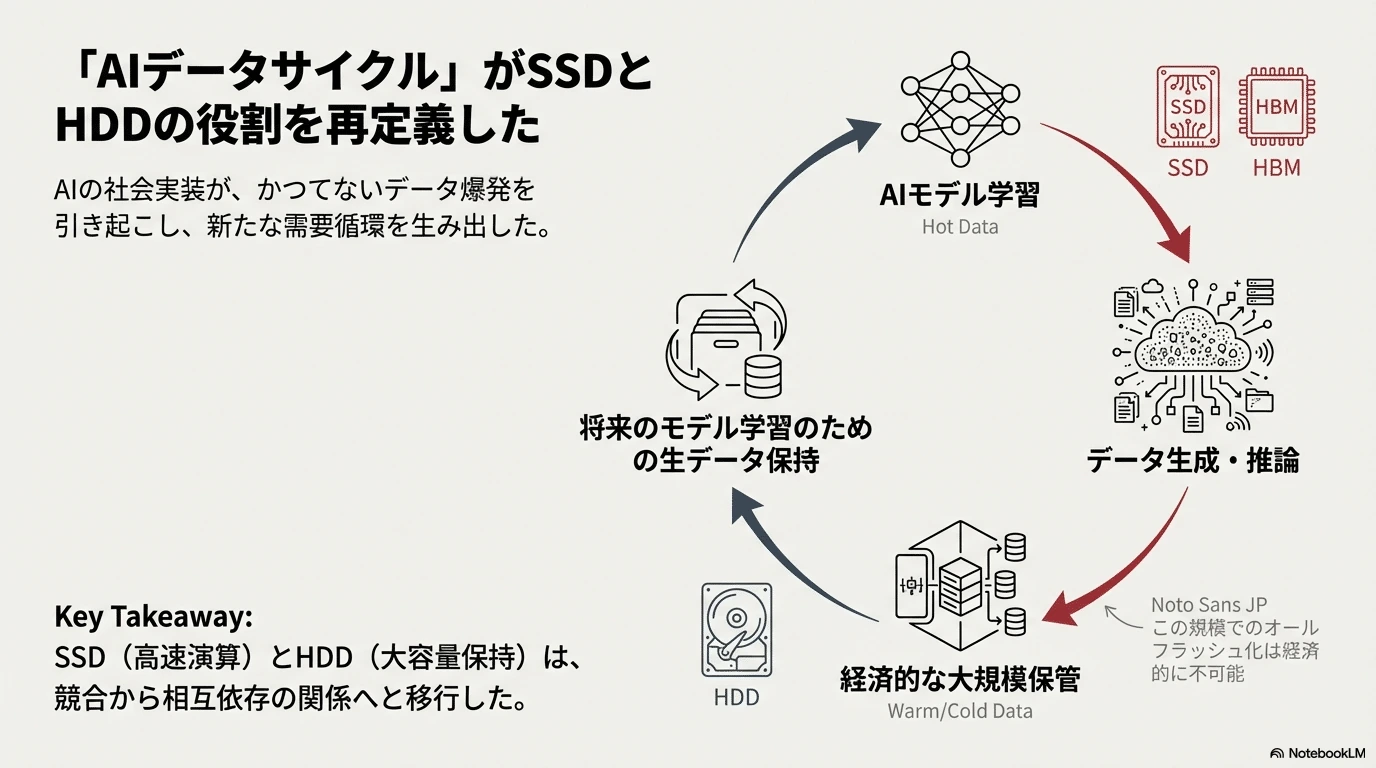
#2026年1月2日現在、世界のデータストレージ産業は、過去数十年にわたり観測されなかった規模の構造的転換期を迎えています。人工知能(AI)の急速な社会実装に伴い、生成されるデータ量は爆発的に増加し、「AIデータサイクル」と呼ばれる新たな需要循環が確立されました。このサイクルにおいて、高速な演算処理を支えるSSD(Solid State Drive)やDRAM(Dynamic Random Access Memory)と、膨大なデータを経済的に保持するためのHDD(Hard Disk Drive)は、かつてないほど明確な役割分担と相互依存の関係にあります。
#Seagate、SanDisk、Western Digitalの3社(実質的にはHDD製造メーカーとしてのSeagateとWestern Digital、そしてブランドとしてのSanDisk)は、この激動の市場において異なる技術的アプローチを採用し、熾烈な競争を繰り広げています。特に注目すべきは、物理的な記録密度の限界を突破するための技術戦略が、2026年を境に明確に分岐した点です。
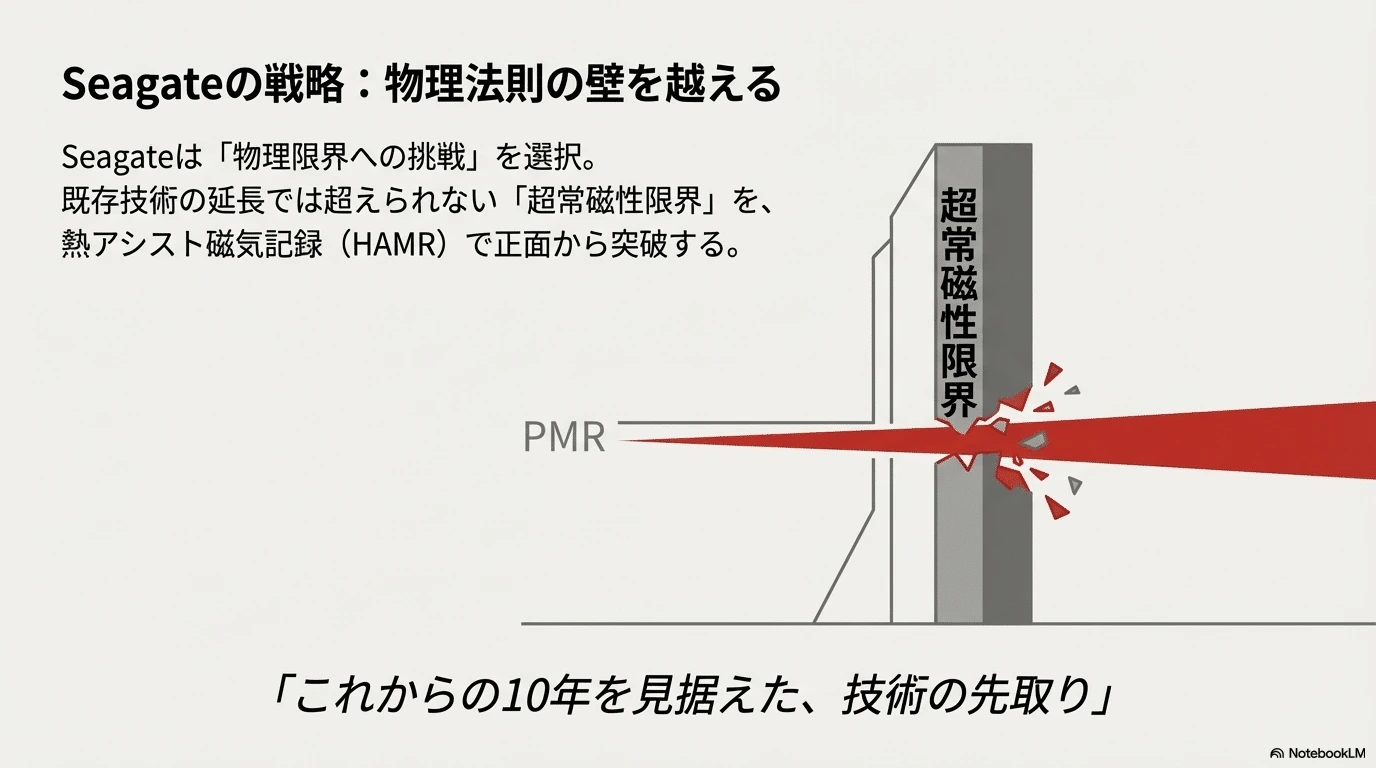
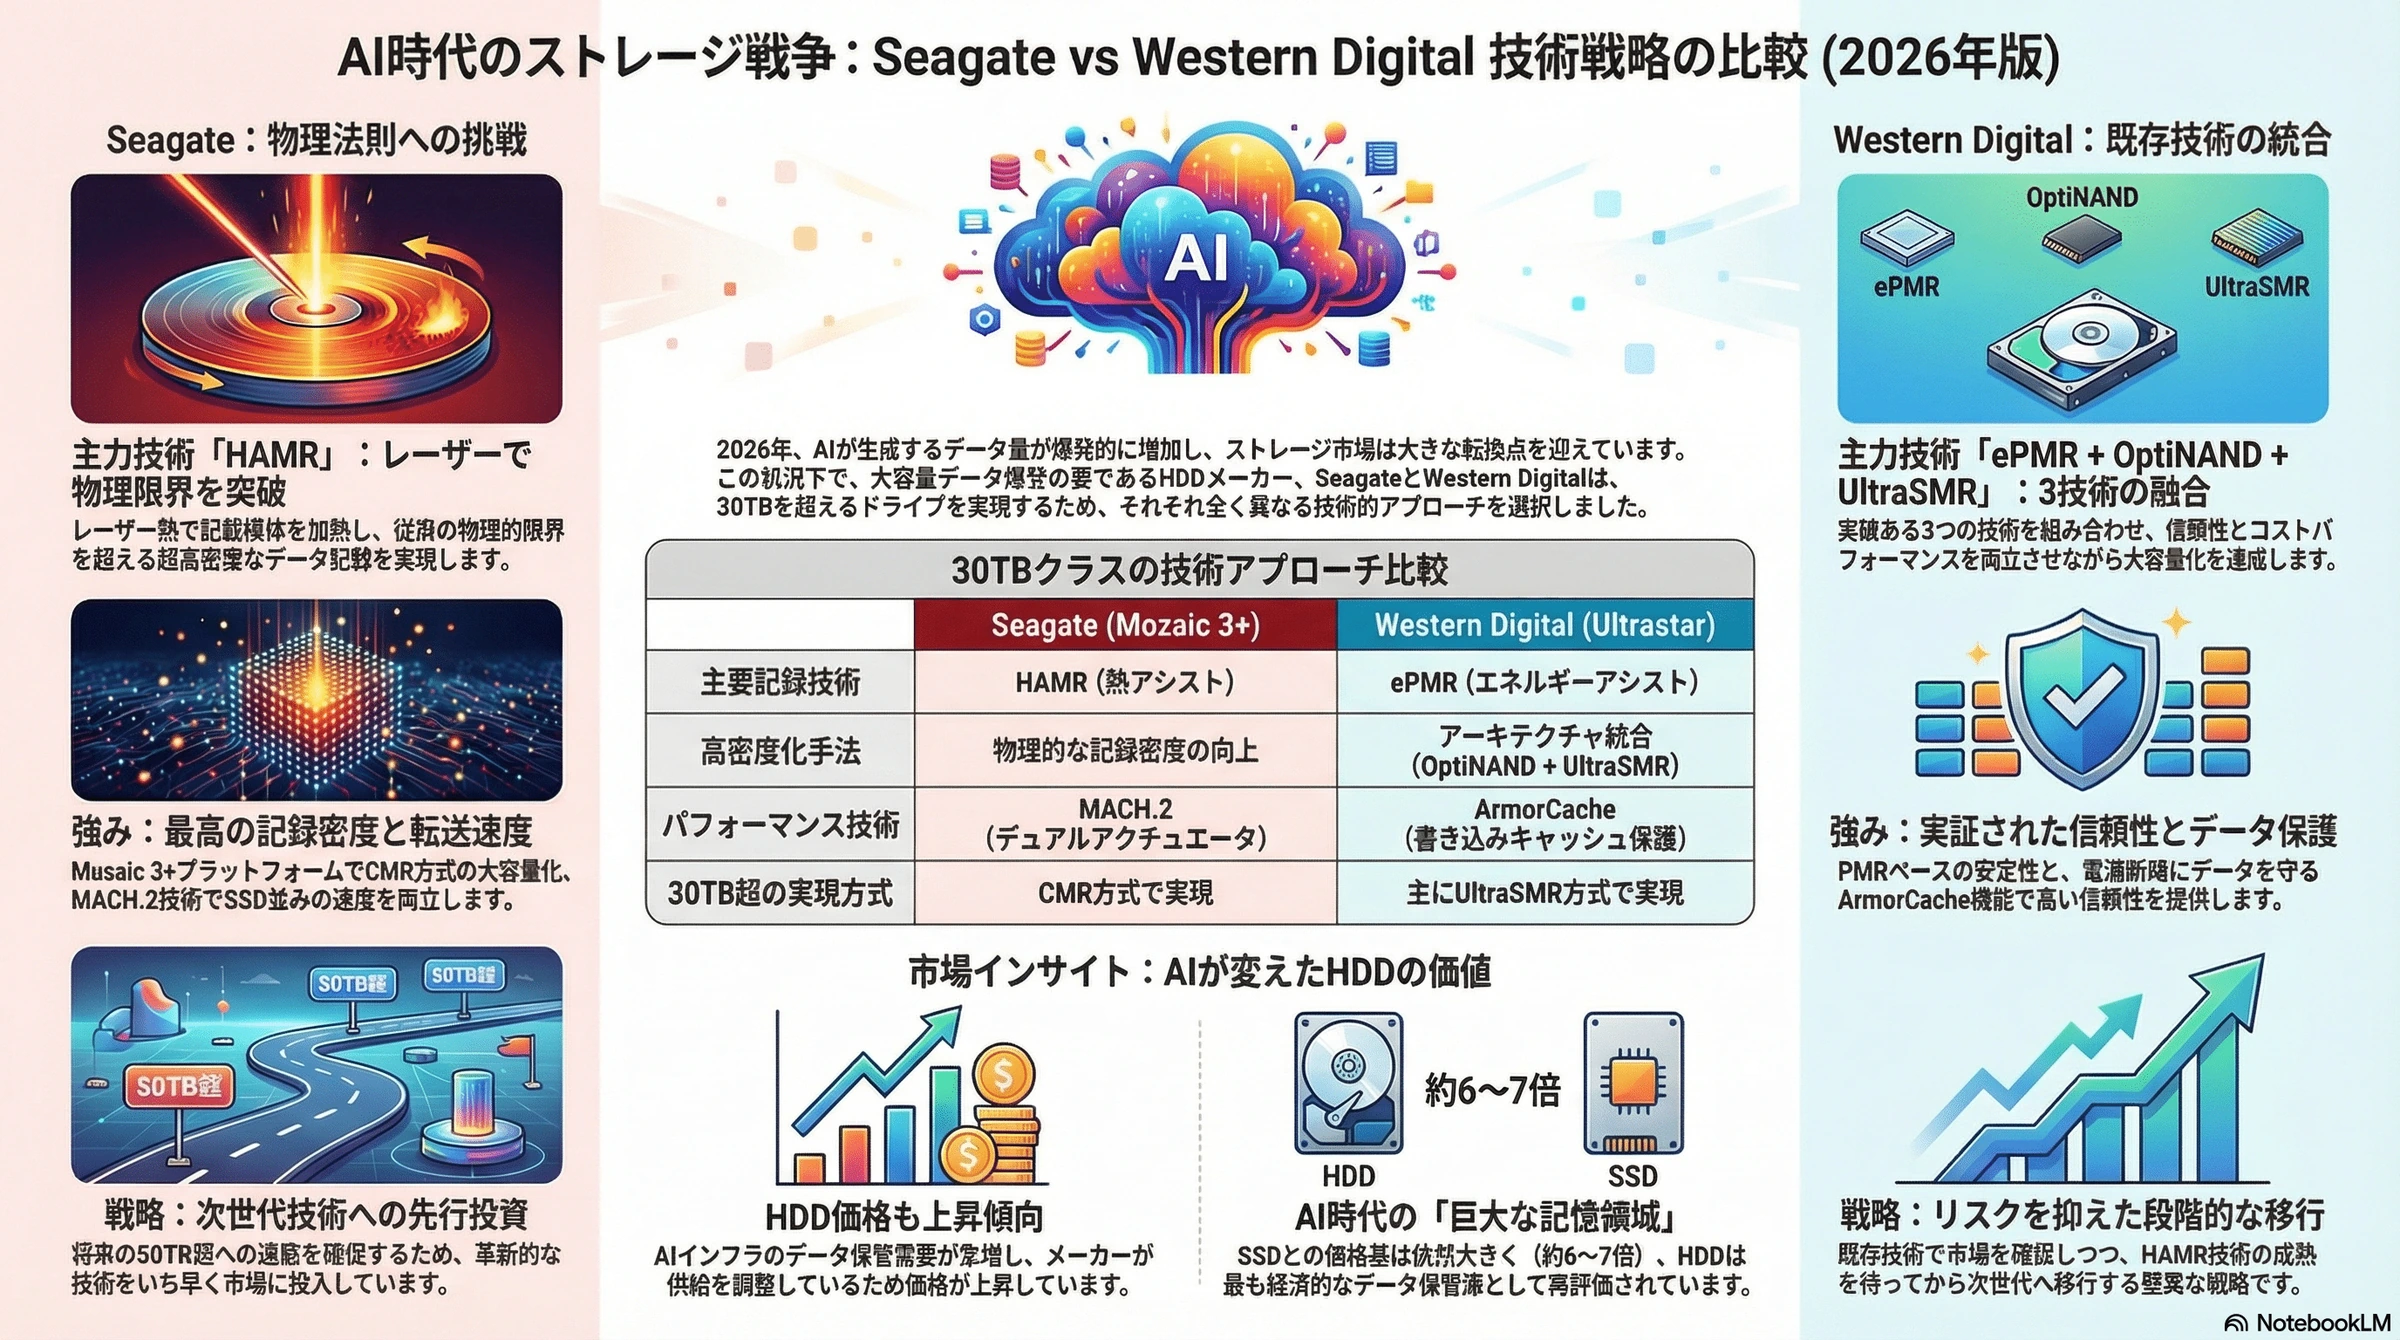
#Seagateは、レーザーを用いて記録媒体を瞬間的に加熱する熱アシスト磁気記録(HAMR: Heat-Assisted Magnetic Recording)技術を完全に実用化し、「Mozaic 3+」プラットフォームを通じて30TBを超える大容量ドライブを市場に供給しています。これは物理法則の壁を越えるための革新的なアプローチであり、今後10年間のロードマップの基礎となる技術です。
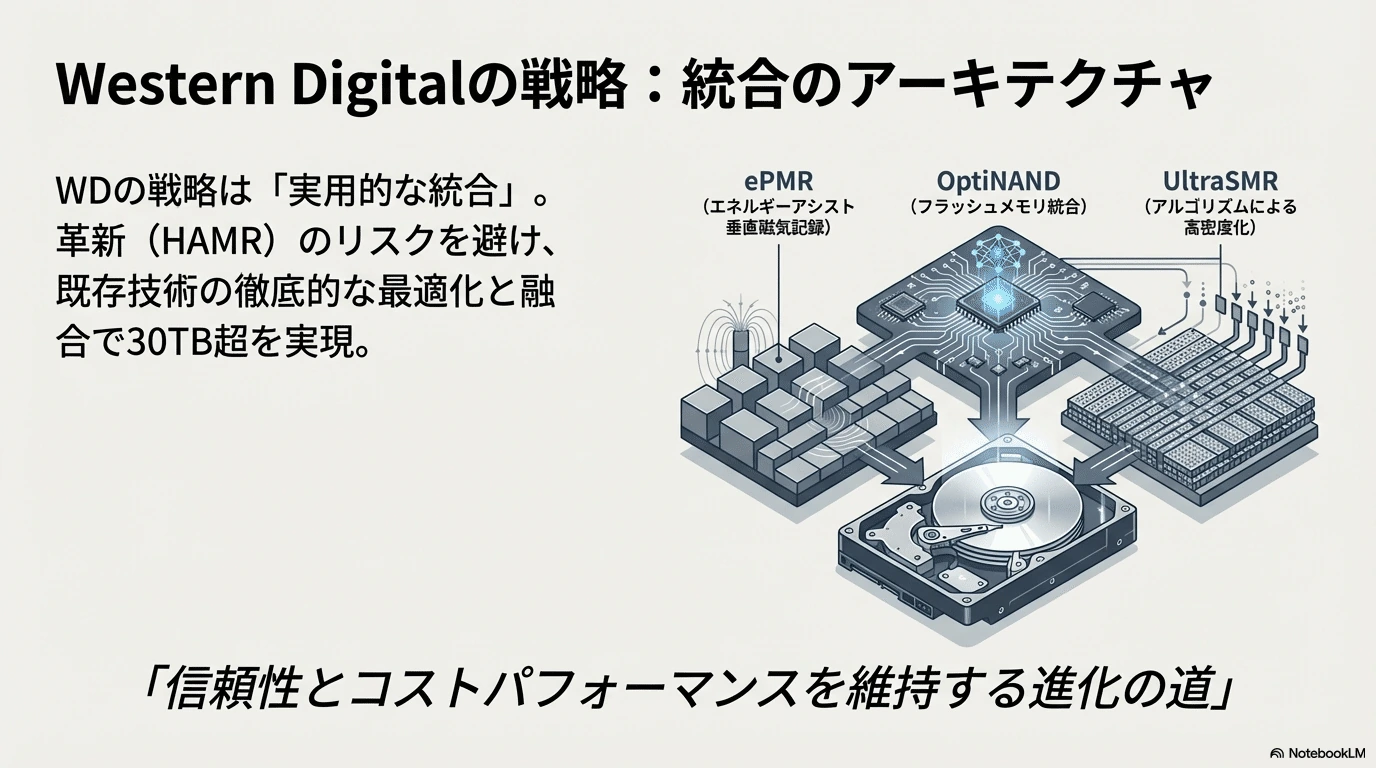
#対照的に、Western Digital(および傘下のSanDiskブランド)は、既存技術の徹底的な最適化と融合に活路を見出しました。エネルギーアシスト垂直磁気記録(ePMR)、フラッシュメモリをHDDに統合するOptiNAND、そして独自の瓦書き記録技術であるUltraSMRを組み合わせることで、HAMRへの完全移行を先送りしつつも、32TBクラスの製品を供給し、信頼性とコストパフォーマンスを維持する戦略を採っています。
#また、市場環境に目を向けると、メモリ需要の高まりによるSSDやDRAMの価格高騰は、HDD市場にも波及しています。しかし、そのメカニズムは異なります。HDDの価格上昇は、単なる部品不足ではなく、AI学習用データの保管需要(Warm Data)の急増と、メーカーによる供給規律の徹底、さらには地政学的要因による特定の市場(中国等)でのHDD回帰現象が複合的に作用した結果です。
#本レポートでは、2026年1月時点における最新の技術情報を網羅的に調査し、各社の技術的差異、製品戦略、そして2026年第1四半期以降の価格動向について、専門的な視点から詳細に解説します。
##
\2. マクロ経済的背景:AIデータサイクルと2026年の価格圧力
#SeagateとWestern Digitalの技術的な選択を理解するためには、まず2026年初頭のストレージ市場を取り巻く経済的圧力を理解する必要があります。かつて「SSDがHDDを完全に駆逐する」と予測された未来は到来しませんでした。代わりに訪れたのは、生成AIと大規模言語モデル(LLM)によって生成・消費されるデータ量が、全フラッシュ化の経済的実現性を遥かに超えてしまった世界です。
#2.1. SSDとHDDの経済的分離
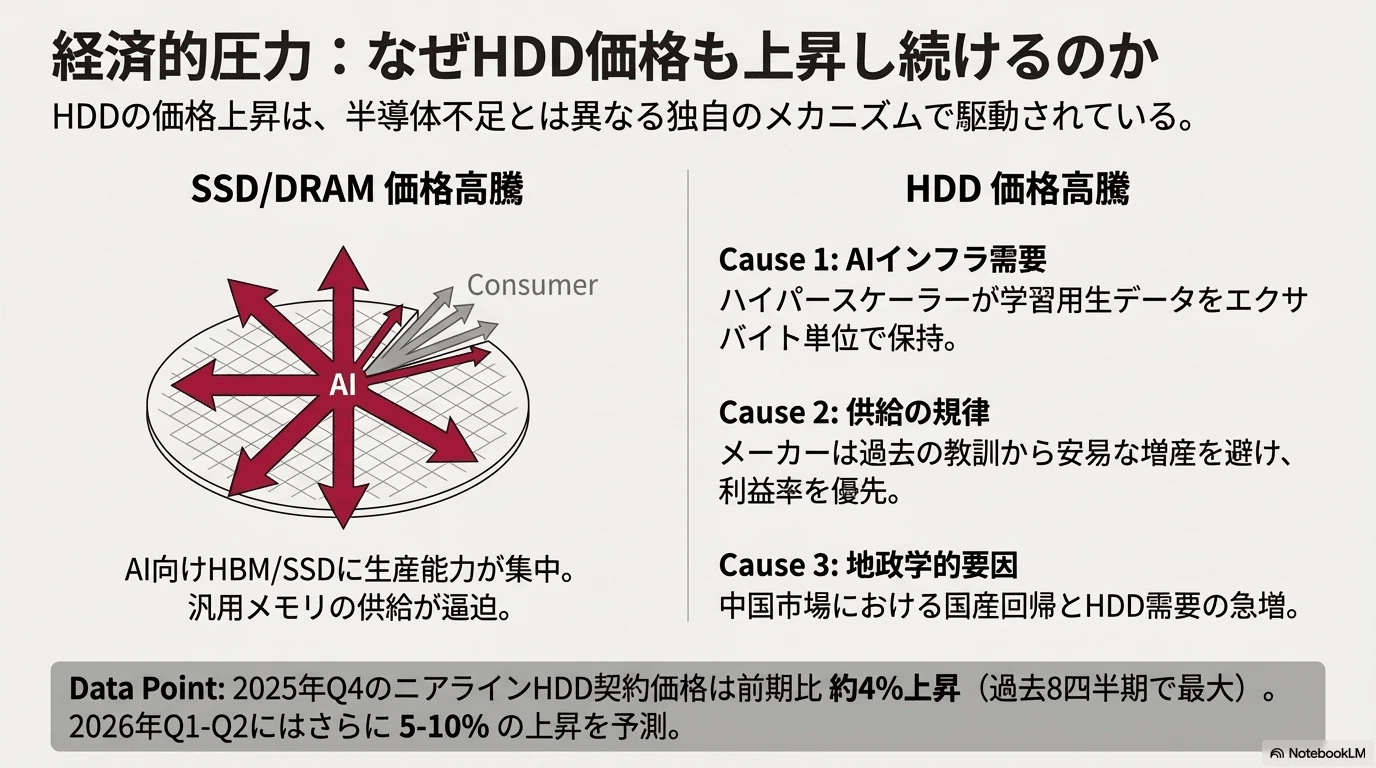
#2026年現在、AIトレーニングクラスター向けの広帯域メモリ(HBM)やエンタープライズSSDの需要が爆発的に増加しており、Samsung、SK Hynix、Micronといった主要メモリメーカーの生産能力を圧迫しています1。これらのメーカーは、利益率の高いAI向け製品にウェハの割り当てを集中させており、結果としてコンシューマー向けのNANDフラッシュや汎用DDR5メモリの供給が逼迫し、価格が高騰しています。
#一方で、HDD市場は異なる力学で動いています。SSDは「ホットデータ(頻繁にアクセスされる学習データやキャッシュ)」を担当しますが、HDDは「ウォームデータ(参照頻度は低いが即座に利用可能である必要がある推論用データやアーカイブ)」および「コールドデータ」の保持において、依然として支配的な地位を占めています。
#2.1.1. 価格高騰のメカニズム
#2025年第4四半期、ニアライン(データセンター向け)HDDの契約価格は前四半期比で約4%上昇しました。これは過去8四半期で最大の上昇幅であり、以下の要因によって牽引されています。
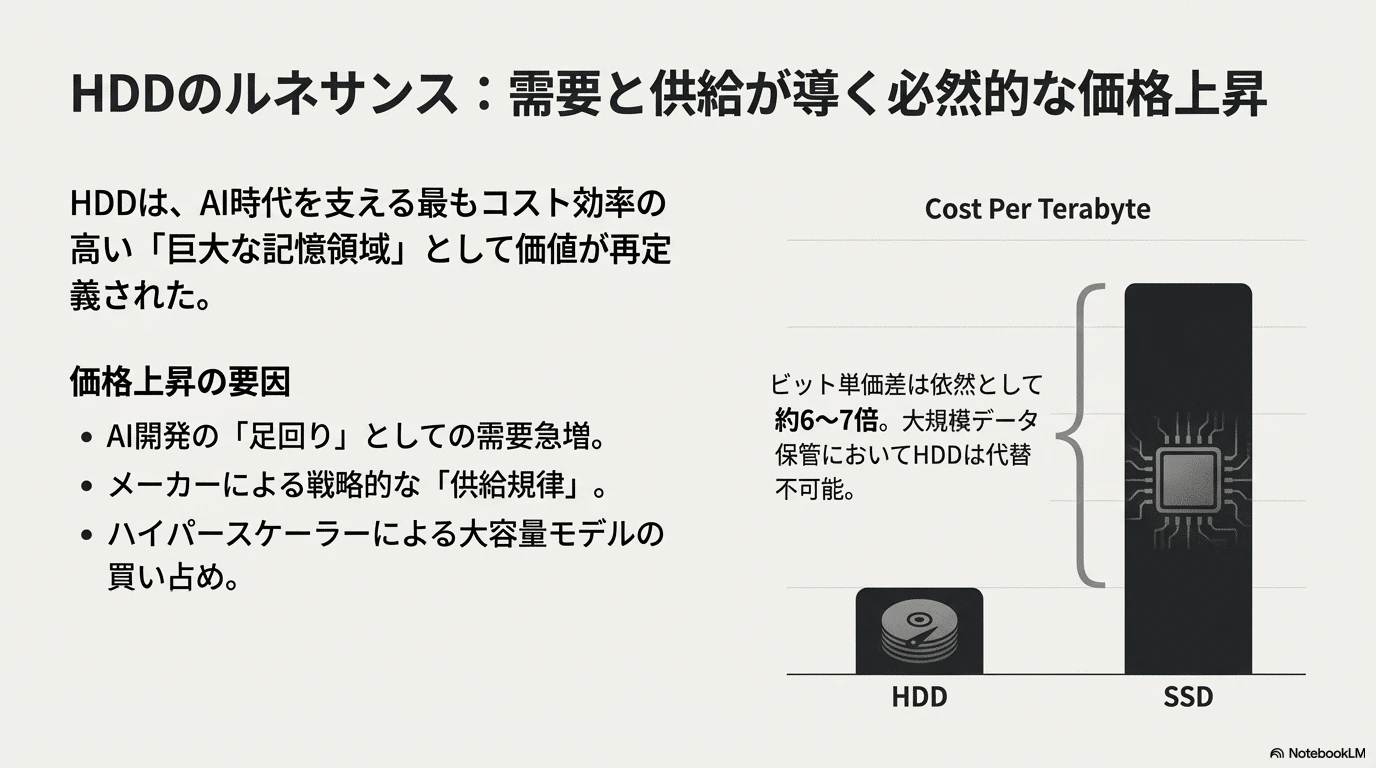
#- AIインフラストラクチャの拡大: Google、AWS、Microsoft、Metaなどのハイパースケーラーは、将来のモデル学習に必要な生データ(Raw Data)をエクサバイト単位で保持する必要があります。この規模のデータをオールフラッシュで保存することは、ビット単価(Cost Per Terabyte)の観点から経済的に不可能です。HDDとSSDの価格差(ビット単価)は依然として約1:6〜1:7程度あり、この経済的ギャップがHDD需要を支えています。
- 供給の規律: 2022年から2023年にかけての需要減退期に、HDDメーカー各社は生産能力を大幅に縮小・整理しました。2026年現在、需要は回復しましたが、メーカーは安易な増産投資を行わず、利益率を重視した「供給規律」を維持しています。これにより、需給バランスがタイトな状態が続いています。
- ソブリンクラウドとローカリゼーション: 特に中国市場において、SSDの長期データ保持能力(ビット腐敗のリスク)への懸念や、国産ITインフラへの回帰政策により、3.5インチHDDへの需要が急激に高まっています。これがグローバルな供給を圧迫する一因となっています。
2.2. 不足の長期化予測
#IDCおよびTrendForceの予測によれば、この供給不足と価格上昇トレンドは2026年を通じて継続する見込みです。HDDの増産には、精密なヘッド、メディア、モーターなどの複雑なサプライチェーンの調整が必要であり、半導体のように製造装置の稼働率調整だけで急激に増産することは困難です。したがって、2026年第1四半期から第2四半期にかけて、HDD価格はさらに5〜10%程度上昇する可能性が高いと予測されます。
##
\3. Western Digitalの技術戦略:統合のアーキテクチャ (ePMR + OptiNAND + UltraSMR)
#Western Digital(以下WD)の2026年における戦略は、「実用的な統合(Pragmatic Integration)」と呼ぶのが最も適切でしょう。競合他社が物理法則の抜本的な変更(HAMR)に早期に舵を切る中、WDは既存技術の延命と最適化に注力し、ePMR、OptiNAND、UltraSMRという3つの技術を相乗的に組み合わせることで、32TBという大容量を実現しました。
#3.1. エネルギーアシスト垂直磁気記録 (ePMR)
#Seagateが採用するHAMRがレーザーによる「熱」を利用するのに対し、WDのePMR (Energy-Assisted Perpendicular Magnetic Recording) は「電流」を利用します。
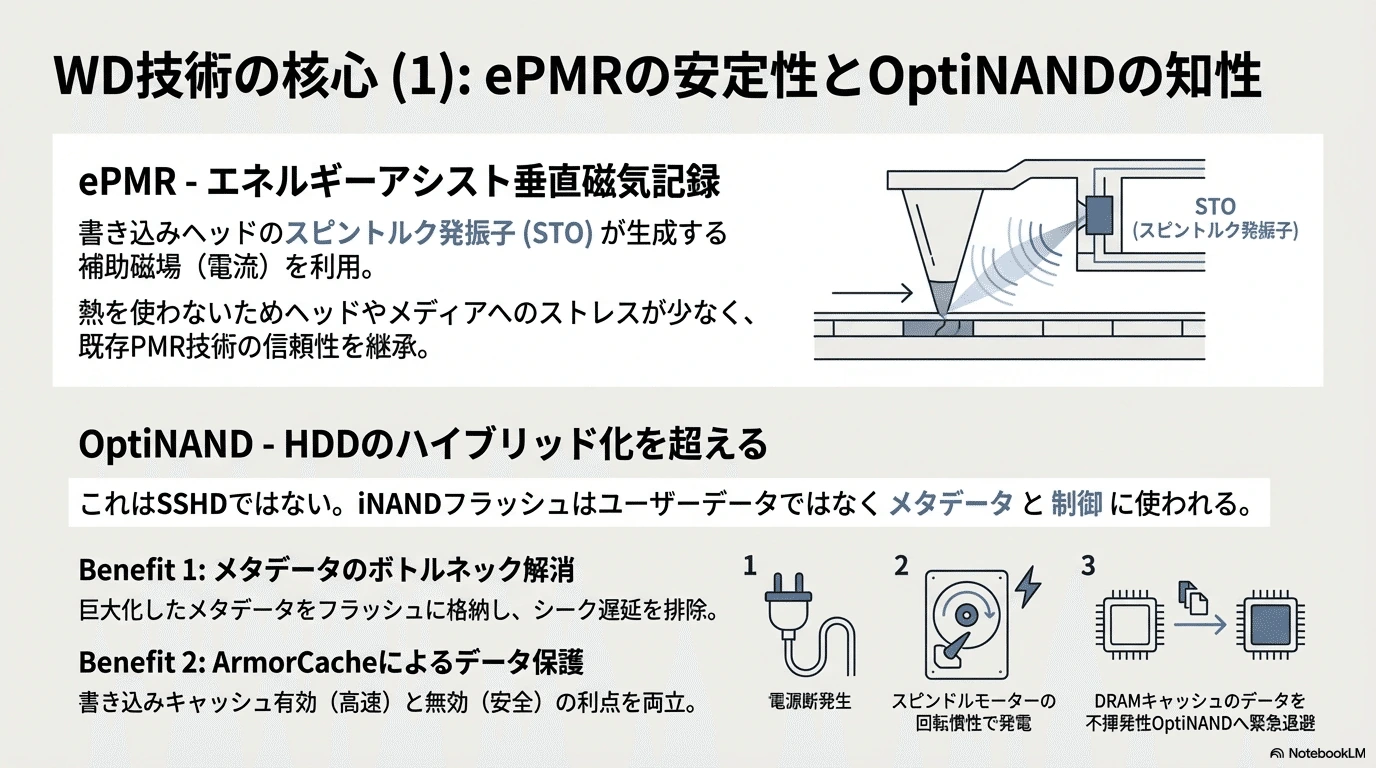
#- 技術的メカニズム: 書き込みヘッドにスピントルク発振子(STO: Spin Torque Oscillator)を搭載し、これにバイアス電流を流すことで補助磁場を生成します。当初WDはマイクロ波を利用するMAMR(Microwave-Assisted Magnetic Recording)を提唱していましたが、研究の過程で、マイクロ波そのものよりも、STOから発生するエネルギー自体が磁気記録の保磁力を下げる効果を持つことを発見し、ePMRとして商用化しました。
- メリット: レーザー加熱を伴わないため、ヘッドやメディアへの熱的ストレスが少なく、従来のPMR技術の信頼性を維持しやすいという利点があります。また、既存の製造ラインを大幅に変更することなく導入可能です。
3.2. OptiNAND:HDDのハイブリッド化
#2026年のWD製品において最も重要な差別化要因はOptiNANDです。これは、ユーザーデータをキャッシュするための従来のSSHD(Solid State Hybrid Drive)とは根本的に異なります。OptiNANDは、HDDの制御基板上にiNAND(UFSインターフェースの組み込みフラッシュメモリ)を搭載し、メタデータと制御プレーンの処理をオフロードする技術です。
#3.2.1. メタデータのボトルネック解消
#HDDの大容量化に伴い、データがディスク上のどこに記録されているかを示す「メタデータ」のサイズも肥大化しています。20TBを超えるドライブでは、メタデータだけでギガバイト単位に達します。従来はこのメタデータを磁気ディスク自体に記録していましたが、メタデータの参照や更新のために機械的なヘッド移動(シーク)が発生し、これが性能低下の要因となっていました。
#- OptiNANDの解決策: メタデータを高速なiNANDフラッシュに保存することで、磁気ディスク上のスペースをユーザーデータ用に開放し、同時にメタデータアクセスのレイテンシを排除しました。これにより、面記録密度の向上とパフォーマンスの維持を両立させています。
3.2.2. ArmorCacheによる信頼性向上
#OptiNANDはArmorCacheという機能も実現しています。通常、HDDの書き込みキャッシュを有効(WCE)にすると性能は上がりますが、電源断時にDRAM上のデータが消失するリスクがあります。無効(WCD)にすると安全性は高まりますが性能は落ちます。ArmorCacheは、電源断が発生した際、スピンドルモーターの回転慣性から生じる起電力を利用して、DRAM上のデータを緊急的に不揮発性のOptiNANDフラッシュに退避させます。これにより、WCEの性能とWCDのデータ保護を両立させています。
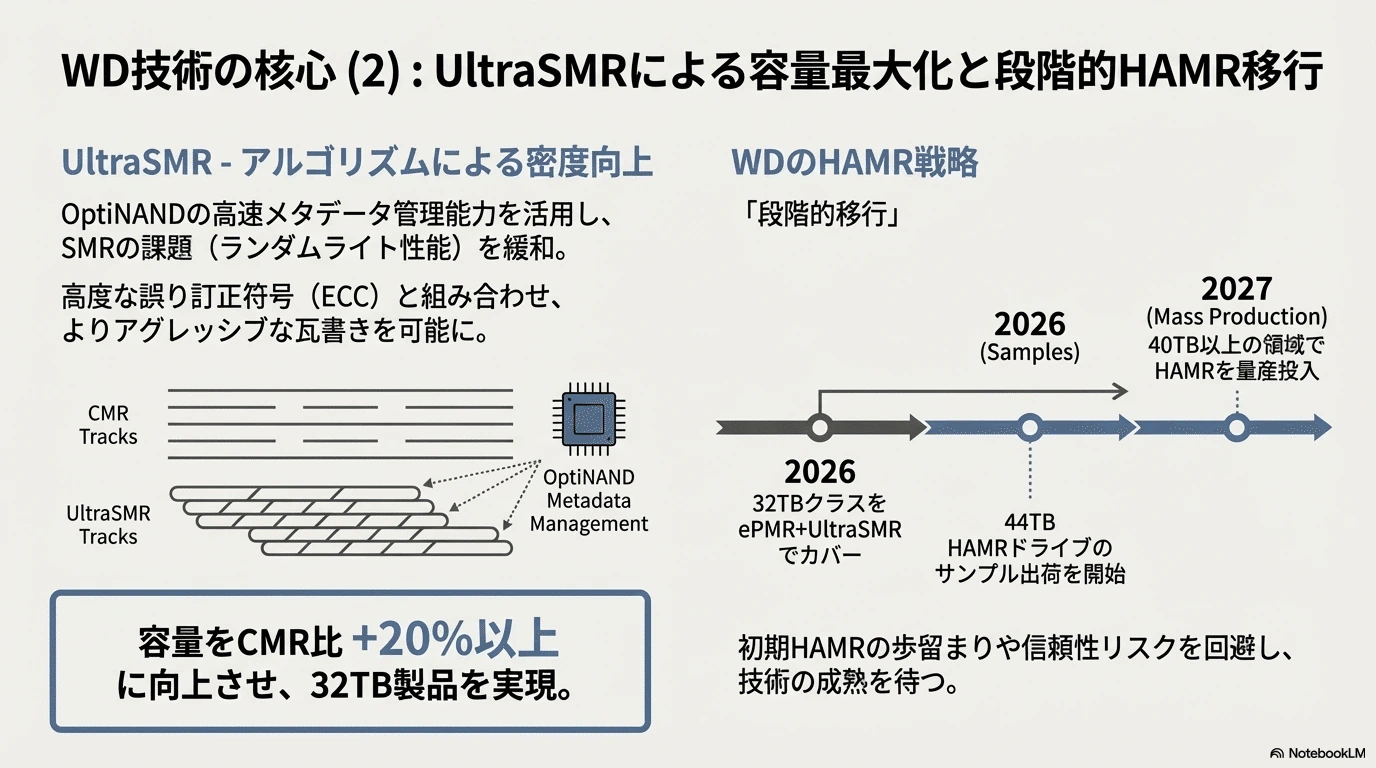
#3.3. UltraSMR:アルゴリズムによる密度向上
#SMR(Shingled Magnetic Recording:瓦書き記録)は、データトラックを屋根瓦のように重ねて書き込むことで密度を高める技術ですが、ランダム書き込み性能が著しく低下するという課題がありました。WDのUltraSMRは、OptiNANDの大容量メタデータ管理能力を活用してこの課題を緩和し、さらなる高密度化を実現しています。
#- 技術的メカニズム: トラックを重ねる際の管理テーブルや、書き換え時の複雑なアドレス変換処理を、高速なOptiNANDフラッシュ上で処理します。また、高度な誤り訂正符号(ECC)を適用することで、隣接トラックからの干渉に対する耐性を高め、よりアグレッシブにトラックを重ねることを可能にしました。
- 成果: 通常のSMRがCMR(従来型記録)比で約10〜15%の容量増であるのに対し、UltraSMRは20%以上の容量増を実現し、32TB製品の供給を可能にしています。
3.4. WDにおけるHAMRへの移行戦略
#WDはHAMRを否定しているわけではありません。2026年現在、WDは44TBのHAMRドライブのサンプル出荷を開始しており、2027年の量産開始を計画しています8。WDの戦略は、ePMRとUltraSMRで30TB台前半の市場をカバーしつつ、HAMR技術の成熟を待ってから40TB以上の領域でHAMRを投入するという「段階的移行」です。これにより、初期のHAMR製品に伴う歩留まりや信頼性のリスクを回避しています。
##
\4. Seagateの技術戦略:HAMRの先駆者 (Mozaic 3+)
#SeagateはWDとは対照的に、物理限界への挑戦を早期から掲げ、**熱アシスト磁気記録(HAMR)**の実用化に社運を賭けてきました。2026年、その賭けは「Mozaic 3+」プラットフォームとして結実し、市場で唯一、30TBを超えるCMR(従来型記録方式に近い使い勝手を持つ)ドライブを量産出荷しています。
#4.1. 物理的限界(超常磁性限界)との戦い
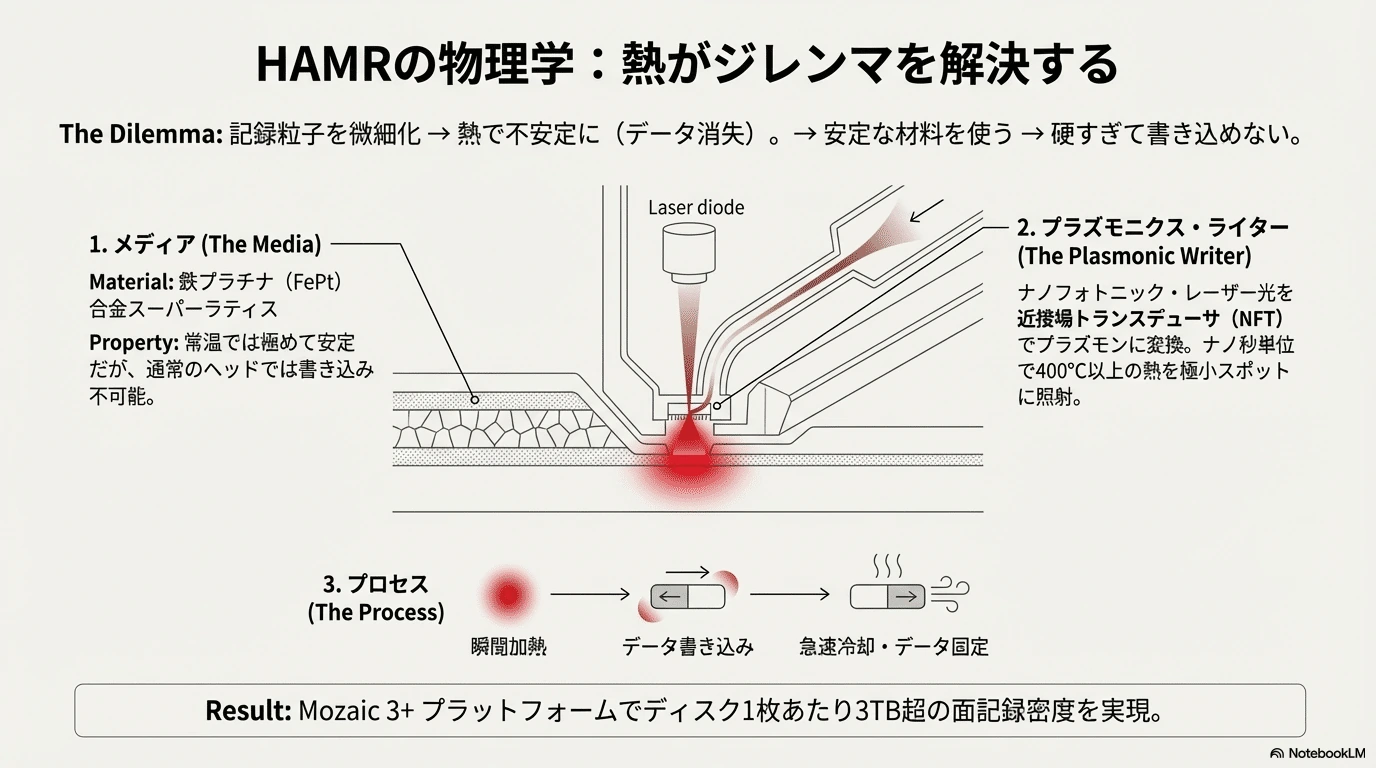
#従来の垂直磁気記録(PMR)では、記録密度を高めるために磁性粒子を微細化すると、熱エネルギーによる磁化反転(データの消失)が起きやすくなる「超常磁性限界」に直面します。これを防ぐために保磁力(磁力の安定性)の高い材料を使うと、今度は書き込みヘッドの磁場が足りず、データを書き込めなくなるというジレンマが発生します。
#4.2. HAMR(熱アシスト磁気記録)の物理学
#SeagateのHAMR技術は、このジレンマを「熱」で解決します。
#- メディア(鉄プラチナ合金スーパーラティス): Seagateは、非常に高い結晶磁気異方性を持つ鉄プラチナ(FePt)合金を採用しています。この材料は常温では極めて安定しており、微細化してもデータが消えることはありませんが、通常の磁気ヘッドでは書き込みが不可能です。
- プラズモニクス・ライター: 書き込みヘッドにはナノフォトニック・レーザーが搭載されています。しかし、レーザー光をそのまま照射しても、光の回折限界によりスポット径が大きすぎます。そこで、**近接場トランスデューサ(NFT: Near-Field Transducer)**と呼ばれる金製のアンテナを用い、レーザー光をプラズモン(電子の集団振動)に変換して先端に集光させます。これにより、400℃以上の熱をナノメートル単位の極小スポットに、ナノ秒以下の時間で与えることが可能になります。
- プロセス: 加熱により保磁力が一時的に低下した瞬間にデータを書き込み、直後の急冷によってデータを固定します。
4.3. Mozaic 3+の現状と優位性
#2026年時点で、SeagateはMozaic 3+プラットフォームを採用したExosハードドライブを出荷しており、面記録密度は1枚あたり3TBを超えています。
#- 密度のアドバンテージ: WDが10枚〜11枚のプラッタを使用して32TB(UltraSMR)を実現しているのに対し、Seagateはより少ないプラッタ数、あるいは同じプラッタ数でより高い容量(30TB+ CMR)を実現できるポテンシャルを持っています。これは、ドライブ重量やモーターへの負荷、消費電力の観点で有利に働きます。
- 信頼性: レーザーを使用することによるヘッドの耐久性が懸念されていましたが、Seagateは数年にわたるフィールドテストを経て、顧客の要求基準を満たす信頼性を確保したと発表しています。
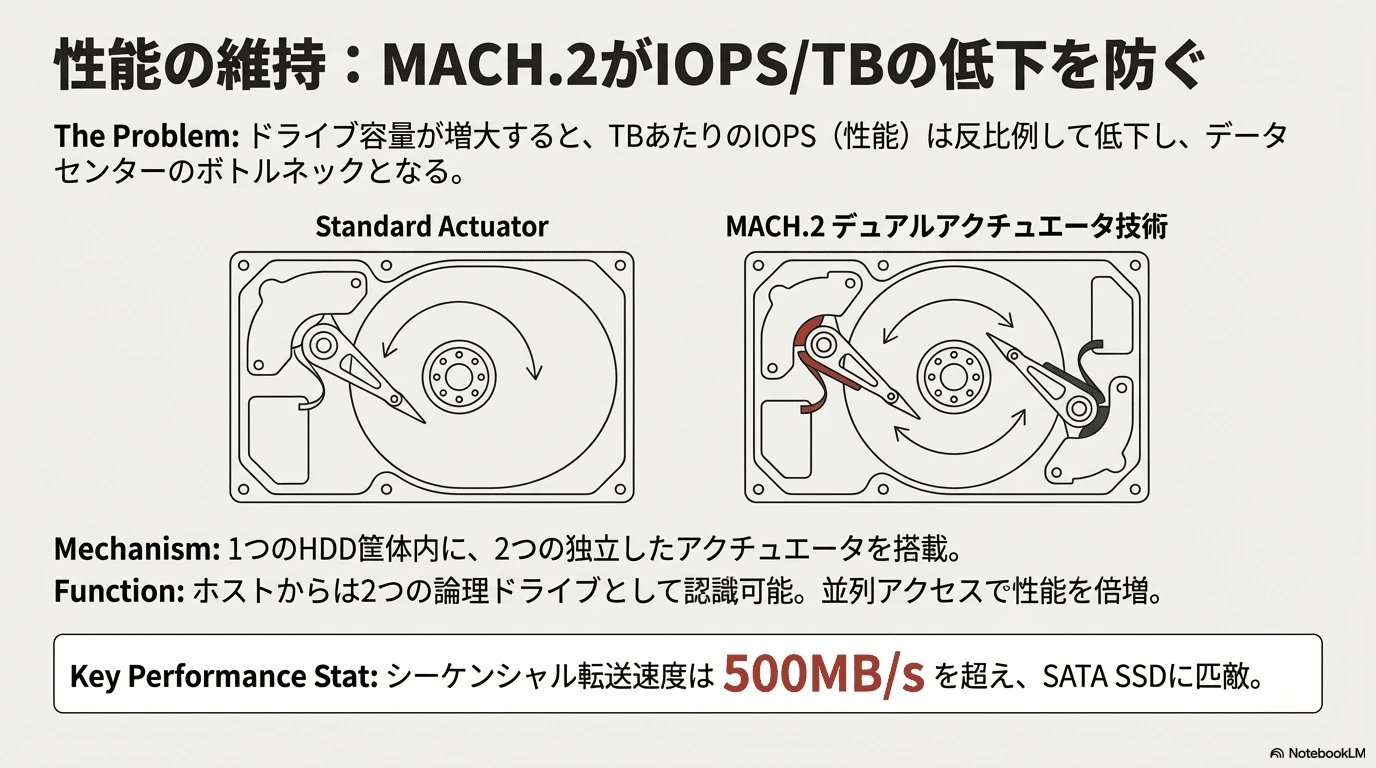
4.4. MACH.2:デュアルアクチュエータによる性能維持
#容量が増大すると、TBあたりのIOPS(入出力操作回数)は低下します。30TBのドライブが10TBのドライブと同じ1つのアクチュエータ(ヘッドアーム)しか持っていなければ、ランダムアクセス性能は実質的に3分の1に低下し、データセンターのボトルネックとなります。
#- MACH.2テクノロジー: Seagateはこの問題を解決するため、アクチュエータを物理的に2つに分割し、独立して動かすMACH.2技術を商用化しています。ホスト側からは2つの論理ドライブとして認識させることも可能で、シーケンシャル転送速度は500MB/sを超え、SATA SSDに匹敵するスループットを実現しています11。WDも同様の技術(DC HS760)を持っていますが、SeagateはExos 2Xシリーズとしてより広範に展開しています。
#
\5. SanDiskブランドの真実とSanDisk Professional
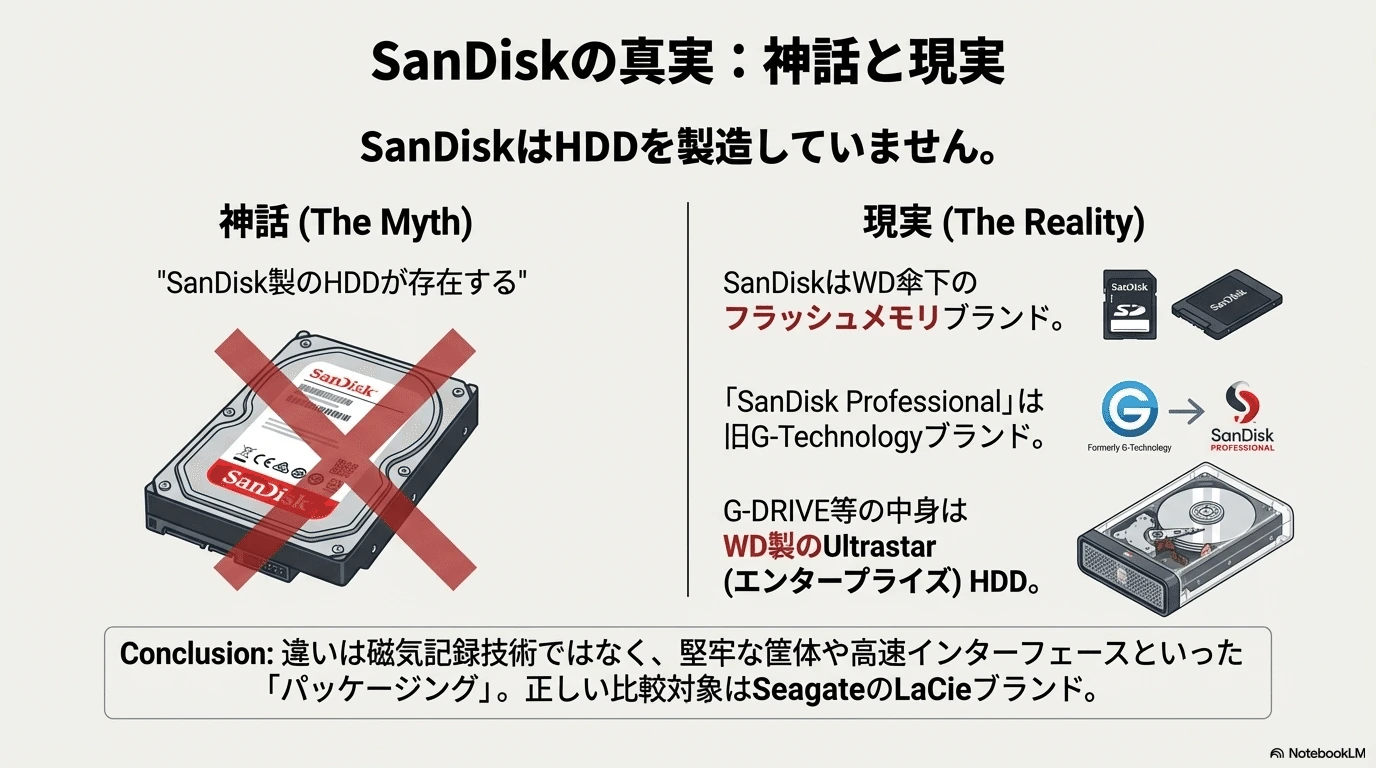
#「SeagateのHDDとSanDiskのHDDの違い」というご質問において、最も重要な誤解を解く必要があります。SanDiskはHDDを製造していません。
#5.1. SanDiskは「フラッシュメモリ」のブランド
#2016年にWestern Digitalに買収されて以来、SanDiskブランドは一貫してNANDフラッシュ製品(SDカード、USBメモリ、SSD)に特化しています。SanDiskロゴのついた内蔵HDDは存在しません。
#5.2. SanDisk Professional:プロフェッショナル向けエンクロージャー
#2021年、Western Digitalはクリエイティブ・プロフェッショナル向けのストレージブランドであった「G-Technology」をSanDisk Professionalにリブランドしました。
#- 製品の実体: 「SanDisk Professional G-DRIVE」などの外付けHDD製品の中身は、Western Digital製のUltrastar(エンタープライズグレード)HDDです。
- 技術的な違い: つまり、SanDisk ProfessionalのHDDとWestern DigitalのHDD(特にUltrastarやGoldシリーズ)の間に、磁気記録技術としての違いはありません。違いは「パッケージング」にあります。
- エンクロージャー: アルミニウム製の堅牢な筐体。
- インターフェース: Thunderbolt 3/4やUSB-Cなどの高速インターフェースへの対応。
- ターゲット層: 映像編集者、写真家、DIT(Digital Imaging Technician)など、現場での堅牢性とMacとの親和性を求める層。
したがって、ユーザーが「SanDiskのHDD」と比較すべきは、Seagateの「LaCie」ブランド(Seagateのプロ向け外付けブランド)や、Western Digital自身の外付けドライブとなります。内蔵ドライブとしての技術比較を行う場合は、Seagate Exos vs WD Ultrastarという構図になります。
##
\6. Toshibaの技術戦略:第3の極
#ご質問には含まれていませんでしたが、HDD市場を語る上で東芝(Toshiba)の存在は無視できません。東芝はエンタープライズ市場で確固たるシェアを持っており、独自の技術ロードマップを進めています。
#6.1. 多板積層技術(11枚・12枚ディスク)
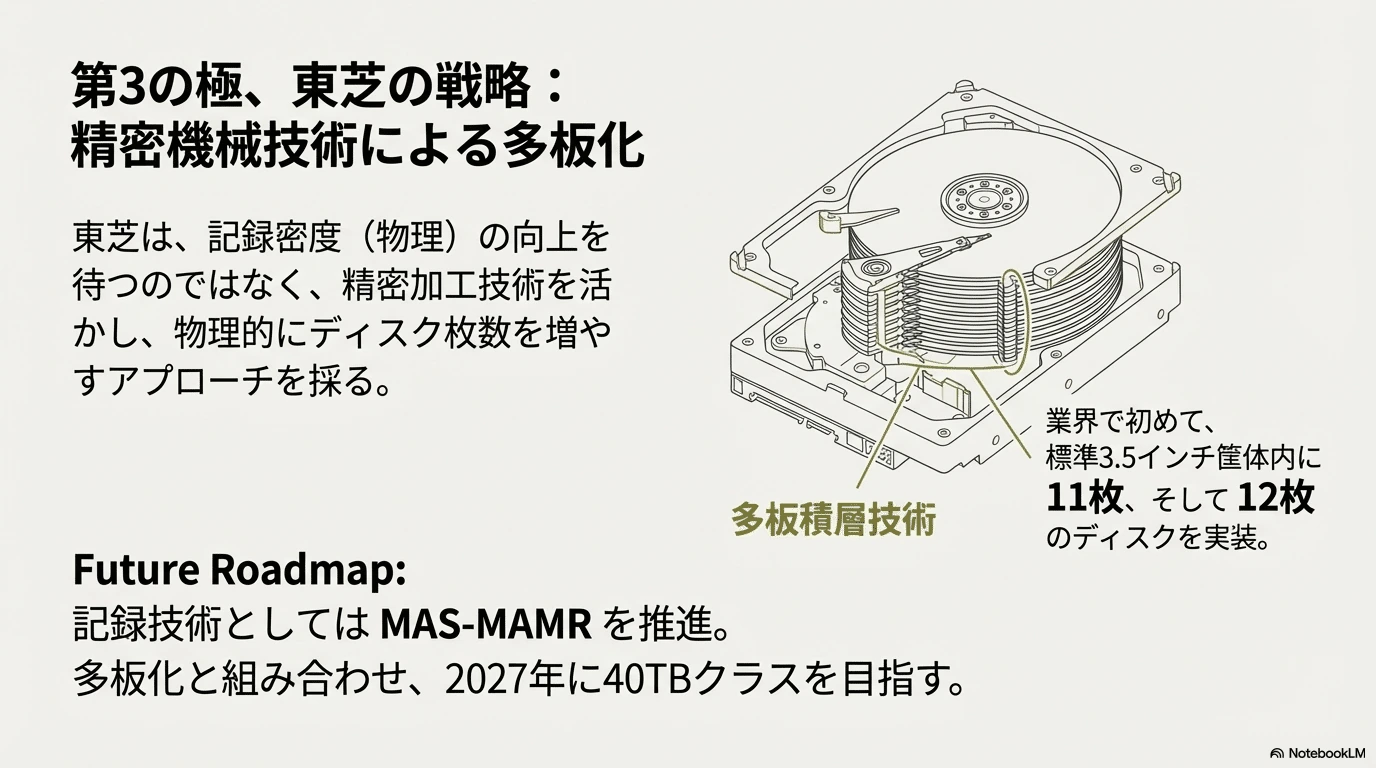
#2026年における東芝の最大の特徴は、精密機械加工技術を活かした多板積層です。東芝は業界で初めて、標準的な3.5インチ筐体内に11枚、そして12枚のディスクを詰め込む技術を実証・製品化しました。
#- メリット: 面記録密度(HAMRやMAMR)の向上を待たずとも、物理的にディスク枚数を増やすことで容量を稼ぐことができます。
- MAS-MAMR: 記録技術としては、マイクロ波アシストスイッチング記録(MAS-MAMR)を推進しており、これを多板化技術と組み合わせることで、2027年に40TBクラスの実現を目指しています。
#
\7. 比較分析:Seagate vs Western Digital (2026年版)
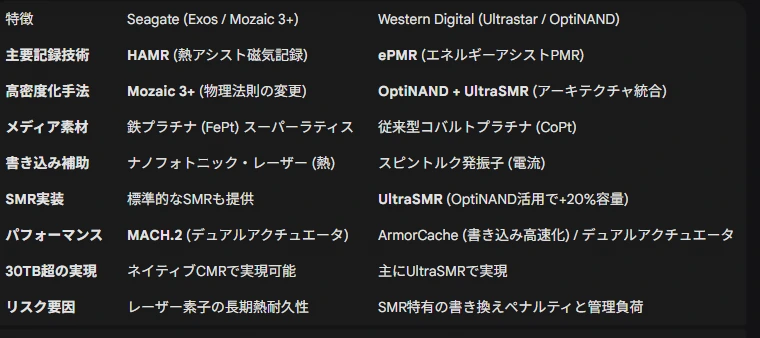
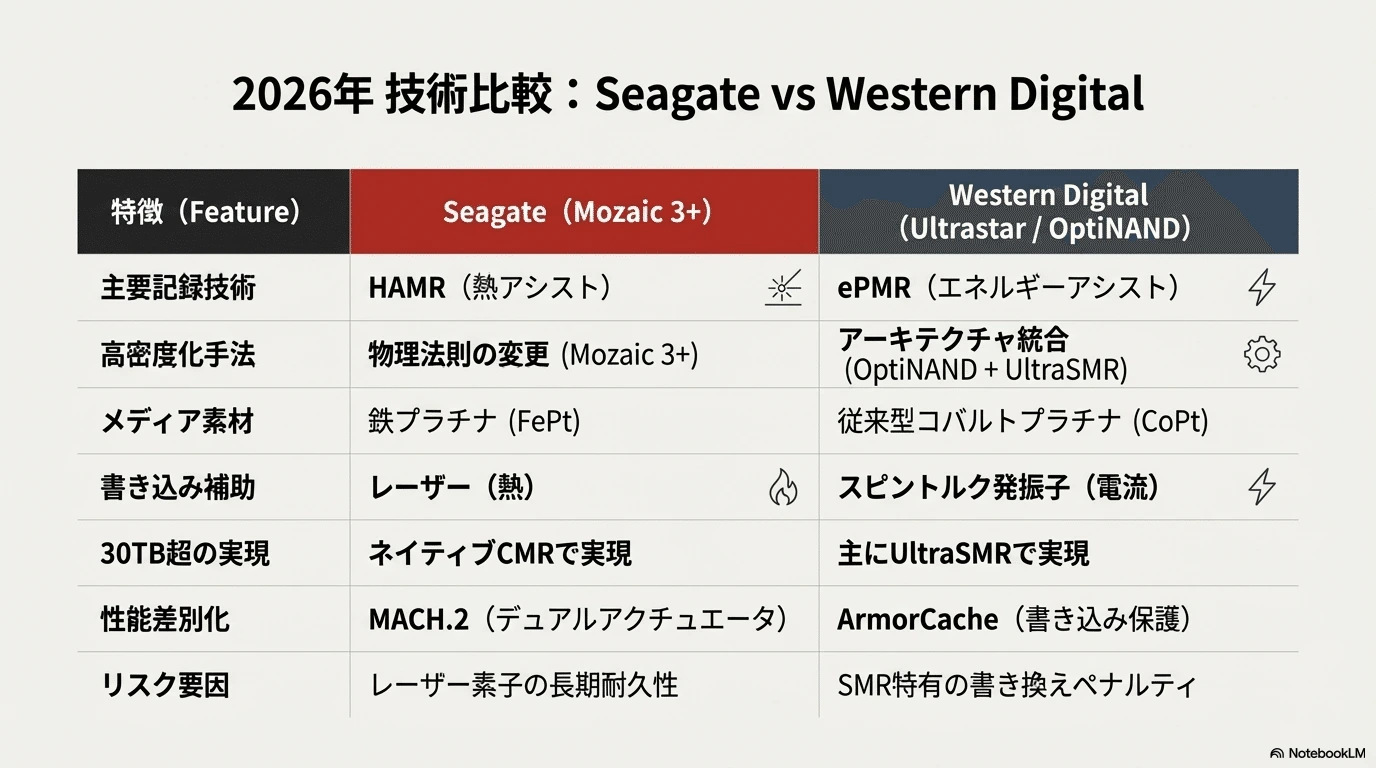
#以下の表は、2026年1月時点における両社のフラッグシップ技術(30TBクラス)の比較です。
#
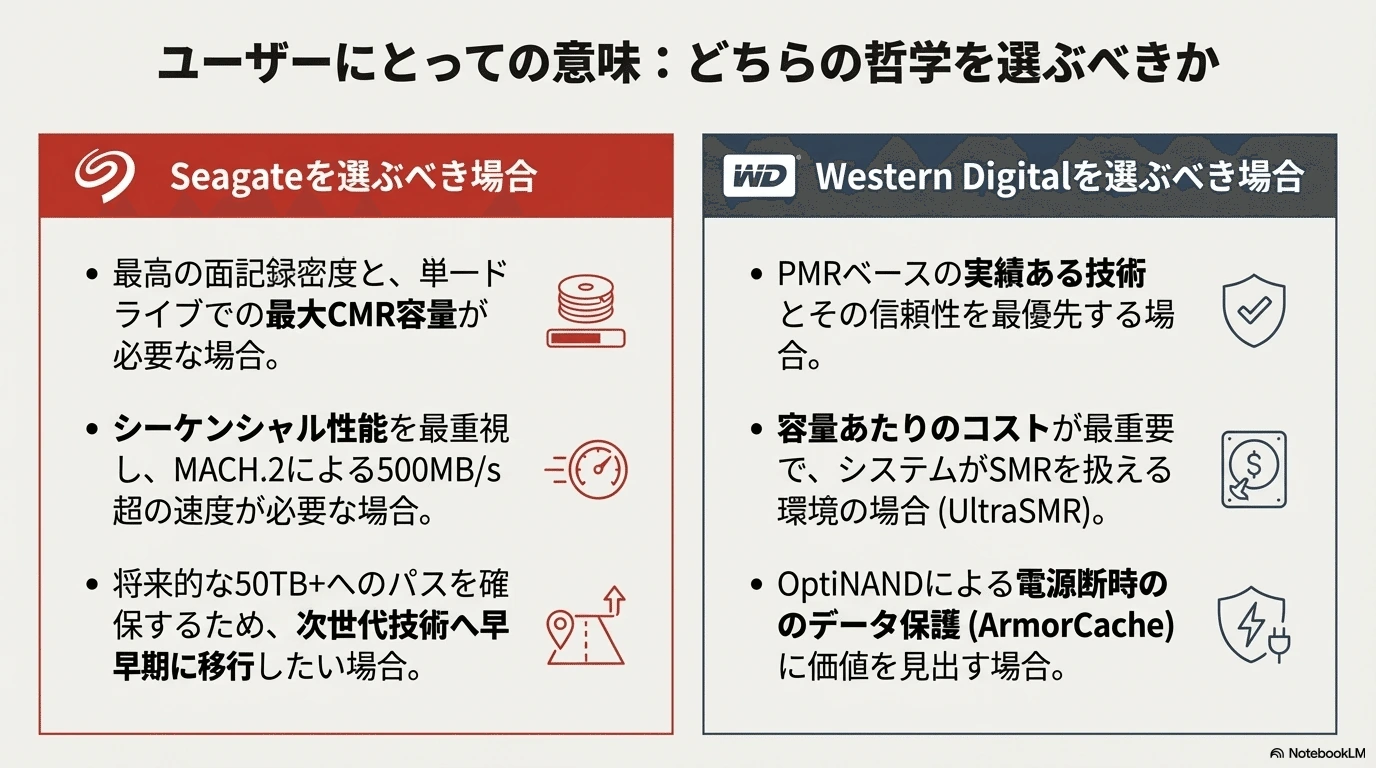
7.1. ユーザーにとっての意味
#- Seagateを選ぶべき場合:
- 最高の面記録密度を求め、単一ドライブで最大のCMR容量が必要な場合。
- シーケンシャル性能を重視し、MACH.2による500MB/s超の速度を享受したい場合。
- 新しい物理技術(HAMR)への移行を早期に済ませ、将来的な50TB+へのパスを確保したい場合。
- Western Digitalを選ぶべき場合:
- 実績のある技術(PMRベース)の延長線上にある信頼性を重視する場合。
- システム側でSMRを扱える環境(ホストマネージドSMR対応のファイルシステム等)があり、容量あたりのコストを最優先する場合(UltraSMR)。
- OptiNANDによる電源断時のデータ保護(ArmorCache)に魅力を感じる場合。
#
\8. 信頼性と耐久性の現状 (2025-2026データ)
#クラウドストレージプロバイダーであるBackblaze社が公開している運用データ(2025年Q3までのデータを含む)に基づき、信頼性の傾向を分析します。
#8.1. 故障率(AFR)のトレンド
#2025年を通じて、HDD全体の年間故障率(AFR)は1.5%前後で推移しており、わずかに上昇傾向にあります。これは運用中のドライブの平均年齢が上がっていること(バスタブ曲線の摩耗故障期に入りつつある)が主因です24。
#- Western Digital (HGST): 伝統的にデータセンター運用者からの信頼が厚く、特に12TB〜16TBのヘリウム充填モデルは、依然として低い故障率(モデルによっては0.5%以下)を維持しています。ePMRモデルについても、初期不良率は低く抑えられています。
- Seagate: かつてはコンシューマーモデルでの故障率の高さが指摘されましたが、近年のExos Xシリーズ(ヘリウムモデル)は劇的に改善しており、WDと比較しても遜色のない信頼性を示しています。ただし、HAMR搭載モデルの長期(5年以上)のフィールドデータはまだ出揃っておらず、未知数な部分は残ります。
#
\9. 2026年Q1以降の価格・需給予測と市場展望
#ご質問にある「HDDはどのような感じか?」という点について、2026年1月時点の状況と今後の予測を詳述します。
#9.1. HDD価格の上昇トレンド
#結論から申し上げますと、HDDの価格も上昇局面にあります。ただし、SSDやDRAMのような「倍増」レベルの急騰ではなく、四半期ごとに数パーセントずつ確実に切りあがる、構造的な値上げです。
#- 現状 (2026年1月): 2025年末にかけて、大容量HDD(ニアライン向け)の価格は約4〜5%上昇しました。小売り市場(リテール)でも、1TB〜4TBの普及帯ドライブから、20TB超のエンタープライズドライブまで、一律に価格が上昇しています。
- 予測 (2026年Q1-Q2): アナリスト(TrendForce, IDC)は、2026年前半を通じてさらに5〜10%程度の価格上昇を予測しています。
9.2. なぜHDDも値上がりしているのか?
#SSDの値上がり(半導体不足)とは異なる、HDD独自の要因があります。
#- AI開発の「足回り」としての需要: AIモデルの学習には、SSDには入りきらないほど巨大なデータセットが必要です。このデータを安価に保持できるのはHDDしかありません。ハイパースケーラー各社は、AIインフラ構築の一環としてHDDを大量発注しており、一般市場への供給量が絞られています。
- メーカーの戦略的減産の影響: SeagateとWDは、過去の供給過剰による価格暴落を教訓に、生産能力を極限まで効率化しています。需要が増えたからといって即座に工場をフル稼働させることはせず、価格維持(利益確保)を優先しています。
- 中国市場の「脱SSD」: 中国の一部政府機関や重要インフラにおいて、SSDのデータ長期保存性への懸念から、HDDへの回帰が進んでいます。これが3.5インチHDDの需給を局所的に逼迫させています3。
9.3. SSDとDRAMとの比較
#- DRAM/SSD: AIサーバー向けのHBMやエンタープライズSSDに生産ラインを奪われ、供給そのものが物理的に不足しています。価格上昇は急激で、2026年中は高止まりが続くでしょう。
- HDD: 物理的な部材不足というよりは、「需要増」と「供給調整」による価格上昇です。しかし、依然としてSSDとのビット単価差は圧倒的であり(HDDの方が約6〜7倍安い)、ストレージコストを抑えたいユーザーにとってHDDは唯一の選択肢であり続けます。
#
\10. 結論と推奨事項
#2026年1月2日現在、HDD市場は技術的なルネサンスと経済的な逼迫の真っ只中にあります。
#- 技術選択:
- Seagate: 「HAMR」という次世代技術を今すぐ手に入れたい、あるいは単一ドライブでの最大容量と速度(MACH.2)を追求するならSeagateです。Mozaic 3+は、これからの10年を見据えた技術の先取りです。
- Western Digital: 既存技術の安定性と、OptiNANDによるスマートなデータ管理を重視するならWDです。特にコスト効率を重視し、UltraSMRを許容できる環境であれば、WDの32TBドライブは最強の経済性を発揮します。
- SanDisk: ブランド名に惑わされず、中身がWD製の高品質ドライブであることを理解した上で、その堅牢なエンクロージャーやデザインに対価を払う価値があるかを判断してください。
- 購入タイミング:
- 「今すぐ買う」のが正解です。 メモリ需要の高まりが解消される見込みはなく、AIによるデータ爆発は始まったばかりです。HDD価格が短期的に下落する要因は見当たりません。特に20TB以上の大容量モデルを検討している場合、ハイパースケーラーによる買い占めが加速する前に確保することを強く推奨します。
HDDはもはや「古い技術」ではありません。AI時代を支える、最もコスト効率の高い「巨大な記憶領域」として、その価値が再定義されたのです。2026年は、SeagateのレーザーとWDの統合アーキテクチャが、それぞれの正当性を市場に問う重要な一年となるでしょう。
##
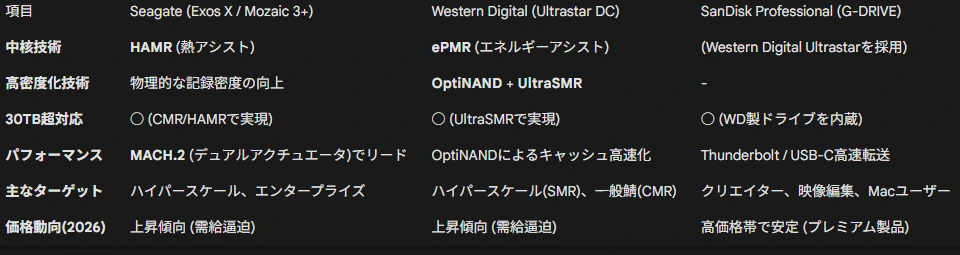
表1:2026年主要HDD技術・製品比較マトリクス
#
#
1) なぜ「台数(ユニット)」ではなく「密度(Areal Density / TB/台)」なのか
#結論:データセンターが欲しいのは「台数」ではなく「Exabytes(総容量)」だから
#クラウド/AI用途の近年のHDDは、購入側(ハイパースケーラー)が実質的に 台数ではなく“総容量(EB)を買っています。だからメーカーも「ユニットを増やす」より、1台あたりの容量を増やしてEB出荷を増やす方が合理的です。
#Seagate自身も、面記録密度(Areal Density)を上げることがデータセンターのTCO(電力・スペース・運用)に直結する、という文脈で説明しています。(シーゲート)
#「工場を増やして台数を作る」が難しい(= 供給制約の正体)
#HDDは半導体ほど簡単に増産できません。ヘッド/メディア/精密機構/ヘリウム筐体などの複雑なサプライチェーンと品質認定が絡み、短期で生産能力を積み増ししにくいです。実際、需要が強い一方で供給能力が追いつかない、という見立てが出ています。(Tom's Hardware)
#ここで重要なのが、「台数を増やせないなら、1台の容量を増やして実効供給(EB)を増やす」という発想です。
##
2) 「密度を上げる」とは具体的に何をすることか(技術の地図)
#密度アップは大きく2系統あります。
#A) 物理で突き抜ける:SeagateのHAMR(Mozaic)
#HAMRで媒体・書き込みの物理限界を押し上げ、同じ3.5インチ枠のままTB/プラッタを増やす方向です。SeagateはMozaicによる面密度向上の価値を強く押し出しています。(シーゲート) さらにMozaic 4+の40TB級は、サンプル出荷→2026年前半量産、というロードマップが報じられています。(TechRadar)
#B) 統合で積み上げる:WDの ePMR + OptiNAND + UltraSMR(+多枚数プラッタ)
#WDはePMR/OptiNAND/ArmorCache/UltraSMRの合わせ技に加え、11枚ディスク・プラットフォームのような機械設計も含めて32TB級を出しています。(Western Digital)
#ここが「台数より密度」の本質 同じ出荷台数でも、1台が 26TB→32TB→36TB… と増えれば、出荷“容量”は増える。 結果としてメーカーは、工場能力を急に増やさずに“需要(EB)に応える”ことができます。#
#
3) 「供給規律」とは何か(なぜメーカーが“増産しない”のか)
#定義:需要が強くても、メーカーが生産能力をむやみに増やさず、価格と利益率を守る行動
#HDDはプレイヤーが少ない寡占(実質3社)で、しかも設備投資が重い。ここで各社が増産競争をすると、後で需要が揺れた瞬間に過剰在庫→値崩れが起きやすい。
#その反省があるので、需要回復局面でも 「工場能力を増やさない」 という姿勢が出やすい。Seagateについては「製造能力は増やさず、将来の需要(Exabytes)は面密度向上で満たす」趣旨の報道が出ています。(Blocks and Files)
#供給規律が価格にどう効くか
#供給がタイトだと、価格は上がりやすい。実際に 2025年Q4にHDD契約価格が約+4% といった報道があり、「8四半期で最大の上げ」と説明されています。(Tom's Hardware)
#ここでのロジックは単純で、
#- 需要:AI/クラウドでEB需要が強い
- 供給:工場能力は急に増やせない+増やす気も薄い(供給規律)
- だから:需給がタイト→価格がジワ上げ になりやすい
#
4) 「密度アップ」と「供給規律」がセットになる理由(いちばん大事)
#メーカー目線では、こういう勝ち筋になります:
#- 工場を増やして台数を追う
→ CAPEX増、リスク増、需要が落ちたら地獄
- 工場は抑えたまま、面密度でTB/台を上げる
→ 同じ台数でもEB出荷が増える → データセンターのTCO改善ニーズにも刺さる(シーゲート) → 需給タイトを保ちやすく、価格決定力も維持しやすい(Blocks and Files)
#だから、「供給制約(増産しにくい)」を“技術(密度)で吸収しつつ、同時に供給規律で価格を守る、という構図になります。
##
5) ユーザー側(買う側)に起きること
#- 大容量帯(20TB+、ニアライン系)は、台数不足”というより“値段が下がりにくい市場になりやすい(Tom's Hardware)
- 需要が強いほど、メーカーは 「容量の大きいSKUへ寄せる」(同じ台数でEBを稼げる)ので、普及帯の割安感が戻りにくい
- 32TB/36TB/40TB…のような「密度勝負」が進むほど、新技術の世代差が価格差(=世代プレミアム)として出やすい(Western Digital)
#
サムネはPixAIsunflowerモデルとnanobananapro
#1
#
2
#
3
#
4
#
5
#
6
#
7
#
8
#
9
#
10
#
11
#
12
#
13
#
14
#
15
#
AIで復活したHDDはSeagateかWDか
#