南海トラフ地震と首都直下地震が半導体産業に及ぼす影響の考察
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
95fa699582a51c817eacabeb022f2ce123d916430154a0d810c605ea582fcb56- 保存版のSHA-256
4727a194a7866639bbf1c44189c24558635609fdd671f4e9450a4938b0da3d65
外部証明の最終検査結果は詳細を開くと表示します。
南海トラフ地震と首都直下地震が半導体産業に及ぼす最悪の影響
#想定される最悪シナリオの概要
#政府の想定する南海トラフ巨大地震の最悪ケースでは、マグニチュード9クラスの連動地震が発生し、日本全土に極めて深刻な被害をもたらす「国難」級の災害になるとされています。内閣府の2025年想定では、南海トラフ地震による死者数は約29.8万人、全壊・焼失する建物は約235万棟にも上ります。経済的被害も甚大で、建物倒壊など直接被害は約170兆円、発生から1年間の経済被害は約50兆円にのぼると試算されています。さらに工場の被災やインフラ寸断、所得低下など長期的影響を含めると、20年間で累計1,410兆円もの経済損失に達する可能性があります。これは日本の年間国家予算の約14年分に相当し、まさに桁違いの損失規模です。
#このシナリオに加え、首都直下地震(東京湾北部直下M7クラス)が数か月~数年後に発生する複合災害も想定します。政府想定では首都直下地震で死者約2.3万人、経済被害は約95兆円と見積もられています。土木学会の推計では東京直下型地震も20年間で1,001兆円の経済損失になるとの報告がありました。
#まず南海トラフ地震では、西日本の広範囲(東海・東南海・近畿・四国・九州東部)で震度7クラスの激震と大津波が襲い、人的・物的被害が集中します。続く首都直下地震では首都圏(東京・神奈川・埼玉・千葉)が直撃を受け、国の中枢機能や物流網が麻痺する恐れがあります。それぞれ単独でも東日本大震災(経済被害約17兆円)の数倍以上の被害規模ですが、連続発生となれば被災地域が東西に広がり、復旧リソースの逼迫や国内生産拠点の同時損失により被害が乗算的に拡大する最悪シナリオとなります。
#株式市場への影響も甚大です。歴史的に大地震の直後には投資家心理が冷え込み、株価が急落する傾向があります。実際、2011年の東日本大震災では日経平均が震災後に10%以上下落し、特に保険や素材など関連株の下げが顕著でした。同様に南海トラフ発生時には日本株全体が急落し、半導体関連企業は生産停止懸念から真っ先に売られるでしょう。市場では震災による供給網寸断や企業業績悪化を織り込んでハイテク株中心に大幅な調整が起こりうると考えられます。もっとも、過去の例では震災後数ヶ月で株価は持ち直すケースもありますが、今回は国内外のサプライチェーン寸断が長期化する恐れがあり、S&P500など世界のハイテク株指数にも波及して一時的な急落と高いボラティリティを招く可能性があります。
#日本の半導体産業と世界への重要性
#日本は近年、最先端半導体の製造シェア自体は台湾や韓国に譲ったものの、半導体サプライチェーンの要となる素材・部材・製造装置分野で世界トップクラスのシェアを占めています。そのため、日本国内の震災は世界の半導体供給網全体に直結するリスクがあります。
#具体的に、日本企業は以下の分野で圧倒的な存在感を持っています。
#- シリコンウェーハ素材:世界の半導体用シリコンウェーハ市場は寡占化が進み、主要5社で約95%を占めます。その中で日本の信越化学(Shin-Etsu)は単独で29.4%、SUMCOは21.9%と、両社で世界シェアの半分超を担います。300mm径ウェーハ(最新鋭チップの基板)の供給において日本企業は最大の地位にあり、中国を含む他国は品質・量ともに日本に大きく依存しています。
- 半導体製造装置:アプライドマテリアルズ等の米企業に次ぎ、日本の装置メーカー(東京エレクトロンなど)は世界シェア約29%を持ちます。とりわけ、前工程(ウェーハプロセス)装置や後工程(組立・パッケージ・テスト)装置に強みがあり、米国と日本で世界の装置供給の7割以上を占めています。日本製装置が無ければ新鋭工場の立ち上げも困難な状況です。
- 半導体材料:半導体製造に不可欠な化学材料でも、日本勢はフォトレジスト(感光材)、高純度ガス、化学薬品、そして先端パッケージ用基板材料など多数の分野で世界トップシェアを握っています。例えばフォトマスク・フォトレジスト市場は日本・台湾・韓国企業が席巻し、中国は先端品をほとんど作れません。また後述するABF樹脂のように、日本企業が事実上の単独供給者となっている特殊素材も存在します。
- 半導体テスト・計測機器:チップ製造後の検査に使われる自動試験装置(ATE)や計測機器も、日本のアドバンテストなどが牽引しており、世界シェア約43%で首位となっています。テスト装置は米テラダインと2強状態ですが、日本企業がリードしています。
以上のように、日本の半導体関連企業は川上から川下まで重要なポジションを担っており、一社が被災で止まるとそのボトルネック効果で世界中の半導体生産に支障が出かねない状況です。2011年の東日本大震災の際も、ルネサス社の車載マイコン工場停止や信越化学のウェーハ工場被災が世界の製造業に波及しました。当時は在庫や他拠点で部分的にカバーできたものの、今回は最悪シナリオかつ複数災害ということで桁違いのサプライチェーン混乱が予想されます。
#特に生成AI向けを含む先端半導体ではサプライチェーンが極めて細分化・最適化されており、**「どこか一箇所が詰まると全体が止まる」**構造になっています。1個のAIチップがユーザーに届くまでに、設計から製造・封止・検査まで500以上の工程があり、70回以上も国境を跨ぐと言われるほど複雑です。その中で日本企業は不可欠なプロセスを担う唯一無二のサプライヤーになっている部分があるため、日本国内の巨大災害は世界の半導体供給網全体を麻痺させ、データセンターやAI開発計画のロードマップにも遅延を強いるリスクが高いのです。
#以下では、主要な企業・製品ごとに具体的な影響を掘り下げ、その世界への波及と復旧見通しを考察します。
#シリコンウェーハ供給への影響(信越化学・SUMCO)
#シリコンウェーハ(半導体基板)は、前述の通り信越化学とSUMCOの2社で世界シェアの約50%を占める戦略材料です。このウェーハ供給が止まれば、世界中の半導体ファウンドリ(TSMC、サムスンなど)やメモリメーカーは文字通り材料が無くてチップを作れない事態に陥ります。
#信越化学とSUMCOは国内各地に複数の生産工場を持ちますが、過去の例では一工場の停止が即座に市場に影響しました。例えば信越化学の福島・白河工場は当時世界シェア約20%のシリコンウェーハを供給していましたが、2011年3月の震災で被災・停止し、在庫逼迫による不足が懸念されました(幸い在庫積み増しで短期的な大混乱は避けられ、約4か月後に復旧)。しかし今回は南海トラフ巨大地震で複数工場が同時被災するリスクがあります。特にSUMCOは九州や宮崎にも拠点があり、震源域次第では生産に深刻な打撃を受ける可能性があります。一方、信越化学の主力工場の一つである新潟(直江津)や福島(白河)は南海トラフの直接影響圏外ですが、西日本の物流寸断により材料や部品調達が滞る懸念は拭えません。また数か月後に想定する首都直下地震では、信越化学の本社・研究拠点(東京)が被災し指揮系統に影響が出たり、東北・北関東の工場でも間接的な停電や交通網寸断が生じる可能性があります。
#仮に世界のウェーハ供給能力の30~50%が数ヶ月失われる事態となれば、ファウンドリ各社は手持ち在庫を取り崩しつつ、生産ラインの稼働率を大幅に落とすでしょう。スマートフォン用からデータセンター用AIチップまで広範な半導体製品で計画出荷数の削減が避けられず、自動車産業など最終製品組み立てにも波及します。事実、2021年の世界的な半導体不足では年間生産台数が自動車で約770万台減少し、米国GDPが約2,400億ドル(約33兆円)押し下げられたと報告されています。今回のようなウェーハ供給ショックはその比ではない規模の世界経済損失を招きかねません。
#ウェーハ価格も急騰し、限られた供給を奪い合う展開となるでしょう。特に先端ノード用の300mmウェーハは他社(台湾GlobalWafers社や独Siltronic社など)への振替も限度があり、各社フル生産でも日本勢の穴を埋めるのは困難です。中国も300mmウェーハ内製化を急いでいますがシェアはまだごく僅かで代替になりません。最終的に世界のチップ生産量が大幅に落ち込むことで需給逼迫と価格高騰を招き、エレクトロニクス製品全般の値上がりや供給遅延につながるでしょう。
#復旧には少なくとも数ヶ月~1年規模の時間が予想されます。工場自体の再建や修理は早くても数ヶ月、ウェーハの品質管理や認証にも時間を要します。国内他拠点や海外工場(信越化学はマレーシア等にも生産拠点あり)で一部代替しても、世界需要を満たすには不十分です。仮に南海トラフ発生から半年ほどで主要工場が復旧できたとしても、その直後に首都直下地震が発生すれば物流や電力が再び寸断され、生産再開はさらに遅れるでしょう。最悪の場合、世界的なウェーハ不足が1年以上常態化し、半導体生産ロードマップ全体が大幅に押し延ばされる可能性もあります。
#半導体材料への影響(ABF基板・その他素材)
#ABF基板(Ajinomoto Build-up Film)の供給停止リスク
#先端パッケージ基板材料であるABF(Ajinomoto Build-up Film)は、現在世界で事実上 Ajinomoto(味の素)社が独占供給する素材です。ABFはCPUやGPUをプリント基板上に実装する際に使われる絶縁樹脂膜で、その登場以降の高性能化を支えてきたキーテクノロジーです。Ajinomotoグループは1999年の商業化以来、このABF材料の世界市場シェアの95%以上を維持しており、競合他社や代替材料はほとんど存在しません。
#ABFは極薄フィルム状の樹脂で、台湾や日本のパッケージ基板メーカー(Ibiden、日月光など)が購入し、CPU/GPU用の基板に積層して使用します。ほぼ単一源依存のため、その供給が止まれば世界中の先端チップのパッケージング工程が直ちにストップします。実際、2020~2021年のコロナ禍ではPC・サーバー需要急増に対しABF供給が追いつかず基板不足が発生し、IntelやAMD、NVIDIAはこの基板不足が原因で生産遅延を余儀なくされたと報告されています。ある通信向け半導体ではリードタイム(発注から納品までの期間)が63週から70週に延びた例もあり、ABFの逼迫がボトルネックとなったことが明らかになりました。
#味の素は現在、日本の川崎事業所(神奈川県)や群馬工場などでABF材料を生産しつつ、2030年までに生産能力を5割増強する計画を進めています。しかし南海トラフ巨大地震そのものは首都圏への直接被害は少なくても、数年後の首都直下地震で川崎工場が被災するリスクが極めて高いです。川崎は東京湾沿いで液状化や火災の危険もあり、直下型地震が起これば工場操業は長期間困難になるでしょう。仮に南海トラフ後もABF供給が維持されていたとしても、首都直下で突然世界のABF供給が途絶する最悪事態が想定されます。
#ABF供給が止まれば、TSMCで製造された最先端GPUやCPUもパッケージ基板が作れず出荷不能になります。生成AI向けのH100などNVIDIAのGPUは多数のチップレットを高密度実装するためABF基板に強く依存しています。またデータセンター向けCPU(Intel XeonやAMD EPYC等)、ネットワーク用ASIC、AIトレーニング用の各種アクセラレータも同様です。OpenAIとソフトバンクが推進する「Stargate」プロジェクト(世界最大級のAIデータセンター構想)では、今後数年間で莫大な数のAIチップが必要とされます。しかしABF供給が絶たれれば、その計画に必要な先端チップが梱包できず、巨大AIデータセンター建設計画も大幅な遅延を余儀なくされるでしょう。実際に、ABF不足は過去にBroadcom社のネットワークチップ納期を延ばし、IntelやNVIDIAも生産計画を修正する事態になりました。同様に、生成AIブームを支えるクラウド事業者(GoogleやAmazonなど)のGPUクラスター増設も停滞し、AI研究・サービスの進展スピードにブレーキがかかる可能性があります。
#代替策は現状ほとんど無く、他国でABF生産を立ち上げるにも時間がかかります。米国では国家安全保障上、この脆弱性を問題視し国内でのABF生産や日米提携を模索する動きもありますが、震災のタイミングによっては間に合わないでしょう。復旧についても、川崎工場が壊滅的被害を受けた場合、新棟建設やライン再構築に1年以上かかる可能性があります。ABFのような専門材料の生産設備は高度にカスタマイズされており、代替生産は容易ではありません。総じて、ABF供給停止は現代の半導体産業における最悪のボトルネックであり、その影響は先端計算インフラ全般に及ぶと考えられます。
#その他の材料・部材への影響
#上記以外にも、日本発の材料で世界が依存するものは多数あります。その一例として:
#- フォトレジスト: 半導体露光工程に不可欠な感光材。JSRや東京応化工業など日系企業が最先端品をリードしています。工場は茨城県や千葉県などに立地しており、首都直下地震で被災するとEUVレジストなどの供給が滞り、最先端プロセスの歩留まりに影響が出ます。
- 高純度ガス・化学薬品: エッチング用フッ化水素や現像液、CMPスラリー等、多くが日本企業(昭和電工、森田化学など)によって供給されています。2019年には日韓関係の問題で一部材料の輸出規制が議題になりましたが、震災による停止はそれ以上に深刻で、韓国・台湾の半導体工場も代替調達に苦慮するでしょう。
- リードフレームや樹脂封止材: パッケージ封止に使われる部材でも、日系企業(住友ベークライトなど)が強みを持つものがあります。これらも工場立地によっては被災リスクがあり、パッケージング全般の遅延要因となりえます。
- メモリ製品そのもの: 半導体「素材・装置」ではありませんが、日本にはキオクシア(旧東芝メモリ)のようにNAND型フラッシュメモリで世界シェア2位(約30%)を持つメーカーもあります。キオクシアの四日市工場(三重県)は南海トラフ震源域に近く、大地震や津波で稼働不能となれば、世界のストレージ市場にも影響が及びます。同様にソニーはイメージセンサーで世界首位ですが主要工場が九州や山陽地方にあり、こちらも被災すればスマートフォン向け部品供給が滞るでしょう。
以上のように、日本発の様々な材料・部品が軒並み供給不安定に陥る可能性があります。最先端半導体ほど日本への依存度が高いため、最新GPU・CPUから自動車用制御チップ、IoTセンサーに至るまで幅広い分野で生産スケジュールの見直しや出荷遅延が不可避となります。特に生成AI関連では材料一つひとつの高性能化が欠かせず、その点で日本企業の代替は難しいため、各社が計画していた次世代チップの開発・量産ロードマップが数四半期~年単位で延期される懸念があります。
#半導体製造装置への影響(東京エレクトロン・アドバンテスト 他)
#半導体製造装置分野でも、日本企業の停止は世界のファブ稼働に直結します。
#東京エレクトロン(TEL)をはじめとする前工程装置
#東京エレクトロンはコータ・現像装置やエッチング装置などで世界有数のメーカーであり、日本が強みとする前工程装置の代表企業です。TEL単独の世界シェアは分野ごとに異なりますが、同社を含む日本勢全体で前工程装置の約3割を供給しています。TELは主力工場を宮城県や山梨県、熊本県などに分散しています。南海トラフ地震では熊本工場が揺れに見舞われたり、西日本物流網寸断で部品調達が難しくなる可能性があります。首都直下地震では東京本社機能に支障が出たり、山梨の工場(首都圏近郊)で操業停止のリスクがあります。
#装置サプライヤーの被災は、新規の半導体製造ライン立ち上げ計画に遅延をもたらします。本来であれば2020年代後半に計画されているTSMCやIntel、Samsungの新工場・ラインが、装置納入の遅れによって稼働開始が数か月~1年以上遅延するシナリオも考えられます。また既存ラインでも装置故障時のスペア供給や保守サービスに支障が出て、歩留まり低下や生産性低下を引き起こすでしょう。特に日本企業が独占的地位を持つ装置(例えばニコン/キャノンの一部露光装置、Kokusai Electricの熱処理炉など)が止まると、他社で代替が効かず影響が長期化します。
#アドバンテスト(半導体テスト装置)
#アドバンテストは半導体テスト装置の世界最大手で、SoCテスターやメモリテスター分野でトップシェアです。日本勢はテスト装置市場で**約43%**を占め、アドバンテスト社単体でも米Teradyne社と並ぶ二強の一角です。同社は埼玉県や群馬県に生産拠点を持ちます(群馬・邑楽郡に大規模工場あり)。首都直下地震では埼玉・群馬も強い揺れとなる可能性があります。
#テスト装置はチップ量産の最終関門であり、新製品の歩留まり向上や出荷増にはテスター増設が欠かせません。アドバンテストの供給停止はファブレス企業の新製品立ち上げスケジュールに影響します。例えば次世代GPUやASICを増産しようにも、テスター台数が足りなければ検査工程がボトルネックとなり出荷台数を増やせない事態が起こりえます。また、テスト装置メーカーの技術者が被災してサポートが滞れば、世界中の半導体工場で装置トラブル対応が遅れる恐れもあります。
#もっとも短期的には、すでに稼働中のラインにあるテスターで凌げる可能性もあります。しかし数ヶ月以上にわたり新規装置供給が止まれば、新工場の量産開始や既存ラインの能力増強が先延ばしとなり、ひいてはエンドユーザーへの製品提供時期に影響が出ます。生成AI需要の急増に応える増産計画も滞り、クラウド事業者がGPUクラスターを増設しようにも検査済み出荷可能なチップが足りないという事態になりかねません。
#その他装置・部品
#他にも、日本には多くの装置・部品メーカーがあります。例えば半導体製造用の精密部品(真空ポンプやバルブ)でシェアを持つ企業、あるいは搬送ロボットなど工場オートメーション機器を作る企業も多数あります。これらはいずれも世界の半導体工場で使われているため、一社でも供給が止まれば代替調達やライン改造に追われます。装置・部品分野は裾野が広く、一見影響が軽微に思える中小企業が実は唯一の供給源だったというケースもありえます。
#装置の復旧や代替生産には時間がかかるため、半導体各社は当面は手持ち装置の活用効率化や旧型装置の再稼働など非常措置で凌ぐでしょう。しかし先端プロセスでは古い装置では代用できず、最先端チップの生産能力はどうしても制約を受けてしまいます。
#主要企業・分野ごとの影響まとめ
#上記を踏まえ、日本の主要半導体関連企業・製品ごとの影響を整理します(※世界シェアは概算):
#- 信越化学工業・SUMCO(シリコンウェーハ) – 世界シェア約50%。南海トラフではSUMCO九州工場等が被災する恐れ。供給喪失時は世界の半導体基板供給が半減し、ファウンドリ・メモリメーカーの生産計画に直撃。ウェーハ不足は1年以上尾を引き、チップ価格高騰と生産遅延を招く。
- 味の素(ABF樹脂) – 世界シェア95%以上。首都直下地震で川崎工場が被災すると先端パッケージ基板が世界的に供給不能となる。GPU/CPUの出荷停止に直結し、生成AI用チップ供給の最大ボトルネック。
- 東京エレクトロン(半導体製造装置) – 世界シェア約10%(総合)、分野別では数十%。生産拠点分散も、西日本拠点の被災や物流寸断で装置供給に遅れ。新規ライン稼働や増産計画が数か月~年単位で遅延し、先端ノード開発・量産ロードマップに影響。
- アドバンテスト(半導体テスター) – 世界シェア約40~50%。関東拠点被災でテスター出荷が止まると、新チップの量産出荷が滞留。特に需要旺盛なAIチップや5G関連SoCの出荷に影響し、顧客であるファブレス企業(NVIDIA、AMDなど)の売上見通し悪化も懸念。
- その他材料・部品メーカー – JSR・東京応化(フォトレジスト)、昭和電工(ガス)、ディスコ(ウェーハ切断装置)、キオクシア(メモリ)、**ソニー(センサー)**等、多岐にわたる企業がそれぞれの分野で不可欠。いずれかが被災停止すれば、その分野の世界供給に穴が空き、関連する製品(例えばメモリ価格やスマホカメラ出荷など)に波及。
これら日本企業の供給停止は連鎖的に世界のエレクトロニクス産業へ波及します。特にTSMCやサムスン、インテルなど主要半導体メーカーは日本から多種多様な供給を受けているため、震災後には各社とも「在庫の確保」「代替調達の模索」「製品出荷計画の見直し」に追われるでしょう。NVIDIAやApple、Qualcommといったファブレス企業の株価も、供給不安から短期的に急落する可能性があります。最終製品メーカー(自動車、スマートフォン、PCなど)は再び部品不足に直面し、生産台数の削減や発売延期を迫られるでしょう。実際、東日本大震災では自動車用部品工場の被災で国内外の自動車メーカーが減産を強いられました。同様に今回のシナリオでは、生成AIブームを牽引するクラウド事業者(Google、Microsoft等)も必要なGPUサーバーを調達できず、サービス拡充計画を修正せざるを得なくなるかもしれません。
#株式市場では、日本の半導体関連株(信越化学、TEL、アドバンテストなど)は大幅下落が避けられず、関連する米国株(半導体指数SOXやハイテク企業)にも波及すると考えられます。「半導体不足=ハイテク企業の業績悪化」との見方から、発生直後にはS&P500情報技術セクター指数も調整局面に入る可能性があります。ただ、マーケットは同時に将来の復興需要も織り込もうとするため、中長期では半導体株が急回復する展開も考えられます。いずれにせよ震災発生から復旧完了まで、半導体産業は極めて不安定な状況に置かれ、企業のロードマップにも投資家の判断にも大きな不確実性が付きまとうことになります。
#復旧と対策見通し
#復旧のスケジュールは、被害規模によりますが数年規模の長期戦となる可能性があります。政府試算では、経済が本格復興するまで南海トラフで20年、首都直下で20年と見積もられています。半導体産業に限っても、主要工場・設備の再建、サプライチェーンの再構築、新たなリスク分散策の実施には相当の時間と投資が必要です。
#まず短期的には、各社とも他拠点や海外での代替生産を検討するでしょう。例えば信越化学やSUMCOは海外工場の増産を図り、味の素も海外パートナーへの技術供与でABF生産を検討するかもしれません。装置メーカーも被害の少ない工場でフル生産を行い、海外の協力企業と連携して部品を調達するなどの手段を取るでしょう。
#政府レベルでも、震災を教訓にサプライチェーン強靭化策が打ち出される可能性が高いです。米国や欧州も日本の状況を注視し、特にボトルネックとなった分野(ウェーハやABF等)を自国生産するための投資を加速するでしょう。実際、米国はCHIPS法においてパッケージ材料を重視していませんでしたが、ABFの脆弱性が顕在化すれば法改正や予算投入も検討されるでしょう。
#一方で、半導体需要そのものは震災直後は一時的に落ち込む可能性があります。被災国である日本国内の消費・生産が冷え込むほか、世界的にも景気の下押し要因となりかねません。しかし長期的には、復興需要やBCP(事業継続計画)投資によって半導体需要が再び押し上げられる展開も考えられます。例えば被災地の再建にロボティクスやIoT技術が使われたり、分散型データセンターの構築が進むことで、新たな半導体需要が生まれる可能性もあります。
#ロードマップへの定性的な影響としては、先端プロセス開発やAIチップの世代交代スケジュールに半年から数年程度の遅れが生じ得ます。特に大きいのは、量産インフラが整わないことによる製品発売時期の延期です。例えば3nm世代から2nm世代へのシフト、あるいはNVIDIAの次世代GPUアーキテクチャの投入時期などが後ろ倒しになるでしょう。もっとも技術開発自体は研究所レベルで続くため、遅れは一時的とも考えられます。問題はそれによってAI普及やデータセンター強化のテンポが緩み、競争環境や市場シェアに影響を与える点です。震災被害を受けなかった国の企業(例えば台湾や米国の企業)は、この間隙を突いて技術開発をリードしようとするかもしれません。
#総括すると、南海トラフ巨大地震とその後の首都直下地震という複合災害シナリオは、日本の半導体産業に未曾有の打撃を与え、その影響は素材・装置の供給を通じて世界中の半導体生産・ひいては先端技術インフラに及びます。経済損失は数千兆円規模、復旧には数年を要し、生成AIを含むハイテク分野の発展ロードマップにも一時的な停滞をもたらすでしょう。しかし一方で、このような危機はグローバルな供給網再編や技術革新を促す契機ともなり得ます。
#chatgpt o3 Deep Researchによる出力
##
想定不能のチョークポイント:南海トラフ巨大地震が世界の半導体サプライチェーンとAIインフラに与える影響に関する決定版リスク分析
#- 脅威の規模と性質: 南海トラフ巨大地震と首都直下地震の同時発生は、日本の人口の約半数が居住し、産業基盤が集中する広大な地域に震度6強以上の揺れと10メートルを超える巨大津波をもたらす。これにより、最大で33万人以上の死者、250万棟以上の建物の全壊、そして270兆円を超える直接的・間接的な経済被害が発生すると想定される。電力、交通、通信、水道といった重要インフラは全国規模で長期間にわたり麻痺し、組織的な復旧活動は極めて困難となる。
- 半導体産業の致命的な脆弱性: 日本は、シリコンウェーハ、フォトレジスト、味の素ビルドアップフィルム(ABF)、半導体製造・検査装置といった、代替の効かない重要部素材および装置において、世界市場で独占的または寡占的なシェアを占めている。これらの生産・開発拠点の多くが、南海トラフ巨大地震の最大震度7の揺れが想定される地域、巨大津波の浸水域、あるいは首都直下地震の震源域に集中している。この地理的集中は、世界全体の半導体サプライチェーンにおける致命的な「シングルポイント・オブ・フェイラー(単一障害点)」を形成している。
- 世界的な生産停止とAIインフラの凍結: 日本の生産拠点が壊滅することで、世界の半導体工場は数週間以内に基礎材料を使い果たし、操業停止(ファブダウン)に追い込まれる。特に、生成AIの進化を支える高性能GPUのサプライチェーンは、シリコンウェーハからABF基板、EUVフォトレジスト、検査装置に至るまで、その全ての重要工程で日本製の部素材・装置に依存している。本災害は、このサプライチェーンを完全に寸断し、世界のAIインフラ増強を最低でも2年から3年にわたり「ハードフリーズ(完全凍結)」させる。
- 復旧の困難性とBCPの限界: 半導体工場の復旧には、建物の再建だけでなく、ナノメートル単位の精度が要求されるクリーンルームの再認証、超高純度のユーティリティ供給、専門技術者による装置の再キャリブレーションが必要であり、数年の期間を要する。既存の事業継続計画(BCP)は、インフラが機能していることを前提とした局所的な災害を想定しており、国家規模のシステム崩壊下では全く機能しない。
#
I. 定義された脅威:南海トラフ・首都直下同時巨大地震のカタストロフ・モデリング
#本分析の基盤となるのは、単一の災害ではなく、日本の国家的機能を完全に麻痺させる複合的な大災害シナリオである。南海トラフ巨大地震と、その数か月~数年の間に首都直下地震が起こった場合、半導体産業が直面するであろう、考えうる最悪の事業環境を定義する。このセクションでは、その破壊の規模と性質を、公式データを基に定量的に明らかにする。
#南海トラフの後に江戸直下(1855年)が約11か月後に発生したことがあります。
#1.1. 「最大クラス」南海トラフ巨大地震:国土を分断する巨大カタストロフ
#政府の中央防災会議が示す被害想定は、南海トラフ巨大地震が「千年に一度あるいはそれよりも発生頻度が低い」未曾有の災害であることを明確に示している 。これは、単なる大規模地震ではなく、国家の存立そのものを脅かすレベルの事象である。
#地震動の強度と地理的範囲:
#科学的に想定される最大クラスの地震が発生した場合、静岡県から宮崎県に至る広大な太平洋沿岸の一部で、気象庁震度階級で最大となる震度7の揺れに見舞われる可能性がある 。それに隣接する東海、近畿、四国、九州の各地方の広い範囲で震度6強から6弱の極めて強い揺れが想定されている。この被災想定地域は、31都府県764市町村に及び、日本の国土面積の約3割、人口の約5割を占める 。これは、日本の産業と人口の心臓部が、同時に激しい揺れに襲われることを意味する。
#津波による浸水
#地震動に続き、関東地方から九州地方にかけての太平洋沿岸の広い地域に、10メートルを超える大津波の襲来が想定されている 。特に高知県黒潮町などでは最大34メートルという驚異的な津波高が予測されている 。さらに深刻なのは、津波の到達時間である。静岡市や和歌山県串本町など、重要な港湾や工業地帯を抱える地域では、最短2分で1メートル以上の津波が到達すると予測されており、これは事実上、避難や資産保護のための猶予時間が存在しないことを示唆している 。最新の地形データを反映した想定では、深さ30センチ以上の浸水エリアは前回想定から3割も増加しており、被害の広範化が懸念される 。
#人的・経済的被害:
#この巨大災害がもたらす被害は想像を絶する。最悪のケースでは、死者数は最大で約33万2千人に達し、そのうち津波による犠牲者が21万5千人を占めるとされる 。全壊・焼失する建物は約250万4千棟、避難者数は地震発生1週間後には日本の総人口の約1割にあたる1,230万人に達すると推計されている 。
#経済的損失もまた甚大である。建物等の直接的な資産被害が約224.9兆円、生産・サービスの低下に伴う間接的な経済活動への影響が約45.4兆円と、合計で約270.3兆円に上る経済被害が予測されている 。これは日本の国家予算の2倍以上に相当する額であり、国家経済の破綻を招きかねない規模である。
#1.2. 複合災害:マグニチュード7.3の首都直下地震の同時発生
#南海トラフ巨大地震だけでも国家的な危機であるが、本分析では、それに連動して、あるいは時間差を置かずにマグニチュード7.3クラスの首都直下地震が発生するシナリオを想定する。これは、日本の政治、経済、情報の中枢を同時に破壊する、最悪の複合事象である。
#都市機能の壊滅:
#内閣府の被害想定によれば、都心南部直下地震が発生した場合、東京都区部の約6割が震度6強の強い揺れに見舞われる 。これにより、約17万5千棟の家屋が全壊し、最大で約1万1千人が建物の倒壊によって命を落とす 。しかし、首都直下地震で最も恐ろしいのは火災である。木造住宅密集地域を中心に大規模な市街地火災が発生し、最悪の場合、約41万2千棟が焼失、火災による死者は最大で約1万6千人に達すると想定されている 。建物倒壊と合わせると、死者数は最大2万3千人、全壊・焼失家屋は最大61万棟に上る 。
#ガバナンスと金融の麻痺:
#首都直下地震は、日本の国家統治機能と金融システムを瞬時に麻痺させる。政府中枢機能、主要企業の本社、金融機関の本店が集中する千代田区、港区、中央区が壊滅的な被害を受けることで、災害対応の司令塔そのものが失われる 。金融決済機能も停止し、経済活動は完全に停止する。この首都機能の喪失による経済的被害は、直接被害約47兆円、間接被害約48兆円、合計で約95兆円と試算されている 。南海トラフ巨大地震と合わせると、国家全体の経済被害は365兆円を超える規模となる。
#1.3. システミックなインフラ崩壊:破壊を増幅させる真の要因
#地震動や津波による直接的な被害以上に、産業活動の継続を不可能にするのが、広域かつ長期にわたるインフラの完全な崩壊である。南海トラフと首都直下が同時に発生した場合、日本のインフラ網は寸断され、復旧には年単位の時間を要する可能性が高い。
#全国規模の停電:
#南海トラフ巨大地震では、最大で約2,710万軒が停電すると想定されている 。東海、近畿、四国、九州の広範囲で電力供給が途絶する。さらに、津波により浸水する「被害レベルA」の発電所は、復旧に4ヶ月以上を要するとされ、これは物流や労働力が正常に機能しているという楽観的な前提に基づくものである 。首都直下地震でも、都区部の約5割が停電し、1週間以上不安定な状況が続くとされる 。この二つの事象が重なれば、日本の主要な工業地帯は数週間から数ヶ月にわたって、完全なブラックアウト状態に陥ることは避けられない。
#物流の完全麻痺:
#物流網は文字通り「寸断」される。南海トラフ地震では、全国で4万3,200箇所の道路が通行不能になると想定されている 。日本の大動脈である東名高速道路や東海道・山陽新幹線は、長期間不通となる可能性が極めて高い 。中部国際空港や関西国際空港も津波による浸水被害が想定される 。首都圏では、地下鉄は1週間、私鉄・在来線は1ヶ月程度の運行停止が見込まれ、主要道路は瓦礫や放置車両によって「深刻な交通麻痺」が発生する 。港湾施設も非耐震岸壁の多くが機能不全に陥り、復旧には数ヶ月を要する 。これにより、国内の部品供給も、海外からの原材料輸入や製品輸出も、すべてが停止する。
#必須ユーティリティの喪失:
#半導体製造に不可欠な工業用水や特殊ガス、そして従業員の生活を支える上下水道も壊滅的な被害を受ける。南海トラフ地震では最大3,690万人が上水道を利用できなくなり 、首都直下地震では都区部の約5割が断水する 。これは単なる一時的な供給停止ではなく、配管網そのものの物理的な破壊であり、復旧には膨大な時間と資材を要する。
#この複合災害のシナリオにおいて、政府の公式な被害想定ですら、その深刻さを完全には捉えきれていない可能性がある。なぜなら、これらの想定は、多くの場合、単一の災害を前提としており、国の他の地域からの支援(救助隊、自衛隊、復旧資材)が可能であるという暗黙の仮定に基づいているからだ 。しかし、南海トラフと首都圏が同時に被災した場合、支援を送るべき後方支援拠点そのものが存在しない。指揮を執るべき中央政府は機能不全に陥っている 。これは、組織的な災害対応が不可能となり、各被災地が孤立無援の状態で長期間放置されることを意味する。
#さらに、インフラの復旧見通し(例:「電力は1週間以上不安定」、「鉄道は1ヶ月停止」)は、資材や専門人材が円滑に調達できるという前提に立っている。しかし、複合災害下では、復旧資材を生産する工場自体が被災し、限られた資材と人材を巡って被災地同士が競合する事態となる。特に、現代のインフラ制御システムは半導体に大きく依存している。半導体を生産できない状況が、インフラ復旧を遅らせ、そのインフラの未復旧が半導体工場の再稼働を妨げるという、深刻な負のフィードバックループに陥る危険性が極めて高い。過去の熊本地震のような局所的な災害でさえ、復旧には多大な困難が伴った 。国家規模でのシステム崩壊は、これまでの災害経験則が全く通用しない、未知の領域なのである。
##
II. グラウンド・ゼロ:日本の半導体産業基盤の脆弱性評価
#前章で定義したマクロレベルの国家災害シナリオを、本章では半導体産業というミクロレベルの視点に落とし込み、具体的な施設ごとのリスクを評価する。ここでは、日本の半導体産業の「至宝」ともいえる主要企業の生産・開発拠点が、いかに危険なハザードゾーン内に立地しているかを地図上に重ね合わせることで、その脆弱性を可視化する。
#2.1. チョークポイントのマッピング:施設立地とハザードゾーン
#日本の半導体関連企業の多くは、歴史的な経緯から、水資源が豊富で交通の便が良い太平洋ベルト地帯や、首都圏近郊に拠点を構えてきた。しかし、この地理的集積が、巨大地震のリスクに対して極めて脆弱な構造を生み出してしまっている。
#シリコンウェーハ生産:
#- 信越化学工業: シリコンウェーハで世界トップシェアを誇る同社の主要生産拠点は、群馬事業所(群馬県安中市)と直江津工場(新潟県上越市)である 。これらの地域は南海トラフの直接的な津波リスクは低いものの、震源域から伝播する強い揺れ(長周期地震動を含む)の影響は免れない。特に、首都直下地震が発生した場合、群馬は深刻なインフラ寸断により完全に孤立する。また、東京・丸の内に位置する本社 は首都直下地震の直撃を受け、経営判断やグローバルな顧客対応を担う中枢機能が完全に麻痺する。さらに、鹿島工場(茨城県神栖市)は沿岸部にあり、関連地震による津波リスクに晒されている 。
- SUMCO: 世界第2位のウェーハメーカーである同社は、生産拠点を九州に著しく集中させている。九州事業所(佐賀県伊万里市、杵島郡)、SUMCO TECHXIVの長崎工場(長崎県大村市)、宮崎工場(宮崎県宮崎市)など、主要な製造施設が南海トラフ巨大地震の西側震源域に近接している 。これらの地域は、政府想定で震度6強の揺れや津波の到達が予測されており、直接的な被害を受けるリスクが非常に高い。同社の本社も東京・港区にあり、首都直下地震のリスクに直面している 。
重要材料(ABFおよびフォトレジスト):
#- 味の素(ABF): 高性能コンピュータの心臓部であるCPUやGPUに不可欠な層間絶縁材「味の素ビルドアップフィルム(ABF)」は、その生産が極めて限定された拠点に集中している。味の素ファインテクノ社の生産拠点は群馬工場(群馬県利根郡)と川崎事業所(神奈川県川崎市)に集約されている 。川崎事業所は首都直下地震の震度6強ゾーンに位置し、津波リスクも存在する。群馬工場は、前述の通り、激しい揺れとインフラの完全な喪失に直面する。これは、世界のハイパフォーマンスコンピューティング(HPC)の未来が、わずか数カ所の工場に依存しているという、極めて危険な現実を示している。
- 東京応化工業(TOK): フォトレジストの世界的リーダーである同社は、本社および中核的な研究開発・生産拠点(TOK技術革新センター)を神奈川県川崎市および高座郡に置いている 。ここは首都直下地震の最大リスク地域と完全に一致する。さらに、主力工場の一つである御殿場工場(静岡県御殿場市)は、南海トラフ巨大地震で想定される最も強い揺れの範囲内に位置している 。
- JSR: 同社の主要な電子材料生産拠点は、四日市工場(三重県四日市市)である 。この工場は伊勢湾に面した沿岸工業地帯にあり、南海トラフ巨大地震による強震動と津波の両方の直撃を受ける可能性が極めて高い。本社も東京にあり、リスクは分散されていない 。
- 信越化学工業(フォトレジスト): 同社はシリコンウェーハだけでなく、最先端のフォトレジストでも高い競争力を持つ。その生産は直江津工場(新潟県)と、新たに建設中の伊勢崎市の新工場(群馬県)で行われる 。これにより、同社の最重要事業である電子材料部門全体が、深刻な地震リスクとインフラ寸断リスクに晒されることになる。
製造・検査装置:
#- アドバンテスト: 半導体テスタで世界シェア58%を誇るガリバー企業であるが 、その中枢は脆弱である。本社は東京・丸の内にあり 、首都機能の麻痺と同時に経営機能が停止する。そして、研究開発と生産の心臓部である群馬R&Dセンタおよび群馬工場 は、首都圏からのアクセスが完全に絶たれ、電力も供給されない陸の孤島となる。
- ディスコ: ウェーハを個々のチップに切り出すダイシングソーで世界シェア70-80%を占める 。その本社とR&Dセンターは東京・大田区にあり 、首都直下地震による強い揺れと液状化のリスクが高い地域に位置する。主要生産拠点である呉工場(広島県)と茅野工場(長野県) は直接的な被害が比較的小さいと想定されるが、本社・R&D機能の喪失と全国的な物流網の寸断により、生産活動の継続は不可能となる。
- 東京エレクトロン(TEL): 世界的な半導体製造装置メーカーである同社の本社も東京にあり 、主要な開発拠点の一つは山梨県韮崎市に位置する 。いずれも南海トラフ・首都直下地震による強震動とインフラ崩壊の影響を免れない。
- ニコンおよびキヤノン: 半導体露光装置(ステッパー)事業は、ニコンが熊谷製作所(埼玉県)、キヤノンが宇都宮光学機器事業所(栃木県)を中核としている。これらの拠点は首都圏にあり、本社も東京に位置するため 、首都直下地震の災害想定区域内に完全に含まれる。
2.2. 半導体工場の特異な脆弱性
#半導体工場(ファブ)は、一般的な製造工場とは比較にならないほど、外部環境の変化に対して脆弱な構造を持つ。その特異性が、巨大地震による被害を増幅させる。
#振動への極端な感受性:
#半導体製造は、原子レベルの微細加工を何百もの工程で積み重ねる作業である。露光装置や検査装置などの精密機器は、ナノメートルの精度で制御されており、わずかな振動でも製品の品質に致命的な影響を与える 41。巨大地震による数分間の激しい揺れと、それに続く数日から数週間にわたる余震は、工場内で仕掛かり中の全てのウェーハ(WIP: Work-in-Progress)を不良品に変える。さらに、装置のアライメント(精密な位置合わせ)は完全に狂い、その再調整には、被災地には到達不可能なメーカーの専門技術者による数ヶ月単位の作業が必要となる 。
#クリーンルームの汚染:
#ファブの心臓部は、塵や埃を極限まで排除したクリーンルームである。地震による建屋の損傷、天井の崩落、配管の破損は、この清浄空間に致命的な汚染をもたらす 。過去の地震でも、クリーンルームの破損が報告されている 。汚染されたクリーンルームを再び稼働可能な状態に戻す(再認証)プロセスは、建物の物理的な修復よりも時間がかかる場合が多く、数ヶ月から1年以上の期間を要することも珍しくない。日本半導体製造装置協会(SEAJ)が策定した災害後のクリーンルーム内入室作業ガイドラインは、その作業がいかに慎重を要するかを示している 。
#ユーティリティの純度:
#ファブが必要とするのは、単なる電力や水ではない。電圧や周波数の変動が一切ない「超高純度の電力」と、不純物を極限まで取り除いた「超純水」である。災害後の応急復旧された電力網や水道網は、不安定で不純物を多く含み、そのままでは到底ファブの要求水準を満たせない。基本的なインフラが復旧した後も、生産再開の大きな障壁となる。
#表1:主要半導体施設の脆弱性マトリクス
#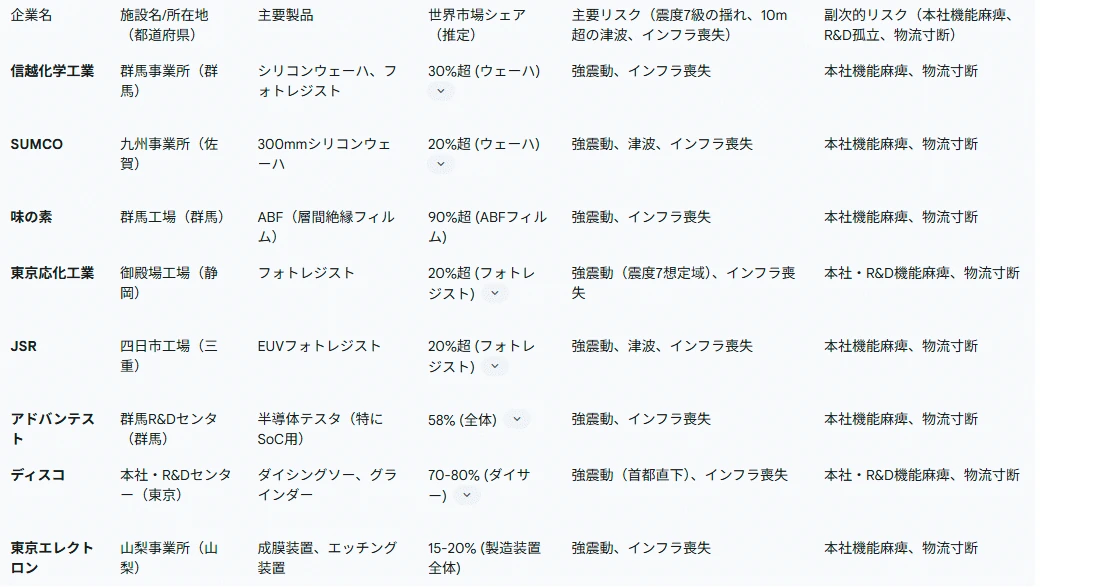
このマトリクスは、日本の半導体産業の地理的脆弱性を明確に示している。しかし、物理的な施設の破壊以上に深刻なのは、目に見えない資産の喪失である。首都圏から東海地方にかけての地域には、生産拠点だけでなく、企業の司令塔である本社機能、そして未来の技術を生み出す研究開発拠点が集中している 。この「知の集積地」が複合災害によって破壊されることは、「ナレッジ・チョークポイント」の崩壊を意味する。工場は数年で再建できるかもしれないが、20年以上の経験と暗黙知を蓄積した世界トップクラスの技術者チームは、一度失われれば二度と元には戻らない。災害想定が示す高い死傷者数と大規模な住民避難 は、この貴重な人的資本が壊滅的な打撃を受けることを示唆しており、これは日本の技術的リーダーシップにとって、物理的な資産の喪失よりもはるかに永続的な打撃となるだろう。
#さらに、国内サプライチェーンの相互依存性が、被害を連鎖的に拡大させる。例えば、直接的な被害が少ない広島のディスコの工場 も、三重のJSRの工場 から供給される特殊な化学薬品が途絶えたり、東京のR&Dセンター からの指示が途絶えたりすれば、操業は不可能になる。過去の熊本地震では、一つの部品工場の被災がサプライチェーン全体に波及効果を及ぼした 。南海トラフ・首都直下の同時災害は、このドミノ倒しが国家規模で一斉に発生するシナリオである。企業の事業継続計画(BCP)は代替調達先を想定していることが多いが、このシナリオでは、国内に代替調達先そのものが存在しなくなるのである。
##
III. グローバルサプライチェーンにおける重要チョークポイントの分析
#日本の国内災害が、なぜ世界的な危機に直結するのか。その答えは、半導体サプライチェーンにおける日本の「代替不可能性」にある。本章では、主要な製品セグメントにおける日本の圧倒的な世界市場シェアを定量的に示し、日本の産業基盤の崩壊が、いかにして世界のテクノロジー産業を停止させるかを論証する。
#3.1. 礎の崩壊:シリコンウェーハ生産(信越化学工業、SUMCO)
#全ての半導体は、シリコンウェーハと呼ばれる円盤状の基板の上に作られる。これは半導体製造のまさに「礎」であり、この供給が止まれば、世界のいかなる半導体工場も稼働できない。この foundational material(基礎材料)において、日本企業は絶対的な支配力を持っている。
#市場支配力:
#信越化学工業とSUMCOの2社だけで、世界のシリコンウェーハ市場の50%以上を占めている 52。特に、先端半導体製造の主流である直径300mmウェーハにおいては、そのシェアはさらに高まり、支配的な地位を確立している 52。アジア太平洋地域は世界のシリコンウェーハ市場の68.5%を占める最大の市場であり、日本のサプライヤーの重要性は際立っている 。
#影響:
#前章で分析した通り、両社の主要生産拠点は、九州、群馬、新潟といった、南海トラフ・首都直下地震の強震動やインフラ寸断の影響を免れない地域に立地している 10。これらの工場が操業を停止すれば、世界のウェーハ供給の半分以上が瞬時に途絶えることになる。TSMC、Intel、Samsungといった世界の巨大ファウンドリは、通常、数週間程度の在庫しか保有していない。この在庫が尽きた瞬間、数兆円を投じて建設された最先端の工場群は、最も基本的な原材料の不足という理由で、生産ラインを停止せざるを得なくなる。これは「ファブダウン」シナリオと呼ばれ、業界にとって悪夢に他ならない。
#3.2. 錬金術の枯渇:先端ロジックに不可欠な代替不能材料
#現代の高性能半導体、特にAIの進化を牽引するプロセッサは、単なるシリコン以上の、特殊な化学材料の「錬金術」によって生み出される。そして、この魔法の材料の多くが、日本でしか作られていない。
#ABF(味の素ビルドアップフィルム)基板:
#AIを動かすGPUやサーバー用CPUのような高性能プロセッサは、チップ本体と外部の回路基板を接続するために、極めて複雑で多層構造のパッケージ基板を必要とする。この基板の製造に不可欠なのが、味の素が開発したABF(味の素ビルドアップフィルム)と呼ばれる絶縁フィルムである 。味の素はこの分野のパイオニアであり、現在も世界のABFフィルム市場で圧倒的なシェアを握っている。世界のABF基板市場は、台湾のUnimicron、日本のイビデン、台湾のNan Ya PCBといった数社に集約されているが、これらの企業も味の素のフィルムに大きく依存している 。その生産が群馬と神奈川の工場に極度に集中している ことは、AIとHPC(ハイパフォーマンスコンピューティング)の未来が、わずか数キロ平方メートルの土地の上にある、極めて脆弱な一点に依存していることを意味する。ここの生産が停止すれば、世界中の全ての先端プロセッサの生産が止まる。
#フォトレジスト:
#半導体の回路パターンは、フォトリソグラフィと呼ばれる写真技術に似たプロセスでウェーハ上に焼き付けられる。この際に感光材として使われるのがフォトレジストである。特に、5ナノメートル以下の最先端プロセスで用いられるEUV(極端紫外線)リソグラフィ用のフォトレジストにおいて、日本の化学メーカー(東京応化工業、JSR、信越化学工業など)は、世界市場の90%以上を占める事実上の独占状態にある 。これらの企業の生産・開発拠点が、神奈川、三重、静岡、群馬といった災害リスクの高い地域に集中している ことから、巨大地震はムーアの法則の最前線を担う全ての半導体製造を、世界中で完全に停止させる力を持つ。現在、この分野で日本のメーカーを代替できる、量産規模のサプライヤーは存在しない。
#3.3. 創造の道具の沈黙:製造・検査装置
#半導体は、それを作るための「道具」がなければ生まれない。日本は、製造プロセスの特定領域で、代替不可能な装置を世界に供給している。
#検査装置(アドバンテスト):
#製造された半導体は、その品質を保証するために全て検査されなければならない。この最終工程で使われる半導体テスタにおいて、アドバンテストは世界市場の58%という圧倒的なシェアを誇る 。特に、AI用GPUに代表される高性能SoC(System on a Chip)向けテスタでは、その支配力はさらに強まる。同社の群馬にある研究開発・生産拠点と、東京の本社機能が同時に麻痺すれば 、たとえ世界のどこかで奇跡的に次世代GPUが製造できたとしても、それを検査し、品質を保証し、出荷することができなくなる。これは、サプライチェーンの最終出口に巨大なボトルネックを生じさせる。
#ダイシング・グラインディング装置(ディスコ):
#半導体製造の後工程では、完成したウェーハを薄く研磨(グラインディング)し、個々のチップに切断(ダイシング)する必要がある。この「切る・削る」工程において、ディスコはダイシングソーで世界シェア70-80%、グラインダーで60-70%という驚異的な市場シェアを握っている 28。同社の事業継続が困難になれば(東京の本社・R&D機能の喪失、広島・長野の生産拠点の孤立)、世界中の後工程工場は、完成したウェーハをチップに加工することができなくなる。ディスコの装置と、同社が供給する消耗品(ダイシングブレード)がなければ、ウェーハは永遠にウェーハのままであり、最終製品であるチップにはなれない。
#表2:重要半導体セグメントにおける日本の世界市場シェア
#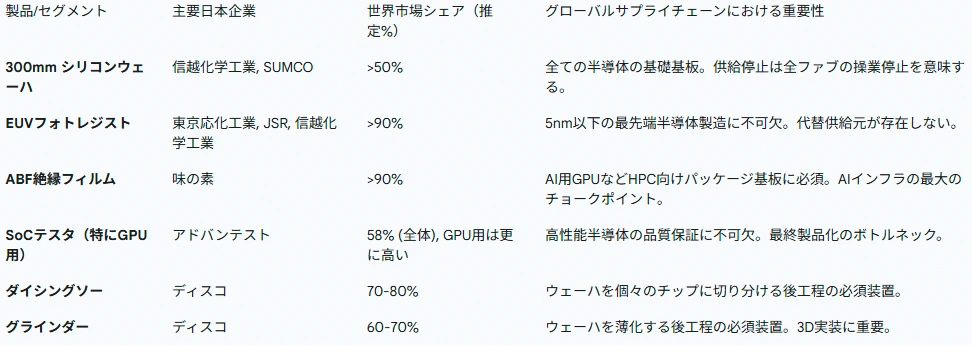
この表が示す数字は、日本の国内災害が不可避的に世界の危機となる論理的根拠である。しかし、この脆弱性をさらに深刻にしているのが、グローバル半導体産業が過去数十年にわたって追求してきた経営モデルそのものである。コスト効率を極限まで高めるために最適化された「ジャストインタイム」生産方式とリーンな在庫管理は、平時においては驚異的な効率性を発揮するが、有事においては致命的な弱点となる 。世界のファブは、これらの日本から供給される重要部素材や部品の戦略的な備蓄をほとんど持っていない。なぜなら、在庫はコストであり、材料は時間とともに劣化する可能性があるからだ。この30年間の財務的最適化が、前例のない規模の隠れたシステミックリスクを創り出してしまったのである。したがって、日本の生産が停止した際、世界的な影響は数ヶ月後ではなく、数週間(推定4-8週間)以内に、極めて即物的に現れることになる。
#この危機は、単なる供給不足にとどまらない。残されたわずかな在庫や、将来の限られた生産能力をめぐって、国家と企業が剥き出しで争う、ゼロサムの地政学的競争を引き起こすだろう。日米間の半導体協力 や「Fab 4」同盟 7といった平時の協力体制は、自国の産業と安全保障を守るという根源的な欲求の前では、たやすく崩壊する可能性がある。米国のCHIPS法や日本の経済安全保障推進法 は、本質的には自国第一主義的な産業政策である。震災後の世界では、仮に日本の工場がわずかでも生産を再開できたとしても、その生産物は即座に国内需要に割り当てられるか、国家管理下に置かれる可能性が極めて高い。友好国への供給は二の次となり、世界は自力で活路を見出すしかない状況に追い込まれるだろう。
##
IV. グローバルな衝撃波:世界の半導体生産とAIインフラへの影響の定量化
#本章では、前章までで明らかにした日本の脆弱性が、具体的にどのような時間軸で、どの程度の規模の世界的影響をもたらすかを予測する。特に、ユーザーの最大の関心事であるAIインフラへのインパクトに焦点を当て、そのサプライチェーンが寸断されるプロセスを詳細に分析する。
#4.1. 世界的な生産停止のモデリング
#この複合災害がもたらす世界的な半導体生産の停止は、段階的に進行する。
#第一段階:直後の混乱(発生後1~8週)
#- 災害発生直後、世界の半導体メーカー(TSMC、Samsung、Intelなど)は、手元にある在庫の日本製のウェーハ、化学材料、装置のスペアパーツを使って生産を継続する。
- しかし、供給が完全に停止したことが明らかになるにつれ、これらの部素材のスポット市場価格は指数関数的に高騰する。あらゆる手段を講じて在庫を確保しようとする企業間の争奪戦が始まる。
第二段階:「ファブダウン」危機(発生後2~24ヶ月以上)
#- 数週間で手持ち在庫は枯渇する。世界の半導体生産、特に日本の部素材への依存度が高い先端プロセスは、停止し始める。
- 台湾、韓国、米国、欧州に立地する数兆円規模の巨大ファウンドリは、基礎材料を調達できないため、生産ラインの稼働停止を余儀なくされる。これは単なる減産ではない。多くの最先端プロセスにとって、完全な操業停止である。
- この「ファブダウン」は、半導体産業史上、前例のない規模と期間で発生する。
第三段階:長期的な停滞(発生後2~5年以上)
#- 日本の生産能力が回復するまでの時間を現実的に見積もる必要がある。インフラの完全崩壊、クリーンルームの再認証、特殊装置の再調整、そして人的資本の喪失を考慮すると、災害前の生産レベルに回復するには、少なくとも3年から5年、あるいはそれ以上の期間を要する可能性が高い。
- 同時に、EUVレジストやABFフィルムのような代替不可能な材料について、日本国外に全く新しい供給源をゼロから構築するためのリードタイムも、同様に3年から5年のスパンが必要となる。
- これは、世界が数年間にわたって深刻な「半導体飢饉」に陥ることを意味する。
4.2. AIインフラのボトルネック:ハードフリーズ
#現代の生成AIブームは、データセンター能力の爆発的な増強、すなわち何十万もの高性能GPUを継続的に導入することによって支えられている。このAI革命のエンジンが、南海トラフ・首都直下同時地震によって、完全に停止する。
#GPUサプライチェーンの崩壊:
#NVIDIAやAMDが設計するようなハイエンドAI GPUの製造プロセスは、前章で特定した日本のチョークポイントに、ゆりかごから墓場まで依存している。その連鎖を追うと、脆弱性は一目瞭然である。
#- 製造は、信越化学工業またはSUMCO製の300mmシリコンウェーハから始まる。
- 回路形成は、東京応化工業またはJSR製のEUVフォトレジストを用いて行われる。
- チップは、味の素のフィルムを使ったABF基板上に実装(パッケージング)される。
- ウェーハからの切り出しは、ディスコ製のダイシングソーがなければ不可能である。
- そして最終的な品質保証は、アドバンテスト製のテスタによって行われる。
直接的な影響:
#南海トラフ・首都直下同時地震は、このサプライチェーンの全ての重要なリンクを、同時に、かつ完全に切断する。その直接的な結果は、高性能GPUの新規生産が、世界中で完全に停止することである。
#AIへの帰結:
#これは、AIの進化と普及にとって「ハードフリーズ(完全凍結)」を意味する。
#- クラウドプロバイダー(Amazon Web Services, Microsoft Azure, Google Cloud)は、AIサービスの基盤となるデータセンターの増強ができなくなる。
- AIスタートアップは、新しいモデルを学習させるための計算資源を確保できず、イノベーションが停滞する。
- 各国が推進する国家AI戦略は、物理的なハードウェアの不足により、計画倒れとなる。
この「ハードフリーズ」は、最低でも24ヶ月から36ヶ月、あるいはそれ以上続くと予測される。これは、AIの進化の時計が、数年単位で止められることを意味する。
#この危機がもたらす経済的衝撃は、テクノロジーセクターをはるかに超えて波及する。半導体生産の停止は、現代のあらゆる産業に連鎖する。自動車、家電、通信機器、医療機器、そして防衛産業。コロナ禍で経験した自動車向け半導体不足は、この危機の前触れに過ぎない。あれは特定の種類の半導体の一時的な需給逼迫であったが、南海トラフ・シナリオは、あらゆる種類の半導体の、長期的かつ全面的な供給停止である。世界中の自動車の生産ラインは止まり、スマートフォンやPCの製造も不可能になる。5Gインフラの展開も中断される。ますますデジタル化された世界経済は、技術的飢饉によって引き起こされる、これまでに経験したことのない性質と深刻さを持つ世界同時不況に直面するだろう。その経済的損害は、日本国内の直接被害額をはるかに上回る、数十兆ドル規模に達する可能性がある。
#この未曾有の危機は、必然的に、グローバルな技術サプライチェーンの永続的かつ痛みを伴う再構築を強いることになる。過去40年間のデジタル革命を支えてきた、地理的に集中し、極度に効率化された生産パラダイムは、一夜にして崩壊する。そして、この悲劇から得られる最も確実な教訓は、地理的な冗長性の確保がいかに重要であるかということだ。現在、米国や日本で進められている「サプライチェーン強靭化」政策 は、この現実を前にして、そのペースと規模を桁違いに加速させることを余儀なくされるだろう。EUVフォトレジストやABFフィルムの代替生産拠点を日本国外に建設するためのコストは莫大であり、そのコストは最終的に半導体の価格に転嫁される。安価で潤沢な計算能力の時代は終わりを告げ、デジタル時代の経済モデルそのものが、根本的な見直しを迫られることになるだろう。
##
V. 復旧とレジリエンス:過去の災害からの教訓とBCPの限界
#災害からの復旧は可能か。可能だとして、どれほどの時間を要するのか。本章では、過去の災害事例を分析し、標準的な事業継続計画(BCP)が想定する復旧シナリオがいかに楽観的であるかを論証する。結論から言えば、復旧は、あらゆる予測よりも遅く、困難なものとなる。
#5.1. 熊本地震の教訓: sobering case study( sobering case study)
#2016年に発生した熊本地震は、本報告書が想定するシナリオに比べれば、はるかに局所的で小規模な災害であった。しかし、それでもなお、半導体産業に深刻な影響を与え、多くの教訓を残した。
#- ルネサスエレクトロニクスの車載半導体主力工場である川尻工場は、被災後、限定的な生産を再開するまでに2ヶ月以上を要した 。これは、ファブを一度停止させた後、再び立ち上げることがいかに困難であるかを示している。
- この単一工場の操業停止が、トヨタ自動車をはじめとする国内主要自動車メーカーの生産ラインを一時的に停止させるという、広範な波及効果をもたらした 。サプライチェーンがいかに脆弱であるかが露呈した瞬間であった。
- 熊本地震から得られた重要な知見は、クリーンルームの復旧が最大のボトルネックの一つであること 、配管やダクトといった非構造部材の損傷が広範囲に及ぶこと、そして生産能力が地震前のレベルに完全に戻るには、数ヶ月単位の長い時間が必要であることだ 。
5.2. システミックな崩壊下における事業継続計画(BCP)の誤謬
#主要企業は、統合報告書などで事業継続計画(BCP)の策定を謳っている 。しかし、これらの計画の多くは、致命的な欠陥を抱えている。それは、単一工場の火災や局地的な地震、短期的な停電といった「局所的なインシデント」を想定しており、周囲のインフラや社会が機能していることを暗黙の前提としている点である 。
#南海トラフ・首都直下同時地震のシナリオでは、この大前提が崩壊する。
#- 切り替えるべき代替の電力網は存在しない。
- 代替の物流を担うべき道路は寸断されている。
- 修理を依頼すべき建設業者も被災している。
- 復旧を指揮すべき政府機能は麻痺している。
このようなシステミックな崩壊下では、個々の企業のBCPは、その前提条件を失い、事実上、機能不全に陥る。代替生産をしようにも、その代替工場も被災しているか、インフラが途絶している。これは、BCPが無力化されるレベルの事象である。
#5.3. 再び人的資本の危機
#復旧とは、単に物理的な資産を元に戻すことではない。それは「人」によって成し遂げられる。しかし、この災害は、半導体産業を支える高度なスキルを持つ労働力基盤そのものを破壊する。
#- 政府の被害想定が示すように、この災害は、技術者やエンジニアが多く居住する地域で、大規模な人命の損失、負傷、そして生活基盤の喪失を引き起こす 。
- 生き残った従業員も、家族の安否確認、住居の確保、食料の調達といった、個人の生存に関わる問題に忙殺される。深刻な精神的トラウマも、職場復帰を困難にするだろう。
- 金やコンクリートでは再建できない、代替不可能なエンジニアや技術者といった「人的インフラ」が崩壊することこそ、この産業にとって最も回復が困難な損失となる。
この復旧プロセス自体が、さらなる混乱の源となる。損傷した超精密装置の診断や再調整には、ASML(オランダ)やApplied Materials(米国)といった海外メーカーの専門技術者を日本に招聘する必要がある。しかし、空港は破壊され、ホテルは存在せず、身の安全も保証されない被災地に、彼らが速やかに入国することは不可能である。日本半導体製造装置協会(SEAJ)のガイドラインは、クリーンルームへの安全な再入室の条件として、安定したインフラと安全の確保を挙げている 。災害後の環境下では、この条件が満たされるまでに数ヶ月を要するだろう。つまり、損傷を評価し、修理を開始するために不可欠な専門家たちが、現場にアクセスすることすらできない期間が長期化し、復旧の初期段階で深刻な遅延が生じるのである。
#さらに、隠れたリスクとして「仕掛かり品(WIP)」と、それに関連する「データ」の喪失がある。被災したファブ内には、製造途中の何千枚ものウェーハが存在し、これらはすべて廃棄されることになる。熊本地震でも、散乱したウェーハの写真がその被害の大きさを物語っていた 。より深刻なのは、研究開発段階の実験的な生産ランから得られるデータの喪失である。アドバンテストの群馬R&Dセンター や東京応化工業の神奈川の研究拠点 のような施設で、バックアップが確保される前にローカルサーバーが物理的に破壊されれば、次世代製品の開発データが永久に失われる可能性がある。これは、建物の再建費用をはるかに上回る、数年分の開発の遅れという計り知れない損失をもたらすだろう。
#gemini2.5 DeepSearch
##
ここまでの事になるとは思いたくないが、地震と津波とかいうカタストロフィーが碌でもねえことだけはわかる
#あくまで政府の最悪の想定を元にLLMを使った予測でしかないから、あまりあてにはならないが、そこそこの影響はありそうなので、本当にいやだと思った
#日本は半導体製造装置とかABFとかの材料、コータとかデベロッパーとかシリコンウェーハ製造工程とか、なんやかんや強いねえと思う
#まあ、そこまで敏感になることもないと思う
#もしもの話なんてキリがないし、リスクばかり考えて暗い感じになるのも嫌だしね
#それに起こったとしても、最悪の想定規模になるとは限らんし、南海トラフと首都直下が近い間隔で起こる確率は、そこまで高くはないだろうしね そうなったら最悪だから、考えたくない
#