NVIDIAはなぜHugging Faceを買うのか
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
6dd31c53f55a102ec594842886f6235392b540ec533da8dc5ef291a77afd6304- 保存版のSHA-256
142eee0f953ab8a89e9fa084b6557bacbfeac64522e14707cfd4bd89e07ca53e
外部証明の最終検査結果は詳細を開くと表示します。
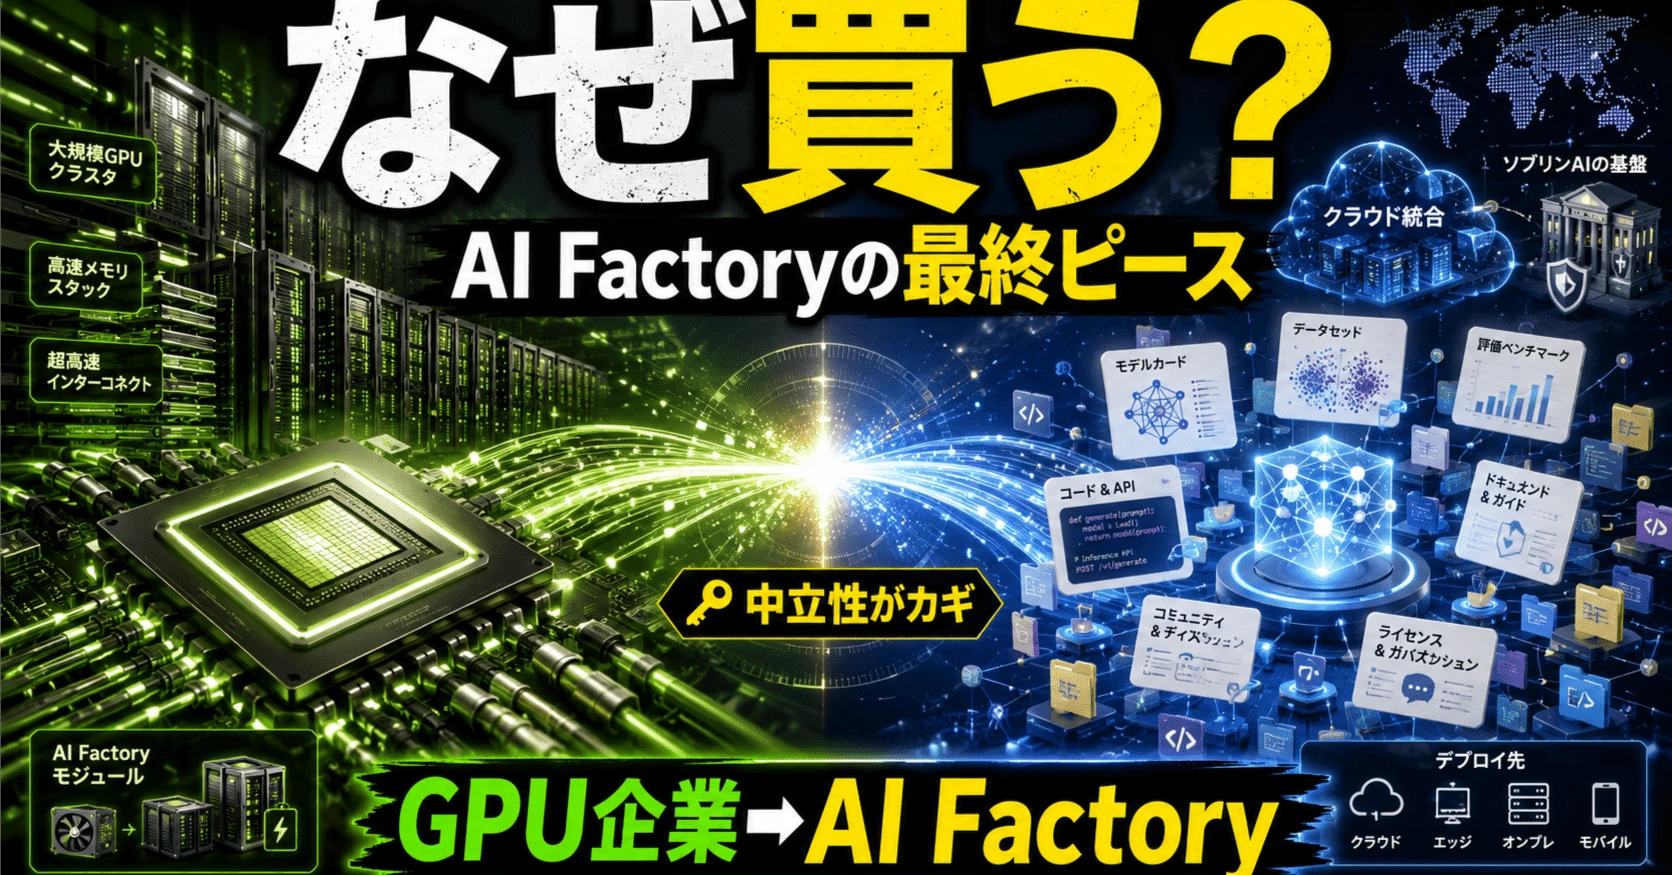
NVIDIAはなぜHugging Faceを買うのか
#GPU企業から「AI Factory Architecture Vendor」へ――NVHBM、NVLink Fusion、Lepton、主権AIをつなぐと見える2040年への布石
#2026年8月27日、ReutersはThe Informationの報道を引用し、NVIDIAがHugging Faceを129億ドルで買収することで合意したと伝えた。
#Hugging FaceのAnnualized Revenueは約1.5億ドル。
#2023年の評価額は45億ドルだった。
#それに対して129億ドルである。(Reuters)
#現在の売上だけを買う案件として考えれば、かなり高い。
#しかし2026年のNVIDIAが同時に進めている、
#NVLink Fusion NVHBM Spectrum-X DSX DGX Cloud Lepton Sovereign AI Custom XPU対応 AI Infrastructure Financing
#まで一つにつなぐと、Hugging Face買収の意味は全く違って見えてくる。
#私は現在、この買収を単なる
#「NVIDIAがOpen Modelを囲い込むための買収」#
とは考えにくくなっている。
#むしろ、
#NVIDIAがGPU Vendorから、世界中の異種AI Computeを組み合わせる「AI Factory Architecture Vendor」へ変わるための最後の上位レイヤーを取得する動き#
として見る方が、現在の戦略と整合的である。
#さらに重要なのは、
#Hugging FaceはNVIDIA専用にしない方がNVIDIAにとって価値が高い#
可能性があることである。
#AMDが伸びてもいい。
#Google TPUが伸びてもいい。
#AWS Trainiumが伸びてもいい。
#Custom ASICが伸びてもいい。
#それらがHugging Faceを通るのであれば、NVIDIAは自社GPU以外のAI Compute成長にも部分的なEconomic Exposureを持つことができる。
#これは、2030~40年代のNVIDIAを考える上で非常に大きな変化かもしれない。
##
1.AI半導体は2030年でも終わらない可能性がある
#現在のAI Infrastructure投資を見ると、
#「2027年頃にAIDC投資がピークを付け、その後成熟する」
#という単純なサイクル論にはかなり疑問が残る。
#NVIDIAの2026年度Q2売上は962億ドル。
#Data Centerだけで890億ドル。
#前年比117%増だった。
#Jensen Huangは決算で、
#AIがUseful Workを行い、TokenがProductiveかつProfitableになったことで「Compute is revenue」になった#
と説明している。
#さらに現在の需要源として、複数のFrontier AI Lab、Open Model ecosystem、Physical AIなどを挙げている。(NVIDIA Investor Relations)
#つまり現在のAIDC増設は、
#Chatbotだけを前提にした設備投資ではなくなりつつある。
#2030年代には、
#Agentic AI
#が人間の代わりに常時働く。
#その先には、
#Physical AI
#としてRobot、自動車、Factory、物流、Droneが動く。
#さらに、
#Drug discovery Material science Climate simulation Engineering Biology
#などのScientific AIもComputeを使う。
#これらが同時に立ち上がるなら、
#に追いつくため、
#が2030年代まで続く可能性は十分ある。
#つまり「一度巨大AIDCを作れば終わる」とも限らない。
##
2.それでも、NVIDIAには長期的な構造問題が存在した
#AI需要が永遠に伸びても、
#NVIDIAの売上が永遠に同じ速度で伸びるとは限らない。
#理由は単純である。
#NVIDIAは現在でもかなりの部分を、
#から収益化している。
#GPUを新設する。
#NVLinkを新設する。
#Spectrum-Xを新設する。
#AI Rackを新設する。
#そこでは巨大Revenueが立つ。
#しかし既に売ったGPUがその後3年間100%稼働しても、
#NVIDIAにAWSと同じようなGPU-hour revenueが全て入るわけではない。
#一方Hyperscalerは、
#から継続収益を得られる。
#ここが2030~40年のNVIDIAについて私が最も気にしていた点だった。
##
3.しかし最近のNVIDIAを見ると、問題への回答が少し見えてきた
#重要なのは、
#NVIDIA自身がAWSになる必要はないのではないか#
ということだ。
#むしろNVIDIAが進めているのは、
#という構造に近い。
#中央のAccelerator市場を完全独占するのではなく、
#中央でもGPUで戦う。
#そのうえで、
#上側のModel Distribution
#と、
#下側のAI Factory Infrastructure
#も取る。
#これなら、AI Acceleratorの競争結果に対する依存度を下げられる。
##
4.その変化を最も象徴しているのがNVLink Fusion
#NVIDIA自身がNVLink Fusionを、
#Semi-Custom AI Factories#
のためのPlatformと表現している。
#Custom XPUやCustom CPUをNVIDIA AI Infrastructureへ組み込み、NVIDIAのScale-up、Scale-out、MGX Rack Architectureなどを利用できる。(NVIDIA)
#これは従来のNVIDIAからするとかなり大きな変化である。
#以前なら、
#NVIDIA GPUを採用してください#
だった。
#NVLink Fusionなら、
#自社XPUを使っても構いません。そのXPUを巨大AI Factoryとして成立させるInfrastructureをNVIDIAから買えます#
になる。
#つまり、
#から、
#へ一段広がる。
##
5.NVHBMはさらに象徴的である
#2026年8月、NVIDIAはNVLink Fusionを拡張し、
#NVHBM
#を発表した。
#最初のCollaboration相手はAmazonのAnnapurna Labsである。
#つまりAmazon自身が設計するCustom XPU側へ、NVIDIAのMemory Architectureを提供する。(NVIDIA Blog)
#NVIDIAによればNVHBMでは標準HBM4Eと比較して、
#最大30%高いMemory bandwidth/stack、
#PHY・support area最大67%削減、
#HBM電力最大15%削減
#を目指している。(NVIDIA Developer)
#ここで非常に重要なのは、
#NVIDIA GPUでなくてもNVIDIAが収益化できる可能性が生まれる#
ことだ。
##
6.Custom ASICの普及が100% NVIDIA Bearではなくなる
#以前なら非常に単純だった。
#しかしNVLink Fusion、NVHBM、Spectrum-X、BlueField、ConnectXなどを組み合わせれば、
#という別の経路が生まれる。
#当然、NVIDIA GPU+Full Stackを売る場合よりNVIDIA Contentは小さくなる可能性が高い。
#しかし、
#ではなくなる。
#これは長期的にはかなり大きな差である。
##
7.Marvellとの協業も同じ方向を示している
#2026年3月にはMarvellもNVLink Fusion ecosystemへ参加した。
#MarvellはCustom XPUとNVLink Fusion compatible scale-up networkingを提供。
#NVIDIA側は、
#Vera CPU ConnectX BlueField NVLink Spectrum-X Rack-scale AI Compute
#などを提供する。(NVIDIA Newsroom)
#つまりNVIDIA自身が全てのCustom Siliconを作る必要がない。
#Marvellが得意ならMarvellに作らせる。
#Hyperscalerが自社ASICを作りたければ作らせる。
#NVIDIAは、
#AI Factoryとして成立させる共通Infrastructureを取る#
のである。
##
8.これはJensen Huangの古い思想と非常によく合う
#Jensenは2021年のインタビューで、自社の新市場参入哲学について、
#他社が作っているなら、それを使うことを好む#
という趣旨を明確に説明している。
#限られた社内資源は、
#他社がやっていない方法でIndustryを前進させる部分#
へ集中させるという考え方だ。(GamesBeat)
#そして2024年には、
#Market takerよりMarket creatorでありたい#
として、
#Zero-billion-dollar market
#という考え方を改めて説明している。(Stripe)
#NVIDIAの30年間の歴史も、この思想できれいに説明できる。
#CUDA。
#cuDNN。
#NVLink。
#DGX。
#Mellanox。
#Grace。
#NIM。
#これらは、既存市場で誰かと同じものを作るというより、
#ComputeがScaleした結果、次に誰も解いていない制約を取る#
という投資だった。
##
9.だからHugging Face買収は一見するとNVIDIAらしくない
#ここが今回の最大の疑問だった。
#Hugging Faceは既に存在している。
#しかも非常に成功している。
#NVIDIAがゼロから作ったものでもない。
#ならば、
#「既に誰かが作っているものなら作らない」#
という思想に反しないか。
#しかし現在のNVIDIAのモジュール戦略まで考えると、逆の見方ができる。
#Hugging Faceという製品を作ること自体が目的ではない。
#NVIDIAが必要としているのは、
#異種AI Hardware・Model・Cloudを共通に扱うための中立Distribution layer#
なのではないか。
#これをゼロからNVIDIA Hubとして作っても、中立性を得るのは極めて難しい。
#だから既にNetwork Effectを持つHugging Faceを取得する。
#この解釈なら、かなりNVIDIAらしい。
##
10.Hugging FaceはもともとNVIDIA専用ではない
#ここが最も重要である。
#HFのOptimumは、複数Hardware Architectureを扱っている。
#2026年現在でも、
#NVIDIA TensorRT-LLM
#だけでなく、
#AMD Instinct / Ryzen AI
#AWS Trainium / Inferentia
#Google TPU
#Intel
#Gaudi
#FuriosaAI
#などが明示的にHardware partnerとしてサポートされている。(Hugging Face)
#AWS TrainiumについてもHFには専用のOptimum Neuronがあり、TrainingやInferenceが可能である。(Hugging Face)
#つまりHugging Faceの本質は、
#ではない。
#である。
##
11.この中立性こそNVIDIAが買っている資産なのではないか
#Hugging FaceをNVIDIA専用Storeにしたらどうなるか。
#AMD communityが離れる。
#AWSがTrainiumを別ecosystemへ移す。
#GoogleがTPU model distributionを別Platformへ誘導する。
#Custom silicon企業も離れる。
#結果として、
#になる。
#それでは129億ドル払って取得する意味がない。
#だから合理的なのは逆である。
#HFのHardware neutralityを維持、あるいはさらに強化する。#
NVIDIAも歓迎する。
#AMDも歓迎する。
#TPUも歓迎する。
#Trainiumも歓迎する。
#Custom ASICも歓迎する。
#そしてAI Model ecosystemそのものを巨大化させる。
##
12.その場合、NVIDIAの収益構造が変わる
#従来は、
#だった。
#しかしHFまで所有すれば、概念的には、
#が、
#へ広がる。
#したがって例えば、
#Google TPUが伸びても、
#HF Enterprise。
#HF Storage。
#HF Endpoints。
#Hub。
#Deployment。
#Development workflow。
#などが伸びれば、HF自体は成長できる。
#NVIDIA GPU shareの低下が、必ずしも同率でNVIDIA全体の経済価値低下につながらなくなる。
##
13.ただし「どのチップが使われてもNVIDIAが税を取る」はまだ間違い
#ここは重要なので明確に区別したい。
#現在のHugging Face Inference Providersは、
#Provider価格へHF markupを乗せていない。
#HFは利用者にProviderと同じ料金を請求し、Provider costをそのままPass-throughしている。(Hugging Face)
#だから、
#なら、
#という仕組みではない。
#少なくとも現在は違う。
#HFを使ったというだけで、競合GPUのCompute Revenueの一定割合がNVIDIAに自動的に入るわけではない。
##
14.ではHFは何によって利益を作れるのか
#現在HFには、
#Enterprise subscription、
#Team、
#Storage、
#Dedicated Inference Endpoints、
#Spaces、
#Jobs、
#Compute services
#などがある。
#Enterpriseは月50ドル/seatから。
#Hub Storageは容量に応じたTB単位課金。
#Inference EndpointではCPU、NVIDIA GPUだけでなくAWS InferentiaやGCP TPUなども利用可能である。(Hugging Face)
#つまり重要なのは、
#そのものより、
#AI Development活動がHFに集まることで、その周辺SaaS/Storage/Deployment/Enterprise需要が増えること#
である。
#Google TPUが成功してもHF上でモデルを扱う。
#Trainiumが成功してもHFを使う。
#AMDが成功してもHFからDeployする。
#これならHFは伸びる。
#HFがNVIDIA傘下なら、その企業価値は最終的にNVIDIAへ帰属する。
##
15.そしてLeptonとの組み合わせが非常に美しい
#Hugging FaceとDGX Cloud Leptonは同じものではない。
#むしろ役割を分けると非常に強い。
#Hugging Face
#Demand aggregation
#である。
#を集約する。
#対して、
#DGX Cloud Lepton
#NVIDIA Compute supply aggregation
#である。
#CoreWeave。
#Crusoe。
#Lambda。
#Nebius。
#Nscale。
#SoftBank。
#その他NVIDIA Cloud Partners。
#これらが持つNVIDIA GPUを共通Marketplaceへ集める。Leptonは開始時点からこれらPartnerによる「数万GPU」を束ねる構想として発表された。(NVIDIA Newsroom)
#したがって、
#なのである。
##
16.しかもHFとLeptonの連携は既に始まっている
#これは将来構想だけではない。
#2025年にHFとNVIDIAは、
#Training Cluster as a Service
#を開始した。
#Hugging Face上の25万組織が必要なGPU Clusterを要求すると、
#DGX Cloud Leptonを通じてNVIDIA Cloud PartnersのComputeへ接続する仕組みである。(Hugging Face)
#つまり、
#は既に存在している。
#さらに現在LeptonにはInference Endpointもあり、Hugging FaceからModelをLoadし、vLLM/SGLangなどでServeできる。(NVIDIA Docs)
#DynamoによるPrefill/Decode分離Inferenceにも対応している。(NVIDIA Docs)
#HFとLeptonは、かなり自然に接続できる。
##
17.重要なのはHFユーザー全員をLeptonへ強制しないこと
#最も強い構造は、おそらくこうなる。
#つまり、
#HFは市場全体を最大化する。#
その中で、
#NVIDIA Computeを選ぶユーザーにはLeptonによる最高の導線を用意する。#
これなら競合Hardware企業にもHFを使う理由がある。
#そしてNVIDIA自身は、自社Platformではより良いIntegrationを提供できる。
##
18.これは「Marketplace Owner + Best Seller」という非常に強い位置である
#Amazon Marketplaceを想像すると分かりやすい。
#Marketplaceには他社商品がある。
#Amazon自身の商品もある。
#他社が売れてもMarketplaceが成長する。
#自社商品が売れればさらに利益率が高い。
#完全に同じBusiness Modelではないが、構造的には近い。
#Hugging FaceがAI Model ecosystemの重要なMarketplace/Distribution layerであり続けるなら、
#NVIDIAは、
#AI Compute市場のParticipantであると同時に、AI開発市場そのもののPlatform Owner#
になれる。
#これは従来のGPU Vendorより強い。
##
19.下側ではさらに「どのXPUでもNVIDIAを使える」方向へ進む
#上からHF。
#中央ではGPU/TPU/Trainium/AMD/Custom XPU。
#下から、
#NVHBM。
#NVLink Fusion。
#Spectrum-X。
#BlueField。
#ConnectX。
#MGX。
#DSX。
#となる。
#つまり、
#中央が何になっても、
#NVIDIA Contentを何か残せる構造を作ろうとしているように見える。
##
20.DSXを見ると「モジュール化」の方向はさらに明確
#2026年に発表されたNVIDIA DSXは、AI Factoryを構築するための完全なPlaybookとして設計されている。
#NVIDIA自身、
#「We’re not just shipping chips」#
と表現している。(NVIDIA Newsroom)
#さらにDSX OSは、
#Open source
#かつ、
#Modular
#であり、
#API、Reference design、NVIDIA technology、Partner technologyを共通Architectureへ統合する。(NVIDIA Developer)
#Vera Rubin DSX reference designも、
#Open、Modular、Composable#
として、必要なComponentだけをAI Factory builderが採用できる設計になっている。(NVIDIA Investor Relations)
#これは非常に重要である。
##
21.NVIDIAは「完成品を売る会社」から「AI Factoryの部品表を売る会社」へ
#NVIDIAの新しい姿を簡単に表現するなら、
#旧NVIDIA
#H100を買ってくださいBlackwell NVIDIA
#NVL72を買ってくださいこれからのNVIDIA
#あなたが作りたいAI Factoryは何ですか?
Trainingですか
Inferenceですか
Agentですか
Robotですか
Scientific AIですか
Sovereign AIですか
Custom XPUを使いますか
NVIDIA GPUを使いますか
必要な部品を組み合わせましょうである。
#つまり、
#になっていく。
##
22.これはHyperscalerに非常に向いている
#AWSは自分でTrainiumを作りたい。
#GoogleはTPU。
#MetaもCustom Silicon。
#MicrosoftもMaia。
#こうした企業へ、
#「NVIDIA GPUに戻ってください」#
と言い続けるより、
#「あなたのASICを使って構いません。AI FactoryとしてScaleさせる部分はこちらを使ってください」#
とする方が合理的である。
#これならNVIDIAはCustom Silicon時代でもInfrastructure shareを維持できる。
#AI Factoryを全部ゼロから設計するのは極めて難しい。
#NVIDIA自身も、Custom XPUをAI Factoryへ投入するにはScale-up、Scale-out、Rack architecture、Production software、Supplier ecosystemまで設計しなければならず、これ自体が大きな障壁だと説明している。(NVIDIA Blog)
#そこをNVIDIAがPlatform化する。
##
23.同時にSovereign AIにも非常に向いている
#国家はHyperscalerとは違う。
#Data sovereignty。
#National security。
#国内産業。
#自国語Model。
#Government data。
#国内DC。
#国内電力。
#それぞれ要求が違う。
#だから、
#では対応しにくい。
#NVIDIAのモジュール型AI Factoryなら、
#NVIDIA標準部品を大量生産しながら、国家ごとにConfigurationを変える#
ことができる。
##
24.実際にSovereign AI Factoryは巨大化し始めている
#日本では2026年7月、NVIDIAはNoetraと、Vera Rubin DSXを使った140MWのNational AI Infrastructureを発表した。
#13,750 Vera CPU。
#27,500 Rubin GPU。
#製造、物流、HealthcareなどのPhysical AI基盤を目的としている。(NVIDIA Newsroom)
#韓国ではNAVERがDSXベースのAI Factoryを55MWから2028年200MWへ拡大し、その先にGW scaleを見ている。(NVIDIA Newsroom)
#SK TelecomもGW-scaleのAI CloudをDSX architectureで構築する計画である。(NVIDIA Newsroom)
#つまりNVIDIAのCustomerは、
#Hyperscalerだけではない。
#へ広がっている。
##
25.各Customerに必要な「NVIDIA」が違う
#Amazon
#Trainium + NVHBM + NVLink Fusion + NVIDIA GPU。
#Neocloud
#NVIDIA GPU + Spectrum-X + Lepton。
#Enterprise
#NVL72 + Spectrum-X + AI Enterprise。
#国家
#DSX + Sovereign Cloud + Local Model + Local Data。
#Robot企業
#Training infrastructure + Simulation + Edge inference。
#この構造になると、
#NVIDIAの製品ラインが増え過ぎている#
のではなく、
#AI Factoryを構成するモジュールを揃えている#
と見る方が正確になる。
##
26.そこでHFがSoftware側の共通規格になる
#Hardwareがモジュール化されても、
#ModelがHardwareごとに完全分断されれば使いづらい。
#そこでHFが効く。
#HFがあることで、Developer側はHardwareそのものを意識する度合いを下げられる。
#つまりHFには、
#AI Model Distribution
#だけでなく、
#異種Accelerator時代のSoftware portability layer#
としての価値がある。
##
27.これをNVIDIAが所有すると非常に面白い
#たとえば2035年。
#Accelerator shareが、
#NVIDIA 40%
#Google TPU 20%
#AWS Trainium 15%
#AMD 15%
#その他10%
#になったとする。
#これだけを見ると、
#「NVIDIA shareは大きく低下した」
#となる。
#しかし、
#TPUもHF。
#TrainiumもHF。
#AMDもHF。
#Custom XPUもHF。
#さらに非NVIDIA XPUの一部に、
#NVLink Fusion。
#NVHBM。
#Spectrum-X。
#が採用されているなら、
#NVIDIAのEconomic Exposureは40%ではない。
#もっと広い。
##
28.これから見るべきは「GPU Share」ではなく「AI Factory Content Share」
#私は今後、NVIDIA分析で、
#だけを見るのは危険になると思う。
#より重要なのは、
#である。
#Custom XPU Factoryでも、
#Memory architecture。
#Scale-up。
#Scale-out。
#NIC。
#DPU。
#Software。
#Model Distribution。
#Cloud Routing。
#のどこをNVIDIAが取っているかを見る。
##
29.QAC-GWにも新しい指標が必要になる
#例えば、
#を置く。
#これは、
#世界のAI Computeのうち、何らかのNVIDIA Infrastructure/Softwareへ接続されたQAC#
である。
#さらに、
#を見る。
#すると、
#NVIDIA GPU shareが下がったとしても、
#Attached QACが増え、
#Revenue/QACを維持しているなら、
#NVIDIAのAI Infrastructure支配力は失われていないことになる。
#https://note.com/atom_/n/n002b9ade204a
##
30.2030~40年にAIDC投資が永遠に続いた場合でも、この戦略は有効
#ここが重要である。
#AIDC CapExの谷が来るからモジュール化する、
#というだけではない。
#仮に、
#Agentic AI。
#Physical AI。
#Scientific AI。
#Sovereign AI。
#によって2030~40年までCompute不足が続いたとしよう。
#その場合でも、
#世界中のAI Factoryが多様化する。
#Google型。
#Amazon型。
#国家型。
#Neocloud型。
#Robot企業型。
#Scientific Computing型。
#全て同じArchitectureにはならない。
#したがって、
#になるほど、
#の価値が上がる。
#つまりこの戦略は、
#AI CapExがピークアウトする世界
#でも、
#AI CapExが20年間伸び続ける世界
#でも有効である。
##
31.これが今回のHF買収を最も面白くしている
#もしAIDCがいずれ成熟するなら、
#HFはHardware cycleからNVIDIAを少し離す。
#もしAIDCが成熟せず延々伸びるなら、
#HFは巨大化する異種AI Factory ecosystemの上位Distribution layerになる。
#どちらの世界でも価値がある。
#これはOptionとして非常に強い。
##
32.そして「既に誰かが作っているなら作らない」というNVIDIA哲学とも矛盾しない
#AmazonはCloudを作る。
#NVIDIAはAWSを作らない。
#GoogleはTPUを作る。
#NVIDIAはGoogle TPUを作らない。
#MarvellはCustom XPUを作る。
#NVIDIAは全顧客向けCustom XPUを自社で作らない。
#Memory企業はHBMを作る。
#NVIDIAはMemory Fabを作らない。
#Data Center developerはDCを作る。
#NVIDIAは世界中の土地を買わない。
#Model developerはModelを作る。
#NVIDIAは全Modelを独占しない。
#その代わり、
#それら全員が市場を成立させるために必要な共通Infrastructureだけを取る。#
これがNVIDIAである。
##
33.HFはその「共通Infrastructure」のSoftware側なのかもしれない
#CUDAはNVIDIA GPUに対する共通Softwareだった。
#NVLinkはGPU clusterに対する共通Interconnect。
#Spectrum-XはAI Ethernet。
#DSXはAI Factory architecture。
#LeptonはNVIDIA GPU Cloud federation。
#HFは、
#異種Model・異種Hardware・異種CloudをDeveloperから見て共通化するDistribution layer#
になり得る。
#この役割ならHF買収は、CUDAやMellanoxとは違うが、NVIDIAの歴史の延長線上に置ける。
##
34.ただし最大条件は「中立性」である
#ここだけは絶対に外せない。
#NVIDIAがHF Search、Ranking、Model compatibility、Endpoint selectionなどを自社優遇へ使いすぎる。
#↓
#Google/Amazon/AMDが警戒する。
#↓
#別Hubを育てる。
#↓
#Developerが分散する。
#↓
#HFのNetwork Effectが崩れる。
#これでは失敗である。
#したがってHF買収の成否を決めるKPIは、
#NVIDIAへの送客率ではない。
#むしろ逆で、
#NVIDIA傘下になった後も、非NVIDIA Hardware ecosystemがHF上で拡大し続けるか#
を見る必要がある。
##
35.HFをNVIDIA専用にしないことこそNVIDIAの利益になる
#これは少し逆説的だ。
#AMD supportを強化する。
#TPU supportを強化する。
#Trainium supportを強化する。
#一見NVIDIA GPUの競争相手を助けている。
#しかしそれによって、
#になるなら、
#NVIDIA全体では合理的である。
#NVIDIA GPUが勝てばFull Stack利益を取る。
#他社チップが勝ってもHF Platformが成長する。
#さらに一部ではNVHBM/NVLink/Spectrum-Xなどを売る。
#つまり、
#Competitionを排除するよりCompetition自体をPlatform内へ取り込む#
方が強い可能性がある。
##
36.それでもNVIDIAがHyperscalerになったわけではない
#ここは過大評価してはいけない。
#AWSはGPU-hour、Storage、Database、Network、Bedrockなどから継続Revenueを得る。
#Googleも同様である。
#HFのInference Providersは現在No Markupである。
#したがってHF買収だけで、
#にはならない。(Hugging Face)
#NVIDIAのRecurring Revenue問題が完全に解決したわけではない。
#しかし、
#だけに依存しない経済Exposureを作るという意味では、かなり重要な一歩になり得る。
##
37.Leptonにも同じ中立性問題はあるが、役割を限定すればよい
#Lepton自体は現在NVIDIA GPU ecosystemである。
#ここをTPUやTrainiumまで無理に入れる必要はないと思う。
#役割分担を明確にすればいい。
#Hugging Face
#Neutral AI Development layer
#Lepton
#Best NVIDIA Compute access layer
#である。
#この二層構造なら、
#他社Hardware企業との衝突をある程度避けながら、
#NVIDIA Computeには非常に強い導線を作れる。
##
38.買収価格129億ドルを見ると、この構造へのOptionを買っているとも考えられる
#HFのAnnualized Revenue約1.5億ドルに対して129億ドル。
#単純計算では現在Revenueの80倍を超える。
#当然、現在利益だけでは説明できない。(Reuters)
#NVIDIAが買っているものは、
#Model filesでも、
#Storage売上でもなく、
#AI DeveloperがModelを探し、使い始める場所であるというNetwork Position#
なのではないか。
#これは将来、
#NVIDIA GPU。
#AMD。
#TPU。
#Trainium。
#Custom Silicon。
#どれが勝っても重要である。
##
39.1993年から見ると、NVIDIAは「市場に育てられた会社」だった
#初期NVIDIAはSEGA向けGPUで行き詰まり、資金危機を経験した。
#市場が存在しない段階では、Technologyだけでは会社を維持できないことを最初期に学んでいる。
#CUDAも最初はApplicationがなく、追加Silicon costだけが利益率を圧迫した。
#それでも市場が立ち上がるまで投資した。
#Game revenueがCUDA研究を支えた。
#そして市場がNVIDIAに追いついたのがAlexNetだった。
##
40.今度はNVIDIA自身が市場を育てる側になった
#2026年のNVIDIAは全く違う。
#Compute Financing。
#Neocloud支援。
#Model ecosystem。
#Sovereign AI。
#Physical AI。
#Open Models。
#Hugging Face。
#NVIDIA自身が、
#へ資本を供給している。
#添付記事で、
#から、
#へ変化したと書いた。
#現在はさらにその先へ進もうとしている。
##
41.NVIDIAの進化を一本の線にするとこうなる
#1990年代。
#2000年代。
#2010年代。
#2020年代後半。
#そして2030年代には、
#になる可能性がある。
##
42.Hugging Faceはその最後の上位レイヤーに位置する
#NVIDIAは既に、
#Compute。
#Memory architecture。
#Scale-up。
#Scale-out。
#Network。
#Rack。
#Power。
#Cooling design。
#Software。
#Cloud federation。
#まで持っている。
#しかしModel distribution layerだけは、NVIDIA単独では中立性を持ちにくい。
#ここにHugging Faceが入る。
#つまり、
#Hardwareを作る会社がSoftware Storeを買う#
というより、
#AI Factoryの部品を売る会社が、世界中のModelとDeveloperが出入りする共通入口を買う#
と考える方が正確かもしれない。
##
43.HFのNetwork Effectが維持できれば、Hardware競争がむしろPlatformを強くする
#通常、競合Hardwareが増えることはNVIDIAには悪い。
#しかしHFを中立Platformとして維持できるなら、
#AMDが性能を上げる。
#↓
#AMD model supportがHFへ増える。
#↓
#HFの価値が上がる。
#TPUが進化する。
#↓
#TPU向けModelがHFへ増える。
#↓
#HFの価値が上がる。
#Trainiumが進化する。
#↓
#Optimum Neuron ecosystemが増える。
#↓
#HFの価値が上がる。
#つまり、
#Hardware competition自体がHF PlatformのNetwork Effectを強くする#
可能性がある。
#これはNVIDIA単体GPU企業では持てなかった構造である。
##
44.最も強いBull Case
#最も強い将来像はこうだ。
#これなら、
#そのものがNVIDIAにプラスになりやすくなる。
##
45.逆に最大Bear Case
#最悪なのは、
#NVIDIAがHFを囲い込む。
#↓
#競合Hardware supportが相対的に悪くなる。
#↓
#Google/Amazon/AMDが別Distribution ecosystemを育てる。
#↓
#Open-source developerが移動する。
#↓
#HFのNetwork Effectが弱くなる。
#↓
#LeptonとのNVIDIA専用導線だけが残る。
#これでは129億ドルで、
#高価なNVIDIA front-endを買っただけ#
になってしまう。
#それなら戦略価値はかなり小さくなる。
##
46.規制・Customer Conflictも見逃せない
#NVIDIAは既に、
#Chip supplier。
#Network supplier。
#Cloud capacity buyer。
#Investor。
#Financier。
#Model ecosystem participant。
#になっている。
#HFまで持てば、
#Model distributionのGatewayまで加わる。
#これは非常に強力である一方、
#HyperscalerやRegulatorから、
#NVIDIAがAI Stackを支配し過ぎている#
と警戒される可能性もある。
#ReutersによればNVIDIAはAI Cloud企業とのRevenue-sharing financing構想を一時停止しており、過度なCloud controlやAntitrustへの懸念も内部外部から出ていたとされる。(Reuters)
#したがってHFで中立性を守ることには、BusinessだけでなくRegulatory上の意味もある。
##
47.結局、HFは「NVIDIA Cloud」のために買うのではないのかもしれない
#最初は、
#HF → Lepton → NVIDIA GPU#
という単純なVertical Integrationに見える。
#もちろん、この導線も重要である。
#しかしより大きな戦略は、
#HFをAI市場全体の中立Distribution layerとして維持し、その下にNVIDIAがモジュール化したAI Factory componentsを置く#
ことなのではないか。
#これならNVIDIAは、
#AWSにならなくてよい。
#Google Cloudにならなくてよい。
#AMDを潰す必要もない。
#TPUを潰す必要もない。
#Trainiumを潰す必要もない。
##
48.競争相手を消すのではなく、競争相手までNVIDIA経済圏の参加者にする
#これはNVIDIAの戦い方として非常に面白い。
#普通のPlatform戦略なら、
#である。
#今回の構造なら、
#になり得る。
#Google TPUが優れている。
#それでいい。
#HFから使える。
#Amazon TrainiumがCost/tokenで強い。
#それでもいい。
#HFから使える。
#Custom XPUが特定Workloadに勝つ。
#それでもいい。
#NVLink FusionやNVHBMを使ってもらえる可能性がある。
#その結果、
#誰が勝つかではなく、AI Compute市場自体を大きくすることがNVIDIAの利益になる#
構造へ少しずつ近づく。
#これは「Market takerではなくMarket creator」というJensenの思想とも非常によく一致する。(Stripe)
##
49.2030~40年のNVIDIAを考える上で、これは大きな意味を持つ
#2030~40年代まで、
#Physical AI。
#Autonomous AI。
#Scientific AI。
#Sovereign AI。
#が順番に立ち上がり続けるなら、
#AIDC Capacityは現在の想像を遥かに超えるかもしれない。
#その場合NVIDIA GPUそのものも長く伸びる可能性がある。
#逆にどこかで設備過剰が発生し、Hardware cycleの谷が来る可能性もある。
#どちらになるかはまだ分からない。
#しかしモジュール化戦略はどちらにも対応できる。
##
50.AIDCが伸び続ける世界
#なので、
#GPU。
#NVLink。
#NVHBM。
#Spectrum-X。
#DSX。
#HF。
#Lepton。
#全てのTAMが増える。
##
51.AIDCに谷が来る世界
#新GPU設置が減っても、
#HF Enterprise。
#Storage。
#Deployment。
#Inference workflow。
#Software。
#既存Infrastructure utilization。
#などから継続収益を増やせる可能性がある。
#さらにCustom Silicon shareが上がってもNVLink Fusion/NVHBMでExposureを残せる。
#つまり今回の戦略は、
#どちらの未来が来てもNVIDIAが参加できるOptionを増やしている#
とも言える。
##
52.結論――Hugging Face買収の本当の意味は「囲い込み」の逆にあるのかもしれない
#NVIDIAがHugging Faceを129億ドルで取得しようとしている理由を、
#Open-source ModelをNVIDIA GPUへ囲い込むため#
だけで考えると、長期的にはむしろ戦略価値を過小評価している可能性がある。
#本当に価値があるのは、
#Hugging Faceを中立なAI Distribution layerのまま成長させること#
なのではないか。
#NVIDIA GPUが勝つ。
#当然NVIDIAは儲かる。
#AMDが勝つ。
#HFが成長する。
#TPUが勝つ。
#HFが成長する。
#Trainiumが勝つ。
#HFが成長し、さらにNVHBM/NVLink FusionのようなNVIDIA Infrastructureが入る可能性もある。
#Custom ASICが勝つ。
#NVIDIAはAI Factory architecture側を狙える。
#この構造なら、
#を、
#だけで定義する必要がなくなる。
##
53.NVIDIAは「最強のGPUを売る会社」から何になろうとしているのか
#1993年。
#NVIDIAは存在しないGaming市場へ賭けた。
#2006年。
#存在しないGPU Computing市場へCUDAを投入した。
#2014年。
#まだ巨大AI Clusterが存在しない時代にNVLinkを作った。
#2019年。
#Mellanoxを買いNetworkへ出た。
#2024年。
#Rack全体をComputerにした。
#2026年。
#NVLink FusionによってCustom XPUをNVIDIA AI Factoryへ取り込む。
#NVHBMによって競合ASICのMemory側へ入る。
#DSXによってAI FactoryそのものをModular architectureにする。
#Leptonによって世界中のNVIDIA Computeを束ねる。
#そしてHugging Faceによって、その上を流れるModelとDeveloperまで取り込もうとしている。
#NVIDIAは市場が巨大化したとき次に必ず詰まる場所を、市場が必要とする前から作ってきた企業だ
#現在その「次に詰まる場所」は、GPU性能そのものではない。
#それは、
#異なるChip、異なるCloud、異なる国家、異なるModel、異なるWorkloadを、一つのAI経済圏として成立させるArchitecture#
なのかもしれない。
#もしそうなら、Hugging Face買収の成功条件は単純である。
#Hugging FaceをNVIDIA色に染め過ぎないこと。
#AMDが伸びてもいい。
#TPUが伸びてもいい。
#Trainiumが伸びてもいい。
#Open Modelが増えればいい。
#Developerが増えればいい。
#AI Factoryが増えればいい。
#そして、それらをつなぐどこかにNVIDIAがいればいい。
#その構造を作れるなら、NVIDIAは
#から、
#そして最終的には、
#へ変わる可能性がある。
#Hugging Faceは、その変身を完成させるための非常に重要な一枚なのかもしれない。
##
なお、2026年8月29日時点で私が確認できた一次情報ではNVIDIA/Hugging Face自身による買収完了の正式発表は見つからず、買収合意はReutersがThe Informationを引用して報じている段階です。記事ではそのため「買収」「取得」を戦略分析上の表現として使いつつ、事実関係としては「買収合意報道」として扱っています。(Reuters)
#特定銘柄の推奨・勧誘・投資助言を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#