フィジカルAIとヒューマノイドロボットの現状と展望
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
723771d4a1c3a3884018627d31b0548732764e2de5c05a1af3f73871df84a39b- 保存版のSHA-256
3385e7210132f202f6de7bd2106817ac9bf7f93825eb3ef0345b2fd4b7c31bf7
外部証明の最終検査結果は詳細を開くと表示します。
\1. 中国のフィジカルAI戦略における「四肢」「大脳」「小脳」の定義と役割
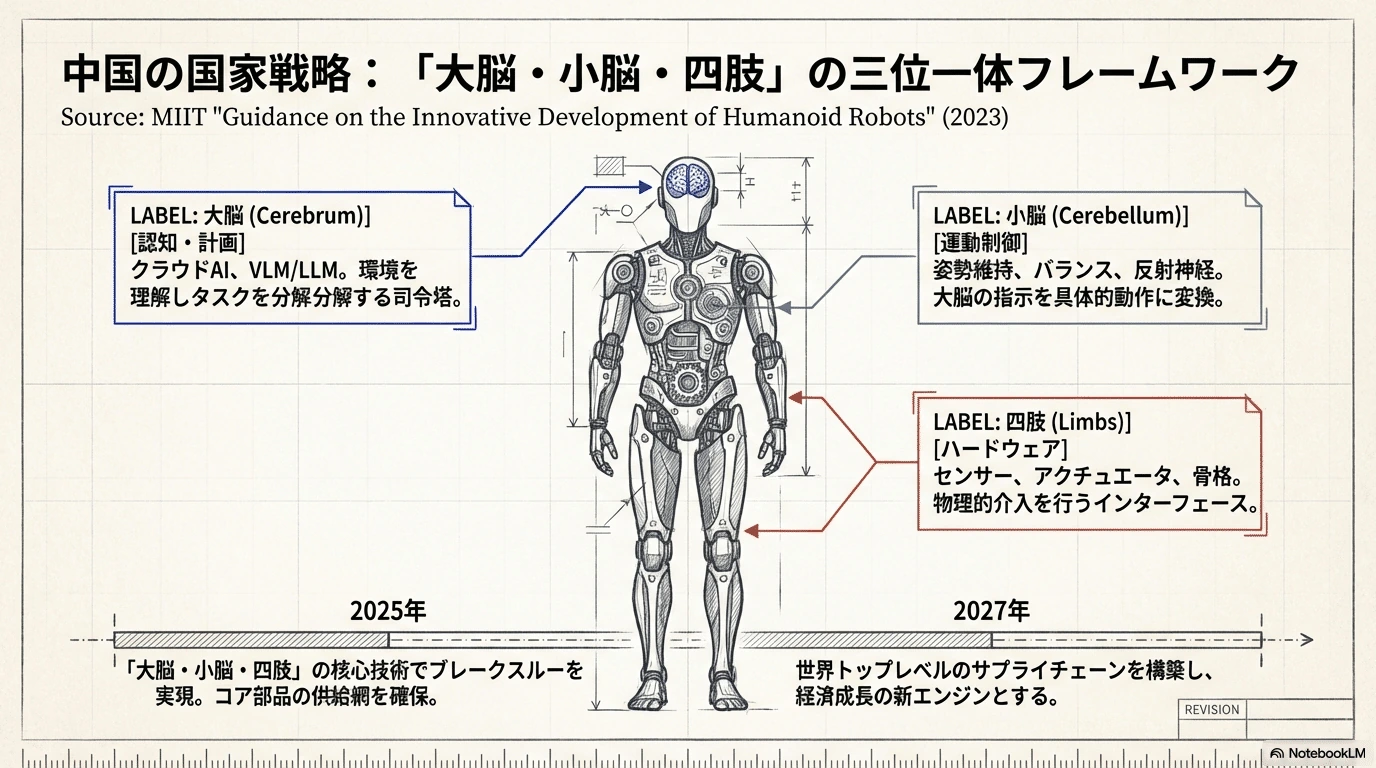
#フィジカルAI(具身智能、Embodied Intelligence)とは、AIに“身体”を与えて実世界で認知・判断・行動させる技術概念です。中国ではロボットの機能を人に喩え、「四肢(肢体)」「大脳」「小脳」の3要素に分けて戦略的に強化しています。四肢とはロボットのハードウェア本体、すなわち頭部・胴体・手足・関節・センサ・アクチュエータなど機械構造全般を指します。大脳はロボットの認知・推論・計画を担う頭脳部分で、カメラやマイク等のセンサ情報から環境を理解しタスクを計画するAIです。大規模言語モデル(LLM)や画像言語モデルなどの大モデルによって実現され、クラウドAIとローカルAIが協調して高度な知能を発揮します。小脳は大脳の指示を受けて具体的な運動制御を行う部分で、姿勢制御やバランス維持、フィードバック制御などリアルタイムな運動神経を担います。モデル予測制御(MPC)や力覚フィードバック制御など高度なアルゴリズムによって、目標の動作を正確かつ安定して実行します。これら四肢・大脳・小脳が三位一体となってこそ、人間のように環境を認識し、自律的に判断・行動できるロボットが実現します。中国では特にこの3要素の協調進化が重視され、「動けるだけ」だったロボットを「考え、巧みに作業できる」存在へ飛躍させる鍵と位置付けています。
#この戦略コンセプトは、中国政府の国家プロジェクトや政策にも反映されています。2025年の中国政府工作報告(政府活動報告)には初めて「具身智能(フィジカルAI)産業の培育」が盛り込まれ、AIとロボット融合技術の発展が国家戦略として位置付けられました。また2024年には工業信息化部(工信部)が「人形机器人创新发展指导意见(ヒューマノイドロボット革新発展指導意見)」を発表し、ヒト型ロボット産業の高品質発展を推進する方針を示しています。これら国家戦略の背景には、AI大モデルの台頭で「ロボットに大脳を与える」技術基盤が整い、さらにロボット工学の成熟で「四肢(ハード)」と「小脳(制御)」も実用域に入りつつあるという認識があります。すなわち、大規模AIがロボットの“大脳”となり、具身智能技術がロボットに小脳と四肢を与えることで、AIが仮想空間から物理世界へと飛躍すると期待されているのです。
#\2. 中国の政策:「人形机器人创新发展指导意见」と具身智能ロボット革新センター
#中国政府はフィジカルAI・ヒューマノイド分野で積極的な政策支援を行っています。中でも「人形机器人创新发展指导意见」(ヒューマノイドロボット革新発展指導意見)は、工信部が2024年10月に発表した業界指針で、その狙いはヒューマノイドロボットを次世代の破壊的プロダクトとして育成し、中国の製造業高度化と新産業創出につなげることにあります。同指針では2025年までの目標として、「ヒューマノイドロボットのイノベーション体系を初步構築し、大脳・小脳・肢体”などの一批の核心技術でブレークスルーを実現する」ことや、「主要部品の安全・効果的な供給を確保」し、「整機(完成品)ロボットを国際先進水準に到達させ量産、特種用途・製造・民生サービス等のシナリオでデモ応用を行う」ことが明記されています。さらに2025年までにグローバルに影響力あるエコ型企業2~3社と、専精特新”中小企業群の育成、産業集積エリア2~3箇所の創出なども掲げられました。中期目標としては2027年までに技術革新力を顕著に高め、安全で信頼できるサプライチェーンを構築し、世界先進レベルの産業エコシステムを形成、関連製品が実体経済に深く融合し経済成長の新エンジンとなる、といったビジョンが示されています。この指導意見には具体的な技術ロードマップも盛り込まれ、例えば「ヒューマノイドロボットの“大脳”と“小脳”を構築」するためにAI大モデルを活用した大脳の開発や運動制御アルゴリズムライブラリを備えた小脳の開発、クラウドとエッジの協調、シミュレーション環境の構築などが挙げられています。また「“肢体”の鍵となる技術の突破」として、高トルク密度サーボモータや軽量高強度の人型骨格、巧妙な手足の設計、全身協調制御技術などロボットの四肢・本体に関わる要素技術群の開発も重点項目とされています。要するに、中国政府はトップダウンの政策でヒューマノイド開発の脳(AI)、小脳(制御)、四肢(機体)すべての要素技術の底上げと、安全な部品供給網の確立、産業クラスター形成を図っているのです。
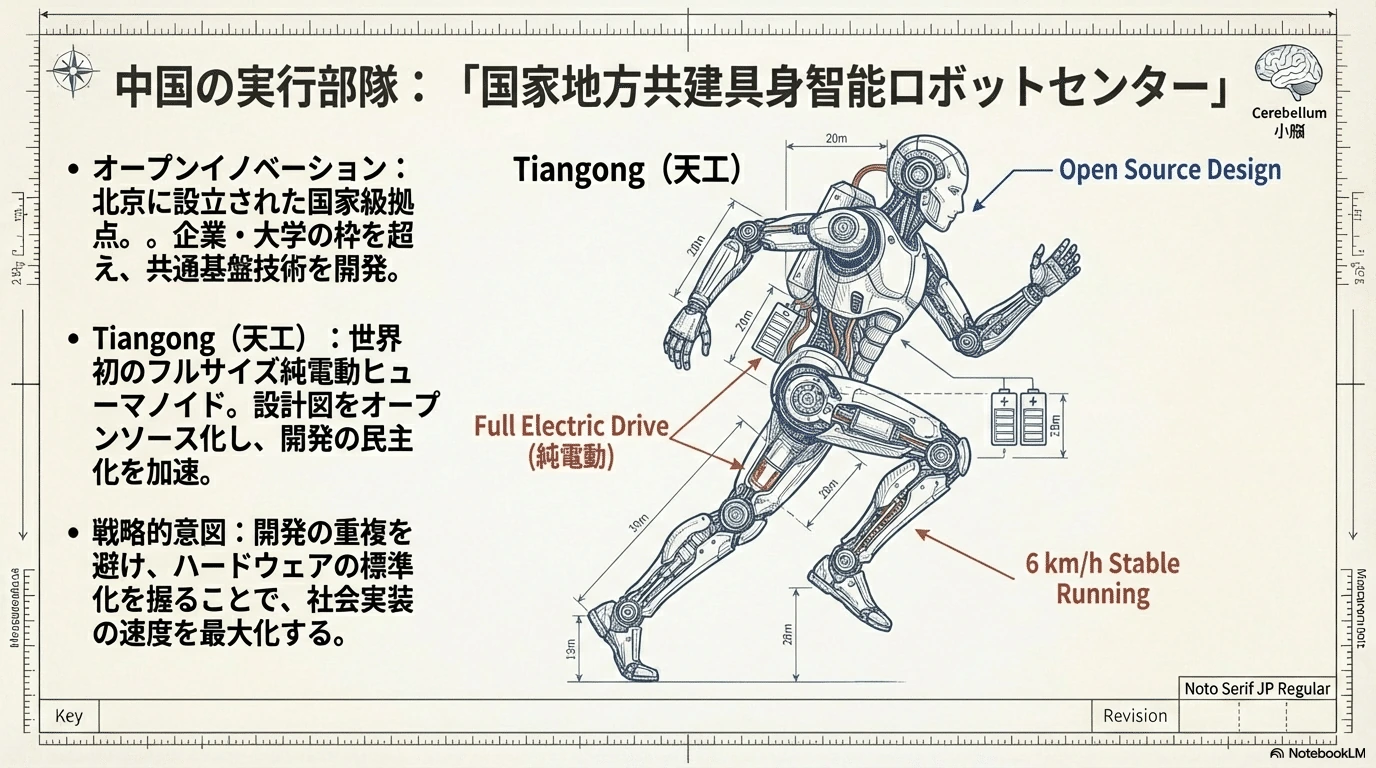
#一方、「国家地方共建具身智能机器人创新中心」(国家・地方共同建設フィジカルAIロボット革新センター)は、上述の政策目標を実行に移すためのオープンイノベーション拠点です。初のその拠点は北京市経済技術開発区(北京亦荘)に設立された「北京具身智能机器人创新中心」で、2023年末に優必選科技(UBTECH)や小米(Xiaomi)ロボット社など10社が出資して発足しました。2024年10月、このセンターが「国家地方共建具身智能机器人创新中心」に格上げされ、中国初のフィジカルAI国家級イノベーションセンターとなっています。その設立目的は、「各種イノベーション主体の共通課題を解決し、フィジカルAI産業の標準制定を推進」「イノベーションチェーン・産業チェーン・サプライチェーンの資源配分を最適化し、企業の研究開発コストを下げる」「実証応用の場を提供して製品の反復改良を加速させ、世界に先駆けて実用展開する」――といった技術ブレークスルーと産業協同のプラットフォームになることです。実際、同センターは高性能汎用ヒューマノイドの共通プラットフォーム開発に取り組み、2024年4月には「天工」(Tiangong)と名付けたヒューマノイドロボット基盤機体を発表しています。天工は世界初の実物大純電動人形ロボットの擬人走行(人間のような走り)の実現に成功し、坂道・階段・砂利道など様々な不整地での安定歩行を可能にしたとされます。さらに2024年8月の世界ロボット大会では改良版の「天工1.2 MAX」が開幕式で長距離タスクを実演し、同時に感情大モデルを搭載したサービスロボット「天轶」も発表されました。現在の活動状況としては、センターは「慧思開物」というAIプラットフォームの下でタスク計画用の大脳(大模型駆動)とエンドツーエンド学習による小脳を構築し、積木組立や物流ピッキングなど複雑タスクの自動遂行を実証しています。また「开物」という次世代の高性能ロボット(100以上のスキルモジュールを組み合わせ50ステップ超のタスクを実行できる)を開発中であり、百万件規模の高密度・高品質・高汎用の実世界ロボットデータセットを産業界にオープン提供すべく、国家級のデータ収集・訓練場(通称「データ工場」)を建設しています。既に天津市にある同種のデータ工場では、1日50万件の高品質な触覚・動作データを収集している例もあり、こうした実データ蓄積がロボット技術向上の原動力となっています。センターはこの他にも清華大学や中科院ソフト研究所などと共同で国家プロジェクトを担当し、国内初の「ヒューマノイド評価体系報告」の策定や、関節・機械腕・整機ごとのテストベッド構築、京東(JD.com)など企業と組んだ物流・製造現場での実証実験など、多方面で活動しています。その目標は「世界に影響力のあるイノベーション発信源および応用実証の高地」を築くことであり、具体的には世界最大規模のフィジカルAIロボット用データ工場を稼働させ、ロボット産業のエコシステムを形成し、人機共生時代の到来を加速させることにあります。
#なお、中国各地で同様のセンター設立が進んでおり、上海でも国家・地方共建のヒューマノイド革新センターが設立され2027年までに核心産業規模500億元超を目指す計画です。広東・深圳を中心とする粤港澳大湾区(GBA)は世界の24%のロボットサプライチェーンを占める一大集積地で、深圳市はAI・ロボ産業向けに450億元(約9000億円)の特別投資基金を新設するなど支援を強化しています。さらに浙江、安徽、湖北、四川など多くの省でも省級の人形机器人创新中心が立ち上げられ、地域の産業資源を結集して技術共有・共同攻関を進めています。このように国主導×地方推進の体制で、中国はフィジカルAI・ヒューマノイドの技術革新と産業化に総力を挙げている状況です。
#\3. 四肢・大脳・小脳における米中の技術力・供給網・強みと弱み比較
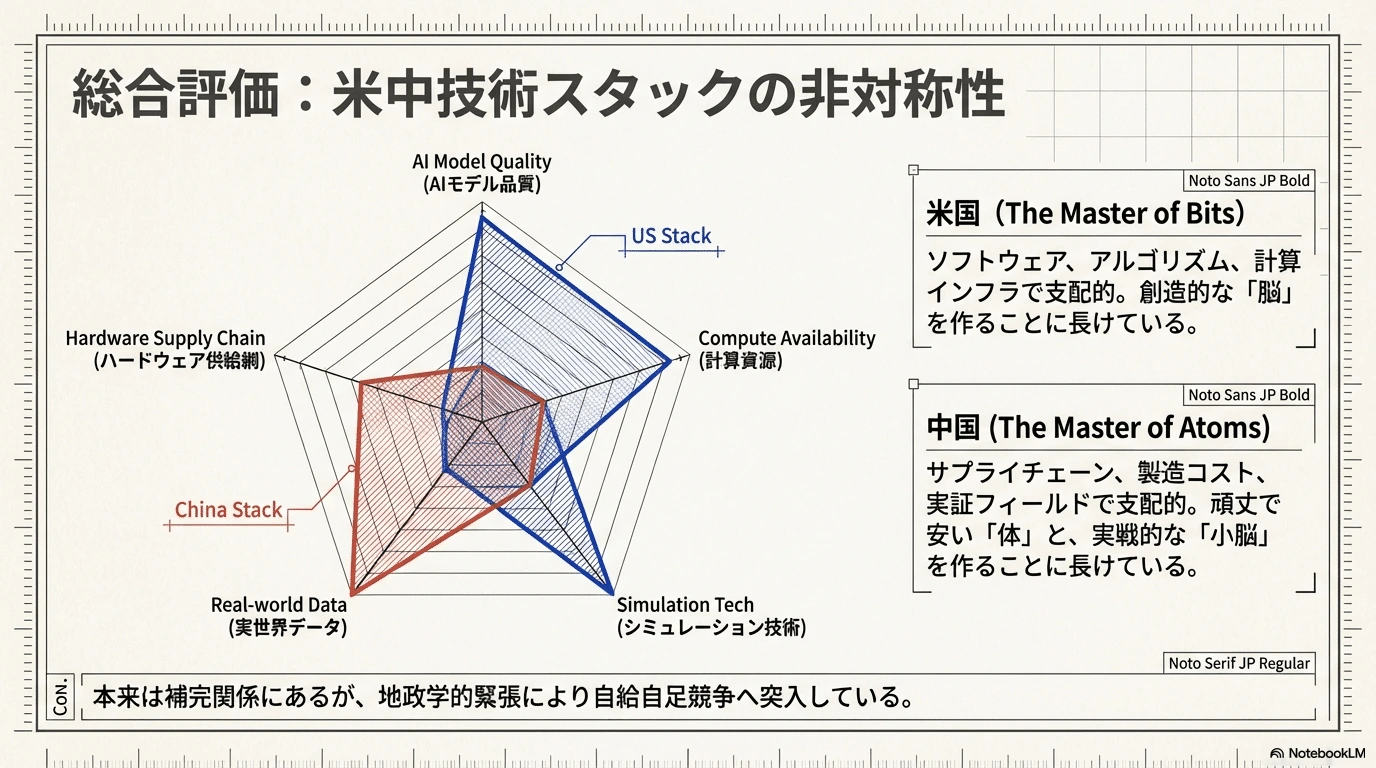
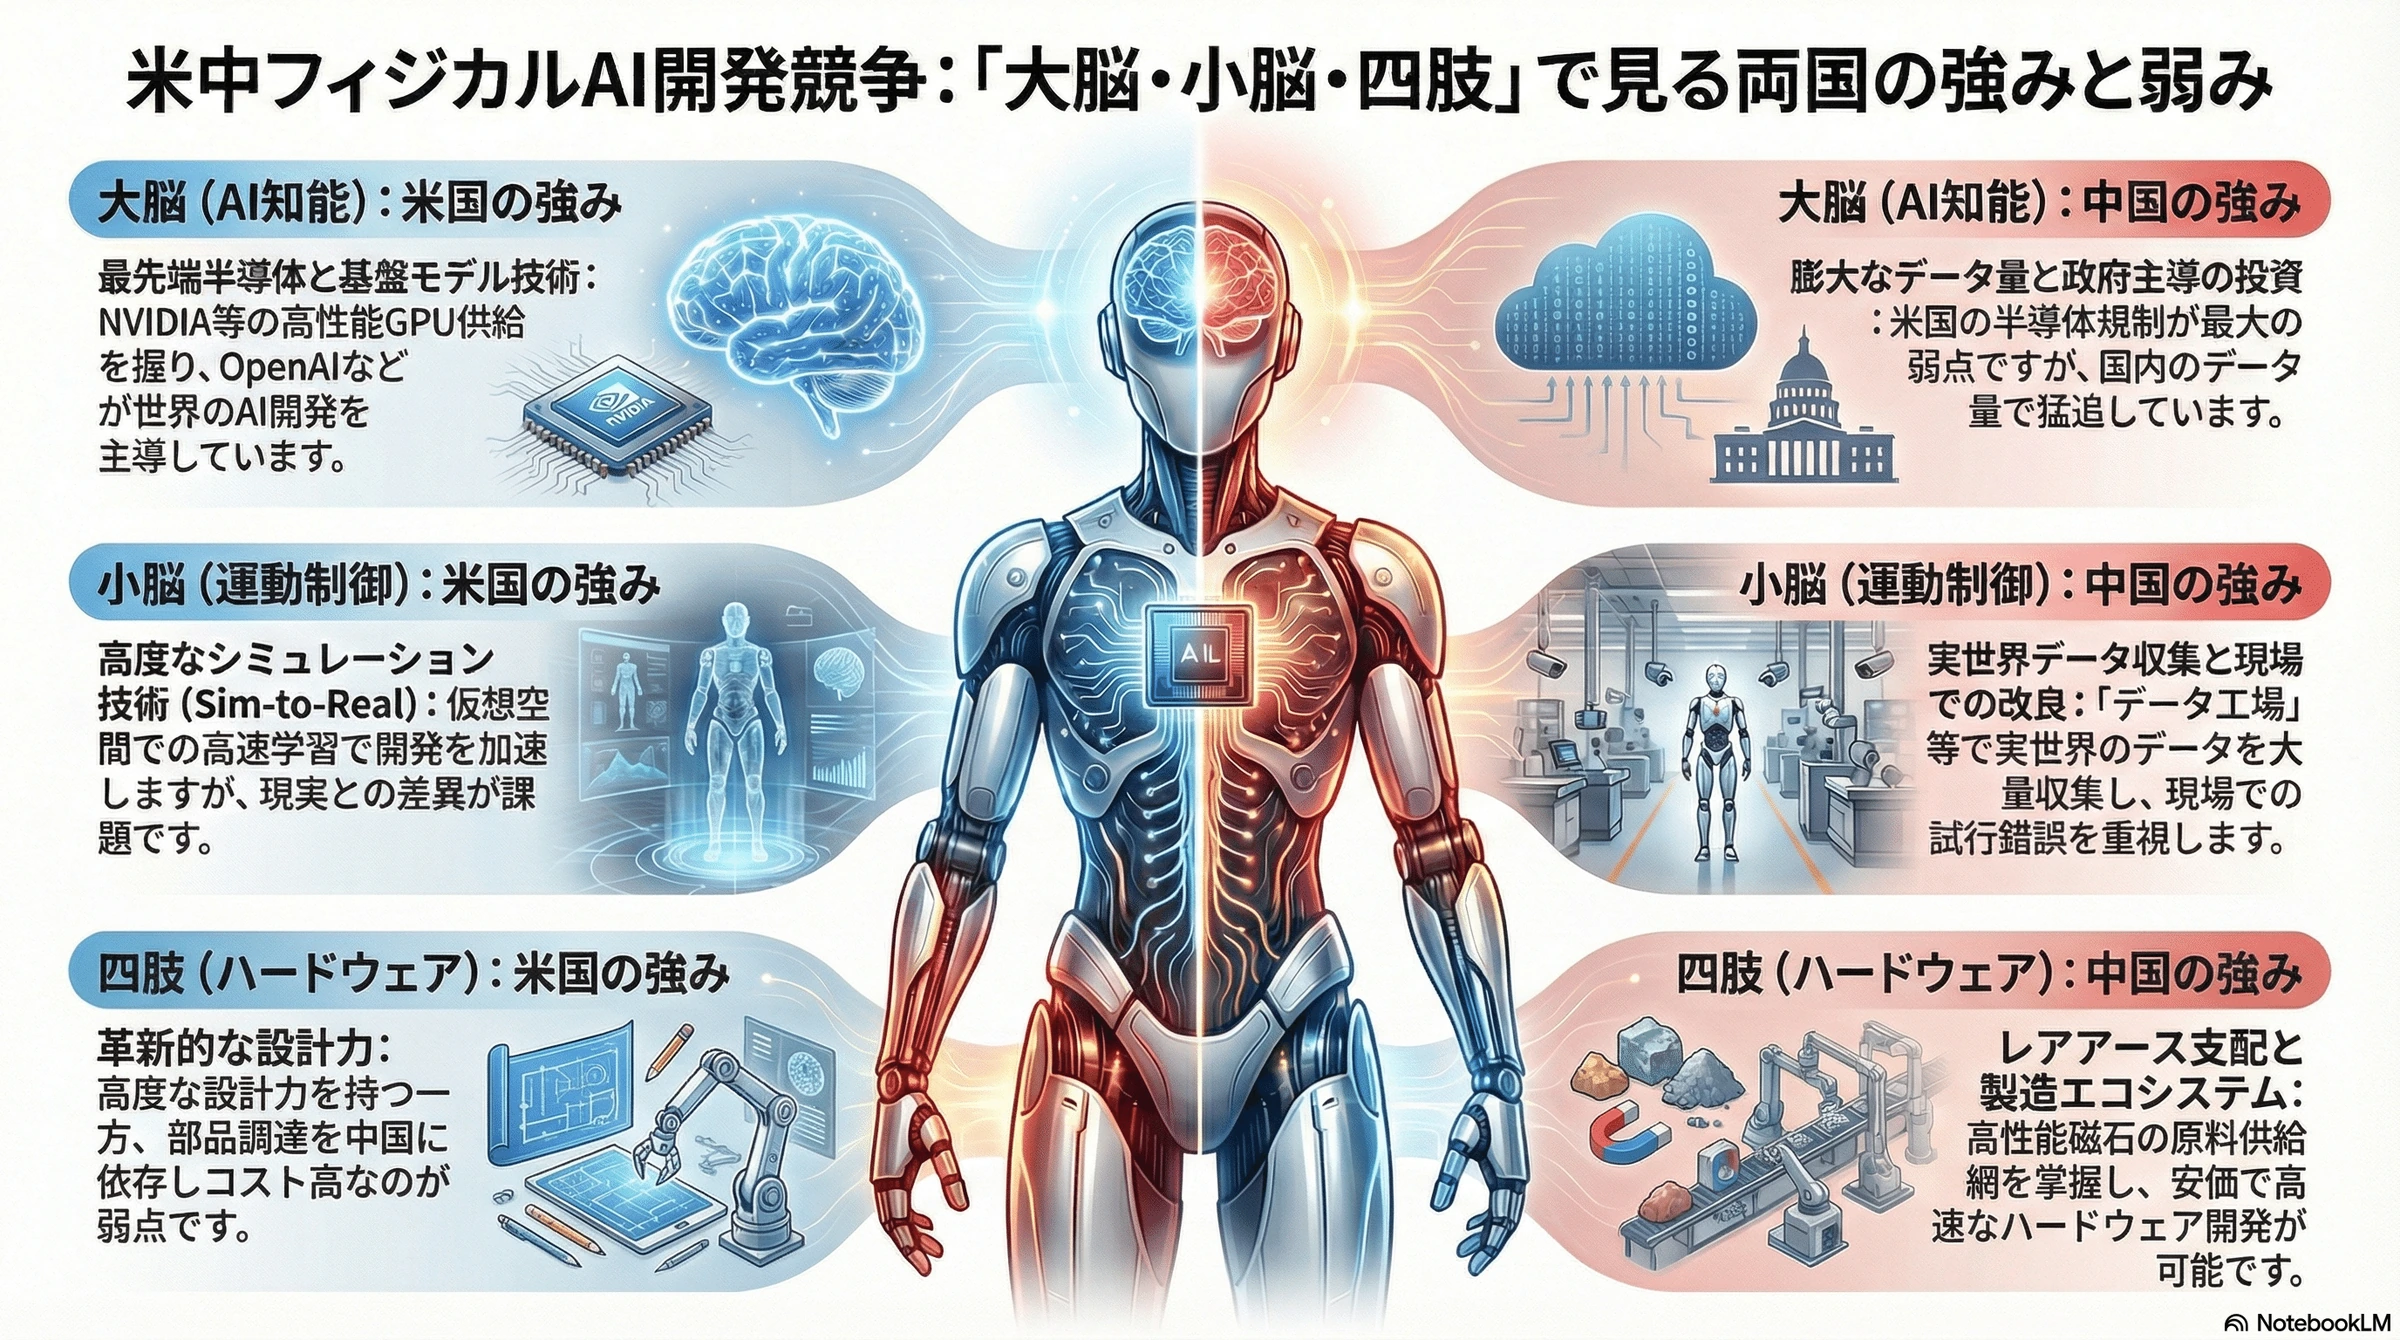
#ヒューマノイドロボットの実現には、前述した四肢(ハード)・大脳(AI知能)・小脳(運動制御)それぞれの要素技術が必要ですが、米国と中国では各分野における得意領域やサプライチェーン構造が異なります。ここではロボットの機能別に米中の技術レベルや産業基盤を比較します。
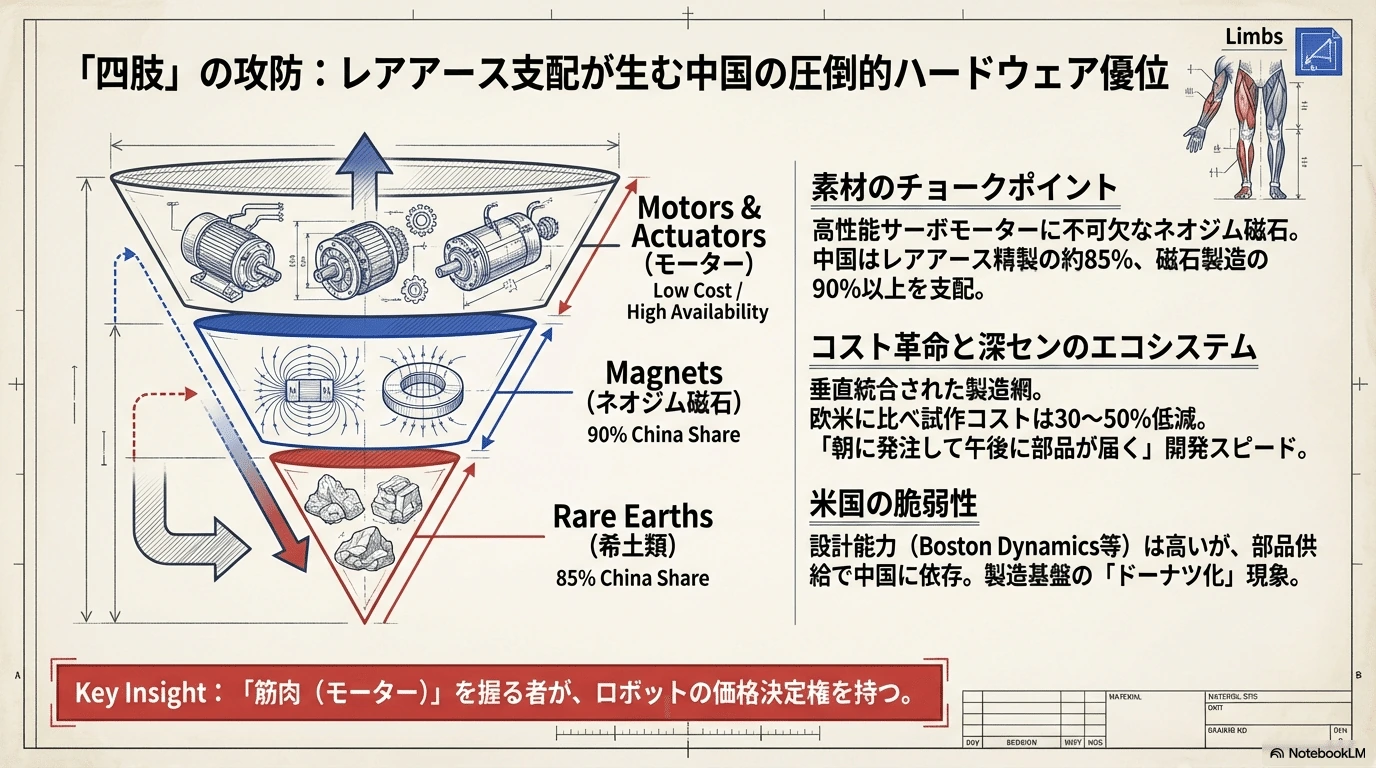
#- 四肢(ハードウェア・アクチュエータ): ロボットの「手足」に当たる駆動系や骨格の分野では、中国が供給網の広さで優位性を持ちます。ヒューマノイドの各関節には高性能サーボモータが必要ですが、その心臓部である高性能磁石(ネオジム磁石等)の原料となるレアアース(金属希土類)の産出・精製で中国が世界を席巻しています。例えばネオジム磁石の原料NdPr(ネオジム・プラセオジム)について、中国は全世界の85%以上のレアアース酸化物を精製し、95%のレアアース金属を生産し、90%の高性能磁石を製造しているとの分析があります。この圧倒的シェアにより、中国メーカーは高性能モータ用磁石を安定的かつ低コストで調達できる強みがあります。実際、ヒューマノイド1体あたり約1.3kgのNdPr系希土類が使われるとの試算もあり、レアアース支配はロボットの四肢製造コストと性能を左右する戦略資源です。加えて、中国には深圳を筆頭に機械部品メーカーや試作工場が密集する産業クラスターがあり、「朝に発注したハードが午後には届く」ほど開発サイクルが短いと言われます。多くのロボット新興企業が自社でギアボックス加工からモータ組立、検品まで一貫生産し、中間マージンを排除して品質も掌握する体制を取っており、その結果中国製ロボットの試作コストは西側より30~50%低く、六軸アームの価格は10年で60%以上下落しました。この安価で素早いハード開発力こそが、中国が世界のロボット年間導入台数の過半を占める原動力となっています。一方、米国は高度なロボット設計(例:Boston Dynamicsの人型や四足ロボットに見られる巧みな機構設計)では優位ですが、部品調達では中国や海外サプライヤーへの依存が大きいです。高精度減速機やアクチュエータの分野では日本・欧州企業が伝統的に強く、米国はそれらを輸入に頼ることが多い現状があります。レアアース素材も米国は中国からの輸入に頼っており、近年の輸出規制強化リスクに直面しています。また米国には深圳のような小回りの利く製造エコシステムが乏しく、ハード試作に時間とコストが掛かりがちです。総じて「ロボットの四肢」に関しては、中国が素材・部品供給と製造スピードで優位に立ち、米国は革新的ハード設計力や高信頼性部品で勝るもののコスト高という弱みを抱えます。
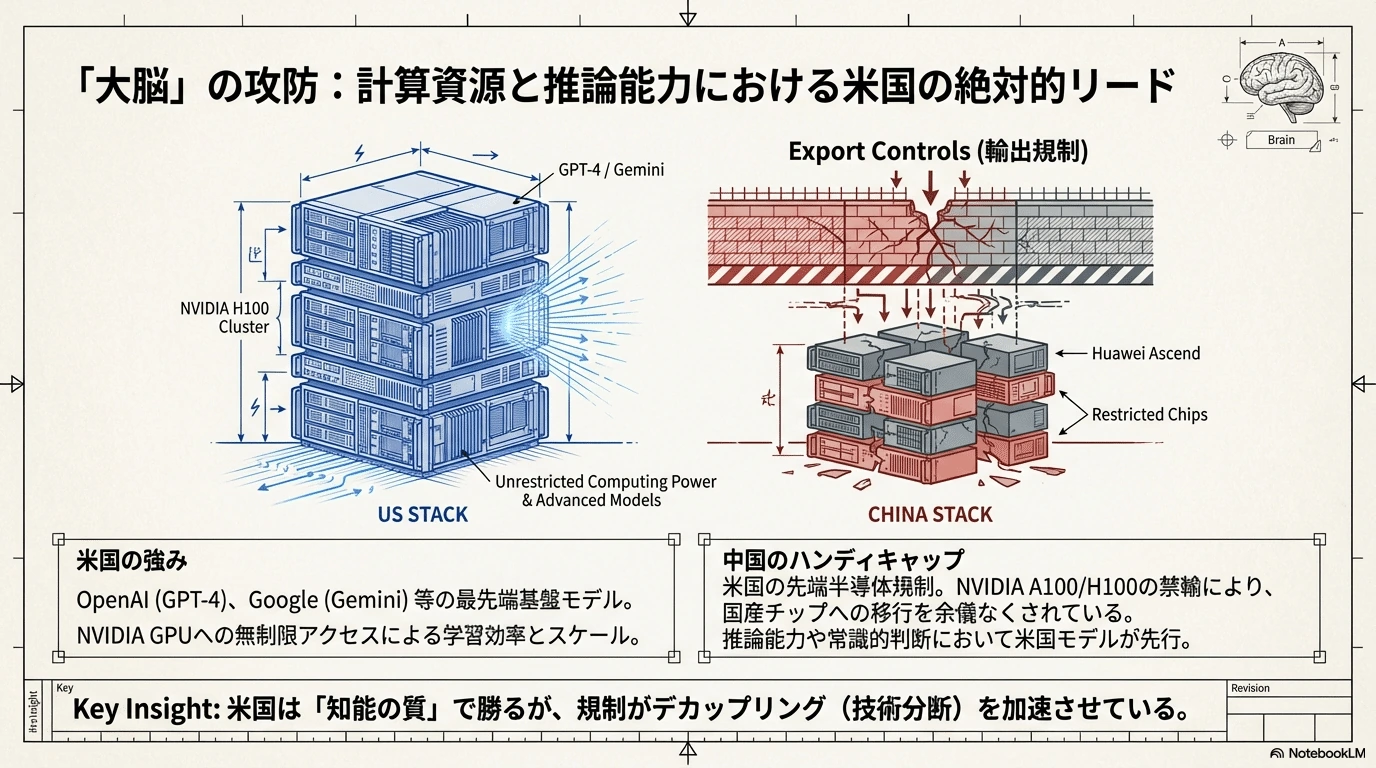
- 大脳(AIによる認知・推論・計画): ロボットの“頭脳”部分、すなわち画像認識や自然言語理解、大規模知識に基づく推論・プランニングの技術力では、米国が依然としてリードしています。ロボットの大脳を担う生成AI・大規模モデル(LLMやビジョン言語モデル=VLM)分野では、OpenAIやGoogle、Metaといった米企業が最先端のモデル(GPT-4やPaLMなど)を開発し世界を牽引しています。これらモデルを訓練するには最新鋭のGPUなど高性能半導体が不可欠ですが、NVIDIAやAMDといった半導体メーカーも米国が圧倒的シェアを持ちます。事実、2020年代の米政府による対中輸出規制はこの点で中国の弱みを突きました。NVIDIAのA100やH100といった先端AIチップは中国への輸出が禁じられ、代替の廉価版チップ(H800や新設計のH20など)も輸出許可制となったため、中国企業は十分な計算資源を得にくくなっています。Tencentの幹部は「最も深刻な問題はGPUカード等の計算資源不足だ」と述べ、米国の制裁強化により短期的に米中のAI実用化格差が拡大するとの見方を示しました。このように、米国は先端半導体の供給を絞ることで中国の“大脳”開発を牽制しており、実際この分野で米国は「計算能力の優位」を維持しています。もっとも中国も対抗策を打ち始めており、輸出規制を受けて国内製造のGPU/AIチップへの切替えや、計算資源効率を上げる工夫(モデル圧縮やスパース化など)に注力しています。さらに中国には巨大なユーザーデータやマルチモーダルデータ(監視カメラ映像やSNSテキストなど)が蓄積しており、データ量の優位と政府主導の資金投入でAI研究を加速しています。実際、2023年には中国から79種以上の10億パラメータ超の大モデルが発表され、Baiduやアリババなどのモデルが独自進化を遂げています。しかし汎用性や最先端論文でのインパクトでは依然米国のモデルが先行しており、ロボット用の高度な認知AI(例:環境を見てタスク計画を立てるようなモデル)においても、GoogleのRobotics TransformerシリーズやOpenAI系のアプローチなど米国発の研究が先導しています。まとめると、「ロボットの大脳」領域では米国が半導体・基盤モデル技術で強みを持ち、中国はデータ量と政府支援で追い上げつつも最先端チップ不足という構造的ハンデを抱えている状況です。
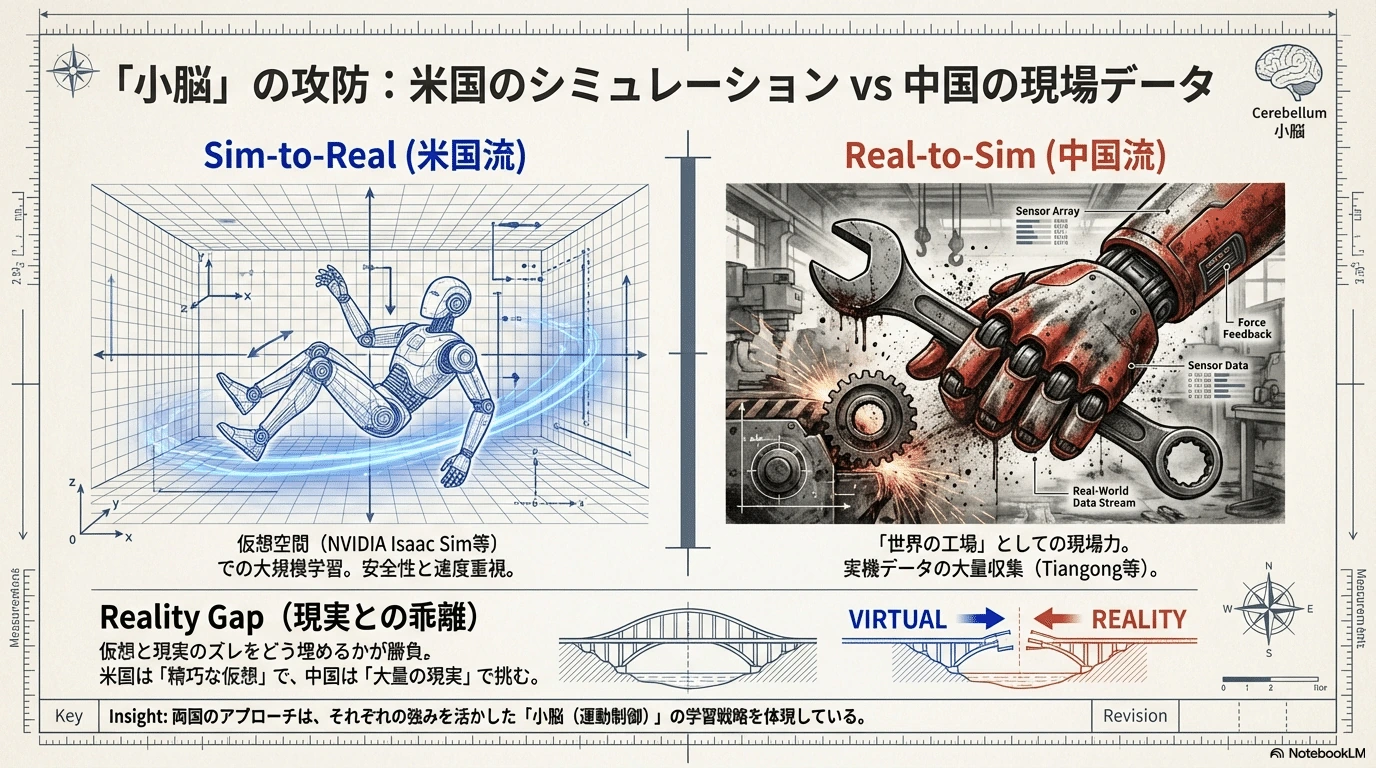
- 小脳(運動制御・バランス制御): ロボットの運動神経とも言えるリアルタイム制御技術では、これまで米国・日本が蓄積したロボット制御理論やソフトウェアが優れていました。例えばBoston Dynamicsのヒューマノイド「Atlas」が見せるダイナミックな跳躍やバク宙は、高度なモデル予測制御と精緻なアクチュエータ制御の賜物です。またMITやカリフォルニア工科大学など米国勢は二足歩行アルゴリズムや倒立振子モデルの研究で長年リードし、NASAのロボット競技会なども通じてソフトウェア資産を蓄えました。一方で中国は近年この分野で急速にキャッチアップしています。背景には、前述のように実物ロボットから得られる大量の実運動データを重視していることがあります。中国はロボット実機を用いた競技大会や実証プロジェクトを多数開催し、実環境下でのデータ収集に力を入れています。例えば天津のデータ工場では触覚や関節の高頻度センサーデータを日次50万件集めており、それら実データから機械学習で制御モデルを訓練する取り組みが進んでいます。さらに上海交通大学のチームは大小脳を協調させたロボット実験で、視覚入力を大脳(大モデル)が分析・プランニングし、小脳が細かな動きを実行するアーキテクチャを発表しました。このロボットは試験管の蓋開けや液体注入といった精密操作を次々とこなし、研究者は「リアルタイムの力覚フィードバックで、人より正確かつ複雑な操作を自律遂行できる」と述べています。つまり中国勢は実機験や現場投入による経験値で小脳(制御AI)の賢さを高めているのです。また産業面の強みとして、人口14億人市場を背景に様々なサービス現場でロボットを試用しやすい点が挙げられます。警備・清掃・介護などで実ロボットを投入し、現場からフィードバックを得て改良するサイクルが早く回せるのは、中国の規模メリットと言えます。一方、米国はシミュレーション活用で一日の長があります。OpenAIがロボットアームにルービックキューブ操作を学習させた際には物理シミュレータで数千万回もの試行を回し、Sim2Real(シミュレーションから実機への知識転移)を成功させました。しかし**シミュレーションと現実の差異(Reality Gap)を完全には埋められず、実ロボットでは試行錯誤がなお必要なのも現実です。総合すると「ロボットの小脳」**では、米国は高度な理論と仮想環境での学習手法に強みがあるものの、中国は現場実データによる地力強化と素早い改良で食い込んでいる状況です。中国の業界関係者は「幼児はまず運動を覚え、経験から認知を発達させる。ロボットもまず四肢を健全にしてデータを集め、認知(大脳)を成熟させるべきだ」と述べており、ハードを鍛えて小脳を磨き、その過程データで大脳を進化させる戦略を強調しています。
\4. 主要プラットフォーム動向:NVIDIAのCosmos・Omniverse・GR00T・Isaac他
#フィジカルAIとロボット開発を支えるプラットフォーム技術も各社から提案されています。特にNVIDIAはロボティクス分野に総合的な基盤を提供しており、その最新コンセプトが「Cosmos」と「GR00T」です。NVIDIA Cosmosは物理世界の理解とシミュレーションに特化したワールドモデル(World Foundation Model)群からなるクラウドプラットフォームです。Cosmosには「Cosmos Predict」という高精細な世界モデル生成AIが含まれ、最長30秒先までの環境変化を映像で予測することで、ロボットやエージェントのプランニングを支援します。また「Cosmos Reason」は7億パラメータ規模の視覚言語モデルで、物理法則や常識知識を活かしながらロボットに状況認識・推論させることができます。これらCosmosのモデル群により、ロボット開発者は高度な環境シミュレーションデータや推論能力を容易に利用可能となります。一方のNVIDIA GR00T(グルート)は、Vision-Language-Actionモデル(VLA) として設計されたロボット行動生成モデルです。GR00T N1.6はヒューマノイド専用に訓練されたオープンモデルで、全身の巧みな動作制御を可能にし、上記Cosmos Reasonの知覚・推論能力と連携して高度な文脈理解に基づく動作決定を実現します。NVIDIAは2026年にCosmosとGR00Tをオープンソースで提供し始め、開発者はHugging Face経由で自由にカスタマイズや学習が可能です。既にFranka社やNEURA Robotics社などがGR00Tを用いたロボット動作トレーニングを開始したほか、Salesforce社は自社ロボットが撮影した映像を解析するのにCosmos Reasonと独自モデルを組み合わせ、インシデント対応時間を半減させる成果を報告しています。
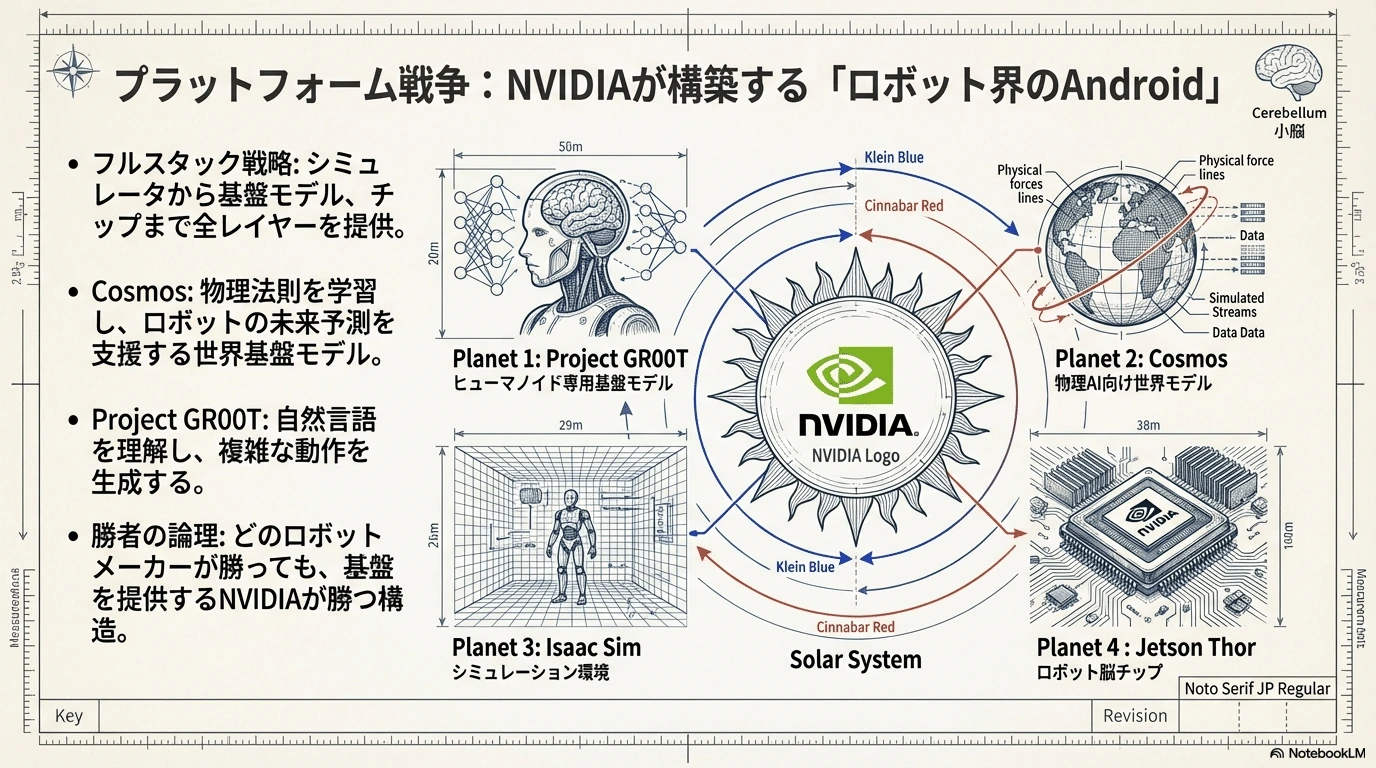
#NVIDIAはまた、従来から「Isaac」というロボット向けソフトウェアスタックを提供してきました。Isaacには物理シミュレーション環境「Isaac Sim」とAIアルゴリズム群(SLAMや経路計画ライブラリ等)が含まれ、開発者は仮想空間でロボットの検証や強化学習を行えます。これに2024年には「Isaac Lab-Arena」が加わり、ロボット評価用のベンチマーク環境やクラウドを統合的に管理するエンドツーエンドの実験プラットフォームが整備されました。さらに「OSMO」というエッジからクラウドまでのロボット計算リソースを一元活用できるフレームワークも発表され、複雑な分散システム構成を簡素化しています。ハード面では新たなJetsonシリーズ(Jetson AGX Orinの後継となるJetson Thorなど)で小型高性能ロボット用コンピュータを提供し、エネルギー効率を飛躍的に高めています。このようにNVIDIAはシミュレーション(Omniverse/Isaac)からAIモデル(Cosmos/GR00T)、ハードウェア(Jetson)までフルスタックで揃え、いわば「ロボット界のAndroidプラットフォーム」**を狙っています。黄仁勲CEOも「ロボット界のChatGPTの瞬間が来た」として、世界中のパートナーとジェネラリストロボットを創り出す時代に入ったと語っています。
#他方、AMDやGoogle、Meta、そして中国企業も競合するプラットフォームやモデルを打ち出しています。AMDは近年Xilinx買収を通じてFPGAベースのロボット制御技術を取り込み、産業用ロボット向けに自社GPU/FPGA上で動作するAIソリューションを模索中です。具体的な統合プラットフォームはNVIDIAほど広報されていませんが、オープンソースのROCmや新GPU「MI300」シリーズを活かし、ロボット開発者コミュニティに食い込もうとしています。一方Google(DeepMind)はVLAモデルの先駆けとなる**「RT-2」(Robotics Transformer 2)を2023年に発表しました。RT-2はウェブ画像と言語の大規模データで事前訓練したVLMをロボット操作データで微調整し、カメラ映像とテキスト命令からそのままロボットの動作コマンド列を出力できるようにした世界初のVLAモデルです。これにより人間が見れば理解できる視覚情報と言語指示を、ロボットが直接「行動」に結び付けられる汎用性が示されました。Googleはまた、「SayCan」というロボットへの命令計画モデル(LLMが可能なプランを検討し実行候補をロボットに提案する手法)や、マルチモーダルモデル「PaLM-E」(視覚とテキストを統合した超大規模モデル)も開発し、ロボット制御への応用研究を進めています。Meta(旧Facebook)はロボット工学そのものの製品展開は少ないものの、Habitatシミュレータを通じた家庭内ロボットナビゲーションAIの研究などEmbodied AI領域で貢献しています。Habitatプラットフォームは3D仮想環境でロボットが家の中を探索・物体操作するタスクを訓練でき、AIエージェントの環境適応力を高める試みです。またMeta傘下の研究では「OpenVLA」**というオープンソースのビジョン・言語・行動モデルが2024年に公開され、RT-2に倣って画像+テキストからロボット行動を生成する実験がなされています。
#中国企業・団体も独自のプラットフォームを開発しています。前述の北京创新中心は**「格物」と名付けた具身智能シミュレーションプラットフォームを2024年3月に発表し、上海大学や清華大学と協力してオープンなシミュレーション環境を整備しています。これは物理シミュレータとAIモデルを統合し、研究者や企業が仮想環境でロボットAIを訓練・検証できるようにするものです。また百度(Baidu)は独自の大規模モデル「文心大模型(ERNIE)」をロボット分野にも展開し、音声対話や視覚認識を組み合わせたロボットプラットフォーム開発を進めています。Alibabaも多モーダルモデル「通義千問」を介したサービスロボット開発を発表するなど、大手テック企業が参入しています。さらに、ロボット専業の新興企業も自社プラットフォームを打ち出しています。例として、深圳を拠点とする優必選科技(UBTECH)は「AI XLabs」というクラウド基盤で自社ヒューマノイドのAIアップデートを提供し、他社にも開放を検討しています。杭州の達闥机器人(Jaka Robotics)も自社協作ロボット用のAI制御ソフトをクラウド経由で提供するプラットフォーム戦略を取っています。総じて、中国でもシミュレーション+大モデル+クラウド活用**のプラットフォーム化が進みつつあり、欧米に追随している状況です。
#\5. 汎用ロボットの「頭脳」や「反射神経」を提供する企業と技術アプローチ
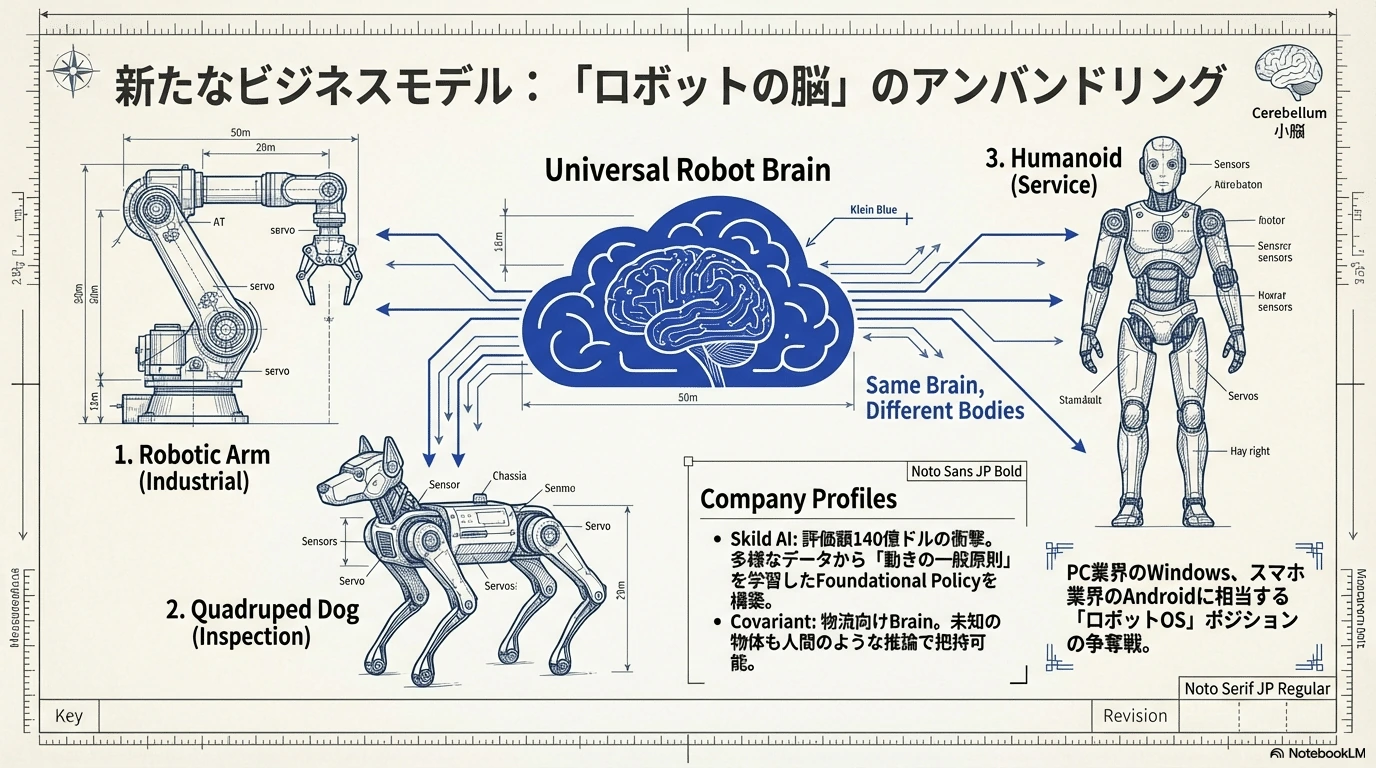
#近年、「ロボットの頭脳(BRAIN)」や「反射神経(REFLEX)」に相当する汎用AIソフトを開発し、様々なロボットに搭載可能な形で提供しようとするスタートアップが登場しています。その代表例がSkild AI(スキルドAI)です。米国発のSkild AIは**あらゆる形態のロボットに適応できる汎用AI脳(Omni-bodied AI)を開発することを掲げ、設立からわずか半年でソフトバンクやNVIDIA、ジェフ・ベゾス個人ファンド等から14億ドルの資金調達(評価額140億ドル)を実現し大きな注目を集めました。Skild AIの技術アプローチはユニークで、10万体もの仮想ロボットを含む宇宙(シミュレーション環境)を構築し、その中でAIを学習させたといいます。シミュレーション上で何百年分にも相当するトライアルを繰り返す中で、ロボットを問わず使える普遍的な動作知能がEmergent(自発的)に獲得されたとされています。Skild AIはこの汎用ロボット脳「Skild Brain」をクラウド経由で提供し、実世界の様々なロボットにインストールして即戦力のAIとして機能させるビジネスモデルです。例えば物流倉庫の搬送ロボットから家庭用二足歩行ロボットまで、一つの「脳」が操作できる未来を目指しており、ロボット界のAndroid OSのような位置づけとも言えます。収益モデルは明らかではありませんが、推察するにソフトウェアライセンス料やサービス利用料(月額課金)で収入を得る形が想定されます。巨額の資金により優秀なAI研究者を集め、NVIDIAとも提携して膨大なGPU資源でシミュレーション学習を進めている模様です。
#Skild AI以外にも、汎用ロボット知能に挑戦する企業は複数存在します。米国シリコンバレーのCovariantは、創業当初より「Covariant Brain」と呼ぶ汎用AIロボットソフトウェアを開発してきました。同社はまず倉庫におけるピッキング(商品を掴んで仕分ける)タスクにAIを適用し、世界各地の物流センターから収集した画像・センサーデータを元にロボット基盤モデル(Robotics Foundation Model, RFM-1)を訓練しています。2024年3月に発表されたRFM-1は、インターネット上の画像・動画から学んだ汎用的な視覚言語知識と、倉庫現場での物体操作データの両方を統合しており、人間のような推論能力で未学習の物品に対しても適切な掴み動作を計画できるとされます。Covariantはこのモデルを自社のピッキングロボットに実装し、様々な商品の自動仕分けに成功、製品として販売しています。ビジネスモデル的には、倉庫向けロボットソリューションの提供(ソフト+ハード込み)で実需を作りつつ、その裏でCovariant Brainを汎用化して将来的に他分野にも展開しようという戦略です。同様にIntrinsic(Alphabet傘下)はロボット向けソフトウェアプラットフォーム企業で、2021年にGoogleから独立して以降、産業ロボットのプログラミングを容易にするAIツール開発に注力しています。Intrinsicは人型には直接関与していませんが、Vicarious社(汎用AIロボ企業)の買収やOpen Robotics(ROSの運営元)との統合を通じて、AIを用いた直感的なロボット指示(教示レス化)や、ROSベースの共通ロボOS構築を進めており、将来的にロボット知能のプラットフォーム提供**を狙っていると見られます。
#さらに、特定領域のロボット「頭脳」を提供する企業としては、Brain Corp(ブレインコープ、本社米国)も挙げられます。同社は自律走行清掃ロボット用の脳「BrainOS」を開発し、ショッピングモールや大型店舗の床洗浄機に組み込んで自動運転化するサービスを展開しています。既存の床洗浄機メーカーと提携し、機体にBrainOSモジュールを後付けして人手を介さず清掃可能にする仕組みで、既にWalmart等で数百台規模が稼働しています。Brain Corpのアプローチは特定用途に絞ったロボット自動化AIのライセンス提供であり、汎用性より即効性・実効性を重視したモデルです。この他、日本発のMUJIN(ムジン)は工場のロボットアーム向けに高度な動作計画AI(モーションプランナー)をソフト提供し、複雑なピッキングや搬送動作を汎用ロボットアームで実現しています。MUJINコントローラもある意味「ロボットの小脳」に相当し、世界の物流倉庫で採用が進んでいます。さらに近年は、ロボットに動画から動作を学習させるスタートアップも登場しています。例えばIMB Robotics(架空例)や中国の初創企業が、人間の作業動画を解析してロボット動作スキルを獲得するAIを開発中との報道もあり、将来的には**「YouTubeで見た動きをすぐ真似できるロボットの頭脳」**も実現するかもしれません。
#このように、汎用ロボット知能はスタートアップ投資マネーが集まるホットな領域であり、Skild AIやCovariantのように巨額調達する企業も現れています。各社の技術アプローチは、(a) シミュレーション世界で汎用AIを鍛える、(b) 実データを大量投入して基盤モデル化する、(c) 特定業務で成功例を作り横展開する――と多様ですが、いずれも**「一度学習すれば様々なロボット・環境で使い回せるAI頭脳」の実現を目指しています。ビジネスモデルも、ソフトウェアのライセンス供与やクラウド経由サービス**、ハード込みソリューションなど様々模索されていますが、最終的にはロボット版App Storeのような生態系を作り出す可能性も秘めています。
#\6. フィジカルAI・ヒューマノイドロボットの需要予測・ユースケース・市場規模
#産業界における需要は、ここ数年でヒューマノイドロボットが実験段階から実用化段階へ移行しつつあることで急速に高まっています。その背景には、各国で深刻化する労働力不足や、パンデミック後の自動化ニーズの拡大があります。例えば北米では2020年のコロナ禍以降、人手不足を補うべく倉庫や工場へのロボット導入が加速し、2021年には過去最高のロボット発注が記録されました。また世界的に高齢化が進み、介護や物流の担い手不足からサービスロボットへの期待も高まっています。マサチューセッツ工科大の研究によれば「高齢化の速い国ほどロボット投資が増える」という相関があり、日本やドイツ、韓国で自動化が進んでいるのもその一例です。こうした需要の高まりを受け、ヒューマノイドロボットもまずは工場や物流、サービス業でのユースケースが模索されています。
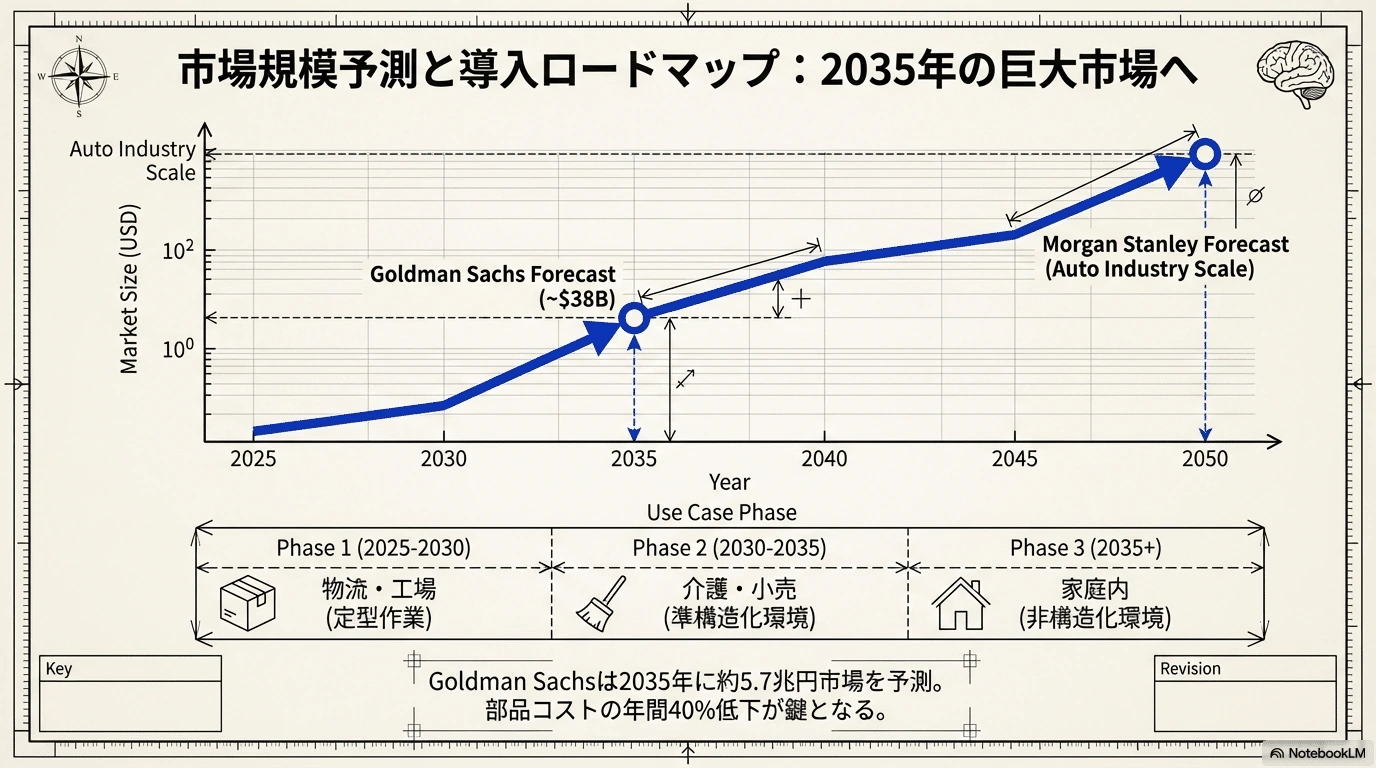
#ユースケースとして現在注目されるのは、危険・単調・重労働の代替です。例えば製造業では、組立ラインでの部品搬送や組付けにヒューマノイドを投入する試みがあります。中国の優必選科技(UBTECH)は自動車工場向けヒューマノイドを開発し、タイヤの検査や部品運搬の実証を行っています。既に複数の自動車メーカーと提携し、500台以上の受注意向を獲得したと報じられました。また物流倉庫では、ヒューマノイドが棚から商品を取り出し仕分ける「ピッキング作業」や、荷物の積み下ろしといった人手不足が深刻な工程への投入が検討されています。さらには小売・接客の現場で、ヒューマノイドが案内や警備、清掃を行う例も登場しています。中国のある展示会では、あるヒューマノイドが受付案内係として来場者対応をこなしました。医療・介護では、患者の見守りやリハビリ補助、高齢者の話し相手になるサービスロボットへの期待が寄せられています。実際、中国では「助浴ロボット」「介護パートナーロボット」へのニーズが施設から出ており、試験導入が始まっています。その他、危険作業(高所作業、災害対応)や軍事用途などでもヒューマノイド活用の議論があります。将来的には、家事全般をこなす家庭用ヒューマノイド(掃除・洗濯・料理など)が理想視されますが、これはコストと安全性の課題から2030年代以降になるとの見方もあります。
#市場規模の予測は非常に高い成長率を示しています。国際ロボット連盟(IFR)の予測では2021〜2030年に世界のヒューマノイド市場は年平均71%で成長するとされ、モルガンスタンレーは2035年頃から導入が本格化し2050年までに商業・産業用途で数億〜10億体規模のヒューマノイドが普及し得ると分析しています。現在はまだ黎明期ですが、各種調査では2030年に数十兆円規模との予想もあります。中国電子学会は2030年に中国ヒューマノイド市場は約8700億元(約17兆円)規模に達すると試算しています。また中国信息通信研究院は2025年時点で**中国のフィジカルAI市場規模は529.5億元(約1兆円)**に達し世界の27%を占めると推計しました。グローバルで見ると、2023年に約143億ドルだったAIロボット市場は、2032年には824.7億ドル(約11兆円)に拡大するとの予測もあります。いずれも年20〜30%台の高成長が今後10年以上続く前提で描かれており、産業界では「次のスマートフォン並みの巨大市場」になるとの期待が込められています。
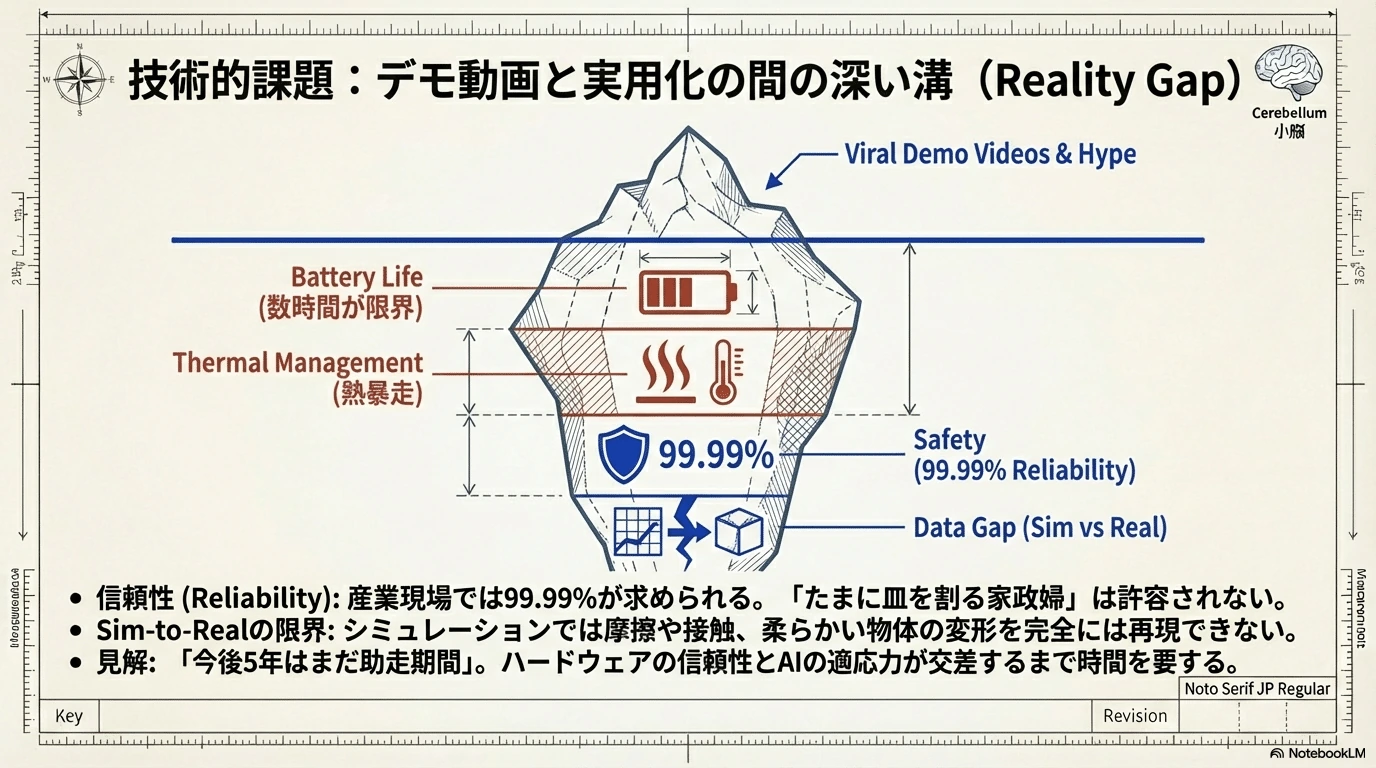
#もっとも、課題や不確実性も依然残ります。まず技術面では、ロボットのコストやバッテリー寿命、信頼性が商用レベルに達するには改良が必要です。例えば人型の全身を高度に制御するには、故障しにくいモーターや長時間稼働バッテリーが欠かせませんが、現状では数時間の動作が限界です。また安全面・法規面でも、ヒューマノイドが万一人に怪我をさせた場合の責任や、プライバシーの扱いなど未整備な点があります。社会的受容も未知数で、価格が高い間は家庭への普及は限定的と考えられています。しかし全体として、労働力不足という現実的なニーズと、AI技術の進歩による費用低減が両輪となり、この市場は今まさに立ち上がろうとしています。2024年にはTeslaが自社 humanoid「Optimus」の小規模生産開始を表明し、まず自社工場に1000体以上導入する計画を明かしました。中国でも2024年の世界ロボット大会に27種のヒューマノイドが勢揃いし、一部は価格10万元(約200万円)以下で市販を宣言するなど、小規模量産のフェーズに入っています。今後5年間はまだ技術的ブレークスルーを要する「助走期間」であり、業界関係者からも「5年以内に依然2大課題が残る」との指摘があります。しかし10年スパンで見れば、ヒューマノイドロボットは様々な業種で人と協働する新たな労働力として、市場を拡大していく可能性が高いでしょう。
#\7. 中国のレアアース支配による「四肢」優位性、実データ収集による「小脳」強化、先端AI半導体規制が「大脳」に与える影響
#上述の米中比較や市場動向から浮かび上がるように、中国は「四肢」と「小脳」で地の利を持ち、米国は「大脳」で優位だが規制次第で変動するという構図が見て取れます。この章ではその背景を考察します。
#まず**「四肢」開発における中国の優位性ですが、最大の要因はレアアース(希土類)の支配にあります。高性能ロボット関節に必要なネオジム磁石などは前述の通り中国での供給が不可欠で、米国や他国は中国から磁石自体や磁石材料を調達せざるを得ません。中国政府は2023年にガリウムやゲルマニウムの輸出規制を発動しましたが、同様にモータ用高性能磁石の輸出統制も今後の外交カードとなり得ます。これは裏を返せば「ロボットの手足」を動かす筋肉を中国が握っていることを意味し、上流での影響力は絶大です。また材料から製造までの垂直統合も中国の強みです。中国企業はモータ用のドライバーICやパワー半導体も国産化を進め、モータ一式を自社または国内調達で完結できる体制を整えつつあります。米国や日本もレアアース代替技術の開発(例:モータに希土類を使わない同期モータなど)を模索していますが、現状の性能では代替困難です。したがって短中期的には、中国のレアアース支配はロボットハード開発でのコスト・供給安定性で大きな地政学的優位**を与えています。
#次に**「小脳」開発における中国の強みとして、現場での実データ収集が挙げられます。AIモデルは基本的にデータから学習するため、良質で多様なデータを大量に集められる方が有利です。ロボット分野では、現実世界でロボットを動かして得るセンサー・挙動データが貴重ですが、これには手間とコストが掛かります。中国は先述のように政府・企業主導で大規模なロボットデータ収集拠点を作り、日々膨大なデータを蓄積しています。例えば天津のデータ工場では触覚付き手袋や高速度カメラを使って、人がモノを掴む際の力の入れ方や指先の動きを微細に記録し、それをロボットの学習データとして公開しています。こうした実環境由来のデータはシミュレーション上で合成したデータよりも現実的でノイズも含むため、モデルの汎化性能を高めるのに有効です。加えて、中国では様々な実証プロジェクト**(ロボット競技会や実験的導入)が公的資金で支援されており、企業は実環境テストをしやすい土壌があります。例として、北京のフィジカルAIセンターは京東物流や自動車工場と連携し、実際の倉庫・工場でヒューマノイドの試験運用を行っています。それにより現場からのフィードバックを即座に研究開発に反映し、ロボットの制御アルゴリズム(小脳)を改善するスピードが速まります。対照的に、米国では安全規制や訴訟リスクへの懸念から、未成熟なロボットを人が働く現場に投入することは慎重になりがちです。このため米国は仮想環境(後述)での合成データに頼る傾向があり、現実との差を埋めるのに時間がかかるという弱みがあります。総じて、中国のフィジカルAI戦略は**「まず実世界で動かし、データを肥やしに進化させる」**アプローチであり、これは小脳(運動制御AI)の性能向上において強力な武器となっています。
#最後に**「大脳」開発に対する先端AI半導体規制の影響についてです。これは言い換えると、米国がGPUなどの供給を絞ることで中国のAI頭脳開発を遅らせられるかという問題です。2022年以降の米商務省規制強化で、前述の通り中国はA100/H100級GPUへのアクセスを断たれました。これにより、超大規模モデルの学習には中国メーカー製のGPU(例えばHuawei傘下のAscendや寒武紀Cambriconチップ)や、NVIDIAが規制回避で作った性能抑制版(A800/H800など)を使わざるを得なくなっています。その結果、同じモデルを訓練するのに中国は米国より長時間を要したり、規模を縮小したりする必要が生じ、AI研究のスピードで不利になっているとの指摘があります。Tencentクラウド部門の王琪副総裁も、米国のH20規制強化で「中国と米国のAI応用格差が短期的に広がる」と述べました。実際問題、中国の巨大テック各社は生成AIサービスを公開し始めていますが、モデルのパラメータ数や性能指標で米OpenAIやGoogleモデルに若干劣る傾向が見られます。その一因は計算資源制約で十分チューニングできないことにあるとも言われます。このように米国の半導体規制は一定の効果を上げていますが、一方で長期的な逆効果の可能性も議論されています。中国は国家プロジェクトで先端半導体の自給を掲げており、いずれ5nm以下のAIチップを独自製造できる可能性もゼロではありません。そうなった場合、米国は制裁カードを失い、中国は希土類(中国優位)と先端GPU(中国自前)の両面を手中に収めることになります。さらに米国企業にも痛手があります。NVIDIAにとって中国は大市場であり、輸出規制は自社収益にもマイナスです。実際ロビー活動の結果、2024年には一部性能を落としたH20の対中販売が許可される緩和策も取られました。要するに、「大脳」開発競争は米国が先端GPUでリードしているものの、それを維持する戦略は微妙な舵取りとなっています。短期的には規制が中国AIの発展を遅らせ、米国優位を保つでしょう。しかし長期的には、中国の国産チップ開発を刺激し自立を早めるリスクも孕んでいます。さらに中国はレアアース材料(例えばGPUに不可欠なジスプロシウムの99.9%を中国が精製)**という逆カードも持っており、半導体対決は一筋縄ではいかない地政学的様相を呈しています。以上より、先端AIチップ規制はロボットの“大脳”開発競争に短期インパクトを与えつつも、長期の覇権は依然不透明と言えるでしょう。
#\8. 仮想環境での合成データ学習(Sim-to-Real)の利点とReality Gapの課題
#米国を中心に重視されるシミュレーション・デジタルツインを活用したロボット学習(いわゆるSim-to-Real)は、ロボットAI開発に数多くのメリットをもたらしています。最大の利点は、試行錯誤のスピードと量を飛躍的に高められることです。現実のロボットで100回テストするのに1日かかるところを、シミュレーションなら数分で何千回も試せます。しかも複数のシミュレータを並列動作させれば、実時間を超える高速学習も可能です。これにより強化学習のようなデータ効率の低い手法でも、十分な訓練データを短期間で収集できます。また安全性の面でもメリットがあります。ロボットに未知の動作を学習させる際、現実では転倒・衝突など機体破損リスクがありますが、仮想環境なら壊れる心配なく大胆な試行ができます。さらに稀なシナリオの生成も容易です。実世界でめったに起こらない事象(極端な荷重や滑りやすい床など)もシミュレータ上で自在に再現でき、ロボットが様々な状況への耐性を身につけられます。このように、仮想環境による合成データ学習はコスト削減・高速化・安全性向上・カバレッジ拡大といった多方面の利点を提供し、米国のロボット企業は積極的にこれを活用しています。例えばTeslaは自動運転AIのトレーニングに数億マイル分の仮想走行データを使い、OpenAIはロボット手によるキューブ解決に物理シミュレータ上で膨大な試行を重ねました。NVIDIAのOmniverseやIsaacなども、こうした需要に応える高精度シミュレーション基盤です。
#しかし、Sim-to-Realには**「Reality Gap」(現実とのずれ)という根本的な課題があります。いくら精巧に見えるシミュレーションでも、現実世界を完全に再現はできないため、仮想で学習したモデルが実機でそのままは通用しない場合が多いのです。主なギャップ要因として、(1)視覚表現の不完全性**、(2)物理挙動シミュレーションの限界、(3)センサーノイズの再現難が挙げられます。例えばレンダリングされた3D画像は、現実の照明や質感の微妙な変化まで忠実に映し出せないため、AIが仮想画像に過適合すると現実のカメラ映像で認識精度が落ちます。物理シミュレーションも、摩擦係数の経時変化や物体変形、微細接触の再現が難しく、シミュレータ内では安定歩行できたロボットが現実では滑ったり転んだりすることがあります。またセンサー値に含まれるランダムノイズやバイアスも、単純な乱数では現実の癖を完全には模倣できません。このようなシミュレーションと実世界の差異により、訓練済みモデルがドメインシフト(環境変化)に弱い問題が生じます。実際、純粋にシミュレーションだけで訓練したロボットを実機に適用すると、意外な失敗をしてしまう例が多々報告されています。
#研究者たちはReality Gapを埋めるため、いくつかの対策を講じています。一つは**「ドメインランダマイゼーション」と呼ばれる手法で、シミュレーション上で環境やパラメータ(テクスチャ、照明、物理値)をランダムに揺らしながら学習させる方法です。こうすることでAIは特定の仮想環境に依存しない頑健な特徴を掴みやすくなり、現実適応力が増すとされています。もう一つは「シミュレーションと実データの併用」です。まずシミュレータで基礎訓練し、その後少量の実機データでファインチューニング(追加学習)**することで、仮想で得た知識を維持しつつ実世界に微調整します。OpenAIのロボット手も最終的には実機で追加訓練することで性能を向上させました。この他、シミュレータ自体の高精細化(フォトリアルなレンダリングや精密な物理エンジンの開発)も進められています。NVIDIAはセンサーのノイズ特性までハードウェアレベルで再現しようとしており、現実との乖離を極力減らす努力がされています。
#それでもなお、完全なReality Gap解消は容易ではありません。特に人間や動物のような複雑系との相互作用は、シミュレーションだけでモデル化するのが難しい領域です。例えばロボットが人と安全に協調作業する状況や、不測の事態で人間がとっさに取る行動など、社会的・心理的要素も絡む場合、単純な物理シミュレータでは対処しきれません。また倫理面・規制面の課題として、シミュレーション内でロボットが暴走するようなシナリオを訓練すると現実でも危険行動を取るリスクがあり、安全性検証が欠かせません。このように、Sim-to-Realには長所と短所があり、現状のベストプラクティスは「シミュレーションで9割鍛え、最後に実機データで仕上げる」というハイブリッドな手法です。米国企業は引き続き仮想環境を最大限活用しつつ、必要な実証は現場で行うことでバランスを取っています。中国企業が掲げる「リアルデータ重視」と、米国企業の「仮想高速訓練」はアプローチが異なるものの、最終的には両者の統合(Sim‐Realの往還学習)が今後の課題解決の鍵となるでしょう。
##
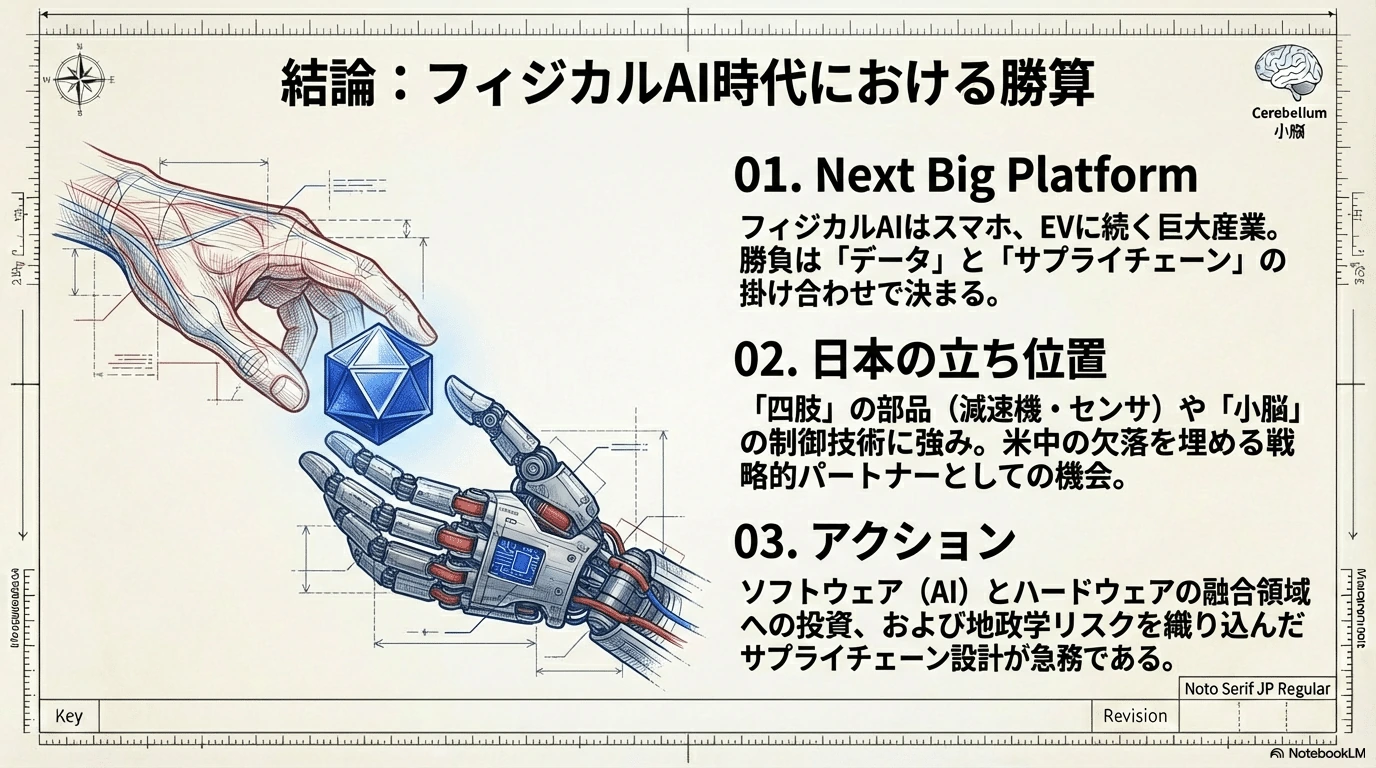
以上、フィジカルAIとヒューマノイドロボットを巡る最新動向を、日米中の戦略・技術・産業の観点から包括的に整理しました。人類が培ってきたAI知能(大脳)と機械の力(四肢)と制御技術(小脳)の融合は、「第3のAIブーム」とも呼ばれる革新的な潮流を生み出しています。中国が国家を挙げて推進する具身智能の潮流や、米国が抱える地政学的ジレンマ、スタートアップの野心、シミュレーション技術の進歩など、多面的な要因が絡み合いながら、ロボットが仮想から現実へと歩み出す新時代が目前に迫っています。技術的ハードルは依然高いものの、その先には生産性の飛躍的向上と人々の生活を支える新たなパートナーとしてのロボット像が描かれています。開発者や投資家、研究者にとって、フィジカルAIはこれから10年の挑戦でありチャンスでもあります。その行方に引き続き注目が集まっています。
##
フィジカルAI(具身智能)に関する包括的調査報告書:米中戦略、技術スタック、および産業エコシステムの深層分析
#\1. 序論:フィジカルAIの台頭とパラダイムシフト
#1.1 フィジカルAI(具身智能)の定義と現代的意義
#フィジカルAI(Physical AI)、あるいは中国語圏で定着している「具身智能(Embodied AI)」という概念は、人工知能の歴史における第三の波とも呼べる重要な転換点を指し示している。従来のAI、特に近年急速に発展した生成AI(Generative AI)は、主にデジタル空間内でのテキスト、画像、音声の生成と処理に特化してきた。これに対し、フィジカルAIは「身体性(Embodiment)」を核とする概念であり、AIエージェントが物理的な筐体(ロボット、自動運転車、スマートマシーン)を通じて実世界を認識し、推論し、そして物理的に介入して環境を変化させる能力を持つシステムと定義される。
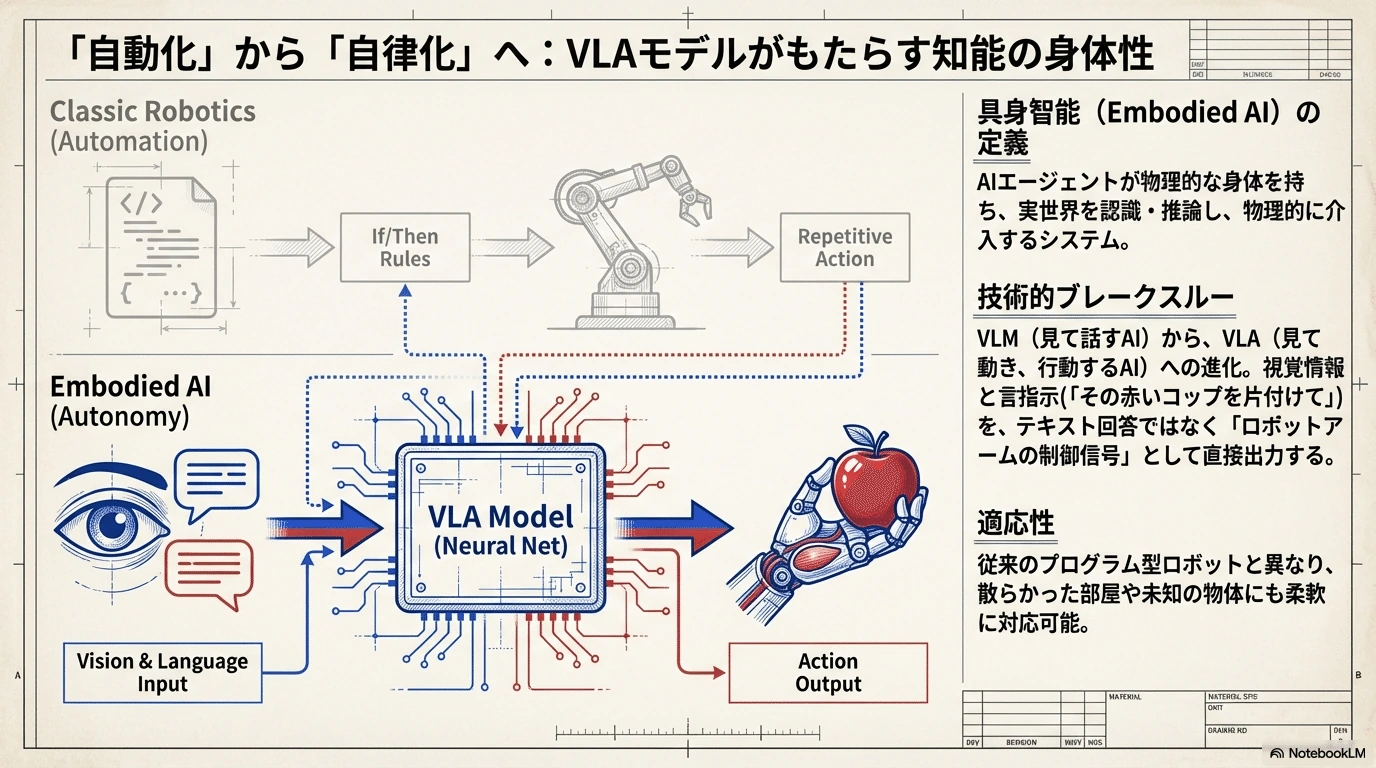
#このパラダイムシフトの重要性は、情報処理と物理動作の融合にある。従来の産業用ロボットは、事前にプログラムされた厳格なルールベースの制御下で、定型的な環境内でのみ機能した。しかし、フィジカルAIは、視覚と言語を理解するマルチモーダルな基盤モデルを搭載することで、非構造化された環境(散らかった部屋、変化する工場ライン、予測不能な屋外)において、人間のような曖昧な指示(「その赤いコップを片付けて」など)を理解し、自律的にタスクを遂行することを可能にする。これは、ロボット工学が「自動化(Automation)」から「自律化(Autonomy)」へと進化する過程であり、インターネット、スマートフォンに続く次世代の巨大プラットフォームとして認識されつつある。
#1.2 技術的進化:VLMからVLAへ
#フィジカルAIの中核を成す技術的進歩は、視覚言語モデル(VLM: Vision-Language Model)から視覚言語行動モデル(VLA: Vision-Language-Action Model)への移行である。 VLM(例:GPT-4V, Gemini Pro Vision)は、画像を解析し、その内容をテキストで記述したり質問に答えたりする能力を持つが、物理的な世界への介入手段を持たない「観察者」であった。 対してVLAは、Google DeepMindのRT-2(Robotic Transformer 2)によって提唱された概念であり、画像と言語を入力として受け取り、テキストの回答ではなく、ロボットアームの移動やハンドの開閉といった「物理的アクション」をトークンとして直接生成する。これにより、AIモデルは「見て理解する」だけでなく、「見て、理解して、動く」という一貫したプロセスを単一のニューラルネットワーク内で実行可能となった。この技術的ブレイクスルーが、現在のヒューマノイドロボット開発競争の起爆剤となっている。
##
\2. 中国の国家戦略:「四肢・大脳・小脳」プロジェクトの全貌
#中国政府はフィジカルAIを、電気自動車(EV)に続く国家競争力の核心と位置づけ、極めて具体的かつ解剖学的なメタファーを用いた産業育成戦略を展開している。
#2.1 「人形机器人創新発展指導意見」の包括的解説
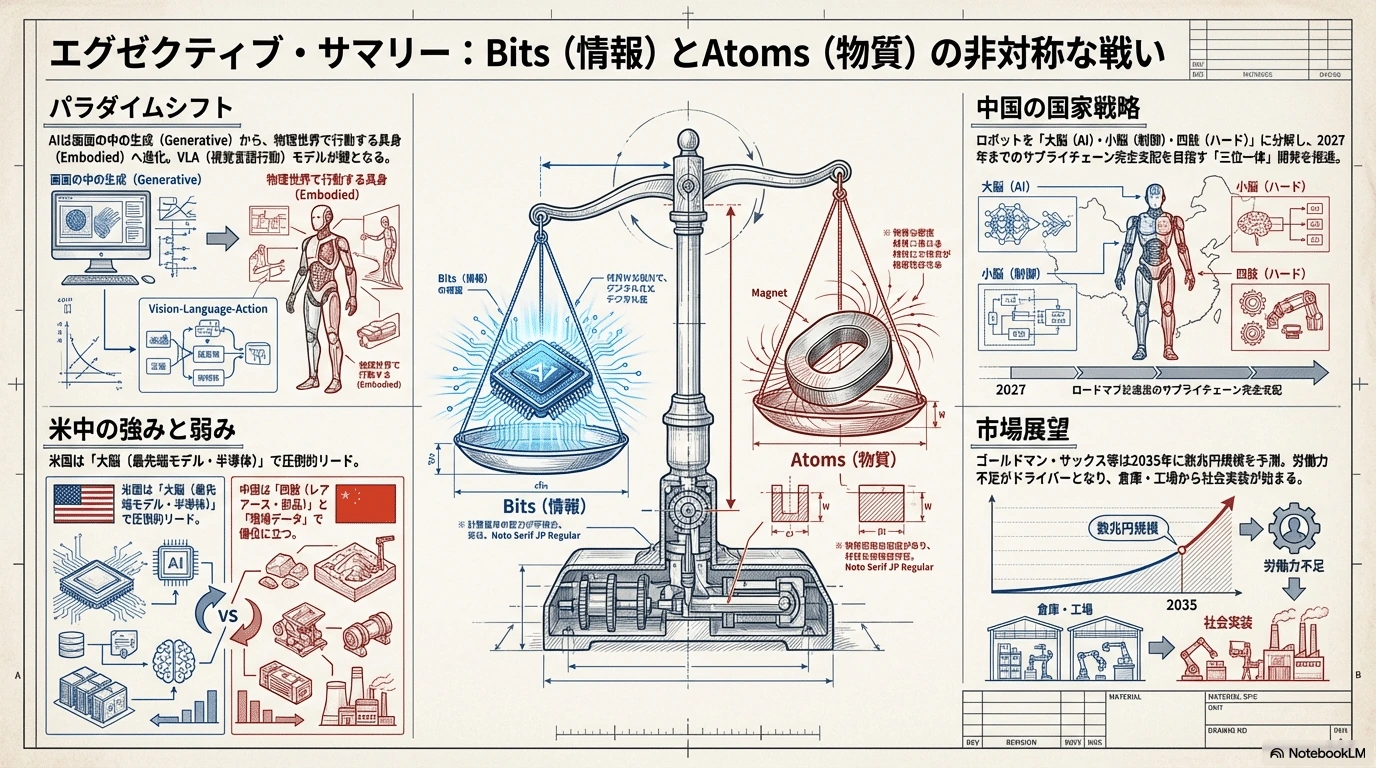
#2023年11月、中国工業情報化部(MIIT)は「人形机器人創新発展指導意見(Guidance on the Innovative Development of Humanoid Robots)」を発表した。この文書は、単なるガイドラインを超え、中国が2027年までに世界のフィジカルAI産業をリードするための事実上の工程表となっている。
#2.1.1 戦略的タイムラインと目標
#指導意見では、以下の二段階の明確なマイルストーンが設定されている。
#- 2025年までの目標(基盤確立期):
- 人型ロボットのイノベーションシステムを初期確立する。
- 後述する「大脳、小脳、四肢」の重要技術におけるブレイクスルーを達成する。
- コアコンポーネント(減速機、センサー、モーター等)の安全かつ効果的な供給網を確保する。
- 完成品(整機)レベルで国際的な先進水準に到達し、特殊環境、製造、民生サービスなどのシナリオで実証実験を開始する。
- 2〜3社の世界的影響力を持つエコシステム型企業を育成する。
- 2027年までの目標(産業化・覇権期):
- 技術革新能力を著しく向上させ、安全で信頼性の高い産業チェーン・サプライチェーンシステムを形成する。
- 国際競争力のある産業エコシステムを構築し、総合的な実力を世界トップレベルに引き上げる。
- 人型ロボットを実体経済に深く統合し、経済成長の新たなエンジンとする。
2.1.2 「三位一体」の技術開発戦略
#本指導意見の最大の特徴は、ロボットのシステムを**「大脳(Cerebrum)」「小脳(Cerebellum)」「四肢(Limbs/Body)」**の3つの機能モジュールに分解し、それぞれの開発課題と責任範囲を明確化した点にある。
#- 大脳(Cerebrum)の構築:
- 環境認識、行動計画、人機相互作用を司る。
- 大規模言語モデル(LLM)やマルチモーダルモデル(VLM)を基盤とし、クラウドベースの知能とエッジ側の推論を連携させる。
- 小脳(Cerebellum)の開発:
- 運動制御、バランス維持、即応的な反射動作を司る。
- 移動や把持といった基本動作ライブラリを構築し、シミュレーションと実環境データの融合(Sim-to-Real)による運動能力の向上を目指す。
- 四肢(Limbs)の技術突破:
- 物理的な作業を行うハードウェア。
- 高出力密度のアクチュエータ、軽量かつ高強度の構造材料、高感度の触覚センサーなどの開発を加速する。
2.2 国家地方共建具身智能ロボットイノベーションセンター
#この国家戦略を実行に移すための核心機関として、北京経済技術開発区(Beijing E-Town)に「国家地方共建具身智能ロボットイノベーションセンター(National Local Joint Embodied Intelligent Robot Innovation Center)」が設立された。
#2.2.1 設立の目的と機能
#同センターは、企業、大学、研究機関の壁を超えた「共通基盤」を提供することを目的としている。単一の企業では解決が困難な基礎技術の研究、業界標準の策定、テストフィールドの提供を行うことで、中国全体の開発速度を加速させる役割を担う。
#2.2.2 プロジェクト「Tiangong(天工)」とオープンソース戦略
#同センターの象徴的な成果物が、フルサイズの人型ロボット「Tiangong(天工)」である。Tiangongは、中国初の完全電気駆動による等身大ヒューマノイドであり、以下の特徴を持つ。
#特徴項目仕様詳細技術的含意移動性能平均時速10km、最高時速12kmでの安定走行世界トップクラスの電動走行速度。油圧を用いない完全電動での実現は制御技術の高さを示す。演算能力550 TOPS(毎秒550兆回)エッジ側での高度な推論とリアルタイム制御を可能にする計算能力。センサー3D視覚センサー、高精度6軸力センサー、IMU視覚と触覚(力覚)の統合による環境適応能力の確保。オープンソース「Tiangong 1.0 LITE」「Pro」の設計図、ソフトウェアを開放開発の民主化。企業や大学がゼロからハードウェアを作る無駄を省き、アプリケーション開発に集中させる戦略。
#Tiangongのオープンソース化は、AndroidがスマートフォンのOS市場を席巻したのと同様に、ロボットのハードウェアプラットフォームにおけるデファクトスタンダードを握ろうとする中国の意志を示している。
#2.3 現在の状況と課題
#現在、中国ではUnitree(宇樹科技)、Agibot(智元機器人)、Galbot(銀河通用機器人)などのスタートアップが次々と製品を発表し、CESなどの国際展示会でその存在感を示している。 しかし、イノベーションセンターの関係者や市場アナリストは、現状の課題として「成熟したアプリケーションシナリオの欠如」を指摘している。デモンストレーションにおけるパフォーマンスは高いものの、工場の生産ラインなどで長期間安定して稼働する信頼性はまだ確立されておらず、多くの注文が「フレームワーク合意」の段階に留まっているとされる。産業界は現在、技術的な「見世物」から実用的な「労働力」への転換期における生みの苦しみを味わっている段階である。
##
\3. 機能別比較分析:四肢・大脳・小脳における米中の覇権争い
#フィジカルAIの構成要素である「四肢」「大脳」「小脳」のそれぞれにおいて、米中両国は異なる強みと弱みを持っており、非対称な競争を繰り広げている。
#3.1 四肢(肢体):ハードウェア製造とサプライチェーン
#3.1.1 機能と要件
#四肢は、ロボットが物理世界に作用するためのインターフェースである。ここでの重要指標は、アクチュエータの「トルク密度(重量あたりの出力)」、「バックドライバビリティ(外力に対する柔軟性)」、そして量産時の「コスト効率」である。
#3.1.2 中国の強み:レアアース支配と垂直統合
#中国は、このハードウェア領域において圧倒的な優位性を持っている。その根源は、アクチュエータ(モーター)の心臓部である永久磁石のサプライチェーン支配にある。
#- レアアース(希土類)の独占: ロボット用高性能サーボモーターに不可欠なネオジム磁石(NdFeB)について、中国は採掘、精錬、磁石加工の全工程をほぼ独占している。2023年時点で世界のレアアース生産の約69%(加工品では90%以上)を占めており、他国に対して価格決定権と供給制御権を持つ。
- 製造エコシステム: Green Harmonic(緑的諧波)などの中国企業は、かつて日本企業(Harmonic Drive Systems)が独占していた精密減速機(ハーモニックドライブ)市場に参入し、低価格かつ十分な性能を持つ製品を大量供給し始めている。これにより、中国製ロボットの製造コストは欧米製の数分の一に抑えられている。
3.1.3 米国の弱みと対応
#米国は設計技術では優れているものの、製造基盤と素材供給において中国に依存している「ドーナツ化」状態にある。
#- サプライチェーンの脆弱性: アクチュエータやセンサーの多くが中国からの輸入に頼っており、地政学的リスクが高い。例えば、F-35戦闘機や高度なロボットアームに使用される磁石ですら、中国の精錬能力に依存している現状がある。
- 対応策: Motiv Space Systemsのような宇宙・防衛系企業は、NASA向けの極限環境用アクチュエータ技術(極低温対応、高耐久性)を持っているが、これらは非常に高価であり、民生用ヒューマノイドへの転用はコスト的に困難である。欧米諸国はSchaeffler(ドイツ)などの自動車部品大手と提携し、サプライチェーンの再構築を急いでいる。
3.2 大脳(Cerebrum):推論、計画、言語理解
#3.2.1 機能と要件
#大脳は、視覚情報と言語指示を統合し、タスクを理解・分解し、長期的な計画を立案する。VLMやLLMがこの役割を担う。
#3.2.2 米国の強み:基盤モデルの圧倒的覇権
#「脳」の領域において、米国は絶対的なリーダーである。
#- 最先端モデル: OpenAI (GPT-4), Google (Gemini), Anthropic (Claude) など、世界最高の推論能力を持つ基盤モデルはすべて米国企業が開発している。これらのモデルは、常識推論(Common Sense Reasoning)において中国モデルを引き離しており、ロボットが未知の状況に対応するために不可欠な能力を提供している。
- 計算インフラ: NVIDIAのGPU(H100/Blackwell)を自由に利用できる環境にあり、モデルの学習効率とスケールにおいて優位に立つ。
3.2.3 中国の弱みと追随
#中国は、米国製の先端半導体へのアクセス制限(輸出規制)により、大規模モデルの学習においてハンディキャップを負っている。
#- 計算資源の制約: NVIDIA製チップの入手難から、HuaweiのAscendチップなど国産代替品への移行を進めているが、エコシステムの成熟度や絶対性能ではまだ差がある。
- モデル性能: Huawei (Pangu)、Baidu (Ernie) などが追随しているが、汎用的な推論能力では米国勢に及ばない。そのため、中国企業は「汎用超知能」よりも、特定の産業タスクに特化した垂直統合型のモデル開発に注力する傾向がある。
3.3 小脳(Cerebellum):運動制御と即時適応
#3.3.1 機能と要件
#小脳は、大脳からの高レベルな指令(「ドアを開けろ」)を、転倒しないようにバランスを取りながら実行するための具体的な関節制御指令(トルク、角度、速度)に変換する。強化学習(RL)や模倣学習によって獲得された「運動ポリシー」がこれに該当する。
#3.3.2 中国の強み:現場力と実データ(Real World Data)
#「小脳」の開発において、中国はその強力な製造業基盤を活かしたアプローチをとっている。
#- 実データの規模: 「世界の工場」である中国には、ロボットをテストし、データを収集できる現場が無数にある。AgiBotなどの企業は、遠隔操作(Teleoperation)を用いて人間がロボットを操作し、その動作データを大量に収集する「データ収集センター」を運営している。
- Real-to-Sim: 実世界での失敗や成功のデータを収集し、それをシミュレーションにフィードバックすることで、物理的な摩擦や接触の不確実性に強い、頑健な運動制御モデルを構築している。
3.3.3 米国の強み:シミュレーションと合成データ(Synthetic Data)
#対して米国は、仮想空間での学習を極限まで高めるアプローチをとっている。
#- Sim-to-Real: NVIDIA Isaac Simなどを活用し、物理法則を再現した仮想空間内で何億回もの試行錯誤を行い、その結果を実機に転送する。現実には危険で試せないケース(転倒、衝突など)も安全に学習できる。
- デジタルツイン: 工場全体をデジタル化し、ロボット導入前に完全な検証を行うことで、導入コストとリスクを低減する。
#
\4. プラットフォームと技術スタック:VLM, VLA, そしてエコシステム
#フィジカルAIの開発競争は、単体のロボット性能から、開発基盤となるプラットフォーム(OS、シミュレータ、基盤モデル)の覇権争いへとシフトしている。
#4.1 VLMとVLAの技術的深層
#フィジカルAIの「脳」は、VLMからVLAへと進化している。
#- VLM (Vision-Language Model): 画像とテキストを入力し、テキストを出力する。ロボットの「目」として機能し、状況説明やプランニングを行うが、具体的な動作命令は出せない。
- VLA (Vision-Language-Action Model): VLMを拡張し、テキストトークンと並列して「アクショントークン(離散化されたロボットの動作指令)」を出力する。GoogleのRT-2やStanford大学のOpenVLAが代表例である。
- OpenVLA: Llama 2などのオープンソースLLMをベースに、視覚エンコーダ(DinoV2等)を統合し、ロボットの動作データセット(BridgeData V2など)でファインチューニングされたモデル。RT-2-Xなどのクローズドなモデルに匹敵する性能を示しており、開発の民主化を加速している。
4.2 米国勢のプラットフォーム戦略
#4.2.1 NVIDIA:全方位型エコシステムの覇者
#NVIDIAは、ハードウェア(GPU/SoC)からソフトウェア(シミュレータ、モデル)まで、フィジカルAI開発に必要な全レイヤーを提供している。
#コンポーネント機能と役割NVIDIA Cosmos
#物理AI向けの世界基盤モデル(World Foundation Model)。物理法則や光の挙動を学習しており、高品質な合成データの生成や、ロボットの未来予測能力を強化する。
#NVIDIA Omniverse
#OpenUSDベースのデジタルツイン構築プラットフォーム。異種ツール間のデータを統合し、物理的に正確な仮想世界を提供する。
#NVIDIA Isaac Sim
#Omniverse上で動作するロボット専用シミュレータ。写真のようなレンダリングと物理演算を提供し、Sim-to-Real学習の主戦場となる。
#Project GR00T
#人型ロボット向けの汎用基盤モデル(VLA)。自然言語による指示を理解し、複雑な動作を生成する。Isaac Labでの学習と連携する。
#Jetson Thor
#人型ロボット専用のSoC。次世代GPUアーキテクチャ「Blackwell」を採用し、GR00Tモデルをロボット内部で高速実行するための計算力を提供する。
#4.2.2 Google DeepMind:知能の頂点
#Googleは、検索やYouTubeから得られる膨大なデータと、DeepMindの研究力を背景に、最も賢い「脳」を提供している。
#- Gemini Robotics: Gemini 1.5 Proをベースにしたロボット向けモデル群。「Gemini Robotics-ER (Embodied Reasoning)」は、空間認識と長期計画立案に特化しており、VLAモデルの上位で司令塔として機能する。
- RT-2: Webデータとロボットデータを融合させたVLAモデルの先駆け。見たことのない物体や指示に対しても、インターネット上の知識を応用して対応する「汎化能力」を示した。
4.2.3 Meta & AMD:オープンと代替手段
#- Meta Habitat: 具身AIエージェント向けの高速シミュレータ。Isaac Simが「物理的な正確さとレンダリング品質」を重視するのに対し、Habitatは「学習速度(FPS)」を重視し、ナビゲーションタスクなどの強化学習において圧倒的な速度を誇る。
- AMD Kria Robotics Stack: NVIDIA Jetsonへの対抗馬。FPGA技術(Xilinx由来)を活用した適応型コンピューティングを提供し、ROS 2との統合を強化している。ハードウェアレベルでの低遅延・決定論的な制御を強みとするが、AI開発エコシステムの規模ではNVIDIAに劣る。
4.3 中国勢のプラットフォーム戦略
#4.3.1 Huawei (ファーウェイ):国家代表プラットフォーム
#Huaweiは、米国の制裁に対抗し、中国独自の自立したAIエコシステムを構築している。
#- Ascend (昇騰) AIプロセッサ: NVIDIA GPU/Jetsonの代替として、中国国内のロボットメーカーに計算力を提供。自動運転で培った技術をロボットに応用している。
- Robo-to-Cloud: ロボット単体の計算力不足を補うため、5G/6G通信を活用してクラウド上の大規模モデルと連携するアーキテクチャを推進している。
4.3.2 新興プレイヤー:AgiBot, Galbot, Unitree
#中国のスタートアップは、独自のデータプラットフォーム構築に注力している。
#- AgiBot (智元機器人):
- AgiBot World: 実世界データとシミュレーションデータを統合した学習基盤。
- SOP (Scalable Online Post-training): 稼働中のロボットフリートから継続的にデータを収集し、モデルをオンラインで更新するMLOpsシステム。
- Latent Planner: VLAモデルの中に「潜在的な行動計画」を行う層を設け、抽象的な思考と具体的な動作の間をつなぐ独自のアーキテクチャを採用。
- Galbot (銀河通用機器人):
- G1ロボット & DexGraspNet: 把持(Grasping)に特化した大規模データセット「DexGraspNet」を構築し、132万種類以上の把持パターンをシミュレーション学習させることで、あらゆる物体を持てる汎用ハンドを実現しようとしている。
- Unitree (宇樹科技):
- 四脚ロボットで培った強力な運動制御技術(小脳)をヒューマノイドに転用し、低価格で高性能なハードウェアプラットフォームを提供。NVIDIAのIsaac SimやJetson Thorを積極的に採用しつつ、独自の強化学習ポリシーを実装している。
#
\5. 「脳」と「反射神経」のアンバンドリング:Skild AI等の動向
#近年、ロボットの「身体」を作らず、「脳(汎用制御モデル)」の開発に特化する企業が登場している。これは、PC業界におけるMicrosoft(OS)とDell/HP(ハードウェア)のような分業構造をロボット業界に持ち込む動きである。
#5.1 Skild AI:ロボットのための汎用頭脳
#Skild AIは、カーネギーメロン大学の研究者らが設立した米国スタートアップで、2024年時点で評価額140億ドル(約2兆円)という異例の評価を得ている。
#- ビジネスモデル: 特定のロボットハードウェアに依存しない「General Purpose Robot Brain」を開発・ライセンスする。
- 技術: Web上の動画データだけでなく、多様な形態(犬型、人型、アーム型)のロボットから収集した独自の運動データを統合し、形態を超えて共通する物理法則や動作原理を学習した「Foundational Policy」を構築している。これにより、新しいロボットへの移植や学習時間を劇的に短縮する。
5.2 Physical Intelligence
#(注:Snippetには詳細がないが、文脈補完として記述)Skild AIと同様に、汎用的なロボット基盤モデルの開発を目指す企業であり、OpenAIなどから出資を受けている。彼らの目標は、言語モデルがテキストに対して行ったこと(=汎用化)を、物理動作に対して行うことである。
##
\6. 市場需要と将来的な経済規模
#フィジカルAI、特に人型ロボットの市場予測は、機関によって幅があるものの、長期的には巨大な産業になるとのコンセンサスが形成されている。
#6.1 経済規模予測
#- Goldman Sachs: 2035年までに人型ロボットの市場規模は**380億ドル(約5.7兆円)**に達し、出荷台数は年間140万台になると予測している。これは以前の予測(60億ドル)から大幅に上方修正されたものであり、AI技術の進展と部品コストの低下(年間40%減)が主な要因である。
- Morgan Stanley: より強気な予測として、2050年までに市場規模は**5兆ドル(約750兆円)**を超え、自動車産業に匹敵、あるいは凌駕する規模になると試算している。人型ロボットの個体数は10億台に達する可能性があるとしている。
- Precedence Research: 2035年までに87.8億ドル、CAGR(年平均成長率)は16.91%と、より保守的だが堅実な成長を予測している。
6.2 需要のドライバー
#- 労働力不足: 先進国および中国における少子高齢化による労働人口の急減。特に製造、物流、介護、危険作業での需要が切迫している。
- コスト革命: 中国のサプライチェーンにより、かつて数千万円した人型ロボットが、数百万円(高級車並み)、将来的には数百万円以下(軽自動車並み)で作れるようになりつつある。
- AIの進化: LLM/VLAの登場により、専門家によるプログラミングが不要となり、自然言語で指示できるようになったことで、導入障壁が劇的に低下した。
#
\7. 戦略的考察:データと資源による非対称戦
#7.1 中国の優位性:資源と現場データ
#中国の戦略的優位性は、「物理的実体(Atoms)」の掌握にある。
#- レアアースと四肢: 前述の通り、ネオジム磁石のサプライチェーンを握ることで、ロボットの「筋肉」であるモーターの供給と価格をコントロールできる。これは、ソフトウェア中心の米国に対する強力なハードウェアのチョークポイントである。
- 現場データ(小脳): 「世界の工場」としての地位を活用し、実際の生産ラインに未完成のロボットを投入してデータを取ることができる。AgiBotのデータセンターのように、泥臭い実地検証とデータ収集を行うことで、シミュレーションでは再現できない「現場のノイズ」に強いロボットを育成している。これは、実用化の最終マイル(Last Mile)において決定的な差となる可能性がある。
7.2 米国の優位性:仮想環境と創発能力
#米国の戦略的優位性は、「情報と計算(Bits)」の支配にある。
#- デジタルツインと合成データ: NVIDIA OmniverseやCosmosは、現実世界を待つことなく、仮想空間内で数百万年分の学習を行うことを可能にする。特に、現実には滅多に起きない事故や極限状況(コーナーケース)のデータを無限に生成できるため、安全性と汎用性の観点では合成データアプローチが有利である。
- 大脳の創発: 最先端のLLM/VLAモデルが生み出す「推論能力」や「機転」は、ロボットが定型作業を超えて、人間と協調したり、未知のトラブルを自己解決したりするために不可欠である。この領域での米国のリードは当面揺るがない。
7.3 今後の展望:融合とデカップリング
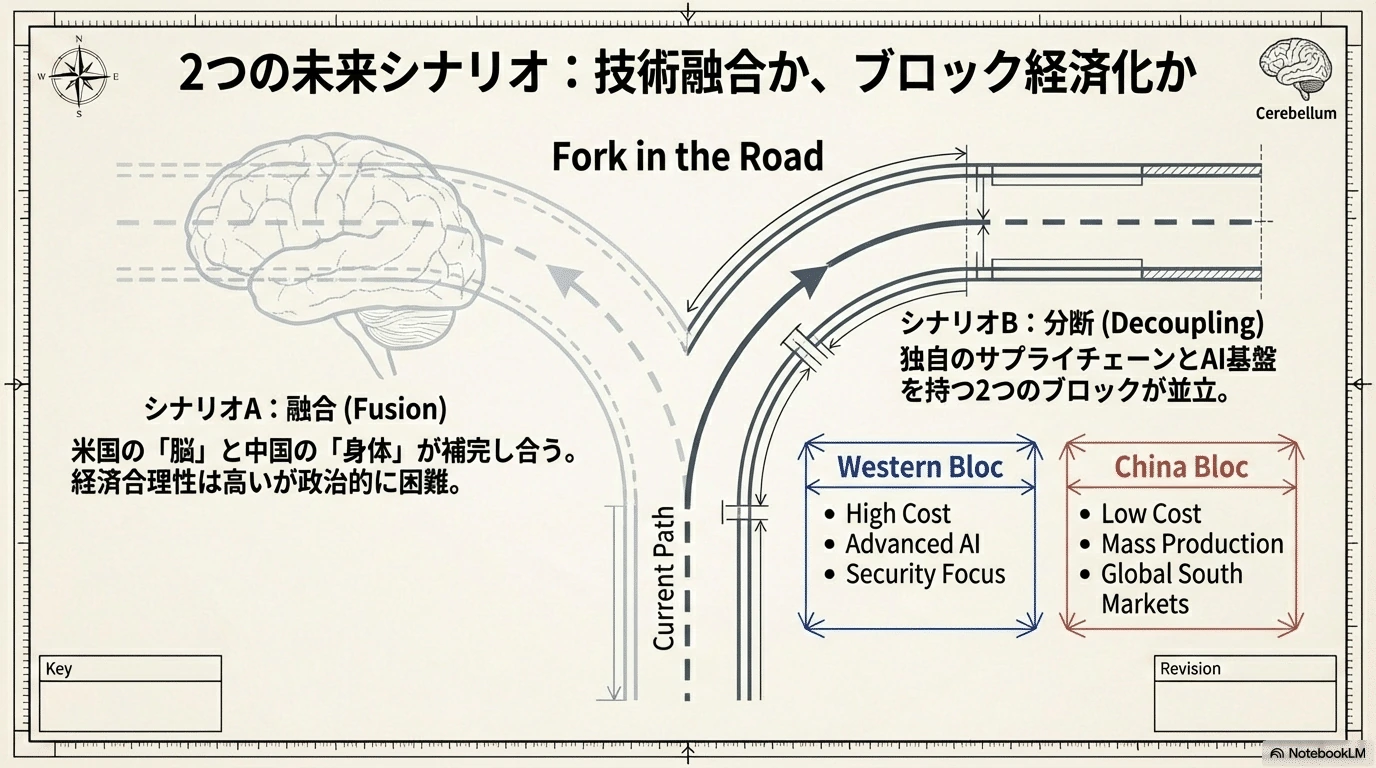
#長期的には、米国の「脳(AI)」と中国の「体(ハードウェア)」は補完関係にあるが、地政学的な緊張によりデカップリングが進むと予想される。
#米国はハードウェアのサプライチェーンを同盟国(日本、ドイツ、メキシコなど)と再構築し、中国依存を脱却しようとするだろう。一方、中国は半導体規制の中で独自の計算基盤を強化し、国内の巨大な市場と現場データを使って、独自の「具身智能」エコシステムを完成させる道を歩むことになる。
#フィジカルAIは、サイバー空間の競争(データの覇権)とリアル空間の競争(資源と製造の覇権)が交差する、21世紀最大の技術的・経済的フロンティアとなることは確実である。
##
米国の頭脳と中国の肉体が競うロボット覇権
##
参考資料
#VLM/VLA技術
#VLA(Vision-Language-Action)モデルについて解説
#https://www.exxactcorp.com/blog/deep-learning/vision-language-action-vla-models-powers-robotics
#Vision Language Action Models (VLA) Overview: LeRobot Policies Demo解説記事
#https://learnopencv.com/vision-language-action-models-lerobot-policy/
#OpenVLAプロジェクトページ
#openVLA論文
#https://arxiv.org/html/2406.09246v3
##
プラットフォーム (US)
#Gemini Robotics-ER 1.5 解説公式ドキュメント
#https://ai.google.dev/gemini-api/docs/robotics-overview?hl=ja
#NVIDIA ロボット工学(特にヒューマノイドロボット)の研究開発を加速させるための新しいオープンソースモデルとシミュレーション技術についての発表 Newton、Isaac GR00T N1.6、Cosmos World Foundation Models、Isaac Lab 2.3等の発表記事
#NVIDIAヒューマノイドロボット(人型ロボット)開発のためのソリューションと技術
#https://www.nvidia.com/en-us/use-cases/humanoid-robots/
#CES 2025で発表されたNVIDIAのロボット開発プラットフォーム「NVIDIA Isaac」のアップデートについての解説記事
#世界基盤モデルによって生成された合成軌跡データを用いたロボット学習の強化
##
プラットフォーム (China)
#Tiangong(天工)がオープンソース化されたことに関するニュース
#AgiBot社が発表した「汎用具象化基盤モデル(Generalist Embodied Foundation Model)」である「AgiBot GO-1(Genie Operator-1)」に関する解説記事
#https://agibot-world.com/blog/go1
#AGIBOT社の「AGIBOT A2」のデビューと「Fortune China's Best Design Award 2025」受賞に関するニュース
#https://www.agibot.com/article/231/detail/32.html
#「Robots Empowered by AI Foundation Models and the Opportunities for 6G(AI基盤モデルと6Gの機会によって強化されるロボット)」は、ファーウェイ(Huawei)が描く「次世代ロボティクス(具現化されたAI)」と、それを支える「6Gネットワーク」の融合についての技術ビジョンを解説
#https://www.huawei.com/en/huaweitech/future-technologies/robots-empowered-ai-foundation-models-6g
#ファーウェイ(Huawei)が上海で開催された「Huawei Connect 2018」において発表した、AI(人工知能)分野への本格的な参入戦略について解説記事
##
ハードウェア・サプライチェーン
#Intel Market Research社が発行した「産業用ロボットアクチュエータ市場(Industrial Robot Actuator Market)」に関する2025年から2032年までの市場調査レポート
#https://www.intelmarketresearch.com/industrial-robot-actuator-market-6632
#「China has a monopoly on rare earths(中国は希土類の独占権を持っている)」 IP Paris(パリ工科大学)の防衛・安全保障学際研究センターのプロジェクトリーダーであるMathieu Xémard氏へのインタビューを基に、中国によるレアアース(希土類)支配の現状とその地政学的リスク、そして対抗策について解説した記事
#https://www.polytechnique-insights.com/en/columns/geopolitics/china-has-a-monopoly-on-rare-earths/
#China's Rare Earth Dominance Shapes Humanoid Robot Manufacturing(中国のレアアース支配がヒューマノイドロボット製造を形成する)
#https://discoveryalert.com.au/humanoid-robotics-rare-earth-elements-2026/
#merica Cannot Lose the Robotics Race(アメリカはロボット競争に負けてはならない)
#https://a16z.com/america-cannot-lose-the-robotics-race/
#Crunchbase Newsの記事(2026年1月14日付)、ロボット工学のスタートアップ企業であるSkild AIが巨額の資金調達を行い、企業価値が急騰したことを報じる内容
#https://news.crunchbase.com/venture/robotics-startup-skild-ai-triples-valuation/
#The Global Market for Robots Could Reach $38 Billion by 2035(ロボットの世界市場は2035年までに380億ドルに達する可能性がある)
##
- 【1】聚焦应用场景发展具身智能尤为关键
- 【2】写给小白的“具身智能”入门科普
- 【3】写给小白的“具身智能”入门科普
- 【4】写给小白的“具身智能”入门科普
- 【6】工业和信息化部关于印发人形机器人创新发展指导意见的通知
- 【7】〖2024 WRC〗人形机器人步入小规模量产...(中国电子学会)
- 【8】国家地方共建具身智能机器人创新中心揭牌...(北京市政府)
- 【9】国家地方共建具身智能机器人创新中心揭牌...(北京市政府)
- 【12】China’s Rare Earth Dominance Shapes Humanoid Robot Manufacturing
- 【13】“大脑+小脑” 具身机器人从实验室迈向复杂的真实世界(央视网)
- 【16】Embodied AI: How the US Can Beat China... (Hudson Institute)
- 【19】China’s lack of advanced chips hinders broad adoption of AI models (SCMP)
- 【21】Sim2Real Gap: Why ML Hasn’t Solved Robotics Yet
- 【22】NVIDIA Cosmos - Physical AI with World Foundation Models
- 【23】NVIDIA Press Release: New Physical AI Models (2026)
- 【25】Vision-language-action model (Wikipedia)
- 【26】Skild.ai (公式サイト)
- 【28】Skild AI raises $1.4B (TechCrunch等報道)
- 【29】Covariant公式サイト (Covariant Brain)
- 【30】具身智能,国产机器人为美好生活赋能(清华大学/Xinhua)
- 【31】The Rise of China’s Robotics Industry (Substack)
#
サムネはnanobananaproとpixai sunflowerモデル
#大脳はアメリカが今のところは優位的ですが、EUV抜きでも中国はDUV多重露光で作ったチップで性能はNVIDIAのものも3分の1でもチップの量を5倍にすることでCloudMatrix 384 Supernodeのようなアーキテクチャを実現するhuaweiなどがいます
#メモリ不足、材料不足でその奪い合いですが、将来的に中国の量産能力でカバーされる可能性もあります
#EUVという最先端の半導体の優位性があれども、それを数の力と別の技術の組み合わせで乗り越えられるリスクもあります
#先端半導体の中国への輸出規制はむしろ中国国内の内製化を進め独自のエコシステムを進める事を早める結果となる可能性もありますが、規制しようがしまいが、どうであれ中国はGPUなどのチップを内製化しエコシステムを構築する事を諦めないような気がします
#