MP Materials Corp.:米国レアアースチャンピオンの詳細分析
この資料の日時
元資料の日付と、その本文が公に存在した確認日時は別の記録です。
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
76a1c9bcfb62d59e4bc20d04fb585fdef506e00a06acb225a6df5a3e0640227e- 保存版のSHA-256
0b890ce6f31fe10119cc81d1a65c0d596e24fc0d85ab8351e55b3519bff80b89
外部証明の最終検査結果は詳細を開くと表示します。
I. エグゼクティブサマリー
#MP Materials Corp. (NYSE: MP) は、単なる鉱山会社ではなく、電化、防衛、先端技術に不可欠な重要サプライチェーンの確保を目指す西側世界の取り組みの中心に位置する、政府支援を受けた戦略的産業プラットフォームとして台頭している 。2025年7月に発表された米国国防総省 (DoD) およびAppleとの画期的な提携は、同社の事業モデルを根本的に変革し、リスクを大幅に低減させ、「鉱山から磁石まで (mine-to-magnet)」を完全に統合した一大企業への道を加速させる、決定的な転換点となった 。
#本レポートは、MP Materialsが中国のパートナーに依存する精鉱生産者から、ますます自立した下流工程の製造業者へと移行している過程を詳細に分析する。2025年第2四半期の力強い業績は、同社の第II段階戦略(分離・精製)の立ち上げが具体的に進展していることを示しており、その中核には世界クラスの資産であるマウンテンパス鉱山の戦略的重要性が存在する 。
#今後の展望として、強気シナリオは、政府の強力な支援と確定した商業需要に支えられた下流事業拡大の着実な実行にかかっている。一方、弱気シナリオは、野心的な設備投資プロジェクトの実行リスク、DoDとの契約範囲を超える長期的な商品価格の変動、そして地政学的な複雑さを中心に展開される 。MP Materialsは、かつての破綻した資産から米国の国家的チャンピオンへと変貌を遂げ、その将来は今や、その戦略的ポジショニングよりも、今後5年間のオペレーション遂行能力に大きく左右される局面に入っている。
#II. 企業戦略と事業セグメント
#3段階のビジョン:鉱山から磁石まで
#MP Materialsの企業戦略の根幹をなすのは、西半球で唯一となる垂直統合型のレアアースサプライチェーンの構築である。この戦略は、単なる効率化の追求ではなく、中国が支配する市場において真の独立性を確保するための不可欠な要件である。西側の磁石メーカーが単独で存在したとしても、その原料となる酸化物の供給は中国に依存せざるを得ない。MP Materialsは、鉱石から最終製品である磁石まで全工程を管理することで、顧客(General Motors、Apple、DoDなど)に対して完全な出所証明と供給安全保障を提供し、これが同社の最大の競争優位性となっている。このビジョンは3つの段階で構成される。
#- 第I段階:精鉱生産 (Stage I: Concentrate Production)
- 低品位の鉱石を60%のレアアース酸化物 (REO) を含む精鉱に加工する工程。2023年時点で中国を除く最大の生産者であり、世界の市場シェア約12%を占める。今後4年以内に生産量を50%増加させる計画である。
- 第II段階:レアアース分離 (Stage II: RE Separations)
- 精鉱を個々のレアアースに分離する工程。特に、高性能磁石の主原料であるネオジム・プラセオジム (NdPr) 酸化物の生産に注力している。目標年間生産量は約6,075メトリックトン (mt) である。
- 第III段階:レアアース磁石 (Stage III: RE Magnets)
- 最終工程として、NdPrメタル、合金、そして世界で最も強力な永久磁石である焼結NdFeB磁石を製造する。これらの磁石は、電気自動車 (EV) のモーター、風力タービン、防衛システムに不可欠な部品である。
事業資産
#MP Materialsの戦略は、カリフォルニアのユニークな鉱山資産と、テキサスで拡大する下流製造拠点の2つの柱によって支えられている。
#- マウンテンパス、カリフォルニア州
- 同社の中核をなすこの資産は、世界でも類を見ない地質学的優位性を持つ。レアアース含有率が約7%と、世界の他の主要鉱床 (0.1%~4%) を大幅に上回っており、「世界で唯一最高のレアアース鉱体」と評される 7。採掘現場と処理施設が同一敷地内に存在する「共存型サイト」であるため、競合他社が直面するような物流の複雑さを排除できる 7。さらに、鉱業界では稀な乾式尾鉱(ドライテイリング)施設や、使用する水の95%をリサイクルするシステムなど、環境持続可能性においても高い基準を誇っている 。
- インディペンデンス施設 & 10X施設(テキサス州および将来の拠点)
- 磁石製造拠点をカリフォルニアの鉱山から離れたテキサス州に置くという決定は、単なる物流効率ではなく、戦略的な計算に基づいている。主要な自動車顧客(GMなど)への近接性、熟練した製造労働力へのアクセス、そしてテキサス州の有利な産業政策が総合的に評価された結果である。中間製品をカリフォルニアからテキサスへ輸送するコストは発生するが、顧客との連携や製造環境の優位性といった戦略的利益がそれを上回ると判断された。
- インディペンデンス施設 (フォートワース、テキサス州): 下流戦略の基盤となる最初の磁石工場。年間約1,000 mtのNdFeB磁石を生産し、将来的には3,000 mtまで拡張する計画である。この施設は、GMおよびAppleとの提携の中心となっている 。
- 10X施設 (場所未定): DoDとの提携によって実現する大規模な拡張プロジェクト。年間7,000 mtの生産能力を持つ計画で、これによりMP Materialsの総生産能力は10,000 mtに達する 。2028年の稼働開始が見込まれている 。
セグメント分析
#2025年第2四半期の業績は、同社が低マージンの原料供給者から高付加価値の製造業者へと戦略的に移行していることを明確に示している。新設されたMagneticsセグメントは、売上高ではMaterialsセグメントの半分以下であるにもかかわらず、すでに大きな調整後EBITDAを生み出しており、下流事業の高い収益性を証明している。
#表1: セグメント別業績(2025年第2四半期)
#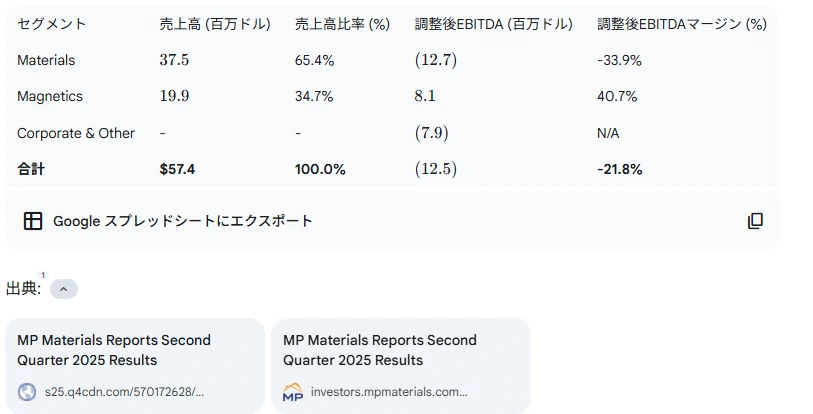
Materialsセグメントの売上高は前年同期比20%増の3,750万ドルに達した。これは、同社が低マージンの精鉱販売から、NdPr酸化物およびメタルの販売へとシフトしたことによるもので、後者の売上は283%増加した 。一方、Magneticsセグメントは、初の本格的な四半期で1,990万ドルの売上と810万ドルの調整後EBITDAを記録し、下流事業の順調な立ち上がりと高い収益性を示した 。
#III. 財務実績と見通し(2025年第2四半期分析)
#連結財務結果
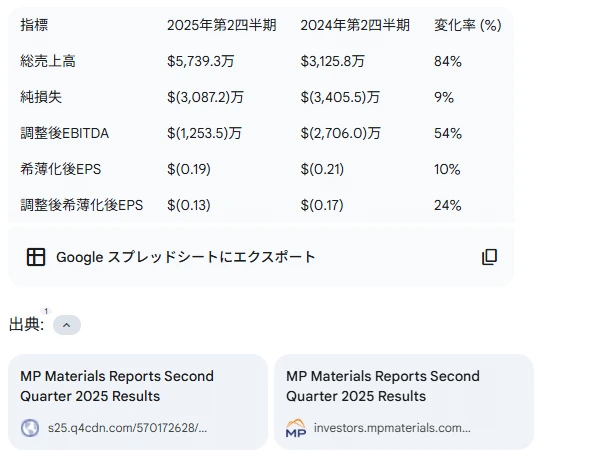
#2025年第2四半期の決算は、同社の戦略的転換が財務数値に明確に表れ始めたことを示している。
#- 売上高: 総売上高は前年同期比84%増の5,740万ドルに急増した。これは主に、分離精製製品(NdPr酸化物/メタル)の販売拡大と、新たにMagneticsセグメントの収益が計上されたことによるものである。
- 収益性: 純損失は前年同期の3,410万ドルから3,090万ドルへと改善した。調整後EBITDAは、前年同期のマイナス2,710万ドルからマイナス1,250万ドルへと大幅に改善した。これは、売上増とNdPr酸化物の単位当たり生産コストの低下が寄与したものである 。
- 1株当たり利益 (EPS): 希薄化後1株当たり損失は0.19ドルで、前年同期の0.21ドルの損失から改善した 。
- 財務状況: 2025年第2四半期末時点で、Appleからの前受金を受け取る前にもかかわらず、約20億ドルという非常に潤沢な手元現金を保有しており、資本集約的な拡張計画を遂行する上で強力な財務基盤を確保している。
表2: 2025年第2四半期 財務ハイライト(前年同期比)
#
オペレーション指標:成長の原動力
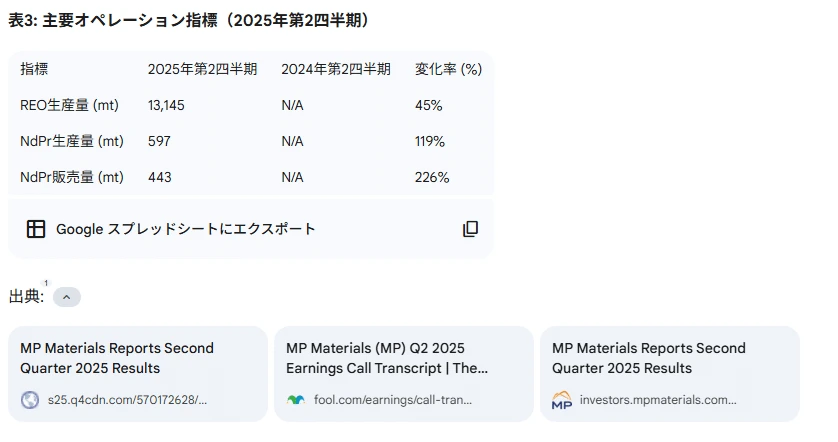
#財務結果の裏付けとなる物理的な生産・販売データは、同社の第II段階戦略が順調に進んでいることを具体的に示している。
#- REO生産量: 計画的なシャットダウンがあったにもかかわらず、13,145 mtを達成。これは同社史上2番目に高い四半期生産量であり、前年同期比で45%増加した 。
- NdPr生産量: 過去最高の597 mtを記録し、前年同期比で119%という驚異的な増加を示した。これは第II段階の分離施設の立ち上げが成功していることを証明している 。
- NdPr販売量: 前年同期比で3倍以上となる443 mt(226%増)に達し、より高価値な分離精製製品に対する強い顧客需要を示している 。
表3: 主要オペレーション指標(2025年第2四半期)
#
経営陣のガイダンスとカンファレンスコールの要点
#- CEOのコメント: James Litinsky CEOは、同社が「転換点」に達し、DoDとAppleとの提携が「物理的AIの新たな時代」における成長プラットフォームとしての地位を確立したと述べた 。この発言は、同社を単なる循環的な鉱山会社ではなく、将来の技術を支える高成長企業として位置づけ、より高い評価を得ようとする意図的な戦略的ナラティブである。彼はレアアース磁石をロボティクスやドローンといったAIの物理的構成要素と明確に結びつけ、市場の認識を積極的に形成しようとしている 。
- 将来の見通し: 経営陣は、2025年第3四半期のNdPr酸化物生産量が前期比で10%~20%増加するとの見通しを示し、継続的な操業の勢いを強調した。
- 戦略的転換: DoDとの合意に基づき、今後は外部(主にShenghe)への精鉱販売を停止し、自社の拡大する下流事業の原料として備蓄するという重要な方針転換が発表された。これは、同社が原料供給者から統合メーカーへと完全に移行したことを象徴するものである 。
IV. 基盤となるパートナーシップ:リスク低減と成長加速
#2025年7月に相次いで発表されたDoDおよびAppleとの提携は、MP Materialsの事業モデルを根本的に変革し、同社を「国家的チャンピオン」の地位へと押し上げた 。
#DoDとの画期的な提携(2025年7月)
#この包括的な官民パートナーシップは、西側のレアアース企業が歴史的に直面してきた主要なリスク(価格、需要、資本)を体系的に排除するものであり、MP Materialsにとって最大の競争優位性となっている。
#- 財務・戦略的条件:
- 株式投資: 4億ドルの転換優先株とワラントによる出資。これによりDoDは15%の株式を保有する筆頭株主となる 。
- 融資: 重希土類 (HREE) 分離能力の拡張を目的とした1億5,000万ドルの融資 。
- 価格フロア: 10年間にわたり、NdPrの価格を1キログラムあたり110ドルで保証する。これは、中国主導の価格変動から同社を保護する極めて重要な措置であり、最近の市場安値の2倍以上の水準である。
- オフテイク契約: 新設される10X施設の磁石生産量の100%を10年間にわたり買い取ることを保証し、さらに年間最低1億4,000万ドルのEBITDAを保証する。
表4: 米国国防総省 (DoD) とのパートナーシップ条件の概要
#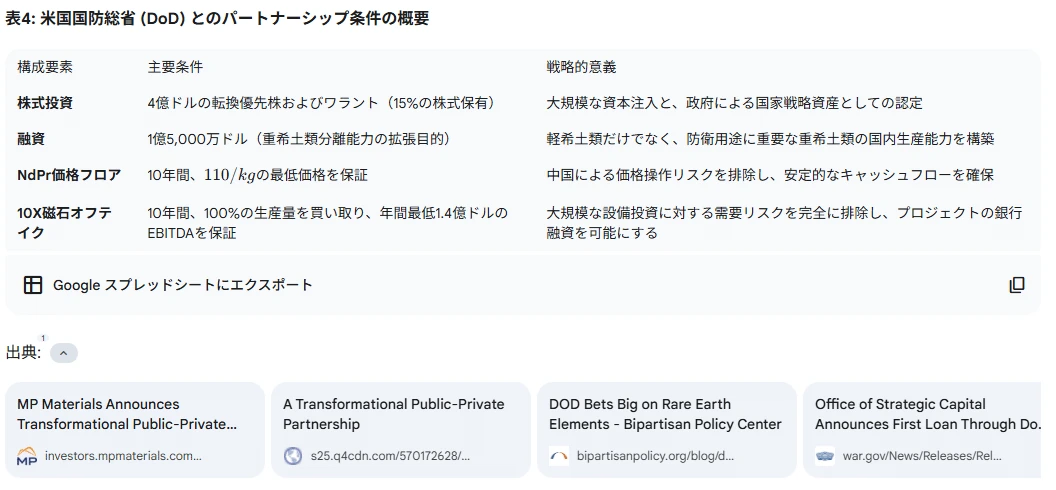
このパートナーシップは、DoDがMP Materialsを唯一実行可能な投資対象として選び、競合他社が同様の支援なしに参入することを極めて困難にする、強力な競争上の「堀」を築いたと言える。
#戦略的商業アライアンス
#- Apple Inc. (2025年7月): DoDとの契約発表のわずか数日後に締結されたこの提携は、MP Materialsの商業的・技術的な正当性を強力に裏付けるものである。2027年から開始される5億ドル超の長期磁石供給契約で、特にリサイクル原料の使用に焦点を当てている 3。拡張資金として2億ドルのマイルストーンベースの前払いが含まれており、世界で最も洗練されたサプライチェーン管理者の一社からの信頼を得たことを示している。
- General Motors (2021年12月): 同社の最初の、そして基盤となる自動車顧客。GMC HUMMER EVやCadillac LYRIQなど、Ultiumプラットフォーム搭載EV向けの磁石を供給する長期契約である 。GMのコミットメントが、フォートワース工場の初期建設を後押しした 。
V. 会社の歴史:破綻から国家的チャンピオンへ
#Molycorp時代と2015年の破綻
#マウンテンパス鉱山は、1960年代から80年代にかけて世界のレアアース生産を支配していた 。しかし、中国の市場支配と環境問題によりその地位を失い 、2008年にMolycorp社が「プロジェクト・フェニックス」として再建を試みた。しかし、この試みは、実績のない技術(「斬新で複雑…そして最終的に信頼性の低い」プロセスと評された)の採用、戦略的失敗、そしてレアアース価格の暴落により、2015年に連邦破産法第11条の適用を申請し、破綻に終わった。
#2017年の買収:逆張りの賭け
#James Litinsky氏が率いるヘッジファンド、JHL Capital Groupは、当初、破綻したMolycorpの債権者としてこの案件に関与した 。彼は、Molycorpの失敗が資産の欠陥ではなく、「戦略、経営、文化の悪さ」に起因するものだと見抜いた 。世界が「急速に電化」する直前に、世界クラスの鉱体を安価に取得する好機と捉え、2年にわたる破産裁判の末、わずか2,050万ドルで鉱山を買収するコンソーシアムを主導した 。
#Shengheとの共生と独立への道
#MP Materialsの再生ストーリーにおいて、中国のShenghe Resourcesとの関係は極めて重要かつ複雑な側面を持つ。Litinsky氏の長期計画において、Shengheとの提携は、アメリカの資産を復活させるために中国の資本とノウハウを利用するという、現実的かつ物議を醸す「悪魔との取引」であった。
#当初、MP Materialsは鉱山の再稼働に必要な資金調達と技術的専門知識をShengheに深く依存していた。2017年5月の最初のオフテイク契約では、Shengheがマウンテンパスの全生産量に対して100%の「テイク・オア・ペイ」権を持つ、事実上の専属供給契約であった 。
#しかし、これは長期的な独立に向けた意図的な計画の第一歩であった。SPAC上場による公的資金の調達 、操業の安定化を経て、同社はShengheとの関係を段階的に見直していった。その変遷は、オフテイク契約の改定に明確に見て取れる。
#表5: Shenghe Resourcesとのオフテイク契約の変遷
#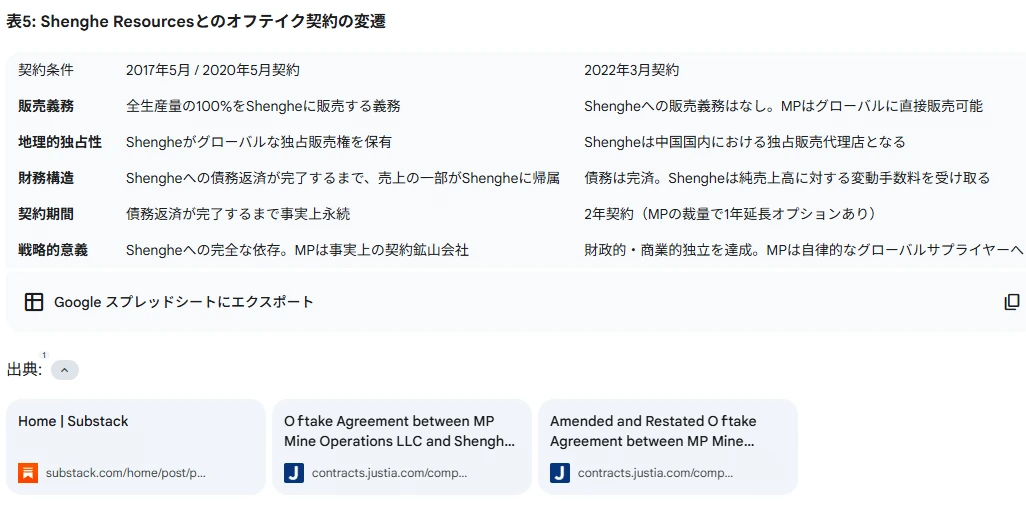
2022年3月4日に締結された最終的な契約は、MP Materialsの「財政的独立記念日」と位置づけられる 。これにより、100%の販売義務は解消され、Shengheは中国市場における販売代理店へと役割が変わり、MP Materialsはグローバルな顧客へ直接販売する自由を手に入れた 。この変遷は、短期的な依存を受け入れてでも長期的な自立を目指すという、Litinsky氏の計算された戦略が結実したことを示している。
#VI. 創業者と経営陣:ビジョンを持つリーダーシップ
#James H. Litinsky(創業者、会長兼CEO)のプロフィール
#James Litinsky氏の経歴は、典型的な鉱山経営者とは一線を画す。ヘッジファンドJHL Capital Groupを設立し、2008年の金融危機を乗り越えた経験を持つ、金融と不良資産投資の専門家である 。彼の核心的な洞察は、Molycorpの破綻が地質学的な問題ではなく、経営上の失敗であることを見抜いた点にある。彼は、適切に管理されれば低コスト生産者となりうる「世界で唯一最高のレアアース鉱体」が、世界の「急速な電化」の波に乗る絶好の機会にあると判断した 。
#彼のビジョンは、単なる鉱山の再建に留まらず、米国の産業基盤とサプライチェーンの安全保障を回復するという、より大きな目標に基づいている 。彼は頻繁に、「物理的AI」やロボティクスの未来にとって不可欠なレアアースを中国に依存する地政学的リスクを訴え、MP Materialsを単なるコモディティ生産者ではなく、未来技術の重要な実現者として位置づけている 。
#経営陣の戦略的思想
#- オーナー・オペレーター文化: 創業者自らが経営を率い、全従業員が会社の株式を保有することで、全社の利害を一致させる文化を醸成している。
- 長期的なインセンティブ: 2025年10月に承認された役員向けの業績連動型制限付株式ユニット (PRSU) は、この長期志向を象徴している。これらのPRSUは5年間にわたって権利が確定し、その条件はインディペンデンス施設および10X施設の複数年にわたる具体的な生産マイルストーンの達成に直接連動している 。CEOの目標報酬額は1,500万ドルに設定されており、経営陣の報酬が会社の長期的戦略の成功と密接に結びついていることを示している 。
VII. 強み、課題、および戦略的展望
#中核的な強み(強気シナリオ)
#- 世界クラスの資産: マウンテンパス鉱山の比類なき地質学的特性は、持続的な低コスト優位性の源泉である 。
- 政府の支援: DoDとのパートナーシップは、価格、需要、資本のリスクを大幅に低減し、強力な競争上の「堀」を形成している 。
- 垂直統合: 西半球で唯一の完全に統合された「鉱山から磁石まで」の生産者として、比類のない供給安全保障を提供する 。
- 優良顧客による評価: GM、Apple、DoDといった基盤となるパートナーシップは、収益の可視性と技術的な正当性を保証する 。
- 強固な財務基盤: 約20億ドルの手元現金は、資本集約的な成長計画を実行するための十分なバッファーとなる 。
主要な課題と投資リスク(弱気シナリオ)
#- 実行リスク: 第II段階の最適化、インディペンデンス施設の拡張、10X施設の建設など、大規模で複雑な資本プロジェクトを複数同時に進めている。遅延やコスト超過は財務に大きな影響を与える可能性がある 。
- 商品価格の変動: DoDの価格フロアは事業の一部を保護するものの、商業販売においては依然として中国の政策に大きく左右される不安定なNdPr市場に晒されている 。
- 技術的代替: NdPrの長期的な供給懸念や価格高騰が、EVメーカーなどの最終需要家を、レアアース磁石の使用を減らす、あるいは使用しない代替モーター技術の開発へと促す可能性がある 。
- 地政学的複雑性と中国: Shengheとの過去の関係や、市場全体における中国の圧倒的な支配力は、依然として複雑な要因である。DoDの支援があっても、中国による市場への供給過剰や輸出規制などの強硬な措置は、業界全体に影響を及ぼす可能性がある 。
- インサイダーによる売却: 過去1年間にわたり、CEOを含む経営陣による大規模な自社株売却が報告されており、投資家の懸念材料となりうる 。
結論的分析
#MP Materialsは、中国の支援に依存する破綻した資産から、地政学的・技術的な大変革の中心に立つ米国の国家的チャンピオンへと、目覚ましい転換を遂げた。同社の資産の質と戦略的ポジショニングは今や確固たるものとなり、その将来の成功は、今後5年間のオペレーションおよびプロジェクトの実行能力にほぼ全面的にかかっている。投資テーマは、かつてのバリュー・再生ストーリーから、高い期待が寄せられる成長・実行ストーリーへと移行したのである 。
#破綻企業が国家戦略企業へ:MPマテリアルズと「鉱山から磁石まで」のレアアース戦略
#サムネ pixaisunflowerモデルとnanobanana
#