大再編:レアアースサプライチェーンを読み解く
この資料の日時
元資料の日付と、その本文が公に存在した確認日時は別の記録です。
本文に含まれる語句 歩留まり
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
459d751ced11e0447a90a14609a54f84f25fb60c9f0c044f05196eb3054b7eb0- 保存版のSHA-256
728dad7df7b8e3235bfa466d57a95022ecda9f08f0e672aff5f2191b0efef648
外部証明の最終検査結果は詳細を開くと表示します。
第1章 新たな戦略的計算:中国の輸出規制と西側諸国の対応
#2025年、レアアース(REE)市場は、地政学的な緊張を内包した商業市場から、国家主導の産業政策が伝統的な市場原理に取って代わる、戦略的競争の主要な舞台へと不可逆的に変貌を遂げた。本章では、この新たな地政学的現実を規定した中国の輸出規制強化と、それに対する米国の断固たる対抗策を分析し、本レポート全体の枠組みを提示する。
#中国の新ルール:2025年10月の輸出規制を解体する
#2025年10月9日、中国商務部(MOFCOM)が発表した新たな輸出規制は、単なる数量割当とは一線を画す、洗練された多層的な管理体制である。その対象はレアアース素材だけでなく、分離精製に必要な設備や関連技術にまで及んでおり、中国がサプライチェーンにおける自国の優位性を維持・強化しようとする明確な戦略的意図を示している 。
#この規制の最も画期的な点は、米国が半導体分野で長年用いてきた「外国直接製品規制(FDPR)」に類似した概念を導入したことである 。具体的には、中国原産のレアアースを価値ベースで0.1%以上含む、あるいは中国の特定技術を用いて国外で製造された製品に対し、中国が域外管轄権を主張するというものである 。この極めて低い「デミニミス(僅少)基準」は、たとえ微量であっても中国由来の要素が含まれる場合、世界の製造業者は中国の輸出許可を取得する必要が生じる可能性を意味し、グローバルなコンプライアンスとリスク管理のあり方を根本的に覆すものである。
#これらの措置は、中国が真の戦略的レバレッジを埋蔵量だけでなく、模倣が困難な中流工程(分離・精製)と下流工程(磁石製造)の技術的ノウハウに置いていることを示唆している。技術そのものの輸出を管理することで、西側諸国が単に中国の設備を模倣してサプライチェーンを構築することを阻止し、技術的優位性を維持する狙いがある 。さらに、これらの規制は軍民両用のデュアルユース性を明確に意識しており、軍事関連の最終使用者に対しては原則不許可の方針を掲げている。これは、西側諸国の防衛サプライチェーンを直接の標的とするものであり、レアアースが経済安全保障上の武器として利用される時代の到来を告げている 。この動きは、レアアースを巡る競争が、単なる資源確保の競争から、技術覇権と知的財産を巡るより高度な競争へと移行したことを明確に示している。
#米国の対抗策:国家安全保障としての産業政策
#中国の動きに対し、米国は単なる抗議や報復関税といった従来の対抗措置ではなく、国家の安全保障と直結した産業政策という形で断固たる回答を示した。その象徴が、2025年7月10日に発表された米国防総省(DoD)とMPマテリアルズ社との画期的な官民パートナーシップである 。これは単なる補助金ではなく、米国が自国のサプライチェーンの中核を担う「ナショナル・チャンピオン」を創出するための戦略的な共同投資と位置づけられる 。
#この数億ドル規模の包括的パッケージは、米国内に完全なレアアースサプライチェーンを再構築するという国家の強い意志を反映している。その内容は多岐にわたる。まず、DoDによる4億ドルの優先株出資により、米国政府は同社の筆頭株主となる 。これに加えて、高性能磁石に不可欠な重希土類(HREE)の分離能力を強化するための1億5,000万ドルの融資、そして「10Xファシリティ」と呼ばれる新たな大規模磁石工場の建設を支援するための10年間のオフテイク(長期買取)契約が含まれる 。
#しかし、このパッケージの中で最も戦略的に重要な要素は、ネオジム・プラセオジム(NdPr)酸化物に対する10年間の価格フロア(最低価格保証)の設定である。DoDは、MPマテリアルズ社のNdPr製品に対し、1キログラムあたり110ドルという最低価格を保証した 。この価格は、当時の中国市場価格を大幅に上回るだけでなく、多くの西側プロジェクトが採算性を確保するために必要とされるインセンティブ価格さえも超える水準である 。この措置の真の狙いは、歴史的に西側諸国のレアアースプロジェクトへの投資を阻害してきた最大の要因、すなわち中国による意図的な価格操作のリスクを排除することにある。
#この価格フロアの設定は、単なる一企業への支援にとどまらない。それは、中国の不安定な市場価格から切り離された、国家が保証する新たな「西側レアアース市場」の創出を意味する。米国政府は、国内で信頼性の高いレアアースを確保するための「安全保障プレミアム」を明確に価格に織り込み、自国のナショナル・チャンピオンのために価格変動リスクを事実上取り除いたのである。これにより、世界のレアアース市場は、中国が支配する大量・低価格・高リスクのシステムと、西側同盟国が構築を目指す少量・高価格・低リスクのシステムという、二つの異なる論理で動く市場へと構造的に分岐し始めた。この「西側基準価格」は、MPマテリアルズ社だけでなく、オーストラリアやブラジルなどでプロジェクトを進める他の非中国系生産者にとっても、事業計画の前提となる新たなベンチマークとなり、プロジェクトの資金調達を容易にする効果をもたらすだろう。
#第2章 市場のファンダメンタルズと主要磁石用レアアースの価格見通し
#地政学的な競争が激化する背景には、レアアース、特に高性能永久磁石に不可欠な元素に対する構造的かつ爆発的な需要の増加がある。本章では、この需要を牽引する主要セクターを分析し、それが価格形成に与える影響と、前述の「二つの市場」の力学を定量的に評価する。
#需要のスーパーサイクル:EV、風力タービン、防衛、フィジカルAI、センサー
#現在のレアアース市場は、単なる景気循環的な需要増ではなく、テクノロジーの構造転換によってもたらされる長期的な「スーパーサイクル」の初期段階にある。特に、磁石用レアアースの消費量は2035年までに約3倍に達すると予測されている 。この需要を牽引する三つの主要セクターは以下の通りである。
#- 電気自動車(EV): 脱炭素化の主役であるEVは、レアアース需要の最大の牽引役である。バッテリー式電気自動車(BEV)は、内燃機関(ICE)車に比べて最大で4倍のレアアースを含有し、そのほとんどが高性能な駆動モーター用永久磁石に使用される 。テスラ、GM、フォードといった主要自動車メーカーは、2025年から2030年にかけてのモデルラインナップにおいて、永久磁石モーターを標準的なパワートレインとして採用しており、EV関連のレアアース需要は2030年までに300%以上増加するとの予測もある 。
- 風力エネルギー: 再生可能エネルギーへの移行もまた、レアアース需要を押し上げている。特に、メンテナンスが困難な洋上風力発電設備では、ギアボックスを不要にし、効率と信頼性を高めることができるダイレクトドライブ方式の永久磁石発電機が主流となっている 。世界の洋上風力発電の導入容量は今後も飛躍的に増加することが見込まれており、それに伴いNdFeB磁石の需要も着実に拡大する。
- 防衛システム: 防衛分野におけるレアアースの重要性は、その代替不可能性にある。ミサイル誘導システム、レーダー、ソナー、ステルス技術、電子戦機器など、現代の軍事技術の根幹をなすコンポーネントにレアアースは不可欠である 。これらの用途では、性能のわずかな低下も許されないため、サプライチェーンの確保は単なる経済問題ではなく、国家安全保障そのものに関わる最優先課題となる。
- ヒューマノイド:テスラ社の人型ロボット「Optimus(オプティマス)」には肩・肘・手首・指・腰・膝・足首と全身に多数の小型モーター/アクチュエーターが内蔵されていますが、それぞれが高トルク・高効率・軽量である必要があり、そのために全て希土類磁石が使用されているinvestorplace.com。一体のヒューマノイドロボットには平均2~4kgもの希土類磁石が使われるとされ、場合によっては電気自動車1台よりも多くの希土類を含むことになるinvestorplace.com。この希土類磁石を成立させる元素がネオジムやプラセオジウムであり、さらに磁石の保磁力を高め高温下での性能を維持するため**ジスプロシウム(Dy)やテルビウム(Tb)**が微量添加されるinvestorplace.com。DyやTbを添加したネオジム磁石は高温環境下でも減磁しにくく、ヒューマノイドの動力関節や高出力サーボモーターに最適です。加えて、軍事用途のロボットやドローンでも高性能磁石は不可欠であり、フィジカルAI=ロボット革命は希土類無しには実現し得ない
- センサー:センサー分野でも希土類の活躍がある。例えばリニアセンサーや回転角センサーには高感度ホール素子と強力磁石の組み合わせが使われ、ここでもネオジム磁石が用いられる。またLiDARなどロボットの視覚に相当する光学センサーでは、エルビウム(Er)やテルビウム(Tb)をドープしたレーザーや光学素子(ファラデーローテーター用のテルビウムガーネットなど)が使われる。さらに高精度なジャイロや加速度センサーにはランタン(La)やガドリニウム(Gd)を含む特殊なガラス・セラミック材料が応用されている。ヒューマノイドの知覚・制御系にも希土類が広範に関与している。
価格のダイナミクス:二つの市場の物語
#2025年半ばの価格動向は、西側と中国の市場が異なる論理で動いていることを明確に示している。中国国内のNdPr酸化物価格は、需給の変動を反映して1キログラムあたり約60ドルから88ドルの範囲で推移した。一方、重希土類であるジスプロシウム(Dy)酸化物は約230ドル、テルビウム(Tb)酸化物は約988ドルであった。
#これに対し、西側諸国で新たなレアアースプロジェクトを商業的に成り立たせるために必要とされる「インセンティブ価格」は、専門機関の分析によればNdPrで1キログラムあたり75ドルから105ドルと見積もられている。重希土類に至っては、その希少性と地政学的リスクを反映し、さらに高いプレミアムがつく。実際に、2025年半ばの欧州におけるDy酸化物の価格は約800ドルに達し、中国価格の3倍以上となっている。
#この価格差の背景には、根本的なコスト構造の違いがある。中国の生産者は、国からの補助金、バヤンオボ鉱山における鉄鉱石などの副産物クレジット、そして比較的緩やかな環境基準といった恩恵を受けており、NdPr酸化物を1キログラムあたり30ドルから50ドルの価格帯でも利益を出すことが可能である。対照的に、米国のMPマテリアルズ社のような西側の生産者は、フル稼働時においてもNdPr酸化物の生産コストを「40ドル台前半」に抑えることを目標としており、政策的支援なしでは中国との価格競争がいかに厳しいかがわかる。
#ここで、前述したDoDによる1キログラムあたり110ドルの価格フロアの重要性が改めて浮き彫りになる。この価格は、西側のコスト構造を十分に吸収し、安定した利益を確保することを可能にするだけでなく、中国の価格操作に対する強力な防波堤となる。これにより、西側のサプライチェーンは、価格の安定性を確保した上で、長期的な投資と生産拡大を進めることができるのである 。
#一方で、この構造は重希土類(Dy/Tb)の供給問題が真の戦略的ボトルネックであることを浮き彫りにする。NdPrが量的な需要を牽引するのに対し、DyとTbはEVモーターや風力タービンが高温環境下で性能を維持するために不可欠な添加剤である。これらの重希土類は、その生産が中国南部のイオン吸着型鉱床に極度に集中しており、軽希土類(LREE)に比べて供給の弾力性がはるかに低い。したがって、中国以外の供給源を確保することは、NdPr以上に重要かつ困難な課題である。この希少性が、欧州におけるテルビウム価格が中国の3.5倍にも達するほどの巨大なプレミアムを生み出している 。この事実は、Energy Fuels社やIluka社のように重希土類の分離・精製能力を持つ企業や、Northern Minerals社のような重希土類を豊富に含む原料を供給できる企業が、その生産量の規模以上に、西側サプライチェーン全体にとって不釣り合いなほど高い戦略的価値を持つことを示している。
#第3章 非中国サプライチェーンの解剖:段階別評価
#西側諸国のレアアース戦略の成否は、鉱山から磁石まで、バリューチェーンの各段階で中国への依存をいかに低減できるかにかかっている。本章では、上流(採掘・選鉱)、中流(分離・精製)、下流(金属化・磁石製造)の各段階における西側同盟国の能力を詳細に評価し、依然として残るボトルネックと今後の課題を明らかにする。
#上流(採掘・選鉱):多様化するポートフォリオ
#上流工程においては、西側同盟国は中国に対抗しうる多様かつ豊富な資源を有している。米国地質調査所(USGS)の2025年版鉱物商品サマリーによると、世界のレアアース埋蔵量において中国が4,400万トンと圧倒的なシェアを誇る一方、米国(190万トン)、オーストラリア(570万トン)、ブラジル(2,100万トン)、そして埋蔵量が見直されたベトナム(350万トン)などを合計すると、十分な潜在力があることがわかる 。課題は、これらの埋蔵量をいかにして安定的な生産へと結びつけるかである。
#- 米国: 西側における軽希土類(LREE)供給の礎となっているのが、MPマテリアルズ社が運営するカリフォルニア州のマウンテンパス鉱山である。同鉱山は2024年に過去最高の生産量を記録し、米国内サプライチェーンの基盤を支えている 。これに加え、米国南東部で産出されるモナザイト鉱砂も新たな供給源として注目されている。このモナザイトは、化学大手のChemours社によって採掘され、Energy Fuels社がユタ州の工場で処理するという、新たな国内サプライチェーンを形成しつつある。
- オーストラリア: 世界第2位のレアアース生産国であり、西側供給網の重要な拠点である。ライナス・レアアース社が運営するマウント・ウェルド鉱山は、世界で最も高品位なレアアース鉱床の一つとして知られる 7。また、ノーザン・ミネラルズ社が開発を進めるブラウンズレンジ・プロジェクトや、ヘイスティングス・テクノロジー・メタルズ社のヤンギバナ・プロジェクトは、特に価値の高い重希土類(HREE)を豊富に含んでおり、将来の供給源として期待されている 。
- ブラジル: 近年、中国の重希土類鉱床と同様のイオン吸着型鉱床の開発が急速に進んでいる。セラ・ヴェルデ社は2024年に商業生産を開始し、ブラジル初の本格的なレアアース生産者となった 。さらに、メテオリック・リソーシズ社が開発するカルデイラ・プロジェクトのような高品位な新規案件も控えており、ブラジルは重希土類の新たな供給ハブとなる可能性を秘めている 。
このように、上流資源は地理的に分散しており、同盟国全体で見れば資源量に不足はない。しかし、これらの資源を経済的に採掘可能な生産へと転換するには、巨額の投資と長いリードタイムが必要であり、今後のプロジェクトの着実な進展が鍵となる。
#中流(分離・精製):主戦場
#中流工程である分離・精製は、レアアースサプライチェーンにおける最も深刻なボトルネックであり、中国が世界の約90%のシェアを握る、まさに地政学的競争の主戦場である 。この支配を打破すべく、西側諸国では国家的な支援の下、複数の大規模プロジェクトが進行している。
#- 米国の能力構築:
- MPマテリアルズ社は、マウンテンパス鉱山において、採掘から分離までを一貫して行う「ステージII」拡張計画を推進し、NdPr酸化物の生産を本格化させている 。
- Energy Fuels社のホワイトメサ工場は、米国で唯一、軽希土類(NdPr)と重希土類(Dy/Tb)の両方を商業規模で分離する能力を持つ施設としての地位を確立しつつある。2025年にはDy酸化物のパイロット生産に成功し、2026年から2027年にかけての商業生産開始を目指している。これは、米国内で高性能磁石のサプライチェーンを完結させる上で極めて重要な進展である。
- 同盟国の能力:
- ライナス・レアアース社は、マレーシアの既存の分離工場に加え、オーストラリア国内のカルグーリーに前処理施設(クラッキング&リーチング)を新設・稼働させた。これにより、サプライチェーンの初期段階におけるリスクを低減している 。しかし、同社が計画していたテキサス州の重希土類分離工場については、先行きに「重大な不確実性」があると報告されており、西側の重希土類戦略における一つの懸念材料となっている 。
- イルカ・リソーシズ社は、西オーストラリア州でエネアバ精製所の建設を進めている。この施設は、軽希土類と重希土類の両方を分離可能な大規模プラントとして計画されており、2027年頃の稼働開始を目指している。自社原料だけでなく、ノーザン・ミネラルズ社のような他社からの原料も受け入れる計画であり、オーストラリアを非中国圏の精製ハブへと押し上げる可能性を秘めている 。
- アラフラ・レアアース社は、ノーザンテリトリー準州でノーランズ・プロジェクトを開発中である。このプロジェクトは、採掘から酸化物精製までを同一拠点で完結させる垂直統合型モデルを目指しており、2026年の最終投資決定(FID)を目標としている 。
これらのプロジェクトが計画通りに進めば、2020年代後半には西側諸国の分離・精製能力は大幅に向上する。しかし、中国の巨大な既存能力に匹敵するには至らず、依然として中流工程は西側サプライチェーンの脆弱な部分であり続けるだろう。
#下流(金属化・磁石製造):ループを閉じる
#最終製品である高性能磁石の製造においても、中国が約94%という圧倒的なシェアを占めている(IEAデータ)。上流・中流でどれだけ脱中国化を進めても、最終製品でボトルネックが生じれば戦略的な意味は薄れる。このため、米国と欧州では磁石製造能力の再構築が急ピッチで進められている。
#- 米国のオンショアリング:
- MPマテリアルズ社は、テキサス州フォートワースに「インディペンデンス」と名付けた工場を建設し、2025年初頭にNdPr金属の商業生産と焼結磁石の試験生産を開始した。当初は年間1,000トンの生産能力で立ち上げ、GMなどの国内顧客に供給する 。さらに、DoDとのパートナーシップに基づき、新たに年間約9,000トンの生産能力を持つ「10Xファシリティ」の建設計画を発表しており、2028年の稼働開始を目指している。これが実現すれば、米国の磁石生産能力は飛躍的に向上する。
- 欧州の補完的役割:
- ネオ・パフォーマンス・マテリアルズ社は、エストニアに新たな磁石製造工場を建設中で、2025年9月のグランドオープンを予定している。同社はすでに最初のサンプル出荷を完了しており、欧州における非中国系磁石供給のハブとなることが期待されている。
- 金属・合金の専門企業:
- ASM(オーストラリアン・ストラテジック・マテリアルズ)社は、韓国の金属工場でNdPr金属・合金を商業生産しており、酸化物生産者と磁石メーカーとをつなぐ重要な役割を担っている。同社の存在は、西側サプライチェーンに柔軟性と多様性をもたらしている 。
この下流工程の再構築は、単なる製造業の回帰ではない。それは、西側諸国が自国のEV、再生可能エネルギー、防衛産業の未来を自らの手でコントロールしようとする戦略的な動きである。
##
表1:世界のレアアース埋蔵量と生産の状況(2024年データ)
#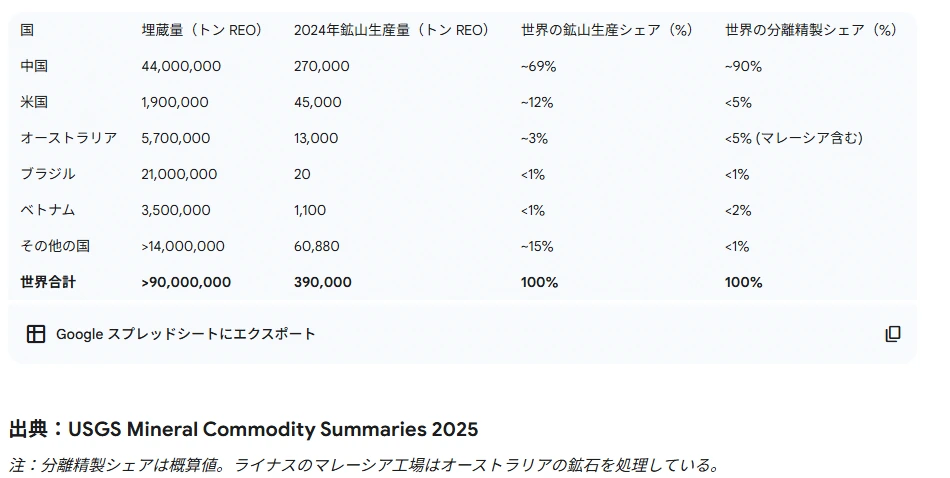
出典:USGS Mineral Commodity Summaries 2025
#194注:分離精製シェアは概算値。ライナスのマレーシア工場はオーストラリアの鉱石を処理している。
#この表が示すように、西側諸国の戦略は、単一国での完全な自給自足を目指すものではなく、同盟国間で役割を分担する、相互接続された「ハブ・アンド・スポーク」型のエコシステムを構築することにある。例えば、オーストラリアのノーザン・ミネラルズ社は、同国のイルカ・リソーシズ社が建設中のエネアバ精製所に重希土類精鉱を供給する長期契約を締結している 23。ブラジルのメテオリック・リソーシズ社は、米国のUcore社がルイジアナ州に計画する施設への原料供給に関する覚書を交わしている 26。また、ブラジリアン・レアアース社は、フランスのCarester社の精製所と提携している 41。このネットワーク構造は、オーストラリアとブラジルを上流・中流のハブ、米国と欧州を資本集約的な下流のハブと位置づける分業体制を明確に示している。このエコシステムの成功は、これらの国際的なパートナーシップが円滑に機能し、参加国政府間の政治的連携が維持されるかどうかにかかっている。
#第4章 企業詳細分析:西側レアアースエコシステムの設計者たち
#マクロ的なサプライチェーン分析から、それを構成する個々の企業へと焦点を移し、各社が西側ブロックの中でどのような戦略的役割を担い、どのような進捗を遂げているのかを詳細に検討する。以下の企業群は、単なる市場参加者ではなく、新たな地政学的秩序を形成するアーキテクト(設計者)である。
##
表2:主要西側企業の能力マトリクス:バリューチェーンのマッピング
#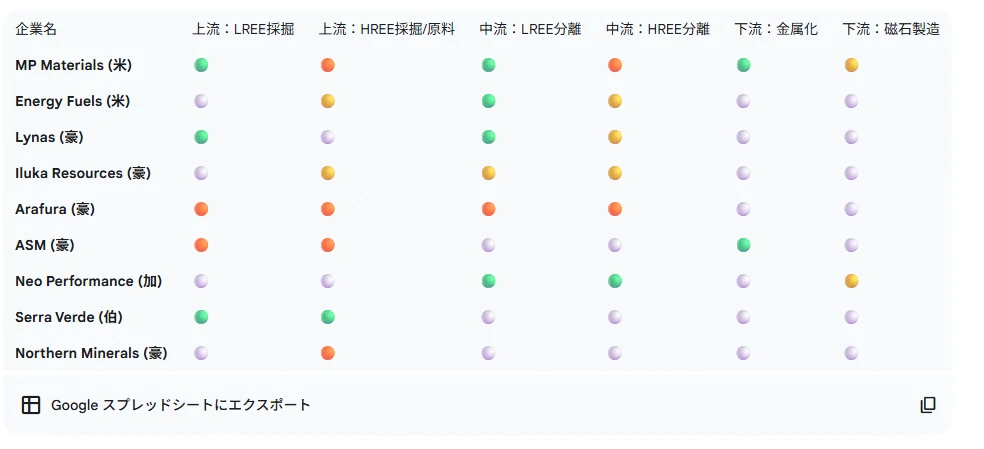
凡例:🟢 商業生産中、🟡 建設中/パイロット段階、🟠 DFS/FID段階、⚪ 戦略外
#米国のチャンピオン企業:国内での「鉱山から磁石まで」の連鎖を築く
#- MP Materials Corp. (NYSE: MP): 米国レアアース戦略の垂直統合型基盤企業。カリフォルニア州のマウンテンパス鉱山での記録的な生産、テキサス州フォートワースの磁石工場の立ち上げ、そしてDoDとの画期的なパートナーシップにより、同社は米国内に完全なサプライチェーンを構築する中心的存在となっている 。GMやAppleといった大手企業とのオフテイク契約は、その商業的な実行可能性を裏付けている 36。同社の今後の課題は、鉱山開発という地質学的な強みから、歩留まりや品質管理が厳しく問われる製造業へと、企業文化と能力をいかに変革させていくかにある 20。
- Energy Fuels Inc. (NYSE American: UUUU): 複雑な原料処理と重希土類(HREE)分離に特化した、米国の戦略的な中流ハブ。ユタ州のホワイトメサ工場は、ウラン精錬所としての既存インフラと許認可を活用し、レアアース分離へと事業を多角化している。同社は、国内のモナザイトだけでなく、マダガスカルのToliaraプロジェクトの買収やオーストラリアのDonaldプロジェクトへの参画など、グローバルに原料を確保し、ホワイトメサに集約する戦略を採っている 。特に、高性能磁石に不可欠なDy酸化物のパイロット生産に成功したことは、同社が米国のHREE供給における唯一無二の存在となる可能性を示している 。
オーストラリアの強豪:同盟国供給の基盤
#- Lynas Rare Earths Ltd. (ASX: LYC): 中国以外で唯一、大規模なレアアース生産を長年続けてきた、西側における既存のリーダー。マウント・ウェルド鉱山(採掘)→カルグーリー(前処理)→マレーシア(分離)という確立されたサプライチェーンを持つ 7。しかし、2025年8月の年次報告書では、DoDの支援を受けて計画していたテキサス州のHREE分離工場について「重大な不確実性」があると表明された 。これは、西側全体のHREE戦略における潜在的なリスク要因であり、同社の今後の戦略転換を示唆している可能性がある 。
- Iluka Resources Ltd. (ASX: ILU): 鉱物砂の世界的大手が、その資産と技術を活用してレアアース精製分野の主要プレーヤーへと変貌を遂げようとしている。西オーストラリア州で建設中のエネアバ精製所は、2027年頃の稼働を目指しており、軽希土類と重希土類の両方を処理できる世界規模の施設となる計画である 。ノーザン・ミネラルズ社とのHREE精鉱の買取契約は、同社がオーストラリア国内の資源を集約するエコシステムのハブとしての役割を担うことを示している 。
- Arafura Rare Earths Ltd. (ASX: ARU): 西側における次世代の大型統合プロジェクト。ノーザンテリトリー準州で計画されているノーランズ・プロジェクトは、世界のNdPr需要の約4%を供給するポテンシャルを持つ 。オーストラリア政府機関や海外の輸出信用機関からの強力な資金援助を受け、2026年の最終投資決定(FID)を目指している 。現代自動車/起亜自動車やシーメンス・ガメサといった最終需要家との拘束力のあるオフテイク契約は、プロジェクトの商業的信頼性を高めている 。
- 主要な開発企業(Northern Minerals, Hastings): HREEの重要な供給源として期待される企業群。ノーザン・ミネラルズ社は、ブラウンズレンジ・プロジェクトのDFS(詳細実現可能性調査)を完了し、Iluka社へのHREE精鉱供給契約を締結している 。ヘイスティングス社は、NdPr比率の高いヤンギバナ・プロジェクトの開発を進めている 。
ブラジルの挑戦者:イオン吸着型鉱床の活用
#- Serra Verde: ブラジルにおけるイオン吸着型鉱床開発の先駆者。2024年に年間5,000トンの混合レアアース炭酸塩(MREC)を生産するプラントで商業生産を開始し、ブラジルのレアアース産業の可能性を証明した 。
- Meteoric Resources (ASX: MEI) & Brazilian Rare Earths (ASX: BRE): 高品位なイオン吸着型鉱床を保有する主要な開発企業。両社は、自国での精製能力の構築を待つのではなく、海外の中流工程プレーヤーと提携することで市場への迅速な参入を目指す戦略を採っている。Meteoric社は米国のUcore社と、BRE社はフランスのCarester社とそれぞれ提携しており、ブラジル産レアアースを西側サプライチェーンに接続するモデルを構築している 。
ベトナムの不確実なポテンシャル:ハイリスク・ハイリターン
#ベトナムは、USGSによれば世界第2位のレアアース埋蔵量を誇るが、その開発は政治的・規制上の課題に直面している。国内唯一の精製会社であるVTRE社と、その主要な鉱石供給源となるドンパオ鉱山の再開発を巡っては、海外パートナーであるブラックストーン・ミネラルズ社などが関心を示している 。しかし、VTRE社の経営陣に対する捜査が行われるなど、プロジェクトの先行きは不透明である 。さらに、2025年にはUSGSがベトナムの埋蔵量を大幅に下方修正しており、そのポテンシャルには高いリスクが伴うことを示唆している 。ベトナムが安定した供給国となるには、法制度の安定化と透明性の確保が不可欠である。
#第5章 技術的レバレッジ:イノベーションによるリスク軽減
#レアアースを巡る地政学的競争は、単なる資源量や生産能力の競争ではない。技術革新は、サプライチェーンの最も脆弱な部分、特に希少な重希土類への依存というアキレス腱を克服するための戦略的なツールとして機能する。本章では、西側諸国が中国の優位性に対抗するために活用している二つの重要な技術的レバレッジ、すなわち粒界拡散(GBD)技術とリサイクル(都市鉱山)について分析する。
#需要側ソリューション:粒界拡散(GBD)技術
#粒界拡散(Grain Boundary Diffusion, GBD)は、高性能NdFeB磁石の製造において、商業的に成熟し、広く採用されている革新的な技術である 。このプロセスの核心は、磁石を焼き固めた(焼結した)後、その表面にジスプロシウム(Dy)やテルビウム(Tb)といった重希土類の薄い層を塗布し、熱処理を施すことにある。これにより、重希土類元素は磁石の主成分であるNd-Fe-Bの結晶粒の内部には侵入せず、結晶粒の境界(粒界)に沿って効率的に拡散する 。
#この技術がもたらす戦略的利益は絶大である。磁石の保磁力、すなわち高温環境下での減磁耐性は、主にこの粒界相の状態によって決まる。GBD技術は、最も効果的な場所である粒界に重希土類を集中させることで、磁石全体の保磁力を劇的に向上させることができる 。従来の、原料の段階で重希土類を合金全体に混ぜ込む方法では、保磁力向上にあまり寄与しない結晶粒の内部にも高価な重希土類が分散してしまい、磁力の源である磁気モーメントを低下させるという副作用があった。GBD技術は、このトレードオフを克服し、磁力をほとんど低下させることなく、耐熱性を大幅に高めることを可能にする。
#これは、西側諸国のサプライチェーン戦略にとって極めて重要な意味を持つ。GBD技術を用いることで、従来の合金法に比べて使用する重希土類の量を大幅に削減できる。これは単なるコスト削減の問題ではない。中国が供給をほぼ独占する重希土類の使用量を減らすことは、西側諸国の戦略的な脆弱性を直接的に軽減することに繋がる。限られた非中国系の重希土類供給源をより効率的に活用し、供給不足のリスクを緩和することができるのである。したがって、GBD技術の普及とさらなる改良は、西側諸国が重希土類の供給問題を管理可能にするための、過小評価されがちな、しかし決定的に重要な要素である。
#ループを閉じる:リサイクルとサーキュラーエコノミー
#レアアースのサプライチェーンセキュリティを確保するための究極的な解決策は、一次資源への依存を断ち切り、国内に存在する廃棄製品から資源を回収する「都市鉱山(Urban Mining)」、すなわちリサイクルである 13。リサイクルによって得られる資源は、いかなる地政学的リスクや輸出規制からも完全に隔離された、100%安全な国内資源となる。
#世界のレアアースリサイクル市場はまだ黎明期にあるが、その重要性は急速に高まっており、市場規模は今後着実に成長すると予測されている 13。米国では、REEcycle Inc.のような専門企業や、CoTec Holdings社とHyProMag USA社の合弁事業がテキサス州にリサイクル施設を建設するなど、新たなプレーヤーが登場しつつある 。
#この分野における最も象徴的な動きは、MPマテリアルズ社とApple社との戦略的パートナーシップである 。この提携は、リサイクルされたレアアースから製造された磁石をApple製品に供給することを明確な目標として掲げている。これは、最終製品を製造する巨大テクノロジー企業が、サプライチェーンの強靭化戦略の一環として、リサイクル材の活用を本格的に組み込み始めたことを示している。
#中国のレバレッジの源泉は、重希土類の支配と、加工済み材料の圧倒的な生産量にある。GBD技術は前者の脆弱性を、リサイクルは後者の脆弱性を直接的に攻撃する。これらの技術は、単なる効率化や環境配慮のためのツールではなく、サプライチェーンを巡る競争における戦略的な武器である。GBD技術のさらなる普及とリサイクル能力の大規模なスケールアップが成功すれば、将来中国が供給制限を発動した際の影響を大幅に緩和し、西側諸国が一次資源開発に投じるべき資本の総額を削減することも可能になるだろう。
#第6章 戦略的展望と2026-2030年に向けた提言
#これまでの分析を統合し、今後のレアアースサプライチェーンの進化に関する予測と、各ステークホルダーに対する戦略的な提言を提示する。西側諸国は、中国との全面的な競争において、困難ではあるが明確な道筋を歩み始めている。
#多様化の軌道:マイルストーンと潜在的落とし穴
#西側サプライチェーンの進化は、今後5年間で二つの重要なフェーズを迎える。
#- 第1フェーズ(2025年~2028年): この期間は、米国における初期能力の立ち上がりが中心となる。MPマテリアルズ社のフォートワース磁石工場(インディペンデンス)の本格的なランプアップと、Energy Fuels社のホワイトメサ工場における重希土類分離回路の商業化が成功するかどうかが鍵を握る。これらのプロジェクトが計画通りに進めば、米国は限定的ではあるが、鉱山から磁石までの一貫した国内サプライチェーンのプロトタイプを確立することになる。
- 第2フェーズ(2027年~2030年): この期間には、オーストラリアで進行中の大規模プロジェクトが稼働を開始し、西側全体の供給能力が飛躍的に向上する。イルカ・リソーシズ社のエネアバ精製所と、アラフラ・レアアース社のノーランズ・プロジェクトがその中核となる。これらの施設がフル稼働すれば、西側諸国は、中国以外で、軽希土類と重希土類の両方を大規模に分離・精製する能力を確保することになる。
この軌道を注視する上で、以下のマイルストーンが重要な指標となる。
#- アラフラ社ノーランズ・プロジェクトの最終投資決定(FID)(2026年目標)35
- イルカ社エネアバ精製所の試運転開始(2027年頃目標)
- MPマテリアルズ社10Xファシリティの試運転開始(2028年目標)
一方で、この楽観的なシナリオには複数のリスクが内在する。鉱業プロジェクトに付き物の建設遅延やコスト超過は常に存在するリスクである。また、米国やオーストラリアにおける政権交代は、現在の強力な産業政策の方向性に影響を与える可能性がある。そして、大きな潜在能力を秘めるベトナムの開発動向は、依然として高い不確実性を伴う。
#西側は意味のある独立を達成できるか?限定的な評価
#2030年までに西側諸国が中国に匹敵する規模の完全な自給自足を達成することは、現実的ではない。しかし、戦略的な目標は、中国との「生産量競争」ではなく、地政学的な圧力から自由な「強靭性(レジリエンス)」の確保にある。
#この観点から見れば、西側ブロックは、自国の最も重要な防衛、エネルギー、ハイテク産業の需要を満たすための、実行可能で、安全かつ冗長性のあるサプライチェーンを構築する軌道に乗っている。それは、中国のシステムに比べて少量で高コストなものになるだろう。しかし、そのコストには「安全保障の価格」が織り込まれており、国家の主権と経済の自律性を維持するための保険として機能する。このプレミアムは、政府の政策支援、そして安全なサプライチェーンを求める消費者や投資家の選好によって支えられることになるだろう。
#ステークホルダーへの戦略的提言
#- 政策立案者へ:
- 政策支援の継続と拡大: DoDとMPマテリアルズ社のパートナーシップのような、価格保証や長期買取契約を含む包括的な支援策を、他の戦略的に重要なプロジェクトにも拡大することを検討すべきである。
- 許認可プロセスの迅速化: 新規プロジェクトの許認可プロセスを合理化し、リードタイムを短縮するための省庁横断的な取り組みを強化する。
- 同盟国との連携強化: 鉱物安全保障パートナーシップ(MSP)やG7といった枠組みを活用し、同盟国間での備蓄の協調、オフテイク契約の共同実施、技術標準の策定などを推進する。
- 投資家へ:
- 戦略的ポジショニングの評価: 投資対象企業を評価する際、単独のプロジェクトの経済性だけでなく、西側同盟国のエコシステム全体の中でどのような戦略的役割(例:HREE専門、精製ハブ)を担っているかを重視する。
- 実行リスクの精査: 政府の強力な支援は価格リスクを低減するが、プロジェクトの建設・操業における実行リスクは依然として存在する。経営陣の能力、技術的な実現可能性、地域の社会・環境要因を厳密に評価する必要がある。
- 「安全保障プレミアム」の織り込み: 西側で生産されるレアアース製品には、中国製品に対する持続的な価格プレミアムが存在することを前提とした評価モデルを構築する。
- 産業界の消費者(自動車・エネルギー・防衛)へ:
- 長期オフテイク契約の積極的活用: サプライチェーンの安定化のため、開発段階にある西側の生産者と積極的に長期買取契約を締結し、プロジェクトの資金調達を支援する。
- 技術的レジリエンスの追求: GBD技術を採用した磁石の利用を前提とした製品設計を進め、重希土類への依存度を低減する。また、リサイクル材の含有率目標を設定し、サプライヤーと協力して循環型サプライチェーンを構築する。
- 供給源の多角化: 単一の非中国系サプライヤーに依存するのではなく、米国、オーストラリア、欧州、ブラジルなど、同盟国ネットワーク全体にわたって供給源を多様化し、特定の国や企業に依存するリスクを分散させる。
サムネ pixaisunflowerモデルとnanobanana
#