レアアース精錬・供給とリスク:包括的調査
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
0ac4d7dbe4b3dcefc31811b92bd7191471d58a6a13f68e6db32fb95883633889- 保存版のSHA-256
8e4de3fe914ac319c480ee2e33bf10e07fb016d1b278ee6fbc2a58664da68afe
外部証明の最終検査結果は詳細を開くと表示します。
\1. 採掘から精錬までのプロセス(サマリウムとジスプロシウムの例)
#レアアース元素(希土類)は地殻中に広く分散して含まれ、単一元素の鉱床が存在しないため、採掘から精錬まで複雑な工程を要しますcleantech.com。主要なレアアース鉱石にはモナズ石やバストネサイトなどがあり、まずそれらを採掘・粉砕した後、**化学処理(酸浸出や焼煉)**によって含有する希土類を溶解・抽出しますhir.harvard.edu。例えばバストネサイト鉱の場合、鉱石を焼いてフッ素や二酸化炭素を除去し、酸で溶解する工程が取られます。一方モナズ石(リン酸塩鉱物)は強酸で直接分解され、溶液中に希土類を取り出します。この段階で放射性のトリウム副産物が生じることもあります。
#抽出液から各元素を分離・精製するには、高度な化学的手法が必要です。希土類元素は化学的性質が類似しているため、個々の元素に分けるには多段階の溶媒抽出やイオン交換プロセスを繰り返す必要がありますen.wikipedia.org。実際、サマリウム(Sm)を他の希土類から分離するには100段階近い工程と強酸の使用が必要になると報告されていますen.wikipedia.org。サマリウムと近接するネオジム(Nd)の分離には、有機リン酸系抽出剤(例:D2EHPA=ジ(2-エチルヘキシル)リン酸)を用いた連続逆流型溶媒抽出法が有効で、適切な条件下ではSmとNdの分離係数が7~10程度得られ、段階を重ねて高純度のSmを抽出できます911metallurgist.com911metallurgist.com。このように溶媒抽出で希土類混合液から選択的に目的元素を有機相に移し、洗浄(ストリッピング)して分離する方法が工業的に用いられています。
#サマリウムの精製: 現在サマリウムはほぼ全て中国・包頭で精錬されており、まずSmを含む混合希土類溶液から溶媒抽出でSm₂O₃(酸化サマリウム)を99%以上の純度で回収します911metallurgist.com911metallurgist.com。その後、得られた酸化物を金属Smに還元するには、融解塩電解や熱還元法が用いられます。例えば電解法では塩化サマリウム(III)と塩化ナトリウム/塩化カルシウムの混合溶融塩を電気分解してサマリウム金属を析出させますen.wikipedia.org。熱還元法では酸化サマリウムをランタンなどの他の希土類金属またはカルシウムと反応させて還元し、生成したサマリウム金属を蒸留精製する方法がありますen.wikipedia.org。サマリウムの沸点(約1794°C)はランタンより低いため、還元混合物を高温蒸留するとサマリウムのみを留出・凝縮でき、高純度金属が得られますen.wikipedia.org。こうした工程を経て、サマリウムコバルト磁石などに用いる金属サマリウムが製造されています。実際、サマリウムは純度の高い形で単離されたのは比較的最近で、イオン交換・溶媒抽出・電解精錬技術の進展によるものですen.wikipedia.org。
#ジスプロシウムの精製: ジスプロシウム(Dy)は希土類の中でも重希土類に分類され、ネオジム磁石の耐熱性向上添加剤などとして不可欠です。しかしDyの分離精製はSm以上に難しく、隣接元素との性質差が小さいため多数の抽出工程が必要です。中国南部のイオン吸着型粘土鉱床(重希土類を含む鉱床)からDyを含む溶液を得ても、溶媒抽出による反復分離が必要で、高純度化には莫大な手間がかかります。超高純度ジスプロシウム(例えば99.9%純度のDy₂O₃)の製造は長らく中国が独占してきましたが、近年アメリカでも試験的成功例が出始めました。例えば2025年、米ユタ州の施設で初めて99.9%純度のDy₂O₃を数百グラム規模で製造することに成功しましたinvestornews.com。このプロセスでは社内設計のデモ規模の溶媒抽出システムを用い、重希土類であるDyの高純度分離を実現していますinvestornews.com。従来、重希土類の分離には非経済的なイオン交換法なども研究されましたが、大量生産には適さず、溶媒抽出法が主力ですinvestornews.com。Dyの場合、ネオジムやプラセオジムなどとの分離に何十段階もの抽出工程が必要で、最終的にシュウ酸塩沈殿→焼成により酸化物とし、高純度化します。超高純度Dyは磁石のみならず、レーザー媒質や原子炉制御材など特殊用途でも要求され、99.99%以上の純度が求められることもあります。そのため、最近では新手法(クロマトグラフィー分離や電気透析等)も模索されていますが、いずれも工業化は始まったばかりです。
#\2. 精錬の難易度・危険性と世界シェア(国別・企業別)
#技術的難易度の高さ: 希土類の精錬が難しい主原因は、元素間の化学的性質の差が微小で、一つ一つ分離するのに多段階の操作が必要なことです911metallurgist.com。例えば隣接元素のサマリウムとネオジムですら分離には特殊な抽出剤と段階的工程が必要でした911metallurgist.com。重希土類になるとさらに差が小さく、分離効率が低下します。また、溶媒抽出には腐食性の強酸や可燃性の有機溶媒を大量に使うため、設備材料の劣化や火災・爆発のリスクもあります。精錬プラントでは数十から数百段の抽出槽(ミキサーセトラー)が連続的に稼働し、プロセス管理も難しく高度なノウハウが必要です。作業上の危険性としては、強酸・有機溶媒・高温設備の取り扱いによる労働災害のほか、原料鉱石に含まれる放射性物質(トリウムやウラン)の被曝リスクがありますpublications.aiha.orghir.harvard.edu。実際、希土類鉱の処理では放射性廃棄物が発生するため、防護や廃棄物管理を怠れば作業者の健康を害する恐れがあります。また希土類元素自体も生体への蓄積による毒性が指摘されており、長期曝露による肺や肾臓への影響が懸念されていますpmc.ncbi.nlm.nih.gov。以上のように、希土類精錬は高度な技術力と安全管理を要する難事業です。
#世界市場における国別シェア: レアアースの供給は現在、圧倒的に中国に偏っています。2020年代前半の推計では、中国が世界の希土類採鉱の約60~70%、精錬・分離能力の85~90%超を担っているとされますcleantech.com。特にジスプロシウムやテルビウムなど重希土類に関しては、中国がほぼ独占的な精製能力を持っていますcleantech.com。中国以外ではオーストラリアと米国が一定の生産をしていますが、中国の規模に比べれば小さな割合に留まります。例えば2018年時点の生産量は中国約12万トンに対し、2位の米国は1.5万トン、3位のオーストラリア約2万トン(推計)と報告されていますhir.harvard.edu。2020年代に入りミャンマー(ビルマ)も重希土類の鉱石供給源として台頭しましたが、採掘した鉱石はほとんど中国へ輸出され精錬されているのが実情です。つまり名目上の国別シェア以上に、精錬段階では中国依存となっています。
#主要企業のシェアと動向: 中国国内では近年、希土類産業の再編が行われ、いくつかの巨大国有企業グループが市場を牛耳っています。代表的なのは内モンゴルの「北方稀土(中国北方稀土集団)」で、軽希土類(ネオジムなど)の生産で世界最大手です。重希土類では江西省など南部の資源を統合した「中国稀土集団」が支配的で、中国政府の管理下で輸出量が調整されています。中国以外で最大の希土類企業は**豪州のライナス社(Lynas Rare Earths)です。同社は西オーストラリアのマウント・ウェルド鉱山を操業し、マレーシアに精錬プラントを持っており、中国以外で唯一商業規模の分離精製(特にNd-Pr分離と一部Dy-Tb分離)を行う企業ですinvestornews.com。ライナスは2025年にマレーシア拠点でジスプロシウム酸化物やテルビウム酸化物の生産に成功し、重希土類を中国以外で分離できる世界唯一の企業となりましたinvestornews.com。また米国のMPマテリアルズ社(MP Materials)**はネバダ州マウンテンパス鉱山(北米唯一の希土類鉱山)を保有し、採掘・濃縮を行っていますinvestorplace.com。同社は国防総省から4億ドルの投資を受けるなど戦略企業と位置付けられ、米国内での分離・金属製造・磁石生産まで垂直統合を目指していますinvestorplace.cominvestorplace.com。しかし現状ではマウンテンパス鉱からの精鉱の多くが中国へ送られ選鉱・分離されている段階であり、米国内の精製能力は限定的です。他にもインドやエストニア(ネオジムなどの少量分離施設あり)、日本(収率は低いが工場副産物からの抽出研究)などがわずかに供給源を持ちますが、世界市場の8~9割を中国企業が占める構図に大きな変化はありませんhir.harvard.eduthediplomat.com。
#\3. レアアース採掘・精錬の健康・環境リスク
#レアアースの採掘・精錬は深刻な環境汚染と健康リスクを伴います。鉱石から希土類を取り出す過程で強酸や薬剤を使用するため、有毒な廃液や廃棄物が大量に発生します。例えば希土類1トンを精製する毎に、13kgの粉塵、9,600~12,000立方メートルの有害ガス、75立方メートルの廃水、そして1トンもの放射性残渣が生じるという報告がありますhir.harvard.edu。これは鉱石中に微量含まれるトリウム・ウランなどの放射性元素が、精錬時に濃縮されて廃棄物に残留するためです。現に希土類鉱石の多くはトリウムを帯びており、精錬時に出る残渣は放射能を持つ「NORM廃棄物」(天然放射性物質含有廃棄物)となりますhir.harvard.edu。中国・包頭のバヤンオボ鉱山では、長年の操業で推定70,000トン以上のトリウム残渣が蓄積した巨大な廃滓池が存在し、適切な遮水処理がされていないため地下水汚染が懸念されていますhir.harvard.edu。こうした放射性廃棄物の処理問題は、特にモナズ石系鉱石を処理する際に顕在化し、各国で環境上の論争となってきました。
#さらに精錬時の化学汚染も深刻です。希土類を溶媒抽出する際の有機溶媒や酸性廃液は、適切に管理しないと土壌・水系へ流出します。中国南部の重希土類採掘現場では、丘陵に多数の穴を掘り塩化アンモニウム溶液を注入してイオン吸着鉱から希土類を溶出させる原地浸出法が用いられてきましたhir.harvard.edu。この方法は効率が高い反面、土壌に残留した薬品が地下水を汚染したり、採掘後放置された塩ビパイプや残渣が環境中に有害物質を放出する事例が報告されていますhir.harvard.edu。中国江西省の村では未処理のまま放置された浸出池から有毒な排水が流出し、土壌と河川を広域に汚染したとの指摘がありますhir.harvard.edu。また大気中にも、採掘爆破時の粉塵や薬剤の揮発による有害ガス(フッ化水素、二酸化硫黄など)が放出され、周辺住民の健康被害(呼吸器疾患や重金属中毒のリスク)が懸念されますhir.harvard.edu。これら環境汚染は、希土類が「クリーンエネルギーを支える材料」である一方、その生産工程が「クリーン」でないというジレンマを浮き彫りにしています。
#健康リスクについて見ると、前述の放射線被曝のほか、希土類元素そのものの慢性毒性も問題です。動物実験や疫学研究では、長期に希土類(金属及び化合物)に曝露した労働者の尿や血液中にそれらが蓄積し、一部で肺繊維症や肾機能障害との関連が示唆されていますpmc.ncbi.nlm.nih.gov。特に製錬所や鉱山での粉塵吸入が主経路で、対策が不十分な場合、従事者の健康を蝕む可能性があります。さらに精錬所周辺の住民にも、水質汚染や大気中の粉塵を介して間接的な健康影響が及ぶ懸念があります。実際、中国では希土類産業の集中する地域でがんや先天性障害の発生率が高いとの報告もあり、いわゆる「癌村」と呼ばれる公害地域が指摘されています(直接の因果関係の立証は難しいものの、環境要因として疑われています)。
#それでも必要不可欠な元素: 上記のような高い環境・健康リスクを伴うにもかかわらず、近代産業は希土類無しには成り立ちません。特にリスクが高いが不可欠な元素として挙げられるのが、ネオジム(Nd)・プラセオジム(Pr)(高性能磁石の主材料)、およびジスプロシウム(Dy)・テルビウム(Tb)(磁石の耐熱性向上添加剤)です。ネオジムやプラセオジムは比較的埋蔵量も多くバストネサイトから得られますが、その精製にはやはり有害廃棄物の発生が伴いますcleantech.com。一方、ジスプロシウムやテルビウムは埋蔵が希少で、しばしモナズ石やイオン吸着鉱から副産物的に得るしかなく、前述のように放射性廃棄物の問題がつきまといます。それでも、高性能モーターや風力発電、大出力の電動工具・電気自動車などに高温に耐える強力磁石(Nd-Fe-B磁石にDyやTb添加)が不可欠であるため、これら元素の生産をやめるわけにはいかない状況ですcleantech.comhir.harvard.edu。このジレンマは、「クリーンエネルギーや先端技術の恩恵」と「その裏側の環境汚染」のトレードオフとも言え、持続可能な手法の開発が各国で模索されています。
#\4. ロボット・ヒューマノイドに不可欠なレアアースとフィジカルAI時代の重要性
#近年急速に進むロボット・ヒューマノイド開発(Physical AI時代)において、希土類金属は戦略的に極めて重要な役割を担っています。産業用ロボットから人型ヒューマノイドまで、これらフィジカルAIには高性能なモーター、センサー、アクチュエーターが不可欠であり、その多くに希土類由来の材料が使われています。
#特に重要なのが高性能モーター用の永久磁石です。現代の小型・高出力モーターの多くはネオジム磁石(Nd-Fe-B磁石)を利用しています。ネオジム磁石はネオジム(Nd)、プラセオジム(Pr)、鉄、ホウ素から成る合金磁石で、極めて強い磁力を発生しつつ軽量・小型化を可能にしますinvestorplace.com。例えばテスラ社の人型ロボット「Optimus(オプティマス)」には肩・肘・手首・指・腰・膝・足首と全身に多数の小型モーター/アクチュエーターが内蔵されていますが、それぞれが高トルク・高効率・軽量である必要があり、そのために全て希土類磁石が使用されていますinvestorplace.com。一体のヒューマノイドロボットには平均2~4kgもの希土類磁石が使われるとされ、場合によっては電気自動車1台よりも多くの希土類を含むことになりますinvestorplace.com。この希土類磁石を成立させる元素がネオジムやプラセオジウムであり、さらに磁石の保磁力を高め高温下での性能を維持するため**ジスプロシウム(Dy)やテルビウム(Tb)**が微量添加されますinvestorplace.com。DyやTbを添加したネオジム磁石は高温環境下でも減磁しにくく、ヒューマノイドの動力関節や高出力サーボモーターに最適です。加えて、軍事用途のロボットやドローンでも高性能磁石は不可欠であり、フィジカルAI=ロボット革命は希土類無しには実現し得ないのですinvestorplace.com。
#センサー分野でも希土類の活躍があります。例えばリニアセンサーや回転角センサーには高感度ホール素子と強力磁石の組み合わせが使われ、ここでもネオジム磁石が用いられます。またLiDARなどロボットの視覚に相当する光学センサーでは、エルビウム(Er)やテルビウム(Tb)をドープしたレーザーや光学素子(ファラデーローテーター用のテルビウムガーネットなど)が使われます。さらに高精度なジャイロや加速度センサーにはランタン(La)やガドリニウム(Gd)を含む特殊なガラス・セラミック材料が応用されています。ヒューマノイドの知覚・制御系にも希土類が広範に関与しているのです。
#以上を踏まえると、フィジカルAI時代における希土類の戦略的重要性が明確になります。ロボット産業の拡大に伴い、「ロボット1体あたり数kgの希土類」が必要とされるため、その需要は爆発的に増加すると予想されますinvestorplace.com。仮に人型ロボットが将来数百万体単位で生産されるようになれば、希土類磁石需要も現在のEV(電気自動車)産業以上に巨大的なものとなりますinvestorplace.com。モルガンスタンレーの試算では、人型ロボット市場が今後数十兆円規模に成長する中で「1台の人型ロボットにネオジム約1.3kg」が必要となり、ロボット産業が新たな希土類ボトルネックになり得ると指摘されていますrareearthexchanges.com(※参考値)。まさに**「レアアースはロボット時代の生命線」**であり、この分野を制することは次代の産業競争力に直結しますinvestorplace.com。
#米国防総省も希土類磁石を「AI時代の軍事・経済両面の要衝部品」と位置付けており、供給途絶は国家安全保障上受け入れ難いリスクと認識していますcleantech.com。ロボットやドローンのみならず、ジェット戦闘機の舵やミサイルのアクチュエーター、衛星搭載のモーター等にも同様の磁石が必要なためです。実際、アメリカの先進兵器の約80%には何らかの希土類部品が使われているとされますcleantech.com。ロボット産業の発展はそのまま希土類供給問題と表裏一体であり、各国がこの新たな需要にどう対応するかが戦略課題となっています。
#28個のキューブ型ネオジム磁石(一辺0.5cm)。ネオジム磁石は極めて強力な永久磁石で、ヒューマノイドの小型高出力モーターに不可欠であるinvestorplace.com(写真はハードディスクから回収された磁石の例)
#\5. 中国の支配的地位と地政学的影響(レアアース・サプライチェーン)
#生産量と精錬能力の集中: 中国は過去数十年で希土類産業を国家戦略として育成し、現在では採掘から精製・磁石製造に至るサプライチェーンの大半を支配しています。前述の通り、中国は世界の希土類鉱石採掘の約7割を占め、精錬・分離では9割近くを占めますthediplomat.com。さらに磁石など最終製品の製造でも中国は世界シェアの約93%を握っておりthediplomat.com、まさに「鉱山から磁石まで」一貫支配しています。この圧倒的シェアがもたらす地政学的影響は甚大で、希土類は中国にとって外交カード・戦略資源として機能しています。
#コストと環境規制の差: 中国が希土類支配を確立できた要因の一つに、かつての環境規制の緩さと低コスト生産がありますhir.harvard.edu。欧米や日本が環境汚染を嫌い自国での精錬を縮小する中、中国は安価な労働力と規制の緩和を背景に希土類精錬を大規模に引き受けましたhir.harvard.edu。その結果、環境汚染という代償を払いつつも、中国は国際市場で希土類を廉価に大量供給できる体制を築き、他国の競争相手を淘汰しました。例えばアメリカ唯一の精錬拠点だったカリフォルニア州マウンテンパスは環境問題と価格競争で1990年代に一度閉鎖に追い込まれていますen.wikipedia.org。またフランスのラロシェルにあった西側唯一のサマリウム精製工場も1990年代に閉鎖されましたen.wikipedia.org。その後も中国は自国企業の統合・大型化を進め、国内に6つの大手希土類企業グループを形成(現在はさらに再編が進み3~4グループとも)し、生産を管理しています。これにより国際価格を左右する市場影響力を持つに至りました。
#輸出政策と影響力行使: 中国政府は希土類を外交・経済交渉のテコとして用いてきた歴史があります。著名な例が2010年の「尖閣諸島漁船衝突事件」後の対日輸出規制です。日本が中国人船長を逮捕したことへの報復として、中国は日本向け希土類輸出を事実上停止し、日本のハイテク産業に衝撃を与えましたhir.harvard.edu。この措置は世界に「中国は希土類を武器化し得る」という明確なメッセージを送りました。近年では米中対立の激化に伴い、中国は希土類輸出管理を強化する動きを見せています。2023年以降、中国は特定の希土類(金属カルシウムやモーター用合金を含む)について輸出ライセンス制を導入し、軍事転用リスクのある用途への供給を絞る政策を発表しましたthediplomat.comthediplomat.com。さらに2025年4月には7種類の希土類化合物の輸出を制限する措置を取りましたが、これは米国の防衛産業を狙い撃ちにしたものだと受け止められていますcleantech.com。事実、この制限発動後、米フォード社は磁石不足でイリノイ州のEV工場を一時停止する事態に陥り、欧州委員会のフォンデアライエン委員長は「中国が希土類供給網の支配を兵器化している」と非難しましたtheguardian.com。
#中国はまた、希土類関連の技術流出も規制し始めました。2025年10月にはレアアースの採掘・精製技術そのものを「輸出管理品目」に指定し、海外への技術移転を制限していますthediplomat.com。これは外国への生産拠点移転を防ぐ狙いがあり、中国国内に産業と雇用、そして環境負荷を留めつつ、自国の優位を守ろうという意図が見えます。このような動きは、アメリカが先端半導体製造装置の中国輸出を禁止したことに対抗し、中国版FDPR(外国直接製品規則)のように希土類でも規制網を広げたものと分析されていますthediplomat.com。つまり米国が半導体で仕掛けた対中輸出規制を、中国は希土類で迎え撃つ構図です。
#地政学的影響: 中国の希土類支配は、各国の安全保障や産業政策に直接影響を及ぼします。米国防総省の報告では、米軍の兵器プラットフォームの約1900種類・8万個超の構成部品が中国支配下の希土類に依存すると指摘されていますthediplomat.com。特に海軍装備は9割以上が影響を受けるほどで、戦闘機の磁石やレーダー部品などボトルネックが多数存在しますthediplomat.com。このため、希土類は「21世紀の戦略物資」として、石油に匹敵する地政学的重要性を帯びています。中国は希土類カードを切ることで、相手国の防衛・ハイテク産業を一時的にでも停滞させる力を持ち、「近代国家の急所を握る」のが希土類支配とも言われますcleantech.com。実際に中国が輸出制限を発動すると、市場価格が急騰し(2025年の輸出制限時も希土類価格指数が5%超上昇thediplomat.com)、先進国企業は生産ラインの一時停止や代替調達に奔走せざるを得なくなりましたtheguardian.com。このように希土類は国際交渉や経済安全保障の最前線に位置づけられており、中国の一挙手一投足が各国の政策に影響を与えています。
#\6. 中国の優位に対抗する米国の戦略(現状と今後)
#中国の希土類独占に対し、米国はここ数年で供給網強靭化に向けた様々な戦略を打ち出しています。その柱は国内生産の再興、同盟国との協調、代替技術の開発の三本です。
#(a) 国内生産・精錬能力の再建: 米国ではかつてカリフォルニア州マウンテンパス鉱山が世界最大の希土類供給源でしたが、安価な中国産に押され一時閉鎖していましたen.wikipedia.org。しかし中国依存の危険性が高まる中、2017年に同鉱山がMPマテリアルズ社により再稼働し、現在は年4万トン規模のレアアース鉱石を採掘しています。米政府はこの動きを支援し、国防生産法(DPA)に基づく資金援助や補助金を投入して、精錬・分離工程の国内回帰を促していますinvestorplace.com。2025年には国防総省がMPマテリアルズ社へ4億ドルを出資し、同社はレアアース分離工場および磁石工場(通称「Project Phoenix」や「10X Facility」)の建設を進めていますinvestorplace.cominvestorplace.com。これが完成すれば1980年代以来初の米国内一貫生産(鉱石→分離→金属・磁石)が実現し、数千トン規模のNd-Fe-B磁石供給が可能になる見込みですinvestorplace.com。また他の企業も参入しており、ユタ州のエナジー・フューエルズ社は既存のウラン精製設備を転用して希土類分離を試み、2025年に前述のように高純度Dy₂O₃の試験生産に成功しましたinvestornews.com。さらに豪州ライナス社は米テキサス州に重希土類分離工場を建設中で、2026年稼働を目指していますinvestornews.com。原料は豪州からの中間製品を用いる計画ですが、稼働すれば米国でDyやTbを精製できる拠点となりますinvestornews.com。政府はこうしたプロジェクトに補助を与え、2020~2025年で少なくとも4億ドル超を希土類サプライチェーン構築に投じたとされますthediplomat.com。もっとも、米国内には重希土類の鉱床が乏しいため(マウンテンパスにはDyやTbはほぼ含まれないinvestornews.com)、当面は豪州や他国からの輸入原料に頼らざるを得ない現実もありますinvestornews.com。それでも「採れないなら他国から原料を輸入してでも精錬能力を持つ」ことが、安全保障上重視されています。
#(b) 同盟・パートナー国との連携強化: 米国単独で中国に対抗するのは非効率なため、価値観を共有するパートナーと分業体制を築く戦略も進んでいます。具体的にはオーストラリア、カナダ、欧州連合、日本などと希土類サプライチェーン協議を行い、それぞれの強みを活かす形です。オーストラリアはライナス社を通じ希土類鉱石と一部精製品を供給、日本は高度な磁石製造技術とリサイクル技術を提供、欧州も精錬プラント建設や在庫備蓄を検討していますcleantech.comtheguardian.com。例えば米豪は「クアッド(日米豪印)」枠組みでもレアアース協力を議題とし、豪州産希土類の米国防向け優先供給などを調整しています。またカナダやブラジルなど資源埋蔵国での新規プロジェクトへの米企業投資も進みつつあります。EUは2023年に重要原材料法を提案し、希土類などを戦略備蓄・自給率向上の対象に指定しました。米国もG7を通じ、中国による市場支配に対抗するため価格下限の設定や輸出管理の協調を検討していますcleantech.com。このように、多国間連携で中国の影響力を緩和しようという動きが活発化しています。
#(c) 代替材料・リサイクルの開発: 需要増に備え、希土類を使わない技術の研究も各国で推進されています。例えば永久磁石に関して、鉄-窒化物系磁石(Fe₁₆N₂)やサマリウムなしでも高耐熱の新磁石開発、モーターを希土類フリーの設計(磁石を用いない同期リラクタンスモーターなど)への転換研究が行われています。また希土類のリサイクルも有望視されています。使用済みEVモーターや風車から磁石を回収し、NdやDyを再生利用するベンチャー企業(米国のアーバントミック社やフランスのロアンドボージャス社など)が台頭していますcleantech.com。特に磁石スクラップからの抽出は、新規採掘に比べ環境負荷が低減できるため、政府支援も行われています。米国エネルギー省(DOE)は希土類代替のモーター設計コンテストを開催したり、リサイクル技術開発に助成金を出すなど需要そのものを減らす/循環させるアプローチも取っています。もっとも、現時点では代替技術は既存希土類の性能に及ばず、短中期的にはレアアース需要増に対応する供給網整備が不可欠との認識が一般的です。米国防産業戦略2024でも「2027年までに防衛用途希土類を国内調達する」目標が掲げられていますがthediplomat.com、中国に追いつくには道半ばであり、官民挙げての長期的投資が必要とされていますthediplomat.com。
#\7. 中国依存が続く場合の米国の脆弱性(経済・軍事面)
#仮に米国が今後も希土類供給を中国に大きく依存し続けた場合、経済安全保障と軍事上の両面で重大な脆弱性を抱えることになります。
#経済・産業面の脆弱性: 中国が希土類輸出を絞ったり停止したりすれば、米国のハイテク産業は直ちに供給不足に陥ります。電気自動車、風力タービン、ロボット、スマートフォン、さらには石油生成触媒、ディスプレイ、ガラス研磨剤に至るまで、幅広い産業が希土類なくしては生産を維持できません。実際、2025年に中国が一部希土類化合物の輸出を制限した際、米国の自動車メーカーは磁石不足で工場稼働を一時停止し、「綱渡り状態でかろうじて生産を続けている」と表現しましたtheguardian.com。このように中国が輸出制限カードを切るだけで、米製造業は混乱し、代替調達や設計変更に追われます。特に重希土類(DyやTb)に代替供給源が無い現状では、中国発の供給途絶は特定製品の市場からの消失すら意味しかねません。また価格急騰もリスクです。中国の政策一つで市況価格が跳ね上がり、米企業はコスト増に苦しむことになります。希土類価格の不安定さは最終製品価格や利益率を左右し、国際競争力の低下にも繋がります。経済安全保障の観点では、中国が希土類を通じて米国経済のアキレス腱を握っている状況とも言えますcleantech.com。
#軍事・安全保障面の脆弱性: 希土類は軍事技術の要所にも多数使われているため、中国依存は国家安全保障上の深刻な弱点です。前述のように、米軍の兵器の約80%に希土類部品が含まれているとの分析もありますcleantech.com。戦闘機の推力ベクトル制御用モーターやミサイルの誘導システム、潜水艦ソナーの高感度センサー、レーザー兵器用の蛍光体など、枚挙に暇がありません。例えば最新鋭戦闘機F-35にはおよそ417kgもの希土類材料が使われているとも推計され、その中にはネオジム磁石・サマリウムコバルト磁石・ガドリニウム合金・イットリウムレーザー結晶など多岐に渡ります(サマリウムコバルト磁石だけでも23kg搭載en.wikipedia.org)。もし中国が希土類供給を意図的に遮断すれば、米国は短期間でこれら兵器の生産継続が困難になり、既存兵器のメンテナンスにも支障が出ます。さらに長期化すれば、米軍の戦備そのものが低下し、中国に対する軍事的優位性が損なわれる可能性があります。これは米国防総省も強く危機感を抱くところで、希土類依存を「重大な国家安全保障上の弱点」と明言していますthediplomat.comthediplomat.com。特に将来の紛争や対立局面で、中国が希土類禁輸をちらつかせれば、米軍の行動オプションに影響を与えかねません。言い換えれば**「希土類の喉元」を押さえられている状態**であり、この弱点を突かれると米国は戦わずして抑止力を削がれるリスクがあります。
#交渉力の低下: 中国への依存が続く限り、米国は外交交渉でも不利な立場に立たされます。中国は必要とあれば希土類輸出制限をちらつかせ、他の懸案事項(例えば関税問題やハイテク輸出規制)で譲歩を迫ることが可能です。「レアアースを止められたくなければ、他の要求を飲め」という暗黙の圧力が背景に存在する状況では、米国の交渉カードは減少し、中国に対する発言力・制裁発動力が制約されます。実際、米中貿易戦争中にも中国側は希土類輸出規制を示唆し、米国の強硬姿勢を牽制しましたhir.harvard.edu。2025年時点でも、米国が中国半導体企業を制裁指定する動きを見せた際、中国商務部は希土類輸出管理を強化する報復を行い、結果的に双方が追加措置をエスカレートさせる展開となりましたreuters.comreuters.com。このように中国依存は交渉上の弱みとなり、ひいては同盟国から見た米国の信頼性(有事に中国に屈しないかどうか)にも影響を及ぼしかねません。以上より、米国にとって希土類の中国依存は経済・軍事の両面で大きなハンデとなり、是正が急務の課題なのです。
#\8. 米中交渉における米国の対抗策(EDA、関税、技術規制など)
#中国が希土類をテコに圧力をかけてくる状況に対し、米国も自国の優位分野を交渉カードとして活用しようとしています。主な対抗策として考えられているのは、半導体関連技術の輸出規制(EDAツールなど)、関税措置、そして計算資源・先端技術アクセスの制限です。
#- 半導体EDAツール輸出規制: EDA(Electronic Design Automation)ツールとは、最先端半導体の設計に不可欠なソフトウェア群です。シノプシスやカデンスなど米企業が世界シェアの大半を占めており、これらが無ければ先進的なプロセッサ設計が困難になります。米国は既に中国向けに最先端ノード(3nm世代以降)の半導体設計用EDAツール輸出を禁止する措置を取っています。また2025年には、トランプ政権(当時)が中国の希土類輸出制限に対抗し「軍事転用可能な重要ソフトウェア」の対中輸出を全面禁止する方針を打ち出しましたreuters.com。これはEDAやAI研究用ソフトウェアなどを指すとみられ、希土類対策として中国のハイテク産業を締め付ける狙いがあります。中国にとって半導体製造装置やEDAはアキレス腱であり、米国はこの弱点を突くことで希土類圧力への報復・抑止としていますthediplomat.com。要は「希土類を止めるなら、こちらも先端チップの開発を止めるぞ」という姿勢です。実際、中国の希土類輸出規制発表(2025年10月)の直後、米議会ではさらに包括的な半導体製造装置輸出禁止(ASMLの露光装置などを含む)を求める声が上がりthediplomat.com、中国もこれを警戒しています。米国はEDAや半導体分野での優位性を交渉材料として、中国に希土類を戦略物資として乱用しないよう圧力をかけているのです。
- 関税・金融制裁カード: 貿易面では、米国は関税引き上げや金融制裁も交渉カードに用いてきました。例えば2025年、中国が希土類輸出制限をした際、トランプ政権は即座に対中関税を追加で100%上乗せする制裁措置を発表しましたreuters.com。さらに中国企業や金融機関をエンティティリスト(制裁対象)に追加するなど、中国経済に打撃を与える方策を示唆しましたreuters.com。関税自体はブーメラン効果もありますが、中国側に「報復には高いコストを伴う」と認識させる効果があります。また米財務省は中国のハイテク企業への投資規制強化など金融面での締め付けも行っており、希土類で揺さぶりをかけるなら経済全体で反撃する姿勢を見せています。加えて、中国の希土類関連企業(例えば磁石メーカー)が制裁対象に指定される可能性も取り沙汰されており、中国が輸出を止めればそれら企業を国際決済から締め出す等の逆制裁も選択肢となります。これら経済カードは即効性よりも抑止力としての意味合いが強く、双方のダメージ覚悟でのチキンゲームとなりますが、米国としては黙って不利益を被る意思が無いことを示すための重要な交渉材料です。
- 計算資源・先端技術へのアクセス制限: 米国とその同盟国は、AI・量子計算・宇宙開発など様々な先端分野で中国を技術的に先行しています。これら先端技術へのアクセスを制限することも交渉カードになり得ます。例えば米商務省は2022年以降、AI研究に不可欠な高性能GPU(NVIDIA製のA100/H100など)の中国輸出を禁止し、クラウド経由での提供も規制する措置を取りました。中国は希土類で米国を脅す一方、自国のAI産業が米先端チップ無しでは発展が難しい現実があります。そこで米国は**「希土類供給の安定を損なえば、中国のAI・HPC(高性能計算)能力も制限される」という圧力をかけています。加えて、通信インフラ(5G/6G)技術や衛星測位・気象データへのアクセスなども交渉材料となります。例えば中国が希土類で揺さぶりをかけた場合、米国は同盟国と連携し中国製通信機器の市場排除を加速させる、宇宙・衛星関連の国際協調から中国を締め出す、といった措置をちらつかせることが考えられます。つまり、「経済安全保障上の脅威には、技術安全保障上の制裁で応じる」**という戦略です。
- 輸出管理の駆け引き: 中国の希土類輸出管理と米国の先端技術輸出管理は、双方が互いに譲歩を引き出すための交渉ツールとなっています。中国側は「希土類の民生用途には容易にライセンスを出す」と表明しつつ(実際には審査強化)reuters.comreuters.com、軍事転用が疑われる場合は許可しない方針を示しています。一方米側も「安全保障上懸念のある先端技術は輸出させないが、協議次第では緩和も可能」と含みを持たせる形です。今後の米中ハイレベル協議では、希土類vs半導体・ハイテクのバーター(交換条件)が議題になる可能性があります。実際2025年秋の米中首脳会談に向け、中国は希土類規制を発表するタイミングを図り、交渉レバレッジを高めようとしましたthediplomat.com。これに対し米国もFDPR規制(外国製品規制)の拡大や、自国優位分野での供給制限を示唆し、カードを切り合っていますthediplomat.com。
総じて、米国にはEDAソフト・半導体製造装置・AIチップ・航空宇宙技術といった先端分野での優位性があり、これらを**「交渉の持ち札」**として活用する戦略を取っていますtheguardian.com。一方、中国は希土類に加え、近年ではガリウムやゲルマニウムといった他の重要鉱物でも輸出規制をちらつかせており、双方のチキンゲームは広範囲に及びつつありますthediplomat.com。今後は双方の産業基盤が相互依存していることを踏まえ、どこで妥協点を見出すかが国際交渉の焦点となるでしょう。米国は持てるカード(技術覇権)を切りつつ、自国の弱点(資源供給)を補完することで、中国との交渉を有利に進めようとしています。それでも根本的解決は自国・同盟国での供給網確立にあり、長期的には交渉カードに頼る状況から脱却することが目指されています。
#以上、レアアースの精錬プロセスとその危険性、市場シェア、環境リスク、ロボット時代の戦略的重要性、そして中国優位に対する米国の対応策と米中間のパワーバランスについて詳細に解説しました。希土類を巡る問題は、単なる資源・産業の話に留まらず、国際政治と安全保障、そして技術革新の行方を左右する複合的なテーマとなっています。今後も需給動向や各国政策から目が離せない分野と言えるでしょう。
#chatgpt5DeepResearch
##
新しい石油:レアアース、フィジカルAI、そして21世紀のサプライチェーンを考察
#Executive Summary
#レアアース(希土類元素、REE)は、21世紀における地政学的な最重要資源としての地位を確立した。本レポートは、レアアースの採掘・精錬に伴う極めて複雑な技術的課題、深刻な環境・健康リスク、そして市場の現状を包括的に分析する。特に、台頭しつつあるフィジカルAI革命がレアアース需要を指数関数的に増大させ、米中間の戦略的競争をいかに激化させるかを論じる。
#分析の中核をなすのは、中国が数十年にわたる戦略的投資、技術蓄積、そして環境コストの外部化を通じて、採掘から分離・精製、最終製品である高性能磁石の製造に至るまで、サプライチェーンのあらゆる段階で圧倒的な支配力を築き上げたという事実である。この支配は、米国をはじめとする西側諸国の防衛産業およびハイテク産業にとって深刻な脆弱性となっている。
#一方で、この依存関係は一方的なものではない。米国は、半導体の設計に不可欠なEDA(電子設計自動化)ソフトウェアや最先端半導体製造装置といった基盤技術において、中国が容易には代替不可能な優位性を保持している。本レポートは、この「資源」対「技術」という非対称な相互依存関係が、両国間の交渉や対立においていかに「相互確証破壊」ならぬ「相互確証混乱(Mutual Assured Disruption)」という新たな力学を生み出しているかを明らかにする。
#フィジカルAI、特にヒューマノイドロボットの普及は、この状況をさらに緊迫させる。一体あたり数キログラムの高性能磁石を必要とするロボットが数百万台規模で生産される未来は、レアアース、とりわけネオジム、ジスプロシウムに対する需要を劇的に押し上げ、既存の供給網を根底から揺るがすだろう。この来るべき「需要の崖」を前に、米国とその同盟国は、戦略的備蓄、国内生産能力の再構築、そして同盟国との連携強化という多面的な戦略を加速させている。本レポートは、これらの技術的、経済的、地政学的な力学を統合的に分析し、今後の政策決定と産業戦略に向けた戦略的展望を提供する。
##
Section 1: 現代技術の錬金術:レアアースの採掘、分離、精錬
#レアアースのサプライチェーンの根底には、その極めて困難な物理的・化学的処理プロセスが存在する。この技術的な複雑性こそが、中国以外のプレイヤーにとっての参入障壁となり、中国の戦略的優位性の源泉となっている。本セクションでは、鉱石から高純度の金属に至るまでの全工程を解き明かし、その本質的な難易度を詳述する。
#1.1. 鉱石から酸化物へ:レアアースの全プロセスチェーン
#レアアースの生産は、地中から最終的な商業製品である精製酸化物(REO)に至るまで、多段階の複雑なプロセスを経る 。
#採掘(Mining)
#最初のステップは、バストネサイトやモナザイトといったレアアースを含む鉱石を地中から採掘することである。これには、露天掘りや坑内掘りといった手法が用いられる 。
#粉砕と選鉱(Comminution & Beneficiation)
#採掘された鉱石は、まずクラッシャーやボールミルで細かく粉砕される 。その後、浮遊選鉱、磁力選鉱、静電選鉱といった物理的な手法を用いて、不要な岩石(脈石)からレアアースを含む鉱物を分離し、レアアース含有率を50-70%まで高めた「精鉱」が作られる 。この物理的分離は、後続の化学処理の効率を上げるための重要な前処理段階である。
#湿式製錬(Hydrometallurgy - Leaching)
#次に、精鉱を濃硫酸や塩酸といった強酸、あるいは水酸化ナトリウムのような強アルカリで処理し、レアアースを溶液中に溶出させる(浸出) 。この化学反応の段階で、鉱石中に共存するトリウムやウランといった放射性物質や有害な不純物も同時に溶液中に放出され、深刻な環境リスクの源となる。
#分離と精製(Separation & Purification)
#浸出液には、化学的性質が酷似した複数のレアアースが混合した状態で含まれている。これらを個々の元素に分離する工程が、レアアース精錬における最大の技術的挑戦であり、次節で詳述する。この工程を経て、個別の高純度レアアース酸化物(REO)やその他の化合物が得られる 。
#金属への還元(Metallothermic Reduction / Electrolysis)
#最後に、化学的に安定な酸化物を純粋な金属に転換する。これには、溶融塩電解法(フッ化物などを溶かした数百度の溶融塩中で電気分解する)や、カルシウムのような反応性の高い金属を用いた金属熱還元法が用いられる 。これらのプロセスは高温を要し、エネルギー集約的であるだけでなく、特殊な装置と高度なノウハウを必要とする。
#1.2. 分離の挑戦:溶媒抽出法とイオン交換法の原理
#レアアース産業の核心的な技術課題は、周期表上で隣り合い、化学的性質がほとんど同一である17種類の元素を互いに分離することにある。この分離の困難さこそが、「希(まれ)な土」という名前の由来の一つである 。
#溶媒抽出法(Solvent Extraction)
#現在、工業的に主流となっているのが溶媒抽出法である。このプロセスは、水と混ざり合わない2つの液体(混合レアアースを含む水相と、D2EHPAやEHPAといった特定の抽出剤を含む有機相)を利用する 。両相を激しく混合すると、各レアアースイオンは、その種類に応じてわずかに異なる親和性で有機相の抽出剤と結合する。その後、静置して両相を分離すると、特定のレアアースが選択的に有機相へ移動する。この「混合→分離」のサイクルを、ミキサー・セトラーと呼ばれる装置群を用いて数百回、場合によっては数千回も繰り返すことで、元素を一つずつ分離していく 。この方法は、大規模な設備、大量の化学薬品、長い時間、そして莫大なエネルギーを必要とし、経済的・技術的に極めて高いハードルとなっている 。
#イオン交換クロマトグラフィー法(Ion Exchange Chromatography)
#マンハッタン計画の時代に開発された歴史的に重要な手法であり 、今日でも6N(99.9999%)といった超高純度レアアースの製造に用いられる 。この方法では、レアアースイオンをイオン交換樹脂が充填されたカラムに吸着させる。その後、EDTAのようなキレート剤を含む溶液を流すと、各レアアースイオンは樹脂との結合力のわずかな差によって異なるタイミングで溶出(洗い流される)し、分離される 。溶媒抽出法に比べて処理量は少ないが、特定のハイテク用途に不可欠な最高純度を達成するためには欠かせない技術である。
#新興技術
#近年、環境負荷の低減と効率向上を目指し、イオン液体、固相抽出、AIによるプロセス制御といった新しい分離技術の研究が進められているが、これらが工業規模で普及するにはまだ時間を要する 。
#1.3. ケーススタディ:金属サマリウムへの複雑な道のり
#高性能磁石(サマリウムコバルト磁石)や原子炉の制御材として戦略的に重要なサマリウム(Sm)を例に、精製プロセス全体を具体的に見ていく。
#- 鉱石からの抽出:サマリウムはモナザイトやバストネサイト鉱石から産出され 、まず溶媒抽出法やイオン交換法を用いて他のレアアースから分離される 。この際、EHPAのような抽出剤と、塩酸や硝酸といった逆抽出剤が用いられる 。
- 酸化物への転換:分離されたサマリウム溶液は、シュウ酸などで沈殿させた後、焼成(高温で焼くこと)され、安定した前駆体である酸化サマリウムに転換される 。
- 金属への還元:化学的に非常に安定な酸化物を金属に還元する工程が最大の難関である。サマリウムは蒸気圧が高い(沸点が低い)ため、一般的な金属熱還元法は適さない 。代わりに、ランタン熱還元法が用いられる。これは、真空中で高価なタンタル製のるつぼに酸化サマリウムと、より反応性が高いが揮発性の低いランタン金属を入れ、の高温に加熱する手法である 。ランタンが酸化サマリウムを還元し、生成した純粋なサマリウム金属が蒸発、るつぼ上部の冷却された凝縮器で回収される。このプロセスは、高価な装置、精密な真空制御、高度な冶金技術を要する。
1.4. 純度の追求:超高純度ジスプロシウムの実現
#電気自動車(EV)や風力タービンのモーターに使われるネオジム磁石の耐熱性を向上させるために不可欠な重レアアース、ジスプロシウム(Dy)の精製は、さらに困難を極める 。
#- 初期分離:ジスプロシウムは、化学的性質が特に似ている隣接元素(テルビウム、ホルミウム)から分離する必要がある。これには、EDTAのような選択的な錯化剤や、Cyphos IL 104のような特殊なイオン液体を用いた高度な溶媒抽出技術が駆使され、分離係数を高める工夫がなされる。
- 沈殿と焼成:分離された塩化ジスプロシウム溶液にシュウ酸を加え、シュウ酸ジスプロシウムとして沈殿させる。これをろ過し、焼成することで高純度の酸化ジスプロシウムが得られる。
- 金属への還元:酸化物はフッ化水素ガスと反応させてフッ化ジスプロシウム()に転換された後、カルシウムを用いた金属熱還元法によって金属ジスプロシウムに還元される。
- 最終精製:最先端の用途で要求される超高純度を達成するため、さらに精製が行われる。揮発性の不純物を除去するための真空蒸留法や、最高純度を達成するためのゾーンメルト法、固体電解移動法といった高度な技術が用いられる。商業規模で99.9%純度の酸化ジスプロシウムを生産する能力は、近年まで中国以外では確立されておらず、西側諸国との技術格差を象徴している 。
これらのプロセスが示すように、レアアースの精製は単一の技術ではなく、各元素の特性に合わせて最適化された、複雑で資本集約的な技術体系である。この複雑性そのものが、地政学的な競争における強力な参入障壁として機能している。
##
Section 2: 見過ごされたコスト:レアアース産業の環境・健康リスク
#中国がレアアース市場で支配的な地位を築くことができた背景には、西側諸国が許容しなかった、あるいはできなかった甚大な環境・健康コストを国内で引き受けてきたという側面がある。本セクションでは、レアアース生産に伴うこれらの「見えざるコスト」を定量的に評価し、その深刻な実態を明らかにする。
#2.1. 負の遺産:レアアース生産が環境に与える影響の評価
#レアアースの精製プロセスは、本質的に有害物質を生成し、環境に深刻な負荷を与える。
#放射性廃棄物
#最大の環境ハザードは、モナザイトなどのレアアース鉱石に、トリウム(Th)やウラン(U)といった放射性元素が不可避的に共存していることに起因する 。精製プロセスはこれらの放射性物質を濃縮し、大量の放射性廃棄物(テーリングやスラッジ)として排出する 。中国・内モンゴル自治区の白雲鄂博(バヤンオボ)鉱山には、11平方キロメートルにも及ぶ広大な有毒・放射性スラッジの貯蔵池が存在することが報告されており、これはニューヨークのセントラルパークの約3倍の面積に相当する。これらの廃棄物は数世紀にわたって放射能を放出し続け、長期的な土壌・地下水汚染のリスクとなる。
#化学物質による汚染
#プロセスでは、強酸や強アルカリを含む「化学物質のカクテル」が大量に使用される。これにより、酸性雨が発生するほか、管理が不十分な施設からは酸性の廃水、重金属、そして放射性元素が地下水や河川系に漏れ出し、広範囲な水質汚染を引き起こす。
#土地の劣化
#中国における数十年にわたる規制の緩い採掘活動は、深刻な土壌侵食、土壌の酸性化、植生の破壊、そして農地の荒廃をもたらした。1トンのレアアースを生産するために、数千トンもの廃棄物が発生するとも言われている。
#2.2. 人への代償:労働安全衛生上のハザードと地域社会への影響
#環境への影響は、そこで働く労働者や周辺住民の健康に直接的な脅威をもたらす。
#職業性曝露
#レアアース産業の労働者は、主に2つの特有かつ深刻なリスクに直面する。一つはレアアースを含む粉塵の吸入、もう一つは天然に存在する放射性物質(NORM)からの電離放射線被ばくである。
#- 呼吸器系疾患:レアアース粉塵への慢性的な吸入は、肺の瘢痕化を引き起こす肺線維症や塵肺症といった重篤な肺疾患と関連付けられている 。多くのレアアースには明確な職業曝露限界値(OELs)が設定されておらず(米国OSHAではイットリウムのみ)、適切なリスク管理が困難な状況にある 。
- 放射線被ばく:労働者は、外部からのガンマ線、ラドン・トロンといった放射性ガスの吸入、そして放射性粉塵の吸入・経口摂取を通じて被ばくする。これはがんリスクの増大に直結する。
全身への健康影響と地域社会へのインパクト
#レアアース施設の周辺住民を対象とした調査では、血液、尿、毛髪から高濃度のレアアースが検出されており、環境曝露が血液、脳、肝臓、腎臓に悪影響を及ぼす可能性が示唆されている。さらに、レアアースは胎盤関門を通過して胎児に影響を与える可能性も指摘されている。過去には、マレーシアの精製施設跡地周辺で白血病の発生率増加が関連付けられた事例もある。
#2.3. ハイリスク・ハイリターンな元素:不可欠だが危険なレアアース
#現代技術に不可欠なレアアースほど、その生産が深刻なリスクと結びついていることが多い。
#- ネオジム(Nd)、プラセオジム(Pr)、ジスプロシウム(Dy)、テルビウム(Tb):これらはEV、風力タービン、ロボットの高性能モーターに必須の「磁石レアアース」である。これらの主要な鉱石であるモナザイトからの抽出は、トリウムを豊富に含む放射性廃棄物の生成と直接的に関連している 。特に、重レアアースであるジスプロシウムとテルビウムは、中国南部のイオン吸着鉱から産出されることが多いが、この採掘法は硫酸アンモニウムなどを直接地中に注入する原地浸出法に依存しており、広範囲の環境破壊を引き起こす。
- セリウム(Ce):最も豊富に存在するレアアースだが、その精製プロセスも全体の有毒廃棄物の一因となる。職業環境下(写真製版業者)での特定の健康被害や、実験室レベルでの細胞毒性も報告されている 。
これらの事実は、レアアースのサプライチェーンが単なる経済活動ではなく、深刻な環境・倫理的ジレンマを内包していることを示している。中国の市場支配は、これらのコストを戦略的に(あるいは無頓着に)受け入れた結果であり、西側諸国がクリーンで倫理的なサプライチェーンを再構築しようとする際の大きな障害となっている。
##
Section 3: グローバル・チェスボード:市場支配とサプライチェーンの掌握
#本セクションでは、定量的なデータを用いて世界のレアアース市場の構造を解き明かし、中国がいかにしてサプライチェーンのあらゆる段階で圧倒的な支配力を確立したかを分析する。
#3.1. 不均衡な世界:世界のレアアース生産量と埋蔵量の分析
#最新のデータは、レアアースの生産と資源が特定の国、すなわち中国に極度に集中しているという厳しい現実を示している。
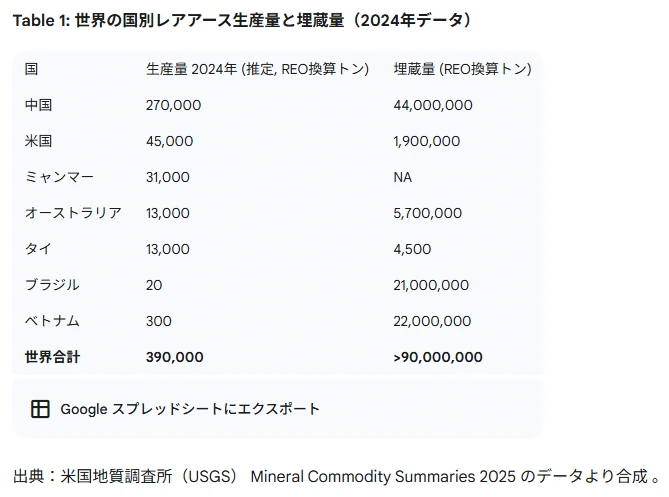
#- 世界の生産量(採掘):2024年の推定値によると、世界のレアアース鉱石生産量(REO換算)約39万トンのうち、中国が27万トンを生産しており、これは世界全体の約70%に相当する。米国は4万5千トンで2位につけているが、その差は歴然としている 。
- 世界の埋蔵量:中国は4,400万トンの埋蔵量を保有し、世界最大である。これにベトナム(2,200万トン)、ブラジル(2,100万トン)が続く。米国の埋蔵量は約190万トンと推定されている 。
この資源分布の不均衡は、地政学的な力関係の基礎を形成している。
#Table 1: 世界の国別レアアース生産量と埋蔵量(2024年データ)
#
3.2. 企業という巨人:世界のレアアース市場を動かす主要プレイヤー
#国家レベルの支配は、巨大な国有企業(SOE)を通じて実行されている。
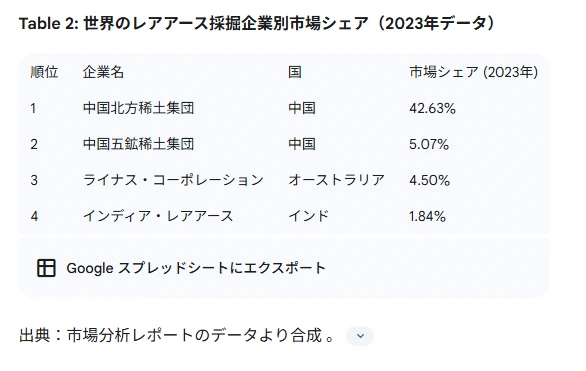
#- 中国の国有企業:中国北方稀土(集団)高科技股份有限公司は、単独で世界のレアアース市場の約43%(2023年時点)を占める世界最大の生産企業である 。中国五鉱稀土集団(現在は統合され中国希土集団の一部)といった他の国営企業と合わせ、中国のSOEは国内外の市場を完全に掌握している 。
- 西側諸国の競合:中国以外の主要プレイヤーは、オーストラリアのライナス・コーポレーション(市場シェア約4.5%)と、米国のマウンテンパス鉱山を所有するMPマテリアルズに限られる。両社の生産量を合わせても、中国の巨大企業群の足元にも及ばない。
Table 2: 世界のレアアース採掘企業別市場シェア(2023年データ)
#
3.3. 龍の掌握を解剖する:中国のレアアース支配を支える3つの柱
#中国の支配力は、単なる資源の豊富さだけでは説明できない。それは、数十年にわたる国家戦略の産物であり、以下の3つの柱によって支えられている。
#- 柱1:採掘と埋蔵量の支配:前述の通り、中国は世界の採掘量と埋蔵量の双方で最大のシェアを誇る 。
- 柱2:中間工程(精製)の独占:これが最も重要な支配の源泉である。中国は、世界のレアアース分離・精製能力の85-90%を掌握している。これは、たとえ米国やオーストラリアで鉱石が採掘されても、その多くが精製のために中国に送られなければならないことを意味し、サプライチェーンにおける致命的なチョークポイント(隘路)となっている。
- 柱3:下流工程(磁石製造)の支配:中国はその支配力を最終製品である高付加価値なネオジム磁石(NdFeB磁石)の製造にまで拡大し、世界の90%以上を生産している。この「鉱山から磁石まで」の垂直統合により、中国は他に類を見ない市場支配力を手に入れた。
この支配体制は、競合他社を市場から締め出すための国家主導の低価格戦略、環境破壊の許容、研究開発と特許への大規模投資、そして生産割り当てや輸出許可制度による国家管理によって可能となった。
#この分析から導き出される結論は明白である。世界のレアアース供給網における真のボトルネックは、採掘段階ではなく、中国が独占する精製段階にある。米国が自国で鉱石を増産しても、それを国内で金属や磁石に転換する能力がなければ、中国への依存構造は変わらない。さらに、中国の垂直統合戦略は、西側企業がサプライチェーンの一部分だけで市場に参入し、利益を上げることを極めて困難にしている。この構造こそが、中国の地政学的な影響力の源泉なのである。
##
Section 4: 次なる革命:フィジカルAI時代のレアアース
#世界のレアアース需要は、これまで主に電気自動車(EV)や風力発電といったエネルギー転換によって牽引されてきた。しかし、今、新たな、そしておそらくはるかに巨大な需要の波が押し寄せようとしている。それは、AIを物理世界で具現化する「フィジカルAI」、特にヒューマノイドロボットの台頭である。本セクションでは、この技術革命がレアアースの戦略的価値をいかに変貌させるかを分析する。
#4.1. 機械の心臓部:ロボットのモーター、アクチュエーター、センサーにおけるレアアース
#フィジカルAIとは、AIがデジタル空間の計算だけでなく、現実世界で複雑なタスクを実行する技術を指す 。その究極の形態が、製造、物流、医療、介護など、あらゆる分野で人間の労働を代替・補完する可能性を秘めたヒューマノイドロボットである。
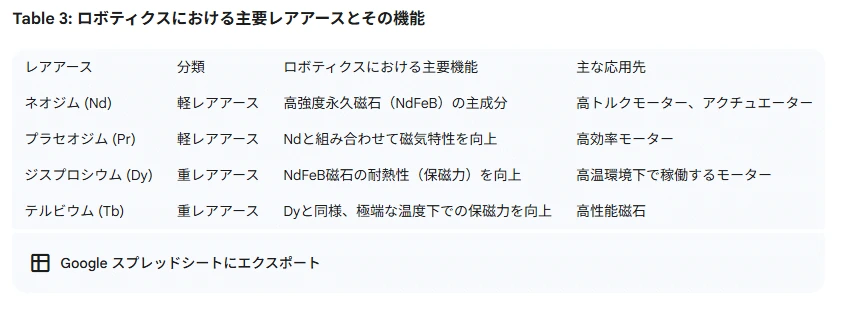
#これらのロボットの精密で力強い動き、すなわち「筋肉」の役割を果たすのが、高性能な電気モーターとアクチュエーター(駆動装置)である 56。そして、これらの装置の性能を決定づけるのが、地球上で最も強力な永久磁石であるネオジム-鉄-ボロン(NdFeB)磁石だ。この磁石の性能は、特定のレアアースなしには実現できない。
#- ネオジム(Nd)とプラセオジム(Pr):これらは軽レアアースに分類され、NdFeB磁石の主成分として、その基本的な磁力を生み出す 。
- ジスプロシウム(Dy)とテルビウム(Tb):これらは重レアアースであり、NdFeB磁石に少量添加することで、その保磁力(磁力を維持する力)を劇的に向上させる。これにより、磁石はロボットやEVのモーター内部で発生する高温下でも磁力を失うことなく、安定した高トルクを発生させることができる 。
Table 3: ロボティクスにおける主要レアアースとその機能
#
4.2. 来るべきスーパーサイクル:フィジカルAIがレアアース需要をどう変えるか
#ヒューマノイドロボットの普及は、レアアース市場に「スーパーサイクル」とも呼べる構造的な需要増をもたらす。
#- ロボット一体あたりの需要量:一体のヒューマノイドロボットには、2〜4キログラムのレアアース磁石が含まれると推定されており、これはEV一台分を上回る可能性がある 。
- 生産規模の拡大効果:テスラのような企業が年間数百万台規模の生産を目指す中、その総需要は爆発的に増加する。仮に年間500万台のロボットが生産されれば、それだけで15,000トンの新たな磁石需要が生まれ、これは現在の米国の総生産量を上回る規模である 。さらに、2040年までに100億体のヒューマノイドロボットが生産されるという予測では、世界の磁石生産能力を93倍に引き上げる必要がある。
- 市場予測:このロボティクスからの新たな需要は、EVや風力発電による既存の需要急増に上乗せされる形となる。磁石用レアアースの世界需要は2035年までに3倍に増加し、供給不足が30%に達する可能性があると予測されているが、この予測にはロボティクス革命の本格的な影響が完全には織り込まれていない可能性がある。国際エネルギー機関(IEA)も、クリーンエネルギー分野だけでレアアース需要が2040年までに倍増すると予測している。さらに、AIを支えるデータセンター自体の電力消費量も急増しており、それを支えるエネルギーインフラのためのレアアース需要も増加している 。
この分析が示すのは、ロボティクスがもたらす需要増が、従来の延長線上にある緩やかなカーブではなく、既存の供給網を圧倒する「需要の崖」であるという点だ。現在の供給計画では、この指数関数的な需要増に対応することは不可能に近い。
#さらに深刻なのは、米国が主導するAI技術の進歩が、物理的なハードウェア(ロボット)への需要を喚起し、その結果として中国が支配するレアアースへの依存度を自己増殖的に高めてしまうという戦略的なフィードバックループの存在である。テスラがヒューマノイドロボット「Optimus」の生産において直面している「磁石問題」は、この構造的ジレンマがすでに現実のものとなりつつあることを示している。フィジカルAI革命は、レアアースを単なる工業材料から、未来の経済と安全保障を左右する最重要の戦略資源へと押し上げるだろう。
##
Section 5: グレート・ゲーム:地政学的戦略と米中対峙
#これまでの技術的、環境的、市場的な分析を踏まえ、本セクションではレアアースを巡る地政学的な力学、特に米国と中国の戦略的対立の構造を深く掘り下げる。この対立は、未来の経済の基盤となる物質を巡る、21世紀の「グレート・ゲーム」そのものである。
#5.1. アメリカの戦略的脆弱性:レアアース依存というハンディキャップの定量化
#米国の中国産レアアースへの依存は、単なる経済的な不均衡ではなく、国家安全保障上の深刻な脆弱性となっている。
#- 防衛産業基盤への脅威:米軍の最新鋭兵器システムは、レアアースに決定的に依存している。F-35戦闘機には一機あたり900ポンド(約408kg)以上、アーレイ・バーク級駆逐艦には約5,200ポンド(約2,360kg)、バージニア級原子力潜水艦には約9,200ポンド(約4,170kg)ものレアアースが使用されている 。中国からの供給がわずか90日間途絶えるだけで、米国の防衛関連企業の78%が生産ラインの停止を余儀なくされるとの分析もある 。これは、有事における米軍の即応能力と継戦能力を直接的に脅かすものである。
- 経済的ハンディキャップ:この脆弱性は民間経済にも及ぶ。2025年に中国が実施した輸出規制は、米国の自動車メーカーに生産停止やサプライチェーンの混乱を引き起こし、直接的な経済的損害を与えた 。これは、中国が意のままに米国の経済活動を妨害できる能力を持つことを示している。
- 課題の規模:米国にはレアアースの分離・精製能力がほぼ存在しない 。自給自足可能なサプライチェーンを国内に構築するには、少なくとも10年の歳月と100億〜150億ドルの投資が必要と見積もられており、この長いリードタイム自体が、急速に変化する技術競争における大きなハンディキャップとなっている 。
5.2. 中国の力の源泉:レアアースサプライチェーンの兵器化
#中国は、その市場支配力を単なる経済的利益のためだけでなく、地政学的な目的を達成するための戦略的手段として用いてきた。
#- 威圧の歴史:中国がレアアースを「兵器」として初めて使用したのは、2010年の対日輸出停止措置である 。この成功体験は、現在の米中貿易・技術戦争においても繰り返し適用されている 。
- 計算された段階的圧力:中国の戦術は、全面的な禁輸というよりも、影響力を最大化しつつ国際社会からの反発を最小限に抑えるための、計算された段階的圧力である。輸出許可制度の導入、意図的な審査の遅延、そしてテスラのような特定企業や防衛・半導体といった特定分野を標的にすることで、交渉を有利に進めようとする 。
- 域外への影響力拡大:近年、中国は米国の「外国直接製品規制(FDPR)」に類似した概念を導入し、中国産のレアアースや技術を使用して国外で製造された製品に対しても輸出管理を適用しようとしている。これは、中国の地政学的な影響力を自国領土外にまで拡大する重大な動きである 。
5.3. アメリカの対抗策:備蓄、国内回帰、同盟という多角的戦略
#深刻な脆弱性を認識した米国は、中国依存からの脱却を目指し、多角的な国家戦略を推進している。
#- 戦略的備蓄:国防総省は、国防兵站局(DLA)を通じて、レアアース、コバルト、アンチモンなどを含む重要鉱物の国家備蓄を数十億ドル規模で加速させている 。これは、供給途絶に対する短期的な緩衝材を確保するための防御的措置である。
- 国内投資(リショアリング):米国政府は、国防生産法(DPA)などの権限を行使し、MPマテリアルズやライナスUSAといった国内企業に数億ドルの資金を投じ、米国内での採掘、分離・精製、磁石製造施設の新設・拡張を支援している 。最終的な目標は、2027年までに防衛需要を完全に満たす「鉱山から磁石まで」の国内完結型サプライチェーンを構築することである。
- 同盟国との連携(フレンドショアリング):米国は、オーストラリア、カナダ、日本といった同盟国と協力し、中国の管理外にある強靭で多様なサプライチェーンの構築を進めている。テキサス州でのライナス社による重レアアース分離工場の建設計画などは、その具体例である。
5.4. 非対称な戦い:米国の技術的対抗手段の分析
#この対立の核心には、「中国の資源支配」対「米国の技術支配」という非対称な構造が存在する。
#- 米国の対抗手段:
- 関税:米国は中国製品全般に対する広範な関税を主要な交渉カードとしてきた。
- 基盤技術の輸出規制:これが米国の最も強力な対抗手段である。米国は、半導体バリューチェーンにおける決定的なチョークポイントを握っている。
- EDA(電子設計自動化)ソフトウェア:シノプシスやケイデンスといった米国企業が、あらゆる先端半導体の設計に不可欠なソフトウェア市場をほぼ独占している。EDAへのアクセスを断つことは、中国の半導体技術開発を根底から覆す力を持つ。
- 先端半導体および製造装置:米国は、同盟国である日本やオランダと共に、NVIDIA製のAI半導体や、それを製造するために必要な最先端の露光装置などの輸出を厳しく管理している。
- 報復の連鎖:米中関係は、報復の応酬という悪循環に陥っている。米国が関税や半導体規制を強化すれば、中国はレアアース規制で対抗し、それに対して米国はさらなる関税やEDAのような「重要ソフトウェア」の規制強化をちらつかせる 。これは、かつての米ソ冷戦における「相互確証破壊」になぞらえ、「相互確証混乱(Mutual Assured Disruption)」と呼ぶべき新たな均衡状態を生み出している。
Table 4: 米中間の戦略的手段の比較分析
#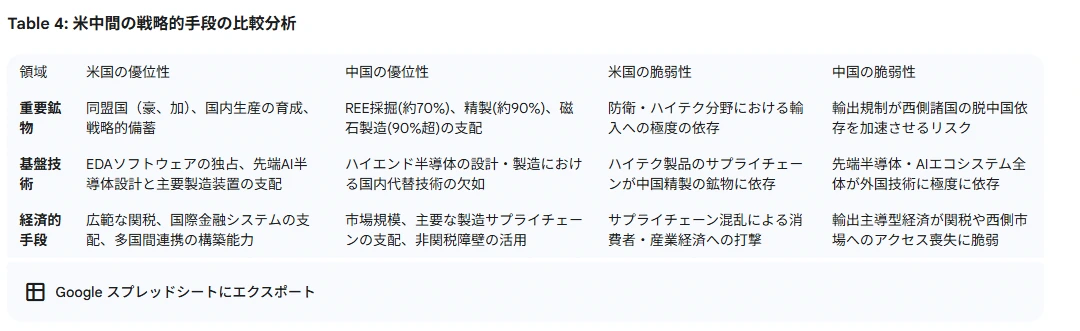
この分析が示すのは、米国のレアアースにおけるハンディキャップは深刻だが時間とともに克服可能かもしれないのに対し、中国の基盤技術におけるハンディキャップはより絶対的で、短中期的には克服が困難であるという非対称性である。中国が新たなレアアース鉱床を開発することはできても、EDAソフトウェアの背後にある数十年の革新と複雑なエコシステムを容易に再現することはできない。この非対称性こそが、米国の強力かつリスクを伴う交渉の源泉となっている。
##
Section 6: 戦略的展望と提言
#本レポートの分析全体を基に、今後のレアアースを巡る地政学的状況を展望し、政策立案者および産業界のステークホルダーに対する具体的な提言を行う。
#6.1. チョークポイントを航行する:レアアース情勢の将来展望
#フィジカルAIによる需要の爆発的増加、継続する地政学的摩擦、そして西側諸国におけるサプライチェーン多様化の遅々とした進展という3つの主要トレンドは、今後のレアアース市場が極度の不安定性と緊張を特徴とすることを示唆している。中国による供給制限は、もはや一時的な交渉カードではなく、恒常的な地政学的リスクとしてサプライチェーンに組み込まれるだろう。価格の乱高下は常態化し、資源確保を巡る国家間の競争はさらに激化する可能性が高い。「相互確証混乱」の力学の下、米中両国は全面的な供給停止という破局的な事態を避けつつも、相手の脆弱性を突くための限定的な制限措置を断続的に発動し続けるだろう。この予測不可能な環境を乗り切ることが、21世紀の国家および企業の競争力を左右する。
#6.2. 政策および産業への提言:強靭で安全な未来の構築
#この厳しい戦略的環境に対応するため、以下の多層的なアプローチが求められる。
#政府(米国および同盟国)への提言:
#- 国内および同盟国内のサプライチェーンへの投資加速:国防生産法(DPA)などの権限を最大限に活用し、レアアースの分離・精製および磁石製造施設への資金提供を抜本的に拡大する。単なる資金援助に留まらず、許認可プロセスの迅速化やインフラ整備といった包括的な支援が不可欠である。
- 国内産業保護のための貿易政策の導入:新興の国内・同盟国の精製・製造業を、中国による戦略的な価格操作(ダンピング)から保護するため、ターゲットを絞った関税や、政府が最低価格を保証するフロアプライス制度の導入を検討すべきである 75。
- 次世代技術への研究開発投資の倍増:依存構造を根本的に変えるため、レアアースのリサイクル技術、代替材料(レアアースフリー磁石など)、そして環境負荷の低い革新的な精製プロセスの開発に、国家レベルで大規模な研究開発投資を行う。
- 戦略的備蓄の質的転換:単なる鉱石や酸化物だけでなく、最終製品である高性能磁石や、その前駆体となる金属合金の備蓄を強化する。これにより、サプライチェーンの最終段階におけるボトルネックにも対応可能となる。
- 同盟国との連携深化:日米豪印戦略対話(Quad)などの枠組みを活用し、共同での資源探査、技術開発、そして緊急時における相互供給保証体制を構築する。これにより、単一国への依存リスクを分散し、集団的な強靭性を高める 。
産業界(防衛、テクノロジー、自動車)への提言:
#- サプライチェーンの垂直統合と長期契約:可能な限り自社での精製・製造能力を確保するか、中国以外の生産者との長期的なオフテイク契約(生産物引き取り契約)を締結し、供給の安定性を確保する。
- 強靭性を考慮した製品設計(Design for Resilience):次世代製品の設計段階から、供給リスクが最も高い重レアアース(特にジスプロシウム、テルビウム)の使用量を最小限に抑える、あるいは磁石を使用しないモーター技術(例:巻線界磁型同期モーター)への転換を積極的に検討する 50。
- 循環型経済(サーキュラーエコノミー)の確立:使用済み製品(EVのモーター、ハードディスクドライブ、風力タービンなど)から価値の高いレアアースを回収・再利用する、クローズドループのリサイクルシステムへの投資を本格化させる。
- サプライチェーンの透明性向上:自社のサプライチェーンを徹底的にマッピングし、二次、三次のサプライヤーレベルで中国の精製プロセスへの隠れた依存がないかを把握し、リスクを可視化する。
結論として、レアアースを巡る課題は、単一の解決策で対処できるものではない。政府と産業界が連携し、国内生産の強化、同盟国との協力、技術革新、そして需要管理という複数の戦略を同時に、かつ長期的な視点で推進することによってのみ、中国の地政学的な影響力に対抗し、強靭で持続可能な未来のサプライチェーンを構築することが可能となるだろう。
#レアアースは「新しい石油」か?中国独占の裏側、ロボット革命が呼ぶ需要の崖、米中「相互確証混乱」の全貌
#gemini2.5pro DeepResearch
##
サムネ nanobananaとstablediffusion
#