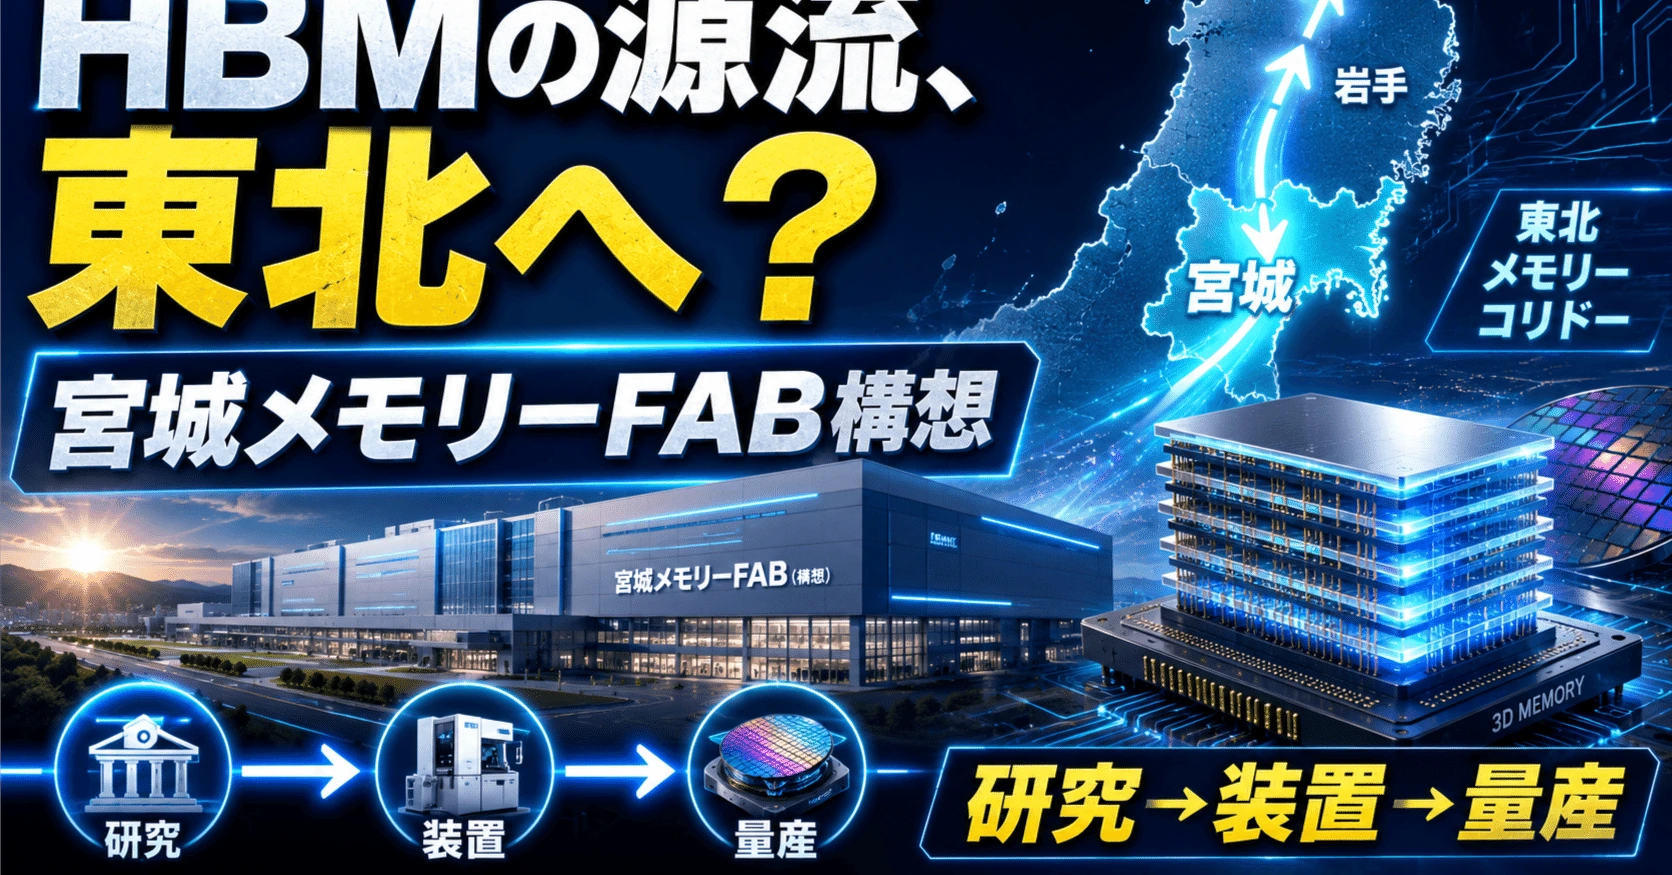
SK hynix宮城Fab構想――HBMの源流が26年を経て東北へ戻るのか
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
b6c1bd46e2a48e1eb2d4d6bd33df5a85394e2016a36eeeb2820d7bf15d60684e- 保存版のSHA-256
88634b7f741f93bb655ef5cef4fc5bc1ef3d375bf670b7339f126991090866c0
外部証明の最終検査結果は詳細を開くと表示します。
SK hynix宮城Fab構想――HBMの源流が26年を経て東北へ戻るのか
#東北大学 → Kangwook Lee → MR-MUF/HBM → 宮城Fab、そして「東北メモリー回廊」へ
#2026年8月21日、韓国SK hynixが日本の宮城県で大規模なメモリー半導体工場、いわゆるFabの建設を検討していると報じられた。
#報道されている投資規模は「数十兆ウォン」。実現すれば、韓国半導体企業による日本国内への本格的な前工程Fab投資として極めて大きな案件になる。
#ただし、現時点では決定事項ではない。
#Reutersに対してSK hynixは、
#「何も決定していない。必要なインフラがある場所ならどこでも候補になり得る」
#という趣旨の回答をしている。したがって、本稿で扱う「宮城Fab」はあくまで検討段階のプロジェクトであり、製造品目、投資額、建設地、着工時期のいずれも確定していない。(Reuters)
#それでも、このニュースは非常に興味深い。
#なぜなら宮城・仙台には、単に土地や水、電力があるだけではないからだ。
#約26年前、現在のHBMにつながる3Dメモリー研究の一つが東北大学で行われ、その第一著者だった研究者が後にSK hynixへ入り、同社のHBM量産技術を支える人物になった。
#そして2026年、そのSK hynixが再び宮城で巨大メモリーFabを検討している。
#さらに北隣の岩手県では、キオクシアが最新3D NANDを量産している。
#ここから見えてくるのは、一つの工場ではない。
#宮城・仙台から岩手・北上へ延びる「東北メモリー回廊」が形成される可能性である。
##
1.まず何が報じられたのか
#SK hynixは現在、韓国内だけでも巨大な増産計画を進めている。
#2026年8月7日には、龍仁Y2へ35.2兆ウォン、清州M17へ19.1兆ウォン、合計約54兆ウォンを投じることを正式決定した。
#Y2はDRAM、M17はNANDの生産拠点となり、M17は2028年12月、Y2は2029年6月に最初のクリーンルームを開く予定だ。SK hynixはOmdiaの予測を引用し、DRAM・NAND需要が2030年まで年率約19%で成長すると説明している。(SK hynix Newsroom)
#つまり宮城構想は、
#「韓国に工場を作れないから日本へ移す」
#という話ではない。
#韓国で巨大投資を続けながら、それとは別に海外でも新たな生産能力を持とうとしている可能性がある。
#ここに、このニュースの戦略的重要性がある。
##
2.宮城は単なる「安い土地」ではない
#宮城県は2025年、「国内における半導体生産の重要拠点」となることを掲げた半導体産業振興ビジョンを策定している。
#県自身も、前工程Fabには大量の水、電力、人材、交通インフラが必要であることを認識し、半導体拠点形成を政策として進めている。(Miyagi Prefecture Website)
#そして宮城には東京エレクトロンの巨大拠点がある。
#東京エレクトロン宮城はプラズマエッチング装置の開発・製造拠点で、2025年には約520億円を投じた新開発棟が完成した。
#さらに約1,040億円を投資し、2027年夏完成予定の新生産棟も建設中である。(Tel)
#つまり仮にSK hynixが宮城でDRAMを製造するなら、
#メモリーメーカーの巨大Fabと、世界有数のエッチング装置開発・製造拠点が同じ県内に存在する
#ことになる。
#先端DRAMでは高アスペクト比構造の加工、成膜、洗浄、計測が世代ごとに難しくなる。
#装置メーカーとの距離は、単なる物流費以上の意味を持つ。
##
3.しかし宮城には、さらに古い「HBMとの接点」がある
#ここから時計を26年前まで戻したい。
#2000年12月、IEEE International Electron Devices Meeting、IEDMで、
#“Three-Dimensional Shared Memory Fabricated Using Wafer Stacking Technology”
#という論文が発表された。
#第一著者はK.W. Lee、後のKangwook Lee氏。
#所属は東北大学で、小柳光正教授の研究グループによる研究だった。(NCCAVS User Groups)
#この3D Shared Memoryは、現在のHBMそのものではない。
#DRAM構成もI/O規格も、TSVの実装方法も、現在のHBMとは異なる。
#しかし主要コンセプトには明確な共通点がある。
#平面上にメモリーを並べて長い配線で結ぶのではなく、メモリーを垂直方向へ積層し、短い垂直接続を大量に作ることで、配線遅延やバス帯域の壁を越えようとする考え方だ。
#2024年10月、東北大学の田中秀治教授もXで、この研究を「HBMの源流の1つ」と紹介している。
#https://x.com/mems6934/status/1847571864404844787
##
4.2000年 IEDM → Kangwook Lee → HBM
#ここがこの物語の中心になる。
#Kangwook Lee氏は2000年、東北大学で、
#“Three-dimensional Integration Technology for Integrated Micro-Systems”
#をテーマに博士号を取得した。
#その後、米Rensselaer Polytechnic Instituteでの研究などを経て東北大学教授も務め、2018年にSK hynixへ入社した。
#SK hynixではWafer-Level Package開発を担当し、HBM向けパッケージング技術の開発に入る。(SK hynix Newsroom)
#そして2019年。
#Lee氏はHBM2E開発において、
#MR-MUF――Mass Reflow Molded Underfill
#の導入に成功する。
#SK hynix自身が、この技術が同社のHBM競争力確立に重要な役割を果たしたと説明している。(SK hynix Newsroom)
#技術史として並べると、こうなる。
#SK hynixは2026年6月、12層HBM4Eサンプルを主要顧客へ出荷しており、16Gbps/pin、Advanced MR-MUFによる熱抵抗17%改善などを公表している。(SK hynix Newsroom)
#つまり、
#大学研究としての3D Memory
#が、
#TSV・3D Packaging
#へ進み、
#さらに、
#MR-MUFによる大量生産可能なHBM
#へ変わった。
#その技術を担った人物の出発点が仙台だった。
#そして約26年後、その会社自身が宮城で巨大メモリー工場を検討している。
#もちろん、
#「東北大学との歴史があるから宮城を選んだ」
#と断定する証拠はない。
#だが、
#技術的・人的な系譜と2026年の立地検討が、宮城という同じ場所で再び交差した
#という事実は非常に象徴的である。
##
5.現在の東北大学も3D集積研究を続けている
#重要なのは、これは2000年で終わった研究史ではないことだ。
#東北大学は2026年4月、スマートシステム超集積化研究開発センター、SIRCを発足させた。
#研究の柱には、
#先端パッケージング・ヘテロ集積化
#先端センシング
#シリコンフォトニクス
#などが明記されている。
#600㎡と150㎡のクリーンルームを持ち、MEMS/LSIのプロセス、設計、評価、試作まで行う。量産ラインでは扱いにくいチップレット、3D IC、低温接合、異種材料集積などを研究できる。(semicon.tohoku.ac.jp)
#大学全体まで広げれば、約1,900㎡の300mm試作ライン、MEMSを中心に150台以上の半導体製造装置を備える1,800㎡のクリーンルームなども存在する。(semicon.tohoku.ac.jp)
#つまり大学がSK hynixの量産Fabを代替するわけではない。
#役割は逆だ。
#東北大学では、
#新材料、MEMS、Wafer Bonding、3D IC、Chiplet、Heterogeneous Integration
#を小回りの利く環境で試す。
#成功したものを企業側のPilot Lineへ移し、最終的に巨大FabでHVM――High Volume Manufacturingへ持っていく。
#この「研究ライン+量産Fab」という組み合わせこそ、宮城の隠れた価値かもしれない。
##
6.では宮城Fabが本当に建ったら、日本企業に何円落ちるのか
#ここからは推定である。
#製造品目も投資額も未公表なので、以下では、
#宮城Fab=先端DRAM/HBM用300mm Fab
#と仮定する。
#投資額は2兆円、3兆円、4兆円の3ケースを置き、中心ケースを3兆円とする。
#さらに総投資のうち60%をWFE、Wafer Fab Equipmentと仮定する。
#この60%はSK hynixが公表した業界標準値ではない。
#参考になるのが清州M15Xだ。
#M15XはFab建屋建設に約5.3兆ウォンを投じる一方、装置を順次導入した長期総投資額は20兆ウォン超になる予定だった。
#つまり先端メモリーFabでは、建物より製造装置への支出がはるかに大きい。(SK hynix Newsroom)
#そこで本稿では、総投資3兆円なら、
#というモデルを置く。
##
7.1.8兆円のWFEはどこへ流れるのか
#先端DRAMを想定し、本稿ではWFEを次のように仮置きする。
#これはSK hynixの実際のProcess of Recordを示したものではなく、先端DRAM Fabの設備構成をモデル化したものだ。
#それでも重要なことが分かる。
#Etch+Deposition+CleaningだけでWFEの半分以上を占める可能性がある。
#そして、この領域で日本メーカーは極めて強い。
##
8.最大受益候補――東京エレクトロン
#東京エレクトロンは、Coater/Developerで世界シェア90%超、Dielectric Etchで50%超を持つ。
#さらにTELは、DRAM Capacitor工程のエッチングで主要顧客すべてからProcess of Recordを取得していると説明している。
#HBM関連でもBonder/Debonder、Proberなどを持ち、Advanced Packaging売上を急拡大させている。(Tel)
#宮城FabのWFEのうちTELが12~15%を獲得すると仮定すると、
#となる。
#中心値は約2,450億円。
#しかもTELは宮城でエッチング装置を開発・生産する。
#宮城Fab構想において、絶対額で最大の国内装置受益候補はTELと考えるのが自然だろう。
##
9.KOKUSAI ELECTRIC――会社規模に対する感応度が大きい
#KOKUSAI ELECTRICの主力はBatch CVD、ALD、熱処理。
#先端DRAMではCapacitor形成、High-k膜、電極、Annealなどで成膜・熱処理工程の重要性が高まる。
#宮城FabのWFEの2.5~4%を獲得すると仮定すると、
#約450~720億円
#中心値は約580億円となる。
#TELより絶対額は小さい。
#しかしKOKUSAIは会社規模そのものがTELより小さいため、一つのFabの受注が業績へ与えるレバレッジは大きくなりやすい。
#さらに後述するサービス収入まで考えると、この会社は特に興味深い。
##
10.SCREEN――Cleaningで約450~630億円
#SCREENは半導体洗浄装置で圧倒的に強い。
#同社の2025年Annual Reportによれば、2024年の世界シェアは、
#Single Wafer Cleaningで42%、
#Batch Cleaningで46%、
#Spin Scrubberで45%。
#いずれも世界1位としている。(HDJP Corporate Website)
#DRAM微細化では、
#Etch → Clean → Deposition → Clean → Lithography → Etch → Clean
#と、工程が複雑になるほど洗浄回数も増える。
#本稿モデルでCleaningをWFEの7%、SCREENの取り分をその中の40%強とすると、
#約450~630億円
#程度の設備需要が見えてくる。
##
11.Advantestは「HBM後工程まで来るか」で化ける
#Advantestは前工程WFEとは分けて考える必要がある。
#同社が強いのはMemory Testerであり、とりわけDRAM、HBMである。
#Advantest自身も、HBM4・HBM4Eへの移行、高積層化がTester需要を増加させると説明している。
#宮城がDRAM Wafer Fabだけなら、Wafer Sortを中心として、
#約360~540億円程度
#を一つのモデルレンジとする。
#一方、
#DRAM Wafer → TSV → Stack → Package → Final Test
#まで宮城で行うHBM一貫型拠点になれば、
#600~1,000億円級
#まで膨らむ可能性がある。
#Advantestは今回の候補企業の中で、
#「宮城Fabが何を作るのか」に最も敏感な企業
#と言える。
##
12.信越化学とSUMCOは、一度売る装置ではない
#信越化学とSUMCOは装置メーカーとは性格が違う。
#Silicon WaferはFabが稼働する限り消費され続ける。
#仮に宮城FabがFull Ramp時に、
#月8万枚の300mm Wafer Start
#を行うとする。
#年間では96万枚。
#300mm Prime Waferを1枚1.5~2.5万円程度と置けば、
#Fab全体のシリコンウェハ調達額は、
#年間約144~240億円
#になる。
#ただしSK hynixには同じSKグループのSK Siltronがある。
#そのため世界シェアをそのまま信越化学・SUMCOへ掛けるのではなく、本稿では、
#SK Siltron:約45~55% 信越化学:約20~25% SUMCO:約15~20%
#程度と仮定する。
#すると、
#信越化学:約30~60億円/年
#SUMCO:約20~50億円/年
#程度になる。
#装置受注に比べ年間金額は小さい。
#しかしこれはFabが稼働する限り続く。
#20~30年という時間軸なら数百億円単位の継続売上になる。
#信越化学についてはシリコンウェハだけでなく、フォトレジスト、高純度ガス、封止・熱対策材料など複数の半導体材料を展開しているため、実際の宮城Fabへの経済エクスポージャーはシリコンウェハだけでは終わらない。(信越株式会社)
##
13.総投資額別の受注額
#ここまでを総投資2兆、3兆、4兆円で並べる。
#WFE比率は60%で固定する。
#※Advantestは厳密にはWFE外のTester需要をWFE規模に連動させた参考推定。
#中心ケースの3兆円Fabなら、
#TEL+KOKUSAI+SCREEN+Advantestだけで約3,400~4,600億円
#の設備需要が発生し得る。
#これでもASML、Applied Materials、Lam Research、KLAなど海外大手への支出は別に残る。
##
14.しかし本当に重要なのは、最初の装置売上ではない
#Fabができると、装置メーカーにはInstalled Baseが残る。
#装置は一度売って終わりではない。
#稼働後も、
#Parts Maintenance Repair Process Kit Software Upgrade Modification Relocation Yield Optimization
#による売上が何十年も発生する。
#TELは2025年3月末時点で約9万6,000台という業界最大級のInstalled Baseを持ち、年間4,000~6,000台ずつ増やしている。
#同社はField Solutionsを成長事業と位置づけ、装置販売後のパーツ、改造、アップグレード、予知保全などから収益を得ている。(Tel)
##
15.KOKUSAIは「装置を売った後」にさらに強い
#KOKUSAIのInstalled Base戦略は特に明確だ。
#2024年3月時点の300mm Installed Baseは約11,287台。
#サービス売上は625億円に達し、同社は中期的にサービス売上を全社売上の25%以上に保つ方針を示している。
#さらに新世代A-TSURUGI / TSURUGIでは、「Design for Service Business」により、従来機と比較したParts / Maintenance Revenue per Unitを4倍以上へ引き上げる構想を示している。
#つまり先端DRAM Fabに最新装置を取れば、
#最初の500億円前後だけではなく、
#そのInstalled Baseが10年、20年、30年とサービス収益を生む。
##
16.宮城Fab一つで年間約90~100億円のサービス市場
#3兆円Fabの中心ケースを、
#TEL:初期受注2,450億円 KOKUSAI:580億円 SCREEN:540億円
#とする。
#そこから年間Installed Base売上を、モデル上、
#TEL:装置価格の2.2% KOKUSAI:4.0% SCREEN:3.0%
#と仮定すると、
#となる。
#つまりFabが稼働するだけで、
#年間100億円弱のRecurring Revenue Pool
#が新たに東北へ固定される可能性がある。
##
17.20年、30年ではいくらになるのか
#装置が30年間100%残るわけではない。
#そこで本稿では、
#1~10年:100% 11~20年:平均85% 21~30年:平均60%
#程度の残存・稼働を仮定する。
#すると20年累計では、
#30年間では、
#になる。
#つまり3社だけでも、
#初期装置:約3,570億円
#に対して、
#30年サービス:約2,290億円
#が追加される。
#さらに装置の世代更新によるReplacementまで含めれば、宮城Fab一つから得られるLifetime Revenueは、
#約7,000~8,000億円級
#へ近づく可能性がある。
#これがFab誘致の本当の経済効果である。
##
18.そして北にはキオクシアがいる
#ここで地図をもう少し北へ動かす。
#岩手県北上市ではキオクシアとSanDiskがFab2、K2を運営している。
#2026年7月には、第10世代BiCS FLASHの生産を開始した。
#最新世代はAI向けEnterprise / Data Center SSD需要を意識した3D NANDである。(KIOXIA Corporation)
#さらにキオクシアとSanDiskは、四日市および北上のJV契約を2034年末まで維持することで合意している。(KIOXIA Corporation)
#つまり既に東北には、
#世界最先端級のNAND量産拠点
#が存在する。
#ここへ宮城のSK hynixメモリーFabが加われば、地域構造が一変する。
##
19.しかもSK hynixはキオクシアと資本的にも無関係ではない
#2026年8月、キオクシアの筆頭株主が東芝からBCPE Pangea Cayman2へ変わった。
#BCPE側の保有株数は7,740万株、議決権比率14.19%。
#東芝が14.48%から14.12%へ持分を下げたことで、BCPEが受動的に筆頭株主となった。(Daiwa IR)
#重要なのは、SK hynixがこのBCPE Pangea Cayman2について、実質的に全議決権へ転換可能な転換社債を持っていることである。
#キオクシア自身も有価証券報告書でこの関係を明記している。
#ただしSK hynixは2028年まで、キオクシアの同意なしに議決権15%を超えて保有しないことになっている。
#したがってこれは、
#SK hynixがキオクシアを支配している
#という話ではない。
#むしろ、
#将来14~15%級の戦略的持分へ転換できる巨大なオプションを持っている
#と考える方が正確だ。(Kioxia Holdings)
##
20.「東北メモリー回廊」という仮説
#ここまでの点を地理的につなぐと、かなり興味深い構造になる。
#仙台・東北大学
#3D Integration MEMS Wafer Bonding Advanced Packaging Heterogeneous Integration
#↓
#宮城・東京エレクトロン
#Etch開発・製造
#↓
#宮城・SK hynix候補Fab
#DRAM / HBM用DRAM候補
#↓
#岩手・北上
#Kioxia / SanDisk 3D NAND Enterprise SSD
#という南北軸だ。
#距離的にも、仙台から北上は同じ東北圏にある。
#ここへKOKUSAI、SCREEN、材料メーカー、部品メーカー、大学、人材育成拠点が集まってくれば、
#研究 → 装置 → DRAM/HBM → NAND/SSD
#が一つの地域にまとまり始める。
#これを本稿では、
#「東北メモリー回廊」
#と呼びたい。
##
21.宮城FabがNANDではなくDRAM/HBMなら、さらに構図が美しい
#製品は未発表なので推測に過ぎない。
#ただ、産業配置だけを見るなら宮城FabはNANDよりDRAM/HBMの方が合理的に見える。
#キオクシアは既に北上と四日市に巨大NAND能力を持つ。
#SK hynix自身もSolidigmを持っている。
#一方、日本国内にはSK hynix型の大規模な先端DRAM/HBM用DRAM生産拠点は存在しない。
#ならば、
#北上=NAND
#宮城=DRAM/HBM
#とした方が、日本国内のメモリー供給網としては補完関係になる。
#これが実現すれば、
#HBM / DRAM + NAND / Enterprise SSD
#というAI時代の主要メモリー階層を東北だけで広くカバーできる。
##
22.さらにAdvanced Packagingまで来れば意味はもっと大きくなる
#宮城が単なるDRAM前工程Fabなら、それだけでも巨大案件だ。
#しかし将来、
#TSV Wafer Thinning Bonder / Debonder MR-MUF Hybrid Bonding Wafer Test Final Test
#まで入れば、東北大学との技術的な接続は一段深くなる。
#東北大学には、量産Fabとは異なる役割として、MEMS、3D IC、低温接合、異種材料集積などを実験できる設備と研究者が存在する。(semicon.tohoku.ac.jp)
#そしてSK hynixはすでにHBM4EでAdvanced MR-MUFを使い、さらに高積層・高熱密度化へ進んでいる。(SK hynix Newsroom)
#2000年に研究された、
#Wafer Stacking
#Vertical Interconnection
#3D Memory
#という考え方は、
#2026年には、
#HBM4E
#Advanced MR-MUF
#Hybrid Bonding
#Heterogeneous Integration
#という次の段階へ入っている。
##
23.これは「工場一つ」のニュースではない
#宮城Fab報道を短期的に見れば、
#「SK hynixが日本に数兆円投資するかもしれない」
#というニュースになる。
#しかし20~30年という時間軸で見ると、意味は大きく変わる。
#一度Fabが建てば、
#TELは装置を売る。
#KOKUSAIも装置を売る。
#SCREENも洗浄装置を売る。
#AdvantestはTesterを売る。
#信越化学とSUMCOは毎年ウェハを供給する。
#そして装置メーカーは20~30年間、
#Parts Maintenance Upgrade Modification Replacement
#から収益を得続ける。
#さらに大学には共同研究、人材育成、試作案件が集まり、サプライヤーはサービス拠点を置く。
#Fabとは、一度の設備投資ではなく、
#地域にInstalled Baseを固定し、数十年間キャッシュフローを発生させる産業資産
#なのである。
##
24.そして26年前の研究が、再び宮城へ戻ってくる
#このニュースで最も象徴的なのはやはりここだ。
#2000年。
#仙台の東北大学で、Kangwook Lee氏らが3D Shared Memoryを研究した。
#↓
#Lee氏は3D Integrationの研究を続けた。
#↓
#2018年、SK hynixへ入った。
#↓
#2019年、HBM2EへMR-MUFを導入した。
#↓
#SK hynixはHBM3、HBM3E、HBM4、HBM4Eへ進んだ。
#↓
#そして2026年。
#そのSK hynixが、宮城県で巨大メモリーFabを検討している。
#因果関係を断定することはできない。
#だが技術史として見るなら、
#東北大学で研究された3Dメモリーの思想を担った研究者がSK hynixのHBM量産技術を支え、そのSK hynixが約26年後、再び宮城へ巨大なメモリー生産拠点を置く可能性が出てきた。#
ということになる。
#そして今度は、その北側にキオクシアの最新3D NAND Fabがある。
##
25.結論――宮城Fabが実現したとき、本当に生まれるもの
#現時点では何も決まっていない。
#SK hynix自身がそう回答している。
#したがって、宮城Fabを前提として企業業績を織り込む段階ではない。
#それでも実現した場合の意味は非常に大きい。
#3兆円規模の先端DRAM Fabという中心ケースでは、TEL、KOKUSAI、SCREEN、Advantestだけで数千億円規模の設備需要が発生し得る。
#信越化学、SUMCOにはFab稼働後の継続的な材料需要が生まれる。
#TEL・KOKUSAI・SCREENでは、初期装置販売に加えて20年で約1,700億円、30年で約2,300億円というInstalled Base売上が積み上がる可能性がある。
#さらに装置更新、Fab増設、Advanced Packagingまで続けば、その経済効果はさらに膨らむ。
#しかしもっと長期的に重要なのは、
#東北大学の研究力
#宮城の装置産業
#SK hynixのDRAM/HBM
#北上のKioxia/SanDisk NAND
#が一つの地理的産業圏として結ばれる可能性である。
#約26年前、東北大学で研究された3D Shared Memoryは、当時は研究室の技術だった。
#それがTSV、MR-MUF、HBMへつながり、AI時代の最重要メモリー技術の一つになった。
#そして次は、その量産設備そのものが宮城へ来るかもしれない。
#もしそうなれば今回のニュースは、
#「SK hynixが日本に工場を建てた」
#という一行では終わらない。
#それは、
#2000年に仙台で始まった3Dメモリー技術の系譜が、約26年を経て巨大産業として東北へ戻り、宮城から北上までをつなぐ新しいAIメモリー産業圏を形成し始めた。#
と振り返られる出来事になる可能性がある。
#特定銘柄の推奨・勧誘・投資助言を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#