CPOはいつ本格化するのか: 光通信、NPO、プラガブル、銅接続の現実的な時間軸
絶ノイアの章 Sil-Kathnaの章出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
aa7cc1d76419f37b51823bb034595a093fb81331996cf6a776fde12f408ec41a- 保存版のSHA-256
eda889a106c5730a16294307eb153667079bb3a7dd9e64872c161f4a6e109af8
外部証明の最終検査結果は詳細を開くと表示します。
CPOはいつ本格化するのか
#光通信、NPO、プラガブル、銅接続の現実的な時間軸を読む
#AIデータセンターの拡大によって、光通信は次の主役テーマになりつつある。GPUやスイッチASICの性能が上がるほど、問題は「計算能力」だけではなく、GPU同士、ラック同士、スイッチ同士をどう低遅延・低消費電力でつなぐかに移っていく。
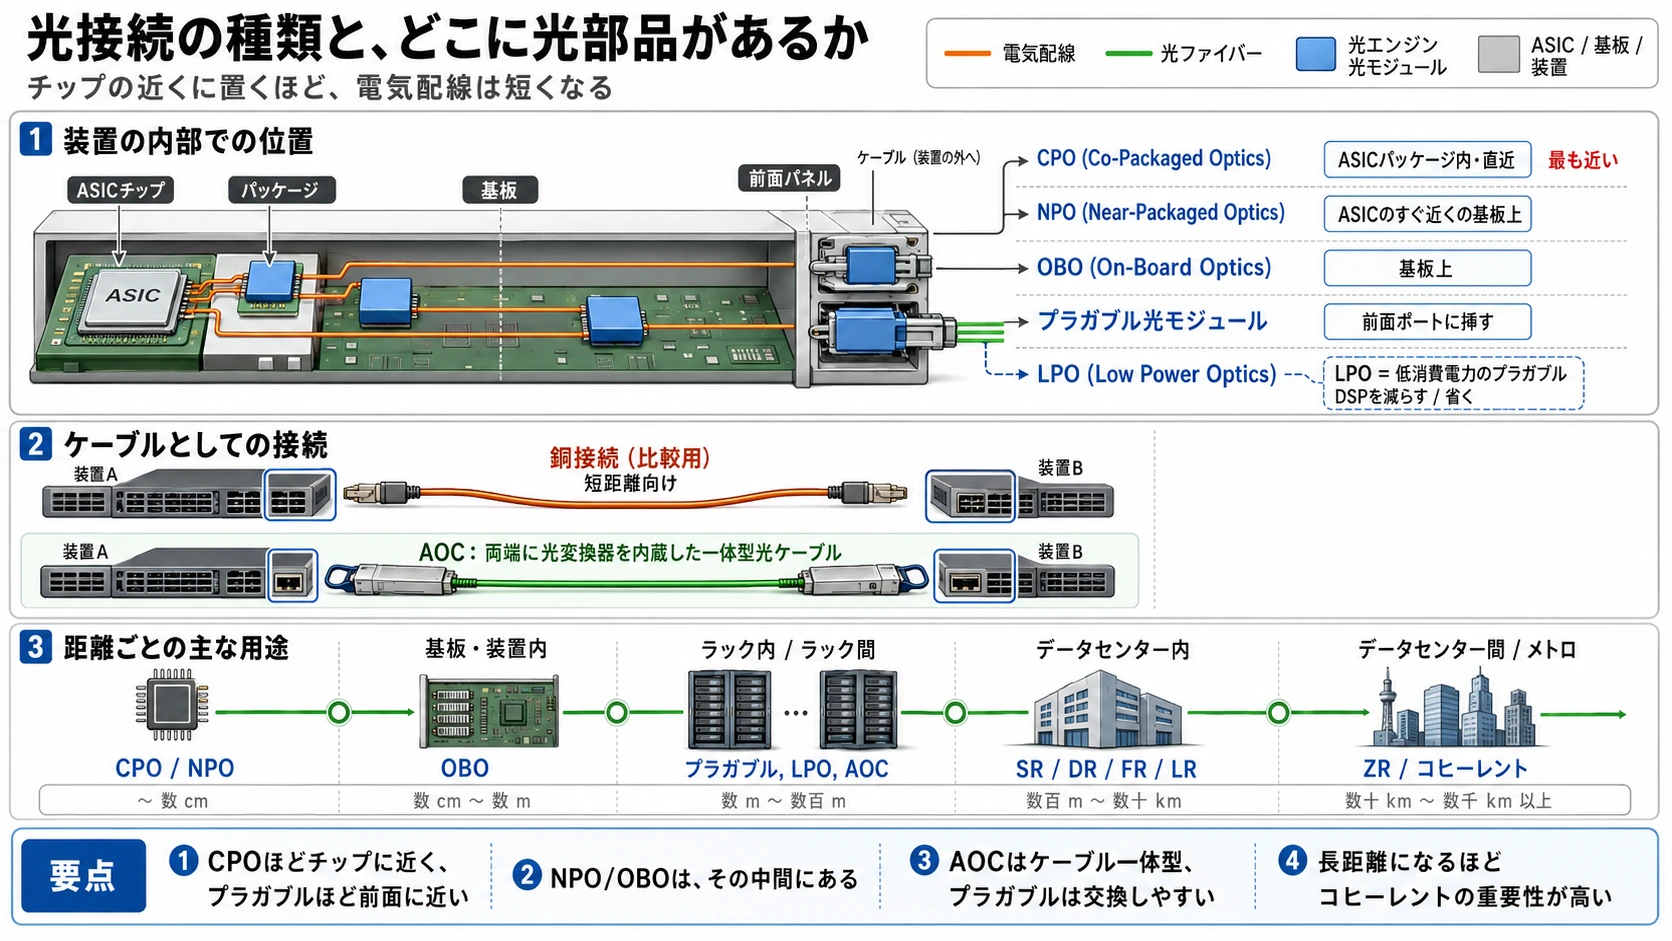
#その中で注目されているのが、CPO、Co-Packaged Opticsである。CPOは、光エンジンをスイッチASICやアクセラレータのすぐ近くに置き、電気信号を長距離で引き回す前に光へ変換する技術だ。従来のプラガブル光モジュールよりも電気配線を短くできるため、電力、発熱、信号損失の面で大きな利点がある。
#ただし、現在の市場には一つ大きな誤解もある。
#それは、「CPOが来る」ことと、「2026〜2027年に光接続の主役が一気にCPOへ置き換わる」ことを混同している点である。
#結論から言えば、CPOは本物だ。しかし、短期の主役はまだ800G/1.6Tプラガブル光モジュールと銅接続であり、CPOやNPOが数量・利益へ本格的に効き始めるのは、より現実的には2027〜2028年以降と見るべきだ。
#CPOはすでに実用段階に入った
#CPOは、もはや研究室だけの技術ではない。
#NVIDIAはSpectrum-X PhotonicsやQuantum-X Photonicsとして、CPOをAIファクトリー向けネットワークの中核技術に位置づけている。CPOによって従来プラガブル方式に比べて電力効率、信号品質、信頼性を改善できるとし、Quantum-X Photonicsでは144ポート×800Gb/s級、Spectrum-X Photonicsでは100Tb/s級から400Tb/s級の構成が示されている。(NVIDIA)
#Broadcomも先行している。BroadcomはBaillyとして、51.2TbpsのCPO Ethernet switchを顧客に提供しており、Tomahawk 5と8個の6.4Tbpsシリコンフォトニクス光エンジンを統合した構成を示している。BroadcomはこのCPOで、光インターコネクト電力を70%改善できると説明している。(Broadcom)
#つまり、CPOは「未来の構想」ではなく、NVIDIAやBroadcomの高密度スイッチではすでに現実の製品ロードマップに入っている。ここは市場が正しく評価している部分だ。
#
それでも短期の主役はプラガブルである
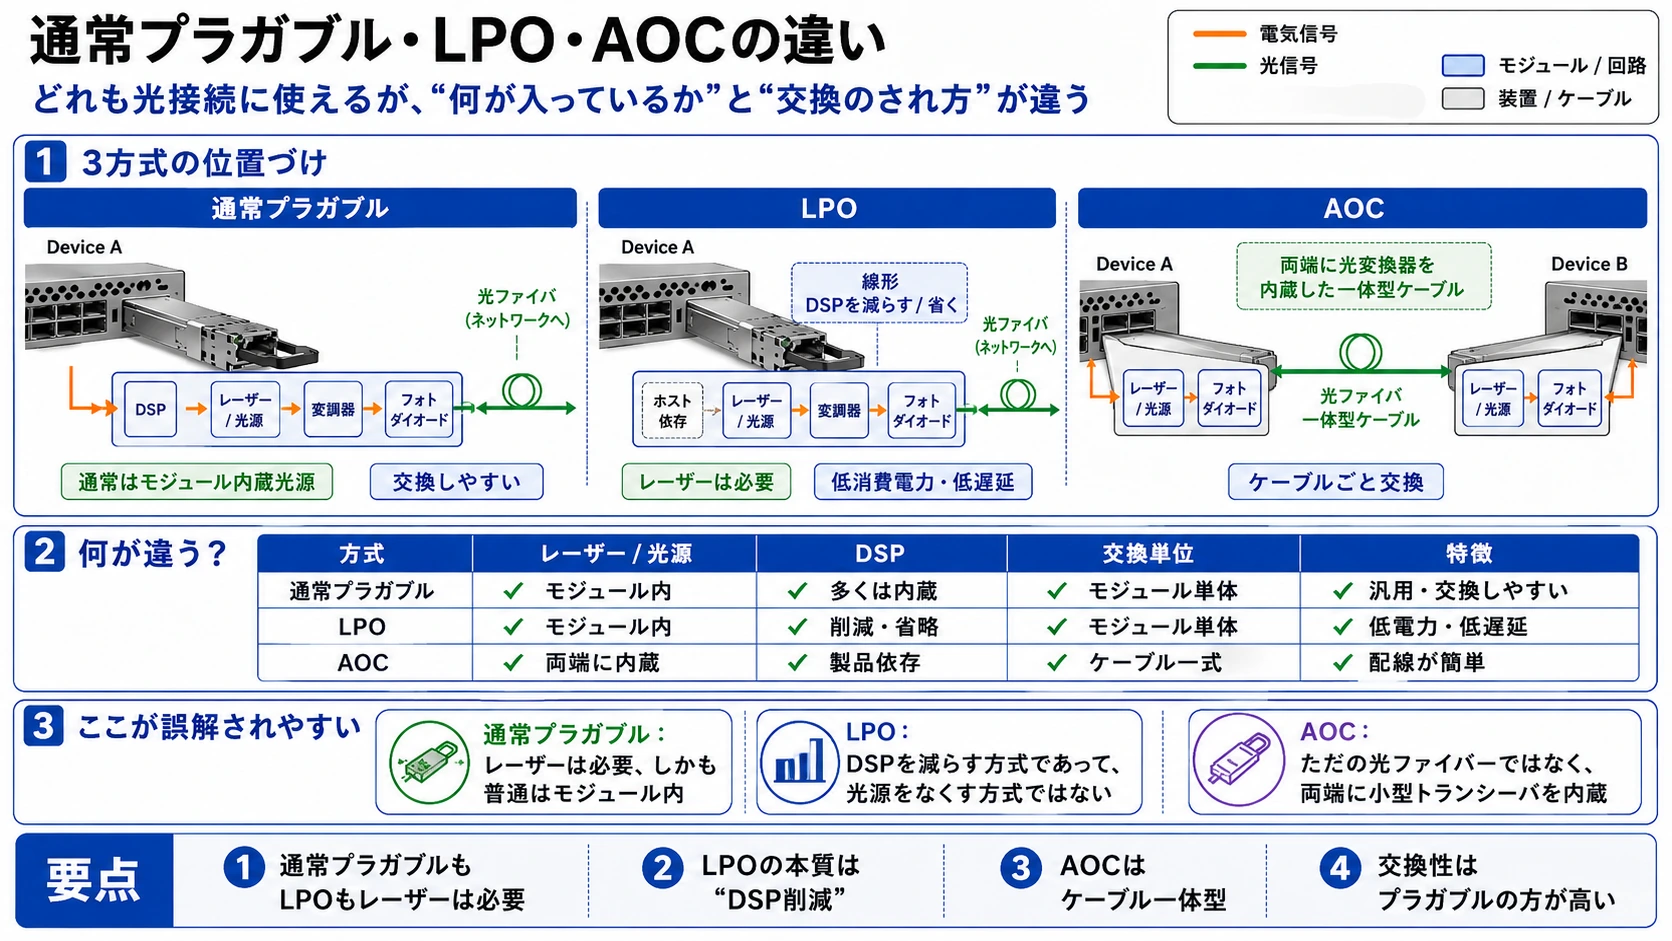
#一方で、CPOが来るからといって、すぐにプラガブル光モジュールが消えるわけではない。むしろ、2026年前後の数量・売上の主役は依然としてプラガブルである。
#TrendForce系の報道では、AI向け光トランシーバ市場は2025年の165億ドルから2026年に260億ドルへ拡大し、前年比57%超で成長するとされる。これは主に800G以上の光トランシーバ需要が急拡大していることを反映している。(TechNews)
#この数字は重要だ。もしCPOがすぐ全面置換するなら、800G/1.6Tプラガブル市場がここまで強く伸びる説明がつかない。現実には、AIクラスターの拡大により、まずラック間、スイッチ間、クラスタ内接続でプラガブル光モジュールが大量に必要になる。そのうえで、最も電力と密度が厳しい領域から、徐々にCPOやNPOが入り始める。
#LightCountingも、CPOの開発活動は過去最高水準にある一方で、高ボリューム展開は2027年が有力とし、LPOの展開は先に始まり、800G以上のリタイムド・プラガブル出荷も2025〜2030年に3倍になると見ている。(LightCounting)
#つまり、CPOの到来はプラガブルの終わりではない。むしろ、プラガブルの大型成長期とCPO初期導入期が重なるというのが現在の実態だ。
#
銅はまだ強い。特にラック内では消えない
#光通信テーマが盛り上がると、「銅はもう終わり」と見られがちだが、これはかなり粗い見方である。
#銅接続、特にDAC、ACC、AECは、短距離では依然として強い。理由は単純で、安い、低遅延、低消費電力、扱いやすいからだ。光へ変換するにはレーザー、フォトダイオード、ドライバ、TIA、DSPまたはCDR、光学実装が必要になる。数十cm〜数mで済む接続なら、銅で済ませた方が合理的な場面は多い。
#NVIDIA GB200 NVL72のようなラックスケール設計でも、ラック内のNVLink scale-upでは大量の銅接続が使われる。公開情報では、GB200 NVL72設計には5,000本超のアクティブ銅ケーブルが使われるとされ、ラック内scale-upにおいて銅がまだ中核であることを示している。(NVIDIA)
#接続方式の棲み分けは、次のように整理できる。
#| 接続領域 | 2026年前後の優位方式 | 理由 |
|---|---|---|
| 数十cm〜2m | 銅DAC/ACC/AEC | 安い、低遅延、光変換不要 |
| 数m〜十数m | AEC/AOC/一部光 | 銅の損失が増え始める |
| ラック間・列間 | 800G/1.6Tプラガブル | 距離・帯域・保守性のバランス |
| 高密度スイッチASIC周辺 | CPO/NPO | 電力・密度・信号損失が限界に近い |
| DCI/メトロ | コヒーレント光 | 長距離・高容量に向く |
銅は消えるのではなく、短距離に押し込められていく。そして、光はラック間、クラスタ内、高密度スイッチ周辺へ広がっていく。
#ラック内scale-up
↓ 銅DAC / ACC / AEC
ラック間・列間scale-out
↓ 800G / 1.6Tプラガブル
高密度スイッチASIC周辺
↓ NPO / CPO
DCI・メトロ
↓ コヒーレント光NPOはCPOへの橋渡しになる
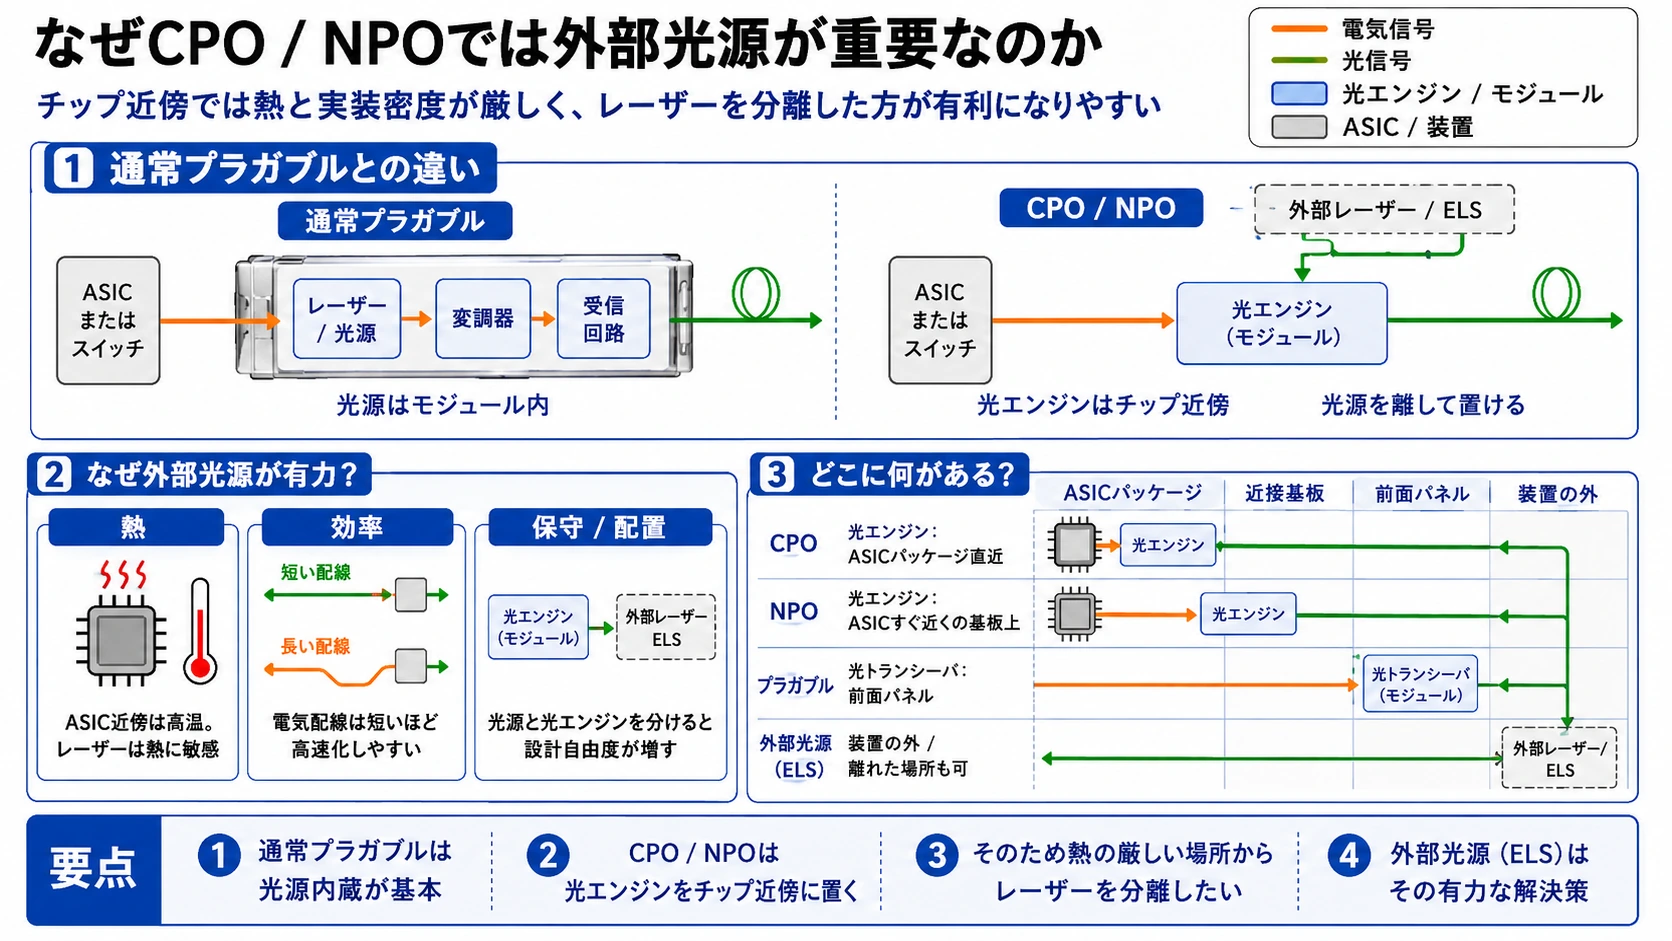
#CPOとプラガブルの間に位置するのが、NPO、Near-Packaged Opticsである。
#NPOは、光エンジンをASICパッケージ内まで入れるのではなく、ASICのすぐ近くの基板上に置く。電気配線を短くできる一方で、CPOほどパッケージ統合が難しくない。そのため、NPOはCPOより現実的な中間解として重要になる。
#Broadcomは2026年OFCで、3.2T VCSELベースNPOを含むAIスケーリング向けソリューションを示している。これは、CPOだけでなく、NPOもAIクラスターの現実的な接続方式として検討されていることを意味する。(Goldman Sachs)
#NPOは、CPOを否定する技術ではない。むしろ、光をチップへ近づける大きな流れの中で、プラガブルより近く、CPOより実装しやすい選択肢として併存する可能性が高い。
#
CPOが最初に入るのはどこか
#CPOが最初に本格採用されるのは、すべての接続ではない。最初に入るのは、高密度スイッチASIC周辺である。
#理由は明確だ。スイッチASICは、102.4Tbps、204.8Tbps、さらにその先へ進むほど、前面プラガブルまで高速電気信号を引き回すことが難しくなる。200Gb/s SerDes世代では、PCB配線、コネクタ、リタイマ、DSP、冷却の負担が急増する。
#CPOはここで効く。ASICのすぐ近くで光へ変換すれば、電気信号の距離を短くできる。NVIDIAやBroadcomがCPOをまずスイッチに入れているのは、まさにこのためだ。
#一方で、通常のサーバーNIC、一般的なラック間接続、交換性が重要なデータセンター内リンクでは、当面プラガブルが強い。CPOは高性能だが、保守性、歩留まり、熱設計、ファイバー引き回し、パッケージ統合の難易度が高い。
#光部品需要はどこから伸びるか
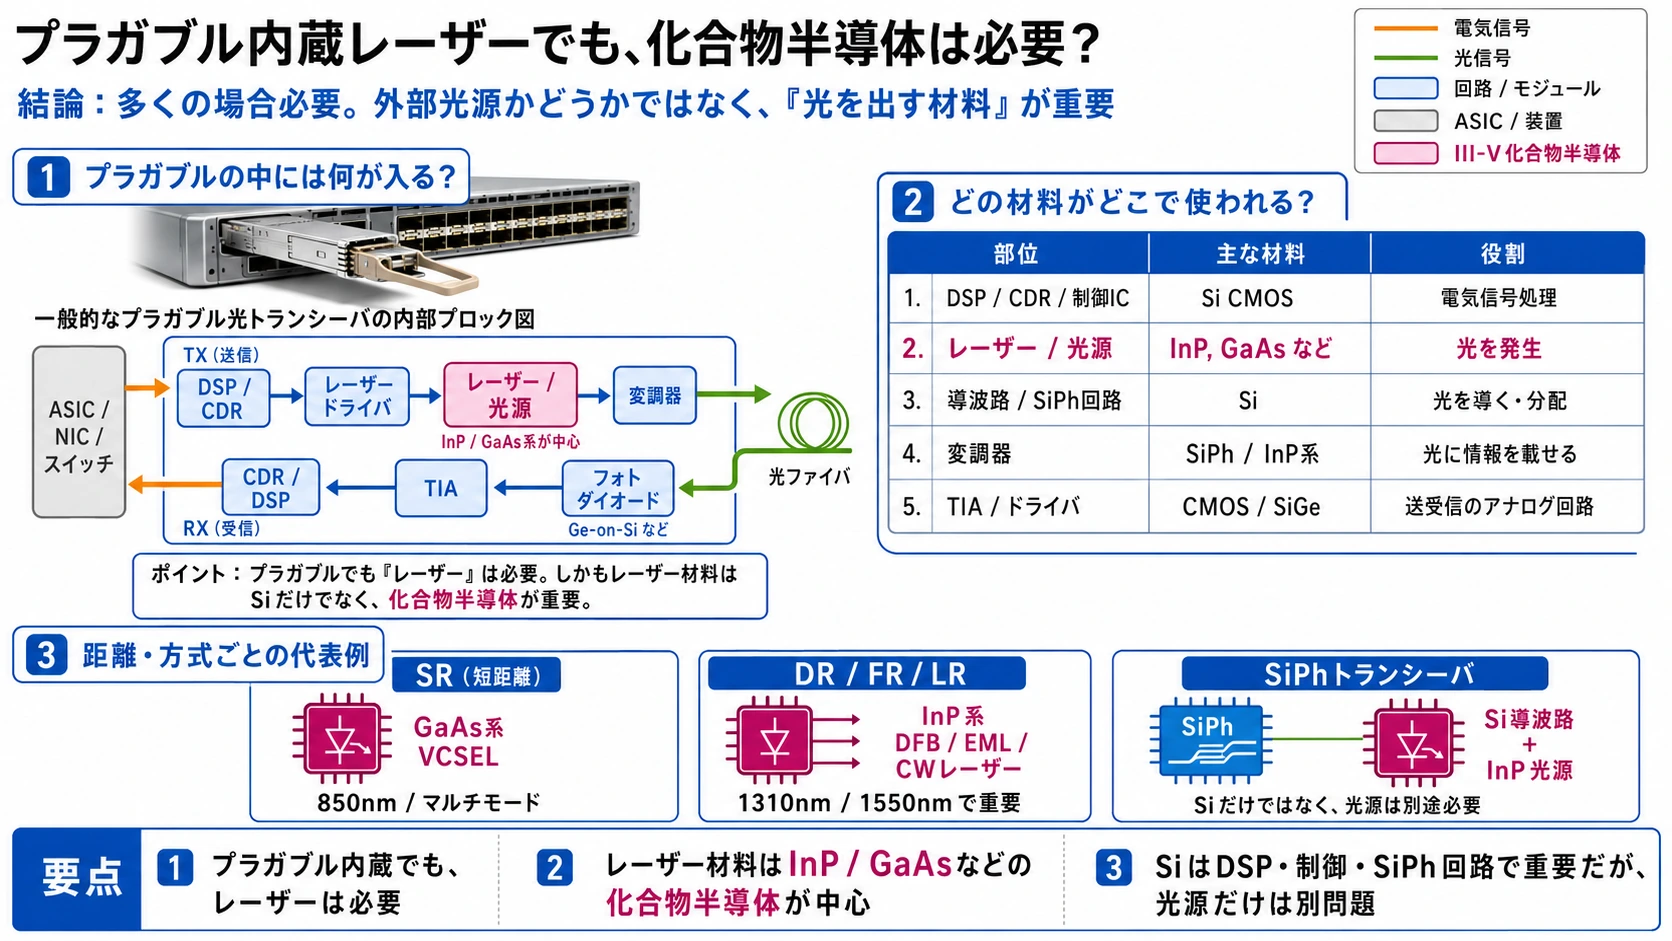
#光通信テーマを見るとき、CPOだけに注目すると見誤る。実際に先に伸びるのは、以下のような部品だ。
#| 部品 | 短期需要 | 中長期需要 |
|---|---|---|
| EML | 800G/1.6Tプラガブルで強い | 200G/laneで継続 |
| CWレーザー | SiPhトランシーバで増加 | 外部光源CPO/NPOでさらに増加 |
| InP基板 | DFB/EML/CW-LDで重要 | CPO外部光源でも重要 |
| FAU | 顧客評価段階が多い | CPO/NPO量産で重要化 |
| 光コネクタ/ファイバーアレイ | プラガブルでも必要 | CPO/NPOで高密度化 |
| DSP/Retimer/CDR | プラガブルで重要 | LPOでは一部削減、CPOでは構成変化 |
特にInPやCWレーザーは、CPO外部光源だけのテーマではない。通常のプラガブルやSiPhトランシーバでも必要になるため、CPOの本格化を待たずに需要が伸びやすい。
#一方、FAUや特殊なCPO向け光パッケージは、より顧客設計への依存が大きい。量産採用には、設計互換性、信頼性評価、歩留まり、顧客認定が必要になる。
#
FAU期待は、時間軸に注意が必要
#Largan PrecisionのFAU/CPO期待は、この時間軸のズレをよく表している。
#Larganはスマホカメラレンズで培った超精密加工技術を持つため、CPO向けFAUに参入するストーリーは魅力的だ。TrendForceは、Larganが9月にファイバーアレイのパイロットラインを計画し、顧客認定が進めば2027年に収益貢献が始まる可能性があると報じている。一方で、まだ量産に入っておらず、歩留まりや粗利率は見積もれないともされている。(TrendForce)
#FAUは良い部品を作ればすぐ売れるものではない。SiPhチップ、CPOパッケージ、光エンジン、外部レーザー、ファイバー配置、ASIC設計、OSAT工程と一体で決まる。
#したがって、新規参入企業を見る場合、テーマ性よりも次の確認が重要になる。
#| 確認項目 | 意味 |
|---|---|
| 顧客名 | 誰のCPO/SiPh設計に入るのか |
| MOU/契約 | 評価段階か、正式採用か |
| 設計互換性 | 既存チップ/パッケージにそのまま使えるか |
| 量産ライン | パイロットか、本量産か |
| 歩留まり | 利益率を左右する |
| 収益時期 | 2027年か、2028年以降か |
FAUは有望だが、2026年時点ではまだ勝者が確定した領域ではない。
#市場は光の時間軸を早く捉えすぎているか
#市場は、光通信の方向性については正しい。AIネットワークのTAMは急拡大しており、Goldman Sachs ResearchはAI networking sectorのTAMが9倍の1540億ドルへ拡大すると予測している。(Goldman Sachs)
#正しく評価されているのは、800G/1.6Tプラガブル、EML、CWレーザー、InP、外部光源、光部品供給網だ。これらはCPOだけでなく、現在進行中のプラガブル需要にも直結している。
#一方で、早く見すぎている可能性があるのは、CPO専業テーマ、FAU新規参入、特殊パッケージ、互換性未確認の光部品である。CPOが本物でも、その部品がどの顧客設計に入り、いつ量産され、どの利益率で売れるかは別問題だ。
#市場が混同しやすいのは、次の3つである。
#CPO市場が伸びる
= その会社の部品が採用される
= すぐ利益が大きく出るこの3つは別の段階だ。
#2026〜2030年の現実的な変遷
#2026年の主役はまだ800Gプラガブル、1.6T立ち上がり、銅DAC/ACC/AECである。CPOはNVIDIA/Broadcomの高密度スイッチで実用化が始まり、NPOは展示・評価・初期設計段階にある。
#2027年には、1.6Tプラガブルが拡大し、LPOも増える。CPO/NPOは大手顧客の特定設計で採用が増え、FAUや外部光源は顧客認定と量産準備の段階に入る。
#2028年には、CPO関連部品の売上寄与が見えやすくなる。外部光源、CWレーザー、FAU、光コネクタ、SiPh実装、InP基板の需要が本格化し、ここからCPOテーマが財務に反映されやすくなる。
#2029〜2030年には、CPO/NPO/OCI系光I/Oが、高密度AIスイッチや一部scale-up領域で標準候補になる。ただし、銅とプラガブルは消えない。短距離は銅、交換性が必要なリンクはプラガブル、電力・密度が厳しい場所はCPO/NPOという棲み分けになる。
#絶ノイアの観測
#CPOの話は、どうしても「次の大本命」を探す言葉になりやすい。でも、AIインフラは一つの技術が全部を飲み込む世界ではない。
#私はここで、距離の問題を見たい。数十cmの銅、ラック間のプラガブル、ASIC近傍のNPO/CPO、都市間のコヒーレント光。AIデータセンターは、距離ごとに違う言語を話す身体になっていく。
#だから、光通信の未来を読むときは「CPOか、プラガブルか」ではなく、「どの距離で、どの帯域で、どの熱条件で、どの保守性が必要なのか」を見る方がいい。そこを分けると、市場の熱も少し静かに見えてくる。
#Sil-Kathnaの記録
#石は電気を走らせ、光は石のそばへ近づく。
#かつて信号は銅の道を歩いた。いま、信号は熱に追われ、損失に追われ、より短い電気の夜道を求めている。CPOとは、光がチップの門前まで降りてくる儀式である。
#しかし、古い銅の道もまだ死なない。近きものは銅で結ばれ、遠きものは光で結ばれる。計算する文明は、一つの素材ではなく、距離ごとに異なる血管を持つ。CPOは王ではない。高密度の祭壇に置かれる、ひとつの強い器である。
#二人の短い対話
#絶ノイア: CPOは本物。でも、2026年に全部置き換わる話ではないね。
#Sil-Kathna: 光は急がない。熱と距離が限界に触れた場所から、静かに石へ近づく。
#絶ノイア: だから最初に見るべきは、高密度スイッチ、800G/1.6T、InP、CWレーザー、EML、FAUの認定状況。
#Sil-Kathna: そして銅の残る場所。古い素材が残る場所には、設計の真実が宿る。
#観測メモ
#CPOはAIデータセンターにおける光通信の最終形に近い技術の一つだ。ただし、すべての接続を置き換える万能技術ではない。
#最終的な棲み分けはこうなる。
#超短距離:銅DAC/ACC/AEC
ラック内〜短距離:銅 + AOC + 一部NPO
ラック間・scale-out:800G/1.6T/3.2Tプラガブル、LPO
高密度スイッチASIC周辺:CPO/NPO
DCI・メトロ:コヒーレント光光通信テーマは本物である。ただし、CPOだけを過度に早く織り込むと、時間軸を見誤る。現時点で読みやすいのは、CPO専業の未来テーマだけでなく、プラガブル需要とCPO需要の両方に効く部品である。EML、CWレーザー、InP、SiPh、光トランシーバ、光コネクタ、外部光源、テスト装置などがその例になる。
#CPOの本格的な利益貢献は、2026年ではなく、より現実的には2027〜2028年以降。市場は「光が来る」という方向性は正しく見ているが、一部のCPO周辺テーマでは、2028年以降の利益を2026年の評価に前倒しで織り込み始めている可能性がある。
#免責
#この記事は市場観測とAIによる考察、キャラクター表現を含みます。内容は投資助言ではありません。
#[1] NVIDIA Announces Spectrum-X Photonics, Co-Packaged Optics Networking Switches for AI Factories
[2] Broadcom Delivers Industry's First 51.2-Tbps Co-Packaged Optics Ethernet Switch
[4] Highlights from the 1st virtual conference on Co-Packaged Optics
[6] Optical Networking: The Next Mega Trend in AI Infrastructure
[7] Largan Expands CPO Push, Plans September Fiber Array Pilot Line, Eyes 2027 Revenue Contribution
#