SanDiskをどう見るか
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
ea5959b422821986eddbb5fb1267ac33b48a0b2594e790301b593d8517f9ffb1- 保存版のSHA-256
f86675909d80435261a5c74d45115335dbf4a71f9ce2327a8fd655c7e402b382
外部証明の最終検査結果は詳細を開くと表示します。
SanDiskをどう見るか
#数値はドルと日本円を併記し、韓国企業はKRW→USD→JPYで概算しています。為替は比較のため、1ドル≈159円、1ドル≈1,480ウォン(2026年4月10日前後)で丸めています。厳密な決算換算レートではなく、比較用の近似値です。 (FRED)
#SanDiskをどう見るか
#事業、決算、競合、NANDサイクル、HBFまで一気通貫で整理
#結論
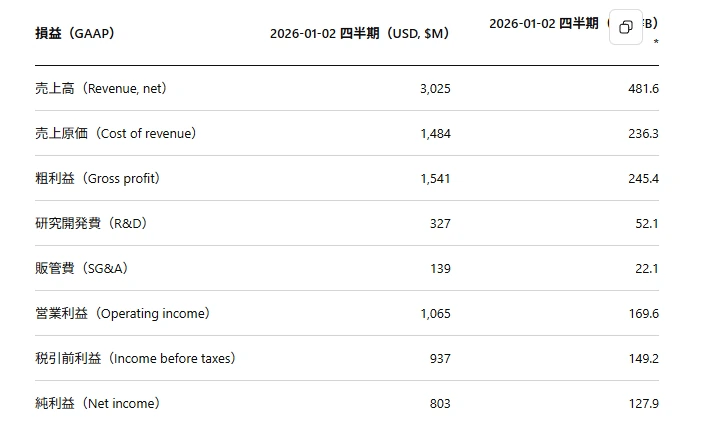
#いまのSanDiskは、単なる「USBメモリやSDカードの会社」ではありません。 中身はNANDフラッシュとSSDにほぼ純化した会社で、特に足元はデータセンター向けSSDの伸びとNAND市況の改善で、利益が急回復しています。2026年1月期2Qの売上高は30.25億ドル(約4,810億円)、GAAP粗利率は50.9%、GAAP営業利益は10.65億ドル(約1,695億円)、GAAP純利益は8.03億ドル(約1,278億円)でした。さらに会社ガイダンスでは次四半期売上高を44.0~48.0億ドル(約7,000~7,640億円)と見込んでおり、かなり強い局面です。 (Sandisk)
#ただし、SanDiskの本質は「良い会社か悪い会社か」より、NANDサイクルにどれだけ強くレバレッジする会社かです。 SamsungやSK hynixのようにDRAM/HBMの巨大な利益源を持たないぶん、NANDが良い時は非常に強く、悪い時は逆風をもろに受けるタイプです。逆に言えば、いまのようにAIインフラでenterprise SSD需要が強く、NAND価格が上昇する局面では、SanDiskはかなり分かりやすく恩恵を受けます。 (Sandisk)
#そして中期では、SanDiskをただのNANDメーカーで終わらせない可能性があるのが**HBF(High Bandwidth Flash)**です。 HBFが本当に立ち上がれば、SanDiskは「NAND市況株」から「AI推論時代の新しいメモリ階層を提案する会社」へ評価軸が変わる可能性があります。反対にHBFが空振りすると、結局はNAND市況株として見られやすいです。 (Sandisk)
##
\1. SanDiskの事業内容
#何を売っている会社なのか
#SanDiskは、フラッシュメモリを使ったストレージ製品を幅広く扱っています。ざっくり言うと、主力は以下です。
#- データセンター向けSSD
- クライアント/PC向けSSD
- 組み込み向けフラッシュ
- メモリーカード、USBなどのリテール製品
- フラッシュ部材・コンポーネント
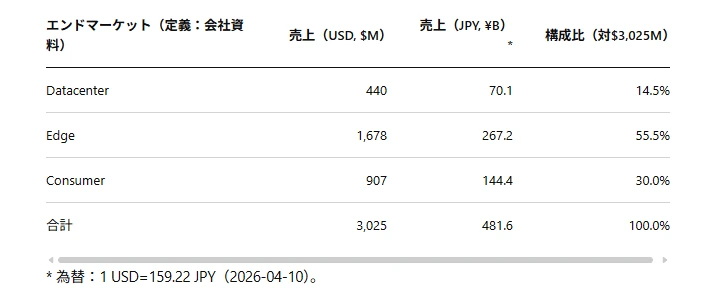
会社の決算説明では、売上の見せ方をDatacenter / Edge / Consumerに分けています。2026年1月期2Qは、Datacenterが4.40億ドル(約700億円)、Edgeが16.78億ドル(約2,670億円)、Consumerが9.07億ドル(約1,440億円)でした。特にDatacenter売上は前四半期比で64%増と強く、AIインフラ構築企業やセミカスタム顧客向けの伸びが効いています。 (Sandisk)
#つまり、昔の「SanDisk=リテールの記録メディア」イメージより、今はかなりB2BのSSD会社です。 とくにAI・クラウドの設備投資局面では、SanDiskの見どころはメモリーカードではなく、enterprise SSDです。 (Sandisk)
##
\2. 直近決算とガイダンス
#かなり強い
#2026年1月期2QのSanDiskは、数字だけ見るとかなり強いです。
#- 売上高:30.25億ドル(約4,810億円)
- GAAP粗利率:50.9%
- GAAP営業利益:10.65億ドル(約1,695億円)
- GAAP純利益:8.03億ドル(約1,278億円)
- Datacenter売上:4.40億ドル(約700億円)
- 次四半期売上ガイダンス:44.0~48.0億ドル(約7,000~7,640億円)
- 次四半期GAAP粗利率ガイダンス:64.9~66.9%
このガイダンスが示しているのは、単なる数量増だけでなく、価格環境と製品ミックスがかなり良いということです。粗利率が65%前後まで上がる見通しは、メモリ企業としてかなり強い水準です。 (Sandisk)
#要するに今のSanDiskは、
#「売上が伸びている」だけでなく、「値上がりしたNANDをかなり高い採算で売れている」
#状態です。 このため、足元の業績だけを見るならかなり追い風です。 (Sandisk)
##
\3. 競合との違い
#Kioxia、Samsung、SK hynixと何が違うのか
#ここが一番大事です。 同じNANDでも、各社は全然違います。
#SanDisk
#SanDiskはNAND/SSDへの純度が高い会社です。 DRAMやHBMの巨大事業がないので、NAND価格・SSD需給の影響を受けやすいです。その代わり、サイクル上昇局面では利益改善がストレートに出やすいです。 (Sandisk)
#Kioxia
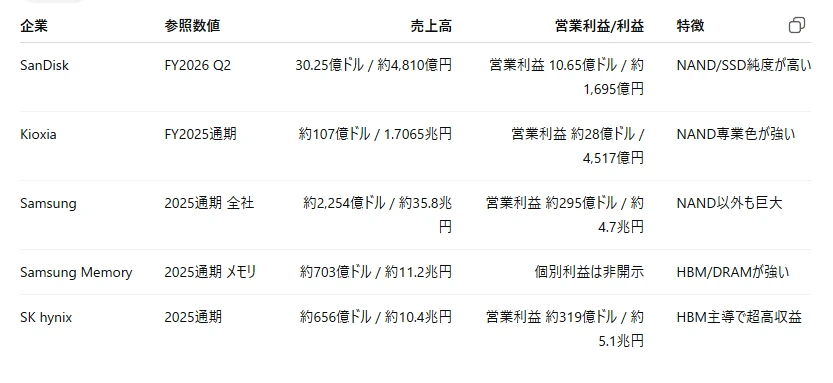
#KioxiaもNANDとSSDへの集中度が高いです。 2025年3月期通期売上高は1兆7,065億円(約107億ドル)、営業利益は4,517億円(約28億ドル)、親会社株主帰属利益は2,723億円(約17億ドル)でした。NAND専業に近いため、SanDiskと似たサイクル性があります。さらにSanDiskとは製造JVで深く結びついているため、両者はライバルでありながら、供給面ではかなり運命共同体です。 (kioxia-holdings.com)
#Samsung
#Samsungは別格です。 2025年通期の全社売上高は333.6兆ウォン(約2,254億ドル、約35.8兆円)、営業利益は43.6兆ウォン(約295億ドル、約4.7兆円)でした。うちMemory売上だけでも104.1兆ウォン(約703億ドル、約11.2兆円)あります。つまりSamsungは、NANDだけでなくDRAM、HBM、DDR5、スマホ、家電、ファウンドリまで抱える巨大複合企業です。NANDが悪くても他で吸収でき、逆にHBMが強いと全体利益が膨らみます。さらに会社資料では、AI向けに高性能TLC SSDとAI KV SSD需要を取り込みにいくと明記しています。 (images.samsung.com)
#SK hynix
#SK hynixは、いま最もAI色が強いメモリメーカーの一つです。 2025年通期売上高は97.1兆ウォン(約656億ドル、約10.4兆円)、営業利益は47.2兆ウォン(約319億ドル、約5.1兆円)、純利益は42.9兆ウォン(約290億ドル、約4.6兆円)でした。SanDiskと違って、SK hynixはHBMが超強い。そのため、NAND単独で見るとSanDiskのほうが純粋にNAND上昇の恩恵を受けやすい一方、会社全体としてはSK hynixのほうがAIサイクルの中心にいます。 (SK hynix Newsroom)
##
\4. 主要プレイヤー比較
#売上・利益・立ち位置
#以下は、比較しやすいようにざっくり整理した表です。 厳密には決算期や対象事業が完全には揃っていないので、規模感と事業構造の違いを見る表”**として見てください。 (Sandisk)
#
SanDiskの優位性は、規模ではありません。 優位性はむしろ、
#- NAND上昇相場への感応度が高い
- KioxiaとのJVで製造基盤を持つ
- データセンターSSDを伸ばしている
- HBFという新しい賭けを持っている
この4点です。 (Sandisk)
#反対に弱みは、
#- HBMのような高付加価値DRAMの巨大利益源がない
- NANDサイクル悪化時の逃げ場が少ない
- SamsungやSK hynixほどの総合力はない
という点です。 (images.samsung.com)
##
\5. NANDサイクルは今どうなっているか
#昔の“スマホ主導サイクル”とは少し違う
#NANDは典型的なシクリカル産業です。 基本は、
#- 価格が上がる
- 各社が投資する
- 数四半期~数年遅れて供給が増える
- 価格が崩れる
- 減産・投資抑制
- 再び締まる
この繰り返しです。 ただ、今のサイクルは昔より少し特殊です。 (TrendForce)
#2025年前半は在庫圧力と需要鈍化でNANDが弱く、TrendForceも1Q25にトップ5ブランド売上が約24%減ったとしています。ところがその後は、enterprise SSD需要の急増、AIサーバー、HDD不足、供給抑制で急回復しました。TrendForceは4Q25にトップ5 NAND売上が前四半期比23.8%増、1Q26のNAND価格は前四半期比85~90%上昇、2Q26も70~75%上昇と見ています。 (TrendForce)
#ここが重要で、今は昔のような 「スマホが弱いからNAND安い」 という単純な図ではありません。 AIインフラ向けでenterprise SSDが優先され、供給もそちらに振られるため、消費者向けよりデータセンター向けが市況を引っ張る度合いが上がっているのです。 (TrendForce)
#そのため、SanDiskにとって今はかなり良いサイクルです。 ただし、メモリ産業の宿命として、この価格上昇が永遠に続くことはありません。Samsung、SK hynix、Micron、中国勢などが中期的には供給を戻してくるので、2027年後半以降は再び難しくなる可能性があります。 (images.samsung.com)
##
\6. SSDはデータセンターで何に使われるのか
#基礎から
#SSDは、データセンターでは単なる「保存箱」ではありません。 役割は大きく分けて4つあります。
#1) 高速ストレージ
#OS、データベース、ログ、仮想マシン、コンテナイメージなどを置きます。 NVMeはSSD向けに設計された規格で、SATA/SASよりも低遅延で、CPUコアに近い並列キュー構造を持ちます。NVM Expressは、NVMeが低レイテンシ、高い並列性、深いキュー深度を持つことを強調しています。 (NVMエクスプレス)
#2) AI/RAG向けの巨大データ置き場
#AIでは、モデル重みそのものだけでなく、ベクトルDB、ログ、スナップショット、チェックポイント、特徴量データなど大量の周辺データを扱います。KioxiaのAiSAQは、まさにDRAMではなくSSD上でベクトル検索を回す方向で、RAGのスケール問題に対処しようとしています。 (KIOXIA America, Inc.)
#3) キャッシュ/階層化
#全部をDRAMやHBMには置けないので、SSDはその下の大容量階層として使われます。 特にAIでは「全部を超高速メモリに置く」のがコスト的に厳しいため、SSDの存在が重要になります。 (KIOXIA America, Inc.)
#4) クラウド運用に必要な信頼性
#OCPのCloud SSD仕様が示すように、データセンターSSDには単に速いだけでなく、テレメトリ、障害解析、電源断保護、エンドツーエンドデータ保護、信頼性管理が求められます。 (Open Compute Project)
#要するにSSDは、データセンターでは 「安い記憶媒体」ではなく、AIとクラウドの土台」 です。SanDiskがデータセンター向けを伸ばしているのは、かなり重要です。 (Sandisk)
##
\7. HBFとは何か
#HBMとSSDの“間”を埋めにいく技術
#HBFはHigh Bandwidth Flashの略です。 SanDiskはこれを、HBMとSSDの間に入る新しいメモリ階層として提案しています。SK hynixと一緒にOCP配下で標準化も進めています。 (Sandisk)
#HBMは超高速ですが、容量が少なく高価です。 SSDは超大容量で安いですが、遅い。 HBFはその間を狙っています。
#SanDiskの公式資料では、Gen1 HBFは
#- 読み出し帯域 1.6TB/s
- 1ダイ 256Gb
- 16ダイスタックで 512GB
- HBM4に近いフットプリント/電力/スタック高さを狙う
- AI推論向けに設計
とされています。さらに、HBFはHBMの8~16倍の容量を同程度コスト帯で狙う構想として説明されています。 (documents.sandisk.com)
#かなり乱暴に言うと、
#- HBM = 超高速、でも高いし容量が苦しい
- SSD = 安くて大容量、でも遠くて遅い
- HBF = NANDベースで、SSDよりずっとメモリ寄りの新しい中間層
です。 (Sandisk)
##
\8. HBFはなぜ必要なのか
#AI推論では速さだけでなく容量と電力も問題になる
#SanDiskとSK hynixは、AIが学習中心から推論中心へシフトする中で、推論は継続稼働するため、帯域、容量、電力制約がきついと説明しています。つまり、AIサービスが実運用され続けるほど、「HBMだけでは足りない」「でもSSDだけでは遅い」という問題が大きくなるわけです。 (Sandisk)
#HBFの思想はここに刺さっています。 推論では、全部を最速メモリに置かなくてもよい場面があります。重みやデータの一部を、HBMより大容量でSSDより高速な層に持てれば、コストと性能のバランスが良くなる可能性があります。SanDiskの資料では、405Bパラメータ級モデルの事前学習済み重み読み出しで、HBFベースが“容量無制限HBM”比で2.2%差に収まるというシミュレーションも示しています。 (documents.sandisk.com)
##
\9. HBFは本当にうまくいくのか
#強気シナリオと弱気シナリオ
#ここは非常に大事です。 HBFはまだ量産実績のある完成市場ではなく、これから標準化・サンプル・採用を進める段階です。SanDiskは、2026年後半に最初のHBFサンプル、2027年初頭にHBF搭載AI推論デバイスのサンプルを目標にしています。 (Sandisk)
#強気シナリオ
#HBFがうまくいくケースでは、SanDiskは大きく変わります。
#- OCPで標準化が進む
- GPU/AIアクセラレータ周辺の新しいメモリ階層として認知される
- AI推論のメモリ不足を埋める現実解になる
- SanDiskが「NANDメーカー」ではなく「新メモリ階層の提案者」と見られる
この場合、SanDiskの評価はNANDサイクルだけでは決まらなくなります。 HBFが本当にエコシステム入りすると、SanDiskは中期の評価軸を一段変えうる会社になります。 (Sandisk)
#弱気シナリオ
#一方で、失敗シナリオも十分あります。
#- NANDベースなのでHBMよりレイテンシは不利
- ソフトウェア/ランタイム側の最適化が難しい
- GPUベンダーやシステムベンダーの採用障壁が高い
- “面白い技術”で終わって量産採用に至らない
この場合、HBFは期待先行で終わり、SanDiskは結局NAND市況次第の会社として評価されやすいです。標準化を進めていること自体は前向きですが、標準化と大量採用は別物です。 (Sandisk)
#私の見方では、HBFは技術的には面白く、問題設定も正しいです。 ただし投資家目線では、まだ「証明前」の段階です。 2026年後半から2027年にかけて、
#- 実サンプル
- 顧客PoC
- OCP以外の支持
- 実装パートナー
- 実性能/実消費電力
このあたりが見えて初めて、期待から現実に変わります。 (Sandisk)
##
\10. ではSanDiskは投資対象としてどう見えるか
#現時点のSanDiskは、かなりはっきりしています。
#短中期では、
#- NAND価格上昇
- enterprise SSD需要
- データセンター売上の伸び
が追い風です。 そのため、2026年~2027年前半はかなり良い時間帯になりやすいです。 (Sandisk)
#中長期では、
#- Samsung/SK hynix/Micron/中国勢の供給増
- NAND価格反転
- HBFの成否
が分岐になります。 ここでHBFが立ち上がれば、SanDiskは「ただのNAND株」から脱出できます。立ち上がらなければ、再びサイクルの波に戻ります。 (images.samsung.com)
##
最後に一言でまとめると
#SanDiskは、
#足元はNAND/enterprise SSDの追い風でかなり強い。 ただし本当の夢はHBFにあり、そこが成功するかどうかで2027年以降の評価が大きく変わる。
#という会社です。 (Sandisk)
#SanDisk(旧Western Digitalフラッシュ事業)の事業・決算・ガイダンス分析と、NANDサイクル/HBF/データセンターSSDの基礎
#エグゼクティブサマリー
#本レポートは、SanDiskのフラッシュ事業)を中心に、Kioxia、Samsung 、SK hynix、Micron Technology、YMTCとの違いを、一次情報(SEC/IR/プレスリリース)と市場データTrendForce、IDCで整理します。HBF(High Bandwidth Flash)の標準化動向はOpen Compute Project関連の発表を基に解説し、SSDのデータセンター用途と性能指標はNVM ExpressおよびSNIAの資料を主軸にまとめます。
#為替換算は、USD→JPYは「1 USD = 159.22 JPY(2026-04-10)」、KRW→USDは「1 USD = 1,483.90 KRW(2026-04-10)」を用いました(いずれもFRB H.10系列)。円換算・ドル換算は比較のための概算で、決算期中平均レートベースではない点に注意してください。
#直近U.S. Securities and Exchange Commission提出の10-Q:2026-01-02(四半期))では、SanDiskの売上は$3.025B、粗利率は約50.9%($1.541B)、営業利益は$1.065B、純利益は$0.803Bと、価格(ASP)と出荷の回復により収益性が急伸しています。会社側は、エンドマーケット別に「Datacenter / Edge / Consumer」で売上トレンドを提示しており、当該四半期はEdgeが売上の過半を占めつつ、DatacenterがQoQで高成長です。ガイダンス(FY2026 Q3)は売上$4.4–4.8B、粗利率(GAAP)64.9–66.9%を見込んでおり、価格局面(NANDタイト)の強さが示唆されます。
#NANDサイクルについては、供給側で「HBM/サーバ向けへ投資・キャパ振替→一般NAND/Client向け供給が相対的に絞られる」圧力があり、需要側で「AI推論の常時稼働化」と「エンタープライズSSDへの容量配分増」が同時進行している、という構図が主要シナリオです。これは「消費者向け中心の時代に効いた“供給増→価格下落→需要刺激”」よりも、需給がロングターム契約(LTA)/供給確保”に寄りやすく、DRAM/NANDのディスパージョン(同調せず別々にタイト化/緩和する局面)”が起こりにくい、という見方と整合します。
#SanDisk事業の詳細と売上構成
#SanDiskは、フラッシュベースのストレージ製品・ソリューションを提供し、製品カテゴリとしてSSD、組込み(embedded)、メモリカード等のリムーバブル、USB、さらにウエハ/コンポーネント等を含むと開示しています。報告セグメントは単一(Single reportable segment)ですが、売上の見方としてエンドマーケット別(Datacenter / Edge / Consumer)開示を行っています。
#2026-01-02四半期のエンドマーケット別売上(会社資料)は以下の通りです。
#| エンドマーケット(定義:会社資料) | 売上(USD, $M) | 売上(JPY, ¥B)* | 構成比(対$3,025M)
#
* 為替:1 USD=159.22 JPY(2026-04-10)。citeturn6search9
#pie title SanDisk 売上ミックス(FY2026 Q2:エンドマーケット別)
"Datacenter (14.5%)" : 440
"Edge (55.5%)" : 1678
"Consumer (30.0%)" : 907この「Edgeが最大、Datacenterが伸びる」構図は、スマホ/PCのようなクライアント需要に加え、エッジAI・産業用途、そしてデータセンター向け(サーバSSD等)の成長が同時に走っている局面の典型です(同社資料ではDatacenter売上がQoQ +64%と説明)。
#製造面では、SanDiskはKioxiaと日本での共同製造(ジョイントベンチャー)に依存するモデルが中核です。Kioxia側の統合報告書は、YokkaichiよびKitakamiでの製造能力がKioxiaグループとSanDiskグループのJVを含む形で構成され、両工場の生産能力の約80%がJVでSanDiskと等分、残り約20%はKioxia単独と説明しています。(この構造は「固定費の共同負担」と「技術移行(層数/ノード)投資の共同最適化」をもたらす一方、相手企業の投資・稼働方針が自社供給にも影響する、という“JV固有のレバー”も生みます。
#直近決算・ガイダンスと財務体質
#SanDiskの直近四半期(2026-01-02、Form 10-Q)における損益の骨子は以下です。
#
*為替:1 USD=159.22 JPY(2026-04-10)。
#上表から計算すると、粗利率は約50.9%、営業利益率は約35.2%、純利益率は約26.5%です(いずれもGAAP、四半期)。粗利率の急改善は、同社のMD&Aで示されているように、主に平均販売単価(ASP)や出荷(Exabytes)などの改善(特にデータストレージ系の伸長)に整合します。
#キャッシュフローとバランスシートのハイライトは以下です。
#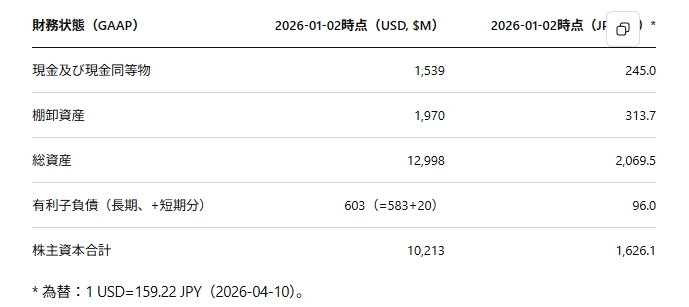
* 為替:1 USD=159.22 JPY(2026-04-10)。
#設備投資(Capex)は「JVのGross/Cash Capex」「自社のPP&E購入」などを分解して説明している点が特徴です。会社資料では当四半期におけるTotal Cash Capex $176M(売上比5.8%)、Total Gross Capex $255M(売上比8.4%)と示し、FY2026の投資の中心がBiCS8関連である旨も明記しています。(ここは“サイクルの山で投資を増やしすぎない”という従来のメモリ企業の教訓と、“技術世代移行を遅らせるとコスト競争力を失う”現実の間で、投資タイミングが最も問われるパートです。
#ガイダンス(FY2026 Q3)について、会社資料は売上$4.4–4.8B、粗利率(GAAP)64.9–66.9%(Non-GAAP 65.0–67.0%)等を提示しています。これは、TrendForceが示す2026年のメモリ価格環境(契約価格の大幅上昇、特にNANDは企業SSD向け配分増と需給逼迫)と方向性が一致します。
#競合比較
#まず市場シェアの“現在地”として、TrendForceのNAND売上高ランキング(2025年Q3)では、Samsungが最大、次いで(Intel NAND事業を統合した)SKグループ(SK hynix+Solidigm)、Kioxia、Micron、SanDiskという序列です(売上高シェア:Samsung 33.6%、SK group 28.7%、Kioxia 16.9%、Micron 12.9%、SanDisk 7.9%)。
#次に「事業構造・製造・製品ポートフォリオ」の違いが、投資判断やサイクル感応度を決めます。KioxiaはNAND/SSDに集中する一方、SamsungとSK hynixはDRAM/HBMも抱えるため、需要がHBM側に強い局面では“投資・クリーンルーム・人員”がHBM/サーバDRAMへ寄りやすく、NANDの供給増が抑制されやすい、という構造要因があります。
#主要プレイヤー比較(数値は各社の開示範囲に依存し、未開示は「未開示/不明」と明記):
#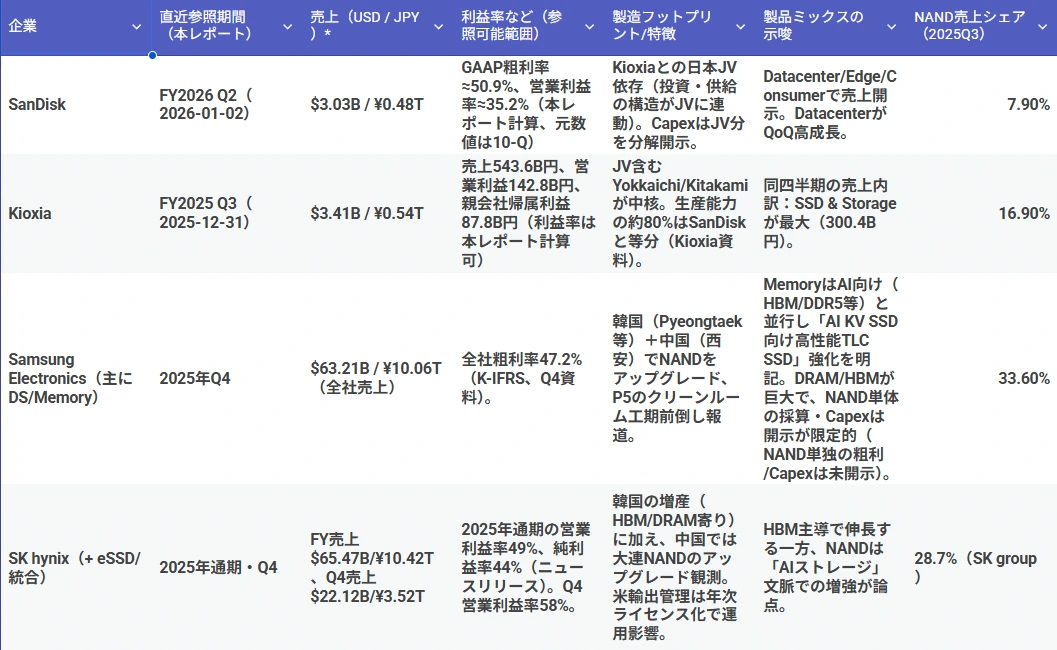
*換算は本レポート統一:USD→JPYは1USD=159.22JPY(2026-04-10)、KRW→USDは1USD=1,483.90KRW(2026-04-10)。
#競争優位性を“構造”で見ると、SanDiskは(1)NAND/SSDに純化された事業であるためサイクルの上振れにレバレッジがかかりやすい、(2)一方でHBMの直接恩恵(HBM価格/供給タイトの利益)を取り込めない、(3)ただしHBMの供給制約が「AI推論のメモリ階層」問題を生み、その解としてHBFを“新しいメモリ層(HBMとSSDの間)”として提案している――という位置づけになります。
#NANDサイクルの力学と二〇二九年までのシナリオ
#供給ドライバー
#供給は「新規クリーンルームの立ち上げ(年単位)」「ノード移行(層数増/歩留まり)」「投資配分(HBM/DRAMへ寄るとNANDが相対的に絞られる)」で決まります。TrendForceは2026年の契約価格見通しのなかで、DRAM側がHBM/サーバへキャパ再配分してタイト化し、NAND側も企業SSD向けに容量が割り当てられて需給がタイト化している、と整理しています。
#投資・能力増強の具体例として、SamsungのPyeongtaek P5クリーンルーム工期前倒し(稼働目標が早まる可能性)や、中国・西安での236層への移行、SK hynixの中国・大連のアップグレード観測が報じられています。 また、中国勢(YMTC)は新たに大規模工場2棟建設、2027年に市場シェアが14%超へ、との報道があり、長めの時間軸では“供給の外生変数”として無視できません。
#さらにMicronは、シンガポールで新NAND工場(初期出荷は2028年後半)を明言し、CapexをFY2026で$25B超と見込むなど、クリーンルーム投資を前倒ししています。ただし、これらは“供給が増える”という結論に直結せず、タイムラグ(2027–2029)と歩留まり・稼働率の不確実性が大きい点が重要です。
#需要ドライバー
#需要は、従来のPC/スマホ中心から、データセンター・AI(特に推論)へ重心が移っていることがサイクル形状を変えています。SanDiskはHBF標準化の発表で、AI産業が「学習(training)から推論(inference)へ」シフトし、推論は常時稼働でメモリ帯域・容量・電力制約が厳しい、と説明しています。
#需要の現れ方として、Samsungはメモリ事業の見通しで「AI KV SSD需要」を挙げ、高性能TLC SSD販売拡大に言及しています。citeturn23view0 Kioxiaの統合報告書でも、推論システムがユーザー/サービス数の増加で拡大し、SSDがログやスナップショット等に使われる図示があり、AI時代のSSD需要増を示唆します。
#また、価格データとしてTrendForceは2026年Q2に「従来型DRAM契約価格+58–63% QoQ、NAND契約価格+70–75% QoQ」を見込み、CSPが供給確保のため長期契約を進める、と述べています。citeturn17search0 Reutersも、Q1のDRAM価格上昇予測を90–95%へ上方修正した背景にAI・データセンター需要を挙げています。供給増が需要を刺激する“旧来の消費者主導モデル”より、供給確保が先に立つ“インフラ主導モデル”へ寄っている、という読みの根拠になります。
#xychart-beta
title "NAND市況:供給・需要の概念図(価格感応度の変化を示す模式)"
x-axis "数量(相対)" 0 --> 10
y-axis "価格(相対)" 0 --> 10
line "需要(AI/Datacenter比率上昇で下方硬直化しやすい)" : 0 9, 10 1
line "供給(クリーンルーム/投資で遅行的に増える)" : 0 1, 10 9二〇二九年までのタイミングシナリオ
#以下は、上記の“供給ラグ”と“推論主導の需要”を前提にしたシナリオ整理です(将来推定であり、確度はイベント依存。供給側イベントは事実ソース、価格・需給の帰結は推論として明示します)。
#gantt
title NAND需給シナリオ(2026–2029:イベントは公開情報、帰結は推論)
dateFormat YYYY-MM
axisFormat %Y-%m
section ベース(最頻)
価格高止まり・供給タイト(LTA/企業SSD配分増) : active, 2026-04, 2027-06
新クリーンルーム/投資が徐々に寄与(局所緩和) : 2027-07, 2028-06
需給再バランス(下振れ/上振れ両方あり得る) : 2028-07, 2029-12
section 強気(供給遅れ+推論需要強い)
タイト長期化(不足が2028まで延伸) : active, 2026-04, 2028-06
緩和は後ろ倒し(2028後半〜) : 2028-07, 2029-12
section 弱気(供給前倒し+需要減速)
2027後半から価格圧力(在庫調整) : 2027-07, 2028-03
2028–2029は反転サイクル(供給過剰局面) : 2028-04, 2029-12NANDは2027年前半まで不足が続くが、その後は未知数(i)P5等の供給イベントが“建屋→設備→量産”で遅行すること、(ii)企業SSD/AI向けに配分が寄っていること、(iii)中国勢(YMTC)の増産が中期の不確実性になっていること、の組み合わせとして説明できます。
#HBF技術の基礎・ロードマップとSanDiskの状況
#SanDiskが提唱するHBF(High Bandwidth Flash)は「NANDをベースに、HBMに近い帯域を狙い、HBMより大容量で、SSDより“メモリ寄り”の新階層」を作る構想です。公式ファクトシートでは、Gen1で読出帯域1.6 TB/s、16ダイスタックで合計512GB(256Gb/ダイ)を掲げ、HBM4に近いフットプリント/消費電力/スタック高さを狙う、と説明しています
#また同資料は、HBFが不揮発でリフレッシュ電力が不要である点、データセンター高温環境での熱安定性、冗長性・信頼性設計を含む点を強調しています。 これは、DRAM/HBMが本質的に揮発・リフレッシュを要することへの対置として、“推論の常時稼働”で効くTCO要素(電力・冷却・容量当たりコスト)を取りに行く設計思想です。
#ロードマップとして、同ファクトシートはGen2で>2TB/s・最大1TB、Gen3で>3.2TB/s・最大1.5TB、さらに電力効率改善(Gen1比0.8x/0.64x)を示します。さらにSanDiskブログは、HBFが「Llama 3.1 405Bの事前学習済み重み読み出し」を想定したシミュレーションで“容量無制限のHBM”に対して2.2%差に収まる、と説明し、推論のメモリ・ウォール対策として位置づけています。
#商用化ステータスに関して、2025年8月の発表は「HBFメモリ初サンプルは2026年下半期」「HBF搭載のAI推論デバイスは2027年初旬のサンプル」を目標とし、SK hynixとの標準化協業(MOU)を示しました。2026年2月には、OCP配下でHBF標準化の専用ワークストリームを立ち上げると発表し、「HBMとSSDの間の新メモリ層」を明確に打ち出しています。
#統合の難所としては、NAND由来の「HBMより高いレイテンシ」「ページサイズの違い」「GPU/アクセラレータ近傍実装におけるパッケージ・熱・信号整合」「ソフトウェア(プリフェッチ、配置最適化、OS/ランタイム)」が典型です。SanDisk自身も、HBMより高レイテンシ/大ページであっても推論で成立し得る、という趣旨を注記で述べています。
#flowchart TB
A[GPU/AIアクセラレータ] --> B[HBM: 超低レイテンシ/高帯域 ただし容量/コスト制約]
A --> C[HBF: HBMに近い帯域を狙う NANDベース大容量/不揮発]
A --> D[NVMe SSD: 大容量/低コスト ただし帯域・レイテンシはメモリより下]
D --> E[共有ストレージ/オブジェクトストレージ]
classDef mem fill:#f5f5f5,stroke:#333,stroke-width:1px;
class B,C,D mem;データセンターにおけるSSDの役割と、SanDiskへの示唆
#データセンターSSD(特にNVMe)は、従来のHDD中心階層に対して「低レイテンシ」「高IOPS」「高帯域」を提供し、NVMeプロトコルは多数キュー/深いキュー深度など並列性によりソフトウェアスタックのレイテンシを下げる設計だと説明されています。さらにクラウド用途ではOCPのNVMe Cloud SSD仕様のように、運用・互換性・テレメトリなど“DC運用要件”が仕様化されます。
#AI/データセンターのワークロード観点でのSSDの役割は、大きく「永続ストレージ」「キャッシュ/階層化」「学習/推論の周辺データ(ログ、スナップショット、チェックポイント、ベクトルDB等)」です。Kioxiaは、ベクトル検索をSSD上で行いDRAM依存を下げるAiSAQを発表しており、これは“DRAMが高価/不足になりやすい局面でSSDの役割が上がる”具体例です。SNIAのAIデータセンター資料でも、GPU性能を飽和させるために複数SSDが必要になり得る、など“GPU近傍のI/O設計”が議論されており、SSD性能(4KB/512B IOPS、帯域)がAI基盤設計に直結することが示されています。
#SSDの主要性能指標は、IOPS(ランダムI/O処理能力)、帯域(シーケンシャル read/write)、レイテンシ(特にp95/p99)、耐久性(TBW/DWPD)、そしてデータ保護(PLP等)です。これらはNVMeの並列性と運用仕様(OCP)により“マルチテナントでのQoS”が論点化しやすい、と整理できます。
#HBFが普及した場合、アーキテクチャは「GPU直下のHBM容量不足を、SSDではなくHBFで埋める」方向に変わり得ます。SanDiskはHBFを“HBMとSSDの間の新階層”と明示しており、推論のメモリ帯域/容量不足を狙い撃ちしています。したがって、SanDiskの“中期オプション価値”は(1)NAND/SSDサイクルの上振れ、(2)HBFによる“新しいNAND需要カテゴリ創出”の二層になり、2027–2029の見通しはこの実行確度に左右されます。
#SanDiskを2027–2029で追うための「投資・オペレーション上のチェックポイント(10項目)」は以下です(事実確認ができるKPIから順に並べています)。
#- Datacenter売上比率の伸び:エンドマーケット別売上開示でDatacenterの構成比が持続的に上がるか。
- 粗利率の持続性:NAND価格局面(契約価格上昇)と粗利率の連動が続くか。
- 在庫(Inventories)と出荷(Exabytes/ASP):在庫の積み上がりが再び価格下落局面を呼ぶ兆候にならないか(10-Qでの説明と整合)。
- JV投資(Gross/Cash Capex)とBiCS8移行:FY2026の投資重点(BiCS8)によりコスト/ビットが改善しているか。
- 外部資金(補助金・リース等)によるCapexファイナンス:JV投資の資金手当てが円滑か(会社資料の“External funding”等)。citeturn27view1
- HBFマイルストーン:2026年下期サンプル、2027年初サンプルデバイス、OCP標準化の進捗(参加企業増)を逐次確認。
- 中国供給の変数(YMTC):新工場建設やシェア上昇が現実化した場合の価格下押しリスク。
- 大手競合の増産タイミング:Samsung P5前倒し、Xi’anアップグレード、SK hynix大連アップグレード等が供給曲線をいつ動かすか。
- Micronの2028供給増(シンガポール新NAND)を含む中期供給波:2028後半からの供給増が2029サイクル反転要因になり得る。
- 顧客集中と契約形態(LTA等):SanDiskは顧客集中(上位顧客比率)も開示しており、LTAの条件(価格・数量)次第で利益の上下が変わる。
参照URL
#SanDisk IR(FY2026 Q2 Earnings Deck)
https://investor.sandisk.com/static-files/1b7ca99b-f84a-4294-9f56-690b32fce69a
SanDisk SEC Form 10-Q(Quarter ended Jan 2, 2026)
https://www.sec.gov/Archives/edgar/data/2023554/000162828026004407/sndk-20260102.htm
SanDisk Press Release(2026-02-25:HBF標準化/OCP workstream)
https://www.sandisk.com/company/newsroom/press-releases/2026/2026-02-25-sandisk-and-sk-hynix-begin-global-standardization-of-next-generation-memory-solution-high-bandwidth-flash-hbf
SanDisk Press Release(2025-08-06:HBF MOU、サンプル時期)
https://www.sandisk.com/company/newsroom/press-releases/2025/2025-08-06-sandisk-to-collaborate-with-sk-hynix-to-drive-standardization-of-high-bandwidth-flash-memory-technology
SanDisk HBF Fact Sheet(PDF)
https://documents.sandisk.com/content/dam/asset-library/en_us/assets/public/sandisk/collateral/company/Sandisk-HBF-Fact-Sheet.pdf
SanDisk Blog(HBF解説)
https://www.sandisk.com/company/newsroom/blogs/2025/scaling-beyond-the-wall-inside-sandisks-high-bandwidth-flash-for-ai
TrendForce(2026-03-31:DRAM/NAND契約価格見通し)
https://www.trendforce.com/presscenter/news/20260331-12995.html
TrendForce(2025Q3:NAND市場シェア/売上ランキング)
https://www.trendforce.com/news/2025/12/01/news-nand-flash-revenue-surges-qoq-as-prices-rise-largest-gain-since-2017/
IDC Blog(2026年の供給成長見通し)
https://blogs.idc.com/2025/12/14/strong-memory-demand-in-2026-expected-to-outpace-2024-2025-leading-to-tight-supplies/
Kioxia IR(FY2025 Q3:九ヶ月決算PDF)
https://finance-frontend-pc-dist.west.edge.storage-yahoo.jp/disclosure/20260212/20260212556347.pdf
Kioxia Integrated Report 2025(FY2024)
https://www.kioxia-holdings.com/content/dam/kioxia-hd/en-jp/ir/library/integrated-report/2025/asset/Integrated-Report-2025-all-view-en.pdf
Samsung Electronics Earnings Presentation(4Q2025 PDF)
https://images.samsung.com/is/content/samsung/assets/global/ir/docs/2025_4Q_conference_eng.pdf
SK hynix Newsroom(2025年通期実績)
https://news.skhynix.co.kr/2025-business-results/
Reuters(YMTCの新工場・シェア見通し)
https://www.reuters.com/article/yangtzememory-nand-idUKL4N3U11M0
Micron IR(2026-03-18:供給投資/Capex/シンガポールNAND)
https://investors.micron.com/static-files/9c0becf5-df56-4eec-bd67-453dda68b273
NVM Express(NVMe Overview PDF)
https://nvmexpress.org/wp-content/uploads/NVMe_Overview.pdf
SNIA(AI Data Center向けストレージ資料PDF)
https://www.snia.org/sites/default/files/2025-10/SNIA-SDC25-Haratsch-Storage-Devices-AI-Data-Center.pdf
OCP(NVMe Cloud SSD Specification PDF)
https://www.opencompute.org/documents/nvme-cloud-ssd-specification-v1-0-3-pdf
FRB/FRED(USDJPY, DEXJPUS)
https://fred.stlouisfed.org/series/DEXJPUS
FRB/FRED(USDKRW, DEXKOUS)
https://fred.stlouisfed.org/series/DEXKOUSsandiskは巨大資本で追い上げるAIメモリ復活銘柄といったところでしょうか
#MicronやSkHynix、samsungに比べると攻めの銘柄ですが、上手くいくとリターンは大きいです
#2026年4月15日現在、一株が800ドルから1000ドルあたりを前後しており、ボラが激しく一株買うのに数十万はするので、余裕資金の少ない場合は少し重めです
#またAIインフラ系の銘柄は場合によっては半値になる覚悟も必要かも知れません
#長期保有するかの分かれ目はHBFが上手くいくかどうかにかかっているような予感がします
#短中期では利益を上げられる可能性が高いので、その間に利益を得て売るのも手かも知れないです
#特定銘柄の推奨・勧誘を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#サムネはPixAIsunflowerモデル
#