Coherent Corp考察
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
dce04bffacb8617d68a8f5839067a02ea279543a6420cca5860013f41fc8cc5d- 保存版のSHA-256
143e7e7646c326b3afb868c4aae302733e75d01b2060ab2a952b3d7d188e6cbb
外部証明の最終検査結果は詳細を開くと表示します。
Coherent Corp. (COHR) 総合調査報告書:AIインフラと光の融合による産業革命の深層分析
#\1. エグゼクティブサマリー
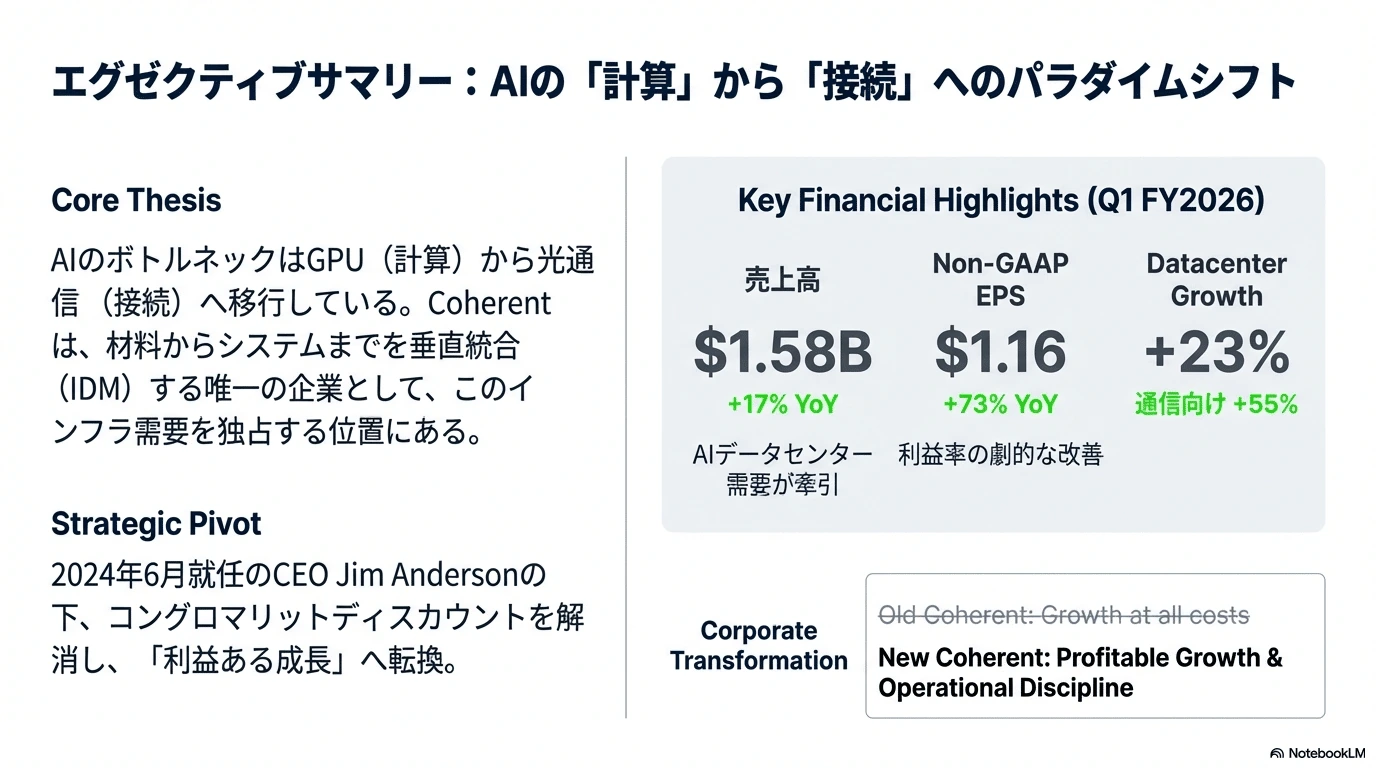
#2026年1月10日現在、Coherent Corp.(以下、Coherent)は、かつての産業用レーザーおよび複合材料のコングロマリットから、人工知能(AI)時代を物理層で支える不可欠なインフラ企業へと変貌を遂げている。2024年6月に就任したCEO Jim Andersonの下、同社は「利益ある成長」を掲げ、構造改革とバランスシートの改善を急速に進めてきた。2025年11月に発表された2026年度第1四半期(Q1 FY26)の決算は、データセンター向けトランシーバー(光送受信モジュール)の爆発的な需要増を背景に、売上高15.8億ドル(前年同期比17%増)、Non-GAAP EPS 1.16ドル(同73%増)という極めて堅調な成果を示した 。
#本報告書では、Coherentの事業内容、歴史的背景、技術的優位性、および市場展望について、徹底的な調査に基づき詳述する。特に、生成AI(Generative AI)の学習・推論インフラにおける800G/1.6T光トランシーバーの役割と、ロボティクスや自律システム(フィジカルAI)におけるセンシング技術の重要性に焦点を当てる。また、光接続技術の未来を左右するPluggable(プラガブル)、LPO(リニア・プラガブル・オプティクス)、CPO(コ・パッケージド・オプティクス)の技術論争についても、同社の戦略的立ち位置を分析する。
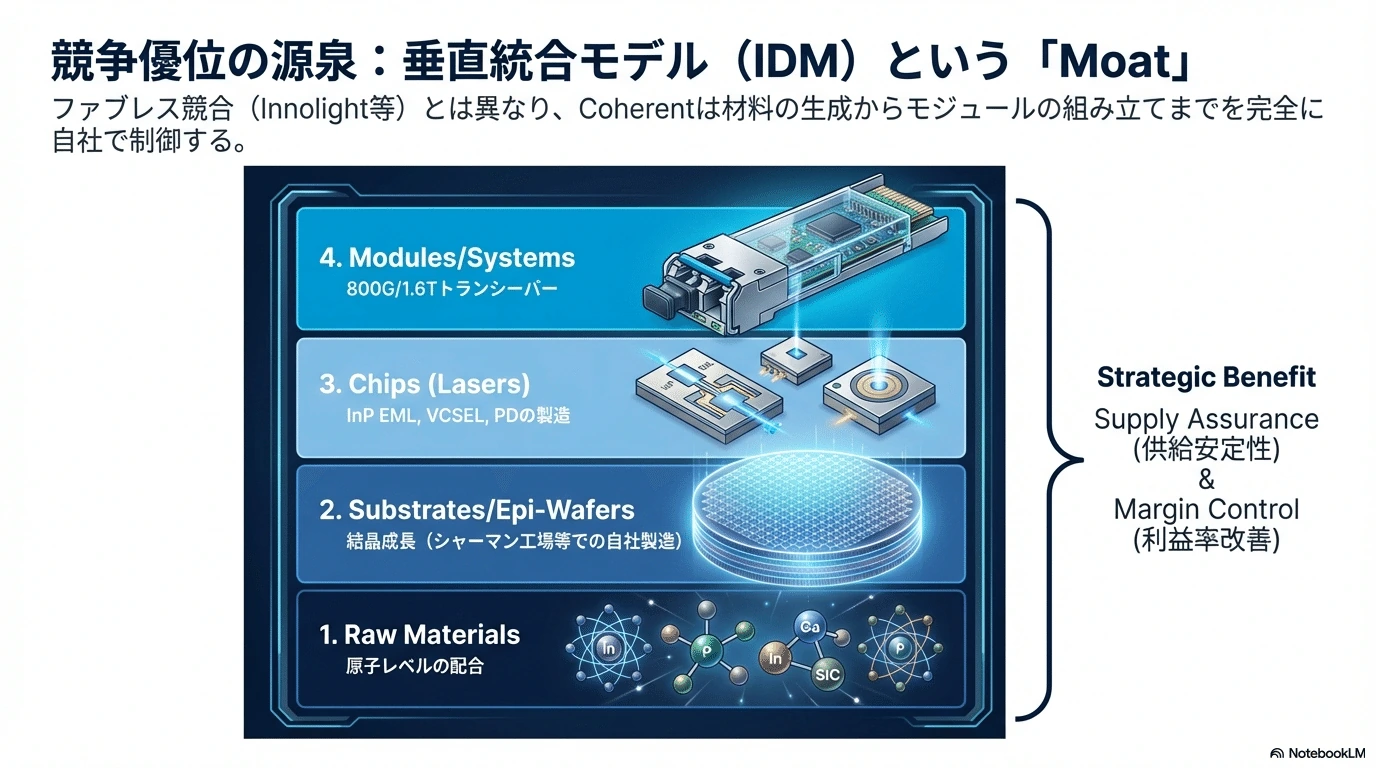
#分析の結果、Coherentは単なる部品サプライヤーではなく、化合物半導体(InP、GaAs、SiC)の結晶成長から最終製品までを一貫して手掛ける垂直統合モデル(IDM: Integrated Device Manufacturer)により、ファブレス競合他社に対して構造的な優位性を有していることが判明した。しかしながら、米中対立に起因するサプライチェーンリスクや、急速な技術サイクルの変化への適応といった課題も依然として存在しており、これらに対する経営陣の舵取りが今後の企業価値を決定づける要因となる。
##
\2. 企業アイデンティティと歴史的統合の系譜
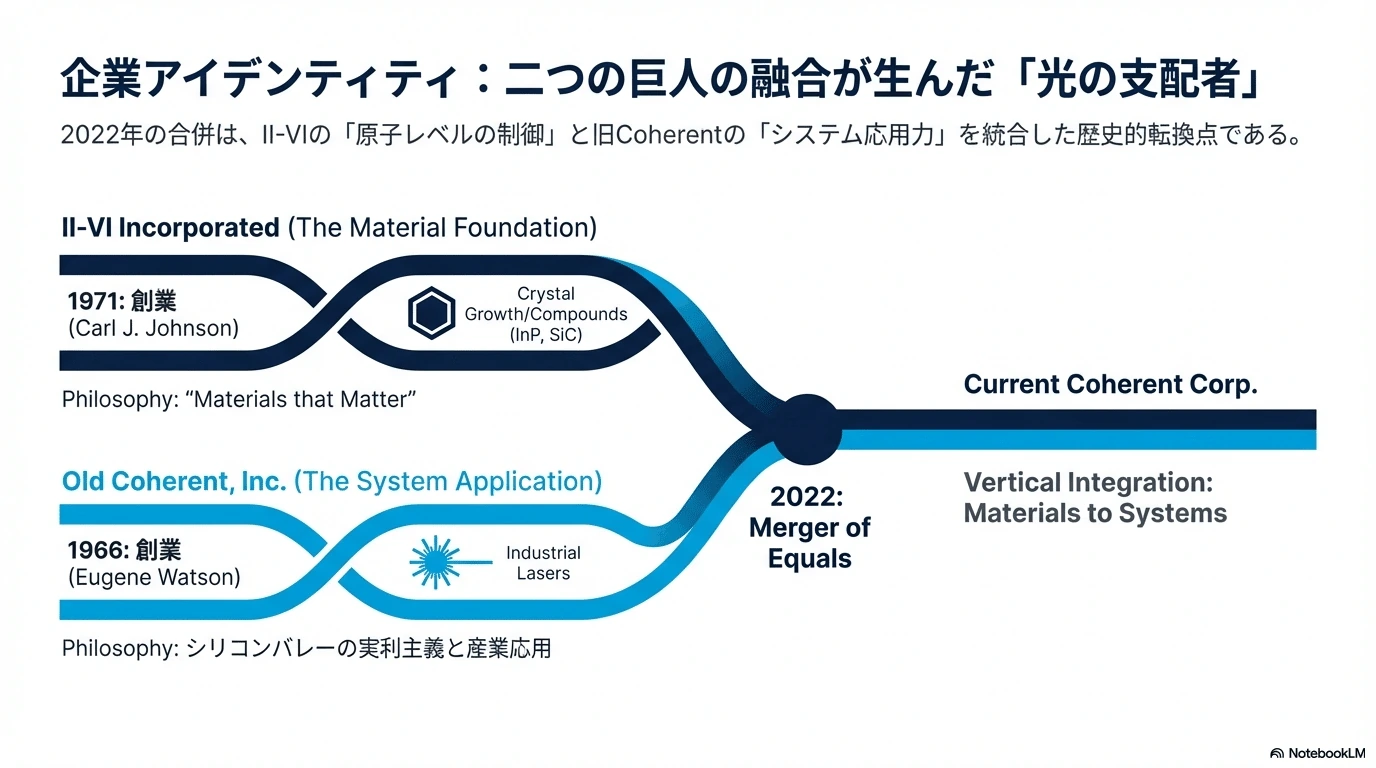
#Coherent Corp.という企業体は、材料科学の頂点に立つII-VI Incorporatedと、レーザーシステムの先駆者であるCoherent, Inc.という二つの巨人が2022年に融合して誕生したものである。現在の同社を理解するためには、この二つの源流における創業者の思想と、合併に至るダイナミズムを深く理解する必要がある。
#2.1 II-VI Incorporated:原子レベルの制御への執念
#Coherent Corp.の法的および組織的な母体は、1971年にペンシルベニア州サクソンバーグで設立されたII-VI Incorporated(ツー・シックス)である。
#創業者 Carl J. Johnson の哲学
#創業者のCarl J. Johnson博士は、パデュー大学、MIT、イリノイ大学で電気工学を修めた卓越した技術者であり経営者であった 3。社名の「II-VI」は、元素周期表の第II族(亜鉛、カドミウムなど)と第VI族(テルル、セレンなど)の元素を組み合わせた化合物半導体を意味する。これは、創業当初から同社が「材料科学」に立脚していたことを象徴している。
#Johnson博士の経営哲学は「垂直統合への執念」に集約される。彼は、高性能なレーザーや光学部品を作るためには、その基礎となる結晶材料(サブストレート)から自社で制御しなければならないという信念を持っていた 。多くの競合他社が材料を外部調達し、加工や組み立てに特化する中で、II-VIは困難な結晶成長炉への投資を続け、カドミウムテルル(CdTe)、ジンクセレン(ZnSe)、そして後年のシリコンカーバイド(SiC)といった戦略物資の製造能力を確立した。この「材料からシステムへ(From Materials to Systems)」という思想は、現在のCoherentにおけるInP(インジウムリン)やSiCの自社製造能力に直結しており、AIデータセンター向け高速レーザーチップの供給安定性を支える最大の強みとなっている。
#また、Johnson博士は教育と次世代育成に熱心であり、II-VI財団を通じて科学技術教育への支援を惜しまなかった 。彼の「実直なエンジニアリング」と「長期的視点」は、現在の同社の企業文化の根底に流れている。
#2.2 Coherent, Inc.:レーザーの実用化と革新
#一方、合併相手であるCoherent, Inc.は、1966年5月にカリフォルニア州パロアルトで設立されたシリコンバレーの先駆的企業である。
#創業者 Eugene Watson の実利主義
#創業者のEugene Watsonは、当時レーザー業界の雄であったSpectra-Physics社の社員であったが、CO2レーザーの開発提案を経営陣に却下されたことを機に独立した 。彼は自宅のランドリールームを拠点とし、DuPont社からの15,000ドルの研究契約を元手に最初の商用CO2レーザーを開発したという逸話を持つ 。
#Watsonのアプローチは、材料科学そのものよりも「レーザーをいかに産業応用するか」というシステムとアプリケーションに重点を置いていた。Coherent, Inc.はその後、医療用、理科学用、産業加工用など多岐にわたるレーザーシステムを展開し、業界の標準を作り上げてきた。II-VIが「素材」の会社であったとすれば、Coherentは「光」の会社であったと言える。
#2.3 2022年の歴史的合併とブランドの統合
#2021年、Lumentum HoldingsとMKS InstrumentsがCoherent, Inc.の買収に名乗りを上げ、激しい争奪戦が繰り広げられた。最終的に勝利したのは、当時CEOであったVincent D. ("Chuck") Mattera Jr.率いるII-VIであった。買収総額は約70億ドルに達し、業界地図を塗り替える大型案件となった。
#合併の戦略的合理性
#Mattera博士はこの合併の意義を「不可逆的なメガトレンドへの対応」と位置付けた。具体的には、クラウドコンピューティング、3Dセンシング、電気自動車(EV)、積層造形(3Dプリンティング)といった成長市場に対し、II-VIの「材料・部品技術」とCoherentの「システム・光源技術」を組み合わせることで、バリューチェーン全体を支配できると考えたのである。
#2022年9月8日、統合完了後のII-VIは、より高いブランド認知度を持つ「Coherent」へと社名を変更した 12。しかし、本社はII-VIの発祥の地であるペンシルベニア州サクソンバーグに置かれ、ティッカーシンボルもIIVIからCOHRへと変更されたものの、企業の実体としてはII-VIの垂直統合モデルがCoherentの製品群を飲み込む形となった。新しいロゴにおける「原子」のモチーフは、II-VIの創業精神である材料科学への敬意を表している。
##
\3. 新経営体制と組織変革(2026年現在)
#2024年6月、長年同社を率いたChuck Mattera博士が引退し、新たにJim AndersonがCEOに就任したことで、Coherentは新たなフェーズへと突入した。2026年1月現在、Anderson体制下での改革は着実に成果を上げている。
#3.1 CEO Jim Anderson の経歴と経営思想
#Jim Andersonは、半導体業界における「ターンアラウンド(事業再生)のスペシャリスト」として知られる。
#- 経歴: MITおよびパデュー大学で電気工学の修士号を取得。Intel、Broadcom、AMD(コンピューティング&グラフィックス事業部GM)を経て、2018年から2024年までLattice SemiconductorのCEOを務めた。
- 実績: Lattice時代には、FPGA市場におけるニッチトップ戦略を推進し、製品ロードマップの刷新と徹底的な業務効率化によって、同社の利益率と時価総額を劇的に向上させた実績を持つ。
Andersonの経営思想と戦略:
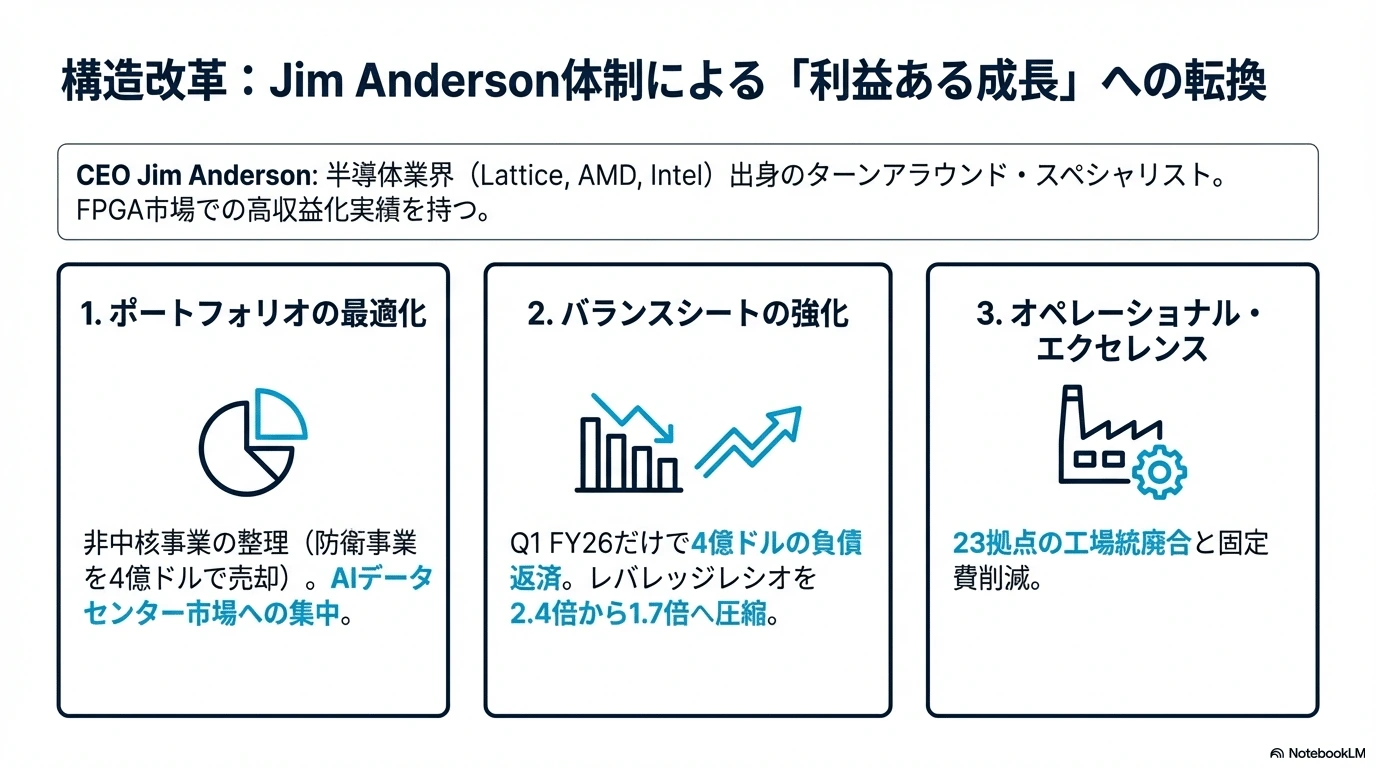
#AndersonのCoherentにおけるミッションは明確である。それは「拡大路線からの転換」と「収益性の重視」である。前任のMattera時代はM&Aによる規模拡大が優先されたが、Andersonは以下の3点を重点施策として掲げている。
#- ポートフォリオの最適化: 非中核事業の整理。その象徴的な動きが、2025年8月に発表された航空宇宙・防衛(Aerospace & Defense)事業のAdvent Internationalへの4億ドルでの売却である。これにより、経営資源をAIデータセンターや高収益な産業用レーザー市場に集中させる意図が鮮明となった。
- バランスシートの強化: 合併によって膨らんだ有利子負債の削減。事業売却益と営業キャッシュフローを用い、Q1 FY26だけで4億ドルの債務返済を実施した。レバレッジレシオは前年の2.4倍から1.7倍へと改善している。
- オペレーショナル・エクセレンス: 意思決定の迅速化と工場の統廃合。グローバルに分散した製造拠点の整理(Restructuring Plan 2025)を進め、固定費の削減と粗利益率(Gross Margin)の向上を図っている。
3.2 キーパーソン(経営陣)
#Anderson体制を支える主要人物も刷新されている。
#- Sherri Luther (CFO): 2024年9月就任。Lattice SemiconductorでAndersonと共にCFOを務めた盟友。財務規律の強化とマージン改善の実行役であり、投資家からの信頼も厚い。
- Dr. Julie Sheridan Eng (CTO): Finisar出身の光通信技術の権威。現在のAIブームを支える800G/1.6Tトランシーバーや、次世代のシリコンフォトニクス、CPOの技術ロードマップを主導する重要人物。
- Dr. Giovanni Barbarossa (CSO & Materials Segment President): 旧II-VIからの重鎮。材料セグメントを統括し、InPやSiCといった基盤技術の競争力を維持する役割を担う。
- Dr. Beck Mason (EVP, Telecommunications): テレコム市場向けのコヒーレント技術やDSP戦略をリードする。
#
\4. 財務分析と市場評価(2026年度第1四半期詳細)
#2025年11月5日に発表された2026年度第1四半期(2025年7-9月期)の決算は、Anderson体制の戦略が奏功していることを如実に示した。
#4.1 決算ハイライト(Q1 FY2026)
#- 売上高: 15.8億ドル(前年同期比17%増)。防衛事業売却の影響調整後のプロフォーマベースでは19%増。
- GAAP EPS: 1.19ドル(前年同期の-0.04ドルから黒字転換)。
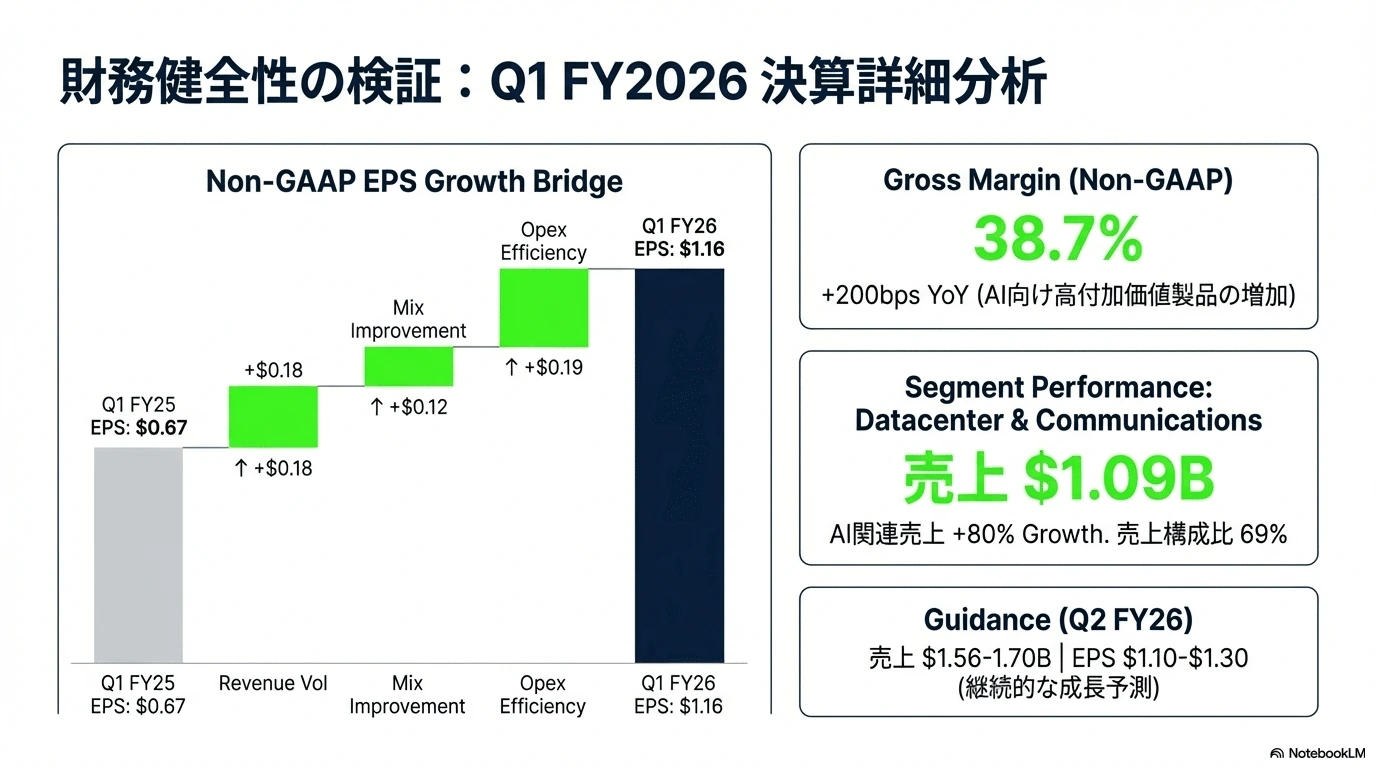
- Non-GAAP EPS: 1.16ドル(前年同期比73%増)。市場予想を上回る大幅な増益を達成 1。
- 粗利益率 (Non-GAAP): 38.7%(前年同期比200ベーシスポイント改善)。製品ミックスの良化(AI向け高付加価値製品の増加)と工場稼働率の向上が寄与した。
4.2 セグメント別パフォーマンス
#Coherentは現在、主に「Datacenter & Communications(データセンター通信)」と「Industrial(産業用)」、および「Materials(材料)」の軸で事業を展開しているが、決算報告上のセグメント区分は以下の傾向を示している。
#セグメント売上高 (百万ドル)前年同期比状況分析Datacenter & Communications1,090+26% (推定)AI需要が牽引。前四半期比でも順調に成長。トランシーバーの800Gへの移行が加速。Industrial491横ばい半導体製造装置向けは堅調だが、一般産業向けはマクロ経済の影響で軟調。
#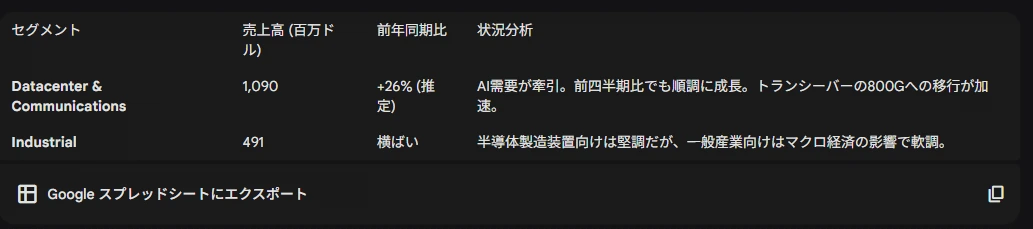
表1: セグメント別売上高トレンド (Q1 FY26) 2
#特筆すべきは、Datacenter & CommunicationsセグメントにおけるAI関連売上の伸びであり、前年同期比で80%以上の成長を記録している 23。これは、NVIDIA等のAIアクセラレータの出荷増に連動して、光インターコネクトの需要が急増していることを裏付けている。
#4.3 ガイダンス(Q2 FY2026)
#2026年度第2四半期(2025年10-12月期)の見通しは以下の通りである 22。
#- 売上高: 15.6億ドル - 17.0億ドル
- Non-GAAP 粗利益率: 38% - 40%
- Non-GAAP EPS: 1.10ドル - 1.30ドル
このガイダンスは、AI特需が一時的なものではなく、継続的な成長トレンドにあることを示唆している。
##
\5. 技術的基盤の包括的解説(光の物理学からデバイスへ)
#Coherentの真の強みは、財務数値以上にその技術的深層にある。同社は「光を作る(生成)」「光を変調する(制御)」「光を送る(伝送)」ためのすべての物理レイヤーを垂直統合している。ここでは、AI時代を支える中核技術を基礎から解説する。
#5.1 化合物半導体:シリコンを超える性能
#現代のエレクトロニクスの主役はシリコン(Si)であるが、光通信やパワーエレクトロニクスにおいてはシリコンの物理的限界(発光効率の低さや耐圧性能)が壁となる。ここで登場するのが化合物半導体である。
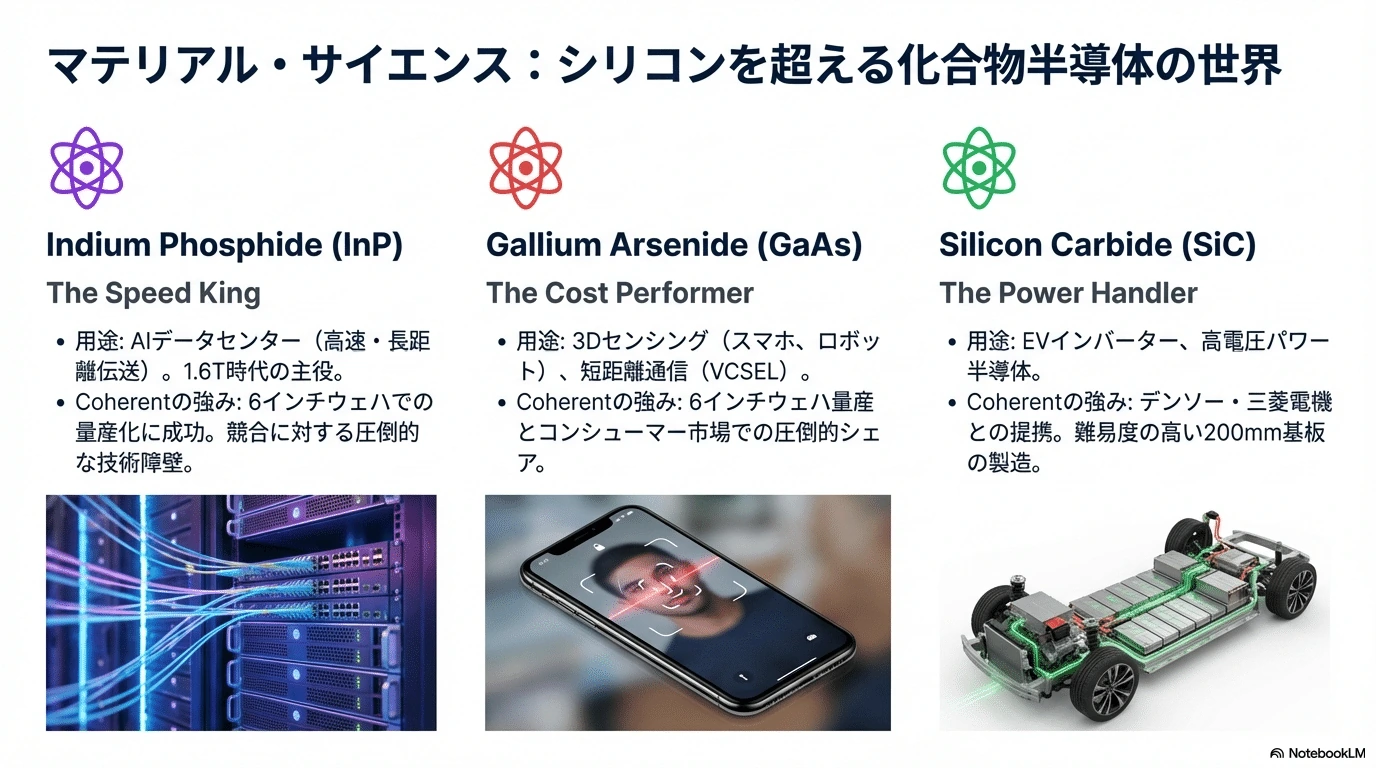
#- インジウムリン (InP):
- 特徴: 電子の移動速度が非常に速く、光への変換効率が高い。1310nmや1550nmといった光ファイバー通信に最適な波長の光を出すことができる。
- Coherentの強み: CoherentはInPの結晶成長(エピタキシャル成長)からウェハプロセスまでを自社工場(シャーマン工場など)で行う世界有数のメーカーである。この自社製造能力は、競合他社がウェハ不足に陥る中でも安定供給を可能にする。
- ガリウムヒ素 (GaAs):
- 特徴: 低コストで製造可能で、近距離通信や3Dセンシングに適した850nm-940nmの光を出す。
- Coherentの強み: 6インチ(150mm)の大口径GaAsウェハでの量産技術を確立しており、スマートフォン向けVCSELなどで圧倒的なシェアを持つ。
- シリコンカーバイド (SiC):
- 特徴: シリコンよりも絶縁破壊電界強度が10倍高く、高温動作が可能。EVのインバーターに不可欠。
- Coherentの強み: 難易度の高い200mm(8インチ)SiC基板の製造に成功しており、Wolfspeed等と競合しつつも、主要なサプライヤーの地位を確立している。
5.2 光デバイス技術:VCSEL、EML、SiPhの使い分け
#AIデータセンターでは、伝送距離と速度に応じて最適なレーザー技術が異なる。Coherentはこの全てをポートフォリオに持つ。
#VCSEL (Vertical Cavity Surface Emitting Laser:垂直共振器面発光レーザー)
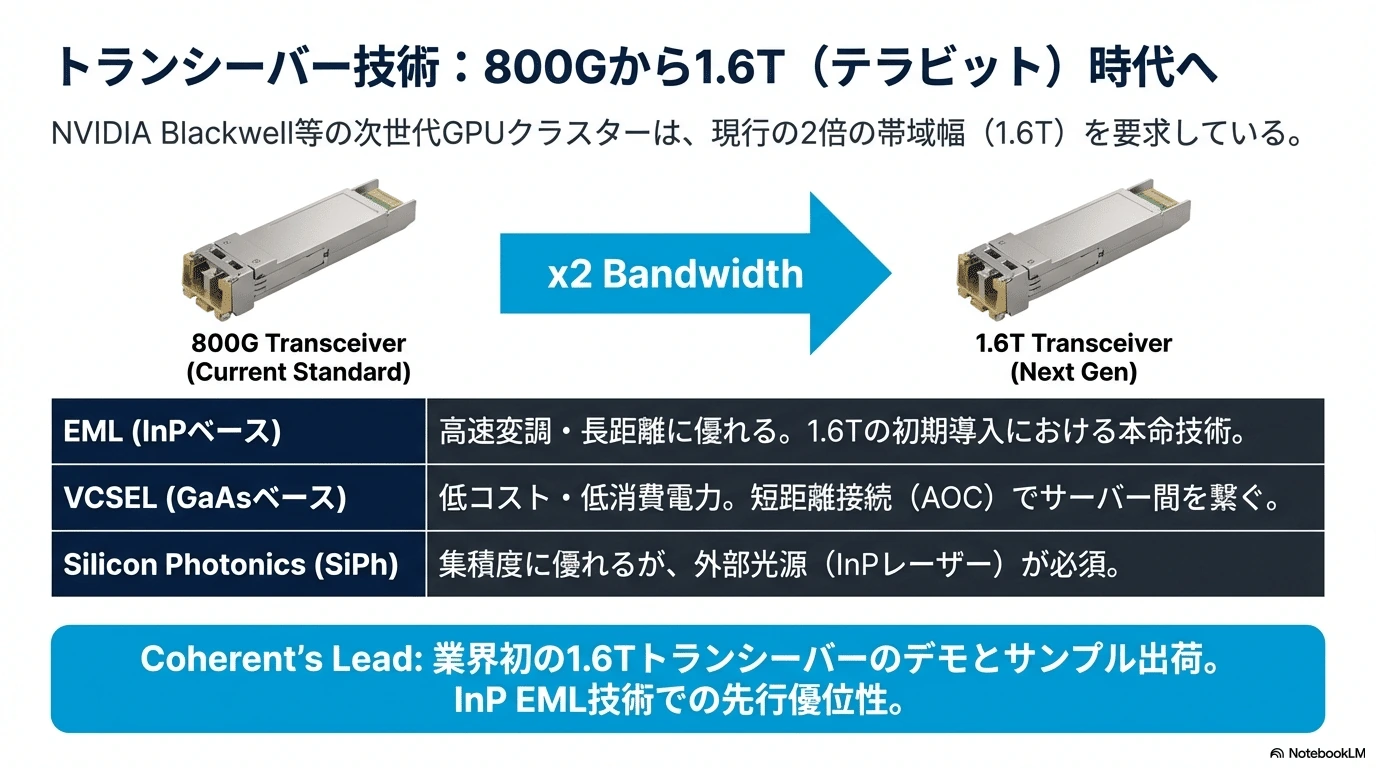
#- 基本原理: チップの表面から垂直に光が出るレーザー。製造プロセスでのテストが容易で、実装コストが低い。
- 用途: サーバー間やラック内(数メートル〜100メートル)の短距離接続(AOC: Active Optical Cableなど)。
- AI時代の役割: AIクラスター内のGPU間接続において、低消費電力・低コストなVCSELベースの接続は依然として主流である。Coherentは200G/laneの高速VCSELの開発でも先行している。
EML (Electro-absorption Modulated Laser:電界吸収型変調レーザー)
#- 基本原理: 光り続けるレーザー部(DFB)と、光のON/OFFを切り替える変調器(EA)を一つのInPチップ上に集積したもの。
- 用途: データセンター間や長距離(500メートル〜10キロメートル以上)の接続。光の「チャープ(波長のゆらぎ)」が少なく、高速・長距離伝送に不可欠。
- AI時代の役割: 800Gや1.6Tといった超高速トランシーバーにおいては、変調速度の限界からVCSELではなくEML、あるいはシリコンフォトニクスが採用される傾向にある。CoherentのInP EMLは業界最高性能を誇る。
シリコンフォトニクス (SiPh)
#- 基本原理: シリコンウェハ上に光回路(導波路、変調器)を作り込む技術。シリコン自体は発光しないため、外部光源(InPレーザー)が必要となる。
- Coherentの戦略: Coherentは「SiPh対InP」という対立軸ではなく、適材適所のスタンスを取る。例えば、中距離向けの2x400G-FR4 LiteトランシーバーにはSiPhを採用し、コストと電力効率を最適化している 30。また、SiPhチップのための高出力InPレーザー光源を供給する「光源サプライヤー」としても振る舞う。
#
\6. AI時代におけるCoherentの戦略的ポジショニング
#現在、Coherentの成長エンジンは間違いなく「AI」である。ユーザーの関心が高い「AI時代の強み」について詳述する。
#6.1 AIファクトリーの血管としての光接続
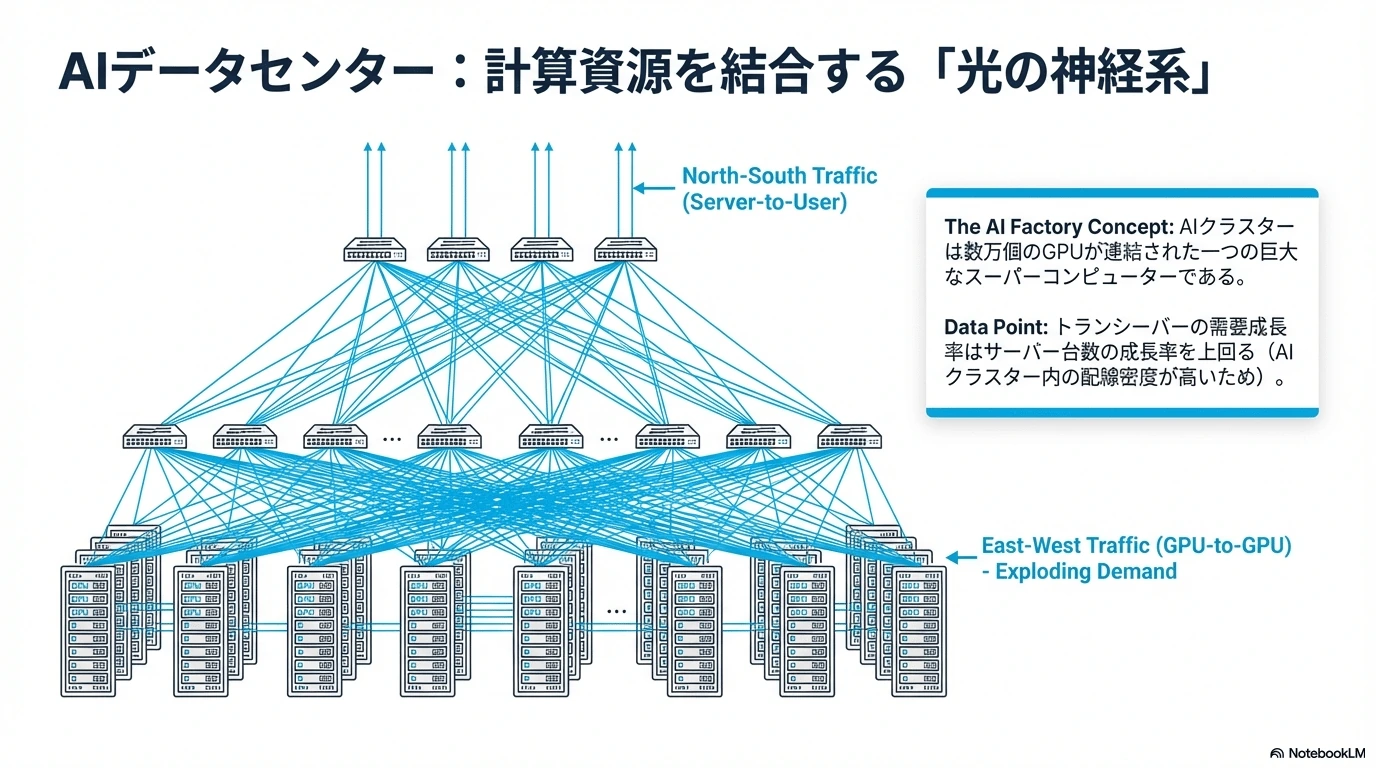
#NVIDIAのBlackwellアーキテクチャ(GB200 NVL72など)に代表される次世代AIクラスターは、数万個のGPUを一つの巨大なスーパーコンピューターとして動作させる。この際、GPU間の通信ボトルネックが計算性能の制約となるため、帯域幅への渇望は留まるところを知らない。
#- 需要構造の変化: 従来のクラウドデータセンターではサーバーとスイッチの接続比率(North-Southトラフィック)が高かったが、AIクラスターではGPU同士の横の通信(East-Westトラフィック)が激増している。これにより、オプティカル・トランシーバーの所要量はサーバー台数の数倍〜数十倍に膨れ上がっている。
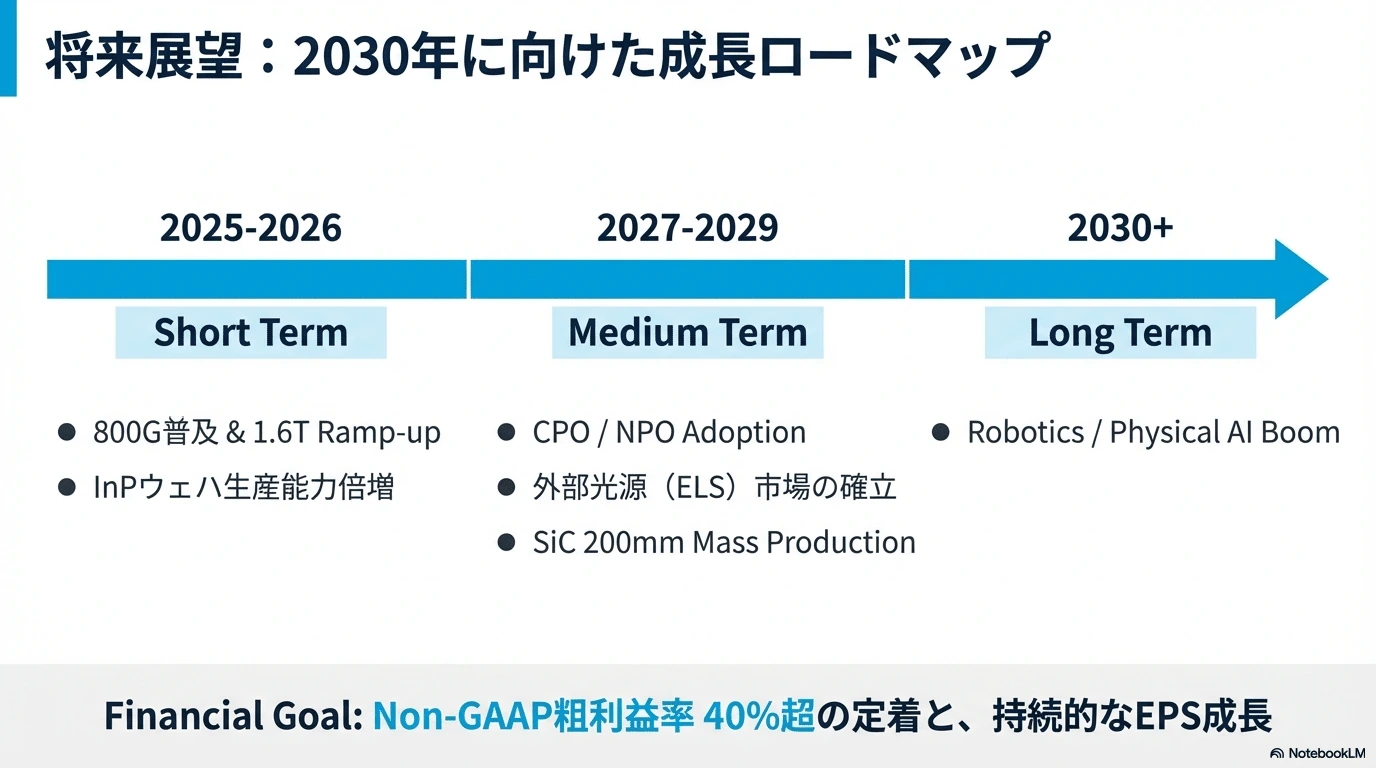
- 800Gから1.6Tへ: 現在の主力は800Gトランシーバーだが、業界は既に1.6T(テラビット)への移行を開始している。Coherentはこの移行において、InP EML技術を用いた1.6Tトランシーバーのサンプル出荷を行っており、Innolight等の競合に対し技術的なリードを保っている。
6.2 競合環境と市場シェア
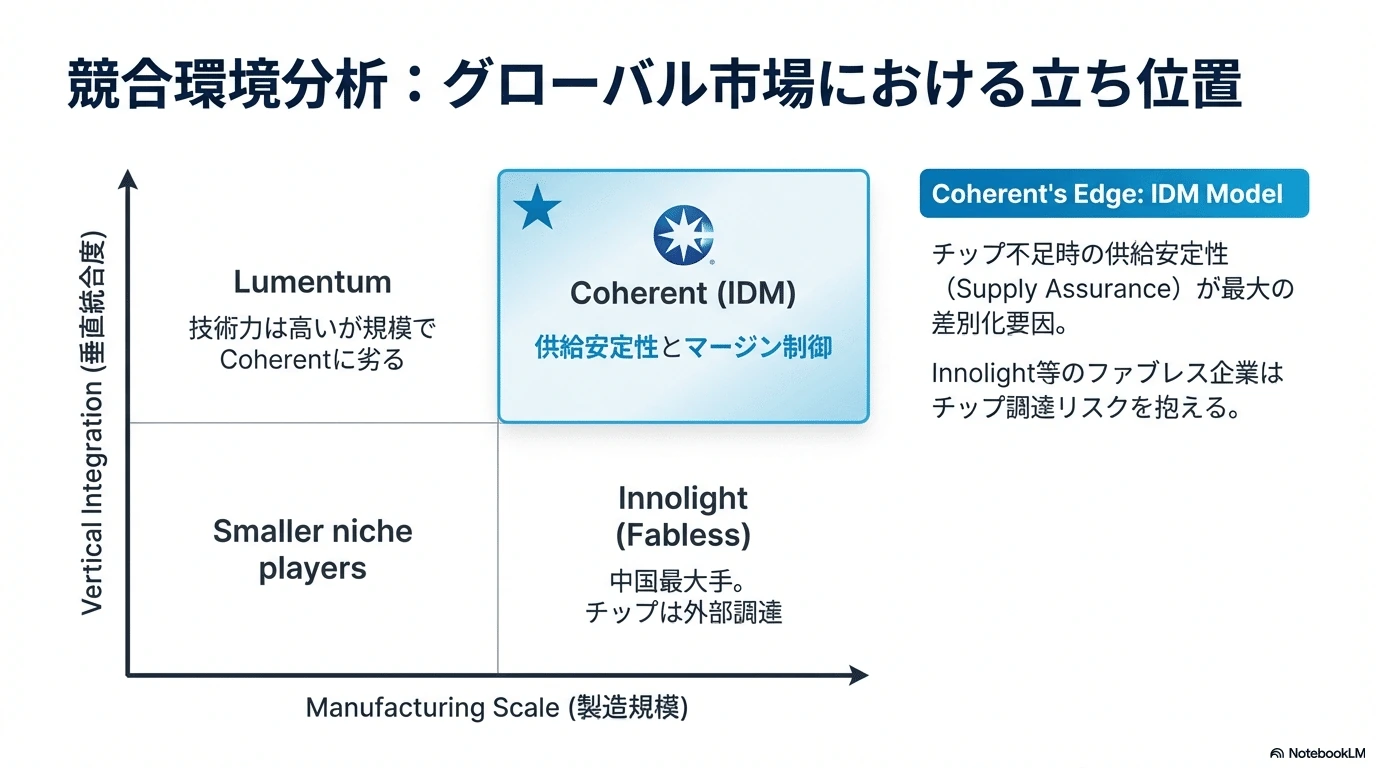
#光トランシーバー市場は激戦区である。主な競合には、Innolight(旭創科技、中国)、Lumentum(米国)、Eoptolink(中国)などがいる。
#- 対 Innolight: Innolightは製造コストと開発スピードに優れ、特にHyperscaler(Google, Amazon等)への食い込みが激しい。しかし、Innolightは主にチップを外部調達(Broadcom等から)して組み立てるファブレス/アセンブリに近いモデルである。
- Coherentの優位性: Coherentはレーザーチップを自社製造しているため、チップ不足の際にも供給能力を維持できる(Supply Assurance)。また、チップレベルでの性能チューニングが可能であり、歩留まり向上やマージン確保の点でIDMとしての強みを発揮する。
#
\7. 光接続の未来構想:LPO、CPO、Pluggableの覇権争い
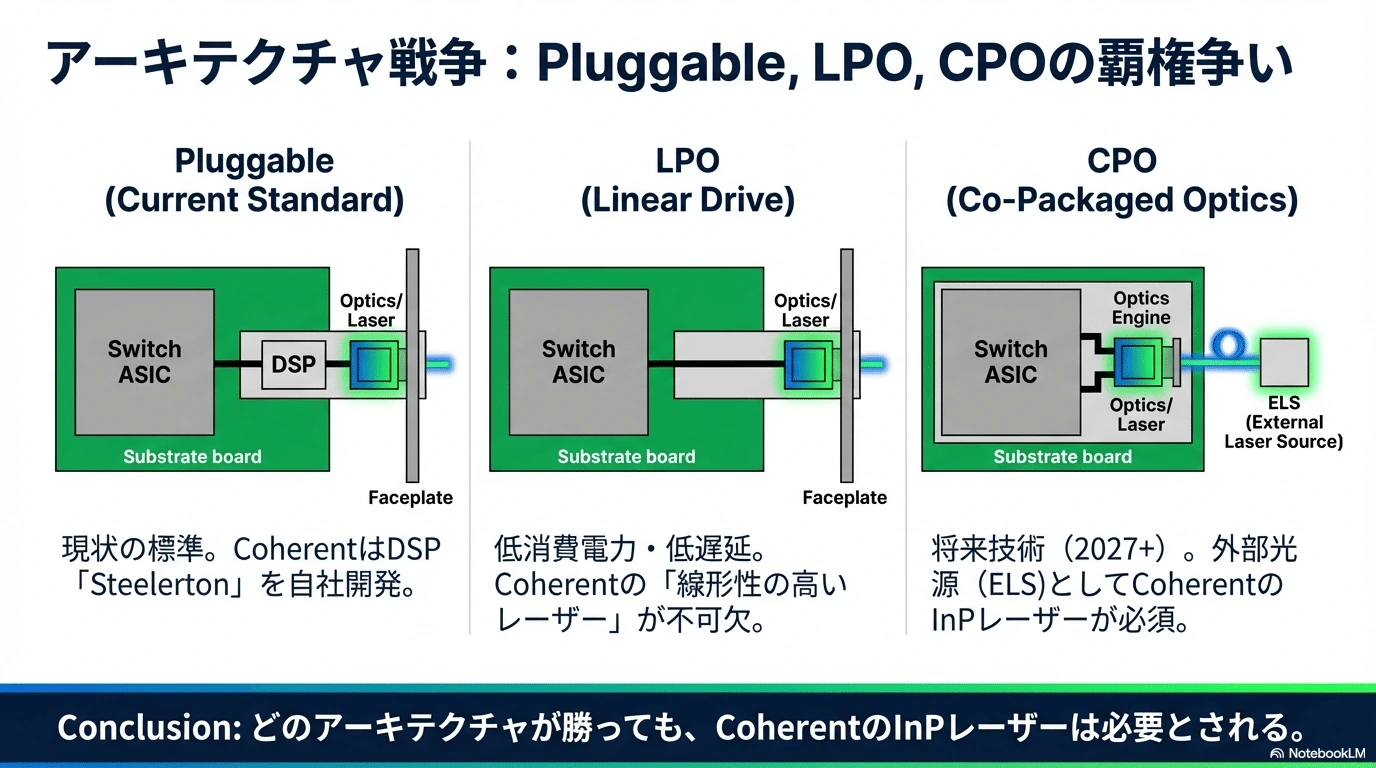
#AIクラスターの規模拡大に伴い、消費電力の問題が深刻化している。これに対し、光接続のアーキテクチャをどう進化させるかという議論(LPO vs CPO vs Pluggable)が活発化している。Coherentはこの全方位に対応する戦略をとっている。
#7.1 Pluggable Optics(現在の覇者)
#- 現状: スイッチのフロントパネルにモジュールを挿入する従来型。DSP(デジタル信号処理プロセッサ)を内蔵し、信号を補正する。
- 課題: DSPの消費電力が大きく、発熱が激しい。
- Coherentの対応: 自社製DSP「Steelerton」を開発し、低消費電力化を図った100ZRモジュールなどを投入。既存インフラとの互換性を重視し、当面(〜2027年頃)はこれが主流であり続けると予測している。
7.2 LPO (Linear Pluggable Optics)
#- 概念: PluggableモジュールからDSPを取り除き、スイッチ側のASICの能力で信号処理を行う技術。
- メリット: DSPがないため、消費電力を約50%削減でき、レイテンシ(遅延)も大幅に下がる。AI推論などの低遅延が求められる用途に最適。
- Coherentの戦略: LPOには極めて線形性(Linearity)の高いレーザーが必要となる。Coherentは自社の高品質なEMLやVCSELがLPOに最適であるとし、Arista Networks等のスイッチベンダーと協力してLPOエコシステムの構築を推進している。
7.3 CPO (Co-Packaged Optics)
#- 概念: 光エンジンをスイッチASICと同じ基板上(パッケージ内)に実装し、電気配線の距離を極限まで短くする技術。
- メリット: 究極の低消費電力と高密度実装。
- 課題: 故障した際にスイッチごと交換が必要になる(保守性の問題)、製造難易度が高い。
- Coherentの展望: CoherentはCPO向けに「外部光源(ELS: External Laser Source)」を提供する戦略をとっている。CPO内部のシリコンフォトニクスチップにはレーザーを内蔵できないため、信頼性の高いInPレーザーを外部から供給する必要がある。CoherentはこのELSの主要サプライヤーとして、NVIDIA等との協業を進めている。CPOの本格普及は2027-2028年以降と見ている。
#
\8. フィジカルAIと産業市場の展望
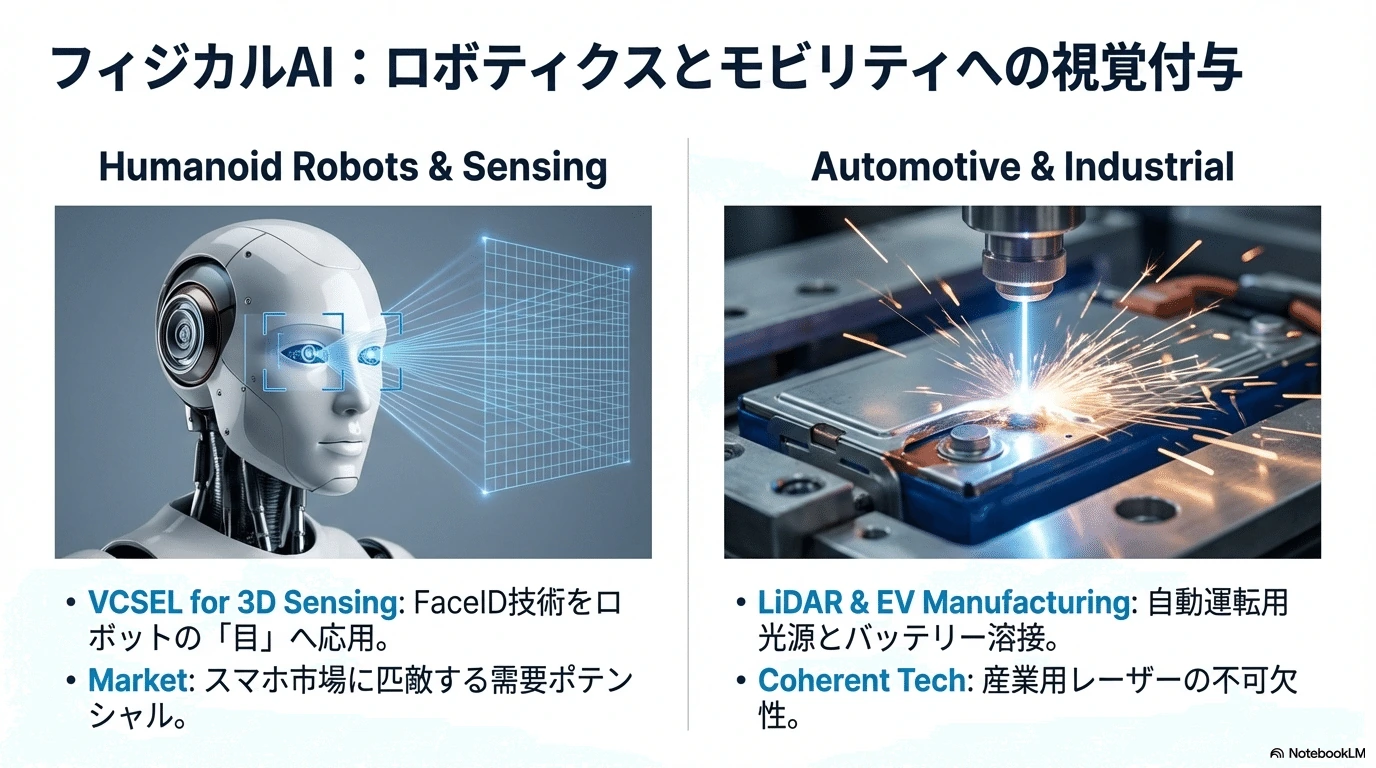
#AIはデジタル空間だけでなく、物理世界(フィジカルAI)へと進出している。Coherentはこの分野でも「目」と「加工ツール」を提供する。
#8.1 ロボティクスとヒューマノイド
#Teslaの「Optimus」やFigure AIのヒューマノイドロボットは、環境認識のために高度な視覚システムを必要とする。
#- センシング技術: CoherentのVCSELアレイは、ToF(Time of Flight)センサーの光源として、ロボットの深度認識や物体検知に使われている。スマートフォン(FaceID)で培った技術が、そのままロボットの「目」に応用されているのである。
- 需要: 労働力不足を背景にヒューマノイド市場が立ち上がれば、スマホ市場に匹敵するVCSELの需要が生まれる可能性がある。
8.2 自動車(EVとLiDAR)
#- LiDAR: 自動運転レベル3以上で必須となるLiDARに対し、Coherentは高出力905nm/940nmレーザーや、多接合(Multi-junction)VCSELを提供し、長距離検知を可能にしている。
- バッテリー製造: EVバッテリーの製造工程(タブ溶接、缶封止)において、CoherentのファイバーレーザーやARM(Adjustable Ring Mode)レーザーは、スパッタ(飛散)を抑えた高品質な溶接を実現し、生産効率向上に貢献している。
#
\9. 地政学的リスクとサプライチェーン
#Coherentの投資判断において無視できないのが地政学的リスクである。
#9.1 中国リスクとデカップリング
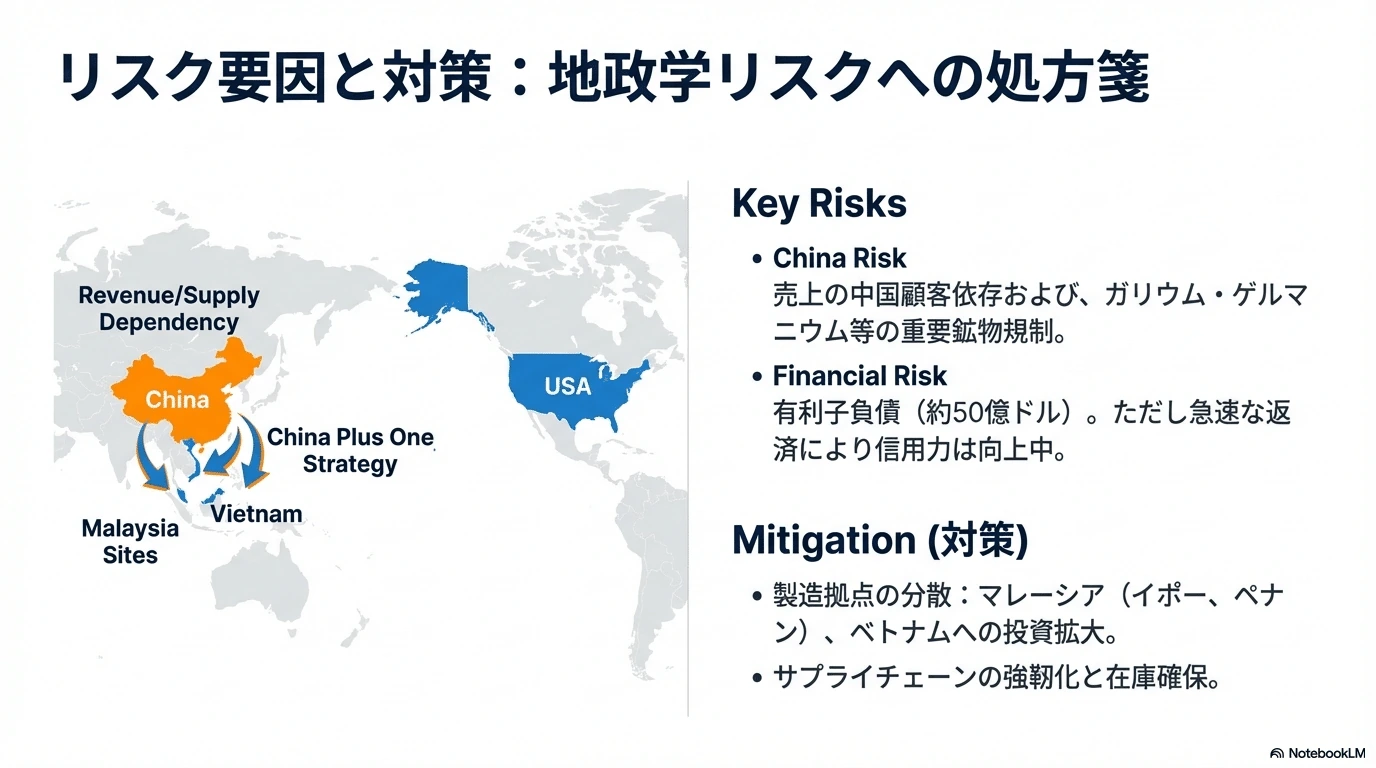
#Coherentは歴史的に中国に強力な製造基盤を持っている。旧Finisarや旧II-VIの主要工場は中国にあり、Innolight等の中国顧客との取引も多い。
#- 課題: 米国政府による対中輸出規制(先端半導体技術)や、中国政府による報復措置(重要鉱物の輸出規制)の影響を受けやすい。
- 対策: 会社は「China Plus One」戦略を加速させている。マレーシア(イポー、ペナン)やベトナムへの生産能力分散を進め、サプライチェーンの強靭化を図っている。
9.2 重要鉱物(ガリウム・ゲルマニウム)規制
#2023年に中国が実施したガリウム・ゲルマニウムの輸出管理は、これらを主原料とするGaAs/InPチップメーカーであるCoherentにとって直接的な脅威となり得た。
#- 現状: 会社側の発表によれば、多様な調達ルートとリサイクルプログラム、および在庫の確保により、現在のところ重大な影響は回避できているとしている。しかし、長期的には調達コストの上昇要因となる。
#
\10. 結論:光の世紀におけるCoherentの運命
#Coherent Corp.は今、歴史的な転換点にある。Carl Johnsonが撒いた「材料」の種と、Eugene Watsonが灯した「光」の火が統合され、Jim Andersonという規律ある指揮官の下で、AIという巨大な潮流に乗ろうとしている。
#本調査の結論として以下の点が挙げられる:
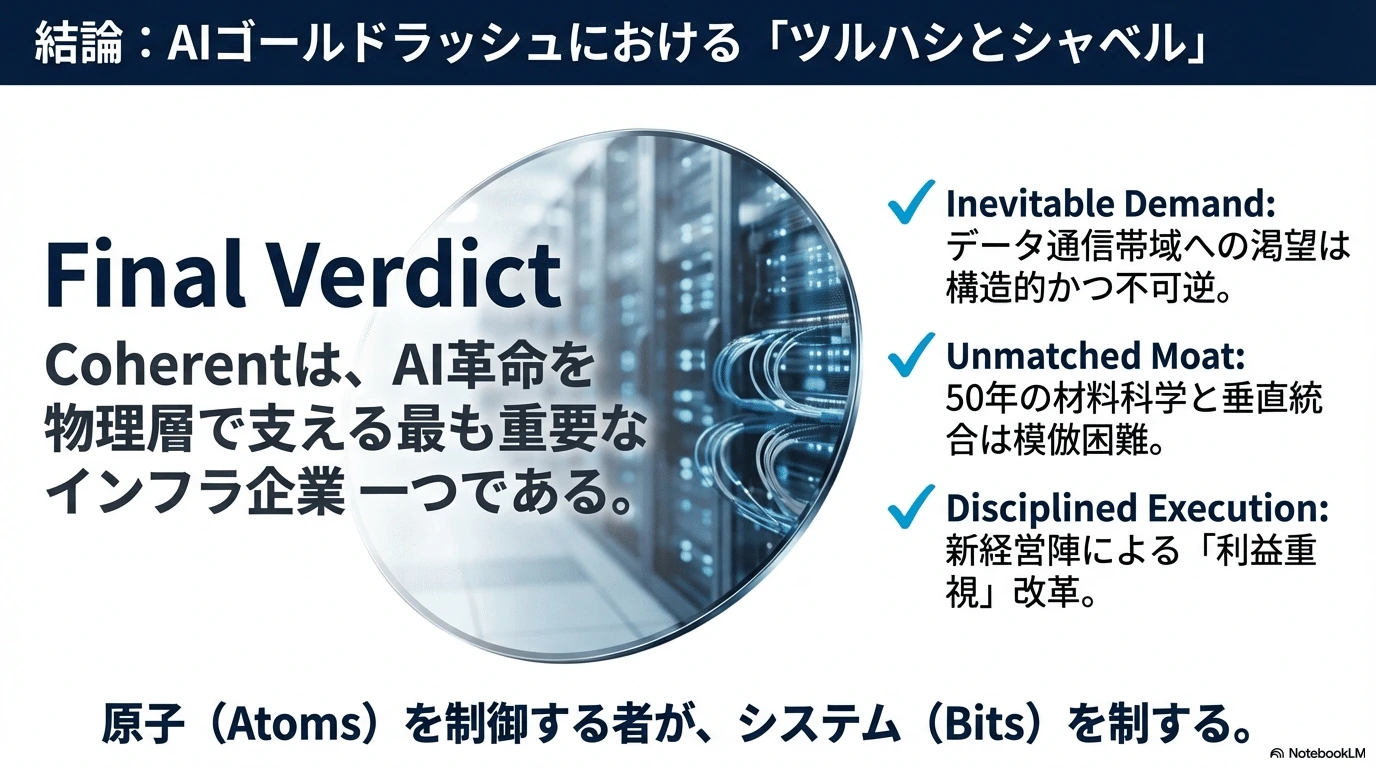
#- AIインフラの「隠れた主役」: NVIDIAのGPUがAIの脳ならば、Coherentの光トランシーバーは神経系である。AIクラスターの規模拡大に伴い、同社の800G/1.6T製品への需要は構造的に増加する。
- 垂直統合による競争優位: チップ不足や技術的変曲点(LPO/CPO)において、自社でInP/GaAs/SiCといったコア材料を握っていることは、ファブレス競合に対する強力な参入障壁(Moat)となる。
- 財務体質の改善: 新経営陣による負債削減と不採算事業の売却は、金利上昇局面における企業リスクを低減し、株主価値の向上に直結する正しい施策であると評価できる。
- リスク要因: 中国依存の高さと、技術サイクルの速さ(CPOへの移行ミス等)が最大のリスクである。
投資家や業界関係者は、同社が今後数四半期にわたり、AI特需をキャッシュフローに変換しつつ、いかにして製造拠点の分散化とCPO技術への移行をスムーズに進めるかを注視すべきである。
##
Coherent(旧II-VI)総合調査報告
#\1. 事業概要:主要セグメントと企業理念
#Coherent社の事業領域: Coherent(コヒレント)は、材料(Materials)、ネットワーキング(Networking)、**レーザー(Lasers)**の3つの主要セグメントで事業を展開する、世界的な光学・電子部品メーカーです。材料セグメントでは化合物半導体材料や基板(SiC基板など)や結晶・特殊金属の製造供給を行い、ネットワーキングセグメントではデータセンターや通信向けの光トランシーバー、光モジュール、光スイッチ等の光通信部品を提供しています。レーザーセグメントでは産業用から科学・医療用まで幅広いレーザー発振器や加工システムを手がけており、高出力CO<sub>2</sub>レーザー、ファイバーレーザー、超短パルスレーザーなど多様な製品ポートフォリオを持ちます。
#ターゲット市場: 同社は主に産業(industrial)、通信(communications)、エレクトロニクス(electronics)、**計測・科学(instrumentation)**の4大市場に製品を供給しており、これらの合計市場規模は650億ドルにも及ぶと推定されています。2022年に従来のII-VI Incorporated社がレーザー大手のCoherent, Inc.を買収・統合したことで、「材料・ネットワーキング・レーザー」のバリューチェーン全体をカバーする統合企業「Coherent Corp.」が誕生しました。統合により、原材料からコンポーネント、サブシステム、完成システムまで垂直統合した供給能力を備えたことが同社の特徴です。
#企業理念(ミッション・ビジョン): Coherent社の掲げるミッションは「世界をより安全で健康に、より身近で効率的な場所にする」ことです。そのために「材料からシステムに至るブレークスルー技術によって市場のイノベーターを支援し、世界のメガトレンドを牽引する」というビジョンを掲げています。社名「Coherent(コヒレント:統一・干渉の意)」にも「多様な知見を結集し、明確な目的意識と統一行動で価値創造する」という思いが込められています。また企業文化の基盤として**“I CARE”**と呼ばれる5つの価値観(Integrity=高い倫理、Collaboration=協働、Accountability=責任、Respect=尊重、Enthusiasm=情熱)を大切にしており、社員に信頼と協調の環境を育む企業風土を築いています。
#沿革と成長: Coherent社(旧II-VI社)は1971年に米ペンシルベニア州で創業し、当初はCO<sub>2</sub>レーザー用の高品質光学材料(CdTe結晶など)の製造からスタートしました。1980年代にIPO(1987年)を果たし事業拡大の資金を獲得すると、1990年代以降は光学部品企業の買収を重ねて事業領域を拡大しました。1990年代にはシリコンカーバイド(SiC)基板部門の買収(1990年代後半)や光学部品メーカーVirgo社・Lightning社の買収(1995–1996年)を行い、2000年代にもLaser Power社(2000年)やMarlow社(2004年)、高出力レーザー企業HIGHYAG社(2007年)などを次々取り込みました。特に2010年代後半には、垂直共振面発光レーザー(VCSEL)の量産技術や高速光トランシーバー技術を得るため、Finisar社(光通信モジュール大手)を2019年に買収し、VCSELやInP(インジウムリン)レーザーとエレクトロニクス統合のノウハウを獲得しています。そして2022年にはレーザーシステム大手のCoherent, Inc.を買収し社名をCoherentに改め、材料技術に強みを持つII-VIとレーザー応用に強いCoherentの能力を結集させました。この戦略的統合により同社は真の「材料・ネットワーク・レーザー」の統合企業として、クラウド、3Dセンシング、電気自動車、アディティブ製造、宇宙、医療といった次世代分野の進化を支える立場を確立しています。
#\2. 最新の業績動向:四半期決算と通期見通し
#四半期業績ハイライト(FY2026年第1四半期): Coherent社の最新の四半期決算は2025年11月に発表された2026年度第1四半期(2025年7–9月)実績です。主要指標は以下の通りです。
#- 売上高: 第1四半期の売上は15億8千万ドルで、前年同期比+17%と大きく成長しました(事業売却した防衛部門を除くプロフォーマでは+19%)。売上増加は主にAI関連のデータセンターおよび通信分野の需要拡大によるものであり、特に生成AIブームに伴うクラウド事業者からの大型受注が寄与しました。実際、同四半期のデータセンター向け売上は前年同期比+23%(InPレーザー供給制約が一部成長を制限)で、**通信向け売上は+55%**と急増しています。産業向けもプロフォーマベースで+4%増と堅調でした。
- 利益率: 採算面でも改善が進み、GAAP粗利益率36.6%(前年より+2.49ポイント)、Non-GAAP粗利益率38.7%(前年より+2.00ポイント)と大幅に向上しました。コスト削減や価格最適化、製造歩留まりの改善が奏功し、データセンター・通信向けを中心に収益性が高まった結果です。営業利益率(Non-GAAP)も19.5%に達し前年同期の16.1%から改善しています。最終利益はGAAPベース純利益$1.19/希薄株(前年から+$1.23改善)と黒字転換し、Non-GAAP調整後の一株利益も$1.16と前年から約73%増加しました。この四半期だけで400百万ドルの負債を返済し、リファイナンスにより金利負担も60bps低減するなど、財務体質の強化も進んでいます。これによりネット有利子負債/EBITDA比率は約1.7倍まで低下し、信用力改善にも寄与しました。
- 経営陣コメント: ジム・アンダーソンCEOは「9月期はAI関連データセンターと通信の強い需要によりプロフォーマで前年同期比19%の成長となった。データセンター需要の増加と当社の生産能力拡大により、この先も力強い成長が続く見通しだ」と述べ、AI需要を追い風に2026年度通年を通じて高成長が続くとの見通しを示しました。実際、同社は2025年後半から2026年前半にかけて記録的な受注残を積み上げており、大口顧客とは2028年まで見通した長期需要予測に基づく契約も結んでいるとしています。これはAIインフラ投資ブームにより顧客から先行発注が相次いでいる状況を反映しています。
- 次期見通し: 同社が発表した2026年度第2四半期(10–12月期)の業績ガイダンスによれば、売上高は15.6~17.0億ドルのレンジ、Non-GAAP粗利率は38~40%, 営業費用は3億00~3億20百万ドル程度に収まる見通しで、Non-GAAPベースの1株利益は**$1.10~$1.30が予想されています。このガイダンスは前四半期比でも売上成長加速(+3~8%程度)と高い利益率の維持を織り込んだものです。市場の旺盛な需要と内部のコスト効率化により、2026年度通期でも2桁成長と収益性改善**が達成できるとの自信を経営陣は示しています。
なお、同社はポートフォリオ最適化の一環で防衛・航空宇宙向け事業を売却するなど事業再編も進めており、これら非中核事業の売却は**粗利とEPSの即時改善(accretive)**につながっています。2025年度通期決算では売上58億1千万ドル(前年比+23%)と過去最高を記録し、Non-GAAPベースEPSも$3.53と前年比+191%と飛躍的に増加しました。同社は「AIデータセンターという主要成長ドライバーへの曝露により、今後も強力な収益成長が可能」とし、「ポートフォリオの選択と集中でさらなる成長機会に備える」方針です。以上から、2026年1月時点においてCoherent社はAI需要に支えられた通信・データセンター分野のブームに乗り、高成長・高収益化の軌道に入っているといえます。
#\3. 経営陣と企業文化:CEO・創業者・主要幹部の経歴と哲学
#創業者の経歴と影響: Coherent社(旧II-VI社)の創業者はカール・J・ジョンソン博士(Carl J. Johnson)で、1971年にジェームズ・ホーキー(James Hawkey)氏と共に同社を立ち上げました。ジョンソン博士は赤外レーザー用の高性能結晶材料(II-VI族化合物であるCdTeなど)の製造に情熱を注いだ材料科学者で、創業当初は自ら結晶成長炉を改良し品質向上を追求する日々でした。共同創業者のホーキー氏は電子回路や機械にも精通したハンズオンの技術者で、CdTe結晶の育成や研磨・コーティングプロセスを二人三脚で改善し、創業2年目には光学素子の売上を得て会社存続の危機を乗り越えた逸話も残っています。ジョンソン博士は1985年から2007年まで約22年間CEOを務め(創業から通算37年にわたり経営を指揮)、**「Materials that Matter(マテリアルの果たす価値)」を信条に掲げて徹底した材料技術志向の企業文化を築きました。社員に対しても倫理観と献身を求め、自身も創業初期には給与未払いで社員給与を優先したほどの献身ぶりで知られます。ジョンソン博士のリーダーシップの下、II-VI社は堅実な技術開発投資と着実な利益再投資で成長を続け、1987年の株式公開やその後の数々の買収による事業拡大の礎を築きました。長年にわたり「I CARE」**の価値観を体現し、高品質な製品づくりへの飽くなき探求心と社員への敬意を根付かせた創業者の影響力は、現在のCoherent社のDNAにも受け継がれています。
#前CEO(ヴィンセント・“チャック”・マテラ博士)の変革: 創業者の後任としてII-VI社を率いたヴィンセント・D・“チャック”・マテラ Jr.博士(Vincent "Chuck" Mattera, Jr.)は、2000年に入社後CTO等を経て2016年に第3代CEOに就任し、2021年からは会長も兼務した人物です。マテラ博士の経営哲学は「選択と集中による大胆な変革」であり、在任8年間で数々の戦略的買収を実行して会社規模を飛躍的に拡大させました。彼の主導で2019年にFinisar社(光通信)を買収、2022年にはCoherent社(レーザー)を買収して社名もCoherentに改めるという大胆な多角化を成し遂げています。この結果、Coherent社の年商は2023年度に50億ドル規模へ達し、II-VI創業時から数えて株価は20年間で約10倍(+1000%)に成長しました。マテラ博士自身「125,000ドルの出資で始まったスタートアップが世界有数のフォトニクス企業になった」と述懐し、従業員を「Coherentファミリー」と呼ぶなど人材への感謝と誇りを示しています。彼は企業文化の統合にも力を注ぎ、異なるバックグラウンド(II-VIの材料文化とCoherentのレーザー文化、Finisarの通信文化)を持つ組織をひとつにまとめ上げました。「多様な事業を“一つにまとめる”という意味を込めてCoherentと社名を定めた」との発言に象徴されるように、マテラ博士は統合後の社員の結束と共通理念の醸成に尽力しています。2024年2月にマテラ博士は退任を表明し、在任中に果たした「II-VIからCoherentへのトランスフォーメーション」という功績に対し取締役会からも称賛が送られました。マテラ博士の大胆なビジョンと顧客密着・製品リーダーシップ・オペレーション効率を重視する文化は、現在のCoherent社の礎として引き継がれています。
#現在のCEO(ジェームズ・“ジム”・アンダーソン)の経歴と志向: 2024年6月、Coherent社の第4代CEOに就任したのがジェームズ・R・“ジム”・アンダーソン氏(James R. Anderson)です。アンダーソン氏は半導体業界出身のシリコンバレーのベテランで、就任直前まで米ラティスセミコンダクター社(Lattice Semiconductor)のCEOを務めていました。AMDやインテル、ブロードコム等で要職を歴任した後、2018年に就任したLattice社では低消費電力FPGAをAI・5G・データセンター・ロボティクス向けに特化する戦略を推進し、5年間で同社の売上を年率14%成長させるなど手腕を発揮しています。Coherent社のCEO指名に際し、ウォール街は株価が一日で+23%急騰するほどこの人事を好感しました。これは市場が、アンダーソン氏がもたらす「半導体業界的視点からの経営改革」に期待を寄せたためと考えられます。本人も「かねてから敬服していたCoherentに加わることを光栄に思う。先端のイノベーションと業界トップのプラットフォーム、そして徹底した顧客志向により、Coherentは既存のモメンタムを活かして長期的な利益成長を達成できる」と述べ、顧客中心主義と収益性重視の成長への決意を表明しました。取締役会も「AI関連のデータコム需要や回復基調の産業市場を確実に捉え、多角化戦略を推進していくだろう」と新CEOへの期待を示しています。
#アンダーソン氏の着任後、Coherent社は組織構造や開示区分の見直しを進め、従来の3事業セグメント(Lasers・Networking・Materials)から「産業(Industrial)」と「データセンター&通信(Datacenter & Communications)」の2市場区分による業績開示に変更しました。この変更は同氏の半導体業界志向を反映し、AI/データセンター分野を最重視する経営姿勢の表れと見られます。実際、2025年度Q4時点で売上の69%がデータセンター&通信向け(残り31%が産業向け)となっており、同社の将来は圧倒的に光通信ネットワーキング事業にかかっています。アンダーソンCEOは製造拠点の最適化や事業資産の整理も積極的に進めており、就任後5四半期で23拠点の統廃合を実施するなど効率追求型の経営スタイルが見られます。総じて、ジム・アンダーソン氏は「半導体×フォトニクス」の視点からAI時代の需要に照準を定め、利益体質と顧客対応力を強化することでCoherent社を次の成長段階へ導こうとしています。
#その他の主要幹部: 技術戦略を統括するジョバンニ・バルバロッサ氏(Giovanni Barbarossa, 最高戦略責任者)は材料・デバイス分野のエキスパートで、現在材料セグメント社長としてワイドバンドギャップ材料(SiCなど)事業を率います。孫小軍(Sunny Sun)氏はネットワーキングセグメント(旧フォトニックソリューション事業)のプレジデントで、光通信デバイス事業で長年の経験を持ちます。また旧Coherent, Inc.出身のマーク・ソビー氏(Mark Sobey)はレーザーセグメント社長として産業レーザー事業を牽引しています。財務面ではCFOのシェリ・ルーサー氏(Sherri Luther)が財務改革を進めており、大型買収で増えた負債の削減・リファイナンスや余剰資産売却により財務の健全化に貢献しています。これら経営チームはIntegrity・Collaborationなど“I CARE”バリューに沿った形で協働し、Coherent社の多文化・多事業の統合を支えています。特に異文化統合にあたっては、全幹部が一丸となり「One Coherent」のカルチャー醸成に努めており、各人の専門性(材料・通信・レーザー)を活かしつつも共通のビジョンの下で企業価値の最大化を図っています。
#\4. 中核技術の解説:フォトニクス、化合物半導体、レーザー
#フォトニクス(光技術)の仕組みと応用
#フォトニクスとは: フォトニクス(光工学)とは光子(フォトン)を用いて情報やエネルギーを制御・伝達する技術全般を指します。電子が電気回路で情報を運ぶのに対し、フォトニクスではレーザー光やLED光など光信号が情報伝達の役割を担います。光は高周波で振動し信号帯域が広いため、大量のデータを高速に送信でき、さらに光ファイバー中を伝送する際の損失が低いという利点があります。このため遠距離通信やデータセンターネットワーキングでは電気配線の代わりに光ファイバーと光トランシーバーが不可欠です。
#光通信の仕組み: 典型的な光通信システムでは、送信側で半導体レーザーなどの発光素子を高速変調してデジタルデータに応じた光パルスを生成し、光ファイバーを通じて光信号を伝送します。受信側ではフォトダイオード(受光素子)で光を検出して電気信号に変換し、元のデジタル情報を取り出します。Coherent社が手掛ける光トランシーバー(光モジュール)はまさにこの送受信機能を果たす統合デバイスで、データセンター内のサーバー・スイッチ間を繋ぐ高速光通信モジュール(例えば400G/800G Ethernetモジュール)として使われています。同社はFinisar買収により培ったInP(インジウムリン)レーザー+シリコンフォトニクス集積の技術を持ち、送受信回路を小型のトランシーバにまとめることで大容量通信を実現しています。また光回路スイッチ(OCS)と呼ばれる製品も開発しており、これはデータセンター内ネットワークの経路を光のまま切替えるスイッチ装置です。CoherentのOCSは液晶による無機械式スイッチング技術を採用し、大規模ネットワークにおいて経路冗長化や低遅延接続に貢献する次世代技術として注目されています。このようにフォトニクス技術はデータ通信以外にも、センサ(例:LiDARの光源・受光器)や医療(内視鏡や画像診断装置の光学系)など幅広い分野で応用されています。Coherent社は「グローバルフォトニクスリーダー」を自称するように、光通信から光センシングまで光に関わる多様な製品群を展開しており、フォトニクスの基盤技術(レーザー発振、光学設計、光学材料加工など)において長年の蓄積があります。
#化合物半導体(III-V/II-VI族)の役割
#化合物半導体とは: 化合物半導体とは2種類以上の元素を組み合わせた半導体材料のことで、典型例としてIII-V族化合物(ガリウム砒素GaAs、インジウムリンInP、窒化ガリウムGaNなど)やII-VI族化合物(硫化亜鉛ZnS、セレン化亜鉛ZnSe、テルル化カドミウムCdTeなど)があります。シリコン(Si)が単一元素のIV族半導体であるのに対し、これら化合物半導体は異なる元素間の化学結合からなるためバンド構造が多様で、光デバイスや高周波デバイスに適した特性を示します。
#光デバイスへの応用: 多くのIII-V族半導体は直接遷移型のバンド構造を持ち、電気エネルギーを効率よく光に変換できます。例えばGaAsやInPは半導体レーザーやLEDの材料として不可欠で、光通信や光センシングにおける発光素子・受光素子に広く使われています。Coherent社(旧II-VI)は創業当初からCdTeやZnSeといったII-VI族結晶をCO<sub>2</sub>レーザー用の光学素子に加工する事業を営んでおり、材料合成・結晶成長のコア技術を持つ点が強みです。特にZnSeはCO<sub>2</sub>レーザーの光学窓やレンズに最適な素材で、II-VI社はこの分野で長年世界的サプライヤーでした。また、2000年代以降はGaAsやInP系の化合物半導体にも注力し、2010年代には独自に垂直共振面発光レーザー(VCSEL)の量産技術を確立するとともに、Finisar社やAnadigics社の買収で先端のGaAs・InPデバイス工場を手に入れました。現在Coherent社はGaAsベースVCSEL、InPベースの直接変調レーザー(DML)、エレクトロ吸収型変調レーザー(EML)、連続波(CW)レーザーといった通信・センサ向けの半導体レーザーを自社設計・製造できる数少ない企業です。これらレーザーチップを何千個規模で光モジュールに組み込み、大量のデータをやり取りするネットワークを支えています。
#パワーエレクトロニクスへの応用(ワイドバンドギャップ半導体): 一方で、SiC(炭化ケイ素)やGaN(窒化ガリウム)といったワイドバンドギャップ半導体も化合物半導体に含まれます。これらはバンドギャップが広く高耐圧・高温動作に優れるため、電気自動車のパワー半導体や再生エネルギーの高効率電力変換器に用いられています。Coherent社は実はSiC基板の世界的サプライヤーの一つで、1990年代にLitton社からSiC事業を獲得し、近年まで150mm径SiCウェハを量産してきました。現在は200mm径SiC基板の製造にも取り組んでおり、世界でも5社程度しかない200mm SiC基板メーカーの一角を占めています。このSiC事業は将来性が高く、自動車部品大手のデンソーおよび三菱電機が各5億ドルずつ出資し長期購入契約を結ぶ戦略パートナーとなることで製造力増強を支援しています。SiC基板製造には結晶成長から研磨・エピ成長まで高度な材料加工技術が必要ですが、Coherentは「20年以上にわたりSiC材料分野をリードしてきた」という実績を持ち、投資資金を得た今後は生産能力の飛躍的拡大と市場リーダーシップ維持を図るとしています。このように、Coherent社の化合物半導体技術は**「発光・通信デバイス」から「パワーデバイス材料」まで幅広くカバー**しており、同社の材料セグメント(Materials)が企業全体の競争力の土台となっています。
#レーザー技術の原理と産業応用
#レーザーの原理(基礎): レーザーとは「誘導放出(Stimulated Emission)」の原理によってコヒーレント(位相の揃った)な光を増幅・発振させる装置です。基本的なレーザー発振器は、増幅媒質(固体結晶、気体、半導体など)と光共振器(両端に鏡を配置した構造)から構成されます。まず外部から増幅媒質にエネルギーを与えて(光ポンピングや電流注入など)、媒質中の原子や電子を励起状態にし、通常よりも高いエネルギー準位に人口逆転(人口反転)を作ります。次に媒質中をフォトン(光粒子)が通過すると、励起状態の原子がそのフォトンと同じ位相・波長の光を放出して増幅する誘導放出が起こります。一対の鏡で構成された光共振器内では光が往復して何度も媒質を通過するため、この誘導放出が連鎖的に起こり、特定の波長の光が共振条件を満たして自己増幅します。その結果、共振器の一方の鏡から指向性が高く単一波長の強力な光ビームが外部に取り出されます。これがレーザー光です(Laserの語源は「誘導放出による光増幅」Light Amplification by Stimulated Emission of Radiationの頭字語です)。
#レーザーの種類: レーザーは増幅媒質の種類により様々な方式があります。例えば気体レーザー(ガスレーザー)は媒質に気体(例: CO<sub>2</sub>, エキシマガス)を使い、CO2レーザーは赤外光(10.6μm)を発振して厚板金属の切断など産業用途で広く使われます。また固体レーザーは結晶やガラスを媒質とし、Nd:YAGレーザー(1.06μm)やチタンサファイアレーザーなどが該当します。固体レーザーは高出力化しやすく、加工・医療・科学計測まで多用途に展開されています。近年特に普及しているのがファイバーレーザーで、エルビウムやイッテルビウム添加光ファイバーを媒質として半導体レーザーポンプで励起する方式です。ファイバーレーザーはビーム品質が良くメンテナンス性も高いため、金属溶接や切断で急速に市場を拡大しました。半導体レーザー(ダイオードレーザー)はGaAsやInPなどの半導体自体をpn接合で発光させる方式で、小型・高効率の光源として通信やセンシング、材料加工(ダイレクトダイオードレーザー)に利用されています。Coherent社はこれら主要なレーザー方式すべてを製品ラインナップに持つ数少ない企業です。同社のレーザーセグメントでは、CO<sub>2</sub>レーザー、ファイバーレーザー、半導体レーザーモジュール、エキシマレーザー、固体レーザー(ナノ秒からフェムト秒の超短パルスレーザーまで)等、多様なレーザー発振器を製造しています。例えば工業用途にはキロワット級のCO2レーザー切断機やファイバーレーザー溶接機を、自動車製造ライン向けに提供しています。また半導体・ディスプレイ製造装置向けにはエキシマレーザー(紫外光)による露光・リソグラフィや、固体レーザーによるマイクロ加工システムを供給しています。さらに科学研究や医療向けには、超短パルスレーザー(ピコ秒・フェムト秒レーザー)やチューナブルレーザーを提供し、非線形光学実験や眼科手術用など高度な用途を支えています。
#産業応用: レーザー技術はその高い指向性・単色性・高出力といった特性から、現代の様々な産業で不可欠なツールとなっています。Coherent社のレーザーは「見えない工業用ハンド」とも称され、自動車・電子・素材加工の現場で活躍しています。例えば自動車製造では、車体フレームの溶接や板金の切断に高出力レーザーが使われます。同社は自動車分野向けに「ボディ・イン・ホワイト」(車体骨格の溶接工程)向けレーザーやEVモーター製造向けの微細加工レーザーを提案しています。電子分野ではプリント基板の微細穴あけや半導体チップ加工にフェムト秒レーザーが利用され、Coherentの超短パルスレーザーは微細加工の精度とスループット向上に寄与しています。医療分野では、Coherent社製の医療用レーザー(眼科手術用レーザー、皮膚治療用レーザーなど)が外科治療や美容施術に広く用いられています。またライフサイエンス研究では、同社のレーザーがフローサイトメトリーや顕微鏡イメージングの光源として生命現象の解析に貢献しています。さらに、通信インフラでは前述のように半導体レーザーが光信号源として肝要であり、Coherentは通信ネットワーク用レーザーポンプ源や光増幅器用レーザーも手掛けています。
#総じて、Coherent社の中核技術であるフォトニクス、化合物半導体、レーザーはいずれも基礎的な物理原理に立脚しながら、それを産業界の実用ソリューションへ展開する応用力に特徴があります。材料科学から光学設計、精密加工、電子制御に至る幅広い技術要素を社内に統合することで、「材料から部品・システムまで」一貫したイノベーションを提供できる点がCoherentの強みと言えるでしょう。
#\5. AI時代・フィジカルAI時代における製品需要と強み
#データセンター向け光通信(AI時代の需要)
#近年のAIブーム、特に生成AIの大規模モデル訓練やクラウドサービス拡大に伴い、データセンター内の光通信需要が爆発的に増大しています。膨大なGPUサーバー間で高速にデータをやり取りする必要から、400G・800Gといった超高速光トランシーバーが不可欠となり、Coherent社のネットワーキング製品への引き合いが急増しています。同社の2025年9月四半期ではネットワーキング関連が売上全体の約69%を占めるまでに拡大しており、AI時代の「クラウド向け光インフラ需要が同社成長の原動力」となっています。実際、第1四半期FY2026にはデータセンター向け売上が前年同期比+23%、通信向けが+55%という驚異的な伸びを記録しました。これは裏を返せば、ハイパースケールデータセンター事業者(例えば米大手クラウド企業)がCoherent社の主要顧客となり、大規模な光モジュール調達を行っていることを意味します。Coherentは垂直統合による製造能力と先端製品ポートフォリオでこの需要に応えており、800G光トランシーバーなどの量産を加速するためInPレーザーの6インチウェハ量産を開始するなど供給能力の増強に努めています。その結果、供給ボトルネックだったInPレーザーも徐々に解消しつつあり、今後1年で内部生産能力を2倍に拡大する計画です。
#Coherent社の強みは、AIデータセンター向けの包括的な光インタコネクト製品を持つ点です。高速光トランシーバーはもちろん、前述の光回路スイッチ(OCS)もAIクラスタ内のダイナミックなネットワーク再構成に有用であり、同社は既に64×64および320×320ポートのOCSシステムを複数顧客に出荷しています。OCS受注残も増加傾向にあり、2026年を通じてさらに出荷が拡大すると見られます。また、AI需要に対応するためCoherentは製造拠点の拡充も進めており、マレーシア(イポー、ペナン)やベトナムに光モジュール・光部品の生産能力を増強して、需要急増に対応しています。これら低コスト地域への展開は製造コスト競争力を高めるだけでなく、供給地の多様化によるサプライチェーンの強靱性向上にも寄与しています。
#技術的優位性の面では、Coherent社は800G/1.6Tといった次世代光インターコネクト技術の開発をリードしています。例えばシリコンフォトニクス+EML(電気吸収型変調レーザー)技術による1.6Tbps光エンジンを2025年には実証しており、さらにVCSELアレイを用いた新方式の1.6Tbps短距離リンクも開発中です(詳細は後述)。こうした先端技術への継続投資と幅広いソリューション提供により、主要クラウド事業者からの長期契約やフォアキャストも勝ち取っており、「AI時代の光神経網」を下支えするキープレイヤーとしての地位を築いています。Mattera前CEOは「材料技術を土台にクラウドや3Dセンシング、EVなど次の進化を可能にする」と述べており、まさにCoherent社はAIデータセンター向けの光通信分野で市場のメガトレンドを牽引する存在となっています。
#ロボティクス・自動運転・LiDAR等(フィジカルAI時代の需要)
#AIの活用がサイバー空間にとどまらずフィジカル(物理)領域にも広がる中、ロボティクスや自動運転、スマート製造などの分野でCoherent社の製品に対する需要が高まっています。いわゆる「フィジカルAI」時代では、AI搭載ロボットや自動運転車が現実世界のモノや環境を認識・制御する必要があり、そのための**目(センサー)と手(加工装置)**として光学技術やレーザー技術が不可欠だからです。
#まず自動運転車やドローンなどのセンシングに欠かせないのがLiDAR(ライダー:光検出と測距)です。LiDARはレーザーパルスを照射して周囲物体までの距離を高精度に測るセンサーであり、多くの自動運転車が搭載を検討しています。Coherent社はLiDAR向けに必要なレーザー発振素子(光源)および検出器(フォトダイオードアレイ)を供給できる立場です。とりわけ、VCSEL(面発光レーザー)技術はLiDARの光源候補の一つで、CoherentはAppleのFaceID向けなどにVCSELアレイを累計数億個規模で量産した実績があります。2023年にはAppleとの戦略提携を拡大し、次世代VCSELの供給を継続する契約も発表されており、これは同社のVCSEL技術が依然として世界トップクラスである証左です。こうした高出力・高速応答のVCSELや検出用シリコンフォトダイオードのアレイ化技術は、自動車用LiDARでも要求されるため、Coherentは将来の自動車メーカーやLiDARメーカーとの取引拡大が期待されています。また、同社は1550nm帯レーザー(人眼に安全で長距離測定向き)もラインナップしており、様々なLiDAR方式に対応可能です。
#次にロボティクスやスマート工場の分野では、Coherent社の産業用レーザー加工装置への需要が堅調です。特に産業用ロボットとレーザーの融合が進んでおり、溶接ロボットや切断ロボットのツールとして高出力レーザーが使われています。Coherentはロボット搭載用のコンパクトレーザーヘッドやビームデリバリー光学系も提供しており、自動車の車体溶接ライン(ボディ・イン・ホワイト)では同社のファイバーレーザーが多関節ロボットの先端に取り付けられて高速かつ高精度な溶接を実現しています。またEV(電気自動車)関連では、バッテリー製造やモーター加工にレーザーが欠かせません。CoherentはEV用電池のフォイル切断や電極溶接向けの専用レーザーも展開しており、日系自動車部品メーカー(デンソー)とも提携して加工技術を高めています。さらに積層造形(3Dプリンティング)分野でも高出力レーザーが材料溶融に使われており、Coherentは「Additive Manufacturing(積層造形)の次の進化を可能にする」と自社の貢献をアピールしています。
#技術的優位性: フィジカルAI領域でCoherent社が持つ強みは、光源から加工システムまで幅広いソリューションを単一企業で提供できる点です。他社では産業レーザー専業・通信専業と分かれる中、Coherentはセンシング用レーザー+検出器と加工用レーザー装置の双方を擁し、それらを支える材料(結晶や半導体素子)も内部供給できます。例えばロボットによるスマート工場では、製品の検査(マシンビジョン)と加工の両方に光技術が使われますが、Coherentは検査用マシンビジョンレーザーから加工用高出力レーザーまで一貫して提供可能です。また市場ポジションの観点では、産業用高出力レーザー市場においてCoherent(旧Coherent Inc.+II-VI)は世界トップクラスであり、ファイバーレーザーではIPG社に次ぐ有力メーカー、固体・ガスレーザーではシェア首位級です。同様に、3Dセンシング向けVCSELではLumentum社と並ぶ主要サプライヤーとしてAppleなどを支えています。こうした多方面での技術リーダーシップと大手顧客との強固な関係は、フィジカルAI時代における同社の競争優位を盤石なものにしています。
#将来展望として、AIの物理世界への浸透が進めば進むほど、高度なセンシングとそれを支えるフォトニクス/レーザー技術の重要性は増していきます。Coherent社はまさにそのニーズに応える総合力を備えており、「クラウドから自動車・医療まで」(Mattera前CEOの言葉)あらゆる領域で自社技術を展開できるポジションにあります。したがって、AI時代・フィジカルAI時代の潮流において市場の要求に迅速に応える製品提供と技術革新を継続できれば、同社の製品需要は今後も増大し、強みが一層発揮されると考えられます。
#\6. 直面する課題・リスクと市場競争
#Coherent社は将来有望な事業機会に恵まれる一方で、いくつかの技術的課題やサプライチェーン上のリスク、そして激化する市場競争にも直面しています。それら懸念材料を整理すると以下の通りです。
#- 技術面の課題: 超高速光通信や次世代レーザーに挑む中で、いくつかの技術的ハードルがあります。一つは生産規模拡大に伴う歩留まり向上です。例えば同社はInPレーザーの6インチウェハ量産を開始しましたが、従来の3インチから大径化することで初期歩留まりの確保が課題でした(もっとも初期結果では6インチの方が良好な歩留まりを示したとの報告もあります)。また光エンジンの高集積化も課題です。800G/1.6Tクラスになると発熱や実装密度の問題から、光モジュールをスイッチASICに近接または一体化するCPO/NPO技術が鍵となりますが、光部品と電子ASICのシームレス統合には光学素子の小型化・低消費電力化など解決すべき技術課題が残ります。さらに、産業レーザー分野ではより短波長・短パルスへのニーズに応えるため、新素材レーザー媒質の研究やビーム品質改善など継続的なR&Dが必要です。Coherent社は売上のかなりの割合(毎年数億ドル規模)をR&D投資に充てていますが、技術革新のスピードを落とせば競合に追い抜かれるリスクがあるため、今後も研究開発を継続的かつ的確に行うマネジメント力が問われます。
- サプライチェーンと地政学リスク: 同社のサプライチェーン上の不確実性も挙げられます。まず原材料面では、GaAsやInP、希少金属など特定元素への依存があります。例えばInPにはインジウム(金属)やリンガスが必要ですが、インジウムは中国など限られた地域での産出に偏在しています。地政学的緊張や輸出規制により原料調達が滞れば、生産に影響が及ぶ可能性があります。また同社製品の需要サイドの地政学リスクも無視できません。光通信部品の市場は中国を含むグローバル市場ですが、米中対立の激化によって米国当局が対中輸出規制を強化すれば、中国通信メーカー向け売上が減少するリスクがあります(実際、米政府は5G関連光部品等への規制を強めつつあり、Coherent社は慎重に対応していると思われます)。さらに顧客集中リスクもあります。CoherentはAppleや米クラウド大手など一部超大口顧客に売上が依存する傾向があります。例えばVCSELの主要顧客であるApple向け需要が新製品動向で変動したり、クラウド投資が景気循環で減速したりすれば、業績に影響を及ぼします。このため需要予測に応じた柔軟な生産計画や顧客ポートフォリオの分散が課題となります。一方で、Coherentはこうしたリスク低減策も講じています。前述のように生産拠点をアジア複数地域に分散したことで、一国の政策や災害に左右されにくくなりました。また、SiC事業についてはデンソー・三菱電機との長期供給契約で需要の下支えを得るなど、安定収益源の確保に努めています。さらに2023年には負債削減や事業売却でフリーキャッシュフローを改善し、財務の柔軟性も向上させました。もっとも、依然として約50億ドル規模の社債・ローンを抱えるため、利上げ局面での金利負担増や債務返済スケジュールにも注意が必要です。ただ2025年時点で同社のDebt/EBITDAは3倍未満に改善し信用格付け見通しも向上しているため、現状は大きな懸念材料とは見なされていません。
- 市場競争の激化: Coherent社が属するフォトニクス・レーザー業界は競争が激しいグローバル市場です。光通信分野では、米Lumentum社(旧JDSU)や豪Broadcom社(旧Avago)、日本の住友電工、中国の華工科技(Accelink)など複数の競合が存在し、特に汎用トランシーバーでは価格競争が起きやすい状況です。Coherentは高性能・統合度でリードする戦略ですが、競合もシリコンフォトニクスやCPO技術で巻き返しを図っています。また産業レーザー分野では、ファイバーレーザー世界最大手の米IPGフォトニクス社や独Trumpf社、国内では横河電機や古河電工など錚々たる企業が競合します。中国市場でもMaxphotonicsなど地場メーカーが台頭しており、低価格攻勢を受ける可能性があります。さらに新興分野ではスタートアップの脅威もあります。例えばLiDAR業界にはInnovizやLuminarのような新興企業が専用の光源技術を開発していますし、光スイッチやCPOでは大手スイッチメーカー(NVIDIA/MellanoxやCiscoなど)が独自ソリューションを模索しています。こうした中でCoherentが持続的に優位性を保つには、競合他社以上の技術革新ペースと顧客との強固な関係が必要です。幸い、同社は主要顧客との共同開発や長期受注を確保しており、競争上ある程度の防御力を備えています。またポートフォリオを頻繁に見直し、低収益部門(例:採算の低い製品事業を売却)は果断に手放して収益性と資本効率を改善する経営判断も行えています。この経営の俊敏性は、市場変化への対応力として競争上有利に働くでしょう。ただ、中長期的には競合各社も含めた業界再編の可能性もあり、自社のポジションを守る戦略(提携・買収や選択と集中)が引き続き求められます。
以上のように、Coherent社は技術革新・供給体制・競争環境のそれぞれに潜在的な課題を抱えています。しかし、経営陣はそれらに対し迅速な対応策(製造革新、財務強化、ポートフォリオ最適化)を打ち出しており、現時点で大きな懸念に発展している問題は見られません。むしろ、AIブームという追い風で事業拡大する今だからこそ将来のリスクに備える好機と捉え、慎重かつ積極的に戦略を展開している段階と言えます。引き続き競争優位を保つためには、「材料・ネットワーク・レーザー」の統合力を活かした独自技術の追求と戦略的パートナーシップの構築が鍵となるでしょう。
#\7. 光インターコネクトの未来:800G/1.6TとCPO時代のCoherentの展望
#データ通信の世界では、おびただしい量のデータをやり取りするニーズに応えるべく、光インターコネクト(光接続)の速度が世代ごとに飛躍的に向上してきました。800Gbps(800G)光トランシーバーは現在実用化が進む最新世代であり、その次の1.6Tbps(1600Gまたは1.6T)世代の製品開発も始まっています。さらに、こうした超高速の信号を効率よく扱うためにコーパッケージド・オプティクス(CPO: Co-Packaged Optics)への移行が検討されています。ここでは800G/1.6TやCPOの将来像と、Coherent社が果たす役割・展望について解説します。
#800G/1.6T光トランシーバーの進化: 800G光モジュールは、現在主流の400Gの2倍の帯域を持つ次世代の通信モジュールです。主な実現方式としては、8波長×100 Gbpsの並列伝送(PAM4変調)や4波長×200 Gbpsの高次変調等が検討されています。800Gでは1秒間に8000億ビットの情報を送れる計算で、AIデータセンターのスイッチ間接続や高帯域アプリケーションに適合します。さらにその2倍の1.6Tは、8波長×200 Gbps=1.6Tbpsといった構成で、2030年頃までに標準化・実用化が期待されています。しかし1.6Tクラスになると、電気的インタフェースで高速信号を扱うのが困難になるため、送受信チップと光エンジンを一体化するCPO技術が視野に入ります。
#コーパッケージド・オプティクス(CPO)とニアパッケージド・オプティクス(NPO): CPOとはスイッチASICやCPUなどのホストチップと光トランシーバー素子を同じパッケージ内に収める技術です。現在は光モジュールが別筐体(プラガブルモジュール)として実装され、電気信号でホストと接続されていますが、周波数が50GHzを超えるとパッケージピンや基板配線での損失・レイテンシが無視できなくなります。CPOでは光エンジンを至近距離に配置することで電気配線長を短縮し、帯域幅向上と消費電力削減を図ります。一方で、CPOはメンテナンス性やモジュール交換が難しいという課題もあるため、中間的なアプローチとしてニアパッケージド・オプティクス(NPO)も提唱されています。NPOは光モジュールをホストチップのすぐ近くに配置(例えば基板上で隣接)し、短い高速インターポーザで接続する方式です。CPO/NPOによって、将来的には51.2Tbpsを超える超大容量スイッチでも内部はオール光接続となり、ネットワーク機器のさらなる高性能化・省電力化が可能になると期待されています。
#Coherent社の役割と展望: Coherent社はこの800G/1.6T・CPO時代に向けた技術開発の最前線に立っています。例えば、同社は2025年のOFC国際会議で業界初期の1.6T-SR8光トランシーバを実演すると発表しており、これは200Gbps×8チャネル=1.6Tbpsの短距離(SR)モジュールです。また2025年9月には、次世代の「2次元VCSEL・フォトダイオードアレイ」技術を発表しました。この技術は「スロー&ワイド」な並列光リンクと呼ばれ、1.6Tbps(850nm, 32チャネル×50Gbps NRZ)という構成の高密度2Dアレイ光モジュールで、短距離であれば電気NRZ50G信号を32本束ねることで1.6Tを実現するものです。VCSELはシンプルな直接変調NRZ駆動でも高速に動作でき、低消費電力・低遅延・低コストという利点があるため、この2Dアレイはサーバーラック内やボード間の銅配線置換用途に最適化されています。Coherentはこれにより、将来的なNear-Package Optics (NPO)やCPOへの移行を支える短距離光リンクソリューションを提示しました。同社のKarlheinz Gulden上級副社長は「次世代データセンター相互接続のニーズを見据え、高密度マルチモードVCSEL/PDアレイが並列性・省電力・柔軟なアーキテクチャを実現する」と述べており、AI/MLネットワークのスケールアップに重要な役割を果たすと強調しています。
#さらにCoherent社は1060nm帯裏面出射型VCSEL/PDのフリップチップ実装にも取り組んでおり、2026年にはそのバリアントを投入予定です。1060nmは従来の850nm VCSELより長波長で、モジュール間の距離を延ばせる可能性があります。これら技術ロードマップから、Coherentが短距離マルチモードVCSEL方式と長距離シリコンフォトニクス方式の両面で1.6Tソリューションを開発していることが読み取れます。実際、同社は「1.6Tの立ち上がりはシリコンフォトニクス+EMLによるが、2026年中頃にはVCSELベース製品も立ち上がる」と述べ、800Gと1.6Tの需要は2026年に加速するとの見通しを示しています。
#将来の光インターコネクトでは、電気配線は極力短く、光配線で直接高密度接続するという方向性が明確です。その中で、Coherent社は光エンジン(レーザー・変調器・受光器)とパッケージ技術の統合力を強みとして活躍すると期待されます。既に主要顧客から2028年までのマルチイヤー需要予測を提示されていることは、同社がこの未来像に不可欠なパートナーと認識されている証拠です。例えばハイパースケール事業者は、将来の51.2Tbpsスイッチ(CPO必須)を見据えてCoherentと協働開発を進めている可能性があります。
#展望: 光インターコネクトの将来像では、1チャネル当たり200Gbps以上の速度、総容量1.6T〜3.2Tクラスのモジュール、そしてCPO/NPOアーキテクチャへの移行が避けられないでしょう。Coherent社はそれに必要な材料(高速レーザー・高感度受光素子)、デバイス統合(アレイ実装、シリコンフォトニクス)、モジュール実装技術を総合的に持ち合わせています。他社もCPOコンソーシアムを組むなど取り組んでいますが、Coherentの強みは垂直統合した開発でスピード感を持ってソリューションを提示できる点です。もっとも、CPOが主流になると従来型プラガブルモジュールの市場は縮小するため、同社にとってもビジネスモデル転換が求められる可能性があります。しかし同社は既に光エンジン単体やカスタム光モジュール供給にも乗り出しており、柔軟に対応する構えです。
#総合すると、800G/1.6T時代からCPO時代への転換期においても、Coherent社は光インターコネクト技術のキープレイヤーとして主導的役割を果たす展望です。AI革命によるデータ需要の爆発を追い風に、同社は「次のクラウド進化を可能にする」技術開発を加速しており、業界標準策定や大口顧客との共同プロジェクトを通じて未来のネットワークを形作っていくでしょう。今後も技術競争は熾烈ですが、Coherent社が持つ材料からシステムまで統合したイノベーション力は他社には模倣し難く、光接続の未来における同社の地位は非常に有望と考えられます。
#提供された情報を統合し、Coherent Corp.の新CEOジム・アンダーソン氏の人物像と、彼が着手したAerospace & Defense(A&D)事業売却の意図、そして切り出された新会社(Attalon)の将来性について解説します。
##
\1. ジム・アンダーソン(Jim Anderson)とは何者か
#――「技術への理解」と「利益構造の改革」を両立させるプロ経営者
#彼のキャリアを一言で表すと、「エンジニアリングのバックグラウンドを持ちながら、低収益体質の事業を高収益に変革(Turnaround)するスペシャリスト」です。
#- 技術的土壌: MITやPurdueで電気工学・コンピュータサイエンスを修めており、IntelやLSI社で技術・製品戦略の現場を知り尽くしています。
- 変革の実績:
- AMD時代: Computing & Graphics事業部門のトップとして、今日のAMD躍進の基礎となる戦略転換とオペレーション改革を主導しました。
- Lattice Semiconductor時代: CEOとして製品ロードマップを刷新し、記録的な利益率を叩き出して会社を再成長させました。
- Coherentでの役割: 2024年6月のCEO就任は、Coherentが持つ「光技術×AIデータセンター」という巨大なポテンシャルを、「売上だけでなく、しっかりと利益に変える(マージン改善)」ために招聘されたと見るのが自然です。
#
\2. A&D事業売却(4億ドル)の評価
#――「財務体質の健全化」vs「将来の芽の手放し」
#就任早々に決断したA&D事業(現Attalon)の売却は、アンダーソン氏の経営スタイルである「選択と集中」が色濃く反映されています。
#A. 肯定的な評価(財務・戦略ロジック)
#- 負債圧縮とEPS向上: 買収で膨らんだ負債(約39億ドル規模)を減らすことは急務でした。4億ドルの現金化は、即座にバランスシートを改善し、EPS(一株当たり利益)にプラスとなります。
- マージンミックスの改善: A&D事業は売上規模(約2億ドル)こそありましたが、利益率が全社平均より低いとされていました。これを切り離すことで、Coherent全体の利益率が数字上改善します。
- AI/データコムへの集中: 現在、市場が最も評価するのは「AIデータセンター向け光トランシーバー」などの成長領域です。ここに経営資源(投資・人・時間)を集中させるための整理として合理的です。
B. 慎重・否定的な見方(市場の懸念)
#- 「安定」と「ロマン」の喪失: 防衛産業は景気に左右されにくく、長期契約が取れれば安定します。また、指向性エネルギー(レーザー兵器)や宇宙通信といった「次の成長の柱」になり得る技術を手放すことに対し、投資家の一部は失望し、発表直後の株価はネガティブに反応しました。
- 売却額の妥当性: 売上の約2倍(4億ドル)という評価額が、防衛テックの潜在価値に対して「安売りではないか」という議論もありました。
#
\3. 切り出された事業「Attalon」の将来性と今後
#――PE傘下で「防衛専業」として覚醒するシナリオ
#Coherentの一部門から、Advent International傘下の独立企業「Attalon」になったことは、実はこの事業にとって「枷(かせ)が外れた」状態と言えます。
#A. なぜ独立がプラスに働くか
#- 投資判断のスピード: Coherent内では「AI向け投資」が最優先され、防衛向けは後回しになりがちでした。Attalonとなれば、防衛特有のR&Dや設備投資に優先的に資金を回せます。
- 特殊需要への対応: 指向性エネルギー(HEL)や極超音速ミサイル防衛、宇宙監視などは、米政府や軍との密接な連携(機密保持含む)が不可欠です。民生品(スマホや通信)を扱う上場企業の一部門であるより、独立した防衛企業の方が動きやすい側面があります。
B. 成長のドライバー(技術的優位性)
#Attalonは単なる部品屋ではなく、以下のトレンドのど真ん中にいます。
#- 指向性エネルギー(HEL): ドローンやミサイルを迎撃するレーザー兵器において、ビームを合成・制御する光学系や耐熱コーティングは「実現の鍵」となる技術です。
- 宇宙・ミサイル監視: 多数の衛星で監視網を作る(Proliferated LEO)トレンドにおいて、衛星間レーザー通信や観測用光学系は必須部材です。
- サバイバビリティ: 敵のセンサーから守る、あるいは敵を見つけるためのセンサー・ドーム(カバー)や特殊コーティングは、消耗品としての需要も見込めます。
#
\4. 最終的な出口戦略(誰が買うのか?)
#AdventはPEですので、企業価値を高めた後に数年以内(4〜5年目安)に売却(Exit)へ動きます。
#- 本命(防衛プライム企業): RTX (Raytheon)、Lockheed Martin、L3Harrisなど。
- 理由: 自社のミサイル防衛システムや衛星システムに不可欠な「光学・レーザー技術」を内製化し、サプライチェーンを安定させるため。
- 対抗(センサー・電子戦大手): Teledyne FLIRなど。
- 理由: 高性能なカメラやセンサーを作る上で、Attalonの持つレンズ・ドーム・ジンバル技術は補完関係にあります。
- 大穴(レーザー専業): nLIGHTなど。
- 理由: レーザー発振器メーカーが、ビーム制御技術を取り込んでシステム・インテグレーター化を目指す場合。
まとめ:この動きをどう見るか
#ジム・アンダーソンCEOによるこの売却は、「Coherentを『何でも屋のフォトニクス企業』から、『高収益なAI・通信インフラ企業』へと純化させる」ための外科手術です。
#短期的には「将来の防衛事業の芽」を失った痛みがありますが、経営資源をAI/データコムという超成長領域に全振りする姿勢は、彼が過去にLatticeやAMDで見せた「勝てる領域にフォーカスし、確実に利益を出す」成功法則そのものです。一方、切り出されたAttalonも、防衛予算の増加トレンドの中で「専業」として本来の価値を発揮しやすくなるため、長い目で見れば「両者にとって理にかなった分割」であったと評価される可能性が高いでしょう。
#技術が遠い未来に何の役に立つかは分からないのです 数十年後に、光学レーザーは岩盤掘削、老朽化した原発やインフラの解体(切断)、核融合エネルギーの点火に、レンズ・ドーム・ジンバル技術は自動運転車のLiDAR保護、宇宙探査機のセンサー保護、災害現場のドローン監視システムにビーム制御技術は宇宙デブリ除去: 地上からレーザーで宇宙ゴミを撃ち落とすやレーザー送電: ケーブルを使わず、光でドローンや遠隔地に電気を送る高速宇宙通信: 火星などの深宇宙と地球を太い回線で結ぶに使われていた可能性はありえます
#その時にcoherentは宝の山をあの時、捨ててしまったと評価されるでしょう
#しかし、coherentがその事業を持ち続けていたからと言って、Aerospace & Defense(A&D)事業が上手くいったかは分かりません
#数十年掛けてじっくり育てる事業ですが、データーセンターの需要が凄い今、その最前線で戦い続けると、Aerospace & Defense(A&D)事業は後回しになってしまうからです
#他に気を取られているとその隙にlumentumやcredo、asteralabsなどの強力なライバルたちに先を越される可能性もあるわけです
#そうすると、coherentは一番の市場を失ってしまいます
#光接続は莫大な需要があります、そしてそれは今が黎明であり、これからが本番なのです
#それに全集中する判断を彼らは下したという事です
#AIの神経系を支配するCoherentの全貌
#1
#
2
#
3
#
4
#
5
#
6
#
7
#
8
#
9
#
10
#
11
#
12
#
13
#
14
#
15
#
サムネはnanobananapro
#