NVIDIA対Huawei――世界の主権AIを奪い合う二つのAIファクトリー
この資料の日時
元資料の日付と、その本文が公に存在した確認日時は別の記録です。
本文に含まれる語句 HBM DRAM 帯域・データ移動 先端パッケージング 光接続 電力・給電 冷却 歩留まり 基板・材料 チップレット AI推論 AIエージェント 主権AI
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
cf13d01d7660f580964224b745e1427d6cb1d854f8801fa6f5eb88d5b968928b- 保存版のSHA-256
28e673bdae794a5e3376704762c559c170a9b9d43bfa0a899160edda74caa9ed
外部証明の最終検査結果は詳細を開くと表示します。
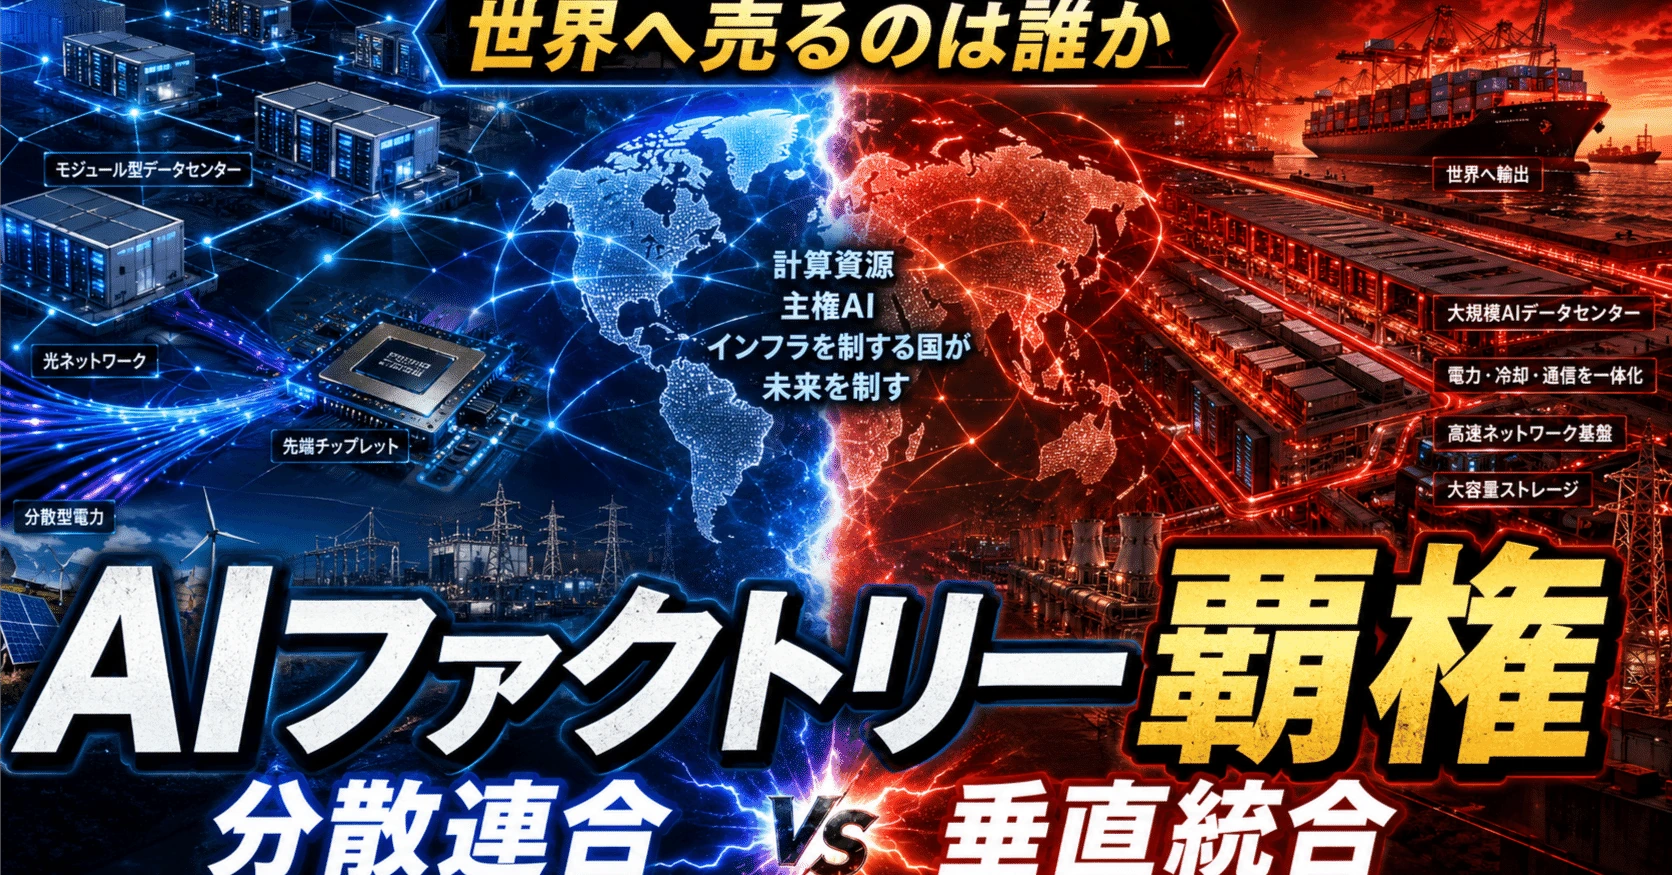
AIファクトリーを誰が世界へ売るのか
#米国主導の「分散型AIファクトリー連合」と、中国の「Huawei垂直統合型AIファクトリー」
#中国はこれまで、さまざまな産業で同じことを繰り返してきた。
#最初は欧米や日本の企業が技術と市場を支配する。中国企業は性能やブランドで遅れて参入する。しかし巨大な国内市場、部品産業、政府支援、製造自動化、激しい企業間競争を利用して生産量を増やし、価格を下げる。
#やがて「最高性能ではないが、十分に使える製品」を大量に海外へ輸出し、価格破壊を起こす。
#- スマートフォン
- 通信基地局
- 太陽光パネル
- 蓄電池
- 電気自動車
- ドローン
- 産業機械
- 人型ロボット
で、この構図は繰り返されてきた。
#人型ロボットでも、中国は部品供給網、量産能力、低価格機種の投入速度で米国を先行している。APは、中国が2025年に世界の人型ロボット生産の約85%を占めたと報じている。ただし、現在のロボットは実際の自律作業能力や需要面ではまだ発展途上であり、「あらゆる性能で米国を凌駕した」とまでは言えない。それでも、価格と生産規模では中国勢が先頭に立ちつつある。(AP News)
#では、同じことがAIデータセンター、AIDCでも起きるのだろうか。
#中国がHuawei製AIチップ、CPU、光ネットワーク、ストレージ、電力設備、中国製AIモデルを組み合わせ、安価な「AIファクトリー」を完成品として世界へ輸出し始めたらどうなるのか。
#これは単なる半導体企業同士の競争ではない。
#米国主導の分散型AIファクトリー連合と、中国のHuawei垂直統合型AIファクトリーが、各国の計算基盤を奪い合う競争である。
##
AIDCは、シリコンバレーが作ってきた産業の集大成である
#半導体の歴史を振り返ると、計算機は一段階ずつ大きなシステムへ発展してきた。
#トランジスタは集積回路になった。
#集積回路はCPUとメモリになり、PCを作った。
#PCは通信網へ接続され、インターネットを作った。
#大量のサーバーを接続したインターネットは、クラウドとデータセンターを作った。
#そしてAIは、データセンターを単なる情報保存・配信設備から、知能を生産するAIDCへ変えようとしている。
#従来の工場が鉄鋼、自動車、化学製品を生産したのに対し、AIファクトリーが生産するのは、
#- トークン
- ソフトウェア
- 映像
- 設計
- 研究成果
- 業務判断
- ロボットの行動
- デジタル労働
である。
#AIDCは、半導体だけでは成立しない。
#で構成される。
#AIDCは、集積回路、PC、インターネット、クラウド、AIが合流した、現代の産業システムの集大成に近い。
#そのため、中国がAIDCで価格破壊を起こせるかは、単に安いGPUを作れるかだけでは決まらない。
##
中国の「安価で十分な性能」は、AIDCでも通用するのか
#中国の量産モデルには明確な強みがある。
#高価な少量生産品をいきなり最高性能で置き換えるのではなく、性能を一定水準まで高めた後、
#- 部品を共通化する
- 垂直統合する
- 国内需要で工場を埋める
- 政府・国有企業を初期顧客にする
- 自動化で労働費を下げる
- 複数企業を競争させる
- 海外へ融資と保守を付けて売る
ことで価格を下げる。
#AIDCでも、この戦略は部分的には通用する。
#Huaweiはすでに、
#- Ascend NPU
- Kunpeng CPU
- CANN
- MindSpore
- UnifiedBus
- OceanStor
- Huawei Cloud
- 光通信
- 通信機器
- 太陽光・蓄電池
- UPS・配電
- モジュール型データセンター
を持っている。
#Huawei Cloudは2025年末時点で34リージョン、101のAvailability Zoneを持ち、170を超える国・地域へサービスを提供していた。HuaweiのDigital Power事業も、世界170超の国・地域で通信網、データセンター、電力設備を支えている。(Huawei)
#Huaweiは、単体のAIチップ会社ではない。
#通信網、クラウド、ストレージ、電源、冷却、保守まで含めた垂直統合型インフラ企業である。
#将来的には、
#100MWのデータセンター +Ascendクラスター +中国製モデル +光通信 +電源設備 +融資 +運用・保守#
を一つの国家インフラ商品として販売できる可能性がある。
#しかし、AIDCはEVやスマートフォンより難しい。
##
AIDCでは、購入価格より「設備寿命中の生産性」が重要になる
#EVは購入価格が安く、航続距離や品質が十分なら市場を取れる。
#スマートフォンも、最高性能機の7割程度の性能を半額で提供できれば、多くの利用者を獲得できる。
#ところがAIDCでは、わずかな電力効率や稼働率の差が、数年間で巨大な費用差になる。
#AIファクトリーの経済性は、次のように考えられる。
#安いAIチップを使って建設費を30%下げても、
#- 消費電力が30%多い
- 故障率が高い
- モデル移植に時間がかかる
- 新しい演算子へ対応できない
- チップ間通信が詰まる
- 稼働率が低い
なら、設備寿命全体では高くなる。
#AIDCで本当に重要なのは、
#ではなく、
#である。
#さらに、モデル品質が異なれば、単純なトークン数でも比較できない。
#安いモデルが100万トークンを使っても仕事を完結できず、高性能モデルが20万トークンで正しく完了するなら、後者の方が安い。
#最終的な競争指標は、
#へ近づいていく。
##
米国主導の「分散型AIファクトリー連合」
#米国側のAIファクトリーは、一社による完全垂直統合ではない。
#設計、半導体製造、メモリ、クラウド、サーバー、電力、光通信を、複数の企業と国家が分担する。
#中核にはNVIDIAがいるが、NVIDIAだけではない。
#複数のアクセラレーターを持つ
#米国側には、
#- NVIDIA GPU
- AMD GPU
- Google TPU
- AWS Trainium・Inferentia
- Microsoft Maia
- Meta MTIA
- Broadcomとハイパースケーラーが共同設計するカスタムASIC
がある。
#MicrosoftのMaia 200は、TSMCの3nmプロセス、216GBのHBM3E、7TB毎秒のメモリ帯域を持ち、特に推論経済性を重視して設計されている。(The Official Microsoft Blog)
#GoogleのTPUはGoogle Cloudを通じて利用でき、Compute Engine、Google Kubernetes Engine、Vertex AIへ統合されている。GoogleはTPUの世代更新を続け、学習と推論を自社クラウド全体で共同最適化している。(Google Cloud Documentation)
#AWSはTrainiumとInferentia、MicrosoftはMaia、MetaはMTIAを使い、定型的で大量の推論をNVIDIA GPU以外へ移すことができる。
#その結果、米国側のAIファクトリーでは、
#| 処理 | 主な計算基盤 |
| 新しいモデル・不規則な処理 | NVIDIA・AMD GPU |
| 大規模学習 | NVIDIA GPU・Google TPU |
| 大量推論 | TPU・Trainium・Maia・MTIA |
| CPU処理・エージェント管理 | x86・Arm CPU |
| 低価格バッチ処理 | カスタムASIC |
| 専門領域 | GPU・ASIC・専用アクセラレーター |と、仕事ごとに最適な半導体を選べる。
#Huaweiの強みが一社による垂直統合なら、米国側の強みは複数のアーキテクチャをクラウドによって一つのサービスへ束ねられることである。
##
世界中にすでにクラウド拠点がある
#米国側は、各国でゼロからAIファクトリーを建設する必要がない。
#AWSは2026年時点で39リージョン、123のAvailability Zoneを持つ。Google Cloudは43リージョン、130ゾーンを展開している。Azureも世界最大級の地域網を持ち、多数の国でデータ所在地と主権要件へ対応している。(Amazon Web Services, Inc.)
#これらのクラウド拠点には、すでに、
#- 土地
- データセンター
- 電力契約
- 光ファイバー
- 法人顧客
- 認証・課金基盤
- 運用技術者
- データベース
- セキュリティ
- ソフトウェア市場
が存在する。
#既存のクラウドを順番に、
#へ転換できる。
#GoogleはDistributed Cloudによって、クラウドから切り離されたオンプレミスやエアギャップ環境にもAI基盤を設置できる。Microsoftもデータ所在地、運用上の自律性、サービス継続を含む主権クラウドを拡大している。(Google Cloud)
#米国側の主権AIは、必ずしも「データを米国へ送るクラウド」ではない。
#各国が所有する土地とデータセンターに、米国側の半導体、ソフトウェア、運用技術を設置する方式へ変わっている。
##
NVIDIAは連合全体のオーケストレーターになる
#NVIDIAの役割は、GPU供給会社から変化している。
#現在のNVIDIAは、
#- GPU
- Vera CPU
- NVLink
- Spectrum-X
- InfiniBand
- BlueField DPU
- CPO
- CUDA
- TensorRT
- Dynamo
- NIM
- AI Enterprise
- Omniverse
- ロボット基盤
を通じ、異なる企業の部品を一つのAIファクトリーとして動かそうとしている。
#NVIDIAは主権AIを国家インフラとして位置付け、通信会社、政府、大学、クラウド、企業を同じ計算基盤へ参加させようとしている。(NVIDIA)
#つまり米国側の構造は、
#NVIDIAがすべてを製造する#
のではなく、
#NVIDIAの規格とソフトウェアを中心に、AMD、Broadcom、クラウド、メモリ企業、台湾ODM、日本の材料・装置企業を同期させる#
ものである。
##
中国の「Huawei垂直統合型AIファクトリー」
#中国側ではHuaweiが、米国側とは異なる方法で全体を統合しようとしている。
#Huaweiの強みは、最先端の単体チップ性能ではない。
#- 通信会社との既存関係
- 光伝送・ルーター
- Ascend NPU
- Kunpeng CPU
- ストレージ
- クラウド
- CANN
- 電源・蓄電池
- データセンター建設
- 現地保守
を一社グループ内でつなげられることにある。
#HuaweiはAtlas 950 SuperPoDで8192基、Atlas 960で1万5488基のAscendを接続する計画を示している。既存のCloudMatrix 384も、384基のAscendを一つの大規模計算システムとして扱う。(Reuters)
#2026年には、中国国内でHuaweiのAscend 910Cを使った1万枚規模の国産AIクラスターも稼働し始めた。(South China Morning Post)
#Huaweiが目指しているのは、
#NVIDIAより高性能なGPUを一基作ること#
だけではない。
#十分な性能のNPUを大量に接続し、CPU、メモリ、光、ストレージ、ソフトウェアでシステム全体の性能を引き上げること#
である。
##
Huaweiの最大の資産は、海外にすでに存在する通信網
#Huaweiの海外AI計算能力は、まだNVIDIA陣営より小さい。
#しかし、AIファクトリーを設置するための販売網とインフラはすでに存在する。
#Huawei Cloudは170超の国・地域へサービスを提供し、Huawei Digital Powerも170超の国・地域で通信・データセンター・電力設備を展開している。(Huawei)
#各国の通信会社は、
#- 光ファイバー
- 通信局舎
- 電力設備
- エッジデータセンター
- 法人顧客
- 24時間保守
- 政府との関係
を持っている。
#Huaweiは既存の通信顧客へ、
#基地局の次の商品としてAIファクトリーを売る#
ことができる。
#通信会社自身がネットワーク運用AI、顧客対応、動画解析、政府向け主権AIを利用し、余った計算能力を地域企業へ販売すれば、
#- AIファクトリーの所有者
- 初期需要家
- 地域販売代理店
を兼ねられる。
#これはHuaweiが海外へ出る際の強力な基盤になる。
##
中国はAIファクトリーを本当に安く大量生産できるのか
#可能性はある。
#しかし、スマートフォンやEVほど単純ではない。
#問題はウェハー面積当たりの良品計算量
#AIチップの生産能力は、ウェハー投入枚数だけでは決まらない。
#で決まる。
#中国はEUV露光装置を自由に使えないため、先端パターンをDUV多重露光で作る必要がある。
#多重露光では、成膜、露光、エッチング、位置合わせを何度も繰り返すため、
#- 工程数
- 製造時間
- 欠陥機会
- オーバーレイ誤差
- 装置使用量
- ウェハー原価
が増えやすい。
#中国は国産液浸DUV装置の生産を始めているものの、量産信頼性や性能ではASMLとの差が残る。(Reuters)
#Huaweiはこの不利を、
#- チップレット
- 3D積層
- 冗長化
- 多数チップ接続
- UnifiedBus
- 光ネットワーク
- τスケーリング
で補おうとしている。
#しかし、システムで補うほど、必要なチップ、メモリ、通信部品、電力は増える。
#したがって、中国製AIファクトリーが安くなるためには、チップの販売価格を補助金で下げるだけでは足りない。
#ウェハー、HBM、パッケージ、電力を含めた総原価を下げる必要がある。
##
HBMとメモリが最大の制約になり得る
#AIファクトリーはロジック半導体だけでは動かない。
#必要なのは、
#- HBM
- CPU用DDR・LPDDR
- KVキャッシュ用DRAM
- eSSD
- NAND
- ネットワークバッファ
である。
#中国製アクセラレーターがNVIDIA製より電力効率や単体性能で劣り、同じ仕事に多くのチップを必要とするなら、必要なメモリ量も増える。
#中国ではHuaweiを中心に国産AIチップ出荷が急拡大し、2025年には中国系ベンダーが国内市場の41%を占め、Huaweiだけで約81万枚を出荷したとIDC集計を基にReutersが報じている。(Reuters)
#一方、Huaweiの供給は中国国内のAlibaba、Tencent、ByteDance、DeepSeekなどから強い需要を受けている。(Reuters)
#中国が海外へAIファクトリーを大量輸出する前に、
#国内向けのAscend、HBM、先端パッケージだけで手一杯になる#
可能性は高い。
#これはHuaweiに猶予を与えない一方、米国側には海外市場を先に固定する時間を与える。
##
日本、韓国、台湾、欧州が勝敗を決める
#この競争を「米国対中国」と表現するだけでは不十分である。
#米国側のAIファクトリーは、
#- 米国のチップ設計・クラウド
- 台湾の先端製造・ODM
- 韓国のHBM・DRAM
- 日本の材料・装置
- 欧州の露光・光学・装置
から成る同盟圏である。
#台湾
#TSMC、CoWoS、ASE、Foxconn、Quanta、Wistron、Wiwynnが、ロジック、先端パッケージ、AIサーバー、ラックを支える。
#韓国
#SK hynix、Samsung、Micron系供給網が、HBM、DRAM、NANDを支える。
#欧州
#ASML、Zeiss、imec、ASM Internationalなどが、最先端露光、光学、成膜、研究開発を支える。
#日本
#日本は目立ちにくいが、
#- シリコンウェハー
- フォトレジスト
- 洗浄・成膜・検査装置
- ABF
- セラミックス
- 高純度材料
- 光部品
- 変圧器・電源設備
を供給する。
#「味の素なしにはAIチップを作れない」という表現は文字通りには誇張である。代替材料や別方式は存在する。
#しかし味の素ビルドアップフィルム、ABFが高性能パッケージ基板の重要材料であり、現在の基板工場、設計、製造工程がその特性を前提として最適化されていることは事実である。
#重要なのは味の素一社ではない。
#小さく見える日本の材料・部材企業が、世界のAIチップ生産量を左右するボトルネックになっていることである。
#中国のAIDCも、現時点では日本、韓国、台湾、欧州由来の技術、装置、材料から完全には独立していない。
#ただし、輸出規制を強めるほど中国はその国産化へ投資するため、現在の依存が永続するとは限らない。
##
米国側にも深刻な供給制約がある
#米国側には世界的なクラウドと複数のAIチップがある。
#しかし、設計図や設備投資予算があっても、物理的なチップを無制限には作れない。
#NVIDIA、AMD、Google、Amazon、Meta、Microsoftが同時に増産すれば、共通して必要になるのは、
#- TSMCの先端ウェハー
- HBM
- 先端パッケージ
- ABF基板
- 高多層PCB
- 光レーザー
- トランシーバー
- 液冷
- 変圧器
- 発電・送電設備
である。
#MediaTekもAIデータセンター向けカスタムチップへ参入し、2027年のAIチップ市場を800億ドル規模と見積もっている。需要家と設計企業が増えるほど、同じ製造設備を奪い合うことになる。(Reuters)
#GoogleのTPU、Broadcom型ASIC、AMD GPU、NVIDIA GPUは競合製品だが、物理供給網では同じTSMC、HBM、パッケージ、基板へ依存する。
#そのため、
#AIDC投資額が増えれば、そのまま同じ速度で計算能力が増える#
わけではない。
#数兆ドルの計画が発表されても、製造能力と電力接続が追いつかなければ、稼働開始は数年遅れる。
##
Intel、Rapidus、Terafabは供給制約を崩せるか
#米国同盟圏がHuaweiの海外展開より先に世界へAIファクトリーを広げるには、TSMC以外の製造能力も必要になる。
#候補には、
#- Intel Foundry
- TSMC Arizona
- Samsung Foundry
- Rapidus
- 日本・米国・欧州の先端パッケージ拠点
- Tesla、SpaceX、xAIが構想するTerafab
がある。
#Terafabは、Teslaの自動車と人型ロボット、SpaceX・xAIの計算需要を支えるため、Intel 14Aなどを使った巨大な半導体製造構想として発表された。ただし、1TW規模という最終構想には数兆ドル単位の投資が必要とされ、実現時期や歩留まりは全く確定していない。(Reuters)
#これらの新工場を、現時点でTSMCと同等の確定供給力として数えることはできない。
#半導体工場の実効能力は、
#で決まる。
#建物を完成させるだけでは不十分である。
##
AI自律工場が第二の輸出商品になる
#ここで重要になるのが、AIを使った自律工場である。
#半導体製造では、
#- 装置スケジューリング
- 欠陥検査
- 異常予測
- レシピ最適化
- 搬送制御
- 歩留まり解析
- 予防保守
- 電力管理
をAI化できる。
#日本、台湾、韓国の熟練技術者が持つ知識を、デジタルツイン、製造エージェント、装置データへ移せれば、少人数で新工場を立ち上げられる可能性がある。
#完全無人化より先に、
#熟練技術者数人とAIシステムによって、海外工場を遠隔支援する#
形が現実的である。
#これが完成すると、米国同盟圏はチップだけでなく、
#NVIDIA型AIファクトリーを製造する半導体工場そのもの#
を同盟国へ展開できる。
#HuaweiがターンキーAIDCを輸出するのに対し、米国・日本・韓国・台湾側は、AIファクトリーと、その部品を作る自律工場の両方を輸出する競争へ進む。
##
主権AIは「先に設置した規格」が勝つ
#この競争で重要なのは、Huaweiが最高性能へ追いつくまで待つことではない。
#主権AI基盤は、一度導入すると、その上に、
#- 行政データ
- 医療
- 金融
- 防衛
- 大学研究
- 国内言語モデル
- 企業システム
- 開発者教育
- ロボット基盤
が積み上がる。
#その後に別の陣営へ移るには、チップを交換するだけでは足りない。
#- モデル
- 演算子
- セキュリティ
- 監視
- 運用手順
- 人材教育
- データ形式
- アプリケーション
を移行する必要がある。
#つまり主権AIは、次の10年から20年の国家計算規格を決める。
#AWS、Google、Microsoft、NVIDIAが世界中の既存クラウドをAIファクトリー化し、各国のデータ主権へ対応するのは、Huaweiが大量のAscendを海外供給できるようになる前に、設置済み基盤を固定するためでもある。
#一方、HuaweiもUAE、サウジアラビア、タイなどでAscendの販売先を探してきた。ただし現時点の海外販売は旧世代チップを含む小規模なものにとどまり、本格的な海外大量供給には至っていない。(Reuters)
#猶予期間は存在する。
#しかし、それは長くない可能性がある。
##
HuaweiがAIファクトリーを海外へ大量輸出した場合
#仮にHuaweiが、
#- 十分なAscend供給
- 国産HBM・DRAM
- 安定した先端パッケージ
- CANNとvLLM-Ascendの成熟
- 低価格な電力・冷却設備
- 融資と保守
を整えた場合、世界では次の変化が起こる。
#NVIDIAの推論価格へ圧力がかかる
#最高性能の学習ではNVIDIAが優位でも、政府サービス、監視、通信、一般企業向け推論では、最高性能より総保有費用が重視される。
#HuaweiシステムがNVIDIAの70%の性能でも、5年間の費用が半分なら、価格敏感な国には魅力がある。
#世界が二つの計算規格へ分かれる
#- CUDA・ROCm・TPUを中心とする米国同盟圏
- CANN・Ascendを中心とする中国圏
が形成される。
#一部の国は、制裁や供給停止へ備えて両方を保有する。
#この二重調達は、世界全体のAIDC需要を減らすのではなく、重複投資を増やす可能性がある。
#AIファクトリーが中国の新しい輸出産業になる
#EV、太陽光、蓄電池、通信基地局に続き、AIファクトリーが中国の大型インフラ輸出品になる。
#電力設備、通信、クラウド、融資を含めれば、中国はAIDC単体ではなく国家のデジタル産業政策そのものを輸出できる。
#NVIDIAはプレミアム市場へ押し上げられる
#NVIDIAは価格競争へ単純に付き合うのではなく、
#- 最高性能
- 最低の完成仕事当たり原価
- 高い稼働率
- 最新モデルへの初日対応
- 科学計算
- ロボット
- フロンティア学習
で差別化する。
#CUDAの堀も、「他ではコードが動かない」という囲い込みから、「大規模運用で最も安定し、設備寿命中に最も多くの価値を生む」という堀へ変わる。
##
Huaweiが中国国内需要で手一杯になる場合
#もう一つの可能性は、Huaweiが海外へ出る前に中国国内需要だけで供給能力を使い切ることである。
#中国では国産AIチップの利用が政策的に推進され、国費を使うデータセンターでは外国製AIチップの使用が制限されている。(Reuters)
#中国政府は今後5年間に約2兆元を投じ、全国的なデータセンター・計算ハブ網を建設する案を検討していると報じられている。(Reuters)
#Huaweiにとっては、
#- Alibaba
- Tencent
- ByteDance
- DeepSeek
- 国有通信会社
- 行政
- 金融
- 製造業
- 科学研究
だけでも巨大市場である。
#さらに中国政府が先端モデルや半導体技術の国外提供を制限する可能性も報じられている。(Reuters)
#この場合、Huaweiは短期的には海外シェアを取れない。
#しかし、中国国内で数十万、数百万基を動かすことで、
#- 故障データ
- 通信ボトルネック
- モデル別最適化
- 電力管理
- ソフトウェア不具合
- 稼働率改善
の実データを蓄積できる。
#国内需要で手一杯になることは、海外展開を遅らせる一方で、海外へ出る前に製品を鍛える巨大な実験場にもなる。
##
勝敗を分ける猶予期間
#今後数年間の競争は、単体チップのベンチマークだけでは決まらない。
#米国同盟圏の勝利条件は、
#- 既存のAWS、Azure、Google CloudをAIファクトリー化する
- 各国へ国内設置型の主権AIを提供する
- NVIDIA、AMD、TPU、カスタムASICを共存させる
- Intel、Rapidus、Samsungなどで製造源を増やす
- HBM、ABF、光、電力設備を増産する
- AI自律工場を完成させる
- 開発者と大学教育を先に固定する
ことである。
#Huawei側の勝利条件は、
#- 中国国内でNVIDIA依存を下げる
- Ascendと中国モデルを共同最適化する
- HBM・パッケージを国産化する
- CANNの移植費と運用費を下げる
- 通信会社を海外AIDCの初期顧客にする
- 電力・融資・保守を一括提供する
- 価格敏感な主権AI市場へ大量輸出する
ことである。
#この競争では、NVIDIAとHuaweiは対照的である。
#| 項目 | 米国主導の分散型連合 | Huawei垂直統合型 |
| **構造** | 世界中の企業による水平分業 | Huaweiと中国供給網による統合 |
| **主要チップ** | NVIDIA、AMD、TPU、ASIC | Ascend中心 |
| **基盤・販路** | 世界最大のクラウド網 | 通信会社・政府との既存関係 |
| **供給網の強み** | EUV・HBM・先端パッケージが強い | 建設・電力・量産・融資が強い |
| **性能・コスト** | 高性能・高効率 | 十分な性能・低価格 |
| **提供形態** | 開発者エコシステム | ターンキー国家インフラ |
| **統合手法** | 多数の企業をNVIDIAが同期 | Huaweiが全体を直接統合 |#
結論――中国はAIDCでも価格破壊を起こせるのか
#中国がAIファクトリーを安価に大量生産し、海外へ販売することは技術的にも産業的にも可能である。
#Huaweiには、
#- 通信設備
- 光ネットワーク
- クラウド
- NPU
- CPU
- ストレージ
- 電力
- データセンター
- 海外保守網
がある。
#これは、過去に中国がスマートフォン、基地局、EV、ドローンで価格破壊を起こした条件と似ている。
#しかしAIDCには大きな違いがある。
#AIDCは単一の完成品ではない。
#を統合した、システム・オブ・システムズである。
#購入時に安くても、電力効率、稼働率、モデル対応、故障率が悪ければ競争には勝てない。
#したがって中国がAIDCで本格的な価格破壊を起こす条件は、
#安いAscendを作ること#
ではない。
#建設後もソフトウェアと運用によって、トークン原価と完成仕事当たり原価を下げ続けられること#
である。
#NVIDIAもそれを理解している。
#NVIDIAが行っているのは、単にGPUを大量販売することではない。
#TSMC、HBM、ABF、光通信、ODM、電力、クラウド、主権AI案件を先回りして同期させ、世界のAIファクトリー建設をNVIDIAの更新サイクルへ組み込むことである。
#Huaweiが海外へ大量供給できるまでの猶予期間に、米国主導の分散型連合がどれだけ各国の主権AIを固定できるか。
#反対にHuaweiが、中国国内の巨大需要でAscend、CANN、電力、光ネットワークを鍛え、完成したターンキーAIファクトリーを世界へ持ち出せるか。
#AIDCは、シリコンバレーが半導体から始め、PC、スマートフォン、インターネット、クラウドを経て到達した集大成である。
#中国がその最後の製品まで大量生産できるようになれば、競争は半導体のシェア争いでは終わらない。
#世界の国家、産業、データ、知能が、どちらの計算基盤の上で動くかを決める競争になる。
#