AIエージェント時代、広告はどう変わるのか
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
ef04d6a9a5d5fc262d9346487476271179ad3036c9a394f66d66407832a640f5- 保存版のSHA-256
0b0519edf606c0cd5dc62999adde496a0a6fe58ec0c8050f31131545e8e2671d
外部証明の最終検査結果は詳細を開くと表示します。
AIエージェント時代、広告はどう変わるのか
#Google・Amazon・Meta・OpenAI・Anthropicの戦略と、フィジカルAI時代の再編
#2026年4月時点で見えているのは、AIが広告を消すのではなく、広告の売り物そのものを変えるということだ。 これまでの広告は「人間の注意」を買うビジネスだった。だがAIエージェント時代には、価値の中心が「表示回数」から「比較候補に入ること」「AIに推薦されること」「そのまま実行されること」へ移る。GoogleはAI OverviewsとAI Modeに広告を持ち込みつつ検索を再設計し、AmazonはRufusとBuy for Meで“探す”と“買う”を接続し、Metaは広告制作と配信の自動化を突き詰めている。OpenAIはショッピング調査やInstant Checkoutを進め、Anthropicは広告よりも企業内の実務レイヤーを深く取りにいっている。つまり、広告は縮小するというより、推薦・実行・商流・標準化へと溶け込んでいく。 (blog.google)
#私の結論を先に言う。 Googleは「意図の入口」を守る。Amazonは「購買の出口」を握る。Metaは「広告そのもの」をAIで再発明する。OpenAIは「知能の実行OS」になろうとし、Anthropicは「企業と機械の中立な知能レイヤー」を取りにいく。 そしてフィジカルAI時代が深まるほど、競争は「どのモデルが賢いか」から「どの会社がAIを現実の行動・装置・業務に結びつけられるか」に変わっていく。 (blog.google)
#\1. AIエージェント時代、広告はどう変質するのか
#AIエージェント時代の広告で一番大きい変化は、広告が“見るものから選ばれる条件になることだ。 GoogleはAI Overviewsをデスクトップへ拡大し、AI Modeにも広告を入れる方針を明示している。同時に、AI Modeのショッピング体験では、Shopping Graph上の膨大な商品情報を使って比較し、価格条件に合えばGoogle Pay経由で購入を進める“buy for me”的な体験まで打ち出している。これは、広告が単なる誘導枠ではなく、比較・推薦・購入導線の一部になることを示している。 (blog.google)
#Amazonではこの傾向がさらに明確だ。 RufusはAmazonのカタログ、レビュー、Q&A、Web情報を使って商品比較と推薦を行う会話型ショッピング体験で、さらにBuy for MeはAmazonで直接売っていない商品でも、ブランドサイトからAmazonアプリ内で購入できるようにする。ここでは広告の価値は「人に見せること」より、「Amazonの会話的購買導線に入ること」に近づいている。つまりAI時代の広告は、注意の奪い合いから、推薦システムへの接続料・送客料・成約料へと比重を移す。これは私の推論だが、Amazonの現行機能はその方向をかなりはっきり示している。 (Amazon News)
#Metaは別の方向から同じ変化を押し進めている。 Metaの強みは検索でも購買完結でもなく、広告の制作・配信・測定そのものの自動化にある。Metaは2025年Q4に広告売上581億ドル超、DAP 35.8億人を持ち、Reuters報道では2026年までに広告作成からターゲティングまでをAIでほぼ自動化する構想が伝えられている。Metaにとって広告は消えるものではなく、むしろAIで“もっと強くなるもの”だ。だからMetaの未来は、広告の縮小ではなく、広告運用OS化である可能性が高い。 (About Facebook)
#OpenAIは今のところ、少なくとも表向きはGoogleやMetaとは違う姿勢を取っている。 OpenAIのショッピング機能は、商品結果は広告ではなく独立に選ばれると説明しており、Help Centerでも「広告は商品結果とは別」と明記している。一方で、OpenAIはショッピングリサーチ、Instant Checkout、Agentic Commerce Protocolを展開し、ユーザーの比較・意思決定・購入をChatGPT内に取り込もうとしている。つまりOpenAIは、少なくとも現時点では広告よりも“実行課金”と“商流課金”に向く設計を取っている。 (OpenAI)
#Anthropicはさらに広告から遠い。 Anthropicの公開戦略はClaude for Enterprise、Claude Code、computer use、MCPに集中しており、広告面や消費者向けフィード面を大きく持つ気配は薄い。Anthropicが狙っているのは、企業内でAIが安全に仕事をし、既存システムやツールに接続され、監査可能な形で運用されることだ。したがってAnthropicの未来は、広告企業になることではなく、広告以外の高単価ワークフローをAIで置き換えることにある。 (Anthropic)
#要するに、AIエージェント時代に広告は3つに分かれていく。 第一に、GoogleやMetaが強い従来広告のAI高度化。 第二に、AmazonやOpenAIが強い比較・推薦・購入の一体化。 第三に、Anthropicが象徴する広告を飛び越えた実務自動化だ。 だから将来の広告市場は、「広告が残るか消えるか」ではなく、どこまでが広告で、どこからが実行課金なのかが曖昧になる市場になる。 (blog.google)
#\2. 5社それぞれのAIエージェント時代の戦略
#Google:検索の王者から「意図のOS」へ
#Googleの戦略の中心は、検索を失わずにAI化することだ。 Googleは年間5兆回超の検索を持ち、AI OverviewsとAI Modeを通じて「リンクを返す検索」から「意図を読み取り、比較し、次の行動まで導く検索」へ移行している。広告はAI OverviewsやAI Modeの中に入り、Shopping Graphは価格比較からagentic checkoutへ広がる。さらにGoogle Ads自体にもagentic capabilitiesを入れ、広告主側の運用もAI化している。Googleの狙いは、検索市場を守ることではなく、意図が発生する瞬間そのものをAIで押さえ続けることだ。 (blog.google)
#ただしGoogleには最も重い規制リスクがある。 2025年には米地裁で広告技術市場の一部で違法独占認定を受け、2026年4月にはEUがDMAの下でGoogleに検索データ共有を求めた。AI時代にGoogleが強いのは間違いないが、その強みそのものが規制の対象になっている。したがってGoogleの戦略は、AIで強くなることと、強くなりすぎて規制されることが表裏一体だ。 (Investing.com)
#Amazon:ショッピングから「実行コマースOS」へ
#Amazonの戦略は最もわかりやすい。 Rufusで会話的に探させ、Buy for Meで外部ブランドの商品まで買わせ、広告でその比較導線に課金し、AWSで裏側の計算資源も握る。Q4 2025の広告サービス売上は213億ドル、AWS売上は355.8億ドルで、広告・クラウド・ECが同時に伸びている。AmazonはAIエージェント時代に、「比較して終わり」ではなく「買って終わり」まで持っていける数少ない会社だ。 (Amazon)
#ここがGoogleやMetaと決定的に違う。 Googleは需要の入口が強く、Metaは広告最適化が強い。だがAmazonは、カート、決済、配送、返品、会員基盤まで持っている。AIエージェント時代の価値が「誰が最終行動を完了させるか」に寄るほど、Amazonの相対優位は大きくなりやすい。私の見立てでは、AIエージェント時代の長期勝者候補はAmazonだ。 (Amazon News)
#Meta:SNS会社から「広告自動化マシン」へ
#Metaの戦略は、広告を捨てず、広告をAIで再発明することに尽きる。 Metaは広告依存度が極めて高いぶん、AIを広告制作、クリエイティブ最適化、配信、測定へ一気通貫で入れる合理性が大きい。Reuters報道の通り、Metaは2026年までに広告の自動生成とターゲティングの全面自動化を目指しているとされる。これはMetaがAIを「新規事業」ではなく「広告本業の増幅器」として扱っていることを意味する。 (Gadgets 360)
#しかもMetaは、配信面をフィードに限っていない。 Ray-Ban Meta、Oakley Meta、将来のARグラス、WhatsApp、Threadsまで含めて、人の視線・会話・生活文脈に近いところへAIを拡張している。つまりMetaの本当の戦略は、SNSの外まで広げたパーソナル文脈広の帝国化だ。広告はMetaにとって古いビジネスではなく、AIで最も強化されるコア資産である。 (About Facebook)
#OpenAI:モデル会社から「知能の実行OS」へ
#OpenAIはGoogle・Meta・AmazonのようにショップやSNSやクラウドを大量には持っていない。 その代わりにOpenAIが取りにいっているのは、それらの上で動く知能そのものだ。OpenAIは100万超のビジネス顧客、週8億人超のChatGPT利用者を持ち、Frontierで企業向けAIエージェント基盤を打ち出している。加えて、ショッピングリサーチやInstant Checkout、Deutsche Telekomとの提携、ioの統合、Broadcomとの10GW級アクセラレータ協業まで進めている。OpenAIの戦略は、自前の巨大プラットフォームを一から作ることではなく、ChatGPTとFrontierを中心に、人・企業・端末・商流の結節点を取ることだ。 (OpenAI)
#ここで重要なのは、OpenAIが広告会社を目指しているようには見えないことだ。 むしろOpenAIは、比較、推奨、実行、企業導入、API、専用デバイスという形で価値捕捉しようとしている。TBPN買収も、単純なメディア買収というより、分配とナラティブ形成の獲得として読む方が自然だ。OpenAIはAIエージェント時代に、「アプリの一つ」ではなく「AIが動く基盤」になりたいのだと思う。これは推論だが、現行の買収と製品の並びはその方向で非常に一貫している。 (OpenAI)
#Anthropic:消費者面ではなく、企業・標準・中立性で勝つ
#Anthropicは5社の中で最も“広告から遠い”が、だからこそ戦略が明確だ。 AnthropicはClaude for Enterprise、Claude Code、computer use、MCPに集中し、企業の知識接続、開発、デスクトップ操作、外部システム接続を強化している。2025年10月時点で300,000超のビジネス顧客を持ち、Google Cloud上のTPU拡張も進めている。つまりAnthropicは、派手な消費者配布面を持たない代わりに、「企業がAIを本番運用するための知能レイヤー」で存在感を高めている。 (Anthropic)
#MCPの寄贈も象徴的だ。 AnthropicはMCPをLinux Foundation傘下のAAIFへ寄贈し、ChatGPT、Gemini、VS Codeなどが採用する中立標準へ育てようとしている。これは、自前のSNSやショップを持たない会社が取りうる最も賢い戦い方の一つだ。自分が配布面を全部持てないなら、他社の配布面をつなぐ標準を握ればいい。Anthropicの勝ち筋はまさにそこにある。 (Anthropic)
#\3. フィジカルAI時代、5社は何に変わるのか
#AIエージェント時代の次に来るのは、AIが画面の中ではなく、身体・端末・ロボット・物流・街に入り込むフィジカルAI時代だ。 この段階に入ると、5社の違いはさらに鮮明になる。競争軸は「どのモデルが賢いか」から、「どの会社がAIを実世界の行動へ落とし込めるか」に移る。 (Google DeepMind)
#Google:検索会社から「身体を持つAIの基盤会社」へ
#GoogleはフィジカルAI時代に、検索会社というより身体を持つAIの共通基盤会社に近づく。 Gemini Roboticsは物理世界での理解・行動を出力に持つモデルとして発表され、Android XRはヘッドセットやグラスにGeminiを載せるためのOSとして進んでいる。Gemini自体も時計、車、TV、XR機器に広がっている。したがってGoogleの未来像は、検索広告の会社ではなく、Gemini + Android XR + Robotics の基盤企業だ。 (Google DeepMind)
#Amazon:EC会社から「現実世界の自動運用会社」へ
#AmazonはフィジカルAI時代に最も“地に足がついた形”で変貌する。 Amazonは100万台目のロボット配備とDeepFleet基盤モデルを発表し、ロボット移動効率の改善を打ち出している。Vulcanは触覚を持つロボットとして、ピッキングや棚入れの難所に入ってきた。すでにロボットが75%の注文処理に関与しているとAmazonは説明している。つまりAmazonは、EC会社から物流・在庫・配送・倉庫をAIで自動運用する会社へ変わる。 (Amazon News)
#ここが非常に強い。 GoogleやMetaのphysical AIはまだ体験やOS寄りだが、Amazonのphysical AIは直接コストと回転率に効く。倉庫、配送、検索、広告、クラウドがひとつの回収装置になっている点で、AmazonはフィジカルAI時代の商用回収王者になりやすい。これは私の見立てだが、現時点の実装密度からするとかなり有力だ。 (Amazon News)
#Meta:SNS会社から「人間拡張デバイス会社」へ
#MetaはフィジカルAI時代に、広告SNS会社というより人間拡張のウェアラブル会社へ近づく。 Ray-Ban Metaはすでにmillions of units規模で売れ、Oakley Metaというスポーツ向けラインも加わった。Orionはまだプロトタイプだが、Metaが本気でARグラスをやる意思を示している。処方対応AIグラスも始まり、MetaのAIはスマホ画面ではなく、顔、耳、手元に近い場所へ移っている。 (About Facebook)
#つまりMetaのphysical AIは、工場や倉庫のロボットではなく、人間そのものを拡張するフィジカルAIだ。 将来のMetaは「広告で稼ぐSNS会社」であり続けるだろうが、その中身は、AIグラス、AR、音声、視界理解、身体文脈を持つ“常時装着AI企業”へ変わっていく可能性が高い。 (About Facebook)
#OpenAI:モデル会社から「AI実行環境+端末会社」へ
#OpenAIはフィジカルAI時代に、会話AI企業からAI実行環境企業へ変わる可能性が高い。 io統合は専用ハードウェアの布石であり、Frontierは企業内でAIが本当に仕事をする基盤だ。Deutsche Telekomとの提携は、OpenAIが端末や通信レイヤーに近づくための足場になりうる。Broadcomとの自社設計アクセラレータ協業は、OpenAIがモデルだけでなく、ハードウェア設計と計算資源の側にも踏み込んでいることを示す。 (OpenAI)
#だから2030年前後のOpenAIは、API会社というより、ChatGPT + agents + devices + enterprise runtime を束ねる企業に見えやすい。 OpenAIの物理AIはAmazonのような倉庫自動化ではなく、Metaのようなウェアラブル一辺倒でもない。むしろ、人が使う端末と企業が使う実行基盤の両方をつなぐ“表側の知能OSに近づくと思われる。これは推論だが、現在の買収・提携・製品構成からはかなり自然だ。 (OpenAI)
#Anthropic:モデル会社から「企業用フィジカルAIの制御レイヤー」へ
#AnthropicはフィジカルAI時代に、もっとも地味だが、もっとも深く入り込む企業になるかもしれない。 Claude Codeはコードベース全体を読み、変更し、テストし、コミットまで行える。computer useはスクリーンショット、マウス、キーボードを通じてデスクトップを操作できる。MCPは外部ツールやシステムとの接続標準として広がっている。これらを合わせると、Anthropicはロボット本体やデバイスではなく、既存の端末・業務システム・将来の機械を動かす制御レイヤーへ近づく。 (Anthropic)
#Anthropicの強みは中立性だ。 Google、Amazon、OpenAIのように自社の巨大な配布面やハードに依存しないからこそ、企業はAnthropicを“特定プラットフォーム色の薄い知能レイヤー”として使いやすい。フィジカルAI時代に重要になる安全性、権限制御、監査性でもAnthropicは強い立ち位置を取れる。派手さはないが、企業用フィジカルAIの裏側の標準になりうる。 (Claude API Docs)
#\4. 最後に――AI時代の覇権はどこで決まるのか
#ここまでをまとめると、5社は同じAI企業には見えない。 Googleは意図の入口、Amazonは購買と物流の出口、Metaは広告自動化と個人文脈、OpenAIは知能の実行OS、Anthropicは企業と機械の中立レイヤーを取りにいっている。競争はひとつの市場で起きるのではなく、検索、広告、商流、企業実行、端末、ロボティクスという複数のレイヤーで同時に起きる。 (blog.google)
#だから「誰が勝つか」の答えは一つではない。 広告市場だけを見るならMetaが最強候補だ。検索と意図の入口ではGoogleが依然強い。AIエージェントが“買う”ところまで進むならAmazonが有利になる。消費者と企業の両方で知能OSを作れればOpenAIの上振れは大きい。企業の深部と標準化で勝つならAnthropicは非常に強い。 ただ、私の最終見立てでは、AIエージェント時代の中心企業はAmazon、意図の基盤はGoogle、広告の王者はMeta、表の知能OSはOpenAI、裏の標準はAnthropic という整理がいちばんしっくりくる。これは将来予測だが、現時点の製品配置と収益構造からはかなり自然な結論だ。 (Amazon)
#AIが人間の代わりに探し、比べ、買い、動き、働くようになるほど、広告も企業もソフトウェア会社のままではいられない。 次の覇権は、モデル精度だけではなく、誰がAIを現実世界の行動へつなげられるかで決まる。 そしてその答えは、すでに少しずつ見え始めている。 (Google DeepMind)
##
広告は将来的にどうなっていくのか、広告を大きな収入源としていたgoogleやmetaを元に考察
#第1段階は、いま進んでいるAIによる制作・配信・測定の自動化です。Metaは広告制作や配信最適化をAIで強く押し進めており、GoogleもAI Overviews、AI Mode、AI Maxなどで広告の出し方そのものを再設計しています。つまり広告の中心は、バナーを人に見せる仕事から、AIが最適な相手・文脈・タイミングを選ぶ仕事へ移ります。 (blog.google)
#第2段階は、広告が枠ではなく推薦結果の一部になることです。GoogleはすでにAI Overviews内外やAI Modeに広告機会を広げる方針を公式に示しており、検索は「10本のリンク」から「AIが答えをまとめ、その中で商機を差し込む面」へ変わっています。今後は、広告は目立つ表示というより、比較候補・購買候補・予約候補への組み込みとして増えていくはずです。 (blog.google)
#第3段階は、人間向け広告からAIエージェント向け販促への移行です。ユーザーが「最安値で買って」「条件の良いホテルを取って」とAIに任せるほど、広告は“派手な訴求”よりも、在庫、価格、配送、信頼性、返品条件、レビュー要約のような機械可読な商流データに近づきます。ここでは「誰に見せたか」より「AIに選ばれたか」が重要になります。これはまだ移行期ですが、GoogleがショッピングのAI Modeやエージェント的な購入体験を前に出しているのは、その方向を示しています。 (blog.google)
#その一方で、広告の質はむしろ二極化します。AIで広告制作コストが下がるほど、粗悪な広告、詐欺広告、なりすまし広告も増えやすいので、将来の勝負は配信AIだけでなく審査AI・本人確認・ブランドセーフティでも決まります。Googleは2024年のAds Safety ReportでLLM強化を50件以上導入し、著名人なりすまし詐欺対策で70万超の広告主アカウントを停止したと説明しています。Metaも2025年に1億5900万件超の詐欺広告を削除し、2026年末までに広告売上の90%を検証済み広告主にする目標を掲げています。 (blog.google)
#なので、将来の広告市場を一言で言うと、「クリエイティブ産業」から「予測・推薦・商流・審査のインフラ産業」へ寄ると考えています。広告予算は消えにくいですが、配分は変わります。従来のディスプレイ枠やオープンウェブは相対的に弱くなり、検索・フィード・動画・メッセージング・コマース・AIアシスタント内のような、成果を閉じて測れる場所により集中しやすくなります。 (abc.xyz)
#その前提で、Googleはどう変わるか。 Googleはすぐに「広告会社をやめる」わけではありません。2025年Q4のGoogle Search and Other広告売上は631億ドル、YouTube広告売上は114億ドルで、検索広告は依然として巨大です。しかもGoogleは年間5兆回超の検索を持ち、AI Overviewsが出るタイプのクエリで利用増も起きていると説明しています。つまりGoogleは、広告を捨てるのではなく、検索広告をAI回答の中へ溶かし込みながら延命・再成長させる方向です。 (abc.xyz)
#ただしGoogleの変化で重要なのは、広告以外の柱を太くしていくことです。2025年通期でAlphabet売上は4,030億ドルを超え、Cloudは高成長、YouTubeは広告だけでなくサブスクも拡大し、Gemini Enterpriseの有料席やGoogle OneのAIプランも増えています。つまり将来のGoogleは、広告一本足ではなく、広告+Cloud+サブスク+AI課金の複合企業にさらに寄ります。これはAI検索が既存の検索広告単価を壊すリスクへの保険でもあります。 (abc.xyz)
#Googleの弱点は3つあります。 1つ目は、AI回答が増えるほど従来のクリック型検索広告の価値測定が難しくなることです。 2つ目は、広告技術と検索支配力に対する規制圧力です。Googleは2025年4月に米地裁でオンライン広告技術の一部市場で違法独占と判断され、2026年4月にはEUがDMA対応として第三者検索エンジンやAIチャットボット向けの検索データ開放を求めています。 3つ目は、検索UIが変わることで、広告表示の仕組みを作り直し続けなければならないことです。 (Investing.com)
#要するにGoogleは、「リンクを売る会社」から「AIで需要を見つけ、回答面・動画面・購買面に広告と商流を埋め込む会社」へ進化していくはずです。ただ、同時に広告依存を少しずつ薄め、Cloudや有料AIで収益の厚みを作る方向が自然です。 (blog.google)
#Metaはかなり違います。 Metaは2025年通期売上2,009.66億ドルのうち広告が1,961.75億ドルで、今でも収益の大半を広告に依存しています。だからMetaはGoogle以上に、広告を捨てるのではなく、広告をAIで“さらに強くする”しかない会社です。実際、MetaはAIで広告制作、配信最適化、計測、ランキングを一体化しており、2026年初の公式発信では、動画生成広告ツールの年換算売上ランレートが100億ドル、増分アトリビューション機能もマルチビリオン規模の年換算ランレートに達したとしています。 (Meta)
#Metaの本質的な変化は、SNS企業から“広告運用OS”企業への進化です。広告主はMeta上で、素材制作、ターゲティング、配信、最適化、測定までまとめて回せるようになっていきます。Reutersは、Metaが2026年末までに広告プロセスの全面自動化を目指していると報じています。これが進むと、Metaの強みは「人の興味を知っている」こと以上に、広告主が楽に成果を出せることになります。 (Reuters)
#さらにMetaは在庫面も広げています。Threadsでは2025年1月に広告テストを始め、その後4月に対象広告主を拡大しました。WhatsAppでも2025年6月に、個人チャットとは切り離したUpdatesタブでPromoted ChannelsやStatus adsを導入しています。つまりMetaは、Facebook/Instagramに加えて、ThreadsとWhatsAppを新しい広告面・商流面として開放し始めています。 (About Facebook)
#その結果として、eMarketer予測では2026年にMetaの世界デジタル広告売上がGoogleを上回る見通しが出ています。これは確定事実ではなく予測ですが、少なくとも市場は、MetaのAI広告自動化と新在庫の拡張をかなり強く評価している、ということです。 (Reuters)
#ただしMetaにも大きな弱点があります。 広告依存が高いぶん、景気・規制・詐欺広告問題・ブランド毀損の影響を受けやすいことです。Meta自身も詐欺広告対策や検証済み広告主拡大を進めていますが、ここで失敗すると、広告効率が高くても信頼を損ねます。Metaは将来、広告を中核収益に保ちつつ、そこにビジネスメッセージング、コマース導線、AIアシスタント、クリエイター経済を重ねていく形が現実的です。 (About Facebook)
#私の全体結論はこうです。 広告そのものは衰退しません。衰退するのは、古い形の広告です。 Googleは、検索広告をAI回答・動画・購買に埋め込みつつ、広告以外の収益も増やす方向へ。 Metaは、広告を完全自動化し、Threads・WhatsApp・リール・メッセージングまで含めた巨大な広告運用基盤へ。 そして両社とも、将来の勝負は「どれだけ派手な広告を作れるか」ではなく、どれだけ自然に需要を捉え、どれだけ安全に、どれだけ成果を閉ループで証明できるかになります。 (blog.google)
#見るべきポイントを3つに絞るなら、 Googleは「AI検索で広告単価を守れるか」、 Metaは「広告自動化で広告主のROIをさらに上げられるか」、 両社共通では「詐欺・規制・透明性の壁を越えられるか」です。 (blog.google)
##
Google vs Meta vs Amazon を「AI時代の広告・コマース・エージェント支配力」で投資家目線まで落として比較
#結論を先に言うと、広告の稼ぐ力はMeta、需要の入口はGoogle、購買の刈り取りはAmazonです。さらに、AIエージェントが「探す」だけでなく「買う」「予約する」まで担うほど、最終的な優位はAmazon寄りになります。逆に、広告が今後も最大の収益源であり続けるなら、Metaが最も強いです。Googleはその中間で、検索起点の意図捕捉では依然最強ですが、AI回答化が進むほど旧来の検索広告モデルを自分で作り替える必要があります。 (abc.xyz)
#まず全体像
#AI時代の広告は、単なる「表示枠の販売」から、 \1. 需要を見つける \2. 候補を比較させる \3. そのまま行動させる という3段階に再編されます。 この3段階で見ると、Googleは1、Metaは1と2、Amazonは2と3に強いです。Googleは年5兆回超の検索を持ち、AI OverviewsやAI Modeで“意図の入口”を押さえています。Metaは巨大なユーザー行動データと広告最適化AIで“欲しくさせる力”が強いです。AmazonはRufus、Buy for Me、Buy with Prime、広告、物流、決済までつながっており、“買わせる力”が最も強いです。 (blog.google)
#5項目で点数化
#広告収益化の強さ Meta 10 / Google 8.5 / Amazon 7.5 Metaは2025年通期広告売上が1,961.75億ドルで、売上の大半を広告が占めます。しかもAIによる広告クリエイティブ、配信最適化、測定の改善を一気通貫で進めており、2026年にはデジタル広告売上でGoogleを上回る予測も出ています。GoogleもSearch and OtherがQ4で631億ドル、YouTube広告が114億ドルと巨大ですが、事業ポートフォリオが広がるぶん、広告の伸びがMetaほど純粋ではありません。AmazonはQ4の広告売上が213億ドルまで育っており強いですが、現時点ではまだ「最強の広告会社」ではなく「最強の購買直結広告会社」に近いです。 (Meta)
#検索・発見の支配力 Google 10 / Amazon 7.5 / Meta 6.5 GoogleはAI OverviewsやAI Modeを広告と接続しながら、検索の主導権を守りに行っています。AI Overviewsが出るタイプのクエリで利用増が起きていることや、AI Modeのセッションが従来検索より長くなっていることをGoogle自身が示しており、依然として「何を買うか、どこへ行くか、何を知りたいか」の入口を握っています。Amazonも商品探索では強いですが、基本的には購買寄りです。Metaは発見プラットフォームとして強いものの、「検索意図」そのものを取りに行く構造ではGoogleほど有利ではありません。 (blog.google)
#コマース・チェックアウト支配力 Amazon 10 / Google 6.5 / Meta 4.5 Amazonは自社EC、物流、決済、広告、Prime、Buy with Prime、Rufus、Buy for Meまで揃っていて、AIが発見から購入まで進むほど有利です。Buy for Meは、Amazonで扱っていない商品でもブランドサイトから購入代行する仕組みで、まさにエージェント的コマースです。GoogleもShopping GraphやAI Mode内のショッピング体験、エージェント的チェックアウトに進んでいますが、自前で物流や大規模小売を持っていません。Metaは発見と広告では強いものの、購買実行の中核は自社で握っていません。 (Amazon News)
#パーソナルAIとの接続力 Meta 9.5 / Google 8.5 / Amazon 6.5 MetaはFacebook、Instagram、Messenger、WhatsAppという生活密着アプリ群の上にMeta AIを重ねており、Meta AIの月間利用者は10億人超としています。さらにMetaは、生成AI機能とのインタラクションをコンテンツや広告推薦にも反映する方針を示しています。GoogleもGeminiとSearch、Maps、Gmail、Drive、Shoppingがつながるので非常に強いですが、SNS的な“人間関係グラフ”ではMetaに及びません。Amazonは生活文脈より購買文脈に強い会社です。 (About Facebook)
#AIエージェント時代の最終優位 Amazon 9.5 / Google 8.5 / Meta 6 AIが「おすすめ」だけでなく「代わりに買う」「値下がりを待つ」「予約する」まで進むと、Amazonの優位が大きくなります。理由は、意思決定の最後の1クリックではなく、その後の決済・配送・返品・会員基盤まで持っているからです。GoogleはAI Modeで調査・比較・価格監視・ショッピング支援まで広げていますが、最後の履行レイヤーは他社依存です。Metaはエージェントに必要な個人接点は強いものの、行動実行の基盤は薄いです。 (Amazon News)
#3社を一言で言うと
#Google 「需要の入口を押さえるAI検索・広告会社」です。 強みは、年5兆回超の検索、AI Overviews、AI Mode、YouTube、Maps、Shoppingを横断して、ユーザーの意図を最初に取れることです。弱みは、AIが答えを返すほど従来の検索広告の形を自分で壊す必要があることです。だからGoogleは、広告を守りつつ、Cloud、Gemini Enterprise、サブスクを伸ばして“広告一本足”から少しずつ離れています。 (blog.google)
#Meta 「世界最強の広告最適化AI会社」です。 Metaは広告売上の依存度が高いぶん、AIで広告の制作・配信・測定を極限まで自動化する方向に全振りしています。Q4 2025には動画生成広告ツールの年換算売上ランレートが100億ドルに達し、増分アトリビューション機能もマルチビリオン規模に育ったとMetaは説明しています。Threads広告拡大やWhatsApp Updatesタブでの広告導入もあり、広告在庫の伸びしろもあります。弱みは、広告に依存しすぎていることと、詐欺広告・ブランド毀損・規制への感応度が高いことです。 (About Facebook)
#Amazon 「AI時代の最強コマースOS」です。 広告だけを見るとMetaやGoogleほどではないですが、Amazonは広告が“購買の直前”にあり、しかもEC、物流、Prime、動画、デバイス、Rufus、Buy for Meまでつながっています。Rufusは2025年に2.5億人超の顧客が利用し、利用者は購入完了率が60%高いとAmazonは述べています。Prime Videoの広告付きリーチも米国で月間1.3億人超と大きく、広告・コンテンツ・購買の一体運用ができるのが独自の強みです。 (Amazon Web Services, Inc.)
#どの未来で誰が勝つか
#広告が今と同じく最大市場であり続ける未来では、Metaが最有力です。広告最適化の精度、在庫追加、AI自動化の速度が速いからです。eMarketerベースでは、2026年にMetaのデジタル広告売上がGoogleを上回る予測も出ています。 (Reuters)
#AI検索が情報の入口を支配する未来では、Googleが最有力です。検索、地図、動画、ショッピング、企業AIまで束ねて、発見と比較の最初の接点を握っているからです。 (blog.google)
#AIエージェントが実際に買う未来では、Amazonが最有力です。おすすめより先にある、決済、在庫、配送、返品、会員、ブランド接点まで持っているためです。これは3社の中でAmazonだけが圧倒的に厚い層です。 (Amazon News)
#投資家目線の本音
#今の私の整理はこうです。 一番“広告会社として強い”のはMeta。 一番“検索・発見の王者”なのはGoogle。 一番“AIがそのままお金を落とす世界”で強いのはAmazon。 だから、AI時代の広告・コマース・エージェントを全部まとめて見たときの総合王者候補は、私はAmazon > Google ≒ Metaで見ます。 ただしこれは、AIが本当に「比較して終わり」ではなく「実行して終わり」まで進む前提です。もしAIが主に“おすすめを賢くする層”に留まるなら、Metaが一番おいしいところを取る可能性はかなり高いです。 (Amazon)
#かなり短くまとめると
#Meta: 広告の収益化が最強。 Google: 需要の入口が最強。 Amazon: 購買実行と手数料化が最強。 そしてAI時代が深くなるほど、勝負は「誰が一番上手に広告を出すか」から「誰が一番自然に行動まで完了させるか」に移るので、長期ではAmazonの相対優位が大きくなりやすいです。 (Meta)
##
「収益モデル」「AI moat」「規制リスク」「上昇余地」で投資家向け4象限比較
#長期の総合力は Amazon > Alphabet > Meta、 広告単体の強さは Meta > Google > Amazon、 AIエージェント時代の最終勝者候補は Amazon、 規制で一番重いのは Google、次が Meta です。Alphabetは2025年売上が約4,028億ドル、Metaは約2,010億ドル、そのうち広告が約1,962億ドル、AmazonはQ4だけで売上2,134億ドル・AWS 356億ドル・広告サービス213億ドルに達しており、3社とも土台は極めて強いですが、強さの質が違います。 (s206.q4cdn.com)
#4軸スコア(10点満点) Amazon: 収益モデル 9.5 / AI moat 8.5 / 規制リスク 6.5 / 上昇余地 8.5 Alphabet: 収益モデル 9.0 / AI moat 9.0 / 規制リスク 9.0 / 上昇余地 7.5 Meta: 収益モデル 8.5 / AI moat 8.0 / 規制リスク 8.5 / 上昇余地 6.5 この並びにした理由は、AmazonはEC・広告・AWS・Prime・物流・決済がつながる複線型、Alphabetは検索・YouTube・Cloud・Android・Geminiの横断力、Metaは世界最高クラスの広告最適化力を持つ一方、広告依存度が突出して高いからです。 (s206.q4cdn.com)
#① 収益モデル × AI moat
#右上(高い収益モデル × 強いAI moat): Amazon, Alphabet Amazonは、広告だけでなくEC手数料、サブスク、AWS、物流、デバイス、そしてRufusやBuy for Meのようなエージェント型購買導線まで持っています。Q4 2025の広告サービス売上は213億ドル、AWSは356億ドル、2026年の設備投資計画は約2,000億ドルです。さらにAmazonはRufusの利用者が2025年に2.5億人、利用者は購入完了率が60%高いと説明しており、AIが“おすすめ”から“実行”に進むほど強くなります。 (Amazon)
#Alphabetも右上です。2025年売上は4,028億ドル、Q4のGoogle広告売上は822.8億ドル、Google Cloudは176.6億ドルで、Geminiアプリは月間7.5億ユーザー、2026年CapExは1,750億〜1,850億ドル見込みです。検索、YouTube、Android、Cloud、Geminiがつながっており、AIの研究力・配布力・計算資源の総合点は3社で最上位級です。Amazonより一段下に置いたのは、行動の最後の履行レイヤー、つまり購入・配送・返品までを自前で持っていないからです。 (s206.q4cdn.com)
#右寄りだが少し下(高い収益モデル × moatはやや狭い): Meta Metaの広告マシンは圧倒的で、2025年売上約2,010億ドルのうち広告が約1,962億ドル、FoAのデイリーアクティブ人数は35.8億人です。AIで推薦・配信・クリエイティブ最適化を高速で回しており、2026年CapExも1,150億〜1,350億ドルとかなり攻めています。ただし、MetaのAI moatは**“人間の注意と推薦”には強いが、“取引完了”には弱い**です。検索の入口も、ECの決済・物流も握っていないため、右上ではあるもののAmazon・Alphabetより少し下に置くのが自然です。 (Meta)
#要するにこの1枚目は、 Amazon = 最も厚い複合収益モデル、 Alphabet = 最も広いAI配布基盤、 Meta = 最も強い広告AIだが依存先が細い、 という見方です。 (s206.q4cdn.com)
#② 上昇余地 × 規制リスク
#右上寄り(上昇余地高め × 規制リスク中程度): Amazon Amazonを一番上昇余地が高い位置に置きます。理由は、AWS、広告、Prime、物流、そしてエージェント型コマースがまだ完全に一体化し切っておらず、今後の収益化の“重ね掛け”余地が大きいからです。広告事業もQ4で213億ドルまで来ていますが、MetaやGoogleほど「広告一本足」ではありません。一方で規制リスクはゼロではなく、EUではAWSのDMA調査、ドイツではマーケットプレイス上の価格統制を巡る措置が進んでいます。ただ、GoogleやMetaに比べると、規制が直接コアAI配布や広告データの根幹を切る度合いは相対的に小さいです。これは私の推論ですが、3社の中ではリスク当たりの上昇余地が最も良いです。 (Digital Strategy)
#右上と右中の間(上昇余地中高 × 規制リスク非常に高い): Alphabet Alphabetは業績の質は非常に高いですが、規制リスクが3社で最も重いです。米国では2025年に広告技術市場で違法独占の判断が出ており、EUでは今年4月に検索データを第三者検索エンジンやAIチャットボットへ提供する措置案が出ました。さらに2026年1月には、Google Searchデータ共有とAndroid上のAIサービス相互運用性を巡るDMA手続も始まっています。検索の入口を握る強みは依然巨大ですが、その入口そのものを規制が開けに来ているため、上昇余地はあるがリスク控除後の魅力はAmazonより一段下、という配置です。 (Reuters)
#中右〜上右(上昇余地中程度 × 規制リスク高い): Meta Metaは広告収益の伸びが非常に強く、eMarketerベースでは2026年にGoogleをデジタル広告売上で上回る予測まで出ています。Advantage+やAI自動化、ThreadsやWhatsAppの広告面拡張は明確な追い風です。ですが、Metaは広告依存があまりに高く、EUではDMA違反で2025年に2億ユーロの制裁、2026年にはWhatsAppで競合AIアシスタントへのアクセス料金が反競争的として巻き戻し命令の方向が示されています。つまりMetaは伸びる時は速いが、規制が刺さる場所がど真ん中です。なので上昇余地は十分あるものの、私ならAmazonやAlphabetより一段ディスカウントして見ます。 (Digital Markets Act (DMA))
#投資家向けの読み替え
#一番バランスが良いのは Amazon です。 広告、EC、AWS、サブスク、物流、AIエージェントが連結しやすく、将来の「AIがそのまま買う世界」に最も自然に接続できます。設備投資は大きいですが、それを回収できる受け皿が多いです。 (Amazon)
#一番“質の高い防衛戦”をしているのは Alphabet です。 検索・YouTube・Cloud・Geminiを抱え、AI moatは非常に強いです。ただし、その強みが強いほど規制も強く当たりやすいので、投資家目線では「事業は強いが、規制ディスカウントが外れにくい銘柄」と見ます。 (s206.q4cdn.com)
#一番今の稼ぐ力が強いのは Meta です。 広告効率、AI配信、収益化スピードは本当に強いです。ただ、他の2社よりも広告依存が高く、規制も広告・個人データ・競争政策のど真ん中に来ます。だから私は、Metaを「最も強い広告銘柄」と見ますが、「最も強い総合AIプラットフォーム」とは置きません。 (Meta)
#最終順位をかなり端的に言うと、 総合: Amazon > Alphabet > Meta 広告の強さ: Meta > Alphabet > Amazon AI moatの広さ: Alphabet ≒ Amazon > Meta 規制の重さ: Alphabet > Meta > Amazon 上昇余地: Amazon > Alphabet > Meta です。後ろ2つは私の推論ですが、上の業績・CapEx・規制状況からはこの並びがいちばん自然です。 (s206.q4cdn.com)
##
4~5年後フィジカルAI時代に、それぞれどのような変貌を遂げるのか考察
#4〜5年後、つまり2030年前後の「フィジカルAI時代」に入ると、この3社は今の延長線上で少し強くなるだけではなく、会社の“本業の見え方”そのものが変わる可能性が高いです。
#私の見立てを一言で言うと、
#Googleは「検索会社」から身体を持つAIの基盤会社へ、 Metaは「広告SNS会社」から人間拡張デバイス会社へ、 Amazonは「EC会社」から現実世界の自動運用会社へ、
#という変貌がいちばん自然です。これは、Googleが Gemini Robotics、Android XR、Waymo を同時に進めていること、Metaが AIグラス・ARグラス・神経入力・世界モデルを押し進めていること、Amazonが倉庫ロボット、触覚ロボット、ロボット基盤モデル、Zoox まで現実空間の実装を進めていることからの推論です。 (Google DeepMind)
#まず前提として、フィジカルAI時代は「AIが画面の中で答える」段階から、「AIが見る・聞く・動く・運ぶ・運転する・装着される」段階への移行です。 その意味で、3社ともAIの主戦場が広告や検索順位だけでなく、センサー、ロボット、車両、グラス、倉庫、街へ広がっています。Google DeepMindはGemini Roboticsを“physical world”向けのモデルとして展開し、MetaはV-JEPA 2を物理世界を理解・予測・計画する世界モデルとして公開し、AmazonはVulcanやDeepFleetのように物理AIを自社運用へ直結させています。 (Google DeepMind)
#Googleはどう変わるか
#4〜5年後のGoogleは、今よりかなり明確に**「身体を持つOS群」の会社**になっている可能性があります。 理由は3本柱が揃っているからです。1つ目はGemini Roboticsで、Google DeepMindはロボット向けのVLAモデル、embodied reasoningモデル、さらにオンデバイス版まで用意し、Apptronikとの提携や多数のロボティクス企業とのテストを進めています。2つ目はAndroid XRで、Geminiを載せたヘッドセットやグラスのOSを押さえにいっています。3つ目は*Waymo\*で、すでに商用 metro が10都市、週50万件超の有料配車という実運用まで来ています。 (Google DeepMind)
#このため2030年前後のGoogleは、 検索 + 広告の会社というより、 Gemini(知能) + Android XR(人の身体側OS) + Waymo(街を走る身体) + Roboticsモデル(産業側の身体) を持つ会社として見られやすくなります。これはかなり大きな変化です。 (Google DeepMind)
#もっと具体的に言うと、Googleの将来像はこうです。 消費者向けには、スマホの次のインターフェースとしてGemini搭載グラスが伸びます。企業向けには、Google Cloudとセットでロボット向けAI基盤を提供します。都市向けには、Waymoが自律移動サービスを拡張します。つまりGoogleは、情報の入口だけでなく、物理世界における知能の共通基盤を取りにいく姿になります。Alphabetはすでに年商4,000億ドル超、Geminiアプリ7.5億MAU、Cloud年商ランレート700億ドル超、Gemini Enterprise有料席800万超まで来ており、その巨大な分配基盤の上に physical AI を載せられるのが強みです。 (abc.xyz)
#ただし、Googleの弱点も明確です。 Googleは研究・基盤・OSは強いですが、Amazonほど「現場で回して儲ける」構造をまだ持っていません。Waymoは別格としても、倉庫や工場を自社で巨大運用しているわけではないので、4〜5年後のGoogleは「最も広いphysical AI基盤企業」にはなっても、「最も直接に現場利益を回収する企業」になるとは限りません。これは私の推論ですが、GoogleはPhysical AIのWindows/Android的立場に近づきやすいです。 (Google DeepMind)
#Metaはどう変わるか
#Metaは3社の中でいちばん“変貌の見た目”が派手です。 2030年前後には、Metaは今よりずっと**「SNS広告会社」より「AIを身につける会社」**として認識されている可能性があります。現時点でもMetaはRay-Ban MetaとOakley Metaを展開し、Display付きモデル、処方対応モデル、EMGのNeural Band、さらにARのOrion試作機まで出しています。しかもMetaは自ら、AIグラスを3カテゴリに分けて進めていると説明しています。 (About Facebook)
#ここで重要なのは、Metaのphysical AIはAmazon型の「倉庫ロボット」ではなく、**“人間そのものを拡張するフィジカルAI”**だという点です。 Metaのグラスは、視界、音声、翻訳、カメラ、通知、軽い表示、スポーツ支援、記憶補助まで広がっており、Neural Bandは指の微細な筋電信号を入力に使います。V-JEPA 2のような世界モデルやSAM 3Dのような物理世界理解も進めているため、Metaは「人間の視点から世界を理解するAI」と相性が良いです。 (About Facebook)
#だから4〜5年後のMetaは、かなりの確率で Instagram/Facebook/WhatsAppの上に、常時装着されるAIデバイス群が重なる会社 になっています。 つまり「SNSで人間の注意を取る」会社から、「現実世界で人間の知覚と判断を補助する」会社へ寄るわけです。これは、スマホの次のフォームファクタを取りに行く動きです。MetaはRay-Ban Metaが“millions of units”売れたとし、Oakleyライン、Displayライン、Prescriptionラインまで広げています。 (About Facebook)
#2030年前後のMetaの収益構造も少し変わるはずです。 広告は依然大黒柱であり続ける可能性が高いですが、そこにハード販売、周辺アクセサリ、AIサブスク、グラス経由コマース、現実文脈のアシスタント利用が積み上がってきます。Family of Appsは依然巨大で、2025年広告売上は約1,962億ドルでしたが、Reality Labsの赤字を将来の wearable OS・ARプラットフォーム投資として正当化しやすくなるのがphysical AI時代です。 (Meta)
#ただしMetaの制約も大きいです。 Metaは産業用ロボットや移動体の実運用ではGoogleやAmazonより弱いです。強いのはあくまで人の顔の上、耳元、手元です。なのでMetaは「physical AI全体の王者」ではなく、consumer physical AI / personal physical AI の王者候補として見るのが自然です。さらに、顔の近くの常時センサーはプライバシーや規制の火力が非常に強く、社会的受容が最大のボトルネックになります。これは推論ですが、Metaの未来は大きく当たる可能性も大きい一方、反発も大きいです。 (About Facebook)
#Amazonはどう変わるか
#Amazonは3社の中で、4〜5年後にもっとも“地に足のついた形”でphysical AIを回収している可能性が高いです。 理由は単純で、すでに自社の巨大な現実世界オペレーションを持っているからです。AmazonはVulcanを「sense of touchを持つ最初のロボット」として発表し、ロボット100万台到達とDeepFleet基盤モデルを公表し、ロボットが75%の注文に関与していると説明しています。さらに需要予測、配送精度、自然言語でロボットに指示する agentic AI まで物流に入れ始めています。 (Amazon News)
#このため2030年前後のAmazonは、いま以上に EC会社というより、 「巨大な現実世界オペレーティングシステム」 になっているはずです。 倉庫、在庫配置、ピッキング、搬送、配送、ラストマイル、需要予測、返品、同日配送の各所にphysical AIが入り、Amazon自身のコスト構造と回転率を継続的に改善していきます。これは広告や検索と違って、現場のROIが比較的測りやすいのが強みです。 (Amazon News)
#Amazonのphysical AIは、消費者から見える部分より、まず見えない裏側で爆発します。 つまり2030年前後のAmazonは、消費者の目には相変わらず通販とPrimeに見えながら、実態としては**「自動化されたサプライチェーン企業」**にかなり近づいています。AWSも24%成長、広告もQ4で213億ドル、2026年CapEx計画は約2,000億ドルで、経営陣はAI、チップ、ロボティクス、衛星を長期投資機会として明言しています。 (Amazon)
#さらにAmazonにはZooxがあります。 ZooxはLas Vegas、San Francisco、Austin、Miami などで展開情報を出しており、Amazon傘下で purpose-built robotaxi を進めています。Waymoほど先行商用実績の強さは確認しにくいですが、Amazonが physical AI を倉庫の中だけでなく都市交通にも広げる選択肢を持っている点は重要です。 (Amazon News)
#このため4〜5年後のAmazonは、 EC + AWS + 広告の会社から、 EC + AWS + 広告 + 自律物流 + ロボット運用 + 自動移動の会社へと変わりやすいです。 投資家目線では、3社の中でAmazonがいちばん「physical AIが業績に落ちる絵」を描きやすいです。これは私の推論ですが、Amazonはphysical AIの研究王者ではなくても、商用回収王者にはなりやすいです。 (Amazon News)
#4〜5年後の3社をかなり短く言うと
#Google 「世界に知能を配る会社」から、**“世界に身体を与えるOS会社”**へ。 検索、Cloud、Gemini、Waymo、XR、Robotics SDKがつながり、physical AIの共通基盤色が濃くなるはずです。 (Google DeepMind)
#Meta 「広告で稼ぐSNS会社」から、**“人間拡張の常時装着AI会社”**へ。 スマホの次のインターフェースを顔・耳・手首側で取りに行く会社になります。 (About Facebook)
#Amazon 「通販とクラウドの会社」から、**“現実世界を自動運用する会社”**へ。 倉庫、配送、在庫、移動まで含めて physical AI を収益に直結させる会社になります。 (Amazon News)
#最後に、どこが一番“変貌”が大きいか
#見た目の変貌が一番大きいのは Meta です。 今の「SNS企業」というイメージから最も離れた姿になりやすいからです。 (About Facebook)
#事業の中身の変貌が一番大きいのは Amazon です。 表から見えにくいですが、内部のオペレーションが最も深くAI機械化される可能性が高いからです。 (Amazon News)
#社会インフラとしての変貌が一番大きいのは Google です。 Waymo、Android XR、Gemini Robotics が全部つながると、Googleは“情報を探す会社”から“現実世界で動く知能の基盤会社”へ寄ります。 (Google DeepMind)
#投資家向けに一行で締めるなら、 physical AI時代の本命は Amazon、基盤王者は Google、個人装着の本命は Meta という整理がいちばん使いやすいです。これは推論ですが、現時点の事業配置から見るとかなり自然な結論です。 (Amazon News)
##
openaiやAnthropicがどのように対抗していくのか
#私の見立てでは、OpenAI と Anthropic は、Google・Meta・Amazon のように“稼ぎ場所を全部持つ”方向では対抗しません。 対抗の型は、自前プラットフォームの量ではなく、知能レイヤーを握ることです。つまり、他社のクラウド、業務ソフト、データ基盤、将来のデバイスやロボットの上で動く「頭脳」として入り込み、そこで課金する構図です。これは推論ですが、OpenAIが消費者・企業・開発者・計算資源の“フライホイール”を強調し、Anthropicがマルチクラウド・企業導入・Claude Code・MCPを前面に出していることから、かなり自然な読みです。 (OpenAI)
#まず OpenAI です。 OpenAI は「ショップやSNSを持たない弱さ」を、ChatGPTそのものを巨大な配布面にすることで埋めようとしています。OpenAI自身の発表では、ChatGPTは週次8億人超が使い、直接課金するビジネス顧客は100万超、ChatGPT for Workの席数は700万超、さらに2026年4月時点で企業向けが売上の40%超まで来ています。つまりOpenAIは、Google検索やMetaのフィードほどではないにせよ、すでに“独立した需要面”を持ち始めているということです。 (OpenAI)
#その上で OpenAI の本命は、AIスーパ―アプリ兼エージェント基盤になることだと思います。ChatGPT agent はブラウズ、コード実行、コネクタ、外部アプリへの書き込みまで使えますし、OpenAIは Frontier を「AI coworkers」を企業に導入するための基盤として打ち出し、Accenture、BCG、McKinsey、Capgemini などと組んで導入支援も始めています。ServiceNow や Snowflake とも提携し、企業のワークフローやデータ基盤の中に OpenAI を埋め込んでいます。要するに、自前の業務アプリ全部を持たなくても、既存の業務システムの上に“行動する知能”として載るわけです。 (OpenAI Help Center)
#さらに OpenAI は、将来の商流にも食い込もうとしています。公式に shopping research を出しており、ユーザーの要望から商品比較を作る体験を前面に出しています。ここから先は推論ですが、OpenAIはAmazonのように自社ECを持たなくても、“購買意図の入口”と“購買判断の設計”を握ることで、送客、成約手数料、優先表示、エージェント実行料のような形で収益化しやすいです。つまり店を持たずに、店へ流す前の意思決定面を取りに行く戦い方です。 (OpenAI)
#OpenAI のもう一つの対抗策は、“クラウドを持たない”弱みを、専有計算資源の確保で補うことです。OpenAIは1220億ドルの大型資金調達を終え、Stargate文脈で SB Energy と組み、初期データセンター向けに1.2GWのリース契約を結んでいます。加えて、きょうのReutersベースでは、Cerebras 系の計算資源に今後3年で200億ドル超を投じる拡大契約が報じられています。つまりOpenAIはAWSやGoogle Cloudのような汎用クラウドを丸ごと持たなくても、AI専用インフラを実質的に“囲う”方向で対抗しています。 (OpenAI)
#将来のデバイスについても、OpenAIは全部を自社製造する必要はありません。Deutsche Telekom との提携では、欧州の何百万人規模に向けたAI体験を一緒に作る方針を出しています。これは、ハードを自前で持たなくても、通信会社、端末会社、家電会社、ロボット会社の“頭脳”になればいいという発想です。OpenAIが勝つシナリオは、GoogleやAmazonのように全部を所有することではなく、それら複数の上で動く共通知能になることです。 (OpenAI)
#次に Anthropic です。 Anthropic の対抗策は OpenAI より細く見えますが、実はかなり筋が良いです。Anthropic は “企業向け・開発者向け・中立クラウド向け” に絞っています。2025年10月時点で30万超のビジネス顧客を持ち、2026年4月時点では年換算売上が300億ドルを超え、年換算100万ドル超を使う顧客が1000社超に増えたと公式に述べています。さらに Anthropic は、自社いわくAWS、Google Cloud、Microsoft Azure の3大クラウドすべてで使える唯一のフロンティアモデルだとしています。これはかなり重要で、Anthropic は“自前クラウドがない弱さ”を、逆にどのクラウドにも載れる中立性に変えています。 (Anthropic)
#Anthropic の本命は、企業の仕事そのものの標準部品になることです。Claude for Enterprise は社内知識接続、SSO、監査ログ、保持期間制御などを備え、業務データで学習しないことも明記しています。さらに Claude Code は2025年末時点で年換算10億ドル規模に達したと公式発表しており、コーディングを中心に強い牽引力があります。私の見立てでは、Anthropic は Google や Meta のような巨大な消費者面を持つ代わりに、**“企業の中で一番深いところに入る”**ことで戦っています。 (Anthropic)
#さらに Anthropic には、標準を握るという勝ち筋があります。MCP をオープンプロトコルとして広げ、Claude Code はその MCP で多数のツールやデータソースにつながります。Claude には computer use もあり、今年2月にはその強化のため Vercept を買収しています。つまり Anthropic は、アプリやSNSを持たなくても、**“AIが外部ツールとつながる共通規格”や“開発者の作業系OS”**を押さえにいっているわけです。もし MCP が広く定着すれば、Anthropic は Facebook のような巨大フィードを持たなくても、AI実務の配管を握れます。 (Claude API Docs)
#Anthropic は信頼面でも対抗できます。Claude は Bedrock 経由で FedRAMP High と DoD IL4/5 ワークロードに対応し、企業向けページでも安全性・データ非学習・権限管理を強く打ち出しています。これは、Google・Meta・Amazon のような巨大プラットフォームがしばしば抱える競争上の利益相反や広告会社イメージと違い、Anthropic が “trusted neutral brain” として入り込む余地を作ります。特に金融、政府、重要インフラ、研究機関では、このポジションは強いです。 (Anthropic)
#なので、かなり端的に言うと、 OpenAI は「AIの消費者・企業スーパ―アプリ」になって対抗する、 Anthropic は「企業と開発者の標準知能レイヤー」になって対抗する、 という違いです。どちらも Google・Meta・Amazon を正面からコピーする必要はありません。むしろ、彼らのクラウド、アプリ、業務ソフト、将来のデバイスの上で動くことで、所有ではなく“横断”で勝つ戦い方です。OpenAI のほうが消費者・商流・エージェント実行に近く、Anthropic のほうが企業・コーディング・中立マルチクラウドに近いです。 (OpenAI)
#もちろん弱点もあります。 OpenAI は広くやるぶん、戦線が広く、計算資源投資も巨大で、投資家から「焦点が散っている」と見られるリスクがあります。Anthropic は逆に、企業とコードに強い一方で、消費者配布面や日常接点では OpenAI より弱く、将来の大衆向けAIデバイス時代に存在感が薄くなるリスクがあります。だから私は、OpenAI は“広く勝つ”会社、Anthropic は“深く刺して勝つ”会社として見るのがいちばん自然だと思います。 (Reuters)
#投資家目線で最後に一行でまとめるなら、 OpenAI の対抗策は「ChatGPTを入口に、企業・商流・実行まで覆う知能OS化」、 Anthropic の対抗策は「Claudeを企業・開発・マルチクラウドの中立標準にすること」 です。 そしてフィジカルAI時代まで視野を広げると、両社とも自前の店舗やSNSや物流を全部持つ必要はなく、第三者のロボット、デバイス、車両、業務システムの“脳”を取れれば十分に巨大化できる、というのが私の結論です。 (OpenAI)
##
openai,anthropicが自社のSNSを持つ可能性
#私の見立てでは、OpenAIが自社SNSを持つ可能性は中くらい、Anthropicはかなり低いです。 ただしここでいう「SNS」は2種類に分けた方がよくて、XやInstagramのような独立した汎用SNSと、ChatGPTやClaudeの中に組み込まれた投稿・共有・フィード機能は別物です。後者まで含めるならOpenAIの可能性はかなり上がります。 (OpenAI)
#まずTBPNについては、OpenAIによる買収は事実です。OpenAIは2026年4月2日にTBPN買収を公式発表し、目的を「AIをめぐる世界的な対話の加速」と説明しました。TBPNはOpenAIのStrategy組織に入り、Chris Lehane配下となりつつ、番組編成・ゲスト選定・編集判断の独立性は維持するとされています。OpenAIは同時に、TBPNの「comms and marketing instincts」を社内でも活用したいと明言しており、これは単なる番組買収というより分配・広報・世論形成の機能獲得です。TBPN自体もX、YouTube、Spotify、Apple Podcasts、LinkedIn、Substack、Instagramなどに展開しており、すでに“マルチプラットフォーム配信網”を持っています。 (OpenAI)
#そのうえでOpenAIのSNS可能性ですが、独立したSNSを本気で検討した形跡はあります。2025年4月にReutersは、OpenAIがXに似たソーシャルネットワークを開発中で、ChatGPTの画像生成を中心にしたソーシャルフィード付きの内部プロトタイプがあり、Sam Altmanが外部の意見を求めていたと報じました。つまり、これは完全な空想ではなく、少なくとも一度は社内で真面目に試したテーマです。 (Investing.com)
#ただ、そこから約1年たっても、私が確認できた範囲ではOpenAIが汎用SNSを公式発表した事実はありません。一方でTBPN買収は起きている。なので私は、OpenAIの進み方は**「いきなりX対抗の独立SNSを出す」より、「ChatGPTの中にソーシャル層を少しずつ足す」**方が自然だと見ます。たとえば、生成物の共有、ランキング、コメント、クリエイター発見、ライブ番組や会話の埋め込み、エージェントの実行ログ共有のような機能です。これならChatGPTの既存ユーザーベースと相性がよく、リアルタイムの利用データも得られます。Reuters系報道が指摘した「リアルタイムデータ獲得」の狙いとも整合します。 (Investing.com)
#なので、確率感で言うと、 OpenAIが何らかの“ソーシャル機能”を持つ可能性は 50〜70%、 独立した汎用SNSを出す可能性は 20〜35% くらいで見ます。 理由は、OpenAIにはChatGPTという巨大な起点がすでにあり、そこへ共有・発見・ライブ・コミュニティ機能を足す方が、ゼロからSNSを作るよりずっと合理的だからです。TBPN買収も、その文脈ではかなり説明しやすいです。これは私の推論ですが、**OpenAIは“まずメディアを取り、その次にコミュニティ層を足す”**動きに見えます。 (OpenAI)
#一方でAnthropicは、かなり違います。 Anthropicの公開されている主軸は、Claude for Enterprise、Claude Code、MCPです。Claude for Enterpriseは社内知識接続を前面に出し、Claude Codeは開発・実装のエージェントとして打ち出され、MCPは外部システム接続の標準化として推進されています。つまりAnthropicの勝ち筋は、公共の会話空間を持つことではなく、企業や開発環境の深部に入り込むことです。私が確認した範囲でも、Anthropicが汎用SNSを作る・買うという有力な公開情報は見当たりません。 (Anthropic)
#だからAnthropicについては、 何らかの共有・コミュニティ機能を強める可能性は 10〜20%、 独立した汎用SNSを持つ可能性は 5〜10%未満 くらいで見ます。 Anthropicはブランドの作り方がそもそも違っていて、公開フィードで拡散を取るより、中立・信頼・企業導入・開発者標準で勝とうとしているように見えます。Claude CodeやMCPに注力している現状は、その読みとかなり一致します。 (Anthropic)
#ご質問の核心である**「TBPNをOpenAIが買収したのは布石か」**については、 はい、布石の可能性はあります。 ただし、“SNS布石”と断定するのは早いです。 OpenAIが公式に言っているのは、標準的な企業広報では足りず、AIをめぐる建設的な対話の場を作りたいこと、そしてTBPNのコミュニケーション能力やマーケティング能力を活用したいことです。これはまず第一に、広報・政策・採用・市場教育・企業販売・IPO前の物語形成に効く買収です。SNSへの布石だとしても、まずは*メディアと分配を握る布石\*として読むのが妥当です。 (OpenAI)
#私なら、TBPN買収の意味はこう整理します。 第一義は「OpenAI版の強力なメディア/配信装置の確保」。 第二義は「将来ChatGPTにソーシャル層を足すときの運営・番組・クリエイター・視聴習慣の種まき」。 第三義として「独立SNSの予備実験」。 この順番です。 なので、**TBPN買収は“布石ではあるが、いきなりSNS本丸とは限らない”**というのが一番しっくり来ます。 (OpenAI)
#かなり短くまとめると、 OpenAI は「SNSを持つ可能性はそこそこ高い。ただし standalone SNS より ChatGPT内ソーシャルの方が本命」。 Anthropic は「汎用SNSを持つ可能性は低い。企業・開発者・標準化に寄る方が自然」。 TBPN買収 は「SNSそのものより、まず分配・広報・影響力の布石。ただし将来のソーシャル化とも相性が良い」。 (OpenAI)
##
OpenAIの買収履歴から戦略を考察
#ひとことで言うと 「モデル会社」から「AI実行OS会社」への移行 です。 前提として、この表には OpenAI公式で確認できる買収 と 外部報道ベースの買収 が混在しています。公式で強く確認できたのは、io、Statsig、Software Applications Inc.(Sky)、Neptune、Promptfoo、Astral、TBPNです。Multi、Roi、Torch Health、Hiro Finance は有力報道や当事者発表で広く伝えられていますが、OpenAI公式ブログ掲載の粒度は案件ごとに差があります。なので、戦略分析は十分可能ですが、確度は案件ごとに少し違うという前提で読むのが安全です。 (OpenAI)
#いちばん大きい軸は、ChatGPTを「答える道具」から「状況を理解して実行する道具」に変えることです。 Sky買収でOpenAIは「画面上の文脈を理解し、アプリをまたいで作業する」macOS自然言語UIを取り込みました。io買収は、ChatGPTを既存のPCやスマホの中だけでなく、専用ハードウェアへ広げる賭けです。Multi、Roi、Hiro、Torchまで含めると、OpenAIは会話UIの先にある 共同作業、個人文脈、健康文脈、金融文脈 を取りに行っているように見えます。つまり、単なる賢いチャットではなく、あなたの状況に貼り付く実行アシスタント を作ろうとしている、ということです。 (OpenAI)
#2つ目の軸は、企業向けエージェント基盤の完成度を買収で一気に引き上げていることです。 OpenAIは2026年にFrontierを「AI coworkers を作って運用する企業プラットフォーム」として打ち出しました。Promptfooはその中のセキュリティ・評価・ガバナンスを強化する買収です。StatsigはA/Bテストや高速な実験文化を持ち込み、Vijaye RajiをCTO of Applicationsに据えています。Neptuneは訓練時の可視化・実験追跡を深めるもので、研究から製品化までの学習ループを太くします。つまりOpenAIは、モデルをAPIで貸すだけでなく、企業の中でエージェントを安全に回し、改善し、監査できる“運用層” を買い集めています。 (OpenAI)
#3つ目は、開発者スタックの内製化・標準化です。 Astral買収はかなり象徴的で、OpenAIは公式に「Codex ecosystem」に取り込むと述べています。Astralの uv、Ruff、ty はPython開発の土台に近いツールで、これを持つことでOpenAIは「コード生成」だけでなく、依存管理、静的解析、型、実行前後の開発体験 にも踏み込めます。Neptuneもこの文脈に重なります。ここから見えるのは、OpenAIが「最強モデル」だけではなく、開発者がAIと一緒に作るときの標準環境 を取りにいっていることです。 (OpenAI)
#4つ目は、高単価・高頻度の“人生オペレーティング領域”への進出です。 RoiとHiroは個人金融、Torchはヘルスケアです。これらは単なるニッチ分野ではなく、継続利用、個人データ、意思決定、課金、信頼 が強く結びつく領域です。OpenAIがもし本気でChatGPTを生活インフラにしたいなら、健康とお金は極めて重要です。しかもOpenAIは2026年1月にChatGPT Healthを公式に立ち上げており、医療記録やApple Health等を接続して会話を個人データでグラウンドする方向を明示しています。なので、これらの買収は「横道」ではなく、ChatGPTを個人の“人生管理レイヤー”に上げる布石 と読むのが自然です。 (TechCrunch)
#5つ目は、分配と世論形成の内製化です。 TBPN買収は、単なるPR補強ではなく、OpenAIが 「AIをどう理解させ、どう広めるか」そのものを経営課題として扱い始めた サインです。OpenAIは買収発表で、標準的なコミュニケーションのやり方では足りず、TBPNの編集感覚、オーディエンス理解、コミュニケーション力を組み込みたいと明言しました。これは、製品だけでなく ナラティブ、分配、業界会話の主導権 を握りにいく動きです。将来のソーシャル層やメディア層の布石としても整合的です。 (OpenAI)
#この買収群をもっと抽象化すると、OpenAIは 「Context・Action・Feedback・Distribution」 の4点を埋めているように見えます。 Context は Roi / Hiro / Torch / Multi / Neptune、Action は Sky / io / Frontier、Feedback は Statsig / Promptfoo / Neptune、Distribution は TBPN です。つまりOpenAIは、文脈を取り、行動し、評価して改善し、最後に広める というAIプロダクトの全循環を自社に寄せています。これは単発の買収では出ない、かなり一貫した形です。 (OpenAI)
#時間軸で見ると、流れはもっとはっきりします。 2024年は Multi のような コラボ・作業文脈の取り込み。 2025年は io、Sky、Statsig、Roi、Neptune で ハードウェア、UI、実験基盤、個人化、研究運用 を強化。 2026年は Torch、Promptfoo、Astral、TBPN、Hiro で 健康、セキュリティ、開発者、メディア、金融 に踏み込み、Frontier という企業エージェント基盤まで打ち出しました。これは、OpenAIが研究成果を外へ出す会社から、用途別の実用システムを束ねる会社 に移っていることを示しています。 (TechCrunch)
#なので、あなたの表から導ける戦略仮説はこうです。 OpenAIの本当の狙いは、ChatGPTを「汎用AI窓口」から「個人・企業の両方で動くAI実行環境」に変えること です。 そのために買っているのは、巨大なSNSやクラウドではなく、 人に近いUI、 企業運用に必要な評価と安全性、 開発者が離れにくくなる基盤ツール、 健康・金融のような高価値文脈、 そして世論と分配 です。 (OpenAI)
#かなり端的に言えば、これは 「最強モデルを作る会社」から「最強モデルを中心に、人・仕事・端末・業界文脈・配布面まで囲う会社」への転換 です。 OpenAI自身も、消費者普及、企業導入、開発者利用、計算資源が相互強化する“flywheel”を明示しています。今回の買収群は、そのフライホイールの欠けた部品を、買収で高速に埋めているように見えます。 (OpenAI)
#弱点もあります。 この買収パターンは強い反面、戦線が広すぎるリスクがあります。ハード、健康、金融、開発ツール、企業エージェント、メディアまで広げると、投資家からは「焦点が散っている」と見られやすいです。実際、Reutersは一部投資家がOpenAIの戦略変更や広がりに懸念を持っていると報じています。なので、このM&A戦略は野心的で一貫性はあるものの、成功条件は“全部やること”ではなく、“全部をChatGPT/Frontier/Codexに統合できること” です。 (Reuters)
#私の最終評価は、 この買収履歴はバラバラではなく、かなり意図的 です。 そしてその意図は、 OpenAIを「モデル提供者」から「AIネイティブなOS/実行環境の所有者」へ押し上げること だと考えます。
##
買収一覧を「消費者向け」「企業向け」「開発者向け」「分配向け」に4色分類
#前提として、io / Statsig / Sky / Neptune / Promptfoo / Astral / TBPN は OpenAI公式で確認しやすい案件で、Multi / Roi / Torch / Hiro は報道や当事者発信ベースを含む暫定整理です。なので、後者は「あなたの一覧を前提にした戦略分類」として見てください。 (OpenAI)
#4色分類
#🟦 消費者向け io、Roi、Software Applications Inc.(Sky)、Torch Health、Hiro Finance。 io は専用AIハードウェア、Sky は Mac 上で自然言語で作業するUIなので、どちらも ChatGPTを“個人の常用インターフェース”に近づける買収です。Roi、Hiro、Torch は金融・健康という高頻度かつ高信頼の個人領域で、ChatGPTを「質問箱」から「生活オペレーティング層」に上げる方向です。Sky は企業でも使えますが、一次分類は消費者寄りです。 (OpenAI)
#🟩 企業向け Multi、Statsig、Promptfoo。 Multi はリモート共同作業、Statsig は実験・A/Bテスト・機能展開、Promptfoo はAIセキュリティ評価なので、どれも OpenAIの“Applications / Frontier”を企業で動かすための運用層です。特に Statsig は創業者が CTO of Applications に入り、ChatGPT と Codex の製品エンジニアリングを担う形になっており、Promptfoo は Frontier に直接統合されると OpenAI が明言しています。 (TechCrunch)
#🟨 開発者向け Neptune、Astral。 Neptune は frontier model の学習可視化と実験追跡、Astral は uv / Ruff / ty を含む Python 開発ツールで、どちらも Codex と研究開発スタックの強化です。Astral について OpenAI は、これを Codex ecosystem に入れてソフトウェア開発ライフサイクル全体へ広げると説明しています。Neptune は研究者がモデル学習を深く観測するためのツール強化です。 (OpenAI)
#🟪 分配向け TBPN。 TBPN は純粋にここです。OpenAI はこの買収を「AIをめぐる建設的な対話をスケールするため」と説明し、TBPNの editorial instincts、audience understanding、comms and marketing instincts を取り込むと言っています。これは製品機能というより、ナラティブ、配信、コミュニティ、業界会話の主導権を取るための買収です。 (OpenAI)
#一番重要な順番
#1位 🟩 企業向け これが最重要です。 理由は、OpenAIが 2026年に Frontier を「AI coworkers を build / deploy / manage する enterprise platform」として明確に打ち出しており、Promptfoo や Statsig はその運用・安全・高速改善の中核だからです。つまり売上化しやすく、スイッチングコストも作りやすい層です。 (OpenAI)
#2位 🟨 開発者向け 次はここです。 Astral を Codex に、Neptune を訓練基盤に入れる動きは、OpenAIが「モデルAPI」ではなく 開発者の作業環境そのもの を握りにいっていることを示します。開発者に定着すると、API利用、ツール利用、企業導入までつながるので、 moat が深いです。 (OpenAI)
#3位 🟦 消費者向け 重要ですが、現時点では 1位ではありません。 OpenAI自身は、ChatGPTの広い消費者リーチが職場への強力な distribution channel になると説明しています。つまり consumer は非常に大事ですが、単独で完結する収益層というより、企業導入へ送客する上流面としての意味が大きいです。io や Sky、金融・健康アプリ群はこの面を強くします。 (OpenAI)
#4位 🟪 分配向け 軽視はできませんが、最後です。 TBPN は戦略的には効きますが、単独では moat になりにくい。分配は 加速装置 であって、コア製品そのものではないからです。とはいえ、将来 ChatGPT 内にコミュニティ層やフィード層を足すなら、この重要度は上がります。 (OpenAI)
#かなり短く言うと、 OpenAIの買収群は「企業運用を固め、開発者を囲い、消費者接点を広げ、最後に分配を握る」順で重要です。 つまり中心は Frontier + Codex、消費者と分配はその上に載る拡張です。 (OpenAI)
##
OpenAIがSNSを持つ場合の収益モデル 3パターン
#前提として、2025年には ChatGPTの画像生成にソーシャルフィードを付けた内部プロトタイプ が報じられ、OpenAIは2026年4月に TBPN を買収しています。なので、OpenAIが「共有・発見・フィード」の層を考えている可能性は十分あります。もっとも、独立SNSになるか、ChatGPT内ソーシャルになるかは未確定です。 (Reuters)
#\1. 広告型
#これは一番わかりやすいモデルです。 フィード内の Sponsored投稿、生成コンテンツ間広告、求人広告、アプリ/エージェントのプロモ枠、商材の推薦枠 を売る形です。もしOpenAIが巨大なフィード面を持てば、MetaやXに近いモデルが成立します。収益ポテンシャルは大きいですが、「AIが中立に答えてくれる」という期待と最も衝突しやすいのが弱点です。OpenAIがもし採るとしても、回答本文より フィード面・発見面・無料プラン限定 に寄せるはずです。 私の見立てでは、補助収益にはなるが、本命にはしにくいです。TBPN買収でも、OpenAIはまず distribution と understanding を重視しており、いきなり広告主導へ振る印象ではありません。これは推論です。 (OpenAI)
#\2. AIクリエイター型
#これはかなり OpenAI 向きです。 OpenAIのSNSが、画像・動画・音声・文章・アプリ・エージェントの“作品共有面”になるなら、 有料サブスク、投げ銭、クリエイター課金、テンプレ/プロンプト販売、エージェント販売、収益分配、ブランド案件仲介 で回せます。 特に、ソーシャルフィードの試作が 画像生成中心 と報じられている点を見ると、最初のSNSは「Twitterの代替」より AI作品の発見と拡散の場 に近い可能性があります。そうだとすると、広告より先に Creator economy + AI tool economy が立ちやすいです。 (Reuters)
#このモデルの長所は、ユーザー体験と収益化がぶつかりにくいことです。 良い生成物を作る人ほど課金されやすく、OpenAI側も推論課金、生成課金、分配手数料を取れます。 私なら、OpenAIがSNSを持つなら 初期本命はこれ と見ます。
#\3. エージェント実行型
#長期ではこれが最重要です。 ここでのSNSは、単に投稿を眺める場ではなく、「見つける→比較する→実行する」ためのソーシャル発見面 になります。 たとえば、 レストラン投稿から予約、 旅行投稿から見積もり、 仕事ノウハウ投稿からエージェント雇用、 金融/健康の投稿から専門ワークフロー起動、 というふうに、投稿の先で AI が代わりに動く構造です。
#この場合の収益源は、 実行手数料、送客課金、成約課金、予約手数料、API/runtimes課金、優先配布料、検証済み事業者課金 です。 OpenAIが Frontier で「AI coworkers を build / deploy / manage する platform」を出していることを踏まえると、SNSを持つ場合でも最終的に狙いたいのは、広告より “AIが動いた結果に対する課金” だと思います。これは推論ですが、もっとも OpenAI らしい勝ち筋です。 (OpenAI)
##
3パターンの結論
#短期で一番やりやすい: AIクリエイター型 長期で一番大きくなりやすい: エージェント実行型 補助収益としては有力だが、最も慎重に扱うべき: 広告型
#つまり私は、OpenAIがSNSを持つとしても、 最初からMeta/X型の広告SNSをやるより、ChatGPT内の生成物共有 → クリエイター経済 → 実行手数料 の順で伸ばす可能性が高いと見ます。TBPN買収も、その前段としての 分配・視聴習慣・コミュニティ形成 にはかなり相性がいいです。 (OpenAI)
#必要なら次に、この買収一覧を「ChatGPT」「Frontier」「Codex」「将来SNS」の4本柱に再マッピングして、どの案件がどの柱に効くか一枚で整理します。
##
OpenAI vs Anthropic を「2030年の収益源」「勝ち筋」「失敗シナリオ」で2社比較
#結論から言うと、OpenAI は“表に出るフィジカルAI”で大きく勝ちにいく会社、Anthropic は“企業・機械の中に入るフィジカルAI”で深く勝ちにいく会社です。前者は上振れが大きい代わりに戦線が広く、後者は地味でも堅く積み上がりやすい構造です。これは将来推測ですが、OpenAIの io・Sky・Frontier・Deutsche Telekom・自社設計チップ路線と、Anthropicの Enterprise・Claude Code・computer use・MCP・マルチクラウド路線を見ると、この分かれ方が最も自然です。 (OpenAI)
#\1. 2030年の収益源
#OpenAIの2030年の主な収益源は、 企業エージェント基盤, 消費者サブスク, AIデバイス, 開発者/API, そしてその上に乗る実行課金になりやすいです。 OpenAIは Frontier を「enterprise AI platform」として出し、Business Context・Agent Execution・評価/最適化・ガバナンスを一体で提供しています。加えて、2025年時点で100万超のビジネス顧客、700万超の ChatGPT for Work 席を持つと説明しており、企業課金の土台はすでに大きいです。さらに io の買収、Deutsche Telekom との共同展開、Reuters が報じた 2027年以降のデバイス計画を踏まえると、OpenAI は2030年に**「SaaS + agent runtime + device」**の複合収益体へ寄っていく可能性が高いです。 (OpenAI)
#Anthropicの2030年の主な収益源は、 Claude for Enterprise, Claude Code, API/従量課金, クラウド経由の配布, そして将来的には企業向けの制御・接続・運用レイヤーです。 Anthropicは Enterprise で社内知識接続、SSO、監査ログ、保持期間制御を打ち出し、Claude Code では組織向けに無制限デプロイや支出管理を前面に出しています。さらに 2026年4月時点で、同社はランレート売上300億ドル超、年換算100万ドル超の顧客が1000社超、かつ AWS・Google Cloud・Azure の3大クラウドすべてで使える唯一のフロンティアモデルだと説明しています。なので Anthropic は、デバイス販売よりも企業のAI利用料そのもので大きくなる会社になりやすいです。 (Anthropic)
#かなり短く言うと、 OpenAI = 人と端末の近くで課金する会社、 Anthropic = 企業システムの中で課金する会社 です。OpenAIの収益はより多層化しやすく、Anthropicの収益はより企業SaaS/usageに集中しやすい、という差があります。 (OpenAI)
#\2. 勝ち筋
#OpenAIの勝ち筋は、 ChatGPT を“人が直接触るフィジカルAIの標準窓口”にすることです。 そのための部品はかなり揃っています。io で専用ハードを持ち、Sky で自然言語UIを持ち、Frontier で企業内の実行基盤を持ち、Deutsche Telekom で大規模配布の導線を持ち、Broadcom と自社設計アクセラレータでインフラ側にも踏み込んでいます。これが全部つながると、OpenAIは「アプリの中のAI」ではなく、家・携帯端末・PC・職場・通信キャリアにまたがるAI実行環境になれます。これは推論ですが、うまくいけば2030年に最も“目に見える”フィジカルAI企業になる可能性があります。 (OpenAI)
#Anthropicの勝ち筋は、 企業・機械・外部ツールをつなぐ“中立で信頼される知能レイヤー”になることです。 Claude Code は開発現場に強く、computer use は既存のデスクトップ環境をそのまま触れます。MCP は外部ツール接続の共通規格として広がっており、Anthropicはそれを Linux Foundation 傘下の AAIF に寄贈しています。さらに、Google Cloud TPU・AWS Trainium・NVIDIA GPU の分散活用と、3大クラウド同時展開で、Anthropic は特定のOSやハードに縛られにくいです。なので同社の勝ち筋は、OpenAIのように“自社体験”を全面に出すことではなく、どのロボット、どの端末、どの業務ソフトの裏でも Claude が動いている状態を作ることです。 (Anthropic)
#市場別に言い換えると、 consumer physical AI が先に立ち上がるなら OpenAI 有利、 enterprise physical AI が先に立ち上がるなら Anthropic 有利 です。OpenAIは表のUXで勝ちやすく、Anthropicは裏の採用・統合・監査で勝ちやすいからです。これは現時点の公開戦略からの推論です。 (Reuters)
#\3. 失敗シナリオ
#OpenAIの失敗シナリオは、 戦線が広すぎて統合に失敗することです。 デバイス、企業プラットフォーム、消費者アプリ、計算インフラ、開発者基盤まで広げると、どれも巨大市場ですが、どれも実行難度が高いです。Reutersは2026年4月、一部投資家が OpenAI の大型資金調達後の戦略拡散や方向修正を懸念していると報じています。もしハードが当たらず、企業向けで Anthropic や Google に押され、消費者側でもデバイス普及が鈍ければ、OpenAIは「何でもやるが、どれも決定打が弱い」状態に陥るリスクがあります。 (Reuters)
#Anthropicの失敗シナリオは、 “信頼される中立レイヤー”に留まりすぎて、巨大な消費者面を取れないことです。 Enterprise と Claude Code は強いですが、Anthropicには今のところ OpenAI のような専用デバイス戦略や巨大消費者アプリの前面展開は見えません。もし2030年に価値の中心が「企業内利用料」ではなく「常時使われる個人AI端末」へ大きく移った場合、Anthropicは中で使われているが、価値捕捉の大きな部分は他社に取られる可能性があります。また MCP をオープン化しているぶん、規格が広がっても利益の大半を直接取れないリスクもあります。これは推論ですが、Anthropicの弱点は“深く刺さるが、面で取りにくい”ことです。 (Anthropic)
#\4. 投資家向けの最終整理
#投資家向けにかなり端的に言うと、 OpenAI は「上振れ最大・ブレも大きい」、 Anthropic は「爆発力はやや劣るが、企業浸透で積み上がりやすい」 です。 OpenAIは、端末・エージェント・企業基盤・インフラの全部がつながれば、2030年にフィジカルAI時代の消費者フロント企業になれます。Anthropicは、派手なハードはなくても、Enterprise・Claude Code・MCP・マルチクラウドで、2030年に企業用フィジカルAIの標準知能層になれる可能性があります。 (OpenAI)
#私の現時点の順位付けはこうです。 2030年に“見た目の変貌”が大きいのは OpenAI。 2030年に“企業内の実務浸透”が強いのは Anthropic。 2030年に“株式市場が夢を乗せやすい”のは OpenAI。 2030年に“堅く業績が積み上がりやすい”のは Anthropic。 この4つは同時に成り立ち得ます。OpenAIが表の覇者、Anthropicが裏の標準になるシナリオは十分あり得ます。 (Reuters)
##
OpenAI・Anthropic・Google・Meta・Amazonの2030年のフィジカルAI覇権マップ
#2030年のフィジカルAI覇権マップは、私は1社の総合優勝を決めるというより、「どのレイヤーで覇権を取るか」を分けて見るべきだと思います。 なぜなら5社は、同じ「AI企業」でも、狙っている physical AI の場所がまったく違うからです。Googleは Gemini Robotics・Android XR・Waymo を持ち、Metaは Ray-Ban/Oakley/AR グラスを前進させ、Amazonは 100万台規模のロボット運用と DeepFleet・Vulcan を実装し、OpenAI は io と Frontier で端末+実行環境へ、Anthropic は Claude Code・MCP・Enterprise で企業内の制御層へ進んでいます。 (Google DeepMind)
#まず結論
#総合マップの中心はこうです。
#- Meta:パーソナル装着AIの覇権候補
- Google:移動・ロボ基盤・XR基盤の覇権候補
- Amazon:物流・産業オペレーションphysical AIの覇権候補
- OpenAI:端末横断の知能OS型 challenger
- Anthropic:企業向け中立制御レイヤーの覇権候補
これは、MetaがすでにAIグラスを量産・拡張し、GoogleがロボティクスモデルとXR OSと自動運転を同時に持ち、Amazonが倉庫ロボットとphysical AIを既存オペレーションへ深く埋め込み、OpenAIが専用ハードとエンタープライズ・エージェント基盤を作り、Anthropicが Claude Code と MCP で企業システム接続の標準化を進めていることからの整理です。 (About Facebook)
#2030年フィジカルAI覇権マップ
#軸はこう置くのが一番わかりやすいです。 横軸:左が個人・消費者寄り、右が企業・産業・社会インフラ寄り。 縦軸:下が制御レイヤー/ソフト寄り、上がハード・運用・現実実装まで持つ寄りです。 この軸で置くと、Meta は左上、Amazon は右上、Google は上中〜右上、OpenAI は中央やや左上、Anthropic は右下が自然です。これは私の推論ですが、現時点の製品配置からかなり整合的です。 (About Facebook)
#左上:Meta
#Meta は**「人が身につける physical AI」**で最も強い位置です。 Ray-Ban Meta と Oakley Meta をすでに販売し、2026年には処方対応モデルも追加しています。Meta は「何百万台も販売し、前年比で3倍超」と述べており、さらに Display 搭載モデルや Neural Band、Orion まで進めています。つまり Meta は、スマホの次の常時AIインターフェースを*顔・耳・手首\*で取りにいっています。 (About Facebook)
#上中〜右上:Google
#Google は**「physical AIの共通基盤」**で最も広い陣地を持っています。 Gemini Robotics はロボット向けの vision-language-action モデルで、Google DeepMind は 2025年以降、Robotics 1.5 や On-Device まで展開しています。加えて Android XR は headsets と glasses のOSとして立ち上がり、Waymo は2026年3月時点で*週50万件超の自動運転配車\*を10都市で回しています。 つまり Google は、ロボットの頭脳、XRのOS、都市移動の身体を同時に持つ会社です。 (Google DeepMind)
#右上:Amazon
#Amazon は**「現実オペレーションの physical AI」**で最強候補です。 Amazon は 100万台目のロボット配備と DeepFleet を発表し、ロボットの移動効率を10%改善するとしています。Vulcan は触覚を持つロボットとして発表され、Amazon はロボットが75%の注文処理に関与していると説明しています。 この会社の強さは、physical AI がそのまま*倉庫効率、配送速度、コスト構造\*に落ちることです。Meta や OpenAI のように「将来の端末」ではなく、すでにP/Lに近い場所で physical AI を回収し始めています。 (Amazon News)
#中央やや左上:OpenAI
#OpenAI は**「physical AIの知能OS型チャレンジャー」**です。 io チームを OpenAI に統合し、Jony Ive と LoveFrom が OpenAI全体の深いデザイン責務を担う体制になりました。また OpenAI は Frontier を、企業が AI coworkers を本番運用するための基盤として展開しています。 つまり OpenAI は、いまの時点では Amazon のような現場オペレーションや Meta のような量産 wearable を持っていませんが、専用デバイス + 自然言語UI + enterprise runtime をつないで、2030年までに「表に出る知能OS」へ化ける余地があります。 (OpenAI)
#右下:Anthropic
#Anthropic は**「企業用physical AIの中立制御レイヤー」**に一番近いです。 Claude Code はコードベースを読み、変更し、テストし、コミットまで実行でき、MCP は外部ツールやデータソースを接続する標準です。Anthropic 自身も、Google Cloud Next 2026 で「complex, long-running agents—on your infrastructure」を前面に出しており、Enterprise では知識接続・権限・監査性を強く打ち出しています。 要するに Anthropic は、OpenAI のように端末を表に出すより、企業のPC、ツール、将来の装置やロボットの裏で動く知能層に寄っています。 (Anthropic)
#領域別の「2030年王者候補」
#\1. パーソナル装着AI
#Meta > Google > OpenAI > Amazon > Anthropic Meta は実際に AI グラスの量産と商品ライン拡張が進んでおり、処方対応、Display、Neural Band、Orion まで持っています。Google も Android XR と glasses 構想で強いですが、現時点では Meta の方が consumer wearable の実装密度が高いです。OpenAI は io が大きな賭けですが、まだ未発売です。 (About Facebook)
#\2. 自動運転・都市モビリティ
#Google > Amazon > OpenAI ≒ Anthropic ≒ Meta Waymo はすでに週50万件超の自動運転配車を10都市で回し、空港・高速・新都市展開も進めています。ここは現時点で Google がかなり抜けています。Amazon は Zoox という選択肢を持ちますが、Waymoほどの商用スケール確認はまだ薄いです。OpenAI、Anthropic、Meta はこの領域の主役ではありません。 (Waymo)
#\3. 物流・産業オペレーション
#Amazon > Google > OpenAI ≈ Anthropic > Meta Amazon はロボット100万台、DeepFleet、Vulcan、75%注文関与と、physical AI が一番深く現場に埋まっています。Google は Gemini Robotics と On-Device、SDK、Apptronik連携で強いですが、Amazonほど自社オペレーションを持っていません。OpenAI と Anthropic は、現場の所有より知能層/実行層で入る可能性が高く、Meta はこの領域では相対的に弱いです。 (Amazon News)
#\4. 企業向けphysical AIの制御レイヤー
#OpenAI ≈ Anthropic > Google > Amazon > Meta OpenAI は Frontier で enterprise AI coworkers を build/deploy/manage するプラットフォームを出しており、Anthropic は Claude Code と MCP で long-running agents と外部接続の標準化を押し進めています。Google も Gemini Robotics API や Cloud で強いですが、現時点では「企業の実務用AI運用層」としての打ち出しは OpenAI/Anthropic ほど鮮明ではありません。 ここはOpenAIが“広く勝つ”型、Anthropicが“深く刺す”型です。 (OpenAI)
#総合の見取り図
#私の2030年フィジカルAI覇権マップを一文で言うとこうです。
#- Amazon:現実オペレーション覇権
- Google:移動・ロボ基盤覇権
- Meta:パーソナル装着覇権
- OpenAI:表に出る知能OS覇権候補
- Anthropic:企業内中立制御覇権候補
つまり、総合王者が1社に収束するというより、2030年は5社が別々の王冠を取る世界の方が自然です。 その中で、一番P/Lに落ちやすいのは Amazon、一番基盤として広いのは Google、一番consumerで見えやすいのは Meta、一番上振れが大きいのは OpenAI、一番企業深部に食い込みやすいのは Anthropic、というのが私の最終整理です。これは推論ですが、今の製品・運用・実装状況からはかなり筋が通っています。 (Amazon News)
##
「2030年の収益構造」「勝ち筋」「負け筋」でマップ化
#以下を2030年の投資家向け1枚マップとして置きます。 前提として、2030年の収益構造は推論です。根拠は、各社の今の売上源泉と、いま実際に積んでいるAI・physical AIの資産です。Alphabetは2025年売上4030億ドル、Q4のSearch & Other広告631億ドル、Cloud 177億ドル、Gemini Enterpriseは800万超席。AmazonはQ4売上2134億ドル、AWS 356億ドル、広告サービス213億ドル。Metaは2025年売上2009.66億ドルのうち広告が1961.75億ドル。OpenAIは100万超の有料ビジネス顧客と週8億人超のChatGPT利用、AnthropicはClaude for Enterprise / Claude Code / MCP を軸に、3大クラウドすべてで展開しています。 (abc.xyz)
#まず一行で言うと Amazonは「最も業績に落ちやすいphysical AI」、Googleは「最も広い基盤」、Metaは「最も強い広告キャッシュ装置」、OpenAIは「最も上振れが大きい知能OS」、Anthropicは「最も深く企業に刺さる中立レイヤー」です。AmazonはRufus/Buy for Meに加えて100万台ロボットとDeepFleet、GoogleはGemini Robotics・Waymo・Cloud、Metaは広告本業とAIグラス、OpenAIはFrontierとio、AnthropicはEnterprise・Claude Code・MCPを積み上げています。 (Amazon)
#2030年の収益構造 主力はなお検索広告 + YouTube広告ですが、増分の主役はCloud + Gemini Enterprise/Workspace + shopping/agentic commerce + Waymo/XRのオプション価値になりやすいです。いまの土台でもQ4 2025のSearch & Other広告は631億ドル、YouTube広告は114億ドル、Cloudは177億ドル、Gemini Enterpriseは800万超席、Waymoは2025年時点で週25万件超の有料配車を回しています。 (abc.xyz)
#勝ち筋 勝ち筋は、“意図の入口”をAI時代にも守り切ることです。AI Modeはshoppingから“buy for me”まで伸び、Gemini Roboticsはphysical AI、Waymoは移動、Cloudは企業基盤を押さえています。つまりGoogleは、検索、買い物、ロボット、移動のすべてで「最初に呼ばれる知能」になれれば強いです。 (blog.google)
#負け筋 負け筋は、AIで検索UIを自分で壊したのに、収益化の置き換えが間に合わないことです。加えて、検索・広告技術・データの強さそのものが規制を呼び込みやすいので、事業は強くてもバリュエーションが規制ディスカウントを受けやすいです。 (abc.xyz)
#投資家メモ 最も基盤が広い。 ただし、最も規制も重いです。
#Amazon
#2030年の収益構造 主力はEC take-rate + 広告 + AWSのままですが、2030年に差がつくのは物流自動化による利益率改善とエージェント経由の購買実行料です。Q4 2025時点でAWSは356億ドル、広告サービスは213億ドル、Rufusは3億人超が利用し、Buy for Meまで実装済みです。さらにAmazonは100万台目のロボットを配備し、DeepFleetでロボット移動効率を10%改善するとしています。 (Amazon)
#勝ち筋 勝ち筋は、“探す→比較する→買う→届ける”を全部自社の中で完結させることです。これはGoogleやMeta、OpenAIにはない強みです。physical AIでも、VulcanやDeepFleetのようにAIがそのまま倉庫回転率や配送効率に効くので、P/Lに落ちやすいです。 (Amazon)
#負け筋 負け筋は、EC・物流・AWS・広告の巨大さゆえに組織が重くなり、AIの革新速度で軽いプレイヤーに負けることです。もう一つは、AIコマースの主導権をGoogleやOpenAIに取られ、Amazonが“最後の配送だけやる会社”に押し込まれる展開です。これは現時点では主シナリオではありませんが、注意点です。 (Amazon)
#投資家メモ 最も業績に落ちやすいphysical AI銘柄です。
#Meta
#2030年の収益構造 2030年も主力は広告である可能性が高いです。ただし中身は、Facebook/Instagram広告だけでなく、AI生成広告、WhatsApp/Threads/グラス上の新面、AIグラスのハード売上、将来的なサブスク/コマース補助収益が混ざる形になりやすいです。2025年売上2009.66億ドルのうち広告は1961.75億ドルで、依然として広告が圧倒的です。一方でReality Labsは2025年売上22.07億ドル、営業損失191.93億ドルで、まだ育成フェーズです。 (Meta)
#勝ち筋 勝ち筋は、広告の完全自動化と、AIグラスを次の個人インターフェースにすることです。MetaはRay-Ban/Oakley系AIグラスの販売が前年比で3倍超、かつ「millions」規模まで来ており、処方対応モデルまで拡張しました。広告本業のキャッシュで、personal physical AI を取りにいく構図です。 (About Facebook)
#負け筋 負け筋は、広告依存が高すぎることです。広告自動化で伸びても、規制、プライバシー反発、ブランド毀損、AIグラスの社会受容の壁が来ると、成長の片輪が止まりやすいです。Reality Labsの赤字を長く抱えながら、ウェアラブルが十分に普及しない展開が一番痛いです。 (Meta)
#投資家メモ 最強の広告キャッシュ装置であり、personal physical AI の本命です。
#OpenAI
#2030年の収益構造 主力は企業向けAI実行基盤 + API/agent runtime + 消費者サブスクで、そこに専用デバイスと実行課金が乗る形が自然です。OpenAIは100万超の有料ビジネス顧客、700万超のChatGPT for Work席、週8億人超の利用者を持ち、Frontierをenterprise AI platformとして打ち出しています。さらにioチームを統合し、デバイス側にも出ています。 (OpenAI)
#勝ち筋 勝ち筋は、ChatGPTを“人が直接使う知能OS”にすることです。企業ではFrontier、個人ではChatGPT、将来はio由来のハードまでつながれば、OpenAIはGoogleやAmazonのような巨大プラットフォームを持たなくても、複数プラットフォームの上で動く“共通知能”になれます。 (OpenAI)
#負け筋 負け筋は、戦線が広すぎて統合に失敗することです。企業、消費者、開発者、デバイス、商流、メディアまで広げるほど、どれも大型市場ですが、全部難しいです。モデル会社からOS会社へ変わる途中で、どの層でも決定打を作れないと評価が重くなります。これは特に非公開企業ゆえに、期待先行のリスクも大きいです。 (OpenAI)
#投資家メモ 5社でいちばん上振れが大きい代わりに、実行難度もいちばん高いです。
#Anthropic
#2030年の収益構造 主力はClaude for Enterprise + Claude Code + API/usage課金 + クラウド経由配布です。2030年も、OpenAIのような大衆デバイス売上より、企業内での深い利用料が中心になりやすいです。AnthropicはClaude for Enterpriseで社内知識接続、監査、権限管理を前面に出し、Claude Codeを企業プランに束ねています。また、自社で「3大クラウドすべてで使える唯一のフロンティアモデル」と強調しています。 (Anthropic)
#勝ち筋 勝ち筋は、“企業・機械・外部ツールをつなぐ中立な知能レイヤー”になることです。MCPはすでに1万超の公開サーバーがあり、ChatGPT、Gemini、VS Codeなどにも採用されています。Anthropicが配布面を全部持たなくても、標準と企業信頼を握れば十分に大きくなれます。 (Anthropic)
#負け筋 負け筋は、中立で優秀だが、巨大な消費者面を持たないため価値捕捉が薄くなることです。標準を広げても、最終的なユーザー接点やデバイス接点をGoogle・Amazon・OpenAIに取られると、Anthropicは“裏方として必要だが、取り分は限定的”になりかねません。 (Anthropic)
#投資家メモ 最も企業の深部に刺さりやすい会社です。爆発力より、深い浸透のタイプです。
#最終マップ
#守りの強さは Amazon ≒ Google > Meta > Anthropic > OpenAI。 攻めの大きさは OpenAI > Meta > Amazon > Google > Anthropic。 2030年に最も収益源が複線化していそうなのは Amazon と Google。 2030年に最も広告依存が残りそうなのは Meta。 2030年に最も“知能レイヤー企業”らしいのは OpenAI と Anthropic。 この5社は同じAI企業に見えて、実際にはAmazonは実行、Googleは基盤、Metaは広告、OpenAIはOS、Anthropicは標準を取りに行っています。だから投資家としては、1社の総合勝ちを当てるより、どのレイヤーに賭けるかで見る方が筋が良いです。 (Amazon)
#かなり短く締めるなら、 最もP/Lに効くのはAmazon、最も基盤が広いのはGoogle、最も広告で稼ぐのはMeta、最も夢が大きいのはOpenAI、最も企業に深く入るのはAnthropicです。
##
デジタルツインを含めた工場自動化まで考察
#まず大前提として、2030年のデジタルツインは、今のような「見える化ダッシュボード」の延長ではなく、工場の状態を理解し、変更をシミュレーションし、現場に指示を返す“制御前段の頭脳に近づくはずです。MicrosoftはすでにデジタルツインをAI-ready foundationとしてwhat-if分析やAI-powered automationに結びつける方向を明示し、Google Cloudも工場横断のデジタルツインでダウンタイム防止やライン効率改善を打ち出しています。AWS IoT TwinMakerも、センサー・カメラ・業務アプリをつないだ“operational digital twin”を前提にしています。なので2030年には、監視→予測→半自律運用への移行が標準になる、というのが一番大きな変化です。 (Source)
#そのうえで、Microsoftは2030年に最も「工場の神経系」に近い会社になる可能性が高いです。理由は、Microsoft FabricのDigital twin builder、Azure AI Foundry、Azure IoT Operations、Azure Arc、Defender for IoTを軸に、工場データ、AIエージェント、セキュリティ、現場UIを企業ITの文脈で束ねやすいからです。しかもMicrosoftはSiemens Industrial Copilotを大規模環境向けに拡張し、100社超・12万人超のエンジニア利用まで進めています。これは2030年にMicrosoftがロボットメーカーになるというより、工場をまたぐデータモデル、業務AI、監査・権限・セキュリティの“OS層”を握る方向を示しています。 (Source)
#ただしMicrosoftには注意点もあります。製造向けのFactory Operations AgentやManufacturing data solutionsは2025年にdeprecatedになっており、製造業向けの専用縦アプリをそのまま積み上げるというより、FabricやFoundry、そしてSiemens・Rockwell・Cognite・PTCのようなパートナー上で再構成する姿勢が見えます。なので2030年のMicrosoftは、単独で工場を全部握る会社というより、工場ソフトの共通基盤とエンタープライズ制御面を握る会社になる公算が大きいです。これは強みでもあり、同時に“自社の完成品よりエコシステム依存が強い”という意味でもあります。 (Microsoft Learn)
#Amazonは2030年に、4社の中で最も「現場実装が深い会社」になっている可能性が高いです。すでにAmazonは100万台目のロボットを配備し、DeepFleetで移動効率を10%改善、Vulcanのような触覚ロボットまで現場導入を進めています。AWS側でもTwinMaker、SiteWise、Greengrass、Bedrockを使って、工場や産業設備のデジタルツイン、予知保全、エッジAIを組み合わせる設計を提供しています。 (Amazon News)
#だから2030年のAmazonは、**“工場自動化ソフトの王者”というより、“自社オペレーションをAIで極限まで自動化した最強の実証企業”**になりやすいです。工場そのものより、倉庫、物流、搬送、仕分け、設備保全、サプライチェーン最適化の領域で特に強く、製造業にもその知見をAWSとして横展開していく形が自然です。要するにAmazonの勝ち筋は、デジタルツインを売ること自体より、デジタルツイン+ロボット+エッジAIを自社で回して、その実践知をサービス化することです。2030年には「最も自動化された巨大オペレーター」としての地位がさらに強まると見ます。 (AWS Documentation)
#Googleは2030年に、最も「ロボットの頭脳」に近い会社になる可能性があります。Google CloudはManufacturing Data EngineとCortex Frameworkで工場横断のデータ統合とデジタルツインを押し出し、OmniverseやIsaac SimをMarketplaceで展開できる体制も整えています。さらにGoogleはGemini Robotics、Gemini Robotics-ER、Intrinsicを持ち、産業自動化向けにAI-enabled robotics applicationsを作りやすくする方向へ動いています。 (Google Cloud)
#そのため2030年のGoogle像は、工場全体のERP/権限管理の覇者ではなく、シミュレーション、認識、空間理解、タスク計画、ロボット推論の中核です。特に、複雑な治具、ゲージ、視認検査、柔軟物ハンドリング、レイアウト変更の多いセル生産のような領域では、Googleの強みが増しやすいです。今の公開情報からの推定ですが、Googleは2030年までに**“デジタルツイン上で訓練し、現場ロボに移す”ループでかなり強い位置に来ると思います。つまり、Microsoftが企業制御面、Amazonが現場実装面だとすると、Googleはロボット知能と産業シミュレーション面**で最も面白いです。 (blog.google)
#Metaは4社の中では、2030年時点でも工場自動化の“主役”ではない可能性が高いです。公開されている方向性は、V-JEPA 2のような物理世界理解のためのworld modelと、Ray-Ban/Oakley系のAIグラス拡張です。Meta自身はV-JEPA 2を、ロボットやAIエージェントが物理世界を理解し行動結果を予測する基盤として説明しており、AIグラスも着実に製品化を進めています。ですが、少なくとも現時点の公開戦略では、MetaはMicrosoft/Amazon/Googleのような工場向けクラウドや産業ソフトの正面プレイヤーではありません。 (about.fb.com)
#ただし、Metaを過小評価しすぎるのも危険です。2030年にもしAIグラスが十分普及し、現場作業員の視界に手順、異常箇所、部品情報、保守履歴、遠隔支援を自然に重ねられるようになれば、Metaは**“工場を動かすOS”ではなく、“工場で働く人の視界OS”**として強い位置を取れます。さらにV-JEPA系の世界モデルが進めば、作業者支援、遠隔保守、テレオペ、現場映像からの異常検出などで価値を出せます。なのでMetaの2030年像は、工場自動化本体では弱いが、現場UI・視覚認識・ウェアラブル支援では意外な存在感を持つ会社です。これはかなり非対称な賭けです。 (about.fb.com)
#私の2030年予想を一言で並べると、 Microsoft = 工場の制御面・データ面の支配者、 Amazon = 最も自動化された現場運営者、 Google = ロボット知能とシミュレーションの中核、 Meta = 現場作業員インターフェースのオプション、です。 この見方は、各社の現在の公開製品がそれぞれ、MicrosoftはFabric/Foundry/IoT、AmazonはTwinMaker/ロボティクス、GoogleはMDE/Gemini Robotics/Intrinsic、MetaはV-JEPA/AIグラスに寄っていることからの推定です。 (Microsoft Learn)
#投資家目線で言うなら、2030年の工場自動化で“最も広くお金を取りやすい”のはMicrosoftです。理由は、工場だけでなく本社IT、設計、セキュリティ、業務アプリ、Copilotまでつながるからです。最もテーマ純度が高いのはGoogleで、ロボット知能が本当に大きく伸びれば一番面白いです。最も実装の現実味が高いのはAmazonで、これはもう社内で回っているからです。Metaは本丸ではなくオプション価値です。 (Source)
#なので、あなたの問いに対する私の答えはこうです。 2030年の工場自動化は、Microsoftが“企業の制御層”、Amazonが“実オペレーション層”、Googleが“知能層”、Metaが“現場体験層”に分化する可能性が高い。 そして、デジタルツインはその4層をつなぐ共通言語になっていく、と見ます。 (Source)
##
「2030年の工場自動化支配力」で5項目スコア化
#①現場ロボット実装 ②デジタルツイン/データ統合 ③現場UI/作業員支援 ④企業導入力/パートナー網 ⑤継続投資余力 の5項目で、等加重で点数化するとこう見ます。
#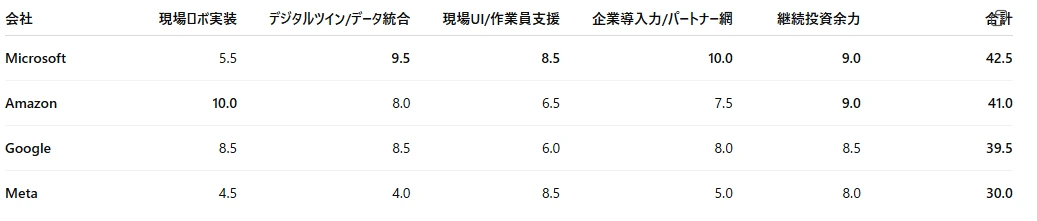
総合順位は Microsoft > Amazon > Google > Meta です。 ただし、「工場の中で実際にロボットがどれだけ深く回っているか」だけを最重視するなら Amazon が首位です。逆に、工場群をまたぐ制御面・データ面・権限管理まで含めた“支配力”なら Microsoft が首位と見ます。これは予想スコアですが、根拠は各社の現在の公開製品の置き方にかなり素直です。 (Microsoft Learn)
#Microsoftを1位にした理由は、工場自動化の“脳”を握りやすいからです。FabricのDigital twin builderは、資産や工程をオントロジーで低コード/ノーコードにモデル化でき、Azure IoT OperationsはAzure Arc上のエッジKubernetesで動く統一データプレーンです。さらにSiemens Industrial Copilot for Engineeringは、配電盤ビジュアライゼーションを30秒で作り、生成コードも20%程度の修正で済むとされています。つまりMicrosoftは、現場ロボそのものより、工場データ、デジタルツイン、AIエージェント、OT/IT接続、企業導入を束ねる立場が強いです。 (Microsoft Learn)
#ただしMicrosoftには弱点もあります。製造業向けの一部プレビュー製品、たとえばManufacturing data solutionsやFactory Operations Agentは2025年にdeprecatedになっており、今後は“Microsoft単独の完成品”というより、Fabric/Foundry/Azure基盤の上にSiemensなどの産業パートナーを重ねる形が強まると見ます。なので、支配力は高いが、現場専用スタックの一枚岩感はやや弱いです。 (Microsoft Learn)
#Amazonを2位にした理由は、4社の中でいちばん“現場で回っている”からです。Amazonは100万台目のロボットを配備し、DeepFleetでロボット群の移動効率を10%改善、Vulcanでは触覚まで持ち込んでいます。AWS IoT TwinMakerも、センサー、カメラ、業務アプリをつないで工場や産業設備の運用デジタルツインを作る設計です。つまりAmazonは、工場自動化を売り込む会社というより、自分で超大規模自動化を実証している会社として非常に強いです。 (Amazon News)
#その一方でAmazonは、Microsoftほど企業全体の制御層・権限層・現場アプリ層を握っていません。TwinMakerは強いですが、企業導入の主導権はしばしば既存の産業ソフトやSIerと分け合う形になりやすいです。なので2030年にAmazonは、“最も自動化された現場運営者”としては最強でも、工場自動化全体のOS支配者としてはMicrosoftに一歩譲る、と見ます。 (AWS Documentation)
#Googleを3位にした理由は、ロボット知能の伸びしろが非常に大きいからです。Manufacturing Data EngineはOT/ITデータを単一のクラウド基盤にまとめ、工場全体の可視化、異常検知、予知保全まで用途を明示しています。Gemini Roboticsは物理空間を理解して多段タスクを自律的にこなし、Gemini Robotics-ER 1.6は空間推論、成功判定、計器読取などで強化されています。さらにIntrinsicは、産業自動化向けにAI-enabled robotics applicationsをbuild, deploy, operateしやすくする立場です。 (Google Cloud)
#だからGoogleは2030年に、ロボットの頭脳では一番面白い会社になる可能性があります。特に、検査、計器読取、柔軟物ハンドリング、セル変更の多い工程では強いです。ただし、現時点ではMicrosoftほど企業制御層に深く食い込んでいるわけでも、Amazonほど自前オペレーションで巨大実証しているわけでもありません。なので総合点は3位ですが、アップサイドの大きさは非常に高いです。 (Google Cloud)
#Metaを4位にした理由は、工場自動化の本丸ではなく、現場UIのオプションに寄っているからです。MetaはV-JEPA 2で、ロボットやAIエージェントが物理世界を理解し、行動結果を予測する世界モデルを進めています。また、処方対応のAIグラスや、AIグラスと連携するMeta AIアプリも出しており、現場作業員の視界支援・遠隔支援・ハンズフリー案内との相性は良いです。 (about.fb.com)
#ただしMetaには、Microsoftのような産業クラウド、Amazonのような巨大現場実装、Googleのような製造データ基盤+産業ロボ基盤の両輪がまだありません。なので2030年のMetaは、工場を支配する会社というより、工場で働く人の視界や現場支援を取りに行く会社として見るのが自然です。これは弱さでもありますが、逆に言うとAR/グラスが本格普及した場合の非対称な上振れ余地でもあります。 (about.fb.com)
#一言でまとめると、 Microsoft = 工場群を束ねる制御層の本命 Amazon = ショップフロア自動化の本命 Google = ロボット知能の本命 Meta = 現場UIのオプション です。 (Microsoft Learn)
##
とはいえ、未来の事は誰にも分かりはしないです
#フィジカルAIが本格化すれば、出来る事も桁違いに増えるでしょう、自動運転、肉体労働の代替えもあるかも知れないです
#その点ではmetaやgoogle、NVIDIAは基盤を持っているので強いような気がします
#特定銘柄の推奨・勧誘を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#サムネはPixAisunflowerモデルとNanoBanana2
#