NOIA_GRIDKNOWLEDGE ARCHIVE
← KNOWLEDGE ARCHIVE

AIデータセンターを支える「見えない電源」

電力・冷却 実装・材料 AI半導体 AIインフラ・産業

この資料の日時

元資料の日付と、その本文が公に存在した確認日時は別の記録です。

本文に含まれる語句 HBM 先端パッケージング 光接続 電力・給電 歩留まり 基板・材料

出典・更新履歴・検証情報

この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。

データセットの版
2026.09.23.4
記事内容のSHA-256
fe450e559b58e527b7f7665fdf4b3c318096278364d62e237ad41a7eefc9c8bd
保存版のSHA-256
a510fbca22df27ea654044197440bea1278f99ab1c16052c37d47c38eac6fae9

外部証明の最終検査結果は詳細を開くと表示します。

公開版の履歴・検証方法 · 証拠ファイルを保存(本文・画像は別)

AIデータセンターを支える「見えない電源」

#

MLCC・インダクタ・EMIフィルタを基礎から理解する――GPUが数千Aを要求する時代、受動部品では何が起きているのか

#

AI半導体の話になると、GPU、HBM、先端パッケージ、光通信が主役になりやすい。

#

しかしGPUがどれほど高速でも、必要な瞬間に必要な電流を供給できなければ動かない。

#

現在のAIアクセラレータでは、電源電圧が1Vを下回る一方、消費電力はkW級へ向かっている。同じ電力なら、

#
P=VIP=VI
#

なので、電圧 (V) を下げるほど電流 (I) は増える。

#

仮に1.6kWのプロセッサを0.8Vで駆動すると、単純計算では、

#
I=16000.8=2000AI=\frac{1600}{0.8}=2000A
#

となる。

#

もちろん実際には複数のrailやphaseへ分散されるが、AI半導体の電源設計が「低電圧・超大電流」の世界へ入っていることは分かる。

#

ここで重要になるのが、

#

MLCCなどのコンデンサ

#

Power Inductorなどの磁性部品

#

EMIフィルタ

#

である。

#

これらはCPUやGPUのように計算をしているわけではない。しかしGPUへ電力を届け、瞬間的な電圧変動を抑え、高速スイッチングによるノイズを処理するという意味では、AI計算能力そのものを成立させる基盤になっている。

#

1.そもそもコンデンサとは何なのか

#
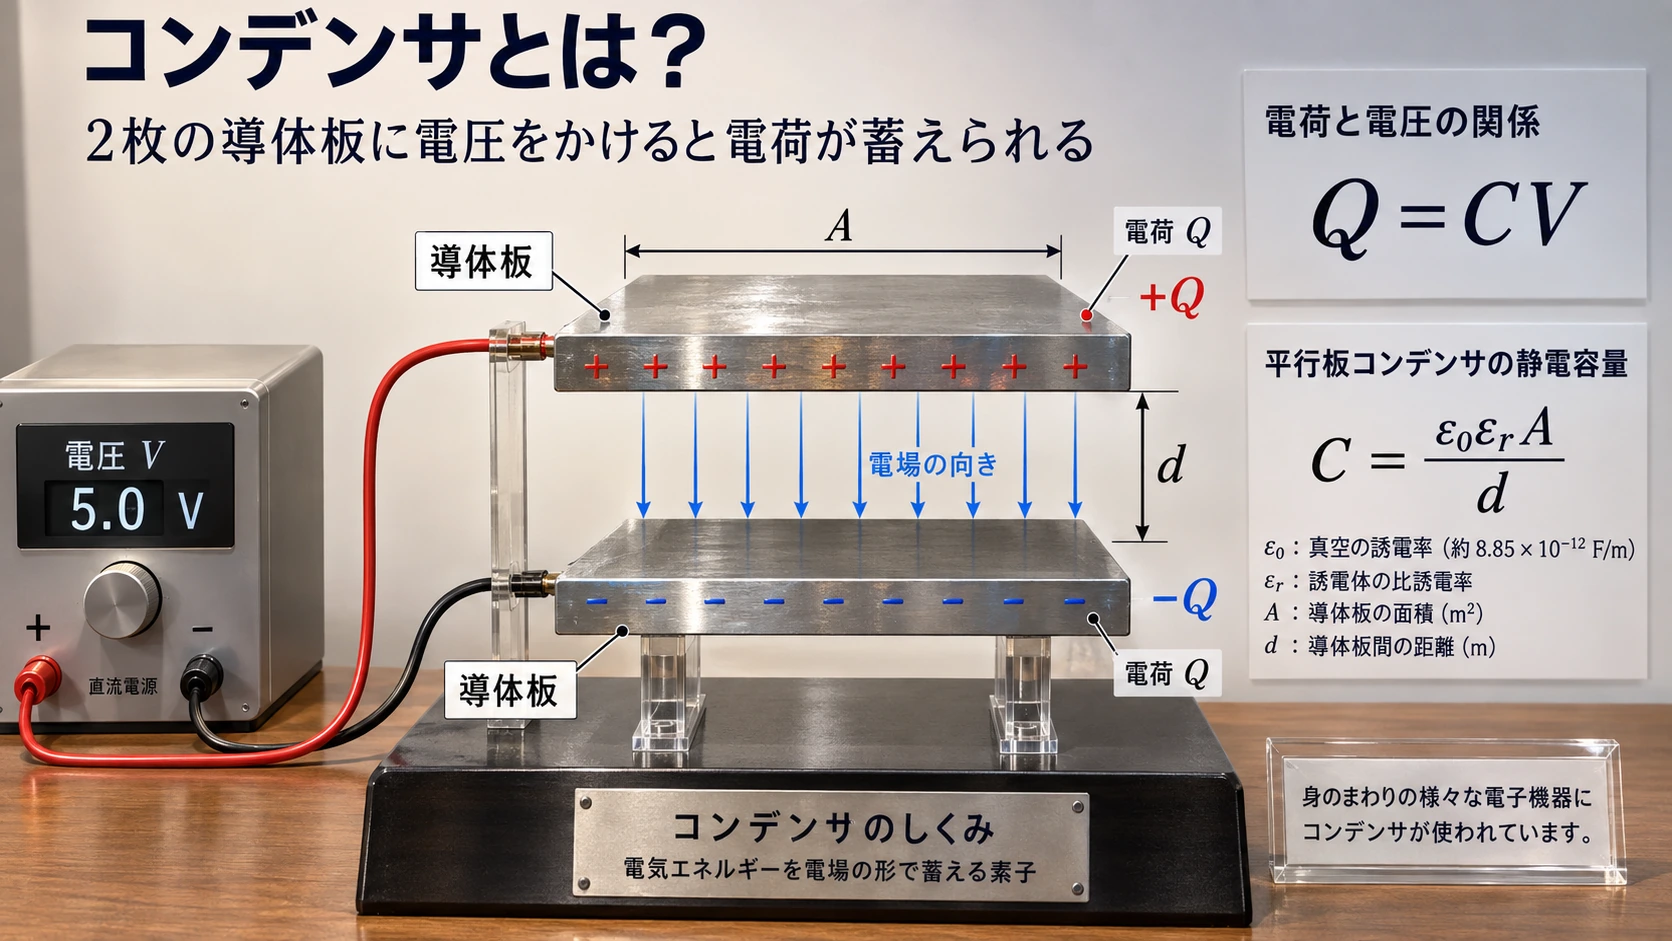
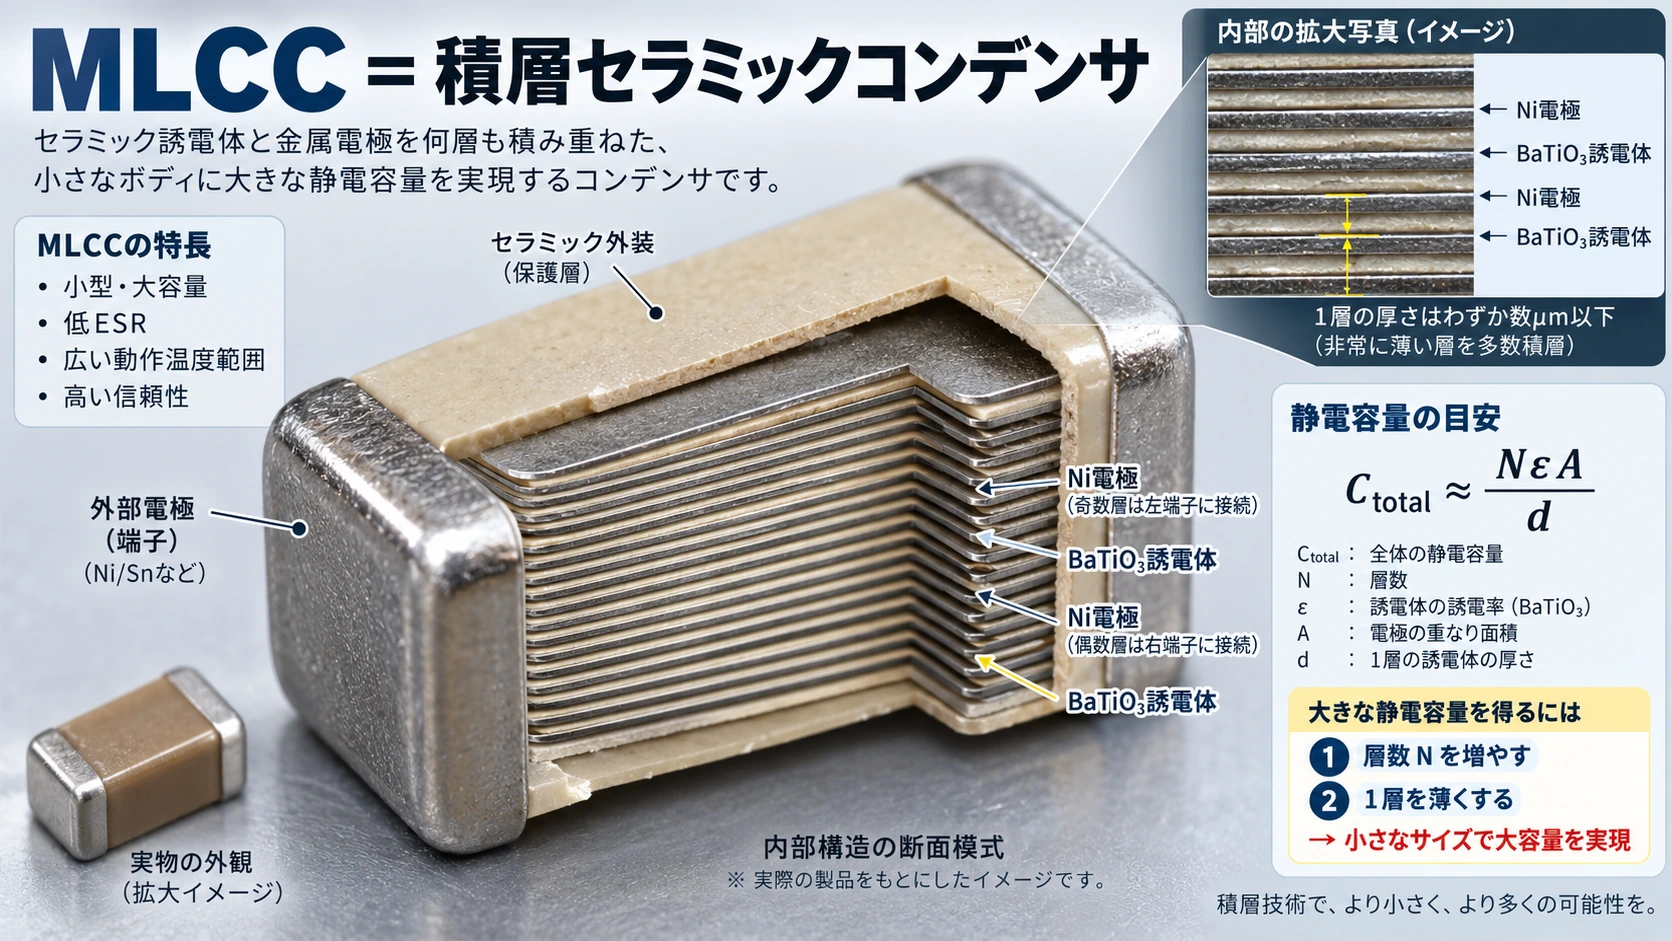
図解: 1.そもそもコンデンサとは何なのか(1/2)
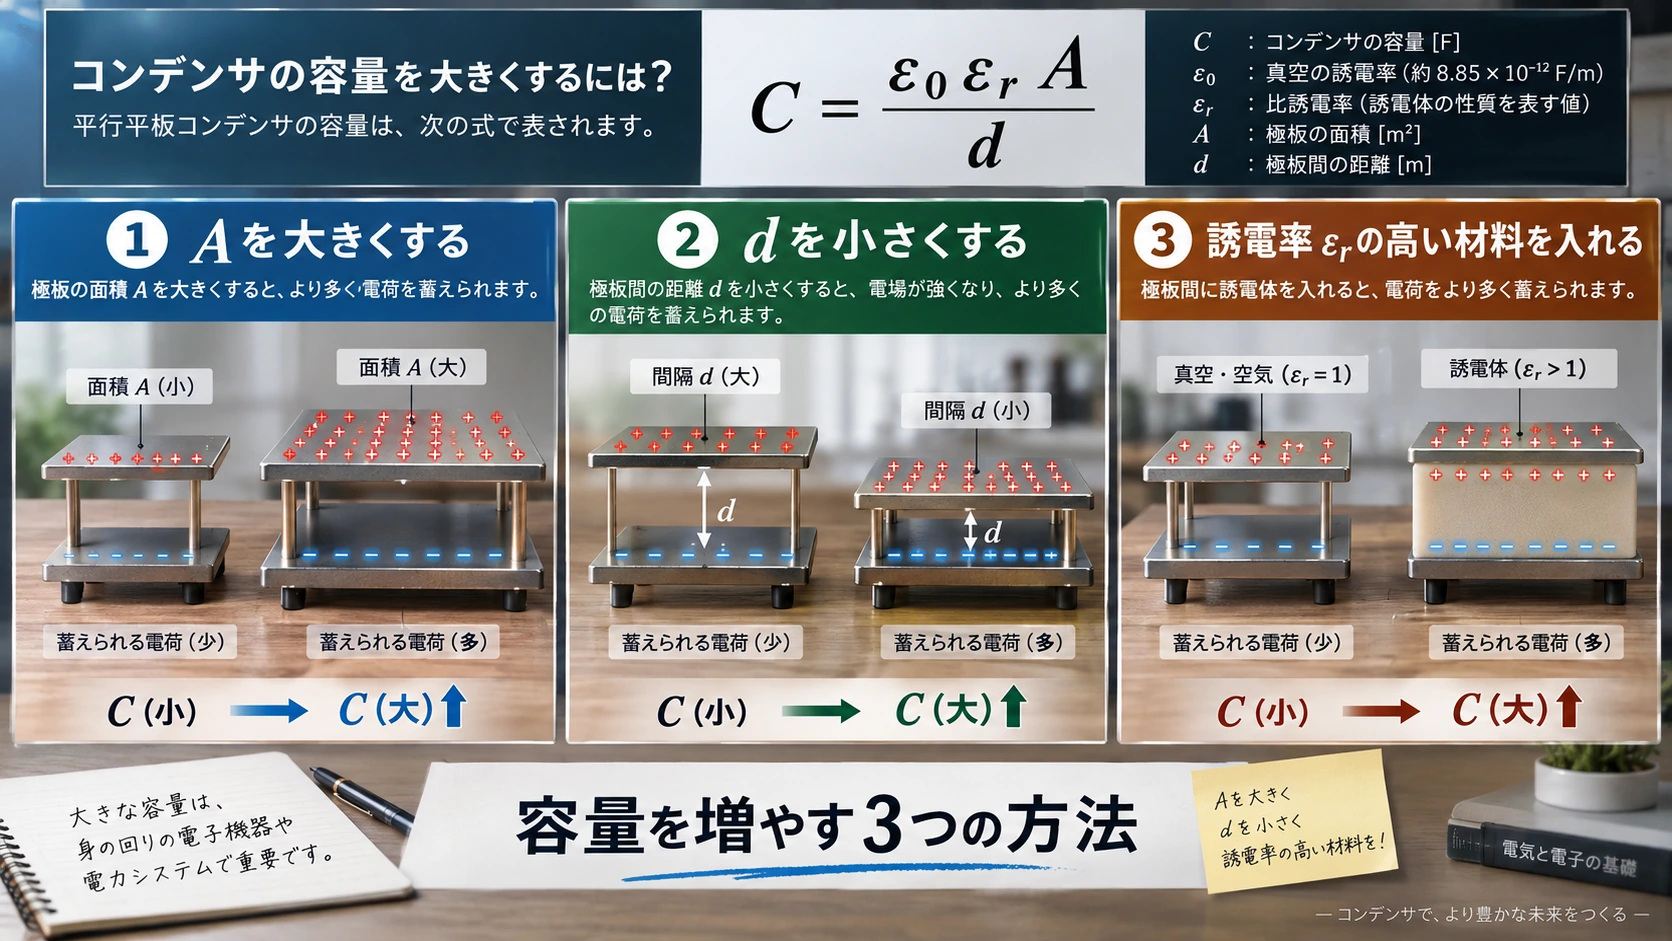
図解: 1.そもそもコンデンサとは何なのか(2/2)

最も単純なコンデンサは、2枚の導体板を向かい合わせたものである。

#
++++++++   ← 導体板
────────────
#

空間

#
────────────
--------   ← 導体板
#

2枚の導体へ電圧を加えると、片方の表面には正の電荷、もう片方には負の電荷が蓄積する。

#

蓄えられる電荷 (Q) は、

#
Q=CVQ=CV
#

で表される。

#

ここで (C) が静電容量、英語ではCapacitanceである。

#

平行平板コンデンサなら、

#
C=ε0εrAdC=\varepsilon_0\varepsilon_r\frac{A}{d}
#

となる。

#

(A) は導体板が向かい合う面積、(d) は2枚の導体間距離、εは間に入っている物質の比誘電率である。

#

つまり容量を増やす方法は大きく、

#
A↑A\uparrow
#

面積を増やす、

#
d↓d\downarrow
#

導体同士を近づける、

#
εr↑\varepsilon_r\uparrow
#

誘電率の高い材料を入れる、

#

という3つになる。

#

2.なぜ絶縁体を入れると容量が増えるのか

#
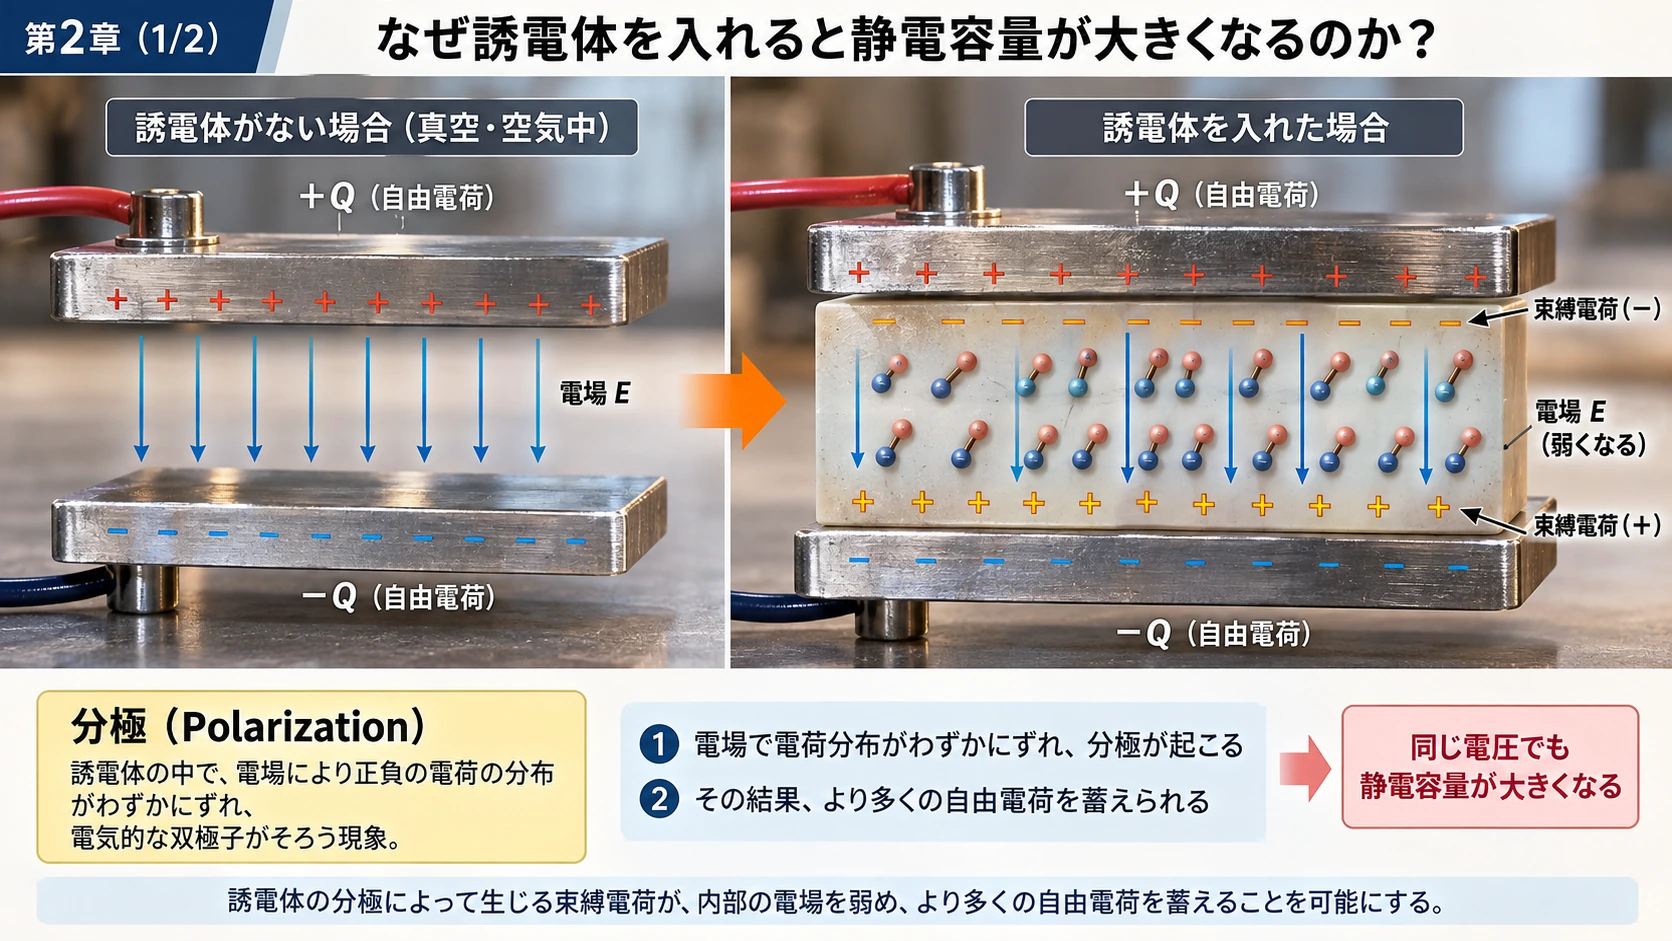
図解: 2.なぜ絶縁体を入れると容量が増えるのか(1/2)
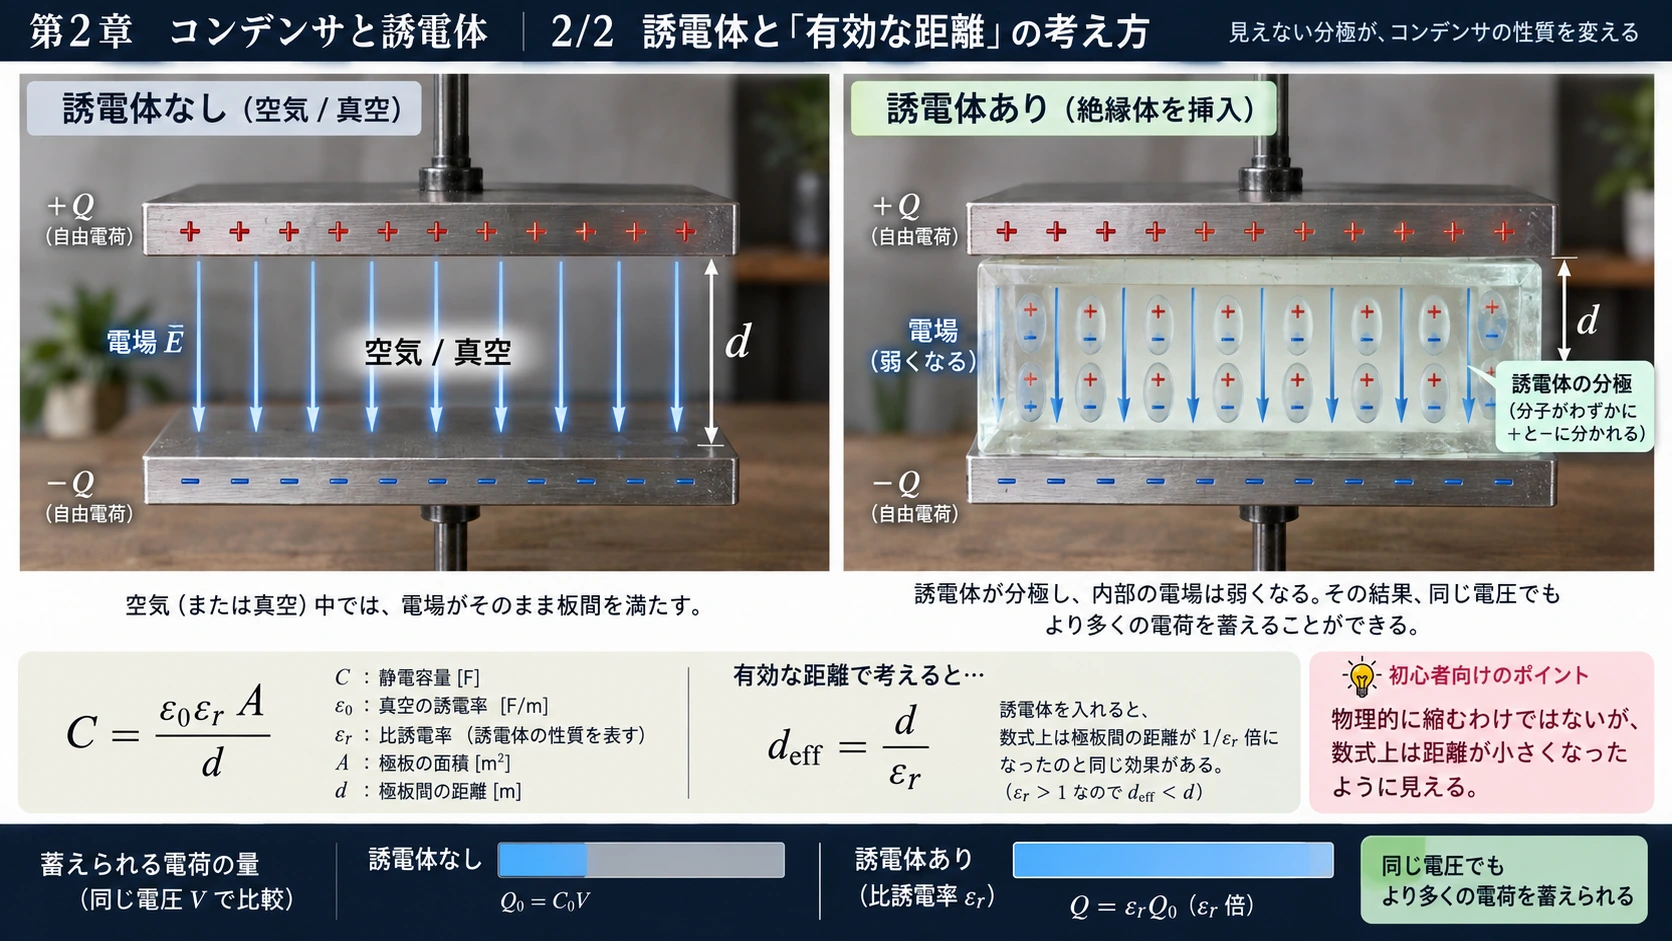
図解: 2.なぜ絶縁体を入れると容量が増えるのか(2/2)

導体板の間に何もなければ、そこは真空や空気である。

#

しかしBaTiO₃、つまりチタン酸バリウムのような誘電体を入れると、その内部の原子やイオンの電荷分布が電界によって僅かに変形する。

#

これを分極(Polarization)という。

#

例えば外部から、

#
+++++++
──────────
#

→ 電界 →

#
──────────
-------
#

という電界をかけると、誘電体内部でも正負の電荷中心が僅かにずれる。

#

すると誘電体表面には「束縛電荷」と呼ばれる電荷が現れ、元の電界を一部打ち消す。

#

電源が電圧を一定に保とうとする場合、導体板にはさらに多くの自由電荷を蓄えられる。

#

これが、

#
C↑C\uparrow
#

になる理由である。

#

数式だけを見ると、

#
C=ε0εrAd=ε0Ad/εrC=\varepsilon_0\varepsilon_r\frac{A}{d}=\varepsilon_0\frac{A}{d/\varepsilon_r}
#

なので、

#
deff=dεrd_{\rm eff}=\frac{d}{\varepsilon_r}
#

と置けば「電極同士が実質的に近づいた」ようにも見える。

#

ただし、物理的な電極間距離が縮んだわけではない。誘電体の分極によって同じ電圧でより多くの電荷を保持できるため、数式上は距離を縮めたのと同じ効果を持つ、という意味である。

#

3.MLCCはこの構造を何百、何千回も重ねる

#
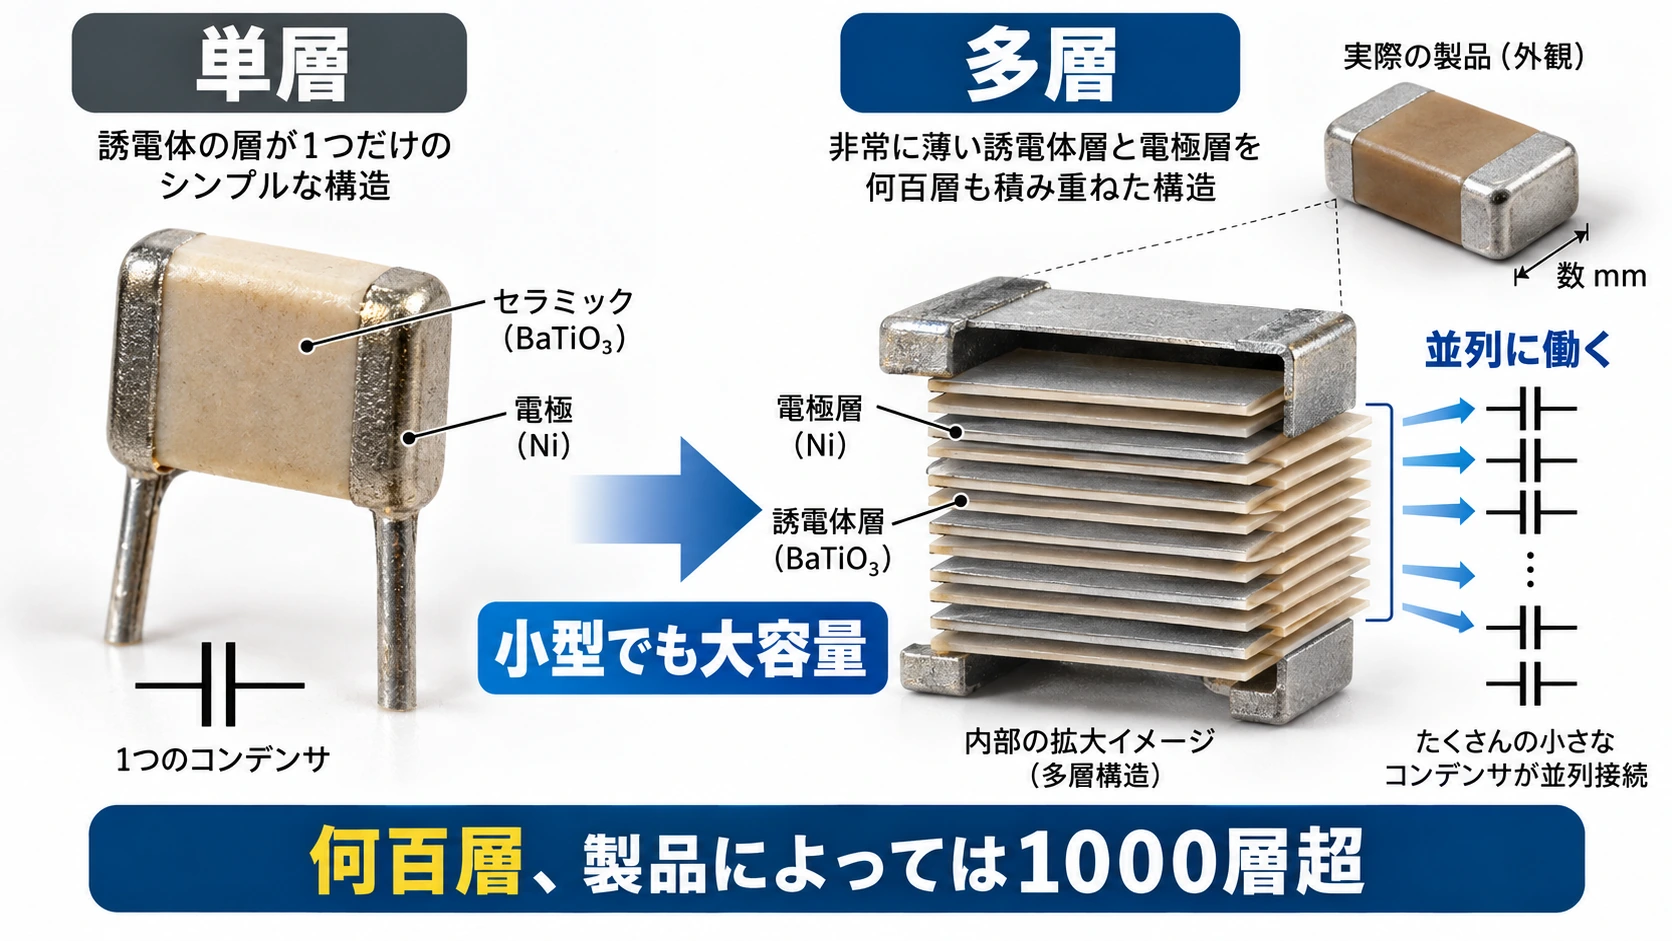
図解: 3.MLCCはこの構造を何百、何千回も重ねる(1/2)
図解: 3.MLCCはこの構造を何百、何千回も重ねる(2/2)

MLCCは、

#

Multi-Layer Ceramic Capacitor

#

日本語では、

#

積層セラミックコンデンサ

#

である。

#

現在の大容量MLCCでは、概念的には、

#
Ni                 ← 導体
────────────────
BaTiO3             ← 誘電体
════════════════
Ni
────────────────
BaTiO3
════════════════
Ni
────────────────
BaTiO3
════════════════
……
#

という構造を何百層、製品によっては1000層を超える規模で積み上げる。

#

それぞれの層は電気的には多数の小さなコンデンサが並列接続されたように働くため、

#
Ctotal≈NεAdC_{\rm total}\approx N\varepsilon\frac{A}{d}
#

となる。

#

したがって、

#
N↑N\uparrow
#

層数を増やす、

#
d↓d\downarrow
#

一層のBaTiO₃を薄くする、

#

という二つを同時に進めれば、小さなMLCCでも非常に大きな容量を作れる。

#

4.なぜ導体にNi、絶縁体にBaTiO₃が使われるようになったのか

#
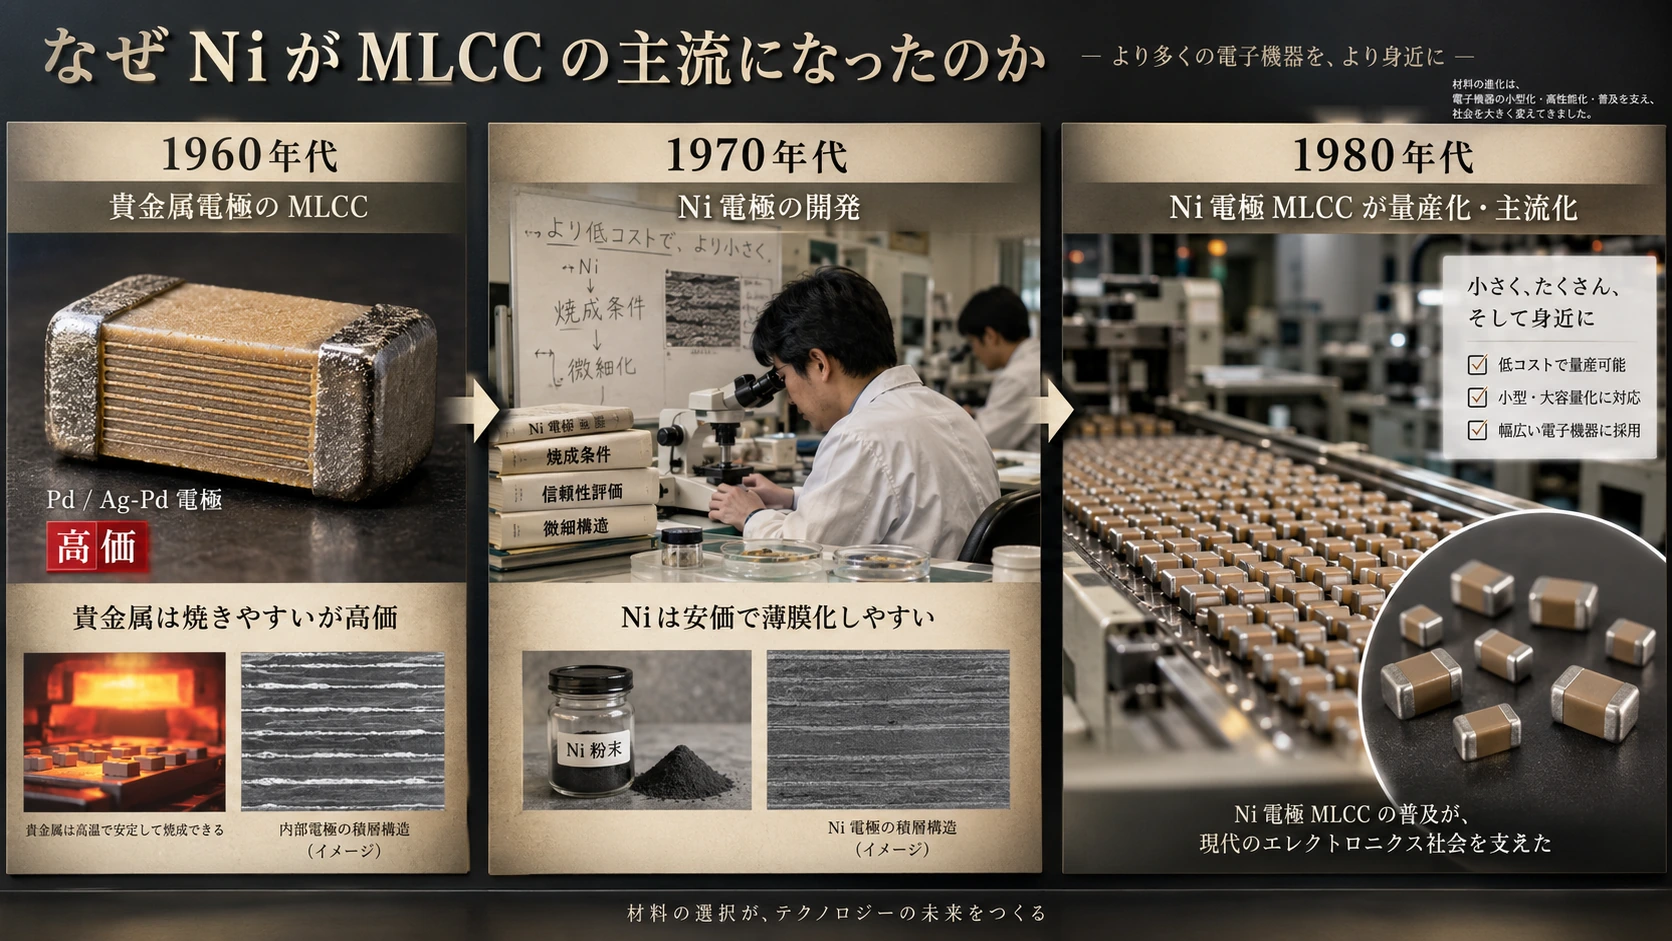
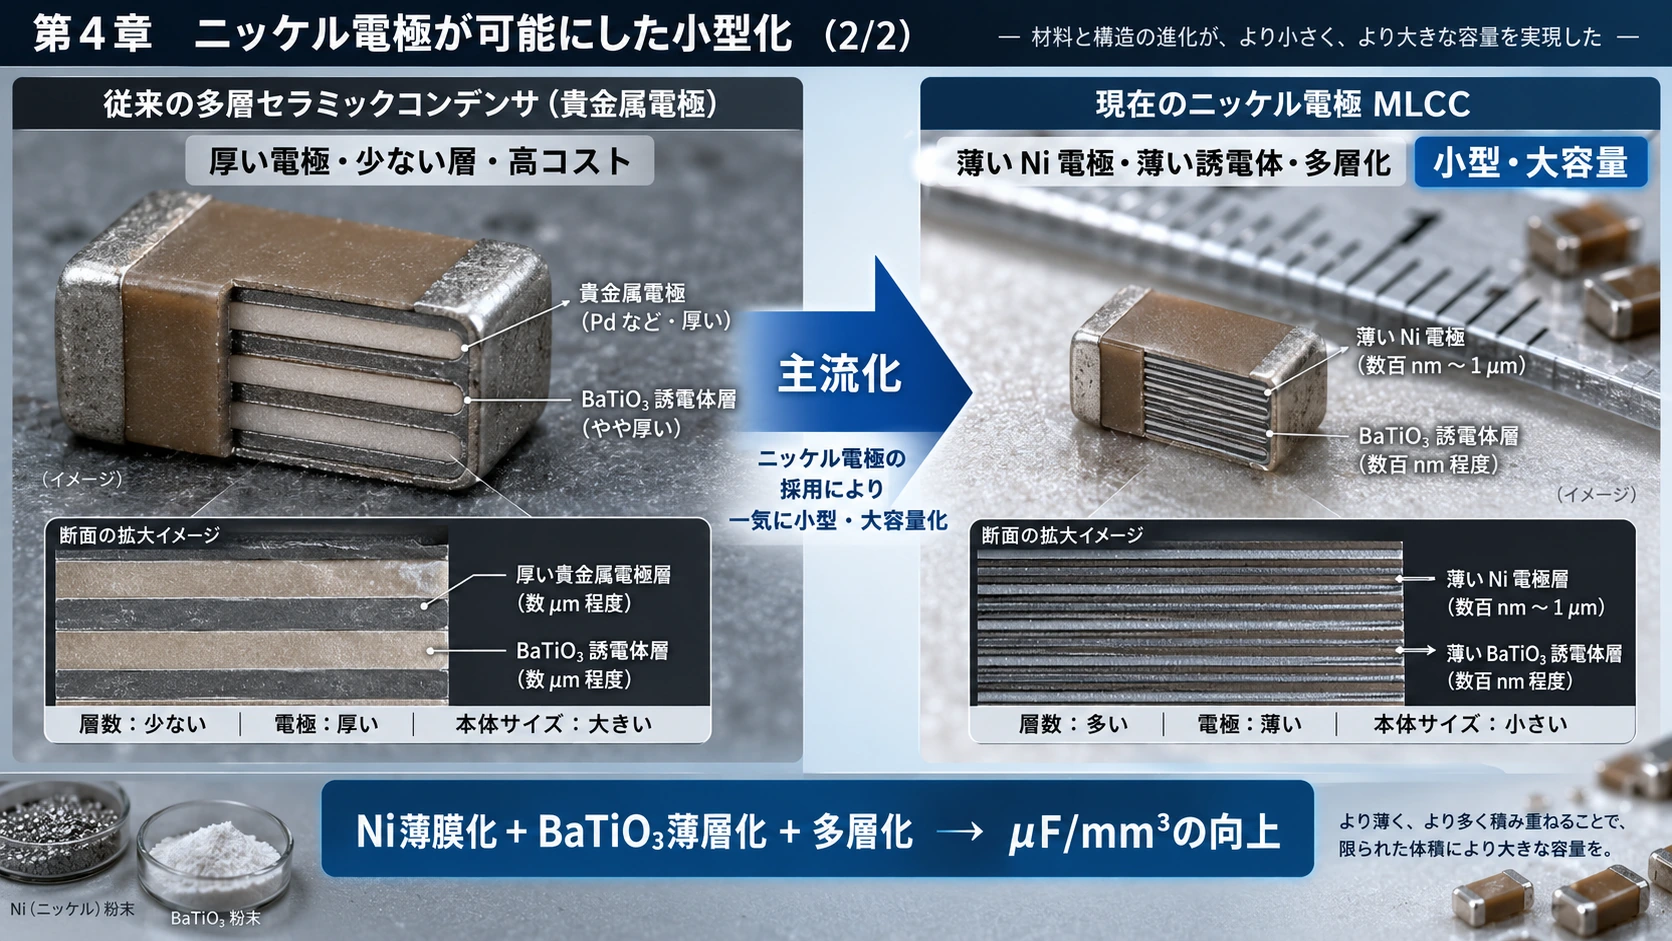
図解: 4.なぜ導体にNi、絶縁体にBaTiO₃が使われるようになったのか(1/2)
図解: 4.なぜ導体にNi、絶縁体にBaTiO₃が使われるようになったのか(2/2)

現在、大容量MLCCの内部電極ではNi、ニッケルが主流である。

#

しかし最初からそうだったわけではない。

#

MLCCが実用化された1960年代には、内部電極としてPd、Ag-Pdなどの貴金属が使われていた。貴金属は高温で酸化しにくいため、セラミックと一緒に焼きやすかったからである。

#

問題は価格だった。

#

MLCCを何百層にもすれば、内部電極も何百枚必要になる。Pdを大量に使えば、MLCCそのものが高価になってしまう。

#

そこで安価なNiへの転換が試みられた。

#

Murataは1973年にNi-MLCCを開発し、約8年間の材料・工程開発を経て1982年に量産を開始した。太陽誘電も1984年にNi電極を使った大容量MLCCを商品化している。TDKも1988年に高誘電率系MLCCでNi内部電極量産技術を実用化した。つまり、1980年代にNi電極MLCCが本格的な商業技術となり、その後の小型・大容量化を支える中心技術になったと理解するとよい。 (Murata Manufacturing Co., Ltd.)

#

Niは安いだけではない。

#

薄い電極を大量に形成できるので、

#
Ni薄膜化+BaTiO3薄層化+多層化\text{Ni薄膜化}+\text{BaTiO}_3\text{薄層化}+\text{多層化}
#

によって、

#
μF/mm3\boxed{\mu F/mm^3}
#

つまり単位体積当たりの容量を猛烈に引き上げられるようになった。

#

5.しかしNiとBaTiO₃を一緒に焼くのは非常に難しい

#
図解: 5.しかしNiとBaTiO₃を一緒に焼くのは非常に難しい(1/2)
図解: 5.しかしNiとBaTiO₃を一緒に焼くのは非常に難しい(2/2)

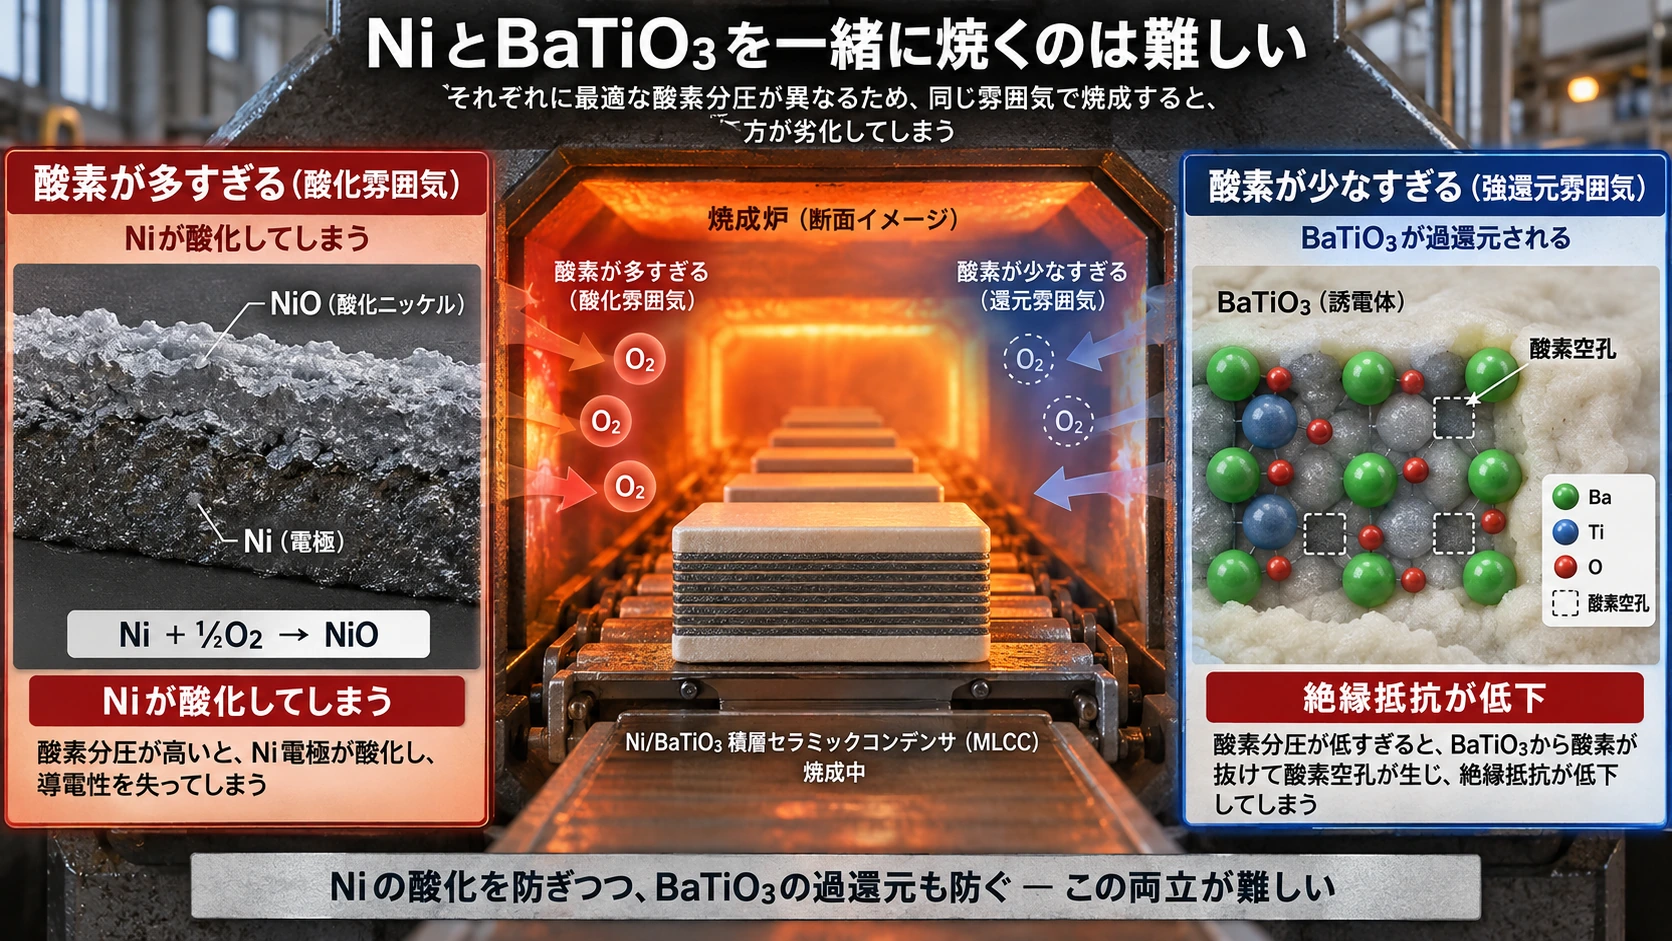
Niは酸素が多い高温環境では、

#
Ni+12O2→NiONi+\frac12O_2\rightarrow NiO
#

となって酸化する。

#

NiOになれば金属電極として機能しない。

#

そこでMLCCを焼くときは酸素濃度を下げた還元雰囲気を使う。

#

ところが酸素を減らしすぎると、今度はBaTiO₃から酸素が抜け、酸素空孔が増えて絶縁抵抗が落ちてしまう。

#

したがってNi-MLCCでは、

#
Niを酸化させない\boxed{\text{Niを酸化させない}}
#

と、

#
BaTiO3を還元しすぎない\boxed{\text{BaTiO}_3\text{を還元しすぎない}}
#

という二つを同時に満たす必要がある。

#

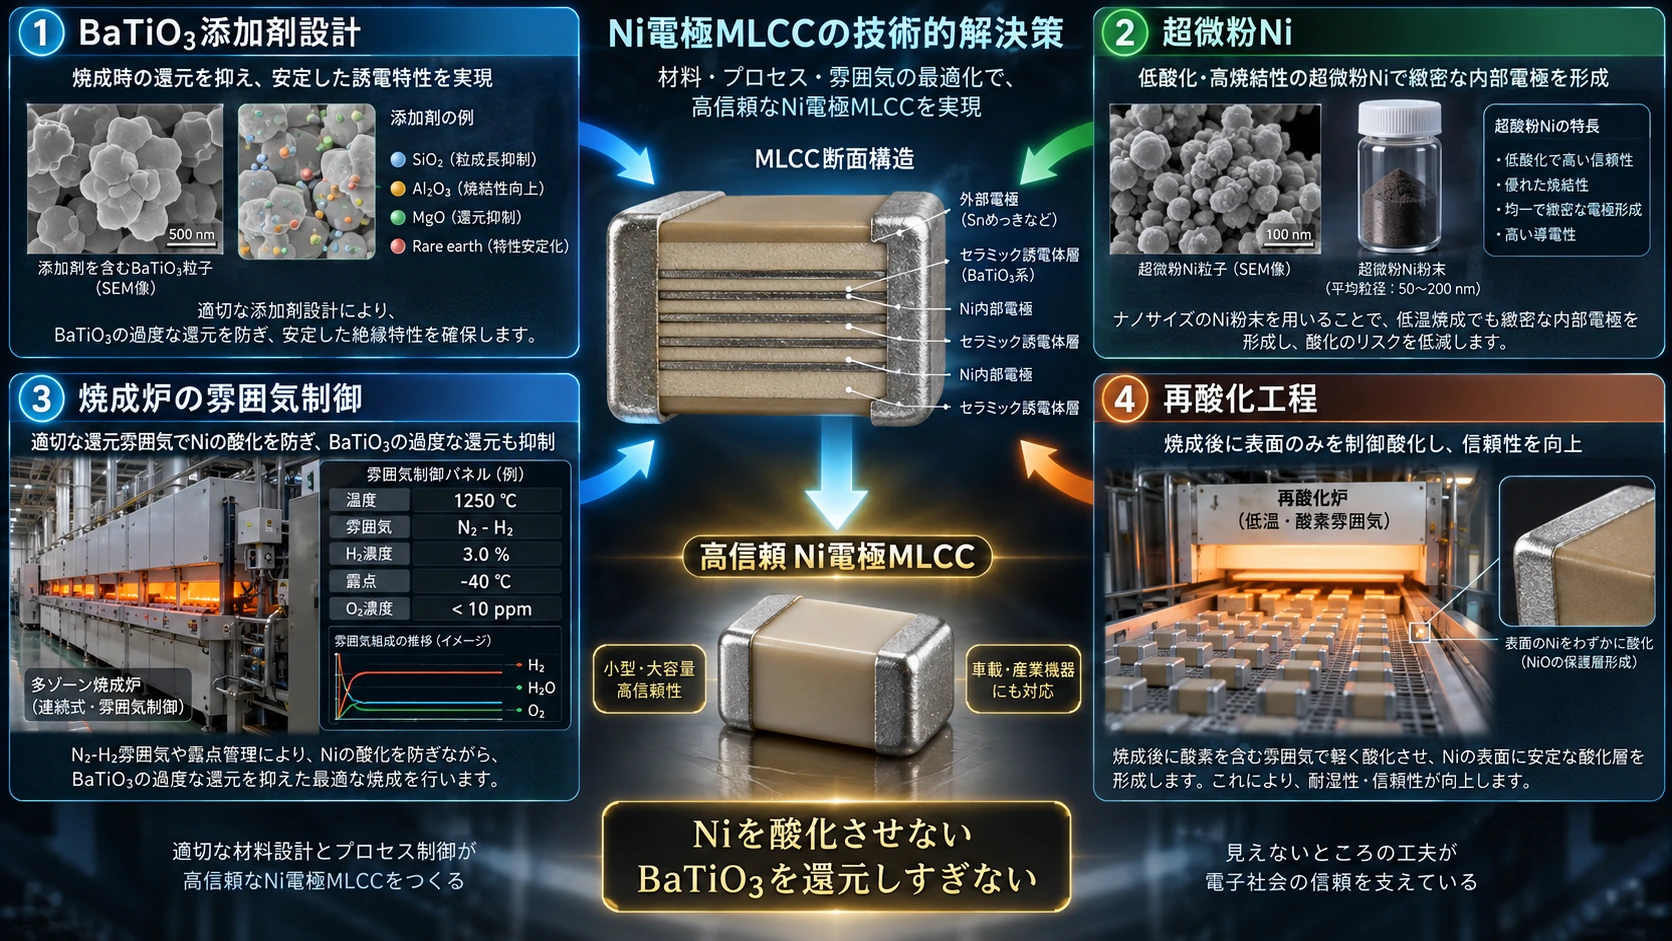
これが、BaTiO₃の添加剤設計、Ni超微粉、焼成炉、雰囲気制御がMLCCの重要技術になっている理由である。

#

6.MLCCはどのように作られるのか

#
図解: 6.MLCCはどのように作られるのか(1/2)
図解: 6.MLCCはどのように作られるのか(2/2)

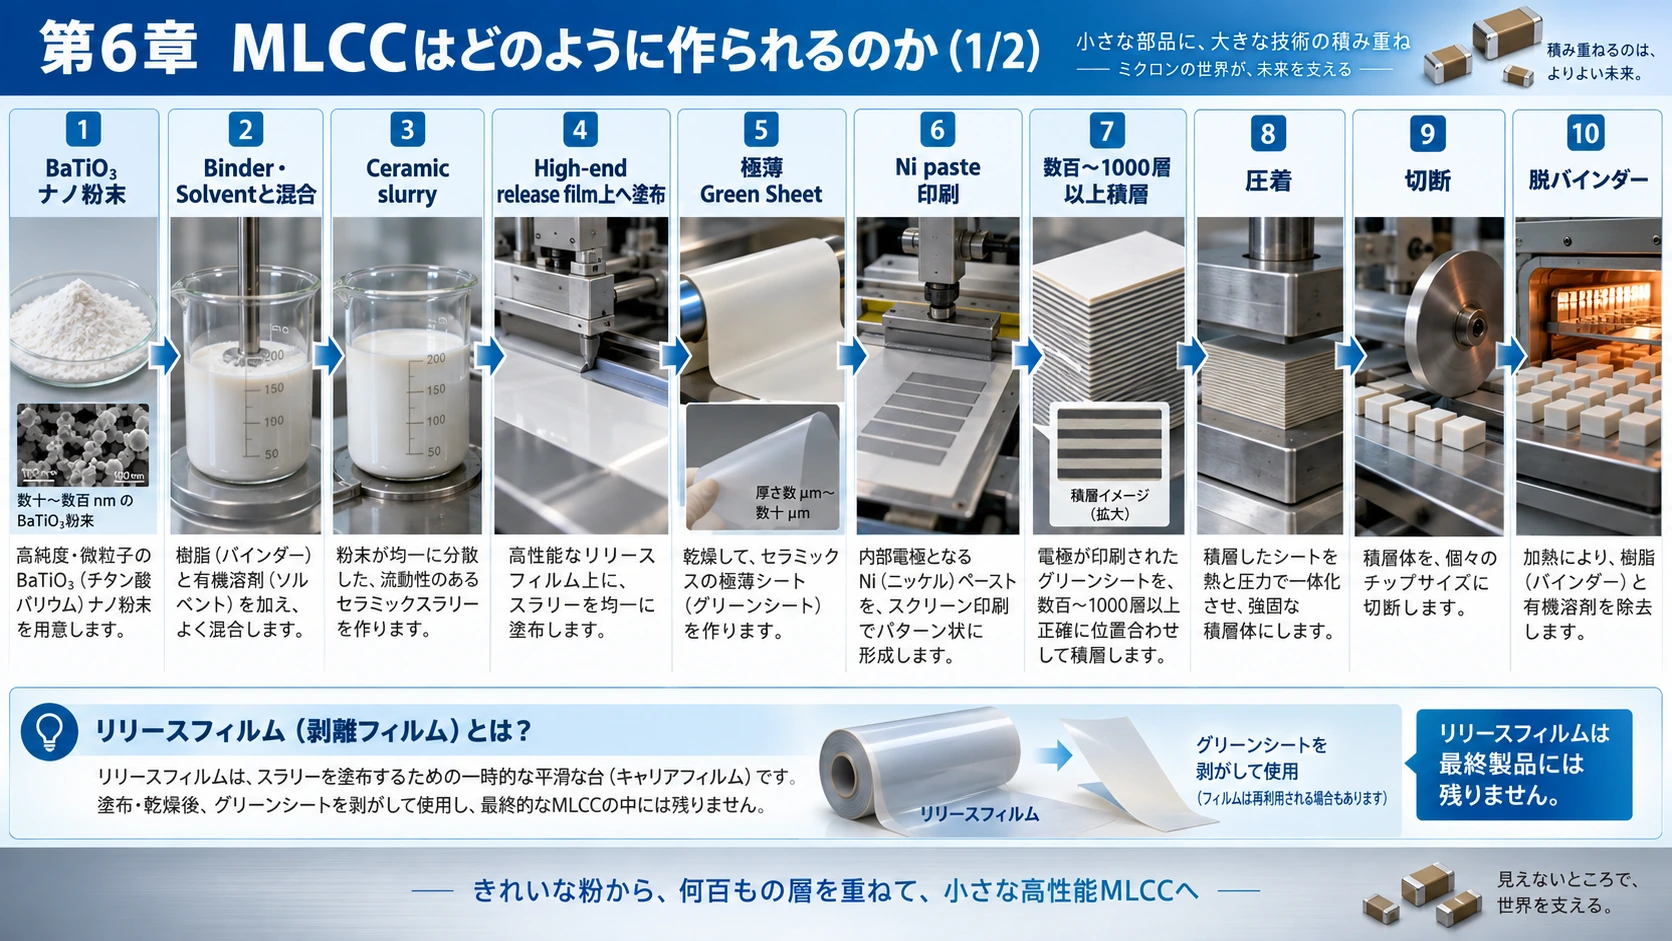
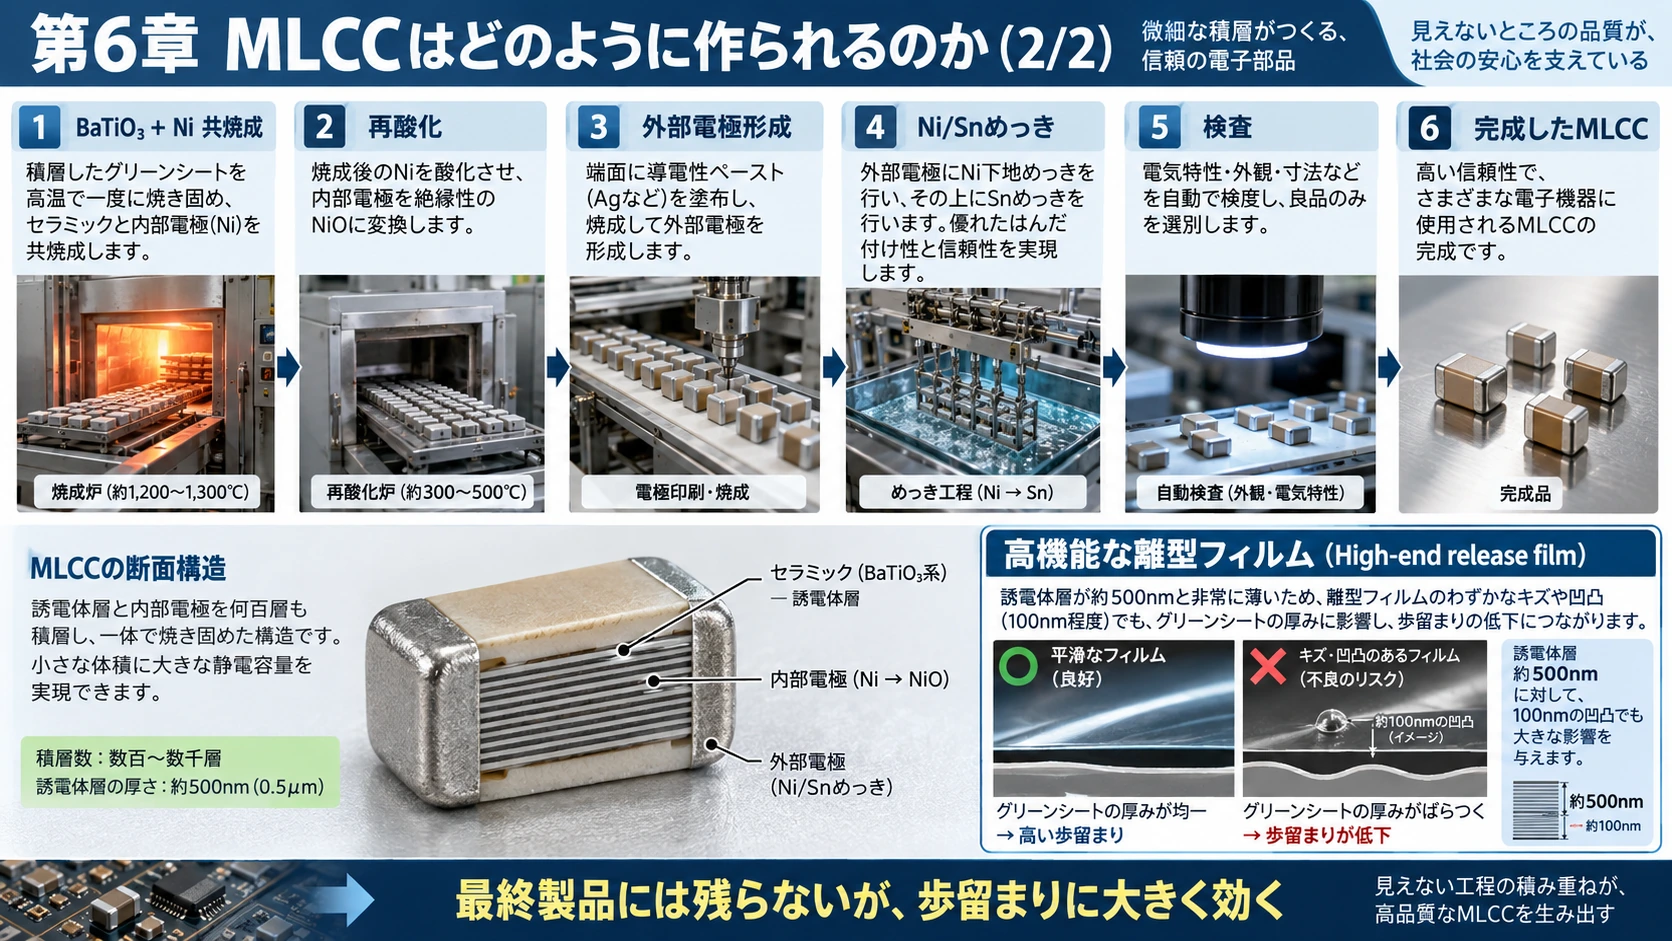
High-end MLCCの製造を簡略化すると、

#
BaTiO3ナノ粉末
    ↓
Binder・Solvent等と混合
    ↓
Ceramic slurry
    ↓
Release film上へ塗布
    ↓
極薄Green Sheet
    ↓
Ni paste印刷
    ↓
数百~1000層以上積層
    ↓
圧着
    ↓
切断
    ↓
脱バインダー
    ↓
BaTiO3 + Ni 共焼成
    ↓
再酸化
    ↓
外部電極
    ↓
Ni/Snめっき
    ↓
検査
#

となる。

#

ここで使われるHigh-end release filmは最終MLCCには残らない。

#

BaTiO₃のslurryを数百nm~µm級の均一な膜へ変えるための一時的な超平滑carrierである。

#

誘電体層が500nmなのにrelease film上に100nmの傷や突起があれば、膜厚の20%にも相当する。

#

そのため最先端MLCCでは、

#
Release filmの表面品質→MLCC歩留まり\boxed{\text{Release filmの表面品質}\rightarrow\text{MLCC歩留まり}}
#

という関係が成立する。

#

半導体におけるphotoresistやCMP consumableに少し似ており、最終製品には残らないが、製造のたびに消費され、歩留まりに大きく影響する材料である。

#

7.47µF / 2.5V / X6S / 0402とは何を意味しているのか

#
図解: 7.47µF / 2.5V / X6S / 0402とは何を意味しているのか(1/2)
図解: 7.47µF / 2.5V / X6S / 0402とは何を意味しているのか(2/2)

AI向けMLCCを見ると、

#

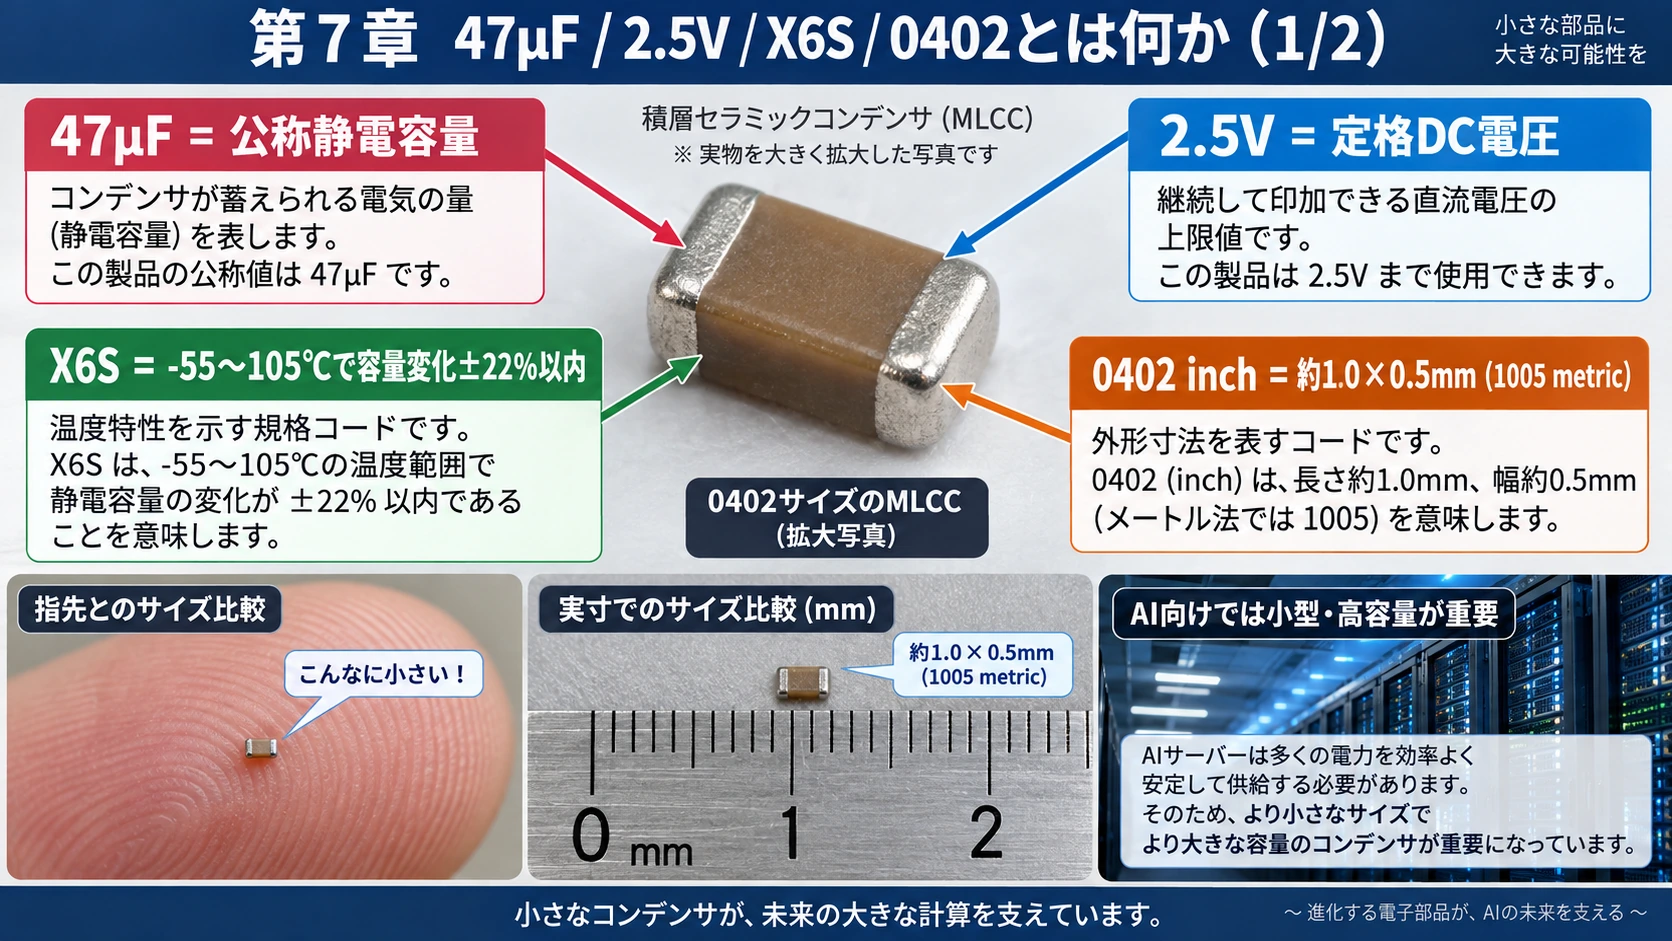
47µF / 2.5V / X6S / 0402

#

といった表記が出てくる。

#

Samsung Electro-Mechanicsは1005 metric、つまり0402 inchサイズで47µF・2.5V・X6S、1608 metric=0603 inchで100µF・2.5V・X6Sを展開している。Murataも2025年に0402 inch、47µF品の量産開始を発表した。 (Samsung SEM)

#

意味を分解するとこうなる。

#
表記意味47µF公称静電容量2.5V定格DC電圧X6S-55~105℃で容量変化±22%以内0402 inch約1.0×0.5mm、metricでは1005\begin{array}{|l|l|}\text{表記}&\text{意味}\cr\hline\text{47µF}&\text{公称静電容量}\cr\hline\text{2.5V}&\text{定格DC電圧}\cr\hline\text{X6S}&\text{-55~105℃で容量変化±22%以内}\cr\hline\text{0402 inch}&\text{約1.0×0.5mm、metricでは1005}\cr\hline\end{array}
#

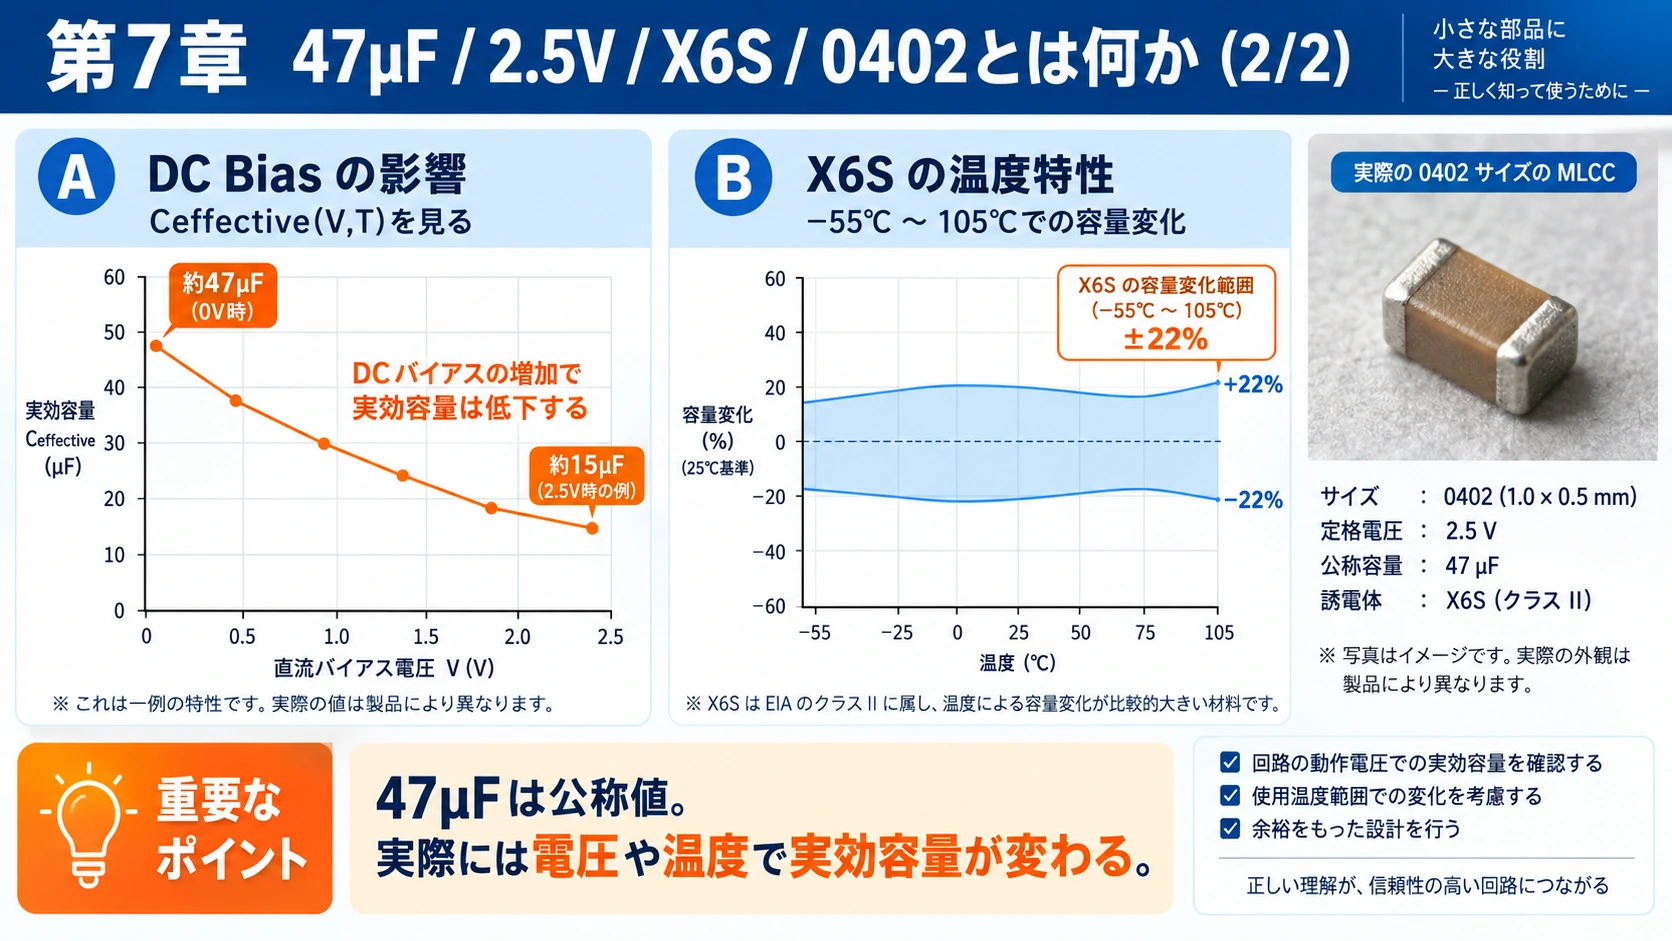
重要なのは、47µFが常に47µFとは限らないことだ。

#

X6SのようなClass II MLCCではDC Bias、つまり直流電圧をかけることで実効容量が低下する。

#

したがって実際の電源設計では、

#
CnominalC_{\rm nominal}
#

ではなく、

#
Ceffective(V,T)\boxed{C_{\rm effective}(V,T)}
#

を見る必要がある。

#

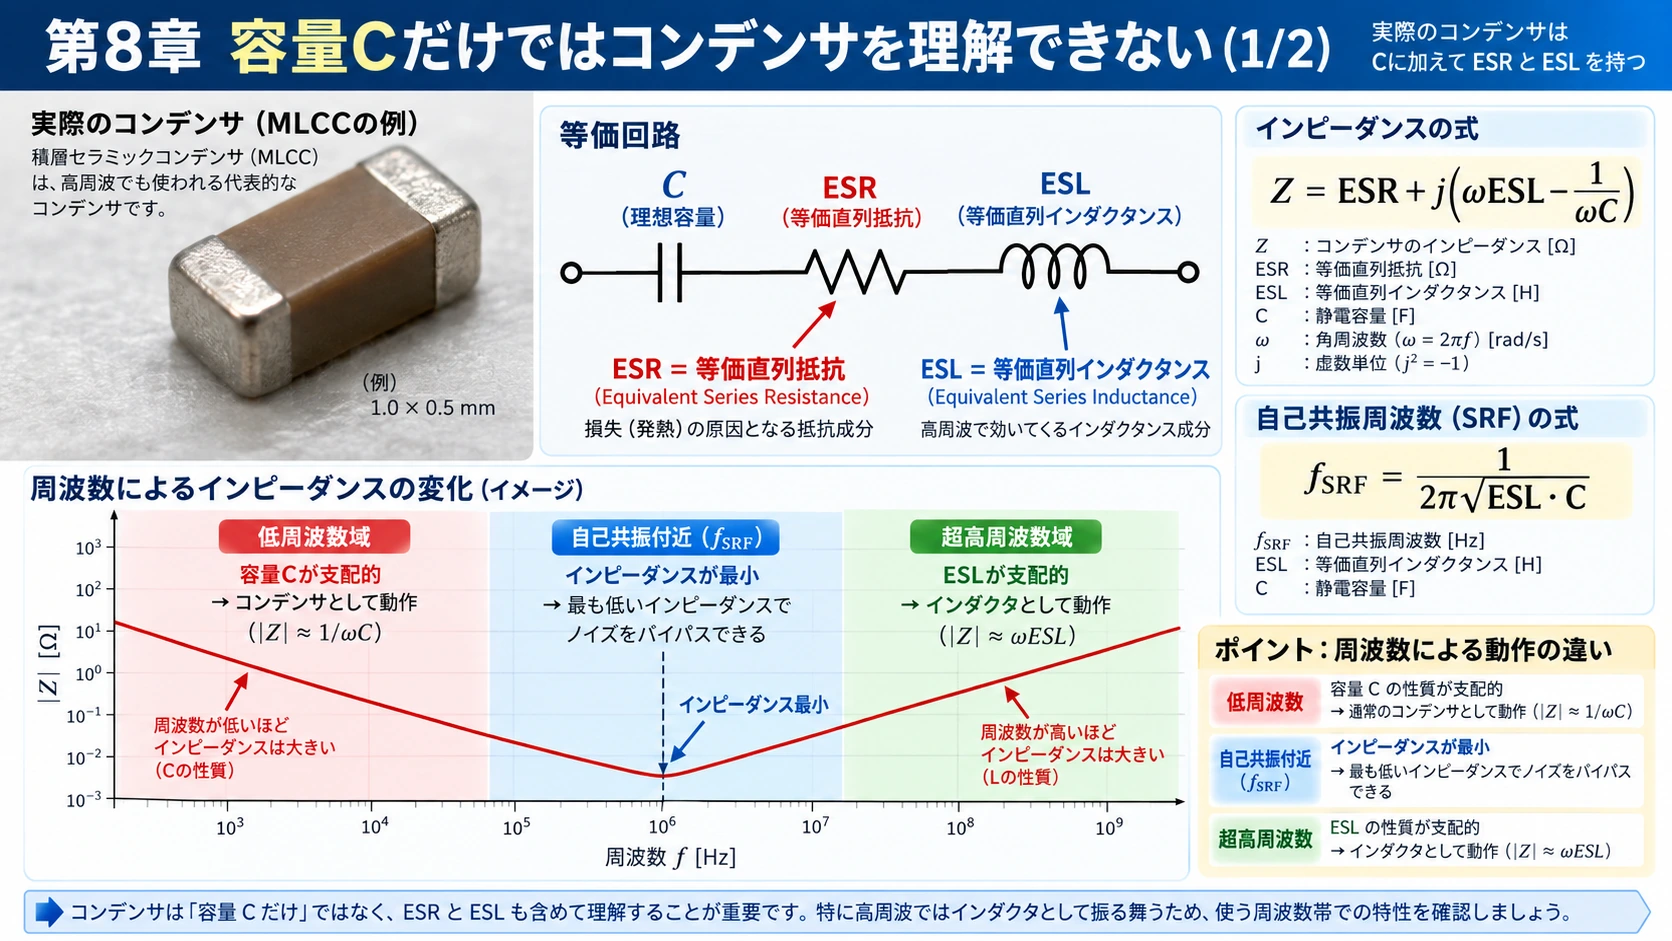
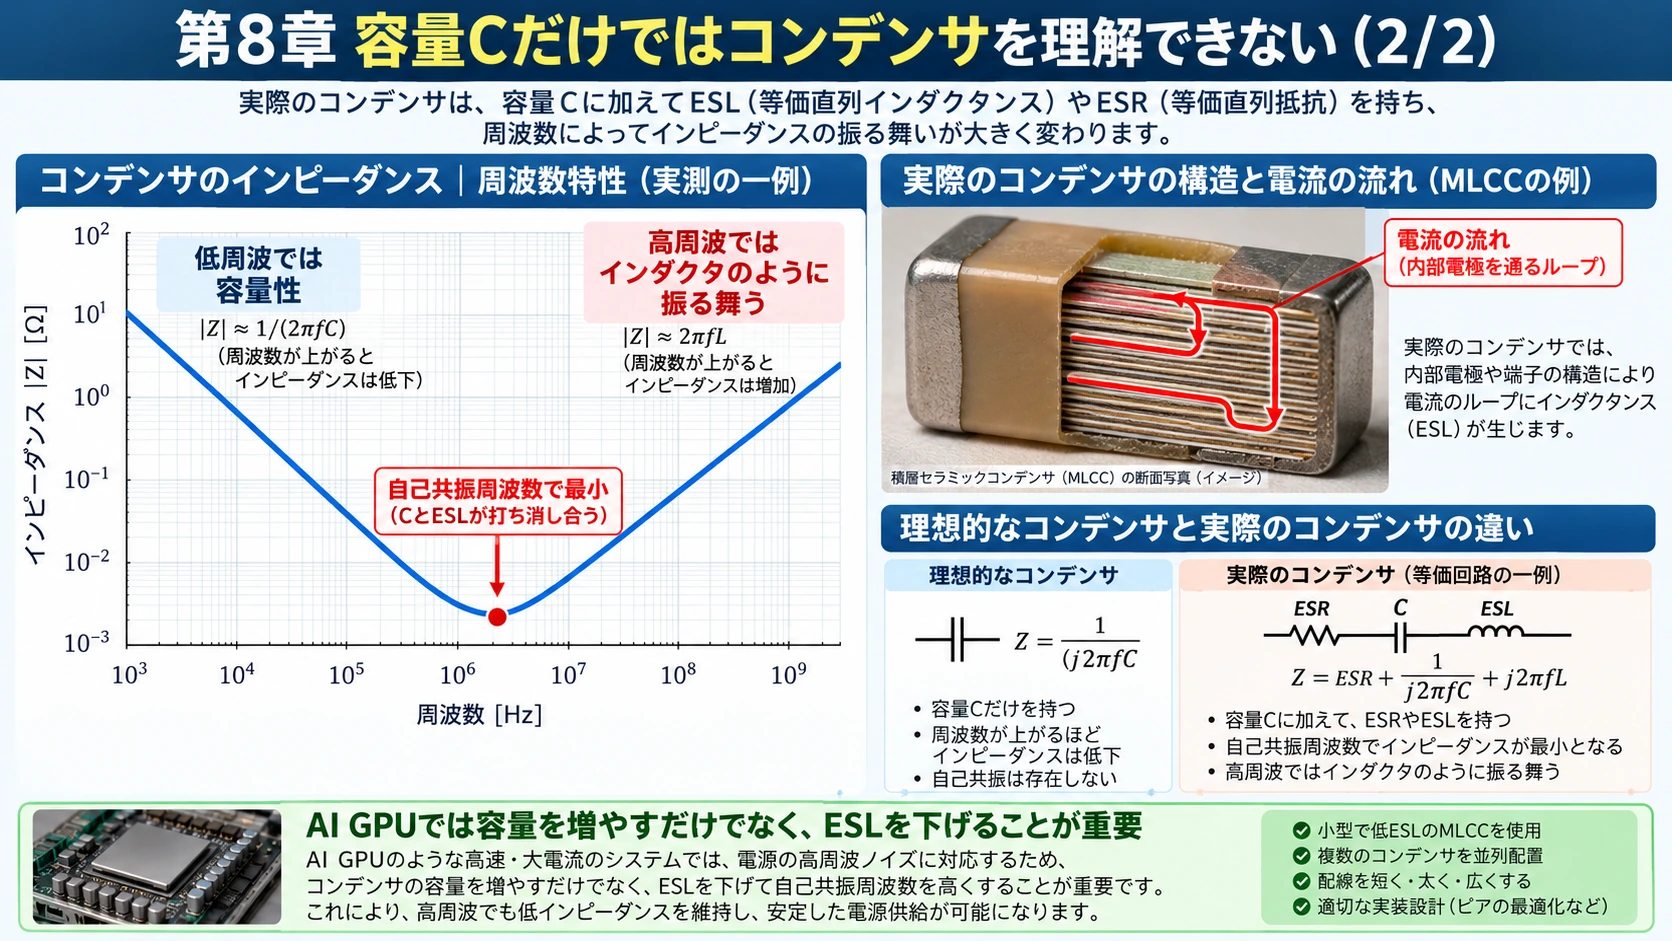
8.容量Cだけではコンデンサを理解できない――ESRとESL

#
図解: 8.容量Cだけではコンデンサを理解できない――ESRとESL(1/2)
図解: 8.容量Cだけではコンデンサを理解できない――ESRとESL(2/2)

理想的なコンデンサなら、

#
ZC=1jωCZ_C=\frac{1}{j\omega C}
#

である。

#

周波数が高いほどimpedance、つまり交流に対する「通しにくさ」は小さくなる。

#

しかし現実のコンデンサには、

#

ESR:Equivalent Series Resistance

#

等価直列抵抗、

#

ESL:Equivalent Series Inductance

#

等価直列インダクタンス、

#

が存在する。

#

現実のMLCCは概念的に、

#
Z×ESR+j(ωESL−1ωC)Z×ESR+j\left(\omega ESL-\frac{1}{\omega C}\right)
#

で表せる。

#

低周波では、

#
1ωC\frac{1}{\omega C}
#

が支配するのでコンデンサとして働く。

#

周波数を上げるとインピーダンスが下がり、

#
fSRF12πESL⋅Cf_{\rm SRF}\frac{1}{2\pi\sqrt{ESL\cdot C}}
#

という自己共振周波数付近で最小になる。

#

さらに高周波になると、

#
ωESL\omega ESL
#

が支配し始め、もはやコンデンサなのにインダクタのように見える。

#

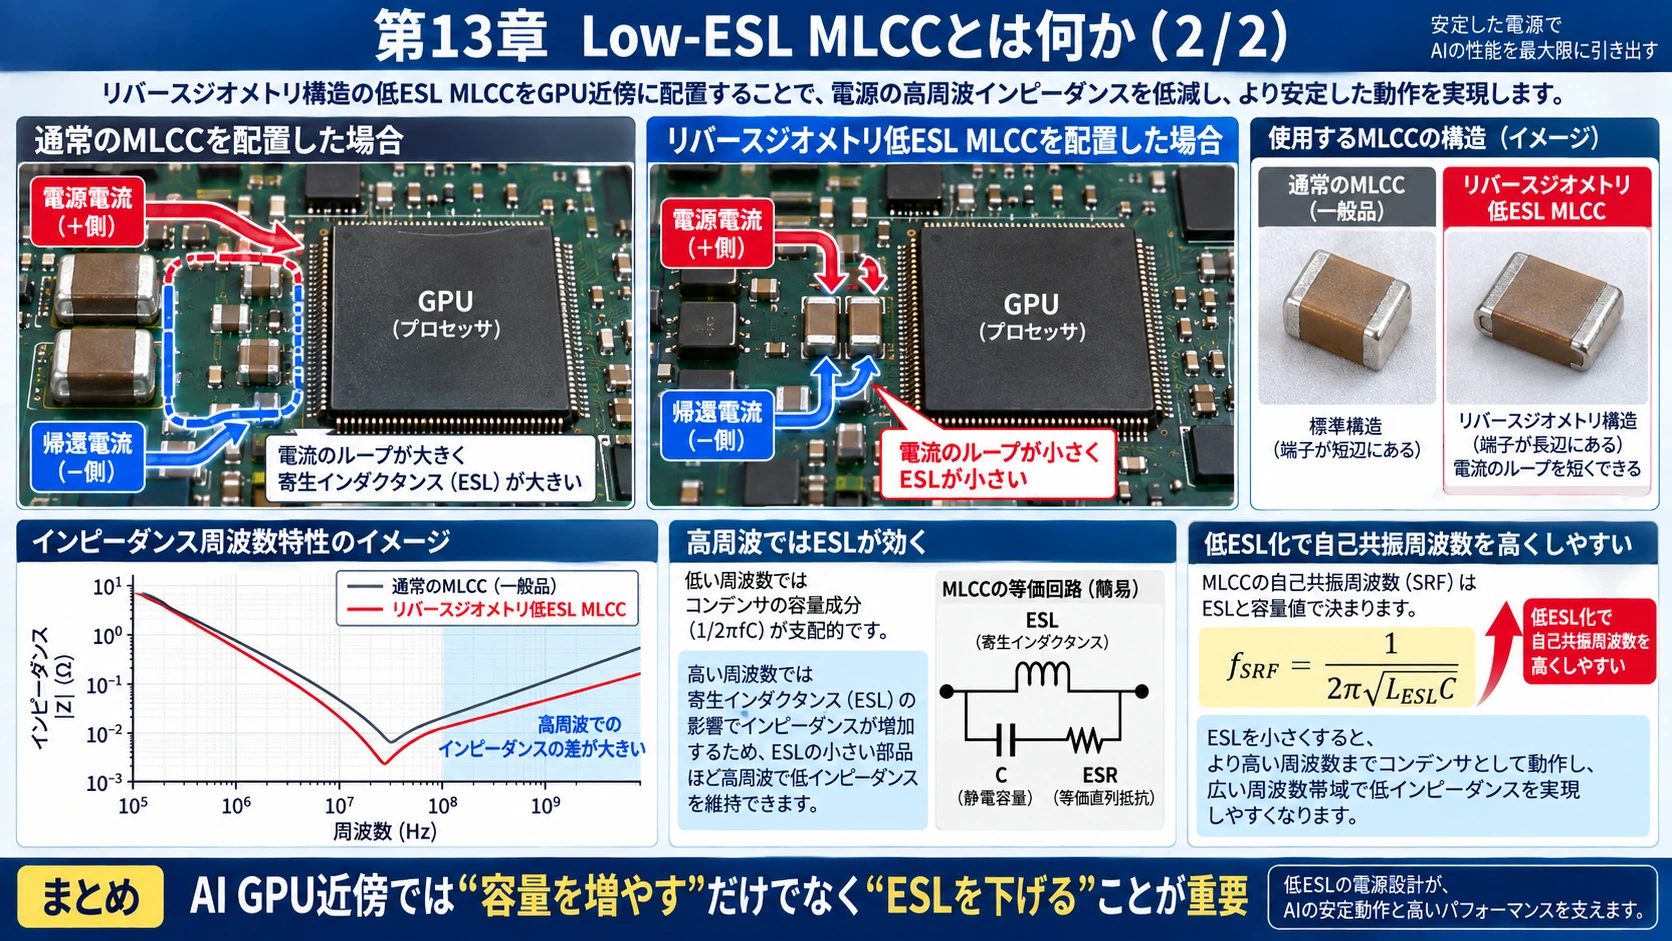
だからAI GPUでは、

#
容量を増やすだけでは不十分\boxed{\text{容量を増やすだけでは不十分}}
#

であり、

#
ESLを下げる\boxed{\text{ESLを下げる}}
#

ことが極めて重要になる。

#

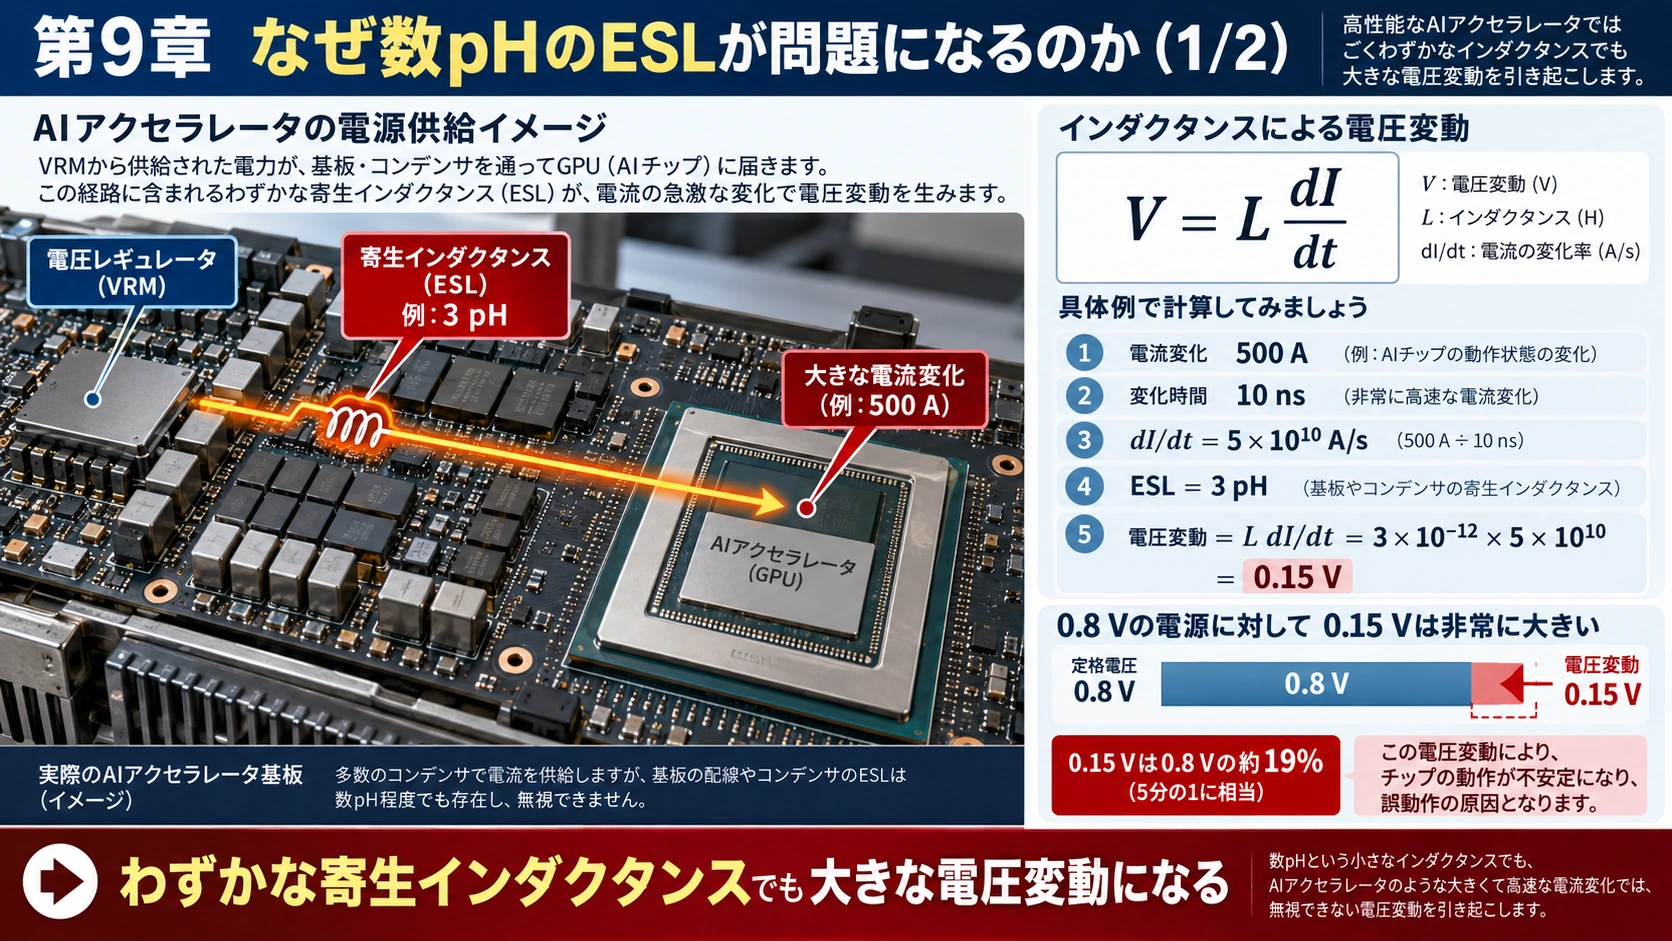
9.なぜ数pHのESLが問題になるのか

#
図解: 9.なぜ数pHのESLが問題になるのか(1/2)
図解: 9.なぜ数pHのESLが問題になるのか(2/2)

インダクタンスには、

#
V=LdIdtV=L\frac{dI}{dt}
#

という関係がある。

#

GPU電流が500A変化し、その変化が10nsで起きると仮定すると、

#
dIdt50010−85×1010A/s\frac{dI}{dt}\frac{500}{10^{-8}}5\times10^{10}A/s
#

である。

#

配線や部品の寄生インダクタンスが3pHだけでも、

#
V×3×10−12×5×1010=0.15VV×3\times10^{-12}\times5\times10^{10} =0.15V
#

となる。

#

0.8V railに対して0.15Vの変動は非常に大きい。

#

したがってAIでは、

#
pH単位の寄生Lを削ることそのものに価値が生まれる\boxed{\text{pH単位の寄生Lを削ることそのものに価値が生まれる}}
#

のである。

#

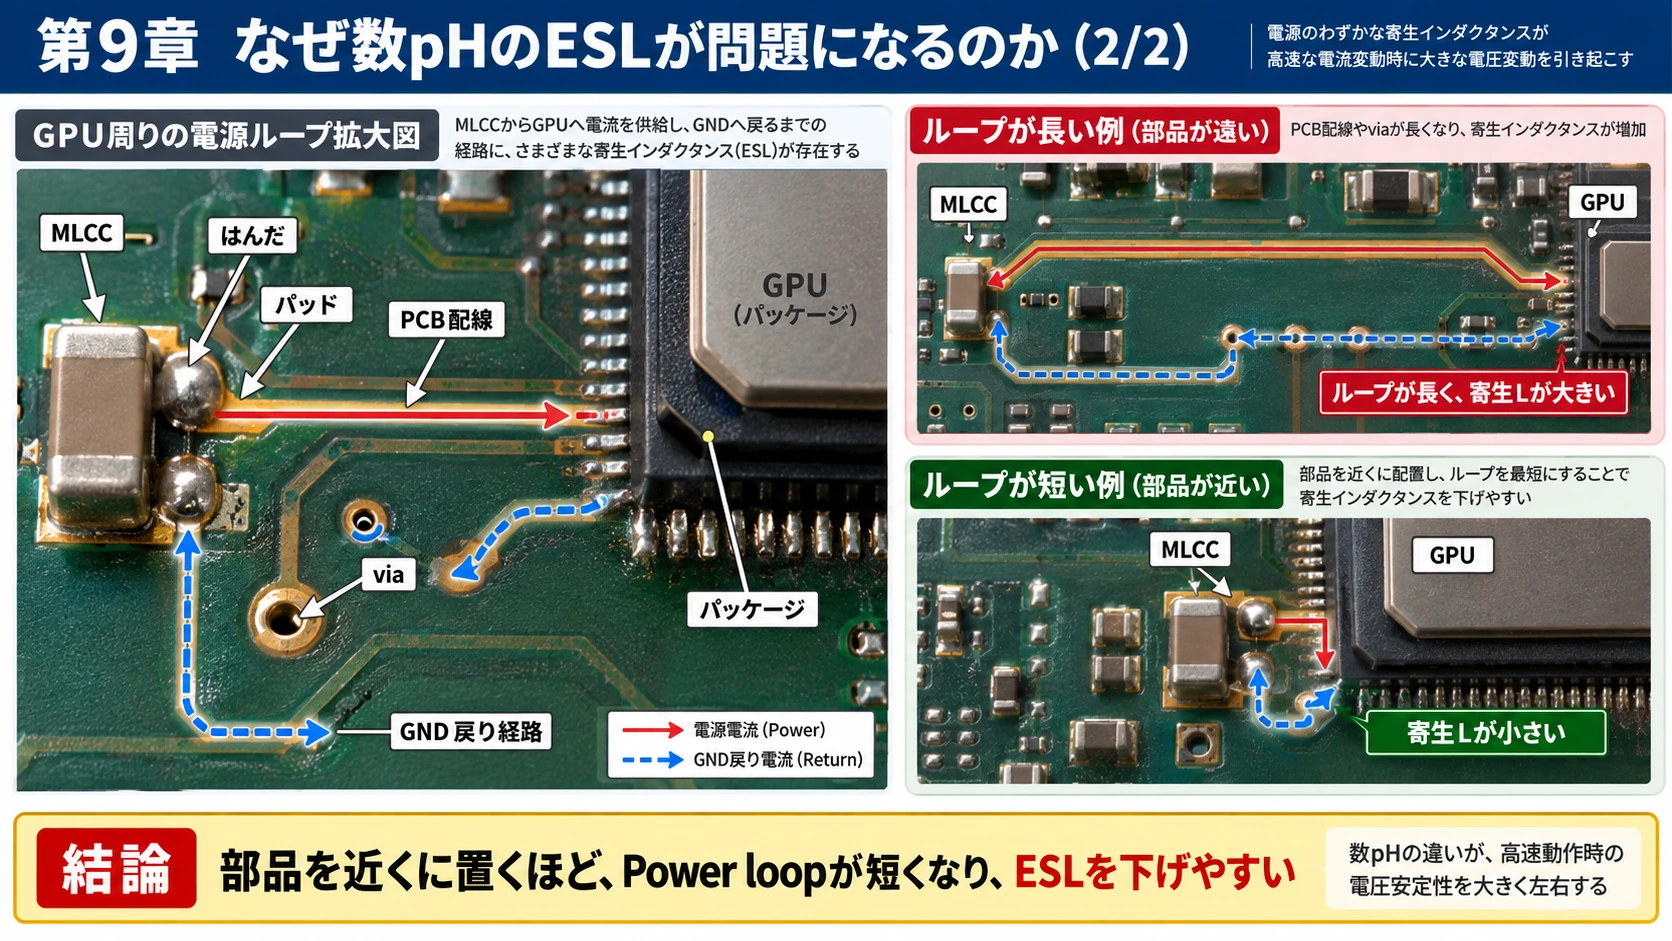
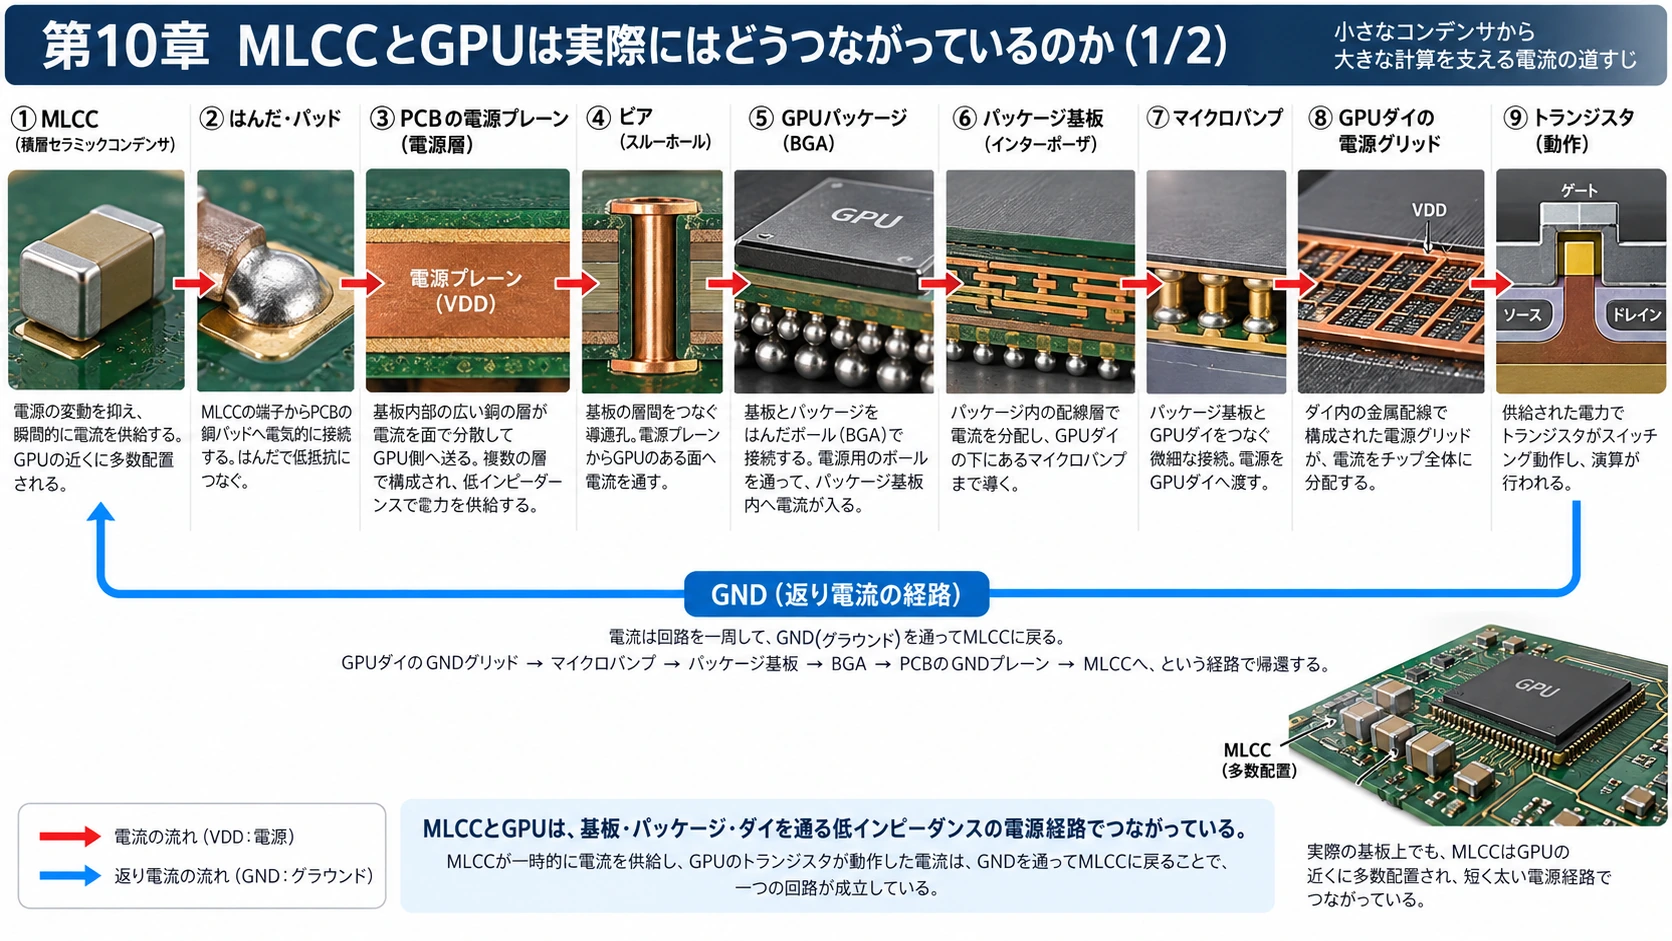
10.MLCCとGPUは実際にはどうつながっているのか

#
図解: 10.MLCCとGPUは実際にはどうつながっているのか(1/2)
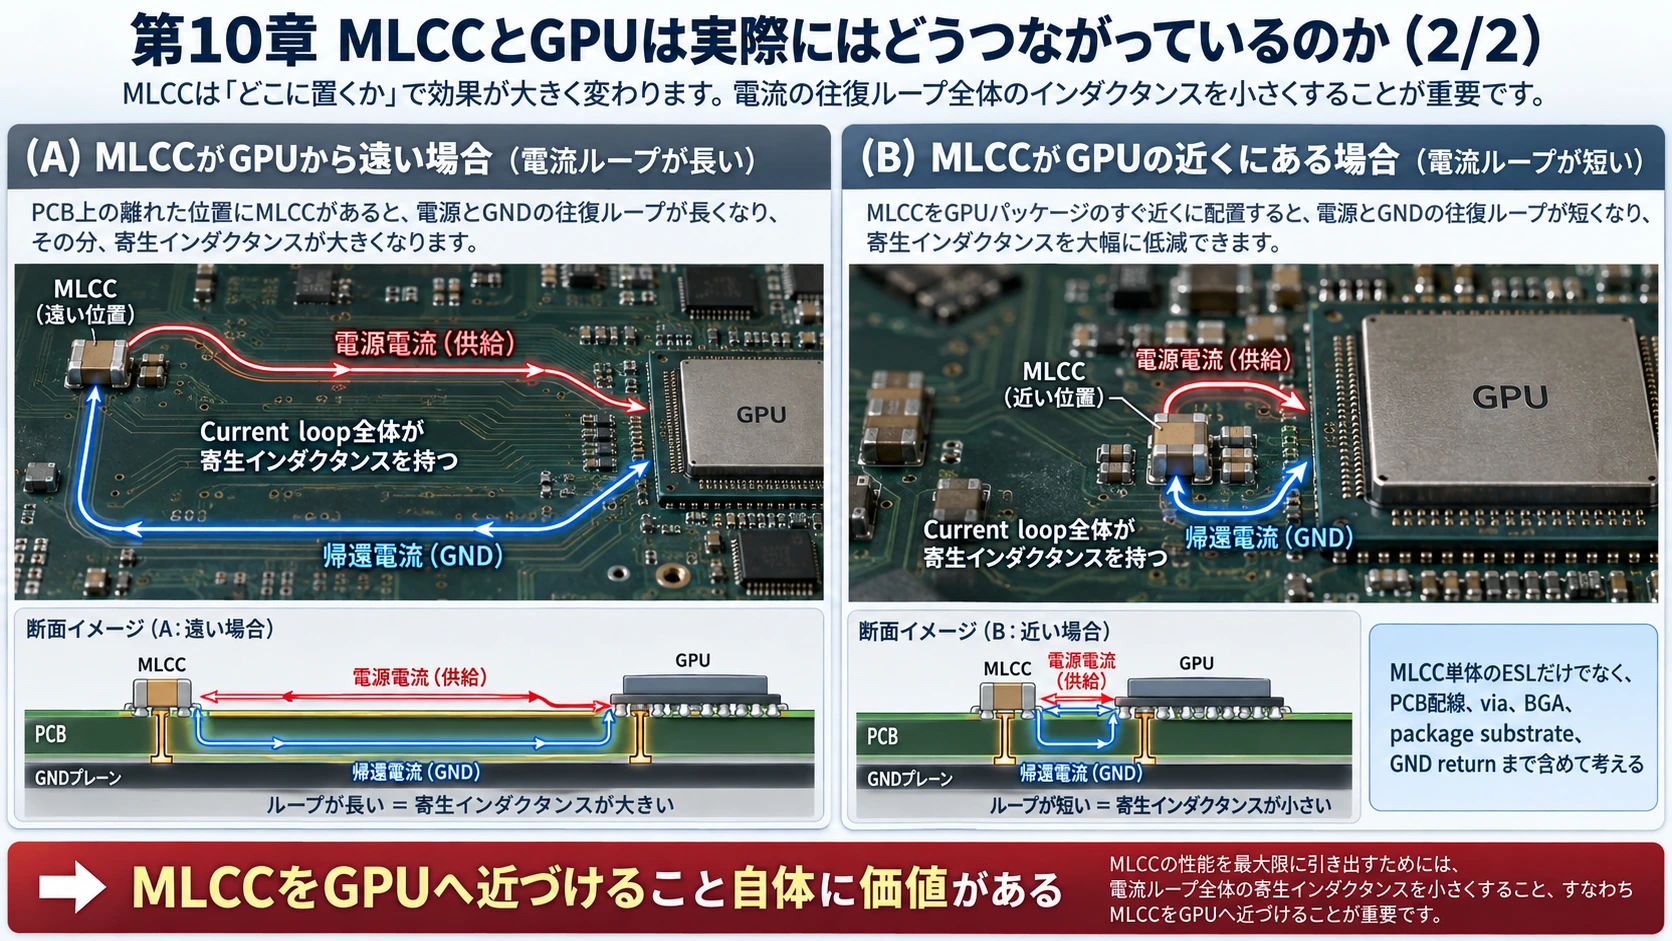
図解: 10.MLCCとGPUは実際にはどうつながっているのか(2/2)

表面実装MLCCなら、電流経路は大まかに、

#
MLCC
↓
solder / pad
↓
PCB power plane
↓
via
↓
GPU package BGA
↓
package substrate
↓
microbump
↓
GPU die power grid
↓
transistor
#
return
↓
GND
↓
MLCC
#

となる。

#

重要なのはMLCC単体のESLだけではない。

#

PCB配線、via、BGA、package substrate、GND returnを合わせたcurrent loop全体が寄生インダクタンスを持つ。

#

だから、

#
MLCCをGPUへ近づける\boxed{\text{MLCCをGPUへ近づける}}
#

こと自体に価値がある。

#

VPD、Vertical Power Deliveryが注目されるのも同じ理由である。

#

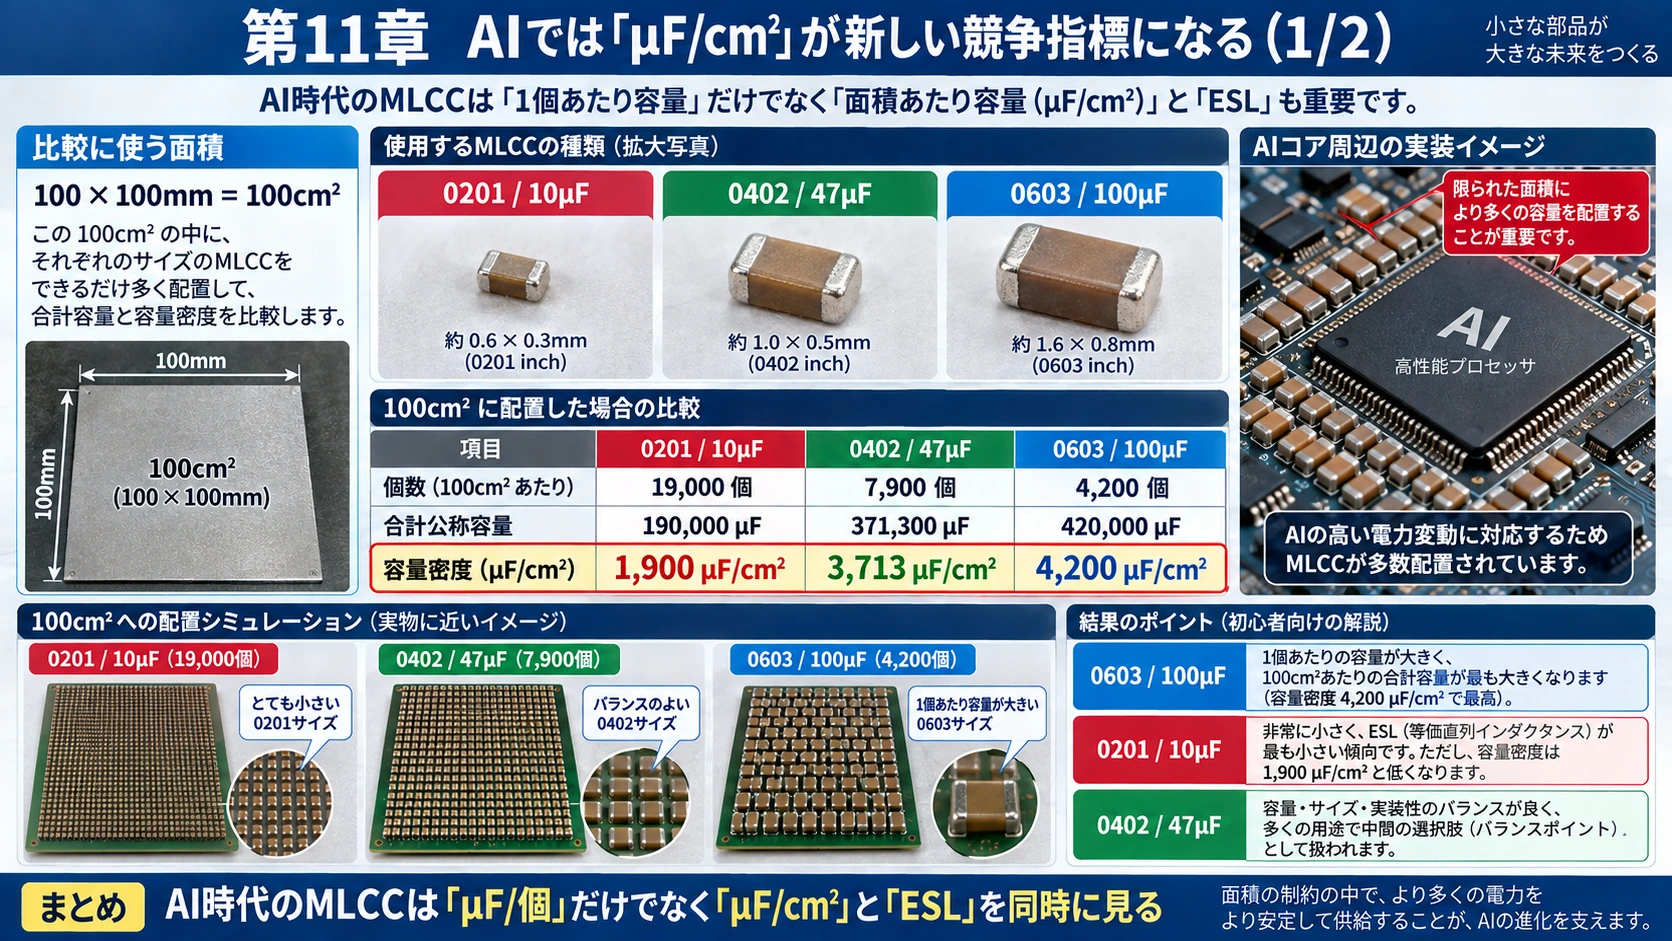
11.AIでは「µF/cm²」が新しい競争指標になる

#
図解: 11.AIでは「µF/cm²」が新しい競争指標になる(1/2)
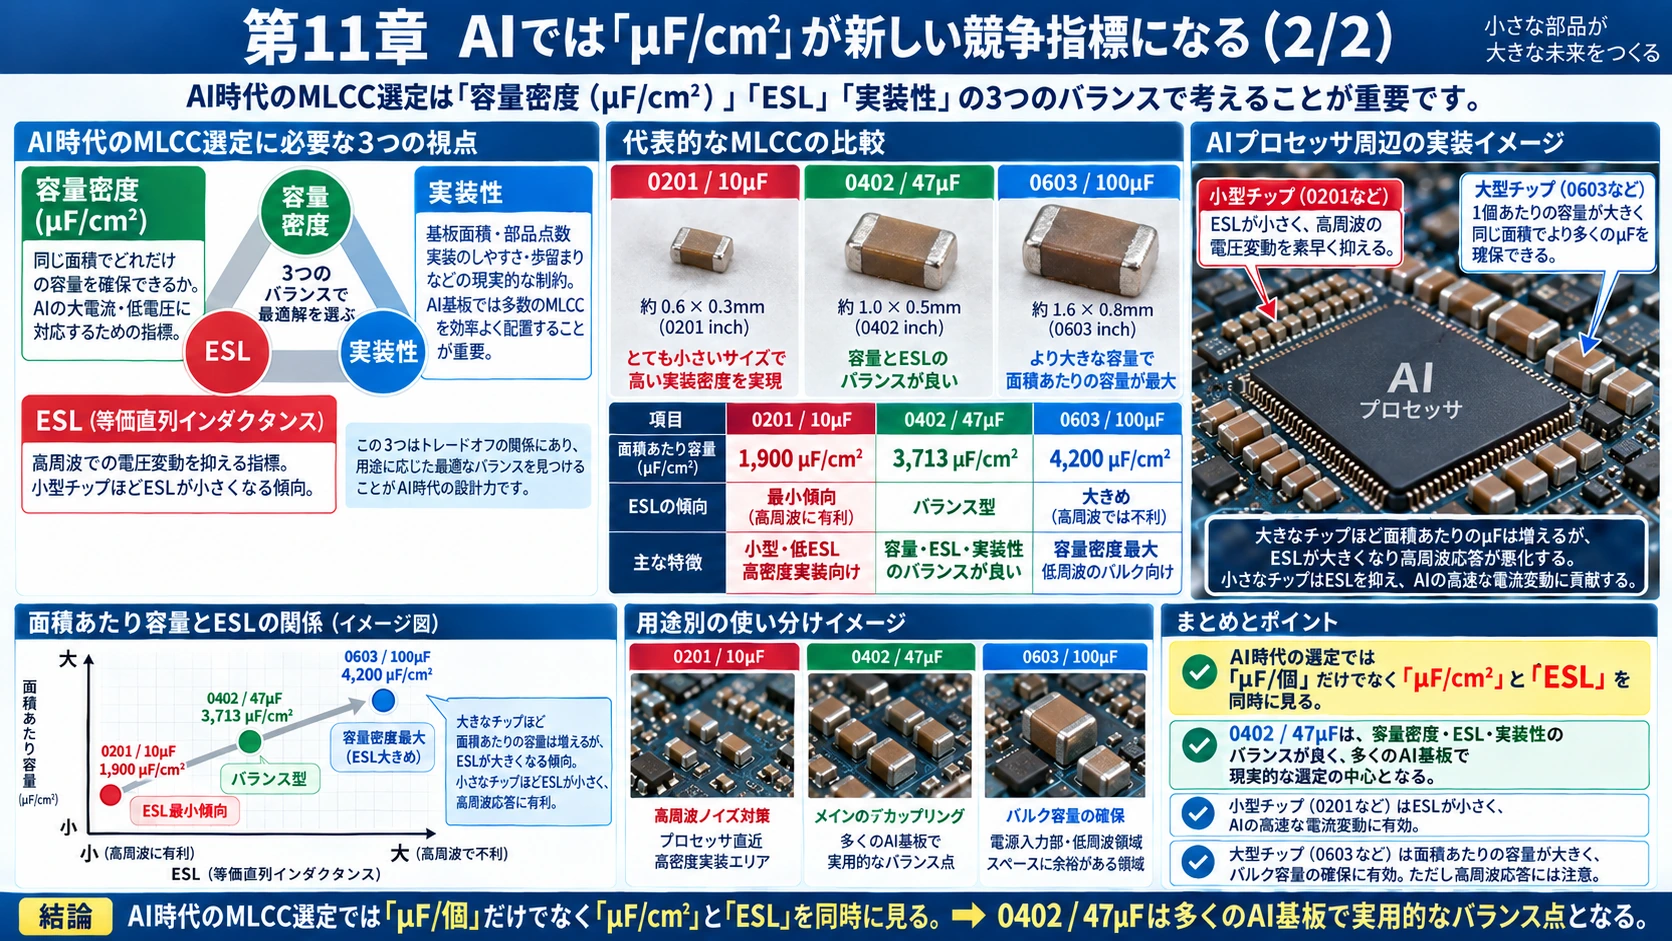
図解: 11.AIでは「µF/cm²」が新しい競争指標になる(2/2)

Samsung Electro-Mechanicsは2026年9月、1MW級rack向けのcore power領域について100×100mmへMLCCを配置したsimulationを公開した。

#

100×100mmは100cm²である。

#

結果は、

#
MLCC100×100mm内個数合計公称容量容量密度0201 / 10µF19,000190,000µF1,900µF/cm²0402 / 47µF7,900371,300µF3,713µF/cm²0603 / 100µF4,200420,000µF4,200µF/cm²\begin{array}{|l|c|c|c|}\text{MLCC}&\text{100×100mm内個数}&\text{合計公称容量}&\text{容量密度}\cr\hline\text{0201 / 10µF}&\text{19,000}&\text{190,000µF}&\text{1,900µF/cm²}\cr\hline\text{0402 / 47µF}&\text{7,900}&\text{371,300µF}&\text{3,713µF/cm²}\cr\hline\text{0603 / 100µF}&\text{4,200}&\text{420,000µF}&\text{4,200µF/cm²}\cr\hline\end{array}
#

100µF/0603が最大容量を得られる一方でESLが大きく、10µF/0201はESLには強いが容量密度が低い。Samsungは47µF/0402を両者のバランス点として提示している。 (Samsung Electro-Mechanics)

#

これは非常に重要である。

#

AI時代のMLCCは、

#
μF/個\boxed{\mu F/個}
#

だけでなく、

#
μF/mm2\boxed{\mu F/mm^2}
#

そして、

#
ESL\boxed{ESL}
#

を同時に競う製品になっている。

#

12.MLCCのASPはどのように考えるべきか

#
図解: 12.MLCCのASPはどのように考えるべきか(1/2)
図解: 12.MLCCのASPはどのように考えるべきか(2/2)

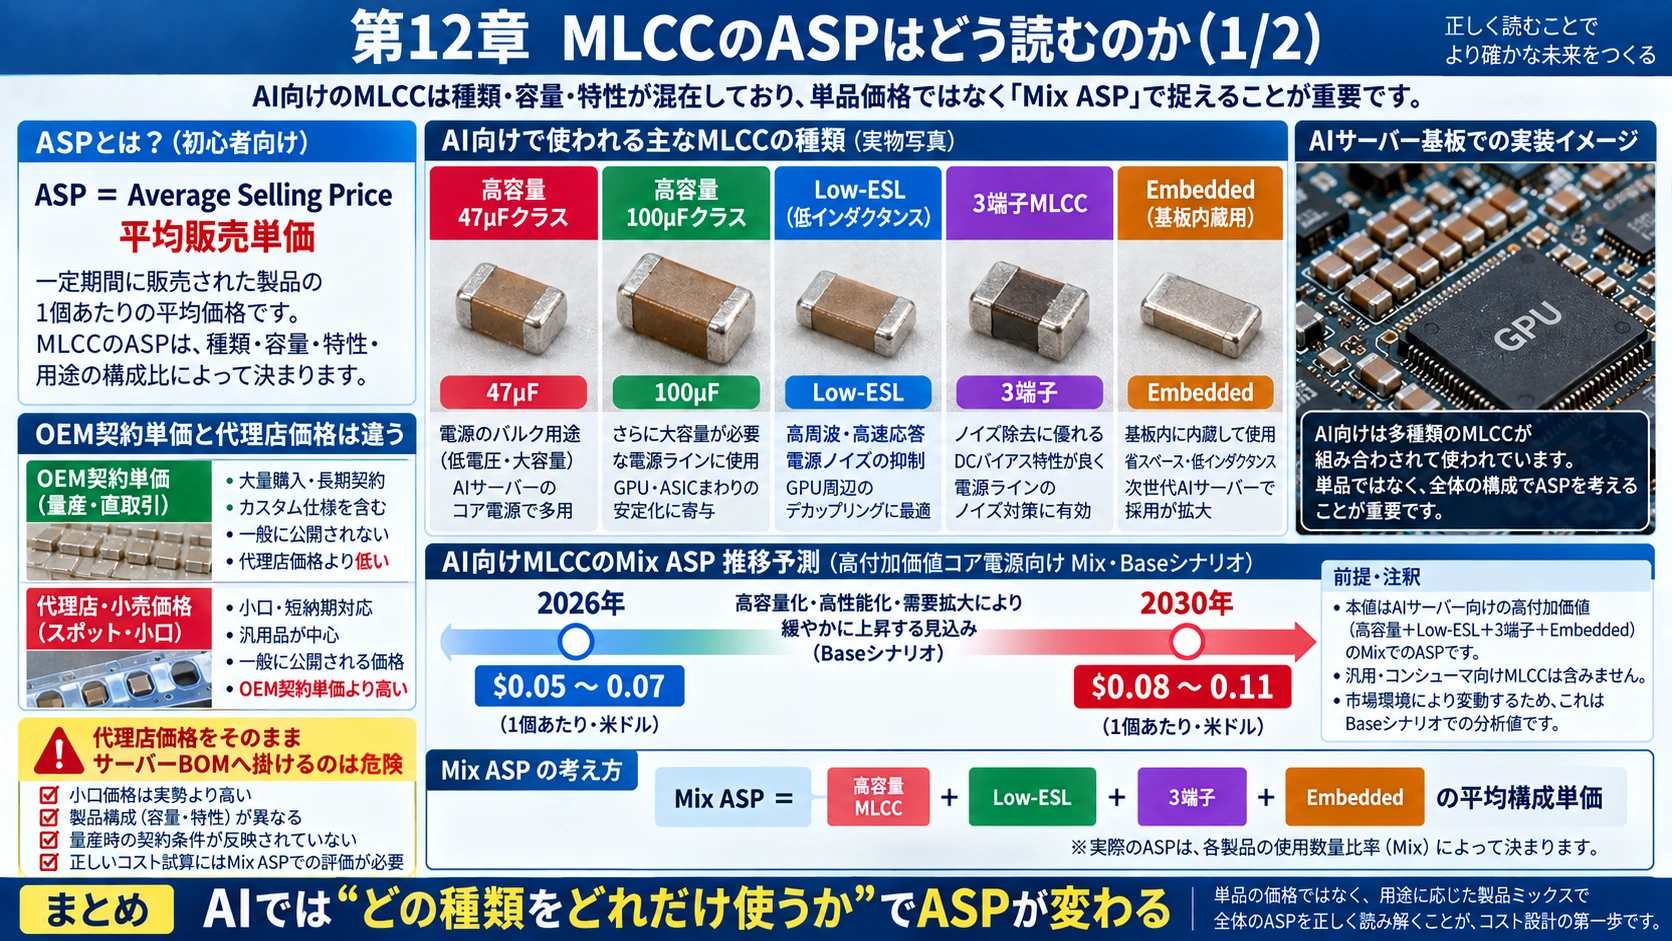
AI向けMLCCのOEM契約単価は通常公開されない。

#

したがって、代理店価格をそのままサーバーBOMへ掛けるのは危険である。

#

本稿では分析用に、高付加価値core-power MLCCの加重ASPを、

#
2026: $0.05~0.072026:\ \$0.05~0.07
#

程度、

#
2030: $0.08~0.112030:\ \$0.08~0.11
#

程度へ上昇するBase scenarioを置く。

#

これは47µF単品価格ではない。

#

47µF、100µF、Low-ESL、3-terminal、EmbeddedなどのMix ASPである。

#

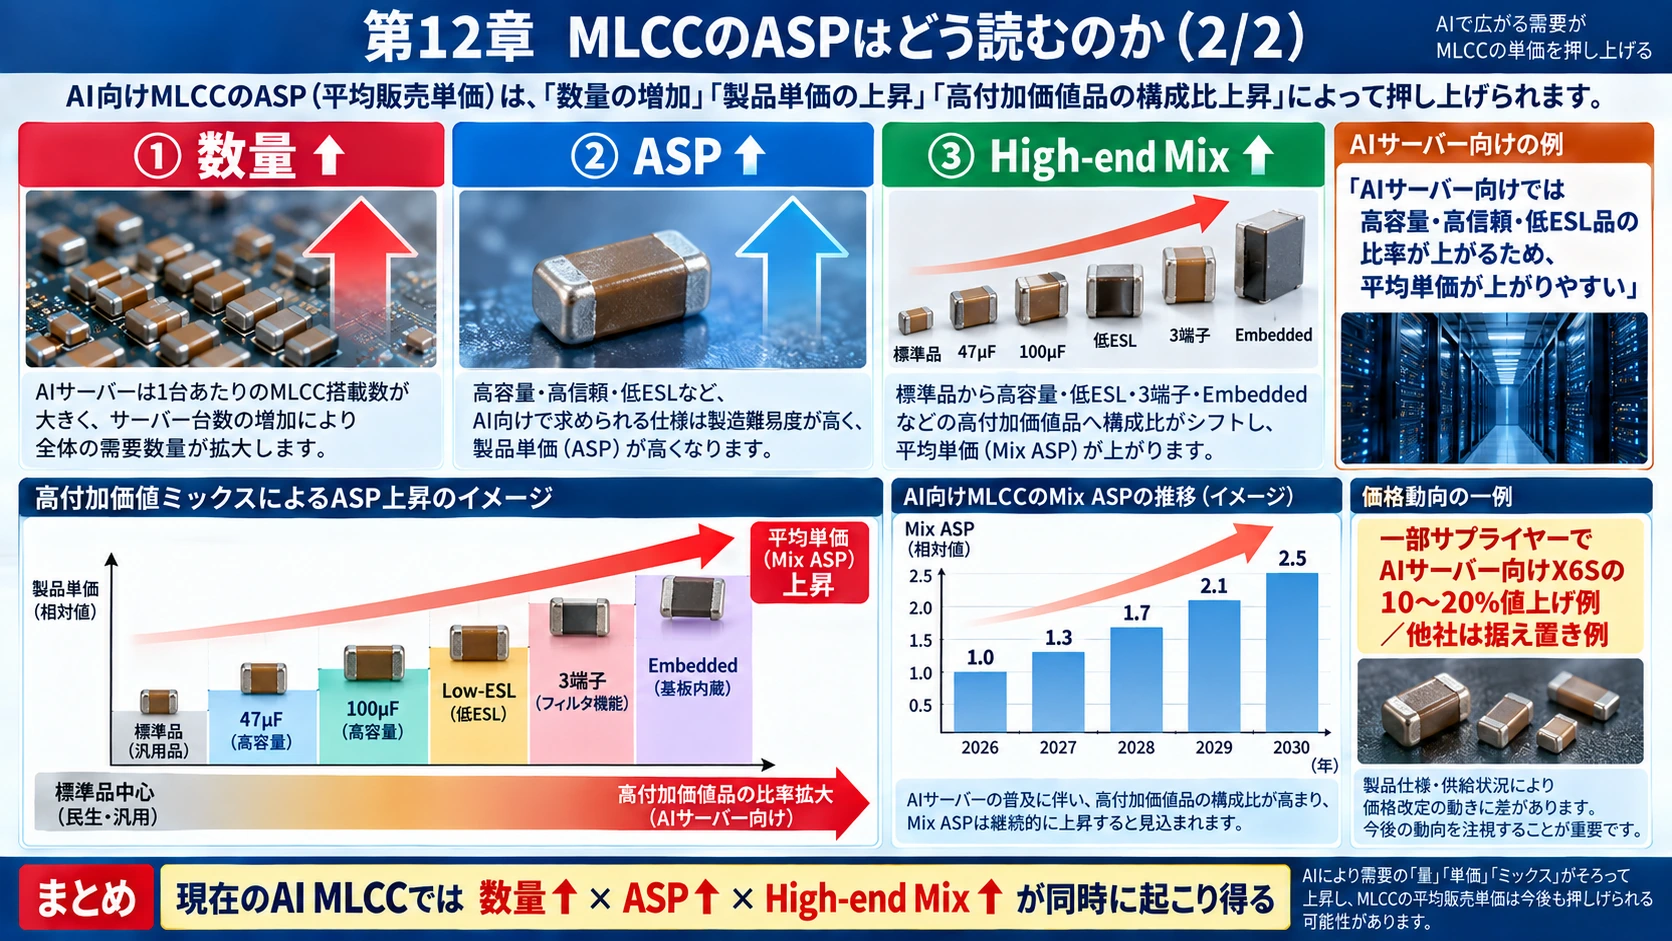
2026年8月時点でTrendForceは、Samsung Electro-MechanicsがAIサーバー向けX6Sについて4Q26に平均10~20%の値上げを進めると報じている。一方、Murata、太陽誘電など日本メーカーは同時点では価格を据え置いていた。 (TrendForce)

#

つまり現在のAI MLCCでは、

#
数量↑×ASP↑×High-end Mix↑数量\uparrow\times ASP\uparrow\times High\text{-}end\ Mix\uparrow
#

が同時に起こり得る。

#

13.Low-ESL MLCCとは何か

#
図解: 13.Low-ESL MLCCとは何か(1/2)
図解: 13.Low-ESL MLCCとは何か(2/2)

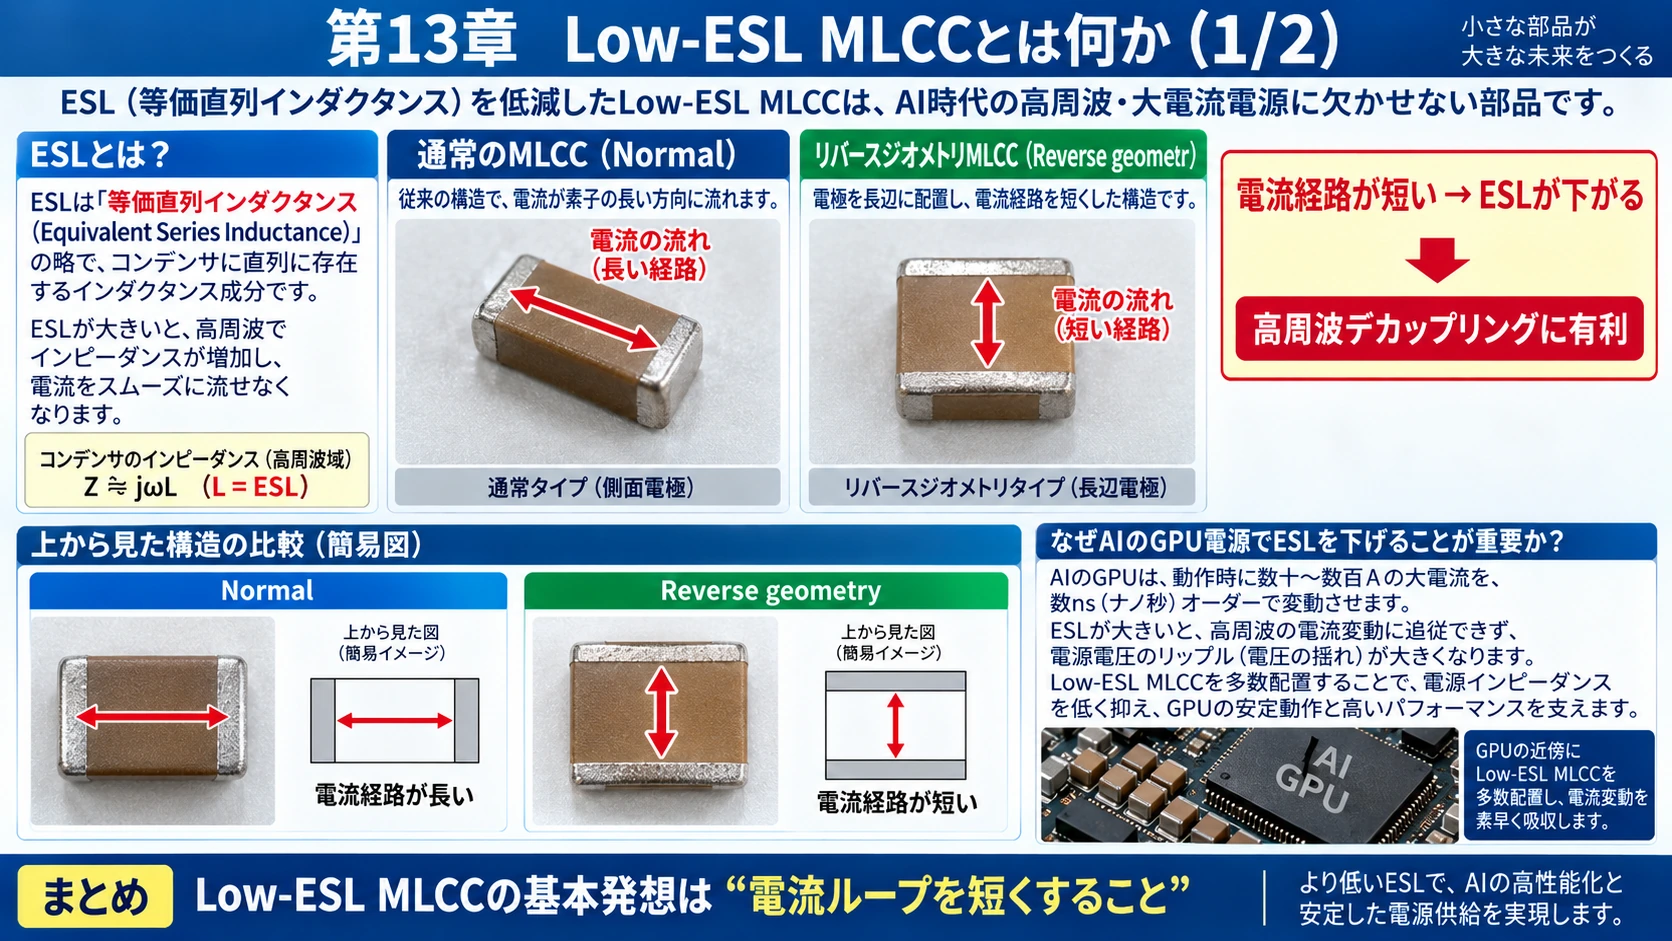
普通のMLCCでは、端子間を比較的長い方向へ電流が流れる。

#

そこで端子配置を逆にし、電流経路を短くしたものがReverse Geometry MLCCである。

#

Normal

#

端子 ├────────┤ 端子

#

Reverse geometry

#
↓↓↓↓↓↓↓↓
┌────────┐
└────────┘
↑↑↑↑↑↑↑↑
#

current pathが短くなるため、

#
ESL↓ESL\downarrow
#

する。

#

これがLow-ESL MLCCの基本発想である。

#

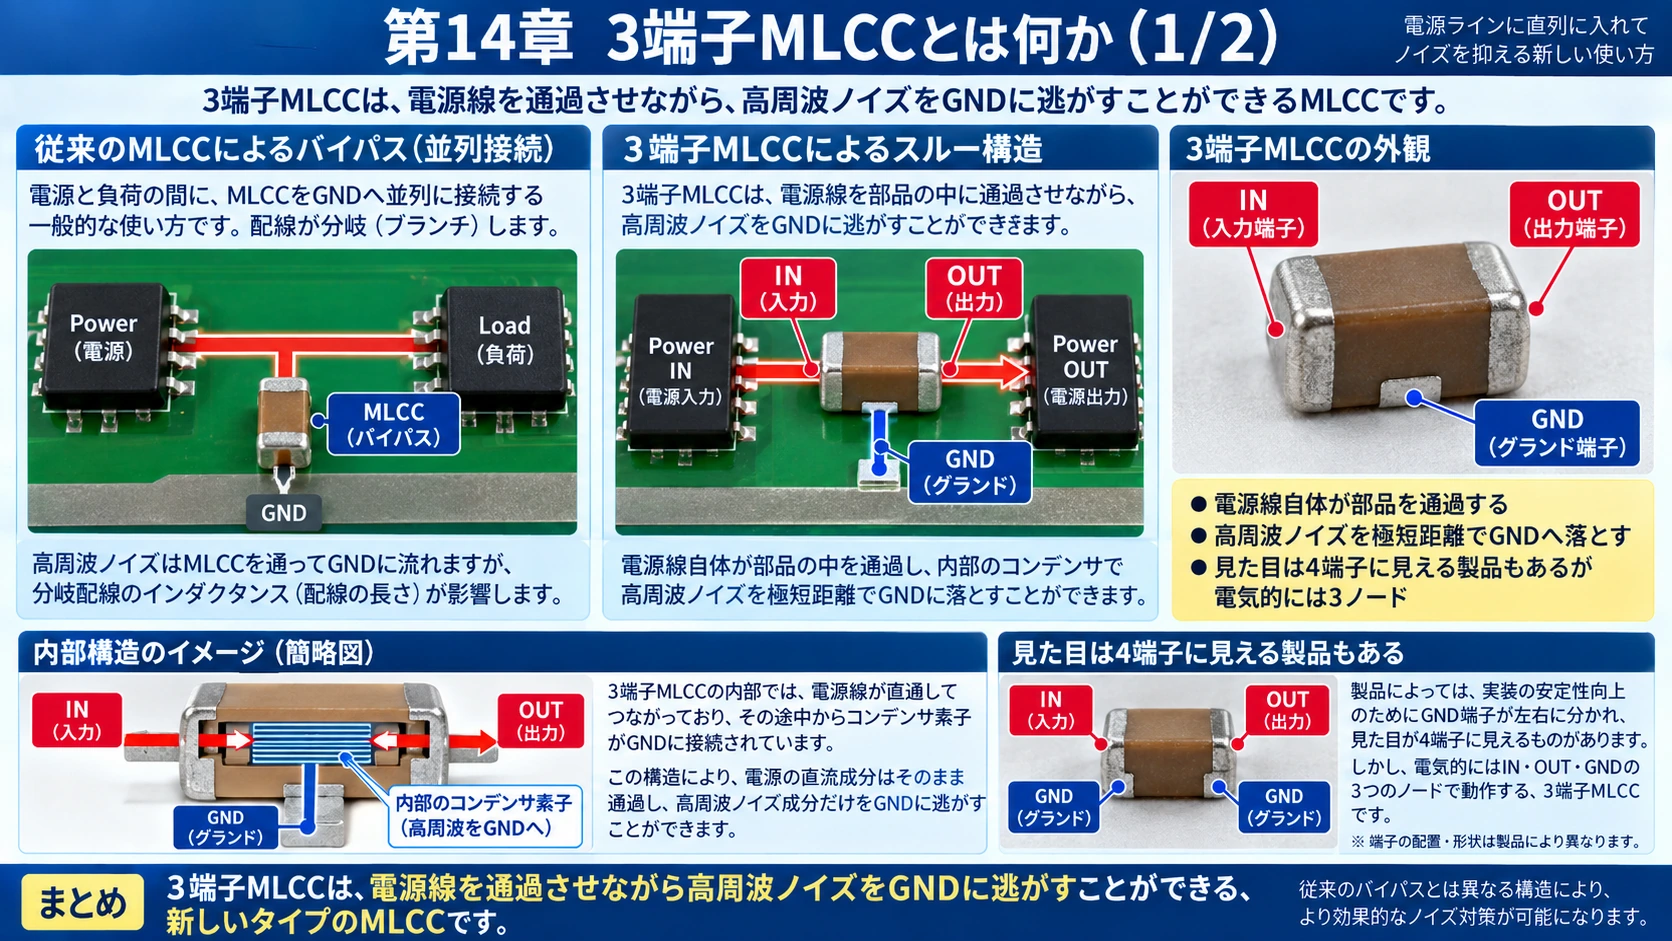
14.3端子MLCCとは何か

#
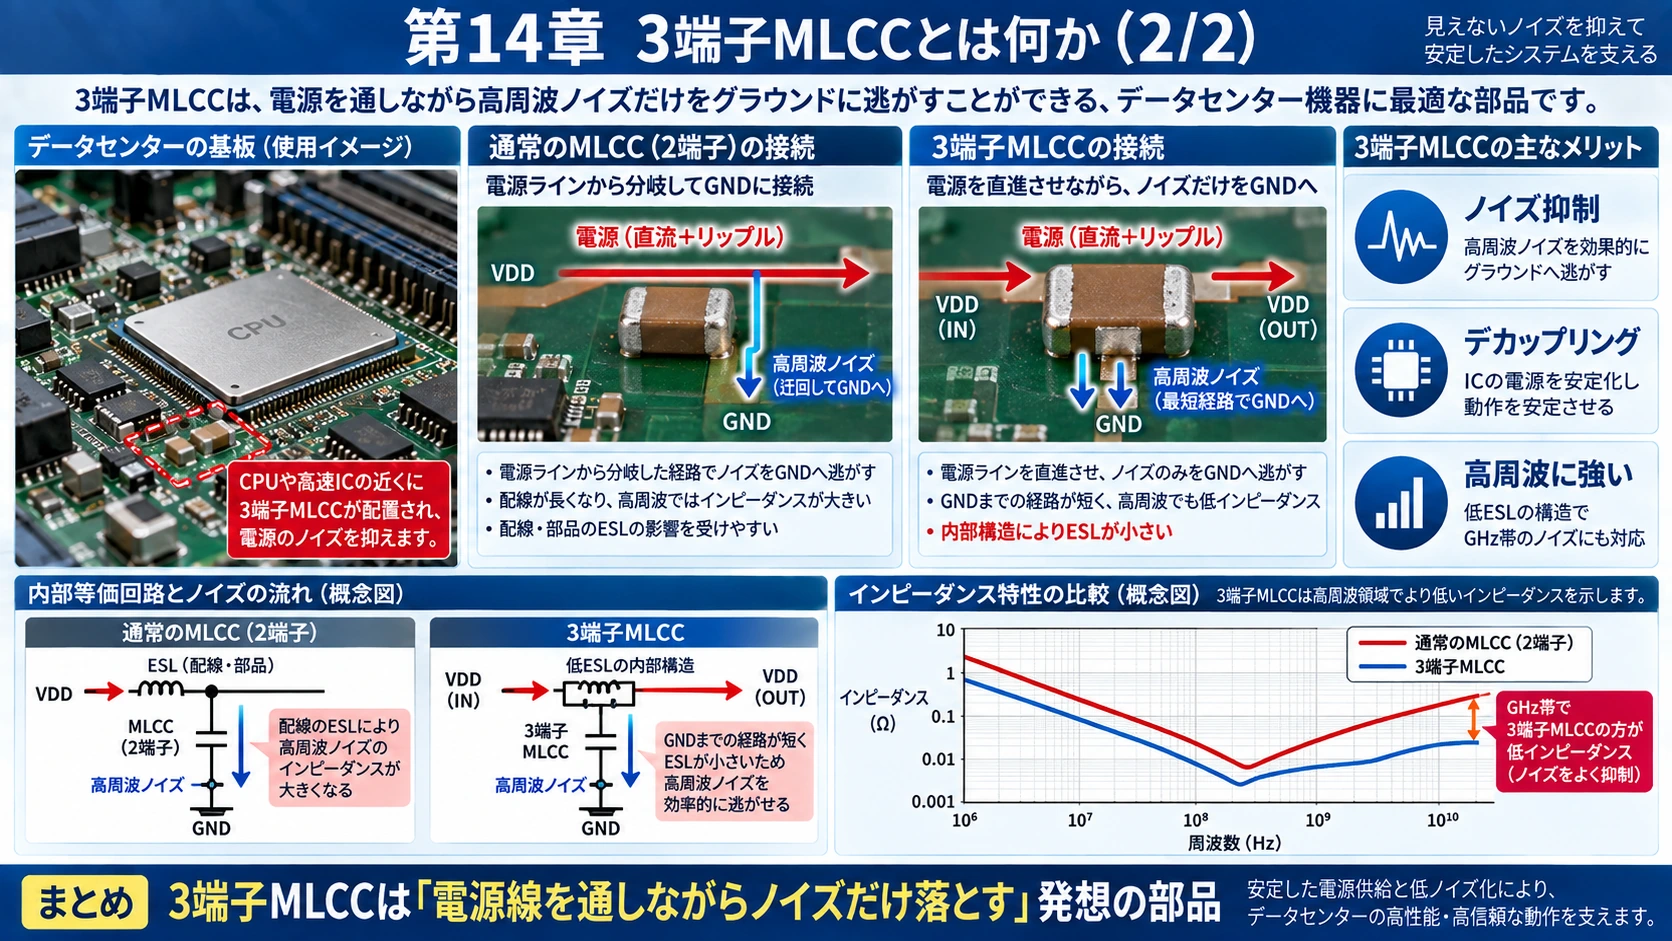
図解: 14.3端子MLCCとは何か(1/2)
図解: 14.3端子MLCCとは何か(2/2)

さらに低ESL化するのが3-terminal MLCCである。

#

通常MLCCなら、

#
Power ───────── Load
         │
        MLCC
         │
        GND
#

という枝道になる。

#

3端子型では電源線自体がcapacitorを通過する。

#
Power IN
   ↓
[ 3-terminal MLCC ]
   ↓
Power OUT
#
↓
     GND
#

電気的には、

#

IN

#

OUT

#

GND

#

の3nodeを持つ。

#

外形上はGND terminalが2個あり4端子に見える製品もあるが、電気的には3nodeである。

#

高周波noiseを極短距離でGNDへ落とせるため、通常MLCCよりESLを大きく下げられる。

#

MurataもNFMシリーズなどの3-terminal Low-ESL MLCCを、noise suppressionとdecoupling向けとしてデータセンター用途に展開している。 (Murata Manufacturing Co., Ltd.)

#

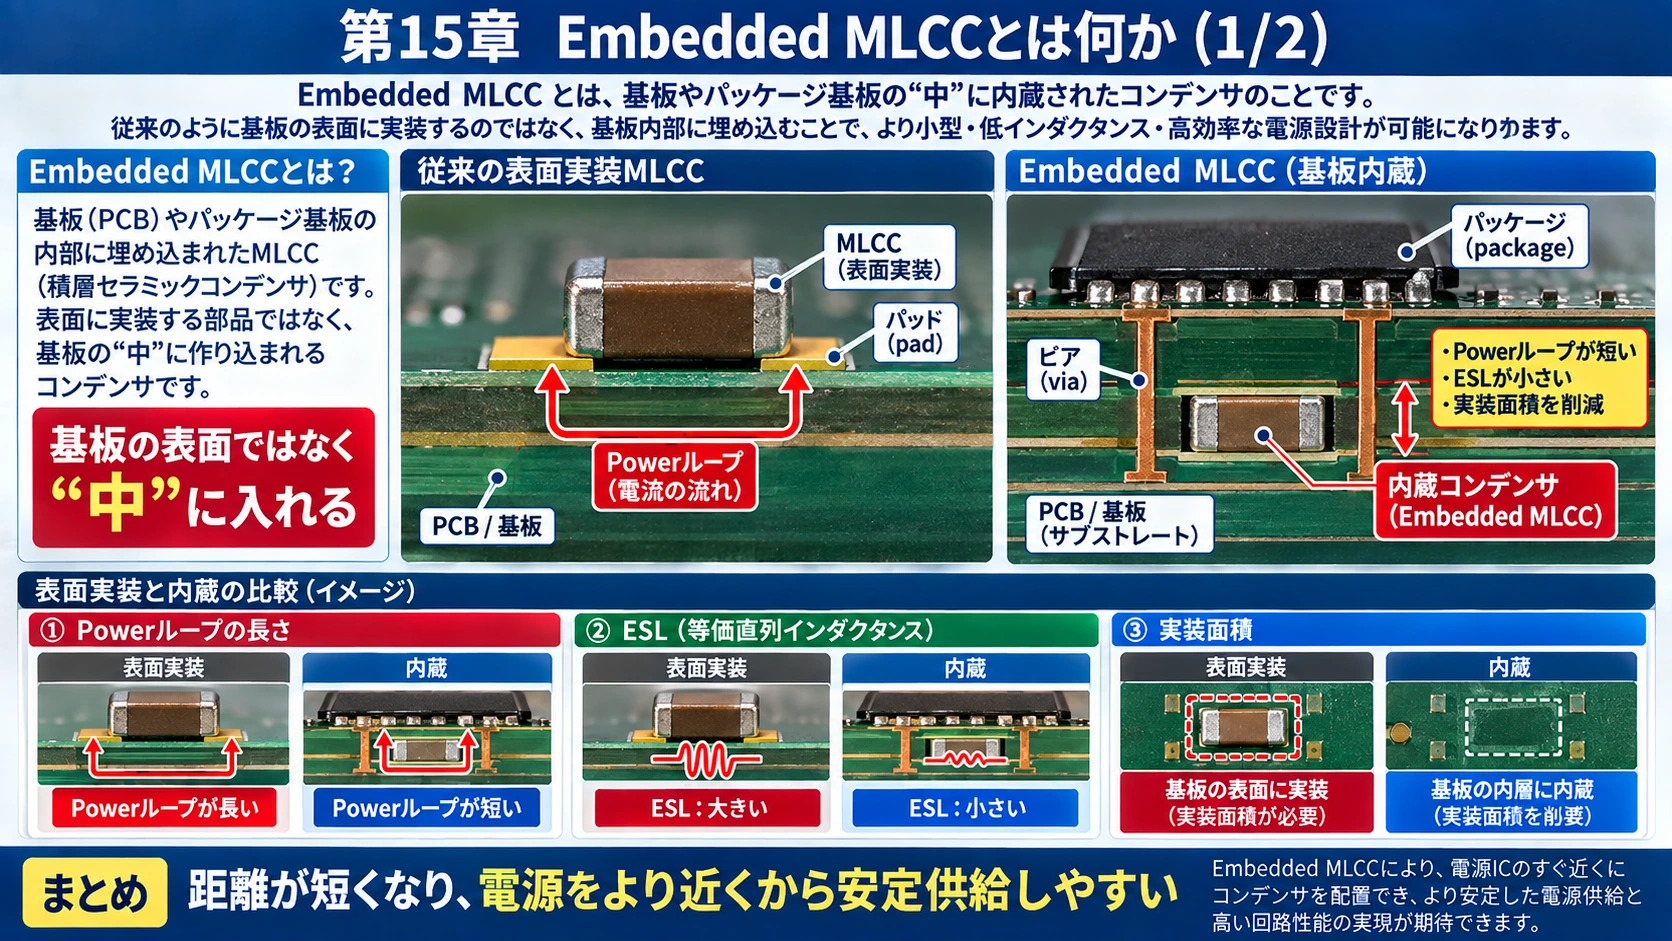
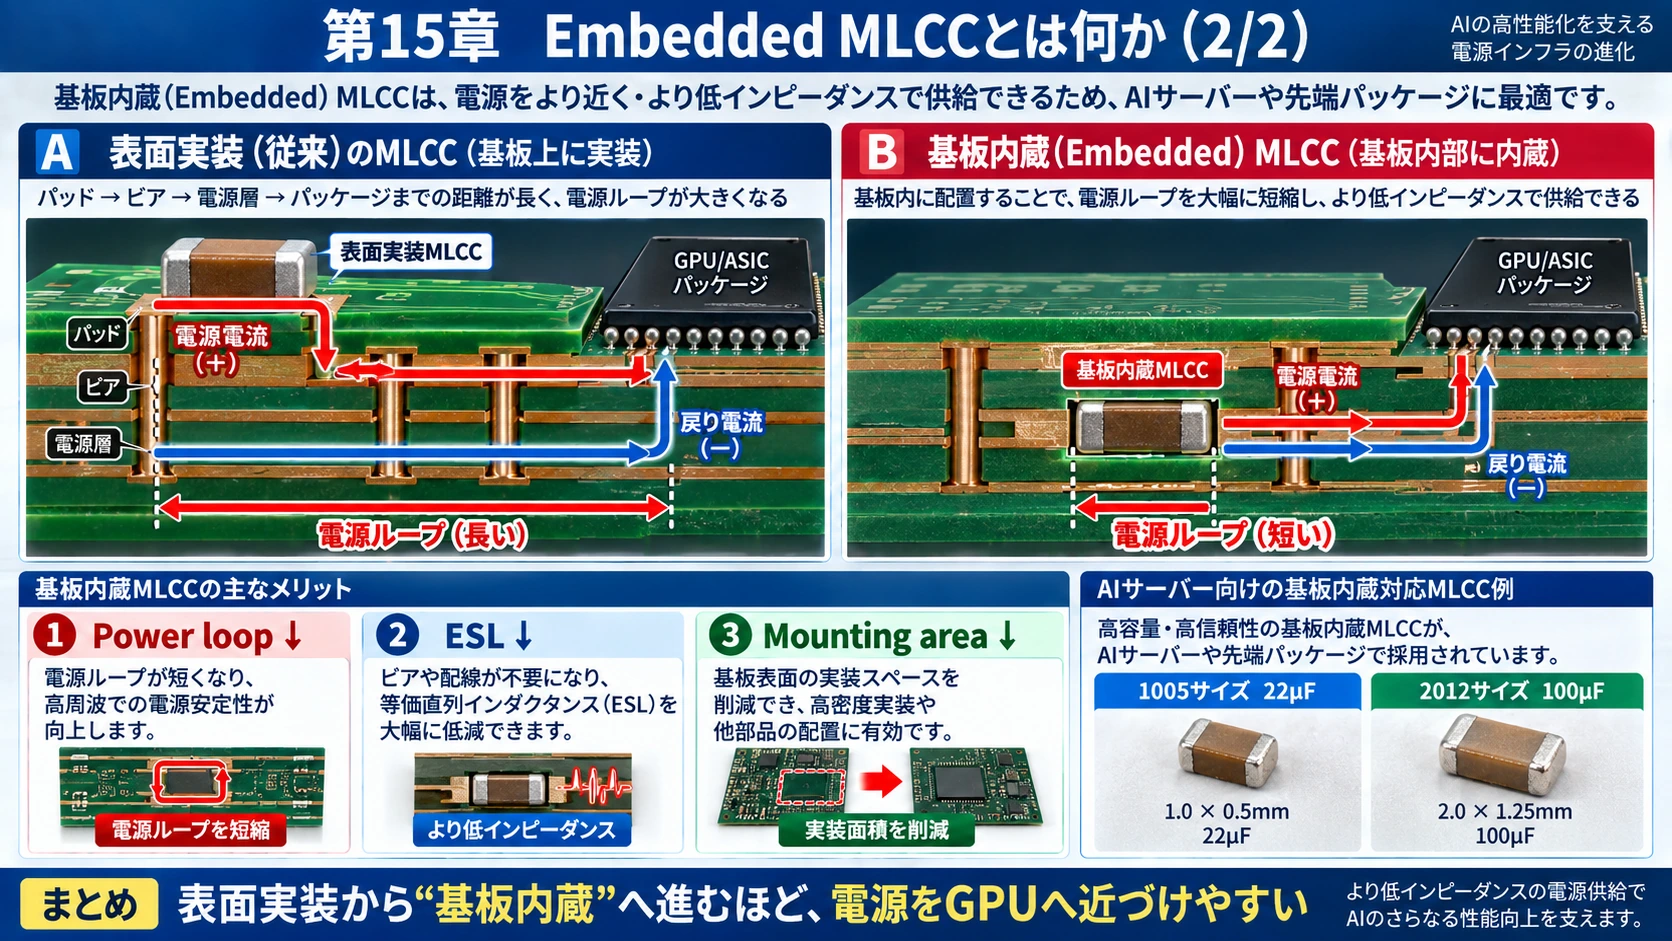
15.Embedded MLCC――基板の表面ではなく「中」に入れる

#
図解: 15.Embedded MLCC――基板の表面ではなく「中」に入れる(1/2)
図解: 15.Embedded MLCC――基板の表面ではなく「中」に入れる(2/2)

MLCCをPCB表面に置く限り、

#

pad → via → package

#

という距離が残る。

#

そこで、

#

PCB / substrate ══════════════════ [ Embedded MLCC ] ══════════════════

#

と基板内部へ埋め込む。

#

これがEmbedded MLCCである。

#

メリットは、

#
Power loop↓\text{Power loop}\downarrow
#
ESL↓ESL\downarrow
#
Mounting area↓Mounting\ area\downarrow
#

である。

#

太陽誘電は2025年にAIサーバー向け1005サイズ22µFと2012サイズ100µFの基板内蔵対応MLCCを商品化している。 (ユデン)

#

16.Silicon capacitor――MLCCよりさらにGPUへ近づく

#
図解: 16.Silicon capacitor――MLCCよりさらにGPUへ近づく(1/2)
図解: 16.Silicon capacitor――MLCCよりさらにGPUへ近づく(2/2)

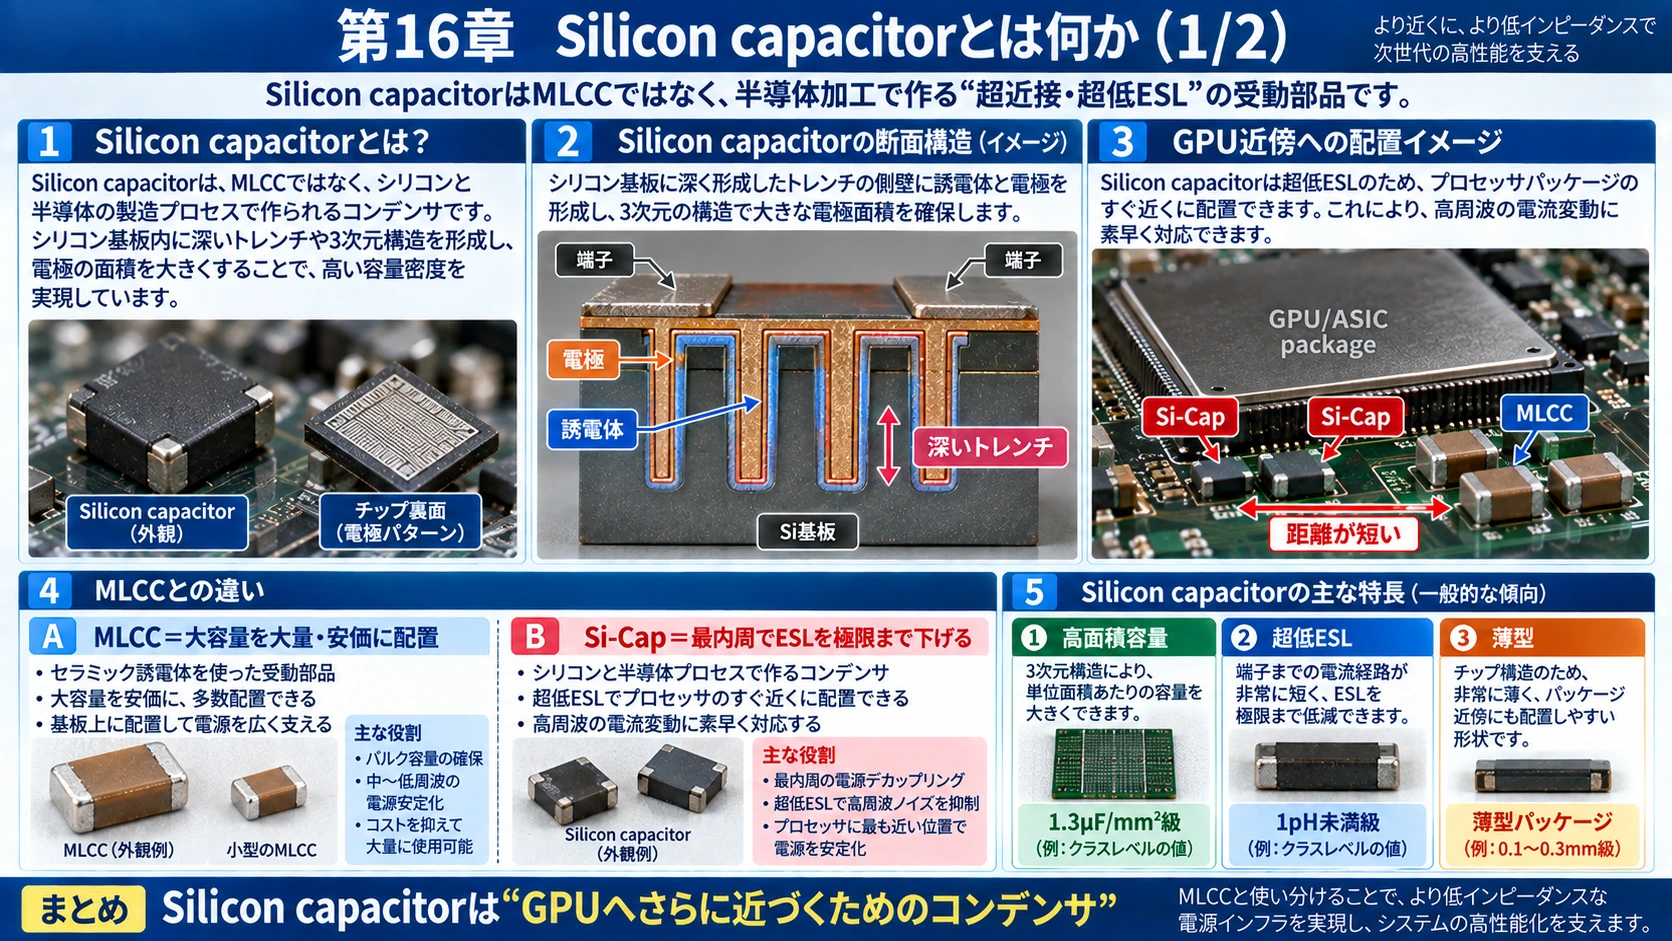
Silicon capacitorはMLCCではない。

#

半導体加工技術を使ってSi内部に深い溝や3D構造を作り、実効電極面積を増やした受動部品である。

#

Murataは3D silicon capacitorで1.3µF/mm²、数pH級ESL、40µm未満の薄型品をHPC用途として展開している。 (Murata Manufacturing Co., Ltd.)

#

Samsung Electro-Mechanicsは2026年の製品群でESL 1pH未満を掲げ、1.2~1.35V級、Embedded品に加えて、約104µF・198 power railsの大型Si-Capまで量産ラインアップしている。 (Samsung Electro-Mechanics)

#

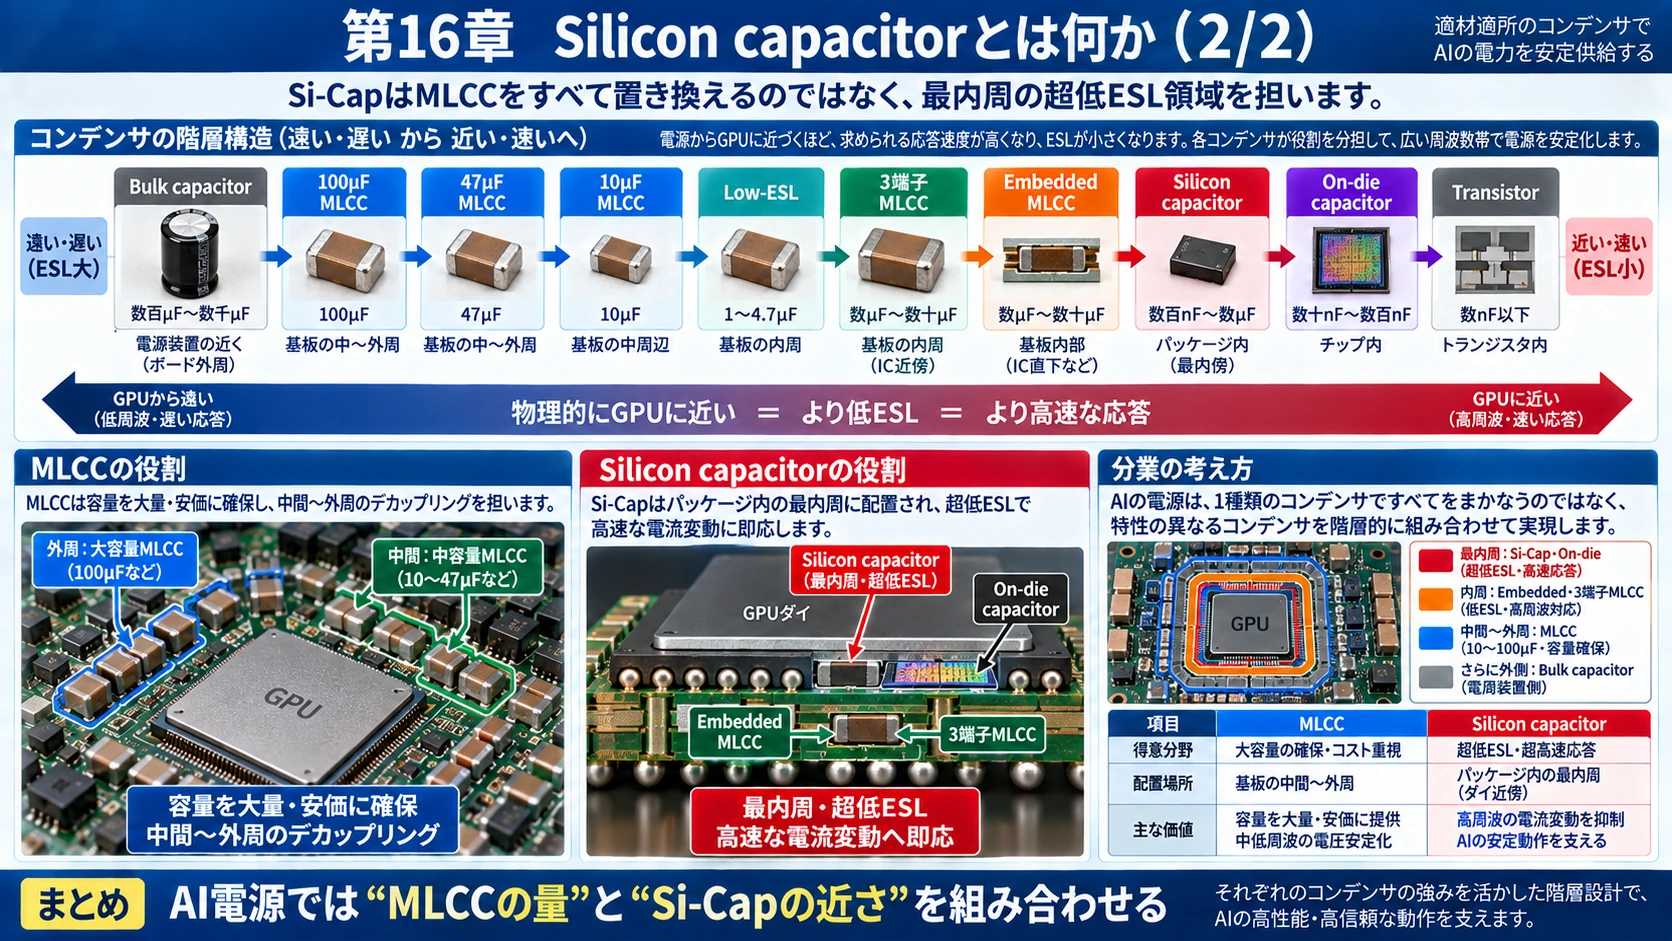
つまりcapacitor hierarchyは、

#
Bulk capacitor
↓
100µF MLCC
↓
47µF MLCC
↓
10µF MLCC
↓
Reverse Geometry
↓
3-terminal MLCC
↓
Embedded MLCC
↓
Silicon capacitor
↓
On-die capacitor
↓
Transistor
#

となっていく。

#

これは「Si-CapがMLCCを全部置き換える」という話ではない。

#

むしろ、

#
MLCC = 容量を大量・安価に配置\boxed{\text{MLCC = 容量を大量・安価に配置}}
#
Si-Cap = 最内周でESLを極限まで下げる\boxed{\text{Si-Cap = 最内周でESLを極限まで下げる}}
#

という分業である。

#

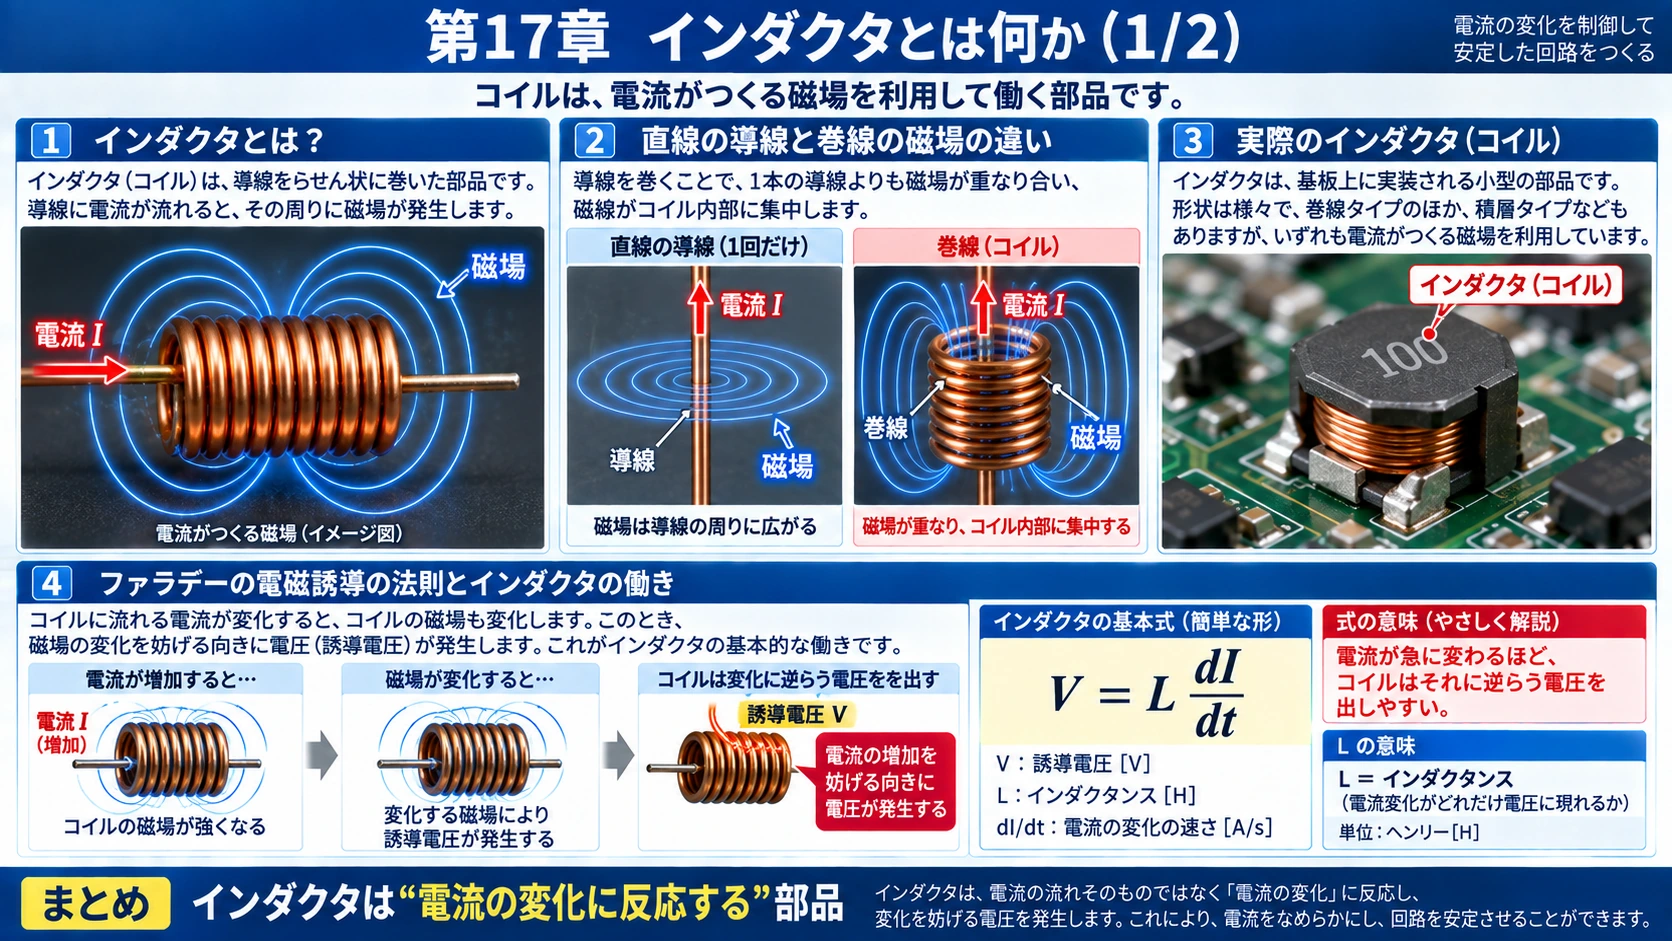
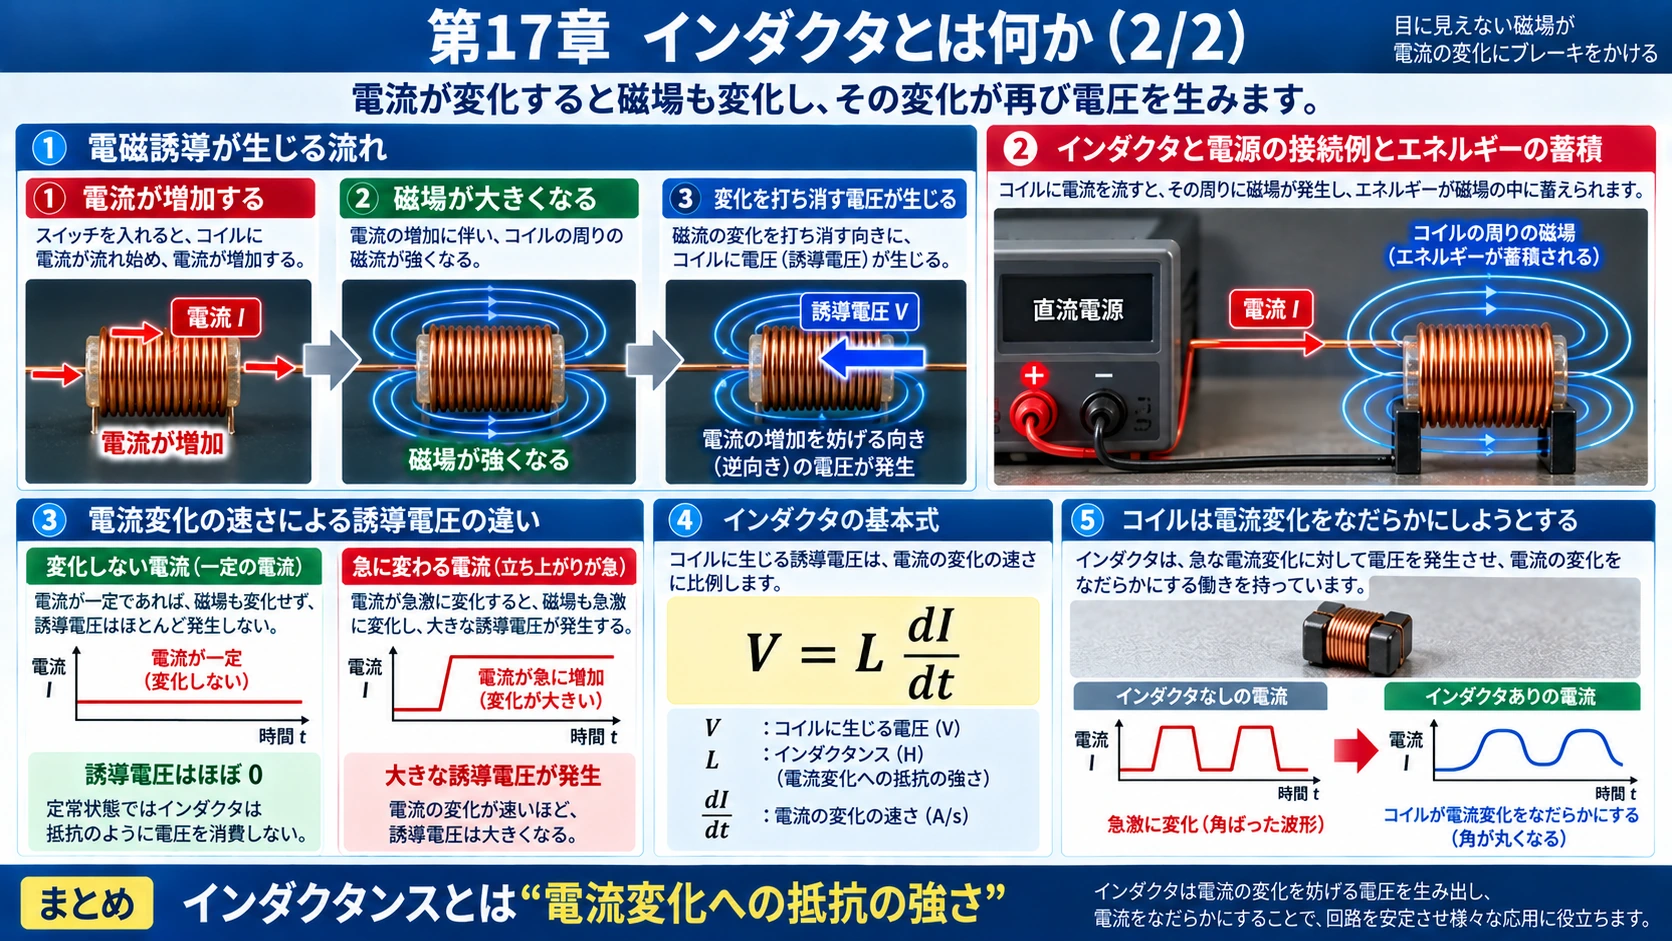
17.次はコイル――インダクタとは何か

#
図解: 17.次はコイル――インダクタとは何か(1/2)
図解: 17.次はコイル――インダクタとは何か(2/2)

電線に電流を流すと、その周囲には磁場が生まれる。

#

電線を螺旋状に巻けば、磁場が重なり合う。

#
磁場
        ↑
   ((((((((((
       coil
#

これがコイルである。

#

回路部品として使う場合はInductor、インダクタと呼ばれる。

#

電流が変化すると磁場も変化する。

#

そして変化する磁場は再び電圧を生み出す。

#

これがファラデーの電磁誘導の基本である。

#

コイルでは、

#
V=LdIdtV=L\frac{dI}{dt}
#

が成り立つ。

#

この (L) がインダクタンスで、電流変化がどの程度電圧として現れるかを示す量である。

#

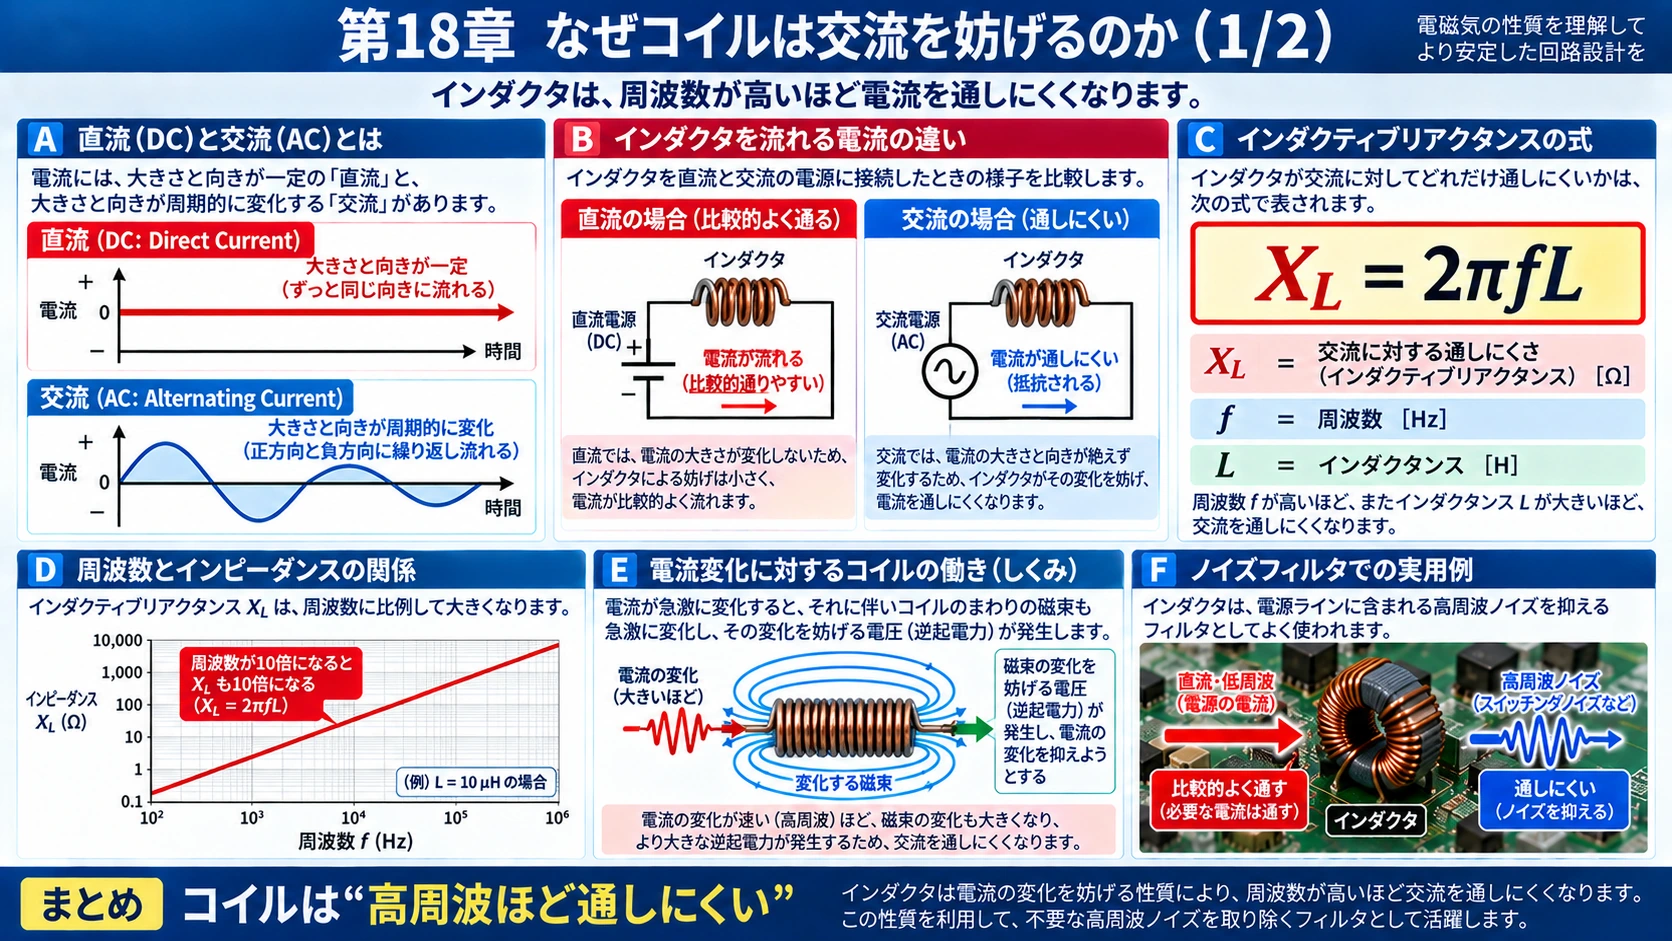
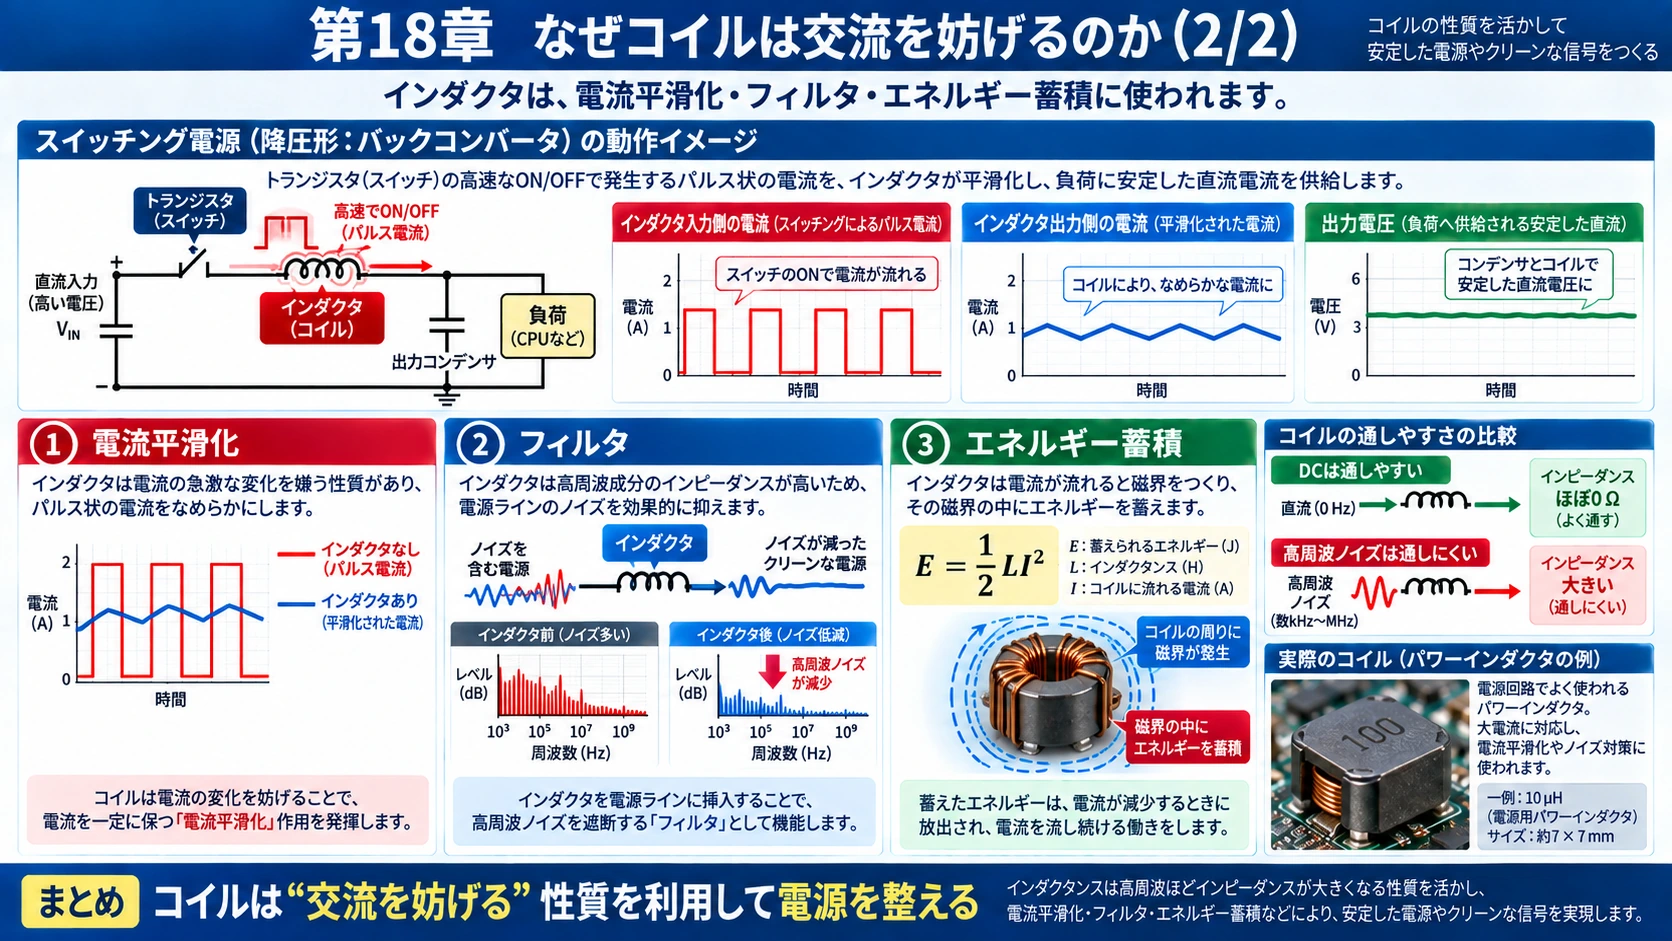
18.なぜコイルは交流を妨げるのか

#
図解: 18.なぜコイルは交流を妨げるのか(1/2)
図解: 18.なぜコイルは交流を妨げるのか(2/2)

インダクタの交流インピーダンスは、

#
XL=2πfLX_L=2\pi fL
#

である。

#

したがって、

#
f↑⇒XL↑f\uparrow\Rightarrow X_L\uparrow
#

となる。

#

DCのように変化しない電流は比較的通しやすい。

#

一方、高周波の電流変化は通しにくい。

#

だからインダクタは、

#

電流平滑化

#

filter

#

energy storage

#

に使われる。

#

蓄えられる磁気エネルギーは、

#
E=12LI2E=\frac12LI^2
#

である。

#

19.Magneticsとは何か

#
図解: 19.Magneticsとは何か(1/2)
図解: 19.Magneticsとは何か(2/2)

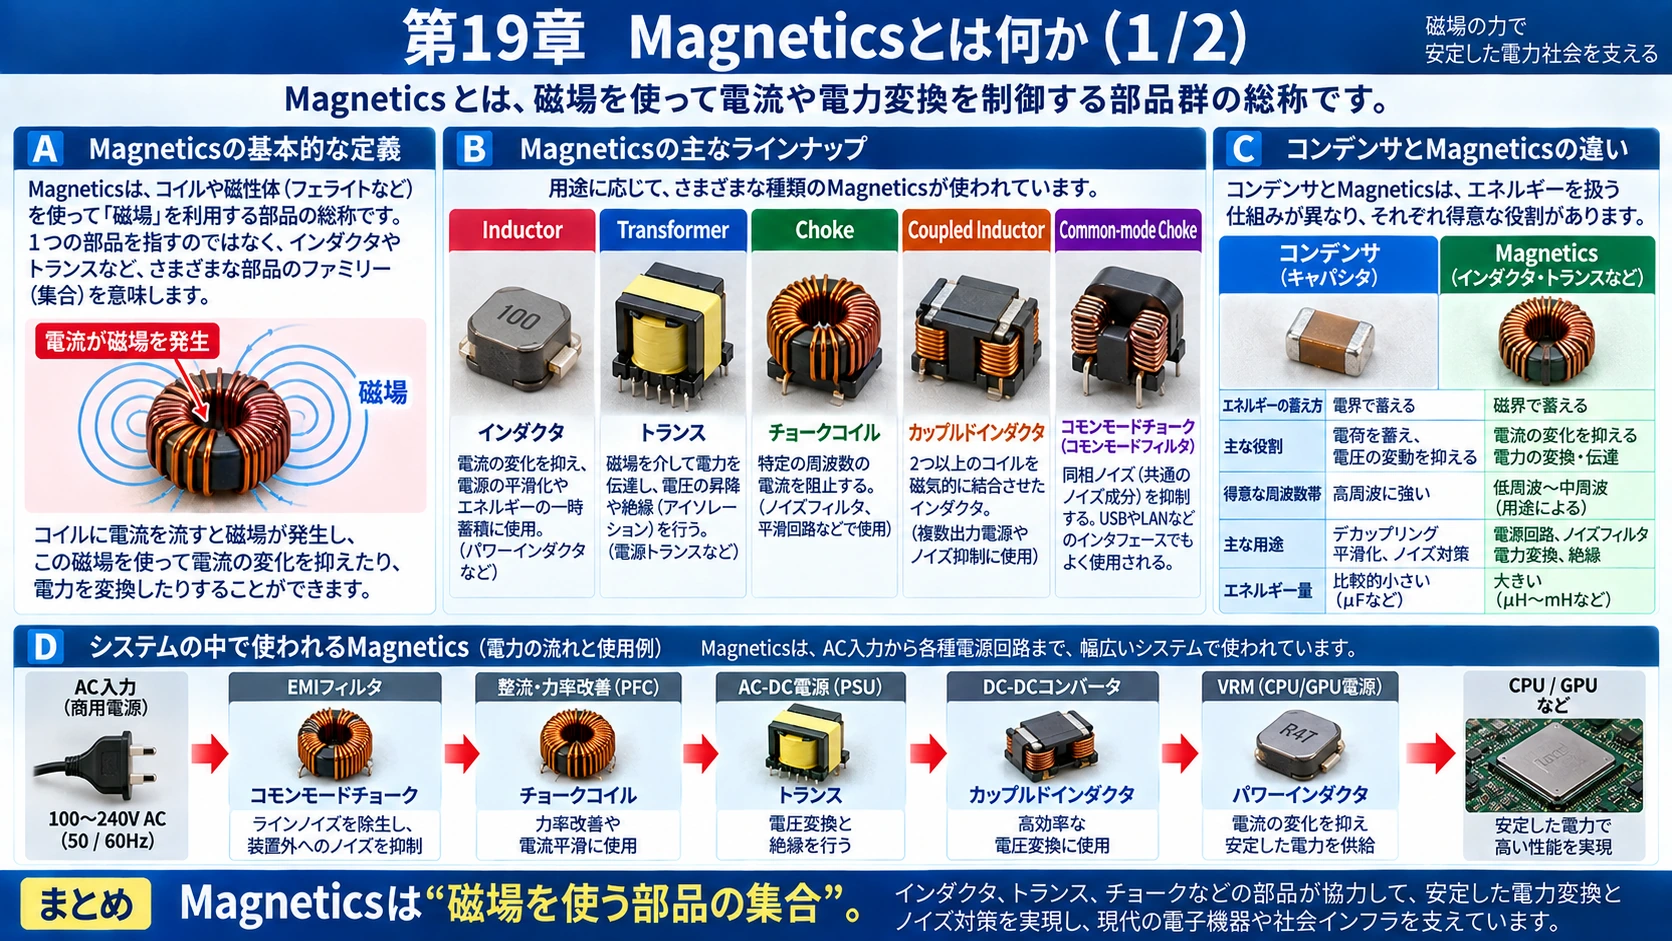
電源業界でいうMagneticsは特定の1部品ではない。

#

磁場を利用する、

#

Inductor

#

Transformer

#

Choke

#

Coupled Inductor

#

Common-mode Choke

#

などをまとめた呼称である。

#

コンデンサが主に電場へenergyを蓄える部品なら、

#

Magneticsは主に磁場を使って電流や電力変換を制御する部品群と考えればよい。

#

20.Power Inductor

#
図解: 20.Power Inductor(1/2)
図解: 20.Power Inductor(2/2)

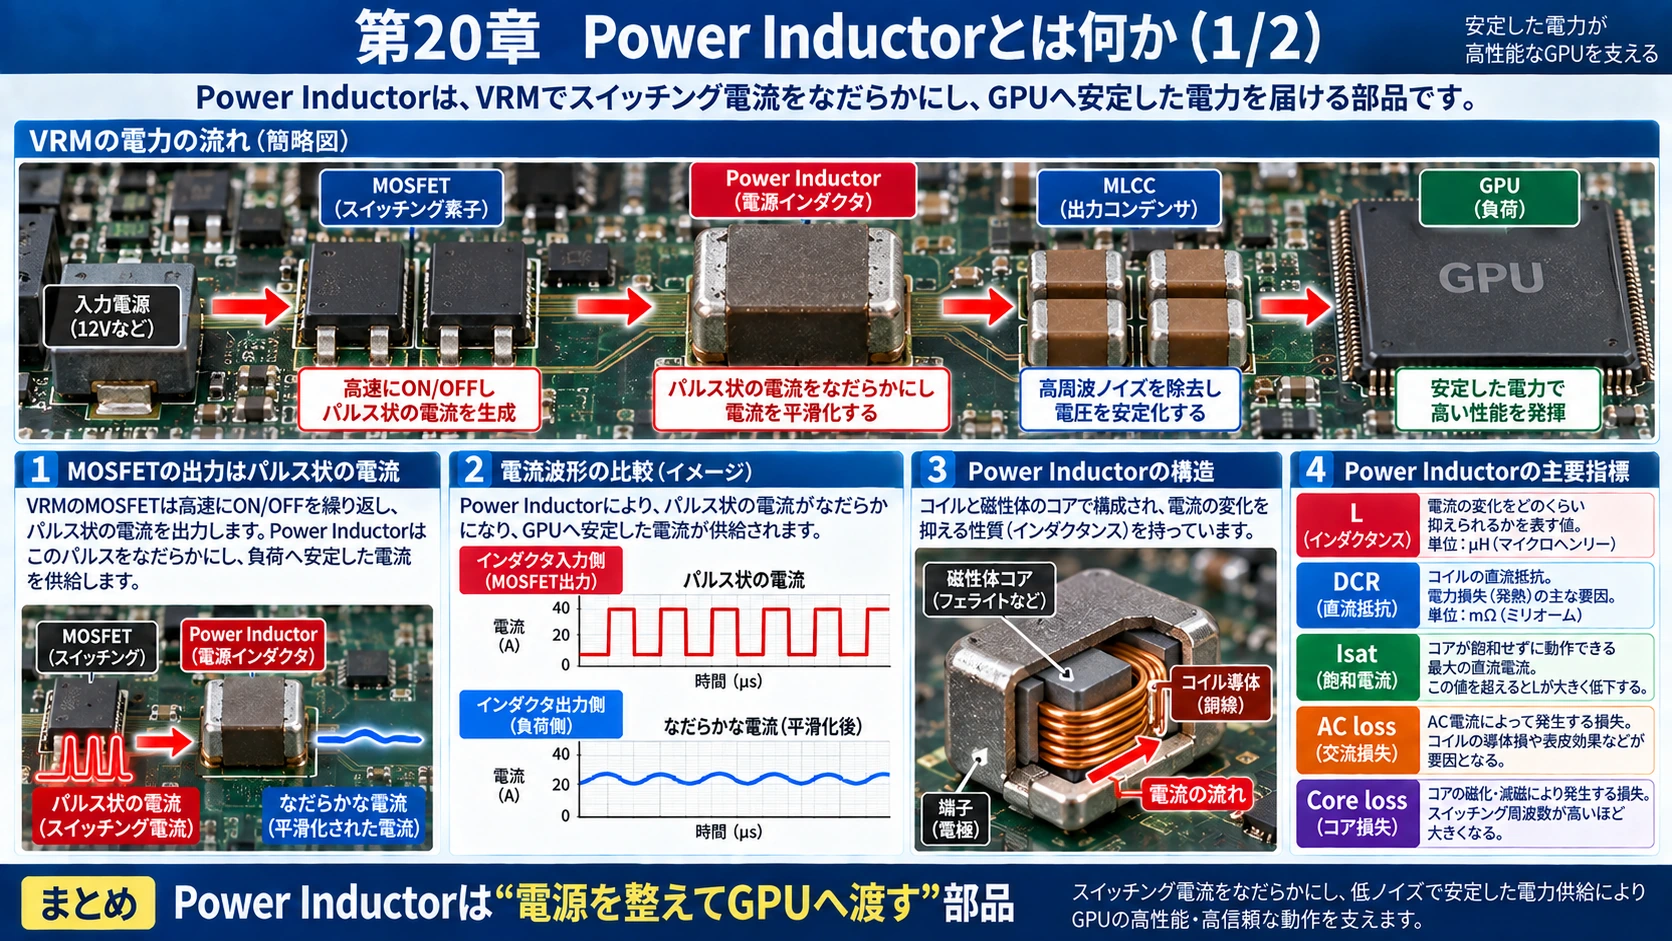
GPUのVRMではMOSFETが高速にON/OFFする。

#
MOSFET
 ↓
Power Inductor
 ↓
MLCC
 ↓
GPU
#

MOSFETから出てくるpulse状電流をinductorで滑らかにし、MLCCで電圧変動を抑える。

#

重要なのは、

#

L:Inductance

#

DCR:DC Resistance

#

Isat:Saturation Current

#

AC loss

#

Core loss

#

である。

#

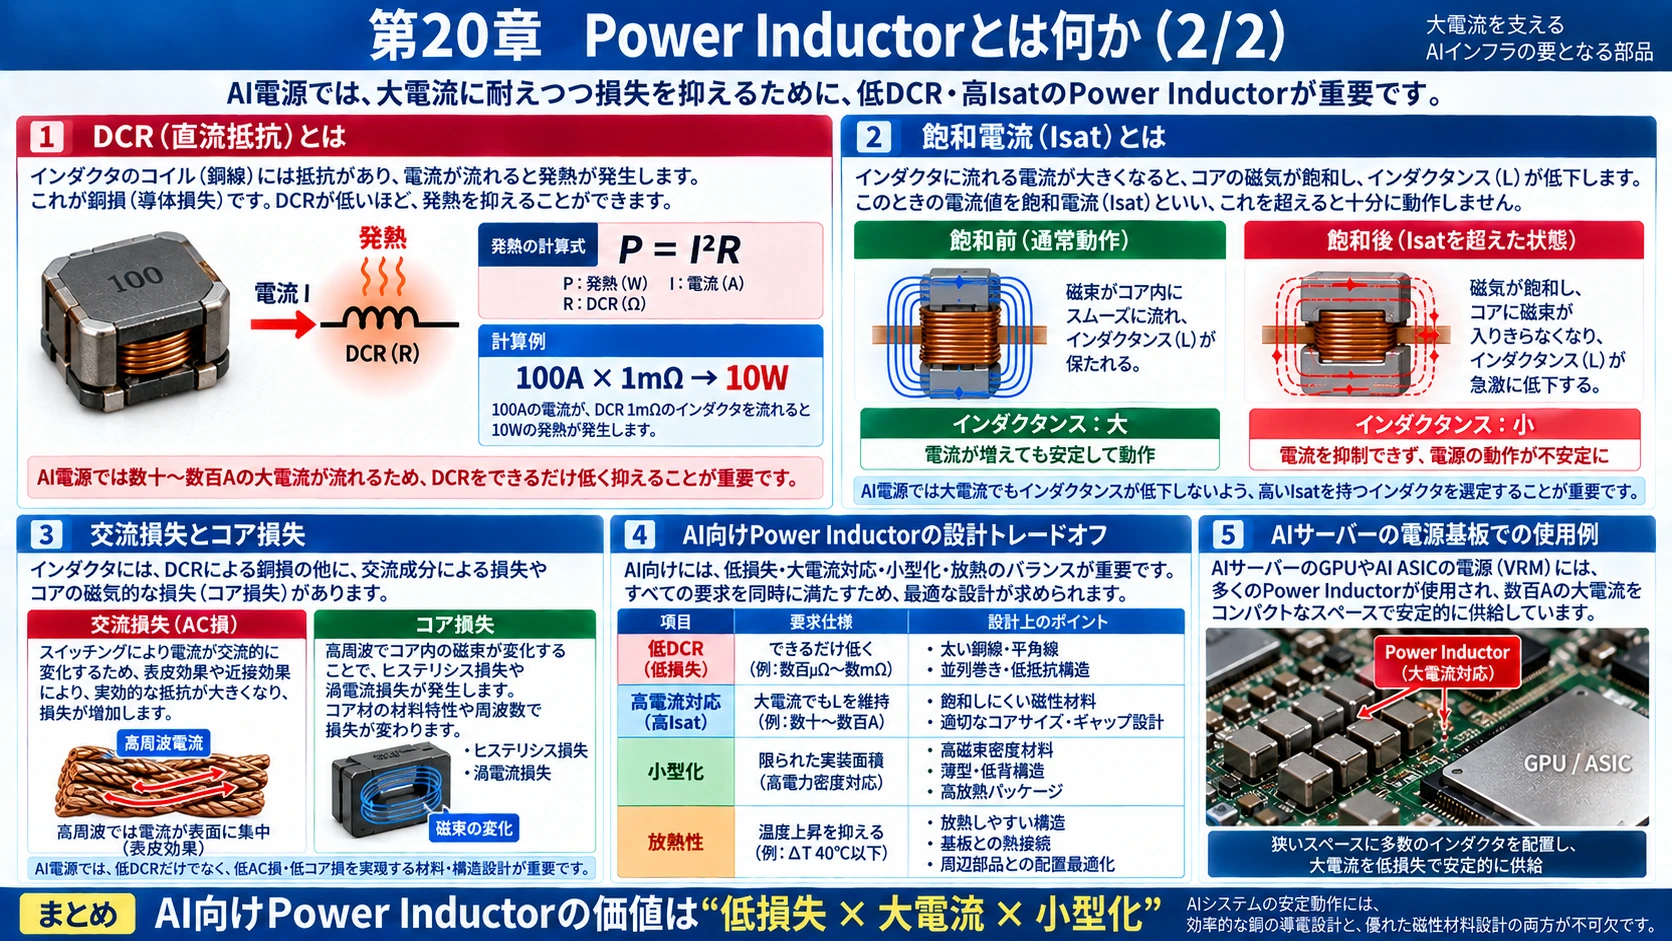
特にAIでは、

#
PCu=I2RP_{\rm Cu}=I^2R
#

なのでDCRが非常に重要になる。

#

100Aで1mΩなら、

#
1002×0.001=10W100^2\times0.001=10W
#

も発熱する。

#

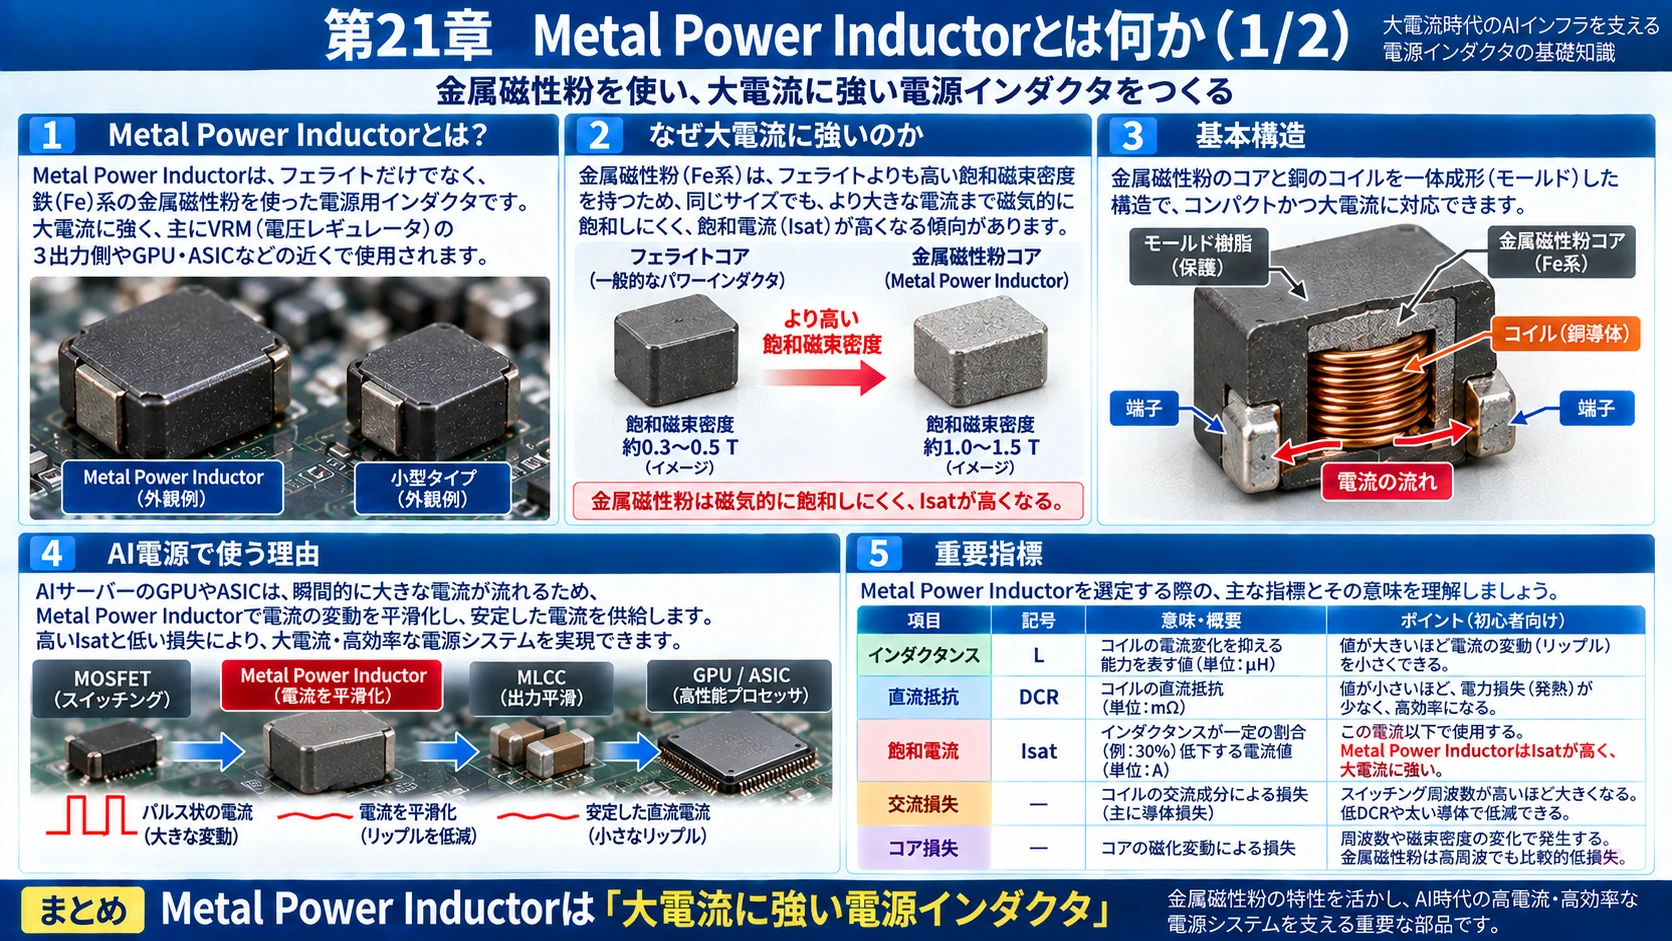
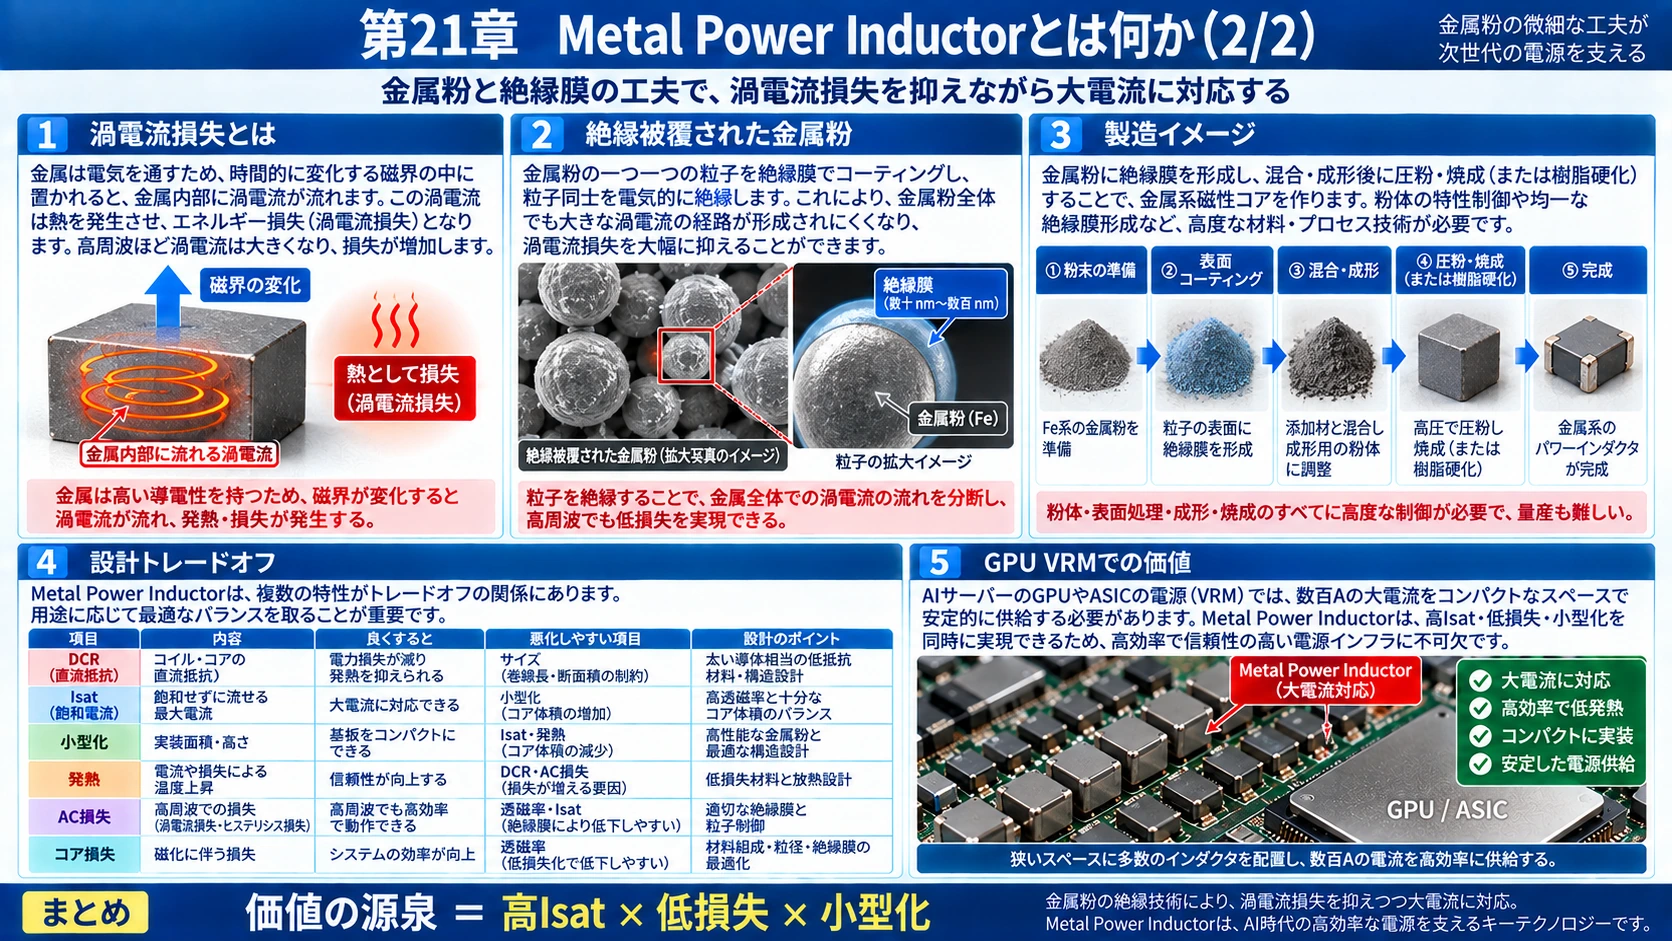
21.Metal Power Inductor

#
図解: 21.Metal Power Inductor(1/2)
図解: 21.Metal Power Inductor(2/2)

Metal InductorはFe系などの金属磁性粉を使ったPower Inductorである。

#

Ferriteより高い飽和磁束密度を取りやすいため、

#
Isat↑I_{\rm sat}\uparrow
#

させやすい。

#

GPU VRMのような大電流用途と相性が良い。

#

ただし金属は導電性を持つため、渦電流lossが問題になる。

#

そこで微細な金属粒子を絶縁層で覆い、

#
[Fe] [Fe] [Fe]
 ↑    ↑    ↑
絶縁膜
#

のように粒子間を電気的に切り離す。

#

ここにも粉体・表面処理・焼結技術が入ってくる。

#

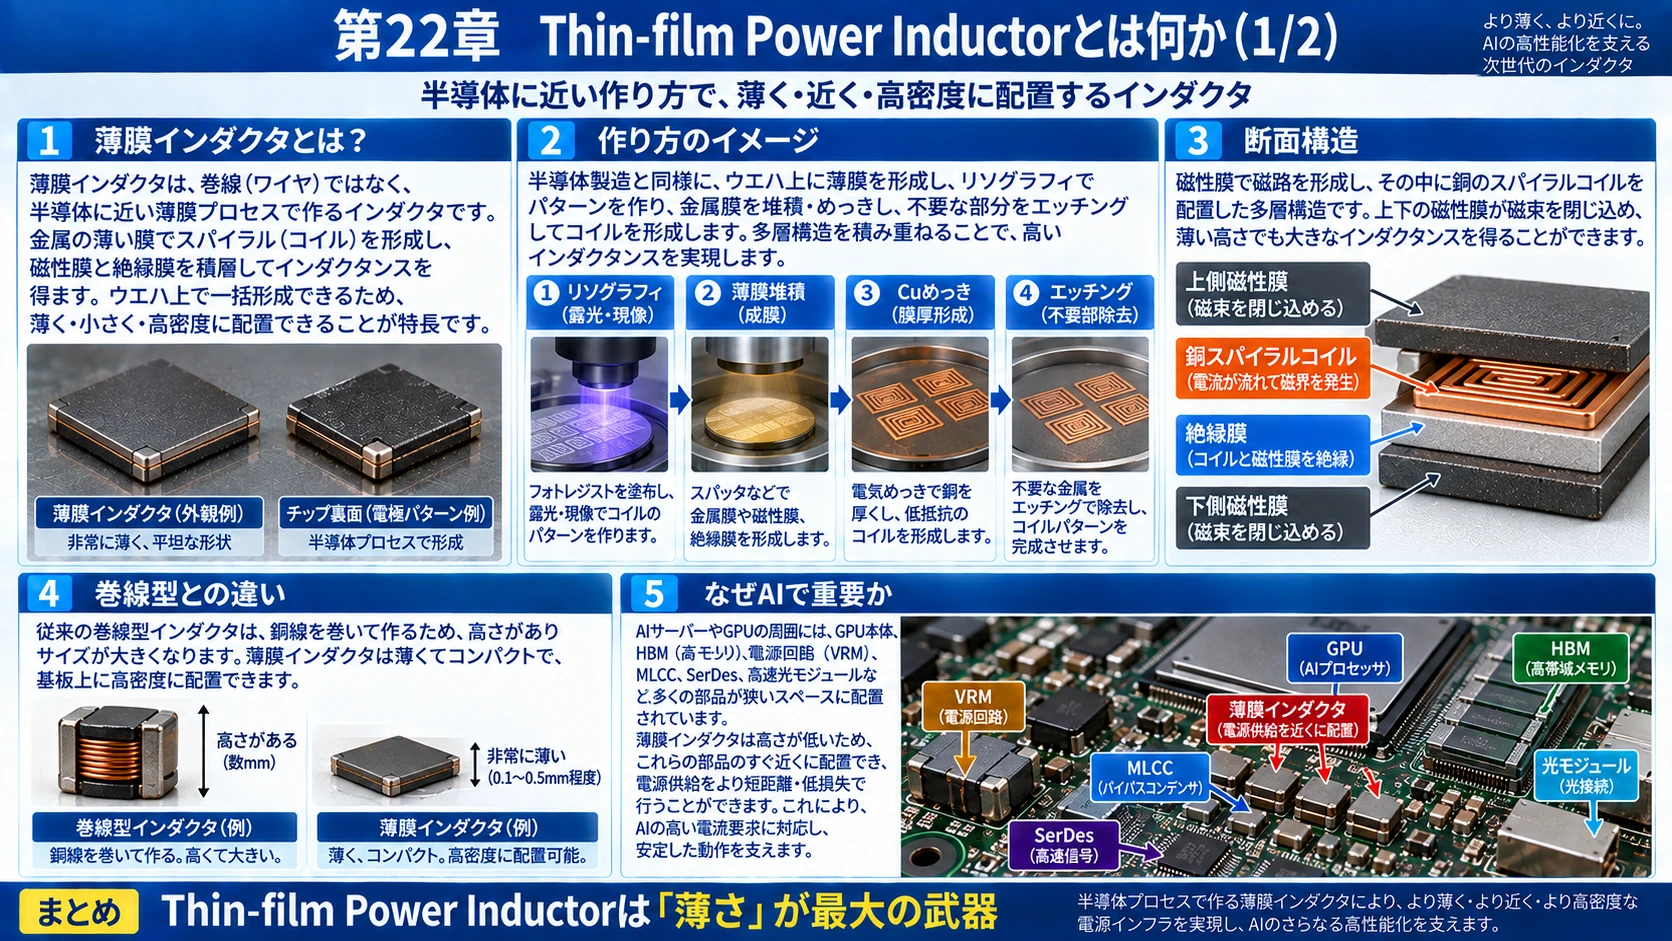
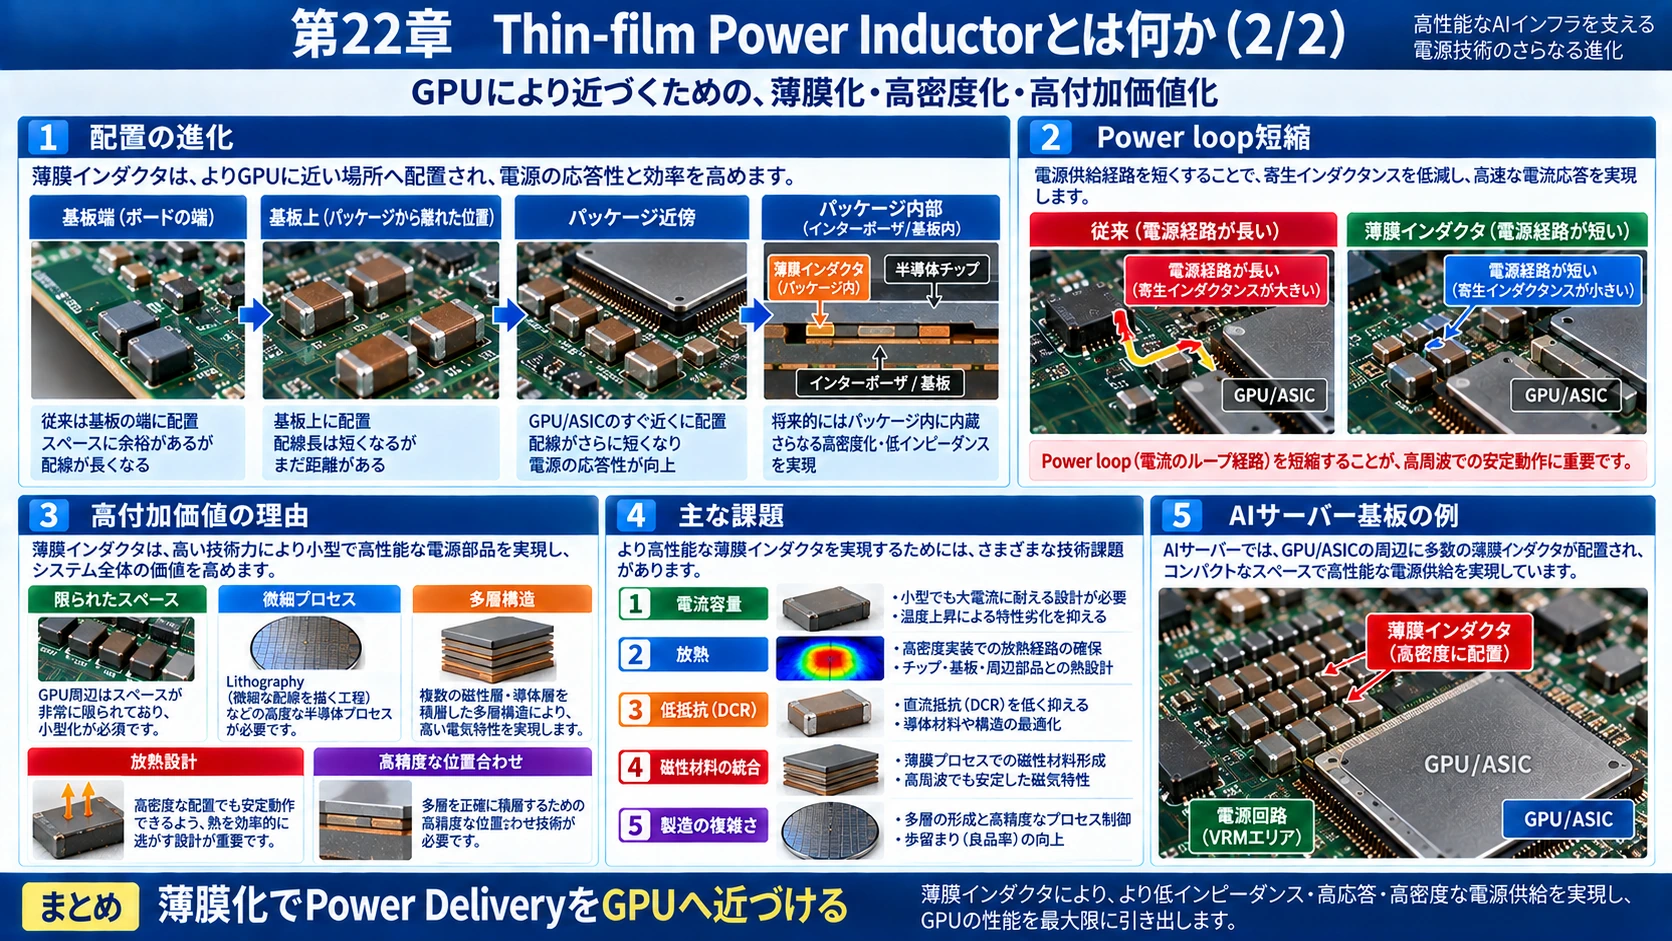
22.Thin-film Power Inductor

#
図解: 22.Thin-film Power Inductor(1/2)
図解: 22.Thin-film Power Inductor(2/2)

AIデータセンターで特に重要になりそうなのが薄膜インダクタである。

#

従来のcoilは銅線を巻く。

#

薄膜型では、

#

Lithography

#

Thin-film deposition

#

Cu plating

#

Etching

#

など、半導体に近い工程でcoil patternを作る。

#

Magnetic layer ══════════════

#
Cu spiral
 ┌─────────┐
 │         │
 └─────────┘
#

Magnetic layer ══════════════

#

メリットは、

#
薄い\boxed{\text{薄い}}
#

ことである。

#

AI packageの周囲には、

#

MLCC

#

HBM

#

VRM

#

SerDes

#

CXL/PCIe配線

#

optical components

#

などが密集している。

#

普通の数mm高のcoilを大量に置くspaceはない。

#

薄膜化すればPower DeliveryをGPUへさらに近づけられる。

#

TDKはHDD headで蓄積した薄膜processをAI向けinductorへ展開し、薄膜inductor capacity増強を当初計画より前倒しすると説明している。 (TDK)

#

23.VPD coil

#
図解: 23.VPD coil(1/3)
図解: 23.VPD coil(2/3)
図解: 23.VPD coil(3/3)

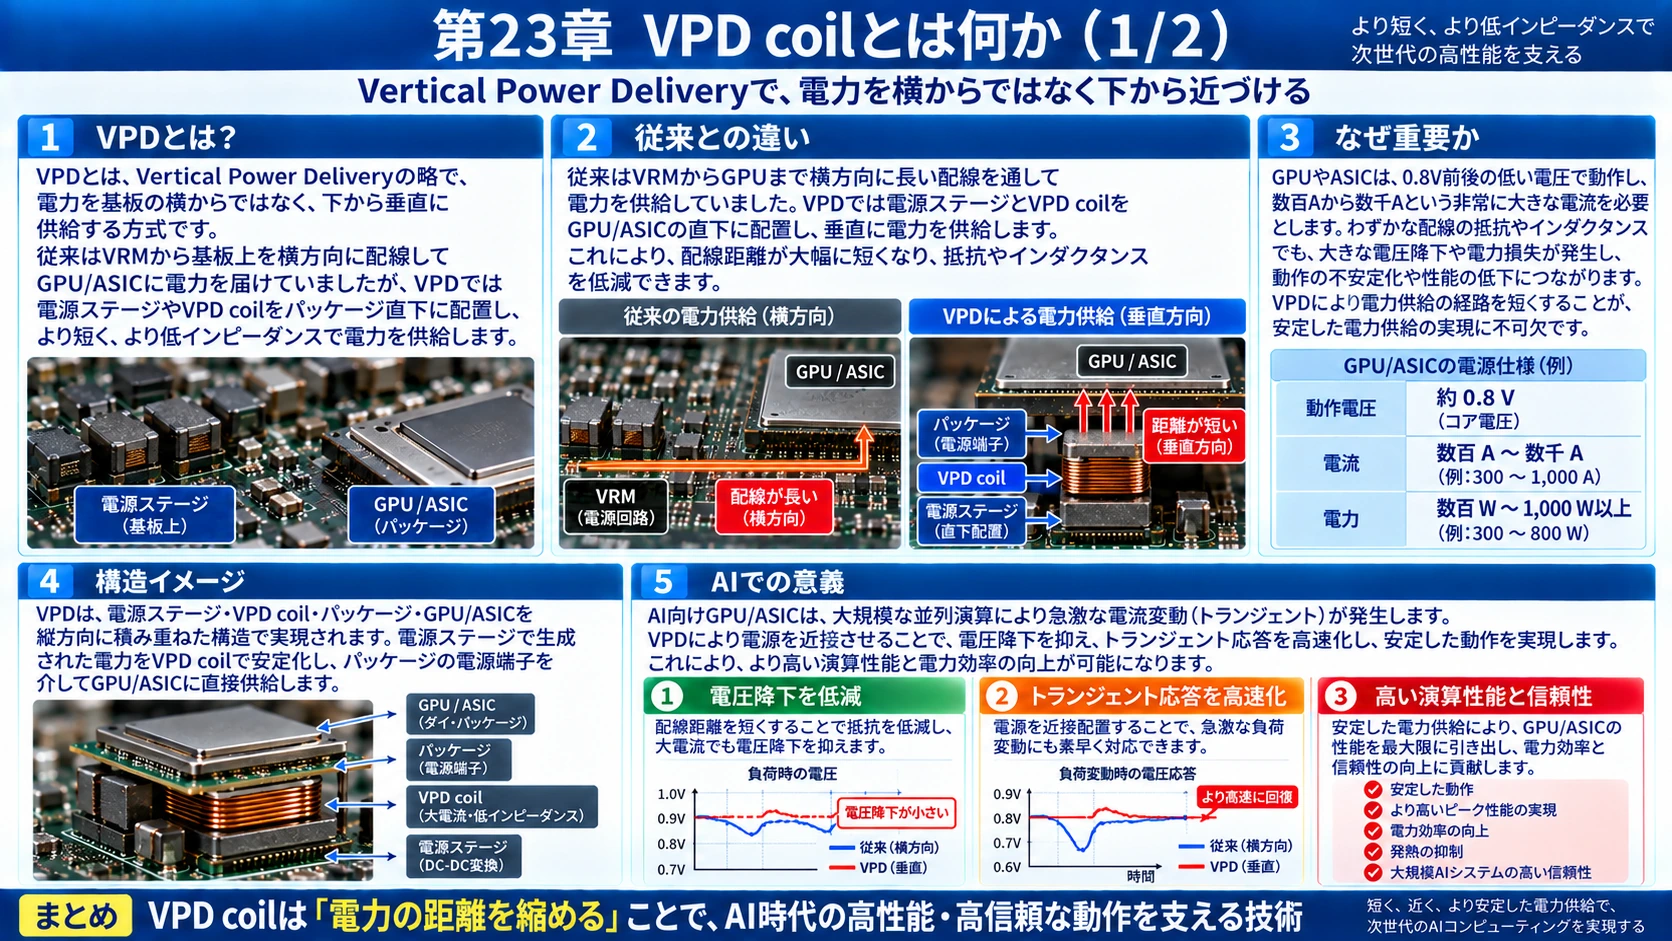
VPDは、

#

Vertical Power Delivery

#

である。

#

従来は、

#

VRM ───────── GPU

#

と横から電力を持ってきた。

#

VPDでは、

#
GPU
       ↑
   VPD coil
       ↑
 power stage
#

とvertical方向へ近づける。

#

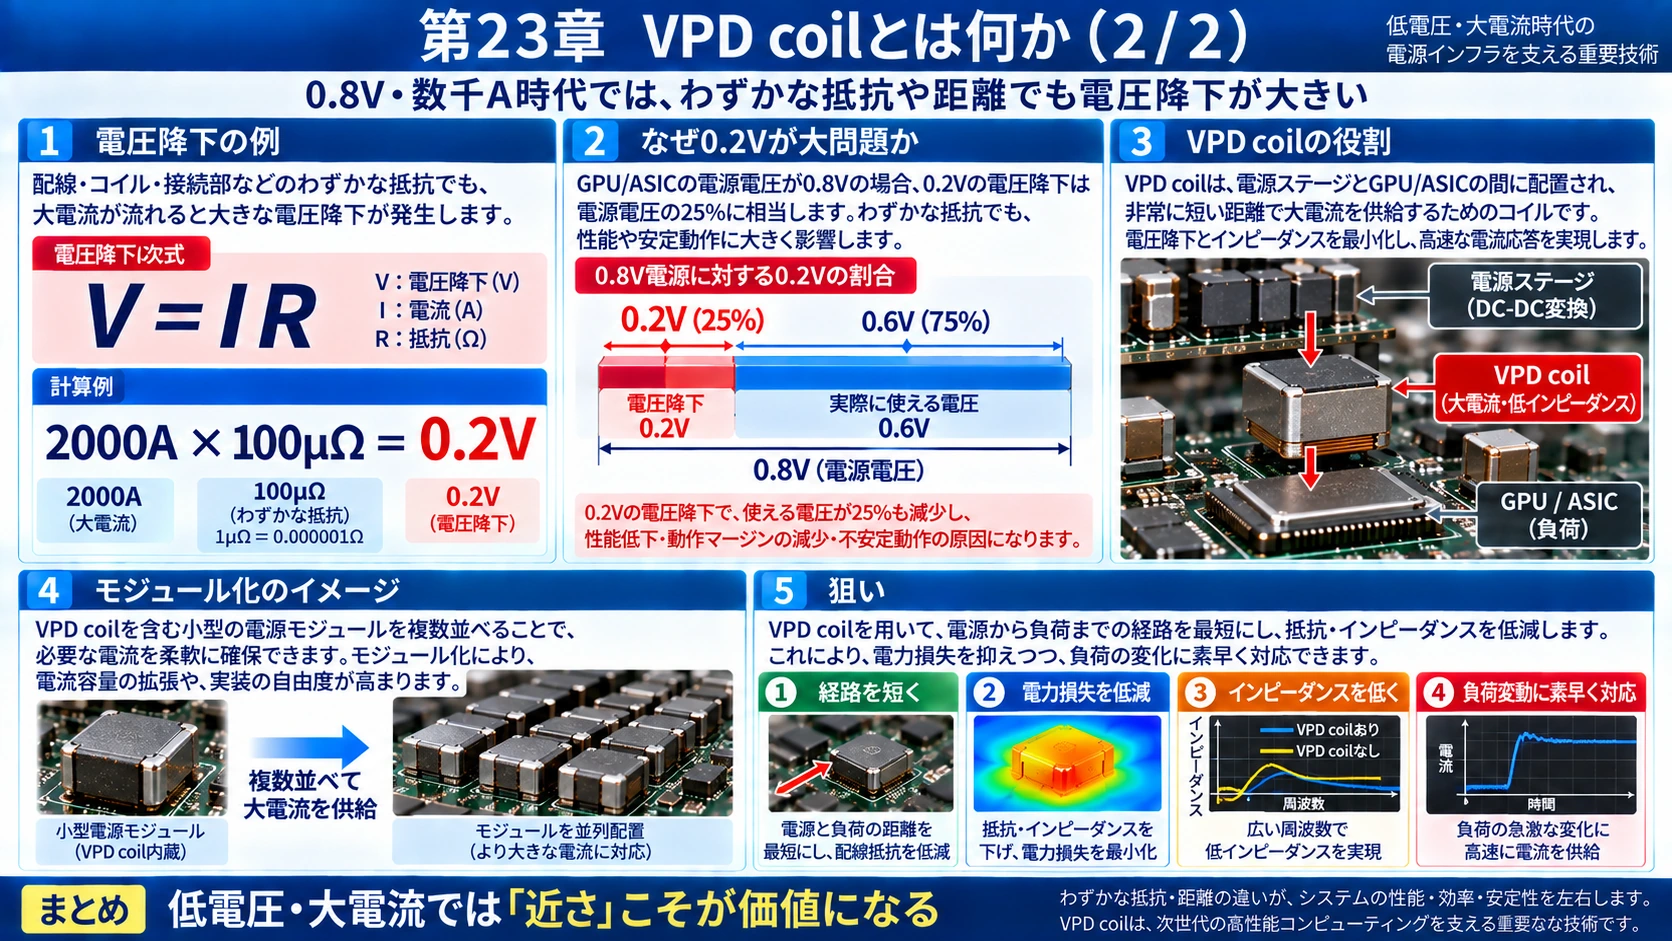
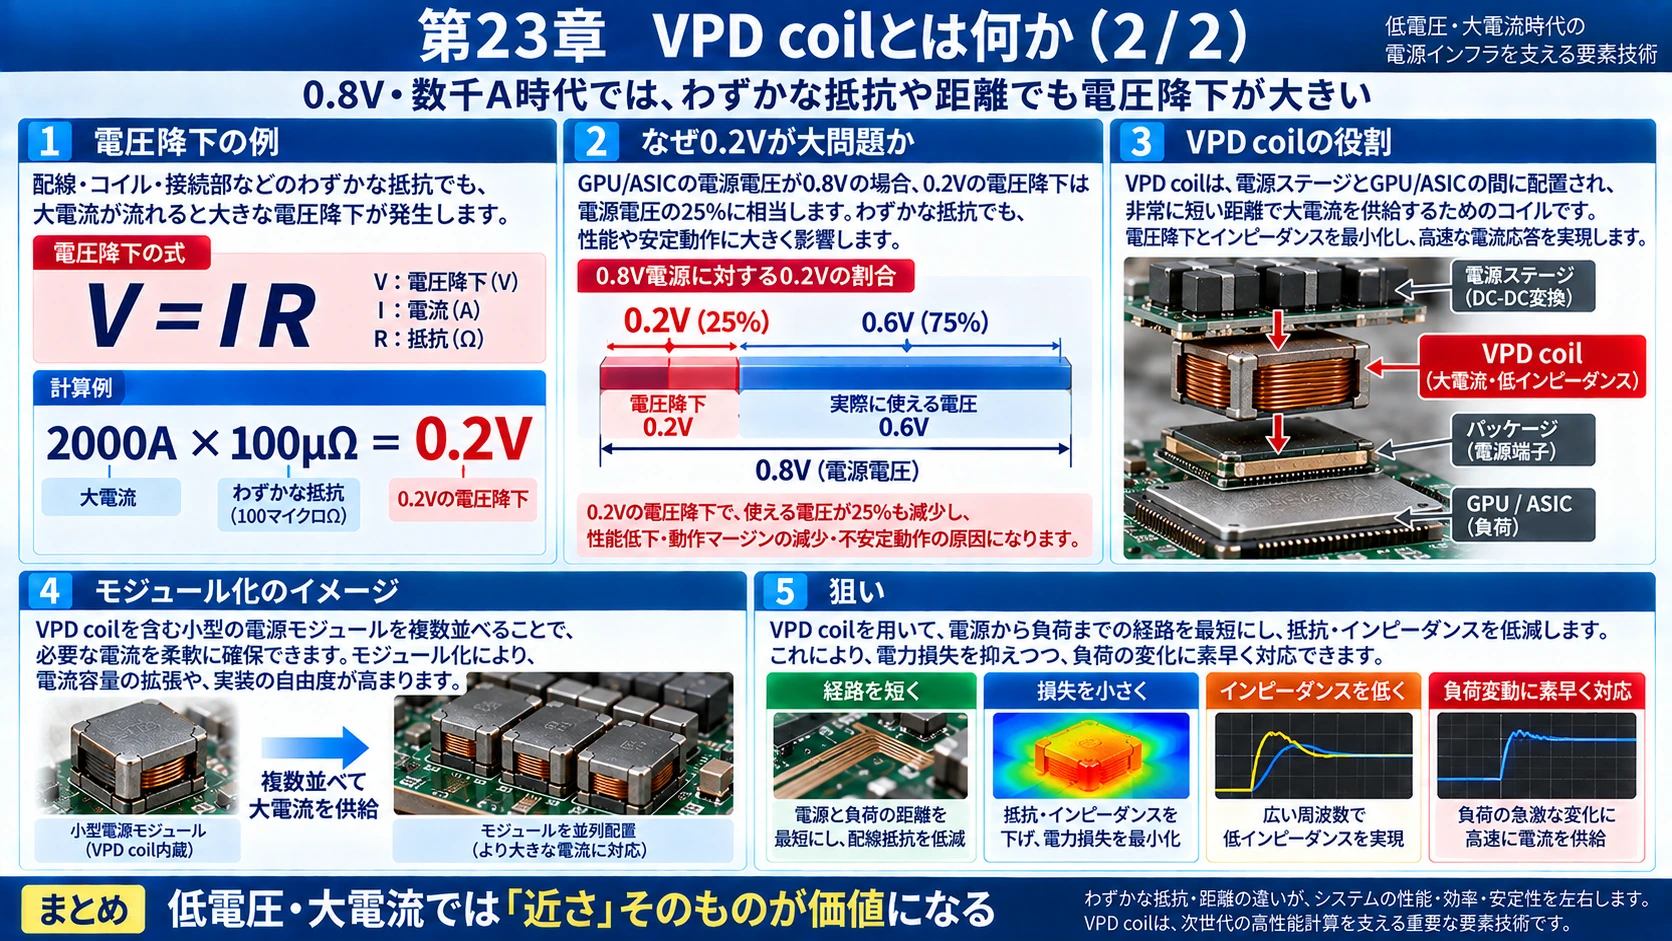
これは低電圧・数千A級では非常に重要である。

#

例えば2000Aが100µΩの経路を通るだけで、

#
V=IR2000×0.00010.2VV=IR2000\times0.00010.2V
#

落ちる。

#

0.8V railに対して0.2Vは大きすぎる。

#

だからPower DeliveryそのものをGPU直下へ移す。

#

TDKは2026年に25A/module、複数moduleを組み合わせて最大200Aを狙うµPOLをVPD用途として投入している。 (TDK)

#

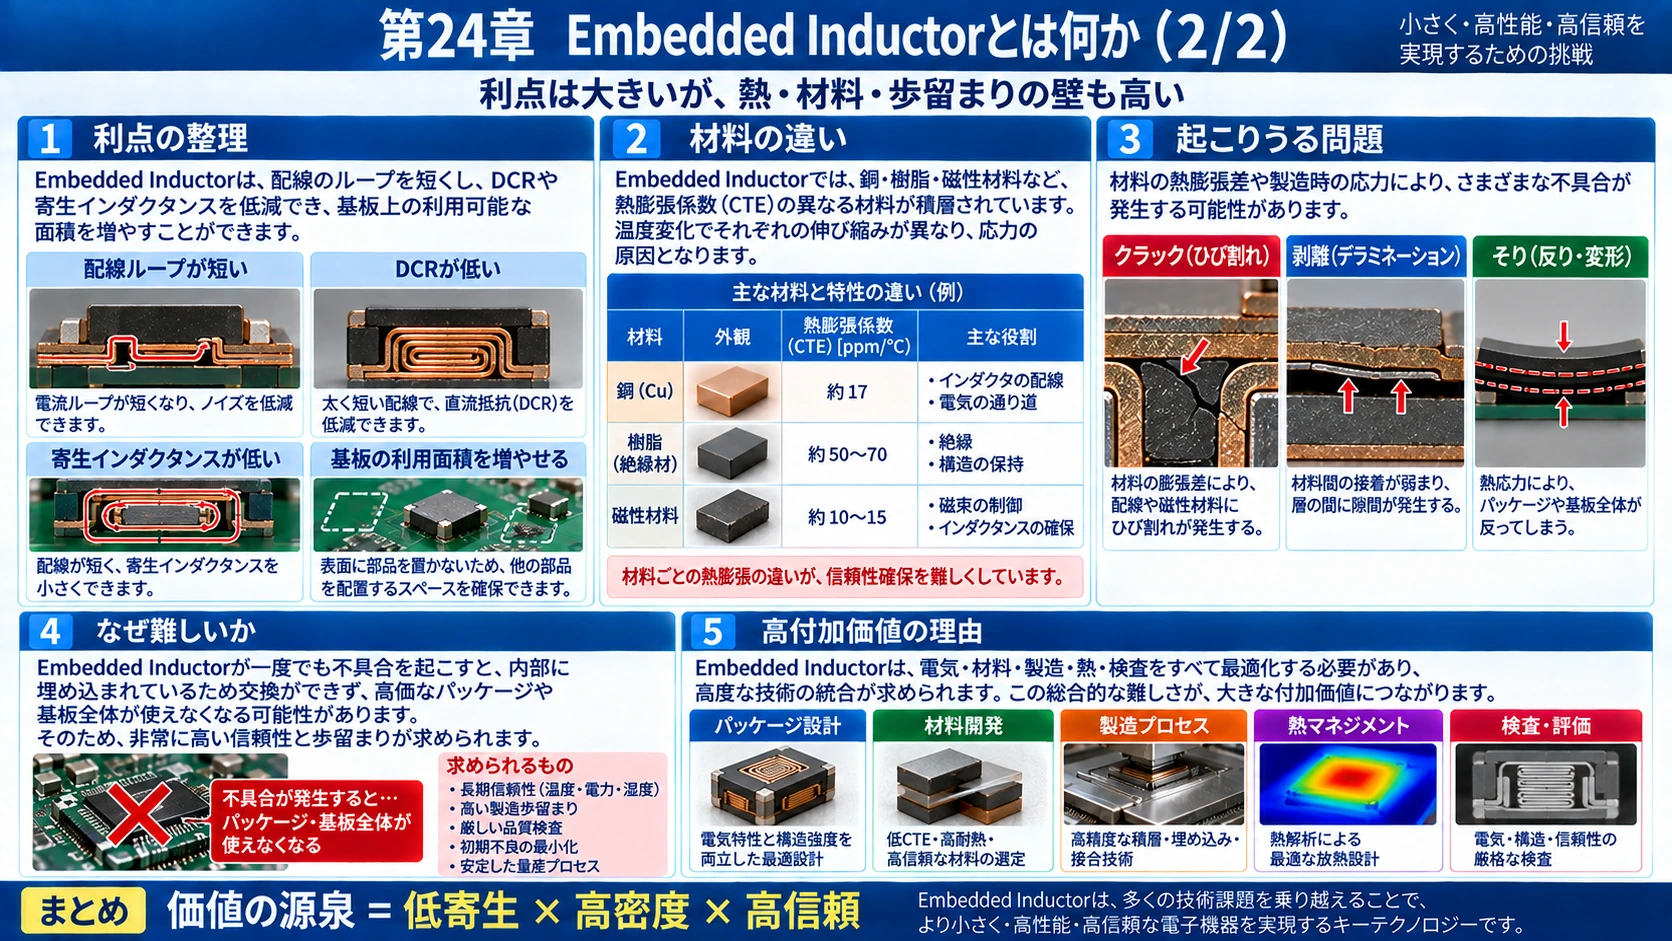
24.Embedded Inductor

#
図解: 24.Embedded Inductor(1/2)
図解: 24.Embedded Inductor(2/2)

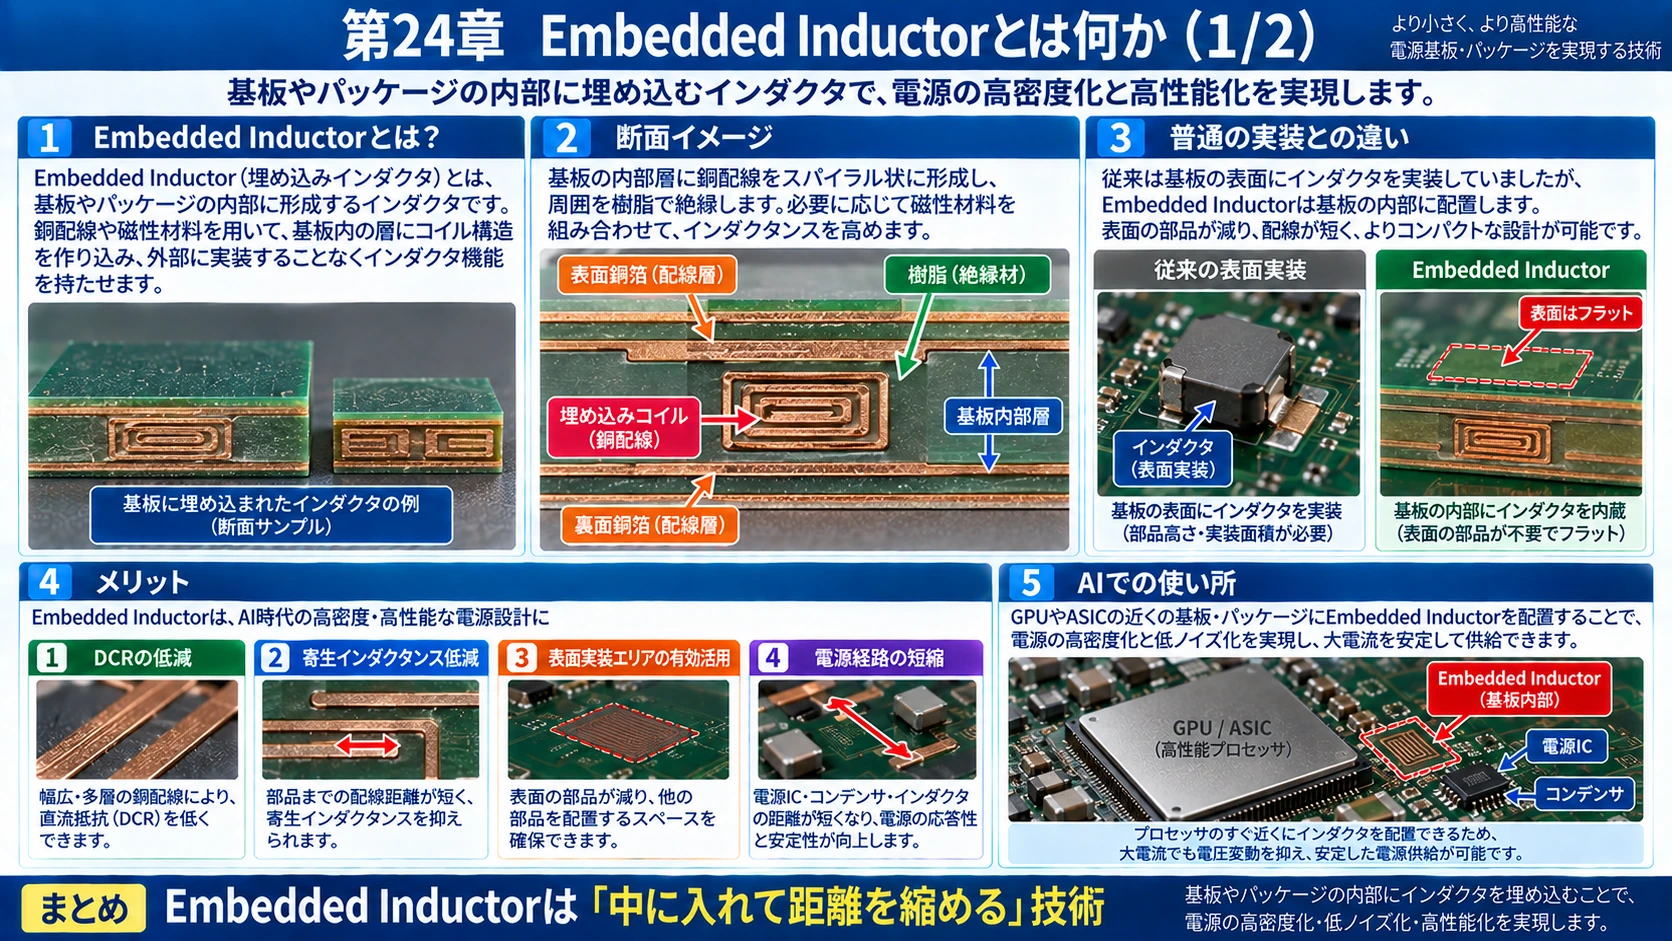
InductorもMLCCと同じように基板内部へ埋め込める。

#

Package / PCB ══════════════════ [ Embedded Coil ] ══════════════════

#

これにより、

#
DCR↓DCR\downarrow
#
Parasitic L↓Parasitic\ L\downarrow
#
Surface area freeSurface\ area\ free
#

を実現できる。

#

ただし難易度は高い。

#

Cu、resin、magnetic materialでは熱膨張率が異なるので、

#

crack

#

delamination

#

warpage

#

が発生する。

#

さらにembedded部品が故障すると、安いcoilだけでなく高価なpackage全体が使えなくなる。

#

そのためyieldとreliability要求が極端に高い。

#

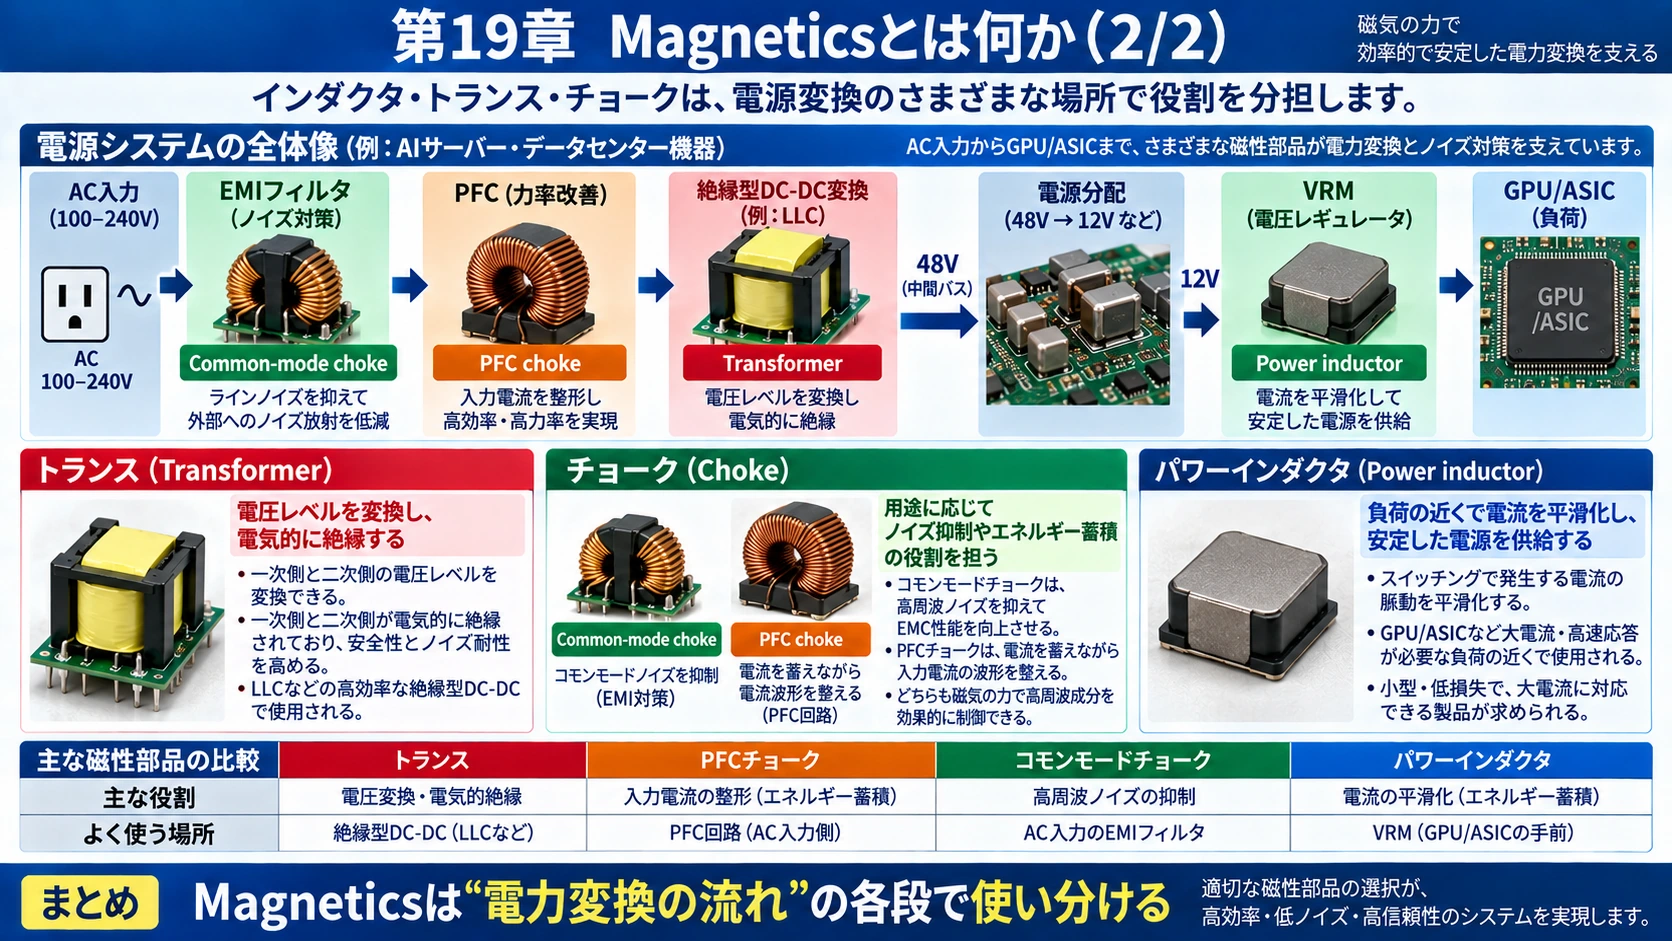
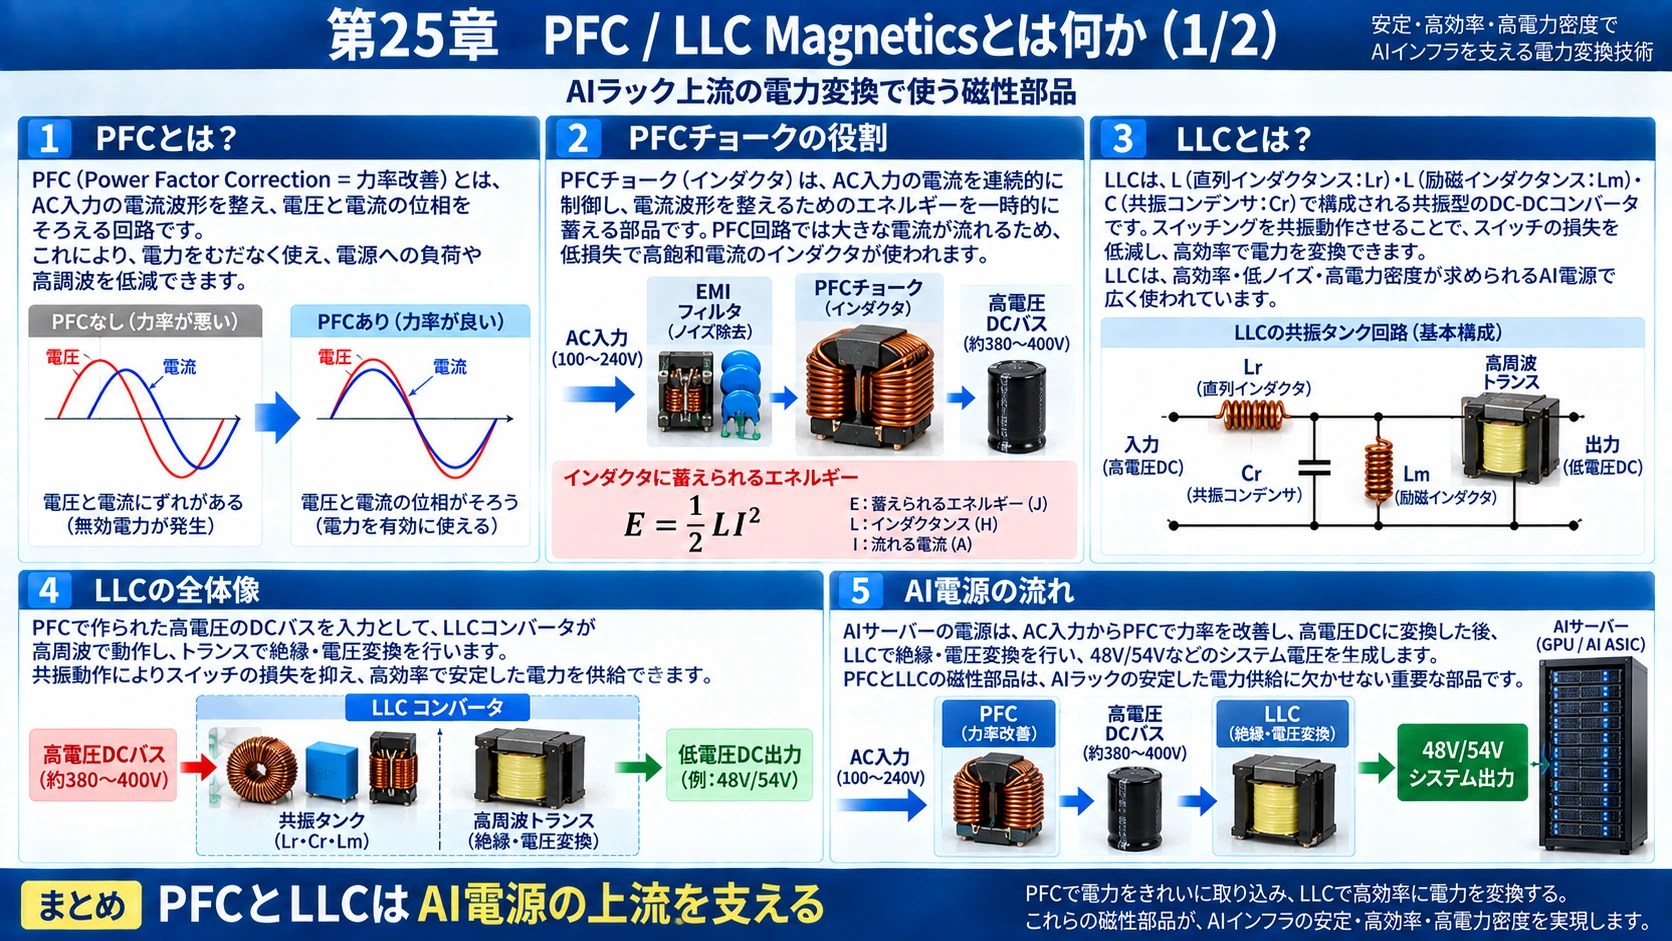
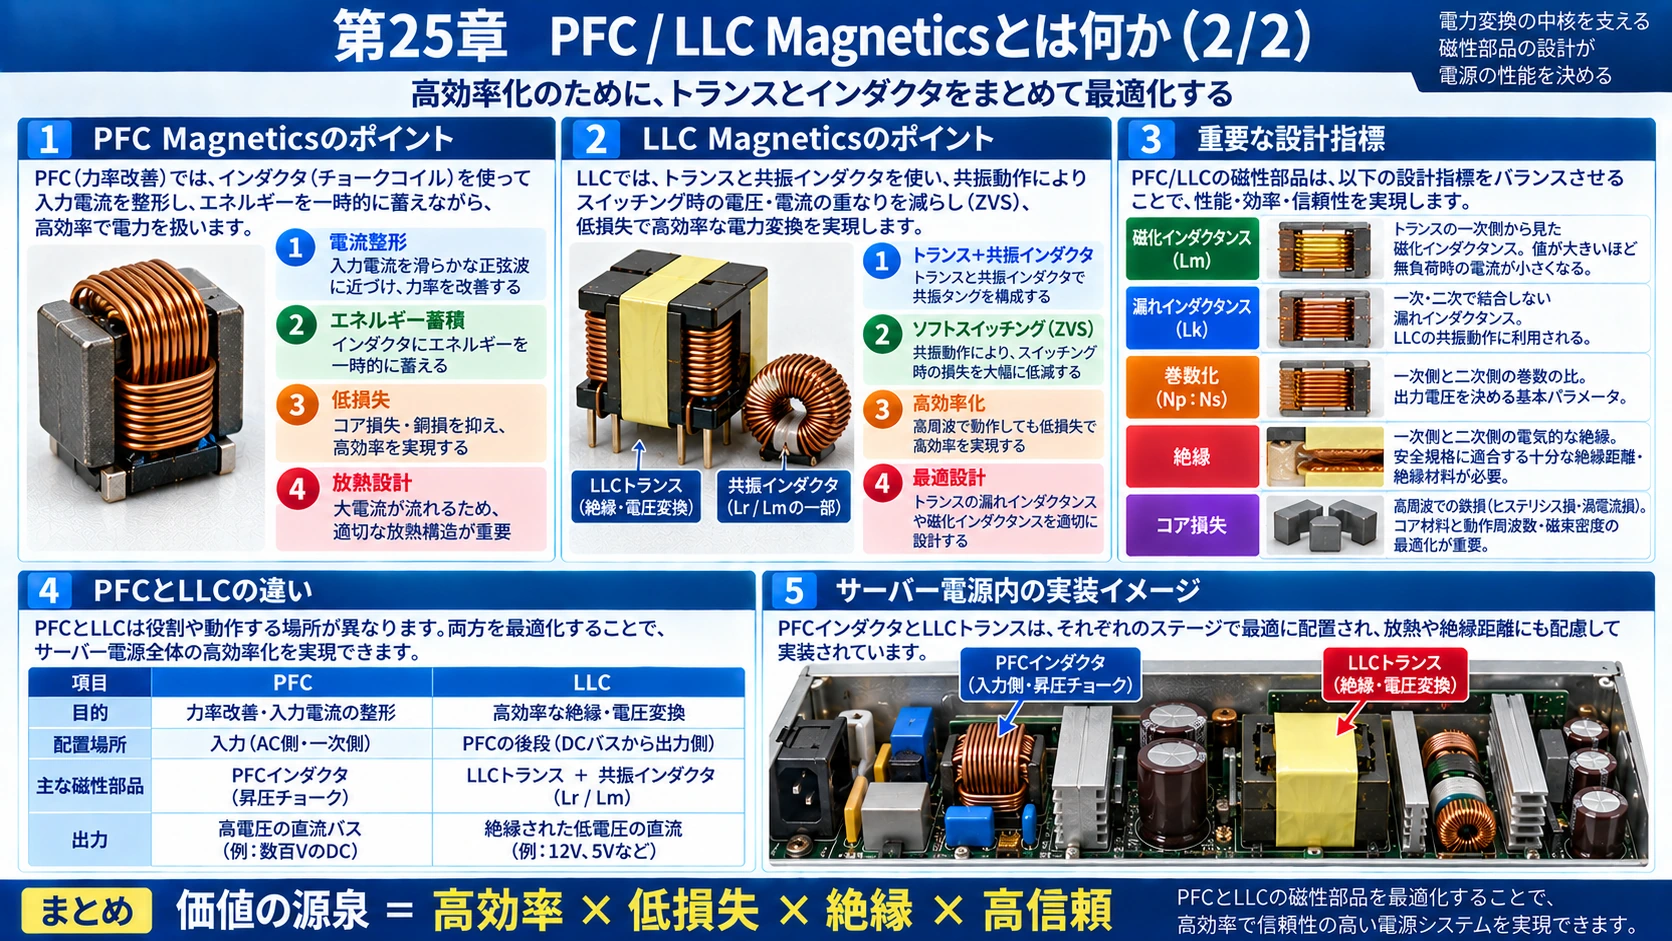
25.PFC / LLC Magnetics

#
図解: 25.PFC / LLC Magnetics(1/2)
図解: 25.PFC / LLC Magnetics(2/2)

AI rackの上流側では全く違うMagneticsが使われる。

#

PFCは、

#

Power Factor Correction

#

力率改善である。

#

AC入力からできるだけ綺麗な電流波形を取り込み、400V級DCなどへ変換する。

#

PFC inductorは、

#
E=12LI2E=\frac12LI^2
#

としてenergyを一時的に蓄える。

#

LLC converterでは、

#
Lr+Lm+CrL_r+L_m+C_r
#

というresonance、共振を利用し、ZVS=Zero Voltage Switchingなどによってswitching lossを減らす。

#

ここではinductorだけでなくTransformerそのものがconverter回路の一部になる。

#

したがってLLC Magneticsでは、

#

Magnetizing inductance

#

Leakage inductance

#

Turns ratio

#

Insulation

#

Core loss

#

を同時に作り込む必要があり、非常に高難度である。

#

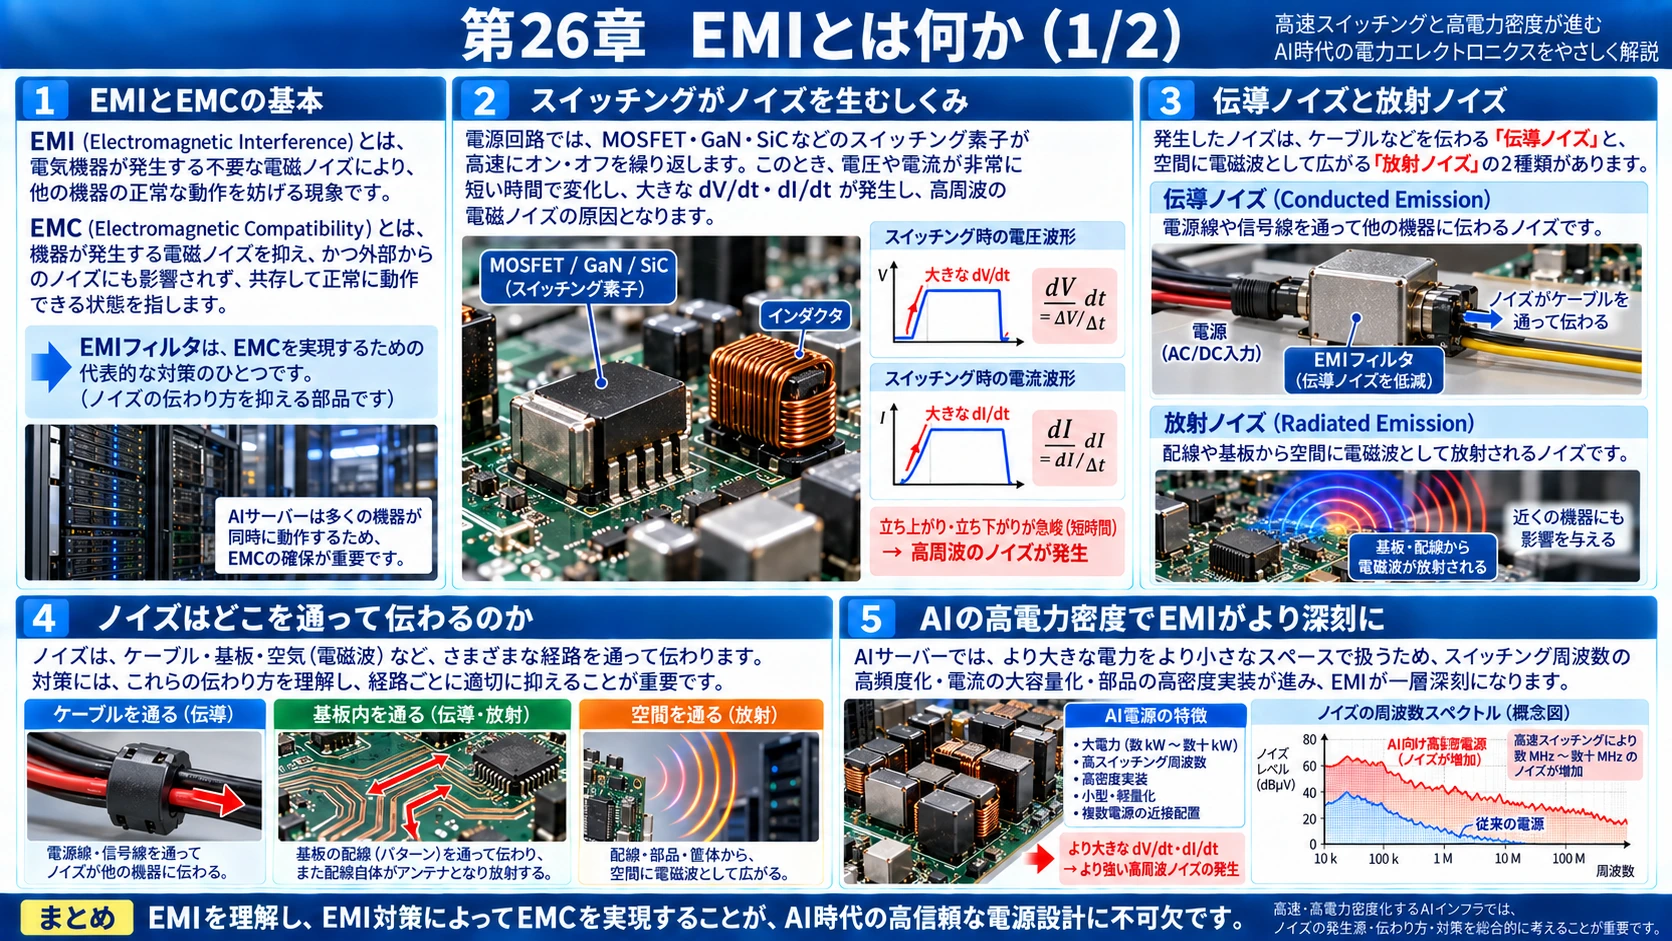
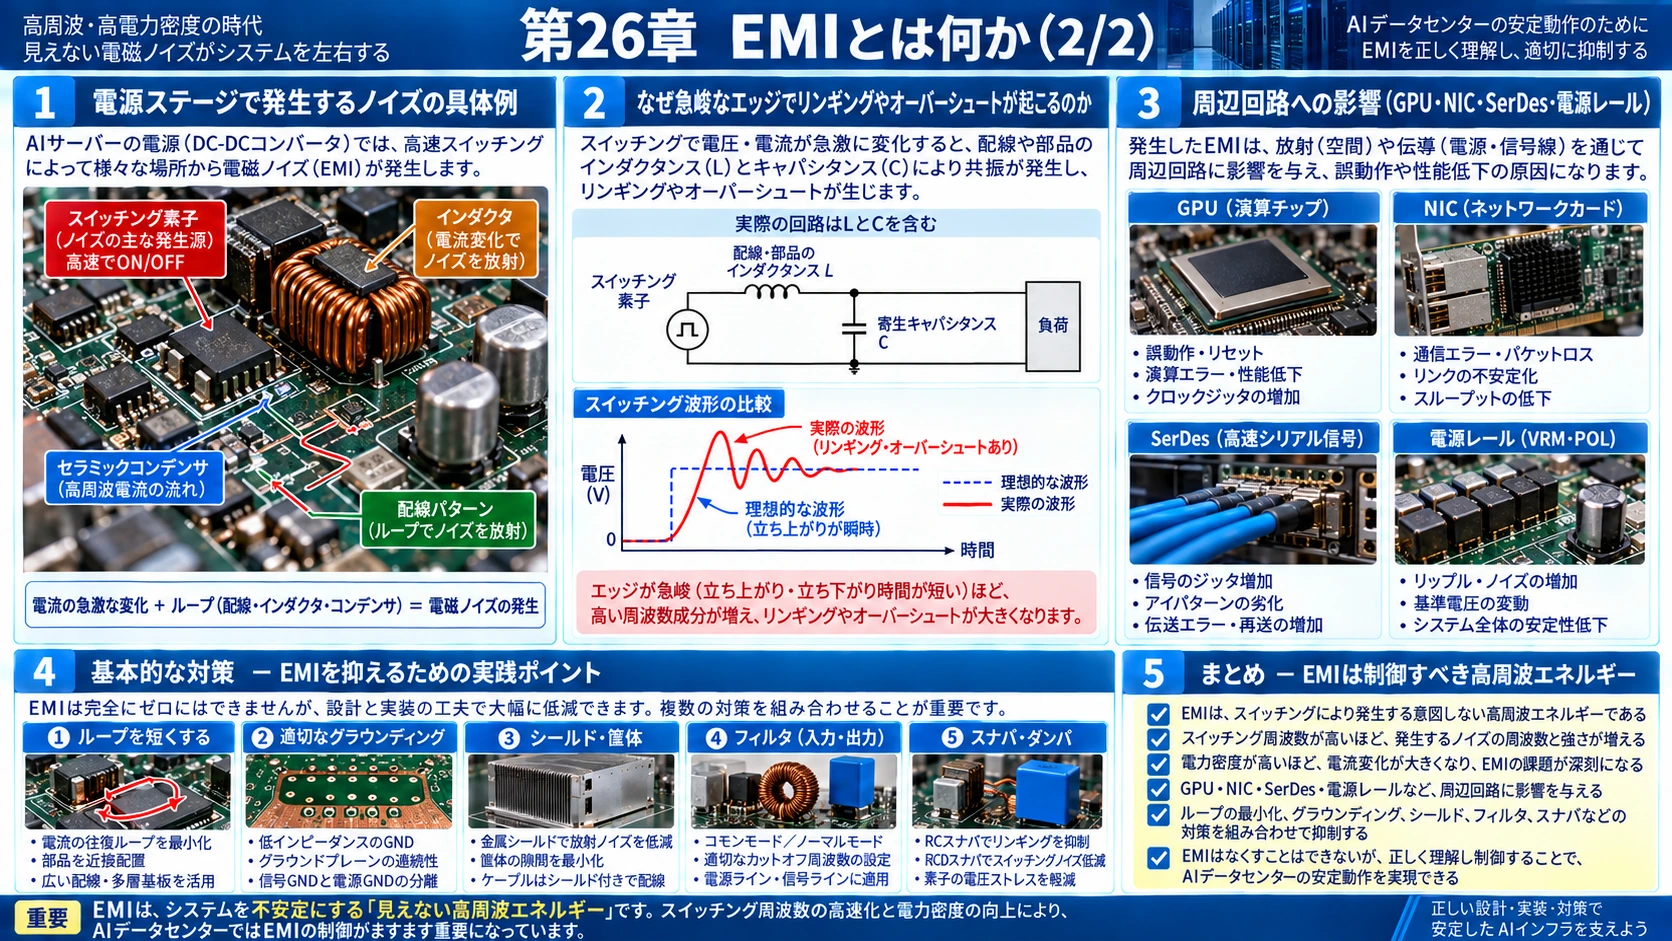
26.EMIとは何か

#
図解: 26.EMIとは何か(1/2)
図解: 26.EMIとは何か(1/2)
図解: 26.EMIとは何か(2/2)
図解: 26.EMIとは何か(2/2)

EMIは、

#

Electromagnetic Interference

#

電磁妨害である。

#

一方EMCは、

#

Electromagnetic Compatibility

#

電磁両立性で、機器同士がノイズを出しながらも互いに正常動作できる状態を意味する。

#

したがって、

#
EMI filterはEMCを実現する手段の一つ\boxed{\text{EMI filterはEMCを実現する手段の一つ}}
#

である。

#

GaN、SiC、MOSFETを高速switchingすると、

#
dVdt,dIdt\frac{dV}{dt},\quad \frac{dI}{dt}
#

が大きくなり、高周波noiseが増える。

#

AI power densityが上がるほどEMI対策も難しくなる。

#

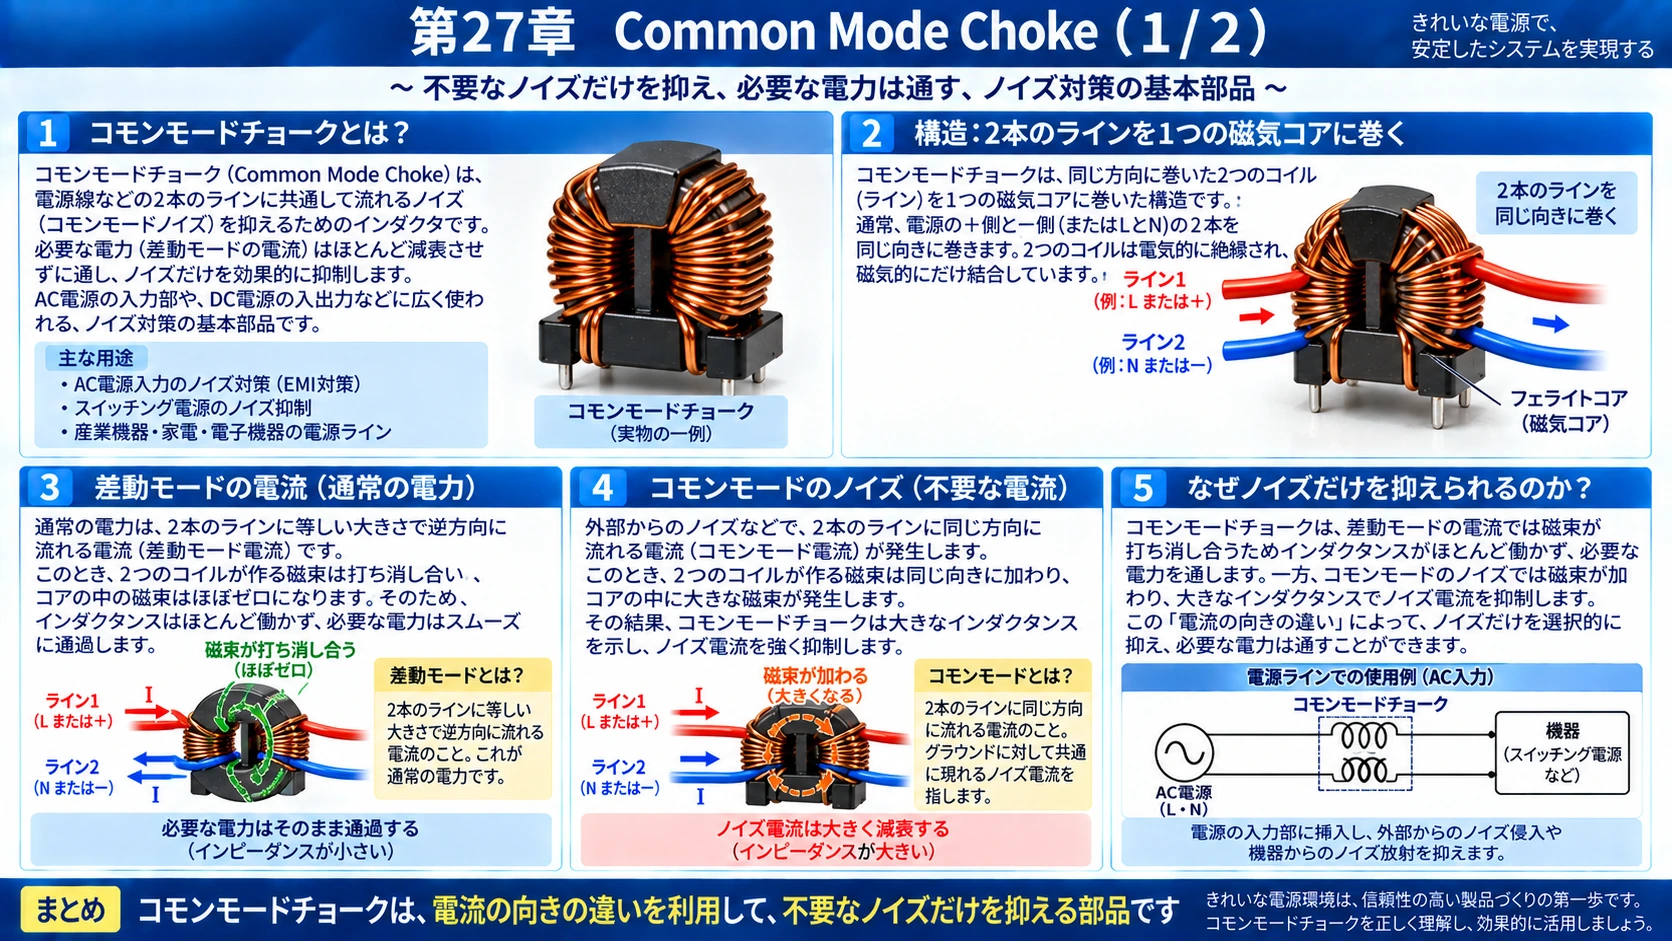
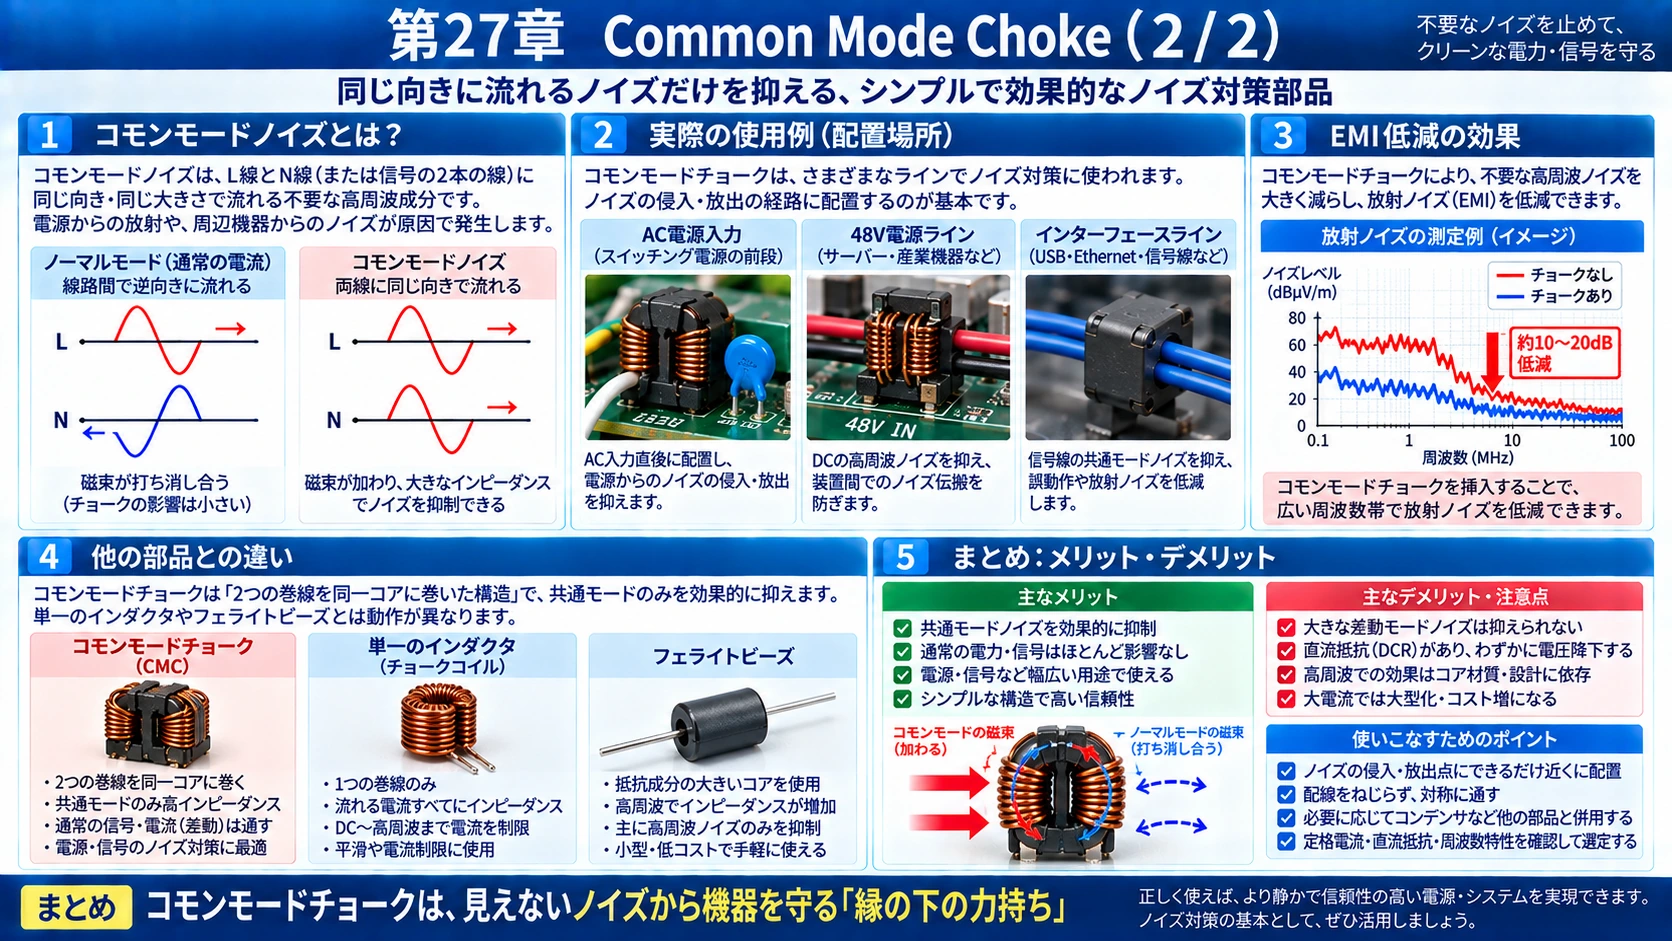
27.Common Mode Choke

#
図解: 27.Common Mode Choke(1/2)
図解: 27.Common Mode Choke(2/2)

CMCは、

#

Common Mode Choke

#

である。

#

2本の線を同じcoreへ巻く。

#

正常な電流では、

#

Line → Load Return ← Load

#

と逆方向へ流れるため磁束が打ち消し合う。

#

しかしCommon-mode noiseでは、

#

Line → noise Return → noise

#

と同方向へ流れる。

#

このとき磁束が加算され、大きなinductanceとなってnoiseを止める。

#

つまり、

#
正常な電力は通し、同相noiseだけを抑える\boxed{\text{正常な電力は通し、同相noiseだけを抑える}}
#

部品である。

#

28.Y-cap、Ferrite bead、Feed-through filter、Snubber

#
図解: 28.Y-cap、Ferrite bead、Feed-through filter、Snubber(1/2)
図解: 28.Y-cap、Ferrite bead、Feed-through filter、Snubber(2/2)

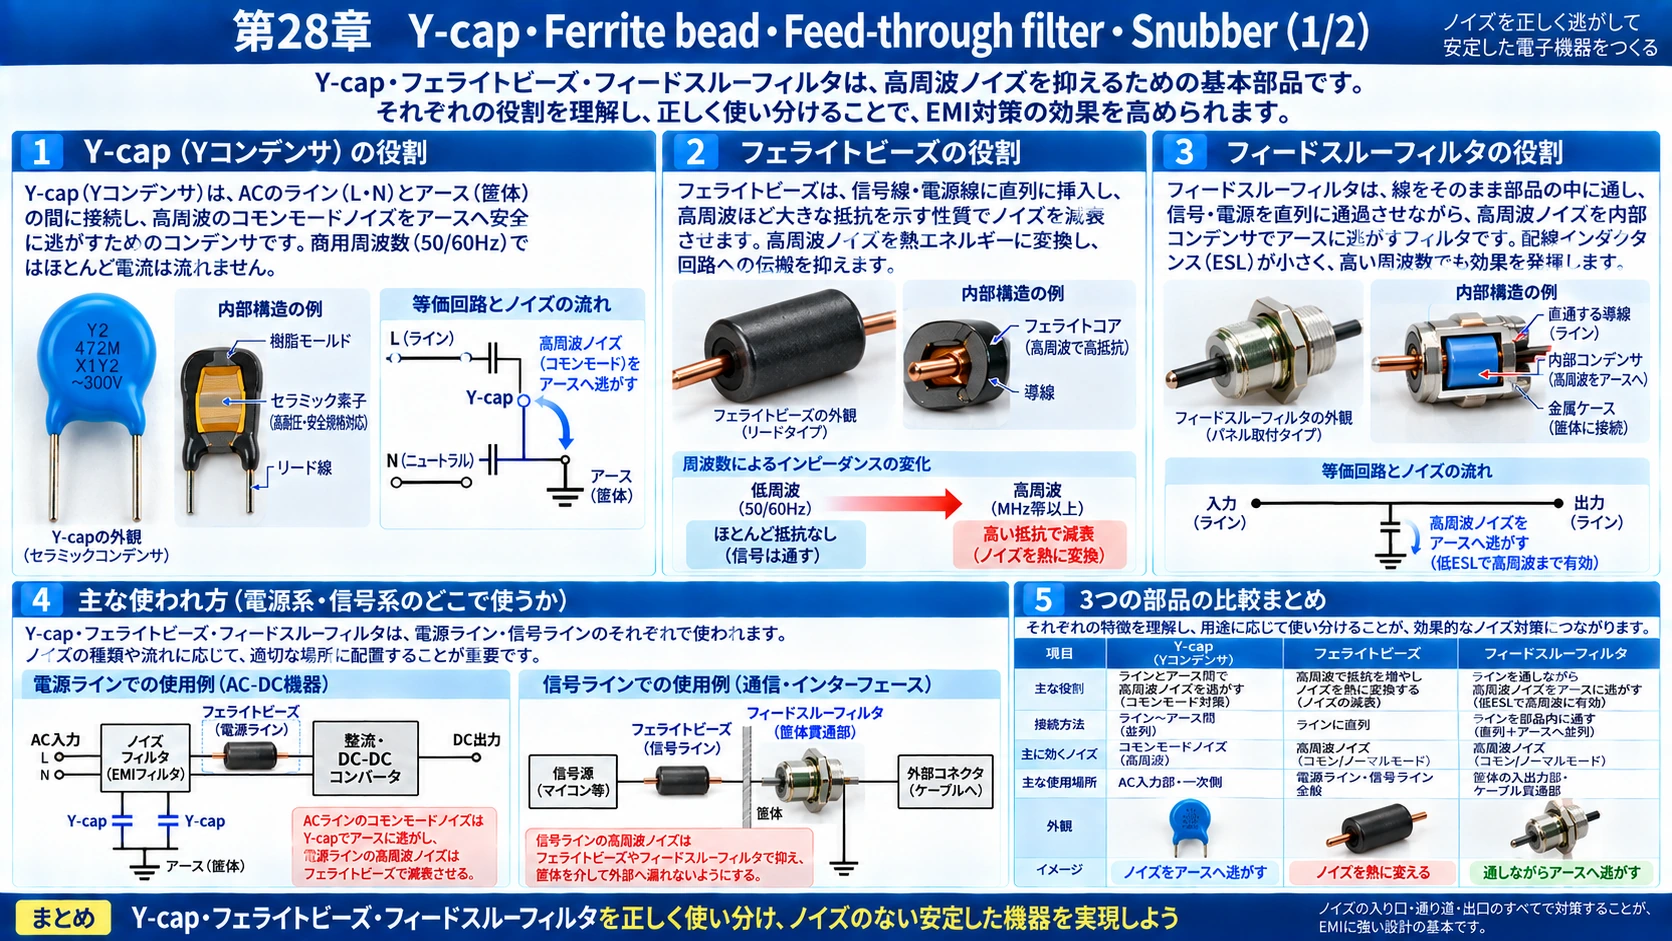
Y-capはLineとEarth/Chassis間へ入れ、高周波common-mode noiseをEarth側へ逃がす安全規格capacitorである。

#

Ferrite beadは単なるcoilとは少し違う。

#

高周波領域で抵抗成分を意図的に増やし、

#
noise energyを熱へ変えて消す\boxed{\text{noise energyを熱へ変えて消す}}
#

部品である。

#

Feed-through filterは、

#
IN → filter → OUT
        ↓
       GND
#

という構造で、電源線そのものを部品内部へ通す。普通のMLCCの枝線を減らせるためESLを下げやすい。

#

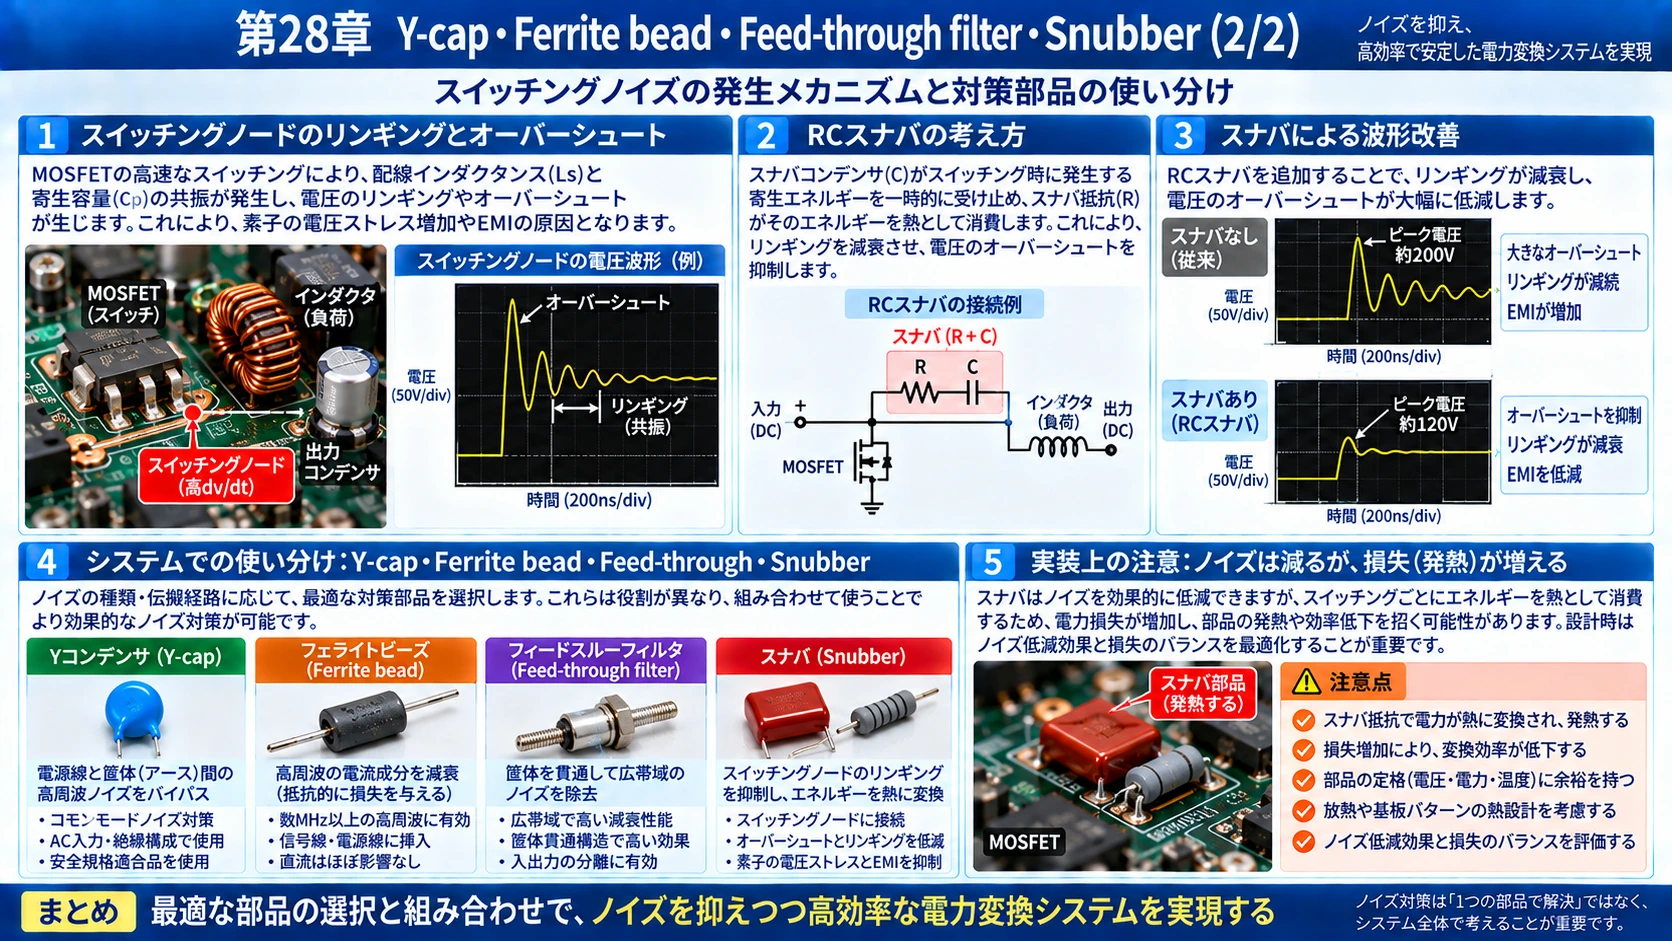
Snubberは厳密には「EMI filterそのもの」とは違うが、MOSFET switching時のringingやovershootを抑える。

#

寄生LによるenergyをCへ受け、Rで消費するRC Snubberなどが使われる。

#

高電圧AI power shelfではTDKが1000V・22nF C0G MLCCをresonance/snubber用途に展開している。 (TDK)

#

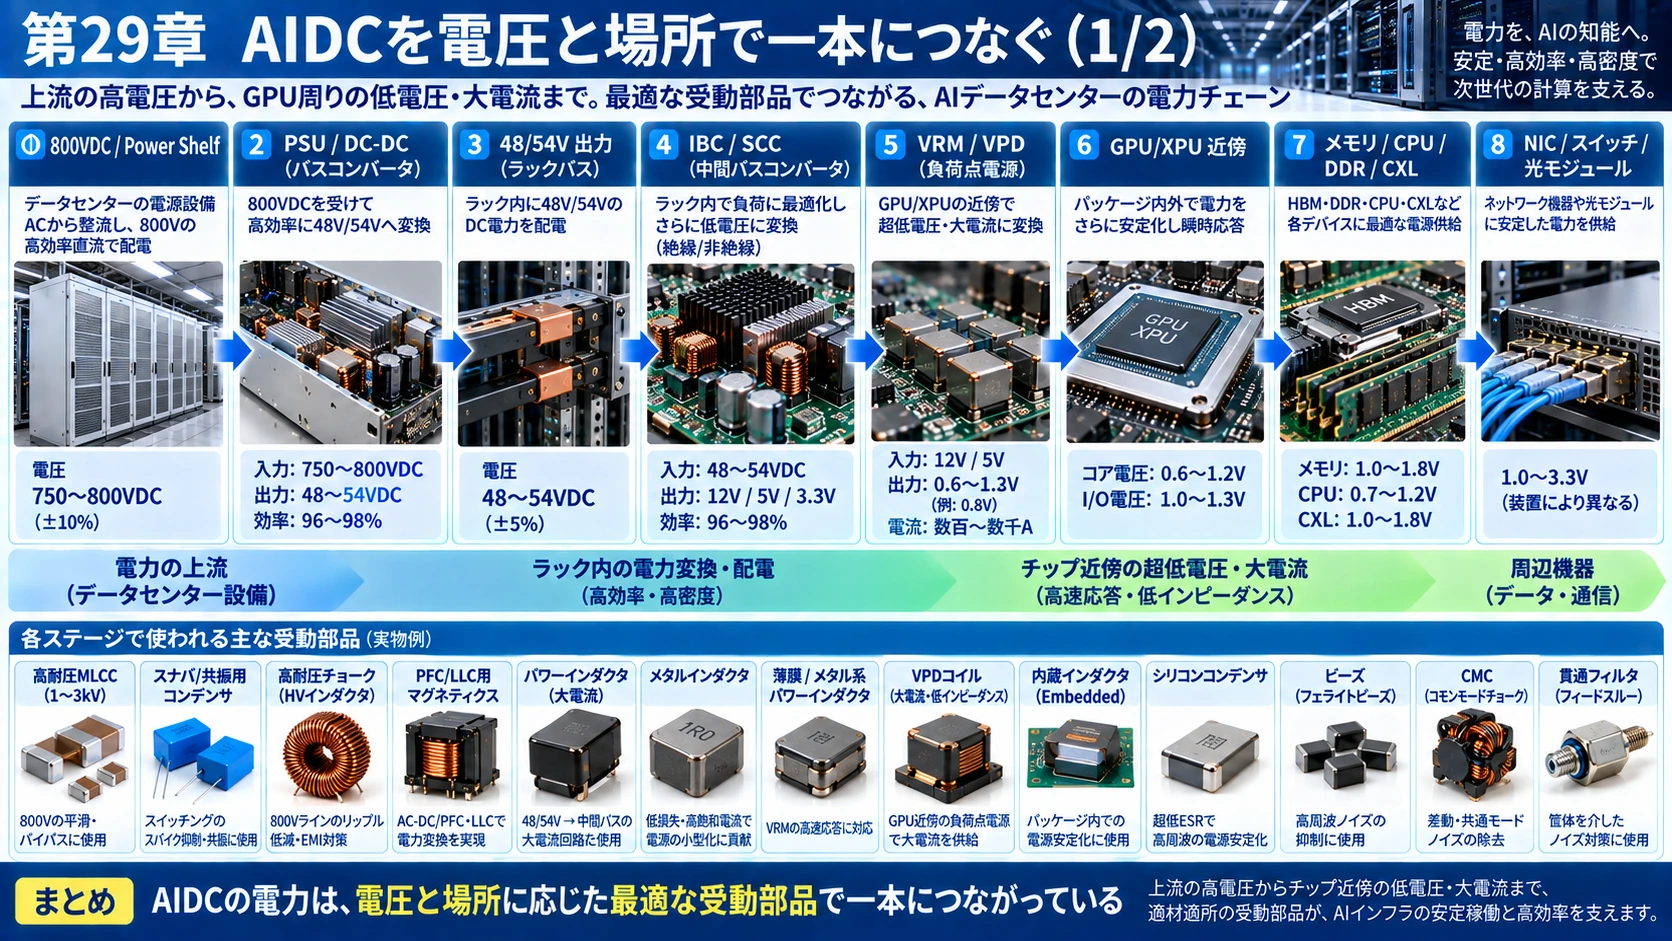
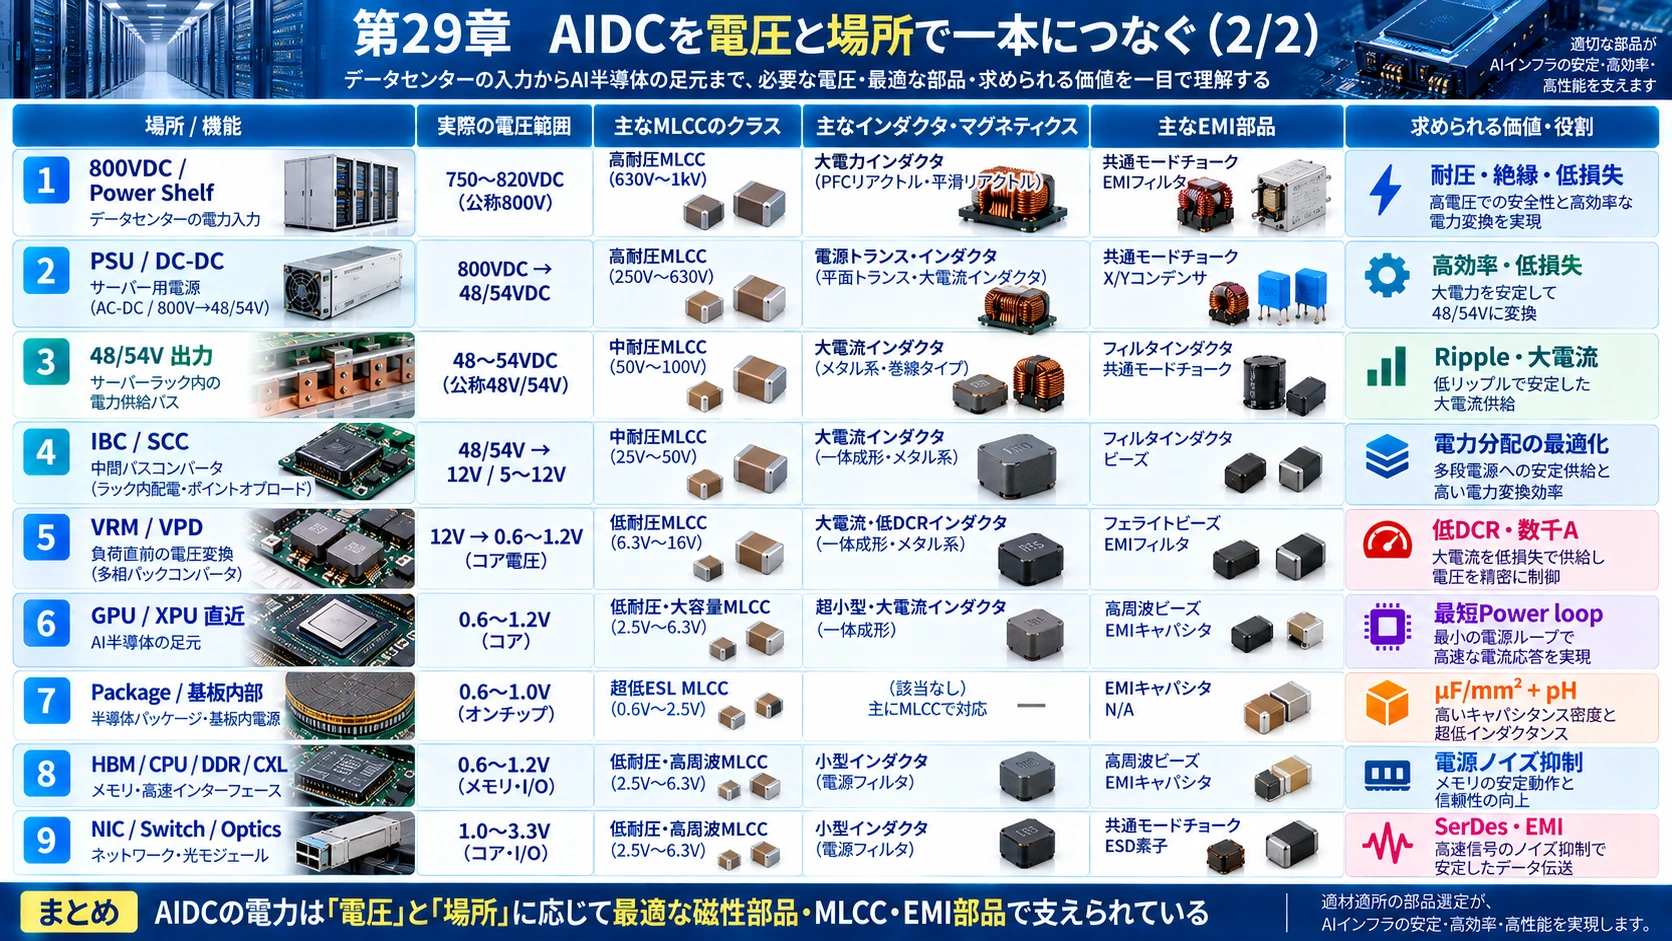
29.AIDCを電圧と場所で一本につなぐ

#
図解: 29.AIDCを電圧と場所で一本につなぐ(1/2)
図解: 29.AIDCを電圧と場所で一本につなぐ(2/2)

ここまでをAI Data Center、AIDCのpower chainへ戻すとこうなる。

#
場所実際の電圧帯高付加価値MLCCInductor/MagneticsEMI/その他価値の源泉800VDC / Power Shelf400~800V630~1250V C0G、Snubber/ResonantHV chokeY-cap、CMC耐圧・絶縁・低損失PSU/DC-DC300~450V級bus450~630V MLCCPFC/LLC MagneticsCMC、Snubber高周波電力変換48/54V出力48~54V75~100V MLCCPower InductorFerrite/CMCRipple・大電流IBC/SCC48V→12/6V50~100V input、16~25V outputMetal InductorEMI filter多相化・高周波化VRM/VPD12/6V→0.7~1.2V10/47/100µF X6SThin-film/Metal Power InductorBead低DCR・数千AGPU/XPU直近約0.7~1.2V0201 10µF、0402 47µF、100µFVPD coil3-terminal/Low-ESLµF/mm²+pHPackage/基板内部同上Embedded/Reverse GeometryEmbedded InductorSilicon capacitor最短Power loopHBM/CPU/DDR/CXL約0.8~3.3V2.5~16V decoupling小型Power InductorBead/CMC数量+高周波NIC/Switch/Optics1~12V、一部48VHigh-Q/decouplingThin-film InductorCMC、Feed-throughSerDes・EMI\begin{array}{|l|c|l|l|l|l|}\text{場所}&\text{実際の電圧帯}&\text{高付加価値MLCC}&\text{Inductor/Magnetics}&\text{EMI/その他}&\text{価値の源泉}\cr\hline\text{800VDC / Power Shelf}&\text{400~800V}&\text{630~1250V C0G、Snubber/Resonant}&\text{HV choke}&\text{Y-cap、CMC}&\text{耐圧・絶縁・低損失}\cr\hline\text{PSU/DC-DC}&\text{300~450V級bus}&\text{450~630V MLCC}&\text{PFC/LLC Magnetics}&\text{CMC、Snubber}&\text{高周波電力変換}\cr\hline\text{48/54V出力}&\text{48~54V}&\text{75~100V MLCC}&\text{Power Inductor}&\text{Ferrite/CMC}&\text{Ripple・大電流}\cr\hline\text{IBC/SCC}&\text{48V→12/6V}&\text{50~100V input、16~25V output}&\text{Metal Inductor}&\text{EMI filter}&\text{多相化・高周波化}\cr\hline\text{VRM/VPD}&\text{12/6V→0.7~1.2V}&\text{10/47/100µF X6S}&\text{Thin-film/Metal Power Inductor}&\text{Bead}&\text{低DCR・数千A}\cr\hline\text{GPU/XPU直近}&\text{約0.7~1.2V}&\text{0201 10µF、0402 47µF、100µF}&\text{VPD coil}&\text{3-terminal/Low-ESL}&\text{µF/mm²+pH}\cr\hline\text{Package/基板内部}&\text{同上}&\text{Embedded/Reverse Geometry}&\text{Embedded Inductor}&\text{Silicon capacitor}&\text{最短Power loop}\cr\hline\text{HBM/CPU/DDR/CXL}&\text{約0.8~3.3V}&\text{2.5~16V decoupling}&\text{小型Power Inductor}&\text{Bead/CMC}&\text{数量+高周波}\cr\hline\text{NIC/Switch/Optics}&\text{1~12V、一部48V}&\text{High-Q/decoupling}&\text{Thin-film Inductor}&\text{CMC、Feed-through}&\text{SerDes・EMI}\cr\hline\end{array}
#

なおPFC欄で高圧MLCCを「flying capacitor」と呼べるかはconverter topologyに依存する。従来型PFCのbulk energy storageの主役はアルミ電解やfilmであり、MLCCは高周波bypass、snubber、resonant、特定のswitched-capacitor/flying-cap構成で重要になる、と区別した方が正確である。

#

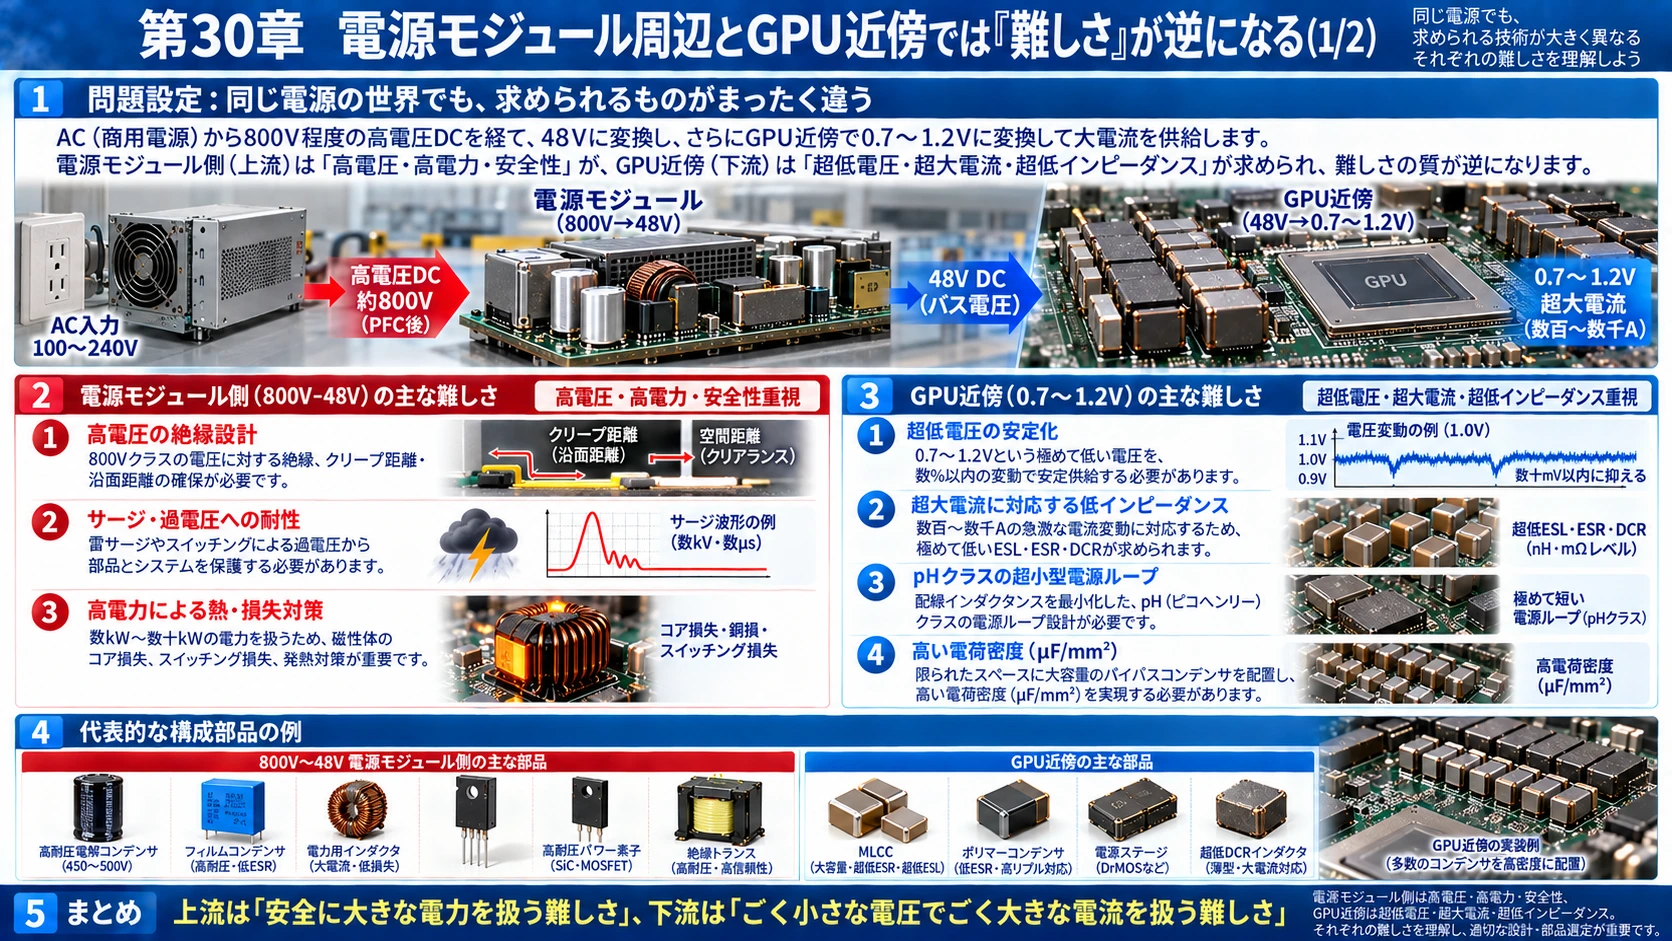
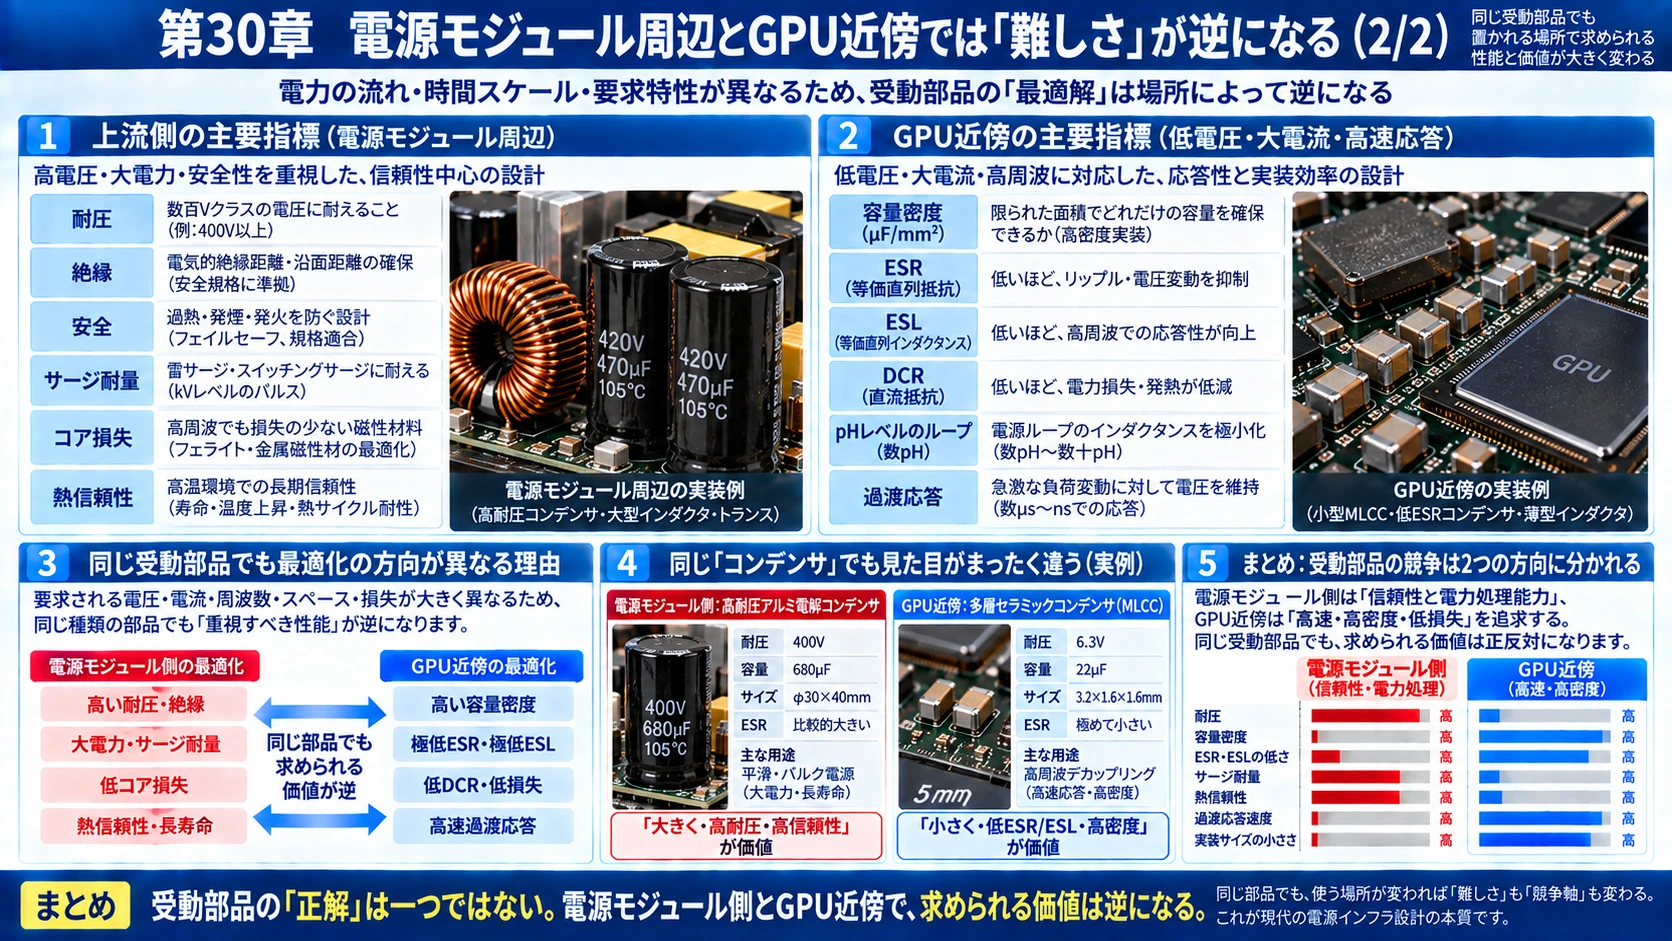
30.電源モジュール周辺とGPU近傍では「難しさ」が逆になる

#
図解: 30.電源モジュール周辺とGPU近傍では「難しさ」が逆になる(1/2)
図解: 30.電源モジュール周辺とGPU近傍では「難しさ」が逆になる(2/2)

上流側では、

#
高電圧 × 大電力 × 安全\boxed{\text{高電圧 × 大電力 × 安全}}
#

が難しい。

#

GPU側では、

#
低電圧 × 超大電流 × 超低ESL\boxed{\text{低電圧 × 超大電流 × 超低ESL}}
#

が難しい。

#

したがって、

#

800V側で価値を決めるのは、

#

耐圧

#

creepage / clearance

#

絶縁

#

core loss

#

surge

#

である。

#

一方GPU直近では、

#

µF/mm²

#

DCR

#

ESR

#

ESL

#

pH単位のPower Loop

#

が価値を決める。

#

同じ「受動部品」でも、技術競争の方向が全く違うのである。

#

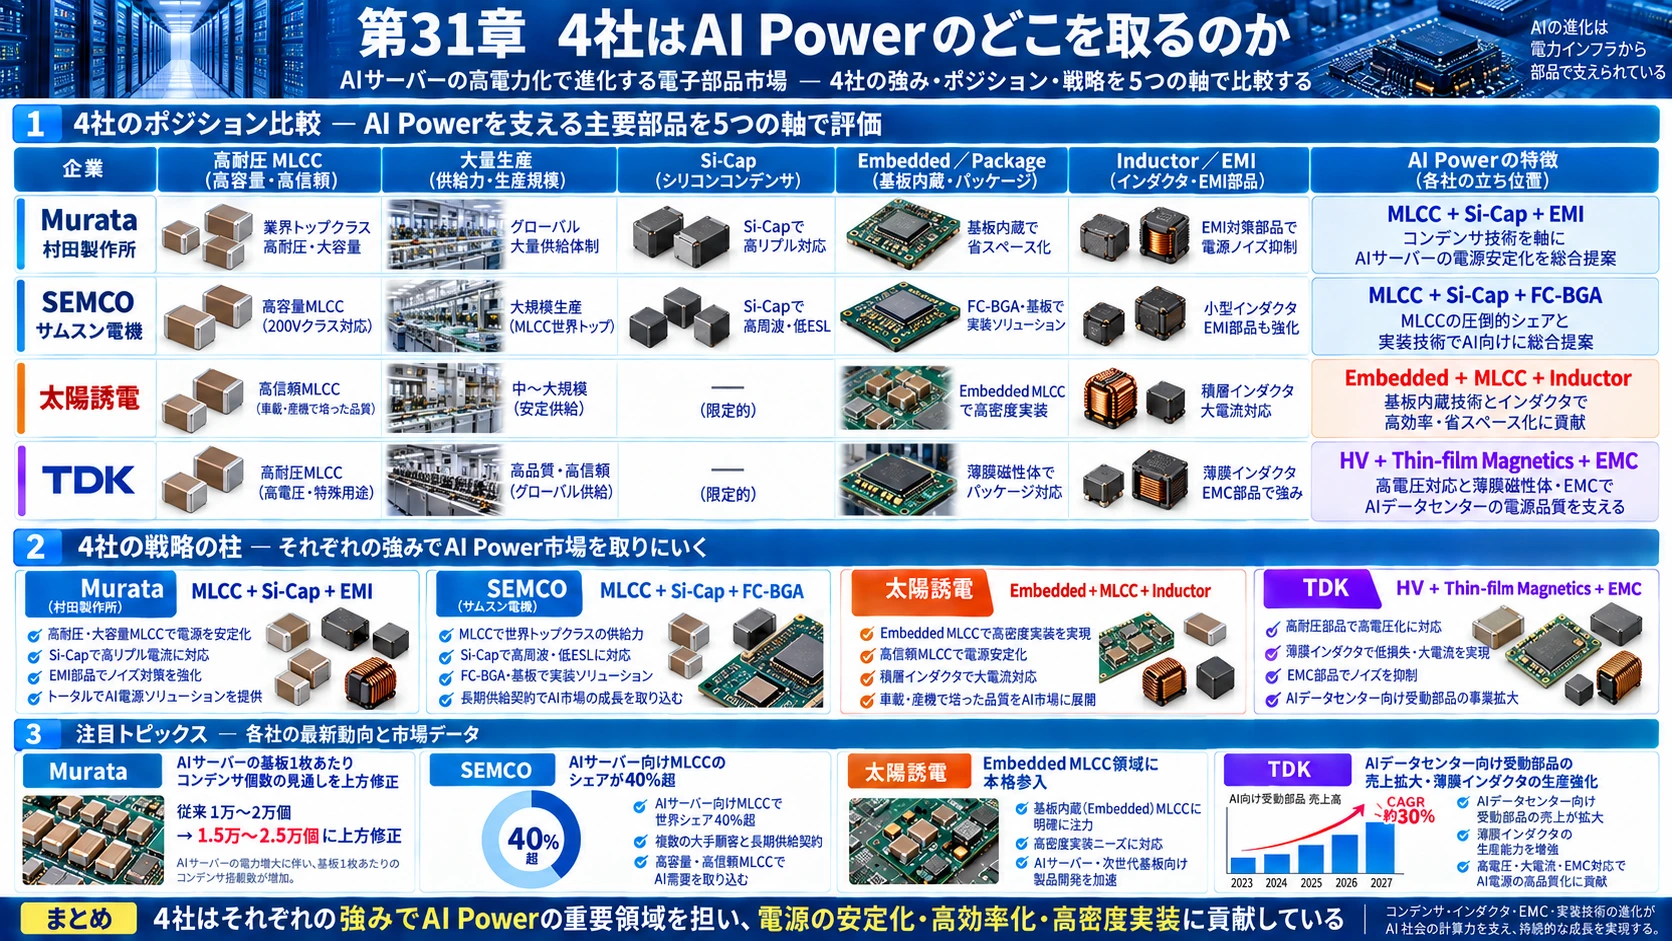
31.4社はAI Powerのどこを取るのか

#
図解: 31.4社はAI Powerのどこを取るのか

かなり単純化すると、現在の位置はこう見える。

#
企業High-cap MLCC大量生産Si-CapEmbedded/PackageInductor/EMIAI Powerの特徴Murata◎◎◎◎◎◎◎◎◎MLCC+Si-Cap+EMISEMCO◎◎◎◎◎◎◎◎○MLCC+Si-Cap+FC-BGATaiyo Yuden◎◎公開主力品なし◎◎Embedded+MLCC+InductorTDK○~◎○公開主力品なし○◎◎HV+Thin-film Magnetics+EMC\begin{array}{|l|c|c|c|c|c|l|}\text{企業}&\text{High-cap MLCC}&\text{大量生産}&\text{Si-Cap}&\text{Embedded/Package}&\text{Inductor/EMI}&\text{AI Powerの特徴}\cr\hline\text{Murata}&\text{◎◎}&\text{◎◎}&\text{◎◎}&\text{◎}&\text{◎◎}&\text{MLCC+Si-Cap+EMI}\cr\hline\text{SEMCO}&\text{◎◎}&\text{◎◎}&\text{◎◎}&\text{◎◎}&\text{○}&\text{MLCC+Si-Cap+FC-BGA}\cr\hline\text{Taiyo Yuden}&\text{◎}&\text{◎}&\text{公開主力品なし}&\text{◎}&\text{◎}&\text{Embedded+MLCC+Inductor}\cr\hline\text{TDK}&\text{○~◎}&\text{○}&\text{公開主力品なし}&\text{○}&\text{◎◎}&\text{HV+Thin-film Magnetics+EMC}\cr\hline\end{array}
#

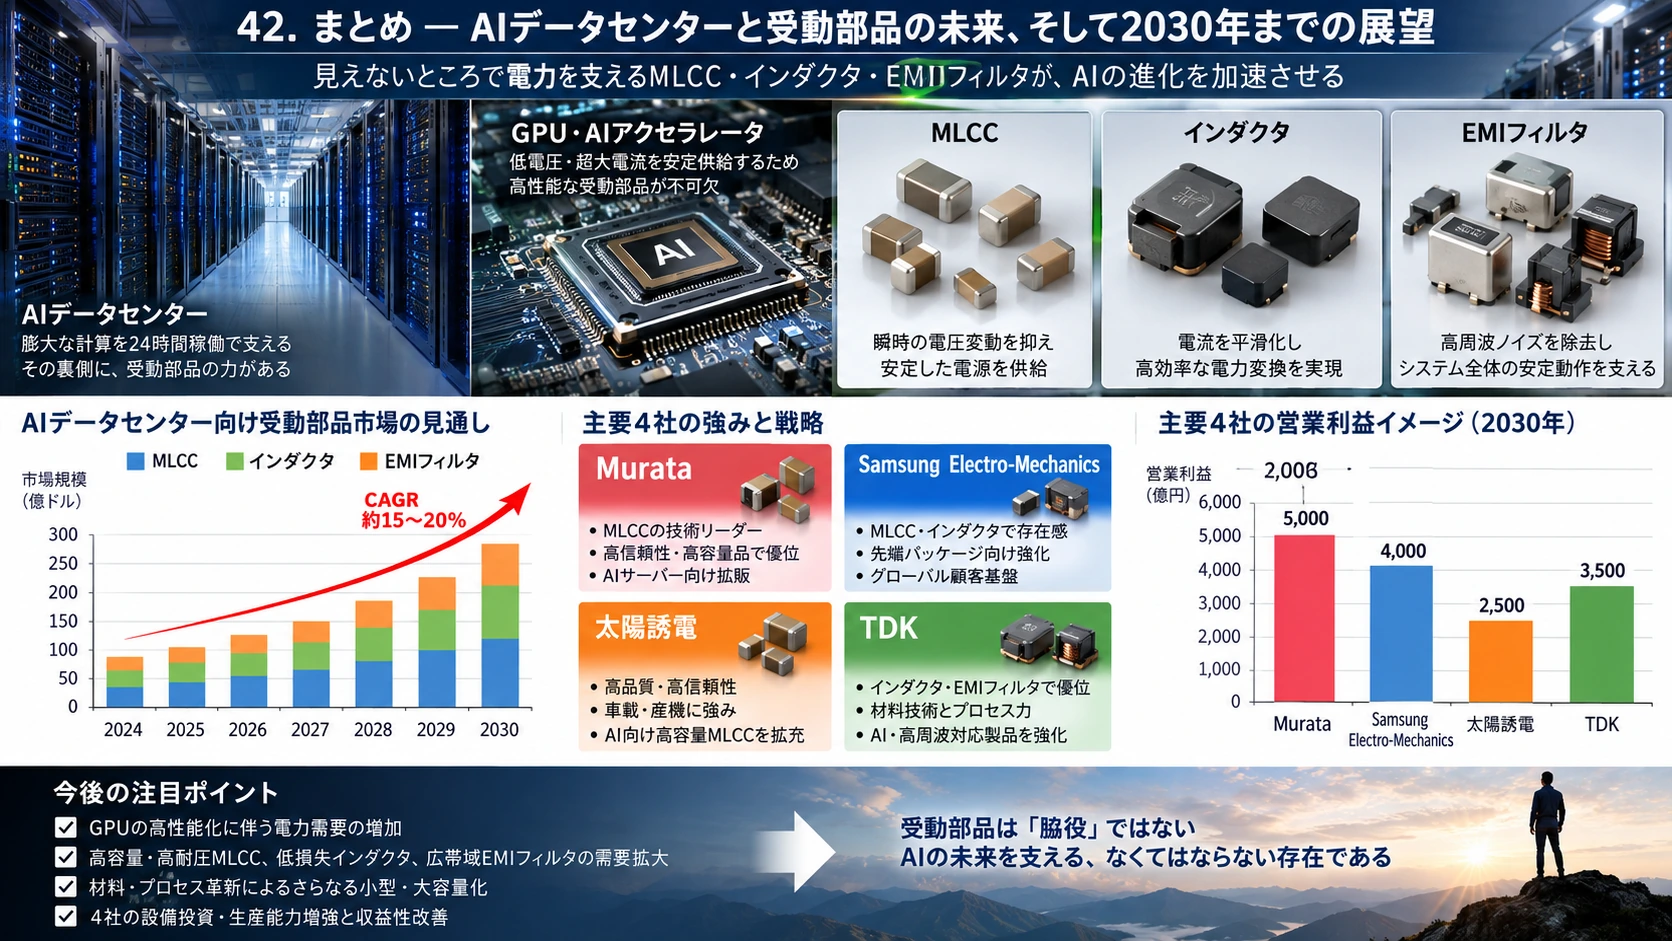
MurataはAIサーバーのbaseboard当たりcapacitor搭載数を従来の1万~2万個から1.5万~2.5万個へ上方修正し、2025~2030年のAIサーバー向けcapacitor数量を年率約30%で増えると見ている。 (Murata Manufacturing Co., Ltd.)

#

Samsung Electro-MechanicsはAI server MLCCで40%以上のシェアを持つと公表しており、2027年だけで1社とのAI server MLCC供給契約を約1.072兆ウォン、約7.8億ドルで締結した。10社超とLTAも締結している。 (Samsung SEM)

#

Taiyo YudenはEmbedded MLCCへ明確に進んでいる。

#

TDKはMLCC単体よりもPower Stack全体を見る必要があり、会社自身がAIデータセンター向け受動部品売上を将来的に約10倍へ増やす方針を示している。またThin-film Inductorの能力増強を前倒ししている。 (TDK)

#

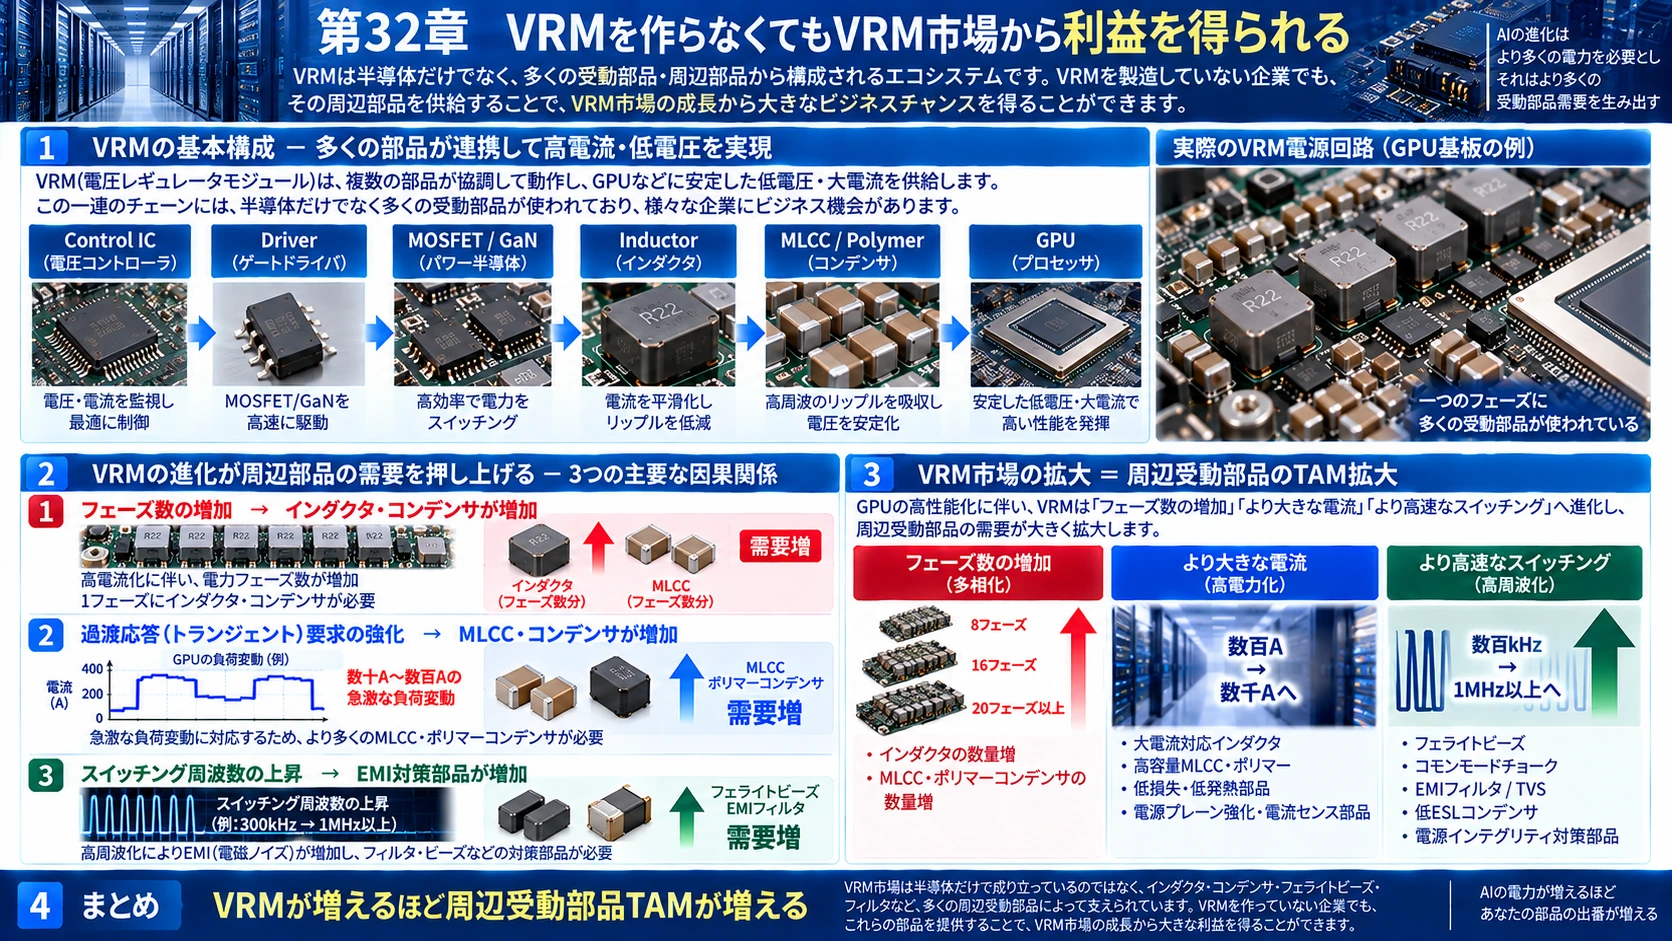
32.「VRMを作らなくてもVRM市場から利益を得られる」

#
図解: 32.「VRMを作らなくてもVRM市場から利益を得られる」

これは受動部品企業を見るうえで非常に重要である。

#

VRMそのものには、

#
Control IC
↓
Driver
↓
MOSFET / GaN
↓
Inductor
↓
MLCC / Polymer
↓
GPU
#

が必要になる。

#

VRMのphase数が増えれば、

#
Inductor/accelerator↑Inductor/accelerator\uparrow
#

する。

#

Transient要求が厳しくなれば、

#
MLCC/accelerator↑MLCC/accelerator\uparrow
#

する。

#

switching frequencyが上がれば、

#
EMI requirement↑EMI\ requirement\uparrow
#

する。

#

したがってMurata、TDK、太陽誘電のような会社はPower MOSFETを主力製品としていなくても、

#
VRMが増えるほど周辺受動部品TAMが増える\boxed{\text{VRMが増えるほど周辺受動部品TAMが増える}}
#

という構造を持つ。

#

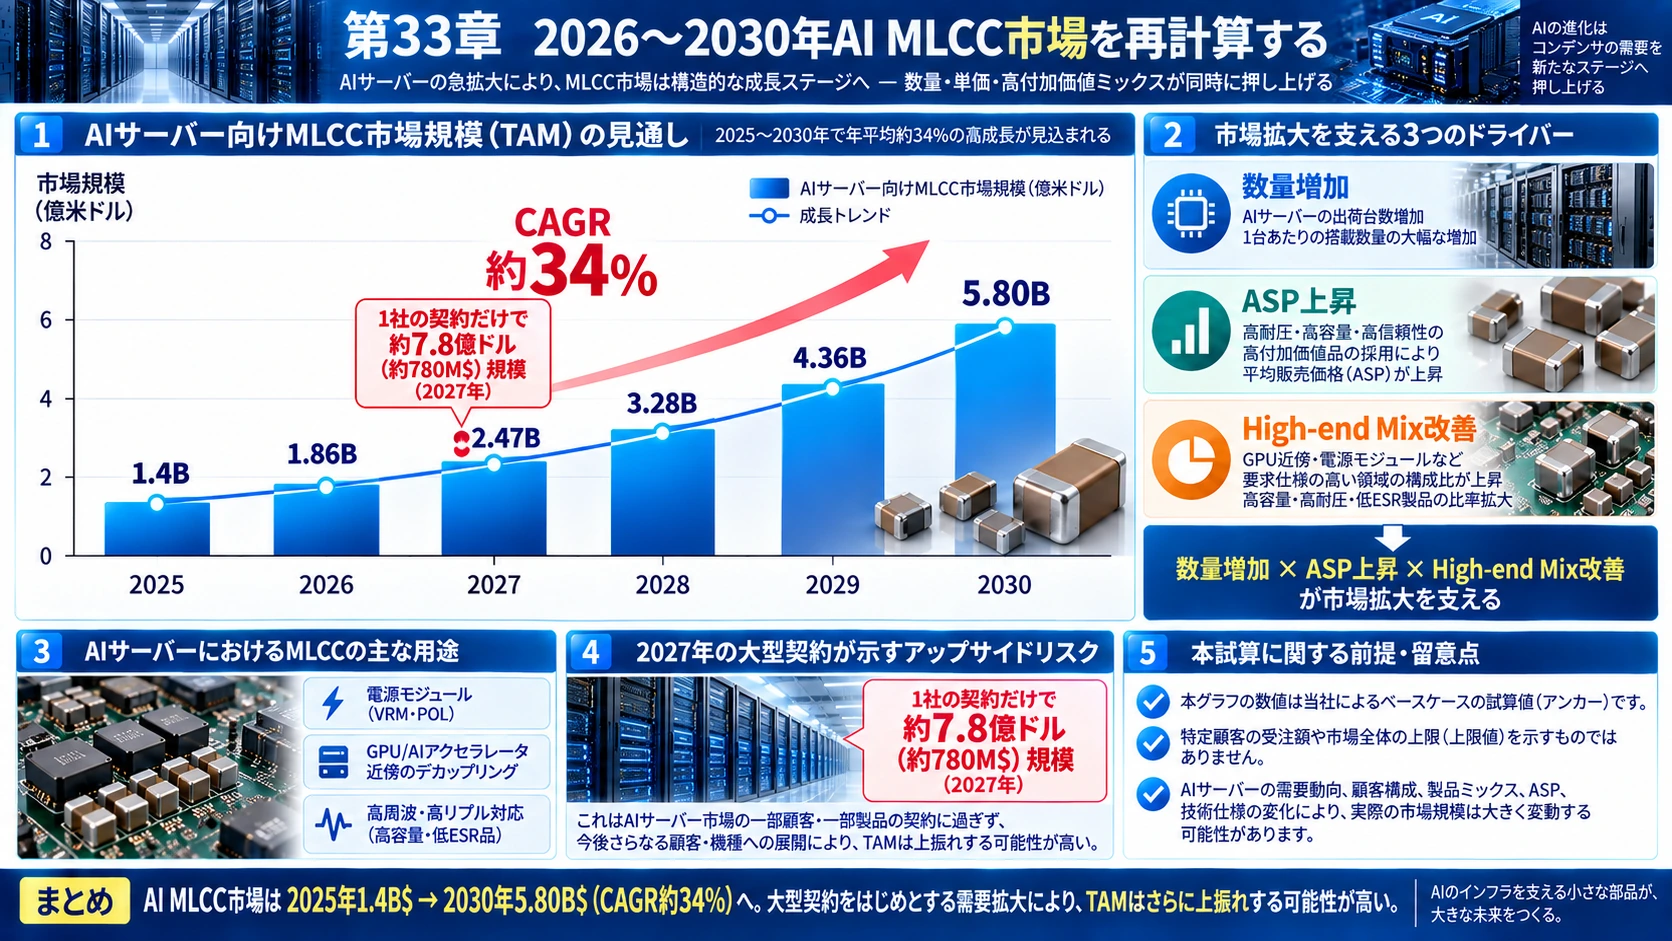
33.2026~2030年AI MLCC市場を再計算する

#
図解: 33.2026~2030年AI MLCC市場を再計算する

ここから企業業績へ落とし込む。

#

Samsung Electro-Mechanicsが2026年9月に示したGoldman Sachs予測では、AI server MLCC市場は、

#
2025:$1.4B2025:\$1.4B
#

から、

#
2030:$5.8B2030:\$5.8B
#

へ成長し、CAGRは約34%とされる。 (Samsung SEM)

#

これを中心値として、

#
年AI Server MLCC TAM2026USD 1.86B2027USD 2.47B2028USD 3.28B2029USD 4.36B2030USD 5.80B\begin{array}{|c|c|}\text{年}&\text{AI Server MLCC TAM}\cr\hline\text{2026}&\text{USD 1.86B}\cr\hline\text{2027}&\text{USD 2.47B}\cr\hline\text{2028}&\text{USD 3.28B}\cr\hline\text{2029}&\text{USD 4.36B}\cr\hline\text{2030}&\text{USD 5.80B}\cr\hline\end{array}
#

と置く。

#

ただしこれは確定値ではない。

#

特にSEMCOが1社だけで2027年$780M相当の契約を既に持つことを考えると、このTAM forecastは今後上方修正される可能性もある。したがって$5.8Bは「確定上限」ではなくBase Caseのアンカーと考える。

#

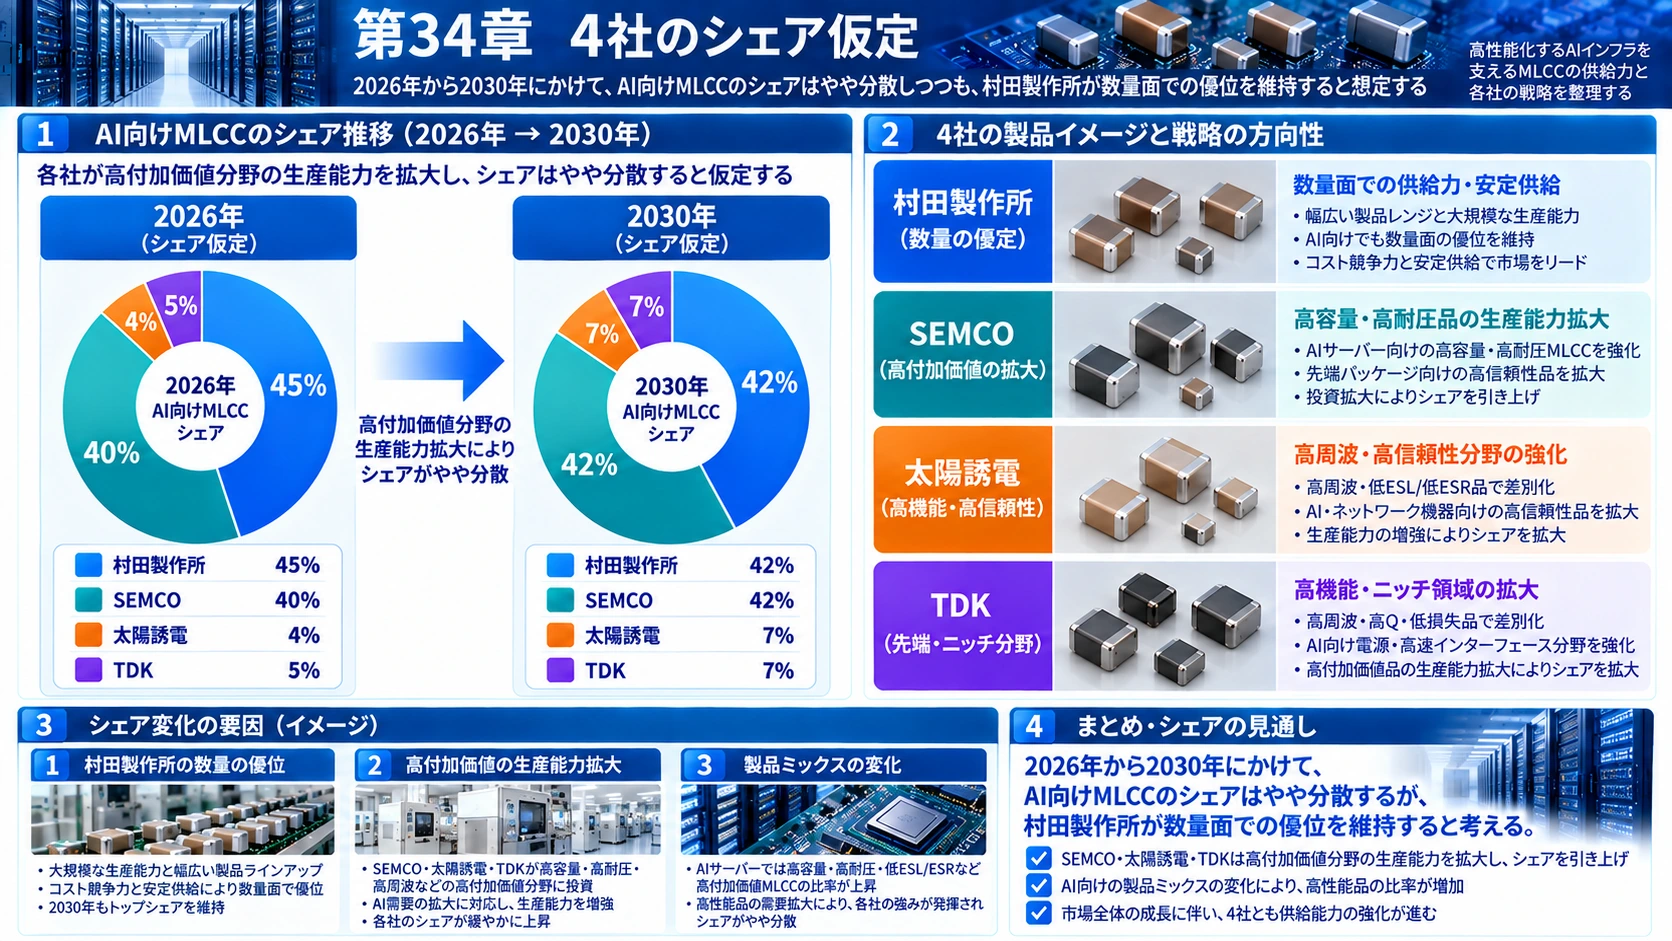
34.4社のシェア仮定

#
図解: 34.4社のシェア仮定
図解: 34.4社のシェア仮定

SEMCOの40%以上だけは会社公表値である。

#

それ以外は本稿の分析仮定として、

#
Murata:45%→42%Murata:45\%\rightarrow42\%
#
SEMCO:40%→42%SEMCO:40\%\rightarrow42\%
#
Taiyo:4%→7%Taiyo:4\%\rightarrow7\%
#
TDK:5%→7%TDK:5\%\rightarrow7\%
#

を置く。

#

Murataは最大級のquantity moatを維持するが、SEMCO・Taiyo・TDKがHigh-end capacityを拡大することで、シェアが僅かに分散するモデルである。

#

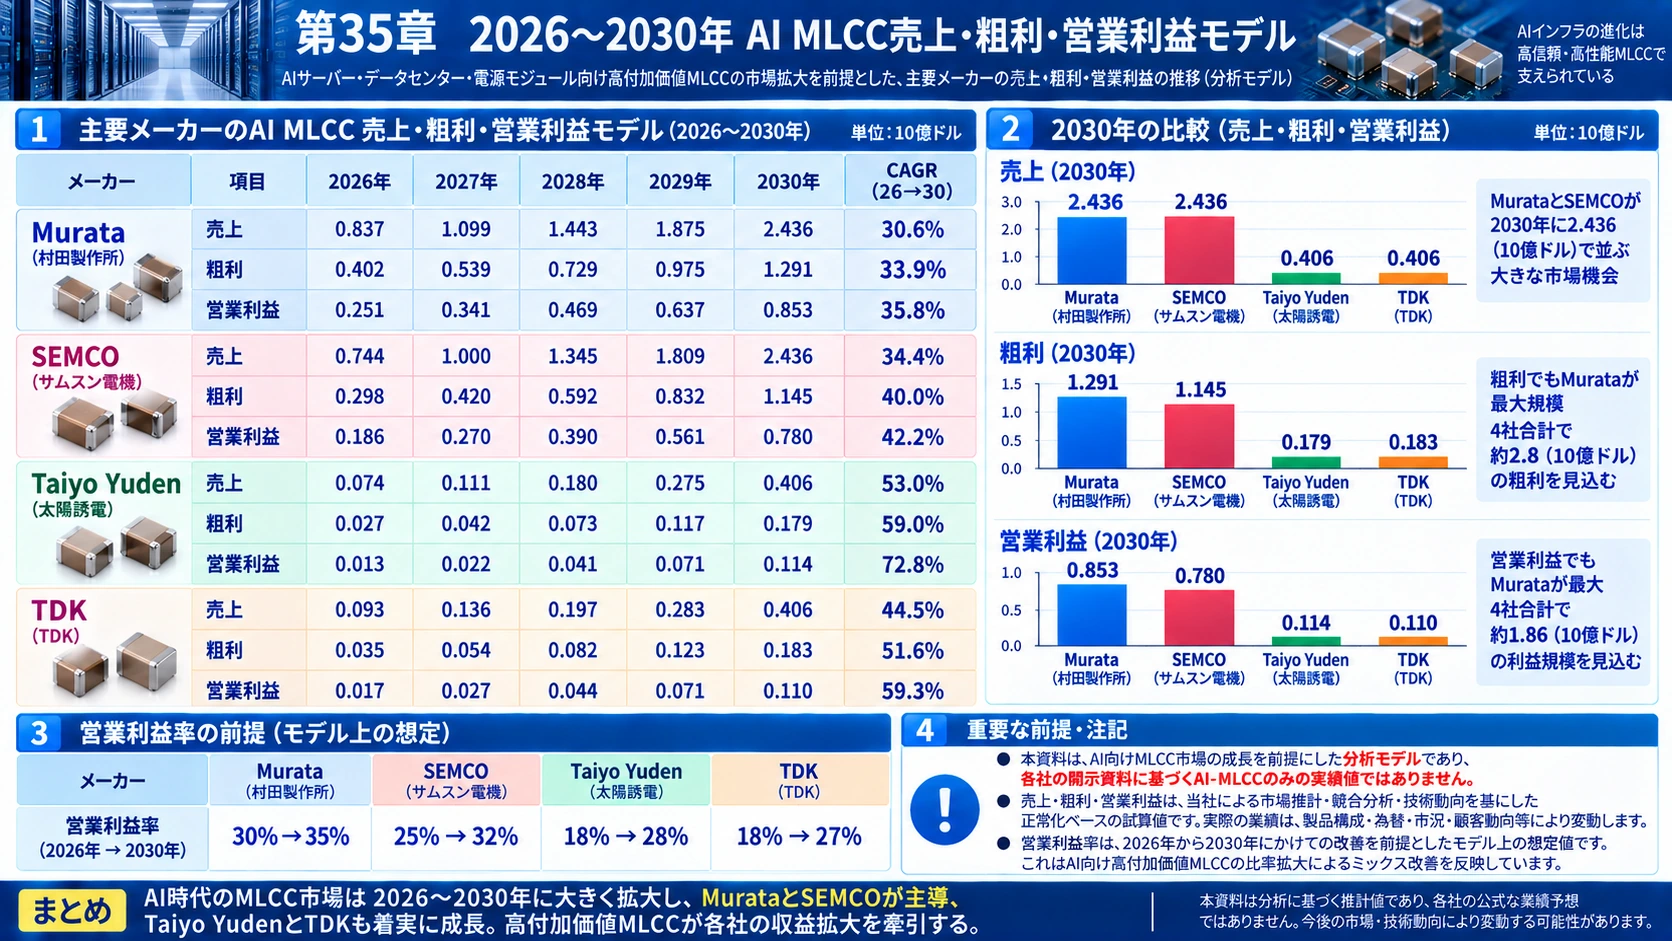
35.2026~2030年 AI MLCC売上・粗利・営業利益モデル

#
図解: 35.2026~2030年 AI MLCC売上・粗利・営業利益モデル

以下の粗利率・営業利益率は各社がAI MLCC単体で開示している数字ではない。

#

現在の会社・事業segmentの採算、High-end Mix、X6Sの値上げ、稼働率、Embedded化を基にした分析用normalised marginである。

#

単位は10億ドル。

#
企業年AI MLCC売上粗利益営業利益Murata20260.8370.4020.251Murata20271.0990.5390.341Murata20281.4430.7290.469Murata20291.8750.9750.637Murata20302.4361.2910.853SEMCO20260.7440.2980.186SEMCO20271.0000.4200.270SEMCO20281.3450.5920.390SEMCO20291.8090.8320.561SEMCO20302.4361.1450.780Taiyo Yuden20260.0740.0270.013Taiyo Yuden20270.1110.0420.022Taiyo Yuden20280.1800.0730.041Taiyo Yuden20290.2750.1170.071Taiyo Yuden20300.4060.1790.114TDK20260.0930.0350.017TDK20270.1360.0540.027TDK20280.1970.0820.044TDK20290.2830.1230.071TDK20300.4060.1830.110\begin{array}{|l|c|c|c|c|}\text{企業}&\text{年}&\text{AI MLCC売上}&\text{粗利益}&\text{営業利益}\cr\hline\text{Murata}&\text{2026}&\text{0.837}&\text{0.402}&\text{0.251}\cr\hline\text{Murata}&\text{2027}&\text{1.099}&\text{0.539}&\text{0.341}\cr\hline\text{Murata}&\text{2028}&\text{1.443}&\text{0.729}&\text{0.469}\cr\hline\text{Murata}&\text{2029}&\text{1.875}&\text{0.975}&\text{0.637}\cr\hline\text{Murata}&\text{2030}&\text{2.436}&\text{1.291}&\text{0.853}\cr\hline\text{SEMCO}&\text{2026}&\text{0.744}&\text{0.298}&\text{0.186}\cr\hline\text{SEMCO}&\text{2027}&\text{1.000}&\text{0.420}&\text{0.270}\cr\hline\text{SEMCO}&\text{2028}&\text{1.345}&\text{0.592}&\text{0.390}\cr\hline\text{SEMCO}&\text{2029}&\text{1.809}&\text{0.832}&\text{0.561}\cr\hline\text{SEMCO}&\text{2030}&\text{2.436}&\text{1.145}&\text{0.780}\cr\hline\text{Taiyo Yuden}&\text{2026}&\text{0.074}&\text{0.027}&\text{0.013}\cr\hline\text{Taiyo Yuden}&\text{2027}&\text{0.111}&\text{0.042}&\text{0.022}\cr\hline\text{Taiyo Yuden}&\text{2028}&\text{0.180}&\text{0.073}&\text{0.041}\cr\hline\text{Taiyo Yuden}&\text{2029}&\text{0.275}&\text{0.117}&\text{0.071}\cr\hline\text{Taiyo Yuden}&\text{2030}&\text{0.406}&\text{0.179}&\text{0.114}\cr\hline\text{TDK}&\text{2026}&\text{0.093}&\text{0.035}&\text{0.017}\cr\hline\text{TDK}&\text{2027}&\text{0.136}&\text{0.054}&\text{0.027}\cr\hline\text{TDK}&\text{2028}&\text{0.197}&\text{0.082}&\text{0.044}\cr\hline\text{TDK}&\text{2029}&\text{0.283}&\text{0.123}&\text{0.071}\cr\hline\text{TDK}&\text{2030}&\text{0.406}&\text{0.183}&\text{0.110}\cr\hline\end{array}
#

想定した営業利益率は、Murataが2026年30%→2030年35%、SEMCOが25%→32%、Taiyo Yudenが18%→28%、TDKが18%→27%である。

#

この数字は「会社全体のmargin」ではなく、High-end AI MLCCを独立事業と仮定した分析値である。

#

36.なぜMurataの利益率を高く置くのか

#
図解: 36.なぜMurataの利益率を高く置くのか

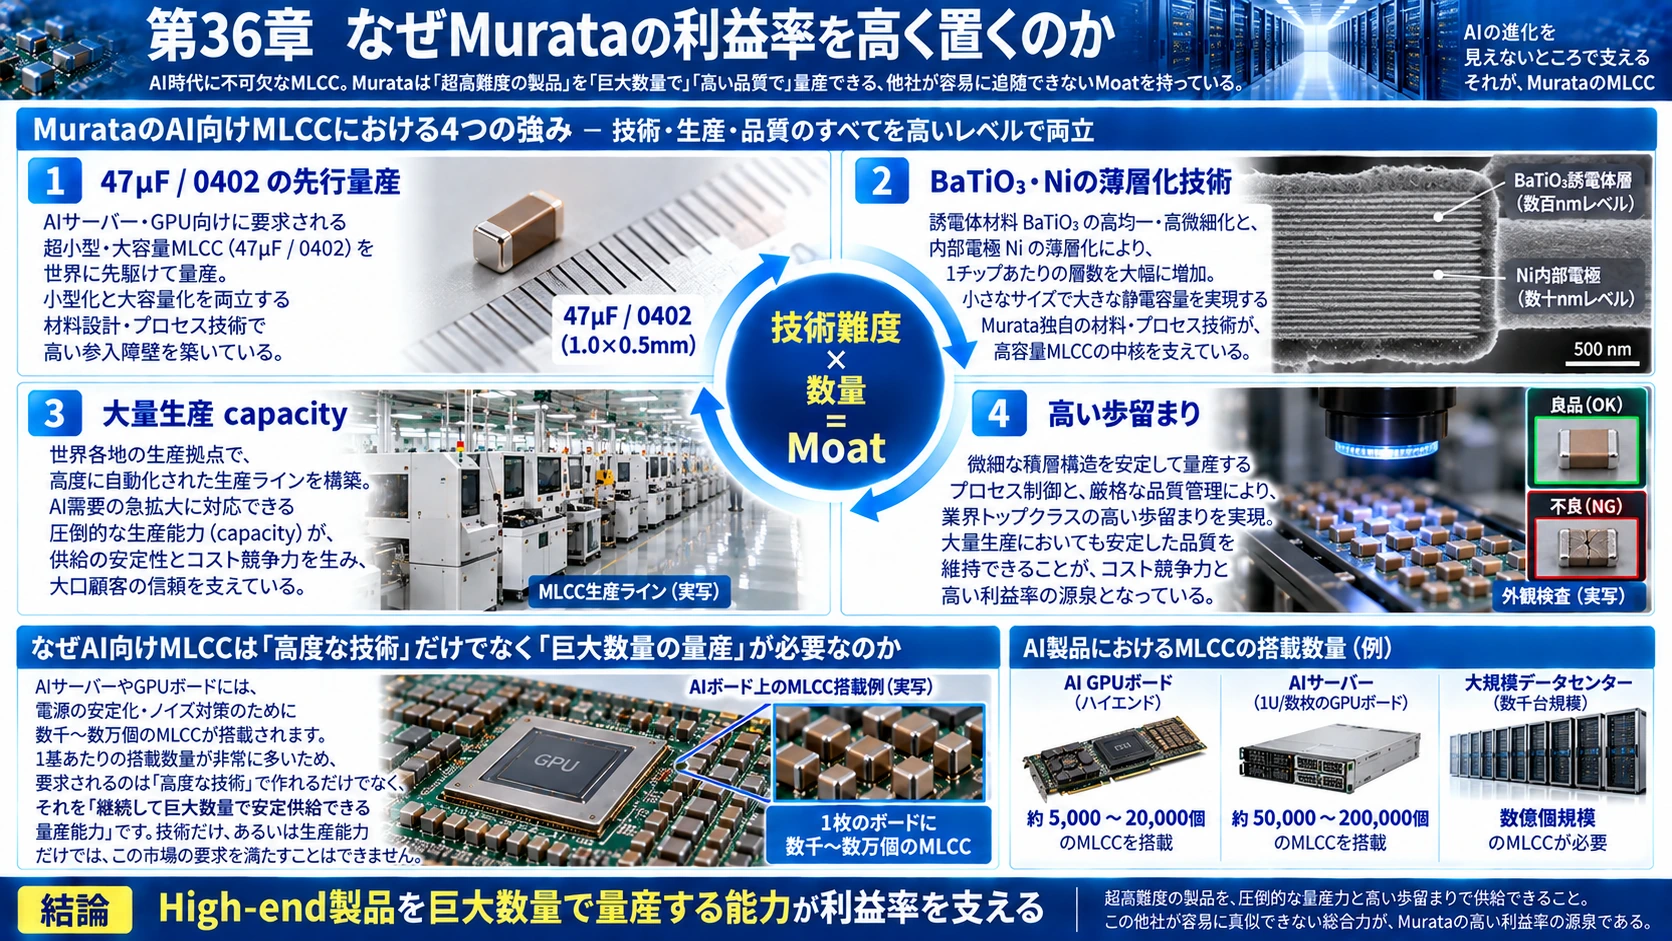
Murataには、

#

47µF/0402の先行量産

#

BaTiO₃・Ni薄層化

#

大量生産capacity

#

高い歩留まり

#

という組み合わせがある。

#

世界初として47µF/0402の量産開始を公表している点は、単純な研究開発力だけではなく、

#
High-end製品を巨大数量で量産する能力\boxed{\text{High-end製品を巨大数量で量産する能力}}
#

を示す。 (Murata Manufacturing Co., Ltd.)

#

AI MLCCでは「特殊品を少量作れる」だけでは十分ではない。

#

47µFを1boardで数千~1万個級使う可能性があるため、

#
技術難度 × 数量\boxed{\text{技術難度 × 数量}}
#

がMoatになる。

#

37.SEMCOは最も大きなOperating Leverageを持つ可能性

#
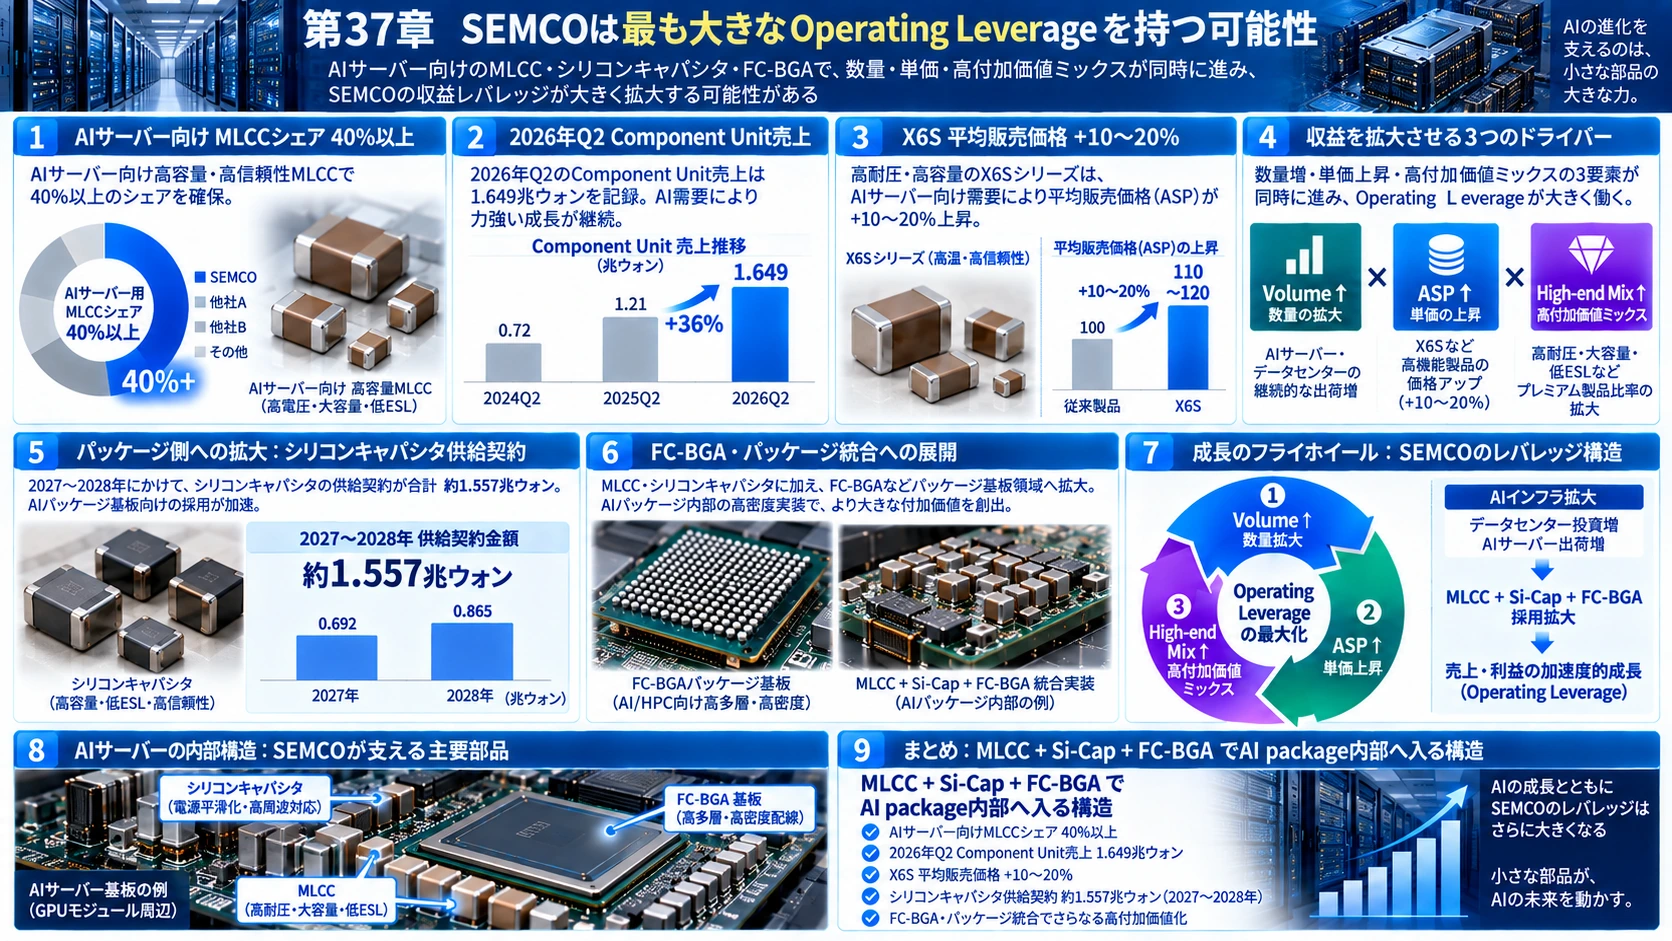
図解: 37.SEMCOは最も大きなOperating Leverageを持つ可能性

SEMCOはAI server MLCCシェア40%以上に加え、2026年Q2のComponent Unit売上が1.649兆ウォンまで増加し、AI server・network・power向けMLCCが成長を牽引した。 (Samsung SEM)

#

さらにX6S値上げ、

#
+10~20%+10~20\%
#

が加わる。 (TrendForce)

#

したがってSEMCOでは、

#
Volume↑×ASP↑×High-end Mix↑Volume\uparrow\times ASP\uparrow\times High\text{-}end\ Mix\uparrow
#

が同時に発生しやすい。

#

加えてSilicon capacitorについても2027~28年で約1.557兆ウォンの供給契約を既に締結している。 (Samsung SEM)

#

つまりMLCCだけでなく、

#
MLCC+Si-Cap+FC-BGA\boxed{MLCC+Si\text{-}Cap+FC\text{-}BGA}
#

でAI package内部へ入る構造を持つ。

#

38.太陽誘電は小さいbaseからEmbeddedで伸びる

#
図解: 38.太陽誘電は小さいbaseからEmbeddedで伸びる

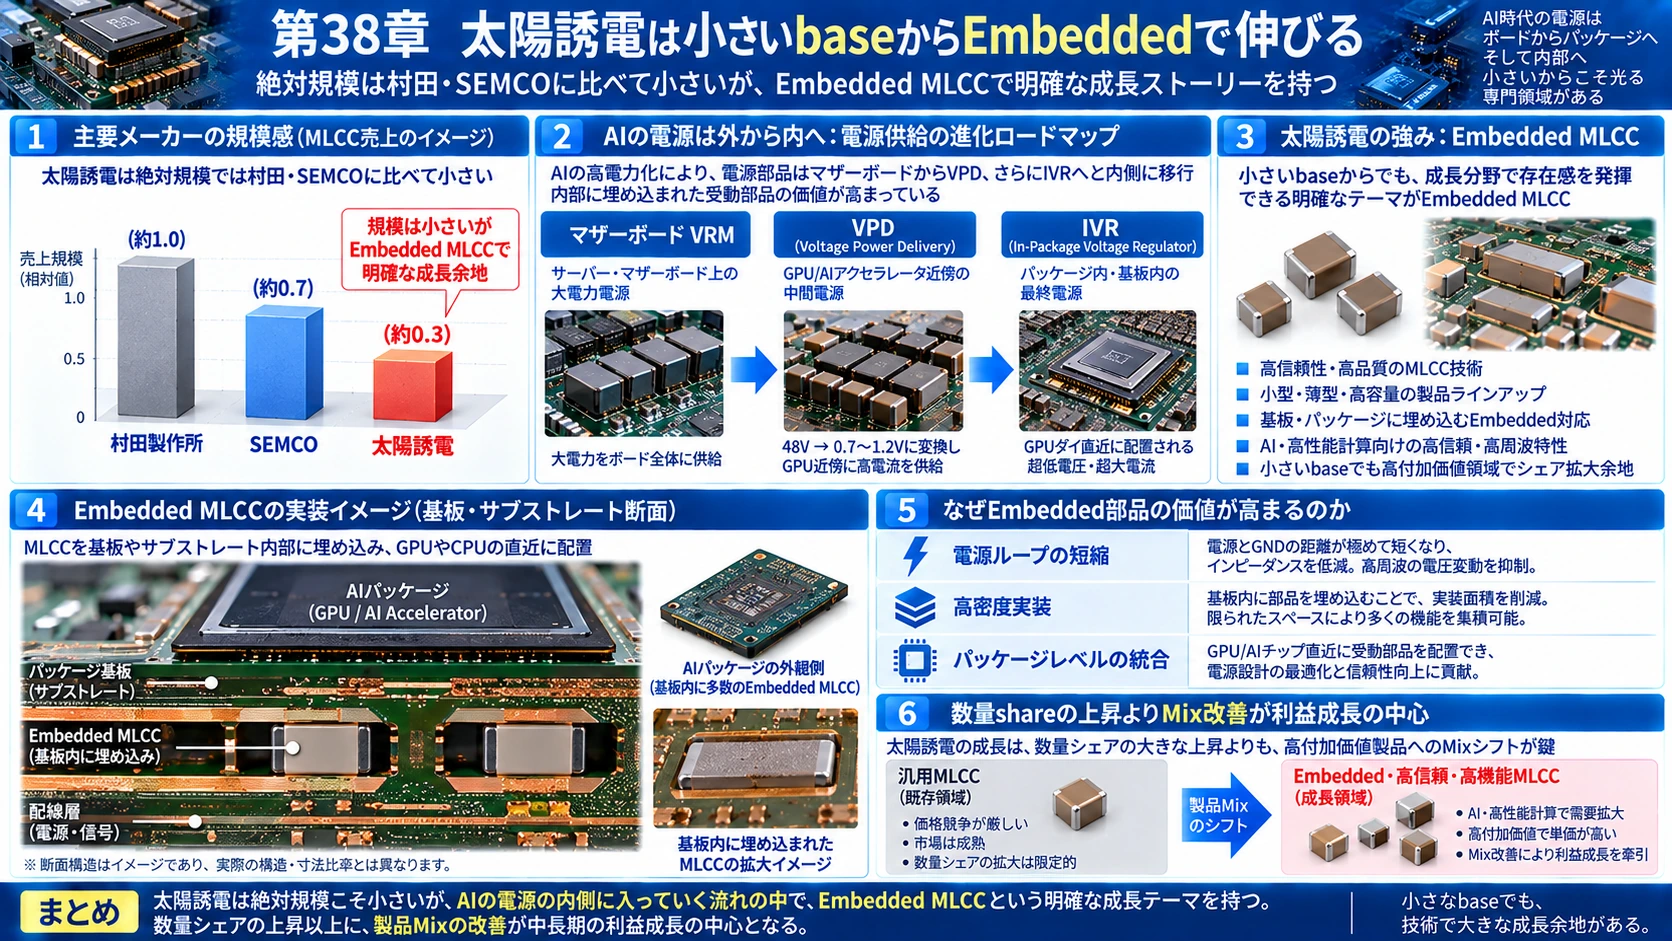
Taiyo Yudenは絶対規模ではMurata・SEMCOより小さい。

#

しかしEmbedded MLCCでは明確な製品化実績がある。

#

AI power deliveryが、

#
Motherboard VRM→VPD→IVRMotherboard\ VRM\rightarrow VPD\rightarrow IVR
#

へ進めば、部品をboard表面だけでなく内部へ埋め込む価値が高まる。

#

そのためTaiyo Yudenでは、

#
数量shareの上昇よりMix改善\boxed{\text{数量shareの上昇よりMix改善}}
#

が利益成長の中心になると考える。

#

39.TDKはMLCCだけを見ると本質を外しやすい

#
図解: 39.TDKはMLCCだけを見ると本質を外しやすい

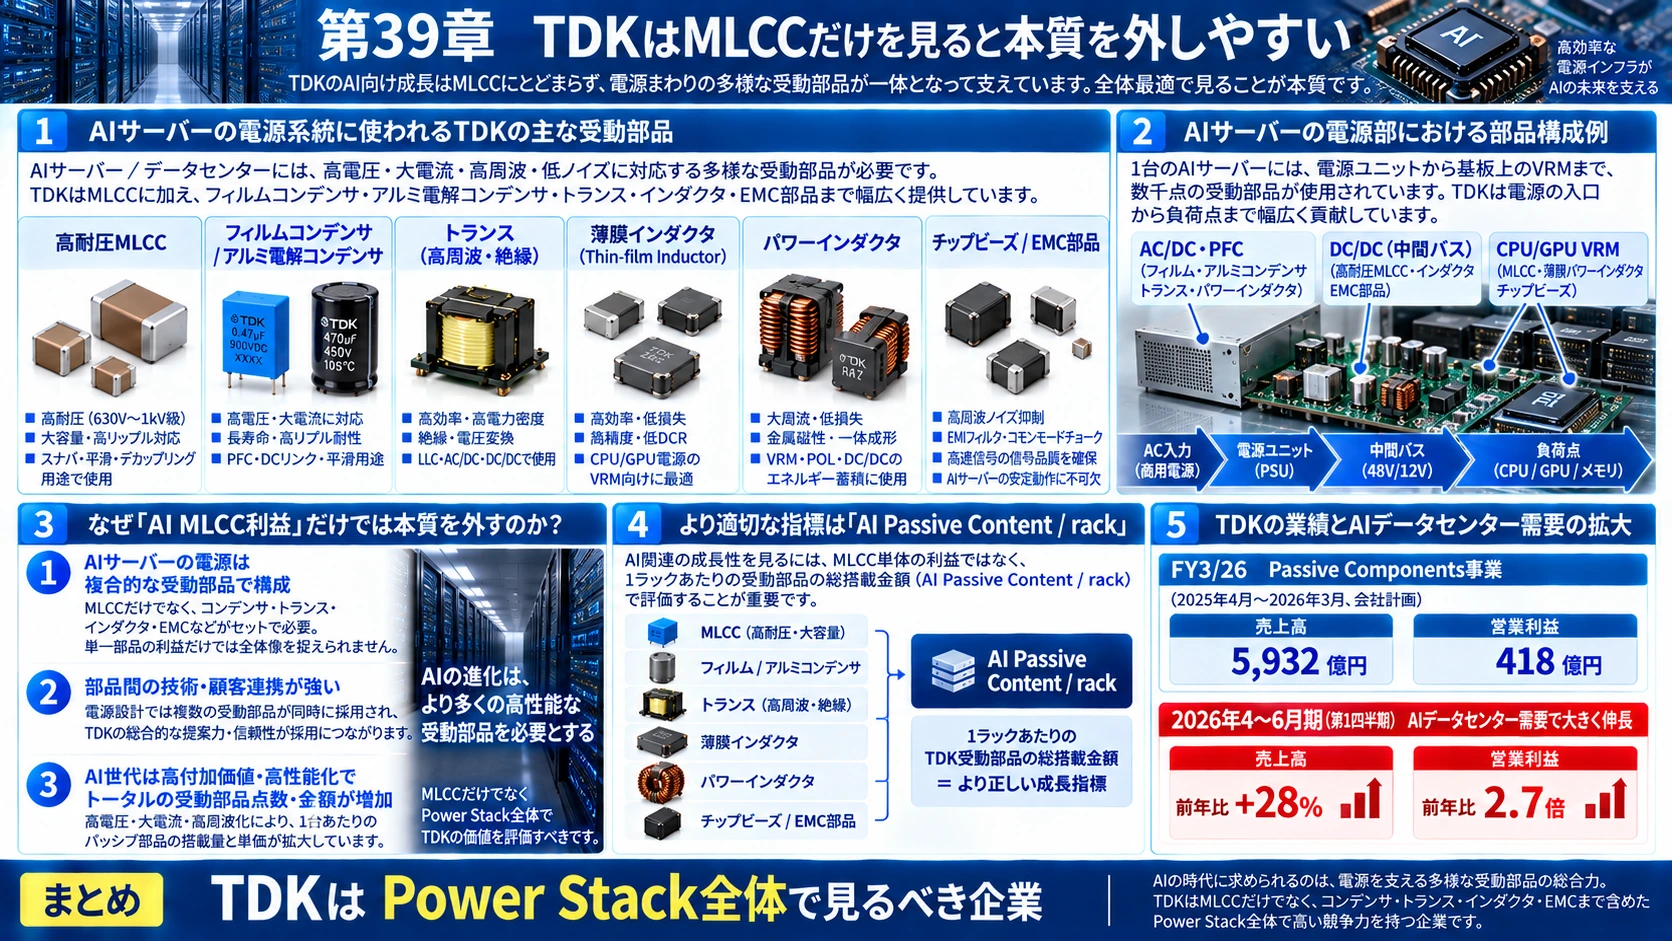
TDKの2030年AI MLCC売上をBase Caseで約$0.4Bとした。

#

しかしTDKのAI thesisはそこではない。

#

TDKは、

#

高耐圧MLCC

#

Film / Aluminum capacitor

#

Transformer

#

Thin-film Inductor

#

Power Inductor

#

Chip Bead / EMC

#

を広く持つ。

#

FY3/26のPassive Components事業は売上5932億円、営業利益418億円とまだ利益率約7%だったが、2026年4~6月期にはAIデータセンター用途が伸び、Passive Components売上は前年比28%増、営業利益は2.7倍となった。 (TDK)

#

したがってTDKについては、

#
AI MLCC利益\boxed{\text{AI MLCC利益}}
#

より、

#
AI Passive Content / rack\boxed{\text{AI Passive Content / rack}}
#

を見る方が重要である。

#

40.Silicon capacitorはMLCC市場を食うのか

#
図解: 40.Silicon capacitorはMLCC市場を食うのか

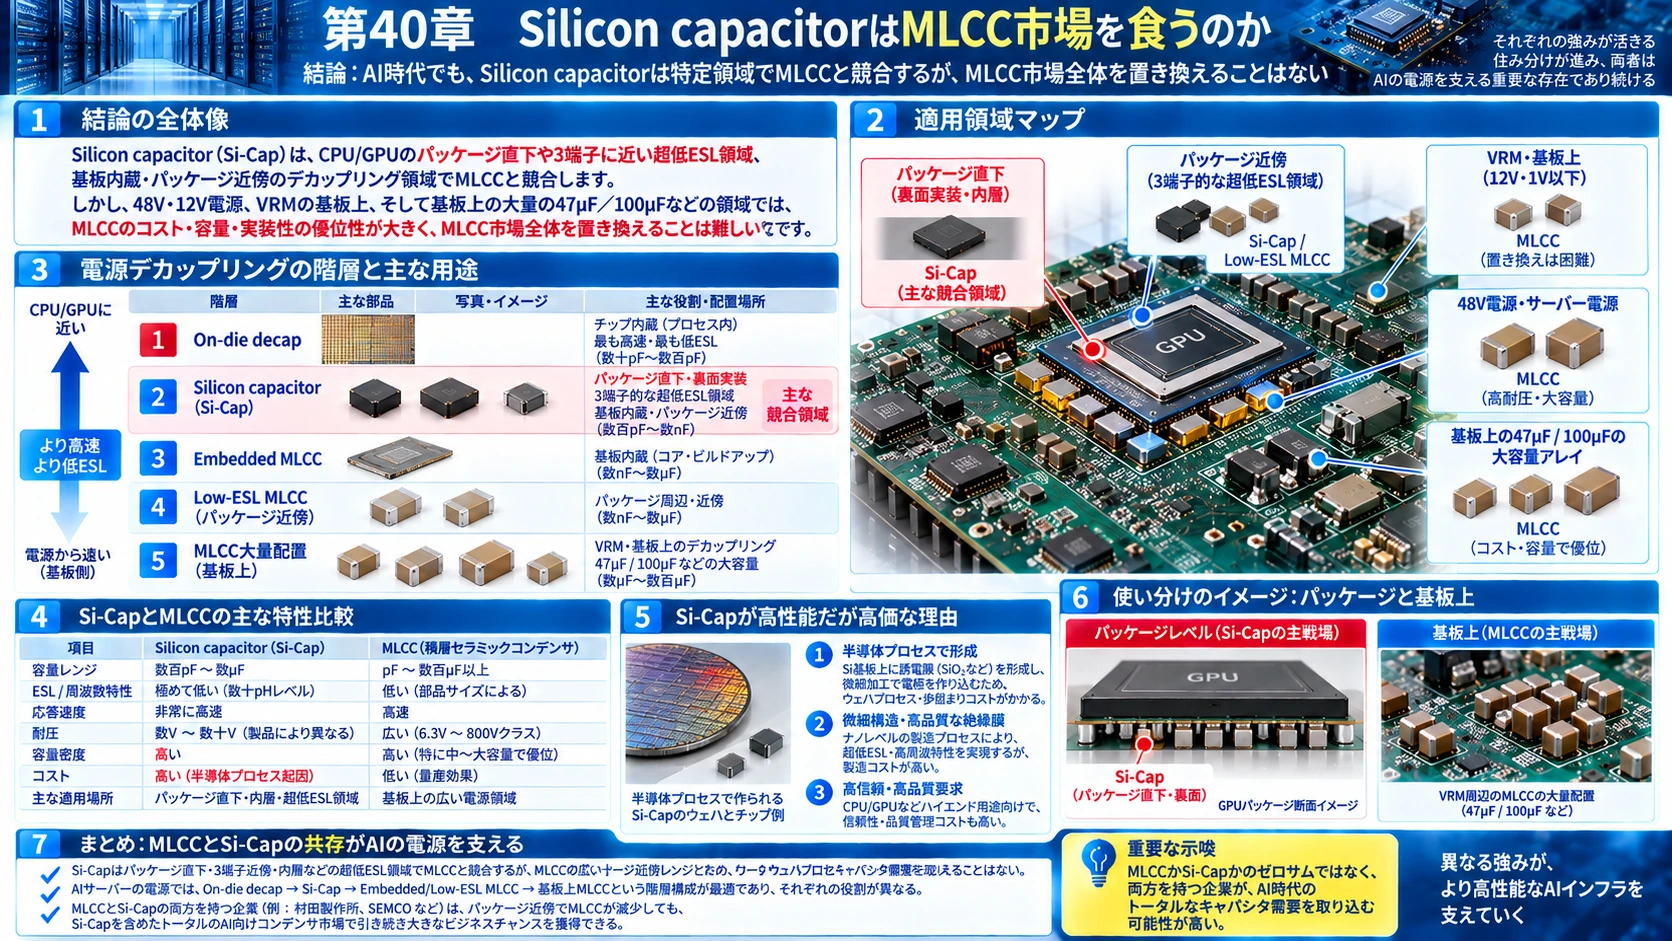
一部は食う。

#

特に、

#

package underside

#

3-terminal

#

Embedded MLCC

#

など最内周では競争する。

#

しかし48V、12V、VRM board、47µF/100µF大量配置までSi-Capへ置き換わるとは考えにくい。

#

Si-Capは性能が高い一方で半導体processを使うため高価である。

#

したがって、

#
MLCC大量配置
↓
Low-ESL MLCC
↓
Embedded MLCC
↓
Silicon capacitor
#

という階層が残る可能性が高い。

#

MurataとSEMCOは両方ともSi-Capを持つので、仮にpackage-near MLCCが減っても、会社全体のAI capacitor contentでは回収できる可能性がある。

#

41.中国勢との競争はどこで起こるのか

#

現在の構造変化も重要である。

#

TrendForceによると、日本・韓国メーカーはAI向けHigh-end MLCCへcapacityを振り向けており、空いたconsumer・mid-cap市場へ台湾・中国メーカーが入っている。2026年後半には一部台湾・中国supplierの稼働率も約90%まで上昇している。 (TrendForce)

#

つまり、

#
Japan/Korea→High-end AI\text{Japan/Korea}\rightarrow High\text{-}end\ AI
#
China/Taiwan→Commodity/Mid-tier\text{China/Taiwan}\rightarrow Commodity/Mid\text{-}tier
#

という分業が一時的に強まっている。

#

ただし中国勢が永遠にHigh-endへ来ないという意味ではない。

#

BaTiO₃、Ni粉、一般MLCCでは中国企業が急速に能力を高めている。

#

だから最終的なMoatは材料そのものより、

#
Material×Process×Equipment×Yield Data\boxed{Material\times Process\times Equipment\times Yield\ Data}
#

に残りやすい。

#

42.AI受動部品で本当に見るべきKPI

#
図解: 42.AI受動部品で本当に見るべきKPI(1/2)
図解: 42.AI受動部品で本当に見るべきKPI(2/2)

これまで受動部品は、

#
ASP/個ASP/個
#

で考えられがちだった。

#

しかしAIではそれだけでは足りない。

#

MLCCなら、

#
μF/mm2\boxed{\mu F/mm^2}
#
Ceffective\boxed{C_{\rm effective}}
#
ESL\boxed{ESL}
#
Parts/accelerator\boxed{Parts/accelerator}
#

が重要になる。

#

Inductorなら、

#
A/mm3\boxed{A/mm^3}
#
DCR\boxed{DCR}
#
Isat\boxed{I_{\rm sat}}
#
Magnetics content/accelerator\boxed{Magnetics\ content/accelerator}
#

を見る。

#

EMIでは、

#
Z(f)\boxed{Z(f)}
#

や、

#
Attenuation(dB,f)\boxed{Attenuation(dB,f)}
#

を見る。

#

つまりAI時代の受動部品は、単純な「容量」「インダクタンス」から、

#
単位面積・単位体積・周波数・距離\boxed{\text{単位面積・単位体積・周波数・距離}}
#

の競争へ移っている。

#

終わりに――AI半導体の進歩は「受動部品を受動的でなくする」

#

MLCCは計算をしない。

#

Inductorも計算をしない。

#

EMI filterもAI modelを実行しない。

#

しかしGPUのpower densityが高くなるほど、

#
V↓V\downarrow
#
I↑I\uparrow
#
dIdt↑\frac{dI}{dt}\uparrow
#
Switching frequency↑Switching\ frequency\uparrow
#

する。

#

その結果、

#
C+ESR+ESL+DCR+Isat+EMI\boxed{C+ESR+ESL+DCR+Isat+EMI}
#

がAI半導体の実性能を直接制約し始める。

#

だから今後のAIDCでは、

#

GPUが何TFLOPSを出すか

#

だけではなく、

#

そのGPUへ何千Aを、何µΩ・何pHで届けられるか

#

が重要になる。

#

その意味で、次のAI infrastructure競争は、

#
GPU+HBM+Package+PowerDelivery+PassiveComponents\boxed{GPU+HBM+Package+Power Delivery+Passive Components}
#

を一つのsystemとして見る必要がある。

#

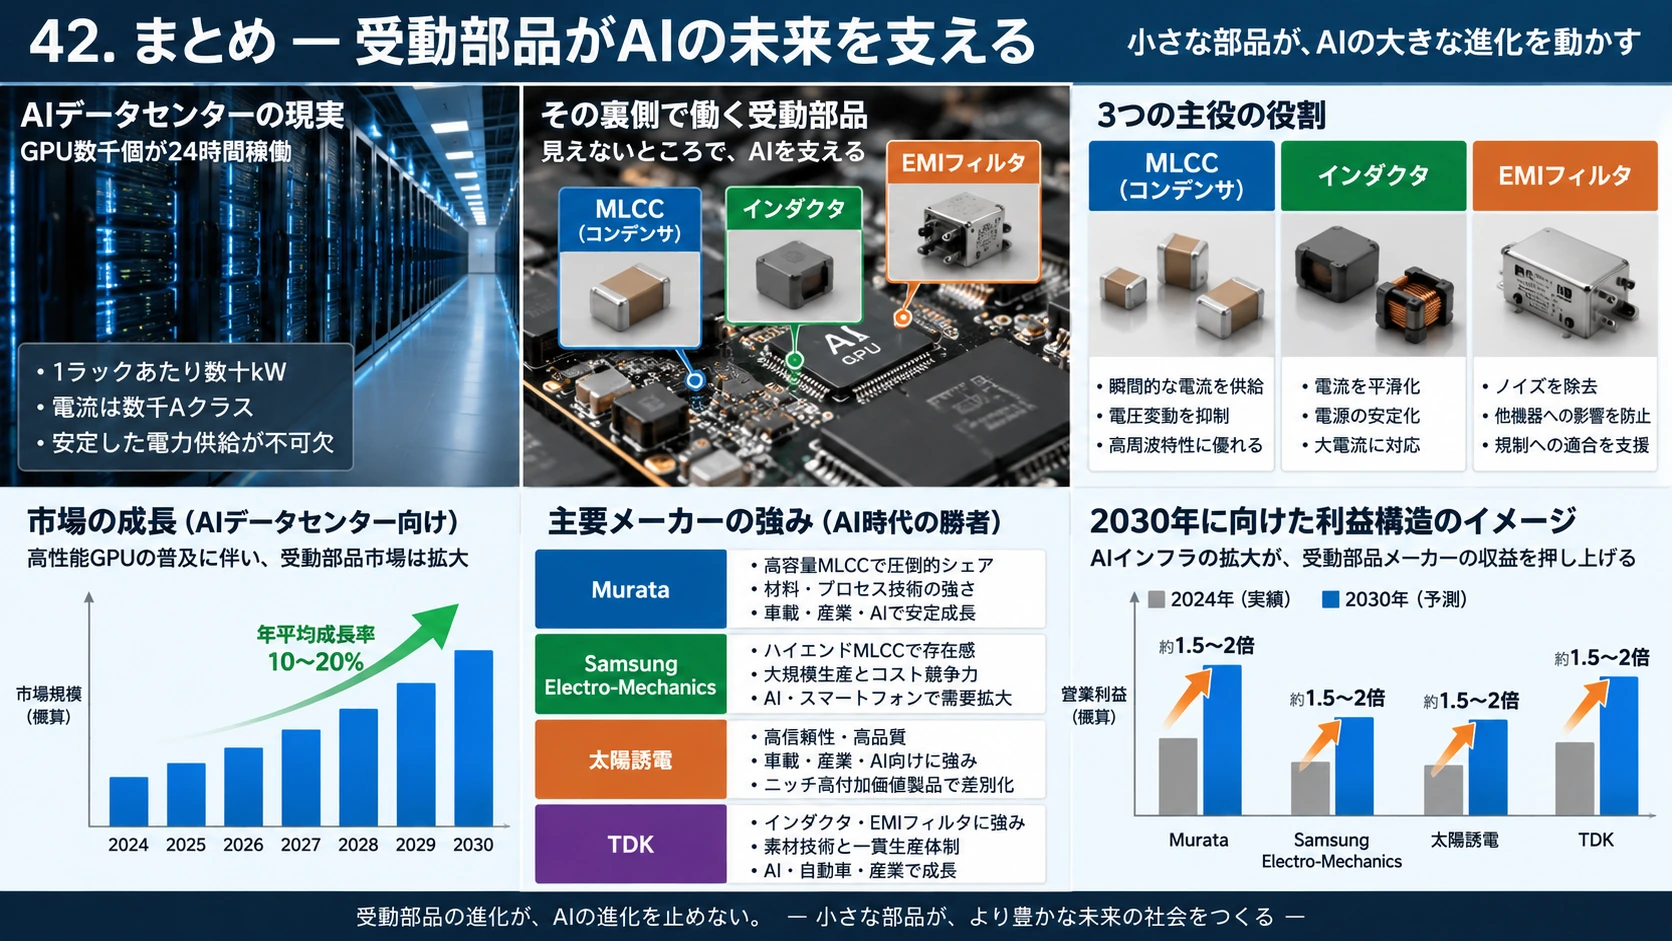
そして受動部品側では、47µF/0402のような「超高難度なのに大量に必要なMLCC」と、VPD向けThin-film Inductorのような「半導体のように作る大電流磁性部品」、さらにpackage内部のSilicon capacitorが、2026~2030年の付加価値上昇の中心になっていく可能性が高い。

#

Murata、Samsung Electro-Mechanics、Taiyo Yuden、TDKを比較すると、単純な「MLCC市場share」の競争から、

#
MLCC+Silicon Capacitor+Inductor+EMI+Package\boxed{MLCC+Silicon\ Capacitor+Inductor+EMI+Package}
#

というPower Integrity Stack全体を誰がどこまで取るかという競争へ変わりつつある、と見るのが最も実態に近いと思います。

#

投資助言を目的とするものではありません。投資判断はご自身の責任でお願いいたします。

#
記事の記述・図・出典の対応を保持しています。引用には記事URLと段落リンクを添えられます。再利用の条件を確認する →