HUMNを分解すると見えてくるPhysical AIのHBM
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
74c698b9c74ef23a6eb9e9ce4ceea3a8cf79267a86fbc8fe6730de50eb32096f- 保存版のSHA-256
02fb64efbc31967ccce03634c9478fa1f94959afe46e2af0752b8bb65022088b
外部証明の最終検査結果は詳細を開くと表示します。
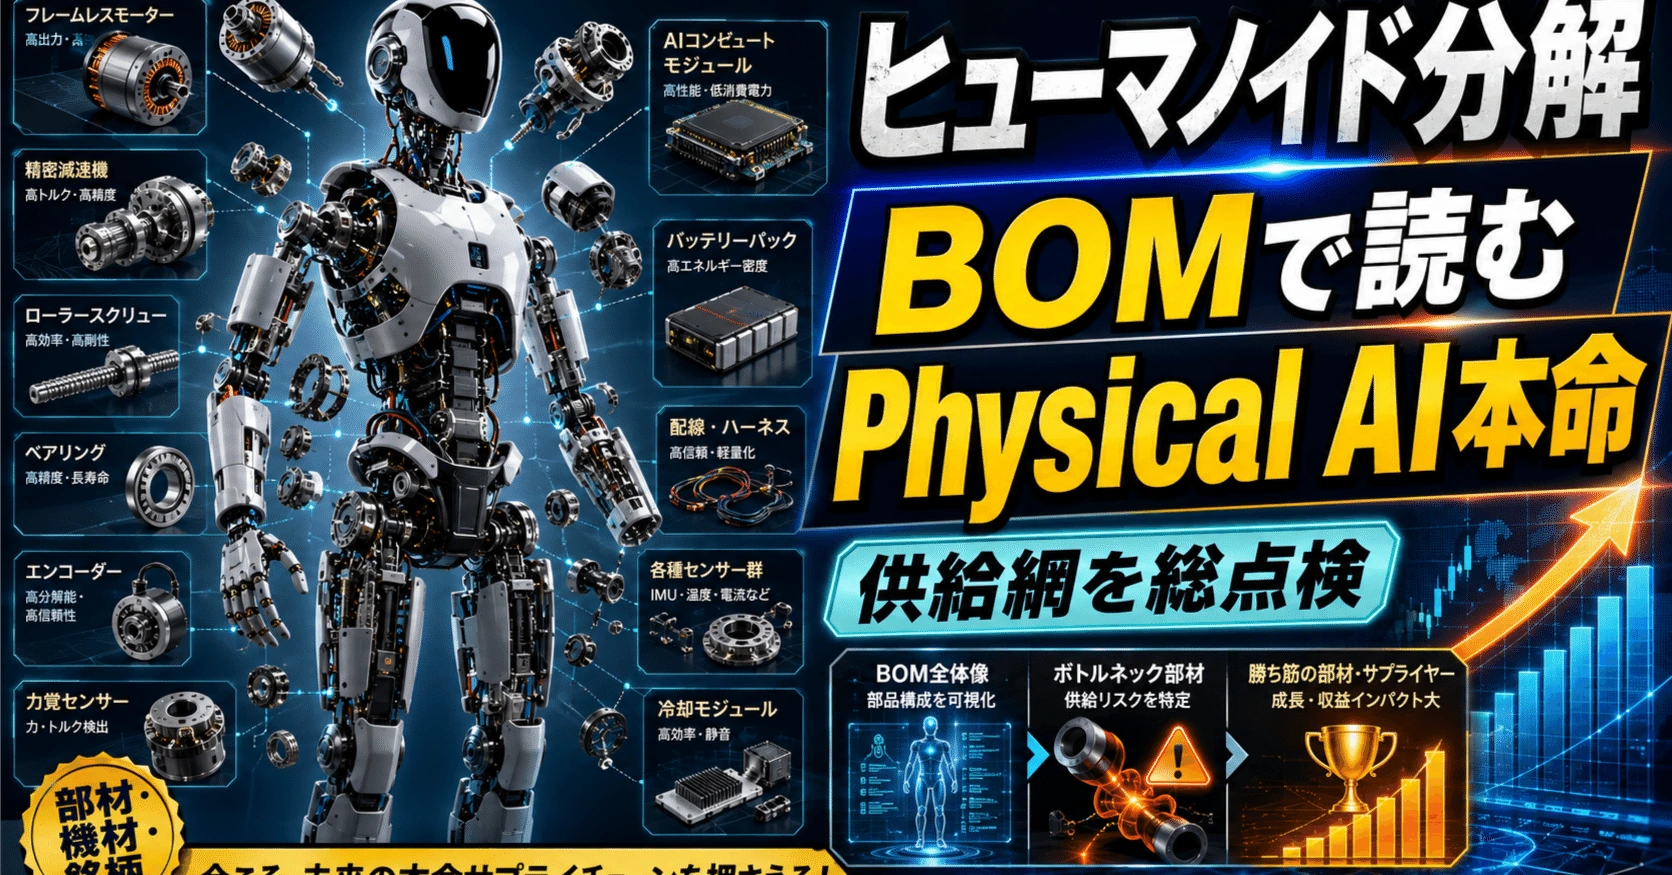
HUMNを分解すると見えてくる「Physical AIのHBM」――ヒューマノイド1台の全BOMから、次の供給制約と未織込み銘柄を探す
#Roundhill Humanoid Robotics ETF、ティッカーHUMN。
#名前だけを見ると「TeslaやUBTechなど、ヒューマノイドメーカーを集めたETF」に見える。
#しかし中身を詳しく見ていくと、少し違った姿が見えてくる。
#2026年6月30日時点でRoundhillが示している上位銘柄は、UBTech、Teslaに続いてHarmonic Drive Systems、Leader Harmonious Drive Systems、Hyundai Motorである。つまり完成ロボットメーカーだけでなく、ヒューマノイドの関節を支える精密減速機メーカーがかなり上位に入っている。HUMNはアクティブETFであり、構成銘柄は随時変更される点には注意が必要だが、設計思想としては明らかに「完成ロボットだけ」ではない。(Roundhill Investments)
#では、なぜ減速機メーカーがそこまで重要なのだろうか。
#答えは、ヒューマノイドを一台、部品レベルまで分解していくと見えてくる。
#ヒューマノイドは単なる、
#AI+モーター
#ではない。
#一台の中に、
#- モーター
- 精密減速機
- Ball Screw
- Planetary Roller Screw
- Bearing
- Encoder
- Force/Torque Sensor
- Tactile Sensor
- Camera
- LiDAR
- IMU
- MCU
- Motor Driver
- MOSFET/GaN
- DRAM
- NAND
- Battery
- BMS
- DC/DC
- Connector
- FPC
- Thermal Management
- 構造材
など、非常に多くの部品が存在する。
#そしてAIサーバーにおけるHBMと同じように、
#「完成品が増えれば、それ以上の倍率で部品需要が増える場所」#
が存在する。
#今回はHUMNを入口に、ヒューマノイド/Physical AIを部材まで完全に分解する。
#さらに、
#市場規模 × 1台当たり搭載数 × ASP × 100万・300万・1,000万台時TAM × 供給集中度 × 技術難度 × 粗利率 × Design Win × 現在PER/P/S × 現在売上に対するレバレッジ
#まで重ね、
#「Physical AI版で、最もHBM化しやすい部品は何か」
#そして、
#「本当にボトルネックなのに、まだ株価へ十分織り込まれていない企業はどこか」
#まで考えてみる。
##
1.ヒューマノイドのBOMで最大なのはGPUではない
#最初に重要なことを確認しておきたい。
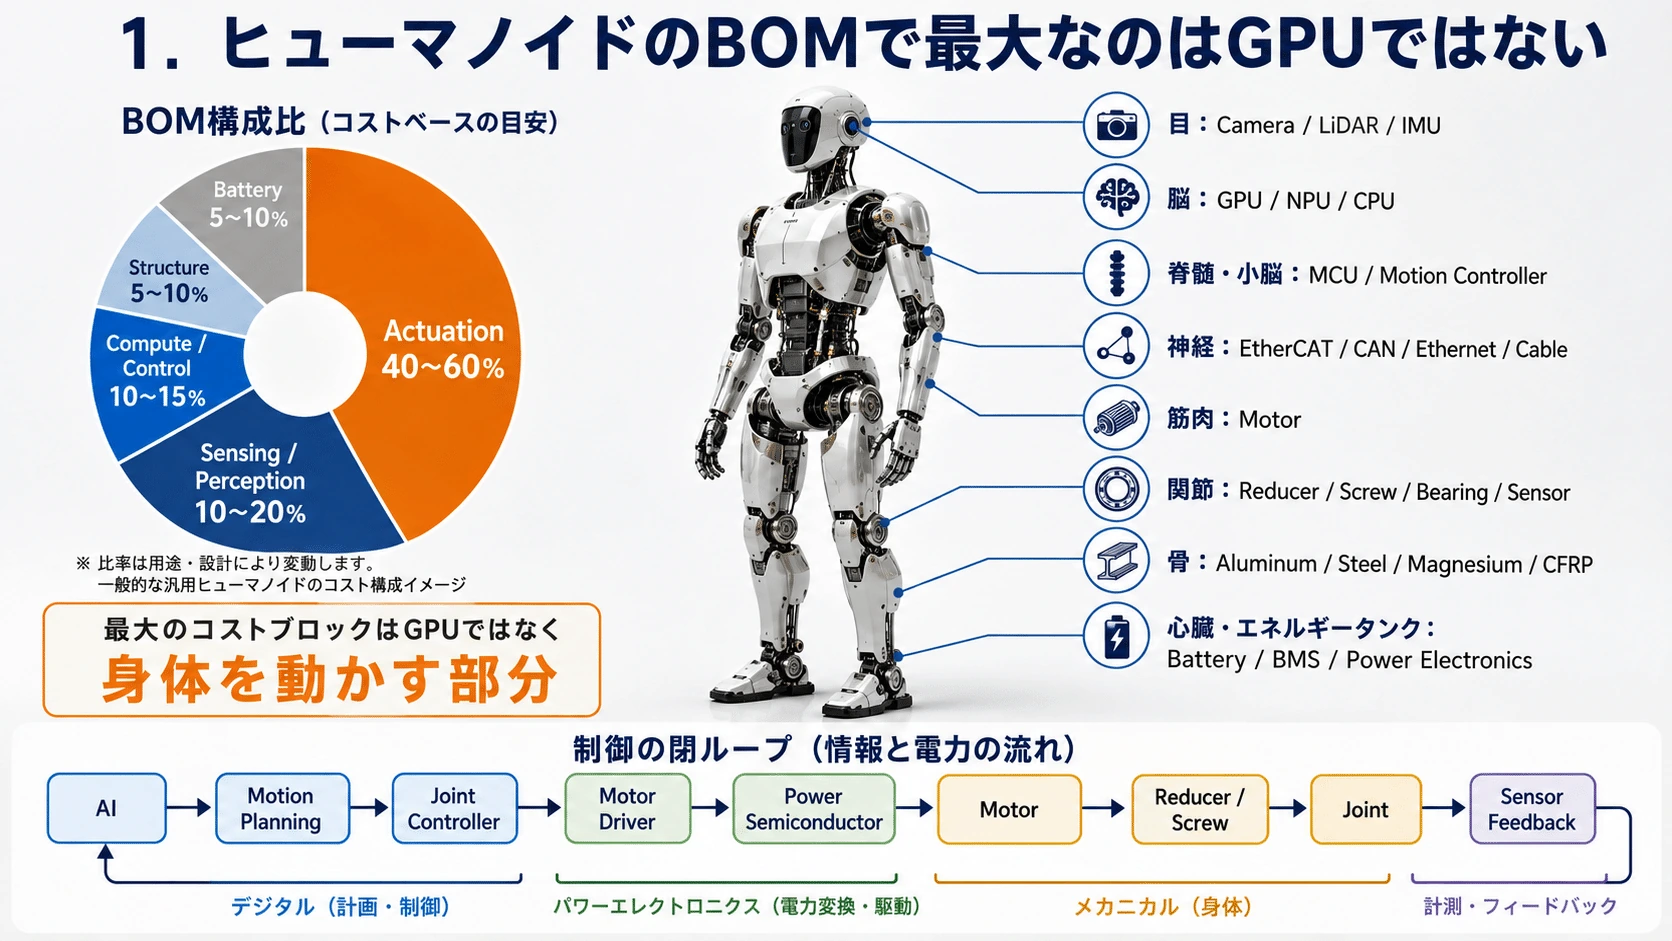
#McKinseyによれば、現在のヒューマノイドのBOMは大まかに、
#- Actuation:40~60%
- Sensing / Perception:10~20%
- Compute / Control:10~15%
- Structure:5~10%
- Battery:5~10%
程度に分かれる。(McKinsey & Company)
#つまり最大のコストブロックは、
#GPUではなく「身体を動かす部分」
#なのである。
#Physical AIのハードウェアを非常に単純化すると、
#**目**
↓
Camera / LiDAR / IMU**脳**
↓
GPU / NPU / CPU**脊髄・小脳**
↓
MCU / Motion Controller**神経**
↓
EtherCAT / CAN / Ethernet / Cable**筋肉**
↓
Motor**関節**
↓
Reducer / Screw / Bearing / Sensor**骨**
↓
Aluminum / Steel / Magnesium / CFRP**心臓・エネルギータンク**
↓
Battery / BMS / Power Electronicsとなる。
#AIが「箱を持ち上げろ」と判断してから、実際に腕が動くまでには、
#**AI**
↓
Motion Planning
↓
Joint Controller
↓
Motor Driver
↓
Power Semiconductor
↓
Motor
↓
Reducer / Screw
↓
Joint
↓
Sensor Feedback
↓
AIという閉ループが存在する。
#Physical AIとは、AIモデルだけではなく、
#AIの判断を現実世界の力へ変換し、その結果を再びセンサーでAIへ返すシステム#
なのである。
#
#
2.最重要部品――Integrated Actuator / System-on-Joint
#ヒューマノイドの産業構造を考えるうえで、最も重要になる可能性があるのが、
#Integrated Actuator
#あるいは、
#System-on-Joint
#である。
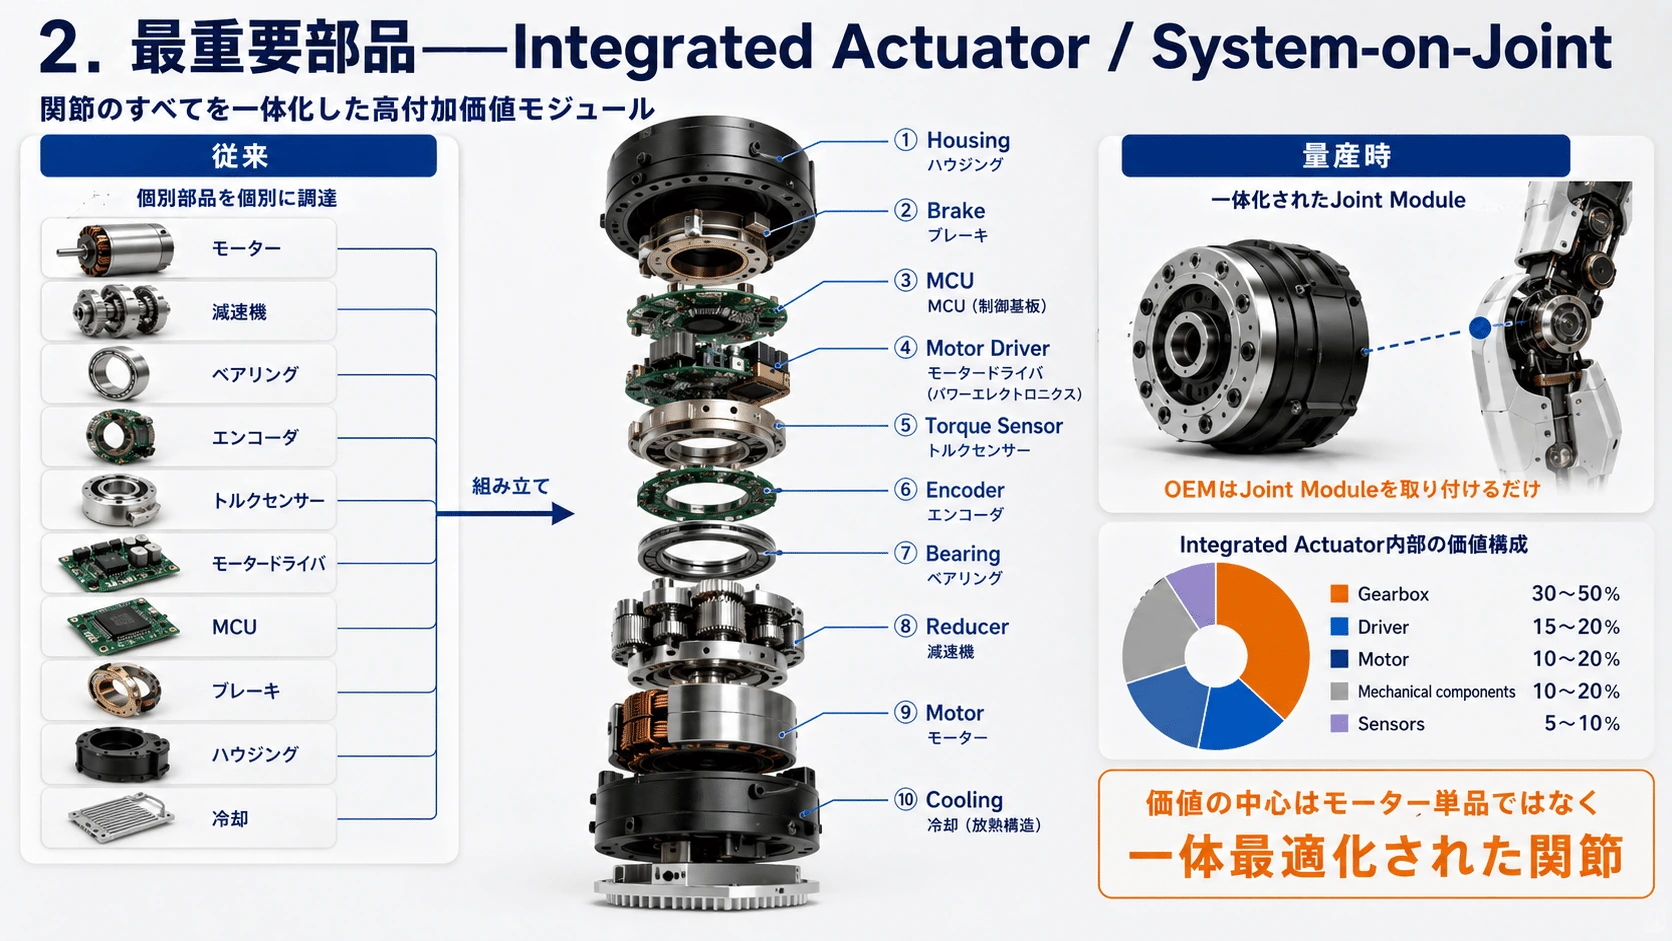
#従来なら、
#Motor Reducer Bearing Encoder Torque Sensor Motor Driver MCU Brake Housing Cooling
#を別々に調達して組み立てる。
#しかし量産が進めば、これらを一つの完成した「関節」にまとめ、
#OEMはJoint Moduleを買って取り付けるだけ
#という構造へ進む可能性がある。
#半導体で言えば、
#Discrete IC
#から
#SoC
#へ移ったのとよく似ている。
#McKinseyによればIntegrated Actuator内部でもコスト構成は、
#- Gearbox:約30~50%
- Driver:約15~20%
- Motor:約10~20%
- Mechanical components:約10~20%
- Sensors:約5~10%
程度になる。(McKinsey & Company)
#つまり価値の中心は「モーター単品」ではない。
#Motor+Reducer+Sensor+Electronicsを一体最適化する能力
#が重要になってくる。
#
#
3.Motor――電気を筋力へ変える
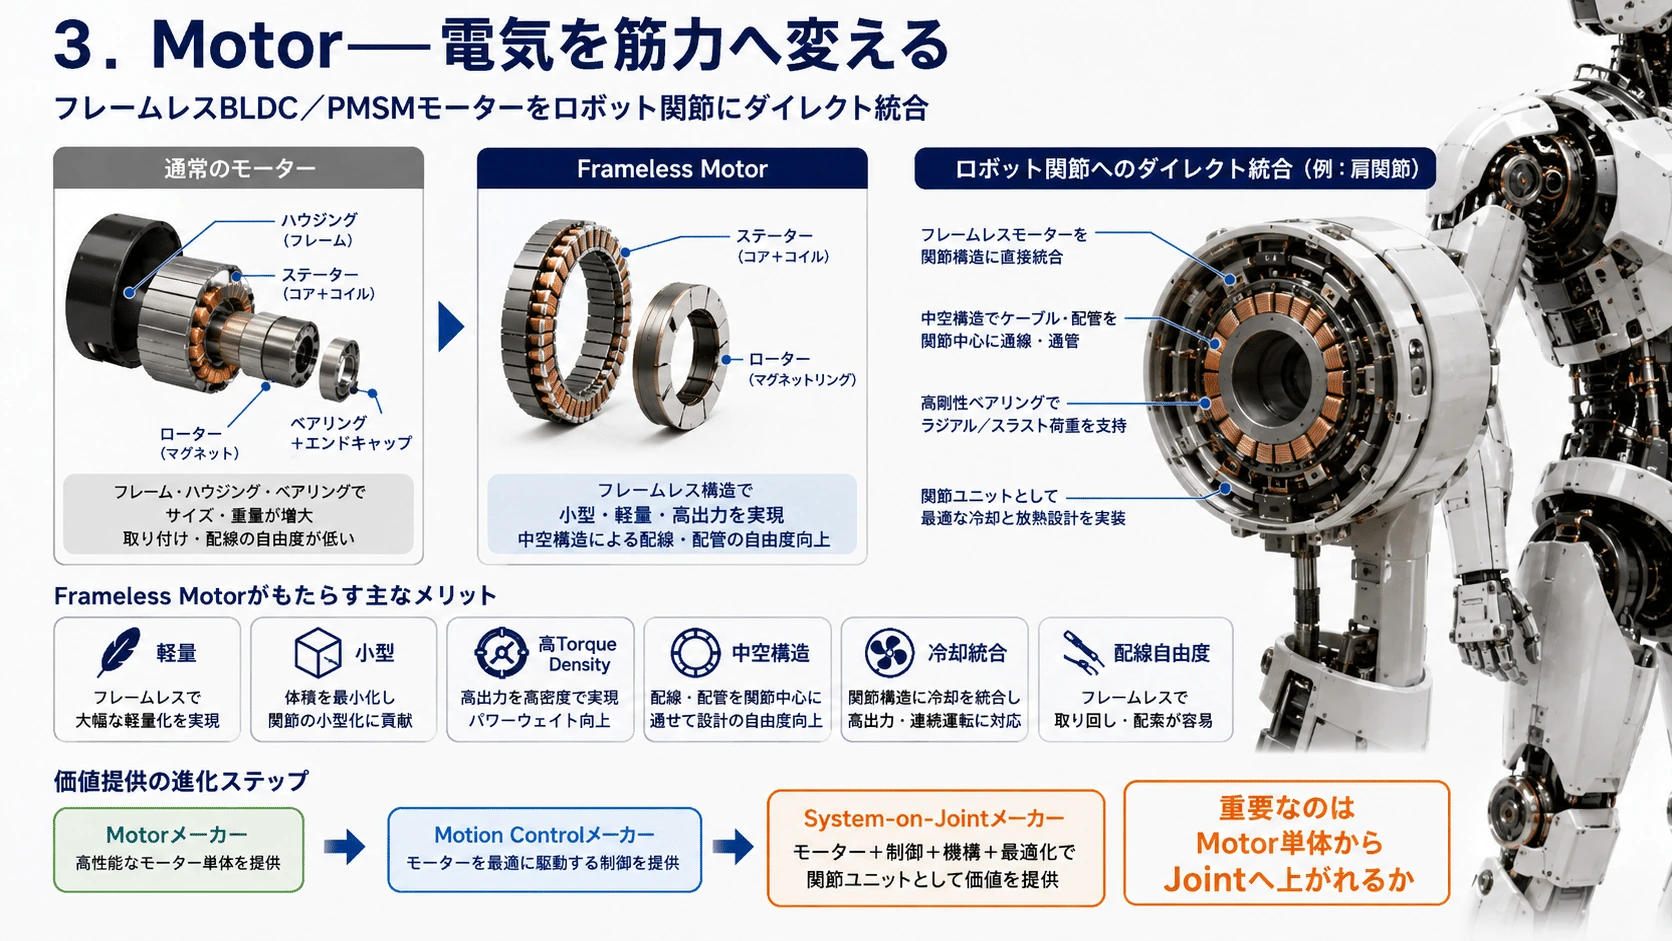
#ヒューマノイドではFrameless BLDCやPMSMが重要になる。
#Frameless Motorでは通常のモーターケースなどを省き、
#Rotor+Stator
#を直接ロボットJointへ組み込む。
#これにより、
#- 軽量
- 小型
- 高Torque Density
- 中空構造
- 冷却統合
- 配線自由度
を高められる。
#McKinseyもFrameless BLDCをヒューマノイドActuatorの中心的なモーター方式として挙げる一方、Motor自体はReducerなどに比べれば比較的commoditizeされやすいと分析している。(McKinsey & Company)
#重要なのは、
#Motor単体からJointへ上がれるか
#である。
#Leadshineはまさにこの方向へ進んでいる。
#同社は2025年に12万個超のframeless motorを出荷し、中国の主要ヒューマノイドメーカーの80%超のsupply chainへ参入。さらにharmonic/planetary Joint Moduleと21自由度Dexterous Handを量産段階へ進め、年200万unit能力の生産ラインも建設している。(Leadshine)
#つまり、
#**Motorメーカー**
↓
**Motion Controlメーカー**
↓
**System-on-Jointメーカー**へ上がろうとしている。
#
#
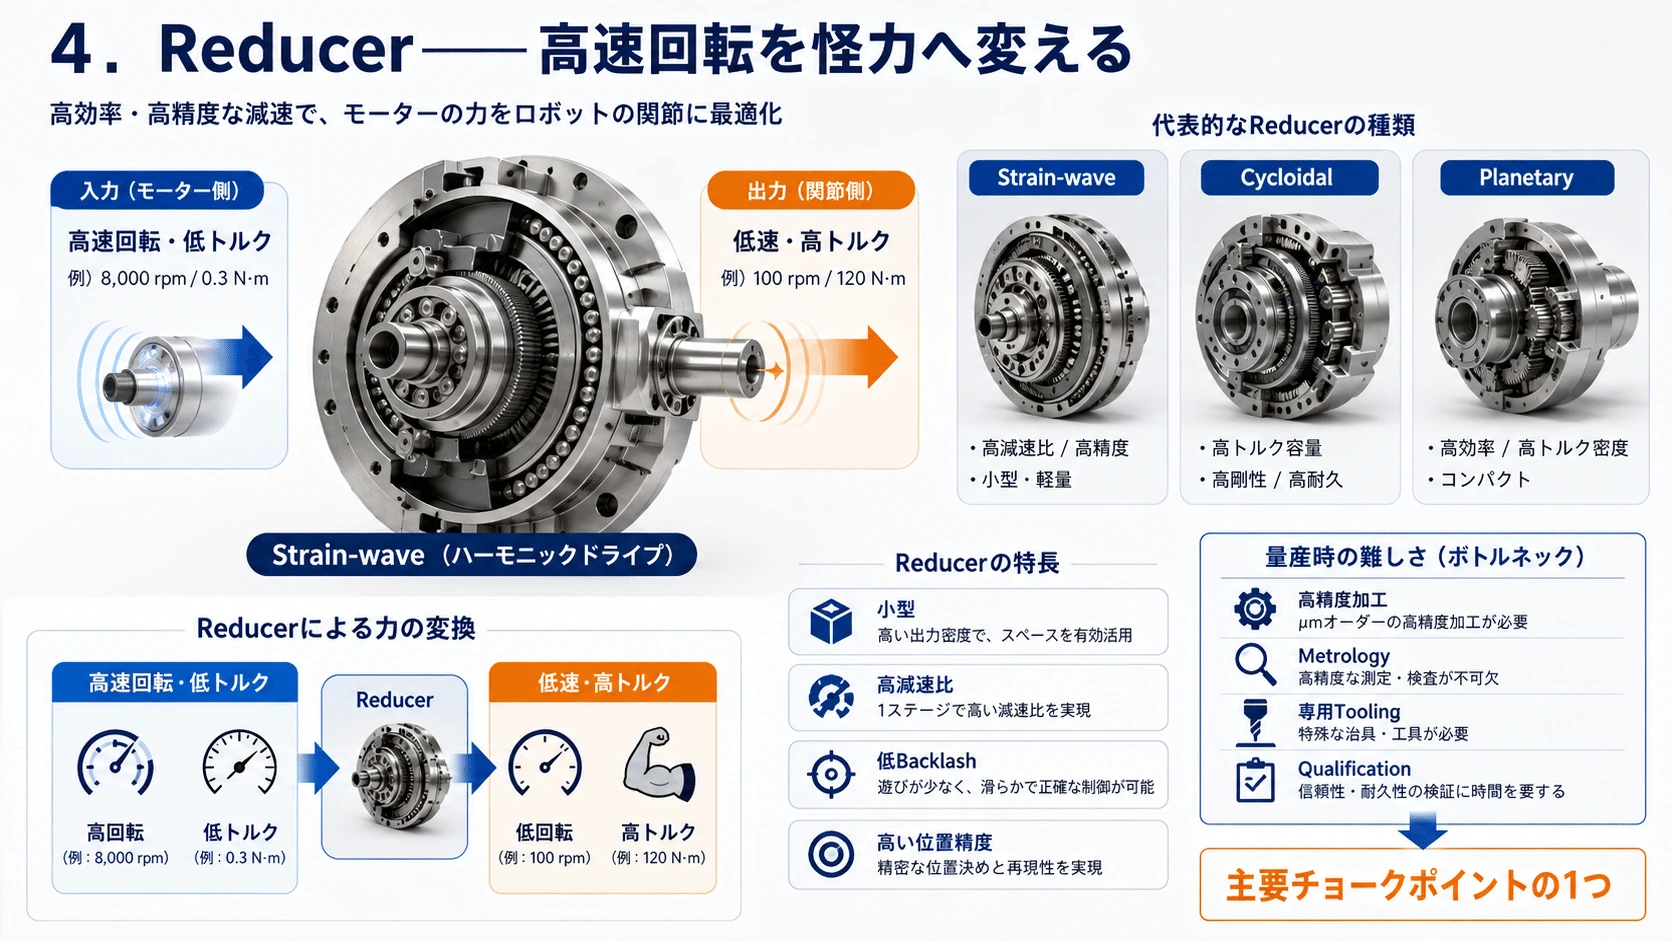
4.Reducer――高速回転を怪力へ変える
#小型Motorをそのまま使っても、人間サイズの身体を動かすTorqueは得にくい。
#そこで、
#Reducer
#が必要になる。
#代表方式は、
#- Strain-wave / Harmonic
- Cycloidal
- Planetary
など。
#特にStrain-wave reducerは、
#小型 高減速比 低Backlash 高い位置精度
#を同時に実現しやすい。
#一方で高精度加工、metrology、専用tooling、qualificationが必要で、簡単に生産能力を増やせない。
#McKinseyもHarmonic Drive、Nabtesco、LeaderDriveなどを挙げ、strain-wave reducerをヒューマノイド量産時の主要choke pointの一つとしている。(McKinsey & Company)
#ここだけを見ればHarmonic DriveやLeaderDriveは非常に魅力的である。
#問題は株価だ。
#2026年8月初旬時点でHarmonic Drive SystemsはForward PER約100倍、P/S約11倍。LeaderDriveはForward PERが約280倍に達している。(StockAnalysis.com)
#つまり、
#「ボトルネックになること」#
そのものは既に市場にかなり知られている。
#
#
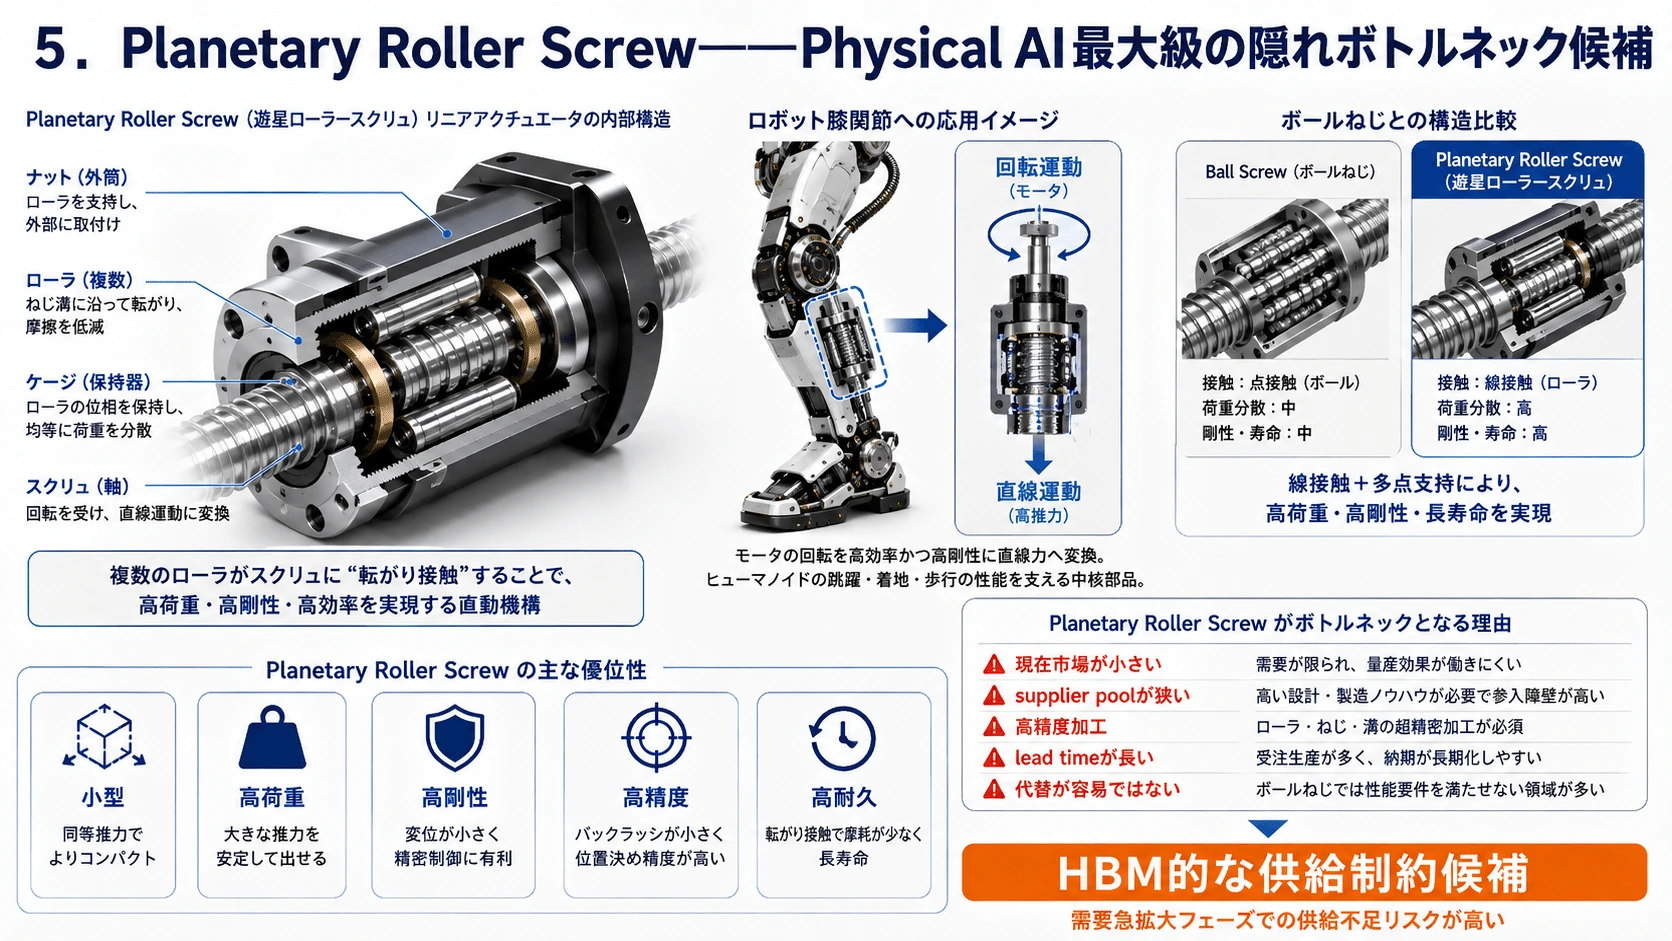
5.Planetary Roller Screw――Physical AI最大級の隠れボトルネック候補
#ヒューマノイドは回転Jointだけではない。
#Motorの回転を直線運動へ変える、
#Linear Actuator
#も重要になる。
#その中心候補の一つが、
#Planetary Roller Screw
#である。
#Ball Screwではボールを転がすが、Planetary Roller Screwでは複数のthreaded rollerを使って荷重を分散する。
#これによって、
#小型 高荷重 高剛性 高精度 高耐久
#を実現できる。
#膝、股関節、肘など、
#大きな力を直線方向へ出したい場所と相性が良い。
#McKinseyはこれをstrain-wave reducer以上に深刻になり得る供給制約候補としている。
#理由は、
#- 現在市場が小さい
- supplier poolが狭い
- 高精度加工が必要
- lead timeが長い
- 代替が容易ではない
からである。(McKinsey & Company)
#これは非常にHBM的な特徴である。
#
#
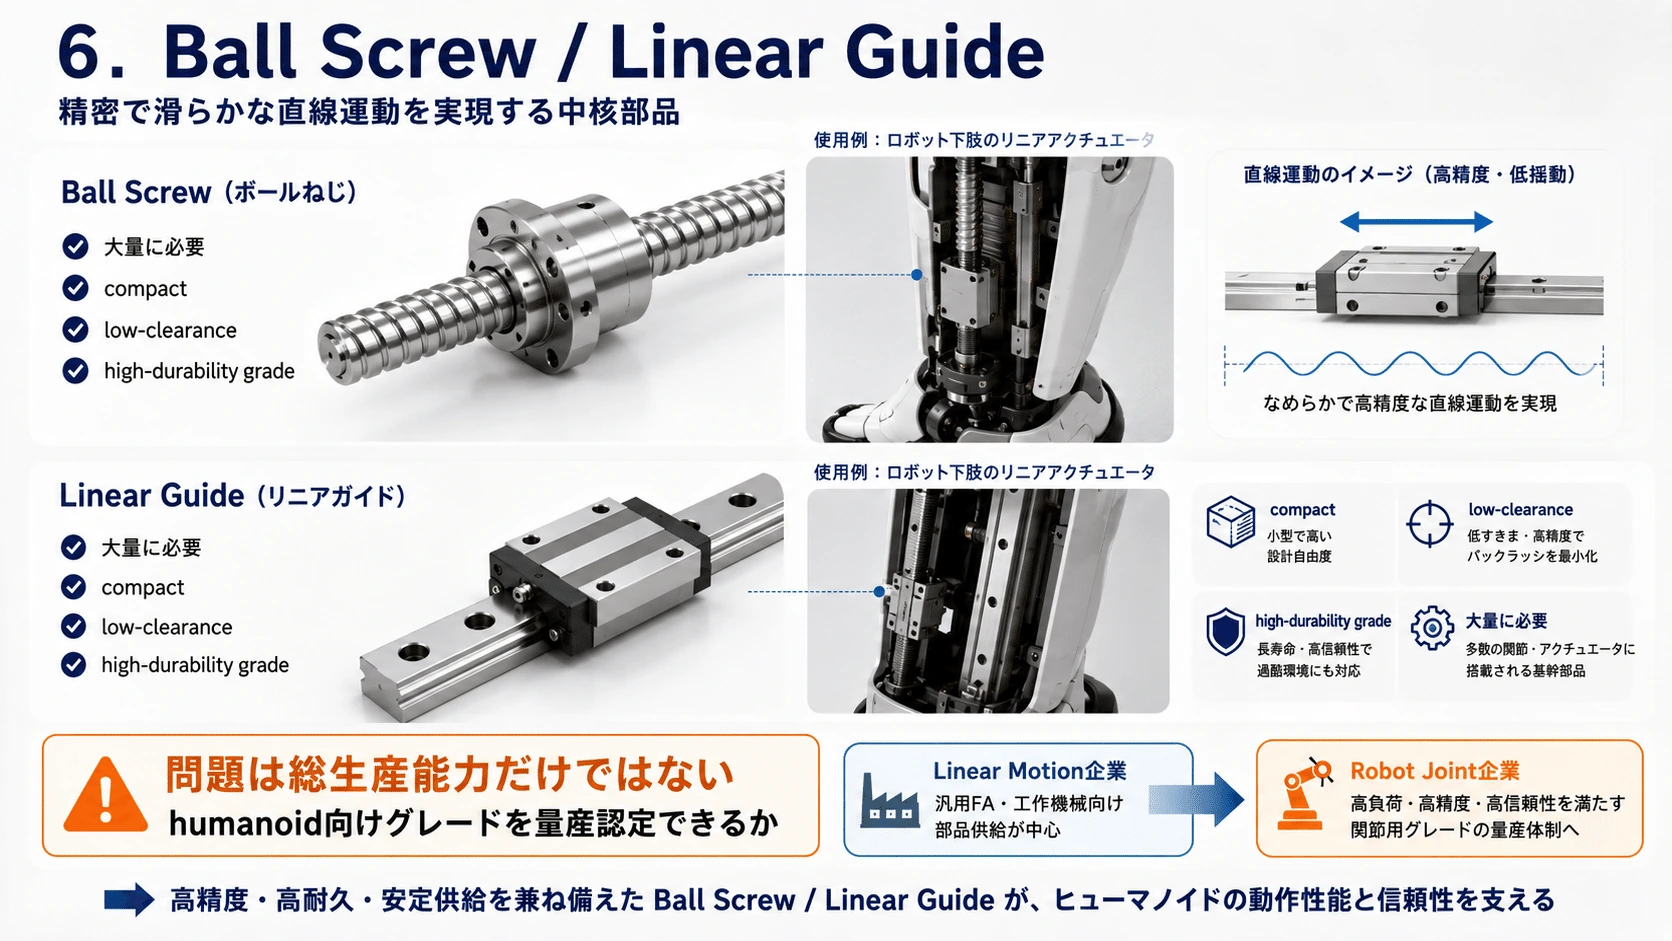
6.Ball Screw / Linear Guide
#Planetary Roller Screwほど特殊でなくても、
#Ball ScrewやLinear Guideは大量に必要になる。
#代表企業は、
#- THK
- Hiwin
- SKF
- Bosch Rexroth
など。
#McKinseyは総生産能力そのものより、
#humanoid用のcompact / low-clearance / high-durability gradeを量産認定できるか#
が問題になると指摘している。(McKinsey & Company)
#この観点でTHKはかなり興味深い。
#THKは単なるLM Guide企業ではなく、自社ヒューマノイドFREDで、
#Cycloidal Gear + Outer Rotor Motor + Forced-Air Cooling
#を一体化した高出力Actuatorを開発している。(THK)
#つまり、
#**Linear Motionメーカー**
↓
**Robot Jointメーカー**へ進める技術基盤を既に持っている。
#
#
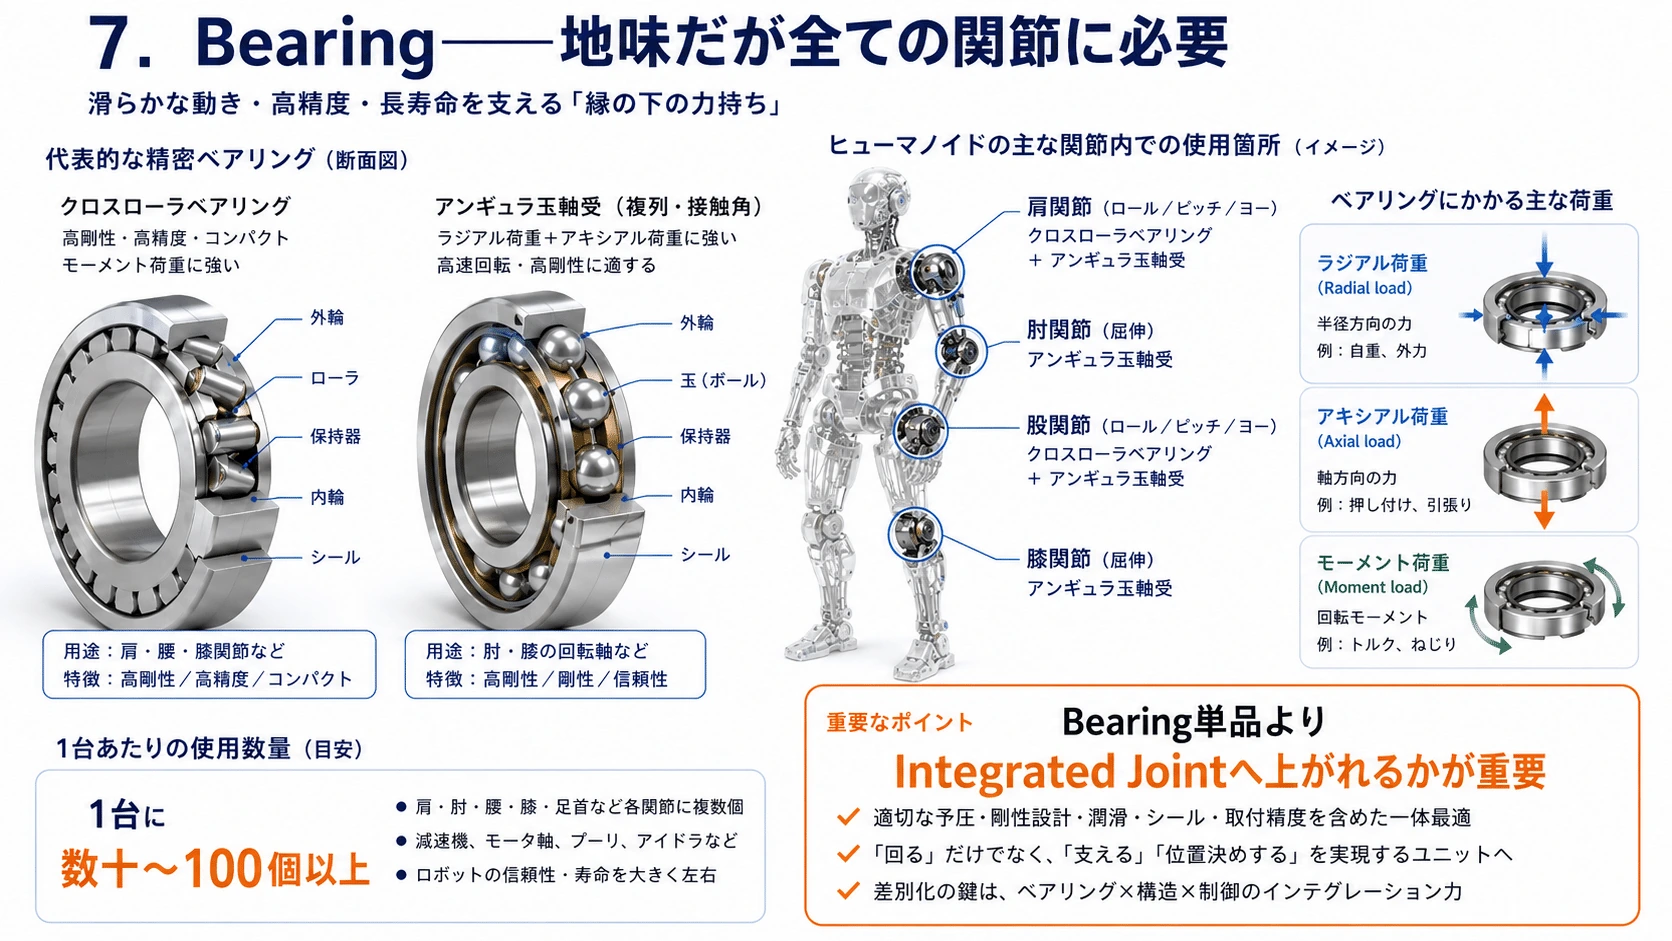
7.Bearing――地味だが全ての関節に必要
#Bearingも大量に使われる。
#特に、
#- Cross Roller Bearing
- Angular Contact Bearing
- Precision Ball Bearing
など。
#重要なのは単なる回転ではなく、
#Radial load Axial load Moment load
#を小さな空間で支えること。
#一台に数十~100個以上が使われる可能性があるため数量は大きい。
#Schaeffler、SKF、NSK、NTN、JTEKTなどの既存precision-motion企業へ需要が波及する。
#ただしBearing単品では競争が多い。
#ここでも、
#Bearingを持つ会社がIntegrated Jointまで上がれるか
#の方が重要になる。
#
#
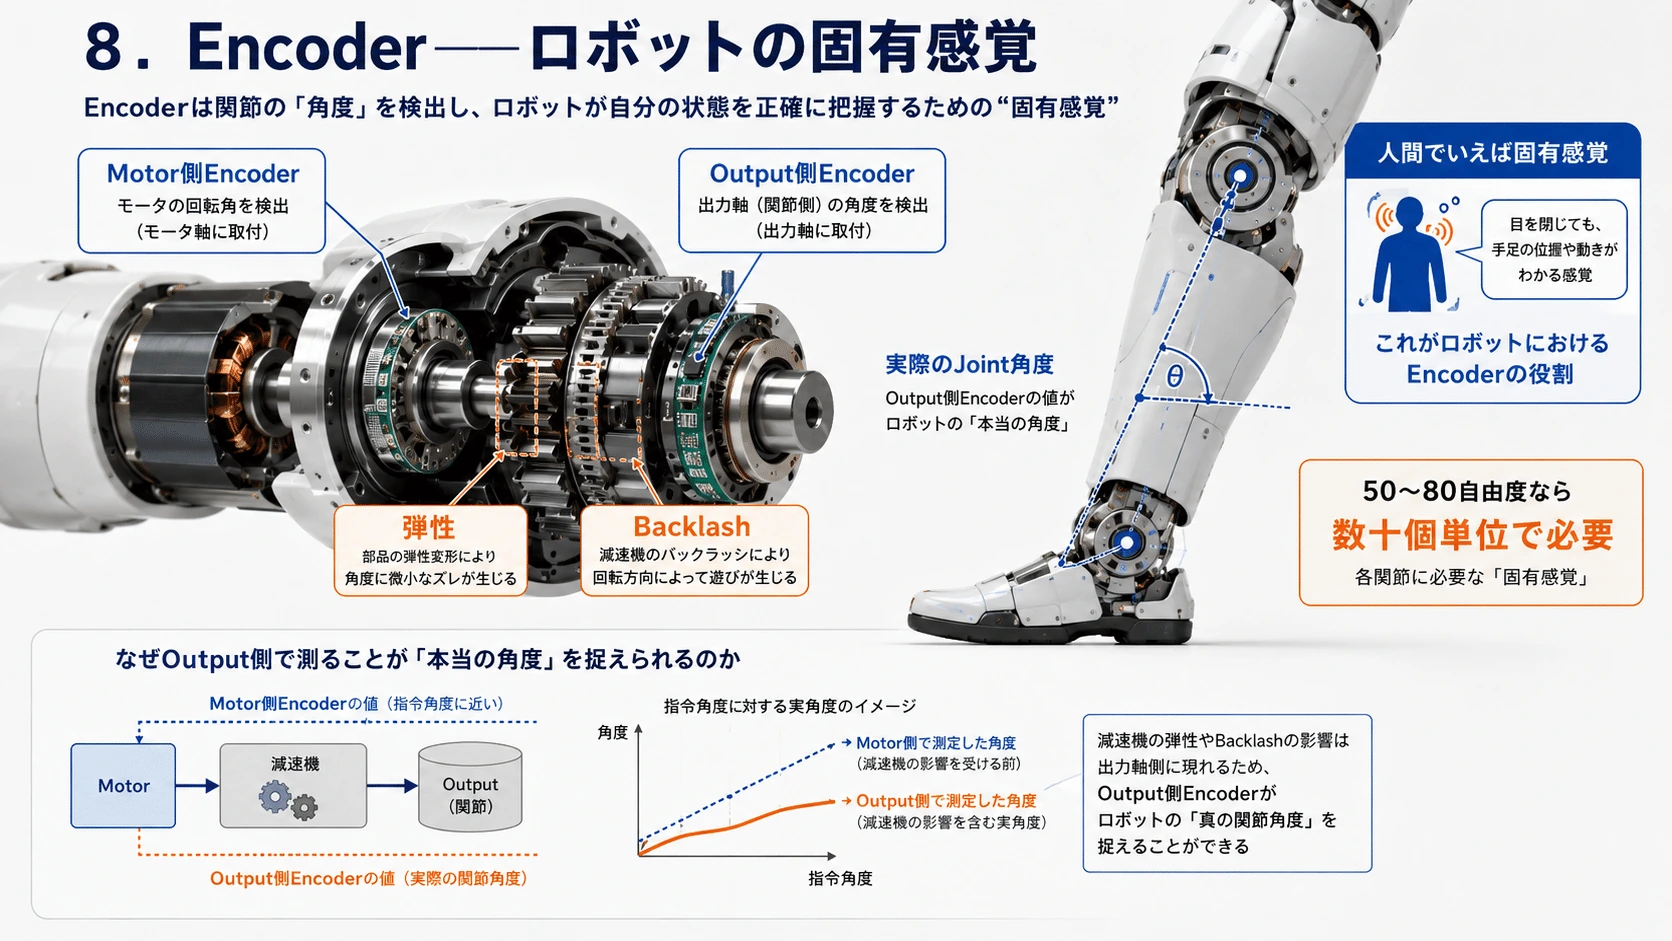
8.Encoder――ロボットの固有感覚
#人間は目を閉じても、自分の腕がどの角度にあるかある程度分かる。
#ロボットでは、
#Encoder
#がそれを担当する。
#Motor側だけでなくOutput側にもEncoderを置けば、
#Reducerの弾性やBacklashを含めた実際のJoint角度まで測定できる。
#ヒューマノイドが50~80自由度へ進めば、
#Encoderも数十個単位で必要になる。
#ここはNovantaなどが重要になる。
#
#
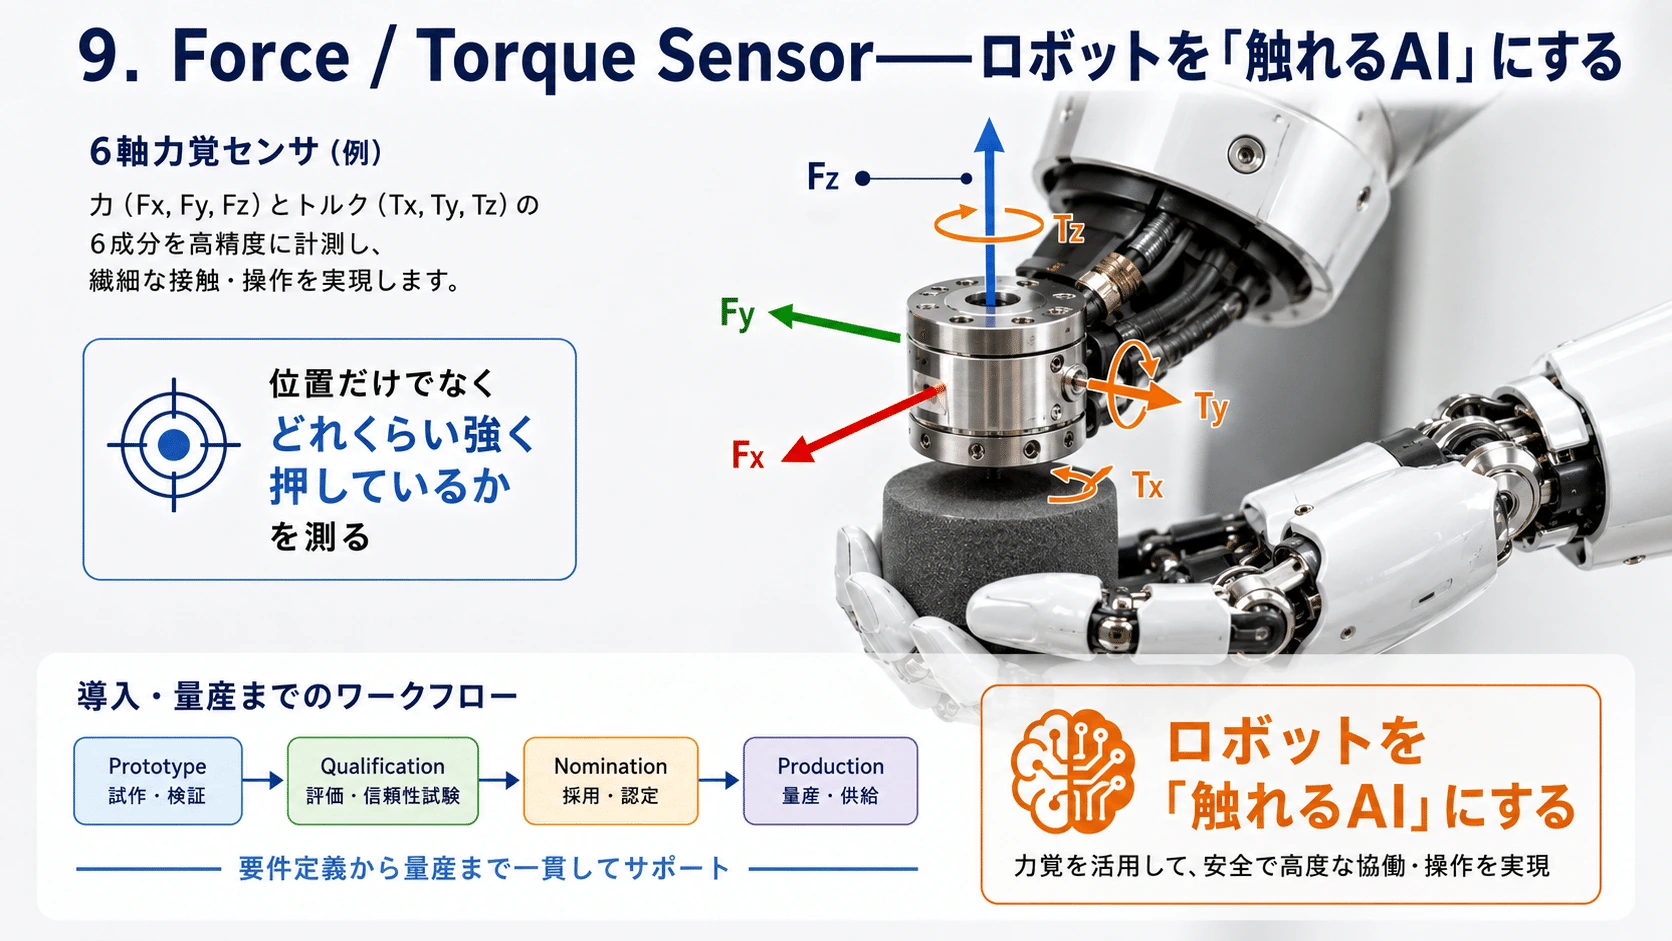
9.Force / Torque Sensor――ロボットを「触れるAI」にする
#位置だけ分かっても、
#「どれくらい強く押しているのか」
#が分からなければ、人間と一緒には働けない。
#そこで、
#Force / Torque Sensor
#が必要になる。
#特に6-axis F/T Sensorなら、
#Fx Fy Fz Tx Ty Tz
#の6方向を同時に測定できる。
#Novanta傘下ATIのVaroは、まさにHumanoid limbs、mobile arms、OEM robotics向けに設計された6軸F/T Sensorで、prototypeから量産まで統一されたcalibration/electronics platformを狙っている。(Novanta)
#Novanta自身も2026年に欧州でhumanoid関連のdesign winを獲得したと説明している。(Novanta)
#一方VPGはさらに一段進んでいる。
#2026年第2四半期に、最初のhumanoid customerから正式なVendor Nomination Letterを受領した。
#2年以上にわたる共同engineering、qualificationなどを経たもので、顧客側は2026年後半からproduction rampを予定している。さらに3社目、4社目にもprototypeを供給している。(The Motley Fool)
#これは単なる「ロボット関連銘柄」ではない。
#既に、
#**Prototype**
↓
**Qualification**
↓
**Nomination**
↓
**Production**へ入ろうとしている。
#
#
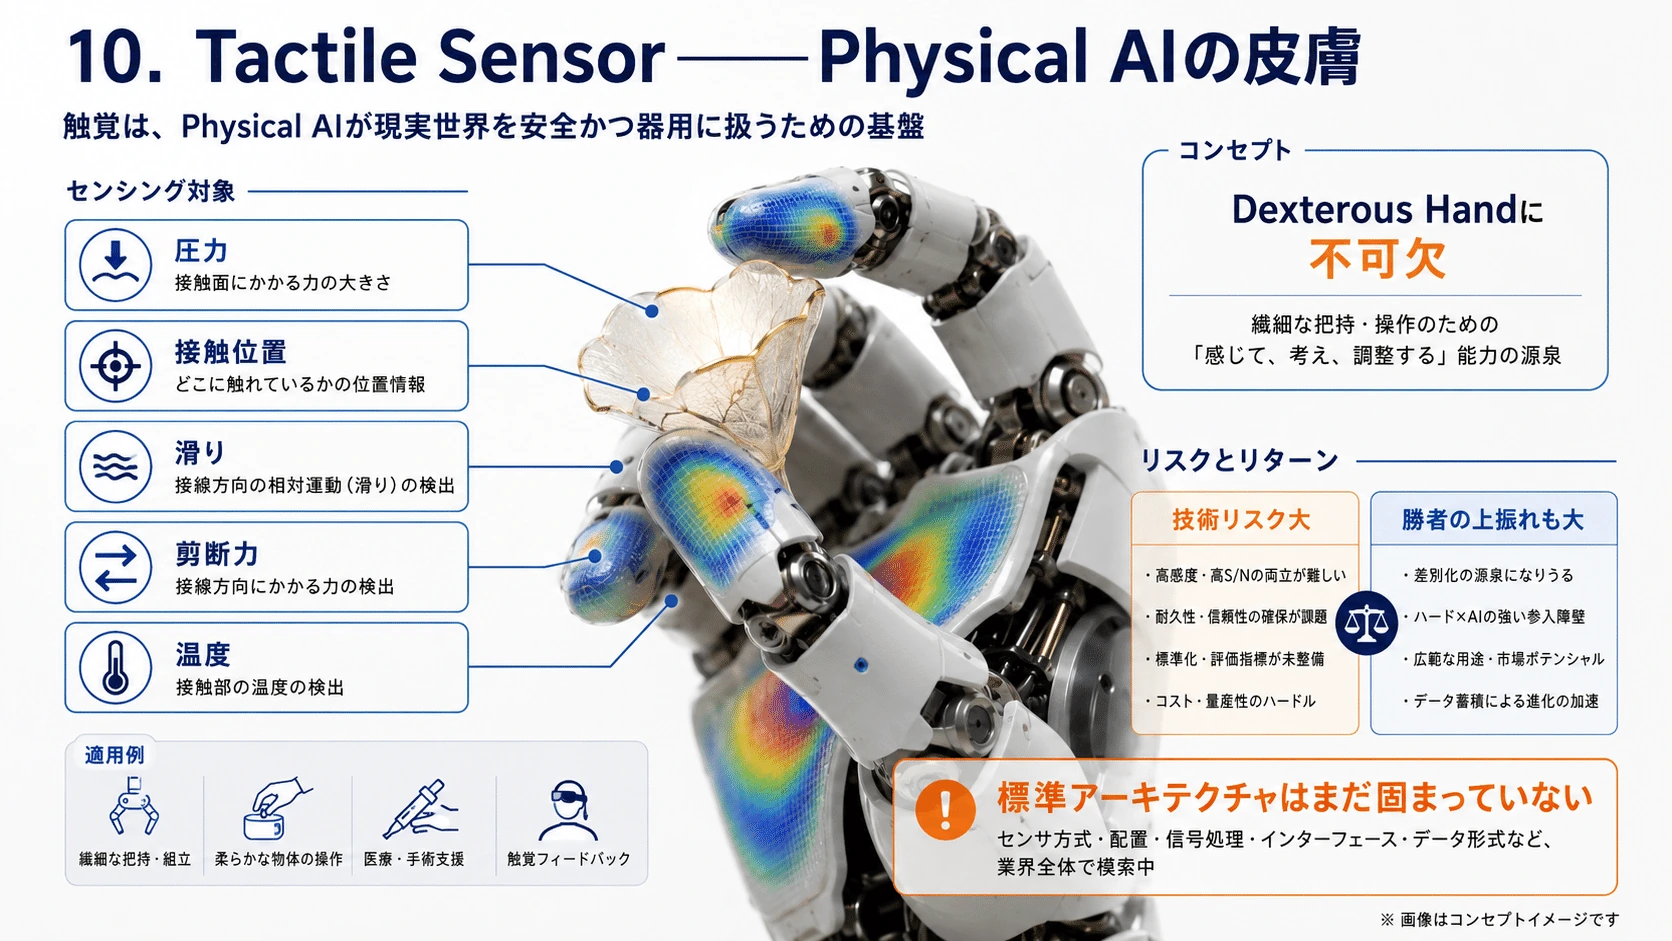
10.Tactile Sensor――Physical AIの皮膚
#Dexterous Handを本当に人間並みにするには、指の位置だけでは足りない。
#必要なのは、
#- 圧力
- 接触位置
- 滑り
- 剪断力
- 温度
などを検出するTactile Sensorだ。
#ここはまだarchitectureが固まっていない。
#だからこそ非常に面白い。
#現在市場が小さく、標準部品も少なく、どの方式が勝つのか分からない。
#つまり、
#技術リスクも最大級だが、勝者の上振れも最大級
#という分野になる。
#
#
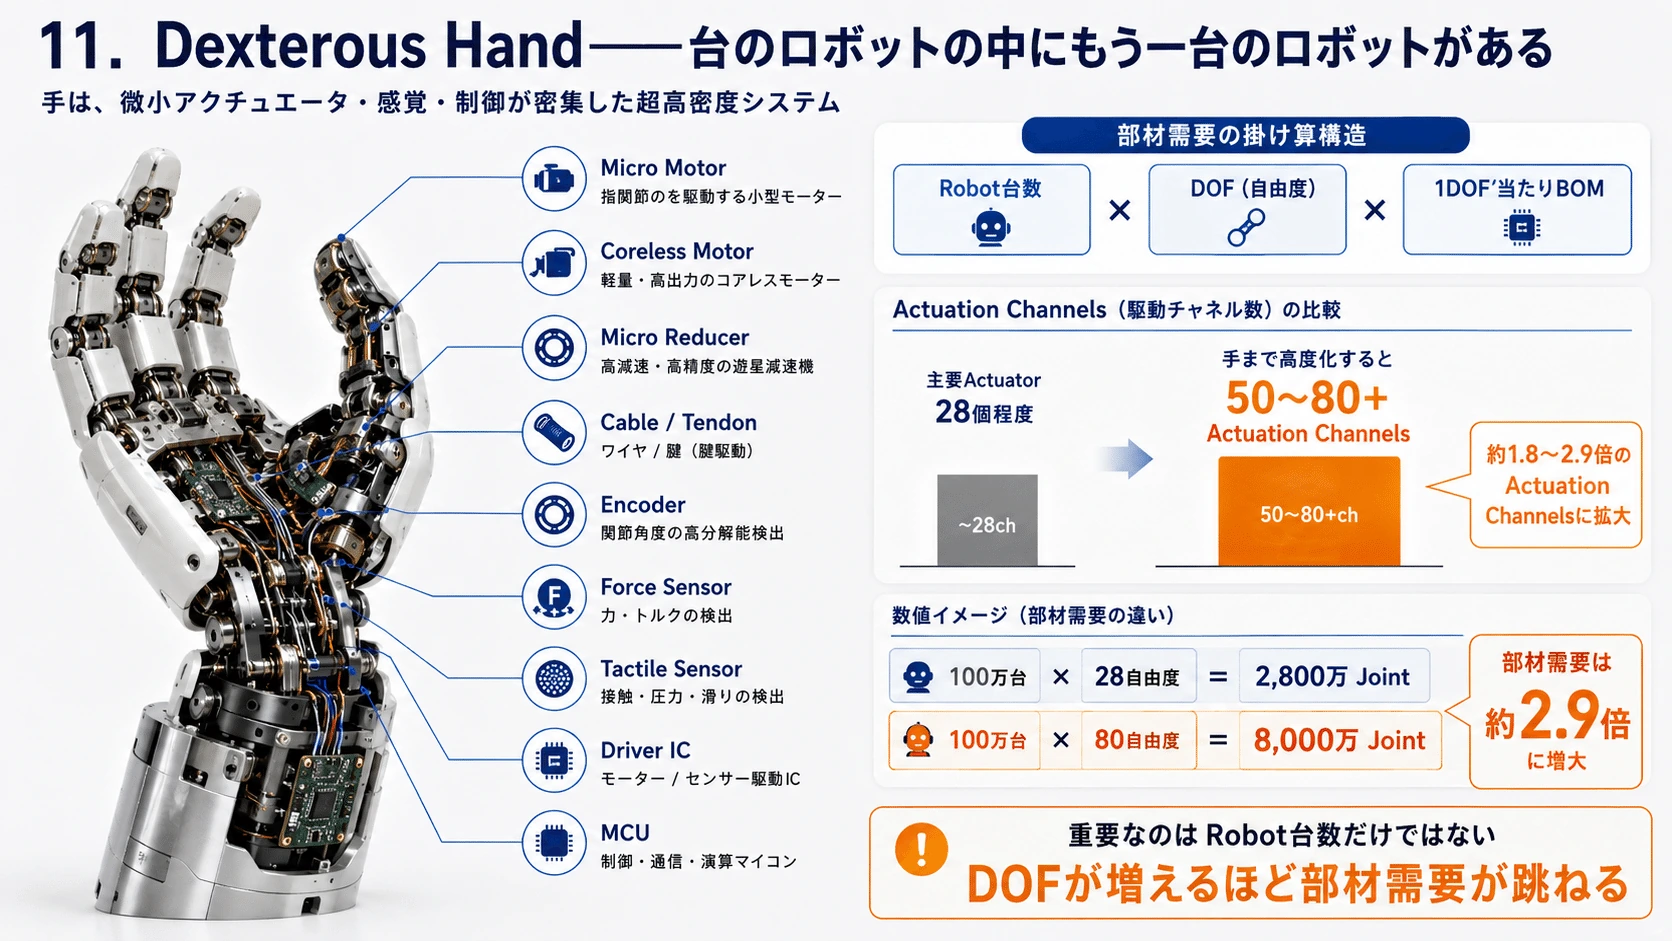
11.Dexterous Hand――一台のロボットの中にもう一台のロボットがある
#手はさらに複雑だ。
#中には、
#Micro Motor Coreless Motor Micro Reducer Cable/Tendon Encoder Force Sensor Tactile Sensor Driver IC MCU
#などが入る。
#身体に28個程度の主要Actuatorがあるモデルでも、手まで高度化すると全体のActuation Channelは50~80以上へ増える可能性がある。
#したがってPhysical AIで重要なのは、
#Robot台数だけではない。
#より本質的には、
#Robot台数 × DOF × 1DOF当たりBOM
#である。
#100万台のロボットが28自由度なら、
#2,800万Joint。
#80自由度なら、
#8,000万Joint。
#同じ100万台でも部材需要が3倍近く違う。
#
#
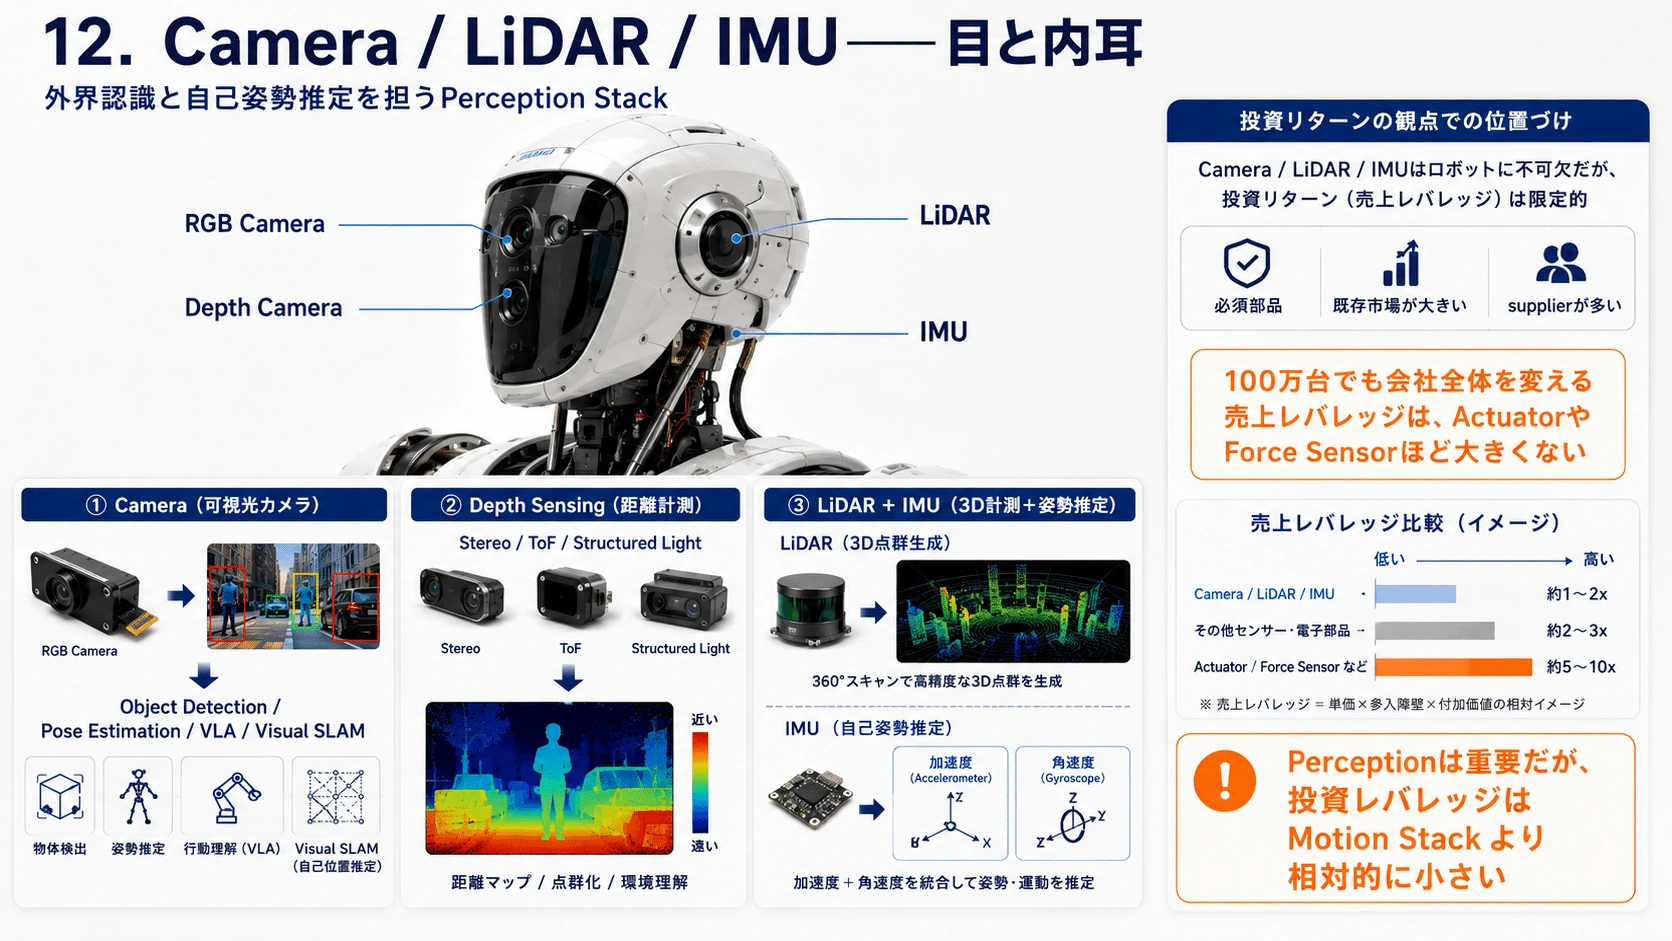
12.Camera / LiDAR / IMU――目と内耳
#Cameraは外界認識の中心。
#RGB Cameraから、
#Object Detection Pose Estimation VLA Visual SLAM
#などへつなぐ。
#Depth CameraならStereo、ToF、Structured Lightなどで距離を測る。
#LiDARなら3D Point Cloudを作れる。
#IMUではAccelerometer+Gyroscopeから身体の傾きや角速度を把握する。
#これらは必須だが、投資上は少し事情が違う。
#CameraやIMUは巨大な既存市場があり、supplierも多い。
#LiDARもHesai、RoboSense、Ousterなど既に自動車・robotics市場へ展開している。
#したがって、
#ヒューマノイド100万台だけで会社全体を変えるほどの売上レバレッジ#
はActuatorやForce Sensorほど大きくない。
#
#
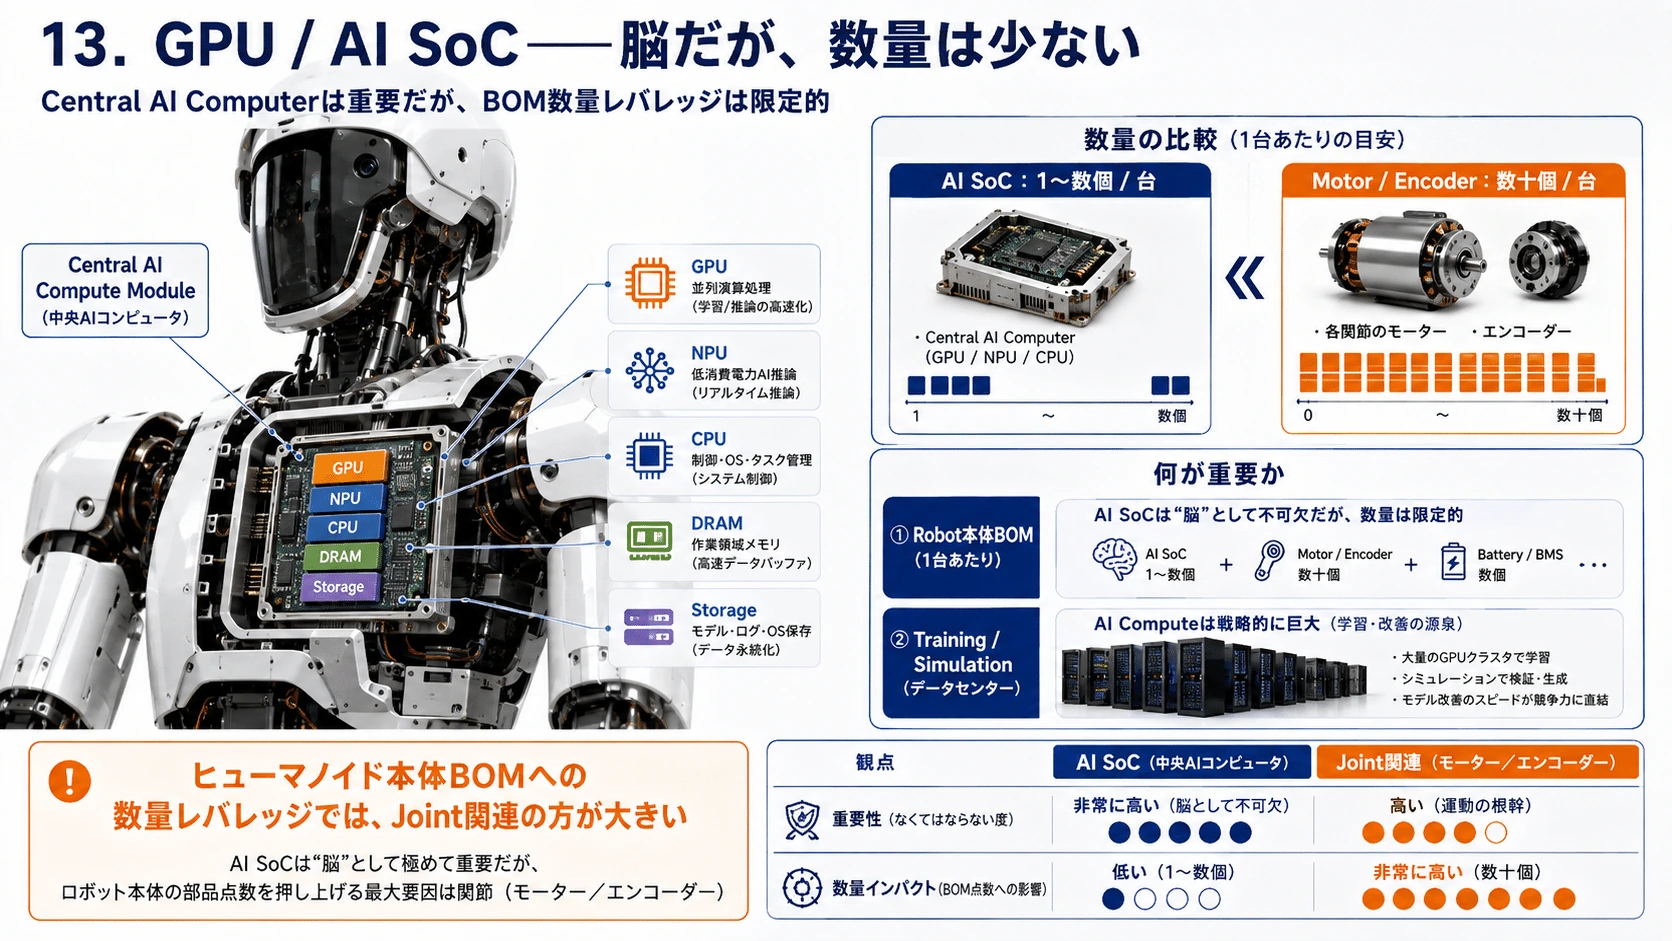
13.GPU / AI SoC――脳だが、数量は少ない
#Central AI Computerでは、
#GPU NPU CPU DRAM Storage
#が必要になる。
#しかし一台のロボットにAI SoCは通常1~数個。
#一方、
#MotorやEncoderは数十個。
#だからPhysical AIでNVIDIAが重要でないという話ではない。
#むしろRobot Foundation Modelのtrainingやsimulationまで含めればNVIDIAの役割は巨大である。
#ただし、
#「ヒューマノイド本体BOMへの数量レバレッジ」
#ではJoint関連企業の方が大きい。
#
#
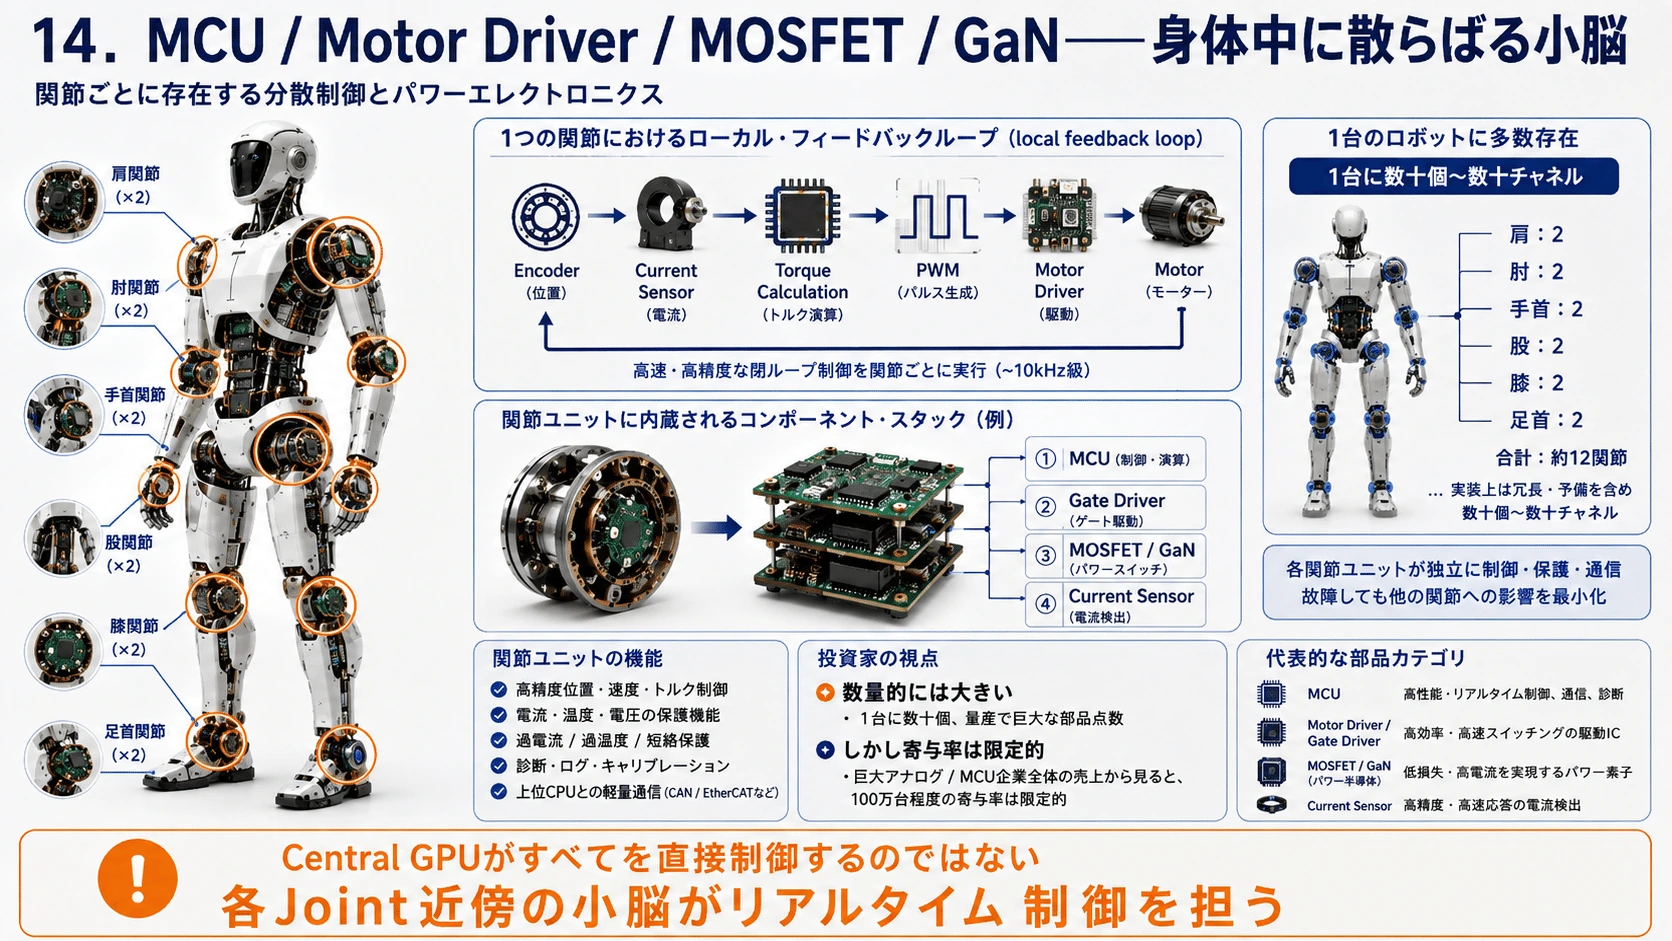
14.MCU / Motor Driver / MOSFET / GaN――身体中に散らばる小脳
#Central GPUが全Motorを直接μ秒単位で制御するわけではない。
#各Joint付近にMCUを置き、
#Encoder
↓
Current Sensor
↓
Torque calculation
↓
PWM
↓
Motor Driverというlocal feedback loopを回す。
#そのため一台に数十個の、
#- MCU
- Gate Driver
- MOSFET
- Current Sensor
が使われる可能性がある。
#これは数量的には非常に大きい。
#ただしInfineon、TI、ST、NXPなどの会社全体が既に巨大なので、
#100万台程度では全社業績への寄与率はそれほど大きくない。
#
#
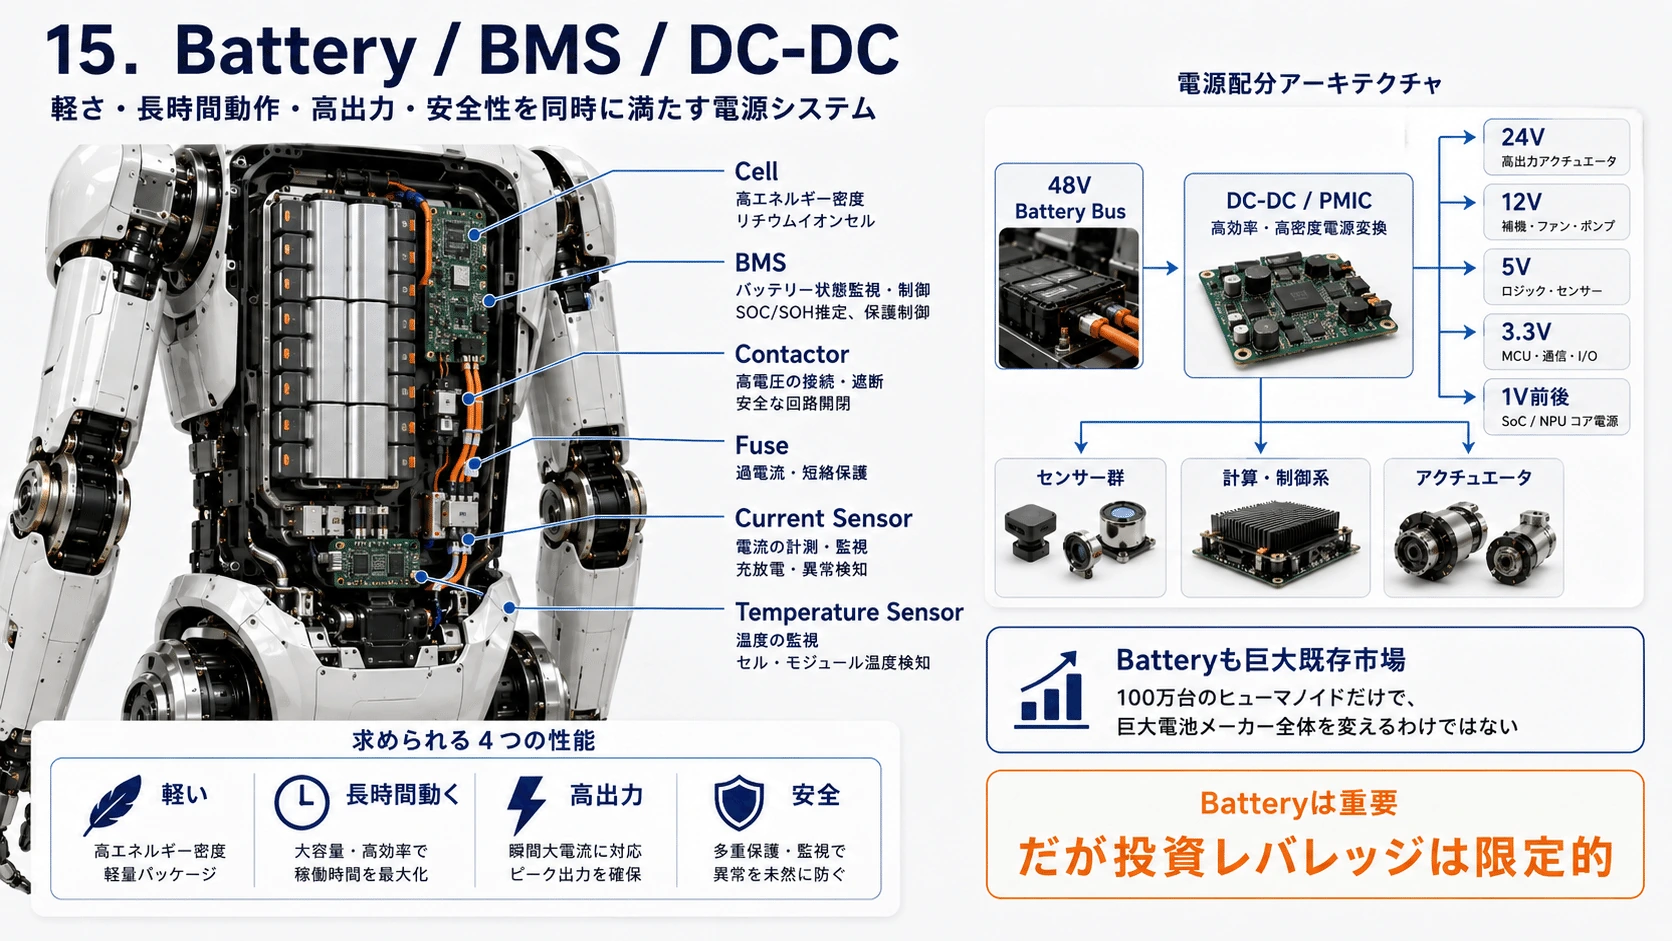
15.Battery / BMS / DC-DC
#Physical AIでは、
#軽い 長時間動く 高出力 安全
#を同時に満たす必要がある。
#Battery Packの中には、
#Cell BMS Contactor Fuse Current Sensor Temperature Sensor
#などが存在する。
#さらに48VなどのBattery Busから、
#24V 12V 5V 3.3V 1V前後
#まで複数のVoltage Railへ変換する。
#ただしBatteryも既に巨大市場である。
#CATLやLG Energy Solutionにとって、ヒューマノイド100万台だけで会社が変わるわけではない。
#
#
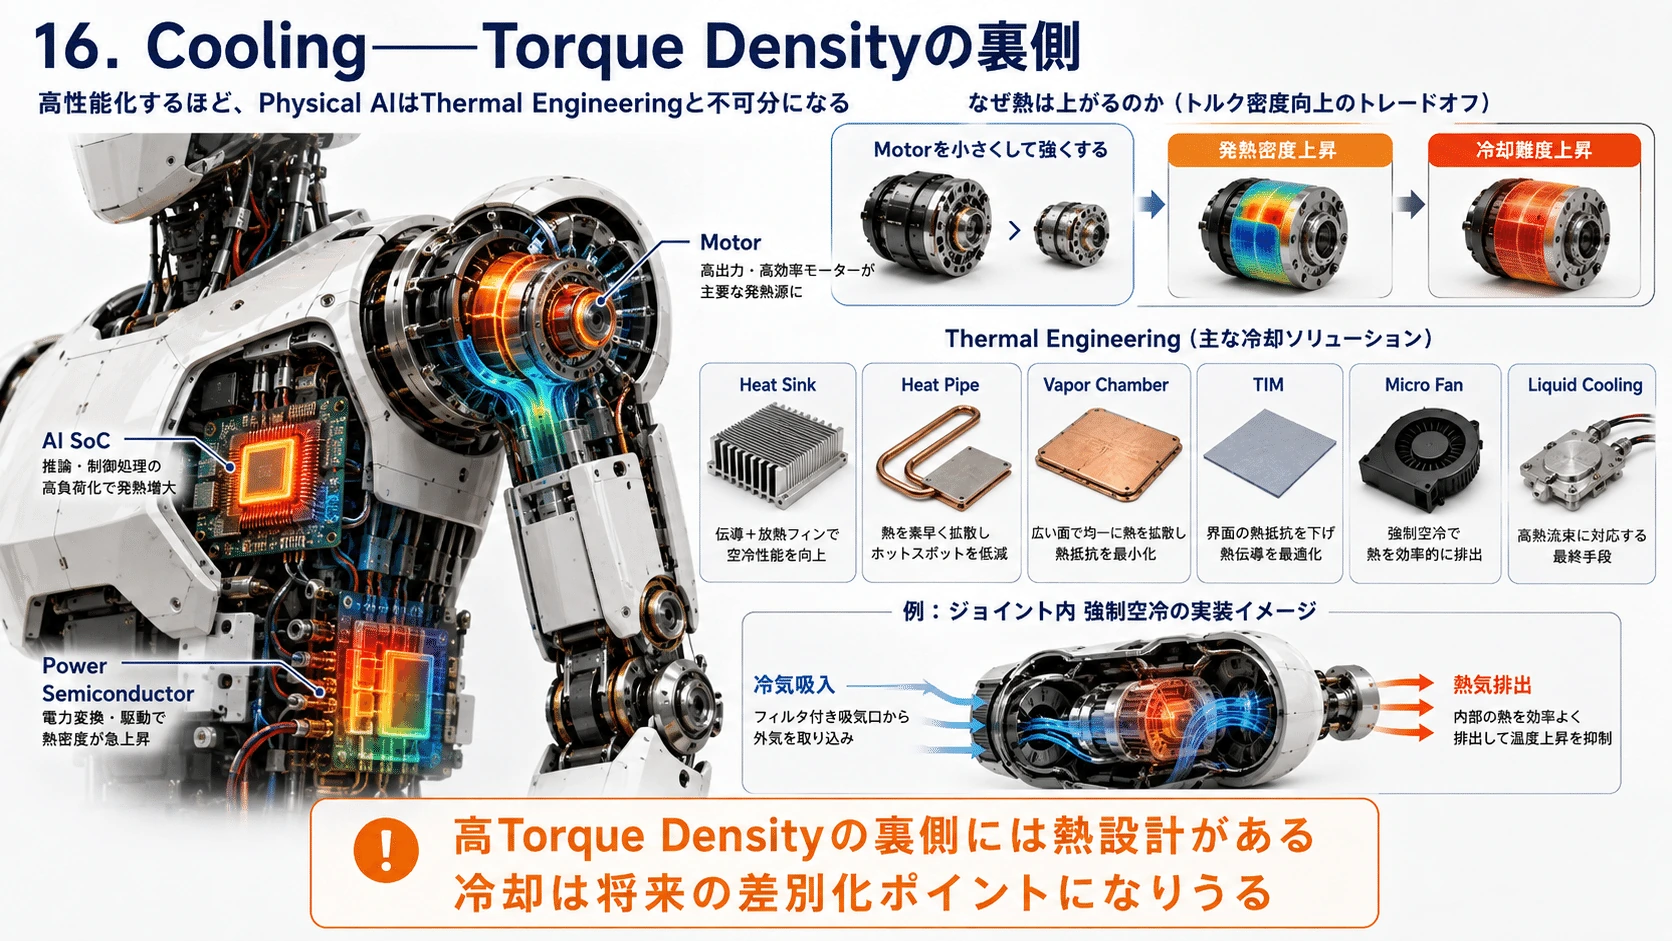
16.Cooling――Torque Densityの裏側
#Motorを小さくして強くすると、
#発熱密度が上がる。
#AI SoCも発熱する。
#Power Semiconductorも発熱する。
#つまりPhysical AIの高性能化は、
#Thermal Engineering
#と不可分である。
#THKのFREDでForced-Air CoolingをJointへ統合しているのは象徴的だ。(THK)
#将来的には、
#- Heat Sink
- Heat Pipe
- Vapor Chamber
- TIM
- Micro Fan
- Liquid Cooling
なども重要になる可能性がある。
#
#
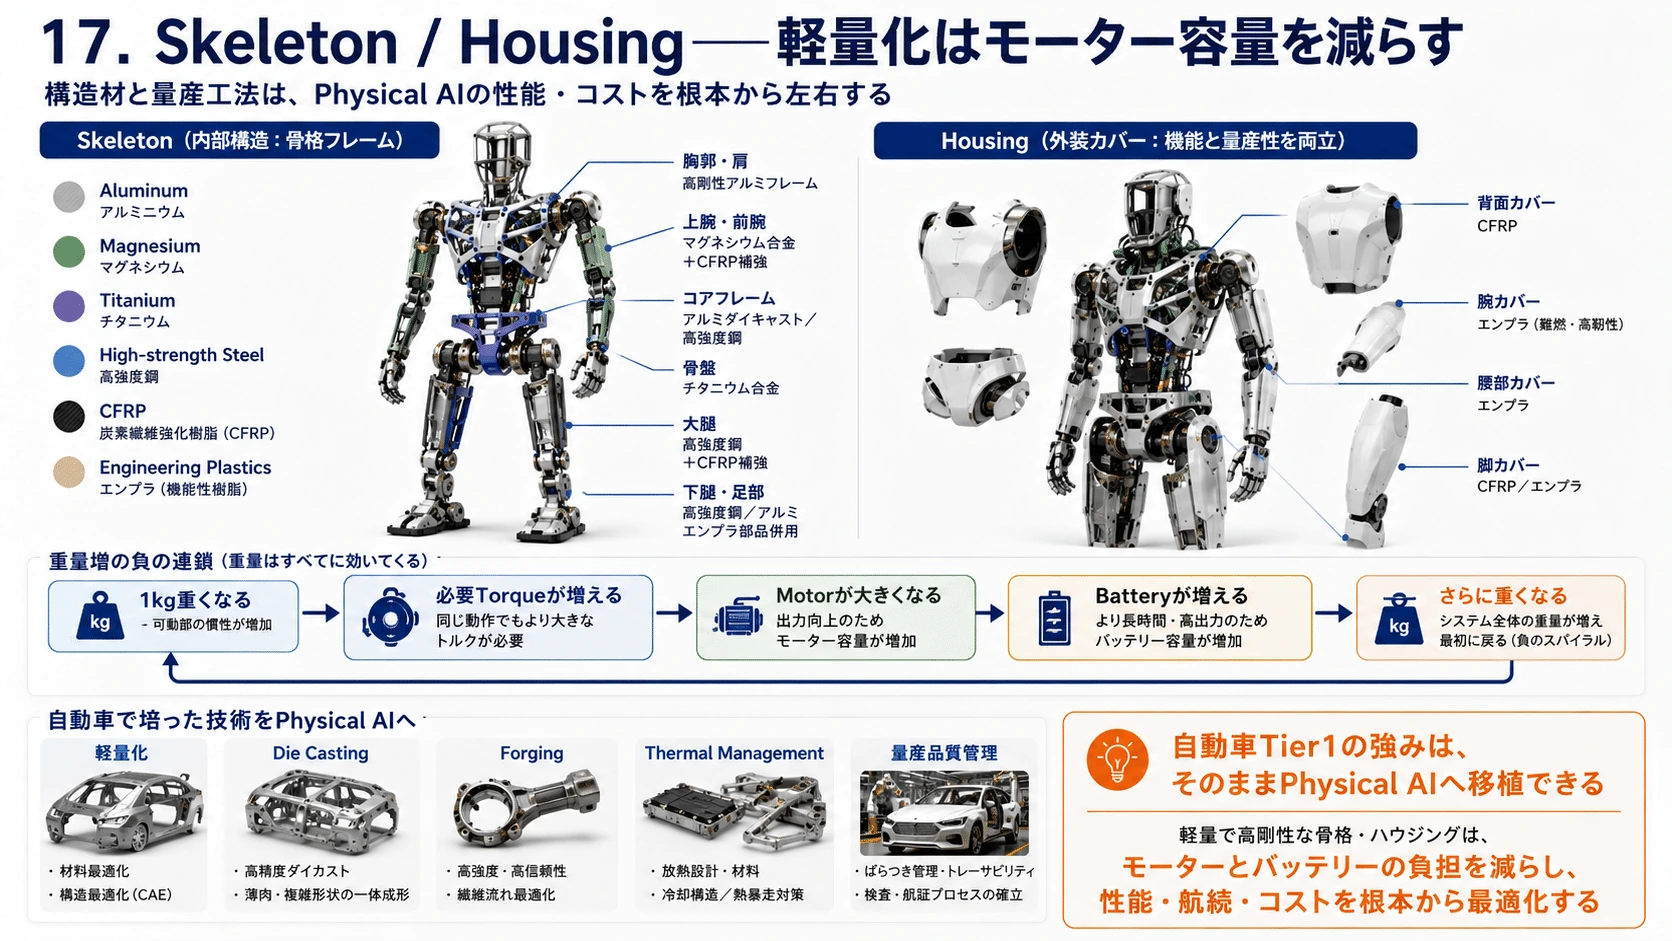
17.Skeleton / Housing――軽量化はモーター容量を減らす
#ロボットは、
#「強い材料を使えばよい」
#わけではない。
#1kg重くなる
↓
必要Torqueが増える
↓
Motorが大きくなる
↓
Batteryが増える
↓
さらに重くなるという悪循環が起きる。
#そこで、
#- Aluminum
- Magnesium
- Titanium
- High-strength steel
- CFRP
- Engineering plastics
などを使い分ける。
#ここでは自動車産業の、
#軽量化 Die Casting Forging Thermal Management 量産品質管理
#がそのままPhysical AIへ移植できる。
#Tuopuのような自動車Tier1が注目される理由の一つである。
#
#
18.Physical AI全BOM巨大表
#ここから数量化する。
#以下は市場予想そのものではなく、比較のための筆者Base Caseである。
#100万台時を量産ASPの基準とし、
#- 100万台:ASP 100%
- 300万台:ASP 90%
- 1,000万台:ASP 75%
までcost-downすると仮定する。
#なおIntegrated ActuatorやNdFeBは下位部品と重複するため、総BOM合計では二重計上しない。
#※System-on-JointとNdFeBは下位部材との重複があるため、BOM総額にはそのまま加算しない。
#このBase Caseでは非重複のハードウェアBOMはおよそ、
#100万台:約146億ドル
#300万台:約396億ドル
#1,000万台:約1,100億ドル
#となる。
#あくまで比較用モデルだが、重要なのは絶対額以上にどこに数量が掛かるかである。
##
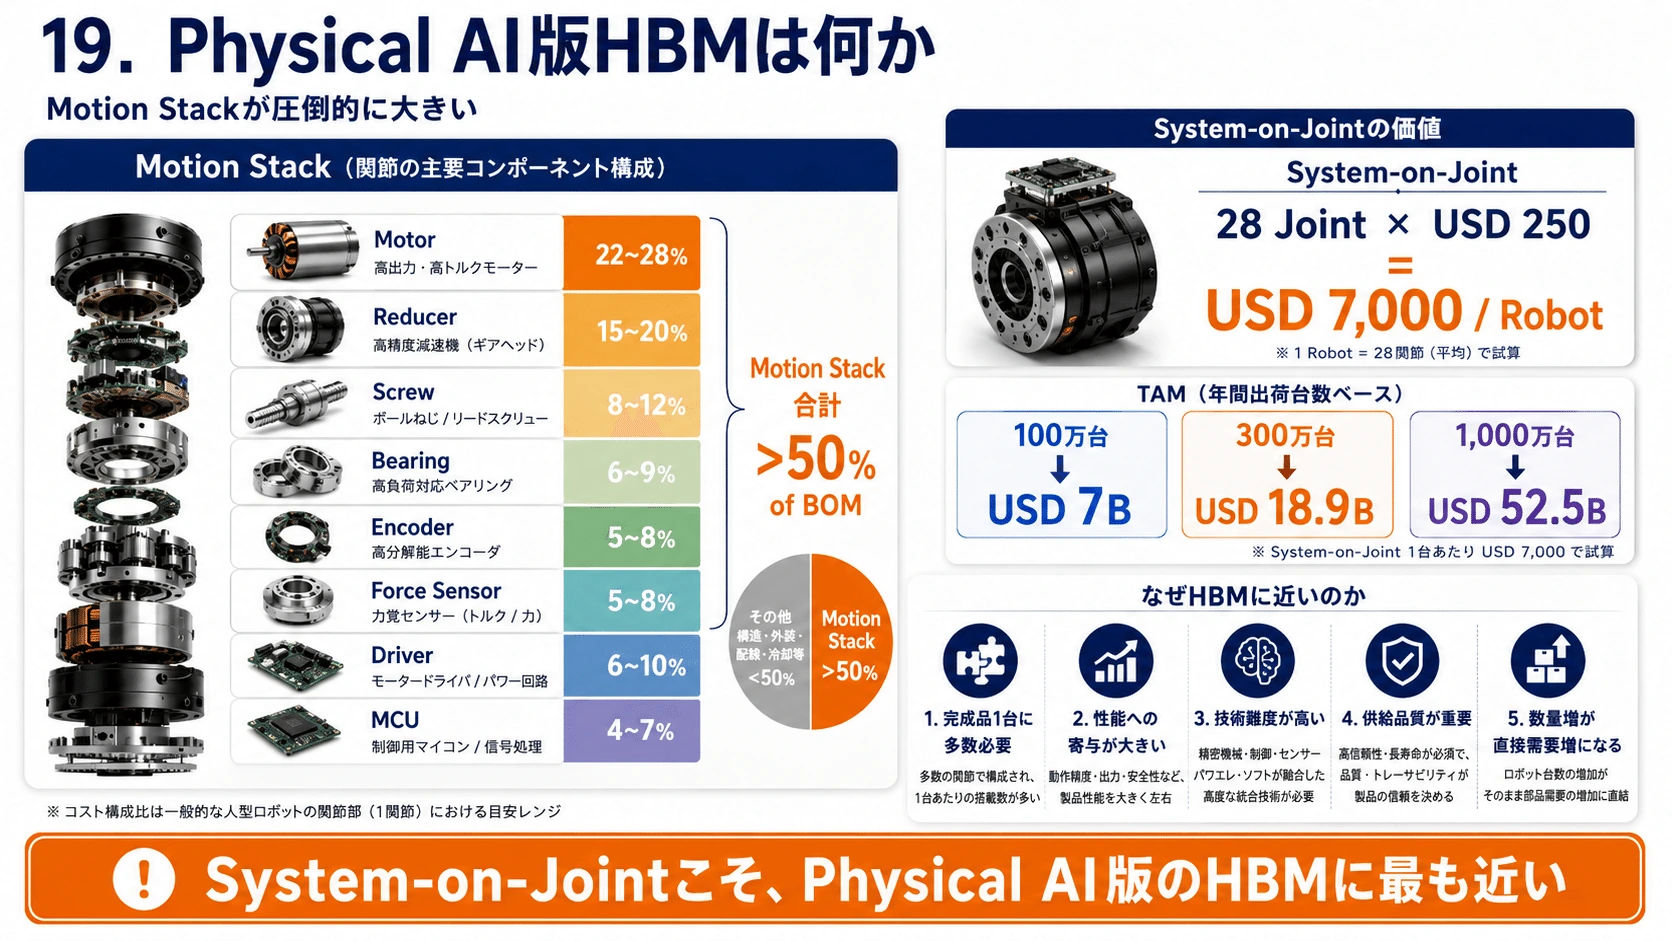
19.Physical AI版HBMは何か
#この表から見える最大の特徴は、
#Motion Stackが圧倒的に大きい
#ことである。
#Motor Reducer Screw Bearing Encoder Force Sensor Driver MCU
#まで含めれば、ハードウェアBOMの半分以上を占める。
#さらにSystem-on-Jointへ統合すると、
#だけで、
#$7,000 / Robot
#となる。
#100万台なら、
#$7B
#300万台ならASPを10%下げても、
#$18.9B
#1,000万台なら25%値下げしても、
#$52.5B
#である。
#私はこれを、
#Physical AI版のHBM
#に最も近い構造だと考えている。
#理由は、
#完成品1台に多数必要 性能への寄与が大きい 技術難度が高い 供給品質が重要 数量増が直接需要増になる
#からだ。
#
#
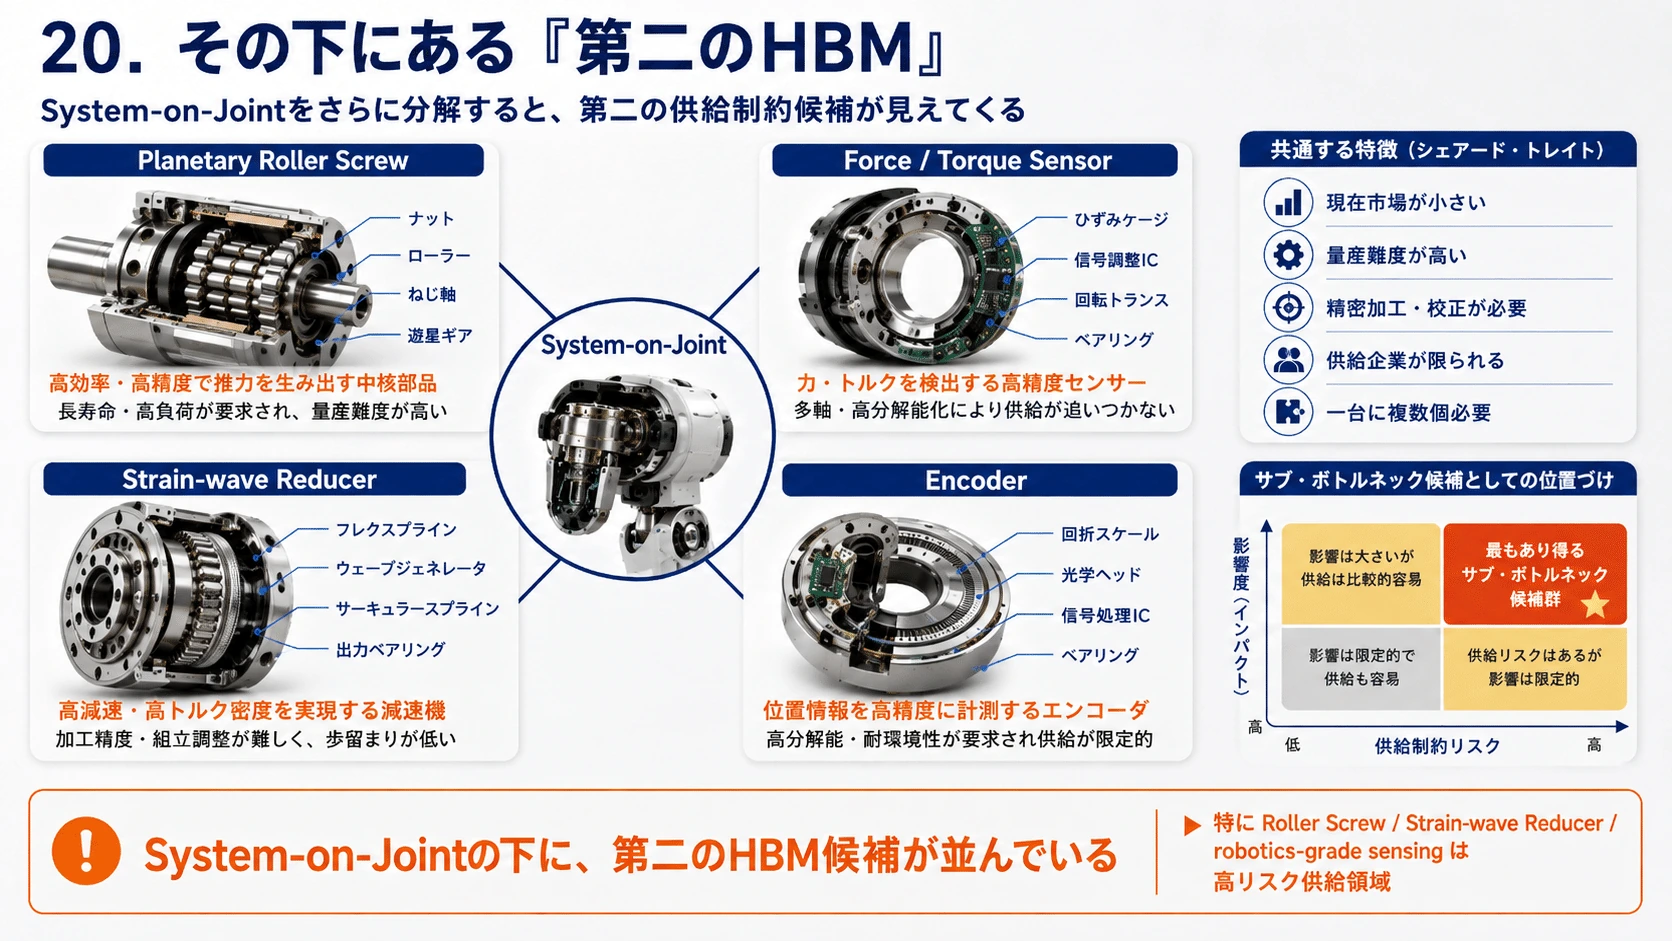
20.その下にある「第二のHBM」
#System-on-Jointをさらに分解すると、とくに面白いのは、
#Planetary Roller Screw
#Force/Torque Sensor
#Strain-wave Reducer
#Encoder
#である。
#これらは、
#現在市場が小さい + 量産難度が高い + 精密加工・校正が必要 + 供給企業が限られる + 一台に複数個必要
#という特徴がある。
#McKinseyもとくにstrain-wave reducer、roller screw、robotics-grade linear guide、force/tactile sensingを高リスク供給領域としている。(McKinsey & Company)
#
#
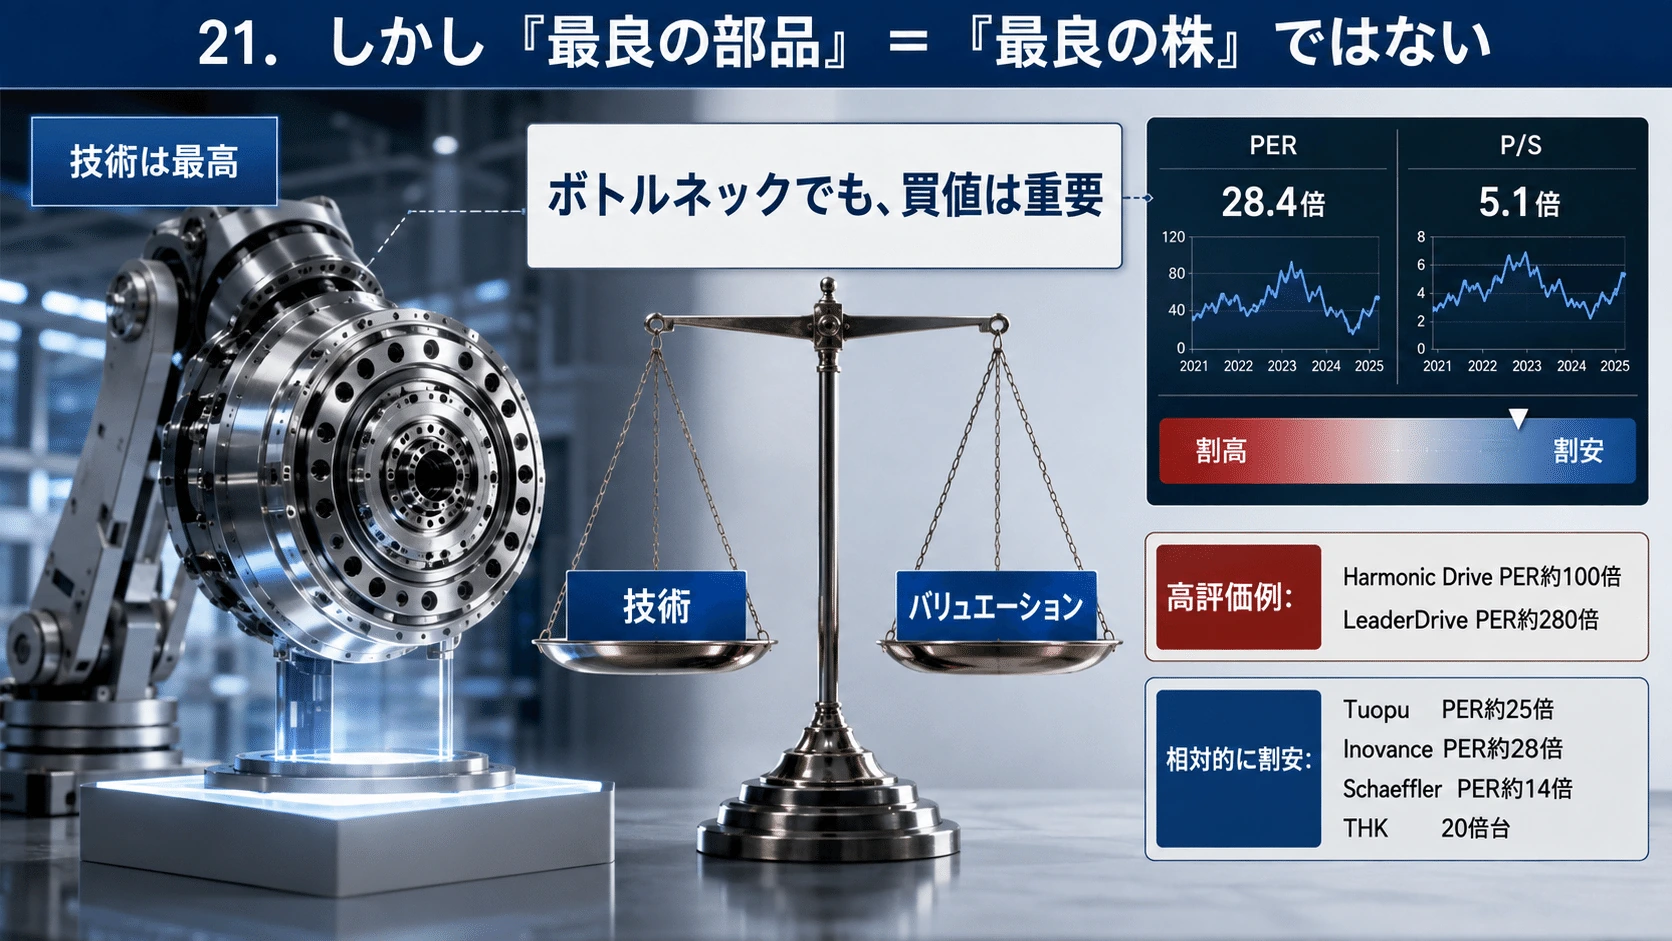
21.しかし「最良の部品」=「最良の株」ではない
#ここから投資評価になる。
#例えばHarmonic Driveは技術的には最高クラス。
#しかしForward PER約100倍。
#LeaderDriveなら約280倍。(StockAnalysis.com)
#一方、
#TuopuはForward PER約25倍、P/S約2.8倍。(StockAnalysis.com)
#InovanceはForward PER約28倍、P/S約3.8倍。(StockAnalysis.com)
#SchaefflerはForward PER約14倍、P/S約0.3倍。(StockAnalysis.com)
#THKもデータ更新時点によって差はあるがForward PERは概ね20倍台前半~半ば、P/S約3倍である。(StockAnalysis.com)
#したがって、
#ボトルネックになることは間違っていないが、それをいくらで買うのか#
まで考えなければいけない。
#
#
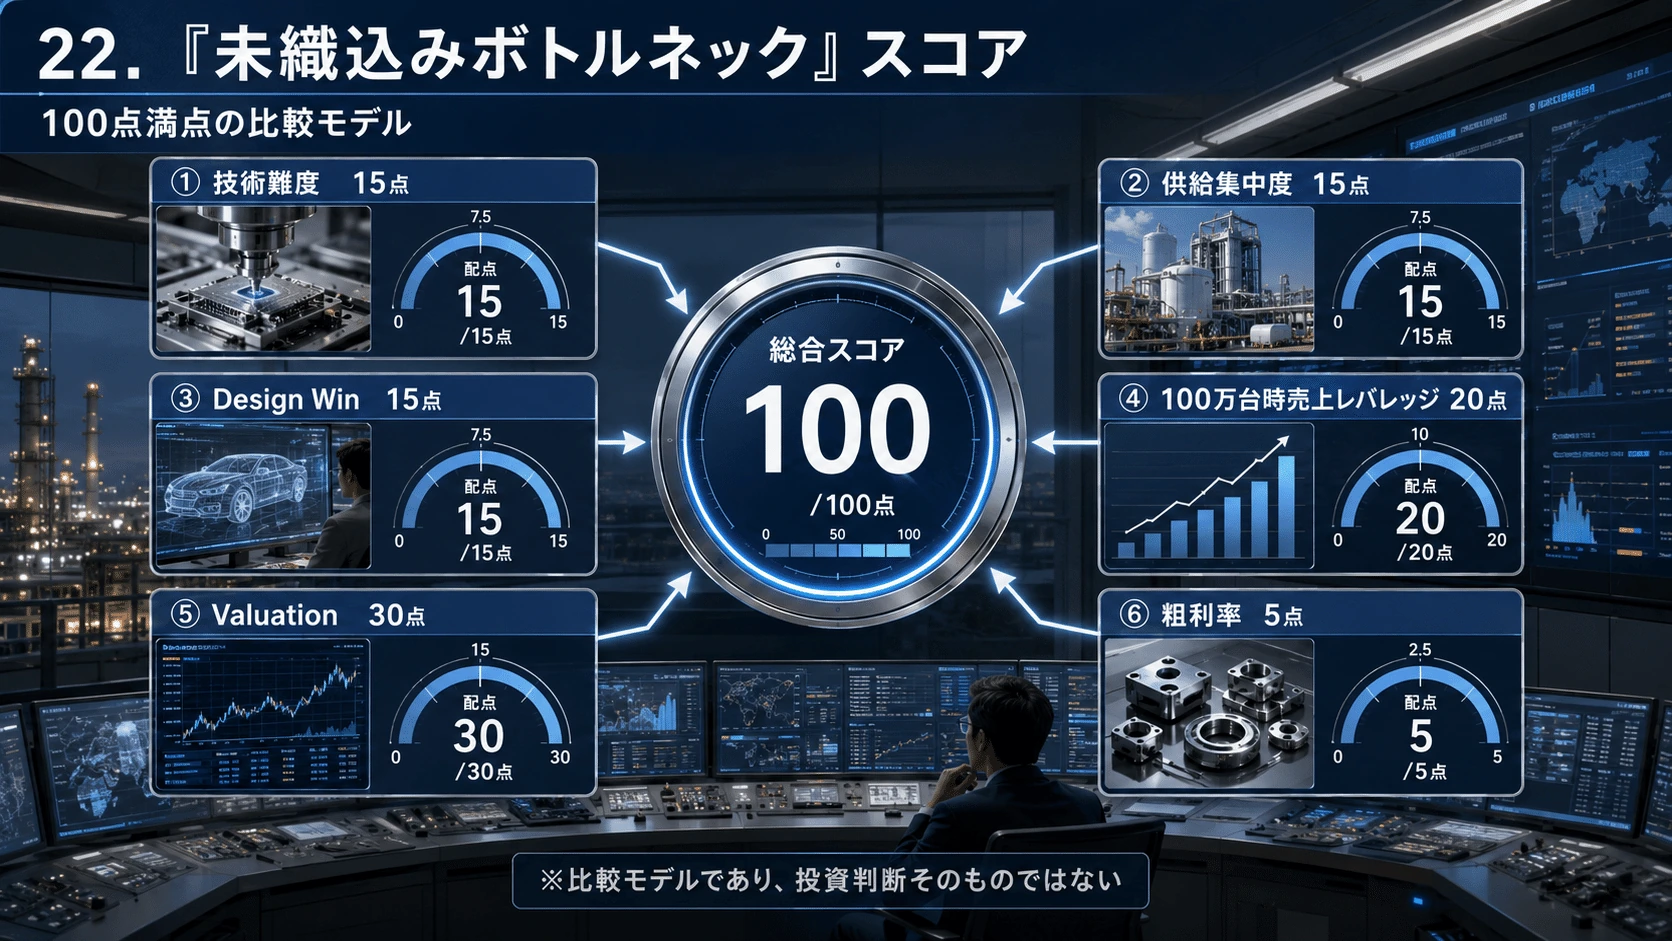
22.「未織込みボトルネック」スコア
#今回は、
#技術難度:15点 供給集中度:15点 Design Win:15点 100万台時売上レバレッジ:20点 Valuation:30点 粗利率:5点
#の100点満点で比較する。
#これは筆者による比較モデルであり、投資判断そのものではない。
#
#
23.Physical AI版「未織込みボトルネック銘柄」ランキング
##
24.1位 Inovance――Physical AI版Motion Platform候補
#Inovanceの面白さは、一部品会社ではないことだ。
#既に、
#- Servo Motor
- Servo Drive
- PLC
- Motion Controller
- Industrial Robot
- Frameless Motor
- Linear Actuator
- Rotary Actuator
という大きなMotion Stackを持っている。
#現在Forward PERは約28倍、P/S約3.8倍。ROICも17%台で、本業自体がIndustrial Automationとして成立している。(StockAnalysis.com)
#つまり、
#ヒューマノイドが失敗したら終わる会社
#ではない。
#Factory Automationの利益を持ちながら、
#Motion Control → Joint → Physical AI
#へ拡張できる。
#ここが最大の強みである。
##
25.2位 Tuopu――自動車Tier1の中にロボット事業が眠っている
#Tuopuも非常に面白い。
#2025年のRobot Actuator売上はまだ約1,359万元に過ぎない。
#しかしgross marginは、
#28.25%
#であり、従来自動車部品事業の約18%より高い。(Tuopu)
#つまりRobot事業が伸びれば、
#売上増 + Margin Mix改善
#を同時に起こせる。
#さらに、
#Linear Actuator Rotary Actuator Motor Reducer Sensor Dexterous Hand Structure
#まで広げられる。
#Forward PER約25倍という評価も、Robot専業銘柄と比べれば低い。(StockAnalysis.com)
##
26.3位 VPG――最も純粋なSensor Bottleneck
#VPGは事業規模が小さい。
#それゆえ、Humanoid売上が増えた時の全社レバレッジが非常に大きい。
#しかも正式Vendor Nominationまで進んでいる。(The Motley Fool)
#Force Sensorは、
#Motorのように大量の既存supplierがいるわけではない。
#高精度strain gauge temperature compensation mechanical design metrology calibration
#が必要になる。
#だから、
#数量増+技術難度
#を同時に取れる。
#弱点はForward PERが50倍台まで上がっていること。(StockAnalysis.com)
#つまり「未発見」ではなくなりつつある。
##
27.4位 Leadshine――最も数量レバレッジが大きい
#Leadshineは現在の6~12社の中でも、
#Humanoid量産との距離が最も近い
#企業の一つである。
#12万個超のframeless motor出荷、中国主要OEMの80%超、Joint Module量産という数字は大きい。(Leadshine)
#一方Forward PERは約59倍まで上がっている。(StockAnalysis.com)
#したがって、
#事業レバレッジ★★★★★ だが、 未織込み度★★★
#という評価になる。
##
28.5位 Schaeffler――最も安いSystem-on-Joint候補
#Schaefflerは全く違うタイプだ。
#同社はHexagon Roboticsと、strain-wave / planetary actuatorの供給契約を締結している。
#さらにSchaeffler自身が今後7年間で少なくとも1,000台のAEON humanoidを自社工場へ導入予定だ。(Schaeffler)
#Humanoidともactuator供給を含むstrategic partnershipを締結している。(Schaeffler)
#それでもForward PER約14倍、P/S約0.3倍。(StockAnalysis.com)
#問題は会社が巨大であること。
#Humanoidが100万台になっても、全社EPSが何倍にもなるわけではない。
#したがって、
#Quantity leverage株
#ではなく、
#Auto Parts → Motion Technology → Physical AI
#という、
#PER rerating銘柄
#として見る方が自然だ。
##
29.6位 Novanta――Force/Torque+Encoderという非常に良い位置
#Novantaはsensor側で非常に強い。
#Varo 6-axis Force/Torque SensorはHumanoid向けに明確に設計されている。(Novanta)
#さらにposition sensing、motion controlまで持てる。
#同社は2026年、欧州でhumanoid関連のrecent design winsがあることを公表している。(Novanta)
#一方Forward PERは40倍弱、P/Sは5倍台。(StockAnalysis.com)
#VPGほど小型ではないため業績レバレッジは少し下がるが、企業品質は高い。
##
30.7位 THK――日本で最も面白い「まだ確定していないオプション」
#THKは、
#Linear Guide Ball Screw Precision Motion
#という既存産業を持つ。
#さらに自社でIntegrated Actuatorまで作れることをFREDで実証している。(THK)
#Forward PERは20倍台。(StockAnalysis.com)
#最大の問題は、
#大型外部Humanoid OEMの正式Design Win
#がまだはっきりしないこと。
#逆に言えば、ここが出れば評価が大きく変わる可能性がある。
##
31.なぜHarmonic Driveがランキング上位ではないのか
#これは「企業が悪い」からではない。
#むしろ技術だけなら最高クラスだ。
#しかしForward PER100倍前後という価格なら、
#Humanoidが成功する#
だけでは足りない。
#Humanoidが市場予想以上に成功する#
必要が出てくる。
#LeaderDriveならさらに極端である。
#これはHBM株でも同じだ。
#供給制約が本物でも、
#株価が既にその供給制約を完全に理解していれば、
#投資妙味は別問題になる。
##
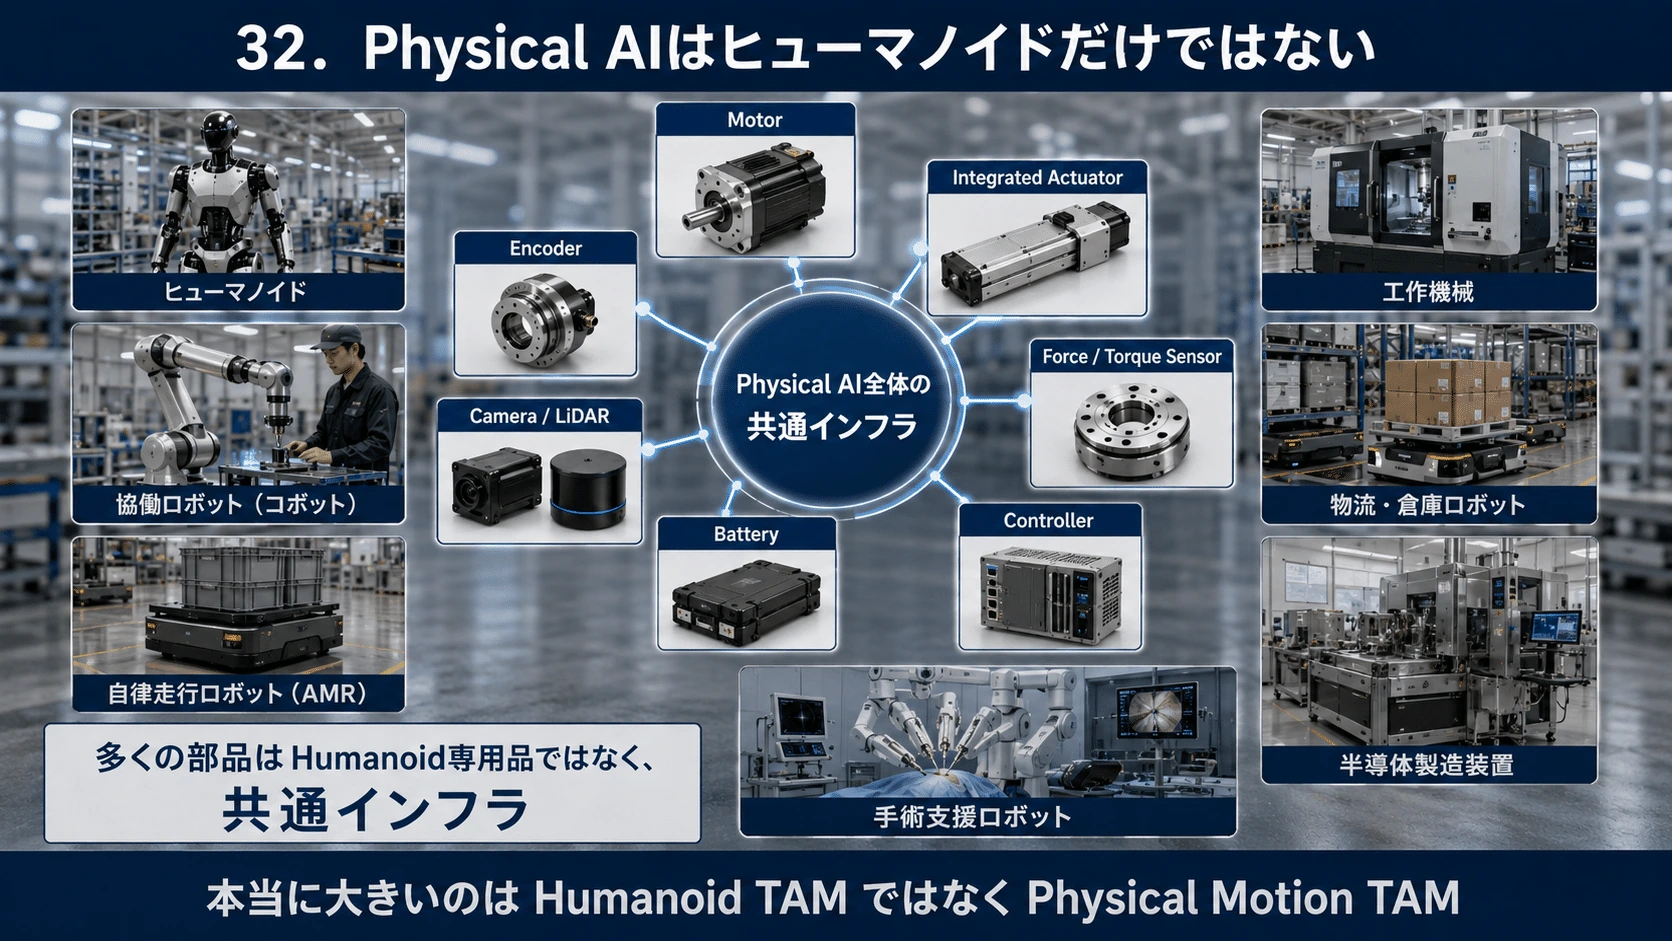
32.Physical AIはヒューマノイドだけではない
#ここが最後の重要な論点である。
#今回見た部品は、
#Humanoid専用品ばかりではない。
#むしろ多くは、
#Physical AI全体の共通インフラ
#である。
#
#
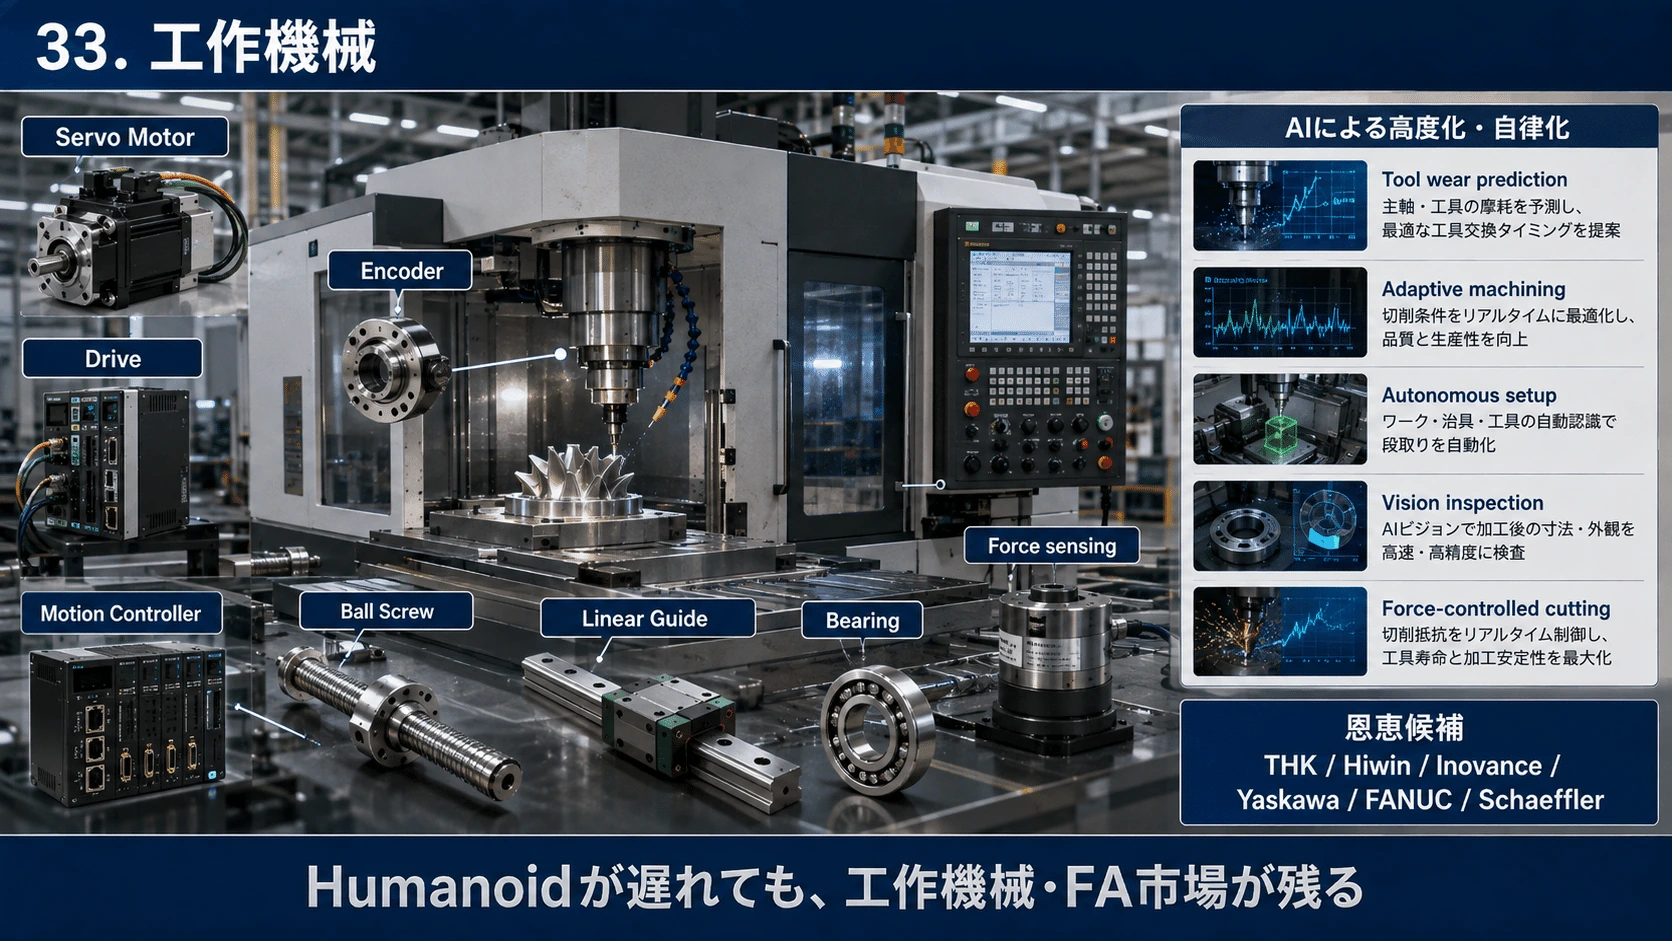
33.工作機械
#工作機械には既に、
#- Servo Motor
- Drive
- Encoder
- Ball Screw
- Linear Guide
- Bearing
- Force sensing
- Motion Controller
が使われている。
#そこへAIが入り、
#Tool wear prediction Adaptive machining Autonomous setup Vision inspection Force-controlled cutting
#が進めば、
#Physical AIのMotion Stack需要が増える。
#この場合、
#THK
#Hiwin
#Inovance
#Yaskawa
#FANUC
#Schaeffler
#などが恩恵候補になる。
#特にTHKとHiwinは「ヒューマノイドが失敗しても工作機械・FA市場がある」という点が強い。
#
#
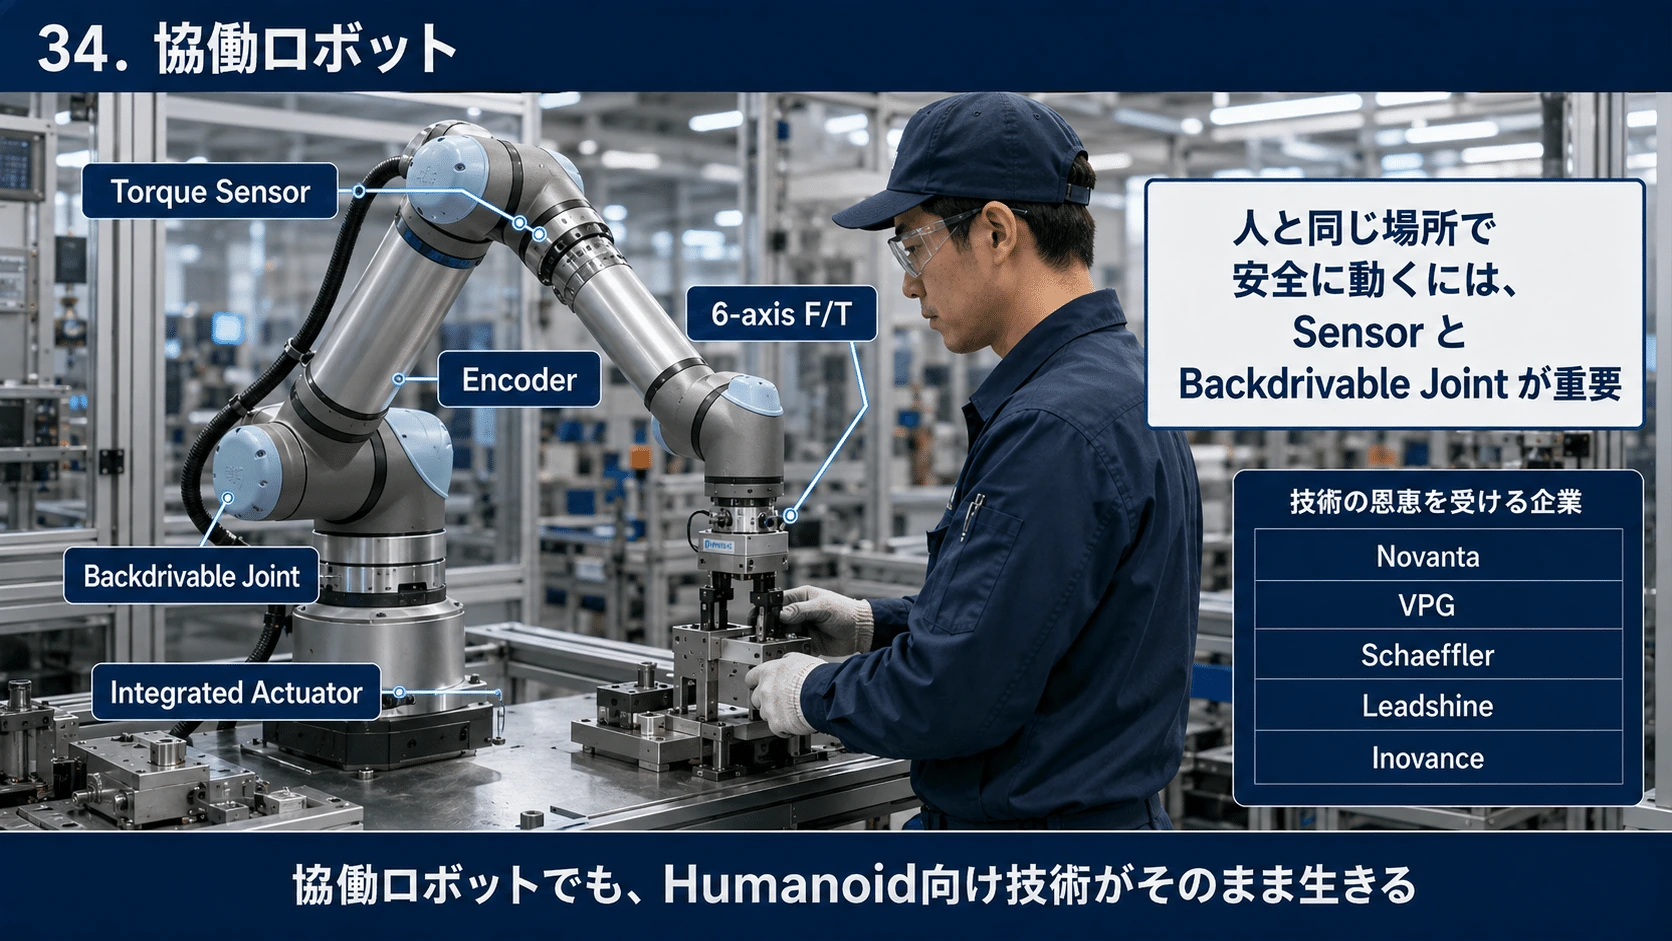
34.協働ロボット
#Cobotsでは、
#人間と同じ場所で安全に動く必要がある。
#したがって、
#Torque Sensor 6-axis F/T Encoder Backdrivable Joint Integrated Actuator
#が非常に重要になる。
#ここでは、
#Novanta
#VPG
#Schaeffler
#Leadshine
#Inovance
#などの技術がそのまま使える。
#
#
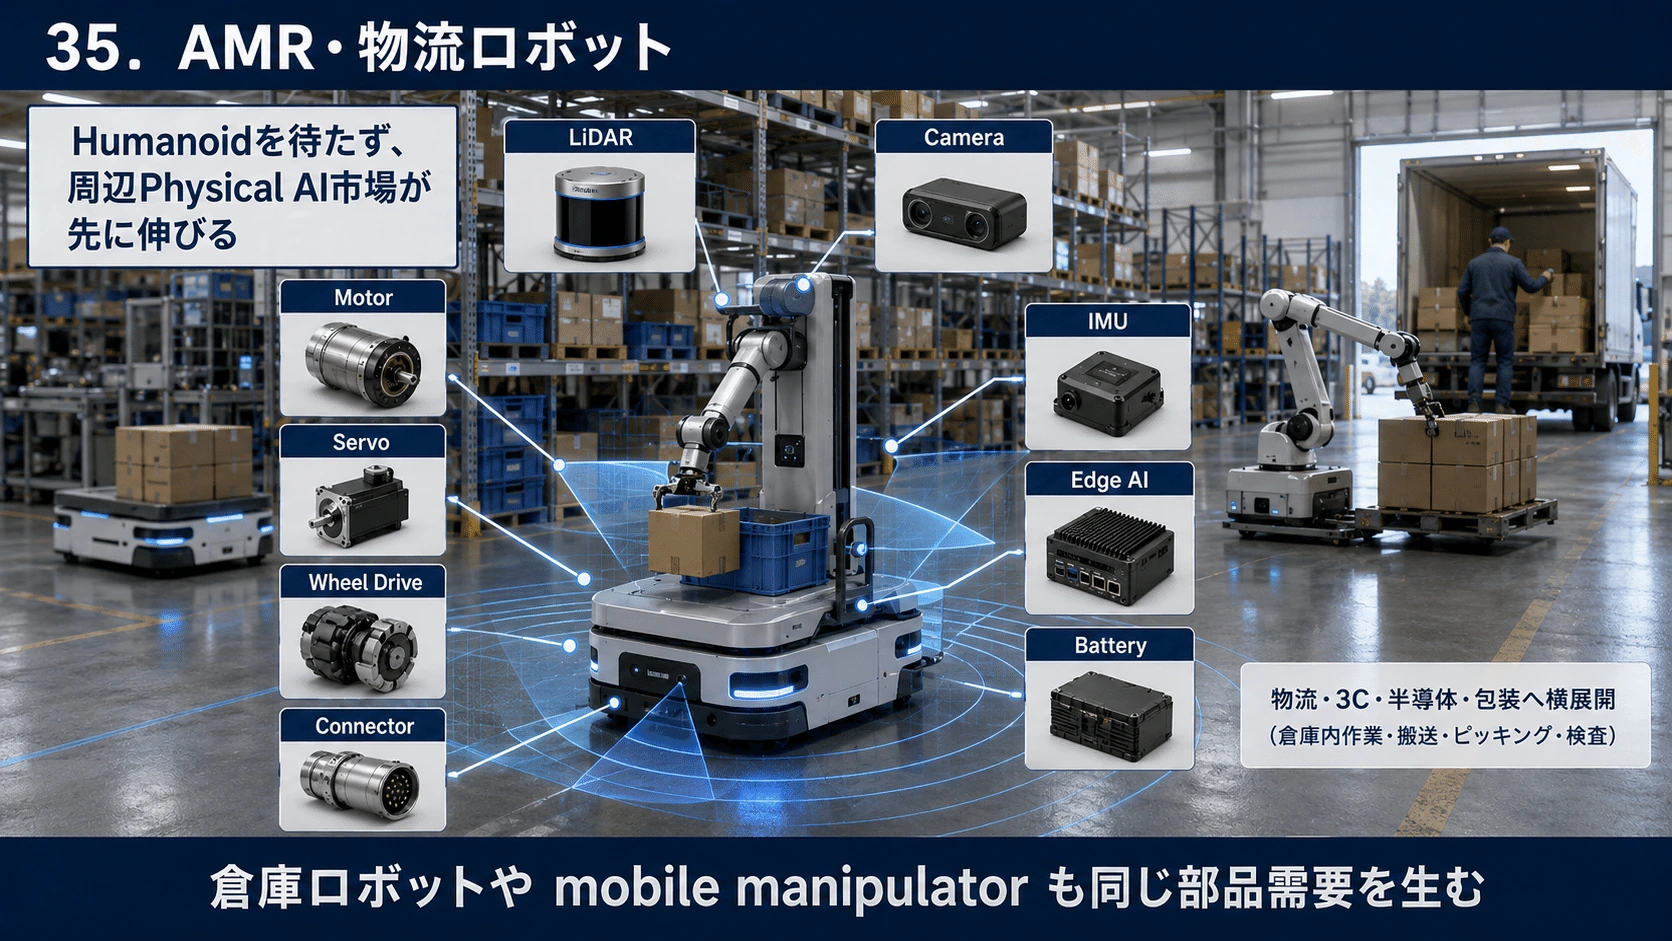
35.AMR・物流ロボット
#倉庫ロボットやmobile manipulatorでは、
#Motor Servo Wheel Drive LiDAR Camera IMU Edge AI Battery Connector
#が必要になる。
#Leadshine自身もtraditional motion controlだけでなく物流、3C、半導体、包装へ展開している。(Leadshine)
#つまりHumanoidの成長を待たずともPhysical AIの周辺市場が伸びる。
#
#
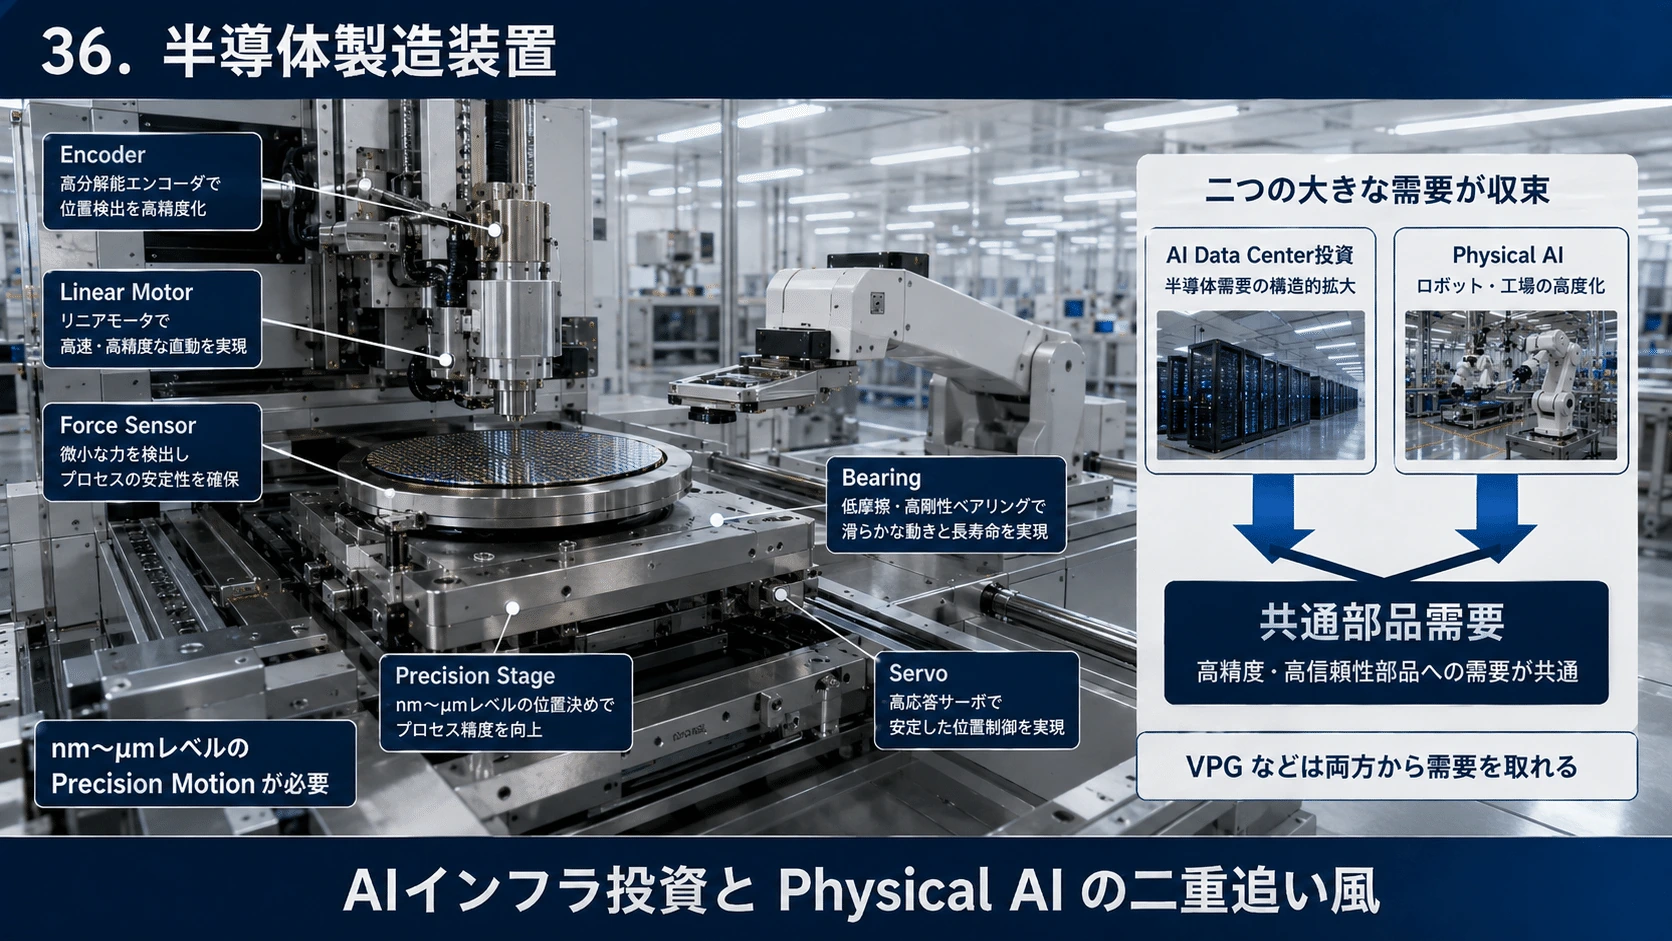
36.半導体製造装置
#これはかなり面白い。
#半導体装置では、
#nm~µmレベルのPrecision Motion
#が必要になる。
#Encoder Linear Motor Force Sensor Precision Stage Bearing Servo
#などが既に大量に使われている。
#VPGも2026Q2で、AI関連需要としてsemiconductor equipmentやdata-center infrastructure向け受注の強さを説明している。(The Motley Fool)
#つまり、
#AI Data Center投資
#と
#Physical AI
#の両方から需要を取れる企業も存在する。
#
#
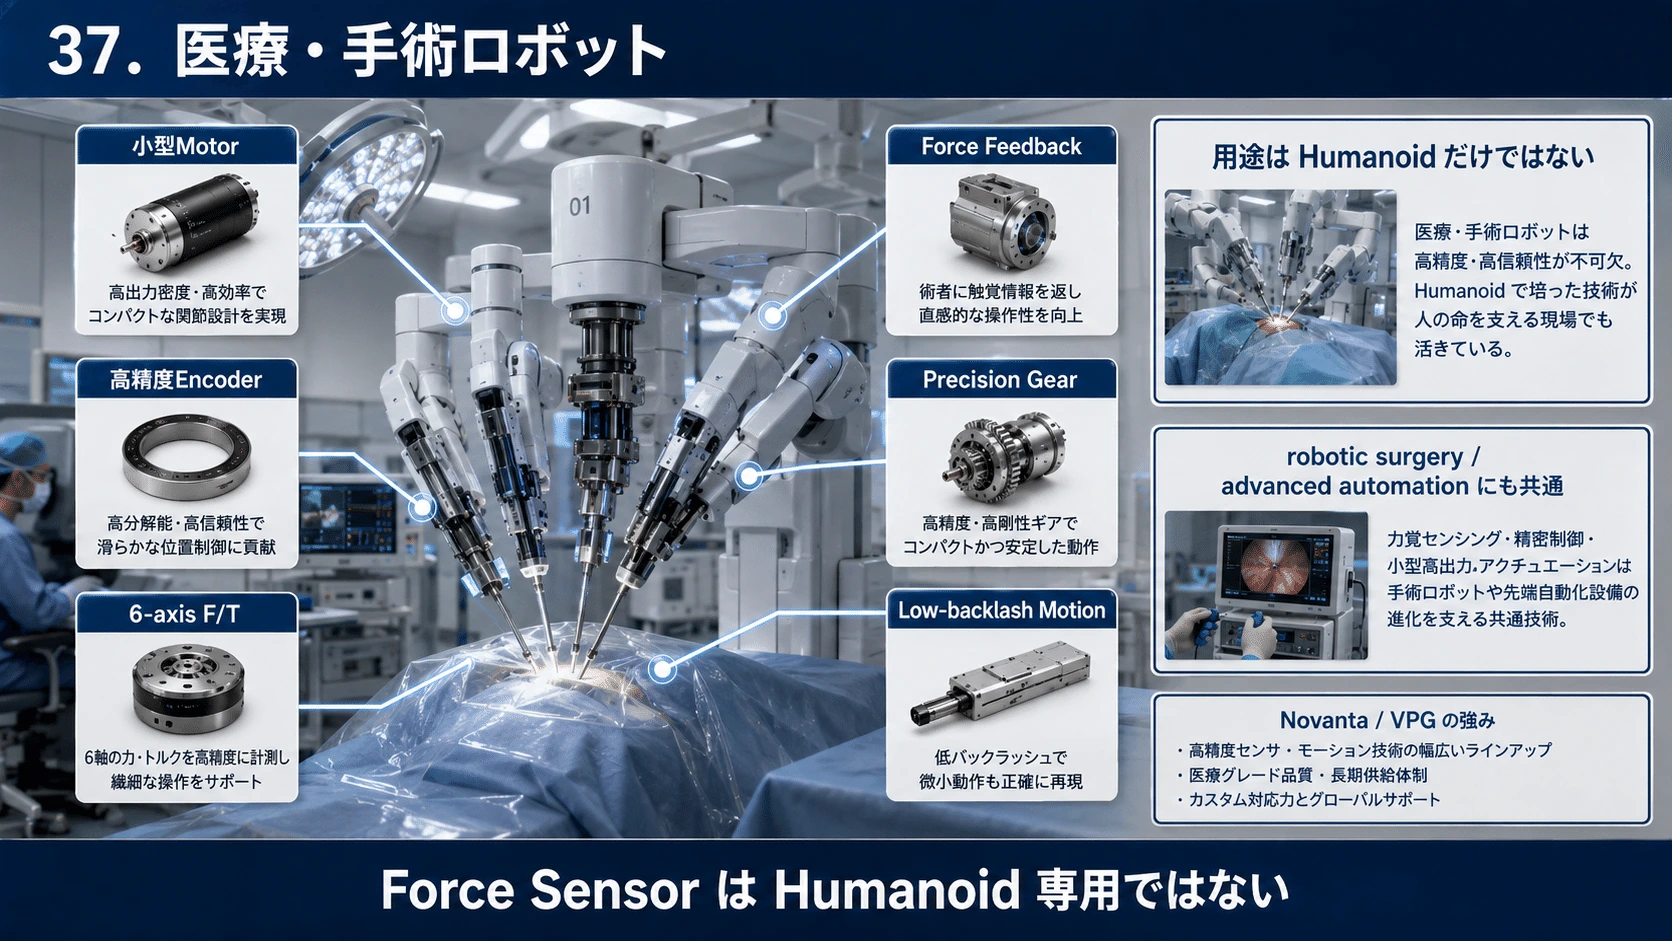
37.医療・手術ロボット
#手術ロボットでは、
#- 小型Motor
- 高精度Encoder
- 6-axis F/T
- Force Feedback
- Precision Gear
- Low-backlash Motion
が重要になる。
#NovantaもForce/Torque Sensorの用途としてhumanoidだけでなくrobotic surgeryやadvanced automationを挙げている。(Novanta)
#したがってForce Sensorは、
#Humanoidだけに賭けているわけではない。
#ここがVPGやNovantaの大きな強みになる。
#
#
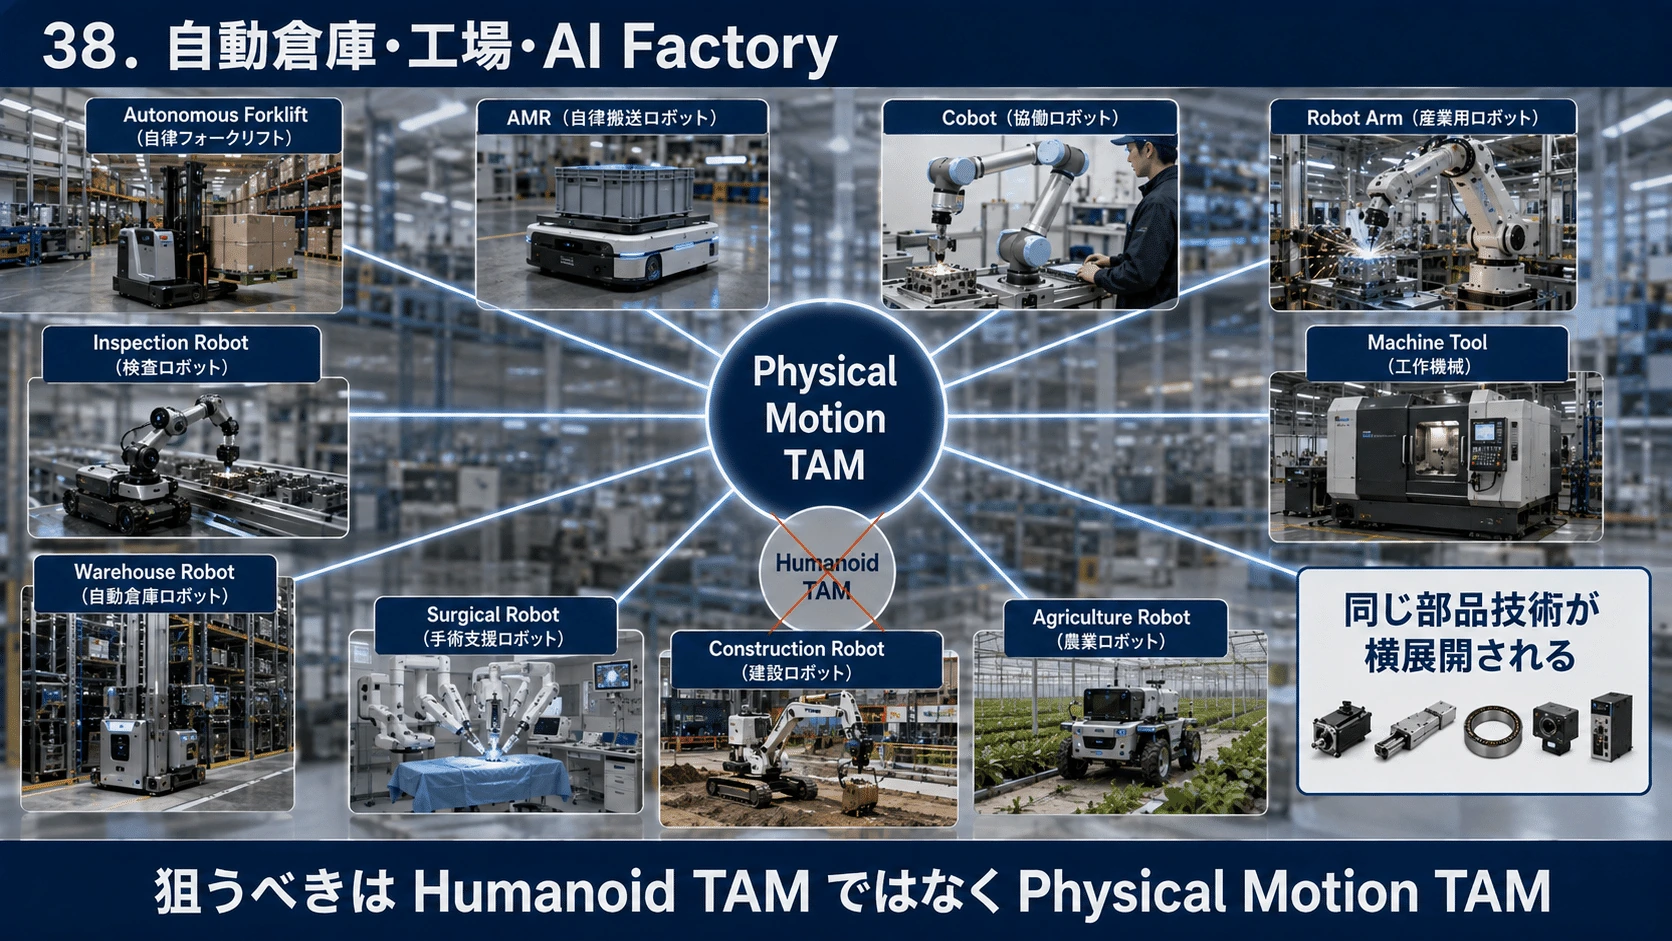
38.自動倉庫・工場・AI Factory
#最終的にPhysical AIが広がると、
#人型だけでなく、
#- Autonomous Forklift
- AMR
- Cobot
- Robot Arm
- Machine Tool
- Inspection Robot
- Warehouse Robot
- Surgical Robot
- Construction Robot
- Agriculture Robot
などへ同じ部品技術が横展開される。
#つまり本当に取りにいきたいのは、
#Humanoid TAM
#だけではなく、
#Physical Motion TAM
#なのである。
#
#
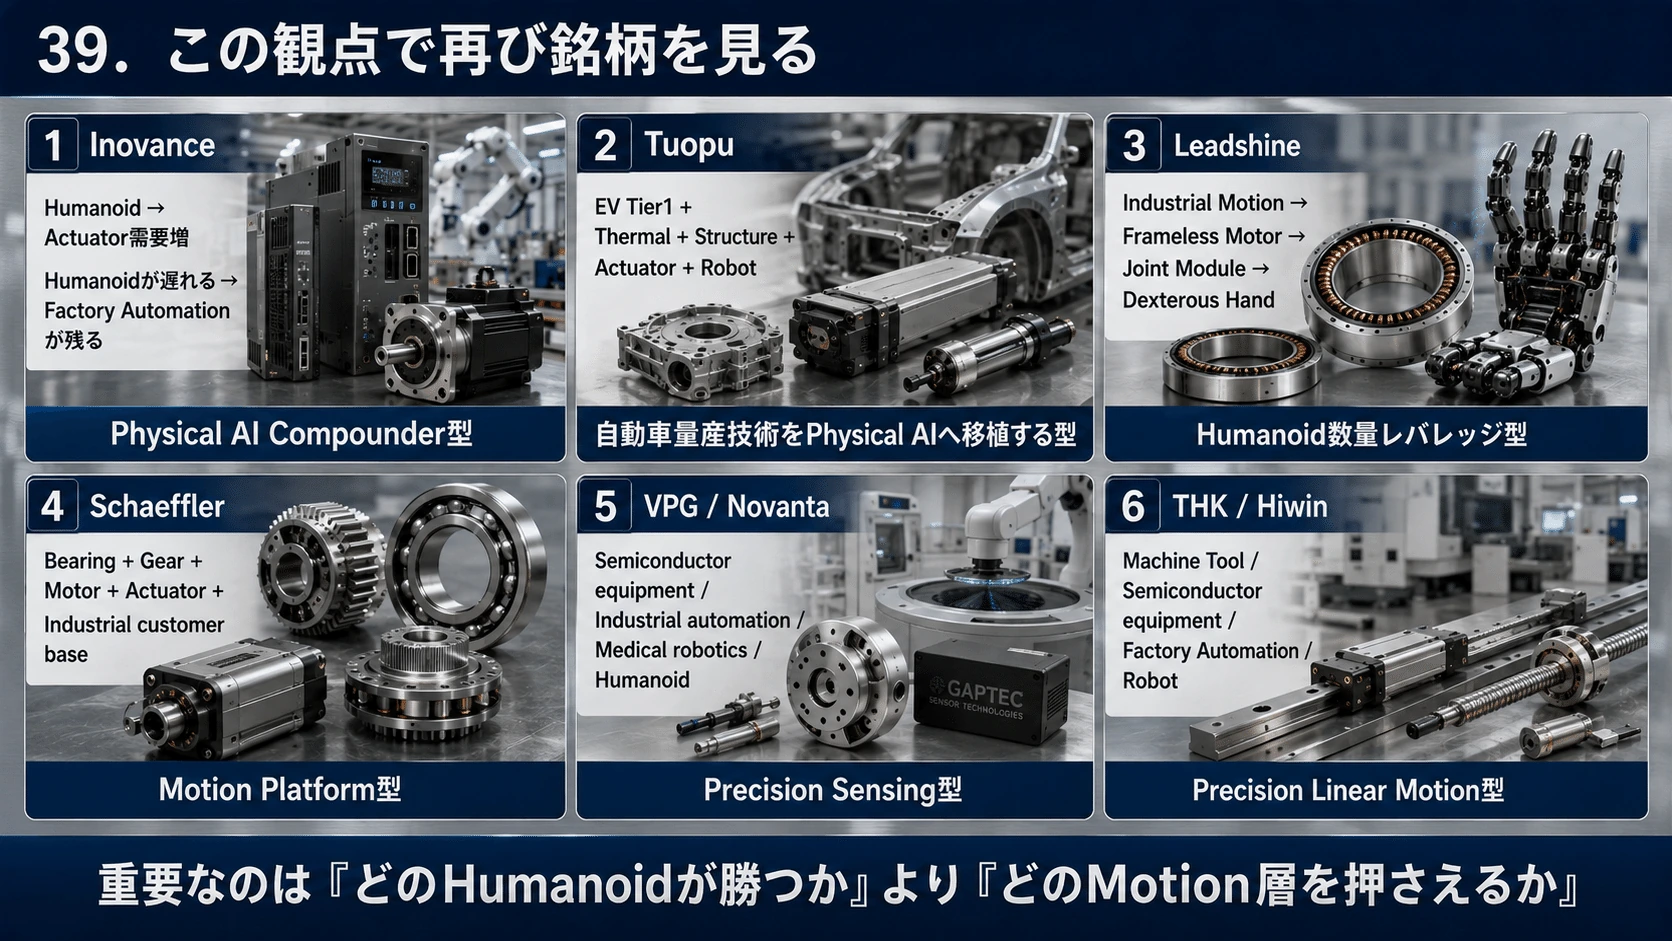
39.この観点で再び銘柄を見る
#Inovance
#Humanoidが伸びる
↓
Actuator需要増Humanoidが遅れる
↓
Factory Automation / Servo / Motion Controlが残るつまり、
#Physical AI Compounder型
##
Tuopu
#EV Tier1 + Thermal + Structure + Actuator + Robot
#なので、
#自動車量産技術をPhysical AIへ移植する型
##
Leadshine
#Industrial Motion
↓
Frameless Motor
↓
Joint Module
↓
Dexterous Handなので、
#Humanoid数量レバレッジ型
##
Schaeffler
#Bearing + Gear + Motor + Actuator + Industrial customer base
#なので、
#Motion Platform型
##
VPG / Novanta
#Semiconductor equipment Industrial automation Medical robotics Humanoid
#を横断する、
#Precision Sensing型
##
THK / Hiwin
#Machine Tool Semiconductor equipment Factory Automation Robot
#を横断する、
#Precision Linear Motion型
#である。
#
#
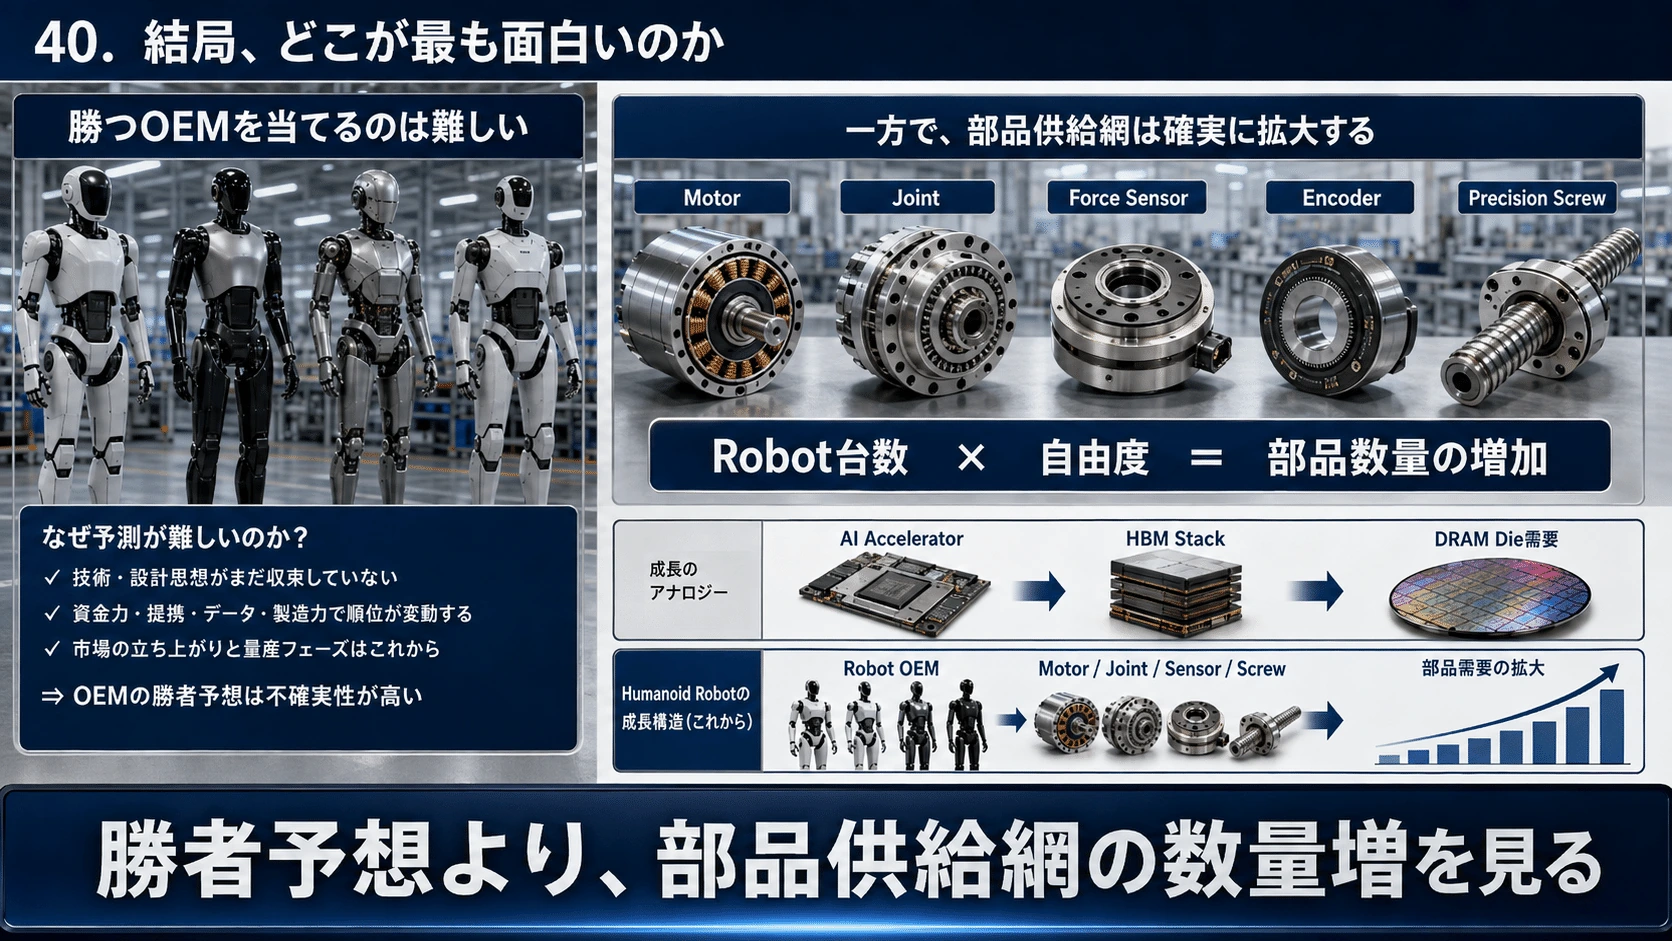
40.結局、どこが最も面白いのか
#Physical AIで一番大きな誤解は、
#「ヒューマノイドメーカーの勝者を当てればいい」#
と考えることかもしれない。
#Teslaが勝つのか。
#UBTechなのか。
#Figureなのか。
#Agilityなのか。
#中国勢なのか。
#それを予想することは非常に難しい。
#しかし、
#どのロボットが勝っても、
#Motorは要る。
#Jointは要る。
#Force Sensorは要る。
#Encoderは要る。
#Precision Screwは要る。
#そして台数が増えるほど、
#Robot台数 × 自由度
#で数量が増える。
#この構造は、
#AI Acceleratorが増える
↓
HBM stackが増える
↓
DRAM die需要が増えるという現在のAIインフラ供給網と非常によく似ている。
#
#
41.現時点で追いたい3階層
#第1階層――System-on-Joint
#最重要。
#候補:
#Inovance Tuopu Leadshine Schaeffler THK
##
第2階層――供給制約部品
#特に、
#Planetary Roller Screw Strain-wave Reducer Force/Torque Sensor Encoder
#候補:
#THK / Hiwin / SKF / Schaeffler Harmonic Drive / LeaderDrive VPG / Novanta
##
第3階層――数量複利
#Motor Bearing Driver MCU Power semiconductor Connector
#は非常に大量に必要になる。
#ただしsupplierが多く、価格競争も起こりやすい。
#そのため、
#単品を売る会社より、Jointへ統合できる会社#
を優先して見たい。
##
42.現在の私の分類
#最も総合バランスが良い
#Inovance
#既存利益+Motion Platform+合理的valuation。
##
最も安いRobot Optionality
#Tuopu
#Robot事業はまだ極小だが高marginで、全社valuationはRobot専業より低い。
##
最も純粋なSensor Bottleneck
#VPG
#正式Nominationまで進んでいる。
##
最も数量レバレッジが大きい
#Leadshine
#既に大量出荷へ進んでいる。
##
最も割安なSystem-on-Joint候補
#Schaeffler
#ただし利益レバレッジよりrerating型。
##
日本の最大オプション
#THK
#外部OEM Design Winが確認されれば評価が変わる。
##
43.今後最も見るべき指標
#株価以上に、次を追いたい。
#Leadshine
#12万Motor
↓
50万
↓
100万
↓
Joint Module比率#
Tuopu
#Robot Actuator売上
#1,359万元
↓
1億元
↓
10億元となるか。
##
VPG
#Vendor Nomination
↓
週数十台
↓
数百台
↓
数千台へ本当にrampするか。
##
Novanta
#European Design Win
↓
production nominationへ進むか。
##
THK
#自社FRED
↓
外部OEM sample
↓
正式nominationへ進むか。
##
Schaeffler
#契約数
↓
Actuator数量
↓
Robot売上開示へ進むか。
##
44.最大のリスク
#もちろんPhysical AIの成長は確定していない。
#最大の問題は、
#「作れるか」ではなく「経済合理性があるか」
#である。
#人間を置き換えるRobotが、
#10万ドルするなら採算が合わない。
#2万ドルでも寿命が短ければ合わない。
#修理が頻繁でも合わない。
#したがって最終的には、
#と、
#人間のLabor Cost
#を比較する必要がある。
#さらに、
#- 転倒耐性
- Battery life
- Safety
- Dexterous Hand
- AI reliability
- Maintenance
- Regulatory risk
も残る。
##
45.しかし量産が始まれば、部品供給網の変化は非常に大きい
#もし世界年間生産が、
#100万台
↓
300万台
↓
1,000万台へ進めば、
#Frameless Motorは数億個。
#Encoderも数億個。
#Bearingは10億個規模。
#Joint Moduleは数億unit。
#Force Sensorも数億channel。
#という世界になる。
#この時、
#Physical AIは「ロボット産業」という一つのsectorではなく、
#精密機械
#自動車部品
#半導体
#センサー
#工作機械
#材料
#Battery
#Thermal
#Network
#を巻き込んだ巨大な設備投資サイクルになる。
##
結論――HUMNを見ると、「ロボット」ではなく「次の産業機械」が見えてくる
#Roundhill HUMNを分解していくと、非常に面白いことが分かる。
#これは単純なTesla Optimus ETFではない。
#Harmonic Drive、LeaderDriveなどが上位へ入っていることからも分かるように、
#「ヒューマノイドそのもの」だけでなく、
#「ヒューマノイドを動かす供給網」
#へ投資している。
#そしてBOMまで分解すると、
#Physical AIで最も重要なのはGPUだけではない。
#むしろ、
#Integrated Actuator / System-on-Joint
#を中心に、
#Planetary Roller Screw
#Precision Reducer
#Force/Torque Sensor
#Encoder
#Frameless Motor
#へ巨大な数量複利が発生する可能性がある。
#その中でも現在、
#技術力 × 供給制約 × Design Win × 売上レバレッジ × Valuation
#まで重ねると、
#Inovance
#Tuopu
#VPG
#Leadshine
#Schaeffler
#Novanta
#THK
#あたりは特に追う価値がある。
#一方、
#Harmonic DriveやLeaderDriveは本物のボトルネック企業だが、
#「良い会社か」
#ではなく、
#「現在価格からさらに期待値を上回れるか」
#という問題へ既に移っている。
#そして最も重要なのは、これらの技術がヒューマノイドだけに使われるわけではないことである。
#工作機械 半導体製造装置 協働ロボット 物流ロボット 医療ロボット 自動倉庫 自律建機 農業ロボット
#などへ横展開できる。
#だから長期的な投資テーマは、
#Humanoid Robotics
#よりさらに広く、
#Physical Motion Infrastructure
#と捉えた方が良いのかもしれない。
#AIがデータセンターの中だけで計算していた時代には、
#GPU HBM Network Power Cooling
#がボトルネックになった。
#AIが現実世界へ出ていく時代には、
#Motor Reducer Screw Sensor Bearing Joint Power Electronics
#が新しいボトルネックになる。
#AIインフラの次の巨大な供給制約は、
#シリコンの中だけではなく、機械の関節の中で起こるのかもしれない。
#特定銘柄の推奨・勧誘・投資助言を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#