SOFIの現状と、AI時代のフィンテック地図
この資料の日時
元資料の日付と、その本文が公に存在した確認日時は別の記録です。
本文に含まれる語句 AIエージェント
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
9ede8eeae326c576c382cbb281491354f0dffa5c0e869fefb23603c2285878b5- 保存版のSHA-256
4f71044dcb882806d04adea75095f80bde9c90c7832764fe5fb748627363e012
外部証明の最終検査結果は詳細を開くと表示します。
SOFIの現状と、AI時代のフィンテック地図
#「成長するネット銀行」なのか、「金融インフラ企業」なのか
#※投資助言ではなく、事業構造・決算・バリュエーションを整理した分析記事です。時価総額は2026年4月29日前後の概算です。
##
第1部:SOFIの現状
#SoFi Technologies、つまりSOFIは、表面上だけ見るとかなり強い決算を出しています。2026年Q1のGAAP売上は約11億ドル、前年比+43%、調整後売上も約11億ドル、前年比+41%、純利益は1.67億ドル、EPSは0.12ドルでした。会員数は1,470万人、前年比+35%、商品数は2,220万件、前年比+39%まで伸びています。預金も402億ドルまで拡大しています。(Business Wire)
#しかし株式市場の反応は微妙でした。理由は単純で、強い決算だったのに、会社が2026年通期見通しを上方修正しなかったからです。Reutersも、SoFi株が下げた理由を「記録的なQ1決算よりも、2026年売上見通し据え置きが嫌気された」と整理しています。(Reuters)
#つまり、SOFIは「悪い決算で売られた」のではありません。 市場が期待していたほど、未来の加速を会社側が示さなかったのです。
##
SOFIの強み
#\1. 会員数・預金・金融サービスの伸びは本物
#SoFiの一番分かりやすい強みは、ユーザー基盤の成長です。 会員数は1,470万人、金融サービス商品数は1,930万件まで増えています。SoFi Money、Relay、Investなどが伸びており、金融サービス部門の売上は4.29億ドル、前年比+41%です。(Business Wire)
#これはかなり重要です。 SoFiは単にローンを売る会社ではなく、ユーザーをアプリ内に集めて、預金、投資、クレカ、ローン、暗号資産、法人向け銀行まで横展開しようとしています。
#この「金融スーパーアプリ化」は、うまくいけば強いです。 一人の顧客に対して、預金、カード、投資、住宅ローン、学生ローン、個人ローンを重ねて売れるからです。
##
\2. 銀行免許と預金基盤がある
#SoFiのもう一つの強みは、銀行免許と預金です。 Q1 2026時点で預金は402億ドル、平均預金金利は倉庫型資金調達より155bp低く、年率換算で約6.22億ドルの金利費用節約効果があると会社は説明しています。(Business Wire)
#これは重要です。 フィンテック企業でも、銀行免許がないと資金調達コストが高くなりやすい。SoFiは預金を集め、それをローン原資にできるため、単なるアプリ企業より金融機関としての収益基盤を持っています。
##
\3. Lending、つまり融資事業は非常に強い
#Q1 2026のLending部門は、GAAP売上6.42億ドル、前年比+55%、調整後売上6.29億ドル、前年比+53%、貢献利益3.82億ドル、前年比+60%でした。個人ローン組成は83億ドル、学生ローンは26億ドル、住宅ローンは12億ドルです。(Business Wire)
#つまり、現在のSOFIの利益エンジンはかなり明確にローンと預金です。
#これは強みでもあります。 一方で、弱みでもあります。 なぜなら、SOFIが「金融インフラ企業」ではなく「ローンで稼ぐ高成長ネット銀行」と見られると、バリュエーションの上限が変わるからです。
##
\4. 借り手の質は比較的高い
#SoFiの個人ローン借り手は、加重平均年収が約15.4万ドル、加重平均FICOスコアが745とされています。(Yahoo Finance)
#これは低所得・低信用層向けのサブプライム金融ではなく、比較的高所得・高信用スコア層向けの融資です。 普通の景気環境では、これはかなり強いです。
#ただし、後述するように、AI時代にはここが少し複雑になります。
##
SOFIの弱み
#\1. Galileo / Technology Platformが伸びていない
#SOFIの最大の弱点はここです。
#Q1 2026のTechnology Platform部門は、売上7,510万ドル、前年比-27%、貢献利益1,200万ドル、前年比-61%、貢献利益率は30%から16%へ低下しました。さらに、Technology Platformの有効アカウント数も**1.33億件、前年比-16%**です。SoFiは、大口顧客が2025年末までに完全にプラットフォームから移行した影響だと説明しています。(Business Wire)
#これはかなり痛いです。
#なぜなら、SOFIの強気シナリオには、
#SoFiはただの銀行ではない。 Galileoがあるから、金融インフラ企業でもある。 だから高いバリュエーションが許される。#
という物語があったからです。
#しかし実態は、Tech Platformがマイナス成長です。 ここが戻らないと、SOFIは「金融版SaaS」ではなく、かなり銀行株寄りに見られます。
##
\2. GalileoはAI時代に内製化リスクがある
#Galileoのような金融インフラは、カード発行、決済処理、台帳、銀行接続、リスク管理などを提供します。 ただし、AI時代には大口顧客が自社でシステムを作りやすくなる可能性があります。
#実際、Chimeは自社の決済処理・台帳基盤であるChimeCoreへの移行を完了し、取引処理コストを推定60%削減、開発サイクルも12週間から最短3日へ短縮できたと説明しています。(Chime)
#これはGalileoにとってかなり重要です。
#小さいフィンテックはGalileoを使う。 しかし巨大化すると、コスト削減、開発速度、データ支配、差別化のために内製化したくなる。
#つまり、Galileo型ビジネスには、
#顧客が成長すると、逆に卒業される#
という構造的な弱さがあります。
##
\3. BaaS/金融インフラは規制が重くなっている
#BaaS、つまりBanking-as-a-Serviceは、Synapse破綻以降かなり厳しく見られています。Synapseの破綻では、フィンテック利用者の資金が凍結され、APは数万件規模の消費者・事業者口座が影響を受けたと報じています。(AP News)
#米国の銀行規制当局も、銀行が第三者と組んで預金商品や金融サービスを提供する場合、コンプライアンス、消費者保護、記録管理、流動性、資本などのリスクがあると注意喚起しています。(FDIC)
#これはGalileoにとって二面性があります。
#一方では、ちゃんとした台帳・監査・規制対応ができる企業の価値は上がる。 しかしもう一方で、銀行やフィンテックが第三者インフラに慎重になり、導入サイクルは重くなる。
##
\4. Loan Platform Businessは期待ほど強く見えなかった
#SoFiにはLoan Platform Businessがあります。 これは、SoFiが借り手を集め、自社で全部ローンを抱えるのではなく、第三者の投資家・銀行・資産運用会社にローンを流し、手数料を得る仕組みです。
#Q1 2026では、Loan Platform Businessが調整後売上に1.408億ドル貢献し、そのうち1.383億ドルが第三者向け個人ローン組成・紹介によるものでした。第三者向け個人ローン組成は30億ドルです。(Business Wire)
#数字だけ見ると悪くありません。 しかし市場予想はもっと高かったようです。Investor’s Business Dailyは、Loan Platformの手数料が1.38億ドル程度だった一方、市場予想は1.89億ドル、ボリュームも30億ドルに対して予想は40億ドルだったと報じています。(Investors)
#つまりここも、
#悪くはない。 でも期待されていたほどではない。#
という状態です。
##
\5. AI時代のホワイトカラー信用リスク
#SoFiの借り手は高所得・高FICOです。 これは通常は強みです。
#ただし、AI時代には少し見方が変わります。 AIによる影響を受けやすいのは、低賃金肉体労働者だけではなく、むしろ事務、金融、IT、管理、専門職などのホワイトカラーです。
#BLS/FREDのデータでは、Management, professional, and related occupationsの失業率は2026年1月と2月に2.7%、3月に**2.5%**でした。絶対水準はまだ低いですが、SOFIの高所得ホワイトカラー寄りの顧客層を見るうえで、今後の雇用環境は無視できません。(FRED)
#つまりSoFiは、
#低信用層に貸していないから安全#
とは言える一方で、
#AIでホワイトカラーの雇用が悪化した時に、本当に貸倒れが出ないのか#
という新しいリスクを持っています。
##
SOFIで期待されている分野と実態
#期待1:Galileo / Tech Platform
#期待されている姿 金融機関・フィンテック・ブランド企業向けの金融OS。カード発行、台帳、決済、リスク、不正検知、銀行コアを提供し、SoFiを金融版SaaS企業に見せる。
#実態 Q1 2026は前年比-27%のマイナス成長。大口顧客離脱の穴をまだ埋め切れていません。(Business Wire)
#評価 ここが再成長しない限り、SOFIを高倍率の金融インフラ株として見るのは難しいです。
##
期待2:Loan Platform Business
#期待されている姿 SoFiがローン需要を取り込みつつ、自社バランスシートにローンを積みすぎず、第三者資金を活用して手数料を得る資本効率の良いモデル。
#実態 Q1 2026に1.408億ドルの調整後売上貢献。30億ドルの第三者向け個人ローン組成。悪くないが、市場期待には届かなかった可能性があります。(Business Wire)
#評価 成功すればSOFIの質は上がります。失速すると「結局、自社でローンを抱える銀行」と見られます。
##
期待3:金融スーパーアプリ
#期待されている姿 預金、投資、ローン、クレカ、暗号資産、法人向け銀行、ステーブルコインをまとめ、米国版Nubank/Revolutのようになる。
#実態 会員数、預金、金融サービス商品数は強い。SoFiはQ1 2026にSoFiUSDのミント開始やMastercard等との決済相互運用にも触れています。(Business Wire)
#評価 この方向はかなり可能性があります。ただしNubankやRevolutほどの圧倒的なスーパーアプリ感はまだありません。
##
SOFIの総合評価
#SOFIは悪い会社ではありません。 むしろ、ネット銀行・金融アプリとしてはかなり強いです。
#ただし、株式市場がSOFIに期待していたのは、単なるネット銀行以上の姿です。
#つまり、
#銀行でもある。 金融スーパーアプリでもある。 Galileoで金融インフラ企業でもある。 Loan Platformで資本効率の良い融資プラットフォームでもある。#
という複合ストーリーです。
#今回の問題は、そのうちGalileo/Tech PlatformとLoan Platformの証明が弱かったことです。
#SOFIを見る時は、今後この4つを追うべきです。
#- Technology Platform売上が前年比プラスに戻るか
- Loan Platform Businessが30億ドル規模からさらに伸びるか
- 個人ローンの信用コストが悪化しないか
- 金融サービス部門が預金・投資・決済・暗号資産で本当にスーパーアプリ化するか
#
第2部:フィンテックの基本構造
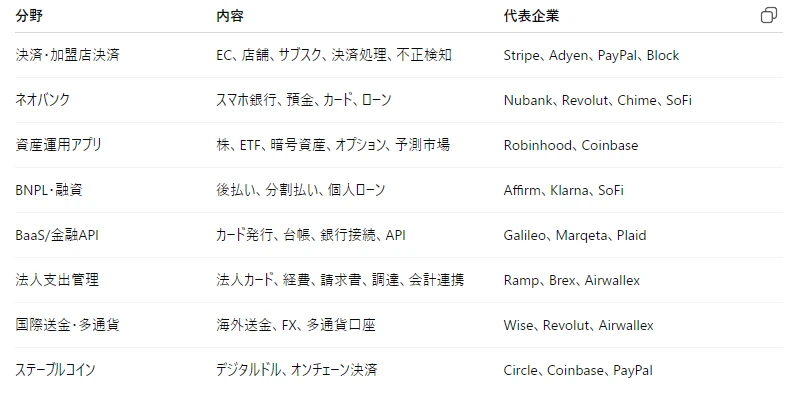
#フィンテックは一言でいうと、金融機能をソフトウェア化する産業です。 ただし中身はかなり分かれます。
#主な分野
#
#
AI時代に強いフィンテック分野
#AI時代に強いのは、単に「AI機能を搭載した金融アプリ」ではありません。
#強いのは、AIエージェント、人間、企業、API、会計、決済、銀行口座のあいだで、お金の通過点を握る企業です。
#Sランク:企業向け決済・グローバル決済OS
#Stripe、Adyen、Checkout.comのような企業です。
#AIエージェントが買い物、予約、SaaS契約、API課金、B2B購買を代行する時代になると、最後には必ず決済、本人確認、不正検知、返金、税務、請求書、サブスク管理が必要になります。
#Stripeは2025年にStripe上の取扱高が1.9兆ドル、前年比+34%となり、OpenAIとAgentic Commerce Protocolを開発し、Shared Payment Tokensやステーブルコイン小口決済にも取り組んでいます。(Stripe)
#つまりこの分野は、AIに壊される側ではなく、AIが商取引を増やすほど通行料を取る側です。
##
Sランク:ステーブルコイン/オンチェーン決済
#CircleやCoinbaseのような企業です。
#AIエージェント同士がAPI利用料、データ利用料、MCPサーバー利用料、ソフトウェア実行料を小口・即時・国境なしで払うなら、ステーブルコインは相性が良いです。
#Circleは2025年末にUSDC流通量753億ドル、前年比+72%、Q4のオンチェーン取引量11.9兆ドル、前年比+247%を記録しました。(Circle)
#ただし、Circleの収益は金利と準備金収益に大きく依存します。金利低下局面では注意が必要です。
##
Sランク:法人支出管理・AI CFO OS
#Ramp、Brex、Airwallex Businessのような領域です。
#AI時代には、経理、購買、請求書処理、支出承認、監査、不正検知が自動化されます。 その時に法人カード、経費管理、請求書、調達、会計連携を握る企業は、会社のお金の流れの中枢になります。
#Rampは2025年11月時点で評価額320億ドル、年率売上は10億ドル超と説明しています。(Ramp)
#これは非常に強い分野です。 AIで壊されるのではなく、AIで経理・財務部門を飲み込む側です。
##
Aランク:金融スーパーアプリ
#Nubank、Revolut、Chime、SoFiのような分野です。
#決済、預金、投資、ローン、保険、法人向け金融を1つのアプリに束ねるモデルです。
#Nubankは2025年に売上163億ドル、粗利66億ドル、純利益29億ドル、顧客数1.31億人まで成長しました。(Nu International) Revolutも2025年に売上60億ドル、税引前利益23億ドル、顧客数6,830万人を記録しています。(Revolut)
#この分野は非常に大きいですが、銀行規制、信用リスク、国ごとのローカル性が重いです。
##
Bランク:BaaS/カード発行API
#GalileoやMarqetaのような分野です。
#金融サービスを作るための部品屋としては重要です。 しかしAI時代には、大口顧客の内製化、価格競争、APIのコモディティ化が起きやすい。
#ここで勝つには、単なるカード発行APIではなく、
#台帳整合性 規制対応 不正検知 リアルタイムリスク管理 AIエージェント決済対応
#まで進化する必要があります。
##
Cランク:BNPL・消費者ローン専業
#Affirm、Klarna、SoFiの融資部分です。
#AI与信で改善余地はあります。 ただし、失業率、金利、信用コスト、消費鈍化には弱いです。
#Klarnaは2025年にGMV1,279億ドル、売上35億ドル、調整後営業利益6,500万ドルでしたが、利益率はまだ薄く、信用コストも見られやすいです。(Klarna Investors)
##
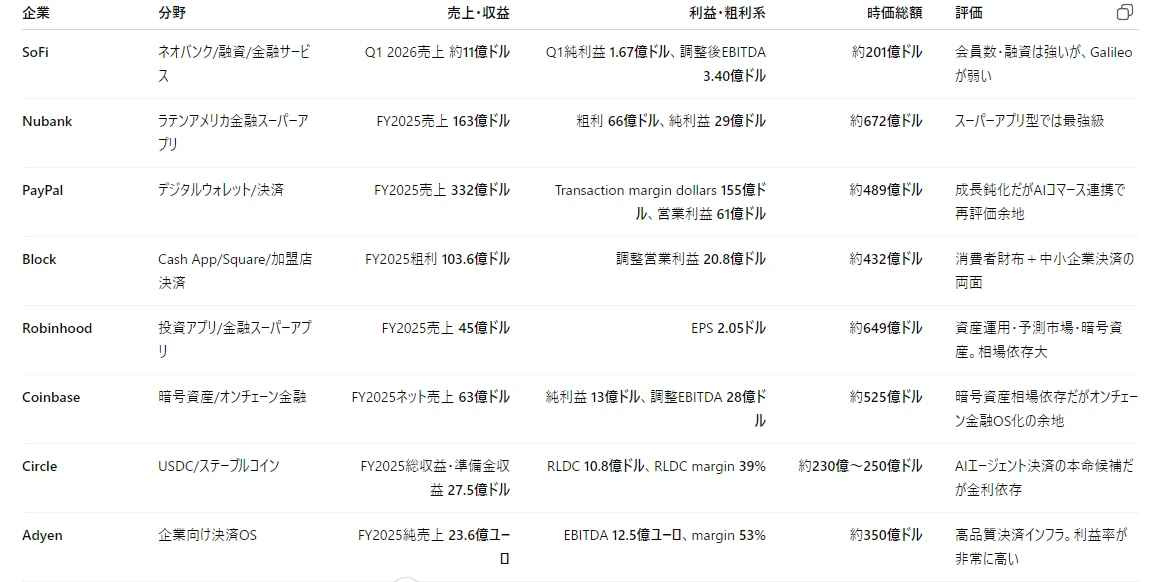
上場フィンテック比較
#時価総額は2026年4月29日前後の概算です。SOFI、NU、PYPL、COIN、HOOD、XYZ、MQ、AFRMは市場データを参照しています。
#
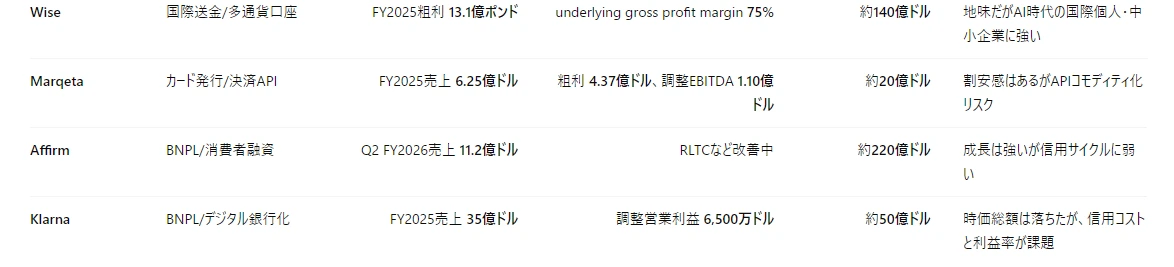
Adyenの2025年は純売上23.64億ユーロ、処理額1.394兆ユーロ、EBITDA margin53%と、決済企業としてかなり高品質です。(Adyen**) WiseはFY2025の粗利13.08億ポンド、underlying gross profit margin75%で、国際送金・多通貨口座として非常に高い粗利率を出しています。([Wise](https://wise.com/imaginary-v2/images/7225a78f5d177b9bba2c8152e664ee7e-Wiseplc-FY2025.pdf?utm_source=chatgpt.com)) MarqetaはFY2025売上6.25億ドル、粗利4.37億ドル、調整EBITDA1.10億ドル**まで改善していますが、Galileo同様にカード発行/API型の内製化リスクがあります。(Securities and Exchange Commission)
##
未上場・準未上場フィンテック比較
#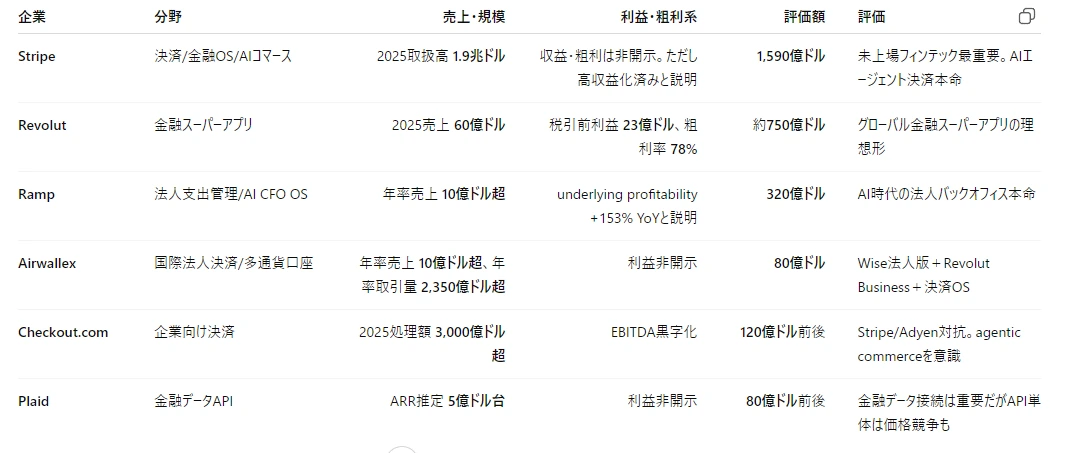
Airwallexは2025年10月に年率売上が10億ドル超、年率取引量が2,350億ドル超、評価額が80億ドルと発表しています。(Airwallex) Checkout.comは2025年に処理額3,000億ドル超、通期黒字化を発表しています。(Finextra Research)
##
AI時代の勝ち組フィンテックの条件
#AI時代に強いフィンテックは、次のどれかを握っている企業です。
#\1. 決済の通過点を握る
#Stripe、Adyen、Checkout.com、PayPal、Block。 AIエージェントが買い物をするほど、決済・本人確認・不正検知・返金・税務の重要性が上がります。
#\2. デジタルドル/ステーブルコインの通過点を握る
#Circle、Coinbase、PayPal USD。 AIエージェント同士の小口決済、API課金、国際送金、24時間B2B決済と相性が良い。
#\3. 企業のお金の流れを握る
#Ramp、Brex、Airwallex。 経理、購買、支払い承認、請求書処理をAIで自動化するほど、CFO OSの価値が上がります。
#\4. 顧客の財布そのものを握る
#Nubank、Revolut、Chime、SoFi。 預金、決済、投資、ローン、保険を重ねて、LTVを高められます。
#\5. 国境をまたぐ資金移動を握る
#Wise、Revolut、Airwallex。 AI翻訳・AI営業・AI開発で小さな企業が世界展開しやすくなるほど、多通貨・国際送金の需要が増えます。
##
逆に、AI時代に弱くなりやすいフィンテック
#\1. 単なる金融API/カード発行API
#Galileo、Marqeta、古いBaaS企業。 AIで開発・運用・統合作業が簡単になるほど、大口顧客は内製化しやすくなります。
#\2. 融資・BNPLだけに依存する企業
#Affirm、Klarna、SoFiの融資部分。 AI与信はプラスですが、景気後退、失業率、金利、貸倒れには逆らえません。
#\3. 相場依存が強い投資アプリ
#Robinhood、Coinbaseの一部。 上昇相場では強烈ですが、暗号資産やオプション取引が冷えると短期決算が大きく揺れます。実際、RobinhoodはQ1 2026で暗号資産収入が前年比**-47%**となり、決算後に下げています。(Barron's)
##
最終結論
#SOFIは、今もかなり魅力のあるフィンテックです。 会員数、預金、金融サービス、Lendingの伸びは本物です。
#ただし、現状のSOFIはまだ、
#金融インフラ企業 というより、 強いローン事業を持つ高成長ネット銀行#
に見えます。
#SOFIがもう一段上の評価を得るには、Galileo/Tech Platformの再成長と、Loan Platform Businessの拡大が必要です。 ここが戻らなければ、SoFiはNubankやRevolutのようなスーパーアプリ型として評価される余地はあっても、StripeやAdyenのような金融インフラ型の高倍率評価は取りにくいです。
#フィンテック全体で見ると、AI時代に最も強いのは、
#AIエージェントが動かすお金の流れを、決済・認証・不正検知・会計・ステーブルコイン・多通貨口座で握る企業#
です。
#その観点では、現時点の本命は、
#Stripe、Adyen、Circle、Ramp、Revolut、Nubank、Wise、Airwallex
#です。
#SOFIはそこに入る可能性はあります。 ただし今のままでは、AI時代のフィンテック本命というより、米国の高成長ネット銀行+ローン企業+未完成の金融インフラ事業という評価が妥当だと思います。
##
sofiを3株、平均取得単価15.18ドルで持っていましたが、信じ切れず私は売ってしまいました。 15.7ドルほどの時に売ったので含み損にはなりませんでした。
##
おまけ ここから先は読みたいところだけ読めばよいです
#※投資助言ではなく、事業構造・決算数字ベースの比較です。
#AI時代に強いフィンテックは、単なる「金融アプリ」ではなく、AIエージェント、人間、企業、API、国際送金、ステーブルコイン、会計システムのあいだで“お金の通過点”を握る企業です。
#強そうな順に並べると、私はこう見ます。
#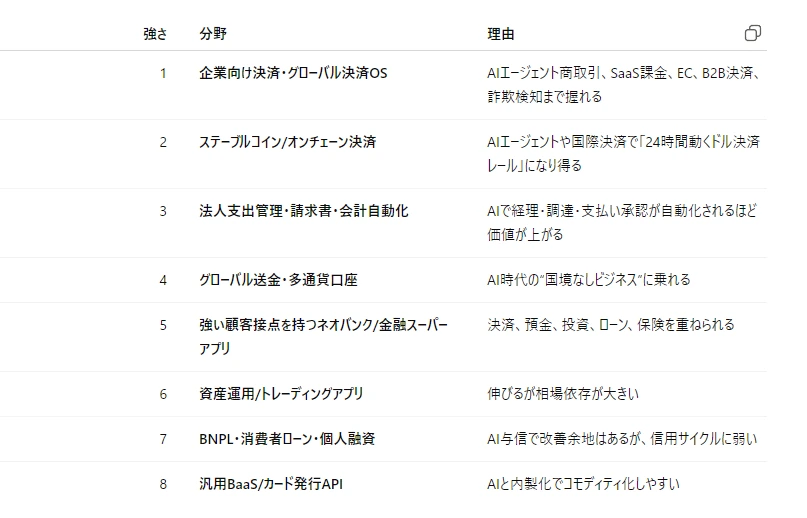
つまり、Galileo型の裏側APIより、Stripe、Adyen、Revolut、Wise、Nubank、Circle、Rampのように、実際のお金・顧客接点・決済フロー・データを握る企業の方がAI時代には強いと思います。
##
フィンテックの分野マップ
#\1. 決済・加盟店向け決済
#代表はStripe、Adyen、Checkout.com、PayPal、Block、Fiserv、Worldpayなどです。
#ここはAI時代にかなり強いです。理由は、AIエージェントが買い物や契約更新、API課金、SaaS契約、旅行予約、業務購買を代行する時、最後には必ず決済、認証、不正検知、返金、税務、請求書、サブスク管理が必要になるからです。
#特にStripeは、2025年にStripe上の取扱高が1.9兆ドル、前年比+34%となり、Agentic Commerce Protocol、Agentic Commerce Suite、Shared Payment Tokens、stablecoin micropaymentsなど、AIエージェント決済向けの布石をかなり明確に打っています。Stripeの2025年テンダー評価額は1,590億ドルです。(Stripe)
#ここはAIで壊されるというより、AIが商取引を増やすほど手数料・不正検知・決済ルーティング需要が増える側です。
##
\2. グローバル送金・多通貨口座
#代表はWise、Revolut、Airwallexです。
#AI時代は、小さな企業や個人がいきなり世界市場に売るようになります。AI翻訳、AI営業、AIカスタマーサポート、AI開発で「グローバル・デフォルト」の会社が増えると、必要になるのが多通貨口座、国際送金、為替、法人カード、海外請求、現地口座番号です。
#WiseはFY2025で、グロスプロフィットが13.08億ポンド、Underlying gross profit marginが75%でした。2026年4月のQ4 FY26アップデートでも、四半期クロスボーダー取扱高は494億ポンド、前年比+26%、アクティブ顧客は**1,130万人、前年比+22%**と伸びています。(Wise)
#ここはかなり良い分野です。銀行より軽く、決済より国際色があり、AI時代の「小さな多国籍企業」に乗れます。
##
\3. ネオバンク/金融スーパーアプリ
#代表はNubank、Revolut、Chime、SoFi、Mercado Pagoです。
#この分野は伸びしろが大きいですが、難易度も高いです。 強い会社は、単なるネット銀行ではなく、
#決済 給与受取 預金 デビット/クレカ ローン 資産運用 保険 法人向け金融
#を重ねて、顧客の金融生活を丸ごと取ります。
#Nubankはかなり強い例です。FY2025売上は163億ドル、前年比+45%、粗利は66億ドル、純利益は29億ドル、顧客数は1.31億人です。さらにAI与信モデル「nuFormer」を信用審査に使い、ブラジルやメキシコで展開しています。(Nu International)
#Revolutもかなり強いです。2025年売上は60億ドル、前年比+46%、税引前利益は23億ドル、PBTマージンは38%、顧客残高は675億ドル、顧客数は6,830万人です。粗利率も年次報告書ベースで**78%**です。(Revolut)
#ただし、ネオバンクは信用リスク、規制、預金保険、貸倒れ、金利サイクルの影響を受けます。SOFIのように、ローン成長が強すぎると逆に「信用リスク銘柄」として見られます。
##
\4. 法人支出管理・経理自動化
#代表はRamp、Brex、Bill、Airwallex Business、Revolut Businessです。
#ここはAI時代にかなり強いと思います。 なぜなら、AIは経理・購買・承認・請求書処理・不正検知・経費精算をかなり自動化できるからです。
#Rampは、法人カード、経費管理、請求書、調達、支払い、会計連携をまとめる「CFO OS」に近い会社です。2025年11月時点で評価額は320億ドル、年率売上は10億ドル超とされ、2026年4月には年率売上14億ドルに近づいていると報じられています。(Ramp)
#この領域は、AIが導入されるほど「会計部門の人数を増やさずに会社を回す」価値が出ます。 つまり、AIで壊される側ではなく、AIで業務を飲み込む側です。
##
\5. ステーブルコイン/オンチェーン決済
#代表はCircle、Coinbase、Stripe/Bridge、PayPal USD、Revolutの暗号資産/ステーブルコイン関連です。
#AI時代にかなり面白いのがここです。 AIエージェント同士がAPI利用料、データ利用料、MCPサーバー利用料、ソフトウェア実行料を支払うなら、既存カード決済よりも即時・低コスト・24時間・国境なしの決済が向いています。
#Circleは2025年にTotal Revenue and Reserve Incomeが27.47億ドル、前年比+64%、RLDCが10.83億ドル、RLDCマージンが39%、USDC流通量が**753億ドル、前年比+72%**でした。(Business Wire)
#Coinbaseも2025年の総売上は71.81億ドル、ネットレベニューは68.83億ドル、純利益は12.60億ドル、ステーブルコイン収益は13.49億ドルまで伸びています。(Q4 Capital)
#ただし、ここは金利・規制・USDC/USDTのシェア・ブロックチェーン手数料・政治の影響を強く受けます。 上昇余地は大きいですが、ボラティリティも大きいです。
##
\6. BNPL・個人ローン
#代表はAffirm、Klarna、SoFiです。
#AI与信で改善余地はあります。 AIが信用スコア、購買履歴、口座データ、返済行動、雇用リスクを解析すれば、貸倒れを抑えながら貸せる可能性があります。
#ただし、この領域は一番危険でもあります。 景気後退、失業率上昇、金利上昇、消費鈍化が来ると、売上より先に信用コストが怖くなります。
#KlarnaはFY2025でGMV1,279億ドル、売上35億ドル、前年比+25%、調整後営業利益6,500万ドルですが、利益率はまだ薄いです。現在の時価総額は2026年4月時点で約52億ドルまで落ちています。(Klarna Investors)
#Affirmは直近Q2 FY2026でGMV138億ドル、前年比+36%、売上11.2億ドル、前年比+30%と強いですが、BNPL/消費者信用の景気感応度は高いです。時価総額は2026年4月時点で約210億ドルです。(Investing.com)
##
主要企業の比較
#AI時代に本当に強い事業はどれか
#最強候補1:Stripe / Adyen / Checkout.com型の「決済OS」
#これはかなり強いです。 理由は、AIエージェントが増えると、決済は単に「ボタンを押す」ものではなくなり、
#エージェント本人確認 代理購入の認可 決済トークン 不正検知 返品/返金 税務 請求書 サブスク管理 国際決済 ステーブルコイン決済
#まで必要になるからです。
#Galileo型の「金融API」より、Stripe/Adyen型の「実際の商取引の通過点」の方が強いと思います。
#特にStripeはAIエージェント決済をかなり真正面から取りに行っています。Adyenは大企業・実店舗・EC統合に強く、Checkout.comは高成長EC/デジタル企業に強いです。
##
最強候補2:Circle / Coinbase型の「ステーブルコイン金融レール」
#AI時代に、エージェントがAPI利用料を小口で支払う、グローバルにB2B送金する、24時間決済する、という世界が来るなら、ステーブルコインはかなり相性が良いです。
#CircleはUSDCの発行体として、デジタルドルそのものの通行料を取れる可能性があります。 Coinbaseは取引所だけでなく、Base、USDC、ウォレット、サブスク、機関向け保管まで持っています。
#ただし、これは金利・規制・USDCシェアに強く依存します。 金利が下がると準備金収益は下がる一方、流通量が伸びれば補える可能性があります。
##
最強候補3:Ramp型の「AI CFO OS」
#地味ですが、かなり強いです。
#企業はAI時代に、営業、開発、マーケティングだけでなく、経理・購買・支払い承認・請求書処理も自動化します。 その時に法人カード、支出管理、請求書、調達、会計連携を握っている企業は、会社の内部資金フローに深く入り込めます。
#Rampの強さは、決済手数料だけでなく、
#経費削減 自動承認 不正検知 会計連携 請求書処理 調達管理 AIエージェントによる支出最適化
#まで広げられることです。
#これはAIでコストが下がる側ではなく、AIを使って他社のバックオフィスを置き換える側です。
##
最強候補4:Revolut / Nubank型の「金融スーパーアプリ」
#強いですが、地域性があります。
#Revolutは欧州中心にグローバル展開、Nubankはラテンアメリカ中心です。 どちらも、単一アプリで金融生活をかなり広く握れます。
#AI時代には、ユーザーごとの金融アドバイス、貯金、投資、融資、保険、支払いの最適化が可能になります。 ただし、ローンを広げるほど信用リスクが重くなります。
#NubankはAI与信の活用が明確で、Revolutは銀行化・法人化・投資・FX・サブスクが強い。 どちらもSOFIより「スーパーアプリ感」が強いです。
##
逆に弱くなりやすい事業
#\1. 汎用BaaS/カード発行APIだけの会社
#Galileo、Marqetaの一部、古いBaaS企業はここに入ります。
#AIで開発・運用・監査・統合が楽になると、大口顧客は内製化しやすくなります。 また、カード発行APIや単純な決済処理は競争が激しく、価格も下がりやすい。
#伸びるには、単なるAPIではなく、
#不正検知 リスク管理 台帳整合性 銀行規制対応 リアルタイム決済 AIエージェント決済対応
#まで進化する必要があります。
##
\2. 融資・BNPLだけで伸びる会社
#Affirm、Klarna、SoFiの一部がここです。
#AI与信はプラスです。 でも、貸倒れ、失業率、金利、消費鈍化には勝てません。
#AIで信用審査が上手くなっても、失業者が増えれば返済能力は落ちます。 つまり、AIで改善できるが、マクロには逆らいにくい分野です。
##
\3. 相場依存が大きい投資アプリ
#Robinhood、Coinbaseの一部はここです。
#相場が良いと爆発します。 暗号資産、オプション、予測市場、証券貸付、金利収入、サブスクで収益が跳ねます。
#でも、相場が冷えると一気に弱くなります。 RobinhoodはQ1 2026で暗号資産収入が前年比**-47%**となり、決算後に株価が下げました。(Reuters)
#AI時代に強くなる可能性はありますが、短期ではボラティリティが大きいです。
##
伸びしろがありそうな銘柄・企業
#かなり質が高いが、安くはない
#Adyen 企業決済の質は高いです。EBITDAマージン53%は強烈です。ただし市場は成長率に厳しく、決済ボリュームが期待未達だと売られます。AIエージェント決済や統合コマースで再加速できるなら面白いです。
#Nubank ラテンアメリカの金融スーパーアプリとして非常に強いです。売上163億ドル、純利益29億ドルまで来ており、もう「赤字成長フィンテック」ではありません。上昇余地はありますが、時価総額もすでに700億ドル級なので、信用コスト悪化には注意です。
#Wise 時価総額140億ドル程度に対して、国際送金・多通貨口座・法人利用の伸びがあります。派手さはないですが、AI時代のグローバル小規模企業に合っています。
#Circle ステーブルコイン決済の本命です。AIエージェント決済・オンチェーン金融が本当に来るなら強い。ただし金利低下と規制の影響が大きいので、かなりテーマ株色もあります。
##
リスクは高いが、当たると大きい
#Marqeta 時価総額18億ドル程度、FY2025純売上6.25億ドル、粗利率70%。数字だけ見ると割安感はあります。ただし、単なるカード発行APIだとAI内製化・競争で厳しい。組込金融、リアルタイムリスク、不正検知、企業カードで差別化できるかが鍵です。
#SoFi 会員数、ローン、銀行事業は強いです。ただし、Technology Platformが弱く、SOFIを「高成長金融インフラ株」と見るには証明不足です。伸びしろはありますが、Galileo復活と信用コスト安定が必要です。
#Affirm / Klarna BNPL需要は強いですが、景気と信用コストに左右されます。Klarnaは時価総額が大きく落ちているためリバウンド余地はありますが、事業の質としては決済OSや多通貨口座よりリスクが高いです。
#Coinbase / Robinhood AI時代の金融アプリ、予測市場、ステーブルコイン、オンチェーン金融に広げられれば面白いです。ただし、短期は相場依存が強いです。
##
未上場で特に強そう
#Stripe 最重要です。AIエージェント決済、ステーブルコイン、Billing、Tax、Revenue Recognition、Identity、不正検知まで持っています。上場すれば、AI時代のフィンテック本命としてかなり注目されると思います。
#Revolut 未上場フィンテックの中では、すでに売上・利益・粗利率が非常に強いです。単なるアプリではなく、銀行化しながら法人・投資・FX・サブスク・カード・融資を広げています。
#Ramp AI時代の法人支出管理では最強候補です。評価額320億ドルは高いですが、AI CFO OSとして見ればかなりテーマ性があります。
#Airwallex グローバル法人決済、多通貨口座、法人カード、国際送金で強いです。Wiseより法人寄り、Revolut Businessよりインフラ寄りです。
#Checkout.com Adyen/Stripeほどのブランド力はないですが、企業向け決済で処理額3,000億ドル超、黒字化という点は強いです。AIコマース時代に加盟店決済の裏側を取れる可能性があります。
##
私の総合評価
#AI時代のフィンテックで一番強いのは、「お金の流れ」と「認証」と「不正検知」と「データ」を同時に握る企業です。
#その意味で、最も強い構造はこの順番です。
#Sランク構造
#Stripe、Adyen、Checkout.com、Circle、Ramp、Revolut、Nubank、Wise
#理由は、これらが単なる金融アプリではなく、
#決済の通過点 資金移動の通過点 企業会計の通過点 グローバル口座の通過点 デジタルドルの通過点 顧客の金融生活の入口
#を握っているからです。
#Aランク構造
#PayPal、Block、Coinbase、Robinhood、Airwallex、Chime
#既存顧客基盤や取引量は強いです。ただし、PayPal/Blockは成長率、Coinbase/Robinhoodは相場依存、Chimeは顧客層とマクロ、Airwallexは未上場ゆえの情報不足があります。
#Bランク/高リスク高リターン
#SoFi、Affirm、Klarna、Marqeta、Plaid
#伸びしろはあります。 ただし、SOFI/Affirm/Klarnaは信用リスク、Marqeta/PlaidはAPIコモディティ化、Galileo系は大口顧客の内製化が重いです。
##
SOFIとの比較で言うと
#SOFIは悪い会社ではありません。 ただ、AI時代の勝ち筋で見ると、SOFIはまだ少し中途半端です。
#Nubank/Revolutほどスーパーアプリとして強いか? まだ弱い。
#Stripe/Adyenほど決済インフラを握っているか? 弱い。
#Wise/Airwallexほど国際送金・多通貨に強いか? 弱い。
#Circleほどステーブルコイン決済の中心にいるか? まだ未知数。
#Rampほど法人業務のOSになっているか? 違う。
#SOFIの本当の勝ち筋は、米国の高所得/中所得層の金融スーパーアプリになり、預金・投資・ローン・決済・ステーブルコイン・Loan Platformを束ねることです。 ただし、Galileo/Tech Platformが弱いままだと、「金融インフラ企業」ではなく「成長するネット銀行」と見られやすいです。
##
最後に、今後見るべきKPI
#フィンテック銘柄を見る時は、売上成長だけでは足りません。 AI時代は、次のKPIを見るとかなり分かりやすいです。
#決済企業 処理額、純売上成長、承認率、不正損失率、EBITDA margin、AI/agentic commerce関連の取扱高。
#ネオバンク 顧客数、アクティブ率、預金、ARPU/ARPAC、貸倒率、NPL、信用コスト、預金コスト。
#BNPL/融資 GMV、Revenue less transaction costs、延滞率、純貸倒率、資金調達コスト、ローン売却余力。
#ステーブルコイン 流通量、準備金収益、RLDC margin、オンチェーン決済額、B2B/決済利用比率、規制認可。
#法人支出管理 ARR、顧客数、支出管理額、請求書処理額、FCF、会計ソフト連携、AI自動承認率。
#かなり雑にまとめると、
#AI時代のフィンテックで買われるのは、金融アプリではなく「金融の管制塔」です。 お金が動く場所、権限が通る場所、データが検査される場所、AIエージェントが決済する場所を握る企業が強いです。#
その観点では、個人的にはStripe、Adyen、Wise、Nubank、Revolut、Circle、Ramp、Airwallexあたりが一番テーマとして強く、上場銘柄ではNU、ADYEN、WISE、CRCL、COIN、PYPL、MQ、SOFI、AFRM、KLARあたりを「質・成長・割安・リスク」に分けて見るのがよいと思います。
##
Galileo / Tech Platformが伸びていない理由と伸ばす難易度
#結論から言うと、Galileo / Tech Platformが伸びていない最大理由は「大口顧客の離脱」です。 ただし、それだけではなく、構造的にはかなり難しい事業です。
#SOFI本体の会員数・ローン・預金は伸びていますが、Galileoは他社向けの金融インフラ事業なので、SoFiアプリの会員数が増えたから自動的に伸びるわけではありません。
##
まず、数字はかなり悪い
#Q1 2026のTechnology Platformは、売上が7,510万ドル、前年比-27%、貢献利益が1,200万ドル、前年比-61%、貢献利益率が30%から16%へ低下しました。Technology Platformの総アカウント数も1.584億件から1.329億件へ、前年比-16%です。SoFiはこの減少について、大口顧客が2025年末までに完全にプラットフォームから移行した影響だと説明しています。(Q4 Capital)
#つまり、これは単なる「成長率が鈍い」ではなく、明確に一度落ち込んでいる状態です。
##
理由1:大口顧客が抜けた影響が大きすぎる
#Galileoは、カード発行、決済処理、口座管理、台帳、BaaS的なインフラを提供する事業です。こういう事業は、大口顧客の取引量が売上にかなり効きます。
#今回SoFiは顧客名を公式には明示していませんが、広く見られているのはChimeの離脱影響です。Chimeは2025年に自社の決済処理・台帳基盤であるChimeCoreへの移行を完了したと発表しており、これにより取引処理コストが推定60%下がり、開発サイクルも12週間から最短3日程度へ短縮されたと説明しています。(Chime)
#これはGalileo側から見ると、かなり痛いです。 なぜなら、Chimeのような巨大フィンテックは、最初はGalileoのような外部基盤を使って速く立ち上げる。けれど規模が大きくなると、コスト削減・開発速度・データ管理・競争上の独立性のために、自社基盤へ移行したくなるからです。
#要するに、Galileoには皮肉な構造があります。
#顧客が小さい時はGalileoが便利。 顧客が巨大化すると、自前化する動機が強くなる。#
これが一番きついです。
##
理由2:SoFiがGalileoを持っていること自体が、競合フィンテックには微妙
#GalileoはSoFi傘下です。 SoFiは自社でも銀行アプリ、投資、ローン、クレカ、暗号資産などを展開しています。
#つまり、他のフィンテック企業から見ると、
#自分たちの金融サービスの裏側を、将来的な競合であるSoFi系列に任せるのか?#
という問題が出ます。
#もちろん、SoFi側は中立性やデータ保護を打ち出しています。Galileo側も、SoFi Technology Solutionsとして、フィンテック、ブランド、金融機関向けにエンドツーエンドのインフラを提供し、プラットフォーム中立性と強いデータ保護を維持すると説明しています。(Galileo)
#ただ、顧客側の心理としては、規模が大きくなるほど自前化・別ベンダー化・複数ベンダー化を考えやすいです。ここはGalileoの構造的な重さだと思います。
##
理由3:新規顧客を取っても、売上化まで時間がかかる
#SoFiは「新規顧客が取れていない」とは言っていません。 むしろQ1 2026の決算説明では、Q1に13の新規パートナーが収益を生み始めたと説明しています。ただし、その売上はすぐ大きくならず、時間をかけてスケールするとしています。また、既存の大きな顧客基盤を持つパートナーの統合も年内に進むと説明しています。(The Motley Fool)
#ここが投資家にとって難しいところです。
#大口顧客が抜ける影響は一気に出る。 でも、新規顧客の売上化はゆっくり出る。
#つまり、
#落ちる時は急に落ちる。 戻す時は数四半期〜数年かかる。#
この時間差が、今のTechnology Platformの見栄えを悪くしています。
##
理由4:BaaS/金融インフラ事業そのものが規制で重い
#Galileoのような事業は、普通のSaaSとは違います。 扱っているのが、口座、決済、カード、本人確認、AML、制裁チェック、取引記録、消費者保護、銀行との責任分担だからです。
#米国の金融当局も、銀行が第三者を使って預金商品や金融サービスを提供する場合、オペレーション、コンプライアンス、記録管理、消費者保護、流動性、資本、FDIC保険表示などでリスクが高まる可能性があると整理しています。(Federal Reserve)
#さらに、2024年のSynapse破綻では、フィンテックと銀行の間に入る中間業者の停止によって、数万人規模の利用者の口座が凍結される混乱が起きました。APは、Synapseがフィンテック企業と銀行の間の帳簿管理を担っていたが、破綻後に利用者資金の確認が困難になったと報じています。(AP News)
#この事件以降、銀行もフィンテックも、BaaS/ミドルウェア事業者に対してかなり慎重になります。
#なのでGalileoが新規顧客を取るには、単に「APIが良いです」では足りません。
#規制対応できます 台帳が正確です 銀行パートナーとの責任分担が明確です 監査・リスク管理・不正検知が強いです 障害時にも利用者資金を守れます
#ここまで証明する必要があります。
##
理由5:社内向け開発にもリソースを使っている
#SoFiはGalileo/Tech Platformを外販だけでなく、自社の金融アプリ開発にも使っています。決算説明では、SoFiが暗号資産売買、SoFiUSD、Payment Hub、銀行コア、台帳などを進めるうえでTechnology Platformが重要だと説明しています。一方で、経営陣は、暗号資産やSoFiUSDの開発にリソースを使ったため、それらのリソースは他のパートナーやサービスに使えなかったとも説明しています。(The Motley Fool)
#これは長期的には強みです。 自社で使って改善した技術を、外部にも売れるからです。
#でも短期的には、
#外部顧客向けの成長に全部リソースを振れていない#
とも見えます。
##
伸ばす難易度はどれくらいか
#私は、難易度はかなり高い。10段階で言うと7.5〜8.5くらいだと思います。
#理由は、単純な営業努力だけでは戻らないからです。
#低難易度ではない理由
#Galileoは「安く売れば伸びるSaaS」ではありません。 顧客は銀行、フィンテック、大手ブランド、政府系プログラム、金融機関です。導入には、技術統合、銀行規制、リスク管理、カードネットワーク、決済網、台帳移行、KYC/AML、監査、データ管理が絡みます。
#しかも、大口顧客ほど慎重です。 一度導入すると中核システムになるため、簡単に切り替えられない一方で、導入判断にも時間がかかります。
#だから、Galileoを伸ばすには、
#大口顧客を取る その顧客を数四半期かけて移行させる 取引量を増やす 不正・障害・規制問題を起こさない 競合より安く、速く、信頼できることを証明する
#必要があります。
#これはかなり重いです。
##
ただし、無理ゲーではない
#一方で、完全に終わったとも思いません。
#SoFiは2026年にTechnology PlatformをSoFi Technology Solutionsとして統合し、Processing、Banking Core Ledgers & Services、Payment Hub、Risk & Fraudの4領域で提供すると説明しています。
#また、2025年時点でGalileoは、米国財務省のDirect Expressプログラム、米国大手金融サービス会社、ホテルリワードブランドなどの大型案件を挙げていました。特にDirect Expressは340万人が使う連邦給付向けプリペイドデビットカードプログラムで、2025年に統合、2026年に財務影響が出る見込みと説明されています。(Galileo)
#つまり、伸びるルートはあります。
#ただし、市場が見たいのは「案件があります」ではなく、売上と利益率に出たかです。
##
投資家目線で見るべきポイント
#次の決算以降、Galileo/Tech Platformで見るべきなのはこのあたりです。
#\1. 売上がQ1の7,510万ドルから連続増加するか Q1の年率換算だと約3億ドルです。会社は2026年のTech Platform売上を約3.25億ドルと見ています。つまり、年後半に多少持ち直す前提ですが、2025年のTech Platform売上4.5億ドル超と比べると、2026年はまだ落ち込み年です。(The Motley Fool)
#\2. アカウント数が1.33億件から戻るか Q1では前四半期比で400万件増えています。これは小さな底打ちサインではあります。ただし、前年比ではまだ-16%です。(Q4 Capital)
#\3. 貢献利益率が16%から戻るか 売上より重要かもしれません。Q1の16%はかなり弱いです。Q4 2025は39%でした。大口顧客離脱後のコスト構造がどうなるかを見る必要があります。(Q4 Capital)
#\4. 新規パートナー13社がどれくらい売上化するか 経営陣は、新規パートナーの売上は時間をかけてスケールすると説明しています。ここが本当に積み上がるなら、2026年後半〜2027年に再加速の可能性があります。(The Motley Fool)
##
結論
#Galileo / Tech Platformが伸びていない理由は、単純に言うと、
#Chime級の大口顧客が抜けた穴を、新規顧客の積み上げがまだ埋め切れていないから。#
です。
#もう少し深く言うと、
#Galileoは、顧客が小さい時には便利だが、顧客が巨大化すると自前化されやすい。 さらにBaaS/金融インフラは規制・信頼・移行コストが重く、新規顧客を取っても売上化まで時間がかかる。#
という構造です。
#なので、伸ばす難易度はかなり高いです。 ただし、SoFiが新しい大口顧客、Payment Hub、銀行コア、リスク/不正検知、SoFiUSD決済、政府系・大手ブランド案件を実際に売上化できるなら、再成長の可能性はあります。
#SOFIの強気論で一番重要なのは、もう「会員数が伸びている」ではなく、Galileo/Tech Platformが2026年後半から前年比プラス成長に戻れるかだと思います。ここが戻らないと、SOFIは金融インフラ株ではなく、かなり「ローンと預金で伸びる高成長銀行株」として評価されやすくなります。
#特定銘柄の推奨・勧誘を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#サムネはPixAIsunflowerモデルとGPTImage2.0
#