AI時代、PCBは「ただの配線板」ではなくなる
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
baa422614b582f2b72ef6db4d515011a67b4380e68c678d8f96baab3986a8b24- 保存版のSHA-256
1db39dc66928c8eb9be9c9372b5a4d0c0183f691132f6348414a08a2b576a794
外部証明の最終検査結果は詳細を開くと表示します。
AI時代、PCBは「ただの配線板」ではなくなる
#CCL・ガラスクロス・樹脂・銅箔・界面処理から、Rubin→Rubin Ultra→Feynmanの材料戦争まで
#AI半導体というと、NVIDIAのGPU、HBM、TSMCの先端プロセスやCoWoSに目が向きやすい。
#しかしGPU同士を接続し、Switchにつなぎ、数百kW~MW級の電力を配り、数百Gbpsの高速信号を数十cm先まで運ぶには、最終的に物理的な配線が必要になる。
#その配線を担っているのがPCB――Printed Circuit Board、プリント配線板である。
#そしてAIサーバーの通信速度が112G、224G、448Gへ上昇するにつれて、PCBは単なる「銅配線を載せる板」ではなくなってきた。
#現在の高性能PCBは、
#を一体として設計する高度な複合材料システムになりつつある。
#実際、TrendForceによればRubin世代ではSwitch Trayに24層のM8U級材料、MidplaneやCX9/CPXには最大104層のM9級材料が採用され、Q GlassとHVLP4銅箔まで材料仕様が引き上げられる。PCB一枚の材料構成が、AIシステム全体の性能を左右する領域に入った。(TrendForce)
#本稿ではまず、
#そもそもPCBは何でできているのか。#
という基本から始めたい。
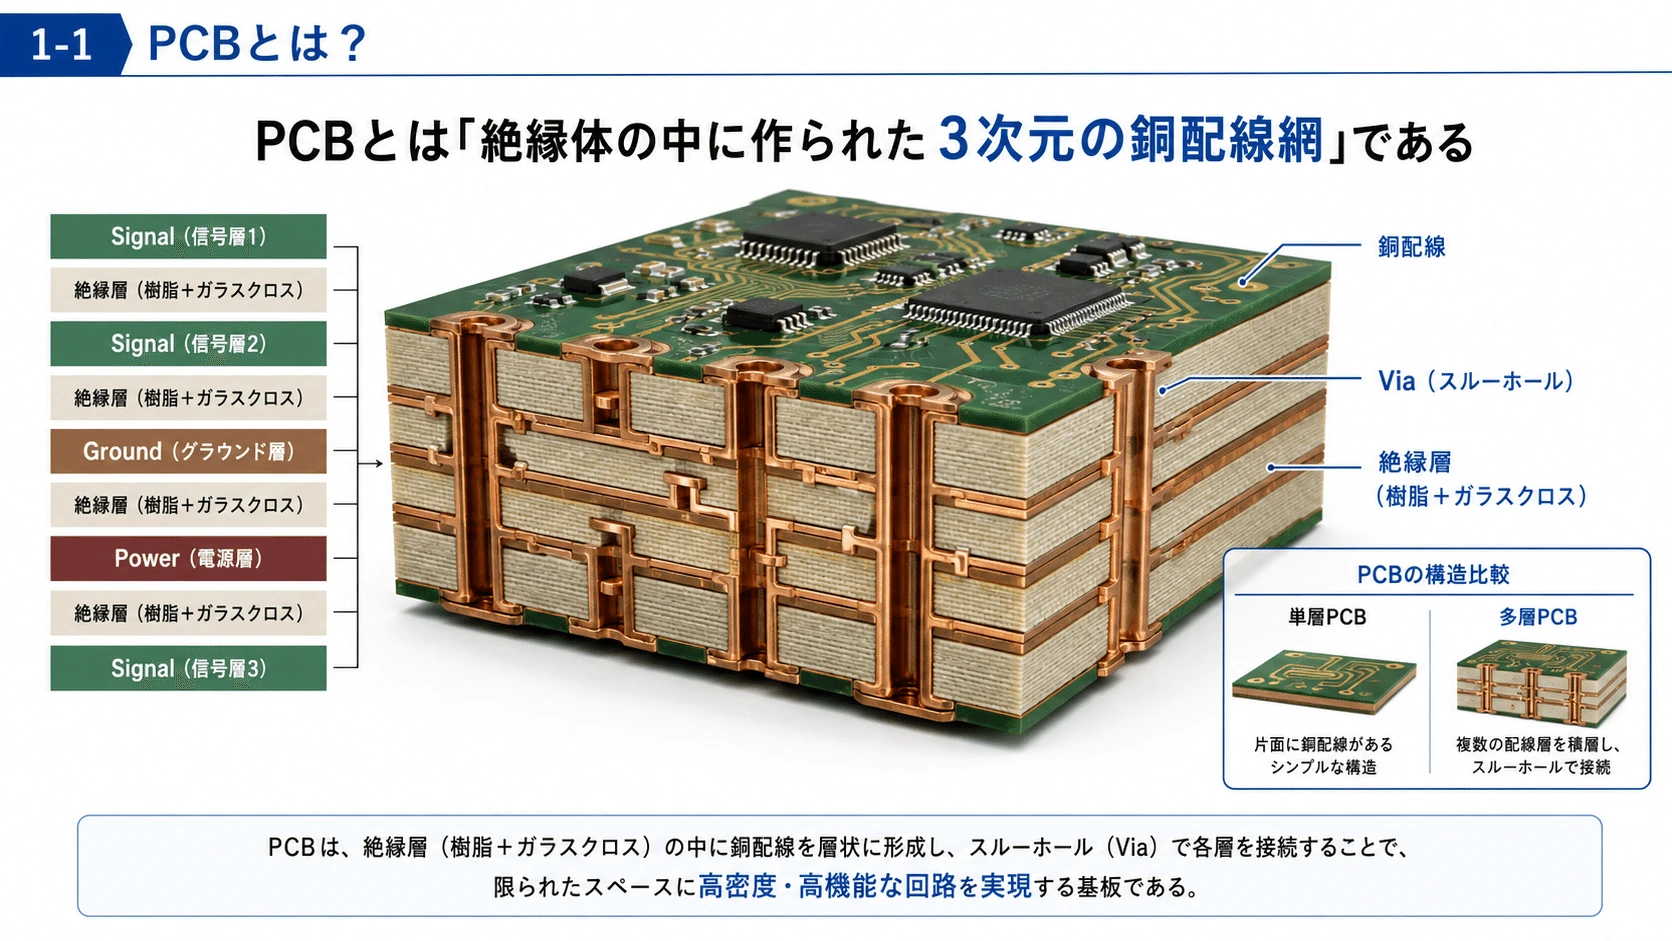
#1.PCBとは「絶縁体の中に作られた3次元の銅配線網」である
#非常に単純化するとPCBは、
#樹脂とガラスクロスで作った絶縁基板へ銅箔を載せ、その銅を必要な形だけ残して配線を作り、それを何層も積み重ねたもの#
である。
#例えば最も単純な構造はこうなる。
#銅配線
───────────────
樹脂
OOOOOOOOOOOOOOO ← ガラスクロス
樹脂
───────────────
GND銅層銅は信号や電力を運ぶ。
#しかし銅だけでは配線同士がショートする。
#そこで、
#による絶縁層を挟む。
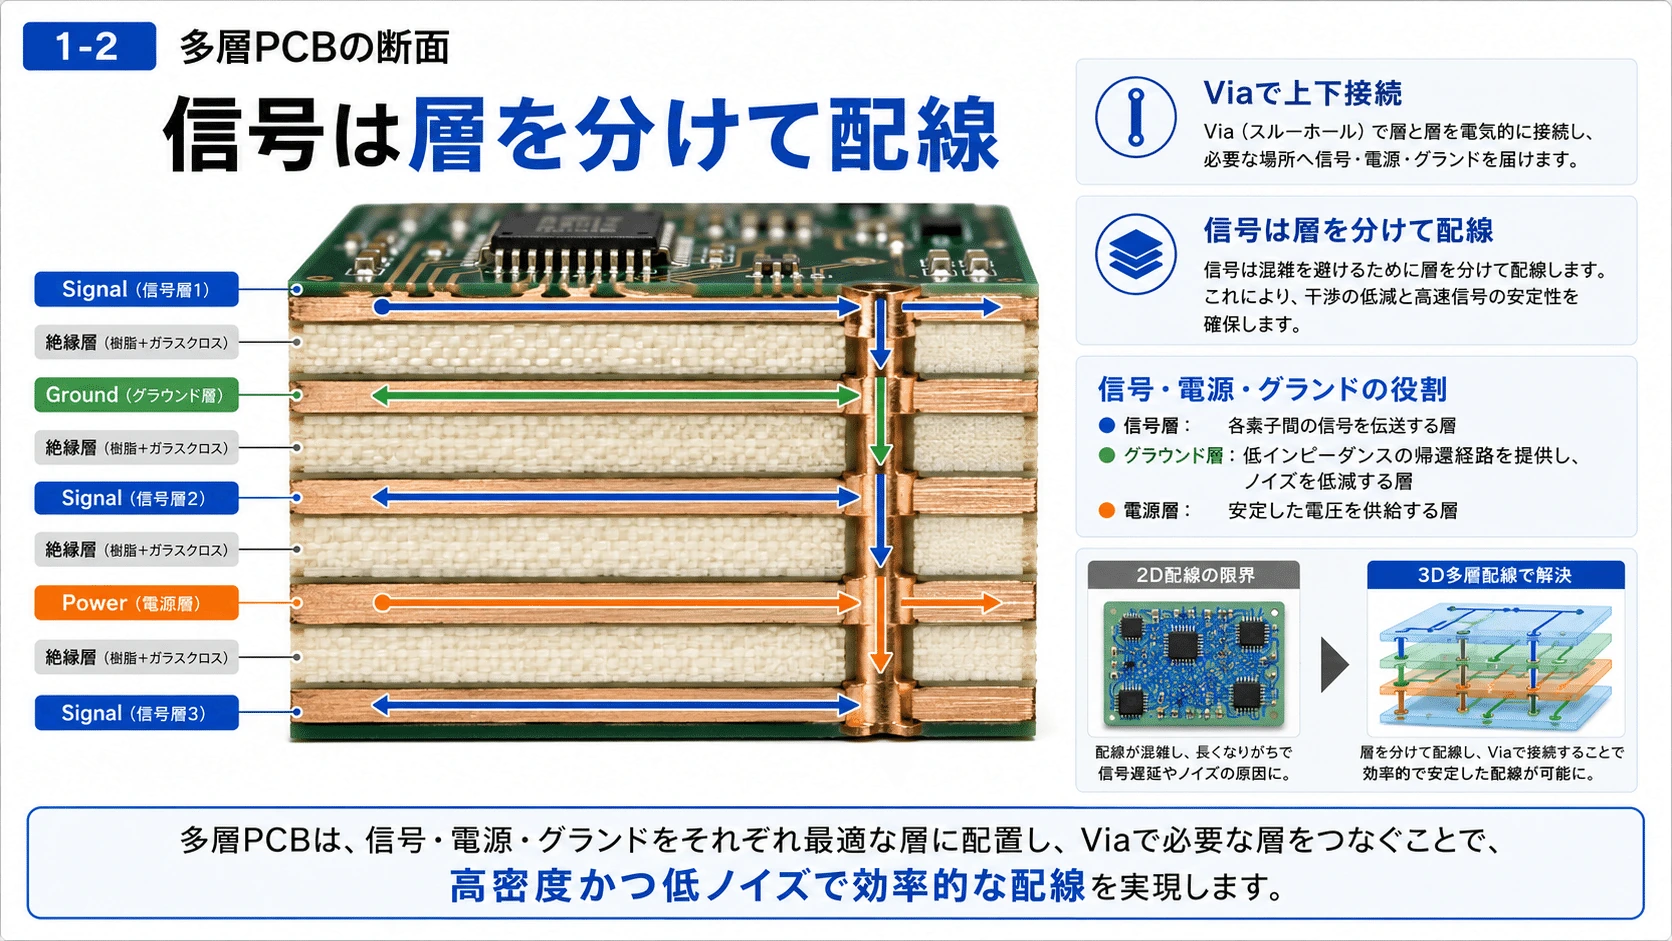
#多層PCBになると、
#Signal Cu
────────────
Resin + Glass
────────────
Ground Cu
────────────
Resin + Glass
────────────
Signal Cu
────────────
Resin + Glass
────────────
Power Cuという構造を数十層、AI向けでは場合によって100層近く重ねる。
#そして各層を上下につなぐのがViaである。
#Signal ─────┐
│
Ground ─────┤ Cu plated Via
│
Signal ─────┘つまりPCBをより本質的に表現すると、
#なのである。
#
2.CCLとは何か
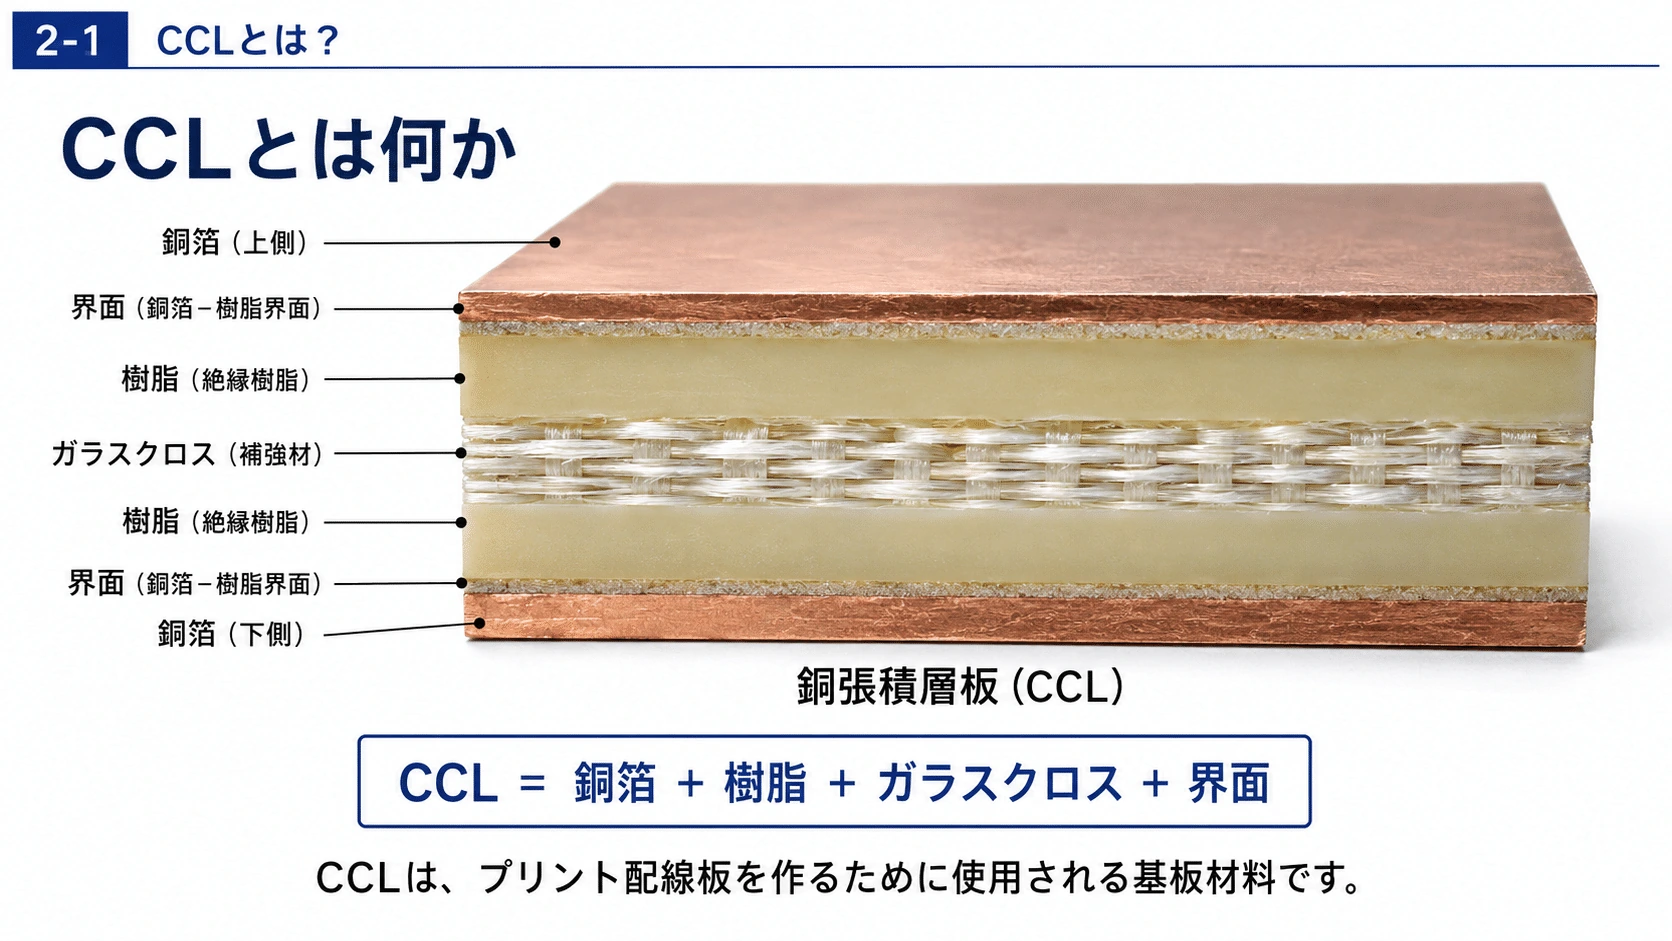
#PCBの材料として最も重要なのが、
#CCL = Copper Clad Laminate
#日本語では銅張積層板である。
#AGCの説明が非常に分かりやすい。
#CCLとは基本的に、
#樹脂を含浸したガラスクロスを両側から銅箔で挟んだ材料#
であり、この銅をパターニングして回路を形成することでPCBになる。(AGC)
#断面は、
#──────────────────
Copper Foil
──────────────────
Cu ↔ Resin Interface
::::::::::::::::::
Resin
・・・・・・・・・・・・・・・・・・
Glass Cloth
OOOOOOOOOOOOOOOOOO
Resin
・・・・・・・・・・・・・・・・・・
Cu ↔ Resin Interface
::::::::::::::::::
──────────────────
Copper Foil
──────────────────となる。
#したがって、
#と考えるとよい。
#
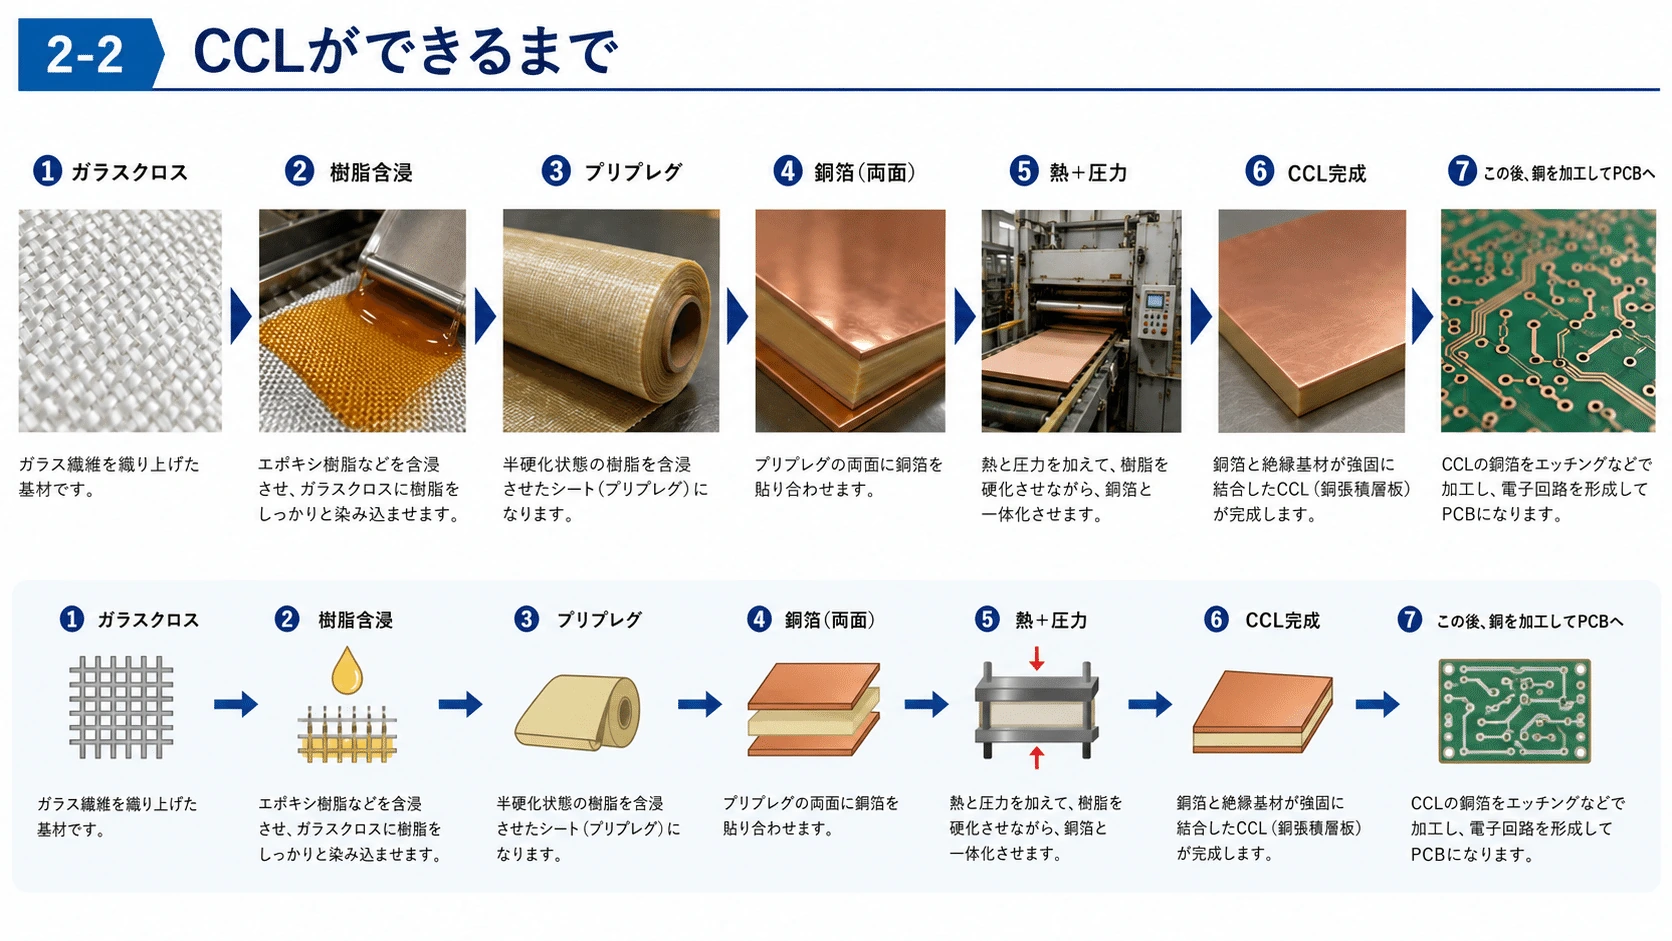
3.PCBはどうやって作るのか
#大まかな製造工程を順番に追うと、材料同士の関係が分かりやすい。
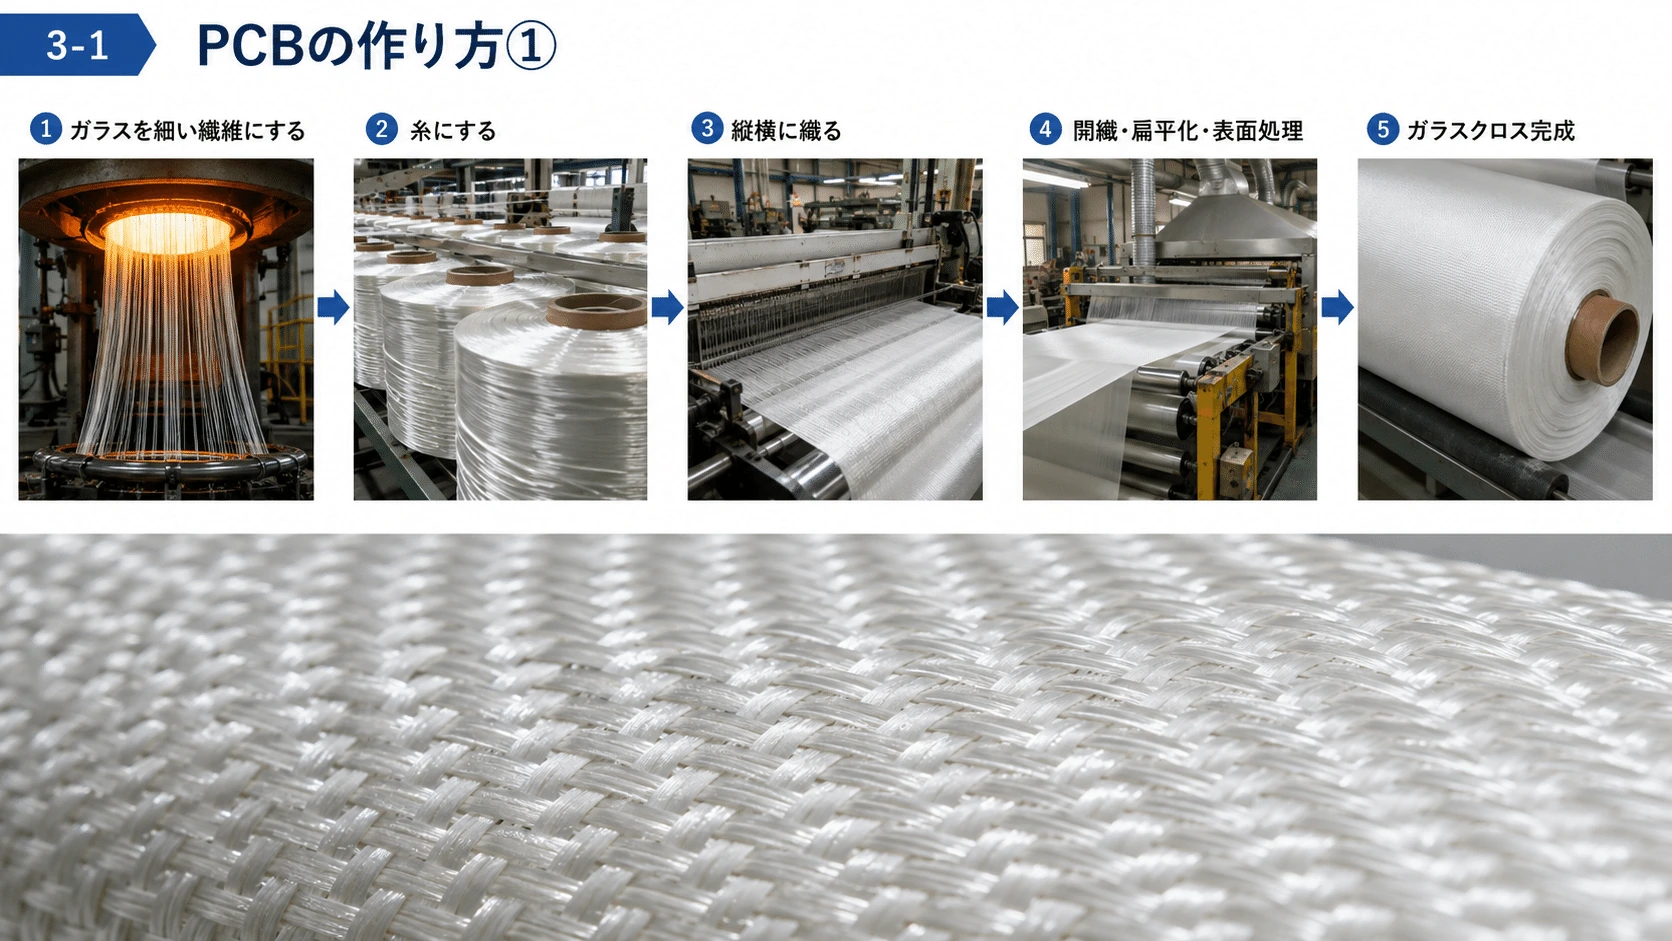
#① ガラスクロスを作る
#ガラスを極細繊維へ加工し、糸を作り、それを縦横に織る。
#さらに、
#- 開繊
- 扁平化
- 表面処理
を行う。
#日東紡もPCB用ガラスクロスについて、電気絶縁性、耐熱性、寸法安定性を利用し、エポキシなどの樹脂と組み合わせて使用すると説明している。(日東紡績)
#
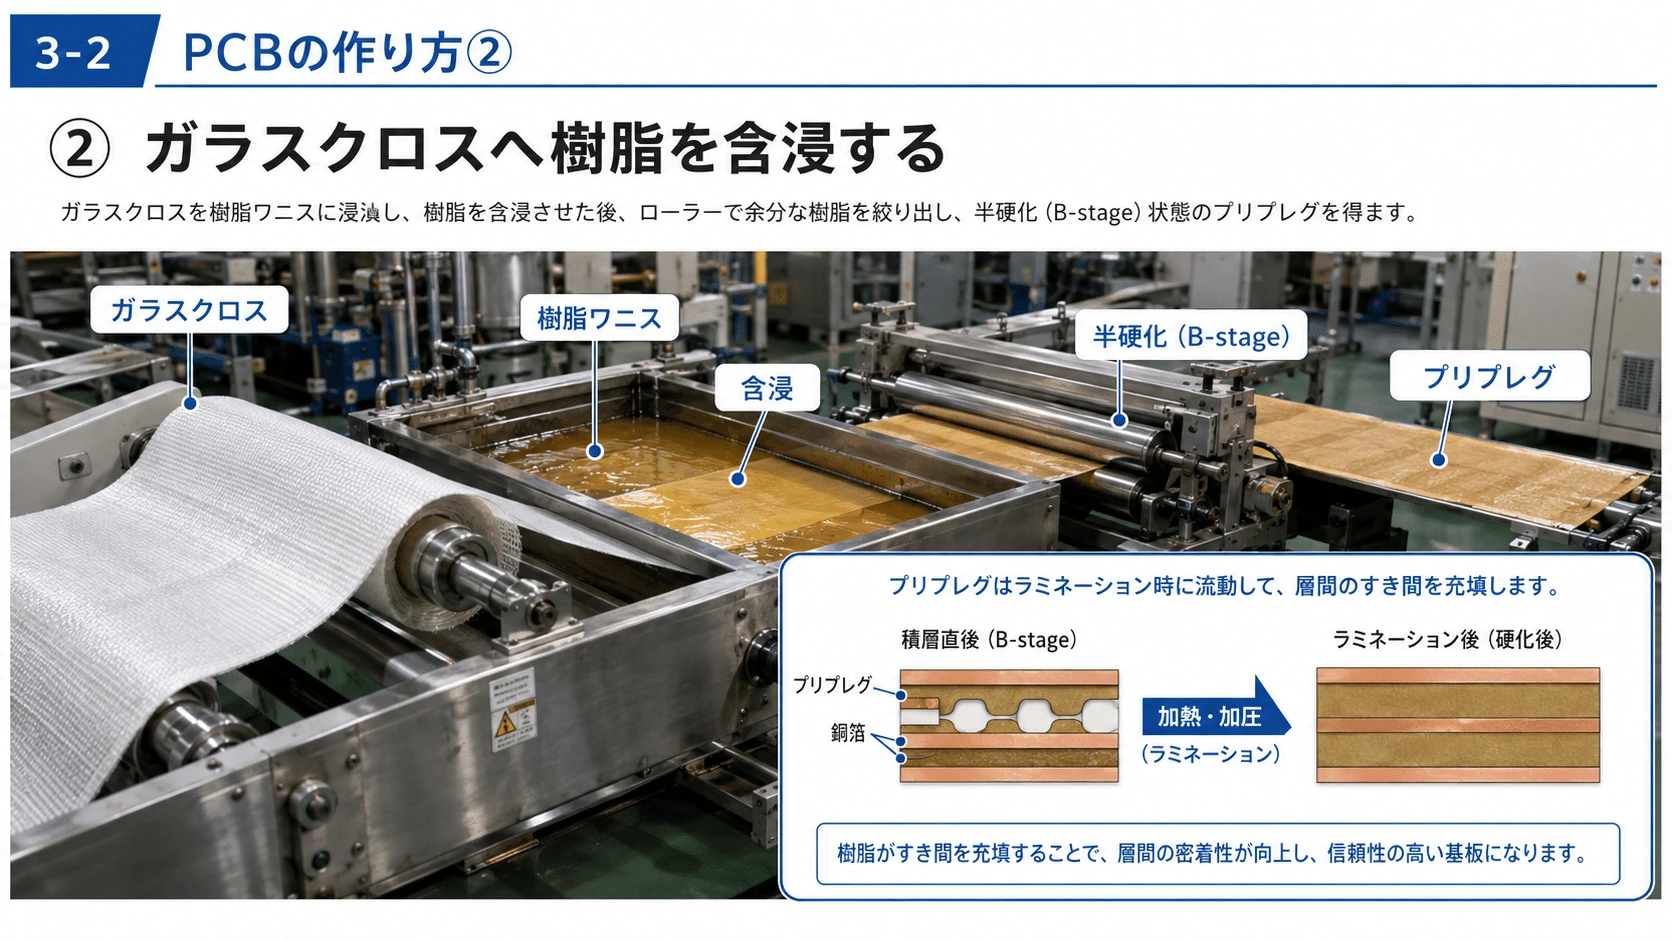
② ガラスクロスへ樹脂を含浸する
#ガラスの布へ樹脂ワニスを浸透させる。
#完全には硬化させず、
#B-stage=半硬化状態
#にすると、
#になる。
#Prepregは後で加熱すると樹脂が再び流れ、
#- 銅配線の隙間
- Core同士の隙間
を埋め、その後完全硬化する。
#
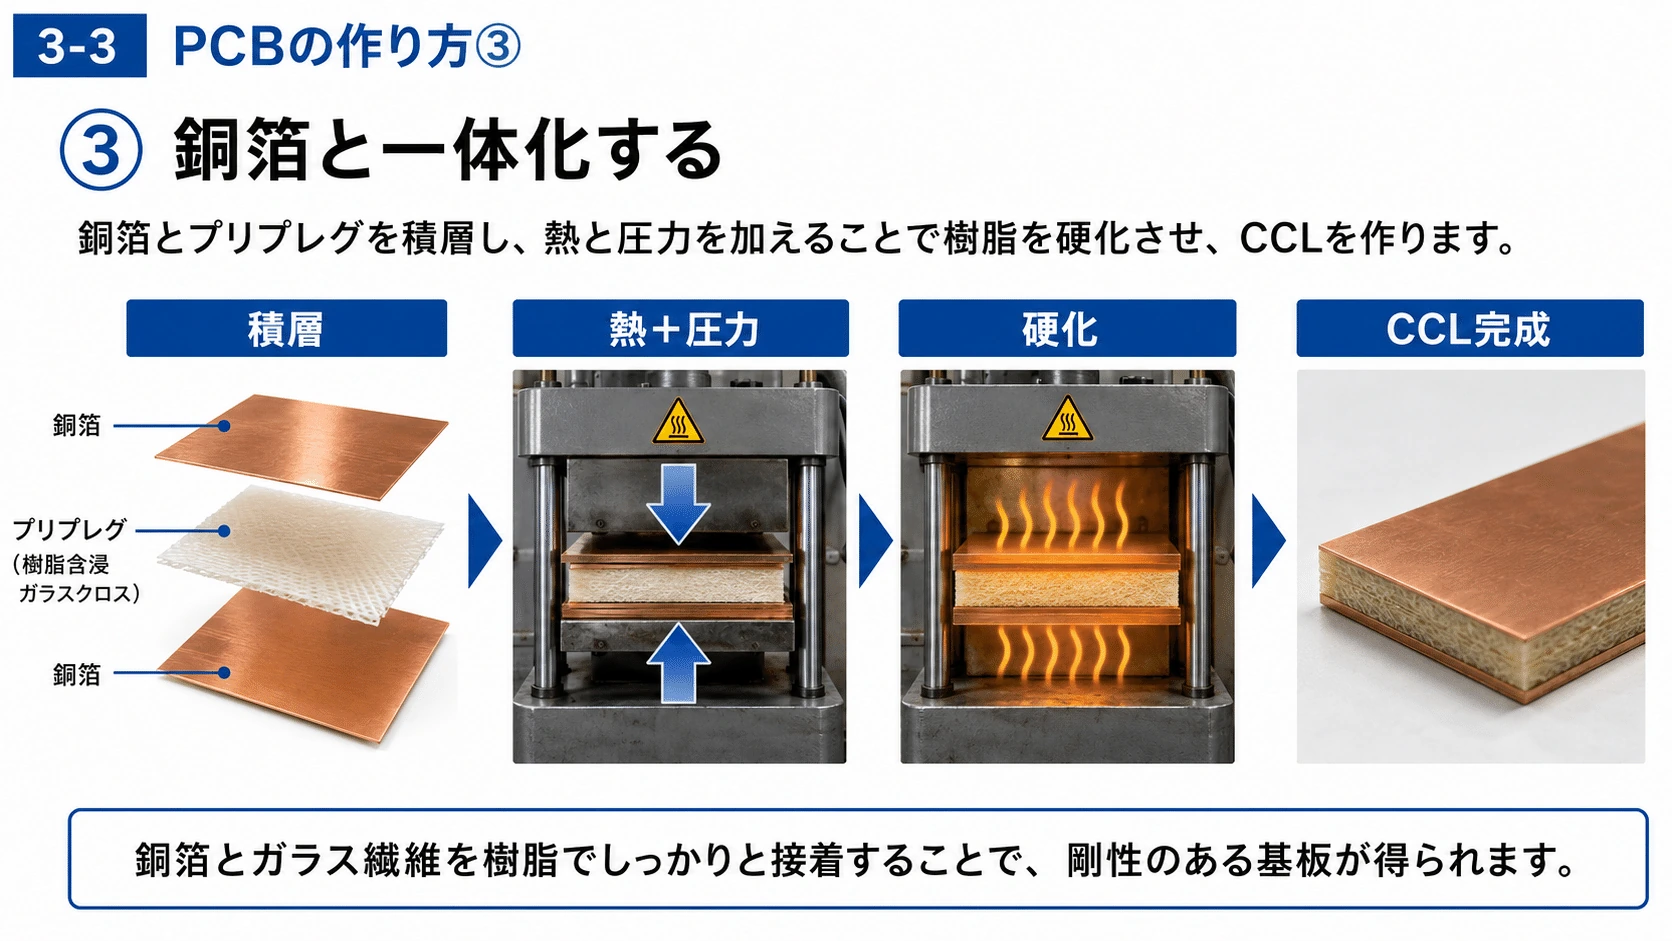
③ 銅箔と一体化する
#Prepregあるいは樹脂含浸ガラスクロスを銅箔で挟み、
#熱+圧力
#を加える。
#すると樹脂が硬化して、
#という硬いCCLになる。
#
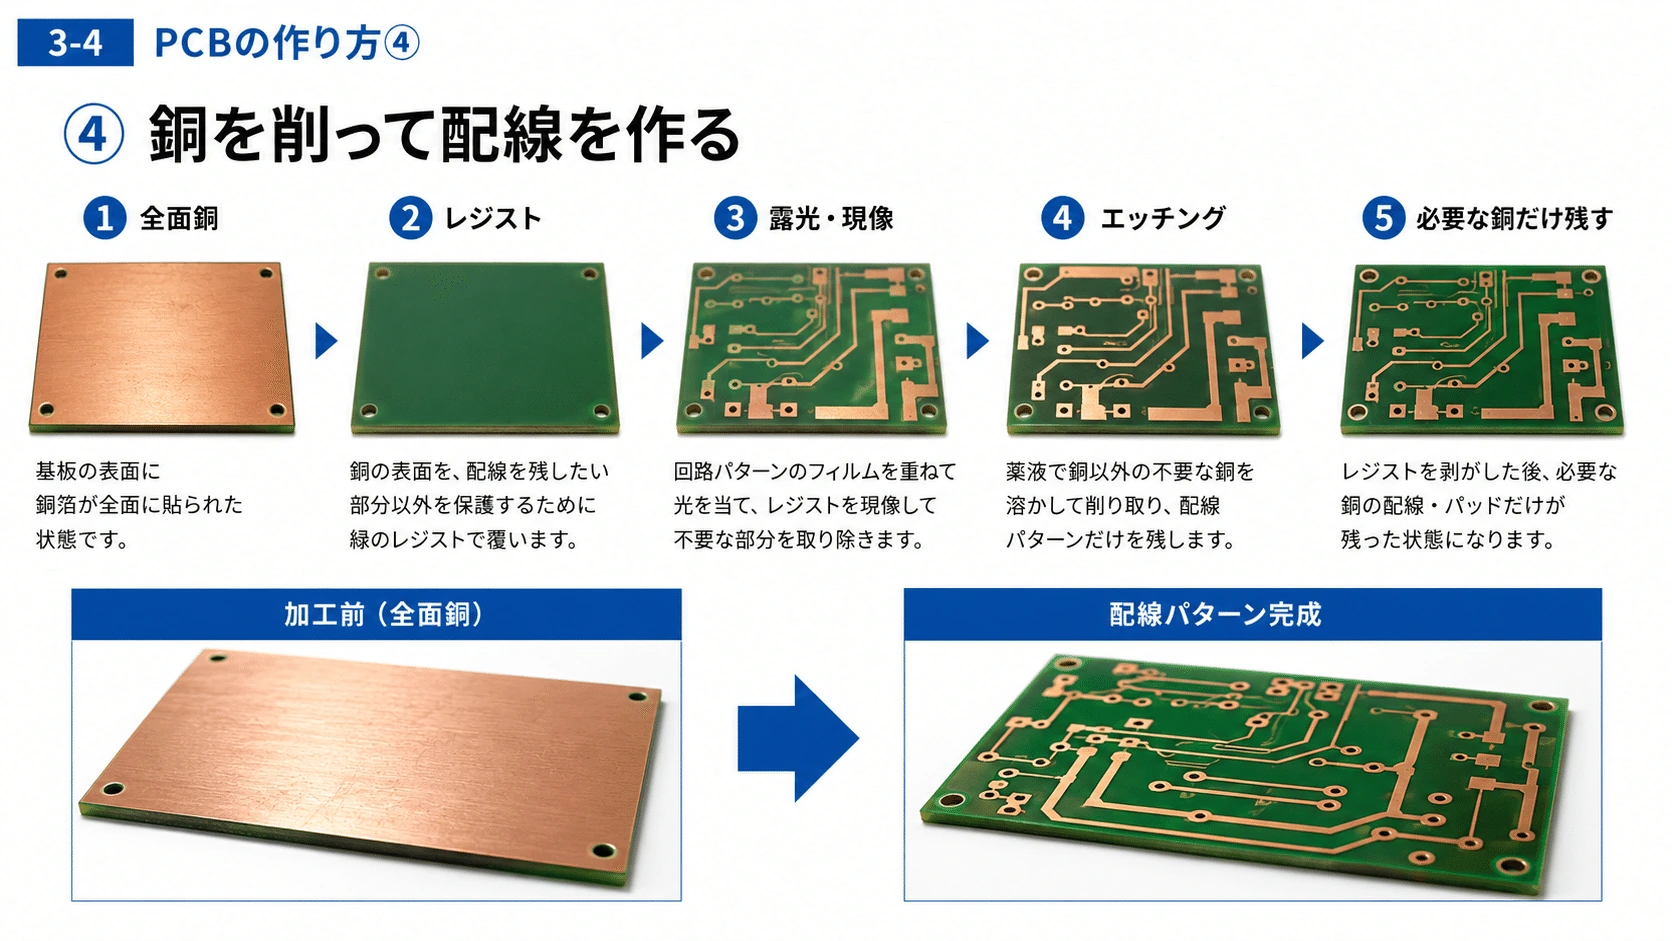
④ 銅を削って配線を作る
#全面銅だったCCLへレジストを形成し、露光・現像し、不要な銅をエッチングする。
#最初は、
#████████████████████
════════════════════
████████████████████だったものが、
#███ █████ ██
════════════════════
████████████████████となる。
#上側がSignal配線、下側がGround Planeなどになる。
#高度な微細配線ではSAP/mSAPなど別の形成法も使われるが、大きなRigid PCBを理解する基本としては「銅箔をパターニングして配線を残す」でよい。
#
⑤ Core+Prepreg+Coreを積む
#Core
───────────────Prepreg
・・・・・・・・・・・・・・・・Core
───────────────を重ね、
#再び加熱・加圧する。
#こうして、
#4層
#↓
#8層
#↓
#16層
#↓
#32層
#↓
#60~100層
#へ増やすことができる。
#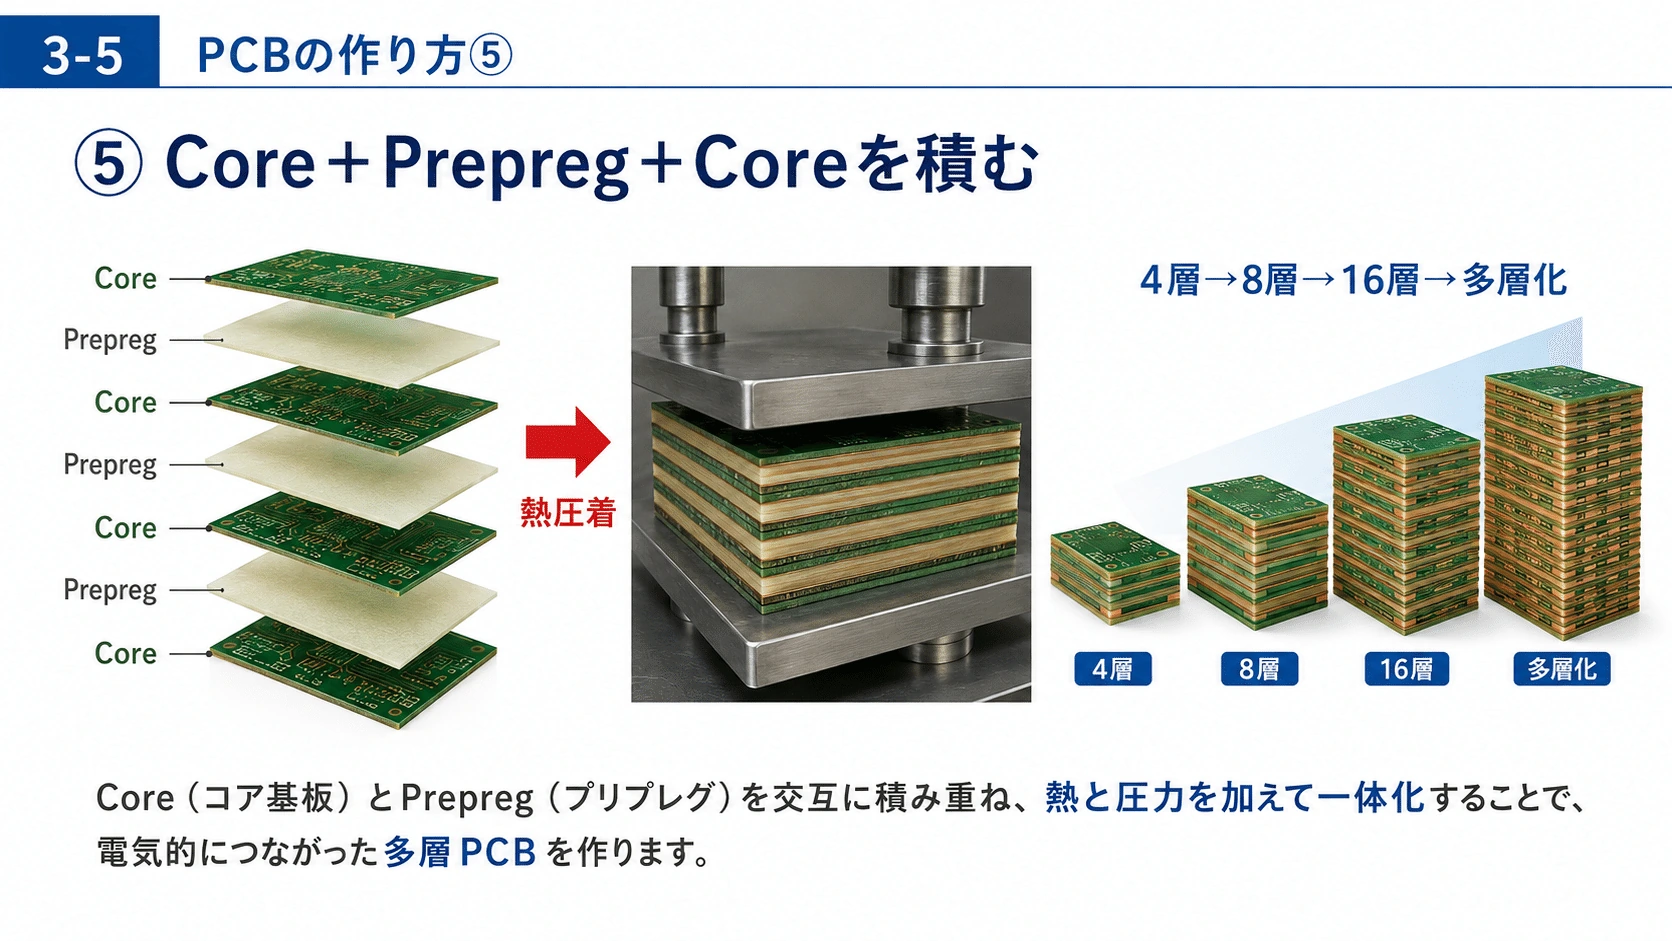
PrepregはPre-impregnated materialから来ている ガラスクロスに樹脂を含浸させ、完全硬化する直前で止めた接着・絶縁シート の事である。
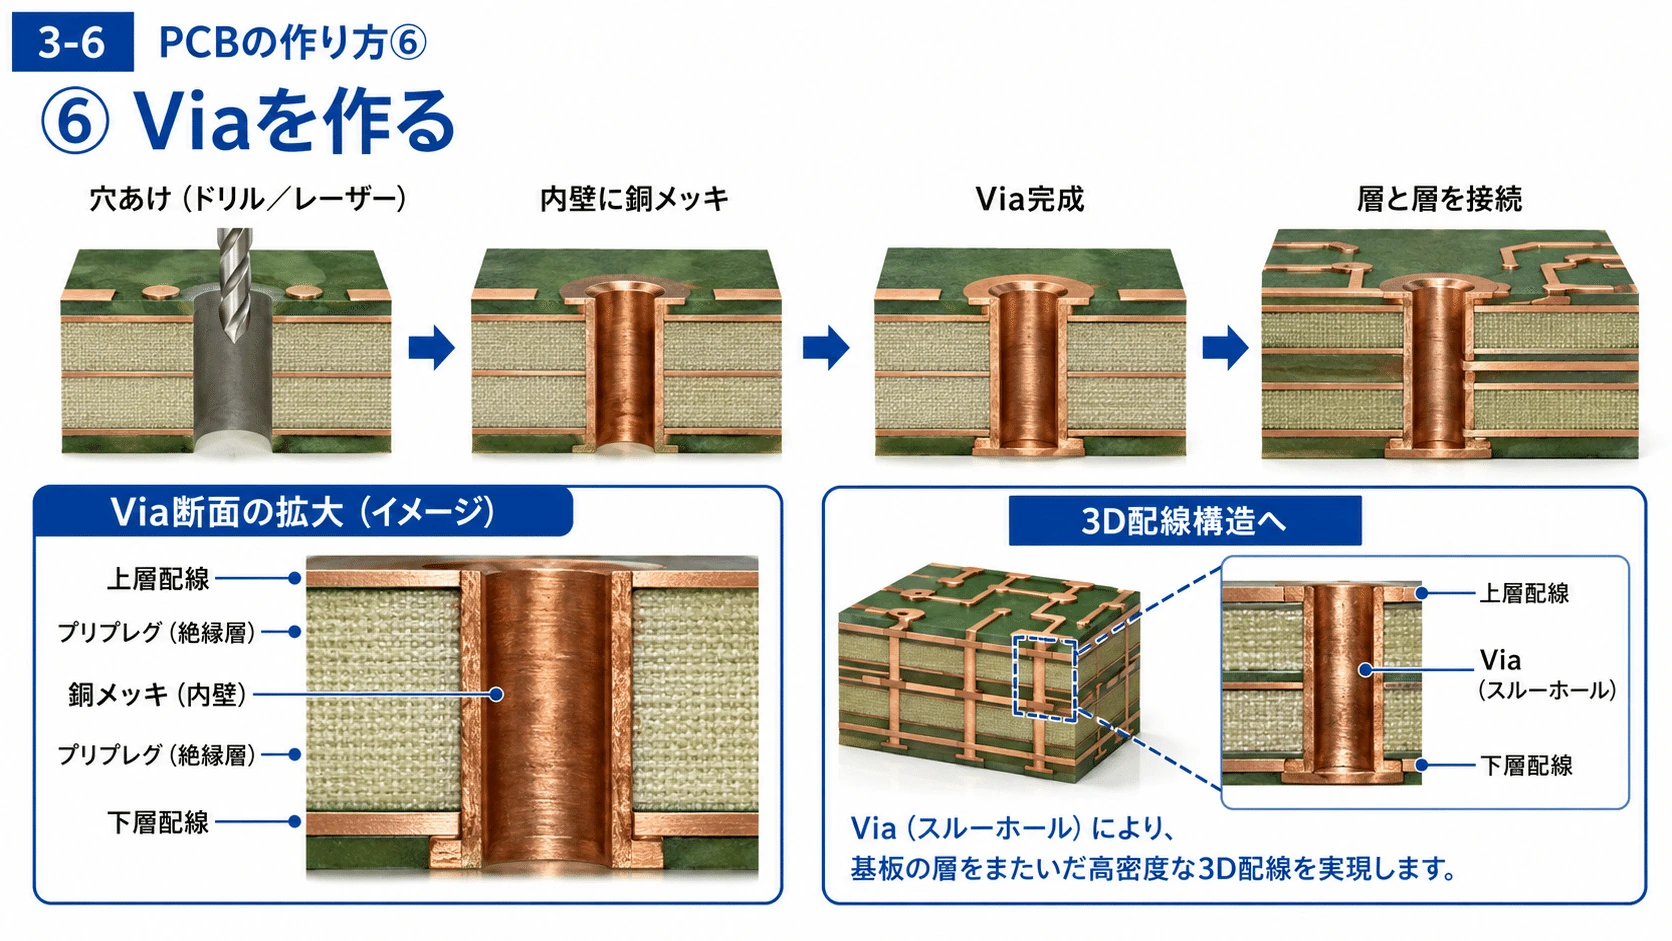
#⑥ Viaを作る
#機械ドリルやLaserで穴を開け、
#穴の内壁へCopper Platingを行う。
#これによって上下のCopper Layerが接続される。
#ここまで来て初めて、PCBは平面的な配線ではなく、
#になる。
#
4.ではなぜ「樹脂+ガラスクロス」が最適なのか
#樹脂だけでも絶縁できる。
#Glassだけでも絶縁体である。
#しかし、どちらか一方だけではPCBとして使いにくい。
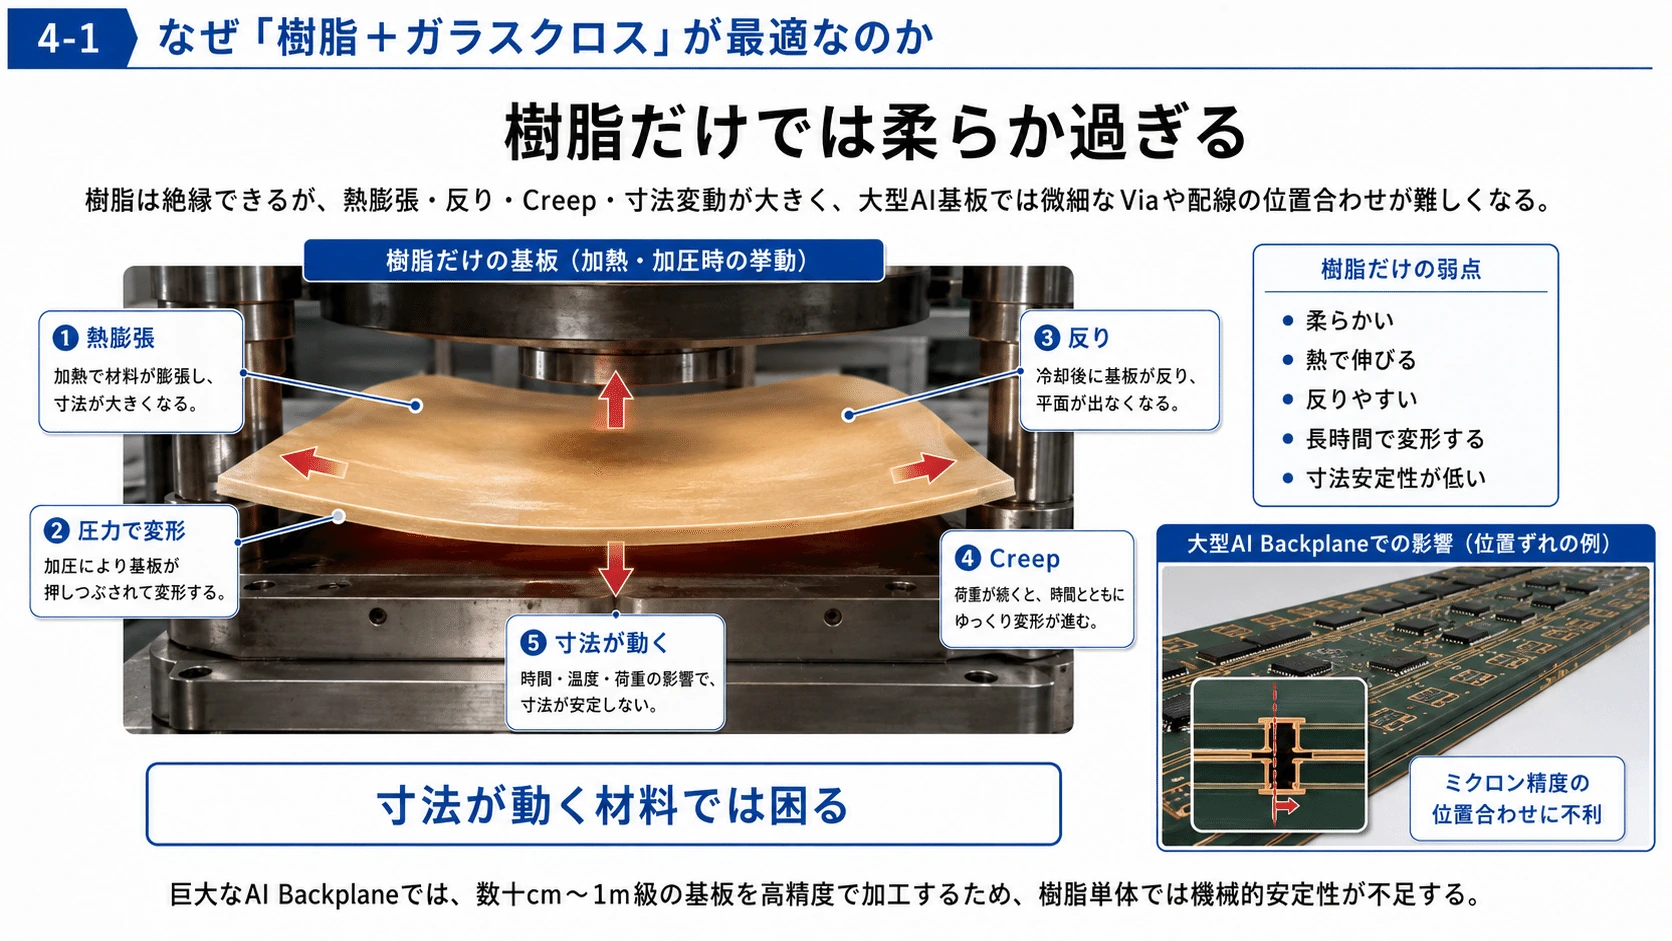
#樹脂だけでは柔らか過ぎる
#樹脂は、
#- 熱膨張する
- 圧力で変形する
- 反る
- Creepする
- 寸法が動く
という問題を持つ。
#巨大なAI Backplaneでは数十cm~1m級の基板になる。
#そこでミクロン単位のViaや配線を位置合わせする以上、
#のである。
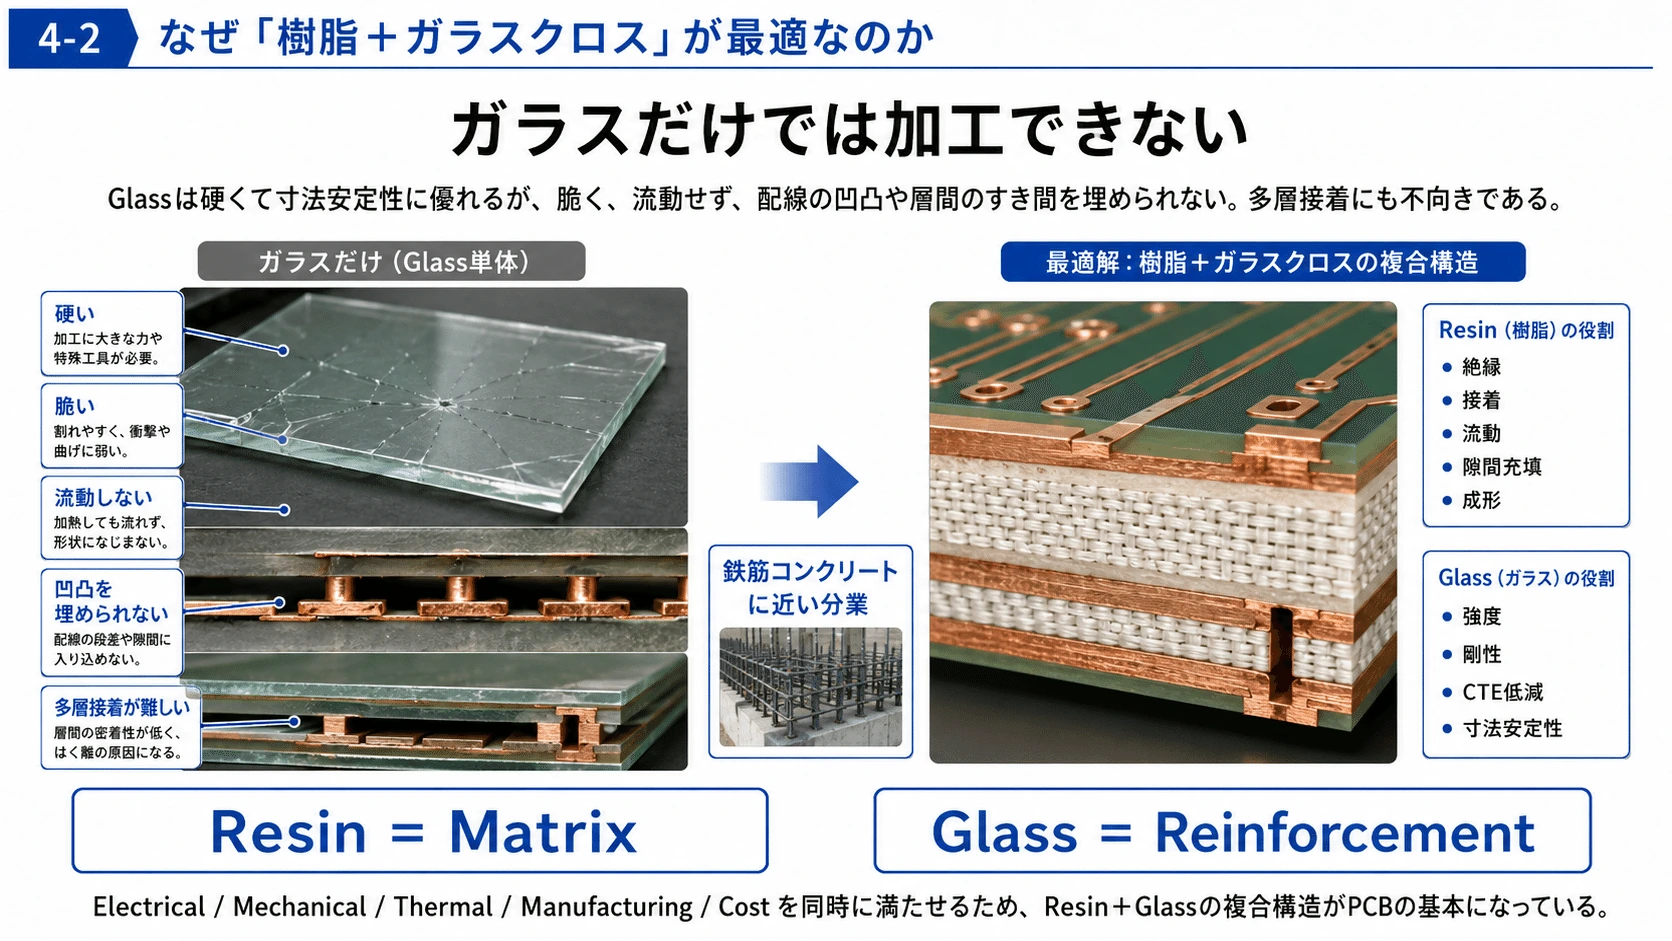
#ガラスだけでは加工できない
#逆にGlassは、
#- 硬い
- 脆い
- 流動しない
- 配線の凹凸を埋められない
- 多層接着が難しい
という問題がある。
#そこで、
#Resin
#絶縁 接着 流動 隙間充填 成形
#Glass
#強度 剛性 CTE低減 寸法安定性
#という分業を行う。
#これは鉄筋コンクリートに近い。
#である。
#この組み合わせは、
#Electrical / Mechanical / Thermal / Manufacturing / Cost
#を同時に満たせる。
#だから長年PCBの基本構造として生き残っている。
#
ここで重要になる「低損失」とは何か
#ここまで見ると、樹脂とガラスクロスは、銅配線を支えながら絶縁し、基板の強度や寸法を安定させるために組み合わされていることが分かる。
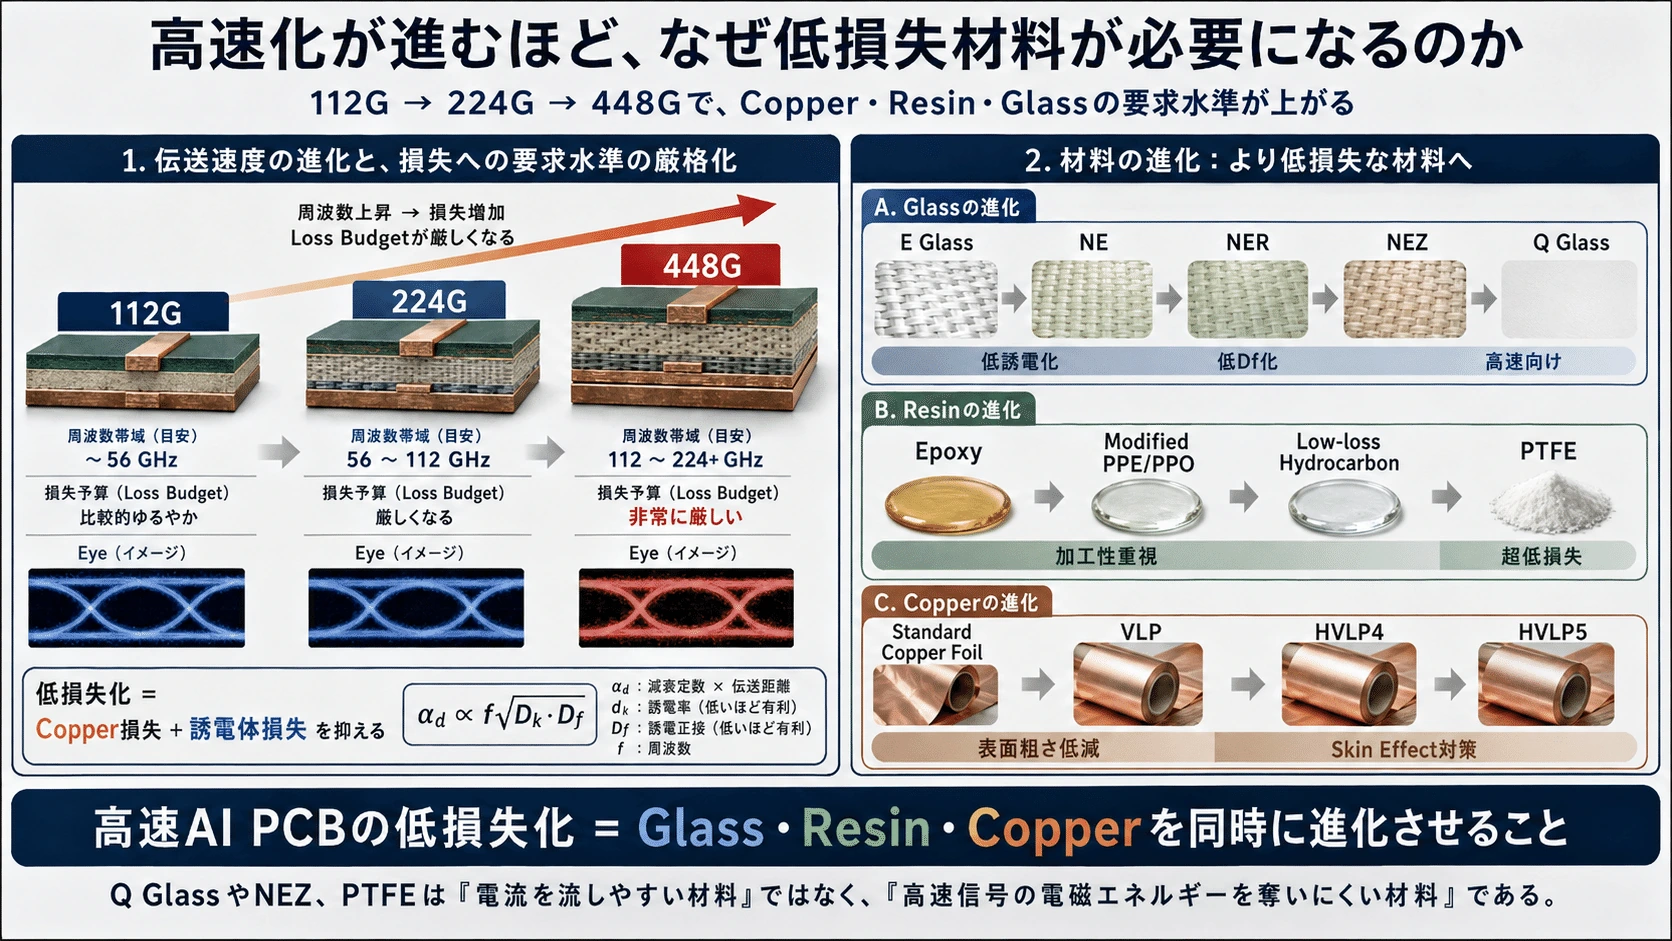
#しかしAIサーバーのように通信速度が112G、224G、さらに448Gへ上昇すると、樹脂やガラスクロスにはもう一つ重要な性能が求められる。
#それが低損失である。
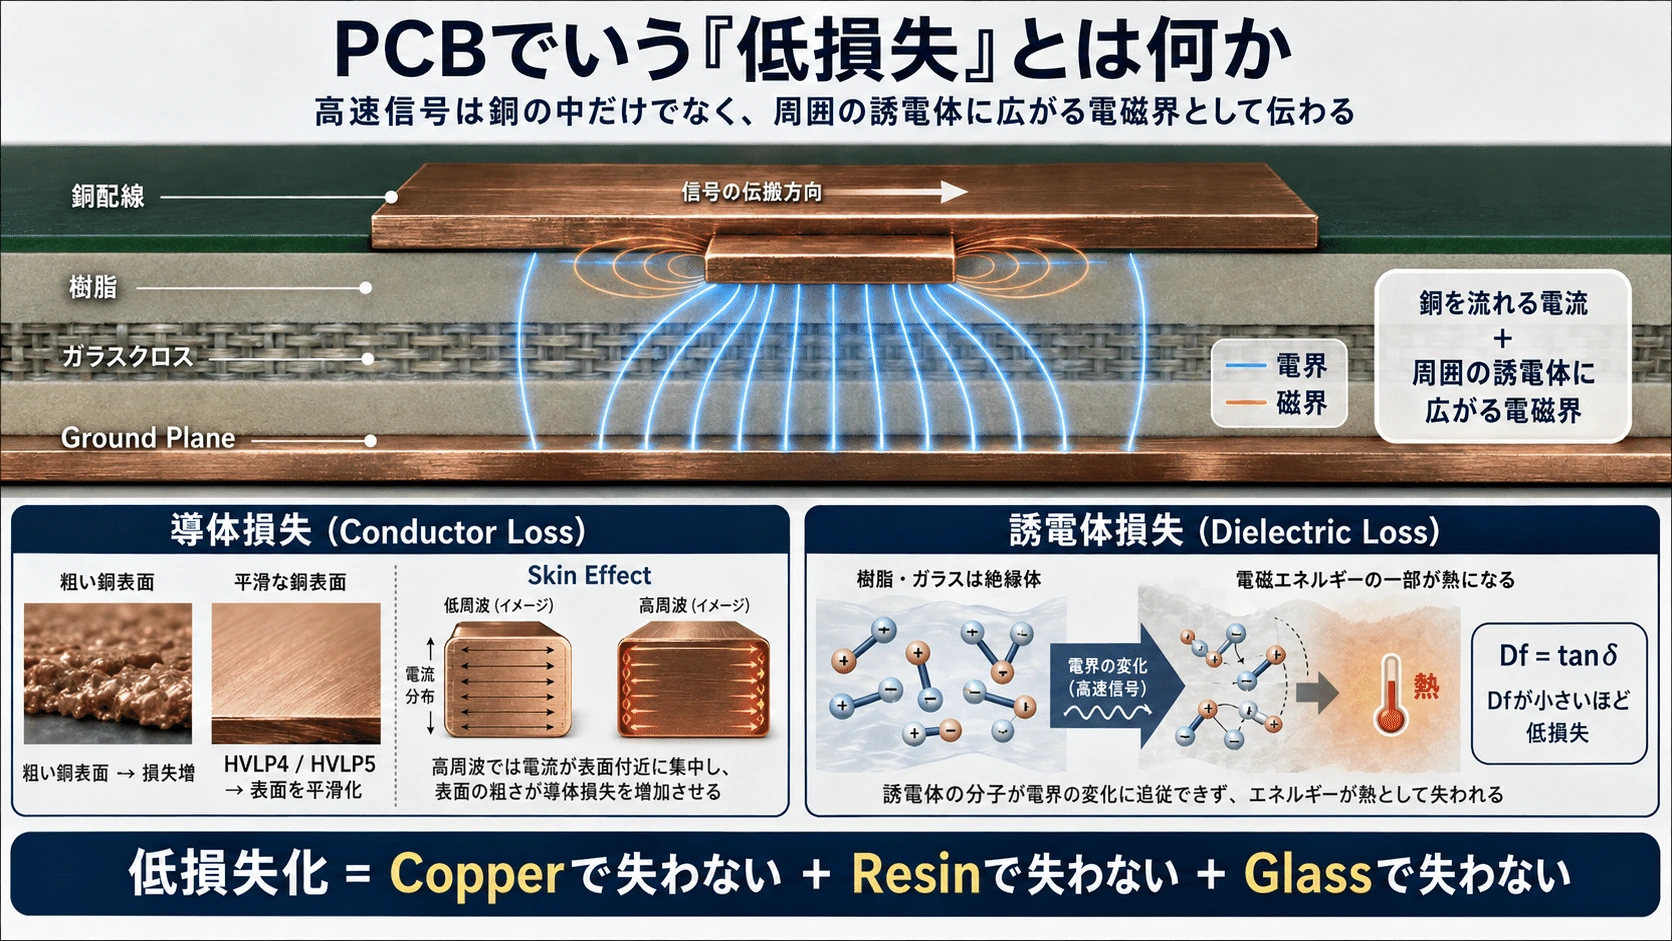
#ここで注意したいのは、高速信号が単純に「銅配線の中だけ」を流れているわけではないことである。
#もちろん電流そのものはCopper Traceを流れる。しかし高速信号では、銅配線とGround Planeの間に電界と磁界が形成され、その電磁界は周囲に存在する樹脂やガラスクロスの内部にも広がっている。
#つまり高速PCB上の信号は、
#として伝搬している。
#そのためPCBの伝送損失には、大きく二種類ある。
#一つは導体損失、Conductor Lossである。
#高周波になるほどSkin Effectによって電流が銅の表面付近へ集中する。そのため銅表面が粗いと、高周波電流が通る実効的な経路が長くなり、抵抗損失が増加する。
#後述するHVLP4、HVLP5といった超低粗度Copper Foilは、このCopper側の損失を小さくするための技術である。
#もう一つが、誘電体損失、Dielectric Lossである。
#樹脂やガラスクロスは絶縁体なので、そこへ信号電流そのものが流れているわけではない。しかし高速で向きが変化する電界を受けると、材料内部の分子や電荷分布がその変化に追従しようとする。
#その際、電磁エネルギーの一部が熱へ変換され、信号が少しずつ減衰する。
#この「電磁エネルギーをどれだけ失いやすいか」を示す代表的な指標がDf、すなわち誘電正接である。
#Dfが小さいほど、高速信号の電磁界からエネルギーを奪いにくい。
#したがって、Q GlassやNEZ、PTFEが「低損失材料」と呼ばれるのは、それらの中を電流が流れやすいからではない。
#むしろ逆で、これらは絶縁体である。
#重要なのは、
#という性質である。
#したがってAI向けPCBの低損失化とは、
#という複合的な材料設計になる。
#そして通信速度が上がるほど、樹脂だけでなくガラスクロス自体のDkやDfも無視できなくなる。
#普通のPCBで長く使われてきたE Glassでは損失が大きくなり、高速AI PCBではGlassそのものを低誘電・低損失化する必要が出てきた。
#ここから、E GlassからNE、NER、NEZ、さらにQ Glassへと進むガラスクロスの材料競争につながっていく。
#
5.ガラスクロス――PCBの「骨格」
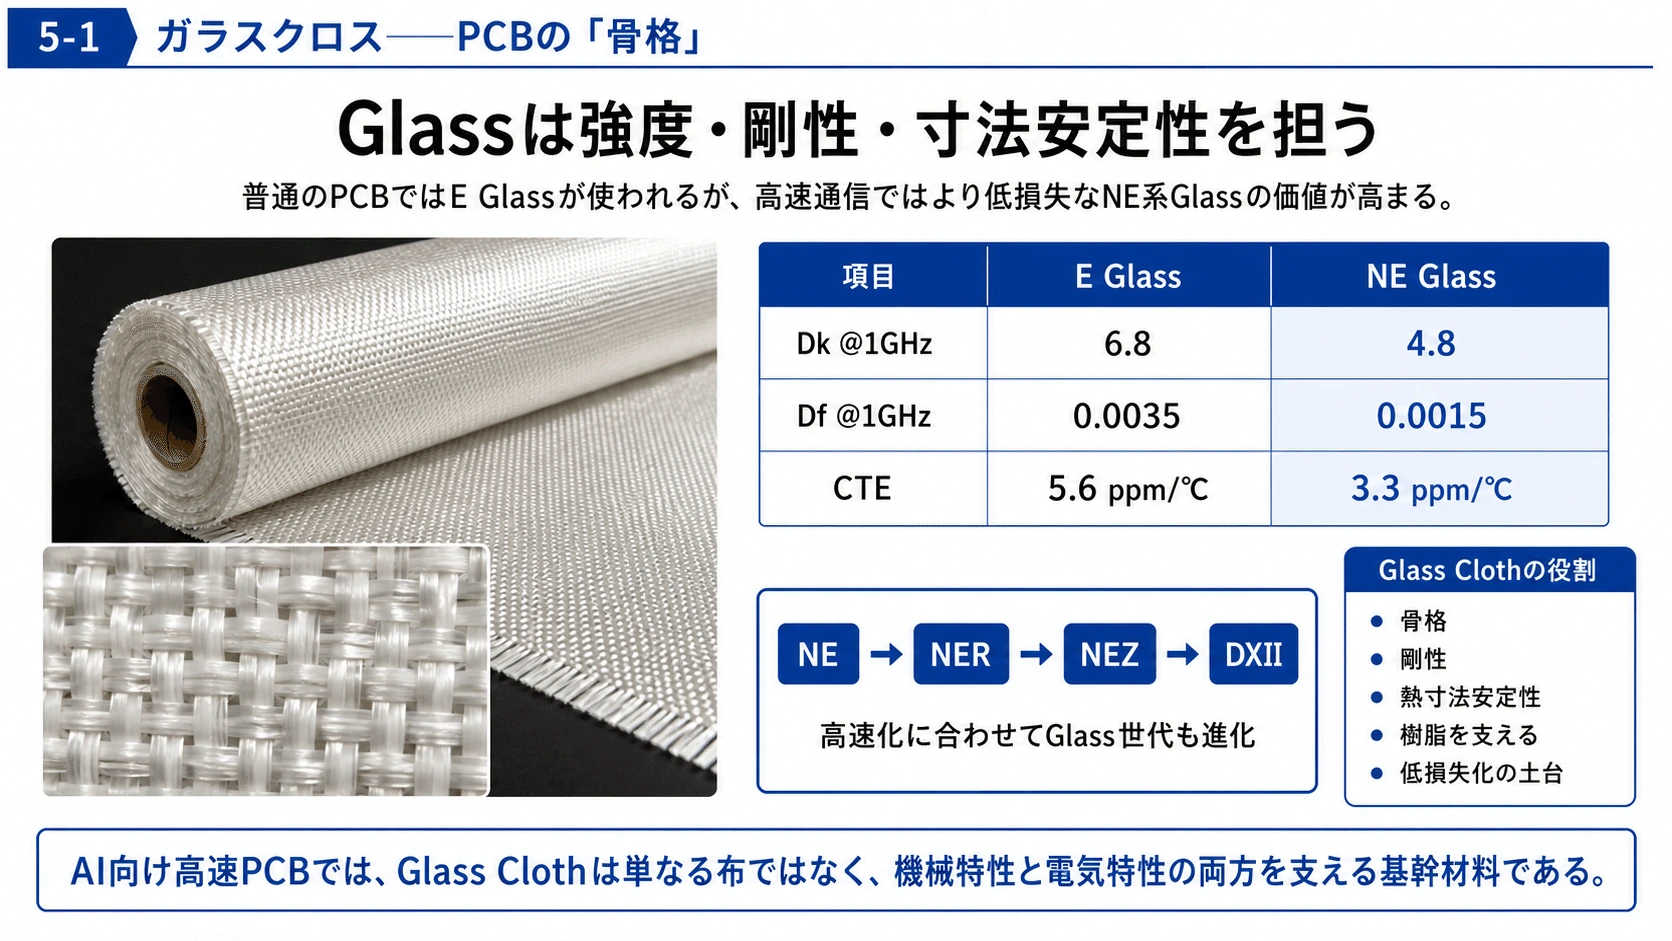
#普通のPCBではE Glassが使われる。
#日東紡の代表値では、
#となっており、NE GlassはE Glassよりかなり低損失である。(日東紡績)
#しかしAI高速通信ではさらに性能が必要になる。
#日東紡では、
#と世代を進めている。
#同社自身もNE→NER→NEZへの移行が加速しており、その先の第4世代DXIIを開発中としている。(日東紡績)
#
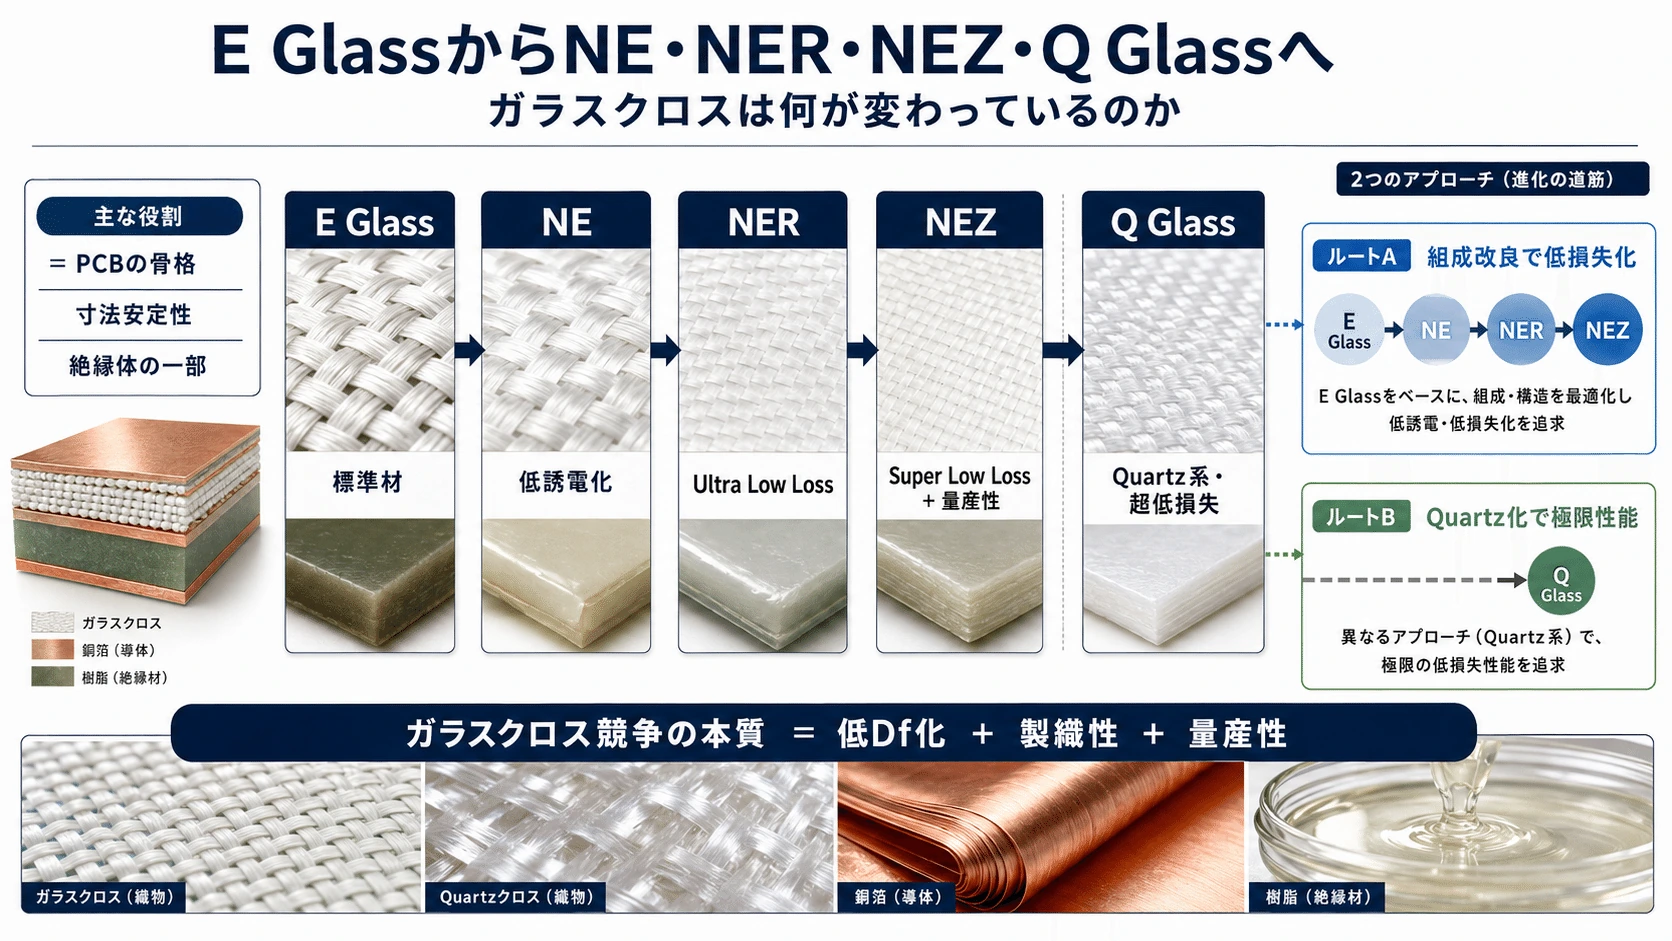
E GlassからNE・NER・NEZへ――ガラスクロスでは何が進化しているのか
#ここで、E GlassからNE、NER、NEZへ進む際に、ガラスクロスの中で実際に何が変化しているのかをもう少し詳しく見ておきたい。
#高速PCB向けガラスクロスは、
#という方向へ進んでいる。
#ただし、後述するQ Glassまで含めて、
#という一つの一本道だと考えるのは正確ではない。
#日東紡のNE・NER・NEZ・DXIIは、従来型Glass Fiberの量産性をなるべく維持しながら、ガラス組成や繊維・製織技術を改良して低損失化していく系譜である。
#一方、Q GlassはQuartz、すなわち石英系Glassへ大きく寄せることで、電気性能そのものを極限まで引き上げる別のアプローチである。
#したがって高速PCB用ガラスには、大きく二つの方向が存在する。
#と、
#である。
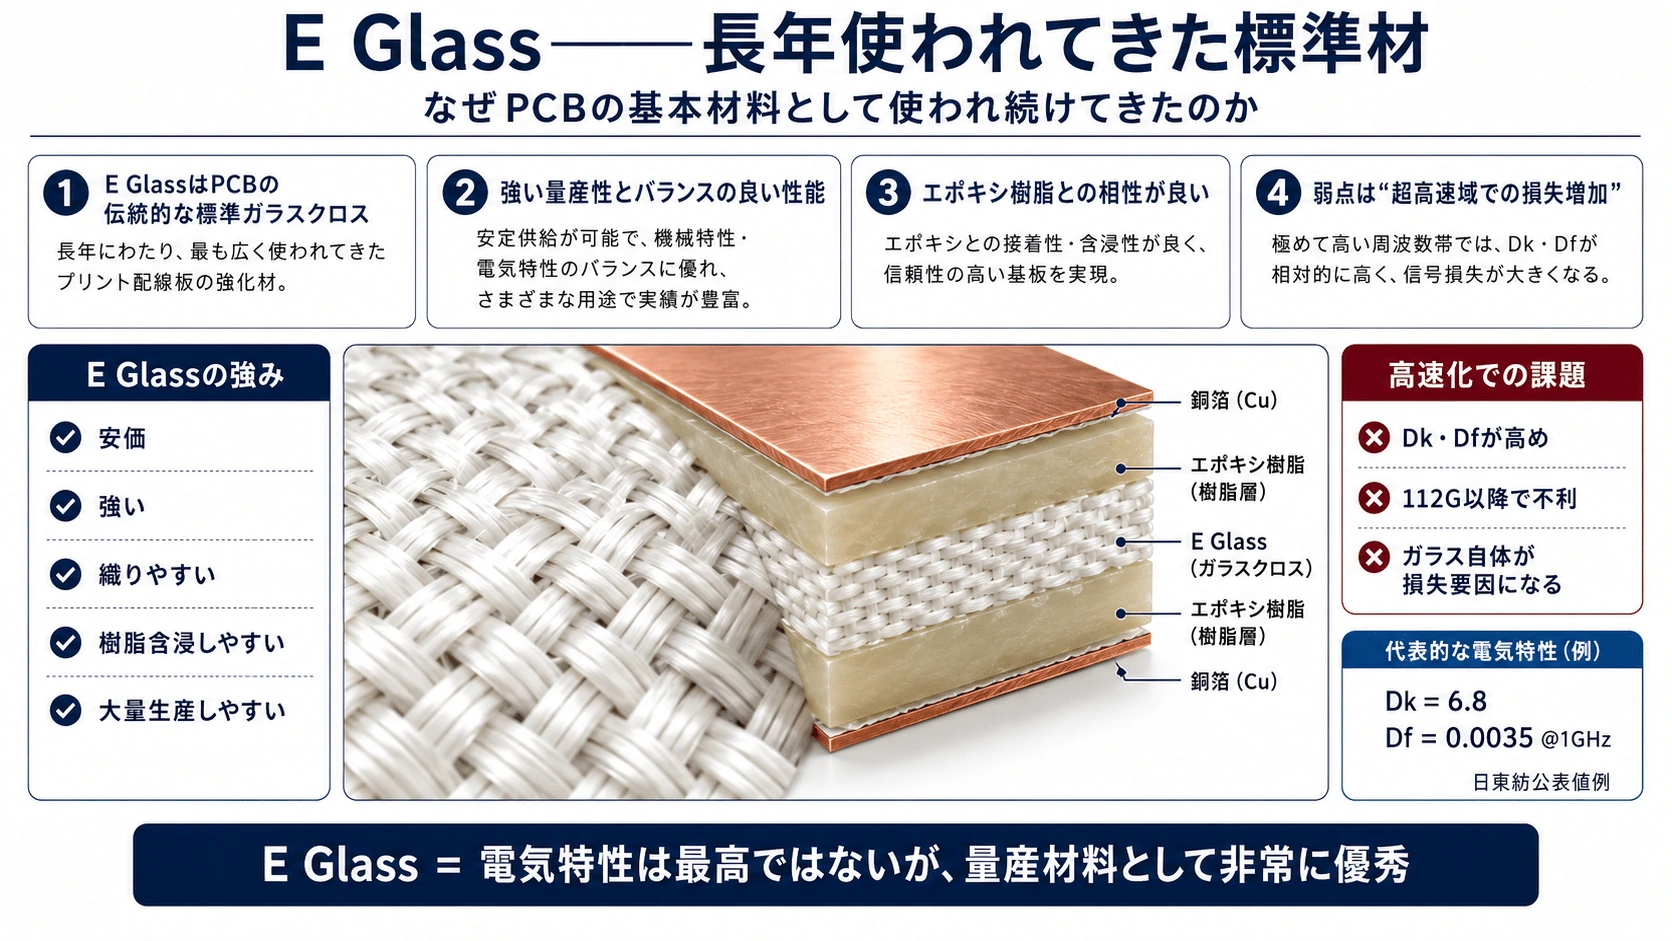
#E Glass――量産性に優れた出発点
#E Glassは、長年PCBで使われてきた標準的なGlass Fiberである。
#その最大の強みは、低損失性能そのものではない。
#安価で、強く、Fiberへ加工しやすく、Yarnへ束ねやすく、布として織りやすい。さらにEpoxy Resinとの含浸性や接着性も良く、大量生産技術が成熟している。
#つまりE Glassは、
#の総合Balanceが極めて優れている。
#普通のFR-4 PCBが長年、
#を基本構造としてきた理由もここにある。
#しかし高速化すると、このE Glass自身のDkとDfが問題になる。
#高速信号の電磁界は樹脂だけでなくGlass Fiber内部にも広がるため、Glass自身が電磁エネルギーの一部を熱として奪うからである。
#そこで「PCBの骨格」という役割を維持したまま、Glassそのものを低損失化する必要が出てきた。
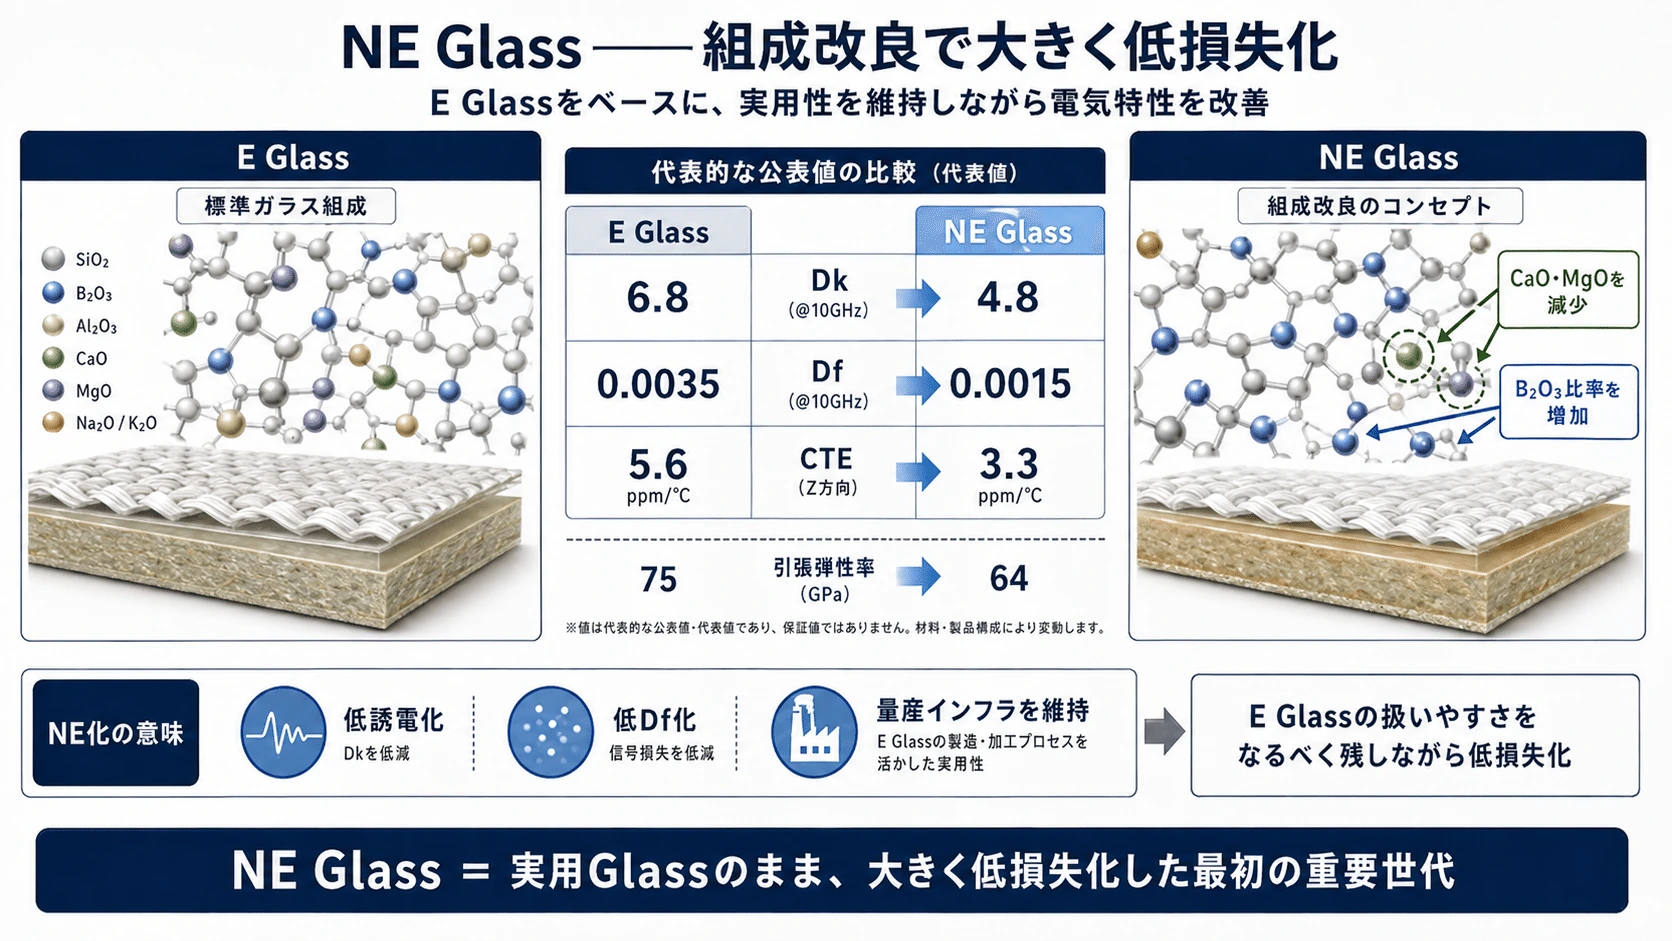
#NE Glass――ガラスの化学組成そのものを変える
#NE Glassで大きく変わったのは、単なる織り方ではない。
#Glass Chemistryそのものが変更されている。
#日東紡の公開値では、E GlassからNE Glassになることで、
#まで低下する。
#さらにCTEも、
#へ低下している。
#NE GlassではE Glassに比べ、CaOやMgOなどの成分を減らし、B₂O₃の割合を増加させるなど、Glass Networkそのものを再設計している。
#なぜこれで低損失になるのか。
#GlassはSi-O-Siを中心とした非晶質Networkだが、その中にはB、Al、Ca、Mgなどさまざまな元素が存在する。
#高周波電界が加わると、Glass内部の電荷分布やイオンもその変化に応答する。
#この分極が大きければDkが上がり、電界への応答の過程でエネルギーを失えばDfが大きくなる。
#そこでGlass Compositionを調整し、
#へ変えていく。
#これがNE化の基本思想である。
#しかし、単純に電気特性だけを良くすればよいわけではない。
#Glassは溶かした後、非常に細いFiberへ引き伸ばし、それをYarnにし、さらに布として織らなければPCB材料にならない。
#組成を変えすぎれば、
#- 溶融温度が上がる
- 粘度が変化する
- Fiberが切れやすくなる
- 脆くなる
- Yarn化しにくくなる
- 製織しにくくなる
といった問題が生じる。
#Yarn化とは、極細のガラス繊維を多数束ね、織布に使える均一で扱いやすい糸状材料へ加工する工程である。
#したがってNE Glassの重要性は、
#ところにある。
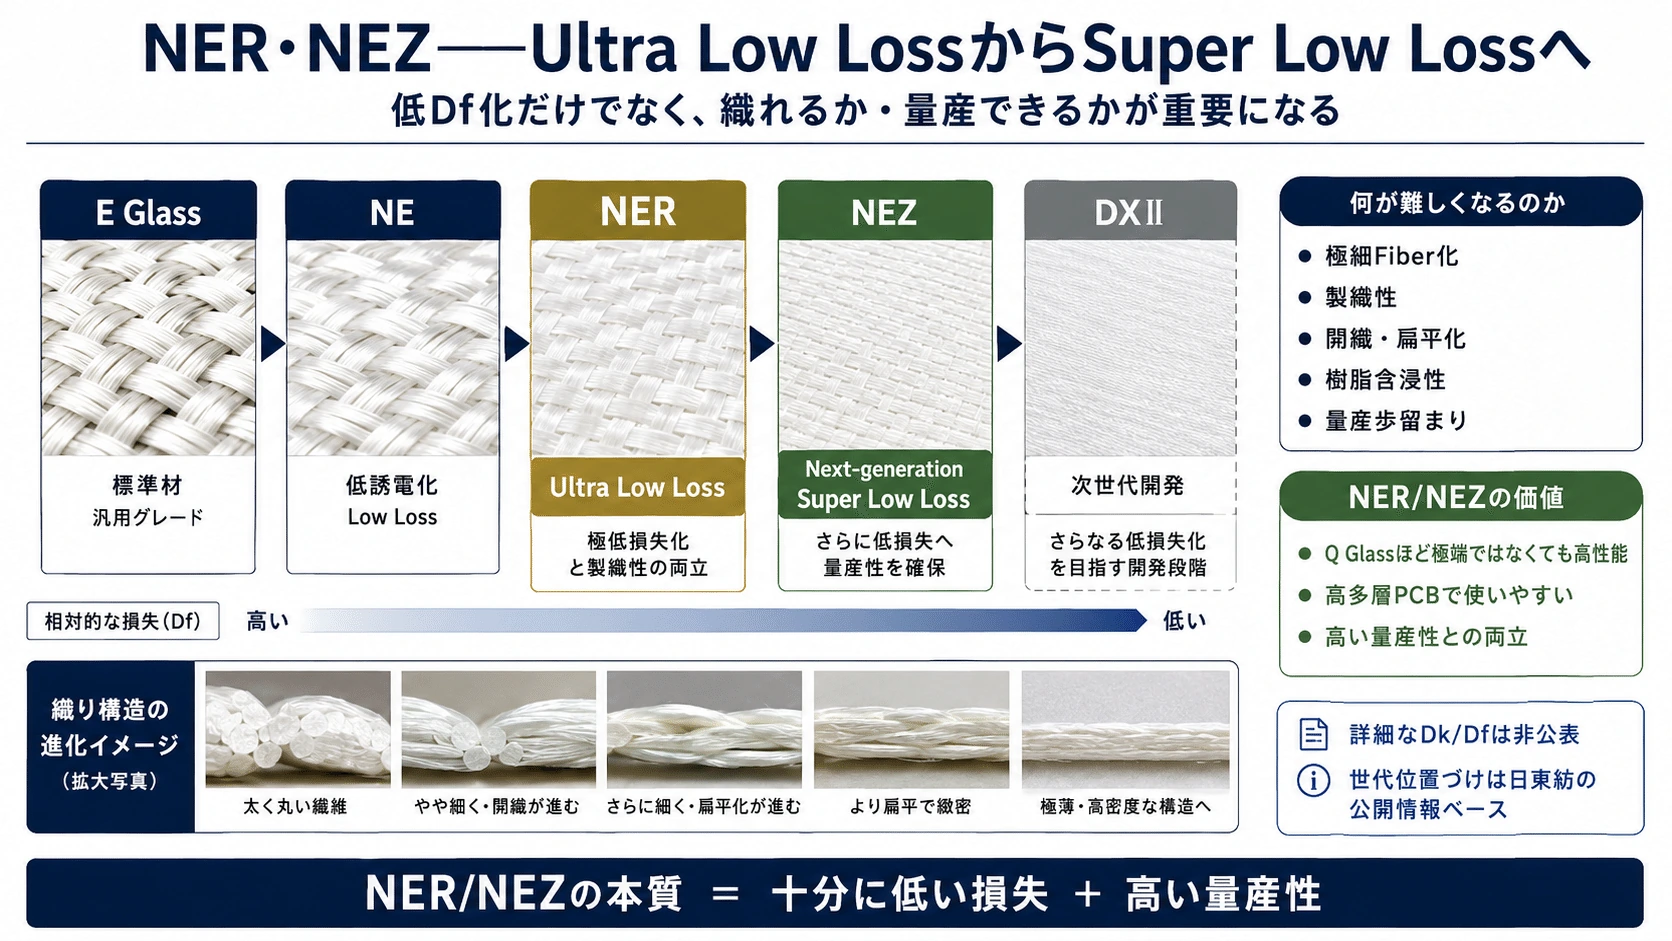
#NER――低損失化だけでなく「薄く、細く、均一に」する段階へ
#NEのさらに先がNERである。
#日東紡はNERをUltra Low Loss世代として位置づけている。
#ただしNERの詳細なDk、Df、化学組成は公開されていないため、具体的な数値を推定値で埋めるべきではない。
#重要なのは、NER世代になるとGlass Compositionだけではなく、
#の重要性がさらに増すことである。
#ガラスクロスは文字通り「布」である。
#太いFiber Bundleを縦横に織ると、PCB内部にはGlassが多い場所とResinが多い場所が生まれる。
#すると局所的に、
#となり、差動配線の片方がGlass-rich、もう片方がResin-rich領域を通った場合、
#となる。
#これがGlass Weave Effect、Differential Skewである。
#そこでFiberを細くし、Bundleを開き、扁平化して、
#「太い縄のようなGlass Yarn」
#から、
#「薄く均一に広がったGlass Layer」
#へ近づけていく。
#こうすることで、
#- 局所的なDk差を小さくする
- 樹脂含浸を均一にする
- Prepregを薄くする
- Layer厚を安定させる
- 微細配線やViaとの相性を改善する
ことができる。
#つまりNER以降では、
#Glassの化学組成を良くする競争から、Glassをどれだけ精密な織物へ加工できるかという競争へも広がっていく。
#NEZ――Super Low Lossと量産性を同時に追う
#NERのさらに次に位置するのがNEZである。
#日東紡はNEZをNext-generation Super Low Loss I、その先のDXIIをNext-generation Super Low Loss IIと位置づけている。
#NEZでも詳細なDkやDfは公開されていない。
#しかしNEZの意味を理解するうえで重要なのは、
#「Q GlassよりDfが低いか」だけではない。
#例えば極端に低損失な材料が存在しても、
#- Fiberへ加工しにくい
- 製織中に切れる
- 樹脂が均一に含浸しない
- 100層PCBで反りが増える
- PCB完成歩留まりが低い
のであれば、大量のAI Serverへ採用することは難しい。
#したがってNEZで狙っている価値を概念的に表すなら、
#となる。
#つまりNEZは、単純な「最高性能Glass」というより、
#Super Low Lossを量産可能なGlass Clothとして成立させること
#に価値がある。
#これはAIサーバーが数千台から数万台、さらにその先へ拡大する際には極めて重要になる。
#電気性能がわずかに良い材料より、
#の方が最終的には大きな数量を取る可能性があるからである。
#つまりE→NE→NER→NEZで進化しているのはDfだけではない
#この系列を見ると、
#「世代が進むほどDfが低くなる」
#という説明だけでは不十分である。
#実際には、
#が同時に進化している。
#さらに最終的には、そのGlass ClothをPrepregやCCLへ加工し、数十~100層級PCBとしてどれだけ高い歩留まりで積層できるかまで含めて評価される。
#したがって高速PCB用Glassの技術難度は、世代ごとに次のように変化していく。
#E Glassでは、
#大量生産可能なGlass Fiberを安定して作ること。
#NEでは、
#化学組成を変えてもFiberとして製造可能にすること。
#NERでは、
#さらに低損失化しながら極細Fiber・薄型Glass Clothへ進むこと。
#NEZでは、
#Super Low Lossと高多層PCBの量産歩留まりを両立すること。
#という具合である。
#つまりガラスクロス競争は、化学材料だけの競争ではない。
#という複数産業が重なった技術競争なのである。
#そしてこの「量産可能な低損失Glass」というNEZ系の方向とは別に、さらに電気性能そのものを極限まで引き上げようとするのが、次に見るQ Glass=Quartz Glassである。
#
6.Q Glass――電気性能を極限まで追う
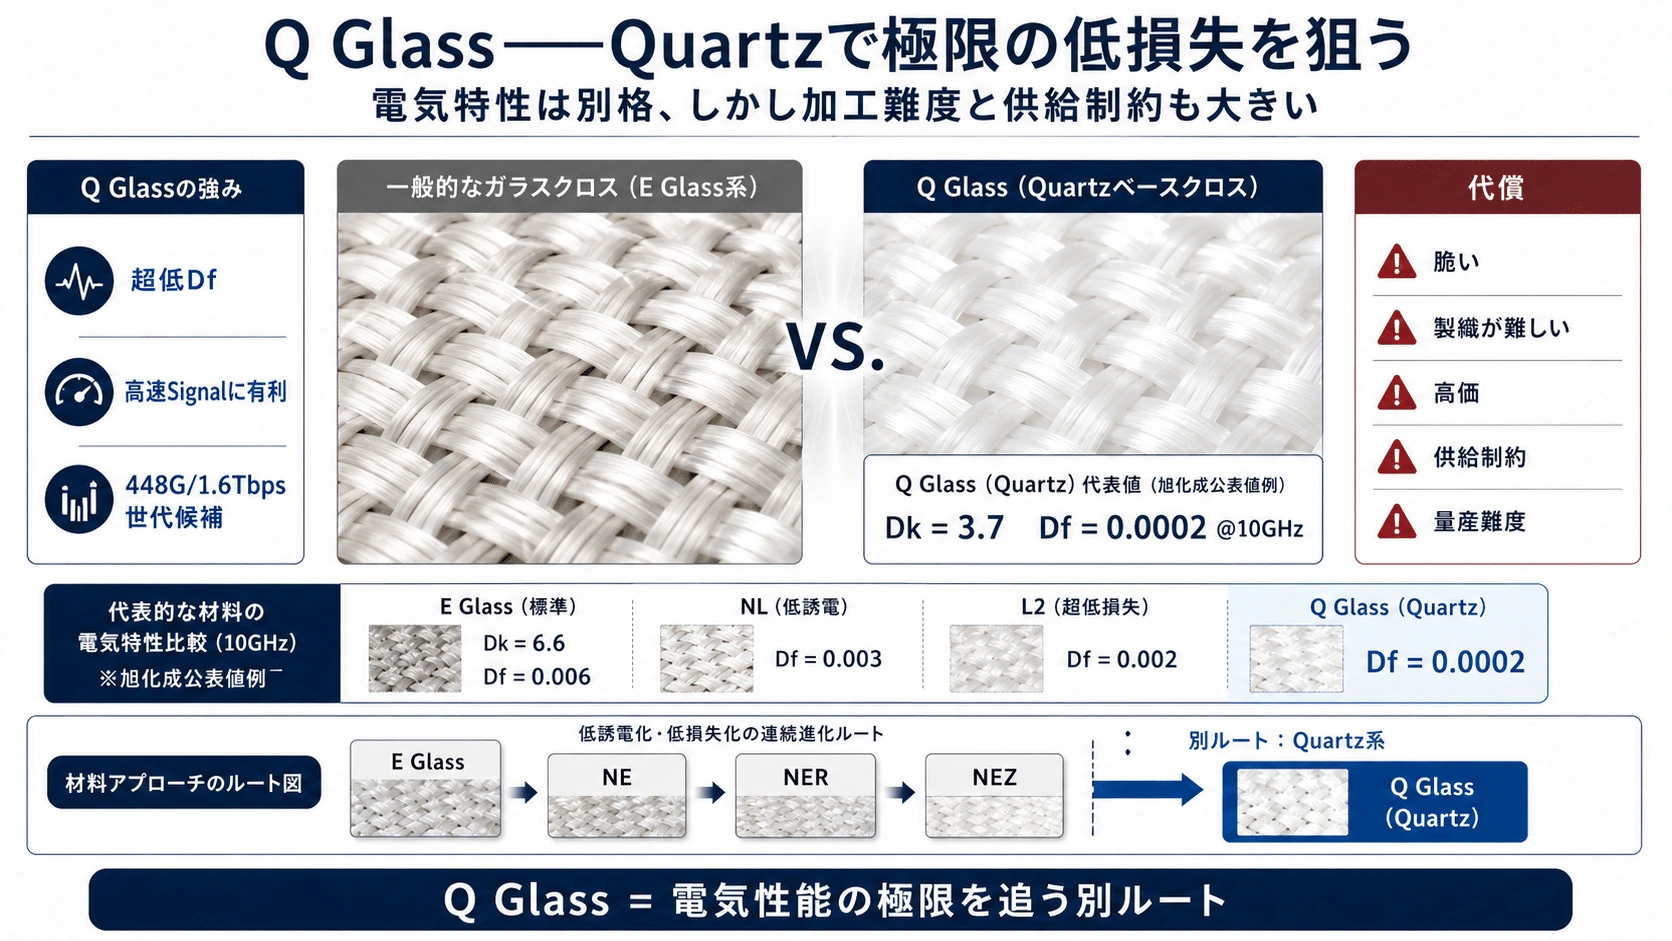
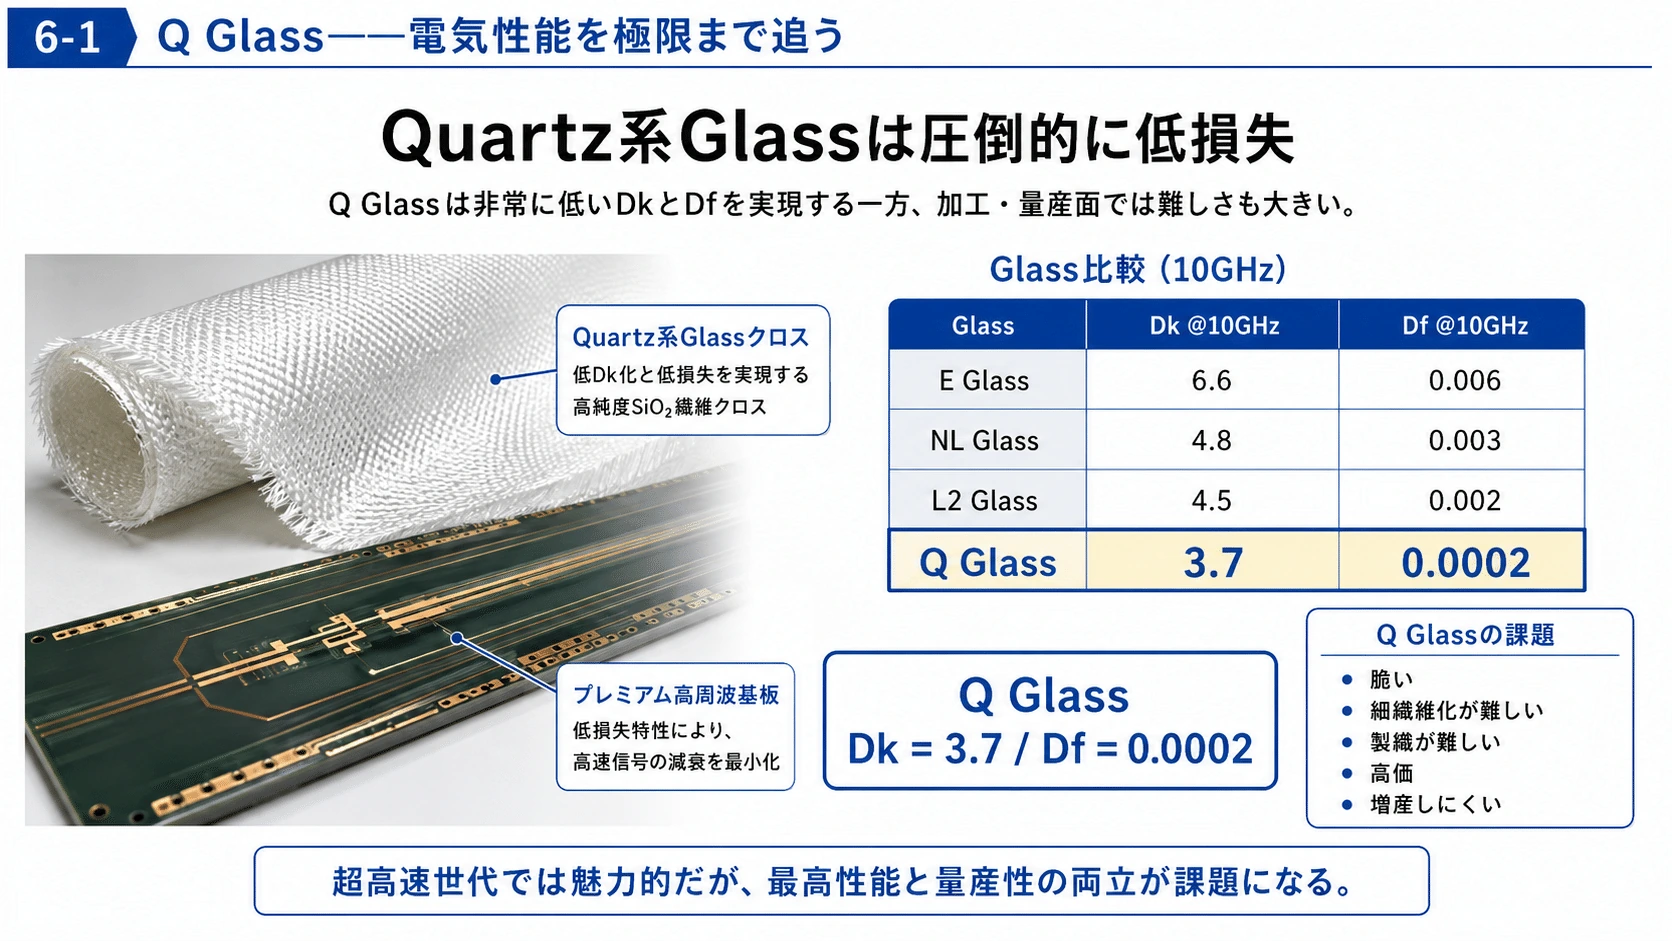
#もう一つの方向がQuartz=石英系Glassである。
#旭化成Q Glassの代表値は10GHzで、
#である。
#比較すると、
#となる。(Asahi Kasei)
#これは圧倒的である。
#その代わりQuartz Fiberは、
#- 脆い
- 細繊維化が難しい
- 製織が難しい
- 高価
- 生産能力を増やしにくい
という問題を持つ。
#旭化成は1.6Tbps世代を見据えQuartz Glass Fabricを開発し、2026年の顧客認定を目標としている。(旭化成)
#
7.実はGlass Clothであること自体も問題になる
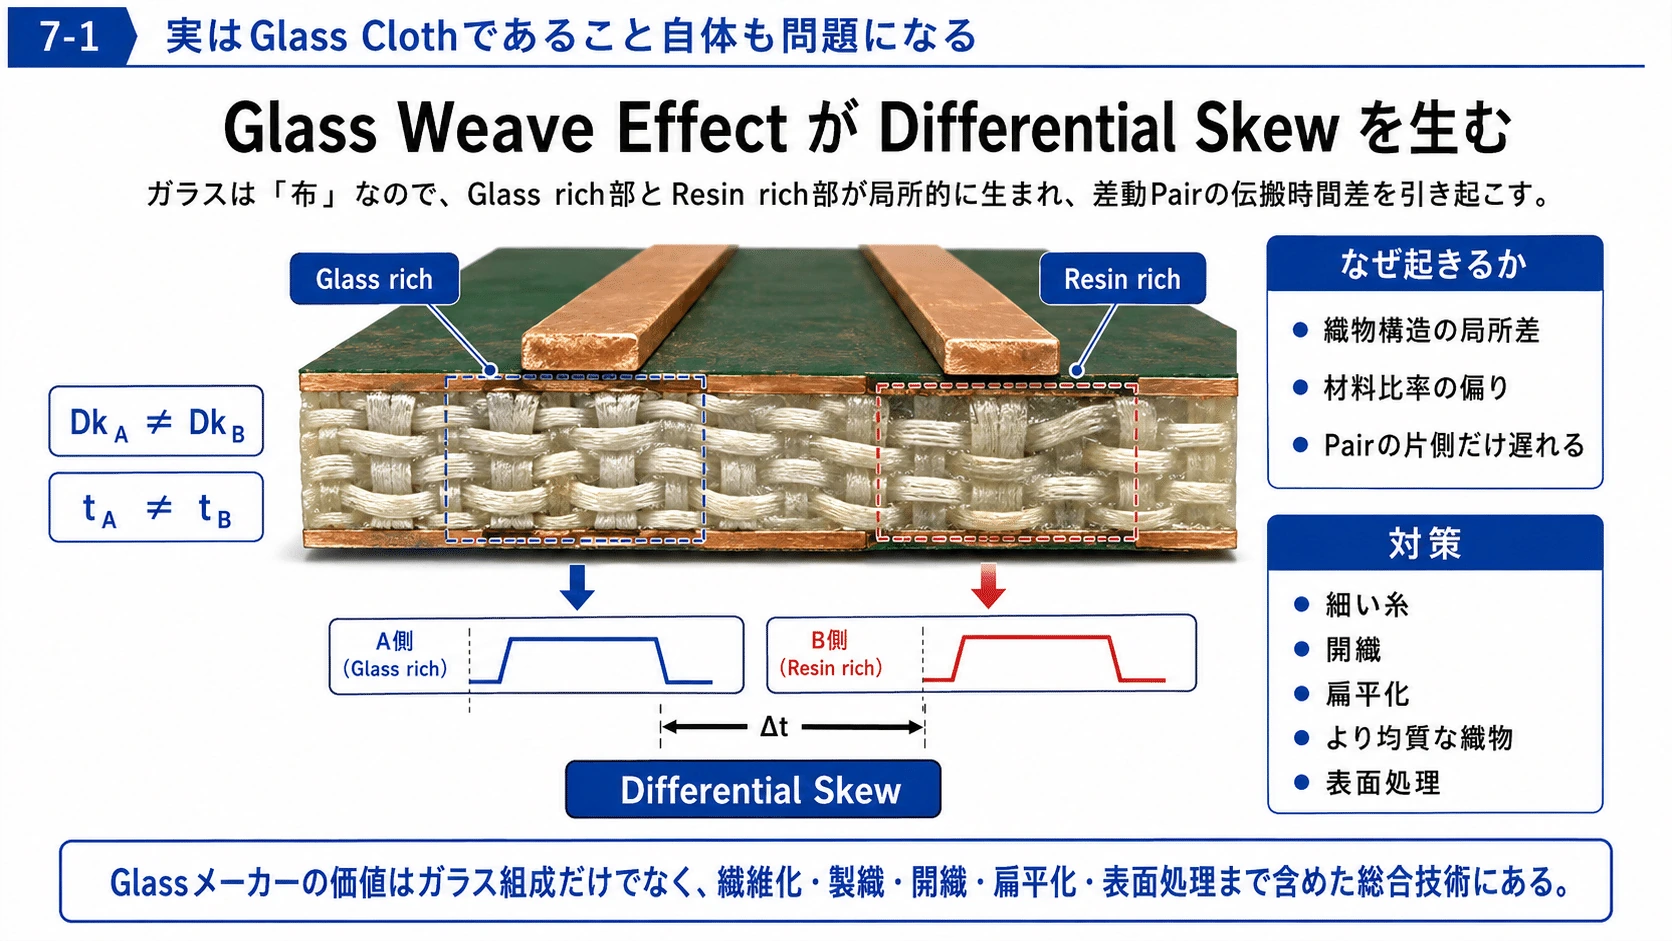
#ガラスは布である。
#したがって、
#Glass rich Resin rich OOOOOOOO ・・・・・・・・
#という局所的な組成差が生まれる。
#差動Pairの片方がGlassの上、片方がResin中心を通ると、
#となる。
#その結果、
#となり、
#Glass Weave Effect / Differential Skew
#が発生する。
#そこで、
#- 細い糸
- 開繊
- 扁平化
- より均質な織物
が必要になる。
#旭化成も開繊・扁平化・表面処理によって、薄型化と樹脂密着性を高めている。(Asahi Kasei)
#つまりGlassメーカーの価値は単なる「ガラス組成」ではない。
#までが技術になる。
#
8.樹脂――電気性能と製造性能を両方決める
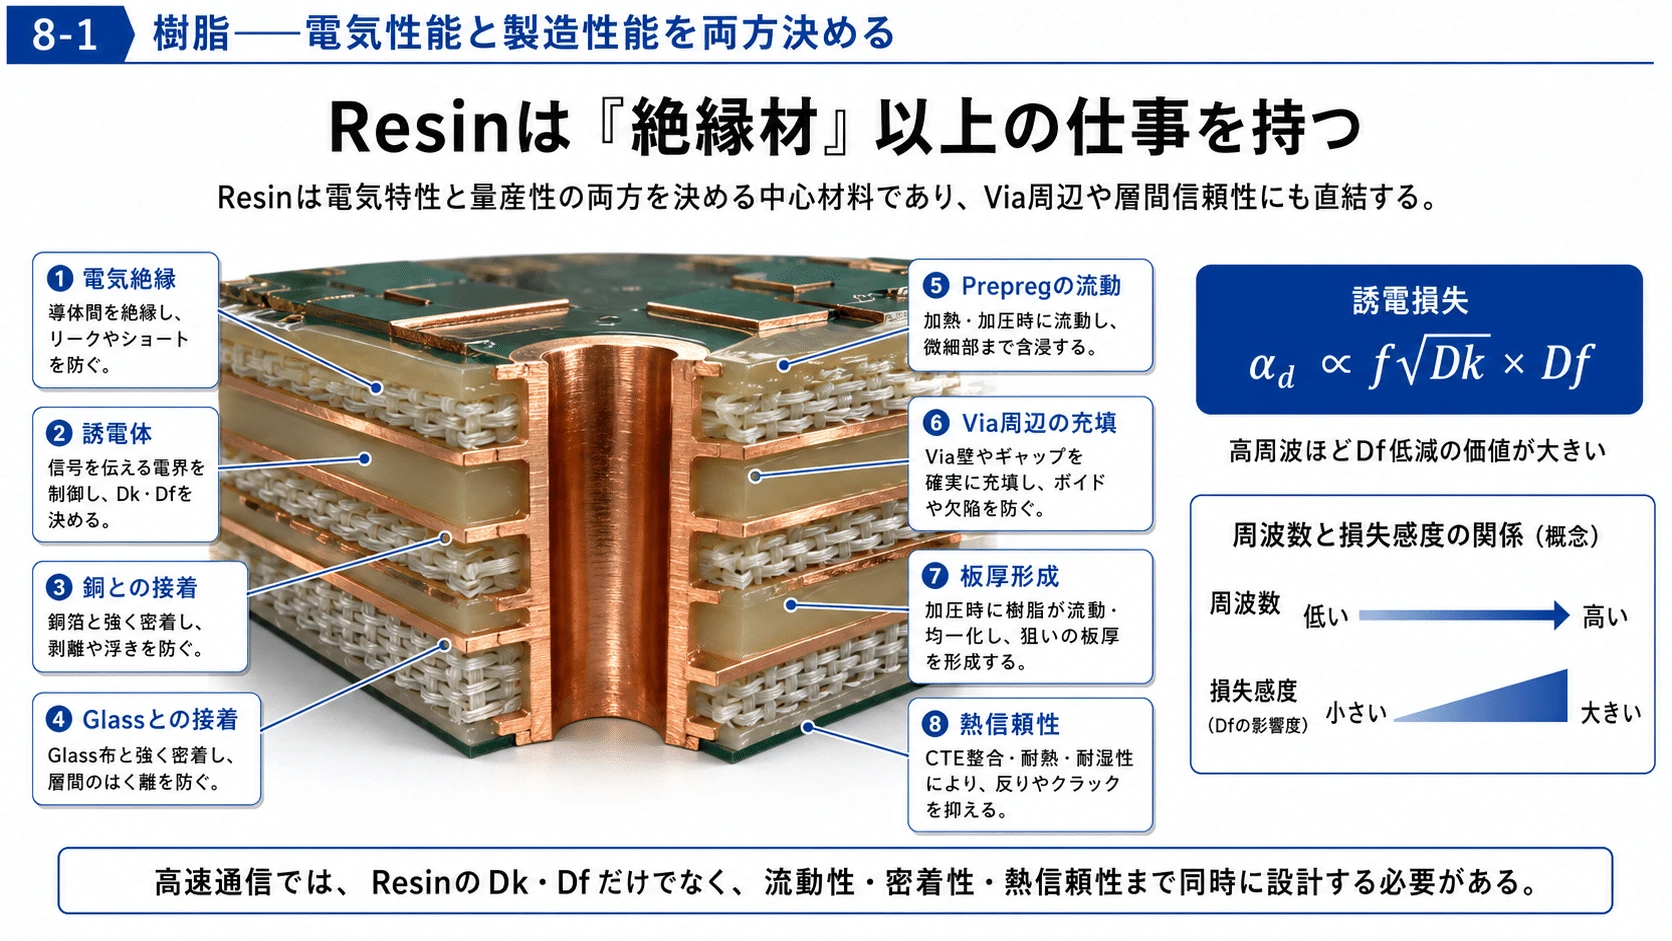
#樹脂には非常に多くの仕事がある。
#- 電気絶縁
- 誘電体
- 銅との接着
- Glassとの接着
- Prepregの流動
- Via周辺の充填
- 板厚形成
- 熱信頼性
である。
#高速通信で特に重要なのが、
#と、
#である。
#誘電損失は概念的に、
#なので、高周波になるほどDfを下げる価値が大きくなる。
#
9.Epoxy → PPE/PPO → PTFE
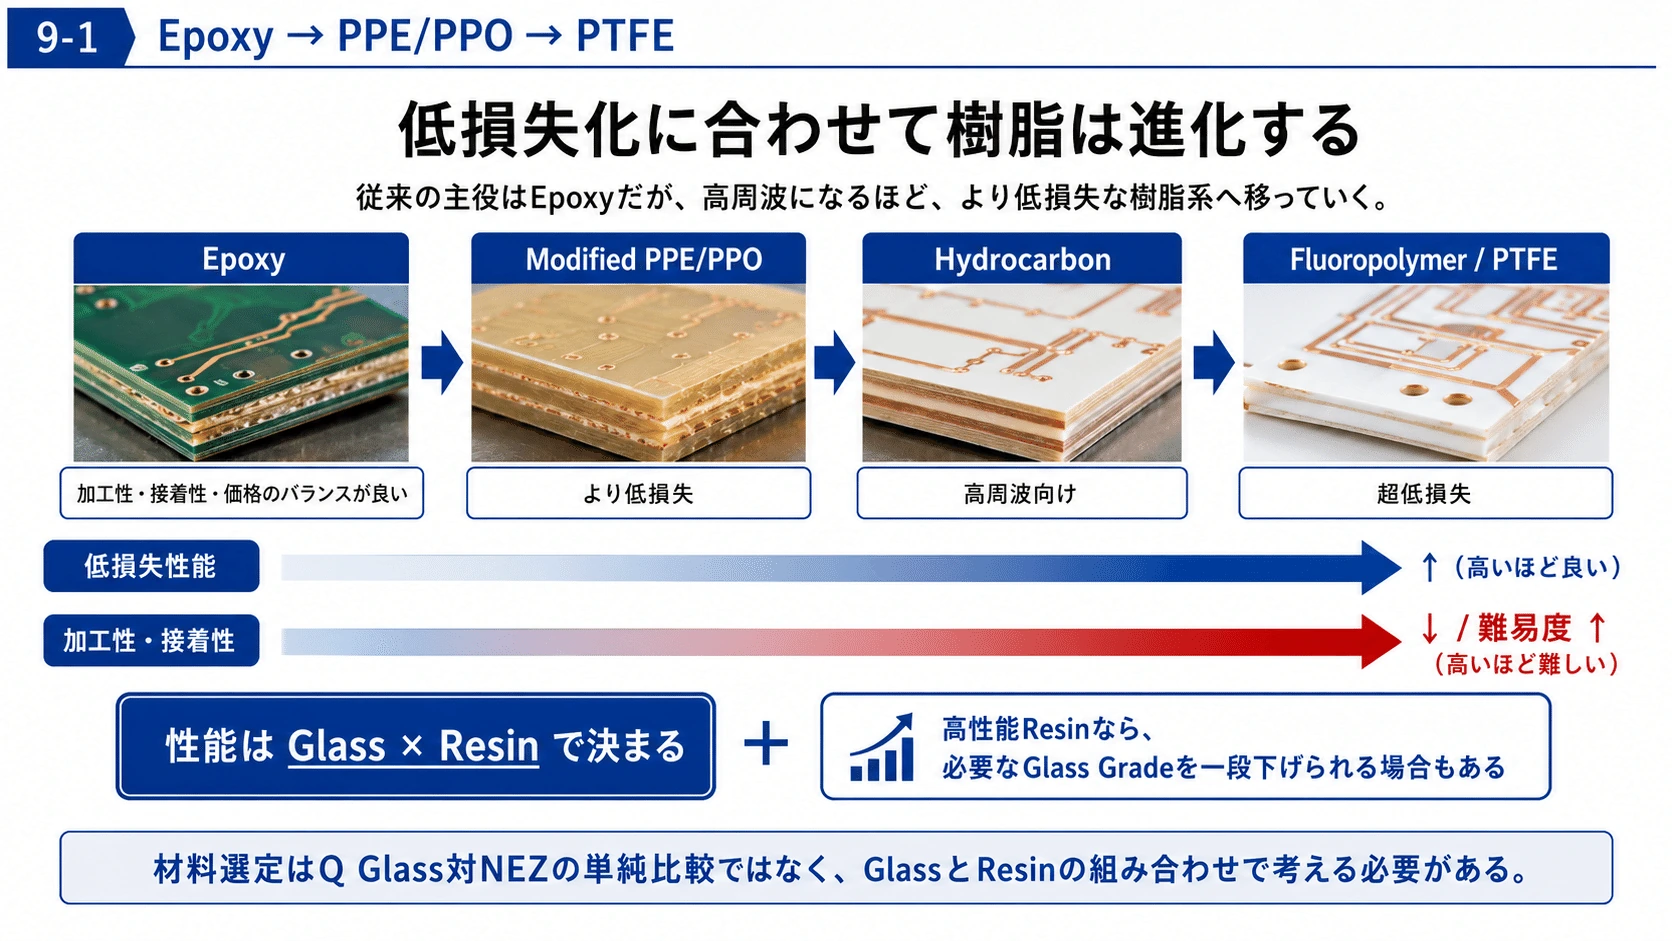
#従来PCBの主役はEpoxyだった。
#加工性、接着性、価格、硬化性のバランスが非常に良い。
#しかし高周波では損失が大きい。
#そこで、
#へ進む。
#AGCは現在、224Gbps向けに独自Low-loss Resinを評価しており、興味深い説明をしている。
#従来ならQuartz Clothが必要な性能でも、樹脂のDfを下げることで一段下のGlass Gradeでも同じ性能を狙えるというのである。(AGC)
#これは極めて重要だ。
#つまり、
#だけを見るのは間違いで、
#で性能を考える必要がある。
#
EpoxyからPPE/PPO、Advanced Thermoset、PTFEへ――樹脂では何が進化しているのか
#高速PCB向け樹脂について、
#という流れで説明されることがある。
#ただし、ガラスクロスのE Glass→NE→NER→NEZ→Q Glassと同じように、これも厳密には一つの一本道ではない。
#より正確には、
#という、
#既存PCBの量産工程をなるべく維持しながら低損失化するルート
#があり、その外側に、
#という、
#電気性能そのものを極限まで追う別ルート
#が存在している。
#これはガラスクロス側で、
#という量産Glass改良ルートと、
#というQuartzによる極低損失ルートが存在しているのとよく似ている。
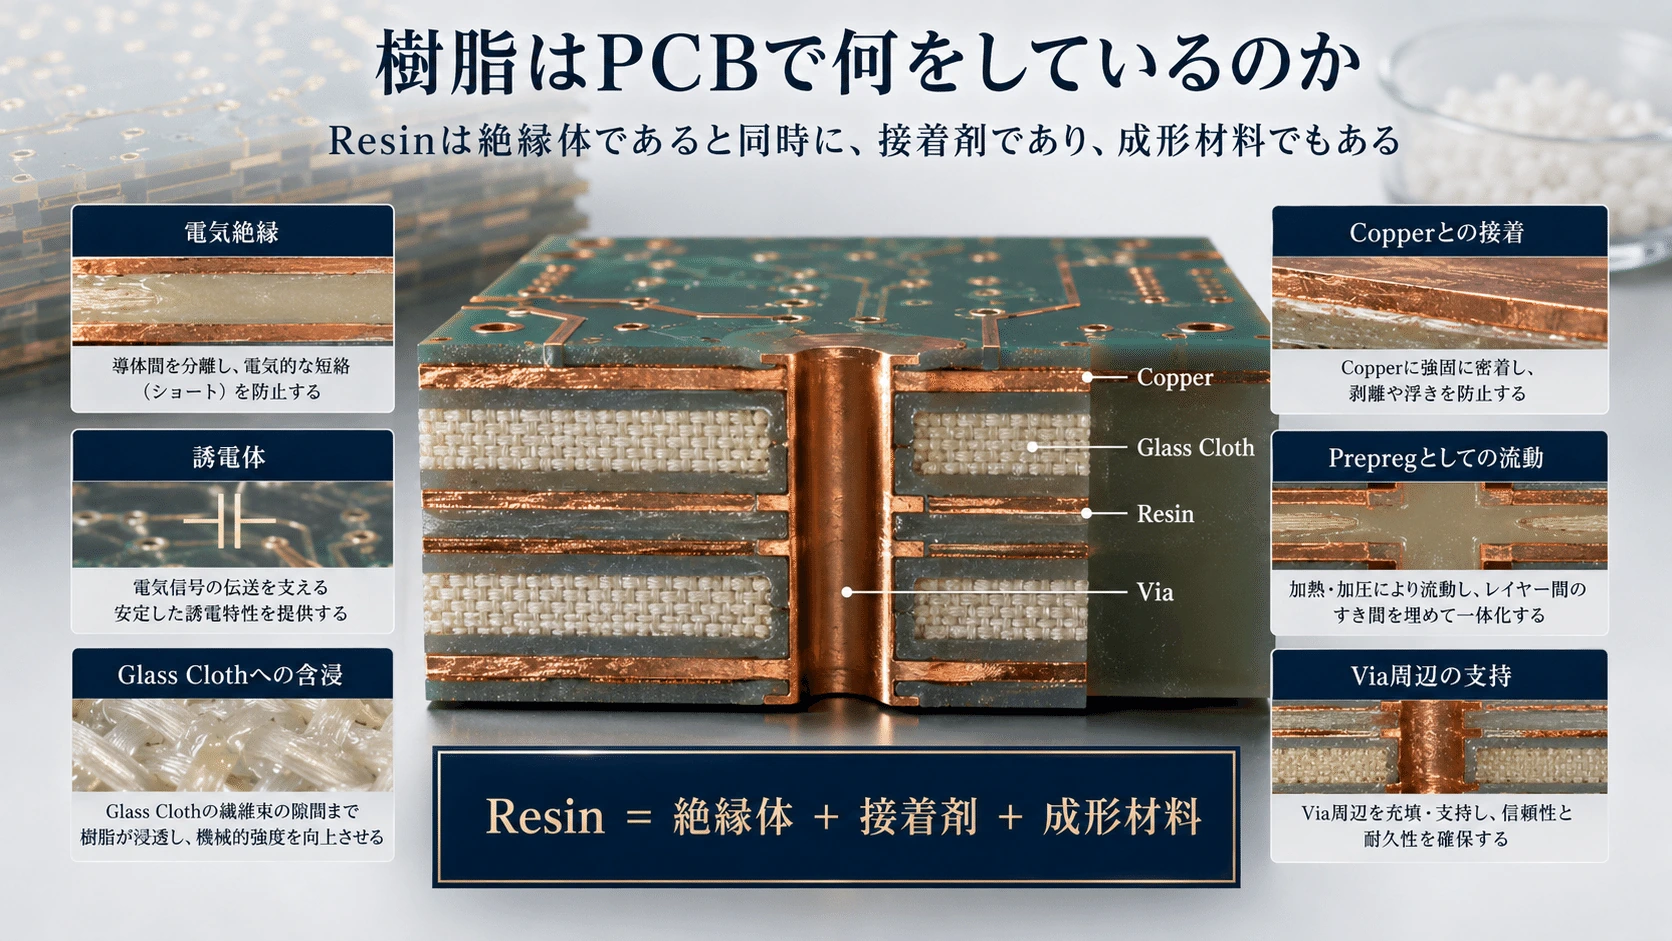
#そもそも樹脂はPCBで何をしているのか
#ガラスクロスをPCBの「骨格」とするなら、樹脂はその骨格やCopperを一体化するMatrixである。
#樹脂には、
#- 電気絶縁
- 誘電体
- Glass Clothへの含浸
- Copperとの接着
- Core同士の接着
- 配線間の隙間充填
- Prepregとしての流動
- 熱硬化
- 板厚形成
- Via周辺の機械的支持
という多くの役割がある。
#つまり、
#なのである。
#ここがガラスクロスとの大きな違いである。
#Glassは主として構造を支える。
#一方Resinは、電気性能だけでなくPCBを実際に積層し、一枚の板として成立させる製造工程そのものにも深く関与している。
#したがって高速PCB向け樹脂では、Dfだけを下げればよいわけではない。
#を同時に成立させる必要がある。
#
Epoxy――PCB量産を成立させた標準樹脂
#従来のFR-4で主役となってきたのがEpoxyである。
#Epoxyの最大の強みは、電気性能が最高であることではない。
#エポキシ樹脂の事です。
#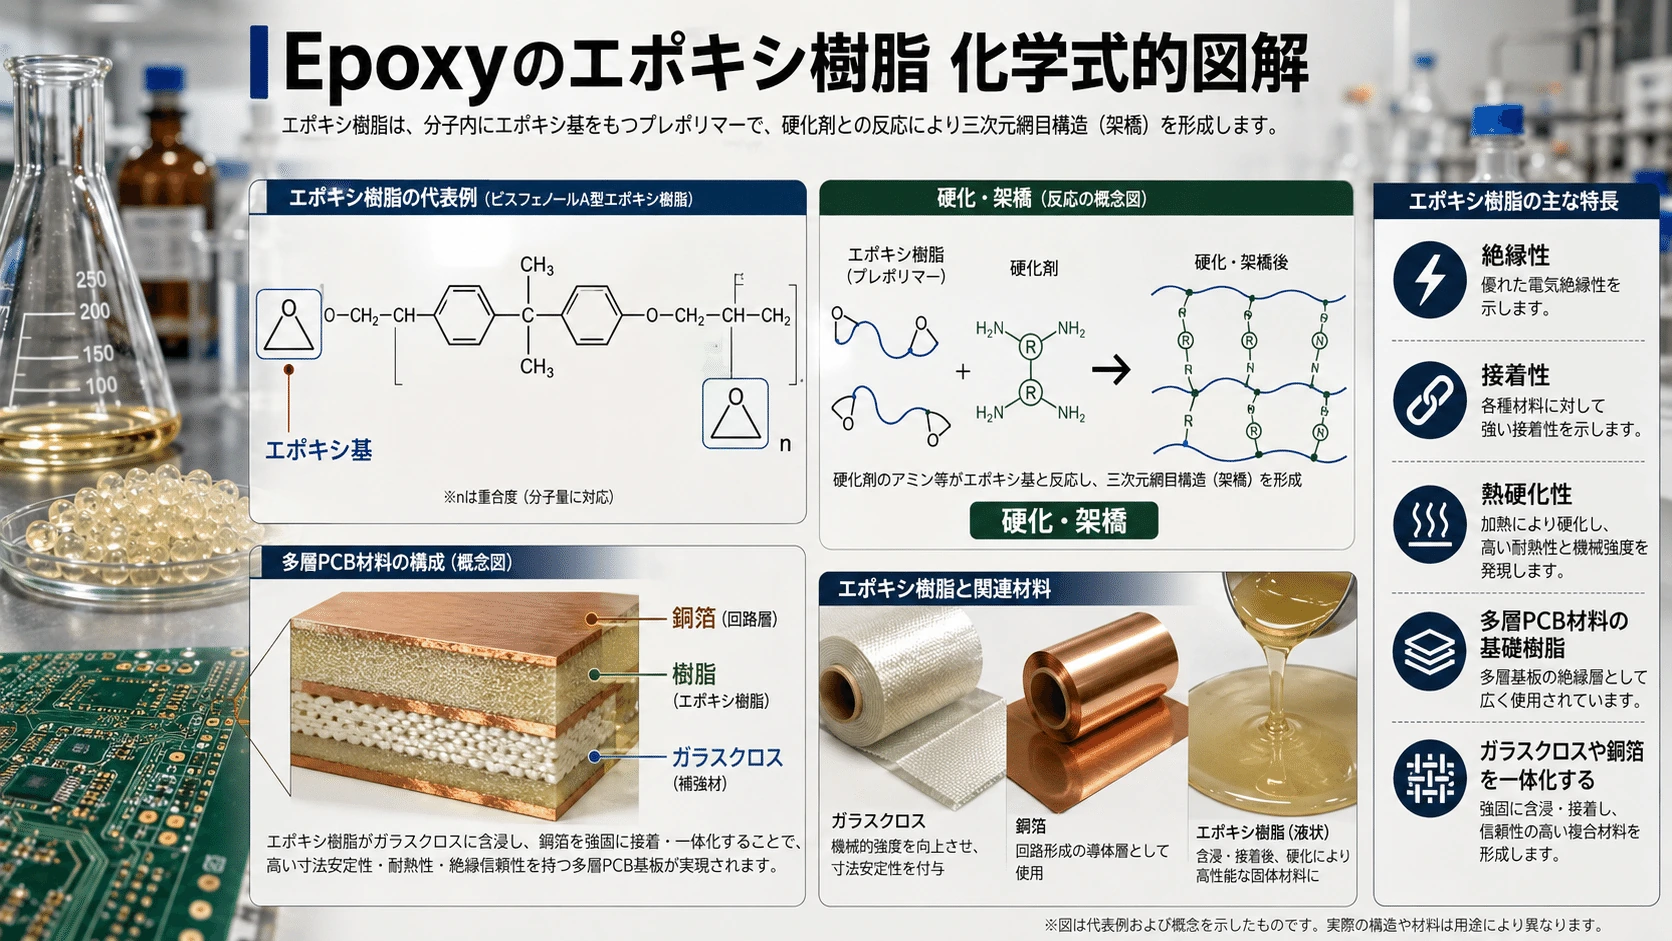
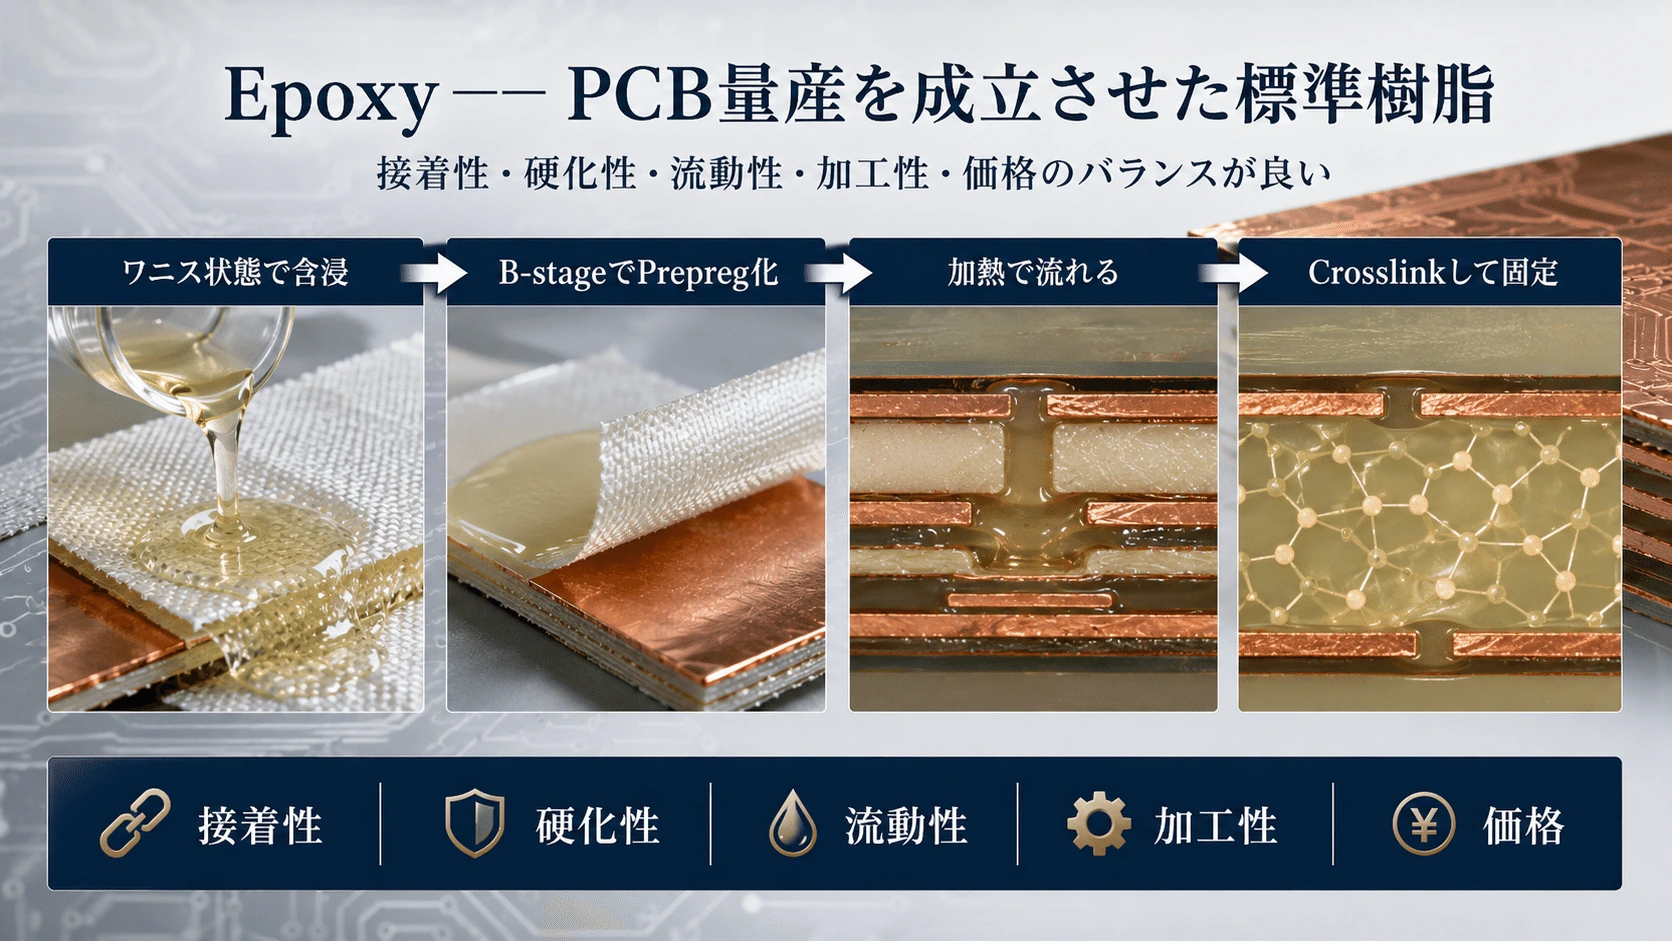
むしろ、
#の総合Balanceが非常に優れていることにある。
#Epoxyはワニス状態ではGlass Clothへ浸透できる。
#半硬化状態にすればPrepregにできる。
#さらに多層積層工程で加熱すると一度流動し、
#Copper配線の隙間やCore同士の隙間を埋め、
#その後Crosslinkして硬い三次元Networkを形成する。
#つまり、
#という、PCB製造に非常に都合のよい挙動をする。
#Copper、Glass、Silane Coupling Agentなどとの接着技術も長年蓄積されているため、Epoxyは巨大なPCB量産Infrastructureとの親和性が非常に高い。
#
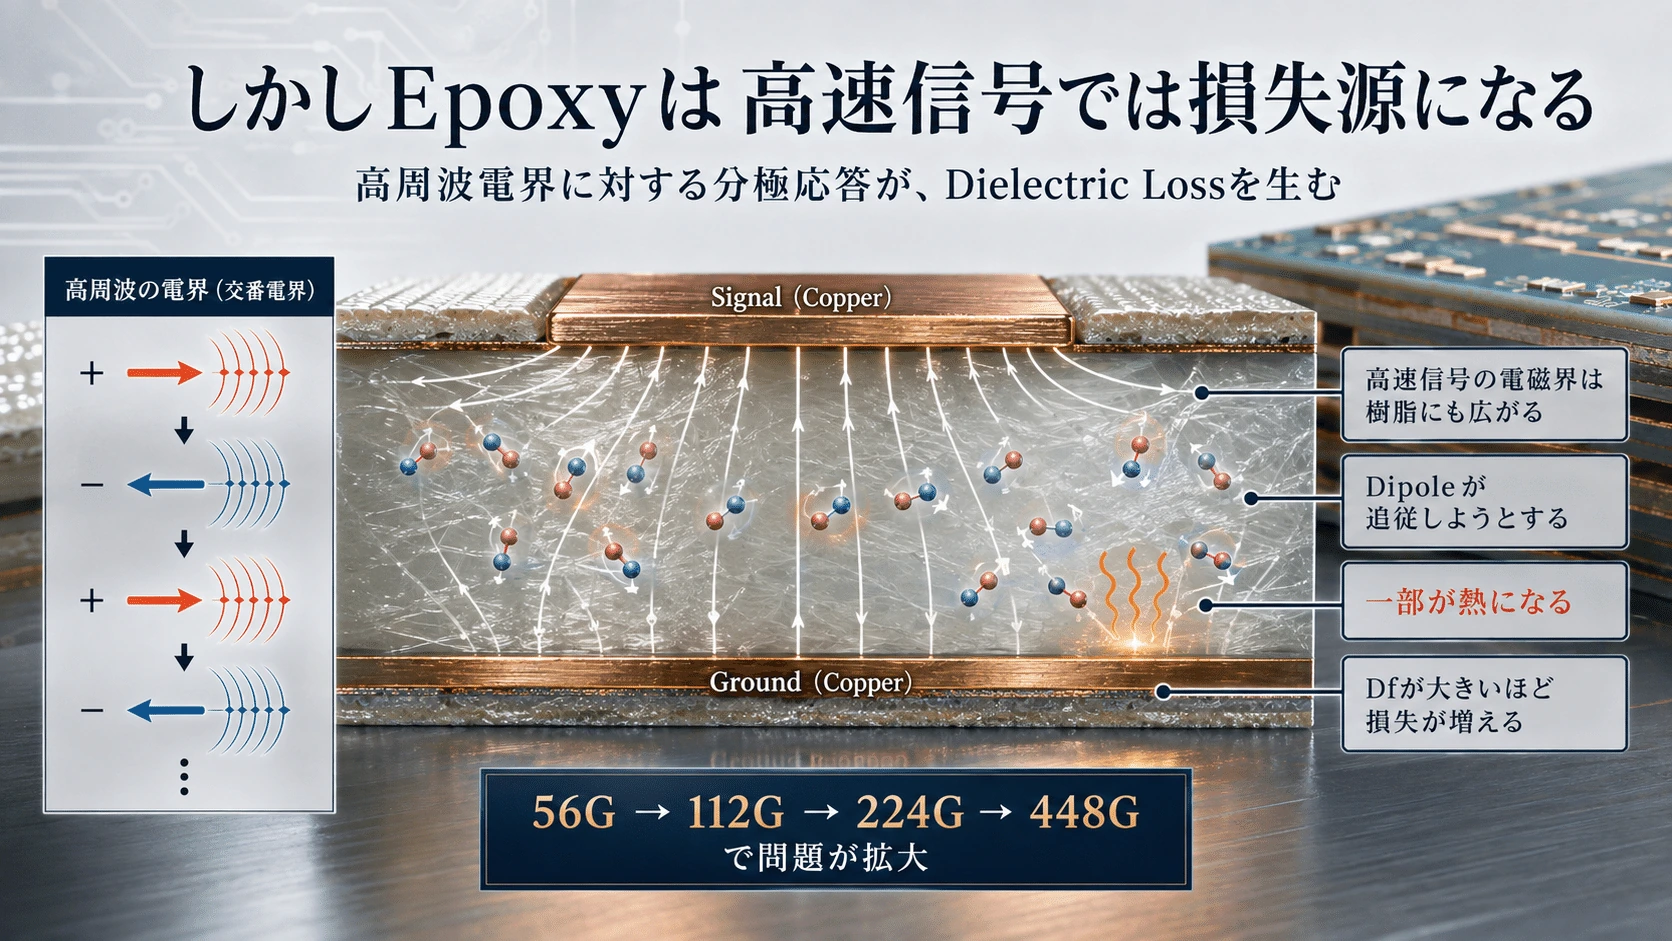
しかしEpoxyは高速信号では損失源になる
#EpoxyにはHydroxyl基やEther結合など、比較的電界に応答しやすい極性構造が存在する。
#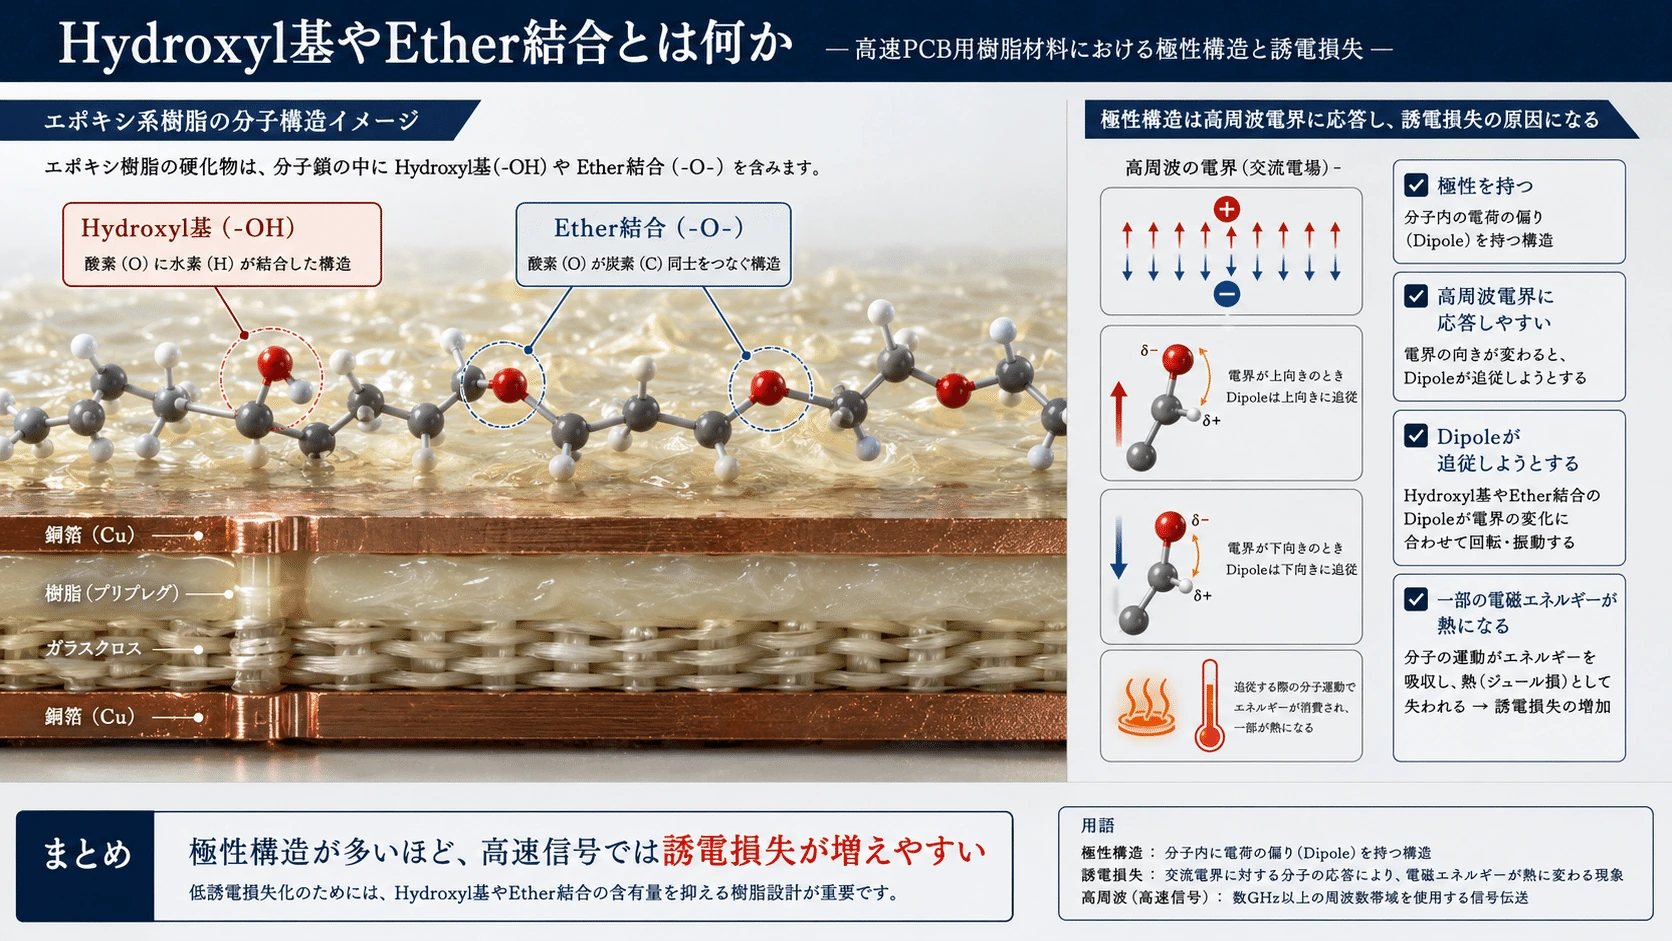
高周波電界が、
#と高速で変化すると、樹脂内部のDipoleもその変化へ追従しようとする。
#しかし完全には追従できず、その過程で一部の電磁エネルギーが熱へ変換される。
#これがDielectric Lossである。
#したがってSerDes速度が、
#と上昇するにつれて、従来型EpoxyではLoss Budgetを満たしにくくなる。
#そこでまず、
#Epoxyの加工性をできるだけ残したまま、極性を減らす
#という方向へ材料開発が進む。
#
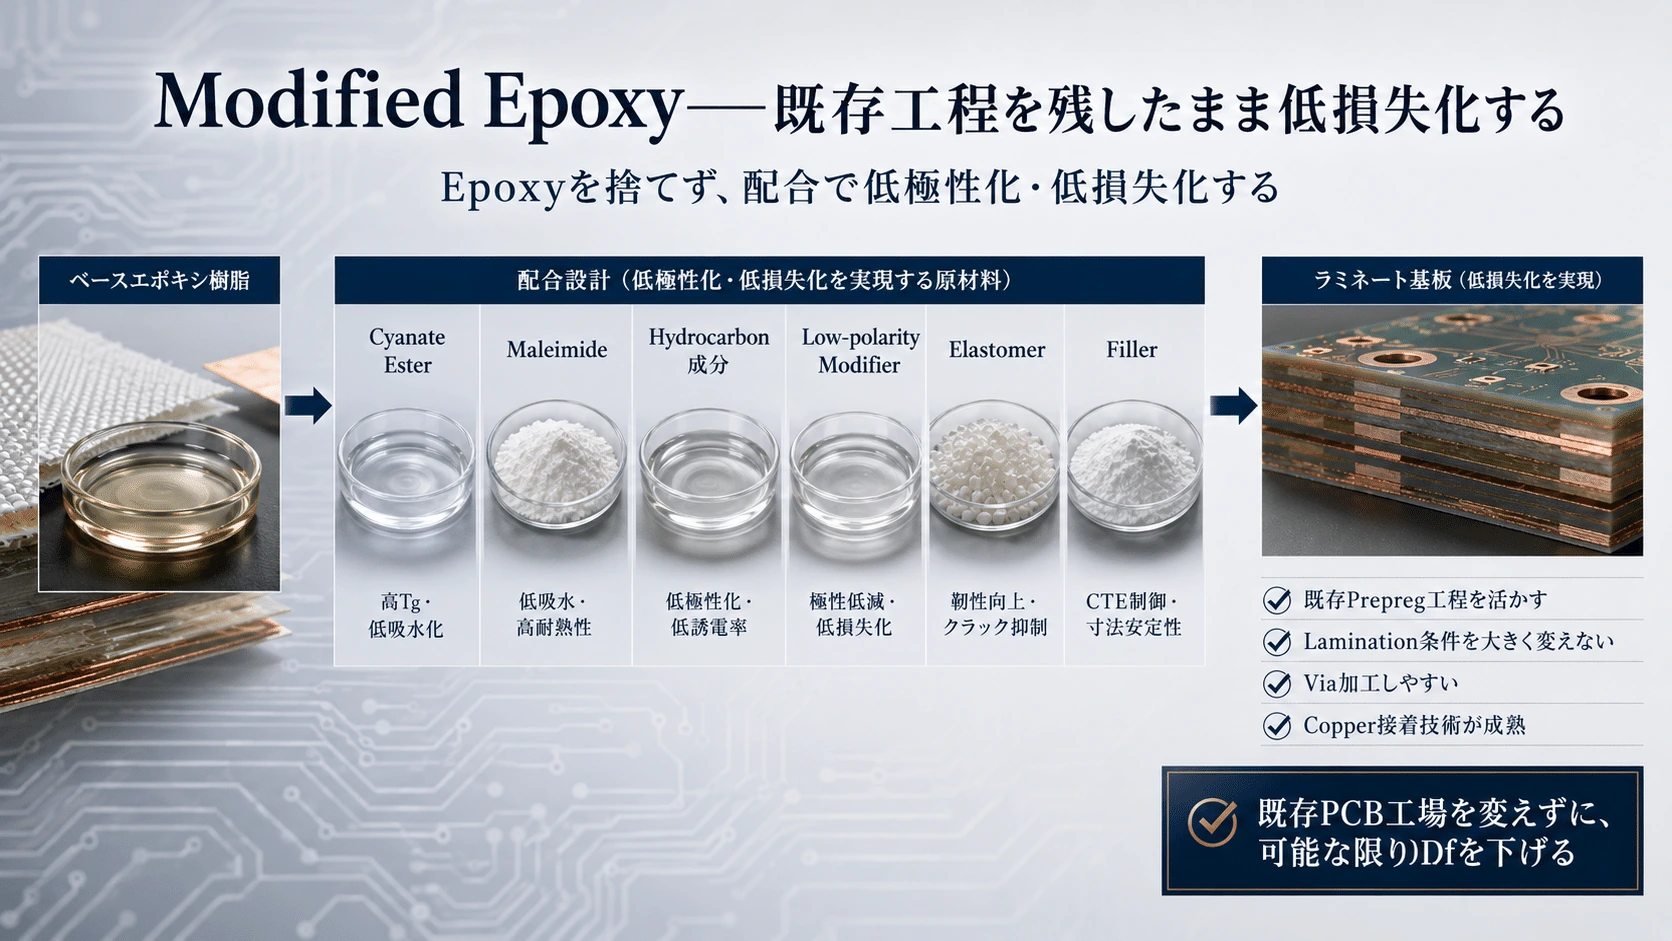
Modified Epoxy――既存工程を残したまま低損失化する
#Epoxyを完全に捨てるのではなく、
#- Cyanate Ester
- Maleimide
- Hydrocarbon成分
- Low-polarity Modifier
- Elastomer
- Filler
などを組み合わせ、低損失化する。
#- Cyanate Ester → シアネートエステル樹脂
低誘電・高耐熱に優れ、高速PCB向け樹脂の改質に使われる。
- Maleimide → マレイミド系樹脂
高耐熱・高Tgを得やすく、熱信頼性を高めるために使われる。
- Hydrocarbon成分 → 炭化水素系成分
極性が低く、Dk・Dfを下げて高周波損失を抑えやすい。
- Low-polarity Modifier → 低極性改質剤
樹脂の極性を下げ、誘電損失を減らすために加える添加剤。
- Elastomer → エラストマー/弾性体
樹脂に柔軟性や靱性を与え、銅箔との接着性や耐衝撃性を改善する。
- Filler → 充填材/フィラー
樹脂に混ぜ、CTE・剛性・熱特性・寸法安定性などを調整する材料。
#ここでの考え方は非常に重要である。
#のである。
#材料単体でPTFEより性能が劣っていても、
#- 既存Prepreg工程が使える
- Lamination条件を大きく変えなくてよい
- Via加工しやすい
- Copperとの接着技術が成熟している
のであれば、最終PCBでは非常に大きな優位性を持つ。
#
PPE/PPO――低極性化をさらに進める
#次に重要になるのがPPE/PPO系である。
#PPEはPolyphenylene Ether、PPOはPolyphenylene Oxide系材料であり、高速CCLではModified PPE/PPOとして使われることが多い。
#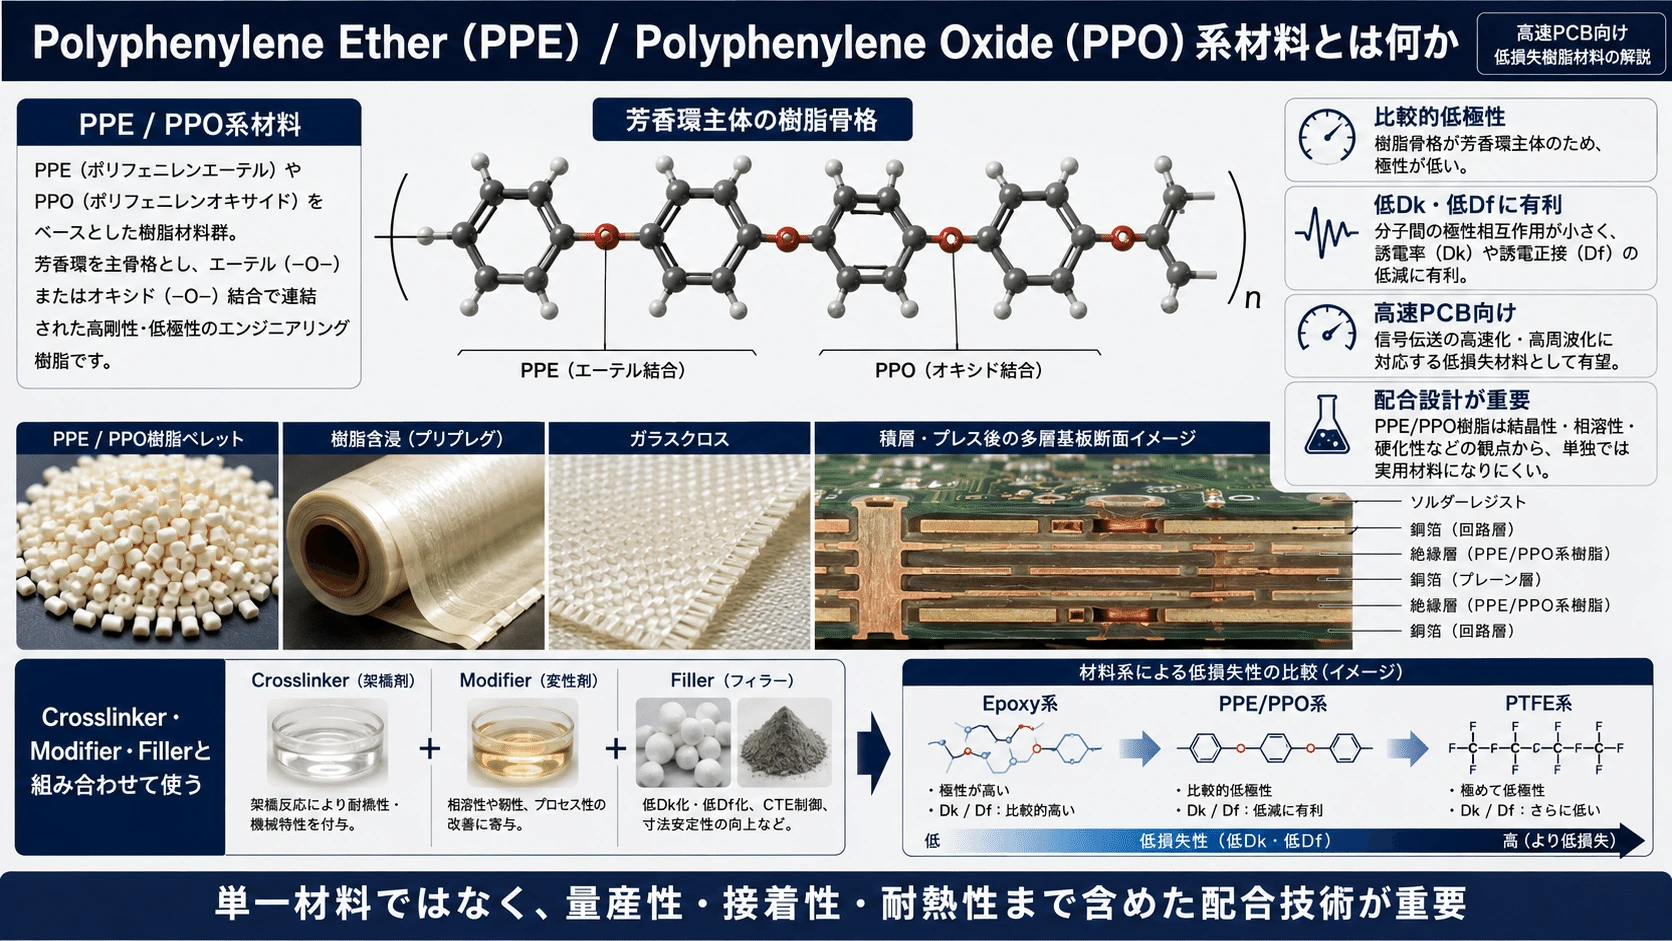
Epoxyより低極性に設計しやすく、
#を実現しやすい。
#しかし純粋なPPE/PPOをそのままPCBに使えばよいわけではない。
#PCBには、
#- Prepreg化
- 熱硬化
- Resin Flow
- Copper接着
- Glass接着
- 耐熱
- Flame Retardancy
が必要だからである。
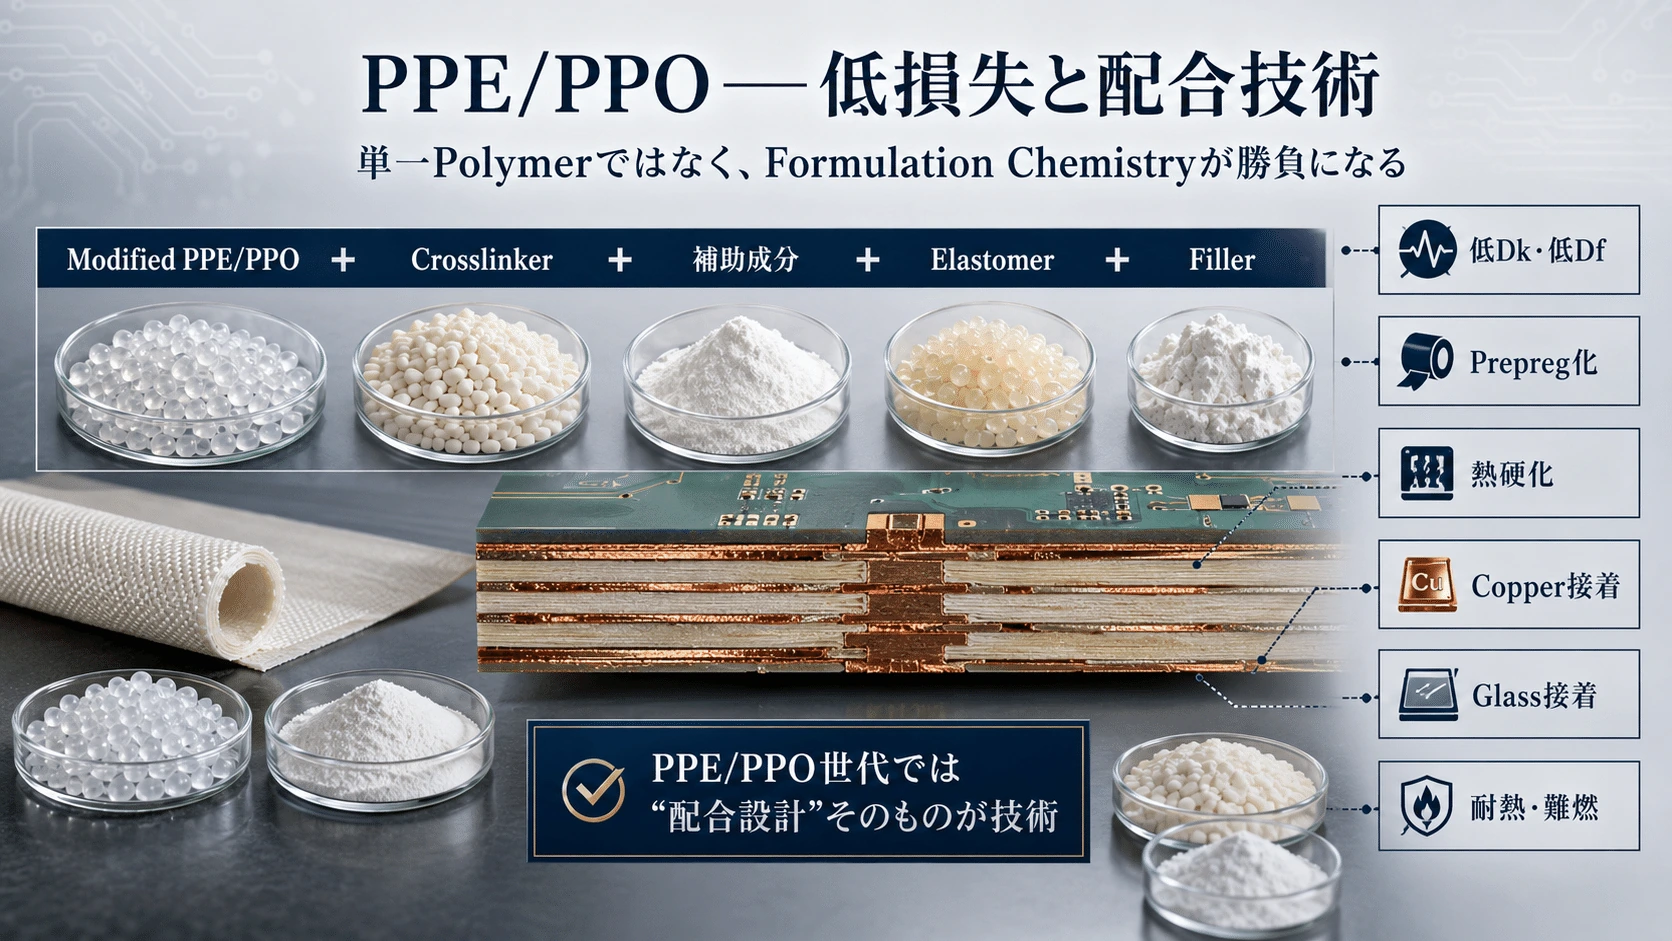
#そのため実際には、
#のような複雑な配合になる。
#つまりPPE/PPO世代になると、樹脂競争は単一Polymerの性能競争ではなく、Formulation Chemistry――配合技術の競争になる。
#
低Df化すると、なぜ接着が難しくなるのか
#ここが高速PCB用樹脂の大きな矛盾である。
#高周波損失を減らすには、樹脂を低極性化したい。
#低極性化すると、
#しやすい。
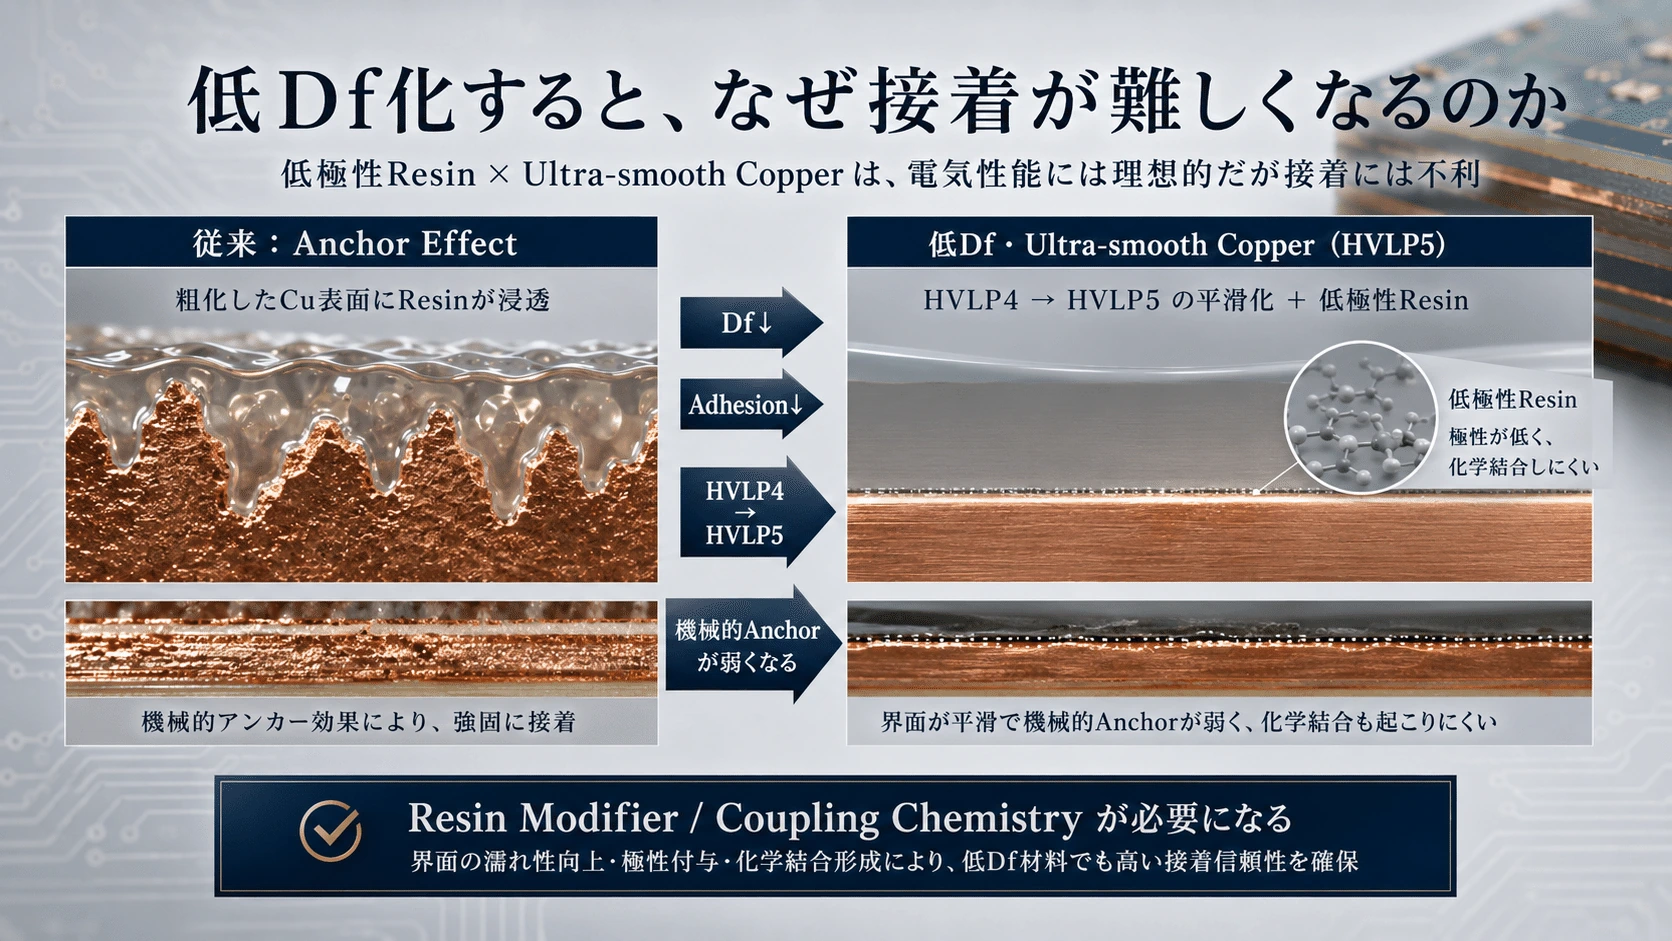
#しかし極性を下げると、CopperやGlassなど他材料との相互作用も弱くなり、
#しやすくなる。
#しかも高速化と同時にCopper Foil側では、
#と表面を平滑化している。
#従来はCopper表面の凹凸へResinが入り込むAnchor Effectによって接着力を確保できた。
#しかしCopperが平滑になるほど機械的Anchorは弱くなる。
#つまり次世代PCBでは、
#という、電気性能には理想的だが接着には非常に不利な組み合わせを成立させなければならない。
#そこでResin ModifierやCoupling Chemistryの価値が急激に大きくなる。
#
Resin Modifierは何をしているのか
#例えば低損失PPE/PPOへElastomer Modifierなどを加えることで、
#Copperへの密着性や靱性を改善できる。
#しかしModifierを入れれば何でも解決するわけではない。
#柔らかい成分を増やせば、
#する一方で、
#となる可能性がある。
#そうすると100層級PCBでは、
#- 反り
- Layer位置ずれ
- ViaへのStress
- 熱膨張
- Delamination
などの問題につながる。
#したがってModifierにも、
#を同時に成立させることが求められる。
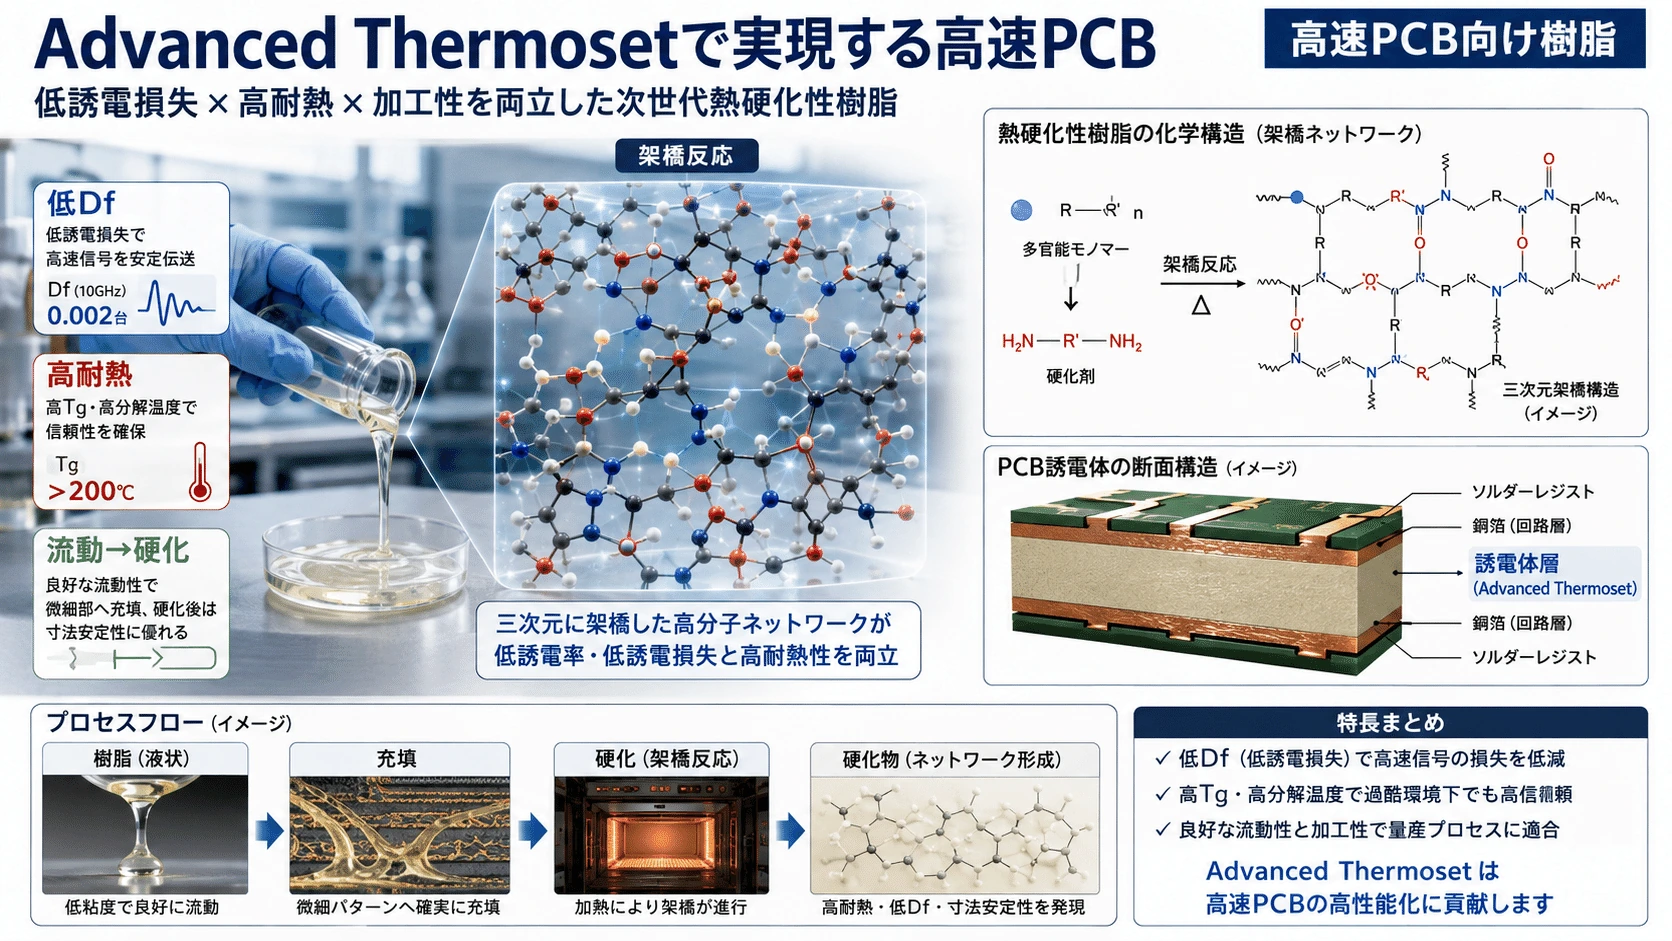
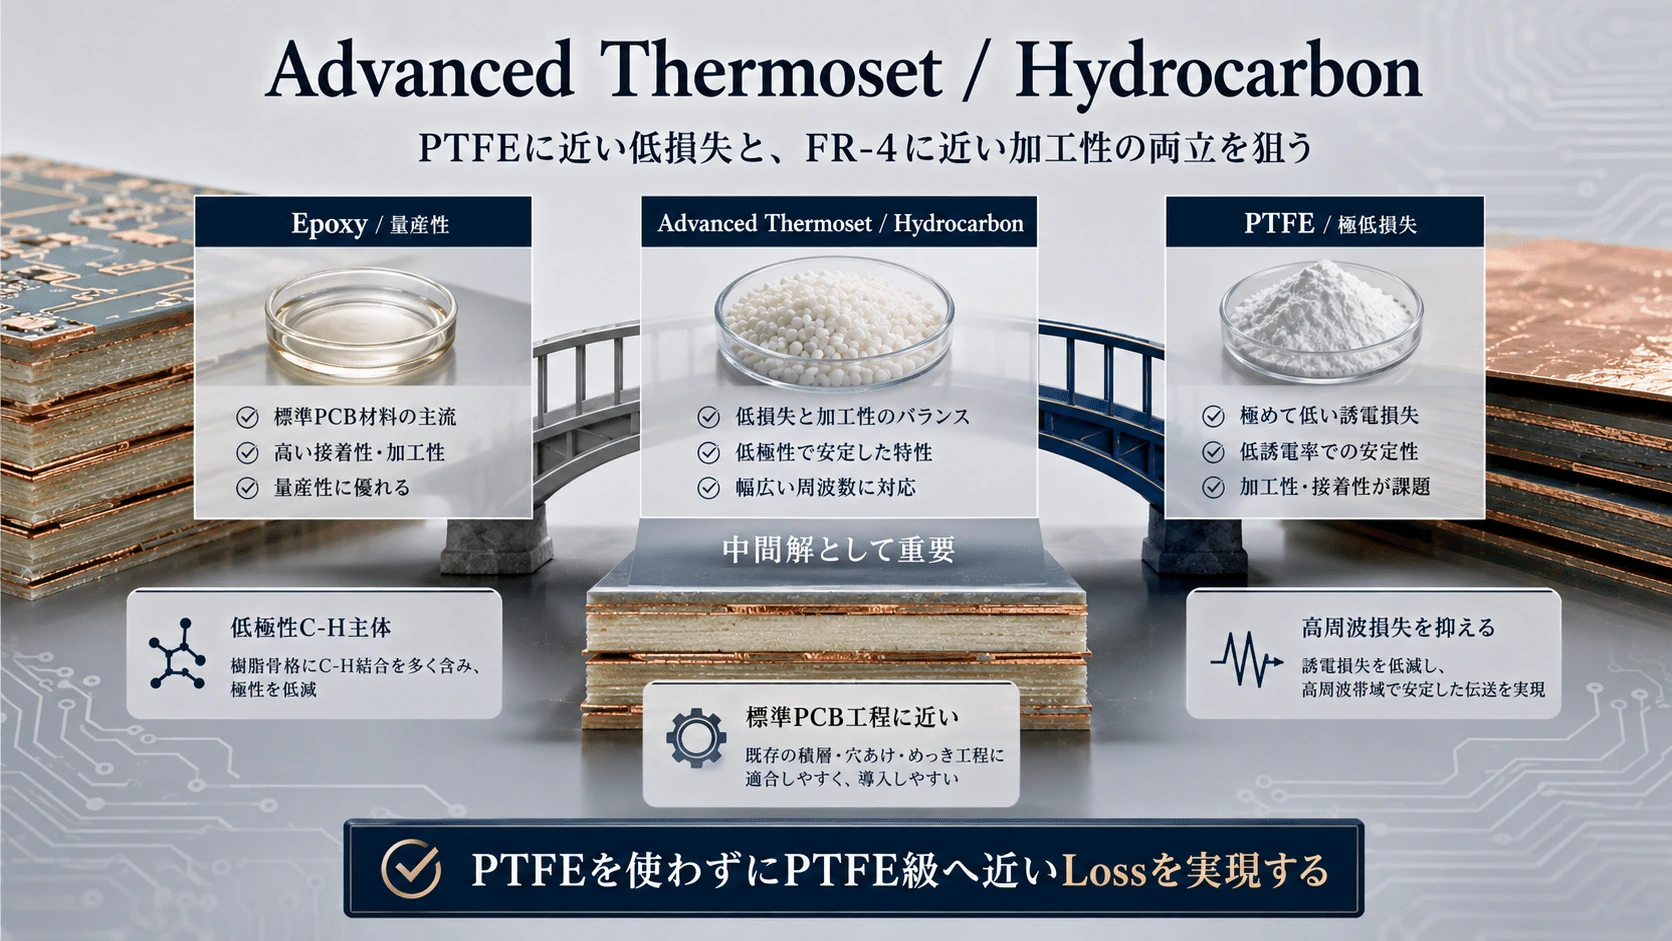
#Hydrocarbon / Advanced Thermoset――PTFEとの中間を埋める
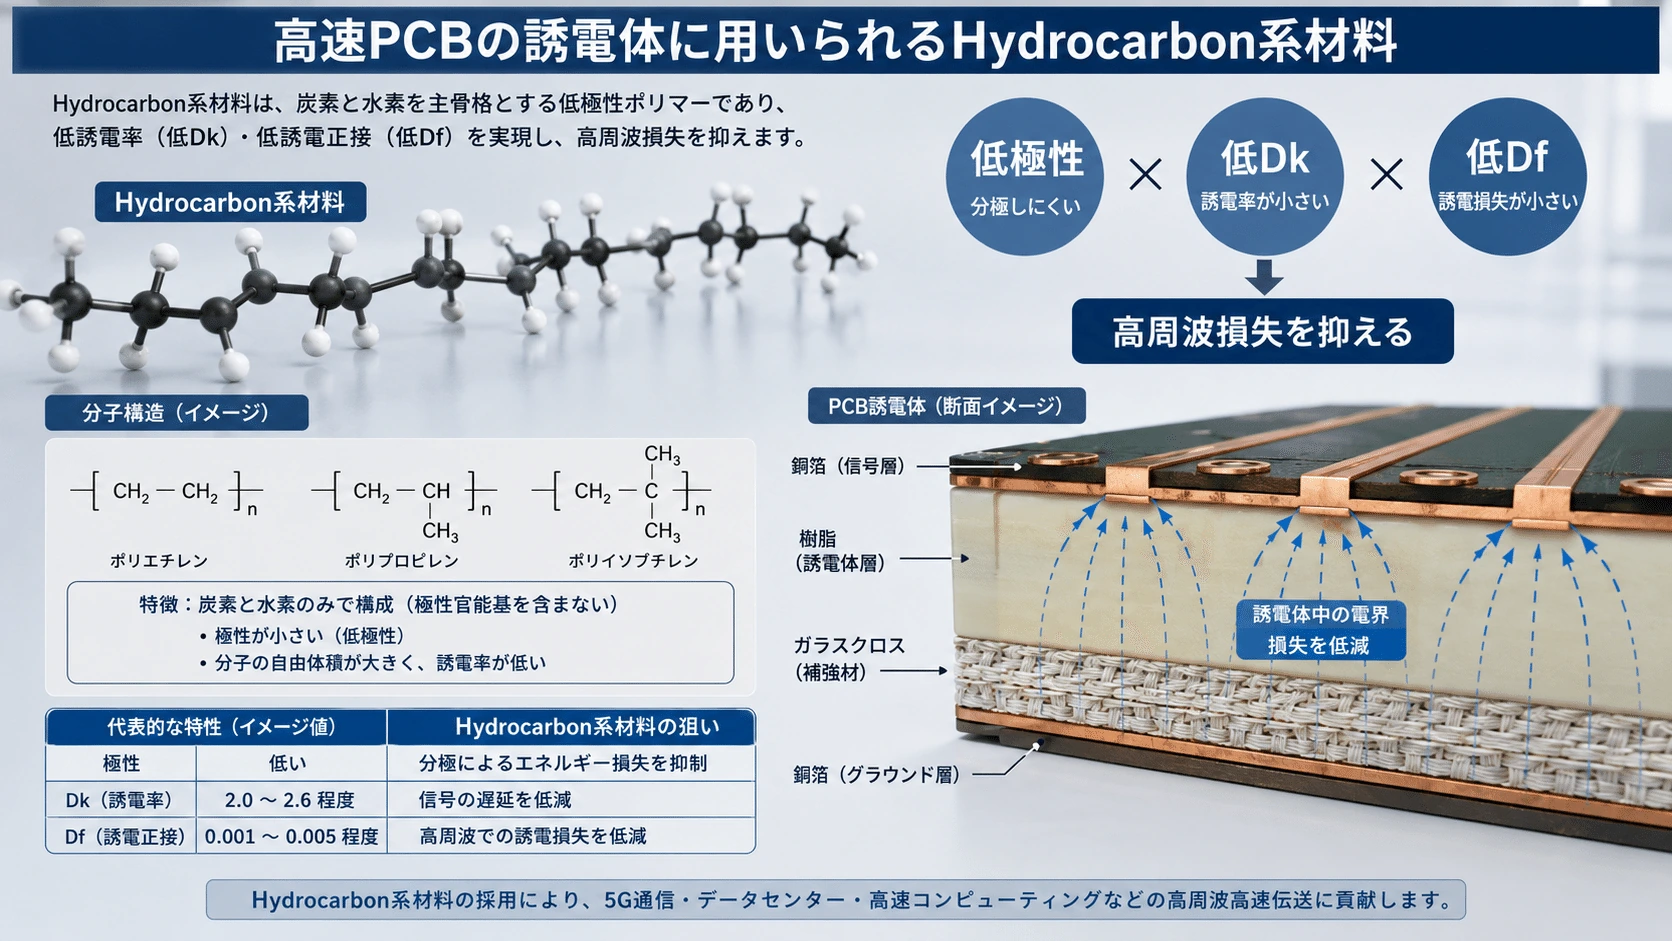
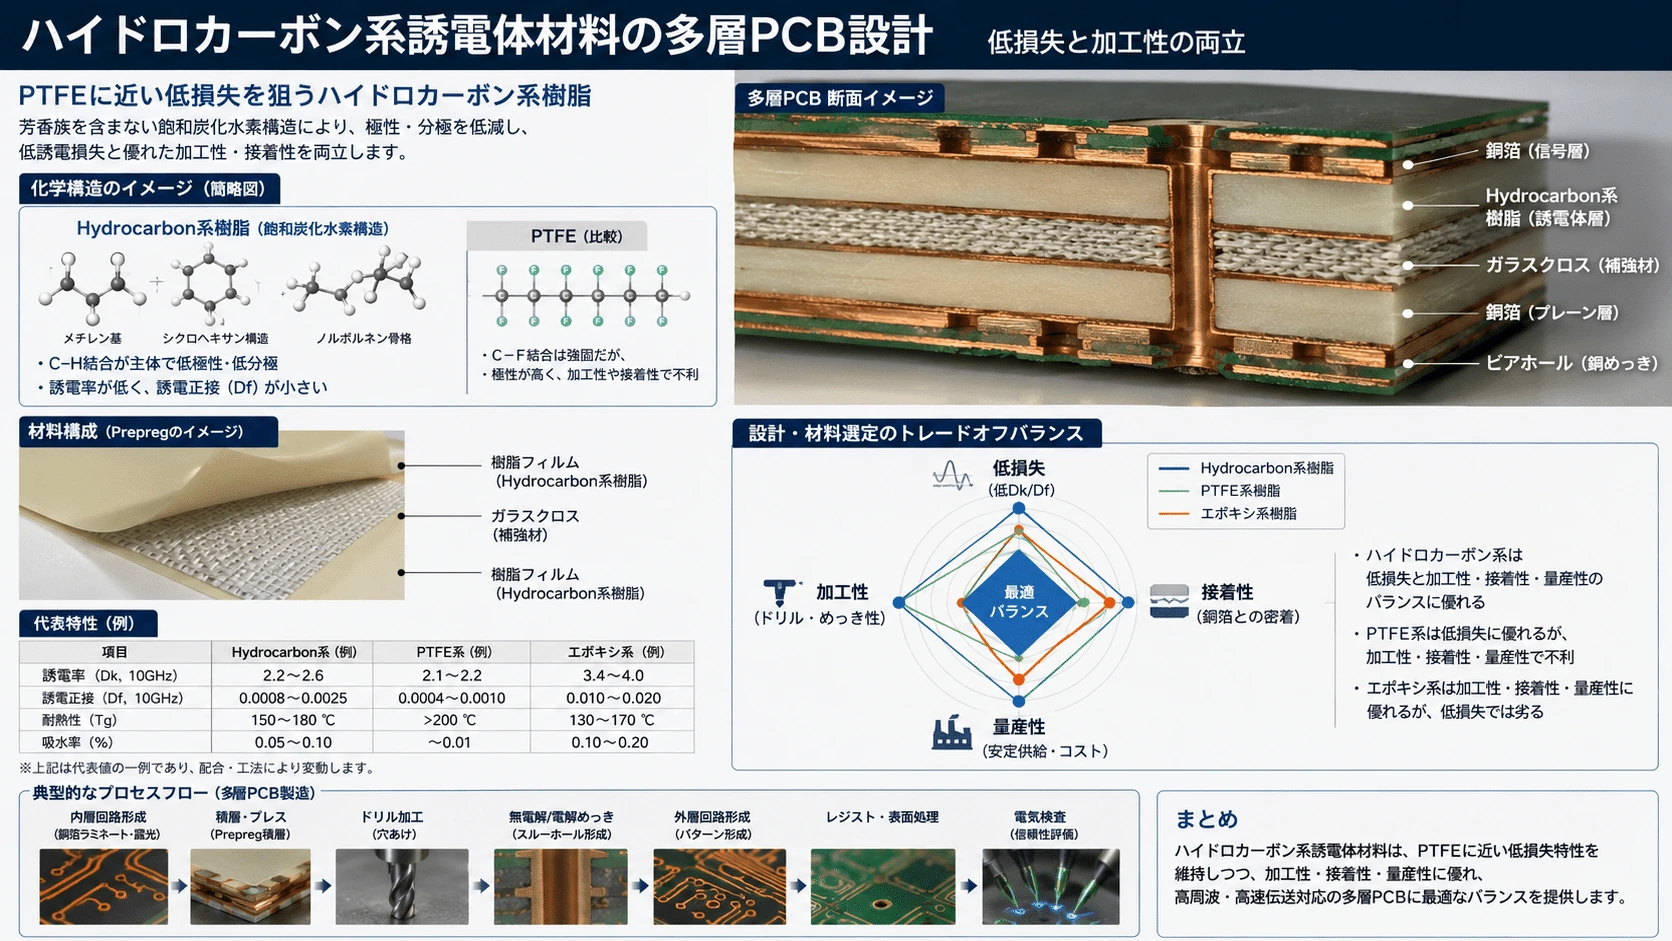
#さらに低損失化を進めると、Hydrocarbon系やメーカー独自のUltra-low-loss Thermosetが重要になる。
#Hydrocarbon系はC-H主体の低極性構造を利用し、高周波電界に対する損失を小さくしやすい。
#ここで狙っているものは非常に明確である。
#である。
#これは高速PCB材料競争の核心の一つである。
#従来は、
#最高性能ならPTFE
#量産するならEpoxy
#という分かりやすい棲み分けが存在した。
#しかし現在は、その間をPPE/PPO、Hydrocarbon、Advanced Thermosetが埋め始めている。
#その結果、
#という方向が非常に重要になっている。
#
PTFE――電気性能を極限まで追う別ルート
#一方、PTFEはPolytetrafluoroethylene、フッ素樹脂である。
#基本構造は、
#である。
#非常に化学的に安定しており、高周波電界に対してエネルギーを失いにくい。
#そのためPTFE系材料は、RF、Microwave、Radar、Satelliteなどの高周波用途で古くから利用されてきた。
#高速PCBでも、
#を得られることが最大の魅力である。
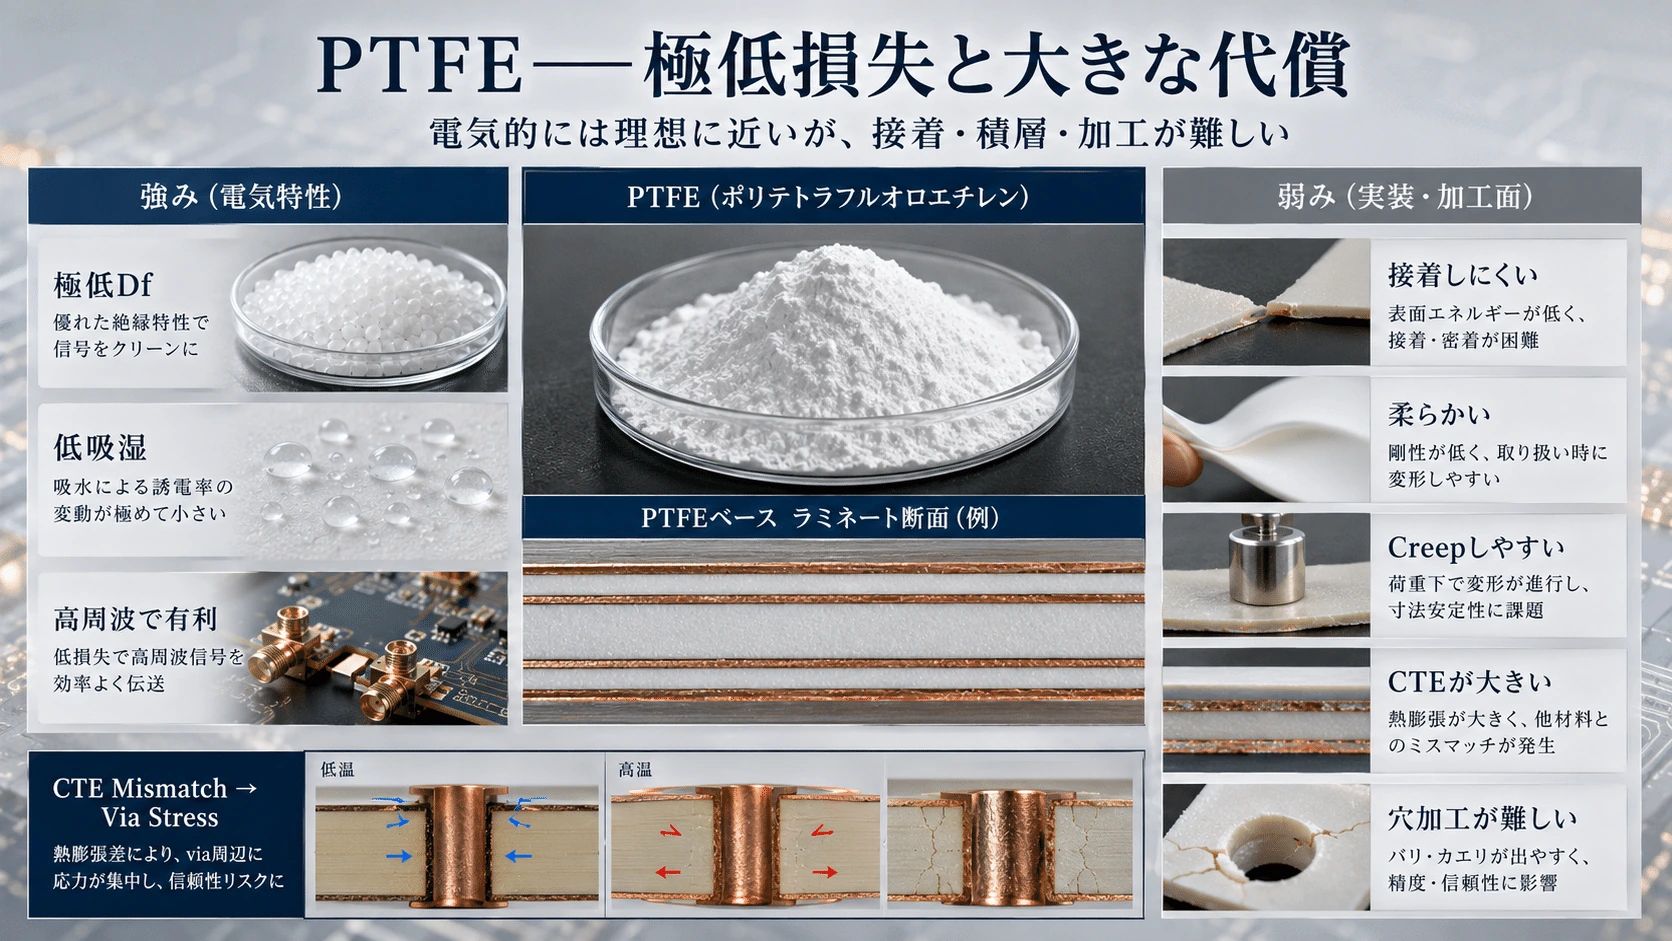
#しかしPTFEには大きな代償がある。
#PTFEの強みと弱点は同じ分子構造から生まれる
#PTFEは化学的に極めて安定している。
#これは、
#電磁エネルギーを失いにくい
#という意味では理想的である。
#しかし同時に、
#他の材料とも反応しにくい。
#つまり、
#という矛盾が生じる。
#PTFEは表面Energyが低く、Copperや他のResinへ接着しにくい。
#さらに、
#- 柔らかい
- Creepしやすい
- CTEが大きい
- 穴加工が難しい
- 多層積層が難しい
という問題を持つ。
#60~100層級のAI Backplaneでは、これは非常に大きな問題になる。
#
CTEの違いはViaを壊す
#高多層PCBでは樹脂の中をCopper Viaが上下に通っている。
#ResinのZ方向CTEが大きいと、加熱時に樹脂は上下へ大きく膨張する。
#しかしCopper Viaは同じだけ膨張しない。
#すると、
#によるStressがViaへ集中する。
#これが、
#- Via Barrel Crack
- Pad lifting
- Delamination
などの信頼性問題につながる。
#そのためPTFE系材料でも、実際にはGlass FiberやCeramic Fillerを加え、
#を狙うことが多い。
#ただしFillerを増やせば、今度はPTFE本来の低Dk・低Df性能から少し離れていく。
#ここでもTrade-offが発生する。
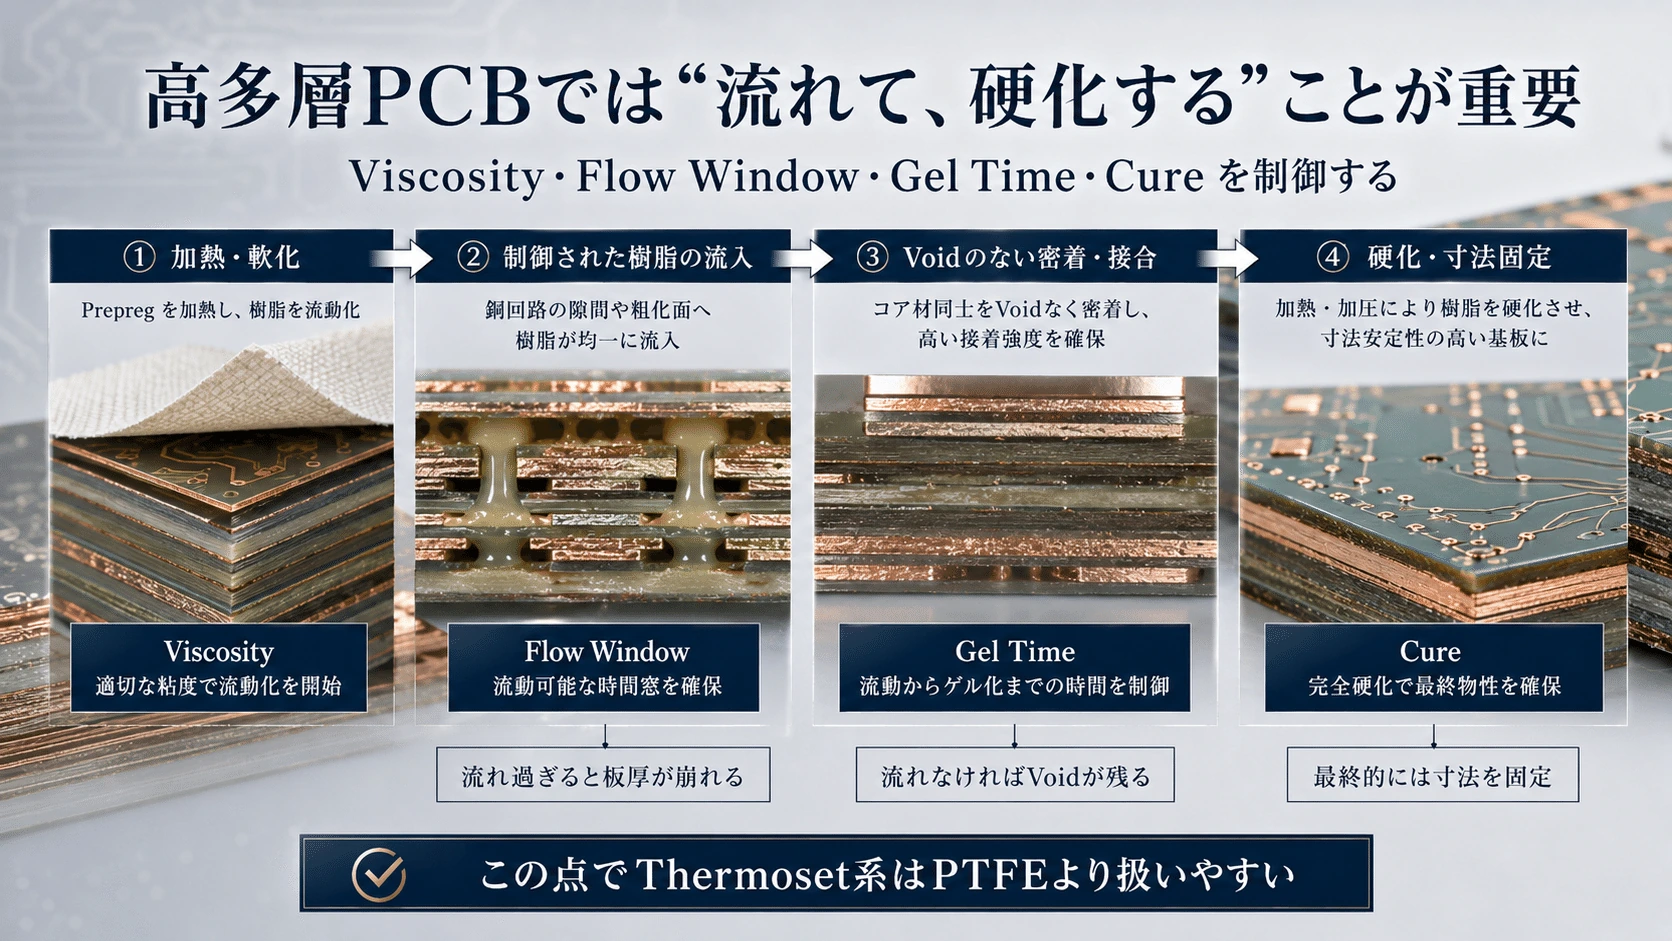
#Prepregとして扱えるかがAI PCBでは決定的に重要になる
#高速AI PCBでは、単なる二層や四層のRF基板を作るわけではない。
#数十~100層近いBoardを積層する。
#そこで樹脂には、
#加熱すると、
#必要がある。
#Copper配線の凹凸を埋める。
#上下Coreを接着する。
#しかし流れ過ぎれば板厚が崩れる。
#流れなければVoidが残る。
#そして最終的には、
#必要がある。
#つまり高速樹脂では、
#まで制御しなければならない。
#この点ではThermoset系がPTFEより圧倒的に扱いやすい。
#したがってPTFEが電気性能で優れていても、高多層PCB全体をPTFEへ置き換えることは難しい。
#
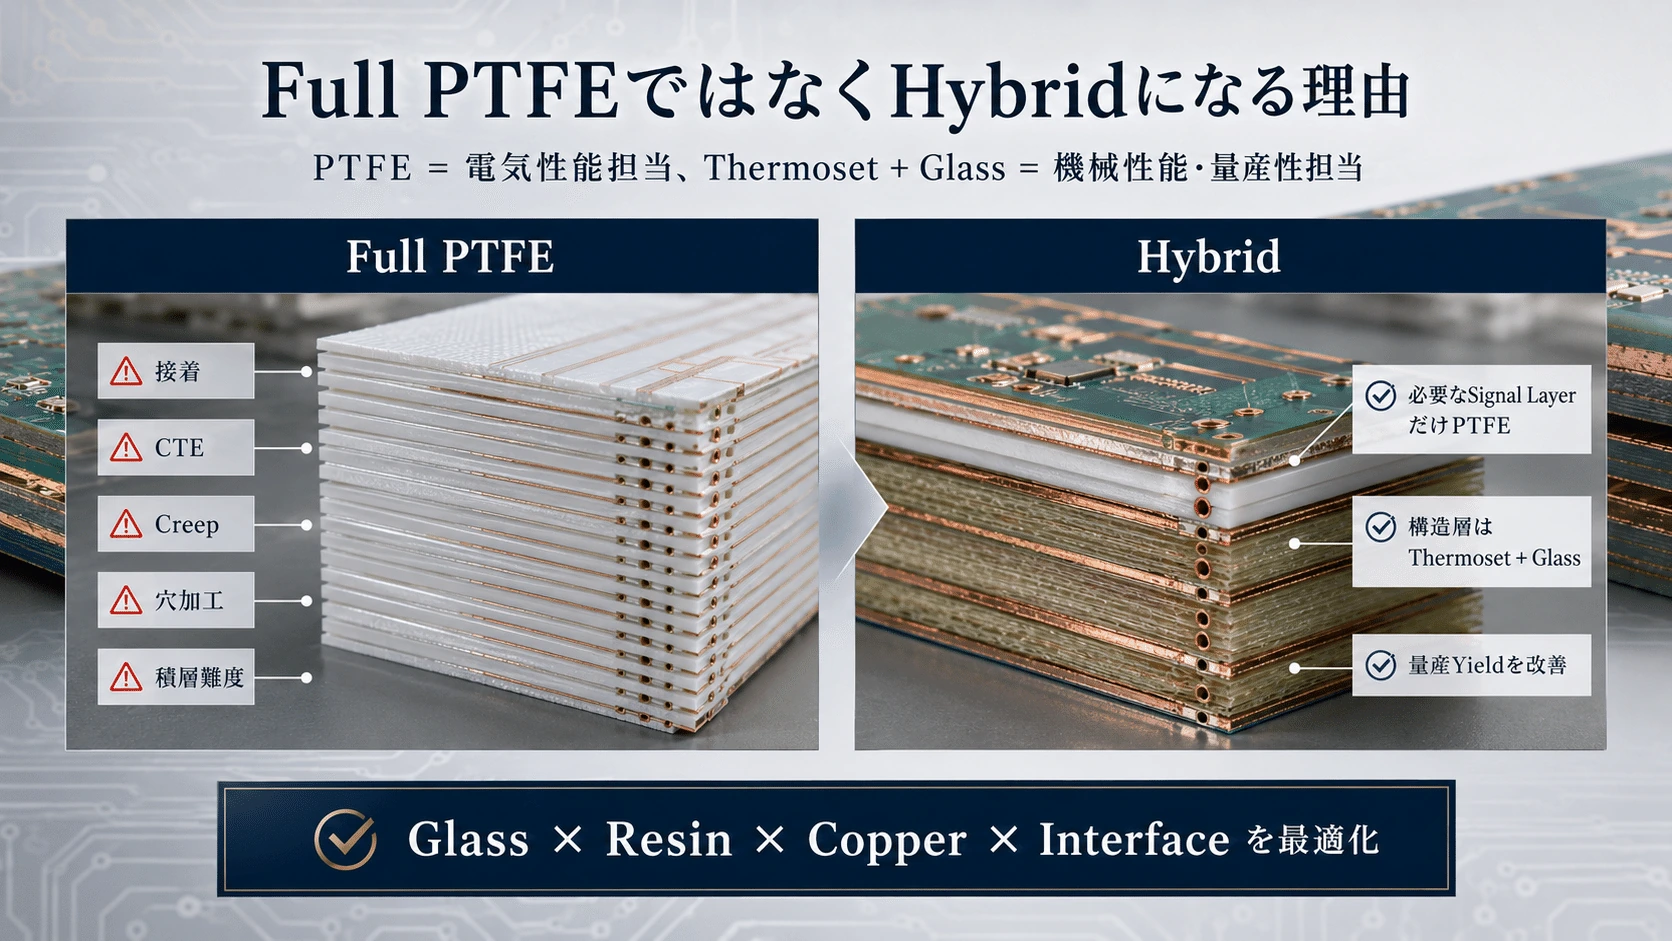
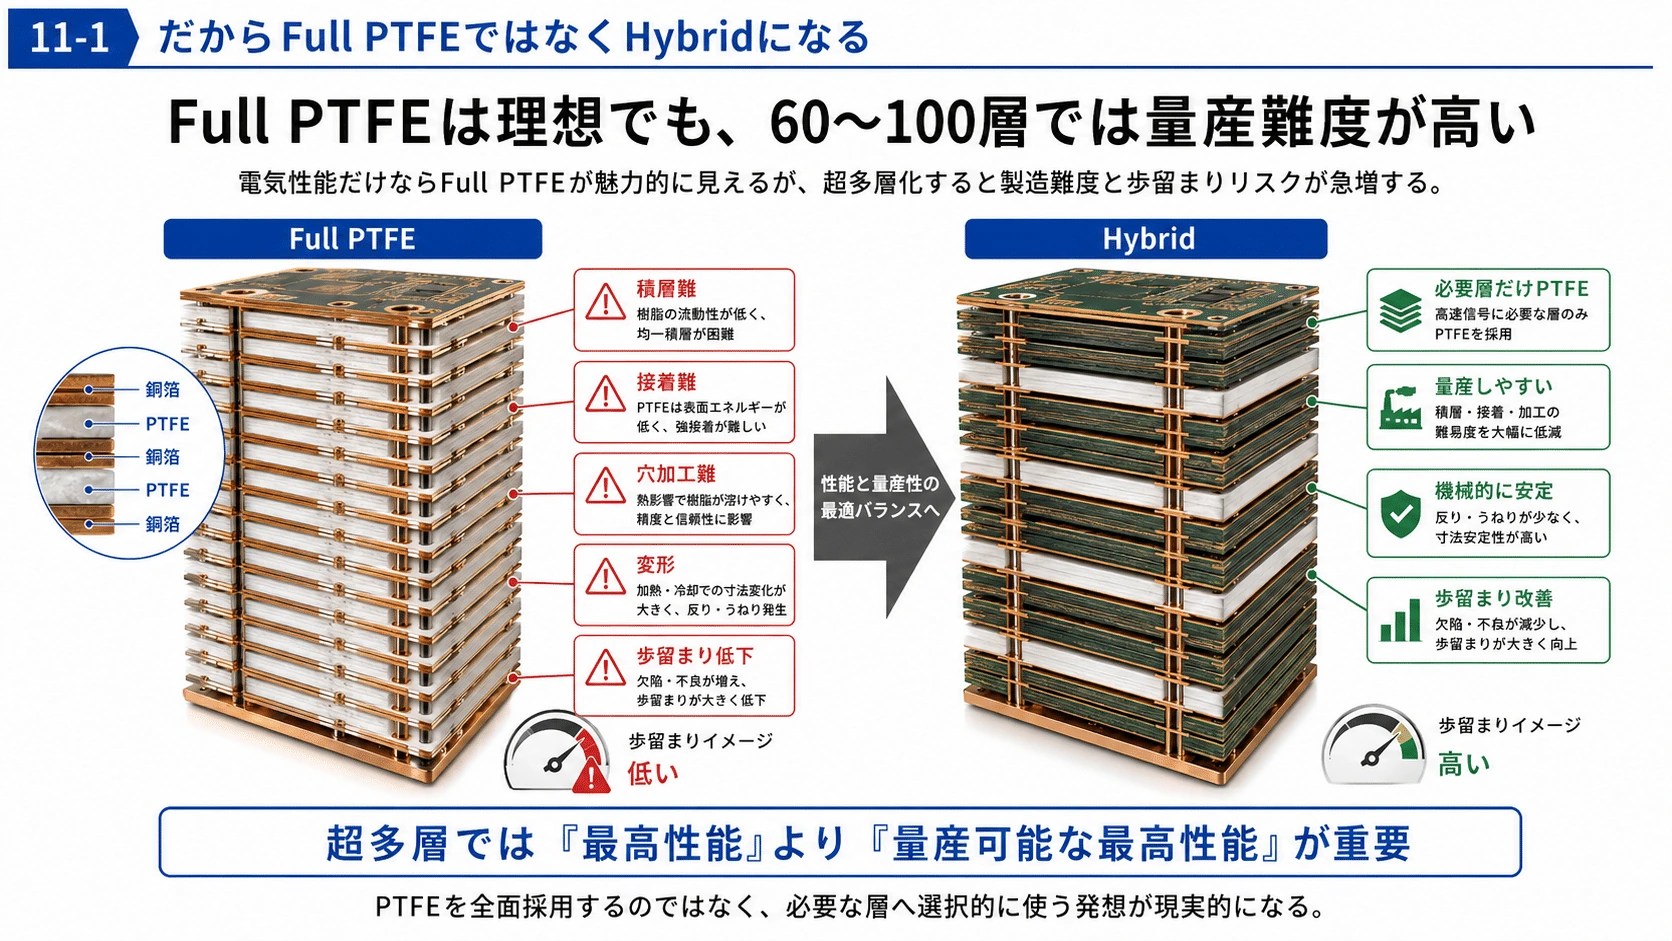
だからFull PTFEではなくHybridになる
#ここまで考えると、M10世代でPTFE Hybridが注目される理由も分かる。
#すべてのLayerをPTFEにするのではなく、
#最もLoss Budgetが厳しい高速Signal Layer
#だけPTFEを使う。
#一方、
#構造を支えるLayer
#Power/Ground
#比較的条件の緩いSignal Layer
#には、
#PPE/PPOやAdvanced Thermoset+Glass Cloth
#を使う。
#つまり、
#という役割分担である。
#これはガラスクロスで、
#Q GlassをCritical Layerへ使い、
#NEZ/NERを量産Layerへ使う考え方とよく似ている。
#
樹脂進化を整理すると
#Epoxyでは、
#PCBを安く大量生産できること
#が最大の価値だった。
#Modified Epoxyでは、
#その加工性を維持したまま低損失化すること
#が課題になる。
#PPE/PPOでは、
#低極性化しながらCrosslink、Flow、接着を成立させること
#が課題になる。
#Advanced Thermoset/Hydrocarbonでは、
#PTFE級へ近いLossとFR-4級に近い製造性を両立すること
#が目標になる。
#そしてPTFEでは、
#圧倒的な電気性能を、高多層PCBの量産工程へどう持ち込むか
#が最大の難題になる。
#つまり、
#で進化しているものは、Dfだけではない。
#実際には、
#が同時に進化している。
#そして、その外側にPTFEという極低損失ルートが存在する。
#ガラスクロスと樹脂は鏡像のような進化をしている
#この構造は、先ほど見たGlass Clothと非常によく似ている。
#Glass側では、
#と、
#量産可能なGlassを低損失化
#している。
#別ルートとして、
#が、
#Quartzによる極限性能
#を追う。
#Resin側では、
#と、
#量産可能なResinを低損失化
#している。
#別ルートとして、
#が、
#Fluoropolymerによる極限性能
#を追う。
#したがって最終的なM9/M10 CCLは、
#「最高性能Glass」と「最高性能Resin」を単純に組み合わせればよいわけではない。
#むしろ、
#を一つの材料Systemとして最適化する必要がある。
#例えばResinのDfを大幅に下げることができれば、Q Glassを使わずNEZでもChannel Loss Budgetを満たせる可能性がある。
#逆に樹脂側の性能が足りなければ、より高価なQ GlassやPTFEが必要になる。
#つまりAI PCBにおける樹脂競争とは、
#最もDfの低いPolymerを探す競争#
ではない。
#本質は、
#なのである。
#この観点まで理解すると、M10世代でなぜPTFEそのものだけではなく、PPE/PPO、Advanced Thermoset、Resin Modifier、Coupling Agentまで同時に重要になっているのかが見えてくる。
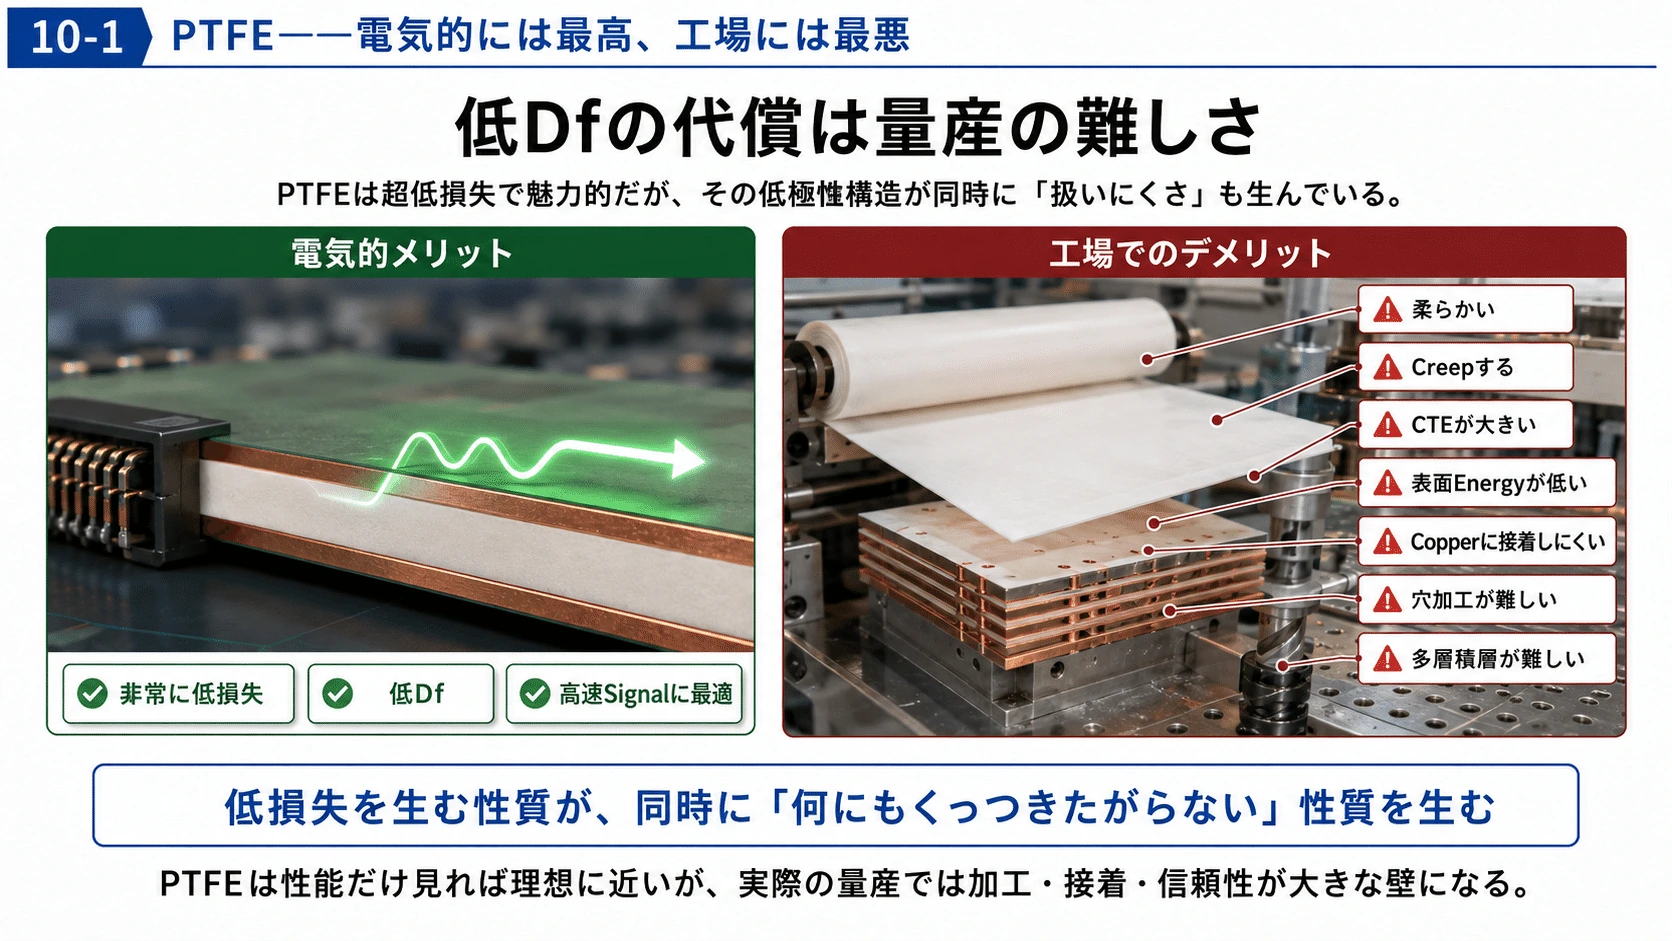
#10.PTFE――電気的には最高、工場には最悪
#PTFEは非常に低損失である。
#しかし、
#- 柔らかい
- Creepする
- CTEが大きい
- 表面Energyが低い
- Copperに接着しにくい
- 穴加工が難しい
- 多層積層が難しい
という問題を持つ。
#低Dfという特性を生む低極性構造が、同時に「何にもくっつきたがらない」性質を生んでいる。
#ここにPTFEの本質的な矛盾がある。
#
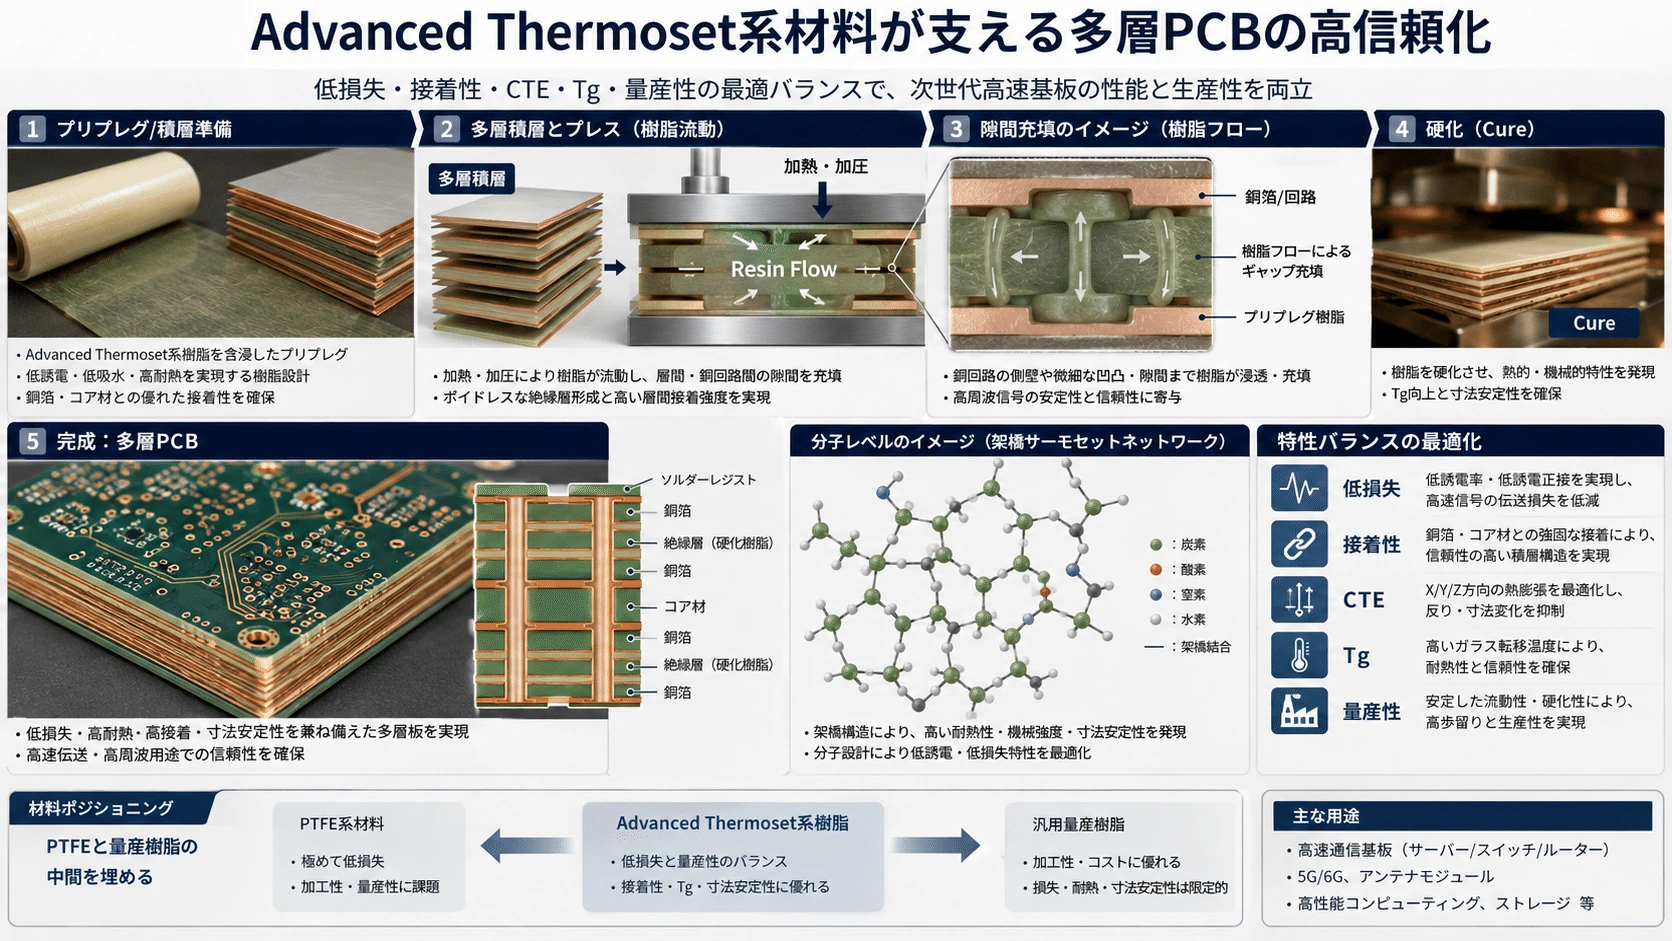
Prepreg――樹脂とガラスクロスを「多層PCB」に変える材料
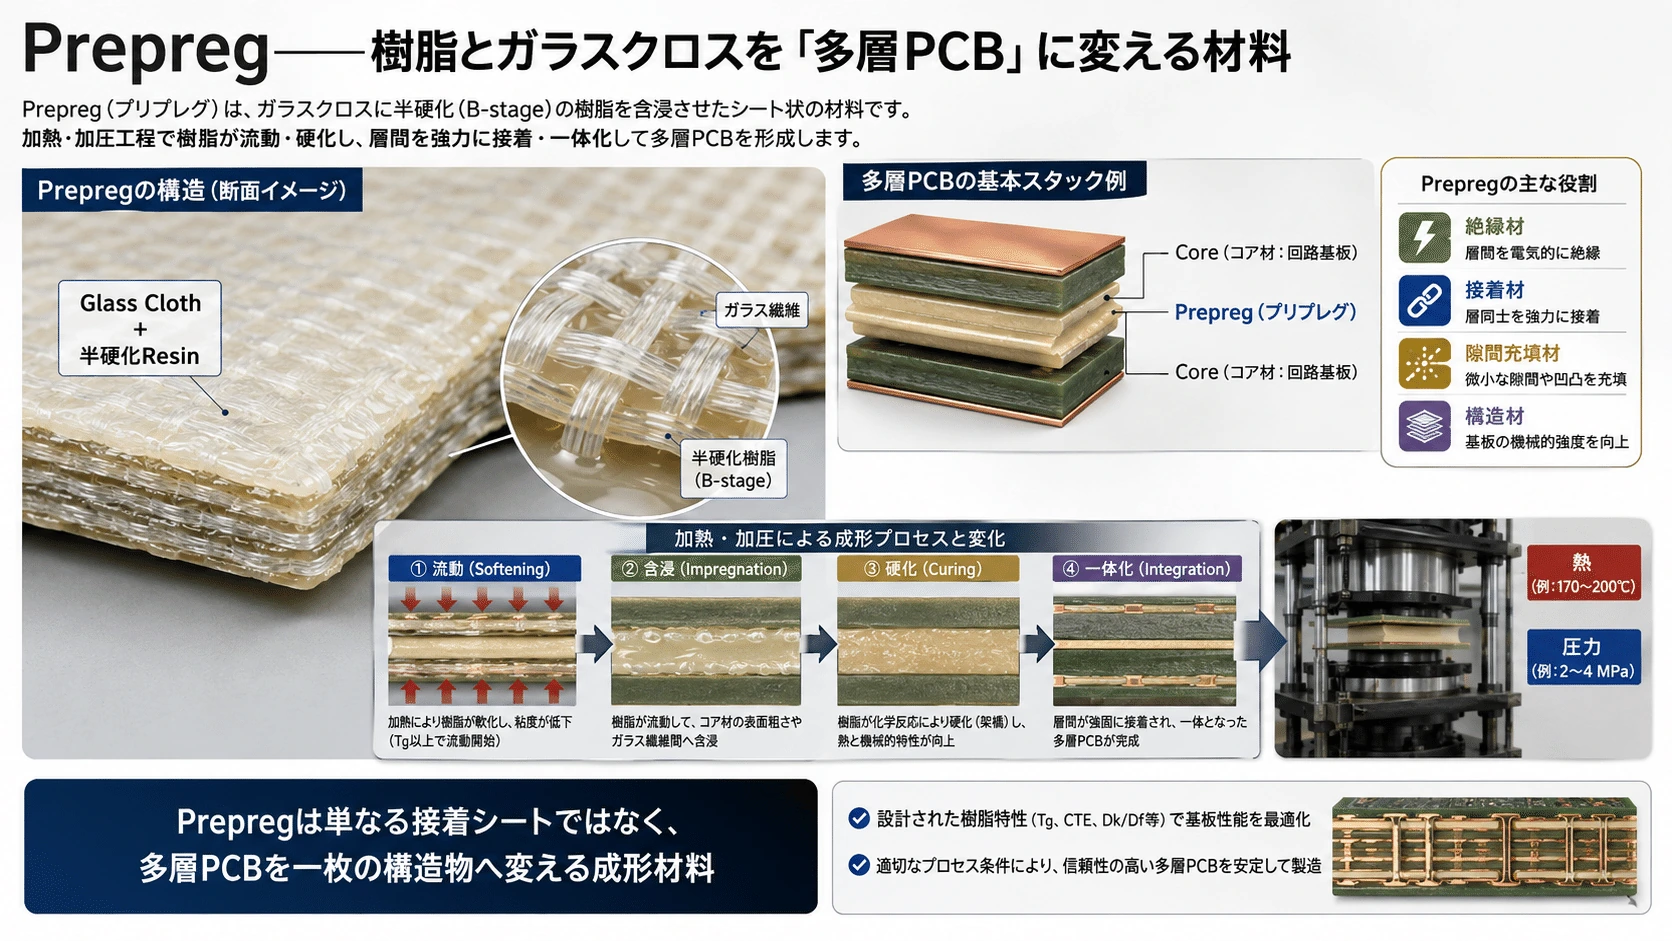
#ここで、多層PCBを成立させるうえで非常に重要なPrepregについて、もう少し詳しく見ておきたい。
#Prepregは、
#からなる中間材料である。
#名称はPre-impregnated material、つまり「あらかじめ樹脂を含浸した材料」に由来する。
#Glass Clothへ樹脂ワニスを浸透させたあと、完全には硬化させず、いわゆるB-stageと呼ばれる半硬化状態で止める。
#なぜ完全に硬化させないのか。
#理由は、後の多層積層工程でPrepregをもう一度流動させ、複数のCoreを接着する必要があるからである。
#例えば、
#Core
#Prepreg
#Core
#という順番で材料を重ね、熱と圧力を加える。
#するとPrepreg内部の樹脂は温度上昇とともに粘度が下がり、Copper配線の凹凸やCore間の隙間へ流れ込む。
#その後さらに加熱するとCrosslink反応が進み、最終的には硬い三次元Networkとなって上下のCoreを一体化する。
#つまりPrepregは、
#を同時に担っている。
#単なる「接着シート」ではない。
#多層PCBを一枚の構造物へ変えるための、成形材料そのものなのである。
#
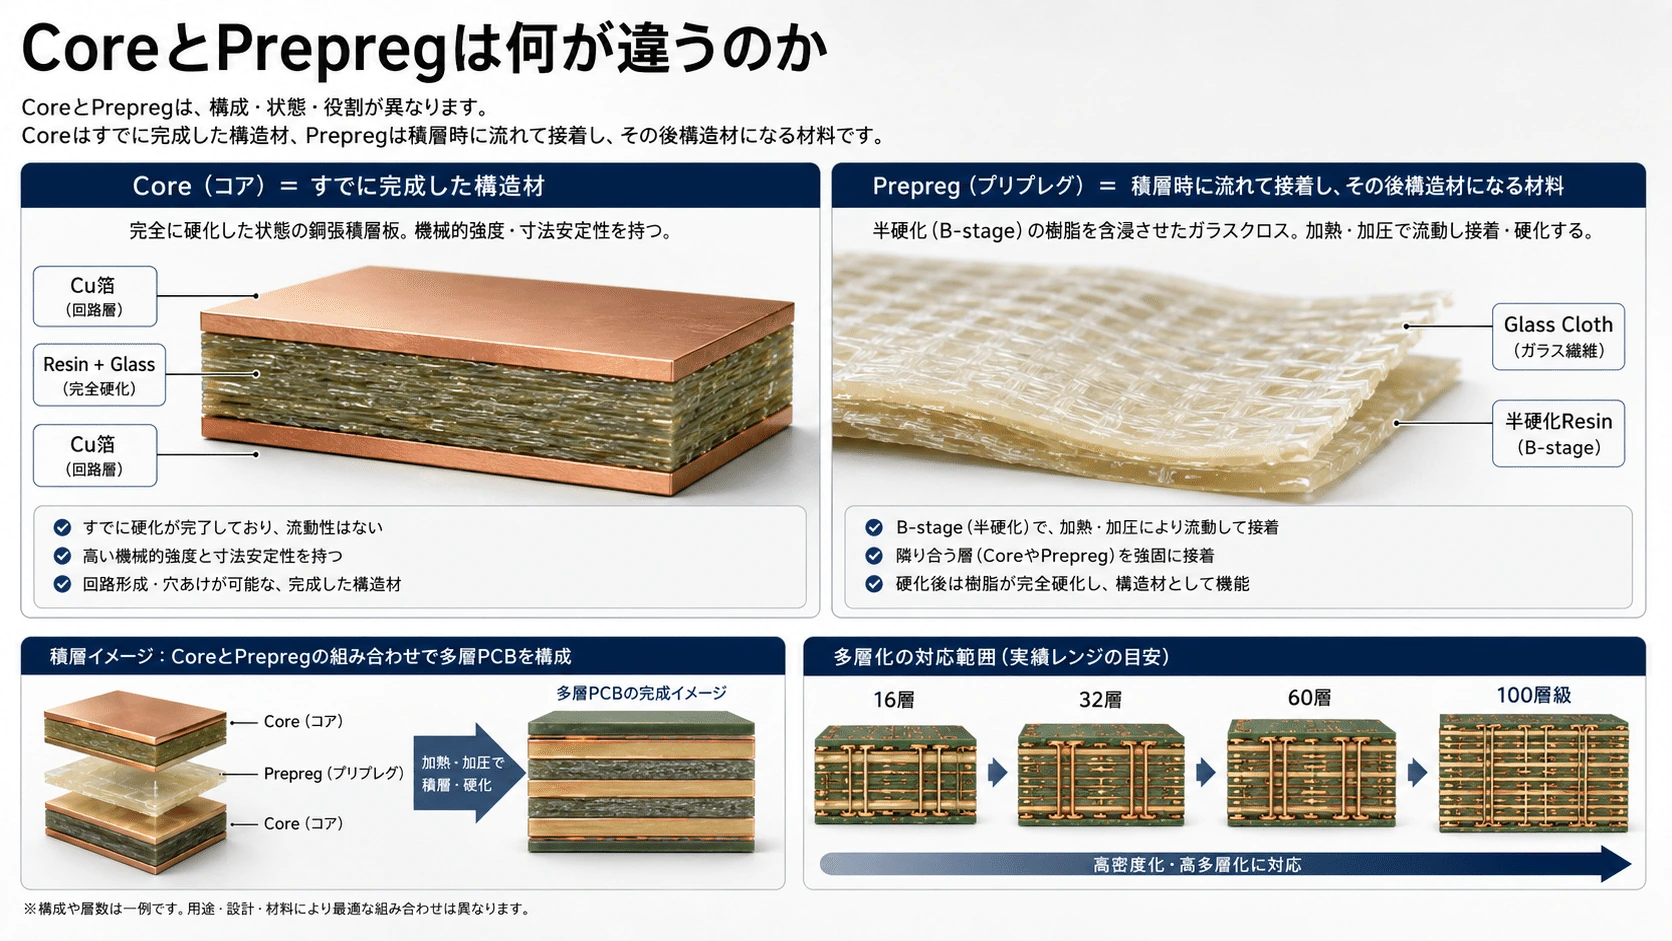
CoreとPrepregは何が違うのか
#Coreはすでに完全硬化した、
#という板である。
#一方Prepregは、Glass Clothへ含浸したResinを半硬化状態で止めている。
#したがって、
#であるのに対し、
#という違いがある。
#PCBは、
#を何度も積み重ねることで、
#16層、32層、60層、さらに100層級へ高多層化していく。
#つまりAI向けPCBでLayer数が増えるほど、Prepregの性能が最終的な歩留まりを大きく左右する。
#
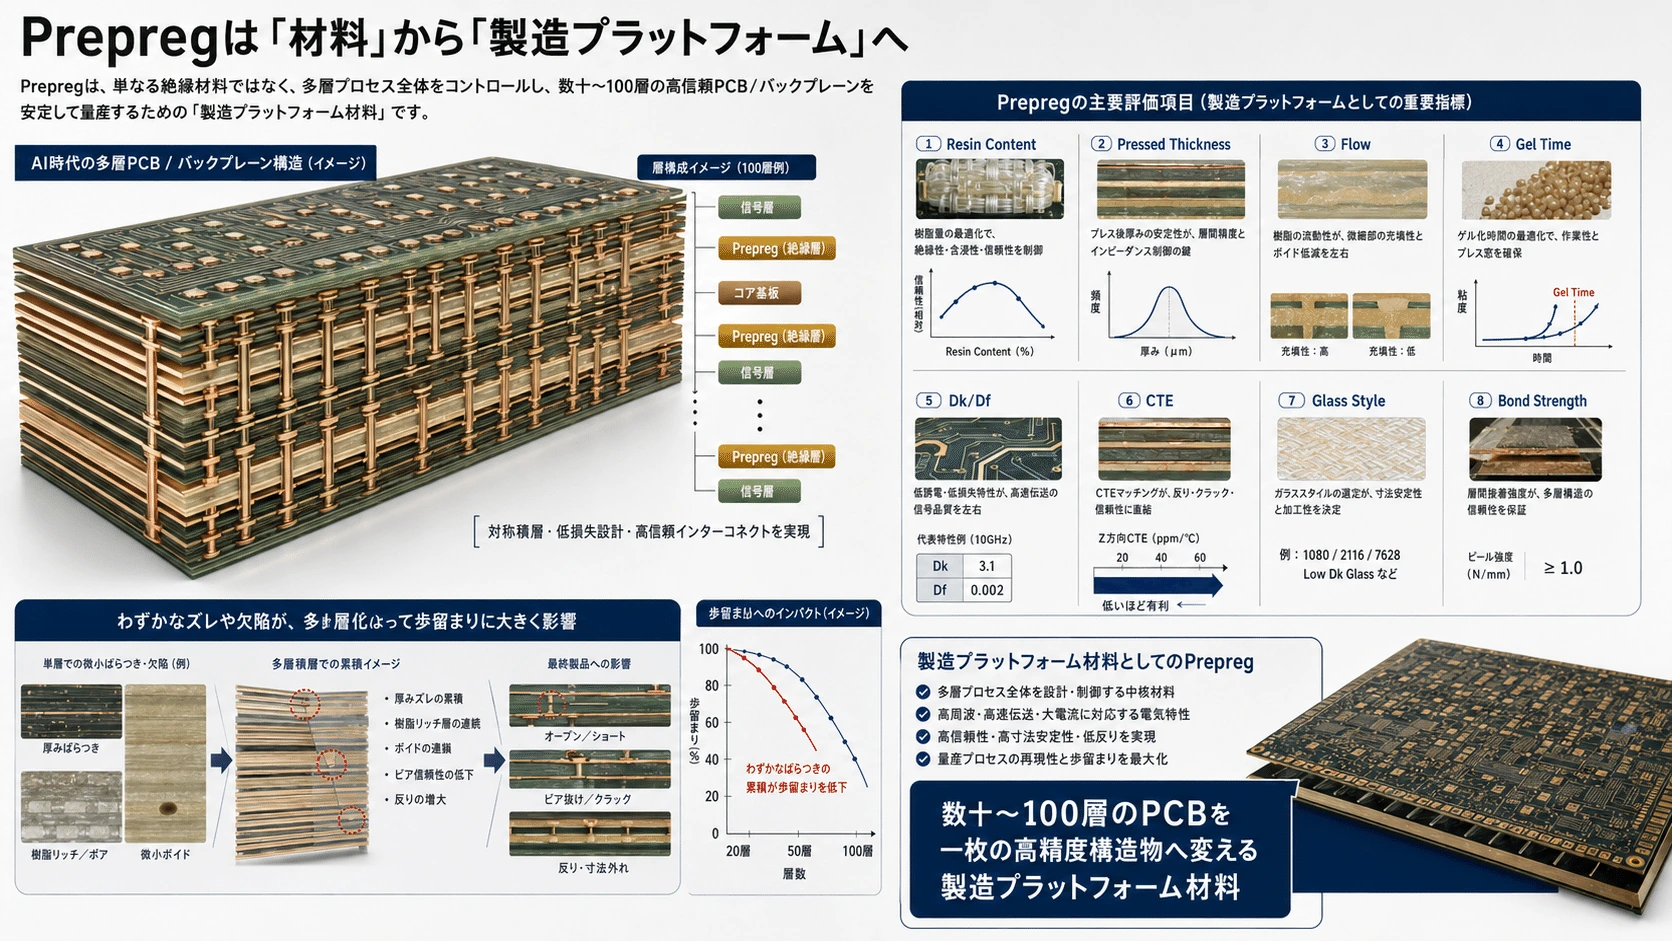
Prepregで最も重要なのは「どのように流れるか」
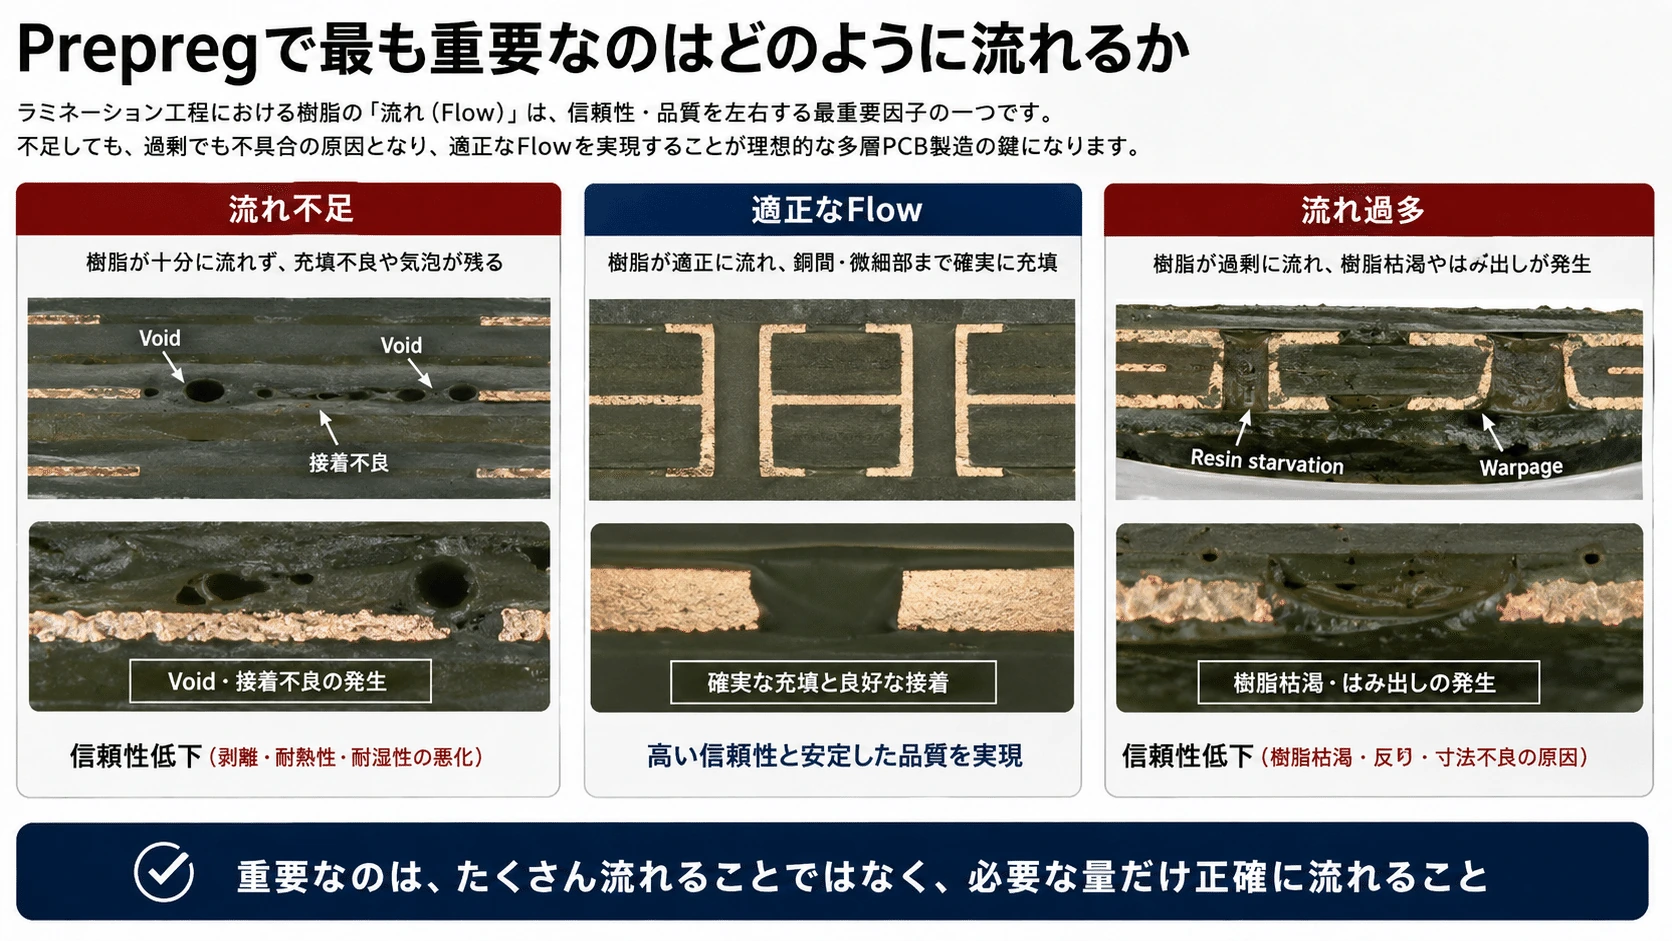
#Prepregの技術で特に重要なのがResin Flowである。
#加熱時にResinが流れなければ、Copper配線の間を十分に埋めることができない。
#すると、
#- Void
- Resin不足
- 接着不良
- Delamination
- 局所的な絶縁厚不足
などが発生する。
#しかし、流れ過ぎても問題になる。
#Resinが積層部の外へ過剰に流出すると、
#- Layer間厚が薄くなる
- Board全体の厚さが変化する
- Resin starvationが起こる
- Glass Clothが露出しやすくなる
- Impedanceが設計値からずれる
- Warpageが増える
といった問題が生じる。
#したがって求められるのは、
#である。
#
Flow Window・Gel Time・Cure
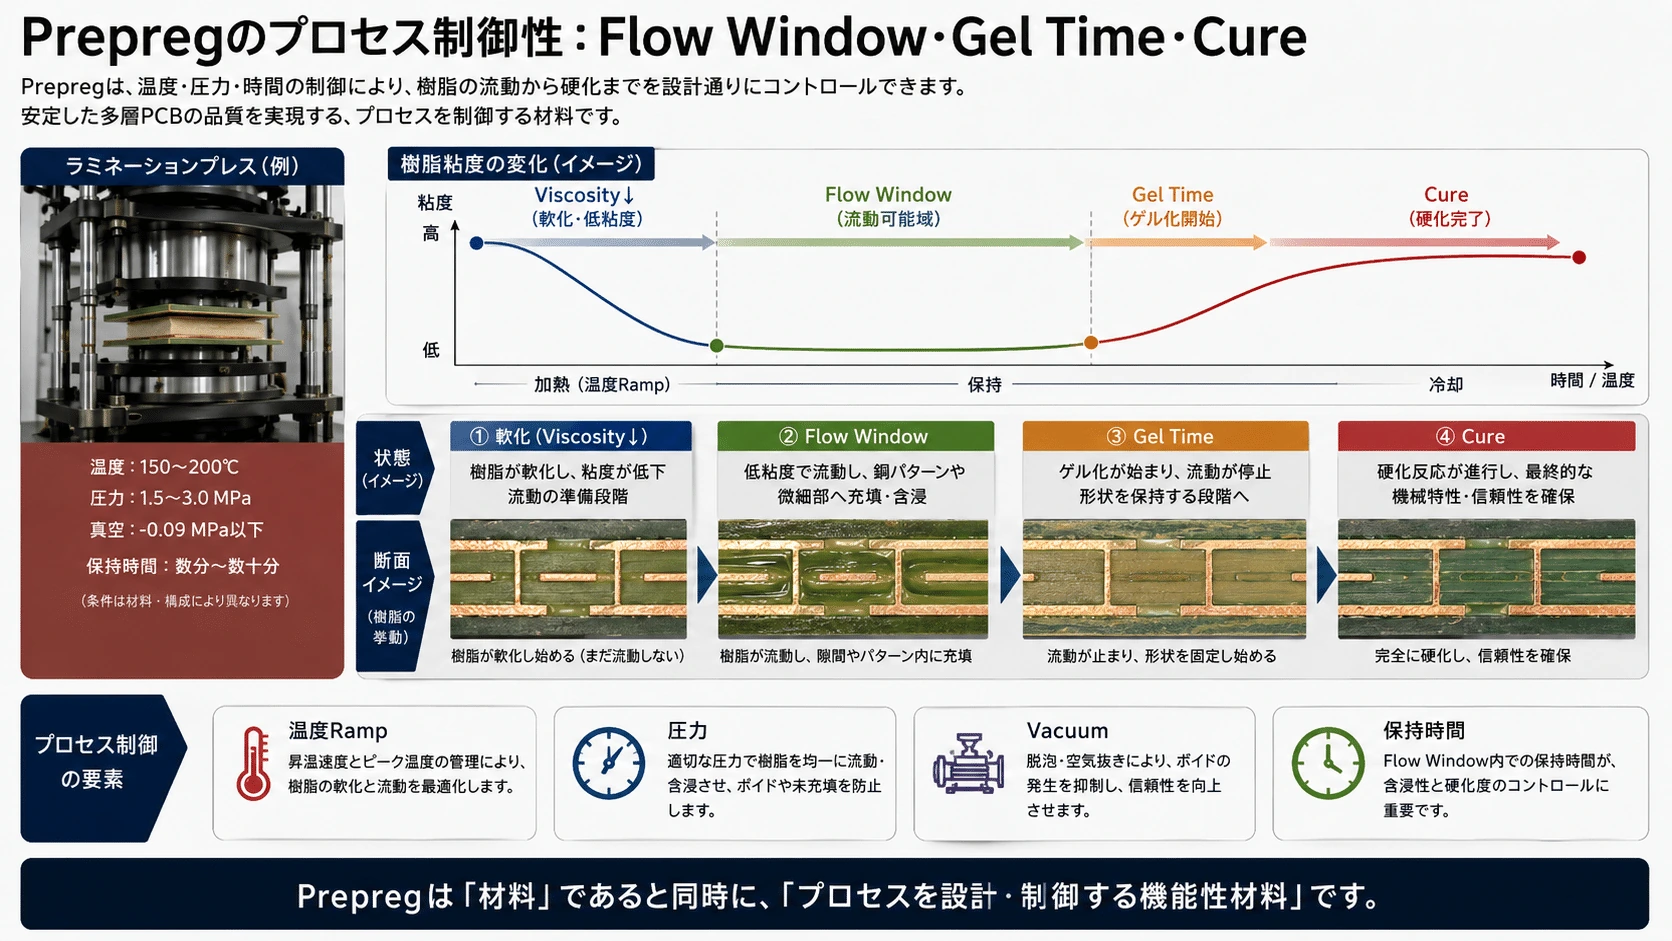
#Prepreg Resinを加熱すると、粘度は単純に下がり続けるわけではない。
#最初は温度上昇によって柔らかくなり、
#となる。
#その後、最も流動しやすい領域に入る。
#この時間帯にCopper Patternの隙間を埋め、上下Coreへ密着する。
#しかし同時にCrosslink反応も始まり、やがて粘度は上昇する。
#そしてGel化すると、Resinはほとんど流れなくなる。
#最後に完全硬化して寸法を固定する。
#つまり、
#という時間軸を制御しなければならない。
#温度Ramp、Press圧力、Vacuum、保持時間などは、このResin Flowを制御するために存在している。
#100層級PCBでは、この小さな差が全Layerへ累積する。
#そのためPrepregは、材料であると同時に積層Processそのものを設計するための材料でもある。
#
Resin Contentも重要になる
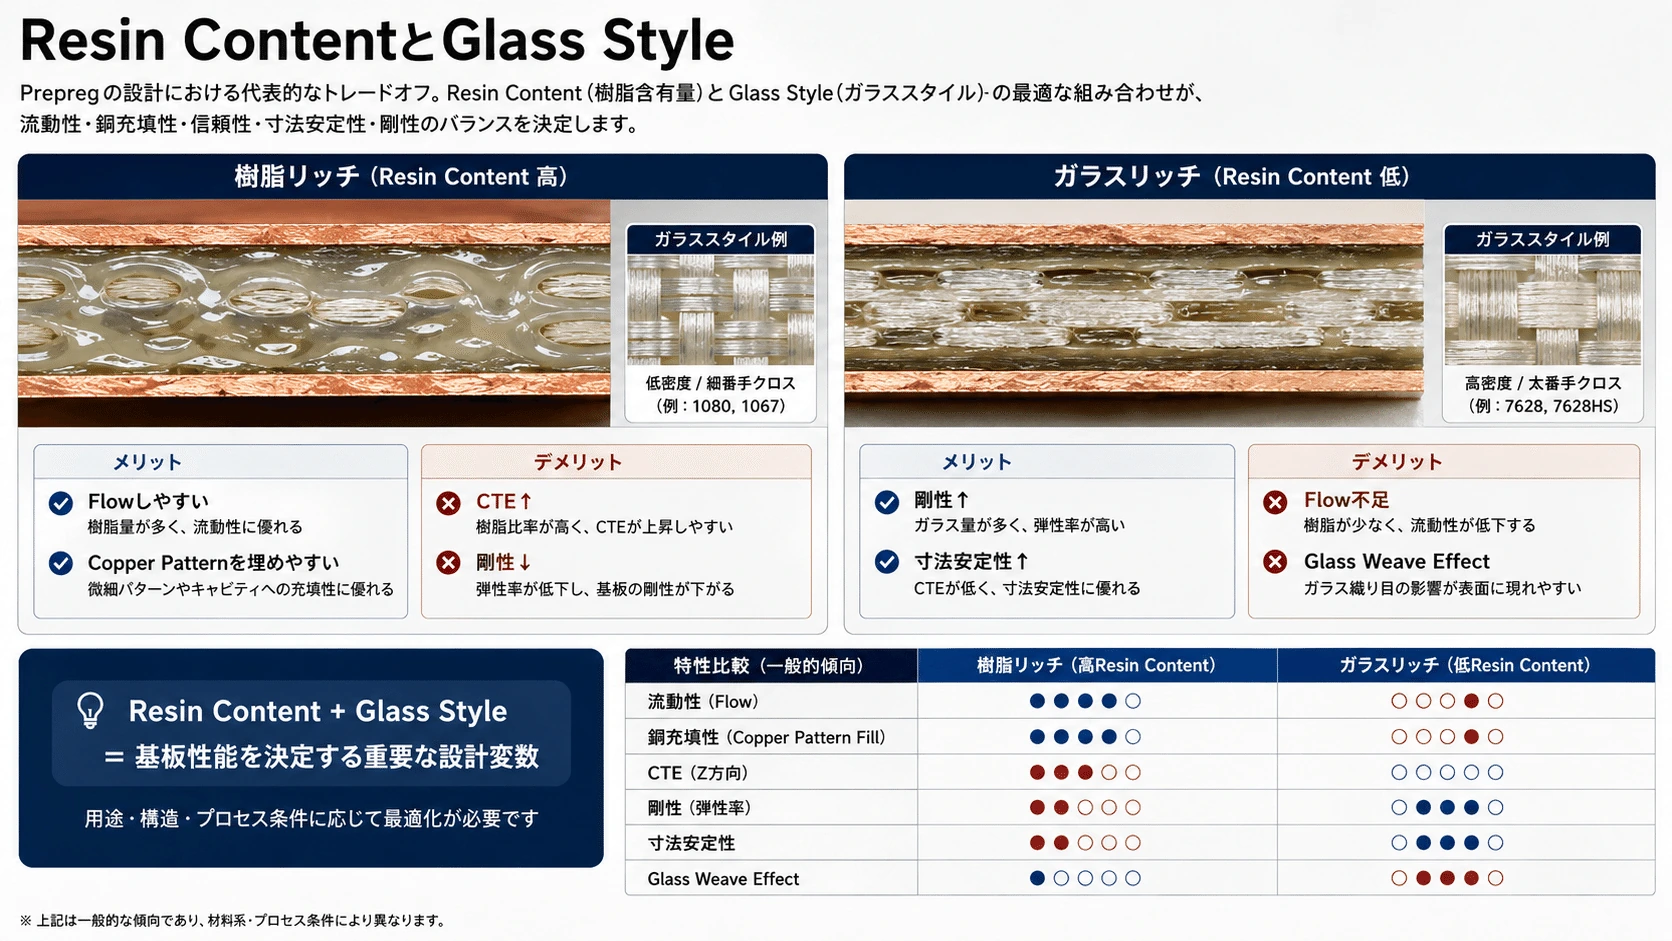
#Prepregでは、Glass Clothに対してどれだけResinを含ませるかも重要である。
#Resin量を増やせば、
#- Copper Patternを埋めやすい
- Flow量を確保しやすい
- 厚い配線にも追従しやすい
という利点がある。
#しかしResin比率が高過ぎれば、
#- CTEが増えやすい
- 剛性が低下しやすい
- Boardが反りやすくなる
- Resin側のDk/Dfの影響が増える
可能性がある。
#逆にGlass比率を増やせば、
#- 剛性向上
- CTE低減
- 寸法安定性向上
が期待できる。
#しかし、
#- Resin Flow不足
- Glass Weave Effect
- Glass自身の誘電損失
が問題になる。
#したがってPrepregでは、
#も一つの設計変数となる。
#
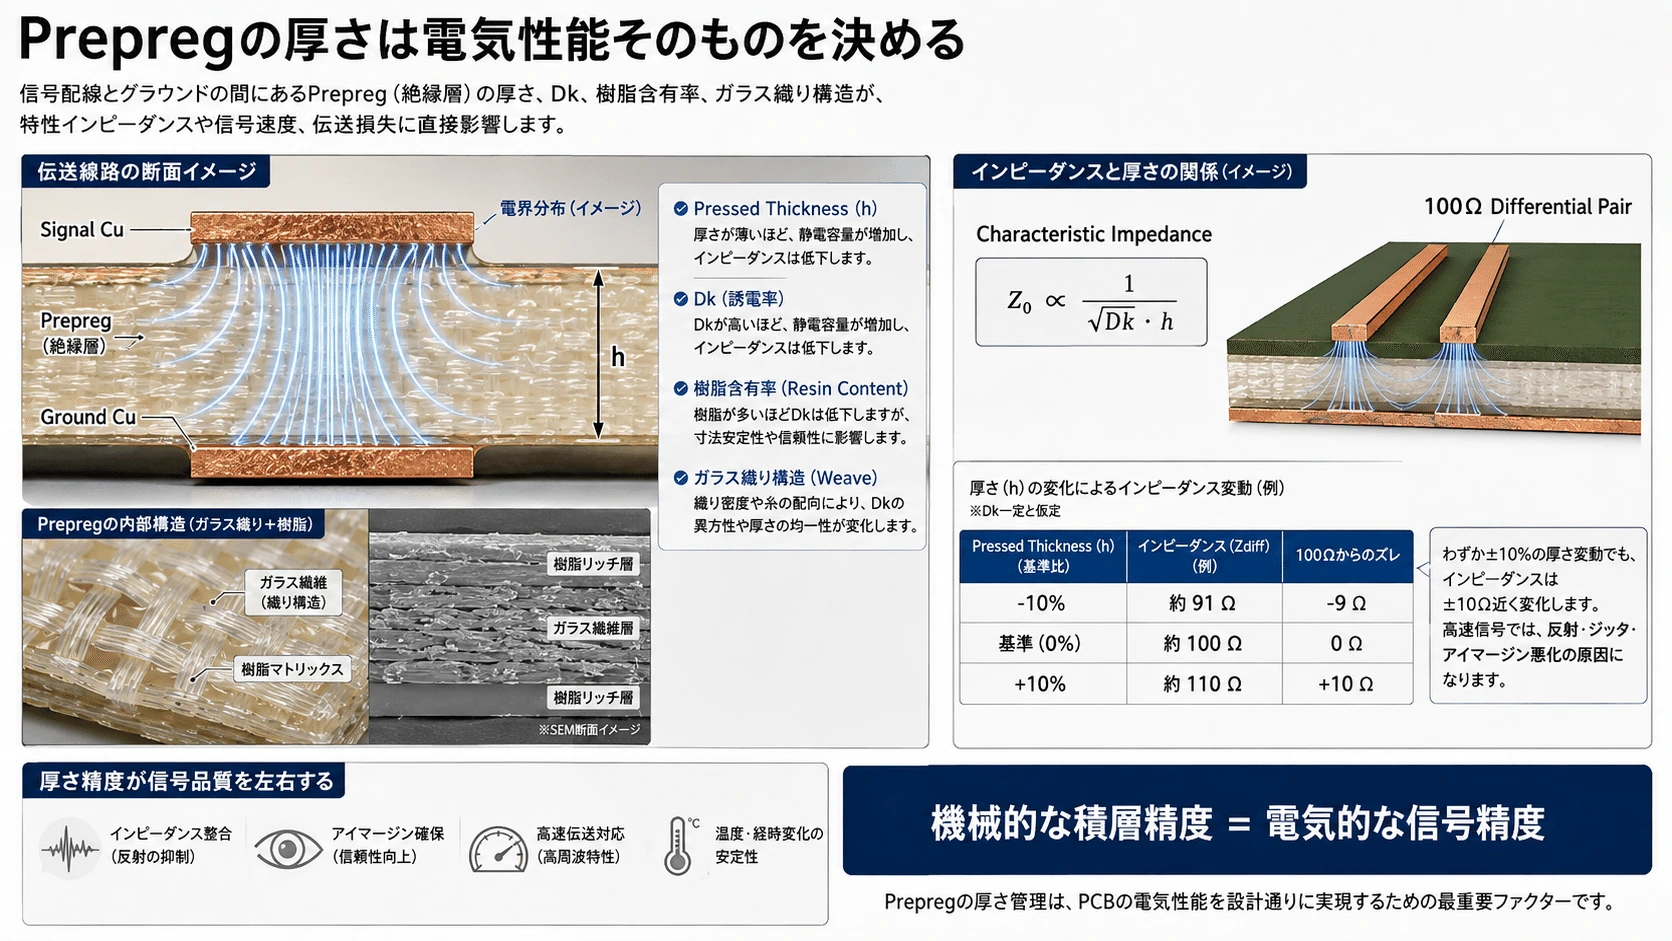
Prepregの厚さは電気性能そのものを決める
#高速PCBではPrepregは単なる構造材ではない。
#Signal LayerとGround Planeの間に存在する誘電体そのものでもある。
#例えば、
#Signal Cu
#Prepreg
#Ground Cu
#という構造では、Prepregの厚さ、Dk、Resin Content、Glass構造がTransmission LineのCharacteristic Impedanceを決める。
#したがって最終積層後の、
#が非常に重要になる。
#設計では100Ω Differential Pairなど特定のImpedanceを狙うため、Prepreg厚が設計値から変化するとSignal Integrityにも直接影響する。
#つまり、
#なのである。
#AI PCBで材料と製造工程を切り離して考えられない理由がここにある。
#
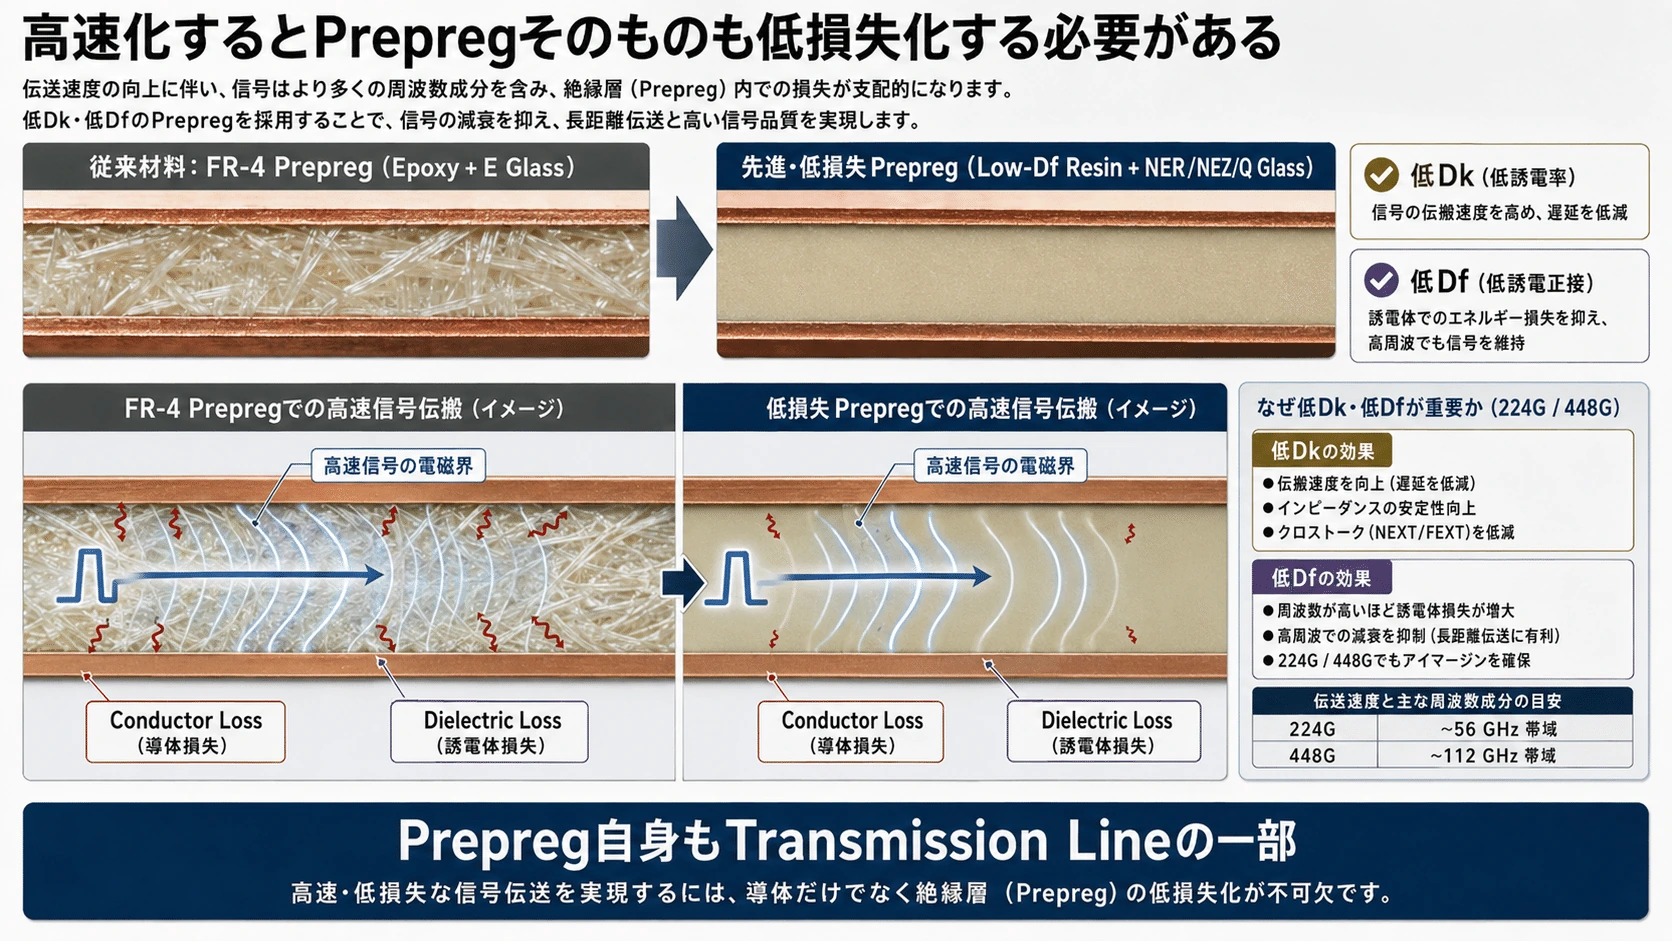
高速化するとPrepregそのものも低損失化する必要がある
#従来のFR-4なら、
#というPrepregで十分だった。
#しかし224G、448Gへ高速化すると、高速信号の電磁界はPrepreg内部にも広がる。
#したがってPrepreg自身にも、
#が要求される。
#そこで、
#といった材料構成へ進む。
#しかしここで新しい矛盾が生まれる。
#Resinを低極性化すると、
#する一方、
#しやすい。
#GlassをQ Glassなどへ高性能化すると電気特性は改善するが、Fiberの脆さや樹脂含浸性など量産難度が上昇する。
#さらにCopperをHVLP4、HVLP5へ平滑化するとConductor Lossは減少するが、機械的Anchor Effectが低下してResinとの接着が難しくなる。
#つまりM9/M10世代のPrepregでは、
#という、
#電気的には理想だが、製造上は極めて接着しにくい材料同士
#を一つのBoardへまとめなければならない。
#
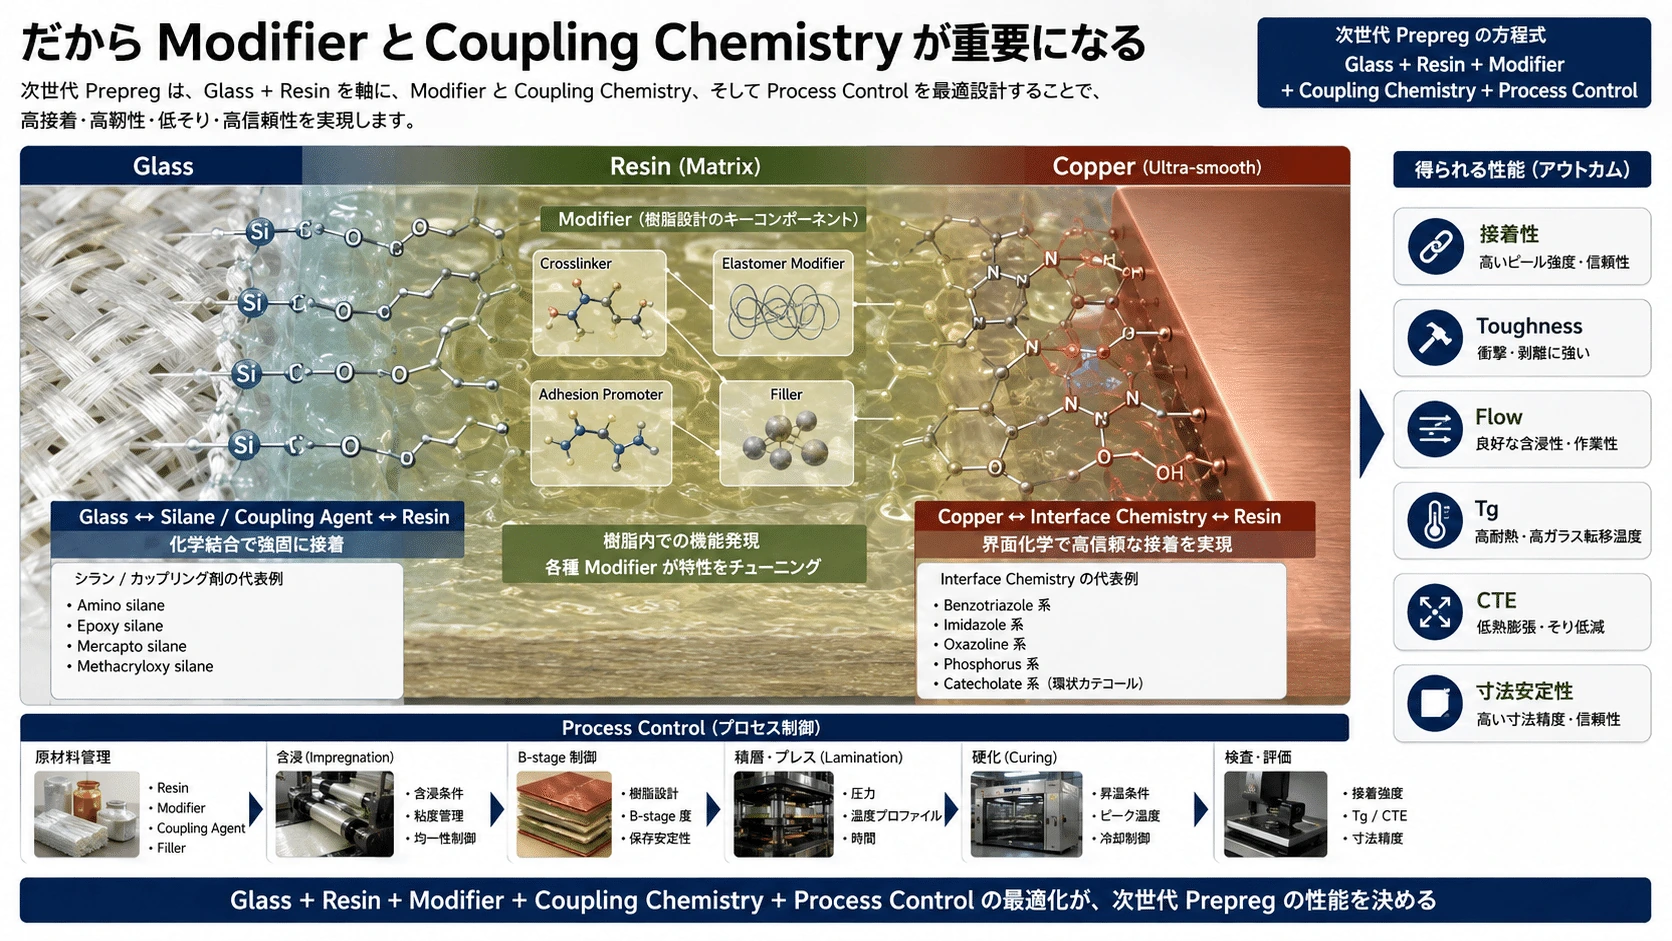
だからModifierとCoupling Chemistryが重要になる
#この問題を解決するため、Prepregは単純なGlass+Resinではなくなっていく。
#Glass側では、
#という界面設計を行う。
#Resinには、
#- Crosslinker
- Elastomer Modifier
- Adhesion Promoter
- Filler
などを組み込み、
#- 接着性
- Toughness
- Flow
- Tg
- CTE
- 寸法安定性
を調整する。
#したがって次世代Prepregをより正確に表現するなら、
#となる。
#
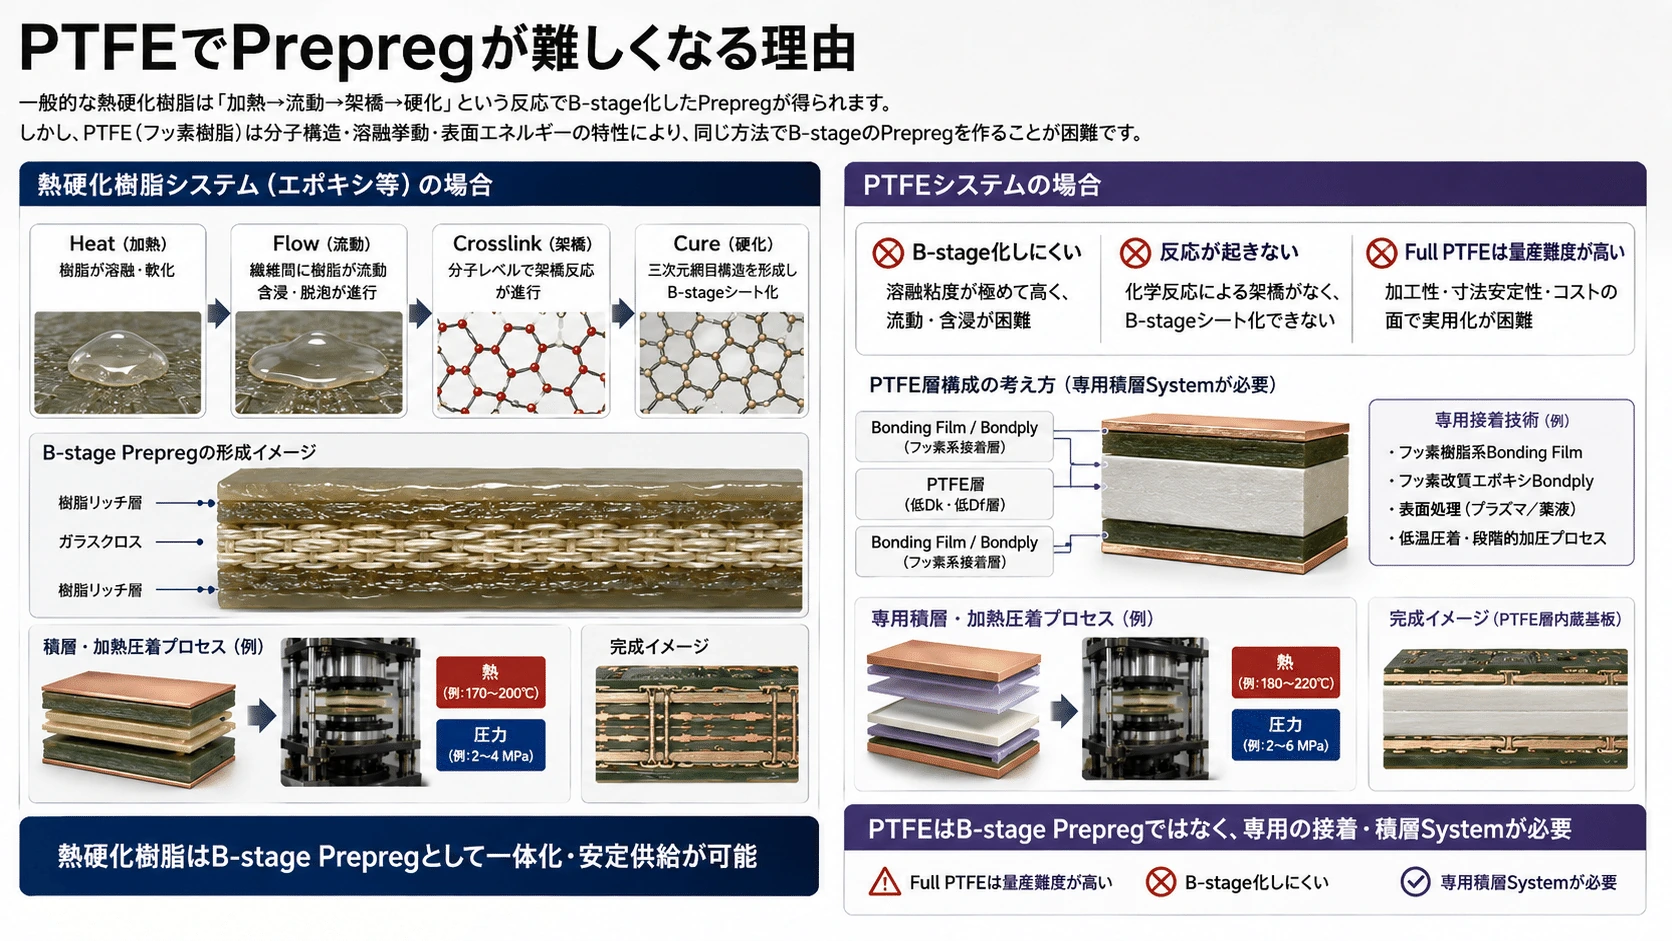
PTFEでPrepregが難しくなる理由
#ここまで理解すると、なぜPTFEのFull multilayer化が難しいのかも見えてくる。
#EpoxyやPPE/PPOなどのThermosetでは、
#という積層に都合の良い挙動を設計できる。
#一方PTFEは、一般的なEpoxyのようなB-stage Prepregから熱硬化する材料ではない。
#そのためPTFE多層化では専用Bonding FilmやBondply、Fluoropolymer系接着材料など、別の積層Systemが必要になる。
#これはFull PTFE Boardの量産難度が高い理由の一つである。
#そこでM10世代では、
#とし、その周囲を、
#で支えるHybrid構造が現実的になる。
#PTFEが最重要高速信号の電気性能を担当し、
#Prepregが、
#- 接着
- 機械強度
- 寸法安定性
- CTE
- 高多層積層
- 量産Yield
を担当する。
#つまりPTFE Hybridとは、単に「PTFEと別材料を混ぜる」という話ではない。
#PTFEが苦手とする多層構造の成形を、Prepreg技術によって補うMaterial Architectureなのである。
#
Prepregは「材料」から「製造プラットフォーム」へ
#AI向け高多層PCBでは、Prepregを見るときに、
#を同時に見る必要がある。
#そしてLayer数が増えるほど、一つのPrepreg Layerで起こるわずかな厚さ変化、Void、位置ずれ、接着不良が完成Boardの歩留まりへ累積していく。
#その意味で、M9/M10世代におけるPrepregとは、
#Glass ClothにResinを含浸した半硬化シート#
というだけではない。
#より本質的には、
#なのである。
#高速AI PCBの性能競争が進むほど、CCL、Glass、Resin、Copperだけでなく、それらを実際に一つのBoardへまとめ上げるPrepreg設計と積層Processそのものの価値も大きくなっていく。
#
11.だからFull PTFEではなくHybridになる
#電気性能だけなら、
#Cu PTFE Cu PTFE Cu PTFE
#が理想に見える。
#しかし60~100層でこれを行うと量産難度が急激に上がる。
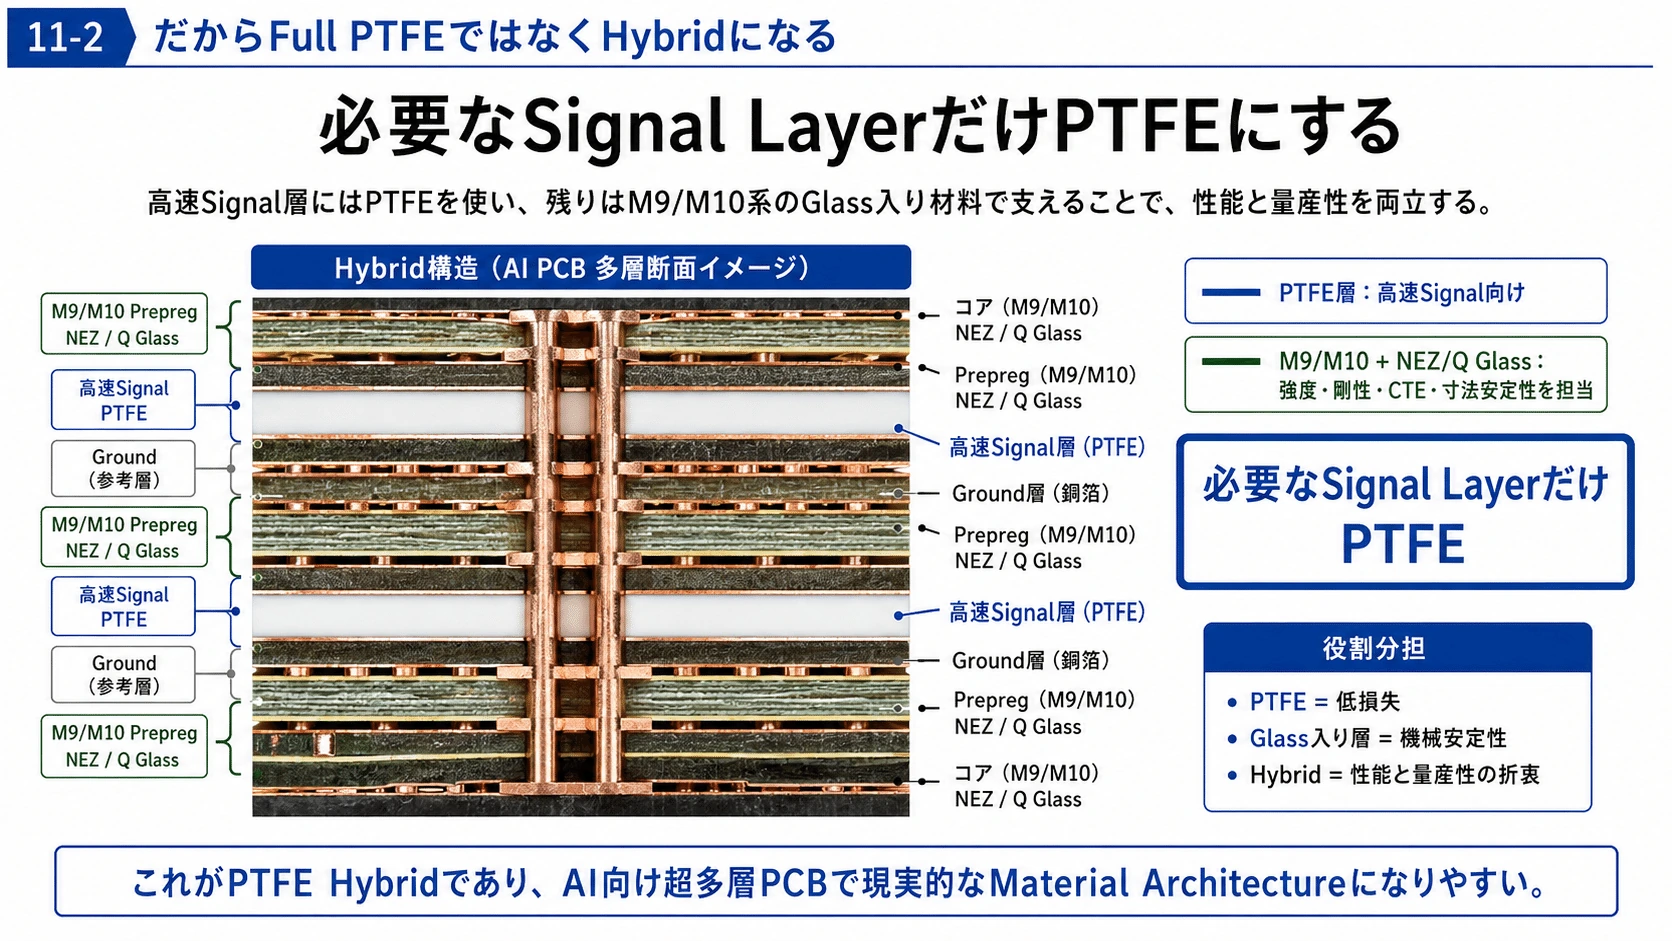
#そこで、
#高速Signal
────────────
PTFE
────────────
GroundM9/M10 Prepreg
・・・・・・・・・・・・・・
NEZ/Q Glass
・・・・・・・・・・・・・・高速Signal
────────────
PTFE
────────────
Groundとする。
#つまり、
#にする。
#残りはGlass入りM9/M10が、
#- 強度
- 剛性
- CTE
- 寸法安定性
を担当する。
#これがPTFE Hybridである。
#
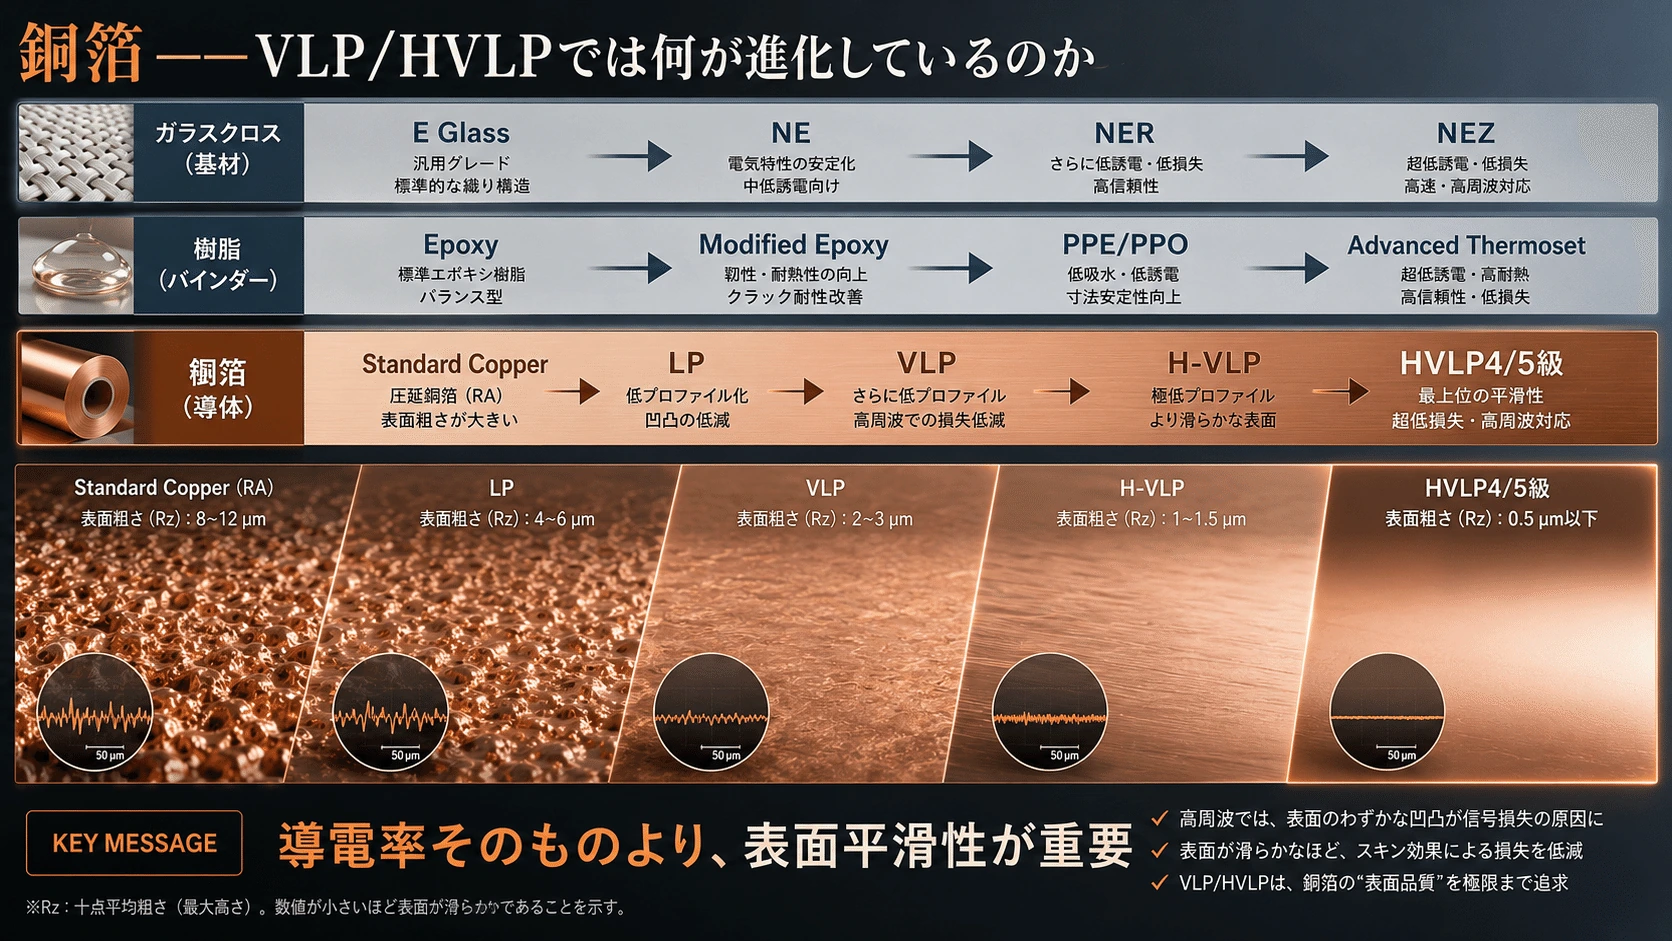
12.銅箔――VLP/HVLPでは何が進化しているのか
#ここまでGlass ClothとResinでは、通信速度の上昇に合わせて材料そのものを低損失化してきた。
#Glass側では、
#Resin側では、
#へ進んでいる。
#そしてCopper側でも同じように、
#という低損失化が進んでいる。
#ただしCopperの場合、変えているのは主として導電率そのものではない。
#高速PCBで重要になるのは、
#Copper表面がどれだけ平滑であるか
#である。
#
そもそもPCB用Copper Foilはどう作られるのか
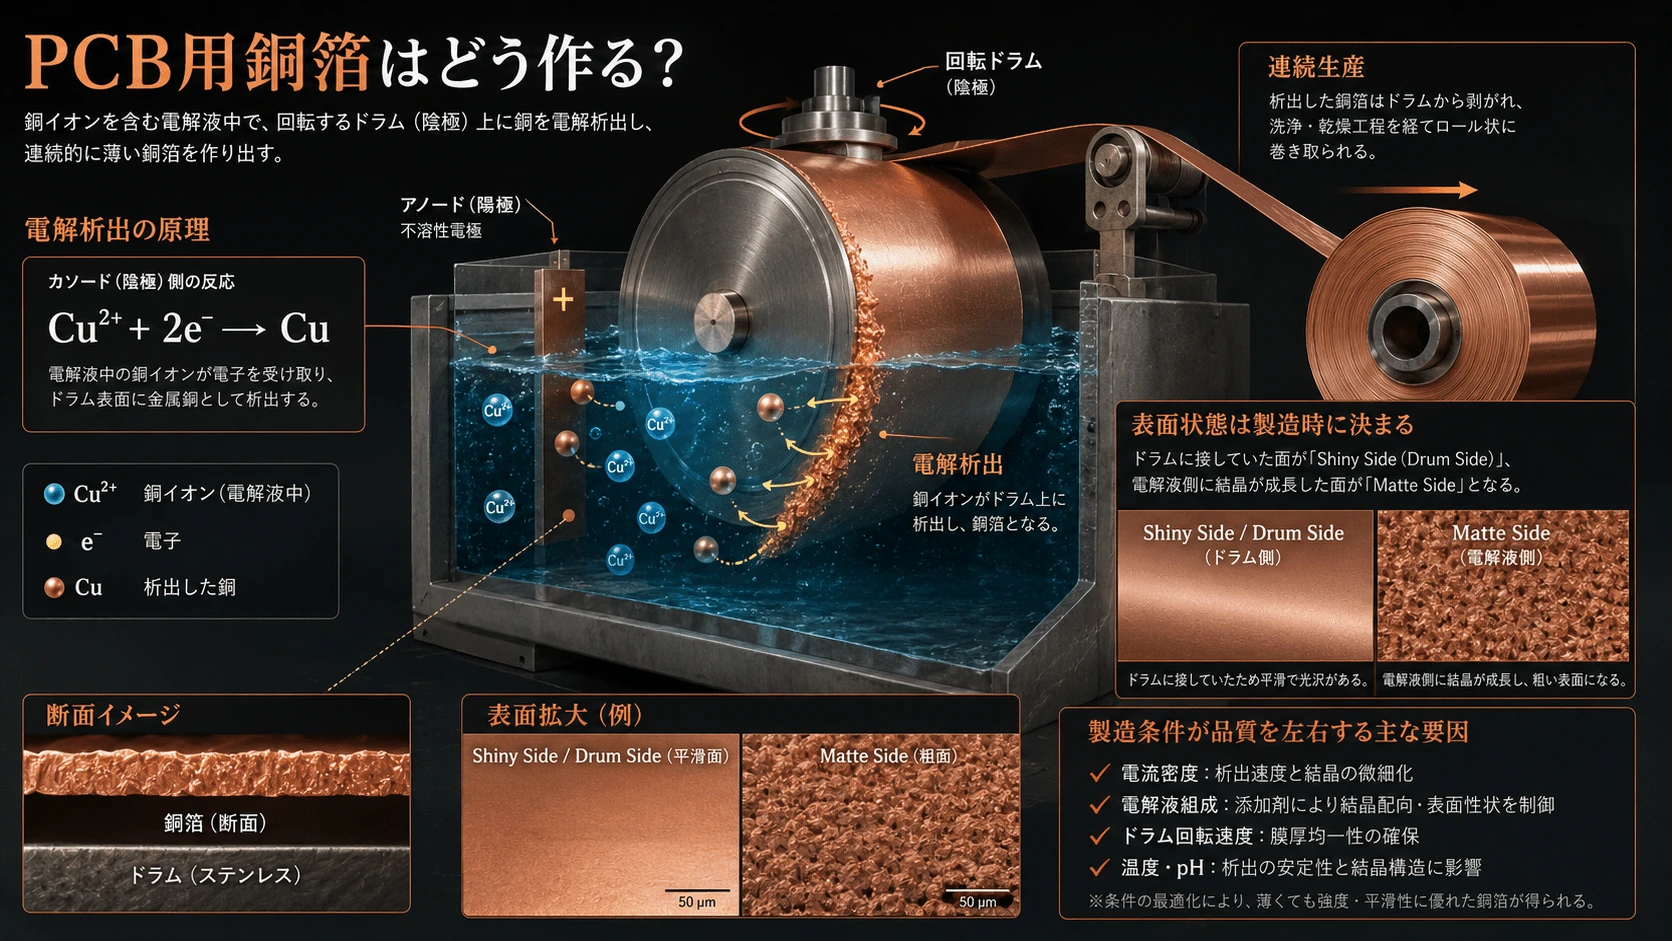
#PCBで広く使用されるCopper Foilには、大きく電解銅箔、Electrodeposited Copper Foilと、圧延銅箔、Rolled Copper Foilがある。
#大型Rigid PCBや高速通信基板では、連続的に薄いCopper Foilを大量生産しやすい電解銅箔が重要になる。
#電解銅箔では、Copper Ionを含む電解液の中で大型の回転DrumをCathodeとして、
#という電解析出を行う。
#Drum表面へ薄いCopper Layerを連続的に成長させ、それを剥がしてRollとして巻き取る。
#この製造方法では一枚のCopper Foilにも二つの異なる面ができる。
#Drumに接していた側はDrum表面を転写するため比較的平滑で、Shiny Side、Drum Sideなどと呼ばれる。
#一方、電解液側ではCopper Crystalが成長するため、一般により粗いMatte Sideとなる。
#つまりCopper Foilは、製造された瞬間から完全に均質な薄い金属板ではない。
#によって表面状態が決まる材料なのである。
#
なぜ昔のCopper Foilは粗い方が都合がよかったのか
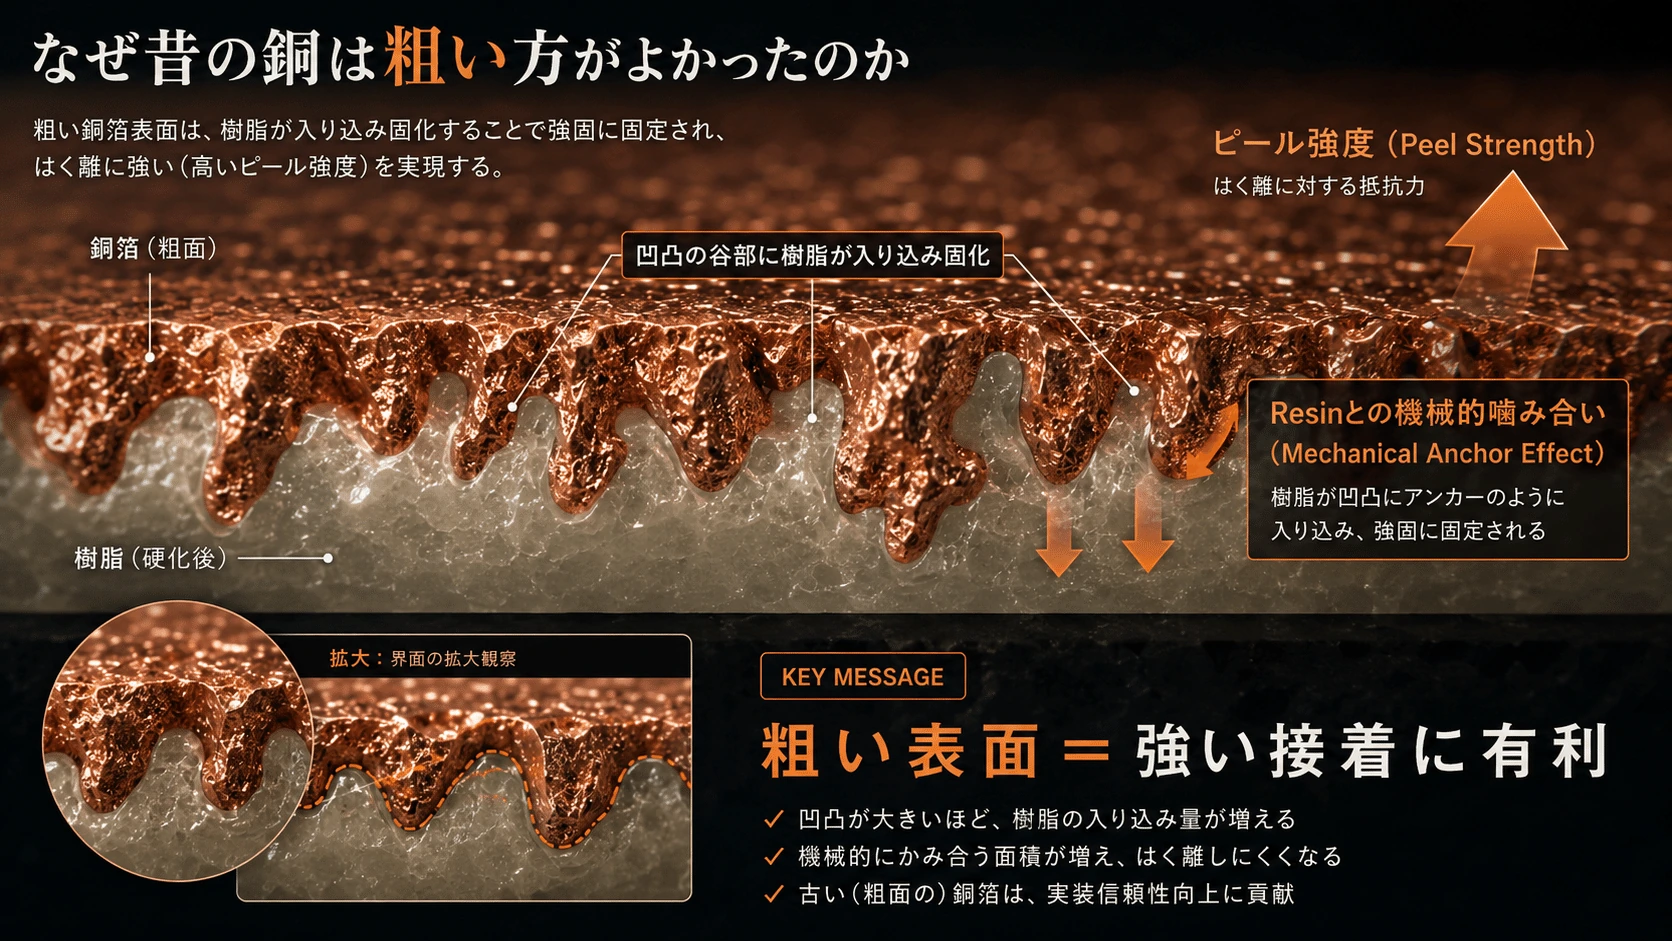
#従来PCBではCopper FoilをResinへ強く接着する必要があった。
#そのためCopper表面に微細な凹凸を作り、その隙間へResinを入り込ませる。
#Resinが硬化するとCopper表面と機械的に噛み合う。
#これが、
#である。
#従来のPCBでは、このAnchor Effectを強くすることがPeel Strengthや熱信頼性を確保するうえで非常に有効だった。
#したがって長い間、
#という設計思想が成立していた。
#ところが高速通信になると、この粗さそのものが信号損失の原因になる。
#
Skin Effect――高速化すると電流はCopper表面しか使わなくなる
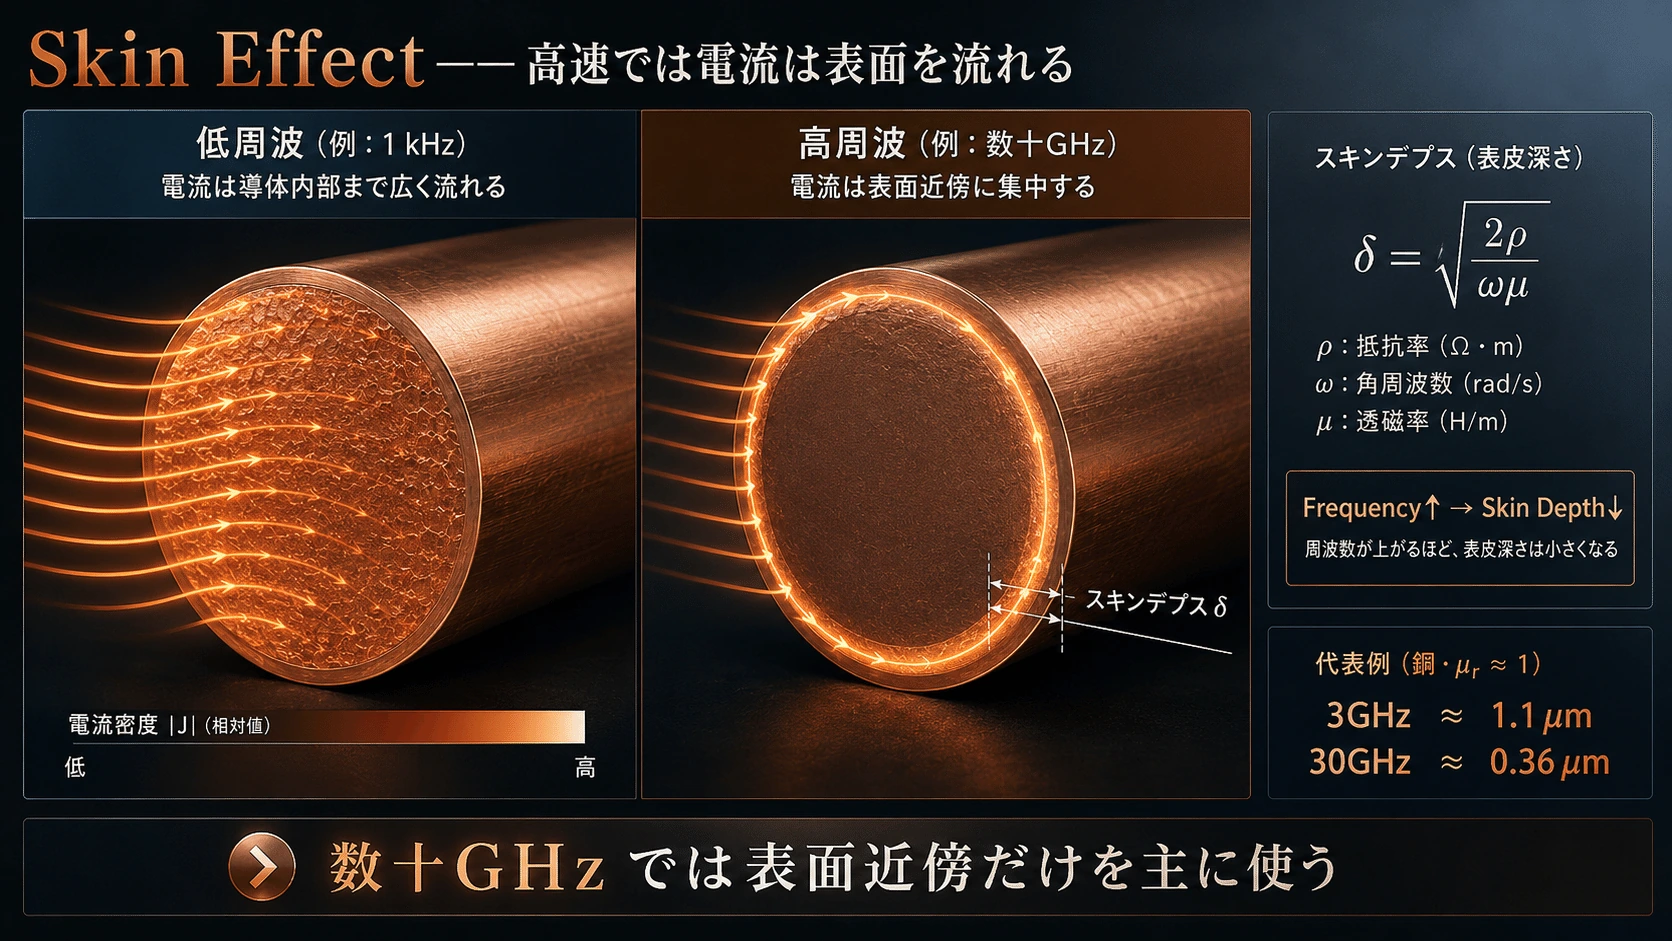
#低周波ではCurrentはCopper断面の比較的広い領域を流れる。
#しかしFrequencyが高くなるほどSkin EffectによってCurrentが導体表面へ集中する。
#Skin Depthは概念的には、
#で表される。
#Frequencyが高くなるほど、
#となる。
#Copperでは代表的に、3GHzで約1.1µm、30GHzでは約0.36µmまでSkin Depthが小さくなる。(福田金属箔粉工業株式会社)
#つまり数十GHz領域になると、18µmや35µmあるCopper Foilの全断面を均等に使って信号が流れているわけではない。
#主として、
#を利用している。
#ここでCopper表面が大きく粗れていると、その粗さが無視できなくなる。
#
粗いCopperではConductor Lossが増える
#理想的に平滑なCopperなら、表面電流は比較的素直な経路を流れる。
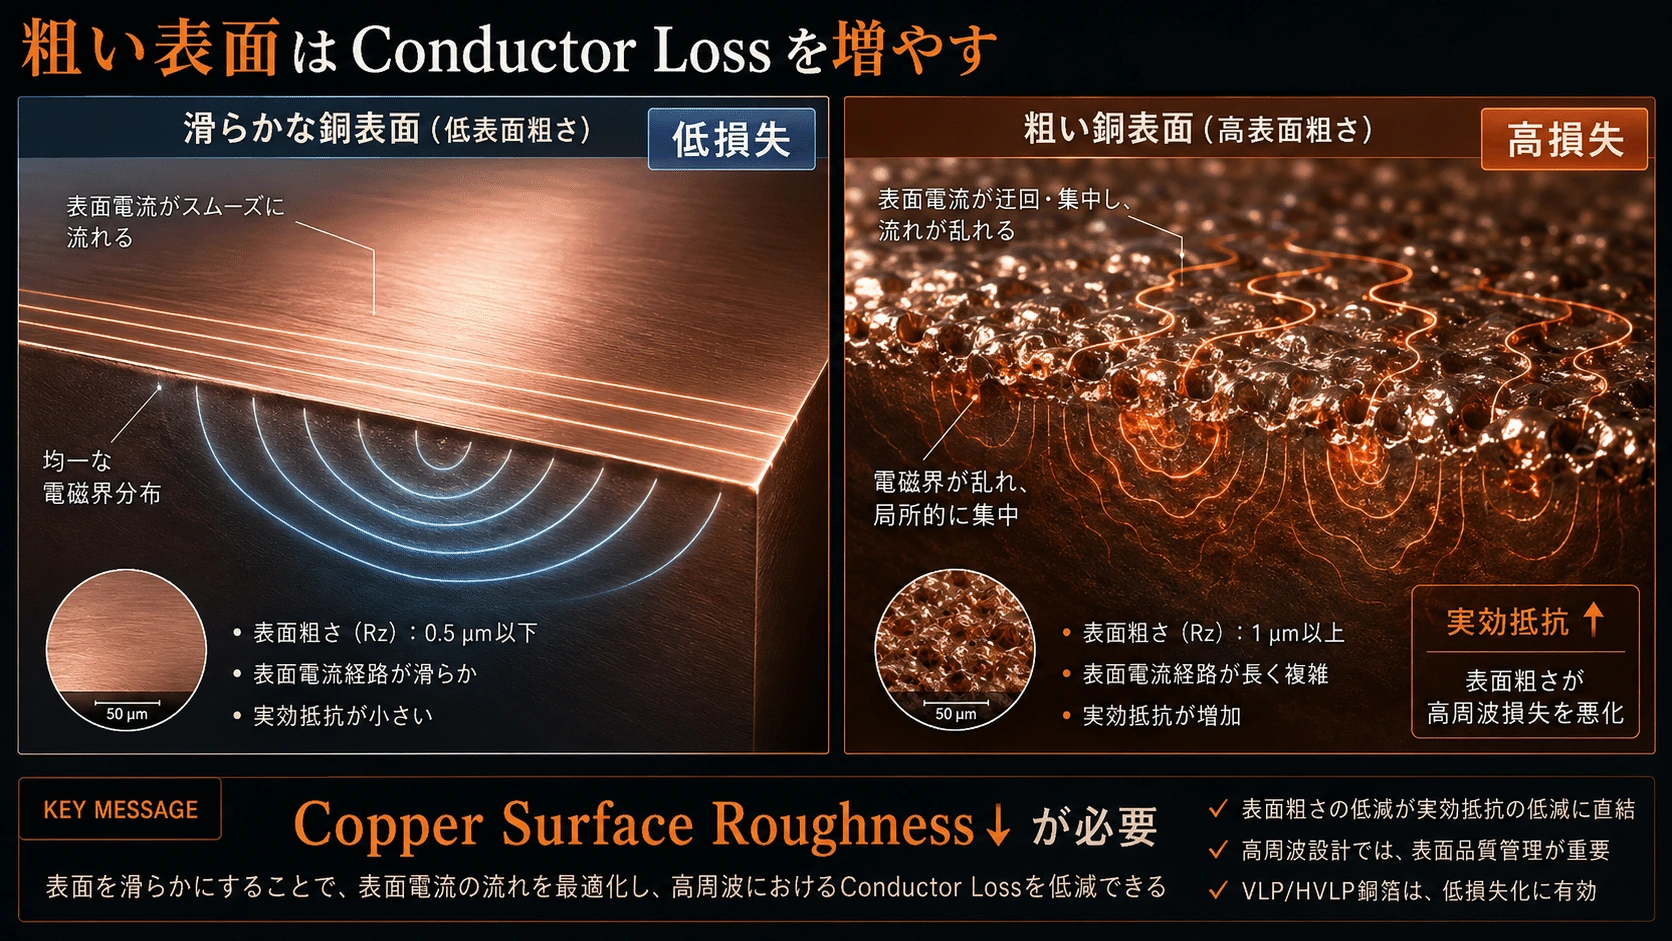
#しかしCopper表面に大きな凹凸が存在すると、Skin Effectによって表面へ集中したCurrentはその三次元的な表面形状の影響を受ける。
#単純な「道のりが長くなる」という説明だけでは完全ではないが、実際には表面粗さによって高周波での実効抵抗や電磁界分布が変化し、Conductor Lossが増える。
#Rogersも高周波基板ではCopper Surface RoughnessがConductor Lossへ大きく影響し、高Frequency・薄Dielectricになるほど従来の単純な粗さ補正では不足することを説明している。(Rogers Corporation)
#したがって高速PCBでは、
#が必要になる。
#これがVLP、H-VLP、HVLP4/5級Copper Foilへ進む理由である。
#
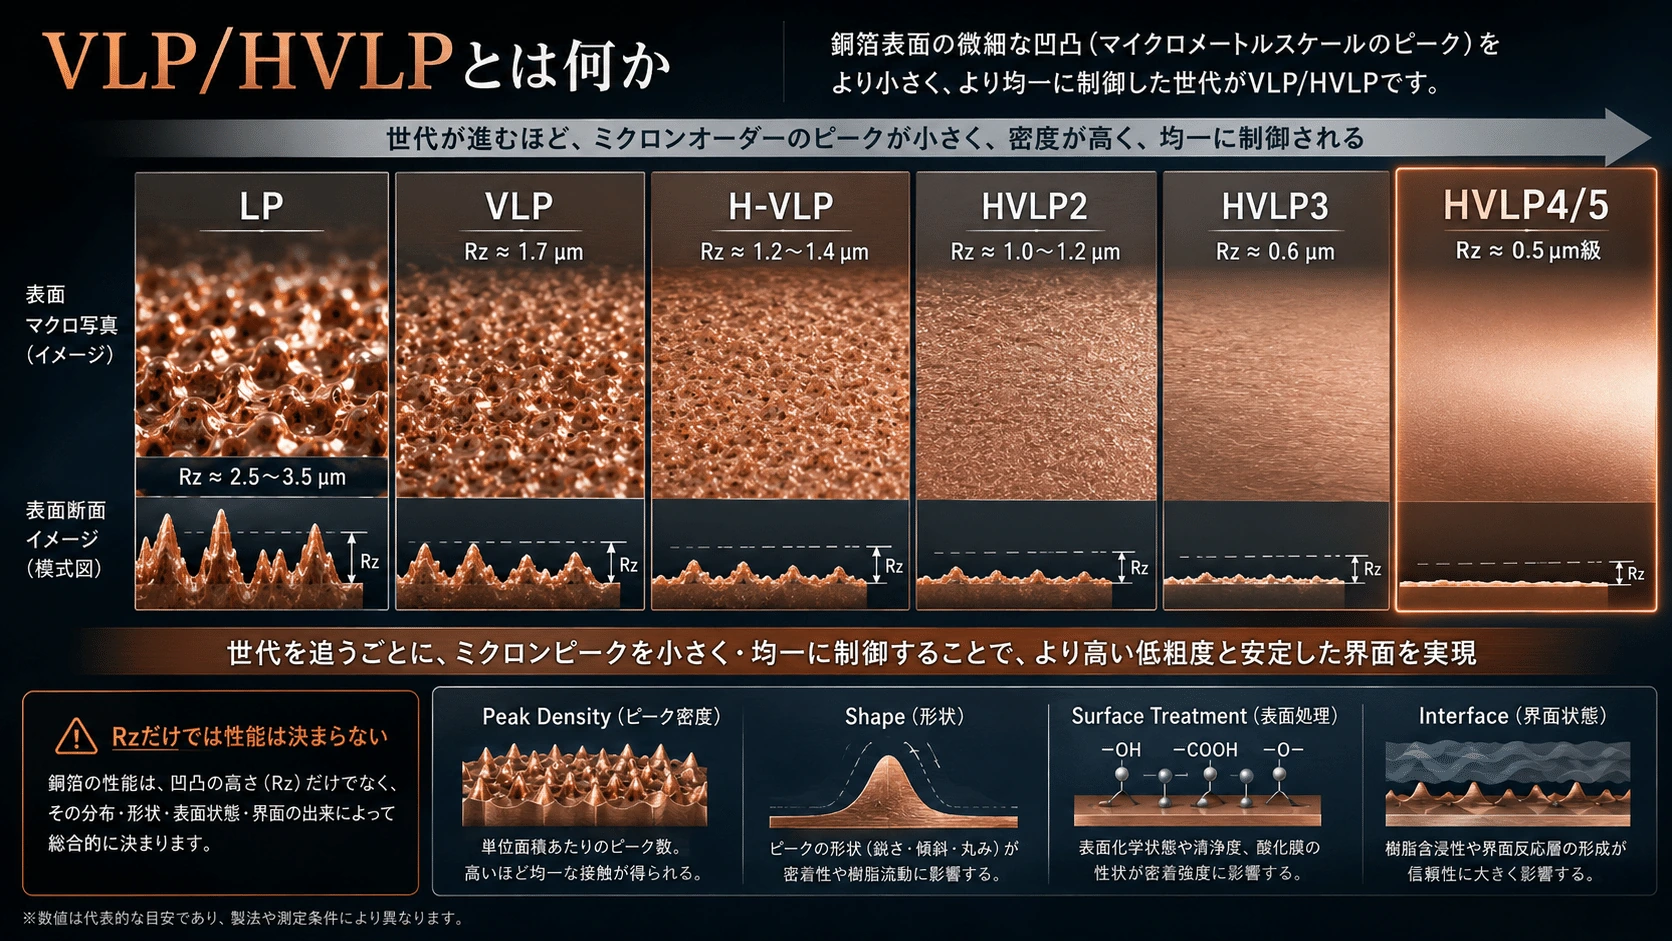
VLP/HVLPとは何か
#VLPはVery Low Profile。
#H-VLPはさらに低Profile化した高周波対応Copper Foilのカテゴリーとして使われる。
#ただし注意が必要なのは、
#HVLP4、HVLP5が世界共通で一つのRzや化学組成を規定した材料規格ではない
#ことである。
#メーカーによって製品構造、Surface Treatment、Profile分類は異なる。
#例えば古河電工の現在の高周波Copper Foilでは、
#まで製品系列が展開されている。H-VLP5は同社では現在開発中とされている。(Furukawa Electric)
#公開されている世代の一例を見ると、古河電工ではVLP品でRz約1.7µm、H-VLPで約1.2~1.4µm、H-VLP2では約1.0~1.2µmまで表面Profileを小さくしている。(Furukawa Electric)
#つまりCopper表面に存在するµm級の山を、世代ごとにさらに小さくしている。
#
HVLP4/5ではµm以下の表面制御へ入る
#さらに先端領域では、表面Profileはサブµm級へ入っている。
#三井金属が公開しているVSPの製品系列では、
#という代表的なLaminate-side Profileが示されている。(Mitsui Kinzoku)
#ここで興味深いのは、HVLP4とHVLP5で公開Rzが同じ0.5µm級でも世代が異なることである。
#つまり、
#ということである。
#表面の山の高さだけでなく、
#- Peakの密度
- Shape
- 三次元Surface Area
- Surface Treatment
- ResinとのInterface
- 高周波での実効伝導特性
まで性能へ影響する。
#したがってHVLP4→5では、単にRzをさらに小さくするだけの競争ではなくなっている。
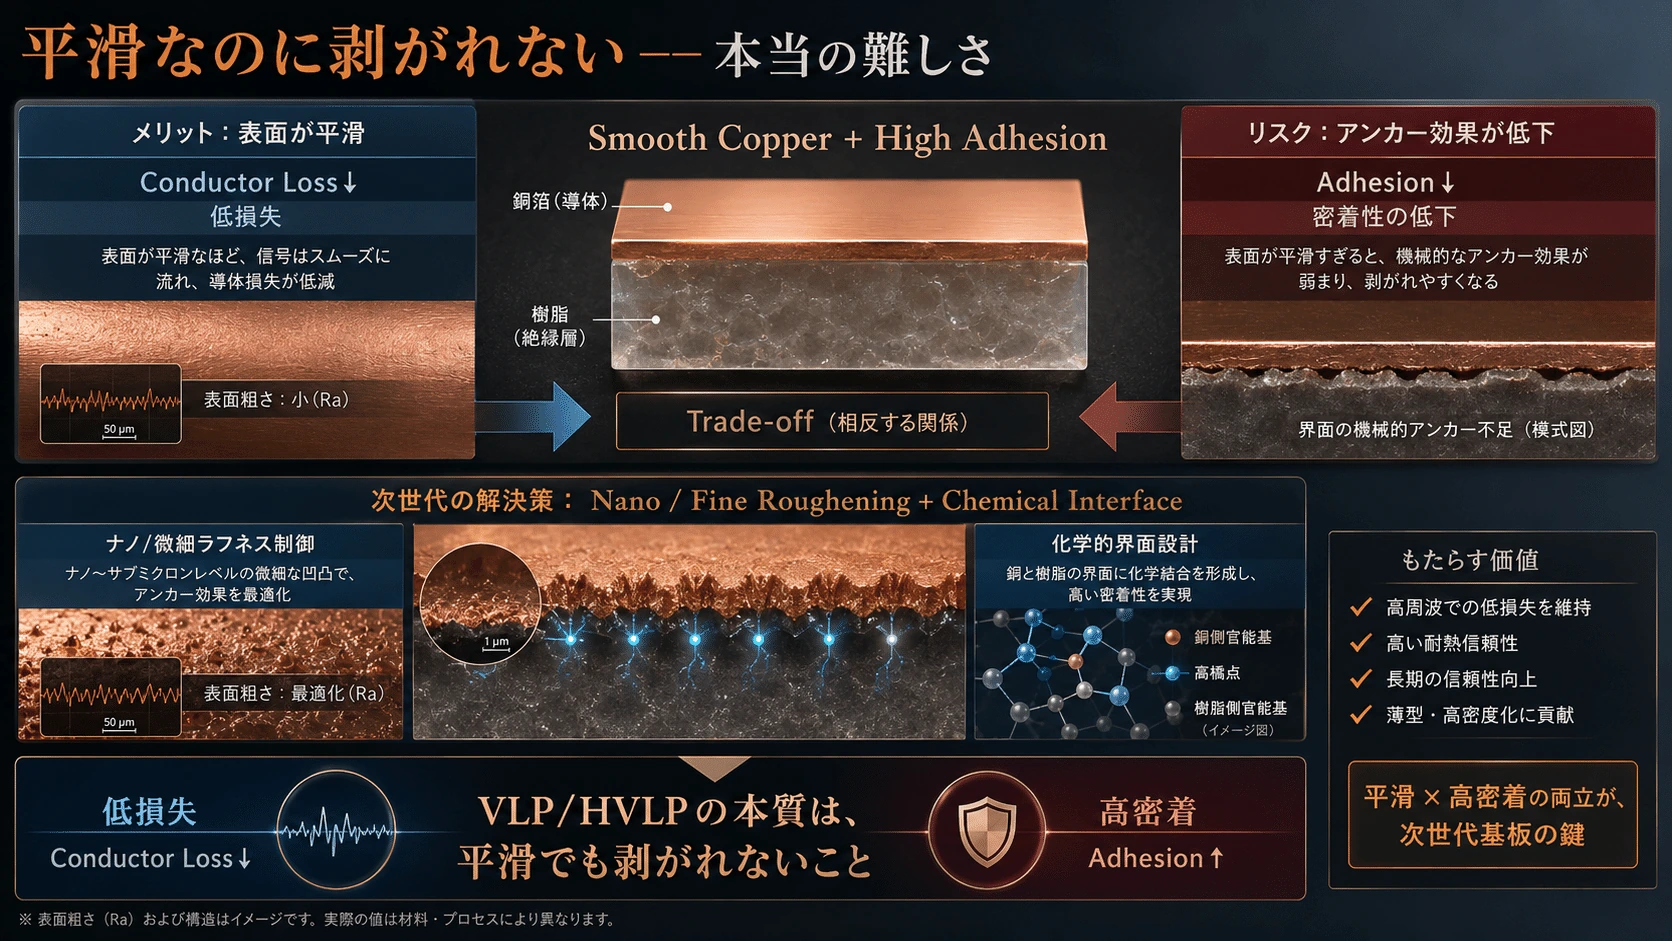
#VLP/HVLPで本当に難しいのは「平らにすること」ではない
#Copperを平滑にするだけなら話は比較的単純である。
#難しいのは、
#を同時に成立させることである。
#Copperを平滑にすればSkin EffectによるConductor Lossは改善する。
#しかし従来利用していたMechanical Anchor Effectが弱くなり、ResinとのPeel Strengthが低下する。
#古河電工もH-VLP製品について、微細粗化によって低伝送損失とResinへの密着性・耐熱性というTrade-offを高い水準で両立させることを特徴としている。(Furukawa Electric)
#つまりVLP/HVLPの本質は、
#粗さをなくす技術#
ではない。
#むしろ、
#粗さを極限まで小さくしても剥がれないCopper Foilを作る技術#
なのである。
#
Surface Treatmentまで含めてCopper Foilである
#実際のPCB用Copper Foilは、Pure Copperの薄いSheetだけではない。
#Resinへ接着するLaminate Sideには特殊なSurface Treatmentが施される。
#従来であればCopper表面へFine Copper Nodulesを形成し、機械的Anchorを作る方法が有効だった。
#しかし低Profile化すると、大きなNoduleを作ればそれ自体が高周波損失源になってしまう。
#そこで次世代Copper Foilでは、
#へ比重が移る。
#微細なProfileで最低限の機械的接着を確保しながら、表面処理や樹脂側のInterface Chemistryによって接着力を補う。
#三井金属もVSPの競争力として、Low Roughnessだけでなく、顧客ResinごとにSurface TreatmentをCustomiseし、高い密着性を維持する技術を挙げている。(Mitsui Kinzoku)
#つまり先端Copper Foilは、
#で一つの製品なのである。
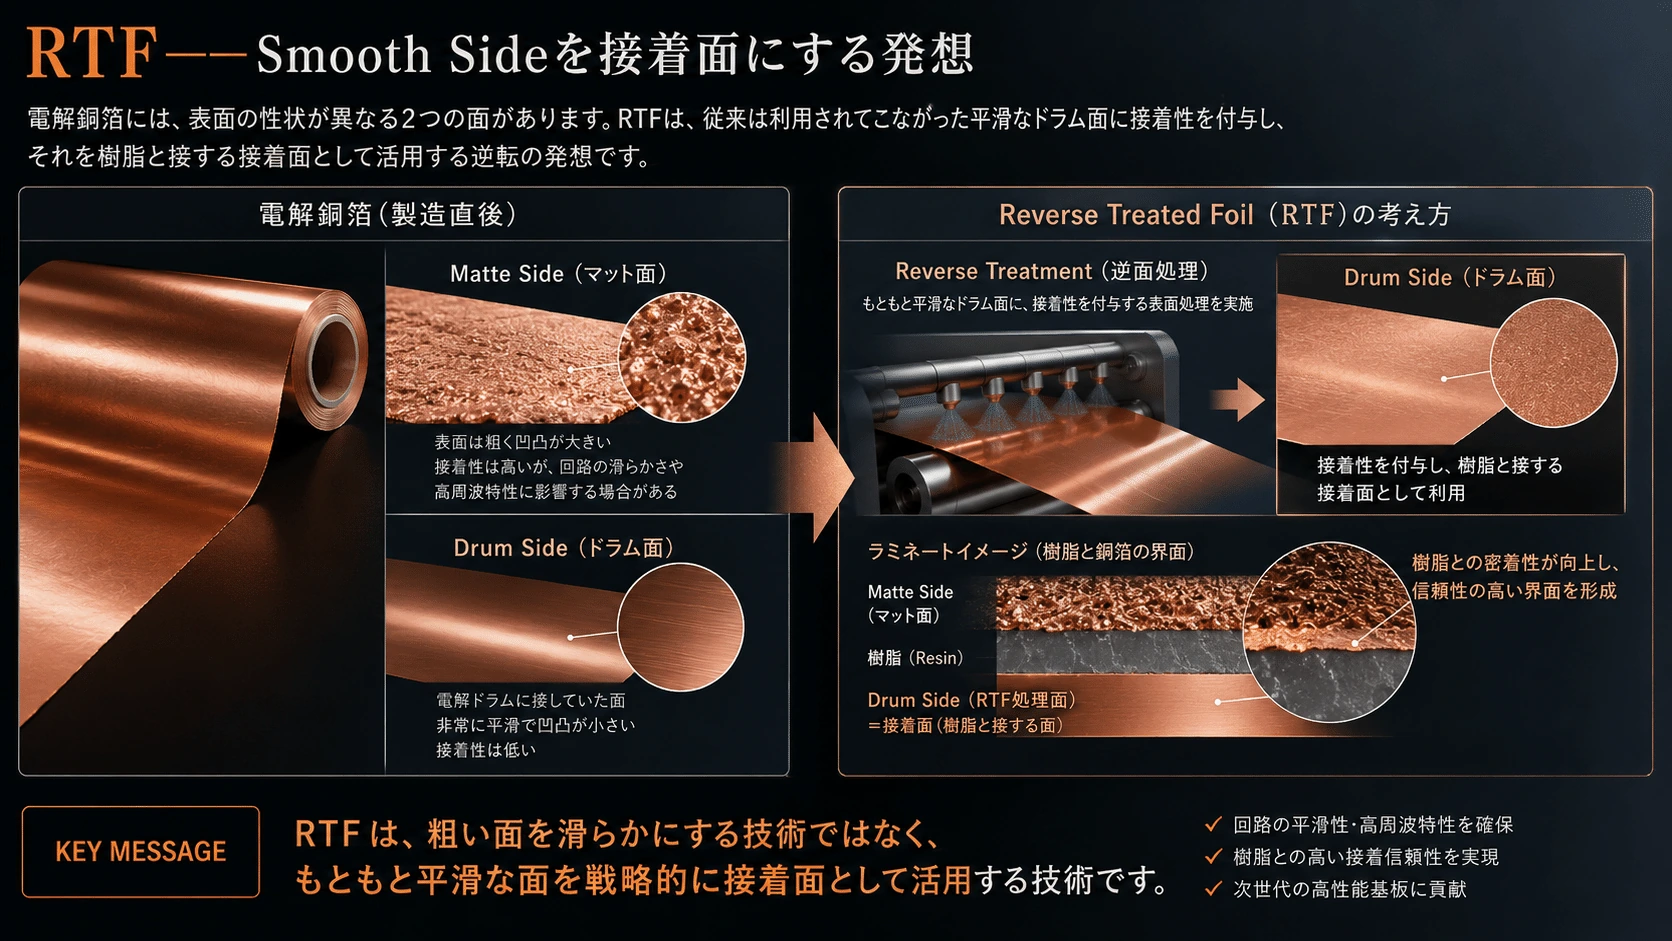
#RTF――Smooth Sideを利用するという発想
#この低Profile化の過程で重要になる技術の一つがRTF、Reverse Treated Foilである。
#通常のElectrodeposited CopperではMatte Sideの方が粗く、Drum Sideの方がSmoothである。
#そこで、もともと平滑な側へ接着用Treatmentを施し、その面をResin側として使用する。
#これによって従来の粗いMatte Surfaceより低Profile化しながら、CCLとして必要な密着性を確保する。
#つまりRTFは、
#だけではなく、
#という発想である。
#その先にVLP、H-VLPというさらに高度なSurface Engineeringが続いていく。
#
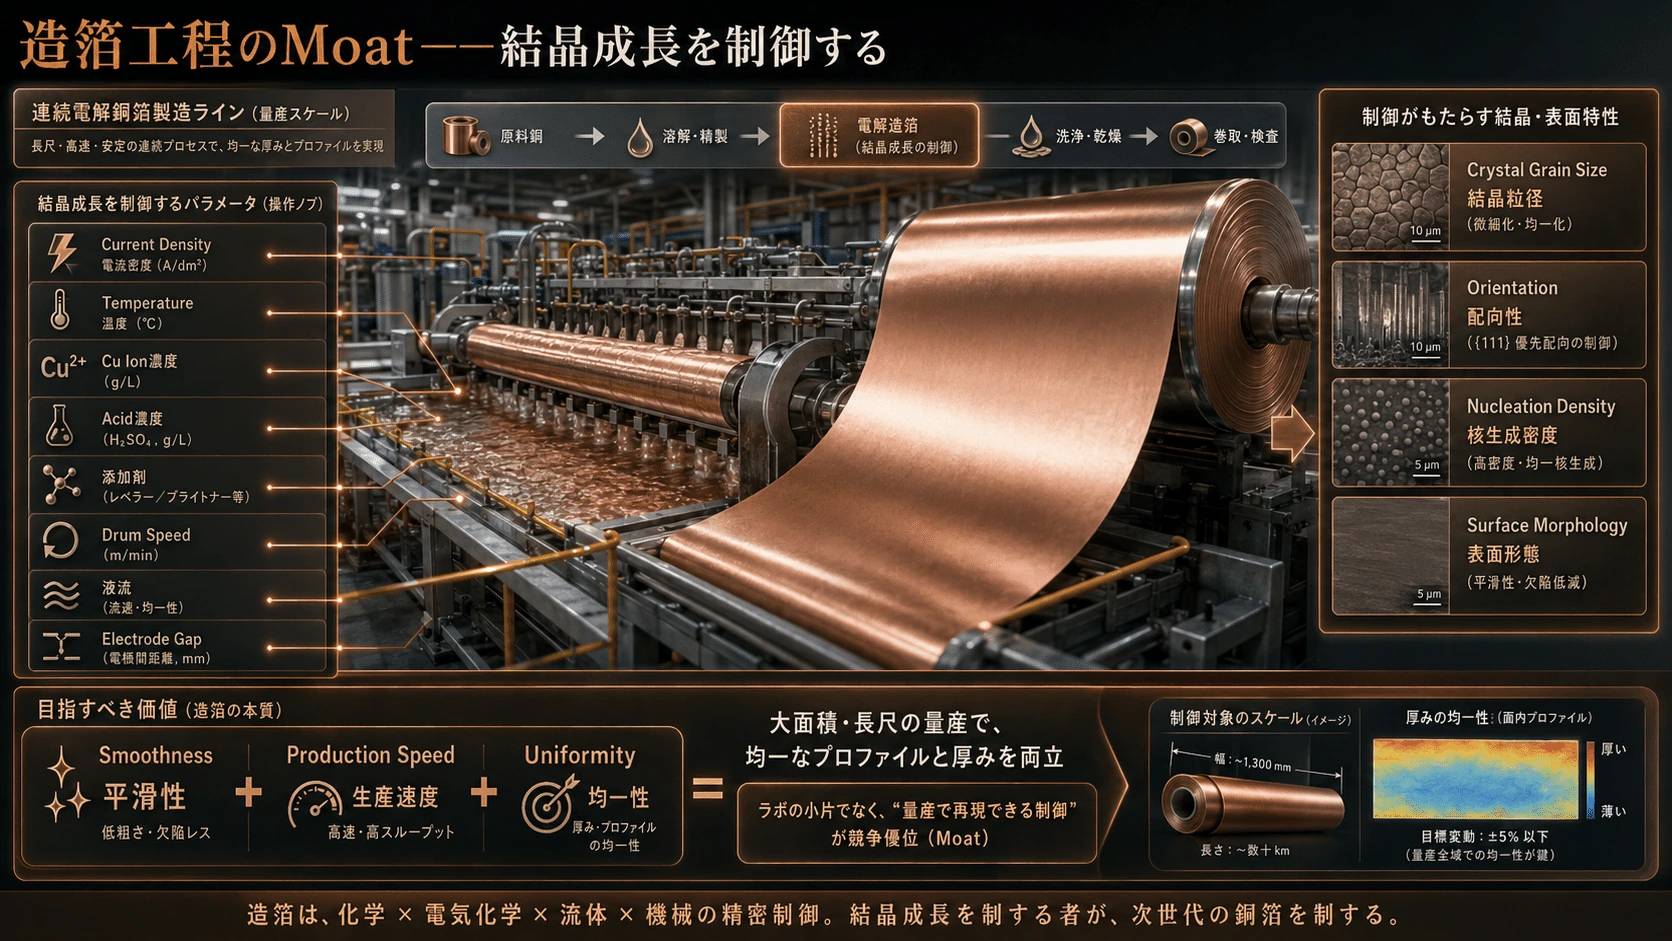
造箔工程ではCopper Crystalそのものを制御する
#VLP/HVLPはSurface Treatmentだけの技術でもない。
#Electrodeposited CopperをDrum上へ成長させる段階から、Copper Crystalの形成を制御する必要がある。
#電解析出では、
#Current Density、Electrolyte Temperature、Copper Ion濃度、Acid濃度、添加剤、Drum Speed、液流、Electrode Gap
#などによって、
#Crystal Grain Size、Crystal Orientation、Nucleation Density、Surface Morphology
#が変化する。
#高速で大量にCopperを析出させれば生産性は上がる。
#しかし条件が少し崩れれば、粗いCrystal GrowthやNodule、局所的な厚さばらつきなどが生じる。
#つまり、
#を同時に成立させる必要がある。
#これは実験室で数cm角のSmooth Copperを作るのとは全く違う。
#量産では、幅広のFoilを長時間連続生産しながら、全幅・全長で同じProfileとThicknessを維持しなければならない。
#ここにElectrodeposited Copper Foilメーカーの製造Moatが存在する。
#
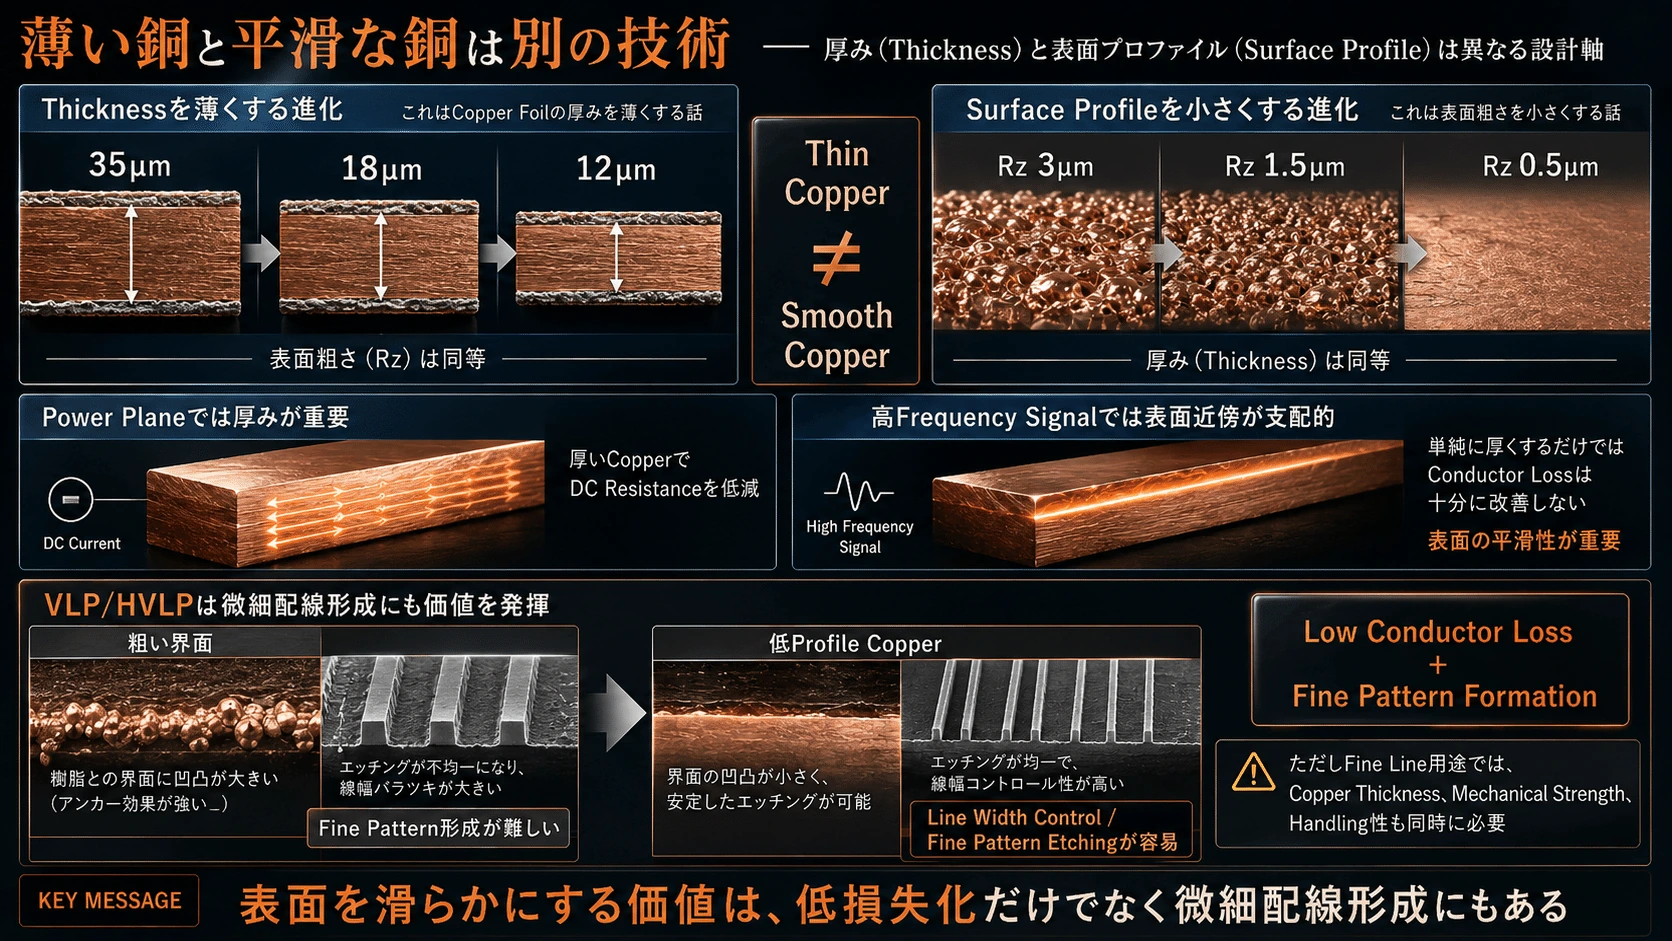
「Copperが薄い」と「Copperが平滑」は別の技術である
#ここも混同しやすい。
#例えば、
#はCopper FoilのThicknessを薄くする話である。
#一方、
#はSurface Profileを小さくする話である。
#したがって、
#である。
#Power PlaneではCopper Thicknessを厚くしてDC Resistanceを下げる意味が大きい。
#しかし高Frequency SignalではSkin Effectによって表面近傍しか主に使われないため、Copperを単純に厚くするだけではConductor Lossを十分に改善できない。
#そこでSurface Roughnessの価値が上昇する。
#
VLP/HVLPはFine Pattern形成にも効く
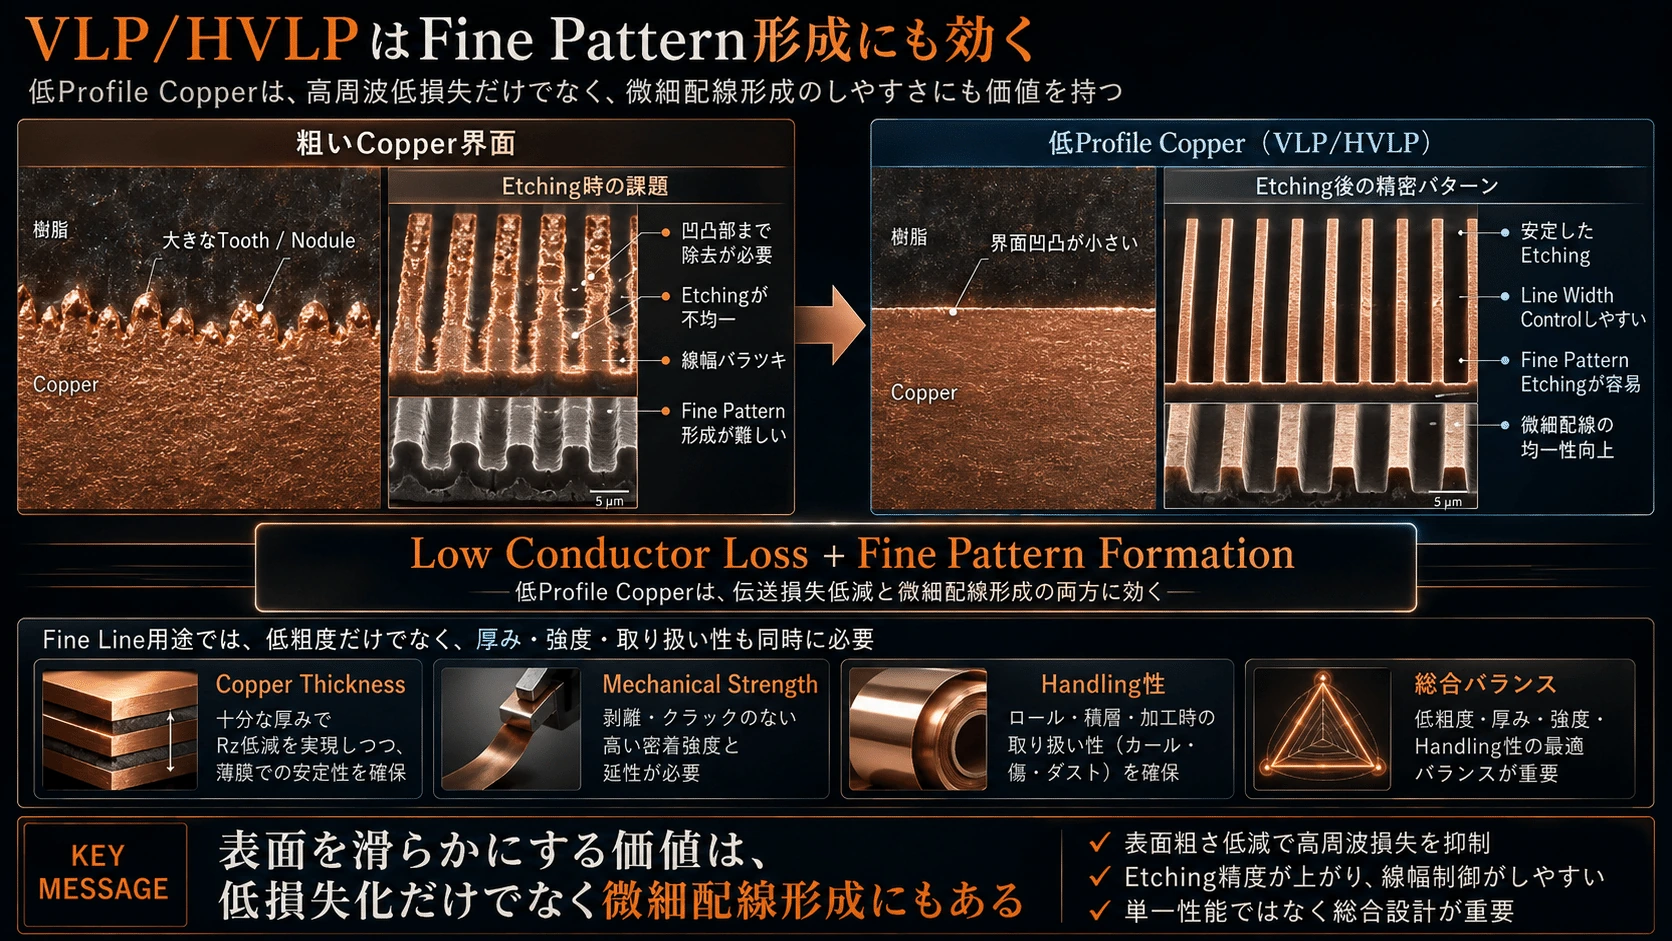
#Smooth Copperには高Frequency Loss以外の利点もある。
#CopperとResinの界面に大きなToothやNoduleが存在すると、Fine LineをEtchingする際にその凹凸部分までCopperを完全に取り除く必要がある。
#Surface Profileが小さければ、
#Line Width Control
#や、
#Fine Pattern Etching
#を行いやすくなる。
#したがって低Profile Copperは、
#という二つの方向から価値を持つ。
#ただしFine Line用途ではCopper Thickness、Mechanical Strength、Handling性も同時に必要になるため、ここでも単一性能だけでは決まらない。
#
Copper Foilは「測ること」まで難しくなっている
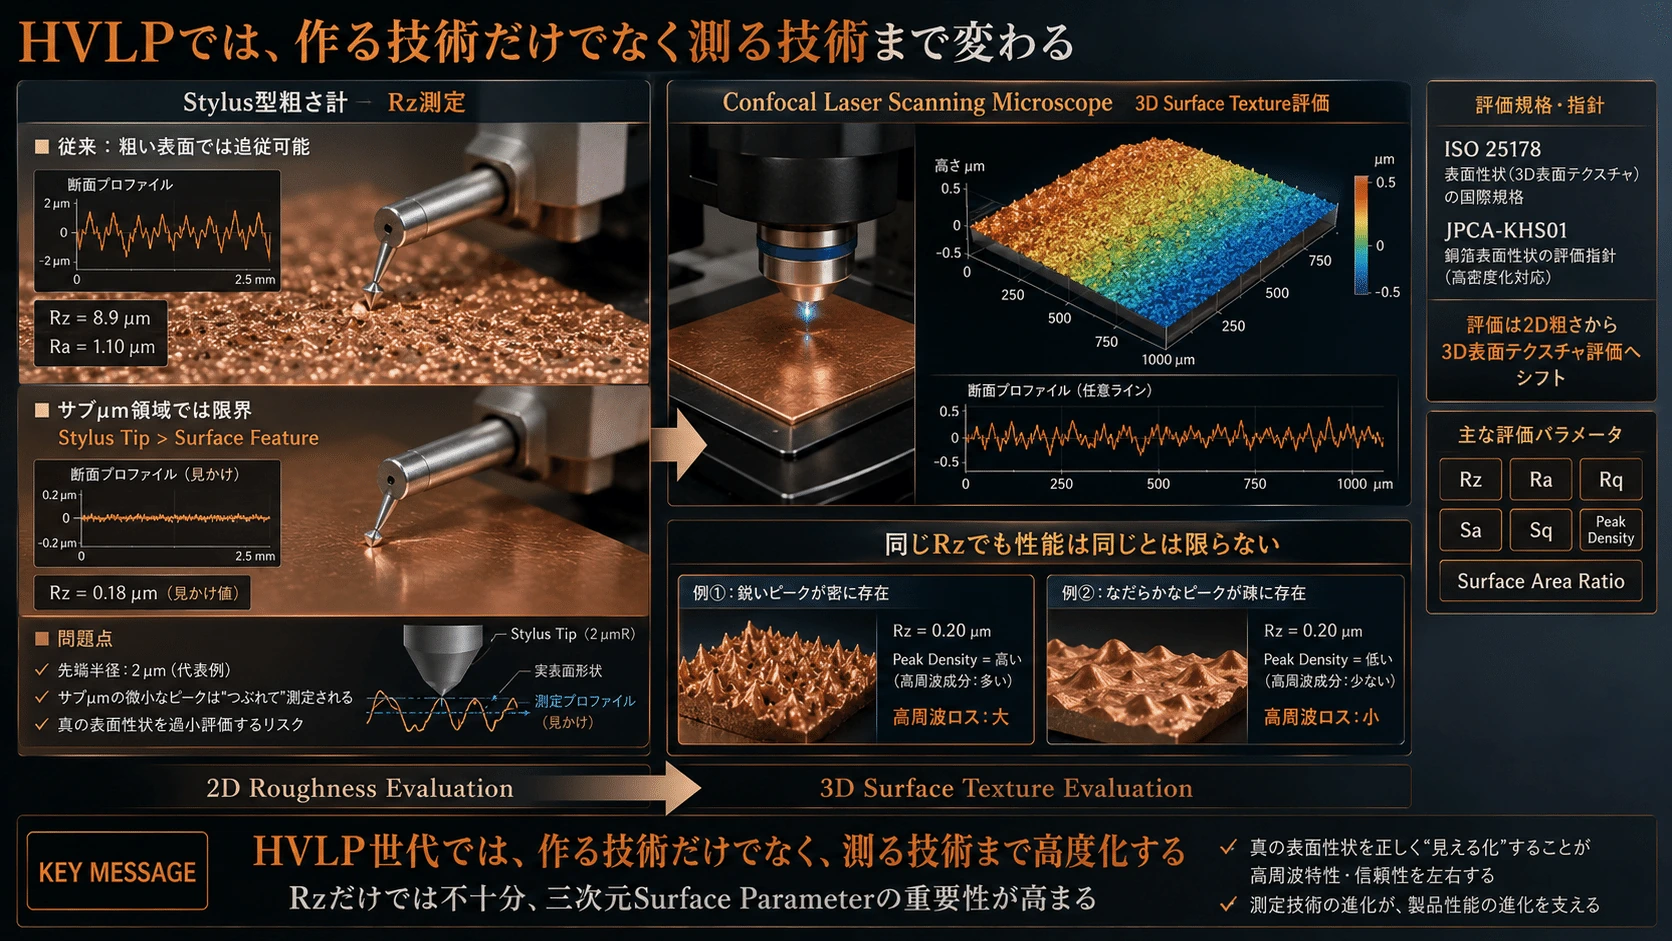
#HVLP世代になると、Surface RoughnessのMeasurementそのものも難しくなる。
#従来のStylus型粗さ計では数µm径のProbeをCopper表面へ走らせてRzなどを測定する。
#しかしCopper Profileが1µm以下へ近づくと、Stylus Tipの方がSurface Featureより大きくなり、微細形状を正確に追跡しにくくなる。
#そのためConfocal Laser Scanning Microscopeなどを使ってSurfaceを三次元的に計測し、
#ISO 25178やJPCA-KHS01などに基づく3D Surface Texture評価へ進んでいる。(福田金属箔粉工業株式会社)
#つまりHVLPでは、
#のである。
#さらに同じRzでも、Surface PeakのShapeや密度が違えば高Frequency特性は同じとは限らない。
#したがって今後はRzだけでなく、
#Ra、Rq、Sa、Sq、Peak Density、Surface Area Ratio
#など三次元Surface Parameterを合わせて評価する重要性が高まる。
#
HVLP5ではCopper単体ではなくResinとの組み合わせが製品になる
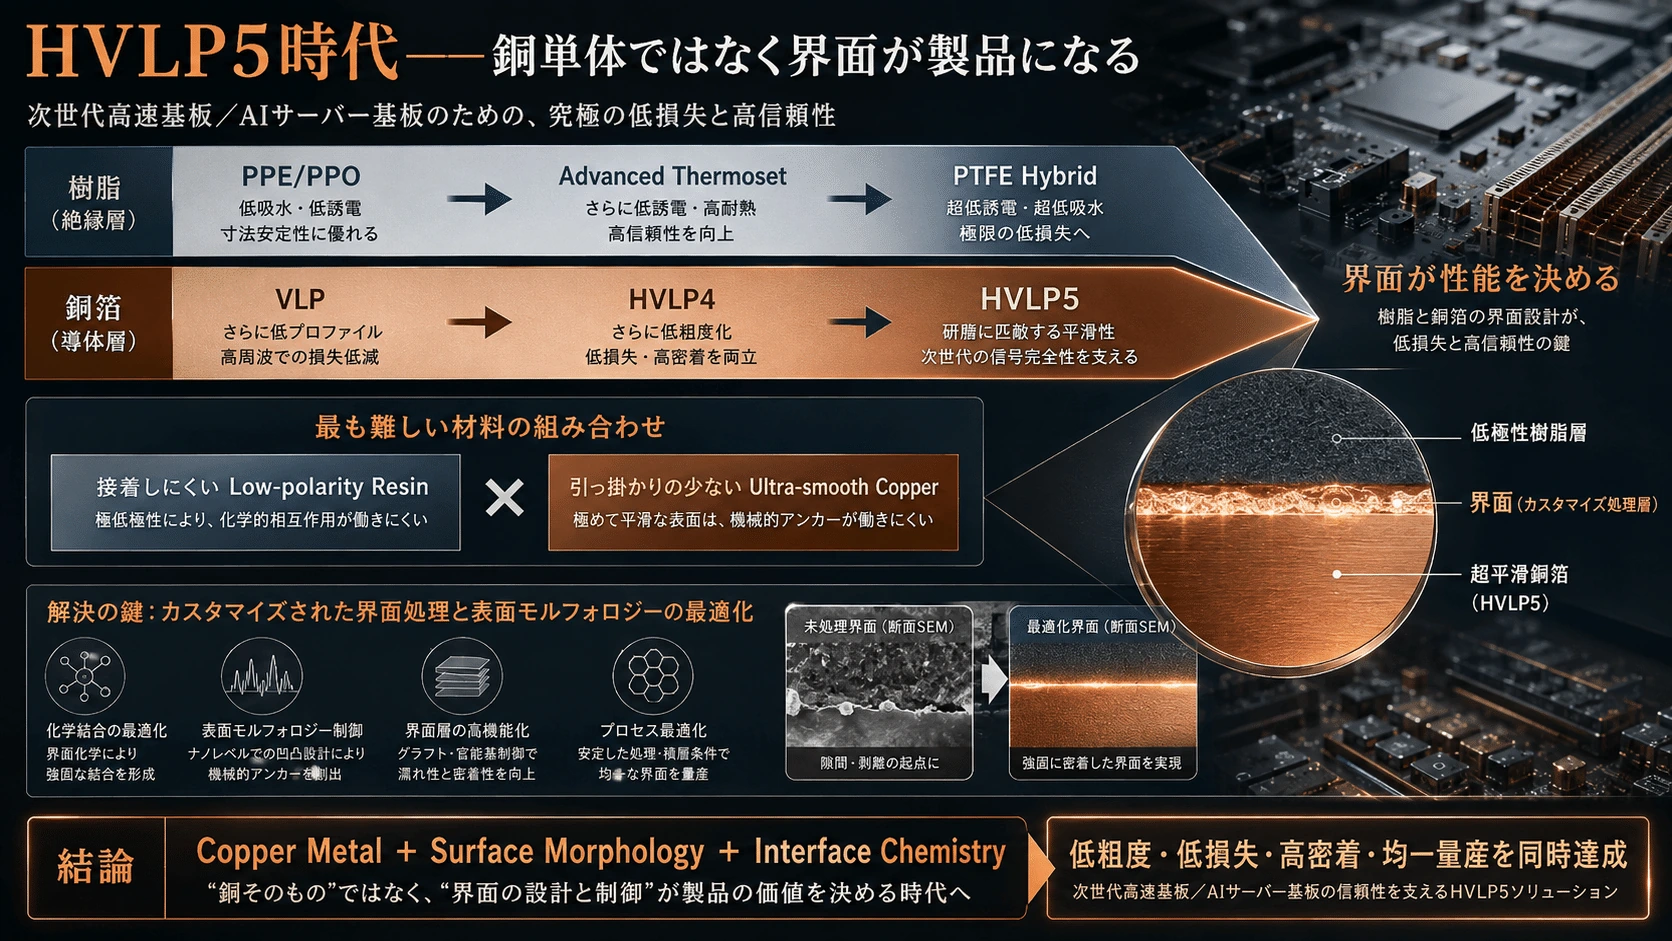
#そしてM9/M10世代では、Copper側だけを見ても技術を理解できなくなる。
#Resin側では、
#と低極性化が進む。
#これはDf低減には有利である。
#しかし低極性化するほど、一般にCopperとの接着は難しくなる。
#同時にCopper側では、
#とMechanical Roughnessを減らしている。
#つまり次世代CCLでは、
#を強固に接着しなければならない。
#ここまで来るとCopper Foilメーカーが売っているものは、単なる「高純度Copper Sheet」ではない。
#顧客が使うPPE/PPO、Advanced Thermoset、PTFE HybridなどのResin Systemに合わせ、
#Surface MorphologyとInterface TreatmentまでCustomiseする必要がある。
#実際、三井金属はHVLP5のSI3-VSPについて小量産・販売を開始しており、AI Server向けにHVLP5が量産Phaseへ移行していることを公表している。(Mitsui Kinzoku)
#一方で古河電工ではH-VLP4をLine-upし、H-VLP5を開発中としている。(Furukawa Electric)
#つまりHVLP5は研究室だけの将来技術ではなく、すでにAI Infrastructureの量産競争へ入り始めている。
#
Copper Foilの技術難度を一言で表すと
#従来Copper Foilで重要だったのは、
#薄く、均一に、大量生産すること
#だった。
#高速化するとそこへ、
#表面を平滑にすること
#が加わった。
#VLP/HVLPではさらに、
#平滑にしてもResinへ強く接着すること
#が必要になる。
#そしてHVLP4/5級では、
#顧客ごとに異なるLow-Df Resinとの界面まで最適化しながら、サブµm級のSurface Profileを大量生産すること
#が要求される。
#したがってCopper Foilの進化をより本質的に表現すると、
#の同時進化である。
#Glass Clothで、
#が必要になったのと同じように、
#Resinで、
#が必要になったのと同じように、
#Copperでも、
#を同時に達成しなければならない。
#そしてここで次の問題が生まれる。
#高速信号のためCopperを平滑にすればするほど、Resinとの接着に使っていたMechanical Anchorが失われる。
#つまり、
#と引き換えに、
#が起きる。
#ここから、次に見る「しかしCopperを平滑にすると剥がれる」そして「界面処理」というAI PCBの見えない材料競争につながっていく。
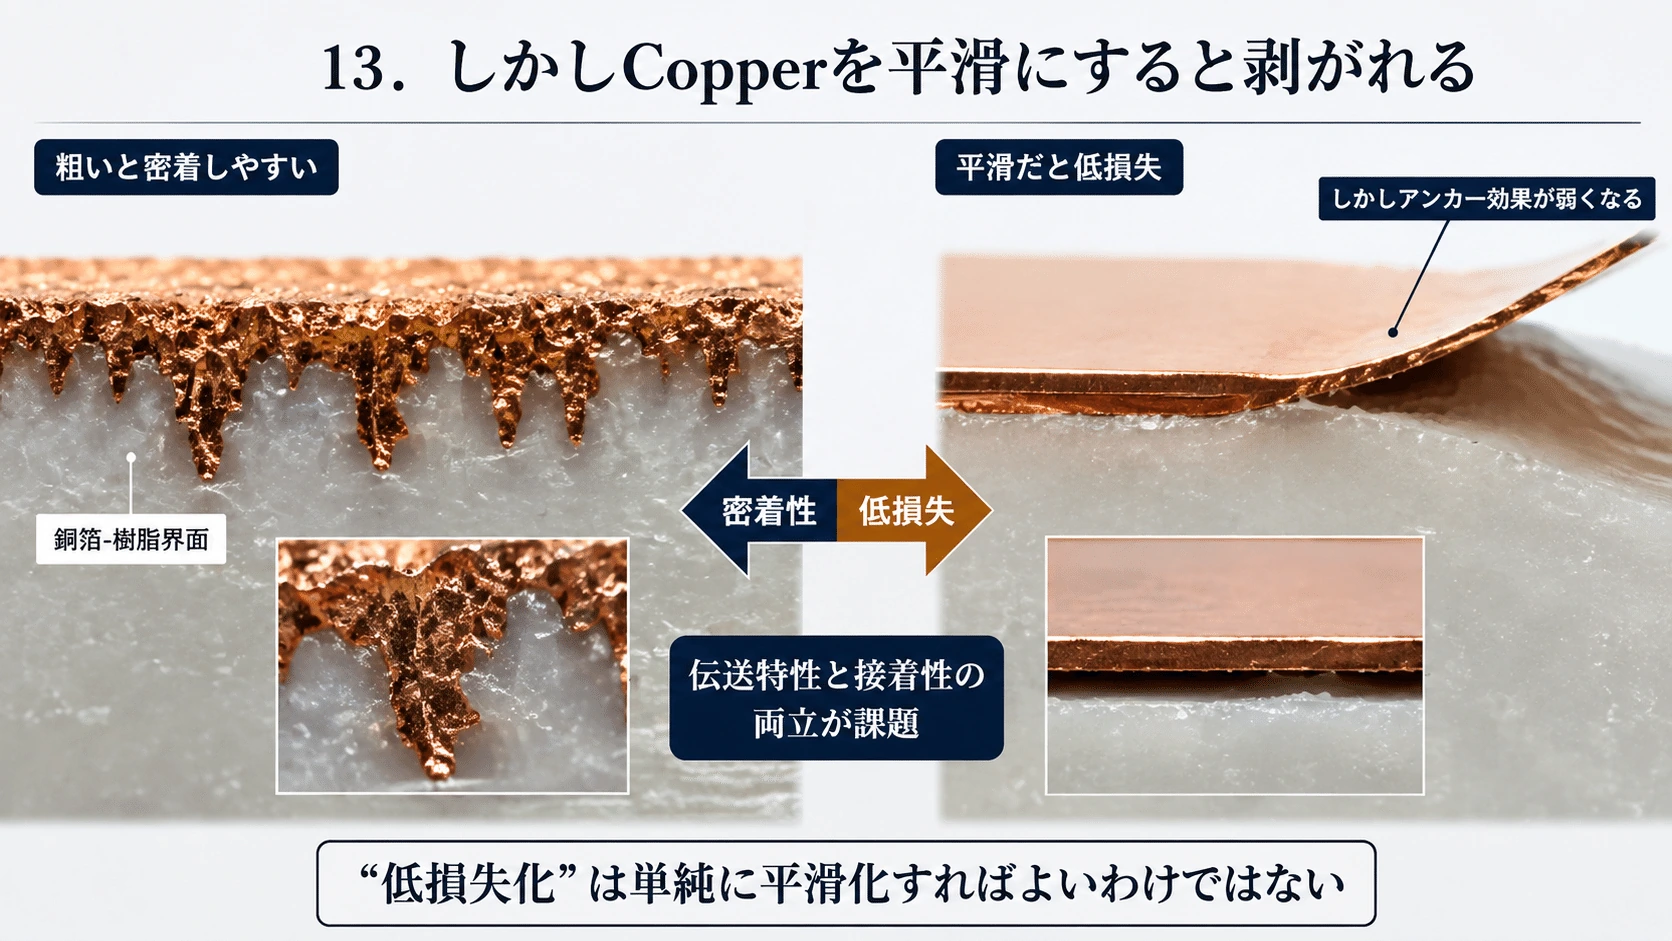
#13.しかしCopperを平滑にすると剥がれる
#昔のCopper Foilは表面を粗くし、
#^^^^^^^^^^^^^^Resinが入り込む
#ことで機械的Anchor Effectを得ていた。
#しかしHVLP4→5と平滑化すると、
#する一方、
#になる。
#このため価値が、
#「銅を粗くする技術」#
から、
#「銅を粗くせず化学的に接着する技術」#
へ移っている。
#
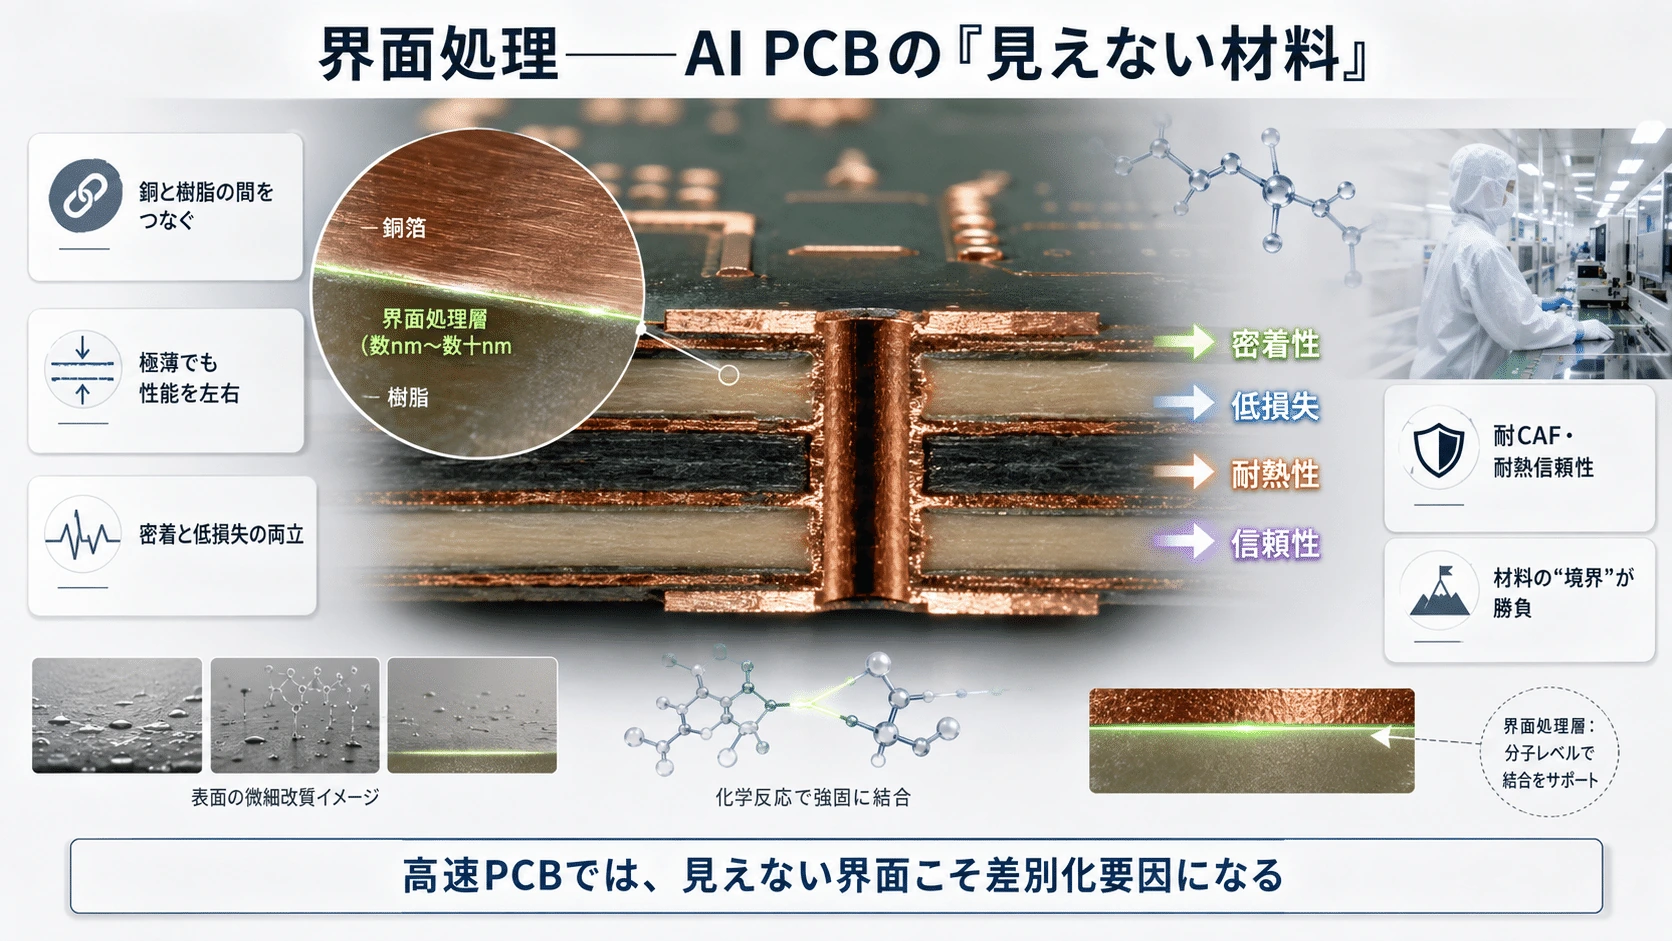
14.界面処理――AI PCBの「見えない材料」では何が進化しているのか
#ここまでCopper Foilでは、
#とSurface Roughnessを小さくすることで、Conductor Lossを減らしてきた。
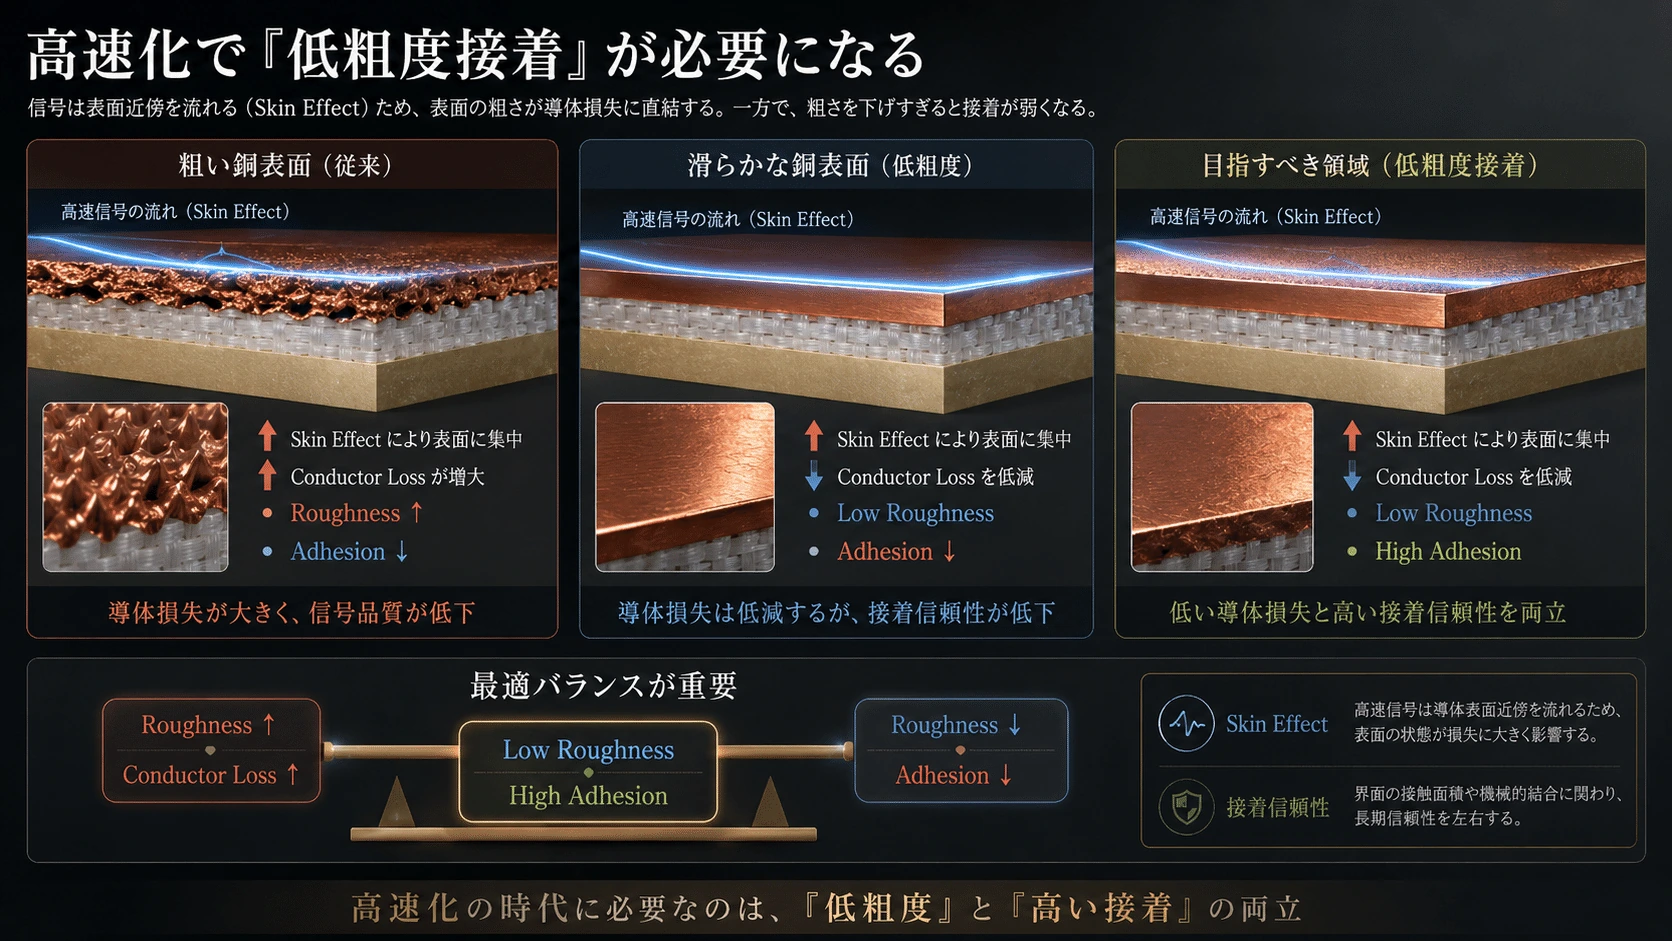
#しかし前章で見たように、CopperをSmoothにするほどResinとのMechanical Anchor Effectは弱くなる。
#一方Resin側でも、
#と低極性・低Df化が進むため、材料同士はさらに接着しにくくなっていく。
#つまり高速PCBでは、
#という、
#電気的には理想的だが、機械的には接着しにくい組み合わせ
#を成立させなければならない。
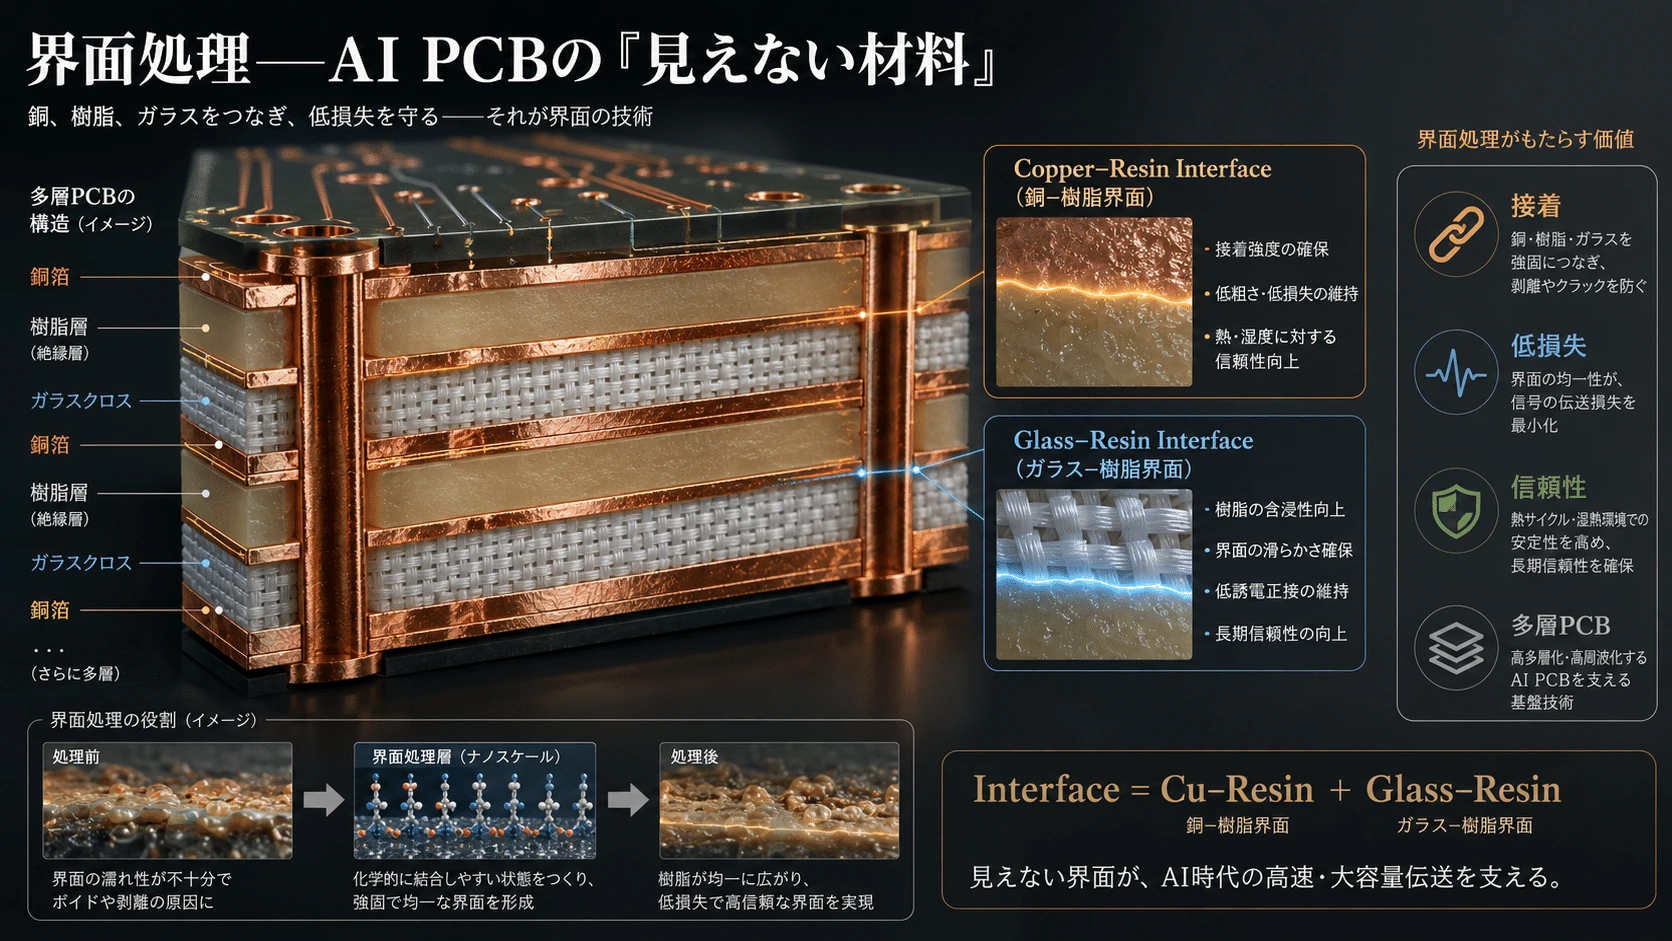
#ここで重要になるのがInterface Treatment、界面処理である。
#界面処理はPCB完成後にはほとんど見えない。
#しかし実際のCCLは、
#Copper
#Interface
#Resin
#Glass
#Resin
#Interface
#Copper
#という構造になっている。
#さらにGlassとResinの間にも別のInterfaceが存在する。
#したがって高速PCBのInterfaceは、大きく、
#の二つに分けて考えると分かりやすい。
#
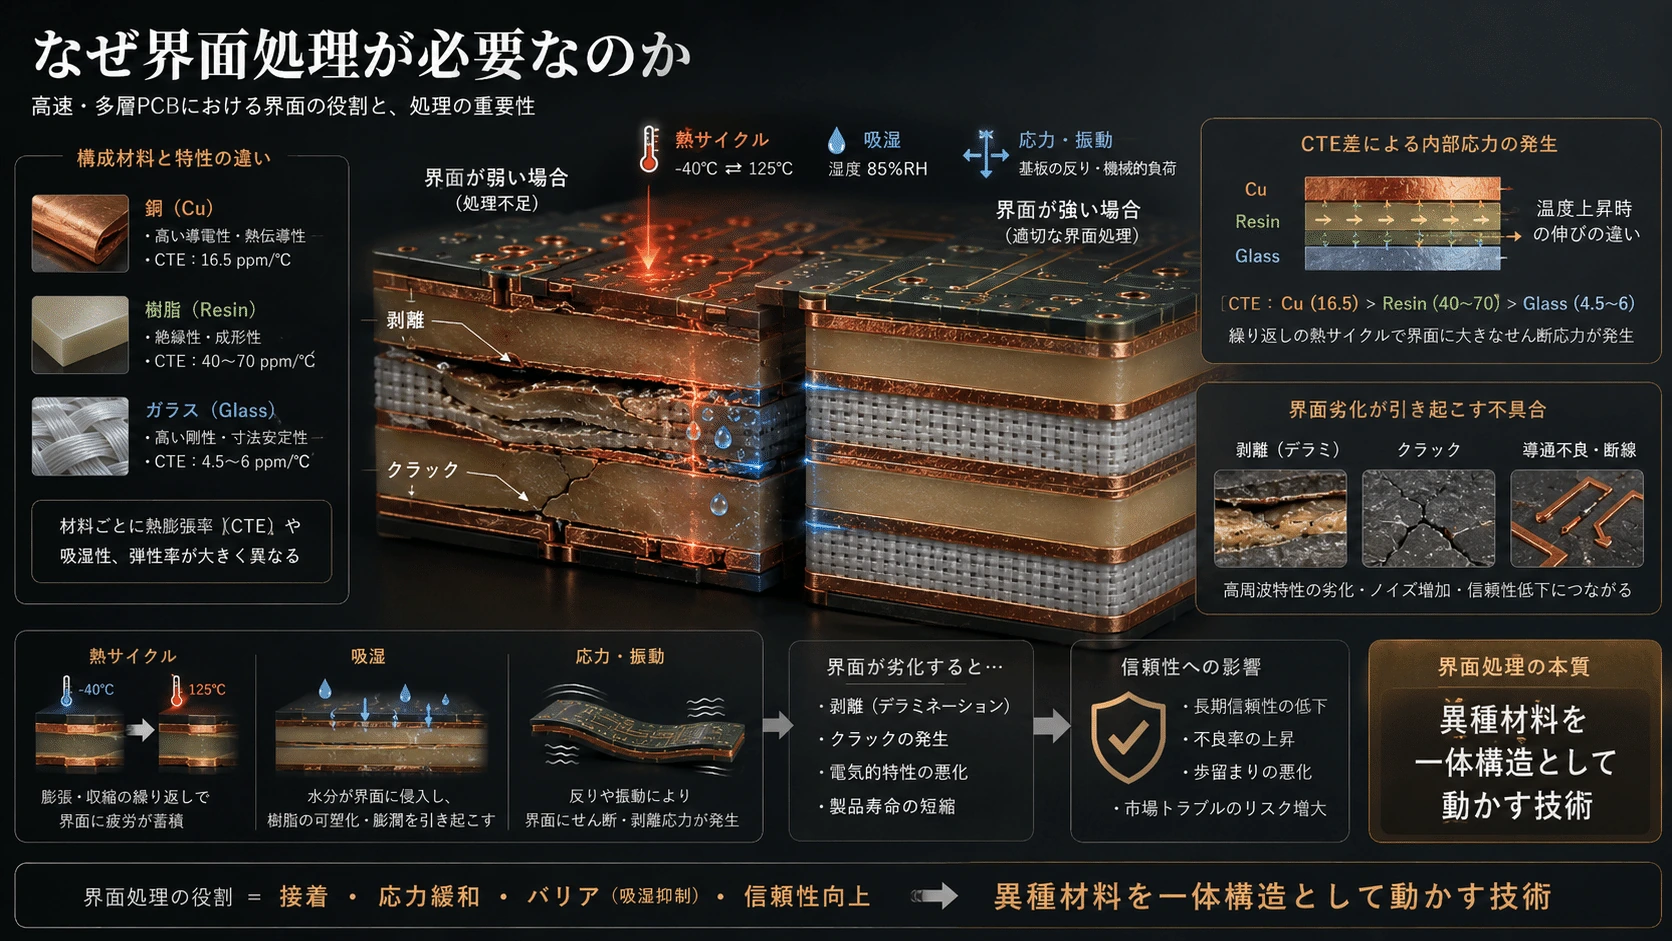
そもそもなぜ界面処理が必要なのか
#Copperは金属である。
#GlassはSiO₂を中心とした無機材料である。
#Resinは有機Polymerである。
#つまりPCBとは、
#という性質のまったく異なる材料を接着した構造物でもある。
#しかもPCBは、一度接着して終わりではない。
#製造工程や実使用環境では、
#室温
#↓
#加熱
#↓
#Reflow
#↓
#冷却
#↓
#再加熱
#というThermal Cycleを何度も受ける。
#Copper、Glass、ResinではCTEが異なるため、温度が変化するたびに界面にはShear StressやPeel Stressが発生する。
#界面が弱ければ、
#- Delamination
- Blister
- Trace Lift
- Pad Lifting
- Via周辺の剥離
- Moisture侵入
などが起こる。
#つまりInterface Treatmentとは、
#なのである。
#
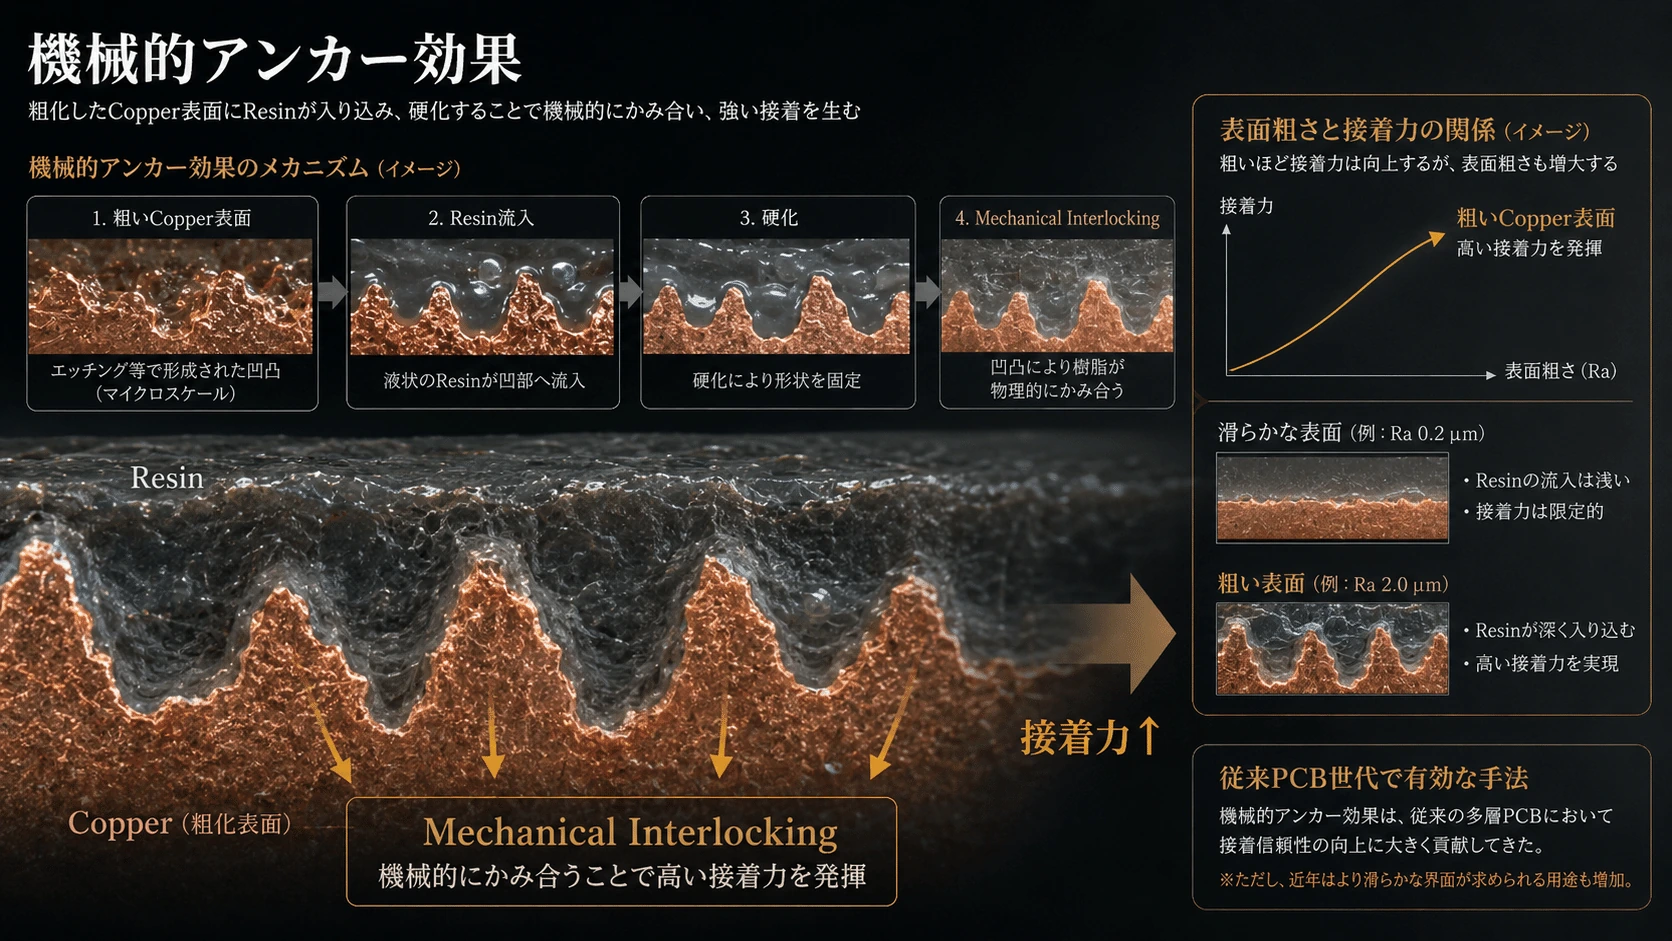
最初の界面処理――Copperを粗くしてResinを引っ掛ける
#従来PCBで最も基本的だった考え方は非常に単純である。
#Copper表面を粗くする。
#その凹凸へ加熱されたPrepreg Resinを流し込む。
#その後Resinを硬化させる。
#するとCopper表面の山や谷へResinが物理的に食い込み、
#が生まれる。
#これはMechanical Anchor Effectとも呼ばれる。
#つまり従来の接着では、
#ことが重要だった。
#高Frequency Signal Lossが大きな問題にならなかった時代には、
#によって、
#させる設計が合理的だった。
#Adhesionは密着性の事です。
#
Black Oxide――多層PCBを支えた古典的界面処理
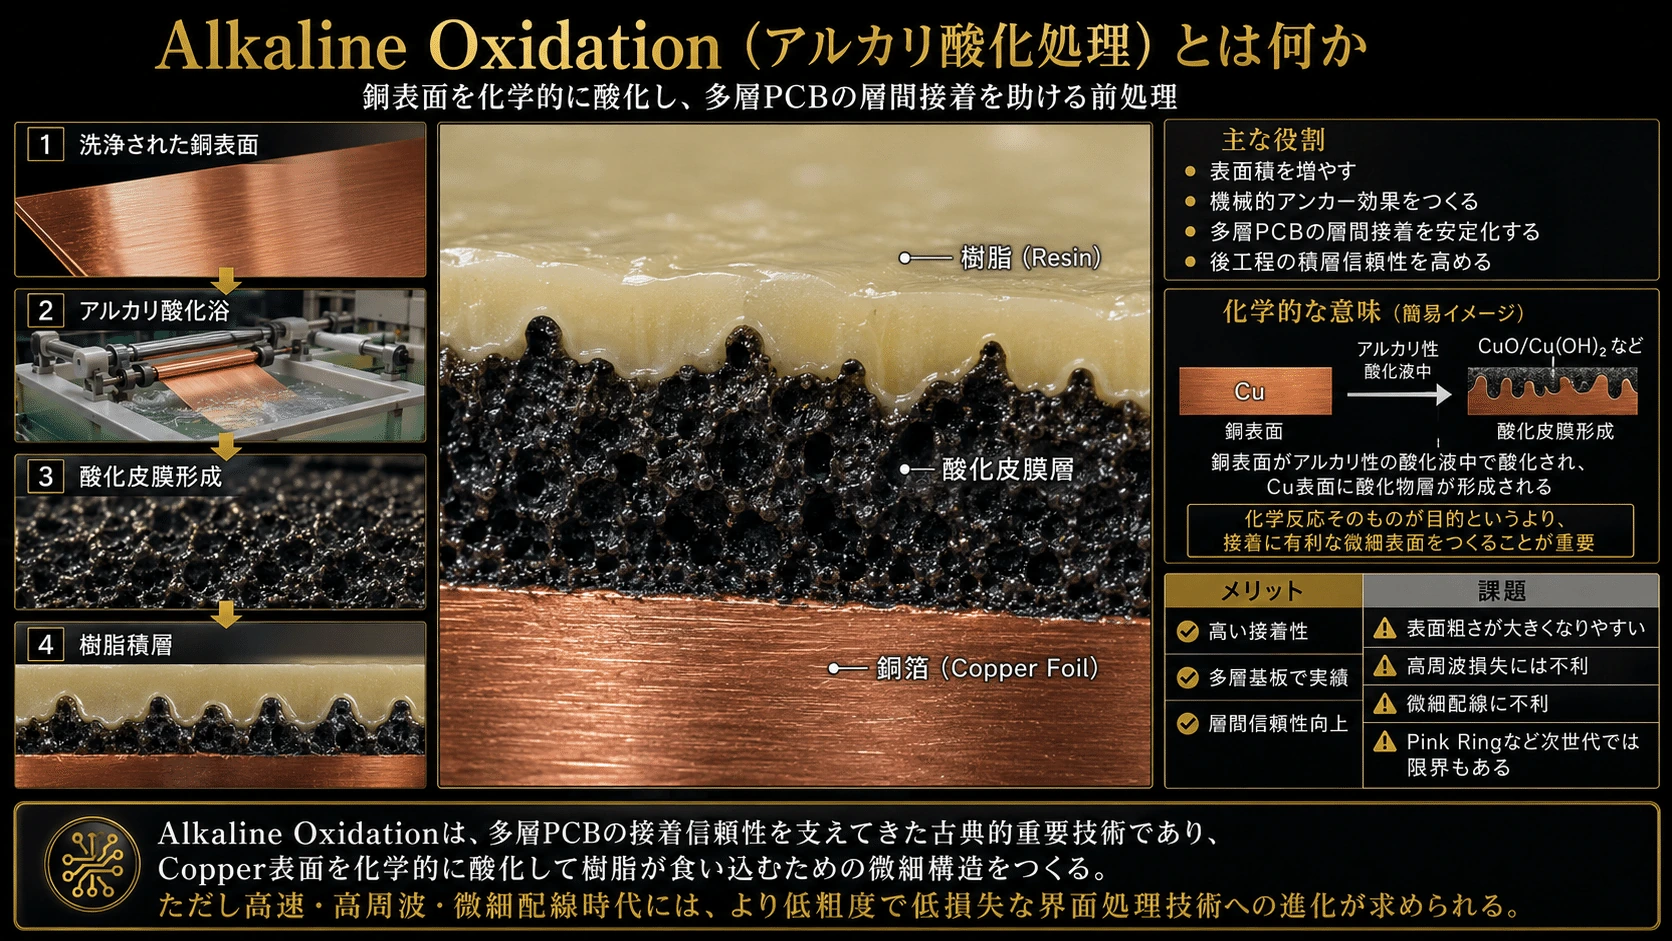
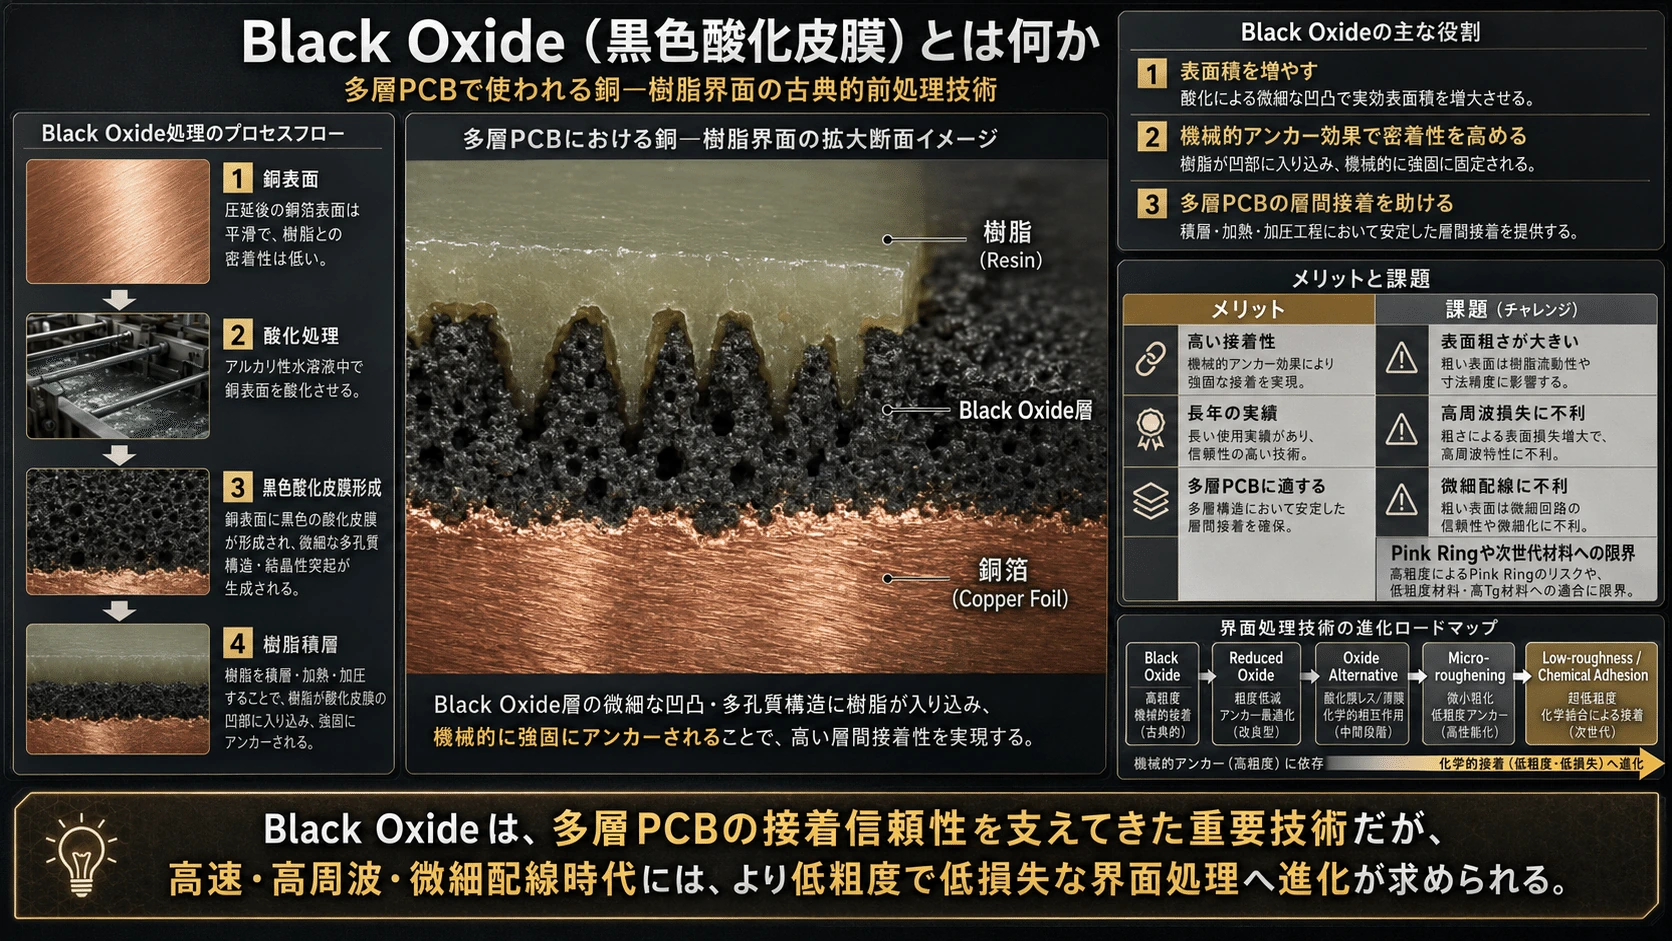
#Multilayer PCBで長く使われてきた代表的な技術がBlack Oxide Treatmentである。
#Copper表面をAlkaline Oxidationによって酸化し、Copper Oxide系の微細なCrystal Structureを形成する。
#概念的には、
#となる。
#このOxide層によってSurface Areaを増やし、Prepreg Resinを入り込ませることで強いMechanical Bondを作る。
#Black Oxideは多層PCBのInner Layer Bondingを成立させた非常に重要な技術だった。
#しかし問題もあった。
#後工程の酸性薬液やDesmear、Plating工程などによってCopper Oxideが侵食されると、Via周辺などから界面が劣化する。
#代表的な問題がPink Ringである。
#つまりBlack Oxideは接着力には優れていても、
#- Chemical Resistance
- Process Reliability
- Fine Pattern
- High-frequency Loss
の面で限界を持っていた。
#- Chemical Resistance → 耐薬品性
- Process Reliability → 工程信頼性 / プロセス信頼性
- Fine Pattern → 微細配線 / 微細パターン
- High-frequency Loss → 高周波損失
そこで界面処理は次の世代へ進んだ。
#
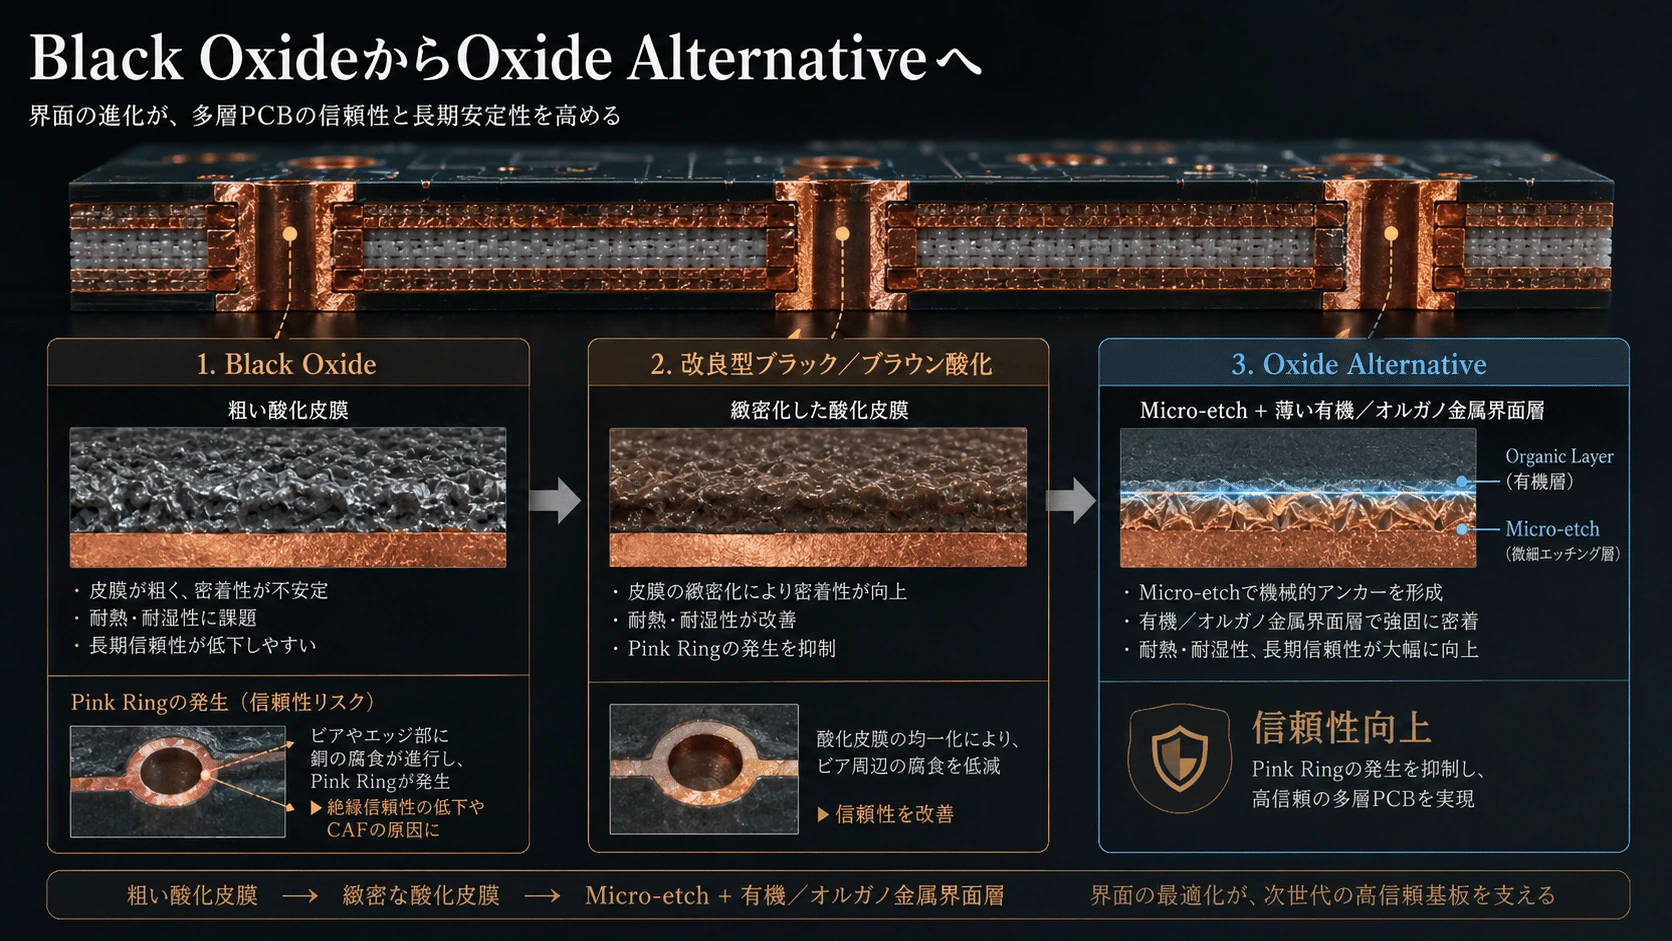
Black OxideからOxide Alternativeへ
#次に広がったのがOxide Alternativeである。
#ここではCopper表面へ大きなOxide Crystalを形成するのではなく、
#という考え方が使われる。
#Copperを非常に薄くEtchingして微細なSurface Topographyを形成し、その上へOrganic FilmやOrgano-metallic Layerを形成する。
#- Surface Topography → 表面形状/表面凹凸構造
材料表面の山・谷・粗さ・凹凸の分布を表す。
- Organic Film → 有機薄膜/有機皮膜
銅表面に形成する薄い有機層で、樹脂との接着を助ける。
- Organo-metallic Layer → 有機金属層/有機金属皮膜
金属と有機分子の性質を併せ持ち、銅と樹脂を化学的につなぐ界面層。
#これによって、
#を組み合わせる。
#つまり接着の思想が、
#だけから、
#へ変わったのである。
#
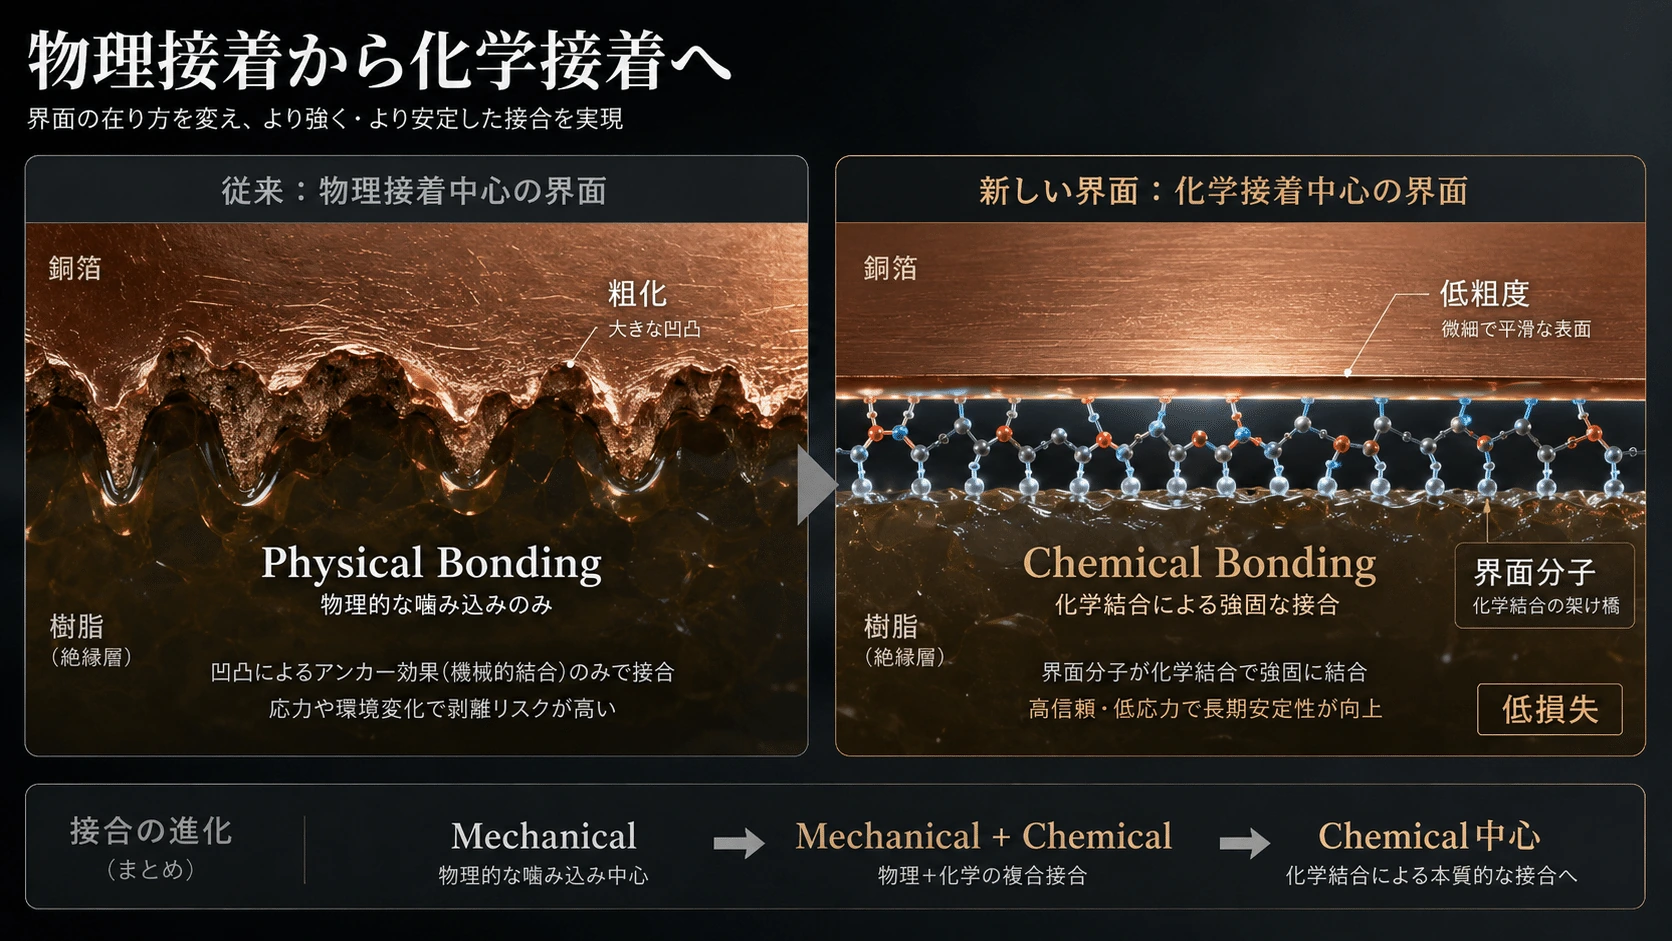
Mechanical BondingとChemical Bondingは何が違うのか
#Mechanical Bondingは、Copper表面の凹凸へResinが入り込むことで接着する。
#一方Chemical Bondingでは、Copper SurfaceとResinの間に存在するInterface Moleculeや反応層を利用して、分子レベルの相互作用を作る。
#概念的には、
#という構造になる。
#したがってChemical Adhesionを強くできれば、
#可能性が生まれる。
#ここが高速PCBにおいて極めて重要になる。
#
高速化で界面処理の目的そのものが変わった
#従来の界面処理では、
#ことが最重要だった。
#そのためCopperを多少粗くしても問題にならなかった。
#しかし112G、224G、448Gと高速化すると状況が逆転する。
#高FrequencyではSkin EffectによってCurrentがCopper Surface付近へ集中する。
#そのため接着目的でCopper Surfaceを大きく粗化すると、
#する。
#つまり界面処理そのものがSignal Integrityを悪化させる可能性がある。
#ここから要求性能は、
#へ変わる。
#界面処理が単なる「接着工程」から、高速信号材料の一部になったのである。
#
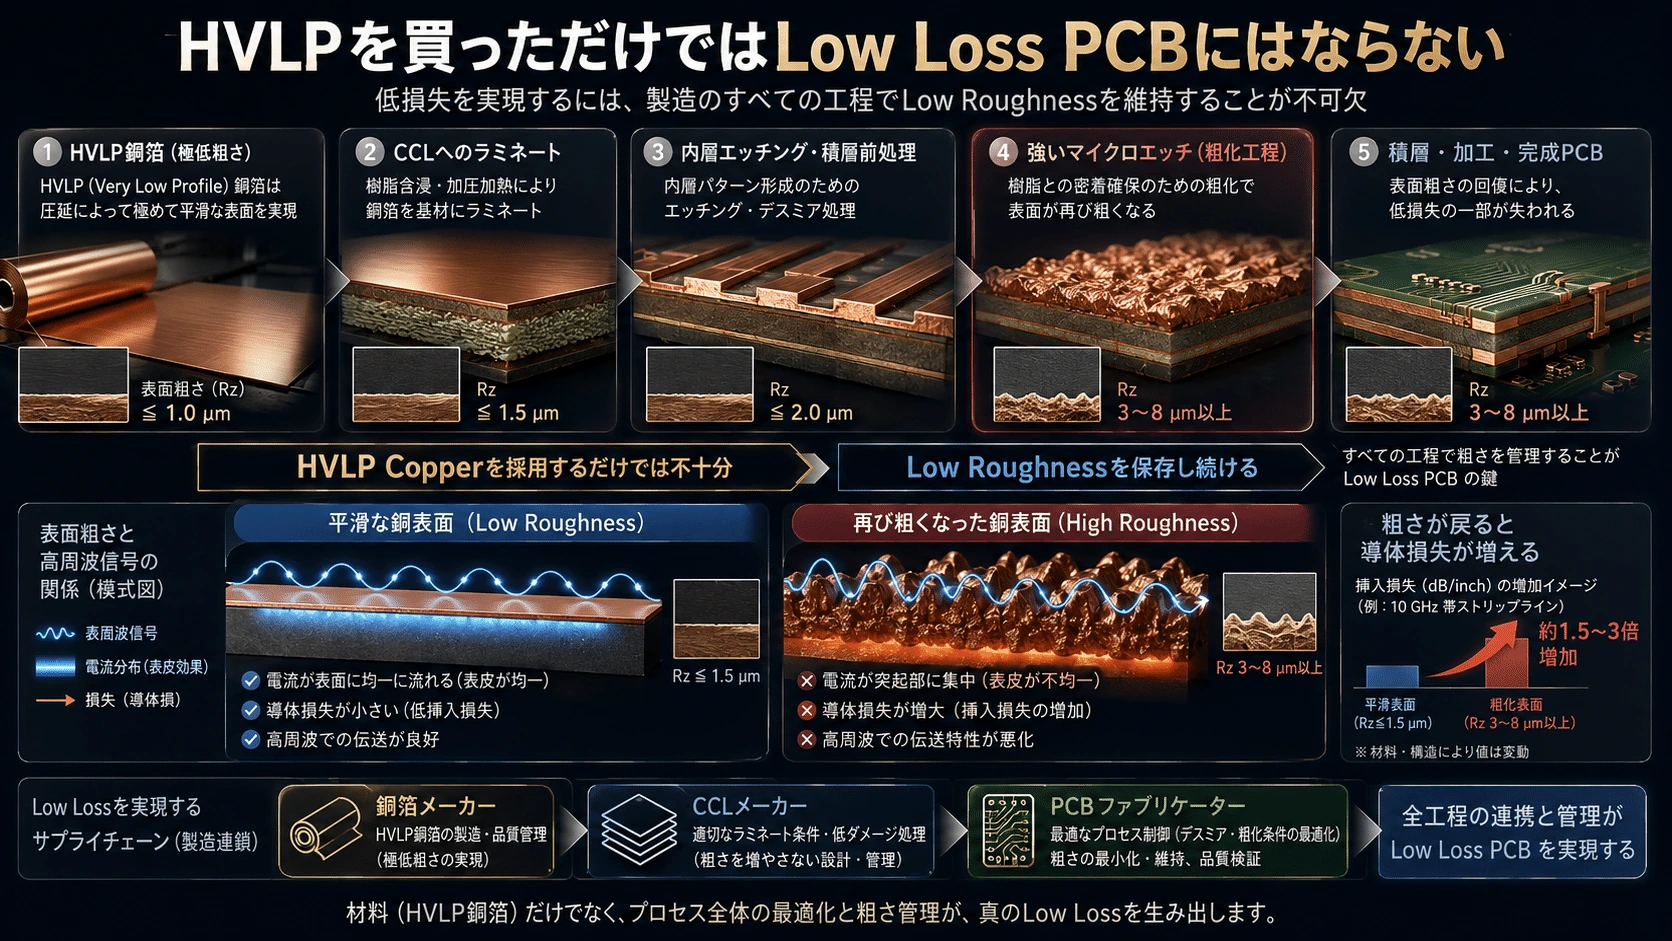
HVLPを買っただけではLow Loss PCBにはならない
#この点は非常に重要である。
#Copper FoilメーカーがHVLP4やHVLP5というUltra-smooth Copperを作ったとしても、その後PCB FabricatorがInner Layer Lamination前に強いMicro-etchを行い、Copper Surfaceを再び粗くしてしまえば、HVLPの電気的メリットを一部失ってしまう。
#つまり、
#である。
#Copper Foilが製造されてから完成PCBになるまで、
#必要がある。
#ここにInterface Processの重要性がある。
#
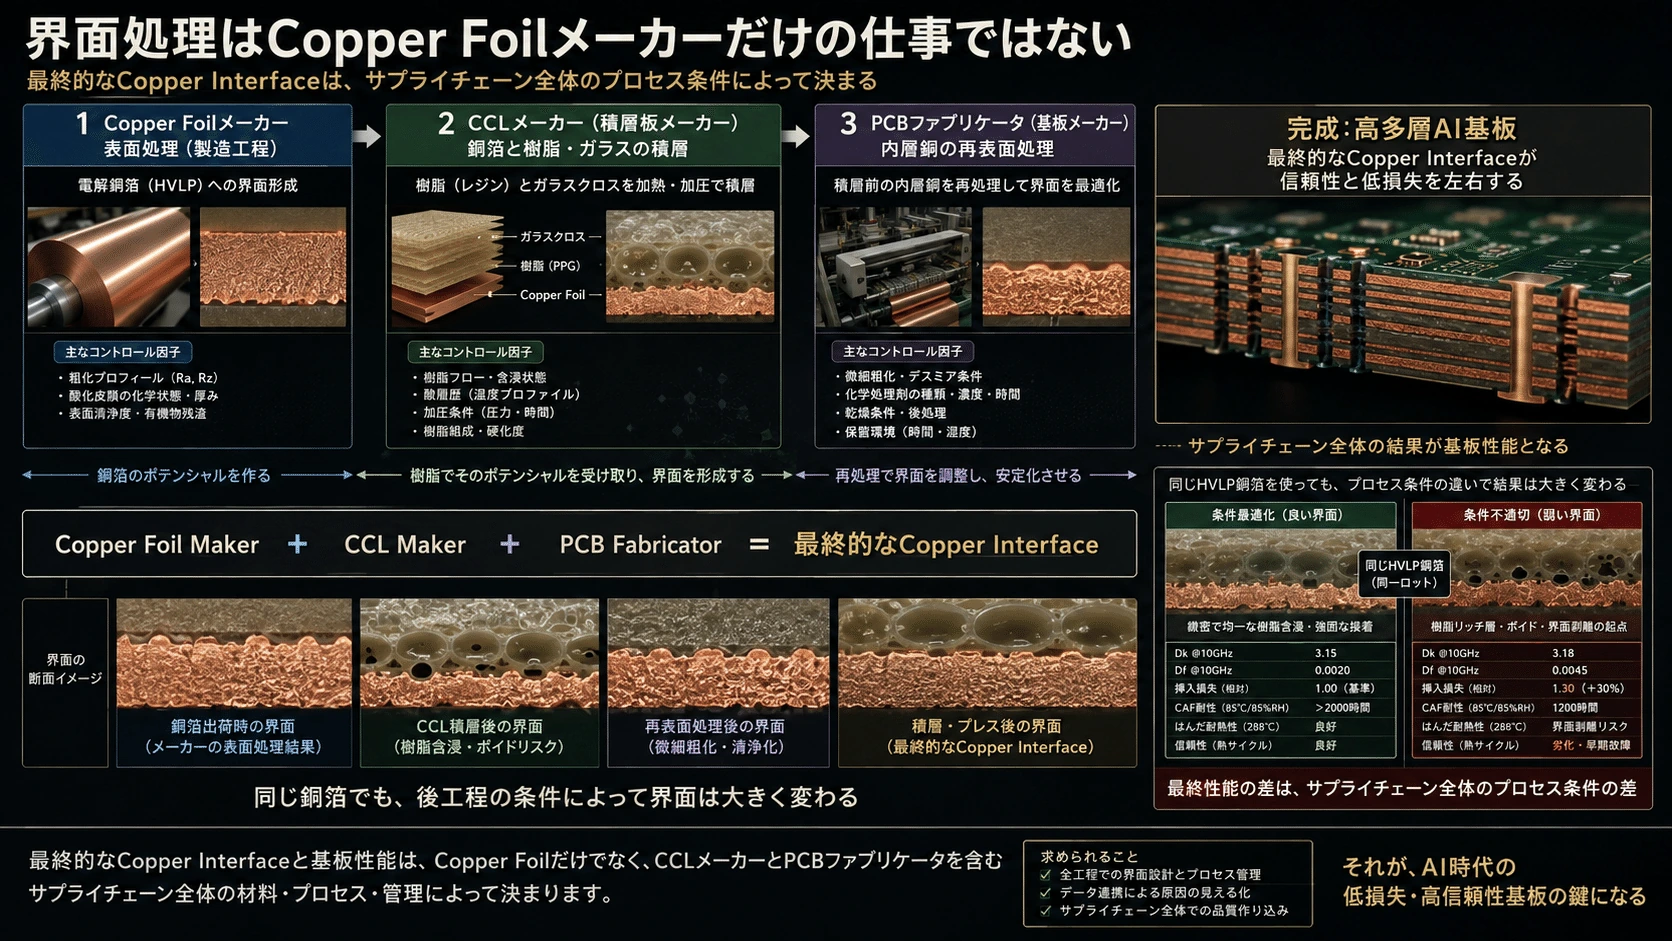
界面処理はCopper Foilメーカーだけの仕事ではない
#Copper–Resin Interfaceには複数の企業・工程が関わる。
#まずCopper Foilメーカーは、CCLへLaminateする面へSurface Treatmentを行う。
#次にCCLメーカーがCopper FoilとResin/Glassを積層する。
#さらにPCB Fabricatorでは、CCLをEtchingして作ったInner Layer Circuitへ次のPrepregを接着するため、再びCopper Surface Treatmentを行う。
#つまり最終的なCopper Interfaceは、
#のProcess Chain全体で決まる。
#これはAI PCBのSupply Chainを見るうえでも重要である。
#同じHVLP5 Copperを購入しても、その後のSurface TreatmentやLamination条件が異なれば、完成BoardのLossとReliabilityは同じにならない。
#
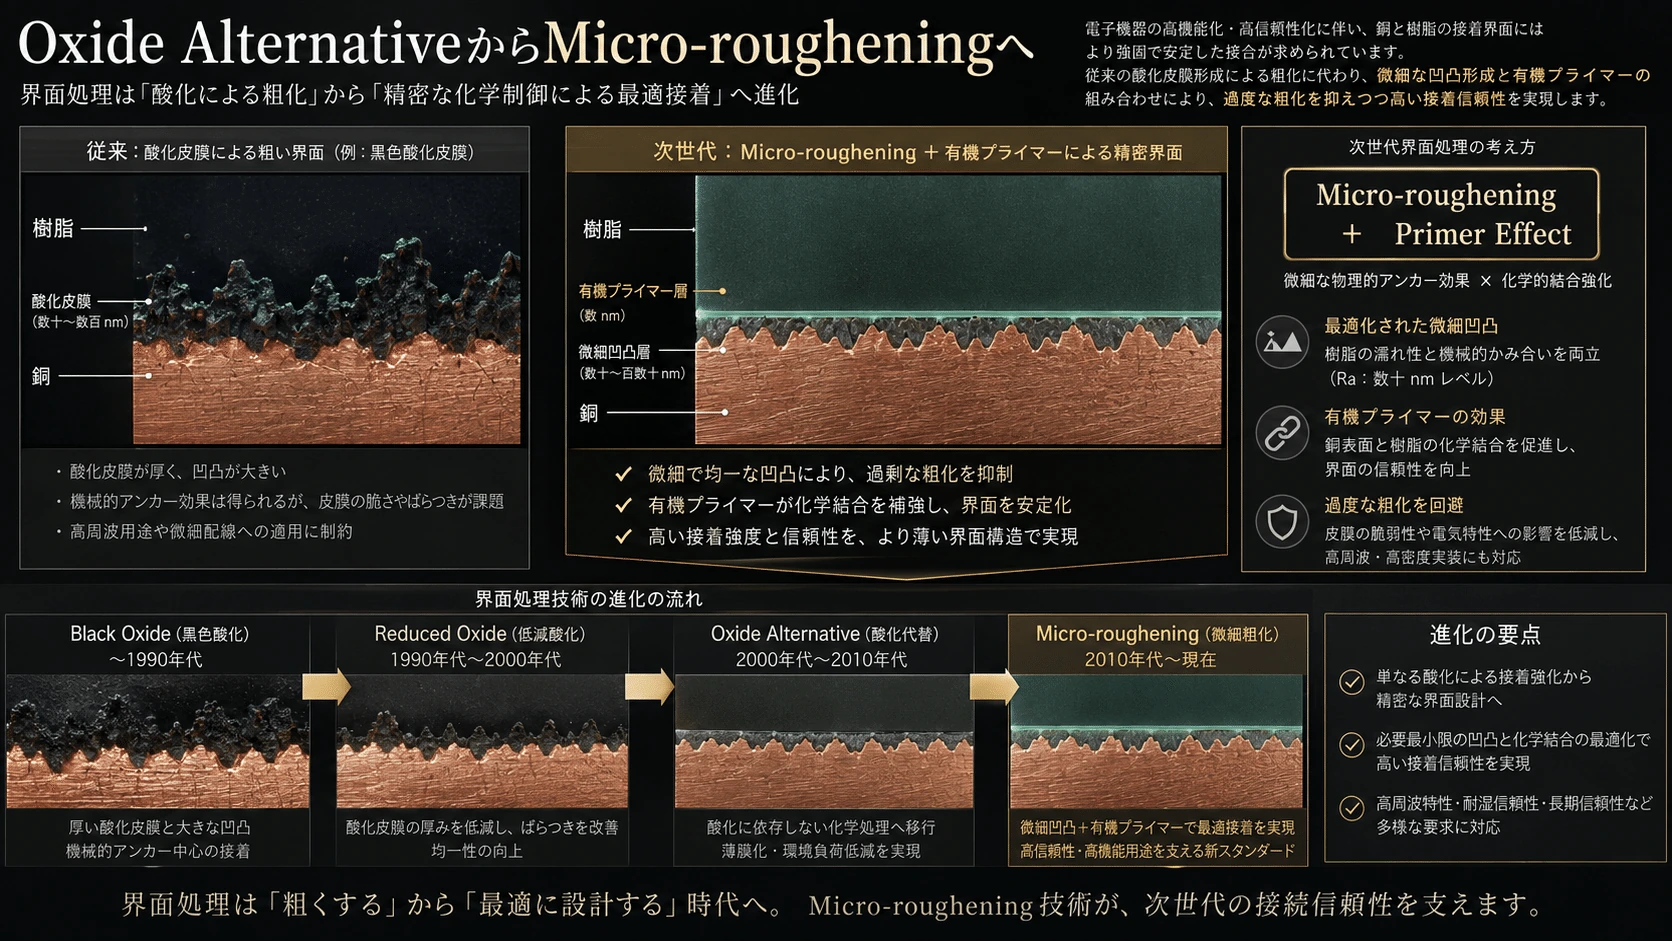
Oxide AlternativeからMicro-rougheningへ
#Oxide Alternativeでは、Black Oxideより小さなSurface RoughnessとOrganic Layerを組み合わせるようになった。
#代表的な考え方は、
#である。
#例えばMECのV-Bond Seriesは、Multilayer PCBのPre-lamination Treatmentとして従来Black Oxideの代替となる技術である。
#MECはV-Bondを、多層電子基板の一括積層前処理として利用されるBlack Oxide Alternativeとして展開している。(MEC)
#ここでは単にCopperを粗くするだけではなく、Copper SurfaceとResinの接着をProcessとして最適化する。
#界面処理が単なる酸化処理から、より精密なChemical Processへ移ったことを示している。
#
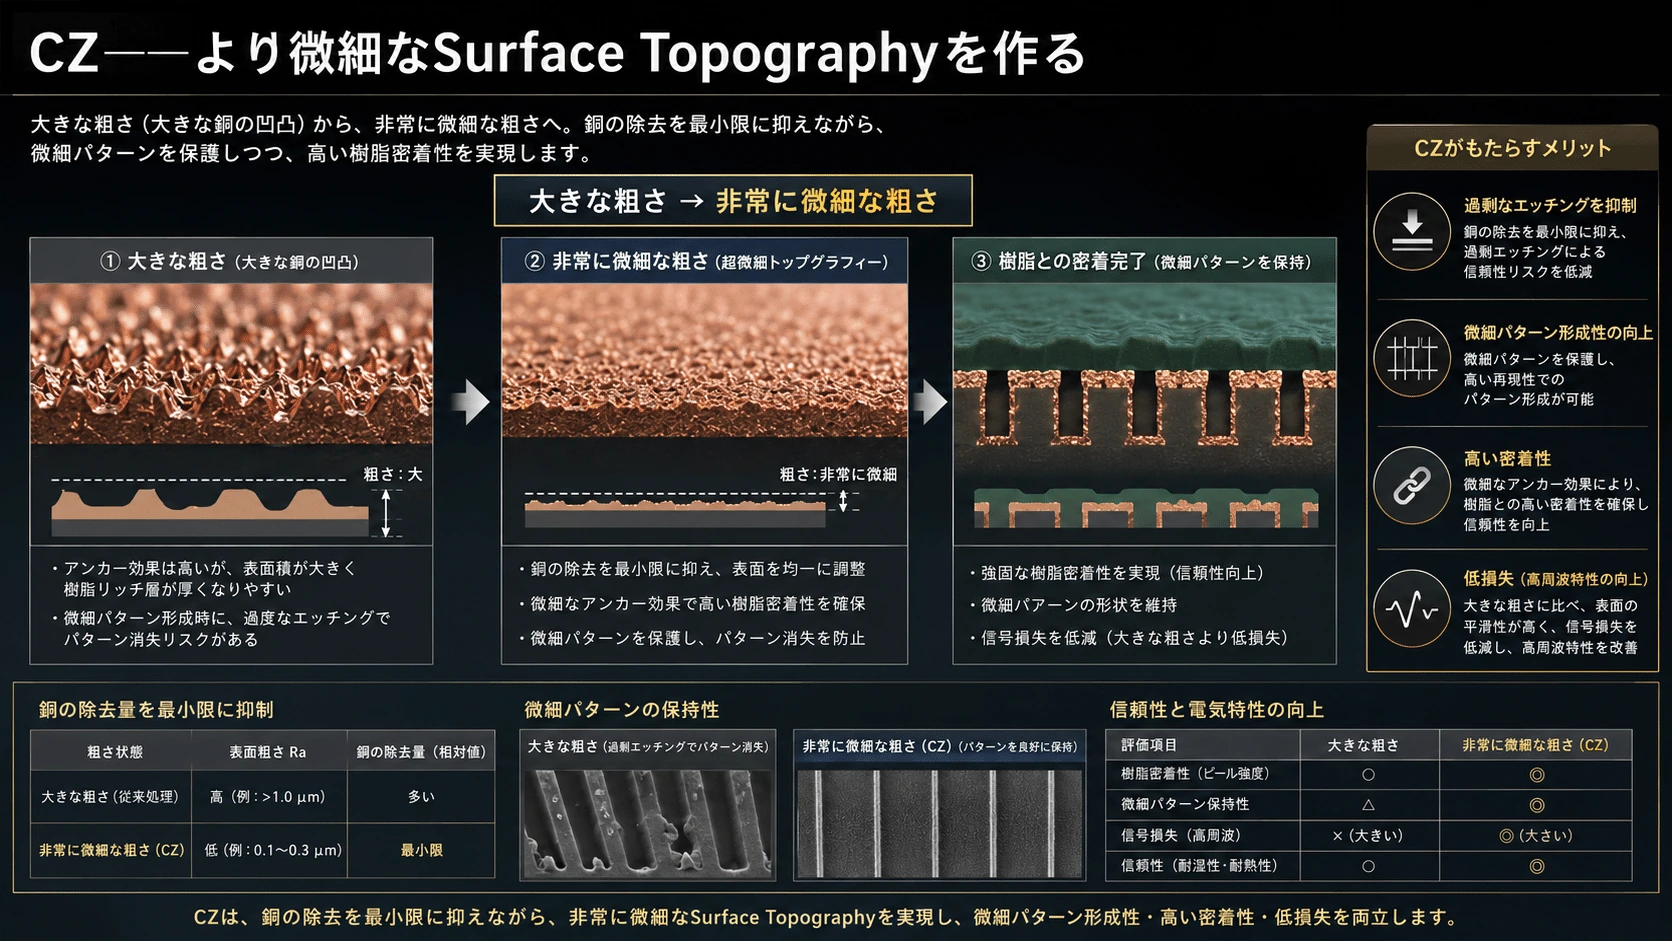
CZ――より微細なSurface Topographyを作る
#さらにFine PatternやPackage Substrateで重要になったのが、Super-fine Rougheningである。
#MECのCZ SeriesはCopperをSoft Etchingすることで、Copper Surfaceへ非常に微細な独特の凹凸形状を形成し、Resinとの密着性を向上させる。
#つまり、
#へ変えることで、
#Copperを過度に削らず、
#Fine Patternを守りながら、
#高いAdhesionを得ようとしている。MECはCZを同社のCore Technologyと位置づけ、Package Substrateを中心に広く採用されていると説明している。(MEC)
#しかし配線がさらに細くなると、新しい問題が出る。
#Copperを「少し削る」こと自体が許されなくなるのである。
#
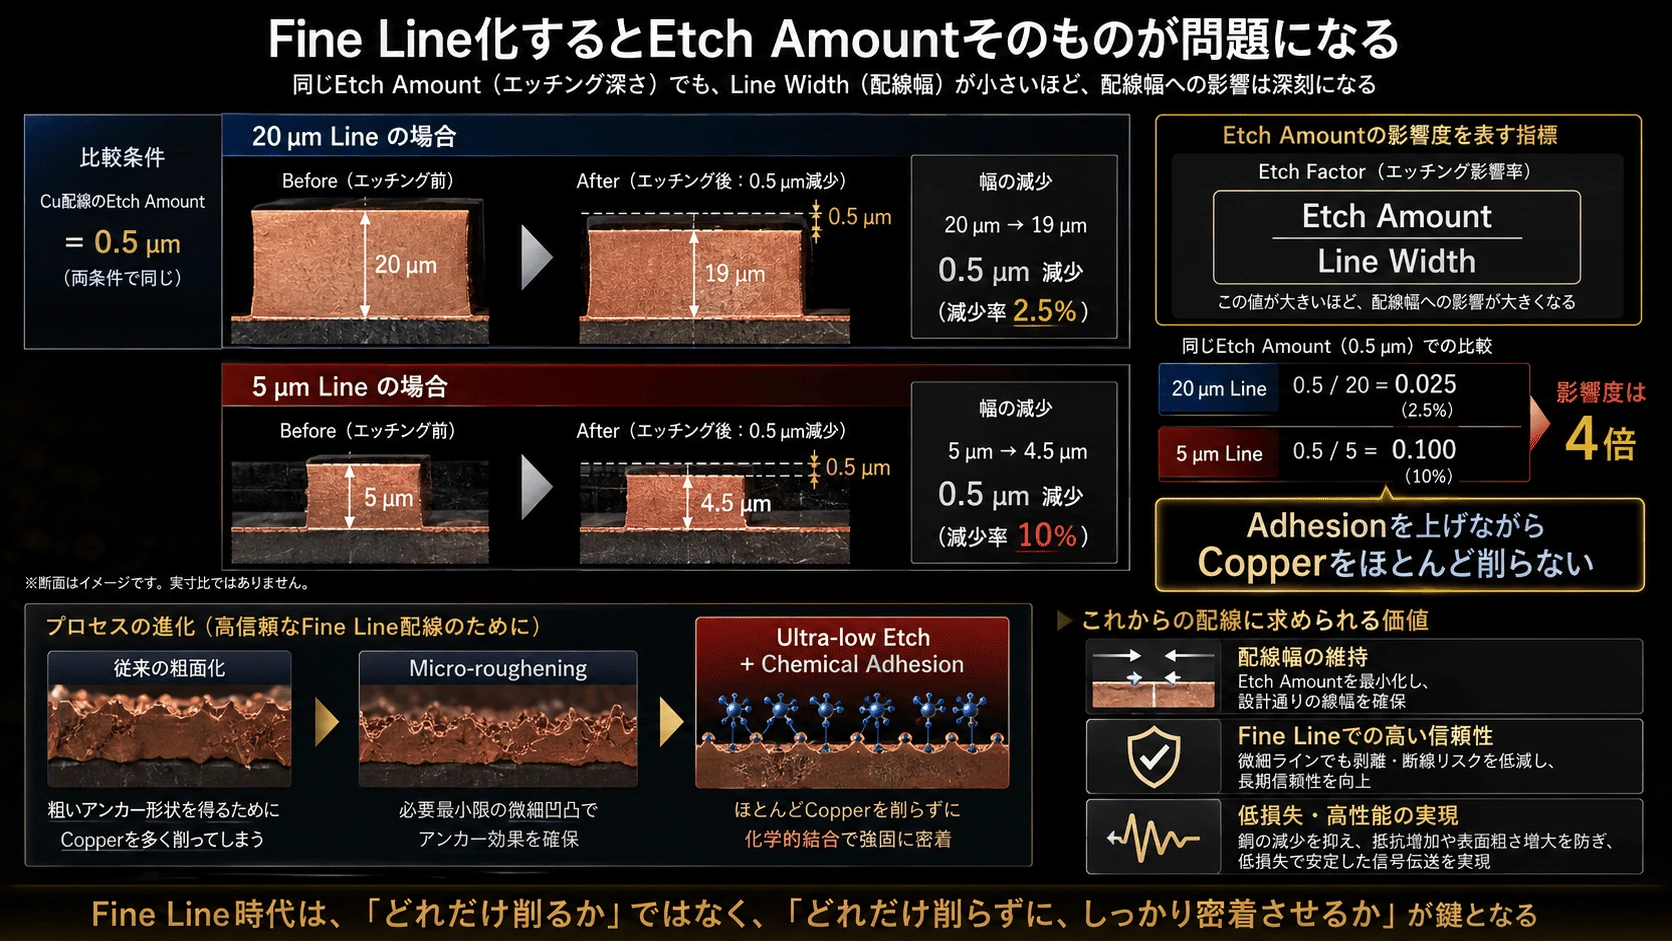
Fine Line化するとEtch Amountそのものが問題になる
#例えば20µm幅のCopper Lineを0.5µm削る場合と、
#5µm幅のLineを0.5µm削る場合では影響がまったく違う。
#Line Widthが小さくなるほど、
#の比率が大きくなる。
#Etch Amountはエッチングによって基板や薄膜の表面から削り取られた深さや厚みの事です。
#Fine Line化は配線patternをより細かく高密度にする事です。
#したがって界面処理には、
#ことが求められる。
#MECのCZ-8401+AP Seriesでは、Ultra-low Etching量による独特なSurface TopographyとOrganic Filmを組み合わせることで、導体幅の減少を最小限に抑えながらChemical Adhesionを利用する方向へ進んでいる。(MEC)
#つまり、
#という進化である。
#
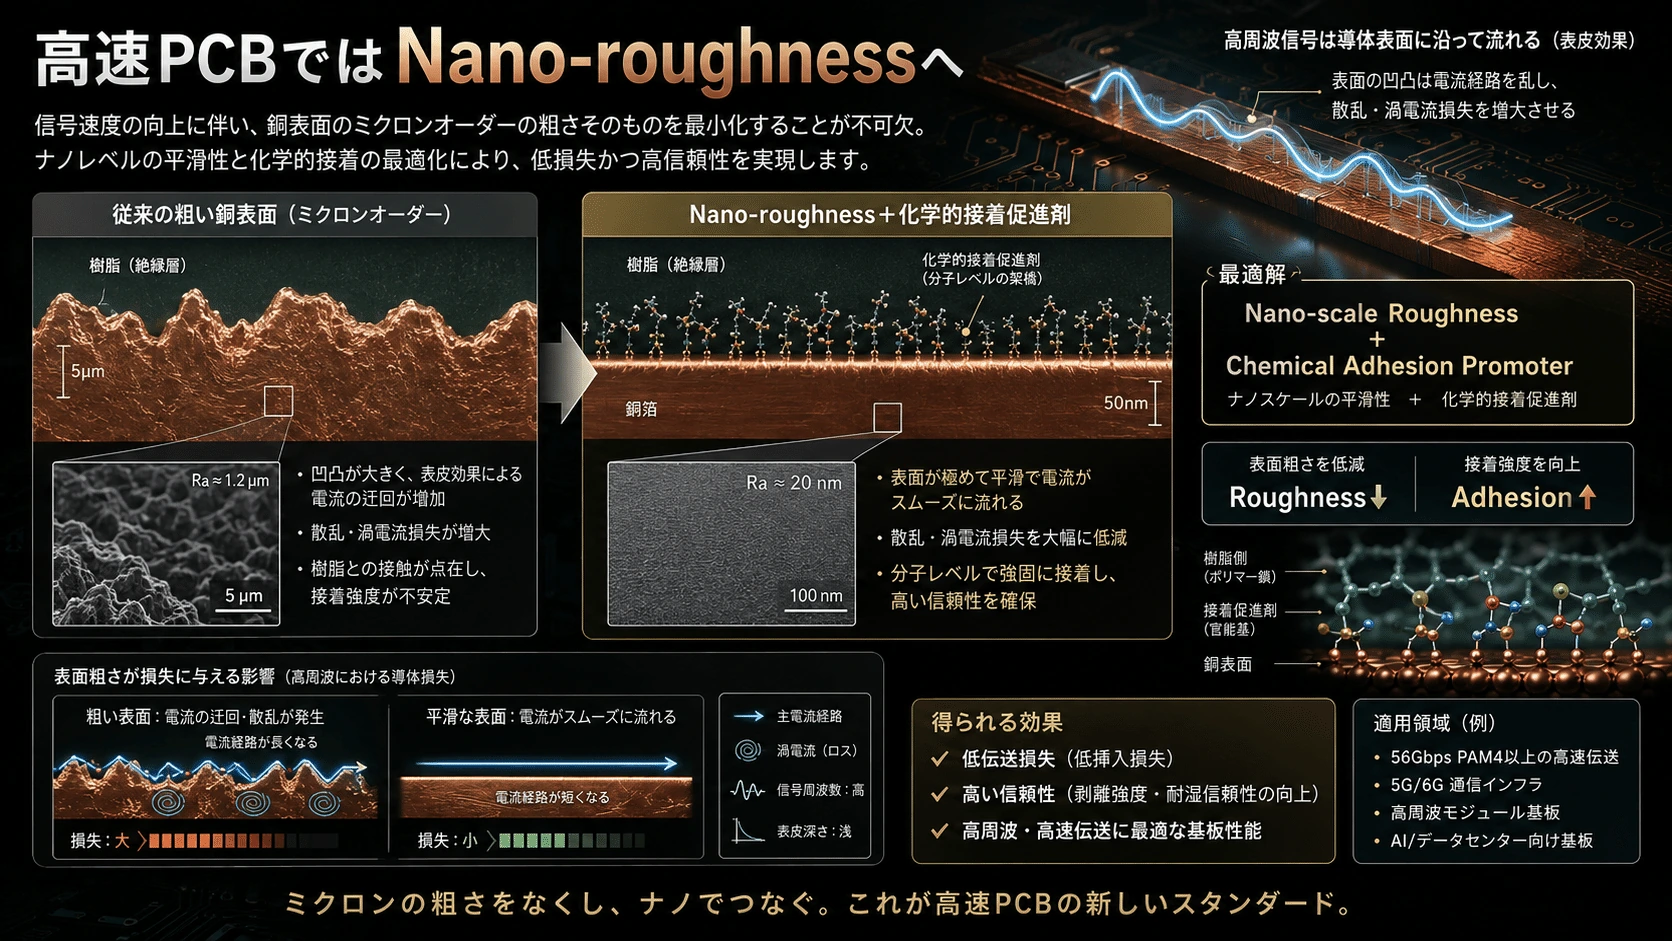
高速PCBではNano-roughnessへ
#さらに高速化すると、µm級のSurface Roughness自体を極力避ける必要がある。
#そこで界面処理は、
#という方向へ進む。
#完全なFlat Surfaceへいきなり移行するのではなく、非常に小さなNano-scaleのSurface Areaだけを利用し、Chemical Bondを組み合わせる。
#この方法なら、
#させながら、
#を狙える。
#つまり従来の、
#「大きなCopper ToothへResinを引っ掛ける」
#という構造から、
#「Nano-scale Surface+Chemical Interaction」
#という界面へ進むのである。
#
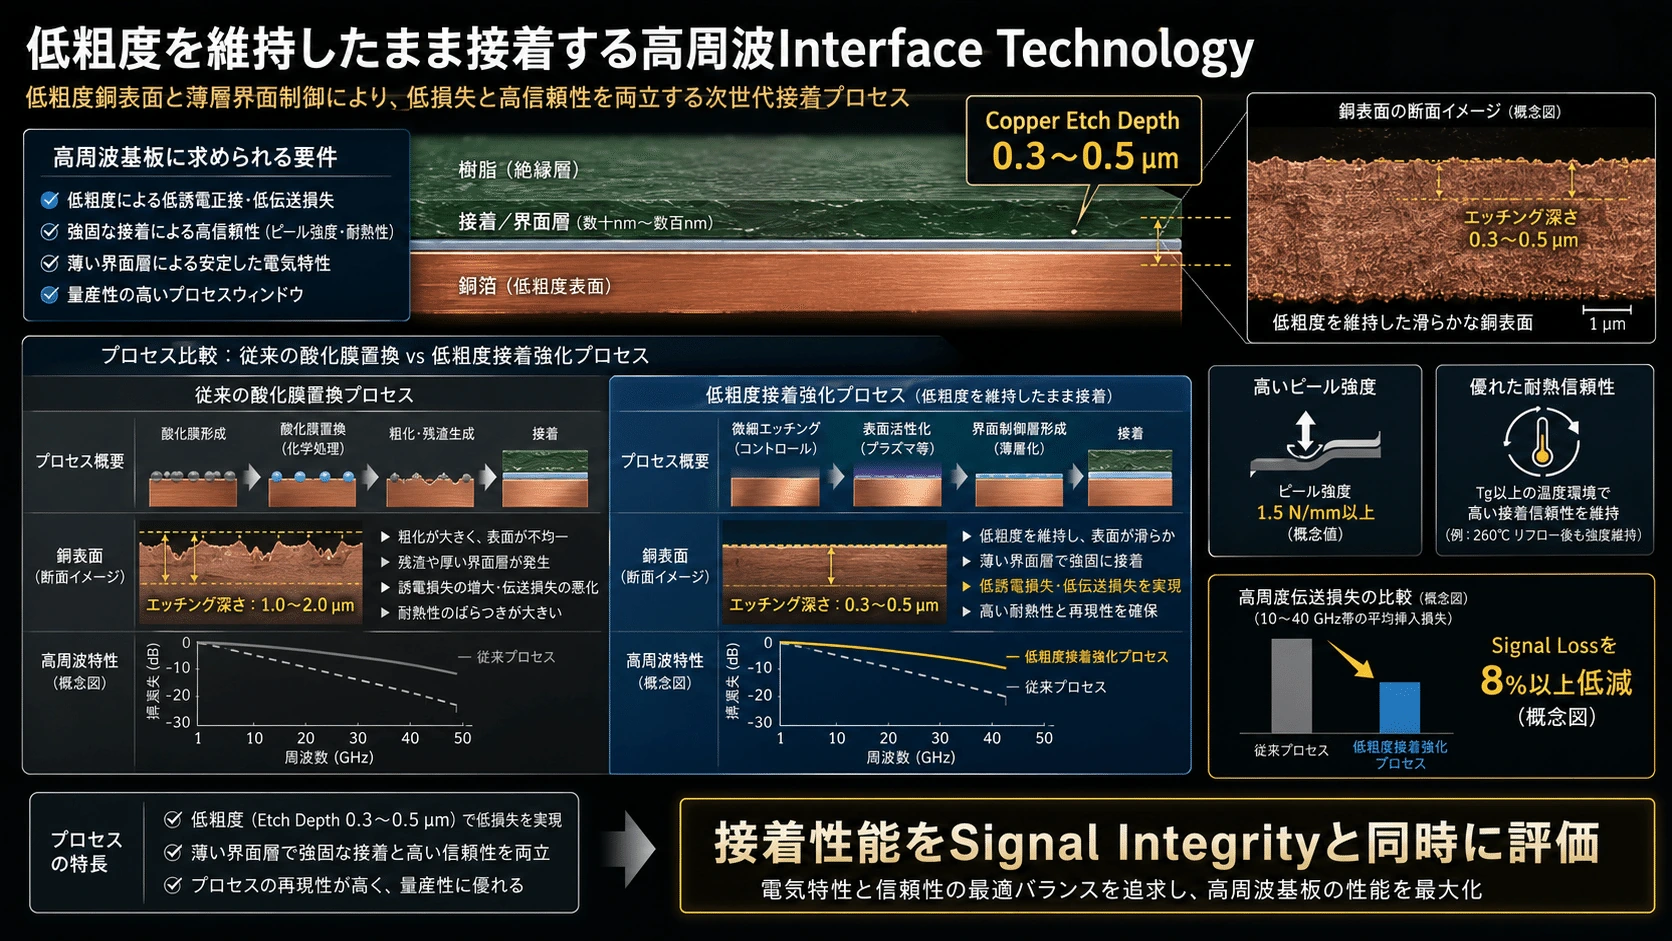
Atotech BondFilm EX-S2――低粗度を維持したまま接着する
#現在のHigh-frequency Interface Technologyがどこへ向かっているかを示す例として、AtotechのBondFilm EX-S2が分かりやすい。
#同社はこのProcessをHigh-frequency PCB向けLow Roughness Bonding Enhancementとして位置づけている。
#公表値ではCopper Etch Depthを、
#へ抑えながら、高いPeel StrengthとThermal Reliabilityを確保し、Conventional Oxide Replacement Processと比較してSignal Lossを8%以上低減できるとしている。(Atotech)
#重要なのは、
#ことである。
#ここまで来るとInterface Treatmentは完全にElectrical Materialの一部である。
#
さらに先は「そもそも粗化しない」
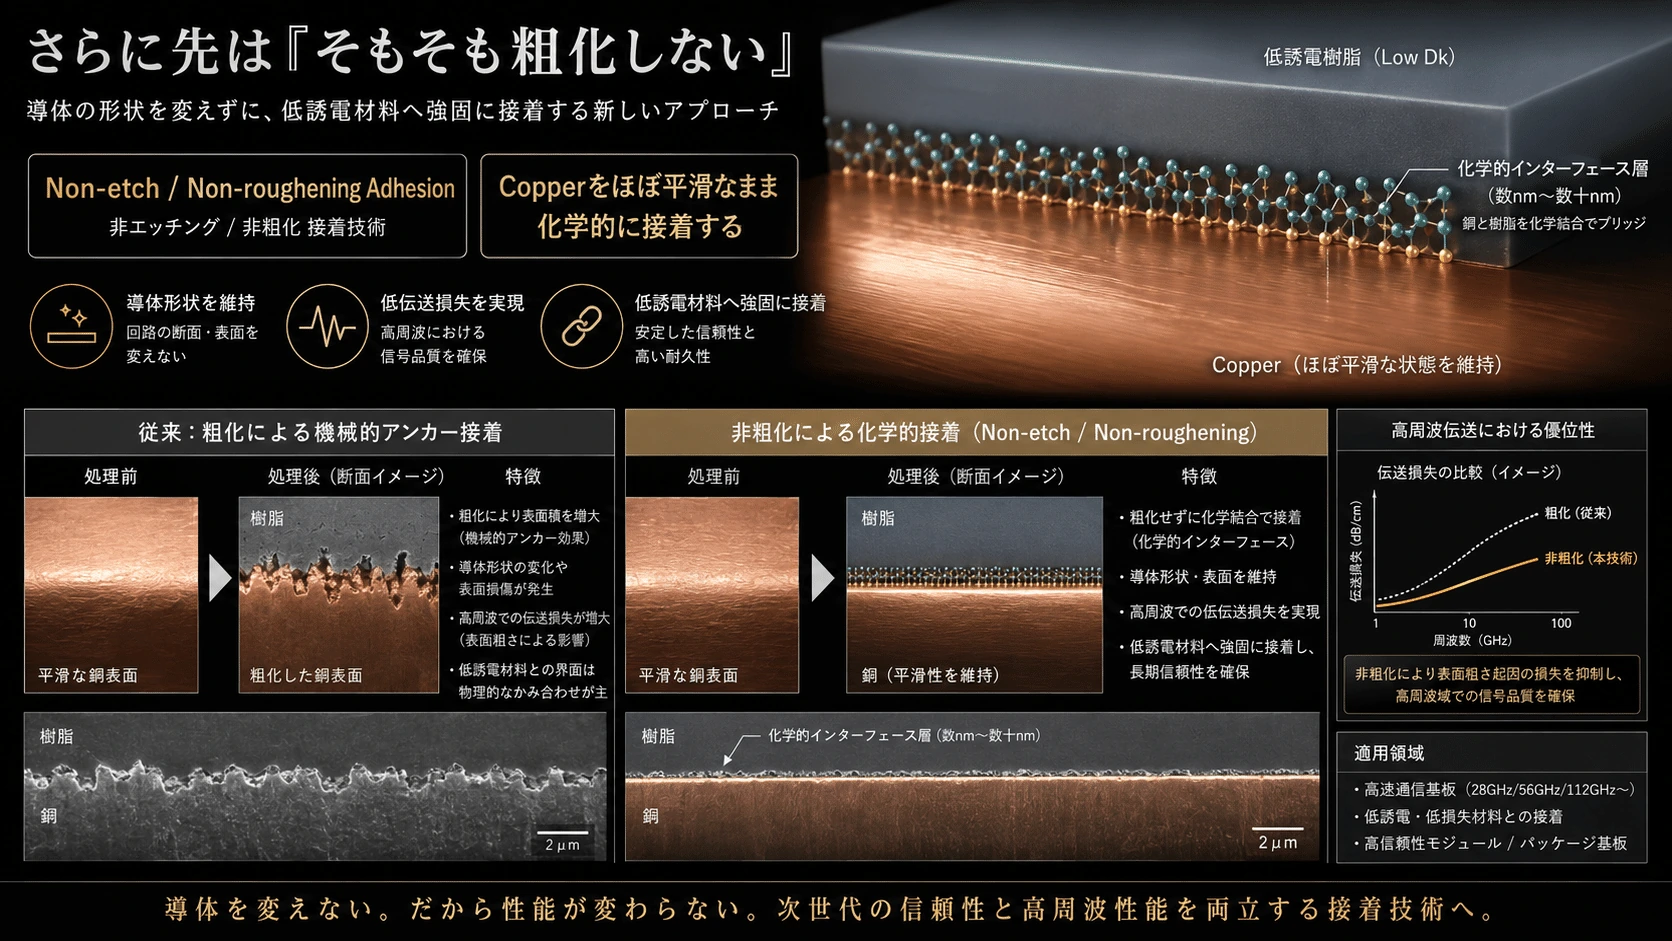
#そしてInterface Technologyのさらに先にあるのが、
#である。
#代表例の一つがMEC FlatBONDである。
#MECはFlatBOND GT Processについて、
#- Etchingを伴わない
- Surface Rougheningを伴わない
- 処理前後でConductor Shapeがほとんど変わらない
- High-frequency領域でTransmission Lossが小さい
- Low-dielectric MaterialとのAdhesionに優れる
と説明している。(MEC)
#つまり、
#というPCBの長年の常識から、
#方向へ進んでいる。
#これは非常に大きな技術転換である。
#
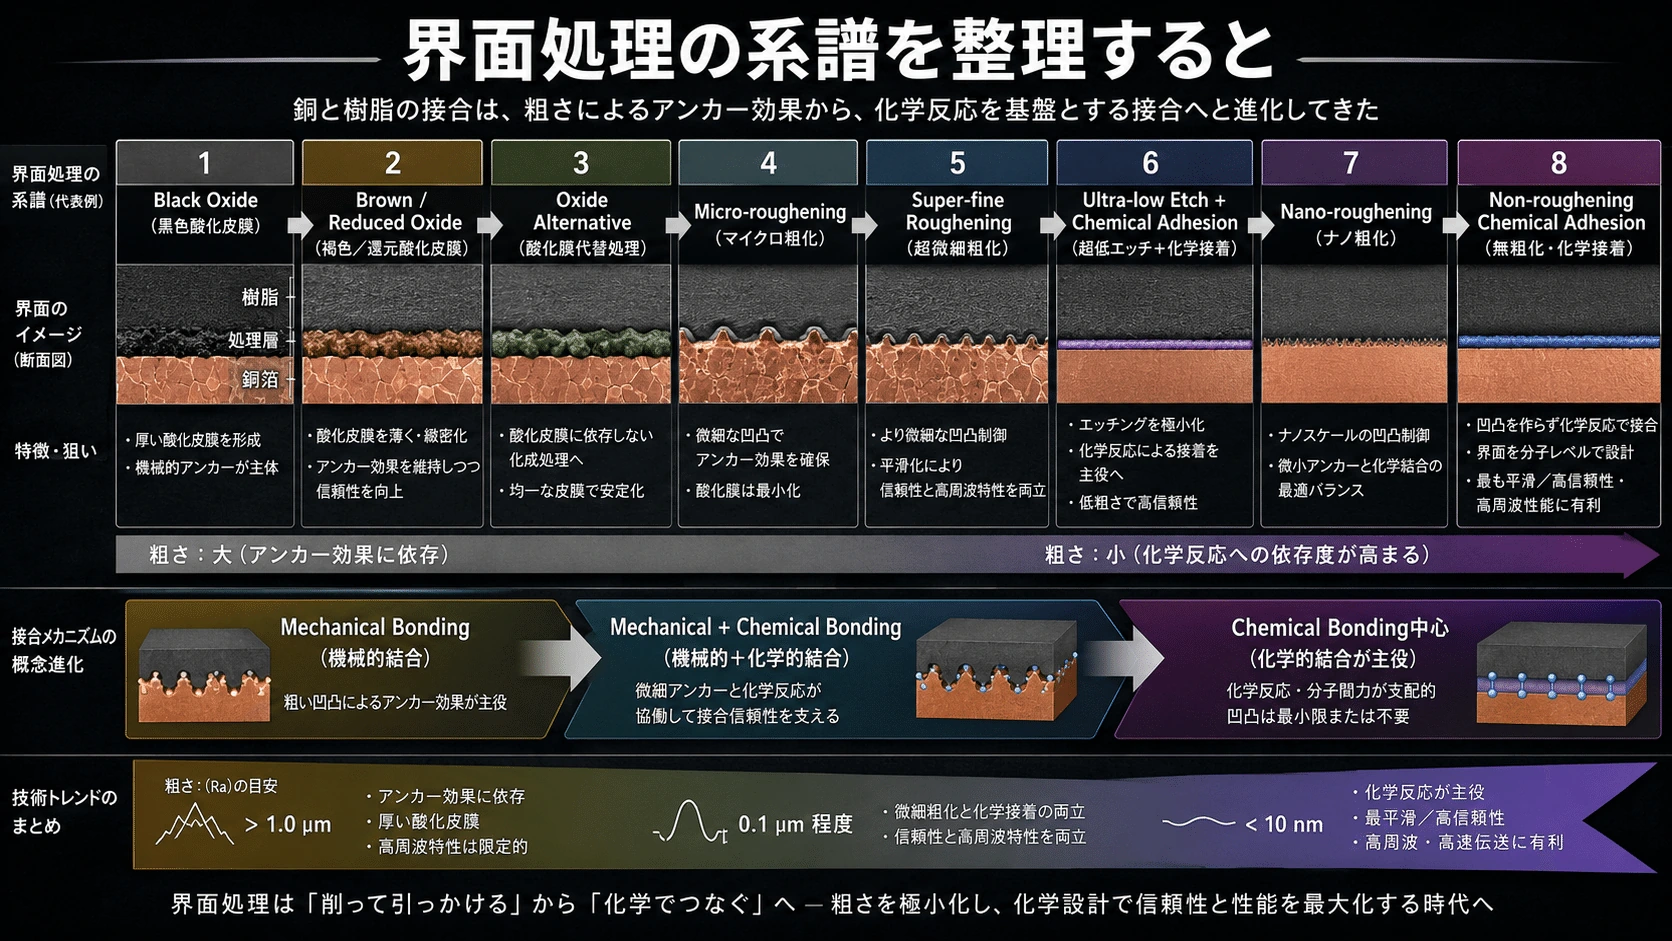
界面処理の系譜を整理すると
#ここまでを非常に単純化すると、Copper–Resin Interfaceは、
#↓
#↓
#↓
#↓
#↓
#↓
#↓
#へ進んでいる。
#接着Mechanismで見るなら、
#という進化である。
#MEC自身も過去の技術説明で、CZやV-BondなどをPhysical Adhesionを利用する技術、FlatBONDをChemical Adhesionによる技術として整理している。(MEC)
#
Glass–Resin InterfaceではSilaneが重要になる
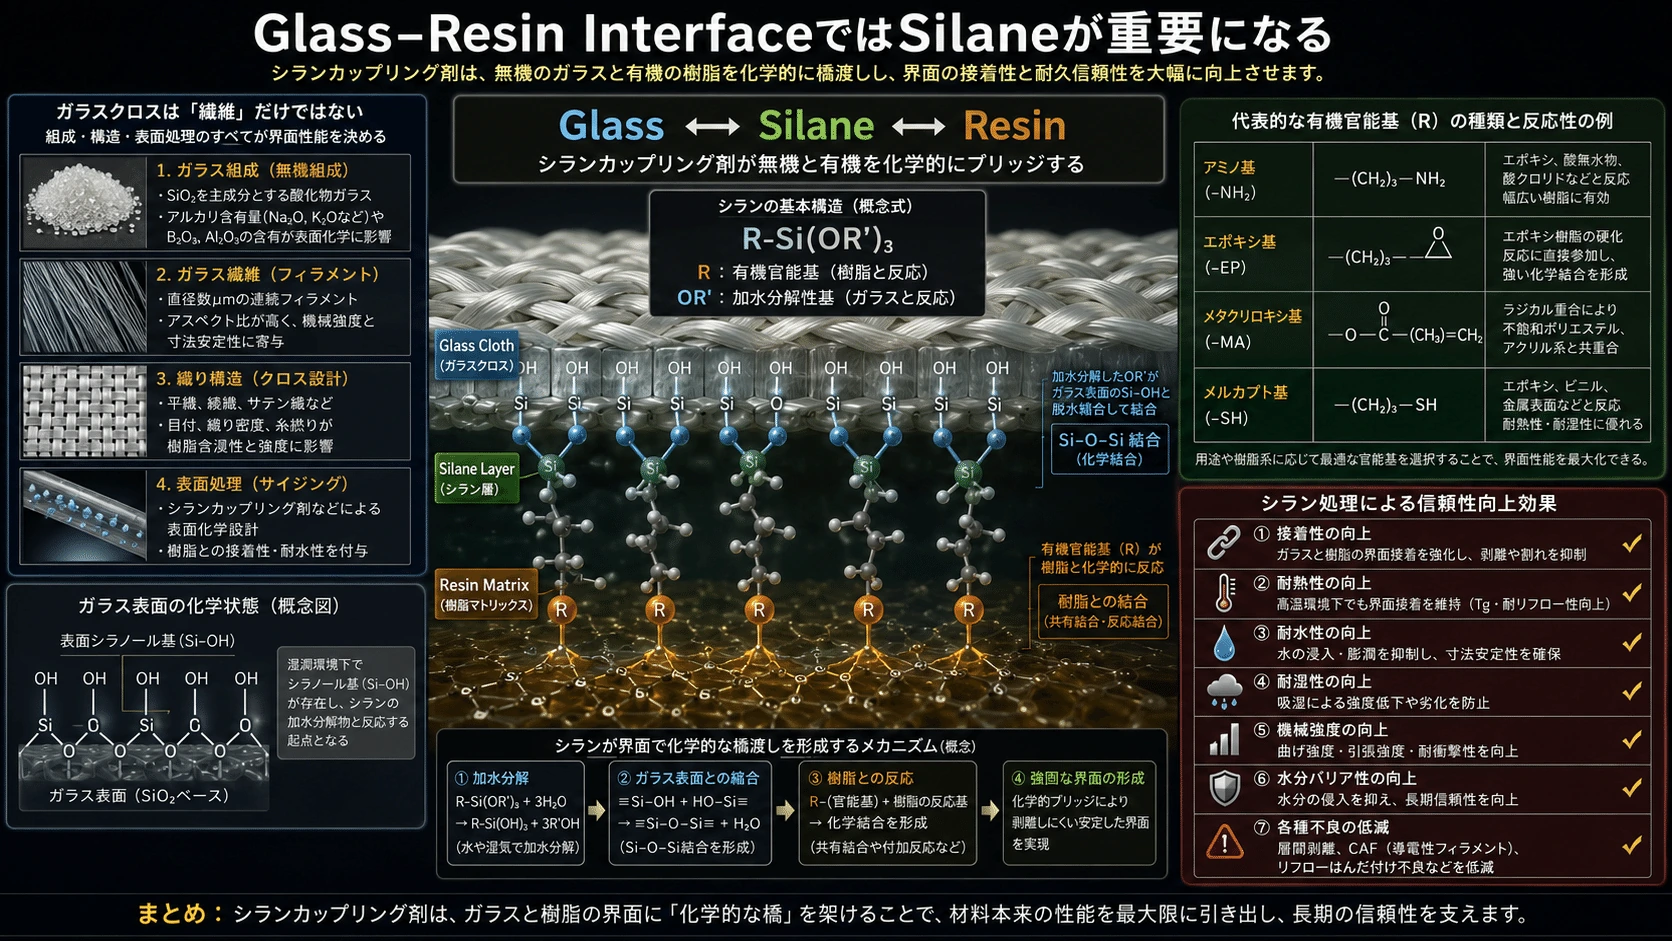
#InterfaceはCopper–Resinだけではない。
#Glass ClothとResinの間にも界面が存在する。
#Glassは無機材料であり、Resinは有機Polymerであるため、そのままでは必ずしも強く結合しない。
#そこで重要になるのが、
#である。
#Silane Coupling Agentは、一つのMoleculeの中に異なる種類のReactive Groupを持つ。
#一方はGlassなどのInorganic Materialと反応する。
#もう一方はResinなどのOrganic Materialと反応する。
#したがって、
#というMolecular Bridgeを形成できる。
#信越化学もSilane Coupling Agentを、通常は結びつきにくいOrganic MaterialとInorganic Materialをつなぐ仲介役と説明している。(信越株式会社)
#
SilaneはなぜGlassへ接着できるのか
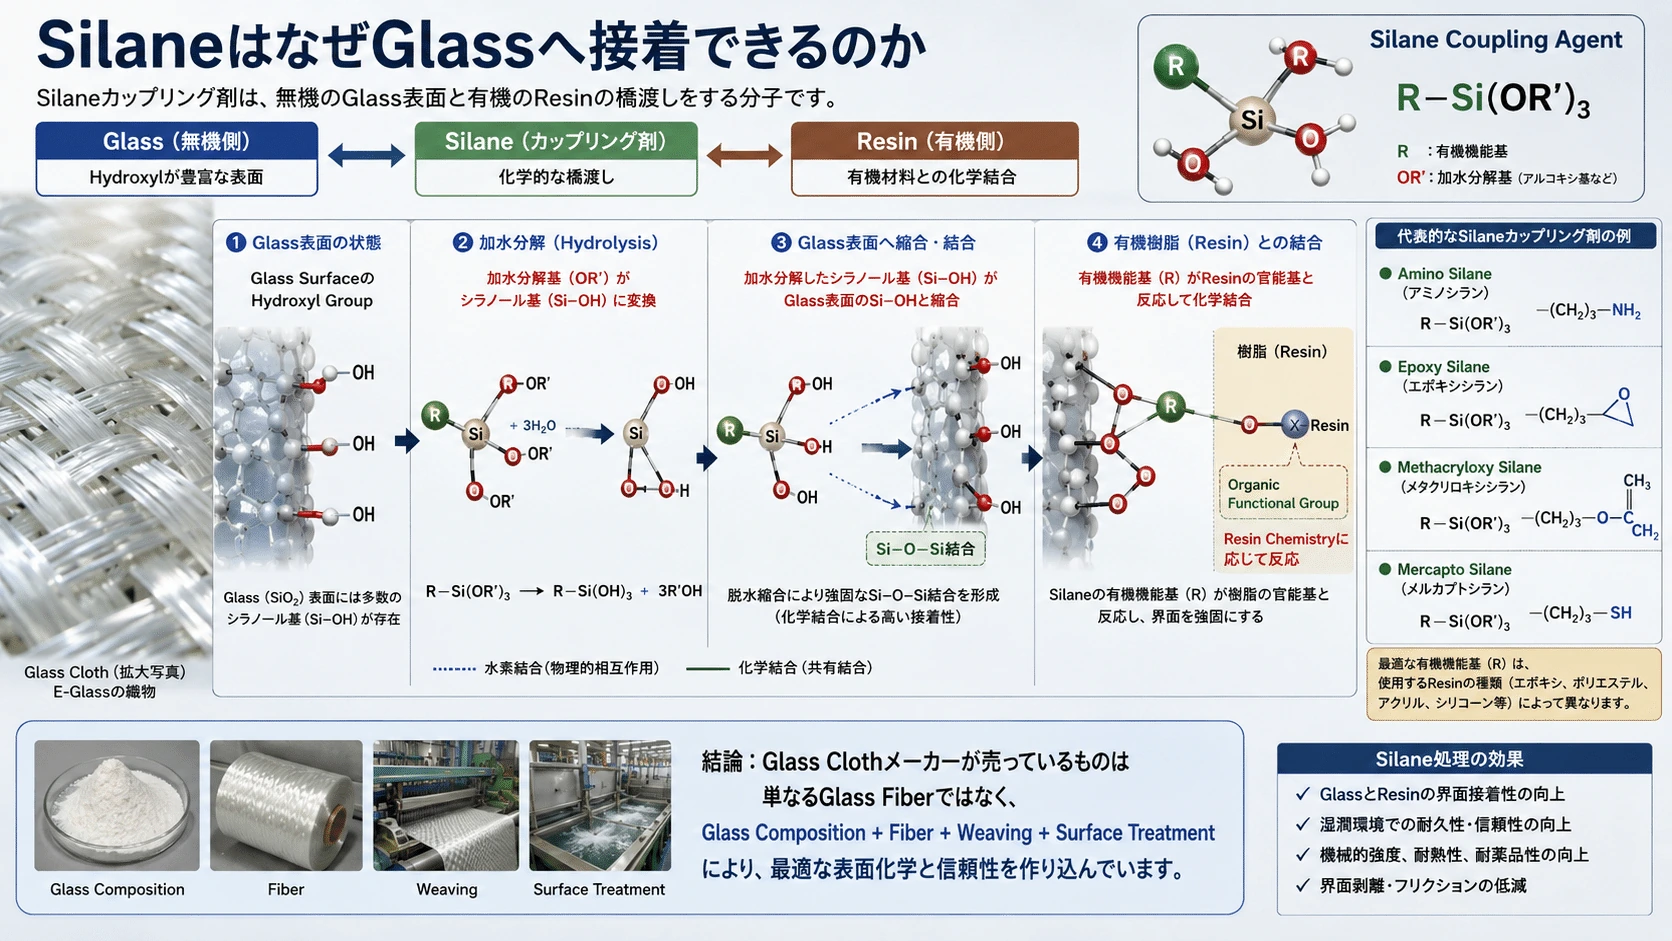
#典型的なSilane Coupling Agentは概念的に、
#のような構造を持つ。
#Silane側のHydrolyzable GroupがGlass SurfaceのHydroxyl Groupなどと反応し、
#Si–O–Si系のBondを形成する。
#一方、反対側のOrganic Functional GroupはResin Chemistryに応じて反応する。
#例えば、
#- Amino Silane
- Epoxy Silane
- Methacryloxy Silane
- Mercapto Silane
などがあり、接着するResinによって最適なFunctional Groupが変わる。
#つまり、
#Epoxy向けSilane
#と、
#PPE/PPO向けSurface Chemistry
#と、
#Advanced Thermoset向けSurface Chemistry
#が必ずしも同じとは限らない。
#Glass Clothメーカーが売っているものは単なるGlass Fiberではなく、
#なのである。
#
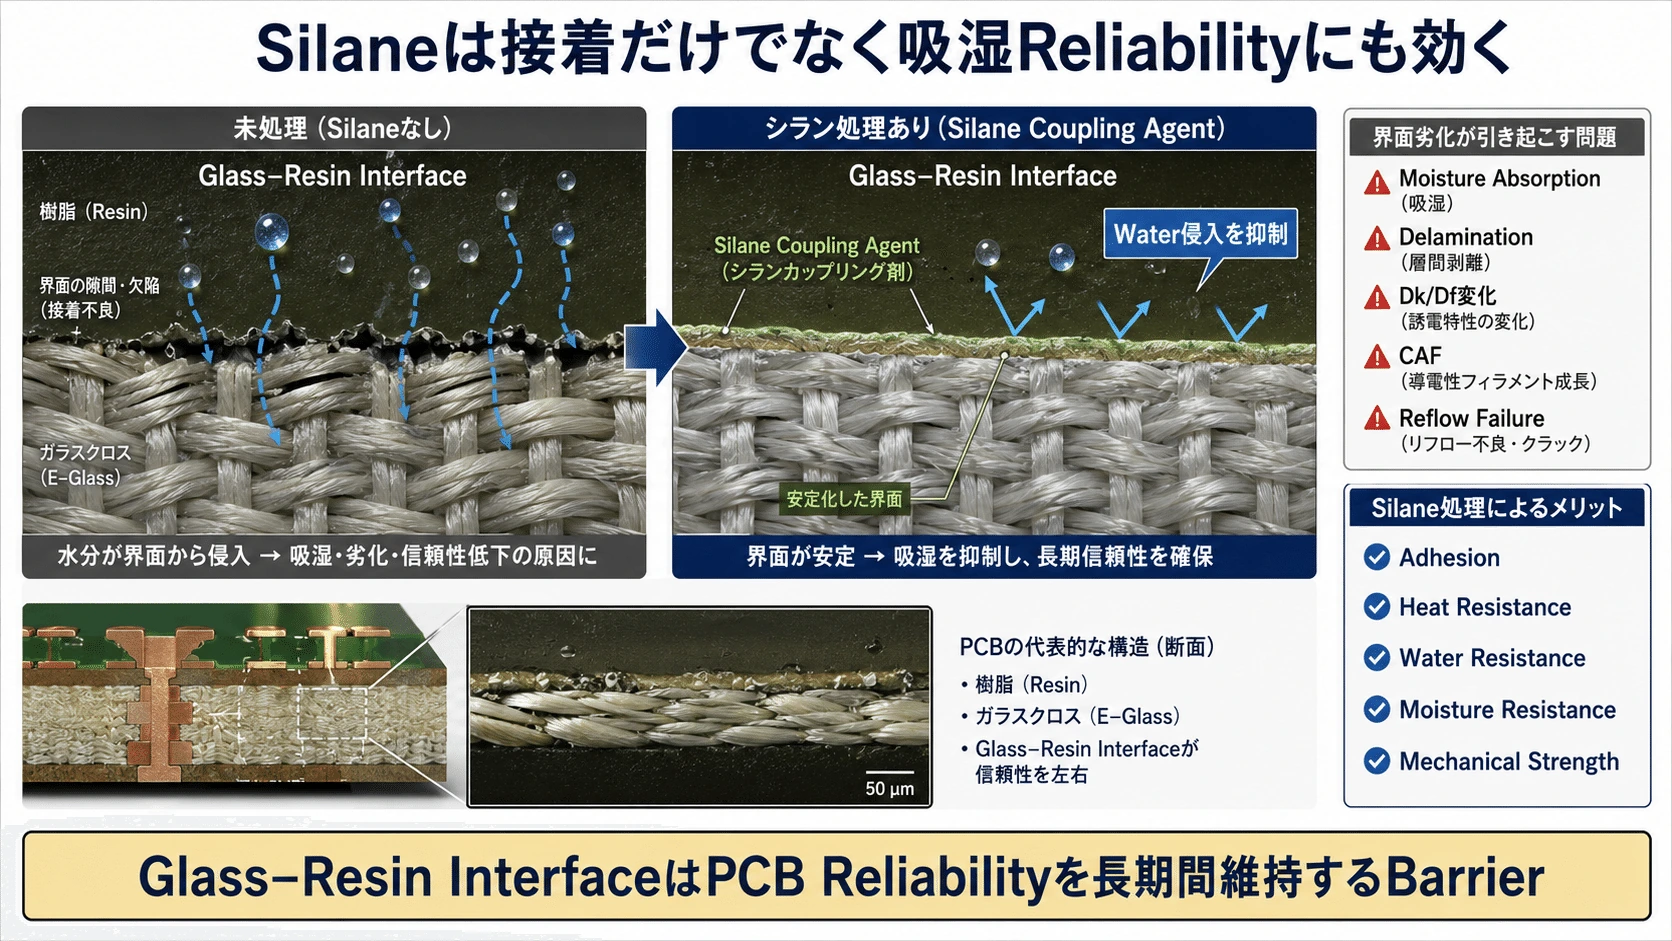
Silaneは接着だけでなく吸湿Reliabilityにも効く
#Glass–Resin Interfaceが弱いと、その微細な隙間へWaterが侵入しやすくなる。
#すると、
#- Moisture Absorption
- Delamination
- Dk/Df変化
- CAF
- Reflow Failure
などにつながる。
#Silane Coupling AgentによってGlass–Resin Interfaceを安定化すると、
#- Adhesion
- Heat Resistance
- Water Resistance
- Moisture Resistance
- Mechanical Strength
などの改善を狙うことができる。
#信越化学もSilaneの用途として、Organic/Inorganic Compositeの耐熱性、耐水性、耐湿性、機械強度、Resin Adhesion改善を挙げている。(信越株式会社)
#したがってGlass–Resin Interfaceは単なる「GlassをResinへ貼り付ける」問題ではない。
#でもある。
#
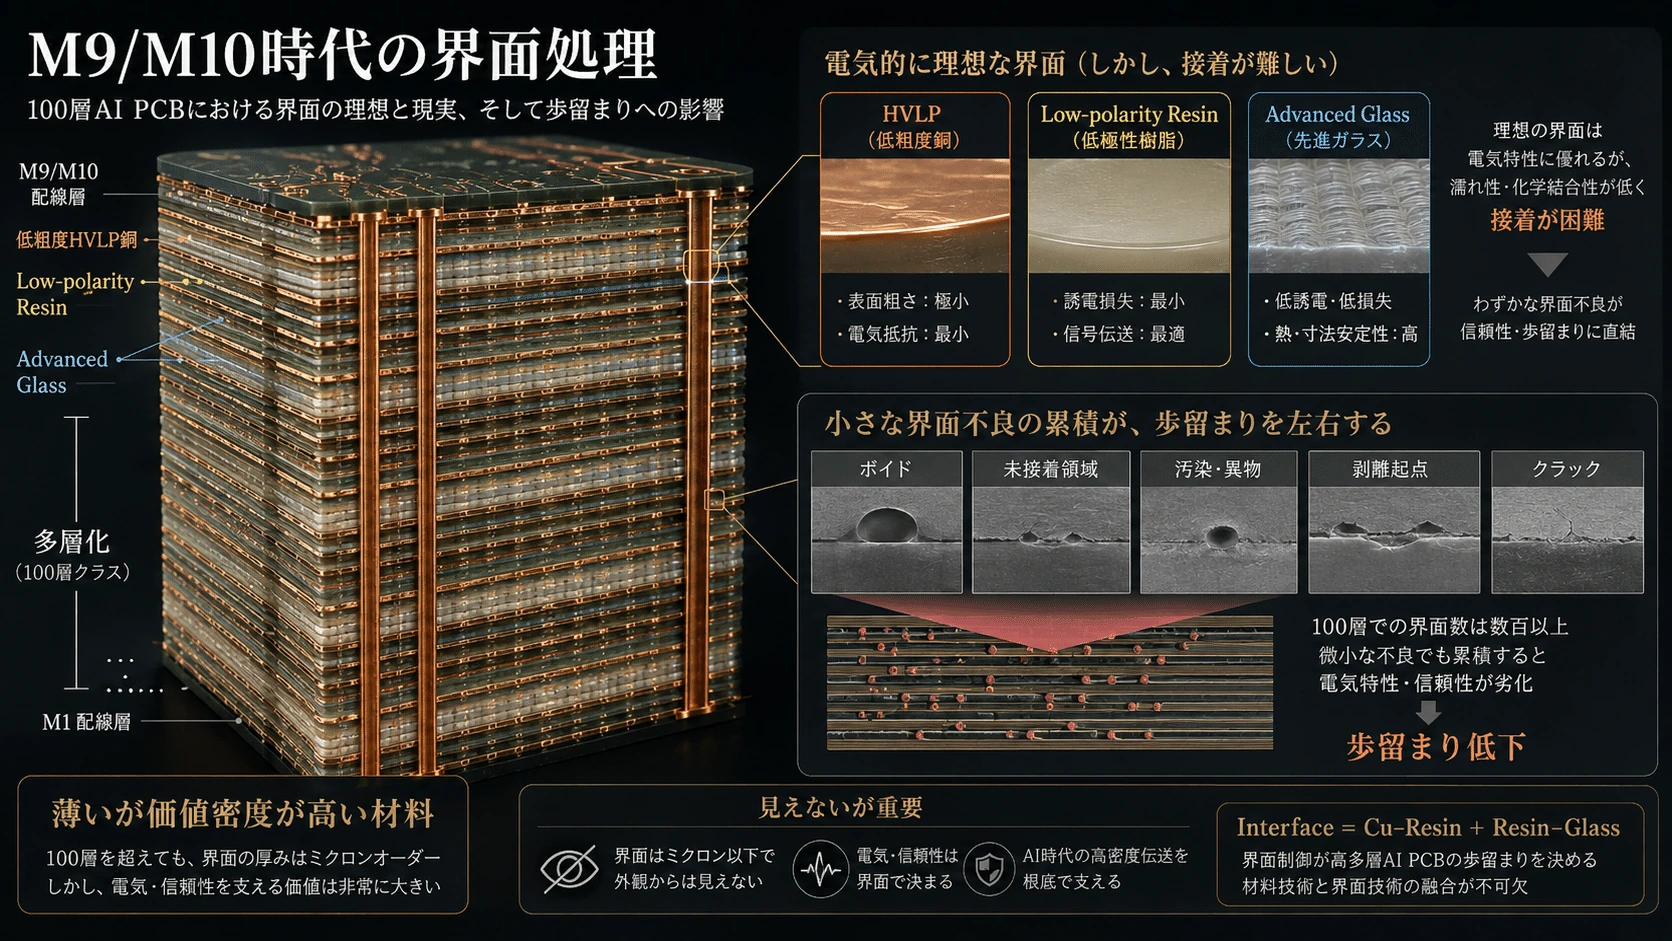
M9/M10ではなぜInterfaceの難易度がさらに上がるのか
#ここまで説明してきた材料進化を一つに重ねると分かりやすい。
#Copperでは、
#となり、SurfaceがSmoothになる。
#これはConductor Lossには有利だが、
#となる。
#Resinでは、
#と低極性化する。
#これはDfには有利だが、
#しやすい。
#Glass側では、
#とCompositionやSurfaceが特殊化する。
#つまり次世代CCLでは、
#という、
#最高の電気性能を持つ代わりに、最も接着しにくい材料の組み合わせ
#を成立させる必要がある。
#だから材料が高性能になるほど、Interface Chemistryの価値はむしろ上昇する。
#
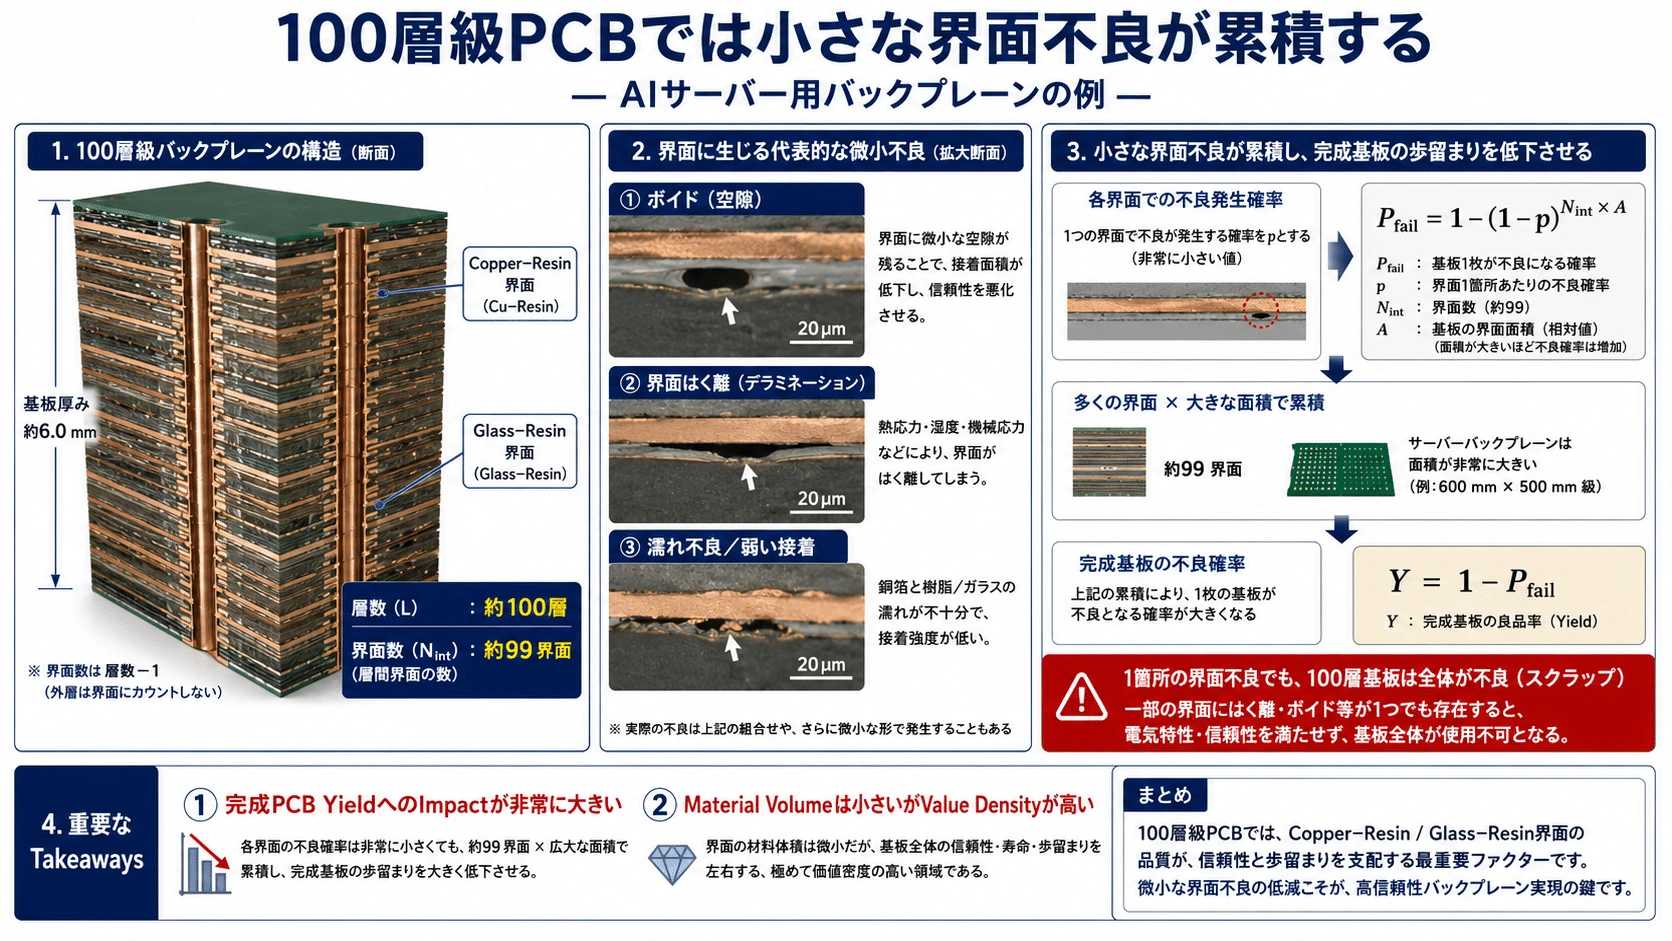
100層級PCBでは小さな界面不良が累積する
#AI Backplaneでは数十~100層級までLayer数が増える。
#するとBoard内部には、
#Copper–Resin
#Glass–Resin
#Copper–Resin
#Glass–Resin
#というInterfaceが大量に存在する。
#仮に一つ一つのInterface Failure Probabilityが非常に小さくても、Layer数とBoard面積が大きくなるほど、完成Board全体ではDefect Probabilityが上昇する。
#したがってInterface Materialは使用量そのものは薄くても、
#可能性がある。
#これはAI PCB材料を見るうえで重要なポイントである。
#Interface ChemistryはCopper FoilやGlass Clothほど重量を使わない。
#しかし一つのInterface Failureで100層Board全体をScrapにする可能性がある。
#つまり、
#材料なのである。
#
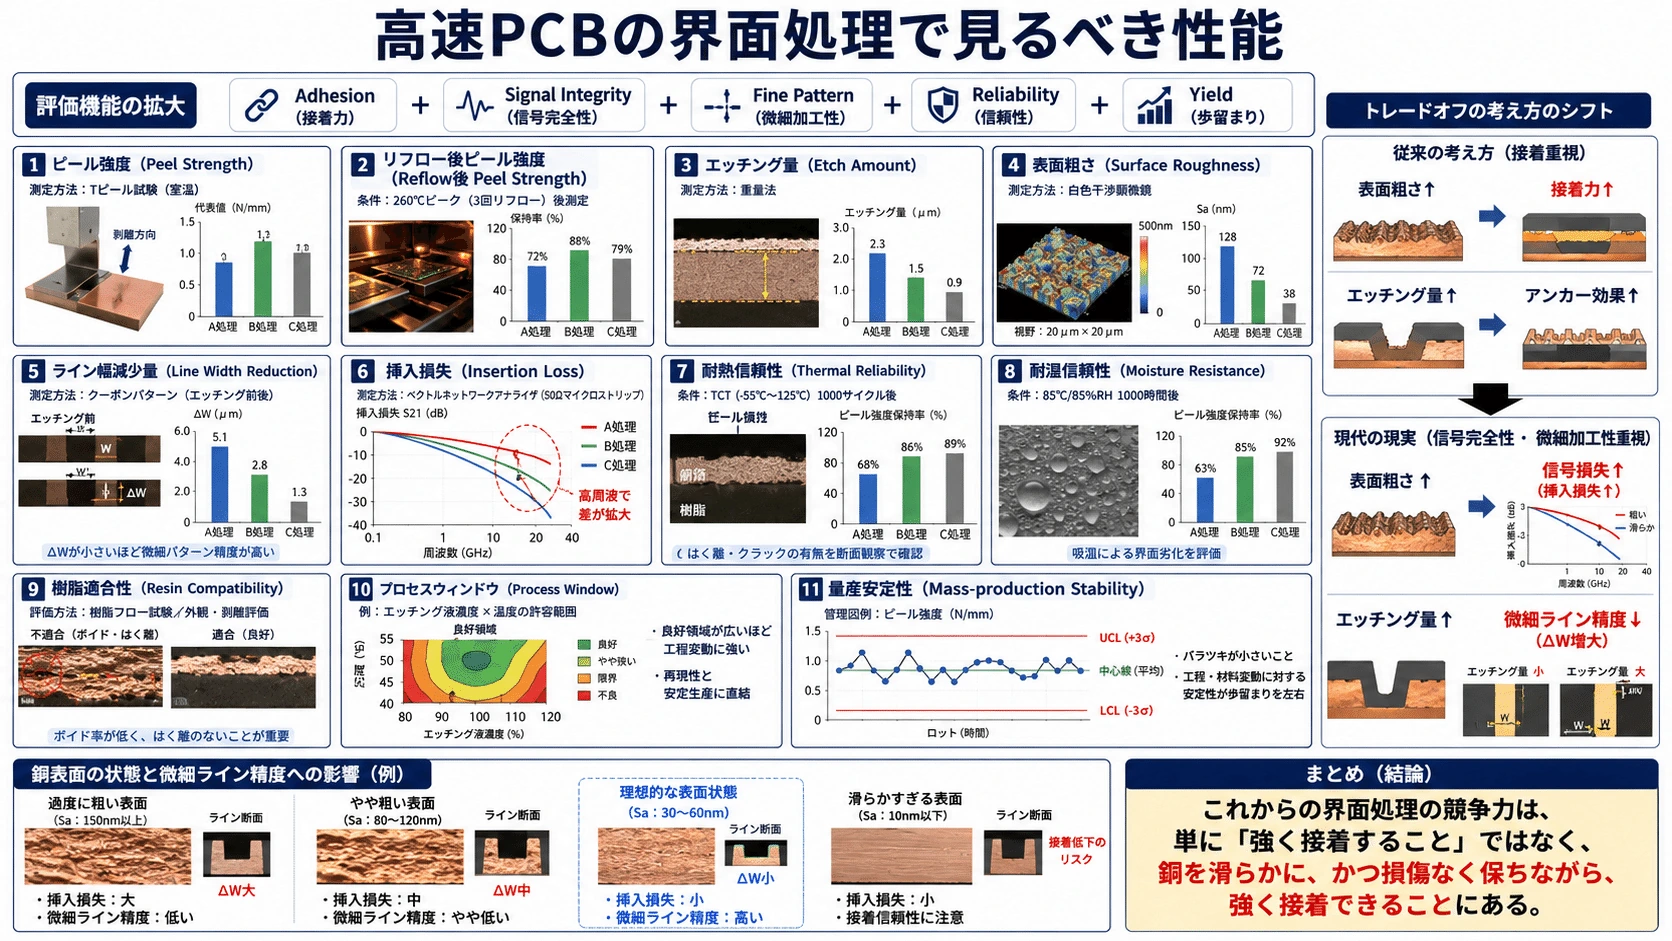
高速PCBの界面処理で見るべき性能
#従来ならPeel Strengthだけを見ることが多かった。
#しかし次世代PCBではそれだけでは足りない。
#必要になるのは、
#- Peel Strength
- Reflow後Peel Strength
- Etch Amount
- Surface Roughness
- Line Width Reduction
- Insertion Loss
- Thermal Reliability
- Moisture Resistance
- Resin Compatibility
- Process Window
- Mass-production Stability
である。
#つまり評価関数は、
#へ広がっている。
#昔なら、
#でよかった。
#しかし現在は、
#さらに、
#となる。
#したがって現代のInterface Treatmentは、
#ではなく、
#の競争なのである。
#
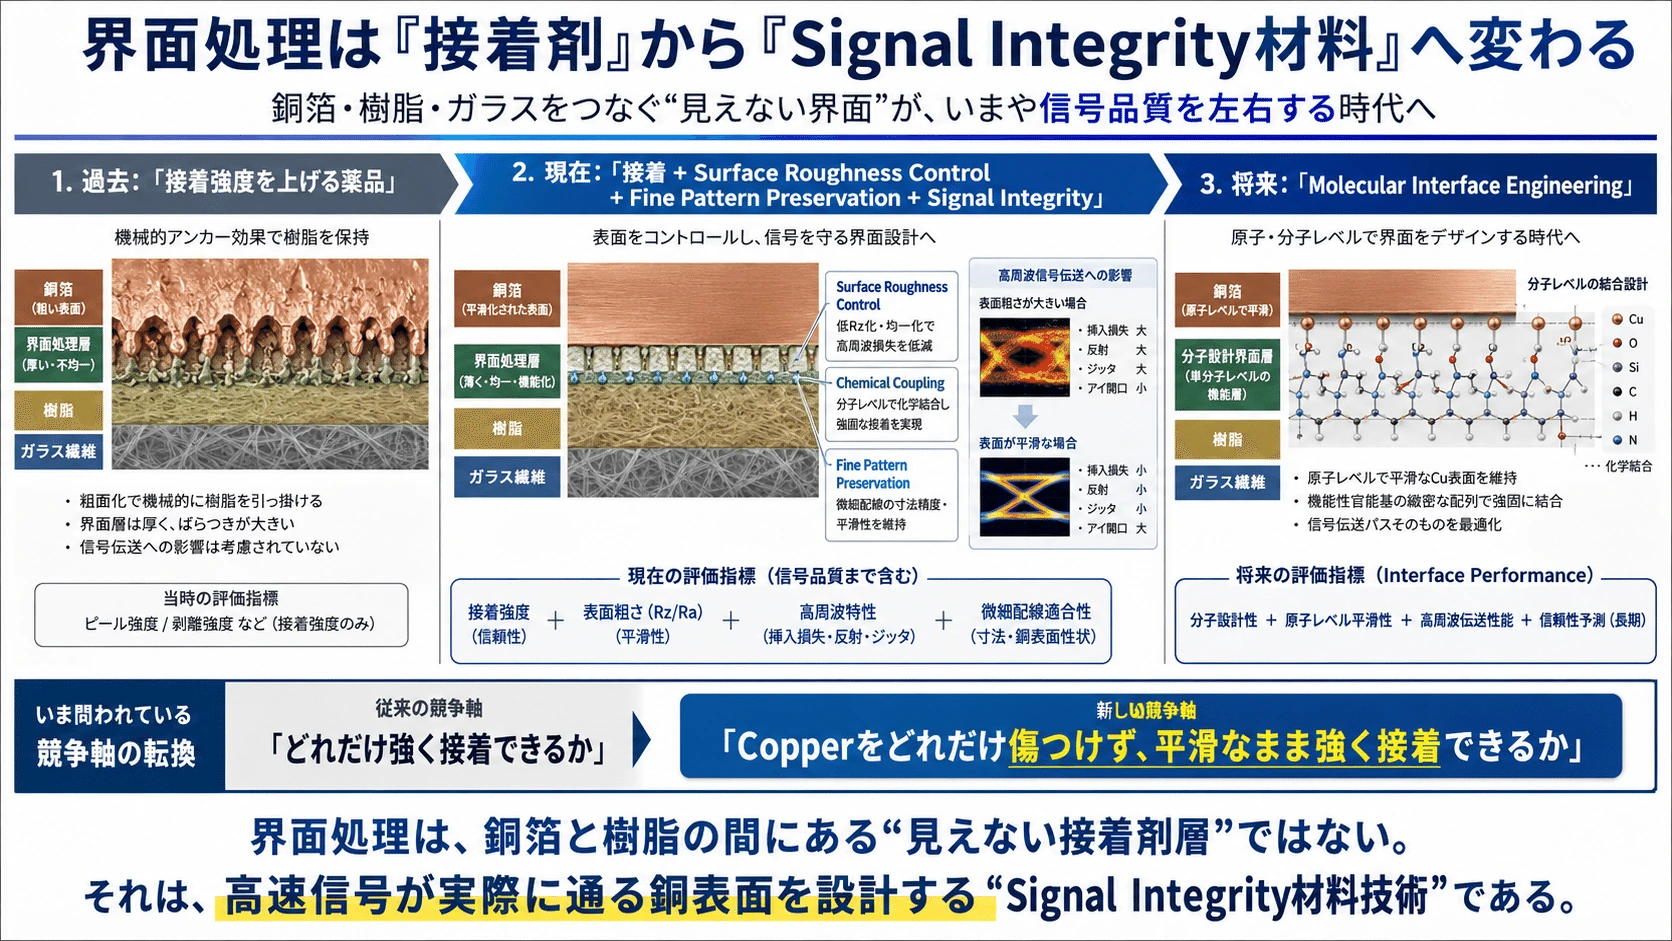
界面処理は「接着剤」から「Signal Integrity材料」へ変わる
#ここまでを見ると、Interface Treatmentの位置づけそのものが変化していることが分かる。
#昔:
#現在:
#将来:
#である。
#つまり界面処理は、Copper FoilとResinの間にある「見えない接着層」ではなくなりつつある。
#高速信号が実際に通るCopper Surfaceそのものを設計する材料技術
#になっている。
#
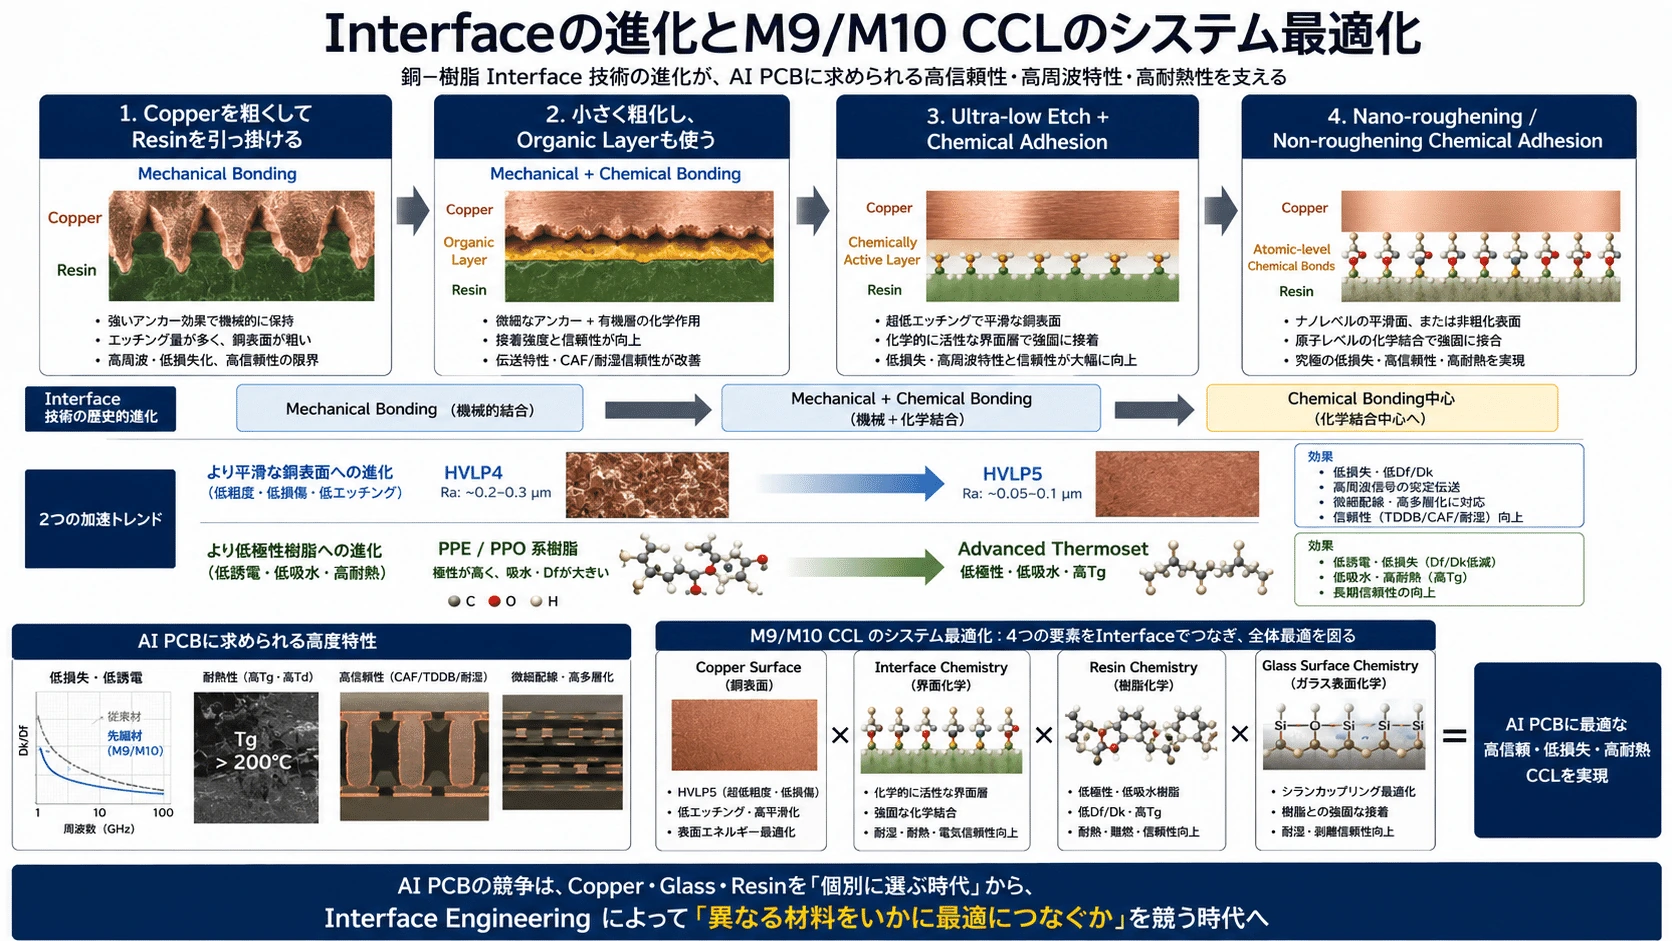
Interfaceの進化を一言で整理すると
#最初は、
#技術だった。
#次に、
#ようになった。
#さらに、
#へ進んだ。
#そして現在は、
#へ向かっている。
#つまりInterface Treatmentの歴史とは、
#への進化である。
#そしてこの流れは、HVLP4→HVLP5というCopperのSmooth化、PPE/PPO→Advanced ThermosetというResinの低極性化が進むほど加速する。
#最終的なM9/M10 CCLでは、
#を一体として最適化しなければならない。
#つまりAI PCBの材料競争は、Copper、Glass、Resinを個別に選ぶ競争から、
#というInterface Engineeringの競争へも移り始めている。
#そして、この「CopperとResinの間そのもの」を事業として持っている企業の一つがMECである。
#Copper FoilもGlass ClothもResinも作らない会社が、なぜAI PCBの高度化で重要になるのか。
#その理由が、ここまで見ると分かってくる。
#
15.MECが面白くなる理由
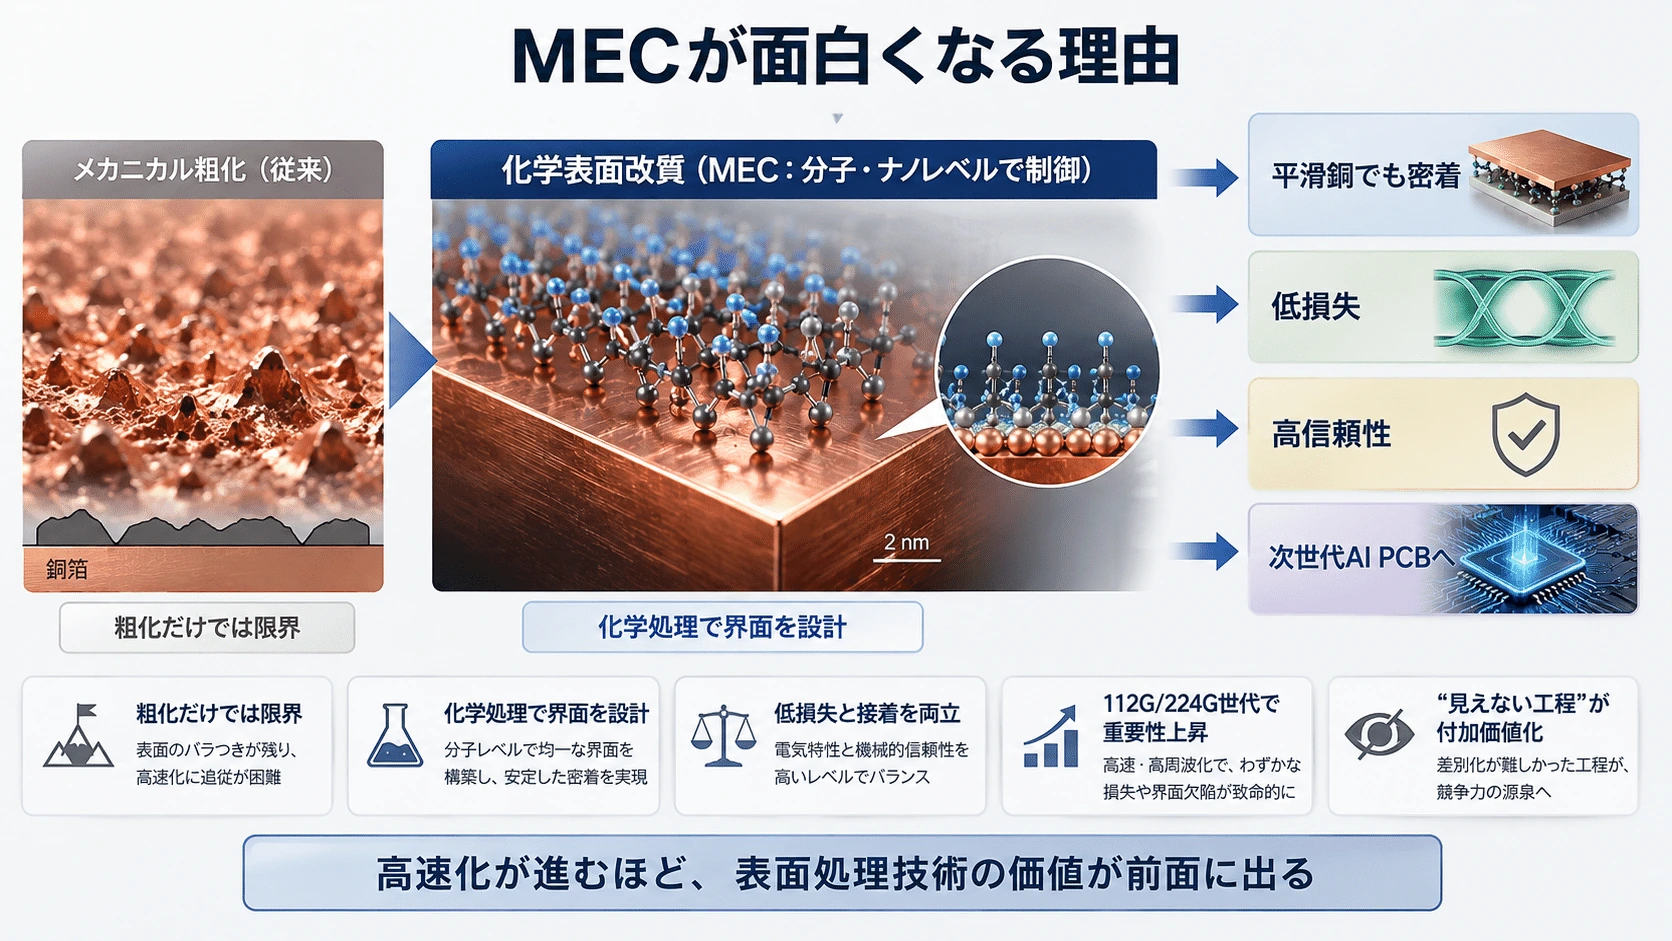
#MECはCopper FoilもGlassもResinも作らない。
#それでもAI基板材料の重要企業になる。
#なぜなら、
#という界面そのものを商品にしているからだ。
#同社CZ SeriesはCopper surface treatmentによってCopperとResinの密着を向上させる。V-BondはMultilayer board向けの密着処理剤である。(MEC)
#2026年上期には、
#CZ V-Bond EXE
#などが伸び、MECは2026年通期予想を売上258億円、営業利益83億円へ引き上げている。(株探)
#ただし現在CZの主戦場はPackage Substrateである。
#したがって、
#「NVIDIAのM10 Backplaneが増えればCZ売上がそのまま増える」
#と考えるのは早い。
#より重要なのは、
#ことである。
#
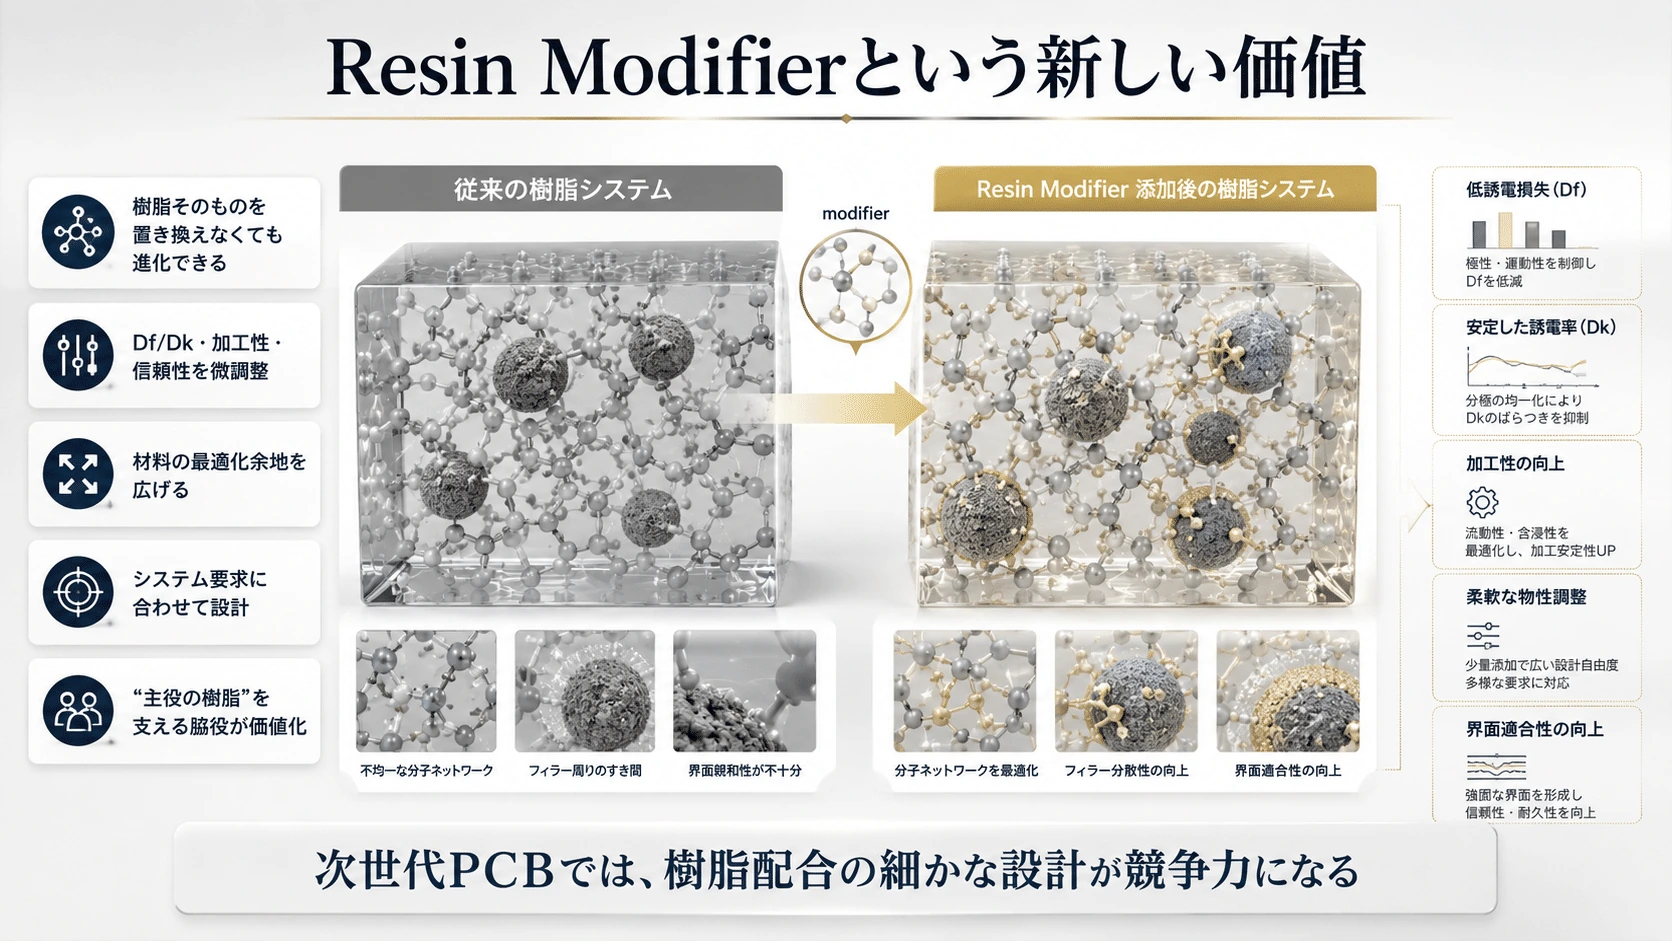
16.Resin Modifierという新しい価値
#もう一つ見逃しやすいのがModifierである。
#Resinを低極性化するとDfは下がるが、Copperへの接着が悪くなる。
#そこで添加剤を入れる。
#旭化成のTUFTEC/S.O.E.はPPEやEpoxyへ添加することで、
#- 低誘電
- Copper adhesion
- 耐熱
- 加工性
をバランスさせる。
#同社自身も、Copperを平滑化すると接着性が低下するため、Modifierによって接着を補うという用途を説明している。(Asahi Kasei)
#つまりAI PCBでは、
#までTAMが広がる。
#
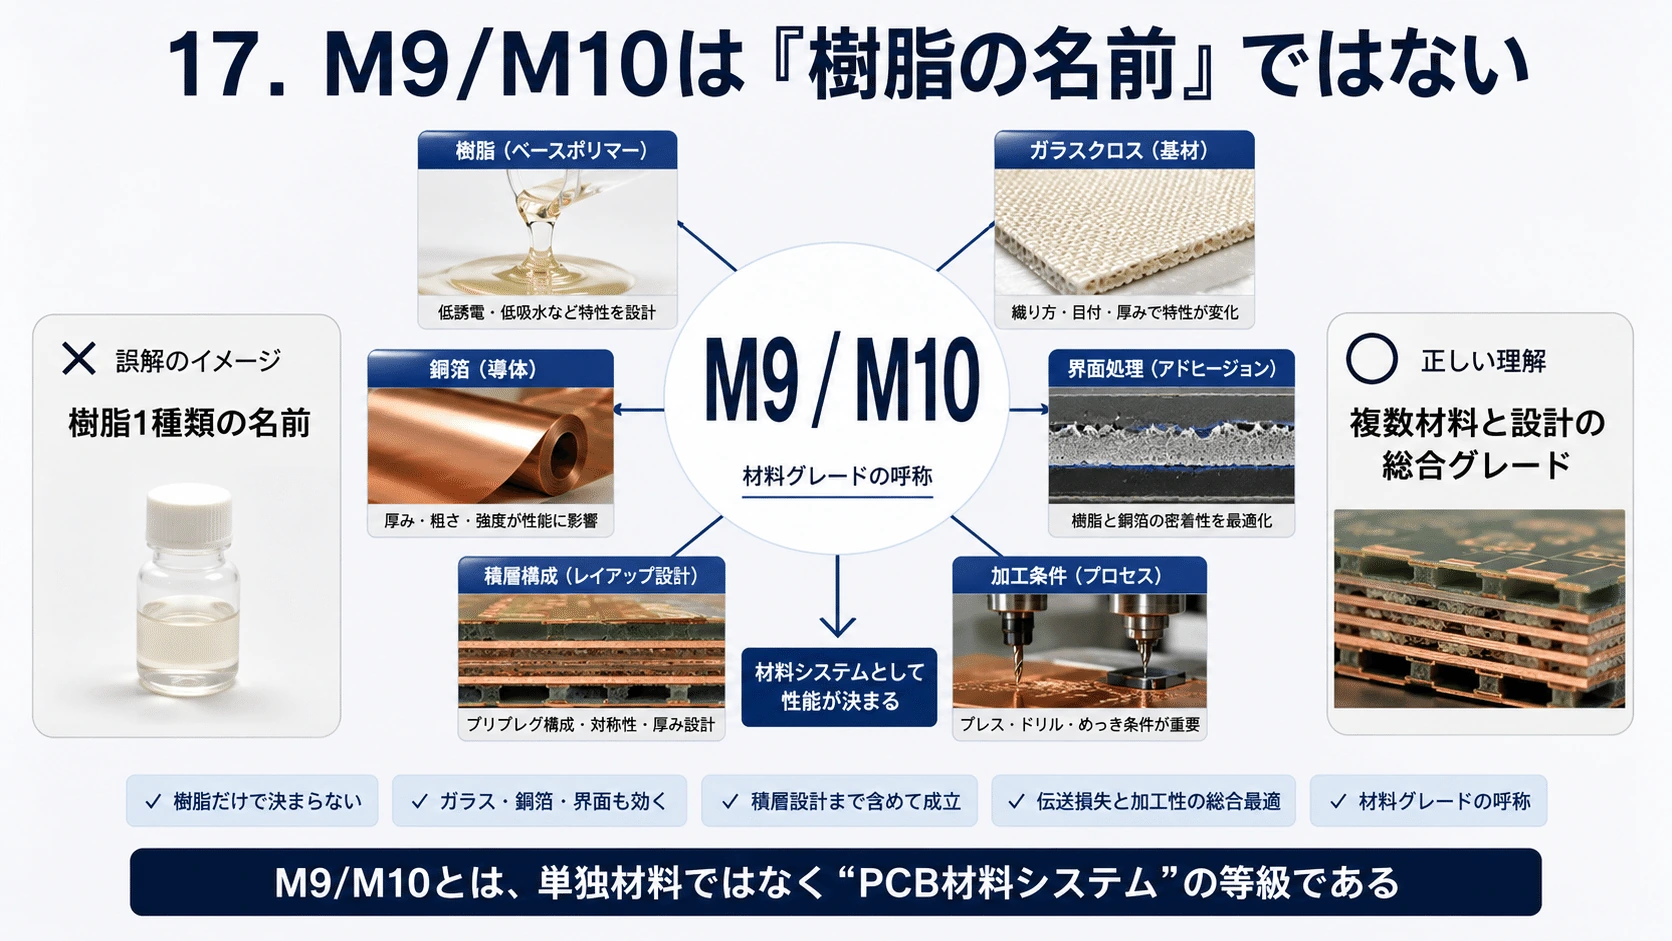
17.M9/M10は「樹脂の名前」ではない
#ここは重要である。
#M9/M10は厳密な世界共通化学規格ではない。
#より正確には、
#と考えた方がよい。
#概念的には、
#M9
#M10
#である。
#したがってM10とは単に「M9よりDfの低い樹脂」ではない。
#積層システム全体の世代更新なのである。
#
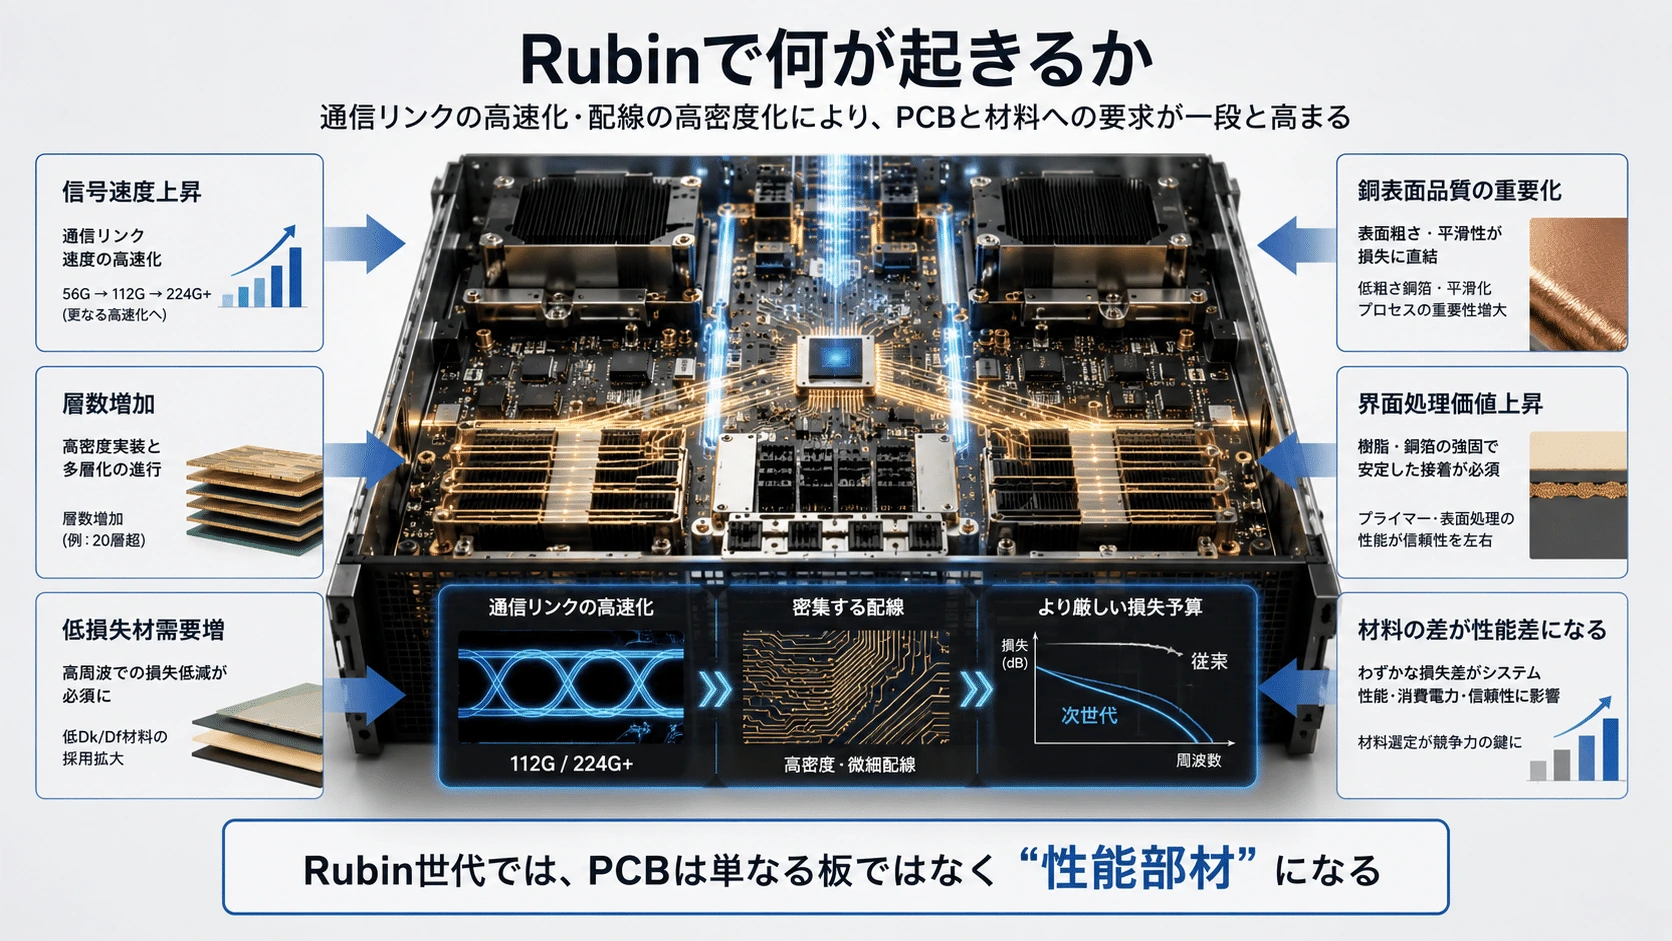
18.Rubinで何が起きるか
#ここから実際のAI Platformへ落としてみよう。
#TrendForceによるRubinの公開サプライチェーン仕様では、
#となる。(TrendForce)
#つまり2026~27前半の数量本命は、
#である。
#
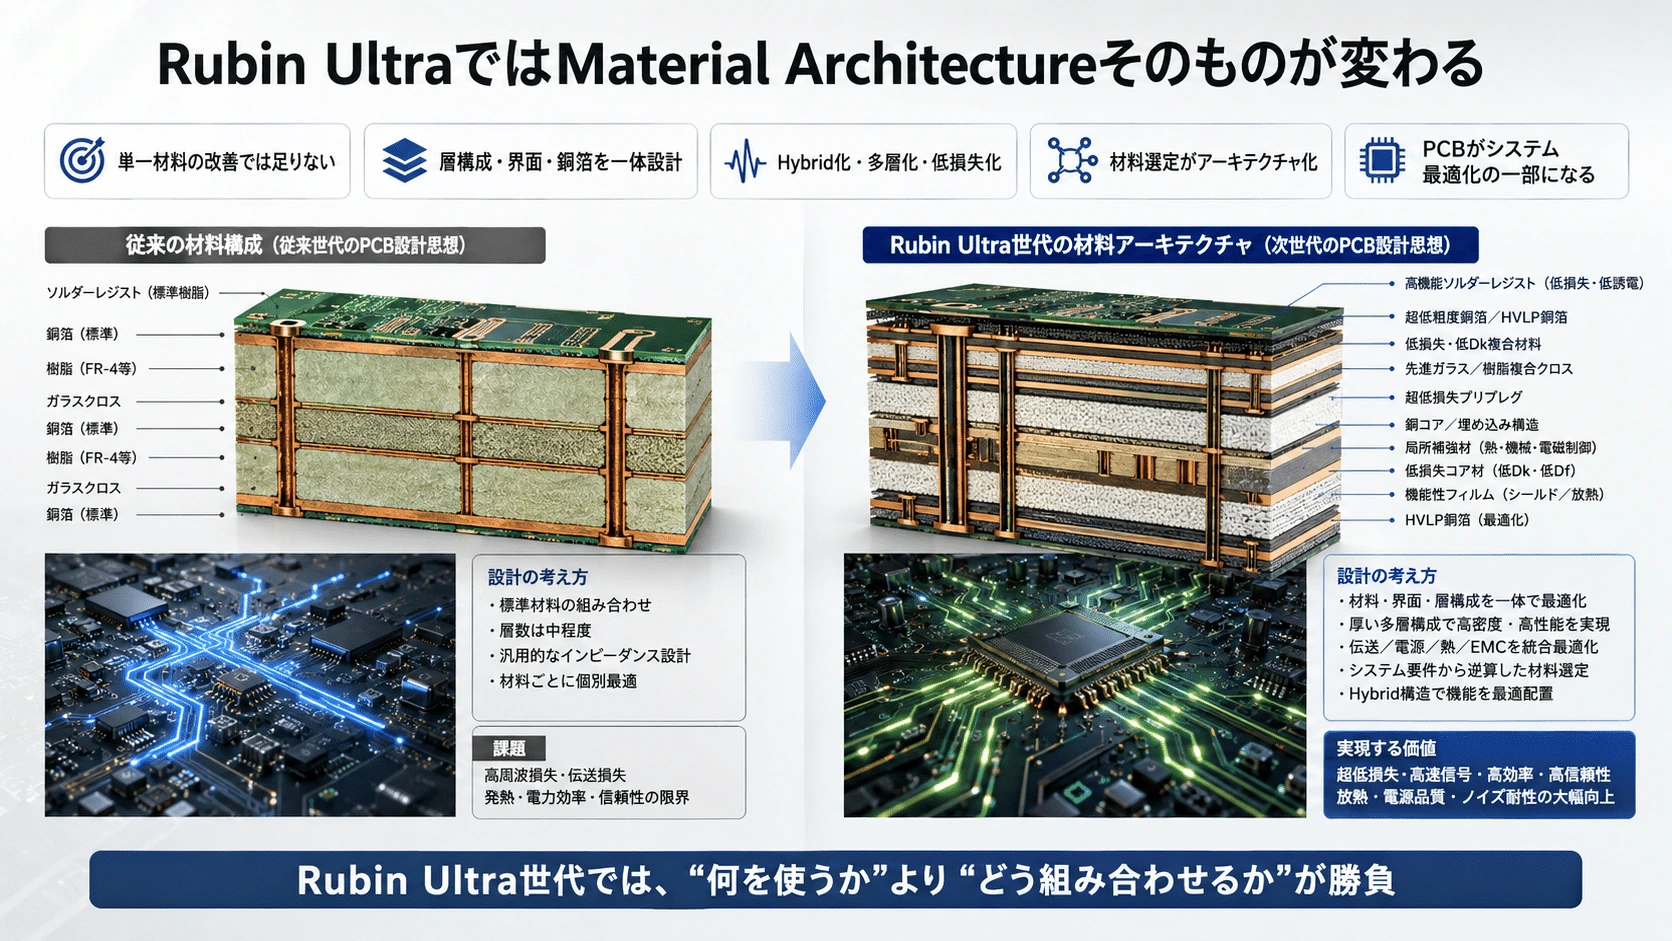
19.Rubin UltraではMaterial Architectureそのものが変わる
#Rubin Ultra/KyberについてはNVIDIAの正式BOMは公開されていない。
#したがってここから先は、
#NVIDIA公式情報
#と、
#証券会社・Supply Chain Research
#を区別する必要がある。
#Meritz Researchの研究シナリオではKyber Midplaneについて、
#としている。(Imeritz)
#41+36=77なのに全体78層となっているため、Layer-count conventionに1層差がある。このため以下では41:36という材料比率を使う。
#重要なのは、
#という構造である。
#まさにFull PTFEではなくHybridである。
#
20.2027年にPTFEが一気に全量になるとは考えにくい
#2026年8月末時点でTrendForceは、2027年の数量中心をVR200とし、Rubin Ultra/VR300はHBMやServer Architectureがまだ確定していないため出荷比率は比較的小さいとみている。(TrendForce)
#またM10についても郭明錤のSupply-chain researchでは、
#- 2026年Q1 sample/testing
- Orthogonal Backplane/Midplane
- Switch Blade motherboard
- 順調なら2H27量産
- QuartzからLow-Dk2へ変更する可能性
が示されている。これはNVIDIA公式BOMではなくサプライチェーン調査として扱うべき情報である。(Xueqiu)
#したがって私は、
#と置く。
#21.FeynmanになるとCopperは消えるのか
#消えない。
#ここはNVIDIA自身が明確にしている。
#Jensen HuangはGTC 2026でFeynmanについて、
#- Kyber Copper Scale-up
- Kyber CPO Scale-up
の両方を使用すると述べ、
#Copperは今後も重要か? → Yes OpticalもScale-upするか? → Yes#
と説明している。(NVIDIA)
#つまりFeynmanでは、
#になる。
#長距離・Rack間はCPOへ移っても、
#Rack内部・Board内部の短距離Electrical Routeは残る。
#したがってPTFE/HVLP需要が「CPOで突然ゼロになる」という見方も極端である。
#22.2026~2030 材料ロードマップ
#ここからは以上の公開情報をベースにした私のBase Caseである。
#Q Glassの需要が消えるわけではない。
#ただし量産が大きくなるほど、
#動機が強くなる。
#AGCが「224Gでも樹脂性能を上げればGlass Gradeを一段落とせる」と説明していることは、この仮説を強く支える。(AGC)
#23.78層Hybridを具体的に分解する
#2028 Base CaseとしてMeritzの41:36構成を使う。
#私はGlass-bearing側41層を、
#と仮定する。
#すると約、
#となる。
#これはNVIDIAの確定BOMではない。
#あくまで、
#「Quartzの最高性能」と「量産性の高いLow-Dk Glass」をどう折衷するか#
を数量化するためのBase Caseである。
#24.歩留まりが本当のボトルネックになる
#78層Boardの実際のYieldは公開されていない。
#ここで重要なのは、YieldはLayer数とともに複利的に悪化するということだ。
#例えば重要な4工程がそれぞれ、
#なら、
#しか残らない。
#そこで私は、
#を置く。
#これはEngineering Scenarioであって公開実績ではない。
#重要なのは、Yieldが55%なら、
#なので、完成品に必要な量の1.82倍の材料を工場へ投入する必要があることである。
#材料会社にとって初期低Yieldは、皮肉にも材料消費を増やす。
#25.2028年Kyber材料使用量を実際に計算する
#Goldman Sachsの8月レポートを要約した調査では、Rubin Ultra Backplane関連を、
#と置いている。(Futunn News)
#そこで、
#8,000 Backplane equivalent
#Yield:
#で計算する。
#Meritzの一台あたり、
#M9:
#PTFE:
#を使う。
#完成品量
#M9/M10:
#PTFE:
#歩留まり込み投入量
#M9/M10:
#PTFE:
#合計:
#となる。
#26.Q GlassとNEZの数量
#M9/M10側1.047百万m²を、
#60% Q
#40% Low-Dk/NEZ eligible
#とすると、
#Q-bearing CCL
#NEZ/Low-Dk eligible
#である。
#これはGlass Cloth実面積ではなく、該当Glassを含むCCL layer-area equivalentである。
#27.旭化成Q Glassの獲得シナリオ
#Q Pool 628,000m²に対して、
#となる。
#したがってKyber単独でも、
#の潜在Poolとなる。
#ただし旭化成Q GlassがKyberで50%採用されるという事実を示すものではない。
#これはShare Sensitivityである。
#28.日東紡NEZの獲得シナリオ
#Low-Dk/NEZ eligible Pool 419,000m²について、
#となる。
#つまり2028 Kyberだけでも、
#をBaseに置ける。
#一方でNEZはSwitch/Router/ASIC Boardなど他用途の方が数量は大きくなる可能性がある。
#29.HVLP4/5はどれだけ必要になるか
#CCL面積が、
#で、両面Copperと単純化すると、
#である。
#Yield 55%、8,000setでは、
#のGross Copper Foilとなる。
#Base Caseを、
#HVLP5:
#HVLP4:
#とすると、
#となる。
#17.5~35µmのCopper厚を仮定すると重量は約、
#である。
#三井金属の2028年度VSP能力は、
#なので、Kyberだけで全能力を使うわけではない。
#本当の需要母体は、
#AI Server+Switch+Router+ASIC Server
#全体なのである。(三井金属)
#30.AI CCL市場全体へ拡張する
#Goldman Sachsの8月調査をまとめた資料では、AI Server CCLは、
#2026:
#2028:
#まで増加し、
#CCL市場は2027年約221億ドル、2028年約475~480億ドルへ拡大するとされる。
#M9以上は、
#2026:
#2027:
#2028:
#へ上昇する。(Futunn News)
#これを2029~30年まで私のモデルで延長すると、
#*2029~30は私の延長モデル。
#つまり重要なのは、
#が同時に起きる点である。
#31.M10はいくらまで増えるか
#M9+ Poolの中でM10-classが占める比率を、
#と置く。
#するとM10 layer/sheet-equivalentは概ね、
#2027:
#2028:
#2029:
#2030:
#へ増える。
#この意味でM10は2027年のテーマではあっても、数量本番は2028~30年というのが私の見方である。
#32.TAMはCCLだけで終わらない
#2028年のM9+ CCL TAM約278億ドルを、最終CCL価格のValue Poolとして仮に分解すると、
#となる。
#これは実測の材料原価構成ではなく、TAMを考えるための筆者Value-pool modelである。
#またPrepregは、
#からできているため、「Resin TAM+Glass TAM+Prepreg TAM」と全部足すと二重計上になる点に注意したい。
#2030年にM9+/M10 CCL TAMを約595億ドルまで拡張すると、同じ比率なら、
#- Resin/Filler:約$17.8B
- Copper:約$10.1B
- Glass:約$6.5B
- Interface:約$1.2B
まで拡大する。
#Interfaceは絶対額こそ小さいが、高付加価値であり、HVLP化と低極性Resin化の両方から使用難度が上昇するため面白い領域である。
#33.では、どの銘柄が最もTAMを取れるのか
#ここでは株価ではなく、
#で見る。
#CCL:台光電/Elite Material 2383.TW
#最も直接的である。
#2025年売上は約942.6億NTD、営業利益191.1億NTDまで拡大している。2026年6月までのTTM売上は約1,304億NTDに達する。(StockAnalysis.com)
#私のBase Caseは、
#である。
#これは企業Guidanceではなく私の高級CCL Mix Model。
#最大の魅力は、
#を売上にもMarginにも直接取り込めること。
#最大リスクは、中国/Taiwan競合によるM10 Multi-source化である。
#CCLではこのほか、
#- Shengyi Technology 600183
- Panasonic Holdings 6752
も重要である。
#PanasonicはMEGTRONを今後5年間で約2倍に増産し、広州に75億円、タイに170億円規模の投資を進めている。(Panasonic Newsroom Global)
#34.Glass:日東紡 3110
#日本株では私が最も直接性を高く見る一社である。
#2026年3月期電子材料事業は、
#だった。
#営業利益率は約39%。
#AI Server向けLow-dielectric special glassが大きく寄与している。(Japan Exchange Group)
#私の電子材料Segment Base Caseは、
#程度。
#NE→NER→NEZ→DXIIというMix Shiftが続けば、数量増よりASP/Margin Mix改善のインパクトが大きくなる可能性がある。
#なお日東紡は2027年3月期全社業績も8月に上方修正し、売上1,410億円、営業利益300億円を見込む。(株探)
#35.Glass:旭化成 3407
#旭化成は少し性格が違う。
#Q Glassという、
#の最高性能Glassを持つ一方、
#TUFTEC/S.O.E.というResin Modifierも持つ。
#つまり、
#の両側を持っている。
#Rubin/M9の「性能最優先フェーズ」ではQ Glassが強い。
#一方M10の「量産性フェーズ」ではModifierによってLow-Dk Glass+低損失Resinを成立させる方向にも参加できる。
#弱点は旭化成全体から見ればPCB材料事業が小さく、利益Sensitivityが薄いことである。
#そのため「技術的な勝者」と「株式としての利益Torque」は分けて考える必要がある。
#36.Copper:三井金属 5706
#この分野では極めて分かりやすい。
#2028年VSP capacity:
#2028年間Capacity:
#である。(三井金属)
#88%稼働なら、
#である。
#仮にHigh-end VSP blended realizationを、
#と置くと、
#2028売上Sensitivityは、
#となる。
#Contribution Marginを20~30%とすると、
#になる。
#これはVSP単独の公開ASPではなく、私のSensitivity Calculationである。実際にはCopper Metal価格のPass-throughもあるので、売上高より数量とMarginを見る方がよい。
#さらに三井金属は2031年以降に新拠点を加え、VSP能力を2,600t/月まで引き上げる構想も示している。(三井金属)
#37.Interface:MEC 4971
#MECはTAM総額ではCopperやResinより小さい。
#しかし、
#は非常に高い。
#2026年最新会社予想は、
#売上:
#営業利益:
#営業利益率:
#前後である。(株探)
#Base Caseを、
#と置く。
#最大のUpsideは、
#Ultra-smooth copper用の低粗化界面処理がAI server MLBへ本格展開すること。
#最大のRiskは、現在のAI増益の大部分がPackage Substrate由来で、Backplane TAMをそのまま取り込めるとは限らないことである。
#38.Resin:AGC 5201
#技術的には非常に面白い。
#AGC自身が、
#- Low-loss Resin
- CCL
- Fluoropolymer
- RCC
- Filler
まで展開している。
#特に重要なのが、
#高性能ResinによってQuartzを一段下のGlassへ置き換える#
という発想である。
#これはM10量産段階では極めて大きな可能性を持つ。(AGC)
#さらにRCC、
#はGlass Clothそのものをなくす。
#薄型化、平滑化、高多層化の方向では長期的に非常に興味深い。
#ただしAGCは事業規模が大きく、Low-loss Resin/CCLだけの売上・利益開示がない。
#したがって現時点で「2030年にこの事業で営業利益○○億円」と数字を置くのは、精度のある分析というより作り話に近くなる。
#ここでは絶対利益モデルを作らない方がよい。
#39.Silane:信越化学 4063
#Silane/Coupling Agentも構造的には恩恵を受ける。
#しかし信越化学全体から見れば、このPCB用途は非常に小さい。
#したがって、
#技術的Beneficiary#
ではあるが、
#AI PCB Pure-play#
ではない。
#PCB材料だけを理由に信越化学を見るのはSensitivityが低過ぎる。
#40.2026~2030で最もTAM感応度が高い銘柄
#私なら「技術力」ではなく「その技術の伸びが利益にどれだけ効くか」でこう整理する。
#この意味では日本株だけなら、
#が、AI PCB材料高度化への利益Torqueという意味では非常に分かりやすい。
#一方、
#と、
#は技術的Optionalityは非常に大きいものの、企業全体では希釈される。
#41.2026~2030でValue Poolがどう移動するか
#非常に単純化すると、
#2026
#「最高性能材料を確保する」段階。
#強い:
#- Elite Material
- 日東紡NER
- 旭化成Q
- 三井金属HVLP4
2027
#「供給量を増やす」段階。
#Glass/Copper不足が重要。
#2028
#「材料構造そのものを変える」段階。
#Resin、PTFE、Interfaceの価値が急増する。
#2029
#になる。
#ここから、
#最高性能材料
#より、
#量産可能な最高性能材料
#が重要になる。
#NEZ/DXIIやLow-Dk2、Modifier、Interface chemistryが強くなる。
#2030
#のHybrid Networkになる。
#最長距離はOptical。
#短距離ElectricalはCopper。
#一枚のBoardの中では、
#が共存する。
#42.最も重要なのは「どの材料が勝つか」ではない
#Q GlassとNEZのどちらが勝つのか。
#PTFEはGlassを駆逐するのか。
#こう考えると、AI PCB材料の本質を見誤りやすい。
#本当に起きているのは、
#である。
#最重要Long-reach Signal Layer:
#極低損失が必要なGlass Layer:
#強度と量産性を両立するLayer:
#Copper:
#接着:
#という役割分担になる。
#結論――AIの計算資源が巨大になるほど、価値は「材料の界面」まで降りてくる
#これまでAI半導体の競争は、
#↓
#↓
#へ広がってきた。
#しかし数百GPUを一つのCompute Domainとして動かそうとすると、その先に、
#が待っている。
#さらにPCBを分解すると、
#↓
#↓
#↓
#まで価値が降りてくる。
#つまりAIインフラのボトルネックは、最終的には、
#「GPUを作れるか」#
だけではなく、
#数百Gbpsの信号を、数十cmの銅配線へ通し、その配線を100層近く積み、ミクロン精度で接着し、熱を加えても剥がれず、60~70%以上の歩留まりで量産できるか#
という問題になる。
#その観点では2026~30年の材料競争は、
#という単純な置換でも、
#という単純な置換でもない。
#本質は、
#を一つのSystemとしてCo-designする競争である。
#そしてRubin→Rubin Ultra→Feynmanの進化は、PCBを「安い受動部品」から、
#へ変えていく可能性が高い。
#Goldman Sachs系の最新推計でAI Server CCL市場が2028年だけで約475~480億ドル、うちM9以上が約58%まで上昇すると予測されているのは、その変化を数量と価格の両方が反映し始めているからだ。(河洛投研)
#なお、2028~30年のM10比率、Q/NEZ分配、各社利益、Kyber歩留まりは公開BOMではなく本稿の推計です。特にRubin Ultraは2026年9月時点でも仕様変動が残っているため、「認証」「Layer構成」「Yield」「HVLP5出荷量」の4点を四半期ごとに更新していくとよいです。
##
8社は何を見ればよいのか。2026→2030年のBear / Base / Bullを数字で整理する
#ここまでAI PCB材料をCopper、Glass、Resin、Interface、CCLへ分解してきた。
#最後に投資対象として重要な8社について、
#① 何のKPIを追うべきか
#② 2026→2030年に売上・営業利益・数量がどこまで伸び得るか
#③ 2030年利益へPER20倍・25倍・30倍を適用した場合、現在時価総額から何倍になるか
#を一度整理しておきたい。
#前提として、本稿のAI Server CCLモデルでは、M9以上のTAMは2026年約4.9億ドルから2030年約595億ドルへ拡大する。
#しかも数量だけではなく、
#が同時に効く構造である。
#2030年のValue Poolを同じモデルで分解すると、
#Resin/Filler:約178億ドル
#HVLP Copper:約101億ドル
#Glass:約65億ドル
#Interface:約12億ドル
#となる。
#これは実測BOMではなく本稿のScenario Modelだが、どこへValueが移るかを見る目安にはなる。
#まず8社で見るべきKPIはほぼ決まっている
#つまり、8社すべてで全社売上だけを見る必要はない。
#EliteならM9/M10比率。
#Shengyiなら㎡当たりの売上密度。
#日東紡ならSpecial GlassのMixとMargin。
#三井金属ならVSP t/月。
#このように、材料ごとに物理的な数量KPIへ落とすことが重要である。
#2026→2030 Bear / Base / Bull
#以下は会社Guidanceではなく、ここまでの公開情報と本稿のAI PCB需要モデルを統合したScenario Modelである。
#Elite Material
#単位:売上・営業利益=bn TWD
#数量=High-end CCL出荷Index、2026=100
#Eliteで最も重要なのは、単純なCCL数量ではなくM9/M10 Penetrationである。
#Baseでも2030年営業利益は2026年の約2.9倍。
#Bullになる条件は、M10認証、M9/M10の高Share維持、High-end CCLで高い利益率を維持することである。
#Shengyi Technology
#単位:bn CNY
#数量=CCL販売量、百万㎡/年
#Shengyiでは、数量以上にASP/Mixを見る。
#2026H1では販売㎡の伸び約14%に対してCCL/Prepreg売上は約48%伸びた。
#この差が縮まらない限り、High-speed / Ultra-low-loss化によるValue/㎡上昇が続いていると判断できる。
#日東紡
#単位:bn円
#数量=Special Glass出荷Index、2026=100
#日東紡は数量より製品Mixと利益率が重要である。
#既に電子材料の利益率が40%を大きく超えているため、
#NE/NER
#↓
#NEZ
#↓
#DXII
#への移行が進めば、数量が2倍にならなくても利益が大きく増える。
#電子材料営業利益率が40~50%を維持したまま売上が拡大するかが最重要KPIになる。
#三井金属
#単位:bn円
#数量=VSP能力 t/月
#三井金属は8社の中で最も数量KPIが明確である。
#既にHVLP5は評価段階から、
#量産 → Big Tech採用 → 追加Capex
#へ進んだ。
#そのため見るべき数字は全社売上ではなく、
#である。
#2031年以降の2,600t/月構想は上の2030 Baseにはまだ完全には含めていないため、その先にもOptionalityが残る。
#MEC
#単位:bn円
#数量=Chemical出荷 kt/年
#MECでは、
#を見る。
#2026H1ではChemical数量+21.9%に対して売上+37.4%。
#つまり数量だけでなく高付加価値Mixも上がっている。
#現在はCZ・EXEなどPackage Substrate向けが強いが、今後V-BondやChemical AdhesionがAI Server MLBへ本格展開すればBull Caseへ移行する。
#AGC
#単位:bn円
#数量=AI PCB先端材料Index、2026=100
#AGCは絶対数量が開示されていないためIndexで見る。
#最大Catalystは明確で、
#224Gbps Low-loss ResinのQualificationと量産採用
#である。
#これが成功すると、単にResin売上が増えるだけではなく、Q Glassを一段低いGlass Gradeへ置き換えられる可能性があり、AI PCBのBOM構成そのものを変え得る。
#現在はまだBaseであり、採用決定が出た段階でBullへ引き上げる。
#旭化成
#単位:bn円
#数量=Q Glass / 次世代Low-Dk Glass Index
#最大KPIはQ Glassの顧客認定である。
#現在はまだ2026年度中のQualification取得目標という段階。
#認証取得後に重要になるのは、
#である。
#ただし旭化成全体が巨大なので、技術的に勝っても全社EPSへの感応度は日東紡より低い。
#Panasonic Holdings
#単位:bn円
#数量=MEGTRON能力Index、2025=100
#Panasonicは5年間でMEGTRON能力約2倍という会社計画がBaseになる。
#重要なのは、
#蘇州
#↓
#広州
#↓
#Ayutthaya
#の新ラインが予定通り立ち上がり、MEGTRON8や次世代材料で埋まるかである。
#能力を2倍にしても稼働率が低ければ意味がない。
#したがって、
#新ライン稼働+AI関連売上+稼働率
#をセットで見る。
#では2030年利益から現在株価は何倍になり得るか
#次に営業利益をNormalized純利益へ変換し、2030年時点でPER20倍・25倍・30倍が付いた場合の想定時価総額を、2026年9月3日時点で本稿作成時に置いた現在時価総額と比較する。
#計算式は、
#である。
#これは配当、自己株買い、増資、為替変動、Net Debt変化を単純化した時価総額ベースのSensitivityである。
#PER20倍・25倍・30倍で見た2030年株価倍率
#ここで非常に重要な注意点がある。
#この表で3倍だから、その銘柄が最も割安という意味ではない。
#AGCや旭化成は現在のPERがEliteなどより低いため、PER25倍・30倍まで上昇すると、
#の二つが同時に効く。
#逆にEliteとShengyiは既に高い成長期待を現在株価へ織り込んでいる。
#EliteはBaseで2030年純利益が約3倍近くへ増えても、PER25倍なら株価倍率は約1.55倍。
#企業業績が3倍になることと、株価が3倍になることは全く同じではない。
#現実的な見方ではMEC・三井金属・日東紡がかなり面白い
#単純にPER25倍を全社へ付けるのではなく、それぞれの事業構成を考慮すると見え方は変わる。
#MEC
#Baseで2030年営業利益155億円。
#PER25倍換算では現在比、
#約2.39倍
#となる。
#Bullなら、
#約3.39倍
#まで上がる。
#小さい会社に高MarginのInterface市場が効くため、全社利益Torqueが非常に大きい。
#最大の確認事項は、
#AI Server MLBへV-Bond / Chemical Adhesionが本格採用されるか
#である。
#三井金属
#BaseでVSP能力を840→1,400t/月。
#営業利益を940→1,450億円とすると、
#PER25倍で、
#約1.92倍。
#Bullなら約2.98倍。
#しかも2031年以降の2,600t/月構想は2030 Baseに完全には入っていない。
#8社の中でも数量KPIと需要確認が最も分かりやすい。
#日東紡
#Baseで営業利益300→540億円。
#PER25倍なら、
#約1.61倍。
#Bullなら、
#約2.24倍。
#倍率だけならMECより小さいが、既にSpecial Glassが高利益を生んでおり、技術採用が実際の利益へ変わっていることが強みである。
#EliteとShengyiは「業績成長」と「株価余地」を分ける
#Eliteは8社でも最も強い売上成長候補の一つである。
#しかし現在株価も既にM9/M10成長をかなり評価している。
#Base25倍なら約1.55倍。
#Bull25倍で約2.45倍。
#したがって今後必要なのは、
#M9が伸びる
#だけではなく、
#M9/M10が現在市場予想以上のShareとMarginを取る
#ことである。
#Shengyiも同じで、Base25倍では約1.28倍。
#一方Bullなら約1.92倍。
#つまりHigh-end CCL化が大きく進むこと自体は既にかなり期待されている。
#AGCと旭化成は「認証」が数字を変える
#AGC Base25倍は約3.25倍、旭化成は約2.64倍となる。
#しかしこれはAI PCBだけによる数字ではない。
#巨大な全社利益へ25倍という高いMultipleを付けることになるため、
#PCB材料+半導体材料+全社利益率改善
#まで必要になる。
#したがって現時点では25倍Caseそのものより、
#AGCなら、
#224G Resin Qualification
#旭化成なら、
#Q Glass顧客認定
#というCatalystを見る方が重要である。
#ここが通れば、2027~2030年の数量モデルを上方修正できる。
#最後に――この8社は「株価」よりKPIを先に見る
#今後の決算で最初に確認したい順番は非常に明確である。
#Elite
#M9/M10 Mixが上昇しているか。
#Shengyi
#販売㎡以上の速度で売上とGross Marginが伸びているか。
#日東紡
#Special Glass Mix上昇を示す40%超の電子材料利益率を維持できるか。
#三井金属
#VSP能力・出荷数量が840→1,000→1,200→1,400t/月の軌道を進むか。
#MEC
#Chemical t数だけでなくValue/tが上昇し、V-Bond等がAI Server PCBへ入るか。
#AGC
#224G Low-loss Resinが「評価」から「採用」へ移るか。
#旭化成
#Q GlassがCustomer Qualificationを通過するか。
#Panasonic
#MEGTRON新ラインが予定通り稼働し、その能力をAI Server需要が埋めるか。
#この8つを追えば、
#への変化を、株価より先に発見できる可能性がある。
#そして2026~2030年のValue Poolは、
#M9・Q Glass・HVLP4
#↓
#M10・PTFE Hybrid・HVLP5
#↓
#NEZ/DXII・Low-Dk Resin・Advanced Interface
#へ移り、最終的にはLayer-by-Layerで複数材料が共存する方向へ向かう。
#したがって最終的に重要なのは、一つの材料が全てを置き換えるかではない。
#一枚のAI PCBへ投入される高級材料の総額がどこまで上昇し、そのValue Poolをどの企業がどれだけ利益へ変換できるか。
#そこを見るのが、この8社を追う理由である。
#※Bear / Base / Bull、2030年営業利益、Normalized純利益、PER倍率は企業Guidanceではなく本稿のScenario Modelです。現在時価総額は2026年9月3日時点で本稿作成時に使用した概算値を基準としています。株価変動に応じて倍率は随時変化します。またM10比率やQ Glass / NEZ配分など2028~2030年の材料構成は確定BOMではなく推計であり、認証・Layer構成・Yield・HVLP5出荷数量を四半期ごとに更新する必要があります。
#投資助言を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#