MLCC、AIDC、村田製作所、通信部品、圧電MEMSまでを考察
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
2c288fd14a80640aec19c1692c52c91c1874eb65d9a19afdbfc08887269e2ab6- 保存版のSHA-256
0ae97452c971777c8c73adf06ac71004aaaee8be960233c4a3b0c828bd60f14f
外部証明の最終検査結果は詳細を開くと表示します。
AIデータセンター、AI-RAN、フィジカルAIの時代に、半導体の主役はGPU、ASIC、HBM、ネットワークスイッチだけではありません。むしろ、それらを安定動作させるための受動部品、電源部品、通信部品、センサー部品が、次第にボトルネック化しています。
#その代表がMLCC、積層セラミックコンデンサです。
#MLCCは1個あたり数セントの小さな部品ですが、AIサーバーでは1台あたり数万個規模で使われます。さらに、AIアクセラレータの世代が進むほど、単なる「容量」ではなく、周波数特性、DCバイアス後の実効容量、ESL/ESR、実装距離、温度信頼性、低背化、ランドサイド/埋め込み対応が価値になります。
#結論から言うと、AIDC向けMLCCは、すでに年間数百億個、売上で十億〜数十億ドル級の市場になり始めています。2025年時点でAIDC向けMLCC市場は中心レンジで約10億〜25億ドル、2026年は約15億〜40億ドル、2030年には約40億〜100億ドル級まで拡大する可能性があります。これはAIサーバー本体中心の概算であり、PSU、スイッチ、光トランシーバ、BBU、AI-RANエッジ装置まで広げると上振れ余地があります。
##
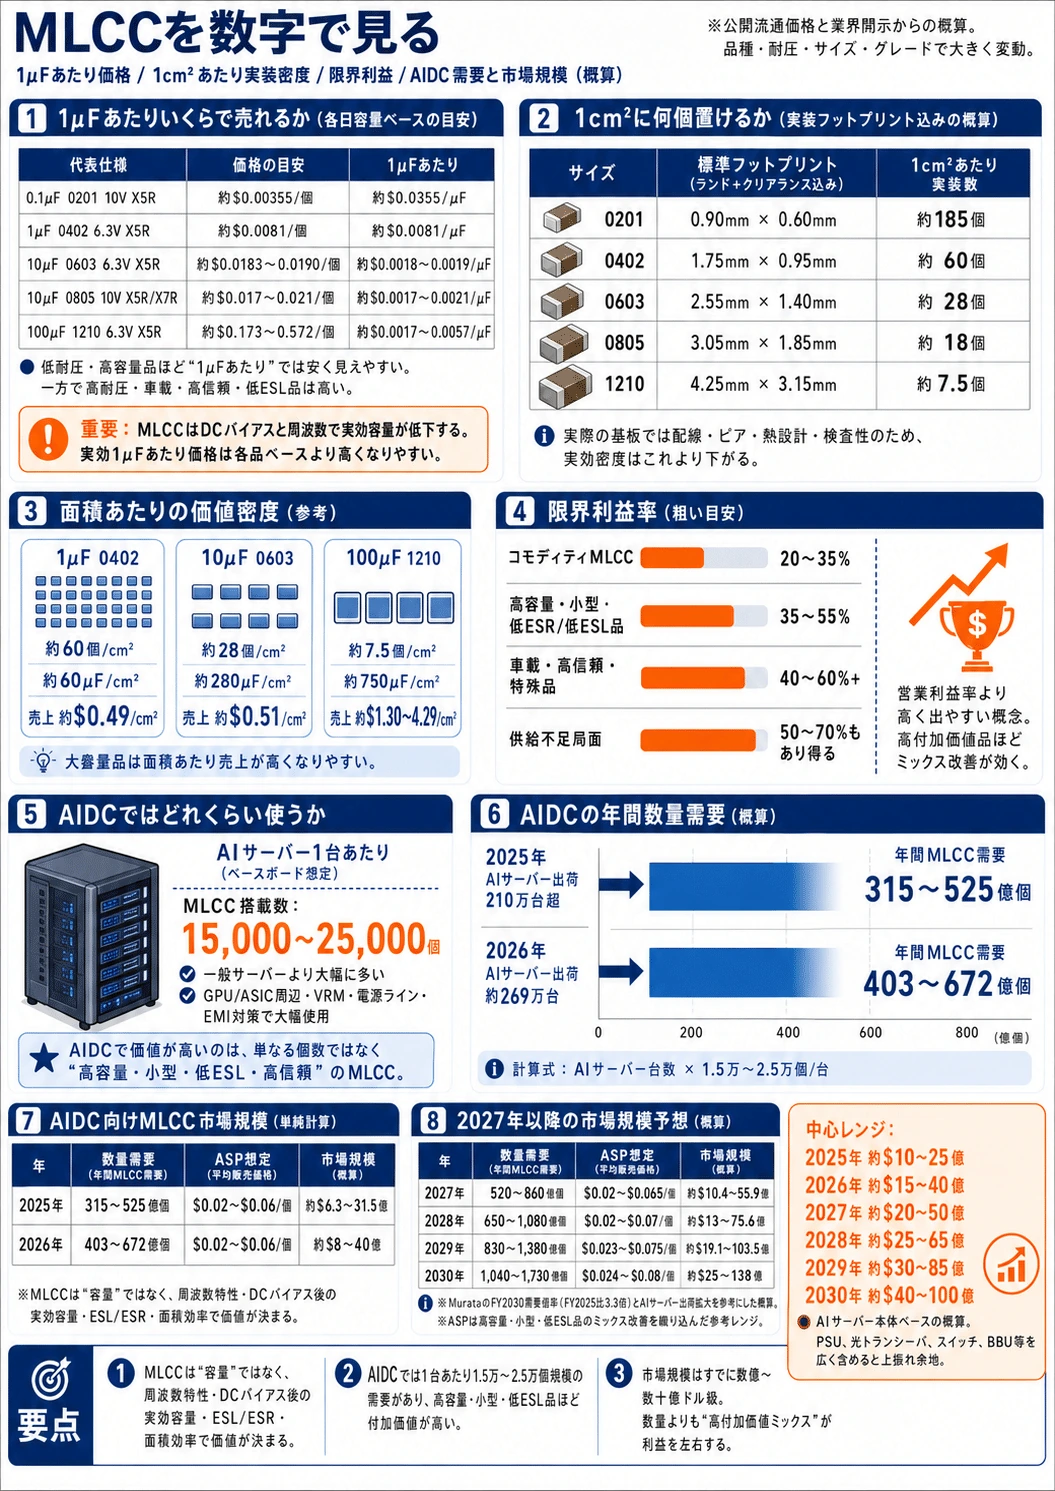
\1. MLCCは「1µFあたり」いくらで売れるのか
#MLCCの価格は、容量だけでは決まりません。サイズ、耐圧、温度特性、誘電体、DCバイアス、低ESL構造、車載グレード、供給契約で大きく変わります。
#ただし、公開流通価格を使って「名目容量1µFあたり」で単純化すると、以下のような目安になります。
#| 代表仕様 | 価格目安 | 1µFあたり |
| --------------------- | ----------------: | -----------------: |
| 0.1µF 0201 10V X5R | 約$0.00355/個 | 約$0.0355/µF |
| 1µF 0402 6.3V X5R | 約$0.0081/個 | 約$0.0081/µF |
| 10µF 0603 6.3V X5R | 約$0.0183〜0.0190/個 | 約$0.0018〜0.0019/µF |
| 10µF 0805 10V X5R/X7R | 約$0.017〜0.021/個 | 約$0.0017〜0.0021/µF |
| 100µF 1210 6.3V X5R | 約$0.173〜0.572/個 | 約$0.0017〜0.0057/µF |DigiKeyの公開例では、0.1µF 0201 X5R品が10,000個時点で$0.00355程度で出ており、低容量品は「1µFあたり」で見るとかなり高くなります。一方で10µF〜100µF級の低耐圧・高容量MLCCは、名目容量ベースでは1µFあたり約0.17〜0.57セント程度まで下がります。(DigiKey)
#ただし、この見方には罠があります。MLCC、とくにX5R/X7R系は、DC電圧をかけると実効容量が大きく低下します。また周波数が上がると、自己共振周波数を超えた領域でESLが効き、コンデンサではなくインダクタのように振る舞います。したがってAIDCでは、名目1µFあたり価格よりも、実効1µFあたり価格、さらに言えばGPU/ASIC直近に置ける実効容量あたり価格の方が重要です。
##
\2. 1cm²に何個置けるか
#1cm²は100mm²です。MLCCをどれだけ置けるかは、部品本体サイズではなく、ランド、はんだ、実装クリアランス、ビア、配線、熱、検査性を含むフットプリントで決まります。
#概算では以下です。
#| サイズ | 概算フットプリント | 1cm²あたり実装数 |
| ---- | --------------: | ---------: |
| 0201 | 0.90mm × 0.60mm | 約185個 |
| 0402 | 1.75mm × 0.95mm | 約60個 |
| 0603 | 2.55mm × 1.40mm | 約28個 |
| 0805 | 3.05mm × 1.85mm | 約18個 |
| 1210 | 4.25mm × 3.15mm | 約7.5個 |この数字を使うと、面積あたりの容量・売上密度は次のようになります。
#| サイズ | 概算フットプリント | 1cm²あたり実装数 |
| ---- | --------------: | ---------: |
| 0201 | 0.90mm × 0.60mm | 約185個 |
| 0402 | 1.75mm × 0.95mm | 約60個 |
| 0603 | 2.55mm × 1.40mm | 約28個 |
| 0805 | 3.05mm × 1.85mm | 約18個 |
| 1210 | 4.25mm × 3.15mm | 約7.5個 |面白いのは、10µF 0603は1µF 0402より容量密度が高いのに、面積あたり売上は近いことです。これは大型品ほど単価は高いが、面積を食うためです。一方、100µF 1210のような大容量品は、面積あたり売上が高くなりやすい。AIDCでは、さらに低ESL、薄型、ランドサイド、埋め込み対応などが乗るため、実際の価値密度はもっと高くなります。
##
\3. 限界利益はいくつか
#品番ごとの限界利益はメーカーが開示していません。材料費、歩留まり、電極材料、焼成、選別、顧客別価格、長期契約で大きく変わるためです。
#ただし、概算レンジとしては以下のように置けます。
#| MLCCの種類 | 限界利益率の粗い目安 | 理由 |
| ----------------- | ----------: | ------------------------ |
| コモディティMLCC | 20〜35% | 価格競争が強く、汎用品は差別化しにくい |
| 高容量・小型・低ESR/低ESL品 | 35〜55% | AIサーバー、車載、産業向けでミックス改善が効く |
| 車載・高信頼・特殊品 | 40〜60%超 | 認定、信頼性、代替困難性が価格に乗る |
| 供給不足局面 | 50〜70%もあり得る | 稼働率上昇、値上げ、固定費吸収が効く |村田製作所はFY2025実績で売上1兆8,309億円、営業利益2,818億円、営業利益率15.4%でした。FY2026見通しでは、データセンター関連需要、主にコンデンサ需要により売上増、稼働率改善、製品ミックス改善で営業利益が増える計画です。(Murata Manufacturing Co., Ltd.)
#ここで重要なのは、営業利益率は全社ベースであり、限界利益率ではないという点です。MLCCの追加販売、とくに高級品は、設備稼働率が上がる局面では営業利益率より高い貢献利益を生みやすい。AIDC向けでは「個数増」よりも「高付加価値品比率の上昇」が利益を左右します。
##
\4. AIDCではどれくらいのMLCC数量需要があるか
#AIDC向け需要を単純計算するには、AIサーバー台数と、1台あたりMLCC搭載数を掛けます。
#村田はIR資料で、データセンター関連需要に対応する重点施策として、コンデンサとパワーモジュールを挙げています。FY2026にはデータセンター向け需要、主にコンデンサ需要が強く、コンデンサ部門のサーバー関連売上が前年比+85〜90%、コンデンサ全体ASPが+5〜10%上昇する見通しを示しています。(Murata Manufacturing Co., Ltd.)
#また、Samsung Electro-Mechanicsは、AIサーバーでは一般サーバー比で10〜15倍のMLCCが使われ、超高容量・高電圧MLCCの需要が拡大すると説明しています。(Samsung Electro-Mechanics)
#AIサーバー台数については、TrendForceが2025年のAIサーバー出荷を210万台超、前年比24.1%増と報じられており、2026年はAIサーバー出荷が前年比28%以上増える見通しです。(Taipei Times)
#ここでは、AIサーバー1台あたりMLCC搭載数を15,000〜25,000個と置きます。
#| 年 | AIサーバー出荷 | MLCC/台 | 年間MLCC需要 |
| ----- | ---------: | -------------: | --------------: |
| 2025年 | 210万台超 | 15,000〜25,000個 | 約315億〜525億個 |
| 2026年 | 約269万台 | 15,000〜25,000個 | 約403億〜672億個 |
| 2027年 | 推定約347万台 | 15,000〜25,000個 | 約520億〜860億個 |
| 2028年 | 推定約433万台 | 15,000〜25,000個 | 約650億〜1,080億個 |
| 2029年 | 推定約553万台 | 15,000〜25,000個 | 約830億〜1,380億個 |
| 2030年 | 村田の需要倍率も参考 | 15,000〜25,000個 | 約1,040億〜1,730億個 |2030年の数量は、村田が示すサーバー向けコンデンサ需要の大幅拡大見通し、具体的にはFY2025比で大きく伸びる方向性と、AIサーバー出荷拡大を参考にした概算です。村田はデータセンター向け小型・大容量品の生産能力拡大にも投資を行う方針を示しています。(Murata Manufacturing Co., Ltd.)
##
\5. AIDC向けMLCC市場規模の単純計算
#ASPをどう置くかが最大の論点です。
#汎用MLCCなら1個あたり1セント未満もありますが、AIDC向けは高容量、小型、低ESL、薄型、高信頼、ランドサイド/埋め込み対応が増えるため、平均ASPは**$0.02〜$0.06/個**を中心レンジに置くのが妥当です。Rubin以降では、低ESL・薄型・ランドサイド比率上昇を織り込み、$0.065〜$0.08上限も想定します。
#| 年 | 数量需要 | ASP想定 | 市場規模 |
| ----- | ------------: | ------------: | ------------: |
| 2025年 | 315〜525億個 | $0.02〜$0.06 | 約$6.3〜31.5億 |
| 2026年 | 403〜672億個 | $0.02〜$0.06 | 約$8〜40億 |
| 2027年 | 520〜860億個 | $0.02〜$0.065 | 約$10.4〜55.9億 |
| 2028年 | 650〜1,080億個 | $0.02〜$0.07 | 約$13〜75.6億 |
| 2029年 | 830〜1,380億個 | $0.023〜$0.075 | 約$19.1〜103.5億 |
| 2030年 | 1,040〜1,730億個 | $0.024〜$0.08 | 約$25〜138億 |私の中心レンジでは、AIDC向けMLCC市場は以下のように見ます。
#| 年 | 中心レンジ |
| ----- | --------: |
| 2025年 | 約$10〜25億 |
| 2026年 | 約$15〜40億 |
| 2027年 | 約$20〜50億 |
| 2028年 | 約$25〜65億 |
| 2029年 | 約$30〜85億 |
| 2030年 | 約$40〜100億 |これはAIサーバー本体を中心にした概算です。PSU、48V/54V電源、スイッチ、光トランシーバ、CPO、BBU、AI-RANエッジ装置まで含めると、さらに上振れします。
#
#
\6. MLCCの種類:なぜ「様々なMLCC」があるのか
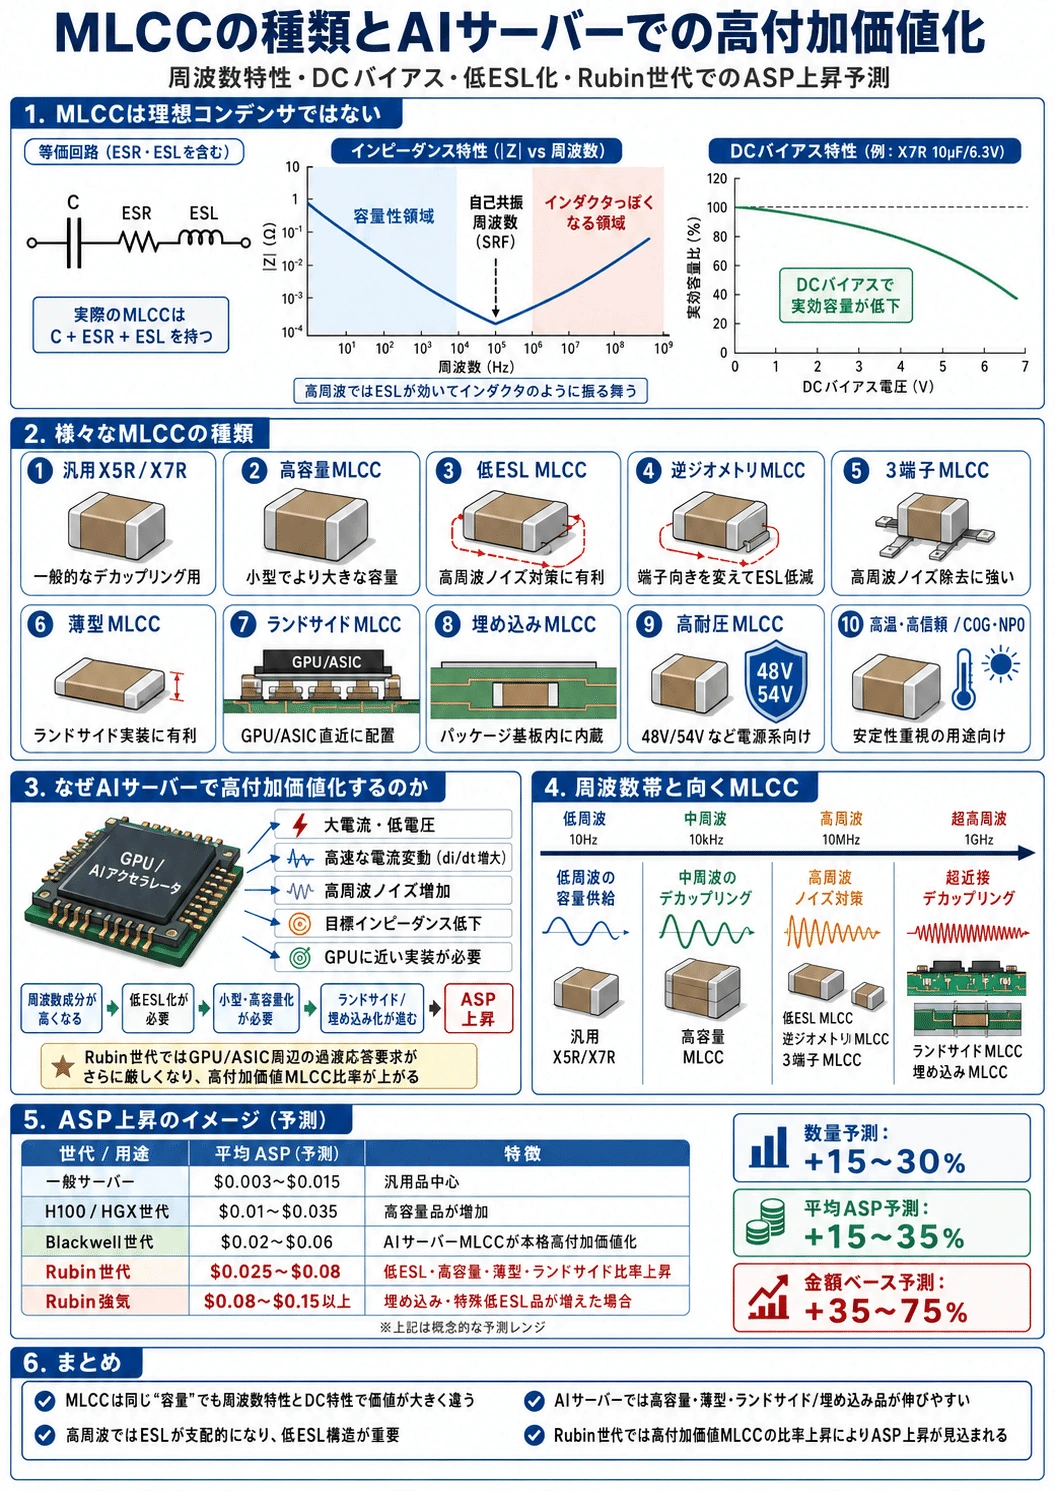
#MLCCは「同じ容量なら同じ」ではありません。実際のMLCCは、理想コンデンサCに加えて、ESR、ESL、DCバイアス特性、温度特性、経年変化を持ちます。
#高周波では、MLCCは以下のように振る舞います。
#低周波:容量性
↓
自己共振周波数:インピーダンス最小
↓
高周波:ESLが支配的になり、インダクタっぽくなるAIDCで重要な種類は以下です。
#| 種類 | 役割 | AIDCでの価値 |
| -------------- | --------------- | ------------------- |
| 汎用X5R/X7R | 一般的なデカップリング | 数量の土台 |
| 高容量MLCC | 小型で大容量 | GPU/ASIC周辺の容量密度を上げる |
| 低ESL MLCC | 寄生インダクタンスを低減 | 高周波ノイズ・高速過渡応答に強い |
| 逆ジオメトリMLCC | 端子向きを変えて電流ループ短縮 | ESL低減 |
| 3端子MLCC | 入出力を分け、貫通型に近い構造 | 高周波ノイズ除去に強い |
| 薄型MLCC | 高さを抑える | パッケージ裏面・ランドサイド実装に有利 |
| ランドサイドMLCC | GPU/ASIC直近に配置 | ループインダクタンス低減 |
| 埋め込みMLCC | パッケージ基板内に内蔵 | 超近接デカップリング |
| 高耐圧MLCC | 48V/54V電源系 | AIサーバー電源アーキテクチャで重要 |
| C0G/NP0・高温高信頼品 | 容量安定性・低損失 | 高周波/信頼性用途向け |Rubin世代のようにGPU/ASICの性能が上がると、問題は「クロック周波数が上がる」だけではありません。より重要なのは、電流変動の立ち上がりが速くなること、電源ノイズの高周波成分が増えること、目標インピーダンスが下がることです。これにより、低ESL、小型高容量、ランドサイド、埋め込み、シリコンキャパシタなどの比率が上がります。
#
#
\7. 中国でのMLCC価格上昇:なぜ現地流通まで波及したのか
#中国の現地MLCCチャネルで「MLCC価格上昇のため見積もり調整」という通知が出始めているのは、かなり重要です。
#これは、大手メーカーの高級AIDC向けMLCCだけでなく、ローカル流通や中小チャネルの価格体系にも波及し始めたことを示します。背景は次の通りです。
#第一に、AIサーバーが高容量・高信頼MLCCを吸い上げます。第二に、村田、Samsung Electro-Mechanics、太陽誘電、TDKなどの上位メーカーが、より高付加価値なAIサーバー/車載向けに生産能力を振り向けます。第三に、大手品の納期や価格が上がると、顧客が中国ローカル品や代理店在庫へ流れ、スポット価格が上がります。
#2026年には、AI需要によって高級MLCCの需給が引き締まり、値上げ観測が出ているとの報道もあります。Digitimesは、AIサーバー向け高級MLCCで需要が供給を上回り、村田が価格引き上げを検討していると報じています。(DIGITIMES Asia)
#価格上昇幅の目安は、以下のように見ます。
#| 領域 | 価格上昇幅の見方 |
| ---------- | ----------: |
| 汎用MLCC | +5〜15% |
| 高容量X5R/X7R | +10〜25% |
| 高耐圧・高信頼品 | +15〜35% |
| 低ESL・特殊構造 | +20〜50% |
| 在庫薄のスポット品 | +50%以上もあり得る |中国の現地流通まで価格改定が広がる局面は、高級品の逼迫 → 大手価格改定 → 代理店/中小チャネル波及 → 汎用品の見積短期化という段階の中で、第2〜第3段階に入ったサインと見ます。
##
\8. 村田製作所の売上内訳とAIDC向けMLCC割合
#村田製作所のFY2025、つまり2026年3月期実績では、売上は1兆8,309億円でした。用途別では、通信が6,530億円、35.7%、モビリティが4,745億円、25.9%、コンピュータが3,104億円、16.9%、家電が1,427億円、7.8%、産業その他が2,503億円、13.7%です。(Murata Manufacturing Co., Ltd.)
#| 用途 | FY2025売上 | 構成比 |
| ------ | --------: | ----: |
| 通信 | 6,530億円 | 35.7% |
| モビリティ | 4,745億円 | 25.9% |
| コンピュータ | 3,104億円 | 16.9% |
| 家電 | 1,427億円 | 7.8% |
| 産業その他 | 2,503億円 | 13.7% |
| 合計 | 1兆8,309億円 | 100% |製品別では、FY2026見通しでコンデンサ売上が9,364億円から1兆617億円へ、+13.4%増える計画です。村田は、MLCC売上はデータセンター向け部品需要により増加すると説明しています。(Murata Manufacturing Co., Ltd.)
#データセンター関連売上は、FY2025実績で1,767億円、全社売上比9.7%、FY2026会社計画で**3,250億円、全社売上比約16.6%**です。(Murata Manufacturing Co., Ltd.)
#| 区分 | FY2025実績 | FY2026計画 |
| ----------- | -------: | -------: |
| データセンター関連売上 | 1,767億円 | 3,250億円 |
| 全社売上比 | 9.7% | 約16.6% |
| コンピュータ用途内比率 | 約57% | 約72% |ただし、これは「AIDC向けMLCC単独」ではなく、データセンター関連全体です。中にはパワーモジュール、インダクタ、EMIフィルタ、バッテリー/BBU関連なども含まれる可能性があります。したがって、AIDC向けMLCC単独では、FY2025で全社売上の4〜6%程度、FY2026で8〜10%程度、コンデンサ部門内ではFY2026に15%前後まで拡大する可能性が高い、という推定になります。
##
\9. 通信分野の内訳:成熟スマホRFと次世代通信の分岐
#村田の通信分野は、FY2025で6,530億円、全社売上の35.7%です。最大用途ですが、前年比では減少しています。村田は、スマホ向け高周波モジュールや多層樹脂基板が減少した一方、サーバー向けMLCCやEMIフィルタが増えたと説明しています。(Murata Manufacturing Co., Ltd.)
#通信分野の中身は主に以下です。
#| 製品 | 役割 |
| -------------------- | ---------------------------------- |
| SAW/TC-SAWフィルタ | 必要な周波数を通し、不要な周波数を落とす |
| RFモジュール | PA、LNA、スイッチ、フィルタなどを小型パッケージ化 |
| 樹脂多層基板/LCP基板 | 高周波信号配線・アンテナ周辺 |
| Connectivity Modules | Wi-Fi、Bluetooth、LPWA、UWBなどの通信モジュール |
| MLCC/インダクタ/EMIフィルタ | スマホ/通信機器の電源・ノイズ対策 |村田はRFモジュールについて、SAWフィルタ、PA、LNA、アンテナスイッチなどを小型パッケージに統合し、無線機器の高周波アナログ回路を実現する部品と説明しています。(Murata Manufacturing Co., Ltd.)
#足元の通信分野はスマホRF依存が強く、やや成熟しています。ただし、AI-RAN、6G、Wi-Fi 7/8、UWB、AIグラス、ロボット、産業IoTが広がると、通信部品の需要は「スマホ1人1台」から「空間中の機械・センサー・ロボット」へ広がります。
#私の予測では、村田の通信分野は2030年前後に以下のレンジです。
#| シナリオ | 2030年前後の通信分野売上 |
| ---- | -------------: |
| 弱気 | 6,000〜6,500億円 |
| 標準 | 7,000〜8,500億円 |
| 強気 | 9,000億〜1兆円 |ただし、通信単体ではAIDC向けMLCCほど急成長ではありません。主役は、スマホRFの成熟を、XBAR、UWB、Connectivity Modules、AI端末、産業IoT、AI-RAN周辺でどこまで上書きできるかです。
##
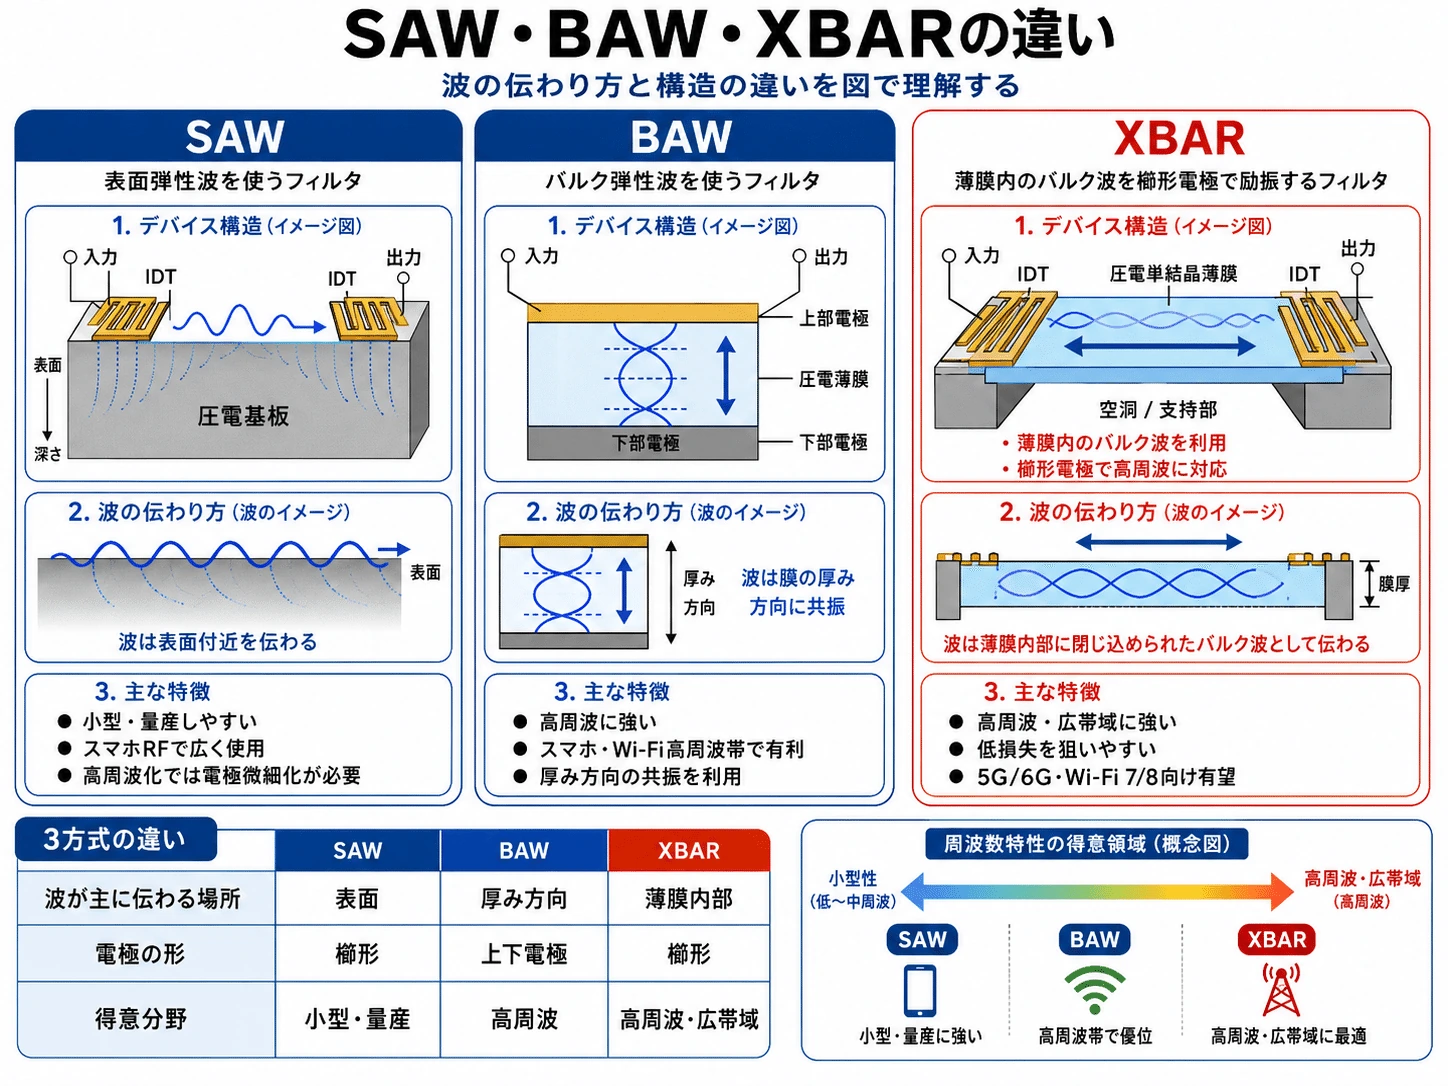
\10. 無線通信フィルタの基本:SAW、BAW、XBAR
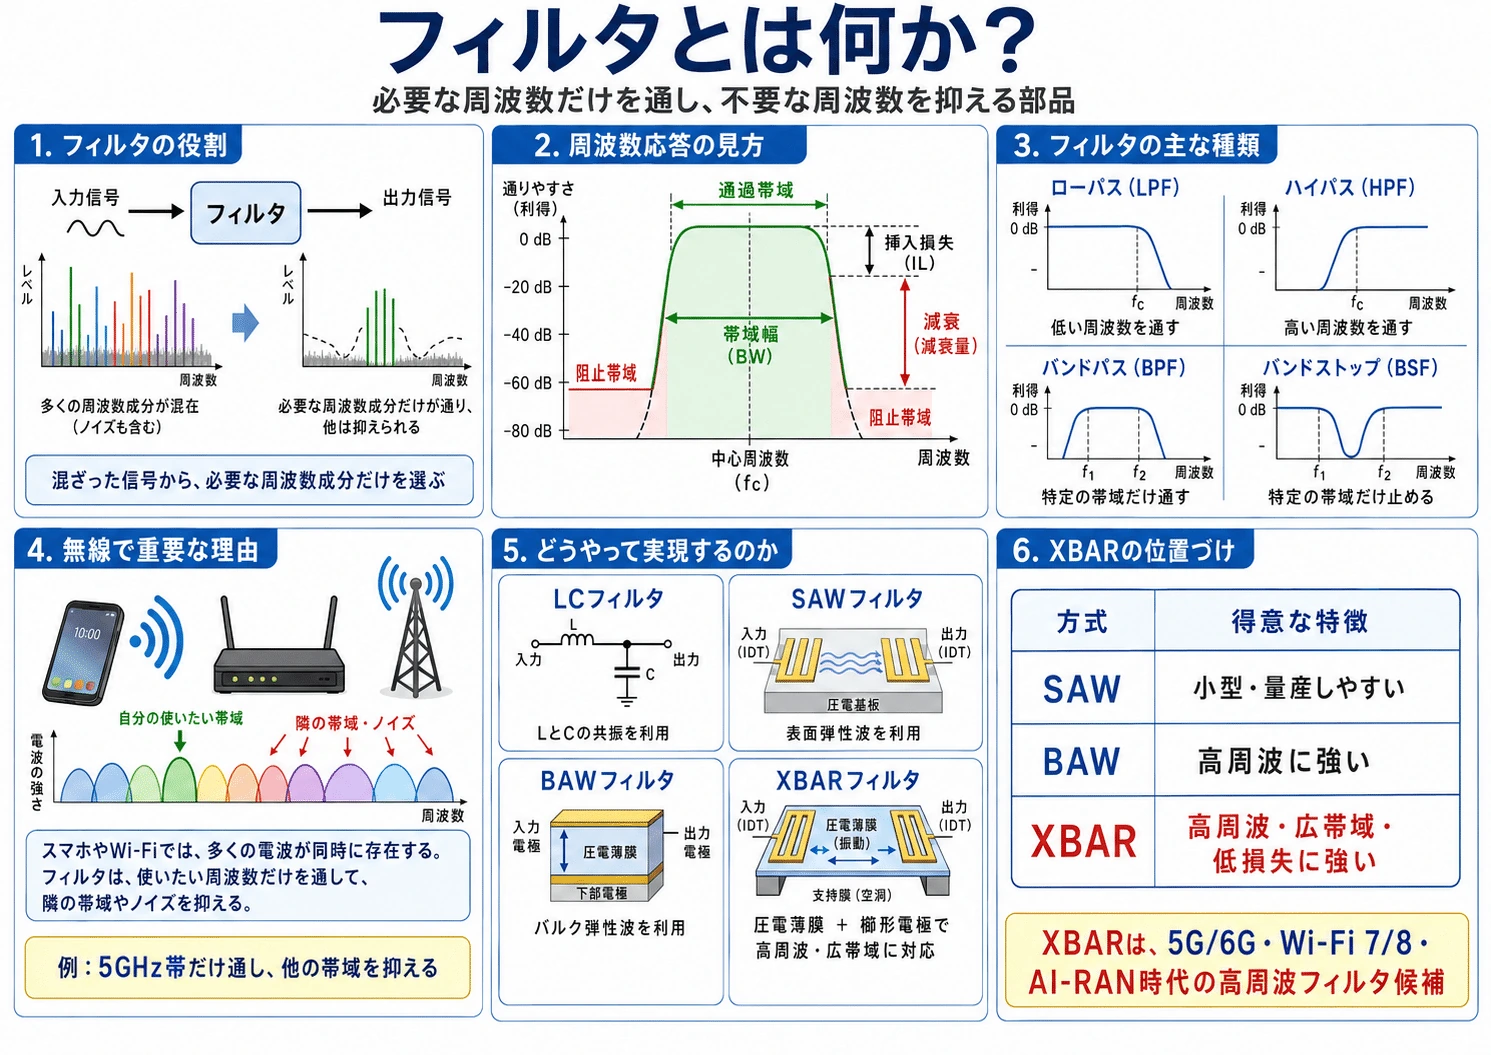
#無線通信では、多くの周波数が同時に存在します。スマホやWi-Fi端末は、自分が使いたい周波数だけを通し、隣接帯域やノイズを抑える必要があります。この役割をするのがRFフィルタです。
#代表的な弾性波フィルタは、SAW、BAW、XBARです。
#| 方式 | 波の場所 | 電極 | 得意領域 |
| ---- | ------------- | ---- | ----------- |
| SAW | 表面弾性波 | 櫛形電極 | 小型・量産・スマホRF |
| BAW | 膜の厚み方向のバルク波 | 上下電極 | 高周波 |
| XBAR | 圧電単結晶薄膜内のバルク波 | 櫛形電極 | 高周波・広帯域・低損失 |XBARはとくに重要です。村田は2025年に、XBAR技術を用いた高周波フィルタを発表し、3GHz以上の高周波帯で低損失、高減衰、広帯域を実現すると説明しています。XBAR構造は、櫛形電極と圧電単結晶薄膜を使ってバルク弾性波を励振するものです。(Murata Manufacturing Co., Ltd.)
#村田はまた、5Gや次世代Wi-Fiの普及で高周波・広帯域フィルタ需要が増えるとし、XBARはSAW製造プロセスとの親和性も高い差別化技術になると説明しています。(Murata Manufacturing Co., Ltd.)
#つまり、XBARはスマホRFの成熟後に、6G、Wi-Fi 7/8、AI-RAN、AIグラス、ロボット通信へ広がるための重要技術です。
#
#
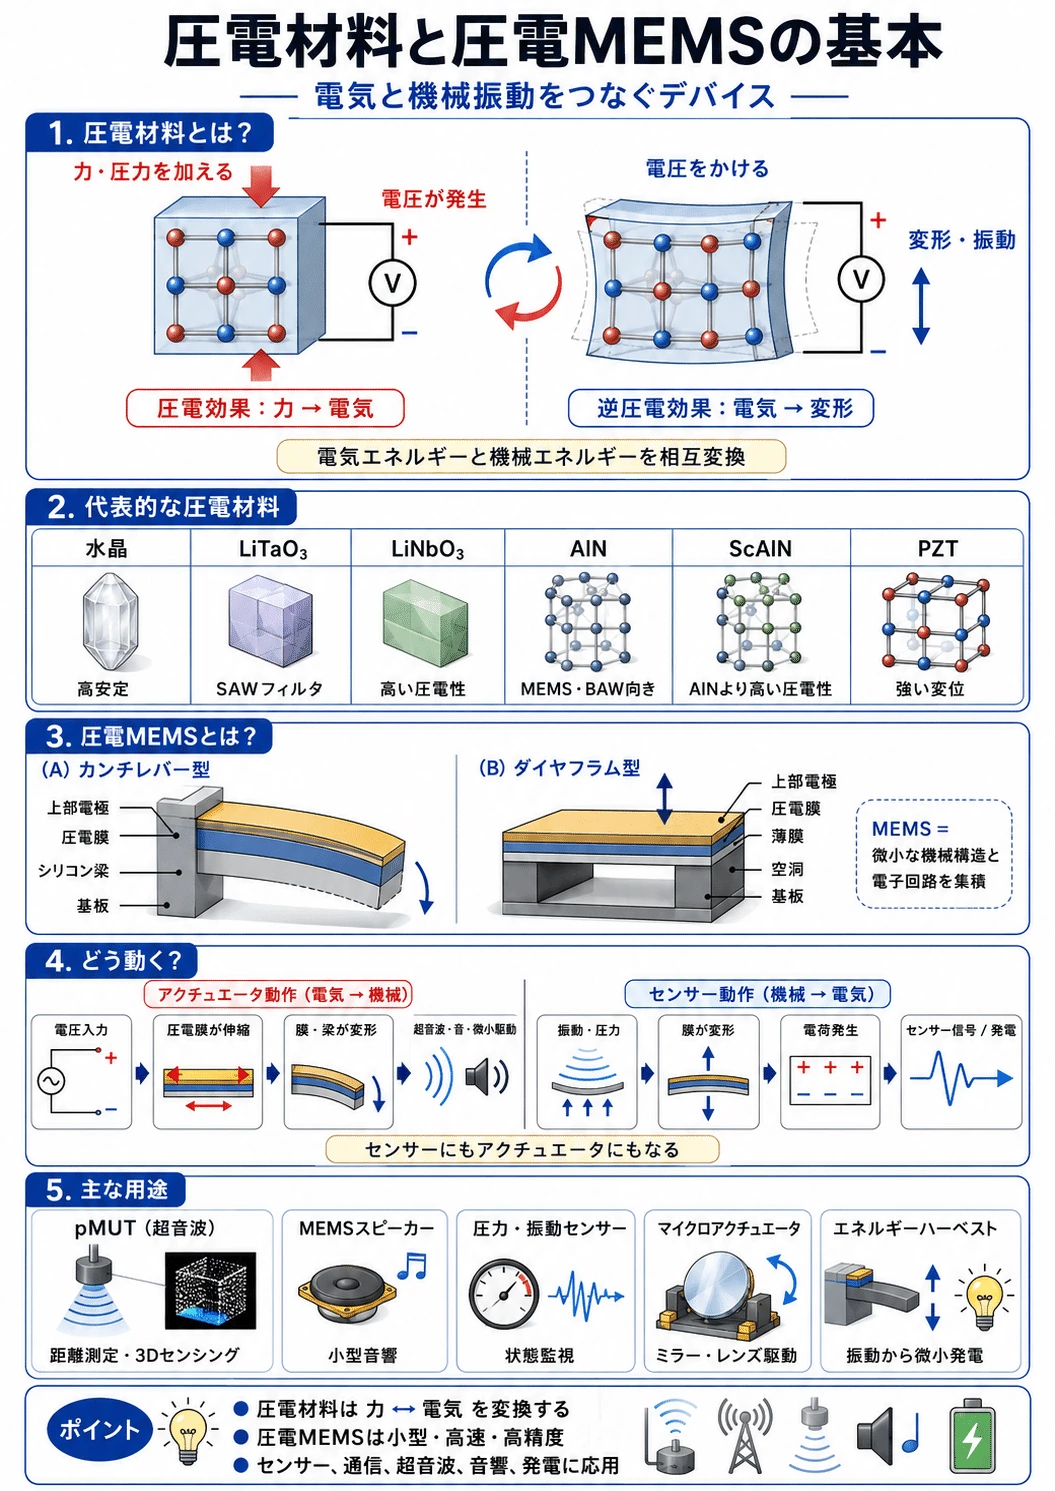
\11. 圧電材料の基本:電気と振動を変換する材料
#圧電材料とは、力を加えると電気が出る、電圧をかけると変形する材料です。
#この性質により、圧電材料は以下に使われます。
#| 方式 | 波の場所 | 電極 | 得意領域 |
| ---- | ------------- | ---- | ----------- |
| SAW | 表面弾性波 | 櫛形電極 | 小型・量産・スマホRF |
| BAW | 膜の厚み方向のバルク波 | 上下電極 | 高周波 |
| XBAR | 圧電単結晶薄膜内のバルク波 | 櫛形電極 | 高周波・広帯域・低損失 |圧電膜は、BAW、XBAR、pMUT、MEMSアクチュエータで重要です。BAWでは上下電極で圧電膜を厚み方向に振動させます。XBARでは、櫛形電極と圧電単結晶薄膜により、薄膜内のバルク波を励振します。pMUTでは、圧電膜をMEMSの薄い振動膜に載せ、電圧で膜を曲げて超音波を出し、逆に超音波を受けて電圧を検出します。
##
\12. 圧電MEMS、pMUT、エネルギーハーベストの可能性
#圧電MEMSは、MEMS構造に圧電膜を組み込み、電気と機械振動を相互変換するデバイスです。
#代表用途は以下です。
#| 分野 | 代表用途 |
| ---------- | -------------------------------- |
| センサー | 圧力、振動、超音波、近接、触覚 |
| アクチュエータ | MEMSスピーカー、マイクロミラー、AF/OIS、マイクロポンプ |
| pMUT | 超音波測距、3Dトラッキング、ジェスチャー、医療超音波 |
| エネルギーハーベスト | 振動発電、バッテリーレスIoT、構造物監視 |村田は既にMEMSセンサーを持ち、シリコン容量式センサーを単結晶シリコンとガラスで作り、ウェハボンディングや深掘り反応性イオンエッチングなどのMEMSプロセスを使うと説明しています。(Murata Manufacturing Co., Ltd.)
#一方、pMUTはまだ研究・開発色が強い領域です。pMUTは、圧電MEMS超音波トランスデューサで、小型・薄型・アレイ化・CMOS集積に向きます。研究例では、pMUTは送信機/受信機として使われ、共振動作により低消費電力で大きな音圧を出せるとされています。(arXiv)
#フィジカルAIでは、pMUTや圧電MEMSはかなり重要になります。AIグラスのジェスチャー認識、ロボット指先の近接検知、ドローンの高度測定、スマート家電の人検知、車内乗員検知、医療/介護ロボットの非接触センシングに使えるからです。
#市場規模の予測としては、村田単体ではまだ小さいと見ますが、2030年前後には次のような可能性があります。
#| 領域 | 2030年前後の市場/売上機会イメージ |
| ------------------ | --------------------: |
| 圧電MEMSスピーカー/小型音響 | 数億〜十数億ドル市場 |
| pMUT/超音波センサー | 数億〜数十億ドル市場 |
| 産業・構造物向けエネルギーハーベスト | 数億ドル規模から成長 |
| 村田への売上寄与 | 初期は数十億〜数百億円、成功時は数百億円超 |ただし、エネルギーハーベストはロボット本体を動かす電源ではありません。μW〜mW級の低電力センサー向けです。価値が出るのは、電池交換が難しい場所、配線できない場所、構造物監視、工場設備、医療/ウェアラブルです。
#
#
\13. Connectivity Modules:フィジカルAI時代の「通信器官」
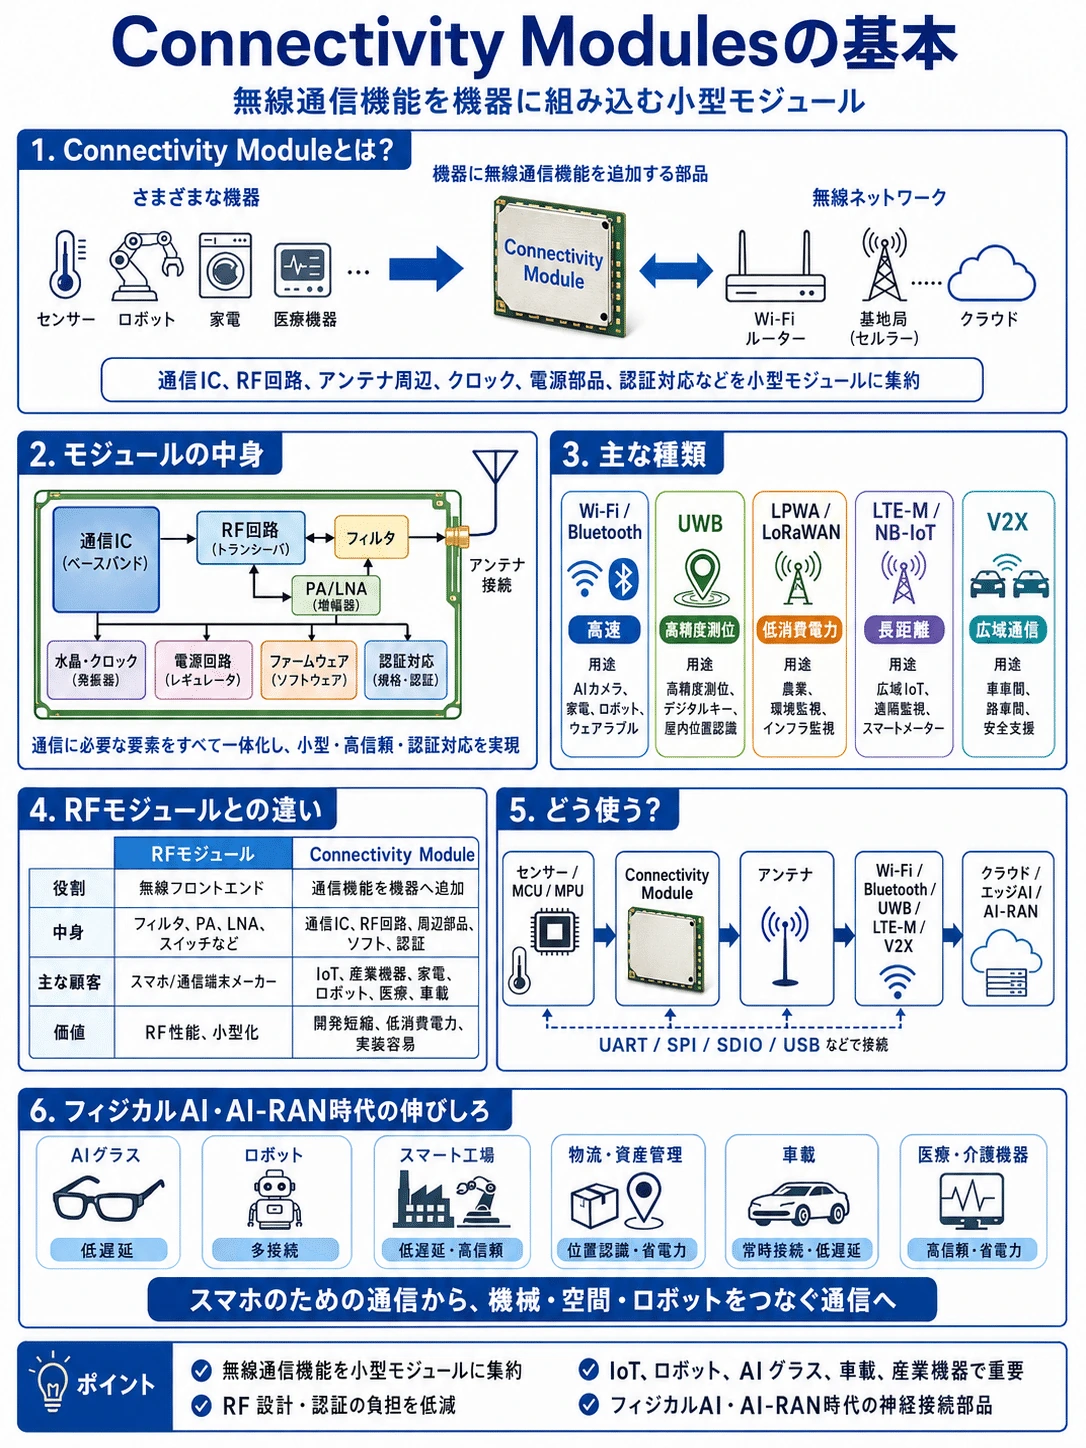
#Connectivity Modulesは、Wi-Fi、Bluetooth、UWB、LPWA、セルラー、V2Xなどの無線通信機能を、機器に組み込みやすい小型モジュールとしてまとめたものです。
#村田はConnectivity Modulesについて、無線開発と認証を簡素化し、RF専門知識を減らしてIoT、スマートアプリケーション、M2Mに無線機能を追加できるようにする製品群と説明しています。(Murata Manufacturing Co., Ltd.)
#主な種類は以下です。
#| 種類 | 用途 |
| --------------- | ---------------------- |
| Wi-Fi/Bluetooth | AIカメラ、スマート家電、ロボット、医療機器 |
| Bluetooth LE | ウェアラブル、ビーコン、小型センサー |
| UWB | 屋内測位、車のデジタルキー、ロボット位置認識 |
| LPWA/LoRaWAN | 農業、物流、インフラ監視 |
| LTE-M/NB-IoT | 広域IoT、遠隔監視、スマートメーター |
| V2X | 車、道路、歩行者、ロボット交通 |フィジカルAIでは、知能がデータセンターから物理世界へ出ていきます。ロボット、AIグラス、センサー、ドローン、スマート工場、医療機器、車がネットワークにつながる。その端末側の接続を担うのがConnectivity Modulesです。
#AI-RAN時代には、基地局やエッジサーバー側にAI処理が入り、端末側は低遅延・高信頼・多接続の通信を求めます。Connectivity Modulesは、AI-RANそのものの基地局中核部品というより、AI-RANにつながる端末・センサー・ロボット側の接続部品として伸びます。
#村田のConnectivity Modules売上は単独開示されにくいですが、2030年前後の伸びしろは以下のように見ます。
#| シナリオ | 村田Connectivity Modules関連売上イメージ |
| ---- | -----------------------------: |
| 弱気 | 数百億円規模で横ばい〜微増 |
| 標準 | 500億〜1,000億円規模 |
| 強気 | 1,000億〜2,000億円規模 |特に伸びやすいのは、UWB、Wi-Fi 7、Bluetooth LE、産業IoT向けLPWA、車載V2Xです。スマホ向けRFモジュールよりも、機械・空間・ロボットに広がる通信モジュールの方が、フィジカルAIとの相性が良いです。
#
#
\14. AI-RAN、フィジカルAI時代の村田の伸びしろ
#村田をAIDC時代の企業として見ると、最初に効くのはMLCCです。短中期では、AIDC向けMLCCが最も明確な成長ドライバーです。
#一方で、AI-RAN、フィジカルAIが本格化すると、村田の成長軸は次のように広がります。
#| 成長軸 | 製品 | 2030年頃の見方 |
| --------- | ----------------------- | ---------------------- |
| AIDC電源安定化 | MLCC、インダクタ、EMI、パワーモジュール | すでに成長中、数千億円規模 |
| 高周波通信 | SAW、BAW、XBAR、RFモジュール | スマホ成熟を6G/Wi-Fi/AI端末で補う |
| 端末接続 | Connectivity Modules | ロボット、AIグラス、産業IoTで伸長 |
| センシング | MEMSセンサー、pMUT、圧電フィルム | フィジカルAIの感覚器 |
| 電源分散 | BBU、ESS、エネルギーハーベスト | ラック/エッジ/自律センサーで伸長 |村田全体のデータセンター関連売上はFY2025の1,767億円からFY2026計画の3,250億円へ伸びる見込みです。このペースが続くなら、2030年前後にはデータセンター/AIインフラ関連だけで5,000億〜8,000億円級も視野に入ります。AIDC向けMLCC単独では、2030年に村田売上の10〜15%、コンデンサ部門内では**20〜30%**に近づく可能性があります。
#通信分野は現在6,500億円規模ですが、AI-RAN、6G、Wi-Fi 7/8、UWB、AIグラス、産業IoT、ロボットの立ち上がり次第で、2030年前後に7,000億〜8,500億円、強気で9,000億〜1兆円の再成長余地があります。
##
\15. 投資・事業分析としての結論
#MLCCは、安価な受動部品ではありますが、AIDC時代には「数量」だけではなく「質」で価値が上がります。
#AIサーバーでは、GPU/ASICの電流変動が大きく、電源電圧は低く、許容リップルは小さい。これにより、PDNの目標インピーダンスが下がり、広い周波数帯で安定したデカップリングが必要になります。結果として、低ESL、小型高容量、薄型、ランドサイド、埋め込み、実効容量の残るMLCCが高く売れるようになります。
#AIDC向けMLCC市場は、2025年で中心レンジ約10億〜25億ドル、2026年で約15億〜40億ドル、2030年で約40億〜100億ドルと見ます。村田にとっては、データセンター関連売上がすでに全社の約1割から、FY2026計画では約16〜17%へ上がる段階です。(Murata Manufacturing Co., Ltd.)
#さらにその先では、XBAR、RFモジュール、Connectivity Modules、pMUT、圧電MEMS、センサーが、AI-RAN・フィジカルAI時代の成長軸になります。
#要するに、村田は単なるMLCCメーカーではなく、AI時代のハードウェアに必要な、
#電源を安定させる部品 高周波を選別する部品 無線でつなぐ部品 物理世界を感じる部品 小さく動かす部品
#を持つ会社です。
#短期ではAIDC向けMLCCが主役。 中期ではパワーモジュール、EMI、BBU、XBARが伸びる。 長期ではConnectivity Modules、pMUT、圧電MEMS、センサーが、フィジカルAIの神経・感覚器として伸びる。
#この構図で見ると、MLCCの価格上昇は単なる部品市況ではなく、AIが物理世界へ広がる前段階で、電子部品サプライチェーン全体の価値配分が変わり始めたサインだと思います。
##
サムネはPixAIsunflowerモデルとGPTImage2.0
#