Redwire考察
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
b8148e76548274cf3da6aa0fa77d703c8fb017b9fee84f7f026067073f5cb7f5- 保存版のSHA-256
a73d47974cbc0861c539aaff45013db416f1eeaa6d32f1cf3689e5412440251b
外部証明の最終検査結果は詳細を開くと表示します。
\1. 序論:宇宙産業の構造転換とRedwireの立ち位置
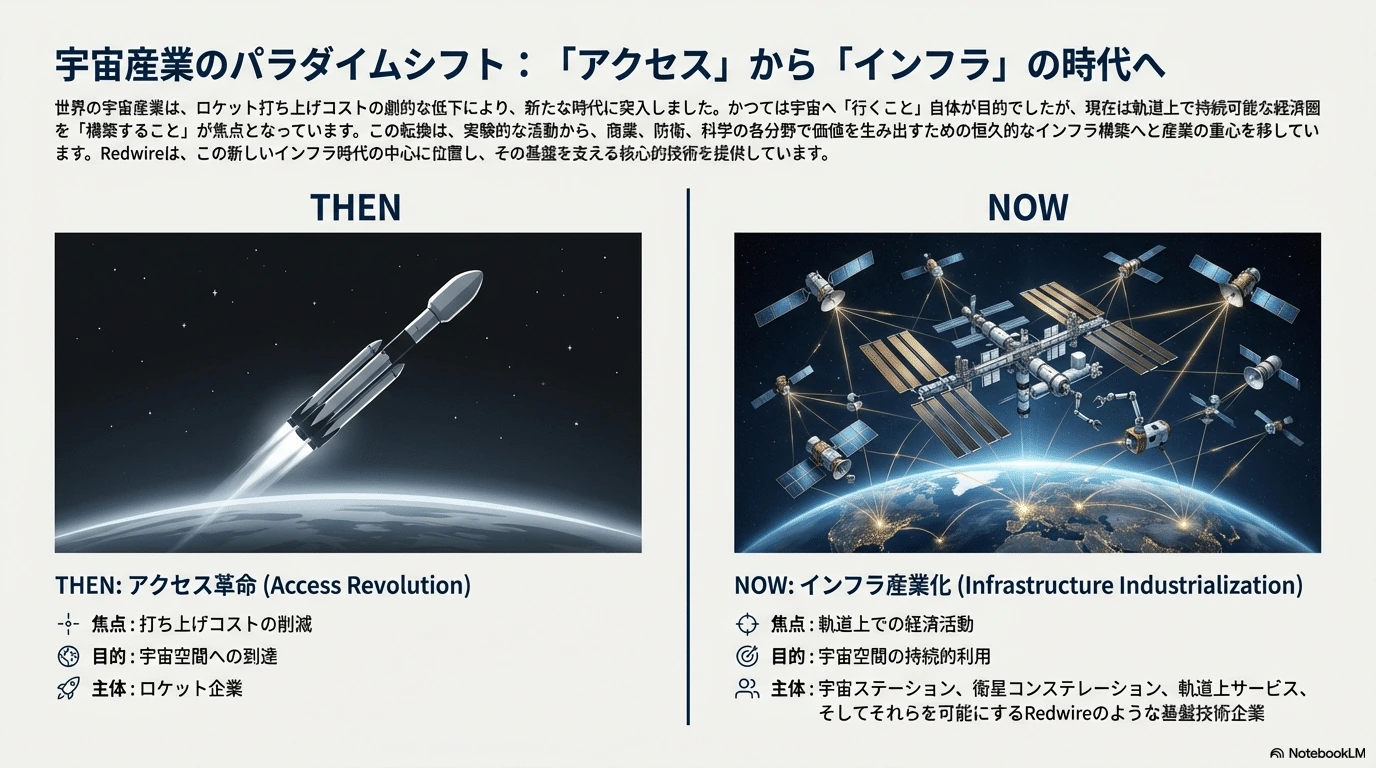
#2026年1月6日現在、世界の宇宙産業は「アクセス(打ち上げ)」の革命から「インフラストラクチャ(軌道上基盤)」の産業化へとその重心を移している。ロケット打ち上げコストの劇的な低下により、宇宙空間での活動は実験的な段階を超え、持続可能な経済圏の構築へと移行しつつある。このパラダイムシフトの中核に位置するのが、Redwire Corporation(以下、Redwireまたは同社)である。
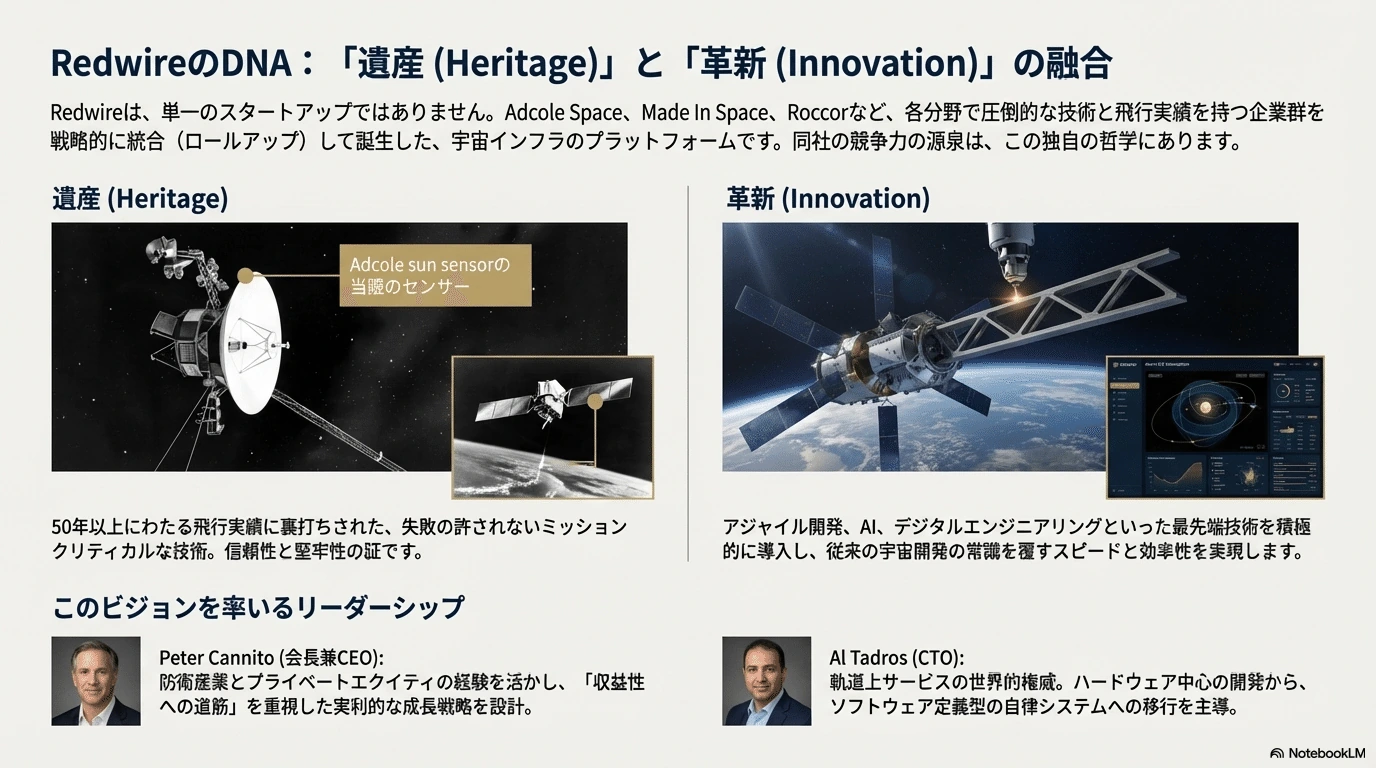
#Redwireは、フロリダ州ジャクソンビルに本社を置く宇宙インフラストラクチャ企業であり、その戦略は極めて明確かつ野心的である。それは、数十年の飛行実績を持つ「遺産(Heritage)」技術と、アジャイルな開発手法やAI活用による「革新(Innovation)」を融合させることにある 。同社は単一のスタートアップではなく、Adcole Space、Deep Space Systems、Made In Space、Roccorといった、各ニッチ分野で圧倒的な技術力を持つ企業群を戦略的に統合(ロールアップ)することで形成されたコングロマリットとしての性質を持つ。
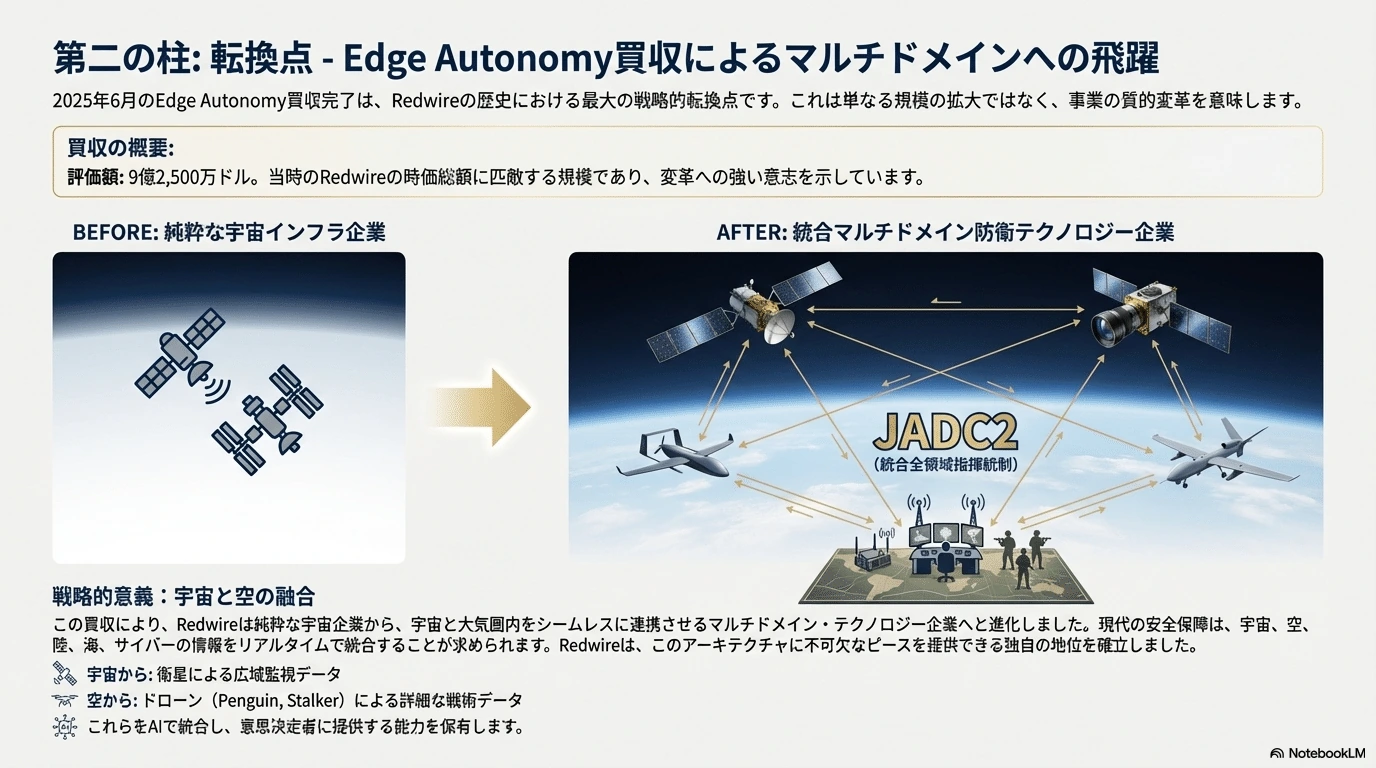
#2025年は同社にとって変革の年となった。特に、無人航空機システム(UAS)の大手であるEdge Autonomyの買収完了は、同社を純粋な「宇宙企業」から、宇宙と大気圏内をシームレスにつなぐ「マルチドメイン防衛テクノロジー企業」へと進化させた 。本報告書では、2026年の視点から、同社の事業内容、技術的優位性、AI戦略、財務状況、および経営哲学について、エンジニアリングとファイナンスの両面から包括的な分析を行う。
##
\2. 創業者とCEOの経営哲学およびリーダーシップ構造
#Redwireの企業文化と戦略的方向性を理解するためには、経営陣の背景とその哲学を深く分析する必要がある。同社のアプローチは、シリコンバレー的な「破壊的創造」と、ワシントンD.C.的な「国家安全保障への貢献」のハイブリッドである。
#2.1 Peter Cannito(会長兼CEO)の実利主義的成長戦略
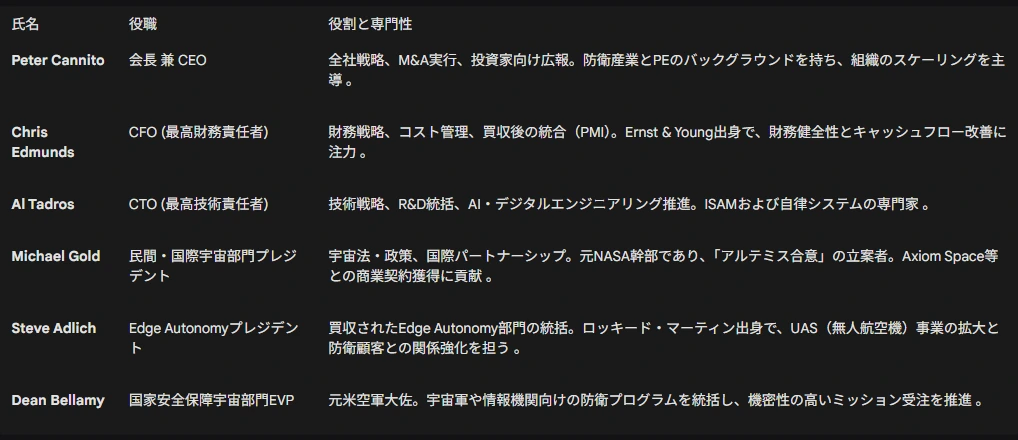
#現在、会長兼CEOを務めるPeter Cannito氏は、Redwireの戦略的転換の設計者である。彼の経歴は、防衛産業とプライベートエクイティ(PE)の交差点にある。元EOIR TechnologiesのCEOであり、Booz Allen Hamiltonでの経験を持つ彼は、技術的な詳細だけでなく、資本市場の論理と国防総省の調達プロセスに精通している 。
#Cannito氏の経営哲学は「Build Above(高みを築く)」というスローガンに集約されるが、その裏にあるのは極めて現実的な「収益性重視(Path to Profitability)」の姿勢である。多くの宇宙SPAC(特別買収目的会社)上場企業が長期的な夢や非現実的な収益予測を掲げて苦戦する中、Cannito氏は一貫して「インフラストラクチャとしての宇宙」を強調してきた。彼は宇宙を「目的地」としてではなく、地上の経済や安全保障を支援するための「プラットフォーム」として捉えている 。
#彼の戦略は以下の3点に集約される:
#- フライトヘリテージ(飛行実績)の重視: 失敗が許されない宇宙ミッションにおいて、「実際に飛んだことがある」という実績こそが最大の参入障壁であると考え、実績ある企業の買収と統合を進める。
- 国家安全保障への傾斜: 民間需要の変動リスクをヘッジするため、より安定的で予算規模の大きい国防・安全保障分野(特にJADC2などの統合ドメイン作戦)への関与を深める 。
- M&Aによる垂直統合: 断片化された宇宙サプライチェーンを統合し、部品単体ではなくサブシステムやミッション全体を提供できる体制を構築する。
2.2 Al Tadros(CTO)の技術的ビジョン
#最高技術責任者(CTO)のAl Tadros氏は、技術面での「Heritage + Innovation」を体現する人物である。Maxar Technologiesでの長年の経験を持ち、軌道上サービス、組立、製造(ISAM)の世界的権威である彼は、現在のRedwireの技術ロードマップ、特にAIとデジタルエンジニアリングの統合を主導している 。
#Tadros氏のビジョンは、従来のハードウェア中心の宇宙開発から、ソフトウェア定義型(Software-Defined)かつ自律型(Autonomous)のシステムへの移行にある。彼は、スタンフォード大学の航空宇宙自律研究センター(CAESAR)との提携などを通じて、アカデミアの最先端AI研究を産業応用レベルに引き上げる役割を果たしている 。彼のリーダーシップの下、Redwireは単なる製造業から、デジタルツインやAIシミュレーションを提供するデータ・ソリューション企業へと進化しつつある。
#2.3 主要経営陣一覧 (2026年1月時点)
#
#
\3. 事業内容と技術解説:宇宙インフラの核心技術
#Redwireの事業ポートフォリオは多岐にわたるが、その核心は「電力供給」「構造物」「製造」「デジタルエンジニアリング」の4つの柱に分類できる。
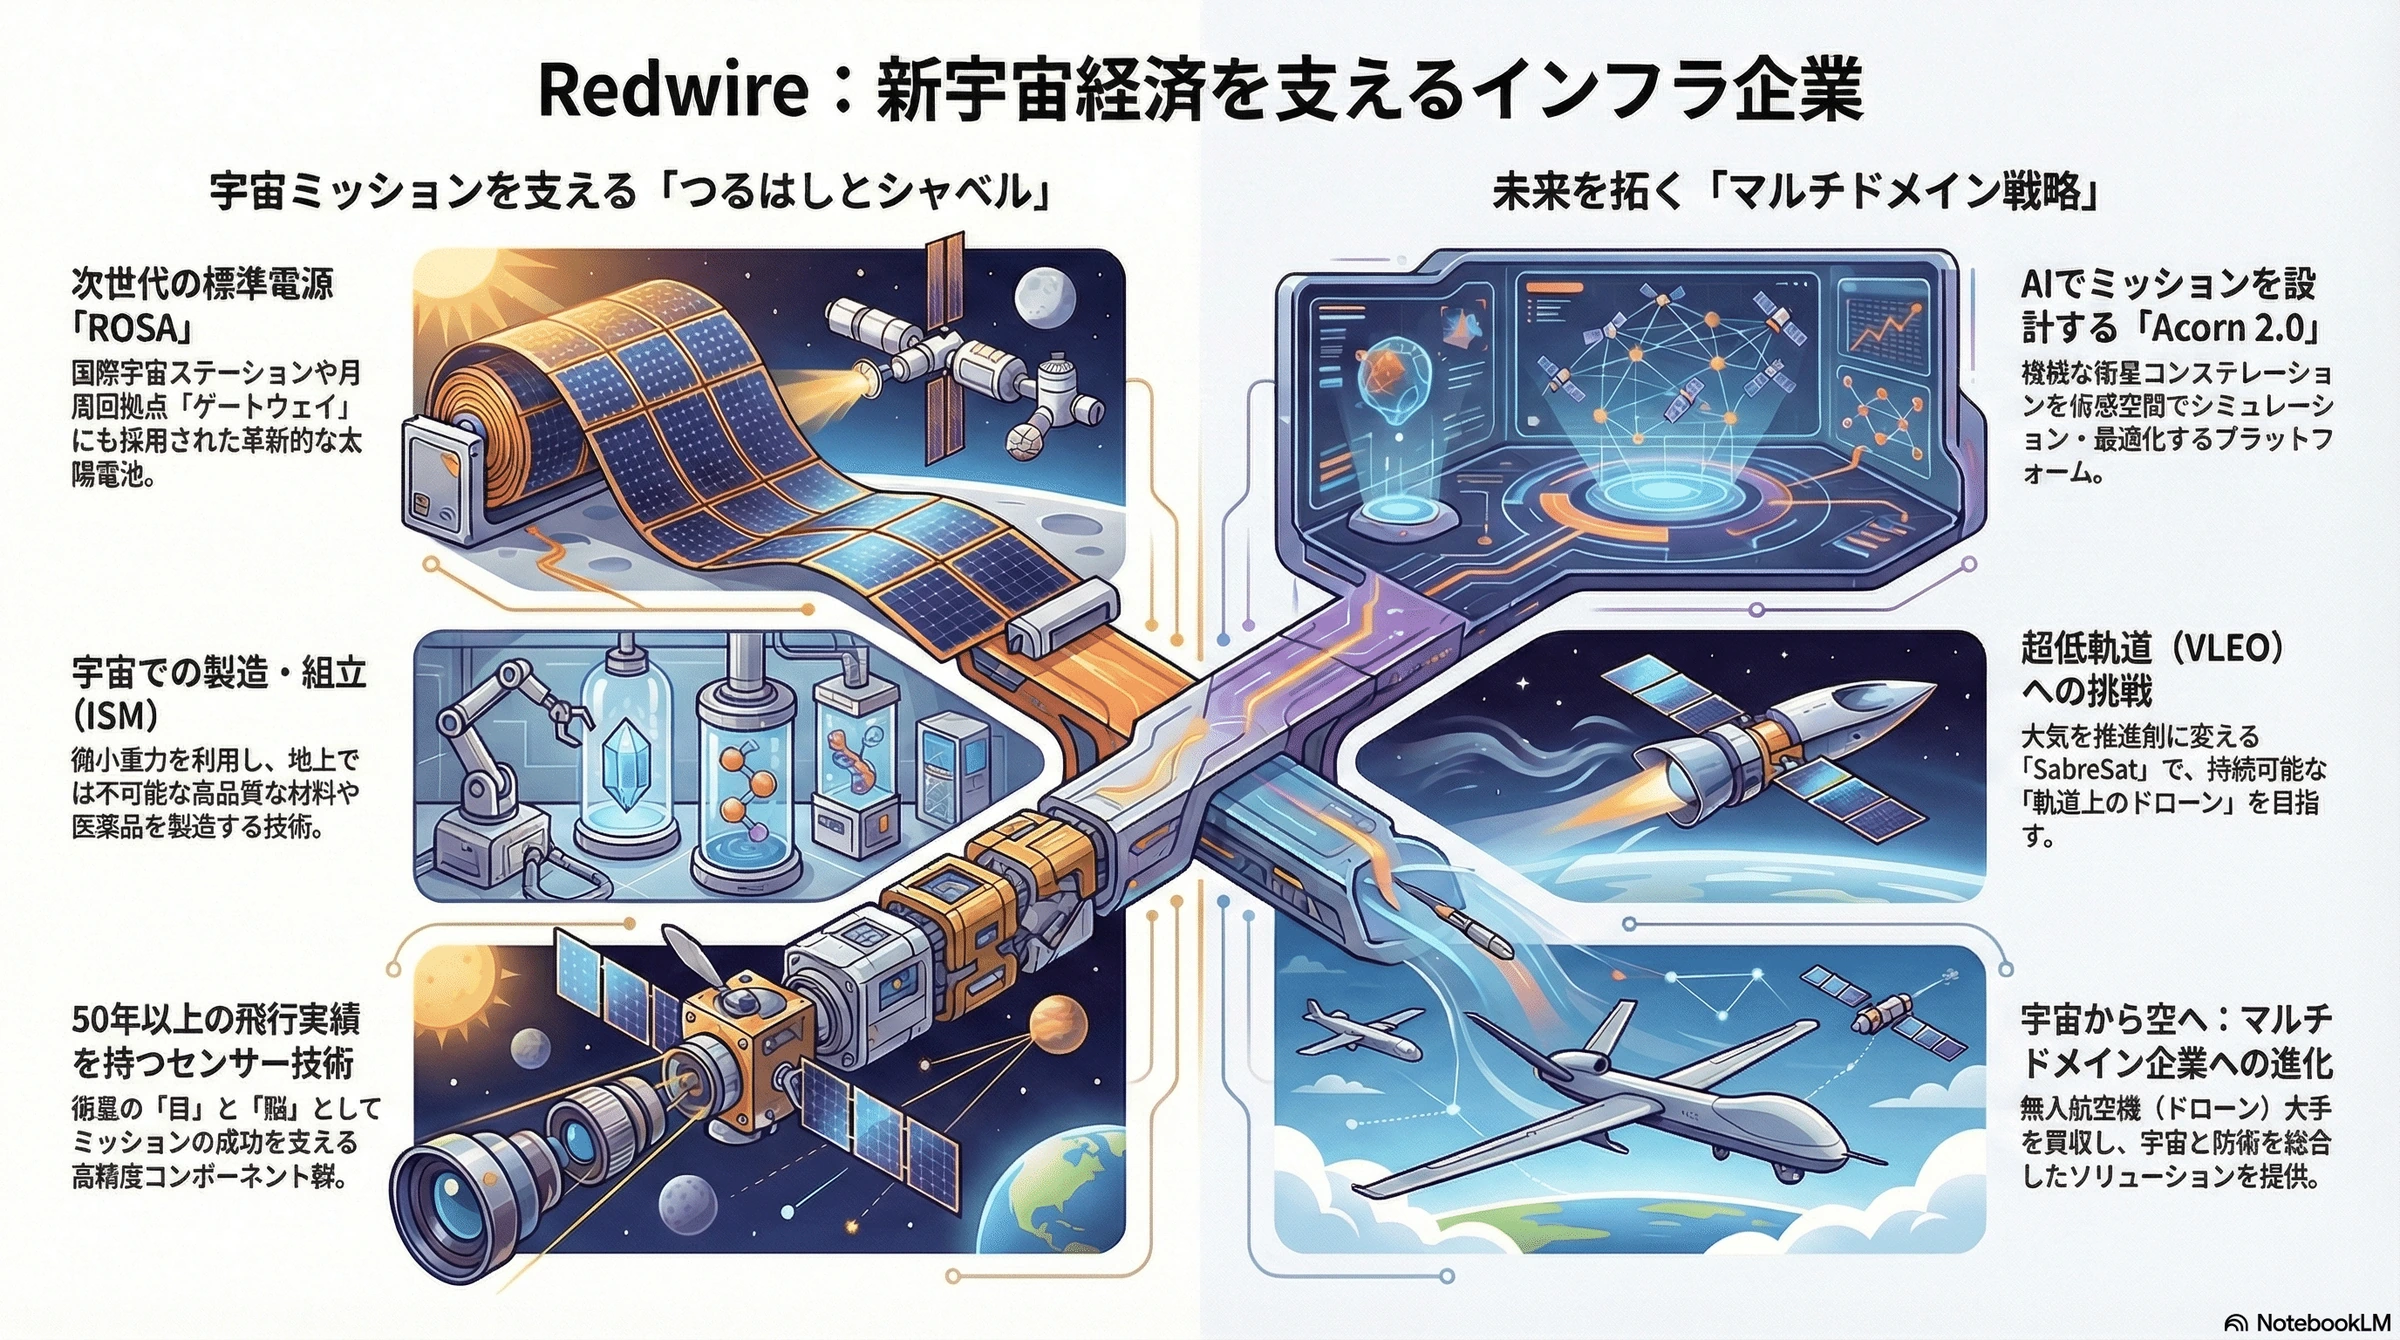
#3.1 次世代電力システム:ROSA (Roll-Out Solar Array)
#Redwireの技術的優位性を象徴するのが、展開式太陽電池アレイ「ROSA」およびその改良版「iROSA」である。
#技術的メカニズムと優位性:
#従来の太陽電池パドルは、硬いパネルを折り畳んで収納し、ヒンジ機構で展開する方式が主流であった。これに対し、ROSAは柔軟な太陽電池シートを複合材ブーム(支柱)と共に巻物のように巻き取って収納する。展開時には、複合材ブームの歪みエネルギーを利用して自律的に展開する 。
#- 高収納効率: 従来の剛性パネルと比較して、収納時の体積を劇的に削減できるため、ロケットのフェアリング内に他のペイロードを搭載するスペースを確保できる。
- 軽量・高出力: 構造部材が少ないため軽量であり、単位質量あたりの発電効率(W/kg)が高い。
- 拡張性: モジュール式設計により、小型衛星から大型宇宙ステーションまでスケールアップが可能である。
市場における支配的地位:
#ROSA技術は、現在および将来の重要な宇宙インフラの事実上の標準(デファクトスタンダード)となっている。
#- 国際宇宙ステーション(ISS): 老朽化した既存の太陽電池を補完するために「iROSA」として採用され、既に軌道上で実証運用されている 。
- Gateway(月周回有人拠点): NASAのアルテミス計画の中核となるGatewayの動力・推進エレメント(PPE)向けに、60kW級という史上最大出力のROSAを供給する契約をMaxar社と締結している 。これは深宇宙探査における主要な電源となる。
- 商業宇宙ステーション: Axiom SpaceがISSに接続し、後に分離独立させる予定の商業宇宙ステーションモジュール向けにもROSAの供給が決定している 。
3.2 軌道上製造とバイオテクノロジー:In-Space Manufacturing (ISM)
#Redwireの「Made In Space」部門は、微小重力環境を利用した付加価値の高い製品製造におけるパイオニアである。
#微小重力の物理的利点:
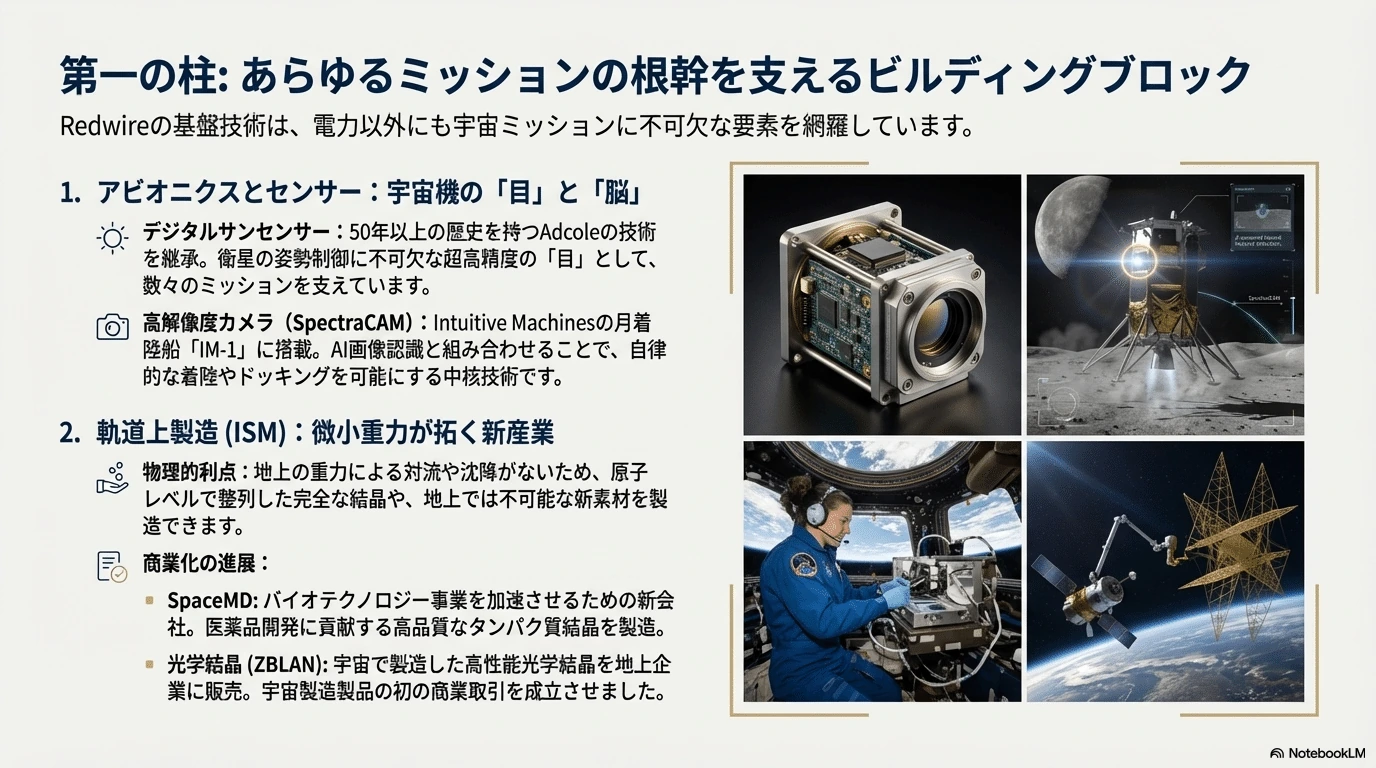
#地上では、重力に起因する対流や沈降現象が、結晶成長や材料混合の妨げとなる。微小重力下ではこれらの現象が抑制されるため、原子レベルで整列した完全な結晶や、地上では不可能な均一な構造を持つ材料を製造できる。
#主要製品とSpaceMD:
#- PIL-BOX (Pharmaceutical In-Space Laboratory): 製薬会社や研究機関向けの小型結晶化実験ラボ。インスリンなどのタンパク質結晶を宇宙で育成し、より純度が高く均一な結晶を地上に持ち帰ることで、新薬開発や既存薬の改良(製剤の安定化、投与効率の向上)に貢献する。
- SpaceMD: 2025年、Redwireはこのバイオテクノロジー事業を加速させるために新会社「SpaceMD」を設立した。ExesaLibero Pharmaとのライセンス契約など、実験段階から商業生産段階への移行を進めている。
- ICF (Industrial Crystallization Facility): 工業用材料向けの製造装置。2025年には、オハイオ州立大学へ宇宙で製造した光学結晶(ZBLAN等)を販売し、宇宙製造製品の商業取引を成立させた。これにより、高性能レーザーや通信機器向けの高品質な光学素子の供給が可能となる。
3.3 アビオニクスとセンサー技術
#宇宙機の「目」と「脳」にあたるアビオニクス分野でも、Redwireは強固な製品群を持つ。
#- デジタルサンセンサー: 50年以上の歴史を持つAdcoleの技術を継承し、太陽の位置を極めて高い精度で検出し、衛星の姿勢制御を支える。
- SpectraCAM / Argus: 高解像度カメラシステム。Intuitive Machinesの月着陸船「IM-1」にも搭載され、月面着陸時の危険回避やナビゲーションに不可欠な視覚情報を提供した。これらのセンサーは、AIによる画像認識と組み合わせることで、自律的なドッキングやデブリ除去ミッションの中核技術となる。
#
\4. AI時代における戦略的強みとデジタルエンジニアリング
#Redwireは、「AI」を単なるバズワードとしてではなく、複雑化する宇宙ミッションを管理・最適化するための必須ツールとして実装している。
#4.1 デジタルエンジニアリング:Acorn 2.0
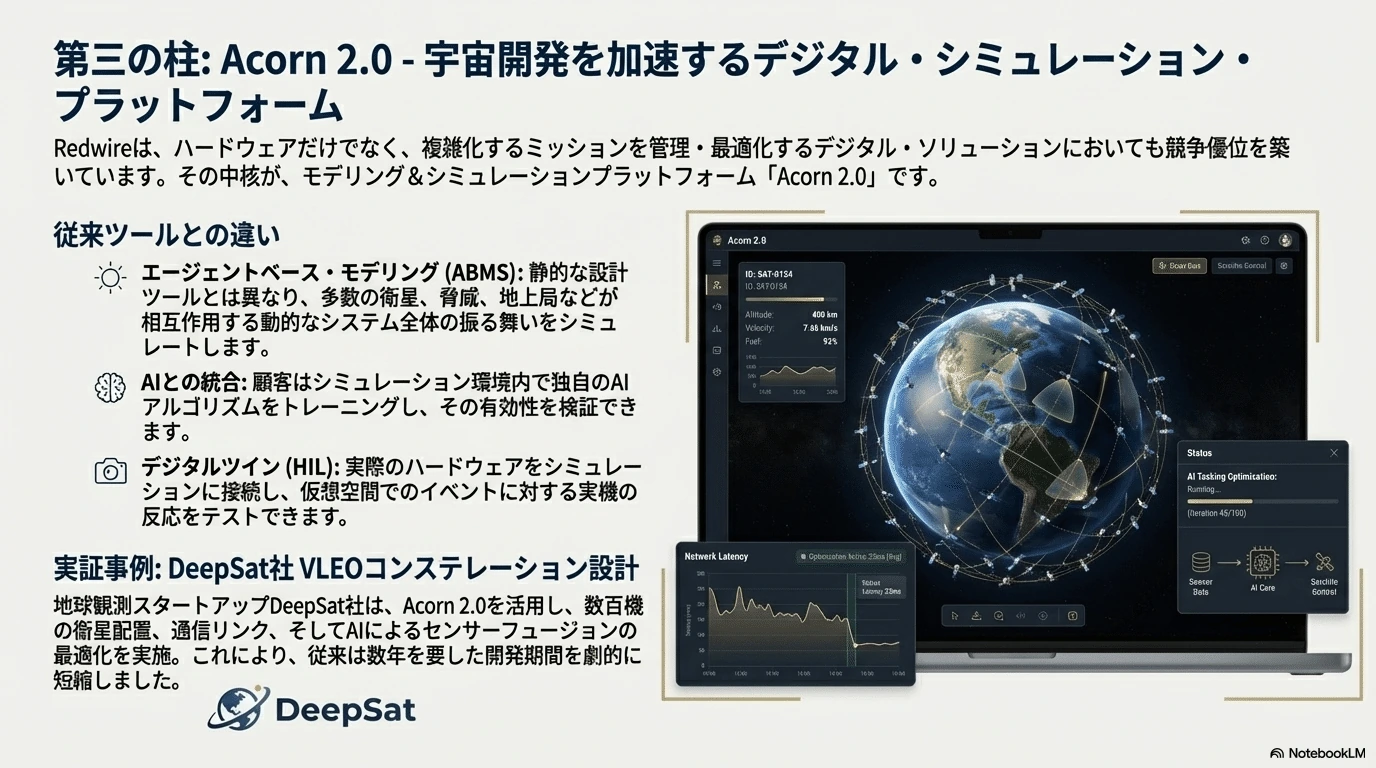
#2025年にメジャーリリースされた「Acorn 2.0」は、Redwireのデジタル戦略の中核をなすモデリング・シミュレーション・プラットフォームである。
#エージェントベース・モデリングとシミュレーション (ABMS):
#従来のCADや熱解析ツールが「静的」な設計を主眼としていたのに対し、Acorn 2.0は多数の「エージェント(衛星、地上局、敵対的脅威、環境要因など)」が相互作用する複雑なシステム全体の振る舞いをシミュレートする。
#- AIとの統合: ユーザーは、AIアルゴリズムをシミュレーション環境内でトレーニングし、検証することができる。
- 適用事例: 地球観測スタートアップDeepSat社のVLEOコンステレーション設計において、数百機の衛星の配置、通信リンク、燃料消費、そしてAIによるセンサーフュージョンの最適化にAcorn 2.0が使用されている。
- ハードウェア・イン・ザ・ループ (HIL): 実際のセンサーやプロセッサをシミュレーション環境に接続し、仮想空間での出来事に対して実機がどう反応するかをテストする「デジタルツイン」環境を提供する。
4.2 宇宙領域認識 (SDA) とAI自律制御
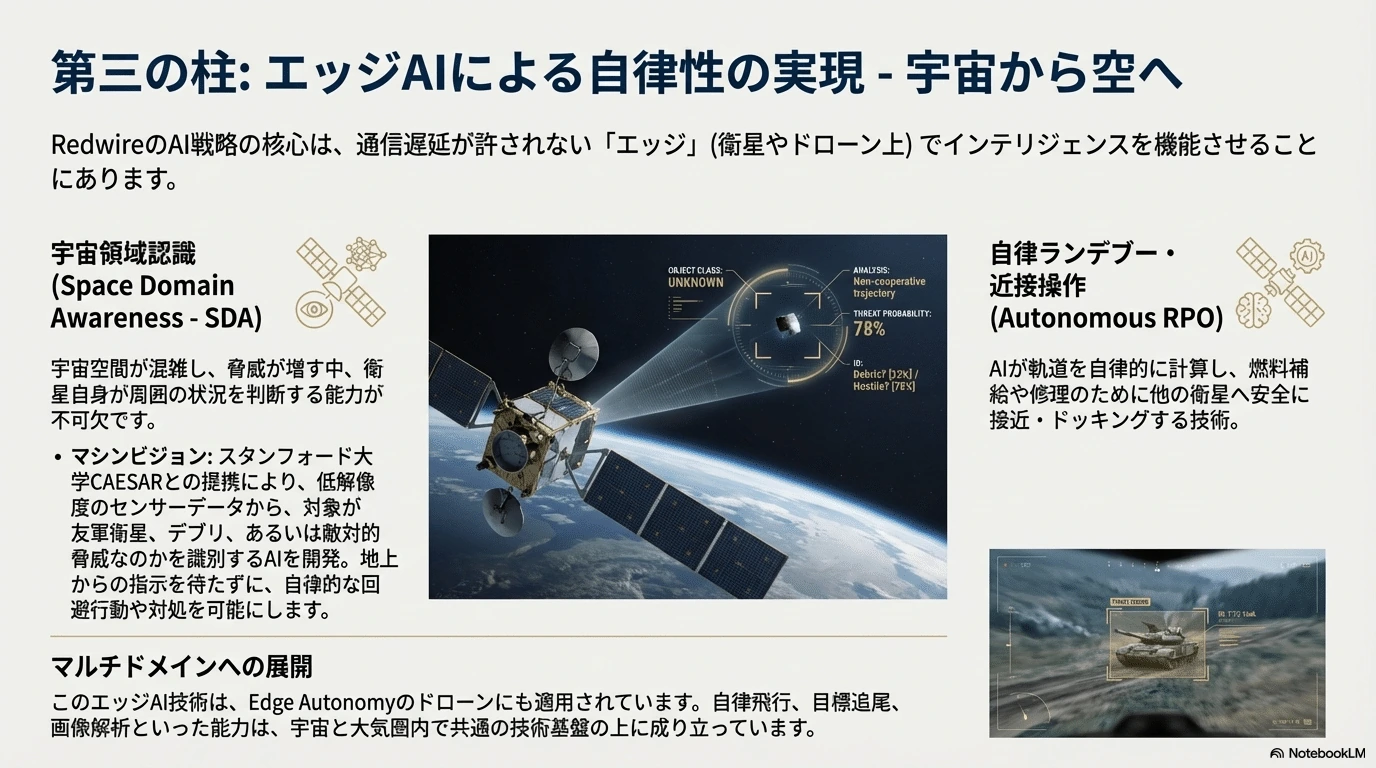
#宇宙空間の混雑化に伴い、他国の衛星やデブリを検知・識別する「宇宙領域認識(Space Domain Awareness: SDA)」の重要性が高まっている。Redwireは、スタンフォード大学のCAESARとの提携を通じ、限られた計算リソースしか持たない衛星上(エッジ)で動作するAIアルゴリズムを開発している。
#- マシンビジョン: 低解像度のセンサーデータから、「ピクセルの塊」が友軍衛星なのか、デブリなのか、敵対的な兵器なのかを識別するAI技術。
- ランデブー・近接操作 (RPO): 燃料補給や修理のために他の衛星に接近する際、AIが自律的に相対位置を計算し、安全な軌道を生成する技術。これは通信遅延のある地上からの遠隔操作では不可能なミッションを可能にする。
#
\5. Edge Autonomy買収による変革:マルチドメインへの拡大
#2025年6月のEdge Autonomy買収完了は、Redwireにとって最大の戦略的転換点であった。この買収は単なる規模の拡大ではなく、事業の質的転換を意味する。
#5.1 買収の財務詳細と構造
#- 評価額: 9億2,500万ドル(約1,350億円)。これは当時のRedwireの時価総額に匹敵する規模であり、変革への強い意志を示している。
- 資金調達: 対価の支払いは、1億6,000万ドルの現金(タームローンおよび手元資金)と、7億6,500万ドル相当の株式交換によって行われた。
- 株主構成の変化: この取引により、Edge AutonomyのオーナーであったAE Industrial Partnersなどの投資家がRedwireの大株主となり、長期的なコミットメントを示した。
5.2 戦略的シナジー:宇宙と空の融合
#Edge Autonomyは、長時間の滞空性能を持つ無人航空機(UAS)「Penguin」や「Stalker」シリーズ、および高性能なカメラジンバルを製造している。
#JADC2(統合全ドメイン指揮統制)への適合:
#現代の戦争では、宇宙、空、陸、海、サイバーの各ドメインがリアルタイムでデータを共有することが求められる。Redwireは、宇宙からの広域監視データ(衛星)と、低空からの詳細な戦術データ(ドローン)の両方を提供し、それらをAIで統合できる独自の地位を確立した。
#技術的共通性:
#ドローン用のカメラジンバル技術は、小型化、省電力化、耐環境性の面で宇宙用機器と多くの共通点を持つ。Redwireは、Edge Autonomyの量産能力とサプライチェーン管理ノウハウを宇宙製品の製造に適用し、コスト削減と納期短縮を図っている。
##
\6. 次世代フロンティア:VLEOとSabreSat
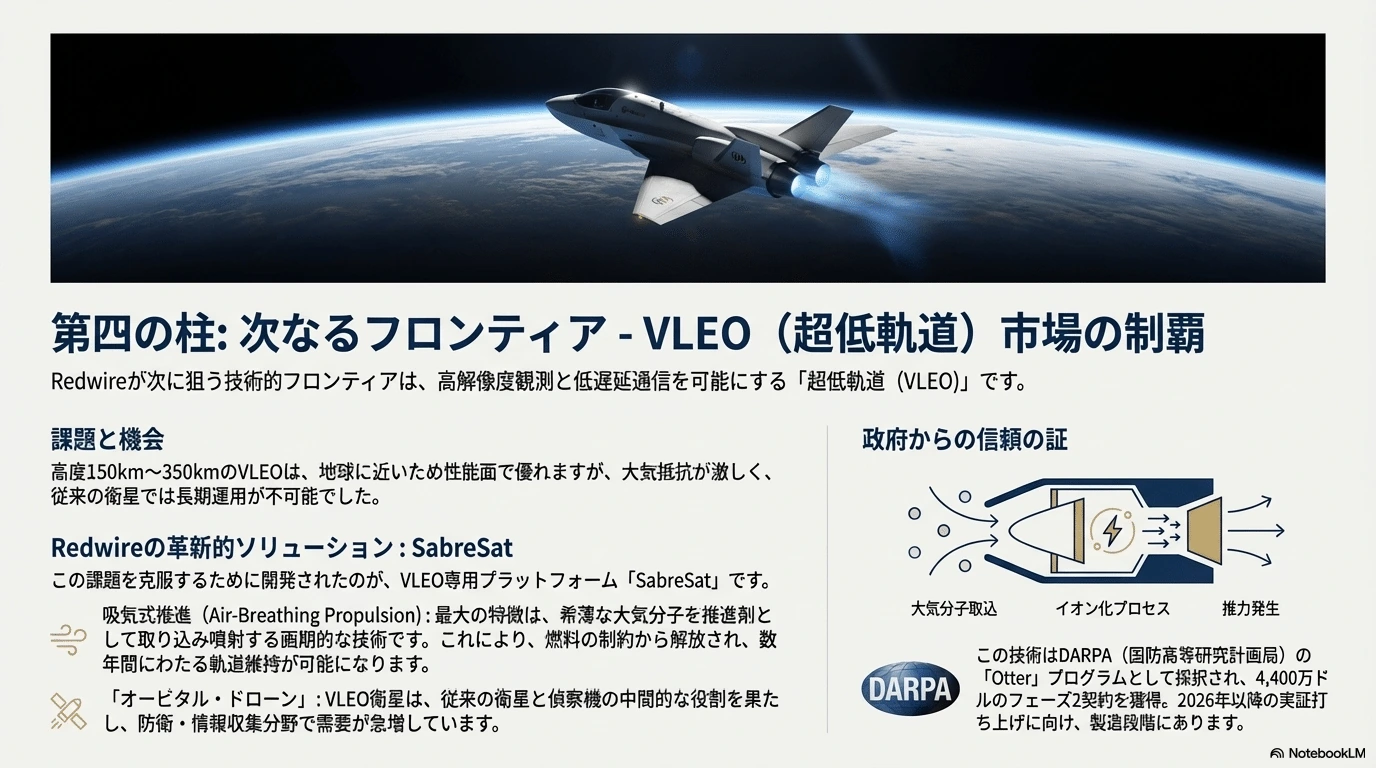
#Redwireが次に狙う技術的フロンティアは、「超低軌道(VLEO: Very Low Earth Orbit)」である。高度150km〜350kmのVLEOは、従来のLEO(500km以上)に比べて、高解像度の撮像や通信遅延の短縮が可能だが、大気抵抗による軌道減衰が激しく、長期運用が困難とされてきた。
#6.1 SabreSatと「吸気式」電気推進
#Redwireが開発する「SabreSat」は、この課題を克服するためのVLEO専用プラットフォームである。
#- 吸気式推進 (Air-Breathing Propulsion): 最大の特徴は、希薄な大気分子を取り込み、それを電気的にイオン化して推進剤として噴射する技術である。これにより、燃料タンクの制約から解放され、理論上は数年間にわたってVLEOを飛行し続けることが可能になる。
- Otterミッション: この技術はDARPA(国防高等研究計画局)の「Otter」プログラムとして採用されており、2025年11月には4,400万ドルのフェーズ2契約を獲得した。2026年以降の実証打ち上げに向け、製造段階に入っている。
6.2 戦略的意義
#VLEO衛星は「オービタル・ドローン(軌道上のドローン)」とも呼ばれ、従来の衛星と航空機の中間的な役割を果たす。偵察衛星よりも詳細な画像を撮影でき、領空侵犯のリスクがある偵察機よりも広範囲をカバーできるため、防衛・情報収集分野での需要が急増している。
##
\7. 2026年1月現在の財務分析とガイダンス
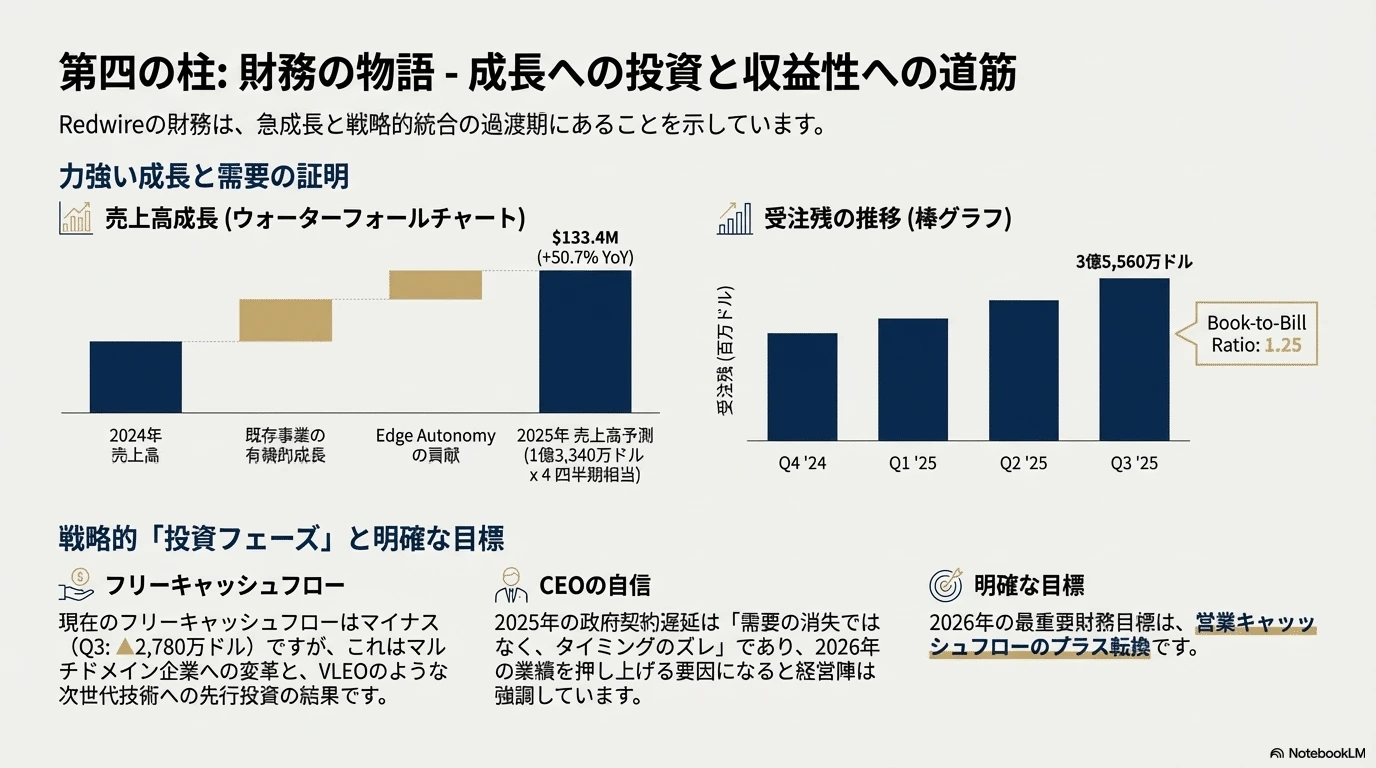
#2025年第3四半期(Q3)の決算およびその後の開示情報は、Redwireが急激な成長と統合の過渡期にあることを示している。
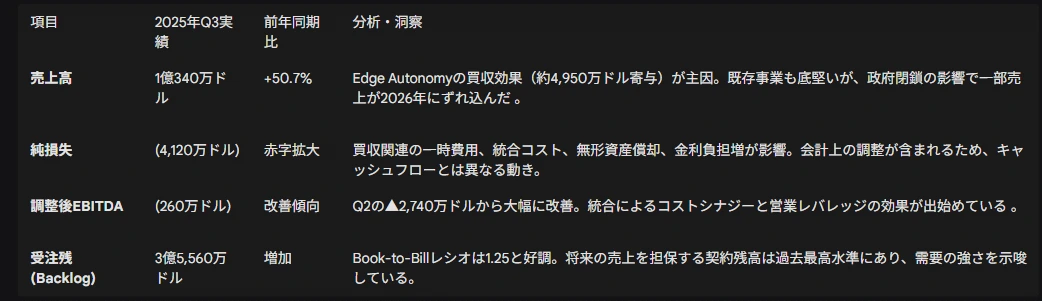
#7.1 2025年Q3決算の深層分析
#
カンファレンスコールからの洞察:
#経営陣は、Q3のEPS(1株当たり利益)が市場予想を下回った要因として、米国政府のシャットダウンによる契約授与の遅延を挙げた。しかし、CEOは「需要の消失ではなく、タイミングのズレ」であると強調し、これら遅延した契約が2026年の業績に寄与するとの見通しを示した。市場は一時的にネガティブに反応したが、受注残の積み上がりは中長期的な成長ストーリーを裏付けている。
#7.2 財務健全性と資本構成
#Edge Autonomy買収により、バランスシートは大きく変化した。
#- 資産: のれん(Goodwill)および無形資産が大幅に増加し、総資産は14億ドル規模に拡大した 。
- 負債: 長期負債は1億8,470万ドル 。買収資金調達のためのタームローンや、売主への支払手形(Seller Note)が含まれる。
- 流動性: 現金同等物は5,430万ドル、利用可能クレジット枠を含めた総流動性は8,930万ドルを確保しており、当面の運転資金には懸念がない。
- キャッシュフロー: フリーキャッシュフローは依然としてマイナス(▲2,780万ドル)だが、前四半期比で改善している。2026年の最大の財務目標は、営業キャッシュフローのプラス転換である。
7.3 2026年の見通しとガイダンス
#Redwireは2025年通期の売上ガイダンスを3億2,000万〜3億4,000万ドルに修正したが、2026年に向けては強気の見通しを維持している。
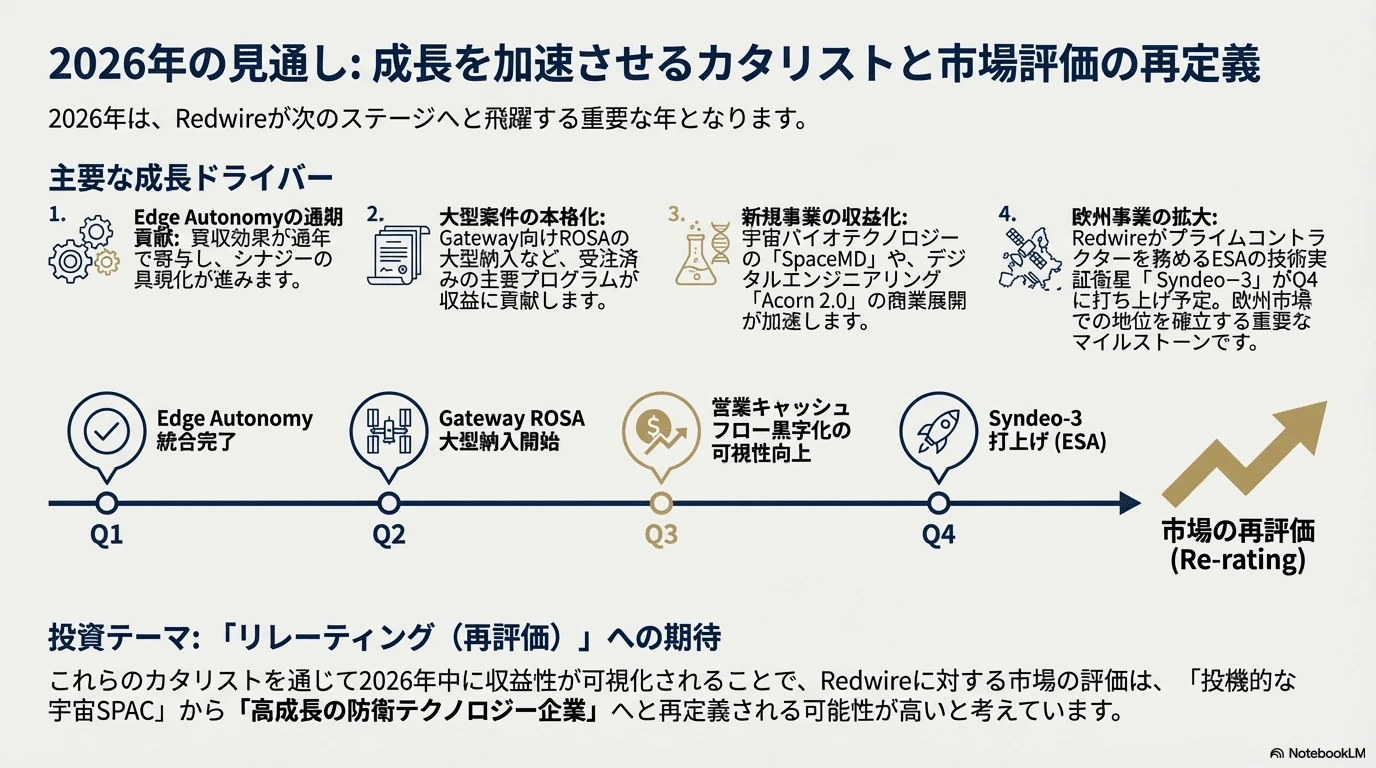
#- 成長ドライバー: Edge Autonomyの通期寄与、遅延していた政府契約の開始、ROSAの大型納入(Gateway向け)、およびSpaceMDなどの新規事業の収益化。
- 収益性: 統合プロセスの完了に伴い、重複コストの削減が進み、調整後EBITDAマージンの拡大が見込まれる。
- マイルストーン: 2026年第4四半期には、同社がプライムコントラクターを務めるESAの「Syndeo-3」技術実証衛星の打ち上げが予定されており、欧州事業の重要なカタリストとなる。
#
\8. 結論:リスクと機会のバランス
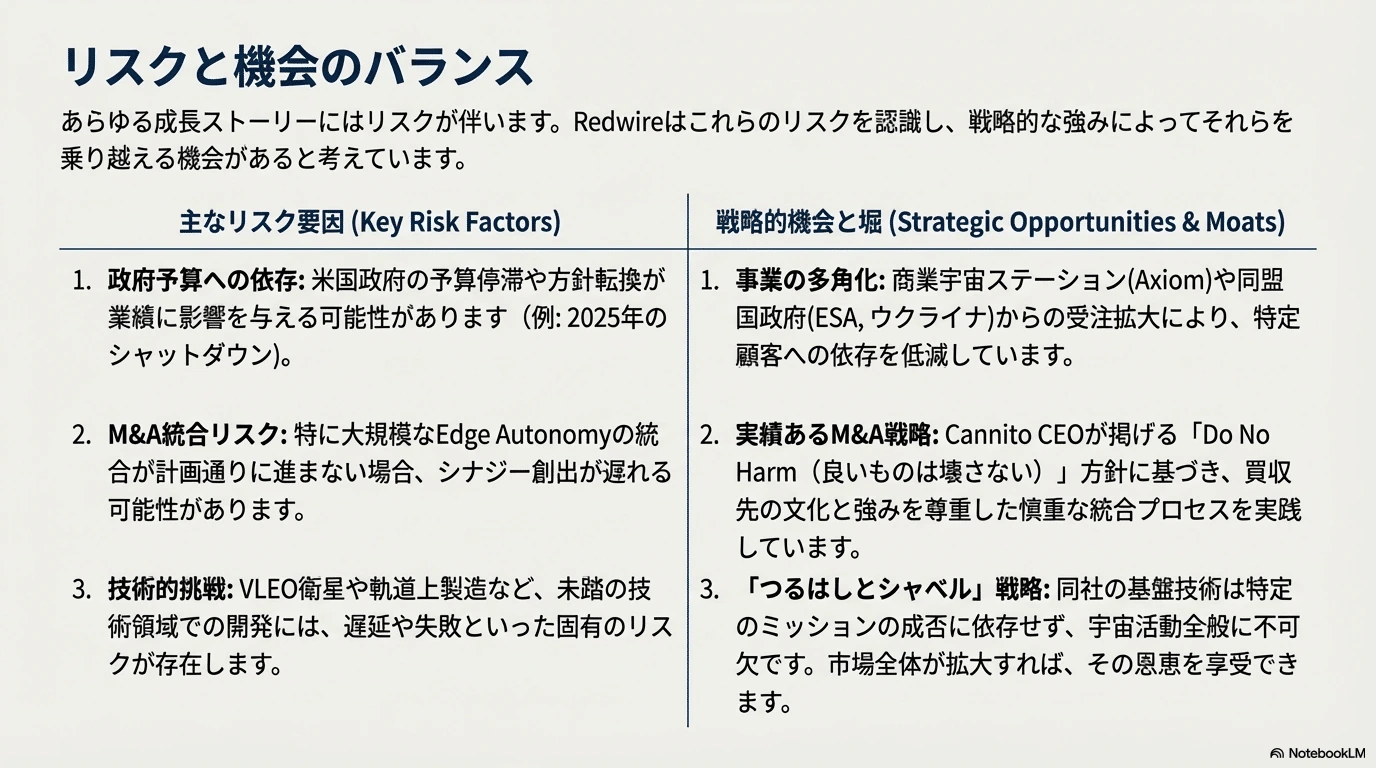
#8.1 リスク要因
#- 政府予算依存: 米国政府(国防総省、NASA)への依存度が高いため、政治的な予算停滞や方針転換が直撃するリスクがある。2025年のシャットダウンの影響はその実例である。
- 統合リスク: 異なる文化とビジネスモデルを持つEdge Autonomyの統合がスムーズに進まなければ、期待されるシナジーが生まれず、組織の混乱を招く可能性がある。
- 技術的挑戦: VLEO衛星や宇宙製造など、未踏の技術領域での開発遅延や失敗のリスクは常に存在する。
8.2 投資テーマとしてのRedwire
#2026年のRedwireは、「宇宙インフラのコングロマリット」としての地位を確立しつつある。ロケット企業のような派手さはないが、太陽電池、センサー、ドローン、デジタルエンジニアリングといった、あらゆるミッションに不可欠な「つるはしとシャベル」を提供している点が強みである。
#特に、AIと物理インフラを融合させ、宇宙と大気圏の両方で自律システムを展開できる能力は、防衛産業における独自の堀(Moat)となっている。財務面での黒字化転換(Path to Profitability)が2026年中に可視化されれば、市場からの評価は「投機的な宇宙SPAC」から「高成長の防衛テクノロジー企業」へと再定格(リレーティング)される可能性が高い。
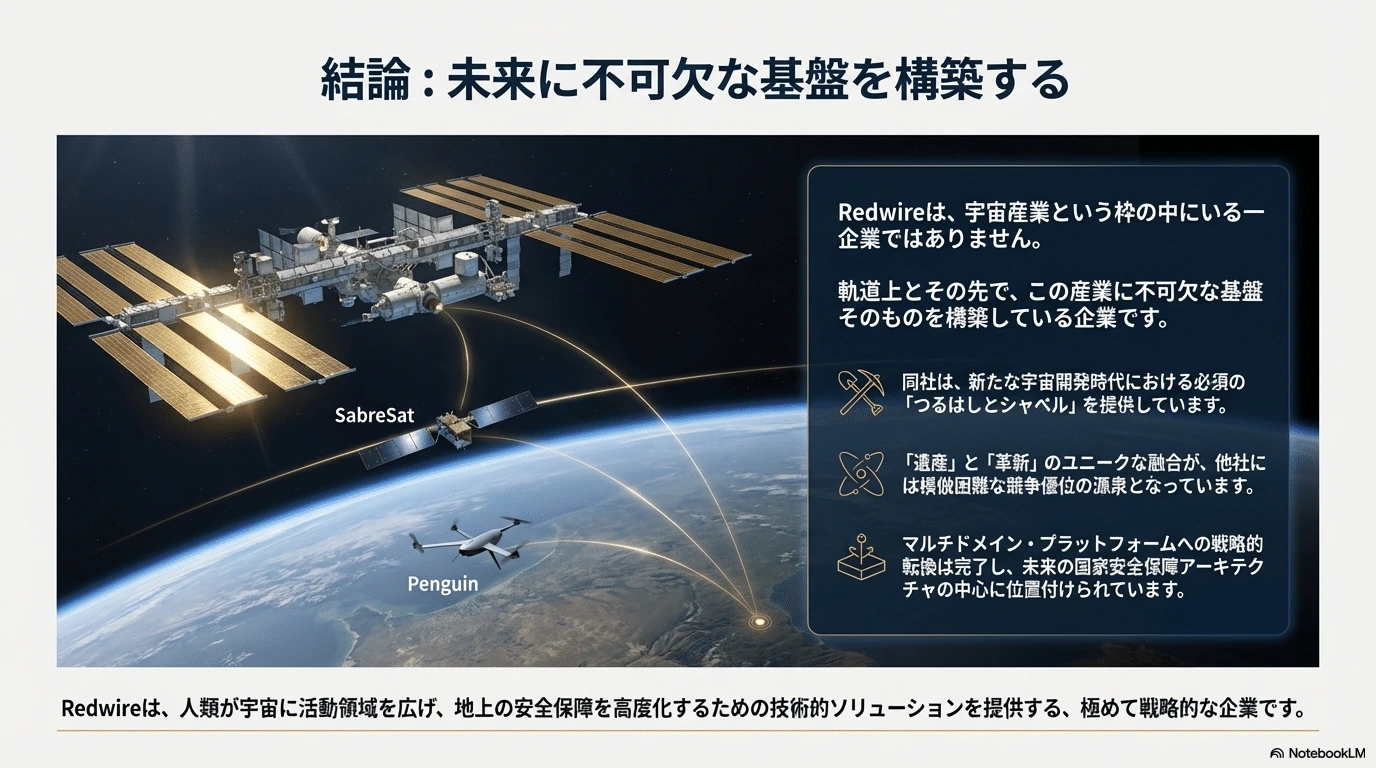
#Redwireは、人類が宇宙に活動領域を広げるための基盤を築き、地上の安全保障を高度化するための技術的ソリューションを提供する、極めて戦略的な位置にいる企業であると言える。
##
Redwire Corporation 総合調査レポート
#\1. 事業構造と主要製品・核心技術
#宇宙インフラストラクチャと電力生成: Redwireは「将来世代のための経済的で持続可能な宇宙インフラ」を提供することを使命としており、ほぼあらゆる宇宙ミッションに関係する製品を持つ「ミッション実現企業」ですrdw.com。特に同社は電力生成分野で圧倒的な強みを有しています。**Roll-Out Solar Array (ROSA)はRedwireが保有する革新的な展開式太陽電池パネルであり、テープ状のブームを巻いた形で収納・展開することで軽量・高出力を実現しますreddit.com。ROSAは2017年に国際宇宙ステーション(ISS)での実証後、改良型のiROSAとして2021年からISSの電力供給強化に採用されましたreddit.com。現在までにRedwireはISS向けに8基のROSA「Sunstone」翼を納入しrdw.com、NASAアルテミス計画の月軌道宇宙ステーションGatewayにも60kW級ROSAを提供予定ですreddit.com。加えて、民間宇宙駅Axiom StationにもROSAを納入する契約を獲得しておりir.redwirespace.com、欧州の次世代衛星プラットフォームにもROSA派生品を年間複数基供給予定ですreddit.com。ROSA技術は軽量・高出力かつ機構が簡素で「宇宙用太陽電池のゲームチェンジャー」とされ、他社を凌駕する性能・実績を誇りますreddit.com。
#宇宙空間での製造・組立: Redwireは軌道上での製造・組立技術にも注力しており、これは2020年に買収したMaid In Space社(MIS)の技術が核となっていますir.redwirespace.comir.redwirespace.com。MISは2014年に世界初の宇宙空間での3Dプリンティングを成功させた先駆企業で、無重力下での製造・組立(On-Orbit Manufacturing and Assembly)や新素材開発に強みがありますir.redwirespace.com。RedwireはNASAと協力し、大型構造物を宇宙で直接製造・組み立てるArchinaut/OSAM-2計画を推進中ですnasa.gov。Archinautはロボットアームと3Dプリンタを組み合わせ、軌道上で衛星のビームやアンテナ等を製造可能にするもので、将来は超大型の宇宙構造物(例えば次世代の宇宙望遠鏡や発電設備)の構築も視野に入りますir.redwirespace.com。Redwireは既に国際宇宙ステーションに複数の3Dプリンタ(Additive Manufacturing Facilityなど)やバイオプリンタを提供し、宇宙環境下での新素材実験やバイオ製造も展開していますrdw.com。同社の軌道上製造技術は将来の月・火星探査や宇宙インフラ構築のコスト革命をもたらす可能性があると期待されていますir.redwirespace.com。
#GN&Cコンポーネントとアビオニクス: Redwireは宇宙機の姿勢制御・航法(GN&C)や高度な電子機器分野でも長い伝統を持ちます。これは同社の源流企業の一つであるAdcole Space(2020年にAEインダストリアルによって買収)の技術継承によるものですir.redwirespace.com。Adcoleは数十年にわたり人工衛星向けの精密太陽センサーやスタートラッカーを提供しており、GPS衛星やボイジャー探査機を含む150以上のミッションで実績がありますsatellitetoday.com。Redwireはこの実績を基に高信頼性の宇宙用アビオニクス製品を展開し、近年は小型衛星バス向けのPhantomシリーズや超低軌道(VLEO)衛星プラットフォームSabreSatも開発していますir.redwirespace.com。さらに2022年にはベルギーの旧QinetiQ Space社(現 Redwire Space NV)を買収し、欧州宇宙機関と協働で開発された国際ドッキング機構IBDM(宇宙機ドッキング装置)の技術も取得しましたir.redwirespace.commarketchameleon.com。IBDMは国際基準(IDSS)準拠の先進的なドッキングシステムで、将来の月面ゲートウェイや民間補給機にも適用される計画ですir.redwirespace.comir.redwirespace.com。このようにRedwireは**「宇宙インフラ用の工具と装置の提供者(いわば金脈探しのためのつるはしとスコップ)」**として、電力・推進・ドッキング・通信・制御まで多岐にわたるコンポーネント群を統合的に抱えていますsatellitetoday.comsatellitetoday.com。
#\2. デジタルエンジニアリングとAI技術への取り組み
#Redwireはデジタルトランスフォーメーション(DX)戦略を通じ、宇宙開発におけるデジタルエンジニアリングとAI活用を積極的に推進しています。2021年1月にはデジタルエンジニアリング企業のOakman Aerospaceを買収し、宇宙機のモデルベースシステムエンジニアリング(MBSE)やシミュレーション能力を獲得しましたir.redwirespace.comir.redwirespace.com。Oakmanの持つモジュラー形式のソフトウェアツール群とオープンシステムアーキテクチャにより、Redwireは衛星設計から試験までデジタル上で高速反復できる体制を整えていますir.redwirespace.com。実際、RedwireはAcornと呼ばれる独自のデジタルシミュレーション製品を開発しており、2025年には大幅に強化したAcorn 2.0をリリースしましたir.redwirespace.comir.redwirespace.com。Acorn 2.0はエージェントベースのモデリング手法とAIを組み合わせ、衛星コンステレーションや多領域ミッションの動的シミュレーションを可能にしていますir.redwirespace.com。従来の静的解析では困難なハイブリッドネットワーク構成やデジタルツインの評価も、AIエージェントを用いることで迅速に検討でき、顧客は高性能な宇宙システムの設計案を短期間で仮想検証できますir.redwirespace.com。Redwire経営陣も「巨大で複雑な宇宙ミッションには、ドメイン特化型のデジタルエンジニアリングが不可欠」であり、Acorn 2.0によってその課題に応えると強調していますir.redwirespace.com。
#Redwireのデジタルエンジニアリング力は実際のプロジェクトにも活かされています。例として、地球観測スタートアップのDeepSat社は高度約300kmの超低軌道(VLEO)にAI融合型衛星コンステレーションを展開する計画において、Redwireのデジタルエンジニアリング支援を採用しましたir.redwirespace.comir.redwirespace.com。RedwireはDeepSat向け契約でAcorn 2.0を活用した高度なモデリング・シミュレーションを提供し、衛星群の軌道設計やミッション性能最適化を支援していますir.redwirespace.com。このような**「デジタル上の実験場」**によって、従来数年規模の開発期間を要した衛星コンステレーション設計を大幅に短縮し、リスク低減と投資効率向上に貢献していますir.redwirespace.comir.redwirespace.com。DeepSat側も「Redwireの実証済みデジタルエンジニアリングにより市場投入が加速する」と評価していますir.redwirespace.com。
#さらに、Redwireは宇宙におけるエッジコンピューティングとAIにも取り組んでいます。超低軌道衛星では機上AI処理によるリアルタイム解析が求められますが、Redwireはそうしたニーズに応えるソリューション開発に関与していますir.redwirespace.com。DeepSatの衛星は**「軌道上AIによるセンサーフュージョン」を特徴としており、Redwireはその実現を支えるデジタル基盤を提供していますir.redwirespace.com。また、2025年には無人航空機(UAS)メーカーのEdge Autonomy社を買収し、AI制御による自律型ドローン領域にも事業を拡大しましたir.redwirespace.com。Edge Autonomyは米軍向けに長時間滞空型ドローンStalkerや小型偵察UASPenguinを供給しており、Redwire買収後の2025年第3四半期にも米陸軍やウクライナ軍への引き渡しが実現していますir.redwirespace.com。これらドローンはオープンアーキテクチャで高い自律飛行能力を持ち、AIによる画像解析や航法技術が活用されていますedgeautonomy.io。Redwireは宇宙のみならず空中ドメインでもAIと自律制御技術を展開し、宇宙・防衛の“マルチドメイン統合”**企業としての立ち位置を強めていますir.redwirespace.comir.redwirespace.com。
#\3. 最新の財務実績(2025年度)
#2025年1月6日時点で入手可能な最新の財務情報は、2025年第3四半期(9月末まで)の実績と通年見通しです。2025年Q3の主な財務数値は以下の通りですir.redwirespace.com(括弧内は前年同期比):
#- 売上高: 1億3,340万ドル(前年同期比+50.7%増)ir.redwirespace.com。Edge Autonomy買収効果もあり、宇宙・防衛両分野で売上が大きく伸長しました。
- 調整後グロス利益率: 27.1%(前年同期比 +約2ポイント)ir.redwirespace.comir.redwirespace.com。原価削減策が奏功し、粗利益率が改善しています。
- 営業損益: (非GAAP指標であるAdjusted EBITDA) -260万ドル(前年は+240万ドル)と減益ir.redwirespace.com。契約の一部損失見積り(EAC)見直しに伴う費用計上や一時的コストが影響し、EBITDAはマイナス転落しました。
- 純利益(当期純損益): -4,120万ドルの赤字(前年同期は2,100万ドルの赤字)ir.redwirespace.com。売上拡大に伴う人員・設備コストやのれん償却費等により、前年より赤字幅が拡大しました。
- フリーキャッシュフロー: -2,780万ドル(前年同期は-1,770万ドル)ir.redwirespace.com。営業キャッシュフローがマイナス2,030万ドルと悪化しており、引き続き成長投資により現金流出が続いています。
- 受注残高(バックログ): 3億5,560万ドル(9月末時点)ir.redwirespace.com。前年比で大きく積み上がっており、Q3時点のブックトゥビルが1.25と新規受注が売上を上回りましたir.redwirespace.com。受注残には欧州事業分を含め外貨分も増加していますir.redwirespace.com。
なお、2025年通年の業績ガイダンスは米政府機関の一時的なシャットダウン等による案件遅延を踏まえ売上高3億20~3億40百万ドルへとレンジが絞り込まれましたd1io3yog0oux5.cloudfront.net(従来予想から下限引き下げ)。経営陣は四半期決算発表の中で「受注遅延は一時的なタイミングの問題であり、受注自体が消失したわけではない」と強調していますd1io3yog0oux5.cloudfront.net。このため翌年度以降への持ち越し受注が発生しているものの、基調としては米欧双方で需要は堅調であると述べていますir.redwirespace.com。
#\4. 2026年に向けたガイダンスと戦略的イニシアチブ
#最新の投資家向けカンファレンスコール(2025年Q3決算説明会)や関連プレゼン資料から、2026年に向けた見通しと戦略を整理します。
#業績見通しと市場環境: 前述の通り2025年通期売上は約3億2~3億4千万ドルが見込まれますが、一部契約の受注タイミングが2026年初頭に後ろ倒しとなった影響であり、経営陣は**「2026年の力強い成長に向けた布石」と前向きに捉えていますd1io3yog0oux5.cloudfront.net。CEOのピーター・カニート氏は「政府予算の遅延で一時的にQ4の案件がずれ込んだが、発注再開後には速やかに生産を開始できる準備ができており、強い2026年に向けて体制は整いつつある」と述べましたd1io3yog0oux5.cloudfront.netd1io3yog0oux5.cloudfront.net。実際、10-11月には受注残をさらに押し上げる新規契約も獲得しており、Q3以降の契約受注額は増加基調**にありますd1io3yog0oux5.cloudfront.net。もっとも米国政府の予算成立遅延や一部大型プログラム(例:米陸軍LRR計画)の進捗遅れにより、短期的には不透明感も残るため、2026年前半は慎重な運営を図る方針ですir.redwirespace.comd1io3yog0oux5.cloudfront.net。
#主要戦略イニシアチブ: 2026年に向け、Redwireは以下の重点施策を掲げています。
#- マルチドメイン事業の拡大: Edge Autonomy買収をテコに宇宙+航空の統合プラットフォーム企業へ進化することir.redwirespace.com。具体的には、宇宙向け事業で培ったデジタルエンジニアリング・AI技術を無人航空システム(UAS)にも展開し、防衛分野での収益拡大を図ります。実際2025年は米陸軍向けStalker UASや欧州・ウクライナ向けPenguinドローンの出荷が増加し、防衛売上が急伸しましたir.redwirespace.com。2026年も引き続き米欧でUAS需要が強く、経営陣は「我々の実戦投入済みドローン(Stalker/Penguin)への欧米からの需要がポジティブだ」としていますir.redwirespace.com。
- 宇宙インフラ大型案件の獲得: 民間宇宙ステーションや月探査計画へのコア技術提供を加速します。2025年にAxiom Space社の商業宇宙駅向けROSA受注ir.redwirespace.comや、欧州The Exploration Company社の宇宙船Nyx向けドッキング機構受注ir.redwirespace.comなど、大型インフラ案件を連続獲得しました。2026年はこれら契約の開発・納品が本格化し、Redwireの宇宙インフラ事業の地位をさらに強固にする見込みです。またNASAの月軌道基地Gateway向けにもROSAやIBDMを提供予定であり、アルテミス計画関連の需要も追い風となりますreddit.comir.redwirespace.com。
- 非常に低い地球軌道(VLEO)分野への先行投資: 大気抵抗が大きい高度200~300km級の超低軌道で長期運用可能な衛星プラットフォーム「SabreSat」や関連技術への取り組みを強めますir.redwirespace.com。2025年にDARPAからVLEO実証機開発契約(SabreSatベースの衛星「OTTER」)も獲得しており、2026年に試験飛行予定ですreddit.com。超低軌道は高解像度観測や低遅延通信で注目される一方、技術的課題も多いため、Redwireは先駆者として市場リーダーシップを狙っています。
- 収益性と財務基盤の改善: 2025年に実施したコスト最適化(統合運営による重複コスト削減)や生産性向上策を2026年も継続し、Adjusted EBITDAの黒字化とキャッシュ創出力向上を目指しますir.redwirespace.comir.redwirespace.com。加えて、最大2億5千万ドルのATM方式増資枠を設定し、必要に応じ柔軟に資本調達・負債削減を行う考えですd1io3yog0oux5.cloudfront.netir.redwirespace.com。財務の安定化により、将来的な大型投資(設備増強や追加の戦略的M&A)に備える計画です。
以上のようにRedwire経営陣は、宇宙+防衛の両輪で成長機会を追求しつつ財務の健全性を高める戦略を2026年に向けて掲げています。特にピーター・カニートCEOは「米欧における我々の差別化製品(ROSAやIBDM、SabreSat衛星、Stalkerドローン等)の需要は強く、2026年のビジネス拡大に自信を持っている」と述べておりir.redwirespace.com、投資家に対しても中期的な成長ストーリーを強調しました。
#\5. 財務健全性の分析(流動性・負債・資本配分)
#Redwireの2025年Q3時点の貸借対照表・キャッシュフロー計算書から、財務の健全性を評価します。
#流動性: 現金及び現金同等物は5,230万ドルを保有し、加えて既存の与信枠の未使用残高が3,500万ドルありますir.redwirespace.com。流動資産には一部2百万ドルの拘束現預金も含まれますが、総じて約8,700万ドルの即応流動性を持つ状況ですir.redwirespace.com。他方、直近期の営業活動キャッシュフローは引き続きマイナスであり(Q3単独で-2,030万ドル)ir.redwirespace.com、運転資本や投資活動が現金流出要因となっています。そのため同社は将来の資金需要に備え、先述のATM株式発行プログラムによる資本調達オプションを確保していますd1io3yog0oux5.cloudfront.net。経営陣は「少なくとも今後12ヶ月は現在の運転資金と借入枠で債務履行・事業継続が可能」と開示する一方、必要なら追加の資本増強策も講じる用意があると述べていますir.redwirespace.comir.redwirespace.com。
#負債水準: 有利子負債は2025年9月末時点で総額1億9,538万ドル(簿価ベース。短期債務627万ドル、長期債務1億8,469万ドル)となっており、前年末の1億2,658万ドルから大幅に増加しましたir.redwirespace.comir.redwirespace.com。これは主に2025年6月に完了したEdge Autonomy買収の資金としてJPMorgan主導の融資を借入れたためですir.redwirespace.comir.redwirespace.com。加えて、2025年7月には転換優先株式(シリーズA優先株)の一部買戻しにも約6,390万ドルを充当しておりir.redwirespace.com、これも借入金で賄われています。結果、ネット・デット(有利子負債-現預金)は約1億4,800万ドル規模と推定され、EBITDAがマイナス圏である現状ではレバレッジは高めです。しかし同社は2025年Q3に債務契約上の財務諸条項を順守しており、返済スケジュールもコントロール可能としていますir.redwirespace.com。なお金利は変動金利で一部ヘッジ手段も検討中です。総じて、成長途上企業として必要な負債を負っているが、やや債務超過気味であると言えます(自己資本比率はSPAC上場時に比べ低下傾向)。
#資本配分と投資: Redwireの資本配分戦略は、成長投資への積極投資と財務柔軟性の確保とのバランスに特徴があります。同社は発足以来、複数の戦略的買収(計10社以上)により幅広い技術ポートフォリオを構築してきましたir.redwirespace.com。2020-2021年にはAdcoleやMIS、Roccor等の取得に約1億5千万ドルを投じthebearcave.substack.com、2025年にはEdge Autonomy買収で約1億9千万ドル(推定)を拠出しています。このようにM&Aに積極的な一方で、買収企業の統合は「Do No Harm(現状の強みを損なわない)」ポリシーで慎重に進め、過度なのれん償却リスクや統合コストが膨らまないよう配慮していますsatellitetoday.com。研究開発投資も、収入の増加に伴い増強しており、2025年はArchinautやROSA次世代版の開発継続、VLEO衛星や先端素材実験などに資源を割きましたir.redwirespace.com。一方で財務健全性維持のため、2022-2023年にはSPAC上場時資金やPIPE調達資金を用いて一定の負債削減と優先株償還を行い、将来の利払い負担と希薄化リスクの低減を図っていますjaxdailyrecord.comjaxdailyrecord.com。今後も、成長機会への投資(「攻め」)と資本構成改善による安定性確保(「守り」)を両立する姿勢です。例えば、前述ATMプログラムで得た資金は一部を債務返済に回しつつ、残りを新規事業投資に充当する計画が示唆されていますir.redwirespace.com。
#総合すると、Redwireの財務基盤は創業期の買収攻勢の結果として高い負債水準とマイナスキャッシュフローを抱えますが、これは宇宙インフラ市場における先行投資段階ゆえの状況です。受注残の増加と収益性改善策が功を奏し始めておりir.redwirespace.comir.redwirespace.com、2026年以降にキャッシュ創出転換が期待されます。もっとも、資金繰り管理は引き続き重要リスクであり、政府予算動向や追加資本調達の成否が財務健全性を左右する点には留意が必要ですir.redwirespace.comir.redwirespace.com。
#\6. 経営陣と主要キーパーソンの経歴・ビジョン・リーダーシップ
#ピーター・カニート (Peter Cannito) – 会長兼CEO: 2020年6月にRedwireの最高経営責任者に就任。米海兵隊将校出身で、その後Booz Allen Hamiltonで防衛向けソフト・システム開発チームを率いた経歴を持ちますir.redwirespace.com。国防分野の技術企業Polaris Alphaでは2016~2018年にCEOを務め、同社をパーソンズ社へ売却した実績がありますir.redwirespace.com。AEインダストリアル・パートナーズのオペレーティングパートナーとしてRedwire設立に関わり、自ら初期買収先の選定・統合戦略を陣頭指揮しましたsatellitetoday.comsatellitetoday.com。
#カニート氏の経営哲学は、「宇宙産業の断片化を是正し、中堅の純粋宇宙企業を創り出す」という明確なビジョンに基づきますsatellitetoday.comsatellitetoday.com。彼は宇宙業界の構造を「一方の極に多角的メガ企業(伝統的航空宇宙企業)、もう一方の極に小規模な技術スタートアップが多数」と分析し、その中間となる専門性と規模を兼ね備えた企業が不足していると指摘しましたsatellitetoday.comsatellitetoday.com。Redwireはまさに**「ミドルマーケットを埋める統合プラットフォーム」**を志向しており、飛行実績豊富な老舗企業と革新的スタートアップを組み合わせることで「実績がありつつも破壊的イノベーションを起こせる」独自の存在になることを目標としましたsatellitetoday.comsatellitetoday.com。カニート氏はこの戦略を迅速に実行し、最初の12ヶ月で7社の買収を完了、宇宙インフラの幅広い能力を一社に統合しましたsatellitetoday.comsatellitetoday.com。
#宇宙インフラ構築に対するビジョン: カニートCEOは「いま人類の宇宙進出は転換点にあり、宇宙は単なる実験や探査の場から地球経済の延長となりつつある」と述べていますsatellitetoday.com。彼は**「将来、人類の経済圏が地球を離れ宇宙空間に広がっていく」と展望し、その新しいフロンティアの開拓を支える基盤(インフラ)を提供するのがRedwireの使命だと強調しますsatellitetoday.com。この使命感は「宇宙はチームスポーツであり、誰もが単独では成し得ない。だからこそ我々は不可欠な装置・技術を提供するキーイネーブラーになりたい」という言葉にも表れていますsatellitetoday.com。例えば、ROSAやArchinaut、IBDMといったRedwireの製品は、各国の宇宙計画や商業ミッションで「無くてはならない基盤技術」となることを目指していますsatellitetoday.com。カニート氏のリーダーシップスタイルは長期的視座に立った保守的な財務運営と積極的な技術投資の両立にあり、「短期的な投機に走らず持続可能な成長を追求する」と述べていますsatellitetoday.com。SPAC上場時も同業他社より控えめな評価額を設定し、堅実な株主価値成長にフォーカスしましたsatellitetoday.comsatellitetoday.com。
#買収企業の創業者たちのビジョン: Redwireには多数の先進技術企業の創業者が合流しており、彼らの志も同社文化に色濃く反映されています。元Made In Space社CEOの*アンドリュー・ラッシュ (Andrew Rush)氏は、「宇宙探査の可能性を最大化するには、宇宙空間での製造によって従来のコスト構造を変革する必要がある」と唱えir.redwirespace.com、世界初の宇宙3Dプリンティング実施やArchinaut開発を主導しました。彼はRedwire参加時に「Redwireの規模と実績により、当社技術を次のレベルへ引き上げられる」と述べir.redwirespace.com、大企業の力とのシナジーを期待しました。MIS共同創業者でCTOのマイケル・スナイダー (Michael Snyder)*氏も「宇宙技術の限界を押し広げ、地上経済にポジティブな波及効果をもたらす」という信念を持ちir.redwirespace.com、Redwire傘下での新たな製品開発に意欲を示しました。
#デジタルエンジニアリング企業Oakman Aerospaceの共同創業者*モーリーン・オブライエン (Maureen O’Brien)氏とスタンレー・ケネディ Jr.氏も、Redwireとの統合を歓迎しています。オブライエン氏は「Redwireに参加することで当社の革新的技術を次の成長段階に乗せられる」と語りir.redwirespace.com、ケネディ氏は「先端のデジタルエンジニアリングとRedwireのハード技術を組み合わせ、世界クラスのソリューション提供能力を強化できる」と述べましたir.redwirespace.com。また、2022年に加わったRedwire Space NV(旧QinetiQ Space)のマーク・ディーリッセン (Marc Dielissen)*氏(ベルギー拠点ゼネラルマネージャー)は、欧州商業宇宙の台頭を捉え「Nyx宇宙船へのIBDM提供は欧州の自主宇宙アクセス強化に寄与する」とコメントしir.redwirespace.comir.redwirespace.com、国際協調と標準化へのコミットメントを示しました。
#総じて、Redwireのリーダー陣は**「技術者魂」と「協調による宇宙開拓」を重んじるカルチャーで結ばれています。ピーター・カニートCEO自ら買収企業に対し「Do No Harm(良いものは壊すな)」の指針を示しsatellitetoday.com、各創業者の情熱や文化を尊重しつつ一体感を醸成しています。これは買収後に各社を急にRedwire色へ染めるのではなく、一定期間は独立性を保ってもらい、徐々に事業開発面やバックオフィス面で統合を進める手法にも表れていますsatellitetoday.comsatellitetoday.com。こうしたリーダーシップにより、Redwireは多様な才能と技術を束ねながらも離職を最小限に抑え、一つのチームとして宇宙インフラ構築ビジョンに邁進していると言えるでしょう。
##
以下は「SpaceXが(仮に)IPOした場合」を前提に、SpaceXの強みと、周辺企業(とくにRedwireのような宇宙インフラ供給側)に起き得る相乗効果を、投資・事業両面で整理したものです。 ※2026年1月7日時点では未上場で、2026年IPO観測は主に報道ベースです。 (Reuters)
##
1) SpaceXがIPO時に評価されやすい「強み」
#A. 打ち上げの規模・実行力(高頻度×実績)
#2025年にFalcon 9の打ち上げが160回超、世界の軌道打ち上げの過半を占めた、という報道があります。これは「供給能力(打ち上げ枠)」そのものが参入障壁になる、という意味で非常に強い。 (バロンズ)
#B. ロケット企業ではなく「通信・インフラ企業」になっている
#IPO観測記事では、SpaceXの収益の多くをStarlinkが担う構図(安定収益の源泉)や、AI時代の新需要(後述)に注目が集まっています。 (Reuters)
#C. AI時代の「宇宙インフラ」シナリオ(宇宙データセンター等)
#報道では、IPO資金が“宇宙ベースのデータセンター”構想の推進に使われうる、という見立ても出ています。ここは真偽・実現性は別として、資本市場が好む「桁の大きい成長オプション」になり得ます。 (Reuters)
#D. 事業の内部相乗(Starlink ↔ Launch ↔ 次世代機)
#内部的には、
#- Launch(輸送)で「外部顧客+自社衛星」を回せる
- Starlink(需要側)で「継続課金・巨大TAM」を持てる
という“自走するフライホイール”があり、IPOで「資金調達」「採用」「購買力」「M&A」を強化できるのが強みです。 (バロンズ)
##
2) SpaceX IPOがもたらす「相乗効果」:宇宙産業全体への波及
#A. 宇宙案件の資金の入り方が変わる(資本市場の呼び水)
#超大型IPOは、宇宙セクター全体の注目度・資金流入を押し上げやすいです(指数組み入れ・機関投資家のカバレッジ等)。一方で、資金が“SpaceX一本”に吸われて中小が相対的に不利になる面もあります。 (Financial Times)
#B. 打ち上げ供給が厚くなるほど「宇宙で稼ぐ」企画が成立しやすい
#ローンチの供給(頻度・価格・信頼性)が改善すると、
#- 商業宇宙ステーション
- 軌道上サービス(補給・修理・ドッキング)
- 大型コンステレーション
- 軌道上製造・組立
など、打ち上げがボトルネックで止まっていた事業が前に進みます。これが下流(機器・部材・システム)に波及します。
##
3) Redwire視点での「具体的な相乗効果」(起き得るパス)
#RedwireはすでにISS増設電源(iROSA/ROSA)や、Axiom Station向けROSAのような「宇宙インフラの中核部材」で実績を積んでいます。 (Redwire Corporation) この前提で、SpaceX IPOが“宇宙インフラ投資を加速”させた場合、Redwire側に効きやすいのは次の3つです。
#① 商業宇宙ステーション/軌道上施設が増える → 「電力・熱・ドッキング」が増える
#- Axiomのような商業ステーションが進むほど、電力(太陽電池アレイ)需要は増えます(RedwireのROSAがど真ん中)。 (Redwire Corporation)
- さらに施設が増えると、補給・来訪機が増える=ドッキング/結合系や周辺アビオニクスの需要も増えます(Redwireはこの系統も持つ)。
② 宇宙データセンターや大型ペイロードの話が現実味を帯びる → 「超大電力・大型構造」がボトルネック化
#宇宙データセンター構想が仮に進むなら、最大の制約はだいたい
#- 電力供給(超大電力の発電・配電)
- 熱設計(放熱)
- 大型構造物の展開・組立
になります。報道でもこの方向性が語られています。 (バロンズ) ここはRedwireの「電力(ROSA)」と「軌道上組立・製造」文脈が“当たりやすい”領域です。
#③ 産業が活況になる → Redwireの受注残の質が上がる可能性
#SpaceX IPOがセクターに追い風なら、
#- 資金のある新興企業(ステーション、サービス、観測コンステ)
- 政府系の加速(予算・調達の強化)
が起きやすく、部材供給側は「案件が増える」だけでなく「長期契約化・量産化」しやすくなります。
##
4) ただし「相乗効果が出ない/マイナス」の可能性もある(重要)
#A. SpaceXは垂直統合が強い=内製化リスク
#SpaceXは自社で衛星も作り、供給網を握るタイプです。宇宙インフラでも同じことが起きると、外部サプライヤーが入りにくくなる可能性があります(=Redwireに必ずしも発注が来るとは限らない)。
#B. 価格決定力の偏在(SpaceX基準が業界標準化)
#もしSpaceXが調達面で業界標準を握ると、部材のコモディティ化やマージン圧縮が起き得ます。 「市場が拡大しても儲からない」パターンを避けるには、Redwire側は“代替困難な要素技術(性能・信頼性・実績)”を維持できるかが鍵です。
#C. IPO後は短期の説明責任が増え、リスク投資が揺れる
#IPOは資金調達力を上げますが、同時に短期の業績管理圧力も増やします。火星・Starshipなど長期案件の優先順位がぶれれば、周辺サプライチェーンの計画も揺れます。 (Reuters)
##
5) ここを見れば「相乗効果の現実度」がわかるチェックリスト
#- SpaceXがIPO資料で 宇宙インフラ(ステーション/データセンター/OSAM)”をどこまで具体化するか (Reuters)
- Starshipのスケジュールが、大型構造・軌道上組立の前提をどこまで満たすか
- 商業ステーション(Axiom/Vast等)の進捗(モジュール打ち上げ計画など) (TIME)
- Redwire側:ROSA/Axiom等の“実納入”が進み、量産・利益率改善が見えるか (Redwire Corporation)
#
ROSA(Roll-Out Solar Arrays)の様子
#太陽光パネルを巻物みたいにして、後で広げられる
#https://youtu.be/0CFejld5r_I?si=4TmuW1iueZZXYcYP
##
https://gemini.google.com/share/e79c6a4b62c5
##
redwireが統合、買収した企業
#1) Adcole Space(アドコル・スペース)
#何をしている会社?
#人工衛星・探査機の姿勢決定/航法(ADCS/GN&C)に使う、宇宙用の高信頼光学センサを設計・製造する系統です。 (Redwire Corporation)
#主な製品・核心技術
#- サンセンサー(Sun Sensors):太陽方向を検出して姿勢推定に使う
- スタートラッカー/スターカメラ(Star Trackers / Star Cameras):星像から機体の姿勢を高精度推定
(Redwireの開示で「主要製品はsun sensors / star trackers / star cameras」と整理されています) (Redwire Corporation)
#ミッション実績のイメージ
#Redwireのニュースルームでは、AdcoleがMars 2020(火星探査)関連で戦略パートナーとして言及されています(詳細は案件ごとに異なりますが、宇宙ミッションでのセンサ供給・支援文脈)。 (Redwire Space)
#Redwire内での役割
#“宇宙機の目と方位磁石”に相当する高信頼センサの柱。衛星バスやペイロードが増えるほど横展開しやすい部品領域です。 (Redwire Corporation)
##
2) Deep Space Systems(ディープ・スペース・システムズ)
#何をしている会社?
#宇宙機のシステムエンジニアリング(設計・開発・統合・試験・運用)を担う会社で、Redwireの“創業母体”のひとつです。 (Redwire Space)
#主な能力・成果物
#- 科学/探査機の 設計・開発・統合・試験・運用 を一気通貫で支援 (Redwire Corporation)
- Dream Chaser / Orion など次世代探査プログラムへのエンジニアリング支援が言及されています (Redwire Corporation)
- さらにRedwireの開示では、宇宙用カメラシステム、カスタムアビオニクス、ソフトウェア開発等も提供領域として挙げています (Redwire Corporation)
CLPSとの関係(重要)
#SEC開示では、Redwireが NASAのCLPS(Commercial Lunar Payload Services)でプライムである旨が記載されています。 (Redwire Corporation) またNASAのCLPSプロバイダ一覧には Deep Space Systems が掲載されています。 (NASA)
#Redwire内での役割
#個別部品(センサ/構造/電力)を束ねるシステム統合・ミッション実行の中核。受注獲得力(提案〜実装)に直結します。 (Redwire Corporation)
##
3) Made In Space(メイド・イン・スペース)
#何をしている会社?
#宇宙空間で作るための技術=オンオービット製造(in-space manufacturing)の先駆です。Redwireは2020年に買収。 (Redwire Corporation)
#主な製品・核心技術
#- 微小重力3Dプリンティング:ISSで宇宙で最初に3Dプリントされた物体が実現されたことをNASAが紹介しています (NASA)
- OSAM(On-orbit Servicing, Assembly, and Manufacturing)/ Archinaut:宇宙で大型構造を“印刷+ロボ組立”する方向性。NASAのOSAM-2(Archinaut)ページでは、Redwireがプロジェクトリードで、宇宙内製造ハードやアビオニクス等を担当すると明記されています (NASA)
- RedwireのSEC説明でも、MISは「宇宙製造技術のリーダー」「OSAM技術」「宇宙対応材料」などが柱とされています (Redwire Corporation)
Redwire内での役割
#打ち上げ制約(サイズ/質量)を突破するための宇宙で作る・組む”能力。将来の巨大構造物(大型アンテナ/発電構造など)へ接続しやすい領域です。 (NASA)
##
4) Roccor(ロッカー)
#何をしている会社?
#小型衛星〜コンステ向けの展開構造物(ブーム/ヒンジ/アンテナ/ソーラー/熱)を得意とするハードウェア企業。Redwireは2020年に買収。 (PR Newswire)
#主な製品・核心技術
#- 展開構造システム(スタンドアロンのブーム、ヒンジ等) (PR Newswire)
- ソーラーアレイ、アンテナなど展開物 (PR Newswire)
- 熱マネジメント/サーマル領域にも強みがあるとSEC説明で整理されています (Redwire Corporation)
- 技術ブログでは、カーボンファイバー系のブームが展開後に剛性を確保する、といった設計思想が語られています (Redwire Space)
Redwire内での役割
#「大きく広げる(Deploy)」ための構造技術。電力(太陽電池)・通信(アンテナ)・熱のボトルネックに刺さりやすく、量産コンステでも効きます。 (Redwire Corporation)
##
5) Edge Autonomy(エッジ・オートノミー)
#何をしている会社?
#宇宙ではなく、防衛寄りの無人航空機(UAS)メーカー。Redwireは2025年に買収を完了し、マルチドメイン(宇宙+空)へ大きく踏み出しました。 (Redwire Corporation)
#主な製品・核心技術
#- Stalkerシリーズ / Penguinシリーズ:長時間滞空・長距離偵察に最適化、迅速展開が可能――とRedwireの発表で説明されています (Redwire Corporation)
- Edge Autonomyは2021年にUAV FactoryとJennings Aeronauticsの統合で形成された、という業界記事整理もあります (Unmanned Systems Technology)
Redwire内での役割(なぜ買った?)
#宇宙インフラ企業から、防衛×自律システムの比重を上げた形です。衛星(ISR)→地上/空のエッジ(UAS)→指揮統制という流れで、マルチドメインの統合提案がしやすくなります。 (Redwire Corporation)
##
まとめ:5社のポジションを一言で
#- Adcole Space:姿勢決定の目サンセンサー/スタートラッカー) (Redwire Corporation)
- Deep Space Systems:ミッションを成立させる“統合/実行”(SE/運用/カメラ等) (Redwire Corporation)
- Made In Space:宇宙で作る/組む(OSAM/Archinaut) (NASA)
- Roccor:大きく広げる(展開構造・アンテナ・熱) (PR Newswire)
- Edge Autonomy:空で見る/動く(UAS、自律・偵察) (Redwire Corporation)
#
1) 従来の「Z折り(ヒンジ折りたたみ)」に比べて、ROSA/iROSAが有利な理由
#Z折りの典型は、多数のヒンジ(蝶番)・ラッチ・(場合によってはモーター)でパネル/ブランケットを折りたたんで格納し、軌道上で順に展開する方式です。これに対して **ROSA(Roll-Out Solar Array)**は、
#- 巻き取り(ロール)格納で体積効率が高い
- ひずみエネルギー(ばね力)を使った展開で、モーター等の複雑な機構を減らせる
- 展開後はブームが主構造になり、強度・剛性が出やすい(大型化してもたわみや振動を抑えやすい)
…という方向の設計思想です。Redwireの製品資料でも、複合材ブームがひずみエネルギーで展開力を出し、モーターや複雑機構が不要、さらに展開後に高い強度・剛性を得られる、と説明されています。Redwire Space
#NASA側の説明でも、ROSAは従来型に対する代替技術として「コンパクトで、より手頃で、自律的な能力も提供できる」と整理されています。NASA
#要点をZ折り vs ROSAでまとめると:
#- 格納効率(体積):
Z折り=ヒンジ部や重なりで厚みが出やすい/ROSA=ロールで高密度に詰めやすいNASA+1
- 機構の複雑さ・リスク:
Z折り=ヒンジやラッチの数が増えるほど故障点が増える/ROSA=機構点数を減らしやすいRedwire Space+1
- 大型化のしやすさ(面積拡大):
大型アレイほど収納体積・展開信頼性・構造剛性が課題になりやすいが、ROSAはそこを狙っているRedwire Space+1
##
2) なぜISSは「完全交換」ではなく「iROSAを既存SAWの上に重ねる」方式なのか
#あなたの文章の理解でOKです。NASAの公式説明も、ほぼその通りのロジックです。
#SAW(既存ソーラーパネル)が劣化する前提
#ISSの既存ソーラーアレイ(SAW)は設計寿命15年で、最初のペアは2000年12月から稼働し続け、長年の運用で劣化が進んでいます。NASA NASAは「機能はしているが、想定通り劣化が見られる」と明記しています。NASA
#交換が難しい → 増設(Augment)が合理的
#NASAは、ISSの8つの電源チャネルのうち6チャネルに新アレイを“増設(augment)する、としています。NASA ポイントは次の2つです:
#つまり、巨大な既存SAWを丸ごと入れ替えるより、既存の回転機構・配電を活かしつつ発電能力だけを足すのが、工数・リスク・輸送の制約の面で合理的、という判断です。NASA
#ハイブリッド方式の中身(どれくらい被せる?どう繋ぐ?)
#NASAはかなり具体的に書いています:
#- 新アレイは、既存アレイの長さの半分強を少し影にする(shade slightly over half of the length)NASA
- ただし、影にならない部分も含めて既存SAWは発電し続け、新アレイは同じ電力系に接続して増強するNASA
数字で見る「増設の効果」
#NASAの整理(計画値)はこうです:
#- 既存8枚のSAWだけだと最大 約160kW(昼側)NASA
- iROSAは1枚あたり20kW超、6枚で昼側120kWの増設分NASA
- 影にならない既存SAW(未増設の1ペア+部分的に露出する既存SAW)が約95kWを出し、合計最大 約215kWまで回復・増強NASA
この“既存+新型の合算”で、NASAはISS運用と研究能力を維持・強化する狙いです。NASA
##
3) ROSA と iROSA の違い
#ROSA(Roll-Out Solar Array)
#- ロール展開型アレイという技術プラットフォーム/製品群
- ひずみエネルギー展開・複合材ブーム・IMBA(モジュール化PVブランケット)などがコアで、セル種類も載せ替え可能と説明されていますRedwire Space
- NASAの深宇宙系(DARTやGateway PPE)や商用衛星等にも展開される「汎用のROSA」NASA+1
iROSA(ISS Roll-Out Solar Array)
#- ISS向けの増設(レトロフィット)専用品(ROSAをISS用途にスケール/インタフェース最適化したもの)NASA
- 既存SAWの前に配置し、既存の追尾・配電・チャネルを流用して接続する設計NASA
- 1枚あたり20kW超を10年以上供給、とRedwireは説明Redwire Corporation
補足:NASAのページは「iROSAはROSA技術のより大きい版」と説明しています。NASA
##
以下、PIL-BOX(製薬向けの結晶化“実験・検証箱”)と、ZBLAN(宇宙で作ると品質が上がる可能性がある特殊ガラス光ファイバー材料)を、それぞれ「何か/なぜ宇宙でやるのか/どう使われるのか」の順で整理します。
##
1) PIL-BOXとは何か(Redwireの宇宙・結晶化ラボ)
#何をする装置?
#PIL-BOX = Pharmaceutical In-space Laboratory – Bio-crystal Optimization eXperiments。ISS National Lab上で運用されるRedwireの施設で、製薬・研究機関が分子(タンパク質系も小分子も)を“結晶”として扱うためのサービスを提供します。目的は、既存薬の改良や新規製剤開発など。(ISS National Lab)
#Lab-in-a-box(箱の中のラボ)の仕組み(超具体)
#PIL-BOXは、袋(バッグ)に入った複数の溶液をポンプ/バルブで混合して結晶化条件をスクリーニングできる設計で、Redwireは「違う袋の溶液を混ぜて結晶を作る」と説明しています。(ISS National Lab) この流体操作は、RedwireのADSEP(Advanced Space Experiment Processor)内に収まるFluidics Cassette(袋・ポンプ・バルブの集合体)で実行され、同時に10条件の実験を回して最適条件を探索できる、とされています。(ISS National Lab)
#また施設説明として、結晶成長をリアルタイム顕微観察できるPIL-BOXもあると明記されています(=単に“作って持ち帰る”だけでなく、途中経過を見ながら最適化できる)。(ISS National Lab)
#なぜ宇宙(微小重力)でやると価値が出る?
#微小重力だと、地上で起きやすい対流・沈降・成分分離などが抑えられ、結晶がより均一で欠陥が少なくなり得る、というのが基本ロジックです。Redwireも「より均一で欠陥の少ない結晶 → 創薬/開発プロセス改善」につながると述べています。(Redwire Corporation)
#どこまで進んでいる?
#- 初期ミッションでは Eli Lilly と組み、糖尿病・心血管疾患治療に関する検証を行う、とIR資料で説明されています。(Redwire Corporation)
- 2025年3月の発表では、**PIL-BOXは“これまでに28ユニット飛行・処理済み”**とされ、NASA資金で追加の医薬調査も進行中。(Redwire Corporation)
- さらにスケールアップとして、PIL-BOXより最大200倍のサンプル量を処理できる「Industrial Crystallizer」を投入し、研究→商用生産へ繋げたい、という方針も出ています。(Redwire Corporation)
#
2) ZBLANとは何か(宇宙製造が期待される“フッ化物ガラス光ファイバー”)
#ZBLANって何?
#ZBLANは、ZrF4–BaF2–LaF3–AlF3–NaF(フッ化物ガラス)で作る特殊な光ファイバー材料の通称です。ISS National Labもこの組成を明記しています。(ISS National Lab)
#なぜ“宇宙で作る”話になるのか(地上製造の弱点)
#ZBLANは地上だと製造中に微小結晶(microcrystals)ができやすく、それが散乱・欠陥になって性能を落としやすい(密度差による成分分離・結晶化が起きやすい)という課題があります。WIREDも「密度差→冷却中の微結晶化→性能が台無しになり得る」こと、そして微小重力がそれを抑え得ることを説明しています。(WIRED) ISS National Labの記事でも、ZBLANは微小重力でより良い品質が期待できるため、ISSでの製造が追求されている、と整理されています。(ISS National Lab)
#宇宙でのZBLANはどの程度実験史がある?
#NASAの解説ページでは、ZBLANの微小重力加工は1990年代から研究があり、ISSでの製造開発は2014年頃から進んだこと、さらに
#- Made In SpaceのZBLAN引き伸ばし(private funded draw)
- FOP / FOP-2で20m級の繰り返し製造
- FOMS社のSpace Fibers系実験
など、複数の取り組みが列挙されています。(NASA)
#RedwireとZBLANの関係(重要な混同ポイント)
#- ZBLANの文脈で頻出する Made In Space(MIS) は、のちにRedwireが買収しています。(Redwire Corporation)
- 一方、あなたの台本で出てきた「オハイオ州立大に販売した“宇宙で作った結晶」は、Redwireの発表ではZBLAN光ファイバーではなく、ISS上のIndustrial Crystallization Facilityで育成した“光学結晶(KDP:potassium dihydrogen phosphate)”**です(高出力レーザー用途を想定)。(Redwire Corporation)
つまり、ZBLAN=光ファイバー材料、Redwireが初の商業販売として出したのはKDP光学結晶で、ここは分けて理解すると混乱しません。(Redwire Corporation)
##
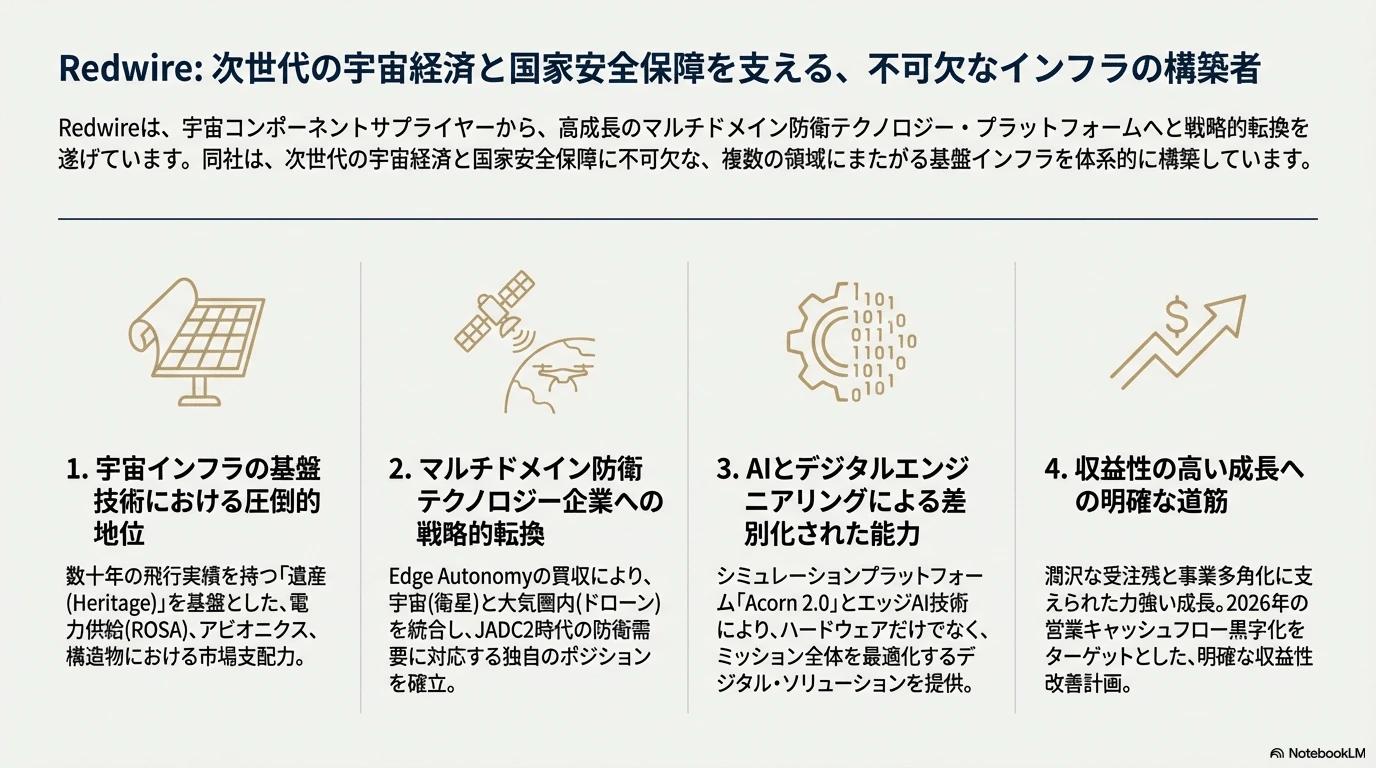
Redwireの「宇宙インフラのつるはし」戦略
#この音声概要では宇宙で作った結晶をオハイオ州立大学に販売を2025年と言っていますが、実際は2022年6月です
##
1
#
2
#
3
#
4
#5
#
6
#
7
#
8
#
9
#
10
#
11
#
12
#
13
#
#
notebooklm 音声概要とインフォグラフィック、スライド
##
サムネはnanobananaproとpixaisunflowerモデル
#