Tempus AIの事業モデル・競争優位・経営陣・財務動向・収益見通し
この資料の日時
元資料の日付と、その本文が公に存在した確認日時は別の記録です。
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
0327374ea7e941ef7b61a809fd5e2a2b3b004ebc150ea075ab95dd3e0827e84a- 保存版のSHA-256
f73f2546fe24b07b8dfc95978cd8ed857ecf0dd25bea9b6834c14c847f6e6159
外部証明の最終検査結果は詳細を開くと表示します。
Tempus AIの事業モデル・競争優位・経営陣・財務動向・収益見通し
#\1. Tempus AIの事業モデルと中核技術
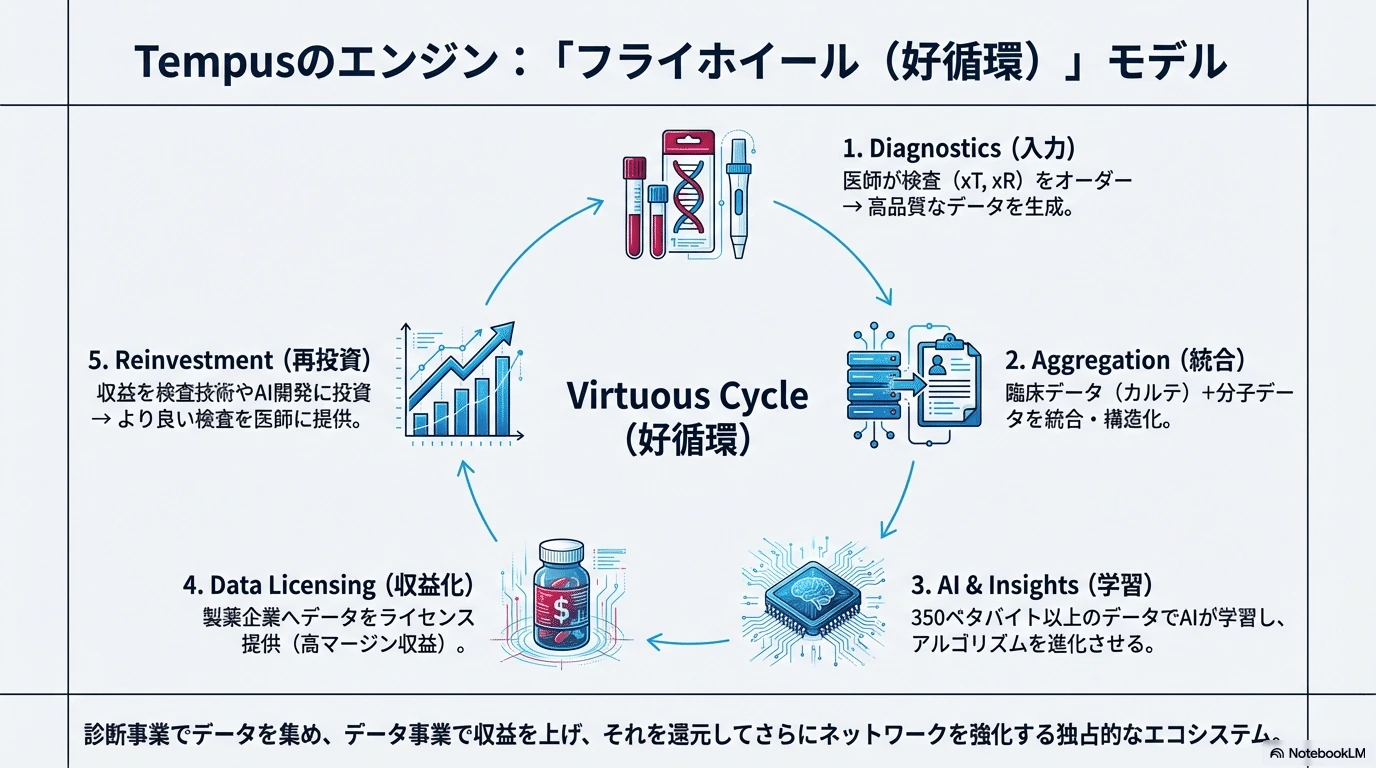
#事業モデルの概要: Tempus AI(Tempus Labs)は、医療における精密医療(Precision Medicine)を推進するヘルステック企業です。2015年創業以来、がん患者を中心としたゲノム解析サービス(次世代シーケンシングによる遺伝子検査)と、そこで得られた膨大なリアルワールドデータ(患者の臨床データ)を活用したデータライセンス・AIプラットフォーム事業を両輪とするモデルを築いてきました。具体的には、以下のような収益源とサービスを提供しています:
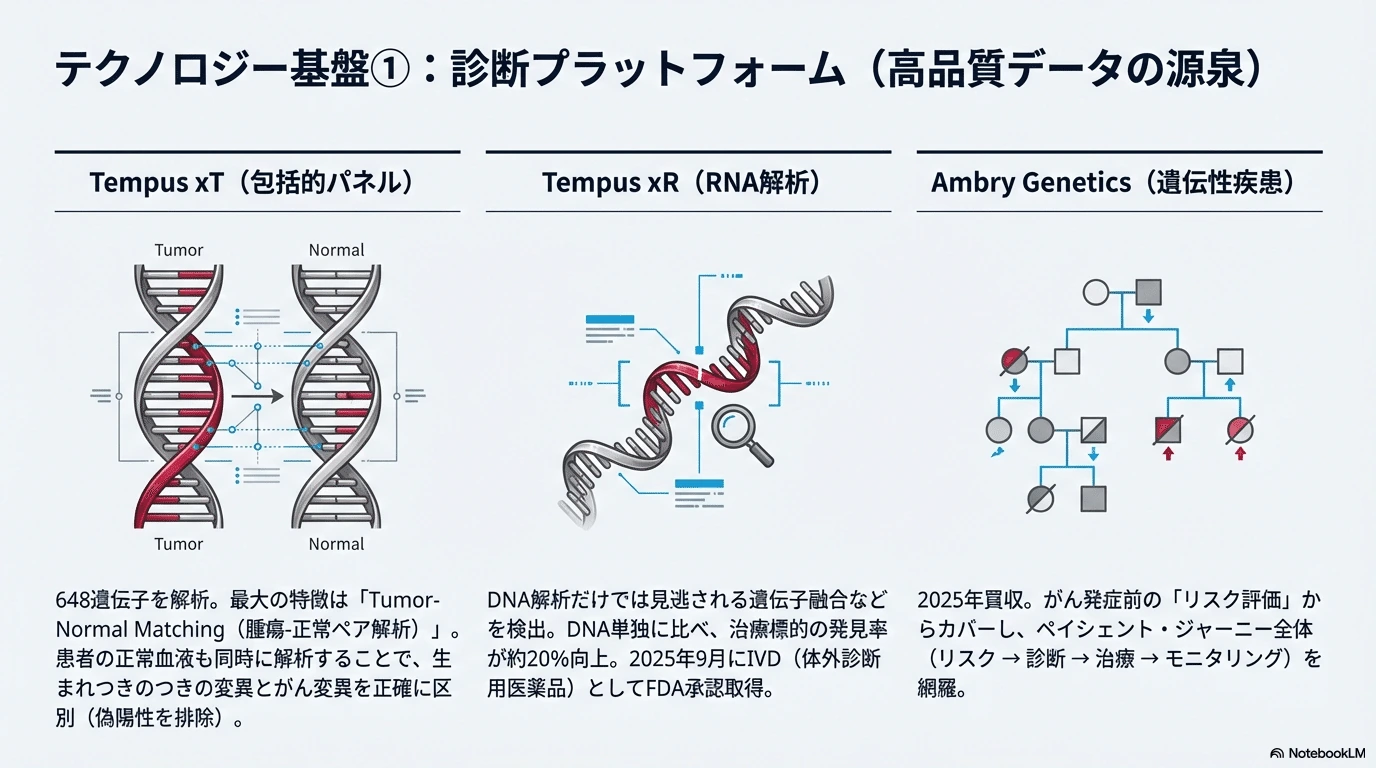
#- ゲノム解析・診断サービス(Genomics): 患者の腫瘍組織や血液を用いた遺伝子パネル検査(例: 固形がん648遺伝子パネル「xT」、液体生検「xF」、RNAシーケンス「xR」等)を医療機関に提供し、その結果レポートをもとに治療法の選択を支援します。特に腫瘍プロファイリング(がん遺伝子検査)が主力であり、2025年第三四半期にはがん関連のNGS検査だけで約21.7万件を実施しています。検査結果はTempusのプラットフォーム「Tempus Hub」を通じて提供され、医師はレポート上で治療指針(NCCNガイドライン)やOncoKBデータベースに基づく推奨を確認できます。このゲノム事業が同社売上の約7割を占めており、2025年Q3には遺伝子検査関連売上が$2.53億(前年同期比+117%)に達しました。Tempusは2024年11月に大手遺伝子検査企業Ambry Geneticsを買収して遺伝子検査メニューを拡充しており、がん遺伝子検査(オンコロジー)だけでなく遺伝性疾患リスク検査にも事業を広げています。
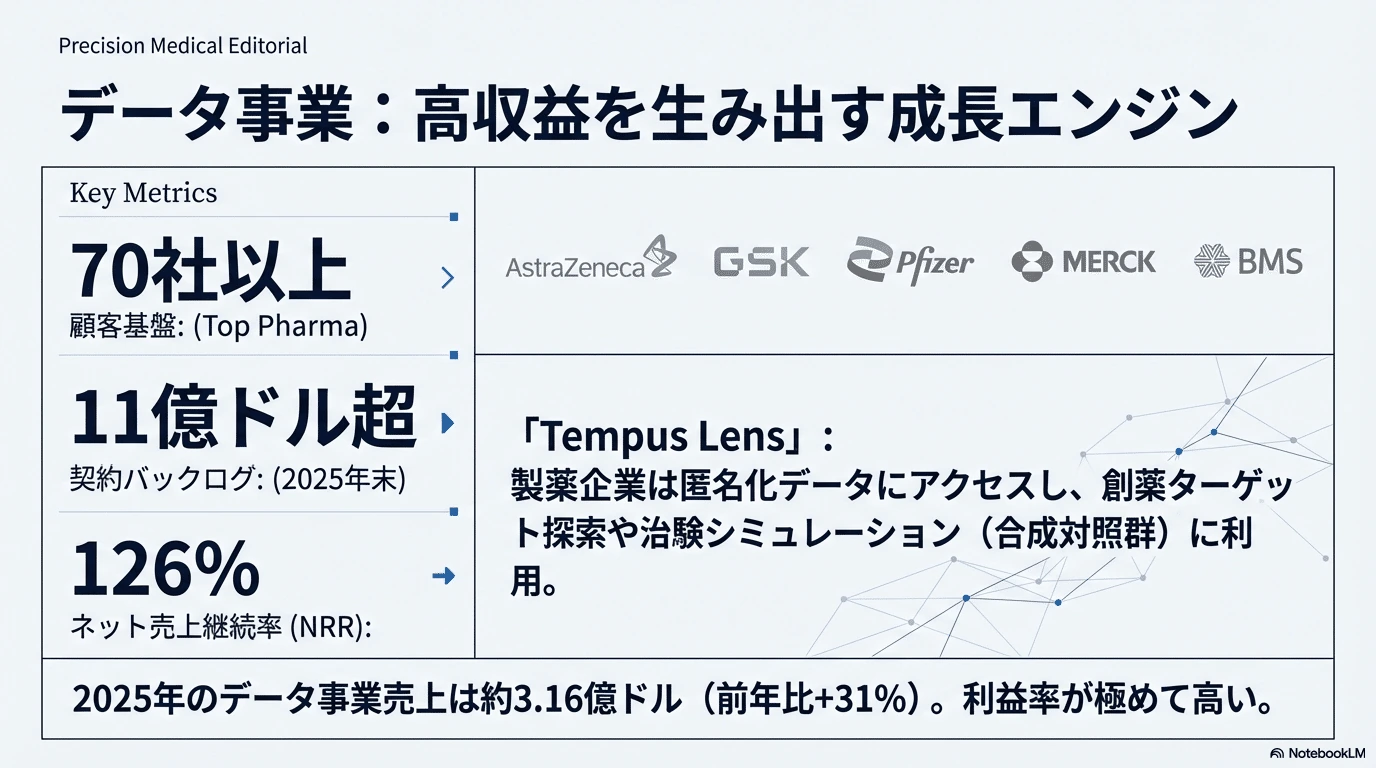
- データライセンス・AIソリューション(Data & Services): Tempusが収集・統合した膨大な臨床データと分子データのライブラリを製薬企業や研究機関に提供する事業です。同社は「Tempus Lens」という研究プラットフォーム上で、匿名化された患者データのコホート検索・解析ツールを提供し、製薬企業は新薬開発やAIモデル開発のためにこのデータをライセンス契約で利用できます。例えば2023年にはアストラゼネカ社と総額2億ドル規模のデータライセンス契約を締結し、自社のがんAIモデル開発にTempusデータを活用する動きがありました。このInsights(データライセンス)部門の売上は2023年に約1.4億ドルに達し、同年のデータ事業全体の約83%を占めています。Tempusによれば、累計5百万人超の患者の匿名化データ(医師の電子カルテ記載、ゲノム情報、画像など含む)を保有しており、これは公的ながんゲノムデータベースTCGAの約10倍規模に相当する膨大なデータ資産です。また医療機関との提携により新たな患者データがリアルタイムに継続収集されており、データセットは日々拡大・更新されています。Tempusは2025年までに70社以上の製薬企業とデータ契約を締結しており、主要グローバル製薬企業(アストラゼネカ、グラクソ、BMS、ファイザー、ノバルティス、メルクなど)が名を連ねています。データ提供だけでなく、Tempusのデータサイエンティストと協働してAIモデルを共同開発したり、治験のための患者探索を支援したりといったサービスも含めて提供しており、これらが「Data & Services」部門の収益となります。
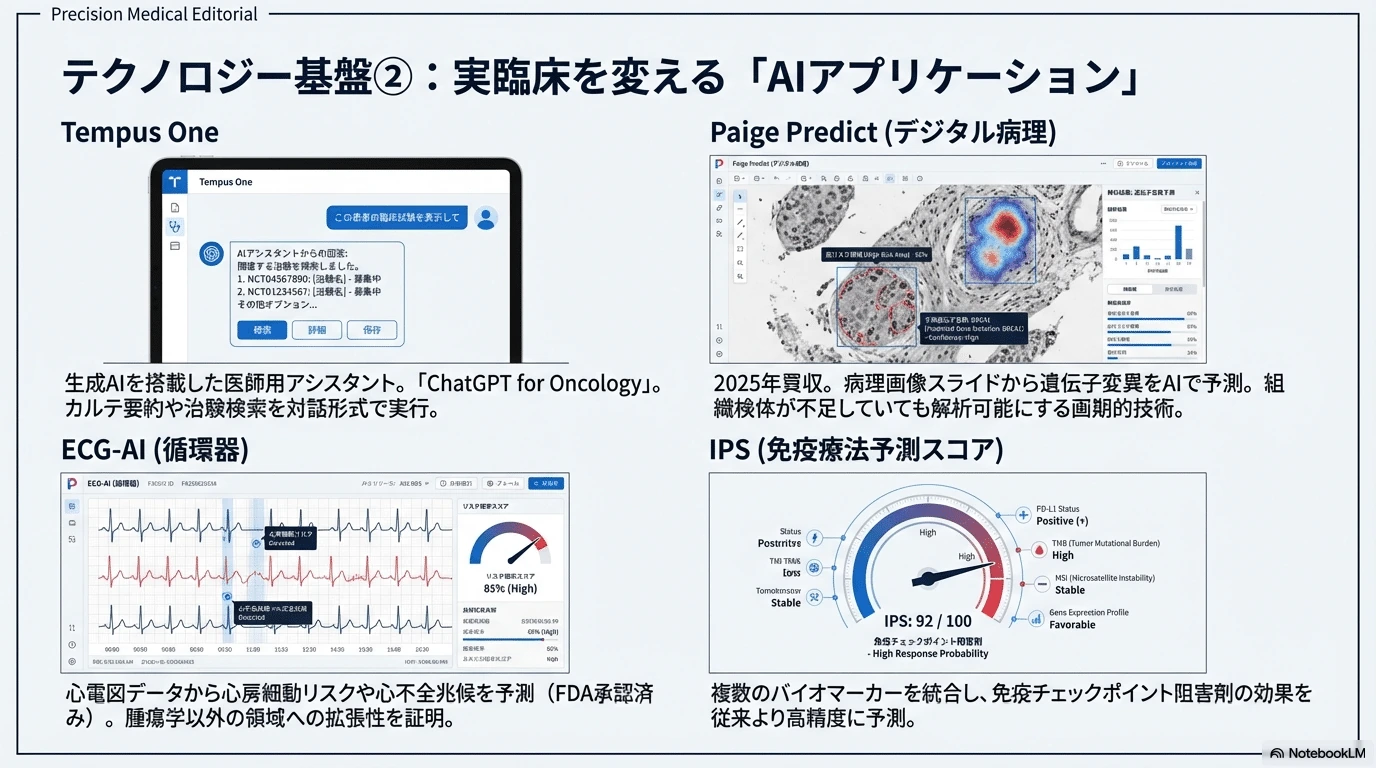
- マルチモーダルAIアプリケーション: Tempusは医療現場で使えるAIアルゴリズムや臨床支援ツールの開発・提供も行っています。例えば、「Tempus Pixel」は放射線画像や病理画像をAIで解析し腫瘍の自動計測・治療効果判定を行うソフトウェアで、2025年に米FDAの510(k)クリアランスを取得しました。心電図データから心不全のリスクを予測するECG-AIアルゴリズムもFDA承認済みです。他にも、医師のEHR(電子カルテ)に組み込んで患者に最適な治療や臨床試験をレコメンドする「Tempus One」という生成AIアシスタントや、治療ガイドライン逸脱を検知して医師に通知する「Tempus Next」といったツールを展開しています。これらのAIアプリは、同社が保有するマルチモーダルデータから学習した基盤モデルによって実現されており、個々の患者について「これまでの類似患者のデータから学んだ最適解」を提示することで医療の質向上を図るものです。TempusはこうしたAIソリューションを医療機関向けに提供する一方で、製薬企業向けにも患者層の発見や治験効率化に活かせるツールとして提供しています(例: 治験候補患者をAIで絞り込む「Tempus Link / TIME Trial」プラットフォーム)。これらのアプリケーションは現在売上の主軸ではないものの、独自プラットフォームの付加価値として競合との差別化をもたらしています。
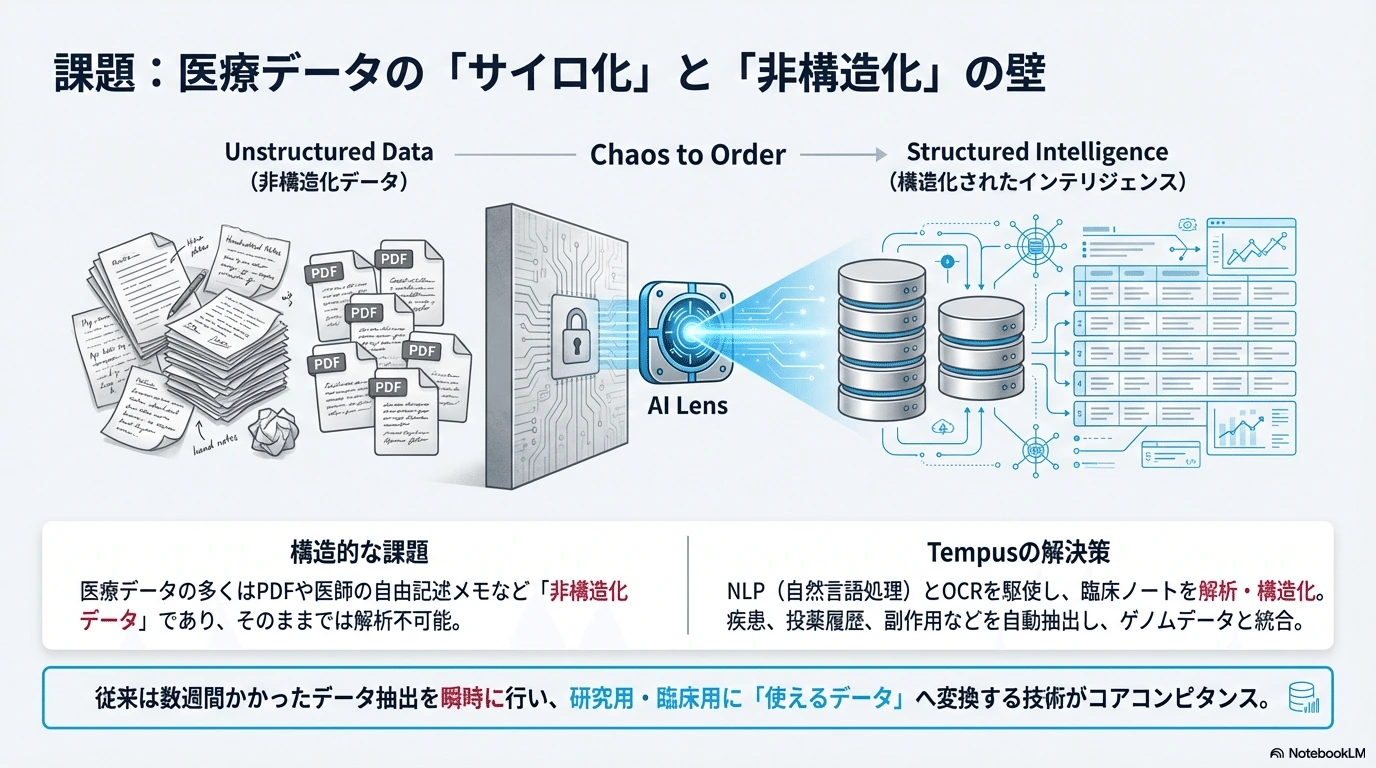
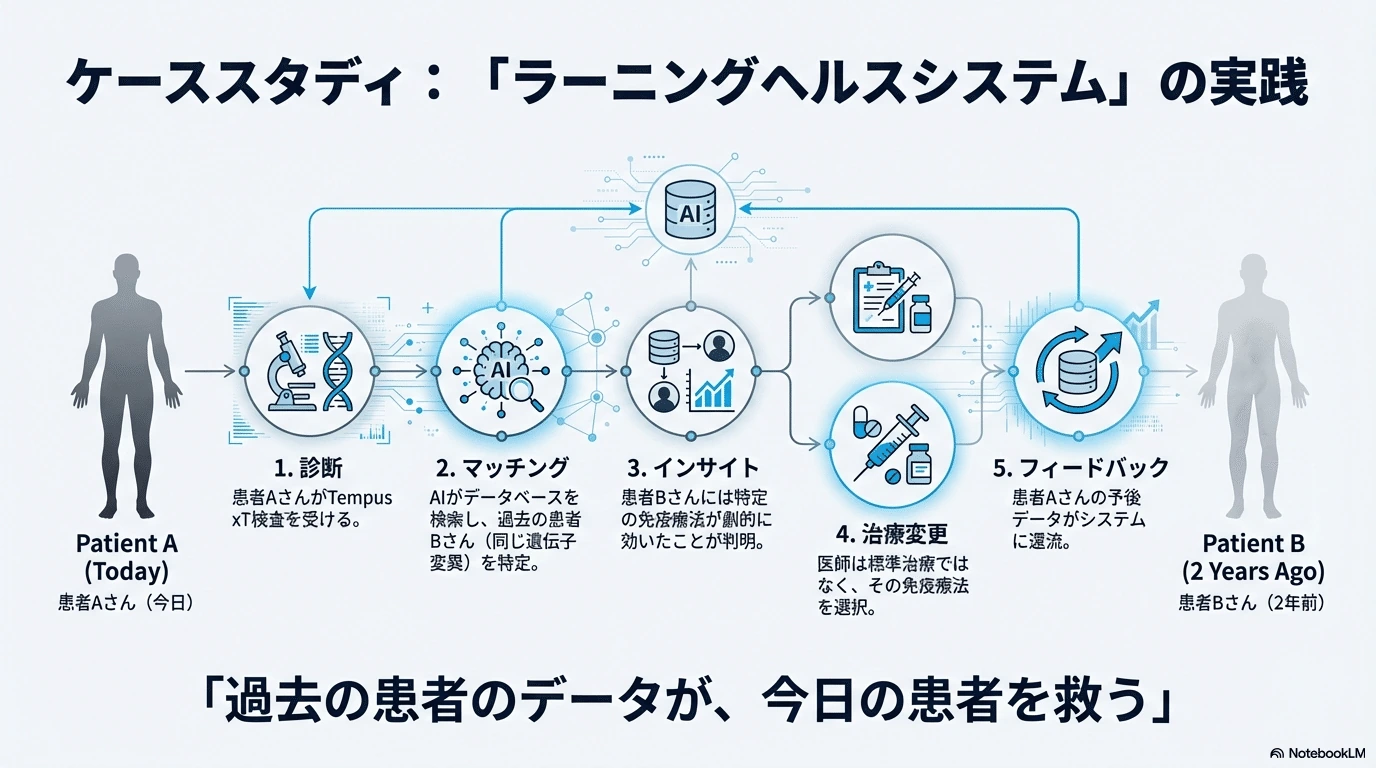
中核技術とデータ基盤: Tempusの事業を支える根幹には、AIを用いたデータの構造化技術と、マルチモーダル(多様な形式)データの統合プラットフォームがあります。同社は膨大な患者データ(医師のカルテ記述、検査値、ゲノム配列、画像データなど)を収集していますが、その大半は非構造化データです。かつては専門スタッフが手作業で電子カルテの内容を読み取りデータベース化していましたが、現在ではNLP(自然言語処理)やOCRを駆使したAIが臨床ノート等の非構造化データを解析・抽出し、疾患や投薬履歴、副作用、検査所見などの構造化情報に自動変換しています。これによって、従来は数週間かかったデータ抽出・解析が瞬時に初期アウトプットを得られるようになり、研究者やデータ科学者はその結果を叩き台として効率的に分析を深められるといいます。またTempusは病院からのデータ収集においても、HL7/FHIRといったインターフェースでのリアルタイム連携やバッチデータ受け渡しを組み合わせ、継続的かつセキュアにデータを蓄積する技術基盤を構築しています。蓄積された様々なモダリティのデータは同社の「Operating System (OS)」上で統合管理され、研究用途に解析可能な形にクレンジングされるとともに、必要に応じて外部のクレームデータ(保険請求情報)などともリンクされて分析可能になっています。この統合データプラットフォームは、医療従事者向けと研究者(製薬企業)向けにそれぞれ異なるフロントエンドで提供されています。医療従事者向けには前述の「Hub」や「One」などのアプリを介し、診療ワークフローの中でリアルタイムに必要な情報を提示します。研究者向けには「Tempus Lens」により、コホート構築や解析を自ら行える環境(解析アプリやJupyter Notebookによるワークスペース)が提供されます。Lens上では、データモデルにまだ構造化されていない情報についても、原文書(カルテ記載の匿名化テキストなど)に遡ってAIで検索・抽出することが可能で、そこから得られた新たな変数を大規模データに対して改めてカuration・解析する、といったイテレーションもできるのが特徴です。このようにTempusのプラットフォームは単なるデータウェアハウスに留まらず、AI駆動で継続的に学習・進化するラーニングヘルスシステムを目指しており、過去の患者から得られた知見が将来の患者の治療改善に即座にフィードバックされる仕組みを築こうとしています。
#以下、それぞれが Tempus のどの領域(研究/ライフサイエンス・臨床現場・治験運用) を担うものかが分かるように整理して解説します。
##
全体の位置づけ(ざっくり地図)
#- Tempus Lens:ライフサイエンス企業向けの 解析プラットフォーム(匿名化されたマルチモーダル医療データを探索・解析) (Tempus)
- ECG-AIアルゴリズム(例:ECG-AF):臨床向け 心電図AI(SaMD)(12誘導ECGから将来リスク兆候などを推定) (Tempus)
- Tempus Link / TIME Trial:治験の 候補患者同定~サイト立上げ/登録 を加速する運用・ネットワーク (Tempus)
- Tempus Next:臨床現場で ガイドラインに沿ったケアの抜け(care gap) を見つけ、ワークフロー内で通知する “care pathway intelligence” (Tempus)
#
Tempus Lens とは
#目的:Tempus が保有する「匿名化された(de-identified)マルチモーダルデータ」を、ライフサイエンス企業が 検索・アクセス・解析 しやすい形で提供する分析環境。 (Tempus)
#何ができる?(公式の言い方に沿って)
#- Lens 内でデータレコードを素早く見つけ、アクセスし、解析して洞察を得る(SaaS的な分析UI/環境) (Tempus)
- Tempus は Lens の「コホート作成(Cohort Builder)」など、分析を簡易化する機能も紹介しています(ドラッグ&ドロップ、生成AI的な補助に触れている技術紹介もあり)。 (Tempus)
ここでいうコホート作成は、臨床試験(治験)という限定的な環境ではなく、日常の診療現場から得られる「リアルワールドデータ(RWD)」を解析して得られた客観的な証拠を出したり、研究目的で、「条件に合う患者群(匿名化データ)」を探索・解析するための入口を作成する事
#誰向け?
#- 製薬・バイオ・研究者など(新規仮説探索、RWE、患者集団の特徴把握、試験設計の検討などの文脈で語られます)。 (Tempus)
#
ECG-AIアルゴリズム(Tempus ECG-AF を中心に)
#Tempus の ECG-AI は、主に 医療機関で取得する12誘導心電図(resting 12-lead ECG) をAIで解析する臨床向けソフトウェア群を指します。
#Tempus ECG-AF(心房細動リスク兆候の検出)
#公式ページ/IFUで示されている要点は次の通りです。
#- 適応(Indications for Use):12誘導ECG記録を解析し、今後12か月以内の心房細動/心房粗動(AF)に関連する兆候 を検出することを意図 (Tempus)
- 対象条件(例):医療施設で取得された安静時12誘導ECG、65歳以上、既知のAF既往がない等の条件が明記 (Tempus)
- 規制(米国):U.S. Food and Drug Administration の 510(k)クリアランス を取得したとTempusが発表 (Tempus)
注意:この種のSaMDは「診断そのもの」ではなく、追加フォロー/精査の判断材料 を提供する位置づけで運用されることが多いです。具体的な使い方は医療機関・規制文書に従うのが前提です。 (Tempus)#
(参考)ECG-Low EF など他のECG系ソフト
#U.S. Food and Drug Administration 公開の 510(k) サマリーとして Tempus ECG-Low EF(12誘導安静時ECGを機械学習で解析し兆候検出…という説明)も確認できます。 (accessdata.fda.gov)
##
Tempus Link / TIME Trial(TIME Trial Program)とは
#ここは 治験のオペレーション に寄ったプロダクト/プログラムです。
#Tempus Link(サイト/スポンサーをつなぐAIプラットフォーム)
#- 目的:治験候補患者の特定、マッチング・レビューのワークフロー効率化、登録加速。 (Tempus)
- 手段:構造化/非構造化の臨床文書をAIでスキャンして、適格候補を見つける(自動プレ・スクリーニングの趣旨)。 (Tempus)
TIME Trial Program(臨床試験の立上げ/登録を速くする仕組み)
#- Tempusの説明では、サイト立上げを効率化するモデルがあり、例として
- Expedited activation:患者特定前に ~30営業日でサイト有効化
- Just-in-Time activation:適格患者が見つかった場合に ~10営業日で有効化
といった目安が示されています。 (Tempus)
- TIME Trial の運用や、サイト・スポンサー・CROをつなぐ流れ(Rapid Activation Request から接続・有効化、その後のコミュニケーション等)を説明する資料も公開されています。 (Tempus)
- 学会抄録では「TIME Trials Portal が試験文書と患者ステータス更新を保存し、リアルタイムコミュニケーションを可能にする」といった記述があります。 (ASC Publications)
患者側の導線(TIME program)
#Tempusは患者向けに「TIME program の治験選択肢をナビゲートする」ページも置いており、ナースナビゲーターへの連絡導線を用意しています。 (Tempus)
#(外部評価/共同リリース例)Labcorp も、TIME Trial Program に言及する協業発表を出しています。 (Labcorp)
##
Tempus Next とは(care pathway intelligence)
#コンセプト:AIで「診療の流れ(care pathway)」を見て、ガイドラインに照らした抜けや次の一手を臨床のワークフロー内で提示するプラットフォーム。
#- Tempusの発表:Nextは care pathway intelligence platform として、care gap を特定し、診療の現場(point of care)で行動可能なインサイトを提供、ガイドライン準拠の治療へのアクセスを支援すると説明。 (Tempus)
- オンコロジー向けページ:EHRデータ、検査、病理レポート、医師ノート、医用画像など マルチモーダルで縦断的な患者データ からインサイトを出す、といった説明。 (Tempus)
- カーディオロジー向けページ:ガイドラインに沿っていない可能性のある患者を見つけ、既存ワークフロー内でカスタム通知 する、と説明。ここでEHRベンダー名を挙げるなら、米国では Epic Systems のようなEHRに組み込む運用が一般的で、実際 EHR内通知を想定した記述が複数ソースに見られます。 (Tempus)
Nextの具体例:HER2(IHC検査ギャップ)を埋めるアルゴリズム
#- Nextのアルゴリズムとして、HER2のガイドライン準拠検査(IHC等)に関する care gap”を埋める取り組みを発表。RNAベースのアルゴリズム を使い、医師に「確認検査(IHCなど)を検討してはどうか」を促す趣旨が説明されています。 (Tempus)
- 乳がん領域への拡張(バイオマーカー検査ギャップを複数支援する、など)もプレスリリースで言及。 (Tempus)
(協業例)Stemline Therapeutics(Menarini Group傘下)との発表では、Nextを用いて ESR1検査のタイミング のようなケアギャップ支援を狙う、といった記述があります。 (Stemline Therapeutics)
##
\2. 競合他社に対するTempus AIの競争優位性と課題
#競争優位性(強み)
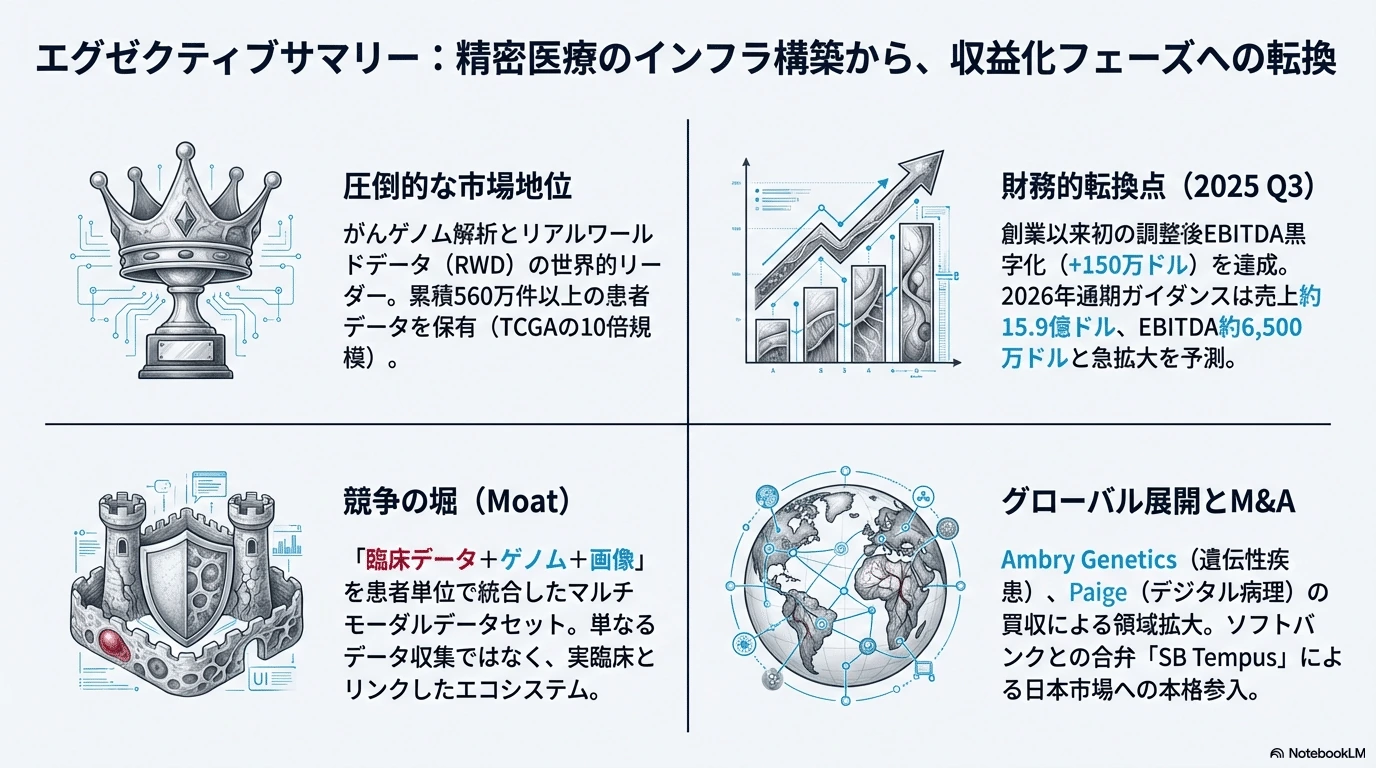
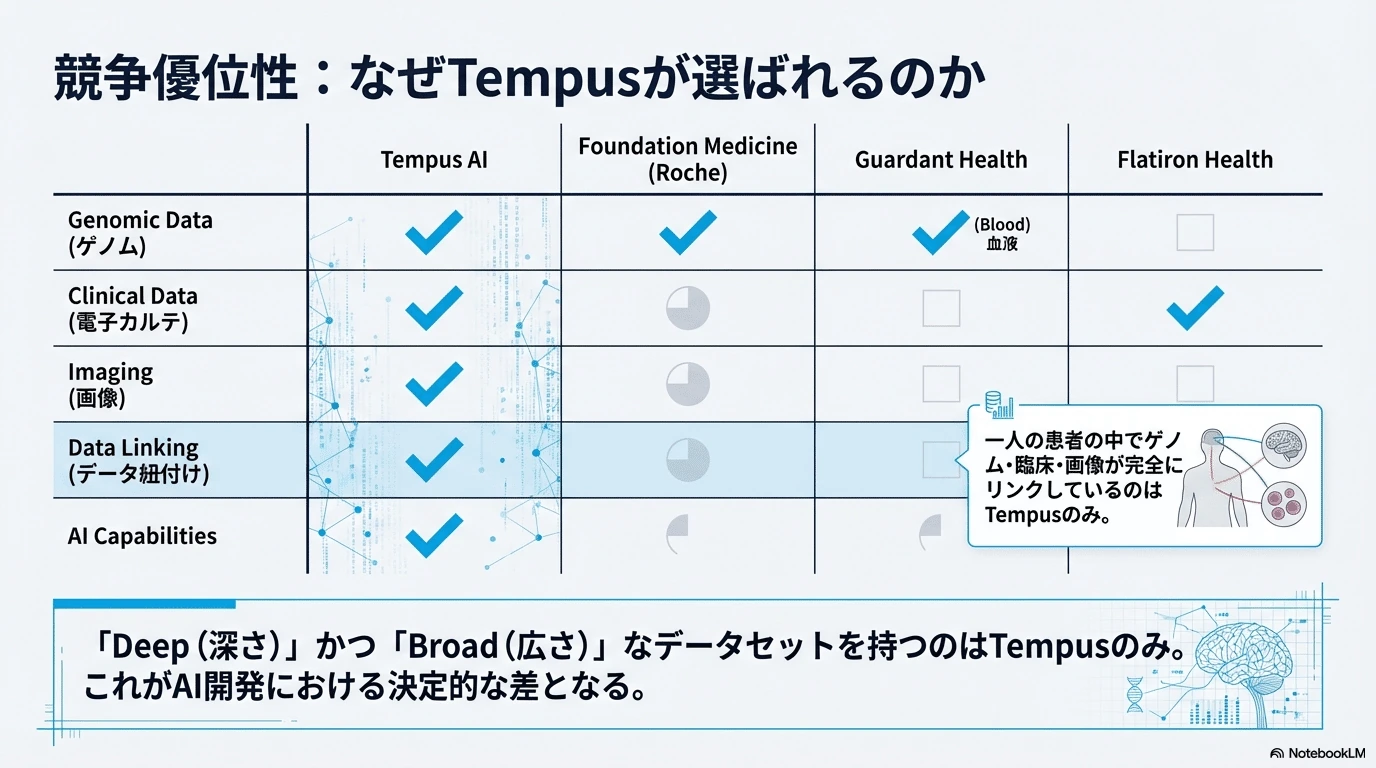
#❶ 圧倒的なデータ規模と多様性: Tempusの最大の強みは、世界有数の規模を誇るマルチモーダル医療データ資産にあります。同社は創業以来、累計560万件以上の患者データ(診療記録・ゲノム・画像など統合データ)を収集し、その中には100万件以上の医用画像データ、90万件以上のゲノム情報、22万件のトランスクリプトーム(RNA発現)データが含まれています。このデータ量は他の追随を許さず、たとえば米国のFlatiron Health社(電子カルテ腫瘍データの先駆企業)や主要製薬企業が保有するリアルワールドデータベースと比べても桁違いに豊富だとされています。さらにデータの内容が多層的(遺伝子+治療+転帰+画像…)である点も差別化要因です。Tempusは腫瘍シーケンス受託を通じて自ら高品質な分子データを生成しつつ、提携病院から日々臨床データを取得・リンクしているため、単一のデータソースに依存する他社と異なり「ディープ(深い)」かつ「ブロード(広範)」なデータセットを構築できています。実際、Tempusは全米の腫瘍内科医の半数以上・数百の医療機関と提携しており、コミュニティ病院からアカデミアまで幅広い患者群を包含することで人種・地域的にも偏りの少ないデータ網を持っています。このように量・質ともに突出したデータ資産が、製薬企業にとってTempusを魅力的なパートナーたらしめており、2025年末時点で契約ベースの残存契約価値(バックログ)は11億ドル超に達しています。
#❷ データ収集ネットワークと医療現場での信頼: Tempusは診断サービス提供を通じて医療現場との強固なネットワークを築いており、これ自体が参入障壁となっています。他社には純粋にデータ収集・解析のみを行うプレイヤーもいますが、Tempusは実臨床で有用な検査やAIツールを医師に提供することでデータ提供の対価を生み出すモデルを取っています。たとえば遺伝子パネル検査では、医師にとって患者の治療選択に役立つ精度の高い結果レポートが得られるため利用が進み、その過程でTempusはゲノムと臨床転帰のデータを蓄積できます。「分子データ生成者」かつ「臨床データ集約者」の二面性を持つことが、Tempus独自の差別化ポイントです。このデュアルアプローチにより、データ品質のコントロール(必要な項目を網羅的に収集)や、データ共有に対する医療機関側の信頼醸成が可能になっています。実際、多くの病院がまずTempusの遺伝子検査サービスで取引関係を築き、その延長でデータ共有やAIツール導入へと連携が拡大しています。競合他社が一朝一夕に同規模の病院ネットワークを構築するのは困難であり、豊富なリアルワールドデータを持つTempusのプラットフォームに製薬企業が集まることで、さらに多くの病院がTempusと提携するという好循環が生まれています。
#❸ 統合AIプラットフォームと臨床への実装力: Tempusは単にデータを売るだけでなく、データを価値に変えるソフトウェアとアルゴリズム群を社内で開発しています。医療AI領域では、アルゴリズム開発のベンチャーや特定データ分析に強い企業もありますが、Tempusほど幅広い領域(腫瘍から心疾患、精神科まで)で実用AIツールを展開している企業は稀です。同社のAI製品はすでに複数がFDA承認を取得し、臨床現場で使われ始めています。例えば病理画像AIの分野では、有力スタートアップのPaige社を2025年に買収したことで、この領域の技術とデータも取り込みました(Paigeはデジタル病理AIのトップ企業の一つでした)。またジェネレーティブAIを活用した医師向けアシスタント(コードネーム: “David”)をEHRに統合する実証も行うなど、最新技術の実装にも積極的です。「医療データのOS(オペレーティングシステム)」を標榜する同社は、データ統合からAI解析、臨床へのフィードバックまで一貫したプラットフォームを擁し、この垂直統合による使い勝手の良さが製薬企業にとっても「すぐに分析やAI活用を始められる環境」として評価されています。実際、Tempusの研究プラットフォームLens上ではノーコードで集計ができる分析アプリから、本格的な機械学習解析ができるNotebook環境まで備わっており、データを「使える形で提供する」ための投資を重ねている点が顧客から信頼されるポイントです。このようにデータ+AI+ソフトの総合力を持つTempusは、単一領域の診断企業やデータブローカーにはない包括的ソリューションを提供でき、高い顧客スイッチングコスト(乗り換えにくさ)を生んでいます。
#❹ 資金力・成長資金の確保: Tempusは非上場時代から多額の資金調達を行い、Googleやソフトバンク、富士フイルムなどから累計13億ドル超を調達して急成長してきました。2024年6月にはNASDAQ上場(ティッカー: TEM)を果たし、IPOにより約4億ドルを調達しています。現在の時価総額は約120億ドル規模で、追加の増資も実施済みです(2025年8月に約5億ドルの公募増資)。潤沢な資本を背景に大型買収(Ambry買収に現金+株式計6億ドル、Paige買収8120万ドル)や研究開発投資を積極的に行えている点も、競争上の優位性となっています。競合の中には未上場で資金力に限りがある企業も多く、資金調達環境が厳しくなる中でTempusは規模の経済と資本力で一歩リードしている状況です。
#直面する課題・リスク要因
#❶ 激しい競争環境と特許訴訟リスク: 精密医療・医療AIの分野は有力ベンチャーや大手の参入が相次ぐレッドオーシャンです。遺伝子パネル検査では、Foundation Medicine(ロシュ傘下)やGuardant Health、Caris Life Sciencesなど複数の先行企業が存在し、各社が特異なバイオマーカー検査(例: Myriad GeneticsのBRCA/HRD検査など)でしのぎを削っています。実際、Tempusが液体生検製品を発売した際には競合Guardantから特許侵害で提訴されるなど知財面のリスクも顕在化しました(上場初日にGuardantが提訴を発表)。またデータ事業の競合には、Flatiron Health(ロシュ傘下)やConcertAI、IQVIAといった製薬向けリアルワールドデータ提供企業があり、CRO大手(ICONやPPD等)も治験データ領域で競合します。Tempusのプラットフォームは広範な領域をカバーする一方、各領域ごとに見ると専門特化の競合が存在するため、それらに対し製品力で優位を保つ必要があります。特に診断領域では大手ラボ(Quest DiagnosticsやLabCorp)も含め価格・保険適用面での競争が激しく、Tempusが引き続き高成長を維持するには技術革新と差別化を継続しなければなりません。また特許ポートフォリオの弱さは指摘されており、競合他社がより成熟した特許網を持つ中で訴訟リスク管理も課題です。
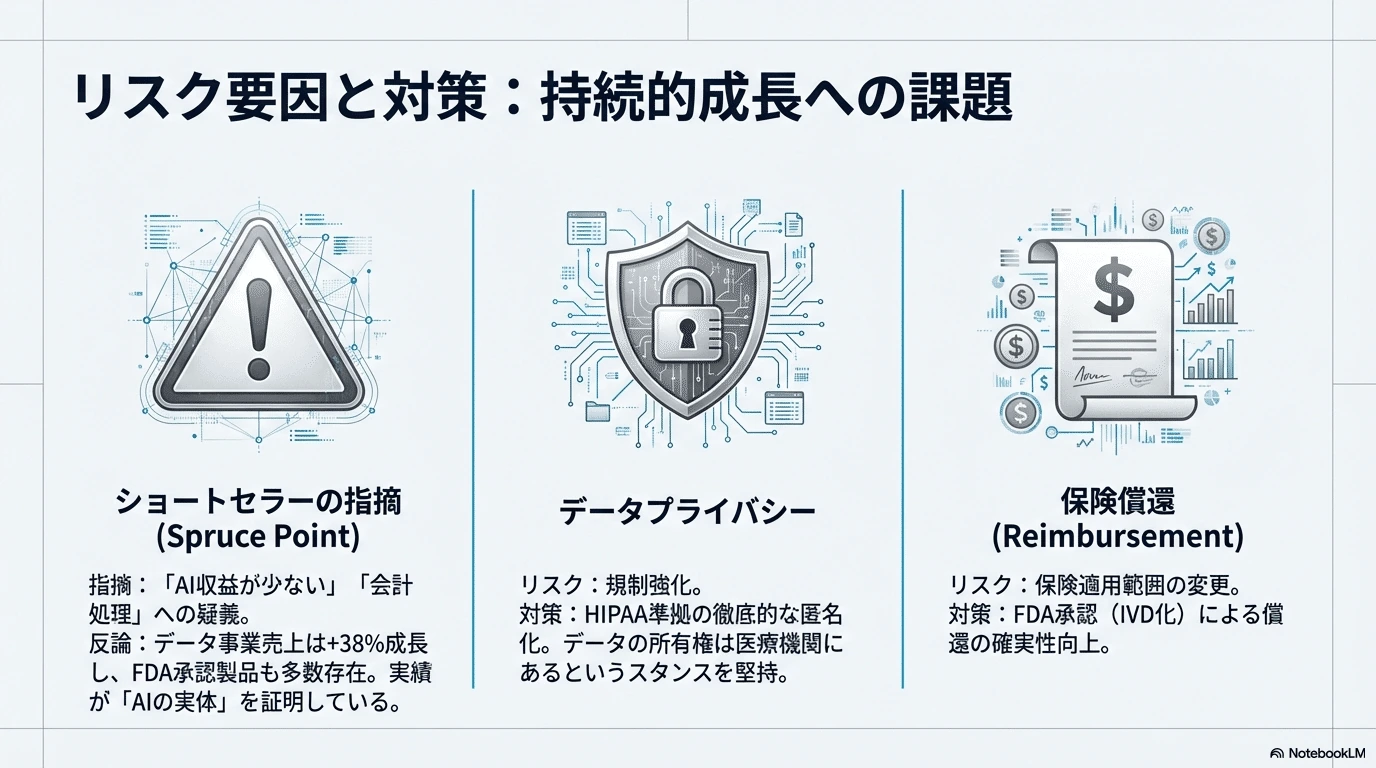
#❷ 保険償還と規制の不確実性: Tempusの遺伝子検査事業は患者の保険(米国の民間保険やMedicare)からの償還に大きく依存しています。創業当初、がんパネル検査は新規性ゆえに保険請求しても半分程度しか支払いが得られない状況でしたが、近年はカバー率が向上し収益性が改善しました。例えば2023年にはRNAシーケンス用の新しい保険コードが制定され、Tempusは以前請求していなかった解析も請求可能となったため1件あたり平均償還額が2022年の$916から2023年には$1,452へと約1.6倍に増加しました。しかし保険収載や支払い水準は保険者の方針変更や医療経済評価によって変動し得るため、将来的に償還率が下がれば収益に悪影響が出ます。またTempusは医療データを扱う企業として患者プライバシーやデータ利用に関する規制遵守が不可欠です。HIPAA等の規制遵守は当然として、データの適切な匿名化・安全管理や病院ごとのデータ利用許諾条件の厳守が求められます。万一データ漏洩や逸脱利用が発生すれば信用失墜に直結するリスクがあります。
#❸ 一部顧客への収益集中: 製薬企業向けデータ事業は大型契約が収益を牽引する一方、収益の顧客集中リスクも存在します。実際、2023年のデータ事業売上の約40%は上位3社の顧客からの収入でした(おそらくアストラゼネカ等の大型契約によるもの)。また同年のデータ部門ネット売上継続率(NRR)は約125%と既存顧客の契約拡大が続いていますが、裏を返せば一部大口に依存した売上構成でもあります。製薬業界の景気や予算配分が変化し、主要顧客が契約を更新しなかったり規模縮小したりすれば、一時的に成長鈍化や売上減少に繋がる恐れがあります。また今後契約を増やすにつれNRRは平常化していくことも考えられ、爆発的成長の持続には常に新規顧客開拓が必要です。加えて、製薬各社は自社でのデータ収集・AI活用にも乗り出しているため、長期的には「データを買うより自前構築」が増える可能性もあり、Tempusが常に魅力的なデータを提供し続けることが重要になります。
#❹ 継続成長のための組織課題: Tempusはこの数年で社員数2,300名規模に急拡大し、複数の買収企業も抱える組織となりました。急成長フェーズから安定成長・収益化フェーズへの移行にあたり、組織統合や人材維持も課題となります。特に2022~2025年にAmbryやPaigeといった異なるカルチャーの会社を買収しており、その統合作業による一時的なコスト増やオペレーションの非効率も懸念されます(実際Paige買収後は四半期あたり$500万程度の損失増要因になると見込まれています)。また研究開発投資や営業力強化のために相当数の人員(営業担当だけで診断部門に200名、データ部門に47名)を擁していますが、将来的に成長率が落ち着けば人件費など固定費の圧縮も求められるでしょう。創業来赤字を垂直立ち上げの投資でカバーしてきた同社にとって、黒字化へ向けた収益管理や経費最適化という新たな経営課題に直面しつつあります。
##
最近買収した企業
#Paige.AI
#会社概要(何をしている会社か)
#Paigeは、病理標本(組織切片)のデジタル画像=Whole Slide Image(WSI) をAIで解析し、がんの検出・見落とし低減・定量評価などを「病理医の意思決定支援」として提供するデジタル病理AI企業です。臨床用途では、AI単独で診断するのではなく、病理医の読影ワークフローに組み込まれる補助として位置づけられます。
##
現状(重要):2025年に買収され、Tempus傘下へ
#2025年8月22日、精密医療(Precision Medicine)企業の Tempus AI がPaigeを 約8,125万ドルで買収すると発表し、同日買収されました。(主に株式対価+クラウド契約の引受など)。買収により、TempusはPaigeのデジタル病理データと技術チームを取り込み、腫瘍領域のAI基盤モデル開発を加速すると説明しています。
#さらに2026年1月には、買収後の展開としてデジタル病理向けの新ソリューション「Paige Predict」を発表しています。
#買収の完了日(クロージング日)は 2025年8月22日です。会社側の四半期報告書(Form 10-Q)でも、2025年8月22日(Paige Closing Date)に買収を完了した旨が記載されています。
#Paige社(Paige.AI)とは(ざっくり)
##
コア技術:デジタル病理×基盤モデル(Virchow など)
#Paigeは、病理画像の“基盤モデル(foundation model)として Virchow などを公開・研究発表しています。大規模WSIで自己教師あり学習を行い、その埋め込み(特徴量)を使って 多がん種の検出や、部位別タスクへの転移(検出・サブタイプ・定量など)を狙うアプローチです。
#この方向性は、単一臓器・単一タスクのAIよりも「横展開(多臓器・多施設・多用途)」を取りやすい一方で、臨床現場では 施設差(染色・スキャナ・前処理) に強いこと、説明可能性や運用ガバナンスが重要になります。
##
製品と規制(FDA承認/クリアランスが投資・導入上の肝)
#1) Paige Prostate(前立腺がん検出支援)
#Paigeの代表例が Paige Prostate。前立腺針生検のWSIレビュー時に、がん疑い領域の検出を支援するソフトウェア医療機器としてFDAで De Novo分類(クラスII)になっています(「単独での診断に使わない」等の注意も明記)。
#2) FullFocus(デジタル病理ビューア)
#臨床運用の“器”に当たる FullFocus は、FDAの510(k)情報に掲載があります。
#3) スキャナ適合の拡大(2025年の510(k))
#Paigeは2025年1月、特定のデジタル病理スキャナ(例:Leica / Hamamatsu)に関するFDA 510(k)クリアランスの拡大を発表しています。こうした「対応スキャナの拡大」は、現場導入(既存機器との整合)に直結する実務要因です。
#4) Breakthrough Device Designation(開発加速枠)
#多臓器でのがん検出を支援する「PanCancer Detect」などで、FDAのBreakthrough指定を得たと発表しています(指定=承認ではないが、審査・開発を前に進めやすくする枠組み)。
##
ルーツ:MSKスピンアウトとデータ優位性
#Paigeは、Memorial Sloan Kettering Cancer Center(MSK)由来の計算病理アルゴリズムとデータ資産を背景に成長してきた経緯が説明されています。 一方で、創業当初のMSKとの関係性(利益相反など)については調査報道で批判的に扱われたこともあり、MSK側が説明を出した経緯があります。
##
競争環境(ざっくり)
#デジタル病理AIは競合が多く、代表例として PathAI、Ibex、(プラットフォーム/ワークフロー系で)Proscia などがよく比較対象になります。特に大手診断機器メーカーは“オープン環境”を掲げてアルゴリズム連携を進めており、エコシステム競争の色合いも強いです。
#Ambry Genetics社
#Ambry Genetics社は、米国の臨床向け遺伝学的検査(clinical genetic testing)を提供する検査会社(臨床検査ラボ)です。現在は Tempus AI の傘下(“a Tempus Company”)として運営されています。
#1) 何をしている会社?
#医療機関(主に医師・遺伝カウンセラー等)からの依頼にもとづき、患者検体のDNAなどを解析して「臨床的に解釈された結果(臨床判断に使える形)」を返すのが中核です。主な領域は以下です。
#- 遺伝性がん(Hereditary Cancer):家族歴・既往歴に応じて遺伝子パネル検査を提供(例:CancerNext、BRCAplus など)
- 希少疾患(Rare disease):エクソーム検査(診断用 Exome)など
- 循環器(遺伝性心筋症・不整脈など):CardioNext(多数遺伝子パネル)
- 神経(てんかん等):EpilepsyNext など
拠点は米 Aliso Viejo(カリフォルニア州)で、遺伝子検査の臨床ラボとして稼働しています。
#2) 会社の沿革・資本関係(重要トピック)
#- 創業:同社の説明では、創業者 Charles Dunlop が1999年に設立した、とされています。
- 2017年: Konica Minolta が、(当時の)官民ファンド INCJ と共同で買収(取引額は約10億米ドル、持分は60%/40%の形で取得)
- 2025年2月: Tempus AI がAmbry Geneticsの買収を完了し、AmbryはTempus傘下に(コニカミノルタ側も株式譲渡完了を開示)
3) 規制・品質体制(臨床検査としての位置づけ)
#Ambryは、米国で臨床検査を行うための CLIA 承認および CAP(College of American Pathologists) 認定を取得している、と公式に明記されています。 また州ごとの追加ライセンス(例:NY州など)についても一覧で公開されています。
#4) どういう場面で使われる?
#- 遺伝性腫瘍が疑われる(家族歴が濃い、若年発症、重複がんなど):管理指針に直結しやすい遺伝子群のパネル検査(CancerNext 等)
- 原因不明の希少疾患:より広範に探索するエクソーム検査(ExomeNext 系)
- 遺伝性心筋症・不整脈が疑われる:CardioNext(多数遺伝子の包括的解析)
- 小児てんかん/発達神経領域:てんかん関連パネル(EpilepsyNext)
5) 注意点(どの遺伝子検査にも共通)
#- 結果には「病的変異」だけでなく、意義不明(VUS) が含まれることがあり、解釈には臨床情報・家族歴・追加検査が重要です。
- 遺伝情報はプライバシー性が高いので、同意範囲(研究利用・データ共有など)や保険適用/自己負担の扱いは事前確認が推奨です。
#
\3. 創業者Eric Lefkofskyの経歴・理念と会社の沿革・経営陣
#Eric Lefkofskyの経歴と創業の動機・理念
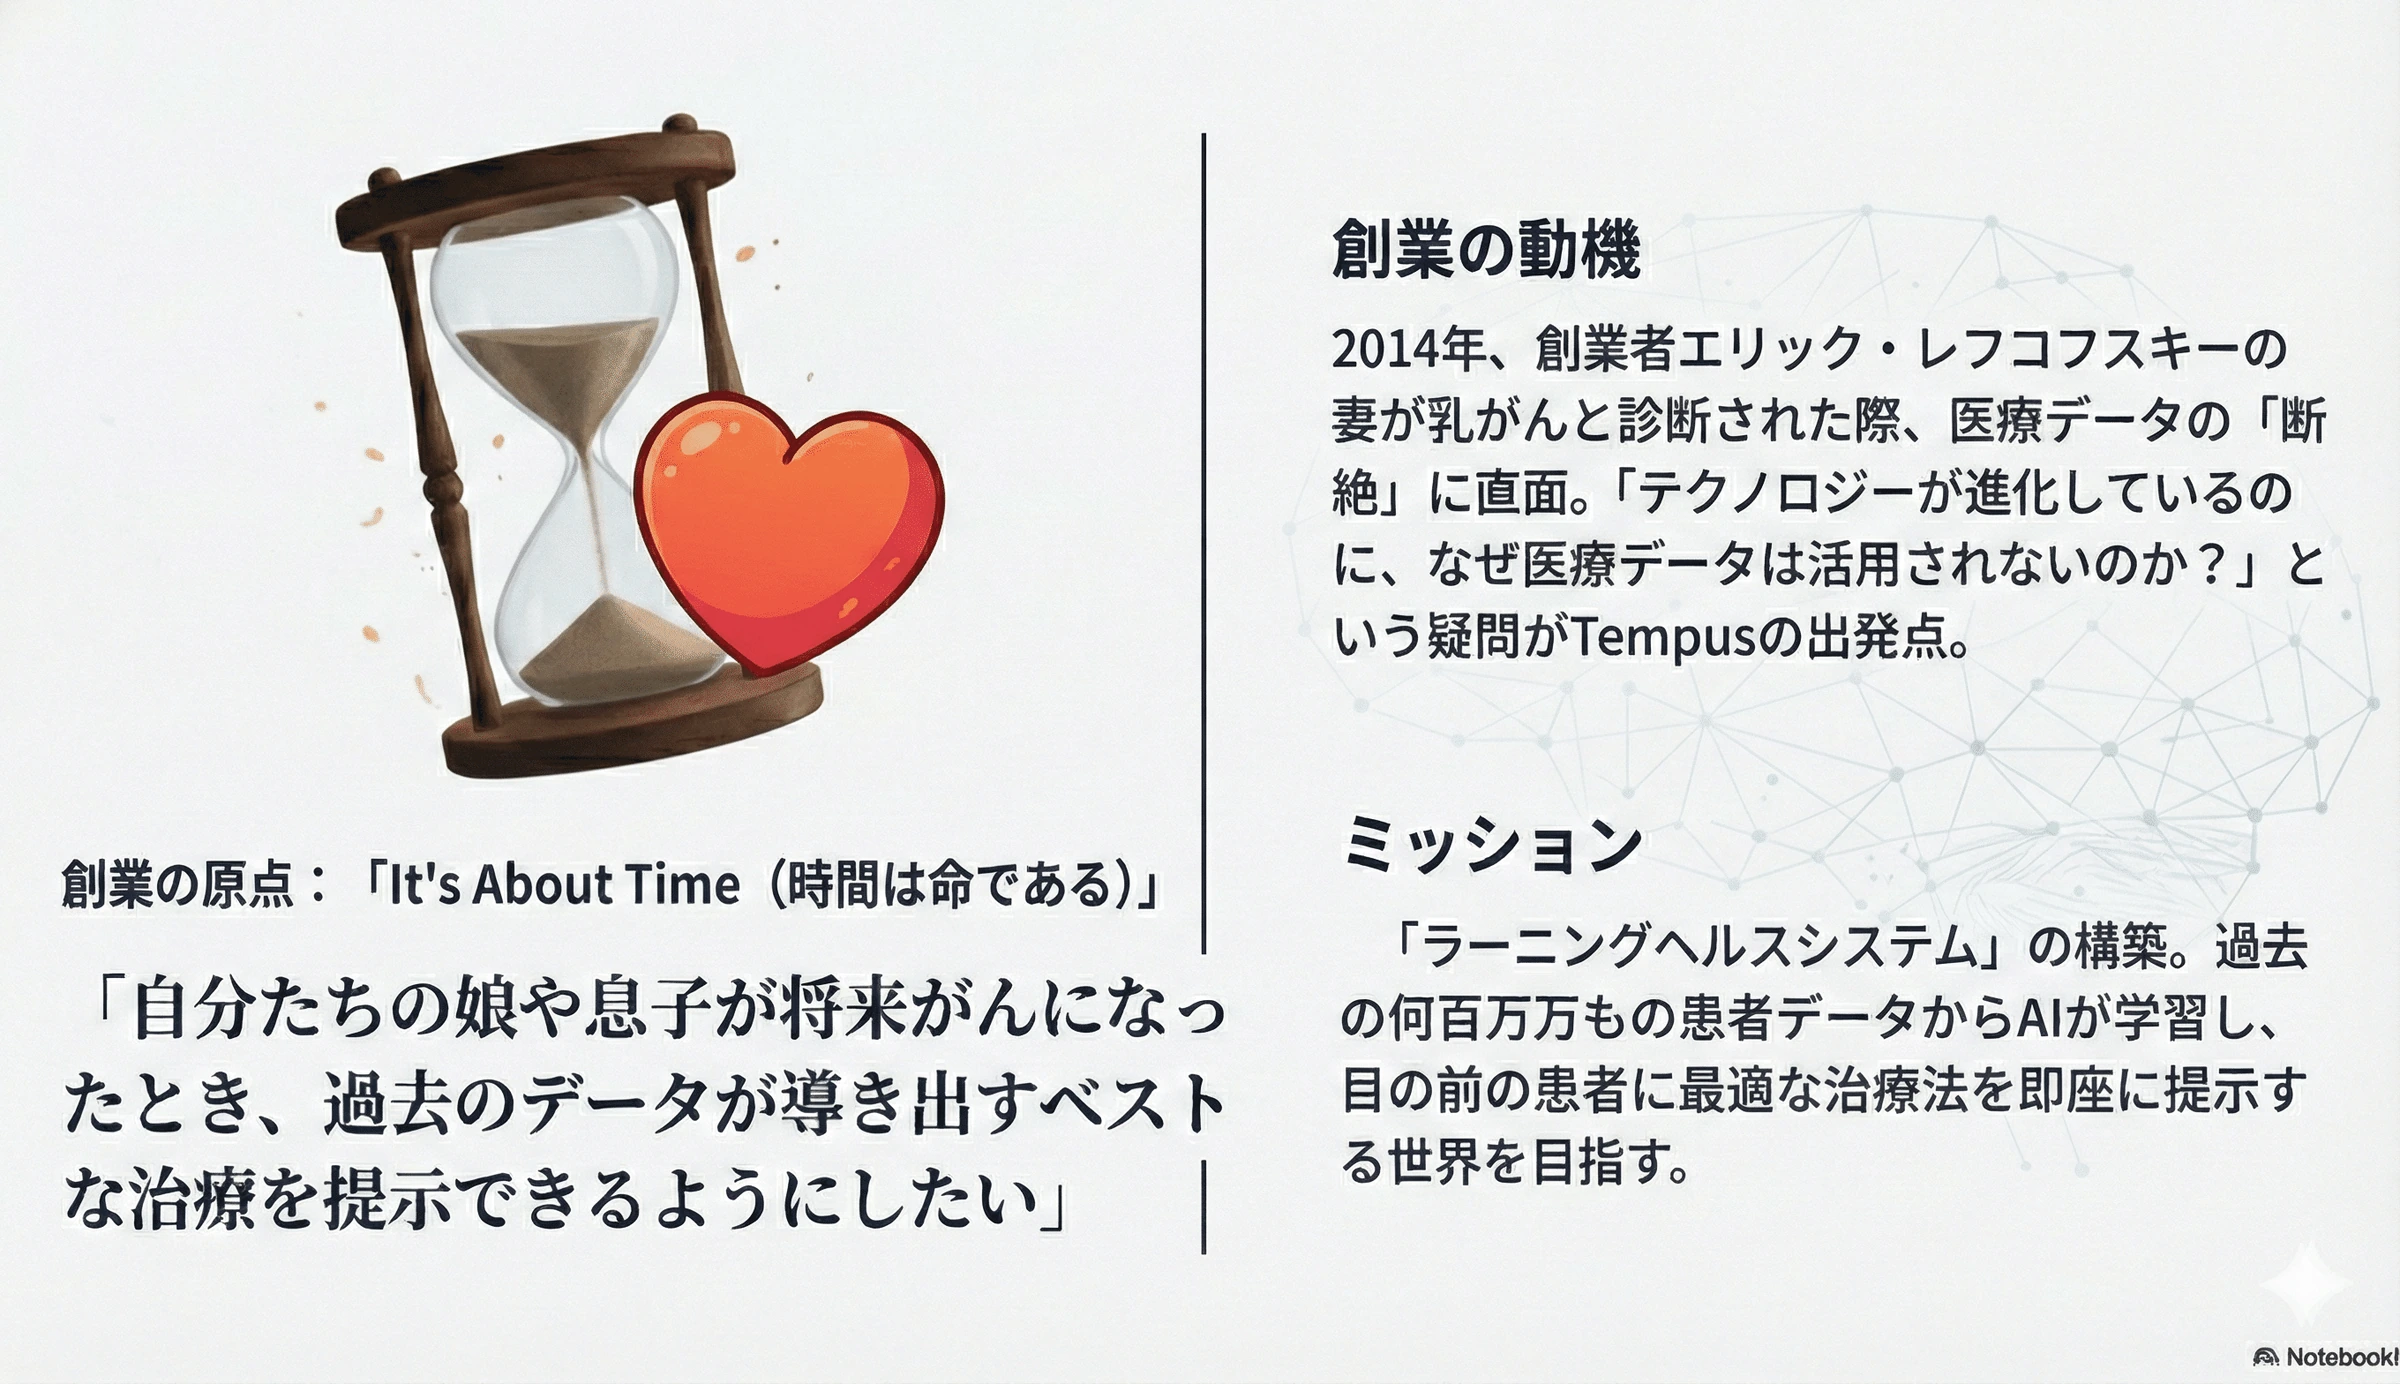
#Tempus AIの創業者兼CEOであるエリック・レフコフスキー(Eric Lefkofsky)氏は、シリアルアントレプレナー(連続起業家)として知られています。1969年米国生まれ、ミシガン大学ロースクール修了後に起業家の道を歩み、割引クーポン共同購入サイト「Groupon(グルーポン)」の共同創業者として一躍有名になりました。グルーポンの成功で一時は億万長者となったレフコフスキー氏ですが、その最中の2014年、妻エリザベス(リズ)さんが乳がんと診断されたことが人生の転機となります。当時、「AIやデータがこれだけ発達した世の中なのに、妻の治療判断にデータがほとんど活用されていない」現実に衝撃を受け、「医療にテクノロジーの力を持ち込みデータ主導の治療を実現したい」という強い思いが芽生えました。この個人的体験がTempus創業の原点です。2015年、レフコフスキー氏はグルーポン運営から退き、シカゴに拠点を置いてTempus Labsを設立し、「患者のデータから学習し次の患者の治療を改善する(ラーニングヘルスケア)」という理念の下で事業をスタートしました。
#Tempus創業当初のミッションは一貫して「テクノロジーとAIの力で医療データを活用し、患者一人ひとりに最適な治療を提供できる世界をつくる」ことにあります。レフコフスキー氏はインタビューで「自分たちの娘や息子が将来がんになったとき、その時点で利用可能などんな治療法よりも、過去に同じ境遇にあった何百万もの患者さんたちのデータが導き出すベストな治療を提示してあげられるようにしたい」と語っています。こうした思いから、社名「Tempus(時間)」も「医療をデータで加速し、患者にとって貴重な時間を節約する(無駄な治療に費やす時間を減らす)」意味が込められているとされています。またレフコフスキー氏自身、妻の闘病を通じて感じた医療者・患者双方の課題に深く共感しており、「患者データの真の所有者はデータを生み出した医療提供者である」という哲学のもと、提携先の病院にはデータを一方的に囲い込まず価値を還元するスタンスを取っています。例えばTempusがAIで抽出・生成した派生データも病院側にフィードバックし、データの独占契約も求めないというポリシーを公言しています。このような患者・医療者本位の姿勢**もまた、レフコフスキー氏が掲げる企業理念の一端と言えるでしょう。
#会社の沿革と成長
#Tempusは2015年8月にシカゴで創業されました。創業メンバーには、当時シカゴ大学の研究者だったオマール・ムハンナド氏(後にCTOに就任)や、ファンドマネージャ出身のライアン・フクシマ氏(後述のCOO)らが名を連ねました。創業当初は主にがん領域にフォーカスし、がん患者の腫瘍ゲノムと電子カルテ情報を収集・解析するプラットフォームの開発に注力しました。
#Year 1(2015-2016年): 医療×テックの専門家チームを結集し、まず医師のカルテテキストなど非構造化データを解析するシステム基盤を構築。
#Year 2(2017年頃): ゲノム解析と臨床データをつなぐアルゴリズム開発に成功し、遺伝子変異から治療インサイトを導出するエンジンを確立。これが同社の中核的競争力となりました。
#Year 3(2018年): メイヨークリニックなど全米有数の医療機関と提携関係を構築し、データ収集のフィードバックループを拡大。
#Year 4(2019年): 検査処理能力を飛躍的にスケールさせ、月5万件以上の患者サンプルを解析する体制を整備。結果、500万件以上の患者データを擁する業界最大級の臨床データベースを構築するに至りました。
#Year 5(2020年): 分野展開の拡大に着手し、がん以外に精神科(うつ病治療の薬剤応答を予測する遺伝子検査など)や循環器疾患(心不全検知AI)、感染症(COVIDゲノム解析プロジェクト)といった領域にも進出。こうした事業拡張に合わせて資金調達も活発に行われ、ソフトバンク・ビジョンファンドやNEA、Baillie Giffordなどから巨額の投資を受け、2020年末時点で評価額は約80億ドル規模に達しました。
#2021年にはNASDAQへのIPO準備を進めていることが報じられ、実際2024年6月14日に上場を果たしています。上場直後には前述のAmbry Genetics買収(2024年11月発表)や日本市場進出(2024年6月、ソフトバンクとの合弁「SB Tempus」を設立)など、さらに事業領域と地理的展開を広げています。創業から10年弱で社員数も2,300名超に増加(2024年時点)し、主要投資家としてGoogleや富士フイルムまで名を連ねる規模に成長しました。レフコフスキー氏の奥様リズさんは幸い治療が奏功し現在は寛解しており、夫妻の体験はTempusの成功ストーリーの象徴として語られています。
#現在の主要経営陣(キーパーソン)
#TempusはレフコフスキーCEOのリーダーシップの下、技術・医療・ビジネス各分野の経験豊富な幹部チームが組織を牽引しています。
#- Eric Lefkofsky(創業者 兼 CEO): 前述のとおりTempusのビジョン策定者であり、ビジネス面での豊富な経験を持つトップです。取締役会の議長も務め、戦略全般を統括しています。
- Ryan Fukushima(最高執行責任者, COO): Tempusの初期社員第1号で、創業からレフコフスキー氏を支える右腕的存在です。元ヘッジファンド・VC出身の経歴を持ち、社内オペレーションや事業開発を統括しています。
- Jim Rogers(最高財務責任者, CFO): 2018年頃にCFOに就任。財務戦略、投資家対応、IPO準備などを担当しました。彼の尽力で財務指標の改善と十分な資金調達が実現しており、2025年Q3の初のEBITDA黒字化についても「ビジネスモデルの強靭性を示すマイルストーンだ」とコメントしています。
- Shane Colley(最高技術責任者, CTO): データプラットフォームとAI基盤の開発責任者です。ソフトウェア業界出身で、Tempusのクラウドインフラや解析システムの構築を指揮し、大量データ処理技術の社内能力を高めました。
- Terron Bruner(最高商務責任者, CCO): 製薬企業や病院との提携を推進する営業トップです。IQVIA出身でライフサイエンス業界に精通しており、データライセンス契約の拡大に貢献しています。
- Kate Sasser(最高科学責任者, CSO): がん生物学のPh.D.で、医科学面の戦略をリードします。Tempusのデータを活用した科学的成果発信(学会発表・論文)なども管掌しています。
この他にも法務責任者(Erik Phelps氏)やマーケティングSVP(Patty Spiller氏)、事業開発SVP(Christina Antoniou氏)などが経営チームに名を連ねています。また取締役会やアドバイザー陣も極めて豪華で、CRISPRの発明者でノーベル賞受賞者のジェニファー・ダウドナ博士、元FDA長官のスコット・ゴットリーブ医師がボードメンバーに名を連ねるほか、NEAのベテラン投資家ピーター・バリス氏(取締役会長)や米国有数の医療者が参画しています。こうした多面的な知見を持つ経営陣によって、Tempusはテクノロジーとヘルスケア両面でバランスの取れた意思決定を行っています。
#\4. 最新の財務情報(2025年後半の業績とガイダンス)
#2025年第三四半期(Q3)業績ハイライト: Tempus AIは2025年11月に発表したQ3決算で、極めて高い成長率と初の調整後EBITDA黒字達成を報告しました。主要指標は以下のとおりです:
#- 売上高: 第3四半期の売上は$3億3,420万**で、前年同期比+84.7%という急成長を遂げました。この四半期だけで前年通期売上に匹敵する売上を計上しており、成長ペースが非常に速いことがわかります。売上内訳を見ると、主力の**ゲノム解析サービス(Genomics部門)が$2億5,290万(前年同期比+117.2%)と倍増し、全体の約76%を占めました。これは遺伝子検査件数が順調に増加したことに加え、保険償還改善で検査あたり収入が伸びたためです(オンコロジー検査の単価は$1,630から$2,200超に上昇し、新承認のCDx検査は$4,500で販売)。一方、データ・AI事業(Data & Services部門)は$8,130万(+26.1%)を計上し、Insight(データライセンス)売上は前年から+37.6%伸びました。同部門は四半期売上全体の約24%ですが、ライセンス契約は期末に未実現収益として積み上がるため、後述のバックログ増加に表れています。
- 利益率: 売上増に伴い粗利益(Gross Profit)は$2億0990万と前年同期比+98%増加し、粗利益率は62.8%に達しました(前年は57%台)。ゲノム事業の採算改善が寄与した形です。営業費用は引き続き研究開発・販売費に投資しているためGAAPベースでは営業損失$7,100万、純損失は$8,000万となりました。純損失額は前年($7,580万)と同水準ですが、これはAmbry買収による無形資産償却やIPO関連費用、従業員へのストックコンペンセーション費用(当期$3,500万)など一時的・非現金費用を含むためです。一方、調整後EBITDA(利払い・税・減価償却・一時費用等を除く)は+$150万と黒字転換**しました。前年Q3の調整後EBITDAが-$2,180万だったことを考えると、わずか1年で約2,300万ドル改善したことになります。売上高の急拡大にもかかわらず投資ペースを抑え利益改善を実現できたことについて、レフコフスキーCEOは「成長投資のギアを緩めても成長を維持できたことは、我々のビジネスモデルの持久力を示すものだ」と自信を見せました。実際、営業費用の伸びを売上増が上回り**営業レバレッジ効果が出始めていると言えます。
- 検査ボリューム: Q3に実施した臨床検査数は21.7万件(前年比+33%)で過去最高を更新しました。特にがん領域の検査件数は+27%、遺伝性検査件数は+37%と好調で、Ambry買収による遺伝性検査の上乗せ効果も見られます。検査件数の伸びと平均単価上昇によりゲノム部門の売上が飛躍した形です。またInsight(データ)部門の契約「ブッキング」も四半期で$1億5000万に達したとされ、売上計上ベースでもデータ収入が前年同期比+37.6%増と加速しました。
- 資金・財政状態: 2025年Q3末時点で現金および有価証券は計$7億6,430万あり、上場後の資金調達もあってキャッシュリッチな状態です。負債としては2024年のConvertible Note発行($6億)の償還や株式増資なども経て、ネットキャッシュに近い健全なバランスシートと見られます。また**残存契約価値(バックログ)は過去最高の11億ドル超**となり、これは今後数年間で実現が見込まれる将来売上のストックを意味します。**2025年のデータ・アプリケーション部門売上は通年で約$3億1600万(前年比+31%)となる見通しで、その成長を牽引した大型契約群がバックログを積み上げました。同時にネット売上継続率(NRR)は126%**を記録しており、既存顧客の追加契約によって売上基盤が拡大していることがわかります。
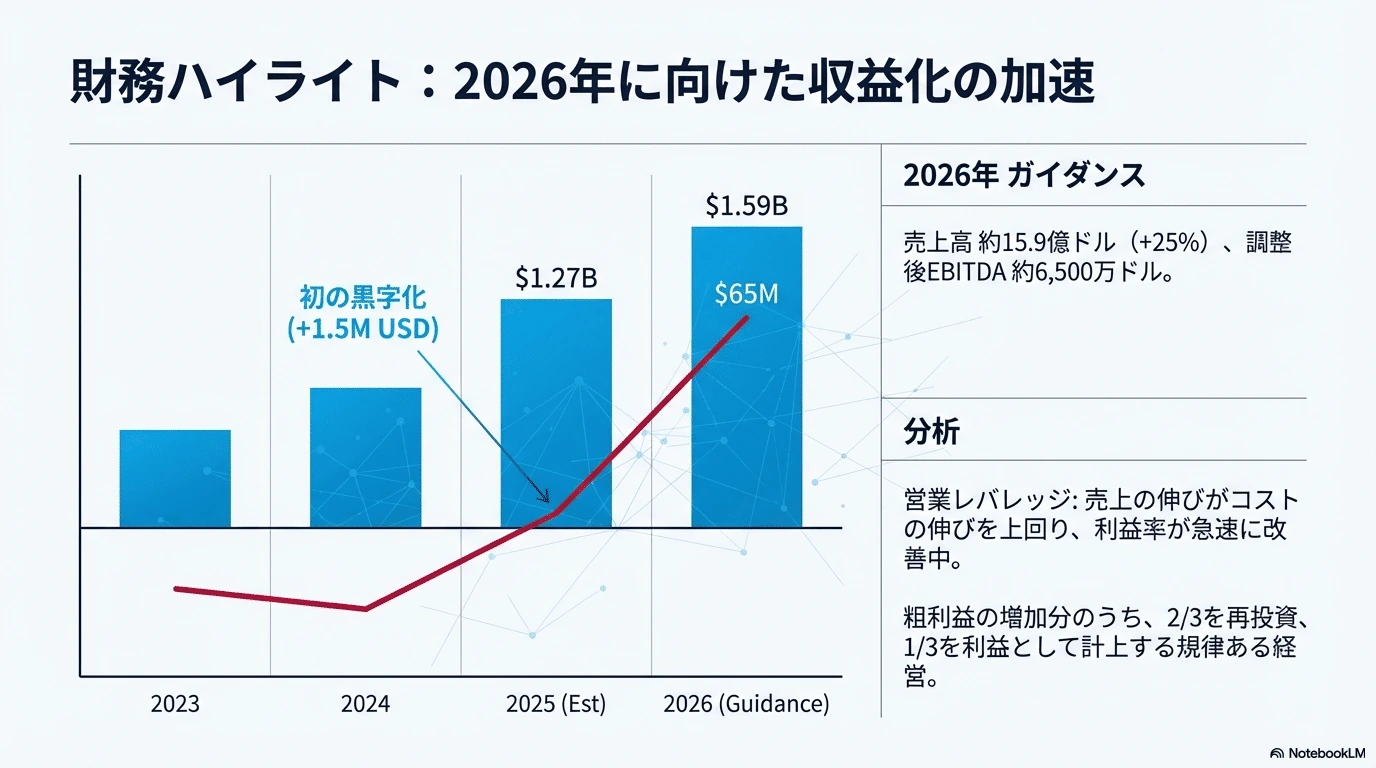
2025年Q4および通年見通し: Q3決算発表時、Tempus経営陣は2025年業績見通しを上方修正しました。2025年通年の売上ガイダンスは約12億65百万ドル(前年比+80%成長)とされ、従来予想より引き上げられました。これはQ4単独でも引き続き高成長が続くことを示唆しています。また収益性については、デジタル病理AI企業Paige買収に伴いQ4に$500万程度の追加費用が発生するものの、それを織り込んでもQ4の調整後EBITDAは約$2000万の黒字(同年Q3比で大幅増)を見込むとしています。この結果、2025年通年でも調整後EBITDAがわずかながらプラスとなる見通しで、創業以来初の年間ベース黒字(調整後ベース)達成が視野に入っています。最終損益は依然赤字の見込みですが、営業キャッシュフローの損益分岐点が迫っている状況です。
#Tempusは2026年2月に2025年Q4および通年決算を発表予定ですが、その前段として2026年1月11日に一部主要業績を速報しました。それによると、前述のデータ事業の成長により2025年のデータ・AI部門売上は約$3.16億(前年比+31%)、特にInsights(データライセンス)は+38%増と好調を維持しました。加えて2025年末時点の契約バックログが$11億超に達し、これは前年から大幅増となる強い受注残です。「2025年はデータ・アプリケーション事業にとって売上・契約価値とも過去最高の記録的な年となった。製薬会社とのエンゲージメントはこれまでになく強力で、2026年以降の継続成長への見通しに自信を与えてくれる」とジム・ロジャースCFOもコメントしており、経営陣は来年以降も力強い成長が持続するとの見方を示しています。
#参考: 2025年下期には業績以外にも重要トピックスが幾つかありました。2025年8月にNASDAQ増資による$5億の資金調達を実施し(研究開発・買収資金の確保)、同月に競合Paige社の買収を完了。また2025年Q3中にFDAからRNAシーケンス診断機器「xR IVD」の承認取得、心臓画像AI「Pixel Cardio」と心電図AIの510(k)クリアランス取得といった規制面の前進もあり、プロダクトポートフォリオ強化につながりました。これらは将来の収益拡大につながる布石としてポジティブに捉えられています。
#\5. 証券アナリスト予想に基づく収益性の見通しと長期展望
#Tempus AIは目下急成長フェーズにありつつも、徐々に赤字幅を縮小し黒字化への道筋が見えてきました。市場の証券アナリストたちも同社の収益モメンタムと損益転換点に注目しており、以下のような見通しが示されています。
#- 短期的な収益予想: 2025年は通年で調整後EBITDA黒字化目前となりましたが、GAAPベースの最終黒字化(EPS正転)はなお先と見られています。従来コンセンサスでは2026年も1株あたり-$0.47の赤字予想で、最初のプラスEPSは2027年と見込まれていました。しかし2025年末時点の好業績を受け、黒字化時期は従来予想より1年早まる可能性が指摘されています。実際、経営陣は2026年について売上$15.9億(前年比+25%)・調整後EBITDA $6,500万という社内目標を示しており、これはアナリスト予想(売上$15.7億程度、EBITDA数千万ドル程度)を上回る水準です。2026年にEBITDA黒字幅が大きく拡大し、当期末あるいは2027年には純利益ベースでも黒字転換するシナリオが現実味を帯びています。その背景として、診断事業の採算改善(検査単価上昇等)やデータ事業の高マージン収益が寄与する見通しです。市場では2026年の収益ガイダンス達成により投資ケースのリスクが低減した(黒字化が見えてきた)との評価が出ており、株価ターゲットの引き上げにつながっています。
- アナリストのコンセンサス成長率: 複数のウォール街アナリスト予測の平均では、向こう3~5年間で年間20%前後の売上成長が持続し、それに伴いEPS(1株利益)は年率50%以上の伸びで改善していくと見られています。2025年の+80%成長からは減速しますが、それでも20%以上のトップライン成長は同業平均を大きく上回る高成長です。売上成長が続く一方で費用増加率は抑えられるため、利益レバレッジ効果でEPSの伸びは売上の倍以上となる見込みです。市場予想では2028年前後に明確な黒字定着が図られ、その頃には自己資本利益率(ROE)も約19%に達すると試算されています。これは成熟企業並みの収益力への移行を意味しますが、Tempusの場合はまだ成長フェーズにあるため、黒字化後も利益を再投資して事業拡大を図る可能性が高いでしょう。
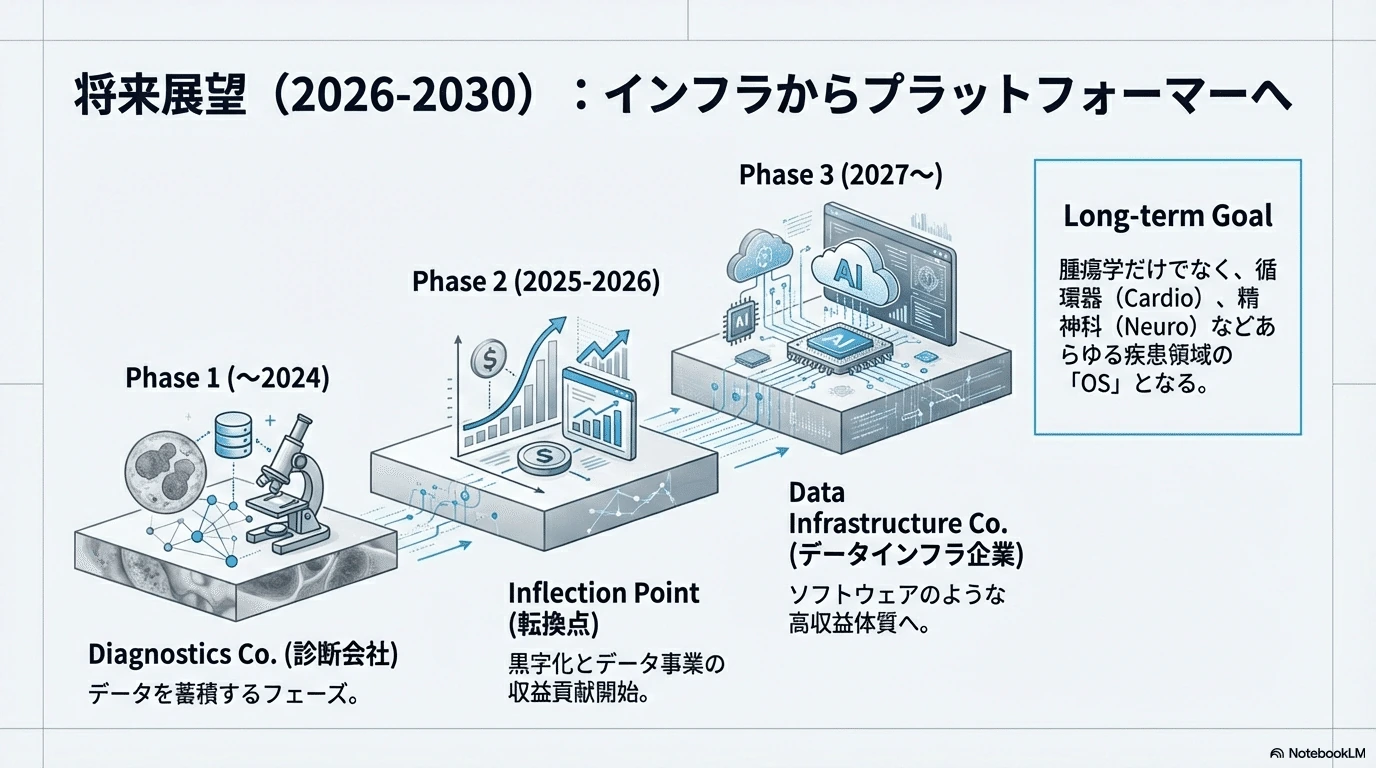
- 長期的な利益規模の可能性: Tempusの長期的な利益ポテンシャルを考える上で、同社がターゲットとする市場規模(TAM: Total Addressable Market)の大きさが重要です。精密医療関連の各市場を見ると、腫瘍学・神経領域のバイオマーカー検査市場だけで約700億ドル、リアルワールドエビデンス(RWE)市場が180億ドル、製薬の治験支援サービス市場が500億ドル規模とも言われます。Tempusはこれら複数領域にまたがるポートフォリオを持つため、仮に将来TAMの数%でもシェアを獲得すれば年間数十億ドルの売上が見込める計算になります。実際、2025年時点で契約残高が$11億に達したことは、製薬業界がデータ活用に本腰を入れ始めた兆候と捉えられ、Tempusが製薬業界のAIインフラ**的な存在として定着すれば持続的な大口収入が期待できます。また診断側でも、がんや遺伝性疾患の個別化医療ニーズは高まる一方で、テストメニュー拡大や海外市場開拓によってさらなる成長余地があります。特に**日本市場ではソフトバンクとの合弁で個別化医療を推進**するとしており、今後グローバルでの展開が軌道に乗れば売上規模拡大に寄与するでしょう。長期的にはデータ・ソフトウェアビジネスの比率が高まることで**利益率も上昇傾向**になると予想されます。診断サービスは依然コストも伴いますが、データライセンスは一度構築したデータセットを繰り返しマネタイズできるため**累積利益を押し上げるモデル**です。Tempus自身、「2018年に解析した7,500名分の患者データがその後6年間で累計約$5,100万のライセンス収入をもたらした」という試算を公表しており、時間の経過とともに1件の検査から得られるライフタイムバリューが大きく伸びていると示唆しています。したがって**長期にはソフトウェア企業に近い高収益体質に移行する可能性もあります。
- 市場評価と投資家見解: 証券アナリストのレーティングでは、Tempus AIは「買い」推奨が優勢です(2026年予想時点で15人中7人がBuy、7人Hold、0人Sell)。目標株価の中央値は$85(現株価から+25%程度)で、強気筋は$100超も視野に入れています。市場では「Tempusは診断会社としてではなく、むしろデータプラットフォーム企業として再評価されつつある」との声もあり、依然高い成長率と早まりつつある黒字化見通しからヘルスケアAIセクターの有力銘柄と目されています。一方で、保守的な見方としては依然として2028年頃まで完全な利益確保に時間を要するとの予測も残っており、実際に安定黒字を達成できるまで株価の変動もあり得ます。いずれにせよ、Tempus AIは**「診断とデータのクロスオーバー領域」で先行者利益を確保した企業であり、長期的にどの程度まで利益規模を拡大できるかは製薬業界・医療業界におけるデータ活用の進展と同社の執行力**にかかっていると言えます。今後も四半期決算や大型契約動向、黒字化タイミングに注目しつつ、その成長ストーリーを追っていく必要があるでしょう。
#
Tempus AI, Inc.: 精密医療におけるAI駆動型「オペレーティングシステム」の包括的分析と将来展望に関する詳細レポート
#エグゼクティブサマリー
#本レポートは、2026年1月28日時点におけるTempus AI, Inc.(以下、Tempusまたは同社)の事業構造、技術的基盤、財務状況、および将来の収益性に関する包括的な調査報告書である。Tempusは、創業者のエリック・レフコフスキー(Eric Lefkofsky)により2015年に設立されて以来、腫瘍学(オンコロジー)を中心とした臨床データと分子データのサイロ化を解消し、データ駆動型の精密医療(プレシジョン・メディシン)を実現するためのインフラストラクチャーを構築してきた 。
#同社は、臨床現場でのゲノム解析サービス(Diagnostics)を通じて膨大な実臨床データ(Real-World Data: RWD)を収集し、それを構造化・解析して製薬企業等にライセンス提供する(Data & Applications)という、独自の「フライホイール(弾み車)」モデルを確立している。このモデルにより、2025年にはAmbry GeneticsおよびPaige.AIの買収を完了し、遺伝性疾患検査やデジタル病理学へと事業領域を大幅に拡大した 。
#財務面において、Tempusは重要な転換点を迎えている。2025年第3四半期には調整後EBITDA(金利・税金・償却前利益)で初の黒字化(150万ドル)を達成し、創業以来の課題であった収益性の証明に成功した 。2026年1月に開催されたJ.P.モルガン・ヘルスケア・カンファレンスにおいて、同社経営陣は2026年通期の売上高見通しを約15.9億ドル、調整後EBITDAを約6,500万ドルとするガイダンスを発表し、持続的な利益成長フェーズへの移行を鮮明にしている 。
#一方で、急速な成長には課題も伴う。2025年にはSpruce Point Capitalによる空売りレポートが公表され、AI関連収益の実態や会計慣行に関する疑義が呈された 。また、日本市場においてはソフトバンクグループとの合弁会社「SB TEMPUS」を通じて事業展開を加速させており、コニカミノルタの精密医療事業を買収するなど、グローバル展開の試金石となる動きを見せている 。
#本稿では、Tempusの技術的優位性、競合環境、法的・規制的リスク、そして創業者レフコフスキーの哲学と企業文化に至るまで、多角的な視点から同社の全貌を解明する。
##
第1部:創業の経緯と企業哲学
#1.1 創業の起源:個人的な体験から生まれた使命
#Tempusの物語は、技術的な野心ではなく、個人的な危機から始まった。シリアルアントレプレナー(連続起業家)としてGroupon(グルーポン)、Echo Global Logistics、InnerWorkingsなどを成功させ、ビリオネアとしての地位を確立していたエリック・レフコフスキー(Eric Lefkofsky)は、2015年頃、妻が乳癌と診断されるという事態に直面した 。
#妻の治療過程において、レフコフスキーは医療システムにおけるデータの断絶に愕然とした。彼がそれまで関わってきた物流やEコマースの世界では、データはリアルタイムで追跡可能であり、意思決定に直結していた。しかし、医療現場では、過去の類似症例のデータ、治療反応性、分子プロファイルといった極めて重要な情報が、紙のカルテや互換性のない電子カルテ(EHR)、病理ラボのサイロの中に埋もれており、医師がそれらを統合的に参照して最適な治療法を選択することが不可能に近い状態にあった 。
#「もし十分な量のデータを集め、深くシーケンス(解析)し、過去の数百万人の患者データとAIを用いて比較できれば、目の前の患者を正しい治療法へと導けるのではないか」という仮説が、Tempus設立の核心的な動機となった 。彼は、19歳の若さで亡くなった娘の友人オリビア(Olivia)の事例なども挙げ、標準治療(Standard of Care)のみに依存することの限界と、データに基づいた個別化医療の緊急性を痛感したと語っている 。
#1.2 「Time(時間)」の哲学と企業文化
#社名の「Tempus」はラテン語で「時間」を意味する。これは、癌患者にとって最も希少で価値のある資源が「時間」であるという認識に基づいている。同社の企業文化を象徴するマニフェスト「It's About Time」には、行動へのバイアス(Bias to Action)、緊急性、そして患者のために一刻も早く解を見つけ出すという道徳的義務感が込められている 。
#レフコフスキーの経営スタイルは、この哲学を反映して極めて強度的である。彼は「週末や平日午後6時以降は働かない」というワークライフバランスの哲学を持つ一方で、勤務時間内における密度とスピードを徹底して追求する 。社員による評価(IndeedやGlassdoor等のレビュー)では、この「スタートアップ的な激しさ」と「崇高なミッション」の間で揺れ動く企業文化が垣間見える。一部のレビューでは「有毒な職場環境(toxic work environment)」や「トップダウンの激しさ」を指摘する声がある一方で、患者の命を救うという目的に対する強いコミットメントや、多様な視点を尊重する姿勢を評価する声も存在する 。
#1.3 経営陣とガバナンス
#Tempusの急成長を支えるのは、テクノロジー業界と医療業界の双方から集められた強力な経営チームである。
#- エリック・レフコフスキー(Founder & CEO): 創業以来、CEOとして全体戦略を指揮。彼の「データを集め、構造化し、有用なものにする」というアプローチは、Groupon等の過去の起業経験で培われたデータプラットフォーム構築のノウハウが基盤となっている 。
- ジム・ロジャース(Jim Rogers, CFO): Grouponで財務要職を歴任した後、2017年にTempusに参画。同社の財務基盤を構築し、IPO(新規株式公開)およびAmbry Genetics等の大型M&Aを主導。2025年第3四半期の初のEBITDA黒字化達成において手腕を発揮した 。
- シェーン・コーリー(Shane Colley, CTO): 元R1 RCMの開発責任者であり、ペタバイト級のデータを処理するTempusの技術インフラを統括する 。
- ケイト・サッサー博士(Kate Sasser, PhD, CSO): チーフ・サイエンティフィック・オフィサーとして、アストラゼネカ等の製薬企業との科学的提携や、創薬ターゲット探索におけるAI活用を推進する 。
取締役会には、元FDA(米国食品医薬品局)長官のスコット・ゴットリーブ(Scott Gottlieb, M.D.)や、CRISPR技術でノーベル化学賞を受賞したジェニファー・ダウドナ(Jennifer Doudna, Ph.D.)といった、規制当局および科学界の超大物が名を連ねており、同社の技術的・規制的戦略に対する信頼性を担保している 。
##
第2部:技術的エコシステムと「オペレーティングシステム」
#Tempusは自社を単なる検査会社ではなく、ヘルスケアにおける「AI対応のオペレーティングシステム(OS)」と定義している。このOSは、物理的なラボでの検査(ウェットラボ)と、計算機科学的なデータ解析(ドライラボ)をシームレスに統合することで機能している。
#2.1 ゲノム診断プラットフォーム(Genomics)
#Tempusの中核事業は、次世代シーケンシング(NGS)を用いた包括的なゲノムプロファイリングである。同社の検査は、単に遺伝子変異を特定するだけでなく、それを臨床データと紐付けることで「コンテクスト(文脈)」を持たせている点に特徴がある。
#2.1.1 Tempus xT:包括的固形癌パネル
#Tempus xTは、同社のフラッグシップ製品である。
#- 技術仕様: 648の遺伝子を対象としたDNAシーケンシングを行い、一塩基バリアント(SNVs)、挿入・欠失(Indels)、コピー数変異(CNVs)を検出する。さらに、全トランスクリプトームRNAシーケンシング(Whole Transcriptome RNA-seq)を標準で併用する 。
- 腫瘍-正常ペア解析(Tumor-Normal Matching): Tempusの大きな差別化要因の一つは、腫瘍組織だけでなく、患者の正常血液も同時にシーケンスする点にある。これにより、生まれつき持っている遺伝子変異(生殖細胞系列変異)と、癌化に伴って生じた変異(体細胞変異)を正確に区別できる。他社の「腫瘍のみ(Tumor-only)」の検査では、この区別が曖昧になり、偽陽性の結果を招くリスクがあるが、Tempusはこのアプローチにより高い特異度を実現している 。
- 臨床的有用性: マイクロサテライト不安定性(MSI)や腫瘍遺伝子変異量(TMB)などのバイオマーカーを測定し、免疫チェックポイント阻害剤の適応判断を支援する。
2.1.2 Tempus xR:全トランスクリプトーム解析
#Tempus xRは、DNA解析だけでは見逃されがちな遺伝子融合(Fusion)やスプライシング異常を検出するためのRNAシーケンシング検査である。
#- 優位性: 臨床データによると、RNAシーケンシングを併用することで、DNA単独では検出困難な融合遺伝子(例:肺癌における特定の融合遺伝子など)を検出し、治療標的となる変異の発見率が約20%向上することが示されている 。
- 規制状況: 2025年9月、xRは体外診断用医薬品(IVD)としてFDAの510(k)クリアランスを取得した。これにより、研究用ではなく臨床診断用としての信頼性と保険償還の確実性が高まった 。
2.1.3 Tempus xF:リキッドバイオプシー
#Tempus xFは、血液(血漿)中の循環腫瘍DNA(ctDNA)を解析する低侵襲な検査である。
#- 用途: 組織生検が困難な場合や、治療経過のモニタリングに使用される。105遺伝子をカバーし、SNVの検出感度は変異アレル頻度(VAF)0.5%以上で98.5%を超える 。
2.1.4 遺伝性疾患検査(Ambry Geneticsポートフォリオ)
#2025年のAmbry Genetics買収により、Tempusは遺伝性癌リスク(BRCA1/2等)や希少疾患の検査ラインナップを獲得した。これにより、「発症リスクの評価(Ambry)」から「発症後の治療選択(Tempus xT/xR)」、「再発モニタリング(Tempus xF)」まで、患者の全旅程(ペイシェント・ジャーニー)をカバーする体制が整った 。
#2.2 AIアルゴリズム(Algos)とデジタル製品
#Tempusは、収集したマルチモーダルデータ(臨床情報+ゲノム+画像)をAIモデルの学習に利用し、新たな診断ツールを開発している。
#2.2.1 循環器領域のAI(ECG-AI)
#Tempusは腫瘍学以外にも進出しており、特に循環器領域でのAI活用が進んでいる。
#- Tempus ECG-AF: 通常の12誘導心電図(ECG)データから、将来(今後12ヶ月以内)の心房細動(AFib)発生リスクを予測するAIアルゴリズム。FDAの510(k)クリアランスを取得済みである。正常洞調律の心電図からも微細な特徴を検出し、脳卒中の原因となる隠れた心房細動の早期発見を支援する 。
- Tempus ECG-Low EF: 左室駆出率(LVEF)が40%以下に低下している兆候を検出し、心不全のリスクを評価するAI。これもFDAクリアランスを取得している 。
2.2.2 デジタル病理学(Paige Predict)
#2025年のPaige.AI買収を経て、2026年1月にPaige Predictがローンチされた。
#- 機能: H&E染色された病理スライド画像(デジタル画像)をAIが解析し、遺伝子変異やバイオマーカーの発現を予測する。
- 意義: 組織検体が微量で遺伝子検査(NGS)が不可能な場合(QNS: Quantity Not Sufficient)でも、画像解析だけで治療方針のヒントを得ることができる画期的なツールである。これにより、高価で時間のかかるウェットラボの検査を待たずに、予備的なスクリーニングが可能となる 。
2.2.3 生成AIアシスタント(Tempus One)
#Tempus Oneは、2023年に導入され、その後も進化を続けている臨床医向けのAIアシスタントである。
#- 機能: 電子カルテ(Epic等)やTempus Hub内で動作し、医師が自然言語(音声またはテキスト)で質問することで、患者の臨床履歴の要約、適切な治験の検索、最新のガイドラインに基づいた治療選択肢の提示を行う。
- 技術: 大規模言語モデル(LLM)を活用し、非構造化データ(医師の自由記述ノートなど)を解析して構造化する。これにより、従来は手作業で行われていたデータ入力や検索の時間を大幅に削減する 。
2.2.4 免疫療法予測スコア(IPS)
#2026年初頭に発表された**IPS(Immune Profile Score)**は、DNAおよびRNA解析から得られる複数のバイオマーカーを統合したアルゴリズム検査である。
#- 優位性: 従来の単一バイオマーカー(TMBやPD-L1)と比較して、免疫チェックポイント阻害剤(ICI)の効果予測精度が高いことが示されている。特に、従来の指標では「効果なし」と判断されるような患者群(例:マイクロサテライト安定性の結腸直腸癌)の中に、実は免疫療法が効く可能性のある患者(約13%)が存在することを特定できる能力を持つ 。
#
第3部:ビジネスモデルと競争優位性
#3.1 「フライホイール」モデルの構造
#Tempusのビジネスモデルは、診断事業とデータ事業が相互に強化し合う「フライホイール」構造にある。
#- データの獲得(Diagnostics): 医師に対して、最高水準のゲノム検査を提供する。ここでは利益率を犠牲にしてでもシェアを獲得し、質の高いデータを収集することを優先する場合がある。
- データの統合(Aggregation): 検査で得られたゲノムデータに、提携病院から得られる電子カルテの臨床データ、病理画像を紐付ける。
- 価値の創出(AI & Insights): 蓄積されたマルチモーダルデータ(350ペタバイト以上)を用いてAIモデルを学習させ、新たな知見(インサイト)を生み出す 。
- 収益化(Data Licensing): 製薬企業に対し、創薬ターゲットの探索、治験デザインの最適化、合成対照群(Synthetic Control Arms)の作成のためにデータをライセンス提供する。この事業は限界利益率が極めて高い 。
- 再投資(Reinvestment): データ事業で得た高収益を、診断技術の向上や新たなAI開発に再投資し、さらに多くの医師と患者を惹きつける。
3.2 競合他社との比較と優位性(Moat)
#Tempusの最大の強み(Moat)は、データの「マルチモーダル性」と「結合性(Pairing)」にある。
#特徴Tempus AIFoundation Medicine (Roche)Guardant HealthFlatiron Health (Roche)強みゲノム + 臨床 + 画像の統合ゲノム解析(組織)のパイオニアリキッドバイオプシーのリーダー腫瘍領域のEHRデータデータ構造400万以上のゲノムと臨床記録が患者単位で紐付いているゲノムデータは豊富だが、詳細な縦断的臨床データとの紐付けは限定的血液データ中心。組織・臨床データの統合は発展途上臨床データは最強だが、自社でシーケンスを行わないため詳細な分子データが不足事業モデル診断ラボ × データプラットフォーム主に診断サービスの販売主に診断サービスの販売データのライセンス販売
#多くの競合が「ゲノムだけ(Guardant)」や「カルテだけ(Flatiron)」に強みを持つのに対し、Tempusはそれらを一人の患者の中で完全に統合している点が決定的に異なる。AIモデルの学習には、「どのような遺伝子変異を持っていたか(入力)」だけでなく、「その結果、薬が効いたのか(出力/正解ラベル)」が必要であり、Tempusはこの両方を大規模に保有している 。
#3.3 ネットワーク効果
#現在、米国の腫瘍専門医の約60%、アカデミック医療センターの約65%がTempusのネットワークに接続されている 。この高い普及率は、後発企業が参入する際の高い障壁となる。医師はすでにTempus Hubをワークフローに組み込んでおり、スイッチングコストが発生するためである。
##
第4部:財務分析と2026年以降の展望
#2026年1月28日現在、Tempusは財務的に劇的な改善局面にある。
#4.1 2025年度の財務実績(速報値およびQ3実績)
#2025年第3四半期(Q3)において、Tempusは創業以来の悲願であった**調整後EBITDAの黒字化(150万ドル)**を達成した 。これは、単なる売上拡大だけでなく、コスト規律の徹底と高利益率なデータ事業の成長によるものである。
#- 2025年通期売上高(速報値): 約12.7億ドル(前年比約83%増) 。
- セグメント別成長:
- Genomics(診断): Ambry買収効果もあり、Q4では前年同期比約121%増の急成長。
- Data & Applications(データ): Q4で前年同期比約25%増、通期では約31%増。特筆すべきは、既存顧客からの売上維持率(Net Revenue Retention)が約126%に達しており、製薬企業がTempusのデータを継続的かつ拡大して利用していることを示している 。
4.2 2026年のガイダンスと利益構造の転換
#2026年1月に開催されたJ.P.モルガン・ヘルスケア・カンファレンスにて、CFOのジム・ロジャースは以下の強力なガイダンスを提示した。
#指標2026年ガイダンス備考売上高約15.9億ドル前年比約25%増。オーガニック成長とAmbryの完全寄与による。調整後EBITDA約6,500万ドル2025年の約500万ドル(予想)から10倍以上の拡大。
#収益性向上のメカニズム: Tempusは、粗利益(Gross Profit)の増加分のうち、「3分の2を事業への再投資(R&Dや販売促進)に回し、3分の1を利益(EBITDA)として計上する」という規律ある資本配分方針を打ち出している 。これにより、成長を犠牲にすることなく、着実に利益率を改善させる計画である。
#アナリストの予測では、2028年には売上高が30億ドル規模に達し、EBITDAマージンは20〜25%(約6億〜7.5億ドル)に拡大すると見込まれている 。
#4.3 アナリスト評価と市場の反応
#2026年1月時点での株価は65ドル〜70ドル近辺で推移しており、時価総額は約120億ドルである。アナリストの平均目標株価は約87ドルであり、現在の株価水準から約30%の上昇余地が見込まれている 。 強気派(Bull)の根拠は、データ事業の高い参入障壁と黒字化への明確な道筋にある。一方、弱気派(Bear)や空売り筋は、依然としてGAAPベースでの赤字(株式報酬費用や償却費を含む)が続いていることや、バリュエーションの高さ(PSR 7倍以上)を懸念材料としている 。
##
第5部:戦略的拡大と日本市場への進出
#5.1 日本市場における「SB TEMPUS」の展開
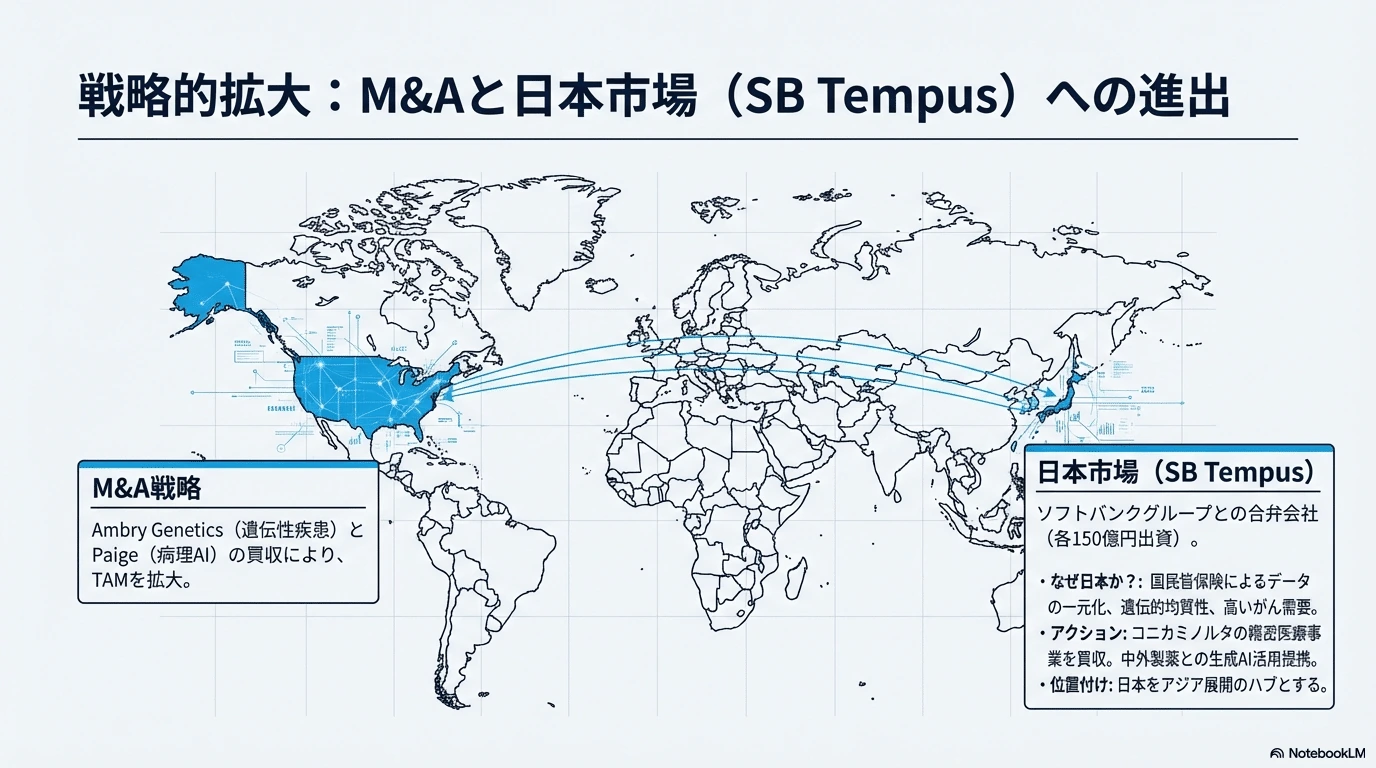
#Tempusにとって、日本は米国に次ぐ最重要の戦略市場である。2024年、ソフトバンクグループと折半出資(各150億円、計300億円)で合弁会社**「SB TEMPUS(SBテンパス)」**を設立した 。
#- なぜ日本か: 日本は国民皆保険制度により医療データが比較的一元化されやすく、かつ単一民族としての遺伝的均質性があるため、高品質なデータベース構築に適している。また、高齢化社会であり、癌治療の需要が極めて高い。
- コニカミノルタの精密医療事業買収: 2025年、SB TEMPUSはコニカミノルタの国内精密医療子会社(コニカミノルタREALM)を買収し、「GenMine Labs」として再編した。これにより、日本国内における遺伝子検査のラボ機能と、既存の病院ネットワークを一挙に獲得した 。
- 中外製薬との提携: 2025年1月、中外製薬、ソフトバンク、SB Intuitionsとの間で、生成AIを用いた臨床開発プロセスの革新に関する覚書を締結した。日本の製薬大手との連携も加速している 。
5.2 M&A戦略:Ambry GeneticsとPaige
#- Ambry Genetics(2025年完了): この買収により、Tempusは遺伝性癌検査のリーダーとなり、売上規模を倍増させた。財務的には、Ambryの安定したキャッシュフローがTempusの成長投資を支える構造となっている 。
- Paige.AI(2025年完了): デジタル病理学のパイオニアであるPaigeの買収は、将来的に病理画像診断がAI化されることを見越した先行投資である。Paige Predictのローンチは、この買収が早期に製品シナジーを生んでいることを証明している 。
#
第6部:リスク要因と論争
#6.1 Spruce Point Capitalによる空売りレポート
#2025年、著名な空売りファンドであるSpruce Point CapitalがTempusに関する批判的なレポートを発表した 。
#- 主な主張:
- 「AIウォッシング」: TempusはAI企業を自称しているが、収益の大半は従来の検査会社と同じく低マージンの検査料によるものであり、AIによる収益は極めて少ない。
- 会計上の疑義: Medicareへの請求コード(81479:未分類の検査コード)の多用や、関連当事者取引(ソフトバンクとのJVなど)による収益の嵩上げの疑い。
- 経営者の過去: レフコフスキーが過去に創業したGrouponなどで、上場後に株価が低迷した実績を挙げ、ガバナンスへの懸念を表明。
- 会社側の反論と現状: Tempus側は、データ事業の売上が急速に成長していること(Q3で38%増)や、FDA承認を取得したAI製品(ECG-AF等)の実績を強調している。市場は一時的に反応したが、その後の好決算により株価は回復基調にある 。
6.2 データプライバシーと規制
#患者データの二次利用(製薬会社への販売)は、Tempusのビジネスの根幹であるが、同時に最大のリスクでもある。プライバシー規制の強化や、AI倫理に関する新たな法規制が導入されれば、データアクセスのコストが増加する可能性がある。Tempusは、データの匿名化(de-identification)プロセスを徹底し、HIPAA等の規制を遵守しているが、社会的な受容性は常に注視が必要である。
#6.3 償還(Reimbursement)リスク
#新しい検査(特にxRやリキッドバイオプシー)が公的保険(Medicare)や民間保険の適用を受けられるかどうかは、収益に直結する。FDA承認を取得することで保険適用の確度は高まるが、保険者(Payer)との交渉が難航すれば、検査を行っても収益にならないリスクがある 。
##
結論:2026年以降の展望
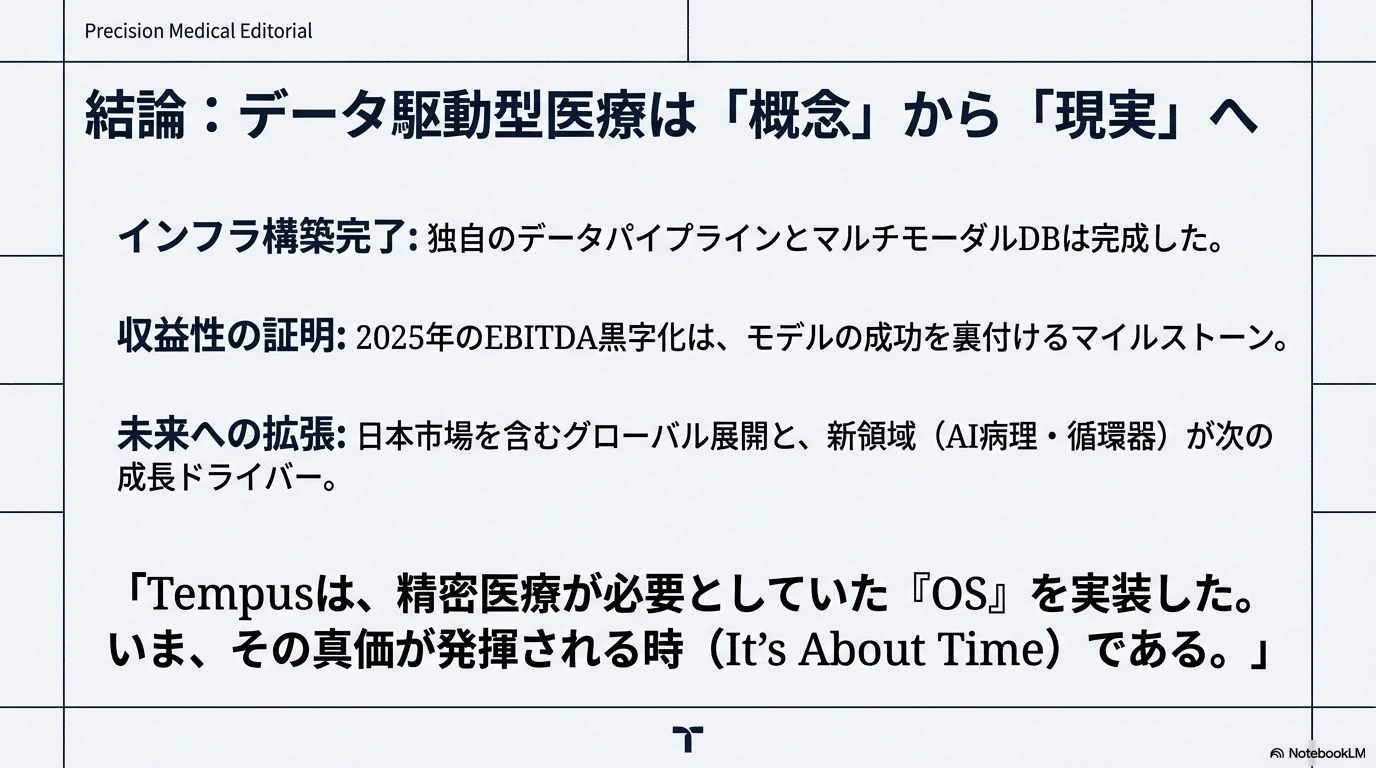
#Tempus AIは、単なる検査会社から、医療データのインフラ企業へと脱皮することに成功しつつある。2026年は、同社にとって「収益性の証明(Proof of Profitability)」の年となるだろう。
#投資家と業界関係者が注目すべきポイント:
#- AI製品のマネタイズ: Tempus OneやPaige Predict、ECG-AIといった純粋なAI製品が、単なる「おまけ」ではなく、独立した収益源として育つかどうか。
- 日本市場の立ち上がり: SB TEMPUSが日本でどれだけのスピードで病院ネットワークを広げられるか。成功すれば、他のアジア諸国への展開モデルとなる。
- 製薬企業のR&D予算: Tempusの高収益データ事業は、製薬企業のR&D支出に依存している。マクロ経済環境の変化による製薬企業の予算縮小はリスク要因である。
創業者の個人的な悲劇から始まったTempusは、今や世界の精密医療を支える巨大なエコシステムへと成長した。「It's About Time」という理念の通り、同社は癌治療における「時間」との戦いに、データとAIという武器で挑み続けている。2026年にEBITDA 6,500万ドルという目標を達成できれば、その持続可能性に対する市場の疑念は払拭され、ヘルスケア×AIの筆頭銘柄としての地位を不動のものにするだろう。
##
1
#
2
#
3
#
4
#
5
#
6
#
7
#
8
#
9
#
10
#
11
#
12
#
13
#
14
#
15
#
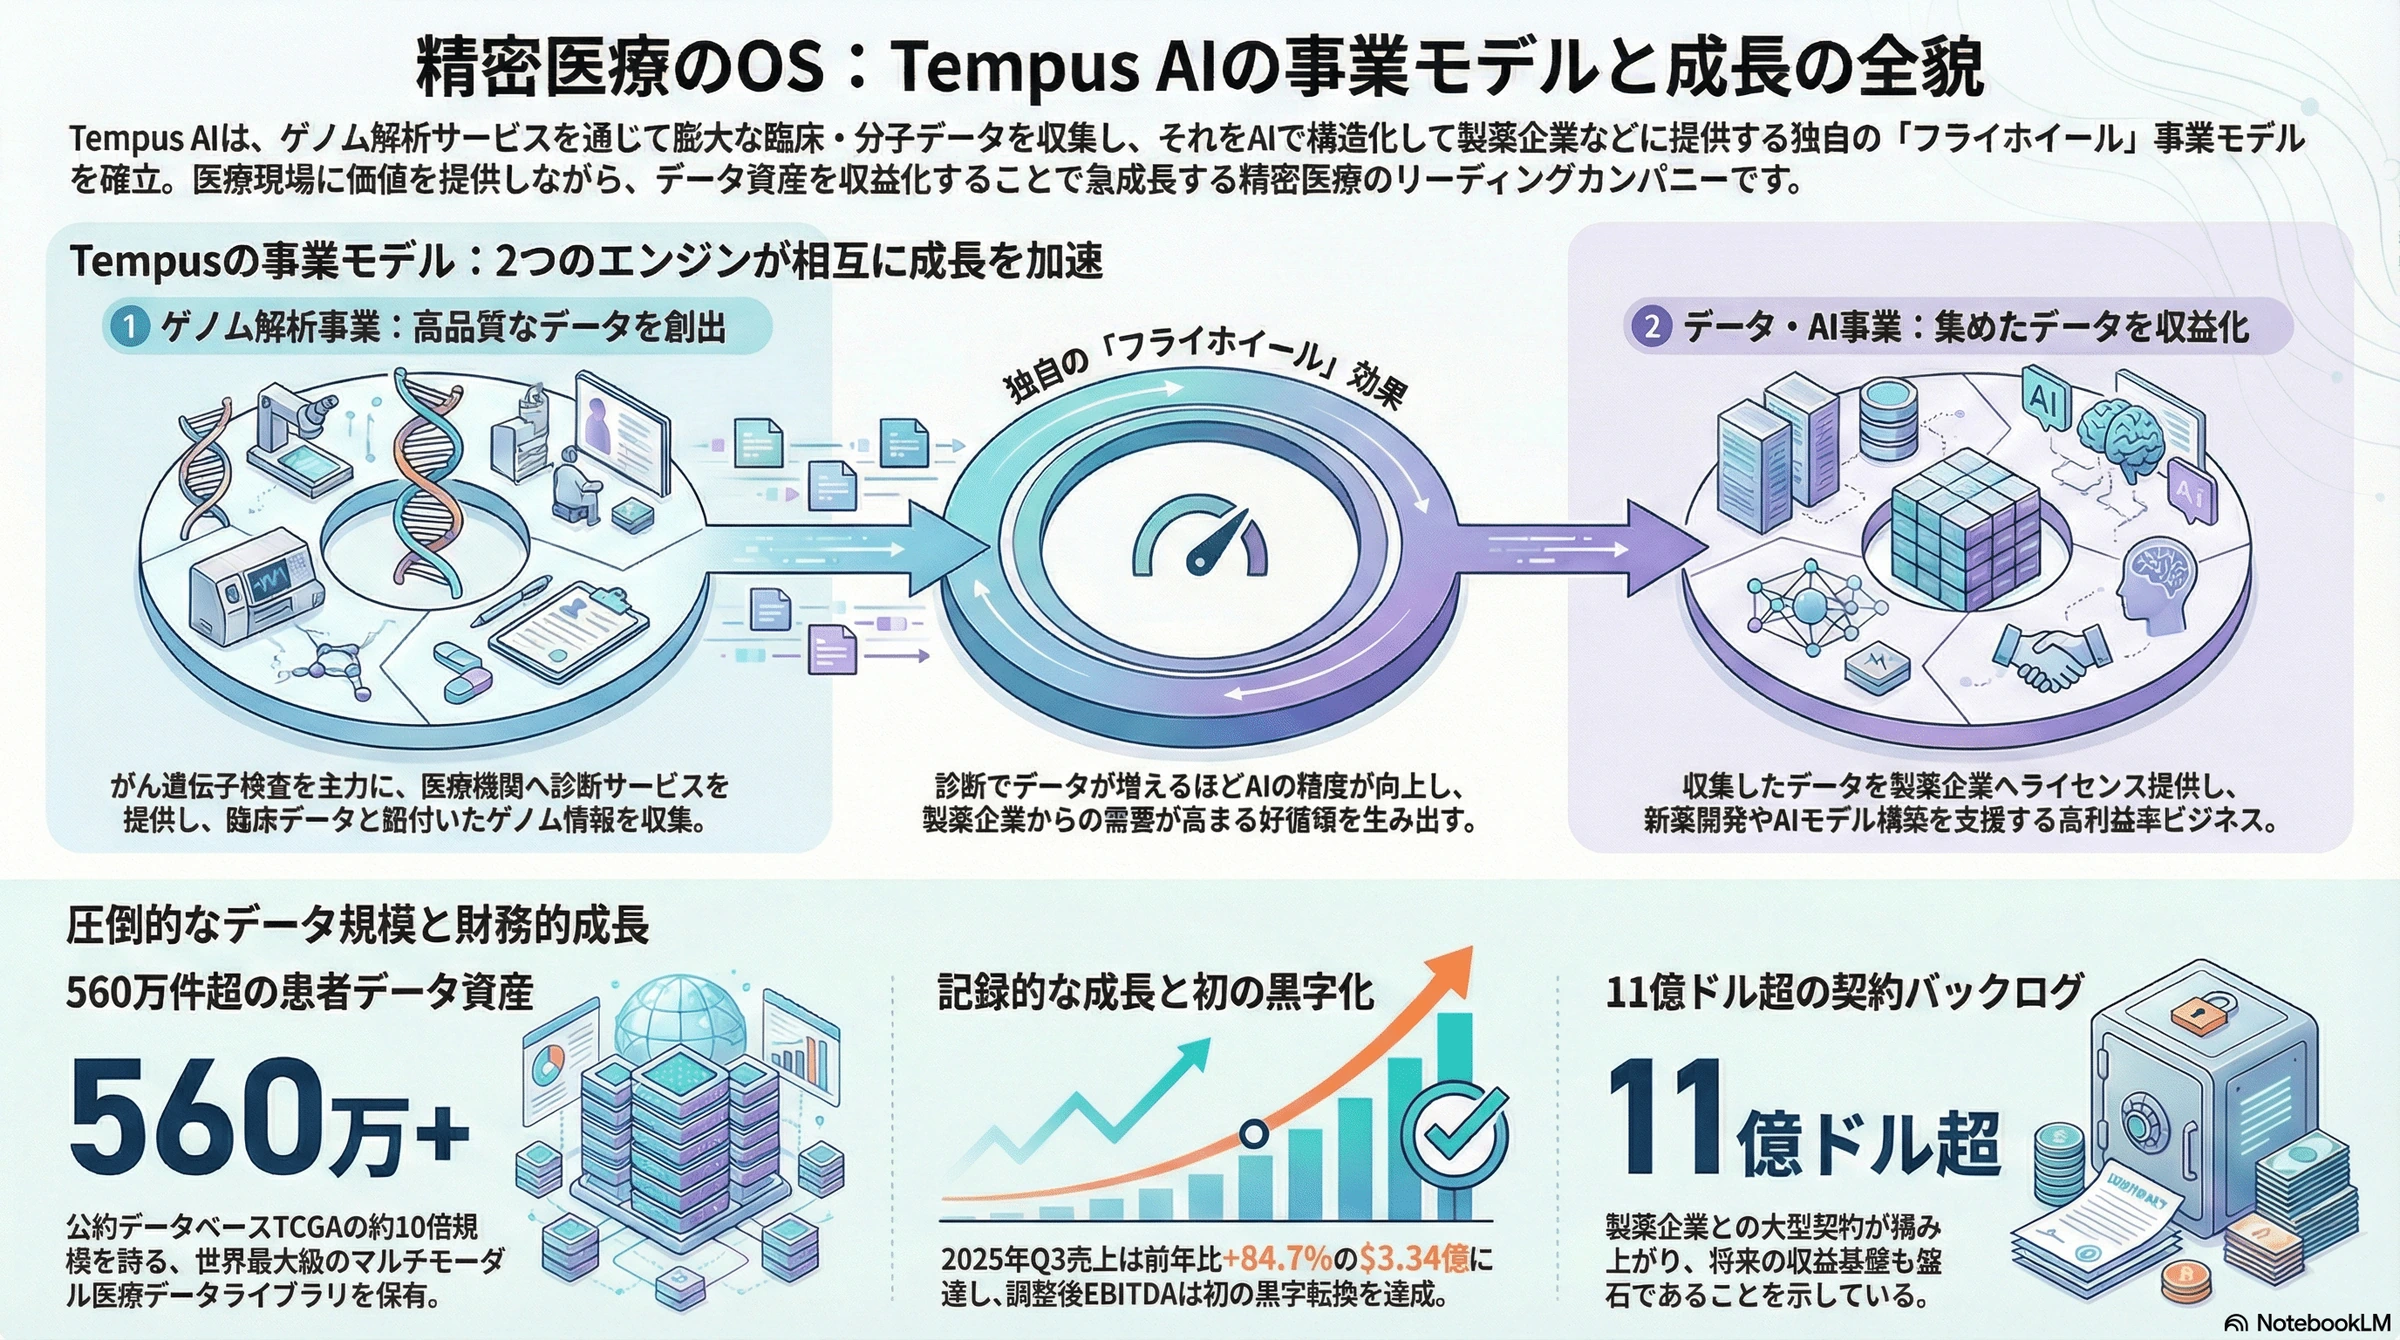
notebooklm、音声概要、スライド、インフォグラフィック
#サムネはpixaisunflowerモデルとnanobananapro
#