フアン氏の「五層のケーキ理論」から見るAI時代のエネルギー層
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
8fad668926a30c5acfd6f76166f860394b71b7183f85f8dc1d494efce2ac28b5- 保存版のSHA-256
b5309f83f38462a7c203c1c6e08d9254d21cae9215633e26e5204de70686e739
外部証明の最終検査結果は詳細を開くと表示します。
フアン氏の「五層のケーキ理論」から見るAI時代のエネルギー層
#米中比較、Northern Virginia、そして電力ボトルネックを握る企業群
#NVIDIAのジェンスン・フアン氏が語る「AIは五層のケーキである」という見方は、AIを単なるモデル競争ではなく、エネルギー、チップ、AIファクトリー、モデル、アプリケーションが積み重なった産業インフラとして捉えるものです。彼の表現を借りれば、NVIDIAの仕事は「電子をトークンに変える」ことであり、その最下層には必ず電力がある。どれだけGPUが高性能でも、どれだけモデルが賢くても、最下層のエネルギーが詰まればAIファクトリーは動きません。
#この記事では、その五層の中でも最下層であるエネルギー層に焦点を当てます。米国と中国の電力・データセンター環境を比較し、米国AIインフラの心臓部であるNorthern Virginiaの重要性を整理したうえで、GE Vernova、Siemens Energy、NextEra、Dominion、Southern、Duke、AEP、Entergy、Constellation、Vistra、Talen、NRGといった企業が、それぞれどのボトルネックを握っているのかを解説します。
##
\1. AI時代の電力は「コスト」ではなく「生産能力」になる
#従来のIT企業にとって、電力は主にコストでした。サーバーを動かすための費用であり、クラウド事業の原価の一部でした。しかし生成AI時代には、電力の意味が変わります。
#AIデータセンターでは、電気がGPUに入り、GPUが計算し、そこからトークン、画像、コード、設計案、創薬候補、ロボット制御、エージェントの判断が出てきます。つまり電力は、単なる経費ではなく、知能を生産するための原材料になります。
#ここで重要なのは、電力には二つの見方があることです。
#ひとつは、TWh、つまり年間でどれだけ電気を使うかです。もうひとつは、MW/GW、つまり特定地点で同時にどれだけの電力を引き込めるかです。AIデータセンターの本当の詰まりは、しばしば年間電力量ではなく、「この土地に500MW、1GW、2GWをいつ接続できるのか」という瞬間容量と接続時期にあります。
#1GWのAIデータセンターがほぼフル稼働すれば、単純計算で年間約8.76TWhを消費します。さらに冷却、UPS、電源変換、ネットワーク機器を含めると、施設全体ではIT負荷以上の系統接続が必要になります。AIファクトリーは、もはや一つの工場や都市に匹敵する電力需要を持つ存在になりつつあります。
##
\2. 米中比較:電力総量は中国、AIデータセンター集積は米国
#米中を比較すると、まず電力総量では中国が圧倒的です。中国の2025年の電力消費は10.4兆kWh、つまり約10,400TWhに達し、初めて10兆kWhを超えました。これは米国の2倍超の規模です。(State Council of China)
#一方、米国の2025年電力消費は4,195 billion kWh、つまり約4,195TWhで、EIAはこれが2026年に4,248TWh、2027年に4,379TWhへ増えると見ています。需要増の大きな要因として、AIデータセンター、暗号資産、暖房・輸送の電化が挙げられています。(Reuters)
#つまり、国全体の電力総量では中国が米国の約2.5倍です。しかしデータセンター電力に限ると、現時点では米国が中心です。IEAは、2024年の世界データセンター電力消費において、米国が45%、中国が25%、欧州が15%を占めたとしています。また世界のデータセンター電力消費は2030年に約945TWhへ倍増すると予測されています。(IEA)
#ここに米中の違いがあります。
#中国は、電力総量、再エネ増設、送電網の国家的整備で強い。中国は2025年だけで風力・太陽光を430GW超増設し、累計の系統接続済み風力・太陽光容量は1.84TWに達しました。これは中国の総発電設備容量の47.3%に相当します。(State Council of China)
#さらに中国のState Gridは、2026〜2030年に4兆元、約5740億ドルを送電網へ投資する計画です。西部の電力を東部へ送る高圧送電、配電網強化、都市・農村の系統増強などを進める構想です。(Reuters)
#一方の米国は、NVIDIA、AMD、Google、Amazon、Microsoft、Meta、OpenAI、Anthropic、Oracle、CoreWeaveなどのAIデータセンター・クラウド・モデル企業が集まっています。つまり米国は、電力総量では中国に劣るが、最先端チップ、クラウド、モデル、AIファクトリー密度で強いという構造です。
##
2-補足:フアン氏の対中チップ輸出論と、米中AIパンケーキの分岐
#この米中比較で重要なのは、エネルギーだけではありません。フアン氏の五層のケーキ理論では、AI産業は「エネルギー、チップ、AIファクトリー、モデル、アプリケーション」の五層で成立します。したがって、米中AI競争は単に「GPUを売るか売らないか」ではなく、どちらの国のAIスタック上で、世界の開発者・モデル・クラウド・アプリが動くのかという標準争いでもあります。
#フアン氏の主張をかなり単純化すれば、米国は最先端を国内に残しつつも、前世代チップや性能を抑えたチップは中国に売り、中国市場でも正面から競争した方がよいというものです。なぜなら、中国を完全に締め出せば、中国の開発者、AI企業、クラウド企業、オープンモデルがHuawei Ascend、CANN、SMIC、CXMTといった中国独自の技術スタックへ最適化されていくからです。短期的には中国の計算能力を抑えられても、長期的にはNVIDIA/CUDAを中心とする米国AIスタックが、中国市場と、その周辺国・新興国市場から押し出される可能性がある。
#実際、対中AIチップ輸出では、「売る」「売らない」「条件付きで売る」「そもそも中国側が買わない」という揺れが何度も起きてきました。米国側はH100やA100を止め、H20のような中国向け制限版を認めたり、さらにH200級についても条件付きで販売余地を探ったりしています。しかし中国側から見れば、一度でも「米国は必要な時にチップを止める」と学習してしまえば、NVIDIAを国家AI基盤の中核に置くことは危険になります。たとえH200が買える局面が来ても、次の政権、次の規制、次の安全保障判断で再び止まるかもしれない。そう考えれば、中国政府がHuawei、SMIC、CXMT、国内クラウド、国産AIフレームワークを育てる方向へ進むのは自然です。
#この意味では、フアン氏の理論はかなり正しかったとも言えます。中国市場を完全に切り離せば、中国は米国スタックへの依存を減らすため、多少効率が悪くても自国製AIスタックへ移行します。そして一度モデル、クラウド、アプリ、開発者教育、最適化ツールが中国製スタックに寄り始めると、それは単なる代替品ではなく、別のAI経済圏になります。
#この中国内製スタックが脅威なのは、中国国内だけで閉じない可能性があるからです。中国はすでにオープンモデル、低コスト推論、産業AI、EV、ロボット、通信インフラ、監視・行政システム、製造業実装で強みを持っています。もしDeepSeek、Qwen、Kimi、GLMのような中国系モデルが、Huawei Ascendや中国製クラウド上で最適に動くようになり、その組み合わせが東南アジア、中東、アフリカ、南米などへ輸出されれば、米国から見れば「CUDAで動く世界」ではなく、「中国製AIスタックで動く世界」が一部に形成されることになります。
#これは、五層のパンケーキ理論で見ると非常に大きな意味を持ちます。米国のAIパンケーキは、NVIDIA/AMD/Google TPU/AWS Trainium、TSMC、HBM、AWS/Azure/GCP/OCI、OpenAI/Anthropic/Google/Meta、SaaS/エージェント経済圏を中心にしています。一方、中国のAIパンケーキは、State Gridの巨大電力、Huawei Ascend、SMIC、CXMT、Alibaba/Tencent/Huawei Cloud、DeepSeek/Qwen/Kimi/GLM、製造業・EV・ロボット・行政実装を中心に組み上がりつつあります。
#現時点では、最先端チップ、CUDA、クラウド、最上位モデル、グローバルSaaSでは米国が優位です。しかし中国は、電力総量、再エネ・送電網の国家動員力、国内市場、製造業実装、国産代替への強制力で強い。つまり米国は「高密度・高効率な知能の工場」を作り、中国は「巨大な電力と製造業の身体にAIを流し込む」方向へ進んでいます。
#そのため、対中チップ輸出問題の本質は、単に「H200を売れば危険か、安全か」ではありません。より深い問題は、中国を米国AIスタック内に残すのか、それとも中国独自の五層パンケーキを完成させる方向へ追いやるのかです。
#もちろん、最上位チップを無制限に売れば、中国の軍事・サイバー・監視・AI研究能力を押し上げるリスクがあります。一方で、完全に売らなければ、中国は国産化をさらに加速し、将来的には米国スタックとは別のAI標準圏を作る可能性があります。ここに、フアン氏の主張の難しさがあります。
#つまり、米国の安全保障担当者は「短期的な能力移転」を恐れ、フアン氏は「長期的なエコシステム喪失」を恐れている。 この二つは矛盾しているようで、実はどちらも正しいのです。
#そして今の段階では、すでに一部は手遅れになりつつあります。中国はもうNVIDIAを「いつでも買える中立的な供給元」とは見ていません。買えるなら使うが、依存はしない。H200級が一部売れる局面が来ても、それは中国AI基盤の中核をNVIDIAへ戻すというより、国産化までの不足分を埋める限定輸入になる可能性が高い。
#この構図を踏まえると、米中AI競争は「GPU性能比較」ではなく、五層のパンケーキ同士の競争として見るべきです。
#**米国は、最先端チップとクラウドとモデルで勝つ。 中国は、電力総量と製造業実装と国産代替で追う。 そして両者の分岐点に、チップ輸出規制とエネルギー層の制約がある。**
#AI時代の覇権は、最上位モデルを一つ作った国ではなく、エネルギーからアプリケーションまで五層をまとめて回せる国が握ることになります。
##
\3. 中国のエネルギー層:量と国家動員力は強いが、効率の壁がある
#中国の強みは、第一に電力総量です。第二に、再エネと送電網の建設速度です。第三に、国家主導で電力、データセンター、産業政策、国産チップをまとめて動かせることです。
#中国は、最先端GPUでは米国・台湾・韓国の連合に遅れています。Huawei Ascend、SMIC、CXMTは急速に伸びていますが、NVIDIA Blackwell、AMD MI300/MI350、TSMC先端ノード、SK hynixやMicronのHBM3E/HBM4の組み合わせには、まだ効率面で差があります。
#しかし、フアン氏の五層理論で見ると、中国は第2層のチップ効率で劣っても、第1層の電力と第3層の大規模クラスタで補おうとします。つまり、高効率な最先端チップが少ないなら、より多くの電力とより多くの国産チップを並べるという戦略です。
#ただし、これは万能ではありません。電力を大量に使えば、同じトークンを出すためのコスト、発熱、冷却、ラック面積、ネットワーク複雑性が増えます。中国の本当のボトルネックは、電力そのものよりも、電力をどれだけ効率よく知能へ変換できるか、つまりチップ効率、HBM、ネットワーク、ソフトウェア最適化にあります。
##
\4. 米国のエネルギー層:発電量より「接続」が詰まる
#米国の電力問題は、「電気が全くない」という話ではありません。むしろ問題は、AIデータセンターが必要とする場所に、必要な時期までに、必要な容量を接続できないことです。
#米国ではデータセンター、EV、製造業回帰、再エネ、蓄電池が同時に電力網を圧迫しています。特に深刻なのが変圧器不足です。Reutersによると、米国では2019年以降、発電所昇圧用変圧器の需要が274%、変電所用変圧器の需要が116%増え、変圧器価格は5年で約80%上昇し、大型品の納期は最大4年に延びています。(Reuters)
#さらに、AIブームにより一部データセンターは1GW超の電力を必要とし、米国では46施設が自前のガス火力発電所を計画しているとも報じられています。PJMでは将来60GW規模の不足が懸念され、ERCOTでは226GW超の新規データセンター接続リクエストが押し寄せているとされています。(Reuters)
#つまり米国では、GPUとモデルは強いが、最下層のエネルギーで次のような詰まりが起きています。
#発電所を作れるか。 送電線を引けるか。 変電所を増やせるか。 大型変圧器を調達できるか。 ガスタービンを確保できるか。 州規制当局が料金転嫁を認めるか。 住民がデータセンターと送電線を受け入れるか。 そして、AI企業が望む速度で接続できるか。
#ここが、AI時代の米国エネルギー層の本質的ボトルネックです。
##
\5. Northern Virginia:AIファクトリー時代の米国電力ストレステスト地点
#米国のエネルギー層を語るうえで、最も重要な地域の一つがNorthern Virginiaです。特にLoudoun CountyのAshburn周辺、いわゆるData Center Alleyは、世界最大級のデータセンター集積地です。
#CBREによると、Northern Virginiaのデータセンター在庫は2025年末時点で4,039.6MWに達し、前年比37%増となりました。2025年だけで1GW超の新規容量が供給されたにもかかわらず、空室率は0.5%という極端な低水準です。(CBRE)
#この地域の重要性は、単にデータセンターが多いことではありません。Northern Virginiaは、初期インターネットの交換点、政府・防衛・通信、AOL、Equinix、クラウド、ハイパースケーラーが積み重なってできた、インターネットとクラウドの歴史的中枢です。
#AI時代になると、この地域の意味はさらに変わります。以前は「インターネットの交通結節点」でしたが、今は電力をトークンへ変えるAIファクトリー地帯になっています。Microsoft、Amazon、Google、Meta、Oracle、CoreWeaveなどのクラウド・AI企業にとって、Northern Virginiaはネットワーク密度、顧客接続、既存クラウド基盤の点で非常に重要です。
#ただし成功しすぎた結果、電力網が限界に近づいています。Dominion Energyは2026年3月時点で、約51GWのデータセンター容量を契約済みと報じられています。これは現在すべてが稼働している電力需要ではなく、将来接続を含む契約・パイプラインですが、それでも既存電力網の設計思想を大きく超える規模です。(Reuters)
#Northern Virginiaは、AI時代の米国にとって、電力接続、送電、変圧器、住民合意、料金設計、公益規制が一気に表面化している場所です。AI産業の成長がどこで物理インフラにぶつかるのかを示す、最前線の地域だと言えます。
##
\6. エネルギーの基本仕組み:AIデータセンターまで電気はどう届くのか
#AIデータセンターに電力が届くまでには、複数の層があります。
#まず発電所があります。天然ガス、原子力、石炭、水力、風力、太陽光、蓄電池などが電気を作ります。次に、発電所の電気を高電圧に変換する昇圧変圧器があります。そこから高圧送電線を通じて長距離送電され、需要地近くの変電所で電圧を下げます。さらに配電網や専用線を通じて、データセンターの受電設備へ入ります。
#データセンター内では、さらに変圧、開閉装置、UPS、バッテリー、発電機、配電盤を経て、サーバーラックに電力が届きます。GPUラックでは電気が計算に変わり、同時に大量の熱が出ます。その熱を液冷、空冷、チラー、冷却塔、熱交換器で処理します。
#つまり、AIデータセンターの電力ボトルネックは一か所ではありません。
#発電所が足りない。 送電線が足りない。 変圧器が足りない。 ガスタービンの納期が長い。 系統接続の審査が遅い。 冷却水が足りない。 住民反対で許認可が遅れる。 電気料金の負担を誰が持つかで揉める。
#このすべてが、AIの最下層の「エネルギー層」です。
##
\7. ボトルネックを握る企業群:役割はまったく違う
#AI電力テーマでは、多くの企業が一括りに語られます。しかし実際には、それぞれ握っているボトルネックが違います。
#GE Vernova / Siemens Energy:電力機器のボトルネック
#GE VernovaとSiemens Energyは、電気そのものを売る会社というより、発電所・送電網・変電所を作るための機器を供給する会社です。
#GE Vernovaは、AIデータセンター需要によるガスタービン、グリッド機器、電化設備の需要増を受け、2026年見通しを引き上げ、受注残は1,630億ドルに達し、2027年までに2,000億ドルへ達する見通しを示しています。(Reuters)
#このグループが握るのは、AI電力インフラの「部品」です。発電所を作るにもガスタービンが必要です。送電網を増やすにも変圧器と開閉装置が必要です。変電所を作るにも電力機器が必要です。
#NVIDIAでいうなら、GE VernovaやSiemens Energyは、AI電力版のHBMやCoWoSに近い存在です。どの電力会社が勝っても、どのデータセンターが建っても、機器がなければプロジェクトは進みません。
#NextEra Energy:新規電源開発のボトルネック
#NextEra Energyは、再エネ、蓄電池、ガス火力、原子力再稼働、長期PPAを組み合わせて、新しい電源を大規模に開発する会社として重要です。
#Reutersによると、NextEraは2035年までにデータセンター向けに15〜30GWの新規発電能力を追加する可能性を示しています。30GWは非常に巨大な規模であり、AIデータセンターが既存電力網だけでは賄えない段階に入ったことを示しています。(Reuters)
#またNextEraとDominion Energyの統合交渉も報じられており、仮に実現すれば、電源開発力を持つNextEraと、Northern Virginiaの電力ゲートを握るDominionが結びつく構図になります。ただし、これは報道段階であり、成立するとは限りません。(Reuters)
#NextEraの役割は、AI企業に対して「電源を作る」「PPAを組む」「再エネとガスと蓄電池を組み合わせる」ことです。GE Vernovaが設備を作る会社なら、NextEraはその設備を使って電源プロジェクトを組む会社です。
#Southern / Duke / AEP / Entergy:地域電力網のゲートキーパー
#Southern、Duke、AEP、Entergyは、地域ごとの送配電網と規制公益事業を持つ企業です。彼らは、AIデータセンターから見ると、その地域に接続できるかどうかを握るゲートキーパーです。
#Southern Companyは、2026〜2030年の設備投資計画を810億ドルへ引き上げ、Google、Meta、Microsoft、Compass Datacentersなどと10GWの容量契約を持ち、潜在需要は75GWに達すると報じられています。(Reuters)
#Duke Energyは、5年設備投資計画を1,030億ドルへ引き上げ、データセンター向け契約は4.5GW、追加の実現可能な需要パイプラインは9GWとされています。(Reuters)
#AEPは5年投資計画を780億ドルへ引き上げ、2026年1Qだけで7GWの大型電力案件を契約し、2030年までに63GWの追加負荷を見込むと報じられています。特にTexasとOhio、PJM周辺でのデータセンター需要と結びついています。(Reuters)
#Entergyは、MetaのLouisianaデータセンター向けに7基、合計5.2GW超の天然ガス火力を建設する計画を持ち、4年設備投資計画を570億ドルへ33%引き上げています。さらに将来のデータセンター向けに最大12GWの追加パイプラインもあります。(Reuters)
#このグループの本質は、地域独占的な送配電網です。AI企業はクラウドを世界中で提供できますが、データセンターは物理的な土地に建ち、その土地の電力会社に接続しなければなりません。だからSouthern、Duke、AEP、Entergyは、AI電力の「地域ごとの関所」を握っています。
#以下を「7. ボトルネックを握る企業群」の中に、Dominionのような系統接続・送電網企業の役割として追加できます。
#Dominion Energy:系統接続と送電網を握る地域ゲートキーパー
#Dominion Energyのような地域電力会社が握っているのは、発電そのもの以上に、AIデータセンターを電力網へ接続する権利と実行能力です。AIデータセンターは数十MWではなく、数百MWから1GW級の電力を必要とするため、単に「電気を買う契約」を結ぶだけでは稼働できません。送電線、変電所、大型変圧器、開閉装置、配電網、系統安定化、予備電源まで含めて、物理的に接続できる状態を作る必要があります。
#特にNorthern Virginiaのようなデータセンター集積地では、クラウド企業やAI企業がどれだけGPUを調達しても、Dominion側が「この地点にはまだ十分な送電容量がない」「変電所の増強が必要」「接続可能時期は数年後」と判断すれば、AIファクトリーは動きません。つまりDominionは、NVIDIAやOpenAIの上流にある、電力版のラストマイル・ゲートキーパーです。
#この役割は、AI時代にますます重要になります。モデルやGPUは数か月から1年単位で進化しますが、送電線や変電所は数年単位でしか増やせません。大型変圧器も納期が長く、許認可や住民合意も必要です。そのため、AIインフラの成長速度は、最終的には「どれだけ早く電力網へ接続できるか」に左右されます。Dominionのような企業は、発電会社というより、AIデータセンターの稼働開始時期、立地選定、地域拡張の可否を決めるインフラ関所として見るべき存在です。
#Constellation / Vistra / Talen / NRG:既存24時間電源の価値を握る企業
#Constellation、Vistra、Talen、NRGは、独立系発電会社、IPPとして、原子力やガス火力などの既存電源を持つ企業です。AI時代に価値が上がるのは、単なる電気ではなく、24時間、長期、大容量、できれば低炭素の電力です。
#Constellationは、Microsoft向けデータセンター電力供給のため、停止済みのThree Mile Island原子力発電所をCrane Clean Energy Centerとして再稼働させる計画を進めています。FERCの判断が2026年6〜7月にも出る可能性があると報じられています。(Reuters)
#Talen Energyは、Amazon Web Services向けにSusquehanna原子力発電所から最大1,920MWを供給する長期契約を結んでいます。これは、原子力発電所とデータセンターを直接結びつける象徴的な案件です。(Reuters)
#NRG Energyは、LS Powerからの発電資産取得によって発電能力を拡大し、少なくとも1GWのデータセンター電力供給契約を目指していると報じられています。(Reuters)
#このグループは、地域送配電のゲートキーパーというより、既にある発電資産をAI企業へ長期契約で売る企業です。特に原子力は、低炭素で24時間動くため、AIデータセンターにとって非常に価値が高くなっています。
##
\8. エネルギー層のボトルネックを整理する
#AI時代のエネルギー層のボトルネックは、次のように整理できます。
#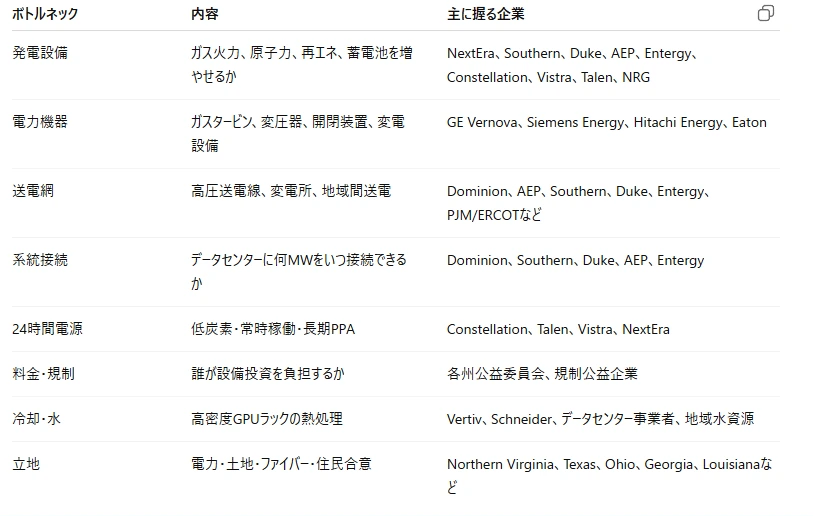
ここから分かるのは、AI電力テーマは「発電会社を買えばよい」という単純な話ではないということです。発電、送電、変電、接続、規制、冷却、料金、地域政治がすべて絡みます。
##
\9. 米国と中国の本質的な違い
#米国と中国の違いを一言で言えば、こうです。
#**米国は、高性能チップとクラウドとモデルは強いが、電力接続の速度がボトルネックになっている。 中国は、電力総量と送電網の国家動員力は強いが、チップ効率とAIクラスタの成熟度がボトルネックになっている。**
#米国は、NVIDIA Blackwell、AMD Instinct、Google TPU、AWS Trainium、OpenAI、Anthropic、Google、Meta、xAI、Microsoft、Amazon、Oracle、CoreWeaveという上層が強い。しかしその上層の成長速度に、発電所、変圧器、送電線、許認可が追いついていません。
#中国は、10.4兆kWh規模の電力消費、430GW超の年次風力・太陽光増設、State Gridによる巨額送電網投資を持っています。しかし最先端チップとHBMで米国・台湾・韓国連合に遅れているため、同じトークンを出すのにより多くの電力とチップ台数が必要になりやすい。
#つまり、米国は少ない電力で多くのトークンを出す高効率型。中国は大量電力と大量インフラで差を埋める総量型です。
##
\10. 結論:AI時代の最下層は、最も物理的で、最も時間がかかる
#AIモデルは数か月で進化します。GPUも1〜2年で世代交代します。ソフトウェアエージェントは週単位で能力を伸ばします。
#しかし、発電所、送電線、変電所、変圧器、原子力、ガスタービン、ガスパイプライン、住民合意、規制承認は、3年、5年、10年の時間軸で動きます。
#ここにAIとエネルギーの最大のズレがあります。
#**AIはソフトウェアの速度で伸びる。 電力はインフラの速度でしか伸びない。**
#フアン氏の五層のケーキ理論が重要なのは、AIをモデルやGPUだけでなく、最下層のエネルギーから見直させる点です。これからのAI競争では、最も賢いモデルを作る会社だけでなく、最も多くの電力を確保し、最も早く接続し、最も効率よく冷却し、最も安定してトークンを生産できる企業・地域・国家が優位になります。
#Northern Virginiaは、その未来を最も早く映している場所です。世界最大級のデータセンター集積地であり、同時に電力網の限界が最初に見え始めた地域でもあります。
#そして、その下ではGE VernovaやSiemens Energyが電力機器を作り、NextEraが新規電源を開発し、DominionやSouthern、Duke、AEP、Entergyが地域電力網を接続し、Constellation、Vistra、Talen、NRGが24時間電源をAI企業へ供給しようとしています。
#AI時代のエネルギー層とは、単なる発電ではありません。
#**発電できるか。 送れるか。 変圧できるか。 接続できるか。 冷却できるか。 規制が通るか。 料金を社会が受け入れるか。 そして、1ワットあたり何個の価値あるトークンを生めるか。**
#この「tokens per watt」こそが、AI時代のエネルギー層の核心です。
##
特定銘柄の推奨・勧誘・投資助言を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#サムネはGPTImage2.0とPixAIsunflowerモデル
#