BESSとその将来性分析
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
eee18cdd0555671e80a9bcdb7f9bfd9ff7b20f1692d4dbd41bef4461ef896aef- 保存版のSHA-256
52f7ed89b78a751c4bef8ffb4afbc7c2156fa988e04288b6c3e7637a5ac03ca1
外部証明の最終検査結果は詳細を開くと表示します。
I. エグゼクティブサマリー
#主要な調査結果の概要
#世界の大規模蓄電システム(BESS)市場は、前例のない急成長期にあり、累積導入容量は2035年までに2 TW / 7.3 TWhに達すると予測されている 1。この拡大は一様ではなく、放電時間によって高度にセグメント化されており、各セグメントは異なる経済的・技術的ニーズによって牽引されている。現在、アンシラリーサービスや太陽光発電のタイムシフト用途で短時間(4時間以下)のリチウムイオンシステムが市場を支配しているが、これらの市場の飽和が、経済的な重心を中時間(4~8時間)および長時間(8時間以上)蓄電へと強力にシフトさせている。
#破壊的要因の影響
#本レポートは、3つのパラダイムシフトを引き起こす要因を詳述する。第一に、小型モジュール炉(SMR)の出現は、長時間蓄電市場に新たな競争力学を生み出し、SMRとBESSのハイブリッドモデルを通じて24時間365日カーボンフリー電力を供給する道筋を提供する。第二に、データセンターのエネルギー需要の指数関数的な増加と、テクノロジー大手による24/7カーボンフリーエネルギー(CFE)目標の設定は、BESSを単なるバックアップ電源から、デジタルインフラの中核をなす系統連系型の構成要素へと変貌させている。第三に、CATLやBYDといった業界リーダーによるナトリウムイオン電池の商業化は、リン酸鉄リチウム(LFP)が支配するサプライチェーンに破壊的変化をもたらす可能性を秘めており、定置用蓄電向けに低コストでより持続可能な代替技術を提供する。
#定量的見通し
#本分析は、世界の電力系統が変動性再生可能エネルギー(VRE)で80%以上を賄うためには、最低でも340 TWhの日間蓄電(12~100時間以上)が必要になると結論付けている(詳細は第VII章で算出)。これは、記念碑的な投資課題であると同時に、新たな長時間蓄電技術にとっての重大な市場機会を意味する。
#II. 世界のBESS市場の全体像:成長、推進要因、地域別動向
#市場規模と予測
#世界のエネルギー貯蔵市場は、前例のない活況を呈している。年間導入量は2025年に92 GW / 247 GWhに達し、2024年から23%増加する見込みである 。BloombergNEFは、2035年まで年平均成長率(CAGR)21~23%で成長し、累積導入容量は2 TW / 7.3 TWhに達すると予測している 。この成長軌道は、2000年から2015年にかけて太陽光発電産業が経験した指数関数的な拡大と類似している 。市場価値は、2025年の約100億~120億米ドルから2034年までに860億米ドル以上に成長し、CAGRは約27%に達すると予測されている 。
#主な成長推進要因
#- 再生可能エネルギーの統合:中核となる推進要因は、太陽光および風力発電の断続性を管理する必要性である。これらの再生可能エネルギーのCAGRがそれぞれ9%と7%であるのに対し、BESSは21%と、それを上回るペースで成長している 。BESSは、日中の太陽光発電を夜間のピーク需要時にシフトさせるエネルギーシフトや、再生可能エネルギーの出力を安定化させるファーム化といった不可欠なサービスを提供する。
- 系統の安定化と近代化:老朽化した電力インフラとレジリエンス強化の必要性が、周波数調整などのアンシラリーサービスへの需要を高めており、BESSはこれを高効率で提供する 6。
- コストの低下:決定的な要因は、リチウムイオン電池の劇的なコスト低下である。中国では2024年初頭に2時間システムのコストが過去最安値の1kWhあたり115米ドルに達し、前年比で43%も下落した 。このコスト削減は、製造能力の過剰、規模の経済、原材料価格の低下によって推進されている 。
- 政策とインセンティブ:政府の義務付けや補助金は強力な触媒となっている。主な例として、中国の再生可能エネルギー発電所への蓄電池併設義務、米国のインフレ抑制法(IRA)による独立型蓄電システムへの投資税額控除、欧州、オーストラリア、日本、ラテンアメリカで出現している新たな支援制度が挙げられる 。日本では、「DR補助金」などの制度がBESS導入に直接的な財政支援を提供しているが、2025年度予算が早期に上限に達したことは、その高い需要を示している。
地域分析と地政学
#- 中国:年間導入量(GWベース)で世界の50%以上を占める、議論の余地のない市場リーダーである。その支配力は、CATLやBYDなどの巨大企業による国内の電池生産、垂直統合されたサプライチェーン、そして強力な政府目標によって支えられている 。中国企業は、国内の激しい競争によって培われたコスト優位性を武器に、欧州や中東を中心に海外へ積極的に進出している。
- 米国:世界第2位の市場であり、連邦政府のインセンティブ(IRA)と、カリフォルニア州、テキサス州、ニューヨーク州などにおける強力な州レベルの導入義務によって牽引されている 。市場は大規模な電力会社による調達が特徴で、テキサス州は2025年までに新規導入容量の50%を占めると予想されている。しかし、市場は地政学的緊張や中国からの輸入品に対する関税(システムコストを30%以上押し上げる可能性)による不確実性に直面しており、これがサプライチェーンの国内回帰を促している 15。
- 欧州・中東・アフリカ(EMEA):歴史的にドイツとイタリアの家庭用蓄電池が市場を牽引してきたが、系統用大規模セグメントが急速に拡大しており、2026年以降は最大セグメントになると予想されている 。特に中東、中でもサウジアラビアは巨大な新市場として浮上しており、BYDとSECによる12.5 GWhの契約のようなギガワット級のプロジェクトが、この地域の野心を示している。
BESSサプライチェーンの地政学的二極化
#世界の電池製造とシステムインテグレーションは、中国企業が圧倒的な支配力を持っている 。それと同時に、米国は中国製の電池製品に対して最大83~145%という高率の関税を課している 。この動きが市場の分岐を引き起こしている。中国企業の市場シェアは北米で23%から16%に低下する一方、欧州では67%増加し、中東のような新興市場では支配的な地位を築いている 15。これは単なる貿易問題ではなく、世界市場の根本的な分裂を強いている。米国市場はIRAによって奨励される、より高コストな国内調達または同盟国(韓国、日本など)からのサプライチェーンへと向かっている。一方で、世界の他の地域は、競争が激しく低コストな中国のエコシステムの恩恵を受けている。この結果、保護主義的で高コストな「北米ブロック」と、競争が激しく中国が主導する「グローバルブロック」という、2つの異なるBESSエコシステムが形成されつつある。これは、これら2つの異なるサプライチェーンの現実を乗り越えなければならないグローバルな開発事業者や投資家にとって、重大な戦略的課題を提起している。
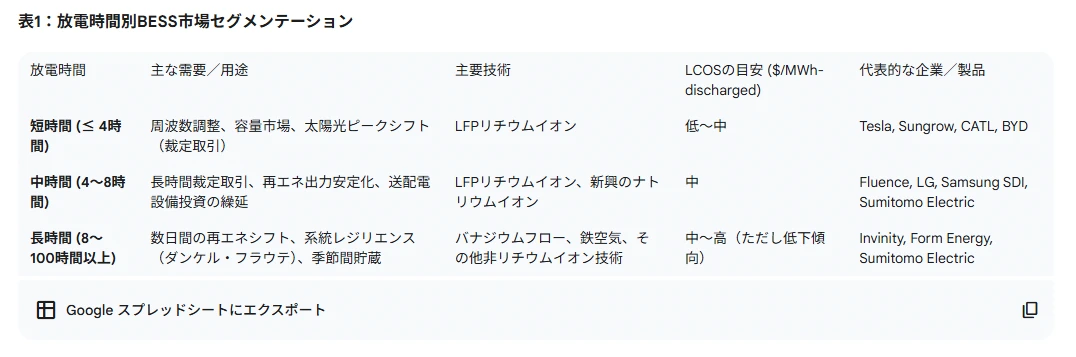
#III. 放電時間別市場セグメンテーション
#本章は、BESS市場をその主要な機能特性、すなわち定格出力でどれだけの時間放電できるかに基づいて分析する、本レポートの分析の中核をなす部分である。
#
A. 短時間蓄電(4時間以下):現代電力系統の主力
#- 需要と用途:このセグメントは現在の市場の大部分を構成しており、BNEFは2028年までに建設される全GWhの約80%が6時間未満のシステムになると予測している 。歴史的に主要な収益源は、BESSの迅速な応答時間が高く評価される周波数調整などのアンシラリーサービスであった。しかし、カリフォルニア(CAISO)やテキサス(ERCOT)のような成熟市場では、BESSの大量導入によりアンシラリーサービス市場が飽和し、価格と収益が低下している。これにより、安価な日中の太陽光電力で充電し、価格が高騰する夕方のピーク時に放電するエネルギー裁定取引への戦略的転換が余儀なくされている 。4時間という放電時間が主流である理由は、それが日々の太陽光発電サイクル(「ダックカーブ」)と完全に一致し、CAISOのような市場で完全な容量支払を受けるための最低要件であることが多いためである 。
- 主要技術:このセグメントは、**リン酸鉄リチウム(LFP)**化学が圧倒的に支配している。LFPは、ニッケルベースの化学(NMC)と比較して、低コスト、高い安全性、長いサイクル寿命という利点を持ち、毎日の充放電を必要とする定置用アプリケーションに最適である。CATLやBYDなどの中国メーカーがLFPの生産をリードしており、大きなコスト優位性を持っている。
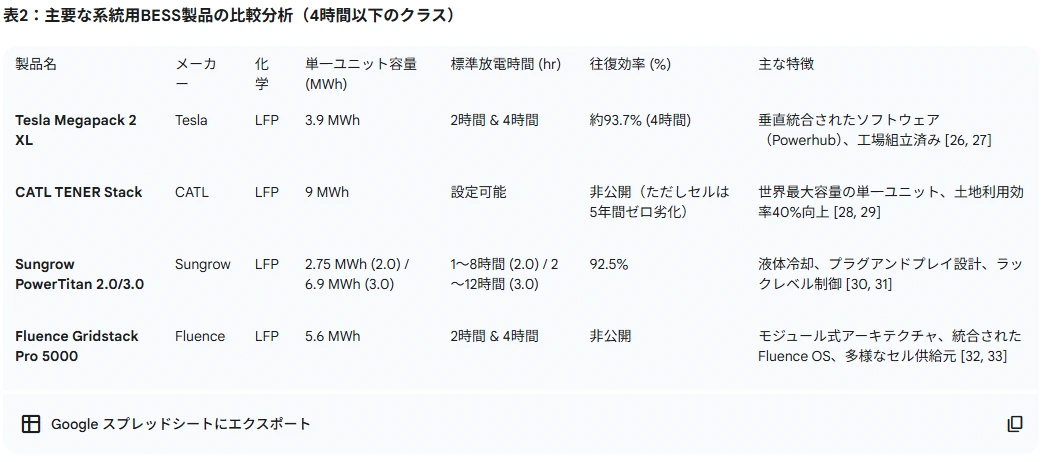
- 主要企業と製品:システムインテグレーター間の競争は「信じられないほど熾烈」である。主要企業には、Tesla(世界市場シェア15%で首位)、Sungrow(14%)、そしてCRRC、Envision、Huaweiといった多数の中国企業が含まれる 。これらの企業は、高度に統合されたコンテナ型の「プラグアンドプレイ」ソリューションを提供している。
B. 中時間蓄電(4~8時間):ギャップを埋める
#- 需要と用途:このセグメントは市場成長の次のフロンティアである。4時間の裁定取引機会が競争によって減少するにつれて、価値はより長時間のアプリケーションへとシフトする。これには、長時間のピークシフト(夕方の電力需要急増全体をカバーする)、より長い期間にわたって再生可能エネルギーの出力を安定化させ、ディスパッチ可能なクリーン電力ブロックを創出すること、そして送電線の混雑を長時間緩和することによる送配電(T&D)設備投資の繰延が含まれる 。最近の調達案件では、リチウムイオンBESSが6時間および8時間の案件で競争しており、これは以前は経済的な限界を超えていると考えられていた放電時間である。
- 主要技術:依然としてLFPが主流であるが、この領域から代替技術が足場を築き始めている。リチウムイオンは、出力(MW)とエネルギー容量(MWh)のコンポーネントが結合しているため、放電時間が長くなるにつれて資本コストが高くなり、経済性が厳しくなる。これは、出力とエネルギー容量を独立して拡張できるバナジウムフロー電池(VFB)のような技術に機会をもたらす 。
- 主要企業と製品:Fluence、LG Energy Solution、Samsung SDIといった既存のリチウムイオン企業がこの分野で活動している。住友電気工業のようなフロー電池の専門企業は、電解液タンクのサイズを大きくするだけで4~8時間の放電時間に設定できるコンテナ型VFBソリューションを提供している 。同社のシステムは、20年以上の設計寿命と最小限の劣化を誇り、高スループットのアプリケーションにおいてリチウムイオンに対する重要な利点となっている 。
C. 長時間エネルギー貯蔵(LDES、8時間以上):完全な脱炭素化の鍵
#- 需要と用途:LDESはまだ広く導入されていないが、高いレベルの再生可能エネルギー導入率(80%以上)を達成するために不可欠と見なされている 38。その主な用途は、再生可能エネルギーの発電量が少ない期間(例えば、太陽光が弱く風も吹かない数日間の冬の天候、ドイツでは「ダンケル・フラウテ」として知られる)における系統のレジリエンス確保である 。LDESは、リチウムイオンが経済的に不可能な日またぎまたは数日間のエネルギーシフト、そして潜在的には季節間貯蔵に必要とされる 。
- 主要技術:ここは非リチウム化学の領域である。
- バナジウムフロー電池(VFB):成熟したLDES技術であり、容量劣化ゼロの無制限のサイクル寿命、不燃性の水系電解液、出力とエネルギー容量の独立した拡張といった重要な利点を持つ 。しかし、往復効率がリチウムイオンより低い(約75%)ことや、初期資本コストが高いことが課題である 。
- 鉄空気電池:Form Energyなどの企業が推進する新興技術。非常に低コストで豊富な鉄を利用する。放電時に空気中の酸素を「呼吸」することで、100時間以上の放電時間で非常に低コストな貯蔵の可能性を提供するが、効率は低い 。
- その他の技術:圧縮空気エネルギー貯蔵(CAES)、揚水発電(現在、既存の蓄電容量の大部分を占める)、水素ベースのシステムなどが含まれる 。
- 主要企業と製品:LDESの分野は専門企業によって構成されている。Invinity Energy SystemsはVFBの主要企業であり、230 kWhの容量と2~12時間の放電能力を持つモジュール式のVS3製品を提供している 。住友電気工業は、カリフォルニアの8 MWhシステムや日本の北海道の51 MWhプロジェクトなど、世界中で大規模なVFBプロジェクトを展開している。
LDESの決定的な指標としてのLCOS
#フロー電池のようなLDES技術の初期資本コストは、リチウムイオンよりも高いことが多い 。しかし、LDESの用途は20年以上のプロジェクト期間にわたって非常に高いエネルギーのスループットを伴う。リチウムイオン電池はサイクルごとに劣化し、プロジェクト期間中に複数回の交換(増設)が必要になる可能性があり、これが運用コスト(OPEX)を大幅に増加させる 。対照的に、フロー電池は劣化がほぼゼロである 。したがって、単純なCAPEXの比較は誤解を招く。重要な指標は、CAPEX、OPEX、充電コスト、効率、生涯スループットをすべて考慮した**平準化蓄電コスト(LCOS)**である 35。長時間・高サイクルのアプリケーションにおいては、初期CAPEXが高くても劣化が少なく寿命が長い技術(VFBなど)が、リチウムイオンよりも低いLCOSを達成できる可能性がある。LDESへの市場の移行は、初期コストではなく、生涯経済性に対する洗練された理解によって推進されるため、LCOSが競合技術間の中心的な競争領域となる。
#IV. 詳細分析:SMRと長時間蓄電の共生的な未来
#安定かつ柔軟なクリーン電力としてのSMR
#特にSMR(通常300 MW未満)のような先進的な原子炉は、従来のギガワット級の原子炉とは異なり、迅速な負荷追従能力を含む運転の柔軟性を念頭に設計されている 。これにより、太陽光や風力発電が利用できない場合にオンデマンドでゼロカーボン電力を供給することで、変動性再生可能エネルギーと競合するのではなく、補完することが可能になる 。
#SMR-BESSハイブリッドモデル
#真の相乗効果は、ハイブリッド構成にある。SMRは経済効率を最大化するために常に100%の出力で運転することができる。電力需要が低い、または再生可能エネルギーの発電量が多い時間帯には、原子炉の出力を下げる代わりに、余剰のクリーン電力を併設されたBESSの充電に使用する。この蓄えられたエネルギーは、ピーク時に放電することができ、ハイブリッドプラントが最も価格が高い時に電力を販売し、価値ある系統サービスを提供することを可能にする。このモデルは、SMRを単なるベースロード電源から、ピーク価格を捉えることができるディスパッチ可能な負荷追従型アセットへと変貌させる。
#BESSの競合としての統合型熱貯蔵
#TerraPower社のNatrium原子炉など、一部の先進的なSMR設計には、溶融塩を用いた統合型熱エネルギー貯蔵が組み込まれている 。これにより、原子炉は電力が必要ない時に熱を蓄え、その熱を使ってピーク需要に対応するために電力出力を最大45%まで5.5時間ブーストすることができる 。この設計は、実質的に中時間の蓄電システムを原子力プラント自体に内蔵するものである。
#SMRがLDESの事業性を根本的に変える
#LDESの主要な価値提案は、再生可能エネルギーが利用できない期間に、数日間にわたる安定したゼロカーボン電力を供給し、系統の信頼性を確保することである 。SMRは、まさに同じサービス、すなわち24時間365日安定したゼロカーボン電力を提供する 。したがって、SMRは再生可能エネルギーを補完する技術であるだけでなく、長期的な系統信頼性を確保するという重要な役割において、独立型のLDES技術の直接的な競合相手となる。2040年の電力系統を計画する電力会社や系統運用者は、太陽光・風力発電の大規模な過剰建設とギガワット時級の化学的LDES(フロー電池、水素など)の組み合わせに投資するか、はるかに小さな土地面積で同じ信頼性を提供するSMRフリートに投資するか、という技術経済的な選択を迫られることになる。SMRの普及は、LDESの潜在的な市場規模に競争上の上限を設けることになるだろう。未来の電力系統は「100% VRE + LDES」ではなく、「VRE、短・中時間BESS、SMR、そして一部のLDES」というポートフォリオになる可能性が高い。最終的な構成は、地域の経済性、政策、社会的受容性によって決定されるため、LDESの市場機会はSMRの展開の成功とコスト競争力に大きく依存することになる。
#V. 詳細分析:デジタル時代を支える電力 – データセンターアーキテクチャにおけるBESS
#AIが牽引する需要急増
#AIの爆発的な成長により、データセンターの電力需要は急増している。BNEFは、データセンターが2035年までに362 GWの新たな発電容量を必要とし、世界の電力消費に占める割合は4.5%に上昇すると予測している 。これは地域の電力系統に甚大な負荷をかける。
#24/7カーボンフリーエネルギー(CFE)目標
#Google、Microsoft、Amazonなどのテクノロジー大手は、2030年までに自社の事業を24時間365日CFEで賄うことを約束している 。これは、年間の消費量を再生可能エネルギーの購入で相殺するよりもはるかに野心的な目標である。電力使用量を時間単位でクリーンな発電量と一致させる必要があり、これはエネルギー貯蔵なしには不可能な偉業である 。
#中核コンポーネントとしてのBESS
#24/7 CFEを達成するため、データセンターは従来の電力購入契約(PPA)を超えた取り組みを進めている 61。再生可能エネルギーが利用できない時に備え、余剰の再生可能エネルギー(自社の太陽光・風力発電所から、または系統価格が安い時間帯に)を貯蔵するために、大規模な併設型BESSを導入するケースが増えている 62。これにより、クリーン電力の安定供給を確保し、系統の価格変動から自社を保護することができる。
#系統連系型UPSと分散型エネルギー資源(DER)
#重要なイノベーションは、データセンターの無停電電源装置(UPS)システムの変革である。従来、UPS内のバッテリーは、系統の停電時にのみ使用される「死蔵資産」であった。現在、MicrosoftやEatonのような企業は「系統連系型」UPSシステムを開発しており、この膨大なバッテリー容量を利用して、地域の電力会社に高速周波数応答(FFR)のような収益を生む系統サービスを提供し、データセンターを価値あるDERに変えている 。
#データセンターがLDESと先進エネルギーの新たなアンカーテナントに
#データセンターは、大規模かつ継続的な電力需要と99.999%の信頼性という絶対的な要件を持つ、特異な電力消費者である 。彼らの24/7 CFE目標は、断続的な再生可能エネルギーだけでは満たすことのできない、安定したゼロカーボン電力への需要を生み出している 。これにより、データセンターはSMRやLDESといった、このサービスを提供できる技術にとって理想的な最初の顧客となる。AmazonはすでにSMR開発を支援する契約を締結している 。データセンターは信頼性に関して価格に敏感ではなく、企業のサステナビリティ目標によって動機付けられているため、長期のPPAを通じて、初号機となるLDESやSMRプロジェクトの高い初期コストを負担することができる。この結果、ハイパースケールのデータセンターは、受動的な電力消費者から電力系統アーキテクチャにおける中心的なプレーヤーへと進化している。彼らは、最初の商業的なLDESやSMRの展開に必要な、銀行融資可能な長期買取契約を提供する「アンカーテナント」として機能するだろう。AIとESG目標によって推進されるこの企業需要は、短期的には従来の電力会社の調達よりも、これらの先進技術にとって強力な触媒となる。
#VI. 詳細分析:イノベーションの次なる波 – ナトリウムイオンとその先へ
#ナトリウムイオン(Na-ion)電池の優位性
#Na-ion電池は、LFPのいくつかの主要な制約に対応する、商業的に実用化された代替技術である。その主な利点は、豊富で低コストな原材料(リチウムの代わりにナトリウム)を使用することであり、地理的に偏在し価格変動の激しいリチウム資源への依存をなくすことができる 。
#性能と技術
#- エネルギー密度:CATLのようなリーダー企業による第一世代のNa-ionセルは、約175 Wh/kgのエネルギー密度を達成しており、標準的なLFP(約185 Wh/kg)に迫っている 。
- サイクル寿命と安全性:優れたサイクル寿命(CATLのNaxtraは10,000サイクル以上)と向上した安全性を提供し、熱安定性が高く、熱暴走のリスクが低い 。
- 低温性能:これが重要な差別化要因である。Na-ion電池は、はるかに広い温度範囲(-40°Cから+70°C)で効果的に動作し、-30°Cで容量の90%以上を維持する。これはリチウムイオンに対する大きな利点である 。
主要企業と製品
#- CATL:同社の「Naxtra」バッテリープラットフォームは、EVと定置用蓄電の両方向けに設計されており、高速充電(5C)と優れた低温性能を誇る 69。
- BYD:巨大な30 GWhのNa-ion電池工場を建設中であり、同社のブレードバッテリーアーキテクチャを活用した、系統用蓄電専用の2.3 MWhコンテナ型BESS「MC Cube-SIB」を発表した 68。
ナトリウムイオンが定置用蓄電の標準化学に
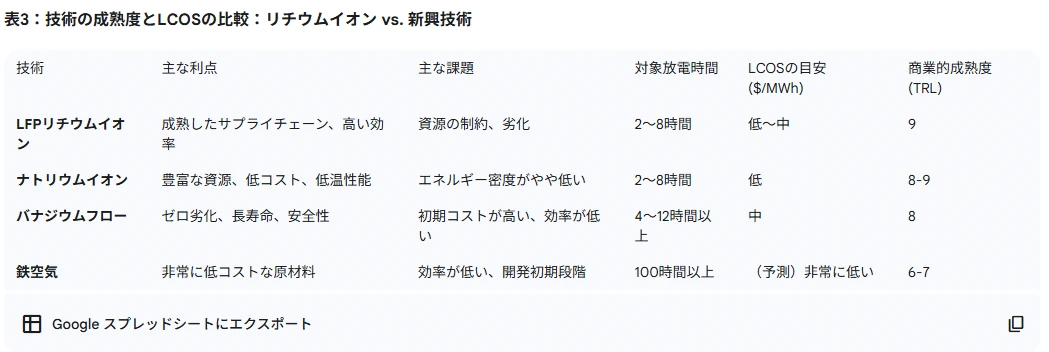
#系統用定置型蓄電の主要な要件は、低コスト、高サイクル寿命、そして安全性であり、エネルギー密度はEVほど重要ではない 。Na-ionは、これら3つの主要な指標すべてにおいてLFPを上回っている。原材料はより安価で豊富であり、サイクル寿命は大幅に長く、熱安定性も高い 。優れた低温性能は、多くの気候条件下で高価でエネルギーを消費する熱管理システムの必要性を減らすという、大きな運用上の利点となる。CATLやBYDのような主要企業がギガファクトリー規模の生産に投資しているため、製造コストは急落する見込みであり、今後3~5年以内にNa-ionセルがLFPセルよりも安価になる可能性がある 。現在LFPが市場を支配しているが、Na-ionが定置用蓄電市場の特定のニーズ(コスト、サイクル、安全性、温度範囲)により適合していることから、今後10年以内にほとんどの系統用およびC&I(商工業用)BESSアプリケーションにおいて、LFPに代わって標準的な化学となる可能性がある。LFPの将来は、より主流のEV市場に焦点を当てる一方、Na-ionは巨大な定置用蓄電セクターを獲得するだろう。
#表3:技術の成熟度とLCOSの比較:リチウムイオン vs. 新興技術
#
VII. 定量分析:ネットゼロ世界に向けた日間蓄電の規模
#課題の定義
#4~8時間の蓄電は日々の変動を管理できるが、数日間にわたる再生可能エネルギーの供給不足の問題は解決できない。NRELの系統統合研究によると、電力系統は運用方法の変更によって最大約20%のVRE導入率に対応できるが、それ以上のレベル(50%超)になると、エネルギー貯蔵を筆頭とする柔軟性オプションの必要性が劇的に増加する 。
#モデリングアプローチ
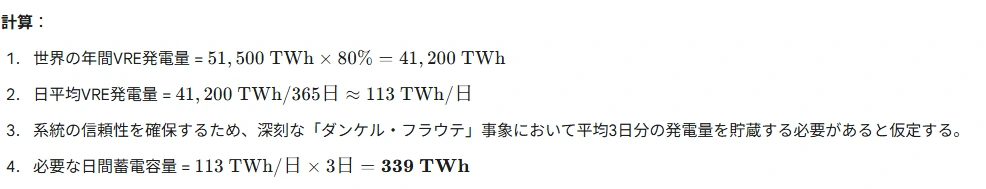
#本章では、世界的な「日間蓄電」(ここでは12時間以上の放電時間を持つ蓄電と定義)の必要量を推定するための高レベルな定量モデルを構築する。モデルは以下の入力と仮定に基づく。
#- 世界の電力需要:BNEFのNew Energy Outlook 2025による2050年の電力需要予測(約51,500 TWh、2024年から75%増)を使用する 。
- 目標とする再生可能エネルギー比率:世界の電力発電の平均80%をVRE(太陽光・風力)から供給すると仮定する。これは、深い脱炭素化シナリオと整合するレベルである 。これは、年間約41,200 TWhのVRE発電を意味する。
- 蓄電要件係数:NRELの分析結果を統合する。カリフォルニアにおける50%の太陽光導入に関するNRELの研究では、年間需要約250 TWhのシステムに対して、約15~28 GWの8時間蓄電が必要であることが示唆されている 。これは、断続性を管理するために、年間VRE発電量の約1~2%に相当する蓄電エネルギー容量(GWh)が必要であることを意味する。本分析では、この文献に基づき、保守的な係数を用いる。
結果と示唆
#分析の結果、深く脱炭素化された電力系統を支えるためには、世界で約340 TWhの日間蓄電が必要であることが示された。参考までに、BNEFによる2035年までの累積蓄電容量(ほとんどが短時間)の予測は7.3 TWhである 。これは、予測される市場の軌道と、ネットゼロシステムに実際に必要な長時間蓄電のニーズとの間に、約45倍という驚異的なギャップがあることを明らかにしている。このギャップは、エネルギー転換における最大の課題であると同時に、LDES技術にとって最大の未開拓の市場機会でもある。
#VIII. 戦略的展望と提言
#トレンドの統合
#BESS市場は変曲点にある。アンシラリーサービス向けの短時間システムによって推進された第一段階は成熟期に入りつつある。次の段階は、(1)中時間の裁定取引へのシフト、(2)完全な脱炭素化を可能にするためのLDESの決定的な必要性、そして(3)系統計画を再構築するデータセンターのような巨大な新規需要中心地の出現によって定義されるだろう。技術も多様化しており、Na-ionが定置用アプリケーションにおけるLFPの支配に挑戦する態勢を整え、LDES技術のポートフォリオが数日間の蓄電市場をめぐって競争している
#投資機会
#- 短期:裁定取引主導の市場向けのソフトウェアと最適化に焦点を当てた、LFPサプライチェーンとシステムインテグレーションへの継続的な投資。
- 中期:6~12時間のアプリケーション向けのNa-ion製造規模拡大とVFBプロジェクト開発への投資。
- 長期:有望なLDES技術(鉄空気、先進的CAESなど)へのベンチャー投資およびプロジェクトファイナンス、そして24/7クリーン電力の重要な実現要因となるSMRエコシステムへの戦略的投資。
政策および市場設計に関する提言
#- 長時間属性に対する市場の創設:現在の電力市場は、主に短期的なエネルギーとサービスを評価している。政策立案者は、LDESやSMRが持つレジリエンスや数日間の放電能力といった特性を具体的に評価するメカニズム(長期容量契約や信頼性支払など)を創設する必要がある。
- 蓄電および原子力の許認可の合理化:導入スケジュールに間に合わせるため、LDESプロジェクトやSMRを含む、あらゆる形態の安定したクリーン電力源の許認可プロセスを加速させる必要がある。
- 安全規制の標準化:開発者の不確実性とコストを削減するため、NFPA 855のような規範からベストプラクティスを取り入れ、日本の消防法などの地域規制に適合させる形で、BESS設備の安全基準を世界的に調和させるべきである 75。
- サプライチェーンの多様化へのインセンティブ:重要鉱物の集中に伴う地政学的リスクを緩和し、エネルギー安全保障を強化するため、非リチウムサプライチェーン(ナトリウム、バナジウム、鉄など)の開発を奨励する政策が必要である。日本の経済産業省による電池製造サプライチェーン支援プログラムは、関連するモデルとなる 。
#
第1章 エグゼクティブサマリー
#Eos Energy Enterprises, Inc.(以下、Eos)は、米国に拠点を置くエネルギー貯蔵企業であり、グリッドスケール用途向けに、リチウムイオン電池に代わる安全で長寿命、かつコスト効率の高い代替技術として、独自の水性亜鉛電池技術(Znyth™)の商業化を進めている。同社の戦略は、米国内での製造と国内サプライチェーンに深く根ざしており、リチウムイオンに関連する地政学的なサプライチェーンリスクに対処しつつ、米国政府の優遇措置から恩恵を受けることができる立場にある 。
#ゼネラル・エレクトリック社(GE)出身のベテランであるジョー・マストランジェロCEOのリーダーシップの下、同社はペンシルベニア州の製造拠点の規模拡大に注力している。これは、6億7,250万ドルに上る受注残と188億ドル規模の商業パイプラインに対応するためである 。財務的には、Eosは高成長を遂げているものの、まだ収益化には至っていない段階にあり、大幅な収益成長と同時に、多額の純損失とキャッシュバーン(現金の燃焼)を特徴としている。収益化への道筋は、製造規模の拡大と効率化の達成にかかっている。
#最近発表された、AIデータセンターへの電力供給を目的としたTalen Energy社との戦略的提携は、Eosにとって極めて重要な転換点となる。この提携により、Eosの長時間エネルギー貯蔵ソリューションは、AI革命がもたらす巨大かつ非弾力的な電力需要と結びつき、新たな高価値市場セグメントを創出する可能性を秘めている 。
#しかし、同社が直面する主要な課題は、製造規模拡大における「死の谷」を乗り越えること、既存のリチウムイオン産業との激しい競争、そして2026年末に達成を見込むプラスの売上総利益率に到達するまでのキャッシュバーン率の管理である 。本レポートは、Eosの技術、戦略、財務、そして市場での位置づけを包括的に分析し、同社が直面する機会とリスクを評価するものである。
#第2章 企業の歴史と創業ビジョン
#2.1 Eosの創世記(2008年):エネルギー貯蔵の再定義への挑戦
#Eos Energy Storageは、2008年にニュージャージー州エジソンでマイケル・オスター氏とスティーブ・アメンドラ氏によって設立された。その創設時の使命は、再生可能エネルギーへの移行に伴い将来的に必要になると予見された、費用対効果の高い長時間エネルギー貯蔵ソリューションを開発・商業化し、クリーンエネルギーへのシフトを加速させることであった。
#創業当初からの核となる戦略的決定は、独自開発の「Znyth™水性亜鉛電池技術」に特化することであった。これは、当時すでに優位性を確立しつつあったリチウムイオン技術から意図的に距離を置くものであり、定置用グリッド貯蔵アプリケーションにおいては、コスト、安全性、材料の豊富さといった点で亜鉛が優位性を持つという賭けであった 。この技術は、1970年代後半の旧エクソン社の特許を基に、Eosの科学者たちによって開発されたものである 2。
#この決定の背景には、将来の電力網のニーズに対する深い洞察があった。リチウムイオンを主流に押し上げた家電市場とは異なり、電力網には異なる要件が求められる。インフラや人口密集地に併設されるための「安全性」、太陽光発電の変動(いわゆる「ダックカーブ」)を管理するための「持続時間」、そして初期投資だけでなく20年間のライフサイクル全体で見た「コスト効率」である。この先見性が、Eosの技術的DNAを形成し、今日の競争優位性の源泉となっている。
#2.2 商業化への道のりにおける主要なマイルストーン
#Eosの歴史は、研究開発から商業生産へと移行する上での重要な節目によって特徴づけられる。
#- 2017年:初の商業出荷
- これは、同社が純粋な研究開発企業から商業企業へと移行する重要な転換点であり、Znyth®技術の初期の市場受容性を証明した 。
- 2018年:製造拠点の戦略的国内回帰
- 当時、取締役会アドバイザーであったジョー・マストランジェロ氏の指導の下、Eosは製造拠点を中国から米国へ100%移管するという極めて重要な決定を下した 。ペンシルベニア州タートルクリークに工場を設立したこの動きは、単なる物流上の決定ではなく、同社の「メイド・イン・アメリカ」というアイデンティティの基盤を築く、深く戦略的なものであった。
- 2020年:SPAC合併による株式公開
- Eosは、特別目的買収会社(SPAC)であるB. Riley Principal Merger Corp. IIと合併し、Eos Energy Enterprises, Inc.(NASDAQ: EOSE)としてナスダック市場に上場した。これは、公開市場への迅速なアクセスと、野心的な製造規模拡大計画に必要な多額の資金を確保する、会社にとって変革的な出来事であった 。エネルギー分野は「数百億ドル規模か、ゼロか」という極端な世界であり、競争するためには積極的な製造規模の拡大が不可欠であった。SPACは、従来のIPOよりも迅速に大規模な公的資本へのアクセスを可能にし、急成長する長時間エネルギー貯蔵(LDES)市場の需要を獲得するための工場建設を加速させた。しかし、この動きは同時に、商業化の非常に早い段階で、同社を公開市場の圧力と変動性に晒すことにもなった。
- 2021年~2022年:製造規模の拡大
- 増加する需要と受注残に対応するため、タートルクリークの施設で生産能力の大幅な拡大を開始した 。
- 2023年:米国エネルギー省(DOE)による認証
- Eosは、米国エネルギー省(DOE)の融資プログラム事務局から、3億9,860万ドルの融資保証に関する条件付きコミットメントを受けた 7。この連邦政府からの支援は、拡張のための資金を提供するだけでなく、同社の技術と製造計画に対する重要な第三者機関による検証ともなった。この融資は、2027年までに製造能力を8 GWhに拡大する計画を支援するものである。
これらのマイルストーンは、Eosが単なる技術開発者から、急成長するエネルギー貯蔵市場で市場シェアを獲得し、長期的な存続可能性を確保することを目指す大規模メーカーへと移行するための戦略的な賭けであったことを示している。
#第3章 リーダーシップと戦略的方向性
#3.1 規模拡大の設計者:ジョー・マストランジェロCEO
#ジョー・マストランジェロ氏は、2018年から取締役会アドバイザーを務めた後、2019年7月にCEOに就任した。彼は、ゼネラル・エレクトリック(GE)で25年間を過ごし、GEパワーコンバージョン事業のCEOやガスパワーシステム部門の社長兼CEOなど、数々の要職を歴任した経歴を持つ 。彼のGEでの経験は、単なる経歴ではなく、Eosにおける経営の設計図そのものである。
#GEの成功は、高度なエンジニアリング、グローバル規模の製造、そして顧客の購入を支援するための洗練された金融サービス(GEキャピタル)という三つの柱の上に築かれていた。マストランジェロ氏は、Eosでこの三本柱のアプローチを再現している。第一に「エンジニアリング」:Znyth™技術で革新を起こす。第二に「製造」:米国に最新鋭の自動化工場を建設する。第三に「ファイナンス」:顧客がプロジェクトの資金調達を組成できるよう支援する商業チームを構築する。
#彼の経営哲学とビジョンは、以下の具体的な発言と行動に明確に表れている。
#- 「イノベーションこそが競争力」: マストランジェロ氏が掲げる中国との競争戦略の核心は、単なるコスト削減ではなく、継続的なイノベーションを通じて優れた製品を構築することにある。「競争するには、革新するしかない」と彼は語る。
- 武器としての米国製造業: 彼は製造業の国内回帰を熱心に提唱し、米国が自ら発明した技術を自国で構築できるし、またそうすべきだと信じている。タートルクリークの工場で、2019年にはわずか2人だった従業員を500人にまで増やしたことを、その理念の証明として挙げている。
- 現実的な市場参入戦略: 新規参入企業として、大手電力会社に全従業員の再教育を強制することはできないと彼は認識している。そのため、「顧客が使用するエネルギー管理システムに依存しない(agnostic)」戦略をとり、導入障壁を低減させている。
- 世代交代という捉え方: 彼は現在のエネルギー転換を「世代的な構造変化(generational secular shift)」と捉えており、適切な製品を市場に投入できれば、巨大な需要曲線を捉えることができると確信している。
3.2 経営陣:商業的実行への転換
#2025年3月、Eosは経営陣の大幅な再編を発表し、戦略的な焦点の転換を示唆した 。この動きは、同社が「製品を構築する」段階から「ビジネスを構築する」段階へと成熟しつつあることを示している。
#- ネイサン・クローカー氏(CFOからCCOへ): CFOとして8億5,000万ドル以上の資金調達を成功させたクローカー氏が、最高商務責任者(CCO)に就任した。彼の新たな役割は、地理的な拡大、そして極めて重要な顧客プロジェクトの資金調達推進に焦点を当てている。この人事は、Eosが直面する重要なボトルネック、すなわち顧客が大規模システムを購入するための資金調達が必要であるという課題を直接的に解決しようとするものである。実績のある資金調達の専門家を顧客対応の最前線に配置することで、Eosは単にバッテリーを販売するのではなく、銀行融資が可能な完全なプロジェクトソリューションを販売することを目指している。
- エリック・ジャヴィディ氏(新CFO): 新CFOとしてジャヴィディ氏が就任した。彼はArchaea Energy社のCFO、Southcross Holdings社の社長兼CEO、Kayne Anderson社のエネルギーインフラ戦略担当マネージングパートナーなどを歴任し、エネルギーインフラ、投資銀行業務、高成長企業の資本配分において深い経験を持つ。
- その他の主要人物:
- ジョン・マハズ氏(COO): Jabil Inc.出身の業界ベテランであり、卓越したオペレーションと製造規模の拡大を推進するために招聘された。
- フランシス・リッチー氏(CTO): シニアバッテリーサイエンティストから昇進した古参社員であり、Znyth™技術に関する深い組織的知識を提供している。
3.3 取締役会:ガバナンスと専門知識
#Eosの取締役会は、収益化前の企業にとって極めて重要な、厳格な財務管理と戦略的監督を提供する経験豊富な専門家で構成されている。
#- ラス・スティドルフ氏(会長): 代替エネルギーに特化したプライベートエクイティ会社であるAltEnergy, LLCの創設者。彼の経歴は、エネルギー投資、コーポレートファイナンス、エネルギー企業の戦略的管理に関する深い専門知識を提供する。
- ジェフ・ボーンスタイン氏(取締役): ゼネラル・エレクトリックの元副会長兼CFO。世界最大級の複合企業における大規模な企業変革、M&A、財務管理の経験は、Eosに非常に貴重な戦略的・財務的監督をもたらす。機関投資家にとって、ボーンスタイン氏のような重鎮の存在は、投資リスクを低減させ、DOE融資や大規模な株式公募といった資金調達を確保する上で重要な役割を果たしていると考えられる。
第4章 コア技術と製品エコシステム
#4.1 Znyth™の優位性:水性亜鉛化学への深い探求
#Eosの価値提案の中心には、独自開発のZnyth™水性亜鉛電池技術がある。この技術は、産業用の亜鉛めっき槽から着想を得ており、可逆的な亜鉛めっきプロセス(亜鉛析出)を通じてエネルギーを貯蔵する。
#主要構成要素 :
#- 電極: 導電性プラスチック製の負極(-)とカーボンフェルト製の正極(+)からなる、分解しないバイポーラ電極。このバイポーラ設計は、内部抵抗を低減し、効率を向上させる。
- 電解液: 水、ハロゲン化物、添加剤を含む独自開発の高性能水性(水ベース)電解液。これが電池の安全性の鍵であり、不燃性を実現している。この配合は、他の亜鉛電池で一般的な故障モードであるデンドライト(樹枝状結晶)の形成を防ぐように設計されている。
- 筐体: 完全に密閉された射出成形熱可塑性ポリマー製の筐体で、漏れをなくし、材料を最小限に抑えている。
材料哲学:
#この電池は、チタン、黒鉛化フェルト、亜鉛、臭素、プラスチックという、低コストで地球上に豊富に存在し、紛争に関与しない5つの材料のみで作られている。これにより、リチウム、コバルト、ニッケルに関連するサプライチェーンの変動性や地政学的リスクを回避している。部品の90%以上が米国内で調達されている 。
#4.2 比較分析:グリッドスケール貯蔵におけるZnyth™とリチウムイオン
#Eosはリチウムイオン技術を完全に否定しているわけではなく、リチウムイオンが最も不得意とする分野を戦略的に狙っている。これは典型的な破壊的技術戦略である。同社は、高エネルギー密度が求められる市場(電気自動車、家電製品)をリチウムイオンに譲り、その代わりに、リチウムイオンの弱点が最も顕著に現れる、特定の成長ニッチ市場、すなわち長時間(4時間以上)、高サイクル、安全性が重視される定置用貯蔵市場に焦点を当てている。このニッチ市場に最適化された製品(長寿命、低劣化率、本質的な安全性)を設計することで、直接的な競争を避け、防御可能な市場地位を築いている。
#以下の表は、定置用貯蔵アプリケーションにおける主要な指標について、両技術を比較したものである。
#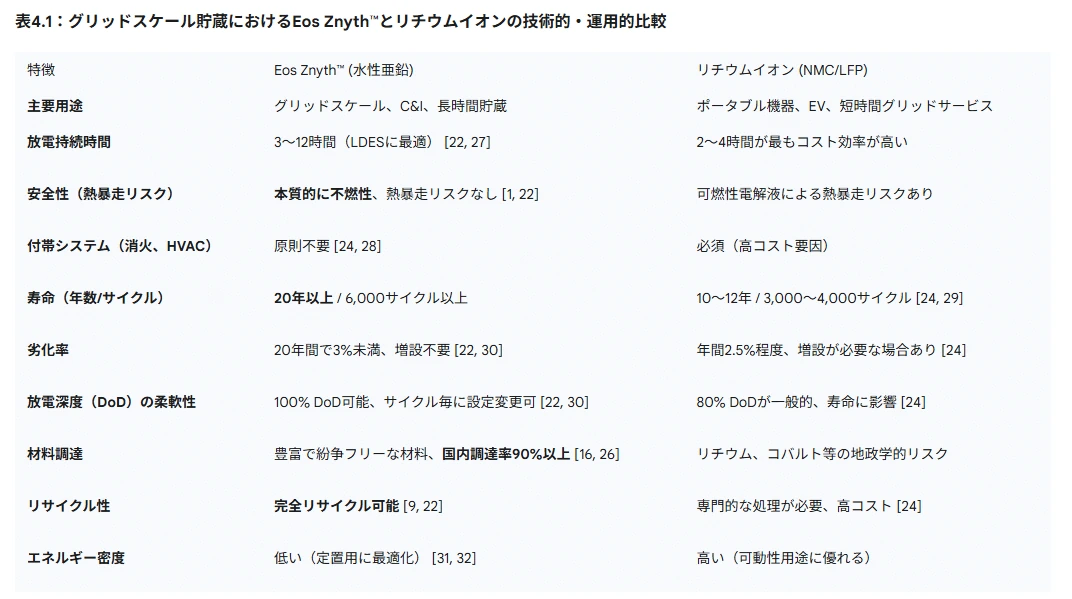
この比較から明らかなように、Eosの商業的議論の核心は、プロジェクトの20年間のライフサイクルにわたる「均等化貯蔵コスト(LCOS)」の低さにある。これには、付帯システムが不要なことによる初期の設備投資(Balance-of-System)コストの削減、長寿命化による交換コストの削減、低劣化率による増設(augmentation)コストの不要化、そして100%の放電深度による高い利用可能容量が含まれる。
#4.3 製品スイートとソフトウェアインテリジェンス
#Eosは、そのコア技術をモジュール式で拡張可能なシステムを通じて提供している 。
#- ハードウェアシステム:
- Eos Cube: 標準的な輸送コンテナに事前統合された「プラグアンドパワー」型のBESS(例:125kW/500kWh)で、迅速な展開が可能。
- Eos Hangar & Eos Stack: ギガワット規模のプロジェクトや屋内設置向けの、より大規模な構成。
- ソフトウェア:DawnOS™ - システムの頭脳:
- DawnOS™は、Eosが独自に米国で開発したソフトウェアおよび制御プラットフォームである 。これは単なるバッテリー管理システム(BMS)ではなく、数千ものバッテリーモジュールをリアルタイムで監視、制御、最適化するインテリジェンス層として機能する。
- 主要機能: 異常検知、予測バランシング、動的スイッチング、充電状態/健全性監視。個々のモジュールを能動的に管理し、利用可能なエネルギーと稼働時間を最大化することで、現場でのサービス介入の必要性を低減させる 。
物理的なバッテリーは受動的な資産に過ぎないが、インテリジェントなソフトウェアで制御されたバッテリーは、能動的なグリッドリソースとなる。DawnOS™は、システムを単なる「エネルギーの箱」から、洗練されたグリッド管理ツールへと昇華させる。このソフトウェア層は、システムの効率と信頼性を高め、LCOSの優位性をさらに強化し、将来のデータ駆動型サービスや「フィジカルAI」アプリケーションの基盤を提供する。
#第5章 財務分析と業績
#5.1 収益と事業の概観
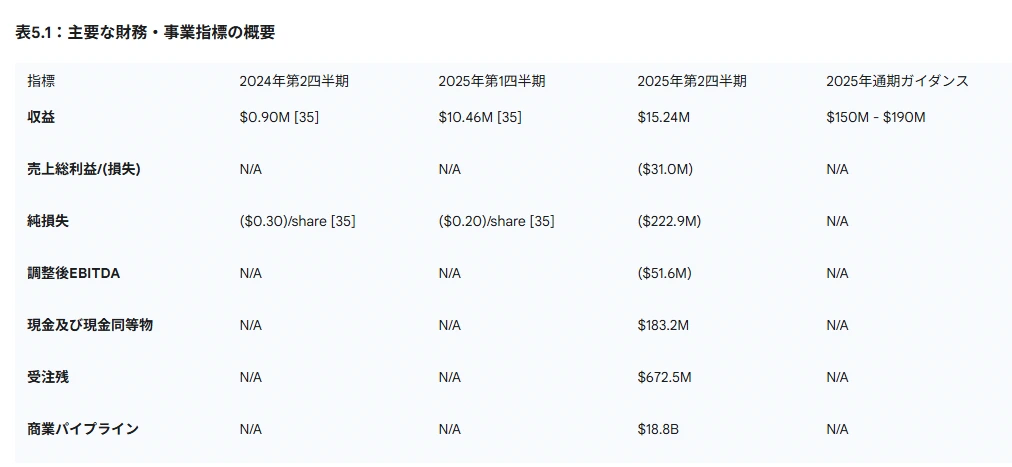
#Eosは、小規模な基盤から力強いトップラインの成長を示している。2025年第2四半期の収益は、生産量の増加に牽引され、過去最高の1,520万ドルに達した。これは前四半期比で46%増、前年同期比では17倍の増加である。同社は、2025年通期の収益ガイダンスを1億5,000万ドルから1億9,000万ドルの範囲で再確認している 。
#しかし、投資と規模拡大の段階にある企業として予想される通り、Eosは現在、大幅な赤字を計上している。
#- 売上総損失: 2025年第2四半期の売上総損失は3,100万ドルであった。依然としてマイナスではあるが、前四半期から32ポイントのマージン改善が見られ、製造効率の向上に向けた進捗を示唆している 。
- 純損失: 2025年第2四半期の純損失は2億2,290万ドルであったが、これには株価上昇に伴う転換社債の時価評価調整に関連する1億5,180万ドルの非現金費用が大きく影響している 。調整後EBITDA損失は5,160万ドルであった 。
このGAAP(一般に公正妥当と認められた会計原則)上の純損失は憂慮すべきに見えるが、その内訳を精査することが重要である。1億5,180万ドルの非現金費用は、転換社債に関連する会計上の処理であり、株価が上昇すると帳簿上の負債が増加し、「損失」として計上される。実際には株価の上昇は企業にとって好ましいことであり、より重要なのは事業運営上の数値である。収益が急成長し、売上総損失率が縮小している(32ポイント改善)という事実は、生産量が増加するにつれて、規模の経済と業務効率化の恩恵を受け始めていることを示唆しており、これこそが収益化への道筋の核心である。
#経営陣は、2025年第4四半期にプラスの貢献利益を、そして2026年末までにプラスの売上総利益を達成するとの見通しを示している 。このタイムラインは、自動化された製造ラインの順調な立ち上がりが前提となる。
#5.2 受注残、パイプライン、そして収益の乖離
#Eosの現状を理解する上で重要なのは、受注残と実際の収益との間に存在する大きなギャップである。
#- 受注残: 2025年第2四半期時点で、確定受注残は6億7,250万ドルに達している 3。
- 商業パイプライン: 総商業機会パイプラインは、前年同期比37%増の188億ドル(77 GWh)という巨大な規模に膨れ上がっている 3。特筆すべきは、その半分以上がスタンドアロンの蓄電プロジェクトであり、20%がデータセンター関連である点で、需要の牽引役が戦略的に変化していることを示している。
この状況は、Eosが「ショーミー(証明して見せろ)」の物語の渦中にあることを示している。巨大な受注残とパイプラインは、リチウムイオンの代替品に対する大きな市場需要を証明しているが、同時に実行への計り知れないプレッシャーも生み出している。現在のEosの企業価値は、四半期あたり1,500万ドルの収益ではなく、将来的にこの巨大な受注残とパイプラインの大部分を収益に転換するという市場の期待に基づいている。投資の成否は、製造規模拡大の実行にかかっている。2026年末までのプラスの売上総利益達成というガイダンスは、同社が達成すべき最も重要なマイルストーンである。
#5.3 資本構成と資金調達
#Eosは、成長を支えるための大規模な資金調達に成功している。
#- 最近の資金調達: 最近、株式および転換社債の発行により3億3,600万ドルを調達した 。ネイサン・クローカー氏がCFO在任中に確保した資金調達総額は8億5,000万ドルを超える。
- DOE融資: DOEからの融資も実行されており、2025年第2四半期には2,270万ドルの第2回融資を受け、引き出し総額は9,100万ドルに達した 。
- 現金ポジション: 2025年第2四半期末の総現金は1億8,320万ドルであった 。
これらの資金調達は、バランスシートを大幅に強化し、自動化された製造ラインの構築に必要な資金を提供した。これにより、同社は時間的猶予を得たが、リスクがなくなったわけではない。この現金は、生産拡大に伴う設備投資と営業損失によって消費される。この滑走路が尽きる前に、営業活動によるキャッシュフローをプラスに転じさせ、さらなる希薄化を伴う資金調達を回避する必要がある。
#表5.1:主要な財務・事業指標の概要
#
第6章 AI時代における戦略的ポジショニング
#6.1 フィジカルAIのバックボーン:スマートグリッドの実現
#「フィジカルAI」とは、物理的なインフラを監視、最適化、制御するAIシステムを指す 。現代のスマートグリッドは、複雑で双方向のエネルギーの流れを管理するためにインテリジェントな資産を必要とする、その代表例である 。
#EosのBESSは、そのソフトウェアDawnOS™によって制御され、重要なインテリジェント物理資産として機能する。それは単なるバッテリーではなく、グリッドのニーズにリアルタイムで応答できる制御可能なリソースである 。
#ユースケース
#- 再生可能エネルギーの統合: 余剰の太陽光・風力発電を貯蔵し、必要な時に放電することで、断続性の問題を解決する。
- グリッドの強靭性と混雑管理: 負荷中心地にエネルギーを貯蔵し、ピーク需要時に放出することで、コストのかかる送電網の増強を先送りする「非送電線代替策」として機能し、混雑や停電を防ぐ。
- サイクルごとの柔軟性: 放電持続時間と深度を需要に応じてサイクルごとに変更できる能力は、グリッド運用者にとって変動性を管理するための非常に柔軟なツールとなる 。
6.2 革命を動かす力:AIデータセンターという好機
#2025年10月に発表されたTalen Energy社との戦略的提携は、Eosにとってまさにゲームチェンジャーである 。
#AIとクラウドのデータセンターは、飽くことを知らない、そして極めて重要なことに、絶え間ない電力需要を持つ。これはグリッドに巨大な負荷をかけ、非常に高い信頼性を持つ電源を必要とする 。
#Eosのソリューションは、この課題に完璧に対応する。この提携は、ペンシルベニア州にあるTalenの既存および閉鎖された発電所の敷地に、数ギガワット時(GWh)規模のEosの長時間蓄電システムを併設することを目的としている 。これにより、Talenは「発電容量を最適化し、増加させる」ことができ、利用可能なすべてのエネルギーを捕捉し、データセンターに安定した時間365日の電力を供給することが可能になる 。
#この提携は、Eosの価値提案を「コスト削減」から「収益実現のイネーブラー」へと再定義するものである。通常の電力会社にとって、エネルギー貯蔵はコスト裁定(安く買って高く売る)や設備投資の先送りが主目的である。しかし、AIデータセンターにとって、信頼性の高い電力はコストセンターではなく、事業モデルそのものを支える根幹である。24時間365日の電力がなければ、数十億ドル規模の投資はただの文鎮と化す。このため、電力への需要は非常に非弾力的になる。Eosは、自社のBESSをその信頼性の高い電力を解放する鍵として位置づけることで、価値連鎖の上流へと移動している。もはや単なるバッテリーを販売しているのではなく、AI経済を可能にする稼働時間と信頼性を販売しているのである。
#6.3 生成AIのフロンティア:材料発見の加速
#生成AIモデルは、次世代バッテリーの構成要素を含む新材料の発見を劇的に加速させるために利用されている。これらのAIツールは、従来の手法では数十年かかるとされたプロセスを、数日で数百万の潜在的な化合物をスクリーニングすることを可能にする 。
#マイクロソフトとPNNL(パシフィックノースウェスト国立研究所)は、AIを用いて3,200万種類の材料をスクリーニングし、リチウムの使用量を70%削減できる可能性のある新しい固体電解質を発見した 。また、研究者たちは、亜鉛やマグネシウムなどの多価イオン電池用の新材料を発見するために生成AIを活用している 。
#これは、Eosにとって巨大な将来の機会を意味する。フランシス・リッチーCTOが率いるEosの研究開発チームは、生成AIを活用して以下のことを実現できる可能性がある。
#- 電解液組成の最適化: 水性電解液の性能と寿命をさらに向上させる新しい添加剤を発見する。
- 新電極材料の発見: コストを削減したり、効率を向上させたりできる代替の導電性プラスチックや正極材料を特定する。
- 研究開発サイクルの加速: 次世代のZnyth™技術(例えば「Z4」)の開発と商業化にかかる時間を根本的に短縮する。
Eosが今日、水性亜鉛電池で技術的リードを保っているとしても、競合は必ず現れる。長期的に勝利を収めるのは、自社のコア化学を最も速く革新し、改善できる企業である。材料発見のための生成AIの出現は、新たな競争軸を生み出す。EosがこれらのAIツールを研究開発プロセスに統合できれば、継続的な改善のフィードバックループを構築し、従来の研究室の手法では追随不可能なペースでより優れた材料を発見し、バッテリー設計を最適化することで、競合他社に対して常に一歩先を行くことができるかもしれない。これは、同社の市場リーダーシップを数十年間にわたって確固たるものにする可能性を秘めた、未来志向の機会である。
#第7章 課題、リスク、および結論的展望
#7.1 逆風の中を進む:重要なリスク評価
#Eosは、その大きな可能性と同時に、重大なリスクにも直面している。
#財務リスク :
#- キャッシュバーンと収益性: 同社は依然として多額の純損失とマイナスのキャッシュフローを生み出している。その存続と成功は、現金準備が枯渇する前に収益性を達成できるかどうかにかかっている。2026年末までのプラスの売上総利益達成という目標は極めて重要である。
- 資本市場への依存: 自立的な経営が可能になるまで、成長資金として追加の資本が必要になる可能性が高い。これは、市場のセンチメントや潜在的な株主価値の希薄化リスクに晒されることを意味する。
運営・実行リスク :
#- 製造規模の拡大: これが単独で最大のリスクである。複雑な製造プロセスをパイロット段階から自動化された大量生産へと移行させることは、非常に困難であることが知られている。遅延、品質管理の問題、コスト超過は、致命的な結果を招きかねない。
- 受注残の収益化: 巨大な受注残は収益ではない。プロジェクトのキャンセル、遅延、あるいは顧客がプロジェクトファイナンスを確保できないといったリスクが存在し、これらは受注が実現しない原因となりうる。
市場・競争リスク :
#- リチウムイオンとの競争: リチウムイオン産業は、巨大な規模、確立されたサプライチェーン、そして継続的なコスト低下を誇る。Eosは異なるニッチ市場を狙っているが、リチウムイオンは依然として手ごわい競合であり、多くの顧客にとってデフォルトの技術である。
- 他のLDES技術との競争: 長時間貯蔵を追求しているのはEosだけではない。競合には、フロー電池(住友電工、Invinity)、機械式貯蔵(Energy Vault)、その他の新規化学技術(Form Energy, Ambri)などが含まれる。
技術・製品リスク:
#- 大規模展開時の現場性能: 技術は研究室や初期の導入事例で証明されているが、多様な実世界の条件下で、20年以上の寿命にわたって数千台のユニットで高い信頼性と性能を確保することは、長期的な課題である。
- イノベーションのペース: バッテリー技術の状況は急速に進化している。Eosは、既存および新興の技術に対して競争優位性を維持するために、革新を続けなければならない。
7.2 専門家による展望と戦略的結論
#Eos Energy Enterprisesは、いくつかの強力なメガトレンドが交差する点に位置する、ハイリスク・ハイリターンの投資対象である。そのZnyth™技術は、急速に成長する長時間エネルギー貯蔵市場において、リチウムイオンに対する安全性、寿命、サプライチェーンの安定性という点で、説得力のある差別化されたソリューションを提供している。
#同社の戦略が、米国の産業政策やAI産業の急増する電力需要と一致していることは、強力な追い風となり、市場成長への明確な道筋を示している。GE出身の経験豊富な実業家が率いるリーダーシップチームは、事業を拡大するための信頼できる戦略を持っている。
#しかし、リスクは大きく、そのほとんどが「実行」に集中している。同社の未来は、研究室ではなく、ペンシルベニアの工場の現場で決まる。自動化された製造を成功裏に立ち上げ、コストを管理し、巨大な受注残を収益性の高い売上に転換できるかどうかが、究極の試金石となるだろう。
#最終評価:
#高いリスク許容度と長期的な視点を持つ投資家にとって、Eosは、世界のエネルギー転換とAI革命を可能にする重要なインフラに投資するための、ユニークでレバレッジの効いた機会を提供する。今後18~24ヶ月は、同社が有望な技術開発企業から収益性の高い産業メーカーへと飛躍できるかどうかを決定づける、極めて重要な期間となるだろう。成功は決して保証されていないが、もし達成されれば、価値創造の可能性は計り知れない。
##
エネルギー貯蔵技術の未来:リチウムイオン、ナトリウムイオン、Znyth™水系亜鉛電池の包括的比較分析
#エグゼクティブサマリー
#エネルギー貯蔵市場は、単一の技術が支配するゼロサムゲームではなく、リチウムイオン(Li-ion)、ナトリウムイオン(Na-ion)、そしてZnyth™水系亜鉛ハイブリッド電池が、それぞれ異なる、しばしば補完的な用途に最適化される、細分化された状況へと進化しています。本レポートでは、これら3つの主要な二次電池技術の動作原理、構造、性能特性、そして将来性を詳細に分析します。Li-ionは、その高いエネルギー密度により、今後もモビリティ分野の標準としての地位を維持するでしょう。一方、Na-ionは、定置用エネルギー貯蔵や低価格帯の電気自動車(EV)市場において、コスト面で破壊的な代替技術として台頭しています。そしてZnyth™は、長時間のエネルギー供給と絶対的な安全性が求められる、重要ながらもニッチなグリッド規模の市場を獲得しつつあります。この分析を通じて、エネルギー貯蔵の未来が単一の解決策ではなく、各技術の長所が特定のニーズに合わせて活用される、多様な技術ポートフォリオによって形成されることを明らかにします。
#\1. 現行標準技術 - リチウムイオン(Li-ion)電池
#1.1. 基本的な動作原理:可逆的なインターカレーション機構
#リチウムイオン電池の動作は、「ロッキングチェア」機構として知られる原理に基づいています 。これは、充電と放電のサイクル中に、リチウムイオンが正極と負極のホスト材料の間を往復する現象です 3。このプロセスは可逆的なインターカレーション(挿入・脱離)であり、イオンが電極の結晶構造に挿入されても、その基本構造を根本的に変化させることはありません 。
#放電時には、負極(通常はグラファイト)に蓄えられていたイオンが電解質を通って正極(金属酸化物)に移動します。同時に、電子は外部回路を通過して正極へ流れ、これにより電力が生成されます 5。充電時には、外部から電圧を印加することでこのプロセスが逆転し、Liイオンは正極から強制的に引き抜かれ、再び負極に蓄えられます 。充電と放電では、正極と負極の電気化学的な役割(アノードとカソード)は入れ替わりますが、一般的には放電時の役割で呼称されます 。
#1.2. 主要な構成要素と材料科学
#リチウムイオン電池は、主に4つの要素で構成されています。
#- 正極(カソード): 電池の容量と電圧を決定する重要な要素です 3。材料としては、コバルト酸リチウム、リン酸鉄リチウム(LFP)、ニッケル・マンガン・コバルト酸リチウム(NMC)などのリチウム金属酸化物が一般的に使用されます 。正極材料の選択は、エネルギー密度、コスト、安全性、寿命に劇的な影響を与えます 。
- 負極(アノード): 主にグラファイトが使用されます。これは、その層状構造内に大量のリチウムイオンを安定して貯蔵できるためです 1。グラファイトが完全にリチウム化された状態では、理論容量は372 mAh/gに達します 2。しかし、繰り返されるインターカレーションはグラファイトの構造を変化させ、電池寿命を縮める一因となります 。
- 電解質: リチウム塩(ほとんどの場合、ヘキサフルオロリン酸リチウム、を有機溶媒に溶解させた非水系の液体です 。金属リチウムは水と激しく反応するため、非水系電解質の使用が不可欠です 。電解質はLiイオンの移動を促進する媒体として機能しますが、電子の通過は遮断しなければなりません 。また、負極表面に形成される固体電解質界面(SEI)は、電池の安定性にとって極めて重要です 。
- セパレータ: 正極と負極を物理的に分離し、短絡(ショート)を防ぐための多孔質のポリマー膜(ポリエチレンやポリプロピレンなど)です 。Liイオンのみを通過させる選択的透過性を持ち、電池の安全性における重要な構成要素です 。
- 集電体: 負極には銅箔、正極にはアルミニウム箔が使用され、電子を集めて外部回路へと伝導する役割を担います 2。
1.3. 電気化学反応:充放電化学の詳細
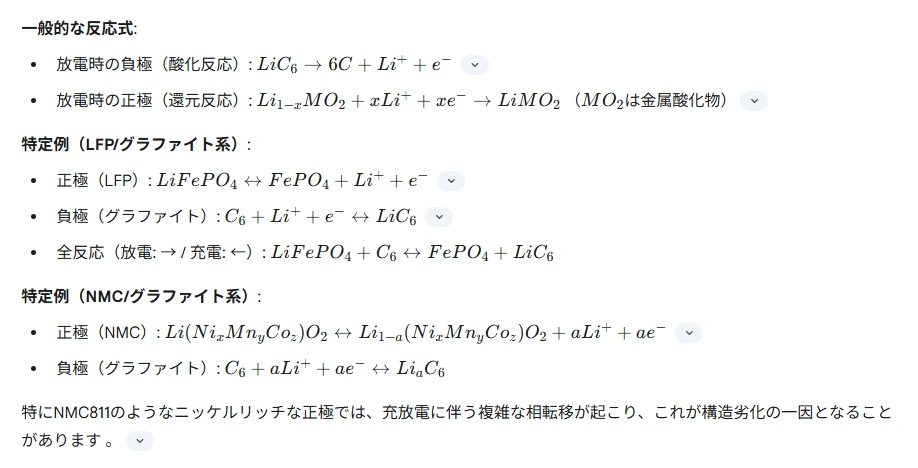
#リチウムイオン電池内の反応は、正極と負極での酸化還元反応です。
#一般的な反応式:
#
1.4. 性能プロファイル:エネルギー密度と安全性のトレードオフ
#- 利点: 高いエネルギー密度(Wh/kg)と出力密度(W/kg)、低い自己放電率、効率的な充電性能により、携帯電子機器やEVに最適な技術とされています 。
- 欠点: リチウム、コバルト、ニッケル、銅などの高価な材料と複雑な製造プロセスにより、コストが高くなります 。また、サイクル寿命が限られており(旧世代では500-1000回、LFPでは3,000-10,000回)、時間とともに性能が劣化します 。最も重大な欠点は安全性であり、可燃性の有機電解質を使用しているため、不適切な管理や損傷によって熱暴走を引き起こし、火災や爆発に至る危険性があります 。
この技術の根幹をなす有機系非水電解質への依存は、諸刃の剣と言えます。金属リチウムが水と激しく反応する性質を持つため、高電圧を実現するには非水系電解質が不可欠です 。しかし、この選択が、技術の最大の弱点である熱暴走と火災のリスクを本質的に生み出しています 。つまり、リチウムの化学的反応性の問題を解決するための手段そのものが、最大の安全上の問題を引き起こしているのです。この「高エネルギーと高リスク」という根源的な化学的トレードオフは、Znyth™のような水系電池が直接的に狙う戦略的脆弱性となっています。
#さらに、Li-ion電池の材料構成は、地政学的およびサプライチェーンにおける複雑な依存関係を生み出しています。リチウム、コバルト、ニッケルへの依存は、供給網を特定の地域に集中させ 、2021年から2022年にかけて見られたような価格の乱高下や戦略的リスクを生み出します 。この経済的・地政学的な脆弱性は、単なる技術的限界以上に、産業界や政府がNa-ion技術に関心を寄せる主要な動機となっています。Na-ionは、豊富に存在する資源を利用して、より強靭で地域に根差したサプライチェーンを構築する可能性を秘めているのです 。
#\2. 新たな挑戦者 - ナトリウムイオン(Na-ion)電池
#2.1. 基本的な動作原理:Li-ionと同様の「ロッキングチェア」機構
#Na-ion電池の動作原理は、Li-ion電池と基本的に同一です。電荷担体としてリチウムイオン()の代わりにナトリウムイオン()が正極と負極の間を可逆的に往復する「ロッキングチェア」機構に基づいています 。充電時にはNaイオンが正極から負極へ移動し、放電時には逆の動きをすることでエネルギーを放出します 。
#2.2. より大きなイオンに対応するための材料革新
#- 主要な課題: NaイオンはLiイオンよりもイオン半径が大きいため、Li-ion電池の標準的な負極材料であるグラファイトの層間に効率的に挿入することができません 。このため、代替となる電極材料の開発が不可欠でした。
- 負極: ハードカーボン(難黒鉛化性炭素)が最も一般的な選択肢です。これは、より大きなナトリウムイオンを収容できる不規則でアモルファスな構造を持つためです 。
- 正極: Li-ionと同様の層状遷移金属酸化物や、プルシアンブルー類似体(PBA)が有力な候補です 。特に、Northvolt社が採用するプルシアンホワイトは、リチウム、ニッケル、コバルトを含まず、鉄、ナトリウム、炭素、窒素といった豊富な元素のみで構成される点で注目されています 24。
- 集電体: Li-ion電池では負極に高価な銅箔が必要ですが、Na-ion電池では正極・負極ともに安価なアルミニウム箔を使用できるという大きなコスト上の利点があります 。
2.3. 電気化学反応と主要な相違点
#反応はLi-ionと類似していますが、ナトリウムが関与します
#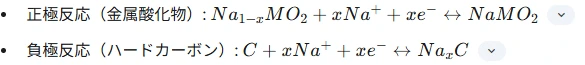
Naイオンの大きさは、インターカレーションの速度を遅くし、同容量を得るためにより多くの電極材料を必要とするため、エネルギー密度の低下につながります 。また、ナトリウムの標準電極電位(-2.71 V vs. SHE)はリチウムよりも高いため(負の値が小さい)、結果としてセル電圧が低くなります 。
#2.4. 性能プロファイル:コスト、持続可能性、運用柔軟性に焦点
#- 利点:
- コストと資源の豊富さ: ナトリウムはリチウムより500倍以上豊富で、海水からも抽出できるため、原料コストが大幅に低くなります 。豊富な正極材料(鉄など)やアルミニウム集電体の使用もコスト削減に貢献します 。
- 安全性: 0ボルト(完全放電状態)で損傷なく輸送できるため、輸送や取り扱い時の安全性が大幅に向上します 。一般的にLi-ionよりも熱暴走のリスクが低いとされています 。
- 温度特性: 極端な低温環境で優れた性能を発揮し、-40°Cでも85%以上の容量を維持します。これは-20°C以下で性能が低下するLi-ionとの大きな違いです 。高温での安定性も良好です 。
- 急速充電: 内部特性の違いから、Li-ionよりも高速な充電が可能です 。
- 欠点:
- エネルギー密度: 最大の欠点は、主流のLi-ion(200-300 Wh/kg)と比較してエネルギー密度が低いこと(セルレベルで160-175 Wh/kg)です。これにより、同じエネルギー容量でも電池が大きく重くなります。
- サイクル寿命: 現時点では最高のLFP電池より若干劣りますが、それでも2,000~4,000サイクルと堅牢であり、改良が進んでいます 。
- 技術の成熟度: 技術とそのサプライチェーンはLi-ionほど成熟しておらず、商業的な課題となっています 。
Na-ion技術は単なる「安価なLi-ion」ではありません。その卓越した温度耐性 という際立った性能特性は、特定の市場において他にない実現技術としての地位を確立します。例えば、寒冷地や気温の変動が激しい地域(Northvolt社が指摘するようにインド、中東、アフリカなど )でのグリッドストレージ用途では、Na-ionはコストだけでなく、運用の信頼性においてもLi-ionを上回る可能性があります。これは、高価でエネルギーを消費する温度管理システム(HVAC)の必要性をなくすことができるためです。Li-ionは低温で性能が著しく低下し、定置用蓄電システムではHVACが必須ですが 1、Na-ionは-40°Cでも良好に機能します 。したがって、Na-ion蓄電システムは複雑なHVACなしで展開でき、その利点はセル単価だけでなく、システムの総コスト(LCOS)や正味のエネルギー出力においても現れます。
#さらに、プルシアンホワイト正極の開発 24 は、Li-ion正極が抱える問題(リチウム、ニッケル、コバルト、マンガン)のサプライチェーン全体からの戦略的な分離を意味します。これは単にナトリウムをリチウムで置き換えるだけでなく、地球上で最も豊富で地理的に分散した元素(ナトリウム、鉄、炭素、窒素)からなる電池化学を創造することです。これはエネルギー貯蔵製造の民主化に大きな影響を与え、従来の電池材料へのアクセスがない国々でも国内サプライチェーンを構築することを可能にし、世界のエネルギー技術の構図を根本的に変える可能性があります。
#\3. 特化型ソリューション - Znyth™水系亜鉛ハイブリッド電池
#3.1. 基本的な動作原理:可逆的な亜鉛めっきによるエネルギー貯蔵
#インターカレーション型電池とは異なり、Znyth™システムは電気めっき機構、すなわち亜鉛金属の可逆的な電析(析出)によってエネルギーを貯蔵します 。
#充電時には、電解液中の亜鉛イオンが還元され、負極表面に金属亜鉛としてめっきされます 。放電時には、めっきされた亜鉛が酸化され、Znイオンとして電解液中に溶解し、外部回路に電子を放出します 。このプロセスは「電気めっき機」に例えられます 。
#3.2. 独自の構造:双極電極と水系電解質
#- 電極: 導電性プラスチック製の負極(-)とカーボンフェルト製の正極(+)を一体化した双極電極設計を採用しています 。この設計は、内部接続を簡素化し、内部抵抗を低減して効率を向上させます 。
- 電解質: 最大の革新は、高性能な水系電解質の使用です 。これは水、ハロゲン化物(臭化亜鉛など)、添加剤、緩衝剤を独自に配合したものです。
- セパレータ: 水系電解質自体が電極間の「動的な分離」プールとして機能し、一部の設計では、故障やコストの一般的な原因となる従来の膜セパレータが不要になります 。
- 筐体: 頑丈で完全に密閉された射出成形ポリマー筐体に収められています。
3.3. 電気化学反応:亜鉛-ハロゲン化物システム
#Eos社の具体的な化学反応は専有情報ですが、「ハロゲン化物」42 や初期の資料での「臭化亜鉛」 への言及、そして亜鉛電析のメカニズムは、臭化亜鉛(Zn-Br)型の反応を示唆しています。
#水系亜鉛電池における重要な課題の一つは、短絡の原因となる亜鉛デンドライトの形成を制御することです。Eos社は、独自の電解質配合により、デンドライトや高密度化の問題を解消したと主張しています 。
#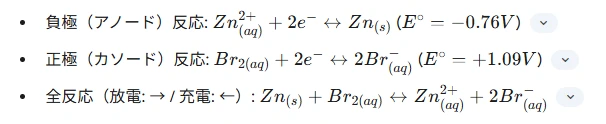
3.4. 性能プロファイル:比類なき安全性、耐久性、長時間持続能力
#- 主な用途: 3時間から12時間の長時間放電を伴う定置用エネルギー貯蔵に特化して設計されています 。
- 安全性: 水系電解質を使用しているため、本質的に不燃性・非腐食性です 21。熱暴走のリスクがなく、Li-ionで必要とされる高価な消火設備やHVACシステムが不要です 。
- 耐久性と寿命: 20年以上または6,000回以上のサイクル寿命を誇り、劣化が非常に少ないです(20年間で3%未満)。また、90°Cを超えるような過酷な温度にも耐え、回復する能力があります 。
- コストと材料: 亜鉛、炭素、プラスチックなど、地政学的な供給問題のない5種類の低コストで豊富な材料を使用しています 。これにより、対象用途においてLi-ionよりも均等化貯蔵コスト(LCOS)が大幅に低くなります 。
- 柔軟性: 劣化に影響を与えることなく100%の放電深度(DoD)が可能です 。放電時間はサイクルごとに3時間から12時間の間で変更できます 。
- 欠点: 重量エネルギー密度が非常に低いです。Z3モジュールのデータシート(0.8 kWh、20.5 kg)に基づくと、約39 Wh/kgと計算されます 。このため、モバイル用途には全く適していませんが、対象とする定置用市場では制約となりません。
Znyth™技術の設計哲学は、Li-ionの「あらゆる犠牲を払ってでもエネルギー密度を追求する」というパラダイムからの完全な脱却を意味します。水系で低エネルギー密度の化学系を採用し、安全性と耐久性を優先することで、Eos社はモバイル市場での「弱点」が定置用市場での最大の「強み」となる製品を開発しました。補助システム(HVAC、消火設備)が不要であるため 、その競争優位性はセルレベルの価格だけでなく、設置システム全体のコスト($/kW)および生涯コスト(LCOS)に現れます。定置用蓄電システムは大規模で固定されているため、重量や体積(エネルギー密度)は二の次です。グリッド規模の資産で最も重要なのは、安全性(人口密集地への設置を可能にするため)、長寿命(長期的なプロジェクトファイナンスのため)、そして総所有コストです。Znyth™は、不燃性の水系化学系で高い安全性を、亜鉛めっき機構と堅牢な材料で20年の長寿命と最小限の劣化を、そして補助システムの不要化でシステムコストの大幅な削減を実現します。結論として、Znyth™は劣った電池ではなく、モバイル電池とは全く異なる経済的・運用上の要件に最適化された、優れた「グリッド資産」なのです。
#Znyth™のような特化型技術の商業的成功は、エネルギー貯蔵市場を細分化し、目的に特化した技術が存在する明確なセグメントを創出する可能性があります。これは、単一の「次世代」電池がLi-ionをあらゆる分野で置き換えるというシナリオに疑問を投げかけます。未来はむしろ、技術のモザイク模様となるでしょう。高出力・高密度が求められる用途(EV)にはLi-ion、コスト重視の中時間用途(家庭用蓄電、低価格EV)にはNa-ion、そして長時間・安全性が最優先されるインフラにはZnyth™のような水系亜鉛システムが適しています。これは、投資や政策が単一の「特効薬」的技術を探すのではなく、エネルギー貯蔵へのポートフォリオアプローチに焦点を当てるべきであることを示唆しています。
#\4. 包括的な比較分析
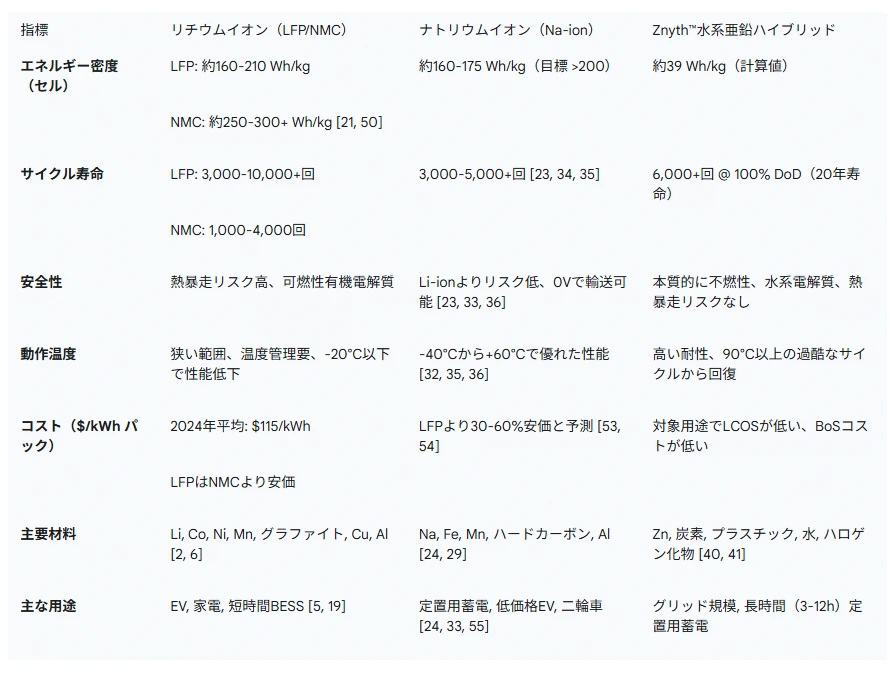
#4.1. 性能指標の詳細な比較
#以下の比較表は、3つの技術間の重要なトレードオフを総合的にまとめたものです。
#
4.2. コスト構造と経済的実行可能性
#- Li-ion: パック価格は劇的に下落しましたが、2022年に原材料費の高騰で初めて上昇し、その後再び下落して2024年には$115/kWhという記録的な低価格に達しました 。LFPはNMCよりも大幅に安価です 。中国は規模と競争により最も価格が低く、$94/kWhとなっています 。
- Na-ion: 主な価値提案は低コストであり、豊富な原材料(ナトリウム対リチウム)と銅の代わりにアルミニウム集電体を使用することで実現されます 。Faradion社はセルレベルでLFP比約30%のコスト削減を予測しています 。CATL社は将来的に$10-$19/kWhという低コストを目指しています 。
- Znyth™: パック単価ではなく、均等化貯蔵コスト(LCOS)で競争します。対象とする10MW/40MWhシステムでは、LCOSがLi-ionより最大25%低くなります 。これは、長寿命、長期間のゼロ劣化、100%のDoD、そしてシステム周辺機器(BoS)コスト(HVAC/消火設備不要)の大幅な削減によって達成されます 。
コスト指標は、単純なパック容量あたりの価格($/kWh)から、寿命、効率、DoD、BoSコストを組み込んだ、より高度な均等化貯蔵コスト(LCOS)へと進化しています。現時点ではLi-ionがパック単価でリードしているかもしれませんが、Znyth™のような技術は、LCOSという観点から見ると特定の用途で競争力があるか、あるいは優れています 。これは、大規模プロジェクトの主要な意思決定要因が、初期投資額から総所有コストへと移行している市場の成熟を示しています。
#4.3. 資源の利用可能性とサプライチェーンの地政学
#- Li-ion: リチウム、コバルト、ニッケルの供給が特定の地域に集中したサプライチェーンに大きく依存しており、地政学的リスクと価格変動を生み出しています。IEAの報告によると、特に中国における精製工程の集中が進んでいます 。
- Na-ion: 地球上に豊富に存在する安価な材料(ナトリウム、鉄、アルミニウム)を利用するため、地政学的な制約から解放された、地域に根差した強靭なサプライチェーンを構築する可能性があります 。
- Znyth™: こちらも供給制約のない豊富で低コストな材料(亜鉛、炭素)を使用し、地域での調達と製造(米国製を重視)を可能にしています 。
Na-ionとZnyth™が同時に商業化へと推し進められていることは、サプライチェーンの現実によって駆動される電池設計思想の根本的な分岐を示しています。Li-ion開発は、ますます複雑で希少な材料(高ニッケルNMCなど)を用いて、より高いエネルギー密度を絶え間なく追求してきました。対照的に、Na-ionとZnyth™は、材料の豊富さとサプライチェーンの安全保障という「第一原理」から設計されています。これは、将来の電池革新が二つの道に分かれる可能性を示唆しています。一つはプレミアムな用途のための「コスト度外視の性能追求」の道、もう一つは、マスマーケットのエネルギー貯蔵とモビリティのための、より大きな可能性を秘めた「豊富な材料から得られる十分な性能」の道です。
#4.4. 安全性と熱安定性の評価
#安全性の比較において最も重要な違いは、Li-ionの有機電解質とZnyth™の水系電解質です。Znyth™は本質的に安全であり、Na-ionの0Vでの安定性は物流上の大きな利点です。
#4.5. 環境およびライフサイクルへの影響(LCA)
#- Li-ion: 採掘は環境に大きな影響を与え 、リサイクルは複雑でコストがかかり、有毒物質が関与します 。
- Na-ion: 将来予測のLCAによれば、NMC系Li-ionと比較して鉱物資源の希少性に関する影響は大幅に低い一方、地球温暖化ポテンシャルは同等です 。
- Znyth™: 構成部品は標準的な施設で完全にリサイクル可能であり、残存価値が廃棄コストを相殺する可能性があります 。製造プロセスもよりシンプルで安全です 。
\5. 将来の展望と戦略的見通し
#5.1. Li-ion:漸進的革新と持続する市場支配の道
#課題はあるものの、Li-ionはエネルギー密度が最重要視される用途(EV、航空、家電)において、当面の間、支配的な地位を維持するでしょう 。将来の成長は、シリコン負極、全固体電解質、LFPおよびNMC正極の継続的な最適化といった漸進的な改良からもたらされます 。確立された巨大な製造基盤(2024年時点で3.1 TWhの生産能力に対し需要は1 TWh未満)は、新技術が乗り越えるのが困難な巨大な慣性とスケールメリットを生み出しています 。
#5.2. Na-ion:商業化と市場破壊の軌跡
#商業化の状況: 研究室から市場へと急速に移行しています。CATLやNorthvoltなどの主要企業がセルの検証を終え、量産を目指しています 。初のGWh規模の工場やグリッド規模の導入が進んでおり 、市場は2025年の18億ドルから2035年には125億ドルに成長すると予測されています 。
#- ターゲット市場: 初期市場は、エネルギー密度が許容されコストが重要な定置用エネルギー貯蔵です 。次に、コストに敏感な市場向けのエントリーレベルの短距離EVが続きます 。
- 課題: ハードカーボンやプルシアンホワイトなどの材料のサプライチェーンの拡大、下落するLFPの価格とのコスト競争、そして既存のLi-ionに対する市場受容性の獲得が主な障壁です 。
5.3. Znyth™:グリッド規模の長時間エネルギー貯蔵におけるニッチな支配
#- 商業化の状況: Eos Energy社は、政府の融資や税額控除に支えられ、大規模なプロジェクトパイプライン(130億ドル)と受注残(6億7200万ドル)を持つ商業段階の企業です 。カリフォルニア州でのCEC支援プロジェクトを含む、米国および世界中で稼働中の設備があります 。
- ターゲット市場: 電力会社、商工業、マイクログリッド向けの3~12時間の長時間定置用貯蔵市場に非常に焦点を当てた戦略です 。これはLi-ionが経済的かつ安全にサービスを提供することが難しいニッチ市場です。
- 将来の成長: 成長は、断続性を管理するために長時間貯蔵を必要とする再生可能エネルギーの拡大と連動しています。Eos社の戦略は、Li-ionと全面的に競争するのではなく、この特定の高成長セグメントを支配することです。
5.4. 統合と推奨:技術と最適用途のマッピング
#- 高性能EV / 航空: Li-ion(NMC、全固体)
- 主流 / 低価格EV: Li-ion(LFP)、将来的にはNa-ionも有力な候補
- 定置用蓄電(短時間、<4h): Li-ion(LFP)、Na-ion
- 定置用蓄電(長時間、4-12h): Znyth™、その他のフロー電池、Na-ion
- 家電: Li-ion
これらの異なる商業化戦略は、市場の進化を予測する上で重要です。Li-ionは既存の地位と規模で市場シェアを防衛し、Na-ionは既存の製造インフラを活用してLFPにコストで挑戦し、Znyth™はLi-ionが不得意なニッチ市場を狙うことで競争を回避しています。さらに、Na-ionやZnyth™のような実行可能な代替技術の登場は、Li-ionが技術的優位性を持つ市場でさえも、Li-ionに大きな価格引き下げ圧力をかけるでしょう。信頼できる低コストで地政学的に安定した代替案(Na-ion)の存在は、リチウムやコバルトの価格上限として機能し、2021-2022年のような価格高騰の再発を防ぎます 。これにより、電池コスト全般の予想以上の低下が促進され、エネルギー転換が加速されるでしょう。
#結論
#エネルギー貯蔵の未来は、単一の技術によって支配されるのではなく、多様な技術エコシステムによって形成されます。本レポートで分析したリチウムイオン、ナトリウムイオン、Znyth™水系亜鉛ハイブリッド電池は、それぞれが異なる問題に対する高度に最適化された解決策です。Li-ionはエネルギー密度が求められる分野でその地位を維持し、Na-ionはコストと持続可能性を武器に新たな市場を開拓し、Znyth™はグリッドの安定性に不可欠な安全性と耐久性を提供します。これら3つの技術が同時に台頭していることは、市場の混乱ではなく、市場の洗練化の証です。それぞれの技術が共存することで、より強靭で、手頃な価格で、安全なエネルギー貯蔵の展望が生まれ、世界のクリーンエネルギーへの移行が加速されるでしょう。
##
以下は、現時点の公開情報に基づく「安全性」「DOEローンと契約順守」「受注残の質」「採算性」についての基礎と評価、そして注視ポイントの整理です(日本時間:2025年10月31日)。
#1) 安全性の実態(HBr漏えい“隠蔽”疑義)
#まず前提として、Eosは自社の水系亜鉛臭素(Znyth)電池についてUL 9540A/UL 1973の認証を取得し、「水系電解液・難燃フレーム」で熱暴走リスクがないことを強調しています。UL 9540Aは“合否”認証ではなく熱暴走・火災伝ぱ挙動を把握する試験法で、NFPA 855等の設計判断に活用されます。したがって大規模火災リスク低減の裏付けにはなりますが、現場据付後の微小ガス逸散まで“ゼロ”と証明するものではありません。ここは「試験でカバーできる範囲」と「現場運用・施工のばらつき」の切り分けが重要です。
#一方、Fuzzy Panda Researchは**「EosがHBr(臭化水素)ガス漏えいを伴うサーマルイベントを複数回起こし、十分に開示していない」と主張しています。HBrは強い腐食性・吸入毒性を持ち、NIOSHはIDLH(生命・健康に即時危険)=35 ppmと設定しています。仮に漏えいが事実で濃度が高ければ、健康・設備双方に重大です。とはいえ、現時点で消防・労働当局や顧客側の一次記録が広く確認されたわけではない**ため、会社の8-Kや当局記録と突合するまでは断定を避けるのが妥当です。
#評価:技術基準(UL)上は“火災・延焼”に対する強い裏付けがあり、微小ガス逸散の有無は現場要因にも依存します。よって「大火災安全性は高いが、HBrの“微量”まで一律には反証できない」というのが実務的な見立てです。注視点は、①会社の公式反論(8-K等)、②AHJ/OSHAの記録、③ULのFUS(工場監査)や追試の有無です。
#2) DOEローンと契約順守(“誤解を招く予測”→デフォルト懸念)
#DOE(米エネルギー省)のLoan Programs Office(LPO)は、クリーンエネルギー大型案件に政府保証付き融資を供給する制度で、Eosは2024年11月に最大約$305.3Mのローン保証がクローズしています。これは相応に厳格なデューデリジェンスと契約コベナンツを経て成立するもので、現時点で取り消し等の公式発表はありません。ただし、LPO全体は2024年末に監察官が利益相反管理の懸念を指摘するなど、制度監視が強まる局面ではあります。
#Fuzzy Pandaは「DOE向けに誤解を招く財務予測を提示した→契約デフォルトの恐れ」を主張します。これが事実なら、表明保証・通知義務違反に該当し得て、資金の加速(期限の利益喪失)やドロー停止などの重大事象に発展し得ます。ただし、これも一次資料(DOE側コメントや契約条項の具体的適用)が鍵で、いまは“可能性”の段階です。注視点は、①DOE/LPOの公式コメント、②会社の8-Kによる契約順守の明言、③ドロー状況の変化です。
#評価:“中程度のリスク”だが未確定です。ローンがクローズしており、直ちに取り消し公表はなしという足元の事実と、ショート側の告発の間にギャップがあります。公式コメントが出た時点で評価は大きく振れます。
#3) 受注残の質(「80%無価値」?)
#受注残(orders backlog)はEosの定義では法的拘束力のある注文(Booked)の未出荷残を指し、非拘束の商談(Pipeline)とは区別されます。2023年にはIceberg Researchが「バックログは偽物」と批判し、会社は反論しました。2024年11月には当該テーマに関連する証券集団訴訟が地裁で棄却され、2025年3月に終結しています。つまり**「当時の開示が違法だった」とまでは認められなかった**というのが法的な結末です。
#今回の「80%は無価値」という断定は、顧客名・案件ID・取消通知等の一次証拠が揃えば重みを持ちますが、現段階の公開情報だけでは裏付けが限定的です。注視点は、①主要顧客の取消・凍結の適時開示、②**受注残→売上への転換率(コンバージョン)の連続改善、③期首→期末のブリッジ(新規受注・出荷・取消内訳)**の透明性です。
#評価:“低〜中”の蓋然性が現時点の妥当な見立てです。逆に、大型キャンセルの8-Kが出れば一気に評価は悪化します。
#4) 採算性(“構造的に赤字”疑義)
#亜鉛臭素系は素材自体は安価でも、BOM(材料)+BOS/筐体・据付・制御、さらに工場立ち上げ期の固定費が重く、量産初期は粗利が振れやすい構造です。Eosは製造自動化・歩留まり改善(Project AMAZE)で学習曲線によるコスト低減を訴求しており、DOE資金も製造ライン拡張に充てる計画です。量産スループットの実測・ASPの維持が伴えば、粗利率の改善は理屈に合います。
#一方で、粗利率の改善が想定以下、または受注単価(ASP)が下押しされると、営業キャッシュアウト長期化→追加調達・希薄化、さらにはガイダンスの下方修正やバックログの採算再評価に波及します。ここは四半期ごとの粗利率の連続改善(何pt/Q)と受注残の量×金額=概算ASPのトレンドが“答え”です。想定以下が続けば“構造的赤字”の疑義は強まる一方、自動化の立ち上がりと案件選別で改善軌道に乗れば、疑義は薄まります。
#評価:“中〜やや高”の実務リスクです。技術ポジション(不燃・3〜10時間帯)と政策支援(ITC/Domestic Content)は追い風ですが、製造実装と案件ミックスの進み方で明暗が分かれます。
##
総括:信憑性・妥当性の現時点評価とチェックリスト
#- 安全性(HBr):UL認証で大火災リスクは抑制される一方、微量HBr逸散は現場要因も絡むため追加検証が必要。会社の8-K、AHJ/OSHA記録、UL追試の有無を確認します。
- DOEローン:クローズ済みで有効。ただし**“誤解を招く予測”の真偽はDOE/LPOのコメントと契約運用**で決着します。ドロー停止・条項是正の情報が出るかを注視します。
- 受注残の質:「80%無価値」は一次証拠不足。取消開示とコンバージョン実績が最重要です。
- 採算性:学習曲線×ASP維持が回れば改善余地。四半期の粗利率推移と製造スループットを追います。
最後に、Fuzzy Pandaのレポートは調査力と市場影響は大きいが、中立ではない(空売りバイアス)という性格があります。したがって「一次資料で裏を取れる論点」から順に検証し、会社・当局の公式文書に照らして評価を更新していくのが、最も実務的でフェアな向き合い方だと考えます。
##
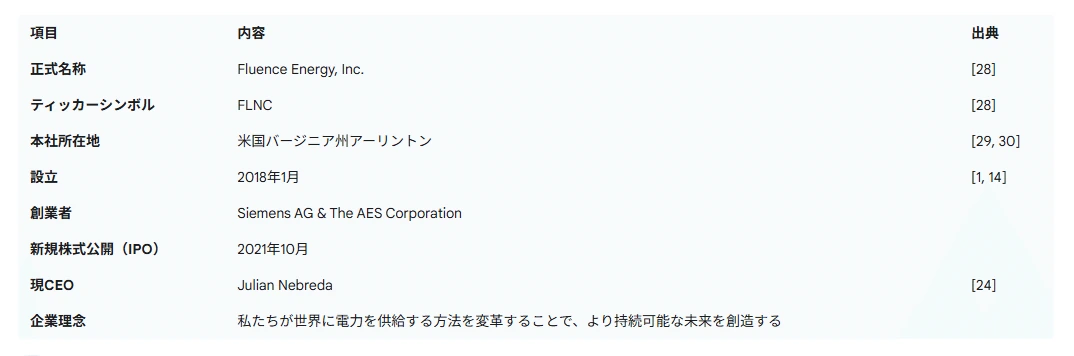
Fluence Energy, Inc. 総合分析レポート
#エグゼクティブサマリー
#Fluence Energy, Inc. (Nasdaq: FLNC)は、エネルギー業界の巨人であるSiemens AGとThe AES Corporationのジョイントベンチャーとして誕生し、エネルギー貯蔵ソリューション分野におけるグローバルマーケットリーダーとしての地位を確立している 。同社は、世界のクリーンエネルギーへの移行の中心に位置づけられる企業である。その事業の中核は、モジュール式のハードウェア(Gridstack Pro、Smartstack)、独自のオペレーティングシステム(Fluence OS)、そして資産最適化のためのAI搭載SaaSアプリケーション群(Mosaic、Nispera)から成る統合エコシステムである。
#戦略的には、米国のインフレ抑制法(IRA)などの規制上の追い風と地政学的リスクに対応するため、米国国内での製造体制構築へと大きく舵を切っており、オンショアリング(国内回帰)の潮流から恩恵を受ける主要企業として注目されている 。財務面では、近年の売上実績、将来の成長を示す重要な指標である膨大な受注残高、そして成長軌道と短期的な予測に影響を与える最近の課題の両方を反映した業績ガイダンスが示されている 。
#Fluenceの強みは、強力な親会社の支援、技術的リーダーシップ、そして戦略的な米国での地位にある。一方で、激しい競争、製造立ち上げに伴う運営上の問題、継続中の株主訴訟といった課題にも直面しており、本レポートではこれらの要素を多角的に分析し、同社の全体像を詳らかにする 。
##
第I部 企業アイデンティティと戦略的基盤
#本セクションでは、Fluence Energyの基本的なアイデンティティを確立し、その起源、使命、そしてリーダーシップを辿ることで、同社の戦略的意思決定の背景にある「なぜ」を解き明かす。
#A. マーケットリーダーの創生:巨人の共生
#Fluenceは、2018年1月にSiemens AGとThe AES Corporationによる50対50のジョイントベンチャーとして設立された 。これはゼロからのスタートアップではなく、両親会社の既存のエネルギー貯蔵部門、技術、知的財産を戦略的に統合したものであった 。この統合により、同社は設立当初から「強固な基盤」を手にすることになった 。AESは、2007年に世界初のグリッドスケールでのリチウムイオンシステムを導入した先駆的な経験を提供した 1。一方、Siemensは、広範な技術力、グローバルな産業規模、そして財務的支援をもたらした 1。この組み合わせは、Fluenceに比類のない信頼性、市場アクセス、そして事業の「持続力」を即座に与えたのである 。
#新規株式公開(IPO)後もSiemensは筆頭株主であり続けており、親会社の戦略的影響力が継続していることを示している 。この関係は、小規模な競合他社にはない財務的安定性と業界との繋がりをもたらす、中核的な競争優位性となっている 。
#しかし、この強力な後ろ盾は、同時に潜在的なリスクも内包している。マーケティング資料ではシームレスなパートナーシップが描かれているが、現実には、株主訴訟において創業者との「関係悪化」が指摘されている 。さらに具体的には、Siemensの関連会社であるSiemens Energy Inc.が、特定のプロジェクトにおける詐欺や技術的欠陥を理由にFluenceを提訴している 。これは、親会社との関係が単なる強みではなく、運営上の摩擦や法務リスクの源泉にもなり得ることを示唆している。技術移転、プロジェクト遂行責任、あるいは戦略的方向性を巡る意見の相違が内在している可能性があり、これは財務報告書からはすぐには読み取れないガバナンス上のリスク要因となっている。
#B. 使命、理念、そして企業の進化
#Fluenceの使命は、「私たちが世界に電力を供給する方法を変革することで、より持続可能な未来を創造する」ことである 2。この目的志向の声明は、同社の事業活動を世界的なエネルギー転換に不可欠なものとして位置づけている。企業価値としては、「Leading(主導的)」「Agile(機敏)」「Responsible(責任ある)」「Fun(楽しむ)」を掲げ、複雑な市場において「信頼されるアドバイザー」としての役割を果たすことを目指している 。
#企業の進化における主要なマイルストーンは以下の通りである。
#- 2018年: ジョイントベンチャーとして設立 。
- 2021年: Nasdaq市場にティッカーシンボル「FLNC」でIPOを実施。1株28ドルで約8億6,800万ドルを調達し、成長のための重要な資本を獲得した 。
- 2022-2024年: ユタ、アリゾナ、テキサス州での製造施設を発表・稼働させ、米国国内製造へと戦略的に大きく転換 。
- 2025年: 米国製バッテリーモジュールの出荷を開始 。
C. ガバナンスとリーダーシップ:経営の舵取り
#2022年9月より社長兼CEOを務めるのはJulian Nebreda氏である 23。同氏は、親会社の一つであるAESで数十年にわたり、様々な地域で社長やCEO職を歴任してきた経歴を持つ 。この経歴は、創業ビジョンとの深い継続性と、電力セクターにおける高度な専門知識を象徴している。
#他の主要な経営陣も、親会社との強いつながりや専門性を示している。
#- Ahmed Pasha (SVP & CFO): 同じくAES出身のベテランであり、親会社との戦略的・財務的整合性を確保している 。
- Pete Williams (SVP & Chief Product and Supply Chain Officer): Lockheed Martinなどでの経験を持ち、複雑なグローバルサプライチェーンと国内製造の立ち上げを管理する上で重要な役割を担う 。
- John Zahurancik (SVP & President, Americas): 2007年のAES Energy Storageの共同設立者であり、同社の先駆的なDNAと深い組織的知識を体現している 。
取締役会にはHerman Bulls会長をはじめ、SiemensやAES出身のメンバーが含まれており、創業者とのガバナンス上の連携を強化している 。
#
#
第II部 市場環境と競争上の地位
#本セクションでは、Fluenceが事業を展開する外部環境を分析し、市場機会を定義するとともに、同社の競争上の地位を評価する。
#A. 世界のバッテリーエネルギー貯蔵システム(BESS)市場
#世界のBESS市場は爆発的な成長を遂げており、2030年までに1,200億ドルから1,500億ドル規模に達すると予測されている 。Fluenceが主戦場とするユーティリティスケール(電力系統用)セグメントは、年平均成長率(CAGR)29%で最も急速に成長している 。このマクロ経済的な追い風が、同社の事業の根本的な推進力となっている。市場の成長を牽引しているのは、太陽光や風力といった断続的な再生可能エネルギーを安定化させる必要性、バッテリーコストの低下、そして政府の支援政策である 。
#技術トレンドとしては、標準的な2~4時間のシステムから6~10時間以上の長時間貯蔵への移行が進んでいるほか 、リチウムイオン(LFP)が主流であるものの、ナトリウムイオンやフロー電池、全固体電池といった代替技術も注目されている 。さらに、BESSの価値は、ピークカットや周波数調整、エネルギーアービトラージといった複雑なエネルギー市場への参加を可能にするインテリジェントなソフトウェアへとシフトしており、これはFluenceのデジタルプラットフォームへの重点投資の正当性を裏付けている 。
#B. 競争環境:グローバルタイタンの戦い
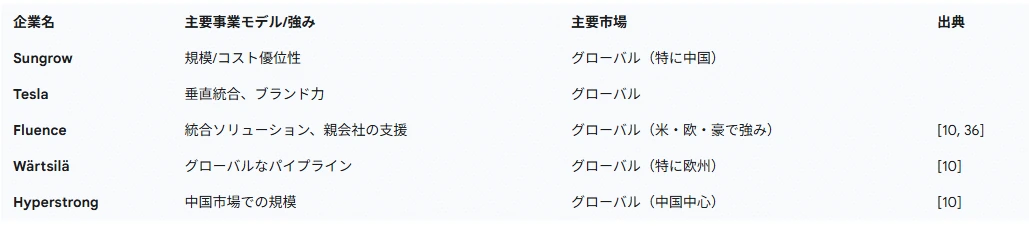
#世界のBESSインテグレーター上位5社は、Sungrow、Tesla、Fluence、Hyperstrong、Wärtsiläで構成され、順位は年ごとに変動する、非常に集中度の高い競争市場である 10。地域別に見ると、FluenceとTeslaは、主要な米国、欧州、オーストラリア市場のすべてでトップ5に入る唯一の2社であり、地域に特化した中国の競合他社とは一線を画すグローバルな展開力を持っている 。
#
C. 中核的な強みと差別化要因
#Fluenceの最大の差別化要因は、ハードウェア、サービス、ソフトウェアを統合したエコシステムを提供している点にある 。この「フルエコシステム」アプローチは、複数のベンダーからコンポーネントを調達するよりも魅力的なターンキーソリューションを提供する 。また、SiemensとAESの支援は財務的安定性をもたらし、大規模プロジェクトにおける「バンカブル(融資適格性のある)」なパートナーとしての地位を確立している 。
#ハードウェア市場がコモディティ化する中で、Fluenceは価値提案をハードウェアの販売から、パフォーマンスベースの包括的なソリューション提供へと戦略的にシフトさせている。同社のソフトウェア(Mosaic, Nispera)は「テクノロジーアグノスティック」であり、どのメーカーの資産でも最適化できる 。これは、ベンダーロックインを避けたい顧客にとって大きな利点であり、競合他社のハードウェアを導入している顧客でさえも、Fluenceの高マージンなソフトウェアの潜在的な顧客となりうる。この戦略は、ハードウェアの価格競争から脱却し、持続的な収益源を確保するための巧妙な戦術である。
#現在、Fluenceの最も重要な戦略的優位性は、米国国内での製造体制への転換である。これにより、IRAの10%の国内コンテンツ税額控除の対象となる製品を提供でき、中国のサプライチェーンに依存する競合他社に対して強力な競争上の堀を築いている 。これは米国市場における「先行者利益」と言える 。
##
第III部 Fluenceの技術エコシステム:詳細分析
#本セクションでは、Fluenceの製品群を分解し、各コンポーネントの仕組み、特徴、そして戦略的役割を解説する。
#A. 統合アーキテクチャ:ハードウェア、OS、SaaS
#Fluenceのエコシステムは、3つの階層から成るスタックとして理解できる。
#- ハードウェア層: 物理的なエネルギー貯蔵製品(Gridstack, Smartstack)。
- オペレーティングシステム層: ハードウェアを制御する組込み型のFluence OS 。
- SaaSアプリケーション層: 資産の財務的・運営的パフォーマンスを最適化するクラウドベースのAI搭載ソフトウェア(Mosaic, Nispera) 。
これらの層がシームレスに統合されることで価値が生まれる。この統合アプローチは、顧客が自社でシステムを統合する場合と比較して、複雑さを大幅に軽減する 。
#B. エネルギー貯蔵製品:物理層
#すべての製品は、品質管理と迅速な導入を目的とした、モジュール式でスケーラブルな工場組立設計に基づいている 。
#- Gridstack™ & Gridstack Pro™:
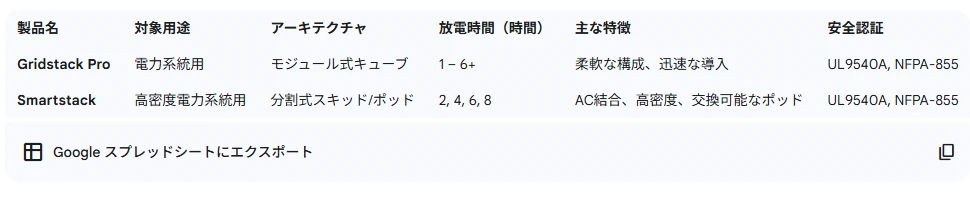
- 仕組みと特徴: 電力系統用の主力ソリューション。バッテリー、熱管理システム、安全システムをモジュール式の筐体に統合している 43。「Pro」バージョンは、より高い密度と柔軟性を提供し、設置とメンテナンスの容易さ(接続箇所を70%削減)や、新しいセル技術の迅速な統合に重点を置いている 。
- 放電時間: 1時間から6時間以上まで設定可能で、周波数調整からピーク電力供給まで幅広い用途に対応する 。最近のプロジェクトでは、160 MW / 640 MWhのシステムが言及されており、これは4時間の放電時間に相当する 。
- Smartstack™:
- 仕組みと特徴: 最新の高密度ACベースプラットフォーム。「スマートスキッド」(制御装置、PCS、冷却装置を搭載)と、その上に設置されるモジュール式の「ポッド」(バッテリーを格納)から成る画期的な「分割アーキテクチャ」を採用している 。これにより、約30%高いエネルギー密度を実現し、物流とメンテナンスを簡素化する(ポッドの交換が可能)。これはTeslaのMegapackと同様の「ACブロック」ソリューションである 。
- 放電時間: 2時間、4時間、6時間、8時間の放電時間に設定可能で、長時間貯蔵という市場トレンドに直接対応している 。
- Ultrastack™:
- 高度で複雑なアプリケーション向けに調整された高性能ソリューションとして位置づけられている 。
C. デジタル層:ソフトウェアとAI
#- Fluence OS: ハードウェアに組み込まれた基盤となるオペレーティングシステム。階層的な制御構造を用いて、電力供給の管理、システム状態の監視、資産保護を行う 。
- Mosaic™ インテリジェント入札ソフトウェア: 卸電力市場(CAISO, ERCOT, NEMなど)でのエネルギーおよびアンシラリーサービスの入札を自動化するAI搭載SaaSプラットフォーム 39。機械学習を用いて市場価格を予測し、資産の制約を考慮しながら最も収益性の高い入札戦略を決定する。これにより、手動入札と比較して貯蔵資産の収益を最大50%向上させることが可能である 。
- Nispera™ 資産パフォーマンス管理(APM): 再生可能エネルギーおよび貯蔵資産の稼働状態とパフォーマンスを監視するクラウドベースのAPMソフトウェア 。AIとデジタルツインを活用して予知保全アラートを提供し、隠れた性能問題を特定することで、ダウンタイムの削減とO&Mコストの低減に貢献する。年間収益性を3~10%向上させることができる 。
D. イノベーションの最前線:戦略的技術パートナーシップ
#BESS業界はバッテリーセル技術の急速な進化を特徴としており、今日のシステムは5年後には時代遅れになる可能性がある。この課題に対し、Fluenceはモジュール性と戦略的パートナーシップを通じて「将来性のある(future-proof)」プラットフォームを構築している。特にSmartstackのポッドシステムは、技術アップグレードのために交換可能に設計されており 、Gridstack Proも新しいセル技術の迅速な統合を念頭に置いている 。
#この設計思想は、全固体リチウム金属電池技術を定置用蓄電池に導入するためのQuantumScapeとの戦略的パートナーシップによって補完されている 。QuantumScapeの技術は、より高いエネルギー密度、高速充電、安全性の向上を約束しており、2027年から2028年にかけての商業生産を目指している。
#このアプローチは、顧客に対して「今日の我々のシステムアーキテクチャに投資すれば、明日の最高のバッテリー技術に容易にアップグレードできる」という強力なメッセージを送る。これは顧客の長期的な投資リスクを低減し、一度きりのハードウェア販売から長期的なプラットフォームパートナーシップへと関係性を変革する。これにより、将来のアップグレードによる収益源を創出し、安価だが適応性の低いモノリシックなシステムを提供する競合他社に対する強力な防御策となる。
##
第IV部 財務健全性と将来分析
#本セクションでは、Fluenceの財務実績を厳密に分析し、公式報告書、ガイダンス、経営陣のコメントを解釈して、その経済的存続可能性と成長見通しを評価する。
#A. 財務実績の分析
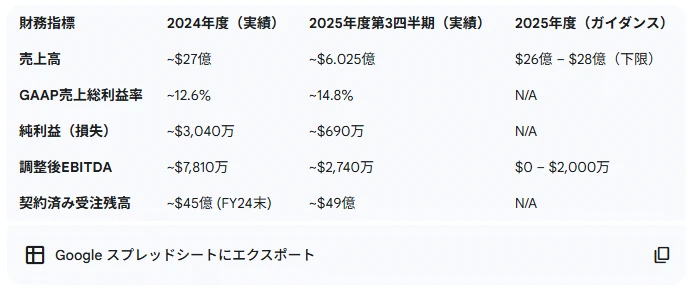
#2024会計年度(2024年9月30日終了)は、売上高約27億ドル(前年比22%増)、GAAPベースの売上総利益率12.6%への改善、そして約3,040万ドルの純利益(前年度は約1億480万ドルの損失)を記録し、力強い成長と運営効率の向上を示した 。
#一方、2025会計年度第3四半期(2025年6月30日終了)は、複雑な結果となった。売上高は約6億250万ドルで、社内の期待を下回った 8。しかし、売上未達にもかかわらず、調整後売上総利益率15.4%、調整後EBITDA約2,700万ドルと、高い利益率を達成した 7。この結果は、Fluenceがトップラインの成長のために収益性を犠牲にしないという、規律ある戦略を実践していることを示している。価格下落圧力と中国メーカーとの競争が激化する市場において 5、この「量より利益」を優先するアプローチは、より強靭で持続可能なビジネスモデルを構築するための重要な戦略である。
#バランスシートを見ると、2025年6月30日時点で現金総額約4億6,000万ドル、総流動性約9億300万ドルを確保している 。しかし、同期間の営業活動によるキャッシュフローは2億861万ドルのマイナスであり、「急速に現金を消費している」との指摘もある 。
#B. ガイダンスとカンファレンスコールの解読
#Fluenceは2025会計年度の売上高ガイダンス(26億ドル~28億ドル)を再確認したが、米国での製造立ち上げの遅れを理由に、その下限になるとの見通しを示した 。一方で、調整後EBITDAガイダンス(0~2,000万ドル)と年間経常収益(ARR)ガイダンス(約1億4,500万ドル)は維持しており、売上高の変動にもかかわらず利益率を維持する自信がうかがえる 。第3四半期のカンファレンスコールでは、経営陣は売上未達を認めつつも、根本的な事業の強さ、堅調な利益率、そして潤沢な受注残高を強調した 。
#C. 将来の指標としての受注残高
#契約済み受注残高は、将来の収益を示す重要な指標である。2025年6月30日時点で約49億ドルに達し、その後さらに約11億ドルの契約が追加された 8。経営陣は、この受注残高のうち約25億ドルが2026会計年度に収益化されると見込んでおり、来期の業績に対する高い可視性を提供している 55。また、過去のガイダンスの変動性を踏まえ、今後は受注残高によるカバー率を従来の65%から80~90%に引き上げるという、より保守的なガイダンスアプローチに移行する方針を示している 。
#
#
第V部 リスク、課題、および戦略的対応
#本セクションでは、社内の実行上の問題から社外の法務・競争上の脅威に至るまで、Fluenceが直面する重大な障害について、バランスの取れた評価を行う。
#A. 運営上の逆風:米国製造の立ち上げ
#Fluenceは、特にアリゾナ州の新施設において、「典型的な立ち上げ問題」に直面している 。この遅延が、第3四半期の売上未達と通期ガイダンスの下方修正の主因となった 。具体的には、「ベトナムで行っていたことの米国への技術移転」において、作業プロセスの適応に時間を要したことが原因とされている 。これにより、約1億ドルの収益が2025年度から2026年度へと繰り延べられる見込みである 。経営陣は問題が「制御下にある」と述べているが、この実行リスクは同社の短期的な業績と信頼性にとって重大な脆弱性となっている 。
#B. 法務および評判のリスク:株主訴訟
#2025年には、2021年10月から2025年2月までの間にFLNC株を購入した投資家を代表して、クラスアクション訴訟が提起された 。訴訟の核心的な主張は、Fluenceが以下の事実を開示しなかったことにより、虚偽または誤解を招く記述を行ったというものである。
#- 製品のかなりの部分が「設計、設置、運用、および/またはメンテナンス上の欠陥」を抱えていたこと 。
- 既知の欠陥への対応や保証義務の履行を怠っていたこと 。
- 製品の有効性と安全性が著しく過大に評価されていたこと 。
訴状では、Diabloプロジェクトにおける制御システムの不具合やインバータの頻繁な故障、アークフラッシュの発生といった具体的な問題が指摘されている 。さらに、Siemensの関連会社がAntiochプロジェクトに関して「詐欺、不実表示、および多数の技術的・設計上の欠陥」を理由にFluenceを提訴したことも明らかにされている 。これらの訴訟は、財務的・評判上の重大なリスクをもたらし、同社の中核的な主張である品質、信頼性、そして創業者との強固な関係性に直接的な疑問を投げかけている。
#C. 競争および市場からの圧力
#最大の脅威は、特に中国メーカーからの激しい競争である。彼らは国内市場の薄い利益率を背景に世界的に事業を拡大しており、絶え間ない価格圧力を生み出している 5。また、BESS業界はリチウムなどの原材料や部品の複雑なグローバルサプライチェーンに依存しており、供給の途絶や価格変動のリスクに常に晒されている 。
#これらのリスクは孤立しているのではなく、相互に関連している可能性がある。訴訟で指摘された「設計上の欠陥」は、製造立ち上げにおける運営上の課題の根本原因である可能性が考えられる。もし中核技術に欠陥があれば、その生産を新しい施設に移管するプロセスが困難を極めるのは当然である。この観点から見ると、運営上の問題は「典型的」なものではなく、新しい環境でのスケールアップという圧力下で露呈した、より根深い製品設計上の問題の兆候かもしれない。これは、製品欠陥が訴訟と評判の悪化を招き、それが価格競争力を低下させ、経営資源を問題解決に振り向けさせることで、さらに運営の遅延を悪化させるという悪循環を生み出すリスクをはらんでいる。
##
第VI部 総括的評価と戦略的展望
#本最終セクションでは、レポートの調査結果を統合し、Fluence Energyの全体像を評価し、その将来の軌道に関する専門的な見解を提供する。
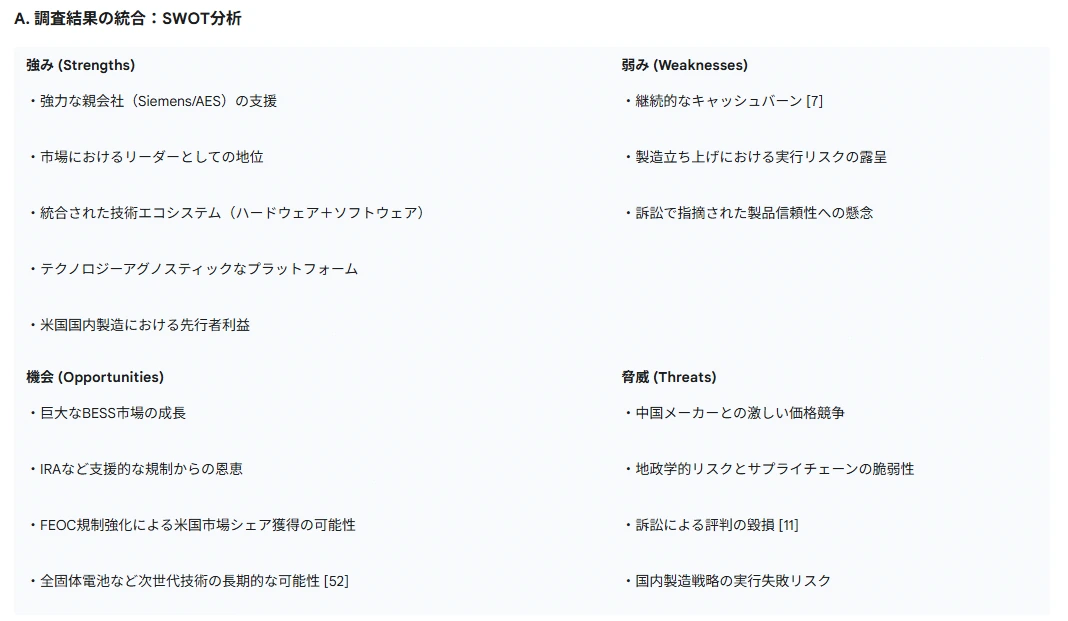
#A. 調査結果の統合:SWOT分析
#
B. 将来の軌道:試練の克服
#Fluenceは、米国市場における戦略的な高地、すなわち「融資適格性があり、国内で生産され、ITCの恩恵を受けられるエネルギー貯蔵システムの主要プロバイダー」になるという目標を正しく見定めている。その未来は、この戦略をいかに実行できるかにかかっている。
#短期的(1~2年)には、製造立ち上げの課題を克服し、生産を安定させることが最重要課題となる。市場は、収益の繰り延べが経営陣の言うように一時的なものなのか、それともより深刻な問題の兆候なのかを注視するだろう。法務上の課題への対応も焦点となる。
#長期的(3~5年以上)には、もしFluenceが米国内へのシフトを成功させれば、世界最大級のBESS市場の一つで、収益性が高く防御可能なリーダーシップを確立することができるだろう。高マージンのソフトウェアとサービス事業の成熟、そしてQuantumScapeのようなパートナーからの次世代バッテリー技術の統合の可能性は、その競争上の堀をさらに深め、長期的な価値創造を促進する可能性がある。最終的な成功は、短期的に直面する運営上および法務上の試練を乗り越えられるかどうかにかかっている。
##
- Fluenceは“電池セルを作る会社”ではなく、系統用蓄電池(BESS)を設計・統合・運用するシステムインテグレーターです。現行の商用製品はリチウムイオン(主にLFP)で、全固体電池の製品はまだ出していません。
- ただし、全固体リチウム金属電池で知られるQuantumScapeと戦略提携し、定置用(系統用)での適用を共同で進める枠組みがあります。(Fluence)
- Fluence自身の技術ブログでも、「近い将来はLFPが主流で、全固体はユーティリティ規模採用まで数年を要する見通し」と明言しています。(blog.fluenceenergy.com)
現状(2025年時点)
#- 製品ライン(Gridstack / Gridstack Proなど)は、Fluence独自の筐体・BMS・OSに“外部のセル”を組み合わせる構造で、現行はLFPセル構成が中心です。日本語版の製品資料でも「電池種類:高度リチウムイオン密閉型セル」と明記されています。
- 米国IRAの“Domestic Content”対応として、テネシー州工場製の305Ah LFPセル(AESC系)を使ったGridstack Pro構成も告知されています。(Fluence)
全固体電池への取り組み
#- 戦略提携:2022年、FluenceはQuantumScapeと複数年の協業を発表。QSの全固体リチウム金属セルを、技術・商用マイルストーン達成に応じてFluenceの定置用製品に組み込むことを目指す、という内容です(まずはプレパイロット生産のセル予約・評価から)。(QuantumScape)
- 技術スタンス:Fluenceは「技術アグノスティック」を掲げ、LFPを主軸にしつつ、ナトリウムイオンや全固体など新技術もロードマップ監視・パイロット評価を行う方針です。(blog.fluenceenergy.com)
なぜ全固体が期待されるのか(定置用の観点)
#- 安全性:可燃性の液系電解液がない(もしくは大幅に低減)設計は、システム設計や消火設計の自由度を高める可能性。
- 高エネルギー密度:同一設置面積でより大容量化でき、土地制約の厳しい案件(都市部・日本市場など)に有利。
- 温度特性:広温度域での安定性が得られれば、HVAC消費の低減や稼働率向上が見込めます。
(上記はQS×Fluenceの協業趣旨や全固体一般論に基づく期待値です。(QuantumScape))
#ただし—実装上のハードルとタイムライン
#- Fluenceの公式ブログは、ユーティリティ規模で必要な寿命・信頼性(15–20年 / 8,000–11,000サイクル級)の検証と規格認証(UL9540/9540A、NFPA等)を満たすまで数年を要するという見立てです。TRL6–7到達後にパイロット→量産という段階を踏むと明記されています。(blog.fluenceenergy.com)
- したがって、現行案件の主流は当面LFP。Fluenceも、筐体・BMS・OSの共通プラットフォームで「新セルへ素早く載せ替え可能」な設計を進めつつ、商用投入の条件が整うのを見極める構えです。(Fluence)
どんな案件で“全固体の妙味”が出やすいか(想定)
#- 土地制約が厳しい案件:同じ20/40ftクラス筐体でMWhを増やしたいケース。
- 安全要求が非常に高い案件:近接設置・屋内設置・地下設置などで安全設計をさらに強化したいケース。
- 中長時間化の検討:エネルギー密度と熱管理の最適化で、増設やオーグメンテーション頻度を抑えたい運用。
(いずれも“技術の実証・認証が進むこと”が大前提です。(blog.fluenceenergy.com))
##
まとめ
#- 今:Fluenceの商用BESSはLFP中心。全固体は製品化前。
- 動き:QuantumScapeと提携して定置用の全固体を段階的に検証する計画。(Fluence)
- 見通し:ユーティリティ規模での本格採用は数年スパンの評価・認証・量産立ち上げが鍵。Fluence自身も「当面はLFPが主流」と位置づけています。(blog.fluenceenergy.com)
サムネはPixAI Tsubakiとnanobanana
#