クアルコム再評価論:スマホSoC企業から「フィジカルAI時代の神経系」へ
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
12947cc184e1d400c1c26ef5e44c9cb2e8eb5aa08090dc290e656535f39d72f6- 保存版のSHA-256
8b389edb3100986f729089f68c8ee9ee16d83b6ed7f983cfcb31c6b3f3f7695c
外部証明の最終検査結果は詳細を開くと表示します。
クアルコム再評価論:スマホSoC企業から「フィジカルAI時代の神経系」へ
#クアルコムを見る時、今いちばん重要なのは、短期決算だけを見るとスマホ逆風の会社に見えるが、事業構造を深く見ると、CPU・AI推論・車載・IoT・AI-RAN・6G・ロボティクスへ広がる転換期にあるという点です。
#2026年5月15日時点で確認できる最新決算は、2026年3月29日終了のFY2026 Q2です。売上は105.99億ドル、前年比3%減、Non-GAAP EPSは2.65ドル、前年比7%減でした。一見すると弱い決算ですが、中身を見ると「スマホが悪い」「車載・IoT・ライセンスは強い」「データセンターとPhysical AIはまだ数字に本格反映されていない」という構図です。(SEC)
##
\1. 最新決算の読み解き:悪いのはスマホ、強いのは車載・IoT・QTL
#FY2026 Q2のセグメント別では、QCT、つまり半導体製品部門の売上が90.76億ドルで前年比4%減、QTL、つまりライセンス部門は13.82億ドルで前年比5%増でした。QTLのEBTマージンは**72%**と非常に高く、クアルコムの特許・標準化ビジネスが依然として強い収益源であることが分かります。(SEC)
#QCTの内訳を見ると、問題点と成長点がはっきり分かれます。
#分野FY2026 Q2売上前年比読み方Handsets60.24億ドル-13%明確に弱いAutomotive13.26億ドル+38%最も強いIoT17.26億ドル+9%安定成長QCT合計90.76億ドル-4%スマホ減を車載・IoTが一部相殺
#この決算の主役は、実はスマホではなくAutomotiveです。車載売上は過去最高で、前年比+38%。QCT AutomotiveとIoTを合わせると前年比+20%成長でした。(SEC)
#一方でスマホは明確に弱い。理由は、単純な端末需要崩壊というより、AIデータセンター向け需要によるメモリ需給逼迫が、スマホOEMの生産計画を圧迫していることです。Qualcommは、複数のスマホOEMがメモリ供給制約と価格上昇の影響を受けているため、中国顧客向けQCTハンドセット売上はFY2026 Q3に底を打ち、その後は前四半期比で回復すると見ています。(SEC)
##
\2. ガイダンス:短期はかなり慎重
#FY2026 Q3ガイダンスは、売上92億〜100億ドル、Non-GAAP EPS2.10〜2.30ドルです。QCT売上は79億〜85億ドル、QTL売上は11.5億〜13.5億ドルの見通しです。(SEC)
#これは率直に言って、強いガイダンスではありません。 ただし、会社側は「構造的にクアルコムの競争力が崩れた」とは言っていません。むしろ、メモリ制約によるスマホOEMの慎重な生産計画と在庫調整が主因だと説明しています。決算説明では、中国Android向けQCT出荷が最終消費者需要を大きく下回っているとも述べられています。(The Motley Fool)
#ここで大事なのは、短期業績の底打ちシナリオです。 FY2026 Q3は弱い。しかし、その弱さは中国Androidスマホとメモリ需給にかなり集中している。もしQ3で底を打ち、Q4以降に中国スマホが回復すれば、株式市場は「悪材料出尽くし」と見始める可能性があります。
##
\3. いちばん伸びている分野:車載
#現時点で最も実績が出ている成長分野は車載です。 Q2の車載売上は13.26億ドル、前年比+38%。さらに決算説明では、次のQ3で車載売上成長が前年比**約50%**へ加速する見通しが示されています。(The Motley Fool)
#車載でクアルコムが強い理由は、スマホSoCで培った技術がそのまま車に移植できるからです。
#車はこれから、単なる移動機械ではなく、
#- デジタルコックピット
- ADAS
- 車内AIアシスタント
- カメラ/レーダー/センサー統合
- V2X通信
- 5G/6G接続
- ソフトウェア定義車両
- エッジAI端末
になっていきます。
#この時、必要になるのはCPU、GPU、NPU、通信、RF、センサー処理、低消費電力、長期供給です。 これはまさにQualcommの得意領域です。
#車載は、データセンターAIのような爆発的な売上急増はないかもしれませんが、すでに数字に出ている成長事業です。クアルコムの「スマホ依存脱却」を証明する最重要セグメントだと思います。
##
\4. IoT・産業・ロボティクス:フィジカルAIへの橋
#IoTは17.26億ドル、前年比+9%でした。地味ですが、これはフィジカルAI時代への入口です。(SEC)
#フィジカルAIとは、AIがデータセンター内のチャットボットに留まらず、ロボット、工場、物流、車、ドローン、カメラ、センサー、スマートグラス、医療機器、公共インフラへ出ていく段階です。ここで必要になるのは、GPUクラスタだけではありません。
#現場側には、
#- 省電力CPU
- オンデバイスAI
- カメラ・LiDAR・レーダー入力
- リアルタイム制御
- 安全機能
- 無線通信
- 長期供給
- エッジ側の推論
が必要になります。
#QualcommはCES 2026で、Physical AI向けにDragonwing IQ10を発表しています。公式説明では、IQ10は家庭用ロボットから産業AMR、フルサイズヒューマノイドまでを対象にしたロボティクス向けプロセッサで、ハードウェア、ソフトウェア、compound AIを統合する構成です。(Qualcomm)
#IQ10の仕様を見ると、最大700 TOPSのオンデバイスAI性能、18コアOryon CPU、20以上のカメラセンサー対応、SIL-3安全アイランド、10年以上の製品寿命など、かなり「現場で動くAI」向けです。(Qualcomm)
#つまり、QualcommのIoTは単なる「監視カメラ用チップ」「産業ゲートウェイ用チップ」ではなく、将来的にはロボットの脳・目・神経・通信をまとめる基盤に近づいていく可能性があります。
##
\5. CPU需要の高まり:AIエージェント時代はGPUだけでは回らない
#これからのAIインフラでは、GPUだけでなくCPU需要も高まる可能性があります。理由は、AIエージェントが単にLLMを一回呼び出すだけではなく、外部ツール、ブラウザ、Python、データベース、検索、RAG、API、メモリ管理、スケジューリングを大量に使うからです。
#Agentic AIの研究でも、ツール処理が全体レイテンシの大きな割合を占め、CPU側の同期、コアの過剰使用、メモリ帯域などがボトルネックになり得ると分析されています。(arXiv)
#ここでQualcommのOryon CPUが重要になります。 Qualcommは2021年にNUVIAを14億ドルで買収し、CPUロードマップを強化しました。買収時の説明では、次世代CPUをスマホ、ラップトップ、デジタルコックピット、ADAS、XR、インフラネットワーキングなど幅広い製品に統合する方針が示されています。(investor.qualcomm.com)
#このNUVIA買収が、今のQualcommの再評価論の核心です。
#従来のQualcommは、 通信・モデム・スマホSoCの会社でした。
#Oryon CPU以後のQualcommは、 スマホ、PC、車載、ロボット、エッジ、データセンターまで一貫した低消費電力CPUを展開できる会社 になりつつあります。
#AIエージェント時代にCPU需要が増えるなら、クアルコムは「端末側CPU」だけでなく、「エッジ/データセンターCPU」でも評価される可能性があります。
##
\6. データセンターAI:NVIDIA正面衝突ではなく、推論TCOの奪取
#QualcommはAI200/AI250で、データセンターAI推論市場に本格参入しようとしています。AI200はラックレベルの推論ソリューションで、1カードあたり768GB LPDDR、直接液冷、PCIeでのスケールアップ、Ethernetでのスケールアウト、ラック消費電力160kW、2026年商用化予定です。AI250は2027年初期予定で、near-memory computingによりAI200比で10倍超の実効メモリ帯域と低消費電力を狙う設計です。(Qualcomm)
#この方向性は、NVIDIAの訓練GPUと真っ向から同じではありません。 Qualcommの狙いは、推論のTCOを下げることです。
#AIエージェントが普及すると、世界中で膨大な推論が常時走ります。全部を最高級GPUで回すのは電力・コスト的に重い。そこで、
#- 小型〜中型LLM
- 企業内RAG
- コード補完
- 音声AI
- 画像/動画推論
- エージェントのツール実行
- オンプレ/プライベートAI
- ソブリンAI
のような領域では、tokens per watt / tokens per dollarが重要になります。
#QualcommのAI200/AI250は、ここを狙っている。 つまり、NVIDIAを倒すというより、GPUでなくてもよい大量推論を奪う戦略です。
#さらに最新決算では、主要ハイパースケーラー向けのカスタムシリコン案件について、2026年内の初期出荷が順調だと説明されています。Qualcommは6月24日のInvestor Dayで、Data CenterとPhysical AIの機会についてアップデートするとしています。(Qualcomm)
#ここが株価再評価の最大トリガーです。 車載はすでに数字が出ていますが、データセンターAIはまだ本格的に数字へ出ていない。だからこそ、成功すれば評価軸が変わります。
##
\7. AI-RANと6G:通信網が「AIの分散神経系」になる
#Qualcommの歴史を考える上で、AI-RANと6Gは非常に重要です。
#Qualcommは、6GをAI-native platformとして見ています。公式説明では、6Gはデバイス、ネットワークエッジ、クラウドをまたいで、connectivity、sensing、computeを統合するものだとされています。(Qualcomm)
#さらに、6Gの3本柱として、
#- Connectivity:広帯域・高効率・Giga-MIMOなどによる接続性
- Sensing:無線信号とマルチモーダル融合による広域センシング
- High-performance compute:デバイス、エッジ、クラウド各層でのAI/計算
が挙げられています。(Qualcomm)
#これは、単なる「スマホ通信が速くなる」という話ではありません。 6Gでは、通信ネットワーク自体が、
#- ロボットの位置を把握する
- 工場や都市の状態をセンシングする
- エッジでAI推論する
- デジタルツインと現実をつなぐ
- 車・ドローン・ロボットの制御を支える
- AIエージェント端末の双方向通信を支える
という形に進む可能性があります。
#Qualcommは、AI需要が下り方向の動画消費中心から、AIエージェント、ロボティクス、センサーリッチな端末による上り方向・低遅延・双方向ワークロードへ変わると説明しています。これはかなり重要な視点です。(Qualcomm)
#これがAI-RANの本質です。 RANは単なる電波アクセス網ではなく、AIワークロードを動かすエッジ計算基盤へ変わる。基地局、MEC、キャリアエッジ、端末、センサー、車、ロボットがつながり、通信と計算とセンシングが一体化する。
#ここでQualcommはかなり独特な位置にいます。 NVIDIAはGPUとAI計算。Ericsson/Nokia/Samsungは基地局装置。キャリアは周波数とネットワーク。 Qualcommはその間で、端末モデム、RF、SoC、NPU、CPU、RAN、標準化、エッジAIを横断できます。
#つまりQualcommは、AI-RAN時代における「末端側からネットワーク側までの低消費電力AI通信基盤」になれる可能性があります。
##
\8. 歴史から見る強み:Linkabit、CDMA、4G/5G、そして6Gへ
#Qualcommの強さは、急にAIで出てきたものではありません。 前史にはLinkabitがあります。
#Irwin JacobsとAndrew Viterbiは1968年にLinkabitを創業し、衛星通信・デジタル通信・軍用通信などを扱いました。その後1985年にQualcommが形成され、1988年にはトラック向け衛星通信システムOmniTRACSを展開。さらに1993年には米国でQualcommのCDMA技術が携帯電話標準として採用されました。(FundingUniverse)
#CDMAは「符号で分ける通信」です。 TDMAが時間で分け、FDMAが周波数で分けるのに対し、CDMAは同じ周波数帯を複数ユーザーが使い、符号で分離します。QualcommはこのCDMAを実用化し、3G時代の基盤技術へ押し上げました。
#その後、4G LTEではOFDMA/OFDM系へ移行し、5G NRではMassive MIMO、ビームフォーミング、柔軟なnumerology、低遅延、IoT、ネットワークスライシングが重要になりました。3GPP Release 18、つまり5G-Advancedでは、MIMO強化、カバレッジ拡張、RedCap、AI/ML、ネットワーク省電力などが扱われ、RAN1ではAI/MLの代表的ユースケースとしてCSI feedback、beam management、positioningが研究されました。(3GPP)
#この流れを見ると、通信技術はこう進化しています。
#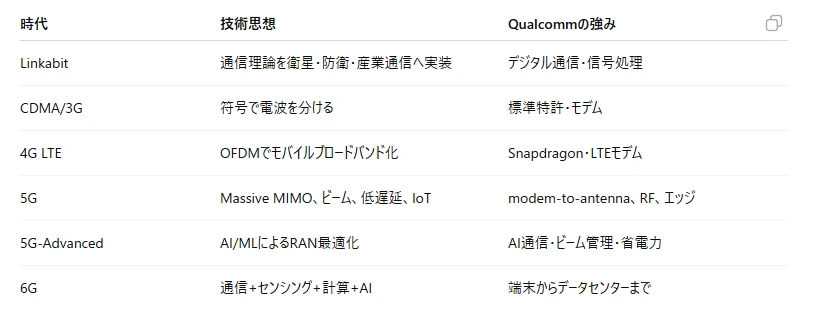
この歴史から見ると、Qualcommは「スマホ半導体会社」というより、通信の数学と信号処理を、世界の端末・ネットワーク・産業機器に広げてきた会社です。
#だから6G/AI-RAN/Physical AIの時代に、再び存在感が出る可能性がある。
##
\9. 成績と伸びしろを総合評価する
#現時点の成績を分けると、こうです。
#短期で弱い分野:スマホ スマホはメモリ制約、中国Androidの在庫調整、ミドル〜ローエンドの弱さが重い。Q3ガイダンスも慎重です。
#すでに強い分野:車載 車載は前年比+38%、次四半期は約+50%成長見通し。これはクアルコムの多角化が実際に数字へ出ている部分です。
#安定して強い分野:QTLライセンス QTLは売上+5%、EBTマージン72%。通信標準特許ビジネスはまだ非常に高収益です。
#地味だが重要な分野:IoT/産業 IoTは+9%。ここは将来的にロボット、工場、カメラ、エッジAI、Physical AIへつながる土台です。
#最大のオプション:データセンターAI/CPU AI200/AI250、カスタムシリコン、Oryon CPU、ハイパースケーラー案件は、まだ本格的に売上へ出ていない。だからこそ成功時の再評価余地が大きい。
#長期の本命テーマ:AI-RAN/6G/Physical AI 通信・センシング・計算・AIが融合するなら、Qualcommの「低消費電力・無線・端末・エッジAI」の組み合わせはかなり強いです。
##
\10. 結論:Qualcommは「AIの末梢神経」になれるか
#NVIDIAがAI時代の巨大な脳だとすれば、QualcommはAIが物理世界へ伸ばす神経、感覚器、末端の知能を担う可能性があります。
#スマホ、車、ロボット、工場、カメラ、ドローン、スマートグラス、基地局、MEC、キャリアエッジ、データセンター推論。 これらは全部、AIが現実世界へ出ていくための接点です。
#Qualcommはその接点に必要な、
#- 低消費電力CPU
- NPU
- モデム
- RF
- 標準化
- 特許
- 車載SoC
- 産業IoT
- ロボティクス
- AI推論アクセラレータ
- 6G/AI-RAN研究
を広く持っています。
#短期では、スマホ逆風で決算は綺麗ではありません。 しかし中身を見ると、車載は強く、IoTは伸び、QTLは高収益を維持し、データセンターとPhysical AIはまだこれからです。
#だからクアルコムは、今すぐ完璧なAI銘柄というより、スマホSoC企業という古い見方から、フィジカルAI時代の低消費電力コンピュート・通信基盤企業へ評価が変わるかどうかを見る銘柄だと思います。
#最大の確認ポイントは、2026年6月24日のInvestor Day、2026年内のハイパースケーラー向けカスタムシリコン初期出荷、そして車載・IoT・データセンターがスマホ依存をどこまで薄めるかです。ここが成功すれば、クアルコムは単なるスマホ半導体株ではなく、AI-RANとフィジカルAI時代の“神経系”銘柄として再評価される可能性があります。
#特定銘柄の推奨・勧誘・投資助言を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#サムネはGPTImage2.0とPixAIsunflowerモデル
#