ASP Isotopes Inc.: 先端材料市場におけるディスラプターの戦略的分析
この資料の日時
元資料の日付と、その本文が公に存在した確認日時は別の記録です。
本文に含まれる語句 冷却
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
0717bfde51060273fcbeab0ea661805ce31ca2cd868a11ca60c5a03ac847ef6e- 保存版のSHA-256
0cd7a18ebfbc229af85c62025777bc7c726e8ff1aebf51f401636209c89dc2d5
外部証明の最終検査結果は詳細を開くと表示します。
エグゼクティブサマリー
#本レポートは、ASP Isotopes Inc. (NASDAQ: ASPI) の包括的なデューデリジェンス分析を提供するものです。ASPIは、地政学的に重要な先端材料市場において、独自の濃縮技術を駆使して破壊的イノベーションを目指す、開発段階の先進材料企業です。同社の戦略は、量子コンピューティング、核医学、次世代原子力エネルギーという3つの主要な成長分野における、西側諸国のサプライチェーンの脆弱性を解決するという核心的な命題に基づいています。
#ASPIの競争優位性の源泉は、南アフリカのウラン濃縮プログラムに起源を持つ、実証済みの2つの独自技術ポートフォリオにあります。すなわち、低原子量同位体向けの「空力学的分離プロセス(ASP)」と、高原子量同位体向けの「量子濃縮(QE)」です。これらの技術は、従来の遠心分離法などと比較して、資本コスト、建設期間、環境負荷の面で優位性を持つとされています。
#同社の事業は、明確に定義された3つの垂直市場に分かれています。
#- 量子・半導体フロンティア: 量子コンピューティングおよびAI向けに不可欠な高純度濃縮シリコン28 (Si-28) を商業生産しています。大手半導体企業や産業ガス企業との供給契約を締結しており、短期的な収益源として期待されています。
- 核医学の革新: がん治療薬の原料となるイッテルビウム176 (Yb-176) や、医薬品開発のトレーサーとして使用される炭素14 (C-14) など、供給不足が深刻な医療用同位体を生産しています。子会社であるPET Labsの買収を通じて、製造から流通までの一貫した放射性医薬品事業の構築を目指しています。
- 未来のエネルギー: 子会社であるQuantum Leap Energy (QLE) を通じて、次世代原子炉の燃料となる高純度低濃縮ウラン (HALEU) の生産を計画しています。ビル・ゲイツ氏が設立したTerraPower社との画期的な戦略的提携は、同社の技術に対する強力な信任投票であり、この事業の潜在能力を裏付けています。
財務的には、ASPIは商業化の初期段階にあり、複数の製造施設の建設と試運転に伴う多額の先行投資により、大幅な営業損失とマイナスのキャッシュフローを計上しています。同社の成長戦略は、継続的な外部からの資金調達に大きく依存しており、これは株主にとって希薄化のリスクを伴います。
#本分析の結論として、ASPIは、技術的優位性と地政学的な追い風を背景に、極めて高い成長ポテンシャルを持つ一方で、それに相応する大きなリスクを内包する企業であると評価できます。最大の課題は、複雑な濃縮プラントを計画通りに稼働させ、商業規模の生産を達成するという「実行リスク」にあります。今後の成功は、説得力のある戦略的ビジョンを持つ開発企業から、重要な先端材料を安定的に供給できる産業的生産者へと、いかに迅速に変貌を遂げられるかにかかっています。投資家が注視すべき主要なマイルストーンは、各プラントからの継続的な商業出荷の達成、TerraPowerとのHALEUプロジェクトの進捗、そして計画されているQLEのスピンオフの成功です。
#第1章 企業概要と戦略的ビジョン
#1.1. 企業の起源:国家プログラムから商業イノベーターへ
#ASP Isotopes Inc.は、2021年9月にデラウェア州で設立された比較的新しい企業ですが、その技術的基盤は1980年代の南アフリカのウラン濃縮プログラムにまで遡ります 。この歴史的背景は、同社がなぜプレトリアに主要な事業拠点を置いているのか、なぜ同位体分離に関する既存の知識基盤にアクセスできるのか、そして過去数十年間にわたって独自の技術を開発できた理由を説明する上で極めて重要です 。
#同社は、明確に区別された3つの事業部門を通じて運営されています 。
#- ASP Isotopes: 半導体や医療産業で使用される安定(非放射性)同位体の濃縮事業。
- PET Labs: 南アフリカおよびサブサハラアフリカにおける核医学サービスのリーディングカンパニー。ASPIは2023年11月に同社の株式の51%を取得し、過半数の支配権を確保しました。
- Quantum Leap Energy (QLE): 次世代原子炉向けの核燃料(HALEUなど)の開発・生産に特化した子会社。
この構造により、同社は異なる市場、技術、リスクプロファイルを持つ事業をポートフォリオとして管理することが可能となっています。
#1.2. 創業のビジョンと経営陣
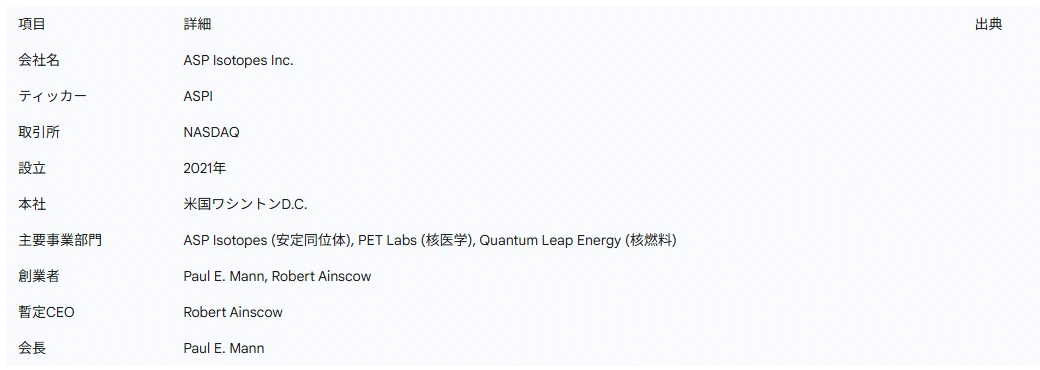
#企業の戦略と方向性は、その経営陣の経歴と哲学に深く根差しています。ASPIは、2021年にPaul E. Mann氏とRobert Ainscow氏によって共同設立されました 。
#創業者であり会長兼CEOを務めるPaul Mann氏は、特異な経歴の持ち主です。同氏は、プロクター・アンド・ギャンブル社で研究科学者としてキャリアをスタートさせた後、ウォール街に転身し、ソロス・ファンド・マネジメントやハイブリッジ・キャピタル・マネジメントなどで20年以上にわたりヘルスケアおよび化学セクターへの投資に携わってきました 。この科学的知見と金融的専門知識の融合は、ASPIの戦略の根幹をなしています。すなわち、技術的に複雑で供給が制約された市場を特定し、その解決策を中心に説得力のある事業モデルを構築するというアプローチです。同社の核心的なビジョンは、先端コンピューティング、核医学、原子力エネルギーといった「明日のメガトレンドを実現する」ための「特殊な材料」のリーディングカンパニーとなり、世界のサプライチェーンにおける重大な脆弱性を解決することにあります 。
#共同創業者でありCOOを務めるRobert Ainscow氏は、Mann氏の健康上の理由による一時的な休職に伴い、2025年10月1日付で暫定CEOに任命されました 。Ainscow氏の長年にわたる事業運営への関与は、この重要な成長段階における経営の継続性を担保しています。
#さらに、取締役会には英国原子力公社のMike Gorley教授や、米国の原子力産業で長年の経験を持つRalph L. Hunter, Jr.氏といった専門家が名を連ねており、特にHALEU事業における技術的・規制上の信頼性を大幅に高めています 。このような経営陣の構成は、単なる技術的成功だけでなく、資本市場での魅力を最大限に高めるために意図的に設計されたものと分析できます。Mann氏の経歴は、複雑な科学を投資家向けの魅力的なストーリーに翻訳する能力を、そしてHunter氏のような専門家の存在は、TerraPowerのような業界大手との提携を確保するための信頼性を、それぞれ提供しています。
#1.3. 戦略的要請:地政学的・技術的メガトレンドの活用
#ASPIのビジネスモデル全体は、「明日のメガトレンドの恩恵を受ける」という前提に基づいています。同社は、世界の同位体サプライチェーンがロシアに極めて大きく依存している現状に対し、西側諸国に拠点を置く代替供給源としての地位を明確に打ち出しています。この地政学的な側面は、希土類元素(レアアース)生産企業に見られるような、強力な「国家安全保障プレミアム」という物語を同社に与えています 。
#同社の戦略は、技術的な困難さだけでなく、地政学的なリスクによって供給が制約されている市場において、独自開発したより効率的とされる技術を駆使して、既存の構造を破壊することにあります。ただし、この戦略には、同社の主要な事業拠点が南アフリカにあるという二面性が伴います。南アフリカの歴史的な核開発計画から得られるインフラと専門知識へのアクセスは明確な利点ですが、同国の政治・経済の安定性という潜在的なリスクも内包しています。これは、「安全保障上、安定した」西側供給源としての地位を確立しようとする企業にとって、看過できない要因です。
#表1: ASPI 企業概要
#
第2章 技術的優位性:独自濃縮プロセスの深掘り
#ASPIの競争力の核心は、同社が保有する2つの独自濃縮技術にあります。これらの技術は、従来の同位体分離法に対する優位性を主張するものであり、同社の事業戦略全体の基盤を形成しています。
#2.1. 空力学的分離プロセス (ASP)
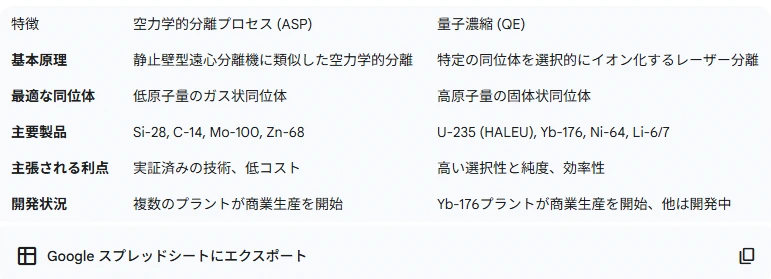
#ASPは、静止壁型遠心分離機に類似した空力学的技術です 5。その原理は、ガス状の同位体材料を高速で円筒状のチューブに接線方向に注入し、内部に2つのガス渦を発生させることにあります。この渦の中で、同位体は質量の違いによって半径方向に分離されます。このプロセスは、特に炭素やシリコンのような原子量の比較的小さい元素の分離に最も適しているとされています 5。
#ASPIはこのASP技術を、炭素14 (C-14) およびシリコン28 (Si-28) の濃縮に利用しています。特にSi-28の生産において、同社はシランガス (SiH₄) を直接濃縮するプロセスを採用しています。これは、競合他社が一般的に使用する四フッ化ケイ素 (SiF₄) を処理する方法とは一線を画すものです。ASPIは、この直接法によって、半導体メーカーが追加の化学変換プロセスを必要としない、より高品質な最終製品を製造できると主張しています。
#この技術は、2007年に建設されたシリコン濃縮プラントや、4年以上にわたって商業量の濃縮酸素を生産してきたプラントで実証されており、その信頼性と実績が裏付けられています。
#2.2. 量子濃縮 (QE)
#QEは、原子蒸気レーザー同位体分離法 (AVLIS) としても知られる、先進的なレーザーベースの同位体分離技術です。このプロセスでは、まず金属を加熱して蒸気化させ、そこに特定の波長に精密に調整されたレーザー光を照射します。レーザーは、目的の同位体のみを選択的にイオン化(電子を弾き飛ばす)するように設計されています。イオン化されて正の電荷を帯びた目的の同位体は、負に帯電した収集プレートに引き寄せられることで、他の同位体から分離されます。
#この方法は、固体状の元素やガス化が困難な元素、特にウランやイッテルビウムのような重い元素の濃縮に最も効率的であるとされています 。ASPIは、このプロセスに必要なレーザーを自社で開発するのではなく、半導体産業の発展によって高性能化した市販のレーザーを購入して利用しており、これにより研究開発リスクを低減しています。
#QE技術は、イッテルビウム176 (Yb-176)、ニッケル64 (Ni-64)、ガドリニウム160 (Gd-160)、リチウム6/7、そして最も重要なHALEU市場向けのウラン235 (U-235) といった、より重い同位体の濃縮に適用される計画です 。Yb-176濃縮施設は、同社にとって初のQE技術を用いたプラントとなります 。
#2.3. 技術的優位性の分析
#ASPIは、同社のASPおよびQE技術が、従来の濃縮法(ガス拡散法やガス遠心分離法など)に対して、以下の3つの主要な利点を持つと一貫して主張しています。
#- 費用対効果: 濃縮施設を「従来の数分の一の資本コストと時間で」建設できるとしています 。これは、巨額の設備投資と長い建設期間を必要とする従来の濃縮ビジネスモデルに対する直接的な挑戦です 。
- モジュール式・拡張性: プラントは設置面積が小さく、モジュール設計を採用しているため、需要の増加に応じて段階的に生産能力を拡張することが可能です。これは、大規模で一体型の従来型プラントとは対照的です。
- 環境親和性: 同社の濃縮プロセスは「廃棄物を一切排出しない」ように設計されているとされています 。これは、管理が必要な劣化ウランの尾部(テール)を副産物として生成する従来法に対する大きな利点です。
これら2つの技術をポートフォリオとして保有することは、ASPIに著しい戦略的柔軟性をもたらします。単一の技術しか持たない企業は、その技術が適した同位体に市場が限定されます。しかし、ASPIはASP(軽元素向け)とQE(重元素向け)の両方を駆使することで、量子コンピューティング(軽同位体)から核燃料(重同位体)まで、同位体市場の広範なスペクトルに対応することが可能です。この技術的な両利き性は、同社の subtle ながらも中核的な競争力と言えます。
#さらに、「廃棄物ゼロ」という主張は、強力なESG(環境・社会・ガバナンス)の物語を形成します。特にHALEU事業において、他の濃縮施設が排出した劣化ウランのテールを原料として再利用できる可能性は、核廃棄物という「負債」を「資産」に転換するものです。これは、原料コストを削減するだけでなく、ASPIを原子力産業内の「グリーン」なソリューション提供者として位置づけ、新たな投資家層を引きつけ、規制当局の承認プロセスを円滑にする可能性があります。
#表2: ASP技術とQE技術の比較分析
#
第3章 主要事業部門と市場機会の分析
#ASPIは、3つの異なるが相互に関連する高成長市場をターゲットとしています。それぞれの市場は、独自の機会、競争環境、およびリスクプロファイルを持っています。
#3.1. 量子・AIフロンティア:濃縮シリコン28 (Si-28) の商業化
#市場機会:
#自然界に存在するシリコンには、約4.7%のシリコン29 (Si-29) が含まれています。このSi-29同位体は核スピンを持つため、シリコンベースの量子ビット(量子コンピュータの基本単位)において「ノイズ」源となり、量子デコヒーレンス(量子状態が壊れる現象)を引き起こします 。ASPIは、Si-28の純度を99.995%以上に高めることでこの干渉源を除去し、安定した量子プロセッサに不可欠な「磁気的に静かな」環境を創出します 。さらに、濃縮されたSi-28は熱伝導率が約150%向上するため、AIやデータセンター向けのより小型で、より低温で動作する高効率な半導体チップの実現にも貢献すると期待されています 。
#市場規模と競合:
#世界のSi-28市場は2025年に8億5,000万ドルに達すると推定されており、量子コンピューティングがその主要な牽引役となっています 。より広範な量子コンピューティング市場は、2030年までに100億ドル以上 、2035年までには280億ドルから720億ドルに達する可能性があります 。Si-28の供給市場における主要なプレイヤーには、ロシアのRosatom、オーストラリアのSilex Systems、スウェーデンのBuyisotopeなどが含まれます 。一方、需要側にはGoogle、IBM、Microsoft、Intelといった大手テクノロジー企業のほか、Silicon Quantum Computing (SQC) のような専門企業が存在します 。
#ASPIの進捗と位置づけ:
#ASPIは2025年3月にSi-28の商業生産を開始しました 。プラントの年間生産能力は、当初のガイダンスであった50kg超から、現在では80kg超に上方修正されています 。同社は2024年に「主要な半導体企業」および「主要な産業ガス企業」との間で2件の供給契約を締結し 、2025年後半には米国顧客との間で過去最大規模となるSi-28供給契約を発表しました(2026年第1四半期納入予定) 。ASPIは、自社を「天然シランガス (SiH₄) 由来の高濃縮Si-28を供給する世界で唯一の商業プロバイダー」であると主張しています。
#3.2. 核医学の革新:命を救う同位体のポートフォリオ
#市場機会:
#世界の医療用同位体市場は、がん罹患率の上昇や標的療法の需要増を背景に、2022年の51億ドルから2032年には114億ドルへと成長すると予測されています。しかし、そのサプライチェーンは非常に脆弱で、頻繁な供給不足やロシアへの高い依存度が課題となっています。
#主要製品:
#- イッテルビウム176 (Yb-176): これは、ノバルティス社の「Pluvicto」のような画期的ながん治療薬に使用される放射性同位体ルテチウム177 (Lu-177) の製造に不可欠な原料です。Lu-177市場は年平均成長率21.8%という急成長を遂げており、2032年までに100億ドルを超えると予測されています 。ASPI初のQE技術を用いたYb-176プラントは2025年4月に商業生産を開始し、年間1kgの生産を目指しています。これは、これまでロシアが支配してきたサプライチェーンのボトルネックを直接的に解消する動きです。
- 炭素14 (C-14): 新薬開発の過程でトレーサーとして使用されます。これまでロシアが唯一の供給源であり、供給が不安定でした。ASPI初のASP施設は2025年2月に商業生産を開始し、年間最低250万ドルの収益を保証する複数年のテイク・オア・ペイ契約に支えられています。
- その他の同位体: ASPIは、診断用画像(SPECT)に使われるテクネチウム99mの原料となるモリブデン100、PETスキャン用のガリウム68の原料となる亜鉛68、ニッケル64、ガドリニウム160などの生産も計画・開発しています。
戦略的統合 (PET Labs):
#南アフリカの放射性医薬品製造大手であるPET Labsの株式の過半数取得 、およびその後のフロリダ州における放射性医薬品薬局の買収 は、同社が垂直統合へと舵を切っていることを明確に示しています。この戦略は、同位体の濃縮から最終的な医薬品の流通までを自社で一貫して管理するエコシステムの構築を目的としています。
#3.3. 未来のエネルギー:HALEUイニシアチブとQuantum Leap Energy (QLE)
#市場機会:
#高純度低濃縮ウラン (HALEU) は、最大19.75%までウラン235を濃縮した核燃料であり、次世代の先進原子炉(第4世代小型モジュール炉、SMRなど)のほとんどで必要とされています。現在、西側諸国には商業的なHALEU供給者が存在せず、ロシアの国営企業Rosatom(傘下のTenex)が世界の市場を独占しています。HALEU市場は、2035年までに年間約62億ドル規模に成長すると予測されています 。米国政府は、Centrus、Urenco、Oranoといった企業を開発契約の相手先として選定し、国内のサプライチェーン構築を積極的に推進しています。
#TerraPowerとの提携:
#ASPIの子会社であるQLEは、2024年後半から2025年初頭にかけて、ビル・ゲイツ氏が設立したTerraPower社との間で画期的な戦略的合意を締結しました 。この最終合意には、TerraPowerによる南アフリカでの新規HALEU生産施設の建設資金の一部融資、および短期・長期にわたるHALEU供給契約が含まれています 。これは、ASPIのQE技術がウラン濃縮に適用可能であることに対する、業界のリーダーからの絶大な信任投票に他なりません。TerraPowerは、ワイオミング州で建設中の自社のナトリウム冷却高速炉「Natrium」のために、安定したHALEU供給源を確保する必要があります 。
#QLEのスピンオフ戦略:
#ASPIは、QLEを独立した上場企業としてスピンオフ(分離・独立)させる計画です 8。これは、企業の価値を最大化するための古典的な戦略です。投資家による分析では、独立したQLEの企業価値は20億ドルから50億ドル、あるいはそれ以上になる可能性が示唆されており、QLEの株式を受け取る可能性のあるASPIの株主にとって大きな価値創造につながる可能性があります。このスピンオフは2025年後半に目標設定されています。この戦略は、HALEU事業の高いリスクと巨額の設備投資を親会社から切り離し、それぞれの事業が市場から適切な評価を受けることを可能にする、洗練された財務戦略です。
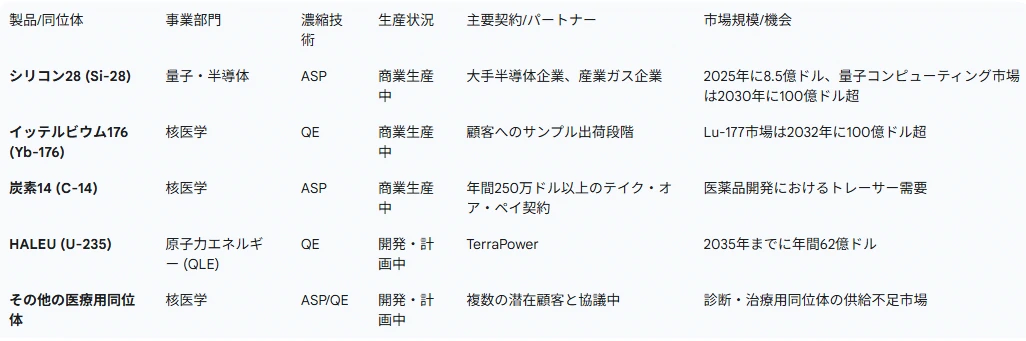
#これら3つの事業部門は、それぞれ異なる成熟度とリスクを持つポートフォリオを形成しています。Si-28と医療用同位体は、具体的な契約と稼働中のプラントを伴う短期的な収益機会を提供する一方で、HALEUは、より長期的で大きな潜在的リターンを持つものの、規制上および実行上のハードルが高い「ムーンショット」的な事業です。この構造により、ASPIは短期的な事業からの収益で、長期的な野心的プロジェクトの資金を賄うという、リスクを分散した成長戦略を追求することが可能になっています。
#表3: ASPI 製品ポートフォリオ:現状と市場機会
#
第4章 財務分析と業績評価
#ASPIは、複数の産業施設を同時に立ち上げるという、資本集約的な成長段階にあります。そのため、同社の財務状況を分析する際には、従来の収益性指標だけでなく、資本戦略、流動性、およびキャッシュフローの持続可能性に焦点を当てることが不可欠です。
#4.1. 財務パフォーマンスの分析
#収益:
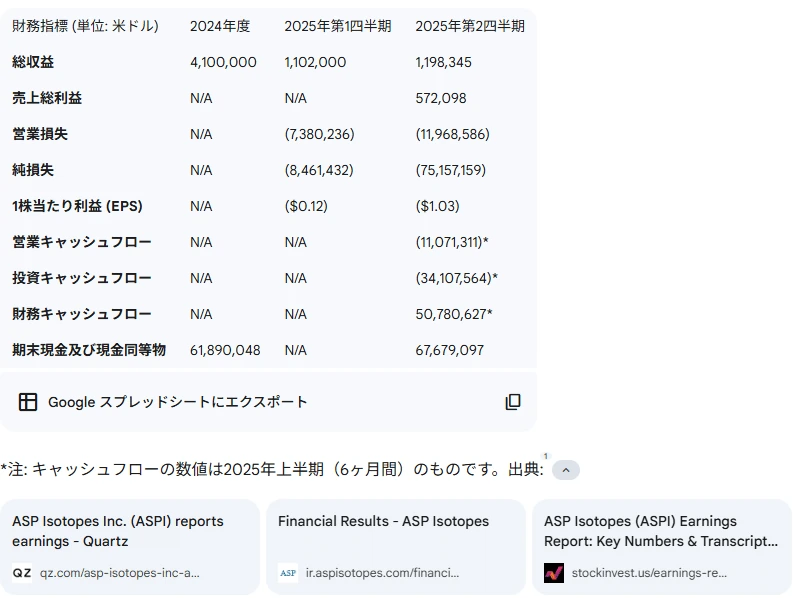
#ASPIは、商業化の初期段階にある企業です。2024会計年度の収益は410万ドルで、これは主に、買収したPET LabsのPETスキャン用薬剤の販売と、TerraPowerとの協力事業からの収益によるものでした。2025年6月30日に終了した上半期の収益は230万ドルでした 。これは、中核である濃縮事業がまだ大きな収益を生み出していない一方で、買収と戦略的提携を通じて初期の収益基盤を確立していることを示しています。
#収益性:
#同社は事業規模の拡大に伴い、大幅な純損失を計上しており、その額は増加傾向にあります。2025年上半期の純損失は8,360万ドルに達し、前年同期の1,580万ドルの損失から大幅に増加しました 。この損失の大部分(6,470万ドル)は、転換社債の公正価値の変動に伴う非現金費用によるものですが、研究開発費や販売管理費の増加により、営業損失も前年同期の1,330万ドルから1,990万ドルへと拡大しています 。これは、複数の産業施設を同時に建設・試運転する上で発生する高いキャッシュバーンレート(現金の燃焼率)を浮き彫りにしています。
#特に注目すべきは、転換社債に関連する非現金損失の会計処理です。これらの負債の価値はASPIの株価に連動しているため、株価が上昇すると負債の公正価値も増加し、会計上、非現金の費用として損益計算書に計上されます。その結果、株価が好調であるほど、見かけ上の純損失は悪化するという逆説的な状況が生まれます。したがって、同社の真の経営成績を評価するためには、この会計上の特殊要因を排除し、営業損失や営業キャッシュフローといった指標に注目することが極めて重要です。
#セグメント別業績:
#2024年以降、同社は「特殊同位体および関連サービス」と「核燃料(QLE)」の2つのセグメントで業績を報告しています。2025年第2四半期において、全収益(120万ドル)は特殊同位体セグメントから生み出されました。一方、核燃料セグメントは、主に同部門に関連する転換社債の公正価値変動により、6,670万ドルの純損失を記録しました 。
#4.2. 資本戦略と流動性
#現金ポジション:
#2025年6月30日時点で、同社は6,770万ドルの現金および現金同等物を保有していました 。2024年第3四半期末には、約8,400万ドルの資金調達を実施した後、5,100万ドルの現金を保有していました 。
#資金調達:
#ASPIは、事業運営を資本市場からの資金調達に依存しています。同社は複数回にわたり、普通株式の公募 や、負債と株式を組み合わせた資金調達を実施してきました 。高いキャッシュバーンレートは、今後も追加の資金調達が必要になる可能性が高いことを示唆しており、これは既存株主にとって希薄化のリスクとなります 。
#キャッシュフロー:
#2025年上半期において、営業活動によるキャッシュフローは1,110万ドルのマイナスでした。投資活動によるキャッシュフローは3,410万ドルのマイナスで、これには10-Qで言及されているRenergenとの取引に関連する可能性のある受取手形への前払い金3,000万ドルが含まれています 。これらの資金需要は、財務活動によって得られた5,080万ドルの純現金収入によって賄われました 。この構造は、同社の存続と成長が、継続的に資金調達を行う能力に全面的に依存していることを明確に示しています。これは、時間との戦いという財務戦略を浮き彫りにします。同社は、手元の現金が枯渇する前、そして資本市場の環境が悪化する前に、商業生産を軌道に乗せ、意味のある収益を生み出す必要があります。
#4.3. 経営陣のコメントと見通し
#ガイダンス:
#経営陣は2024年第4四半期の決算説明会において、2025年の業績ガイダンスを提供する予定はないと明言しました 。この正式なガイダンスの欠如は、投資家が定性的な進捗報告と自身の予測に頼らざるを得ない状況を生み出し、株式の投機的な性質を高めています。
#事業運営に関する最新情報:
#同決算説明会では、Si-28プラントの試運転中に発生した極低温ポンプやコンプレッサーのインペラ(羽根車)の問題など、率直なコメントがなされました 。これらの問題は解決されたものの、複雑な産業施設を立ち上げる際に内在する運営上のリスクを具体的に示しています。また、経営陣は、レーザーの輸出許可の取得など、自社の管理外の要因によってスケジュールが影響を受ける可能性があることにも言及しました 。
#収益に関する示唆:
#正式なガイダンスはないものの、CEOは同決算説明会で潜在的な収益ドライバーについてヒントを与えました。C-14契約は年間最低250万ドルだがそれ以上になる可能性があり、Yb-176は1グラムあたり約2万ドルで年間1kgの生産が見込まれ、既存のSi-28顧客は注文規模の拡大を望んでいるとのことです 。これらはアナリストがモデルを構築する上での材料となりますが、公式な予測ではありません。
#表4: 主要財務指標の概要 (2024年度 – 2025年第2四半期)
#
第5章 戦略的評価:強み、課題、そして将来展望
#ASPIの投資命題を評価するには、その独自の強みと成長触媒を、内在する重大なリスクと天秤にかける必要があります。同社は、大きな変革の可能性を秘めている一方で、それに伴う不確実性も高い、典型的な高リスク・高リターンの事業です。
#5.1. 中核的な強みと成長触媒
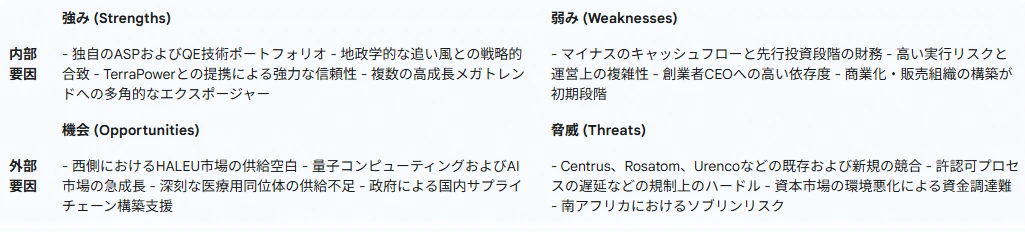
#- 独自の技術ポートフォリオ: ASPとQEという2つの異なる濃縮技術は、コスト、拡張性、環境面で既存技術に対する潜在的な優位性を提供し、重要な技術的参入障壁を築いています 。
- 地政学的な追い風との戦略的合致: エネルギー、防衛、テクノロジー分野における重要な材料について、ロシアに依存しない安全なサプライチェーンを構築しようとする西側諸国の動きから、同社は直接的な恩恵を受ける絶好の位置にいます。この「国家安全保障」という側面は、政府の支援や市場からのプレミアム評価を引き出す可能性があります。
- 一流企業との提携による信頼性の証明: TerraPowerとの最終合意は、ウラン濃縮に対するQE技術の実行可能性を第三者が強力に裏付けたものであり、HALEU事業のリスクを大幅に低減させるもので。
- 高成長メガトレンドへの多角的なエクスポージャー: ASPIは単一製品の企業ではありません。量子コンピューティング、AI、核医学、先進原子力エネルギーといった複数の分野に事業を展開しており、リスクを分散させると同時に、対象となる市場全体の規模を拡大しています。
- 主要なニッチ市場における先行者利益: 同社は、シラン由来のSi-28やYb-176など、いくつかの重要な同位体において、西側で初または唯一の商業生産者となることを目指しており、これにより強力な市場地位を確立する可能性があります。
5.2. リスク要因の分析
#- 実行および運営リスク: これは最も重大な短期リスクです。同社は、3つの新しく複雑な濃縮施設を成功裏に試運転し、生産を本格化させ、安定的に運営しなければなりません。いかなる遅延、技術的失敗、コスト超過も、事業に致命的な影響を与える可能性があります。2024年第4四半期の決算説明会で言及された試運転中の課題は、このリスクが現実のものであることを明確に示しています。
- 財務および希薄化リスク: 同社は多額の現金を消費しており、野心的な計画の資金を賄うために追加の資本が必要となります。将来の株式発行による資金調達は、既存株主にとって大幅な株式価値の希薄化につながる可能性があります。
- 市場採用および規制リスク: HALEUや医療用同位体のような製品の需要は、ASPIの顧客自身の製品(SMRや新しいがん治療薬など)の成功に依存しています。さらに、原子力セクターは厳しく規制されており、ASPIおよびその顧客の双方における許認可の遅れは、プロジェクトのタイムラインに深刻な影響を与える可能性があります。
- キーパーソンリスク: 会社の戦略とビジョンは、創業者兼CEOであるPaul Mann氏に大きく依存しています。同氏の最近の一時的な健康上の休職は、主要人物への依存に伴うリスクを浮き彫りにしました。
- 地政学およびソブリンリスク: 同社は地政学的リスクに対する解決策として自らを位置づけていますが、その主要な事業拠点は南アフリカにあります。これは、事業運営に影響を与えうる独自の政治的・経済的リスク(ソブリンリスク)を伴います。
5.3. 総括的分析と戦略的展望
#本レポートの分析を総合すると、ASPIは公開市場におけるベンチャーキャピタル的な投資案件と位置づけることができます。もし同社がそのビジョンを実行し、西側諸国の先端材料サプライチェーンの礎となることができれば、そのリターンは計り知れないものになるでしょう。しかしながら、そのリスクも同様に甚大であり、特に短期的な事業運営の実行と財務管理に集中しています。
#投資家が今後注視すべき主要なマイルストーンは以下の通りです。
#- Si-28、C-14、Yb-176の各プラントからの継続的な商業出荷と、それに伴う収益の創出。
- TerraPowerとの提携による、南アフリカでのHALEU施設建設の具体的な進捗。
- 計画されている子会社QLEの成功裏のスピンオフ。
- 過度な希薄化を避けつつ、キャッシュバーンを管理し、必要な資金を確保する能力。
結論として、ASPIの成功は、魅力的なストーリーを持つ開発段階の企業から、重要な材料を安定的に供給できる産業規模の生産者へと、いかに迅速に変貌を遂げられるかにかかっています。その道のりは不確実性に満ちていますが、成功した場合の戦略的重要性は計り知れません。
#表5: 統合SWOT分析
#
ハイリスク・ハイリターン?ASPIが挑む量子、核医学、そしてロシア独占の次世代エネルギー市場:独自技術とサプライチェーン革命の可能性とリスクを深掘り
#サムネはpixai sunflowerモデルとnanobanana
#