フィジカルAI時代、誰が年商+100億・500億・1000億ドルを取るのか
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
2feda74f5ac2828c723736ba3223e1bbd2fba8e6e5a062f0694d45645028f568- 保存版のSHA-256
f1141ce26acd4357d5a81f1f721c2f96328f450595d13dc7f509cf725433d548
外部証明の最終検査結果は詳細を開くと表示します。
工場OS、PLM、計算資源、そして「脳」の取り分をめぐる覇権論
#まず結論から書きます。 フィジカルAI時代は、工場、倉庫、車両、ロボット、設備保全、設計、供給網まで含めると、2030年代に数千億ドル級、強気なら1兆ドル近い巨大市場になり得ます。ただし、その富が均等に配られるわけではありません。**一番儲かりやすいのは、ハード単体ではなく、計算資源、モデル、データ基盤、PLM、工場OS/MOM/MESのような「脳と運用の層」**です。世界の産業ソフト市場は2023年に1460億ドル、2030年に3550億ドル予測で、SaaSとAIが重点領域です。加えて自動車ソフト/電子市場は2030年4620億ドル、倉庫自動化は2030年510億ドル、ヒューマノイドTAMは2035年380億ドルという見立てもあります。重複があるので単純合算はできませんが、広義のPhysical AI支出が非常に大きいことは確かです。 (IoT Analytics)
#しかも、これはまだ机上の空論ではありません。2024年の産業用ロボット新規導入は54.2万台で、アジアが74%を占めました。さらにWEFの2025年Global Lighthouseでは、最新認定サイト群が平均で**労働生産性+40%、リードタイム-48%、不良-41%、エネルギー-28%、サイクルタイム-44%**を出しています。つまり、フィジカルAIは「将来いつか」ではなく、現場改善の実効性が確認され始めた段階です。 (IFR International Federation of Robotics)
##
工場OSとは何か
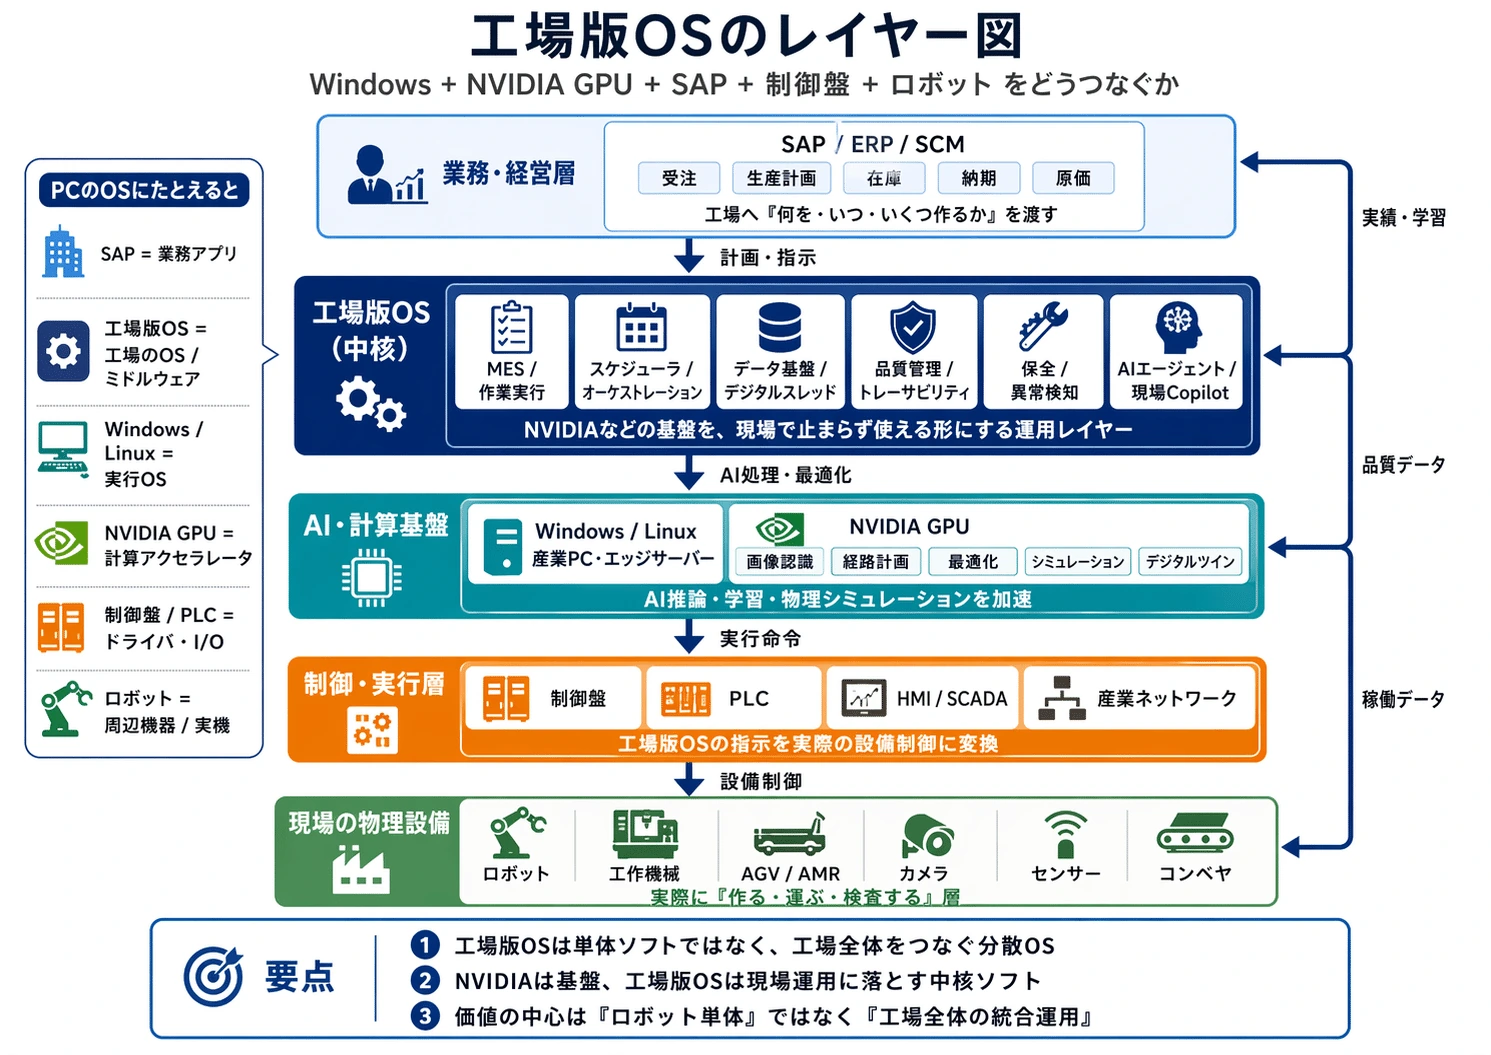
#まず、工場OSなどという単語は存在しません。 これは、私が作った概念です。 工場OSは、ロボットを動かす単独アプリではありません。 もっと正確に言えば、工場全体を状態・指示・履歴・最適化で回す分散運用基盤です。Siemensは Industrial Operations X を、automating and operating industrial production のための open and interoperable portfolio と説明しています。そこには Opcenter、Industrial Edge、制御ソフト、デジタルツイン、AI連携が入ります。つまり工場OSとは、PLCやロボットの下請けソフトではなく、設計・計画・実行・可視化・保全・改善を束ねる中枢です。 (Siemens Press)
#その中核にあるのが MOM/MES です。Siemensの Opcenter は統合型の製造オペレーション管理ポートフォリオで、生産実行、品質、計画、トレーサビリティを担います。さらに Opcenter X はSaaS型で、注文管理、トラック&トレース、不適合管理から入り、Scheduling、Quality、Execution を統合しながら段階的に広げられるように設計されています。これはまさに「工場OSがどう売られるか」の答えでもあり、一括の巨大導入ではなく、モジュール型SaaSとして工場に入り、あとから拡張される形です。 (Siemens)
#そのさらに上流にあるのが PLM です。 PLM は Product Lifecycle Management で、要するに何を、どの構成で、どの変更履歴で作るかを管理します。Siemensの Teamcenter は、製品開発と製造・サービス・サプライヤを結ぶ digital thread を織ると説明しています。PTCの Windchill も、製品ライフサイクルデータとそれを進化・伝達するプロセスのための digital foundation と位置づけています。要するに、**PLMが「何を作るか」、工場OS/MOM/MESが「どう作るか」**です。 (Siemens)
#
#
Industrial Operations X の実例は何をしているのか
#一番分かりやすい実例は、Siemensの Digital Twin Composer です。これは2026年CESで発表され、Siemens Xcelerator Marketplaceでの提供が予定されています。Digital Twin Composer は、Siemensのデジタルツイン、NVIDIA Omniverse ライブラリで構築したシミュレーション、リアルタイムの現実データを結びつけ、工場・設備・製品を高精細な3D環境で再現します。つまり「3Dで見る」だけでなく、設計前に工場を仮想運転し、問題を先に潰すための仕組みです。 (Siemens Press)
#PepsiCo の事例はかなり象徴的です。Siemensは、PepsiCoがDigital Twin Composerで米国の製造・倉庫設備を高精細デジタルツイン化し、設計サイクル短縮、CapEx削減、物理構築前に最大90%の問題を特定したと説明しています。さらにSiemensの詳細説明では、初期導入で**スループット20%向上、CapEx 10〜15%削減、設計検証ほぼ100%**という成果まで示されています。ここで起きているのは「ロボットを賢くする」だけではなく、工場建設・ライン変更・運用改善そのものを計算可能なものに変えることです。 (Siemens Digital Industries Software)
##
Industrial Operations X のような製品は他社にもある
#あります。 ただし、各社とも出発点が違います。
#Siemens に最も近いのは、Schneider Electric + AVEVA です。Schneider の EcoStruxure Automation Expert は open, software-defined automation を掲げ、離散/ハイブリッド/連続プロセス向けの統合自動化ソフトとして売られています。AVEVA の CONNECT は、open, vendor-neutral and cloud-based platform で、産業データ、モデル、アプリ、AI/analytics を結びつける foundation と説明されています。Siemensが「工場OSを縦に積む」タイプなら、Schneider/AVEVA は制御のソフト化 + ベンダーニュートラルなデータ基盤で対抗している構図です。 (Schneider Electric)
#北米で近いのは Rockwell Automation です。Plex Smart Manufacturing Platform は、people, systems, machines and supply chains を connect, automate, track, analyze する elastic MES として売られています。つまり Rockwell は、SiemensほどPLM上流までは深くない一方、現場のMOM/MES/OT運用では非常に強いです。 (Plex)
#PLM起点で最も強いのは Dassault Systèmes と PTC です。Dassault の 3DEXPERIENCE は people, ideas, data, and processes を single unified environment でつなぎ、DELMIA は supply chain と manufacturing を plan/manage/optimize/execute します。DELMIA MOM は、品質、保全、倉庫まで含む unified manufacturing platform をうたっています。PTC は Windchill をAI時代のPLMの土台とし、製品データの single source を作る側です。つまり、**Dassault/PTC は「工場OSそのもの」より、「工場OSの上流を握る会社」**です。 (Dassault Systèmes)
##
なぜ「どこまで行っても計算資源と脳側が儲かる」のか
#原理は単純です。 ハードは案件ごと、工場ごと、機種ごとに分散する。 計算資源・モデル・PLM・MOM/MESは、複数工場・複数機種・複数業界に横展開できる。 そのため、上位のソフト/計算層ほど、継続課金・高スイッチングコスト・高粗利になりやすいのです。これは概念論ではなく、実際の数字が示しています。
#NVIDIA はその極端な例です。FY2026 売上は 2159億ドル(約34.3兆円)、営業利益は 1304億ドル(約20.7兆円)、純利益は 1201億ドル(約19.1兆円) でした。GAAP粗利率は 71.1% です。これは「Physical AI の夢」より前に、その夢を動かす計算資源そのものがどれだけ儲かるかを示しています。 (NVIDIA Newsroom)
#Amazon も同じです。2025年の全社売上は 7169億ドル(約114.0兆円)、営業利益は 800億ドル(約12.7兆円) でしたが、そのうち AWS は売上1287億ドル(約20.5兆円)で営業利益456億ドル(約7.25兆円) を稼ぎました。つまり 売上の18%しかないAWSが、営業利益の57%を生んでいる 計算です。これは、「物理世界の下流」より「その上の計算・クラウド」が利益を吸い上げる典型例です。 (SEC)
#Alphabet も似ています。2025年の全社売上は 4028億ドル(約64.1兆円)、営業利益は 1290億ドル(約20.5兆円) で、Google Cloud は 587億ドル(約9.34兆円) の売上と 139億ドル(約2.21兆円) の営業利益を上げました。Googleはここに Vertex AI、Gemini、AIインフラを重ねており、工場OSを売らなくても、工場OSを動かす頭脳側で取り分を得られる位置にいます。 (SEC)
#逆に、ハード中心の現実は厳しいです。Tesla は 2025 年売上 948億ドル(約15.1兆円) で、会社自身が hardware-centric business から physical AI company への移行を語っていますが、GAAP営業利益は 44億ドル(約0.70兆円)、純利益は 38億ドル(約0.60兆円) にとどまりました。将来の夢は大きくても、ハード製造を主に抱える企業は、売上の割に利益が薄くなりやすいのです。 (Tesla Assets)
#この差は産業ソフトでも同じです。Rockwell は FY2025 の Software & Control 売上が 23.83億ドル(約0.38兆円)、セグメント営業利益率 29.7% でした。一方、Intelligent Devices は営業利益率 18.0% です。つまり、同じ会社の中ですら、ハード層よりソフト層の方が儲かりやすいのです。 (Rockwell Automation)
##
PLM・工場OS・産業ソフトの現在地
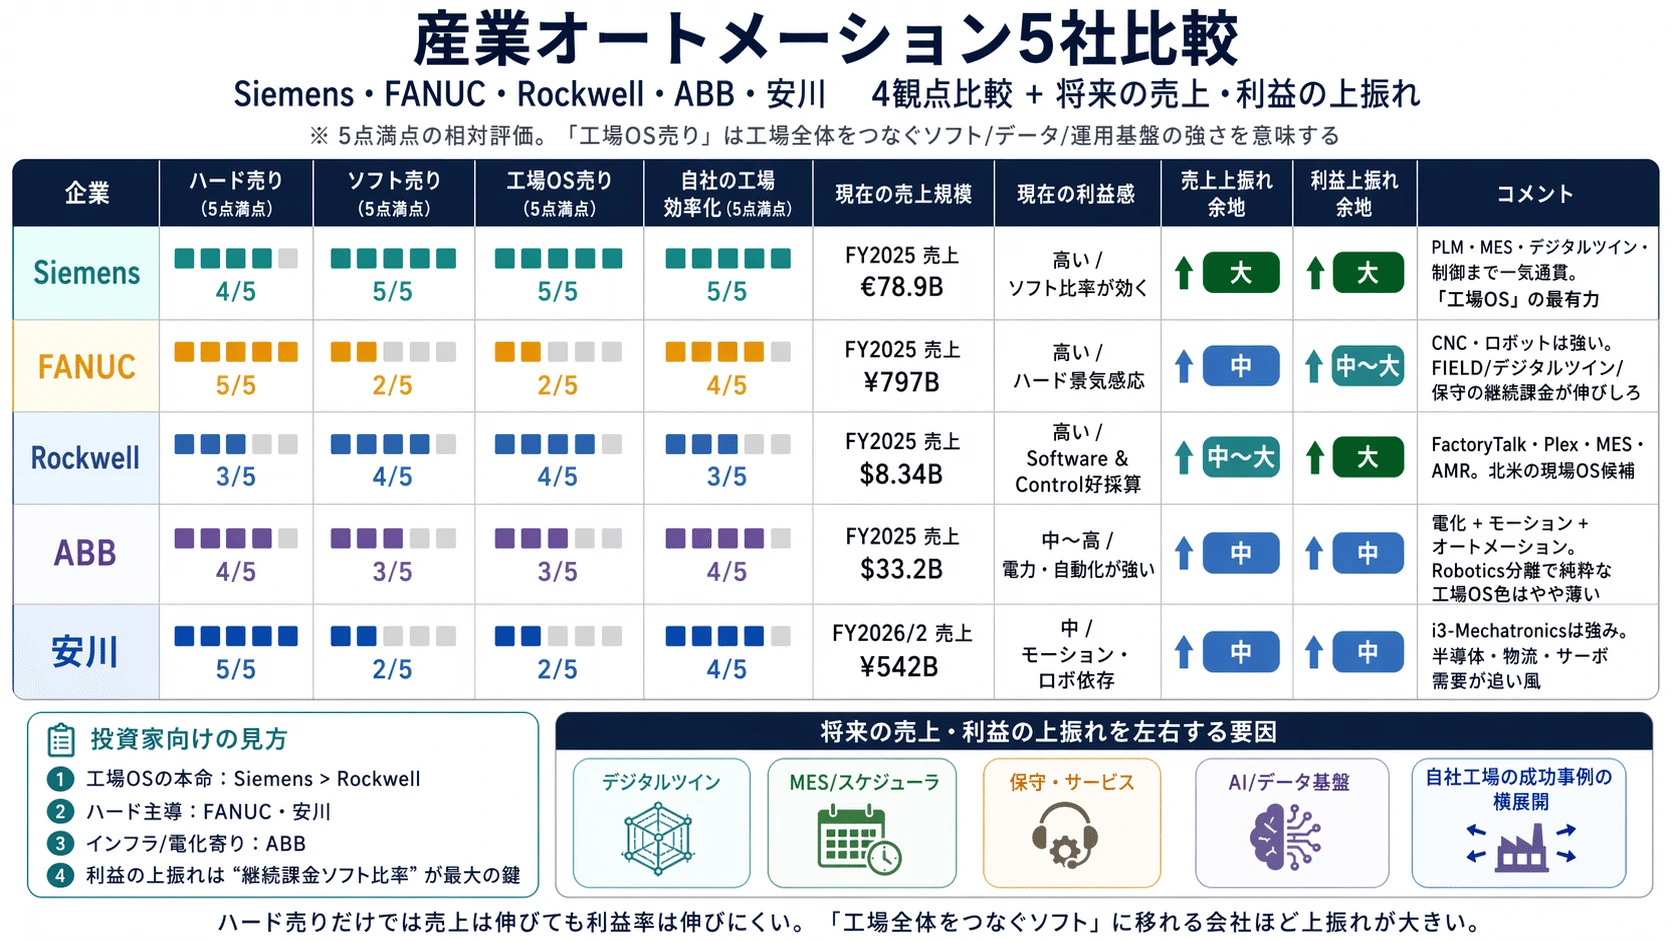
#現在の売上・利益で見ると、Siemens が最も“縦にそろっている”会社です。 Siemens の FY2025 売上は €78.9B = 約$92.8B / 約14.8兆円、純利益は €10.4B = 約$12.2B / 約1.95兆円、Industrial Business 利益は €11.8B = 約$13.9B / 約2.21兆円 でした。さらに Digital Industries の FY2025 売上は €18.377B = 約$21.6B / 約3.44兆円、利益は €2.643B = 約$3.11B / 約0.49兆円 です。つまり Siemens は、工場OS、PLM、制御、エッジ、デジタルツインを束ねながら、すでに100億ドル級の産業ソフト経済圏を内包し始めていると言えます。 (Siemens Press)
#Schneider Electric は FY2025 売上 €40B = 約$47.1B / 約7.49兆円、純利益 €4.2B = 約$4.94B / 約0.79兆円 で、調整EBITAマージンは 18.7% でした。加えて AVEVA ARR は 2025 年 9 月時点で +12% です。つまり Schneider/AVEVA は、Siemensほどのフル縦統合ではないものの、ベンダーニュートラルな産業データ基盤と recurring software でかなり強い位置にいます。 (Schneider Electric)
#Dassault Systèmes は FY2025 売上 €6.24B = 約$7.34B / 約1.17兆円、営業利益ほぼ €2.0B = 約$2.35B / 約0.37兆円、営業利益率 32.0%、software revenue に占める recurring revenue は 82% でした。これは、PLM/3DEXPERIENCE がいかに収益性の高い“上流の脳”であるかを示しています。 (Dassault Systèmes)
#PTC は FY2025 売上 $2.739B = 約0.44兆円、営業利益 $0.982B = 約0.16兆円、純利益 $0.734B = 約0.12兆円、ARR $2.479B = 約0.39兆円 でした。PLM 売上だけでも $1.741B あります。しかも会社は “Intelligent Product Lifecycle” を戦略の中心に据え、ThingWorx/Kepware の切り離しまで進めています。つまり PTC は、「全部をやる工場OS」ではなく、PLMとデジタルスレッドの深い部分で勝つ方向です。 (SEC)
#Rockwell は FY2025 全社売上 $8.342B = 約1.33兆円、Software & Control 売上 $2.383B = 約0.38兆円、同部門営業利益率 29.7%、全社 ARR は +8% でした。したがって Rockwell は、北米の工場OS/MES/OT 運用の本命ではあるものの、規模感としてはまだ “100億ドル級の産業ソフト会社” に近いポジションです。 (Rockwell Automation)
##
年商+100億・500億・1000億ドル級で見る将来マップ
#為替は 2026年4月21日のECB基準で €1=$1.1767、€1=¥187.14、したがって $1≈¥159.04 として、100億ドルは約1.59兆円、500億ドルは約7.95兆円、1000億ドルは約15.9兆円です。以下は私の見立てです。 (European Central Bank)
#100億ドル級(約1.59兆円) この階層は、PLM/工場ソフトの純プレイヤーでも十分狙える規模です。Dassault はまだ届いていませんが高収益で近い位置にあり、Rockwell は会社全体でほぼ到達圏、PTC はまだ小さいものの収益性は高いです。Siemens Digital Industries はすでに売上 $21.6B 相当で、この閾値を超えています。つまり、100億ドル級は“設計/運用ソフト王者”の現実的な到達点です。 (Siemens Assets)
#500億ドル級(約7.95兆円) ここからは、純PLM単体では厳しく、工場OS + 制御 + データ基盤 + グローバル販売網が必要です。Schneider Electric 全社はすでに $47.1B 相当で近く、Siemens 全社は $92.8B 相当です。Google Cloud も $58.7B でこの階層に入っています。つまり500億ドル級は、産業ソフト専業ではなく、産業とクラウド/制御/電化が結びついた複合企業の世界です。 (Schneider Electric)
#1000億ドル級(約15.9兆円) ここは、少なくとも今のところ 工場OSやPLM単体では届きません。到達できるのは、計算資源・クラウド・モデル・大規模プラットフォームを持つ側です。NVIDIA はすでに $215.9B、AWS は $128.7B、Amazon 全社は $716.9B、Alphabet 全社は $402.8B です。したがって1000億ドル級の覇権は、現時点では NVIDIA / AWS / Alphabet級の計算資源側が本命で、工場OSベンダーはその上で強い地位を築いても、売上規模では一段下にとどまりやすい、というのが現実です。 (NVIDIA Newsroom)
#1000億ドル級に届きやすいのは NVIDIA、Amazon、Google、Tesla(かなり条件付き)。500億ドル級の本命は Siemens、条件付きで ABB。100億ドル級が現実線なのは Rockwell、FANUC、KEYENCE です。 要するに、工場の中の機械を売る会社より、物理世界を動かす計算・クラウド・フリート運用層を握る会社の方が、桁が大きくなりやすいです。これは上の現在売上規模の差そのものが示しています。 (NVIDIA Newsroom)
#NVIDIA NVIDIAが取るべき層は、GPU計算基盤 + Omniverseデジタルツイン + Isaac/GR00T/Cosmosの物理AI学習基盤 + edge-to-cloudのロボット開発基盤です。NVIDIA自身がOmniverseを「industrial digital twins and robotics simulation向けの物理AI開発基盤」と位置づけており、2026年もIsaac/Cosmos/GR00Tを拡張しています。すでに会社全体で 2159億ドルあるので、1000億ドル級は到達目標ではなく維持・拡大する土台です。Physical AIで一番1000億ドル級を取りやすい会社です。 (NVIDIA Newsroom)
#Amazon Amazonが取るべき層は、AWSクラウド + Bedrock/AgentCore/Strandsのエージェント基盤 + 倉庫ロボット運用スタックの外販です。Amazonは2025年に AWS売上1287億ドル、全社売上 7169億ドルで、しかも社内オペレーションでは 100万台超のロボットを動かしています。さらにAWSは物理AI向けのedge-to-cloud構築を前面に出し始めています。なのでAmazonは、単なる「倉庫自動化のユーザー」ではなく、自分で使っている物流AI/ロボット運用の勝ち筋をSaaS/クラウド化して外販できれば、1000億ドル級まで届くタイプです。逆にそこを外販できなければ、Physical AIの果実は主にコスト削減とAWS需要に吸収されます。 (SEC)
#Google / Alphabet Googleが取るべき層は、Google Cloud/Vertex/Gemini Robotics と Waymoの自律移動プラットフォームです。Alphabetの2025年売上は 4028億ドル、Google Cloudは 587億ドル、Cloud営業利益は 139.1億ドルでした。さらにWaymoは 週40万回超の自動運転ライドを提供し、Google DeepMindはGemini Robotics系を前面に出しています。なのでGoogleは、工場OSの会社になるより、クラウドAI + ロボティクス基盤モデル + 自律移動プラットフォームで1000億ドル級を狙う方が自然です。Amazonより工場現場の販路は弱いですが、モビリティとAI基盤ではかなり強いです。 (SEC)
#Tesla Teslaが取るべき層は、自動運転スタック + Robotaxiネットワーク + Optimus + 製造AIです。Tesla自身が2025年に「hardware-centric business から physical AI company への移行」を明言していて、Robotaxi開始、Cybercab生産準備、Optimus量産向け設計を進めています。全社売上は 948億ドルで、Optimusは 2026年末までに生産開始予定、将来的に年100万台 capacity を計画としています。Teslaはこの9社の中で一番上振れの夢が大きいです。ですが、1000億ドル級に行くには、車の販売会社から 「自律移動 + ヒューマノイド + フリート収益」会社へ本当に変身する必要があり、かなり実行リスクが高いです。 (assets-ir.tesla.com)
#Siemens Siemensが取るべき層は、Factory OS / PLC・制御 / デジタルツイン / 産業ソフト / 倉庫自動化 / 建物・電力インフラです。SiemensのFY2025売上は 789億ユーロで、最近も humanoid導入や KIONとの物流・サプライチェーン連携を打ち出しています。なのでSiemensは、単なる工場自動化会社ではなく、工場・倉庫・建物・電力をまたぐ“産業世界のOSを取れれば 500億ドル級はかなり現実的で、1000億ドル級も不可能ではないが stretch です。9社の中では、産業側で一番「太くなれる」会社です。 (press.siemens.com)
#ABB ABBが取るべき層は、ロボット本体 + AI工場向け電力/電装 + 産業ソフト + デジタルツイン連携です。ABBはFY2024売上 328.5億ドル、Operational EBITA margin **18.1%**で、Q4 2024時点でもデータセンター需要やAI対応の電力機器を強調していました。さらにABB Roboticsは2026年にNVIDIA Omniverse連携を発表しています。なのでABBは、ロボットの腕だけでなく、AI工場の配電・UPS・制御・ソフトまで一体で取れれば 500億ドル級は狙えます。ただし 1000億ドル級には、電力インフラと産業ソフトの両方で世界標準級の支配が必要で、現状ではかなり難しいです。
#Rockwell Automation Rockwellが取るべき層は、PLC/制御/MES/Plex/FactoryTalk + OTTOのAMR + 工場現場向けCopilotです。FY2025売上は 83.4億ドルで、Software & Controlは 23.8億ドル、その営業利益率は 29.7% でした。さらにRockwellはOTTO AMRを自社の「autonomous operations」ロードマップに統合中です。なのでRockwellは 100億ドル級はかなり現実的ですが、500億ドル級に行くには大型M&Aか、Siemens級の産業プラットフォーム化が必要です。現状の延長では、強いが桁は1段小さいという見方です。 (rockwellautomation.com)
#FANUC FANUCが取るべき層は、CNC/サーボ + 産業ロボット + 機械加工との統合レイヤーです。FY2025売上は 7971億円、そのうちFAが 1948億円、ROBOTが 3296億円で、FANUCは自社推定でCNCや複数製品でトップ級シェアをうたっています。つまりFANUCは、工場の“手”と神経”には非常に強いです。なので 100億ドル級は十分あり得ますが、500億ドル級になるには、ハード販売中心から ソフト・保守・最適化・フリート管理 の recurring revenue を大きく積み上げる必要があります。今のままだと、かなり難しいです。 (fanuc.co.jp)
#KEYENCE KEYENCEが取るべき層は、センサー / machine vision / 検査 / 計測 / コード読取、つまりPhysical AIの “目” です。FY2025売上は 1兆591億円、営業利益は 5498億円で、同社は 35万社・110カ国に展開し、AI内蔵のvision sensorも出しています。なので 100億ドル級はかなり近いです。ですが 500億ドル級に行くには、単に高性能センサーを売るだけでは足りず、検査データ基盤・現場AI・継続課金ソフトまで取り込む必要があります。KEYENCEは超優良ですが、レイヤーの性質上、NVIDIA型の巨大売上にはなりにくいです。
#私の最終マップはこうです。 1000億ドル級の本命は NVIDIA、Amazon、Google、条件付きで Tesla。 500億ドル級の本命は Siemens、条件付きで ABB。 100億ドル級が現実線は Rockwell、FANUC、KEYENCE。
#一言でいうと、 NVIDIA/Amazon/Google/Tesla は 脳・クラウド・フリートを取る側 Siemens/ABB/Rockwell/は 工場OS・制御・ロボット”取る側 そして、一番太い売上になるのは、工場の中の部品単体ではなく、物理世界を継続運用するソフト/クラウド/フリート課金 を握った会社です。 (NVIDIA Newsroom)
#
#
Siemensで「工場OS」例を紹介
#Siemensが「工場OS」に最も近い名前で出しているのは、単一製品ではなく Industrial Operations X です。 Siemens自身が、Industrial Operations X を「よく自動化された生産を、より適応的で自律的な生産へ進化させる」ためのものと説明しており、さらに開発者向け資料では、これは Siemens Xcelerator の中で既存の自動化ソリューションと組み合わせられ、第三者システムとも相互運用するオープンな仕組みだとしています。 (Siemens)
#整理すると、Siemensの「工場OS」は次のレイヤー群です。 1つの箱ではなく、工場を動かすための分散スタックです。 (Siemens)
#\1. いちばん中核に近い層:Industrial Operations X これがいちばん「工場OS」という呼び方に近いです。Siemensはこれを、software-defined automation と data-driven solutions を組み合わせて、生産をより柔軟・自律・スケーラブルにする枠組みとして位置づけています。2025年の説明でも、Industrial Operations X の中で Simatic AX、Virtual PLC、Industrial Edge、AI、クラウド連携が一体化されると説明しています。 (Siemens)
#\2. 実行管理の中核:Opcenter / Opcenter X ここがMES/MOM層です。Siemensは Opcenter を、統合された manufacturing operations management(MOM)ポートフォリオと説明しており、PLMと自動化の間をつなぐリアルタイムのソフトウェア層だとしています。中身はMES、品質管理、計画・スケジューリング、製造インテリジェンスです。さらに Opcenter X は、そのSaaS版に近いモジュラー型のデジタル製造ソフトです。 (Siemens)
#\3. 現場のエッジ実行基盤:Industrial Edge Industrial Edge は、Siemensが明確にIoT/edge computing architecture と呼んでいるもので、工場の自動化、保全、IT/OT接続、設備データ分析を最適化する基盤です。要するに、クラウドだけではなく、工場の中でアプリや分析を回す実行環境です。 (Siemens)
#\4. 制御ソフトを“ソフトウェア化”する層:SIMATIC AX / TIA Portal / STEP 7 / Virtual PLC ここは制御のOS寄りです。SIMATIC AX は、Siemensがcloud-native SaaS のPLC開発環境として出しているもので、IT流の開発手法をPLCエンジニアリングに持ち込みます。TIA Portal / STEP 7 は、その統合自動化エンジニアリング環境です。さらに SIMATIC S7-1500V は、ハードウェア非依存の仮想PLCで、Industrial Edge 上で動かせます。つまりSiemensは、PLCや制御そのものをソフトウェアとして配備・更新・拡張できる方向へ進めています。 (Siemens)
#\5. データ/分析/改善の層:Insights Hub Insights Hub は、Siemensの industrial IoT / analytics 基盤です。設備データや運転データからインサイトを出し、継続改善につなげる役割です。Siemensはこれを、AI-driven continuous improvement を支えるプラットフォームとして説明しています。 (Siemens)
#\6. 仮想工場・シミュレーションの層:Tecnomatix / Process Simulate / Plant Simulation / Digital Twin Composer ここがデジタルツイン側です。Tecnomatix は、製造プロセス、ロボット、搬送、人まで含めた製造デジタルツインをモデル化・最適化する製品群です。Process Simulate は3Dで製造工程を検証し、Plant Simulation は物流・スループット・資源利用をシミュレーションします。さらに 2026年発表の Digital Twin Composer は、Siemensのデジタルツイン、NVIDIA Omniverseライブラリのシミュレーション、リアルタイムの現実データを結びつける新しい上位レイヤーです。 (Siemens)
#\7. その上に乗るAI層:Industrial Copilot / Robot Pick AI Pro など これは「工場OS本体」というより、その上に乗るAI機能です。Siemensは Industrial Copilot を自動化エンジニア向けの生成AI支援として出しており、Simatic Robot Pick AI Pro は未知物体の3Dピッキング向けの事前学習済みAIビジョンです。これらは Industrial Operations X の上で動く、知能アプリに近いです。 (Siemens Press)
#**Siemens Xcelerator**
└ **Industrial Operations X** ← これが「工場OS」に最も近い
├ **Opcenter / Opcenter X**(MES/MOM・品質・計画)
├ **Industrial Edge**(現場実行基盤)
├ **SIMATIC AX / TIA / STEP 7 / WinCC / Virtual PLC**(制御ソフト層)
├ **Insights Hub**(IIoT・分析)
├ **Tecnomatix / Process Simulate / Plant Simulation**(製造デジタルツイン)
└ **Industrial Copilot / AIアプリ**(知能層) ([Siemens](https://www.siemens.com/en-us/company/digital-transformation/))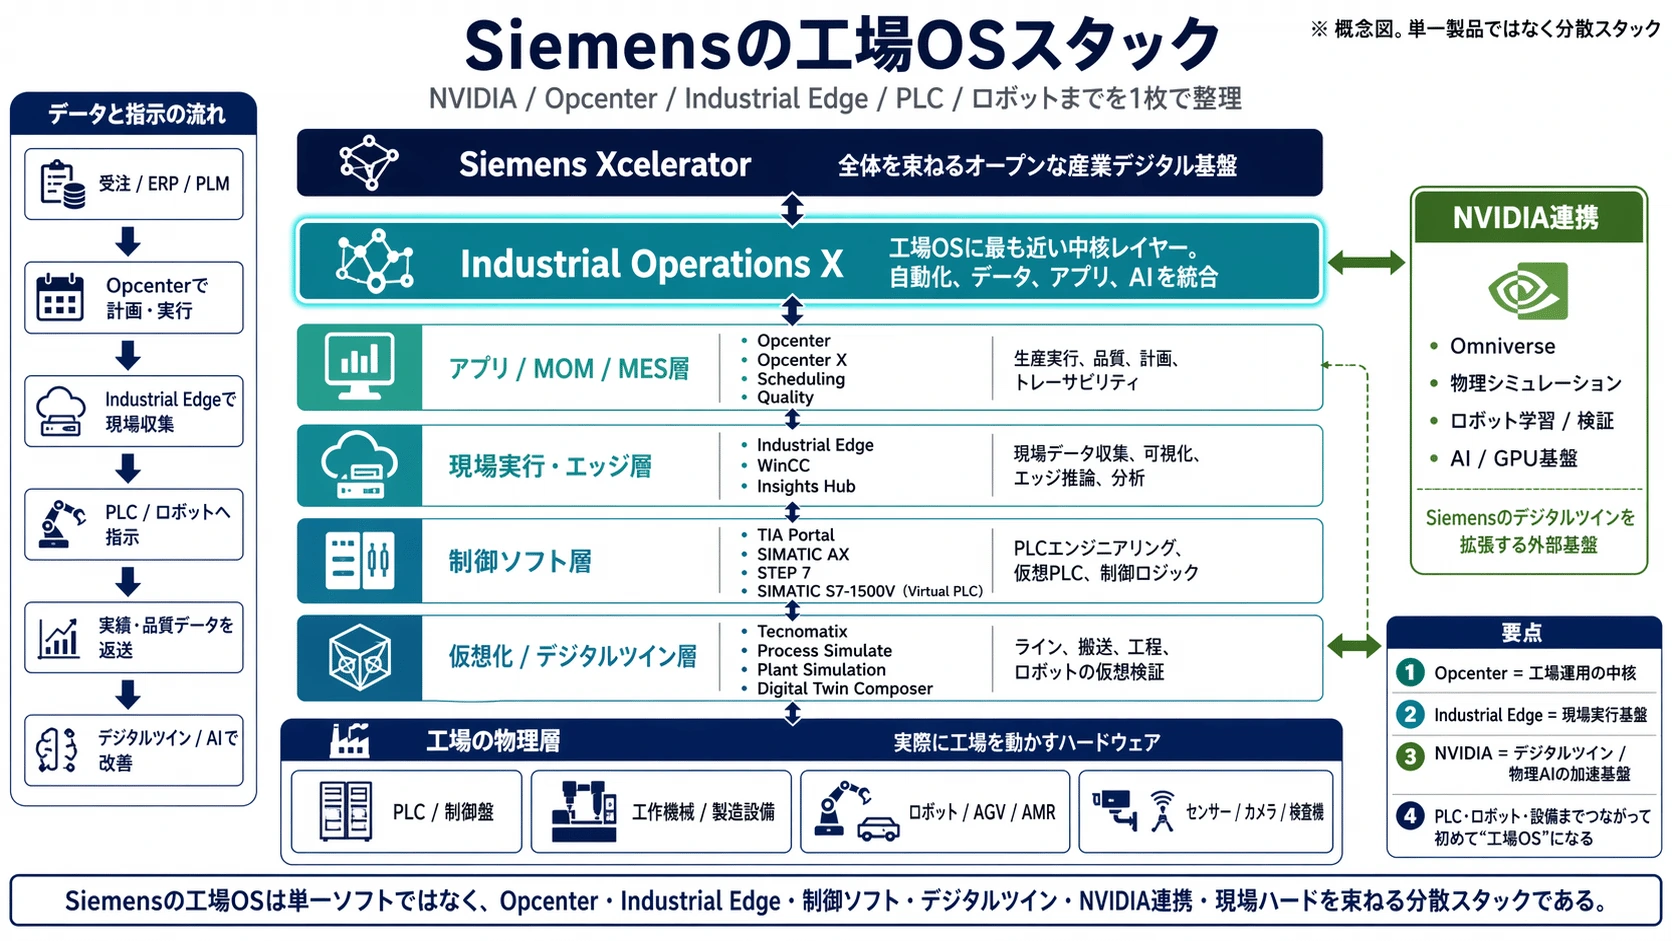
#
Siemens / Schneider-AVEVA / Rockwell / Dassault / PTC を「設計」「工場運用」「制御」「AI」「収益性」で5軸比較
#総合力で最もバランスが良いのは Siemens です。 設計から工場運用、制御、AIまでを最も縦に統合しており、Industrial Operations X は open and interoperable portfolio、Teamcenter は digital thread、Opcenter は MOM/MES、さらに Industrial Edge や制御ソフトまでつながっています。つまり Siemens は、5軸を全部かなり高い水準で持つ珍しい会社です。 (Siemens Press)
#設計で最も強いのは Siemens と Dassault、次点で PTC です。 Siemens の Teamcenter は製品開発と製造・サービス・サプライヤーを digital thread でつなぐPLMですし、Dassault の 3DEXPERIENCE は people, ideas, data and solutions を single collaborative environment にまとめる基盤です。PTC の Windchill も、SAPなど他の基幹系とつなげやすい open architecture と role-based apps を持つ enterprise PLM です。 (Siemens)
#工場運用で最も強いのは Siemens と Rockwell、次に Dassault と Schneider-AVEVA です。 Siemens は Opcenter/Opcenter X で MOM/MES を広く持ち、Rockwell は Plex Smart Manufacturing Platform を「人・システム・機械・サプライチェーンをつなぐ elastic MES」として打ち出しています。Dassault も DELMIA Apriso/MOM で品質・保全・倉庫まで含む unified manufacturing platform を持ちます。AVEVA/Schneider は CONNECT と automation expert を組み合わせることで近づいていますが、離散製造の MOM 純度では Siemens/Rockwell に一歩譲ります。 (Plex)
#制御で最も強いのは Siemens と Schneider-AVEVA です。 Schneider の EcoStruxure Automation Expert は software-defined industrial automation を正面から掲げ、離散・ハイブリッド・連続プロセスをまたぐ plant automation software としています。Siemens は Industrial Operations X の中で automation に IT and software capabilities を埋め込むと説明しており、制御・エッジ・仮想PLCまで一体化しています。Rockwell も FactoryTalk Design Studio を cloud-based, software-defined industrial automation design environment として出していますが、PLM上流の厚みは薄いです。Dassault と PTC は制御そのものの主役ではありません。 (Schneider Electric)
#AIで最も強いのは Siemens、次に Dassault / PTC / Schneider-AVEVA という見方です。 Siemens は Industrial Operations X 自体に machine learning and data analytics を built-in として持たせ、Teamcenter でも Teamcenter AI / Copilot を押し出しています。AVEVA CONNECT は data management, modeling, AI, analytics, visualization を一体化し、Unified Engineering から digital twin の土台を作ります。Dassault は 3DEXPERIENCE DELMIA で virtual と real をつなぎ、PTC は Windchill AI で PLMデータに対する agentic/AI-driven assistance を前面に出しています。Rockwellも予兆保全や設計支援を進めていますが、現時点では「AIを軸に世界観を作っている」度合いで SiemensやAVEVAほどではありません。 (Siemens Developer)
#収益性で最も強いのは Dassault と PTC です。 Dassault は FY2025 非IFRS営業利益率 32.0%、PTC は FY2025 営業利益率 36%、ARR は $2.478B でした。純ソフト/PLM色が濃く、継続課金比率が高いためです。Rockwell も Software & Control 部門に限れば 29.7% と非常に強いですが、全社としてはハード・サービスも抱えます。Schneider は全社調整EBITAマージン 18.7% で、AVEVA ARR は +12% と良好です。Siemens は規模と統合力で強い一方、純ソフト専業ほどの利益率にはなりにくいので、5軸比較では少し下げています。 (Dassault Systèmes)
#企業ごとの見方
#Siemens 設計、工場運用、制御、AIを全部まとめて握りたい会社です。Teamcenter/Teamcenter X で設計と製造を digital thread でつなぎ、Industrial Operations X で production engineering, execution, optimization を束ね、Industrial Edge や制御ソフトまで降りていけます。弱点は「弱い」というより、事業が広く、純ソフト専業より収益性が少し薄まることです。逆に言えば、覇権を取るなら一番自然な形です。 (Siemens)
#Schneider-AVEVA Schneider が制御・電力・オートメーション、AVEVA が industrial intelligence / engineering / digital twin を担当する形で、かなり強い連合です。EcoStruxure Automation Expert は software-defined automation、AVEVA CONNECT は open and neutral industrial intelligence platform、Unified Engineering は digital twin の foundation を作るとしています。弱いのは Siemens や Dassault ほど「離散製造の設計から製造までを縦に通したPLM色」が強くないことです。ですが、プロセス産業やハイブリッド産業では非常に強いです。 (Schneider Electric)
#Rockwell FactoryTalk と Plex で、現場運用のOSに非常に近いポジションです。FactoryTalk は edge から cloud まで advanced industrial applications を支えるソフト群で、Plex は cloud-native SaaS MES として人・機械・供給網をつなぎます。北米の既設工場や実行・改善の現場でかなり強いです。弱点は、Siemens や Dassault ほど強いPLM上流を持たないことです。つまり、「何を作るか」より「現場をどう回すか」に強い会社です。 (Rockwell Automation)
#Dassault Systèmes 3DEXPERIENCE、ENOVIA、DELMIA で、設計・協調・仮想世界・製造計画/実行を強く持っています。特に「設計と仮想世界の支配力」は非常に強く、3DEXPERIENCE DELMIA は virtual と real をつなぎ、DELMIA MOM は quality, maintenance, warehouse まで含む unified solution です。弱点は、PLC/SCADA/自動化制御そのものの主戦場ではないことです。したがって Dassault は、工場OSそのものというより、“工場OSの上流と仮想世界”を握る王者に近いです。 (Dassault Systèmes)
#PTC Windchill を軸にした PLM / digital thread / AI の会社です。Windchill は SAP など他システムとの統合がしやすく、traceable product data をAIで扱いやすくし、Windchill AI や Industrial AI 戦略で agentic/AI-driven workflows を前面に出しています。弱点は、MOM/MES や制御のレイヤーを Siemens/Rockwell/Schneider のようには広く持たないことです。したがって PTC は、設計・製品データ・AI付きPLMでは強いが、工場OSのフルスタック競争にはまだ入っていないという位置です。 (PTC)
#5軸で見る勝者
#設計の王者は Siemens と Dassault、次に PTC。 工場運用の王者は Siemens と Rockwell。 制御の王者は Siemens と Schneider-AVEVA。 AIで一番広く厚いのは Siemens。 収益性の王者は Dassault と PTC。 (Siemens)
#一言でまとめると、 一番“全部持ち”に近いのは Siemens、 一番“制御と産業データ”が強いのは Schneider-AVEVA、 一番“現場運用ど真ん中”なのは Rockwell、 一番“設計と仮想世界”が強いのは Dassault、 一番“AI付きPLMの収益性”がきれいなのは PTC、 という構図です。 (Siemens Press)
##
最後に
#私の結論は、かなりはっきりしています。
#\1. フィジカルAIは巨大市場になる。 ただし、その富はロボット本体や設備本体に均等に落ちるのではなく、計算資源、モデル、PLM、工場OS、データ基盤へ濃く集まる可能性が高いです。 (IoT Analytics)
#\2. 工場OSとPLMは別物だが、両方を持つ企業が最強に近い。 PLMは「何を作るか」を握り、工場OS/MOM/MESは「どう作るか」を握ります。この両方を縦に通せる企業ほど、スイッチングコストと継続課金の両方を取れます。 (Siemens)
#\3. 現時点で産業側の最有力は Siemens。 Industrial Operations X、Opcenter、Industrial Edge、Teamcenter、Tecnomatix、NVIDIA連携まで一気通貫で持つためです。Schneider/AVEVA と Rockwell が続き、Dassault/PTC はPLM上流で極めて強いです。 (Siemens Developer)
#\4. それでも最終的に一番太いのは、計算資源とクラウドの側。 NVIDIA、AWS、Google Cloud の数字を見ると、Physical AIの価値がどれだけ広がっても、最終的な取り分の多くは “脳を貸す側” に流れやすい構造です。工場OSは非常においしい層ですが、1000億ドル級の売上覇権は、現時点ではなお 計算資源側 が優位です。 (NVIDIA Newsroom)
#一番短く言えば、 フィジカルAI時代は「機械の時代」ではなく、「機械を動かす計算と運用ソフトの時代」です。 そして、その上で最も強い企業は、計算資源、PLM、工場OS、デジタルツイン、現場接続をどこまで縦に通せるかで決まります。 (Siemens Press)
##
特定銘柄の推奨・勧誘を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#サムネはGPTImageとPixAIsunflowerモデル
#