Nokiaについて調査分析しました未だよく分からないです
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
4cde8704387981f6a1e6492816ff9f6c62941521d638941e460dd88888e9a882- 保存版のSHA-256
2308a097ff2cb4fb9172921257e05c1db702c28297a0dda98617420f7f993b5d
外部証明の最終検査結果は詳細を開くと表示します。
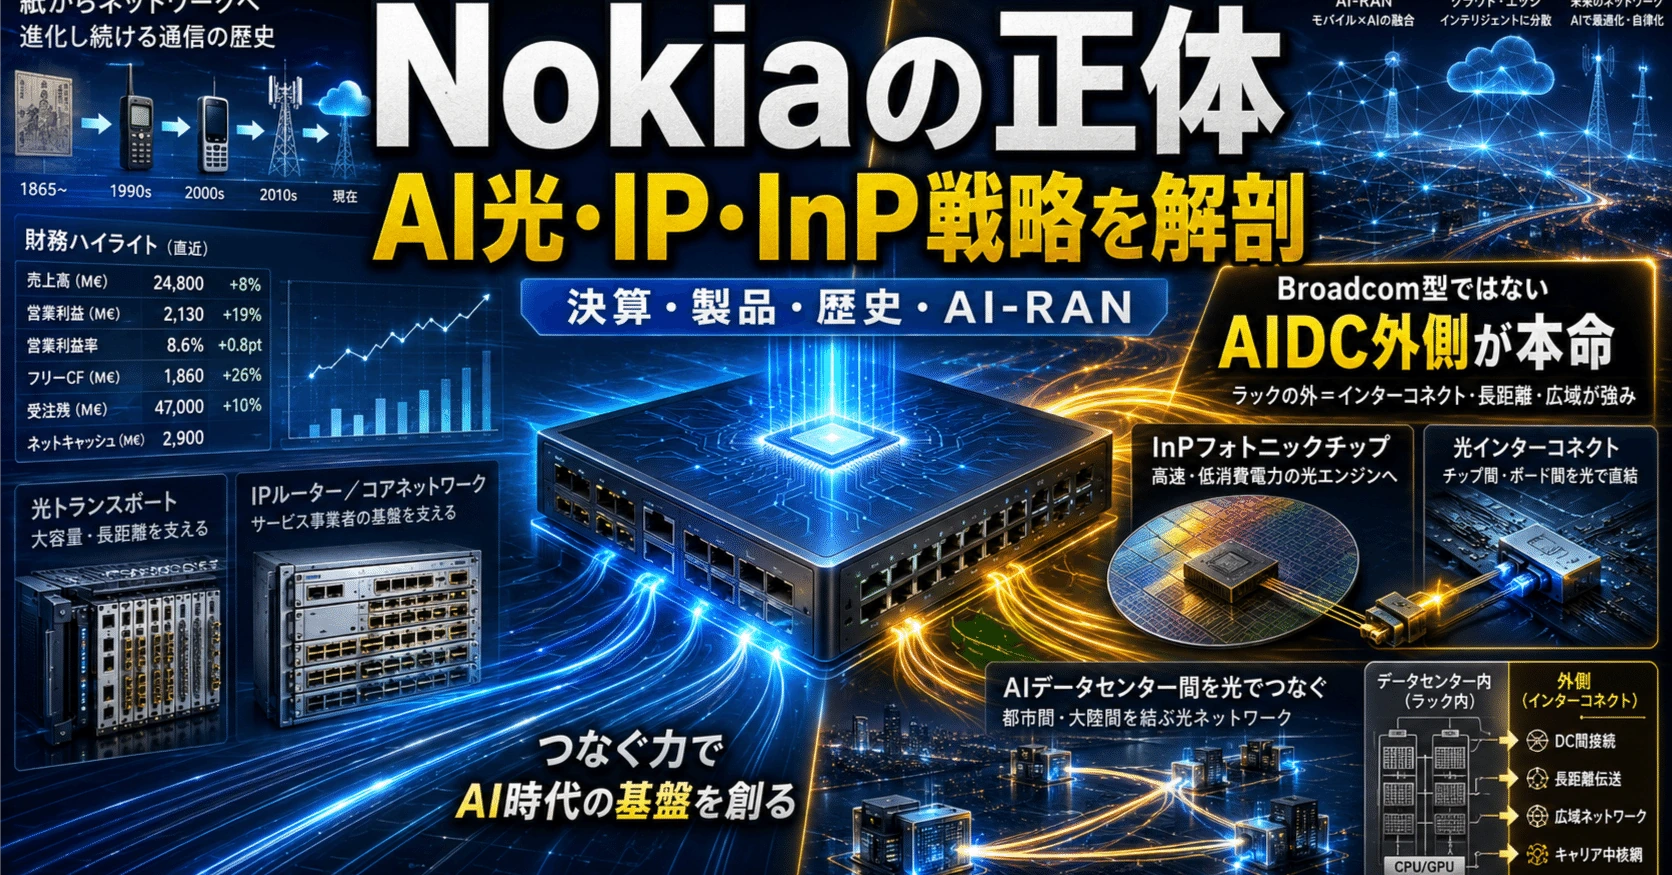
Nokiaは「消えた携帯電話会社」ではない
#AI時代の光通信、IPルーティング、無線インフラを握る160年企業の現在地
#かつて世界の携帯電話市場で約4割のシェアを握ったNokiaは、スマートフォン時代への移行に失敗し、2014年に端末事業をMicrosoftへ売却した。
#それでも、Nokiaという会社は消滅しなかった。
#同社に残ったのは、携帯電話の裏側で通信を成立させていた基地局、通信規格、特許、ネットワークソフトウェアだった。さらにAlcatel-Lucentの買収によってIPルーター、光伝送、固定通信、Bell Labsを獲得し、2025年にはInfineraを買収してコヒーレントDSP、InP光半導体、フォトニック集積回路まで取り込んだ。(Nokia Corporation | Nokia)
#現在のNokiaは、一般消費者向け端末企業ではない。
#主な顧客は、
#- 通信事業者
- ハイパースケーラー
- AIクラウド事業者
- データセンター事業者
- 政府・防衛機関
- 電力、鉄道、鉱山などの重要インフラ企業
- 通信特許を利用する端末・自動車・家電メーカー
である。
#そして現在の最大の成長テーマは、基地局の更新だけではなく、AIデータセンターの内部と外部をつなぐ光・IPネットワークへ移りつつある。
##
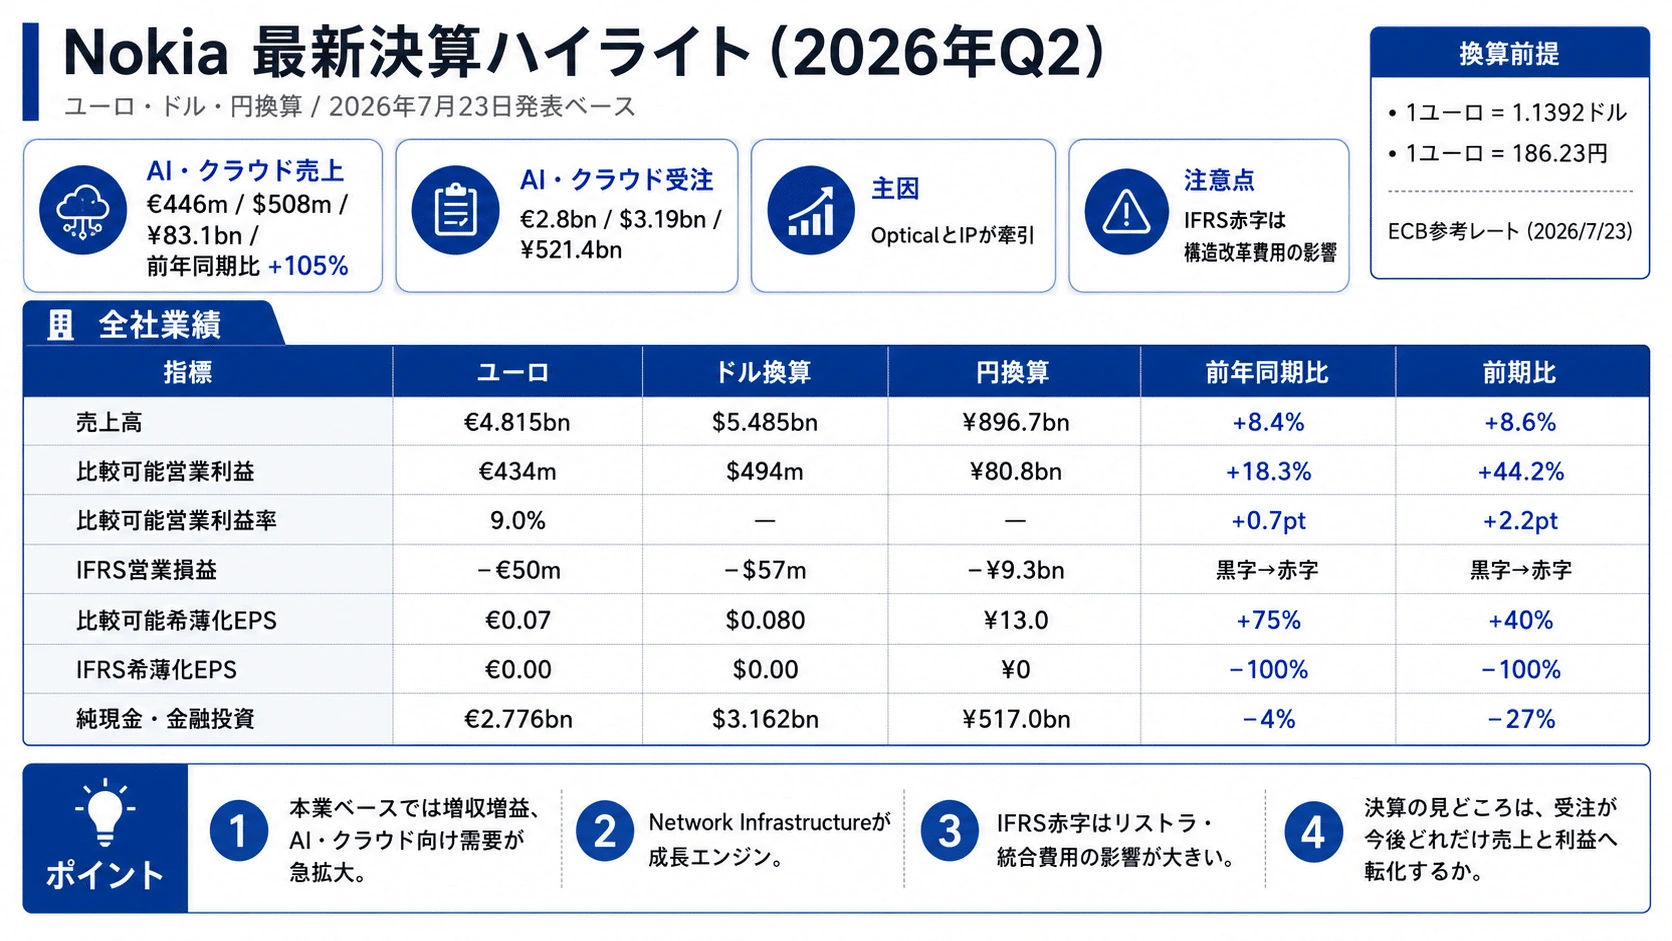
1.最新決算――AI・クラウド受注が28億ユーロへ拡大
#Nokiaが2026年7月23日に発表した2026年第2四半期決算では、売上高が48億1,500万ユーロ、比較可能営業利益が4億3,400万ユーロとなった。
#売上高は前年同期比8%増、為替一定では9%増。比較可能営業利益は18%増え、営業利益率も前年の8.3%から9.0%へ改善した。
#一方、IFRS報告ベースでは5,000万ユーロの営業赤字となった。これは本業の悪化というより、構造改革を前倒しした影響が大きい。2026年の構造改革関連費用は約8億ユーロに達する見込みである。(Nokia Corporation | Nokia)
#為替換算の前提
#以下のドル・円換算には、決算発表日の前日である2026年7月23日のECB参考レートを使用する。
#- 1ユーロ=1.1392ドル
- 1ユーロ=186.23円
これは比較のための機械的な換算であり、Nokiaの実際の為替感応度や取引レートとは異なる。(European Central Bank)
#全社業績
#| 指標 | ユーロ | ドル換算 | 円換算 | 前年同期比 | 前期比 |
| 売上高 | €4.815bn | $5.485bn | ¥896.7bn | +8.4% | +8.6% |
| 比較可能営業利益 | €434m | $494m | ¥80.8bn | +18.3% | +44.2% |
| 比較可能営業利益率 | 9.0% | ―― | ―― | +0.7pt | +2.2pt |
| IFRS営業損益 | −€50m | −$57m | −¥9.3bn | 黒字から赤字 | 黒字から赤字 |
| 比較可能希薄化EPS | €0.07 | $0.080 | ¥13.0 | +75% | +40% |
| IFRS希薄化EPS | €0.00 | $0.00 | ¥0 | −100% | −100% |
| 純現金・金融投資 | €2.776bn | $3.162bn | ¥517.0bn | −4% | −27% |比較可能利益が伸びた一方、IFRS営業利益が赤字になった主因は、構造改革費用、買収無形資産の償却、Infinera統合費用、減損・除却などである。
#したがって、Nokiaの現在の収益力を見るには比較可能利益が適しているが、構造改革費用の一部は実際に現金流出を伴う。比較可能利益だけを見て、IFRSとの差をすべて無視するのも適切ではない。(Nokia Corporation | Nokia)
##
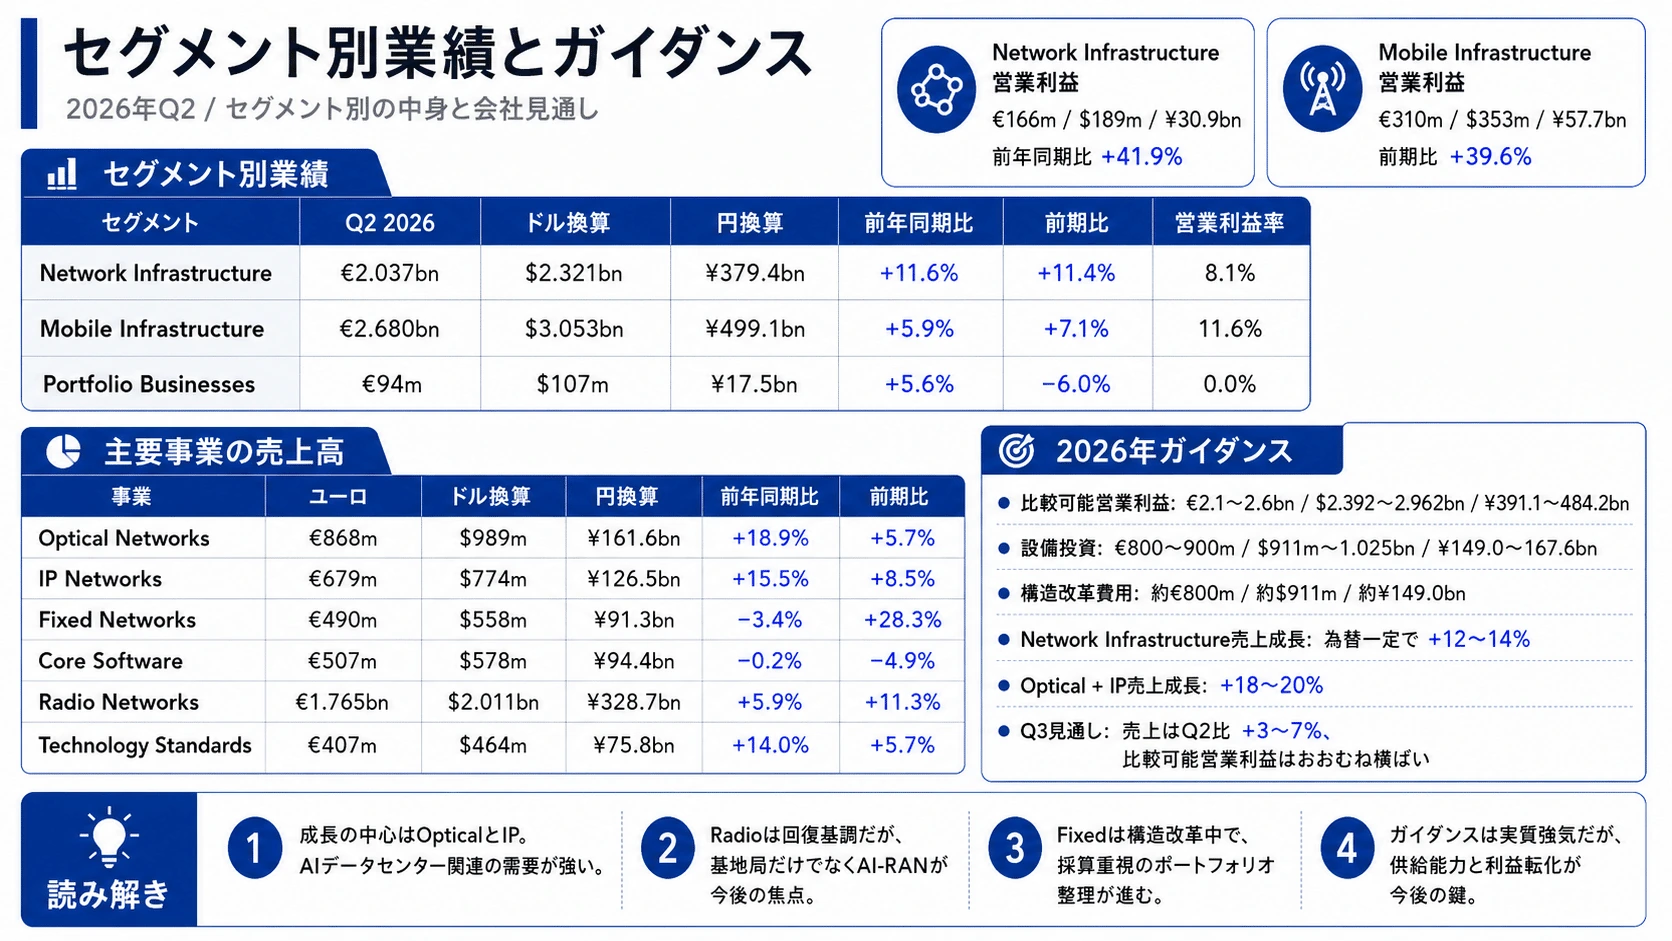
2.セグメント別決算
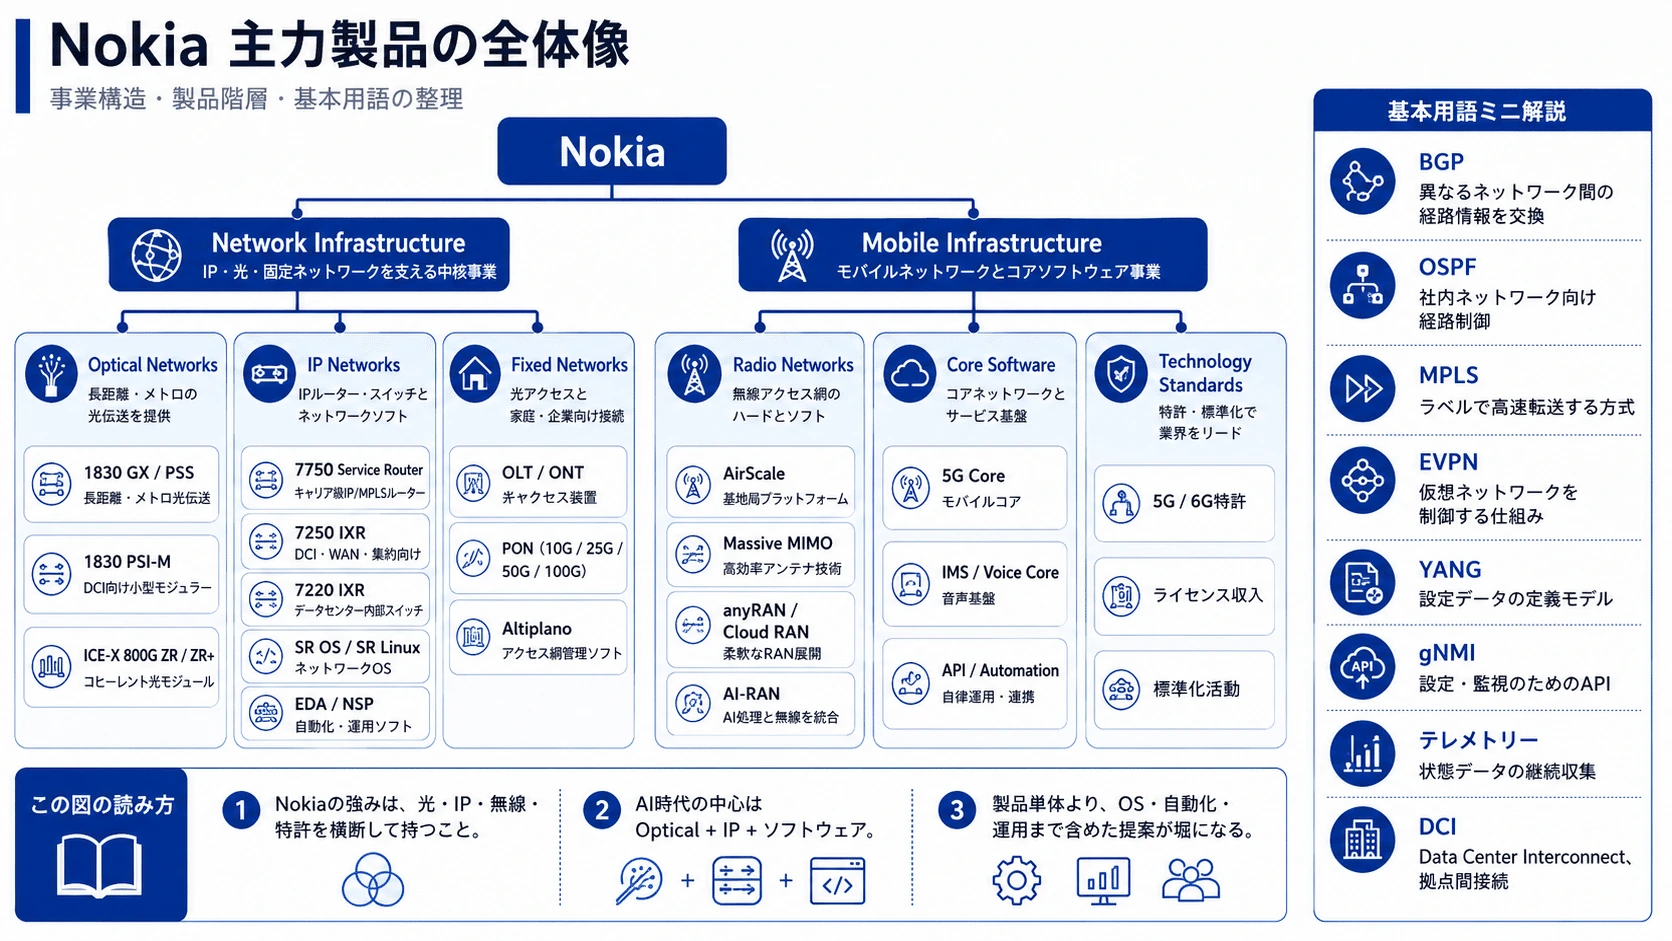
#2026年からNokiaは、事業を主に次の二つへ再編した。
#- Network Infrastructure
- Mobile Infrastructure
それ以外の非中核事業をPortfolio Businessesへまとめ、売却・縮小を進めている。(Nokia Corporation | Nokia)
#セグメント別売上高
#| セグメント | Q2 2026 | ドル換算 | 円換算 | 前年同期比 | 前期比 |
| Network Infrastructure | €2.037bn | $2.321bn | ¥379.4bn | +11.6% | +11.4% |
| Mobile Infrastructure | €2.680bn | $3.053bn | ¥499.1bn | +5.9% | +7.1% |
| Portfolio Businesses | €94m | $107m | ¥17.5bn | +5.6% | −6.0% |セグメント別営業利益
#| セグメント | Q2 2026 | ドル換算 | 円換算 | 前年同期比 | 前期比 | 営業利益率 |
| Network Infrastructure | €166m | $189m | ¥30.9bn | +41.9% | +37.2% | 8.1% |
| Mobile Infrastructure | €310m | $353m | ¥57.7bn | 0% | +39.6% | 11.6% |
| Portfolio Businesses | 約€0m | 約$0m | 約¥0 | 赤字解消 | 減益 | 0.0% |Network Infrastructureは、現在のNokiaで最も重要な成長部門である。
#Mobile Infrastructureは売上を回復させたが、前年同期比の利益は横ばいだった。基地局の数量増加だけでなく、研究開発費と製品ミックスが利益を左右する。
##
3.Network Infrastructure――AI時代の成長エンジン
#Network Infrastructureは三つの事業で構成される。
#- Optical Networks
- IP Networks
- Fixed Networks
各事業の売上高
#| 事業 | Q2 2026 | ドル換算 | 円換算 | 前年同期比 | 前期比 |
| Optical Networks | €868m | $989m | ¥161.6bn | +18.9% | +5.7% |
| IP Networks | €679m | $774m | ¥126.5bn | +15.5% | +8.5% |
| Fixed Networks | €490m | $558m | ¥91.3bn | −3.4% | +28.3% |事業単位の営業利益は開示されていないため、収益性はNetwork Infrastructure全体で判断する必要がある。セグメント売上と営業利益はNokiaの詳細決算資料に基づき、Q1値は上期累計からQ2を控除して算出している。(Nokia Corporation | Nokia)
#Optical Networks
#Optical NetworksはNokiaの最大の成長エンジンである。
#主な需要は、
#- AIデータセンター間接続
- ハイパースケーラーの地域間バックボーン
- 400G・800G・1.2Tコヒーレント光通信
- 海底・長距離回線
- CバンドとLバンドを使ったファイバー容量拡張
- 通信事業者の光ネットワーク更新
から生まれている。
#Infinera買収によってNokiaは、PSE系に加えてICE系DSP、InP光半導体、フォトニック集積回路、プラガブル光製品を獲得した。これにより、光DSPからレーザー、PIC、パッケージ、伝送装置までの垂直統合が一段と深まった。(Nokia Corporation | Nokia)
#IP Networks
#IP Networksには、
#- 7750 Service Router
- 7250 IXR
- 7220 IXR
- FPネットワークプロセッサ
- SR OS
- SR Linux
- NSP
- EDA
- Deepfield
などが含まれる。
#従来は通信事業者のバックボーン、MPLS、データセンター外部の接続が中心だったが、現在はAIクラウド、データセンターゲートウェイ、データセンター内部のEthernetスイッチへ範囲を広げている。
#Nokiaにとって重要なのは、光装置だけを売るのではなく、
#データセンター内部のスイッチ →出口のIPルーター →都市間の光伝送#
を一括して提案できることである。
#Fixed Networks
#Fixed Networksでは、
#- OLT
- ONT
- 10G、25G、50G、100G PON
- Altiplano
- 光アクセス管理
- データセンター管理用PON
を提供する。
#前年比では減収だったが、前期比では大きく回復した。
#Nokiaは家庭内端末やFWA CPEなど、競争が激しく利益率の低い製品から撤退し、通信局舎側のOLT、高速PON、ソフトウェアへ経営資源を寄せている。FWA CPE事業は非継続事業へ分類され、売却が進められている。(Nokia Corporation | Nokia)
##
4.Mobile Infrastructure――基地局、コア、特許を統合
#Mobile Infrastructureは次の三事業で構成される。
#- Core Software
- Radio Networks
- Technology Standards
| 事業 | Q2 2026 | ドル換算 | 円換算 | 前年同期比 | 前期比 |
| Core Software | €507m | $578m | ¥94.4bn | −0.2% | −4.9% |
| Radio Networks | €1.765bn | $2.011bn | ¥328.7bn | +5.9% | +11.3% |
| Technology Standards | €407m | $464m | ¥75.8bn | +14.0% | +5.7% |Core Software
#Core Softwareは、
#- 4G・5Gパケットコア
- IMS音声
- 加入者データ管理
- 認証
- ネットワークスライシング
- API
- セキュリティ
- 自律型ネットワークソフトウェア
を扱う。
#基地局が端末との無線接続を担当するのに対し、コアネットワークは利用者の認証、IPアドレス、通信経路、品質、課金、音声通話を管理する。
#NokiaはAIエージェント、意図ベース運用、ネットワークAPI、クラウドネイティブ化を通じて、ハードウェア販売より継続性の高いソフトウェア収益を増やそうとしている。(Nokia Corporation | Nokia)
#Radio Networks
#Radio Networksは、
#- AirScale基地局
- Massive MIMO無線機
- ベースバンド
- 4G・5G・5G Advancedソフトウェア
- anyRAN
- Cloud RAN
- Open RAN
- MantaRay
- AI-RAN
を提供する。
#基地局市場は、光・IPほど高成長ではなく、通信会社の設備投資サイクルと価格競争の影響を受けやすい。
#Nokiaは、従来型の基地局更新だけでなく、AIを使って周波数利用効率、ビーム、電力、トラフィック割り当てを最適化するAIネイティブRANへ移ろうとしている。
#2026年7月に発表した商用AIネイティブRANプラットフォームについて、Nokiaは2028年までに100%超の周波数利用効率改善を目標としている。ただし、これは会社側の技術目標であり、全商用網で実現済みの数値ではない。(Nokia Corporation | Nokia)
#Technology Standards
#Technology Standardsは、旧Nokia Technologiesに近い特許・標準化事業である。
#Nokiaは携帯電話の製造から撤退したが、2G、3G、4G、5G、映像・音声コーデックなどの特許は保有し続けている。
#設備投資が少なく利益率が高いため、特許収入は基地局や光装置の研究開発を支える重要な資金源となる。
#今後はスマートフォンだけでなく、
#- 自動車
- IoT
- 家電
- 映像配信
- マルチメディア機器
へライセンス対象を広げる方針である。(Nokia Corporation | Nokia)
##
5.AI・クラウド受注はどこまで成長したか
#Q2のAI・クラウド顧客向け売上は4億4,600万ユーロとなり、前年同期比105%増えた。
#- 4億4,600万ユーロ
- 約5億800万ドル
- 約831億円
に相当する。
#さらにQ2だけで28億ユーロ、約31億9,000万ドル、約5,214億円のAI・クラウド関連受注を獲得した。
#会社は、この約半分が今後12か月以内に売上へ転換すると説明している。注文はOptical NetworksだけでなくIP Networksにも広がっている。(Nokia Corporation | Nokia)
#ただし、受注のすべてを純粋な需要増と見るべきではない。
#光DSP、光半導体、メモリ、パッケージングなどの供給制約を警戒し、顧客が通常より先の需要まで発注している可能性がある。
#したがって投資家が見るべきなのは、
#- 受注残が実際に売上化するか
- 売上化した際に粗利益率を維持できるか
- 在庫や売掛金だけが増えていないか
- 2027年以降も追加注文が続くか
である。
##
6.2026年ガイダンス
#| 項目 | ユーロ | ドル換算 | 円換算 |
| 比較可能営業利益 | €2.1~2.6bn | $2.392~2.962bn | ¥391.1~484.2bn |
| 設備投資 | €800~900m | $911m~1.025bn | ¥149.0~167.6bn |
| 構造改革費用 | 約€800m | 約$911m | 約¥149.0bn |
| 構造改革関連現金流出 | €700~800m | $797~911m | ¥130.4~149.0bn |
| 比較可能金融収支 | +€150~250m | +$171~285m | +¥27.9~46.6bn |事業別では、
#- Network Infrastructure売上:為替一定で12~14%増
- Optical Networks+IP Networks:18~20%増
- Q3売上:Q2比3~7%増
- Q3比較可能営業利益:Q2とおおむね横ばい
- Q4比較可能営業利益:大きく増加
を想定している。(Nokia Corporation | Nokia)
#今回、営業利益ガイダンスは従来の20億~25億ユーロから21億~26億ユーロへ変更された。
#しかし、これはFWA CPEとEnterprise Campus Edgeを非継続事業へ移した会計表示上の変更であり、会社は「Operationally unchanged」と明記している。
#実質的な業績上方修正と解釈するのは適切ではない。
##
7.2028年に目指すもの
#Nokiaは2028年までに、年間比較可能営業利益を27億~32億ユーロへ伸ばす目標を掲げている。
#主な戦略は次の五つである。
#- AI・クラウド向け成長の加速
- AIネイティブネットワークと6Gでの主導権獲得
- 顧客・パートナーとの共同開発
- 差別化できる事業への資本集中
- コスト削減とポートフォリオ整理による収益改善
Nokiaは2026年から組織をNetwork InfrastructureとMobile Infrastructureへ簡素化し、複雑だった社内構造を顧客市場に合わせ直した。(Nokia Corporation | Nokia)
#Optical Networksでは供給能力を増やすため、
#- 2026年Q4からSan Joseの新工場を増産
- Pennsylvaniaの先端試験・パッケージ能力を10倍へ拡張
- Arizona州Chandlerの半導体工場を取得
- 同工場をInP光半導体生産へ転換
する計画である。(Nokia Corporation | Nokia)
##
8.株価評価――IFRSと比較可能PERの差
#Nokiaは米国企業ではないため、正式にはGAAPではなくIFRSを採用している。
#したがって、
#- IFRS報告値
- Comparable、比較可能値
を比較するのが正確である。
#2026年7月23日のヘルシンキ市場終値8.70ユーロを基準とすると、直近12か月の概算PERは次のようになる。
#基準TTM EPS概算PER概算IFRS報告EPS約€0.13約67~69倍比較可能EPS約€0.34約25~26倍
#2026年の決算前アナリストコンセンサスでは、比較可能EPSは平均0.33ユーロ、予想範囲0.30~0.35ユーロだった。
#2026年比較可能EPS予想PER€0.3029.0倍€0.3326.4倍€0.3524.9倍
#コンセンサスはQ2決算前の数字であり、今後更新される可能性がある。(Nokia Corporation | Nokia)
#IFRS PERが極端に高いのは、構造改革、買収無形資産償却、Infinera統合費用などで報告利益が圧縮されているためである。
#現在のNokiaは、以前のような低PERの通信設備株ではない。
#市場はすでに、
#低成長の基地局企業 から AI光・IPネットワークの成長企業#
への転換を一定程度織り込んでいる。
##
9.Nokiaの主力製品
#7750 Service Router
#7750 SRは、通信会社やクラウド事業者の巨大なIPネットワークを動かすサービスルーターである。
#主な設置場所は、
#- 通信会社のコア・エッジ
- インターネットのピアリング地点
- データセンターゲートウェイ
- クラウドバックボーン
- 5G基地局からコアへの伝送
- 企業VPNの収容地点
である。
#GPU同士をラック内で直接接続する装置というより、データセンターから外へ出る通信や、複数データセンター間の通信を処理する。
#Nokia独自のFP5ネットワークプロセッサとSR OSを組み合わせ、800GE、IP/MPLS、Segment Routing、EVPN、暗号化、QoSなどを同時に処理する。FP5はチップ当たり6Tbpsの転送能力を持ち、約0.1W/Gbpsの電力効率を掲げる。(Nokia Corporation | Nokia)
#SR OS
#SR OSは、7750 SRを制御するNokiaのキャリア向けネットワークOSである。
#- 経路計算
- BGP、OSPF、IS-IS
- MPLS・Segment Routing
- VPN
- QoS
- 冗長化
- 障害時迂回
- 自動化
- テレメトリー
を管理する。
#NokiaはSR OSが2,300以上のネットワークで使われていると説明している。長年の設定、運用手順、監視、技術者教育が蓄積されるため、SR OSはNokiaの強いロックイン要因となる。(Nokia Corporation | Nokia)
#7220 IXR
#7220 IXRは、データセンター内部で使う固定型のスイッチ・ルーターである。
#主な用途は、
#- サーバーを収容するLeaf
- Leafを束ねるSpine
- AIクラスタのフロントエンド
- 管理ネットワーク
- Top of Rack
である。
#主に浅いバッファを持ち、低遅延・高密度を重視する。最大102.4Tbps級、800GEや1.6TE対応製品まで展開し、SR Linux、一部モデルではSONiCを利用できる。(Nokia Corporation | Nokia)
#7250 IXR
#7250 IXRは、7220より深いバッファと広い用途を持つ。
#- Spine・Super-Spine
- データセンターゲートウェイ
- WAN
- DCI
- 通信事業者の集約網
- バースト性の強いAI・ストレージ通信
に向く。
#固定型と大型モジュラー型があり、最大460.8Tbps級の構成を持つ。(Nokia Corporation | Nokia)
#SONiC
#SONiCはMicrosoftがAzure向けに始めたオープンソースのネットワークOSである。
#ハードウェアとOSを分離し、複数メーカーのスイッチで共通の運用体系を使いやすくする。
#Microsoftのような巨大クラウド企業は、Nokia製ハードウェア上でSONiCを動かすことで、Nokiaの製造品質を利用しつつ、OSや自動化の主導権を自社側に残せる。
#このため、SONiC構成はNokiaの採用拡大には有利だが、SR LinuxやSR OSほど強いソフトウェアロックインは生まれにくい。(Nokia Corporation | Nokia)
#SR LinuxとEDA
#SR Linuxは、データセンター向けのLinuxベースのネットワークOSである。
#従来型ネットワークOSよりAPI、YANG、gNMI、テレメトリー、自動化を重視する。
#EDAは、設定前後の検証、意図ベース運用、デジタルツイン、エラー防止のガードレールを提供する。
#7220・7250というハードウェアだけでなく、SR LinuxとEDAをセットで導入させることが、Nokiaのデータセンター事業のロックイン戦略である。(Nokia Corporation | Nokia)
##
10.光通信の主力製品
#1830 PSS
#1830 PSSは、通信会社の都市網、長距離網、海底接続、DCIを構築する大型光伝送システムである。
#- DWDM
- コヒーレント光
- OTN
- ROADM
- 光増幅
- 暗号化
- 波長切り替え
を一つのシステムへ統合できる。
#多数の都市や拠点を結び、途中で波長を分岐・切り替え、障害時に迂回するような大規模ネットワークに向く。(Nokia Corporation | Nokia)
#1830 GX
#1830 GXは、PSSより小型・モジュラー・オープンな設計を重視する新世代光プラットフォームである。
#データセンター間接続からメトロ、長距離、海底まで対応し、PSE・ICE系の複数世代の光エンジンを搭載できる。
#Super CとSuper Lを使い、一本のファイバーから取り出せる容量を増やすことも重要な用途である。(Nokia Corporation | Nokia)
#1830 PSI-M
#1830 PSI-Mは、データセンター間接続に特化した小型モジュラー型の光伝送装置である。
#ルーターから受け取った400GE・800GEなどのEthernet信号を、長距離コヒーレント光信号へ変換する。
#CoreWeaveのAIクラウドバックボーンにも、7750 SRと組み合わせて採用されている。(Nokia Corporation | Nokia)
#ICE-X 800G ZR/ZR+
#ICE-Xは、ルーターや光装置へ直接差し込むコヒーレント光モジュールである。
#- ZR:主に都市圏の標準化されたDCI
- ZR+:より長距離、柔軟な変調・FECに対応
という違いがある。
#NokiaはICE-Xの800G ZR+で1,700km超の伝送能力を掲げている。
#ただし、ZR/ZR+はオープンな相互接続を重視する規格であり、技術的な難易度は高くても、PSSのような強いシステムロックインは生まれにくい。(Nokia Corporation | Nokia)
##
11.ハイパースケーラーはNokiaをどれほど使っているか
#公開情報には二種類ある。
#- 顧客名と製品が公開された案件
- 顧客名を伏せ、導入社数だけをNokiaが開示した案件
Nokiaは、同社の光DCI製品が世界上位10社のハイパースケーラーのうち9社のインフラを支えていると説明している。
#ただし9社すべての名前、導入台数、契約額は公開されていない。(Nokia Corporation | Nokia)
#Microsoft Azure
#MicrosoftはNokiaのデータセンタールーターとスイッチの大規模顧客である。
#2024年に契約をさらに5年間延長し、Nokia製品の導入範囲を30か国超へ広げることを発表した。
#対象には、
#- 7250 IXR-10e
- SONiC対応スイッチ
- Azure向け管理用ToR
- 400GEへの移行設備
などが含まれる。(Nokia Corporation | Nokia)
#Microsoftとの関係は供給網、品質認証、設計面では深い。
#一方、OSはMicrosoft主導のSONiCであり、Microsoftは複数ハードウェアベンダーを選択できる。そのため、導入規模は大きくてもNokiaの価格決定力やソフトウェアロックインは限定的と考えられる。
#CoreWeave
#CoreWeaveは米国・欧州のAIクラウドバックボーンに、
#- FP5搭載7750 SR
- SR OS
- 1830 PSI
を採用した。
#IPと光を一括導入しており、MicrosoftのSONiC型導入よりNokiaへのロックインは強い。
#Nokiaは、同構成によって同じ電力枠で30%超多くのトラフィックを処理できると説明している。(Nokia Corporation | Nokia)
#Nscale
#NscaleはNokiaをAIインフラ構築の優先ネットワークパートナーに選び、IPと光の両方を共同展開する。
#新興AIクラウドはMicrosoftほど大規模な自社ネットワーク開発部隊を持たないため、Nokiaの設計、検証、自動化、保守まで利用する傾向が強い。
#このタイプの顧客では、標準設計にNokia製品が組み込まれると、拠点追加のたびに同じ構成が複製される可能性がある。(Nokia Corporation | Nokia)
#CoreSite
#CoreSiteは米国11市場、30データセンター、約4万件の顧客接続を支えるエッジ・コアルーティングへNokiaを採用した。
#厳密にはハイパースケーラーではなく、データセンター相互接続事業者であるが、多数のクラウド、通信会社、企業が接続する重要な導入例である。(Nokia Corporation | Nokia)
#Gcore
#GcoreはAI Cloud StackとNokia Data Center Fabricを組み合わせたリファレンスアーキテクチャを構築している。
#構成では、NVIDIA InfiniBandがGPU間の東西通信、Nokia IXRが外部接続・ストレージ・管理などの南北通信を担当する。
#これはNokiaがNVIDIAを完全に置き換えるのではなく、GPUクラスタの外側やフロントエンドを取る現実的な構成を示している。(Nokia Corporation | Nokia)
##
12.Nokia製品の堀とロックイン
#| 製品 | 技術的な堀 | ロックイン | 主な理由 |
| 7750 SR+FP5+SR OS | 4.5/5 | 4.5/5 | 独自ASIC、成熟OS、運用資産 |
| 1830 PSS/GX | 4.5/5 | 4.0/5 | DSP、光設計、ROADM、波長管理 |
| 1830 PSI-M | 4.0/5 | 3.5/5 | DCI設計と管理統合 |
| ICE-X | 3.5~4.0/5 | 1.5~2.0/5 | 高性能だがZR系はオープン |
| 7220/7250+SR Linux | 3.0~3.5/5 | 3.0~3.5/5 | OS、EDA、自動化 |
| 7220/7250+SONiC | 2.5~3.0/5 | 約2.0/5 | OSとハードの分離 |7750 SRのロックイン
#BGP、MPLS、EVPN自体は標準規格なので、理論上はCiscoやJuniperへ移行できる。
#しかし実際には、
#- BGPポリシー
- 顧客VPN
- QoS
- MPLS設計
- 監視
- 自動化コード
- 運用手順
- 技術者教育
- 予備部品
- 障害時対応
がSR OS前提で蓄積される。
#ロックインは独自ファイル形式ではなく、ネットワーク運用全体がSR OSへ最適化されることから生まれる。
#光伝送のロックイン
#光ネットワークでは、
#- ファイバー距離
- 光損失
- OSNR
- 増幅器
- ROADM
- 波長計画
- C・Lバンド
- 変調方式
- 障害迂回
を設計する必要がある。
#装置を別メーカーへ交換する場合、カードを差し替えるだけでなく、光回線全体の再設計と再認証が必要になる。そのため、光伝送の切り替えコストは一般的なEthernetスイッチより高い。
##
13.競合との比較
#Ciena
#Cienaは光伝送に特化し、WaveLogic 6、6500、Waveserverを持つ。
#WaveLogic 6 Extremeは1波長1.6Tbpsに対応し、純粋なコヒーレント光性能と北米の光顧客基盤ではNokiaと並ぶ強力な競合である。(Ciena)
#Nokiaの優位性は、光単体ではなく、
#光+IPルーター+データセンタースイッチ+固定+無線#
を一社で提供できる点にある。
#Cisco
#Cisco 8000はSilicon OneとIOS XRを組み合わせる大型ルーターであり、Acaciaの光技術も持つ。
#Ciscoは企業、データセンター、クラウド、ルーターの顧客基盤で非常に強い。Nokiaは通信会社向けサービスルーティング、SR OS、1830とのIP・光統合で対抗する。(Cisco)
#HPE Juniper
#JuniperはPTX、MX、Junos、Apstra、Express 5を持つ。
#PTXは800GE、深いバッファ、WAN・DCIに対応し、Nokia 7750や7250と近い領域で競合する。
#Nokiaは光伝送まで一括提供でき、Juniperは企業市場とデータセンター自動化で強い。(Juniper Networks)
#Arista
#AristaはAIデータセンター内部のEthernetで最も強い競合の一つである。
#800G対応7060X6、EOS、CloudVisionを持ち、ハイパースケーラーや大規模AIクラスタで強い実績を持つ。(Arista Networks)
#NokiaはWAN、DCI、光、通信事業者向けで強いが、GPUクラスタ内部のEthernetでは、現時点でAristaを上回ったとは言えない。
#NVIDIA
#NVIDIA Spectrum-Xは、GPU、NIC、スイッチ、ケーブル、ネットワークソフトウェアを一体設計できる。
#Nokiaは、
#- SR Linux
- SONiC
- EDA
- Ultra Ethernet
- 複数GPU・サーバーベンダーへの対応
というオープン性で対抗する。
##
14.通信技術の基本用語
#経路・仮想ネットワーク
#| 用語 | 基本的な役割 |
| BGP | 異なるネットワークやAS間で、どのIPアドレスへどう到達するかを交換する |
| OSPF | 一つの組織内でネットワーク地図を作り、最短経路を計算する |
| IS-IS | OSPFに近い内部経路制御。大規模キャリアで多い |
| MPLS | IPアドレスではなく短いラベルを使ってパケットを運ぶ |
| LDP | OSPF・IS-ISの最短経路に沿ってMPLSラベルを配る |
| RSVP-TE | 帯域や経路を指定したMPLSトンネルを作る |
| Segment Routing | 入口で通過すべき命令の列をパケットへ付ける |
| EVPN | BGPを使ってMAC、IP、テナント、接続地点を交換する |
| PCEP | 中央コントローラーとルーターの間で、計算した経路を伝える |BGPはインターネット全体の到達性、OSPF・IS-ISは内部の地図、MPLSは実際のラベル転送、EVPNは仮想ネットワークの制御、と分けると理解しやすい。(RFC Editor)
#自動化・監視
#| 用語 | 基本的な役割 |
| YANG | 設定・状態データの構造を定義する言語 |
| NETCONF | YANGモデルに沿って設定を安全に読み書きする |
| gRPC | プログラム同士が遠隔で処理を呼び出す通信基盤 |
| gNMI | 設定取得、変更、テレメトリー購読を行うAPI |
| gNOI | 再起動、OS更新、証明書交換などの保守API |
| OpenConfig | メーカー共通のYANGモデルと管理仕様 |
| ストリーミングテレメトリー | 装置側から状態データを継続的に送る監視方式 |OpenConfigとgNMIにより、Nokia、Cisco、Juniper、Aristaを同じ形式で管理しやすくなる。一方、標準化が進むほど、単一ベンダーのロックインは弱くなる。(OpenConfig)
#光・データセンター
#| 用語 | 意味 |
| Leaf | サーバーを直接収容するスイッチ |
| Spine | 複数のLeafを相互接続する上位スイッチ |
| ToR | ラック上部に置くサーバー収容スイッチ |
| DCI | Data Center Interconnect。データセンター間接続 |
| WDM・DWDM | 複数の光波長を一本のファイバーへ重ねる |
| コヒーレント光 | 振幅・位相・偏波を使って大容量データを送る |
| DSP | 光信号の変調、補正、誤り訂正を行う半導体 |
| ROADM | 必要な波長を遠隔操作で分岐・切り替える |
| OTN | 複数の通信を光伝送用コンテナへ収容・保護する |
| ZR/ZR+ | ルーター直挿しも可能なコヒーレント光方式 |
| 深いバッファ | 瞬間的な通信集中を大容量メモリで吸収する |#
15.Nokiaの160年史と歴代経営者
#Nokiaは1865年、フレドリック・イデスタムがフィンランドで始めた製紙事業を起源とする。
#その後、発電、ゴム、ケーブル、電子機器へ広がり、1967年にNokia Ab、Finnish Rubber Works、Finnish Cable Worksが統合され、現代のNokia Corporationが形成された。(Nokia Corporation | Nokia)
#歴代経営者
#| 在任期 | 経営者 | 主な役割 |
| 1967~1977年 | ビョルン・ヴェステルルンド | 複合企業を統合し、電子・通信技術を育成 |
| 1977~1988年 | カリ・カイラモ | 国際化、家電・電子・通信分野を買収 |
| 1988~1992年 | シモ・ヴオリレト | 不採算事業を整理し、会社の存続を優先 |
| 1992~2006年 | ヨルマ・オリラ | GSMと携帯電話へ集中し世界首位へ |
| 2006~2010年 | オリペッカ・カラスブオ | 全盛期を継承するがスマホ転換に失敗 |
| 2010~2013年 | スティーブン・エロップ | Windows Phoneへ転換 |
| 2013~2014年 | リスト・シーラスマー | 端末売却後のNokiaを再設計 |
| 2014~2020年 | ラジーブ・スリ | Alcatel-Lucent買収で光・IP・固定を獲得 |
| 2020~2025年 | ペッカ・ルンドマルク | 5G競争力を修復し、Infinera買収を決定 |
| 2025年~ | ジャスティン・ホタード | AI・クラウド中心へ事業を再編 |ヨルマ・オリラ――最大の成功
#オリラは多角化していたNokiaを通信へ集中させた。
#GSM、無線技術、端末設計、大量生産、販売網を統合し、Nokiaを世界最大の携帯電話会社へ変えた。
#一方で、成功とともに機種数、Symbianの分岐、組織階層、部門間調整が増えた。
#オリラ時代の成功モデルが強すぎたため、後のNokiaはハードウェア企業からソフトウェア・プラットフォーム企業へ変わりにくくなった。
#カラスブオとエロップ――スマートフォンでの敗北
#iPhone以降、価値の中心は端末性能から、
#- OS
- アプリストア
- 開発者
- クラウド
- 継続的更新
へ移った。
#Nokiaは脅威自体を知らなかったのではない。Symbianの複雑さ、組織内の情報伝達、悪い報告が上層部へ届かない文化が対応を遅らせた。
#エロップはWindows Phoneを第3のエコシステムとして育てようとしたが、開発者とアプリが集まらず、iOS・Androidとの差を埋められなかった。
#シーラスマーとスリ――端末を捨て、ネットワークを残す
#リスト・シーラスマー体制では、
#- Nokia Siemens Networksを完全子会社化
- 携帯電話事業をMicrosoftへ売却
- ネットワーク、特許、研究開発を残す
という決断を行った。
#ラジーブ・スリはAlcatel-Lucentを買収し、現在のNokiaの中核となる、
#- 7750 SR
- SR OS
- FPプロセッサ
- 1830光伝送
- 固定通信
- Bell Labs
を取り込んだ。
#ルンドマルクとホタード――AIインフラへ
#ルンドマルクは5G製品の競争力を修復し、事業別採算を明確化した。Infinera買収によって光通信の規模と垂直統合も強化した。
#2025年4月に就任したジャスティン・ホタードは、IntelのData Center & AI Group出身である。
#通信会社出身者ではなく、AIデータセンター側の経営者を選んだこと自体が、Nokiaの方向性を表している。(Nokia Corporation | Nokia)
##
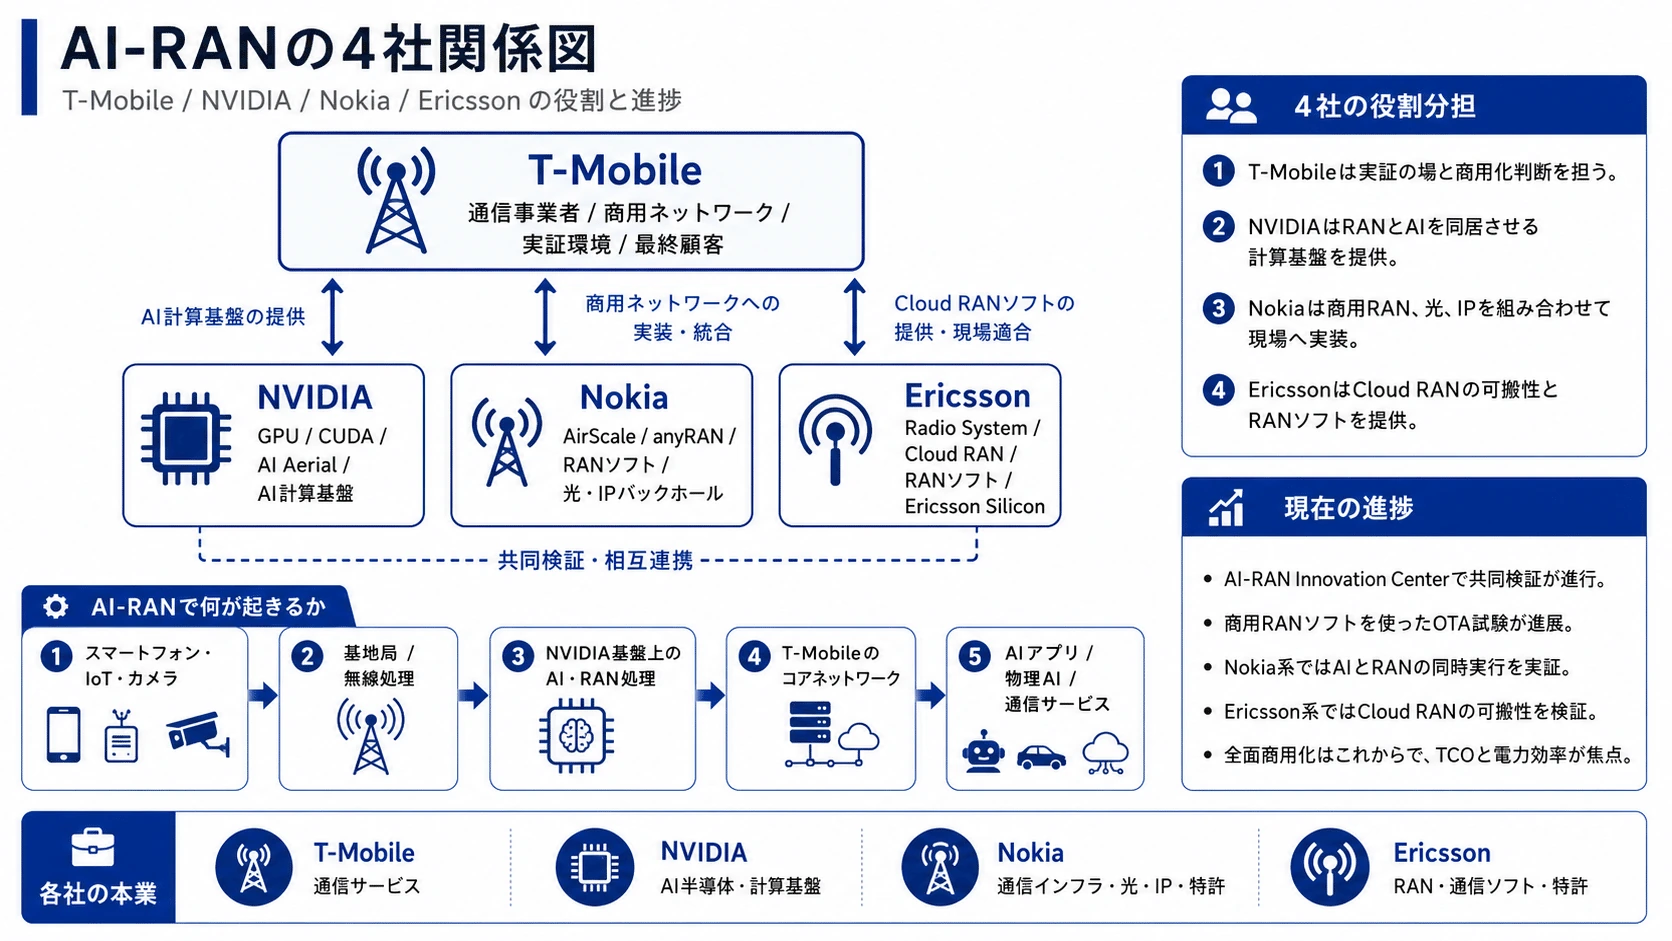
16.T-Mobile、NVIDIA、Nokia、EricssonのAI-RAN協業
#正式な社名はEricsonではなくEricssonである。
#2024年9月、T-MobileはNVIDIA、Nokia、EricssonとAI-RAN Innovation Centerを設立する方針を発表した。
#目的は、5G基地局の無線処理とAI処理を共通の計算基盤上で動かし、基地局を分散型AIインフラへ変えることである。(T-Mobile)
#各社の役割
#| 企業 | 役割 | 提供するもの |
| T-Mobile | 通信事業者・実証環境・最終購入者 | 周波数、基地局サイト、商用網、利用者、運用要件 |
| NVIDIA | AI計算プラットフォーム | GPU、CUDA、Aerial、AI推論基盤 |
| Nokia | RANと接続インフラ | AirScale、anyRAN、RANソフト、光・IPバックホール |
| Ericsson | RANとCloud RAN | 無線機、Cloud RAN、Ericsson Silicon、RANソフト |NokiaとEricssonが共同で一つの基地局を作るわけではない。
#両社は同じ実証枠組みに参加しながら、T-Mobileの将来のRAN契約を競う競合企業でもある。
#T-Mobile
#T-Mobileは、
#- 商用周波数
- 実際の基地局
- 端末
- コアネットワーク
- 顧客トラフィック
- TCO評価
を提供する。
#AI-RANが研究所だけで動くのではなく、移動する利用者、干渉、混雑、緊急通信を含む商用環境で成立するかを確認する役割である。
#T-Mobile自身は通信サービス企業であり、ポストペイド携帯、プリペイド、5G Home Internet、光回線、衛星接続、法人通信から収益を得る。
#2026年Q2は、サービス売上190億ドル、純利益32億ドル、Core Adjusted EBITDA95億ドル、調整後FCF48億ドルだった。年間Core Adjusted EBITDAは371億~375億ドル、調整後FCFは184億~188億ドルを見込む。(S29 Q4 CDN)
#NVIDIA
#NVIDIAは、
#- GPU
- CUDA
- AI Aerial
- AI推論
- 開発者エコシステム
を提供する。
#従来は専用ASICやDSPで処理していた基地局の物理層処理を、NVIDIAのアクセラレータ上へ移し、同じ計算基盤でAI推論も動かすことを狙う。
#成功すれば、NVIDIAはAIデータセンターだけでなく、通信局舎や基地局の計算基盤にもCUDAを広げられる。
#2025年にはNVIDIAがNokiaへ10億ドルを出資する戦略提携も発表され、両社の関係は単なる技術検証から資本提携へ深まった。(Nokia Corporation | Nokia)
#Nokia
#Nokiaは、
#- AirScale無線機
- Massive MIMO
- anyRAN
- 商用5G RANソフトウェア
- ネットワーク管理
- 既存基地局との移行
- 5Gから6Gへの更新経路
を担当する。
#NVIDIAだけでは、周波数、無線規格、緊急通信、既存基地局、通信会社の運用要件を一式で提供できない。
#Nokiaの価値は、NVIDIAの計算基盤を実際の商用無線ネットワークとして動かすことにある。
#Ericsson
#Ericssonは、
#- Ericsson Radio System
- Massive MIMO
- Cloud RAN
- 5Gコア
- OSS/BSS
- Ericsson Silicon
- RAN自動化
を提供する。
#Ericssonの特徴は、同じCloud RANソフトウェアを、
#- Ericsson専用シリコン
- NVIDIA
- 汎用サーバー
- その他のアクセラレータ
で動かす可搬性を重視する点にある。
#NokiaがNVIDIAとの関係を深めているのに対し、EricssonはNVIDIAを選択肢の一つとして取り込み、特定の計算基盤への固定を避けようとしている。(ericsson.com)
#Ericssonの2026年Q2は、売上527億スウェーデンクローナ、調整後EBITA69億クローナ、同利益率13.1%、純利益41億クローナだった。売上は前年比6%減だったが、粗利益率は48.4%へ改善した。(ericsson.com)
##
17.AI-RANの進捗
#2026年7月時点で、AI-RANは構想だけの段階から、
#- 商用RANソフトを使ったOTA試験
- NVIDIA基盤上でのCloud RAN動作
- 基地局サイトでのPhysical AI実証
- RAN処理とAI推論の同時実行
- 初期商用プラットフォームの投入
まで進んでいる。
#EricssonとT-Mobileは、Ericsson Cloud RANソフトウェアをNVIDIA AIインフラ上で動作させ、ソフトウェアの可搬性を実証した。(ericsson.com)
#T-MobileはNokia anyRANとNVIDIA基盤を使い、基地局やモバイル交換局で5G通信を維持しながら分散型Physical AI処理を動かすパイロットを進めている。(T-Mobile)
#ただし、まだT-Mobileの全米ネットワークをAI-RANへ置き換える正式な全国展開段階ではない。
#確認すべき課題は、
#- GPU化によって本当に消費電力が下がるか
- 専用基地局ASICより安くなるか
- RANとAIが計算資源を奪い合わないか
- 通信遅延と信頼性を維持できるか
- 余剰GPU能力を有料サービスとして販売できるか
- NVIDIAが付加価値の大部分を取らないか
である。
##
18.投資家が確認すべきリスク
#供給能力
#AI・クラウドの注文が増えても、光DSP、InP、メモリ、パッケージングを供給できなければ売上にならない。
#キャッシュフロー
#受注増に備えて在庫と設備投資を増やすため、利益より先に現金が流出する可能性がある。
#ハイパースケーラーの交渉力
#Microsoftなどは複数ベンダーを競わせる。採用規模が大きくても、必ずしも高利益率とは限らない。
#オープン化
#SONiC、OpenConfig、BGP、EVPN、ZR/ZR+は採用障壁を下げる一方、Nokiaから他社への乗り換えも容易にする。
#競争
#- 光:Ciena、Cisco/Acacia、Huawei
- IP:Cisco、Juniper
- データセンター内部:Arista、NVIDIA、Cisco
- RAN:Ericsson、Huawei、Samsung
- AI-RAN計算基盤:NVIDIA、Intel、AMD、専用ASIC
との競争が続く。
#AI-RANの経済性
#技術的に可能でも、通信会社がGPU、電力、冷却へ投資して利益を得られなければ、大規模展開は進まない。
##
結論――Nokiaは二度目のプラットフォーム転換に挑んでいる
#Nokiaは携帯電話時代、優れたハードウェアを作りながら、価値がOS、アプリ、開発者エコシステムへ移ったことに対応できなかった。
#現在のネットワーク産業でも、同じ変化が起きようとしている。
#価値の中心は、
#基地局、ルーター、光装置という箱 から AI、ソフトウェア、自動化、開発者、クラウド統合#
へ移りつつある。
#現在のNokiaは、
#- FP5
- SR OS
- SR Linux
- 7750 SR
- 7220・7250 IXR
- 1830光伝送
- PSE・ICE
- InP光半導体
- AirScale
- 5Gコア
- 通信特許
- Bell Labs
という広い技術資産を持つ。
#特に光伝送とキャリア級IPルーティングの堀は深い。AI・クラウド受注も現実の数字として拡大している。
#一方、データセンター内部ではAristaやNVIDIAが強く、AI-RANではNVIDIAに付加価値を吸収される可能性もある。
#Nokiaの再評価が本物になる条件は、売上が増えることだけではない。
#28億ユーロのAI・クラウド受注を、 高い利益率とキャッシュフローへ転換できるか。#
OpticalとIPの採用を、 SR OS、SR Linux、EDA、NSPなどの継続的なソフトウェア収益へ結びつけられるか。#
AI-RAN市場の形成に参加するだけでなく、 NVIDIAと通信事業者の間で十分な付加価値を確保できるか。#
この三点が、AI時代のNokiaを評価するうえで最も重要になる。
#かつてのNokiaは、携帯電話を大量に作ることで世界を支配した。
#現在のNokiaが狙っているのは、消費者からは見えない場所で、AIデータセンター、クラウド、通信網、基地局をつなぐ基盤そのものに組み込まれることである。
#この原稿は長編の調査記事としてそのまま使える構成です。公開時には、決算表、製品階層図、AI-RANの4社関係図を挿入すると、技術部分がさらに伝わりやすくなります。
##
NokiaはBroadcomを目指しているのか
#AIデータセンターの「外側」とInP光半導体に見る、本当のネットワーク戦略
#NokiaがAIデータセンター向けネットワーク事業を強化していると聞くと、BroadcomやMarvellのようなスイッチ半導体企業へ転換しようとしているようにも見える。
#しかし、Nokiaの実際の戦略はそれとは少し異なる。
#Nokiaは、最先端のEthernetスイッチASICを大量に外販する半導体メーカーを目指しているのではない。Broadcomなどの外販ASICを活用したデータセンタースイッチ、独自設計のキャリア向けネットワークプロセッサ、そして自社技術による光半導体を組み合わせ、AIデータセンターの内部から拠点間、都市間までをつなぐ企業になろうとしている。
#Nokiaはネットワークの経験が浅いのか
#AIデータセンター内部の最新スイッチ市場だけを見れば、NokiaはBroadcom、Marvell、NVIDIA、Aristaなどより後発である。
#しかし、Nokiaを「ネットワーク技術の経験が浅い会社」と評価するのは正確ではない。
#NokiaはAlcatel-Lucentと、その前身であるTiMetraの技術を引き継ぎ、通信会社のコア、エッジ、インターネット接続、MPLS、企業VPNなどを長年支えてきた。7750 Service Routerに搭載されるFP5はNokia独自設計のネットワークプロセッサであり、6Tbpsの転送能力に加えて、MPLS、暗号化、QoS、VPN、大規模経路表を同時に処理するよう設計されている。
#これはBroadcomのTomahawkが追求する、データセンター内部での最大帯域、低遅延、高ポート密度とは異なる技術である。
#FP5が重視するのは、単純にパケットを速く通すことだけではない。利用者や企業ごとに通信を分離し、重要通信を優先し、障害時にも性能を維持する「サービスルーター」としての機能である。
#つまりNokiaは、AIクラスタ内部のスイッチASICでは後発でも、データセンターの出口、通信会社のバックボーン、複数拠点を結ぶIPネットワークでは深い経験を持つ。
#7220・7250の中核ASICは内製ではない
#一方、7220 IXRや7250 IXRなど、Nokiaがデータセンター向けに販売するスイッチ・ルーターでは、主要なEthernetスイッチASICをすべて内製しているわけではない。
#Nokiaは7250 IXRを、外部販売されるmerchant siliconを基盤にした製品群と明記している。7220・7250を使ったデータセンターファブリックについても、merchant silicon上でSR Linuxを動かす構成が基本となる。
#BroadcomはTomahawkを、MarvellはTeralynxを通じて、AIクラスタのLeaf、Spine、フロントエンド、バックエンド向けスイッチASICそのものを販売する。両社は帯域、SerDes、遅延、輻輳制御、消費電力をチップ段階から競っている。
#CredoはAEC、SerDes、DSPなど、サーバーとスイッチ、ラックとラックの間で信号を運ぶ接続部品を得意とする。Astera LabsはPCIe、CXL、UALinkなどを使い、CPU、GPU、NIC、メモリ、ストレージをラック内で結ぶ領域に強い。
#Nokiaはこれらの会社と同じ層で戦っているわけではない。
#Nokiaが内製する価値は、スイッチASICそのものよりも、
#- スイッチ筐体と基板、電源、冷却の設計
- SR LinuxやSONiCへの対応
- EDAによる設計・導入・運用自動化
- 光モジュールやルーターとの相互接続検証
- IP、光、WANを含むネットワーク全体の設計
- 長期保守と障害対応
にある。
#言い換えると、NokiaはBroadcom製ASICを使う場合でも、完成したネットワークシステムと運用環境を商品として提供する。
#本題はAIDCの「外側」にある
#現時点でNokiaが最も強いのは、GPUラック内部のscale-upネットワークではない。
#本命は、AIデータセンターの出口から別のデータセンターまでを結ぶ領域である。
#AIクラスタで生成されたデータは、同じ建物内だけを移動するわけではない。学習用データの搬入、チェックポイントの複製、ストレージ接続、複数拠点での分散学習、クラウド間通信、利用者への推論結果配信には、データセンター外部の巨大なネットワークが必要になる。
#ここで使われるのが、
#- 7750 SRによるデータセンターゲートウェイ
- SR OSによる経路・VPN・QoS制御
- 1830 GXやPSSによる光伝送
- ICE-Xによる800Gコヒーレント接続
- DCI、メトロ、長距離、海底ネットワーク
である。
#NokiaはAI・クラウド市場に対し、データセンター内部だけでなく、拠点間を結ぶscale-across、長距離、海底までを一つの接続市場として捉えている。
#この部分はBroadcom、Credo、Astera Labsが単独では提供できない。
#Broadcomは高性能ASICを供給できても、通信会社の全国網を構築し、光波長を設計し、MPLSや暗号化、障害迂回まで含めて運用する会社ではない。Nokiaの堀は、一個のチップ性能ではなく、IPと光を統合して長距離ネットワークを完成させられることにある。
#それでもデータセンター内部へ進む理由
#NokiaはAIDC内部を諦めているわけではない。
#7220 IXR、7250 IXR、SR Linux、SONiC、EDAを使い、AIクラスタのフロントエンド、バックエンド、ストレージ、管理ネットワークへ進出しようとしている。最新の7220・7250ではSR LinuxだけでなくCommunity SONiCも選択可能となり、ハイパースケーラーが自社の運用体系を維持しながらNokia製ハードウェアを導入できるようになっている。
#ただし、merchant siliconを使う以上、チップ性能そのものは独占できない。
#同じBroadcom ASICをArista、Dell、Celesticaなども採用できるため、NokiaはSR Linux、EDA、光伝送、IPルーターまで含めた総合提案で差別化しなければならない。
#したがって、AIDC内部スイッチは現在のNokiaにとって「既に支配している市場」ではなく、外側で築いた顧客関係を内部へ広げる挑戦領域と見るべきである。
#InP内製は「光半導体メーカー化」を意味する
#Nokiaが内製を進めるInPは、一般的な電子機器のプリント基板ではない。
#InPとはインジウムリン化物半導体であり、光を発生させるレーザー、光信号を変調する変調器、光を受信するフォトダイオードなどを作る材料である。
#NokiaのICE-Dは、単一のInPフォトニック集積回路に、DFBレーザー、レーザーアレイ、Mach-Zehnder変調器、電界吸収型変調器、受光素子を統合する。最大3.2Tbps、100メートルから10キロメートル程度のデータセンター内部接続を対象とし、FRO、HRO、LPOなど複数の光モジュール構成へ対応する。
#これは明確にチップ製造である。
#しかし、Nokiaが狙っているのは、BroadcomのTomahawkやMarvellのTeralynxのようなデジタルCMOSスイッチASICを自社工場で製造することではない。
#Nokiaが目指すのは、
#光DSPを設計し、InPやシリコンフォトニクスで光PICを作り、光モジュールや伝送装置まで垂直統合すること#
である。
#つまりNokiaは総合半導体メーカーになるのではなく、AI時代の光半導体・光接続企業としての性格を強めようとしている。
#Nokiaの最も現実的な勝ち方
#Nokiaの戦略は、Broadcomと真正面から競うことではない。
#データセンター内部ではBroadcomなどのASICを利用し、その上にSR Linux、SONiC、EDA、保守を載せる。データセンターの出口では独自FP5とSR OSを使い、拠点間では1830とコヒーレント光を提供する。そして短距離光接続では、ICE-DのInP光半導体を自社装置だけでなく、将来的には他社のスイッチや光モジュールにも広げる。
#構造を一文で表せば、
#BroadcomのスイッチASICの上にNokiaのシステムとソフトウェアを載せ、その周囲を流れる光信号では自社半導体で価値を取る#
という戦略である。
#投資家にとって最大の上振れ余地は、ICE-DがNokia製装置の内部部品にとどまらず、ハイパースケーラーや光モジュールメーカーへ大量採用されることにある。
#それが実現すれば、Nokiaは大型ルーターや光伝送装置を案件単位で販売する会社から、数百万個単位の光部品を供給する会社へ収益構造を広げられる。
#一方、InPの量産歩留まり、パッケージング能力、LPO・CPO規格の選択、価格競争は新たなリスクとなる。
#Nokiaの現在の本体は、依然としてAIDC外側のIP、DCI、長距離光である。
#しかし、その強い外側のネットワークを足場に、merchant siliconによる内部スイッチと、自社InPによる内部光接続へ上下から入り込もうとしている。そこに、現在のNokiaのAIネットワーク戦略の本質がある。
#
#
AI-RANと言うのが数年後に来るのは確定だと思うのだが、私はそれでNokiaやEricsonのような企業が爆発的に伸びる未来をあまり想像出来ない
#AIDCの外側に伸びるネットワークでNokiaが伸びるのだろうとは思う
#しかし、今ではないだろうとも思える
#未だ間に合うような気もするし、AI-RANの時代が来た時の勝者は全然違う層かも知れないとも思う
#むしろそのエッジで使われる半導体、メモリーの方が価値が上がるのではないかと言った感覚が消えない
#NVIDIAのcudaのような絶対的な堀もない、broadcomとMarvellのような圧倒的な技術力ない
#AIDC内部のネットワーキングやスイッチでは、他の企業が強すぎるような気もするのである
#あるいはcloudflareのような分散型のサーバーが世界各地にありセキュリティもカバー出来て、作業AIやフィジカルAIが増えれば増えるほど利用されるような企業の方が利益を得るのではないか
#とはいえ、Nokiaにも基地局がある、それが作業AI、フィジカルAI時代に化けるのではないか
#AIDCが増えるほど、AIDC間を接続するのにNokiaが入る AI-RAN基地局が増えるほどNokiaが入る 大陸間でもNokiaが入る
#そのようにして、Nokiaはその優位性を高めていけるのだろうか
#本当にNokiaは戦えるようになるのか
#それは、これからなのだ
#未知数である
#光接続の為に、Infineraを買収しinp基板の内製化の手段を得た、ここは面白い試みだと思った
#光は次のメモリーかも知れない、しかし光もまた未知数であり技術難易度が高く競合も多いのだ
#私はNokiaなど聞いたこともなかった、携帯電話の会社だったと言う事も知らなかった
#世代でもないのだ
#Nvidiaとの協業ではじめて認知した企業である
#私の中での確信は低めであるが、確かなモメンタムはある
#そして、化ける可能性もある
#特定銘柄の推奨・勧誘・投資助言を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#