AI時代のMLCC Supply Chainを解剖する
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
42d73dcc42eaf1ae8bca912ce7a66b78f58ce3bd27d72b8a6febace9996281ce- 保存版のSHA-256
27509d5dce0a9461e4d7ec36928ad59b0bbe855741f8c5567be52dfc48ccbb3e
外部証明の最終検査結果は詳細を開くと表示します。
AI時代のMLCC Supply Chainを解剖する
#BaTiO₃、超微粉Ni、Release Film、積層、焼成、CAE、AI――「小さなコンデンサ」の裏側で始まるCross-layer Process Integration
#積層セラミックコンデンサ、MLCCは、スマートフォンから自動車、AIサーバーまで、ほぼあらゆる電子機器に大量搭載されている。
#外から見ると数mm以下の小さな直方体にすぎない。しかし内部では、
#という長い製造工程がつながっている。
#そして47µF/0402のようなAI向け高容量MLCCでは、どこか一工程だけ優れていても製品にならない。
#最終的な競争力を決めるのは、
#である。
#さらにCAE、シミュレーション、AIが入り始めたことで、この構造はもう一段変わろうとしている。
#これまで別々の会社や設備に散らばっていた、
#BaTiO₃のデータ
#Ni粉のデータ
#Release Filmのデータ
#積層機のデータ
#焼成炉のデータ
#完成MLCCの歩留まり・寿命データ
#を横断して使えるようになれば、MLCC産業は「一番良い材料を持っている会社」の競争から、
#の競争へ変わる可能性がある。
#今回はMLCCを初めて学ぶ人でも追えるよう、基本構造からSupply Chain、各工程の難所、付加価値が発生する場所、主要企業、そしてCAE・AIまで順番に見ていく。
#1.そもそもMLCCとは何か
#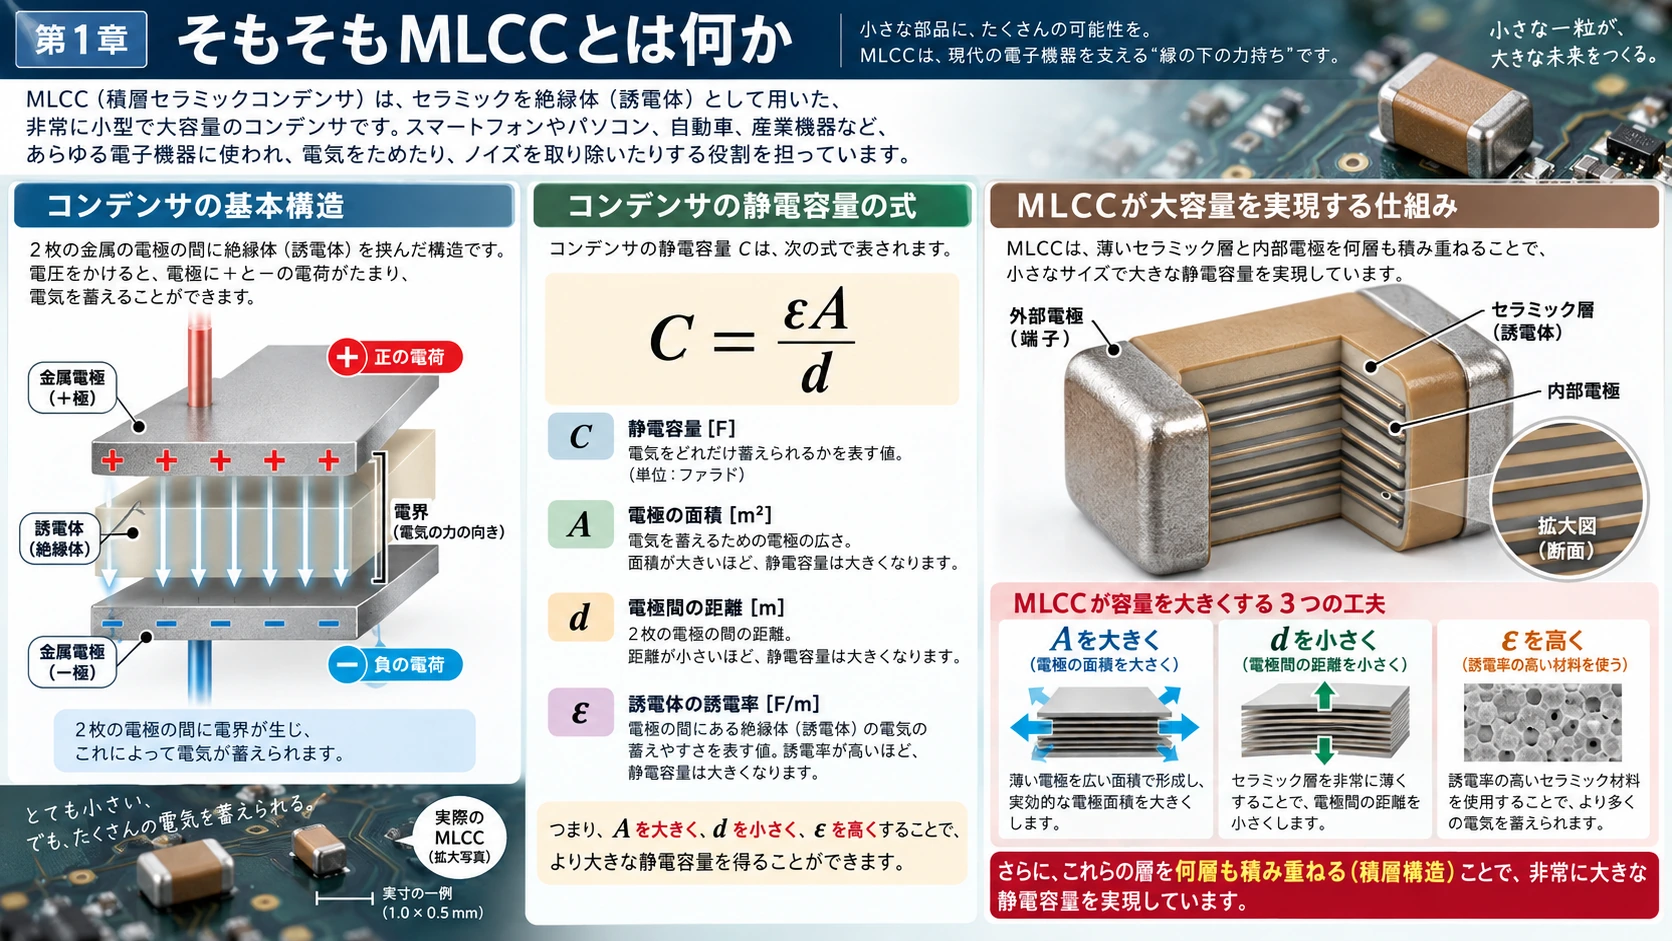
最も単純なコンデンサは、2枚の導体を絶縁体を挟んで向かい合わせた構造である。
#導体
─────────────絶縁体
#─────────────
導体電圧を加えると、2枚の導体に正負の電荷が蓄えられる。
#静電容量 (C) は、おおまかに、
#で決まる。
#ここで、
#(A) は向かい合う導体の面積、
#(d) は導体間距離、
#(\varepsilon) は間に入っている絶縁体の誘電率である。
#したがって容量を増やすには、
#すればよい。
#MLCCは、この原理を三方向すべてから極端に進めた部品である。
#2.MLCCではBaTiO₃とNiが主役になる
#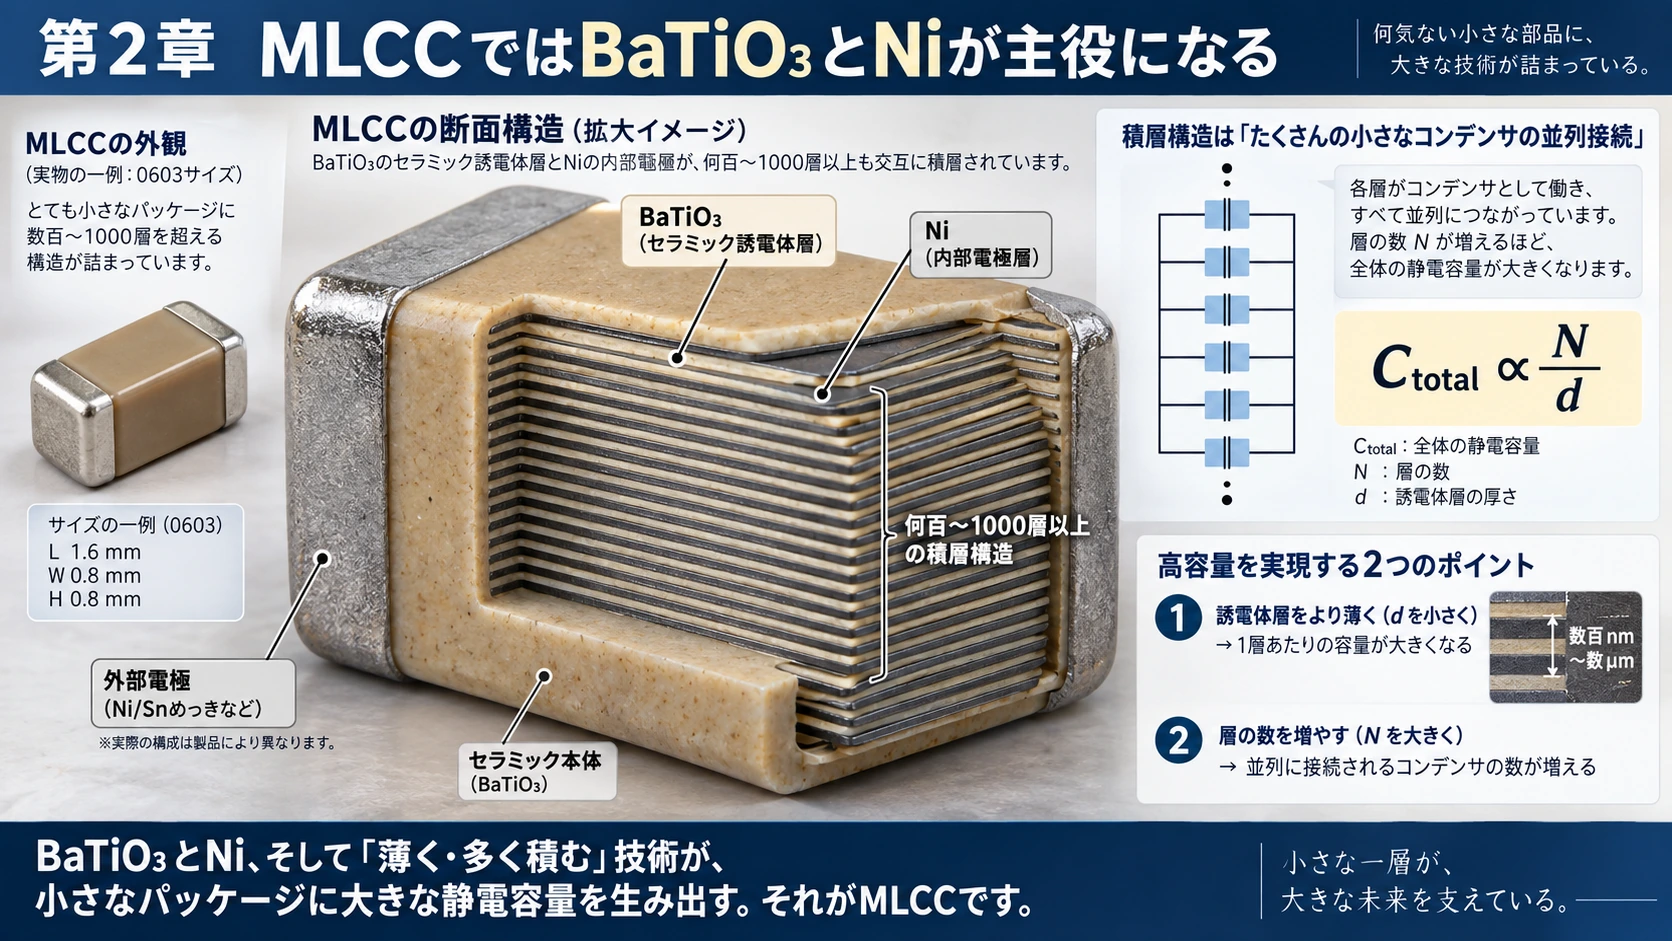
現在の大容量MLCCでは、絶縁体、正確には誘電体として主に、
#チタン酸バリウムを使う。
#導体となる内部電極には、
#ニッケルを使う。
#内部は、
#Ni electrode
──────────────
BaTiO3
══════════════
Ni electrode
──────────────
BaTiO3
══════════════
Ni electrode
──────────────
……となっている。
#これを何百~1000層以上積み重ねる。
#多数の小さなコンデンサを並列につないだような構造になるため、
#と考えられる。
#つまり、
#誘電体を薄くする
#層数を増やす
#ことで、小型でも巨大な容量を作れる。
#3.しかし薄くするほどSupply Chain全体の要求が厳しくなる
#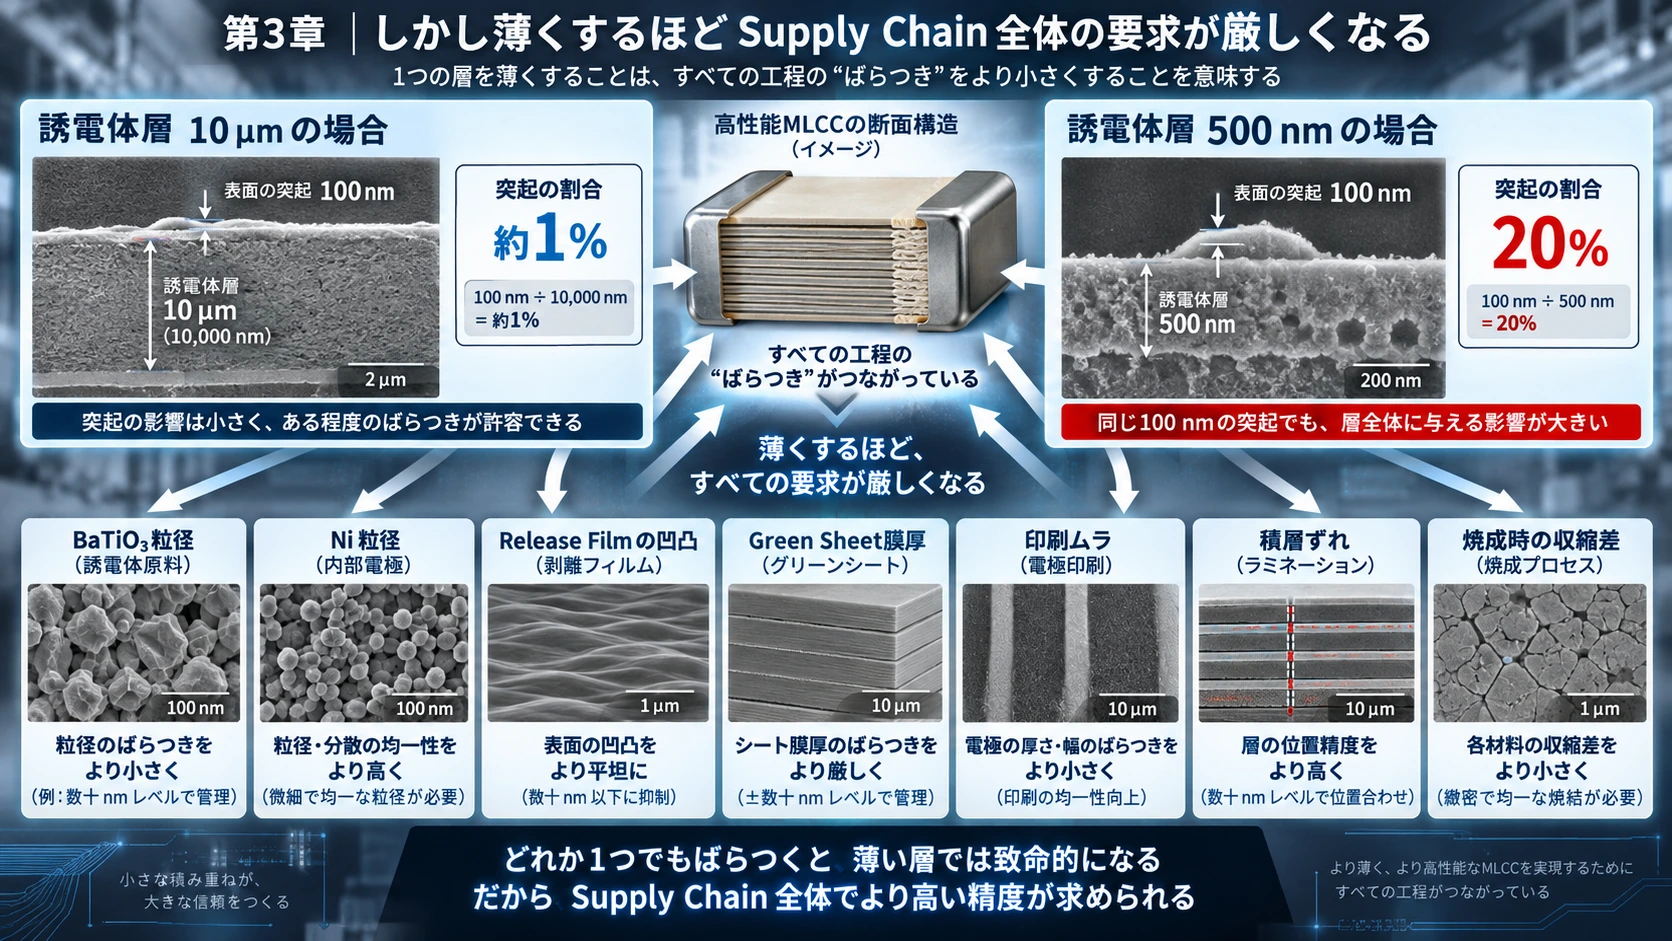
仮に誘電体層が10µmなら、100nmの凹凸はわずか1%である。
#しかし500nmの誘電体なら、
#になる。
#したがって薄層化が進むほど、
#BaTiO₃粒径、
#Ni粒径、
#Release Filmの凹凸、
#Green Sheet膜厚、
#印刷ムラ、
#積層ずれ、
#焼成時の収縮差、
#の全ての許容範囲が狭くなる。
#これがHigh-end MLCCでSupply Chain全体の付加価値が上がる理由である。
#4.MLCC Supply Chainの全体像
#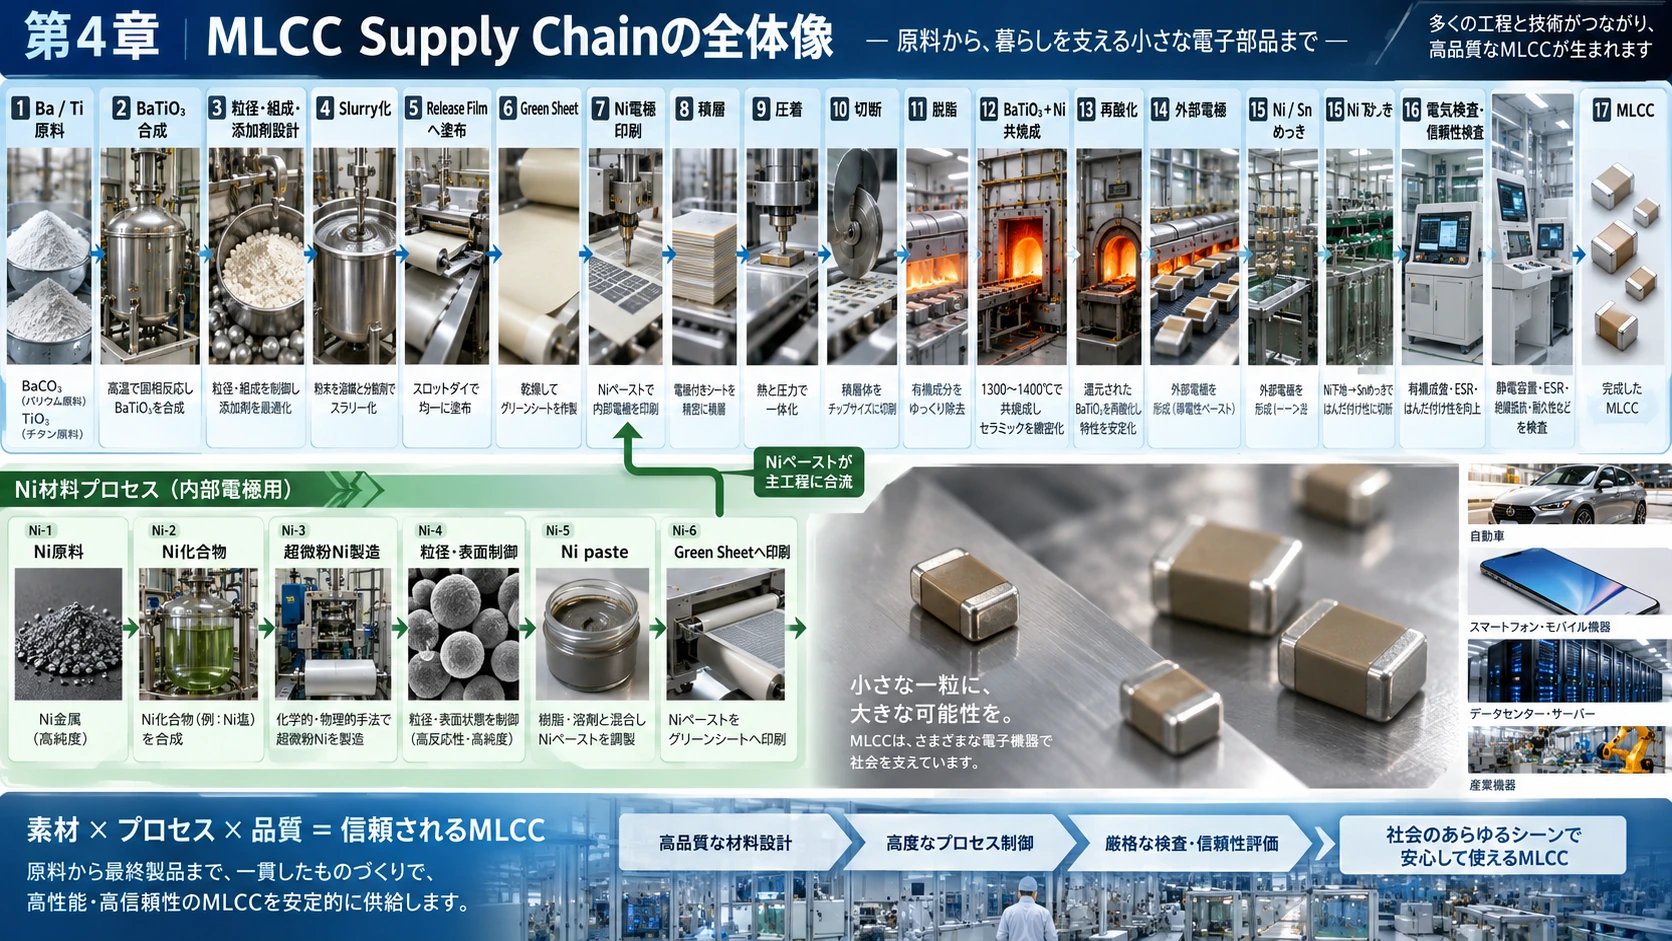
製造を一本につなげるとこうなる。
#Ba / Ti原料
↓
BaTiO3合成
↓
粒径・組成・添加剤設計
↓
Slurry化
↓
Release Filmへ塗布
↓
Green Sheet
↓
Ni電極印刷
↓
積層
↓
圧着
↓
切断
↓
脱脂
↓
BaTiO3 + Ni 共焼成
↓
再酸化
↓
外部電極
↓
Ni / Snめっき
↓
電気検査・信頼性検査
↓
MLCCNi側では別の材料工程が並走する。
#Ni原料
↓
Ni化合物
↓
超微粉Ni製造
↓
粒径・表面制御
↓
Ni paste
↓
Green Sheetへ印刷High-end MLCCとは、最終的にはこの二つの流れを完全に同期させる技術である。
#5.BaTiO₃製造――「小さい粉を作る」だけではない
#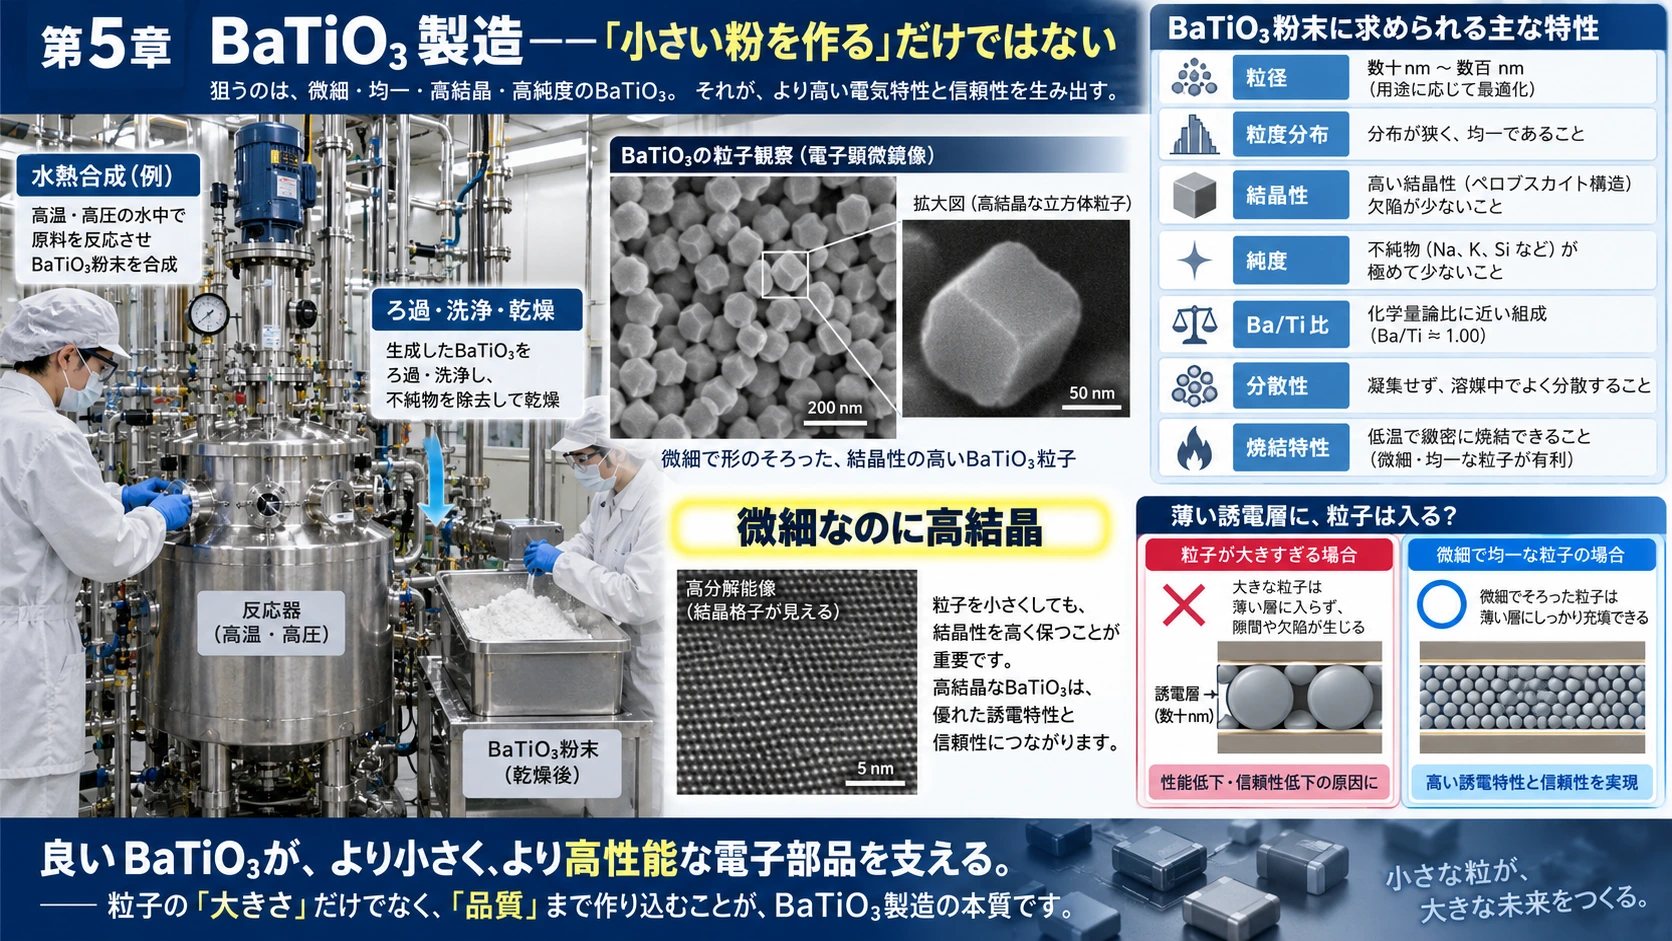
BaTiO₃はMLCCの容量を生み出す中心材料である。
#High-endでは、
#まで管理する。
#堺化学はMLCC用BaTiO₃について、水熱合成を中心に、球状・均一粒子、高純度、高結晶性、良好な分散性、A/B比調整、粒径・組成制御を特徴として公開している。(Sakai Chemical Industry)
#戸田工業もMLCC向けに一次粒径10~150nm級のBaTiO₃を展開し、誘電体用だけでなくNi電極pasteへ混ぜる「共材」としても供給している。(トダ工業)
#なぜ微粒子が必要なのか
#例えば300nmの誘電体層へ500nmの粒子は入れられない。
#したがって、
#が必要になる。
#しかしBaTiO₃は小さくしすぎると結晶性や誘電特性が変わる。
#そこで価値が出るのは、
#で、さらに粒径分布が狭い材料である。
#6.Core-Shell、添加剤――本当に難しいのは「粉の中身」
#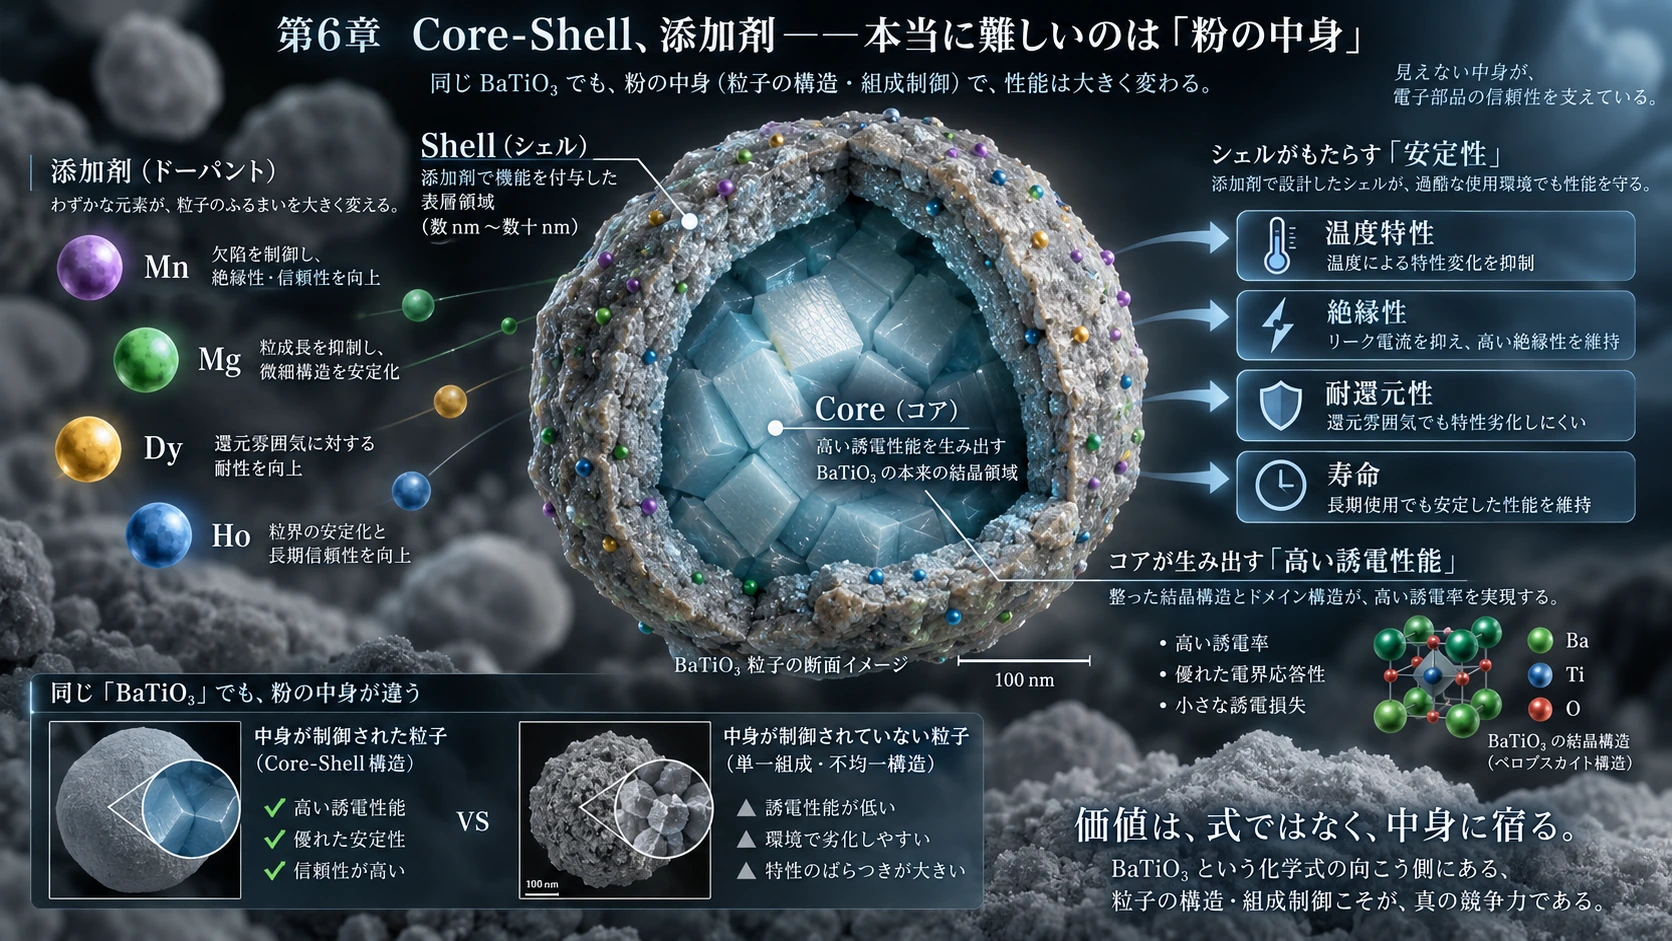
High-end MLCCでは純粋なBaTiO₃だけを使うわけではない。
#Mn、Mg、Dy、Hoなどの微量元素を加えて、
#BaTiO3 grain
#┌───────────┐
│ Shell │
│ ┌───────┐ │
│ │ Core │ │
│ └───────┘ │
└───────────┘のようなCore-Shell構造を形成することがある。
#Core側で高い誘電率を取り、Shell側で、
#温度特性、
#絶縁性、
#耐還元性、
#寿命、
#を調整する。
#つまり材料の価値は、
#ではなく、
#へ移っている。
#ここはMLCCメーカー自身が深くrecipeを持つ領域でもあり、単純なcommodity powderとの差が大きい。
#7.BaTiO₃で堀が見えやすい企業
#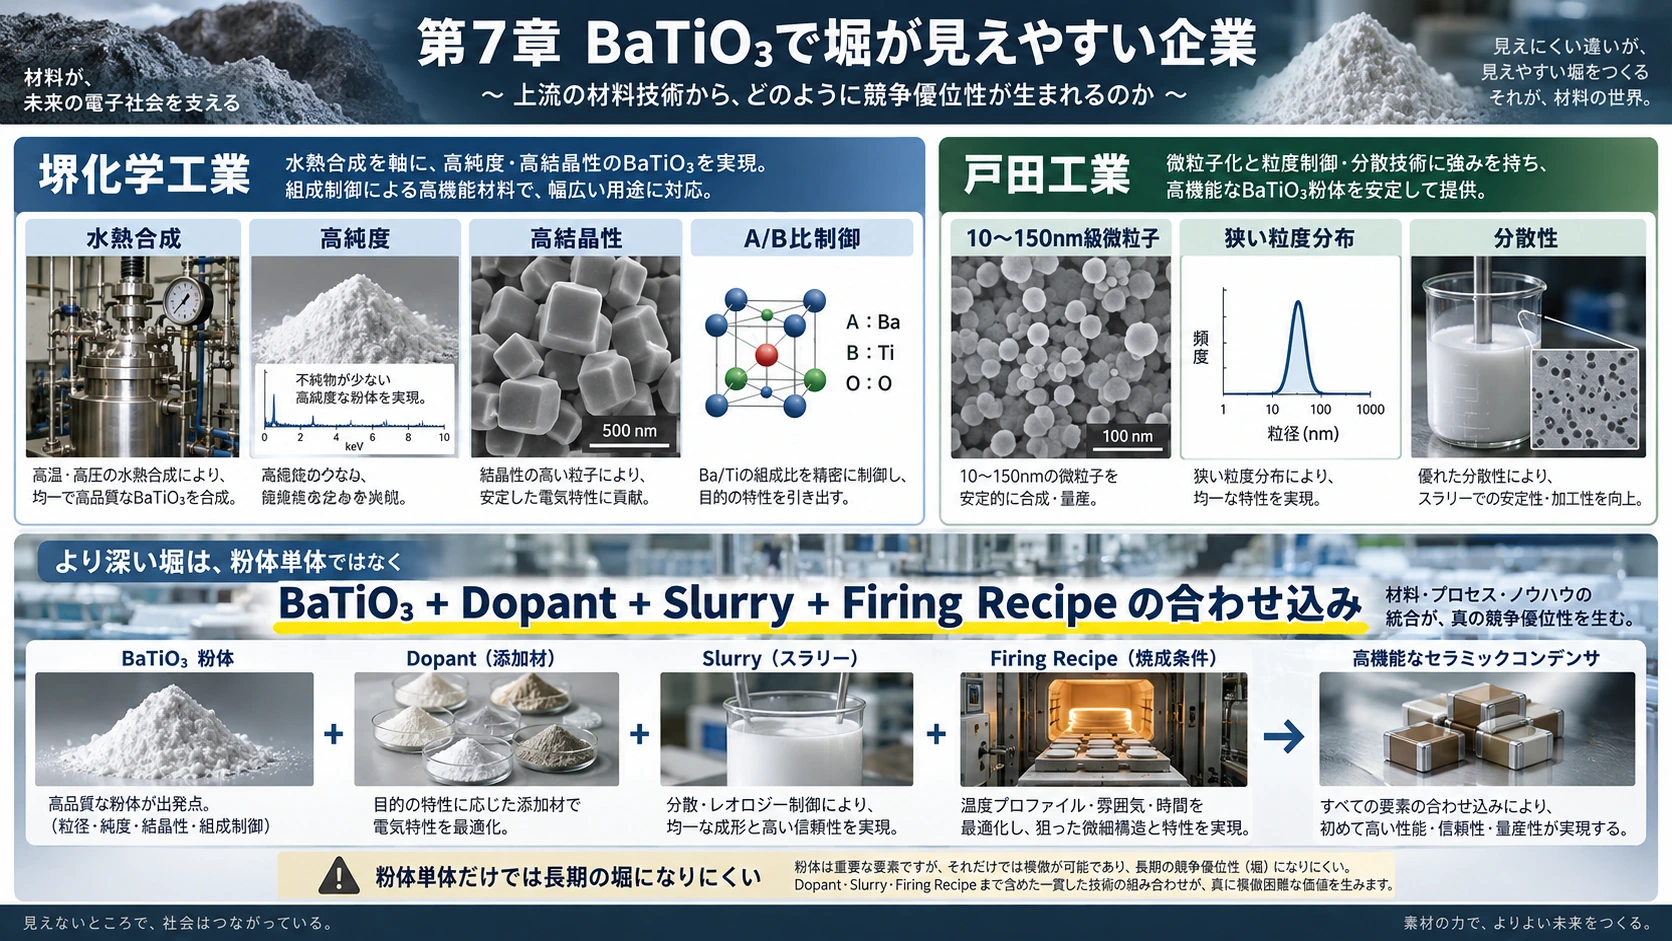
上流材料で公開情報上特徴が明確なのは、堺化学工業と戸田工業である。
#堺化学は水熱合成、高純度・高結晶性・A/B比制御などが強み。
#戸田工業は10~150nm級の微粒子、狭い粒度分布と分散性を前面に出している。(Sakai Chemical Industry)
#ただしBaTiO₃は中国企業も急速に高度化しているため、
#だけでは長期的な堀になりにくい。
#より重要なのは、
#を顧客processまで合わせ込めるかである。
#8.超微粉Ni――内部電極を薄くするための材料
#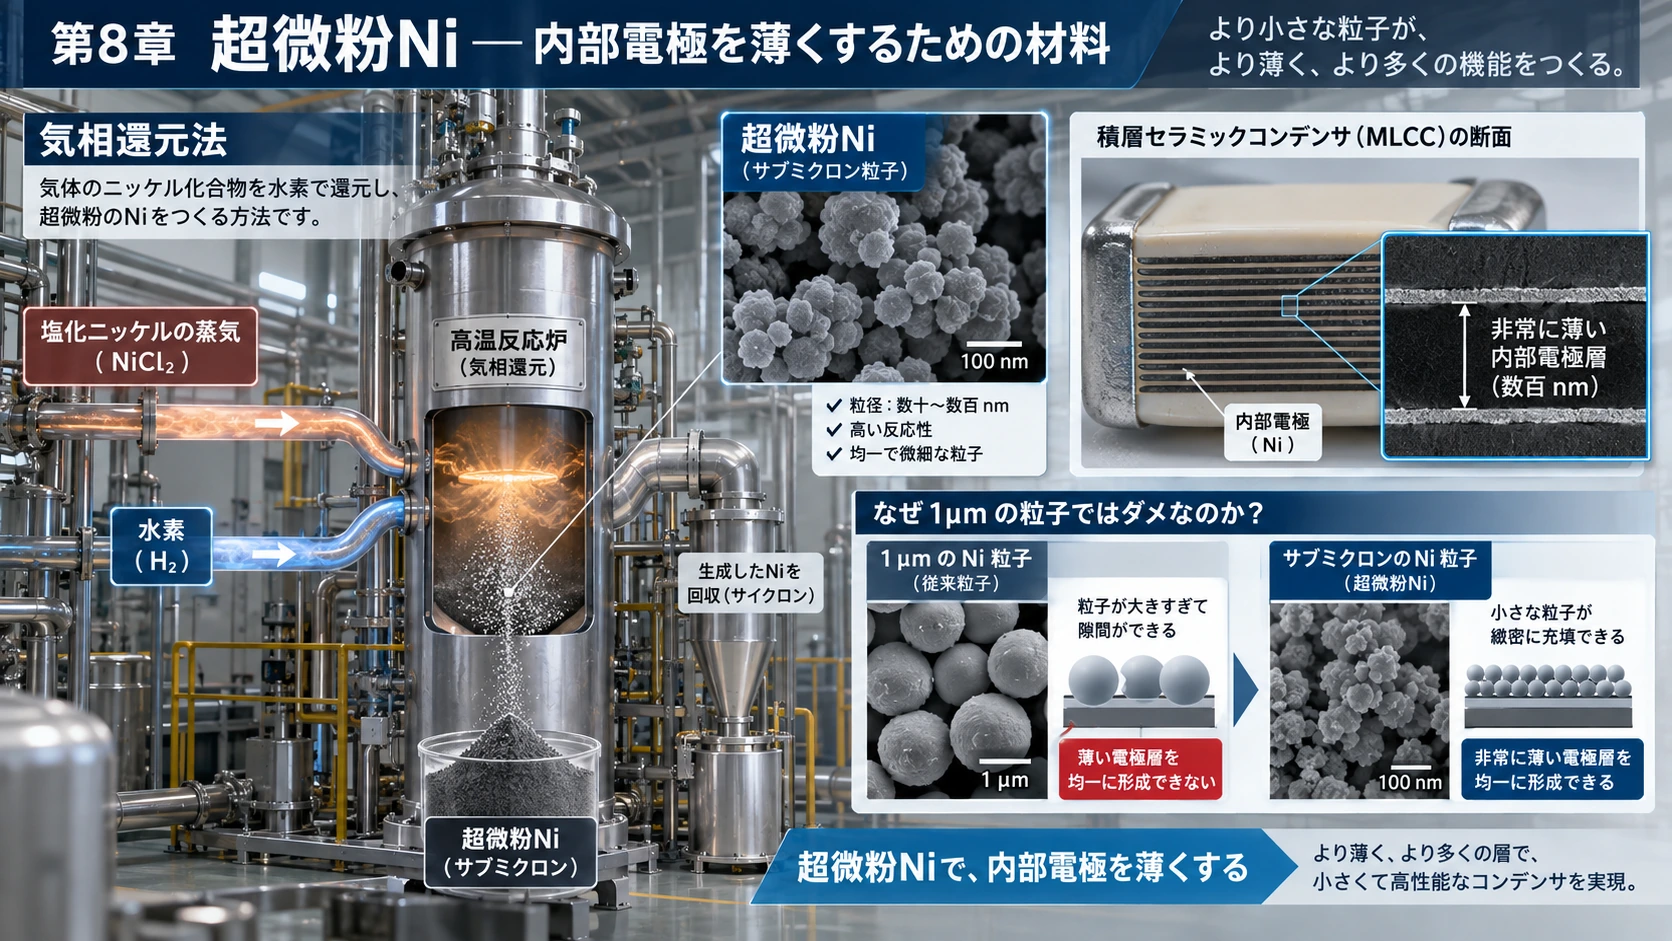
High-end MLCCではBaTiO₃だけでなく、Ni内部電極も薄くする。
#電極膜が数百nmなのに、1µmのNi粒子が混じっていれば成立しない。
#そのため、
#が必要になる。
#東邦チタニウムは、気化した塩化ニッケルを水素で還元する気相還元法でsub-micron Niを製造している。
#特徴は、後から分級しなくても狭い粒度分布を作れることである。粒径そのものも気相反応条件で調整できる。(Toho Titanium)
#9.平均粒径より怖いのが「大きな粒子が一つ混じること」
#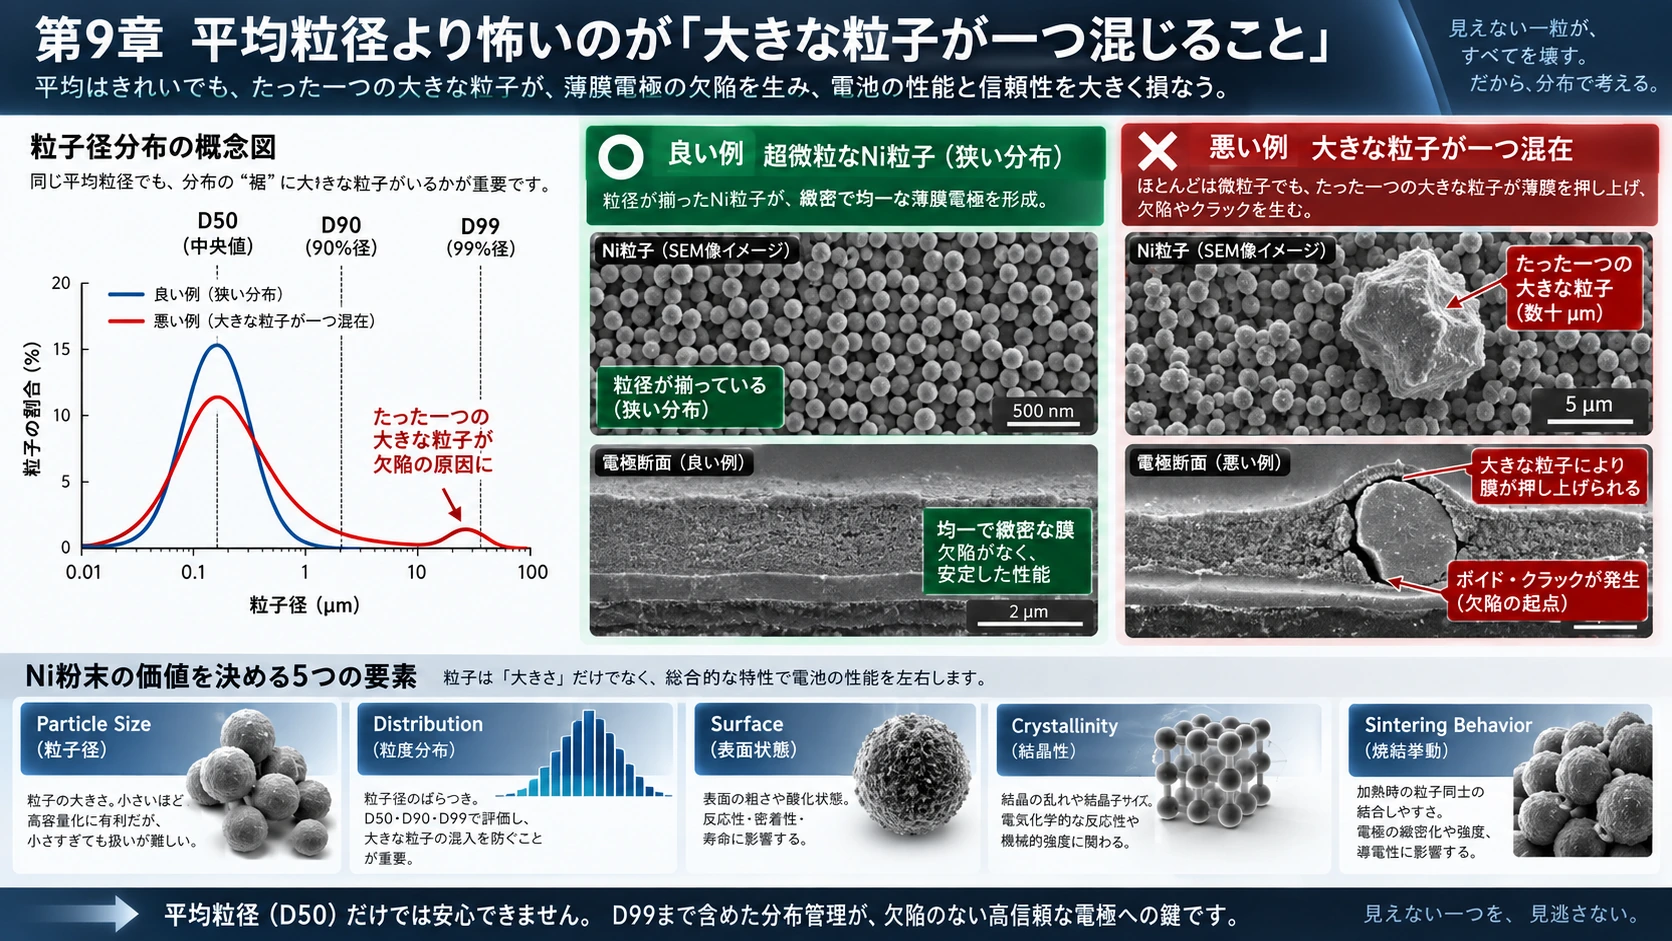
例えば、
#でも、大きな粒子が一部に存在すれば薄膜欠陥になる。
#だから重要なのは平均値だけではない。
#まで見る必要がある。
#つまりHigh-end Ni powderの価値は、
#にある。
#2026年9月、JX金属傘下の東邦チタニウムはAIデータセンター向けHigh-end MLCC需要を背景に、小粒径Ni powderの能力を2027年から段階的に2倍へ増強すると発表した。(JX-NMM)
#ここはAI MLCCのHigh-end化が上流材料へ直接波及している非常に分かりやすい例である。
#10.Niで見るべき企業はJX金属
#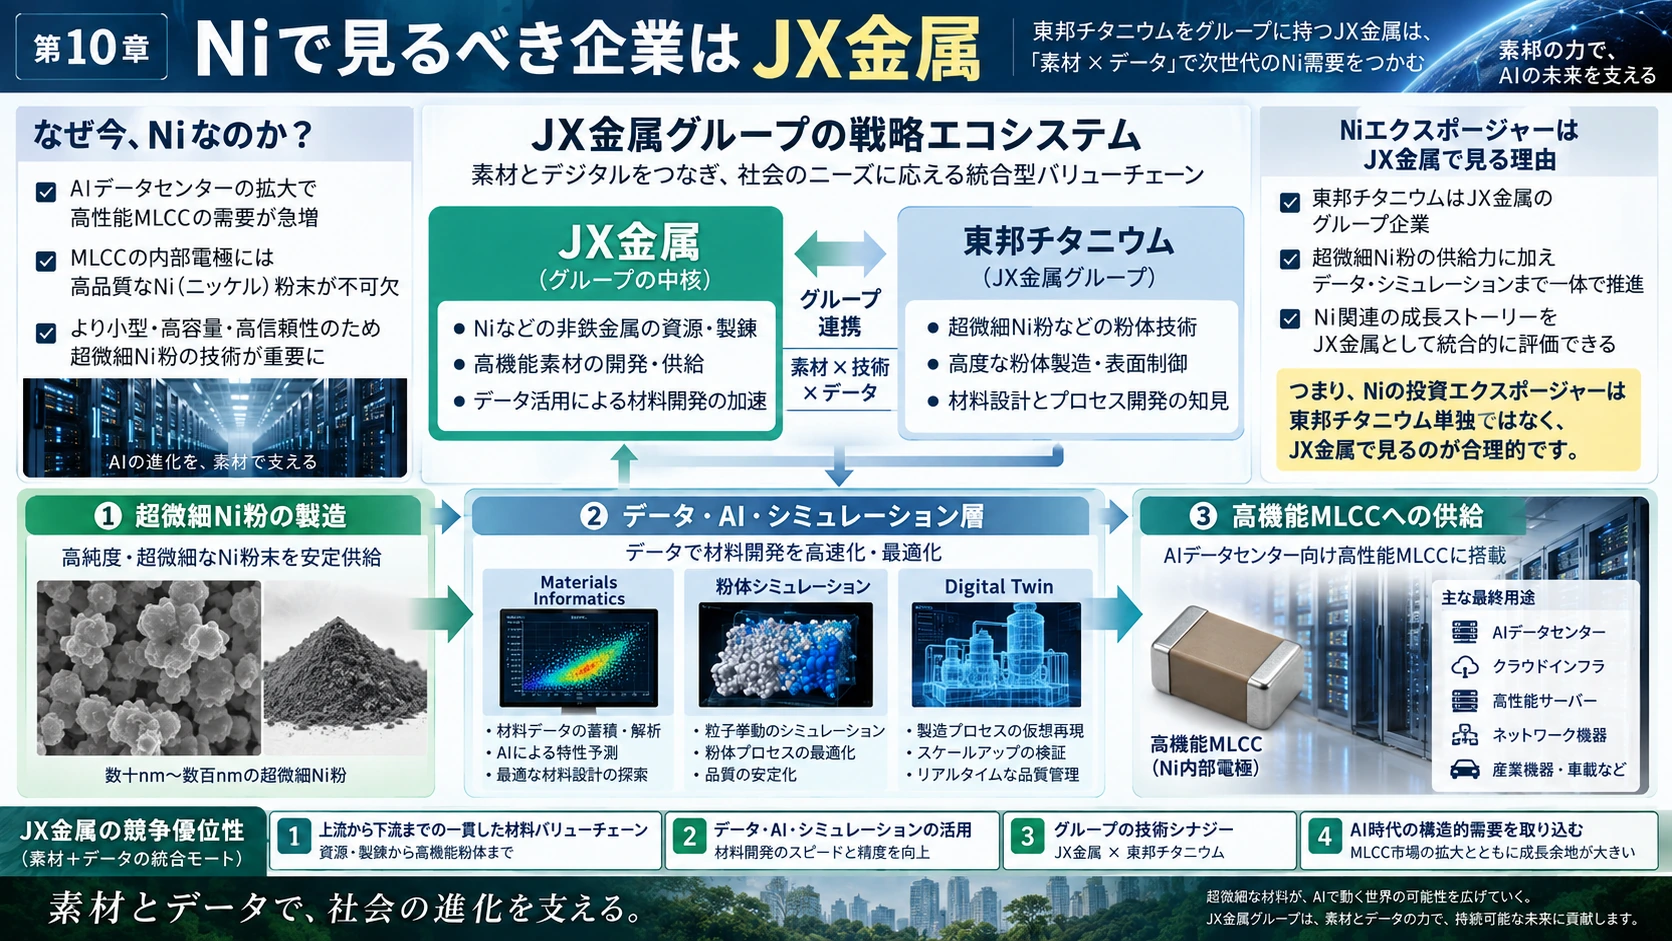
東邦チタニウムは現在JX金属グループに入っている。
#したがって株式市場からNi powder exposureを見る場合、現在はJX金属側を見ることになる。
#興味深いのは、JX金属が単なる材料会社ではなく、
#Materials Informatics
#粉体シミュレーション
#Digital Twin
#まで進めていることだ。
#これは後ほどAIの章で戻る。
#11.Slurry――粉を「塗れる材料」に変える
#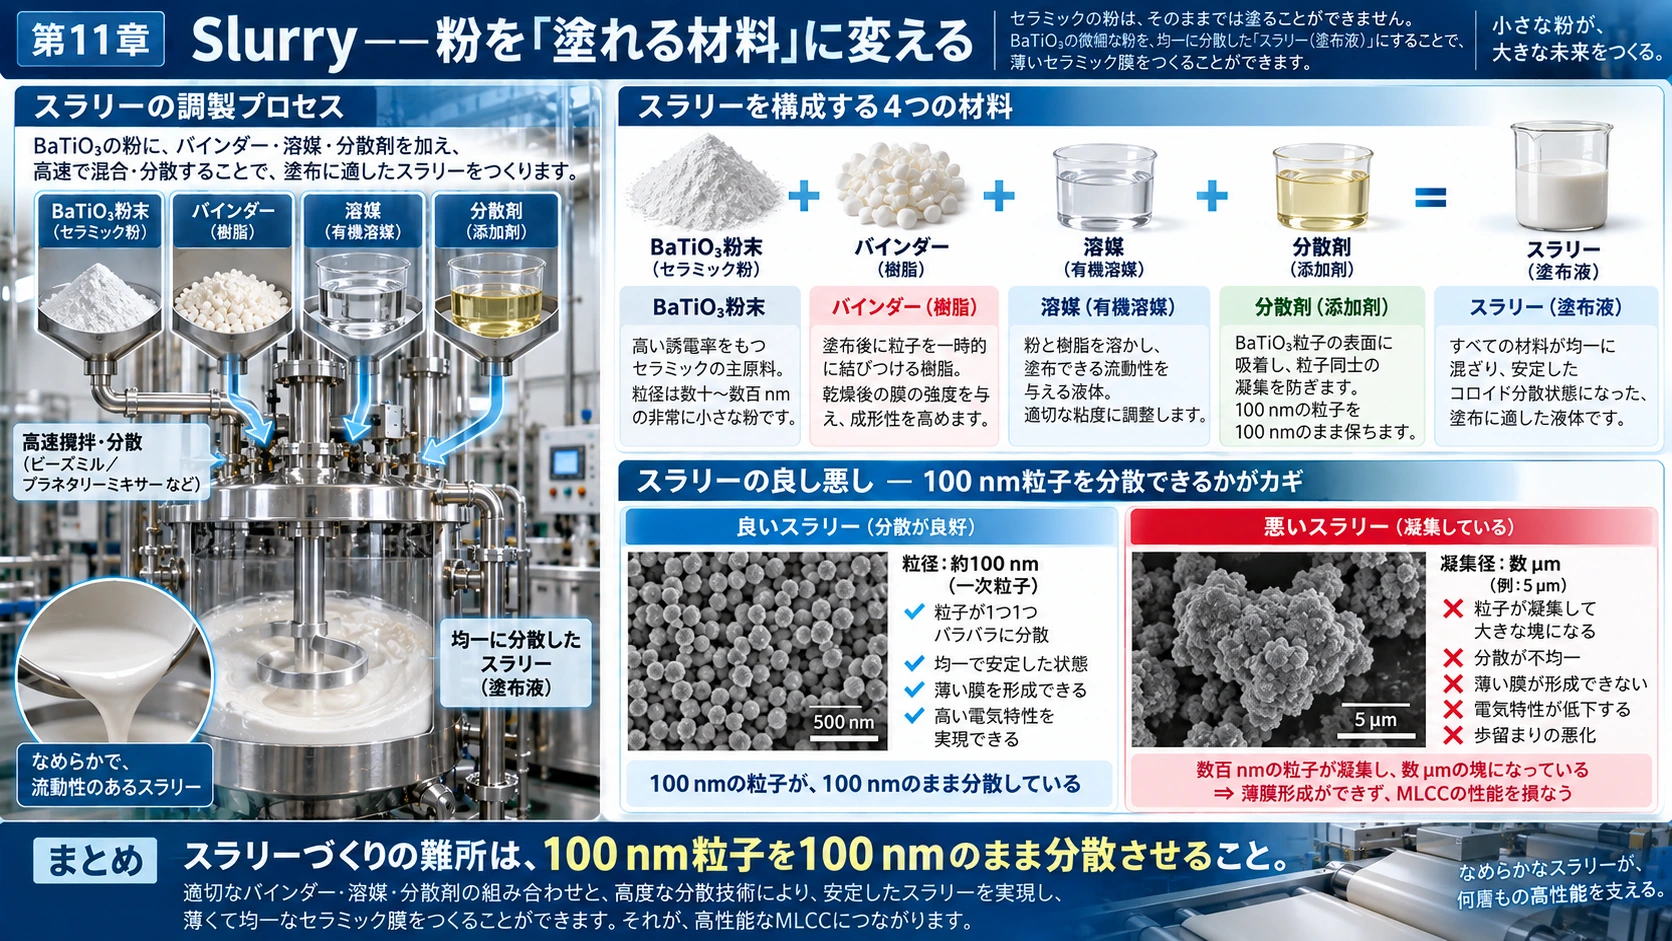
BaTiO₃粉末をそのまま積層することはできない。
#そこで、
#を混ぜてSlurry、つまり流動性のあるペースト状液体にする。
#Binderは粒子同士を仮に保持する樹脂。
#Solventは塗布できるよう液状にする溶媒。
#DispersantはBaTiO₃粒子が凝集するのを防ぐ分散剤である。
#ここでの難所は、
#だ。
#100nm粒子を作っても、Slurry中で5µmの塊になったら意味がない。
#したがって材料メーカーの粒径dataとMLCCメーカーのSlurry dataは、本来強く連動している。
#12.Release Film――完成品には残らないが、歩留まりを左右する
#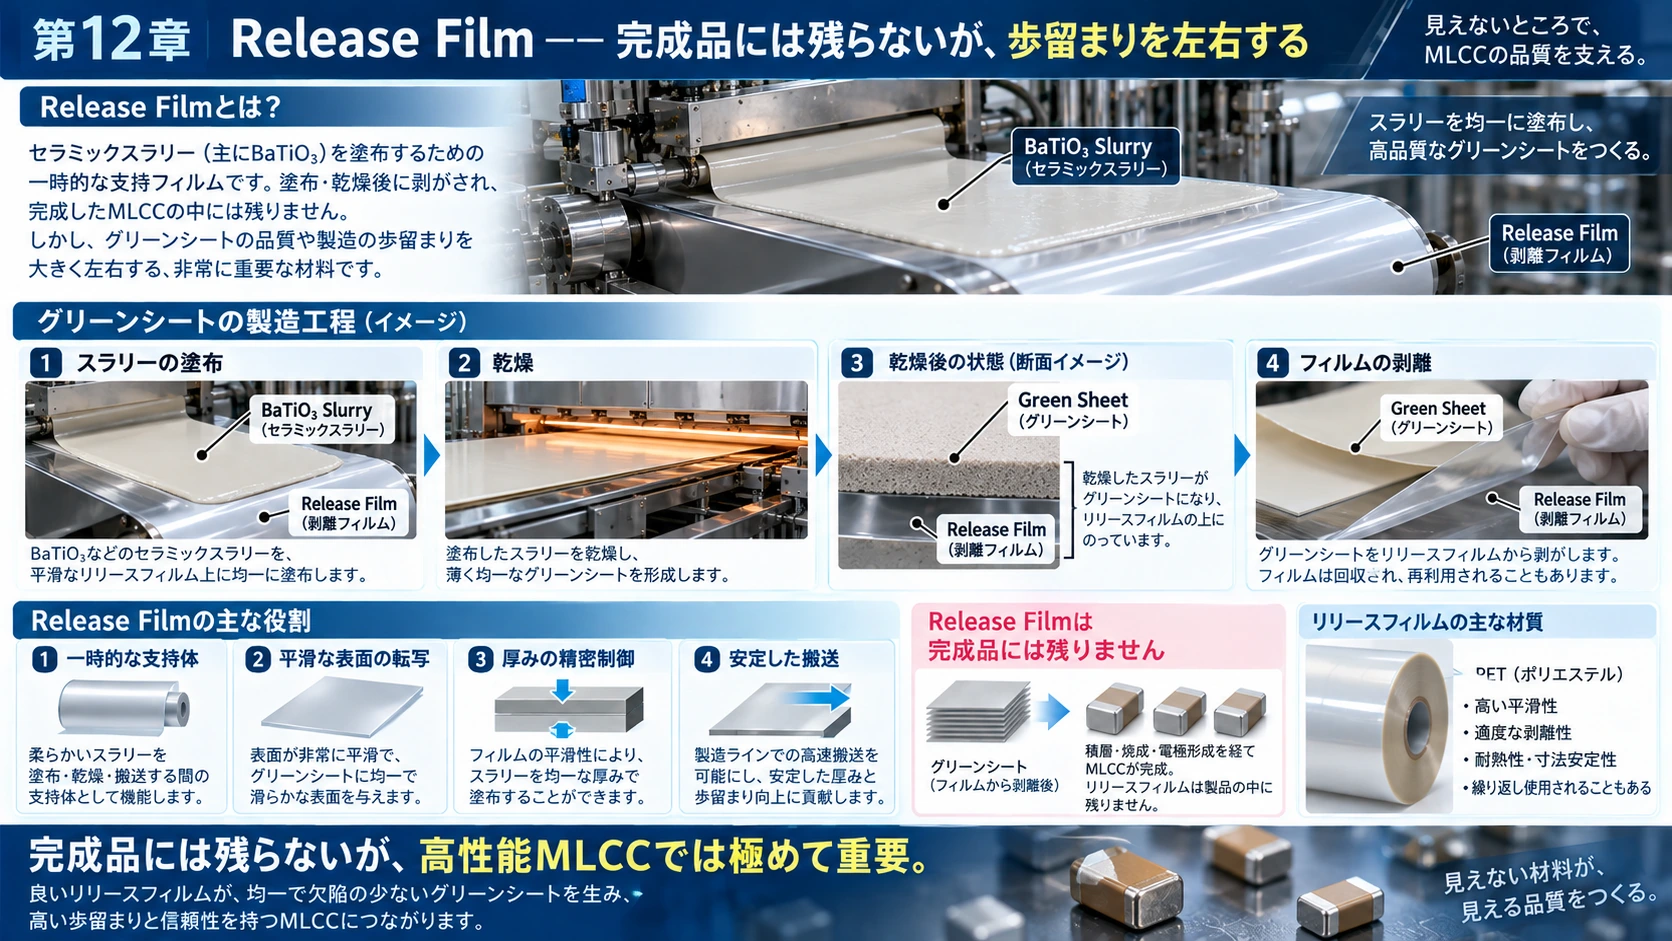
Slurryを薄膜にするための一時的な土台が、
#である。
#一般に高品質PET系filmなどを使う。
#BaTiO3 Slurry
Release Film
──────────────乾燥すると、
#Green Sheet ══════════════
#Release Film
──────────────となる。
#最終MLCCには残らず、後で剥がす。
#それでもHigh-end品では非常に重要である。
#13.なぜHigh-end Release Filmが高付加価値なのか
#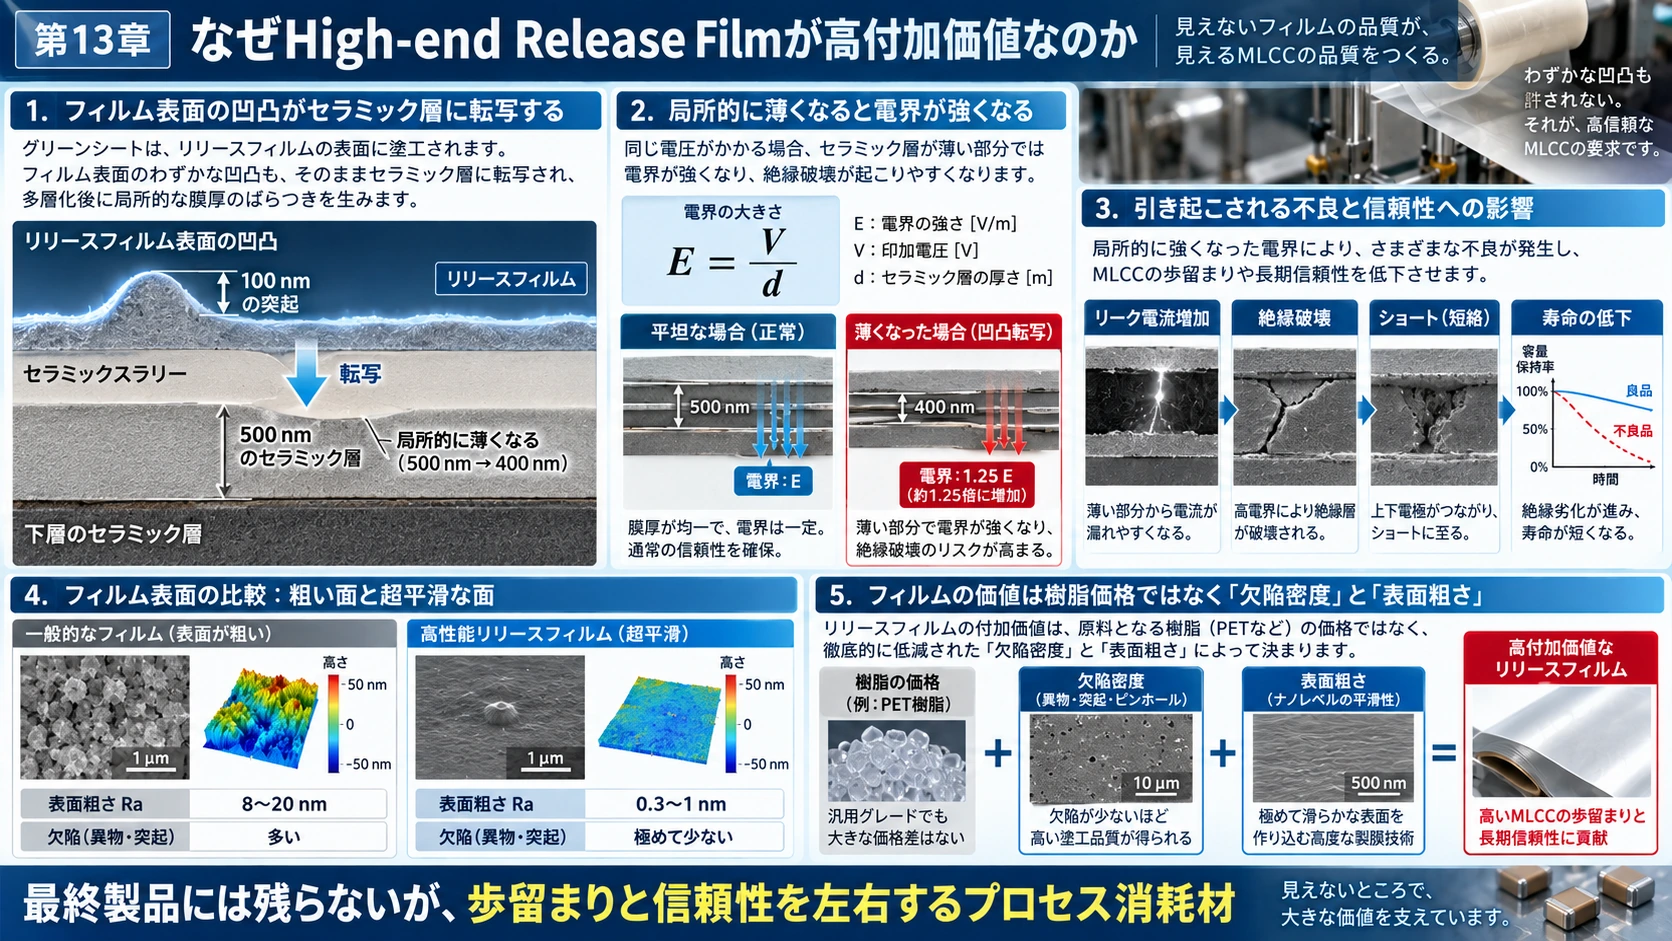
仮に誘電体層が500nmだとする。
#Film表面の突起が100nmあれば、
#にも相当する。
#その形がGreen Sheetへ転写されれば局所的にBaTiO₃が薄くなり、
#なので局所電界が増える。
#結果として、
#Leakage、
#Breakdown、
#Short、
#寿命低下、
#の原因になり得る。
#つまりFilmの価値はPET樹脂のkg価格ではなく、
#で決まる。
#東レはMLCC Release Filmについて世界No.1シェアを掲げ、表面設計による平滑性、異物・傷の少なさ、均一厚を強みとする。日本・韓国・Malaysiaの3地域で生産し、岐阜でも能力増強を進めている。(Toray Industries)
#ここは典型的な、
#である。
#装置と違いMLCCを作るたびに使うため、工場稼働率へ連動するrecurring型でもある。
#14.Green Sheet――粉から「数百nm級の膜」へ
#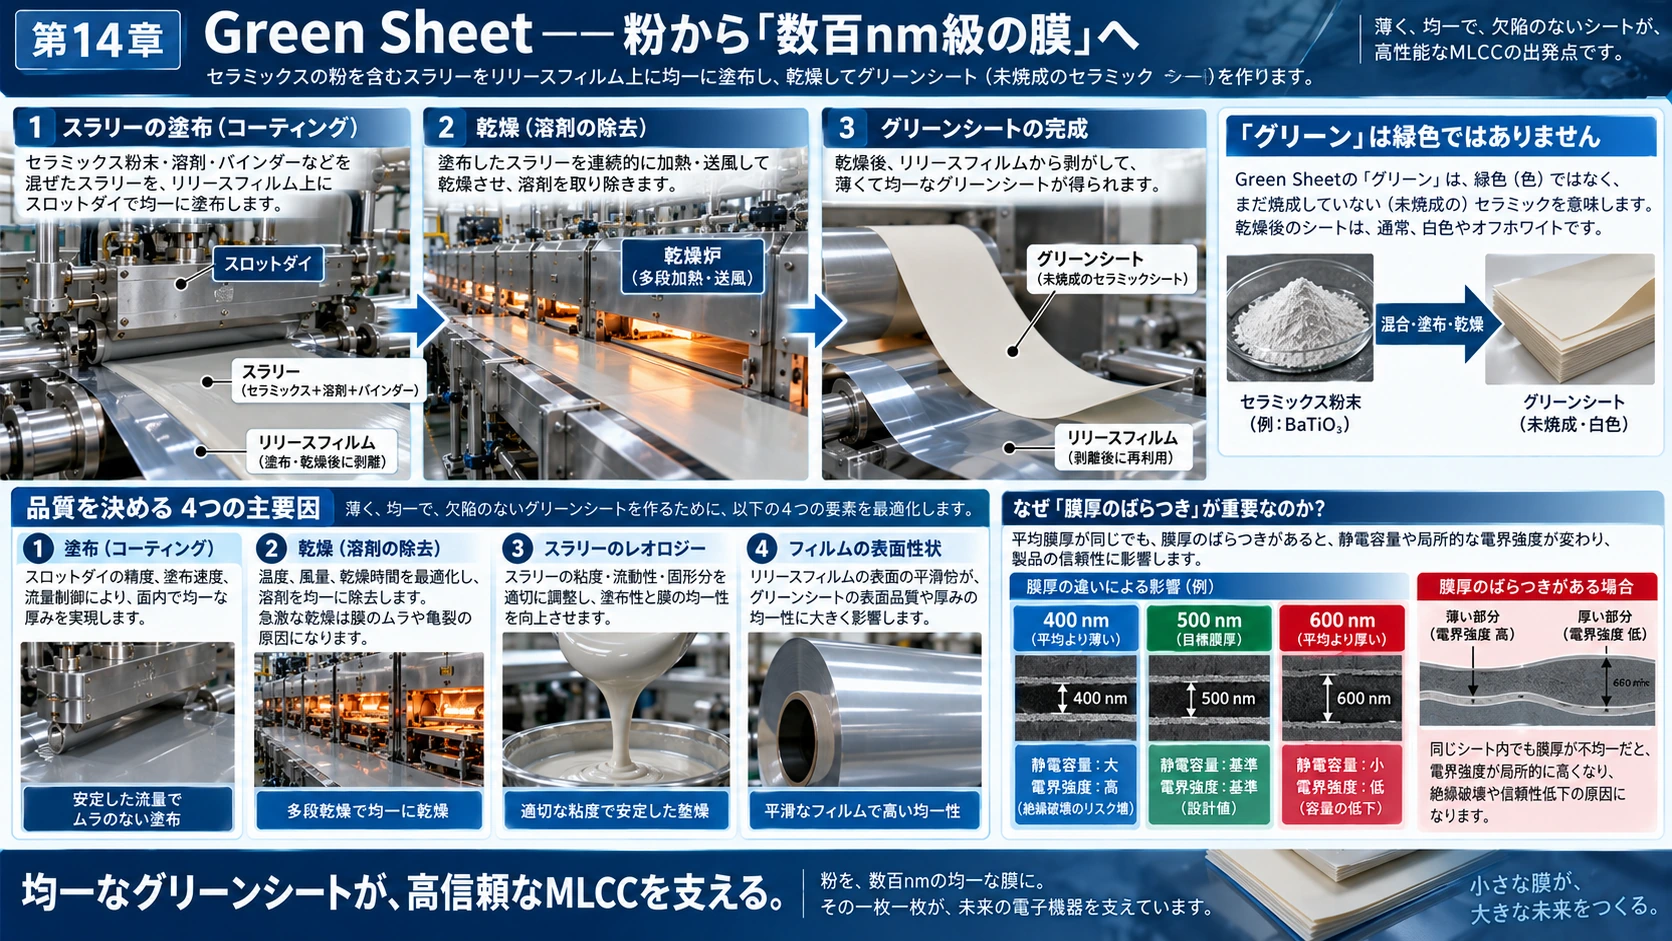
SlurryをRelease Film上へ精密に塗布し、乾燥させる。
#これがGreen Sheetである。
#「Green」は緑色という意味ではなく、セラミック業界で「まだ焼いていない生の状態」を意味する。
#High-endで重要なのは、
#だけではなく、
#である。
#例えば平均500nmでも、
#400nm、
#600nm、
#450nm、
#とばらつけば、容量も局所電界も変わる。
#したがって、
#Coating、
#Drying、
#Slurry Rheology、
#Film平滑性、
#がすべて一つの工程として効く。
#15.Ni印刷――「薄い」だけではなく「切れない」が必要
#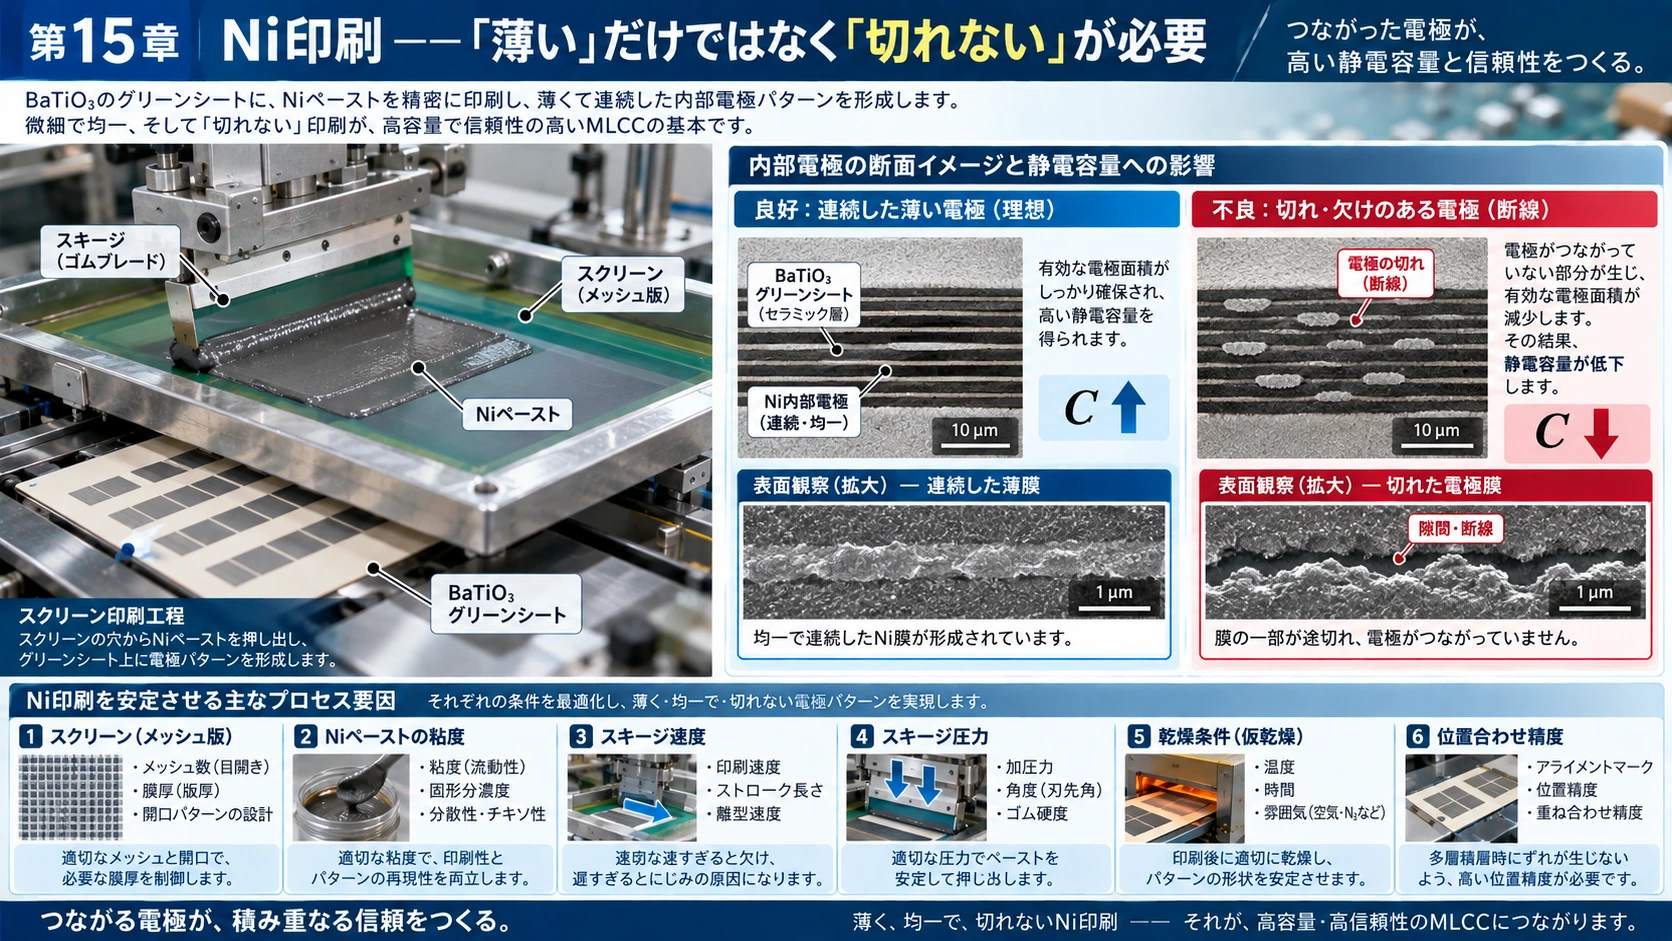
Green Sheetの上にNi pasteを印刷する。
#Ni pattern
──────────────BaTiO3 Green Sheet ══════════════════
#理想的には均一な薄膜。
#しかし、
#──── ─── ─────
#のように途切れれば、有効電極面積が減る。
#その結果、
#する。
#さらに局所抵抗や電流密度も変わる。
#ここでは、
#Screen、
#Paste粘度、
#Squeegee速度、
#圧力、
#乾燥、
#位置精度、
#がすべて効く。
#High-end MLCCでは大きく差がつく工程である。
#16.積層――数百~1000層を正確に重ねる
#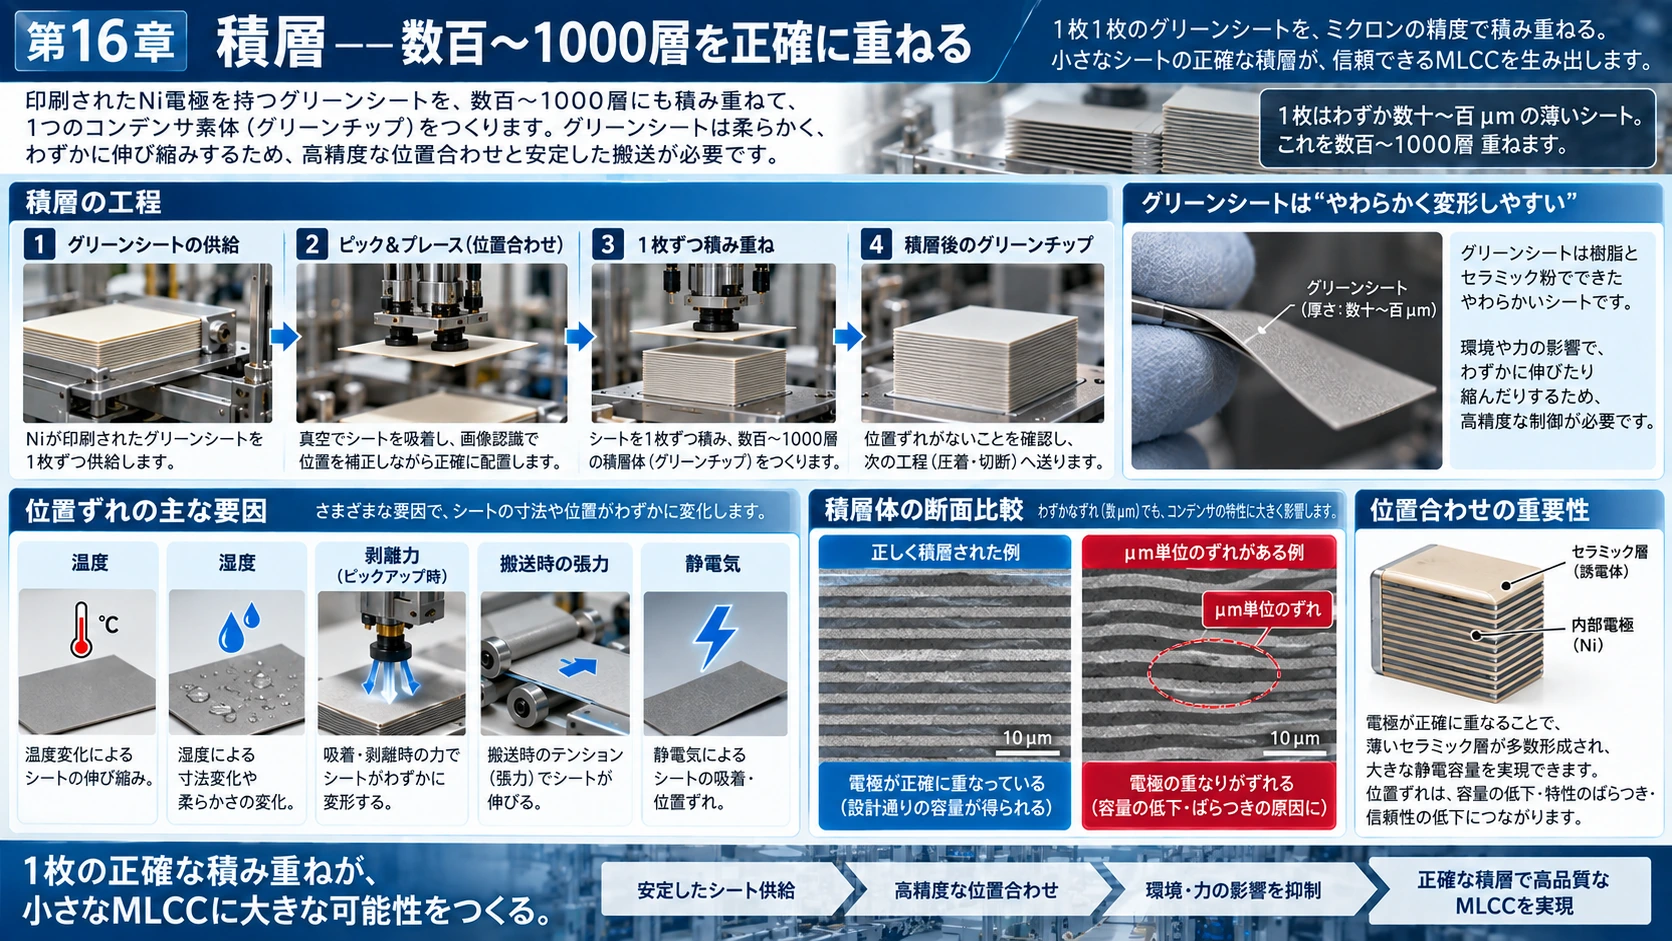
Niを印刷したGreen Sheetを何百~1000層以上重ねる。
#ここでの問題は、Green Sheetが柔らかいことである。
#温度、
#湿度、
#剥離力、
#搬送tension、
#静電気、
#でも僅かに伸縮する。
#1000層あると、
#が重要になる。
#したがって積層装置の位置精度だけではなく、FilmやGreen Sheetの寸法安定性まで含めて考える必要がある。
#17.Warm Isostatic Lamination――全方向から均一に圧着する
#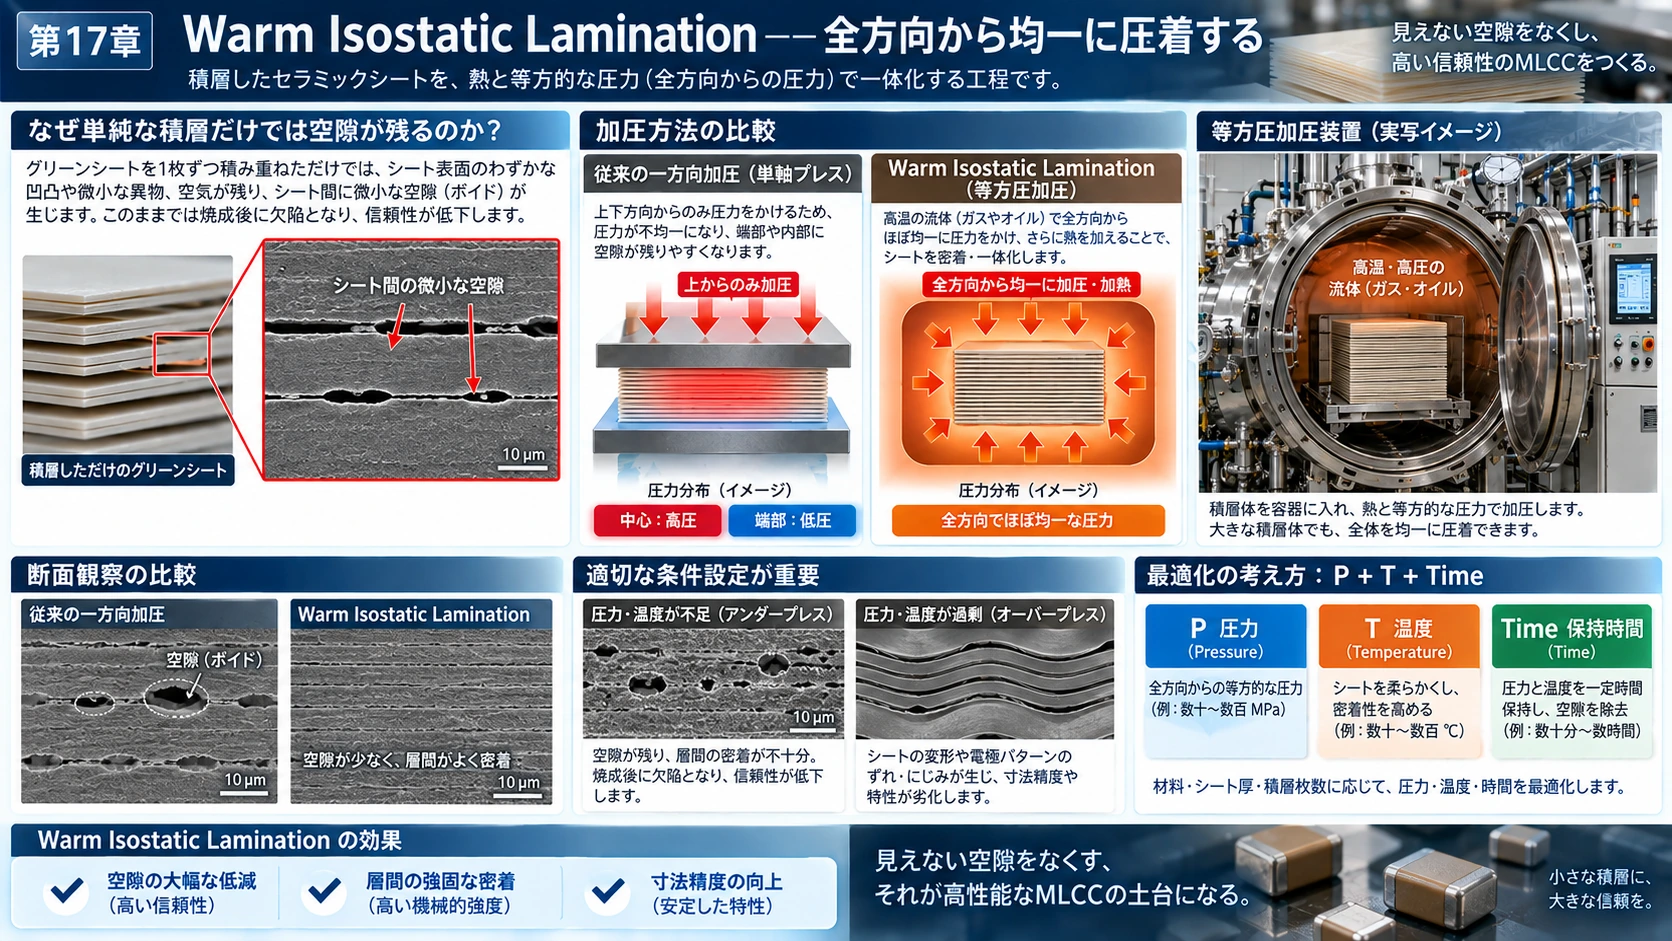
積層しただけでは層間に微小な空隙が残る。
#そこで熱と圧力をかける。
#一方向から押す通常pressでは、
#↓↓↓↓↓↓
積層体
██████になる。
#Warm Isostatic Pressでは、
#↓
→ █ ←
↑のようにほぼ均一に圧力をかける。
#日機装は1980年代にMLCC向けWarm Isostatic Laminatorを開発し、現在約600台が世界で稼働しているとしている。均一な圧力と温度によって高精度・高品質な圧着を可能にした。(Nikkiso)
#この工程では、
#の最適化が重要である。
#圧力不足ならvoidが残る。
#強すぎればsheetやelectrode patternが変形する。
#18.脱脂――「焼く前に不要な有機物を抜く」
#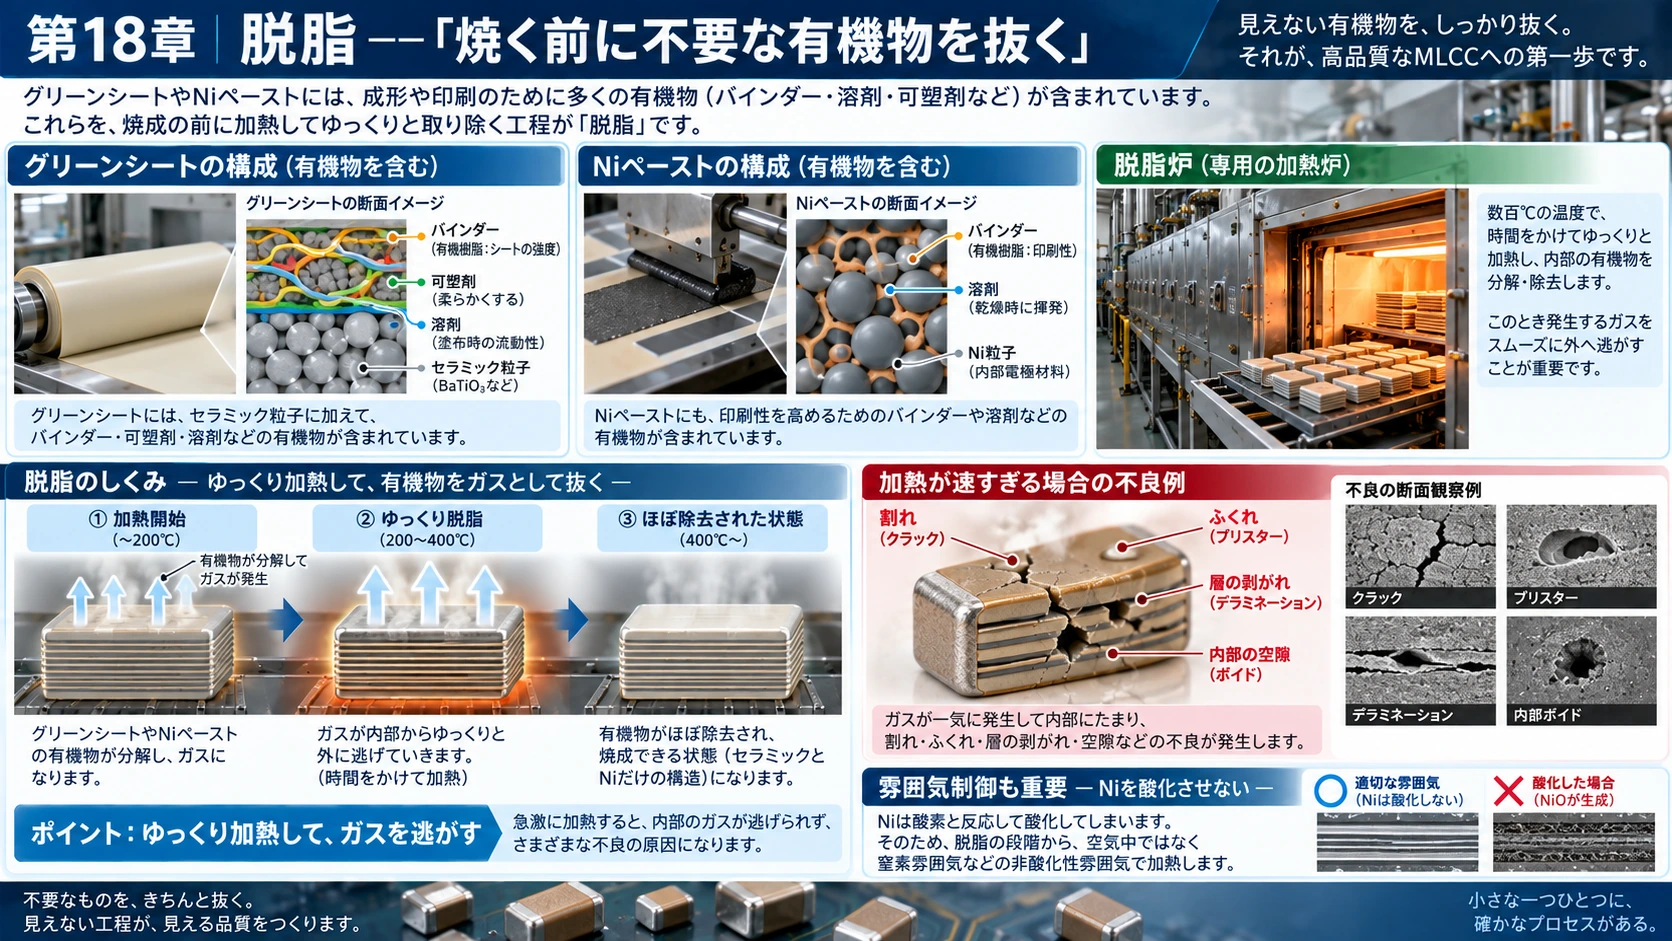
Green SheetやNi pasteにはBinderなどの有機物が入っている。
#完成MLCCでは不要なので、焼成前に加熱して除去する。
#これが脱脂、Debindingである。
#しかし急激に加熱すると大量のgasが内部で発生し、
#Crack、
#Blister、
#Delamination、
#Void、
#の原因になる。
#したがって、
#必要がある。
#一方でNiは酸化させたくないため、単純に大量の酸素を入れて燃やせばよいわけでもない。
#この時点から雰囲気制御が始まっている。
#19.共焼成――MLCC製造でも最大級の難所
#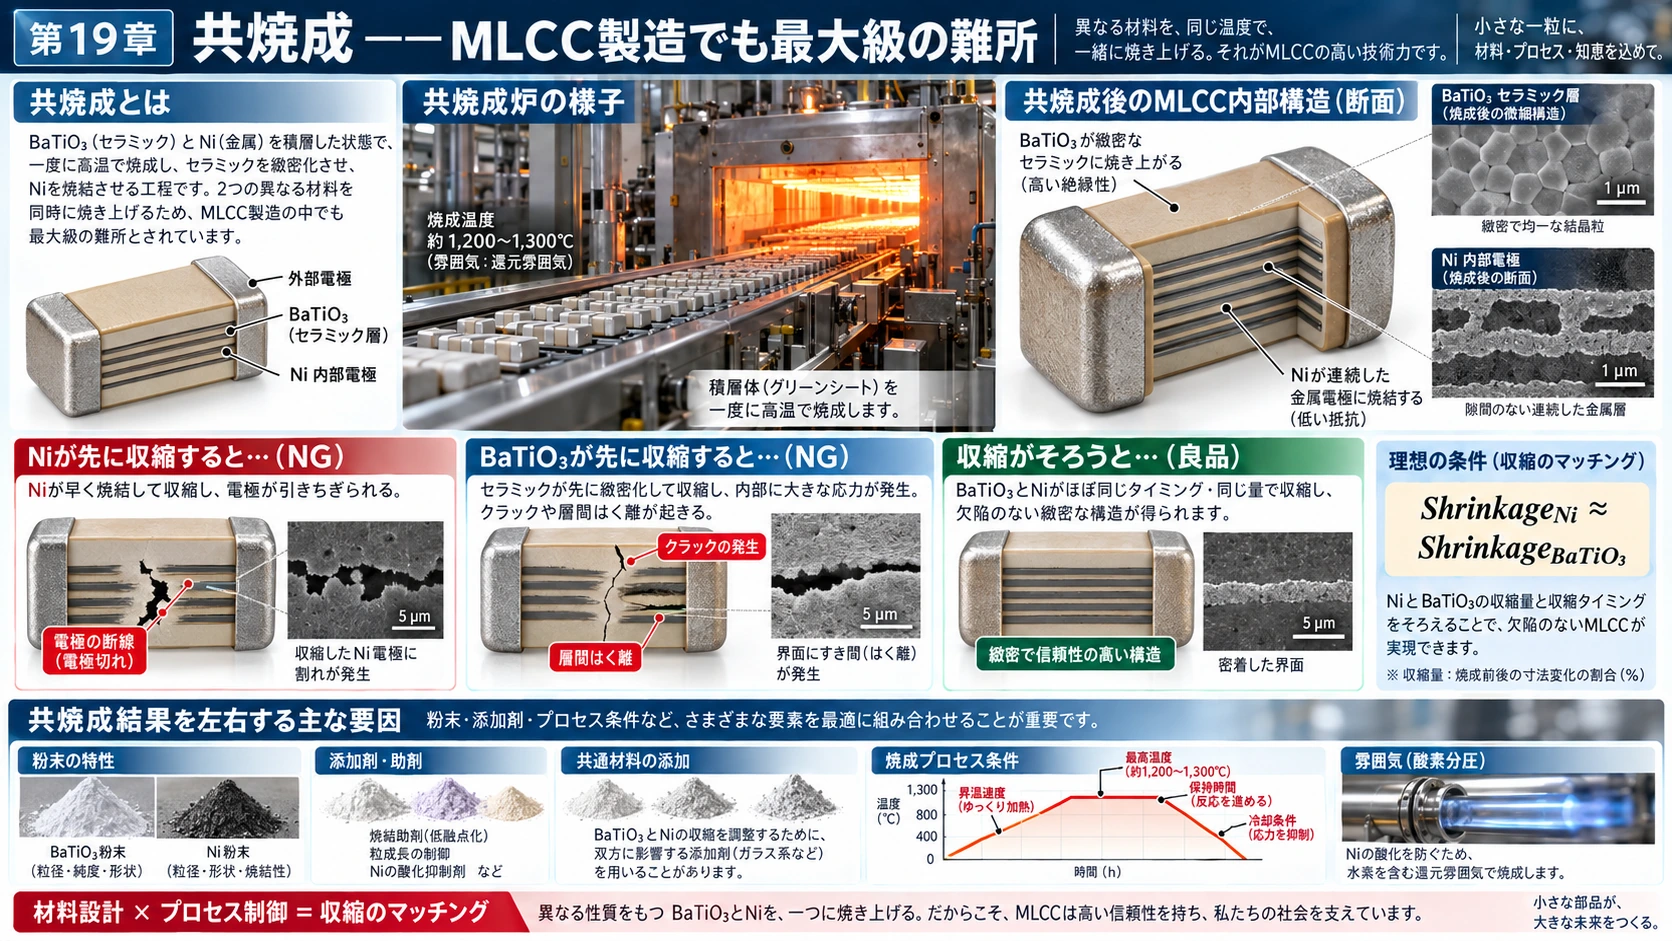
脱脂の次はBaTiO₃とNiを一緒に高温で焼く。
#これをCo-firing、共焼成という。
#BaTiO₃粒子は焼結して緻密なceramicになる。
#Ni粒子も焼結して連続したmetal electrodeになる。
#問題は、
#ことである。
#Niが先に縮めば電極が途切れる。
#BaTiO₃が先に縮めば内部応力が発生し、crackやdelaminationにつながる。
#したがって、
#へ合わせる必要がある。
#これはNi powder、BaTiO₃共材、添加剤、Heating Rate、最高温度を全てCrossして決める。
#20.さらにNi酸化とBaTiO₃還元がぶつかる
#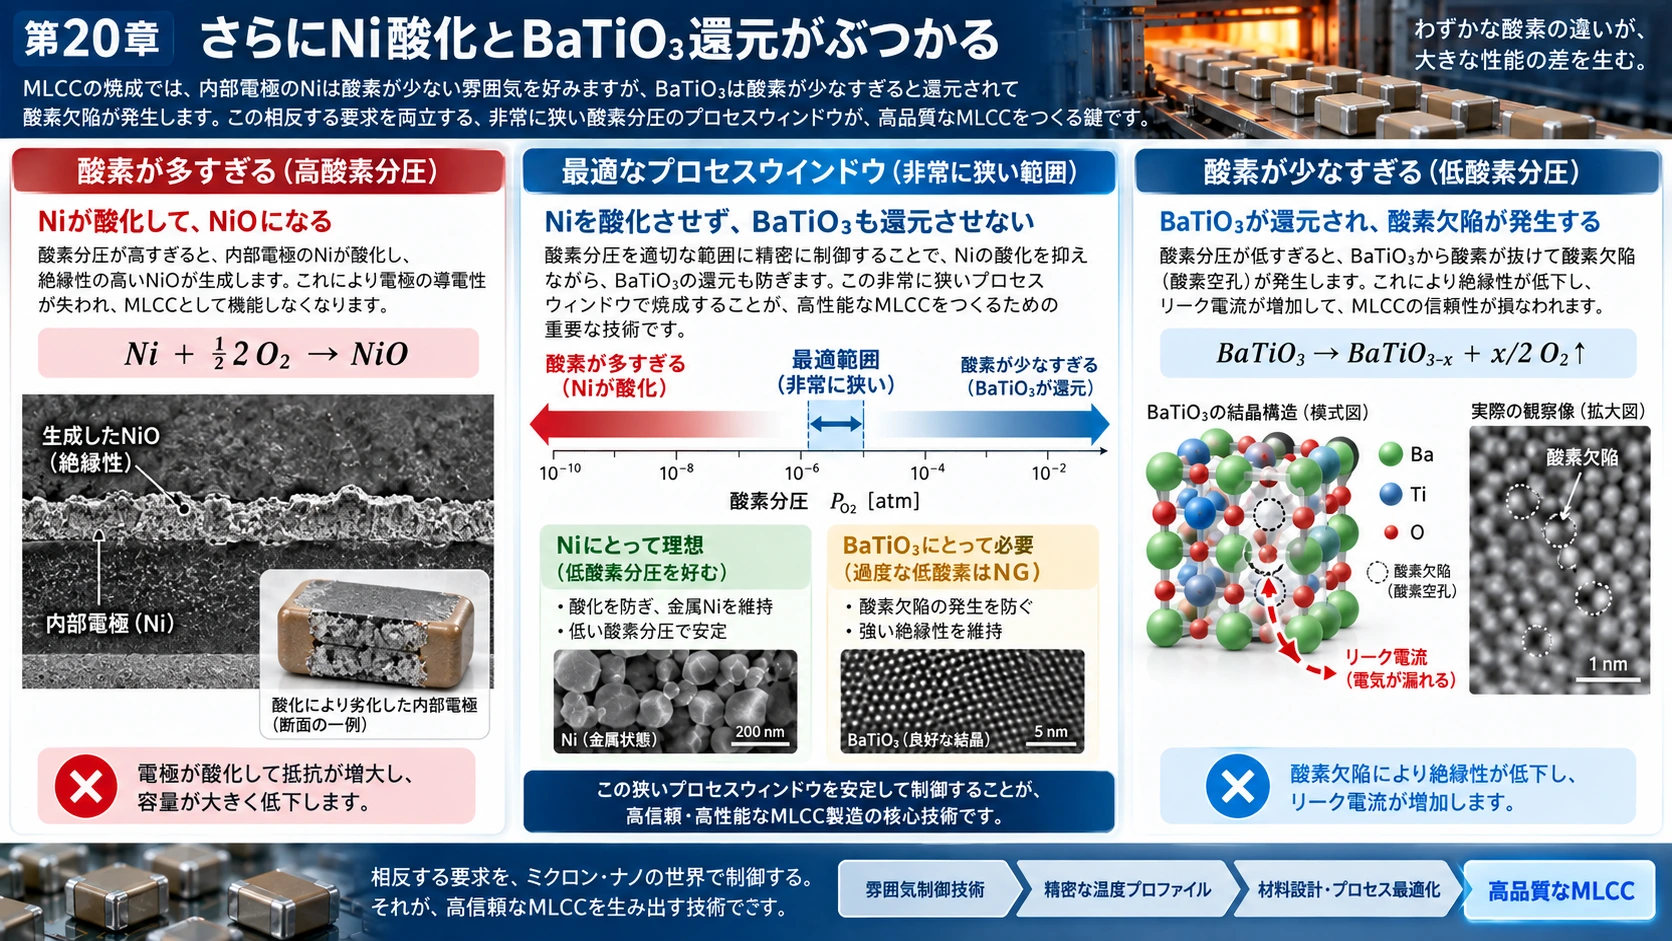
Niを高温の酸素中で焼くと、
#となる。
#だから酸素を減らしたい。
#しかし酸素を減らしすぎるとBaTiO₃側に酸素空孔が増え、絶縁特性が悪化する。
#つまり、
#が、
#という矛盾がある。
#この狭いprocess windowを通すのがHigh-end MLCCの核心技術である。
#21.焼成炉そのものも高付加価値化する
#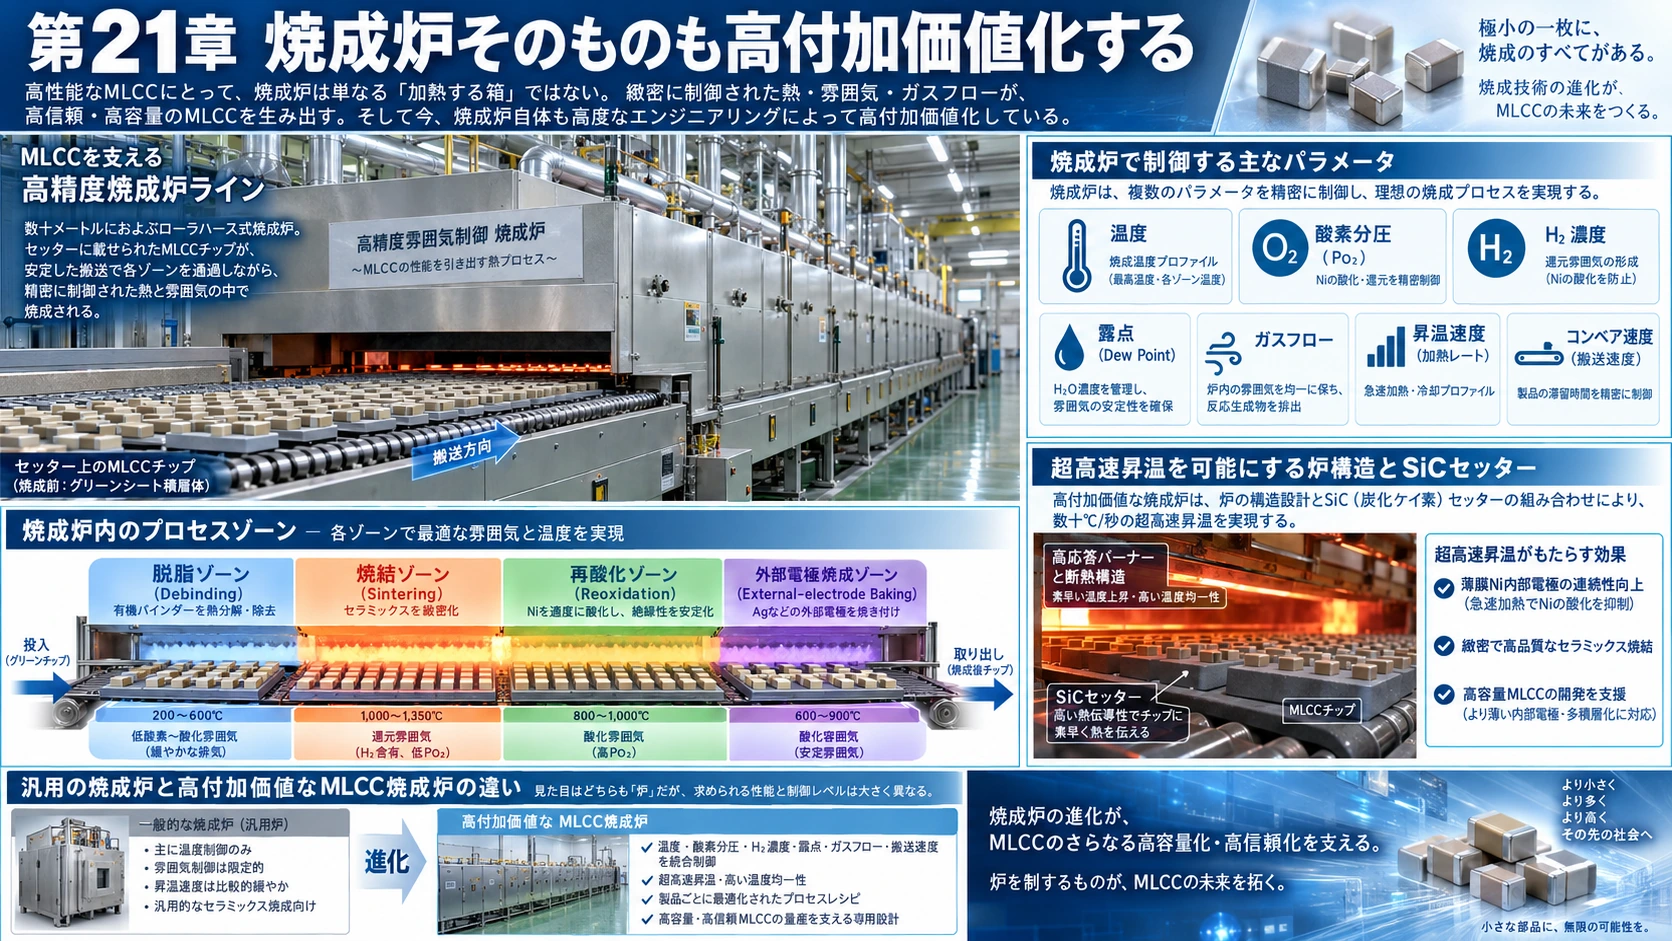
MLCC用焼成炉では、
#温度、
#酸素分圧、
#H₂濃度、
#露点、
#gas flow、
#昇温速度、
#搬送速度、
#などを精密制御する。
#NGKのMLCC向けRoller Hearth Kilnは、脱バインダー、焼結、再酸化、外部電極焼付けまで対応し、MLCC向け100基以上の納入実績を公表している。
#さらに炉構造とSiC setterを最適化し、最大(\Delta8,000℃/min)の急速昇温を実現し、薄いNi電極の「電極切れ」を改善して高容量品開発へ貢献するとしている。(NGK)
#これは非常に分かりやすい。
#High-end MLCCでは、
#のである。
#22.再酸化――BaTiO₃だけを戻し、Niは金属のまま残したい
#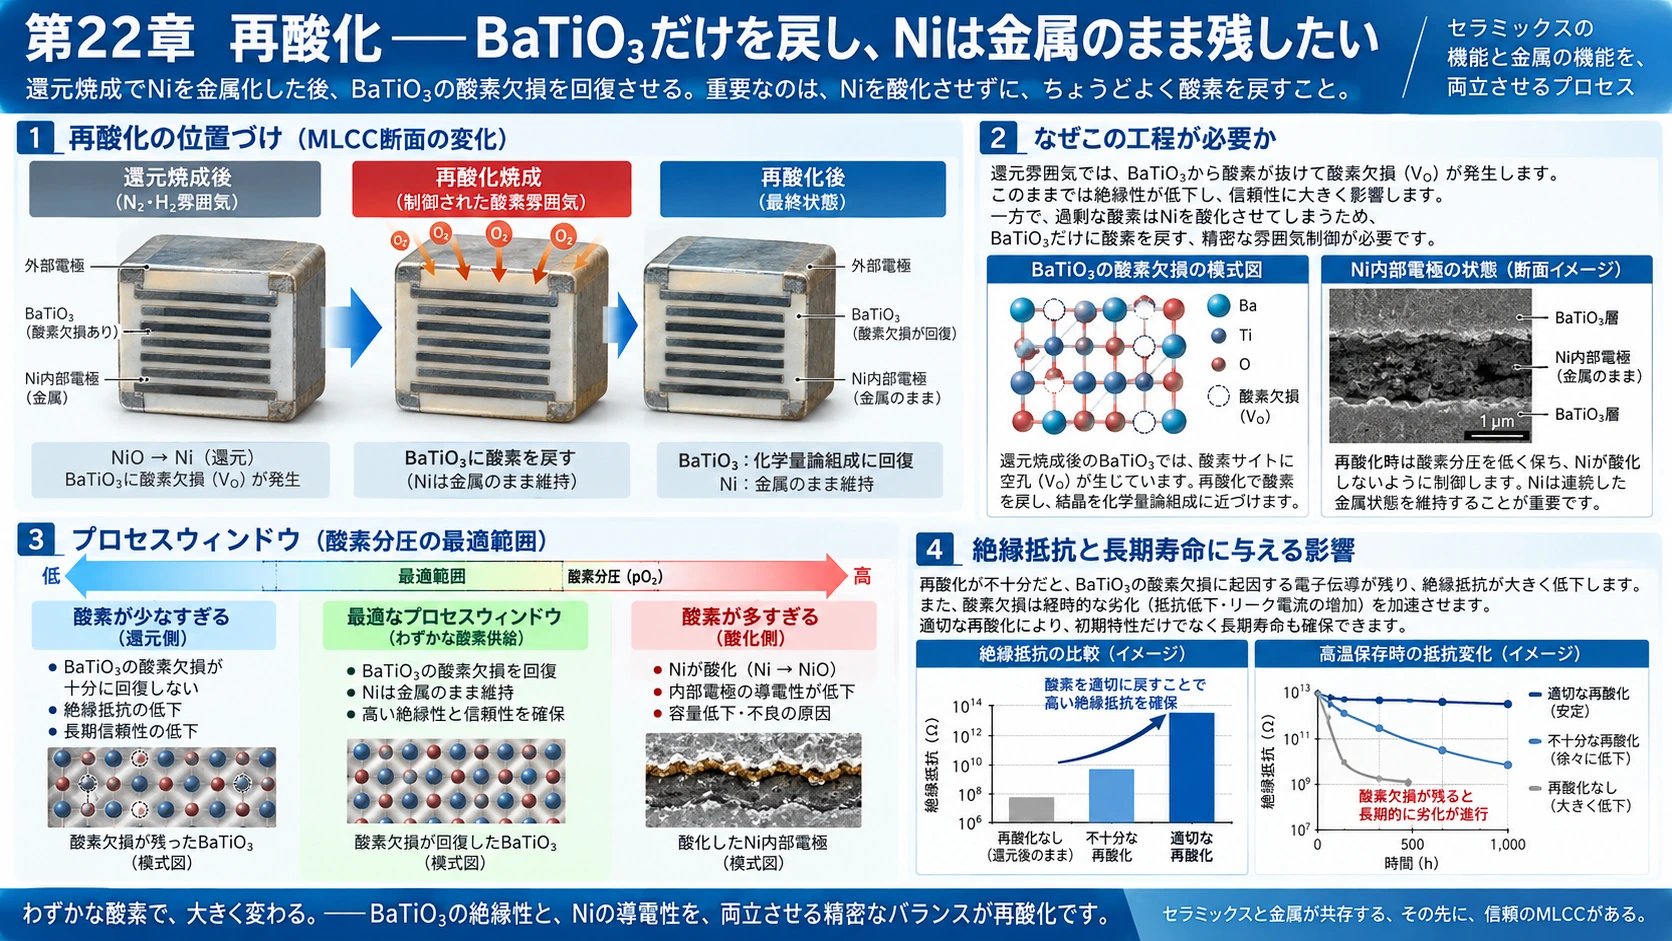
還元雰囲気で焼いたBaTiO₃には酸素欠損が残る。
#そこで再酸化する。
#しかし酸素を増やしすぎればNiまで酸化する。
#したがって、
#しながら、
#する。
#ここも非常に狭いprocess windowで、Insulation Resistanceや長期寿命へ直結する。
#High-endでは共焼成と並んで最も深いprocess moatの一つである。
#23.外部電極とめっき
#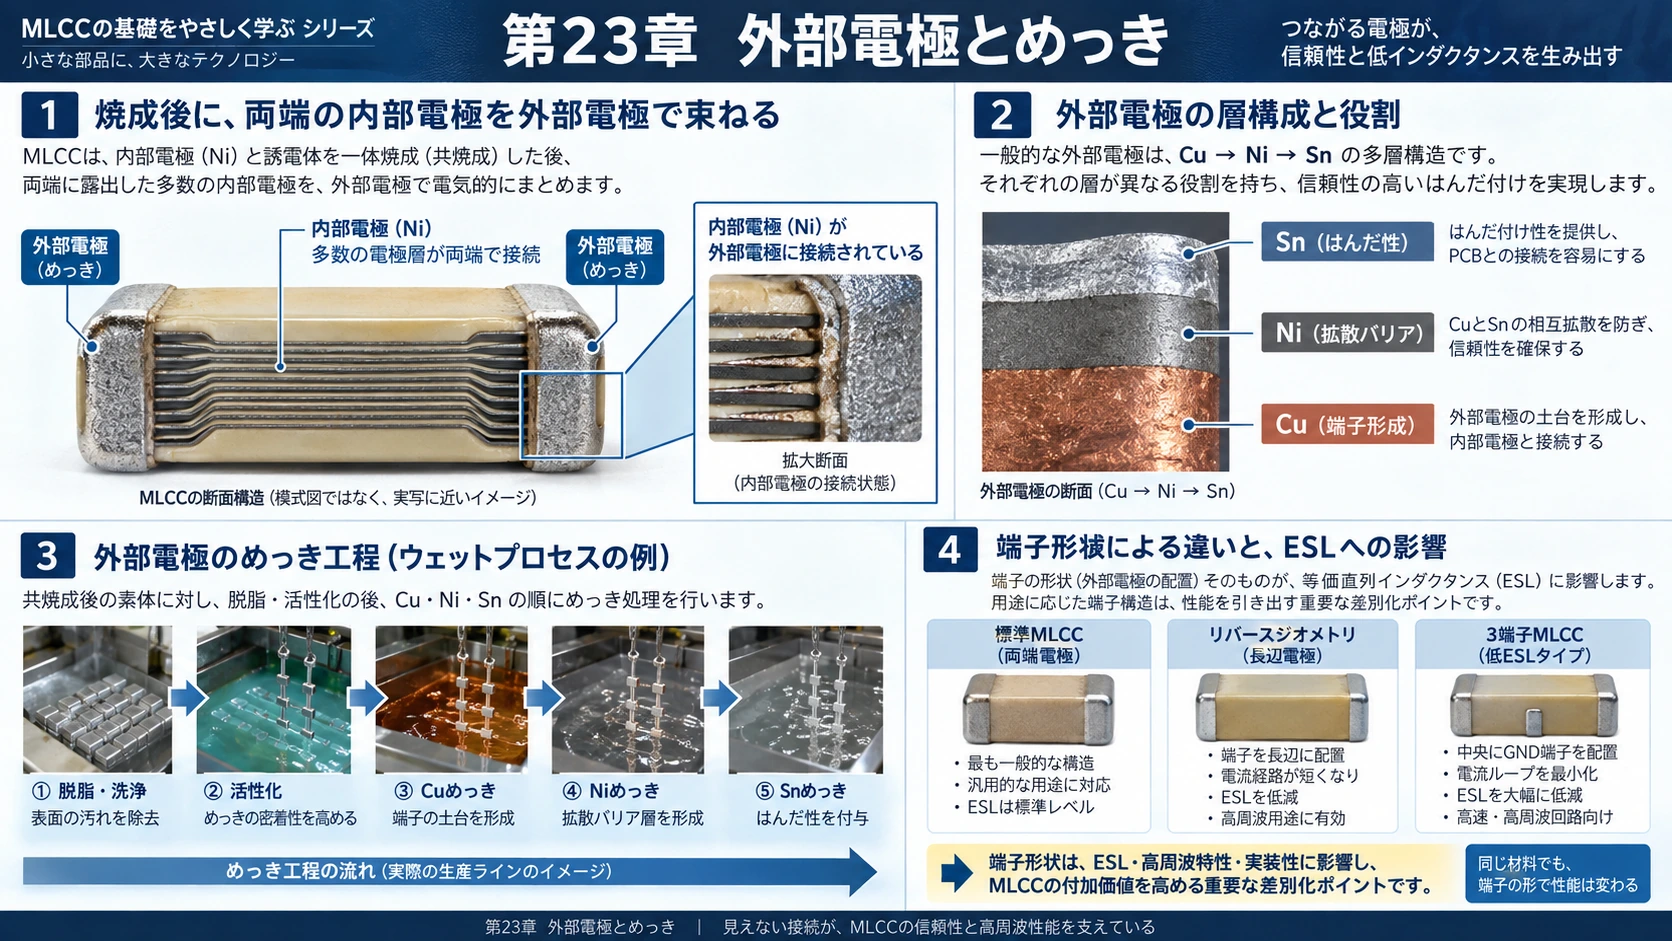
共焼成後、左右に露出している多数のNi内部電極を外部電極で束ねる。
#Ni ──────┐ Ni ──────┤ External Electrode Ni ──────┘
#その上へ一般には、
#のような端子構造を形成する。
#Ni platingはCuとSnの拡散を防ぐbarrier。
#SnはPCBへはんだ付けしやすくする表面である。
#通常MLCCでは成熟工程だが、Reverse Geometryや3-terminal Low-ESL MLCCでは外部端子geometryそのものがESLを決めるため、再び高付加価値工程になる。
#24.検査――実はAI時代に非常に重要になる
#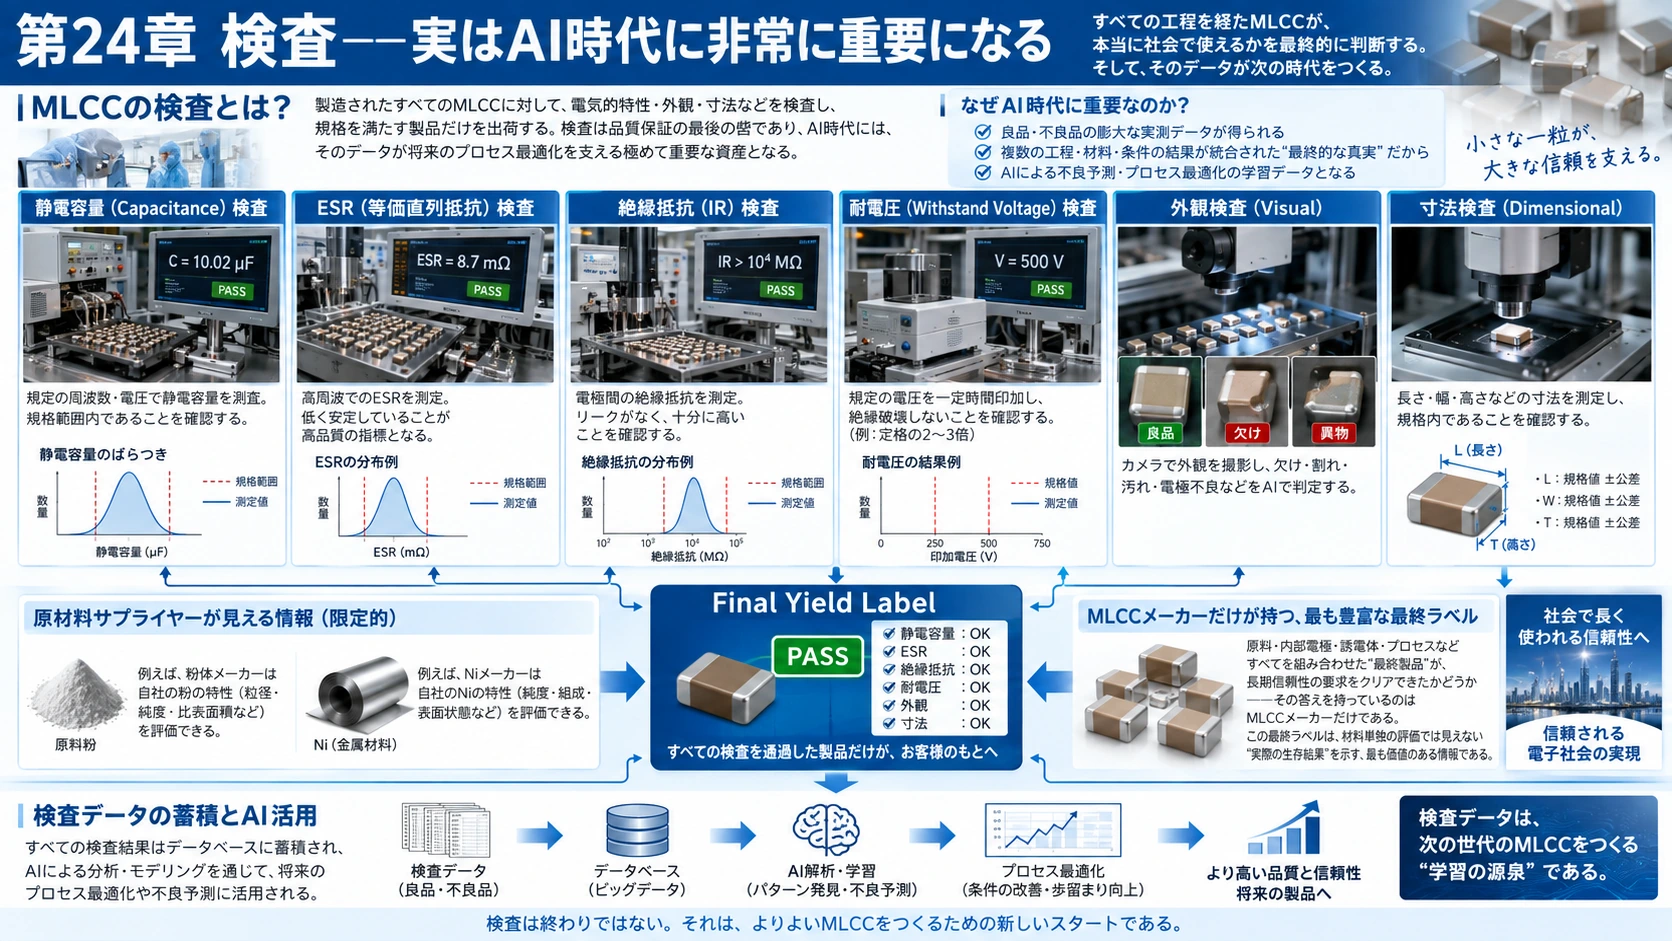
完成後には、
#Capacitance、
#ESR、
#Insulation Resistance、
#耐圧、
#外観、
#寸法、
#などを検査する。
#High-endになるほど重要なのは、
#を持つことである。
#材料メーカーはBaTiO₃が良いかどうかは分かる。
#NiメーカーはNiが良いかどうかは分かる。
#しかし、
#その組み合わせで作ったMLCCが10年後も壊れないか
#という最終labelを最も多く持つのはMLCCメーカーである。
#この点がAI時代には非常に大きな意味を持つ。
#25.各工程でどこが最も差別化されるのか
#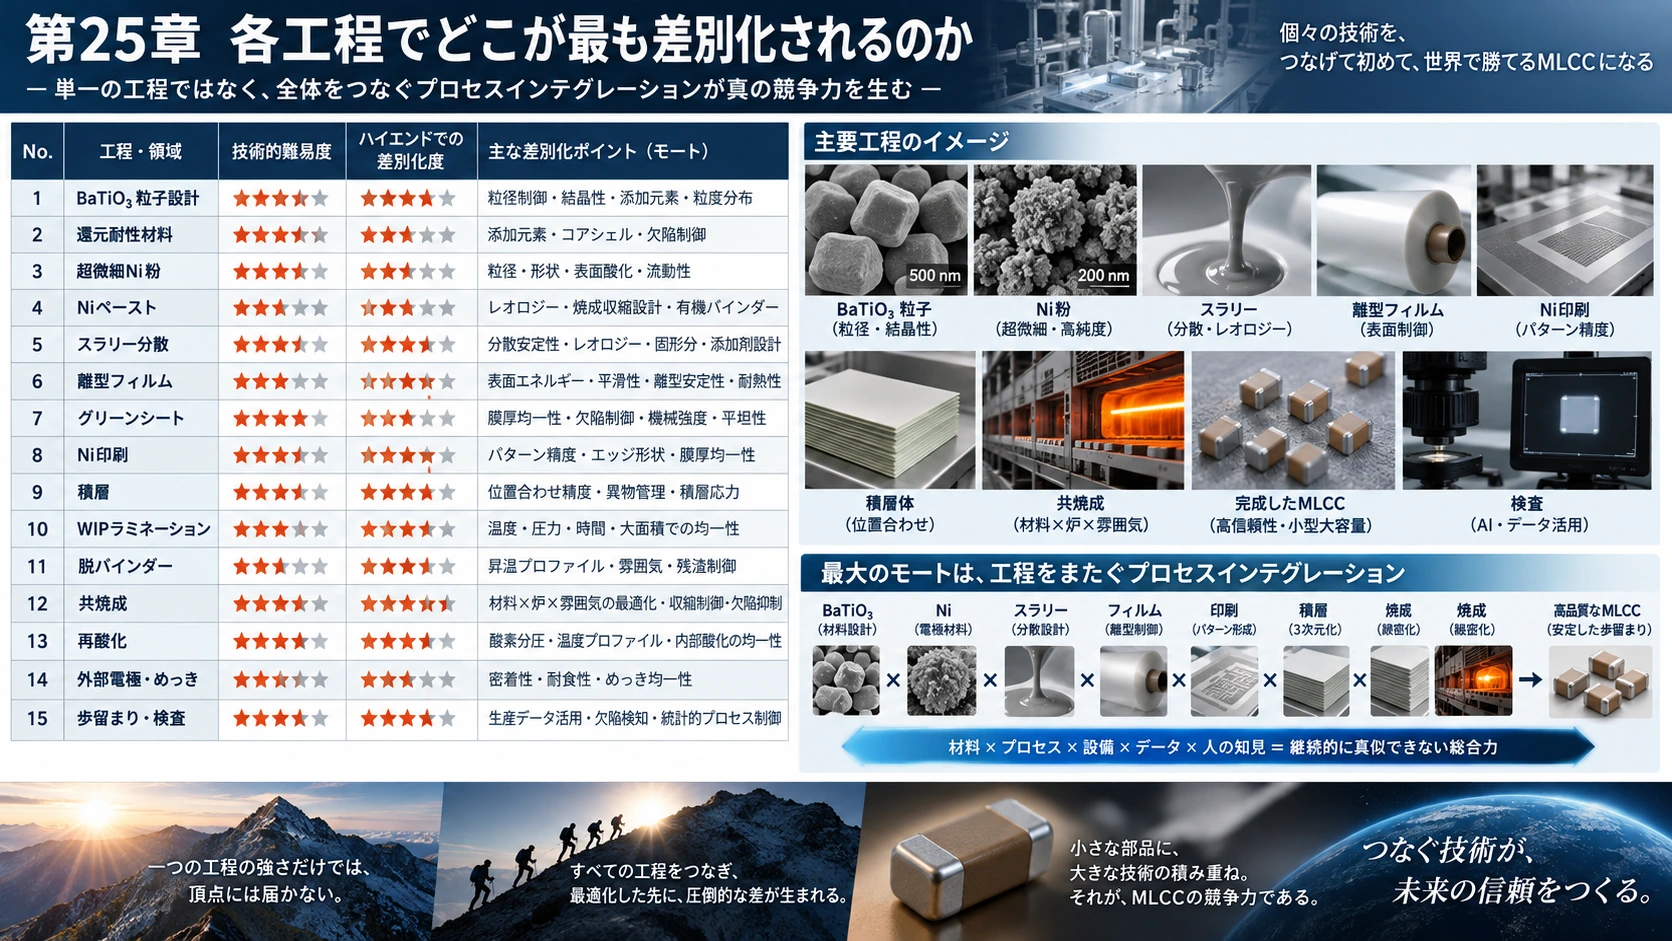
47µF/0402級のHigh-end品を想定すると、私ならこう整理する。
#High-end MLCCの最大のMoatは、一つの工程ではない。
#を最終Yieldへ変換するCross-layer Process Integrationである。
#26.Supply Chainで「堀が見えやすい銘柄」
#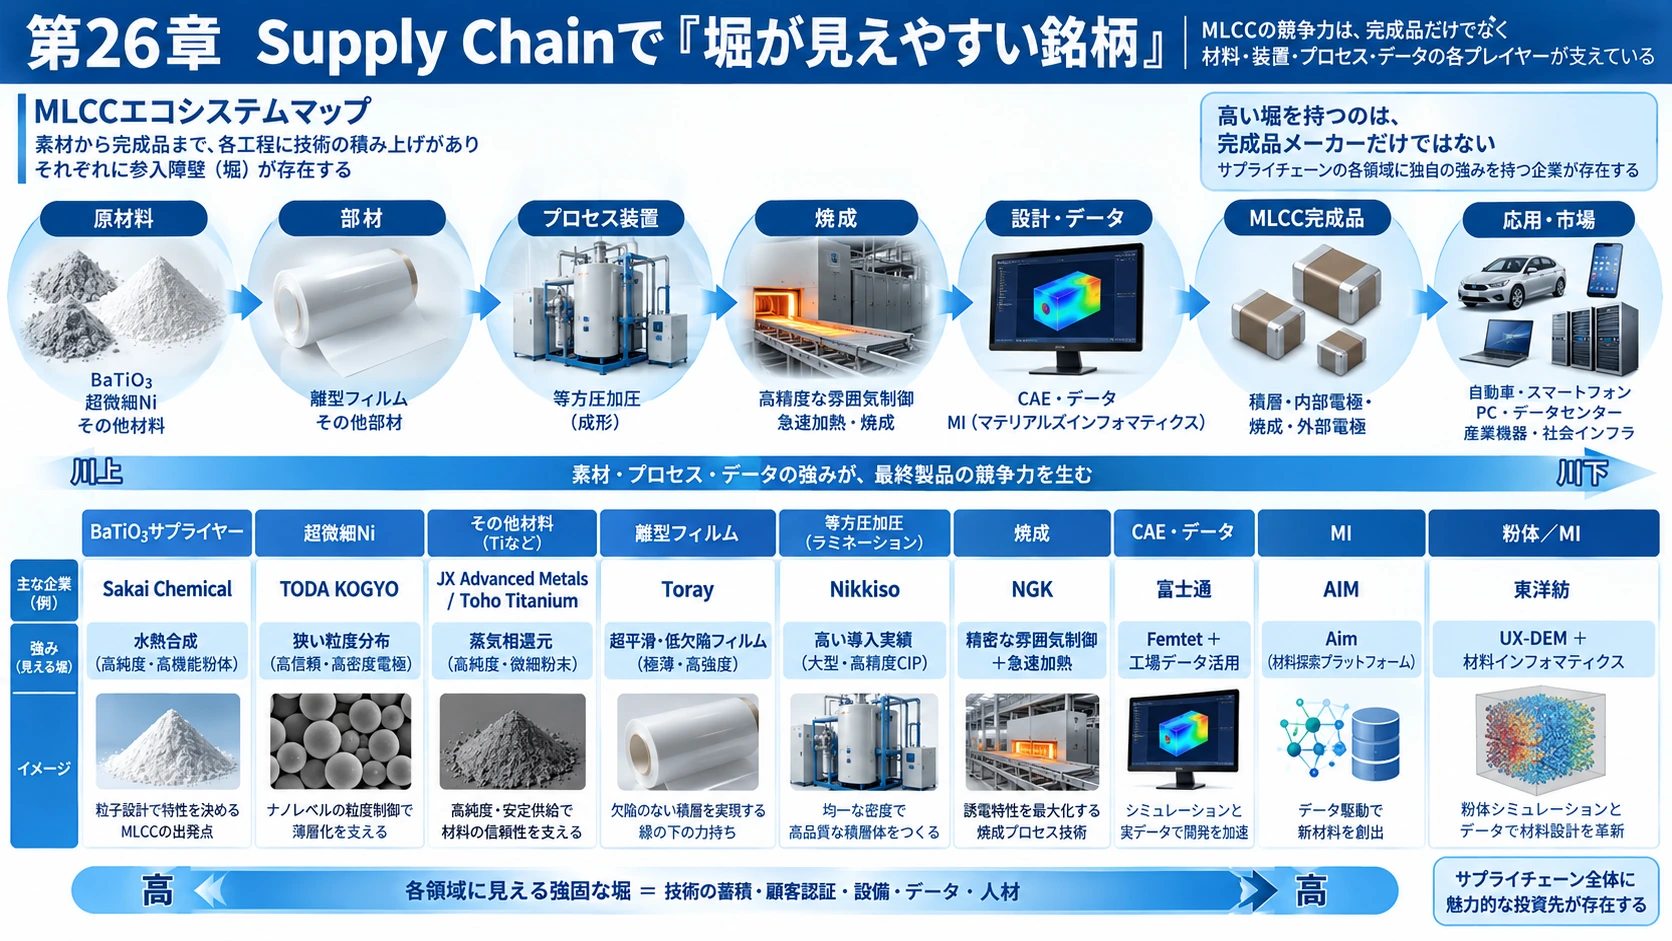
ここでは株価評価ではなく、公開技術から「代替しにくい能力が見えやすい企業」を整理する。
#ここで面白いのは、高いMoatを持つ会社が最終MLCCメーカーだけではないことである。
#27.そしてCAEがSupply Chainの価値構造を変え始めている
#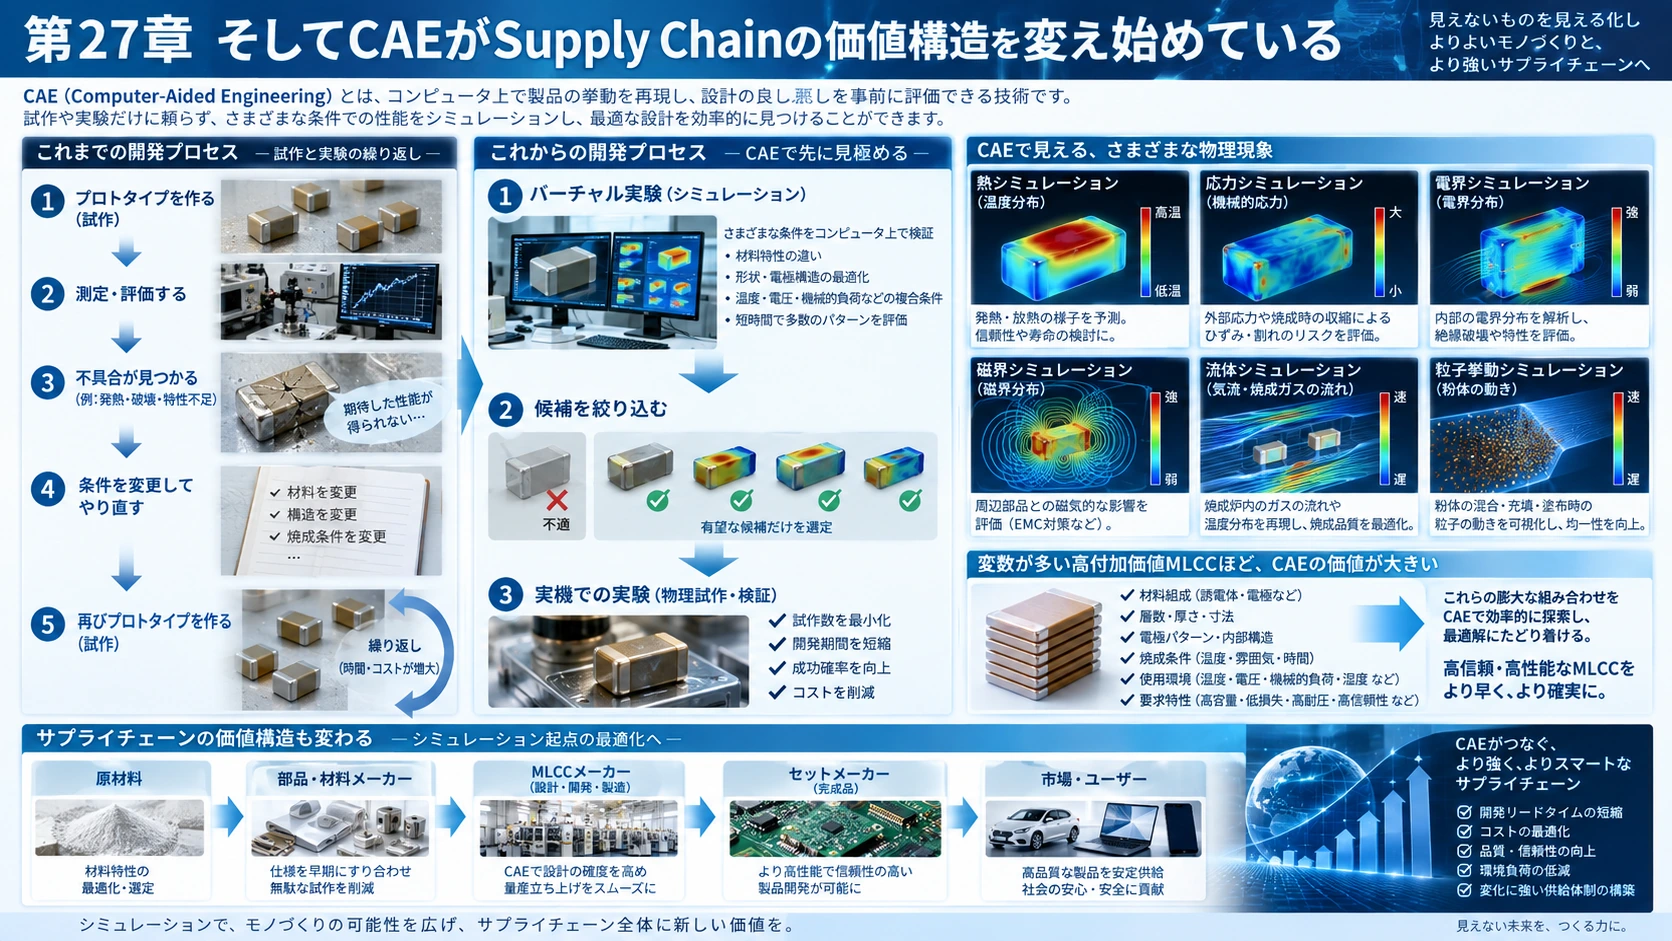
CAEは、
#Computer-Aided Engineering
#コンピュータを使って実際の物理現象を仮想的に計算する技術である。
#例えば、
#熱、
#応力、
#電場、
#磁場、
#流体、
#粒子運動、
#をPC上で再現する。
#従来なら、
#試作
↓
測定
↓
失敗
↓
条件変更
↓
再試作だった。
#CAEなら、
#Virtual Experiment
↓
候補を絞る
↓
実験にできる。
#High-end MLCCのように変数が非常に多い製造では効果が大きい。
#28.Murata Femtet――「製品」だけでなく「製造工程」まで見るCAE
#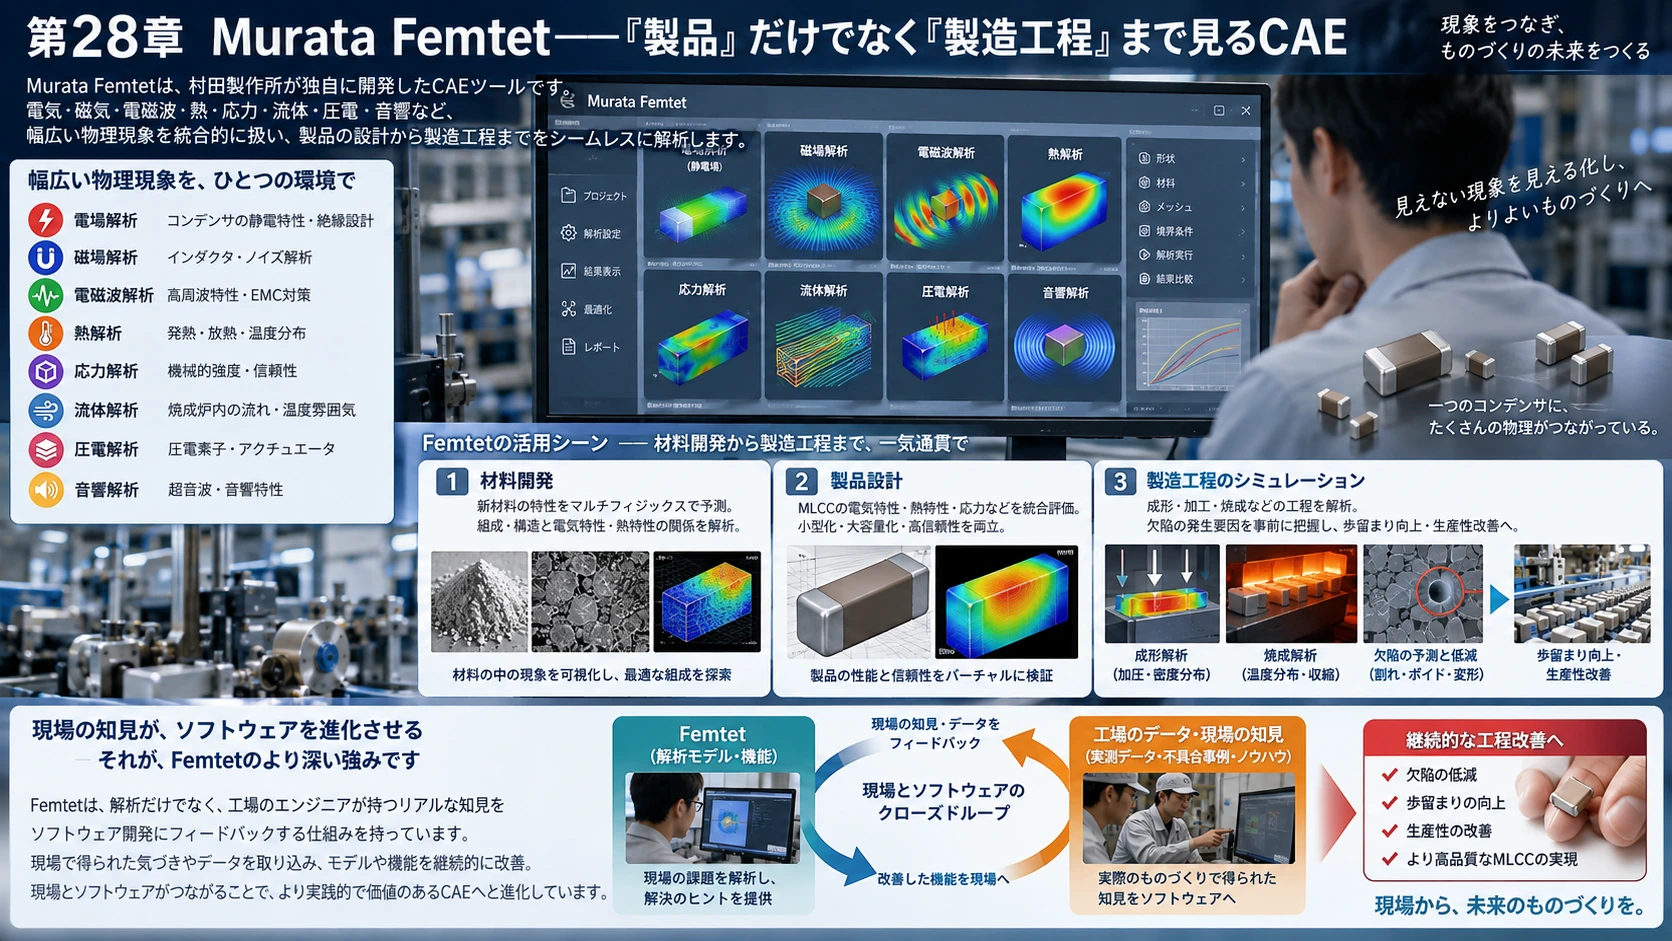
Murataの自社CAEが、
#である。
#起源は1982年まで遡り、現在は電場、磁場、電磁波、熱、応力、流体、圧電、音波などの解析を横断する。
#MurataはFemtetを材料開発、製品設計だけでなく、成形・加工など製造工程のsimulationにも利用し、欠陥低減や生産性改善へ使っている。近年はAIも組み込み始めている。(Murata Manufacturing Co., Ltd.)
#重要なのは、Femtetそのもの以上に、
#構造である。
#SoftwareとFactory Dataのloopが同じ会社の中にある。
#29.Murata SimSurfing――完成MLCCを顧客側の回路へつなぐ
#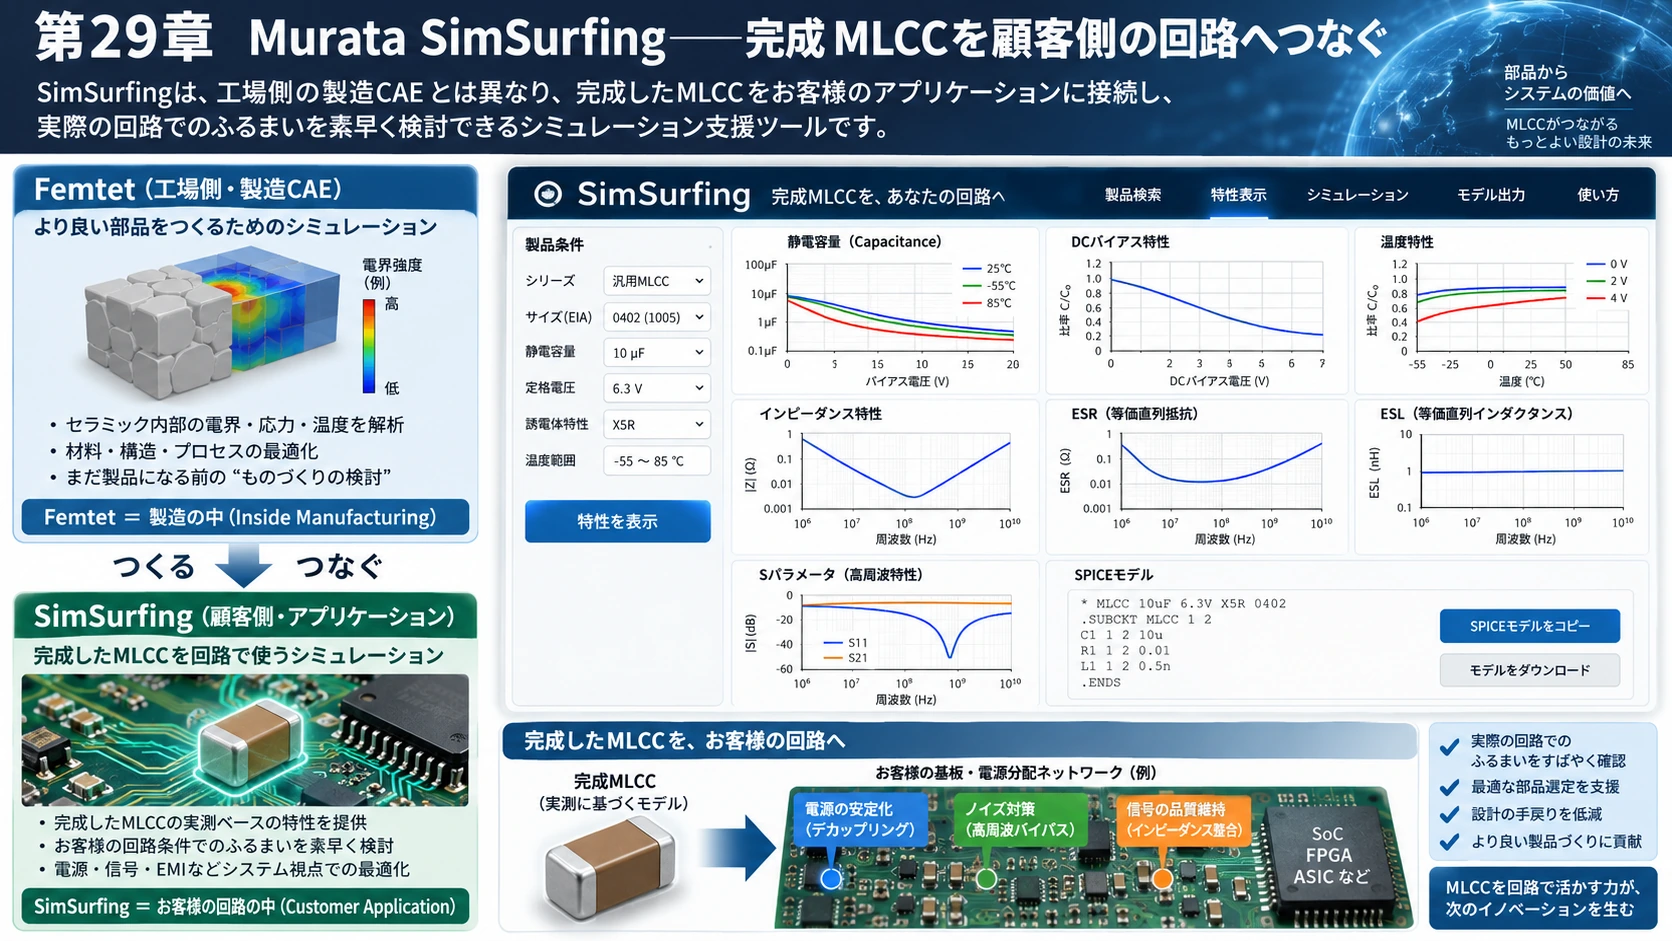
SimSurfingはFemtetとは違う。
#完成部品について、
#Capacitance、
#DC Bias、
#温度特性、
#Impedance、
#ESR、
#ESL、
#S-parameter、
#SPICE Model、
#などを顧客が確認できる。(SimSurfing)
#つまりFemtetが比較的、
#寄りなのに対して、
#SimSurfingは、
#側である。
#この両端を同じメーカーが持つことには意味がある。
#30.TDK Aim――材料開発へAIを入れる
#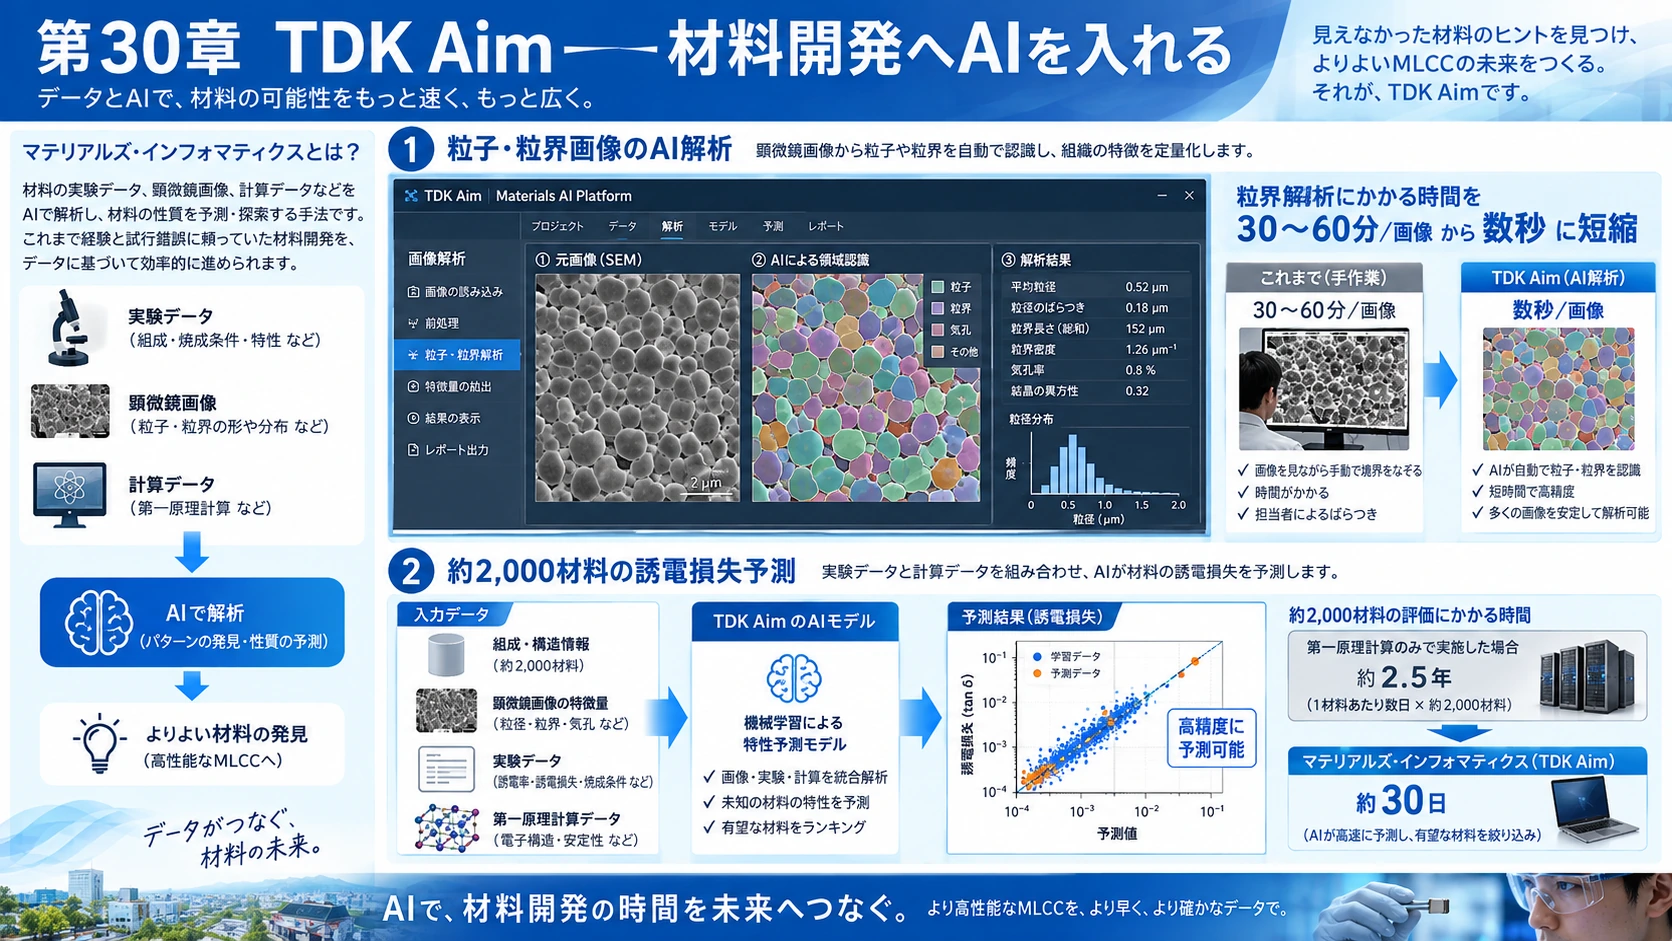
TDKは2013年頃からMaterials Informaticsを進め、独自AI platform、
#を開発している。
#Aimは粒子・粒界画像、実験dataなどをAIで解析する。
#実績として、従来1画像あたり30~60分かかっていた粒界解析を、数秒へ短縮している。(TDK)
#TDKはAimを磁性材料だけでなく誘電体材料へも使っており、新材料開発やdielectric loss予測にもMIを適用している。(TDK)
#さらに公開事例では、約2,000材料のdielectric loss予測が、第一原理計算だけなら約2.5年相当かかるところ、MIを使った手法では約30日とされている。(TDK)
#これはかなり大きな変化である。
#31.TDKは材料AIだけでなく、顧客simulation側も持つ
#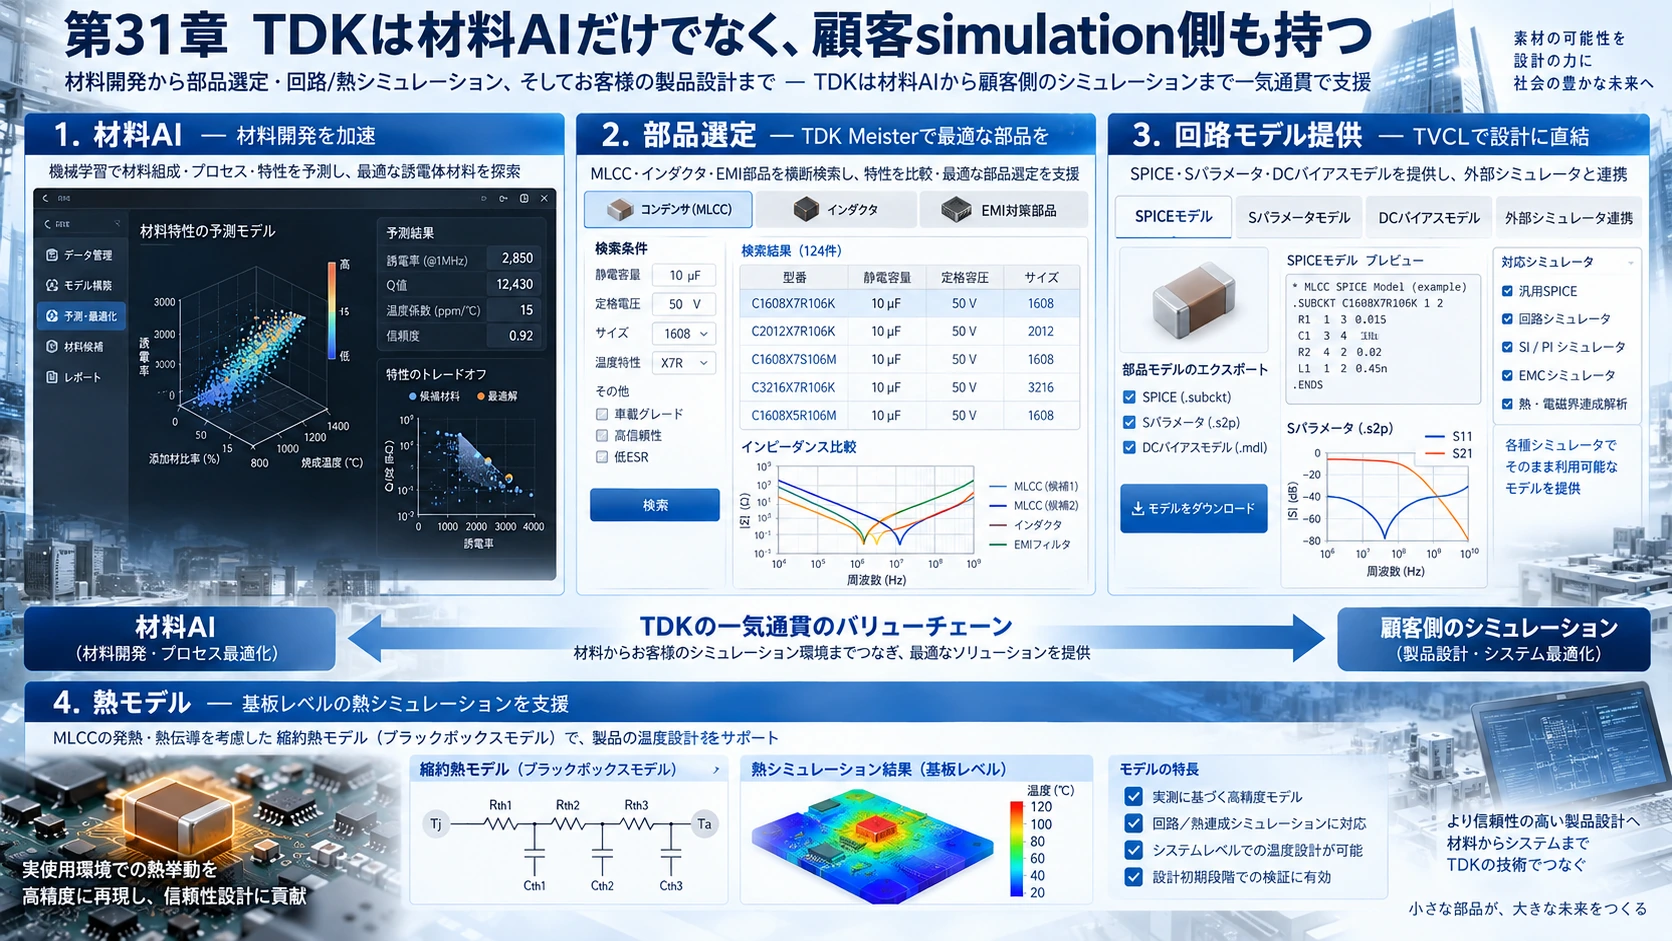
TDKには、
#TDK Meister
#TVCL
#Simcenter Flotherm用MLCC model
#などがある。
#TDK MeisterではMLCCだけでなくinductorやEMI部品も検索し、ImpedanceやS-parameterを比較できる。2025年には複数部品の合成Impedance/S-parameterをsimulationする機能も追加された。(TDK)
#TVCLではMLCCについてSPICE、S-parameter、DC Biasなどのモデルを外部simulatorへ提供する。(TDK)
#さらにSimcenter Flotherm向けには、内部構造をblack boxにしながら詳細modelと同等精度を狙うReduced Order thermal modelを提供している。(TDK)
#つまりTDKも、
#から、
#まで両端を持ち始めている。
#32.JX金属 UX-DEM――粉体そのものをsimulationする
#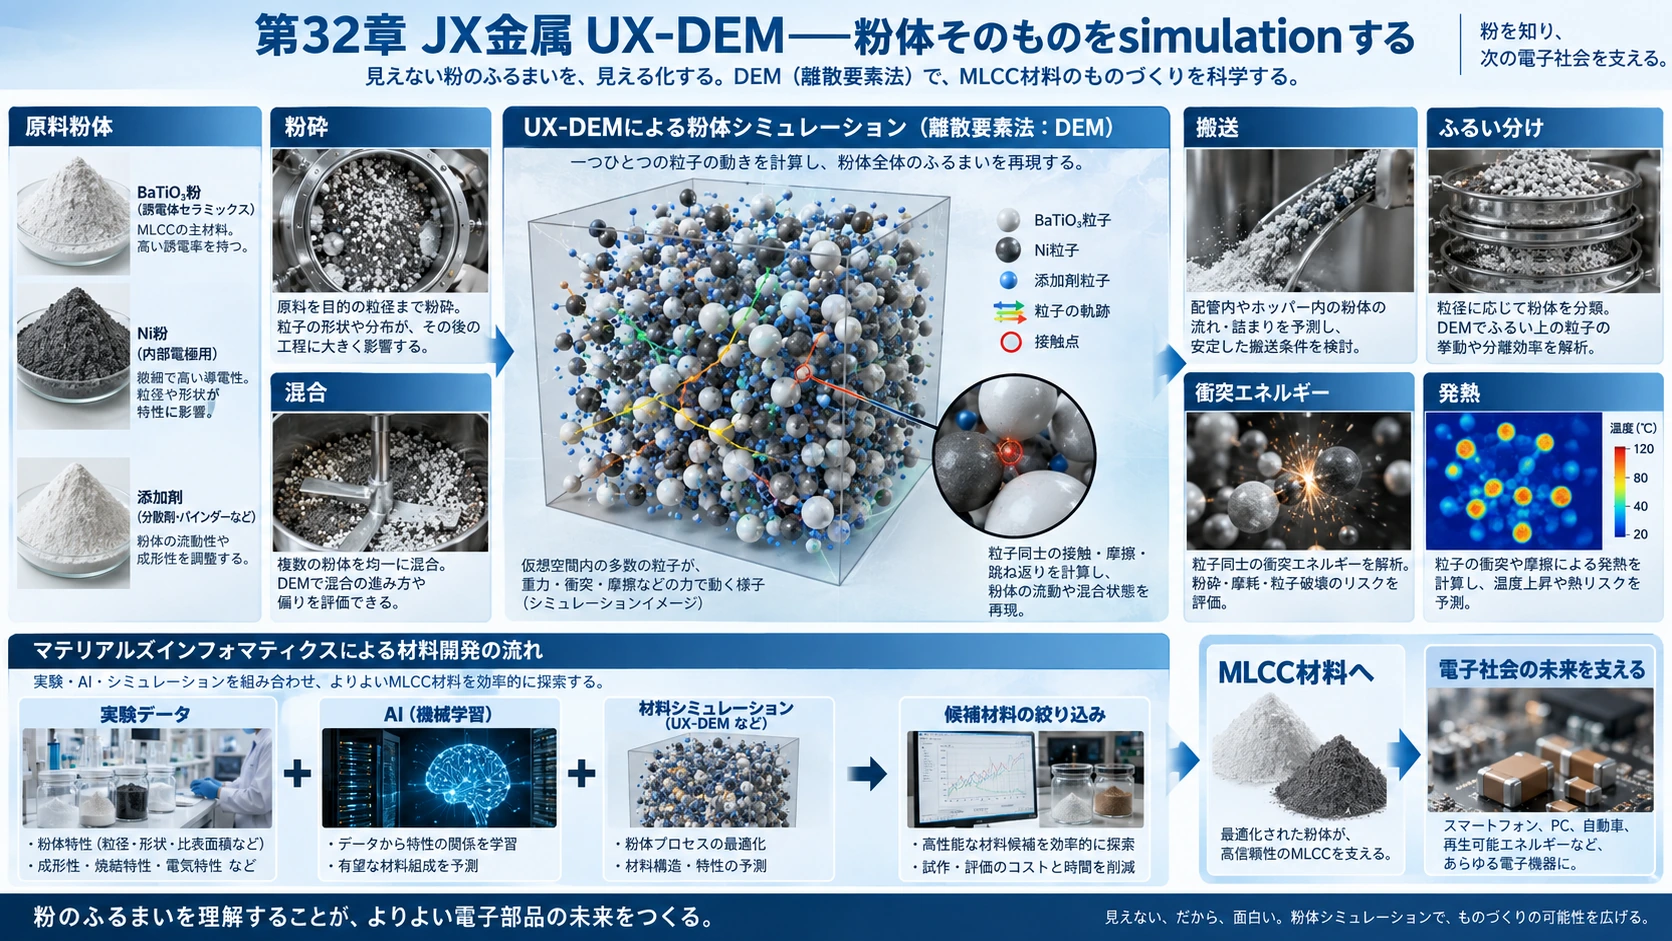
JX金属が持つ、
#も興味深い。
#DEMはDiscrete Element Method、離散要素法。
#粉末の粒子を一粒ずつ仮想空間で計算する。
#例えば、
#粉砕、
#混合、
#搬送、
#ふるい分け、
#衝突energy、
#発熱、
#などをsimulationできる。(JX-NMM)
#これはMLCCなら、
#BaTiO₃、
#Ni、
#添加剤、
#粉砕・混合、
#の世界に近い。
#JX金属はさらに実験data、AI、材料simulationを組み合わせ、desired propertyを持つ候補材料を絞り込むMaterials Informaticsも進めている。(JX-NMM)
#33.NGKは焼成process側の「Physics Data」を持つ
#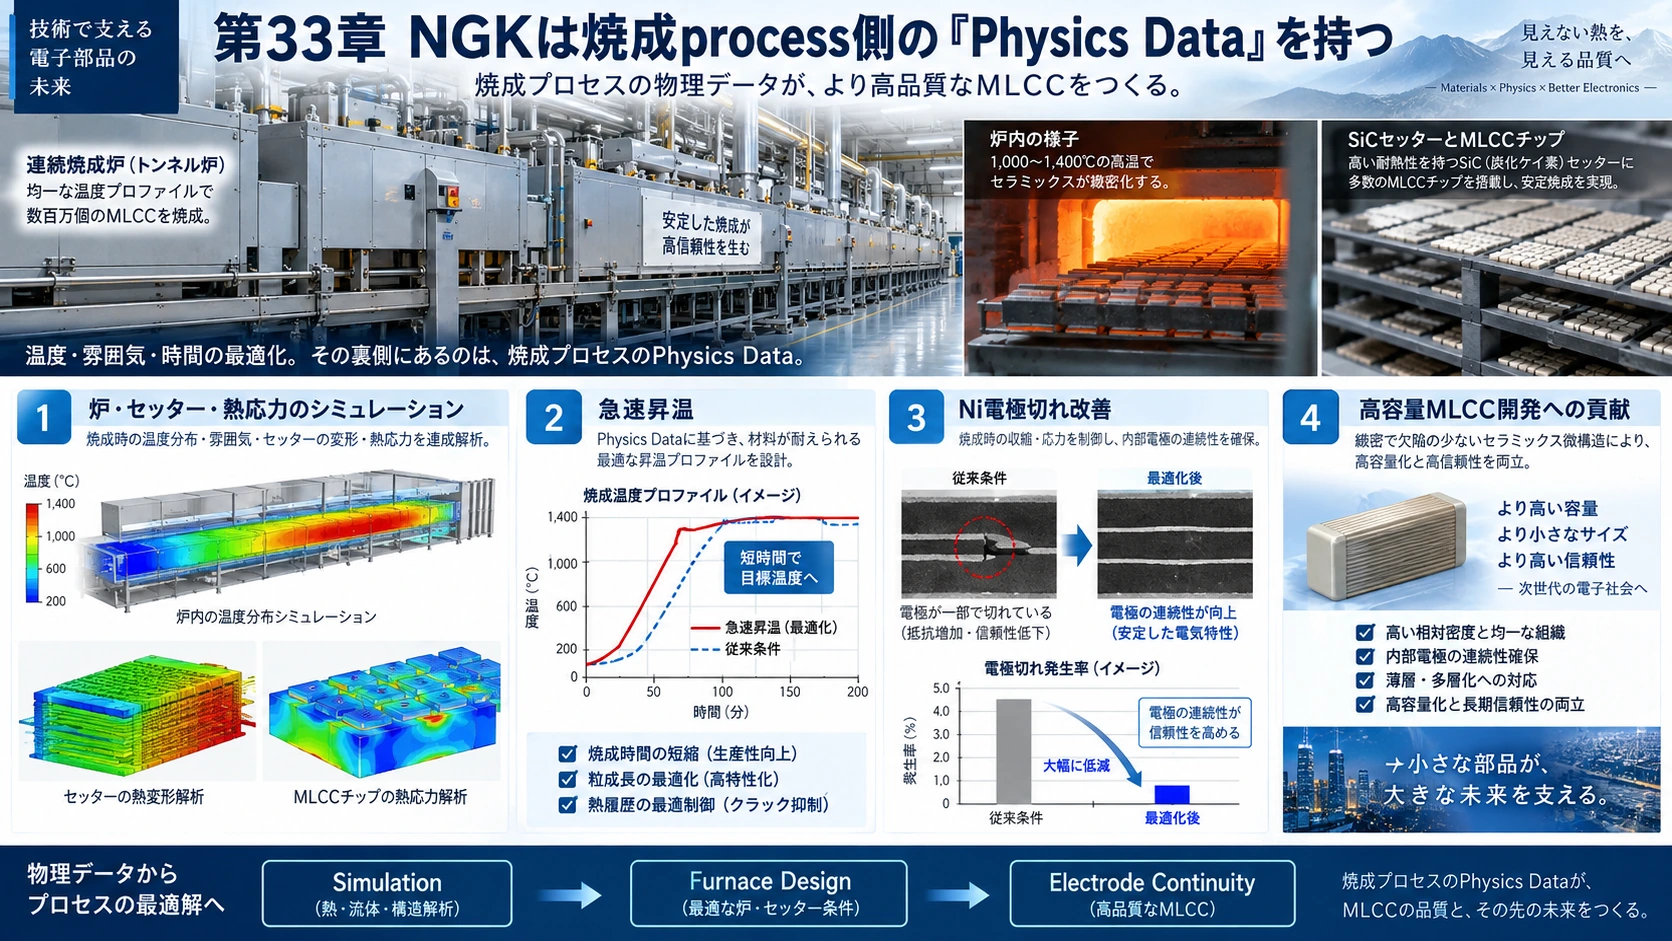
NGKはMLCC用焼成炉を提供するだけではなく、炉・setter・熱応力などのsimulationを使う。
#そして先ほど触れたように、実機では8,000℃/min級の急速昇温によってNi電極切れを改善し、高容量MLCC開発へつなげている。(NGK)
#つまり、
#までつながった事例である。
#34.Nikkisoは「Equipment+Process Data」型
#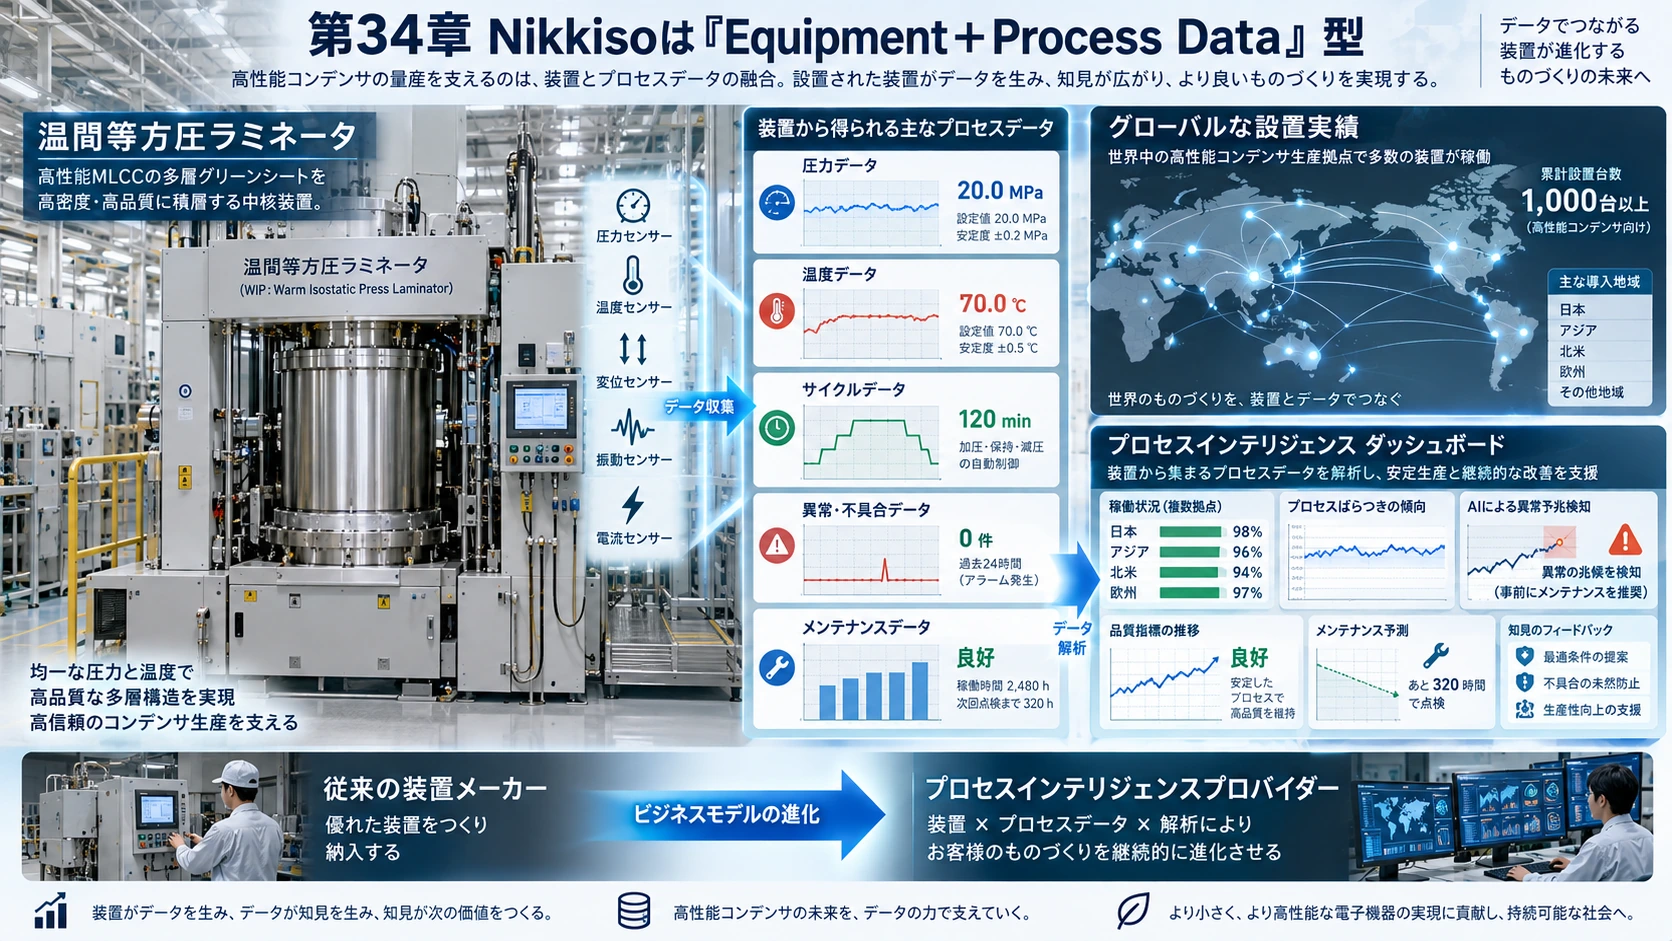
日機装はFemtetのような全面的なCAE platformを公開しているわけではない。
#一方でWarm Isostatic Laminatorを約600台運用する巨大なinstalled baseがある。(Nikkiso)
#これだけ大量の装置がHigh-end capacitor processに入れば、
#Pressure、
#Temperature、
#Cycle、
#Failure、
#Maintenance、
#の運転dataそのものに価値が生まれる。
#将来AIを入れるなら、
#へ発展できる余地がある。
#35.完成MLCCメーカーのsimulation ecosystem
#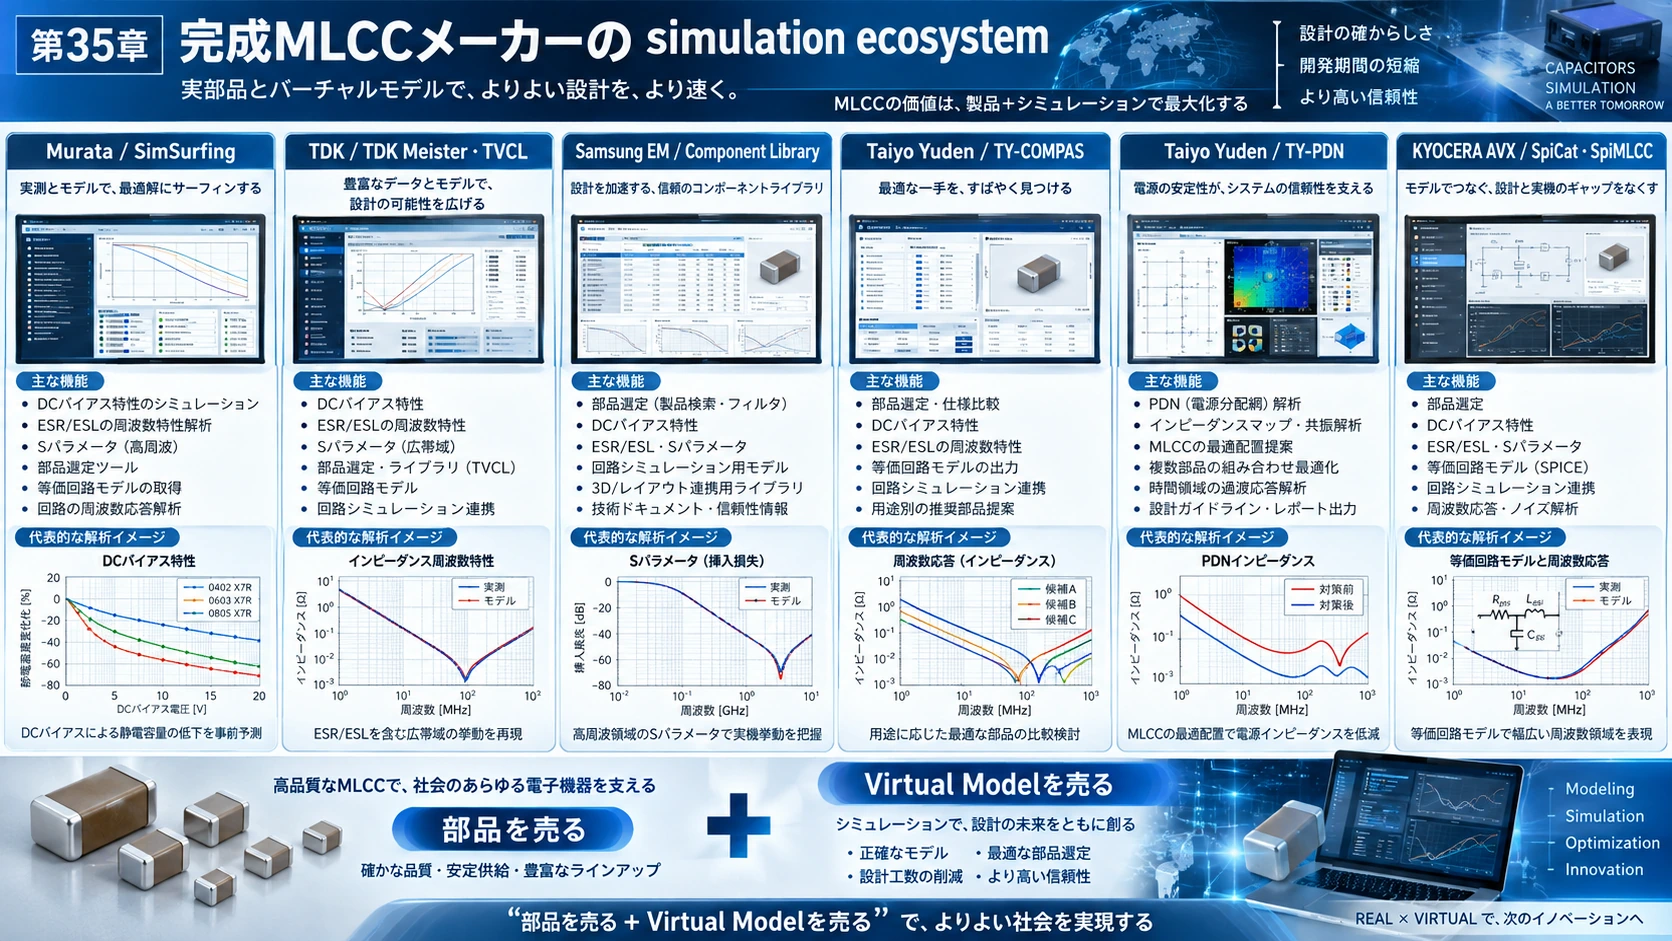
現在すでに完成MLCC側でもSoftware競争が起きている。
#Samsung Electro-Mechanicsは2026年時点でもAnsys SIwaveやSIMetrix/SIMPLIS向けにMLCCのprecise modelを更新している。(Samsung Electro-Mechanics)
#太陽誘電のTY-PDNは複数capacitorを組み合わせたPDN全体のImpedance-frequency特性をS-parameterから計算できる。(ユデン)
#TY-COMPASではZ、ESR、ESL、S11/S21、DC Bias、温度、AC Levelまで扱える。(ユデン)
#KYOCERA AVXのSpiMLCCもFrequency response、Voltage coefficient、ESRなどをweb上で確認できる。(SpiCat)
#つまり完成品側ではすでに、
#方向へ進んでいる。
#36.ただし現在の最大の問題は「Software Island」
#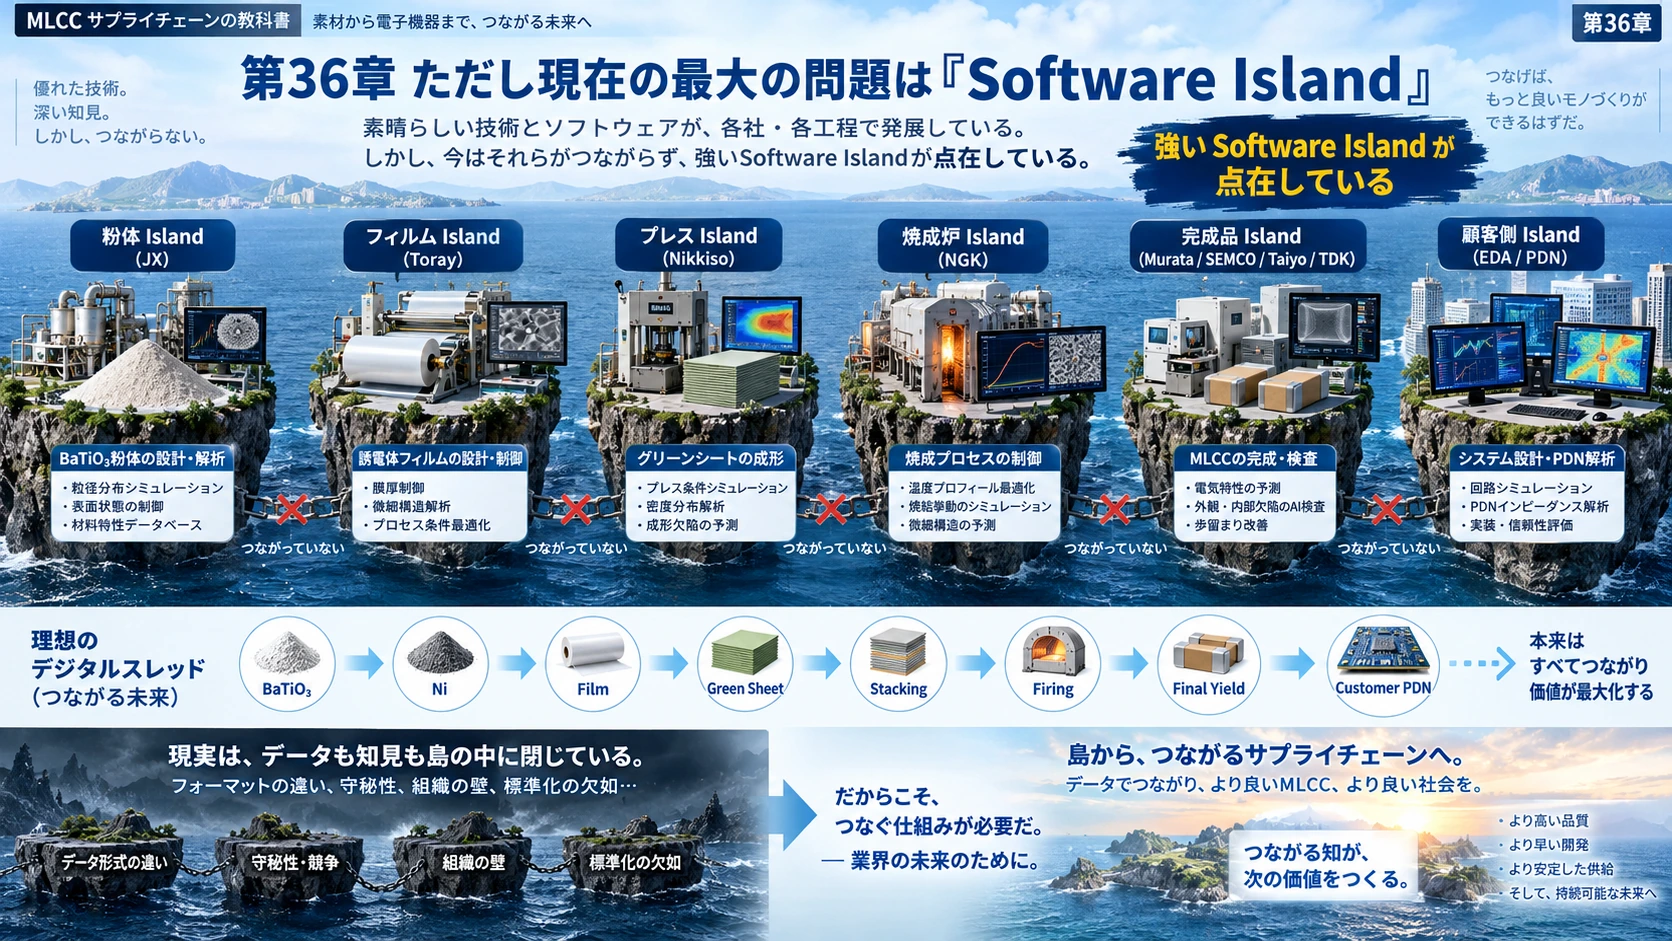
ここまで見るとSoftwareはたくさんある。
#だが、少なくとも公開情報から確認できる範囲では、
#を一つのDigital ThreadとしてつないだMLCC platformは見当たらない。
#現在は、
#JXは粉体をよく知る。
#TorayはFilmをよく知る。
#NikkisoはPressをよく知る。
#NGKは炉をよく知る。
#Murata/SEMCO/Taiyo/TDKは最終MLCCを知る。
#顧客側EDAはPDNを知る。
#つまり、
#状態である。
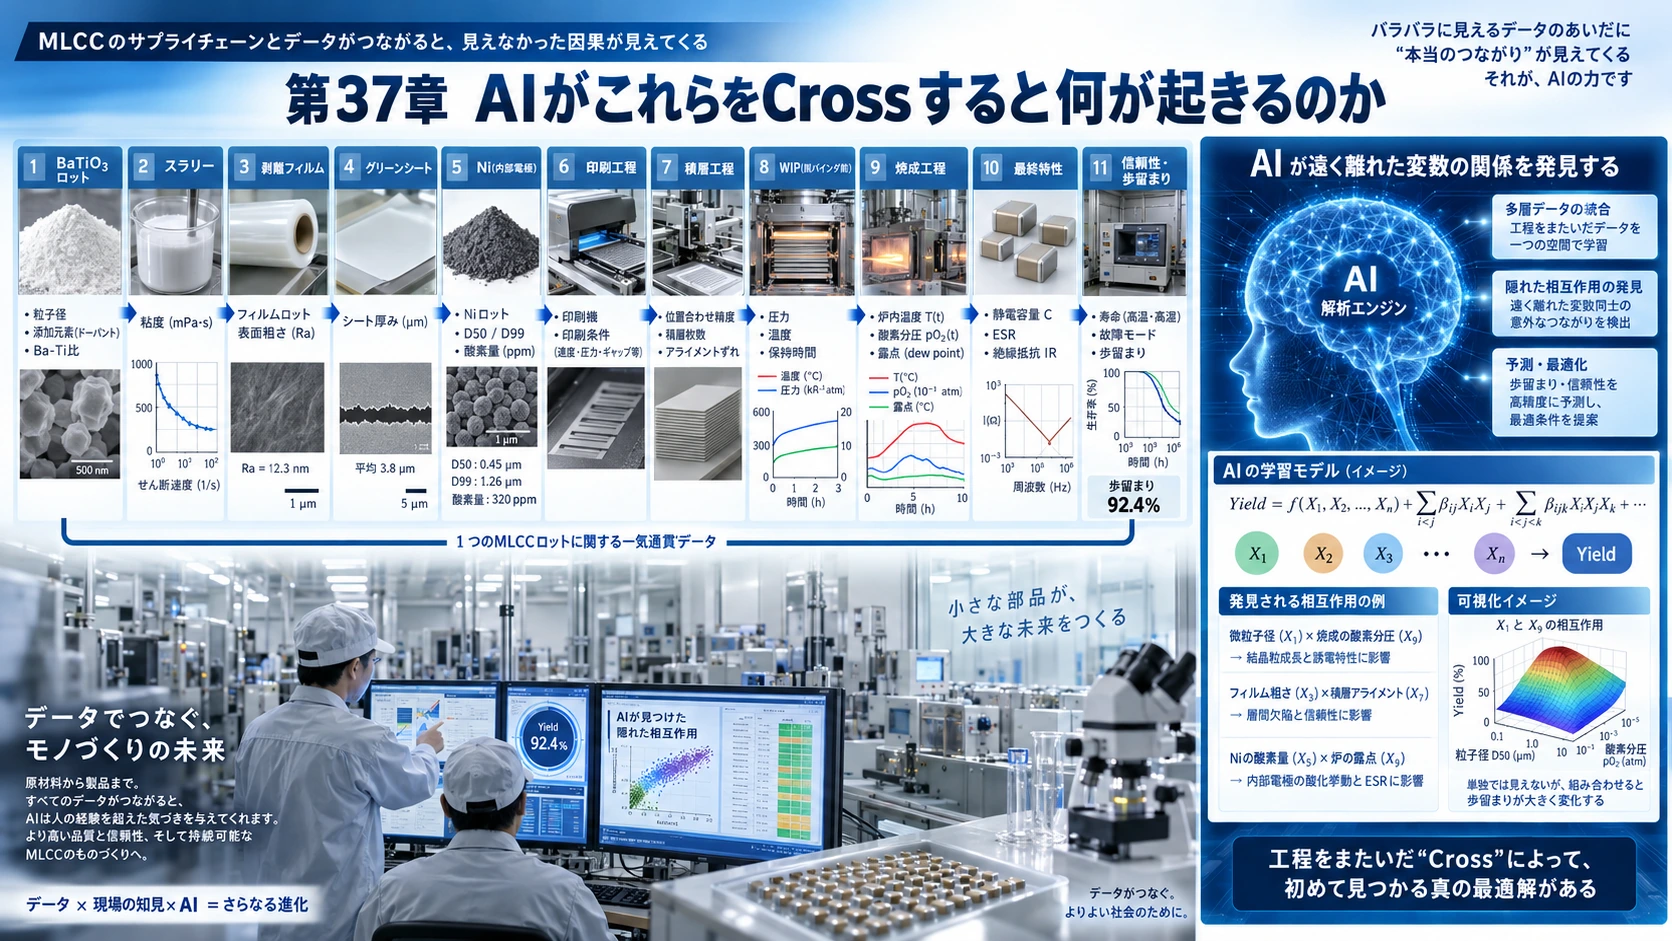
#37.AIがこれらをCrossすると何が起きるのか
#
ここからは分析になる。
#最も価値のあるAI data setは、例えば一つのlotについて、
#BaTiO3 Lot
↓
Particle Size / Dopant / Ba-Ti ratio
↓
Slurry viscosity
↓
Release Film Lot / Roughness
↓
Green Sheet thickness
↓
Ni Lot / D50 / D99 / Oxygen
↓
Printing machine / conditions
↓
Stacking alignment
↓
WIP pressure / temperature
↓
Furnace T(t) / pO2(t) / dew point
↓
Final C / ESR / IR
↓
Lifetime
↓
Yieldまで一本につながったdataである。
#このdatasetならAIは、
#だけでなく、
#のような工程間interactionまで探索できる。
#38.それによって「最高の材料」の定義が変わる
#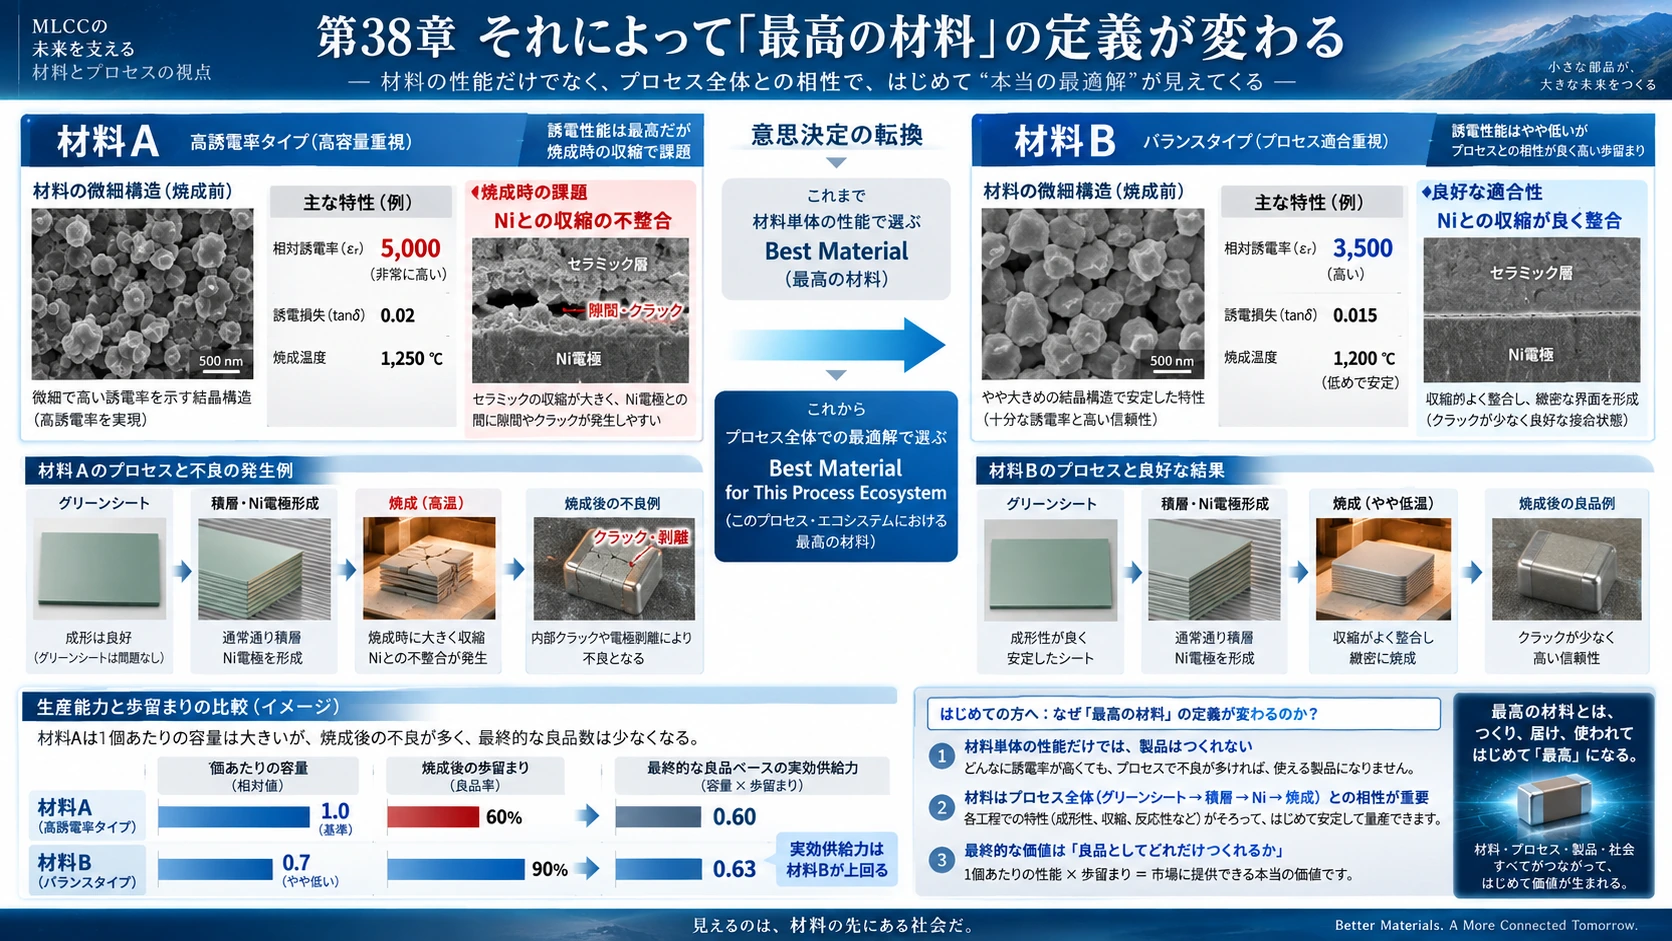
従来なら、
#一番誘電率が高いBaTiO₃
#が高性能だと思われる。
#しかしAIが全工程を見れば、
#Material A:
#誘電率は最高だがNiとの収縮相性が悪い
#Material B:
#誘電率は少し低いしかしGreen Sheet、Ni、焼成まで含めるとYieldが高い
#ということが分かる。
#すると価値基準は、
#から、
#へ変わる。
#39.材料は「Spec売り」から「Outcome売り」へ向かう可能性
#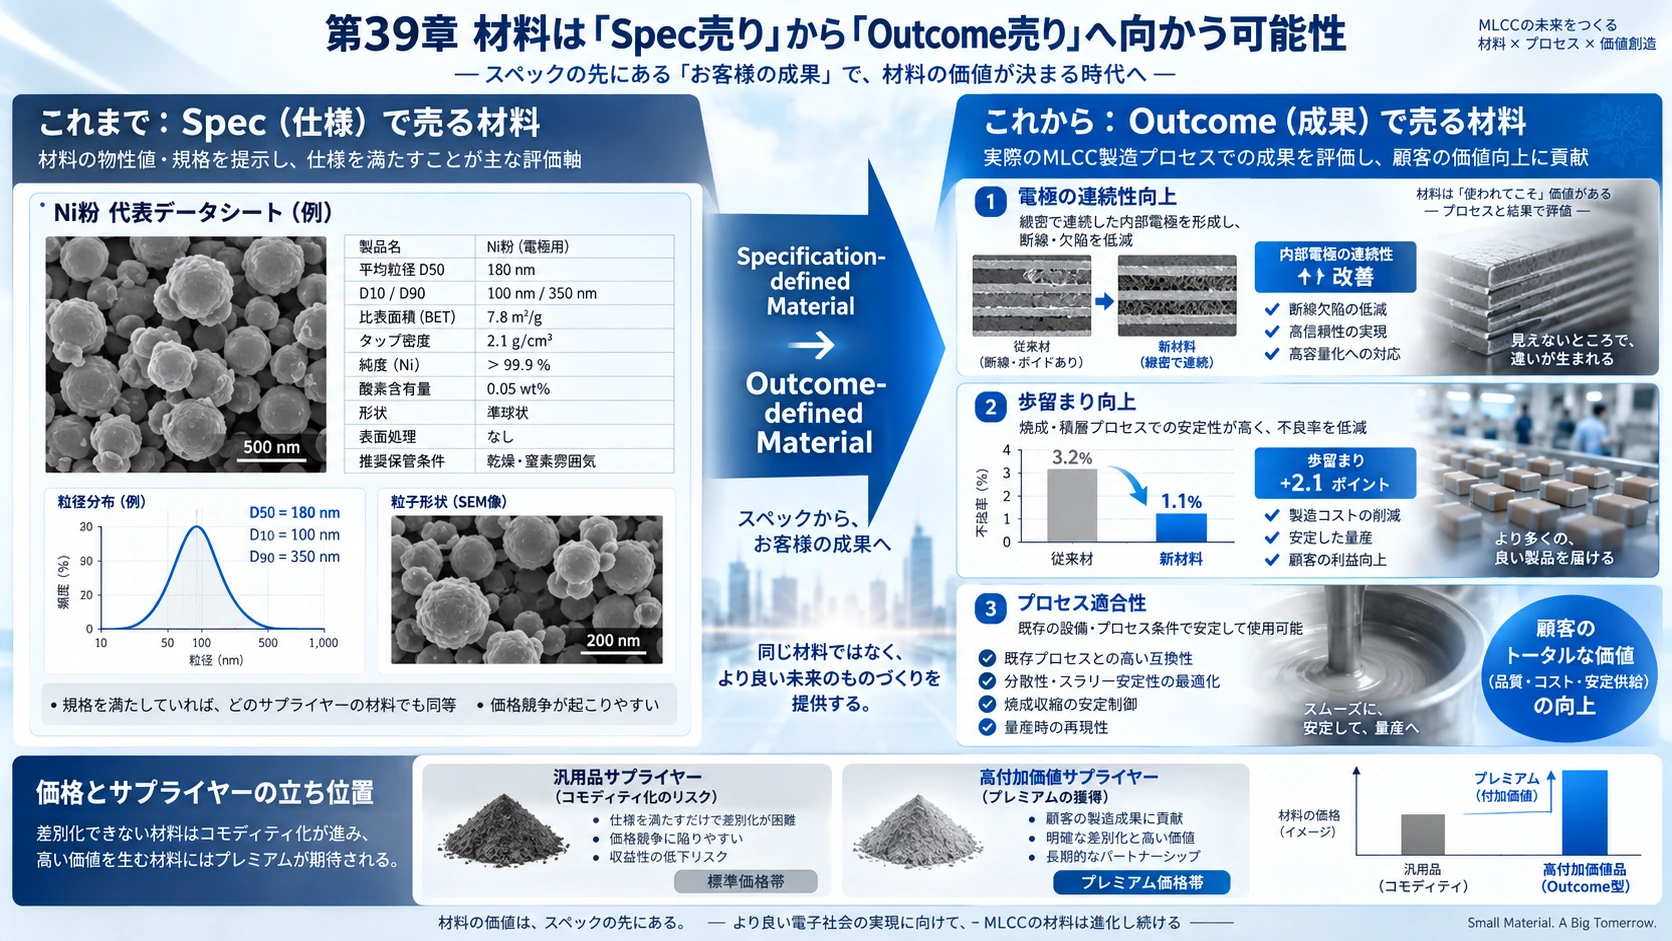
現在ならNi粉は、
#などで売られる。
#将来は、
#このMLCC processでは、このNiを使うとelectrode continuityがX%上がる
#という評価が可能になる。
#つまり、
#から、
#への移行である。
#High-end supplierはその分premiumを取りやすい。
#逆にAIで「実はsupplier間に差がなかった」と分かれば、commodity化が速まる。
#40.装置も「Hardware」ではなくData Generatorになる
#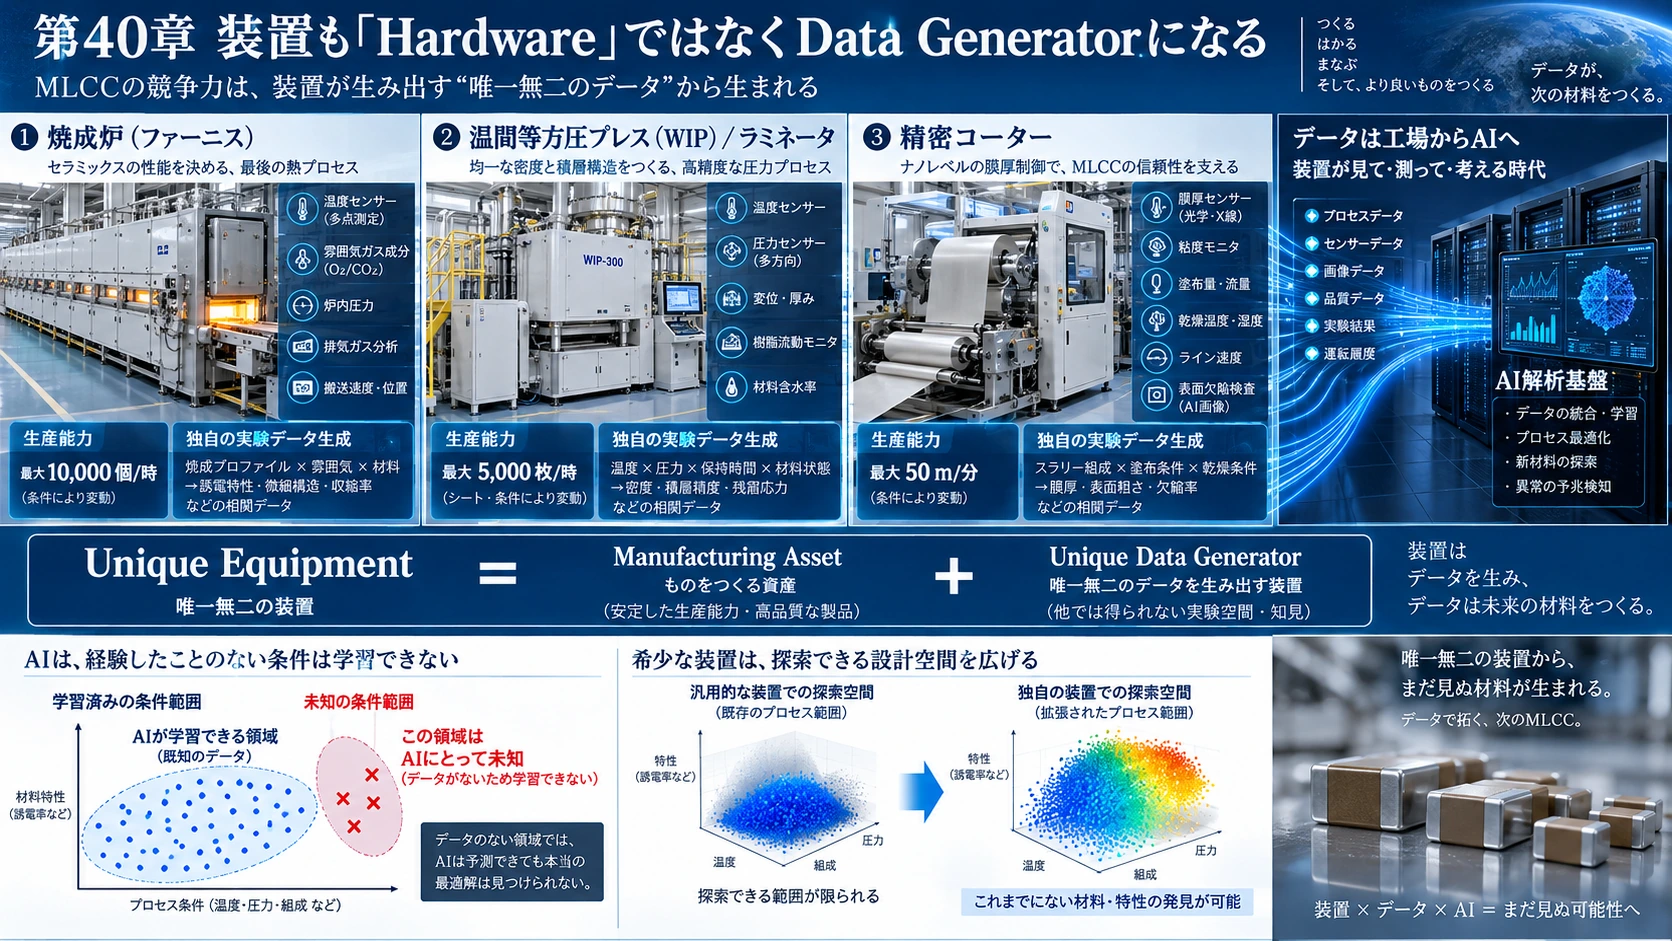
特殊な焼成炉、
#特殊なWIP、
#特殊なcoater、
#を持つことには二つの価値が生まれる。
#一つは生産能力。
#もう一つは、
#である。
#AIは存在しない条件を経験できない。
#したがって、
#になる。
#これは非常に重要な構造変化だと思う。
#41.Murataの垂直統合はAI時代にさらに意味を持つ
#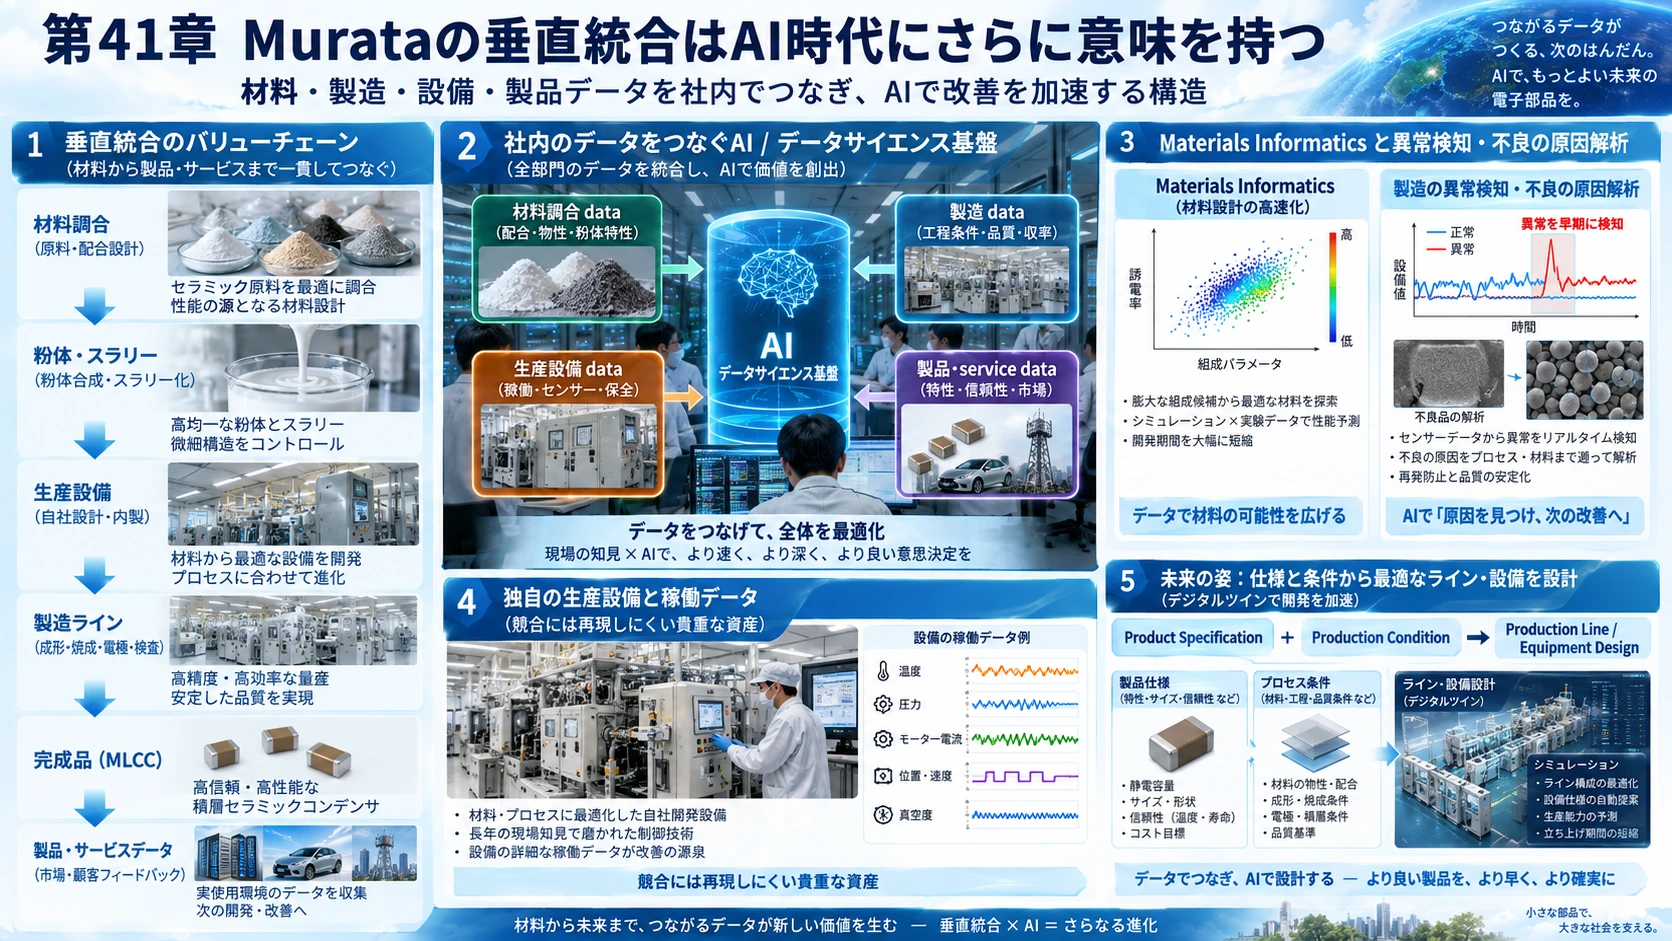
Murataは、自社MLCCが材料からfinished productまで垂直統合されているため、
#材料調合data、
#製造data、
#生産設備data、
#製品・service data、
#を独自技術と紐づけて社内で蓄積していると説明している。材料分野ではMaterials Informatics、製造では異常検知や不良原因分析にも使っている。(Murata Manufacturing Co., Ltd.)
#さらに重要工程の設備も自社開発し、その運転dataを「競合には再現できない貴重な資産」と位置付けている。
#Murataは将来的に、
#までsimulationとdataを融合させる構想を明示している。(Murata Manufacturing Co., Ltd.)
#これは今回の話にほぼそのまま重なる。
#42.AIは垂直統合企業だけを強くするとは限らない
#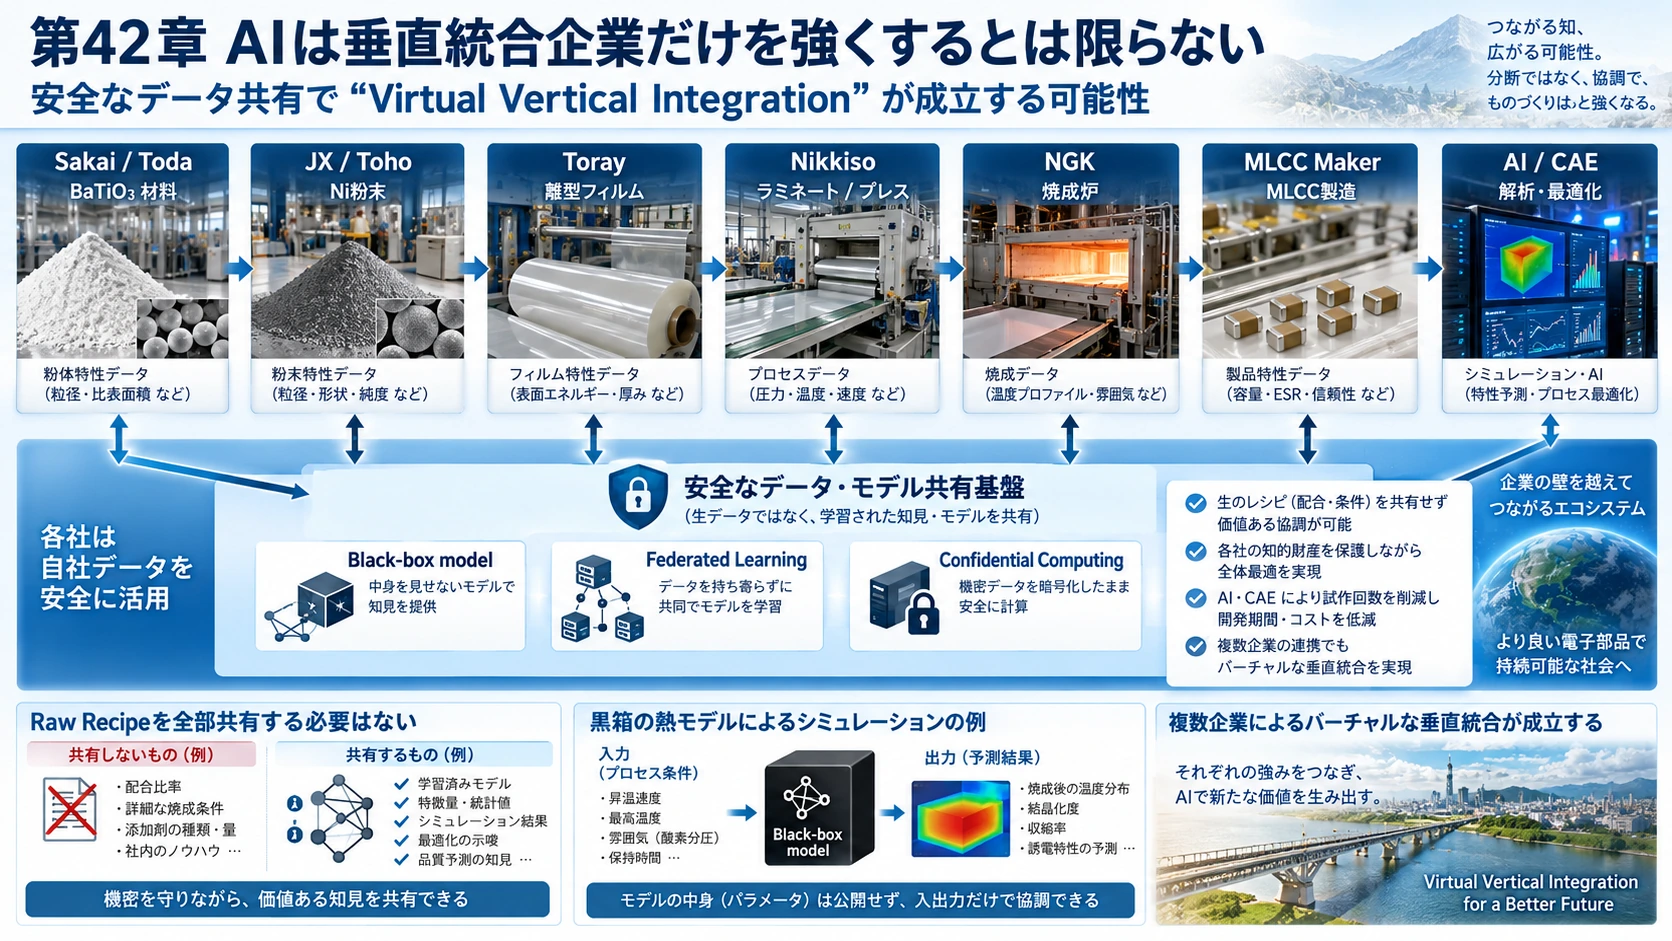
一方で、Supply Chain各社が安全にdata/modelを共有できれば、
#も可能になる。
#例えば、
#Sakai / Toda ↕ JX / Toho ↕ Toray ↕ Nikkiso ↕ NGK ↕ MLCC Maker ↕ AI/CAE
#というecosystemである。
#Raw Recipeを全部共有する必要はない。
#Black-box model、
#Federated Learning、
#Confidential Computing、
#などを使えば、自社秘密を維持しながら学習結果だけをCrossする余地がある。
#TDKのFlotherm modelのように、内部構造をBlack Box化したまま外部CAEで使わせる仕組みは、その原型と見ることもできる。(TDK)
#43.するとMoatは「企業単体」から「関係」に移る
#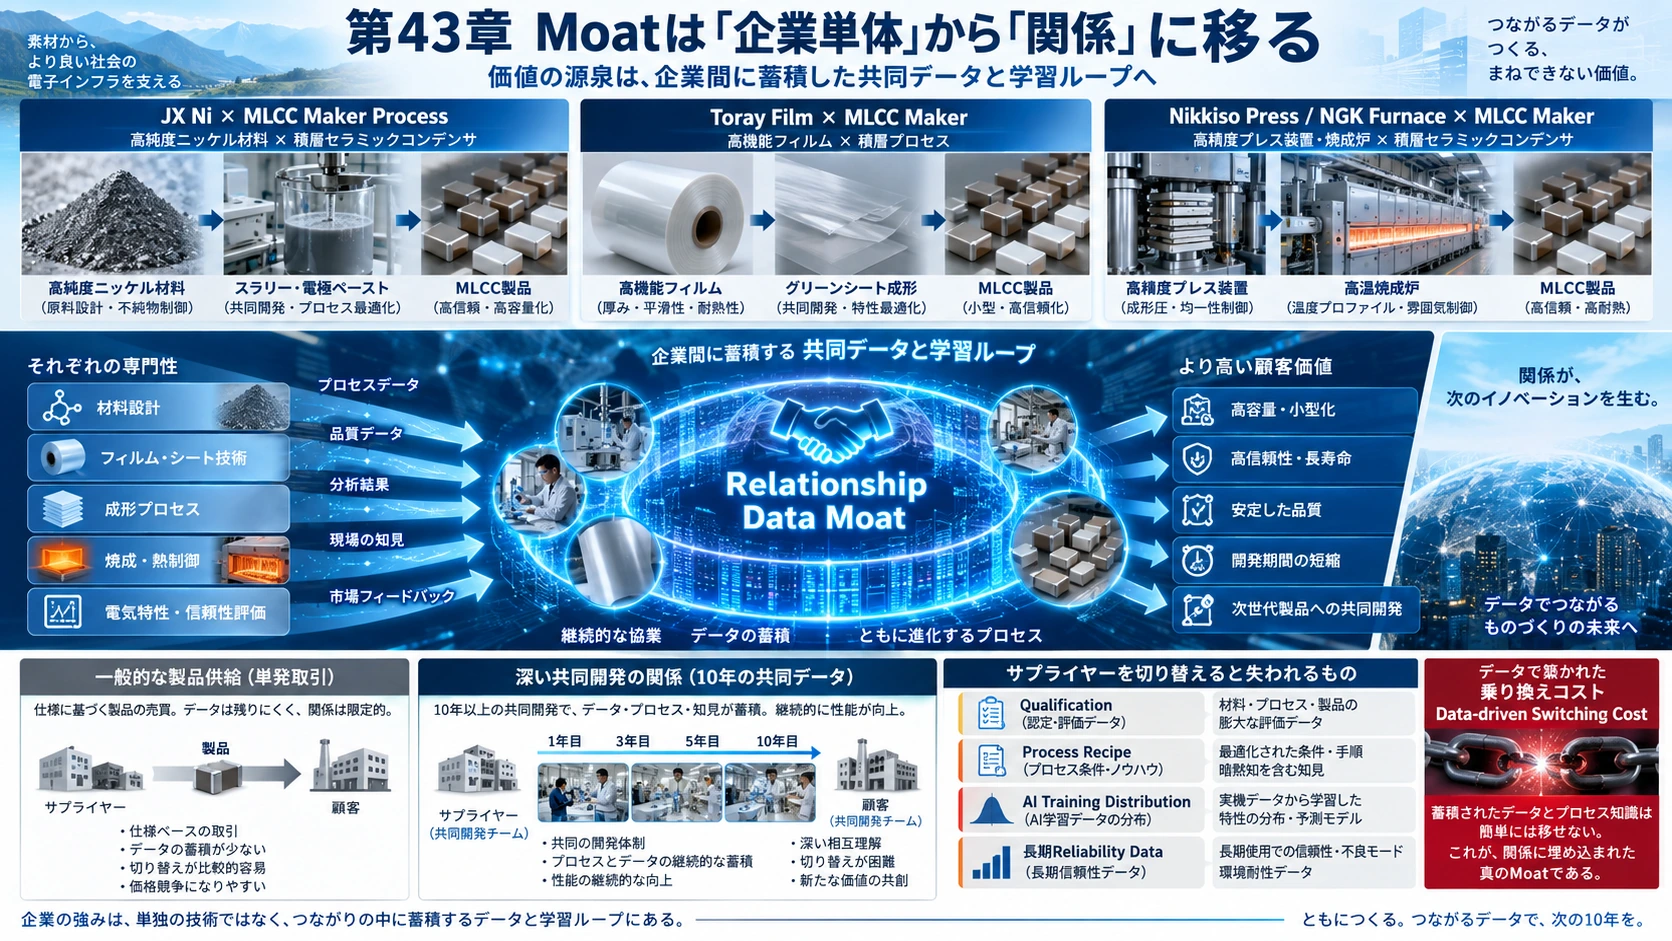
ここが最も重要だと思う。
#例えばJX側が「世界一良いNi粉」を持っていること以上に、
#に10年間の共同dataがあることの方が価値を持つ可能性がある。
#同じことはToray Film、Nikkiso Press、NGK Furnaceにも言える。
#つまり企業間に、
#が形成される。
#Supplierを替えると材料だけでなく、
#Qualification
#Process Recipe
#AI Training Distribution
#長期Reliability Data
#まで失う。
#そこでData-driven Switching Costが発生する。
#44.最終的には「現在の技術力」よりLearning Rateが重要になる
#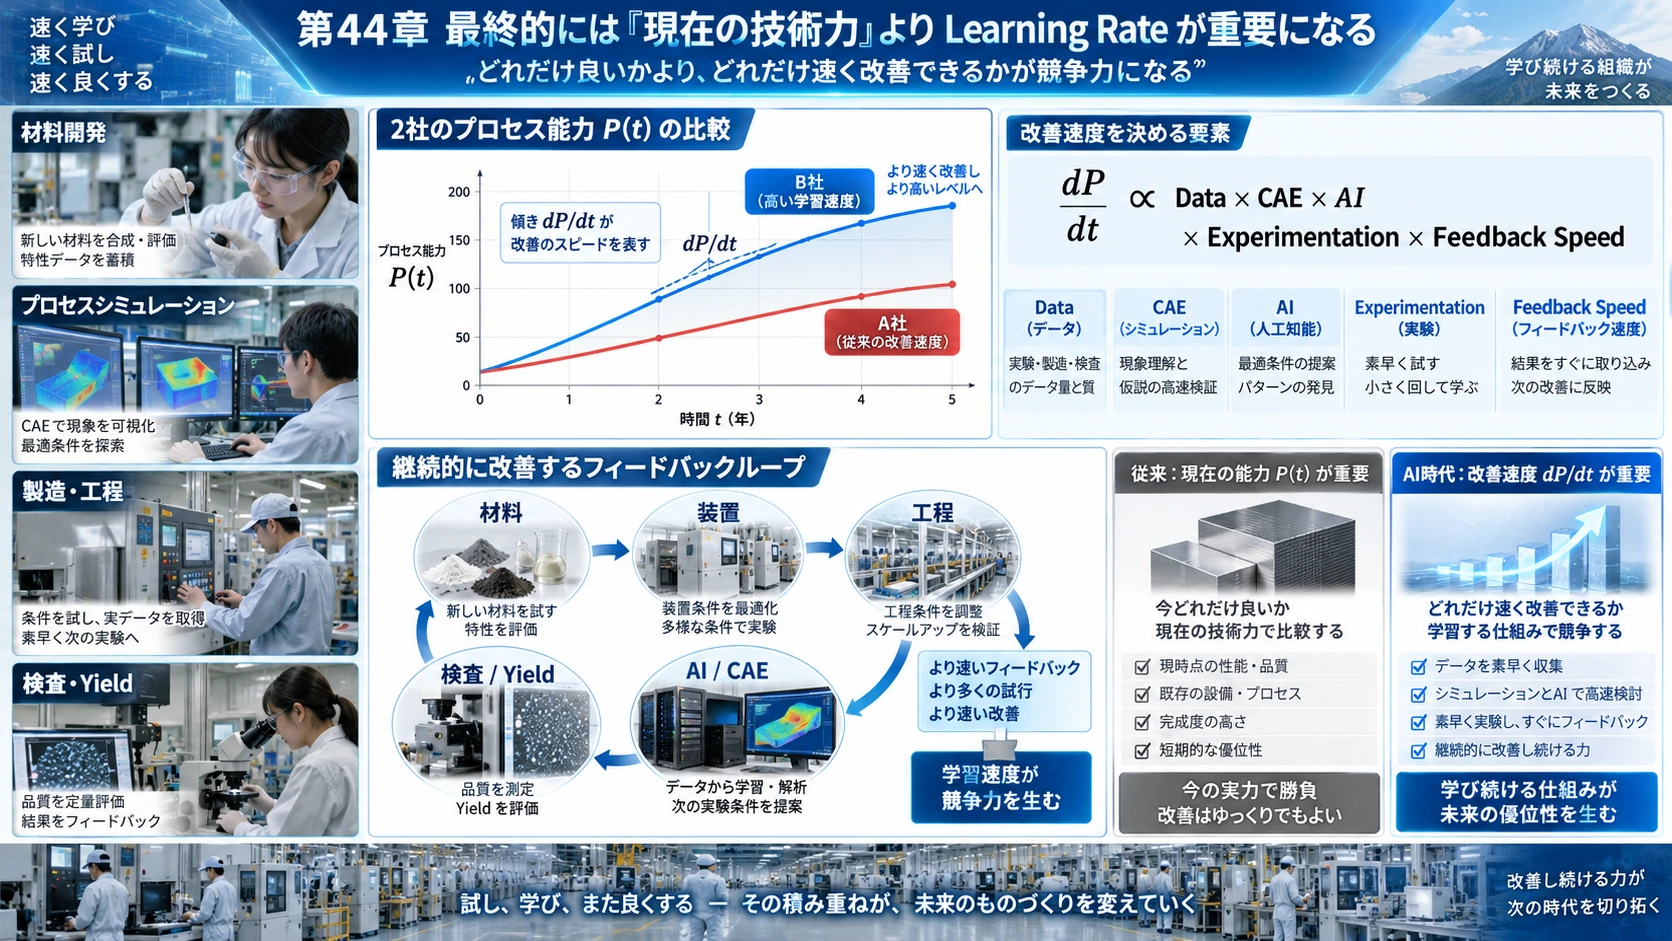
企業のProcess Capabilityを、
#とする。
#これまでは、
#つまり「今どれだけ良いMLCCを作れるか」が重要だった。
#AI時代には、
#つまり、
#どれだけ速く材料・装置・工程を改善できるか
#がさらに重要になる。
#そして、
#という構造になる可能性がある。
#45.MLCC Supply Chainの見方は変わる
#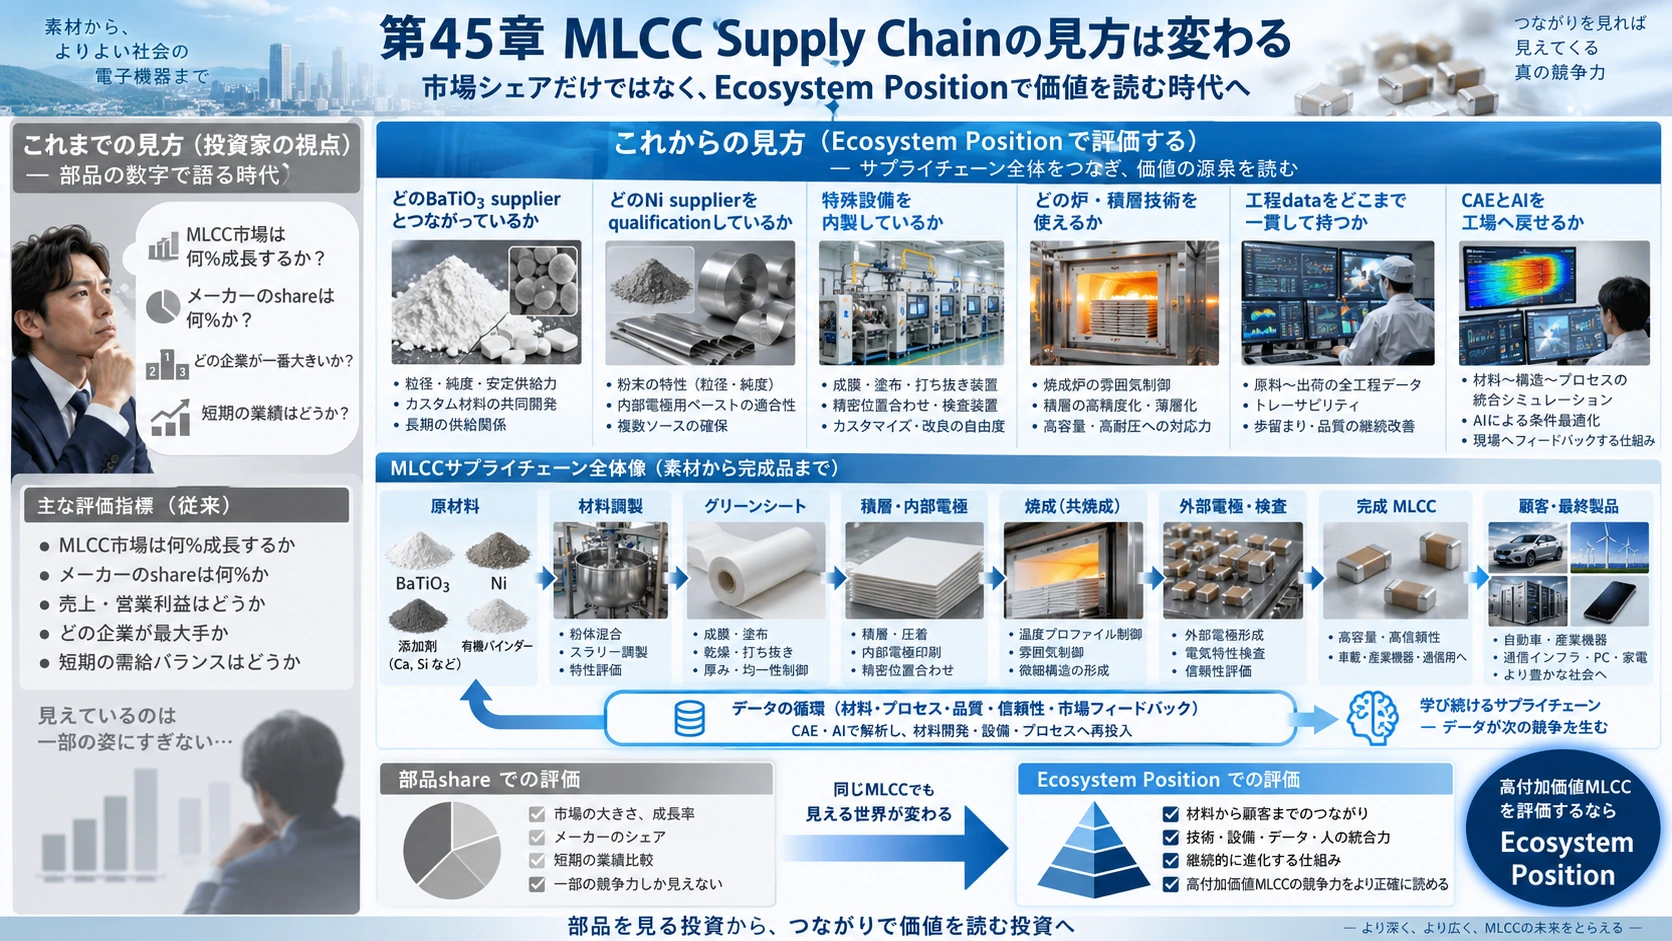
これまで投資家は、
#MLCC市場は何%成長するか
#Murataのshareは何%か
#を見てきた。
#これからHigh-end品を見るなら、
#どのBaTiO₃ supplierとつながっているか
#どのNi supplierをqualificationしているか
#特殊設備を内製しているか
#どの炉・積層技術を使えるか
#工程dataをどこまで一貫して持つか
#CAEとAIを工場へ戻せるか
#まで見る必要が出てくる。
#Supply Chainの価値は、
#だけでなく、
#で決まるようになる。
#終わりに――MLCCは「材料産業」から「Learning System」へ
#MLCCはBaTiO₃とNiを積み重ねただけの小さな部品に見える。
#しかし実際には、
#という巨大なCross-layer Manufacturing Systemである。
#High-end化するほど一つの工程を改善するだけでは足りなくなり、材料と設備、設備と焼成、焼成と最終電気特性を同時に最適化する必要がある。
#そして現在、すでに、
#MurataのFemtet / SimSurfing
#TDKのAim / Meister / TVCL
#JX金属のUX-DEM / Materials Informatics
#太陽誘電のTY-PDN / TY-COMPAS
#Samsung Electro-MechanicsのEDA Component Library
#NGKの焼成simulation
#など、各工程の「Software Island」はかなり揃ってきている。(Murata Manufacturing Co., Ltd.)
#次の段階は、
#だろう。
#AIがBaTiO₃のlotから最終MLCCのYield、さらに顧客のPDNでの実使用性能までを学習できるようになれば、競争力の源泉は固定的なrecipeから、
#へ移る。
#その世界では、最も価値の高い企業は必ずしも「一番大きい材料会社」や「一番多く装置を売る会社」ではない。
#を最も強いFeedback Loopへ組み込める企業とecosystemが、High-end MLCCの次のMoatを作ることになる。
#そしてこの観点では、垂直統合によってMaterial・Equipment・Final Yieldを一社内でつなげられるMurataと、材料AIを含む広いtechnology stackを持つTDK、上流のUnique Data Generatorになり得るJX金属・Toray・Nikkiso・NGKの関係性が、2030年へ向けて特に重要な観察対象になってくる。
#中国MLCC Supply Chain 2026–2030
#BaTiO₃、超微粉Ni、Release Film、製造装置、歩留まり、CAE・AI――「国産化」の先で始まるLearning Loop競争
#中国のMLCC産業を見るうえで、2026年はかなり重要な転換点にあります。
#数年前までなら、中国勢は消費電子向けMLCCでは巨大な数量を生産できても、車載、高容量、AIサーバーといった高付加価値領域では日本・韓国メーカーへの依存が大きい、と整理できました。
#しかし現在は状況が変わり始めています。
#というSupply Chainのかなり広い範囲に中国企業が存在し、しかも2026~2028年にかけて同時並行で設備投資が進んでいます。
#さらに重要なのは、その上にMES、Digital Twin、Machine Vision、逐層AI検査、Materials InformaticsといったSoftware Layerが乗り始めていることです。添付資料で整理したように、中国MLCCの変化は単なる「材料の国産化」ではなく、材料国産化→装置国産化→量産データ増加→歩留まり改善→高付加価値化という学習曲線として捉えた方が本質に近いでしょう。
#本稿では、中国MLCC Supply Chainを材料から完成品まで分解し、数量、ASP、設備、技術成熟度、歩留まり、日韓との差、Software・AI ecosystemまで一つにつなげ、2030年にどのような産業構造になり得るのかを考えます。
#なお、High-end MLCCの実際の製造歩留まりは各社の最重要機密であり、公開されていません。以下の歩留まりや2030年shareについては、公開事実とは区別して分析モデルとして示します。
#1.まずMLCCは何を競争しているのか
#MLCC、Multilayer Ceramic Capacitorは、日本語では積層セラミックコンデンサです。
#基本となるコンデンサの容量は、
#で決まります。
#(A):向かい合う電極面積
#(d):誘電体の厚さ
#(\varepsilon):誘電率
#MLCCではこれを何百~1000層以上積み重ねるため、
#と考えることができます。
#したがって小型・大容量化するには、
#誘電体を薄くし、
#層数を増やし、
#限られたチップ面積をできるだけ有効に使う必要があります。
#ところが誘電体を薄くするほど、BaTiO₃粒子、Ni粒子、Release Filmの凹凸、印刷欠陥、積層ずれ、焼成条件のすべてに要求される精度が上がります。
#したがってHigh-end MLCCは、
#だけではなく、
#です。
#2.中国は世界最大級のMLCC需要地だが、価値はまだ日韓が多く取っている
#微容科技のIPO資料に引用されたFrost & Sullivan推計では、世界MLCC市場は2024年の1,093億元から2029年に1,542.2億元、中国市場は559.1億元から823.6億元へ成長します。つまり2024年時点で、中国だけで世界市場金額の約51%を占めます。(ReportDocs)
#添付資料で整理した同推計では、中国市場の国産化率は2024年16%から2029年24%へ上昇する想定です。
#2024~2029年のCAGRを単純に1年延長すると、
#となります。
#つまり2030年でも、
#という構造は十分考えられます。
#一方で価値捕捉はまだ日韓優位です。
#TrendForceの4Q25出荷数量shareでは、日本メーカー全体46.3%、韓国メーカー18.9%。中国大陸勢ではViiyongが8.5%、Fenghuaが4.1%でした。これは数量shareであり、高ASP品を多く持つMurataやSEMCOは金額shareではさらに強くなります。(TrendForce)
#したがって現在の構造は、
#でありながら、
#です。
#2026~2030年の核心は、この差がどれだけ縮むかです。
#3.2026年の中国MLCC Supply Chain成熟度
#5を世界frontier級とした分析モデルで整理すると、現在はかなり歪な形になっています。
#この「材料や装置そのものより、最終歩留まり・長期信頼性・工程横断データが不足している」という構図は、これまでの調査結果とも整合します。
#4.BaTiO₃――中国Supply Chainで最も完成度が高い上流の一つ
#中心となるのが国瓷材料、Sinoceraです。
#2025年の電子材料部門は、
#売上:約6.93億元
#販売量:9,921t
#粗利率:34.49%
#でした。AIサーバー・車載向けMLCC介質粉体についても開発・増産を進めています。(新浪财经)
#単純に、
#とすると、
#約69.9RMB/kgです。
#ただしこれは電子材料部門全体のblended ASPで、High-end BaTiO₃単品価格ではありません。
#重要なのは価格より技術構造です。
#SinoceraはBaTiO₃ powderを売るだけでなく、
#Slurry配合
#分散評価
#1~300µmのGreen Sheet形成
#2µm・300層模擬MLCC
#Capacitance
#Insulation Resistance
#TCC
#TCIR
#HALT寿命試験
#まで社内で行えます。(Sinocera)
#つまり、
#というfeedback loopを持っています。
#これは「粉体会社」から「MLCC Material Engineering Company」への変化です。
#最上流――Ba・Ti原料
#BaTiO₃は、
#BaTiO3
#なので、その前にはBa系原料とTi系原料があります。
#中国には巨大な基礎化学・鉱物資源chainがあり、例えば紅星発展は、
#低鉄BaCO₃
#高活性BaCO₃
#電子級BaCO₃
#高純度BaCO₃
#で競争力があると2025年年報で説明しています。
#ここはHigh-end MLCCの直接的な最大Moatというより、高純度Ba原料を国内調達できる土台です。
#中国の強みは、こうした化学原料から最終電子材料まで国内にかなり大きな産業基盤を持つことです。
#5.BaTiO₃で今後差が付くのは粒径だけではない
#High-end化では単に、
#すればよいわけではありません。
#必要なのは、
#粒径分布
#高結晶性
#Ba/Ti比
#impurity control
#Core-Shell形成
#Dopant分布
#還元耐性
#焼結開始温度
#Niとの収縮match
#です。
#Sinoceraは150nm級までのBaTiO₃ familyを公開しており、Ba/Ti比や結晶格子比まで管理しています。(Sinocera)
#しかし最終frontierでは、
#より、
#の方が重要になります。
#6.Ultra-fine Ni――博遷新材では既にMix Upが利益を押し上げている
#内部電極側では博遷新材、Boqianが重要です。
#2025年のNi基製品は、
#売上:8.617億元
#販売量:約1,448t
#毛利率:37.54%
#でした。(上海证券交易所)
#したがって単純ASPは、
#つまり、
#です。
#さらに2025年は販売量が前年比約1.9%増にとどまったのに、Ni売上は25.9%増加しました。
#これは、
#ためです。(Sina Finance)
#High-end MLCC Supply Chainの経済性を非常によく表す事例です。
#7.博遷新材のもう一つの価値は設備を自社で作れること
#BoqianはPVD、Physical Vapor Depositionを利用して金属を蒸発・再凝縮し、微細なNi powderを作ります。
#しかもcore equipmentを自社設計しています。(Cninfo)
#これによって、
#↓
#↓
#↓
#↓
#という独自data loopを作れます。
#High-endになるほどNiは「200nm品を売る」のではなく、
#へ向かいます。
#材料メーカーがCustom Silicon企業のような位置へ近づいていくわけです。
#Ultra-fine Ni――ここも「中国にはない」は既に古い
#以前はMLCC用超微粉Niを日本依存の代表例として語りやすかったのですが、2026年現在は修正した方がよいです。
#中国には、
#博遷新材 / Boqian Advanced Materials(605376.SH)
#があります。
#Boqianは、
#物理気相法を使って超微粉metal powderを作ります。
#同社は常圧下で金属を蒸発させ、その蒸気を冷却・凝縮させてnano particleを作る技術を産業化し、中国初のcapacitor electrode Ni powder industry standardも主導したと説明しています。
#東邦チタニウムとは少し違う製造route
#東邦チタニウムはNiCl₂などを水素還元する気相還元。
#Boqianは、
#というPVD系です。
#大きな利点は、
#高球形度
#高結晶性
#狭いparticle distribution
#小粒径化
#です。
#Boqianは2026年に、core equipmentも完全に自社設計していると説明しています。
#つまりここでも、
#を内部loop化しています。
#8.Release Film――中国が最も速くGlobal Qualityへ近づいたnode
#Release Filmでは潔美科技、Jiemeiの進展がかなり大きい。
#2025年は電子級filmで、
#売上:約2.60億元
#販売量:約2.34億m²
#でした。(東方財智)
#単純ASPは、
#程度。
#これも電子級film全体のblended ASPであり、High-end MLCC Release Film単品価格ではありません。
#さらに重要なのはcustomer qualificationです。
#同社はYageo、Walsin、Fenghua、CCTC、Viiyongなどに加えて、SamsungとMurataでも認証を終え、量産供給へ入ったと説明しています。(IRX Interaction Easy)
#これはかなり強い外部validationです。
#中国Release Filmはもはや「国内低end向け」という段階ではありません。
#9.なぜRelease Filmは意外に重要なのか
#Release Filmは完成MLCCには残りません。
#BaTiO₃ slurryをGreen Sheetにするための一時的なcarrierです。
#しかし誘電体が例えば500nmなら、Film上の100nmの凹凸は膜厚の20%です。
#したがって、
#がそのままGreen Sheet品質へ転写されます。
#High-endではPET樹脂そのものではなく、
#に価値があります。
#Jiemeiが日韓顧客の薄層・高容量processへ入り始めたことは、中国材料企業が日本・韓国のLearning Loopにも入り込み始めたという意味でも重要です。
#なぜここは中国が強くなりやすかったのか
#Jiemeiは、BOPET base film→Release coatingを垂直統合しています。
#したがって、
#を一社で回せる。
#しかも同じcustomerにcarrier tapeなども売ってきたので、MLCCメーカーとの既存relationshipがあります。
#この点も非常に強い。
#斯迪克も次のchallenger
#斯迪克 / Sidike(300806.SZ)
#もMLCC release filmへ進んでいます。
#同社はBOPET基材からadhesive、Release Filmまで上流統合を進めており、2025年年報ではHigh-end MLCC Release Filmを重要成長分野として位置付けています。
#したがって中国ではRelease Filmが、Toray圧倒的支配から
#Toray + Chinese challengers
#という構造へ移りつつあります。
#このnodeは中国国産化がかなり成功している部類です。
#10.設備――中国の追い上げを最も速くする可能性がある分野
#中国で2026年に急速に変化しているのが、StackerとTesterです。
#博杰股份傘下の奥德維では、2026年上期のMLCC設備関連事業が拡大し、第5世代High-speed Testerは最大、
#に到達。
#220µF MLCCの4parameter測定や2,000V高圧testにも対応しています。(Cninfo)
#さらに第3世代Stackerには、
#が搭載されました。
#自社line-scan cameraで、積層中に各層の欠陥とposition accuracyを検査します。(Cninfo)
#11.Stackerは「積む機械」から「Yield-learning machine」へ
#例えば1200層なら、
#Layer 0001 → image / alignment / defect Layer 0002 → image / alignment / defect ... Layer 0637 → abnormal ... Layer 1200 → image / alignment / defect
#というdataを残すことができます。
#そして完成後、
#Final MLCC
↓
Capacitance
ESR
IR
Short / Passという結果と結び付ける。
#すると、
#を学習できます。
#これは非常に大きい変化です。
#従来の中国企業は、Murataが数十年間蓄積したTacit Knowledge、暗黙知を時間をかけて追う必要がありました。
#AI-native equipmentなら、その一部を最初からMachine-readable Dataとして蓄積できます。
#12.先導智能――Battery設備ecosystemからMLCCへ技術移植
#先導智能もTape Casting、Stacking、LaminationといったMLCC設備へ進出しています。
#同社の強みは、Battery manufacturingですでに、
#Digital Twin
#MES
#SCADA
#Machine Vision
#Virtual Commissioning
#Predictive Maintenance
#を大規模実装してきたことです。
#ただし重要な注意点として、Batteryで実現したDigital TwinやOEE改善効果が、そのままMLCCで実現済みという意味ではありません。
#ここは、
#です。
#中国が持つ巨大なBattery Equipment Industryが、MLCC equipment catch-upを速める可能性があります。
#13.それでも最大の設備gapは「共焼成」
#中国Supply Chainで最も注意したいのはここです。
#積層体は最終的にBaTiO₃とNiを一緒に焼きます。
#しかし、
#Niは酸化させたくない。
#したい。
#一方BaTiO₃は還元しすぎると酸素空孔が増え、
#します。
#さらに、
#に近づけなければcrack、delamination、Ni断線が起こる。
#したがって必要なのは、
#の同時最適化です。
#中国にも焼成設備企業は存在しますが、2026年時点の公開情報では、日本NGKのようにHigh-end BME-MLCCで多数の量産実績や高度な雰囲気制御を具体的に示す中国企業はまだ目立ちません。
#ここは中国MLCC Supply Chainの中でも、最後まで残りやすいbottleneckです。
#14.完成MLCC――ViiyongはHigh-endへ入ったがfrontierではない
#微容科技、Viiyongは中国勢の進歩を測る重要なbenchmarkです。
#同社が2026年に公開しているAI向け代表specには、
#などがあります。(Viiyong)
#同社は電極層を1µm級、積層数を1000層超まで進めていると説明しています。(Viiyong)
#これはHigh-end MLCCとしてかなり重要な水準です。
#しかしfrontierとの差は残っています。
#Murataは2025年に世界初として、
#の量産を開始しました。(Murata Manufacturing Co., Ltd.)
#Samsung Electro-Mechanicsも、
#と、
#を展開しています。(Samsung Electro-Mechanics)
#したがって2026年の位置関係は、
#だが、
#です。
#15.High-endではASP構造も全く違う
#微容科技のIPO資料を見ると、この違いが非常に明確です。
#2025年の平均販売単価は、
#でした。(ReportDocs)
#つまりIndustrialはConsumerの約4.2倍。
#Automotiveは約5.6倍です。
#さらに粗利率も、
#Consumer:25.78%
#Industrial:28.5%
#Automotive:36.04%
#と、高信頼領域ほど高くなっています。(Jiemian)
#したがって中国MLCC企業の重要指標は、
#ではありません。
#です。
#16.中国の追い上げで最も誤解されやすいのが「歩留まり」
#High-end MLCCで、
#47µFを作れた
#と、
#47µFを利益が出る歩留まりで年間数十億個作れる
#は全く違います。
#実際の各社yieldは公開されていません。
#そこで多層化の難しさを見るためだけに、簡易モデルを使います。
#1200層の一層相当成功率を (q) として、
#とします。
#もちろん実際の欠陥は独立ではないので、これは実工場歩留まりの推定値ではありません。
#重要なのは、
#へ改善するだけでも、概念的には一層相当のerrorを半分近くまで下げる必要がある、という点です。
#High-end MLCCのMoatは、
#ではなく、
#です。
#17.設備能力と「実効capacity」は違う
#High-end品の実際の供給能力は、
#です。
#例えば名目capacityを100とします。
#稼働率95%、規格pass90%、customer qualification80%として、
#になります。
#つまり、
#「工場能力が100増えた」
#からといって、
#「AI GPU用High-end MLCC供給が100増える」
#わけではない。
#ここが中国の大型設備投資を分析するとき非常に重要です。
#TrendForceも2026年9月時点で、中国勢がGlobal OEM validationへ入り始める一方、High-end server MLCCでは依然として歩留まりが課題だとしています。(TrendForce)
#18.中国側のSoftware ecosystem――強いのは工場側
#中国にはMurataのFemtet+SimSurfingのような、材料・製造Physicsから顧客回路までを一企業内で長期間つないだ公開software stackはまだ見えていません。
#一方、
#という構成要素はかなり揃っています。添付調査でも、「一つの巨大software stackではなく、複数企業にSoftware/Data Islandが散在する状態」と整理しています。
#現在の中国は、
#日韓型
#より、
#中国型
#から先に進んでいるのが特徴です。
#19.Sinocera――Materials Data Node
#Sinoceraは先述した模擬MLCC lineだけでなくLIMS、Laboratory Information Management Systemを導入し、検査dataを全工程追跡できるようにしています。(Sinocera)
#つまり、
#BaTiO3 Lot
↓
Slurry Recipe
↓
Green Sheet
↓
Simulated MLCC
↓
HALT / IR / TCCをDigital Recordとして蓄積できる。
#AI Materials Informaticsへ進むための非常に良いdata structureです。
#20.Viiyong――Finished MLCC側のBorn-Digital Factory
#微容科技のHigh-end MLCC工場は2026年に広東省Advanced-level Smart Factoryに選定されています。
#工場は、
#という5層architectureを構築。
#SAP S/4 HANAとMESを中心に、
#材料
#生産計画
#現場実行
#倉庫
#財務
#工程parameter
#Equipment Monitoring
#をつなげ、Digital Simulationやequipment lifecycle predictionまで行っています。(Viiyong)
#2026年下期には二期工場の月産capacityが約800億個に達すると会社は説明しています。(Viiyong)
#これは中国の大きな武器です。
#古い工場へ後付けでdigitalizationするのではなく、
#を作れます。
#21.風華高科――Vertical Integration+Factory Digitalization
#風華高科はMLCC完成品だけでなく、電子材料も持つ企業です。
#2026年には高端電子材料smart factoryがAdvanced-level Smart Factoryに認定され、PLM、ERP、APS、MES、WMSなどを統合して全工程data接続を進めています。(FHComp)
#ここは中国企業の中では、
#を一社内でつなぎやすい。
#つまりMurata型のVertical Integrationへ近づきやすい構造です。
#22.三環集団――AIを材料研究へ直接入れ始める
#三環集団は2026年度計画で、
#AI大型model technologyを利用して材料技術をさらに進歩させる
#ことを明示しています。
#同時にMLCCについて、
#材料
#Process
#Quality
#Yield
#Accuracy
#Automation
#を改善するとしています。(Cninfo)
#まだTDKのAimのように、
#「この材料探索をAIで○倍高速化した」
#という公開定量成果までは見えません。
#ただし方向は明確です。
#23.Networked Vertical Integrationという中国独自の可能性
#Murataなら、
#Murata
├ Materials
├ Equipment
├ CAE
├ Production
├ Inspection
├ MLCC
└ Customer Dataを一社内に置けます。
#中国では、
#Sinocera
BaTiO3 / Slurry
↓
Boqian
Ultra-fine Ni
↓
Jiemei
Release Film
↓
Bojay / Lead
Equipment + AI
↓
Viiyong / Fenghua / CCTC
Finished MLCC
↓
Yield / Reliabilityという複数企業構造です。
#これをData / Modelでつなげれば、
#を作れます。
#これは中国がMurataをそのままコピーせずに対抗する方法です。
#24.ただし最大の障害はData Ownership
#技術的にはつなげられます。
#しかし、
#SinoceraはBaTiO₃ recipeを見せたくない。
#BoqianはNi製造parameterを出したくない。
#Viiyongは自社yieldを材料メーカーへ全部見せたくない。
#JiemeiはMurataやSamsungの工程dataを他のcustomerへ利用できない。
#したがって、
#と、
#は違います。
#このため2030年までにまず進むのは、全中国共通AIではなく、
#Sinocera内部loop
#Viiyong内部loop
#Fenghua内部loop
#CCTC内部loop
#Bojay equipment loop
#といった企業内Cross-layer AIでしょう。
#25.AIが中国の追い上げを速める理由
#中国にはlatecomer advantageもあります。
#2026~2030年に新設される設備なら、最初から、
#Material lot ID
#Film lot ID
#Ni lot ID
#Machine ID
#Image
#Alignment
#Pressure
#Temperature
#Furnace profile
#Electrical test
#を記録できます。
#つまり、
#です。
#毎月数百億個を生産する工場なら、製造を続けるほどdataが増えます。
#そして、
#という自己強化loopを作れます。
#26.しかしAIは日韓のMoatも強化する
#AIは中国だけの武器ではありません。
#MurataにはFemtet、SimSurfing、材料から装置までの長期量産dataがあります。
#SEMCOにはAI server MLCCで40%以上という会社公表shareと、大規模顧客との長期供給関係があります。AI server MLCC市場について同社は、Goldman Sachs推計として2025年14億ドルから2030年58億ドルへの成長を示しています。(Samsung SEM)
#AIにとって重要なのはalgorithmそのものより、
#です。
#MurataやSEMCOには、
#何十年ものmaterial lot
#高温寿命
#rare failure
#Customer Return
#Field Reliability
#があります。
#中国企業が2026年から大量dataを取ったとしても、
#を2028年に持つことはできません。
#したがってAIによって、
#する一方、
#する可能性があります。
#27.2026~2030年ロードマップ
#2026――Infrastructure
#現在は材料、Film、Stacker、Tester、Smart Factoryへの投資が集中する段階です。
#日韓メーカーがAI向けHigh-end品へcapacityを振り向けた結果、中国企業にはConsumer、Notebook、mid/high-cap領域からorder spilloverが起きています。TrendForceはHP、ASUS、Acer、Quanta、PegatronなどがChinese supplier validationを進めていると報告しています。(TrendForce)
#重要なのは、これは単なる受注増ではなく、
#だということです。
#2027――Data Generation
#2026年のCapExが実生産へ入ります。
#へ変わる年です。
#中国製BaTiO₃、中国製Ni、Jiemei Film、中国製Stackerが同一line上で組み合わされ、材料間のcompatibility dataが増えていきます。
#2028――Yield Learning
#量産開始から1~2年のdataが蓄積します。
#ここで、
#から、
#へ移れる企業と、移れない企業の差が見え始めるでしょう。
#中国勢は0402 22µF、0805/1206 High-capといった既存のHigh-end分野でかなり競争力を増す可能性があります。
#2029――Cross-layer Optimization
#材料lot、machine data、inspection、final yieldを企業内部でAIが横断する段階です。
#BaTiO₃だけを最適化するのではなく、
#を最終yieldに対して最適化します。
#この段階になるとSupply Chain各社の価値は「良い材料を売る会社」から、
#へ変わります。
#2030――Ecosystem Competition
#2030年には競争軸が、
#ではなく、
#になる可能性があります。
#Murata内部ecosystem。
#SEMCO+package+SiCap ecosystem。
#中国のSinocera―Boqian―Jiemei―Bojay―Viiyong/CCTC/Fenghua ecosystem。
#どこが最も速くfeedback loopを回せるか、という競争です。
#28.2030年、中国MLCC shareをモデル化する
#Frost & Sullivanの2029年中国国産化率予測は24%。
#そこから2030年をシナリオ化すると、
#中国国内での中国メーカー売上だけで計算。輸出を含まない。
#海外販売まで含めた中国大陸メーカーの世界value shareについて、私の分析モデルでは、
#程度が一つのレンジになります。
#これは市場調査会社の予測ではなく、設備投資・国内化率・export expansionを組み合わせた分析モデルです。
#29.AI Server High-endだけならshareはもっと低い
#世界MLCC全体と、
#は別市場として考える必要があります。
#2030年の中国勢AI-server High-end value shareをモデル化すると、
#程度を想定します。
#Base Caseでも、世界MLCC全体shareより低い。
#理由は、
#0402 47µF
#Low-ESL
#3-terminal
#Embedded
#Package-near
#Silicon capacitor
#長期Reliability
#が残るからです。
#Bull Caseには、中国勢による47µF/0402級の高歩留まり量産とmajor CSP qualificationまで必要です。
#30.中国側の進出は順番に起こる
#High-endへの移行は、
#General Consumer
↓
High-cap Consumer
↓
Industrial
↓
Automotive
↓
Server Peripheral
↓
AI Server General Board
↓
VRM Output
↓
GPU/XPU Core Rail
↓
Package-near
↓
Embedded / SiCapという順番になる可能性が高いでしょう。
#したがって、
#中国企業がAI server向けMLCCを供給した
#というニュースだけで、
#MurataのGPU直下MLCCが置き換わった
#とは判断できません。
#AI serverには非常に大量の一般grade MLCCも存在します。
#31.2030年でも日韓が残しやすい領域
#中国が追いつきにくいのは、容量そのものより、
#です。
#日韓側に残りやすいのは、
#0402 47µF以上の次世代High-cap
#Ultra-low ESL
#Reverse Geometry
#3-terminal
#Embedded MLCC
#Silicon capacitor
#Package integration
#です。
#ここでは、
#が必要になります。
#つまり中国の次のwallは、
#から、
#へ移ります。
#32.Supply Chainの利益poolも移動する
#2026~2030年は、利益が落ちる場所も変わるでしょう。
#最初は、
#装置を売る会社
#が恩恵を受ける。
#次は、
#装置を最もうまく使うMLCCメーカー
#が恩恵を受ける。
#さらにその次は、
#が強くなる。
#33.中国MLCC Supply Chain主要企業を一枚にすると
#ここで見るべきなのは単なる売上成長率ではありません。
#です。
#34.中国の強みと弱み
#中国側の強みは明確です。
#です。
#一方の弱点は、
#です。
#つまり中国が一番苦労するのは、
#「一個作る」
#ことではなく、
#「100億個作ってもほぼ同じ性能にする」
#ことです。
#35.最終的な競争軸はLearning Rate
#これまで企業のMLCC技術力を、
#とすると、
#「現在 (P) が高い企業」が強い世界でした。
#しかしAI、CAE、Digital Twin、Inline Inspectionが入ると、
#つまり技術能力を改善する速度が重要になります。
#私はこの改善速度を、
#と考えると、中国MLCCの構造がかなり理解しやすくなると思います。
#結論――2030年に中国は「MLCCを作れる国」から「MLCCを自己改善できるecosystem」へ移る可能性がある
#2026年現在、中国勢はまだMurataやSamsung Electro-Mechanicsの最前線へ全面的には到達していません。
#とくに、
#Low-ESL、
#Embedded、
#SiCap、
#Package-near、
#そして長期Reliabilityでは大きな差があります。
#一方、Supply Chainを細かく見ると、
#BaTiO₃にはSinocera
#NiにはBoqian
#Release FilmにはJiemei
#Stacker/TestにはBojay
#Smart FactoryにはViiyong
#Vertical IntegrationにはFenghua/CCTC
#というnodeがすでに形成されています。
#そこに、
#が乗り始めています。
#したがって2026~2030年の最大の変化は、
#ことそのものではありません。
#ことです。
#これが成立すると、中国MLCC Supply Chainは単なる「日本製品の代替supplier群」ではなくなります。
#最終的には、
#BaTiO3 Lot
↓
Ni Lot
↓
Release Film Lot
↓
Green Sheet / Printing
↓
Stacker Data
↓
Furnace Profile
↓
Final Yield
↓
Field Reliability
↓
AI / CAE
↓
次世代Material・Equipment・Recipe
└───────────────↺という再帰的なLearning Systemになります。
#そのため2030年へ向けて本当に観察すべきなのは、中国企業が「Murataと同じ型番を発表したか」だけではありません。
#共焼成の壁を越えたか。High-end歩留まりが上がったか。主要CSP/OEMのqualificationへ入ったか。そしてSinocera―Boqian―Jiemei―Bojay―Viiyong/CCTC/Fenghuaという分散したData Islandがどこまで一つのFeedback Loopへ近づいたか。
#そこが、中国MLCC Supply Chainが「数量で強い産業」から「技術改善速度でも日韓へ迫る産業」へ変わるかを決める境界線になると思います。
#誘電体原料の中国依存度
#日本では、2024年の重晶石(barite)輸入量の96.5%、炭酸バリウム輸入量の85.4%が中国でした。韓国もそれぞれ約95.2%、炭酸バリウムでは確認可能数量ベース約71%が中国です。ところがTi鉱石では日本の中国依存はほぼゼロに近く、韓国も約5%程度。その後TiO₂まで加工すると中国からの輸入比率が日韓とも6割超へ跳ね上がります。(World Integrated Trade Solution)
#BaとTiは別々のSupply Chainを通って最後に合流します。
#代表的な固相反応なら、
#です。理論上、BaTiO₃を1kg作るにはおよそ、
#と、
#が必要です。
#ただし水熱法など別routeではTiCl₄など別のTi precursorを使う場合もあるので、以下は典型的なBaCO₃/TiO₂ routeを中心にしたSupply Chain分析です。
#1.「中国依存」を3種類に分ける必要がある
#今回一番重要なのはここです。
#同じ「中国依存率」でも、
#そのBa/Ti原子がどこの鉱山から出たのか、
#どこでBaCO₃やTiO₂になったのか、
#どこで電子材料gradeにし、BaTiO₃、dopant、Core-Shellまで設計したのか、
#では全く違います。
#例えば、
#中国鉱山
↓
中国 BaCO3
↓
日本で高純度化
↓
日本で BaTiO3
↓
Murata MLCCなら、
#Ba原子origin:中国
#でも、
#高付加価値工程:日本
#です。
#逆にTiでは、
#Mozambique鉱山
↓
中国へ輸出
↓
中国でTiO2化
↓
日本へ輸出なら、
#Ti原子origin:Mozambique
#精製国:中国
#になります。
#この区別をしないと「中国依存99%」のような数字が簡単に誤解を生みます。
#2.まずBa原子――世界では中国26%なのに、日韓の輸入では約95%
#2024年の世界barite生産は約800万t、中国は約210万tでした。
#したがって中国の世界鉱山shareは、
#です。
#2025年でも中国約220万t、世界約870万tなので約25%です。世界最大はむしろインドで、中国がBa鉱山を独占しているわけではありません。(U.S. Geological Survey)
#ところが日本と韓国の輸入を見ると話が全く違います。
#日本は輸入額でも95.3%、韓国も約95.1%が中国です。(World Integrated Trade Solution)
#これはかなり強烈です。
#つまり、
#世界のBa鉱山share:中国26%
#なのに、
#日韓が輸入しているbarite:中国約95%
#なのです。
#世界資源の偏在というより、日韓Supply Chainが中国routeへ集約されていることの方が重要です。
#3.中国から日韓へ来るbariteは本当に「中国origin」なのか
#ここも確認する必要があります。
#中国自身も2024年に約6.95万tのbariteを輸入しており、主にLaos約5.59万t、Myanmar約1.16万tでした。(World Integrated Trade Solution)
#しかし中国国内のbarite生産は約210万tです。
#したがって、
#です。
#この規模感からすると、中国から日本・韓国へ輸出されるbariteのかなりの部分は中国鉱山originである可能性が高いと考えるのが自然です。
#ただし個々のshipmentについて原産鉱山までtraceできる公開dataはないので、「95%すべて中国鉱山origin」とまでは断定できません。
#4.BaCO₃まで進むと、日本の中国依存は85%
#次がMLCCにより近い炭酸バリウムです。
#2024年、日本はBaCO₃を約9,889t輸入し、そのうち、
#が中国でした。
#つまり数量ベースでは、
#85.4%
#です。
#輸入額でも、
#です。(World Integrated Trade Solution)
#中国は2024年にBaCO₃を約8.67万t輸出しており、世界最大のexporterです。インドが約2.78万t、日本が約0.10万tと続きます。(World Integrated Trade Solution)
#つまりBaでは、
#という構造になっています。
#5.韓国のBaCO₃は少し違う
#韓国は2024年、
#中国:約4,160t、$7.89m
#日本:約654t、$4.33m
#米国:約1,056t、$2.73m
#などを輸入しています。(World Integrated Trade Solution)
#WITSでは韓国の世界合計数量が表示されていませんが、公開されている各国数量を合算すると約5,870tで、中国比率は概ね、
#約71%
#です。
#金額では中国が、
#です。
#ここで非常に面白いことが分かります。
#中国産BaCO₃の韓国向け平均輸入単価は、
#ですが、日本産は、
#です。
#約3.5倍違います。
#品種・契約・包装等も違うので単価だけでgradeを断定はできませんが、
#という構造と整合的です。
#6.日本は中国Baを輸入して「高純度化して再輸出」しているように見える
#これも非常に興味深いです。
#日本は2024年にBaCO₃を、
#輸入する一方、
#輸出しています。
#日本から輸出されるBaCO₃の平均単価は、
#です。(World Integrated Trade Solution)
#中国から日本へ入るBaCO₃は約、
#なので、大きな単価差があります。
#これも直接「同じBaをpurifyしてexportした」とshipment単位で証明するものではありませんが、
#というSupply Chainとかなり整合します。
#7.実際、日本にはHigh-purity BaCO₃の技術が残っている
#例えば日本化学工業はHigh-purity BaCO₃をMLCC用BaTiO₃原料として長年供給しており、99.75% gradeなどを持っています。(Nippon Chem)
#堺化学もMLCC向けHigh-purity BaCO₃を複数gradeで供給しています。(Sakai Chemical Industry)
#つまりBa側は、
#中国
barite / bulk BaCO3
↓
日本
high-purity BaCO3
↓
BaTiO3
↓
MLCCという形が十分成立しています。
#NITEの化学物質届出では、日本国内のBaCO₃の「製造+輸入量」は2024年度で1万~2万tです。輸入が約0.99万tなので、日本国内にも一定の製造量が存在することが確認できますが、公開区分がrangeなので正確な国内生産量は逆算できません。(NITE)
#8.したがってBa原子originの中国依存はかなり高い
#ここからは私の推定モデルです。
#公開trade data、
#日本barite輸入の96.5%が中国
#BaCO₃輸入の85.4%が中国
#国内High-purity BaCO₃製造も存在
#その国内製造の鉱石originは非公開
#を合わせると、日本High-end MLCCで使うBa原子の中国originは、
#程度を一つの合理的rangeとして置けると思います。
#韓国も、
#barite輸入の95.2%が中国
#BaCO₃輸入数量の約71%が中国
#日本製High-purity BaCO₃も輸入
#なので、
#程度。
#これは公開された「MLCC用Ba原子share」ではなく、national trade flowから推定した中国linkage rangeです。
#9.Ti原子は全く違う――日本は中国鉱石にほとんど依存していない
#Ti側を見ると構図が逆転します。
#日本は2024年にTitanium ores/concentratesを、
#輸入しています。
#主要sourceは、
#Canada:約100,615t
#South Africa:約86,235t
#India:約79,511t
#Mozambique:約30,668t
#Australia:約21,085t
#でした。
#中国からはわずか、
#です。(World Integrated Trade Solution)
#したがって日本のTi鉱石輸入に占める中国比率は、
#です。
#これはBaと全く違います。
#10.韓国もTi鉱石では中国依存は小さい
#韓国の主要Ti鉱石import sourceは、
#Norway:約70,783t
#India:約24,617t
#China:約5,695t
#Australia:約3,672t
#Kenya:約2,868t
#などです。(World Integrated Trade Solution)
#公開partner数量を合計すると約11.35万tなので、中国shareは概ね、
#です。
#金額ベースでも、
#程度。
#したがって、
#と考えてよいです。
#11.ところがTiO₂になると突然中国比率が6割になる
#ここが非常に面白いところです。
#2024年のTitanium oxides、HS282300輸入は、
#です。(World Integrated Trade Solution)
#つまり、
#なのに、
#となっています。
#ただしHS282300はMLCC用High-purity TiO₂だけではなくTitanium oxides全般なので、この65%をそのまま「MLCC用TiO₂の中国依存率」と読むことはできません。
#12.中国TiO₂の「原子origin」は中国とは限らない
#ここが原子originと精製国を分ける最大の理由です。
#2024年、中国自身はTitanium ores/concentratesを、
#も輸入しています。
#最大sourceはMozambique約230万t、次いでAustralia約62万t、Norway約40万tなどです。(World Integrated Trade Solution)
#USGSによれば2024年の中国ilmenite生産は約330万t、世界約890万tで約37%。同時に中国は大量の海外Ti鉱石を輸入しています。(U.S. Geological Survey)
#USGSの別分析では、Tiは中国のglobal shareが採掘段階約34%から加工段階約69%へ上昇しています。つまり中国は海外originのTiを大量に輸入して加工する国でもあります。(U.S. Geological Survey)
#したがって、
#MozambiqueのTi原子
↓
中国
TiO2化
↓
日本というものを、
#中国originのTi原子
#と呼ぶのは誤りです。
#正確には、
#Africa-origin / China-processed
#です。
#13.日本にはHigh-purity TiO₂技術が残っている
#MLCCに使うTiO₂は一般paint用TiO₂とは違います。
#石原産業は電子ceramics用High-purity TiO₂を供給しており、
#CR-EL:99.9%、0.25µm
#PT-401L:99.99%、0.13µm
#PT-401M:99.99%、0.07µm
#などを持っています。CR-ELについて会社はMLCC原料で最も一般的なgradeと説明しています。(ISK Web)
#つまり日本は、
#し、
#するcapacityを保持しています。
#14.韓国では日本製Ti oxideの単価が中国品の約2倍
#韓国の2024年Titanium oxides輸入を見ると、
#中国からは、
#日本からは、
#です。(World Integrated Trade Solution)
#これもgrade差を直接証明するわけではありませんが、
#と、
#が共存していることと整合します。
#15.Ti原子originの中国依存を推定すると
#日韓のTi鉱石tradeとTiO₂ processingを合わせると、私はMLCC用High-end materialについて、
#を一つのrough rangeとして置きます。
#ただしChina-processed Ti precursorへの依存はこれより高く、
#日本:
#韓国:
#まであり得ると見ます。
#65%という一般Titanium oxides輸入shareをそのまま使わないのは、High-purity MLCC gradeを日本・韓国自身が生産・内製しているからです。
#これは推定精度がBa側より低いです。
#16.BaTiO₃になる段階で中国依存はもう一度大きく下がる
#ここが非常に重要です。
#BaCO₃やTiO₂を輸入していても、
#そのものはHigh-end MLCCメーカーの重要なMoatです。
#太陽誘電はBaCO₃とTiO₂から、製品特性に合わせたBaTiO₃を自社合成していることを明記しています。粒径は15nm級まで制御しています。(ユデン)
#MurataもBaTiO₃誘電体のparticle size、composition、microstructureを自社技術で精密制御しています。さらにMurataはBaTiO₃ supplierであるFuji Titanium、親会社のIshihara SangyoとMF Material JVを設立し、2027年から新BaTiO₃ plantを稼働させる計画です。(Murata Manufacturing Co., Ltd.)
#TDKも2026年に日本化学工業とMLCC ceramic material・process開発JVを設立しました。(TDK)
#したがって日本High-end MLCCでは、
#という構造がかなり強いです。
#17.韓国もSamsung Electro-MechanicsはBaTiO₃を内製する
#SEMCOも同じ方向です。
#Samsung Electro-MechanicsはMLCC core ceramic raw materialを自社開発・製造しており、Busanに専用raw-material plantを建設し2020年から稼働させています。(Samsung SEM)
#同社は50nm dielectric powderを自社開発した実績も公表しています。(Samsung Semiconductor)
#したがって、
#を一部使うとしても、
#という最も付加価値の高い領域は韓国内に残っています。
#18.BaTiO₃そのものの輸入量はなぜ出しにくいのか
#BaCO₃ならHS283660、TiO₂系ならHS282300があります。
#しかしBaTiO₃は国・形態によって、
#2841系
#3824系
#その他ceramic preparation
#など複数classificationになり得ます。
#そのため公開6桁HS統計から「日本が中国製MLCC-grade BaTiO₃を何t輸入したか」を正確に切り出すのは困難です。
#HS284190のような広いcategoryを使うと、BaTiO₃以外のoxometallic saltsなどが大量に混ざるため、数値が意味を失います。(World Integrated Trade Solution)
#ここは企業開示から推定する方が精度が高いです。
#19.High-end BaTiO₃段階での日韓の中国依存推定
#以上をまとめると、完成したHigh-end BaTiO₃ powderを中国から直接調達する依存度は、上流原料ほど高くないと見ます。
#私の推定では、
#くらいを中心に考えます。
#これは公表shareではありません。
#Murata、Taiyo Yuden、TDK、日本材料各社、SEMCOの垂直統合・内製状況から置いたFrontier-gradeについての推定です。
#Consumer/general-gradeまで含めれば中国製materialの比率はもう少し高い可能性があります。
#20.「配合粉」になるとさらに話が変わる
#BaTiO₃だけではHigh-end X5R/X6S/X7Rは作れません。
#実際には、
#のように微量dopantを入れて、
#Core-Shell形成
#温度特性
#還元耐性
#Insulation Resistance
#Lifetime
#を調整します。
#TDKもDy、HoなどをBaTiO₃ shellへ固溶させて温度特性・寿命を制御することを説明しています。(TDK)
#ここでは面白い逆転が起きます。
#BaTiO₃本体の配合技術は日韓
#なのに、
#微量rare-earth元素の上流供給は中国dependenceが非常に高い
#可能性があります。
#USGSによる2020~23年平均では、中国はrare-earth compounds/metalsの世界輸出額の約96%を占めました。(U.S. Geological Survey)
#したがって配合粉は、
#という構造になり得ます。
#ここはSupply Chain riskを見る上でかなり重要です。
#21.原子origin・精製国・高純度化国を一枚にまとめる
#私の2024年trade+企業開示ベースの推定はこうです。
#つまり「China dependence」は工程ごとに95%→10%→再びrare-earthで高くなるという非常に複雑な形です。
#22.ではBaTiO₃の「原子レベル中国比率」は何%なのか
#ここまでを使ってかなりroughに計算できます。
#BaTiO₃の重量構成はおよそ、
#です。
#酸素は鉱物Supply Chain riskとしては意味が薄いので、BaとTiだけを考えます。
#日本Base Caseとして、
#とすると、完成BaTiO₃質量のうち中国originのBa/Tiは、
#です。
#韓国でBaを82%、Tiを12%程度と置いても約51%です。
#したがって、
#という方が、99%よりずっと現実に近いと思います。
#これは私のSupply Chain modelであり、各社製品を原子tracingした実測値ではありません。
#23.しかも「50%中国origin」でも価値の50%が中国という意味ではない
#ここが最も重要です。
#1kgのBaTiO₃を考えると、
#Ba atom
中国originの可能性が高い
↓
BaCO3
中国比率高い
↓
High-purity chemistry
日本 / 韓国
↓
BaTiO3 synthesis
日本 / 韓国
↓
Particle / Core-Shell / dopant
日本 / 韓国
↓
Slurry
日本 / 韓国
↓
Firing recipe
日本 / 韓国
↓
MLCCとなります。
#したがって、
#です。
#Ba原子そのものは中国に依存していても、Ba原子1個をHigh-end X6S MLCCで機能する500nm以下の誘電体層へ変える技術は日韓側に残っています。
#24.Supply Chain riskとして最も危険なのはむしろBa側
#今回調べてかなり明確なのは、
#ことです。
#Ti鉱石は、
#Canada、
#South Africa、
#India、
#Australia、
#Mozambique、
#Norway、
#などへ分散しています。
#一方日韓のbarite調達は、
#です。
#さらにBaCO₃でも中国比率が高い。
#したがって中国とのtrade disruptionを考える場合、
#「中国がBa鉱山世界share26%しかないから問題ない」
#とはなりません。
#現在の日韓調達route自体が中国へ集中しているからです。
#25.ただし代替不能という意味ではない
#世界には、
#India
#Morocco
#Kazakhstan
#Iran
#Turkey
#など大量のbarite productionがあります。2025年にはIndiaが300万t、中国220万t、Morocco100万t、Kazakhstan70万tと推定されています。(U.S. Geological Survey)
#したがって地質資源そのものは、
#です。
#問題は、
#です。
#別国のbariteを持ってきても、明日からMurataのHigh-end MLCCに入れられるわけではありません。
#26.最終的なSupply Chain像
#今回の調査から、High-end MLCC材料は次のように捉えるのが一番正確だと思います。
#┌──── Ba side ────┐
#China barite / BaCO3
│
│ Ba atom origin
↓
Japan / Korea
High-purity Ba chemistry
│
└─────────┐
↓
BaTiO3
↑
┌─────────┘
│
Global Ti ores
Canada / Africa / India / Australia
↓
China / Japan / Korea
TiO2 processing
↓Japan / Korea
BaTiO3 synthesis
Particle control
Core-Shell
Dopant
Slurry
↓
High-end MLCCつまり、
#という構造です。
#そして中国MLCC Supply Chainの本当の脅威は、Ba原料を握っていることそのものではなく、そのBa原料からBaCO₃、BaTiO₃、配合粉、Slurry、最終MLCCまで付加価値の階段を一段ずつ上がっていることです。
#SinoceraがBaTiO₃ powderだけでなくSlurry、Paste、模擬MLCC評価まで持つようになっている意味も、ここでかなりはっきりします。中国が原子originだけでなく、
#まで内製化して初めて、Murata・SEMCO・Taiyo Yuden・TDKの本当のMoatへ近づくことになります。
#Ni系中国依存度
#原子originで見ると中国依存は低く、むしろインドネシア依存が圧倒的です。ところがMLCC用の超微粉Niまで加工すると、中国企業の存在感が急に大きくなる、という構造です。
#2025年の世界Ni鉱山生産は約390万tで、インドネシアが約260万t、世界の約67%。中国は約12万tで約3%にすぎません。したがって、
#という理解はほぼ逆で、
#です。(U.S. Geological Survey)
#日本の2024年Ni鉱石輸入を見ると、中国からはほぼゼロで、New Caledonia約28.2万t、Philippines約30.7万tが中心でした。(World Integrated Trade Solution) また未合金Ni地金ではAustralia約2.85万t、Madagascar約0.83万t、Canada約0.45万tなどが中心で、中国からはわずか約21tです。つまり、日本の精製Ni feedstockに対する中国直接依存は極めて低いです。(World Integrated Trade Solution)
#韓国も似ています。未合金NiではAustralia、Madagascar、Canada、Indonesia、Finlandなどが中心で、中国からは約89tにすぎません。(World Integrated Trade Solution)
#なので上流だけなら、
#に対して、
#です。
#ただし、MLCCで本当に重要なのはここからです。
#Ni鉱石やNi地金をそのまま内部電極に使うわけではありません。High-end MLCCでは、数百nm以下の非常に細かいNi powderにします。
#東邦チタニウムでは、
#という気相還元法を使います。気化した塩化Niを水素で還元して、粒度分布の狭いsub-micron Niを作ります。東邦チタニウム自身が、このNi powderをHigh-end MLCC内部電極用と説明しています。(Toho Titanium)
#ここで付加価値が一気に上がります。
#です。
#そしてこの「超微粉化」段階では中国がかなり強い。
#代表が博遷新材、Boqianです。同社はPVD系の独自processで80~300nm級のNi powderを量産しており、三星電機は2018~2020年に毎年最低500t、3年間合計2,100t以上の80~300nm Ni powderを購入する契約を結んでいました。(Cninfo) 現在もBoqianはSamsung Electro-Mechanics、CCTC、Yageo、Sinoceraなどを主要顧客として挙げています。(Sina Finance)
#ここがかなり重要です。
#Ni粉段階では日韓への中国依存が実際に見える
#2024年のHS750400、Nickel powders and flakesを見ると、日本は約3,393t輸入しており、そのうち中国から約789tでした。
#です。(World Integrated Trade Solution)
#韓国は約15,470t輸入し、中国から約917t。
#です。(World Integrated Trade Solution)
#ただしこのHS categoryにはMLCC用超微粉Ni以外のNi powderも含まれるので、
#とは言えません。
#それでも中国は2024年にNi powderを韓国へ約961t、日本へ約813t輸出しており、韓国・日本が中国Ni powderの最大輸出先になっています。(World Integrated Trade Solution)
#つまり、
#のに、
#しています。
#韓国では特にBoqian→Samsungのloopが重要
#一般貿易統計だけを見ると中国Ni powderは韓国輸入の約6%ですが、MLCC-specificでは違う可能性があります。
#BoqianはSamsung Electro-Mechanicsの長期supplierであり、80nm級Ni powderまでMLCC用途で供給しています。2025年には小粒径High-end Ni powder比率が大きく上昇したと説明しています。(发现报告)
#したがってSEMCOのHigh-cap MLCCだけを切り出せば、中国supplier dependenceは「韓国全体のNi powder輸入6%」より高い可能性があります。
#逆にMurata/Taiyo/TDKを含む日本側では、東邦チタニウムのような国内High-end supplierが強い。
#東邦チタニウムは2026年に新Ni powder工場を完成させ、さらにAI data center向け小粒径Niのcapacityを2027年から2倍にする計画です。(Toho Titanium)
#したがって日本は、
#でも、
#という構造をかなり維持しています。
#NiCl₂でも中国が支配しているわけではない
#東邦チタニウムのrouteではNiCl₂が重要ですが、ここも中国独占ではありません。
#2024年の韓国Ni chloride輸入はFrance、Taiwan、日本が中心で、中国は約11.4t、金額で約3.4%にすぎません。(World Integrated Trade Solution)
#日本はNi chlorideを約1,273t輸入する一方、自身でも約559t輸出しており、Ni chlorideでも高純度化・加工能力を持っています。(World Integrated Trade Solution)
#さらに中国自身もNi chlorideを日本から輸入しています。(World Integrated Trade Solution)
#したがって、
#と見てよいでしょう。
#原子origin / 加工国 / High-end MLCC化を分けると
#私ならこう整理します。
#ここで上二段と下二段が全く違うのがNiの面白いところです。
#原子originを推定すると
#日本High-end MLCC向けNiについて、Ni原子の地質学的originが中国である比率は、おそらく
#と見る方が自然です。
#韓国も、
#が中心だと思います。
#これは公開されたMLCC-specific traceabilityではなく、Ni鉱石・refined Ni tradeからの推定です。
#むしろ現在のNi atom riskは、
#です。
#2025年にIndonesiaだけで世界Ni mine productionの約67%を占めています。(U.S. Geological Survey)
#つまりBaでは、
#ですが、Niでは、
#になります。
#しかし「付加価値」では日本と中国が争う
#MLCCの内部電極価値はNi atomそのものではありません。
#普通のNiが$15~20/kg程度の世界でも、High-end nano-Ni powderはそれより何倍も高い。
#Boqianの2025年Ni基製品は約1,448t、売上約8.62億元なのでblended ASPは、
#でした。
#つまりNi metal価格そのものより遥かに高い。これは、
#に付加価値があるからです。
#Ni原子を「80nmのHigh-end MLCCで使える粉」にする技術の方がはるかに重要です。
#BaとNiを並べるとかなり面白い
#つまりNiについては、
#という構図がかなり近いです。
#そして中国MLCC Supply Chainの観点では、Boqianが非常に重要です。中国はNi鉱山を握っているわけではないのに、一番利益率の高い「nano powder conversion layer」へ先に入り込み、Samsungとの長期feedback loopを作ったからです。
#これは先ほどのBaとは少し違い、Niではすでに中国企業が「上流原料国」ではなく、High-value Process Supplierとして日韓High-end ecosystem内部に入り込んでいるという点が最も重要だと思います。
#投資助言を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#