規制電力市場と自由電力市場の違い、そしてDominionとNextEraの歴史
この資料の日時
元資料の日付と、その本文が公に存在した確認日時は別の記録です。
本文に含まれる語句 電力・給電
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
0a1ccca78f5f98a74efa9b8b500c22250a379f7b9464635babc6074c18cb3e17- 保存版のSHA-256
14129644979b3facec47803decf6eab9a1c37885a4b655591857cb702b4a245b
外部証明の最終検査結果は詳細を開くと表示します。
規制電力市場と自由電力市場の違い、そしてDominionとNextEraの歴史
#\1. 規制電力と自由電力の基本的な違い
#米国の電力市場は、一見すると「民間企業が電気を売っている市場」に見えますが、実際には大きく 規制電力市場 と 自由電力市場/競争電力市場 に分かれます。
#規制電力市場とは、特定地域の電力会社に地域独占的な供給権を認める代わりに、料金、投資回収、利益率を州の公益事業委員会などが監督する仕組みです。発電所、送電線、変電所、配電網などへの投資が必要かどうかを規制当局が判断し、認められた投資は電気料金を通じて長期回収されます。これがいわゆるレートベース・モデルです。
#一方、自由電力市場では、発電事業者や小売電力会社が市場価格や長期契約を通じて電気を売ります。EIAは、小売自由化州では顧客が代替電力供給会社を選べるが、実際の配電は地域の配電会社が担うと説明しています。2022年時点では、全IOU顧客に小売選択を認める地域はワシントンD.C.と13州に限られています。(U.S. Energy Information Administration)
#つまり、ざっくり言えば、
#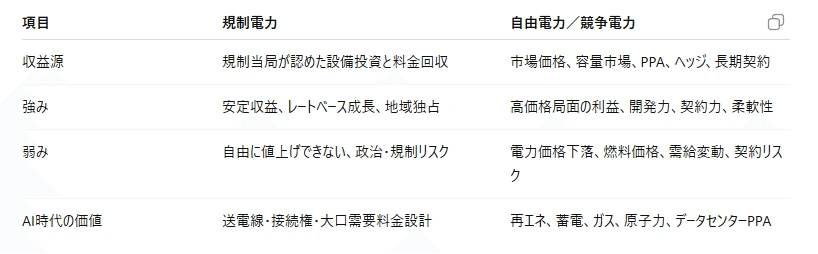
AIデータセンター時代に重要なのは、自由市場の発電能力だけではありません。むしろ、巨大な負荷をどの送電網に接続し、誰が変電所を作り、誰が料金回収を認めるのかがボトルネックになります。ここでDominionのような規制電力会社の希少性が再評価されます。
##
\2. 米国電力市場の歴史年表
#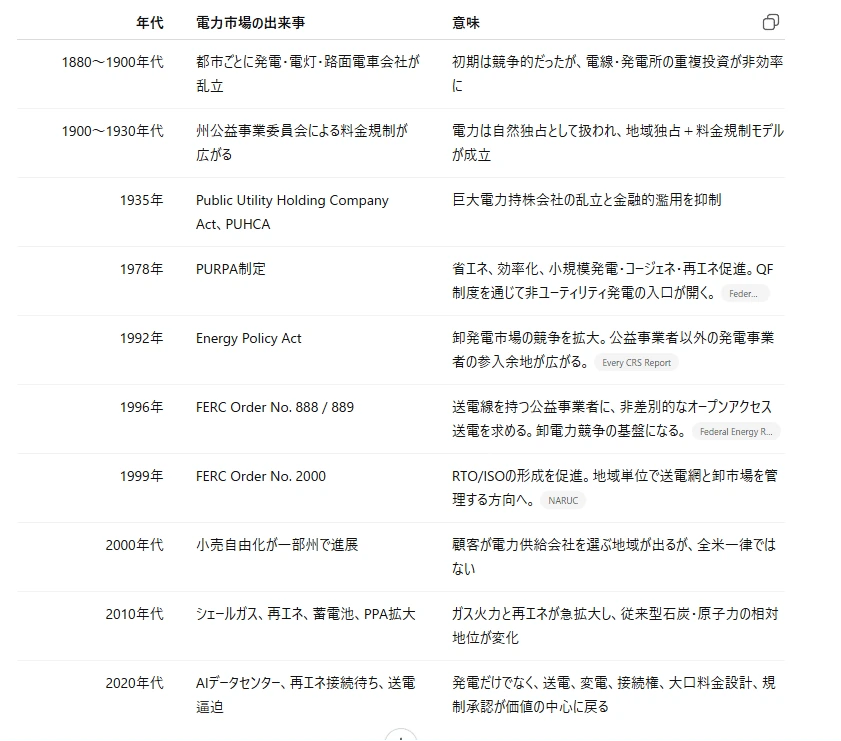
この流れを一言で言えば、米国電力市場は、 垂直統合の地域独占 → 発電・小売の一部自由化 → AI時代の送電・規制資産再評価 というサイクルを歩んできたと言えます。
##
DominionとNextEraの歴史
#\3. Dominion Energyの歴史
#Dominionの直接的な源流は、1909年に設立された Virginia Railway & Power Company です。もともとは電力だけでなく、路面電車や都市交通とも結びついた公益インフラ企業でした。その後、1925年に Virginia Electric and Power Company、VEPCO となり、バージニアを中心とする規制電力会社として発展しました。(Wikipedia)
#1983年には持株会社 Dominion Resources として再編され、その後、天然ガス事業、商業発電、エネルギートレーディング、原子力、再エネなどにも拡張しました。2017年には社名を Dominion Energy に変更し、現在はかなり規制電力寄りの会社へ再集中しています。(Wikipedia)
#近年の大きな転換点は、非中核ガス事業や一部資産の売却です。2023年にはEnbridgeがDominionのEast Ohio Gas、Questar Gas、Public Service Company of North Carolinaを合計140億ドル規模で買収することで合意しており、Dominionはよりバージニア・カロライナの規制電力中心へ寄っています。(Wikipedia)
#つまりDominionの歴史は、 路面電車・電灯会社 → 地域規制電力会社 → 総合エネルギー企業 → 規制電力への再集中 という流れです。
##
\4. NextEra Energyの歴史
#NextEraの源流は、1925年に設立された Florida Power & Light Company、FPL です。FPLは設立初年度に58地域、約7.6万顧客、70MWの発電能力を持つ会社として始まりました。(NextEra Energy)
#その後、フロリダの人口増加とともにFPLは巨大な規制電力会社へ成長しました。2009年にはFPL Energyが NextEra Energy Resources に改称され、2010年にはFPL Group全体が NextEra Energy に社名変更しました。これは、フロリダの電力会社から、全米規模の再エネ・電力インフラ企業へ拡大したことを反映する名称変更でした。(NextEra Energy)
#NextEraの歴史は、 フロリダの規制電力会社 → FPL Group → 再エネ開発大手 → 規制電力+再エネ+蓄電+ガス+送電の総合電力インフラ企業 という流れです。
#Dominionが「場所の希少性」を持つ会社なら、NextEraは「開発力・資本力・実行力」を積み上げてきた会社です。
##
DominionとNextEraの事業内容比較
#\5. Dominionの事業内容
#Dominionは、現在かなり規制電力色の強い会社です。会社側は、バージニア、ノースカロライナ、サウスカロライナで360万の家庭・企業に規制電力サービスを提供し、サウスカロライナで50万の規制ガス顧客にサービスを提供していると説明しています。主なセグメントは Dominion Energy Virginia、Dominion Energy South Carolina、Contracted Energy です。(Dominion Energy)
#Dominion Energy Virginiaは、バージニアとノースカロライナの約280万顧客に発電・送電・配電を行います。Dominion Energy South Carolinaは、サウスカロライナの約80万電力顧客と約50万ガス顧客を持ちます。Contracted Energyは、長期契約型の再エネ発電や再生可能天然ガス施設を含む非規制寄りの事業です。(digital.fidelity.com)
#2025年末時点で、Dominionの資産ポートフォリオは約 30.7GWの発電能力、10,800マイルの送電線、80,400マイルの配電線 を含みます。(digital.fidelity.com)
#Dominionのポイントは、北バージニアのデータセンター密集地に対する電力供給です。Reutersによれば、2026年3月時点でDominionのデータセンター契約容量は約51GWに達し、12月から2.5GW増加しました。Q1売上は50.2億ドル、調整後EPSは0.95ドルで、通期2026年の営業EPSガイダンス3.45〜3.69ドルを維持しています。(Reuters)
##
\6. NextEraの事業内容
#NextEraは、Dominionよりもハイブリッド型です。2つの主力事業があります。
#1つ目は FPL、Florida Power & Light です。FPLはフロリダの規制電力会社で、600万超の顧客口座、1200万人超へのサービス、35,963MWの純発電能力、約93,000サーキットマイルの送配電線、932の変電所を持ちます。(NextEra Energy Investor Relations)
#2つ目は NEER、NextEra Energy Resources です。NEERは再エネ、蓄電、原子力、天然ガス、送電、電力・ガス供給、企業向けエネルギーソリューションを扱う競争市場寄りの事業です。2025年末時点でNEERは37,505MWの純発電能力を持ち、部分所有を含む運用発電能力は約45,680MWです。さらに、NEERの送電関連資産は約400変電所、4,175サーキットマイルの送電線を含みます。(NextEra Energy Investor Relations)
#NextEra全体では、FPLという安定した規制電力基盤と、NEERという全米規模の開発プラットフォームを持ちます。ここがDominionとの最大の違いです。
##
発電能力・電源割合・送電事業の比較
#\7. 発電能力の比較
#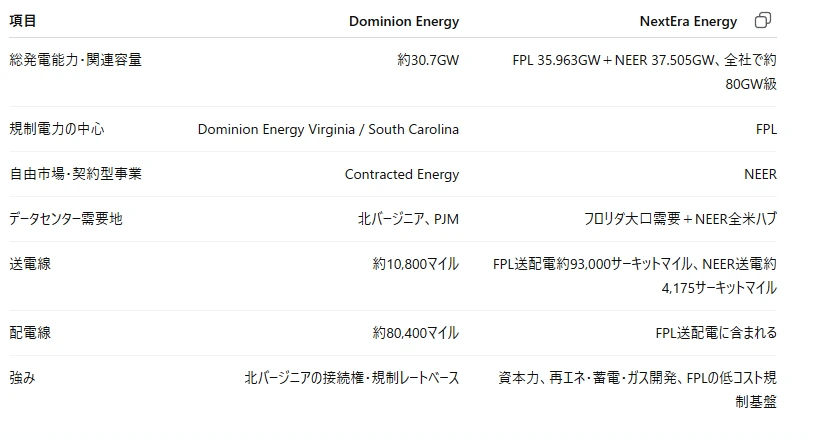
Dominionは30.7GWの発電能力に対して、北バージニアのデータセンター需要という非常に強い「場所」を持っています。NextEraはFPLとNEERを合わせると、発電・蓄電・送電の規模が非常に大きく、Dominionよりも全国展開力があります。(digital.fidelity.com)
##
\8. Dominionの電源構成
#Dominionの電源構成を見ると、過去は石炭が大きかったものの、現在は原子力と天然ガスが中心です。会社資料では、DEV、DESC、Contracted Energyの総所有発電ミックス、発電量ベース、購入電力・揚水・蓄電を除く、は以下のように示されています。
#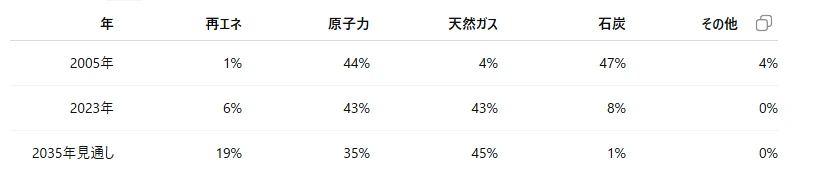
この構成を見ると、Dominionは「再エネ専業」ではありません。むしろ、原子力+天然ガス+再エネ+送配電網 の会社です。AIデータセンター時代には、太陽光だけでは24時間365日の負荷を支えにくいため、原子力とガスの存在が大きな意味を持ちます。
#特に2035年見通しでは、再エネ比率は19%まで上がる一方、天然ガスは45%と高いままです。つまりDominionは脱炭素を進めながらも、信頼性確保のためにガス火力をかなり重視する設計です。
##
\9. NextEraの電源構成
#FPLの発電能力は、主に天然ガス、太陽光、原子力で構成されています。2025年10-Kでは、FPLは天然ガス中心の44ユニット、24,314MW、108の太陽光発電施設、7,932MW、4基の原子力ユニット、3,502MWを持つとされています。(NextEra Energy Investor Relations)
#FPLの発電能力ベースでざっくり見ると、
#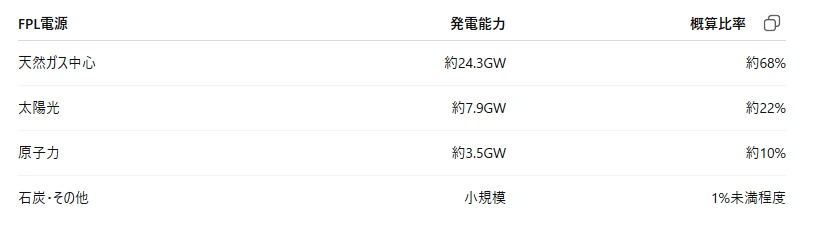
FPLは、フロリダの規制電力会社として、天然ガスを主軸にしながら太陽光と蓄電を急速に増やしている会社です。Dominionと比べると、原子力比率は低く、太陽光比率が高い一方、天然ガス依存も大きいです。
#一方、NEERはFPLとはかなり違います。2025年にNEERは約1.21億MWhを発電し、その電源別発電量ミックスは 風力62%、太陽光18%、原子力16%、天然ガス4% でした。NEERは発電量ベースでは圧倒的に再エネ寄りです。(NextEra Energy Investor Relations)
#NEERの設備面では、2025年末時点で、風力の純発電能力が約22.4GW、太陽光の純発電能力が約10.5GW、天然ガス発電が約1.6GW、蓄電が約5.2GWです。(companiesmarketcap.com)
#つまりNextEra全体は、
#FPL = 天然ガス+太陽光+原子力の規制電力会社 NEER = 風力+太陽光+蓄電+契約型電源の巨大開発会社
#という構造です。
##
送電事業の比較
#\10. Dominionの送電事業
#Dominionの送電事業は、北バージニアのデータセンター需要と直結しています。2025年末時点で、Dominionは約10,800マイルの送電線と80,400マイルの配電線を持っています。(digital.fidelity.com)
#Dominionの送電価値は、単純な線路距離よりも、PJM内の北バージニア・データセンター地帯に接続できることです。Reutersは、Dominionのバージニア電力会社が世界最大級のデータセンター集積地にサービスを提供していると報じています。(Reuters)
#ここが買収論点の中心です。AIデータセンター企業にとっては、発電所そのものよりも、いつ、どこで、どれだけの電力を接続できるかが重要です。Dominionはこの接続権と送配電投資の中心にいます。
##
\11. NextEraの送電事業
#NextEraの送電事業は2層です。
#まずFPLは、フロリダ内で約93,000サーキットマイルの送配電線と932の変電所を持つ巨大な規制電力会社です。(NextEra Energy Investor Relations)
#次にNEER側にも、規制送電資産があります。NEERは、Lone Star Transmission、Trans Bay Cable、GridLiance、NEET New Yorkなどを通じ、北米で約400の変電所と4,175サーキットマイルの送電線を持っています。(NextEra Energy Investor Relations)
#Dominionの送電は「北バージニアという一点突破型の希少性」が強いのに対し、NextEraの送電は「FPLの巨大地域網+NEERの広域送電・接続資産」という全国プラットフォーム型です。
##
DominionとNextEraを電力市場構造で見る
#\12. 規制電力と自由電力の比重
#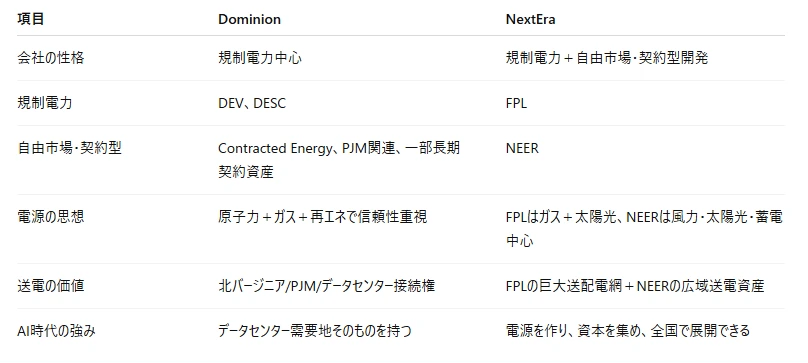
Dominionは、AI需要地帯を持つ規制電力会社です。 NextEraは、規制電力の安定収益と、自由市場・契約型電源開発の実行力を持つ総合電力インフラ企業です。
#このため、NextEraがDominionを買う意味はかなり明確です。
#Dominionの「場所」 北バージニア、PJM、データセンター需要、送配電接続権。
#NextEraの「能力」 FPLの規制運営、NEERの再エネ・蓄電・ガス・送電開発、資本市場での高い評価。
#この2つが合わさると、AIデータセンター時代の「電力を届ける権利」と「電力を作る能力」が統合されます。
##
\13. 買収可能性への補足評価
#今回の買収報道を、規制電力と自由電力の歴史の中に置くと、かなり意味が見えやすくなります。
#1990年代以降の米国電力市場では、発電自由化、卸市場、PPA、再エネ開発が注目されました。そこで強くなったのがNextEraです。NEERはまさに、自由市場・契約型電源開発の勝者でした。
#しかし2020年代後半のAIデータセンター時代になると、発電能力だけでは足りません。データセンターは、電力を「どこかで作る」だけではなく、実際にサーバーがある場所へ「届ける」必要があります。ここで再び、規制電力会社が持つ送電線、変電所、接続権、地域独占、料金回収制度の価値が高まります。
#Dominionは、その中でも北バージニアという超重要地点を持っています。NextEraにとってDominion買収は、単なる規模拡大ではなく、自由市場型の電源開発会社が、最重要の規制電力需要地を取りに行く動きです。
#だから、この買収は「再エネ企業が公益株を買う話」ではありません。 むしろ、米国電力市場の歴史が一周して、自由化で強くなったNextEraが、AI時代に再び規制電力資産を取りに行く話です。
##
14.株価はどれくらい未来を前借りしているか
#2026年5月18日時点の表示値では、NextEraの株価は93.36ドル、時価総額は約1947億ドル。Dominionの株価は61.73ドル、時価総額は約543億ドルです。
#ここから、2026年ガイダンス中央値を使って簡易的に見ると、NextEraはかなり未来を前借りしています。
#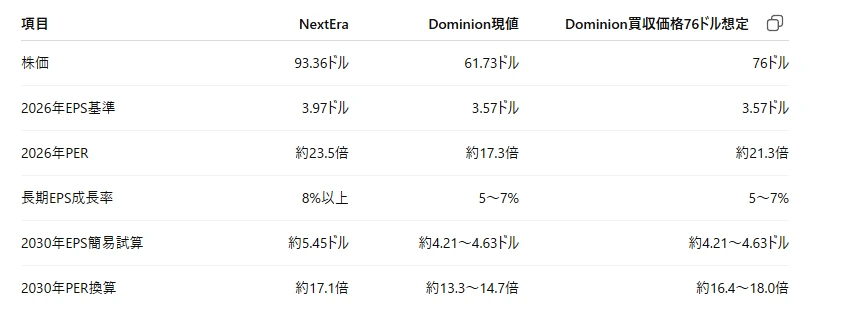
この表から分かるのは、NextEraはすでに2030年前後の成長をかなり織り込んでいるということです。2026年EPS基準で23.5倍というのは、普通の公益株としてはかなり高いです。ただし、2030年まで8%成長が続くなら、2030年EPS基準では約17倍まで下がります。つまり市場はNextEraに対して、「普通の電力会社」ではなく、長期成長する電力インフラ・プラットフォームとして評価を与えています。
#一方、Dominionの現値は2026年EPS基準で約17.3倍です。5〜7%成長が実現すれば、2030年EPS基準では13〜15倍程度まで落ちるので、現値だけで見るとNextEraほど未来を強く前借りしているわけではありません。
#ただし、買収価格76ドルで見ると話は変わります。76ドルは2026年EPS基準で約21.3倍、2030年EPS基準でも16〜18倍程度になります。これは、Dominion単体の規制電力会社としては安くありません。つまり買収価格76ドルは、単なる今期利益ではなく、北バージニアのデータセンター電力供給権という希少性に対して払う価格です。
##
NextEraとDominionの最新決算
#\1. 最新決算:NextEra Energy Q1 2026
#NextEraのQ1 2026は、売上は伸び、調整後利益も伸びました。ただし営業利益はわずかに減少しています。理由は、燃料・購入電力、O&M、減価償却などの営業費用も増えているためです。
#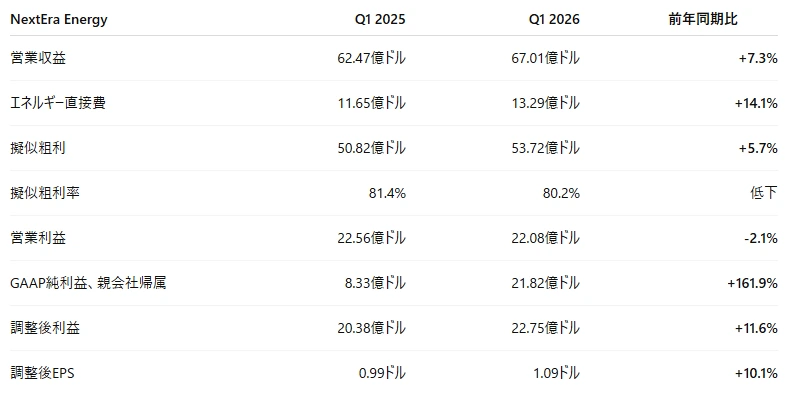
NextEraの営業収益はQ1 2026で67.01億ドル、前年同期は62.47億ドルでした。燃料・購入電力・インターチェンジ費用は13.29億ドル、前年同期は11.65億ドルです。営業利益は22.08億ドルで前年同期の22.56億ドルを下回りましたが、GAAP親会社帰属純利益は21.82億ドル、調整後利益は22.75億ドルでした。(investor.nexteraenergy.com)
#NextEraの中身:FPLとNEER
#NextEraは、FPLとNEERで性格が違います。
#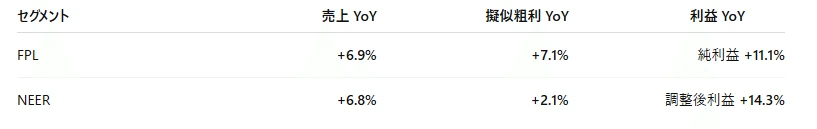
FPLはかなり素直に伸びています。規制電力会社として資本投資を増やし、それが利益成長につながっています。 NEERは売上も伸びていますが、エネルギー直接費の増加で擬似粗利の伸びは小さめです。ただし、調整後利益は14%超伸びており、再エネ・蓄電・送電・顧客供給などの開発プラットフォームとしては強い数字です。
#NextEra自身も、Q1の調整後EPSは前年同期比10%増と説明しています。FPLの規制資本は前年同期比約8.8%増、NEERは再エネ・蓄電バックログに4.0GWを追加したとしています。(investor.nexteraenergy.com)
##
\2. 最新決算:Dominion Energy Q1 2026
#Dominionは、売上は大きく伸びました。データセンター需要を含むバージニアの電力需要が押し上げています。 ただし、燃料・購入電力コストが非常に大きく増えたため、擬似粗利率は低下しています。
#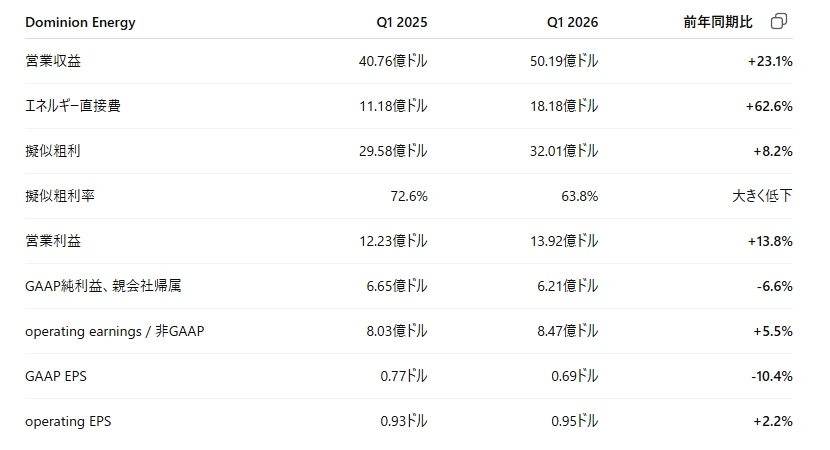
DominionのQ1 2026営業収益は50.19億ドル、前年同期は40.76億ドルでした。電力燃料・エネルギー関連購入、購入電力容量、購入ガスを合計したエネルギー直接費は18.18億ドルで、前年同期の11.18億ドルから大幅増です。営業利益は13.92億ドルへ伸びましたが、Dominion帰属のGAAP純利益は6.21億ドルで、前年同期の6.65億ドルを下回りました。(news.dominionenergy.com)
#Dominionが投資家向けに重視している operating earnings は8.47億ドル、前年同期は8.03億ドルでした。セグメント別では、Dominion Energy Virginiaが6.70億ドルで前年同期比+19.4%、Dominion Energy South Carolinaは1.26億ドルで-17.1%、Contracted Energyは1.19億ドルで+9.2%です。(news.dominionenergy.com)
##
\3. 2社を並べるとどう見えるか
#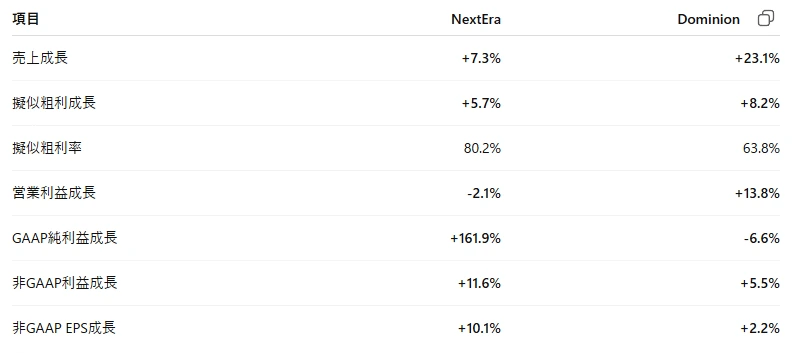
見方としては、NextEraは利益の質が比較的きれいに伸びている一方、Dominionは売上の伸びは強いが、燃料・購入電力コストの増加が重いです。
#Dominionの売上+23.1%は非常に強いですが、エネルギー直接費が+62.6%とそれ以上に増えています。そのため、擬似粗利率は72.6%から63.8%へ大きく下がりました。これは「需要が増えたからそのまま高利益になる」というより、データセンター需要を支えるために、調達電力・燃料・容量コストも一緒に増えるという規制電力会社らしい姿です。
#NextEraは、売上+7.3%、調整後利益+11.6%、調整後EPS+10.1%なので、かなり良いです。ただしGAAP純利益+161.9%は前年の特殊要因の反動も大きいため、実力を見るなら調整後利益を見る方が自然です。
##
\4. ガイダンス:NextEra
#NextEraは、2026年の調整後EPSガイダンスを3.92〜4.02ドルとし、レンジ上限を目指すとしています。さらに、2025年の調整後EPS 3.71ドルをベースに、2032年まで年率8%以上の調整後EPS成長、2032年から2035年も同様の8%以上成長をターゲットにしています。配当についても、おおむね年率10%成長を続ける方針を示しています。(investor.nexteraenergy.com)
#つまりNextEraのガイダンスはかなり強いです。
#2026年:調整後EPS 3.92〜4.02ドル 2025年EPS 3.71ドルから、2035年まで年率8%以上成長を狙う FPLの規制資本成長と、NEERの再エネ・蓄電・ガス・送電開発が柱
#公益株としては、かなり成長株寄りのガイダンスです。
##
\5. ガイダンス:Dominion
#Dominionは、2026年の operating EPS ガイダンスを3.45〜3.69ドル、中央値3.57ドルで据え置きました。Q1のoperating EPSは0.95ドルなので、通期ガイダンスに対する進捗は一見良く見えます。(news.dominionenergy.com)
#また、2025年のoperating EPSガイダンス中央値3.30ドルを起点に、2030年まで年率5〜7%のoperating EPS成長を見込み、2028〜2030年はレンジ上半分寄りを狙うとしています。さらに2026〜2030年の設備投資計画は647億ドル規模で、データセンター需要対応が大きな背景です。(news.dominionenergy.com)
#Dominionのガイダンスは、NextEraより成長率は低いですが、北バージニアのデータセンター需要を背景にしたレートベース成長が中心です。
#2026年:operating EPS 3.45〜3.69ドル 2030年まで年率5〜7%成長 2028〜2030年はレンジ上半分寄り 2026〜2030年設備投資計画は約647億ドル
##
\6. 投資家目線での解釈
#今回の数字から見ると、NextEraの方が「利益成長の見え方」はきれいです。 売上は+7%台ですが、調整後利益は+11.6%、調整後EPSは+10.1%です。ガイダンスも8%以上の長期成長を掲げており、市場がNextEraに高いPERをつける理由はあります。
#一方のDominionは、需要成長は非常に強いが、コストも重いです。 売上+23.1%はインパクトがありますが、エネルギー直接費+62.6%の影響で、擬似粗利率は大きく低下しています。GAAP純利益も前年同期比では減少しました。ただし、調整後に近い operating earnings は+5.5%で、Dominion Energy Virginiaは+19.4%と強いです。
#つまり、両社の特徴はこうです。
#NextEra 安定したFPL、成長するNEER、調整後EPS成長が強い。 市場は「公益株」ではなく「電力インフラ成長株」として見ている。
#Dominion 売上成長とデータセンター需要は強い。 ただし、燃料・購入電力・設備投資・規制回収の重さがあり、利益への転換は時間がかかる。
#だから、NextEraがDominionを買収したい理由もここにあります。 Dominion単体では、データセンター需要の爆発を利益に変えるには、燃料・購入電力・送電・発電・規制承認・資本調達が重い。 NextEraなら、FPLの規制運営力、NEERの開発力、資本市場での高い評価を使って、Dominionの需要地をより大きな電力インフラ成長ストーリーに組み込める可能性があります。
##
特定銘柄の推奨・勧誘・投資助言を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#サムネはGPTImage2.0とPixAIsunflowerモデル
#