Vertiv分析
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
07c92e04fc48f0227651bc449962265efa52b6f42d305851843427f8b2b9bac6- 保存版のSHA-256
f7a3d1207a3c0d3abf860e06ca54dd4254183747b28e5cc8be93ae943d3ed1ea
外部証明の最終検査結果は詳細を開くと表示します。
序論:AI革命を牽引する転換期のVertiv
#Vertiv Holdings Co.(NYSE: VRT)は、その深いエンジニアリングの伝統を巧みに活用し、人工知能(AI)が主導するデータセンター構築において不可欠なパートナーとしての地位を確立しました。同社はもはや従来の産業企業ではなく、AI革命における最も重大なボトルネック、すなわち高密度コンピューティングがもたらす膨大な電力および冷却需要を解決する、極めて重要なテクノロジーイネーブラーとして、著しい成長加速の転換期にあります 。
#本レポートは、Vertivの現在の事業健全性、戦略的ポジショニング、そして将来の展望について、多角的な視点から詳細な分析を提供します。分析の中核をなすのは、同社の歴史的専門知識が、今日のAIインフラ需要にどのように合致しているかという点です。特に、2025年における驚異的な財務的勢い、急速に増加し将来の収益の可視性を高める受注残 、AI向け液冷ソリューションの戦略的重要性 、そして関税という主要な経営課題に対する経営陣の明確な対応策 に焦点を当てます。2025年にフォーチュン500に初登場したことは、同社の規模と重要性が増していることを示す象徴的な出来事です 。
#この包括的な分析を通じて、Vertivが単なる部品供給者から、AI時代のデジタル社会を支える基幹インフラの設計者へと、いかにして変貌を遂げつつあるかを明らかにします。
#第1章:2025年の財務実績と見通し - 加速する成長の年
#2025年は、VertivがAI主導の需要を背景に、成長を著しく加速させた年として記録されます。第1四半期から第2四半期にかけての業績は市場の期待を大幅に上回り、経営陣は通期見通しを繰り返し上方修正しました。これは、同社の戦略的ポジショニングと実行能力が市場環境と完全に噛み合った結果です。
#1.1. 2025年第1四半期・第2四半期決算分析:ブレイクアウトの勢いを実証
#2025年の上半期、Vertivは市場の追い風を捉え、記録的な業績を達成しました。
#2025年第1四半期の業績
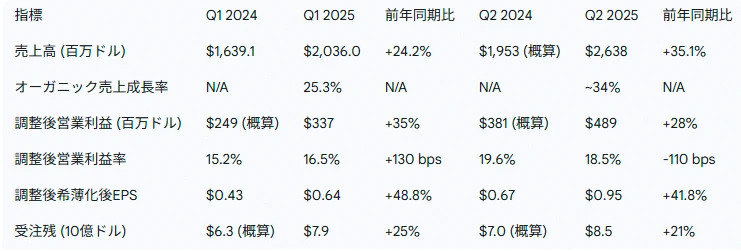
#Vertivは、2025年の力強いスタートを切りました。第1四半期の売上高は前年同期比24%増の20億3,600万ドルに達し、オーガニック売上高は25%増とさらに高い伸びを示しました 。この成長は特に米州(20%台後半の増加)とアジア太平洋(APAC、30%台半ばの増加)が牽引しました 。調整後希薄化後1株当たり利益(EPS)は、前年同期の0.43ドルから約49%増の0.64ドルへと大幅に増加し、収益性の高まりを証明しました 。
#2025年第2四半期の業績
#第2四半期には、成長の勢いがさらに加速しました。売上高は前年同期比35%増の26億3,800万ドルに達し、アナリストのコンセンサス予想23億6,000万ドルを大幅に上回りました。調整後希薄化後EPSは前年同期比42%増の0.95ドルとなり、これもコンセンサス予想の0.83ドルを大きく超える結果となりました 。この目覚ましい成長は、データセンター、特にAI関連の旺盛な需要と、市場への浸透が進んだことによるものです 。
#将来の成長基盤となる主要経営指標
#現在の好調な業績以上に、将来の成長の確実性を示す経営指標が注目されます。
#- 受注動向:第1四半期の受注は前年同期比13%増、前期比21%増と力強く、受注出荷比率(ブック・トゥ・ビル・レシオ)は1.4倍という非常に高い水準を記録しました 。第2四半期には、四半期受注額が初めて30億ドルを突破し、前年同期比約15%増、前期比約11%増となりました。ブック・トゥ・ビル・レシオも約1.2倍と、受注が売上を上回る健全な状態が続いています 。
- 受注残:将来の売上を示す受注残は、第1四半期末の79億ドルから 、第2四半期末には85億ドルへと増加しました 。これは前年同期比で21%の増加であり 、経営陣が「非常に高い水準」と表現するほどの規模です。
この massive な受注残と1.0を継続的に上回るブック・トゥ・ビル・レシオの組み合わせは、今後12ヶ月から18ヶ月にわたる収益の極めて高い可視性を提供します。これは、同社の成長軌道に対するリスクを大幅に低減させるものであり、バックログの裏付けが少ない同業他社との大きな差別化要因となっています。企業は単に現在好調であるだけでなく、将来の業績を確実に積み上げているのです。
#表1:2025年第1四半期・第2四半期 財務ハイライト(前年同期比)
#
1.2. 経営陣ガイダンス分析(2025年第3四半期および通期):自信の定量化
#Vertiv経営陣は、2025年上半期の実績と好調な受注動向を受け、通期の業績見通しを大幅に引き上げました。これは、事業環境と自社の実行能力に対する自信の表れです。
#2025年第3四半期ガイダンス
#第3四半期についても、経営陣は力強い見通しを示しています。売上高は25億1,000万ドルから25億9,000万ドルの範囲、調整後営業利益は4億9,000万ドルから5億3,000万ドル、調整後希薄化後EPSは0.94ドルから1.00ドルと予測されており、高い成長と収益性が継続する見込みです 。
#2025年通期ガイダンスの上方修正
#通期ガイダンスの変遷は、Vertivの勢いを最も明確に示しています。
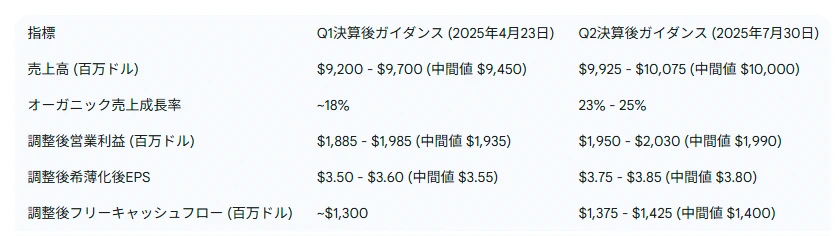
#- 第1四半期決算後:売上高ガイダンスの中間値を2億5,000万ドル引き上げました 。
- 第2四半期決算後:売上高ガイダンスをさらに5億5,000万ドル引き上げ、99億2,500万ドルから100億7,500万ドルの範囲としました 。通期の調整後希薄化後EPSガイダンスは、従来の中間値3.55ドルから、3.75ドルから3.85ドル(中間値3.80ドル)へと大幅に引き上げられました 。
このガイダンスの進化は、単なる現状報告ではなく、経営陣の事業に対する見方が年を通じていかに改善されたかを示す物語です。当初の予測を上回るペースで市場機会を捉え、実行していることをデータで示しており、投資家にとって極めて重要な情報となります。
#表2:2025年通期ガイダンスの変遷
#
1.3. カンファレンスコール解体:主要テーマと経営陣のトーン
#決算発表に伴うカンファレンスコールからは、数字だけでは読み取れない経営陣の戦略的意図や市場認識が浮かび上がります。2025年上半期のコールでは、主に4つの重要なテーマが議論されました。
#テーマ1:AI需要のスーパーサイクルは本物であり、持続的である
#経営陣は、現在の需要が一時的な急増ではなく、AIによって引き起こされた構造的な変化であると一貫して強調しています。CEOのジョルダーノ・アルベルタッツィ氏は、「特にAI対応インフラにおける前例のないデータセンターの成長」に言及し 、堅調な受注パイプライン をその証拠として挙げています。これは、同社の事業の根幹をなすドライバーが強力かつ長期的であることを示唆しています。
#テーマ2:関税による逆風への積極的な対応
#好調な業績の一方で、投資家の懸念材料となっているのが関税による利益率への圧力です 。経営陣はこの問題を「流動的で不確実」と認めつつも 、「精力的に関税対策を実行している」と明言しています 。具体的な対策として、サプライチェーンの再編、生産拠点の移転、USMCA(米国・メキシコ・カナダ協定)への適格性取得、そして価格改定などが挙げられています 。重要なのは、この問題が「2025年末までに実質的に解決される」という経営陣の自信です 。短期的な利益率への圧力は、長期的にはサプライチェーンの強靭性と事業の機敏性を高める触媒として機能していると解釈できます。関税という短期的な痛みが、将来の地政学的ショックに対してより強固な企業体質を築くための戦略的な筋肉増強を促しているのです。
#テーマ3:製品サプライヤーからシステムインテグレーターへの進化
#第2四半期のコールで示された、より繊細かつ重要なテーマは、Vertivの役割の変化です。アルベルタッツィCEOがVertivを「グレースペース(従来の基幹インフラ)とホワイトスペース(IT機器が設置される空間)の間の結合組織」と表現し、これらが「もはや別々の空間ではない」と述べたことは、極めて重要な戦略転換を示唆しています 。これは、単に部品を販売するのではなく、統合され、複雑なソリューションを提供することで、顧客の依存度とVertivが提供する価値を高めるという意図の表れです。
#テーマ4:成長のための資本配分
#強固なバランスシート(純負債比率0.6倍)と潤沢なフリーキャッシュフロー は、戦略的投資を可能にしています。発表されたGreat Lakes Data Racks & Cabinets社の買収 は、「ホワイトスペース」ソリューションを強化するための具体的な動きです。また、M&Aが資本配分の重要な要素であり続けるとの言及 は、同社が今後も成長機会を積極的に追求していく姿勢を示しています。
#第2章:技術的優位性 - Vertivのエンドツーエンドのインフラストラクチャアドバンテージ
#Vertivの競争力は、単一の優れた製品ではなく、データセンターの基幹インフラ全体を網羅する包括的なポートフォリオと、それを支える深い専門知識に根差しています。特にAI時代において、その技術的優位性はますます重要性を増しています。
#2.1. グリッドからチップまで:現代のデータセンター向け統合ポートフォリオ
#Vertivの強みは、データセンターの「グリッド(電力網)からチップ(半導体)まで」をカバーする、エンドツーエンドのソリューション提供能力にあります。
#- 包括的な製品群:同社の事業は、クリティカルパワー(無停電電源装置(UPS)、DC電源)、サーマルマネジメント(冷却)、ラック&エンクロージャー、監視&管理ソフトウェアという主要な製品カテゴリーで構成されています 。これらはデータセンターの生命維持システムそのものです。
- 「Architects of Continuity™(継続性の設計者)」という哲学:Vertivの真の価値は、これらのコンポーネントをシームレスなシステムとして統合する能力にあります 。設計、構築、導入から監視、保守に至るまで、インフラのライフサイクル全体を管理することで 、顧客は複雑なインフラ管理から解放され、本来のビジネスに集中できます。この一貫した提供体制が、他社との大きな差別化要因となっています。
- グローバルなサービスネットワーク:4,000人以上の現場サービスエンジニアと300以上のサービスセンターからなる広範なグローバルサービス組織は、同社のもう一つの強みです 。これにより、経常的な収益源が確保されるだけでなく、顧客との深い関係が構築され、顧客の囲い込み(スティッキーなエコシステム)が実現します。Vertiv LIFE™のような遠隔監視サービスは、顧客との結びつきをさらに強固なものにしています 。
2.2. AIインフラの最前線を走る:Vertiv™ 360AIエコシステム
#AIの急速な進化は、データセンターのインフラに前例のない課題を突きつけています。Vertivはこの課題に正面から取り組み、市場をリードしています。
#- AIがもたらす課題:NVIDIAやIntelといったパートナーが開発する最新のAIアクセラレータ(GPU)は、熱設計電力(TDP)が1,000Wを超え、2,000Wに迫るものも登場しています。これにより、ラックあたりの消費電力と発熱量は100kW以上に達し 、従来の空冷システムでは対応が不可能になっています。
- Vertivの統合ソリューション「Vertiv™ 360AI」:この課題に対応するため、Vertivは電力、冷却、サービスを統合した専用ポートフォリオ「Vertiv™ 360AI」を開発しました 。これは単一製品の集合体ではなく、事前に設計・検証されたモジュール式のシステムであり、導入時間を最大50%削減することが可能です 。
- リファレンスデザインの重要性:特に注目すべきは、NVIDIAのGB200 NVL72向けのものを含む、AIリファレンスデザインセレクターと設計図の提供です 。これは、Vertivが市場の変化に追随するだけでなく、主要なチップ設計者と協力して未来のAIデータセンターを共同で設計していることを示しています。
2.3. 液冷の必然性:中核的差別化要因の深掘り
#高密度AIワークロードの冷却において、液冷はもはや選択肢ではなく、必然となっています。Vertivはこの分野で明確なリーダーシップを築いています。
#- なぜ液冷か:液体は空気の最大3,000倍の熱伝達効率を持つため、高密度なAIチップから発生する膨大な熱を効率的に除去するために不可欠です 。
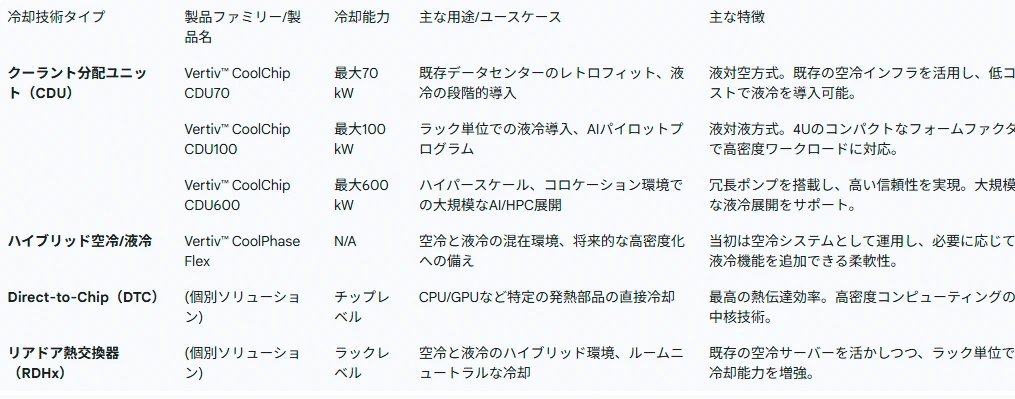
- Vertivの液冷技術ポートフォリオ:同社は、顧客の多様なニーズに応えるため、複数の液冷アプローチを提供しています 。
- Direct-to-Chip(DTC):CPUやGPUなどの発熱部品に直接コールドプレート(冷却板)を設置し、液体で熱を奪う方式。極めて高い冷却効率を実現します。
- リアドア熱交換器(RDHx):サーバーラックの背面ドアを、液体が流れる熱交換器に置き換える方式。サーバーから排出される熱風をラックレベルで冷却します。既存の空冷施設への導入や、ハイブリッド冷却に適しています。
- 液浸冷却:サーバー全体を非伝導性の液体に浸す方式。最も高い冷却効率を誇りますが、導入には大規模な設備変更が必要です。
この技術的優位性は、単一の製品ではなく、電力、冷却、ITハードウェアという異なる要素が極度の密度で相互作用する際の「中間領域の複雑性」を管理する能力にあります。アルベルタッツィCEOの「結合組織」という言葉 7 が示すように、1ラックあたり130kW 27 ともなると、液冷の配管はサーバー部品と物理的に絡み合い、電力供給もラックレベルで精密な制御が求められます。顧客はもはや製品を買っているのではなく、数百万ドル規模のGPU資産に対する安定した熱・電力環境という保証を買っているのです。この複雑な統合のリスクを低減することこそがVertivの価値であり、これは部品メーカーが容易に模倣できない、エンジニアリングとサービスに基づいた深い堀(moat)を形成しています。
#表3:Vertiv 液冷ソリューションポートフォリオ概要
#
2.4. 戦略的エコシステム統合:パートナーシップの力
#Vertivの技術的リーダーシップは、業界の主要プレーヤーとの強固なパートナーシップによってさらに強化されています。これらの連携は、同社の技術が市場で認められていることの強力な証拠です。
#- チップメーカーとの連携:Vertivは、NVIDIAパートナーネットワークのメンバーであり、IntelのGaudi3アクセラレータ向けに冷却ソリューションを提供するなど、チップメーカーと緊密に協力しています 5。これは、「熱問題」を生み出している企業自身が、その解決策としてVertivを選んでいることを意味し、これ以上ない技術的信頼性の証明と言えます。
- データセンター事業者との連携:大手データセンター事業者であるCompass Datacentersと共同で革新的なハイブリッド冷却システム「CoolPhase Flex」を開発したことは 28、単なるサプライヤーと顧客の関係を超えた、深い共同開発パートナーシップを築いていることを示しています。
- 未来の電源への布石:小型モジュール式原子炉を開発するOklo社と、将来のデータセンター向け電力・冷却ソリューションで協業を開始したことは 25、非常に先進的な動きです。これは、Vertivが現在の課題だけでなく、次の大きなボトルネックである「クリーンで信頼性の高い大規模電力」についても視野に入れていることを示しています。
第3章:会社の沿革 - 精密空調のパイオニアからハイテク公開企業へ
#Vertivの現在の成功は、一夜にして成し遂げられたものではありません。60年以上にわたる歴史の中で培われた専門知識と、時代の変化に対応してきた適応力がその基盤となっています 。
#3.1. Liebertのレガシー(1946年~2000年):専門知識の基盤
#Vertivのルーツは、1946年にラルフ・リーバート氏が設立したCapitol Refrigeration Industries社に遡ります。彼はガレージで世界初のコンピュータルーム用精密空調機のプロトタイプを開発しました 。
#1965年、この発明を事業化するためにLiebert Corporationが設立され、業界初のコンピュータルーム空調(CRAC)システムのメーカーとして歴史をスタートさせました 。これが、今日のVertivのデータセンター熱管理におけるDNAの原点です。その後、1983年にはProgrammed Power Corporationを買収してUPS事業に参入し、電力と冷却の両方を手掛ける統合ポートフォリオの基礎を築きました 。
#3.2. EmersonおよびPlatinum Equity時代(2000年~2020年):グローバル規模と焦点の構築
#1987年、LiebertはEmerson Electric社に買収され、2000年には同社のEmerson Network Power事業部門の中核となりました 。この時代は、Knürr社(エンクロージャー)やAvocent社(IT管理)などの買収を通じて、基幹インフラ技術を一つのブランドの下に統合し、事業をグローバル化する時期でした 。
#転機となったのは2016年です。プライベート・エクイティ・ファンドのPlatinum Equity社がこの事業を買収し、「Vertiv」としてリブランディングしました 。この期間は、事業の焦点を絞り込み、経営の機敏性を高め、俊敏な独立企業として機能するための準備期間として位置づけられます。
#3.3. 現代のVertiv(2020年~現在):高成長の公開企業
#2020年2月、Vertivは特別目的買収会社(SPAC)であるGS Acquisition Holdings Corpとの合併を通じてニューヨーク証券取引所(NYSE)に再上場しました 。
#この再上場後のVertivは、LiebertとEmerson時代に培った深いエンジニアリングの専門知識とグローバルな事業基盤 、そしてPlatinum Equity時代に植え付けられた集中力と機敏性を融合させ、AIブームという絶好の機会を捉えることに成功しました。
#その結果は目覚ましく、2023年には株価が252%上昇しS&P 500の全構成銘柄をアウトパフォーム、そして2025年にはフォーチュン500に471位で初ランクインするなど 、主要なハイテク企業としての地位を確立しました。この歴史こそが、Vertivの競争優位性の源泉です。ミッションクリティカルな環境 では、信頼と実績が何よりも重視されます。60年以上の歴史は、リスクを極度に嫌うデータセンター顧客にとって、新規参入企業にはない強力な安心材料となるのです。
#第4章:戦略分析と今後の展望
#これまでの分析を踏まえ、Vertivの強み、弱み、機会、脅威(SWOT)を整理し、今後の成長を左右する要因を考察します。
#4.1. SWOT分析
#- 強み (Strengths)
- エンドツーエンドのポートフォリオ:「グリッドからチップまで」をカバーする包括的な製品・サービス群 。
- AI向け液冷技術のリーダーシップ:高密度冷却における市場をリードする技術と製品ポートフォリオ 。
- 強固なパートナーシップ:NVIDIA、Intelなどの技術リーダーや主要データセンター事業者との深い協力関係 。
- グローバルなサービス網:広範なサービスネットワークによる経常収益と高い顧客維持率 。
- 潤沢な受注残:将来の収益の高い可視性と安定性 。
- 弱み (Weaknesses)
- 関税リスクへのエクスポージャー:地政学的リスクである関税が利益率を圧迫する要因となっている 。
- 急成長に伴う経営の複雑性:急速な成長とグローバルなサプライチェーンの管理に伴うオペレーション上の複雑さ。
- 機会 (Opportunities)
- AIインフラの長期的構築サイクル:数年にわたるAIインフラへの巨額投資 。
- 液冷技術の広範な採用:従来のデータセンターにおいても、エネルギー効率向上のために液冷の採用が拡大する可能性。
- 高付加価値サービスの拡大:システムの複雑化に伴う、利益率の高い保守・運用サービスの需要増 。
- 戦略的M&A:強固なバランスシートを活用した、さらなる技術・市場補完的な買収 。
- 脅威 (Threats)
- 世界経済の悪化:大規模な景気後退がデータセンターへの投資を抑制するリスク。
- 競争の激化:既存の競合他社や新規参入企業との競争。
- 実行リスク:サプライチェーンの再編や大規模プロジェクトの展開における実行上のリスク。
4.2. 主要な成長触媒とリスク要因
#成長触媒
#- AIモデルの複雑化:AIモデルが進化し続けることで、より高密度なコンピューティングへの需要が継続的に高まること。
- M&Aの成功:Great Lakes社のような買収を成功させ、ポートフォリオを強化すること。
- 新規電源ソリューションの展開:Oklo社との協業のような、未来のデータセンターの電力需要に応える革新的な取り組み 29。
リスク要因
#- 関税問題の長期化:2025年末までに利益率への影響を十分に緩和できないリスク。
- サプライチェーンの混乱:地政学的緊張などによりサプライチェーンが混乱し、製品供給が遅延するリスク。
- ハイパースケーラーの投資抑制:主要顧客であるハイパースケーラーが設備投資を一時的に抑制する可能性。
4.3. 結論:持続的リーダーシップへの道
#本分析を通じて、Vertivがその産業的なルーツから脱皮し、高成長を遂げるAIテクノロジーエコシステムの中心的存在へと見事に変貌を遂げたことが明らかになりました。同社は、歴史に裏打ちされた信頼性と、時代の要請に応える技術革新を両立させています。
#Vertivの今後の持続的な成功は、以下の2つの重要な要素にかかっています。
#- 継続的な技術的リーダーシップ:特に液冷技術において他社をリードし続け、高密度コンピューティングにおける最適なパートナーとしての地位を維持すること。
- 完璧なオペレーション実行能力:急速な成長を管理し、地政学的な複雑性を乗り越え、膨大な受注残を収益性の高い形で着実に納品していくこと。
2025年の業績は、同社がこれら2つの課題に対して高いレベルで応えていることを示す力強い証拠です。深い技術的専門知識と機敏な経営判断を武器に、VertivはAI時代を支える基幹インフラのリーダーとして、持続的な成長を遂げるための強固な基盤を築いていると結論付けられます。
#Vertivはデータセンターインフラの包括的なソリューションを提供しているため、その競合企業は事業領域によって多岐にわたります。特に「電源管理」「熱管理」「ITインフラ管理」の各分野で、それぞれ強力なライバルが存在します。
#AIデータセンターの台頭により、特に「熱管理」、とりわけ液体冷却技術における競争が激化しています。
#以下に主要な競合企業を分野別に解説します。
#包括的な競合企業(ビッグ3)
#Vertivの事業のほぼ全域で競合する、最も強力なライバル企業です。この2社とVertivは、しばしば業界の「ビッグ3」と称されます。
#- Schneider Electric (シュナイダーエレクトリック)
- 競合分野: UPS(無停電電源装置)、PDU(電源タップ)、冷却装置(空冷・水冷)、ラック、DCIM(データセンターインフラ管理)ソフトウェアなど、Vertivの製品ポートフォリオと最も重複する最大の競合相手です。
- 強み: グローバルでの圧倒的なブランド力と幅広い製品群。自社でサーキットブレーカー(配線用遮断器)を製造しており、サプライチェーンにおいて優位性を持つとされています。
- Eaton (イートン)
- 競合分野: 特にUPSやPDUといった電源管理・配電ソリューションにおいて非常に強力な競合です。熱管理やラックソリューションも提供しています。
- 強み: 電源品質(Power Quality)分野における高い技術力と長年の実績。Schneider同様、自社でサーキットブレーカーを製造しています。
#
分野別の主要な競合企業
#\1. 熱管理 (サーマル・マネジメント) 分野
#AIチップの高発熱化に伴い、競争が最も激しくなっている分野です。伝統的な空調メーカーから新興企業までが参入しています。
#- 伝統的な空調・冷却メーカー:
- Stulz (シュトゥルツ): データセンター向けの精密空調で世界的に高い評価を得ているドイツの専門メーカー。
- Johnson Controls (ジョンソンコントロールズ): ビル全体の空調システムで知られ、その技術をデータセンター向けチラー(冷却水製造機)などにも展開しています。(ブランド名: YORK)
- Trane (トレーン) / Carrier (キャリア): Johnson Controlsと同様に、大規模施設向け空調のグローバル大手であり、データセンター向け冷却ソリューションも提供しています。
- 液体冷却の専門企業:
- Asetek (アセテック): GPUなどのチップに直接冷却液を送る「Direct-to-Chip」方式の液体冷却で業界をリードする企業の一つ。
- CoolIT Systems (クールITシステムズ): Asetekと同様に、Direct-to-Chipソリューションの主要プレイヤーです。
- LiquidStack (リキッドスタック), Submer (サブマー): サーバーを丸ごと液体に浸す「浸漬冷却」技術を専門とする新興企業。
- 日本のメーカー:
- ニデック (旧:日本電産): 精密モーター技術を応用し、近年はサーバー用水冷モジュールの生産を急拡大しています。
- ダイキン工業、日立製作所、富士通ゼネラル: 日本を代表する空調メーカーも、データセンター向けの高性能な冷却ソリューションを提供しています。
\2. 電源管理 (パワー・マネジメント) 分野
#- Siemens (シーメンス): 特に大規模な配電システムやバスウェイ(大容量配電システム)で競合します。
- ABB: Siemensと同様、産業用電力システムやオートメーション技術で高い実績を持ちます。
- Delta Electronics (デルタ電子): 台湾に本拠を置く、スイッチング電源やUPSの世界的な大手メーカーです。
\3. ITインフラ管理 (ラック、KVMなど) 分野
#- Rittal (リタール): ITラック、エンクロージャー(筐体)、および関連する冷却ソリューションで世界的に有名なドイツのメーカー。
- Panduit (パンドウイット): ネットワーク配線、ケーブル管理、ラックシステムなどで高いシェアを誇ります。
- Legrand (ルグラン): フランスに本拠を置き、RaritanやMinkelsといったブランドを通じて、PDUやラック、ケーブル管理ソリューションを提供しています。
このように、Vertivは巨大なグローバル企業から特定の技術に特化した専門企業まで、幅広いプレイヤーと競争しながら、データセンターインフラ市場でのリーダーシップを維持しています。
#AIインフラを支えるVertivの進化:急成長の秘訣と液冷・未来電源戦略
#Gemini Deep Search
#