SamsungはAI時代に何を失い、何を取り戻そうとしているのか
この資料の日時
元資料の日付と、その本文が公に存在した確認日時は別の記録です。
本文に含まれる語句 HBM DRAM 帯域・データ移動 先端パッケージング 光接続 電力・給電 冷却 顧客認定 歩留まり 基板・材料 チップレット
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
bdfbab1f6d9eb09a14727777686410511be4f333ef01007df00b290dfbfb7940- 保存版のSHA-256
1fd5598a4de56c6acfe0515452eeaa6ffbdf982217f8320d82339c9cb46b4989
外部証明の最終検査結果は詳細を開くと表示します。
三つの宣言の後で
#SamsungはAI時代に何を失い、何を取り戻そうとしているのか――SK hynix、Micronとの比較から読むメモリ・ファウンドリ戦争
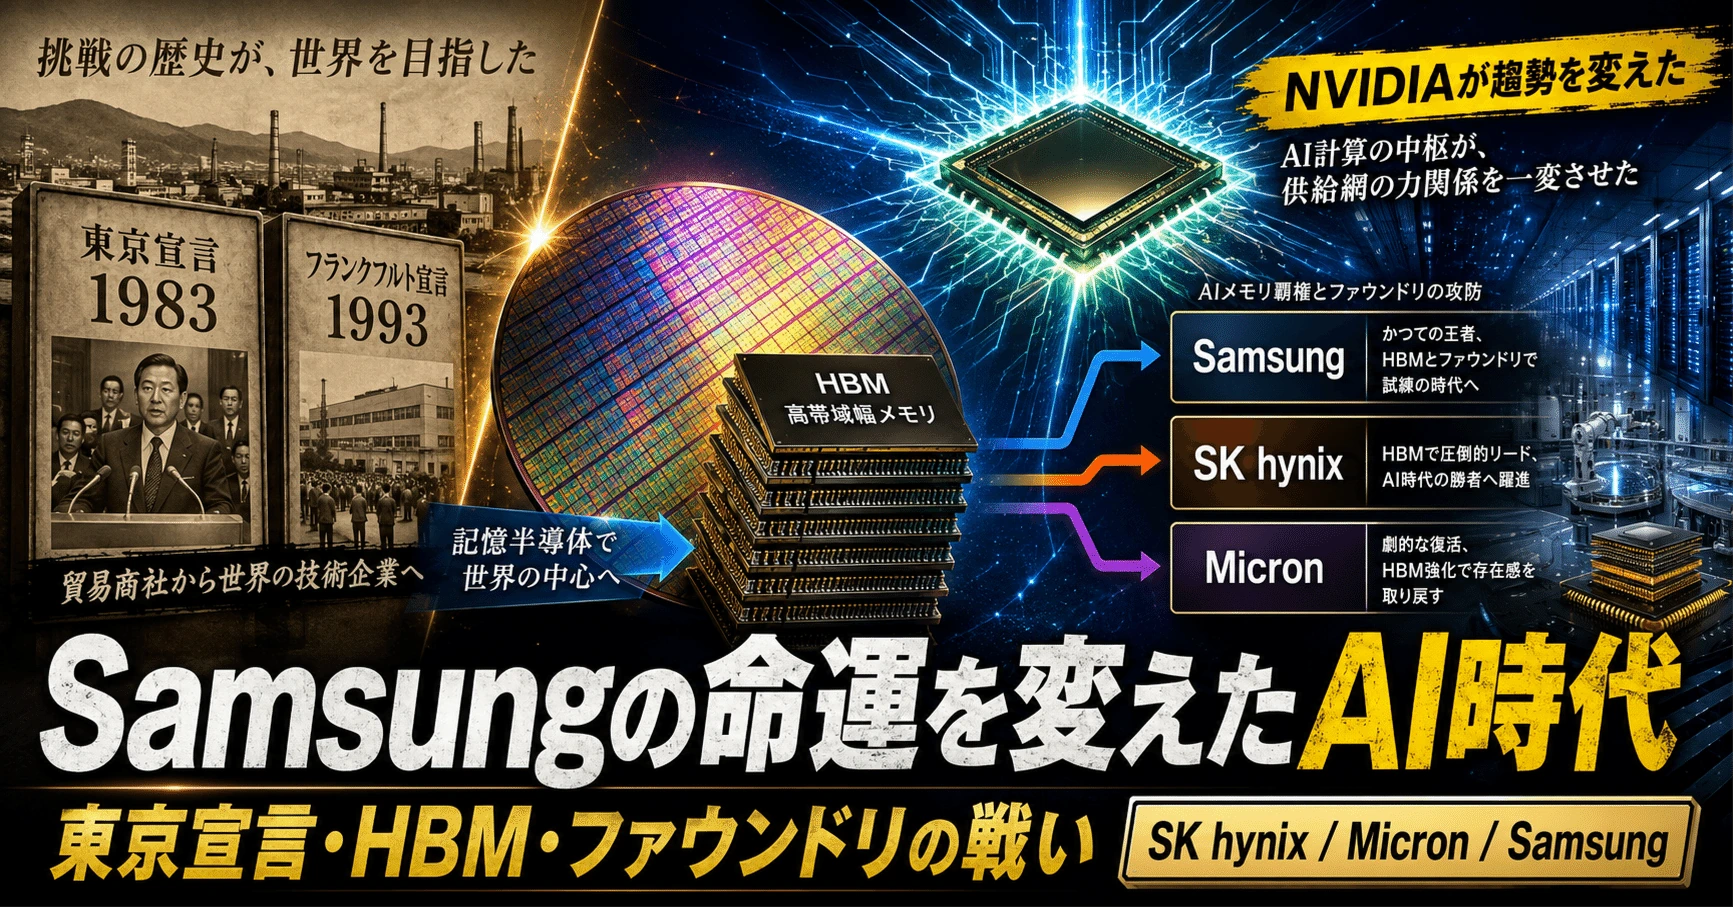
#Samsungの歴史は、二度の大きな宣言によって方向を変えてきた。
#一度目は、1983年の「東京宣言」である。
#創業者の李秉喆〈イ・ビョンチョル〉は、Samsungの将来を半導体へ賭けると決断した。それは、どの産業へ参入するかを決めた宣言だった。
#二度目は、1993年の「フランクフルト宣言」である。
#二代目の李健熙〈イ・ゴンヒ〉は、量を増やすだけでは世界企業になれないとして、品質、デザイン、人材、組織文化の全面的な転換を命じた。それは、選んだ産業でどのように勝つかを決めた宣言だった。
#そして現在、三代目の李在鎔〈イ・ジェヨン〉が直面しているのは、三度目の転換である。
#AI時代において、Samsungが持つメモリ、ファウンドリ、スマートフォン、家電、ディスプレイ、電子部品という巨大な事業群を、どのように一つのシステムとして結び直すのか。
#この問いは、単にSamsung一社の再建問題ではない。
#HBMでSamsungを追い抜いたSK hynix、最後発からHBM3EとHBM4で急追したMicron、そしてGPU、CUDA、先端パッケージ、ネットワーク、サーバーを一つの計算基盤へ統合したNVIDIAの歴史を並べると、AI時代に企業の運命を決める条件が見えてくる。
#それは、技術を持っているかどうかだけではない。
#次の産業構造を決める企業の近くに位置し、 顧客の製品ロードマップへ入り込み、 不採算な時期にも関係と技術を維持できたか。#
Samsung、SK hynix、Micronの差は、そこから生まれた。
##
1.三星商会から総合企業へ
#Samsungの起源は半導体でも家電でもない。
#李秉喆は1938年3月、大邱で三星商会を創業した。中国や満州との間で食品や生活物資を取り扱う商社であり、現在のSamsungとは事業内容も規模もまったく異なっていた。
#朝鮮戦争後、Samsungは製糖、繊維、流通、保険、金融などへ事業を拡大した。
#李秉喆の基本思想は、韓国が輸入に依存している製品を国内で作り、産業そのものを建設することにあった。
#1969年にはSamsung Electronicsが設立され、テレビや冷蔵庫、洗濯機などの家電へ進出した。初期のSamsungは先端技術企業というより、日本や欧米企業から技術を学び、大量生産と低価格で市場を広げる後発企業だった。
#しかし李秉喆は、家電の組み立てだけでは長期的な競争力を得られないと考えるようになる。
#テレビ、通信機器、コンピューターが高度化すれば、それらの中核部品である半導体を海外から買い続ける企業は、最終的に技術と利益の主導権を握れない。
#この問題意識が、東京宣言につながった。
##
2.1983年、東京宣言――何を作る会社になるのか
#東京で突然思いついたわけではない
#東京宣言は、李秉喆が東京のホテルで突然半導体の重要性に気づいた出来事として語られることがある。
#しかし実際には、長期間の調査、技術者の招聘、米国視察、事業計画の作成を経た末の最終決断だった。
#李秉喆は半導体企業やシリコンバレーを調査させ、1983年1月には米国へ調査団を派遣していた。設備投資額、技術水準、市場規模、損益分岐点、生産能力まで検討したうえで、DRAMへ参入する計画が作られた。
#1983年2月8日、東京のホテルオークラから李秉喆は韓国へ電話をかけ、Samsungが半導体事業へ本格参入することを公表するよう命じた。
#約1か月後、「われわれはなぜ半導体事業をしなければならないのか」と題する文章が新聞に掲載され、VLSI事業への投資が正式に表明された。
#したがって東京は、構想が生まれた場所ではない。
#長く準備されていた計画を、 企業の将来を左右する不可逆的な決断へ変えた場所#
だった。
#なぜDRAMだったのか
#当時のSamsungと米国・日本の半導体企業の間には、大きな技術格差があった。
#論理半導体は、製品ごとに設計、ソフトウェア、顧客との共同開発が必要になる。一方、DRAMは同一規格の製品を大量生産し、微細化、歩留まり、設備投資、製造速度によって競争できる。
#これは、製造現場の統率、大量生産、設備投資を得意としていたSamsungに向いた分野だった。
#Samsungは1983年中に64K DRAMの開発へ成功し、先進国との技術差を一気に縮めた。
#この時に作られたSamsungの基本的な勝ち方は、後の数十年間も変わらない。
#- 成長する巨大市場を選ぶ
- 先行企業から技術と人材を学ぶ
- 巨額設備投資を行う
- 工場を迅速に立ち上げる
- 歩留まりを改善する
- 生産規模と原価で追い抜く
この方法はDRAM、NAND、液晶、OLED、テレビ、スマートフォンで成功した。
#だがAI時代には、この成功モデルそのものが弱点にもなった。
##
3.李健熙とフランクフルト宣言――どう作る会社になるのか
#李秉喆が1987年に死去すると、李健熙がSamsung Group会長に就任した。
#李健熙が引き継いだSamsungは、韓国内では巨大企業だったが、海外では安価な量産品を販売する二流ブランドと見られることが多かった。
#売上高、生産台数、工場数は増えていた。しかし品質、デザイン、ブランド、顧客体験では日本、米国、欧州企業に及ばなかった。
#フランクフルト宣言の前に積み重なっていた危機
#1993年、Samsungのデザイン顧問だった福田民郎は、Samsungの製品企画、デザイン、技術、製造組織の分断を批判する約56ページの報告書を提出した。
#福田報告書は、Samsungではデザインが製品戦略の中心ではなく、完成後の外観調整として扱われていること、組織間の意思疎通が弱いことを指摘した。Samsung自身も、この報告書を後のデザイン改革の重要な転換点としている。
#李健熙は海外の販売店で、Samsung製テレビが目立たない場所に置かれ、消費者から選ばれていない現実を見た。
#さらに、洗濯機の部品が正しく組み合わないため、作業員がナイフで削って無理に組み立てる映像を見たとされる。
#李健熙にとって、それは一つの不良品の問題ではなかった。
#目標台数の達成を優先し、根本原因を直さず、現場の応急処置で製品を出荷する組織文化そのものの問題だった。
#「妻と子供以外はすべて変えよ」
#1993年6月、李健熙は世界各地の経営幹部約200人をフランクフルトへ集めた。
#そこで李健熙は、量を中心とした経営から品質を中心とした経営へ転換しなければならないと訴えた。
#「妻と子供以外はすべて変えよ」という有名な言葉は、製品の一部を改善せよという意味ではない。
#- 評価制度
- 組織構造
- 品質管理
- デザイン
- 人材育成
- 顧客への態度
- 経営者の意思決定
を全面的に変える命令だった。
#その後Samsungは、デザイン組織を拡大し、地域専門家制度を強化し、品質不良を許容しない文化を作ろうとした。
#1995年には、品質基準を満たさなかった携帯電話やファクスなど約15万台を従業員の前で破壊する「不良品火刑式」を行った。
#フランクフルト宣言は、Samsungを安価な量産メーカーから、品質、ブランド、デザインを持つ世界企業へ変えた。
#東京宣言が「何を作るか」を決めたのに対し、フランクフルト宣言は「どのように作るか」を変えたのである。
##
4.李在鎔時代――巨大な成功体験と意思決定の空白
#李在鎔が正式にSamsung Electronics会長となったのは2022年10月である。
#しかし実質的には、李健熙が2014年に心筋梗塞で倒れて以降、Samsungの後継者として経営の中心に近づいていた。2022年に会長へ就任するまでの約8年間は、事業承継、系列会社の再編、裁判、逮捕、収監、釈放、恩赦が重なった。李在鎔は贈賄事件で合計約18か月服役し、2021年に釈放、2022年に恩赦された。
#この時期のSamsungでは、創業家の明確な長期指針より、各事業を専門経営者が運営する体制が強まった。
#半導体、スマートフォン、家電、ディスプレイは、それぞれ世界的な事業へ成長していた。
#これは平時には合理的である。
#しかしHBMのように、当初の市場が小さく、設備稼働率が低く、顧客が限られ、数年間利益を生まない可能性のある技術では、部門別採算を重視する組織ほど投資を継続しにくい。
#Samsungの問題は、技術者がAIやHBMを理解していなかったことではない。
#むしろ、あまりにも多くの成功事業を持ち、汎用DRAM、モバイルメモリ、V-NAND、スマートフォン、OLED、ファウンドリへ同時投資していたため、HBMを会社の将来を決める最優先分野として扱えなかったことにある。
##
5.NVIDIA――ゲーム用GPUから産業構造を決める企業へ
#Samsung、SK hynix、Micronの運命を理解するには、NVIDIAが何になったのかを理解する必要がある。
#NVIDIAは1993年、3Dグラフィックスをゲームやマルチメディアへ普及させる企業として創業した。1999年にGPUを発表し、グラフィックス処理を高速化した。
#当初、GPUは画像を描くためのプロセッサだった。
#しかしGPUがプログラム可能になり、FP32浮動小数点演算を大量に持つようになると、研究者が流体力学、分子動力学、天体物理、金融計算などへ転用し始めた。
#NVIDIAが最初から現在の生成AI市場を予測していたわけではない。
#重要なのは、研究者による偶然の用途拡大を見た後、それを正式な計算基盤へ変える決断をしたことである。
#2006年、NVIDIAはCUDAを導入し、グラフィックスAPIを介さず、一般的な計算処理からGPUの並列性能を利用できるようにした。
#CUDA対応アプリケーションがほとんど存在しなかった段階から、NVIDIAはCUDAを一部の高価な科学計算製品だけでなく、GeForceを含む広い製品群へ搭載した。
#ゲーム市場が生み出す大量出荷と研究開発費を利用し、世界中の研究室、大学、学生の手元へ並列計算機を配ったのである。
#その後NVIDIAは、
#- CUDA
- cuDNN
- NCCL
- TensorRT
- AIフレームワーク最適化
- DGX
- HGX
- NVLink
- NVSwitch
- クラウド対応
- ロボット・自動運転SDK
を積み上げた。
#GPU単体ではなく、チップ、メモリ、通信、サーバー、ライブラリ、アプリケーションを一体で最適化する企業へ変わった。
##
6.2017年、SamsungはNVIDIAの最も近い場所にいた
#2017年5月、NVIDIAはVolta世代のTesla V100を発表した。
#V100はTensor Coreを搭載し、従来のグラフィックス処理だけでなく、深層学習の行列演算を中心に再設計されたGPUだった。
#そしてV100には、Samsungと共同開発したHBM2が採用された。
#NVIDIAは、900GB毎秒の帯域を持つHBM2がSamsungとの共同開発によるものであり、Voltaの巨大な演算性能を支えるために不可欠だったと明記している。
#これは極めて重要である。
#2017年のSamsungは、AI時代を外から眺めていたのではない。
#- CUDAの拡大
- Tensor Core
- AIモデルの計算量増加
- DGX
- 複数GPU化
- GPUとHBMの帯域設計
- NVIDIAのクラウド戦略
を、NVIDIAの技術パートナーとして最も近い場所から見ていた。
#SamsungはHBM技術で遅れていなかった。
#むしろHBM2世代ではSK hynixより有利な位置にあり、NVIDIAの中核製品へ入っていた。
#それでもHBM3以降の主導権を失った。
#SamsungのHBMでの失敗は、「未来が見えなかった」という単純な失敗ではない。
#未来を見ていた。 必要な技術も持っていた。 顧客との共同開発実績もあった。 それでも、その関係を次世代へ継続できなかった。#
という、より重い失敗だった。
##
7.SK hynix――一度負けてもHBMを捨てなかった企業
#SK hynixの前身は、1983年に設立されたHyundai Electronicsである。
#1999年には韓国政府主導の産業再編のなかでLG Semiconを統合した。規模と技術は拡大したが、巨額の負債とメモリ不況に苦しみ、2001年にはHyundai Groupから離れてhynix Semiconductorへ改称した。
#携帯電話や非中核事業を切り離し、DRAMとNANDへ集中した。
#Samsungがスマートフォン、テレビ、家電、ディスプレイを持つ総合企業だったのに対し、Hynixはメモリで勝てなければ存続できない企業になった。
#HBMはSKによる買収前から始まっていた
#Hynixは2009年からTSVとWLPを使った高帯域積層メモリの本格開発を開始した。
#2011年にはTSVを用いた大容量DRAMを開発し、2013年12月には世界初のTSVベースHBMを発表した。
#したがって、SK Groupや崔泰源〈チェ・テウォン〉会長がHBMをゼロから発明したわけではない。
#旧Hynixの技術者が基礎技術を育て、SK Groupが2012年に会社を買収し、その人材と設備投資を残したのである。SK hynixは2012年3月に現在の社名となった。
#本当に優れていたのは、撤退しなかったこと
#SK hynixは初代HBMで先行したが、HBM2ではSamsungに追い抜かれた。
#市場は小さく、専用設備は十分に稼働せず、社内では事業継続への疑問も出た。
#それでもHBM開発を止めなかった。
#MR-MUFなどの積層・封止技術を開発し、熱管理、薄型化、歩留まり、生産性を改善した。HBM2E、HBM3、HBM3Eへ技術をつないだ。
#2021年にHBM3を開発し、2022年からNVIDIAへ供給したことで、生成AIブームが始まる前に、
#- NVIDIAの認証
- 専用設備
- 積層技術
- 熱設計
- 量産経験
- 顧客共同開発
を持つ企業となっていた。
#崔泰源氏の最大の功績は、将来を完全に予言したことではない。
#正しい技術者を選び、 不採算でも技術を捨てず、 市場が成立するまで選択肢を残したこと#
にある。
#2025年の世界HBM市場で、SK hynixは61%、Micronは21%、Samsungは17%を占めたとReutersは報じている。2026年6月には、SK hynixの時価総額がSamsung Electronicsを一時上回った。
#かつて倒産寸前だった企業が、AIメモリによってSamsungを企業価値で上回ったことは、韓国産業史でも象徴的な逆転である。
##
8.Micron――間違った規格からでも世代を飛び越えた企業
#Micronは1978年、米国アイダホ州ボイシの歯科医院の地下で始まった4人の半導体設計会社だった。
#Micronの歴史は、Samsungのような垂直統合でも、SK hynixのような一点集中でもない。
#最大の特徴は、メモリ市場から撤退する企業の工場、技術、人材、顧客を買収し、統合してきたことにある。
#Texas Instrumentsのメモリ事業、Numonyx、IntelとのNAND合弁などを通じて拡大し、2013年には経営破綻したElpida Memoryを買収した。
#ElpidaとRexchipがMicronへ与えたもの
#Elpidaは、NEC、日立、三菱電機のDRAM技術を集約した日本のメモリ企業だった。
#技術力、とくにモバイルDRAMや低消費電力DRAMでは競争力を持っていたが、DRAM価格下落、円高、設備投資負担に耐えられず、2012年に経営破綻した。
#Elpidaは広島の先端DRAM工場と、台湾のRexchipを持っていた。
#RexchipはElpidaとPowerchipによる合弁会社であり、日本のプロセス技術と台湾の低コスト大量生産を結びつける拠点だった。
#Micronは2013年7月、Elpida株式の100%とRexchipの追加持分を取得した。ElpidaとRexchipの工場は合計で月18万5,000枚を超える300mmウエハー能力を持ち、Micronの製造能力を約45%増加させた。
#この買収によってMicronは、
#- 米国の原価管理と経営
- 日本のDRAM設計・プロセス技術
- 台湾の大量生産能力
- モバイル顧客
- 先端300mm工場
を一体化した。
#Elpidaの技術が直接HBMを生んだわけではない。
#しかし現在のMicronがHBMを開発・量産できる人材、工場、DRAMプロセスの重要な土台となった。
##
9.HMC――Micronが選んだ別の高帯域メモリ
#Micronはメモリ帯域の壁を理解していなかったわけではない。
#むしろHBMとは異なるHybrid Memory Cube、HMCへ早期に賭けた。
#HMCもHBMと同様に、複数のDRAMダイをTSVで垂直積層し、下部にロジックダイを置く。
#ただし外部との接続方法が異なる。
#HBMはGPUやASICのすぐ隣に配置し、非常に広い並列バスで接続する。
#HMCはメモリアクセスをパケット化し、高速SerDesを使ってプロセッサと接続する。内部は複数のVaultに分割され、ロジックダイが要求を振り分ける。
#HMCは、メモリを高速なネットワーク機器のように扱う構想だった。
#CPU、FPGA、ネットワーク機器、HPCなど幅広い用途で使える可能性があり、技術的には非常に高度だった。
#しかしAI計算市場は、NVIDIA GPUの方向へ進んだ。
#GPUでは、パケット通信を介するより、GPUのすぐ隣へHBMを置き、広い配線で直接接続する方が、遅延、消費電力、帯域効率で有利だった。
#そして決定的だったのは、AMD、NVIDIA、TSMCがHBMをGPUパッケージへ統合したことだった。
#HMCは汎用的な高性能メモリを目指した。
#HBMはGPUという巨大なキラーアプリの一部になった。
#時代はCPUへ単体メモリを接続する方向より、GPU、ASIC、HBMを一つのパッケージへ統合する方向へ進んだのである。
#Micronは間違いを認めた
#Micronは2018年にHMC中心の高性能メモリ戦略を見直し、HBMへ軸足を移した。
#HBMでは三社の中で最も後発だった。
#しかしHBM3を同じように追いかけるのではなく、先端1β DRAMを使ったHBM3Eへ集中した。
#2023年に24GB・8層HBM3Eをサンプル出荷し、2024年にはNVIDIA H200向けの量産へ入った。Micronの公式年表も、1.2TB毎秒を超える帯域と先端1βプロセスを強調している。
#Micronは、
#HBM1で負けた HBM2でも負けた HBM3にも間に合わない ならばHBM3Eへ直接進む#
という世代飛び越しを行った。
#さらに2026年には、NVIDIAのVera Rubin向けを含むHBM4の量産・顧客出荷へ進んだ。Reutersの検証によると、NVIDIAのジェンスン・フアンがSanjay Mehrotra CEOへAI時代のメモリ構造を説明し、両社がロードマップを一致させたことがMicronの転換を加速させた。
#SK hynixが「信じ続けた企業」なら、Micronは「間違いを認め、次の世代へ飛び越えた企業」である。
##
10.Samsung Foundry――技術では追いつき、量産システムで離された
#Samsungのファウンドリ史も、HBMと似ている。
#技術ロードマップでは何度もTSMCへ接近し、ときには先行した。
#しかし顧客、歩留まり、設計環境、パッケージを含む量産システムでは差を広げられた。
#Intelが先頭だった時代
#2010年代前半まで、先端ロジック製造の基準はIntelだった。
#Intelは22nmでTri-Gate型FinFETを量産し、14nmでも業界を先導した。
#SamsungとTSMCは、スマートフォン向けSoCやモバイル半導体を中心にIntelを追っていた。
#14nmでSamsungはTSMCへ接近した
#2015年前後の14nm FinFET世代では、Samsungは非常に競争力が高かった。
#Apple A9はSamsungの14nmとTSMCの16nmの両方で製造され、Samsung版の方がダイ面積は小さかった。
#Samsungは10nmでも早期量産を実現し、2017年にはFoundry事業部をSystem LSIから組織上分離した。
#当時、SamsungはTSMCに対抗できる唯一の先端ファウンドリ候補と見られていた。
#EUVでもSamsungは遅れていなかった
#Samsungは2018年10月、EUVを使った7LPPの生産開始を発表した。
#TSMCはまずEUVを使わないN7を大量生産し、その後2019年にN7+でEUVを高数量生産へ導入した。
#したがって、EUV装置の導入時期だけを見ればSamsungは先行側だった。
#しかしEUVを早く使うことと、顧客の巨大チップを高い歩留まりで大量生産することは別である。
#TSMCは既存のN7で顧客と量産実績を積み、その基盤へ段階的にEUVを入れた。
#Samsungは新技術を積極的に導入したが、工程、設計ルール、IP、歩留まり、顧客認証を同時に立ち上げる負担が大きかった。
#3nm GAAでも「世界初」を取った
#Samsungは2022年、世界で初めて3nm GAAプロセスの量産開始を発表した。
#FinFETより一世代進んだナノシート型トランジスタをTSMCより早く量産へ入れたことは、技術的には重要な成果だった。
#それでも顧客は大規模には移らなかった。
#TSMCは初代3nmで成熟したFinFETを継続し、Appleをはじめとする顧客を安定して移行させ、2nmでGAAへ移る方針を取った。
#Samsungは新しい構造を先に導入した。
#TSMCは顧客製品を予定どおり市場へ出すことを優先した。
#結果として、技術的な「世界初」は市場シェアの逆転につながらなかった。
##
11.TSMCが作った、顧客と量産の自己強化循環
#TSMCの強さは、トランジスタ性能だけではない。
#第一に、TSMCは自社ブランドのCPU、GPU、スマートフォン、モデムを原則として販売しない。
#顧客と製品市場で競合しないため、Apple、NVIDIA、AMD、Broadcom、Qualcommなどは数年先の設計情報を共有しやすい。
#SamsungはExynos、Galaxy、モデム、画像センサーなどを持つため、顧客にとって製造パートナーであると同時に競争相手でもある。
#第二に、TSMCはEDA、CPU IP、SerDes、メモリIP、設計サービス、パッケージをOIPへ集約してきた。
#顧客がTSMCを選ぶ理由は、単にウエハーを作れるからではない。
#検証済みIPと設計フローを利用し、初回のシリコンで製品を動かし、市場投入時期を守れる可能性が高いからである。
#第三に、顧客が多いほどウエハー投入量が増え、欠陥データが蓄積され、歩留まり改善が速くなる。
#顧客が多い → 生産量が増える → 歩留まりが改善する → 信頼性が高まる → さらに顧客が増える#
という循環が生まれた。
#第四に、CoWoSがある。
#TSMCはGPUやAI ASICとHBMをシリコンインターポーザー上へ統合するCoWoSを早期に量産化した。
#NVIDIAが必要としたのは、GPUダイだけではない。
#- 先端ロジック
- HBM
- 大型インターポーザー
- 高速信号
- 電力供給
- パッケージ歩留まり
- 大量生産
を一つの製品として成立させる能力だった。
#TSMCは、NVIDIAのGPUを作る工場ではなく、NVIDIAのAIシステムを物理的に成立させるパートナーになった。
#2025年第4四半期のファウンドリ売上高シェアは、TSMCが70.4%、Samsungが7.1%だった。Samsungは2位を維持したが、差は約10倍に広がっている。
##
12.Intelの脱落と再挑戦
#Intelは22nm、14nmまでは製造技術の先頭にいた。
#しかし10nmで、非常に攻撃的な密度向上と複雑な多重露光を同時に狙い、歩留まりと量産開始が繰り返し遅れた。
#Intelが10nmで足踏みする間に、TSMCとSamsungはスマートフォン、GPU、ASIC向けの大量生産を積み上げた。
#Intelの遅れは自社CPUの遅れにも直結し、AMDはTSMCの先端プロセスを利用して競争力を高めた。
#IntelはIntel 4で本格的にEUVを導入し、現在は18AでRibbonFETとPowerViaを組み合わせて復帰を目指している。
#ただしSamsungと同様、Intelも自社CPUを持つIDMである。
#外部顧客が、競合製品を設計する企業へ機密ロードマップを預けることへの懸念は残る。
#Intelの復活は、自社製品を18Aで量産できるかだけでは判断できない。
#NVIDIA、Broadcom、その他大手ファブレス企業から、複数世代にわたる外部量産受注を取れるかが本当の試金石となる。
##
13.全永鉉――Samsung半導体に求められる「製造の再建」
#現在のSamsung Electronicsは、全永鉉〈チョン・ヨンヒョン/Young-Hyun Jun〉副会長と盧泰文〈ノ・テムン/TM Roh〉社長の共同CEO体制である。
#全永鉉はDS部門とメモリ事業を統括する。
#DRAM、フラッシュメモリ、Samsung SDI、未来事業などを経験した技術・製造系の経営者であり、2024年5月に半導体事業の責任者となった。
#Samsung公式資料は、全氏が20nm級・10nm級DRAMやV-NANDの量産拡大に関与し、半導体競争力の再建を担っていると説明している。
#全永鉉に求められるのは、新しい研究テーマを増やすことだけではない。
#- HBMを汎用品ではなく顧客別製品として扱う
- NVIDIA、AMD、Google、Broadcomなどと早期共同設計する
- メモリ、ファウンドリ、ベースダイ、パッケージを統合する
- ファウンドリの歩留まりと稼働率を改善する
- 部門別最適を越えた意思決定を行う
ことである。
#2026年、SamsungはHBM4の量産出荷を開始し、さらに1c DRAMと自社Foundryの4nmロジックベースダイを組み合わせた12層HBM4Eのサンプルを顧客へ出荷した。
#これは、Samsungが持つ垂直統合をAIメモリへ使う試みである。
#ただしサンプルの早さだけでは勝利を意味しない。
#顧客認証、量産歩留まり、供給量、次世代での継続採用が必要になる。
##
14.盧泰文――数億台の端末をAIの入口にできるか
#盧泰文はDX部門とMX事業を率いる。
#スマートフォンの研究開発、Galaxy Sシリーズ、折りたたみ端末、タブレット、スマートウォッチなどを経験してきた製品・プラットフォーム型の経営者である。
#2025年11月、正式にDX部門長兼CEOへ任命され、全永鉉との共同CEO体制になった。
#盧泰文の役割は、単にGalaxy AI搭載スマートフォンを増やすことではない。
#Samsungには、
#- スマートフォン
- テレビ
- 冷蔵庫
- 洗濯機
- エアコン
- ウェアラブル
- SmartThings
- Knox
- ディスプレイ
- ヘルスデータ
がある。
#これらを一つのAI体験へ接続できれば、Samsungはクラウド企業とは異なる「物理的な顧客接点」を持つ。
#しかし課題もある。
#スマートフォンOSと基盤モデルではGoogleへの依存が大きく、AIが生み出す継続収益や顧客データの主導権がSamsungへ残るとは限らない。
#盧泰文が作るべきものは、AI機能を追加した端末の集合ではない。
#Galaxy、テレビ、家電、ウェアラブルを横断し、 使うほど顧客との関係が深くなるAIプラットフォーム#
である。
#全永鉉がAIを動かす半導体を再建し、盧泰文がAIを使う端末とサービスを統合できるか。
#この二人の連携が、李在鎔時代のSamsungを決める。
##
15.Samsung Electro-Mechanics――AIチップの外側にある強み
#Samsung Electro-Mechanics、すなわちSamsung電機は、Samsung Electronicsとは別会社である。
#AI GPUやCPUそのものを設計する企業ではない。
#しかしAIサーバーでは、演算チップだけでなく、そのチップへ安定して電力を供給し、高速信号を外部へ伝え、巨大なパッケージを支える部品が必要になる。
#Samsung電機の強みは、まさにその領域にある。
#MLCC――AIサーバーの電圧を安定させる
#MLCCは電気を一時的に蓄え、電圧変動やノイズを抑える。
#AI GPUは低電圧で動作しながら、演算負荷に応じて瞬間的に大きな電流を必要とする。
#そのためGPU、CPU、メモリ、電源回路の周囲には、多数の高容量・低抵抗MLCCが必要になる。
#Samsung電機はAIサーバー向けの小型・高容量MLCC、高電圧C0G MLCC、48V電源系向け製品を拡大している。AIサーバー用PSUは4kWを超える領域へ進み、電源変換効率と発熱抑制の重要性が高まっている。
#FCBGA――AIチップと基板をつなぐ
#FCBGAは、GPU、CPU、ASICなどの半導体ダイとサーバー基板を接続する高密度パッケージ基板である。
#AI・サーバー向け製品は一般的なFCBGAより大型で、20層を超え、高速信号、電力供給、反り制御、熱への対応が必要になる。
#Samsung電機のAI・サーバー用FCBGAは、通常製品の約6倍の面積と約2倍の内部層数を持つとされる。
#2026年第1四半期には、AIサーバー・ADAS向けMLCC、AIアクセラレータ・サーバーCPU向けFCBGAの供給拡大が増収増益へ寄与した。
#シリコンキャパシタ――GPUとHBMのさらに近くへ
#シリコンキャパシタは、シリコンウエハー上に形成する薄型・高密度のコンデンサーである。
#GPUやHBMの近く、場合によってはパッケージ内部へ配置できるため、瞬間的な電流変動へ高速に対応し、電圧ノイズを抑えられる。
#Samsung電機は2026年5月、世界的な大手企業と約1.5兆ウォン規模のシリコンキャパシタ供給契約を締結した。
#これはSamsung電機が、基板上の受動部品メーカーから、GPU・HBMパッケージ内部の電力供給網へ近づく可能性を示す。
#ガラスコアと物理AI
#AIパッケージが大型化すると、有機基板では反りや微細配線が難しくなる。
#Samsung電機はガラスコア基板の試作ラインを持ち、2027年以降の量産を目指している。
#さらにカメラモジュール、レンズ、アクチュエーター、車載部品の技術は、自動運転、ロボット、ヒューマノイドなどPhysical AIへ展開できる。
#Samsung電機は、AIの計算そのものではなく、
#電力を安定させる 信号を伝える パッケージを支える 現実世界を認識する#
という、AIを物理的に成立させる領域で強みを持つ。
##
16.三社を並べると見える経営思想
#| 項目 | Samsung | SK hynix | Micron |
| **起源** | 商社から総合企業へ | Hyundaiの総合電子事業 | 米国の小規模DRAM設計会社 |
| **生き残り方** | 巨額投資と垂直統合 | 非中核事業を切り、メモリへ集中 | 撤退企業を買収・統合 |
| **代表的な転換** | 東京宣言、フランクフルト宣言 | SKによる買収、HBM継続 | Elpida・Rexchip買収、HMCからHBMへ |
| **HBMでの特徴** | HBM2では強かったがHBM3で後退 | HBM2で負けても開発を継続 | 最後発からHBM3Eへ飛び越し |
| **NVIDIAとの関係** | V100で中枢にいたが継続できず | HBM3以降の主要供給者 | 後からロードマップを一致 |
| **NAND・SSD** | V-NANDとeSSDで早期先行 | Intel NAND・SSDを買収しSolidigm化 | NAND、SSD、コントローラーを自社展開 |
| **最大の強み** | 規模、メモリ・ロジック・端末の統合 | HBM積層、顧客共同開発、集中力 | DRAMノード、電力効率、買収統合、米国拠点 |
| **最大の弱点** | 部門分断、顧客信頼、選択と集中 | NVIDIA依存、HBM偏重 | 先端パッケージと顧客関係で後発 |Samsungは、主流市場が成立した後に巨額投資で追いつくことを得意としてきた。
#SK hynixは、Samsungと同じ汎用品だけを作っても永遠に2位であるという危機感から、小さな新市場を残した。
#Micronは、先行企業と同じ世代を追うより、買収と次世代プロセスで世代を飛び越える。
#三社とも技術力は高い。
#違いを生んだのは、技術選択をどれだけ長く維持し、顧客との関係へ変換できたかだった。
##
17.NVIDIAに近かったかどうかが、企業の運命を変えた
#AI時代のサプライチェーンでは、NVIDIAは単なる大口顧客ではない。
#NVIDIAは、
#- どの演算形式を使うか
- GPU一基に必要な帯域
- HBMの容量と速度
- GPU間の通信方式
- ラック内のネットワーク
- 冷却方式
- 電力構成
- サーバーの参照設計
- ソフトウェア環境
を決めるシステム設計者になった。
#そのため、NVIDIAのロードマップへ早く入った企業は、将来必要になる技術を顧客と一緒に学べる。
#SK hynixは、HBM3以降でその位置を取った。
#TSMCは、GPU製造とCoWoSでその位置を取った。
#サーバーODM、光通信、ネットワーク、電源、冷却企業も、NVIDIAのラック設計に入ることで成長した。
#Micronは遅れたが、NVIDIAとのロードマップを一致させ、HBM3EとHBM4で中枢へ戻った。
#Samsungは2017年のV100で、すでにNVIDIAの中心にいた。
#それでも、
#- HBM専任組織
- 顧客別共同開発
- 熱・電力最適化
- 先端パッケージ
- ファウンドリとの統合
を継続的な最優先事項にできなかった。
#HBMでSK hynixに、ファウンドリとパッケージでTSMCに主導権を渡した。
#AI時代の競争は、個々の部品性能だけで決まらない。
#次世代システムを設計する企業と、 何年前から、どの深さで、何世代にわたり働いているか#
によって決まる。
##
18.Samsungに必要な「第三の宣言」
#東京宣言は、半導体という産業を選んだ。
#フランクフルト宣言は、量から質へ転換した。
#AI時代のSamsungに必要なのは、部門の壁を越えて顧客のシステムを作るという第三の転換である。
#Samsungには必要な技術が存在する。
#- DRAM
- HBM
- NAND
- eSSD
- ファウンドリ
- GAA
- ロジックベースダイ
- 先端パッケージ
- OLED
- スマートフォン
- テレビ
- 家電
- MLCC
- FCBGA
- シリコンキャパシタ
- カメラモジュール
問題は、これらを所有していることではない。
#顧客から見て、一つの完成したAIソリューションとして機能するかどうかである。
#全永鉉は、製造、歩留まり、顧客共同開発を再建しなければならない。
#盧泰文は、数億台のGalaxyと家電をAIサービスへ変えなければならない。
#Samsung電機は、AIサーバーの電力、信号、パッケージ、センサーへ深く入らなければならない。
#李在鎔は、それぞれの部門が個別に正しい判断をする状態から、Samsung全体として一つの大きな選択を行う状態へ戻さなければならない。
##
結論――技術を持つことと、未来の中枢に居続けることは違う
#Samsungは、HBMでもファウンドリでも、最初から技術で遅れていたわけではない。
#HBM2ではNVIDIA V100の中核にいた。
#EUVでは先行側だった。
#3nm GAAでは世界初の量産開始を発表した。
#V-NAND、SSD、OLED、スマートフォンでも世界を先導した。
#それでもAI時代の最初の大きな利益は、SK hynixとTSMCへ流れた。
#SK hynixは、不採算でもHBMを残し、NVIDIAの製品ロードマップへ入り続けた。
#MicronはHMCという別の道を選んだが、間違いを認め、HBM3Eへ世代を飛び越え、NVIDIAとの関係を作り直した。
#Samsungは最も多くの技術を持ちながら、どの技術を最優先にし、どの顧客と何を作るかという選択で遅れた。
#NVIDIAの存在は、メモリ市場の順位だけでなく、ファウンドリ、先端パッケージ、サーバー、ネットワーク、電源、冷却まで変えた。
#かつてメモリは、規格を満たせば交換可能な汎用品だった。
#現在のHBMは、GPUやASICと共同設計されるシステム部品である。
#かつてファウンドリは、顧客が設計したチップを製造する工場だった。
#現在のファウンドリは、チップレット、HBM、インターポーザー、パッケージ、ソフトウェアを成立させるシステム企業である。
#Samsungの再浮上は可能である。
#HBM4・HBM4E、自社Foundryのロジックベースダイ、2nm GAA、I-Cube、Samsung電機のFCBGAとシリコンキャパシタを統合できれば、他社にはない垂直統合を持つ。
#しかし、垂直統合は保有技術の一覧では完成しない。
#顧客の設計段階から入り、 部門を越えて一つの製品を作り、 不採算な時期にも関係を維持し、 次の世代でも選ばれ続ける。#
その能力を取り戻せるかどうか。
#それが、東京宣言とフランクフルト宣言に続く、AI時代のSamsungの最大の課題である。
#特定銘柄の推奨・勧誘・投資助言を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#