SK hynix 2026年Q2決算の本質
この資料の日時
元資料の日付と、その本文が公に存在した確認日時は別の記録です。
本文に含まれる語句 HBM DRAM 帯域・データ移動 先端パッケージング 電力・給電 冷却 顧客認定 歩留まり 基板・材料 AI推論 AIエージェント
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
b3d4e97c16e40bc12c3178b8834b8b3321529d433c0d5d62acf0061c71abe13c- 保存版のSHA-256
c8de0c4f3af05c4c73cf66c0c236b43ff81f4df52a2ea537846d761cb3544f7d
外部証明の最終検査結果は詳細を開くと表示します。
SK hynix 2026年Q2決算の本質
#76%の営業利益率、HBM・DRAM・NANDの供給逼迫、そして「顧客別メモリー」への構造転換
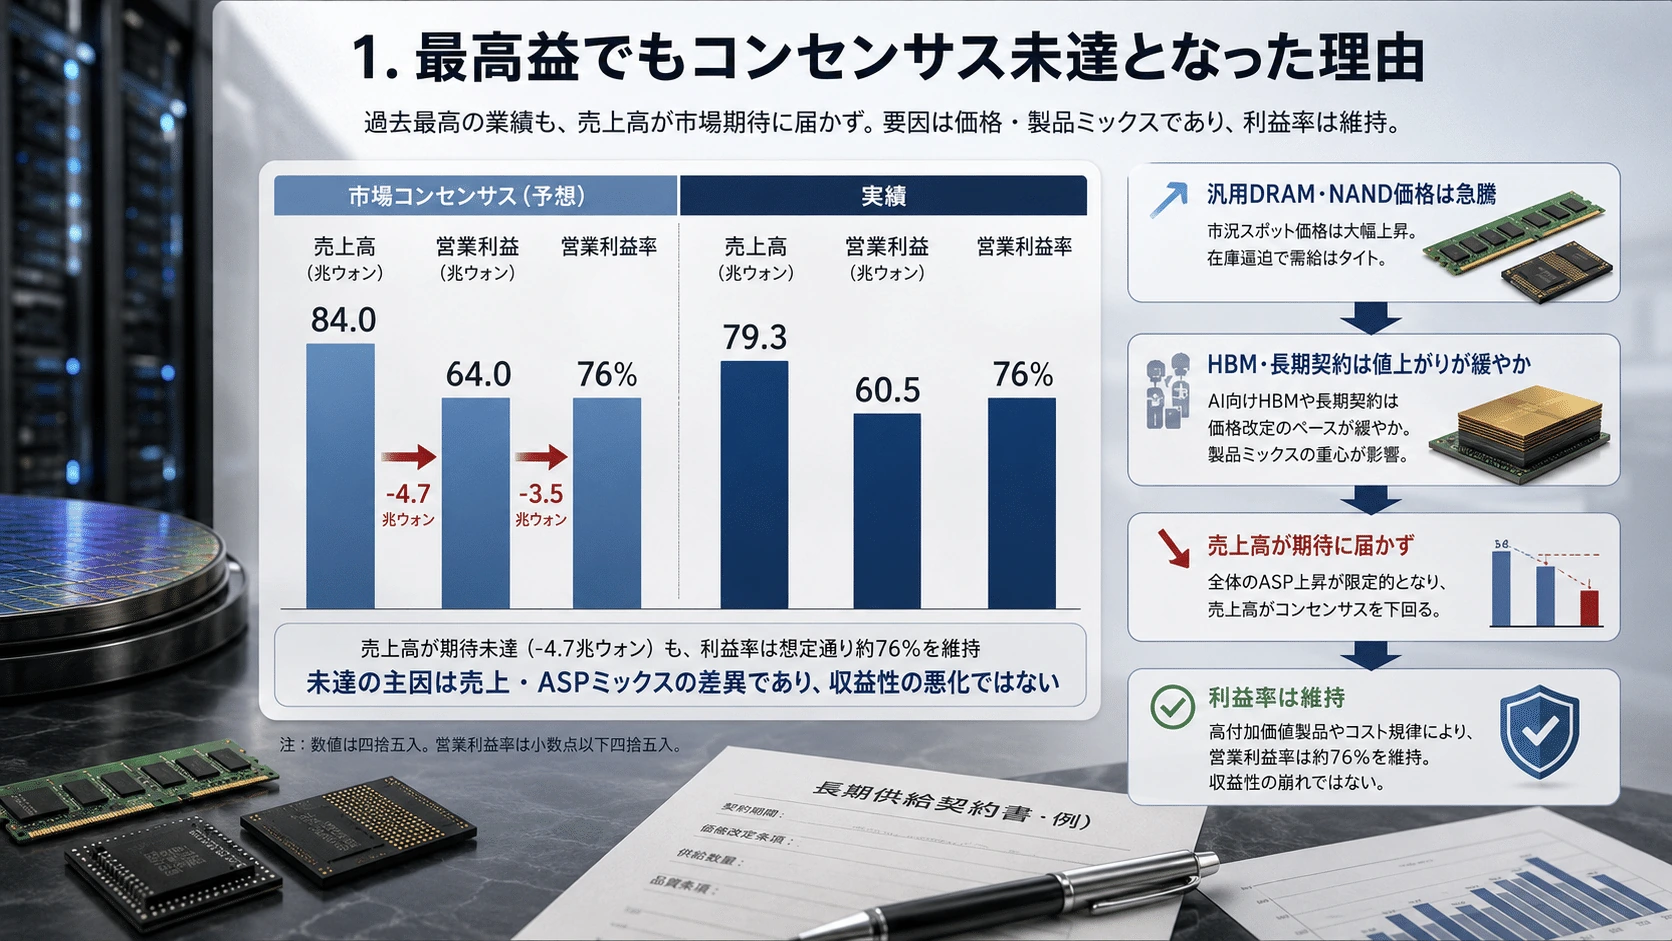
#SK hynixの2026年4~6月期決算は、売上高79兆3,187億ウォン、営業利益60兆5,426億ウォン、営業利益率76%という過去最高の内容となった。前年同期比では売上高が257%、営業利益が557%増加し、HBM、AIサーバー向けDRAM、eSSDを中心とする高付加価値製品が成長をけん引した。
#現金および現金同等物は88兆ウォンへ増加し、負債18.6兆ウォンを差し引いたネットキャッシュは69.4兆ウォンに達した。HBM4の量産出荷もQ2から始まり、下半期には生産を拡大する計画である。(SK hynix Newsroom)
#しかし、決算前の市場予想は売上高約84兆ウォン、営業利益約64兆ウォンまで引き上げられていたため、実績はそれぞれ約5.6%、約5.4%下回った。市場予想から逆算した営業利益率は約76.2%で、実績の約76.3%とほぼ同じである。
#したがって今回の未達は、製造原価の悪化や利益率の崩壊によるものではない。
#市場が想定したほど売上高が伸びず、その差が営業利益額にも現れた決算#
と整理するのが適切である。(Reuters)
#なお、純利益は93兆9,226億ウォンと売上高を上回ったが、本業だけで生み出された利益ではない。投資資産関連利益63.3兆ウォンが含まれており、アナリストはキオクシア持分売却に伴う累積投資利益の認識が大きく影響したとみている。継続的な収益力を評価する際には、純利益よりも営業利益と営業キャッシュ創出力を見る必要がある。(Reuters)
##
1.史上最高益でもコンセンサス未達となった理由
#SK hynixのQ2では、DRAMの平均販売価格、ASPが前四半期比約30%、NAND ASPが50%台半ば上昇したと報じられている。いずれも非常に強い伸びだが、同時期の市場価格上昇はさらに大きかった。(TrendForce)
#TrendForceはQ2の市場全体について、汎用DRAM契約価格を前四半期比58~63%、NAND契約価格を70~75%の上昇と予想していた。(TrendForce)
#ただし、この二つは同じ尺度ではない。
#- SK hynixのASPは、同社が実際に販売した全製品の平均値
- TrendForceの数値は、製品カテゴリーごとの市場契約価格予測
である。
#SK hynixのDRAM ASPには、汎用DDR5だけでなく、HBM、モバイルDRAM、サーバーDRAMなどが混ざる。NAND ASPにもeSSD、クライアントSSD、モバイル向け製品、NANDダイ販売などが含まれる。
#したがって、業界価格が70%上がったのにSK hynixのNAND ASPが55%しか上がらなかったからといって、単純に価格交渉力が弱かったとは断定できない。販売時期、製品構成、契約更新時期、顧客別価格が異なるためである。
#それでも、今回の未達に製品構成が影響したことは明確である。
#SK hynixは競合よりHBMへの依存度が高い。HBMは高価で高収益な製品だが、価格と数量の多くが年間契約や複数年契約で早期に決められる。そのため、Q2に汎用DRAMが急騰しても、契約済みのHBM価格が同じ速度で上がるわけではない。
#簡略化すると、次の構造である。
#汎用DRAM・NAND価格が急騰 ↓ 市場がその上昇率をSK hynix全体へ広く適用 ↓ 実際にはHBM・LTA対象品の価格改定が緩やか ↓ 全社ASPと売上高が高すぎた期待へ届かない ↓ 利益率は維持したまま、利益額がコンセンサス未達#
Reutersは、HBM4の一部出荷が市場予想より遅れたこと、HBM価格の上昇が汎用メモリーより穏やかだったこと、Samsungがより積極的に値上げしたことを未達要因として挙げている。(Reuters)
#つまり今回の決算は、HBM需要が失速した決算ではない。
#HBMと長期契約への移行が進んだSK hynixへ、汎用メモリー価格の瞬間的な急騰を当てはめすぎた結果、コンセンサスが実態を上回った決算である。
#
#
2.価格上昇率のピークと、供給逼迫のピークは同じではない
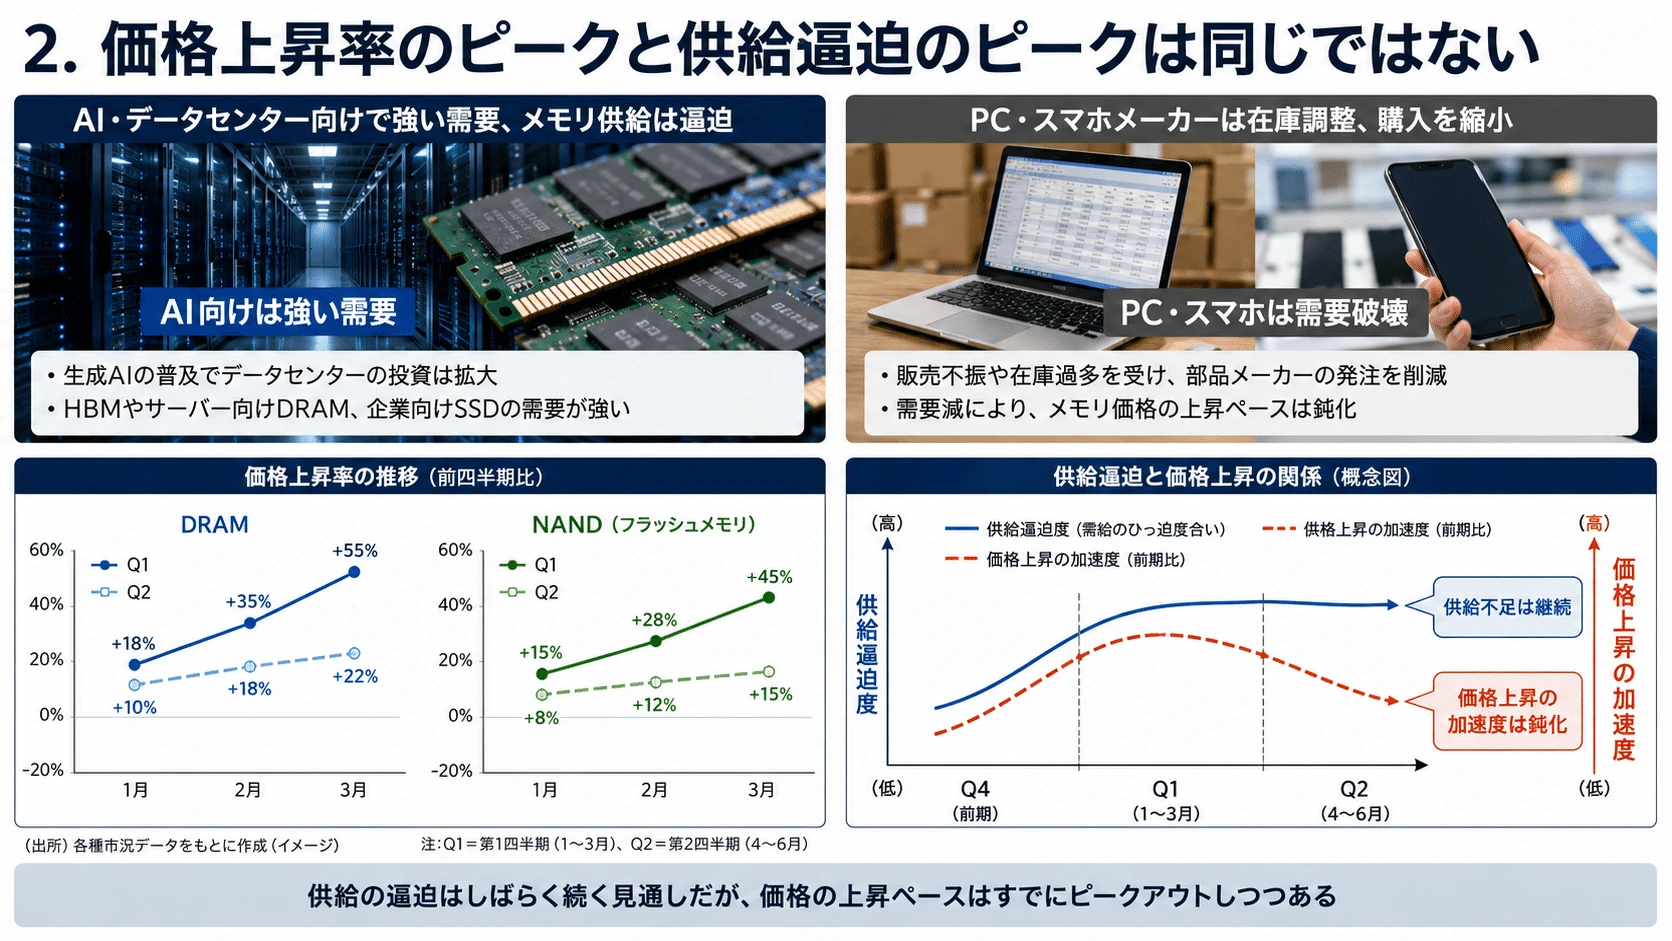
#現在のメモリー市場を分析する際には、価格上昇率と供給不足の深さを分ける必要がある。
#| 指標 | 2026年Q1 | 2026年Q2 | 市場の特徴 |
| 汎用DRAM契約価格 | +90~95% QoQ | +58~63% | 歴史的な値上げ |
| NAND契約価格 | +55~60% | +70~75% | AI向けへの能力集中 |
| eSSD契約価格 | +53~58% | 引き続き強い需要 | - |TrendForceはQ1の汎用DRAM契約価格を90~95%、NANDを55~60%、eSSDを53~58%の上昇と予測していた。Q2も汎用DRAM58~63%、NAND70~75%という記録的な上昇が続いた。(TrendForce)
#一方、Q3以降は上昇率が鈍化する可能性が高い。
#これは供給不足が完全に解消したからではない。PCやスマートフォンのメーカーが、搭載容量削減、製品価格の引き上げ、購入数量の抑制を始めているためである。
#サーバー・AI向けでは依然として需要が供給能力を上回る一方、消費者向けでは価格高騰による需要破壊が起こり始めている。
#したがって現在の局面は、
#供給不足は続いているが、価格上昇の加速度はピークを越えつつある#
と表現するのが適切である。
#
#
3.HBM――不足量より「ウェハー消費量」が重要
#TrendForceは、2026年のHBM出荷量が300億Gbを超えると予測している。容量換算では約3.75EBである。(TrendForce)
#しかし、HBMの需給を完成容量だけで見ると、生産能力への負荷を過小評価してしまう。
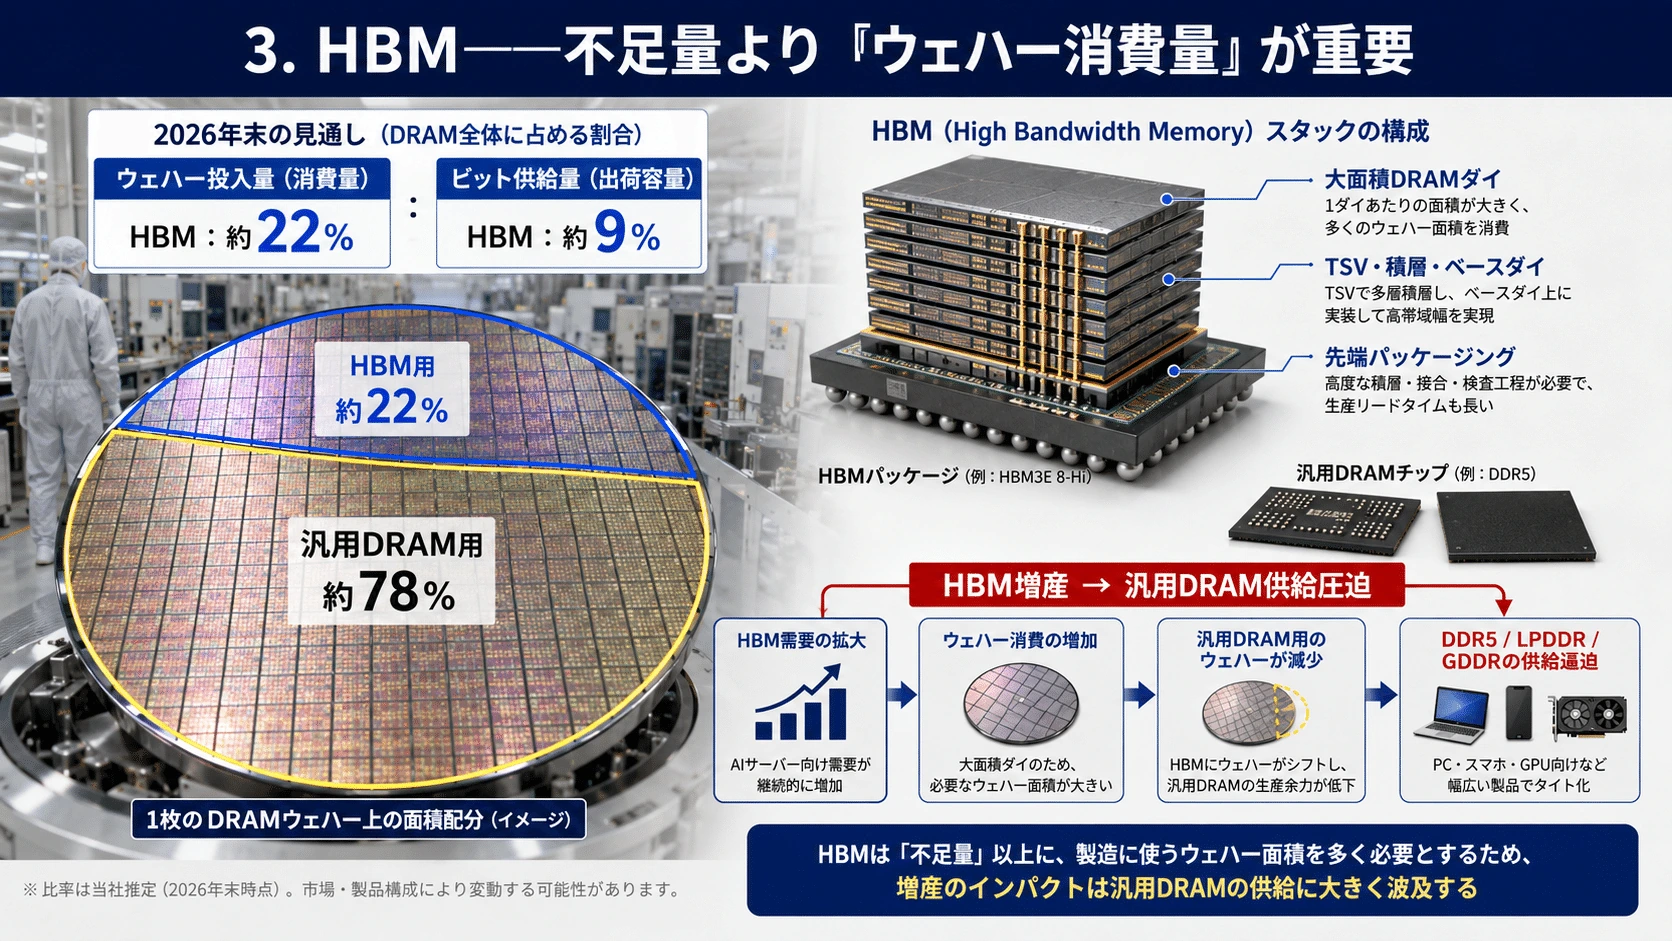
#大手3社のDRAMウェハー投入量に占めるHBMの割合は、次のように上昇すると予測されている。
#年HBMのDRAMウェハー投入比率HBMのDRAMビット供給比率2025年末約18%約8%2026年末約22%約9%2027年末約30%約13%
#2026年には、DRAMビット供給の9%を作るために、ウェハー投入能力の22%を使う計算になる。
#HBMは、
#- DRAMダイの面積が大きい
- 複数枚のダイを積層する
- TSV形成が必要
- ベースダイを使用する
- 高度な検査と選別が必要
- 先端パッケージング工程を必要とする
ため、同じ容量を生産する際のウェハー消費量が汎用DRAMより大きい。
#そのためHBM需要の拡大は、HBM市場だけの問題ではない。
#HBMの増産 ↓ 汎用DRAMへ回せるウェハー能力の減少 ↓ DDR5・LPDDR・GDDRの供給逼迫 ↓ 汎用DRAM価格の上昇#
という連鎖を起こす。
#また、2026年のAI ASICでは、1チップ当たりのHBM搭載容量が従来の96GB・192GBから216GB・288GBへ増えると予測されている。GPU台数の増加に加えて、チップ1個当たりの搭載量も増えるため、HBM需要は二重に拡大する。(TrendForce)
#一方、世界で何GB、何パッケージ足りていないかを示す信頼できる公開値はない。顧客ごとの契約数量、重複発注、認証状況、AIアクセラレーターの生産時期が非公開だからである。
#公開情報から確認できるのは、SK hynixに追加供給要請が続き、2027年分の供給交渉が前倒しされているという状態までである。(SK hynix Newsroom)
#
#
4.HBM4の歩留まりは「量産可能」から「成熟製品に近い水準」へ
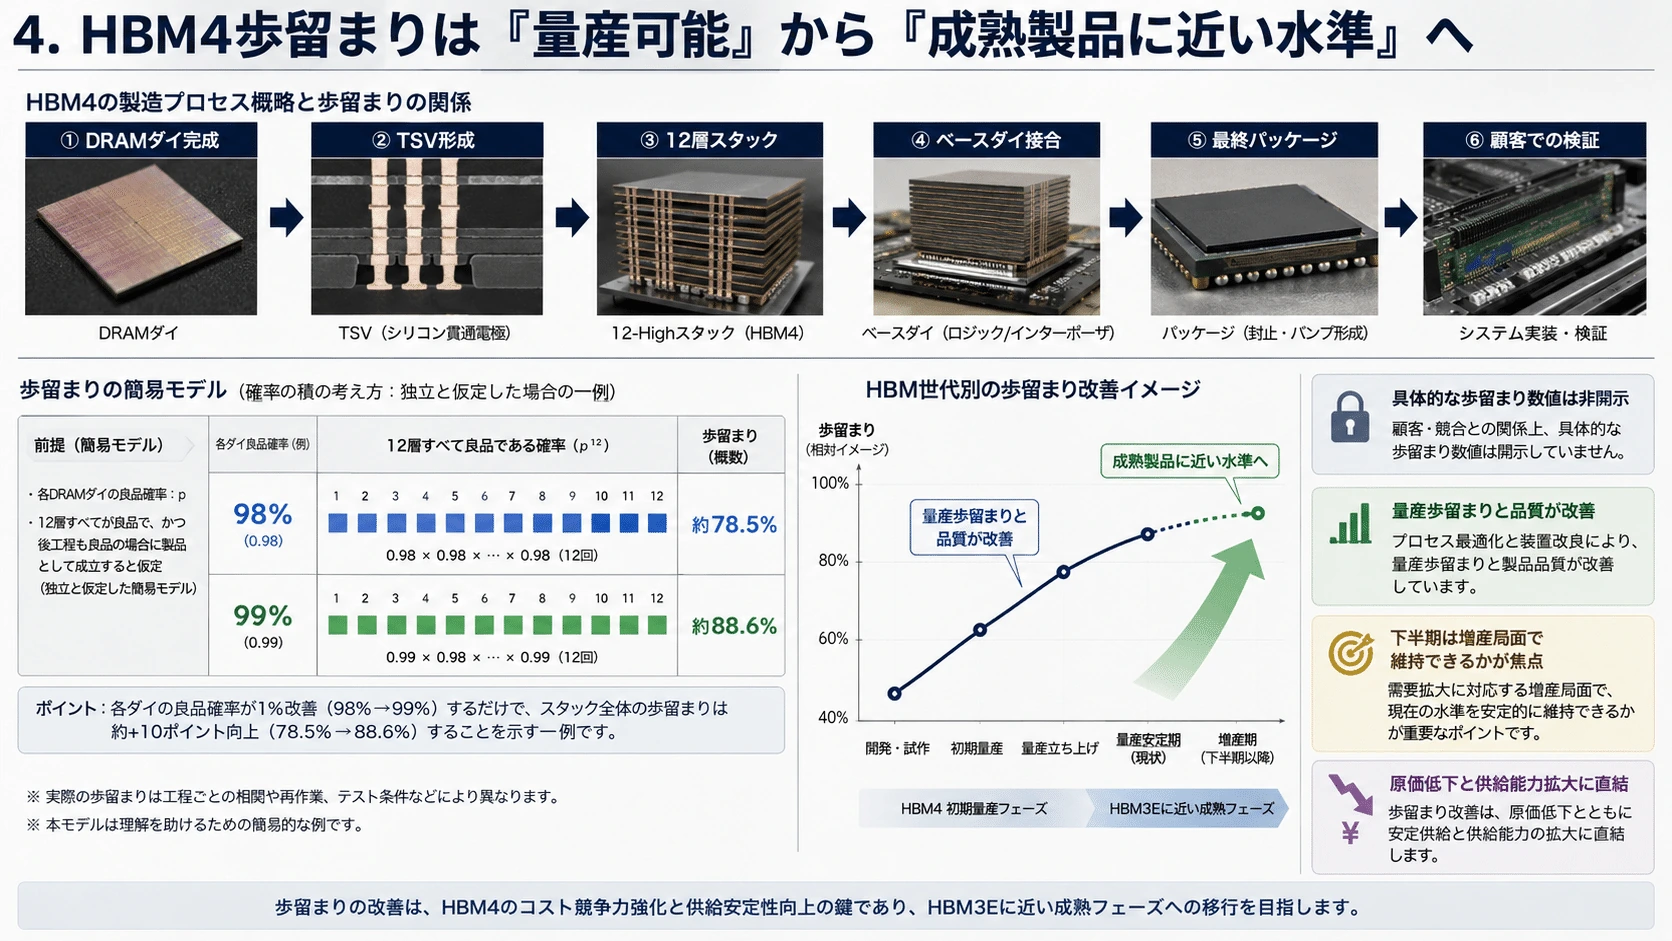
#SK hynixの2026年Q2決算で、HBM4について最も重要だったのは、単に量産出荷を始めたという事実だけではない。アーニングス・コールでは、HBM4の量産歩留まりと品質が、成熟段階にあるHBM3Eへ近い水準まで改善したと説明された。Q2から主要顧客への量産供給を開始し、下半期には現在の歩留まりと品質を維持しながら生産量を本格的に増やす方針である。
#ただし、SK hynixはHBM4の歩留まりが何%に達したかを開示していない。「HBM3Eに近い」という説明も、HBM4の歩留まりがHBM3Eと完全に同じになったことを意味しない。また、DRAMダイ、TSV形成、積層、ベースダイ、最終パッケージ、顧客認証のどの段階を分母としているかも明らかにされていない。そのため、外部からHBM4の歩留まりを70%、80%などと確定することはできない。
#それでも今回の説明には大きな意味がある。HBMの歩留まりは、通常のDRAMダイ単体の良品率だけでは決まらないからである。正常なDRAMダイを複数枚積み重ね、TSVで接続し、ベースダイ、基板、封止工程を経たうえで、顧客が要求する速度、帯域、消費電力、信号品質、温度特性を満たして初めて販売可能なHBMになる。途中のどこか一つで不良が発生すれば、それまで投入した良品ダイや加工費まで失われる。
#例えば12枚積層製品で、各DRAMダイが要求仕様を満たす確率を単純に98%と置くと、12枚すべてが正常である確率は約78.5%となる。各ダイの確率が99%へ1ポイント改善すると、12枚すべてが正常である確率は約88.6%まで上昇する。これは工程間の相関や既知良品ダイの選別を省いた単純例だが、積層数が多い製品ほど、個々の工程における小さな改善が完成品歩留まりへ増幅して表れることを示している。実際には、ここへTSV、積層、ベースダイ、封止、最終検査の歩留まりが掛け合わされるため、各工程の数ポイントの改善が完成品原価を大きく左右する。
#HBM4では、この量産難度がHBM3Eよりさらに高い。I/O数はHBM3Eの1,024本から2,048本へ倍増し、信号線、電源線、接続端子が増える。高速化によって、信号干渉、電圧変動、発熱、ダイの反り、接続位置のずれなどを管理する難度も上がる。SK hynixはHBM4について、顧客要求速度、高い電力効率、原価競争力、安定供給能力を確保したと説明している。これは性能検証だけでなく、量産時の不良率を採算可能な範囲まで抑えたことを示す。
#2025年までのHBM4は、「開発を完了し、量産できる体制を整えた」という段階だった。今回の決算ではそこから一歩進み、実際に顧客へ出荷しながら、成熟した前世代製品に近い歩留まりを確保できる段階へ移った。これは試作品を作れる状態と、量産規模で品質と採算を両立させる状態の違いである。
#歩留まり改善は、HBM4の利益率にも直接効く。不良品にも高価なDRAMダイ、ベースダイ、TSV、積層、パッケージング、検査費用が投入されるため、最終工程に近い段階で不良が発生するほど損失は大きい。良品率が上がれば、同じウェハー投入量と同じ設備から販売可能なHBM4を多く取り出せる。追加の工場建設を待たずに実効供給能力が増え、1個当たり原価も低下する。
#この点から考えると、下半期にHBM4比率が上昇しても、新製品の立ち上げによってSK hynix全体の利益率が大きく悪化する可能性は以前より低下した。Q2のHBM4出荷はまだ本格的な数量拡大前であり、売上寄与は下半期の方が大きくなる。量産歩留まりがすでにHBM3Eへ近づいているなら、HBM4は「売上は増えるが初期原価が重い製品」ではなく、数量増加と利益成長を同時に実現できる製品へ近づいている。
#一方で、歩留まり問題が完全に解決したとは言い切れない。少量の初期生産で高い歩留まりを出すことと、複数ラインで生産量を急拡大しながら同じ水準を維持することは別である。工場間・ロット間のばらつき、高速グレードの選別率、顧客ごとのカスタム仕様、長期信頼性などは、下半期の増産過程で初めて本格的に検証される。
#したがって、HBM4の次の焦点は、もはや「量産可能な歩留まりへ到達できるか」ではない。
#下半期の急速な増産局面でも、HBM3Eに近い歩留まりと品質を維持できるか#
へ移っている。
#これを維持できれば、SK hynixはHBM4の出荷量を増やしながら、世代移行による原価上昇を抑えられる。反対に、増産とともに歩留まりが低下すれば、出荷の後ずれ、製造原価の増加、高速品の選別不足が再び業績へ現れる。
#今回の決算が示したのは、HBM4が単なる次世代技術ではなく、採算性と供給能力を伴う量産製品へ移行したということである。SK hynixのHBM4競争力を判断するうえでは、最高速度や帯域だけでなく、下半期の出荷量、製品構成、原価、顧客認証、そして大量生産時の歩留まり維持を一体で確認する必要がある。
#
#
5.汎用DRAM――HBMに能力を奪われながら、AIサーバー需要も増える
#AIデータセンターは、GPUとHBMだけで構成されるわけではない。
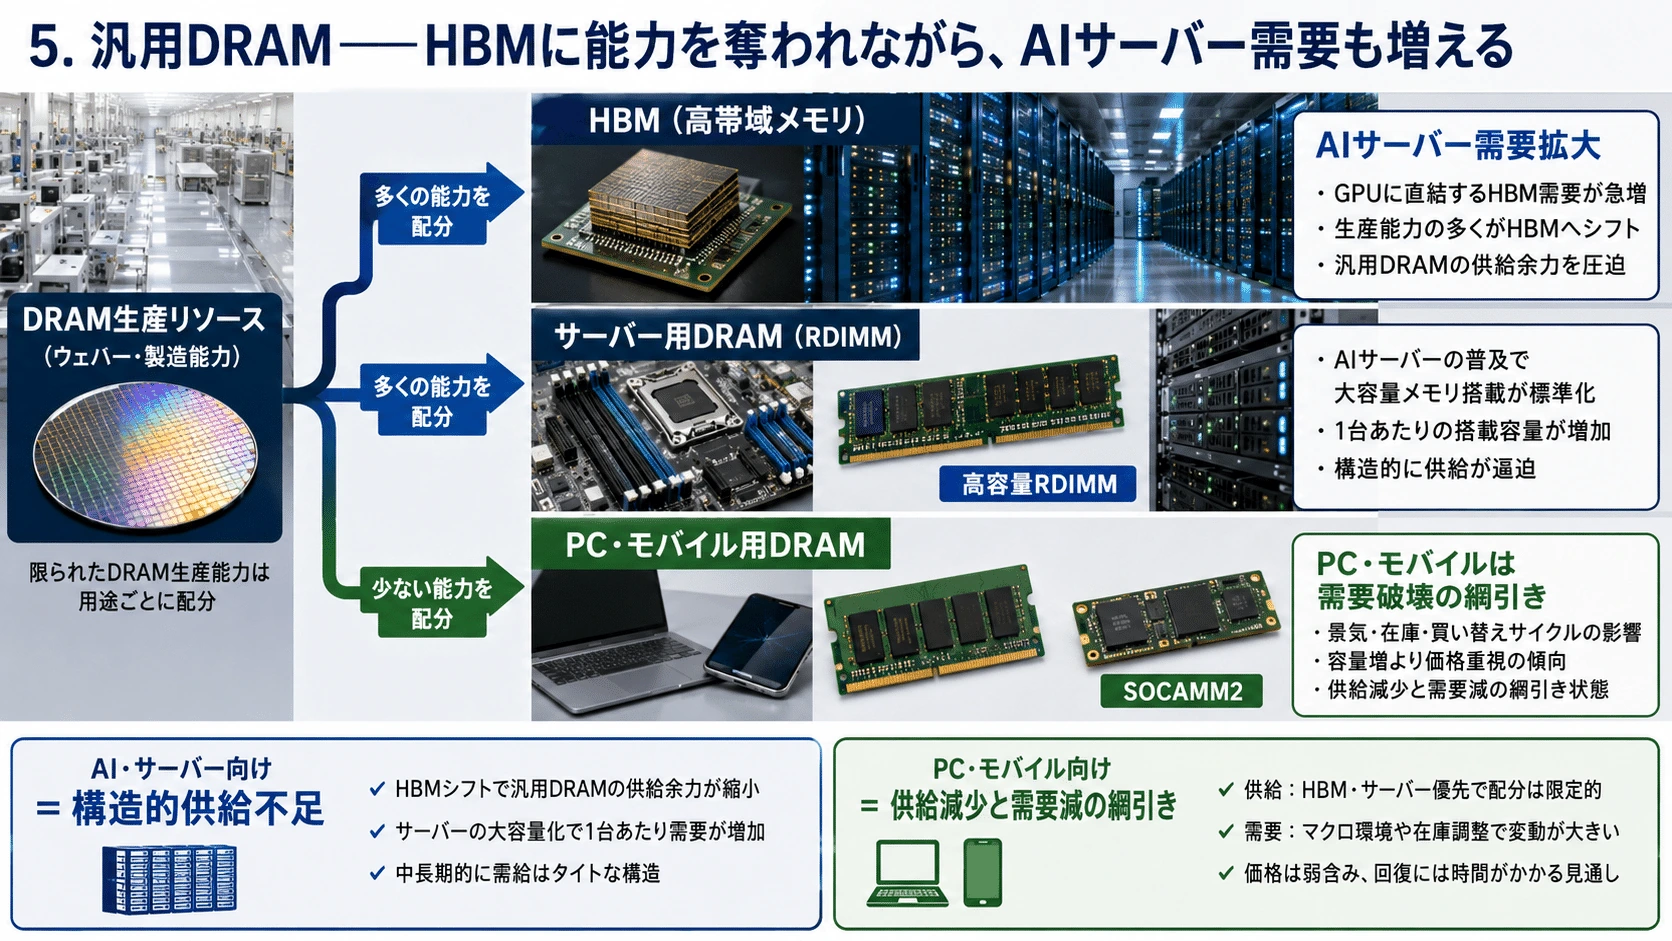
#GPUへデータを供給するCPUサーバー、データベースサーバー、RAGサーバー、ストレージサーバー、ネットワーク制御サーバーも同時に増設される。これらは大容量DDR5 RDIMM、低消費電力DRAM、SOCAMM2、CXLメモリーなどを必要とする。
#TrendForceは、北米クラウド事業者によるAI推論展開を背景に、高容量RDIMMが主要調達品となり、メーカーが高採算のサーバーDRAMへ生産能力を優先配分していると説明している。(TrendForce)
#SK hynixでも、Q2にSOCAMM2の売上が大幅に増加し、10nm級第6世代の1c DRAM製品の出荷が本格化した。(SK hynix Newsroom)
#これは同社のAI関連事業が、
#GPUの隣に置かれるHBM だけではなく、 AIサーバー全体を支えるシステムDRAM#
へ広がっていることを示す。
#ただし、DRAM市場はすべての用途で均一に強いわけではない。
#HBM・サーバーDRAMでは需要超過が続く一方、PC・スマートフォンでは部品価格上昇により、端末メーカーが搭載容量や生産計画を見直し始めている。
#したがって現在のDRAM市場は、
#- AI・サーバー向け:構造的な供給不足
- PC・モバイル向け:供給減少と需要破壊の綱引き
という二極化した状態にある。
#
#
6.NAND・eSSD――NANDダイより解消しにくい完成品不足
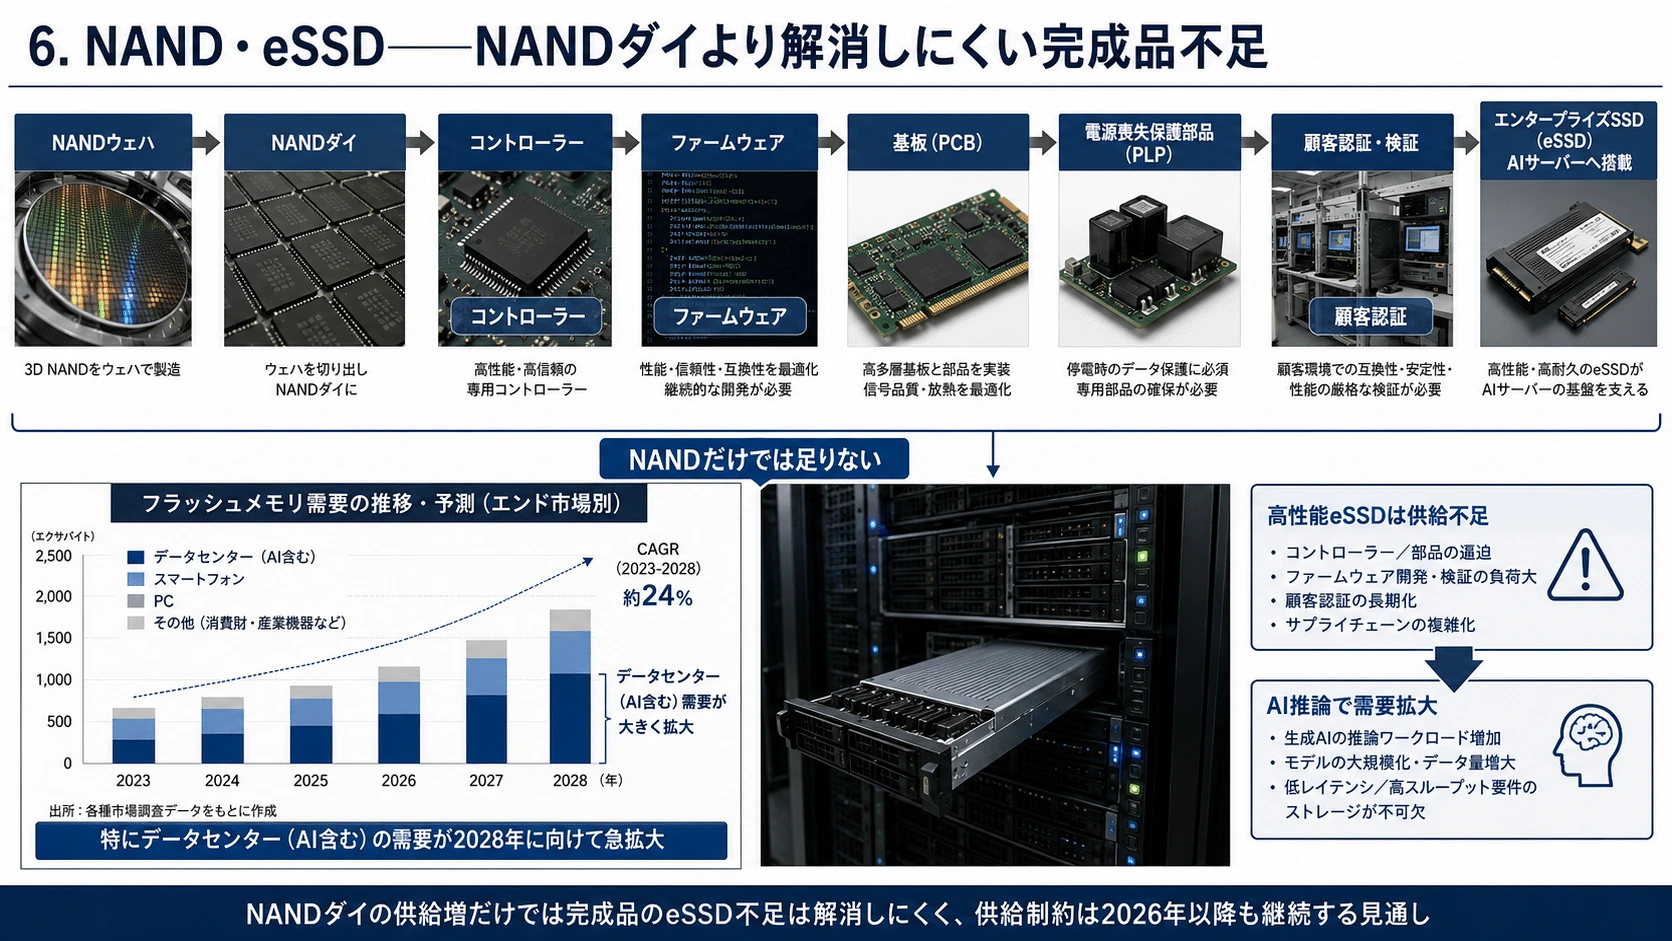
#NANDでも、AIデータセンター向け需要が供給を上回っている。
#特にeSSDは、NANDウェハーを増やすだけでは供給を急増させられない。
#eSSDには、
#- NANDダイ
- SSDコントローラー
- ファームウェア
- PCBと筐体
- 電源喪失保護
- 高耐久設計
- 冷却対応
- 顧客ごとの認証
が必要だからである。
#TrendForceは2026年に高性能eSSDの明確な不足が生じ、意味のある能力増強は2027年後半から2028年まで難しい可能性を指摘している。(TrendForce)
#キオクシアがInvestor Dayで引用したTechInsightsの予測では、世界のフラッシュメモリー需要は2025年の997EBから2028年の1,807EBへ増加し、年平均成長率は20%強となる。
#中でもデータセンター向けは295EBから909EBへ拡大し、年平均46%で成長する。AI推論向け需要の年平均成長率は86%と予測されている。(Kioxia Holdings)
#| フラッシュ需要 | 2025年 | 2028年 | CAGR |
| 市場全体 | 997EB | 1,807EB | 約22% |
| データセンター向け | 295EB | 909EB | 約46% |
| AI推論向け | ― | ― | 約86% |
| PC・スマートフォン | ― | ― | 横ばい~微減 |AI推論では、モデル本体だけでなく、KVキャッシュ、RAG用データ、ベクトルデータベース、生成結果、ログ、エージェントの作業状態などを保存し、繰り返し呼び出す必要がある。
#キオクシアはこの変化を受け、SSDをGPUの拡張メモリーとして利用するStorage-Nextや、超高IOPS SSDなどを成長領域としている。また、データセンター・エンタープライズ向け売上比率を中長期的に60%以上へ引き上げる方針である。(Kioxia Holdings)
#キオクシアが引用したTechInsightsのモデルでは、NAND需給は2027年中もタイトな状態が続く。一方、TrendForceは2027年後半から供給制約が緩和する可能性を示している。(Kioxia Holdings)
#予測には差があるものの、共通しているのは、
#2026年中に供給不足が解消する可能性は低い#
という点である。
#
#
7.営業利益率は上限に近いのか
#SK hynixの営業利益率はQ1の72%からQ2の76%へ4ポイント上昇した。(SK hynix Newsroom)
#これは極めて高い水準であり、ここから再び10ポイント以上上昇するには、価格上昇、製品構成、原価改善がすべて大幅に上振れる必要がある。
#今後の利益成長は、
#利益率を70%台からさらに大幅に引き上げる よりも、 70%台の高い利益率を維持しながら売上規模を増やす#
形へ移る可能性が高い。
#成長を担うのは、HBM4、SOCAMM2、サーバーDRAM、eSSD、高容量QLC NANDなどの数量増加である。
#キオクシアの4~6月期会社予想は、売上収益1兆7,500億円、営業利益1兆2,980億円で、営業利益率は約74.2%となる。(MarketScreener)
#Bloomberg集計の市場予想は、売上収益1兆8,356億円、営業利益1兆3,701億円で、暗黙の営業利益率は約74.6%である。(IG)
#つまり市場は、利益率が80%へ上昇することより、
#74%台の利益率を維持したまま、売上が会社予想を上回ること#
を求めている。
##
8.SK hynix決算から推定するキオクシア決算
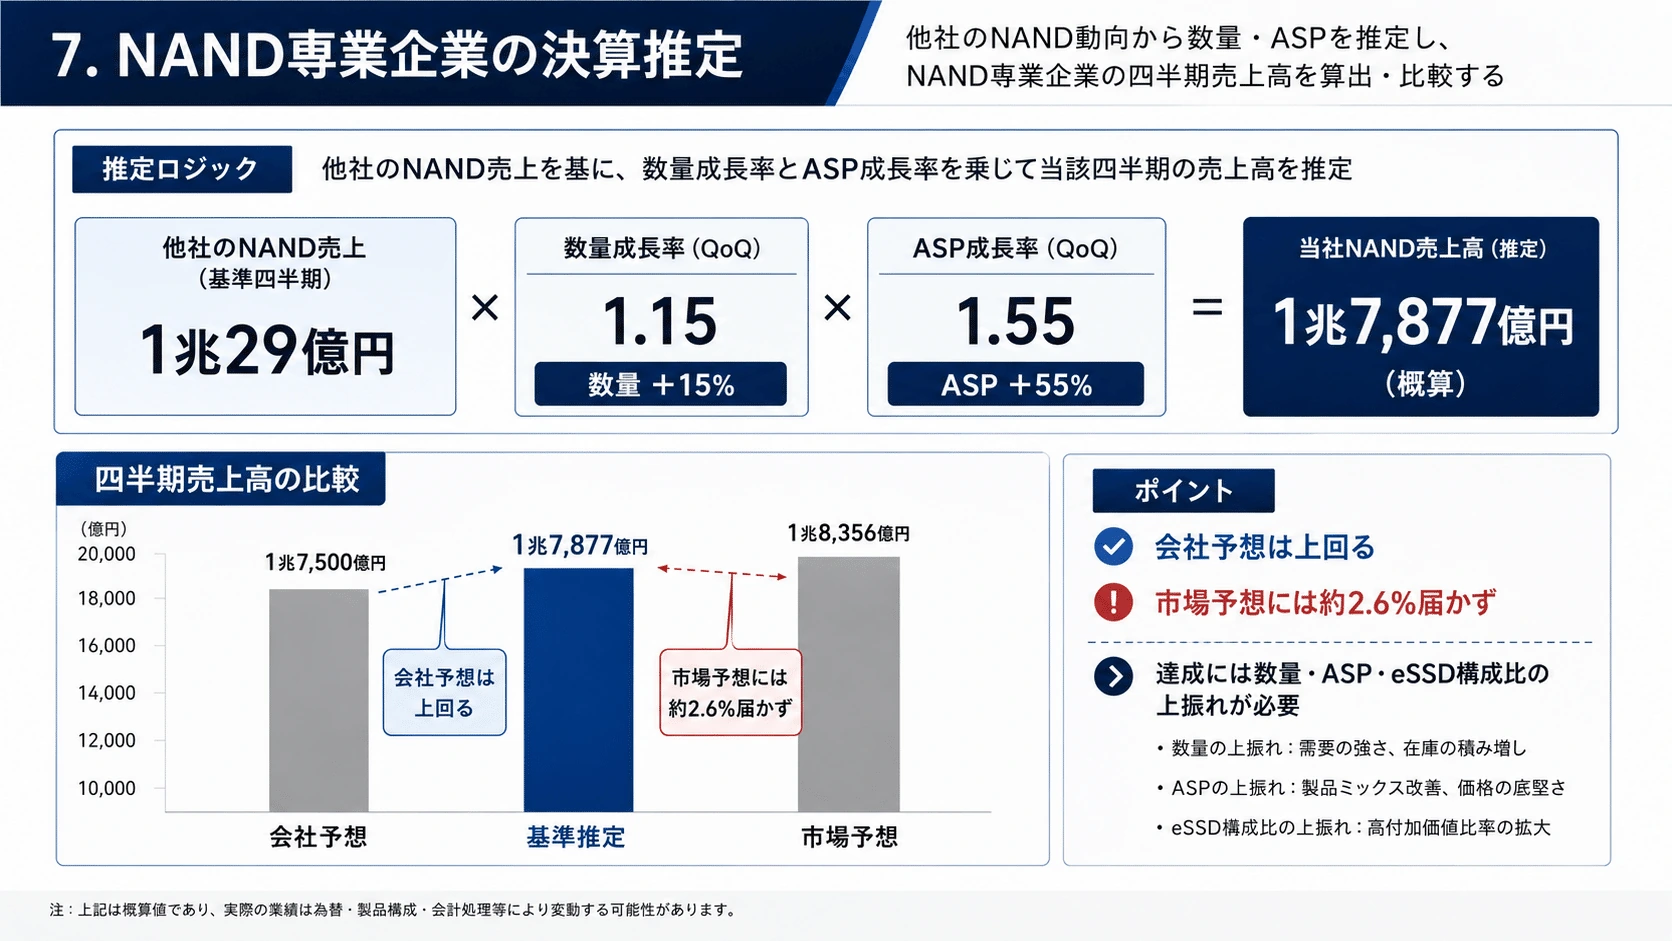
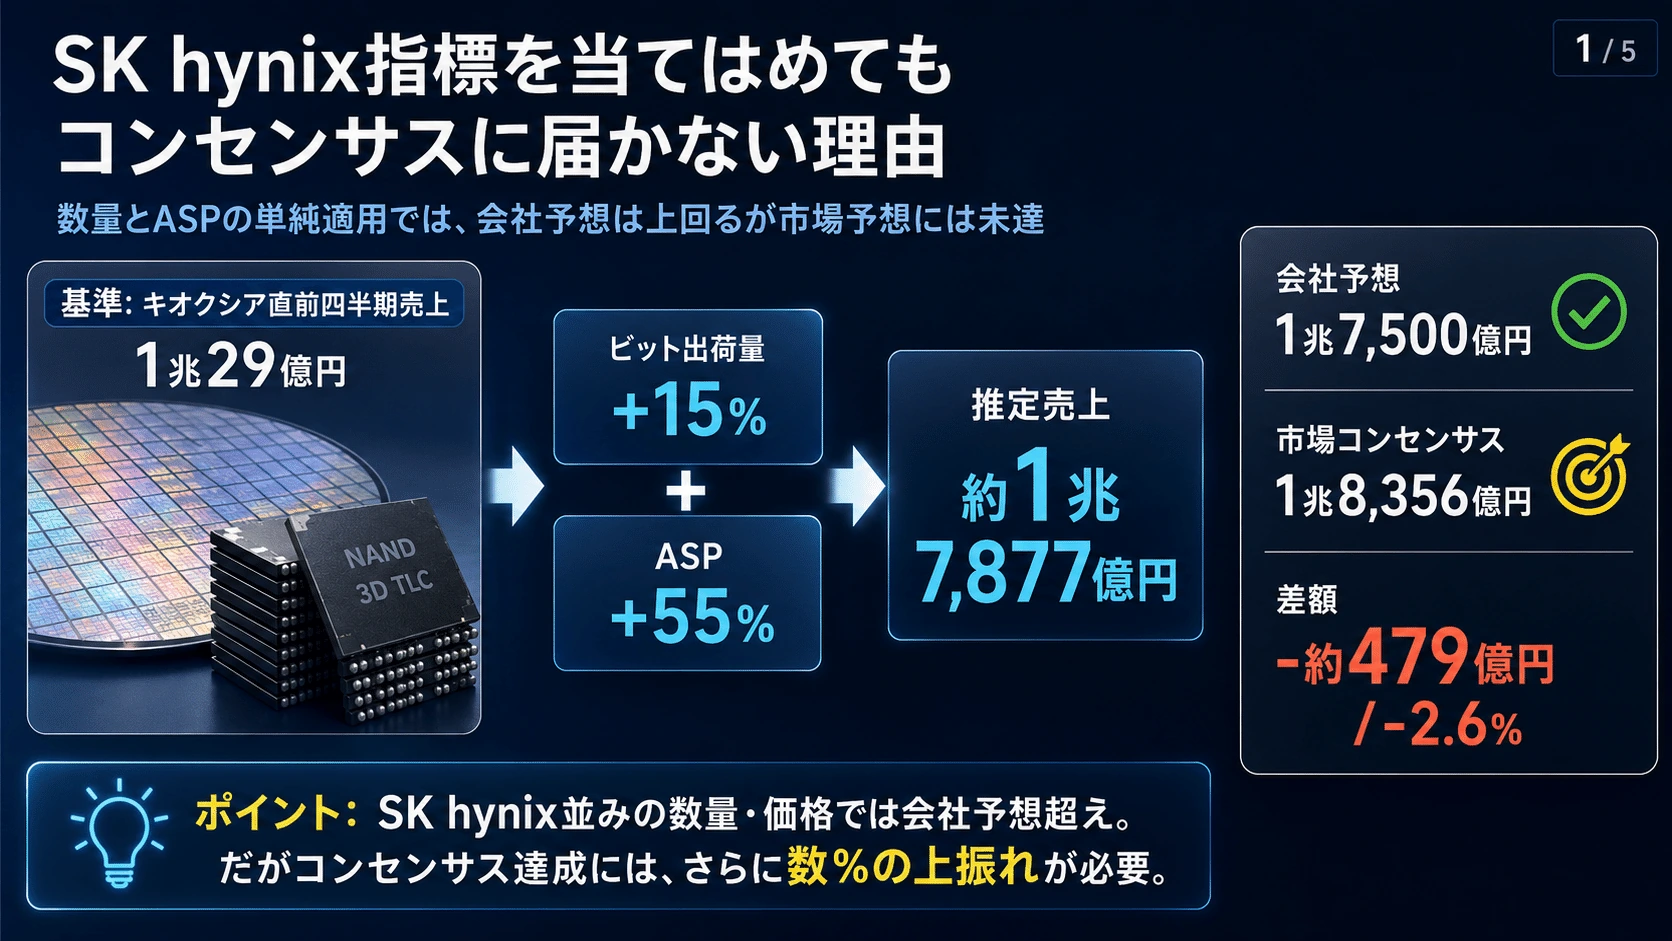
#キオクシアの2026年1~3月期売上は、通期売上2兆3,376億円から9カ月累計1兆3,348億円を差し引くと、約1兆29億円となる。(Kioxia Holdings)
#ここへSK hynixのQ2 NAND動向として報じられた、
#- ビット出荷量:約15%増
- ASP:約55%上昇
を機械的に適用すると、
#となる。
#| 項目 | 金額 |
| キオクシアQ1推定売上収益(会社予想) | 1兆7,500億円 |
| SK hynixの数量・ASPを適用 | 約1兆7,877億円 |
| Bloomberg市場予想 | 1兆8,356億円 |この基準推定は会社予想を約377億円上回るが、市場予想を約479億円、率にして約2.6%下回る。
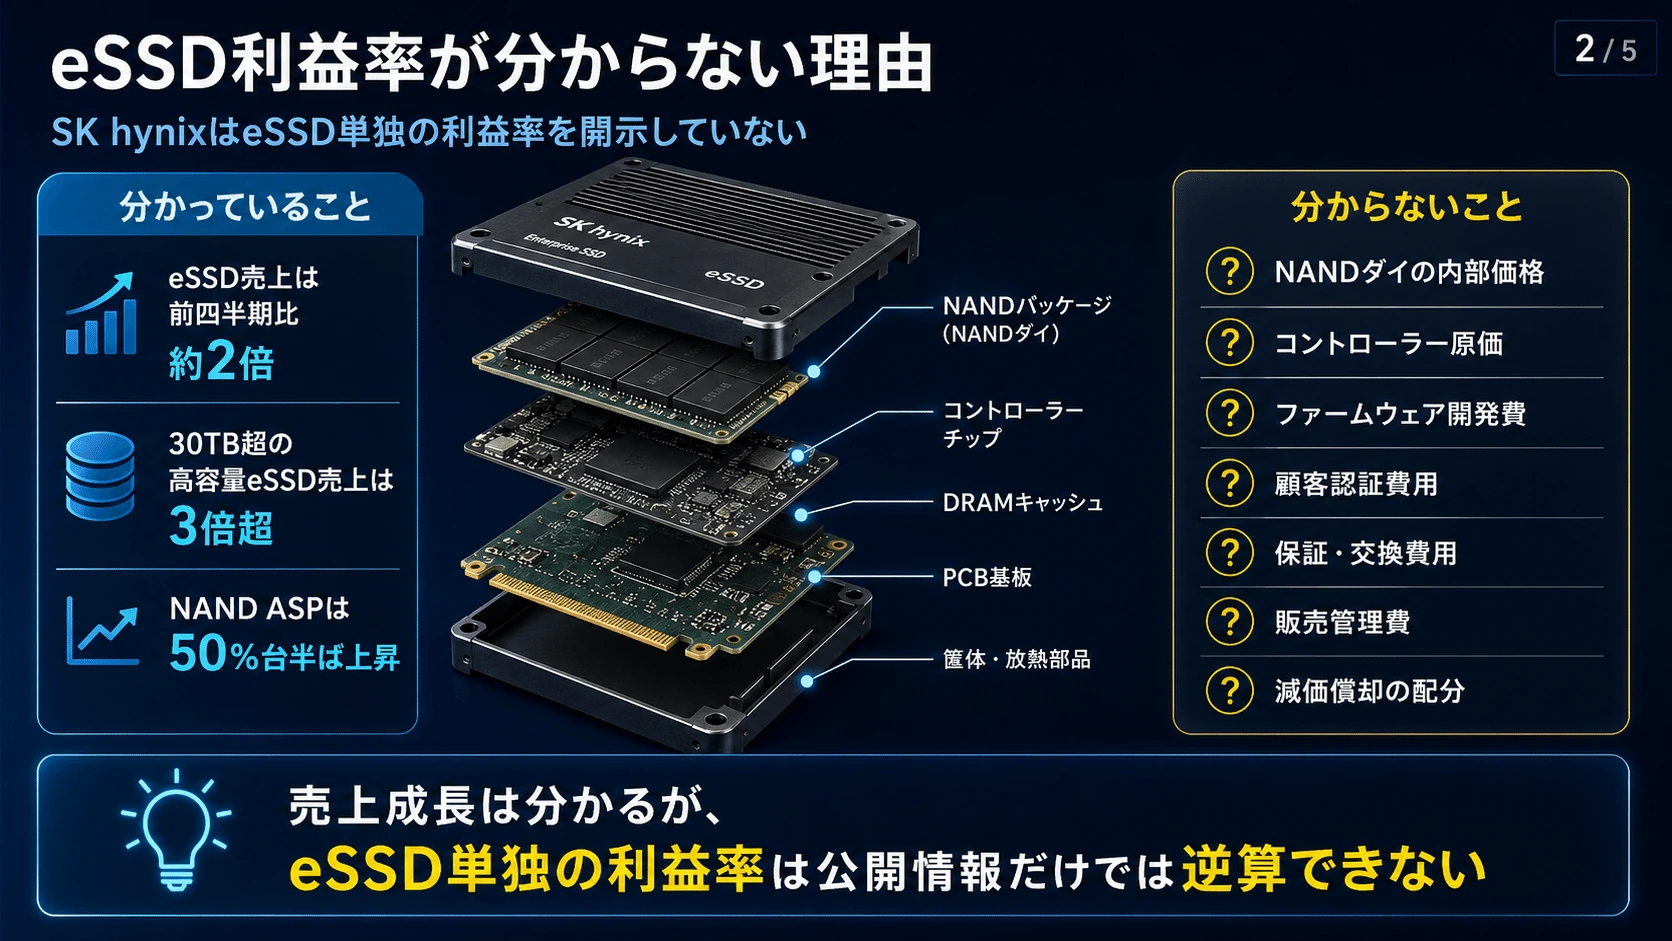
#ただし、この計算にSK hynixのNAND利益率やeSSD利益率を使用しているわけではない。
#SK hynixが開示しているのは、
#- NANDビット出荷量の変化
- NAND ASPの変化
- eSSD売上の成長
- 全社営業利益率
までであり、NAND事業単独やeSSD単独の営業利益・利益率は公開していない。
#eSSD単独の利益率を算出するには、NANDダイの社内原価、コントローラー原価、DRAMキャッシュ、PCB・筐体、ファームウェア開発費、顧客認証費、保証費、販売管理費、減価償却費の配分などが必要になる。これらが非開示であるため、公開情報だけで正確に逆算することはできない。
#高容量eSSDは高付加価値製品だが、必ずしもNANDダイ単体より利益率が高いとは限らない。現在のようにNANDダイ自体が不足している局面では、ダイ販売にも高い価格プレミアムが乗るからである。
#eSSDの価値は、瞬間的な利益率だけでなく、
#- 顧客認証による継続採用
- 複数年契約への移行
- コントローラーとソフトウェアによる差別化
- 市況下落時の価格耐久性
- AIプラットフォームへの組み込み
にある。
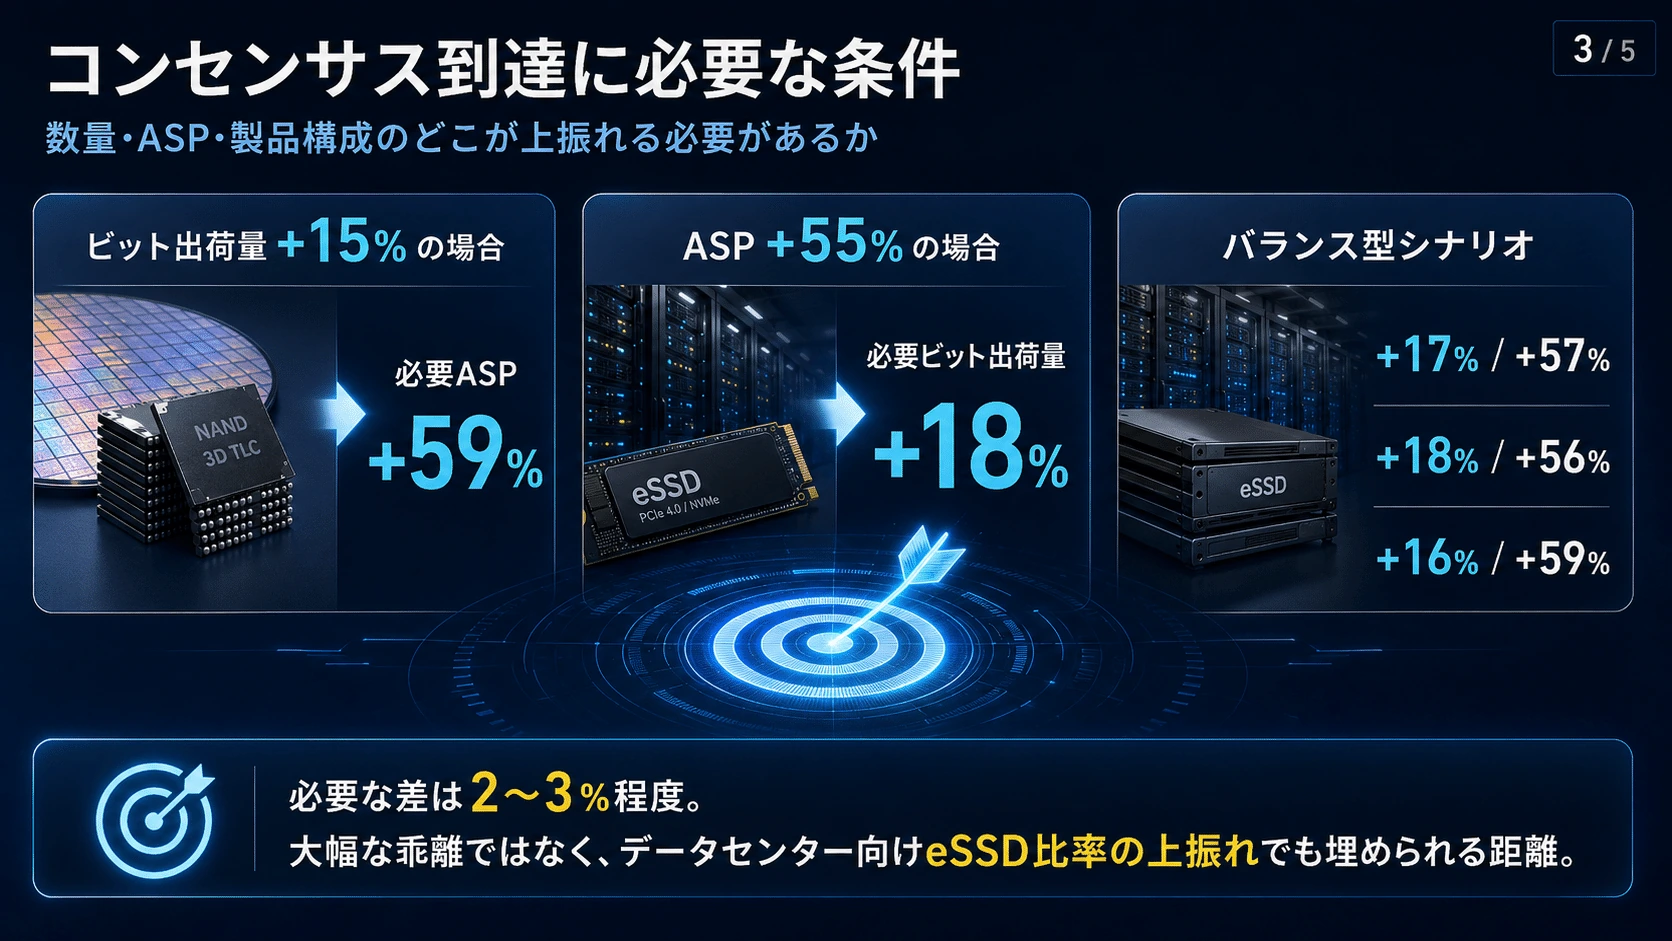
#コンセンサス達成に必要な条件
#ビット出荷量を15%増に固定すると、売上1兆8,356億円へ到達するために必要なASP上昇率は約59%となる。
#ASPを55%上昇に固定すると、必要なビット出荷量は約18%増となる。
#現実には、
#- ビット出荷量17%増・ASP57%上昇
- ビット出荷量18%増・ASP56%上昇
- ビット出荷量16%増・ASP59%上昇
といった組み合わせでも、市場予想付近へ到達できる。
#必要な差は数%であり、SK hynixと全く異なる市況を経験する必要はない。データセンター向けeSSDの構成比や出荷時期が少し上振れるだけでも埋められる距離である。
#一方、売上が約1兆7,877億円にとどまったまま、営業利益コンセンサス1兆3,701億円を達成するには、営業利益率約76.6%が必要となる。
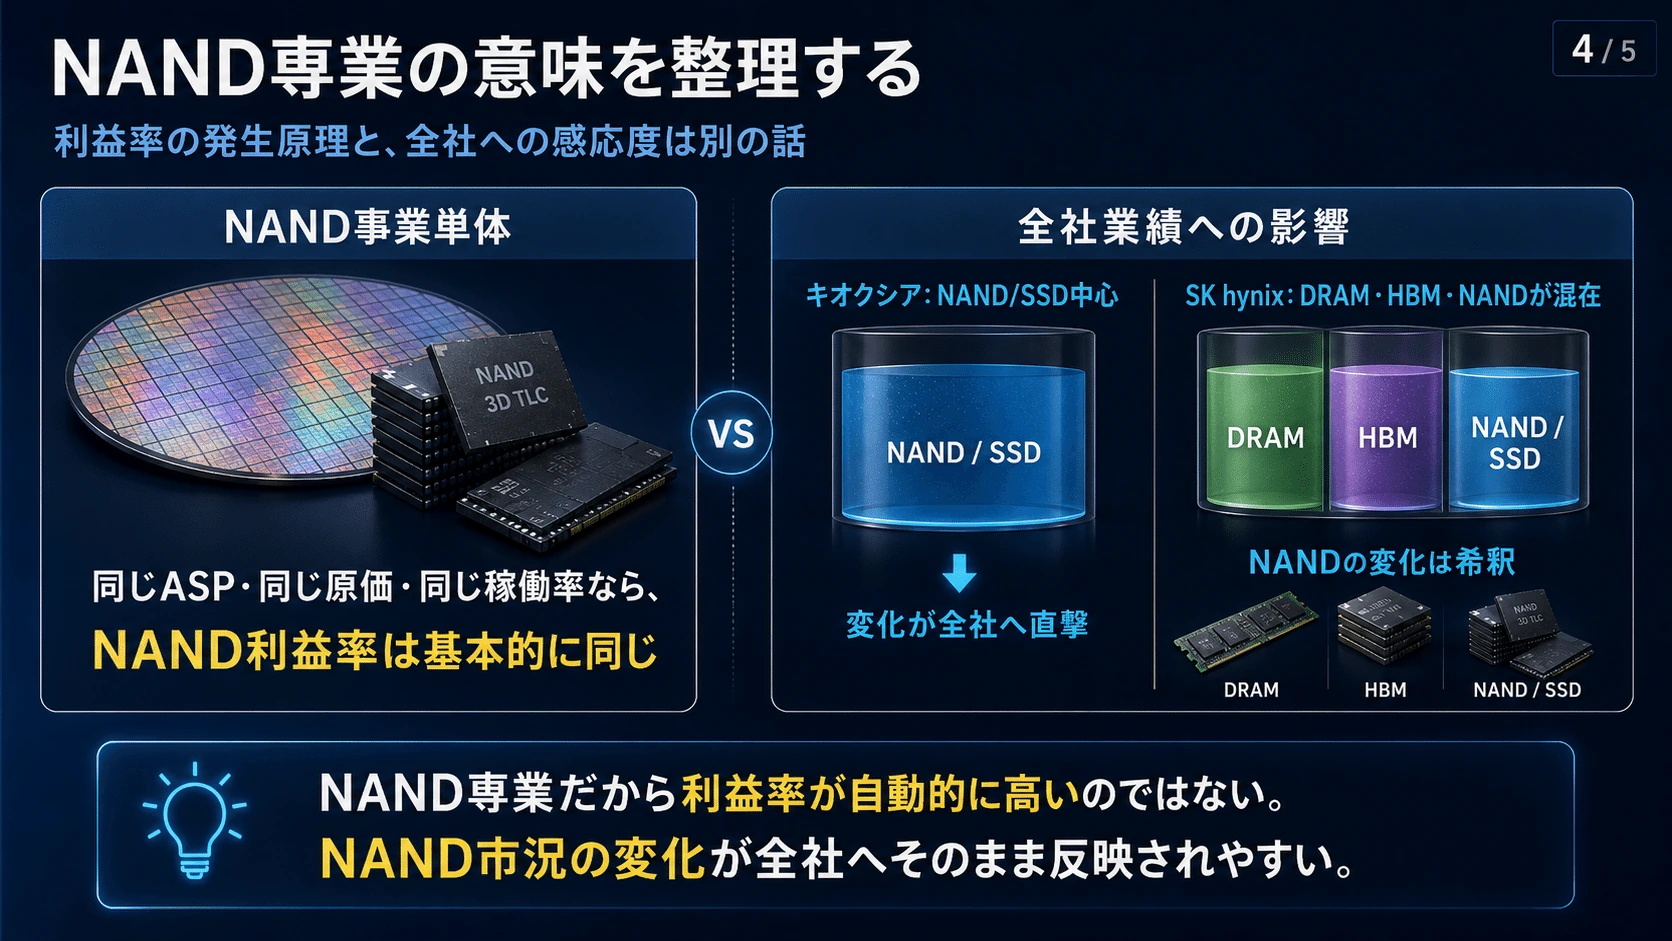
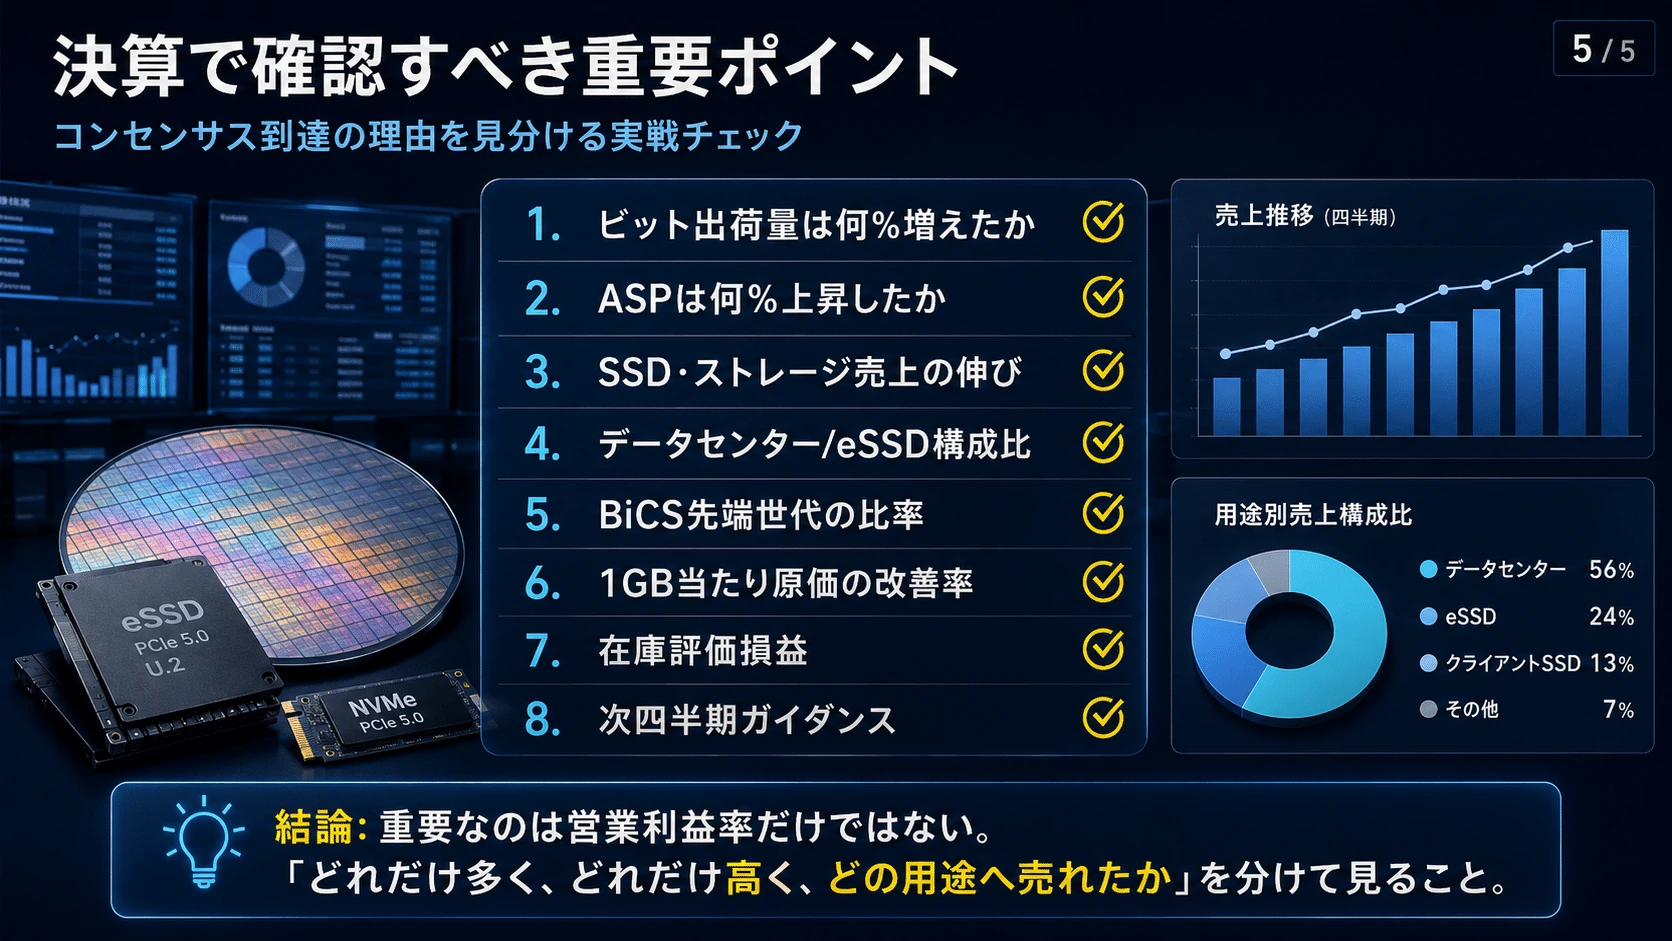
#したがって今回のキオクシア決算で最も重要なのは、
#NANDをどれだけ多く、どれだけ高く、どの用途へ販売したか#
である。
#
#
9.Samsung Electronics決算で確認すべきポイント
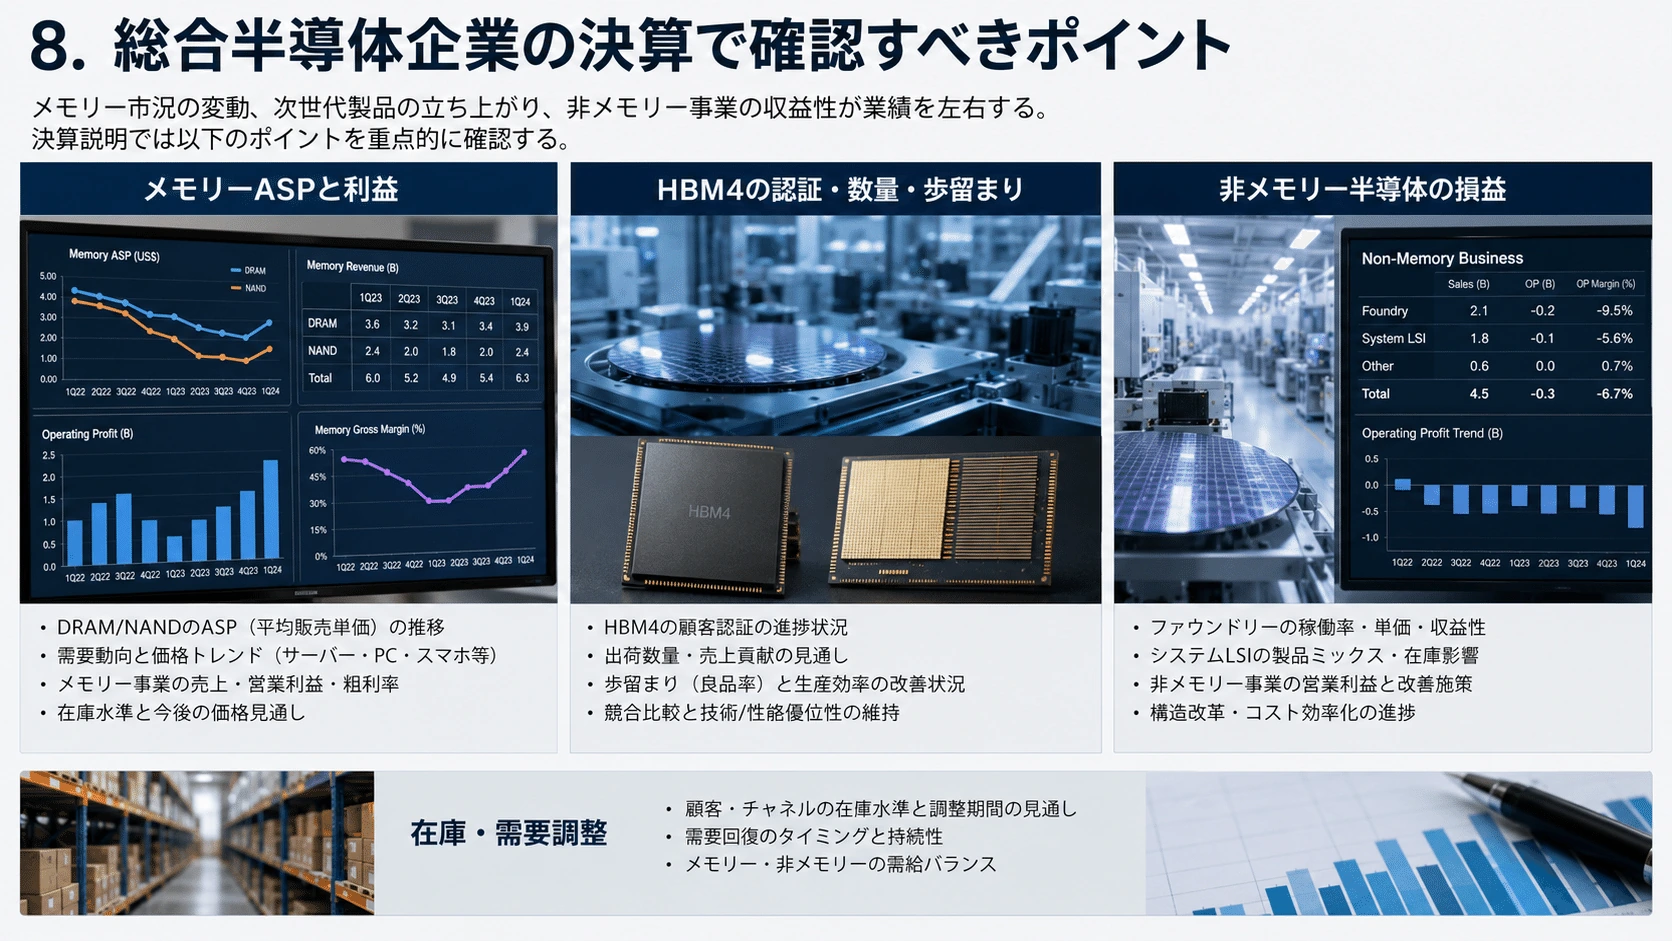
#SamsungはQ2速報として、連結売上高約171兆ウォン、営業利益約89.4兆ウォンを公表している。したがって詳細決算で重要なのは、連結利益の総額ではなく、その中身である。(Samsung Global Newsroom)
#メモリー部門のASPと利益
#SamsungはSK hynixより汎用DRAM・NANDの構成が大きく、市況価格上昇を全社売上へ反映しやすい可能性がある。
#Samsungのメモリー利益が大きく上振れれば、SK hynixの未達はメモリー市場全体の弱さではなく、HBM・LTA比率による製品構成差だったと確認できる。
#反対にSamsungでも、
#- DRAM・NAND ASPが期待以下
- ビット出荷量が弱い
- PC・スマートフォン顧客の調整が長い
- 在庫積み増しが止まっている
となれば、メモリー価格上昇が需要破壊へ移行し始めた可能性が高まる。
#HBM4の認証・数量・歩留まり
#単に「HBM4を量産している」という説明だけでは不十分である。
#確認すべきなのは、
#- 顧客認証の完了範囲
- Q3以降の出荷量
- HBM3EからHBM4への移行速度
- ベースダイと積層工程の歩留まり
- HBM4の利益率
- 2027年契約の進捗
である。
#SamsungのHBM4供給が増えればHBM不足は緩和する一方、同じDRAMウェハー能力を使用する汎用DRAMの供給はさらに圧迫される可能性がある。
#ファウンドリーとSystem LSIの損失
#Samsungはメモリー専業企業ではない。
#メモリーが大幅な利益を上げても、ファウンドリーの低稼働率、先端工程の立ち上げ費用、System LSIの開発費が全社利益を押し下げる可能性がある。
#そのため、
#メモリーがいくら稼いだか 非メモリー半導体がいくら失ったか#
を分けて見る必要がある。
#
#
10.SK hynixが進める長期契約化の本当の意味
#今回の決算で最も構造的に重要なのは、四半期利益ではなく、約10社とのLTAを完了したことかもしれない。
#SK hynixは主要戦略顧客を含む約10社との長期契約を完了し、他の大口顧客とも交渉を続けている。Reutersによれば、一部の契約は約5年間で、供給能力増強を支援する金融保証を含む。(SK hynix Newsroom)
#従来のメモリー事業は、標準化された製品を製造し、四半期単位で価格と数量を交渉する商品型ビジネスだった。
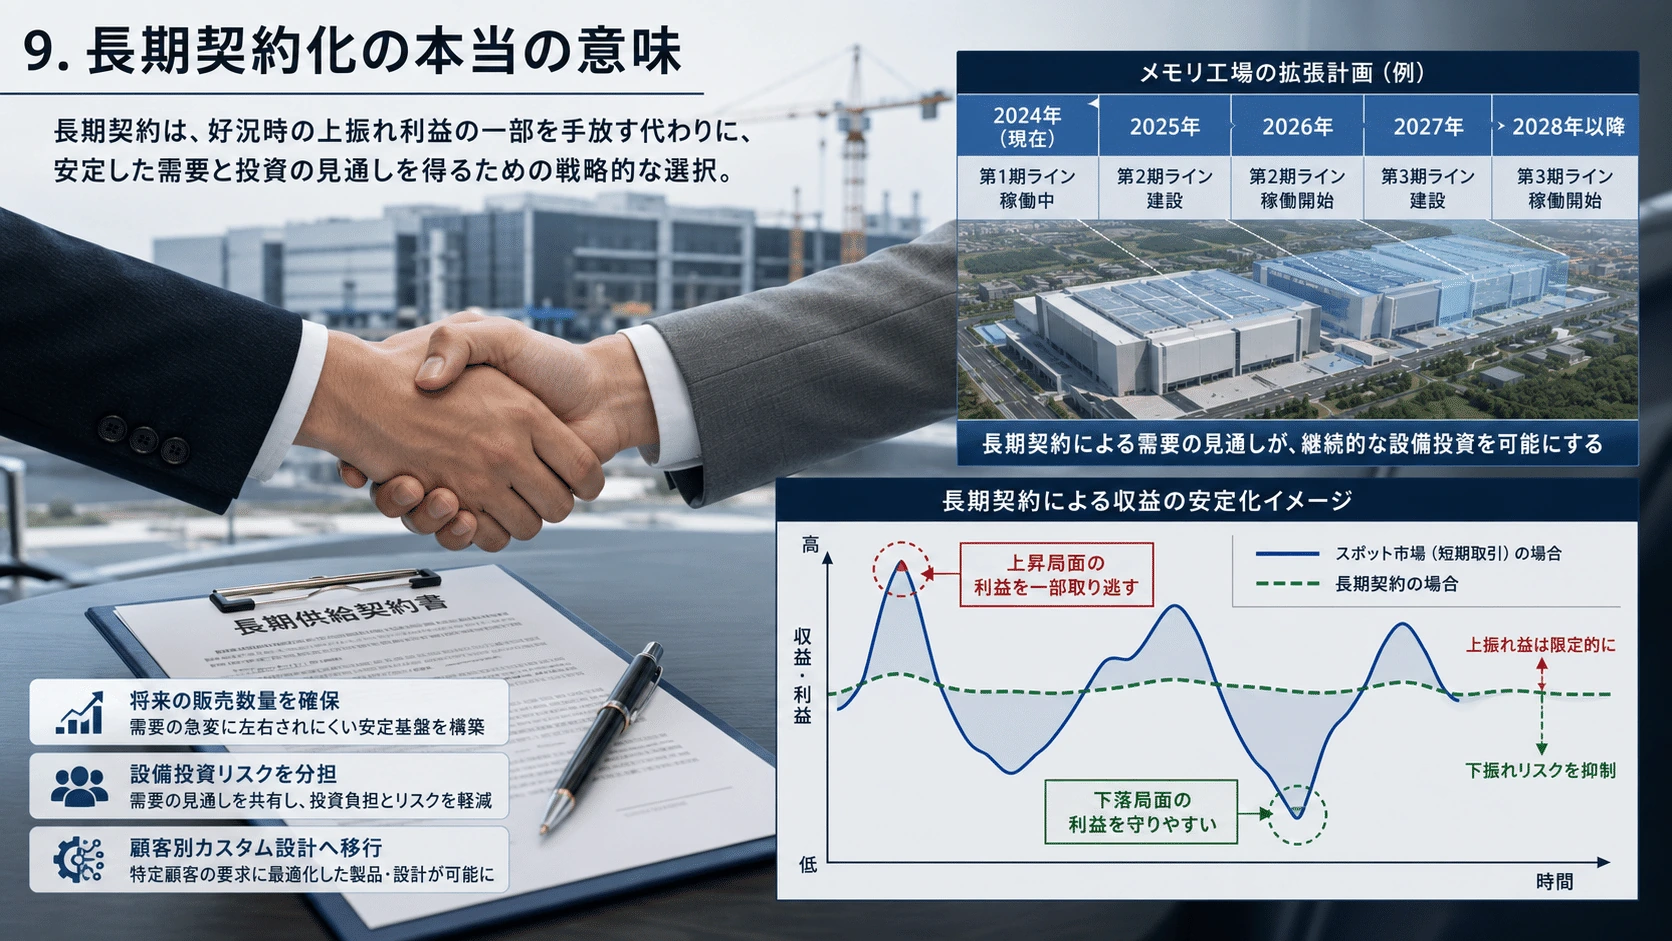
#LTAでは、
#- メーカーは将来の販売数量を確保できる
- 顧客は供給不足時にも必要量を確保できる
- 顧客預託金や保証で設備投資リスクを分担できる
- 市況悪化時の注文取り消しを抑えられる
という効果がある。
#一方、今回のQ2のように市場価格が急騰すると、契約済み価格が足かせとなり、値上がりを完全には取り込めない。
#つまりLTAは、
#上昇局面の最大利益を一部放棄する代わりに、下落局面の最低利益を高くする仕組み#
である。
#しかし、HBM4以降の長期契約は、単なる価格と数量の固定ではない。
#SK hynixとNVIDIAは、NVIDIAのAIインフラロードマップに合わせて次世代メモリーを共同開発し、供給、先端製造、長期の設備投資を支える複数年の技術提携を発表した。対象はVera Rubin AIスーパーコンピューター、Vera CPU、AI PC、ロボティクスまで広がる。(SK hynix Newsroom)
#顧客別のカスタムメモリーでは、
#- ベースダイ
- I/O構造
- 帯域
- 容量
- パッケージ構造
- 電力効率
- 冷却
- データ移動経路
- AIチップとの接続
- ワークロード特性
を設計初期から共同で最適化する。
#SK hynixは、AI企業やクラウド事業者が完成品を購入するだけでなく、メモリー企業とシステム設計段階から協議する方向へ移っていると説明している。(SK hynix Newsroom)
#
#
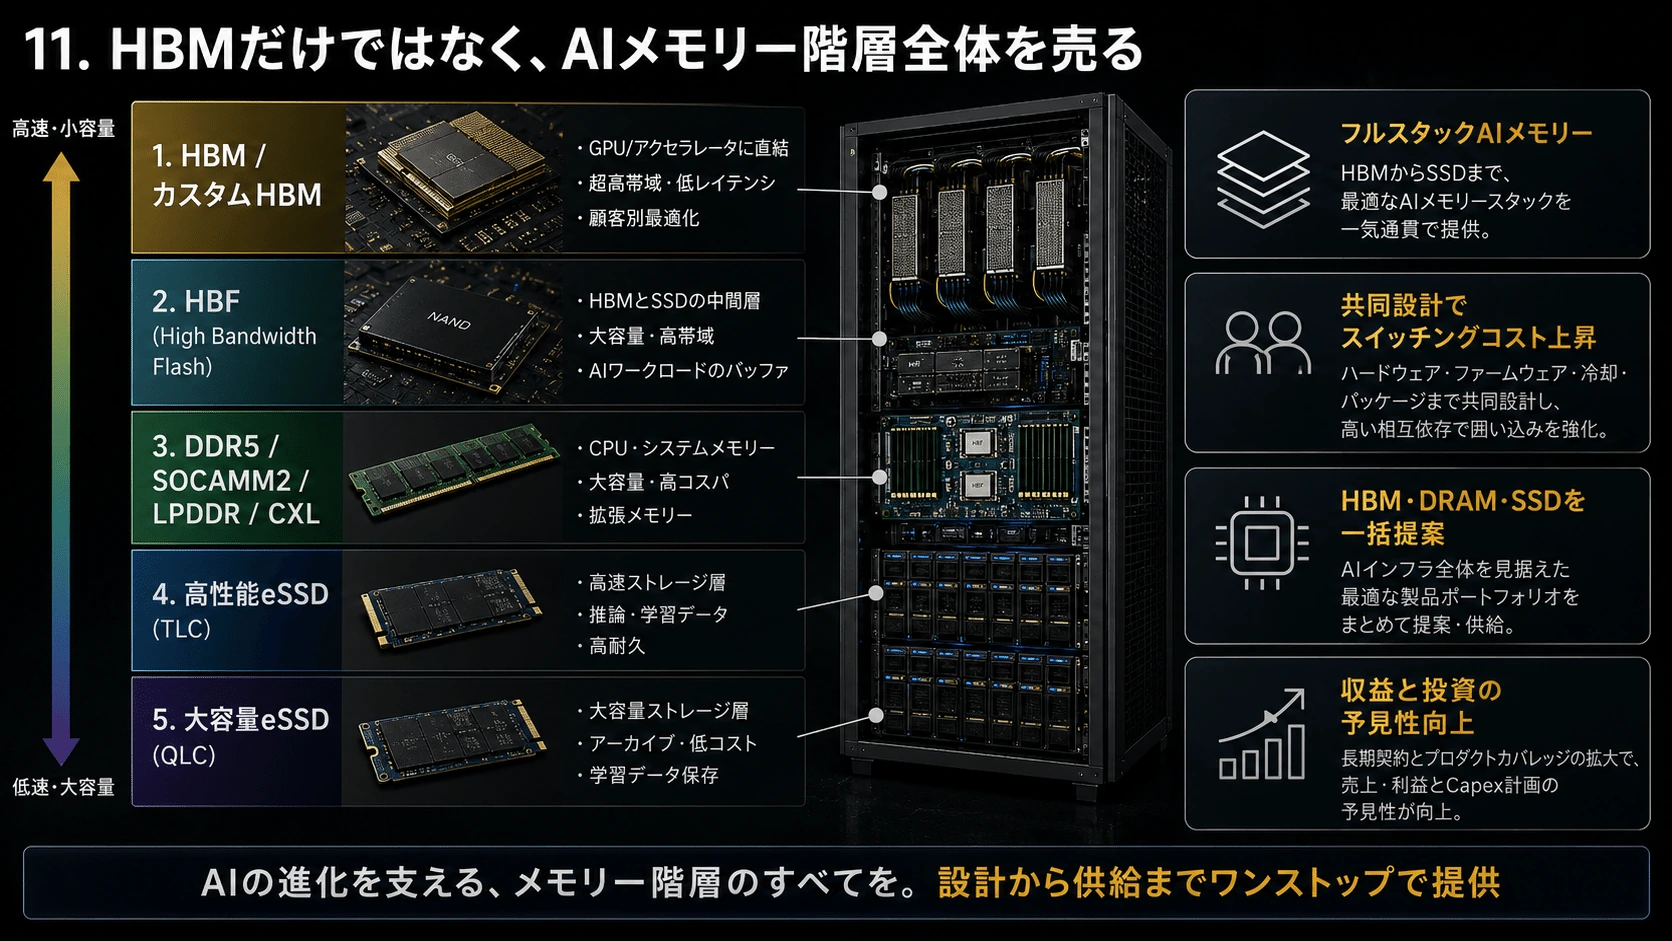
11.HBMだけではなく、AIメモリー階層全体を売る
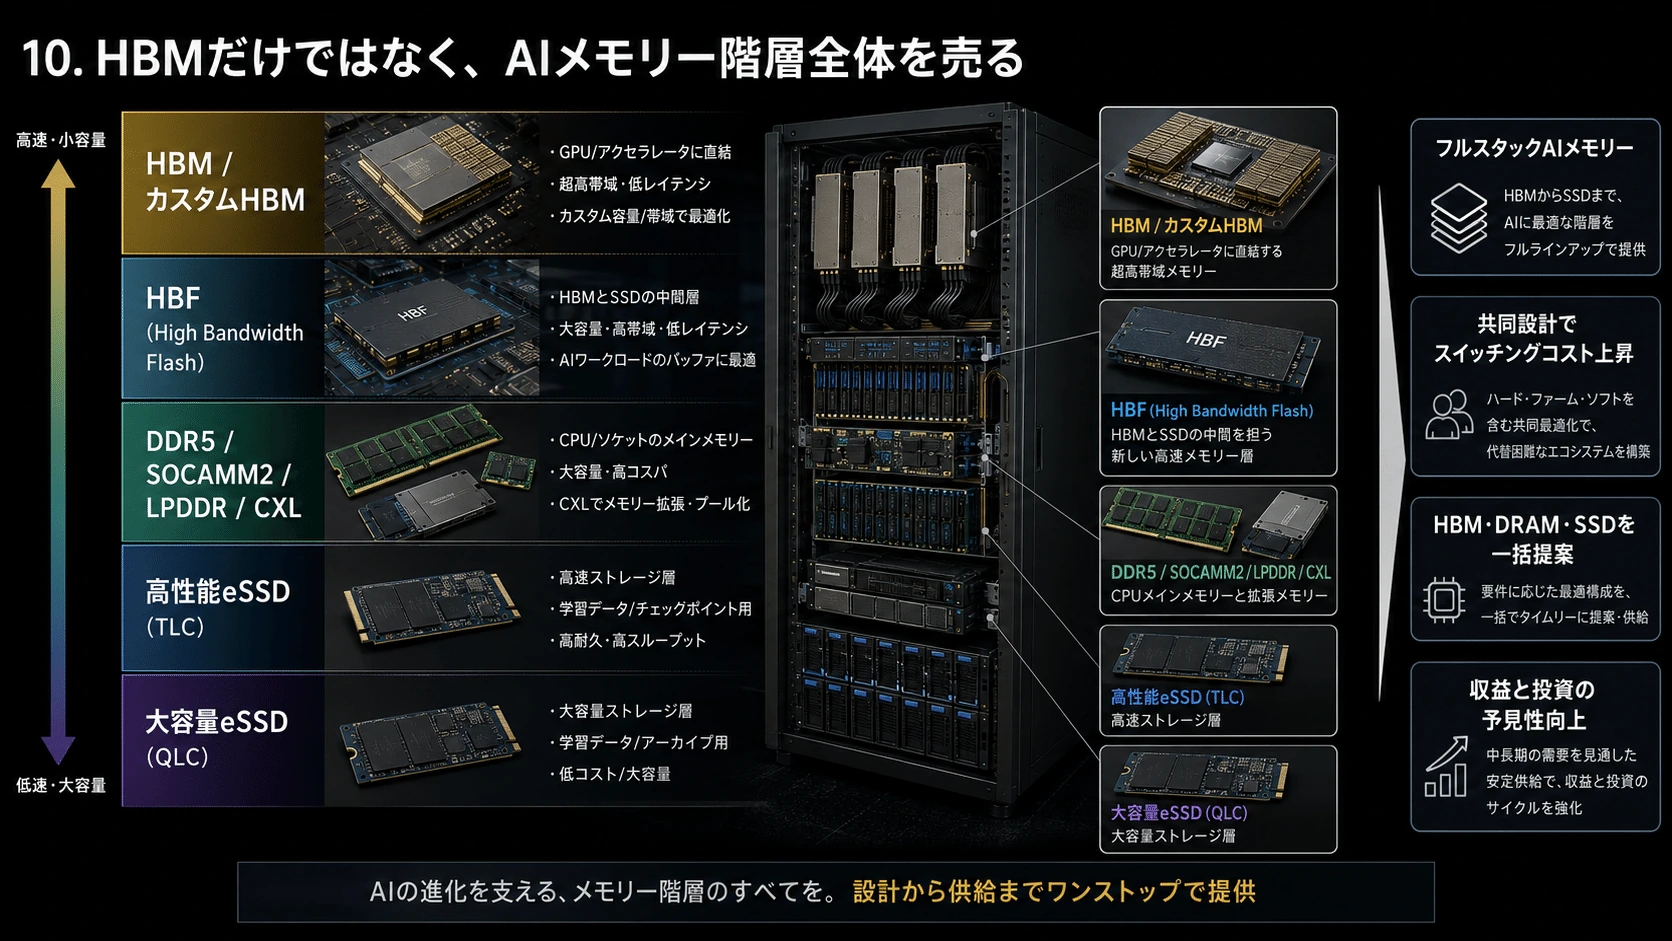
#SK hynixの「Full-Stack AI Memory」戦略は、HBMだけを販売する構想ではない。
#同社は次のような階層を一体として提案しようとしている。
#- GPU・AIアクセラレーター直近:HBM、カスタムHBM
- CPU・システムメモリー:DDR5、SOCAMM2、LPDDR、CXL
- 高速ストレージ:高性能eSSD
- 大容量ストレージ:QLC eSSD
- HBMとSSDの中間:HBF、High Bandwidth Flash
SK hynixはAI-NANDを、性能、帯域、密度の三方向へ拡張する構想を示している。HBFはHBMとSSDの間に位置する新しいメモリー階層として検討されている。(SK hynix Newsroom)
#この構造では、顧客がメモリー供給者を変更する場合、単にチップを交換するだけでは済まない。
#ベースダイ、パッケージング、電力設計、冷却、ファームウェア、サーバー認証、データ移動経路まで再検証する必要がある。
#共同設計が深まるほど、
#- スイッチングコストが高まる
- 顧客との契約期間が長くなる
- 製品単体ではなくシステム単位で受注できる
- 売上と設備投資の予見性が上がる
可能性がある。
#ただし、新しいリスクも生まれる。
#| 利点 | リスク |
| 数年先の販売数量を把握できる | 市況急騰時の上昇を取り逃す |
| 顧客保証で設備投資リスクを軽減 | 顧客集中度が上がる |
| 共同設計で乗り換えにくくなる | 顧客の製品遅延に影響される |
| HBM・DRAM・SSDを一括提案できる | 研究開発・認証費用が増える |
| 市況下落時の利益を守りやすい | カスタム品を他用途へ転用しにくい |
| 収益の予見性が高まる | 契約数量と実需が乖離する可能性 |長期契約化によってメモリーサイクルが消えるわけではない。
#しかし、価格と数量を四半期ごとに交渉する従来モデルから、顧客のAIロードマップと製造設備を直接結びつけるモデルへ移れば、利益変動の振幅を小さくできる可能性がある。
#
#
今後見るべき重要指標
#| 指標 | 強い状態 | 警戒すべき状態 |
| HBMウェハー投入比率 | 2026年22%→2027年30% | 認証遅延・増加停止 |
| HBMビット需要 | 高成長継続 | AIチップ出荷の延期 |
| HBM4 | 下半期に量産拡大 | 歩留まり悪化・売上後ずれ |
| サーバーDRAM | 二桁の価格・容量成長 | 顧客在庫の増加 |
| PC・モバイルDRAM | 供給規律維持 | 需要破壊が供給減を上回る |
| NAND需給 | 2027年までタイト | 2027年後半の供給急増 |
| データセンターFlash | CAGR約46% | 成長率が20%台へ低下 |
| eSSD売上構成比 | 上昇 | 認証・コントローラー制約 |
| キオクシア売上 | 1兆8,300億円台 | 数量・ASPがSK hynix並み以下 |
| LTA | 契約社数・期間の拡大 | 顧客集中・価格上限 |
| CapEx | 顧客需要に連動した段階投資 | 需要を上回る一斉増設 |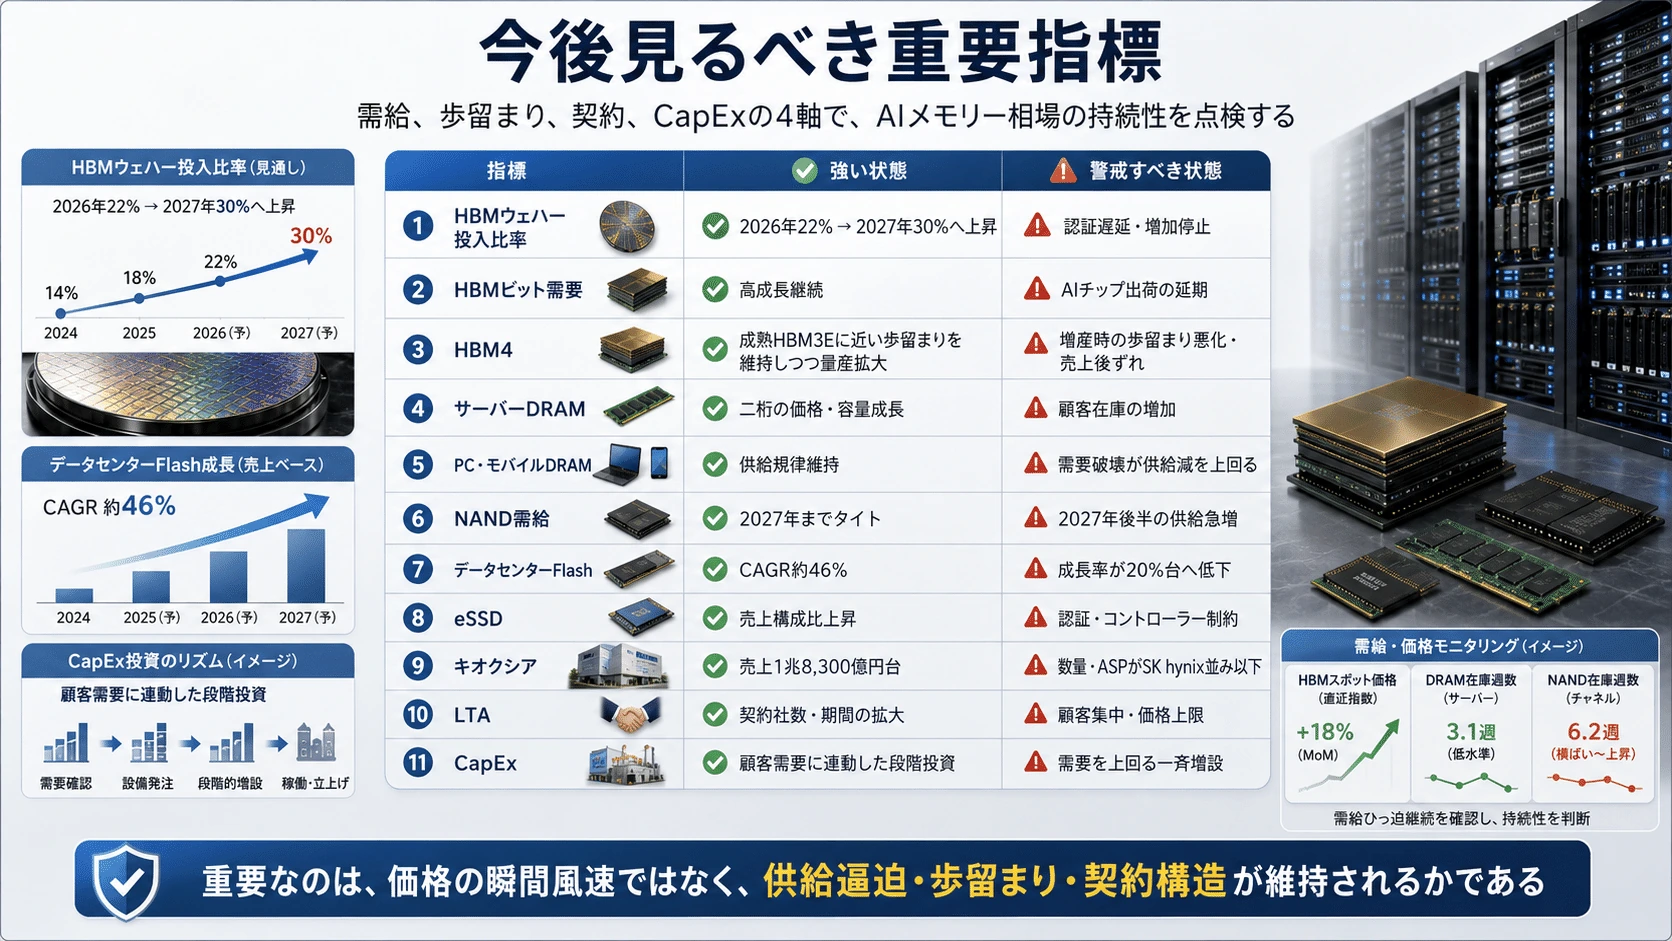
#
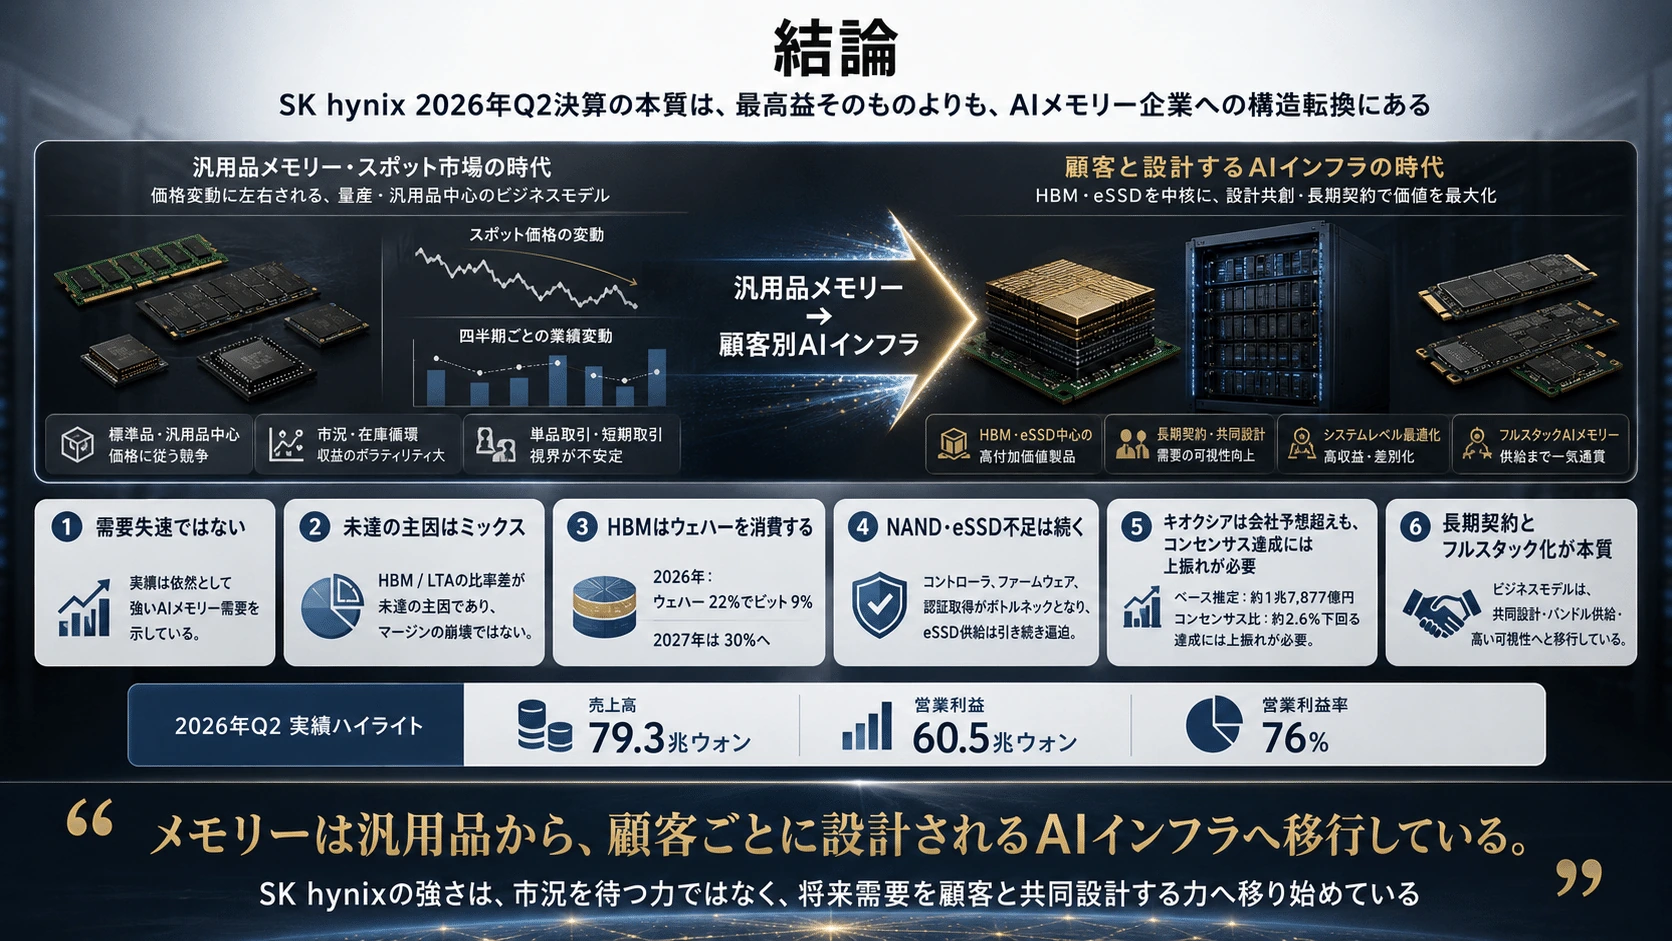
結論
#SK hynixの2026年Q2決算は、AIメモリー需要の失速を示した決算ではない。
#売上高79兆3,187億ウォン、営業利益60兆5,426億ウォン、営業利益率76%という実績は、同社の製造競争力と価格決定力が依然として極めて強いことを示している。
#コンセンサス未達の中心は利益率ではなく、HBMと長期契約の比率が高いSK hynixへ、汎用DRAM・NANDの急騰を強く当てはめすぎたことにある。
#HBMは2026年にDRAMウェハー能力の22%を消費しながら、ビット供給では9%にとどまる。2027年にはウェハー比率が30%へ上がるため、HBMの成長は汎用DRAM供給をさらに圧迫する。
#NANDについても、データセンター向け需要は2025年の295EBから2028年の909EBへ増えると予測される。NANDダイの増産だけでは、コントローラー、ファームウェア、認証を必要とする高容量eSSDの供給不足を直ちに解消できない。
#SK hynixのNAND数量・ASPをキオクシアへ適用すると、売上は約1兆7,877億円となる。会社予想は上回るが、市場予想には約2.6%届かない。キオクシアがコンセンサスを超えるには、ビット出荷量、ASP、データセンター・eSSD構成比のいずれかでSK hynixを数ポイント上回る必要がある。
#そして今回の決算で最も重要なのは、四半期利益のピークではない。
#SK hynixは、標準化されたメモリーを市況価格で販売する企業から、顧客のAIチップ、パッケージ、電力、冷却、DRAM、NAND、ストレージ階層を共同で設計する企業へ変わり始めている。
#メモリーは汎用品から、顧客ごとに設計されるAIインフラへ移行している。#
Q2の長期契約は、一時的にASPの上昇を抑えた。しかし長期的には、顧客のAIロードマップとSK hynixの製造設備を結びつけ、従来のメモリーサイクルより持続性の高い収益構造を作る可能性がある。
#アーニングス・コールでは、HBM4の量産歩留まりと品質が、すでに成熟段階にあるHBM3Eへ近い水準まで改善したと説明された。
#HBM4の次の焦点は下半期の急速な増産局面でも、HBM3Eに近い歩留まりと品質を維持できるかだ。
#今回の決算の本質は、営業利益率が76%に達したことだけではない。
#SK hynixの事業モデルそのものが、メモリー市況を受け身で待つ構造から、顧客と将来需要を共同設計する構造へ転換し始めたことである。
#
特定銘柄の推奨・勧誘・投資助言を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#