EOSEガイダンス外し事件
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
9d835bef932568200bd811c226fe58126105b06285e3d475b8b1c6dd789ebaa8- 保存版のSHA-256
f462129ec2035e4cbce3209f30826fe961e036f51152d8135f65226515db71fd
外部証明の最終検査結果は詳細を開くと表示します。
EOSEガイダンス外し事件
#経営陣の経歴は強い。だが、量産現場はそれ以上に難しかった
#Eos Energy Enterprises、ティッカーEOSEは、亜鉛系の長時間蓄電システムを手がける米国企業である。リチウムイオン電池とは異なる「非可燃」「米国製造」「長時間蓄電」「AIデータセンター向け電力需要」という物語を持ち、テーマ性は非常に強い。だが2025年末から2026年初頭にかけて、同社は投資家の信頼を大きく傷つける出来事を起こした。それが、2025年売上ガイダンスの大幅未達である。
#現在の株価は約6.34ドル、日本円で約1,017円、時価総額は約17.2億ドル、日本円で約2,762億円である。PERは赤字のため意味を持たず、EPSもマイナスで、典型的な「テーマ先行・量産立ち上げ・赤字成長企業」の状態にある。(Wise)
##
事件の核心:11月に強気で再確認した数字を、2月に大きく外した
#EOSEは2025年11月5日のQ3決算で、2025年通期売上見通しを1.5億〜1.6億ドル、日本円で約240.6億〜256.6億円と再確認した。同時に、Turtle Creek工場ではすべての設備が現場に入り、双極板ラインの88%が商業生産中で、年末までに年産2GWhペースへ到達し、Q4に生産出力を3倍超へ伸ばすと説明していた。(Eos Energy Enterprises, Inc.)
#しかし、2026年2月26日に発表された2025年実績は、売上1.142億ドル、日本円で約183.2億円だった。会社は「売上期待を満たせなかった」と認め、2GWhの年産能力到達も当初計画より5週間遅れだったと説明した。(Eos Energy Enterprises, Inc.)
#数字で見ると、未達幅はかなり大きい。
#項目ドル日本円概算2025年売上ガイダンス下限1.5億ドル約240.6億円2025年売上ガイダンス上限1.6億ドル約256.6億円2025年実績売上1.142億ドル約183.2億円下限比の未達額約3,580万ドル約57.4億円上限比の未達額約4,580万ドル約73.5億円
#これは単なる「少し下振れた」ではない。11月時点で通期数字を再確認しておきながら、2月に下限比で約24%未達になった。ここが、投資家から「経営陣は本当に現場を把握していたのか」「わかっていて強気に言ったのではないか」と疑われる最大の理由である。
##
現状の財務:売上は伸びたが、まだ“売るほど粗赤字”に近い
#EOSEの2025年売上は、2024年の1,560万ドルから1.142億ドルへ、前年比632%増と大きく伸びた。だが、同時に売上原価は2.580億ドル、日本円で約413.9億円に達し、粗損失は1.438億ドル、日本円で約230.7億円だった。つまり、2025年時点では、売上より売上原価の方がはるかに大きい。(SEC)
#2025年実績ドル日本円概算売上1.142億ドル約183.2億円売上原価2.580億ドル約413.9億円粗損失1.438億ドル約230.7億円調整EBITDA損失2.191億ドル約351.4億円株主帰属純損失9.696億ドル約1,555.3億円
#EOSE自身も、同社の技術と製造プロセスはまだ初期段階であり、生産立ち上げやコミッショニング関連コストが大きく、短期的には売上原価が売上を上回ると説明している。(SEC)
#ここが重要である。EOSEは「売上が伸びている会社」ではあるが、まだ「儲かる形で売上を作れている会社」ではない。投資家が見るべき本質は、売上成長率ではなく、粗利率がどれだけ改善するかである。
##
資金繰り:即死リスクは下がったが、外部資金依存は強い
#2025年末の現金・現金同等物・制限付き現金は6.246億ドル、日本円で約1,001.8億円まで増えた。会社は2025年の大型資金調達により、少なくとも今後1年の継続企業の前提に関する重要な疑義はなくなったと説明している。(SEC)
#一方で、キャッシュフローを見ると、事業はまだ自力で現金を生んでいない。
#2025年キャッシュフロードル日本円概算営業CF-2.112億ドル約-338.7億円投資CF-5,469万ドル約-87.7億円財務CF+7.871億ドル約+1,262.5億円年末現金等6.246億ドル約1,001.8億円
#つまり現在のEOSEは、事業で稼いだ現金ではなく、資金調達で量産立ち上げの時間を買っている会社である。2025年の財務CFは、普通株発行、転換社債、ワラント行使、Cerberus関連資金、DOEローンなどによって大きくプラスになっている。(SEC)
#この状態は、即倒産リスクを下げる一方で、既存株主にとっては希薄化リスクを意味する。実際、2026年Proxyでは、授権普通株式数を6億株から8億株へ増やす提案が出ている。(Stock Titan)
##
経営陣の解説:履歴だけ見ればかなり強い
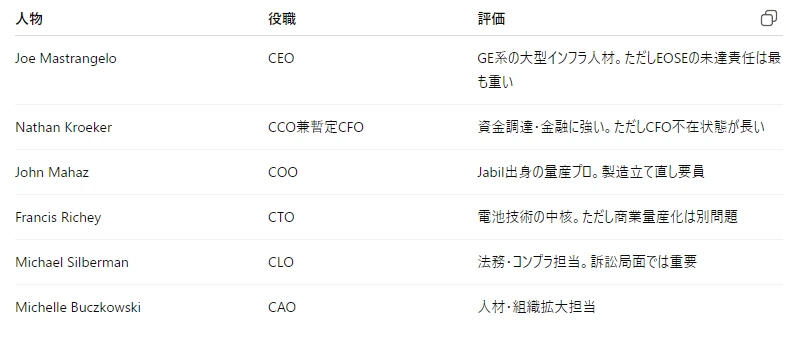
#EOSEの経営陣は、履歴だけ見るとかなり強いです。 ただし投資家目線では、「経歴は強いが、これまでの実行結果と説明責任はかなり怪しい」という評価になります。
#現在の中核経営陣
#2026年Proxyで正式なExecutive Officersとして出ているのは、主にこの4人です。CEOのJoe Mastrangelo、CCO兼暫定CFOのNathan Kroeker、CLOのMichael Silberman、CAOのMichelle Buczkowskiです。(Eos Energy Enterprises, Inc.)
#
CEO:Joe Mastrangelo
#Mastrangeloは、単なるスタートアップCEOではなく、元GEの大型エネルギー・産業インフラ系の人材です。Eosには2018年にボードアドバイザーとして入り、2019年からCEO、上場後もCEO兼取締役を務めています。過去にはGE Gas Power SystemsのPresident & CEO、GE Power ConversionのCEO、GE Oil & Gasで金融・品質・商業オペレーション系の役職を経験しています。(Eos Energy Enterprises, Inc.)
#つまり、履歴だけ見れば「無能」と言い切るタイプではありません。 むしろ、電力・大型装置・グローバル製造を知っている人です。
#ただし問題は、EOSEで求められているのが「物語を語る力」ではなく、赤字製造業を量産・粗利改善・納期遵守まで持っていく力だという点です。2025年の売上は1.142億ドルまで伸びましたが、粗損失は1.438億ドル、調整EBITDA損失は2.191億ドルで、まだ製造業としてはかなり未完成です。(Stock Titan)
#なのでCEO評価はこうです。
#**経歴:強い。 資金調達・物語化:強い。 製造実行とガイダンス精度:かなり疑問。**
#Nathan Kroeker:CCO兼暫定CFO
#Kroekerは2023年にCFOとして入り、2025年3月にCCOへ移り、その後2025年5月から暫定CFOも兼務しています。Spark EnergyでCFOからCEOになり、IPOやM&Aを経験し、Macquarie Bankでエネルギーファイナンスも経験しています。CPAでもあります。(Eos Energy Enterprises, Inc.)
#この人の強みは明確で、資金調達・顧客との商業条件・プロジェクトファイナンスです。EOSEのような「受注はあるが、製造と資金繰りが重い会社」では重要な人物です。
#ただし、ここに大きな赤信号があります。2025年3月にCFOとしてEric Javidiを採用したのに、わずか約3か月後の2025年5月27日に即時解任し、Kroekerが暫定CFOに戻っています。会社は「財務・業績・報告実務上の不一致が理由ではない」と説明していますが、上場企業がスケール局面でCFOを短期解任するのは、普通にかなり不安材料です。(SEC)
#つまりKroeker個人は有能そうですが、会社としてCFO体制が安定していないのはマズいです。
#John Mahaz:製造立て直しの本命
#EOSEを見る上で、いま一番重要なのはCEOよりもCOOのJohn Mahazかもしれません。2025年8月にCOOとして入社し、Eosのオペレーション、サプライチェーン、製造戦略を率いる役割です。Jabilで欧州・米州のオペレーションSVPを務め、年商140億ドル超、30以上の工場、7万人以上を管轄していたと会社は説明しています。(Eos Energy Enterprises, Inc.)
#これはかなり大きいです。 EOSEの最大課題は「電池の化学」だけではなく、工場を止めずに、歩留まりを上げ、同じラインを複製できるかです。
#Mahazの採用は、会社自身が「今の課題は製造実行力だ」と認識しているサインです。 逆に言えば、この人を入れないと危ない局面だったとも読めます。
#CTO:Francis Richey
#CTOのFrancis Richeyは、2015年からEosにいて、Znyth系の亜鉛電池技術の中核にいる人物です。Senior Battery Scientistから入り、R&Dを経てCTO側に進み、化学・電気化学の博士号、特許9件を持つと会社は説明しています。(Eos Energy Enterprises)
#ここはポジティブです。 技術責任者が外から来た「雇われ語り部」ではなく、長く技術を見てきた内部人材なのは良い点です。
#ただし、電池会社で重要なのは、 「技術が存在する」ことと「量産して粗利が出る」ことは別物 という点です。
#EOSEの問題は、CTOの研究能力よりも、製造・品質・コスト・納期に寄っています。
#法務・ガバナンス:Michael Silberman
#Michael Silbermanは2024年にEosへ入り、現在はChief Legal Officer兼Corporate Secretaryです。Trecora Resources、Celanese、FMCなどで法務・コンプライアンス・M&A・企業統治に関わってきた経歴です。(Eos Energy Enterprises, Inc.)
#今のEOSEでは、このポジションはかなり重要です。なぜなら、2026年に入ってEOSEは、製造スケールやガイダンスに関する証券集団訴訟の対象になっているからです。訴訟側は、2025年11月〜2026年2月の間に、会社が自動化ラインや売上見通しについて誤解を招く説明をしたと主張しています。これは訴訟側の主張であり、確定事実ではありません。(TMX Newsfile)
#取締役会:見た目は強いが、Cerberus色が強い
#取締役会はかなり豪華です。ChairのJoseph NigroはExelonの元CFO、Constellationの元CEO系の電力人材。Jeff Bornsteinは元GE CFO。Alex DimitriefもGEの法務・グローバル成長部門出身です。つまり、GE・電力・資本市場・法務に強いボードです。(Eos Energy Enterprises, Inc.)
#ただし、EOSEのガバナンスでかなり重要なのがCerberusの存在です。2026年Proxyでは、Cerberus系のCCM Denali Equity Holdingsが31.98%の実質保有と記載されています。また、優先株主は最大3人のPreferred Directorsを指名でき、Nick Robinson、Gregory Nixon、David Urbanがその枠で取締役になっています。普通株主はこのPreferred Directorsの選任に投票できません。(Eos Energy Enterprises, Inc.)
#これは良くも悪くも重要です。
#良い面では、Cerberusが入ることで資金繰り・再建・資本規律が効く可能性があります。 悪い面では、普通株主よりも大型資金提供者の利害が強く反映されやすい構造です。
#報酬面の印象
#CEOのMastrangeloの2025年総報酬は約485万ドル、Kroekerは約265万ドル、Buczkowskiは約412万ドルです。多くは株式報酬です。会社側は「報酬は業績と株主価値に連動させる」と説明しています。(Eos Energy Enterprises, Inc.)
#ただし、普通株主から見ると微妙です。会社はまだ大赤字で、株式希薄化も大きい。2026年Proxyでは、授権普通株数を6億株から8億株へ増やす提案も出ています。会社は転換社債・ワラント・株式報酬・将来の資金調達などの柔軟性確保が理由だと説明していますが、既存株主には希薄化リスクがあります。(Eos Energy Enterprises, Inc.)
#総合評価
#EOSEの経営陣は、経歴だけなら強いです。 特に、CEOはGE系、COOはJabil系、取締役会はGE・電力・資本市場系で固められており、紙の上では「大型産業スタートアップを量産フェーズへ持っていく布陣」に見えます。
#ただし、投資家としてはかなり割り引くべきです。
#一番の問題は、これだけ立派な経歴の人たちがいても、2025年の製造立ち上げ・売上ガイダンス・粗利改善で大きな不信を生んだことです。
#私の評価はこうです。
#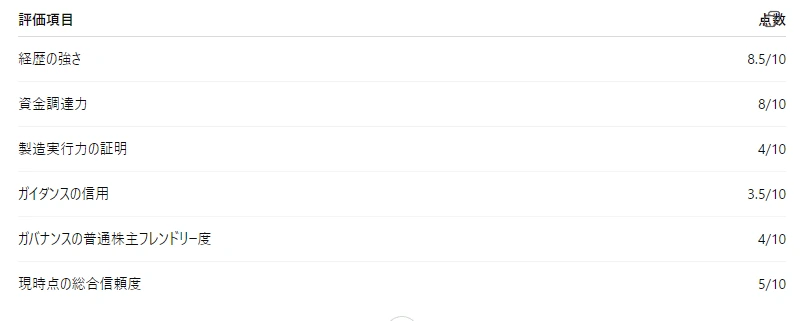
つまり、**「無能集団」ではないです。むしろ経歴は強い。 でも、「経歴が強いのに、なぜここまでガイダンスを外したのか?」という疑問が残る経営陣**です。
##
それでもなぜ外したのか考察:最大の理由は「完成工場の感覚」と「立ち上げ工場の現実」のズレ
#ここが一番重要である。
#EOSEの経営陣は、GEやJabilのような大企業・大型製造業の経験を持っている。だが、EOSEで求められていたのは、成熟した量産工場を運営する能力だけではない。必要だったのは、新しい電池化学、新しい製造ライン、新しい自動化工程、新しい顧客納入体制を、同時に立ち上げる能力だった。
#これは、完成済みの工場をスケールさせる仕事とはまったく違う。
#11月時点の会社説明では、設備は現場にあり、88%の双極板ラインが商業生産中で、年末までに2GWhペースに到達するという表現だった。投資家から見れば、かなり実行確度が高そうに見える。(Eos Energy Enterprises, Inc.)
#しかし実際には、装置が入ったことと、安定した歩留まり・稼働率・品質・コストで量産できることは別である。EOSEの2026年4月の暫定Q1発表でも、会社はサプライヤー品質管理、リーンプロセス、設備最適化によって、ようやくスループット、再現性、実行力が改善していると説明している。これは逆に言えば、2025年末時点ではそこに問題があったことを示している。(GlobeNewswire)
##
誤算1:設備導入を「量産準備完了」と見てしまった
#EOSEは2025年Q3時点で、双極板ラインの商業生産進捗や2GWh到達計画をかなり前向きに説明していた。だが、Q4実績を見ると、売上は過去最高でも、粗損失は5,442万ドル、日本円で約87.3億円だった。(Eos Energy Enterprises, Inc.)
#これは、量は出始めたが、コストと品質の安定がまだ追いついていないことを意味する。
#電池や製造業では、 「作れる」 「同じ品質で作れる」 「止まらずに作れる」 「粗利が出るコストで作れる」 は、それぞれ別の段階である。
#EOSEの経営陣は、おそらく「装置が入り、ラインが動き始めた」段階を、「売上ガイダンスを守れる量産体制」に近いものとして見積もってしまった。
##
誤算2:バックログを売上化する難しさを過小評価した
#EOSEは2025年末時点で、受注残を7.015億ドル、日本円で約1,125.2億円、2.8GWh相当と発表している。また、商談パイプラインは236億ドル、日本円で約3.79兆円とされている。(Eos Energy Enterprises, Inc.)
#これは一見、非常に強い。だが、バックログは売上ではない。EOSE自身も、バックログは既存契約から将来実現を期待する収益額であり、出荷・契約変更・キャンセルなどで変動し得るものだと説明している。(Eos Energy Enterprises, Inc.)
#大型蓄電システムでは、 注文がある → 工場で作る → 品質検査を通る → 顧客プロジェクト側の準備が整う → 納入する → 検収される → 売上計上される という段階がある。
#つまりEOSEの問題は、需要がないことではなく、需要を売上に変える製造・納入・検収能力がまだ十分に証明されていないことである。
##
誤算3:資金調達ストーリーが、現場の不確実性を上回った可能性
#EOSEは2025年に大規模な資金調達を行い、年末現金を6億ドル超まで積み上げた。Q4発表では、6億ドルのシニア転換社債発行と登録直接普通株式募集を実行し、年末の現金残高を強化したと説明している。(Eos Energy Enterprises, Inc.)
#ここには、経営上の構造的なバイアスがある。
#資金調達が必要な会社は、市場に対して、 「量産は立ち上がっている」 「需要は強い」 「粗利改善は近い」 「今ここで資金を入れれば次の成長段階に行ける」 という物語を維持したくなる。
#これは必ずしも悪意ある嘘とは限らない。だが、経営陣が楽観的な前提を置きやすくなる。内部で遅れや品質問題を認識していても、「一時的な問題」「Q4で取り返せる」「年末までには追いつける」と解釈しやすくなる。
#EOSEのケースでは、まさにこの資本市場向けストーリーと製造現場の現実のズレが、ガイダンス未達として表面化したように見える。
##
誤算4:大企業出身者ほど、初期量産の泥臭さを読み違える
#GEやJabilでの経験は強い。しかし、その強さは主に、すでに一定の品質・工程・サプライチェーンが成立している大規模製造システムを運用・改善する能力である。
#一方、EOSEの課題はもっと未成熟だった。 新しい亜鉛電池を、顧客向けBESSとして、商用規模で、しかも米国製造で、粗利改善しながら作る必要があった。
#これは、完成した工場を回すというより、壊れながら立ち上がる工場を、同時に顧客納期へ合わせる仕事である。
#だから「経歴が弱いから外した」のではない。むしろ、 経歴が強い人たちが、完成後の工場の感覚で、立ち上げ中の工場を見積もった 可能性がある。
##
訴訟リスク:市場は「単なるミス」では済ませていない
#2026年に入り、EOSEには証券集団訴訟が提起されている。訴訟側は、2025年11月5日から2026年2月26日までの期間に、同社が生産スケールやガイダンスについて誤解を招く説明をしたと主張している。これはあくまで訴訟側の主張であり、裁判で確定した事実ではない。(Hagens Berman)
#ただし投資家目線では、法的に有罪かどうか以前に、重要なのは「経営陣の説明をどれだけ信じられるか」である。
#EOSE株は、2025年実績がガイダンスを大きく下回った発表後に大きく下落した。複数の訴訟関連リリースでは、2月26日に株価が約39%下落したとされている。(Business Wire)
#市場はこの件を、単なる製造遅延ではなく、経営陣の透明性とガイダンス信頼性の問題として受け止めた。
##
ただし、完全に終わった会社ではない
#ここは公平に見るべきである。EOSEは「もう終わり」と断定できる会社ではない。
#2026年4月9日の暫定Q1発表では、Q1売上見込みを5,600万〜5,700万ドル、日本円で約89.8億〜91.4億円とし、四半期出荷、電池出力、双極板出力が過去最高だったと説明した。さらに双極板自動化歩留まりが前四半期比で22%改善したとも述べている。(GlobeNewswire)
#また、会社は2026年通期売上ガイダンスとして3億〜4億ドル、日本円で約481.2億〜641.6億円を提示している。(Eos Energy Enterprises, Inc.)
#今後の目標・現状ドル日本円概算2026年Q1暫定売上5,600万〜5,700万ドル約89.8億〜91.4億円2026年通期売上ガイダンス3億〜4億ドル約481.2億〜641.6億円2025年末バックログ7.015億ドル約1,125.2億円2025年末現金等6.246億ドル約1,001.8億円
#つまり、EOSEは「資金が尽きて即終了」という局面からは少し離れた。問題は、今度こそ2026年ガイダンスを守れるかである。
##
現時点のEOSEを一言で言うと
#EOSEは、 「テーマは強い。需要の物語も強い。経営陣の経歴も強い。だが、量産・粗利・納期・説明責任がまだ証明されていない会社」 である。
#特に今回のガイダンス外し事件で、経営陣の言葉は大きく割り引いて見る必要が出てきた。
#「嘘つき」と断定するのは危険である。証券訴訟はまだ主張段階であり、事実認定はこれからである。 だが、投資家としては、経営陣が現場の不確実性を過小評価し、資本市場向けに強気な物語を維持しすぎた可能性はかなり高いと見るべきだ。
##
今後見るべきポイント
#EOSEを見るうえで、今後もっとも重要なのは売上だけではない。むしろ売上よりも、次の項目を追うべきである。
#見るべき項目良いサイン悪いサイン粗利率粗損失が連続で縮小売上増でも粗損失が拡大双極板自動化歩留まり改善が続く再作業・品質問題が残る設備稼働出荷・電池出力・ライン出力が安定成長一時的な記録更新だけで終わるバックログ転換受注残が売上に変わるパイプラインだけ増えるキャッシュバーン営業CF赤字が縮小資金調達依存が続く希薄化追加発行ペースが落ちる普通株・転換社債・ワラントで希薄化2026年ガイダンス四半期ごとに進捗また下方修正
##
結論
#EOSEのガイダンス外し事件は、単なる決算ミスではない。 これは、「強い経歴を持つ経営陣が、未成熟な新型電池量産の難しさを読み違えた事件」である。
#GE出身のCEO、Jabil出身のCOO、エネルギーファイナンスに強いCFO兼CCO、技術を長く見てきたCTO。布陣だけ見れば、EOSEは強い。だが、2025年の実績は、その経歴だけでは量産リスクを消せないことを示した。
#EOSEは、夢のある銘柄である。AIデータセンター、米国製造、非リチウム、長時間蓄電という物語は強い。 しかし現時点では、物語の会社から、粗利の出る製造会社へ移行できるかの瀬戸際にいる。
#投資対象としては、かなりハイリスクである。 買うなら「経営陣の言葉」を信じるのではなく、四半期ごとの粗利率、出荷実績、歩留まり、キャッシュバーン、希薄化だけを見て判断するべきだと思う。これは投資助言ではなく、リスク整理としての見方である。
##
特定銘柄の推奨・勧誘を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#サムネはGPTImage2.0とPixAIsunflowerモデル
#