【Credo】レーザーを持たない弱点と統合出来るL3Cの強み
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
dc1e1c29a8e1424d9eb34f1038e4aef7d0135dddb3caf9af201f625ecf75362d- 保存版のSHA-256
8d192346faf17aabd87d9258395026df351d23fa4266be174232cf5977517d3a
外部証明の最終検査結果は詳細を開くと表示します。
Credoは「銅ケーブル会社」ではない――AECからSiPho・CPOまで、AIの物理接続層を取りに行くCRDOの技術・TAM・2030年売上モデル
#AI InfrastructureでNVIDIA、AMD、Google TPU、Custom XPUの計算性能が上がれば上がるほど、次に問題になるのは「計算したデータをどう動かすか」である。
#GPUそのものが速くても、
#GPU ↔ GPU GPU ↔ NIC GPU ↔ Switch Rack ↔ Rack Switch ↔ Switch CPU ↔ GPU GPU ↔ Memory
#を十分な帯域幅、低いLatency、低消費電力、高Reliabilityで接続できなければ、GPUは待ち時間を増やし、数十億ドルの計算資源が遊んでしまう。
#この「AIの物理接続層」にかなり特殊な形でポジションを築いている企業が、Credo Technology Group、NASDAQ:CRDOである。
#CredoはこれまでActive Electrical Cable、AECの会社として認識されることが多かった。
#しかし現在の事業を詳しく見ると、
#SerDes
#↓
#Retimer / DSP
#↓
#AEC
#↓
#Optical DSP
#↓
#Silicon Photonics PIC
#↓
#完成Optical Transceiver
#↓
#NPO / CPO
#↓
#MicroLED
#↓
#Telemetry / Software
#まで広がりつつある。
#2026年5月のDustPhotonics買収によって、CredoはSerDes・DSPだけでなくSiPho PICまで内部に取り込み、会社自身も「SerDes → DSP → Silicon Photonics → System Integration」の垂直スタックを持つようになったと説明している。(Credo Technology Group)
#重要なのは、
#銅か、光か
#に賭けている会社ではないことである。
#むしろCredoは、
#という接続媒体そのものの移行過程から利益を取る会社になろうとしている。
#本稿では、
#- 最新決算
- AEC
- Retimer
- Optical DSP
- SiPho
- ZeroFlap Optics
- CPO/NPO
- CW Laserという弱点
- Coherent・Lumentum・Marvellとの違い
- Rubin → Rubin Ultra → Feynman
- AMD Helios
- Google TPU 8i / 8t
- OpenAI・Broadcom系Custom XPU
- 電力・製造Capacity
- 2030年前後の売上・利益
まで、一つのモデルとしてつなげていく。
##
1.最新決算――数字だけを見れば、かなり強い
#CredoのFY2027 Q1は2026年9月1日に発表された。
#結果は以下である。
#売上はQoQでも+9.6%。会社自身のQ1売上ガイダンス上限も上回った。(Credo Technology Group)
#そしてQ2ガイダンスは、
#Non-GAAP Gross Marginは、
#Non-GAAP OPEXは、
#である。(Credo Technology Group)
#Q2中央値を使えば、
#で、まだQoQ二桁成長を続ける。
#さらにFY2027通期売上成長率見通しは、
#80%以上
#から、
#へ引き上げられた。
#FY2026売上約$1.335Bを基準にすると、
#したがってFY27売上は最低でも約24.7億ドルになる。
#Q1 $479MとQ2中央値$530Mを足すとH1は約$1.009B。
#すると85%成長を達成するだけでもH2には、
#必要になる。
#Q3・Q4平均では、
#程度となる。
#つまり経営陣が言う「H2 Inflection」は単なる表現ではなく、数字上、本当にQ3・Q4で売上の段差が必要なGuidanceなのである。(TipRanks)
##
2.利益率は悪化したのか
#今回株価が大きく売られたため、決算だけを見ると「利益率が崩れた」と感じやすい。
#しかし実態は少し違う。
#Q1ではGAAP Gross Marginが前年67.4%から64.5%へ低下した。
#しかしNon-GAAPでは68.0%である。
#SEC提出資料ではGAAP Gross Margin低下の主因を買収無形資産の償却としている。(SEC)
#さらにQ1では、
#Share-Based Compensation:約$88.0M
#買収無形資産償却:約$11.6M
#が発生した。(SEC)
#つまり、
#である。
#むしろNon-GAAP営業利益率48.2%、純利益率49.3%という数字は非常に高い。
#会社はFY27通期でもNon-GAAP Gross MarginをFY26と概ね同水準、Non-GAAP Net Marginを**約50%**とする方針を維持している。OPEX成長率は約55%で、売上成長率85%以上よりかなり低い。(TipRanks)
#したがってUnderlyingでは、
#であり、Operating Leverageはまだ残る。
##
3.買収統合費用は比較的早く正常化する
#DustPhotonics買収に伴うIntegration関連費用はQ1で約$10.4Mだった。
#一方Q2の会社想定では約$2Mまで低下する。
#したがって、
#と考えられる。
#逆に改善に時間がかかるのはSBCである。
#DustPhotonicsやHyperlume関連のRetention Equityもあり、一部株式報酬は最大4年程度にわたり費用化される。(SEC)
#つまりGAAP利益率を見る場合、
#買収統合費用
#より、
#SBC+無形資産償却
#を見る必要がある。
#ここはCRDOの明確な弱点でもある。
##
4.Credoは会計上「1セグメント」しかない
#ここは非常に重要である。
#Credoは、
#AEC売上 Optical売上 Retimer売上
#を正式な報告セグメントとして分けていない。
#SEC提出資料上では、
#である。(SEC)
#したがって「AEC営業利益○億ドル」「Retimer売上○億ドル」のような精密な数値は現時点では出せない。
#しかし決算説明と10-Qから事業の方向性はかなり読める。
#Q1売上は前年同期$223.1Mから$479.0Mへ、約$255.9M増えた。
#その90%以上がAEC出荷数量増加によるものだった。(SEC)
#つまり増収寄与だけで、
#以上。
#現在でもAECがCredo最大のCash Engineであることは明白である。
##
5.AECとは何か――「ただの銅ケーブル」ではない
#AECはActive Electrical Cable。
#Passive DACでは信号がケーブルを通るうちに、
#- Attenuation
- Crosstalk
- Jitter
- Reflection
- Insertion Loss
が増えていく。
#112G/lane、200G/lane、224G PAM4になるほど、この問題は急速に厳しくなる。
#AECではケーブル端にSerDes/DSPを配置し、
#として数m先まで伝送する。
#Credoの強さは、単にCable Assemblyを売ることではない。
#もともとのコアが、
#だからである。
#Credoは現在、自社サイトで650 Groupを出典としてAEC市場シェア88%未満と掲げている。詳細な最新650 Groupレポートは公開されていないため、これはあくまで会社が引用する数値として扱う必要があるが、AECにおけるCredoの非常に高いポジションを示している。(Credo)
##
6.なぜ「光の時代」でもAECは消えないのか
#ここがCRDOを考える上で最も重要な部分の一つである。
#AI Infrastructureは、
#ではない。
#距離によって最適媒体が変わる。
#概念的には、
#LightCountingも、高速Cable市場は2029年に約$6.7Bまで3倍超へ成長し、AEC/ACCがPassive DACからシェアを奪う一方、DAC自体も2029年の高速Cable出荷の約半分を占めると予測している。
#理由は単純で、短距離ではCopperの方が電力効率が良いからである。(LightCounting)
#つまり「光が増える」ことと「銅が減る」ことは同義ではない。
#総Link数がそれ以上の速度で増えればよい。
#たとえば、
#なら、Copper Shareは低下してもCopper Unitsは2倍以上になる。
#Credoはその160本のCopperと240本のOpticalの両方を取りに行ける。
#これが重要である。
##
7.AECのTAM
#Credo CEO Bill Brennanは、AECの長期機会について従来の約$2Bという認識から、Scale-out・Scale-up・Front-endへの用途拡大を踏まえ、
#程度の機会を語っている。
#一方LightCountingの高速Cable市場全体予測は2029年$6.7B。
#定義は完全には同じではないので単純比較できないが、2030年前後にAECのServiceable TAMを**$6B~8B程度**で置くことはそれほど非現実的ではない。(LightCounting)
#ただしCredoが現在の70~80%超級シェアを永続的に維持すると置くのは危険である。
#Marvell、Astera Labsなどが参入してくる。
#そこで2030モデルでは、
#程度を置く。
#シェアが大幅に下がっても絶対売上が増えるモデルである。
##
8.800Gから1.6Tへ――AECのASPも上がる
#CredoはOFC 2026で、
#1.6T ZeroFlap AEC
#200G/lane
#3nm DSP
#を展示している。(Credo)
#速度が倍になれば、必ず本数が倍になるわけではない。
#Port AggregationによってCable数は減らせる。
#しかし一方で、より高度なDSP/SerDesが必要になるため、
#となりやすい。
#つまりAECのTAMは、
#の両方から成長できる。
##
9.Retimer――AEC以外の「短距離信号再生」
#Credoのもう一つの重要事業がRetimerである。
#最新Q1ではRetimer売上も過去最高。
#100G/laneのScreaming Eagleに加え、200G/laneのBlue Heronが売上寄与を開始している。
#さらにPCIe Gen6向けのToucanを持つ。(MarketBeat)
#Toucan Gen6 x16は64GT/s PAM4、36dB reach、7nmで、CredoのPCIe AECなら最大7mまでPCIe Gen6/CXL 3.xを伸ばせる。(Credo)
#これは将来、
#GPU ↔ CPU GPU ↔ NIC GPU ↔ SSD GPU ↔ CXL Memory
#のDisaggregationが進むほど重要になる。
#つまりCredoはEthernetだけでなく、
#Ethernet
#UALink
#PCIe
#CXL
#にも横展開できる。
#AI InfrastructureのProtocolがどれに勝つかを完全に当てなくても参加できる点は強い。
##
10.Credoの光技術には二つの系譜がある
#Credoの現在のOptical Technologyは、二つの会社のDNAが合流したものと考えると分かりやすい。
#Credo本体
#Marvell出身者らが作った、
#SerDes / Mixed Signal / DSP
#の系譜。
#DustPhotonics
#Silicon Photonics / PIC / Laser Coupling
#の系譜。
#2026年5月28日のDustPhotonics買収により、両者が統合された。(Credo Technology Group)
##
11.Optical DSP――Credoは突然光を始めた会社ではない
#Credoは以前からOptical DSPを持っている。
#2022年のDove 800で400G/800G PAM4 DSP。
#その後SeagullシリーズではVCSEL・EML・SiPho Driverの統合を進め、Dove 850では800G LRO向けへ進出。
#現在はBluebirdで、
#224G/lane
#1.6T
#3nm
#まで来ている。
#OFC 2026では1.6T LRO TransceiverをBluebird DSPで実演した。(Credo)
#CredoはOptical DSPでは既に有力Challenge Playerである。
#ただし市場規模・Installed Baseを考えれば、Marvellが依然として非常に強い。
#したがって、
#Marvell=大型Incumbent
#Credo=急速にシェアを取りに行くChallenger
#という位置が近い。
##
12.DustPhotonicsで加わったSiPho PIC
#DustPhotonics買収によってCredoが手に入れたのがSilicon Photonics PICである。
#現在の製品群には、
#400G 800G 1.6T
#があり、さらに3.2T、NPO、CPOへRoadmapが続く。(Credo Technology Group)
#SiPhoが重要なのは、CMOSに近い製造技術を使って、
#- MZM
- Coupler
- Splitter
- Phase Shifter
- Monitor
- Waveguide
などを一枚のPhotonic ICへ統合できるからである。
#LightCountingでは2026年にSiPho変調器を使うTransceiverが、約$40Bの市場の50%以上になる見込み。
#Optical chip市場自体も、
#へ拡大し、そのうちSiPhoが2031年約$6.3Bになると予測している。(LightCounting)
##
13.L3C――CredoがLaserを持たない弱点を軽減する技術
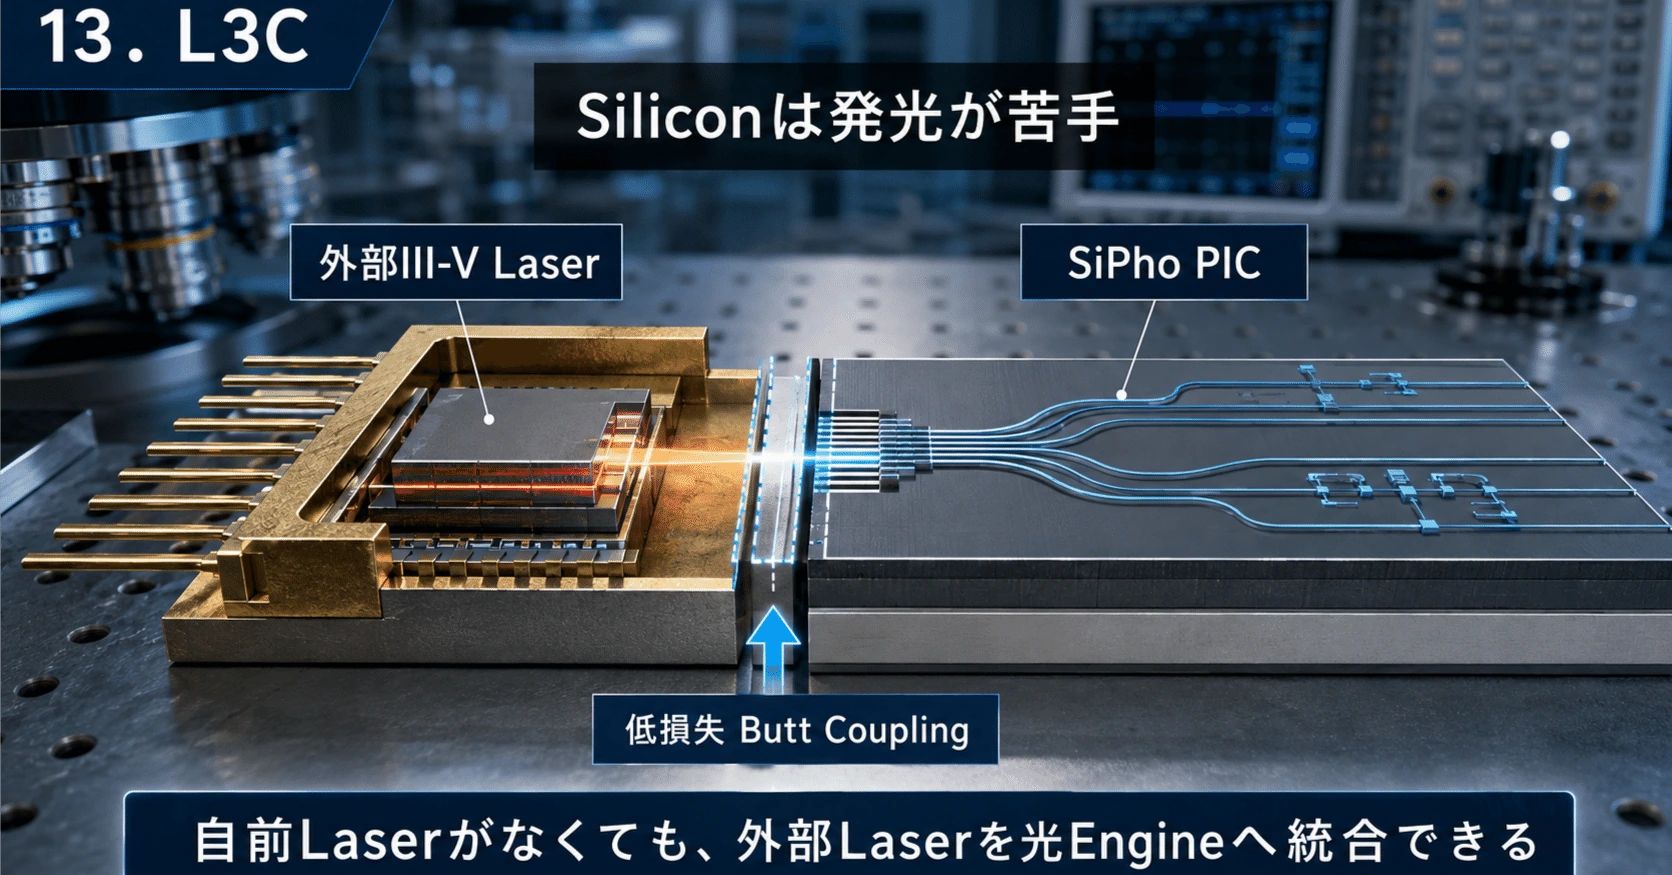
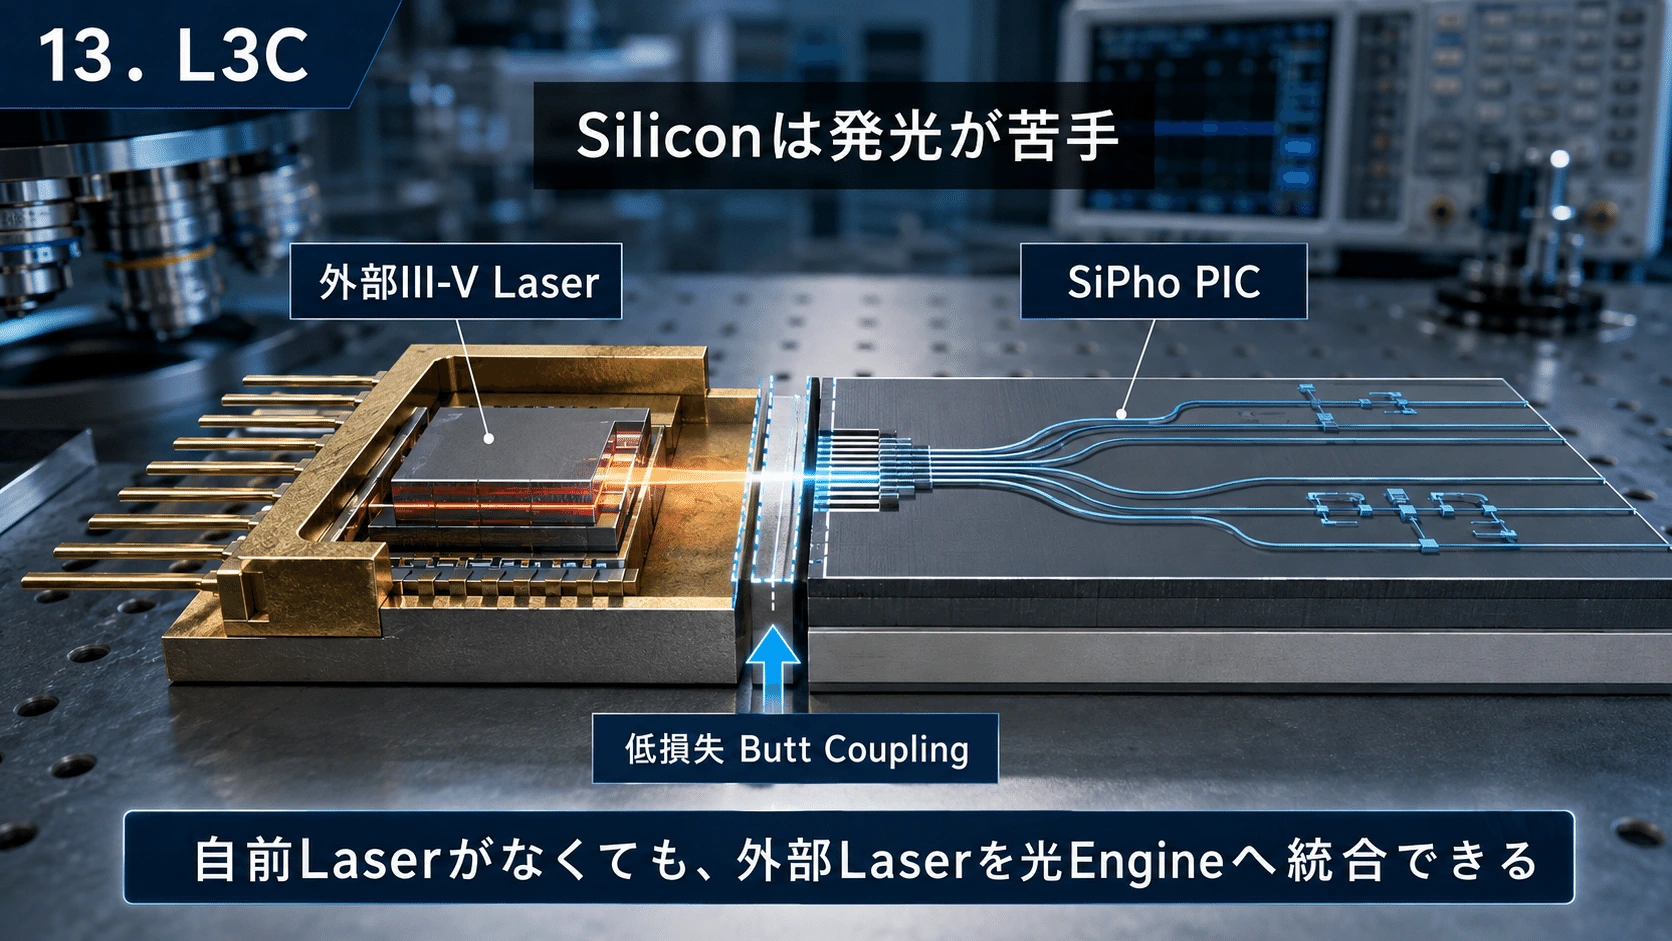
#Siliconは発光が苦手である。
#したがってSiPhoでは外部のIII-V Laserを使う。
#ここでDustPhotonicsが持つのが、
#L3C=Low Loss Laser Coupling
#である。
#外部メーカーから購入したLaser dieをSiPho PICへ直接低損失でButt Couplingする。
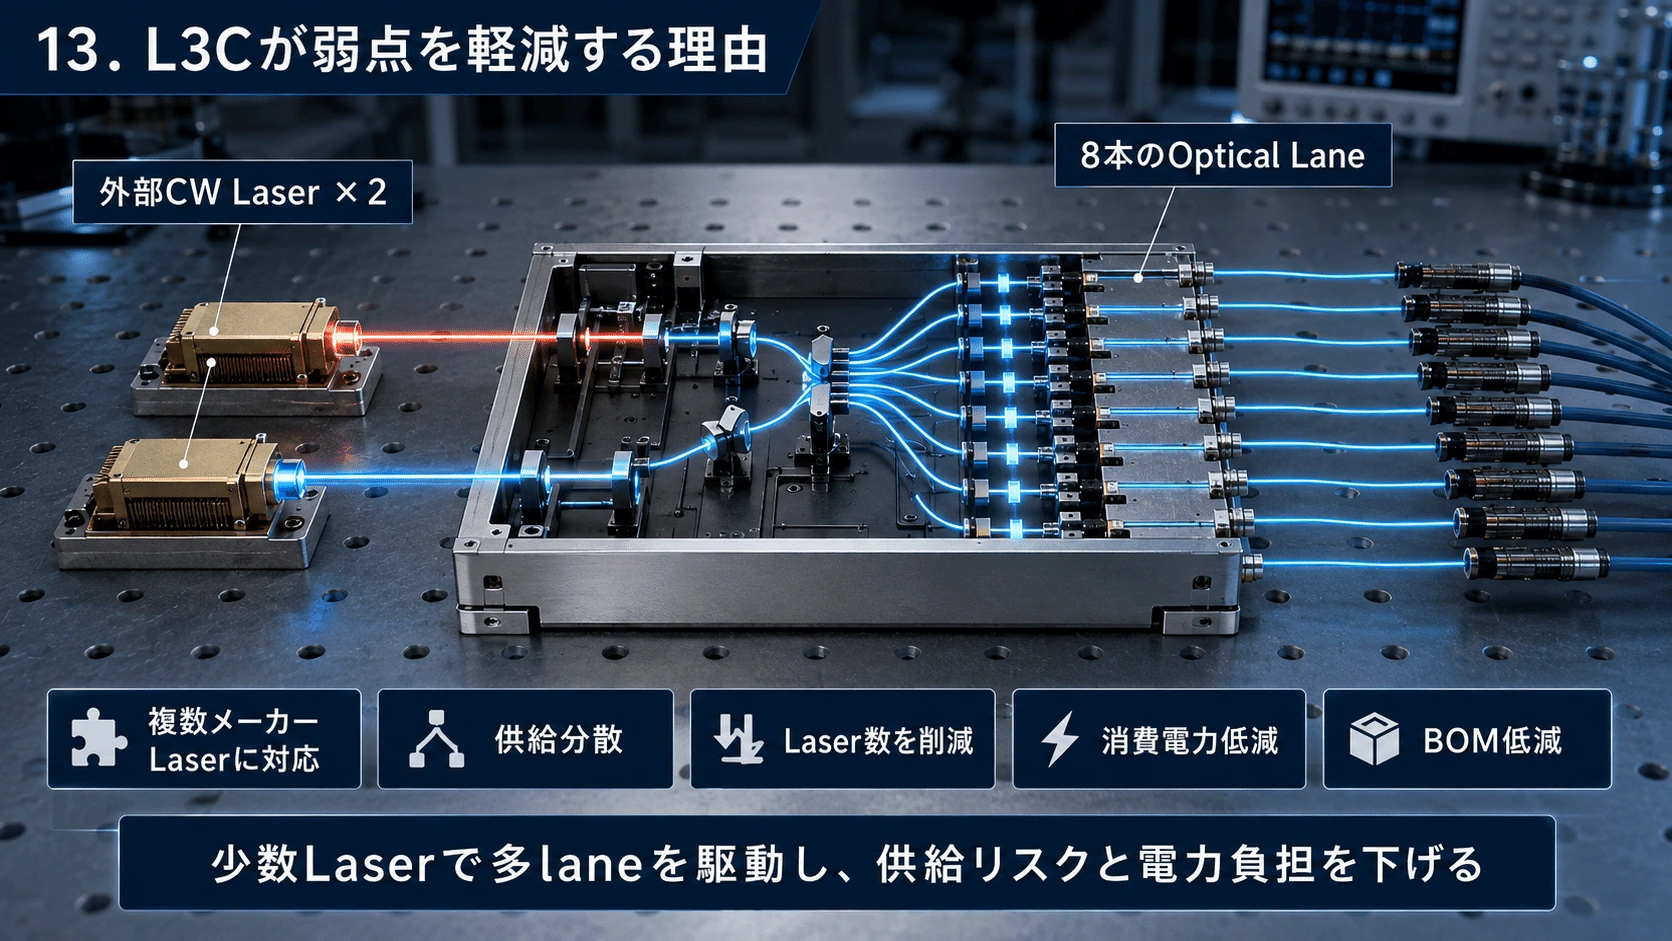
#CredoはL3Cについて、複数メーカーの市販Laserを使えることでSupply Chainを分散でき、Laser数・電力・BOMを減らせると説明している。(Credo)
#たとえばOz8は、
#1.6T DR8
#8×200G optical lane
#に対して、
#Integrated CW Laser 2基
#で8 laneを駆動する。(Credo)
#つまり、
#という位置にいる。
#
#
13.5.L3CはPOETのOptical Interposerと似ているのか――同じ問題を異なる階層から解く
#CredoのL3Cを理解するうえで比較すると面白いのが、POET TechnologiesのOptical Interposerである。
#両者はまったく同じ製品ではない。
#しかし、AI Optical Infrastructureで非常に似た問題を解こうとしている。
#それは、
#「III-V LaserやPhotodetectorなど、Siliconとは異なる材料で作られた光部品を、いかに低コスト・低損失・高歩留まりで一つのOptical Engineへ統合するか」
#という問題である。
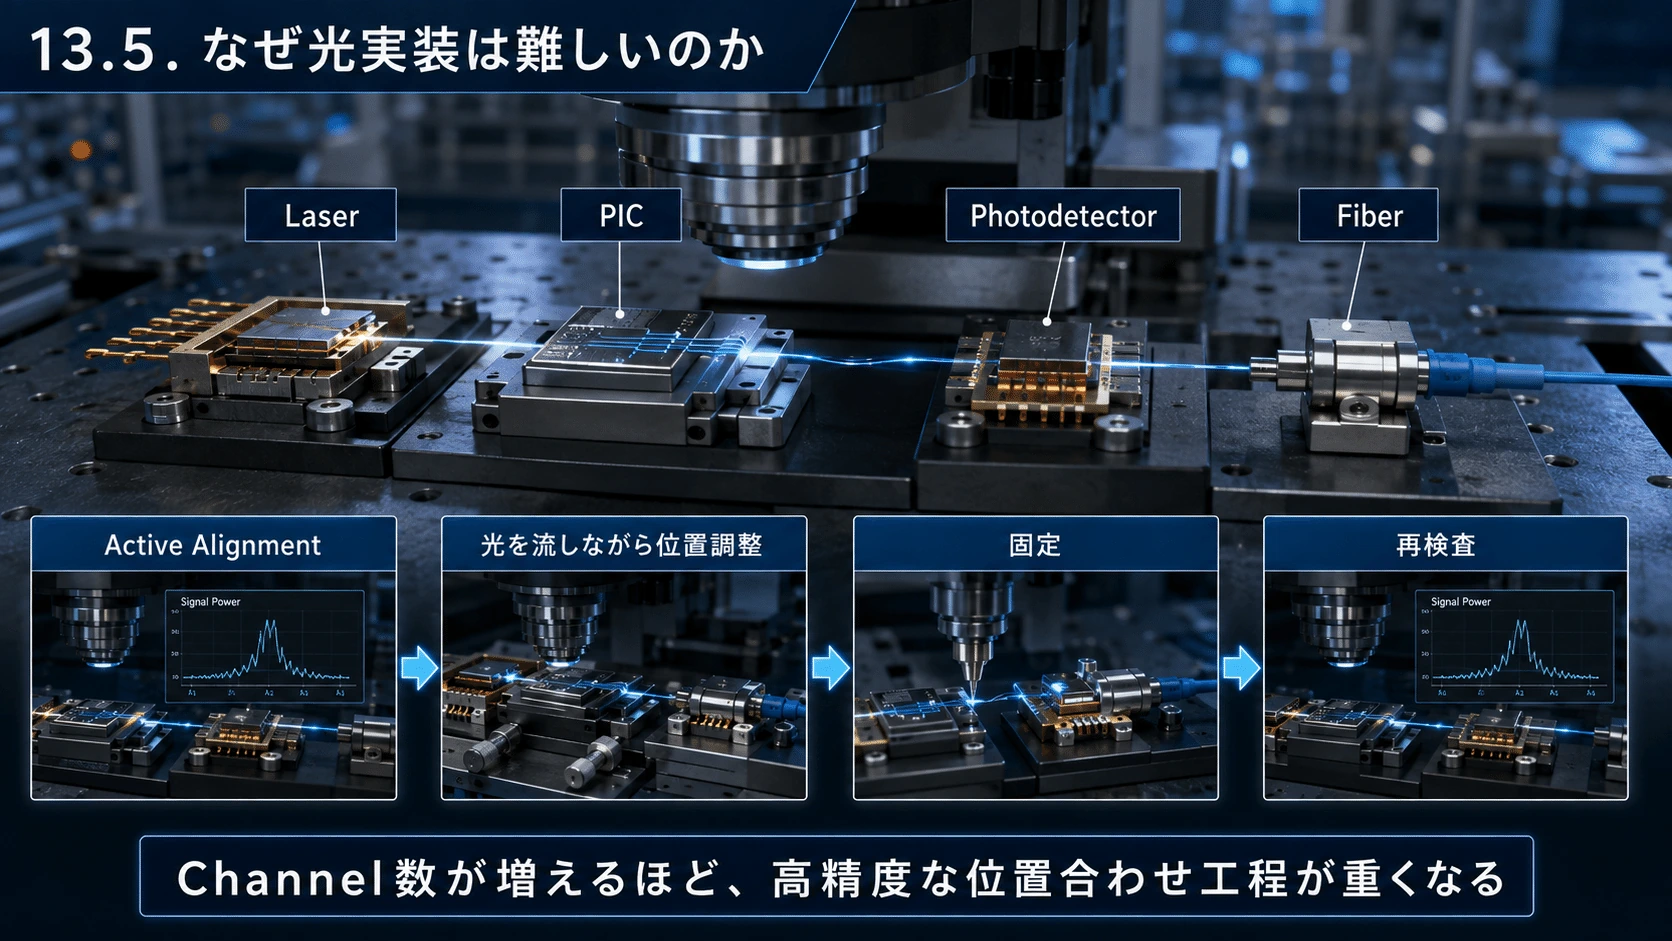
#従来のOptical Moduleでは、Laser、PIC、Photodetector、Fiberなどを高精度に位置合わせする必要がある。
#光はわずかな位置ずれでもCoupling Lossが大きくなるため、
#Active Alignment
↓
光を実際に流しながら位置調整
↓
固定
↓
再検査という工程が必要になる。
#これは電子半導体のPick-and-Placeと比べて時間もコストもかかり、800Gから1.6T、3.2TへChannel数が増えるほどPackaging Complexityが大きな問題になる。
#したがって次世代Opticsでは、
#への移行そのものが重要な技術競争になっている。
#Credo/DustPhotonicsのL3Cと、POETのOptical Interposerは、まさにこの問題に対する異なる回答である。
#
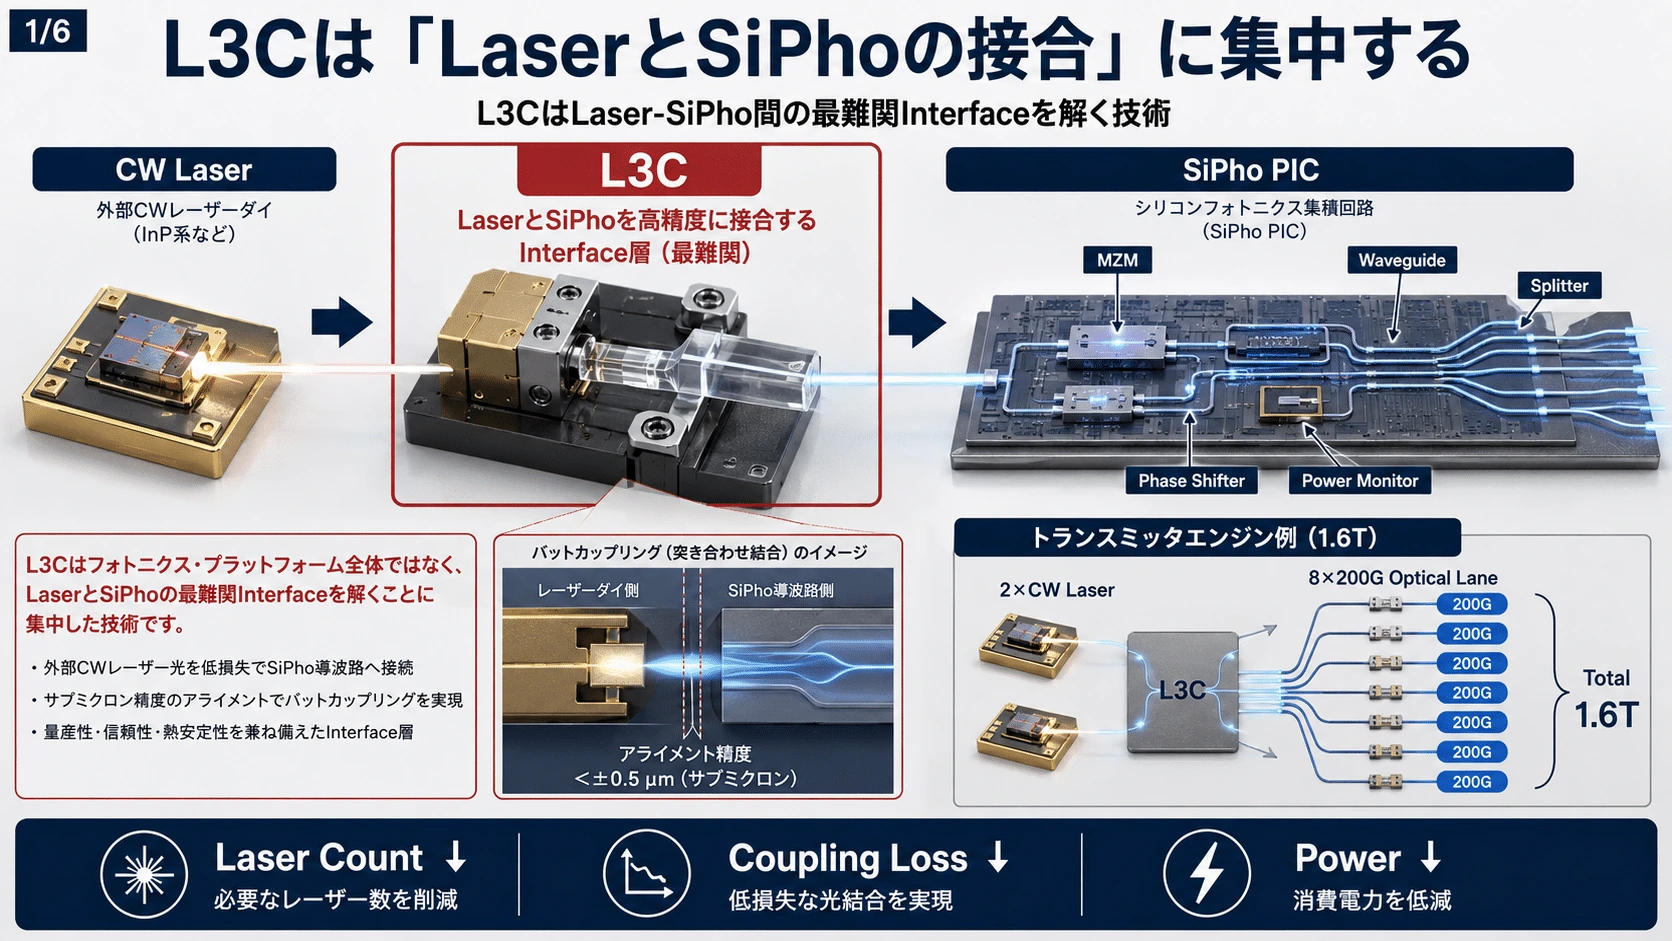
L3Cは「LaserとSiPhoの接合」に集中する
#L3CはLow Loss Laser Couplingの略である。
#Credoは外部から調達したCW Laser dieを、DustPhotonics由来のSilicon Photonics PICへsub-micron精度で直接Butt Couplingする。
#つまり構造としては、
#となる。
#重要なのは、L3CそのものがPhotonic System全体を作るPlatformなのではなく、
#LaserとSiPhoの間に存在する最も難しいInterfaceを解く技術
#だということである。
#SiPho PIC側には、
#MZM Waveguide Splitter Phase Shifter Power Monitor
#MZM→マッハ・ツェンダー変調器 電気信号に応じて光の位相差を変え、光の強弱へ変換してデータを載せる変調器。
#Waveguide→光導波路 チップ内部で光を目的の場所まで導く、光にとっての配線に相当する構造。
#Splitter→光分岐器 1本の光を複数の経路へ分配する部品。1つのLaserで複数Laneを駆動する際に使う。
#Phase Shifter→光位相 シフタ・位相調整器光の位相を微調整し、干渉や変調状態を正確に制御する素子。
#Power Monitor→光パワーモニタ PIC内部の光強度を測定し、Laser出力や変調状態を監視・補正する機能。
#などを統合できる。
#たとえばCredoのOz8では、2個のCW Laserを8本の200G Optical Laneへ分配し、合計1.6Tを実現する。
#つまりL3Cによって、
#を同時に狙える。
#
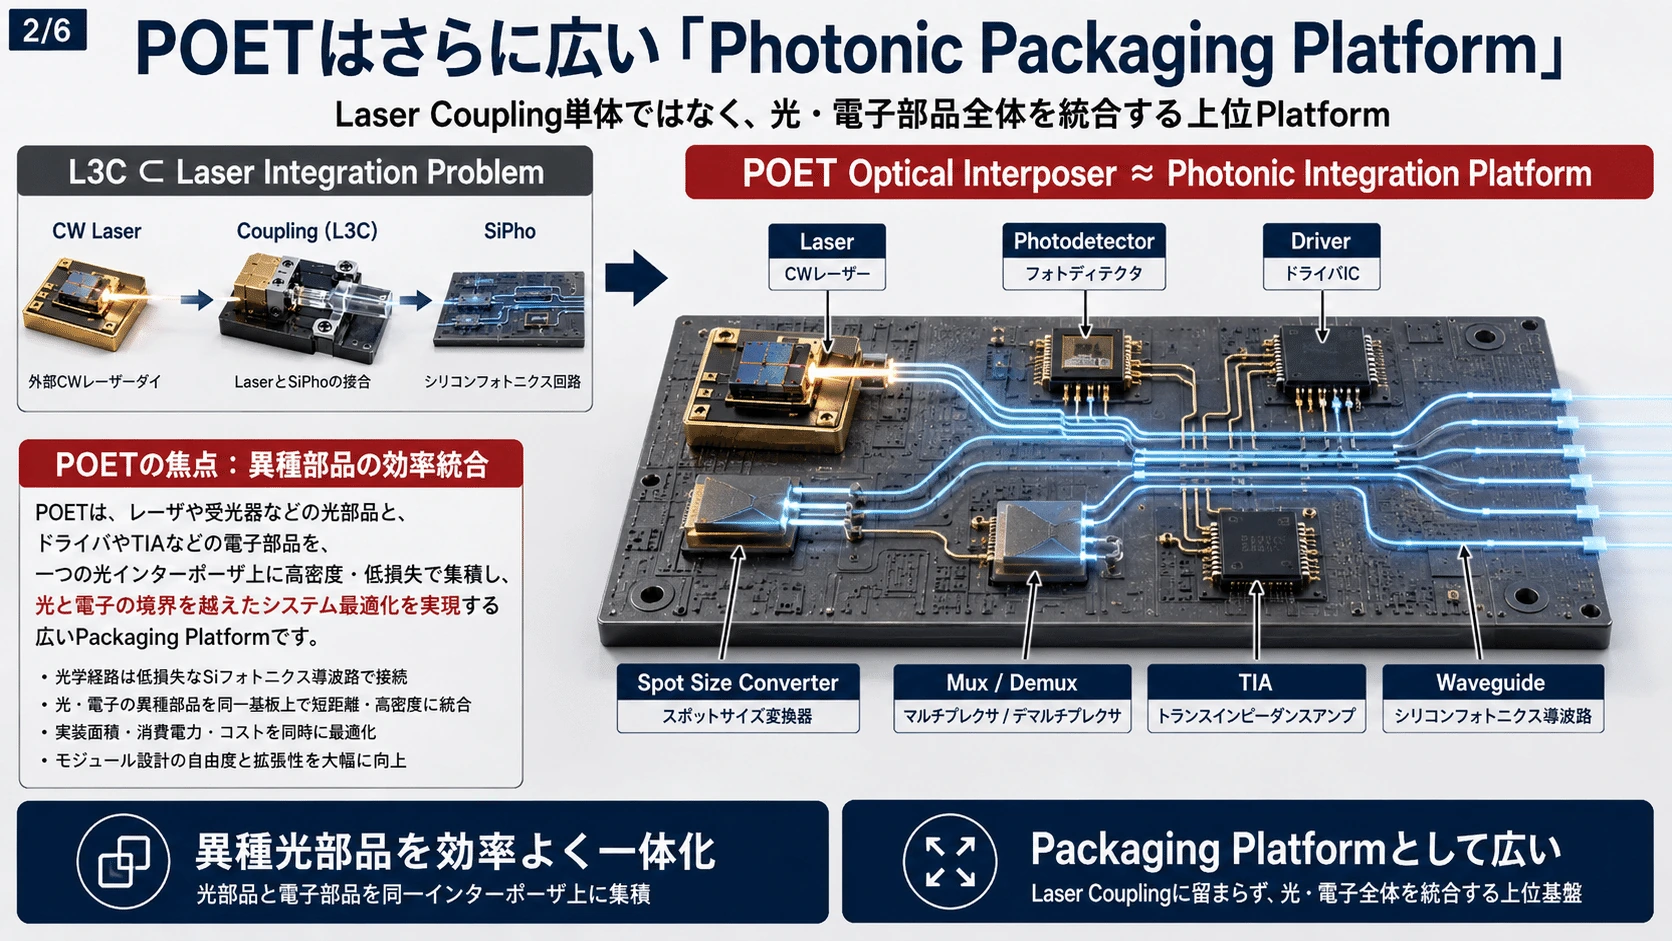
POETはさらに広い「Photonic Packaging Platform」
#一方、POET TechnologiesのOptical Interposerはもう少し上位概念である。
#POETが狙うのはLaser Coupling単体ではなく、
#Laser Photodetector Driver TIA Waveguide Mux/Demux Spot Size Converter
#Laser→レーザー 光源電気エネルギーを光へ変換し、光通信で使う光そのものを発生させる部品。
#Photodetector→受光素子・光検出器 光信号を受け取り、電気信号へ変換する半導体素子。PDとも呼ばれる。
#Driver→駆動回路 LaserやModulatorを高速に動作させるための電気信号を供給する回路。
#TIA→トランスインピーダンス増幅器 Photodetectorの微弱な電流信号を増幅し、扱いやすい電圧信号へ変換する。
#Waveguide→光導波路 チップ内部で光を目的の場所まで導く、光にとっての配線に相当する構造。
#Mux/Demux→光合波器・光分波器 複数波長の光を一本へまとめたり、逆に波長ごとに分離したりする部品。
#Spot Size Converter→光スポット径変換器 異なる光部品間で光の広がり方を合わせ、接続時の光損失を減らす構造。
#などを一つのInterposer上へ統合することである。
#したがって、
#に対して、
#と考える方が近い。
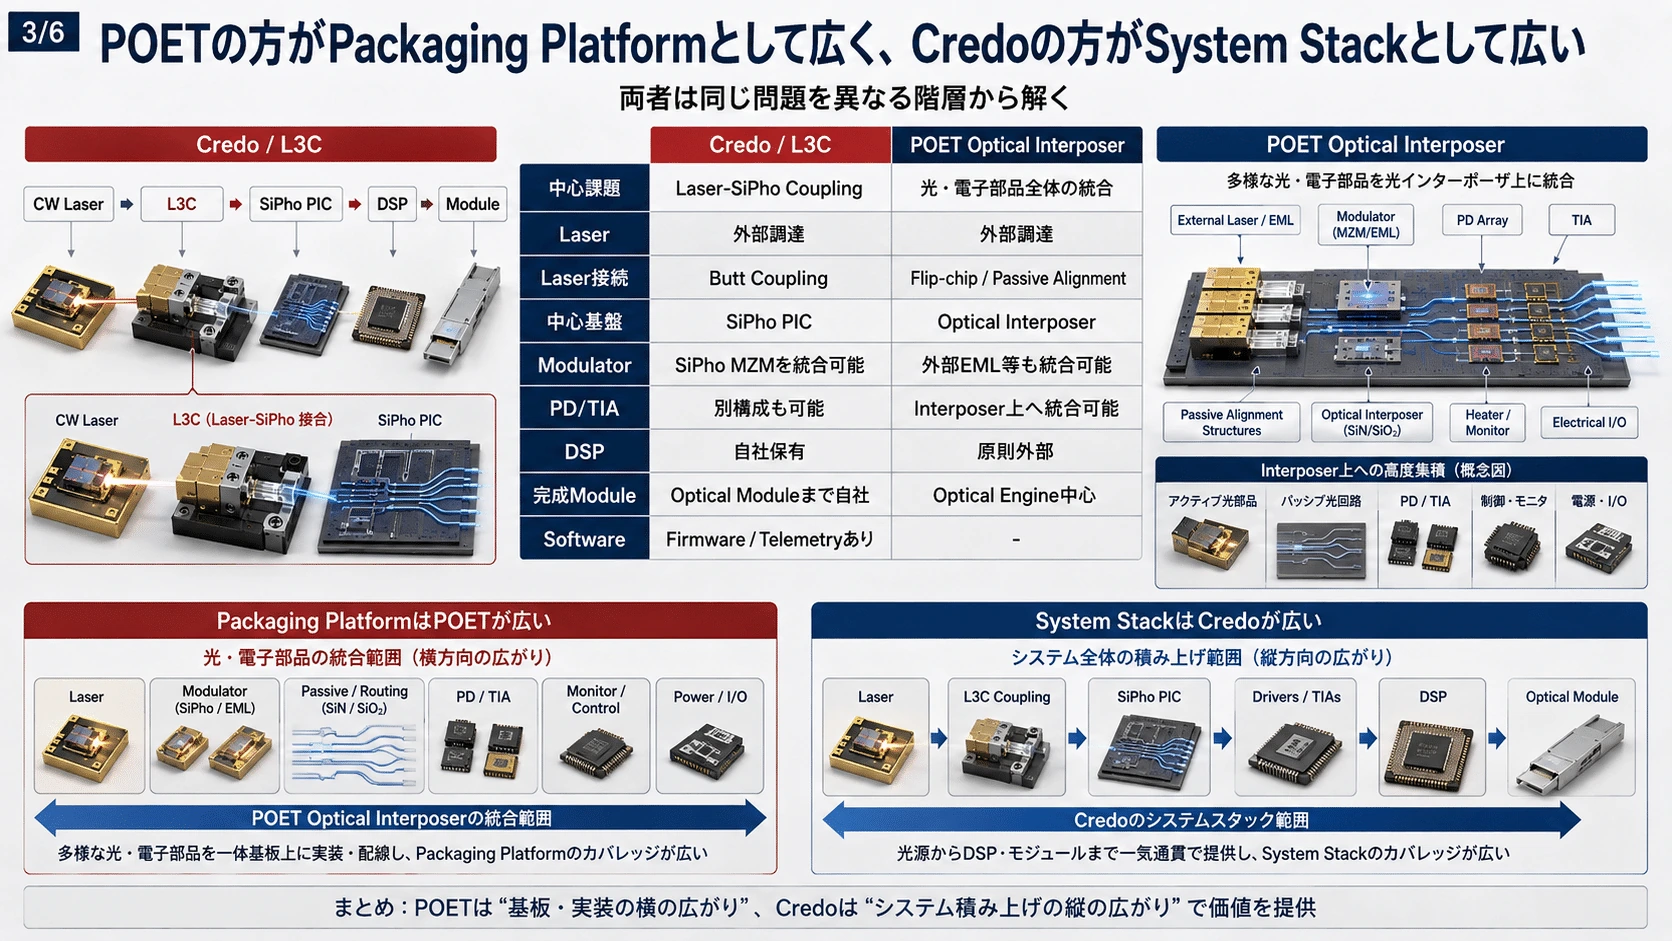
#両者の違いを整理すると、
#ここから見えてくるのは、POETの方がPackaging Platformとして広く、Credoの方がSystem Stackとして広いという違いである。
#POETは、
#ことに強みを持つ。
#一方Credoは、
#までLinkの上位Layerへ垂直に伸びている。
#
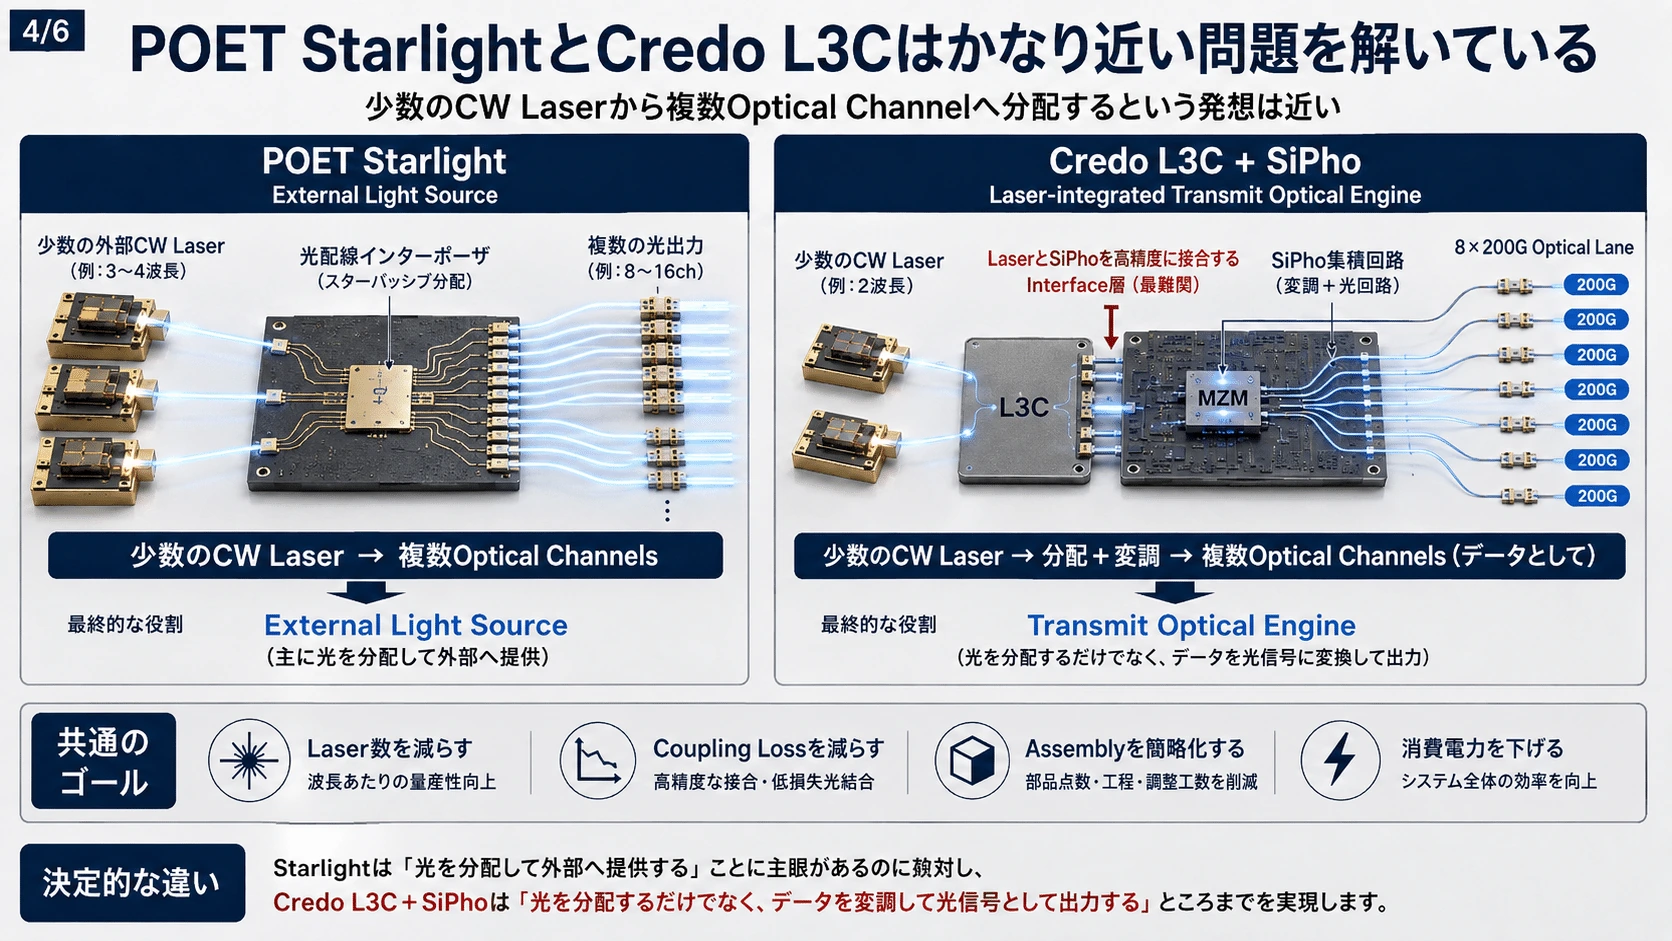
POET StarlightとCredo L3Cはかなり近い問題を解いている
#POETの製品の中でも特にCredoとの比較が分かりやすいのがStarlightである。
#StarlightはCPOなどへCW光を供給するExternal Light Sourceであり、外部CW LaserをOptical Interposerへ統合し、複数Channelへ光を分配する。
#つまり、
#という発想はCredoのL3C+SiPhoと非常に近い。
#両者とも、LaserをChannelごとに大量搭載するのではなく、
#Laser数を減らす
#Coupling Lossを減らす
#Assemblyを簡略化する
#消費電力を下げる
#ことを狙っている。
#ただし最終製品の役割は異なる。
#POET Starlightは基本的に、
#である。
#一方Credo Oz8は、
#CW Laser + L3C + SiPho MZM + 8×200G Optical Lane
#を持つ、
#に近い。
#つまりCredoはLight Sourceだけではなく、実際にDataを変調して光信号へ変換するところまで持っている。
#
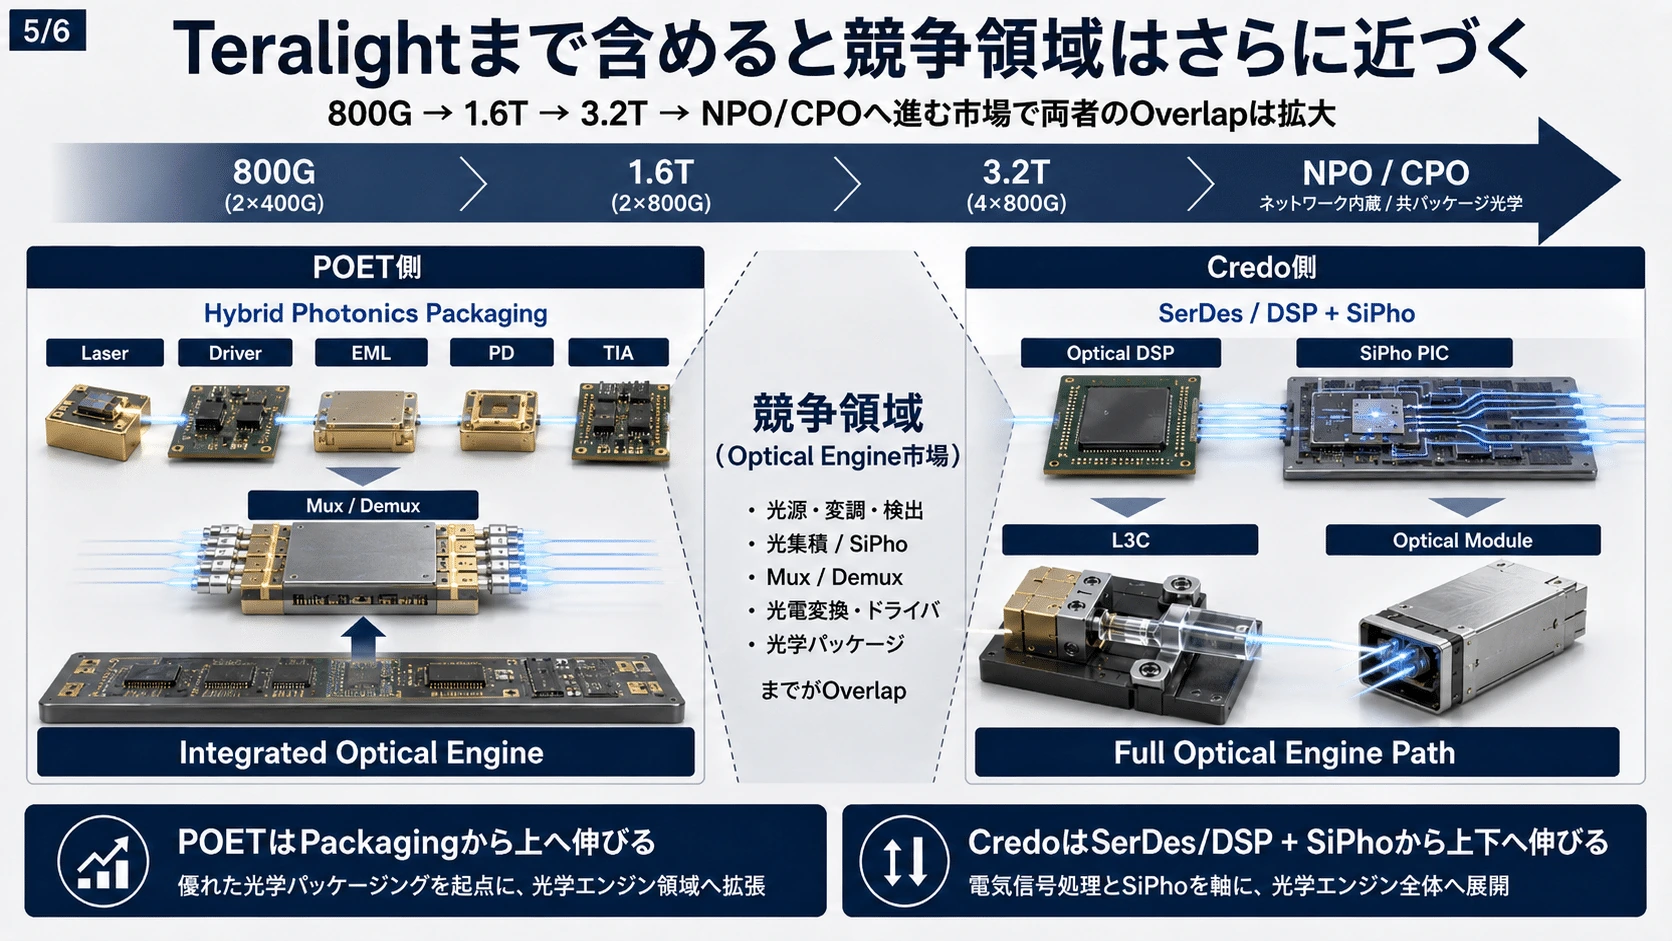
POET Teralightまで含めると競争領域はさらに近づく
#POETのTeralightのような1.6T Optical Engineまで範囲を広げると、CredoとのOverlapはさらに大きくなる。
#ここでは、
#Laser Driver EML PD TIA Mux/Demux
#などをIntegrated Optical Engineとしてまとめる。
#一方Credo側では、
#Optical DSP
#+
#DustPhotonics SiPho PIC
#+
#L3C
#+
#ZeroFlap Optical Module
#を組み合わせる。
#つまり最終市場では双方とも、
#という同じ方向へ進む。
#ただし技術Architectureが異なる。
#POETは、
#から上へ伸びる。
#Credoは、
#から上下へ伸びる。
#
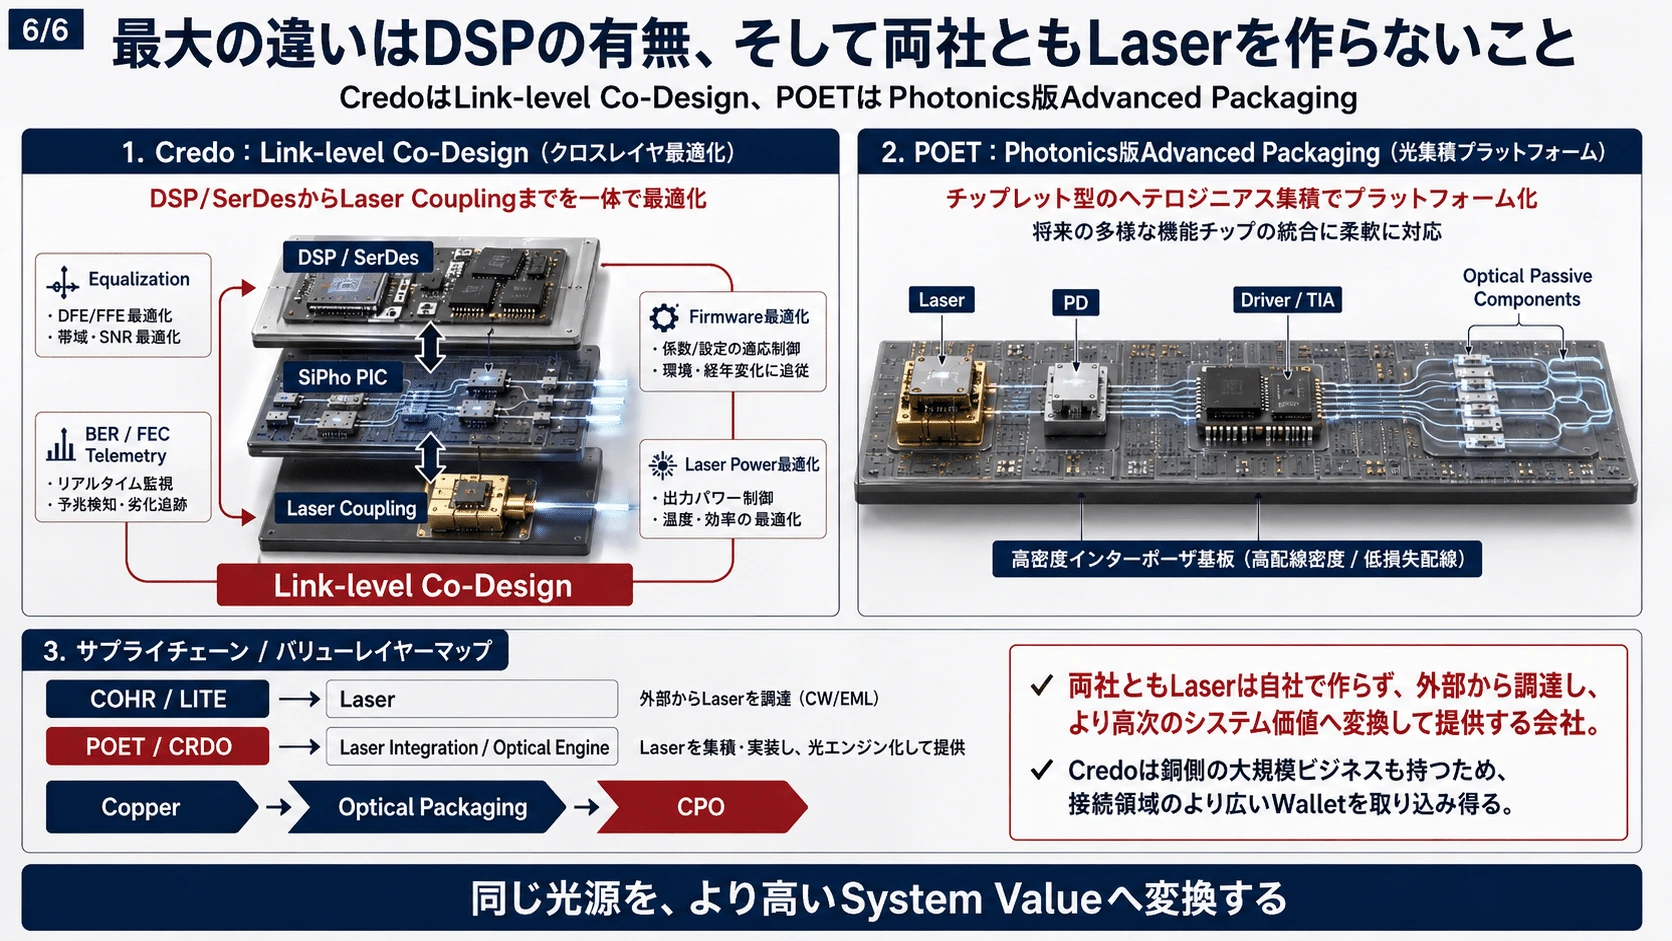
CredoとPOETの最大の違いはDSPを内部に持つこと
#ここは投資上かなり重要である。
#POETが優れたOptical Engineを作っても、その外側には通常、
#DSP SerDes FEC Switch ASIC
#などが必要になる。
#CredoはこのうちDSPとSerDesを自社で持つ。
#したがってDustPhotonics買収後のCredoでは、
#をCross-Layerで最適化できる。
#たとえばSiPho MZMの特性に合わせてDSP Equalizationを変更する。
#Laser Powerを下げる代わりにDSP側のSignal Processingを強くする。
#BERやFEC Telemetryを見ながらFirmwareを最適化する。
#これは単なるPhotonic Packagingではなく、
#である。
#したがってCredoのL3Cの価値は、L3C単独のPackaging技術だけで評価すると過小評価しやすい。
#本質は、
#として使えることにある。
#
逆にPOETにはCredoにはない面白さがある
#一方でPOETは、特定のSiPho Architectureへ強く依存せず、異なる材料・異なるメーカーのLaser、PD、Driverなどを一つのInterposerへ統合できる。
#つまりPOETの技術は、
#に近い。
#電子半導体で、
#Chiplet A + Chiplet B + HBM + Interposer
#を一つのPackageへまとめるのと同様に、
#Laser + PD + Driver/TIA + Optical Passive Components
#を一つのPhotonic Packageへまとめる。
#このため将来的にOptical EngineがさらにChiplet化・異種統合化するなら、POETのようなPlatformにも大きなTAMが生まれる可能性がある。
#そして両社ともCW Laserを作らない
#ここも重要である。
#POETもCredoも基本的にはCW Laserそのものを製造する会社ではない。
#したがって光Supply Chainを、
#と整理すると分かりやすい。
#CoherentやLumentumはInP Fabを持ち、
#CW Laser EML Ultra-High-Power Laser
#という希少な光源そのものから利益を取る。
#POETとCredoはそのLaserを購入し、より上位のSystem Valueへ変換する側にいる。
#この意味では、POETとCredoはCoherent/Lumentumに対する単純な競合ではなく、将来的には顧客・Supplierとして共存する可能性も高い。
#そしてCredoの場合はさらにAECというCopper側の巨大事業も持つ。
#したがって、
#という移行過程の中で、POETよりも広いConnectivity Walletを一社で取れる可能性がある。
##
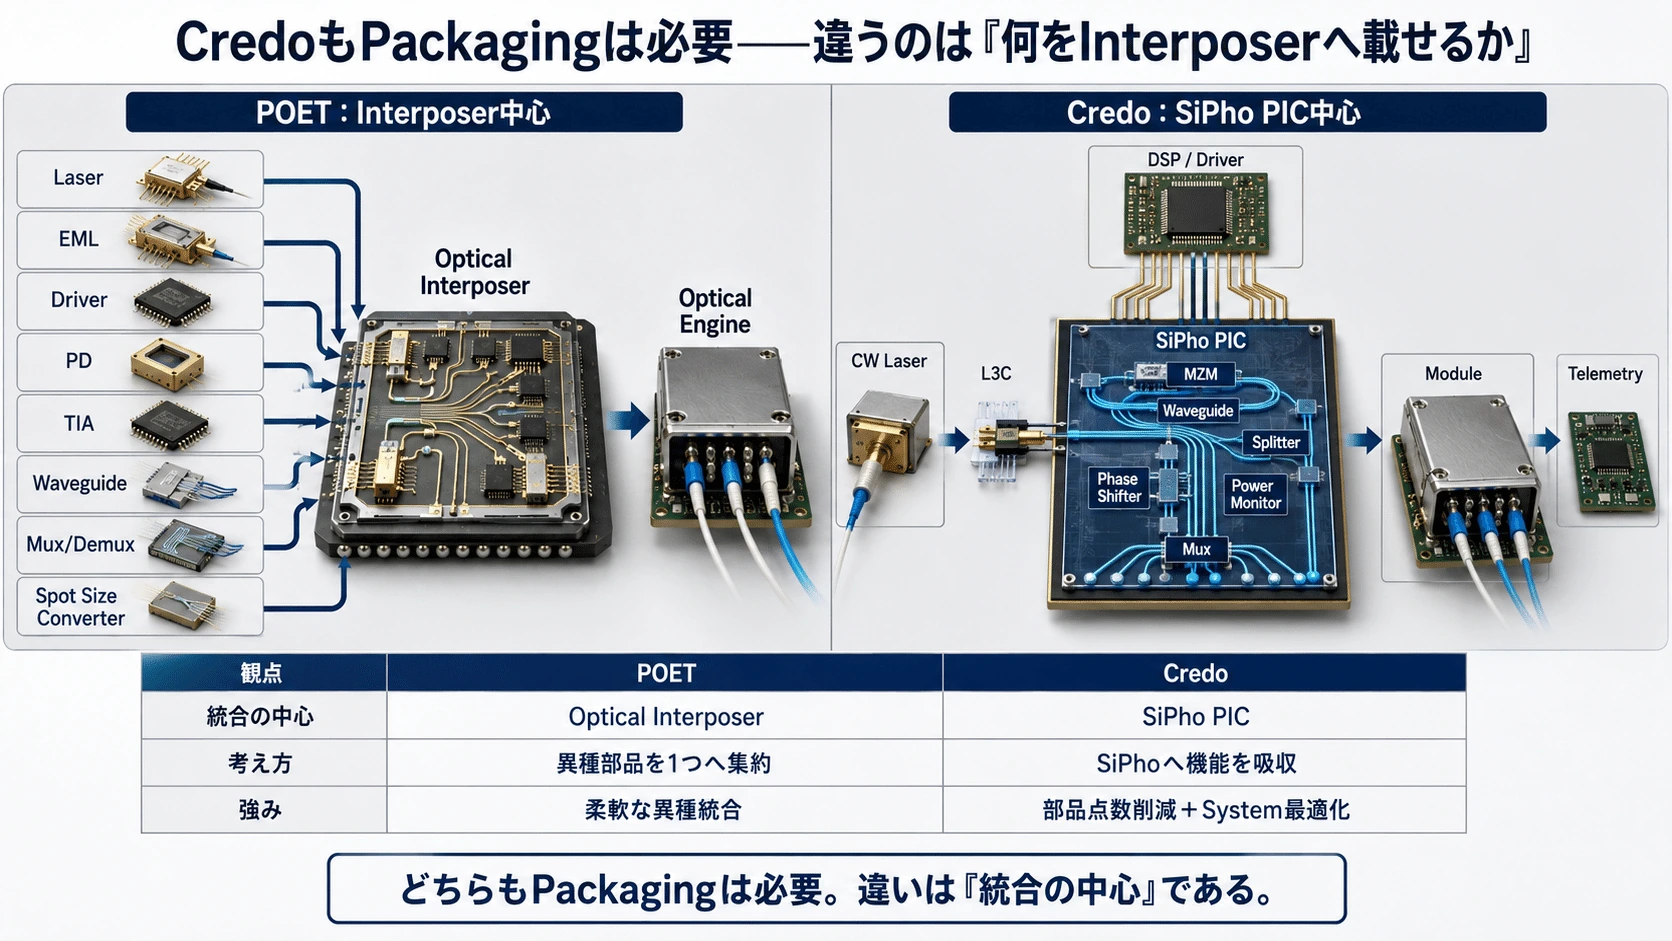
CredoもPackagingは必要――違うのは「何をInterposerへ載せるか」
#ここまで読むと、
#POETはInterposerへ光部品を統合するが、CredoはL3CとSiPhoがあるためPackagingそのものが不要なのか
#という疑問が生まれる。
#結論から言えば、そうではない。
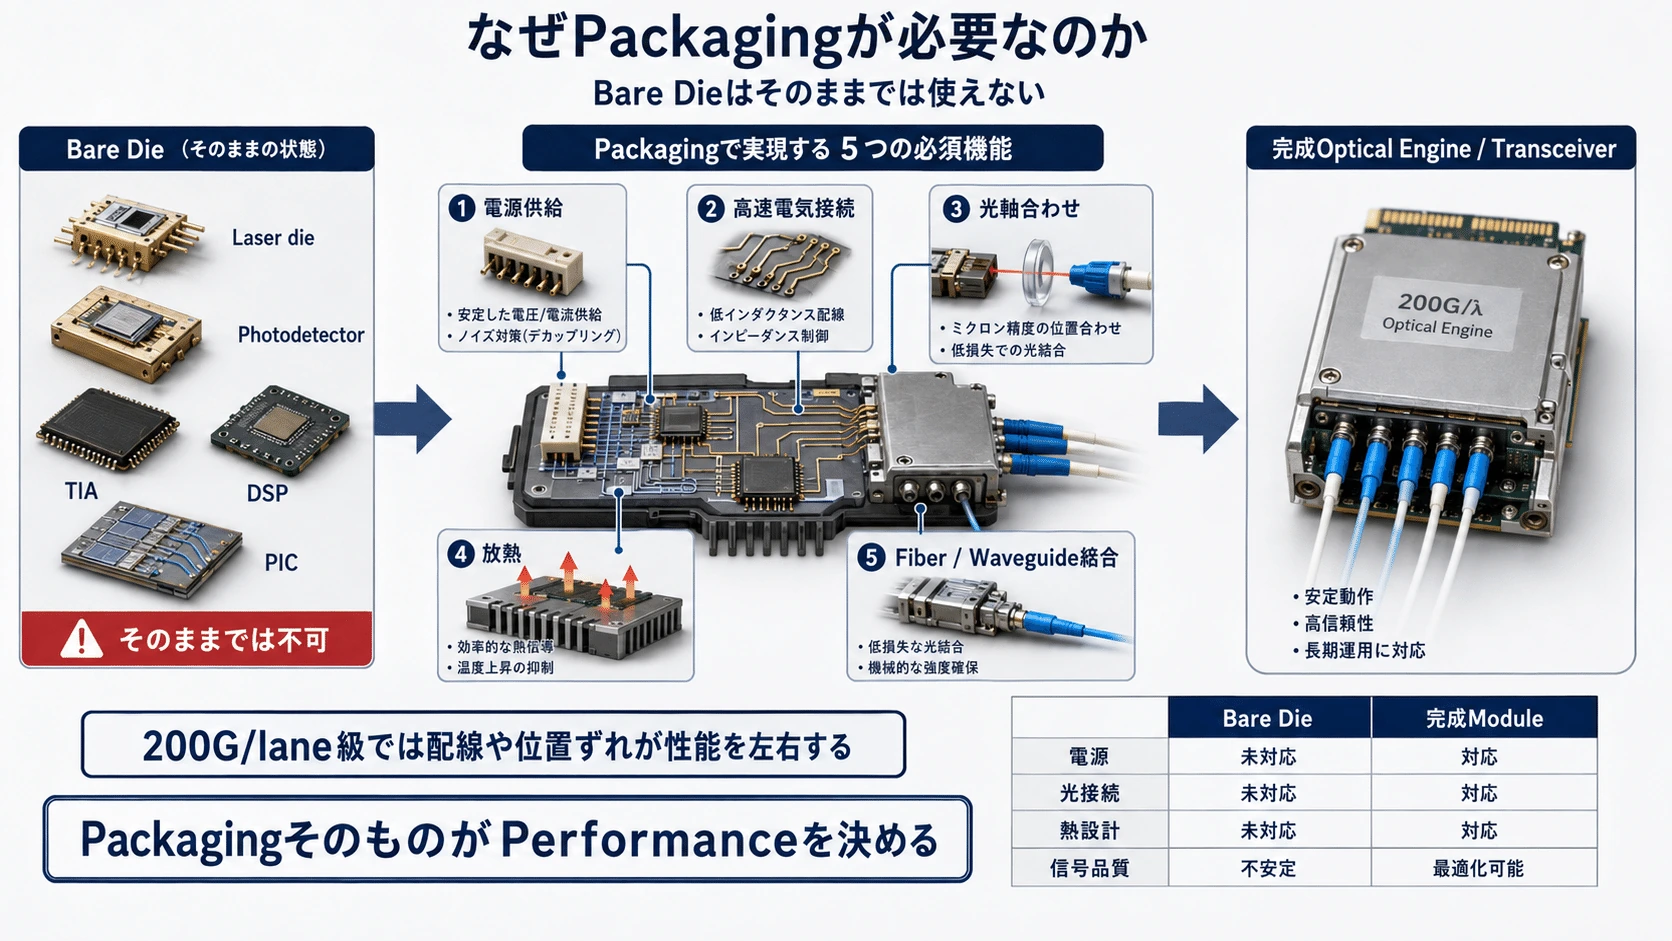
#Credoも最終的なOptical TransceiverやOptical Engineを作る以上、Laser、DSP、Driver、Photodetector、TIA、PIC、Fiberなどを物理的・電気的・光学的に接続するPackagingは必ず必要になる。
#Laser dieやPhotodetector、TIAといったBare Dieは、そのままTransceiverの中へ置くだけでは使えない。
#電源を供給し、
#高速電気信号を接続し、
#光軸を合わせ、
#熱を逃がし、
#FiberやWaveguideへ光を入出力する
#ためのPackage構造が必要になる。
#特に200G/lane級になると、Driver→ModulatorやPD→TIA間の電気配線がわずかに長くなるだけでもSignal Integrityが悪化するため、
#ようになる。
#したがってCredoとPOETの違いは、
#Packagingをするか、しないか
#ではない。
#本当の違いは、
#である。
#
POETは「Interposerそのもの」を統合の中心にする
#POETでは、
#Laser EML Driver PD TIA
#などの異種DieをOptical Interposer上へ配置する。
#Interposer内部には、
#Waveguide Mux/Demux Spot Size Converter Filter
#などのPassive Optical Functionを持たせる。
#つまり、
#という構造である。
#POETの価値は、
#異なる材料・異なるメーカー・異なる機能のChipを、低コストで一つのPhotonic Packageへまとめる
#ことにある。
#これは電子半導体でいう、
#Chiplet + HBM + Interposer
#をAdvanced Packagingで一体化する発想に近い。
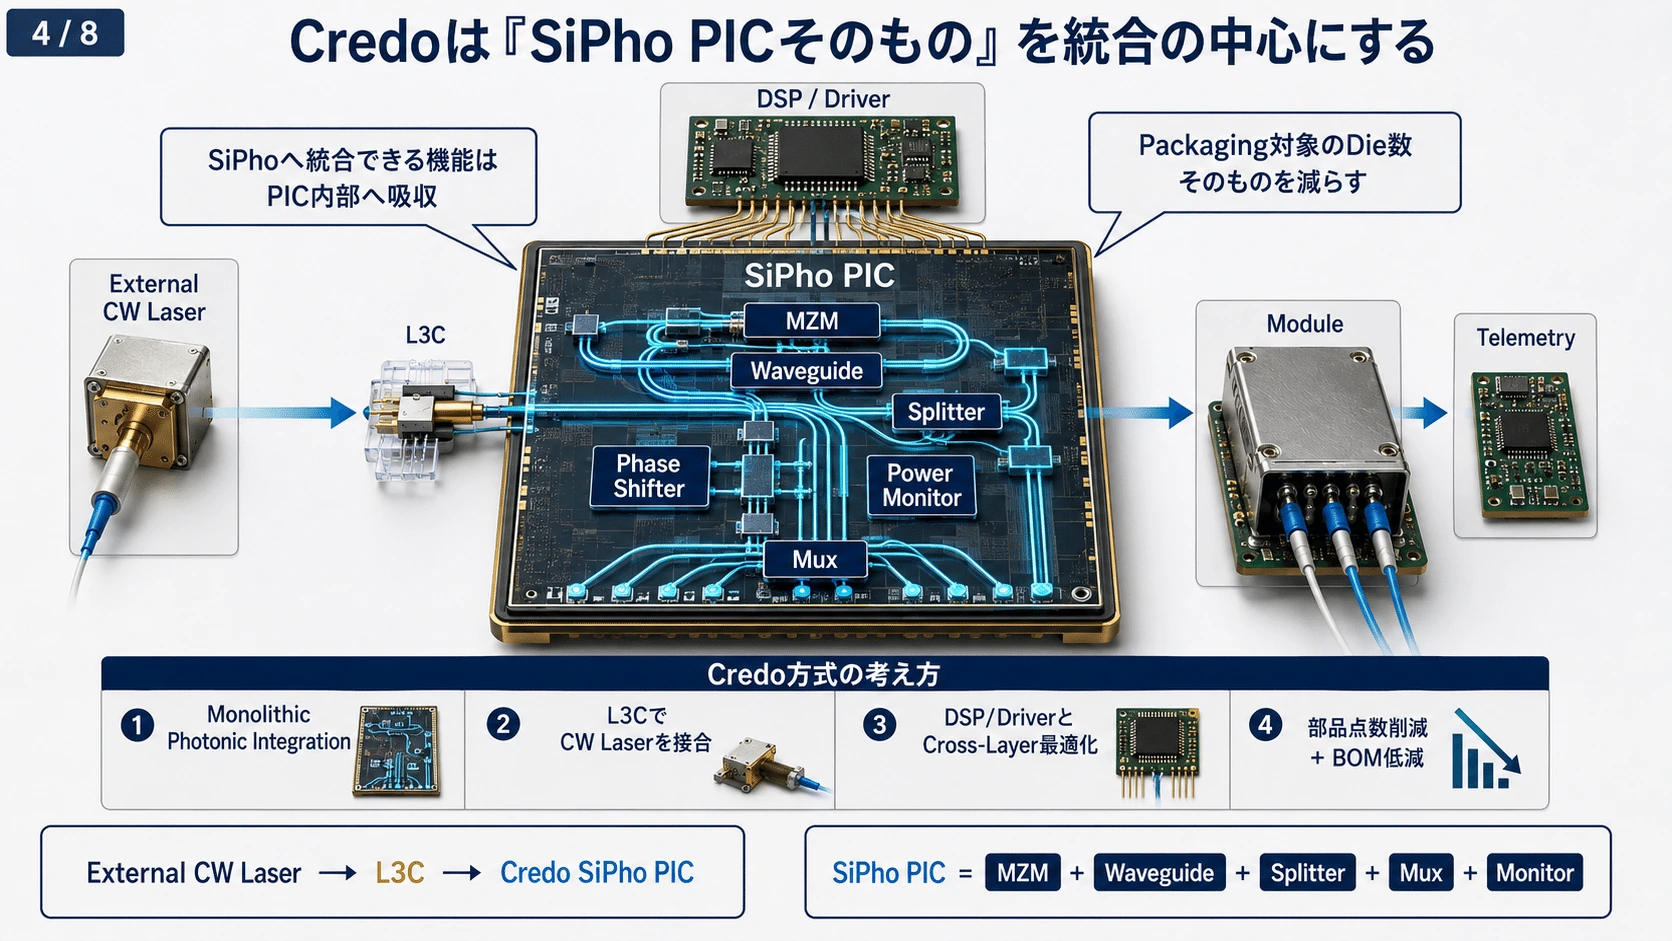
#Credoは「SiPho PICそのもの」を統合の中心にする
#一方Credoは、可能な光学機能を最初からSilicon Photonics PIC内部へ取り込む。
#現在の記事で説明したように、Credo/DustPhotonicsのSiPho PICには、
#MZM Waveguide Splitter Phase Shifter Power Monitor
#などを統合できる。
#さらに製品によってはMuxなどもSiPho内部へ統合する。
#したがって、
#MZM Die + Waveguide Die + Mux Die
#を別々に作って後からInterposerへ載せるのではなく、
#という方向へ機能を集約する。
#そのSiPho PICへ外部調達したCW LaserをL3Cで直接接合する。
#構造を単純化すると、
#である。
#つまりCredoの思想は、
#異種部品をすべてInterposer上へ集める
#というより、
#SiPhoへ統合できるものはSiPhoへ吸収し、Packagingしなければならない部品そのものを減らす
#方向にある。
#EMLも必ず必要な部品ではない
#ここも重要である。
#Optical Transceiverには、
#Laser Driver EML MZM
#がすべて同時に必要になるわけではない。
#EMLはElectro-Absorption Modulated Laserであり、
#に近い機能を持つ。
#EML方式では、
#となる。
#一方Credo/DustPhotonicsのSiPho方式では、
#となる。
#CW Laserは連続光を出し続け、実際のData変調はSiPho PIC上のMZMが行う。
#したがって、
#を採用すれば、EMLそのものは不要になる。
#これは「部品を全部調達して一つにまとめる」こととは少し違う。
#Architectureを変えることで、そもそも必要な部品構成を変えているのである。
#
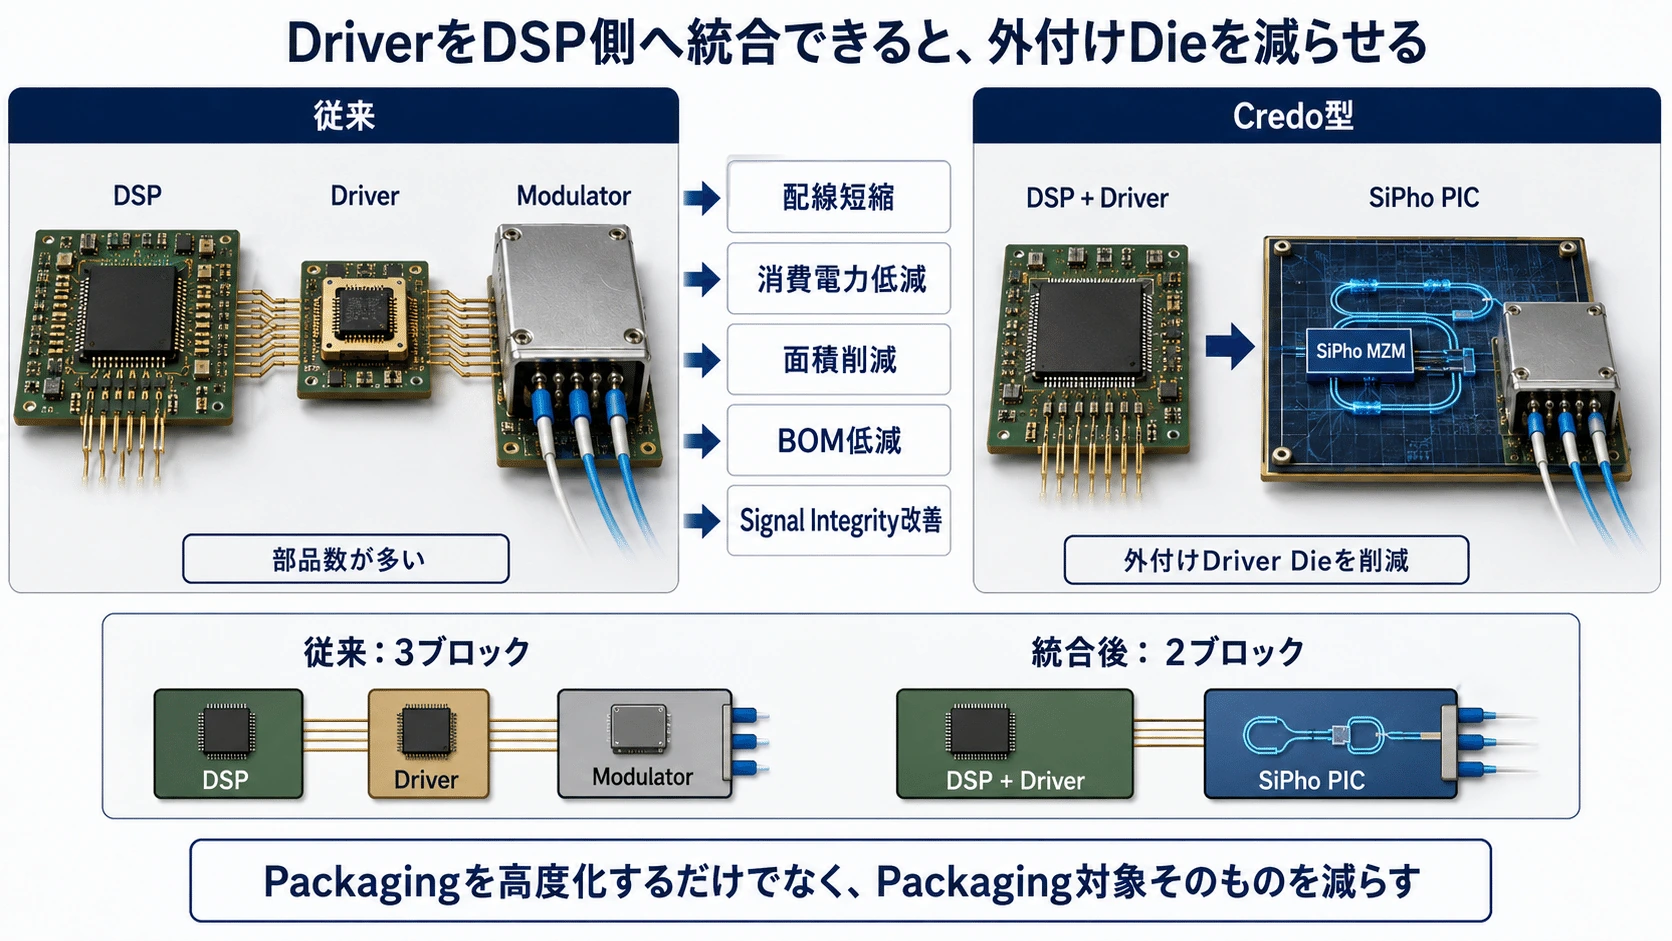
Driverも別Chipとは限らない
#CredoはもともとDSP・SerDes企業であるため、ここでも垂直統合が効く。
#一部のCredo Optical DSPではModulator DriverをDSP側へ統合できる。
#従来、
#と3段階だったものを、
#へ簡略化できる。
#すると外付けDriver Dieを一つ減らせる。
#このようにCredoは、
#だけではなく、
#という方法でもコスト・電力・面積を削減している。
#
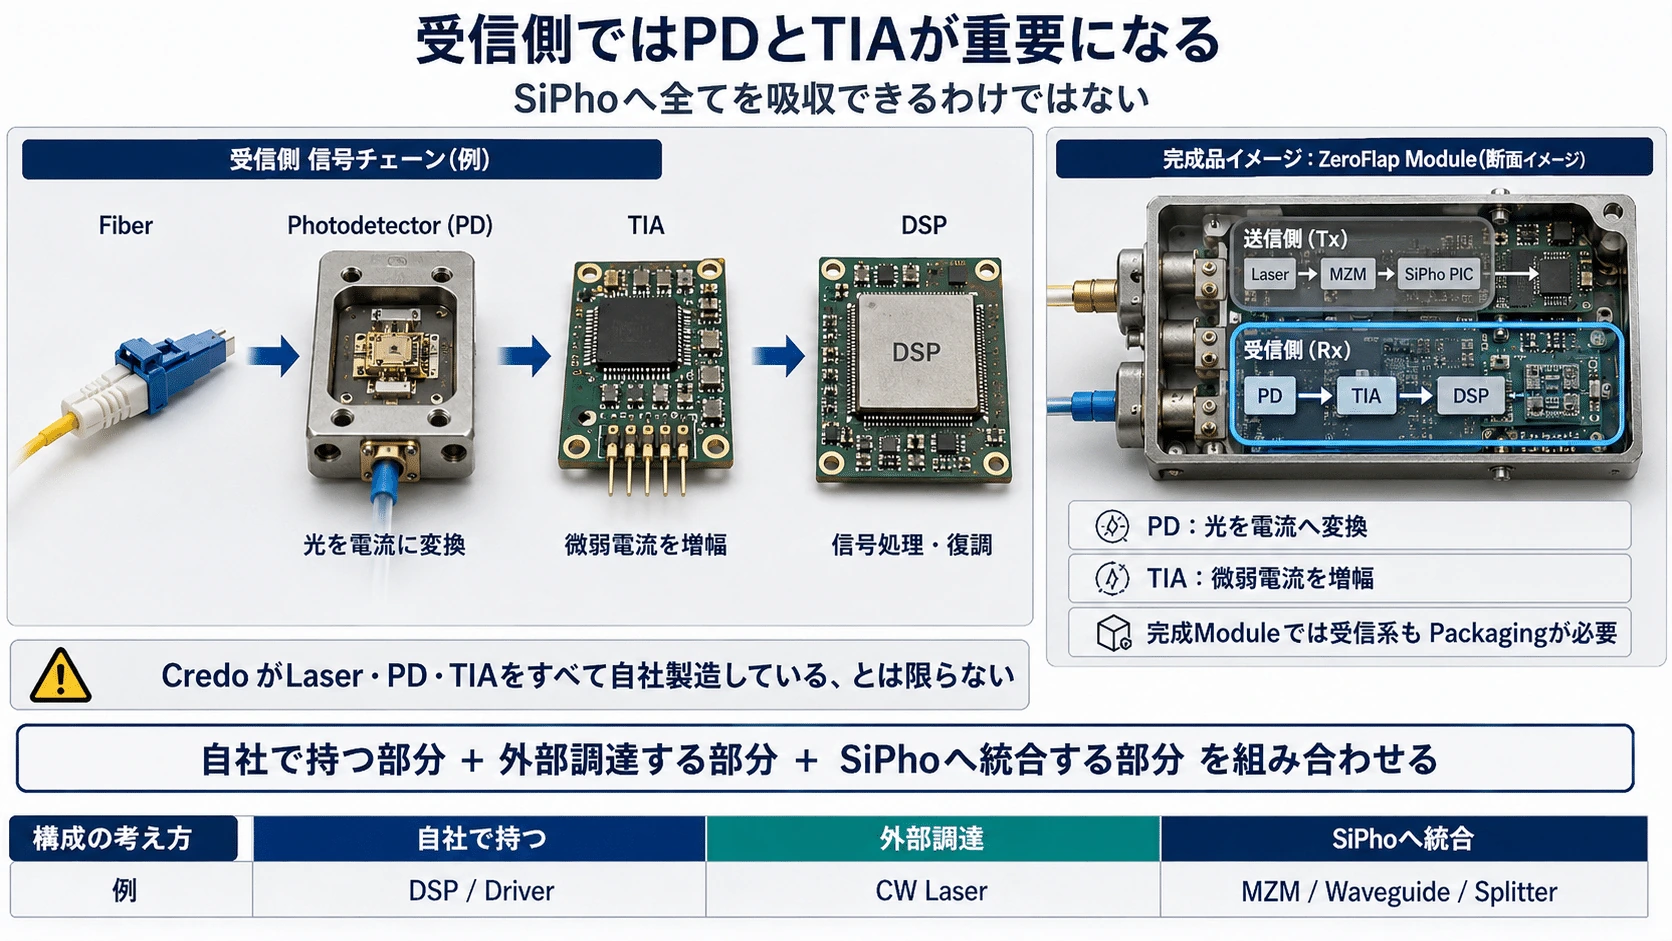
PDとTIAは受信側に残る
#もちろんSiPhoへすべてを吸収できるわけではない。
#送信側では、
#Laser Driver Modulator
#が中心になるが、受信側では、
#が必要になる。
#Photodetectorは光を微弱な電流へ変換し、
#TIAはその電流をDSPが扱える電圧信号へ増幅する。
#したがってZeroFlapのような完成Transceiverでは、最終的にこうした受信系部品も一つのModuleへPackagingしなければならない。
#ただしCredoは現在、ZeroFlapの具体的なPD/TIA supplierや詳細なPackage BOMをすべて公開しているわけではない。
#したがって、
#CredoがLaser、PD、TIAまで全部自社製造している
#と考えるのは誤りである。
#より正確には、
#を組み合わせている。
#
つまり両社の違いはこうなる
#したがって、
#POETの方がPackagingしている
#CredoはPackagingしていない
#という比較ではない。
#より正確には、
#のに対し、
#という違いになる。
#これは最終的な競争力にも影響する
#POET方式の強みは柔軟性である。
#LaserメーカーA、PDメーカーB、DriverメーカーCといった異なるBest-of-Breed Dieを一つのInterposerへまとめやすい。
#つまり、
#が高い。
#一方Credo方式の強みは部品削減とCross-Layer Co-Designである。
#SiPhoに多くの光機能を統合し、
#DSP Driver SiPho Firmware Telemetry
#まで一社で設計できれば、
#を同時に狙える。
#つまり両社は同じPackaging問題に対して、
#POETは「異種部品を上手くまとめる」
#Credoは「まとめなければならない異種部品を減らす」
#という、少し異なる方向から解いている。
#この違いを理解すると、L3CとOptical Interposerが似ているように見えながら、本質的には異なる技術である理由が分かりやすくなる。
#そして最終的には両方とも、
#という同じ巨大市場へ向かっている。
#だからこそ、POETとCredoは単純な「同じ技術の競合」ではなく、
#異なるIntegration Architectureで同じAI Optical Infrastructureの課題を解こうとしている企業
#と見る方が適切である。
##
14.しかしCW Laserを作れないことは明確な弱点
#これは無視してはいけない。
#SiPho、NPO、CPOが増えるほど、
#High-Power CW Laser
#の価値はむしろ高まる可能性がある。
#LightCountingもNPO/CPO普及がInP CW Laser需要を押し上げるとしている。(LightCounting)
#Coherentは400mW CW LaserをCPO/SiPho向けに展開し、6インチInP FabをTexas・Sweden・Switzerlandで増強している。InP生産量を2026年、2027年と大幅に増やす計画である。(Coherent Inc)
#LumentumもNorth Carolinaに新InP工場を取得し、CWおよびUltra-High-Power Laserを生産する。OFC 2026では800mW級SHP Laserや16-channel DWDM UHP Laserまで展示している。(Lumentum Investor Relations)
#つまり、
#はCoherent・Lumentumが取る。
#Credoは取れない。
#これは明確な構造的弱点である。
##
15.ただしCredoは「Laser Scarcityを利用する会社」ではなく「回避する会社」
#CoherentとLumentumの戦略は、
#である。
#一方Credoは、
#によってLaser依存を減らす。
#さらにHyperlume由来のMicroLEDでは、Laserそのものを使わないActive LED Cableへ進む。
#CredoのMicroLED ALCは最大30m reachを想定し、AEC級Reliabilityと光に近いReachを狙う。(Credo)
#したがって戦略は非常に対照的である。
#COHR / LITE
#Laser不足を利益化する。
#CRDO
#Laser不足をArchitectureで回避する。
##
16.ZeroFlap Optics――完成Transceiverまで上がってきた
#CredoはDSPやPICを部品として売るだけではない。
#ZeroFlap Opticsでは完成Optical Transceiverまで販売する。
#ここで重要なのは、単なる「光モジュール製造」ではないこと。
#Credoは、
#DSP
#+
#SiPho
#+
#Firmware
#+
#PILOT Telemetry
#+
#Switch SDK
#まで統合する。
#最新決算ではZeroFlap OpticsのProduction Shipmentが始まり、800Gと1.6TでHyperscaler、NeoCloudへの追加Rampを予定している。(MarketBeat)
#つまりCredoの差別化は、
#にある。
#Link Flapを事後的に直すのではなく、BER、FEC、Telemetryなどを利用して、Cluster停止になる前にLinkの異常を検知する。
#数十万GPUのClusterでは、これが非常に大きな経済価値を持つ。
##
17.Optical FY27売上はすでに$600Mを超える
#会社はFY27について、
#を維持している。
#内訳は、
#3カテゴリーがそれぞれ$100M超なのに総額が$600M超なので、少なくとも一部カテゴリーはかなり$100Mを超えていることになる。(Sahm)
#今回のQ1でもOptical DSPはRecord Revenue、SiPho PICは買収後初売上を計上した。(Zacks)
##
18.主要光銘柄との違い
#光銘柄を同じ「光」と一括りにすると見誤る。
#それぞれ価値Poolが違う。
#Coherent FY26売上は約$7.12B、そのうちData Center & Communicationsが約$5.27B。(Coherent Corp.)
#Lumentum FY26売上は約$3.01B、Components約$2.01B、Systems約$1.01B。Non-GAAP Gross Marginは46.0%。(Lumentum Investor Relations)
#Fabrinet FY26売上は約$4.64B、Data Center向け約$2.23B。ただし製造受託型なのでGross Marginは約12%である。(SEC)
#つまりCredoの光売上$600MはCoherentなどに比べればまだ小さい。
#しかし逆に、
#だから成長余地も大きい。
##
19.Credoの強みを一言で言えばCross-Layer Co-Design
#CredoがDSPだけを売るならMarvellとの競争になる。
#SiPhoだけならCoherent等との競争になる。
#TransceiverだけならInnolight等との競争になる。
#しかし、
#を同時に設計できれば話が変わる。
#たとえば、
#PICのModulator特性 Laser Power DSP Equalization FEC BER Telemetry
#をLink全体で最適化できる。
#Credoの本当の堀候補は「最高性能の単一部品」ではなく、
#だと考えられる。
##
20.RubinからCRDOのContent/GPUを考える
#ここから定量モデルへ入る。
#まず注意しなければならないのは、NVIDIAのRubin名称・構成が途中で変わったことである。
#Credoが2025年に公開したReference Designでは「Rubin NVL144」として、
#72本の1.6T Backend AEC
#18本の1.6T Frontend AEC
#合計、
#を提示していた。(Goldcast)
#しかし現在NVIDIAが正式に公表しているVera RubinはNVL72、72 Rubin GPU/rackであり、>144本のConnectX-9 800G OSFPなどを搭載する。(NVIDIA)
#したがって旧Credo Referenceの90本を現在のNVIDIA正式BOMとして扱うことはできない。
#ここから先はTAMモデルとして考える。
##
21.RubinのAEC Content/GPU
#現在のRubinでAEC-equivalentを、
#1.6T AECのCredo実現ASPを、会社非開示のため、
#Baseを、
#と仮定する。
#すると、
#おおむね、
#Baseでは、
#程度になる。
#72 GPU rackなら、
#旧Credo Referenceの90本をそのまま使えば、
#である。
#ここは「CRDO採用socketを全て取った場合」のContentであり、NVIDIAがCredo独占を公表しているわけではない点には注意が必要である。
##
22.Rubin Ultra――ここからCopper+Opticalになる
#NVIDIAの現在のRubin Ultra NVL576は、72 GPU rackを8台接続して、
#を単一NVLink Domainにする。
#そしてNVIDIAは、Rack間接続にCopperとDirect Optical Connectionsの双方を使うことを正式に説明している。(NVIDIA Developer)
#これがCredoには非常に重要である。
#短距離:
#AEC
#長距離・Rack-to-Rack:
#Optical
#となる。
#つまりOpticalizationがAECをゼロにするのではなく、
#になる。
##
23.Rubin UltraのContent/GPUモデル
#Base Caseとして、
#AEC:
#Optical Component:
#と置く。
#すると、
#程度。
#Rangeとしては、
#ほどを想定する。
#72 GPU rackならBaseで、
#8 rackのNVL576 Domain全体では、
#となる。
#ここではOpticalをDSP/PIC等のComponent Contentとして保守的に計算している。
#もしZeroFlap完成Transceiverそのものを大量に取れば、Contentはさらに大きくなる。
#ただし現時点でNVIDIA Rubin UltraのOptical ModuleにCredoが大型Design Winを持つことは公開確認されていないため、Baseには入れない。
##
24.Feynman――144 GPU/rackへ
#NVIDIAの次世代Kyber rackでは、
#へGPU密度を倍増させる。
#8 rackをDirect Opticalでつなぐと、
#となり、NVIDIAはこれをFeynman時代の基盤としている。(NVIDIA Developer)
#ここではCPO/NPO比率がさらに上がる可能性が高い。
#一方、Rack内のすべてをOpticalにする必要はない。
##
25.Feynman時代のContent/GPU
#Baseモデルでは、
#AEC / ALC:
#Optical / NPO / PIC / DSP:
#合計、
#とする。
#144 GPU rackなら、
#8 rackのNVL1152全体では、
#になる。
#世代別にまとめると、
#一番重要なのは、
#ことである。
#GPU密度が72→144へ増えれば、Content/GPUが横ばいでもContent/Rackはほぼ倍になる。
##
26.そしてNVIDIA自身がCopperの物理限界と電力制約に直面している
#次世代AI Rackでは電力が新しい制約になる。
#NVIDIAは、200kWを超えるRackでは従来の54V DC Distributionが物理限界へ近づき、Kyber世代では1MW級Rackを視野に800VDCへ移行すると説明している。(NVIDIA Developer)
#これはCredoにとって必ずしも悪材料ではない。
#短距離でOpticalを使えば、
#Laser DSP Driver TIA Optical Conversion
#による追加電力が必要になる。
#したがって、
#という経済合理性は電力制約が厳しくなるほど強くなる。
#一方Rack間の距離は広がるのでOpticalも増える。
#つまり電力密度上昇は、
#短距離=AEC
#長距離=Optical
#というCredoの二重TAMを強める。
##
27.AMD HeliosはOptical TAMが非常に大きい
#AMD Heliosは72基のMI455X GPUと18基のEPYC Venice CPUを搭載する。(AMD)
#Schneider ElectricとのReference Designでは最大246kW/rack。(Schneider Electric)
#さらにAMD自身が32,000 GPU Network向けのCost Modelを公開している。
#そこでは、
#NIC側1.6T DR8 Transceiver:32,000
#Leaf/Spine側:64,000
#なので、
#つまり、
#である。
#AMDモデルのModule価格は$900なので、
#ものPhysical Optical Module TAMが存在する。MPO Cableを加えるとAMDモデル上のOptics/Cable価値はさらに増える。(AMD)
##
28.AMDでCredoが取れる可能性
#もちろん$2,700を全部Credoが取るわけではない。
#しかしDSP/PICとして1 endpointあたり、
#を取ると仮定すれば、
#さらにAECやRetimerで、
#程度が加わる可能性がある。
#するとServiceable Contentは、
#になる。
#ただし現時点でCRDOのHelios Design Winは公開確認されていない。
#したがってこれは、
#として扱うべきである。
##
29.AMDはCredoにとって重要な理由
#HeliosはOpen Standardsを前提としている。
#UALink、UEC、Open Ethernetを採用し、AMD自身もVendor Lock-inを避ける設計思想を強調している。(ROCm Blogs)
#つまりBroadcom一社の閉じたConnectivity Stackになりにくい。
#そのため、
#AEC
#Optical DSP
#SiPho PIC
#Retimer
#を持つCredoが入り込める余地はNVIDIA以外でも十分ある。
#AMD Heliosで大きな採用が確認されれば、CRDOの評価は大きく変わる。
##
30.Google TPU 8i――CopperとOpticalの混成Architecture
#Google TPU 8iはさらに面白い。
#GoogleはBoardfly topologyを採用する。
#1 trayには4 TPU。
#各Boardから16 external connectionが出る。
#8 BoardをCopper CableでFully Connectedし、そのうち11 external linkをGroup内通信へ使う。
#そのGroupを36個、Optical Circuit Switchで接続する。(Google Cloud)
#つまり、
#である。
#CredoのStrategyそのものに近い。
##
31.TPU 8iのCopper Link数を逆算
#1 Groupは、
#各Boardが11本のGroup内External Linkを使う。
#両端を二重計上しないよう2で割れば、
#したがって、
#となる。
#ただしGoogleはこれをAECとは言っていない。
#Passive CableやCustom Electrical Linkの可能性もある。
#そこで25~50%だけがAEC-equivalentになると仮定すると、
#になる。
#$500~700/AECなら、
#程度の潜在Active Copper Content。
#その外側にはさらにOptical/OCSのTAMがある。
#しかしこちらも現時点でCredo Design Winは公開されていない。あくまでArchitecture Fitである。
##
32.TPU 8tはさらに巨大な光ネットワークになる
#TPU 8tは1 Superpodで、
#を3D Torusで接続する。
#さらにGoogleのVirgo Networkは一つのFabricで13.4万TPU超を接続可能で、最大47Pb/sのNon-Blocking Bisection Bandwidthを持つ。(Google Cloud)
#正確なCable/Optical Module BOMは公開されていないため本数を断定すべきではない。
#しかし、
#TPU 8i=Local Copper + Global Optical
#TPU 8t=巨大Scale-up + 巨大Scale-out
#という方向から、GoogleがConnectivity TAMを猛烈に増やしていることは明確である。
#ここへCredoが入れるかどうかは、将来の最大級Upside Optionの一つになる。
##
33.OpenAI・Broadcom系Custom XPUは巨大だが、CRDOには慎重に見る
#OpenAIとBroadcomは10GWのCustom AI AcceleratorおよびNetwork Systemを2026年後半から2029年末までに展開する契約を公表している。
#しかもBroadcomは、
#Accelerator
#だけでなく、
#Ethernet Scale-up
#Ethernet Scale-out
#まで供給する。(Broadcom Inc.)
#したがって、通称JalapeñoなどOpenAI Custom SiliconのPhysical Connectivity TAMそのものは巨大でも、
#である。
#BroadcomがConnectivityまで握る以上、公開Design Winがない段階ではCRDO Base Caseへ大きく入れるべきではない。
#これはCRDOのTAMを過大評価しないための重要なCounter-exampleになる。
##
34.AI Accelerator台数より「電力」からTAMを考えた方がよい
#2030年AI Infrastructureを予測する時、
#「GPUが何千万台売れる」
#とだけ置くと簡単に過大評価する。
#実際には、
#の順で制約される。
#Goldman Sachsは2025→2030でGlobal Data Center Power Demandが約170%増えると予測している一方、米国のGrid Connection待ちは地域によって最長7年に達すると指摘している。(Goldman Sachs)
#つまり発表された100GWのAI Campusがそのまま全部通電するわけではない。
##
35.Heliosから1GWあたりGPU数を逆算
#AMD Heliosは、
#72 GPU 246kW/rack
#なので、
#つまりRack ITだけなら、
#となる。
#ただし実際のData Centerには、
#CPU Network Storage Cooling Power Conversion
#も必要なので、Facility全体ならこれより下がる。
#長期モデルでは、
#程度を使う方が現実的だと考える。
##
36.電力制約からAEC TAMを逆算
#仮にある年に新規で600万High-End Acceleratorが通電するとする。
#1 AcceleratorあたりAEC-equivalent:
#ASP:
#なら、
#ここに、
#Switch-to-Switch CPU Storage Frontend PCIe/CXL
#のCableを加えると、AEC全体で$5B~7B級に近づく。
#したがってCredo CEOが語る$5B~10B AEC Opportunityは、電力制約を入れたBottom-up計算から見ても極端に非現実的な数字ではない。
##
37.製造Capacity――Credo自身も前倒しで押さえている
#CredoはFabless企業であり、製造・Assembly・Testを外部へ委託している。(SEC)
#これは資本効率の面では強い。
#しかし需要急増時には、
#Foundry
#Advanced Node
#Assembly
#Laser
#Optical Packaging
#が制約になる。
#実際Q1では在庫を約$61.5M増やした。
#会社はこれを未充足Backlogと新製品Rampのためとしている。(SEC)
#さらにManufacturing Capacity ReservationのRefundable Depositは$88.4Mあり、Q1後には追加で$102.4MのCapacity Reservation契約も締結した。(SEC)
#これはかなり重要である。
#からである。
##
38.ただしInventory増加は両刃の剣
#在庫増加はBullishにもBearishにも読める。
#予定通りH2 Revenueが急増すれば、
#となる。
#しかしOptics Rampが遅れれば、
#になる。
#したがって次の2四半期では、
#Inventory / Revenue
#Receivable
#Capacity Deposit
#Optical Shipment
#をセットで追う必要がある。
##
39.顧客集中も大きな弱点
#最新Q1のEnd Customer Concentrationは、
#33% 28% 13% 10%
#である。
#上位4社だけで、
#となる。(SEC)
#CRDOの成長率が高い一方で、Hyperscaler一社のPlatform切替やDesign ChangeによってRevenue Timingが大きく動く。
#したがって今後重要なのは単なる顧客数ではなく、
#である。
#AEC顧客へ、
#Optical DSP SiPho ZF Optics Retimer ALC
#をCross-Sellできれば、顧客集中は高くても製品集中は下がる。
##
40.2030年前後のCredo売上を定量化する
#ここまでを一つのモデルへまとめる。
#会社Guidanceではなく、現在の製品・TAM・Power Constraint・競争環境を反映した私のScenario Modelである。
#私のBaseは、
#である。
##
41.年度別Base Case
#成長率を徐々に落とす。
#FY27は会社Guidance最低値$2.47Bに近い約$2.5B。
#そこから、
#と置く。
#これなら現在の+85%以上を永久に続けるような非現実的モデルではない。
#むしろ成長率を大きく落としながらも、
#AECのAbsolute Revenue Growth Optical Mix上昇 Retimer ALC OmniConnect
#を積み上げるモデルである。
##
42.利益モデル
#現在はNon-GAAP Gross Margin 68%、Net Margin約50%。
#しかし将来ZeroFlap完成Transceiver比率が増えると、DSP単品よりGross Marginが下がる可能性がある。
#そこで2030前後Baseでは、
#程度まで保守的に落とす。
#Non-GAAP Net Marginも、
#程度とする。
#Base Revenue $6.9B、Net Margin 42%なら、
#のNon-GAAP Net Incomeになる。
#Scenarioでは概ね、
#程度となる。
#これは投資判断上かなり重要な数字になる。
##
43.Bull Caseになる条件
#$10B近いRevenueへ行くには、AECだけでは難しい。
#次の複数条件が必要になる。
#AECで40~50%程度の長期Shareを維持
#1.6T AECで高いASPを維持
#FY27 Optical >$600M達成
#FY28 Optical >$1B方向
#ZeroFlap完成Moduleの大型採用
#AMD Helios採用
#Google TPUまたは別Custom XPU採用
#NPO/CPOの量産Revenue化
#ALC/MicroLED立ち上がり
#OmniConnectの数千ドル/GPUというContent Potentialの実現
#特にOmniConnectについてCredoは、次世代Inference Architectureで数千ドル/GPUのCredo Contentになり得るとしており、FY28からRevenue開始を予定している。(MarketBeat)
#これが本当に大規模採用されれば、現在の売上モデルにかなり大きなUpsideが出る。
##
44.Bear Caseになる条件
#逆に注意すべきなのは以下である。
#AEC Shareが40%以下へ急低下
#Marvell/Astera等にMajor Hyperscaler Socketを失う
#Optical $600M未達
#ZF Optics量産失敗
#Dust SiPho Design WinのRamp延期
#NPO/CPOが試作のままRevenue化しない
#3nm Supply Constraint
#CW Laser不足
#完成Module Mix増加でGMが大幅低下
#顧客集中による発注Timing Shock
#SBC増加がRevenue Growthを上回る
#AI Data Center電力接続が想定以上に遅れる
#である。
#特に市場が今後見るべきは、
#である。
#Opticalが増えてもMarginが崩れれば、Revenueだけを見てはいけない。
##
45.Coherent・Lumentumと比較したCredoの最大の弱点
#最大の穴は、
#である。
#CoherentはInP waferからCW、EML、PD、SiPho、Module、CPOまで垂直統合できる。
#LumentumもCW/UHP Laserで非常に強い。
#Credoはここを外部調達する。
#そのためLaser Supply Shortageが極端になった場合、
#Coherent/Lumentum
#自社Laserを優先配分できる。
#Credo
#他社Capacityに依存する。
#L3CによるMulti-Sourceはこの弱点を軽減するが、InP業界全体のCapacity不足は回避できない。
##
46.逆にCredo最大の強み
#Credoの強みは、
#ことである。
#短距離:
#AEC
#少し長い:
#MicroLED ALC
#長距離:
#ZeroFlap Optics
#Module内部:
#Optical DSP
#光Engine:
#SiPho PIC
#ASIC近傍:
#NPO/CPO
#CPU/GPU/Memory:
#Retimer / OmniConnect
#全体:
#PILOT
#である。
#これはAI Infrastructureが複雑になるほど価値が増す構造である。
##
47.「CopperがOpticalに食われる」はCRDOにとって単純なBear Caseではない
#普通のCopper専業企業なら、
#になる。
#Credoの場合は、
#へMixが移る可能性がある。
#つまりCannibalizationというより、
#に近い。
#これは非常に大きな違いである。
##
48.Rubin → Rubin Ultra → Feynmanが示すもの
#NVIDIAのArchitectureの進化そのものが、この仮説を示している。
#Rubinでは短距離Copper/AECが大きい。
#Rubin Ultraでは8 rackのNVL576を作るため、Rack間Direct Opticalが加わる。
#Feynman/Kyberでは144 GPU/rackへ高密度化し、Rack内Copperの経済合理性を維持しながら、1152 GPU DomainではOpticalがさらに増える。
#したがって、
#というHeterogeneous Architectureへ向かっている。(NVIDIA Developer)
#これはCredoが最も得意とする世界観である。
##
49.本当に大きなUpsideはNVIDIA以外
#NVIDIAでのAEC Opportunityは既にかなり市場に知られている。
#今後CRDOの評価を一段変えるのは、
#AMD
#Google TPU
#その他Custom XPU
#である可能性が高い。
#AMD HeliosはOpen Ethernet・UALinkで、1 GPU当たり3 Optical Moduleという極めて大きなOptical BOMを持つAMDのReference Cost Modelがある。(AMD)
#Google TPU 8iは、
#Local Copper + Global Optical
#というCredoに非常に合ったTopology。(Google Cloud)
#TPU 8tでは9,600-chip Superpod、Virgoでは134,000-chip Fabricまで広がる。(Google Cloud)
#これらの一つでもLarge Design Winが確認されれば、FY31 $7Bモデルの確度はかなり上がる。
##
50.逆にOpenAI/Broadcomは「TAM全部をCRDOに入れてはいけない」例
#OpenAI-Broadcomは10GWという巨大Projectだが、Broadcom自身がScale-up / Scale-out Ethernetまで提供する。(Broadcom Inc.)
#したがって、
#である。
#この区別をしないと、CRDOの将来売上モデルはいくらでも巨大に作れてしまう。
#私はBase Caseでは公開Design Winが確認できないXPUについてかなりDiscountを掛けるべきだと考える。
##
51.最新決算後の株価下落をどう解釈するか
#今回市場が嫌ったのは、
#決算Miss
#ではない。
#売上は市場予想を超え、
#Q2 Revenue Guidanceも市場予想を上回り、
#FY27 Revenue Growth Guidanceも、
#へ上方修正された。(Zacks)
#一方で、
#AECはFY24→25で2倍超、
#FY25→26で3倍超
#という異常な成長をしてきたため、今後Growth Rateが鈍化する。
#そして市場はOptical $600Mがさらに大きく上方修正されることまで期待していた。
#つまり、
#より、
#の色が強い。
##
52.ただし市場が厳しすぎると言い切るには、H2を確認する必要がある
#CRDOにとって次の決算群は非常に重要になる。
#FY27 +85%以上を達成するにはH2平均約$730M/Qという大きなRampが必要だからである。
#したがって次に見るべきKPIは、
#- Q3 Revenue Guide
- Optical Revenue Ramp
- ZeroFlap Shipment
- SiPho Revenue
- 1.6T DSP
- 1.6T AEC
- Gross Margin
- SBC / Revenue
- Inventory / Revenue
- Customer Concentration
になる。
#Q3 Guideが$600M後半から$700M方向へ上がってくれば、
#ことになる。
#逆に$550~600M程度に留まれば、85%以上成長Guidanceとの整合性が厳しくなり始める。
##
53.現在のCRDOをどう見るか
#CredoはまだCoherentではない。
#InP FabもCW Laserも持っていない。
#Marvellほど巨大なSwitch ASIC / Custom XPU businessもない。
#InnolightほどTransceiver量産Scaleもない。
#しかし、
#AECでAI InfrastructureのCustomer Relationshipを獲得した会社が、
#DSP
#↓
#SiPho
#↓
#Optical Module
#↓
#NPO/CPO
#↓
#MicroLED
#↓
#Memory/Scale-in Connectivity
#へ横展開している。
#この順序はかなり重要である。
#最初から光市場へ新規参入する会社ではなく、
#構造だからである。
##
54.CRDOの投資仮説を一文で表すなら
#Credoは、
#「Copperが長生きすること」に賭ける会社ではない。
#より正確には、
#である。
#AI Rackが高密度化すればAECを売る。
#Rack間距離が伸びればOpticalを売る。
#OpticsがASICへ近づけばSiPho/NPOへ入る。
#Laserが高価・不足すればL3CでLaser数を減らす。
#7~30mという中間距離にはMicroLEDを入れる。
#PCIe/CXLがRack外へ伸びればRetimerとAECを売る。
#Memory fan-outが問題になればOmniConnectを売る。
##
55.最終的な定量評価
#現段階で私が置く長期レンジは、
#である。
#Base Caseを成立させるために、AECシェア80%以上を永久維持する必要はない。
#むしろ、
#AEC Shareは50%前後まで低下
#しかし、
#AEC TAMが拡大
#し、
#その横に、
#$2B超のOptical事業
#$0.5B超のRetimer
#ALC / OmniConnect
#が立つモデルである。
#これなら十分現実的な範囲に見える。
##
56.最も重要な観測点
#今後CRDOを見るなら、株価以上に以下を追いたい。
#この中でも特に重要なのは、
#AEC Absolute Revenue
#Optical Revenue
#Gross Margin
#の3つである。
#AEC成長率が低下しても売上額が増え、Opticalが$600M→$1B→$2Bと育ち、それでもGross Marginが60%台半ば以上に残るのであれば、今回市場が懸念している「AEC成長鈍化」は、会社全体の成長鈍化と同義ではなくなる。
##
結論――Credoは「銅から光へ移る時代」の両側に立っている
#AI Infrastructureでは、これから確実にOpticalizationが進む。
#しかし、
#になるわけではない。
#電力、コスト、距離、Reliabilityという物理法則がある以上、
#短距離ではCopper、
#中距離ではMicroLEDやPluggable、
#長距離ではOptics、
#高密度Switch周辺ではNPO/CPO、
#という複数媒体が共存する可能性が高い。
#Rubin → Rubin Ultra → FeynmanというNVIDIA自身のArchitectureも、その方向へ進んでいる。
#Google TPU 8iもLocal Copper+Global Optical。
#AMD Heliosは巨大なOptical Scale-out Fabricを持つ。
#そしてData Centerの電力制約が強くなるほど、「届く場所まで低消費電力Copperを使う」という経済合理性も残る。
#だからCredoにとって、
#は事業の終わりではない。
#むしろ、
#機会になる。
#最大の弱点はCW Laserを内製できないこと。
#最大の強みは、CopperからOpticalまでのPhysical Connectivity Stackを横断して持つこと。
#そして現在は、
#AECが既存Cash Engine
#Opticsが次のGrowth Engine
#RetimerがScale-up Engine
#ALC・OmniConnect・NPOがFY28以降のOption
#という非常に面白い転換点にある。
#最新決算でRevenue Guidanceは80%以上から85%以上へ引き上げられ、FY27 Opticalも$600M超を維持している。決算数字そのものよりも市場期待が先行しすぎたことで大幅なValuation Resetが起きた可能性は高い。
#ただしその評価が本当に間違っていたかを証明するには、これからH2で、
#という売上Rampを実際に見せる必要がある。
#そこまで確認できれば、Credoを見る軸は「AECの高成長が何年続くか」から、
#へ完全に変わってくる。
#そしてRubin、AMD、TPU、Custom XPUが同時に拡大する2030年前後を考えるなら、そのWallet Shareこそが、CRDOが**$4B企業で止まるのか、$7B企業になるのか、それとも$10B企業へ到達するのか**を決める最重要変数になる。
#