メモリサイクルは終わるのか──AI OS化、オンデバイスAI、そして「デバイス階級社会」の始まり
この資料の日時
元資料の日付と、その本文が公に存在した確認日時は別の記録です。
本文に含まれる語句 HBM DRAM 先端パッケージング 光接続 電力・給電 冷却 基板・材料 AI推論 AIエージェント 主権AI
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
fde659b0d48a51a6db1052ec0e538b17a3b37981bc8b54f1943289e8d42e7991- 保存版のSHA-256
70de81be4316e26a04b1a4d8835d7141fcc28426451edb49664da2e65283cd1a
外部証明の最終検査結果は詳細を開くと表示します。
メモリサイクルは終わるのか──AI OS化、オンデバイスAI、そして「デバイス階級社会」の始まり
#AI投資を考える上で、最初に避けて通れないのがメモリサイクル論である。
#DRAM、NAND、HBMは、これまで典型的なサイクル産業だった。需要が強くなると価格が上がり、利益が急増する。企業は投資を増やし、供給能力を拡張する。しかし、その供給が市場に出てくる頃には需要が鈍り、供給過剰になり、価格が崩れる。メモリ企業は何度もこの波を繰り返してきた。
#だから、Samsung、SK hynix、Micronのようなメモリ企業を見る時、市場は常に「これは本当に構造変化なのか、それともいつものメモリサイクルなのか」と疑う。HBM需要がどれほど強くても、AIデータセンター向けDRAMがどれほど不足していても、投資家の頭の中には「いずれ供給過剰になるのではないか」という警戒が残る。
#しかし、今回のAI需要は従来のスマホ・PCサイクルとは少し違う。
#AIデータセンター、主権AI、AI PC、オンデバイスAI、車載AI、ロボット、AI-RAN、Physical AI。これらが同時に立ち上がるなら、メモリ需要は単なる一時的な景気循環ではなく、文明の計算需要そのものに近づいていく。そう考えると、従来型のメモリサイクル論だけで説明するには、少し足りないのではないかという疑問が出てくる。
#メモリサイクルの影響を受けにくいAIインフラを探す
#その疑問から、次に考えるべきは「メモリそのものではないが、AIインフラの拡大で伸びるもの」である。
#例えば、ARM、Qualcomm、Synopsys、Cadence、GlobalFoundries、TSMC、ASML、Nokia、Keysight、Vertiv、Eaton、Samsara、Palantir、Datadog、CrowdStrike、Rubrikのような企業群である。
#メモリ企業は価格サイクルの影響を直接受ける。一方、SynopsysやCadenceのようなEDA企業は、AIチップを設計するための道具を売る。ARMはCPU/IPのロイヤリティを取る。QualcommはオンデバイスAI用のSoCを作る。GlobalFoundriesは最先端GPUではなく、車載・産業・RF・低消費電力エッジAIのような成熟・特殊プロセスで効いてくる。DatadogやCrowdStrike、Rubrikは、AIエージェントが増えるほど必要になる監視、セキュリティ、復旧のレイヤーを担う。
#つまり、メモリ価格が短期的に下がっても、AIシステムそのものが増え続けるなら、これらの企業は比較的影響を受けにくい可能性がある。
#最初の発想は、「メモリサイクルから離れたAIインフラ銘柄を探す」というものだった。
#だが、考察を進めると、逆の疑問が出てくる。
#本当にAIインフラがここまで広がるなら、そもそもメモリサイクルは以前ほど簡単に戻ってくるのだろうか。
#AIインフラがスケールすれば、メモリサイクルは遠のくのか
#AIデータセンターだけなら、まだ従来のサイクル論で考えられるかもしれない。クラウド企業が一気にGPUとHBMを買い、供給が追いつき、どこかで投資が鈍る。そうなれば価格は崩れる。
#しかし、AIの需要がデータセンターの中だけで終わらないなら話は変わる。
#AIは今、クラウドから端末へ、端末から車へ、車からロボットへ、ロボットから工場へ、工場から通信網へ広がろうとしている。Physical AIとは、簡単に言えば、現実世界で動くAIである。倉庫ロボット、工場ロボット、自動運転車、AIカメラ、農業機械、医療機器、AI-RAN基地局、スマートファクトリー。これらはすべて、計算、メモリ、センサー、通信、電源を必要とする。
#この流れが本物なら、AIは単なるソフトウェア需要ではない。現実世界のあらゆる機械に半導体を追加していく運動である。
#そうなると、メモリ需要はAIデータセンターだけでなく、AI PC、スマホ、車載、ロボット、産業機器、エッジサーバー、AI-RANに広がる。HBMだけでなく、LPDDR、DDR、NAND、ストレージ、CXL、車載メモリ、産業用メモリまで重要になる。
#そしてこれ等が重要になると、AIデータセンターはデジタルツインや各分野での世界モデルの学習と推論、自律的なループの為に更に論理チップとメモリを必要とする
#そして、ここでさらに重要になるのが「主権AI」の論点である。
#AIが単なるチャットボットや文書作成支援の段階に留まるなら、各国は米国クラウドやグローバルAIサービスを利用するだけでも一定程度は足りる。言語モデルとエージェント機能であれば、オープンウェイトモデルを自国データで調整し、自国クラウドやオンプレ環境で動かすことも比較的現実的である。行政文書、企業内データ、医療・金融・法務の機密情報を国外に出さずに処理するという意味では、この段階の主権AIは十分に成立する。
#しかし、AIが工場、交通、電力、医療、通信、ロボット、軍事、防災といった社会インフラに入り込むと、話は一段重くなる。デジタルツイン、世界モデル、ロボット基盤モデル、自律制御ループは、単なる情報処理ではなく、現実世界の運用そのものに関わる。工場の生産ライン、電力網、物流網、自動運転、医療機器、AI-RAN、産業ロボットが国外クラウドに強く依存するなら、地政学的リスク、制裁、通信障害、クラウド停止、価格変更、モデル提供停止が、そのまま国家や企業の運用リスクになる。
#だから、重い世界モデルの訓練や大規模シミュレーションは米国クラウドやNVIDIAエコシステムに依存しつつも、機密データの処理、日常運用、工場や社会インフラの自律ループは、自国クラウド、主権クラウド、オンプレ、エッジで制御したいという需要が強まる。これが「ハイブリッド主権AI」である。
#つまり、主権AIとは必ずしも「すべてを自国だけで作る」ことではない。むしろ現実的には、最先端のGPU、ネットワーク、CUDA、Omniverse、Cosmos、Isaacのような基盤技術はNVIDIAや米国エコシステムを使いながら、データ、運用、権限、監査、保守、停止耐性を自国側で握る形になる。これは完全な自立ではなく、依存を管理可能な形にする試みである。
#この構造は、AIインフラ需要をさらに押し上げる。なぜなら、米国の巨大AIクラウドだけでなく、欧州、韓国、日本、中東、インド、東南アジアなどが、それぞれ自国・自地域のAI工場を持ちたがるからである。LLMだけなら小規模なGPUクラスタでも始められるが、Physical AI、世界モデル、デジタルツイン、ロボット、自律工場まで含めるなら、必要な計算資源は桁違いになる。
#この時、需要は二重化する。ひとつは、世界モデルや基盤モデルを作るためのグローバル巨大AIデータセンター需要。もうひとつは、各国・各企業がデータと運用を守るための主権AIクラウド需要である。前者は米国ハイパースケーラーとNVIDIAが担い、後者は各国の通信会社、クラウド企業、政府、製造業、エネルギー企業、半導体企業が担う。どちらの場合も、GPU、CPU、HBM、DDR、LPDDR、NAND、ストレージ、光通信、電源、冷却、ネットワーク、セキュリティが必要になる。
#ここまで来ると、メモリサイクル論はさらに複雑になる。従来なら、スマホやPC需要が弱くなればメモリ価格は崩れやすかった。しかしAIデータセンター、主権AIクラウド、AI PC、車載AI、ロボット、産業機器、AI-RANが同時にメモリを必要とするなら、需要の受け皿は一つではなくなる。ある市場が弱くなっても、別の市場が吸収する可能性がある。
#もちろん、供給過剰や価格下落が完全になくなるわけではない。メモリは依然として投資サイクルの影響を受ける。しかし、AIが現実世界に深く入り込み、各国が主権AIインフラを持とうとするほど、メモリ、論理チップ、ストレージ、光通信への需要は構造的に底上げされる。
#つまり、主権AIとは単なる国家戦略ではなく、AIインフラ需要を地理的に分散させ、長期化させる力でもある。AIがクラウドの中だけにあるなら、需要は一部の巨大データセンターに集中する。しかしAIが国家、工場、社会インフラ、ロボット、通信網に降りてくるなら、計算資源は世界中に配置される必要がある。
#この意味で、主権AIの広がりは、メモリサイクルを単純な景気循環から遠ざける可能性を持っている。AI文明が進むほど、記憶する装置、計算する装置、通信する装置、制御する装置は増え続ける。そしてそのコストは、データセンターの投資だけでなく、最終的にはスマホ、PC、車、ロボット、工場、通信料、AIサービス価格として、私たちの生活にも返ってくる。
#つまり、AIインフラが本当にスケールするほど、メモリサイクルは遠のく可能性がある。
#もちろん、完全に消えるわけではない。メモリは供給が一気に出る産業であり、価格が上がりすぎれば需要破壊も起きる。だが、今回の需要は単一市場ではなく、複数の巨大市場が同時に立ち上がる可能性を含んでいる。ここが過去のサイクルと違う。
#NVIDIA、Google、Microsoft、Appleが語り始めた「AI OS」
#この考察をさらに押し広げるのが、NVIDIA、Google、Microsoft、Appleの動きである。
#各社は単にAI機能を追加しているわけではない。OSレベルでAIエージェントを動かす環境を作ろうとしている。
#MicrosoftはWindowsとCopilot、企業向けエージェント、セキュアな実行環境を結びつけようとしている。AppleはApple Intelligence、App Intents、オンデバイスモデルによって、iPhoneやMac上で個人コンテキストを扱うAIを実現しようとしている。GoogleはAndroid、Gemini、Workspace、検索、Gmail、Calendar、Driveをつなぎ、エージェントがアプリ横断で動く世界を狙っている。NVIDIAはRTX、DGX、CUDA、NIM、Omniverse、Cosmos、Isaac、Aerialなどを通じて、端末からAIデータセンター、ロボット、通信網までをつなぐAI実行基盤を作ろうとしている。
#ここで重要なのは、「AIアプリ」ではなく「AI OS」という発想である。
#従来のコンピュータでは、人間がアプリを開き、ボタンを押し、ファイルを操作していた。これからは、人間が意図を伝え、AIエージェントがアプリ、ファイル、ブラウザ、API、データベース、OS機能を呼び出して作業を完了する。
#その時、OSの役割は変わる。
#ウィンドウやファイルを管理するものから、エージェントの権限、記憶、ツール呼び出し、サンドボックス、監査、セキュリティ、ローカル推論、クラウド補完を管理するものへ変わる。
#これは、コンピューティングの中心が「人間が操作するアプリ」から「AIエージェントが実行する環境」へ移るということだ。
#オンデバイスAIは安くならない可能性
#この流れで次に問題になるのが、一般消費者向けデバイスの価格である。
#オンデバイスAIが普及すれば、端末側にNPU、高性能CPU、大容量メモリ、高速ストレージ、セキュリティチップ、放熱設計、センサー、長期アップデートが必要になる。つまり、スマホやPCの部材コストは上がりやすい。
#さらに、AIデータセンター向けにメモリや半導体が吸われる。企業向けAI、ロボット、車載、産業AIは高値でも部材を買う。なぜなら、それらは労働代替、生産性向上、トークン収益、物流効率、安全性向上といった形で投資を回収できるからだ。
#一方、格安スマホは価格転嫁が難しい。2万円、3万円のスマホに、メモリ価格上昇やNPU搭載コストを乗せると採算が崩れる。高級スマホなら価格を上げられるが、低価格スマホではそれが難しい。
#すると、メーカーの優先順位は自然に変わる。
#安いスマホを大量に作るより、高単価AIスマホ、AI PC、車載AI、ロボット、産業機器、AIDC向け部材に供給を回した方が利益が出る。これは、一般消費者向け製品が半導体供給の中で後回しにされる可能性を意味する。
#中国でさえ安いものを作らなくなる可能性
#これまで、低価格スマホの供給役は中国メーカーだった。Xiaomi、OPPO、vivo、Transsion、Honorなどが、低価格から中価格帯まで広く市場を取ってきた。
#しかし、メモリ価格が上がり、AI端末化が進み、国内でも高付加価値化が必要になると、中国メーカーでさえ低価格スマホにこだわる意味が薄れる可能性がある。
#中国にとっても、次に伸びるのは格安スマホではなく、EV、自動運転、ロボット、産業AI、AIスマホ、スマート工場、監視カメラ、国産半導体、国内OSエコシステムである。これらは格安スマホより高単価で、国家戦略にも合う。
#その場合、格安スマホを使う消費者は、中国の最新格安機ではなく、インドや東南アジアなど後追い製造国が作る型落ちSoC、低容量メモリ、低スペックNAND、古いカメラ、古いディスプレイを使った端末を使うようになるかもしれない。
#インドがその役割を担う可能性はある。ただし、インドもプレミアム化していくなら、最終的に低価格端末は「最新技術の廉価版」ではなく、「古い技術の延命品」になる可能性が高い。
#ここで生まれるのは、単なる価格差ではない。AI機能の差である。
#高価格端末では、オンデバイスAI、個人エージェント、長期記憶、ローカル処理、セキュリティ、アプリ横断操作が使える。一方、低価格端末では、最低限の通信、決済、SNS、クラウドAIの軽量利用に限られる。
#つまり、スマホ市場は「高い端末」と「安い端末」に分かれるだけではない。AI時代の標準機能にアクセスできる端末と、できない端末に分かれる。
#つまり一般大衆向けに低価格端末を作って売るよりAIやAIを使い利益を出すものの為に作って売った方が儲かるし規模がスケールするという事である。
#スマホとPCは生活必需のAI資本財になる
#この流れの中で、スマホやPCは単なる消費財ではなくなる。
#スマホはすでに、連絡、決済、本人確認、銀行、行政、仕事、求人、学校、医療、災害情報の入口である。ここにAIエージェントが加われば、スマホは個人AIを常駐させる端末になる。
#PCはさらに分かりやすい。AI PCやAIワークステーションは、開発、動画編集、画像生成、投資分析、設計、研究、資料作成、営業、経理、ローカルLLM、エージェント実行に使える。高価でも、仕事で回収できるなら買われる。
#この時、デバイスは車に近づく。
#高いが必要。高いが分割で買う。高いが使えば回収できる。高いが持っていないと不利になる。
#スマホは通信料と一緒に分割払いされる。PCもローン、リース、企業支給、経費化が進む。AIサブスク、クラウドストレージ、セキュリティ、保証、通信料が月額で乗る。すると、人々は高価格化に慣れていく。
#最初は「スマホに10万円は高い」と感じていたものが、いつの間にか普通になる。次は「AIスマホなら20万円台、上位モデルなら30万円以上」が普通になる可能性がある。PCではさらに差が広がり、通常の事務用PCとAIワークステーションの価格差は大きくなる。
#これは、デバイス価格の上昇ではなく、生活参加コストの上昇である。
#日本では半導体インフレと円安インフレが重なる
#この問題は、日本ではさらに重くなる。
#半導体やスマホ、PCはグローバル価格で動く。AI需要でメモリ、SoC、NAND、電源、基板、光通信、先端パッケージの価格が上がれば、日本にもそのまま波及する。
#さらに日本では円安が重なる。スマホもPCも多くは輸入品であり、部材価格がドル建てで上がる。そこに為替が乗る。日本国内の物価上昇、物流費、人件費、消費税、通信料、サブスク料も重なる。
#つまり日本では、半導体インフレと円安インフレが二重に効く。
#世界的にAI端末が高くなるだけでなく、日本では円の購買力低下によってさらに高く感じられる。これが、日本の消費者にとっての最大の問題である。
#奇妙なループの始まり
#最終的に、ここで奇妙なループが生まれる。
#AIが半導体需要を増やす。半導体とメモリが高くなる。スマホやPCが高くなる。だが、AIエージェントを使うにはスマホやPCが必要になる。人々は高いデバイスを買う。AIエージェントが仕事、学習、創作、投資、事務、営業、生活管理を助ける。デバイス代を回収できる人は、さらに高性能な端末を買う。
#一方で、回収できない人は、高い端末代と月額料金だけを負担する。
#これは、AIによる生産性革命であると同時に、AI資本装備の格差でもある。
#高性能AI端末を持つ人は、よりよいAIを使い、より速く学び、より多く働き、より多く稼ぎ、さらによい端末を買える。低価格端末しか持てない人は、最低限の接続はできるが、AIによる生産性回収ループに入りにくい。
#これが、半導体インフレの本当に怖いところである。
#メモリサイクル論から始まった考察は、最終的に、AI時代の生活コスト、端末階級、デバイス資本財化の問題へつながっていく。
#メモリは単なる部材ではない。AI文明の記憶である。 CPUは単なる演算装置ではない。エージェントの指揮者である。 スマホやPCは単なる消費財ではない。個人がAIを持つための資本財になる。
#だから、これからのAI相場を見る時、メモリが上がるか下がるかだけを見ていては足りない。 問うべきは、AIがどこまで現実世界に降りてくるのか。 そして、そのAIを動かすためのコストを、企業と人間がどこまで受け入れるのかである。
#もしPhysical AI、オンデバイスAI、主権AI、AI-RANが本当に広がるなら、計算需要はさらに増える。メモリ需要も、CPU需要も、光通信需要も、設計需要も増える。その時、メモリサイクルは遠のくかもしれない。
#だが同時に、デバイス価格、サービス価格、生活コストも上がる。
#AI文明は、便利で効率的な未来をもたらすかもしれない。 しかしその入口には、これまでより高価なデバイスと、半導体インフレが待っている可能性がある。
#以下、前の記事にそのまま追記できる形で作成しました。論調は元記事に合わせて、「高性能デバイス階級社会」から「クラウド接続端末階級社会」へ分岐する補足章として書いています。
#追記:もう一つの未来──安い端末とクラウドAI階級社会
#ここまで、AI時代のデバイス価格は上がっていく可能性が高いと考えてきた。
#オンデバイスAIを動かすには、NPU、高性能CPU、大容量メモリ、高速ストレージ、放熱設計、セキュリティチップ、長期アップデートが必要になる。AI PCやAIスマホが本格化するほど、端末は単なる消費財ではなく、個人がAIを持つための資本財へ近づいていく。
#しかし、ここでもう一つの分岐がある。
#それは、すべての端末が高性能化するのではなく、むしろ一部の端末は「安く、軽く、クラウドに繋ぐことだけに特化したもの」へ向かう可能性である。
#つまり、端末そのものは高性能AIを持たない。ローカルで重い推論をしない。大容量メモリも、強力なNPUも、巨大なストレージも持たない。画面、カメラ、マイク、スピーカー、通信、認証、最低限の処理能力だけを持ち、重いAI処理はクラウド側に投げる。
#一見すると、これはデバイス価格上昇への解決策に見える。
#高性能なAIスマホを30万円、40万円で売るのではなく、端末は5万円から10万円程度に抑える。代わりに、AI処理はクラウドで行い、ユーザーは毎月AIサブスク、通信料、クラウドストレージ、広告付きサービス、追加機能料金を支払う。
#この場合、ユーザーは高価な端末を買わずにAIを使える。メーカーも低価格帯を維持できる。通信会社も月額収益を増やせる。クラウド企業もAI使用料を継続的に取れる。
#つまり、端末価格の上昇は消えるのではない。
#一括購入価格から、月額料金へ移動する。
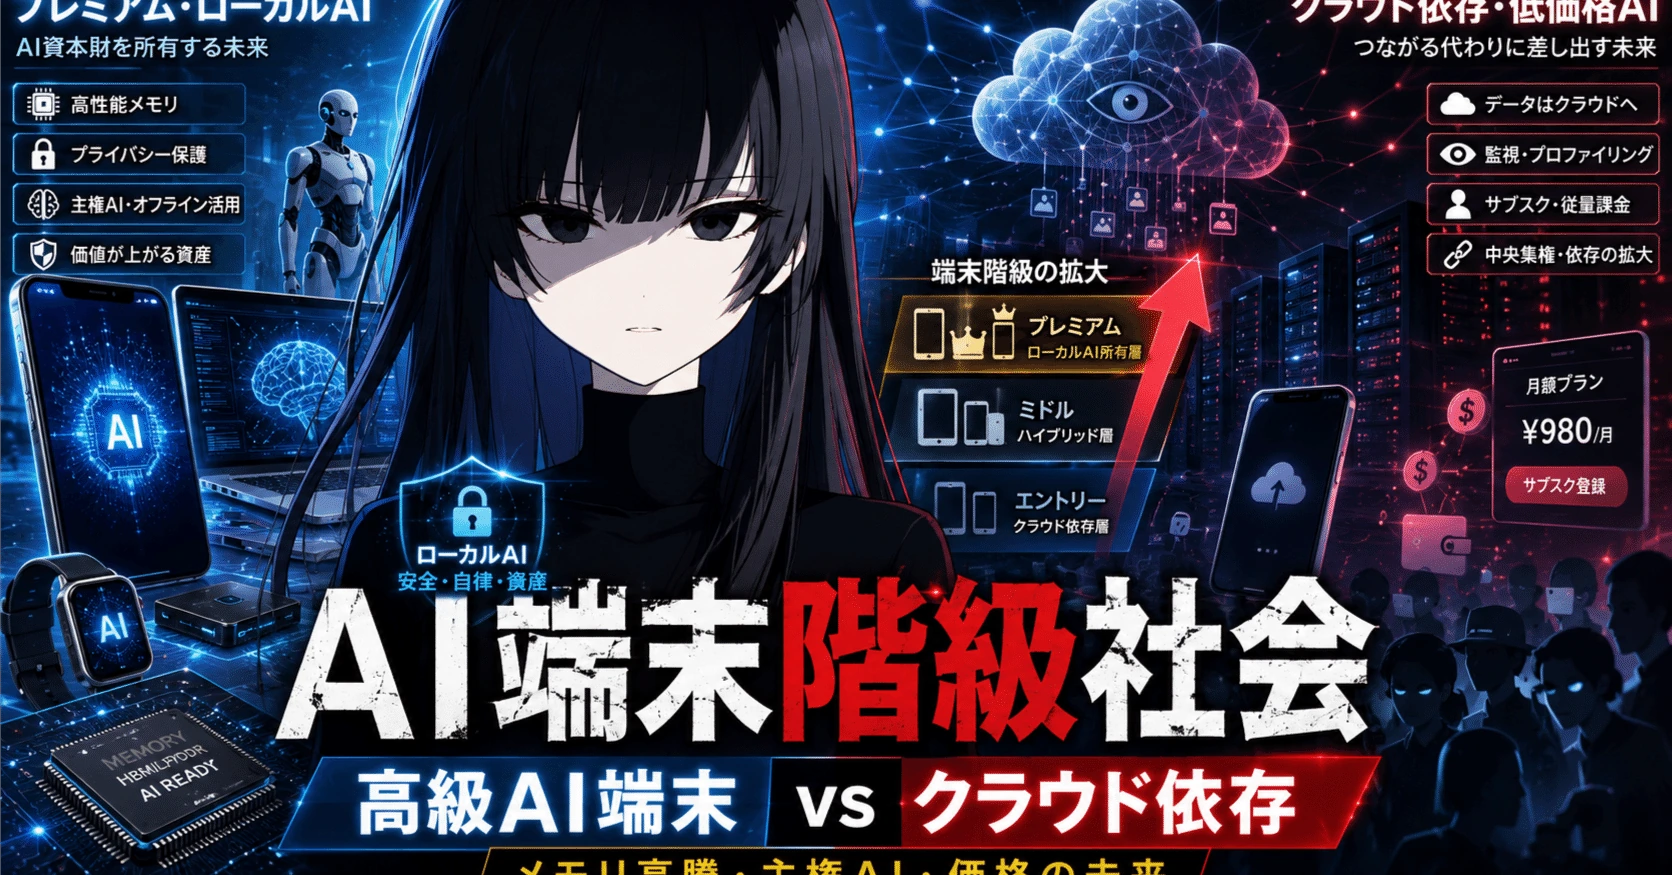
#ここで起きるのは、デバイス階級社会の別ルートである。
#高価格層は、ローカルAIを持つ。自分の端末の中で、ある程度の推論、記憶、作業、翻訳、要約、画像処理、個人情報処理ができる。通信がなくても使える。クラウドに出したくないデータを端末内に留められる。高性能なMac、AI PC、iPhone Pro、ワークステーション、ローカルLLM環境を持てる人は、AIを自分の手元に置くことができる。
#一方、低価格層は、クラウドAIに接続する。端末は安いが、AIは外側にある。処理はサーバーで行われ、記憶もクラウドに置かれ、個人データもクラウド側で処理される。ユーザーは便利さを得る代わりに、通信環境、サブスク料金、利用規約、モデル提供企業、広告、データ収集に依存する。
#これは単なる性能差ではない。
#AIを自分の端末に持てる人と、AI企業のクラウドに接続するしかない人の差である。
#つまり、未来の格差は「高いスマホを持っているか」だけでは決まらない。自分のAIを持てるか。それとも、誰かのAIに毎月接続するだけなのか。ここが大きな分岐になる。
#この構造は、過去のシンクライアントやChromebook、クラウドゲーム、ストリーミングサービスにも似ている。手元の機械を軽くし、重い処理をサーバー側に集約する。ユーザーは所有するのではなく、接続する。買い切るのではなく、払い続ける。
#AI時代には、これがさらに強くなる。
#なぜならAIエージェントは、単に質問に答えるだけではないからだ。メールを読む。予定を管理する。資料を作る。検索する。買い物をする。予約をする。返信する。画面を見て、アプリを操作し、ファイルを扱い、個人の生活や仕事の文脈を理解しようとする。
#その時、クラウドAIに預ける情報は、従来の検索履歴や位置情報よりはるかに重い。
#メール、カレンダー、連絡先、写真、音声、決済履歴、仕事ファイル、健康情報、学習履歴、人間関係、嗜好、日々の判断、行動パターン。これらがAIの文脈として使われる。
#つまり、クラウドAI端末化とは、単に計算場所が端末からサーバーへ移る話ではない。
#個人の生活OSが、クラウド企業の側に寄っていくという話である。
#もちろん、多くの企業はプライバシー保護を掲げるだろう。暗号化、匿名化、サンドボックス、監査、データ削除、プライベートクラウド、エッジ処理。そうした仕組みは確実に強化される。
#しかし、それでも価格圧力は強い。
#人々は高い端末を買えない。月額が安ければ使う。無料なら広告を受け入れる。便利なら権限を許可する。仕事や学校や行政手続きに必要なら、選択肢はさらに狭くなる。
#この時、プライバシーは完全に消えるのではなく、有料オプション化する可能性がある。
#高い端末を買える人は、ローカルAI、端末内処理、強い暗号化、専用クラウド、企業向けセキュリティ、プライバシー重視サービスを選べる。安い端末しか持てない人は、広告付きAI、クラウド処理、データ提供、利用制限、安価なサブスクに依存する。
#つまり、プライバシーも階級化する。
#ここで、メモリ需要の構造も変わる。
#低価格端末がクラウド接続端末化すれば、スマホ側に積まれるLPDDRやNANDの量は抑えられるかもしれない。端末の性能を削り、AI処理をクラウドに逃がせば、消費者向けデバイスの部材コストはある程度下げられる。
#しかし、その需要は消えるわけではない。
#端末側から、AIデータセンター側へ移る。
#低価格スマホに積まれなかったメモリは、クラウド側のHBM、DDR、NAND、SSD、CXL、ネットワーク、光通信、電源、冷却需要として現れる。ユーザーが端末内で処理しない分、サーバーが処理する。個人が高性能端末を買わない分、クラウド企業が巨大なAIインフラを持つ。
#これはメモリ企業にとって、必ずしも悪い話ではない。低価格スマホ向けの低単価メモリより、AIサーバー向けのHBM、高性能DRAM、エンタープライズSSDの方が高付加価値である。つまり、大衆端末のメモリ需要が減っても、AIインフラ側のメモリ需要が増えれば、メモリサイクルの構造はさらに変わる。
#ここで重要なのは、人間向けの端末需要だけでは、AI時代の半導体価格を説明できなくなるということだ。
#人間は高い端末を買えないかもしれない。だから端末は安くなるかもしれない。しかし、その裏側でAIクラウドが膨らむ。人間が端末を買うのではなく、人間がAIサブスクに接続し、そのサブスク収益でAIデータセンターが拡張される。さらに企業はAIエージェントやロボットで利益を出し、その利益でGPU、メモリ、ストレージ、電力、冷却、ネットワークを買う。
#ここに、人間の消費循環とは別のAI資本循環が生まれる。
#人間が働き、給料でスマホを買う時代から、AIが働き、その収益でAIインフラを増やす時代へ移る。もちろん人間は完全に消えるわけではない。しかし、半導体需要の中心が「人間が買う端末」から「AIが稼ぐためのインフラ」へ移るなら、価格形成の基準は変わる。
#スマホが売れないのにメモリが高い。PC需要が弱いのにDRAMが足りない。一般消費者が高い端末を買えないのに、AIサーバー投資は止まらない。そういう一見矛盾した状態が起きる。
#それは、需要の主役が人間だけではなくなるからである。
#この未来では、低価格端末は「安い入口」になる。だが、その入口の向こうにあるのは、月額AI、クラウド処理、データ提供、広告、利用制限、企業依存である。高価格端末は「自分のAIを持つ権利」になる。ローカル処理、独立性、低遅延、プライバシー、カスタマイズ性を買う商品になる。
#つまり、デバイス階級社会は二つの形を取り得る。
#ひとつは、高性能AI端末を買える人と買えない人の格差。
#もうひとつは、安い端末でクラウドAIに接続する人と、自分の端末にAIを持てる人の格差である。
#前者は価格の格差であり、後者は主権の格差である。
#そして、後者の方が深刻かもしれない。
#なぜなら、AIエージェントは単なる道具ではなく、判断、記憶、作業、生活管理、学習、創作、仕事の補助者になるからだ。自分のAIを持てる人は、自分の文脈を自分の手元に置ける。クラウドAIに接続するしかない人は、自分の文脈を外部サービスに預ける。
#ここで問われるのは、単なる端末価格ではない。
#自分の記憶をどこに置くのか。 自分の判断を誰のモデルに預けるのか。 自分の生活をどの企業のクラウドに接続するのか。 その接続を止められた時、自分はどれだけ無力になるのか。
#AI文明は、便利さと引き換えに、端末、クラウド、個人情報、労働、消費、記憶の関係を作り替えていく。
#高価なAI端末を買う未来だけが問題なのではない。
#安い端末で済む未来もまた、別の問題を持っている。
#それは、端末価格を抑える代わりに、個人のAI主権をクラウド側へ渡す未来である。
#阿保みたいな考察内容なので、あまりあてにはしないで下さい
##
特定銘柄の推奨・勧誘・投資助言を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#サムネはPixAIsunflowerモデルとGPTImage2.0
#