AI-RANとは「無線網をAIの神経系に変える」構想
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.09.23.4
- 記事内容のSHA-256
fef2c3f1945fe0df9055b173e7c1fd27a9c9d5c46d1fc20549177d9efdf45e2b- 保存版のSHA-256
5203e81d20fdbfab1fde489261f4d7568c7080f2e97bc1b991e753874d807a78
外部証明の最終検査結果は詳細を開くと表示します。
全体像:AI-RANとは「無線網をAIの神経系に変える」構想
#AI-RANとは、AIとRAN、つまりRadio Access Network=無線アクセス網を融合する考え方です。従来のRANは、スマホやIoT端末を基地局につなぎ、通信を中継するための専用インフラでした。AI-RANではそこにAIを組み込み、さらにRANの近くにAI推論基盤を置くことで、通信網そのものを「AI時代の分散コンピューティング基盤」に変えていきます。NVIDIAはAI-RANを、RANのハードウェアとソフトウェアにAIを統合し、周波数効率、動的なトラフィック処理、リアルタイム応答性を改善する技術だと説明しています。(NVIDIA)
#AI-RANの中身は大きく3つに分けると分かりやすいです。
#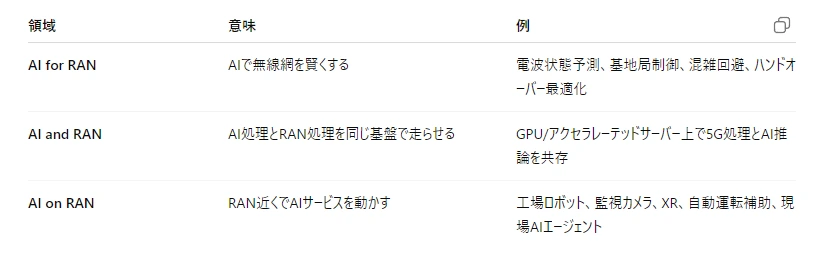
この3分類はAI-RAN AllianceやNVIDIAが示している整理に近く、特に重要なのは、RANを単なる通信コストセンターではなく、エッジAIサービスを載せる収益基盤に変えようとしている点です。(NVIDIA)
#起源:Open RAN、MEC、5G-Advanced、AI/ML標準化の合流点
#AI-RANは突然出てきた概念ではなく、複数の流れが合流したものです。
#第一に、Open RAN / vRAN / cloud-native RANの流れがあります。O-RAN Allianceは、RANをオープン、インテリジェント、仮想化、相互運用可能なものに変えることを掲げており、O-RAN仕様はAI RANアプリケーションを可能にすると説明しています。(o-ran.org)
#第二に、3GPPで進む5G-Advanced以降のAI/ML標準化があります。3GPPではRel-18でNG-RAN向けAI/MLのデータ収集やシグナリング支援が進み、Rel-19ではAI/MLによるネットワークスライシング、カバレッジ・容量最適化などが検討されています。(3GPP)
#第三に、MEC=Multi-access Edge Computingです。ETSIはMECを、モバイルネットワークのエッジでクラウドコンピューティング能力とITサービス環境を提供するものと定義しており、低遅延・高帯域・無線ネットワーク情報へのリアルタイムアクセスを特徴としています。
#そしてブランドとしてのAI-RAN Allianceは、2024年2月のMWC Barcelonaで発表されました。ソフトバンクは、AIとRANの融合によって世界中のRANインフラをAI基盤として再定義する取り組みだと説明しています。(ソフトバンク)
#なぜフィジカルAI時代にAI-RANが必要になるのか
#このプロジェクトで何度も出てきた「フィジカルAI」は、単にチャットするAIではなく、物理世界を見て、判断し、動くAIです。ロボット、AGV、ドローン、自動運転車、工場カメラ、スマートグリッド、医療機器、警備ロボット、農業機械などが該当します。
#フィジカルAIでは、AIが扱う入力がテキストではなく、カメラ、LiDAR、レーダー、音、温度、振動、電流、位置情報、機械状態などになります。NVIDIAのJetson Thorは、ロボティクスやフィジカルAI向けに、マルチセンサー処理、生成AI、VLA/VLM/LLMをエッジで動かす基盤として位置づけられています。(NVIDIA)
#ここで問題になるのが、全部を中央クラウドに送るわけにはいかないということです。理由は4つあります。
#第一に、遅延です。ロボットの停止判断、工場ラインの異常検知、自動運転補助は、数百ミリ秒から数秒遅れるだけで価値が落ちます。
#第二に、上り通信です。人間向けインターネットは長く「下り」が重視されましたが、フィジカルAIではカメラやセンサーから上り方向に大量のデータが発生します。AI-RAN Allianceの白書も、AI接続の技術的な障害として、上りのマイクロ停止、移動による途切れ、上り品質の変動を重視しています。
#第三に、移動体です。工場内のAGV、倉庫ロボット、建設機械、配送ロボット、ドローン、自動車は、固定LANでは扱いにくい。無線が神経系になります。
#第四に、データ主権と安全性です。工場映像、医療データ、防衛・インフラ情報をすべて外部クラウドへ出すことは難しい。だから、オンプレミスエッジ、MEC、中央クラウドを分ける必要があります。
#AIエージェント時代の階層構造
#AI-RAN時代の計算資源は、中央クラウドだけでなく、次のような階層になります。
#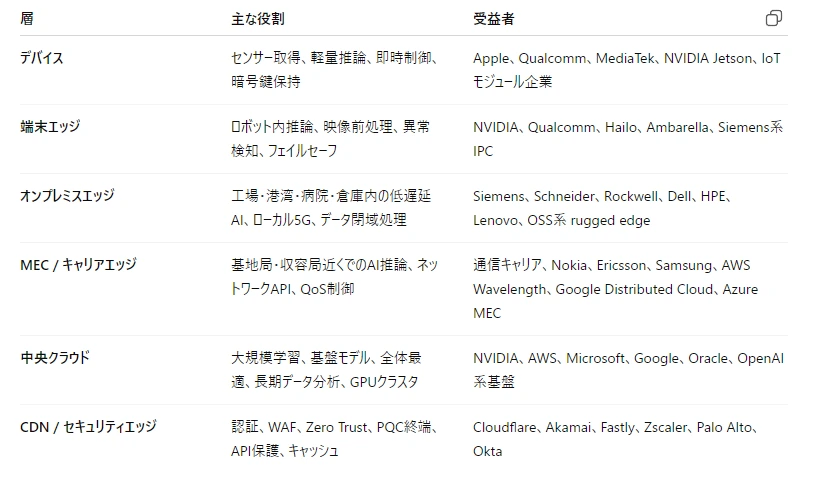
この構造で重要なのは、中央クラウドが消えるのではなく、中央クラウドの役割が「脳・学習・全体最適」に寄り、エッジが「反射神経・感覚器・現場判断」になることです。つまり、フィジカルAI時代は「クラウド vs エッジ」ではなく、クラウドから現場までをまたぐ分散AIシステムになります。
#AWS Wavelengthは、通信事業者のデータセンター内でAWSインフラを使い、低遅延、データ所在地、レジリエンス要件を満たす用途を支援する仕組みです。用途例として、エッジでのAI/ML推論、スマートファクトリー、医療診断、ゲームなどが挙げられています。(Amazon Web Services, Inc.)
#Google Distributed Cloud Edgeも、5G CoreやRAN機能をエッジで動かし、コンピュータビジョンやAIエッジ推論のようなミッションクリティカル用途に対応する方向です。(services.google.com)
#なぜ無線が重要になるのか
#フィジカルAIの本質は、現場の状態をリアルタイムに読み取り、すぐ反応することです。そのためには、センサーやロボットが常時つながる必要があります。
#5Gはもともと、eMBB、mMTC、URLLCという3系統の用途を想定しています。3GPPは、eMBB、Massive Machine-type Communications、Ultra-reliable and Low Latency Communicationsが、交通、重要通信、医療、Industry 4.0、IoTなどに必要だと説明しています。(3GPP)
#特に工場・港湾・空港・発電所では、Wi-Fiだけでは厳しい場面があります。干渉、移動、広域カバレッジ、QoS、端末認証、閉域運用、アップリンク品質が課題になるためです。3GPPのNPN、つまり非公開ネットワーク/プライベートネットワークは、データを組織内に保持し、局所的にネットワーク機能を配置し、遅延や運用不確実性を減らす構成として整理されています。(3GPP)
#QualcommとSiemensは2026年のMWCで、AGV、ロボットアーム、オンプレミスAI、プライベート産業5Gを組み合わせた自律工場モデルを示しており、これはまさにAI-RAN/フィジカルAIの方向性です。(Qualcomm)
#キャリア、ハイパースケーラー、CDNセキュリティ企業の役割
#キャリア
#キャリアは、周波数、基地局、MEC、SIM/eSIM認証、QoS、スライシング、ローミング、地域規制対応を握ります。フィジカルAI時代には、単にギガを売る会社ではなく、「品質保証されたAI接続」を売る会社になれる可能性があります。
#CAMARAのQuality-on-Demand APIは、開発者が安定した遅延や優先スループットをネットワークに要求できるプログラマブルインターフェースとして説明されています。用途には産業IoT、VR/ゲーム、ライブ配信、自動運転、遠隔医療などが挙げられています。(Camara Project)
#ただし、キャリアが単なる土管に戻るリスクもあります。AI-RAN Allianceの白書は、早く差別化された性能レベルを提供する事業者は輸送を超えたバリューチェーン上の地位を得られる一方、待ちすぎるとハイパースケーラー、デバイスメーカー、AIプラットフォームに価値を奪われるリスクがあると指摘しています。
#ハイパースケーラー
#AWS、Microsoft、Googleは、AIモデル、GPU/TPU、Kubernetes、IAM、データ基盤、開発者エコシステムを握っています。彼らはキャリアの基地局近くにクラウドを伸ばし、MECを「クラウドの延長」として取り込もうとします。
#この場合、キャリアは土地・周波数・ラストワンマイルを持ち、ハイパースケーラーは開発者体験・AI基盤・課金基盤を持つ。価値の取り合いは、通信SLAを誰が商品化するかで決まります。
#CDN・セキュリティ企業
#Cloudflare、Akamai、Fastly、Zscaler、Palo Alto、Oktaのような企業は、無線そのものは持ちません。しかし、AIエージェント時代には、API、認証、Bot/Agent識別、WAF、Zero Trust、PQC、データ境界、SASEが重要になります。
#Cloudflareは2025年時点で、人間が開始するCloudflare経由トラフィックの過半がpost-quantum暗号で保護されるようになったと述べています。(The Cloudflare Blog) またCloudflare Oneでは、Cloudflare TunnelやWARP経由の通信をTLS 1.3のhybrid ML-KEMで保護し、企業アプリへのアクセスを量子耐性に近づける構成を示しています。(Cloudflare Docs)
#つまりCDN・セキュリティ企業は、AI-RANの「電波部分」ではなく、AIエージェントと実機の間に立つ関所になります。ここはこのプロジェクトで言ってきた「境界暗号・認証・実機管理」の中核です。
#衛星通信が広がると何が起きるか
#衛星通信、特にDirect-to-Deviceが広がると、地上基地局の外側にある「圏外」が減ります。山間部、海上、災害地域、農地、鉱山、船舶、物流トラック、遠隔地IoTにとって大きいです。
#3GPP Rel-17では、NR over NTNやIoT over NTNがRelease 17の項目に含まれています。(3GPP) また3GPPはNTNについて、地上網と衛星網のローミング、衛星バックホールなどを整理しています。(3GPP)
#ただし、衛星D2Dは最初から地上5Gと同じ体験になるわけではありません。GSMA Intelligenceは、Direct-to-Deviceの初期サービスはSMS、場合によっては音声を中心に進むと見ており、これは低帯域で衛星容量の制約内に収まりやすいためです。(GSMA Intelligence)
#衛星が広がると、次の変化が起きます。
#1つ目は、キャリアのカバレッジ価値が再定義されることです。地上基地局だけでなく、衛星事業者との提携、ローミング、緊急通信が商品になります。
#2つ目は、ハイパースケーラーや衛星企業が通信の外縁を取りに来ることです。Starlink、Amazon Kuiper、AST SpaceMobileのような事業者は、キャリアの補完者にも競争相手にもなり得ます。GSMA Intelligenceは、2026年の商用展開に向けてD2Dへの注目が続き、Starlink、Amazon、AST SpaceMobileを主要プレイヤーとして挙げています。(GSMA Intelligence)
#3つ目は、CDNとセキュリティの重要性が増すことです。衛星通信は遅延、容量、地域差があるため、地上ゲートウェイ側でのキャッシュ、圧縮、認証、API制御、PQC終端がより重要になります。
#PQC暗号が重くなる理由
#フィジカルAI時代の暗号は、単にWebサイトを守るだけではありません。ロボット、車、工場設備、電力メーター、医療機器、基地局、衛星端末の実機ID、ファームウェア署名、OTA更新、遠隔操作、ログ完全性を守る必要があります。
#NISTは2024年に最初の3つのpost-quantum暗号標準を発表し、FIPS 203をML-KEM、FIPS 204をML-DSA、FIPS 205をSLH-DSAとして整理しています。ML-KEMは一般的な鍵確立、ML-DSAとSLH-DSAはデジタル署名向けです。(NIST)
#フィジカルAIでは、機器寿命が長いです。工場設備や電力インフラは10年、20年使われることがあります。つまり「今は量子コンピュータで解けないから大丈夫」ではなく、harvest now, decrypt later、つまり今盗まれた通信が将来復号されるリスクを考える必要があります。
#ただしPQCは万能ではありません。鍵サイズ、署名サイズ、処理負荷、既存プロトコルとの互換性、組み込み機器の性能制約が出ます。したがって重要なのは、特定アルゴリズムに固定することではなく、crypto agility=暗号方式を更新できる設計です。
#センサー、IoT、実機管理、ハードウェア堅牢化
#フィジカルAI時代には、AIモデルそのものよりも、現場のセンサーと実機管理がボトルネックになります。
#重要になるのは以下です。
#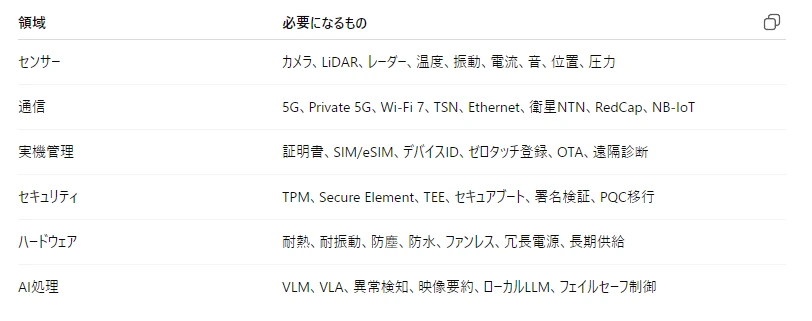
この領域では、普通のデータセンターサーバーよりも、rugged edge=過酷環境対応エッジAI機器が重要になります。工場、車両、屋外、電力設備、基地局、船舶、農地では、温度、振動、粉塵、湿度、電源変動、保守困難性が大きいからです。
#ここで強くなるのは、NVIDIA Jetson系、Qualcomm Dragonwing/AI 100系、Intel/AMDの産業PC、HPE/Dell/Lenovoのエッジサーバー、Siemens/Schneider/RockwellのOT基盤、DigiやOne Stop Systemsのような産業・堅牢エッジ企業です。半導体だけでなく、筐体、電源、冷却、通信モジュール、セキュアブート、遠隔管理ソフトまで統合できる企業が強くなります。
#結論:AI-RANは「通信のAI化」ではなく「物理世界のAI化」の土台
#AI-RANは、単なる通信技術の新語ではありません。より本質的には、AIを中央データセンターから物理世界へ染み出させるための神経系です。
#中央クラウドは、これからも最も大きな学習、基盤モデル、GPUクラスタ、全体最適を握ります。ここは引き続きNVIDIA、ハイパースケーラー、基盤モデル企業が強い。
#一方で、フィジカルAIが本当に普及するには、現場で見て、判断し、動く必要があります。そのためには、デバイス、センサー、Private 5G、MEC、AI-RAN、PQC、Zero Trust、実機管理、堅牢エッジが全部つながらないといけません。
#未来の構図はこうです。
#**中央クラウドが脳。 AI-RANとMECが神経節。 無線が神経線維。 センサーとIoTが感覚器。 ロボットと機械が筋肉。 PQC・認証・実機管理が免疫系。 CDN/セキュリティ企業が関所。 キャリアとハイパースケーラーは、その神経系の支配権を取り合う。**
#AI-RANの価値は、通信速度だけではなく、予測可能な上り、低遅延、移動中の安定性、現場AI推論、セキュアな実機制御にあります。フィジカルAI時代に無線が重要になる理由はここです。人間のインターネットでは「動画が止まらないこと」が価値でしたが、フィジカルAIのインターネットでは、機械が安全に、止まらず、正しく動くことが価値になります。
##
結論:AI-RANは「基地局のAI化」ではなく、無線網を“分散AIインフラ”に変える構想
#AI-RANとは、RAN、つまり携帯基地局側の無線アクセスネットワークを、AIによって最適化するだけでなく、AI処理そのものをRANインフラ上で動かす方向へ拡張する考え方です。 従来の基地局は「電波を処理して端末をネットワークにつなぐ装置」でした。AI-RAN時代の基地局・MEC・キャリアエッジDCは、そこに加えて、ロボット、車、工場、ドローン、監視カメラ、AIエージェントの近くで推論を行う小型AIデータセンターに近づいていきます。
#AI-RAN Allianceは2024年2月のMWC Barcelonaで始動し、AWS、Arm、Ericsson、Microsoft、Nokia、NVIDIA、Samsung、SoftBank、T-Mobileなどが設立に関わりました。研究領域は大きく、AIでRAN性能を上げる「AI for RAN」、AI処理とRAN処理を同じインフラに統合する「AI and RAN」、RANを通じてネットワークエッジにAIを展開する「AI on RAN」の3つです。(ソフトバンク)
##
\1. AI-RANの起源:C-RAN、vRAN、Open RAN、O-RANの先にあるもの
#AI-RANは突然出てきた概念ではなく、通信インフラの流れから見ると自然な進化です。
#まず、基地局機能を専用装置から切り離し、汎用サーバー・仮想化基盤で動かす vRAN / C-RAN の流れがありました。次に、ベンダーロックインを弱め、RANをよりソフトウェア化・オープン化する Open RAN / O-RAN が出てきました。O-RANでは、SMO、Non-RT RIC、Near-RT RICといった制御層が登場し、AI/MLで長期最適化や準リアルタイム制御を行う設計が進んでいます。(o-ran.org)
#AI-RANはその先です。 つまり、基地局をソフトウェア化するだけでなく、基地局側の計算資源をAI推論・ロボット制御・映像解析・生成AIサービスにも使うという発想です。
#SoftBankのAITRASはこの方向性をかなり明確に示しています。AITRASは、AIとRANのワークロードを同じNVIDIAアクセラレーテッドコンピューティング基盤上で動かすAI-RANコンバージェンスソリューションとして発表され、RAN処理と生成AIなどのAIアプリケーションを同時かつ効率的に動かす構想です。(ソフトバンク)
#さらにSoftBankは、AITRASをNVIDIA本社に展開し、LLMを使ったポーターロボットのデモも行っています。これは象徴的で、AI-RANが単なる通信網改善ではなく、ロボットやフィジカルAIを低遅延で支える現場側AI基盤になり得ることを示しています。(ソフトバンク)
##
\2. フィジカルAIとは何か
#フィジカルAIとは、言語や画像の中だけで完結するAIではなく、現実世界の物体、空間、力学、時間、センサー、機械、ロボット、車両、工場設備と接続されたAIです。
#LLMが「言葉の世界のAI」だとすれば、フィジカルAIは「物理世界のAI」です。 カメラ、LiDAR、マイク、温度センサー、振動センサー、電力メーター、ロボットアーム、AGV、自動車、ドローン、工場設備などから情報を受け取り、判断し、実際に機械を動かします。
#NVIDIAはCosmosを、物理AIタスク向けのワールド生成・理解モデルとして位置づけ、ロボット中心のシミュレーションや物理世界の推論に使う構想を示しています。(NVIDIA) SiemensとNVIDIAも、Industrial AI、デジタルツイン、AIインフラを組み合わせて「物理世界のためのIndustrial AI operating system」を作ると表現しています。(Siemens)
#この文脈で重要なのは、フィジカルAIは中央クラウドだけでは完結しにくいという点です。理由は単純で、物理世界には遅延、通信断、事故、規制、セキュリティ、現場データの秘匿性があるからです。
##
\3. なぜフィジカルAI時代にAI-RANが必要になるのか
#フィジカルAIでは、AIが「考える」だけでなく「動かす」ようになります。 ロボットが止まる、車が判断を誤る、工場ラインが乱れる、電力網が誤制御される、ドローンが通信を失う。こうした世界では、AIの推論をすべて中央クラウドに投げるのは危険です。
#そこで必要になるのが、次のような分散構造です。
#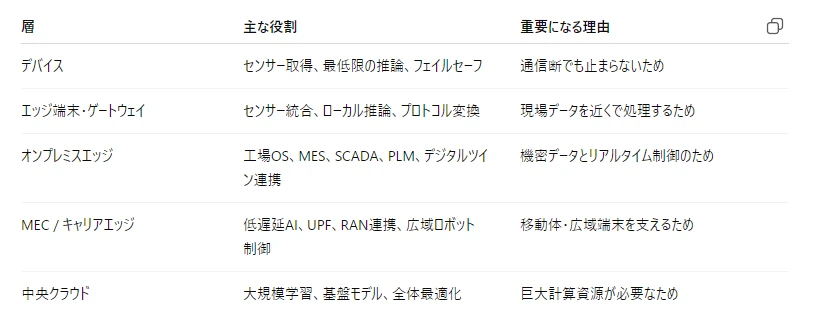
AI-RANが重要なのは、この中の MEC / キャリアエッジ / 基地局寄りの計算資源 をAI時代に再定義するからです。
#これまでの通信網は「クラウドへ運ぶ道路」でした。 AI-RAN以後の通信網は、道路であると同時に、途中にある関所、処理場、監視塔、小型AI工場になります。
##
\4. なぜフィジカルAI時代に無線が重要になるのか
#工場、物流、建設、農業、港湾、鉱山、自動運転、災害対応では、すべてを有線でつなぐことは現実的ではありません。ロボット、AGV、ドローン、建機、車、人が動くからです。
#フィジカルAI時代の無線は、単なる「スマホ通信」ではなく、次の機能を担います。
#第一に、移動する機械の神経網です。AGV、AMR、ドローン、ロボット、車両は、移動しながらセンサー情報を送り、AIから指示を受けます。
#第二に、現場レイアウト変更への柔軟性です。工場ラインや物流倉庫では、設備配置が変わります。有線中心だと再配線が重く、無線・プライベート5G・Wi-Fi・ローカル5Gが重要になります。
#第三に、低遅延・高信頼制御です。QualcommとSiemensは2026年のMWCで、SiemensのIndustrial 5GとQualcommのエッジAIを使い、AGV、ロボットアーム、AIエージェントを連携させる自律工場モデルを示しました。発表では、オンプレミスAIとプライベート5Gにより、中央MESに依存しすぎず、リアルタイムな現場判断を行う方向性が示されています。(Qualcomm)
#つまり、フィジカルAI時代の無線は「通信手段」ではなく、現実世界のAIにとっての反射神経になります。
##
\5. デバイス、エッジ、MEC、オンプレ、中央クラウドの役割
#デバイス層:目・耳・手足
#デバイス層には、カメラ、LiDAR、ミリ波レーダー、マイク、温湿度センサー、振動センサー、電力メーター、ロボット、車載SoC、産業機械などが入ります。
#この層では、すべてをクラウドに送るのではなく、最低限の推論と安全制御をデバイス内で行う必要があります。たとえば自動運転車やロボットは、通信が一瞬切れても止まる・避ける・安全側に倒す判断が必要です。
#NVIDIA Jetsonのような組み込みAIプラットフォームは、ロボティクスやエッジAI向けに、小型・省電力・ソフトウェアスタック込みの形で物理AIを支える位置づけです。(NVIDIA Developer)
#エッジ・ゲートウェイ層:現場の小脳
#IoTゲートウェイや産業ルーターは、複数のセンサーや機械を束ね、プロトコル変換、ローカル分析、セキュア接続、遠隔管理を行います。Digiは、組み込みモジュール、産業ルーター、IoTゲートウェイ、インフラ管理プラットフォームを統合し、相互運用性、セキュリティ、ライフサイクル管理を重視すると説明しています。(Digi)
#この層は地味ですが、フィジカルAIでは極めて重要です。センサーが増えれば増えるほど、現場側で「集める、整える、捨てる、圧縮する、認証する、送る」機能が必要になるからです。
#堅牢エッジ層:過酷環境のAIサーバー
#工場、車両、航空、防衛、鉱山、海上、油田では、普通のデータセンター用サーバーをそのまま置けません。熱、振動、粉塵、湿度、電源不安定、保守困難性があります。
#One Stop Systemsのような企業は、堅牢化サーバー、計算アクセラレータ、ストレージなどを設計し、防衛、石油ガス、鉱山、自律車両などでAIデータ取得、学習、大規模推論に使うと説明しています。(One Stop Systems)
#フィジカルAIが広がるほど、単なるGPUサーバーではなく、現場に置けるAIサーバー、つまり堅牢化・小型化・省電力化・遠隔保守・セキュアブート・耐タンパーが重要になります。
#MEC / キャリアエッジ層:広域の反射神経
#MECは、通信キャリアのネットワーク内、ユーザーに近い場所に置かれるエッジコンピューティングです。ここでは、基地局、UPF、ローカルブレイクアウト、RAN制御、AI推論、映像解析、交通制御、ロボット制御補助などが重なります。
#AI-RANはこの層を強化します。 RANの状況、電波品質、端末位置、混雑、アプリ要求、AI推論負荷をまとめて見ながら、どこで処理するかを動的に決める。これができれば、通信網は「データを運ぶだけ」から「現場AIの実行基盤」になります。
#オンプレミスエッジ層:工場OS・産業OS
#工場や発電所、港湾、病院、鉄道などでは、データを外に出せない場合があります。ここではオンプレミスエッジが重要です。
#この層には、MES、SCADA、PLM、デジタルツイン、品質検査、予知保全、安全監視、作業員支援AIが載ります。SiemensとNVIDIAの文脈で語られるIndustrial AI operating systemは、このオンプレミスエッジと中央AI基盤をつなぐ構想に近いです。(Siemens)
#中央クラウド層:巨大な脳
#中央クラウドは、基盤モデルの学習、巨大シミュレーション、全社横断最適化、デジタルツインの統合、AIエージェント基盤を担います。
#ただし、フィジカルAI時代には中央クラウドだけが勝つわけではありません。中央クラウドは「大脳」ですが、デバイス、エッジ、MEC、RANは「感覚器・脊髄・反射神経」です。現実世界を動かすには、両方が必要になります。
##
\6. 未来のキャリア、ハイパースケーラー、CDN・セキュリティ企業の役割
#キャリア:電波、SIM、MEC、規制地域の現場支配者
#キャリアの強みは、周波数、基地局、SIM/eSIM、加入者認証、地域規制対応、MEC、災害時通信です。AI時代に中央クラウドの存在感が大きくなっても、物理世界に最後につながる「無線の足場」はキャリアが握ります。
#AI-RANが成功すれば、キャリアは単なる通信土管ではなく、地域ごとのAI実行基盤事業者になれます。 たとえば、工場団地、港湾、空港、自治体、道路、電力網、病院、物流網に対して、低遅延AI・プライベート5G・MEC・セキュリティをまとめて売る可能性があります。
#ハイパースケーラー:巨大な学習基盤とAIバックエンド
#AWS、Microsoft、Googleのようなハイパースケーラーは、巨大AI学習、モデル配信、クラウドAPI、データ基盤、開発者エコシステムを握ります。AI-RAN AllianceにもAWSとMicrosoftが設立メンバーとして入っている点は重要です。(ソフトバンク)
#彼らはキャリアと競合しつつ、同時に協業します。 クラウドは「脳」を提供し、キャリアは「神経網」と「現場の接点」を提供する。MECやAI-RANでは、この境界が曖昧になっていきます。
#CDN・セキュリティ企業:AIエージェント時代の関所
#Cloudflare、Zscaler、Akamai、Fastly、Palo Alto、CrowdStrike、Oktaのような企業は、通信の中身、ID、アクセス制御、ボット判定、ゼロトラスト、API保護、PQC移行で重要になります。
#特にAIエージェント時代には、人間、AIエージェント、ロボット、IoTデバイス、業務SaaS、APIが大量につながります。そこで必要になるのは「誰が、何の権限で、どのデバイスから、どのAIに、どのデータを渡してよいか」を判定する関所です。
#CloudflareはZero Trust / SASEで、同社のプロキシ網を使ってロケーションを問わない保護を提供すると説明しています。(Cloudflare) またCloudflareはTLS 1.3やHTTP/3でのポスト量子鍵合意に対応しており、Cloudflare IPsecでもハイブリッドML-KEMによるポスト量子暗号対応を一般提供したとしています。(Cloudflare Docs) Zscalerも、PQC可視化レポートやログ項目を提供し、組織内トラフィックがPQC対応かどうかを把握できるようにしています。(zscaler.com)
#つまり、CDN・セキュリティ企業は、AI-RANやMECの上で動くアプリを守る 境界認証・暗号移行・AIエージェント制御の関所 になり得ます。
##
\7. 衛星通信が広まると何が起こるか
#衛星通信、特にスマホ直接通信やNTNが広がると、通信網は「地上基地局だけのもの」ではなくなります。
#3GPPはRelease 17で、NR over NTN、IoT over NTN、5GCでのエッジコンピューティング対応などを重要項目として含めています。(3GPP) 3GPPのNTN説明では、衛星やHAPSのような非地上ネットワークが基地局や中継ノードを担うネットワークとして説明されています。(3GPP)
#日本でも、KDDIのau Starlink Directは、空が見える場所でauの5G/4G LTEエリア外でもスマホがStarlink衛星に直接接続できるサービスとして説明されています。(au) SoftBankも2026年4月10日にSoftBank Starlink Directを開始し、山間部や海上など携帯圏外で、テキスト、データ通信、緊急通信を可能にすると発表しています。(ソフトバンク)
#これが広がると、次の変化が起きます。
#第一に、圏外の概念が薄くなる。山、海、農地、災害地、過疎地、物流ルートにセンサーとAIが置きやすくなります。
#第二に、キャリアと衛星事業者の境界が溶ける。SpaceX、AST SpaceMobile、Globalstar、楽天、KDDI、SoftBank、T-Mobile、AT&Tなどの関係が複雑化します。米国では、FCCがEchoStarの周波数売却を承認し、SpaceXがStarlinkのdevice-to-device向けに65MHzの周波数を取得する動きも出ています。(Reuters)
#第三に、セキュリティと認証の重要性がさらに上がる。地上網、衛星網、Wi-Fi、ローカル5G、プライベート5Gをまたぐと、どの経路を通ったデータか、どの端末が正当か、どのAIが命令したかを厳密に追跡する必要があります。
#ただし、衛星は地上MECの完全代替ではありません。容量、遅延、天候、端末消費電力、周波数、コストの制約があります。したがって、衛星は「すべてを置き換える」のではなく、地上RAN、MEC、AI-RANを補完する空の通信層になる可能性が高いです。
##
\8. PQC暗号がフィジカルAI時代に重くなる理由
#フィジカルAI時代には、暗号と認証の重みが一段上がります。 なぜなら、攻撃対象が「情報漏洩」だけでなく、「機械の誤作動」「工場停止」「車両制御」「電力網障害」「ロボット乗っ取り」になるからです。
#NISTは2024年8月に、PQCの最初の3つのFIPS標準を公開しました。一般暗号向けのFIPS 203はML-KEM、デジタル署名向けのFIPS 204はML-DSA、別系統の署名バックアップとしてFIPS 205はSLH-DSAを採用しています。(NIST) さらにNISTは2025年3月、ML-KEMのバックアップとなるPQC暗号アルゴリズムとしてHQCを選定しました。(NIST) NISTは、量子脆弱な暗号を2035年までに標準から非推奨・削除していく移行タイムラインも示しています。(NIST Computer Security Resource Center)
#フィジカルAIでは、PQCは特に以下で重要です。
#- ロボットや車両のファームウェア署名
- IoTデバイス証明書
- 工場設備のリモート保守接続
- MECとクラウド間のトンネル
- 衛星通信・災害通信の認証
- 長期保存されるセンサーデータ、設計データ、医療・電力・防衛データ
- AIエージェントの権限委任と署名
特に問題なのは、エッジ機器や産業機械は寿命が長いことです。スマホやPCのように数年で更新されません。10年、20年使われる装置もあります。したがって、最初から暗号アジリティ、つまり暗号方式を後から入れ替えられる設計が必要になります。
##
\9. センサー、IoT、実機管理、ハードウェア堅牢化の可能性
#フィジカルAI時代に価値が増すのは、GPUやクラウドだけではありません。 現実世界の入り口にある、センサー、IoTゲートウェイ、産業ルーター、堅牢エッジサーバー、デバイス管理、認証、遠隔更新も重要になります。
#なぜなら、AIはデータがなければ現実を見られないからです。 そして、現実世界のデータはノイズだらけです。カメラは汚れる。センサーは壊れる。温度は変わる。振動する。電源が落ちる。通信が切れる。人間がケーブルを抜く。工場では古いPLCと新しいAIサーバーが混在する。
#この環境では、次の機能が重要になります。
#- セキュアブート
- ハードウェアルートオブトラスト
- TPM / HSM
- デバイス証明書
- リモートアテステーション
- OTAアップデート
- SBOM管理
- ログ改ざん耐性
- ゼロトラスト接続
- 耐熱・耐振動・耐塵・冗長電源
- 現場で交換しやすいモジュール設計
つまり、フィジカルAIの本質は「賢いモデル」だけではなく、大量の実機を安全に、長期間、遠隔で、壊れにくく管理する能力です。
#この点で、プロジェクト内で話してきたDigi Internationalのような産業IoT管理企業、One Stop Systemsのような堅牢エッジAI企業、NVIDIA JetsonのようなエッジAI基盤、Qualcommのような通信+低消費電力AIチップ企業は、それぞれ異なる位置から恩恵を受ける可能性があります。
##
\10. 最終的な産業地図
#将来の構造を一言でいうと、こうなります。
#**中央クラウドは巨大な脳。 AI-RANとMECは脊髄。 無線は神経。 センサーとIoTは感覚器。 ロボットと車と工場設備は手足。 PQCと認証は免疫系。 CDN・ゼロトラスト企業は関所。 衛星通信は空から伸びる予備神経網。**
#この構造になると、価値は一か所にだけ集中しません。 ただし、最も大きな利益を取りやすいのは、依然として「計算資源と脳側」です。基盤モデル、GPU、AIアクセラレータ、クラウド、推論基盤、AIソフトウェアは強い。一方で、物理世界にAIを下ろすには、通信、無線、MEC、センサー、IoT、実機管理、PQC、堅牢ハードウェアが不可欠になります。
#したがって、AI-RANは「通信業界の話」にとどまりません。 それは、AIがデータセンターから外へ出て、工場・道路・港・農地・家庭・宇宙通信まで広がるときの、物理世界側のAIインフラ構想です。
#フィジカルAI時代において重要になるのは、単に「どのAIが賢いか」ではなく、 そのAIが、どこで推論し、どの無線でつながり、どの端末を認証し、どの暗号で守られ、どの現場機械を安全に動かせるかです。
#AI-RAN、PQC、MEC、衛星通信、IoT、堅牢エッジは、この問いに対するインフラ側の答えになっていく可能性があります。
#特定銘柄の推奨・勧誘・投資助言を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#サムネはGPTImage2.0とPixAIsunflowerモデル
#