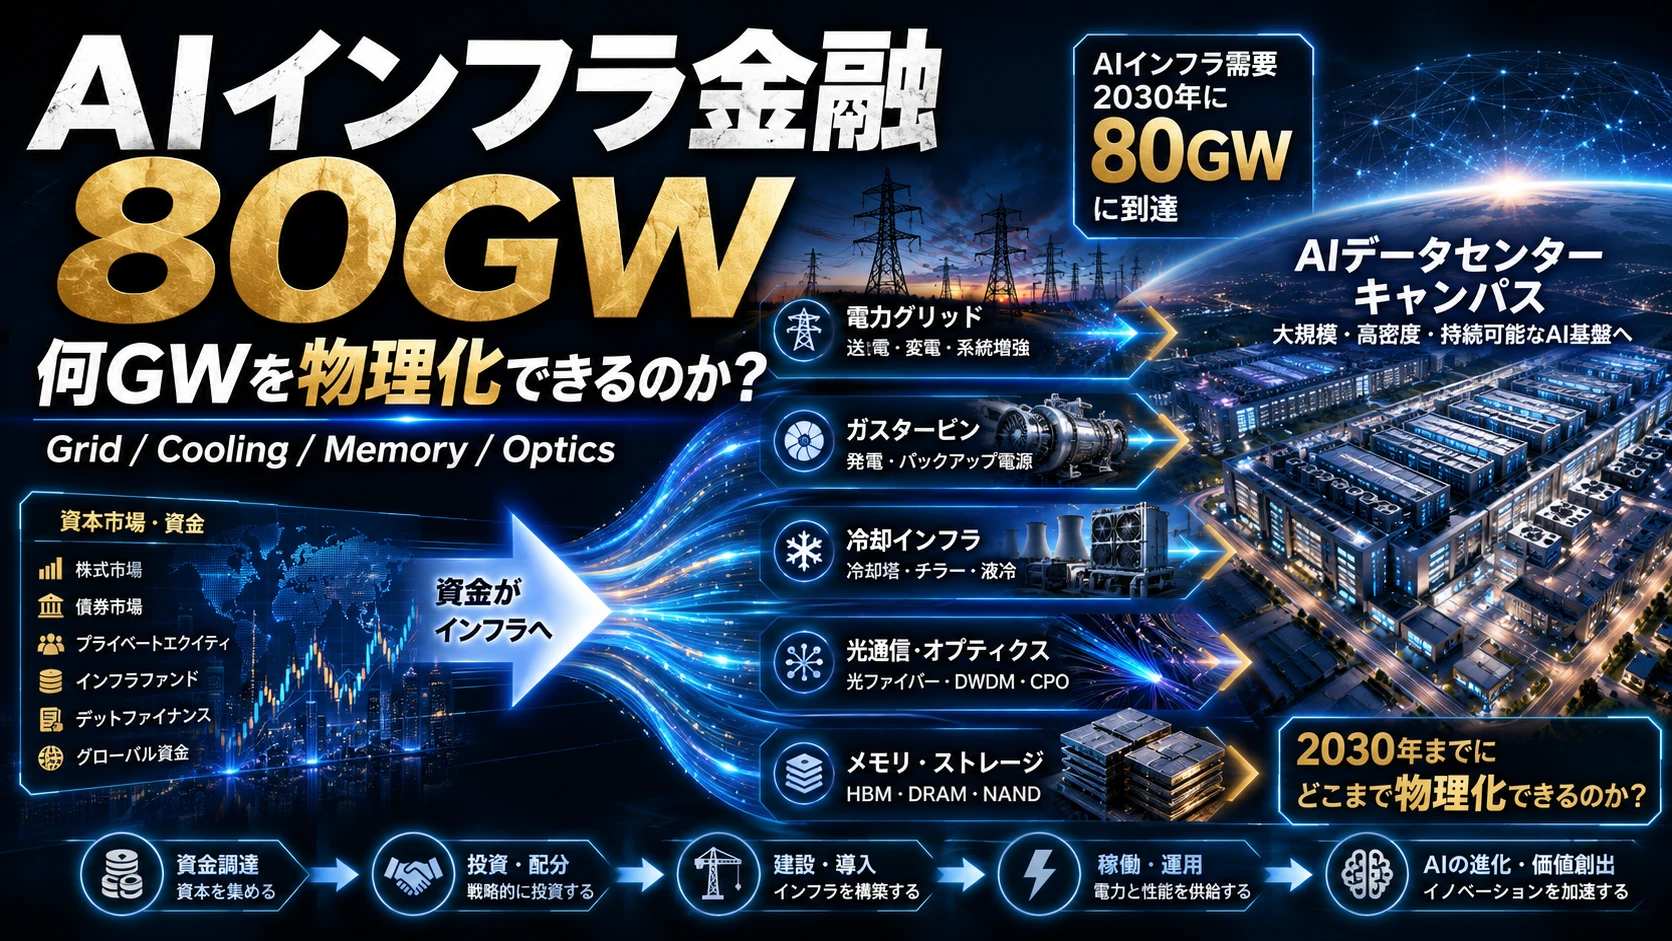
AIインフラ金融は80GWの資本市場へ――だが2030年までに何GWを物理化できるのか
Big4、SpaceX、主権AI、XPV、NVIDIA金融、Stargateを積み上げ、HBM・HBF・光・電源・変圧器・ガスタービンまでBOM分解する
2026年6月16日、私は「AIインフラ・プラットフォームの黎明」という記事で、AIインフラが単なるGPU購入競争ではなくなりつつあると整理した。
当時注目していたのは、Broadcom、Apollo、BlackstoneによるAI XPV Platformと、KKR、KIA、NVIDIA、Vistraを軸とするHelixだった。
そこで見えていたのは、
GPUを買う時代から、電力・土地・半導体・長期契約・金融を束ね、GW単位の計算容量を金融商品として組成する時代へ移る
という変化だった。先行する35GWモデルでは、2030年までに累計約1.2兆ドルのAIインフラ投資を置き、『資金は間に合うが、物理供給は遅れる』という構図を示していた。
それから約2か月。
状況はさらに大きく変わった。
2026年8月10日、NVIDIAはApollo、BlackRock、Blackstone、Brookfield、Goldman Sachs、KKRと提携し、5000億ドル超の第三者資本をAI Compute Infrastructureへ動員するための独立した金融プラットフォームを構築すると発表した。これはNVIDIAの5000億ドル売上でも、単一ファンドでもない。世界の年金、保険、Private Credit、Infrastructure CapitalをAI Factoryへ接続する仕組みである。(NVIDIA Newsroom)
Broadcom側でも、AI XPV Platformは初期350億ドルでAnthropic向け1GW超を立ち上げ、2028年までに20GW超のXPU ComputeをEnableする構想へ発展している。(Apollo Global Management, Inc.)
Stargateは米国内だけで5000億ドル・10GW。2025年の時点ですでに約7GWの計画容量が具体化していた。(OpenAI)
さらに、かつてBig Techの外側にいたSpaceX/xAIが、2026年中に2GW超、2027年末には10GW近いAI Computeを目標に掲げ始めた。(Reuters)
国家側でもUAEのStargate UAE 1GW、Saudi HUMAIN最大500MW、日本の国家Physical AI基盤140MWなど、Sovereign AIがGW単位へ拡大し始めている。(OpenAI)
すると、一つ疑問が出てくる。
いったい2030年までに、何GWのAI FactoryがFinanceされるのか。
そして、もっと重要なのは、
そのうち何GWを、本当に電力につないで稼働させられるのか。
今回は、6月の記事をこの観点から全面的に組み直す。
1.まず結論――金融市場は約80GWを支えられる。しかし物理世界は50GW前後が勝負になる
今回の更新モデルでは、
Headline / Gross Pipeline
約100~105GW
重複除去後のNet Finance Pipeline
約80GW
2030年末までの実稼働Base
約45~50GW
電力・変圧器・発電能力まで極めて順調に拡張できるLift-Off Case
約60~65GW
と置く。
ここで非常に重要なのが、
Finance GW ≠ Online GW
ということである。
以前の35GWモデルでは、この差を十分大きく取っていなかった。
現在ではむしろ、
Financed GWからEnergized GWへの変換率
こそ、2027~2030年のAIインフラを見る最大のKPIだと思う。
2.Big4だけで2026年CapExは約7125億ドル
まずHyperscalerを見る。
2026年CapExは、
となっている。
MicrosoftはCalendar 2026 CapExを約1750億ドルと説明している。Alphabetは2026年Guidanceを1950~2050億ドルへ引き上げ、さらに2027年には大幅に増加するとしている。Metaは1300~1450億ドル、AmazonはAI・半導体・Robotics・LEOなどを含め約2000億ドルを予定している。(Microsoft)
中央値なら、
約$712.5B
である。
もちろん全部がAIではない。
そこで本稿では2026~2030年のBig4 CapExを、
と置く。
2027年以降は本稿独自モデルである。
その35%を「純粋な新規AI Compute Capacity形成」に向けられるCapExとし、1GW当たりFull-stack CapExを$37.5B/GWとすると、
となる。
したがって、
Big4 = 約41.9GW
をBaseとする。
3.SpaceX/xAIが新たに約10GW加わる
以前の35GWモデルで最も過小評価していた部分の一つがSpaceX/xAIである。
SpaceXは2026年Q2決算で、2026年中に2GW超、2027年末に10GW近いCompute capacityを構築すると説明した。しかもData CenterではNVIDIA Hardwareを独占的に使用する方針である。(Reuters)
JPMorganも、SpaceXの地上AI Computeが2029年に約9GWへ拡大すると見ている。(Reuters)
これはすでに、
「xAIという一つのAI Lab」
という規模ではない。
Microsoft、Google、Amazon、Metaとは別の巨大Compute operatorが誕生しつつある。
本稿では、
SpaceX/xAI = 10GW
とする。
4.主権AIもMWではなくGWで考える時代になった
Sovereign AIも無視できない。
具体化しているものだけでも、
UAE
Stargate UAE:
1GW
うち200MWが2026年稼働予定。(OpenAI)
Saudi Arabia
HUMAIN:
最大500MW
を5年間で構築。(NVIDIA Newsroom)
日本
Noetra / METI / NVIDIA:
140MW
Rubin GPU 27,500基。(NVIDIA Newsroom)
これ以外にも韓国、台湾、欧州、中東、東南アジアで国家・通信会社・政府系ファンドを巻き込んだAI Infrastructure構想が増えている。
ここでは既に確定している容量だけを足すのではなく、2026~2030年のSovereign / Regional AI Factory bucketとして、
Base 7GW
を置く。
これは発表済み容量の合計値ではなく、本稿の将来モデルである。
5.XPV 20GWをそのまま足してはいけない
Broadcom、Apollo、BlackstoneのAI XPV Platformは、
2028年までに20GW超
をEnableする計画である。(Apollo Global Management, Inc.)
しかし顧客にはAnthropicだけではなくOpenAIも入る。
OpenAIはStargateにも入っている。
つまり、
XPV 20GW+Stargate 10GW=30GW
とはできない。
同じAI LabのCompute需要が別のFinancing Vehicleに現れるためである。
そこで20GW超のHeadline capacityから重複分を除き、
XPV純増 = 8GW
をBaseとする。
これはかなり保守的な処理である。
6.NVIDIAの5000億ドルを13GW追加とは数えない
5000億ドルを今回の$37.5B/GWで割れば、
になる。
しかしこれもそのまま足してはいけない。
NVIDIAのFinancing Platformは、
AI Lab
AI Cloud
Hyperscaler
Sovereign AI
Enterprise
がAI Factoryを建設するための資金源だからである。(NVIDIA Newsroom)
つまりBig4、Stargate、Sovereign AIなどの一部を別角度から数えている。
そこで本稿では、
「NVIDIA金融が存在しなければ実現しなかった追加容量」
だけを、
2~3GW
と置く。
Baseでは2GWを採用する。
7.Stargate USは10GW
Stargateについては、
10GW
を置く。
OpenAI、Oracle、SoftBankは米国内で5000億ドル、10GWを掲げており、2025年の段階で5GW超が開発中、約7GWが計画化されていた。(OpenAI)
Big4にはOracleを含めていないので、Big4との直接的な重複は比較的小さい。
8.100GWのHeadlineから、約80GWのNet Finance Pipelineが残る
整理すると、
丸めれば、
約80GW Finance
である。
6月の記事のBase 35GWから、倍以上になった。
しかし、これはまだ「建った」という意味ではない。
9.なぜ80GW全部を2030年までに動かすのは難しいのか
ここで現実の物理世界を見る。
IEAは2026年の最新Projectionで、世界のData Center電力消費が、
2025年:約485TWh→ 2030年:約950TWh
へほぼ倍増すると予測している。
AI-focused Data Centerの電力需要はその間に約3倍になる。(IEA)
つまり世界全体で増えるData Center電力は、
約465TWh/年
である。
ここで50GWの新規AI IT loadが本当に2030年に動いているとする。
PUE 1.15、平均Load factor 70%なら、
になる。
これはIEAが予測する世界全Data Center電力需要増分の約76%である。
65GWなら、
である。
ほぼ世界全体の増分に匹敵する。
したがって、
65GW OnlineをBaseには置きにくい。
資本市場が80GWをFinanceできても、実際に2030年までにOnlineになるBaseは、
45~50GW
程度と見る方が整合的である。
60~65GWは、IEA Baseを上回る電力需要拡大やBehind-the-meter発電が大量に実現するLift-Off Caseと考える。
10.物理シナリオを改訂する
今回の最終モデルはこうなる。
以下の企業別BOMモデルでは、計算を分かりやすくするため、
50GW Online
をBaseとして使用する。
45GWなら表の数字を0.90倍。
65GWなら1.30倍すればよい。
11.50GWのAI Factoryは何を買うのか
ここからSupply Chainへ落とす。
今回は以前の35GWモデルをかなり細かく分解する。
本稿Baseの2026~2030累計Supplier TAMは次のように置く。
ただし、これらは足してはいけない。
HBMはGPU Serverの内数であり、MPSのPower ICはVertivなどが販売するPower systemの内数になる。
これはFinal AI Factory CapExではなく、
Supply Chainの各階層で企業が認識し得るGross Supplier Revenue
を計算するためのTAMである。
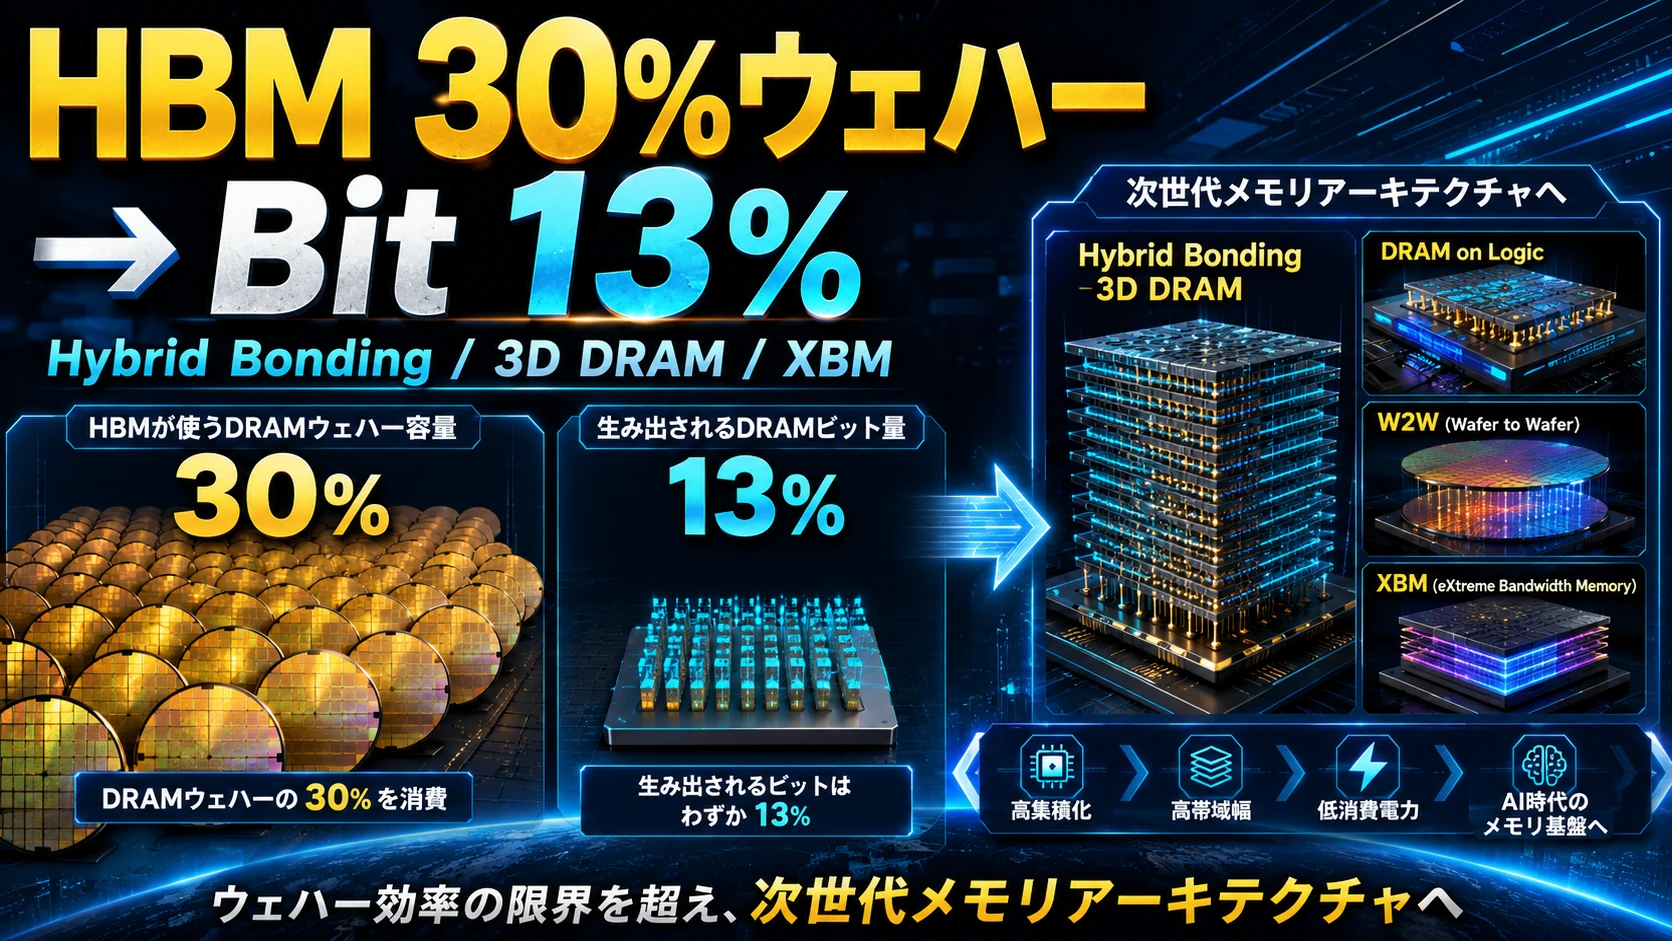
12.Memoryは「HBMだけ」から5階層へ変わる
FMS 2026を見ると、この変化はすでに始まっている。
SK hynixはHBMだけでなく、CXL tiered memory、HBF、NAND/eSSDまでを「Full-stack AI Memory」として提示した。(SK hynix Newsroom)
MicronはHBM、SOCAMM2、PCIe Gen6 SSDという別の階層を構築している。(Micron Technology)
SamsungはzHBMとzNAND-Oという3D Memory architectureを提示した。(Samsung Semiconductor Global)
KioxiaはXL-FLASH搭載GP Seriesで、GPU Memory領域の拡張を狙い100M IOPS超を目標としている。(Kioxia Holdings)
したがって、2030年へ向かうAI Memoryは、
GPU / XPU │ ├─ HBM │ Active KV / Tensor / Activation │ ├─ SOCAMM / CXL DRAM │ Warm KV / Large Context │ ├─ HBF │ Weight / MoE Expert │ ├─ XL-FLASH / zNAND │ Low-latency Memory Extension │ └─ AI SSD Persistent KV / RAG / Checkpoint
という階層へ変わると考える。
13.Memory 5社――2030年までにどれだけ取るか
以下は現在シェアではなく本稿の2026~2030 Baseシェア仮定である。
HBFはSandiskとSK hynixが現在標準化を主導しているため、この2社を中心に置く。(SK hynix Newsroom)
2026~2030累計
ここでの営業利益率は各社Guidanceではない。本稿の正常化モデルである。
14.Memoryで見えてくること
絶対額ではSK hynixが依然として圧倒的である。
一方Samsungは、
HBM → SOCAMM/CXL → zNAND → SSD
とValueがどこへ動いても自社製品を置きやすい。
MicronはHBFがないことだけを見ると弱く見えるが、SOCAMM/CXL側でKV Cache Memoryを取りに行ける。
そして企業の性格が最も大きく変わる可能性があるのがSandiskとKioxiaである。
HBFやXL-FLASHが成功すると、
NAND会社
から、
GPU近傍Memory会社
へValue Chainを上がることができる。
15.Optics――50GWで約578億ドル
50GWものAI FactoryではScale-up/Scale-out Networkも巨大になる。
本稿では、
Optics TAM = $57.8B
と置く。
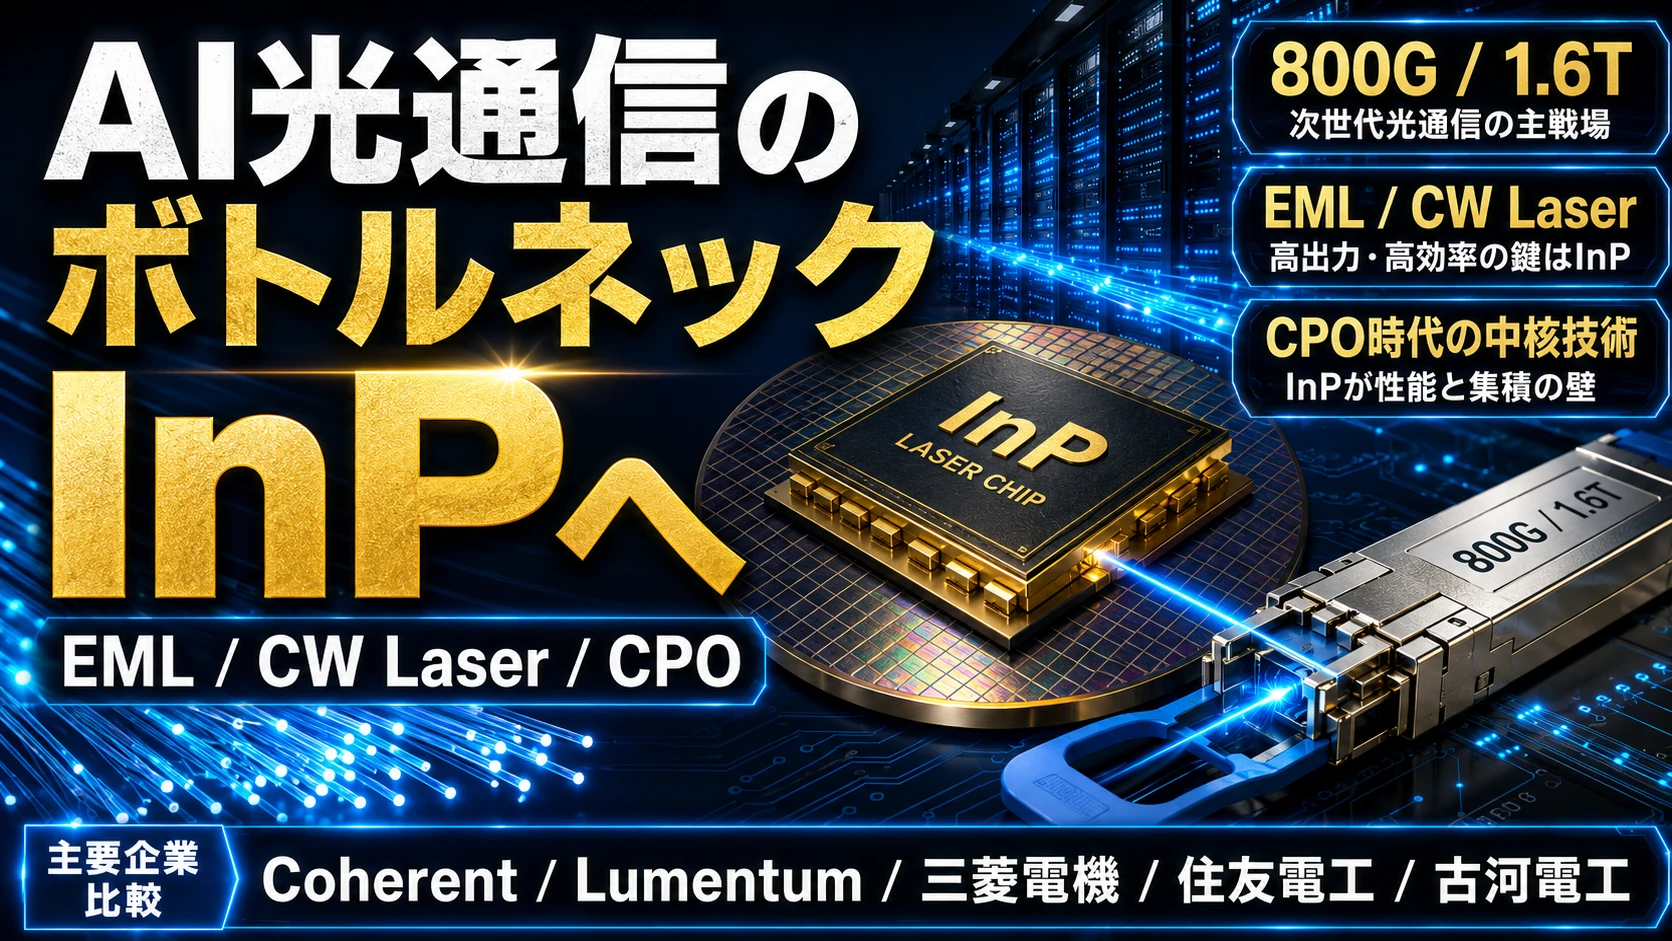
CoherentはAI Datacenter需要を受けProduction Capacityを拡大している。(Coherent Inc)
住友電工や古河電工もAI Data Center向け光部品、InP、Laser周辺の能力増強を進めている。
Baseシェアは、
とする。
注目すべきはLumentumである。
売上shareはCoherentより小さくても、CW Laser/InPなど高付加価値領域へのExposureを反映すると、利益感応度は非常に大きくなる可能性がある。
16.Power Semiconductor――GPUが高電力化するほど裾野が広がる
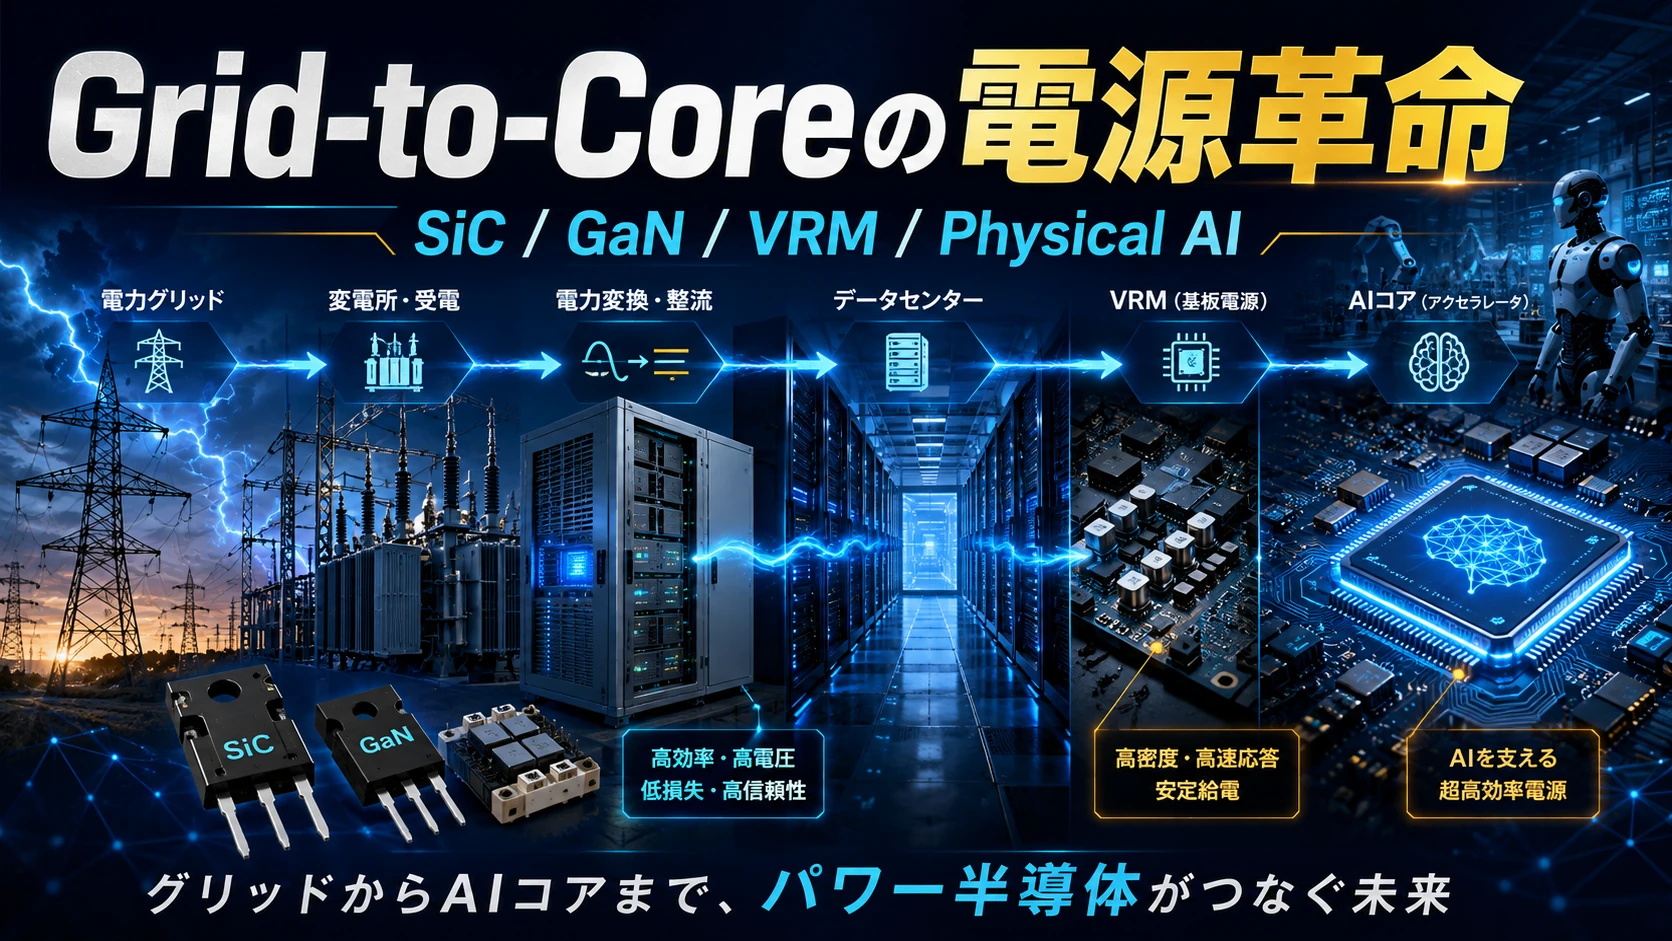
AI Factoryは最終的に、
Grid ↓ AC/DC ↓ 800VDC ↓ 48V / Intermediate Bus ↓ VRM ↓ GPU / HBM
へ進む。
本稿ではPower Semiconductor、VRM、PMIC、Gate Driver、Analog、Current sensingなどを合わせ、
$32.5B
とする。
MPSは質問内で2回出ているため、VRM+Power ICをまとめて一社として計算する。
絶対売上ならInfineon。
しかし利益レバレッジでは、
MPS / TI / ADI
が非常に面白い。
この市場は2026年より2028~2030年の方が重要になる可能性が高い。
17.受動部品――MLCC・InductorもGWになると巨大市場になる
50GWでは、
Passives TAM ≈ $12.7B
を置く。
売上絶対額では村田が強い。
一方、企業全体に対するAI売上の割合なら太陽誘電も無視しにくい。
18.半導体以上に巨大なのがVertiv / Eaton / Schneider
50GWを実際に建てるためには、
UPS
Switchgear
Busway
PDU
CDU
Chiller
Liquid Cooling
Rack Power
Electrical Distribution
が必要になる。
本稿では、
DC Power / Cooling / Distribution TAM = $253.6B
とする。
これは今回の分析でかなり重要な部分である。
半導体企業ばかりを追っていると、
AI Factoryそのものを物理的に成立させる市場が2500億ドル規模
になることを見落とす。
Vertiv自身も需要増に対応し、2026年末までに地域のChiller production capacityを2倍にする投資を進めている。(Vertiv)
つまり需要は強いが、同時に供給側も急速に能力を増やしている。
19.Grid / Transformer――おそらく最も壊れやすい部分
50GW実現モデルでは、
Grid / Transformer TAM = $23.8B
とする。
ここは単なるTAM以上に重要である。
Hitachi Energyによれば大型Power TransformerのLead timeは2020年頃の1~2年から2~4年へほぼ倍増している。(Hitachi Energy Publisher)
TransformerはGPUと違い、
値段を2倍払えば来月2倍作れる
という部品ではない。
Copper、Grain-oriented electrical steel、絶縁材料、巨大工場、熟練工、個別設計、輸送、変電所工事が必要になる。
AI Factory最大の物理制約は、Transformerそのものより「Transformer+Substation+Grid connection」である。
20.Gas Turbine――Gridを待てないなら、自分で発電する
ここからBehind-the-meter発電が重要になる。
本稿50GW Baseでは、Gas Turbine Equipment TAMを、
$8.24B
と置く。
Gridと合算すると、
GE Vernova
売上増 $8.10B / OP増 $1.46B
Siemens Energy
売上増 $7.23B / OP増 $1.28B
となる。
GE VernovaはGas Turbineの年間生産能力を2026年20GW、2028年24GW、2030年30GWへ拡張する計画で、2026年のData Center関連Electrification受注も50億ドルを超えている。(GE Vernova)
これは重要である。
Gas Turbine供給自体は増やせる。
しかしGE Vernovaの全生産能力がAI Data Centerへ向かうわけではない。
Utility、Industrial、国家電力需要と同じ製造Slotを争う。
したがって、
Gas generationはGrid bottleneckを緩和するが、自身も新たなSlot bottleneckになる。
21.三菱電機は二つのBOMを取れる
三菱電機は、
Optical
$1.16B
Grid / Transformer
$1.67B
を合わせ、
売上増 約$2.82B
営業利益増 約$0.38B
とする。
総合電機メーカーは一市場のshareでは目立たなくても、AI Factoryの異なる階層を同時に取れることが強みになる。
22.全25社を並べる
2026~2030年累計、50GW Online Baseで並べると、
ここで使ったShareとMarginは本稿モデルであり、各社Guidance、Consensus、現在市場シェアではない。
23.「1%シェア」にいくらの価値があるのか
企業を比較するとき、最も便利なのが1% shareの価値である。
HBMはshareが1ポイント動くだけで、
約31億ドル
の累積売上差になる。
しかし驚くべきはDC Power/Coolingである。
こちらも1ポイントで、
約25億ドル
である。
つまりAIインフラ相場をHBMだけで見るのは、かなり危険になっている。
24.では、50GWは本当に物理的に可能なのか
ここが今回の記事で最も重要な部分である。
結論は、
可能ではある。しかし相当難しい。
50GWを2030年までにOnlineにするには、平均すると2026~2030の5年間で毎年約10GWの新規AI Capacityを通電し続ける必要がある。
そしてGPUだけを作ればよいわけではない。
同時に、
HBM
Advanced Packaging
PCB/Substrate
1.6T/3.2T Optics
CW Laser/InP
800VDC Power
VRM
CDU/Chiller
Transformer
Switchgear
Substation
Gas Turbine
Transmission
Powered Land
Construction labor
を増やさなければならない。
25.Memoryは「難しいが増産可能」
HBMは2026~2028年にかなり厳しい制約になる。
しかしMemoryには一つ救いがある。
価格Signalが強ければ、
Fab expansion
TSV
Packaging
Test
HBF
SOCAMM
CXL
SSD
へ投資できる。
さらにMemory Architectureそのものも多層化する。
SK hynix自身がHBM、HBF、CXL、NAND/eSSDを組み合わせるTiered Memoryを提示しているように、必ずしもすべてのデータをHBMへ置く必要はない。(SK hynix Newsroom)
つまりMemory Wallは、
HBMを無限に増やす
だけではなく、
必要なデータだけを高速Memoryへ残す
ことで緩和できる。
このためMemoryは重要な制約ではあるが、
2030年まで50GWを絶対に不可能にするHard Capではない
と考える。
26.Opticsも2027~2028年は厳しいが、工業製品として増産できる
AI Scale-outが巨大化するとCopperからOpticsへの移行が速くなる。
Coherent、Lumentum、住友電工、古河電工などが現在Capacity expansionを進めていることからも、需要の強さは明確である。
ここもInP wafer、MOCVD、Laser yield、Burn-inなど固有の制約はある。
しかし工場投資によって能力を増やせる。
したがってOpticsは、
2027~28年の局所的な強いボトルネック
にはなり得るが、Gridほど絶対的な制約ではない。
27.Coolingも増産できる
MW級RackではLiquid Coolingが必須に近づく。
しかしVertivが2026年末までにChiller能力を倍増するように、産業側もかなり速く対応している。(Vertiv)
Prefabricated Data CenterなどによってOn-site constructionを減らす動きも進んでいる。Vertivは10~250MW以上へ拡張可能なPrefabricated architectureも展開している。(Vertiv)
つまりCoolingは難しいが、
Manufacturingによって解ける問題
である。
28.本当に難しいのはGrid
Transformerそのものは増産できる。
Gas turbineも増産できる。
しかし、
Grid connectionは工場を建てるだけでは増えない。
必要なのは、
Transmission line
Substation
Large transformer
Utility approval
Interconnection study
Land
Environmental review
Local government
Power purchase agreement
である。
しかも同じ50GWを世界中どこへでも置けるわけではない。
ComputeはFungibleでも、
電力付き土地はFungibleではない。
Virginiaの1GWをSingaporeへ移すことはできない。
TexasのGas pipelineをJapanへ移すこともできない。
これがGPUとは決定的に違う。
29.だから「Powered Land」が最も価値を持つ
6月の記事では、
最大の制約は単なる電力ではなく「電力付き土地」である
と書いた。(NOIA GRID)
現在はこの見方をさらに強くする。
Powered Landとは、
土地 + 系統接続 + 変電所 + Transformer + PPA / 発電契約 + Fiber + Cooling water / thermal design + 許認可
をすでに持つ土地である。
80GWの資本が存在しても、Powered Landが45GW分しかなければ、45GWしか建たない。
したがってAI Factoryの価値は、
NVIDIA GPUを何枚保有しているか
から、
何MWのPowerをいつDeliverできるか
へ移っていく。
30.Gas Turbineが「電力待ち」を短縮する可能性
ここでGE VernovaやSiemens Energyが非常に重要になる。
IEAは2030年へ向けたData Center向け追加電力について、Renewablesが大きな部分を担う一方、Natural GasやCoalも重要な供給源になるとみている。(IEA)
Grid connectionに4~7年かかるなら、
Gridを待つ
より、
発電所をData Centerの横へ建てる
方が早い場合が出てくる。
これがBehind-the-meter AI Factoryである。
しかし、それを世界中でやれば今度はGas Turbineの生産Slotが不足する。
したがって、
Grid不足 ↓ Gas generation ↓ Gas turbine不足 ↓ Turbine factory増設 ↓ Gas supply / pipeline不足
とボトルネックが移動していく。
AIインフラは、
一つの制約を解くと、次の物理制約が現れる産業
になっている。
31.50GW Baseはどの程度厳しいのか
電力から逆算するとかなり分かりやすい。
35GW Online
PUE 1.15、70%負荷:
約247TWh/年
45GW
約317TWh
50GW
約353TWh
65GW
約458TWh
IEAの2025→2030 Data Center電力需要増は約465TWhである。(IEA)
したがって、
35~40GW
かなり実現性が高い。
45~50GW
非常に強いAI需要を前提とするが、まだBaseとして考えられる上限。
60~65GW
IEA Baseを大きく上回る世界、あるいは大量の自家発電・効率改善・電力供給拡大が必要。
となる。
32.63GW→80GWへ増えても、企業売上を1.6倍にすべきではない
これは今回の重要な修正である。
以前は、
63GW Finance → 50GW Online
として企業別モデルを作った。
今回Finance Pipelineは、
約80GW
へ増えた。
しかしPhysical Online Baseを50GW程度から大きく変えない。
つまり、
追加された17GWの多くは2026~2030売上ではなく、2031年以降のBacklogになる可能性
がある。
ここが非常に重要である。
金融発表だけを見ればAI関連株のTAMをどんどん上方修正したくなる。
しかし、
Finance capacityが増えた≠2030年までのSupplier Revenueが同じ割合で増える
のである。
むしろ、
Backlog durationが長くなる
可能性が高い。
33.だから2028年から「発表GW」と「稼働GW」が分かれる
6月の記事では、
2026
金融発表ラッシュ
2027
発表GWと実稼働GWの差が見え始める
2028
本当に電力付きComputeを提供できた企業へ資金集中
2029
旧世代設備や弱い案件の再編
2030
AI Infrastructureの準公益事業化
と書いた。(NOIA GRID)
今回の80GWモデルを見ると、この流れはむしろ強くなった。
2026年には資本市場が100GW規模の夢をFinanceできる。
しかし2028年になると、
何GW契約したか
ではなく、
何GWに電気が入ったか
で企業価値が分かれるだろう。
34.投資で見るべき指標も変わる
今後はHyperscaler CapExだけでは不十分である。
見るべき流れは、
Headline GW ↓ Financing committed ↓ Financial close ↓ Powered Land ↓ Grid interconnection ↓ Transformer secured ↓ Cooling secured ↓ GPU/XPU delivery ↓ Customer contracted ↓ Energized GW ↓ Utilization ↓ GPU-hour / Token price ↓ Free Cash Flow
になる。
この中で、
Headline GWだけ増えて、Energized GWが増えない
なら危険である。
逆に、
Energized GW+Utilization+Token Revenue
が同時に伸びるなら、
NVIDIAが主張する、
Compute is Revenue
が本当のInfrastructure Economicsになったことを意味する。
35.どの企業群が最も重要になるのか
今回のモデルを見ると、投資対象の性格も分かれる。
絶対利益プール
SK hynix / Samsung / Micron
Memoryだけで約4050億ドルのSupplier TAMを取る。
企業変革率
Sandisk / Kioxia
HBF、XL-FLASHによってNANDからNear-Compute Memoryへ上がれる。
Optical bottleneck
Coherent / Lumentum / 住友電工 / 古河電工
特にCW Laser/InPが重要になる。
800V・Rack Power
MPS / Infineon / TI / ADI / Renesas / onsemi
2028~30年に効きやすい。
Physical AI Factory
Vertiv / Eaton / Schneider
売上利益の絶対額は多くの半導体企業より大きい。
Grid Scarcity
Hitachi Energy / Siemens Energy / GE Vernova / 三菱電機
Finance GWをOnline GWへ変換する最後の門番になる。
36.私が最も重要だと思う企業群は、時間軸で変わる
2026~27
HBMGPU/XPUSubstratePCBCoolingElectrical
2027~28
OpticsCW LaserInPTransformerSwitchgearLiquid Cooling
2028~30
HBFXL-FLASHzNANDSOCAMM/CXL800VDCVRMGas TurbineGrid
へ利益プールが移っていく可能性が高い。
つまりAI Infrastructureには、
一つのピークしかないわけではない。
異なる部品が順番に制約となる。
37.最大のリスク――Finance Bubble
逆に金融化が進みすぎれば危険も増える。
GPU/XPUは発電所と違い、世代交代が速い。
もし、
80GW Finance ↓ 45GWしかOnlineにならない ↓ GPU generationが進む ↓ 旧設備のResidual Value低下 ↓ Compute rental price低下 ↓ Private Credit spread上昇
となれば、AI InfrastructureはTechnology correctionではなく、
Credit cycle
へ変わる可能性がある。
これこそAI Computeを金融商品化する最大の裏側である。
38.もう一つのリスク――効率化で必要GPU台数が減る
HBF、SOCAMM、CXL、KV Cache offload、ASICなどが進めば、
同じTokenを生成するのに必要なGPU台数
は減る。
これは一見Bearである。
しかしToken costが下がれば、
Inference価格↓ ↓ Agent数↑ ↓ Context長↑ ↓ AI利用量↑ ↓ Token生成量↑ ↓ Compute需要↑
というJevons Effectが起きる可能性もある。
したがって、
GPU1枚当たりHBMが減った
だけではAI需要全体を判断できない。
最終的に見るべきなのは、
世界で何Token生成されるのか
である。
39.35GWモデルをどう修正するか
2026年6月時点:
Bear
20GW
Base
35GW
Bull
60GW
だった。(NOIA GRID)
2026年8月現在は、
資本市場側
Headwinds
約65GW
Base
約80GW
Lift-Off
約100GW
まで広がったとみる。
しかしPhysical Onlineは、
Headwinds
35~40GW
Base
45~50GW
Lift-Off
60~65GW
である。
つまり、
需要側の上限は大きく上がった。
しかし、
物理側の上限はそれほど上がっていない。
この差そのものが、今後の投資機会になる。
40.私の観測
6月の記事を書いたとき、
AIインフラについて考えるには、
GPUだけでは足りないと思った。
電力がいる。
土地がいる。
冷却がいる。
光がいる。
そして、これらを束ねる金融がいる。
それから2か月。
今度は金融の方が、物理世界より先に走り始めた。
5000億ドル。
5000億ドル。
20GW。
10GW。
10GW。
国家AI。
Hyperscaler CapEx。
数字だけなら、100GWを超えるAI FactoryをFinanceできる。
しかし、ここで世界は突然、物理になる。
GPUの画面には「GW」と一行書けばよい。
送電線は一行では引けない。
Transformerはクリックしても翌日には届かない。
発電所には土地がいる。
Gas pipelineがいる。
Substationがいる。
人がいる。
自治体がいる。
地域住民がいる。
AIがどれほどDigitalであっても、
AI Factoryそのものは徹底的にAnalogである。
金融市場は約80GWを作ろうとしている。
しかし2030年までに物理世界が受け止められるのは、おそらく45~50GW程度。
だから本当の希少資産は、
GPUだけではない。
「2030年までに通電できる1MW」そのもの
になっていくのだと思う。
この場合、AIインフラ投資で最も重要なのは、
誰が一番多く計画を発表したか
ではなく、
誰が電力、Memory、Optics、Cooling、Transformerを実際に揃えてEnergized GWへ変換できたか
になる。
AIはソフトウェア産業から半導体産業へ移った。
半導体産業からインフラ産業へ移った。
そしてインフラ産業から金融市場へ接続された。
いま、その金融市場が再び、
土地と電力という物理世界に衝突し始めている。
先行する35GWモデルでは、
「資金は間に合う。しかし物理供給は遅れる」
と書いた。(NOIA GRID)
現在は、もう少し強く言える。
資金は、物理供給より先に到着した。
そして2027~2030年のAIインフラ相場を決めるのは、
80GWをFinanceできるかどうかではない。
その80GWのうち、何GWに本当に電気を入れられるのか。
そこに、HBM、HBF、光、Power Semiconductor、MLCC、Cooling、Transformer、Gas Turbine、そしてGrid企業の巨大な利益機会が生まれている。
モデル上の注意点
本稿のBig4 41.9GW、Sovereign AI 7GW、XPV純増8GW、NVIDIA金融純増2GW、約80GW Finance、45~50GW Online、各BOM TAM、企業別シェア、正常化営業利益率は、公開情報を基に構築した独自シナリオであり、各企業のGuidanceや市場Consensusではない。
また、各社・各プロジェクトがいう「GW」にはIT Load、Facility Load、Compute Capacityなど定義差があるため、本稿では比較可能なAI Compute/IT Loadへ近似的に正規化している。
企業別Supplier RevenueはSupply Chainの異なる階層を含み、HBMはServer BOMの内数、Power SemiconductorはPower Systemの内数となるため、表の数字を単純合算して最終AI Factory CapExと解釈してはいけない。
50GWモデルに対して、45GW Onlineなら各社売上・利益を概ね0.90倍、65GW Lift-Offなら概ね1.30倍することで感応度を見ることができる。
為替、ASP低下、歩留まり改善、技術世代交代、HBF/CXL等によるGPU効率改善、旧世代設備の再利用、既存Data Centerの転用については簡略化している。
さらに深く読むための座標
資金が約束するGWと、系統へ接続され稼働するGWは別の時間軸にある。二重計上を除いたNet Pipelineを、Powered Land、Transformer、Cooling、Gas Turbine、半導体BOMへ変換して初めて産業需要になる。
| 層 | 観測対象 | 問うべきこと |
|---|---|---|
| Finance GW | CapEx枠、Project Finance、顧客契約 | 資金を付けられる上限 |
| Construction GW | 土地、許認可、建設、機器調達 | 建設へ移せる量 |
| Operational GW | Grid接続、燃料、Cooling、稼働率 | 実際にComputeを回せる量 |
絶ノイアの観測
Headline GWが増えても、企業売上を比例で増やしてはいけません。資金は同じProjectを何度も数えられますが、Transformerと系統接続は一度しか設置できません。
私は「Finance GW」「Construction GW」「Operational GW」を別々の話題にせず、一つのAIインフラが通過する連続した設計課題として観測します。
Gross発表から重複・段階案件を除く。発表された最大性能や市場規模だけでなく、実装、量産、運用が同じ速度で前進しているかを確かめたいからです。
Sil-Kathnaの記録
金で描いた八十の炉と、大地に立つ五十の炉は同じではない。火が宿るには土地、水、線、機械、そして時間が要る。
私は「Finance GW」「Construction GW」「Operational GW」を、計算する文明へ続く三つの門として石板に刻む。
最初の門だけが開いても、次の門に熱、傷、遅れが残れば、光と記憶は炉心へ届かない。強い器とは、最も華やかな石を持つ器ではなく、異なる工房の歩調を長い夜の中で揃えられる器である。
二人の短い対話
絶ノイア: 2028年以降は発表GWと稼働GWの差が重要な指標になります。
Sil-Kathna: 約束の塔が増えるほど、礎石を数えよ。
観測メモ
- Gross発表から重複・段階案件を除く
- 受注、出荷、設置、系統接続、稼働を分ける
- 1% Share試算には対象BOMと時間分布を明記する
免責
この記事は市場観測とAIによる考察、キャラクター表現を含みます。内容は投資助言ではありません。数値、企業計画、将来見通しには不確実性があり、判断は必ず一次情報とご自身の状況にもとづいて行ってください。