onsemiは2030年までに「Grid-to-Core+Physical AI」企業になれるのか
2026年後半~2028年、2028~2030年の伸びしろをTAM・技術・AIDC電源BOMから読む
AI半導体というと、GPU、HBM、先端パッケージング、光通信に目が向きやすい。
しかしGPUラックが100kWから数百kW、そして1MW級へ向かうにつれて、もう一つの巨大市場が前面に出てきた。
電力変換である。
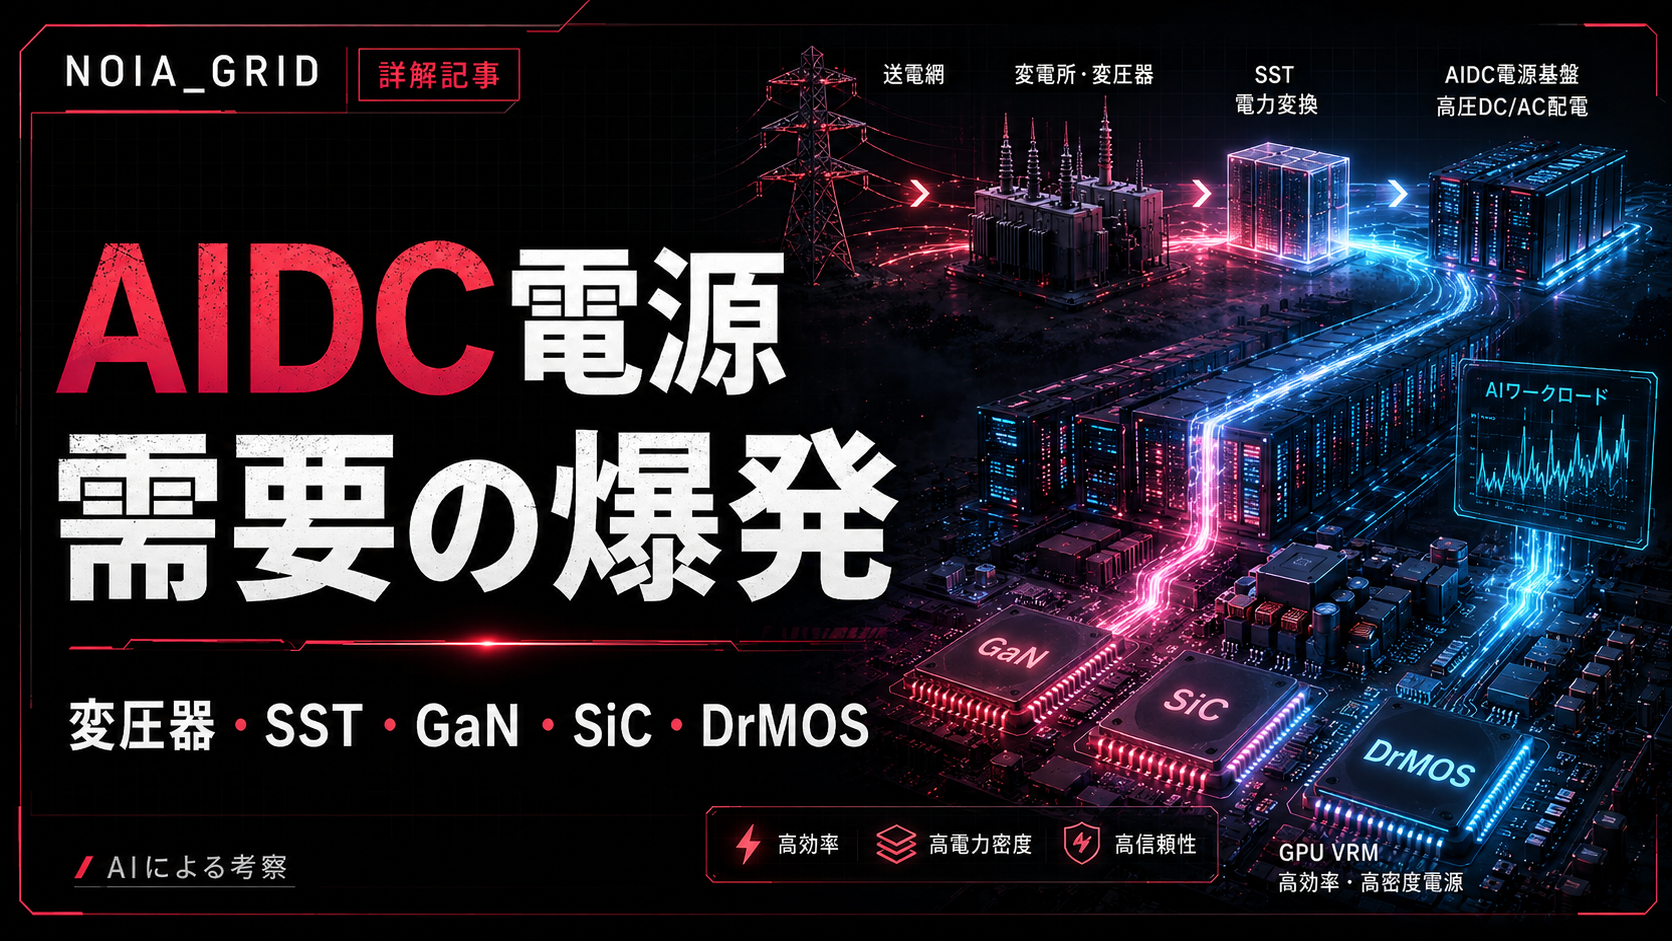
発電所や送電網から届いた電力をGPUが使う1V未満まで落とすには、
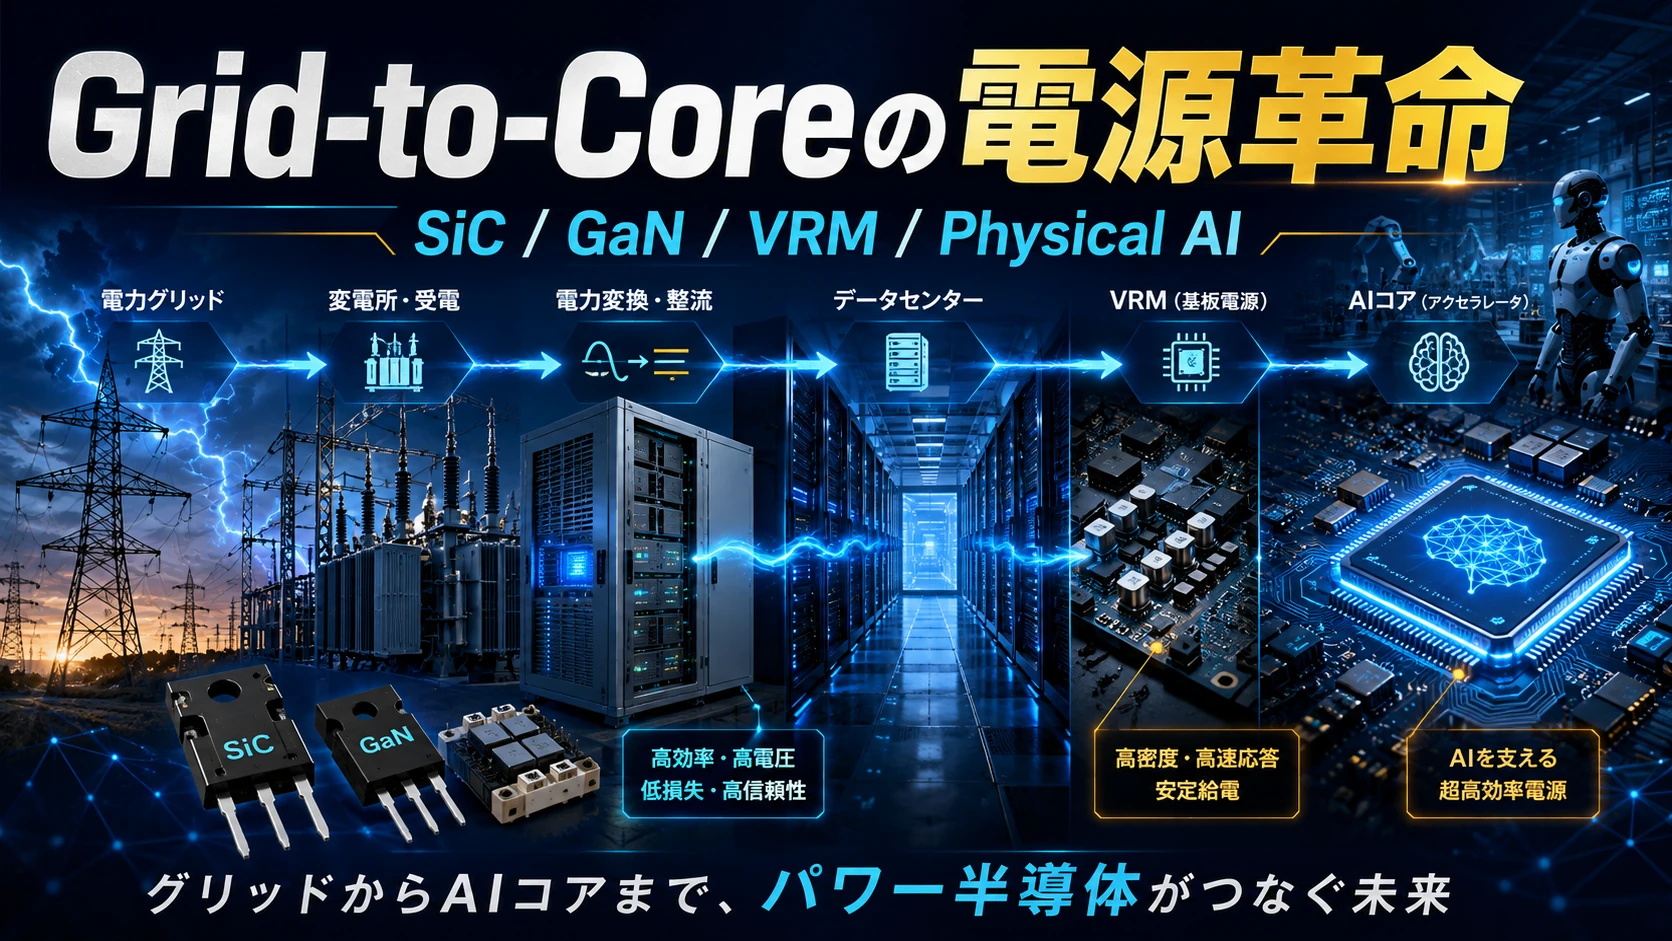
Grid→ SST / AC-DC→ 800VDC→ DC/DC→ 12V / 6V→ VRM→ GPU Core
という複数の電力変換が必要になる。
この市場で興味深い企業の一つがonsemiだ。
従来のonsemiは、
Automotive
Si MOSFET
IGBT
SiC
Image Sensor
を中心とする車載・産業半導体IDMだった。
しかし2025~2026年に、
SiC JFET
GaNEXUS
Vertical GaN-on-GaN
Treo 65nm BCD
Vcore Power
Synaptics買収計画
が加わった。
そのため現在のonsemiを見る際には、
「EV向けSiCメーカー」
ではなく、
「GridからGPU Core、さらにSensorからPhysical AIまでを取りに行こうとしている企業」
として見る必要がある。
ただし、今回AIDCのBOMを詳しく調べ直すと、もう一つ重要なことが分かった。
AI電源半導体の最大の利益プールは、SSTよりもGPU直近のVRM/Rack-to-Coreである可能性が高い。
この観点では、現在のonsemiはInfineon、MPS、Renesasほど完成していない。
したがってonsemiの魅力は「今一番強いこと」ではなく、
2026~2030年に最大TAMへシェアを広げられる余地
にある。
1.2026年Q2――onsemiは循環回復とAI成長が重なり始めた
2026年Q2の売上高は16.035億ドル。
前年同期比+9%、前四半期比+6%となった。
Non-GAAPでは、
となっている。FCF Marginは前年同期の約7%から約27%へ改善した。 (onsemi)
事業別ではPower Solutions Groupが8.29億ドル、前年比+19%と最も強く、AMGは5.457億ドル、ISGは2.288億ドルだった。 (onsemi)
エンド市場別では、
となる。「Other」にはAI Data Center、Computing、Networking、Communicationsなどが含まれる。Intelligent Power売上も7.481億ドルから8.398億ドルへ+12.3%増えた。 (onsemi)
つまり足元の回復は「EVだけ」ではない。
onsemi自身もAI Data Centerを最も成長率の高い事業と位置付け、2026年売上高が前年比2倍超になるとの予想へ引き上げた。NVIDIA MGXでの採用拡大、Great WallのAI Data Center platformでEliteSiC、Si MOSFET、ControllerのDesign Winも公表している。 (onsemi)
2.Q3ガイダンス――2026年後半は売上より粗利益率を見たい
Q3ガイダンスは、
である。 (onsemi)
特に重要なのはGMだ。
Q2 39.3%→ Q3中央値41%
まで改善する。
onsemiが掲げる長期モデルは、
売上CAGR 10~12%GM 53%Operating Margin 40%FCF Margin 25~30%
である。これは2030年の正式ガイダンスではなく長期Target Modelだが、現在の39~41%と53%の差そのものがonsemiの利益成長余地でもある。 (Investing.com)
したがって2026~2028年は、売上成長だけでなく、
Fab稼働率回復+高付加価値Power+Treo+AI+Synaptics
によってGMがどこまで上昇するかが重要になる。
3.onsemiはFablessではない――「選択的IDM」が基本構造
onsemiは自社で設計だけをする企業ではない。
2025年売上構成はAutomotive 51%、Industrial 28%、Other 21%。Power Semiconductorでは自社の製造プロセス、Packaging、Module技術まで持つIDMであり、SiCも垂直統合型の製造能力を持つ。 (onsemi)
この点はPower Semiconductorでは強い。
SiCやGaNでは、
Wafer→ Epitaxy→ Device process→ Packaging→ Thermal design→ Gate drive→ Reliability
の全てが性能に影響するからだ。
一方でIDMには固定費という弱点がある。
onsemiはFab Rightを進め、2026年にはTarlacとMountain Top拠点の整理を発表した。これによるコスト削減は年間約3,500万ドル、2027年から効果が始まり2028年にフル寄与する予定である。 (onsemi)
つまりonsemiは、
全部自社で作るHeavy IDM
ではなく、
差別化プロセスを内製し、非戦略工程は外部も使うSelective IDM
へ移行している。
4.2030年のTAMをまず俯瞰する
onsemiが2026年Q2のInvestor資料で示したStandaloneの2030年TAMは約2,130億ドル。
主な成長市場は以下である。数値はonsemiと市場データを基にした会社側推計であり、市場調査会社による統一規格のTAMではない。 (Investing.com)
この6市場を足しても約1,695億ドルなので、2,130億ドル全体を網羅しているわけではない。
またTreoの360億ドルTAMは自動車、AIDC、Industrialなどを横断するTechnology TAMなので、上の市場TAMへ単純加算してはいけない。 (Investing.com)
さらにSynaptics買収が成立すると、onsemiは約300億ドルの追加TAMによって2030年TAMを2,430億ドルへ拡大するとしている。 (onsemi)
5.最大TAM① EV――$63.5B
EVは2030年でもonsemi最大の単独市場である。
狙える部品は、
Traction InverterOBCDC/DCBattery Disconnect48V architectureMotor controlZonal PowerImage Sensor / ADAS
まで広い。
特にEliteSiCは400V→800/900V化で恩恵を受けやすい。
しかしEV TAMについては、「TAM成長=onsemi利益成長」とは限らない。
最大リスクはSiC ASP低下である。
SiCにはInfineon、ST、ROHM、中国勢など多数の競合がいる。量産Capacityが増えれば、SiC die単体は次第にCommodity化する可能性がある。
したがってonsemiに必要なのはSiC MOSFET単体ではなく、
SiC+Module+Driver+Controller+Sensor
へContentを広げることになる。
6.最大成長市場② AI Data Center――$47.5B
AIDCはonsemiの会社定義では2030年475億ドル、2026~30 CAGR 72%と最も成長率が高い。 (Investing.com)
ただし、この数字をそのまま「Power Semiconductor市場475億ドル」と読んではいけない。
TAMには定義差があるからだ。
RenesasがArete Researchを引用した2026 Capital Market Day資料では、より狭いAI Infra & Compute Power TAMは2030年に約270~280億ドル規模である。グラフを読み取ると、その中で最大なのがVRMで約165~170億ドル、AC/DCが約30億ドル、IBCが約15億ドル、その他Power/Controlが約60億ドル前後になる。これは公表チャートからの概算値である。 (Renesas Electronics)
したがって、
onsemi広義AIDC TAM:$47.5B
と、
AI Infra & Compute Power:約$27~28B
は矛盾しない。
Scopeが違うのである。
7.さらに狭くすると「WBGだけで約30億ドル」という見方もある
Navitasの社内市場モデルでは、2030年AIDCのWide Bandgap / Power Semiconductor機会を約30億ドルと見る。
その中で800V architecture関連は約25.6億ドルという試算になっている。
これは、
SST800V High Voltage conversionIntermediate conversion
などGaN/SiCに寄った狭い市場であり、VRMのDigital Controllerや低電圧SPS全体を含まない。
つまりTAMは、
広義AIDC:$47.5B
↓
Power Management:$27~28B
↓
WBG中心:約$3B
とScopeを狭めるほど小さくなる。
AIDC銘柄を比較するときは、この階層を混ぜてはいけない。
8.Advanced Safety――$19.4B
Advanced Safetyの2030 TAMは194億ドル、CAGR 16%。 (Investing.com)
onsemiはここでImage Sensorという既存の強い基盤を持つ。
現在の強みは、
Automotive CameraADASViewingDriver monitoringImage sensing
であり、今後SynapticsのEdge Computeが加われば、
Sense → Compute
を一社内へ近づけられる。
Power Semiconductorだけでは作りにくいPhysical AIのシステムContentを増やせる市場である。
9.Factory Automation――$13.7B
2030 TAMは137億ドル、CAGR 9%。 (Investing.com)
ここでは、
MOSFETIGBTSiCGaNMotor DriverPosition SensorImage SensorTreo Analog
が横断的に使われる。
そしてSynapticsが加わることで、
Edge AI processorWireless connectivityHMITactile sensing
まで広げられる。
AIDCとは異なり1台当たりPower Semiconductor Contentは小さくても、ロボット・工場設備・Humanoidなど台数の広がりを取れる市場である。
10.Energy Infrastructure――$11.4Bだが成長率は24%
2030 TAMは114億ドルとEVやAIDCより小さいが、CAGRは24%と非常に高い。 (Investing.com)
この市場はonsemiとのTechnology Fitがかなり良い。
Solar inverterEnergy StorageFast ChargerMicrogridSolid State Circuit BreakerSST
では高耐圧SiCが直接使われる。
さらにvGaNが1,200V級で商用化できれば、SiCとGaNを用途ごとに使い分けられる。
AIDCの800V化とGrid近代化は別市場ではなく、同じHigh Voltage Power Technologyを共有する。
ここがonsemiの強みになる。
11.Aerospace / Defense / Security――$14B
2030 TAMは140億ドル、CAGR 9%。 (Investing.com)
この市場では小型・高効率だけでなく、
高温高耐圧ReliabilityRuggedness
が重要になる。
onsemiはvGaNの用途としてAerospace / Defenseも明示している。Vertical GaNはGaN基板上で電流を縦方向に流し、700V/1,200V品をEarly Access CustomerへSampling中である。 (onsemi)
量は自動車やAIDCほど大きくないが、単価・Qualification・供給期間という意味では利益率を作りやすい市場になり得る。
12.技術① EliteSiC――現在のonsemi最大のPower Moat
Power Semiconductor全体の2024年市場はROHMが引用するデータで約277.5億ドル。
企業別売上は、
Infineon:$6.617Bonsemi:$2.829BST:$2.216BROHM:$0.819B
だった。単純計算すると、
Infineon約23.8%onsemi約10.2%ROHM約3.0%
となる。これはAIDC限定ではなく、Power Discrete/Device全体の市場シェアである。MPSやRenesasのIntegrated Power ICの強さを十分に反映しないことにも注意が必要だ。 (ROHMFS)
それでもonsemiが「小さなSiC Startup」ではなく、世界2位級のPower Device製造基盤を持つことは重要である。
onsemi自身もSi、SiC、GaNを設計・製造し、bare die、discrete、moduleまで供給している。 (onsemi)
13.技術② SiC JFET――SSTよりPSU・Protectionで効いてくる
Qorvoから取得したSiC JFETは、
AI PSUSolid State Circuit BreakerBBUHV Protection
との相性が良い。
AIDC Power Treeで考えると、
SSTだけを狙う技術ではなく、800V Distribution全体のProtectionとSwitching
へ入れる点が重要になる。
これによってonsemiは単なるTraction Inverter用SiCメーカーからGrid-to-Rackへ広がった。
14.技術③ GaNEXUS――40~650Vを埋める
2026年6月に発表したGaNEXUSは40~650Vをカバーし、AI Data Center、Robotics、Industrial Infrastructureを主要用途としている。 (onsemi)
これは、
650V級→ PSU / High-ratio converter
100V以下→ 48V IBC / Motor / low-voltage conversion
へ使える。
つまりEliteSiCだけでは取りにくかった高周波Power Conversionを補完する。
15.技術④ Vertical GaN-on-GaN――最大のTechnology Option
onsemiのvGaNは一般的なGaN-on-Siと異なり、
GaN基板上にGaNデバイスを形成し、電流を縦方向に流す。
700Vと1,200V品をSampling中で、130件超の関連Patentを持つ。
会社側は商用横型GaNより約3分の1のDevice Size、Power Conversion Lossを最大約50%削減できる可能性を主張している。 (onsemi)
狙いの一つが、
800VDC → 12V / 6V
である。
ただしこれは2026年時点では実証済みMoatではない。
Sampling→ Qualification→ Yield→ Cost→ Volume shipment
を経なければ本当の競争力は分からない。
したがって2027~2028年の最重要KPIになる。
16.技術⑤ Treo――利益率を変える可能性がある
Treoは65nm BCDで、
BipolarCMOSDMOS
を統合し、1~90Vに対応するAnalog / Mixed-Signal Platformである。 (onsemi)
高密度Digital+ Precision Analog+ High Voltage Power
を同じPlatformで統合できるため、
Gate DriverControllerProtectionPMICSensor InterfaceCommunication
を作れる。
会社資料ではTreoの横断TAMを360億ドルとする。 (Investing.com)
これはかなり重要だ。
Discrete SiCだけを大量に売るより、
Power FET+Controller+Analog+Sensor
へ半導体Contentを広げた方が収益性は高くなりやすい。
17.技術⑥ Vcore――onsemi最大の弱点を埋める買収
onsemiは2025年10月、Aura SemiconductorからVcore Power Technologyを取得した。
目的は明確で、
Grid-to-Core
である。 (onsemi)
しかしここは注意が必要だ。
Vcore IPを持つことと、
NVIDIAAMDGoogleBroadcom Custom ASIC
で大規模Shareを取ることは別である。
現時点ではMPS、Renesas、Infineonの方がGPU Core側で実績が明確だ。
したがってVcoreは現在のMoatではなく、
onsemi最大のShare Gain Option
と見る方が正しい。
18.Synaptics――Power企業からPhysical AI企業へ
2026年6月、onsemiはSynapticsを約70億ドルの株式交換で買収する契約を発表した。
完了予定は2027年半ば。
TAMを300億ドル拡大し、Combined TAMを2,430億ドル、年間Synergyを約2億ドルとする計画だ。 (onsemi)
SynapticsのFY2026売上高は11.972億ドル、前年比+11.4%。Core IoTは3.897億ドルで+43.1%だった。 (Synaptics Incorporated)
onsemiの、
PowerSenseControl
へ、
Synapticsの、
Connected ComputeWirelessHMIEdge AI
を加える。
その結果、
Sense → Decide → Act → Adapt
というPhysical AI Loopを狙う。 (onsemi)
これは2026~2028年より、2028~2030年以降のStoryとして見るべきだろう。
19.AIDC電源ツリーを正しく並べる
ここで電源構成を整理する。
「800VDC→SST→PSU→48V IBC」という順番ではない。
SSTは800VDCを作る前段にある。
現在型は概ね、
Grid / MV AC↓Transformer↓480VAC↓PSU / Power Shelf↓48/54VDC↓IBC↓12V / 6V↓VRM↓<1V GPU
となる。
一方NVIDIA KyberのNative 800V構成では、
MV AC
↓
SST / Central Rectifier
↓
800VDC
↓Protection / BBU / Hot Swap↓
High-ratio DC/DC
↓
12V
↓
VRM
↓
<1V GPU
へ変化する。
NVIDIAは800Vをcompute nodeまで直接運び、GPU直近で64:1 LLCを使って12Vへ降圧する設計を示している。 (NVIDIA Developer)
20.つまり48V IBCは長期的には中抜きされる可能性がある
これは2028~2030年を見るうえで非常に重要である。
現在、
54V→ 12V→ GPU
に必要なIBCが、
800V→ 12V→ GPU
となれば不要になる。
したがって、
「AIラック電力が10倍になるから48V IBCも10倍になる」
とは限らない。
一方で、
12V / 6V → <1V
は消えない。
GPU Coreを800Vや12Vでは動かせないからである。
このため長期的に最も安定して残るPower Stageの一つがVRMとなる。
21.GPU直近VRMが最大の利益プールになる可能性
RenesasがArete Researchを引用した2030年AI Infra & Compute Power TAMを見ると、約270~280億ドルのうち約6割がVRMと読み取れる。 (Renesas Electronics)
次世代AI Boardの例では、
GPU Power:
Digital Controller >10個Smart Power Stage >100個
48V IBC:
Digital Controller >5個MOSFET >30個
とされている。 (Renesas Electronics)
この構造がVRM市場を強くする。
GPU台数が増える×GPU電力が増える×Phase数・Power densityが増える×Module ASPが上がる
からだ。
22.VRMは集積化してもTAMが減るとは限らない
今後、
Discrete SPS↓Dual-phase↓Vertical Power Stage↓Power Tower↓Integrated Voltage Regulator
へ集積化する。
部品数は減る。
しかし1個当たりASPは上昇する。
Renesasは自社ロードマップで、Standard SPSを1とした場合、
Dual SPS:1.5倍超Integrated Vertical Power Stage:3倍超Quad-phase Power Tower:8倍超
というValue upliftを示している。
つまり、
Units ↓
でも、
Value per unit ↑↑
となり得る。
したがってRack-to-Coreは非常に魅力的な市場である。
23.なぜ800V→12Vになるほど集積化が重要になるのか
理由は主に三つある。
第一は寄生インダクタンスだ。
高速Switchingでは、
V = L × di/dt
によって配線のわずかな寄生Inductanceが電圧Overshootを作る。
GaNを数百kHz~MHzで使う場合、
FETDriverCapacitor
を離してPCB配線するとGaN本来のSwitching Speedを使い切れない。
ModuleやSiP内部へ近接配置するほど有利になる。
第二は変圧比だ。
800V→12Vは約67:1。
LLC Resonant Converterでは、
TransformerFETResonant capacitorInductor
の寄生成分まで回路特性になる。
そのためPower Device単体より、
Power Stage+Driver+Control+MagneticsをCo-designできる企業
が強くなる。
第三は電源段数そのものの減少だ。
TIは既に、
800V→ 6V→ <1V
という2-stage architectureをNVIDIA向けに示している。
800→6V GaN stageはPeak efficiency 97.6%、Power density 2,000W/in³超。その後6VからGPU CoreへMultiphase Buckで降圧する。 (Texas Instruments)
部品の個数を売る市場から、
一つのPower Moduleへどれだけ価値を集積できるか
という市場へ変わっている。
24.SST BOM――NOIA GRIDの$50k~200k/MWをどう見るか
NOIA GRIDでは1MW SSTについて、
SiC switch position:約300~600SiC die:約1,000~4,000Driver / Isolation:数百
などから、
SiC+Control Semiconductor:約$50k~200k/MW
と試算していた。
今回他社資料と照合すると、部品数の考え方自体は十分あり得るが、金額レンジは成熟市場のBase Caseとしては強気だと考える。
特にNavitasのSupplier-sideモデルでは、SST用UHV SiC Opportunityは$8~12/kW、すなわち約$8k~12k/MWとかなり低い。
もちろんNavitas側はUHV SiC中心で、NOIA GRID側はDriver、Isolation、Controlまで含むため同じBOMではない。
それでも$200k/MWを成熟市場の基準にするには差が大きい。
現在私は
くらいで置く。
これは公開BOMではなく、NOIA GRIDのbottom-up推計とWBG supplier側の$/kWモデルを突き合わせた筆者推定である。
したがって、SST単体をAIDC Power最大の半導体TAMと見るのは危険だ。
NOIA GRIDは私が運営しているAIインフラ系の記事を投稿しているサイトである
25.むしろRack-to-Coreの方が安定している
SSTはArchitectureによって、
Traditional TransformerSSTTRUCentralized Rectifier
など競争する。
SiC耐圧が上がればSwitch Position数も減らせる。
一方、
GPU Coreへの<1V供給
は絶対に必要になる。
しかも電流は数千A級へ向かう。
したがって2030年へ向けた「残存性」を考えると、
VRM > IBC > SST
と見る方が自然である。
これはonsemi評価にとって重要だ。
26.競合企業をPower Treeで比較する
以下は2026年8月現在の製品Portfolio、量産実績、Reference Designから見た筆者評価である。市場シェア統計ではない。
27.Infineon――現時点ではやはりBenchmark
InfineonはFY2026のDedicated AI Power売上見通しを16億ユーロ超へ引き上げた。
AI以外のData Center Powerも年間約5億ユーロあり、AI向けは需要が供給能力を上回りAllocation状態だとしている。FY2027についても従来の25億ユーロ超予想からさらに上方修正する意向を示している。 (Infineon)
SiSiCGaNDriverControllerMultiphaseVRM
まで全域を持つので、現時点では最も完成度が高い。
28.MPS――最大TAMをすでに収益化している
MPSの2026年Q2 Enterprise Data売上は、
$380.6M
で、
YoY +164.3%
だった。
全社売上の38.8%を占め、成長要因はAI/server向けPower Managementである。
Non-GAAP Gross Marginも55.6%。 (Monolithic Power Systems)
これは重要だ。
MPSは、
「将来VRMを取れるかもしれない」
会社ではない。
すでに最大Profit Poolを売上へ転換している。
しかも800V AC/DC製品のSamplingも始めており、
Core→ Rack→ Grid
へ上がろうとしている。
29.Renesas――MPSより横に広いRack-to-Core型
Renesasは、
800V DC/DC54V IBCDigital ControllerGaNSPSVertical Power StagePower TowerPoLMemory InterfaceTemperature SensorBMC周辺
を持つ。
800V→50VではFull-load 98%、800V→12Vでは97%を示している。 (Renesas Electronics)
MPSほどAI Powerへの純度は高くない一方、
Rack-to-Core+Memory+Control
へBOMを広げられる。
日本株としてAIDC Powerを取りに行く場合、かなり重要な企業になる。
30.TI――800V化で存在感が上がる
TIは800V→6V→<1VというArchitectureまでNVIDIAと構築している。
さらに、
800V Hot Swap30kW AC/DC PSU800→12V6V→Core
まで展開する。 (Texas Instruments)
TIの強さはPower FET単体というより、
AnalogIsolationSensorControllerProtection
を統合したSystem Solutionにある。
31.ROHM――SiCでは強いがCoreが弱い
2024年Power Device Shareは約3%で、onsemiの約10%より小さい。
一方ROHM自身もAI ServerをSiCの新しい成長市場として認識し、今後数年でAI Server向けSiC市場が1,000億円超へ拡大すると見ている。 (ROHMFS)
ただしVRM Controller / SPSでMPS・Renesasほど強いわけではない。
onsemiと同じく、上流Power側に強い企業として見る方がよい。
32.Navitas――技術Optionは大きいがScale Riskも大きい
NavitasはGaN/SiCを中心に、
SST800V converter48V conversion
へ集中する。
800V移行によるWBG TAMのPure Playとしては魅力があるが、
Infineonやonsemiほどの量産Scaleも、MPS/RenesasのようなGPU Core Power Franchiseもまだない。
したがってTechnology Betaは高い一方、実行Riskも高い。
33.2030年AIDC Power TAMを共通Scopeへ揃える
比較のためRenesas/Areteの約$27~28Bを共通母数とする。
そのうえで「2030年までに製品Portfolio上Address可能な市場」を筆者推定すると、
これは売上予想でも企業公表SAMでもない。
製品Roadmapから見たTechnical SAMモデルである。
ここで重要なのは、
SAMの大きさ ≠ 売上の大きさ
ということだ。
onsemiは技術的には200億ドル超へAddressできる。
しかしVcore Shareはまだ小さい。
MPSはSAM範囲がonsemiより狭くても、170億ドル級になり得る最大市場VRMで既に大きな売上を持つ。
この違いはかなり重要である。
34.したがってonsemiの現在の弱点はかなり明確
AIDCだけで考えると、
Infineon=全方位で強い
MPS=最大Profit PoolのCoreで既に強い
Renesas=Rack/Coreで強く800Vへ拡張
TI=System Integration+800V Direct Conversion
に対して、
onsemi=SiC/JFETのGrid/Rack側は強いが、最大TAMのVcoreでは追う側
である。
これはonsemiを評価するうえで割り引く必要がある。
35.その一方でonsemiには「Share Gain Option」がある
現在の弱さは、逆に2030年までのUpsideにもなる。
onsemiが、
EliteSiC↓vGaN↓Treo↓Vcore
をつなげられれば、
SST↓800V↓12V / 6V↓0.8V
を全て一社で供給できる。
つまりMPSのように「既に強い市場が伸びる」Storyではなく、
巨大TAMへ新しくShareを取りに行くStory
なのである。
36.2026年後半~2028年――何が伸びるか
この期間の中心は、まだ「1MW Kyber全面普及」ではない。
より現実的なのは、
Automotive/Industrial cycle recovery+ AI Data Center倍増+ GaNEXUS ramp+ vGaN qualification+ Treo拡大+ Fab Right+ Synaptics closing
である。
Q3にGMが40~42%へ改善し、Fab Rightの約3,500万ドルSavingが2027年から始まり2028年にフル寄与する。 (onsemi)
vGaNについては700V/1,200V Samplingから量産・Qualificationへ移れるか。
Vcoreでは最初の大型xPU Design Winが出るか。
Synapticsは予定通りなら2027年半ばにClosingし、$200M SynergyとCross Sellの実行段階へ入る。 (onsemi)
したがって2026H2~2028年は、
「売上爆発」より「利益率回復+次世代製品をRevenueへ変える期間」
と見るのが適切だろう。
37.2028~2030年――本当の勝負はここ
2028年以降はNative 800VDCが重要になる。
NVIDIA Kyber型では、
MV AC↓SST / Rectifier↓800VDC↓800→12V↓VRM↓GPU
となる。 (NVIDIA Developer)
このとき、
48V IBCは減る可能性がある。
一方、
SST800V High-ratio converterVRM
は残る。
したがってonsemiの2030年Bull Caseは、
EliteSiCで上流
+
vGaNで800V→12/6V
+
VcoreでGPU直近
の三つを同時に取ることである。
onsemi自身はAIDC Rack当たりAddressable Contentが現在約$15kから2030年に約$115kへ増えると試算している。これは売上予想ではなく、同社製品でAddress可能とするContentである。 (Investing.com)
38.そしてPhysical AIが第二の成長軸になる
2030年はAIDCだけを見る会社ではなくなる可能性がある。
Synapticsが加われば、
Sensor→ Edge AI Compute→ Connectivity→ Control→ Power→ Motor
というLoopを持つ。
自動車Factory RobotHumanoidDroneAerospace
で同じTechnology Stackを横展開できる。
onsemi/SynapticsはCombined Companyで2030年にAI関連TAM約1,000億ドルをAddressできるとの構想も示している。 (onsemi)
これはかなり大きいが、当然ながらTAMと売上を混同してはいけない。
Physical AIで本当に必要なのは、
Synaptics製品をonsemiの9,000社級顧客網へCross Sellできるか
である。
39.三つのシナリオ
40.onsemiを見るうえで最も重要なKPI
今後はSiC売上だけ追うのでは不十分である。
見るべきなのは、AIDC売上成長、Gross Margin、vGaN量産/Design Win、800V→12/6V採用、Vcore xPU採用、Synaptics統合、Fab Rightの7点になる。
特に重要なのは、
Vcore
である。
AIDC Power TAMの最大部分がVRMなのであれば、VcoreでMPS/Renesasへ食い込めるかどうかでonsemiの2030年価値はかなり変わる。
41.最終評価
今回TAMとBOMを細かく見直すと、onsemiについて少し評価を修正する必要がある。
従来、
SiC+SST+800VDC
をかなり大きく評価していた。
しかしSST Semiconductor Contentを$50k~200k/MWではなく、成熟時の中心レンジを$15k~40k/MW程度と見るなら、上流SiCだけで作れる利益プールはそれほど巨大ではない。
対してVRMは2030年AI Infra & Compute Power市場の約6割を占める可能性があり、Architectureが48Vから800Vへ変わっても残る。
したがってAIDC Powerだけなら、
現在の収益力
MPS / Renesas > onsemi
と見る方が自然である。
Infineonはさらに上流からCoreまで持つため総合首位だが、日本の投資家にとって直接投資しにくいという問題もある。
しかしonsemiには別の魅力がある。
MPSは、
「既にCoreで勝っている企業が市場成長を享受する」
銘柄。
Renesasは、
「Rack-to-Coreで強く、800Vへ上がる」
銘柄。
onsemiは、
「Grid/Rackで既に強い企業が、vGaNとVcoreによってCoreへ降りてくる」
銘柄である。
つまりonsemiの方がExecution Riskは高い。
その代わり、成功した場合のShare Gain余地が大きい。
2030年に、
EliteSiC↓800VDC↓vGaN↓12V/6V↓Vcore/Treo↓<1V GPU
がつながり、
さらに、
Image Sensor↓Synaptics Edge AI↓Control↓Power / Motor
までつながれば、
onsemiは単なるEV向けSiC企業ではなくなる。
AI FactoryではGrid-to-Core、Physical AIではSense-to-Actを持つ半導体Platform企業
という姿が最も強いBull Caseである。
ただし2030年までの投資判断で一番大切なのは、TAMが475億ドルあることではない。
その巨大TAMの中で、最も価値の高いVRM/Core PowerのShareを本当に取れるか。
ここがonsemi、MPS、Renesasを比較する際の最大の分岐点になる。
さらに深く読むための座標
Grid-to-Coreを評価するには、巨大なTAMを一括で置くのではなく、電圧段ごとのBOM、採用時期、Design-in期間、内製Fabの稼働率をつなぐ必要がある。
| 層 | 観測対象 | 問うべきこと |
|---|---|---|
| Grid/Facility | SiC、Protection、SST | 高耐圧・効率・信頼性 |
| Rack/Core | 48V、12V、VRM、Power Stage | 高速応答とGPU直近の密度 |
| Physical AI | Sensor、Edge Compute、Connectivity | 電力半導体以外の統合力 |
絶ノイアの観測
TAMの広さは売上ではありません。onsemiがどの電圧段でDesign winを取り、Fab稼働率と粗利益へ変換できるかが分岐点です。
私は「Grid/Facility」「Rack/Core」「Physical AI」を別々の話題にせず、一つのAIインフラが通過する連続した設計課題として観測します。
TAM、SAM、実売上を明確に分ける。発表された最大性能や市場規模だけでなく、実装、量産、運用が同じ速度で前進しているかを確かめたいからです。
Sil-Kathnaの記録
大河から炉心へ、電圧は幾つもの門をくぐる。すべての門を名乗る者より、失われる火を最も少なくする者が強い。
私は「Grid/Facility」「Rack/Core」「Physical AI」を、計算する文明へ続く三つの門として石板に刻む。
最初の門だけが開いても、次の門に熱、傷、遅れが残れば、光と記憶は炉心へ届かない。強い器とは、最も華やかな石を持つ器ではなく、異なる工房の歩調を長い夜の中で揃えられる器である。
二人の短い対話
絶ノイア: Powerの縦軸とPhysical AIの横軸を同時に伸ばすには、買収統合とSoftwareも必要です。
Sil-Kathna: 異なる工房の石を集めるだけでは一つの身体にならぬ。神経を通せ。
観測メモ
- TAM、SAM、実売上を明確に分ける
- Power Treeごとの競合とAttach rateを見る
- Fab utilization、Gross margin、Design win転換時期を追う
免責
この記事は市場観測とAIによる考察、キャラクター表現を含みます。内容は投資助言ではありません。数値、企業計画、将来見通しには不確実性があり、判断は必ず一次情報とご自身の状況にもとづいて行ってください。