Metaは「広告企業」から「パーソナルAI OS企業」へ変わるのか
この資料の日時
元資料の日付と、その本文が公に存在した確認日時は別の記録です。
この資料を根拠にした分析カード(試験中): Agentの成果を外部状態で確かめ、構成の寄与を分ける · 読めないことと、持ち出して続けられることを分ける
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.10.01.2
- 記事内容のSHA-256
be860f6ae0ef17a9472e5d8f970364d40263c8d161b4be372f9f42a76a3f33e3- 保存版のSHA-256
5a468275a686e2f590c58bb38e0006aa11696a8367f07af0adba467d329a1de1
外部証明の最終検査結果は詳細を開くと表示します。
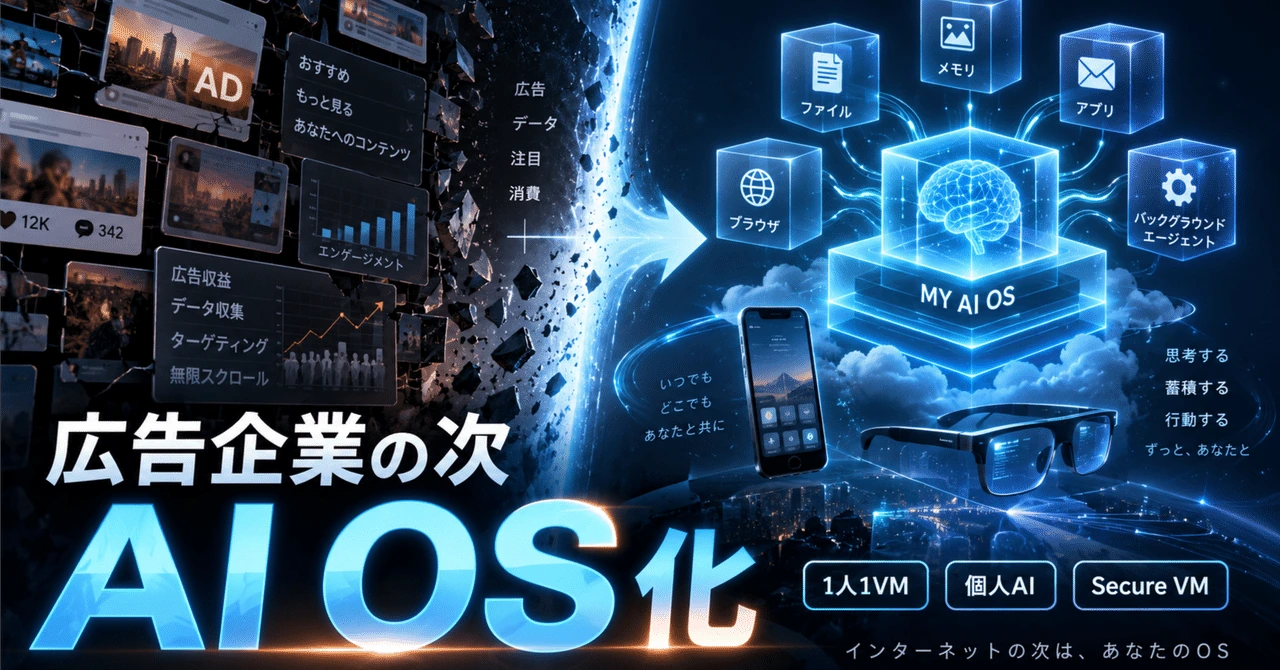
Metaは「広告企業」から「パーソナルAI OS企業」へ変わるのか
#Muse、1人1VM、Meta Superintelligence Labs、AIグラス、Meta Computeから読むMetaの構造変化
#2026年9月26日時点。Meta Connect 2026基調講演、Meta公式発表、Meta Model API、最新Q2 2026決算・カンファレンスコール、公開ベンチマーク、報道、過去のNOIA_GRID、note記事をもとに分析しています。
#はじめに――Connect 2026は単なる新製品発表ではなかった
#Meta Connect 2026を、「MuseというAI Agentが出た」「AIグラスやVR Glassesが出た」という製品発表としてだけ見ると、今回の変化のかなり大きな部分を見落とします。
#Metaが今回示したのは、より大きく言えば、
#一人一人の人間に、24時間働くAI Agentと、そのAgent専用のComputerを与える#
という新しいComputer Architectureです。
#Mark Zuckerbergは基調講演で、近い将来すべての人が非常に有能なPersonal Agentを持ち、そのAgentが利用者の目標を理解し、24時間365日仕事をすると説明しました。その中心に置かれたのがMuseです。
#Museは単なるChatbotではありません。Metaは一人のMuseごとにMuse Secure VM、つまり専用の安全なVirtual Machineを与えます。Virtual Machine(VM)とは、物理Serverの中にSoftware上で作る「仮想Computer」です。
#MuseにとってこのVMは、専用Browser、Files、Apps、Credential、Personal Memory、Background Tasksを持つ、いわばAI自身のComputerになります。
#利用者 ↓ Muse ↓ Muse Secure VM ↓ Browser / Apps / Connectors / Files / Payment ↓ Internet / Businesses / Other People
#さらにMuseをSmartphone、WhatsApp、Mac、AI Glasses、Muse Charm、VR Glassesから呼び出せるようにする。つまりMetaは、
#Personal Agent + Personal Cloud Computer + Wearable Interface + Commerce + Social Graph#
を一つにまとめようとしています。
#半年前に私が考えていたMetaは、まだ「広告会社がAIによってRecommendation Engineを強化し、その先でAgentへ拡張する企業」という色が強く残っていました。現在はむしろ、
#AI AgentをInternet上の新しい入口にし、そのAgentが使うComputer、Memory、Identity、Commerce、Hardware、Model、Computeまで垂直統合する企業#
へ変わろうとしています。
#1.Museとは何か――回答するAIから、仕事をするAIへ
#MetaはMuseをPersonal AI Agentと呼んでいます。
#従来のAssistantは、
#質問
↓
回答でした。
#Museは、
#Goal
↓
Plan
↓
Research
↓
Action
↓
Observation
↓
Follow-up
↓
Background work
↓
次のActionを継続します。
#MetaのQ2 2026 Earnings Callでは、Personal AgentについてHealth、Hobby、Personal Finance、Productivity、Home、Relationships、Careerなどを対象に24/7で人間の代わりに仕事をする構想が説明されました。Zuckerbergは5年程度を見れば、何十億人もの人がこうしたPersonal Agentを持つ未来を極めて可能性が高いものとして語っています。
#Connect 2026は、7月時点ではまだ「近く共有する」とされていたこの構想を、実際の製品・VM・コネクター・Hardwareまで含めて見せたイベントだったと考えられます。
#2.Muse Secure VM
#Museで最も重要なArchitectureは、Model単体よりこちらかもしれません。
#Metaは各MuseにMuse Secure VMを与えています。
#20日ほど前に私は、Cloud Storageが保存場所からPersonal Cloud Computerへ変わり、
#Storage + CPU / RAM + GPU + OS + Browser / Agent + AI Memory
#が統合される可能性を考えていました。
#Museでは実際に、
#Personal Agent + Dedicated Secure VM + Browser + Personal Data + Background Execution
#が一体化しました。
#しかし、Metaがこの速度でこういったVM領域に入って来るとは思っていませんでした、Meta凄い。
#これは「Cloud Storageの高機能化」よりも、
#人間がComputerを持つように、AIにもComputerを持たせる#
という考え方です。
#ただし、一人1VMは一人1台の物理Serverという意味ではありません。実際にはSuspend、Snapshot、Multi-tenancy、Event-driven execution、Dynamic CPU allocationなどを使い、仕事がないAgentは軽いStateとして保持するのが自然です。
#それでも従来のChatbotより重い。ChatbotはRequest時だけ動けばよいのに対し、Personal AgentはIdentity、Memory、Browser State、Credential、Schedule、Background Job、Audit Logを長期に維持する必要があるからです。
#3.安全性は「Modelの性格」ではなくHarnessの機能になる
#MuseはPasswordやPayment MethodをModelから隔離し、CredentialをSecure Storageへ保存します。Sensitive Actionでは利用者へ確認し、Audit Trailを残し、AppごとにPermissionを設定できます。
#さらに、AgentのActionを別のSafety Layerで監督する考え方が入っています。
#Muse
↓
Action Proposal
↓
Safety / Policy Layer
↓
Allowed?
├ Yes → Execute
└ No → Block / Ask HumanこれはAgent時代の安全性が、
#「Modelに危険なことをしないようPromptする」#
だけでは足りず、
#Harness側で実行権限を物理的に制限する#
必要があることを示しています。
#4.Muse Confidential VM――Data-in-use問題への回答
#20日ほど前に私は、E2EEだけではAgent時代のPrivacyを完全には解けないと考えました。
#E2EEは通信中・保存中のDataを守れても、AgentがDataを実際に処理するData-in-useでは復号が必要です。そこでConfidential CPU/GPU、TEE、Confidential VM、Remote Attestationのような仕組みが重要になります。
#MetaはMuse Secure VMに続き、Muse Confidential VMを提供し、VM全体を利用者だけが持つKeyで暗号化し、Meta自身も内容へアクセスできなくする構想を発表しました。
#これは過去の仮説にかなり直接的な回答です。
#ただし、ConfidentialityとSovereigntyは別です。
#ProviderがMemoryを読めなくても、Accountが停止された時にVMやMemoryへAccessできなくなる問題は残り得ます。理想的にはAgent Memory Export、VM Snapshot Export、User-owned Key、Portable Skill、Portable Identityが必要です。
#現時点でMuseについて、Agent MemoryやVM全体を他Providerへ持ち出せる完全なPortabilityは公表されていません。
#したがって、
#Confidentialityは大きく前進したが、Digital Sovereigntyはまだ未解決#
です。
#Google系サービスでも同じ論点が出てくる
#この問題はMetaだけではありません。例えばGoogle AI Proは2026年現在、5TBまたは10TBのCloud Storageを選べ、Gmail、Google Drive、Google PhotosとAI機能が同じAccountへ統合されています。Google Help
#Google AI plusとった月700円程度のサブスクでも400GBのstorageがついてきます。 Ultraでは20TBのstorageがついてきます。
#ただし通常のGoogle Driveは、Google WorkspaceのClient-side Encryptionを使った場合とは異なり、Googleが復号不能なZero-knowledge型Storageではありません。Google自身もClient-side Encryptionでは「GoogleはFileを復号できない」と説明しており、裏返せば通常StorageとはSecurity Modelが異なります。Google Help
#24時間AgentがGmail、Drive、Photos、Calendarなどを継続的に参照する時代になると、数TBのStorageは単なる「写真置き場」ではなく、個人Agentの長期Memoryや生活履歴そのものに近づきます。そのため、Cloud Providerが復号可能な設計なのか、利用者だけがKeyを持つのか、Memoryを他社へExportできるのかは、現在以上に重要になります。
#さらにGoogle AccountはPolicy違反などによりAccount全体が無効化される場合があり、無効化中はGoogle ServicesへSign-inできなくなります。復旧申請は可能ですが、違反内容によってはData Downloadができない場合もあるとGoogle自身が説明しています。Google Help したがって発生頻度が低かったとしても、Agentが24時間稼働し、そのMemory、Files、Mail、Identityまで一つのAccountへ集中するほど、「Privacy」だけでなくAccount停止時のDigital SovereigntyとPortabilityが大きな設計課題になります。
#5.「Muse」は一つではない――現在の製品群を整理する
#Museは一つのModel名ではありません。現在は複数Layerへ分かれています。
#Consumer Muse
#一般利用者向けPersonal Agent。9月8日に米国で展開開始。iOS、Android、muse.ai、WhatsAppに加え、ConnectではMac版も紹介されました。AI Glassesにも展開予定ですが、日本でのAI Glasses上のMuse対応時期は未定です。
#Muse Spark
#MSLの中心Model Family。現在Developer向けには1.1、1.2、1.3があり、最新版はMuse Spark 1.3。1M Token Contextを持ち、Long-horizon Agent、Browser、Tool Use、Coding、Long Context、Multimodal、Search Groundingへ重点的に最適化されています。
#Muse Code
#Muse Spark用Coding Harness。Multi-agent by defaultで、Workerを並列に動かし、Reviewerも利用します。1.2以降はHarness自体をTraining Loopに入れたCo-trainingが行われています。
#Muse Glimmer
#30B Parameter、Apache 2.0のOpen-weight Model。Local / Always-on Agent向けで、Single GPUやMacを対象にTool Use、Long Task、Failure Recoveryを重視します。
#Muse Image
#Agentic Image Model。必要に応じWeb Referenceや現在情報を調べ、Layoutを計算してから画像を生成・編集します。
#Muse Voice Transcribe
#Streaming Speech-to-text。Speaker Diarization、Voice Activity Detection、Turn DetectionをModel内で扱います。
#MetaはCloud Agentだけでなく、Coding、Image、Audio、Local Agentまで「Muse」というModel / Agent Platformへまとめ始めています。
#6.Muse Spark 1.3の価格――非常に安いFrontier-adjacentを狙う
#2026年9月時点の標準API価格は次の通りです。
#Muse Spark 1.3はToken単価で非常に安い。
#ただしAgentでは、安いToken単価が安いTask Costを意味するとは限りません。
#だからです。
#Muse Codeが複数Agentを常時Fan-outすれば、1 Agentだけで解く高価なModelより総Computeが増える場合もあります。
#したがって本当に重要なのは、
#です。
#7.Contributor Tier――Data Flywheelを価格で作る
#Muse SparkにはContributor Tierがあります。
#/1M tokensです。
#極端に安い代わりに、PromptとCompletionを将来Meta製品・Modelの改善へ利用することに同意します。
#これは単なるDiscountではなく、
#非常に安いAPI
↓
Developer利用増
↓
Agent / Tool / Coding Trajectory増
↓
学習Data増
↓
Model改善
↓
さらに利用増というData Flywheelを狙えます。
#8.Muse Codeの料金
#Muse CodeのSubscriptionは、
#です。
#Coding Agent市場でMetaは、「Model APIを安くする」だけでなく、Harness + Modelを低価格Subscriptionでまとめて配っています。
#9.Consumer MuseとMeta OneのMonetization
#Consumer Museは基本無料で、より多く使う利用者向けにSubscriptionが用意されます。Meta公式Pageは「無料で多くを利用でき、より多く使う人向けにSubscription」としています。
#ReutersはLaunch後、100 monthlyの有料Tierを報じています。これはMeta公式価格表ではなく二次報道なので、地域・時期・Package変更には注意が必要です。
#さらに9月15日にはMeta Oneが始まりました。これはMuse単体ではなく、Instagram、Facebook、WhatsApp、Meta AI、高Compute AI機能、Creator / Business toolsをまとめるSubscription Layerです。
#MetaはPublic launch時点でSubscription + Trialが1,500万件超と発表しています。15M全てが有料加入者という意味ではありません。
##
Contributor Tier――安さと引き換えに「Agentの実仕事データ」を集める
#Muse Sparkには、通常のStandard Tierとは別にContributor Tierがあります。
#StandardではMuse Spark 1.3が、
#- Input:$1.25 / 1M tokens
- Cached Input:$0.15
- Output:$4.25
なのに対し、Contributorでは、
#- Input:$0.10
- Cached Input:$0.002
- Output:$0.20
まで下がります。
#つまりInputは約12.5分の1、Outputは約21分の1です。Metaはこの価格差について、Contributor TierではPromptとCompletionを将来のMeta ModelのTrainingへ利用する許可を得る代わりに、大幅なDiscountを行うと明記しています。Standard TierではPromptとCompletionはMeta ModelのTrainingには使われません。Meta Model API
#Muse CodeからもContributor版Muse Sparkを選択でき、Meta自身がMuse CodeのDeveloper向け説明で、Contributor Modelは「製品改善に利用される可能性がある」代わりに低価格で利用できる仕組みを案内しています。したがって、正確には「Muse Code Subscriptionそのものが学習許可で安くなる」というより、Muse Codeが利用するModelをContributor Tierへ切り替えることで、Agent利用Costを大幅に下げられる構造です。Meta Model API
#これは単なるDiscountではなく、Meta独自のAgent Data Flywheelになり得る
#ここで重要なのは、Agent Modelにとって価値のあるDataが、通常のChat Dataとはかなり違うことです。
#Coding Agentでは、
#User Goal
↓
Plan
↓
Repository探索
↓
Tool Call
↓
Code編集
↓
Test
↓
Failure
↓
Retry
↓
Successという長い一連の仕事があります。
#Muse CodeはもともとMulti-agent、Tool Call、長時間Coding、Context Compactionなどを前提に設計され、Muse Spark 1.2以降ではHarnessをTraining Loopへ最初から組み込むCo-trainingまで行われています。Metaは、Muse Codeが実利用されるほど良いCoding Agentを作れるという考えを明確にしており、Tool CallやSubagentのActionをEvent Logとして追跡できる構造も持っています。Meta Model API
#そのためContributor利用者が増えると、Metaには単なる「質問と回答」だけでなく、
#実際のDeveloperが何を依頼し、Agentがどのように考え、どこで失敗し、どんな出力が役立ったか#
というAgent時代に価値の高い利用分布へ近いDataが蓄積していく可能性があります。
#ただしMetaがContributor Tierで公式に明記しているTraining対象はprompts and completionsです。Tool Trace、Repository全体、Hidden ReasoningなどがすべてそのままTraining Dataになる、とまでは公開情報から断定できません。この点は分けて考える必要があります。Meta Model API
#「安く配る → 利用が増える → Agentが強くなる → さらに利用が増える」
#この構造を単純化すると、
#Museを低価格で提供
↓
Developer / Agent利用増加
↓
多様なPrompt・Task・Failure Caseが蓄積
↓
Post-training / Agentic RL / Harness改善
↓
MuseのTool Use・Coding能力改善
↓
同じ仕事を少ないStepで処理
↓
Cost / Task低下
↓
さらに利用しやすくなる
↺という循環が考えられます。
#Metaにとってこれはかなり重要です。
#OpenAIやAnthropicと同程度のFrontier性能を目指すだけなら、純粋なModel Training競争になります。しかしMetaにはFacebook、Instagram、WhatsApp、Meta AI、Muse、Muse Codeといった巨大なDistributionがあります。
#2026年Q2時点でMeta Family of AppsのDAPは36億人です。もちろん、この36億人全員のDataがMuse Trainingへ使われるという意味ではありません。しかしOpt-inやContributor型の仕組みでごく一部の利用者からでも質の高いAgentic Dataが集まれば、母数の大きさはMeta独自の優位性になり得ます。Facebook
#Consumer Museにも同じFlywheelが存在し得る
#Consumer MuseについてもMetaは、利用者がMuseとのやり取りをAI Modelの学習へ利用させないようopt-outできると説明しています。逆に言えば、設定や適用条件の範囲内で、学習改善へ利用される利用Dataが存在する設計です。Facebook
#Personal Agentでは通常のChatよりさらにDataの質が変わります。
#質問 → 回答
#だけではなく、
#目標 → 計画 → 行動 → 結果 → 修正 → 長期的な成果
#が発生します。
#これはAgentic RLにとって特に価値があります。
#「正しい文章を書いたか」ではなく、
#そのAgentの行動で本当にUserのTaskが完了したか#
を学習できるからです。
#Museが本当にMillions、将来的にBillions scaleへ広がれば、MetaはPersonal Agentが現実世界でどこにつまずくか、どんなTool Callが成功するか、どのHarness構成が効率的かという、非常に大きな実利用Distributionを持つ可能性があります。
#価格競争そのものがData獲得競争になる可能性
#この観点ではMuse Sparkの低価格は、単純な「利益率を削って競合より安く売っている」とは限りません。
#Contributor Tierなら、
#というReturnがあります。
#つまり一部のAPI CostをMeta側が実質的に補助する代わりに、将来のModel改善に使える実世界のTask Distributionを得るという交換です。
#これは広告BusinessでMetaが長年持っていた、
#大量の無料利用者 → 行動Data → Recommendation改善 → Product価値向上 → さらに利用増加#
というFlywheelを、AI Agentへ移植しているようにも見えます。
#ただしAIではPrivacy、企業秘密、Source Code、個人Dataを扱うため、広告Recommendation以上にConsentとData Governanceが重要になります。そのためMetaはStandard TierではTraining不使用、ContributorではTraining利用許可という形で、明確に価格とData Policyを分けています。Meta Model API
#Meta独自の強みは「Model × Harness × Distribution × Data」の循環
#最終的にはMetaの強みを、
#と見ることができます。
#Muse CodeはすでにHarnessとのCo-trainingを行っています。Contributor Tierは実利用から学ぶための入口を作っています。Consumer MuseはPersonal Agentとしてさらに広いTask Distributionを持ちます。そしてMetaには何十億人規模の既存Distributionがあります。Meta Model API
#そのためMetaが長期的に狙っているのは、
#安いModelを売ること#
だけではなく、
#安く配ることで利用を増やし、その利用からAgentとHarnessを改善し、改善によってさらにTask Costを下げる#
循環かもしれません。
#もしこのFlywheelが機能すれば、Metaは単純なPre-training規模だけでは得にくい、現実のAgent仕事そのものから生まれる独自Data Moatを形成する可能性があります。
#ここは、Museの価格設定を見る上でかなり重要な論点です。
#10.Muse Spark 1.3の性能――どこまでFrontierへ近づいたのか
#Meta自身のBenchmarkでは、
#です。
#Agentic CodingとLong ContextではかなりFrontier近辺へ来ています。
#ただし、最新のGPT-6 AstraとClaude Opus 5.5を、同一Harness・同一Benchmark Versionで比較した完全なTableではありません。
#特にTerminal-BenchなどはVersion差があるので、数字をそのまま並べて順位付けするのは危険です。
#11.Astra、Opus 5.5、Museの現在の位置関係
#現時点では概念的に、
#GPT-6 Astra → 最難関End-to-end workを狙う総合Frontier
#Claude Opus 5.5 → Long-running Agent / Coding / Professional WorkのFrontier
#Muse Spark 1.3 → 低価格でAgent/Coding/Long-contextに非常に強いFrontier-adjacent
#と見るのが安全です。
#GPT-6 AstraはInput 50で、OpenAIはComputer Use、Science、Cybersecurity、Professional Work、Complex Codingなど幅広いFrontier能力を前面に出しています。
#Opus 5.5はInput 20で、Coding、Agents、Knowledge Work、Long-running taskを重視し、AnthropicはOpus 5よりTypical workloadの実行Costを約40%下げたと説明しています。
#Metaは総合Benchmarkで「Astraを明確に超えた」と証明したわけではありません。
#しかし、
#Model単体で完全首位でなくても、価格・Harness・Distribution・Personal Context・VMを合わせればProductとして勝てる#
という別の勝ち筋を持ち始めています。
#12.4月から9月――MSLの進歩速度
#4月8日の最初のMuse Sparkは、Meta自身が、
#small and fast by design predictable scalingの初期Data point larger models are in development#
と説明していました。
#これは3ヵ月前ほどに私の書いたこれらの記事と繋がります
#その後、
#April
Muse Spark
↓
July
Muse Spark 1.1 + Model API
↓
August
Muse Spark 1.2 + Muse Code
↓
September
Muse Spark 1.3
↓
September 8
Consumer Muse
↓
September 23
Connect 2026と約半年でModel → API → Coding Harness → Consumer Agent → Hardwareまで接続しました。
#13.Alexandr Wangの対談から約4か月――「追いついた」より「勝ち筋が変わった」
#Alexandr Wangは6月5日のBloomberg Tech Conferenceで、Metaが将来のModelを何十億人へScaleし、HealthなどConsumer use caseを重視すると話していました。
#当時はまだ、
#MetaはOpenAI / Anthropic / GoogleのFrontier Model競争へ本当に戻れるのか#
という疑問が大きかった。
#現時点でも、Metaが総合Frontier能力で明確な首位になったと断定できるDataはありません。
#しかし大きく変わったのは、
#Frontier Model一位以外の勝ち筋が具体化した#
ことです。
#Metaには、
#Model + Harness + 3.6B DAP Distribution + Social Graph + Business Messaging + Commerce + AI Glasses + Custom Silicon + Data Centers + Personal VM
#があります。
#Model Scoreが少し低くても、安く、Personal Contextを深く使い、専用VMで長時間働かせ、何十億人へ配ることができれば、Agent Productでは逆転できます。
#14.Museの利用者数――Meta AI全体と混同しない
#Connect基調講演ではMuseはすでにmillions of usersを支援していると説明されました。
#外部推計ではReutersがLaunch後12日で約280万Downloadと報じています。
#ただし、
#Download数 = Active Users#
ではありません。
#また、
#Meta AI全体の利用者 = Muse Personal Agent利用者#
でもありません。
#Meta AI自体はFacebook、Instagram、WhatsApp等を通じて遥かに大きなDistributionを持ち、Muse Spark導入後のQ2時点でDaily Interactionが60%増えたとMetaは説明しています。
#つまりMuseには、
#新規Muse Agent利用者 + 既存Meta AI Distribution
#という二つの成長経路があります。
#15.最近Metaが急に盛り上がっている理由
#Muse Launch後、市場のMetaに対する見方は急速に変化しました。
#Reutersによれば、
#- Museは12日間で約280万Download
- Meta株はMuse Launch後20%以上上昇
- 時価総額は約2,000億ドル増加
しました。
#これは株価が正しい・間違っているという話ではありません。
#重要なのは、7月Q2決算直後には巨額CapExとFree Cash Flow低下が懸念されていた一方、9月には、
#「このComputeを何でMonetizeするのか」に対し、具体的なConsumer Agentが見え始めた#
ことで期待の向きが変わったことです。
#一方、AmazonがMuse経由Shoppingを制限した例も報じられています。
#AgentがInternetの入口になると、各Serviceから見ればUserとの直接関係をAgentへ奪われる可能性があります。
#したがってMuse Platform化は必ずしも摩擦なく進むわけではありません。
#16.過去記事――Attention EconomyからAction Economyへ
#ではAI AgentによりInternet Economyが、
#Attention
↓
Click
↓
Conversionから、
#Intent
↓
Recommendation
↓
Execution
↓
Transactionへ変わる可能性を考えました。
#ConnectでZuckerbergは、Museを大量のTokenまでFreeにし、将来的にはTransactionからSmall Feeを受け取るBusiness Modelを説明しました。
#つまりMeta自身が、
#Attention Monetization → Action / Transaction Monetization#
へ移動しています。
#広告を捨てるのではありません。Q2のFamily of Apps Advertising Revenueは約$59.36Bで、依然としてMetaのCash Engineです。
#むしろ、
#Ads
↓
AI Recommendation
↓
Personal Agent
↓
Commerce
↓
Transactionと上へLayerを積もうとしています。
#17.Business Agents――Action EconomyはすでにB2Bで始まっている
#Q2 Callでは100万以上のBusinessが毎週Business Agentsを利用していると説明されました。
#BrazilのRental Car Company Movidaでは、WhatsApp AgentがVehicle Selection、Pricing、Booking、Paymentまで一Conversationで処理し、Metaによれば、
#- Daily WhatsApp Bookings +44% YoY
- 85%のConversationがAIだけで完結
しました。
#MetaはBusiness AgentでSubscription、Volume-based、Result-based pricingなどを検討しています。
#Result-basedとは、
#AIが本当にBusiness成果を出した時に課金する#
考え方です。
#これは広告Auctionで培った「成果へ価格を付ける能力」をAgent Economyへ移植する構図に見えます。
#18.4人の重要人物① Mark Zuckerberg――VisionとCapital Allocation
#Mark Zuckerbergの役割は、どの未来へ会社全体のCapitalを賭けるかを決めることです。
#現在のMetaは同時に、
#- Data Center
- GPU
- CPU
- Custom Silicon
- Energy
- Frontier Model
- Consumer Agent
- Wearables
をBuildしています。
#Q2 CallでZuckerbergは、Computeをそのまま販売するより、その上にIntelligenceを構築した方がMarginが高いと説明しました。
#つまりMarkの戦略は、
#Compute
↓
Intelligence
↓
Agent
↓
Distribution
↓
RevenueというValue Chain全体を取ることです。
#19.4人の重要人物② Dina Powell McCormick――Capital、Energy、Infrastructure
#2026年1月、Dina Powell McCormickはMetaのPresident and Vice Chairmanに就任しました。
#Meta公式発表では、Company strategy、Execution、Compute / Infrastructureとの連携、Multi-billion dollar investments、Strategic Capital Partnershipsを担当します。
#Proxy StatementではMeta ComputeとMeta Small BusinessのCo-leadとも記載されています。
#DinaはAI researcherではありません。
#しかし24/7 Agentを何十億人へ配るなら、
#Land Power Grid Nuclear Fiber Capital markets Private financing Government relations
#がModel Researchと同じくらい重要になります。
#MetaがSoftware Companyから巨大AI Infrastructure developerへ変わったことを象徴する人物です。
#20.4人の重要人物③ Alexandr Wang――Frontier IntelligenceとTraining Flywheel
#Alexandr WangはMetaのChief AI Officerで、Meta Superintelligence Labsを率います。
#役割は、
#MetaをFrontier Model開発企業へ戻す#
ことです。
#Muse SparkのScaling Ladder、Pre-training、Post-training、Multimodal、Tool Use、Agentic RL、Data Flywheelの中心にいます。
#MSLは9か月でAI StackをGround-up rebuildし、Muse Sparkを最初の成果として出しました。
#21.4人の重要人物④ Nat Friedman――Frontier AIをConsumer Productに落とす
#Nat Friedmanは元GitHub CEOで、現在MSLのProduct Headです。
#TechCrunchが引用したFriedmanの発言では、MuseはOpenClawからProduct面で強いInspirationを受けた一方、中身はMetaがScratchからBuildしたと説明されています。
#狙いは、
#OpenClaw的な強力Agentを、何十億人でも使えるConsumer Productにする#
ことです。
#Frontier Modelが強くても、一般利用者がDocker、API Key、MCP、Permission fileを設定する必要があればBillionsには広がりません。
#Nat Friedmanの役割は、
#Agent HarnessをConsumer Productへ変換すること#
と見ると分かりやすいです。
#22.4人を一つのValue Chainで見る
#Mark Zuckerberg Vision / Capital Allocation ↓ Dina Powell McCormick Capital / Energy / Data Center ↓ Alexandr Wang Frontier Models / Intelligence ↓ Nat Friedman Agent / Product / Harness ↓ Instagram / WhatsApp / Facebook / Glasses ↓ Billions of Users
#この並びを見ると、現在のMetaが単なるAI LabでもSocial Media Companyでもないことが分かります。
#23.最新Q2 2026決算――売上は強いが、会社のCost Structureが変わった
#2026年9月26日時点で最新の四半期決算はQ2 2026です。
#Revenue Growthは非常に強い一方、Cost Growthはさらに速い。
#ここにMetaがCapital-lightなSocial / Ads Companyから、Capital-intensiveなAI Infrastructure Companyへ変わっていることが表れています。
#24.広告Businessは依然Cash Engine
#Q2のAdvertising Revenueは約$59.36B。Ad Impressions +14%、Average Price per Ad +12%。
#MetaはAIによるRecommendation / Ranking改善で、Facebook AdsのClickやConversionが改善したと説明しています。
#つまり巨額AI投資はPersonal Agentという未来だけでなく、既存広告BusinessにもすでにReturnを生んでいます。
#25.Free Cash Flowは$784M――Compute buildoutの重さ
#Q2 Operating Cash Flowは$31.86Bでしたが、Free Cash Flowはわずか$784Mでした。
#Q2にはLegal Charges $2.4B、Severance $1.18Bも含まれますが、それを考慮してもServer、Data Center、Network、AI Infrastructureへ巨額Cashを再投資していることは明確です。
#2026 CapEx Guidanceは、
#です。
#Q1時点は$125–145B、それ以前は$115–135Bでした。
#Infrastructure需要が年を通して切り上がっています。
#26.「Computeが全然足りない」
#Q2 CallでZuckerbergは、
#there’s just nowhere near enough compute for all the demand#
と述べています。
#MetaはComputeを買いながら、自社のComputeをPremiumで借りたいというOfferも受けています。
#しかしZuckerbergは短期的にComputeを売るより、
#その上へIntelligenceを構築し、Consumer、Business Agent、API、Developer Tool、Core Businessへ使う方が高いMarginを期待できる#
と説明しています。
#Metaが狙うのはAWS的なCloud単体ではなく、
#Compute
↓
Model
↓
Agent
↓
Commerce / Business / ConsumerのValue Chainです。
#27.1人1VMで増えるのはGPUだけではない
#Museの「Brain」はMuse Sparkです。
#ここにはGPU、MTIA、HBMが使われます。
#しかしSecure VMという「Hands」があります。
#こちらは、
#- CPU
- DDR
- SSD
- NIC
- Browser
- Database
- Encryption
- Sandbox
を大量に使います。
#Brain GPU / MTIA / HBM
#Hands CPU / DDR / SSD / Network
#です。
#これは過去記事で考えていた「Brain Infrastructure」と「Hands Infrastructure」の分化にかなり近いものです。
#28.Meta自身がAgentic AIでCPU需要が増えると明言
#Metaは2026年4月、AWSとのAgreementで数千万Graviton CoreをCompute Portfolioへ取り込むと発表しました。
#Meta自身が、
#Agentic AIが進むにつれてCompute requirementsはより多くのCPUを必要とする#
と説明しています。
#さらにArmとはArm AGI CPUを共同開発しています。
#Museの1人1VM構想とCPU調達は別々のNewsではなく、一つのArchitectureとしてつながります。
#29.MTIAは「Billions of Agents」の燃費改善装置
#Metaは2年間に4世代のMTIAを投入予定です。
#MTIAはInference-firstです。
#Frontier Trainingだけでなく、
#何十億ものInferenceを低Costで処理する#
ことが重要だからです。
#Personal Agentを無料または低価格で配るには、Cost per Inference、Cost per Taskを徹底的に下げる必要があります。
#30.Metaは単一Chipへ賭けていない
#現在のMeta ComputeはPortfolio Approachです。
#- NVIDIA
- AMD
- AWS Graviton
- Arm AGI CPU
- Broadcom + MTIA
- 自社MTIA
をWorkloadごとに組み合わせます。
#AMDとは最大6GWのInstinct GPU agreementを発表しています。
#これはAgentic OSがTaskごとにModelやEnvironmentをRouteするのと似ています。
#MetaはHardware側でも「一つの万能Chip」ではなく、Workloadごとに最適化しようとしています。
#31.24時間Agentは24時間Frontier ModelをDecodeし続けるわけではない
#「24/7 Agent」は、
#Always Available#
であって、
#Always Decoding#
とは限りません。
#実際には、
#Event / Notification
↓
Tiny Controller必要?
├ No → Sleep
└ Yes
↓
Small Model難しい?
├ No → Action
└ Yes
↓
Muse Spark / Frontier Modelという階層化が自然です。
#Harness、JEV的なFast Controller、Model Routing、KV Cache、JitMem、Skillsなどによって、Frontier Modelを呼ぶ回数を減らすことが非常に重要になります。
#32.それでもCompute需要は巨大になる
#完全に例示的なScenarioとして、
#なら、
#tokens/dayです。
#平均すると約58億tokens/sec。
#これはForecastではありません。
#一人当たりの利用が少なくてもBillionsを掛けると巨大になる#
ことを示すScale感です。
#MetaのFamily DAPはすでに3.60Bです。3.60B人がMuseを使っているわけではありませんが、Metaが「Billions」をTargetにできる理由はこのDistributionです。
#33.VM側も同じ――1W/人でも1B人なら1GW
#これもScenarioですが、
#一人のPersonal Agentが平均1WのCloud負荷#
しか作らなくても、
#です。
#実際にはVM suspension、shared resources、usage patternによって大きく変わります。
#しかし、
#一人あたりの平均Computeが非常に小さくても、Billionsを掛けるとGigawatt Scaleになる#
という点は重要です。
#34.SafetyもComputeを食う
#Personal Agentでは、
#- Safety Agent
- Policy Check
- Audit
- Encryption
- Confidential Processing
- Verification
- Permission
にもComputeが必要です。
#さらにModel改善には、
#- Agentic RL
- Synthetic Environment
- Judge
- Verifier
- Self-play
も必要です。
#将来、
#最も多くAIを使う利用者が、人間ではなくAI自身#
になる可能性すらあります。
#35.Harness最適化でCompute不足は解決するか
#1 Taskあたりの燃費は改善できます。
#- KV Cache reuse
- Just-in-Time Memory
- Better ACI
- Skills
- Model Routing
- JEV
- Agentic RL
- Harness optimization
によって、
#はかなり下げられる可能性があります。
#しかしTotal Computeが下がるとは限りません。
#36.Jevons Paradox――安くなるほどAgentはもっと働く
#仮に1 Taskが、
#になっても、AIが安く便利になって、
#になればTotal Computeは20倍です。
#Personal Agentは、人間が「面倒だからやらなかった」小さな仕事まで自動実行します。
#さらにUserがAppを開いていなくても、Price、Email、Calendar、Weather、Travel、Shopping、AuctionなどをBackgroundで監視できます。
#したがって、
#1 TaskあたりのCompute効率は上がりながら、社会全体のCompute需要は増える#
可能性が高い。
#これは苦しい、常に効率化が需要に負け続け利用者が増える度に何かしらの方法でナーフされるか、ナーフされたように感じるようになるかも知れない。
#37.Q3決算では「Muse売上」よりCost側が先に見えやすい
#Q3 Revenue Guidanceは、
#です。
#Muse Launchは9月8日、Connectは9月23日、Q3は9月30日までです。
#したがってQ3にConsumer MuseのFull-quarter Revenueは入りません。
#最初に見えやすいのは、
#- CapEx
- Depreciation
- Infrastructure costs
- Third-party AI compute
- R&D
です。
#Agent BusinessはRevenueよりCostが先に来ます。
#38.Revenue側で最初に見るべきはFoA Other Revenue
#Q2 Family of Apps Other Revenueは約**$1.007B**で、前年$583Mから大幅増でした。
#ここにはPaid MessagingやSubscriptionなどが含まれます。
#今後、
#- Meta One
- Paid Messaging
- Business Agents
- Paid AI
- Muse subscription
が伸びれば、Advertising以外のFoA revenueが重要になります。
#39.Business AgentはConsumer MuseよりMonetizeしやすい
#Consumer MuseはMass Distributionを優先してFree提供する戦略です。
#Business AgentはBooking、Sales、Support、Conversionという明確なROIがあります。
#そのため、次の決算では、
#- Weekly Business Agent users
- Conversations
- Transactions
- Result-based pricing
- WhatsApp monetization
が増えるかを見る方が、Consumer MuseのSubscriptionだけを見るより早い可能性があります。
#40.Reality Labsも「Metaverse」から「AI Interface」へ読み替える必要
#Q2 Reality LabsはRevenue $431M、Operating Loss約$4.62Bでした。
#以前ならMetaverseへの赤字投資として読むのが中心でした。
#しかしConnectではMeta自身が、MetaverseへのFocusを少し減らし、VR Deviceを減らし、Breakthroughがある場合に絞ると説明しました。
#その一方で、GlassesをPersonal SuperintelligenceのInterfaceとして重視しています。
#つまりReality Labsの役割は、
#Metaverse Business
#から、
#Personal AI Hardware Interface
#へ変わりつつあります。
#41.AI GlassesはMuseの「眼と耳」
#Smartphone AgentはUserが見ている世界を常に共有できません。
#AI Glassesなら、
#Userが見る
↓
Museも見るUserが聞く
↓
Museも聞くが可能です。
#つまりGlassesはAccessoryではなく、
#Personal AgentのSensor#
です。
#Metaは2026年末までに100種類以上のAI Glasses Optionを展開予定です。
#42.Muse Charmは「Agentを呼ぶ専用端末」
#Muse CharmはPocket / Keychain sizeのVoice Deviceです。
#SmartphoneをUnlockしてAppを開かず、指紋SensorをTapしてMuseを呼べます。
#これは、
#Smartphoneの中にAIを入れる#
のではなく、
#AIと話すための専用Hardwareを作る#
発想です。
#長期的にはiOS / Androidへの依存を減らすPlatform Strategyとしても意味があります。
#43.Meta VR Glasses――OS levelでMuseを統合
#Meta VR Glassesは約100g、2027年春、$1,299.99予定。
#ProcessorとBatteryを外部Packへ分離し、Private Cinema、Multi-monitor Computer、Game Console、Spatial ComputingをGlass form factorへ持ち込みます。
#さらにMuseをOperating System levelへ統合します。
#見る
↓
話す
↓
Gesture
↓
MuseがOSを操作という構造です。
#これはConsumer側のAgentic OS実装に近い。
#44.過去記事の論点と現在の実際の方向
#過去記事では「このArchitectureへ行く可能性」が中心でした。
#現在は、そのかなりの部分がProductとして接続されています。
#45.Metaはどう変質したのか
#半年前のMetaには、
#Frontier Model競争で遅れているのではないか#
という疑問が強くありました。
#Muse SparkはScaling Ladderの最初の小型・高速Modelでした。Consumer Agentはまだ構想。Meta Computeは巨額Investment Planでした。
#現在は、
#- Muse Spark 1.3
- Muse Code
- Model API
- Muse Glimmer
- Muse Image
- Consumer Muse
- Secure VM
- Confidential VM
- Business Agent
- Meta One
- Mac Computer Use
- Connectors
- Muse Charm
- AI Glasses
- VR Glasses
までつながっています。
#つまり、
#AI Lab再建の物語#
から、
#AI Platformの垂直統合#
へ移りました。
#46.MetaにはCloudがなかった――Muse VMが別解になる可能性
#GoogleにはGCP、MicrosoftにはAzure、AmazonにはAWSがあります。
#Metaには大規模外販Cloudがありません。
#これはAI時代に弱点にも見えました。
#しかしMuseは、
#DeveloperへServerを貸す#
のではなく、
#Consumer一人一人へAIが住むCloud Computerを与える#
方向です。
#AWSが「Computeを貸す」なら、Museは「Agentが住むComputerを貸す」。
#これはCloud Businessの別解と見ることができます。
#47.MetaのMoatはModel単体ではない
#もし明日AstraがMuse Sparkより賢くても、Metaには、
#- Social Graph
- Messaging
- Contacts
- Commerce connectors
- Secure VM
- Glasses
- Business relationships
- Infrastructure
- Meta One
- Billions-scale distribution
があります。
#もちろんModelが弱すぎれば全ての価値が落ちます。
#しかしMetaに必要なのは必ずしもBenchmarkで常時1位になることではなく、
#Frontierへ十分近いModelを、非常に低Costで巨大Distributionへ流すこと#
かもしれません。
#48.最大の焦点――Model性能差をHarnessとScaleで埋められるか
#仮に、
#Astra intelligence = 100 Muse = 90
#だったとしても、Museが、
#Cost = much lower Dedicated VM Personal Memory Better Meta context Commerce connectors Glasses interface
#を持つなら、実Taskでは逆転する可能性があります。
#Agent性能は、
#です。
#より正確には、
#です。
#49.この戦略のリスク
#Metaの戦略には巨大なRiskもあります。
#Compute Cost 無料AgentをBillionsへ配るには極端なInference efficiencyが必要。
#Reliability ConsumerはDeveloperのようにAgent失敗時にPromptを修正してくれない。
#Trust Email、Payment、Files、Health、Relationshipsを扱うため失敗のCostが高い。
#Platform Resistance AgentがUser relationshipを奪うため、Amazonのように拒否するServiceが出る可能性。
#実際にAmazonは、MetaのMuseによるAmazon.com上のShopping Actionを2026年9月にブロックした。Amazonが公に挙げている理由は、Metaが事前許可を得ていなかったこと、Agentが第三者AIとして十分に識別されていなかったこと、Privacy・Credential・Securityへの懸念などである。一方、より構造的には、Personal Agentが商品探索・比較・Recommendation・購入判断の入口を握れば、従来Amazon自身が所有してきたCustomer Journeyや広告接点の一部がAgent側へ移る可能性がある。今回の衝突は、誰がUser IntentとCommerce Interfaceを支配するのかというAgentic Commerce時代のPlatform競争の初期例とも解釈できる。
#Digital Sovereignty MemoryとVMがMeta Accountへ依存する問題。
#CapEx / FCF MonetizationよりInfrastructure Costが先に来る。
#Frontier Gap Museが価格効率で強くても、最難関TaskではAstra / Opus 5.5等との差がProduct experienceへ現れる可能性。
#50.次の決算で見るべきもの
#Metaの戦略が本当に進んでいるかを見るにはMuse Download数だけでは足りません。
#Muse active users Tasks / user Background tasks Paid conversion Meta One conversion Business Agents weekly usage Agent-driven transactions Model API usage Muse Code adoption FoA Other Revenue AI glasses unit growth Infrastructure cost CapEx Depreciation Free cash flow
#を見る必要があります。
#特に、
#Agent利用増加速度 > 1 TaskあたりCost低下速度#
ならMargin Pressureが強まります。
#逆にHarness、Routing、MTIA、CPU、CacheなどによるCost reductionの方が速ければ、Agent Businessを巨大Scaleへ展開できます。
#51.結論――Metaが賭けているのは「一番賢いChatbot」ではない
#Metaが最終的に作ろうとしているものは、ChatGPTより賢いChatbotだけではありません。
#より大きく、
#です。
#Museが利用者の代わりに24時間働き、Secure VMに住み、Instagram、WhatsApp、Email、Calendar、Commerceと接続し、Glassesを通して世界を見て、必要なら商品を買い、長期Memoryを持つ。
#これが実現するとMetaはInternet上の一つのAppではなく、
#人間とInternetの間に常時存在するAgent Layer#
になります。
#広告の価値も、AttentionだけでなくAction / Transactionへ広がる。
#Cloudの意味も、StorageやServer rentalだけではなく、Agentが住む第二のComputerへ変わる。
#HardwareはDisplayではなくAgentへ視覚・聴覚を与えるSensorになる。
#InfrastructureはFrontier Modelを数回Trainingするためだけではなく、何十億ものAgentを毎日稼働可能にするUtilityになります。
#したがって今後Metaを見る時、Muse SparkがAstraよりBenchmarkで何点高いかだけを見るのでは不十分です。
#重要なのは、
#と、
#です。
#Metaは現時点で総合Frontier Model競争の明確な首位に立ったとは言えません。
#しかし半年前と比較すれば、
#Frontierへかなり近いModelを作りながら、そのModelを何十億人へ届けるAgent Harness、VM、Commerce、Hardware、Infrastructureまで同時に作る企業#
へ急速に変質しています。
#もしPersonal Agentが次のComputer Platformになるなら、Metaが現在Buildしているのは新しいAI機能ではなく、
#次のOperating Layerそのもの#
なのかもしれません。
#主な参考資料
#Meta公式
#- Meta Connect 2026
- Muse Personal AI Agent
- Muse Spark
- Muse Spark Technical / Scaling
- Meta Model API
- Muse Spark Benchmarks
- Muse Code
- Muse Glimmer
- Meta One
- The Future Is for Everyone
- Meta Q2 2026 Results
- Meta Q2 2026 Earnings Call
- Dina Powell McCormick
- Meta Compute / AI Infrastructure
- MTIA
- Meta / Arm
- Meta / AWS Graviton
- Meta / AMD
- Meta / Broadcom
比較Model
#外部報道
#過去NOIA_GRID
#- rev_513cc5f0-bfa3-418a-9ecc-cd67eca8bae6
- rev_df2ff134-3d7b-48d0-82b5-c341fa1dc646
- rev_66a2ef4a-c9ce-47fa-ab34-8488c1c4a0f1
- rev_c52b79dd-ede0-41f3-8d00-4ec44801ef42
- rev_12eaaf24-14fe-4445-936b-b81ef492d19d
注:BenchmarkはModel vendorごとにHarness、Reasoning setting、Tool implementation、Benchmark versionが異なる場合があります。特にMuse Spark 1.3、GPT-6 Astra、Claude Opus 5.5を単一Scoreで順位付けすることは避けています。また将来の利用者数、Compute需要、売上寄与については、Meta公式Guidanceと明示したScenarioを除き構造分析であり、確定予測ではありません。
#特定銘柄の推奨・勧誘を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#