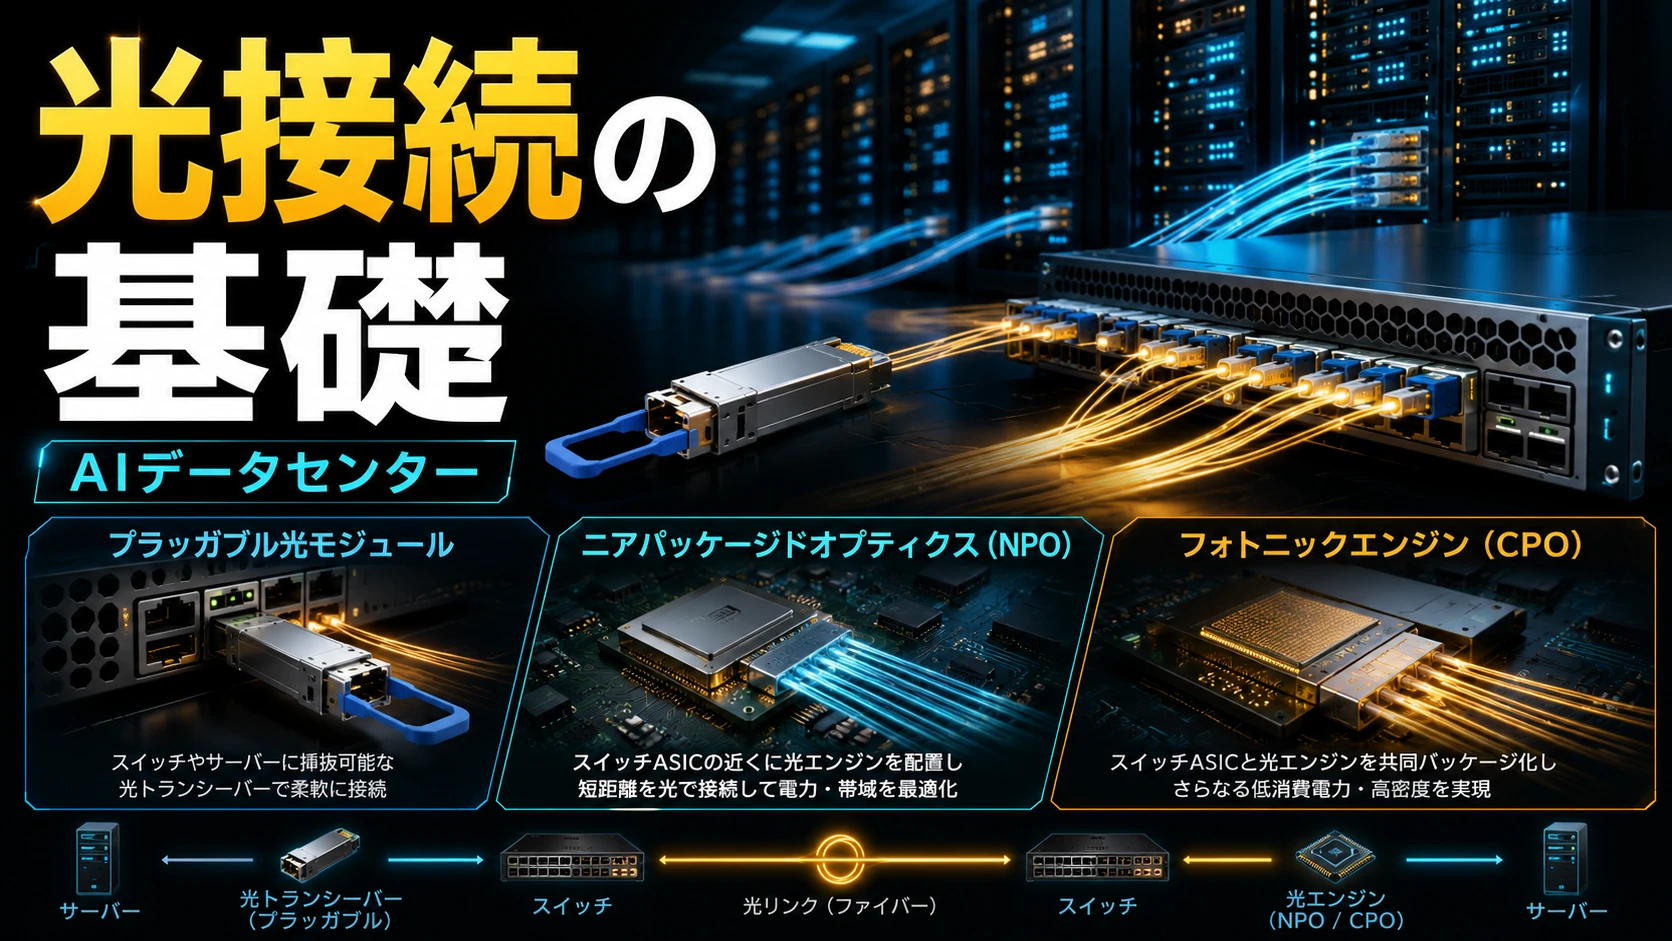
AIデータセンターの光接続を基礎から理解する
FRO・LPO・CPO・CW InPレーザー+SiPh・VCSEL・DFB・EML、製造検査、米国規制、世界の光銘柄まで
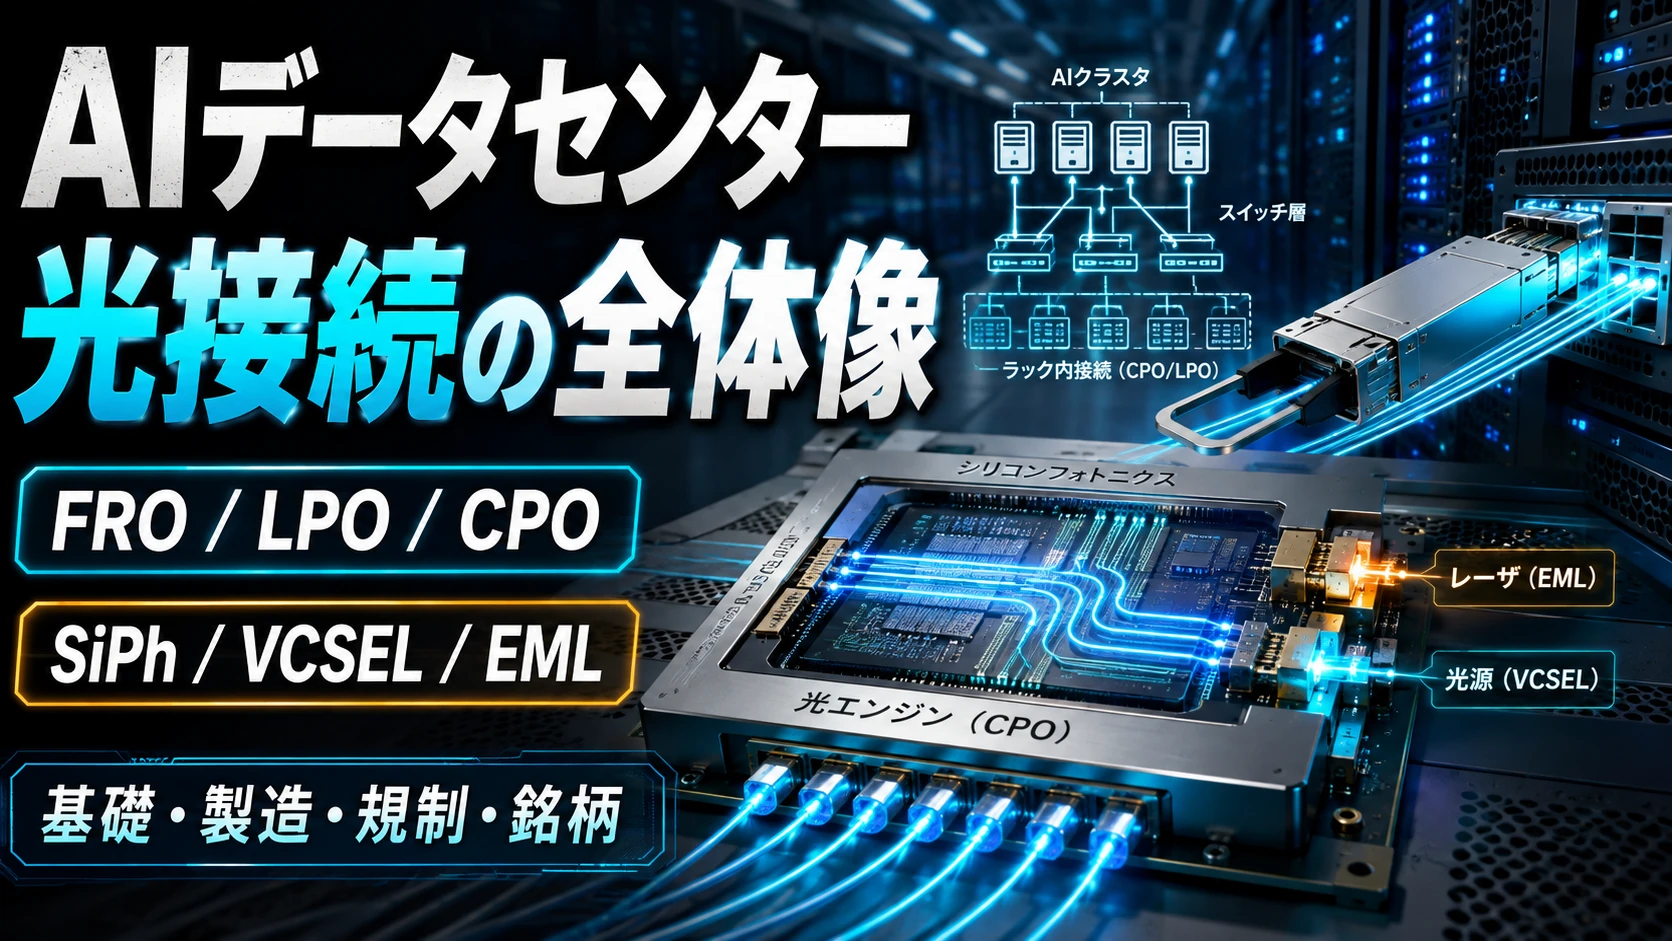
AIデータセンターの光接続を理解する際、最初に避けなければならないのは、異なる分類軸を同じものとして扱うことです。
FRO・LPOは、主として「信号をどのように補償・再生するか」の分類です。
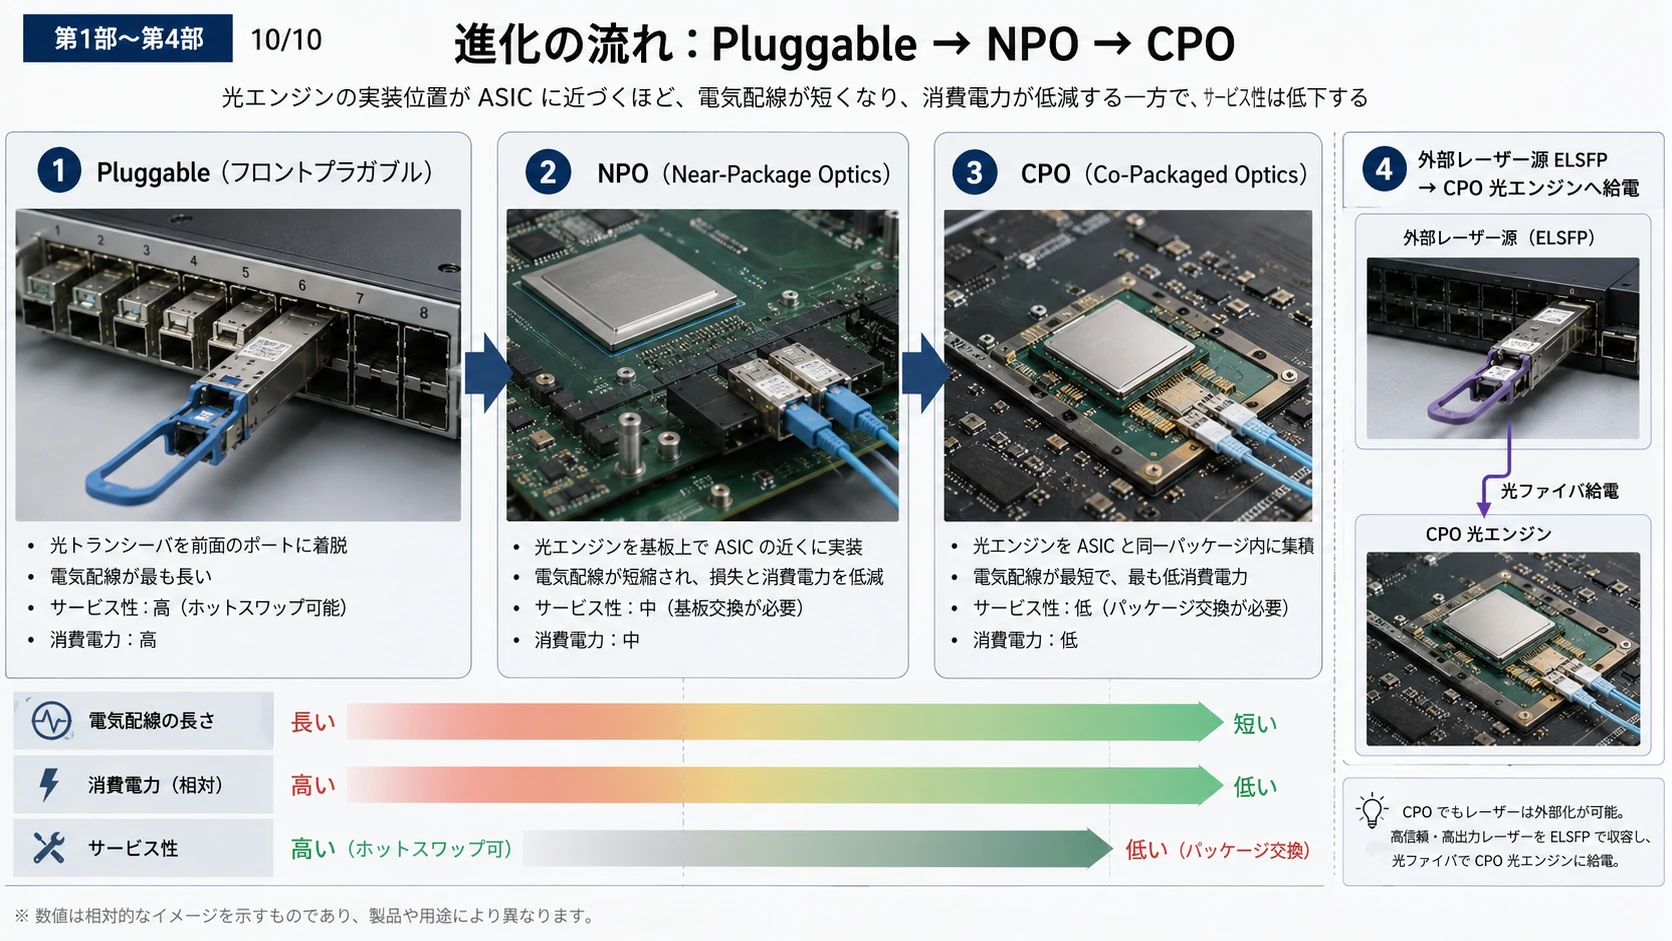
Pluggable・NPO・CPOは、「光エンジンをASICからどの位置に置くか」の分類です。
DFB・EML・VCSEL・CW InPレーザー+SiPhは、「光をどのように発生し、データを載せるか」の分類です。
したがって、例えば、
FRO型SiPhトランシーバー
LPO型SiPhトランシーバー
VCSEL型NPO
CW InPレーザー+SiPh型CPO
EML型Pluggable
はいずれも成立します。
本記事では、これらを一度分解し、最後に市場、供給網、規制、投資銘柄として再統合します。
第1部 光トランシーバーの基本構造
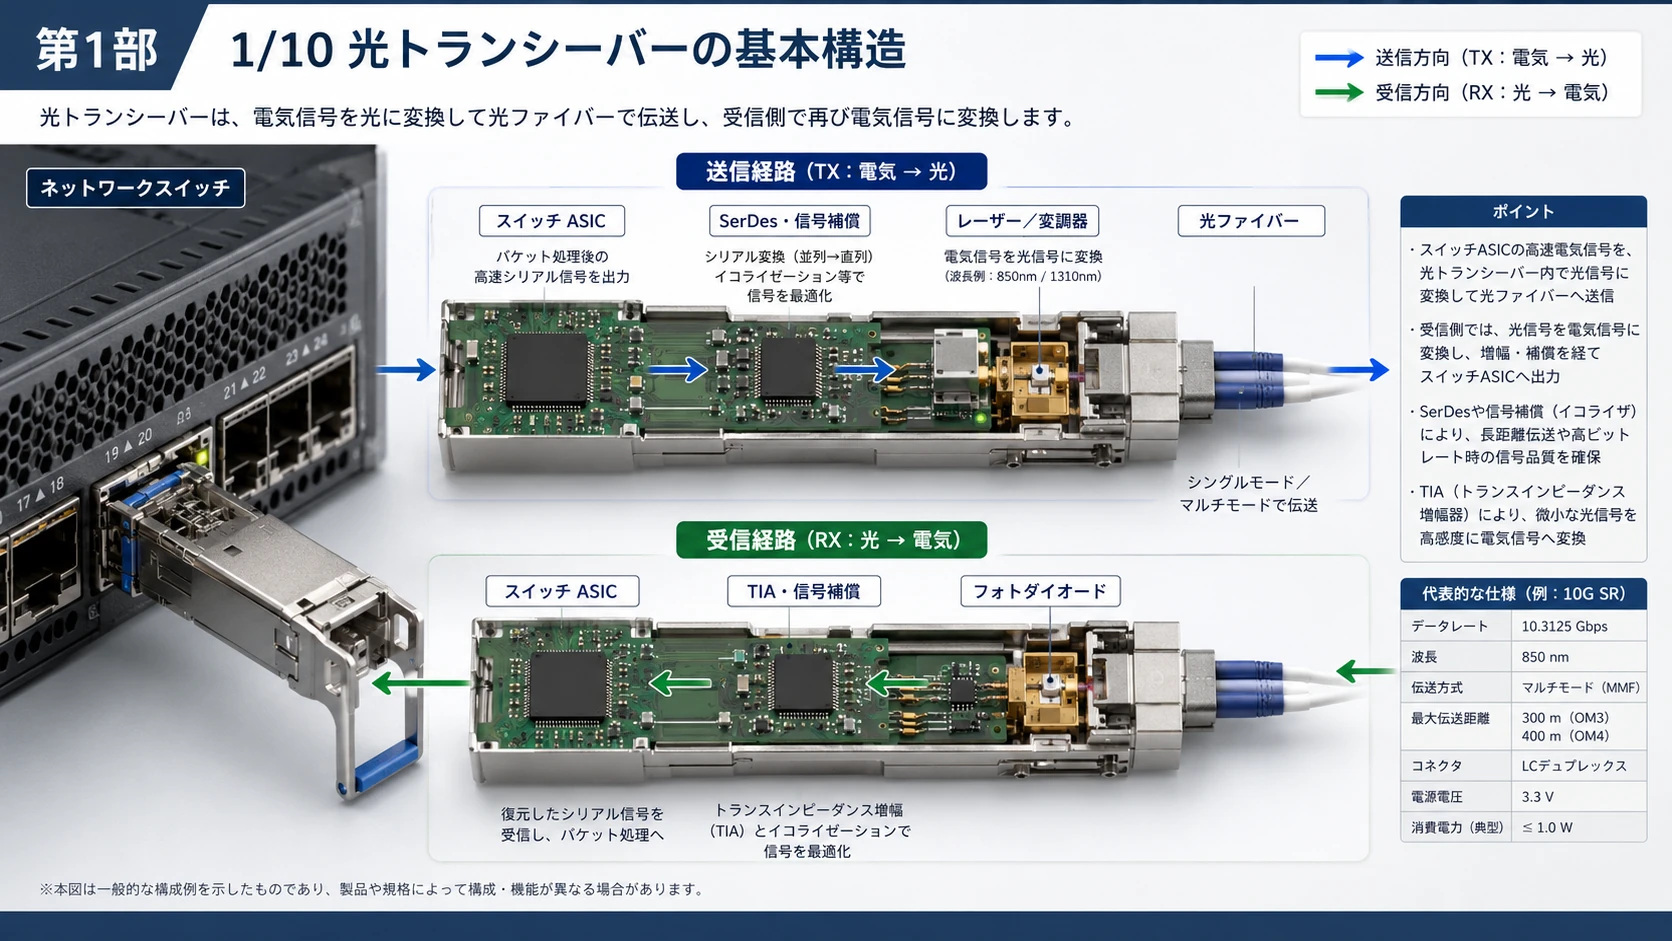
光トランシーバーは、電気信号を光信号へ変換し、反対側で光信号を再び電気信号へ戻す装置です。
送信側
スイッチASIC ↓ 電気信号 SerDes・信号補償 ↓ レーザー/変調器 ↓ 光ファイバー
受信側
光ファイバー ↓ フォトダイオード ↓ TIA・信号補償 ↓ スイッチASIC
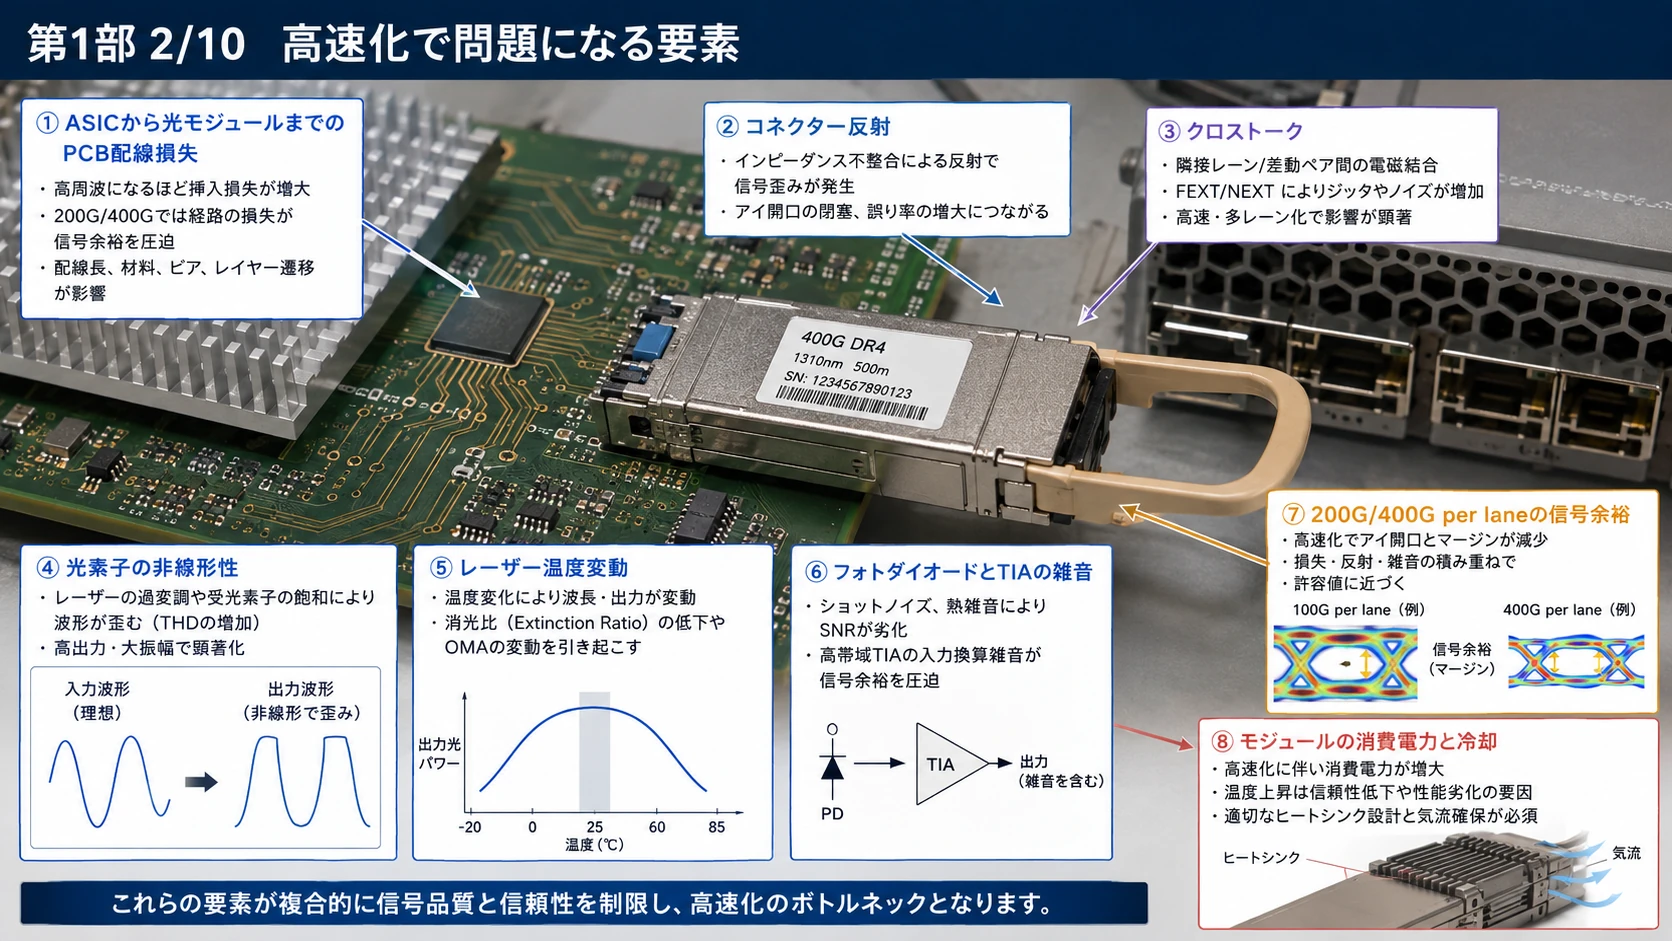
高速化するほど問題になるのは、単にレーザーの速度ではありません。
ASICから光モジュールまでのPCB配線損失
コネクターでの反射
クロストーク
光素子の非線形性
レーザー出力の温度変動
フォトダイオードとTIAの雑音
200G/400G per laneでの信号余裕
モジュールの消費電力と冷却
を、システム全体で処理する必要があります。
図解|光トランシーバーとAIデータセンター光接続
第2部 FROとは何か
FROは、一般にFully Retimed Opticsを意味します。
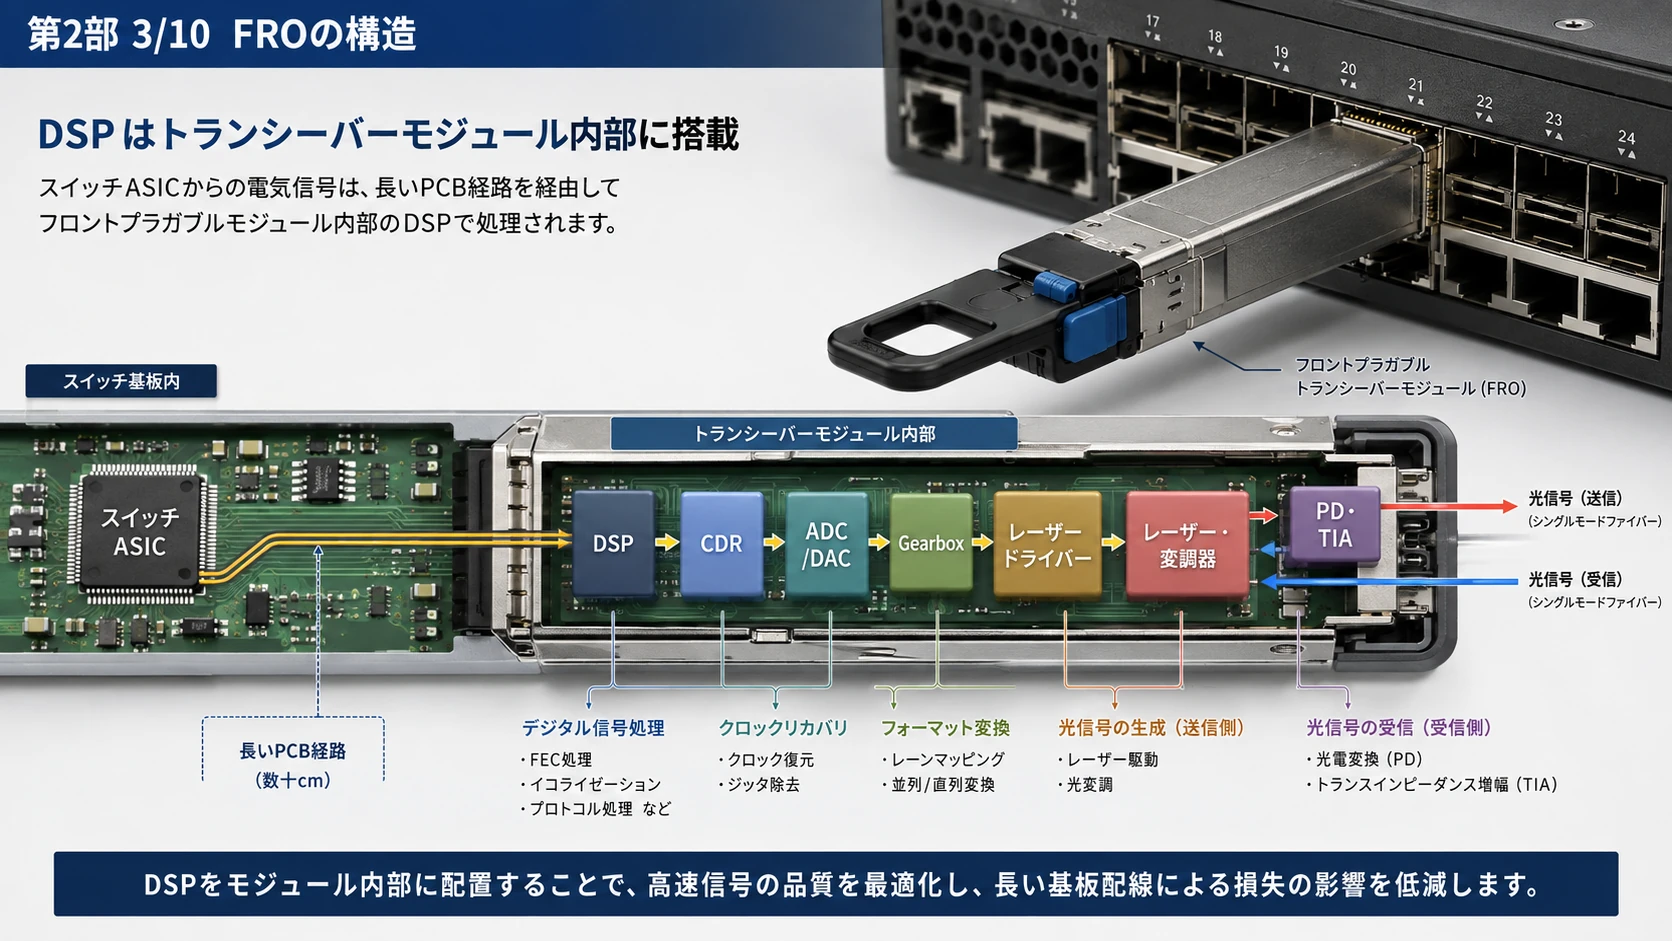
従来の800G・1.6T Pluggableトランシーバーでは、モジュール内部にDSPやCDRが入っています。
スイッチASIC ↓ PCB配線・コネクター ↓ ┌──── FROモジュール ────┐ │ DSP/CDR/Gearbox │ │ レーザードライバー │ │ レーザー・変調器 │ │ PD・TIA │ └─────────────────┘
DSPは、基板を通過して崩れた波形を補償し、クロックを再生し、光素子の歪みを補正してから信号を作り直します。
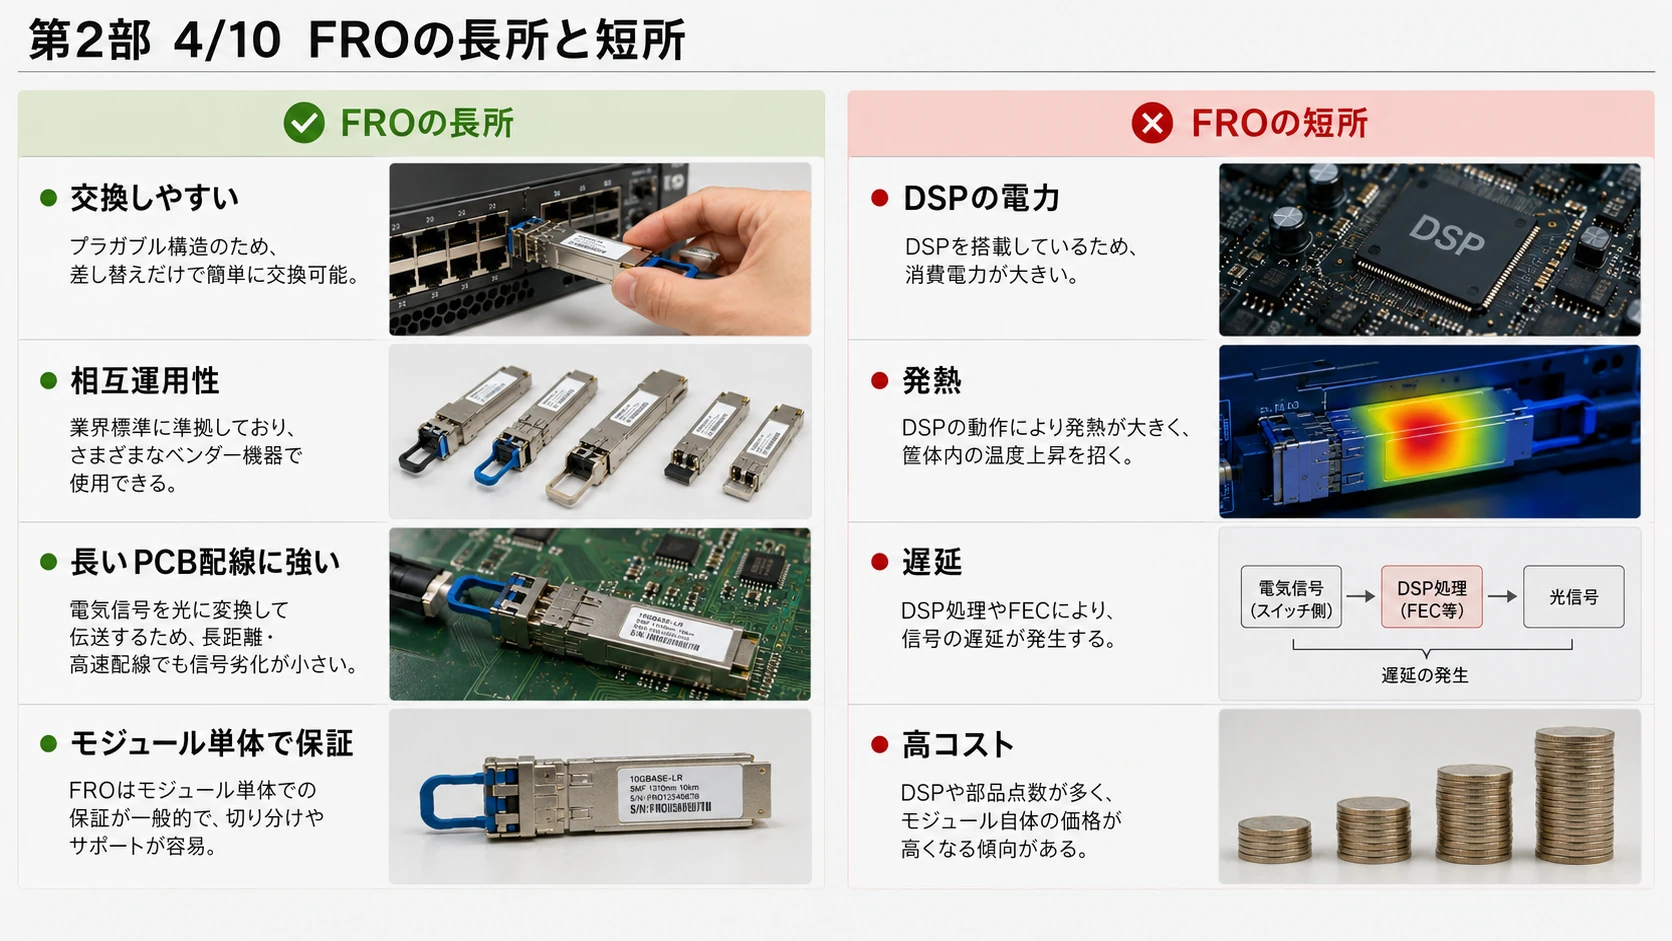
FROの長所
ホストASICや基板の違いをモジュール側で吸収しやすい
マルチベンダー互換性を作りやすい
長いPCB配線にも耐えやすい
温度や部品ばらつきへの適応力が高い
モジュール単体で性能を保証しやすい
故障時にモジュールだけ交換できる
FROの短所
DSP・ADC・DAC・CDRが電力を使う
DSPが大きな熱源になる
遅延が増える
モジュール単価が高くなる
1.6T・3.2Tでは前面冷却が難しくなる
FROは電力では不利ですが、Serviceability、相互運用性、製造歩留まり、システム責任の切り分けでは依然として強力です。
図解|FROの構造・長所・短所
第3部 LPOとは何か
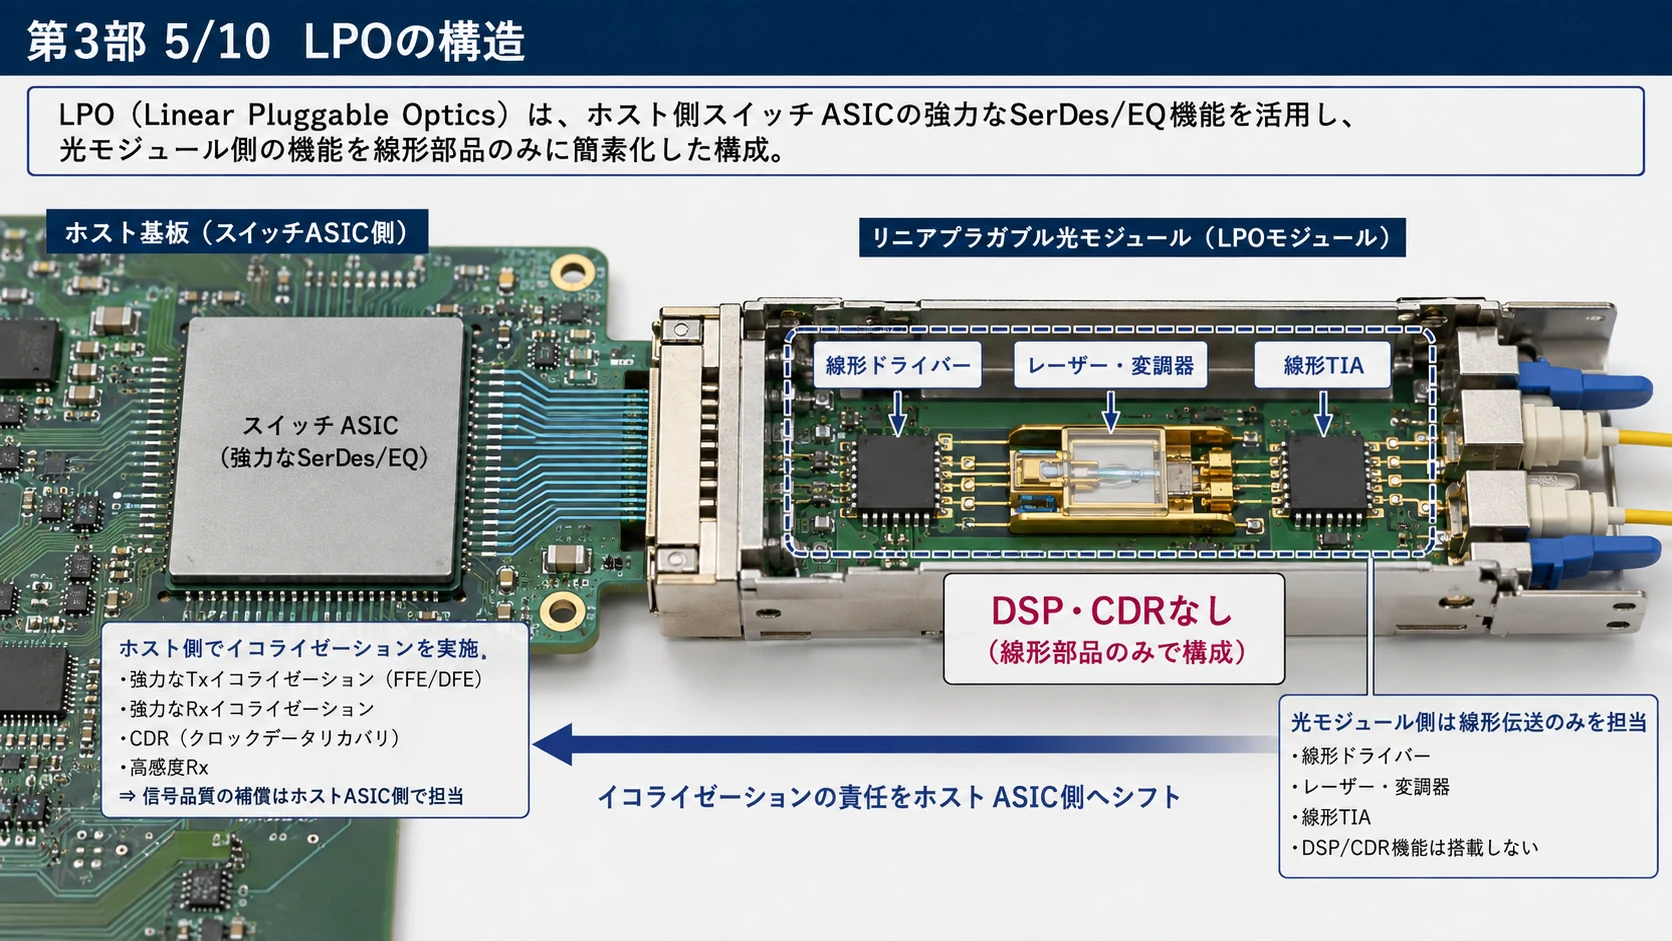
LPOはLinear Pluggable Opticsです。
OIFはLPOを、前面Pluggableでありながら、モジュール内にリタイマーを置かず、電気信号と光信号を線形に対応させる方式と定義しています。OIFの線形インターフェース規格も、光デバイス側のDSP・リタイマーを省き、ホストASICの等化能力を利用する方向で整備されています。(OIForum)
スイッチASIC 強力なSerDes・FFE・DFE ↓ PCB・コネクター ↓ ┌──── LPOモジュール ────┐ │ 線形ドライバー │ │ 線形TIA │ │ レーザー・変調器 │ │ DSP・CDRなし │ └─────────────────┘
LPOで「なくなるもの」
主にモジュール内の、
光DSP
CDR
ADC/DAC
Gearboxの一部
です。
ただしデジタル処理が完全に消えるわけではありません。
Ethernet PCSやFECは残り、補償機能の一部はホストASIC側へ移ります。
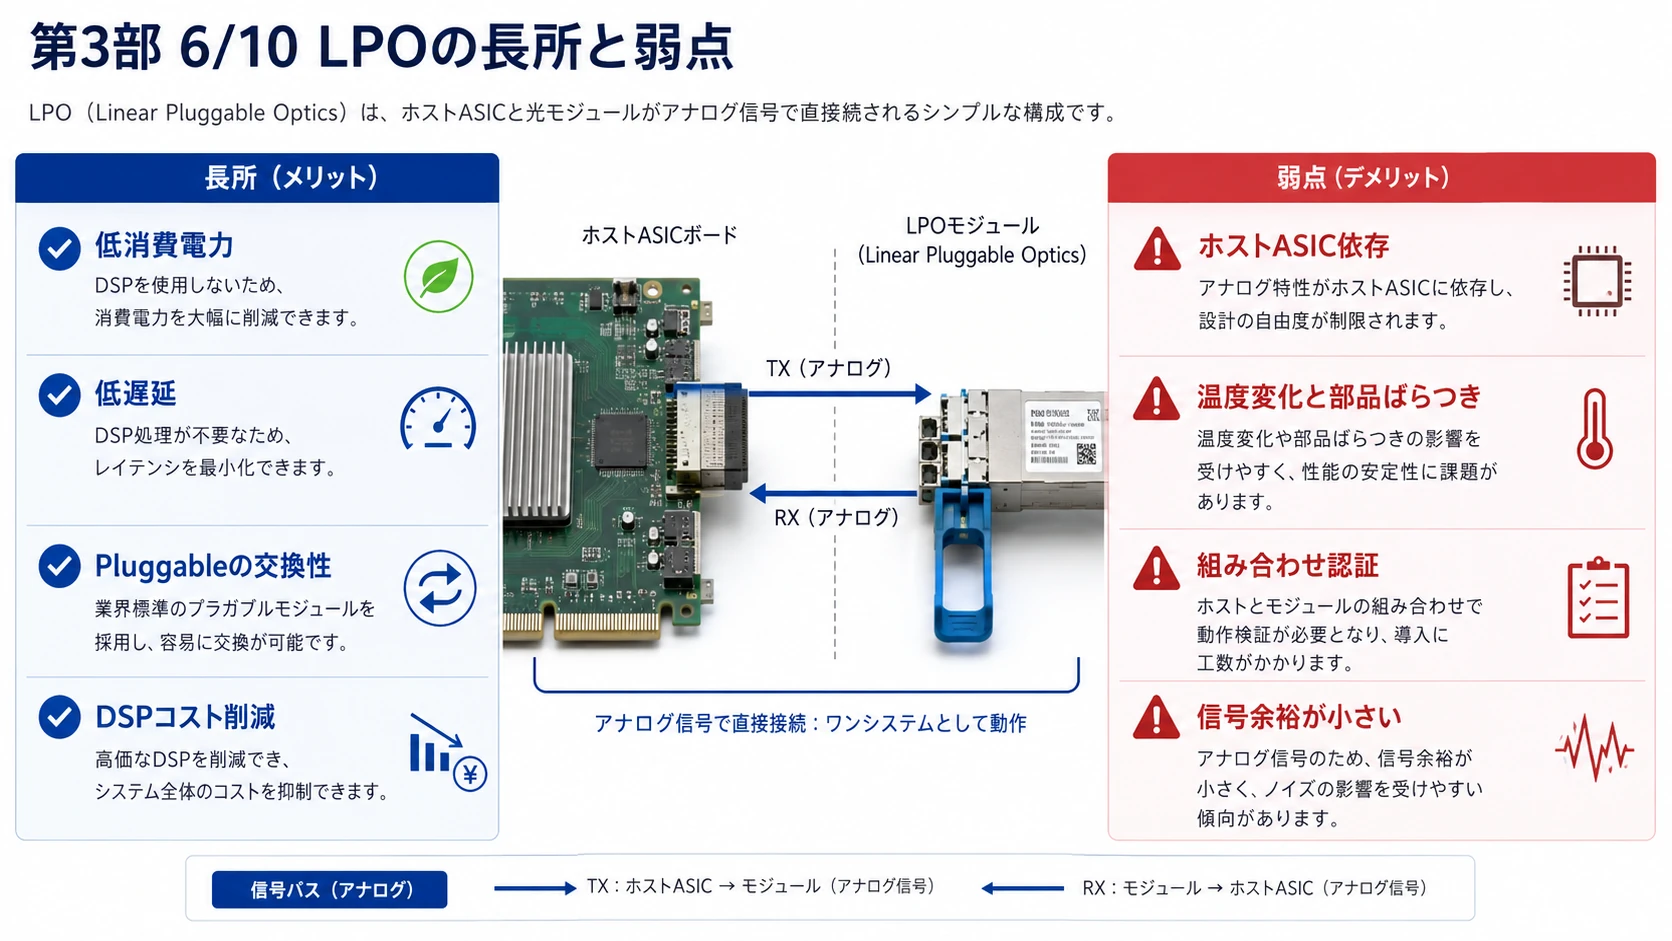
LPOの長所
モジュール電力を大きく下げられる
DSPコストを省ける
遅延が小さい
Pluggableの交換性を維持できる
CPOより製造と保守が容易
LPOの弱点
ASIC、PCB、コネクター、光モジュールが一つのアナログ経路になる
ホストSerDesへの依存が大きい
部品ばらつきと温度変化が累積する
組み合わせごとの認証が必要になりやすい
200G/400G per laneでは信号余裕が小さくなる
LPOは、
CPOの省電力効果のうち、モジュールDSPを除去する部分を、Pluggableのまま獲得する技術
です。
一方CPOには、DSP除去だけでなく、ASICから光エンジンまでの高速電気配線を短縮する追加効果があります。
図解|LPOの構造・長所・弱点
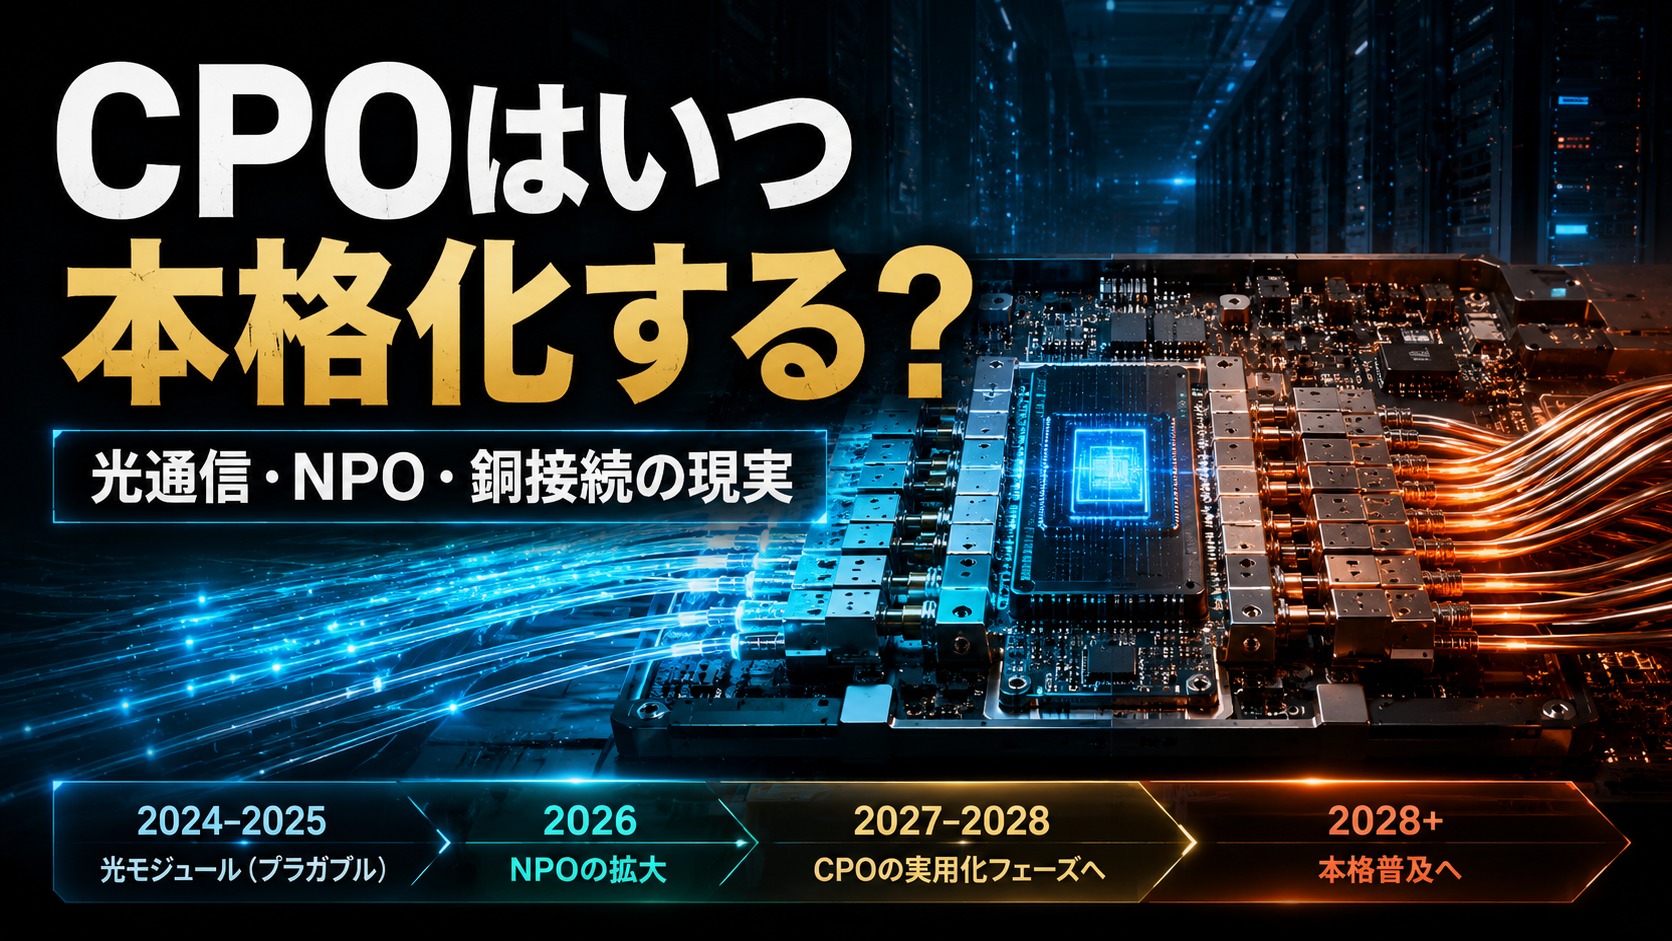
第4部 NPOとCPO
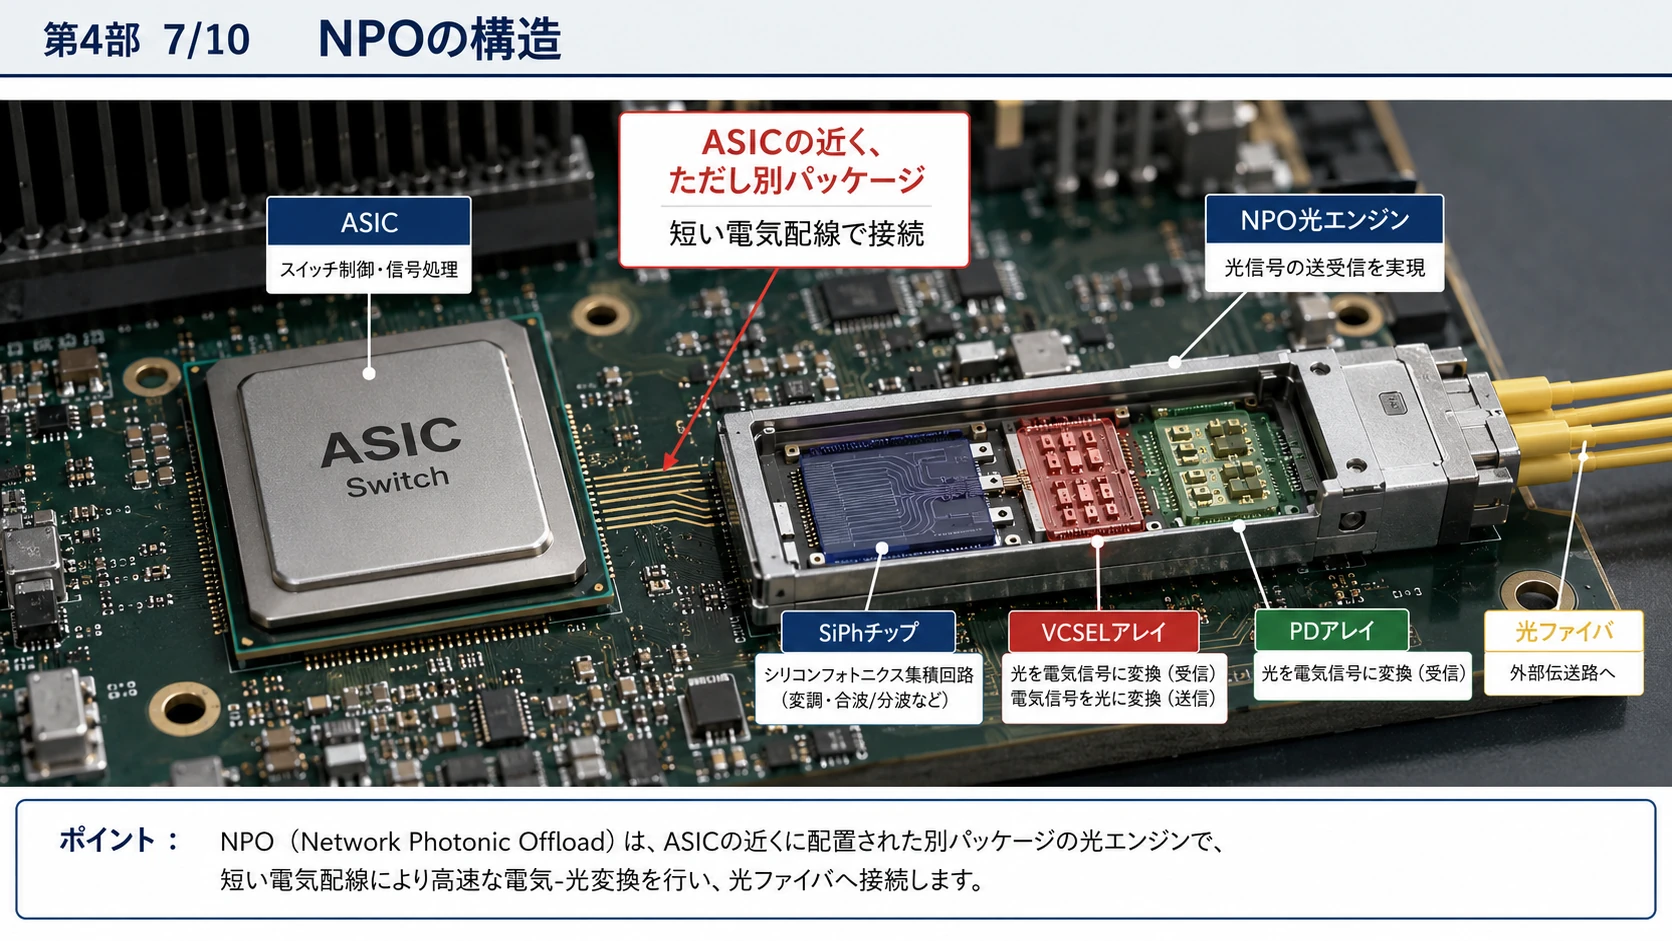
NPO
NPOはNear-Packaged Opticsです。
OIFの定義では、光エンジンがASICの近くにあるものの、ASICと同一パッケージには入っていない構造です。(OIForum)
スイッチ基板
┌── ASICパッケージ ──┐ │ スイッチASIC │ └─────────────┘ │ 短い電気配線 ▼ ┌── NPO光エンジン ───┐ │ SiPh/VCSEL/PD等 │ └─────────────┘
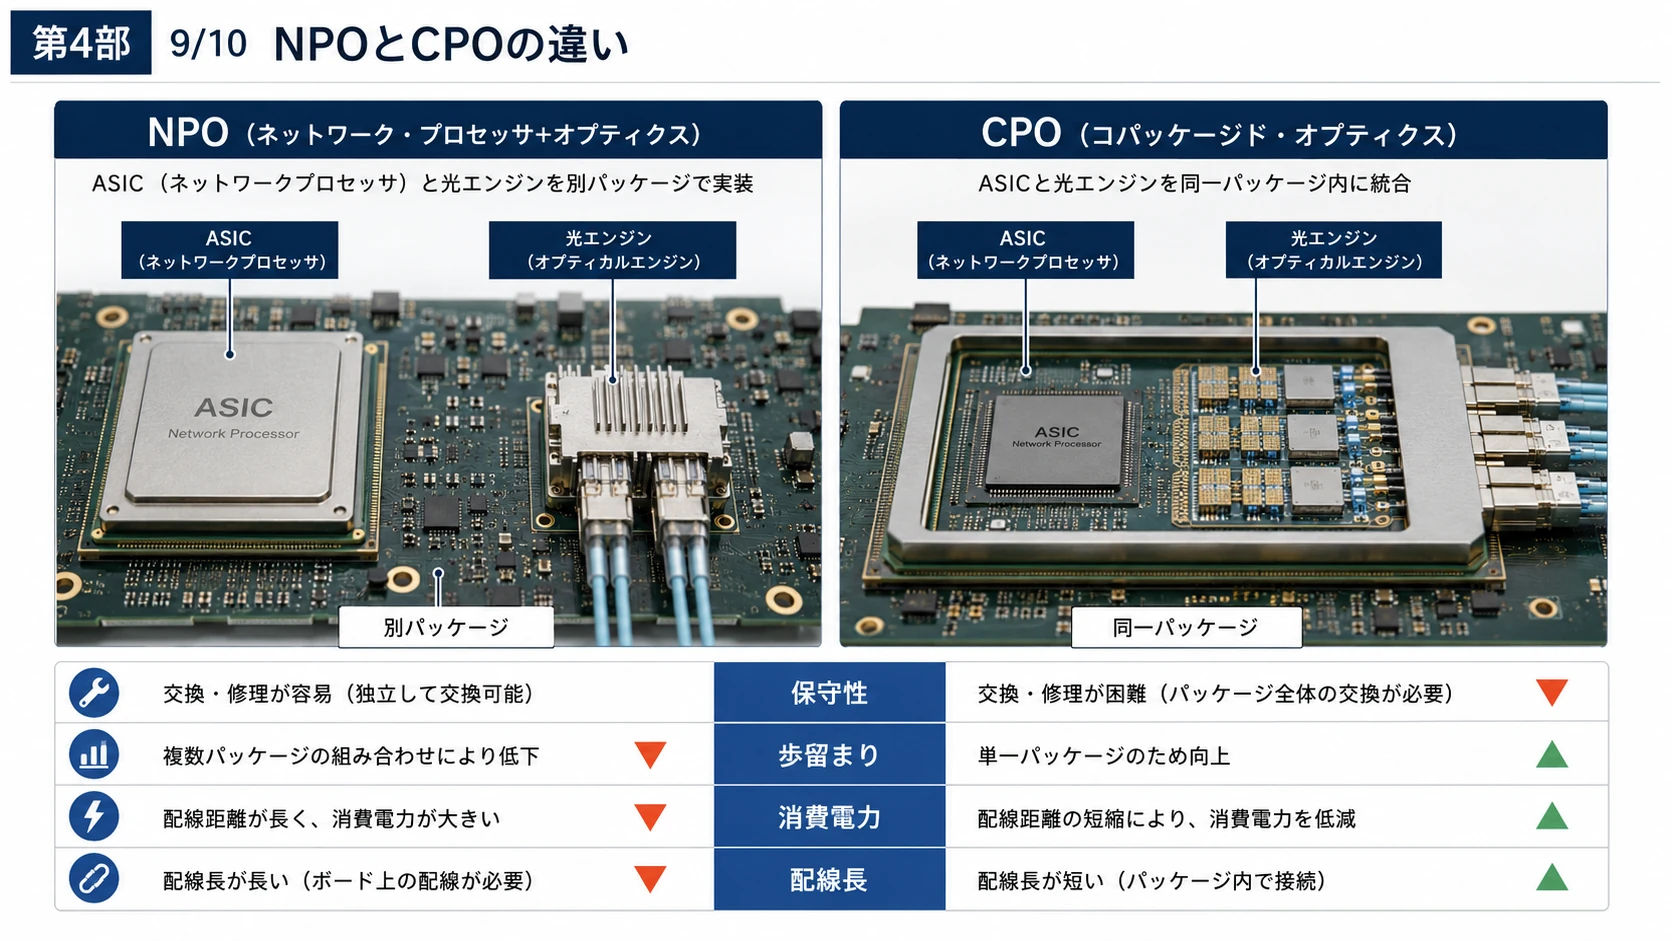
NPOはASICと光エンジンを個別に製造・検査できるため、CPOよりKnown Good Dieを使いやすく、修理・交換もしやすい構成です。
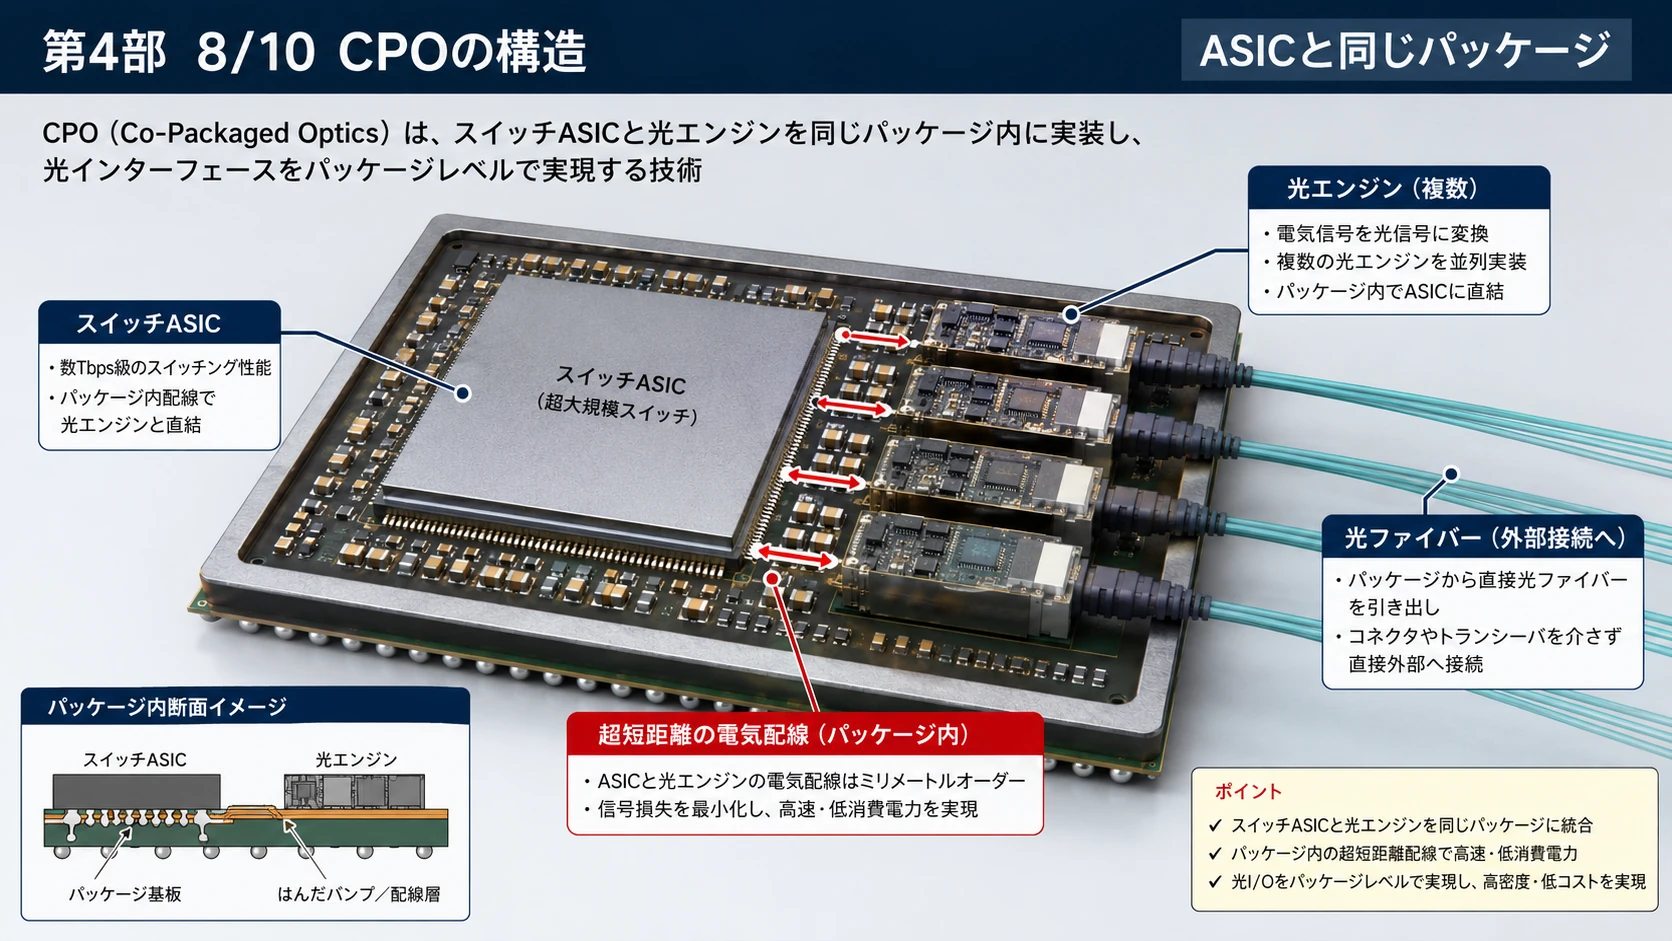
CPO
CPOはCo-Packaged Opticsです。
ASICと光エンジンを、共通のパッケージ基板、インターポーザ、またはMCM内に配置します。
┌──── 共通パッケージ ────┐ │ │ │ スイッチASIC │ │ │ パッケージ内配線 │ │ 光エンジン 光エンジン │ │ │ └────────────────┘ │ 光ファイバー
OIFは3.2T CPOモジュール規格を定め、共通パッケージ近傍に高密度光I/Oを配置するための機械・電気・管理仕様を整備しています。(OIForum)
NPOとCPOの境界
NPO ASICの近くにある ただし別パッケージ
CPO ASICと同じパッケージ または共通インターポーザ上
「何mm以内ならNPO」という統一された距離規定ではなく、パッケージ境界を共有しているかどうかが中心です。
CPOでもレーザーは外へ出せる
CPOだからといって、レーザーまでASIC横に置く必要はありません。
OIFは外部CW光源をELSFPとして標準化し、外部光源からCPO光エンジンへ光を供給する管理構造を定義しています。(OIForum)
前面ELSFP CW InPレーザー ↓ 偏波保持ファイバー ↓ CPO内SiPh光エンジン
この方式なら、熱に弱く寿命部品でもあるレーザーだけを、前面から交換できます。
図解|NPO・CPOの構造と配置差
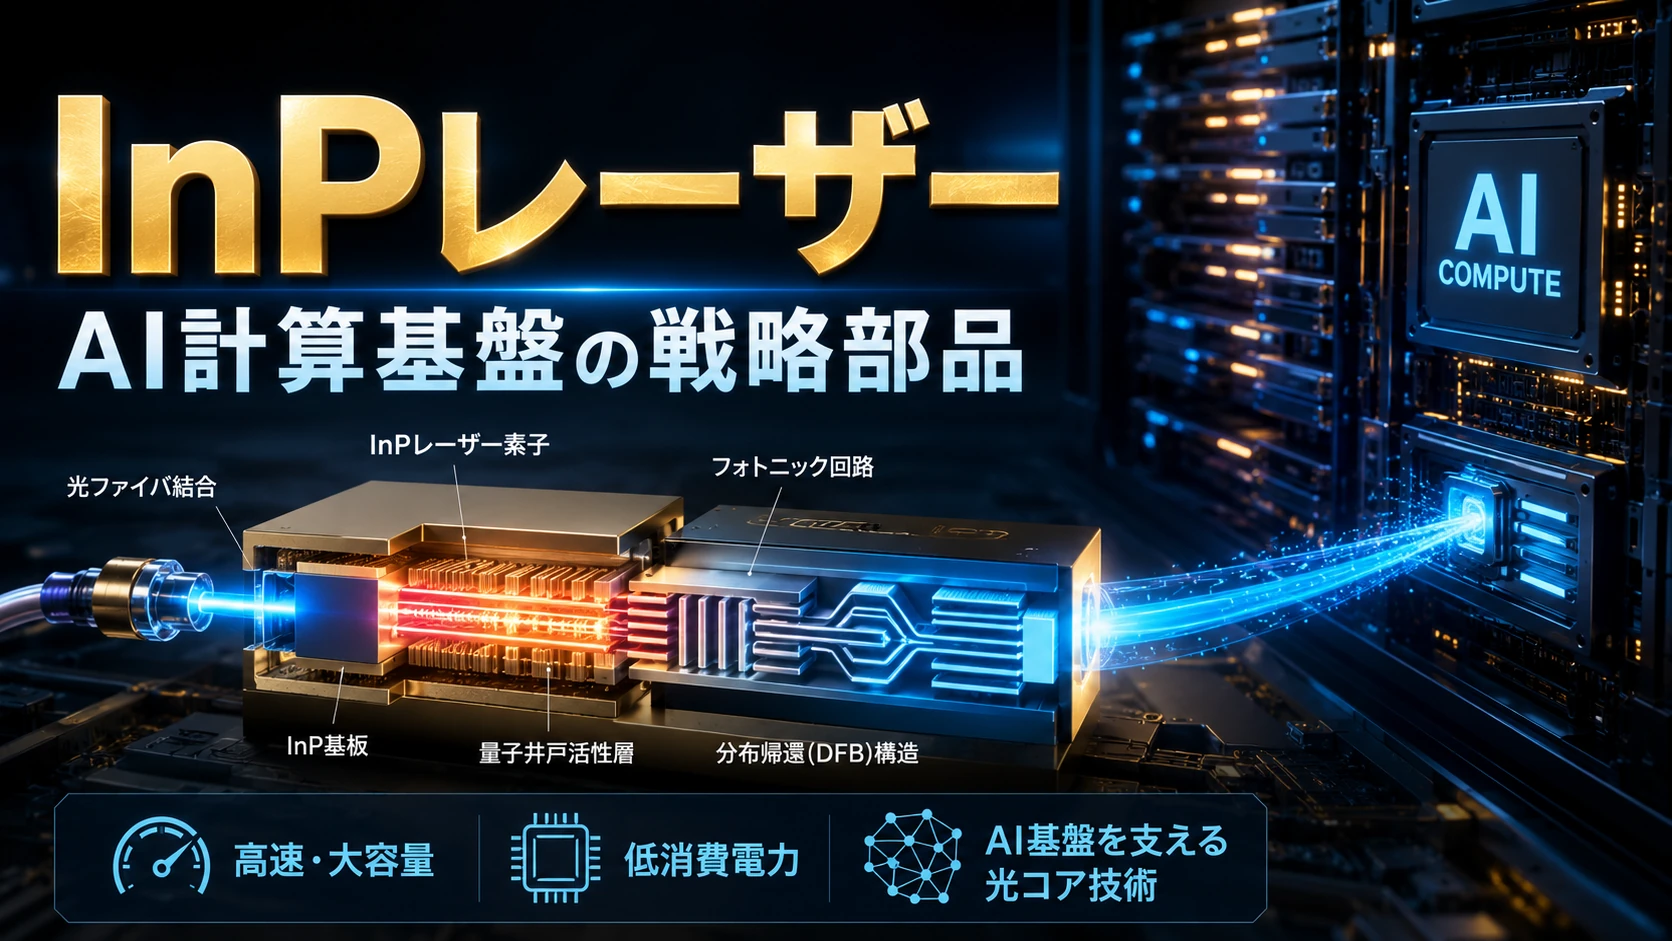
第5部 DFBレーザーの基本原理
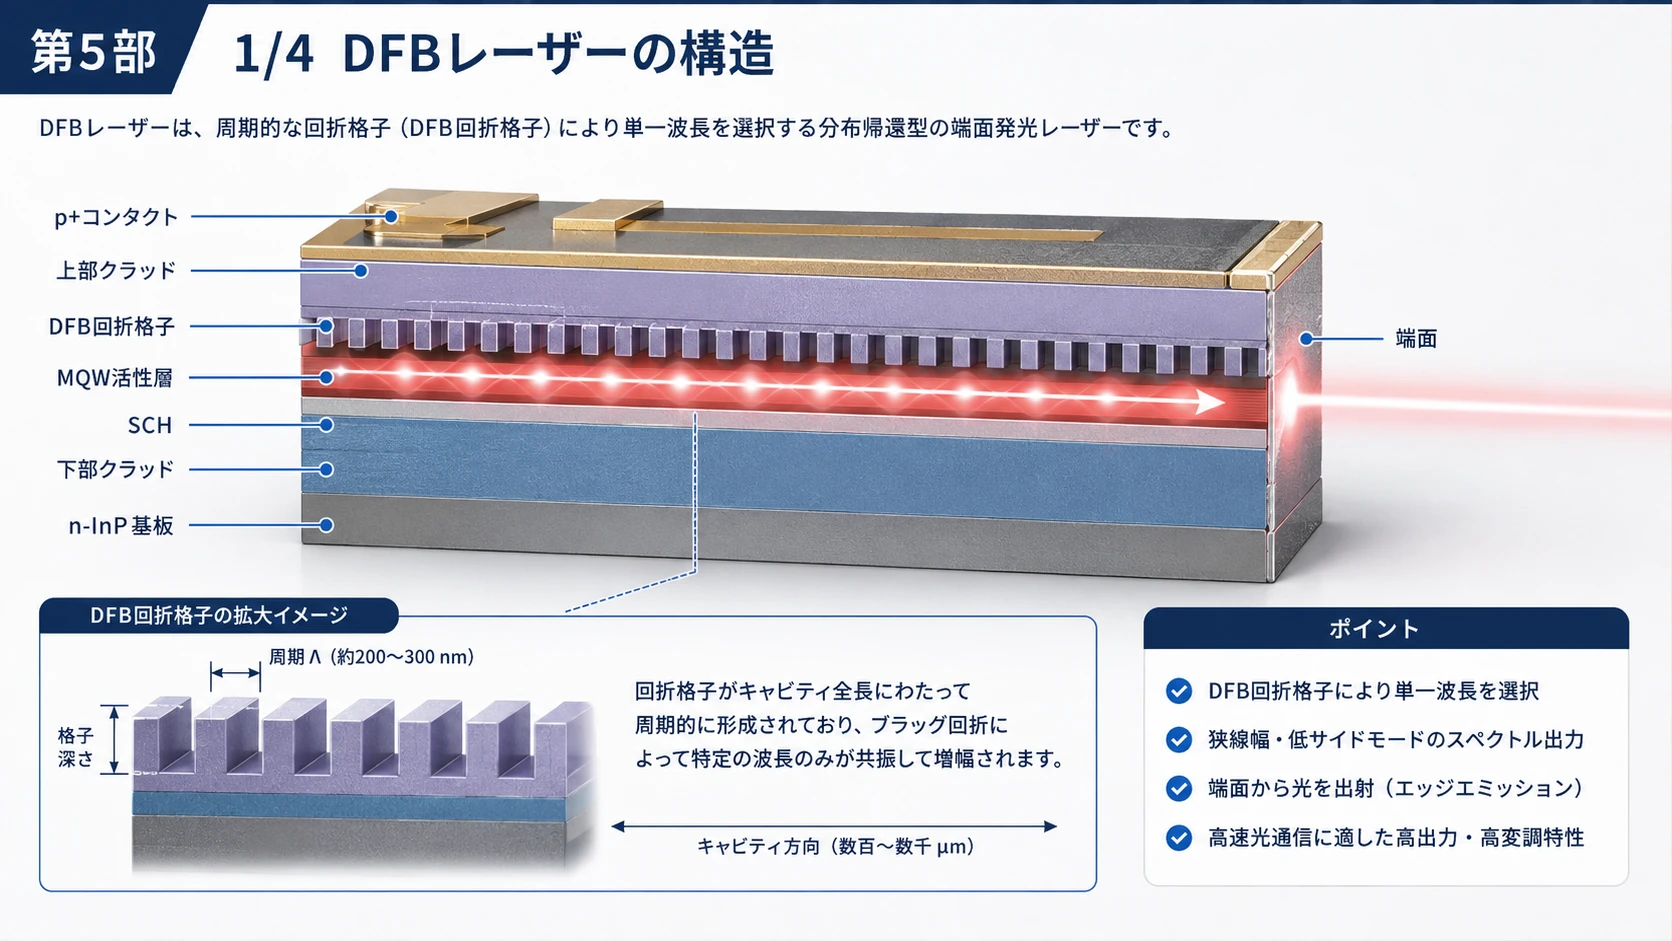
DFBはDistributed Feedback Laserです。
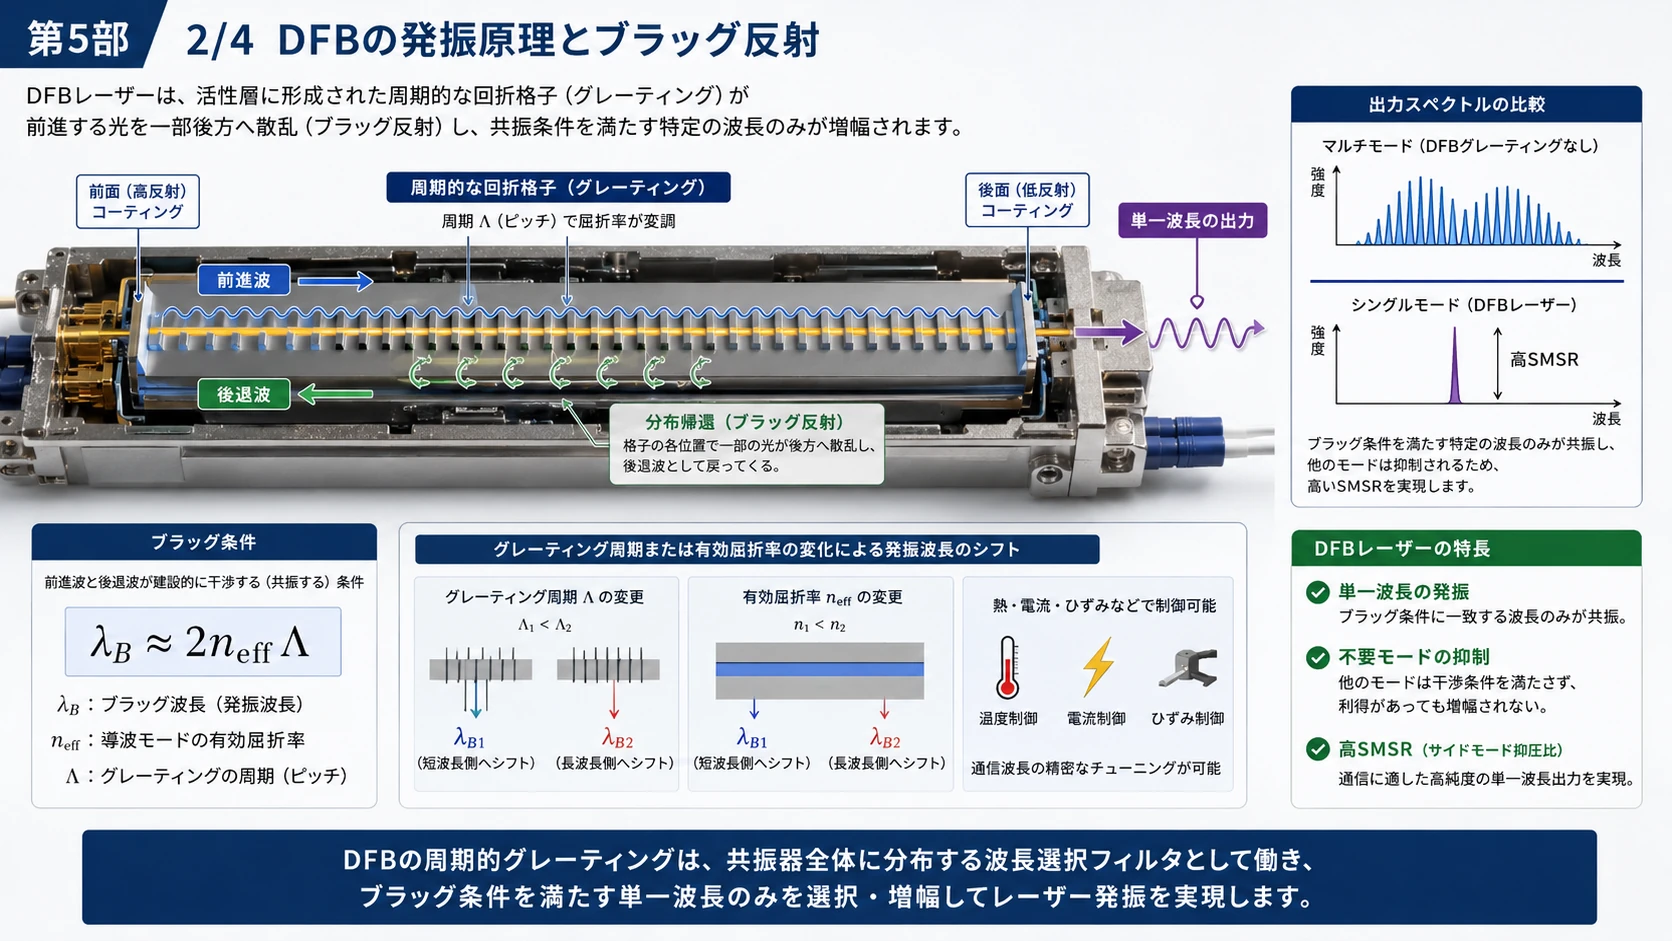
端面発光レーザーの導波路に周期的な回折格子を作り、特定の波長だけを強く帰還させます。
端面 │ │ 導波路 │============== DFB回折格子
発振波長は概略、
で決まります。
DFBの役割
DFBはレーザーの使い方そのものではなく、波長選択構造です。
DFBレーザーは、
電流を直接変調するDML
一定光を出すCWレーザー
後段にEAMを集積したEML
として利用できます。
図解|DFBレーザーの構造と発振原理
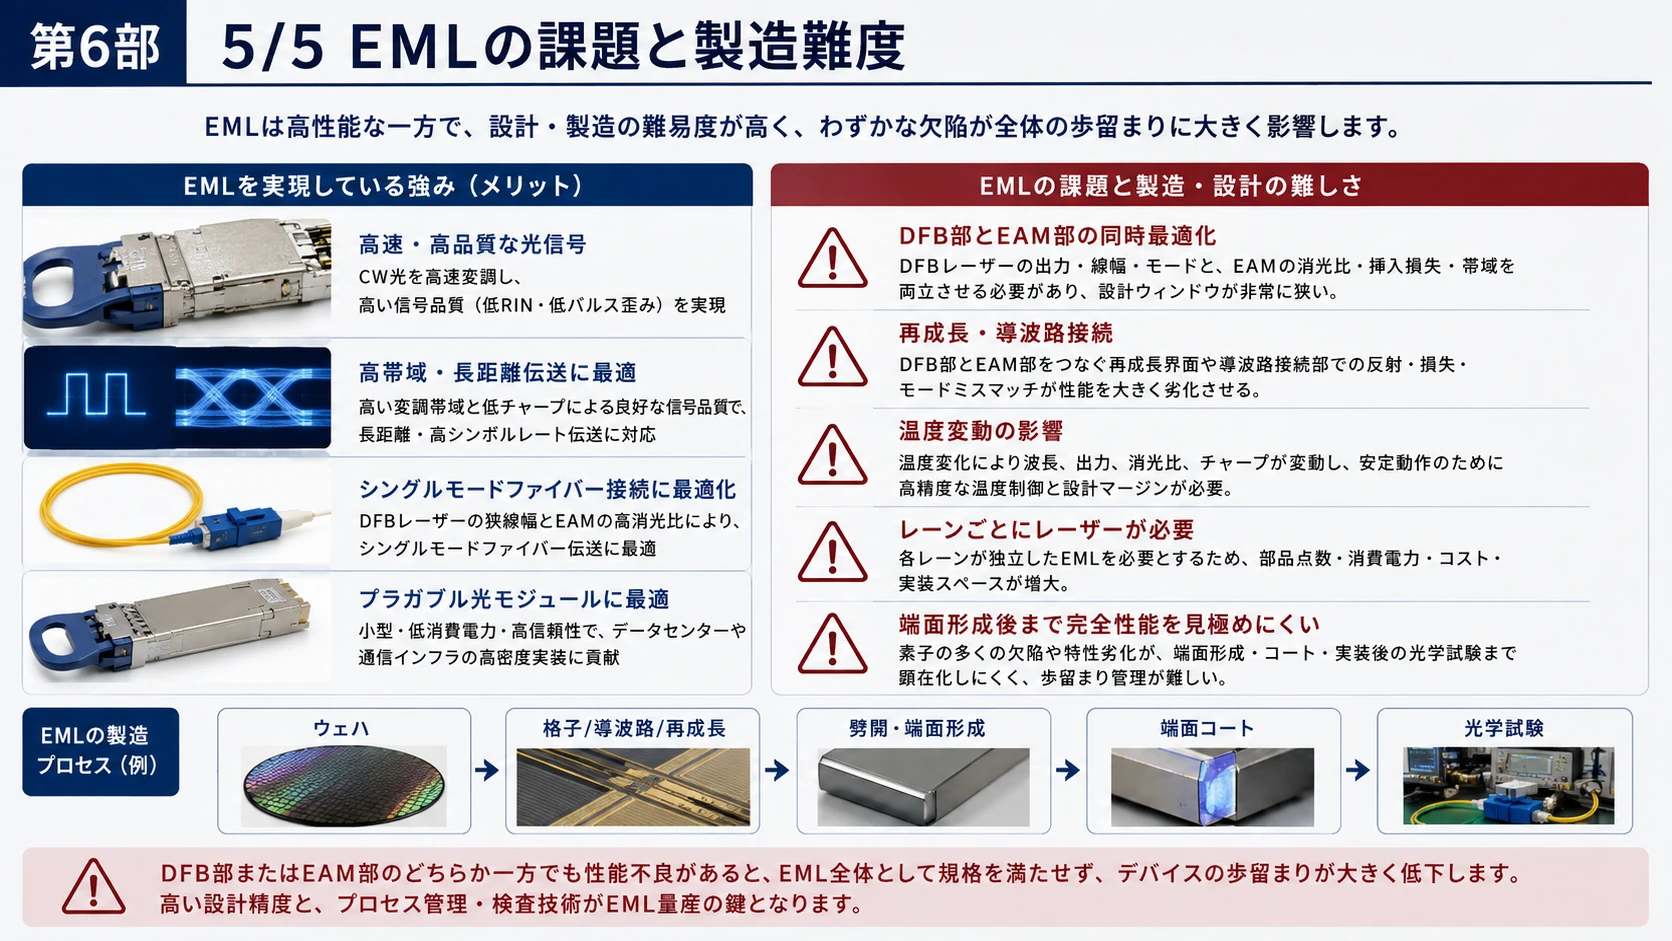
第6部 EMLとは何か
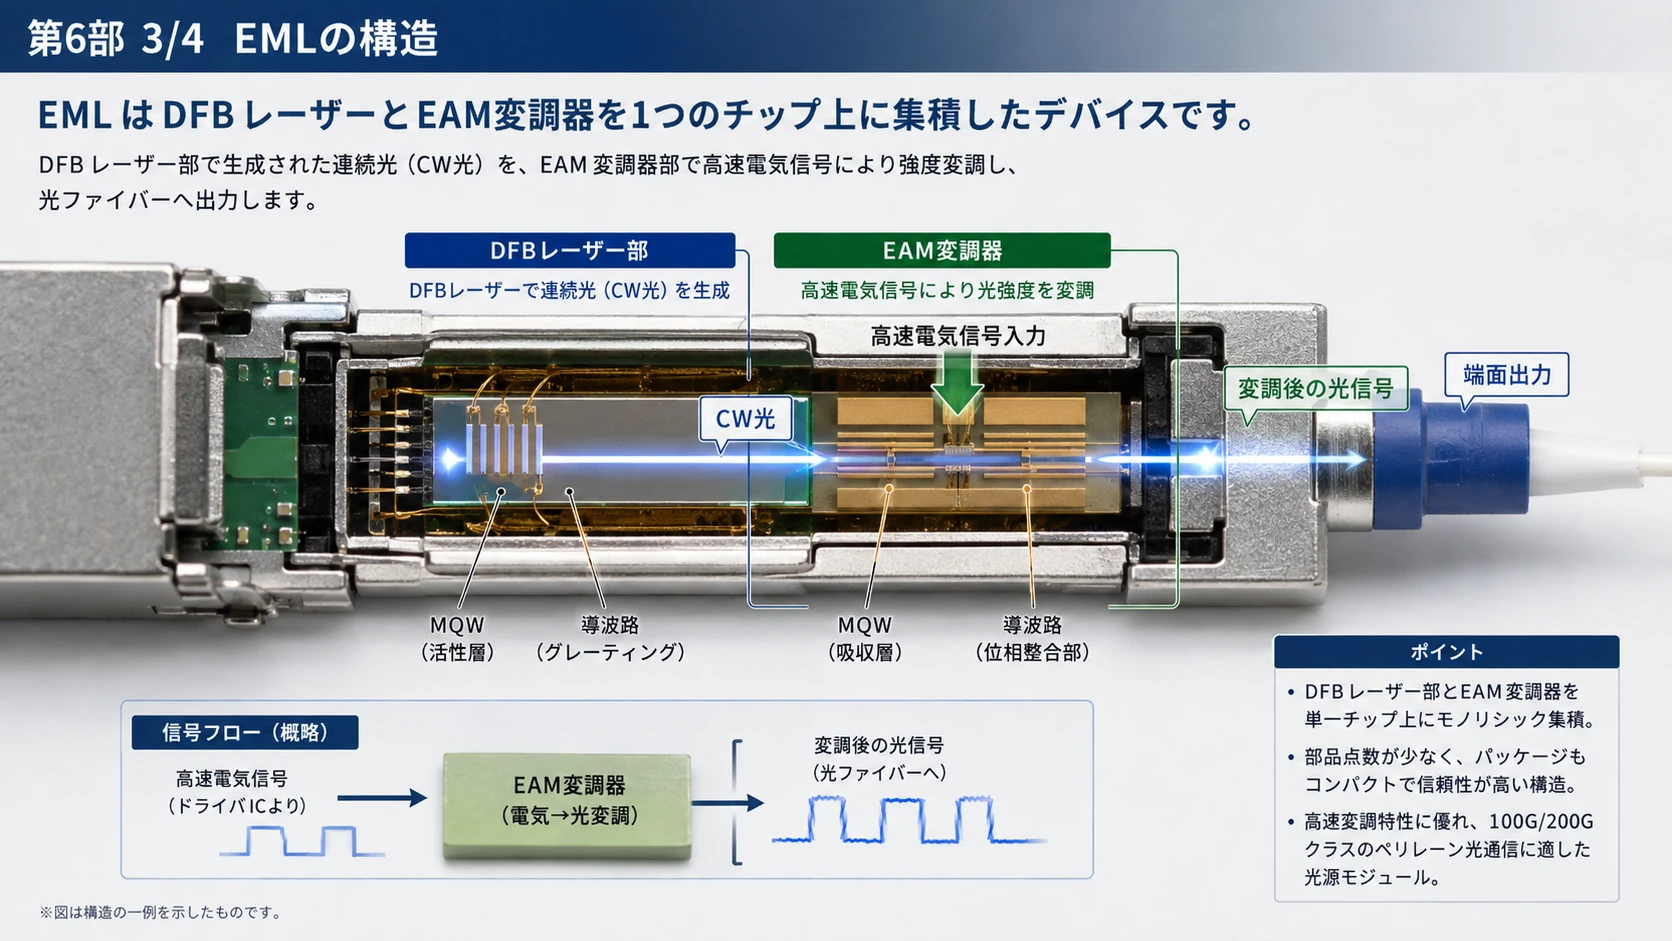
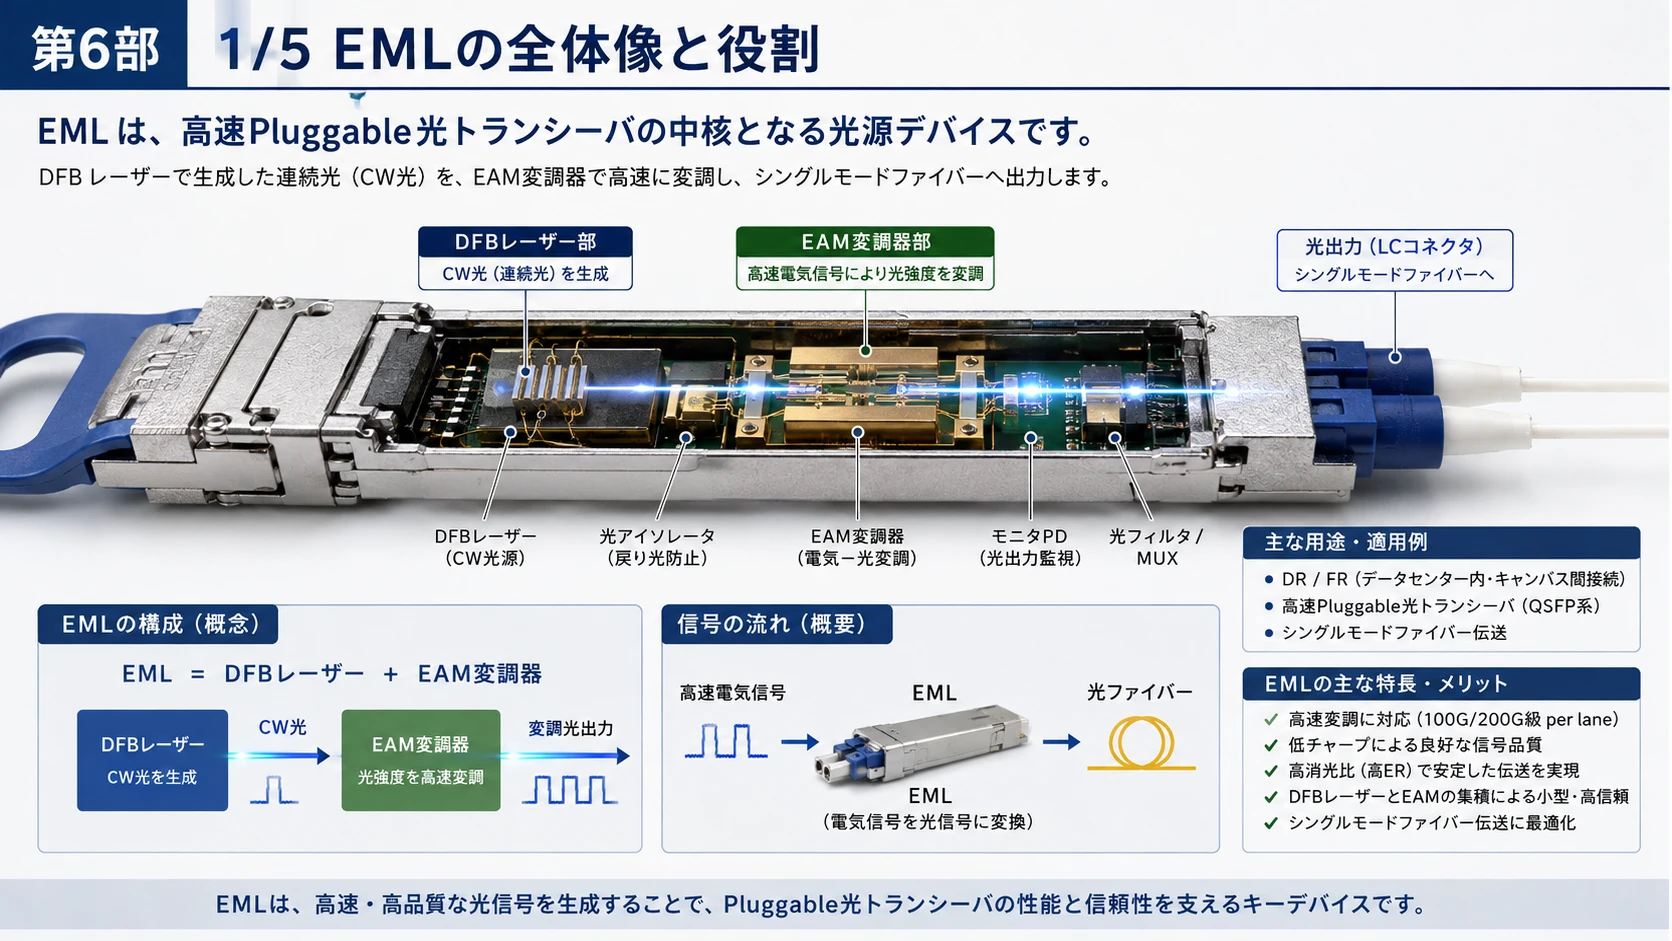
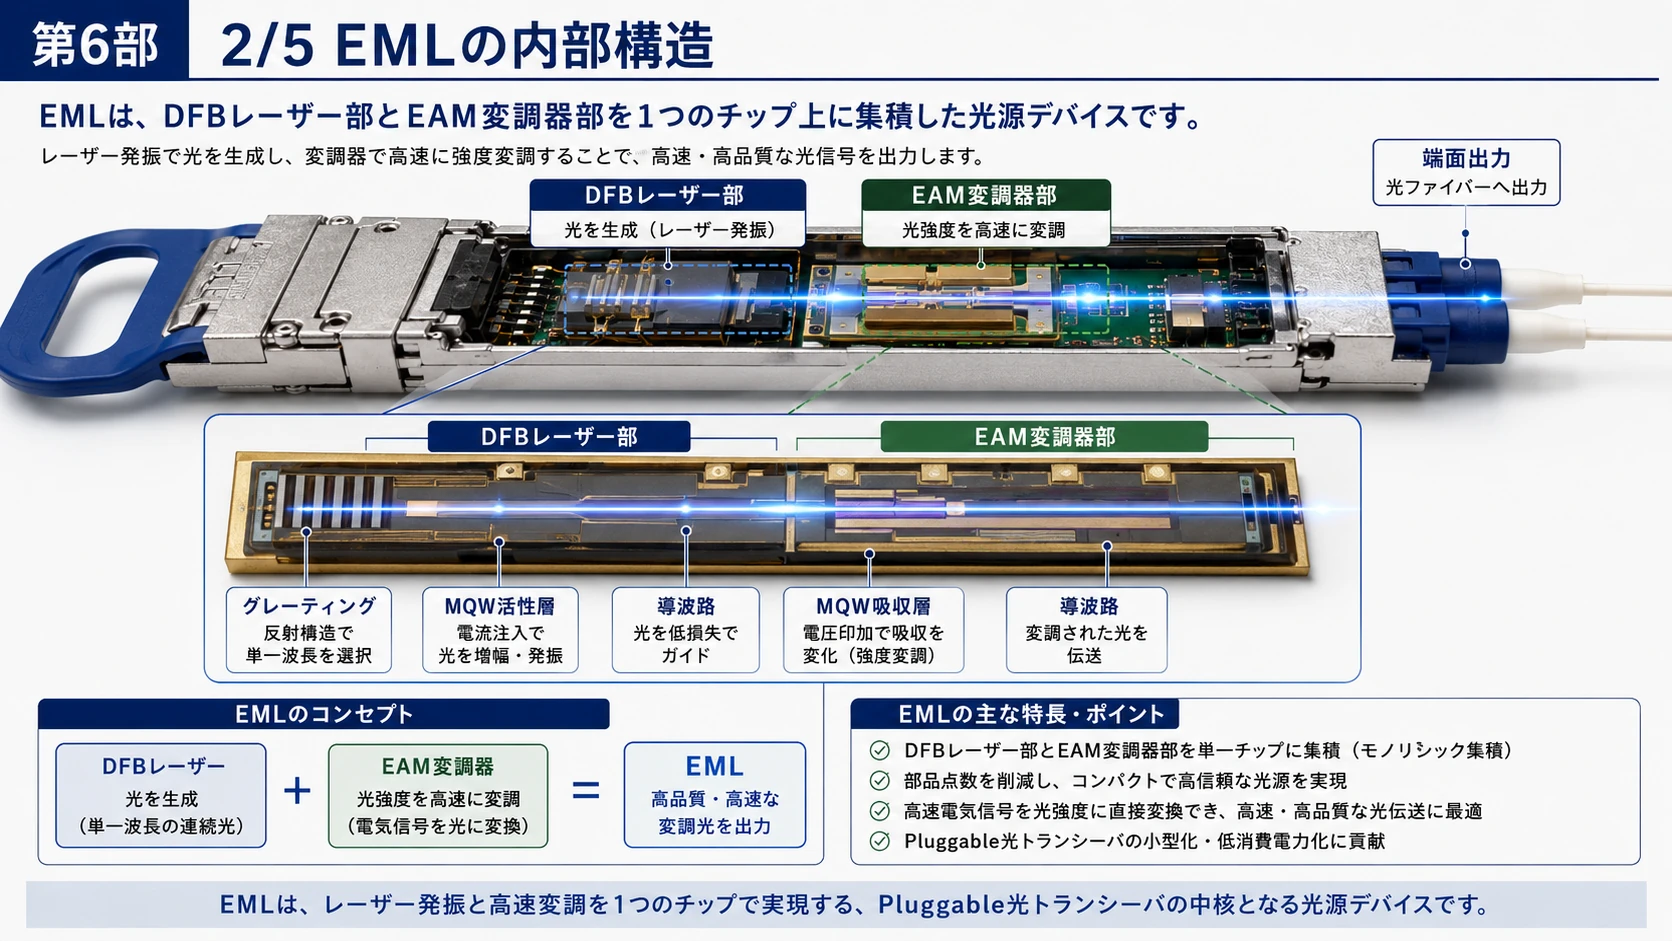
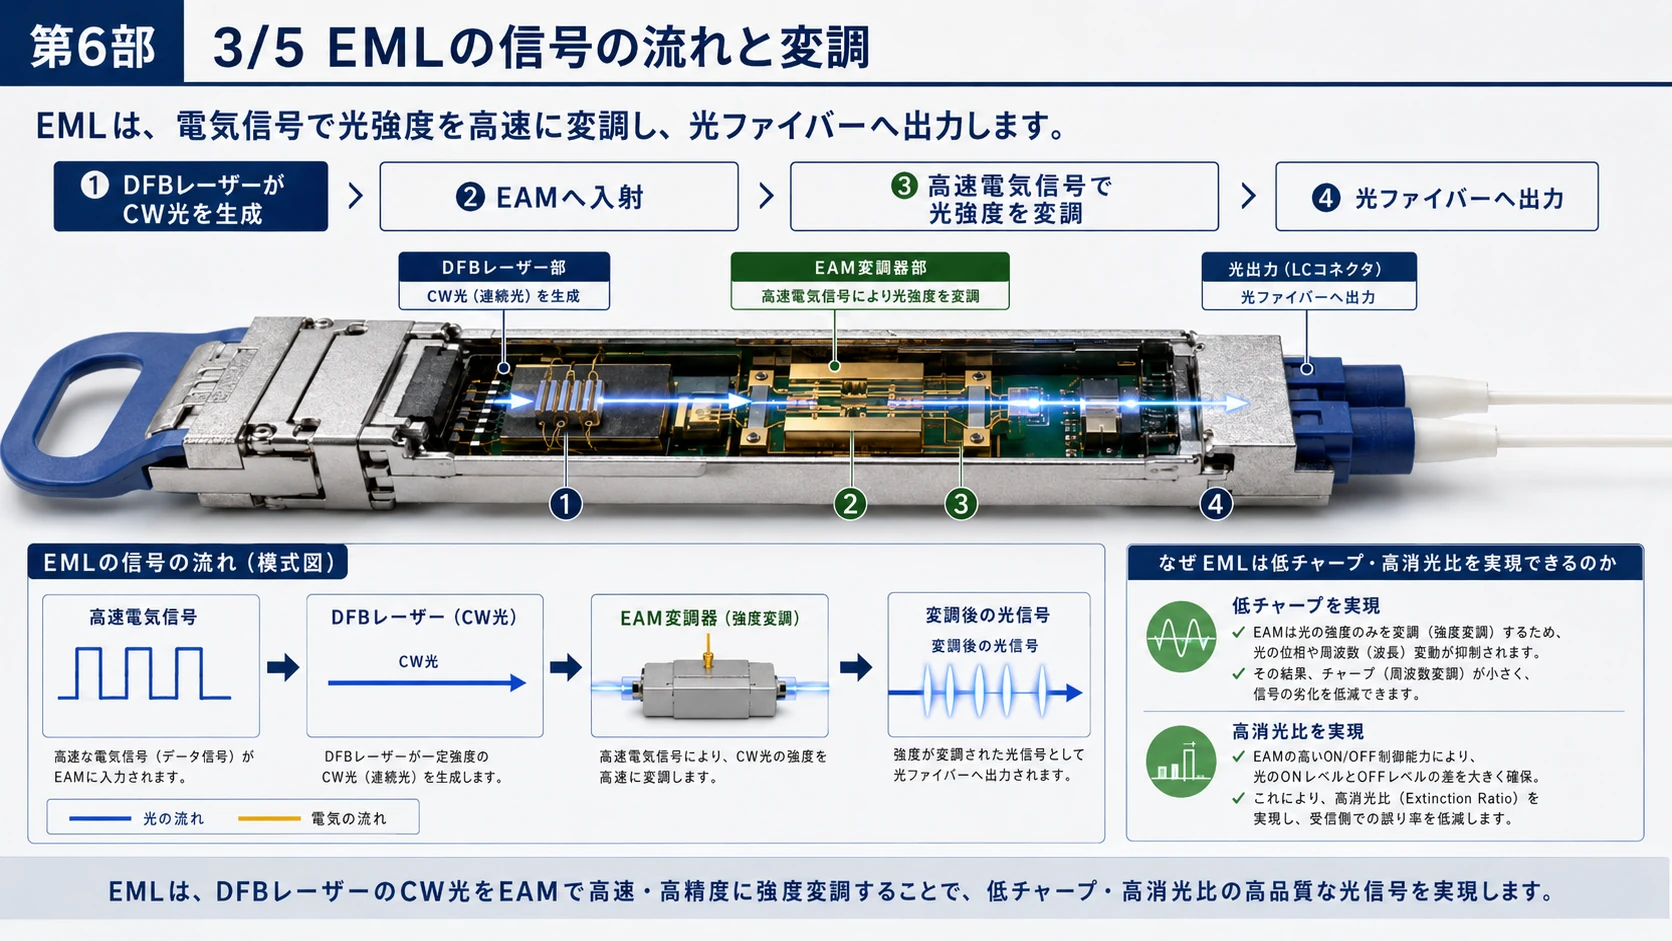
EMLはElectro-absorption Modulated Laserです。
一つのInPチップ上に、
DFBレーザー ↓ CW光 EAM変調器 ↓ 高速光信号
をモノリシックに集積します。
Lumentumの200G EMLも、波長固定DFBレーザーとEAMを一つの素子に組み合わせ、200G per laneの低チャープ信号を生成する構造です。(Lumentum)
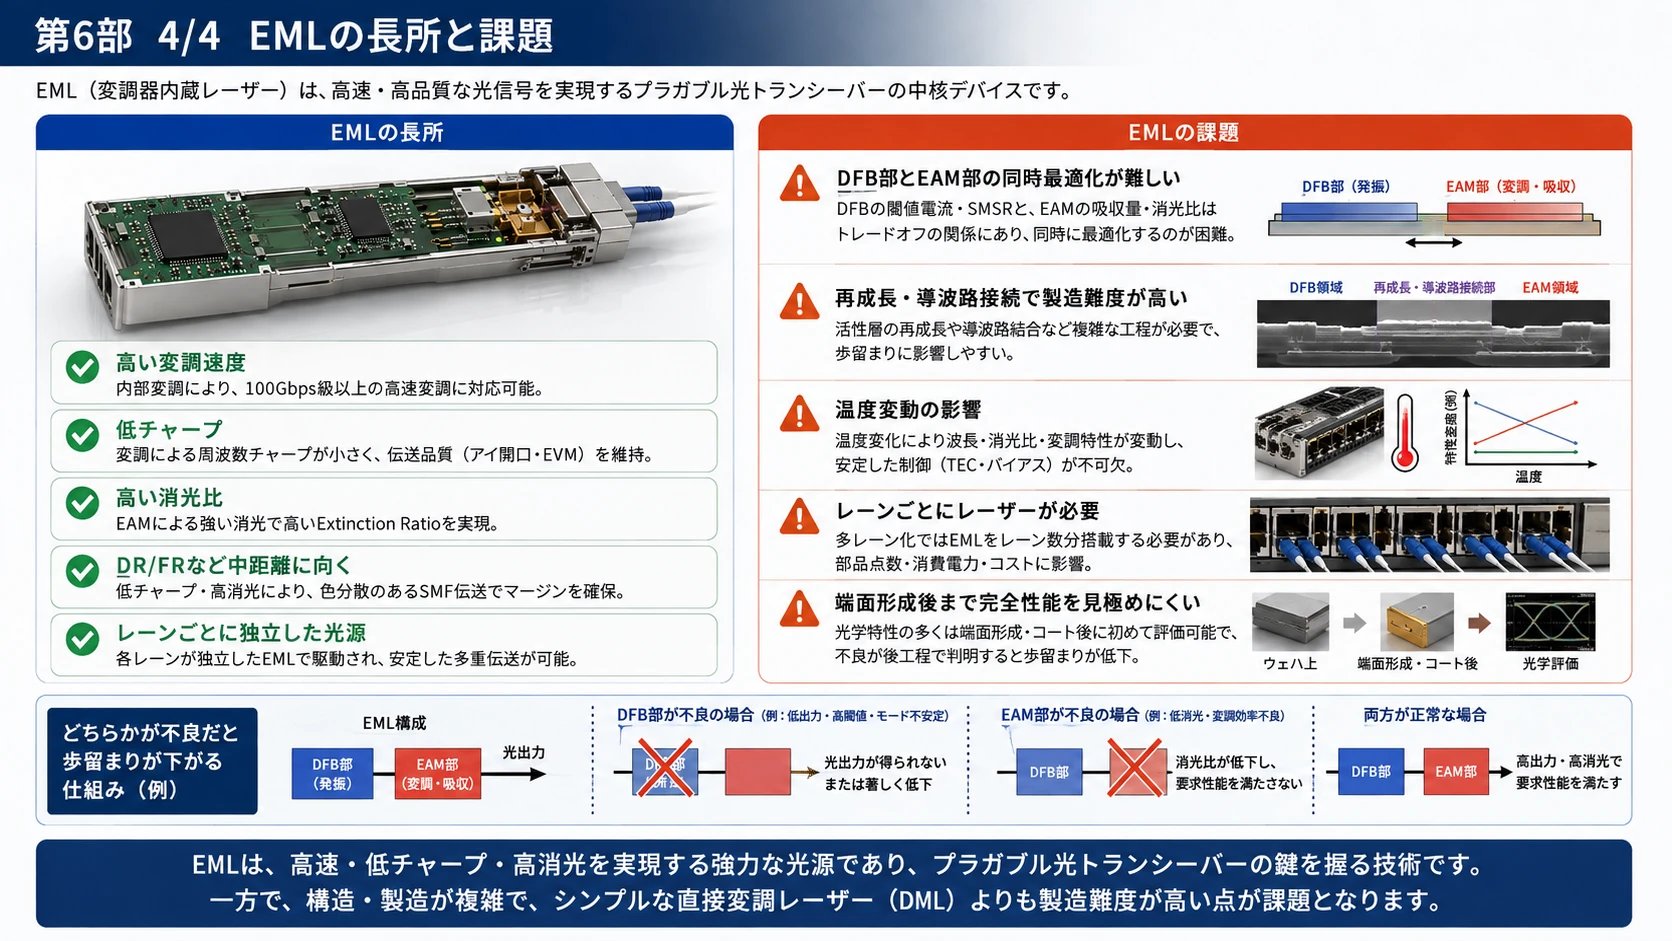
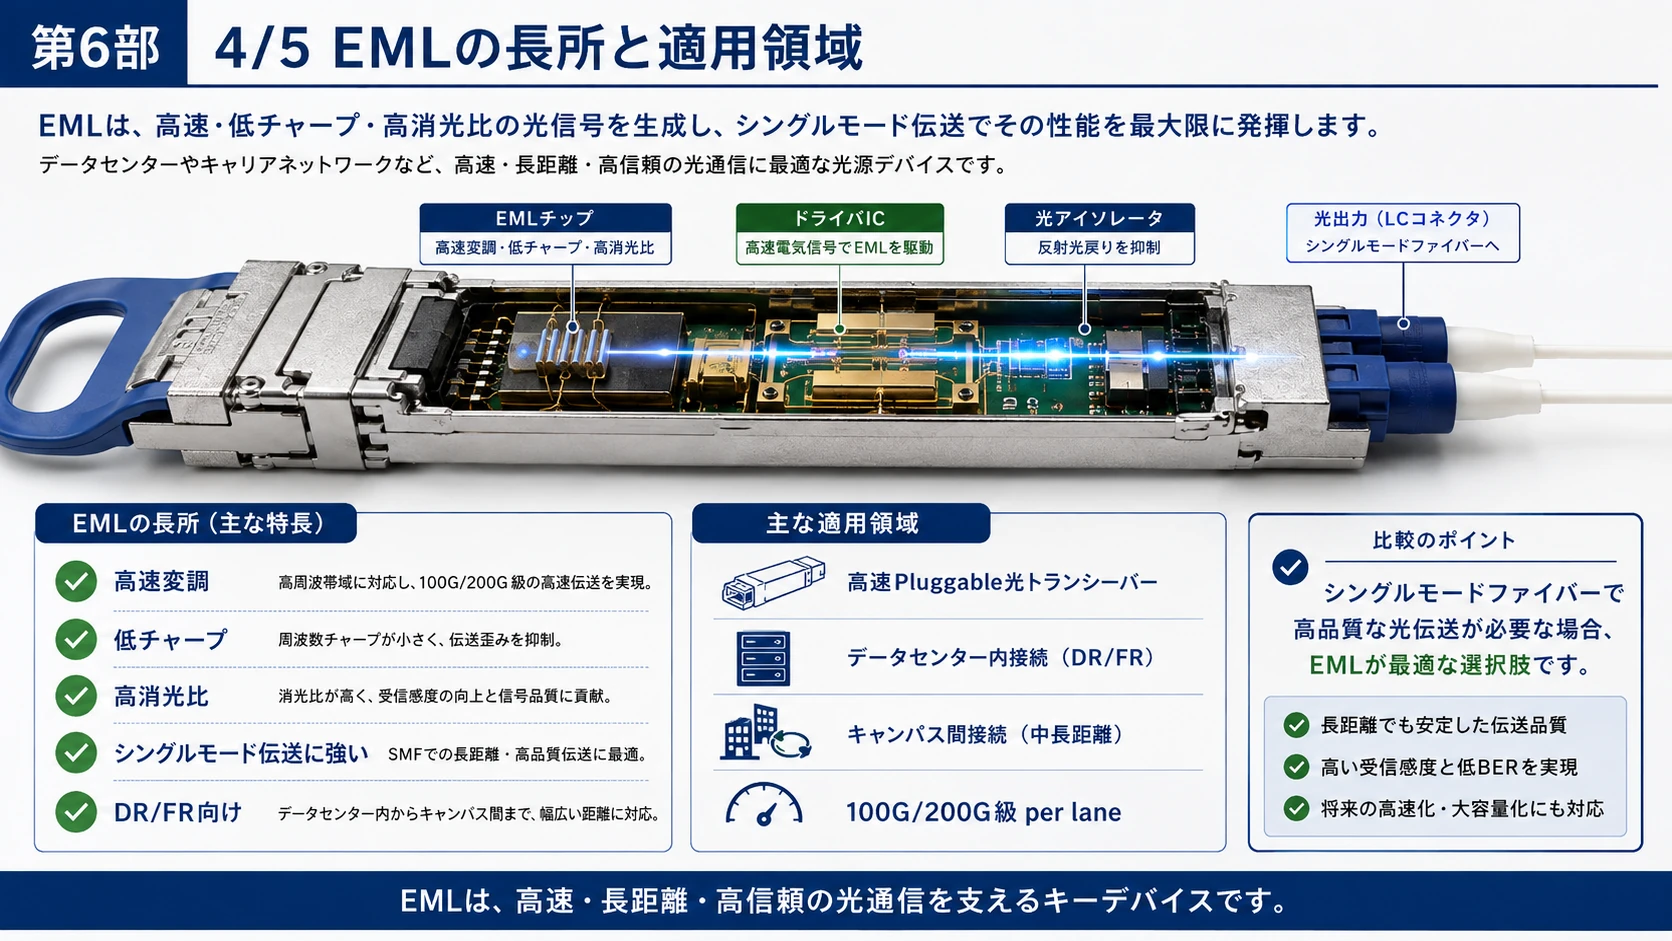
EMLの長所
光源と変調器を一つのチップに集積できる
外部光源や光分配器が不要
低チャープ
高い消光比
100G・200G per laneに強い
DR・FRの数百m~数kmに適する
Pluggableトランシーバーを比較的単純に構成できる
EMLの難所
DFB利得波長とEAM吸収端を合わせる必要がある
DFBとEAMのエピ構造を同時に最適化する
電気的分離と光学結合が必要
再成長や導波路接続のばらつきが増える
レーザー部とEAM部のどちらかが不良でもチップ全体が不良になる
端面形成後まで完全な性能が分かりにくい
EMLは完成度の高い技術ですが、1レーンごとにレーザーを必要とします。
例えば8×200Gの1.6Tでは、原則として8個のEMLレーンを必要とします。
図解|EMLの構造・信号・用途・課題
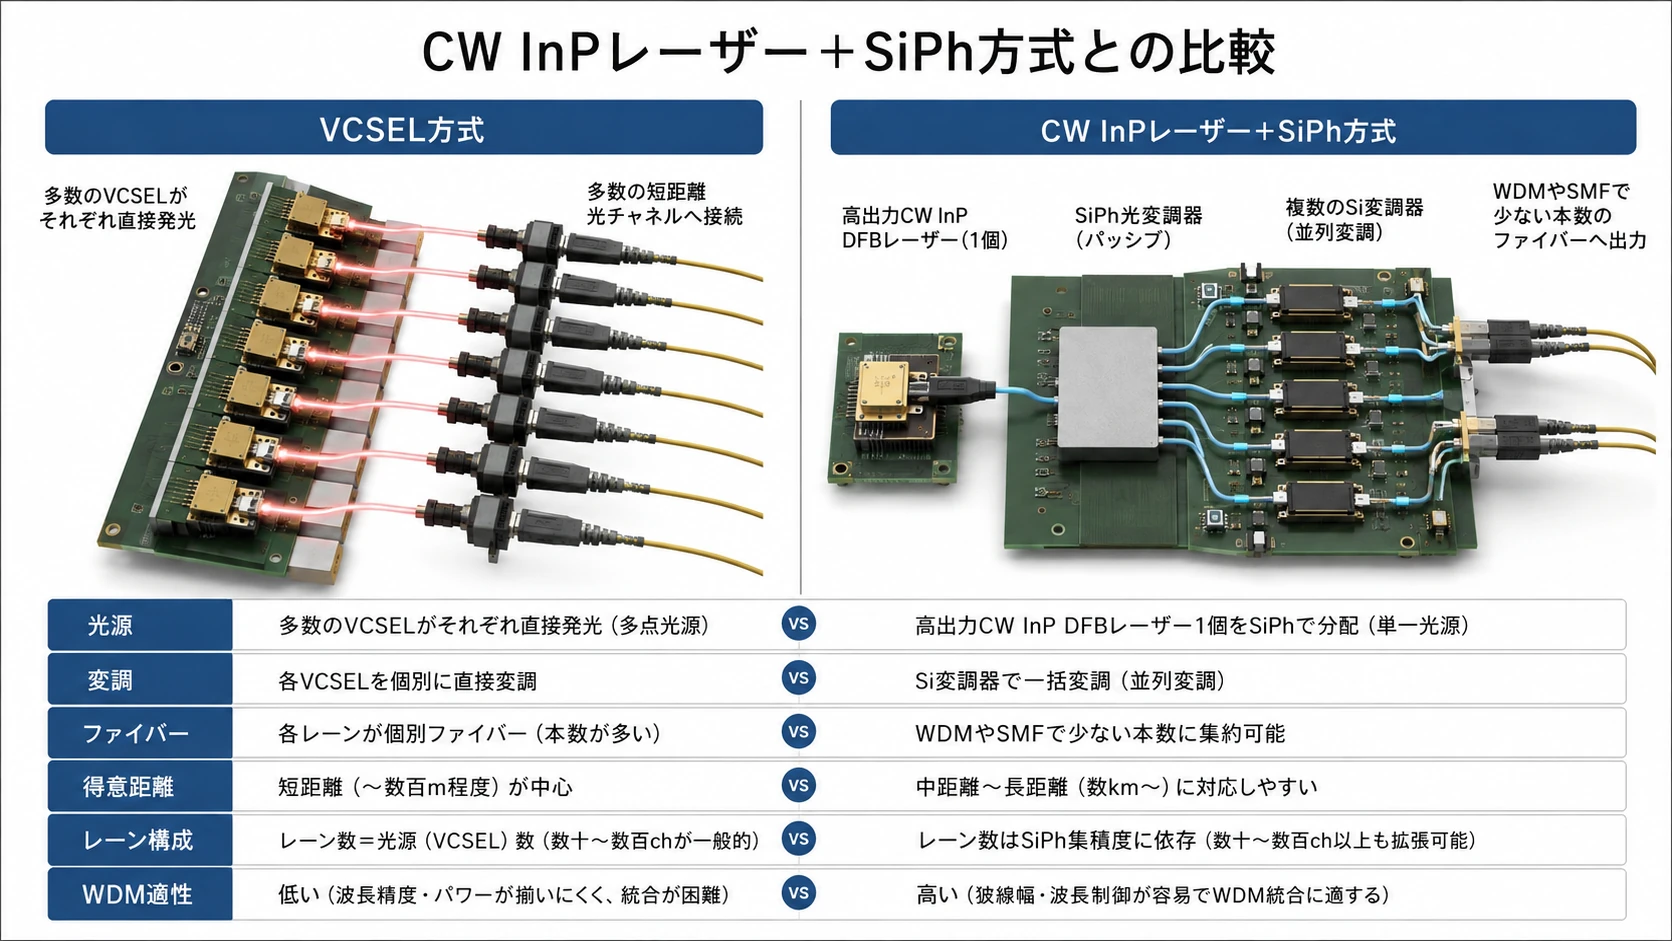
第7部 CW InPレーザー+SiPh方式
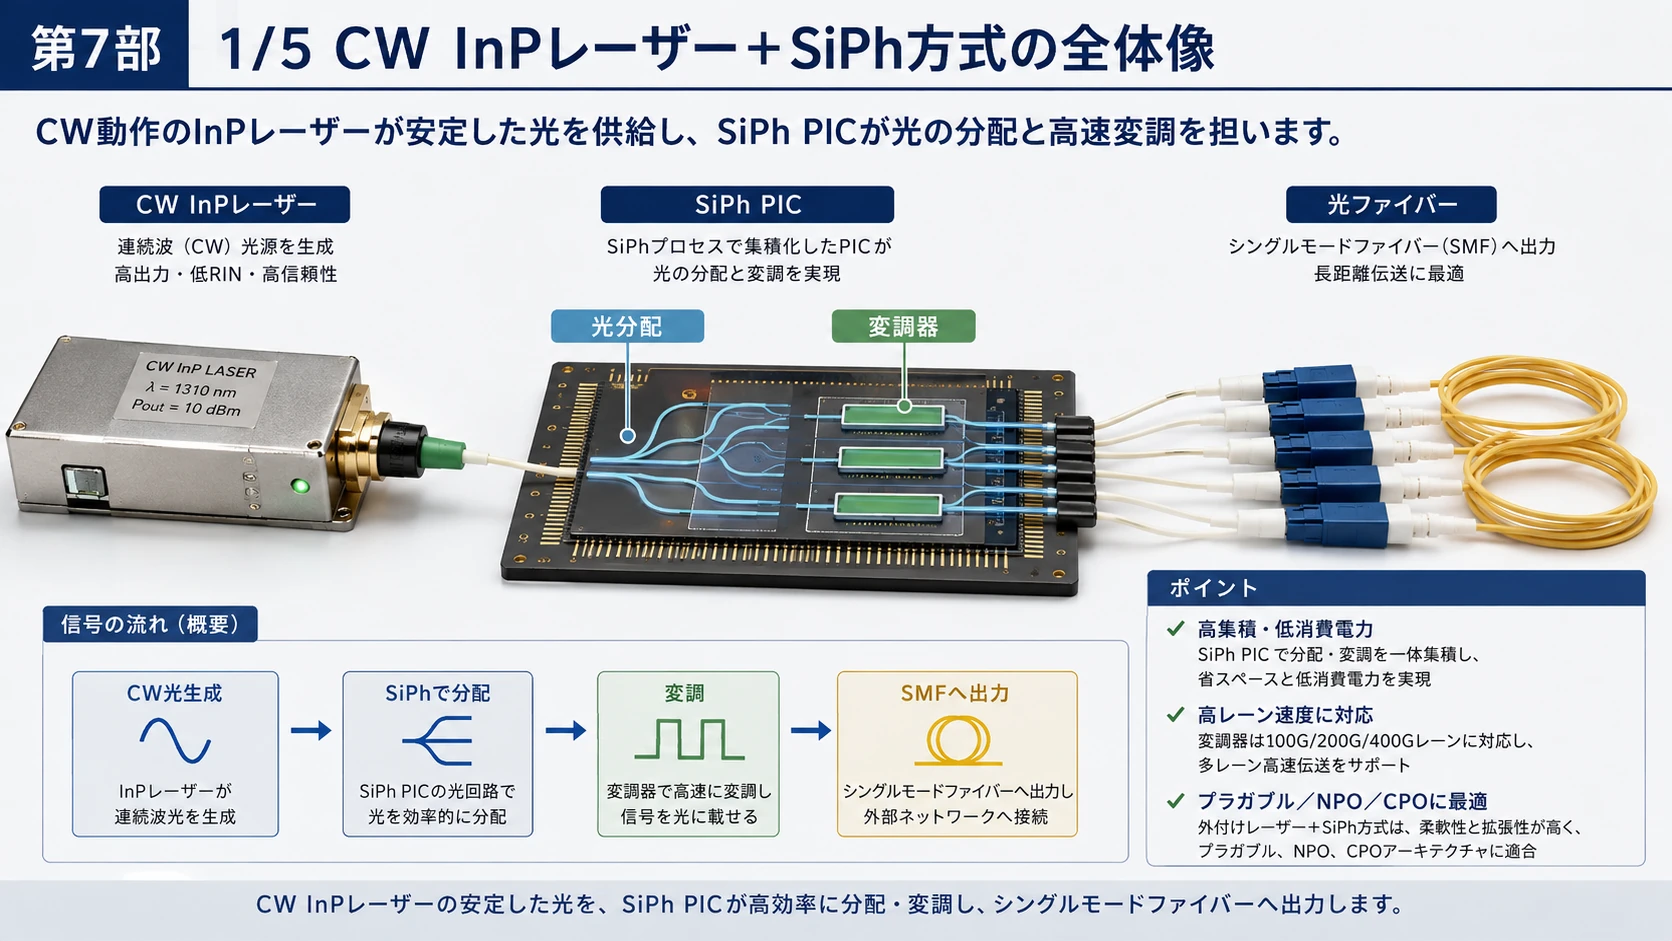
この方式では、InPレーザーは一定の連続光を出し、データ変調はSiPh側で行います。
高出力CW InP DFBレーザー ↓ SiPh光分配器 ┌────┼────┐ ↓ ↓ ↓ ↓ Si変調 Si変調 Si変調 Si変調 ↓ ↓ ↓ ↓ 光信号 光信号 光信号 光信号
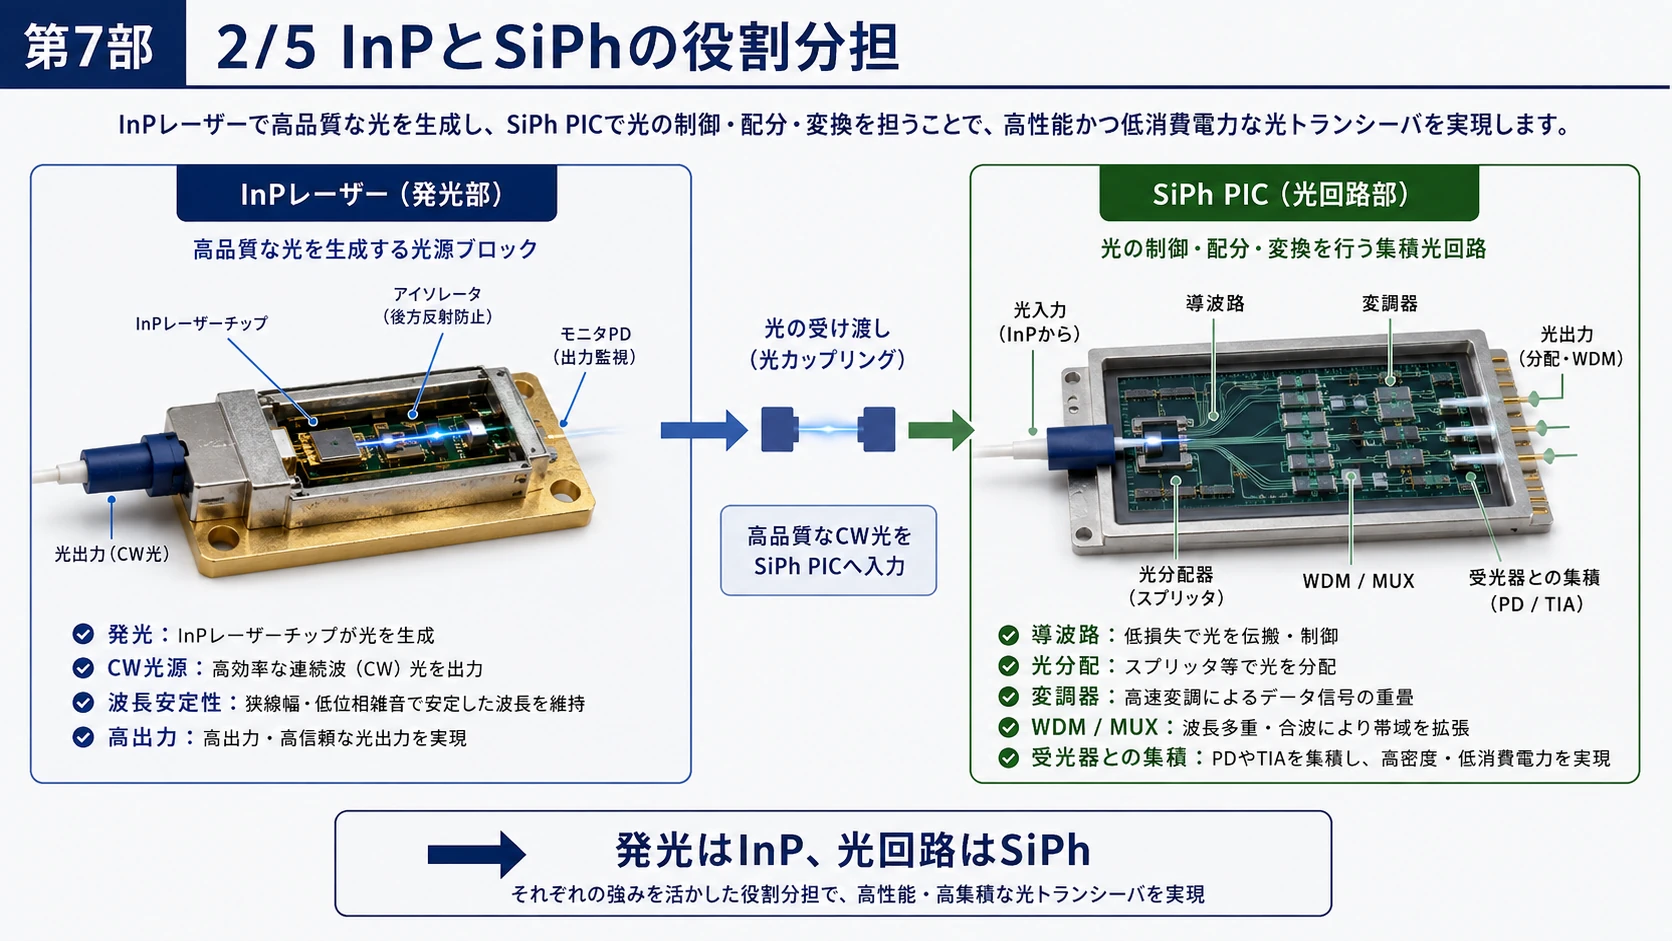
シリコンは優れた導波路や変調器を作れますが、効率よくレーザー発振できません。
そこで、
発光:InP
導波路・分配・変調:シリコン
電気処理:CMOS
と役割を分けます。
CoherentはSiPh用の400mW級CW InPレーザーを、LumentumはSiPh・CPO向けCWレーザーと1W級超高出力光源を展開しています。(Coherent Inc)
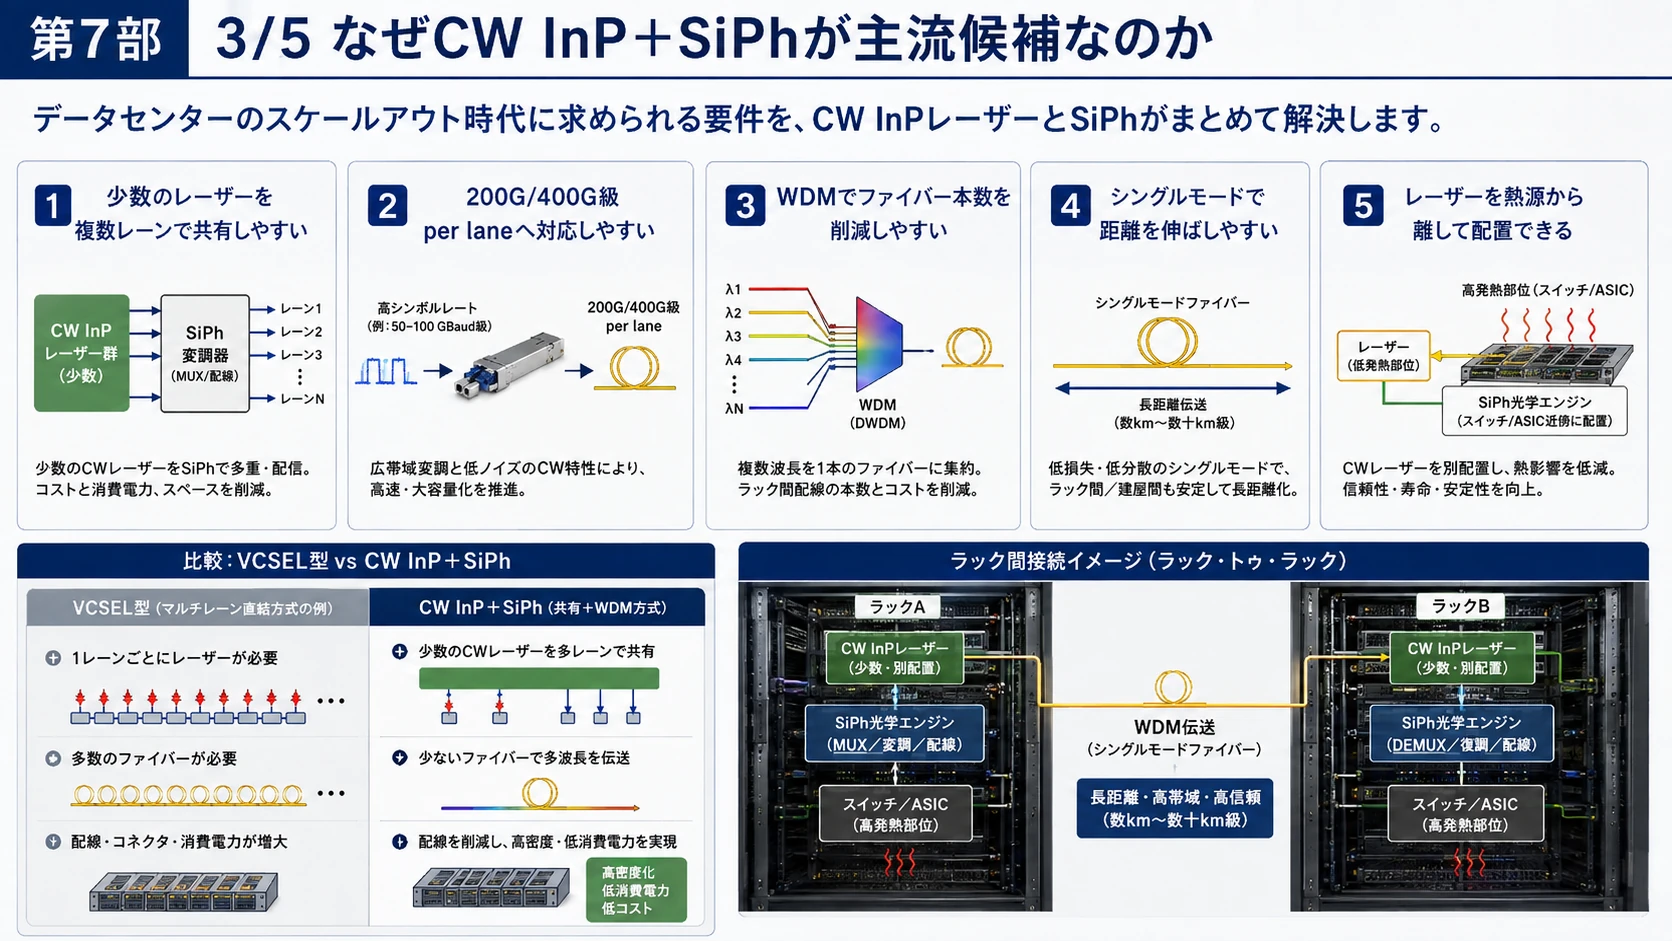
なぜこの方式が主流候補なのか
1.少数のレーザーを複数レーンで共有できる
EMLやVCSELでは、原則としてレーンごとに発光素子があります。
SiPhでは一つの高出力レーザーを複数の変調器へ分配できます。
2.高いレーン速度に向く
発光と変調を分離できるため、レーザーを安定したCW状態で動かし、変調器だけを200G・400G per laneへ高速化できます。
3.WDMを集積できる
SiPh上にMUX/DEMUXを作り、複数波長を一本のシングルモードファイバーへまとめられます。
λ1:200G λ2:200G λ3:200G λ4:200G ↓ SMF 1本で800G
4.ファイバー本数を減らせる
VCSELのWide-and-Slow方式では、多数の低速レーンと多数のファイバーが必要です。
CW InP+SiPhなら、高速化とWDMによって、Tbps当たりのファイバー本数を抑えやすくなります。
5.SMFで距離を伸ばしやすい
1310nm帯のCW InP+SiPhは、シングルモードファイバーと組み合わせやすく、ラック内だけでなく、ラック間、列間、キャンパス内へ拡張できます。
6.レーザーをASICの熱から離せる
外部ELSFPを使えば、レーザーを高温のASICパッケージから外し、交換可能な低温領域へ配置できます。
7.量産エコシステムが既に形成されている
TSMCはCOUPEをCPOへ統合するロードマップを進め、2026年にパッケージ内CPOの生産開始を予定しています。STMicroelectronicsも200G per lane対応のPIC100を300mmラインで量産化し、2027年までに能力を4倍へ拡大する計画です。(pr.tsmc.com)
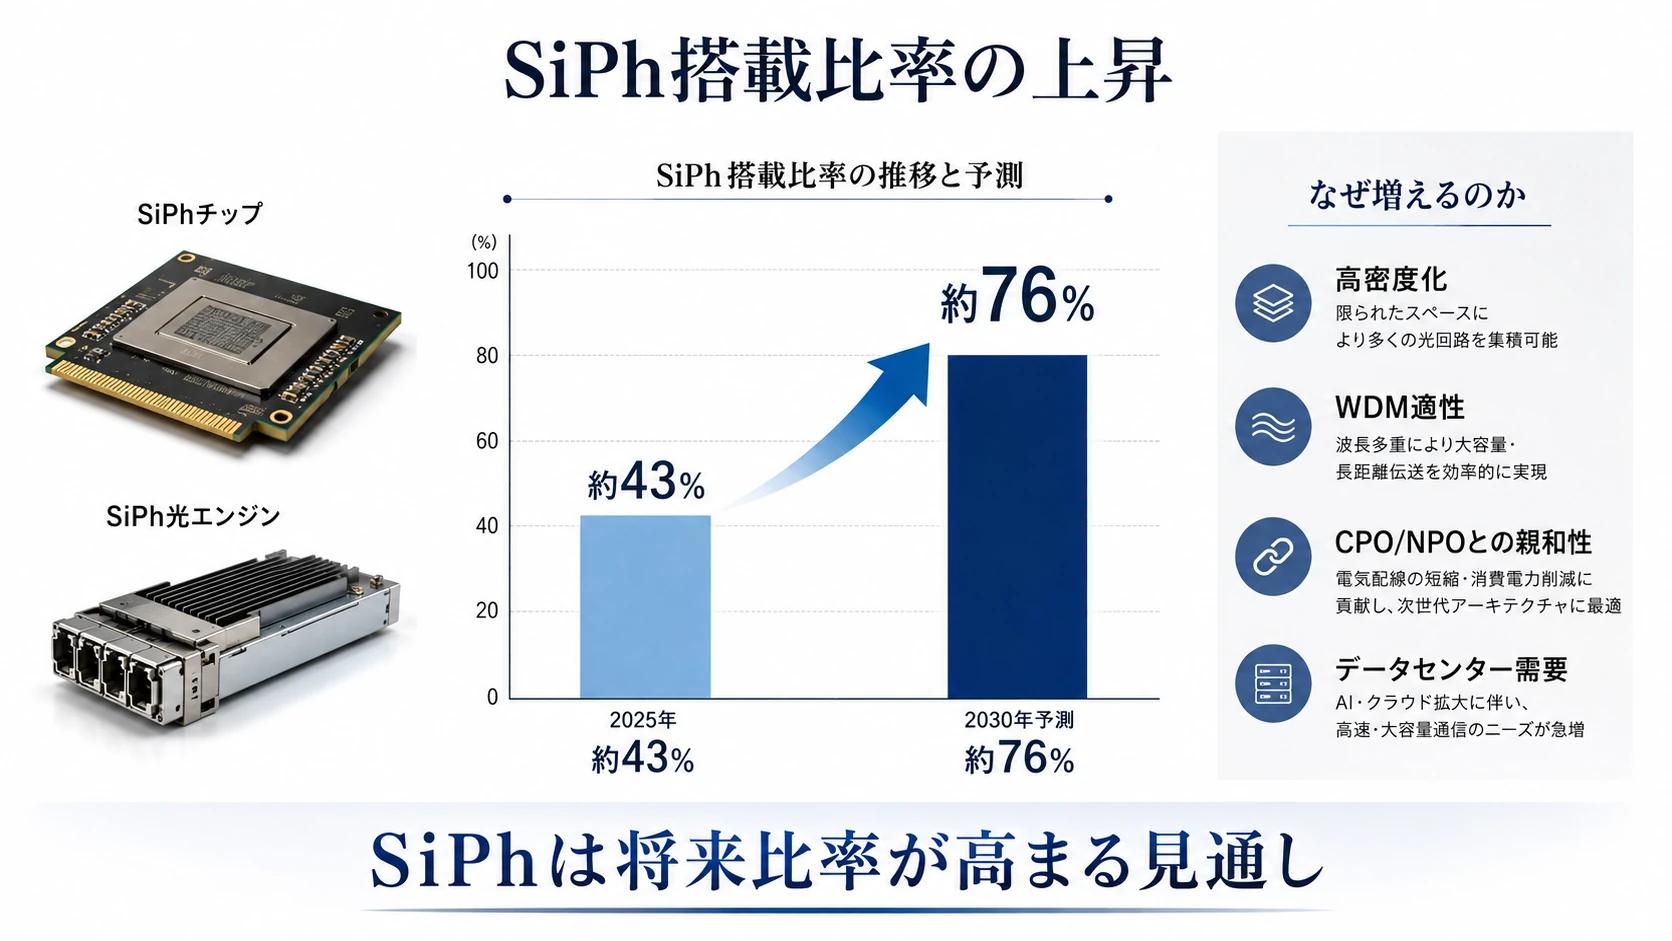
LightCountingは、SiPh変調器を使うデータセンター向けPluggableの比率が、2025年の43%から2030年には76%へ上昇すると予測しています。(ST News)
図解|CW InP+SiPhの役割分担と実装
第8部 VCSELとは何か
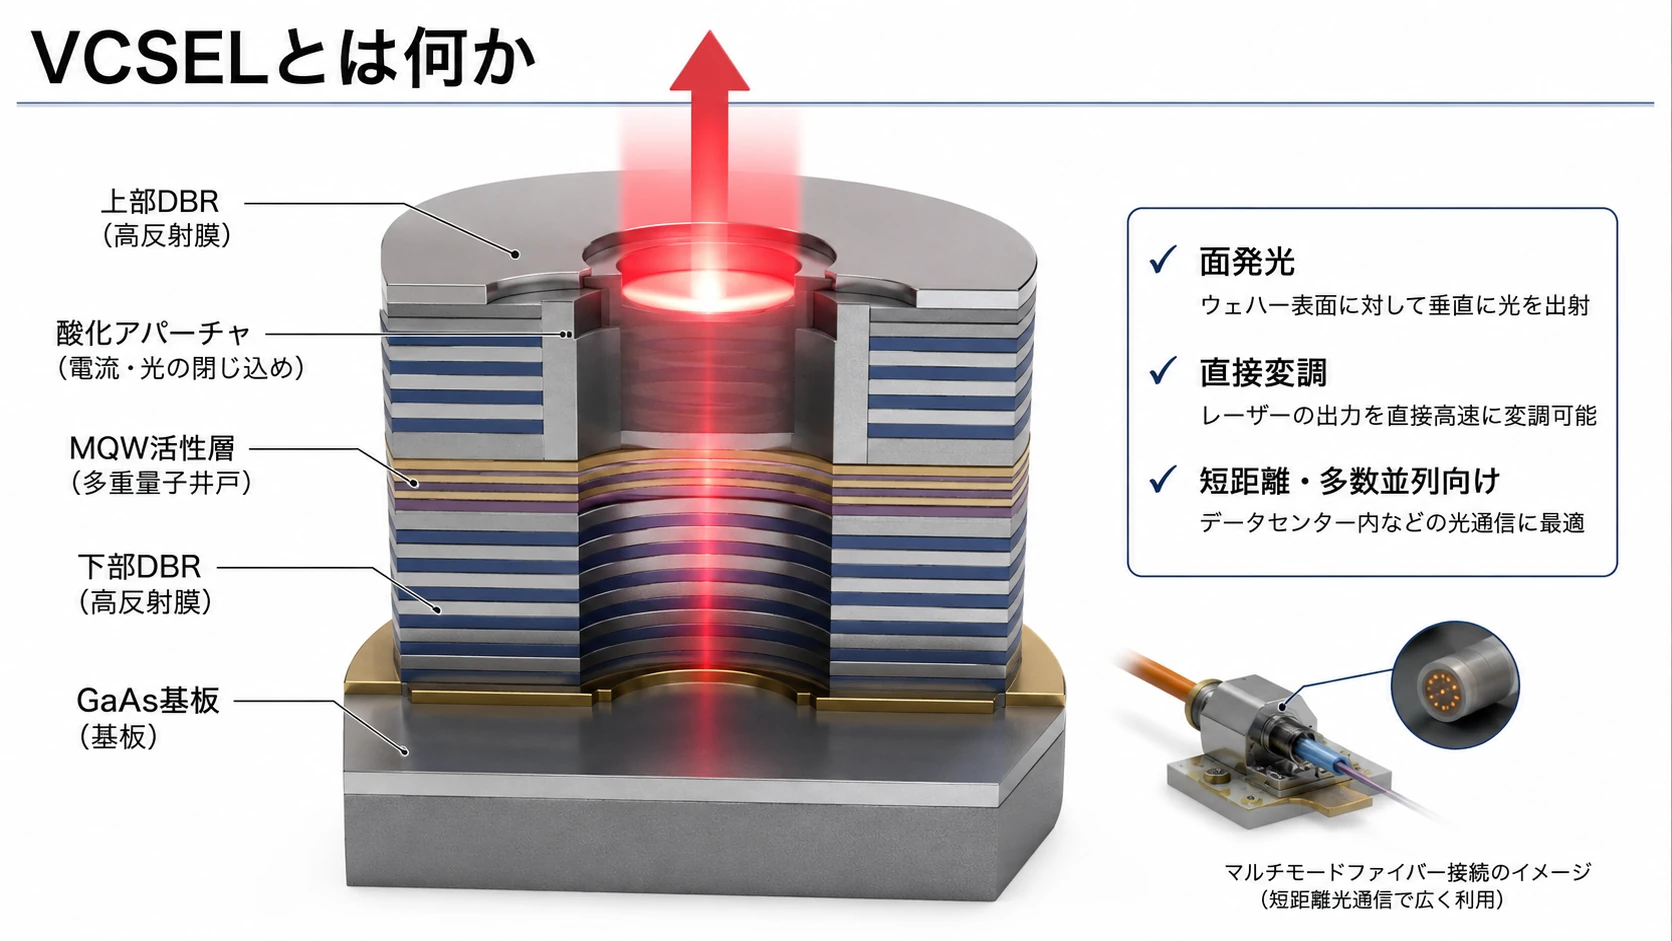
VCSELはVertical-Cavity Surface-Emitting Laserです。
端面ではなく、ウェハー表面に対して垂直に光を出します。
光 ↑ 上部DBRミラー 酸化アパーチャ MQW活性層 下部DBRミラー GaAs基板
VCSELの特徴
主にGaAs系
850nmや1060nmなど
直接変調
マルチモードファイバー向け
二次元アレイ化しやすい
ウェハー状態で光学試験できる
短距離・多数並列に向く
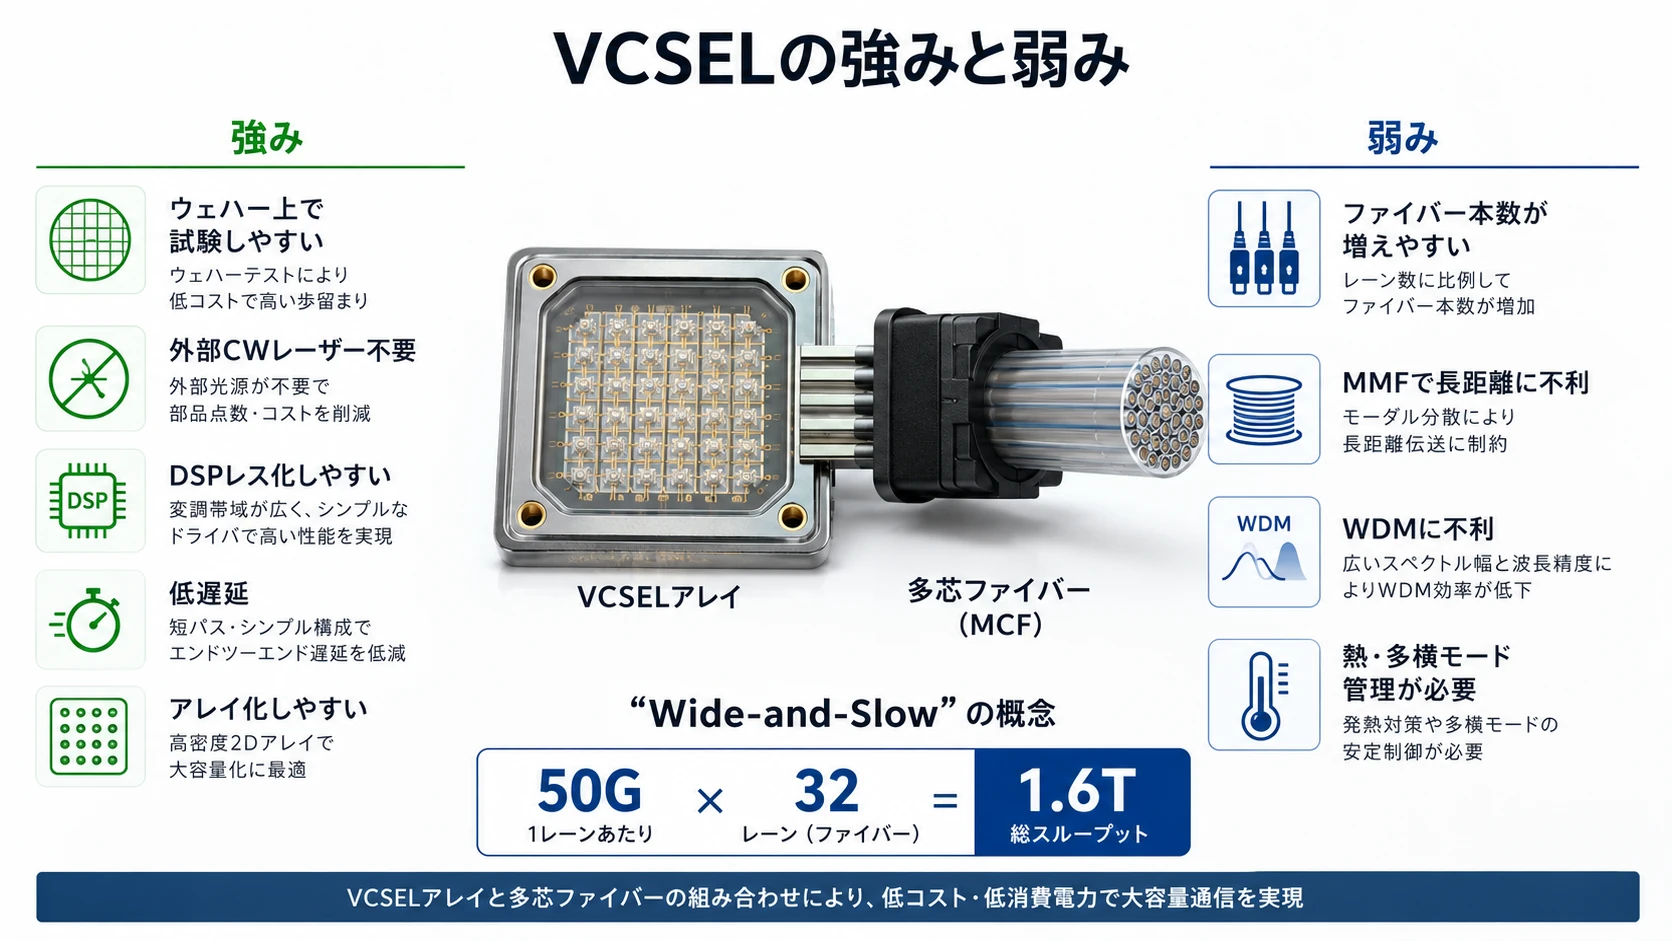
CoherentはAI scale-up向けに2次元VCSEL・PDアレイを開発し、Wide-and-Slow方式を提案しています。(Coherent Inc)
Wide-and-Slowとは何か
一つのレーンを200G・400Gへ高速化する代わりに、50Gや100G程度のレーンを多数並べます。
50G × 32レーン =1.6T
VCSELの長所
外部CWレーザー不要
Si変調器不要
DSPレス化しやすい
低遅延
チャネルごとに独立
予備レーンを用意しやすい
故障を局所化しやすい
ウェハーレベル選別が可能
VCSELの弱点
レーザー数とファイバー数が増えやすい
MMFのモード分散
長距離化しにくい
WDMへの適性がSiPhより低い
配線容積とコネクター密度が増える
多横モード、熱、電流密度の管理が必要
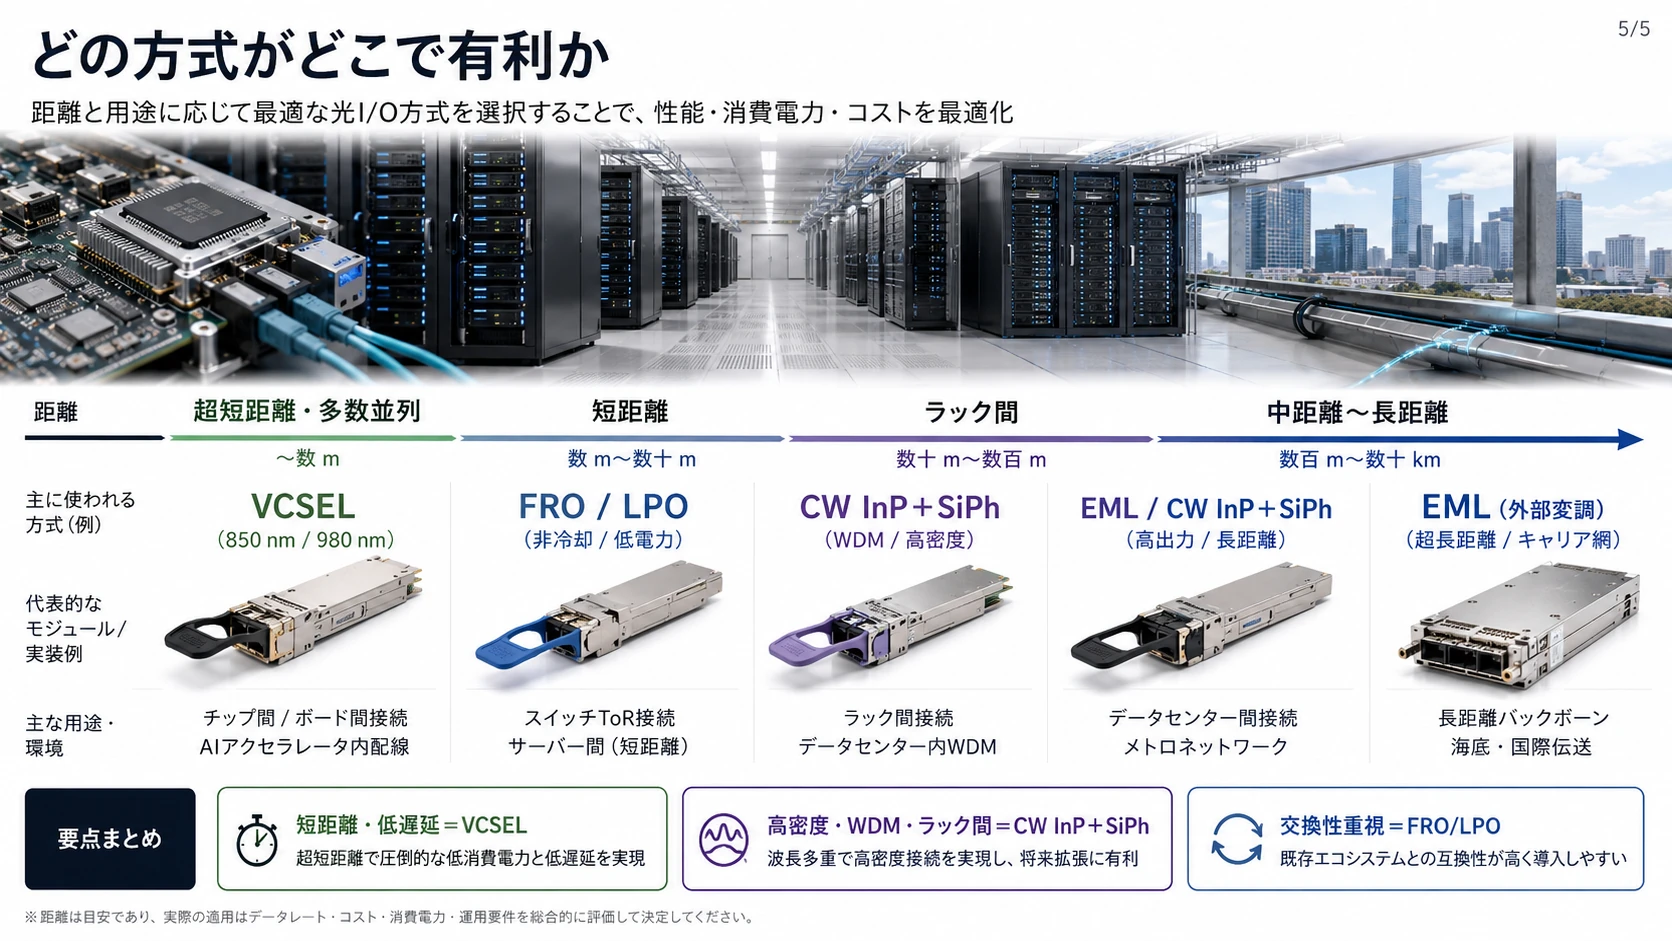
したがって、
超短距離・多数並列 → VCSEL
ラック間・少ないファイバー・WDM → CW InP+SiPh
という分化が有力です。
図解|VCSELの構造・強み・弱み
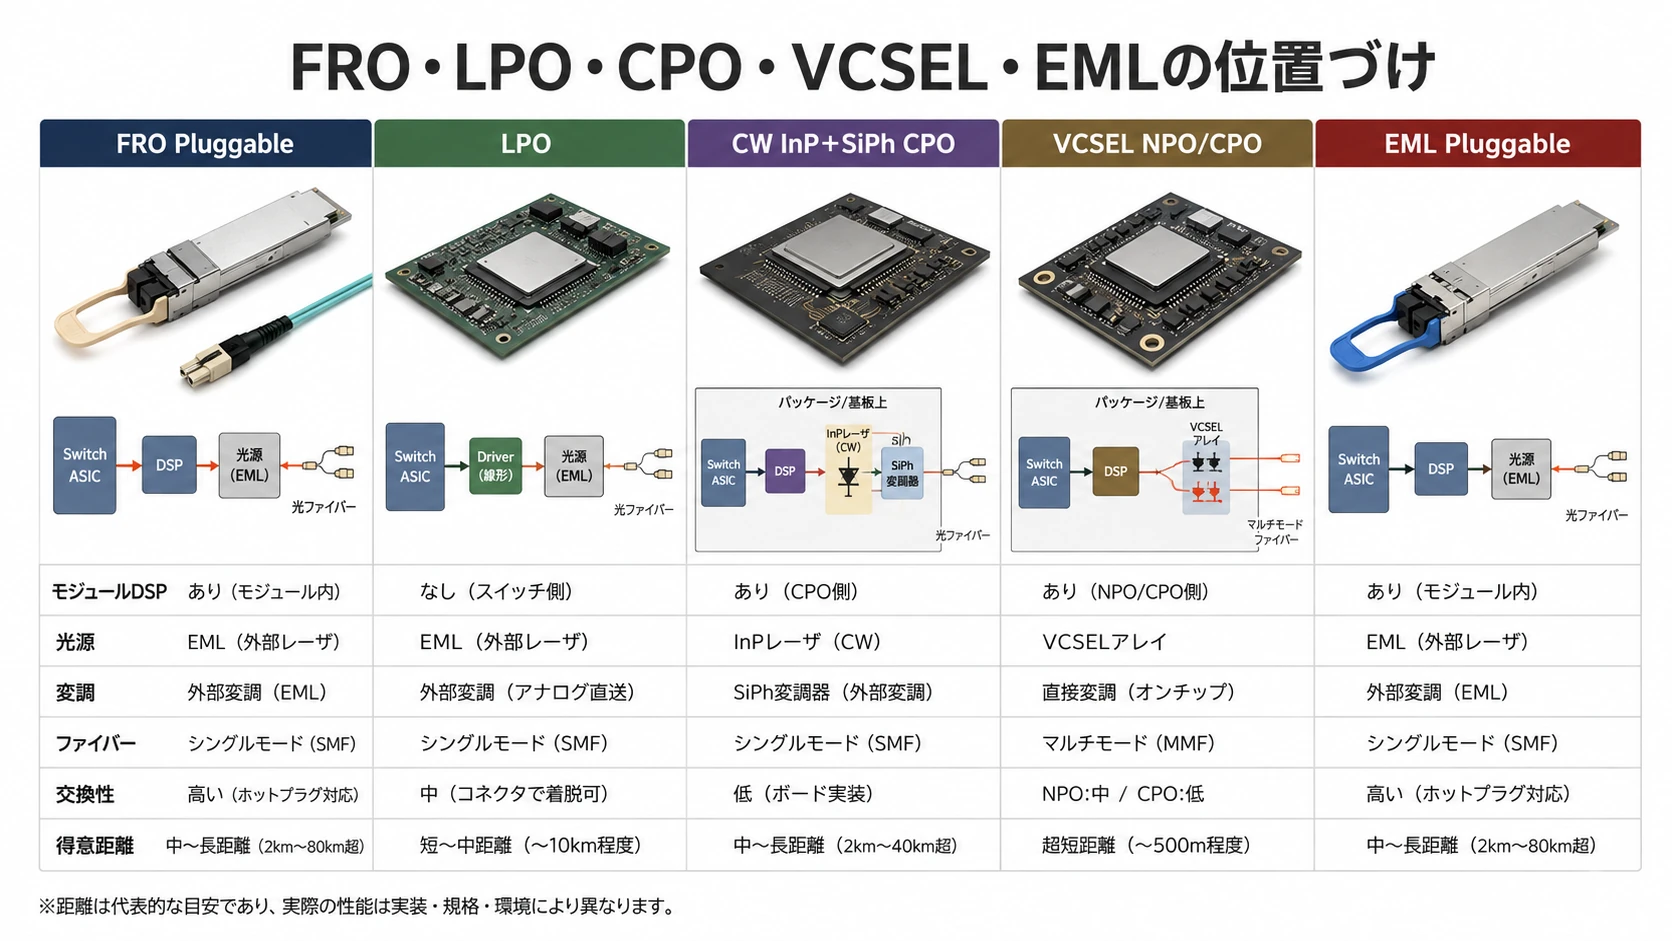
第9部 各方式の比較
| 項目 | FRO Pluggable | LPO | CW InP+SiPh CPO | VCSEL NPO/CPO | EML Pluggable |
|---|---|---|---|---|---|
| モジュールDSP | あり | 原則なし | 原則なし/構成次第 | 原則なし | FROではあり |
| 光源 | 内蔵 | 内蔵 | 外部CW InP | VCSEL自身 | DFB部 |
| 変調 | モジュール内 | 直接・SiPh等 | Si変調器 | 直接変調 | EAM |
| ファイバー | SMF中心 | SMF中心 | SMF・WDM | MMF中心 | SMF |
| 交換性 | 高い | 高い | 低~中 | 中 | 高い |
| レーン速度 | 高い | 高いが難しい | 200G~400G向け | 低~中速多数 | 100G~400G候補 |
| 得意距離 | 短~中距離 | 短距離中心 | 短~長距離 | 超短~短距離 | 数百m~数km |
| 製造難度 | 中 | 中~高 | 非常に高い | 中~高 | 高い |
| 消費電力 | 高い | 低い | 最低を狙える | 非常に低い | 中程度 |
図解|光源・配置方式の比較
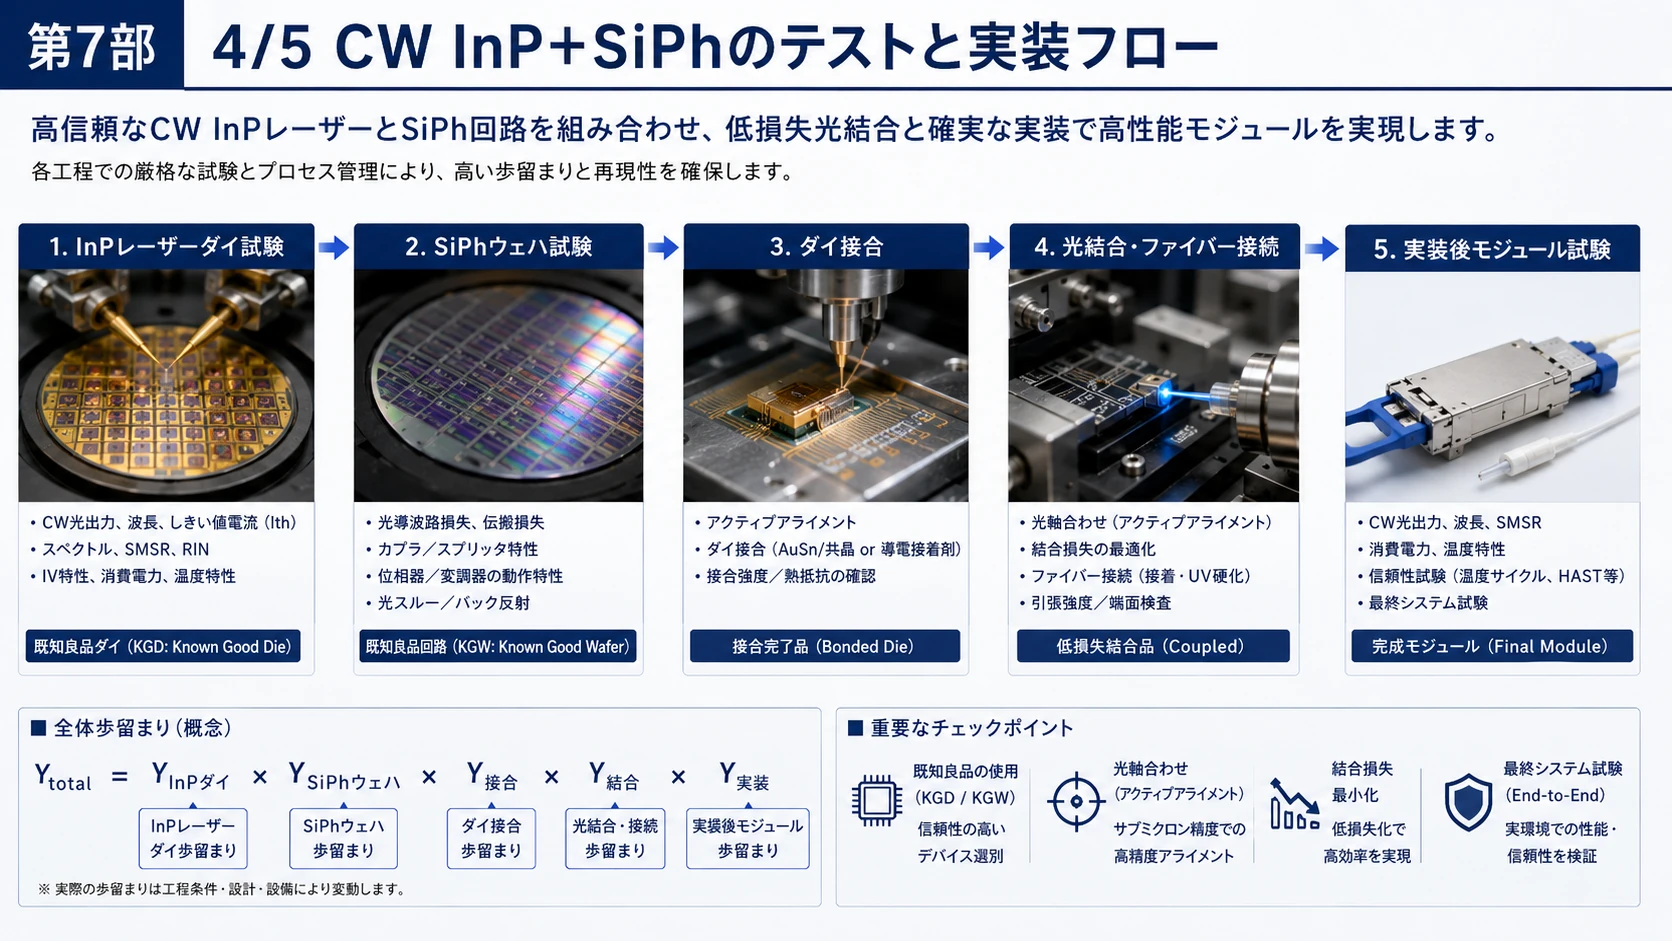
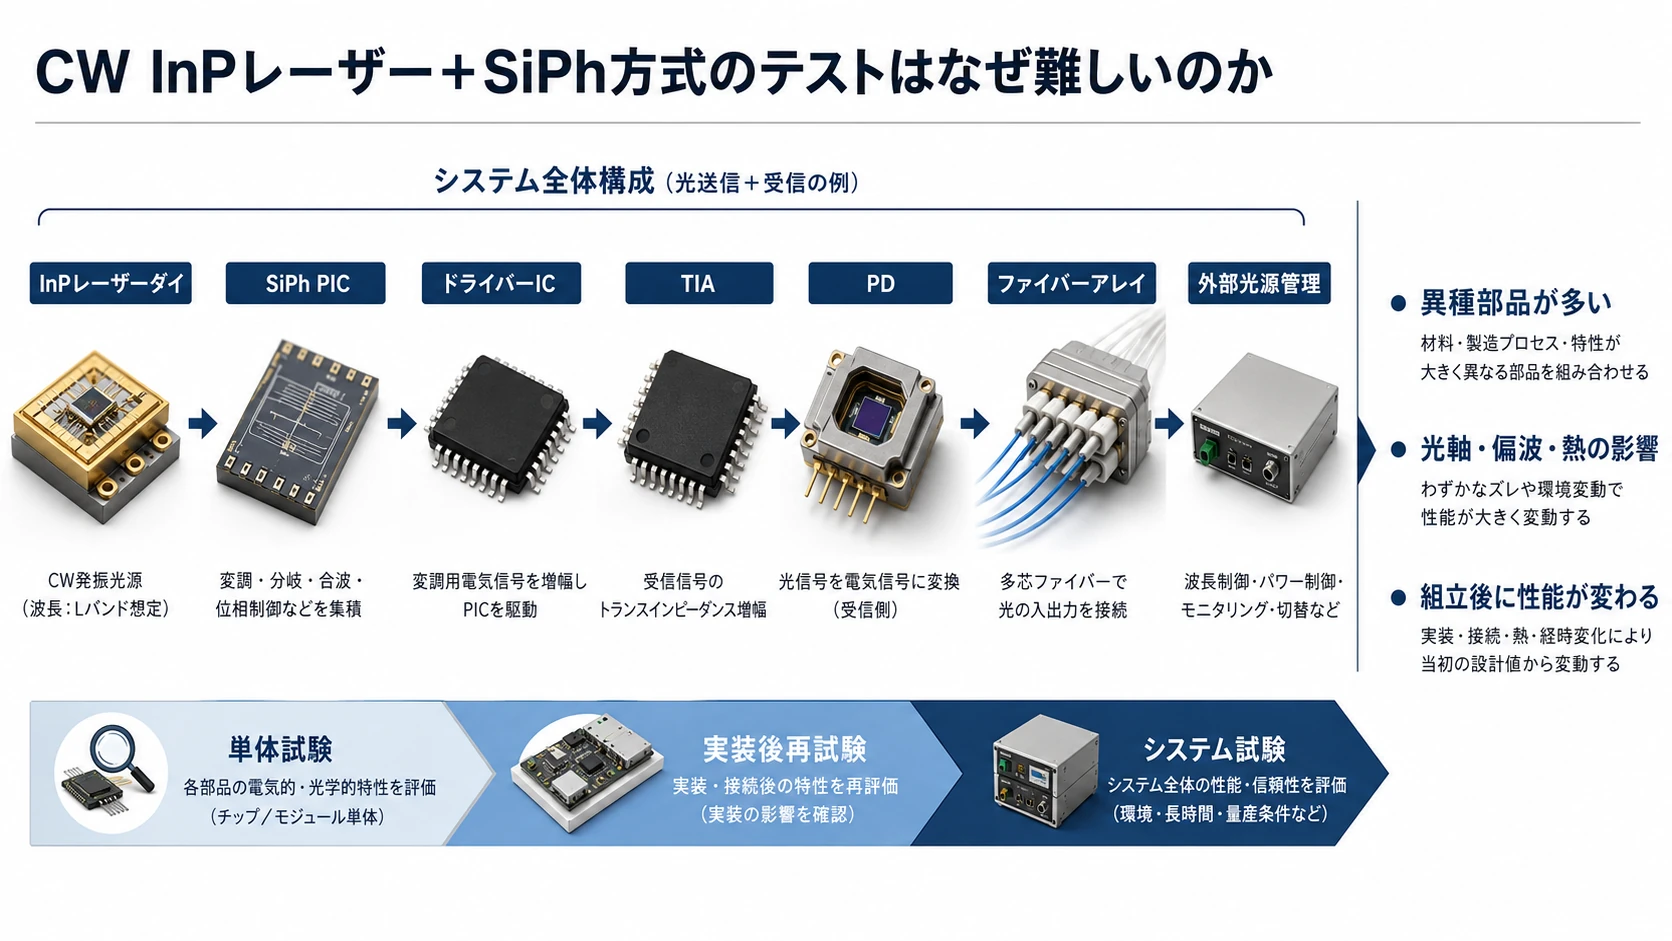
第10部 CW InPレーザー+SiPh方式のテストが難しい理由
CW InP+SiPhでは、単一チップを検査すれば終わるわけではありません。
InPレーザーダイ + SiPh PIC + ドライバーIC + TIA + フォトダイオード + ファイバー結合 + 外部光源管理
を、一つのシステムとして保証する必要があります。
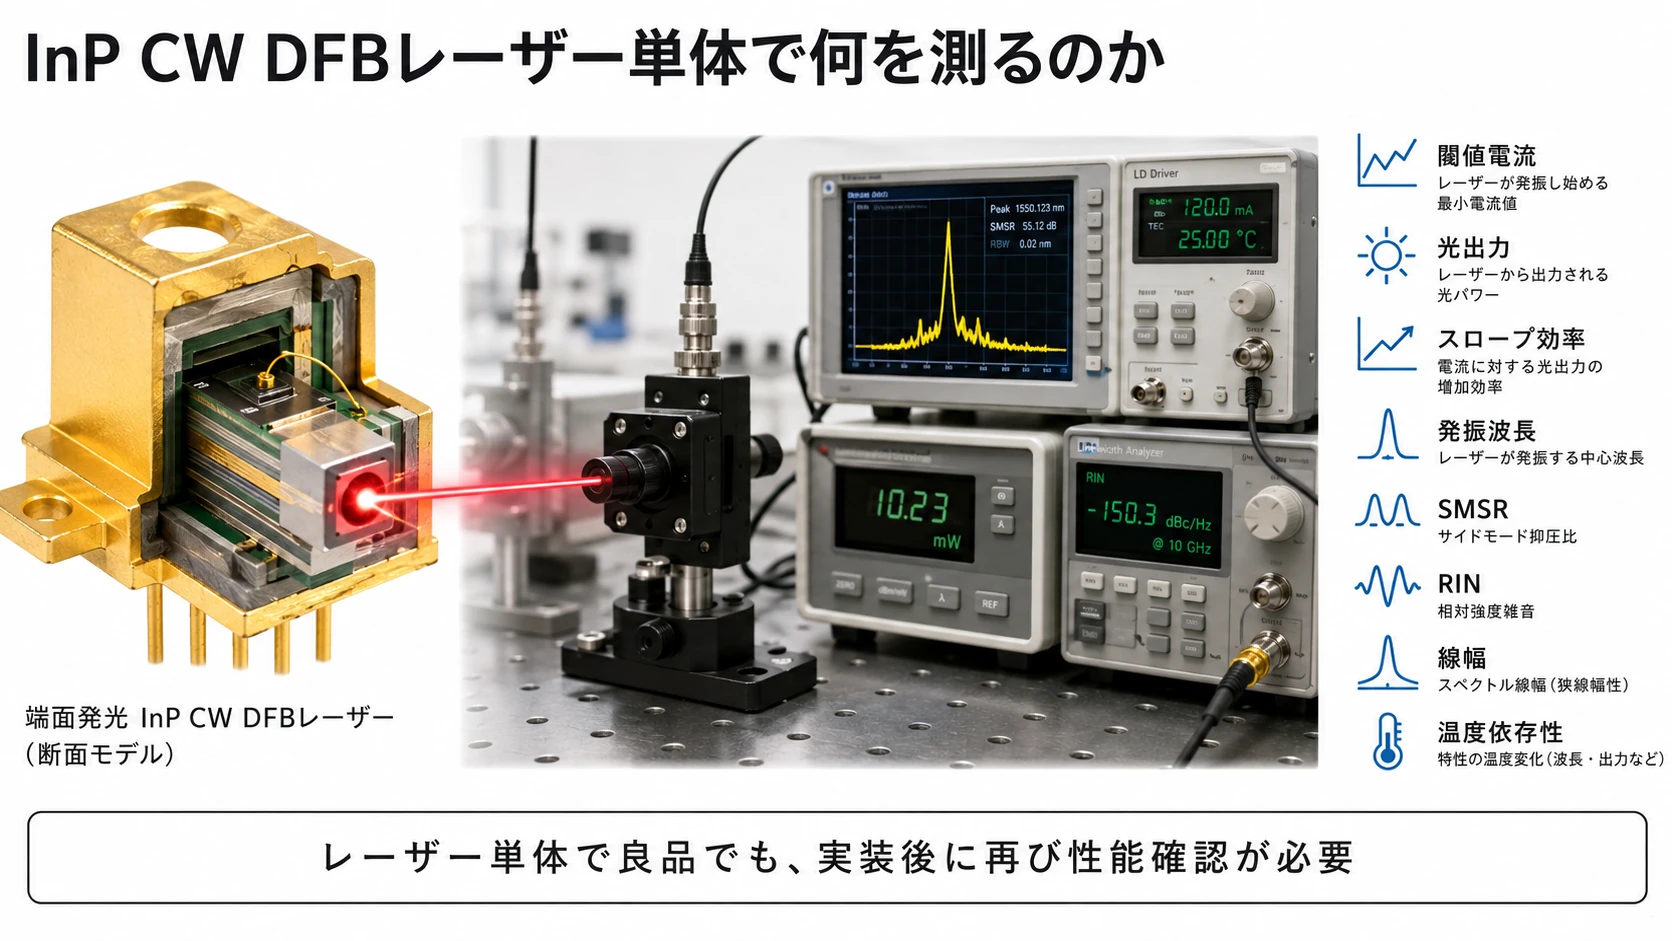
1.InPレーザー単体の検査
CW InP DFBレーザーでは、
閾値電流
光出力
スロープ効率
発振波長
SMSR
RIN
線幅
温度依存性
高出力ロールオーバー
戻り光耐性
寿命
を測ります。
図解|InP CW DFBレーザー単体の測定
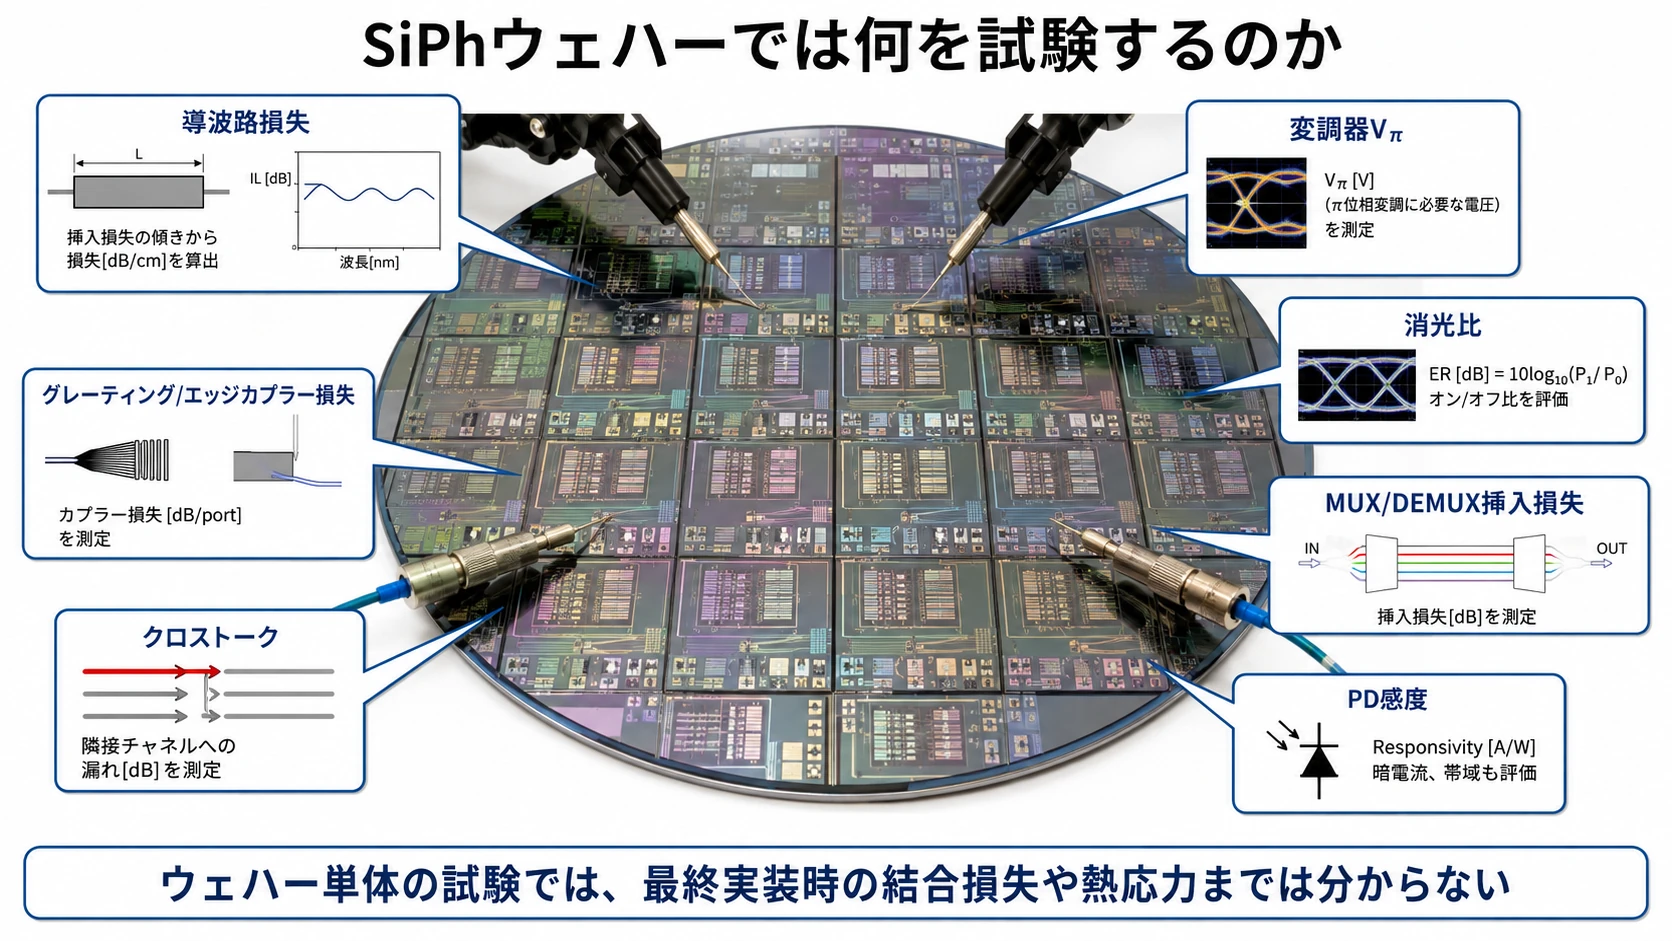
2.SiPhウェハーの検査
SiPh側では、
導波路損失
MZM/リング変調器のVπ
消光比
波長特性
MUX/DEMUXの挿入損失
フォトダイオード感度
クロストーク
グレーティング/エッジカプラー損失
を評価します。
図解|SiPhウェハー試験
3.実装後に再び検査が必要
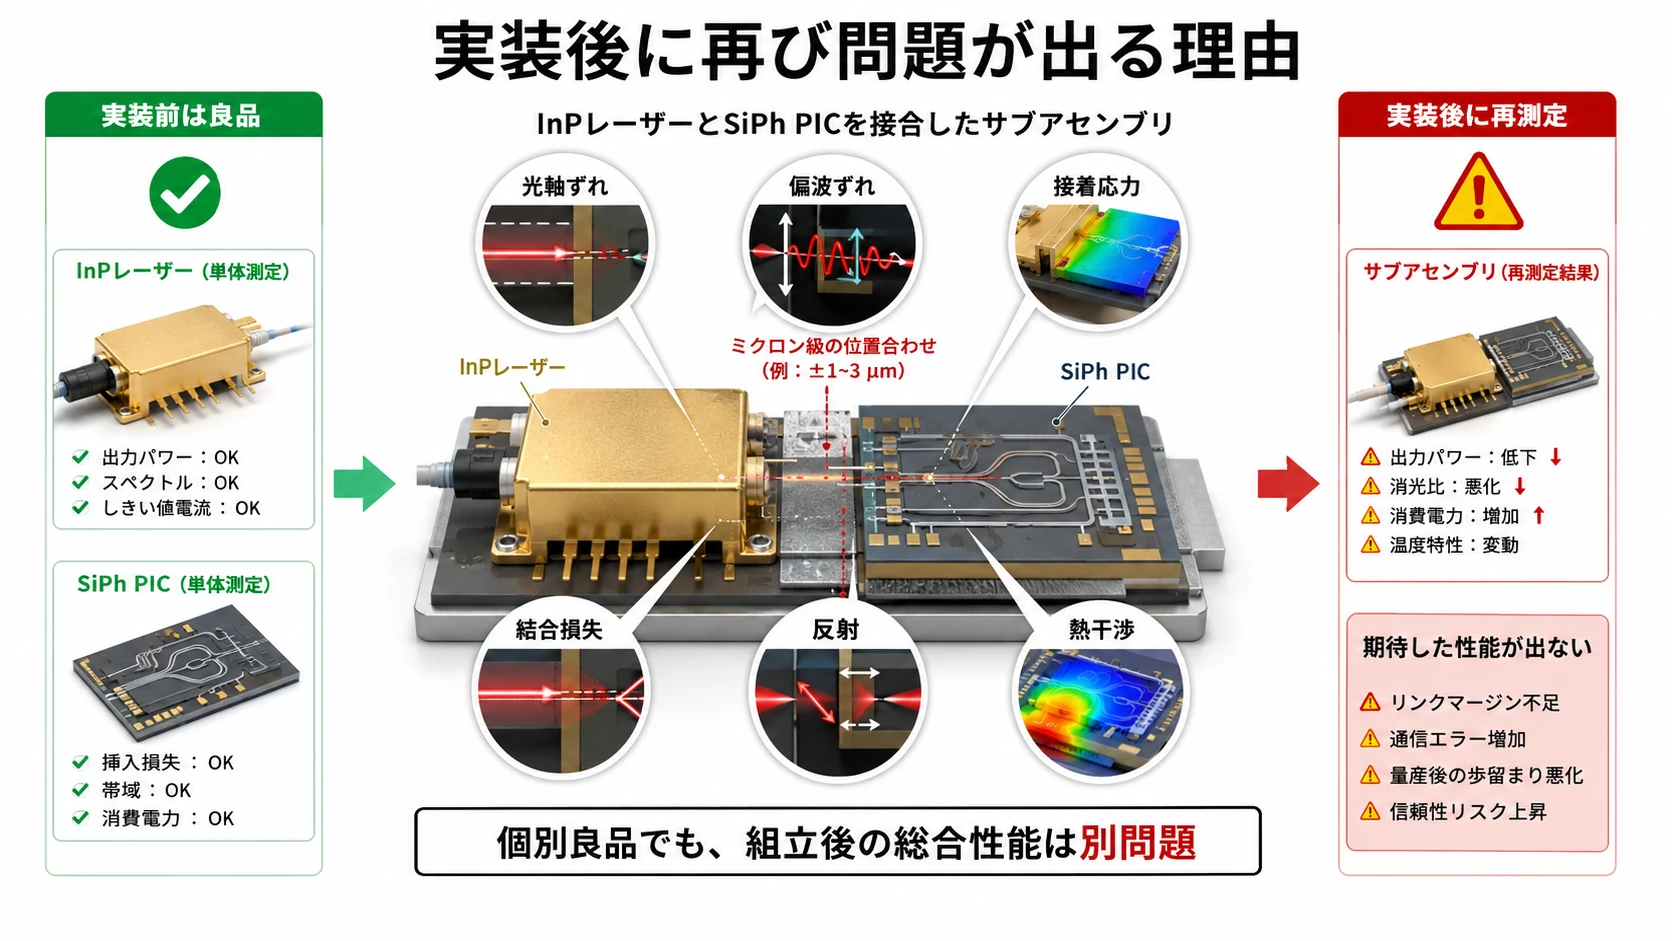
個別に良品だったレーザーとPICでも、接合後に、
光軸ずれ
はんだ・接着応力
温度変化
結合損失
偏波ずれ
反射
ワイヤーやバンプの寄生
熱干渉
が発生します。
図解|実装後に現れる結合問題
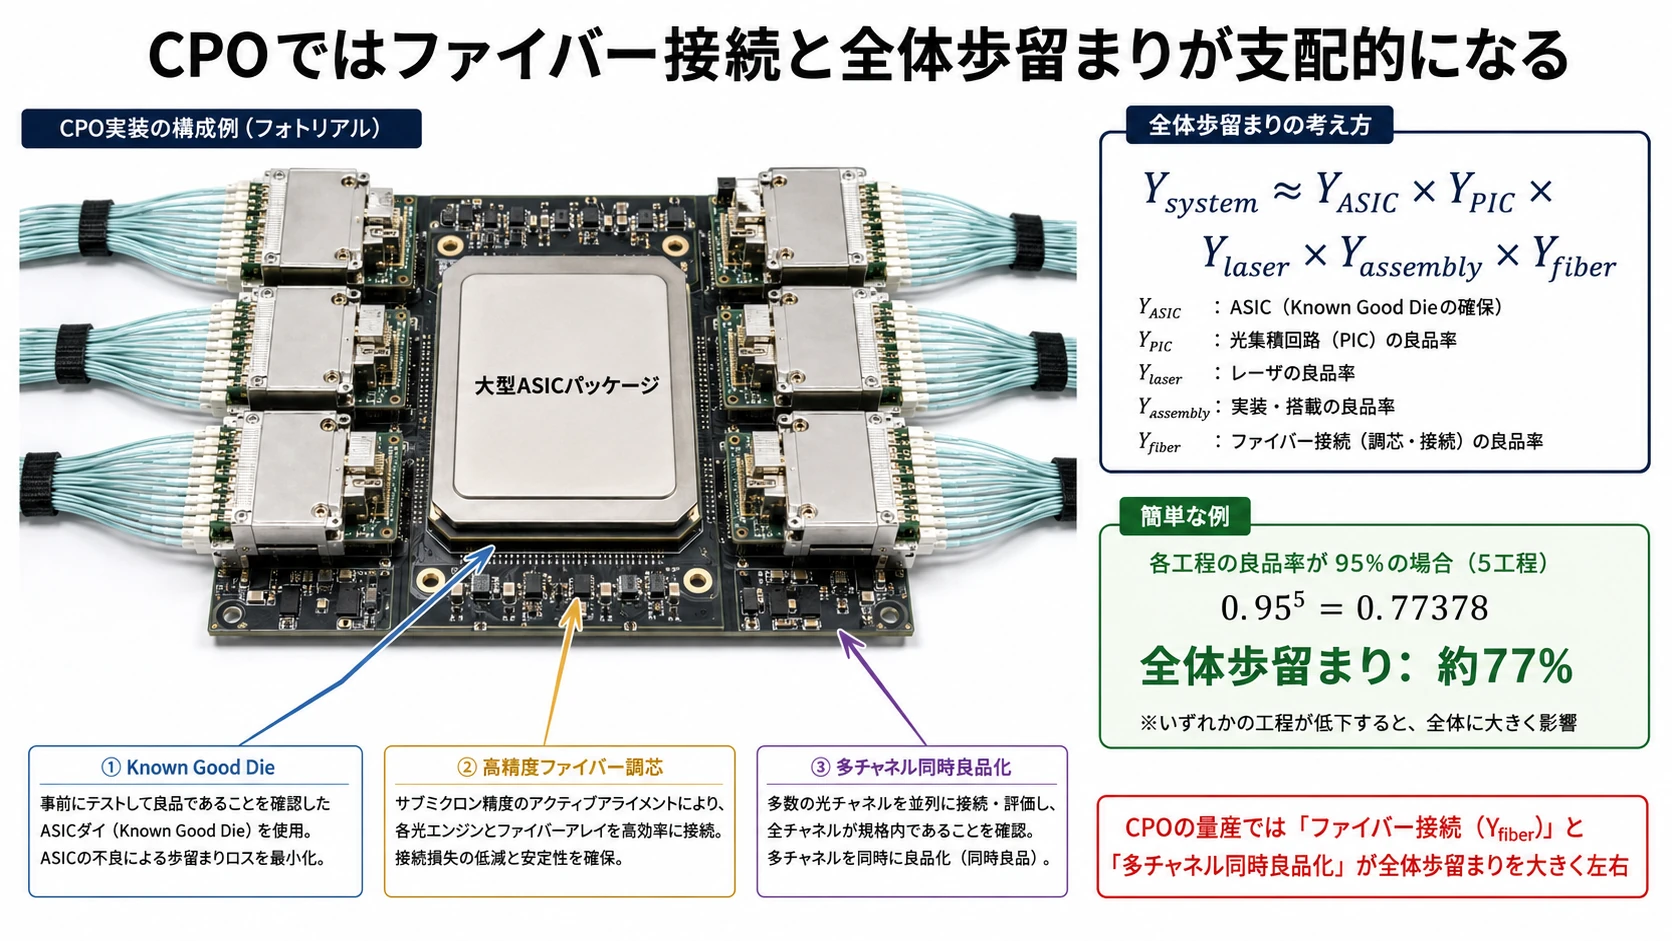
4.ファイバー接続が最終歩留まりを決める
CPOでは数十本以上のファイバーを狭い領域へ接続します。
住友電工もCPOでは、限られた空間にSiPhチップと多数のシングルモードファイバーを接続する必要があると説明しています。(Sumitomo Electric)
数µm以下のずれが、多数チャネルで同時に発生しないよう管理しなければなりません。
5.CPOでは歩留まりが掛け算になる
概念的には、
です。
各工程が95%でも、五工程を掛けると全体は約77%になります。
高価なスイッチASICと多数の光エンジンを同じパッケージへ載せるほど、Known Good Dieと途中検査が重要になります。
図解|CW InP+SiPhの多段階テスト
図解|CPO全体歩留まり
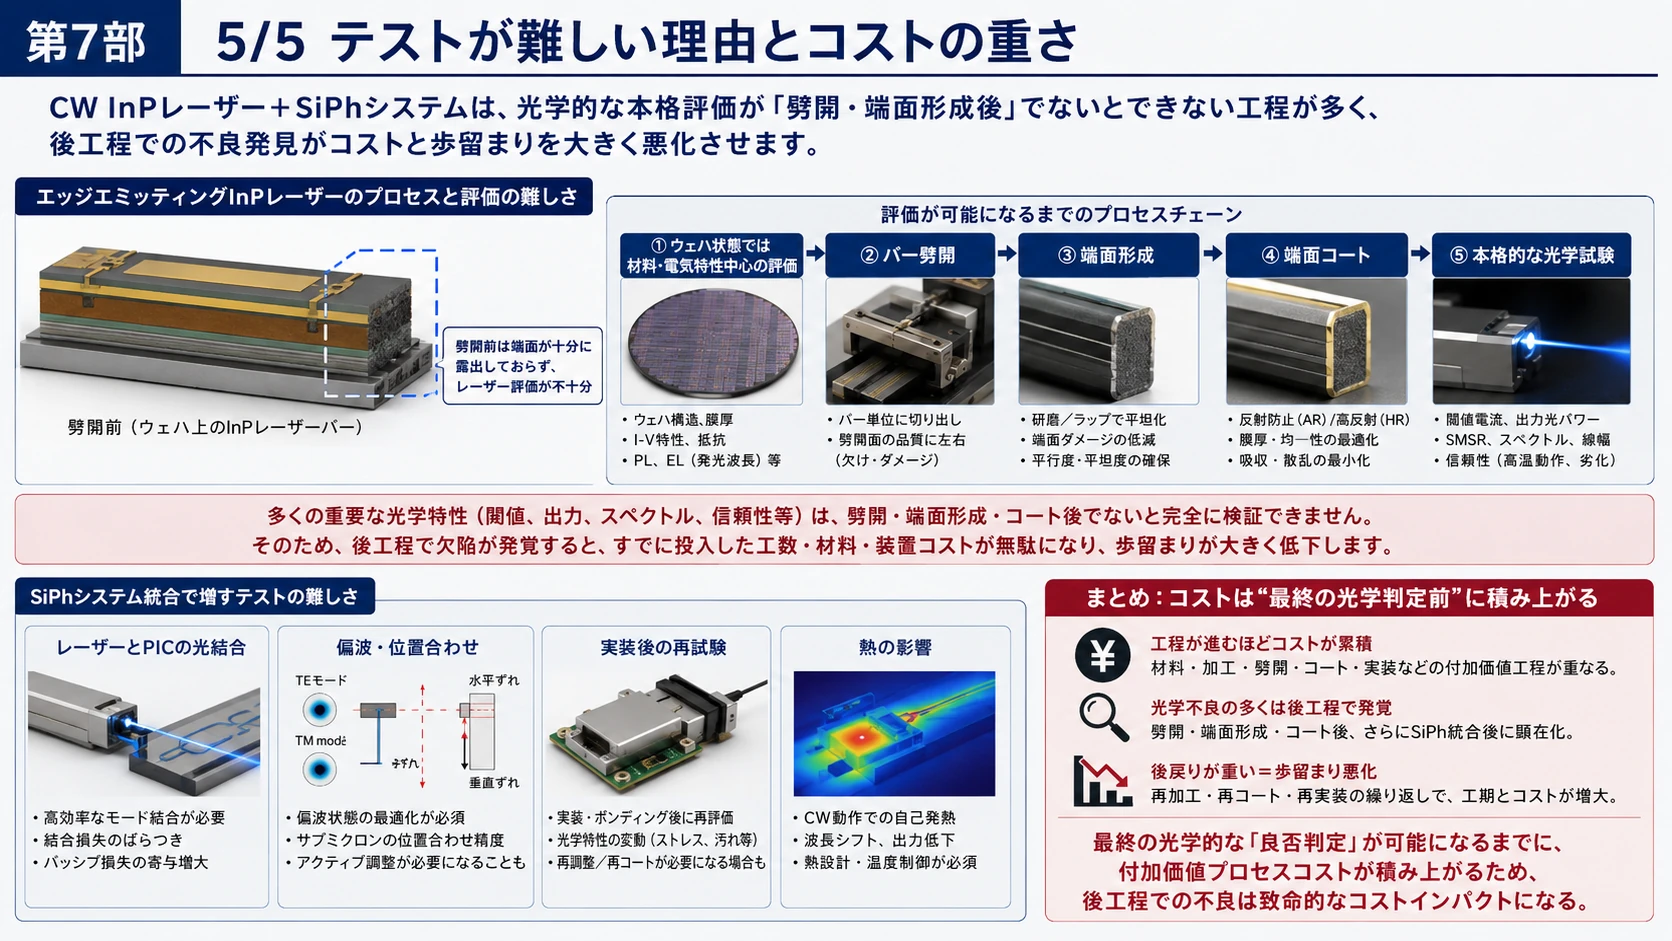
第11部 なぜ端面発光レーザーは劈開後まで完全にテストしにくいのか
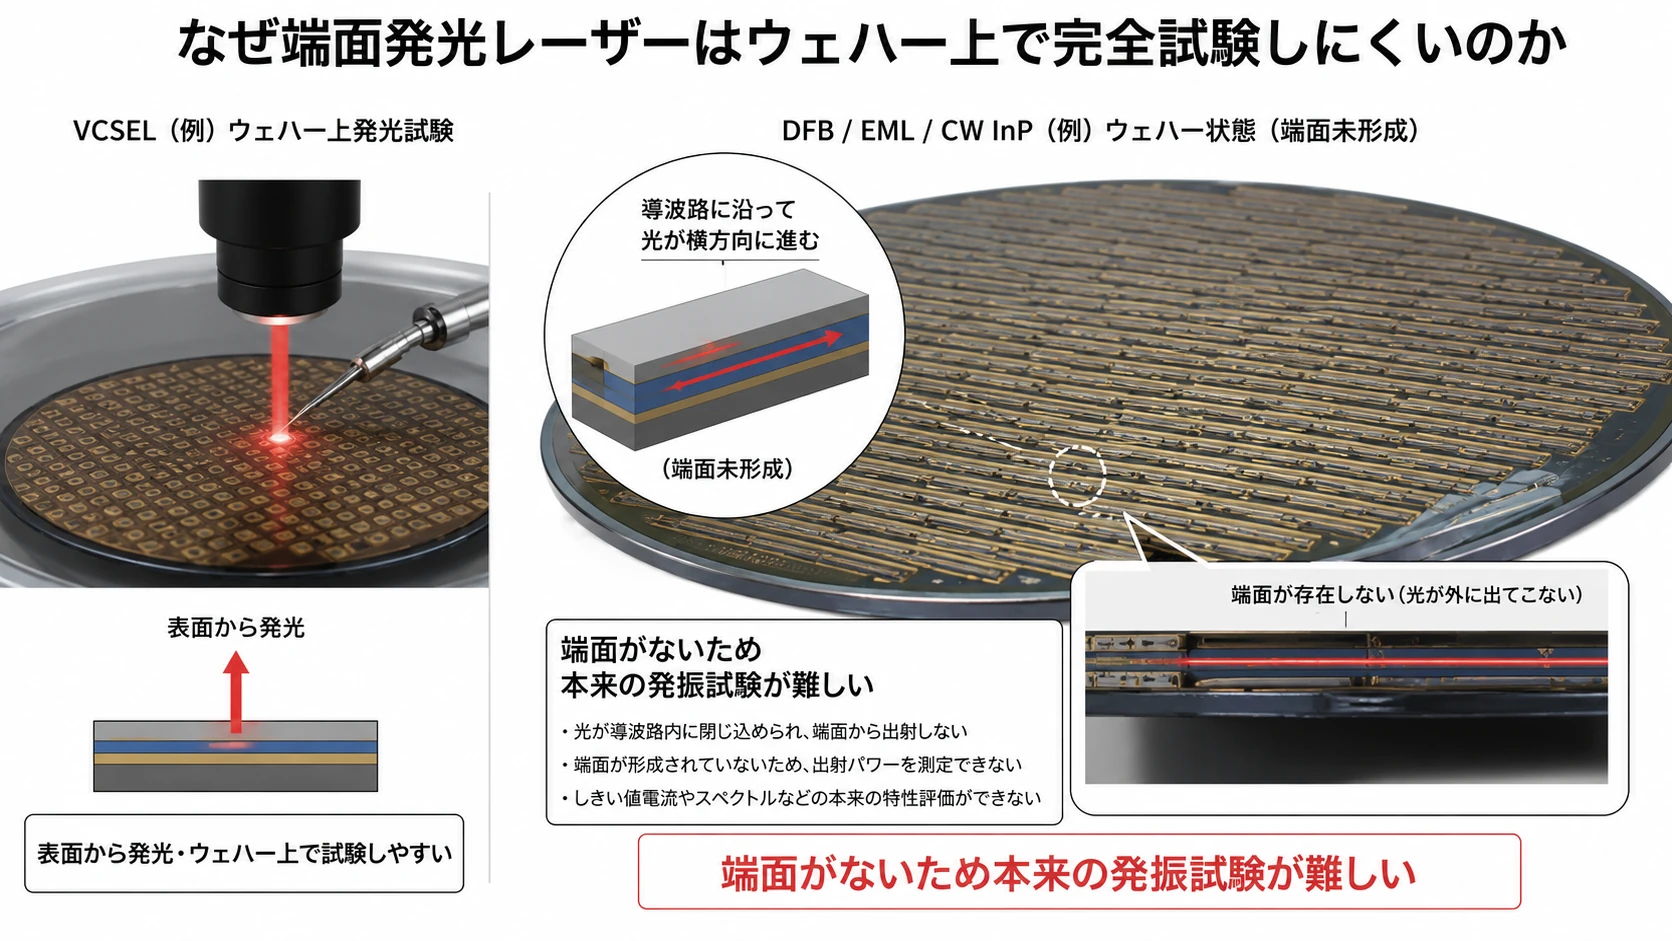
DFB、DML、EML、CW InPレーザーは端面発光型です。
光はウェハー面と平行に進みます。
ウェハー状態
DFB導波路 →→→→→ 半導体が続く
この状態では、正常なレーザー端面がありません。
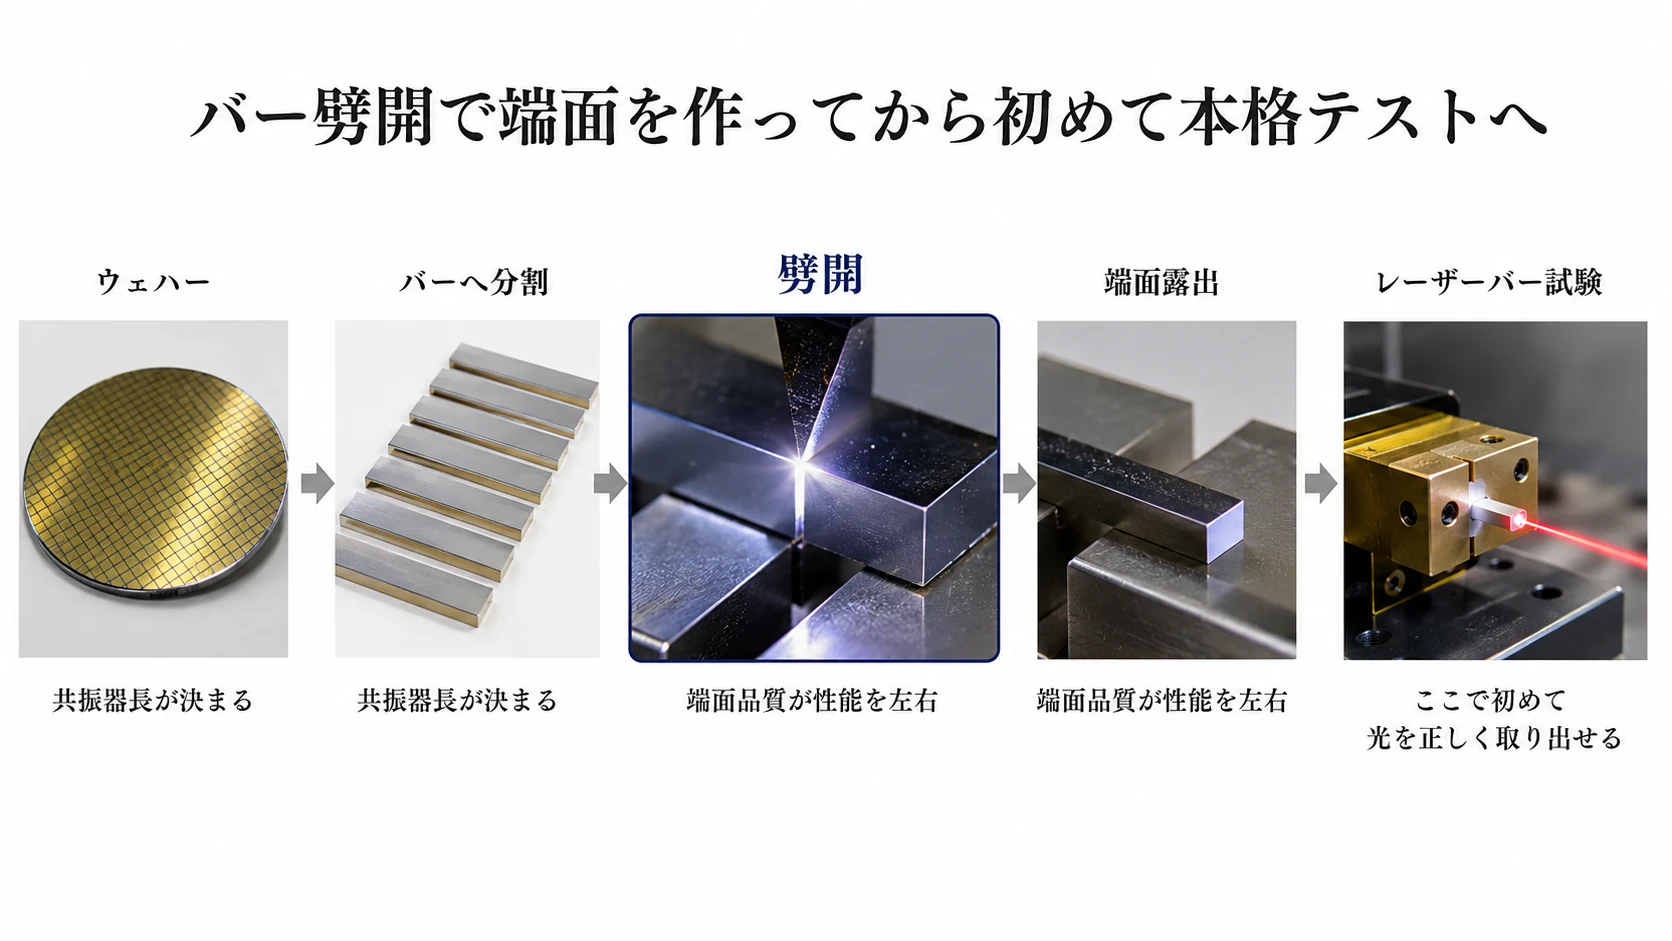
ウェハーをバーへ劈開して、導波路を横切る端面を作る必要があります。
劈開後
DFB導波路 →→→→│ → 光 ↑ 端面
端面発光レーザーは、設計どおりの電気光学性能を得るために劈開・端面処理を必要とし、VCSELのような通常のウェハーレベル全数発振試験が難しいことが長年の課題です。(Google Patents)
劈開前にも測れるもの
端面形成前でも、
HRXRD
PLマッピング
膜厚・組成
表面粗さ
格子周期
リーク電流
接触抵抗
導通
は測れます。
しかし、これらは、
材料や構造が設計に近いか
を確認する測定であり、
完成レーザーとして良品か
を完全には保証しません。
図解|端面発光レーザーと劈開
第12部 劈開後の検査がコスト上深刻な理由
端面発光レーザーの典型工程は次のようになります。
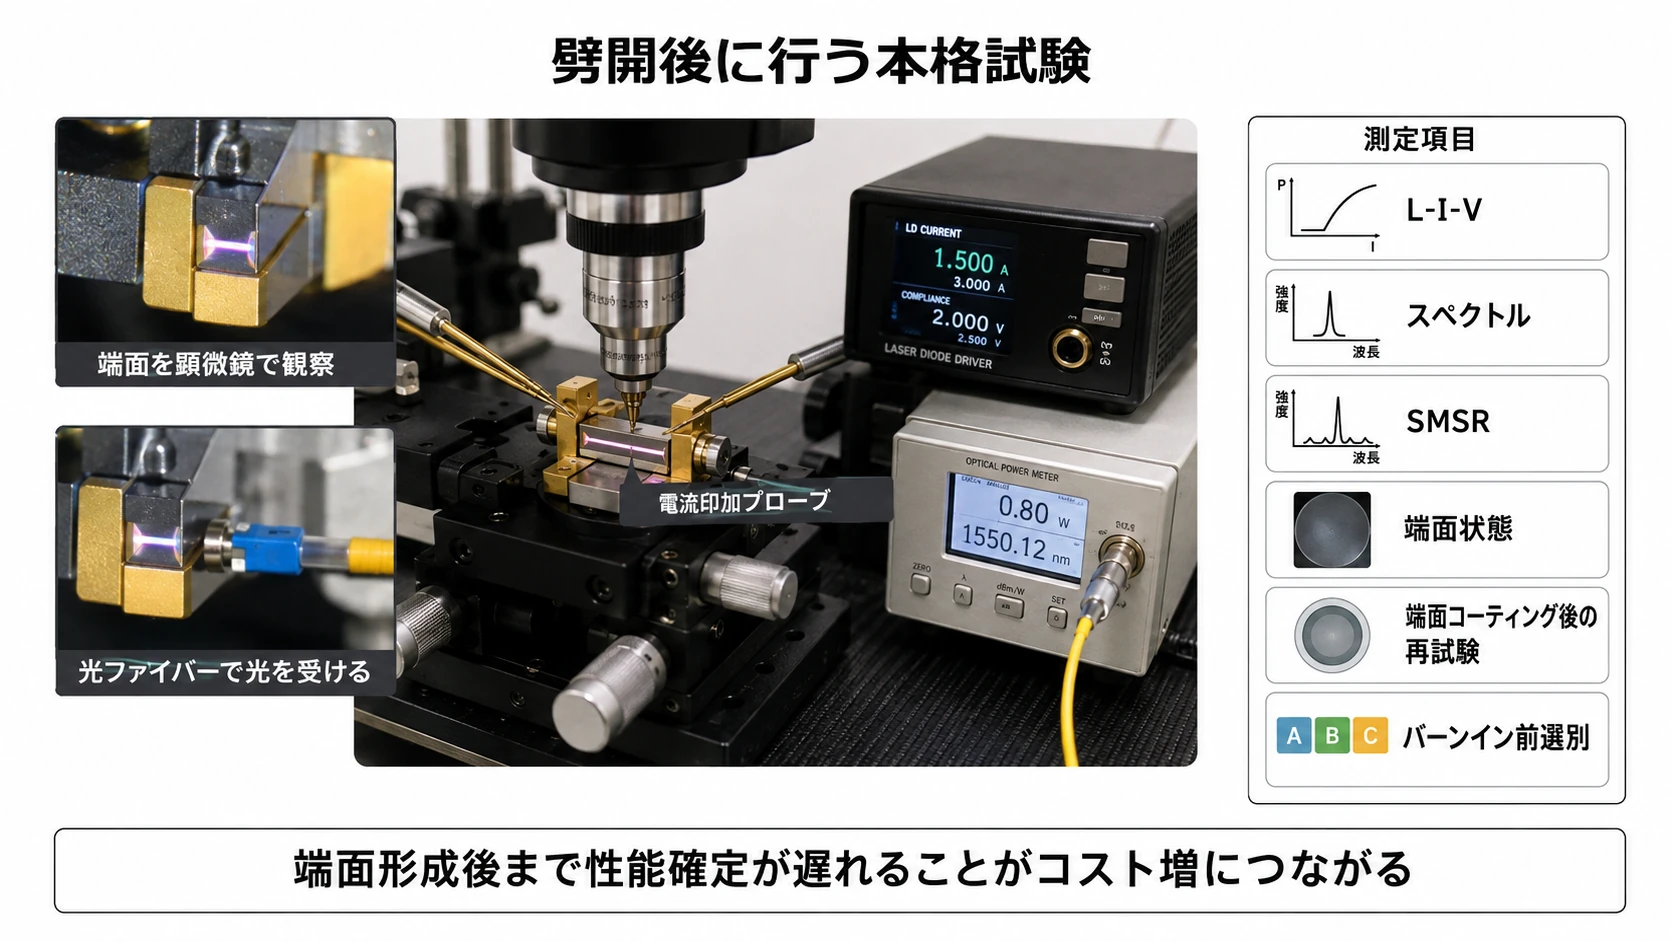
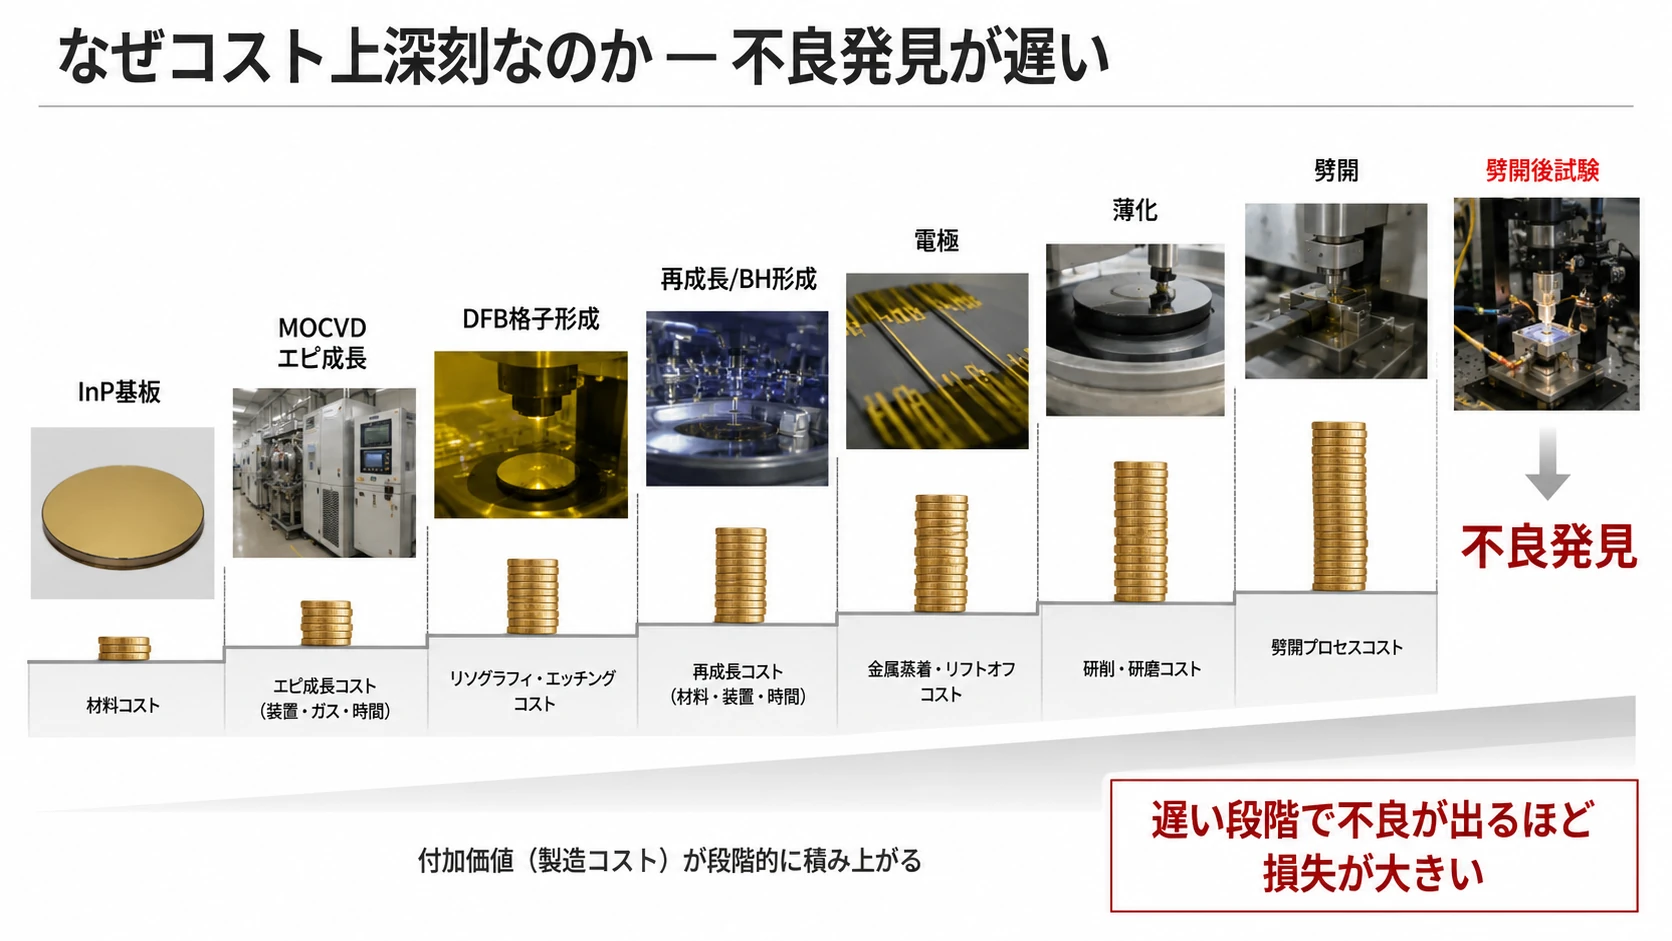
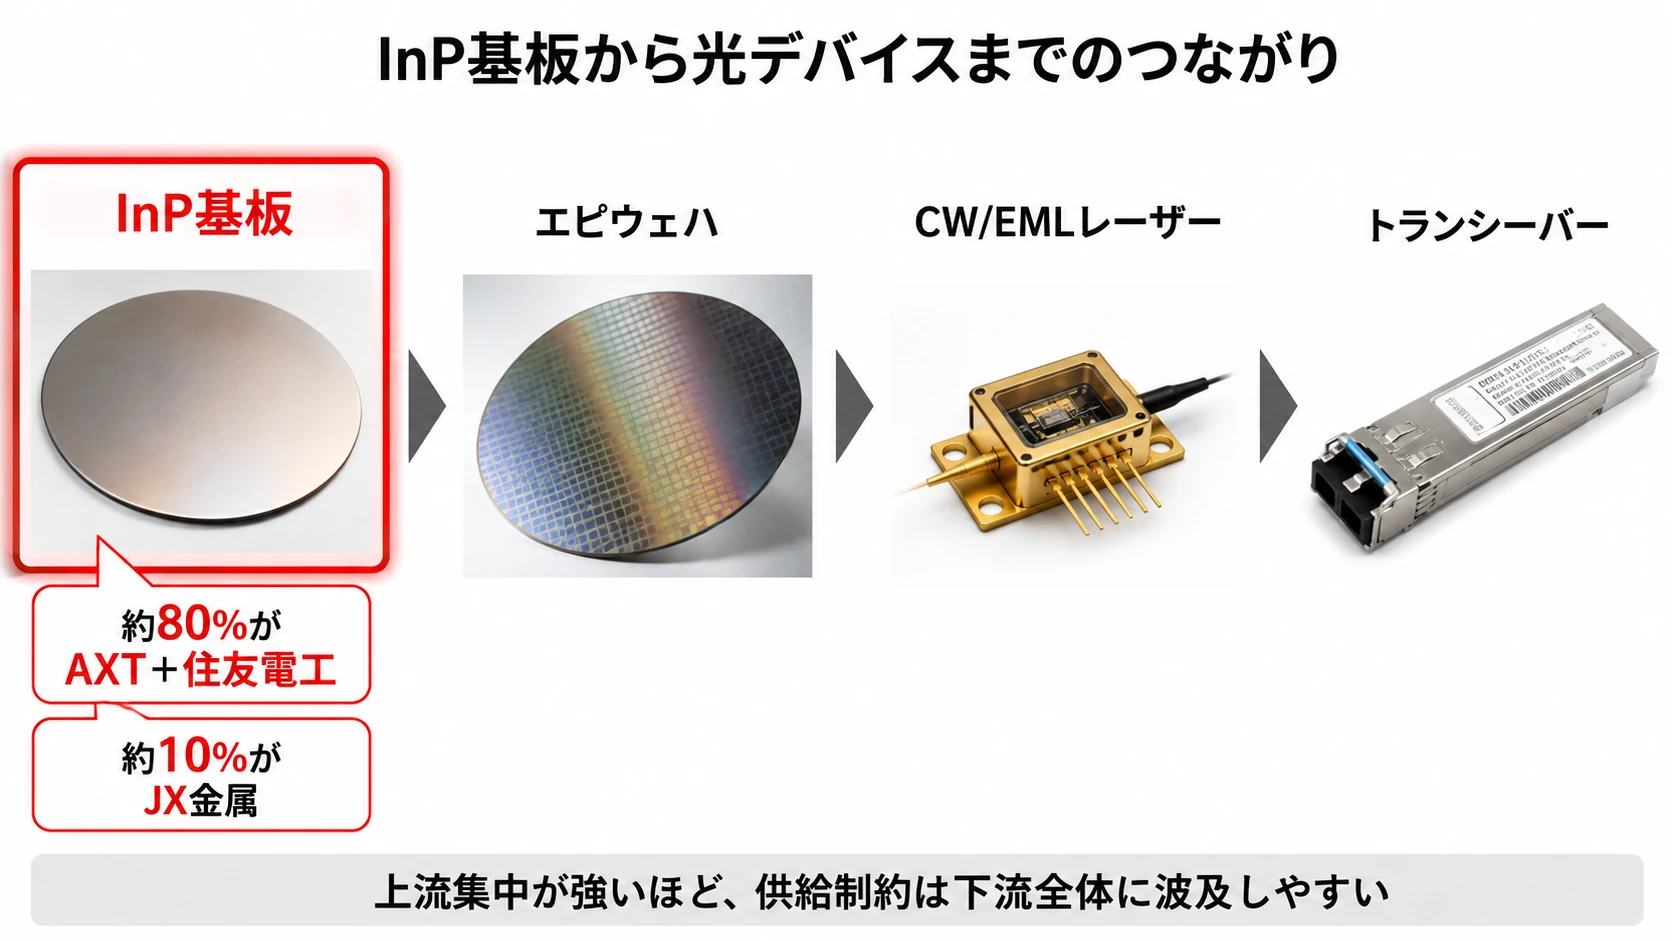
InP基板 ↓ MOCVDエピ成長 ↓ MQW・SCH・クラッド ↓ DFB格子形成 ↓ 再成長 ↓ BH/リッジ形成 ↓ 絶縁膜・電極 ↓ 裏面研磨・裏面電極 ↓ バー劈開 ↓ ようやく本格的L-I-V・スペクトル試験 ↓ AR/HR端面コーティング ↓ 再試験 ↓ ダイ分離 ↓ 実装 ↓ バーンイン
最大の問題は、不良発見が遅いこと
エピや格子に潜在不良があっても、本格的なレーザー試験までに、
高価なInP基板
長時間のMOCVD
微細格子加工
再成長
リソグラフィー
電極形成
ウェハー薄化
劈開
という付加価値を載せています。
最後に不良と分かれば、それまでの加工費がすべて失われます。
端面形成そのものが新しい不良要因になる
劈開によって、
チッピング
クラック
段差
傾き
汚染
表面酸化
共振器長のずれ
が発生します。
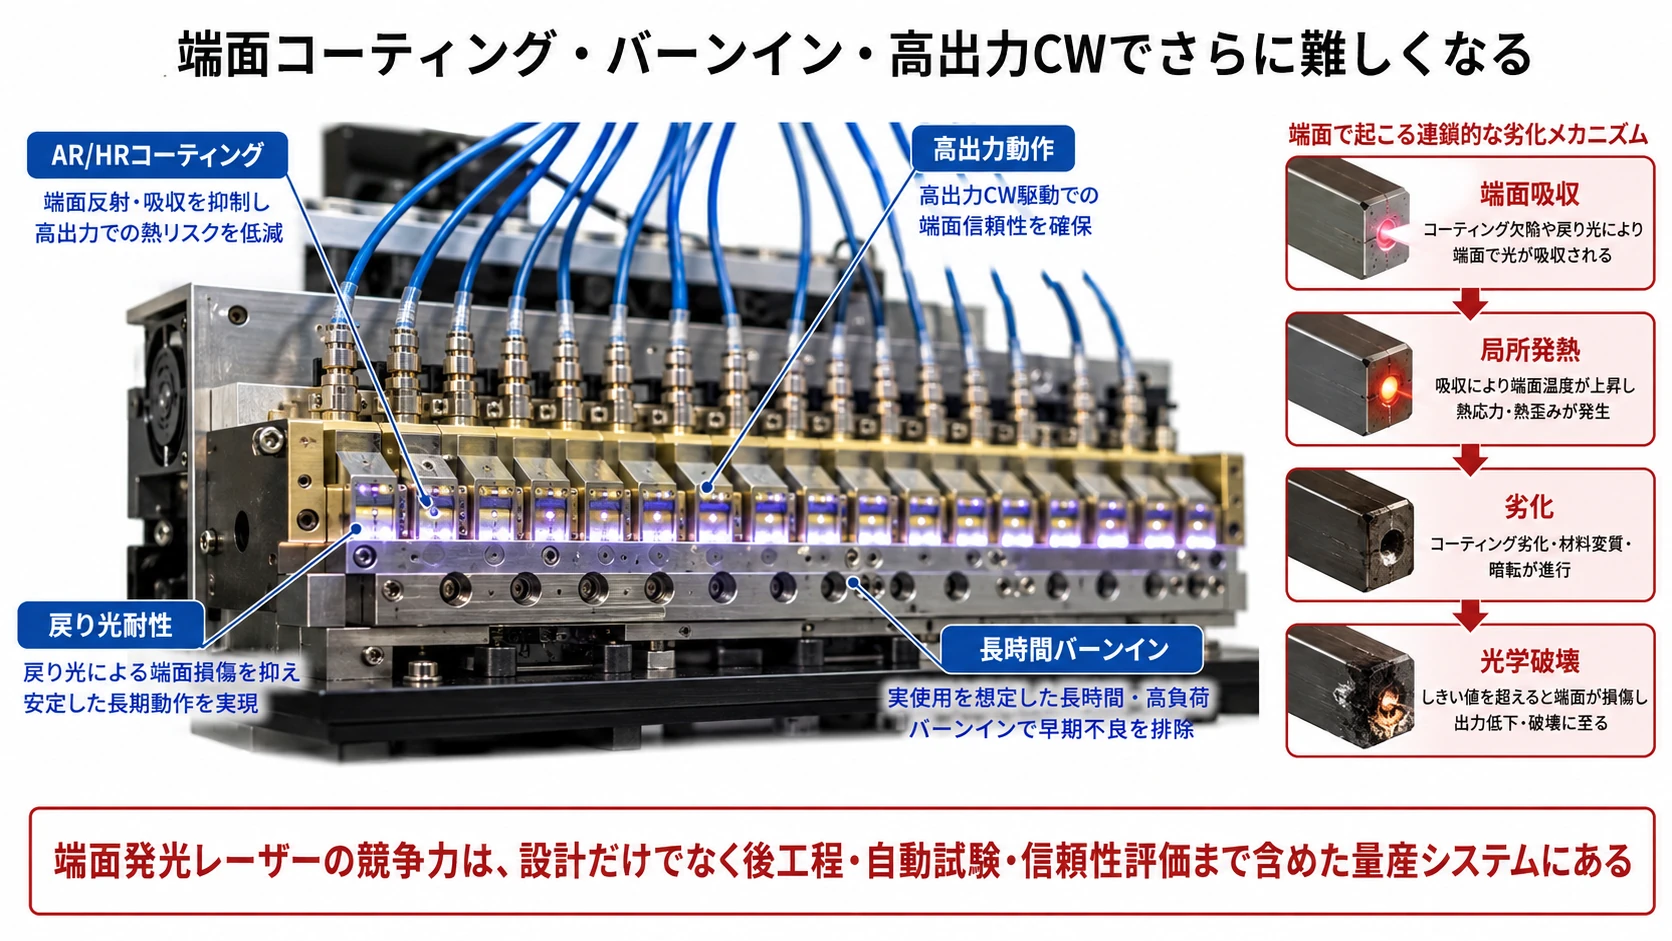
さらに端面にはAR/HR膜を形成します。端面コーティングは、個別ダイへ分ける前のレーザーバーを治具に並べて成膜するのが一般的です。(Comptek Solutions)
高出力CWでは端面信頼性が厳しい
端面に光吸収や微小欠陥があると、
端面で光吸収 ↓ 局所発熱 ↓ 吸収増加 ↓ さらなる発熱 ↓ 端面劣化・光学破壊
という正帰還が起こり得ます。
そのため高出力CWレーザーでは、単に発振すれば良いのではなく、長時間バーンイン、温度サイクル、高出力動作、戻り光条件を含めた信頼性確認が必要です。
図解|劈開後試験・端面膜・バーンイン
第13部 世界の光トランシーバー市場
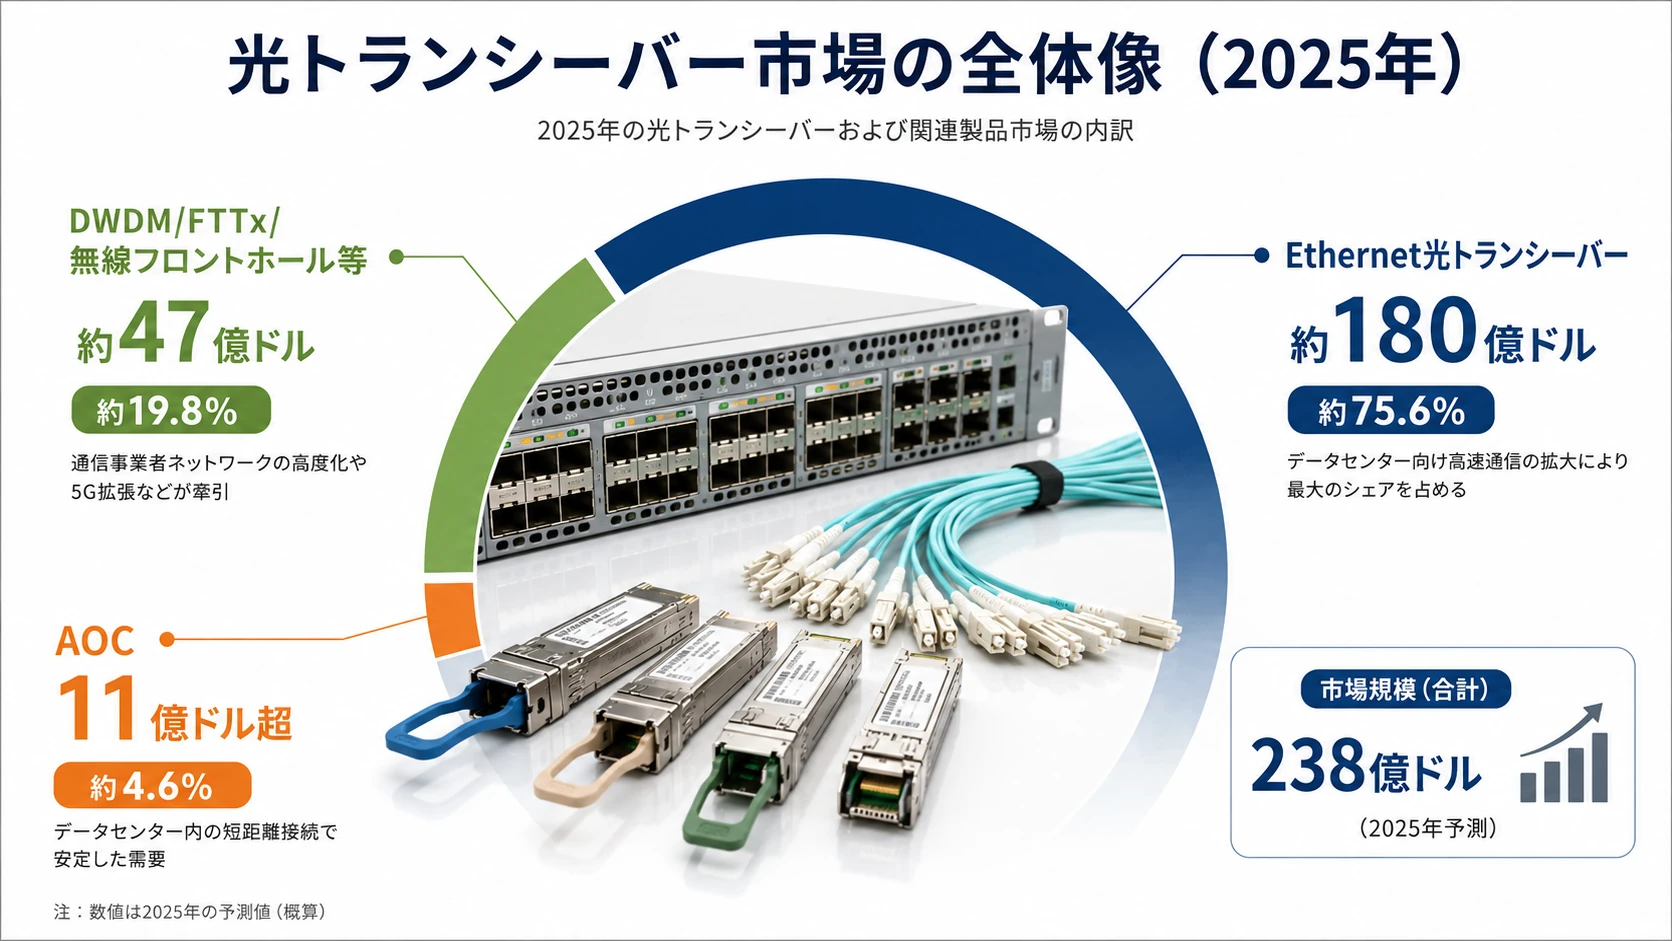
LightCountingによると、2025年の光トランシーバーおよび関連製品売上は約238億ドルで、前年比55%増でした。
内訳の公表値から計算すると、
| 分野 | 2025年売上 | 全体に占める比率 |
|---|---|---|
| Ethernet光トランシーバー | 約180億ドル | 約75.6% |
| AOC | 11億ドル超 | 約4.6% |
| DWDM・FTTx・無線フロントホール等 | 約47億ドル | 約19.8% |
| 合計 | 238億ドル | 100% |
となります。(LightCounting)
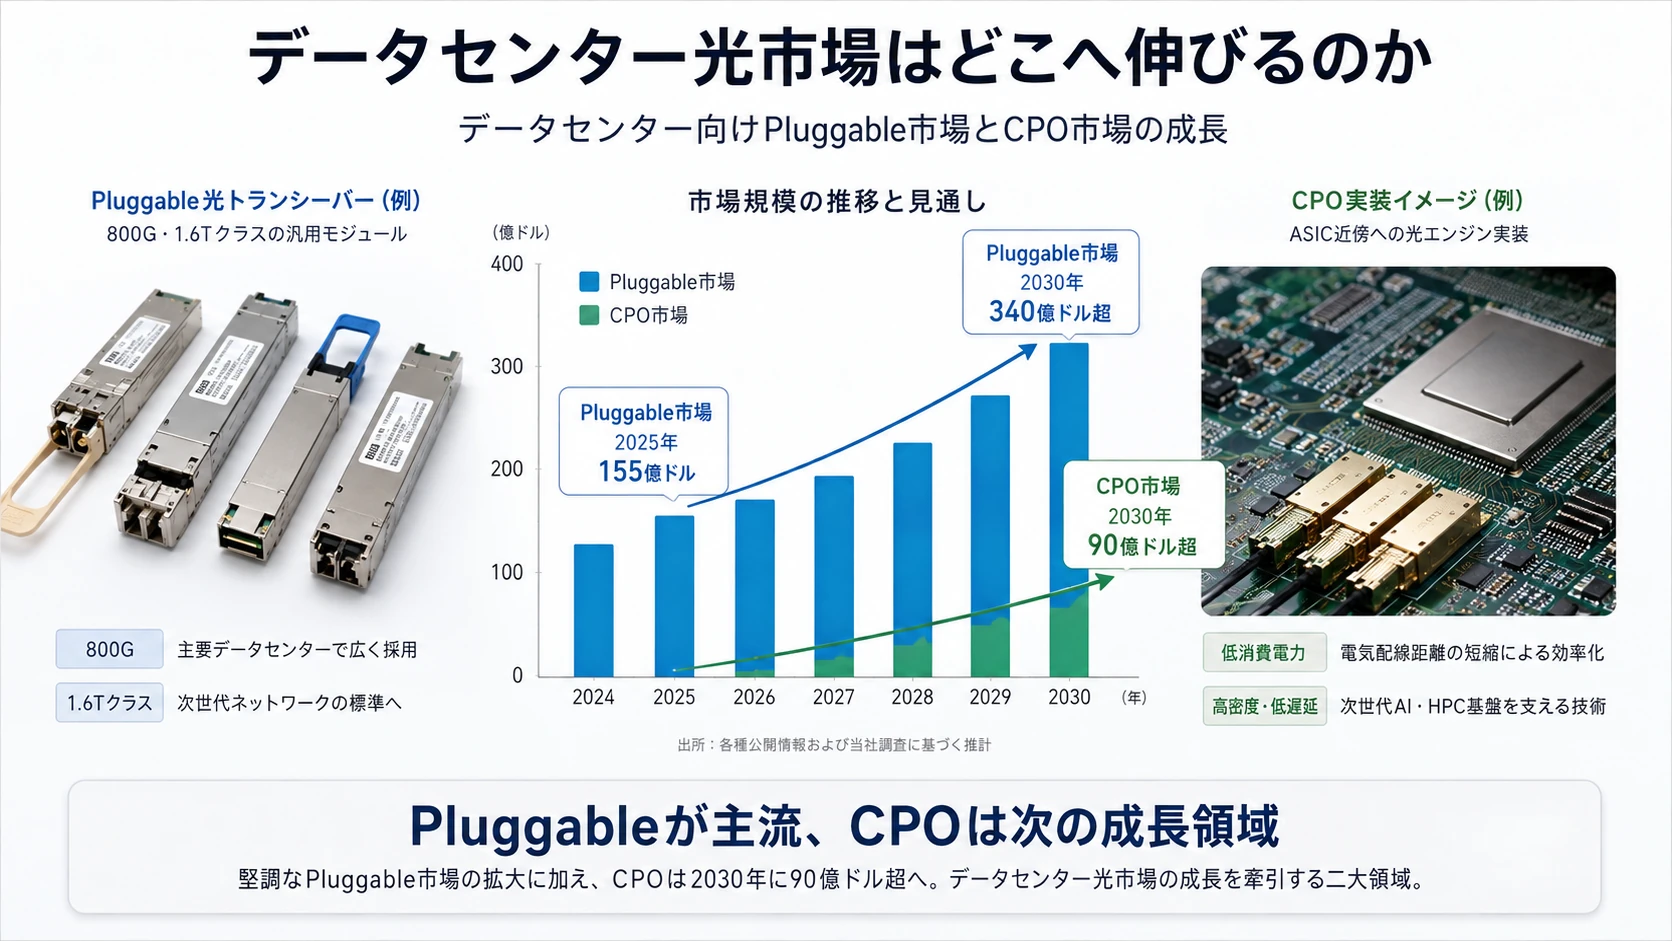
データセンター向けPluggable市場だけでは、2025年に155億ドル、2030年に340億ドル超が予測されています。CPOは2030年に90億ドル超の市場になる予測です。(ST News)
図解|市場規模とデータセンター需要
第14部 トランシーバー企業のシェア
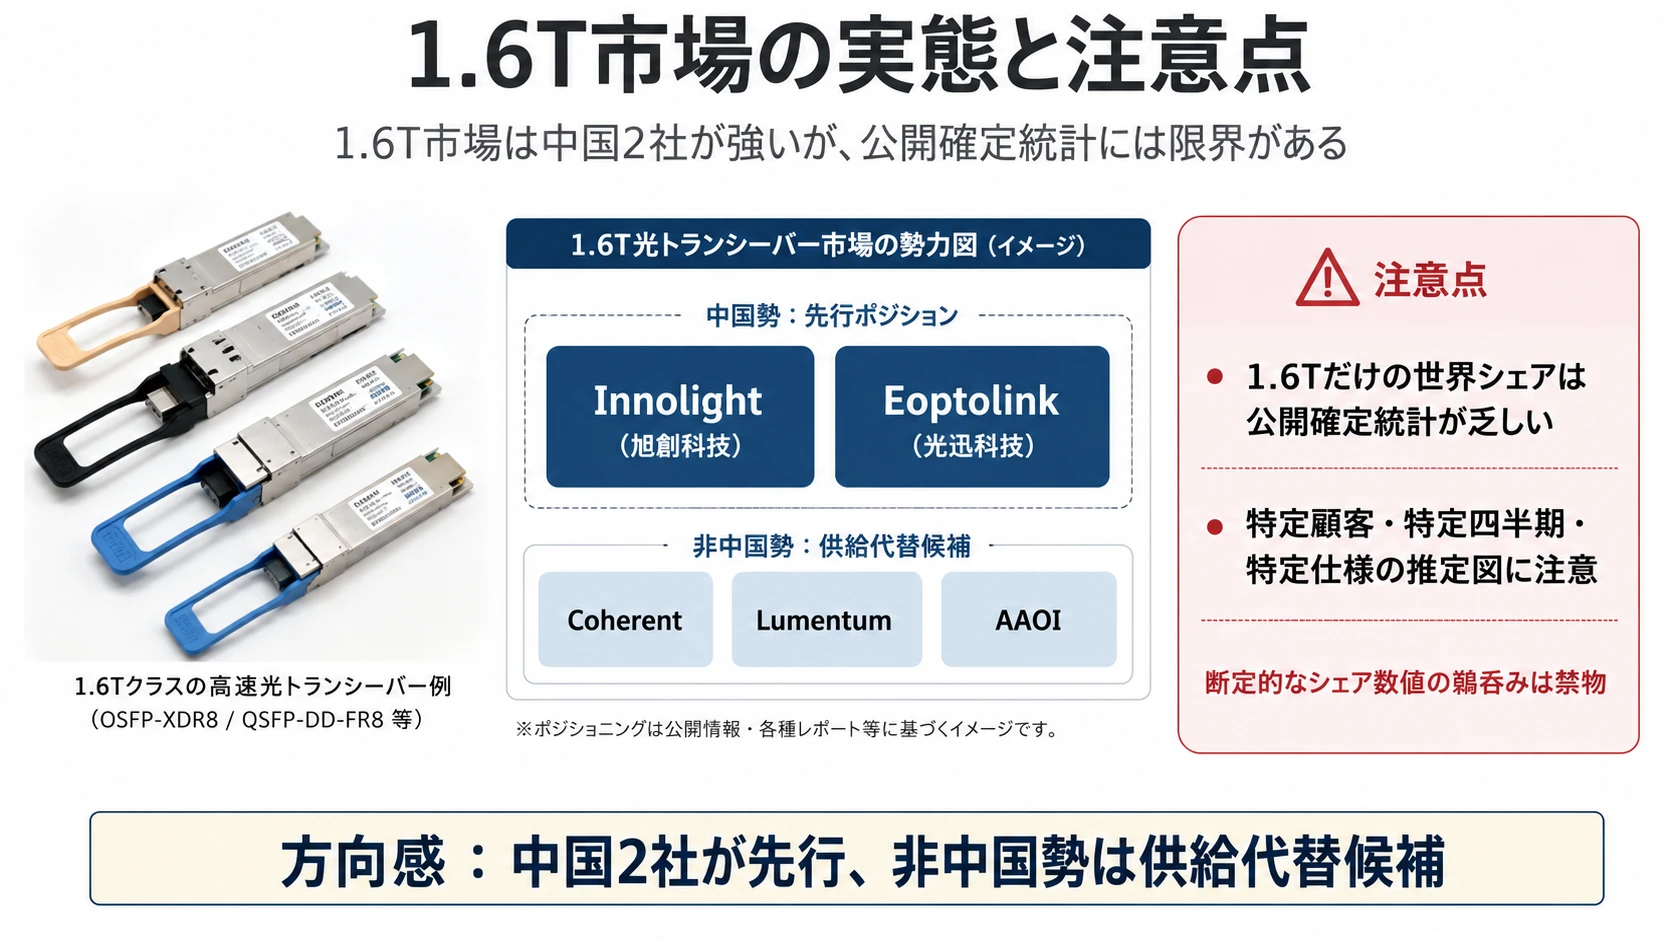
公開情報で確認できる順位
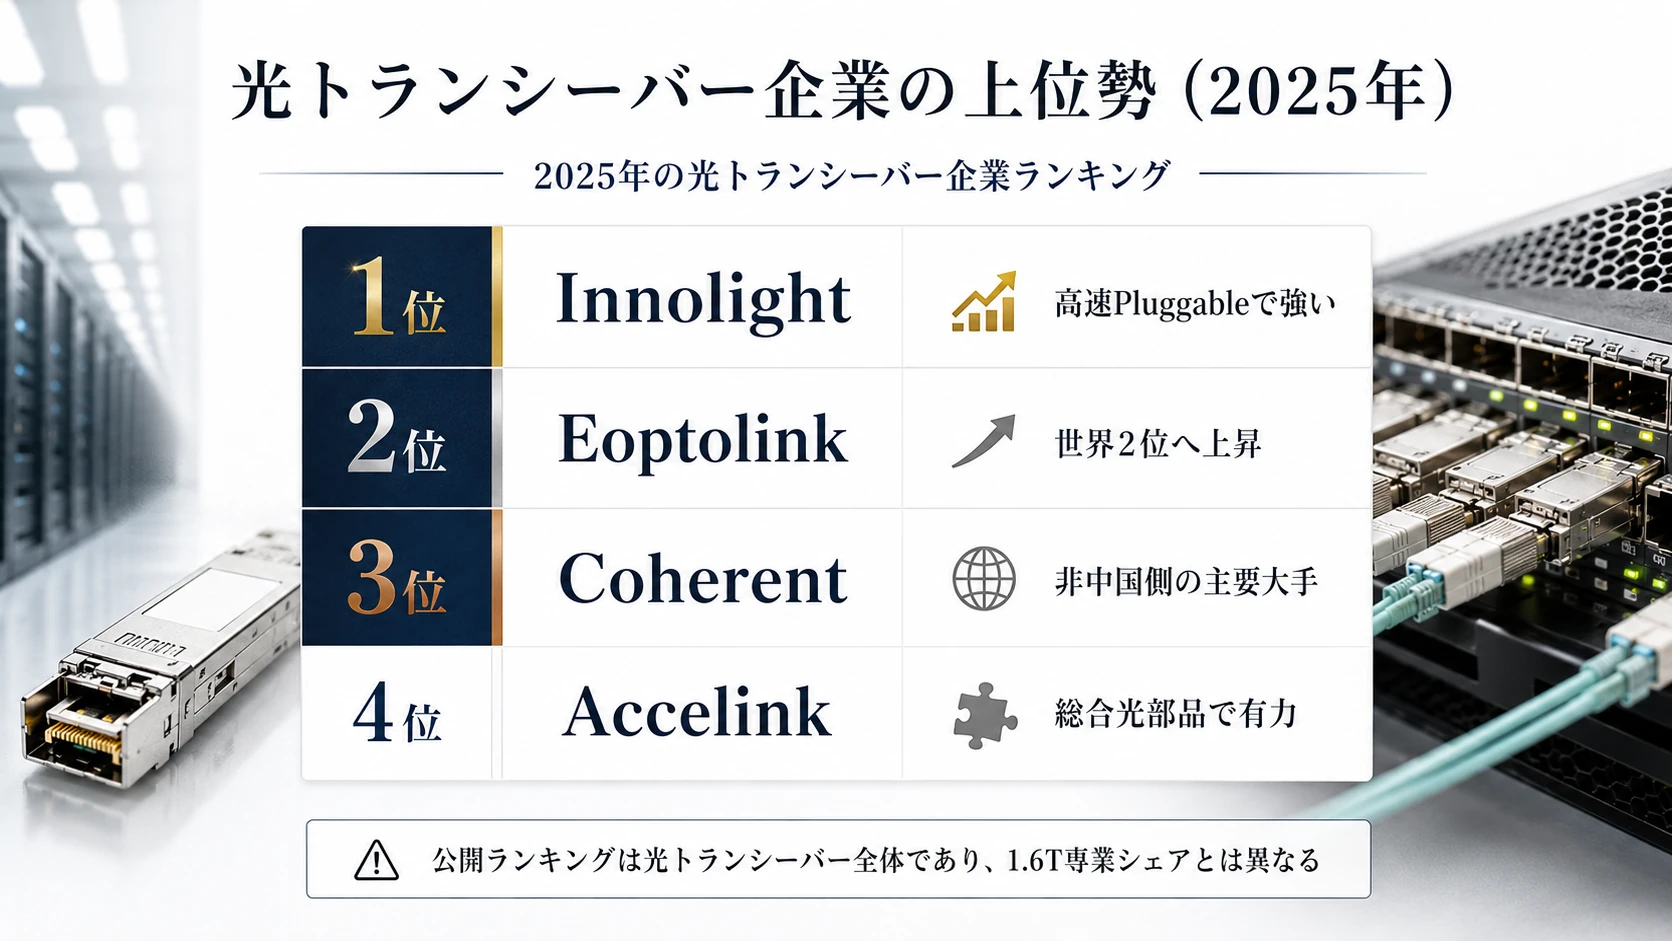
LightCountingの2025年ランキングでは、
Innolight
Eoptolink
Coherent
Accelink
という並びです。
Eoptolinkは2025年にCoherentを抜いて世界2位となり、5~8位は比較的近いシェアで競争しているとされています。(LightCounting)
Innolight自身の上場資料では、対象市場の定義によって約28%、Reuters/Counterpointの光インターコネクト市場推定では約25%とされています。(Reuters)
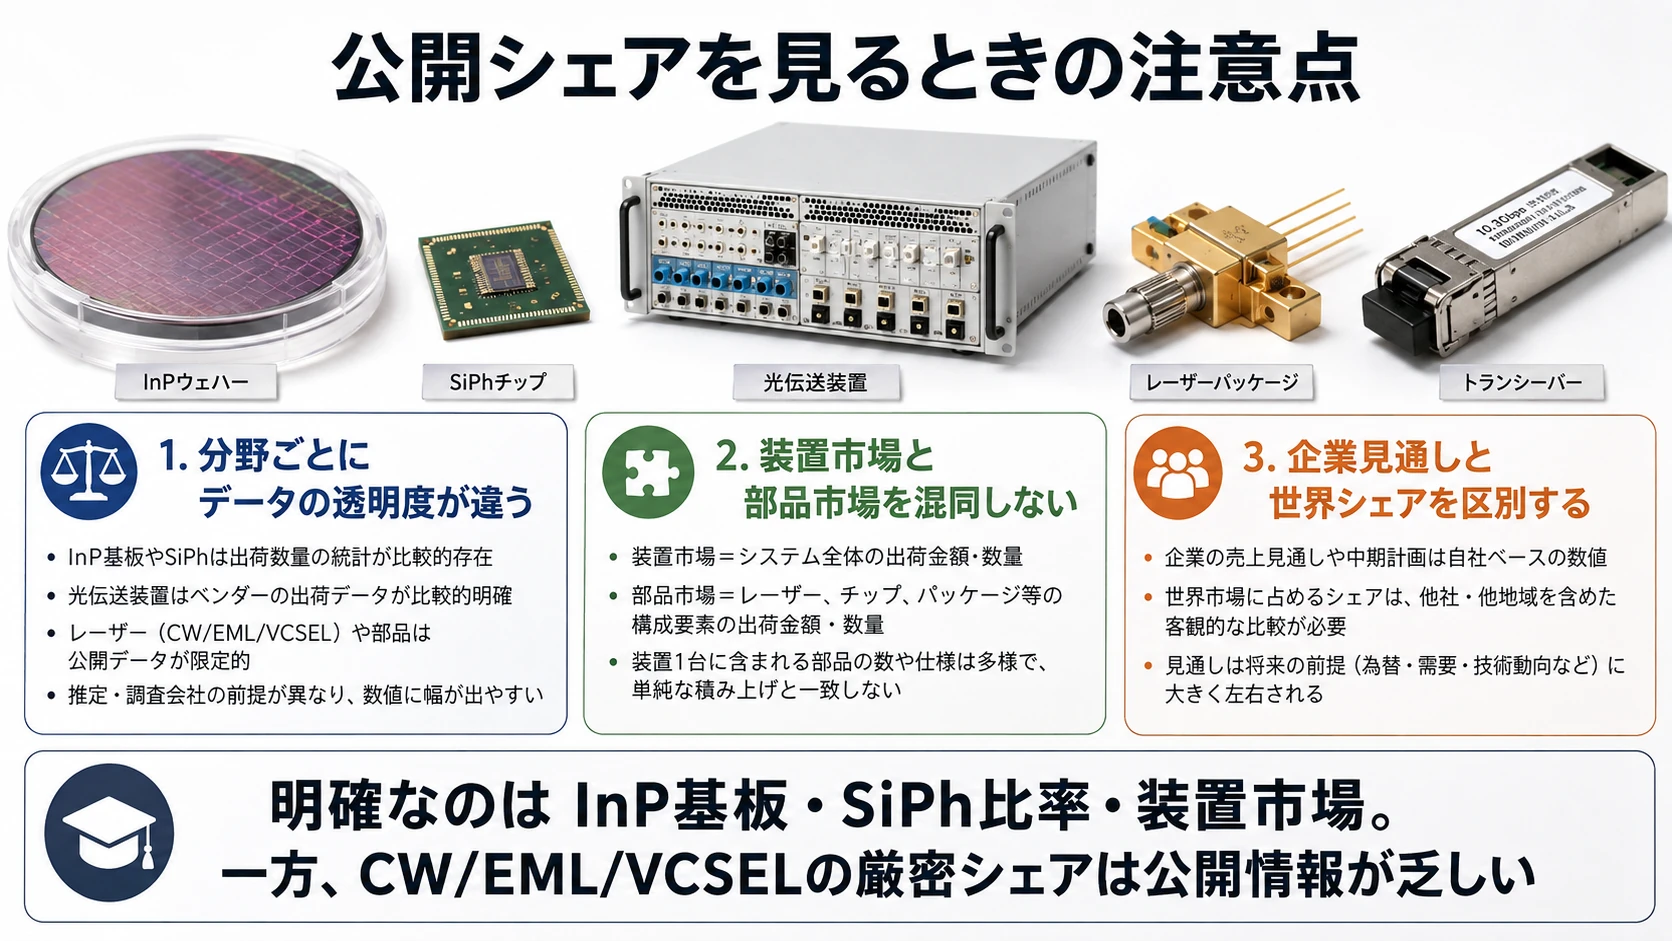
注意すべき点
公開されている順位は、
Ethernet
DWDM
FTTx
無線フロントホール
を含む光トランシーバー全体です。
1.6Tだけの世界企業別シェアは、信頼できる公開統計がありません。
したがって、
Innolight 60% Eoptolink 15% Coherent 15%
といった図は、特定顧客、特定四半期、特定仕様の推定である可能性があり、世界市場全体の確定値として使うべきではありません。
ただし、
Innolightが1.6T初期量産で最大級
Eoptolinkが急速に追随
中国2社が高速Pluggableで非常に強い
Coherent、Lumentum、AAOIが非中国側の代替候補
という方向性は妥当です。
図解|企業順位・デバイス企業・構成変化
第15部 分野別の公開シェア
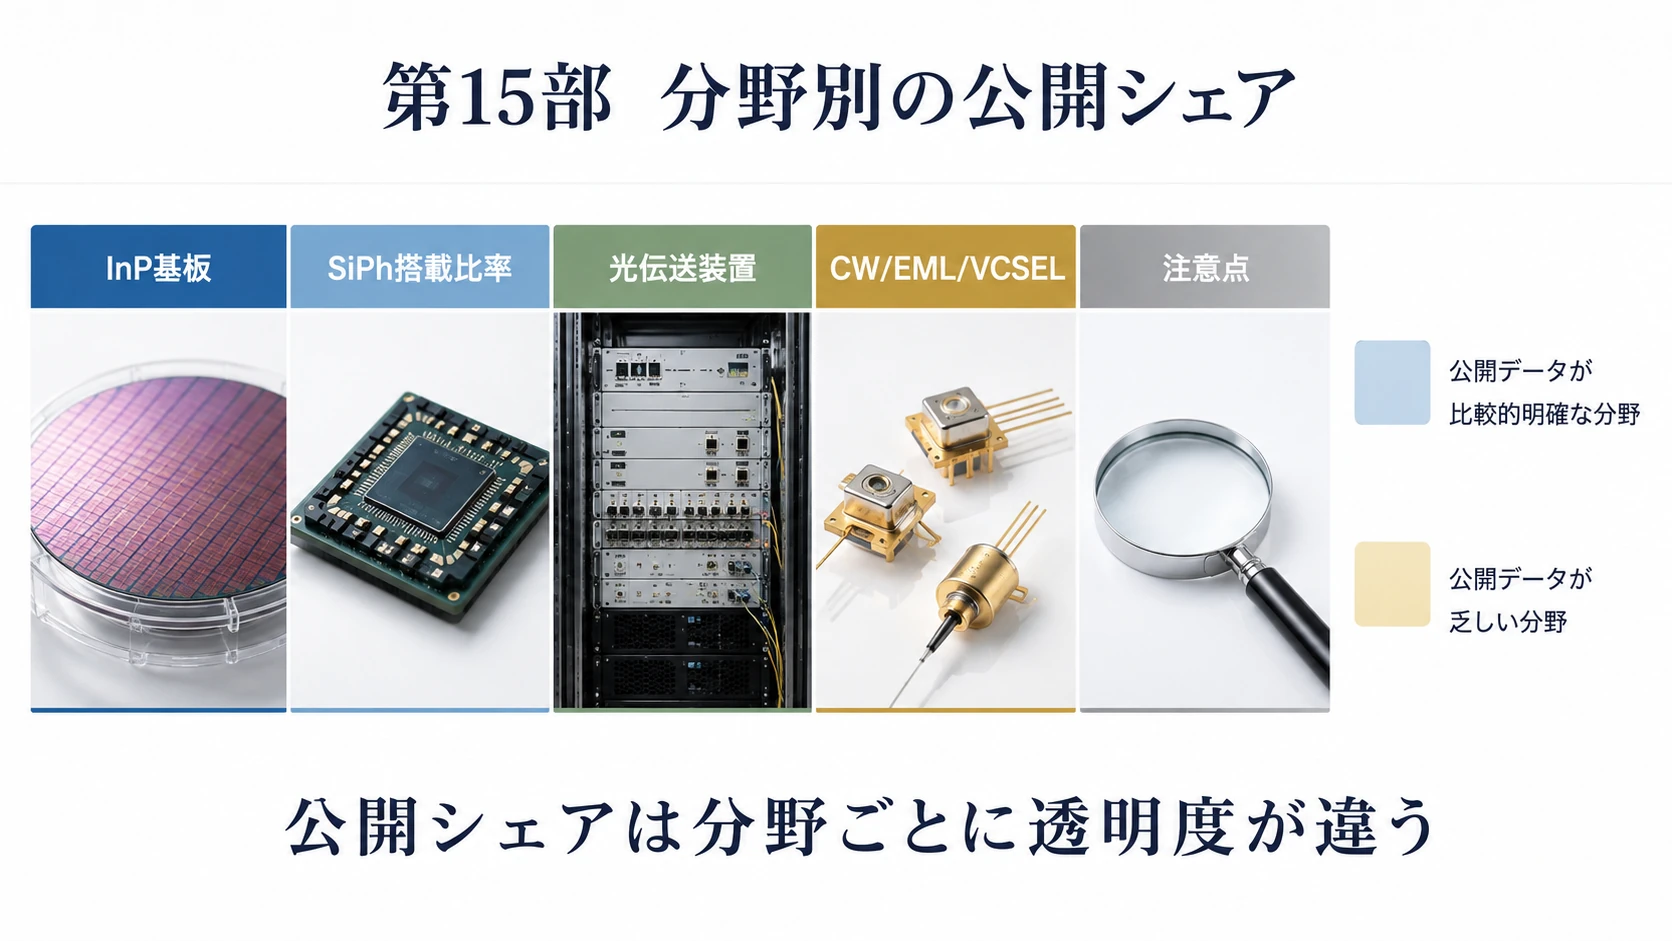
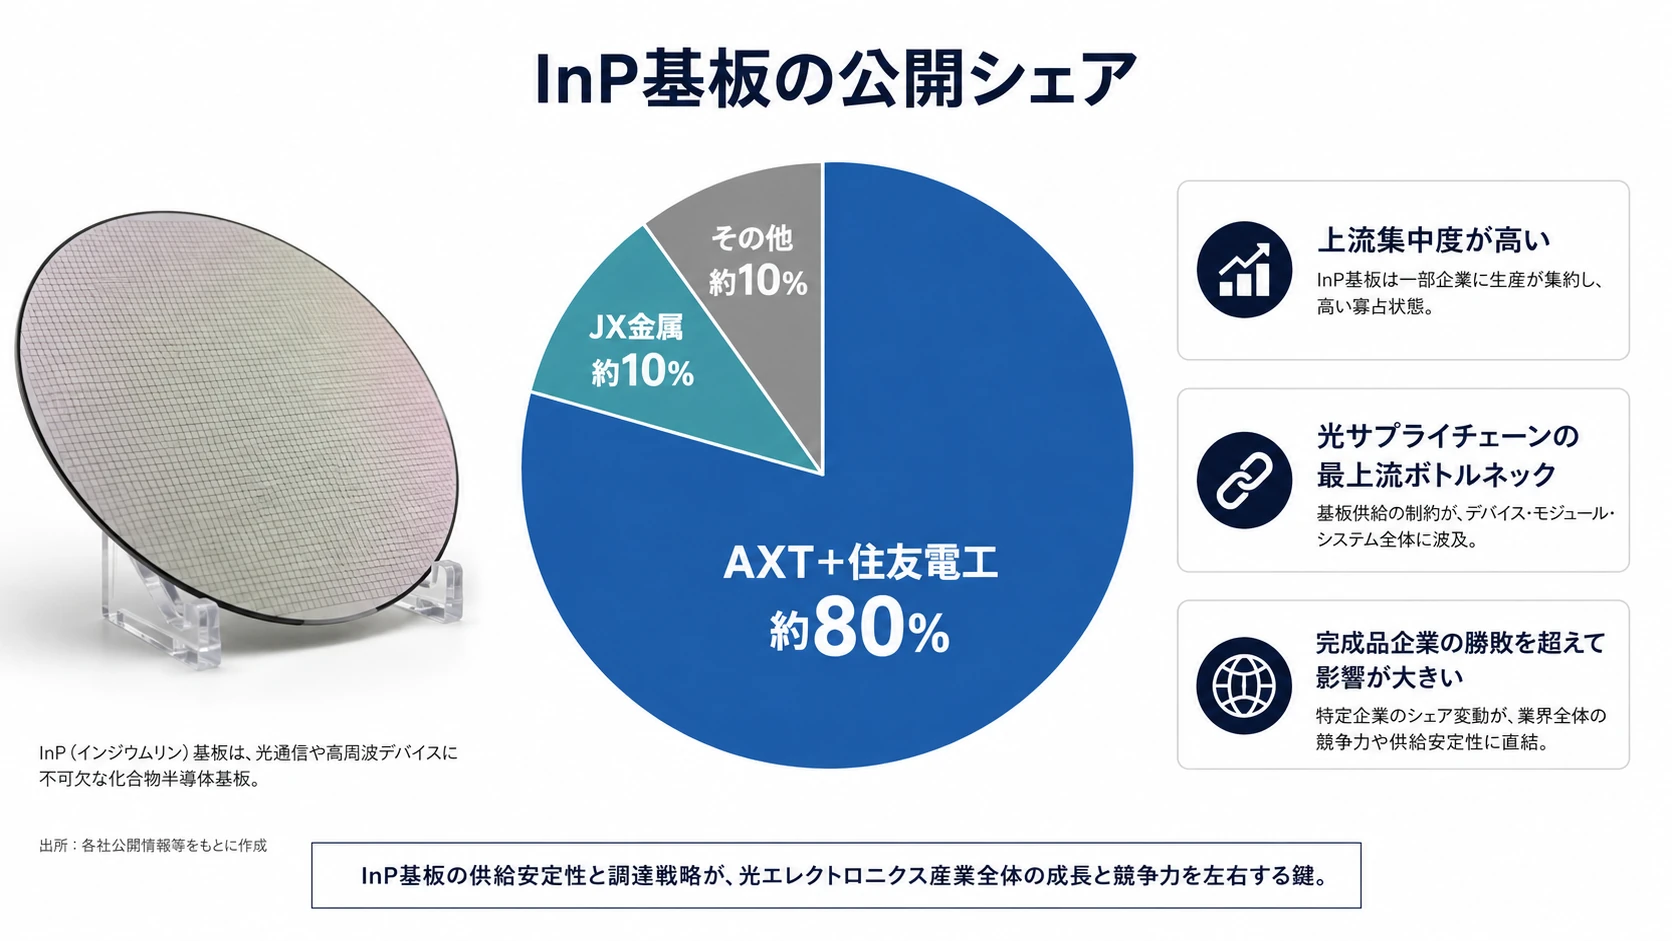
InP基板
Reutersによると、
AXT+住友電工:約80%
JX金属:約10%
その他:約10%
です。(Reuters)
これは光サプライチェーンで最も集中度の高い分野の一つです。
SiPh搭載比率
2025年:約43%
2030年予測:約76%
です。(ST News)
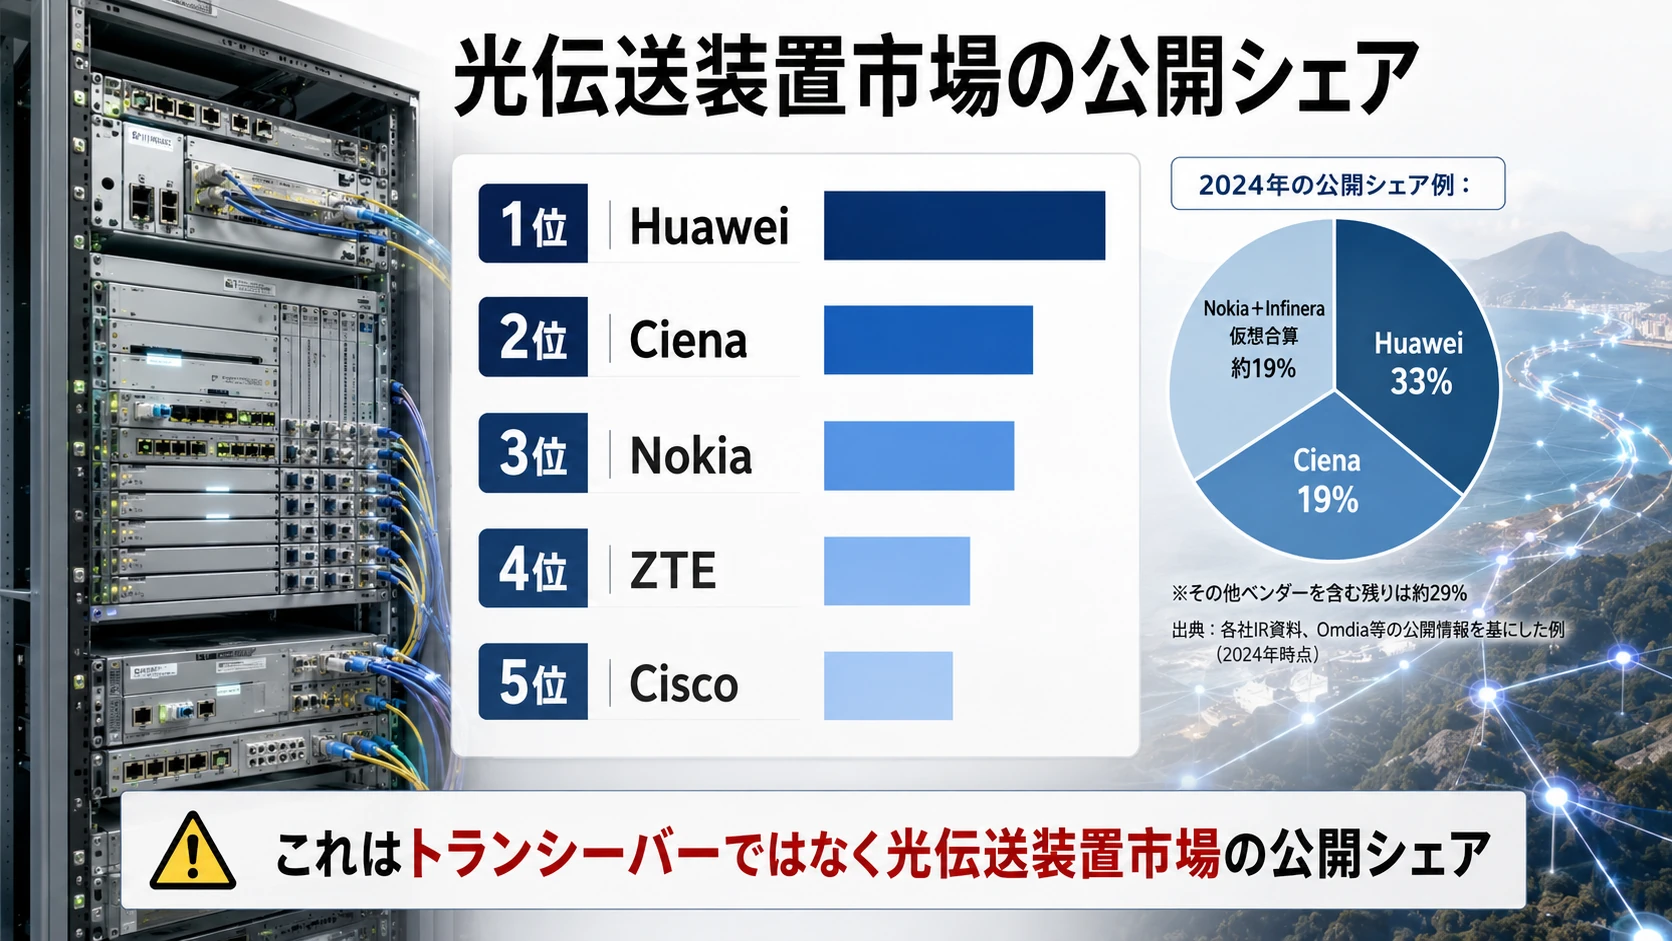
光伝送システム
2025年の光伝送装置市場は約160億ドルで、上位企業は、
Huawei
Ciena
Nokia
ZTE
Cisco
でした。(Dell'Oro Group)
2024年の公開シェアでは、
Huawei:33%
Ciena:19%
Nokia+Infineraの仮想合算:約19%
でした。(Dell'Oro Group)
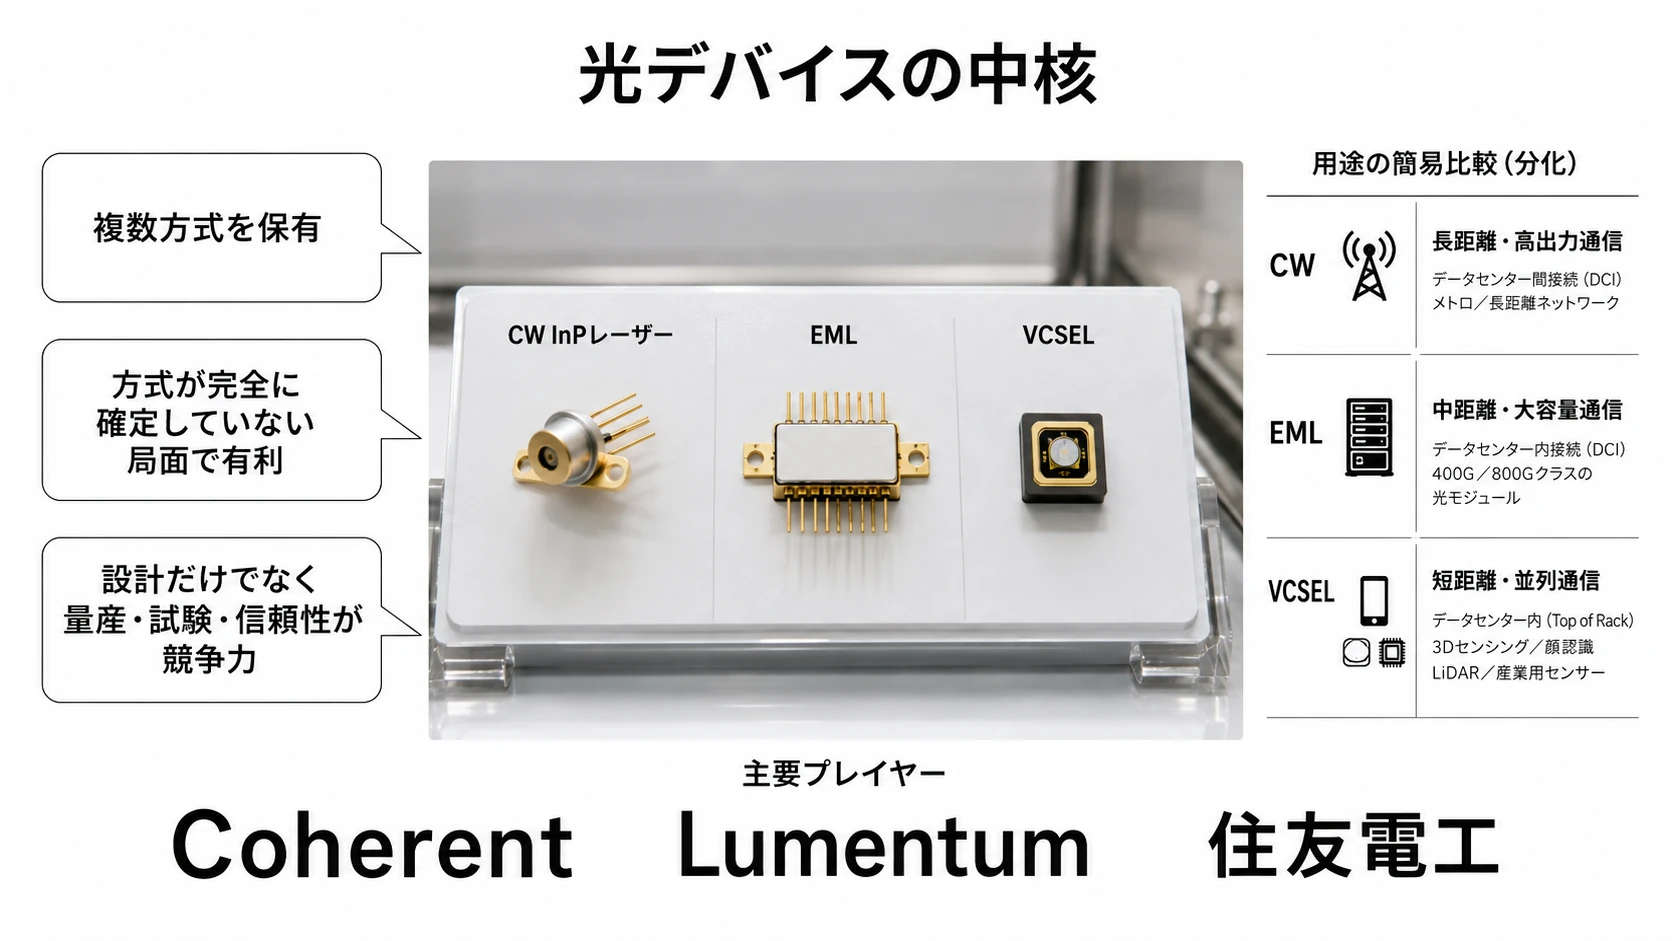
CWレーザー・EML・VCSEL
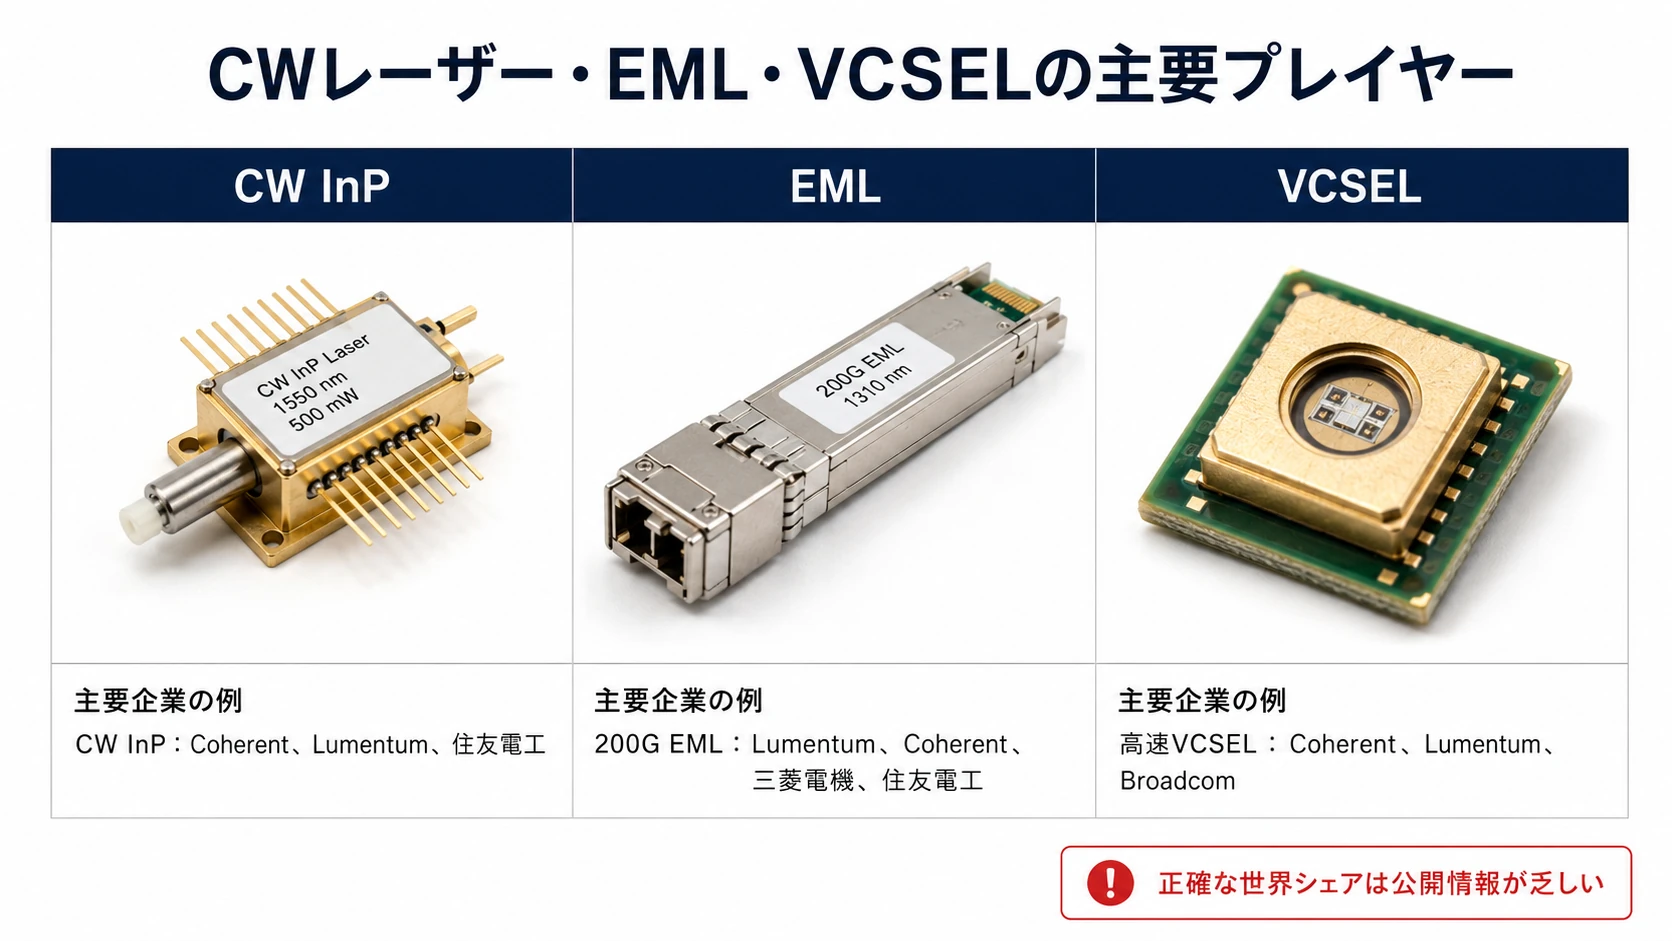
企業別の正確な世界シェアは、公開情報が不足しています。
ただし量産規模と製品範囲から、
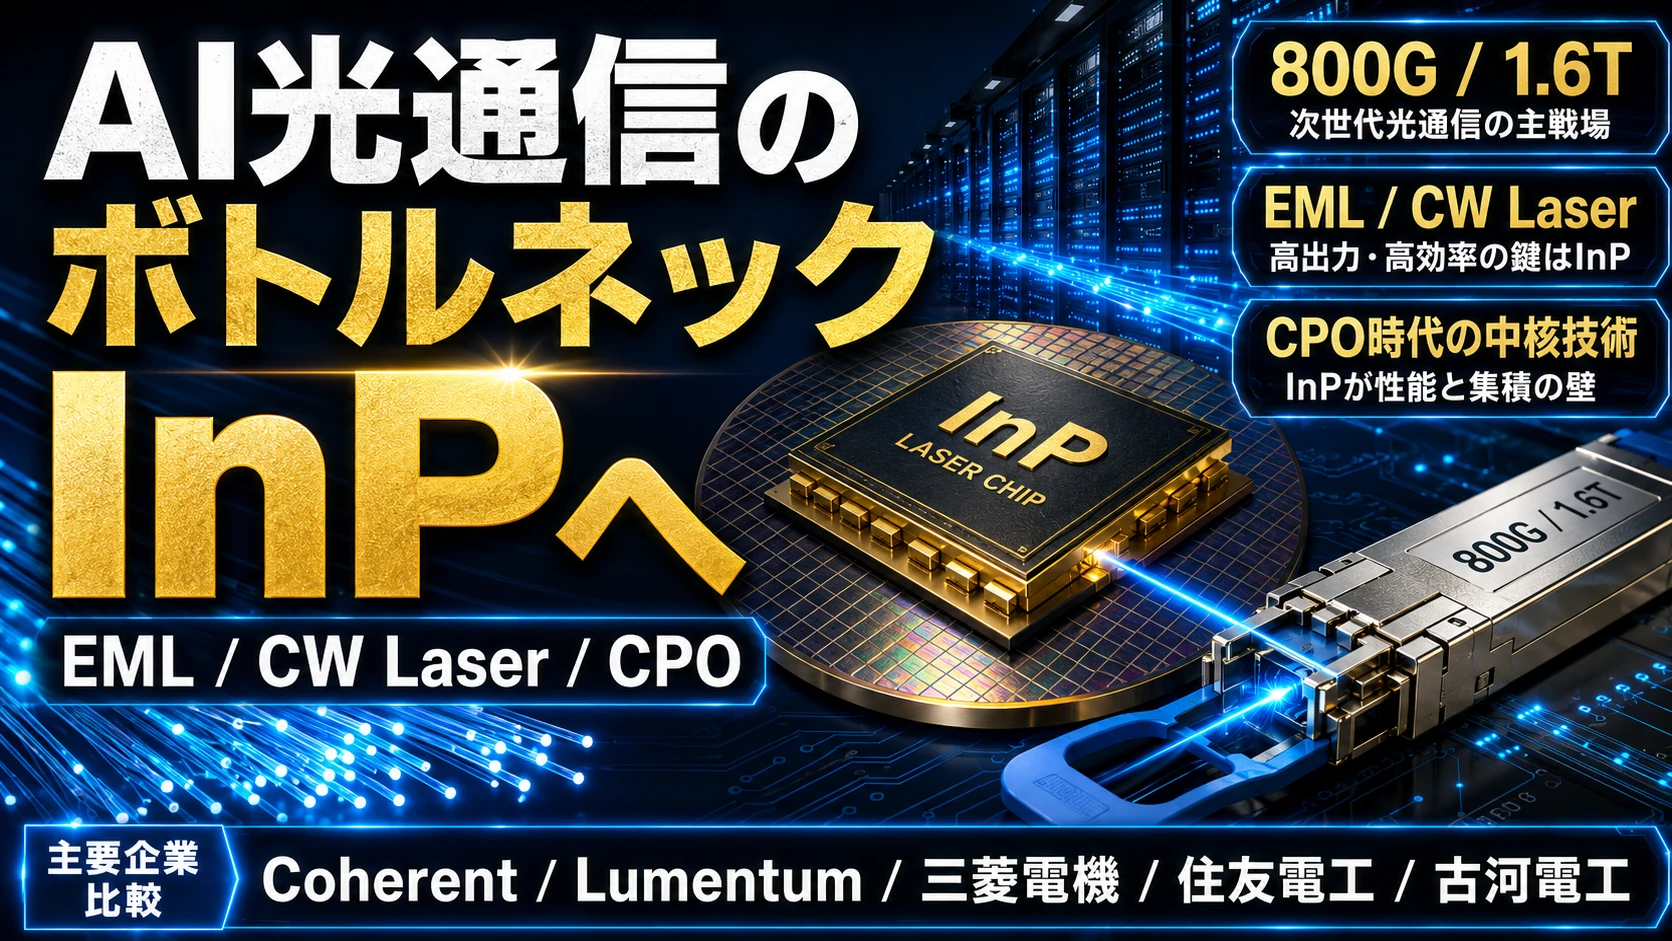
CW InP:Coherent、Lumentum、住友電工が世界大手
200G EML:Lumentum、Coherent、三菱電機、住友電工
高速VCSEL:Coherent、Lumentum、Broadcom
CPO外部光源:Coherent、Lumentum、住友電工、Sivers
が主要企業と考えられます。
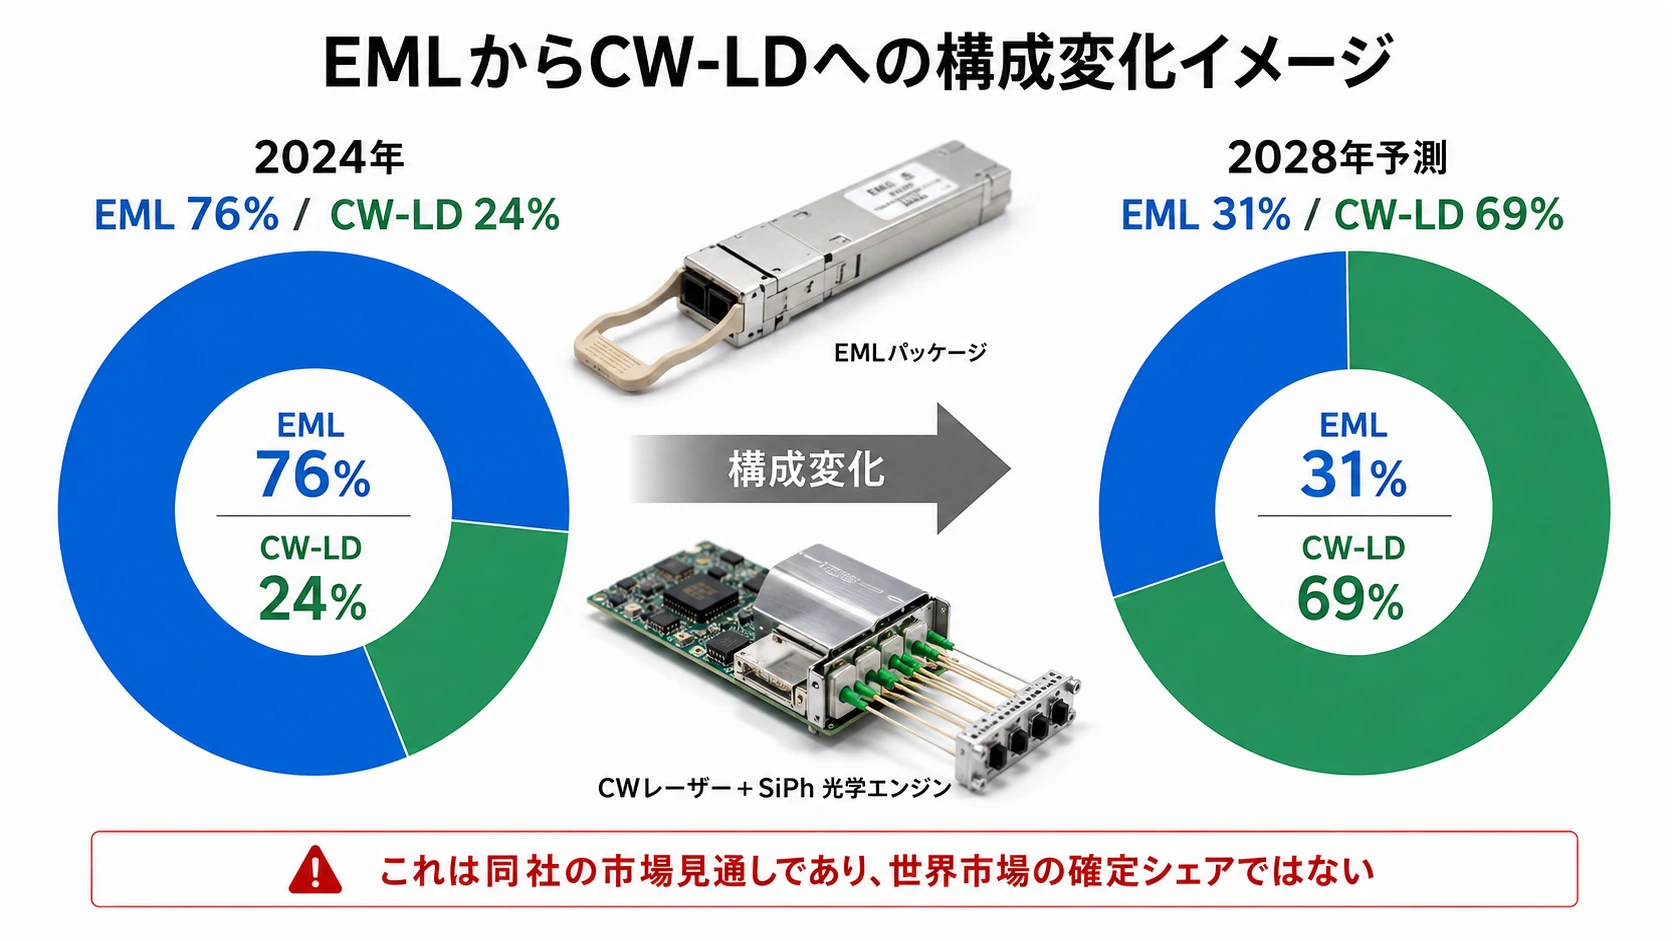
住友電工は、自社予測としてデータセンター用光チップの数量構成が、2024年のEML 76%・CW-LD 24%から、2028年にはEML 31%・CW-LD 69%へ変化すると見ています。これは世界市場の確定シェアではなく、同社の市場見通しです。(Sumitomo Electric)
図解|基板・SiPh・装置・デバイスの公開シェア
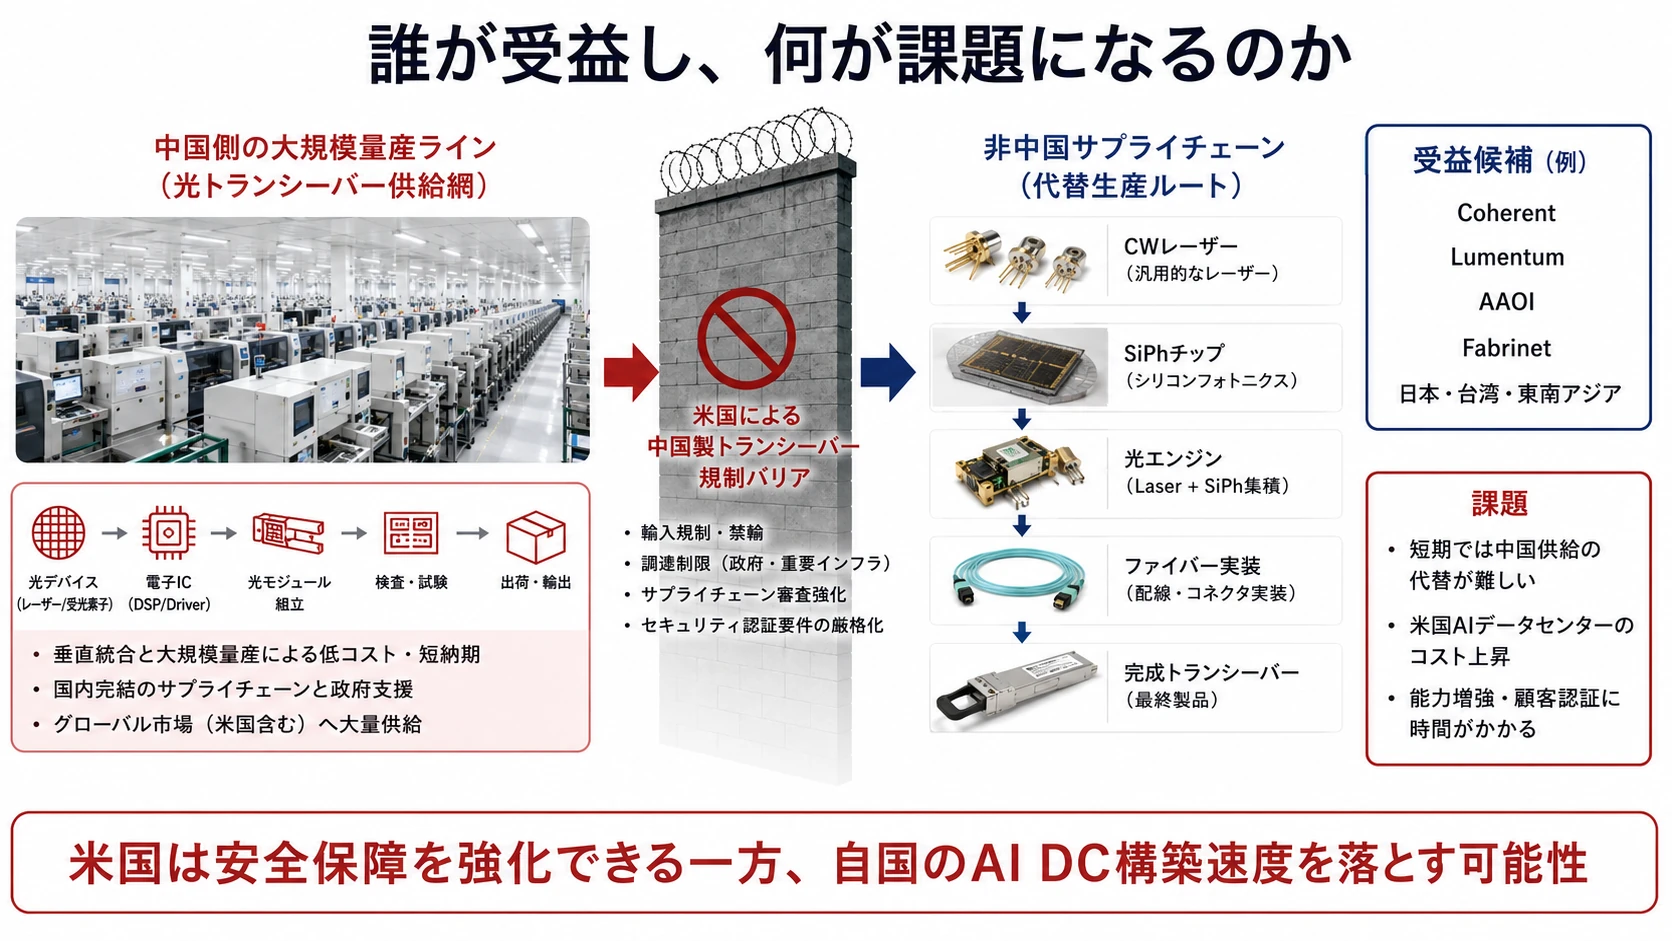
第16部 米国による中国製トランシーバー規制の可能性
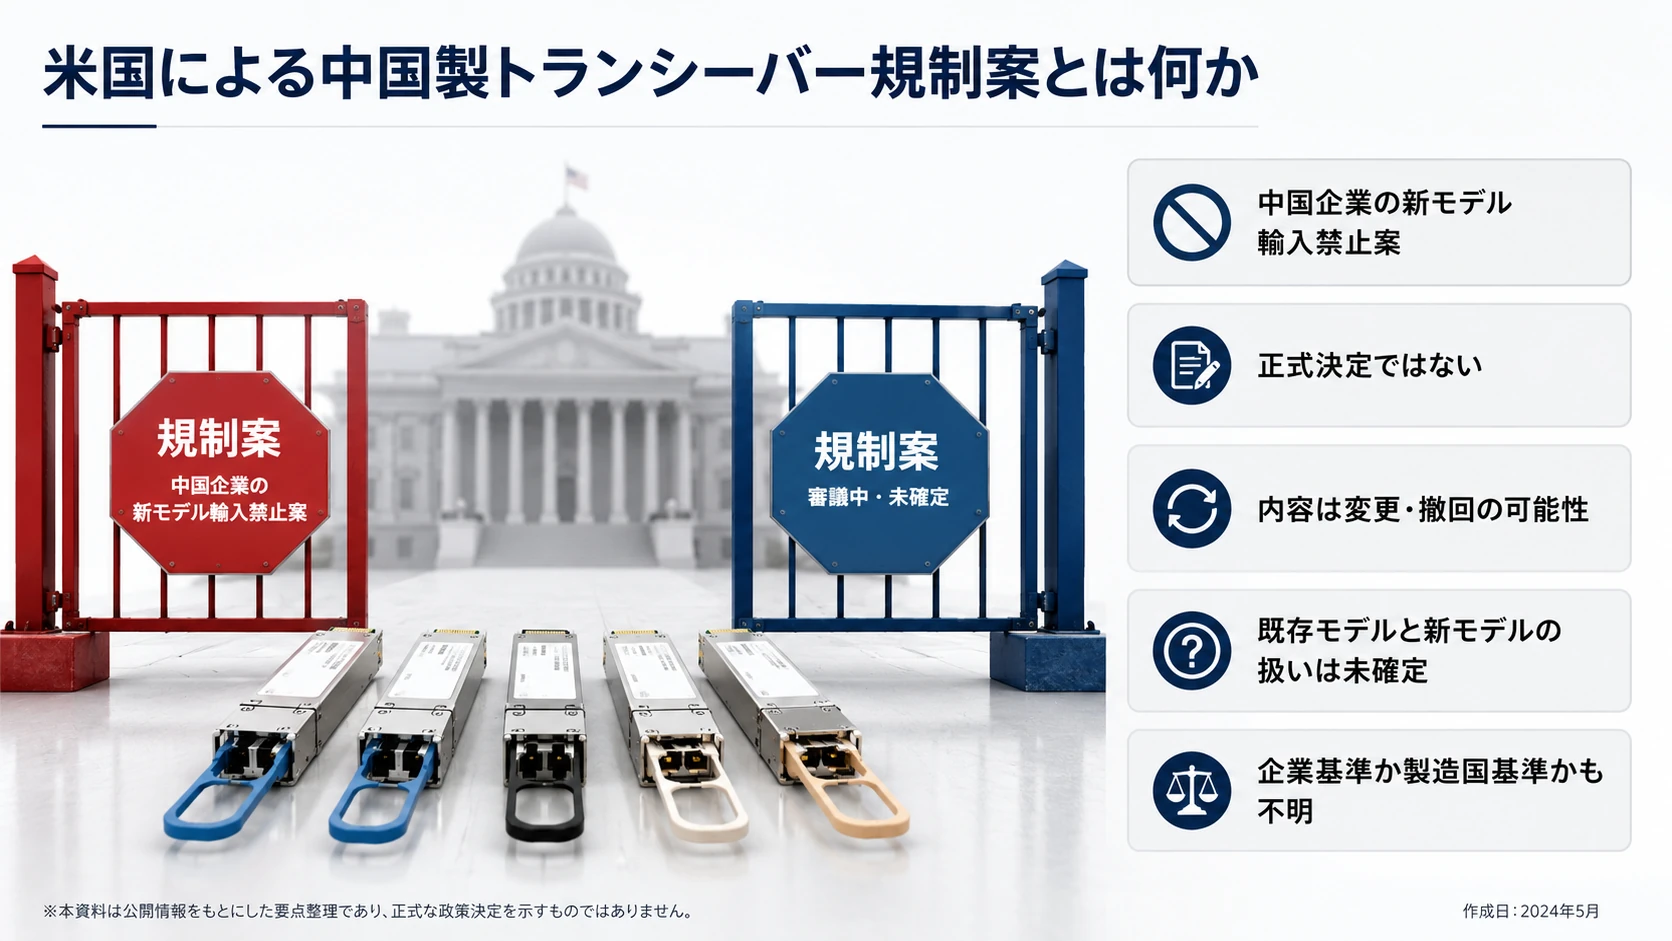
2026年8月4日時点で、FCCは中国企業の新しい光トランシーバーモデルの輸入を禁止する案を準備しているとReutersが報じています。
ただし、
正式決定ではない
内容は変更され得る
撤回される可能性もある
既存モデルと新モデルの扱いが完全には確定していない
中国資本基準か製造国基準かも不明
です。(Reuters)
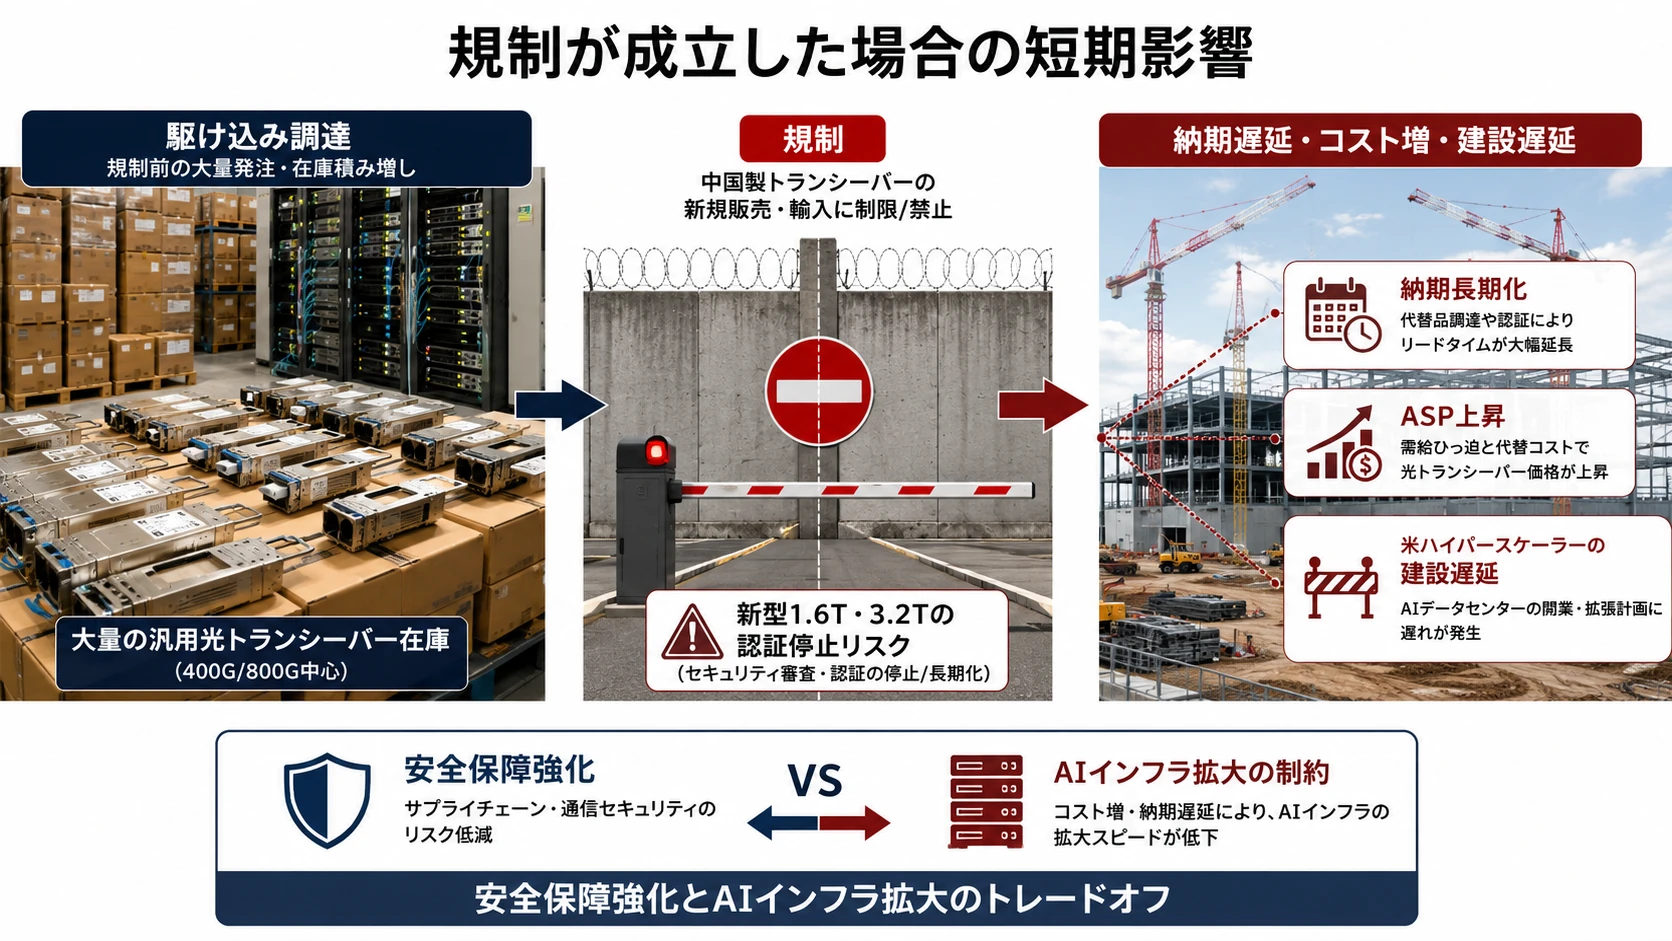
規制が成立した場合
短期
既存中国製モデルの駆け込み調達
新型1.6T・3.2Tの認証停止
納期長期化
ASP上昇
米ハイパースケーラーの建設遅延
中期
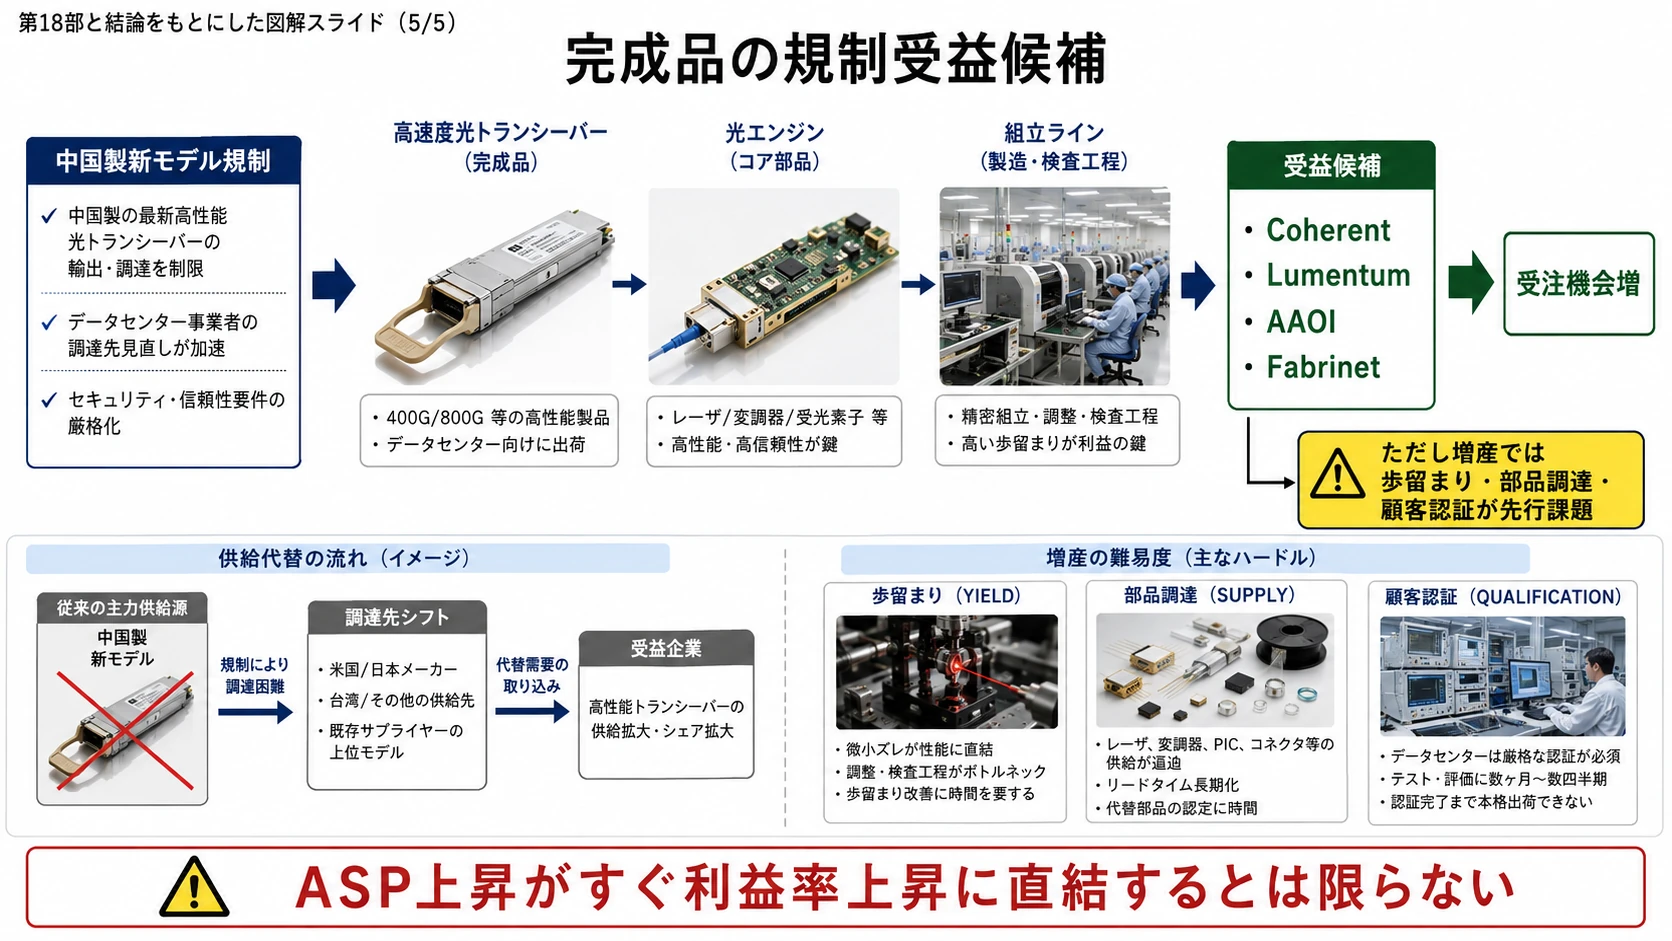
Coherent
Lumentum
AAOI
Fabrinet
日本のレーザー企業
台湾・東南アジアの組立企業
へ注文が移る可能性があります。
長期
米国・日本・台湾でのInP、SiPh、モジュール能力増強
中国企業の非中国工場への移転
EMLからCW+SiPhへの移行加速
CPO、NPO、LPOの非中国供給網形成
が考えられます。
米国が自分の首を絞める可能性
あります。
中国企業は光トランシーバー完成品の量産で圧倒的な規模を持ち、CoherentやLumentumが技術的に代替できても、短期間に全数量を置き換えるのは困難です。
Reutersも、CoherentとLumentumには競争力のある技術がある一方、中国企業をすぐに代替する生産規模が不足していると報じています。(Reuters)
したがって規制の効果は、
中国排除による安全保障強化
と、
米国AIインフラのコスト・納期悪化
のトレードオフです。
図解|規制案と短期影響
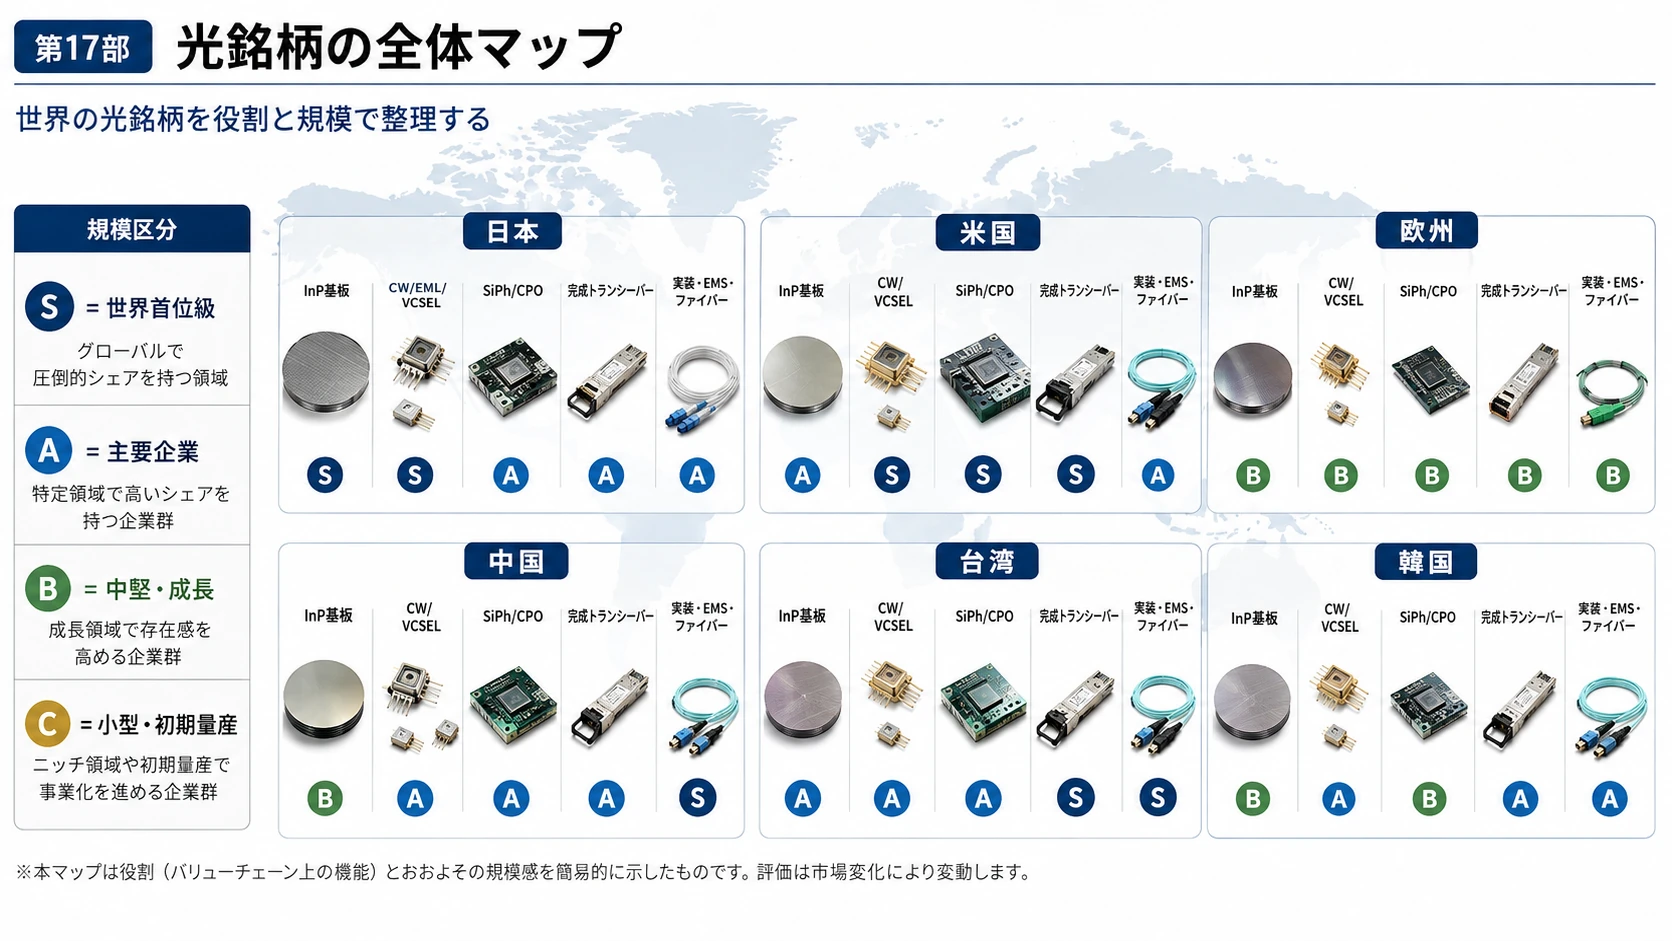
第17部 世界の光銘柄を役割と規模で整理する
規模区分は以下とします。
| 区分 | 意味 |
|---|---|
| S | 世界首位級、業界標準や供給能力を左右する |
| A | 世界的な主要企業、特定分野の首位級 |
| B | 中堅・成長企業、特定技術や顧客に強い |
| C | 初期量産・小型企業、成功余地と失敗リスクが大きい |
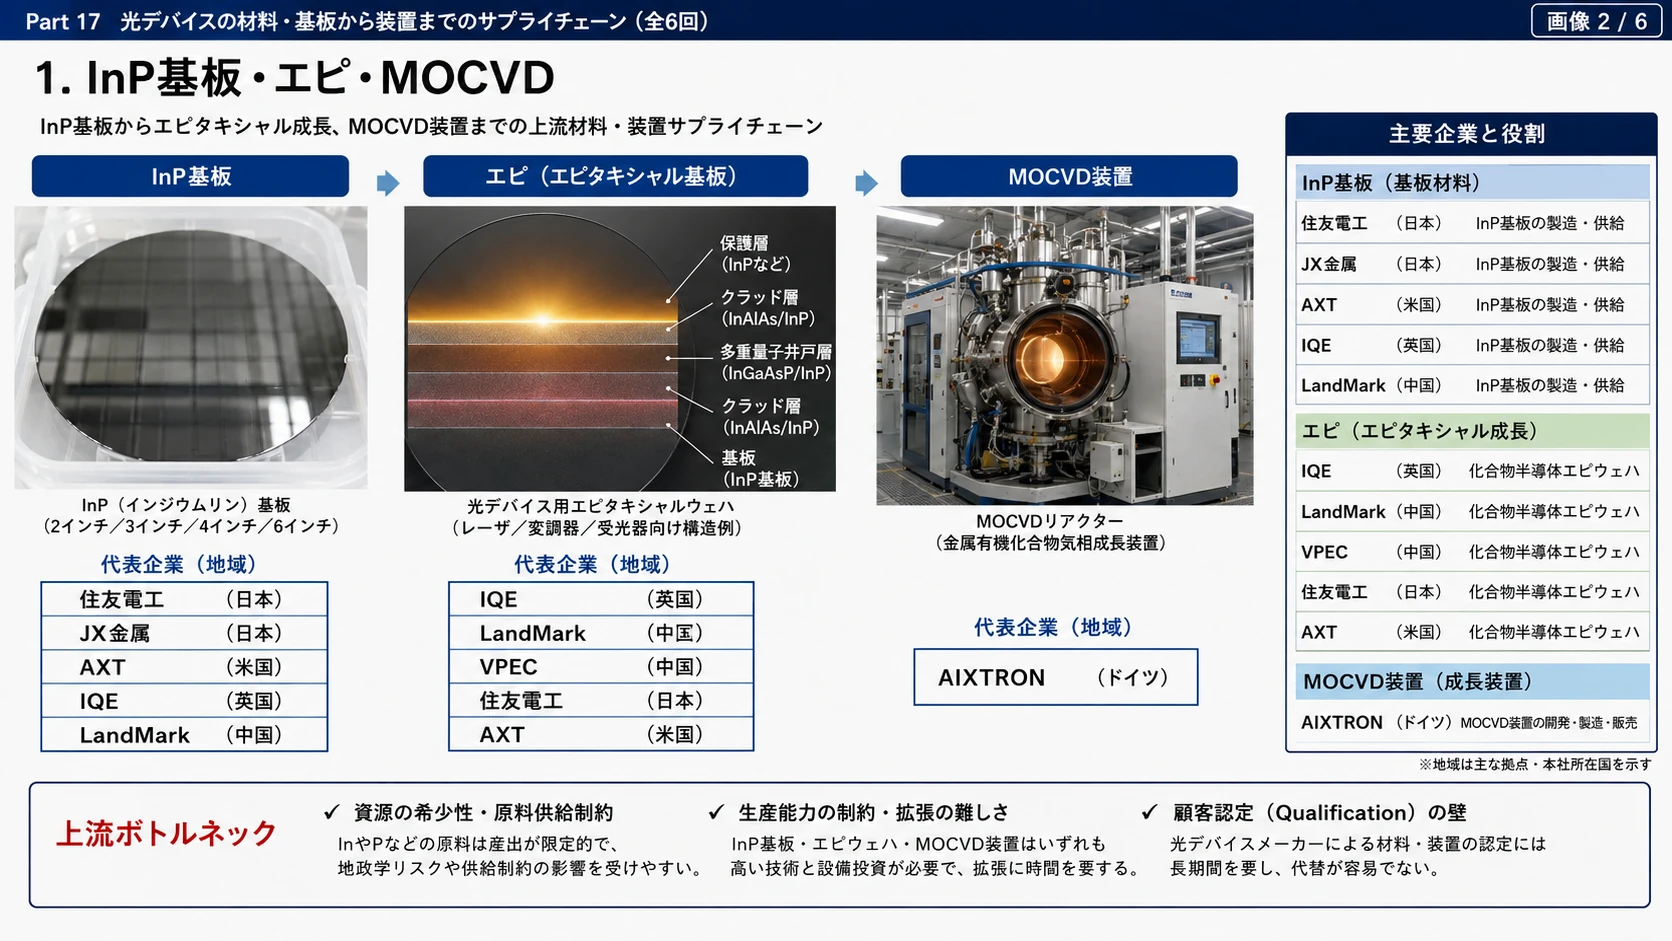
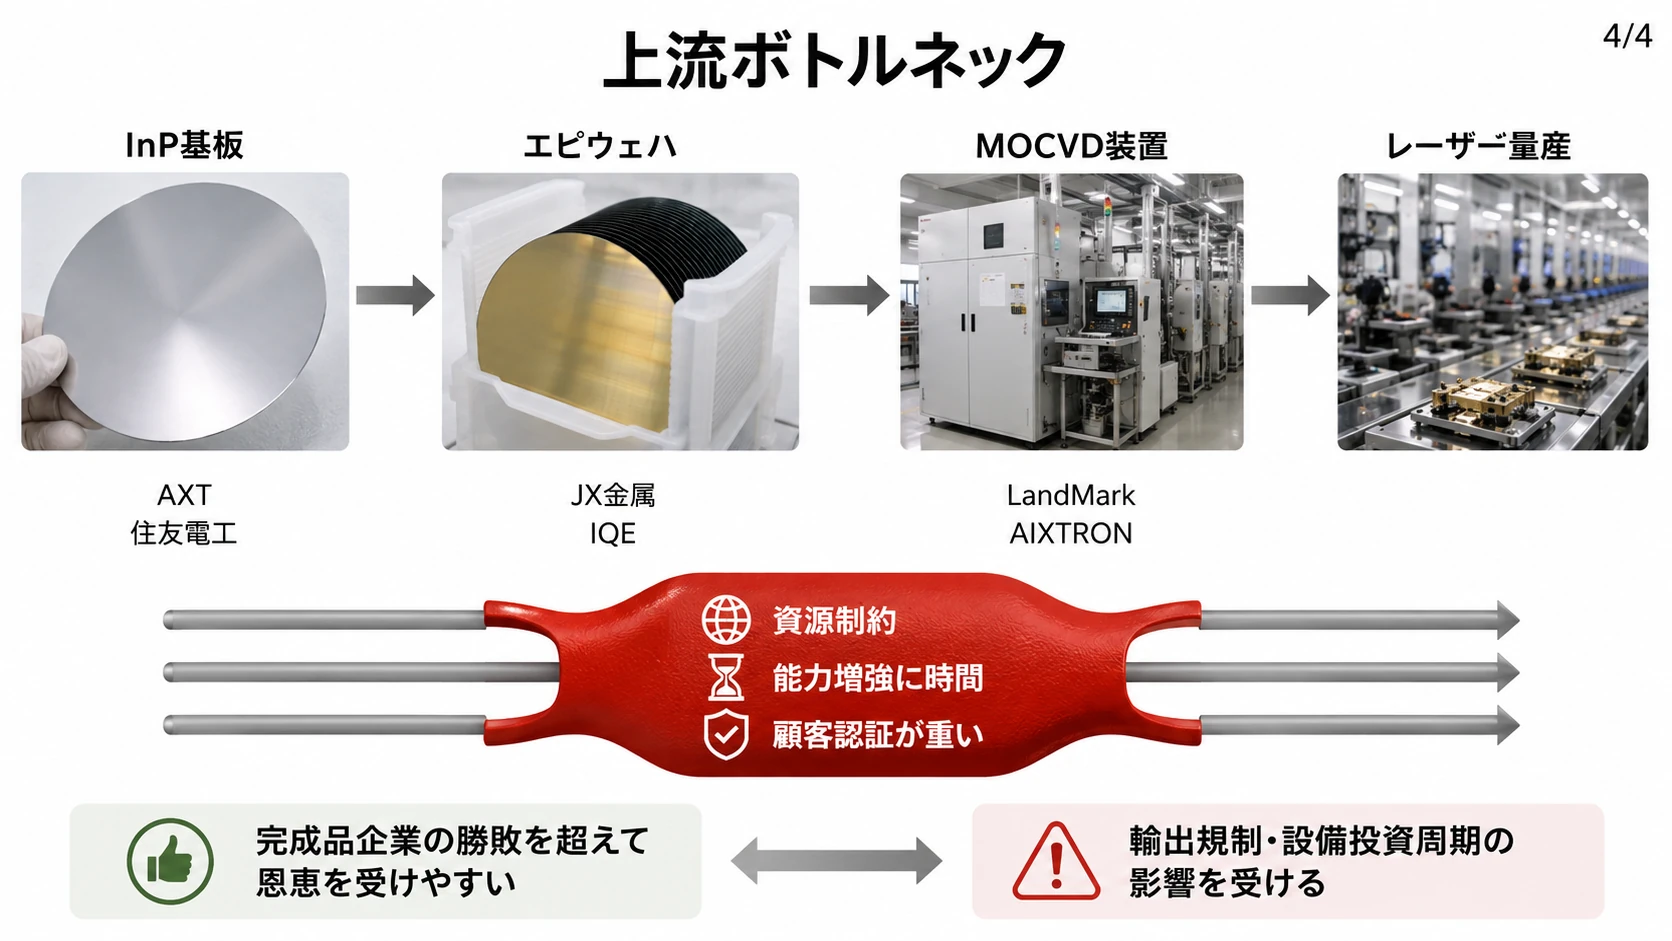
1.InP基板・エピ・MOCVD
| 地域 | 企業 | コード | 役割 | 規模 | 投資上の特徴 |
|---|---|---|---|---|---|
| 米国/中国 | AXT | AXTI | InP基板 | A | 最上流だが中国輸出許可リスク |
| 日本 | 住友電工 | 5802 | InP基板、CW、EML | S | 上流からデバイスまで垂直統合 |
| 日本 | JX金属 | 5016 | InP基板 | A | 約10%シェア、最大1,200億円投資 |
| 台湾 | LandMark | 3081 | InP・GaAsエピ | A~B | レーザー量産増の外部エピ受益 |
| 台湾 | VPEC | 2455 | III-Vエピ | B | 顧客認証と稼働率の変動大 |
| 英国 | IQE | IQE.L | GaAs・InPエピ | B | 高純度だが財務リスクあり |
| ドイツ | AIXTRON | AIXA | MOCVD装置 | A | 能力増強局面で大きなレバレッジ |
AXTと住友電工で世界InP基板の約80%、JX金属が約10%を占めます。JX金属は2026年、今後4年間で最大1,200億円のInP能力増強方針を公表しました。AIXTRONはLumentumからInP向けG10-AsP装置を複数受注しています。(Reuters)
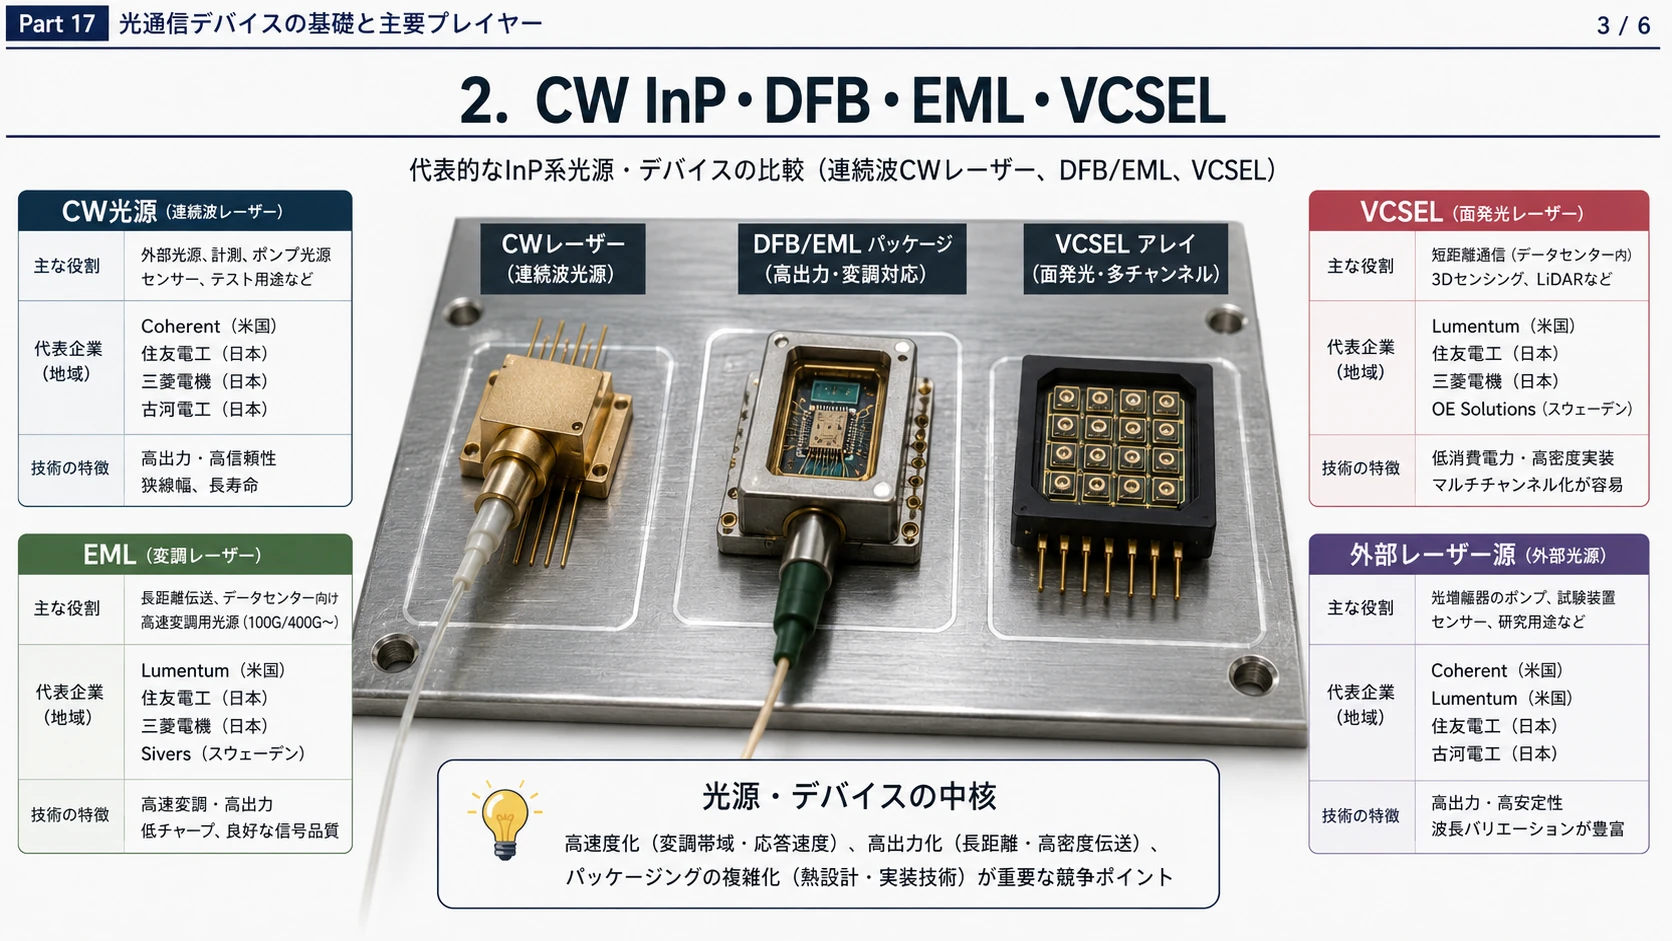
2.CW InP・DFB・EML・VCSEL
| 地域 | 企業 | コード | 主力 | 規模 | 評価 |
|---|---|---|---|---|---|
| 米国 | Coherent | COHR | CW、EML、VCSEL、SiPh、TRx | S | 最も技術範囲が広い |
| 米国 | Lumentum | LITE | CW、UHP、EML、ELSFP | S | InP高出力レーザーの本命 |
| 日本 | 住友電工 | 5802 | CW、EML、InP基板 | S | 上流と光源の双方を保有 |
| 日本 | 三菱電機 | 6503 | 200G EML、PIN-PD | A | 200G EMLへの直接性が高い |
| 日本 | 古河電工 | 5801 | CW-DFB、EML、ITLA | A | 光源・コネクター・ファイバー |
| 欧州 | Sivers | SIVE | CW DFBアレイ、ELS | C~B | 小型でCPO採用への感応度大 |
| 韓国 | OE Solutions | 138080 | ELSFP、通信TRx | B | 23dBm UHP ELSFPを開発 |
Coherentは1.6TでSiPh+CW、EML、VCSELの三方式を並行展開しています。LumentumはCW、1W級UHP、EML、ELSFPまでを持ちます。三菱電機は800G・1.6T向け200G EMLを量産しています。古河電工はSiPh用CW-DFBとCPO用小型多芯コネクターを展開しています。(Coherent Inc)
SiversはDFBレーザーアレイを外部光源へ供給し、GlobalFoundriesのSiPh・CPO基盤との協業を進めています。OE Solutionsは23dBm級ELSFPのサンプル出荷を計画しています。(Sivers Semiconductors)
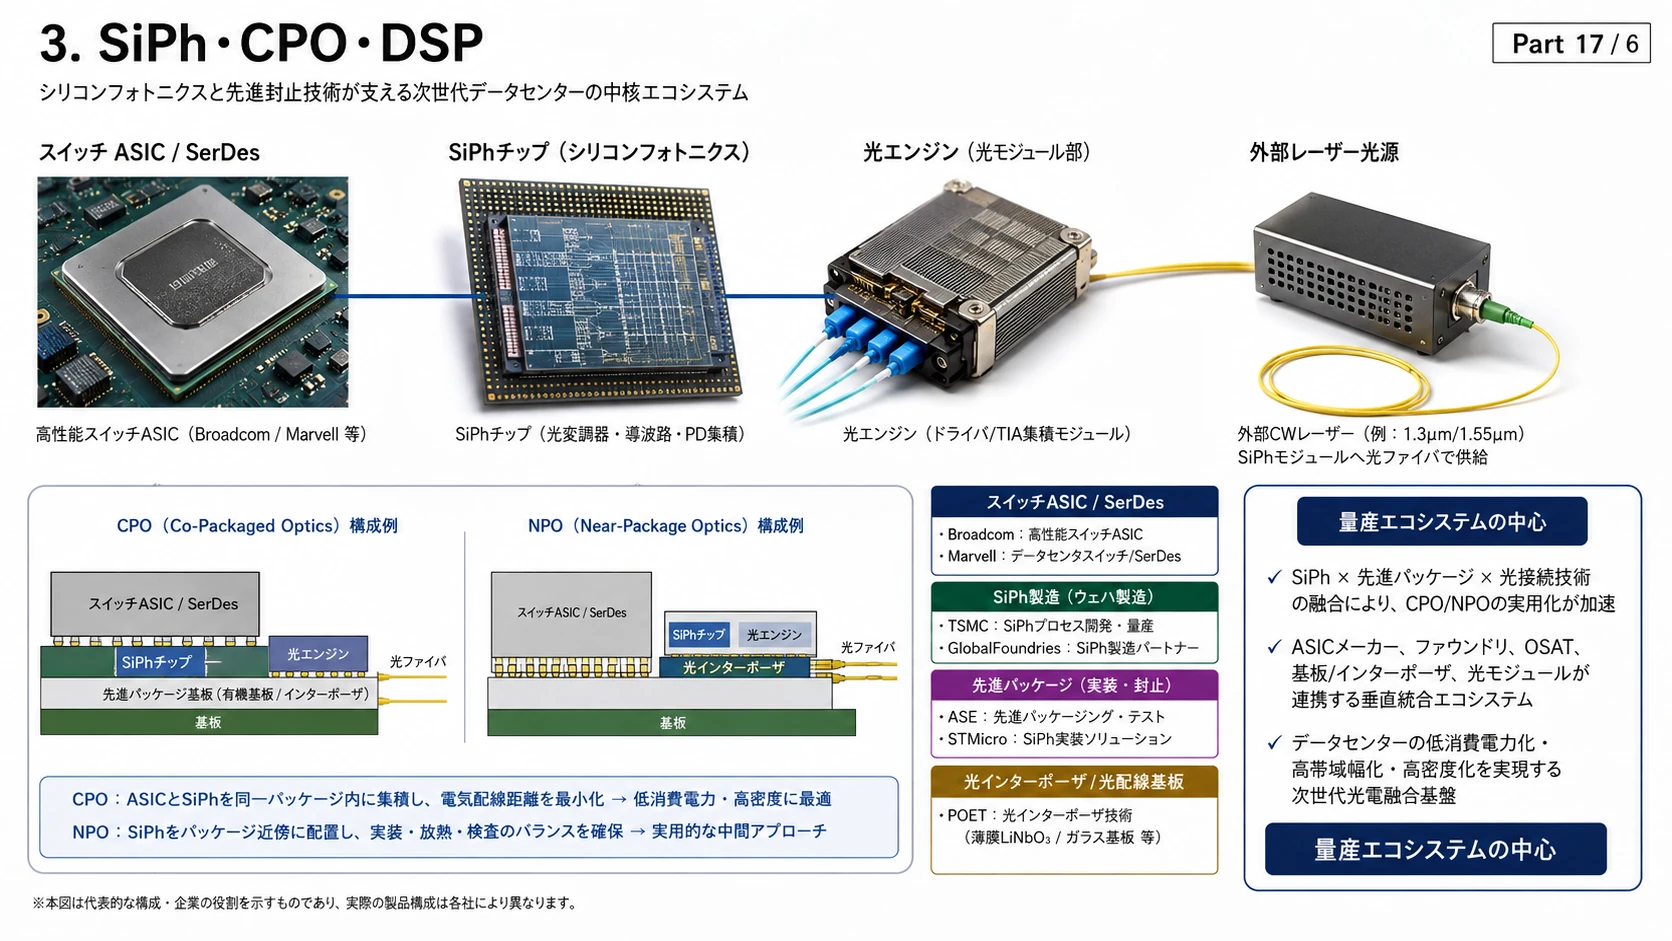
3.SiPh・CPO・DSP
| 地域 | 企業 | コード | 役割 | 規模 | 光事業純度 |
|---|---|---|---|---|---|
| 米国 | Broadcom | AVGO | スイッチASIC、SerDes、CPO | S | 中~低 |
| 米国 | Marvell | MRVL | DSP、TIA、ドライバー、LPO | S | 中 |
| 台湾 | TSMC | 2330 | COUPE、CoWoS、CPO | S | 低 |
| 台湾 | ASE | 3711/ASX | CPOパッケージ | S | 低 |
| 欧州 | STMicro | STM | 300mm SiPh PIC100 | S | 低~中 |
| 米国 | GlobalFoundries | GFS | SiPhファウンドリー、CPO | A~S | 低 |
| カナダ | POET | POET | 光インターポーザ、光エンジン | C~B | 高 |
TSMCはCOUPEを2026年からCPOへ統合し、ASEもASIC近傍に光エンジンを配置するCPOを実証しています。STはPIC100を300mmで量産し、200G per laneの1.6T SiPhを対象としています。(pr.tsmc.com)
POETはレーザー、変調器、受光器、電子ICを光インターポーザ上で統合する1.6T光エンジンを展開しています。ただし大規模反復売上と量産歩留まりは、なお検証段階です。(POET Technologies)
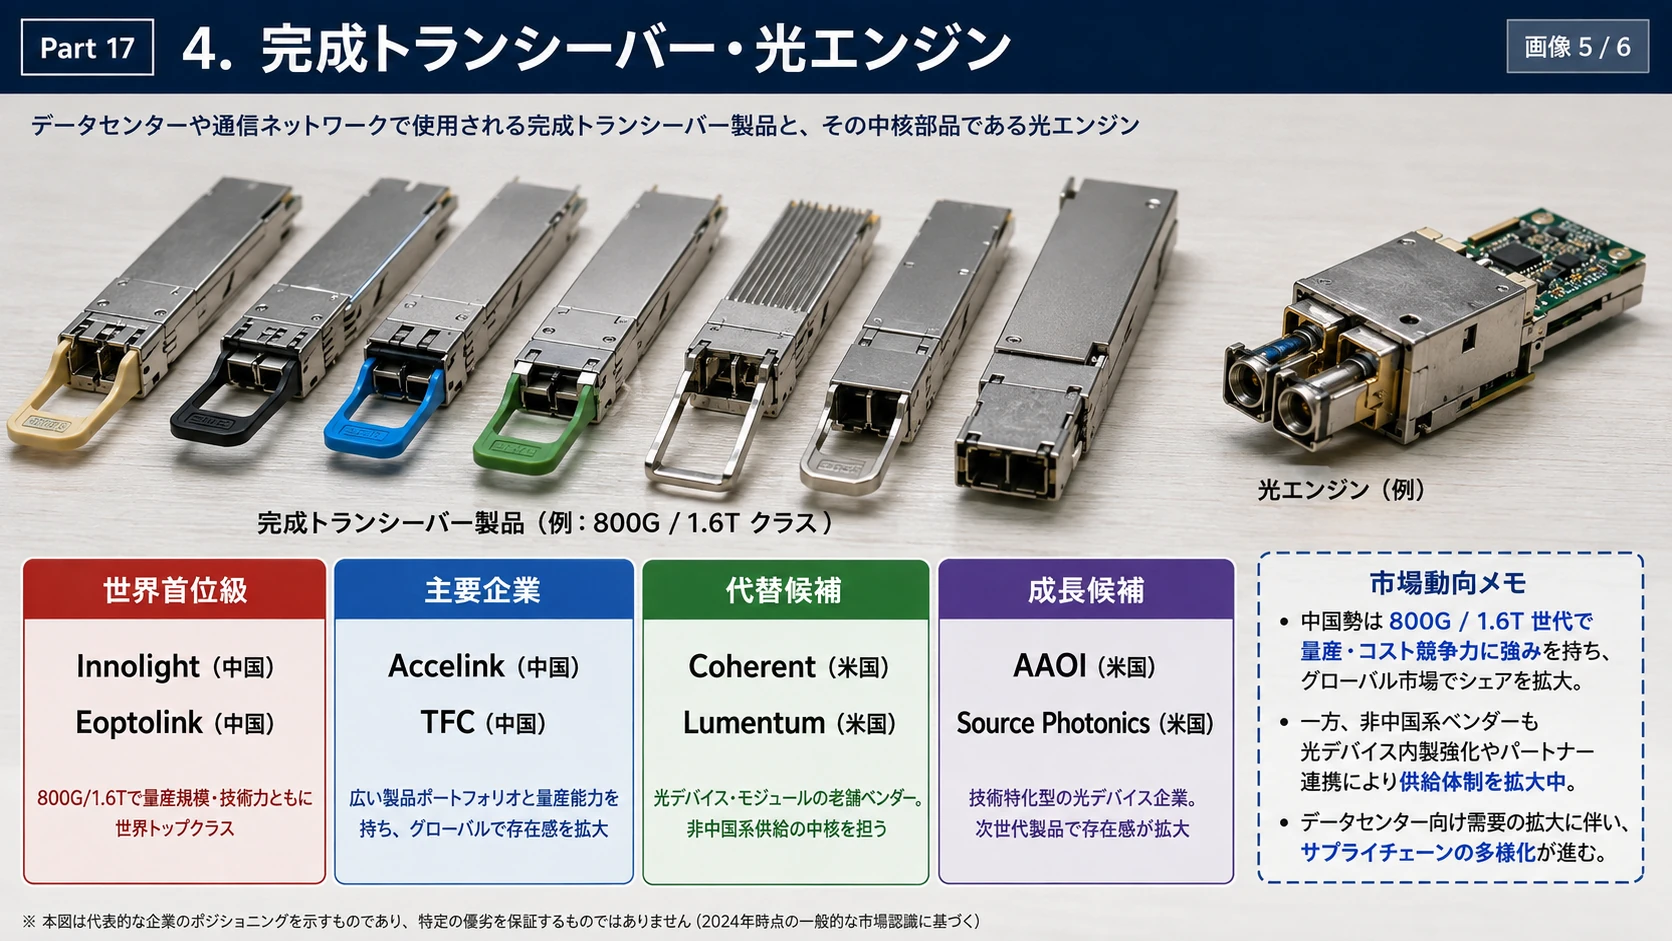
4.完成トランシーバー・光エンジン
| 地域 | 企業 | コード | 役割 | 規模 | 特徴 |
|---|---|---|---|---|---|
| 中国 | Innolight | 300308 | 800G・1.6T TRx | S | 世界首位 |
| 中国 | Eoptolink | 300502 | 800G・1.6T、LPO | S | 2025年世界2位 |
| 中国 | Accelink | 002281 | TRx・光部品 | A | 世界4位 |
| 中国 | TFC | 300394 | 光エンジン、FAU、CPO部品 | A | 1.6T光エンジン量産 |
| 米国 | Coherent | COHR | TRxと部品 | S~A | 垂直統合 |
| 米国 | Lumentum | LITE | Cloud Light系TRx | A | 光源との統合 |
| 米国 | AAOI | AAOI | 800G・1.6T TRx | B~A | 再量産局面 |
| 台湾・米国 | Source Photonics | 非純粋上場 | TRx | A | 中国資本判定に注意 |
TFCは1.6T光エンジンの量産と、CPO向け光部品の開発を進めています。(TFCSZ)
AAOIは2026年に1.6Tの初回量産注文と800G注文を獲得し、米国・台湾で能力増強を進めています。ただし、過去の100Gから400Gへの世代移行失敗を考慮すると、認証、歩留まり、反復注文の確認が必要です。(AOI Newsroom)
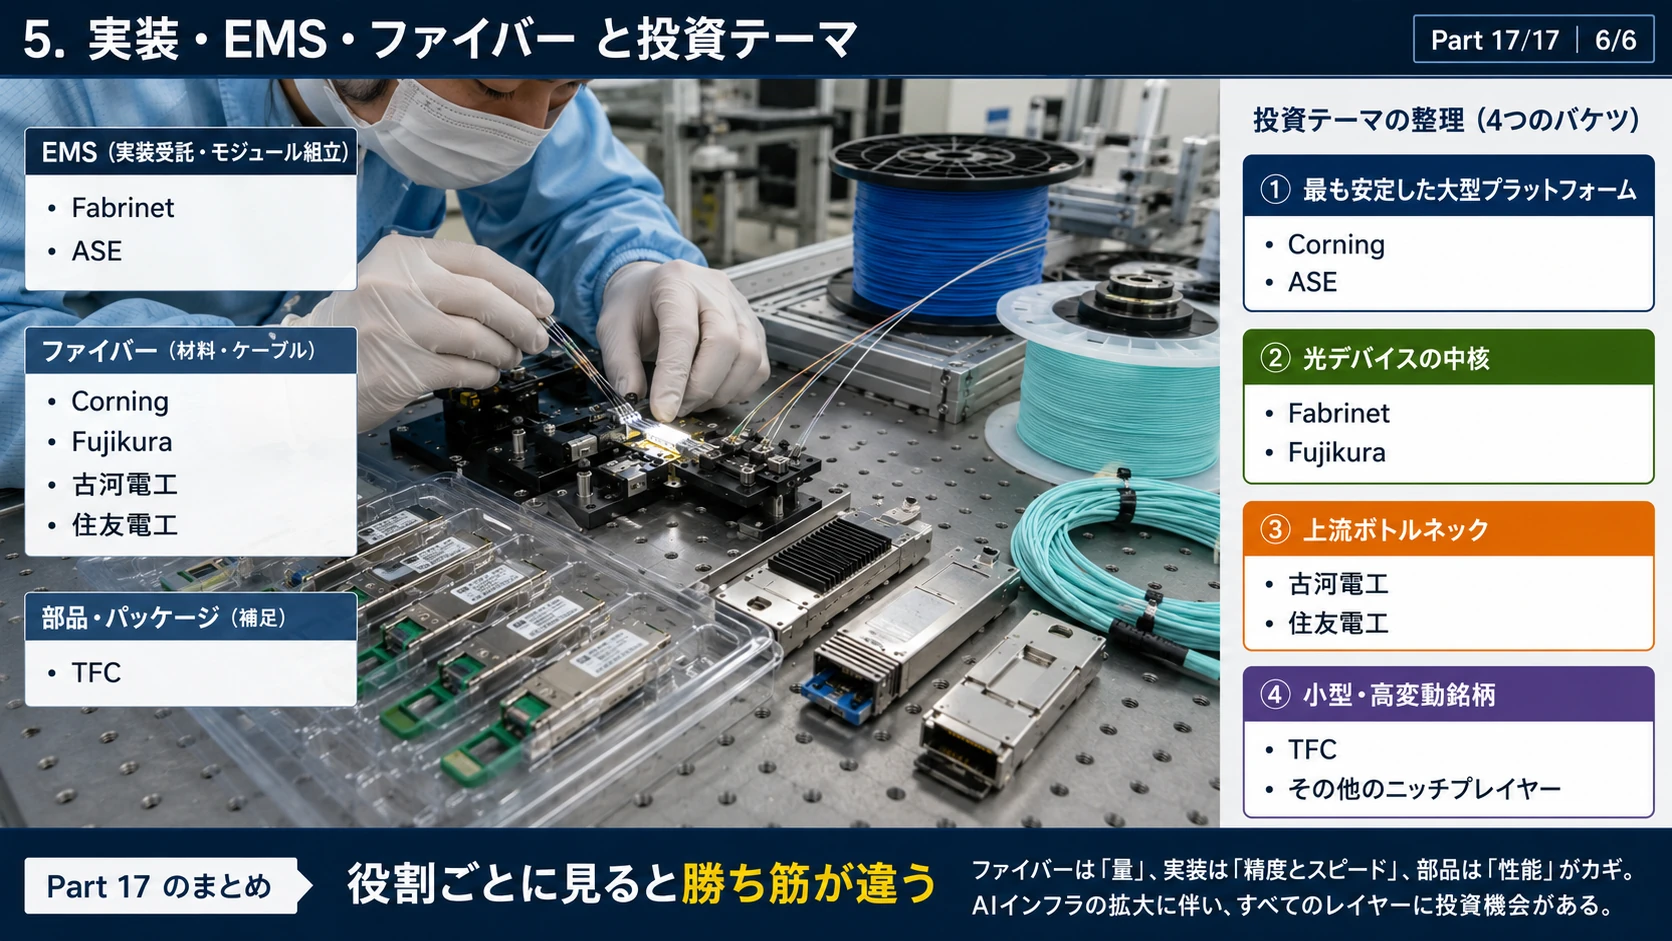
5.光実装・EMS・ファイバー
| 地域 | 企業 | コード | 役割 | 規模 | 特徴 |
|---|---|---|---|---|---|
| 米国/タイ | Fabrinet | FN | 光実装、組立、試験 | S | 高難度光EMS |
| 米国 | Corning | GLW | ファイバー、ケーブル、接続 | S | AI DC配線の中心 |
| 日本 | Fujikura | 5803 | 高密度ファイバー、融着 | A~S | 配線密度増の受益 |
| 日本 | 古河電工 | 5801 | ファイバー、コネクター | A | レーザーも保有 |
| 日本 | 住友電工 | 5802 | ファイバー、コネクター | S | 光全層へ露出 |
| 中国 | TFC | 300394 | FAU・光実装 | A | CPO結合部品 |
| 台湾 | ASE | ASX | 高度パッケージ | S | ASIC+光統合 |
Fabrinetは光通信部品、モジュール、サブシステムについて、高精度光パッケージ、実装、統合、試験を担います。2026年度第3四半期売上は12.14億ドルまで拡大しています。(Fabrinet)
CPOでは完成Pluggableの個数が減っても、ASIC、PIC、レーザー、ファイバー、冷却を一体化する工程が難しくなるため、Fabrinetのような高度光EMSの付加価値は残り得ます。
図解|光接続の役割別プレイヤー
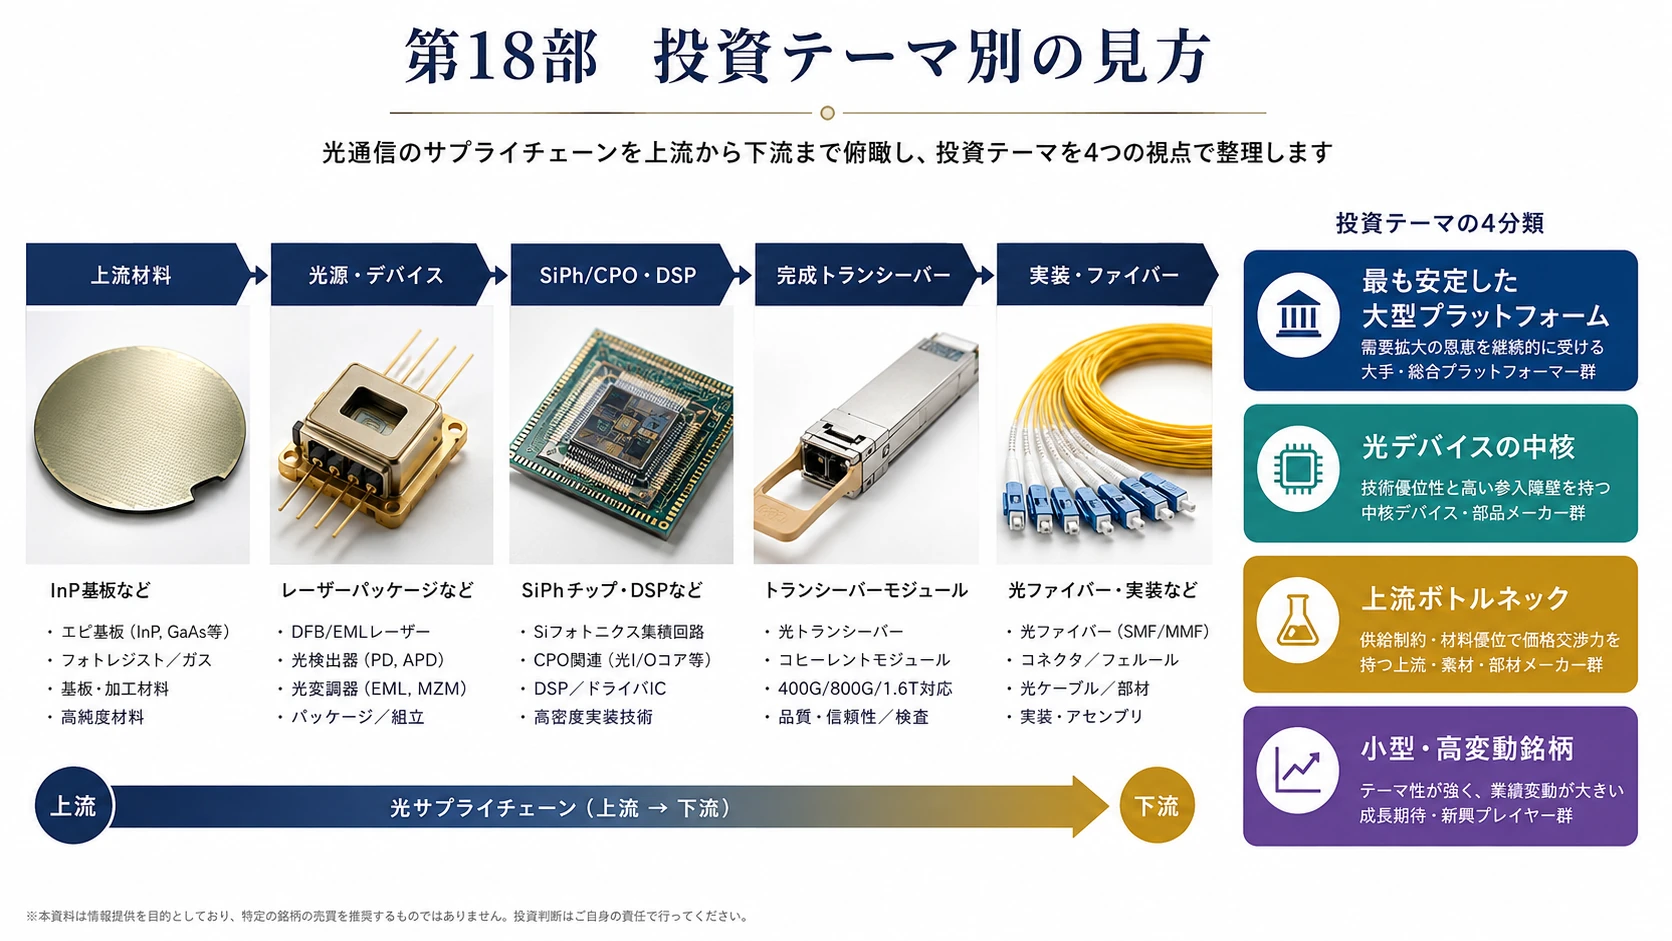
第18部 投資テーマ別の見方
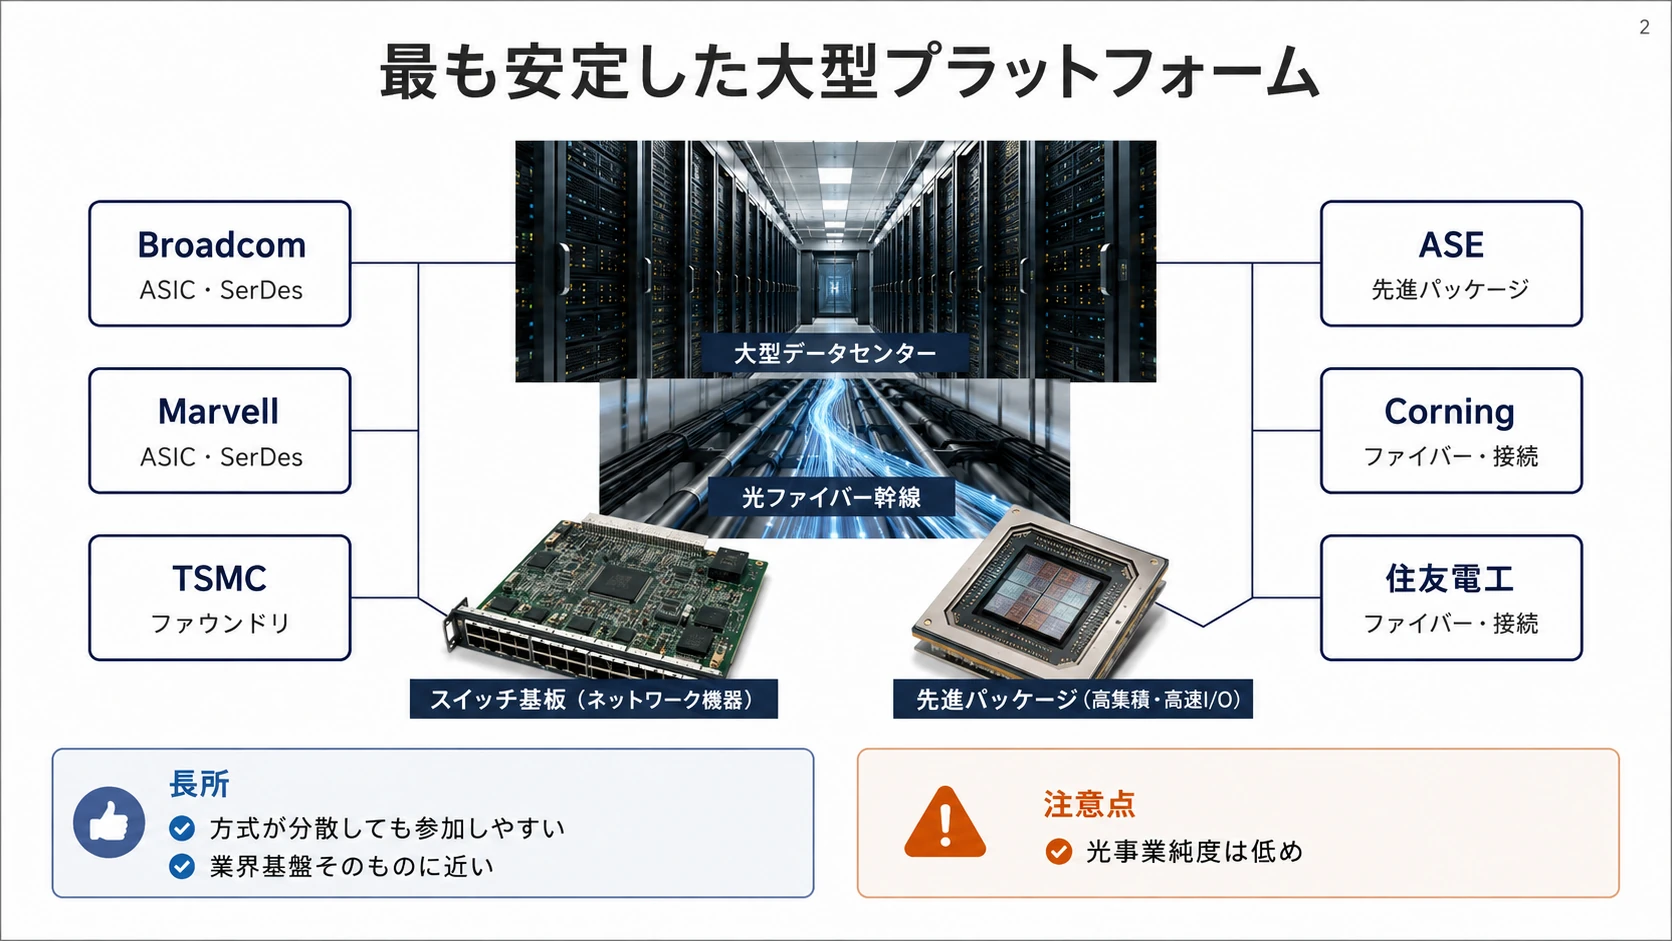
最も安定した大型プラットフォーム
Broadcom
Marvell
TSMC
ASE
Corning
住友電工
光需要が一方式に偏らなくても参加できますが、光事業だけの純度は低めです。
光デバイスの中核
Coherent
Lumentum
住友電工
CW、EML、VCSELの方式選択が完全に確定していない局面では、複数方式を持つ企業が有利です。
上流ボトルネック
AXT
住友電工
JX金属
IQE
LandMark
AIXTRON
完成トランシーバー企業の勝敗を超えて恩恵を受けますが、輸出規制、顧客認証、設備投資周期の影響を受けます。
完成品の規制受益候補
Coherent
Lumentum
AAOI
Fabrinet
中国製新モデルの禁止が実施されれば受注機会が増えます。ただし急激な増産では、歩留まり、部品調達、顧客認証、設備償却が先行するため、ASP上昇がすぐ利益率上昇へつながるとは限りません。
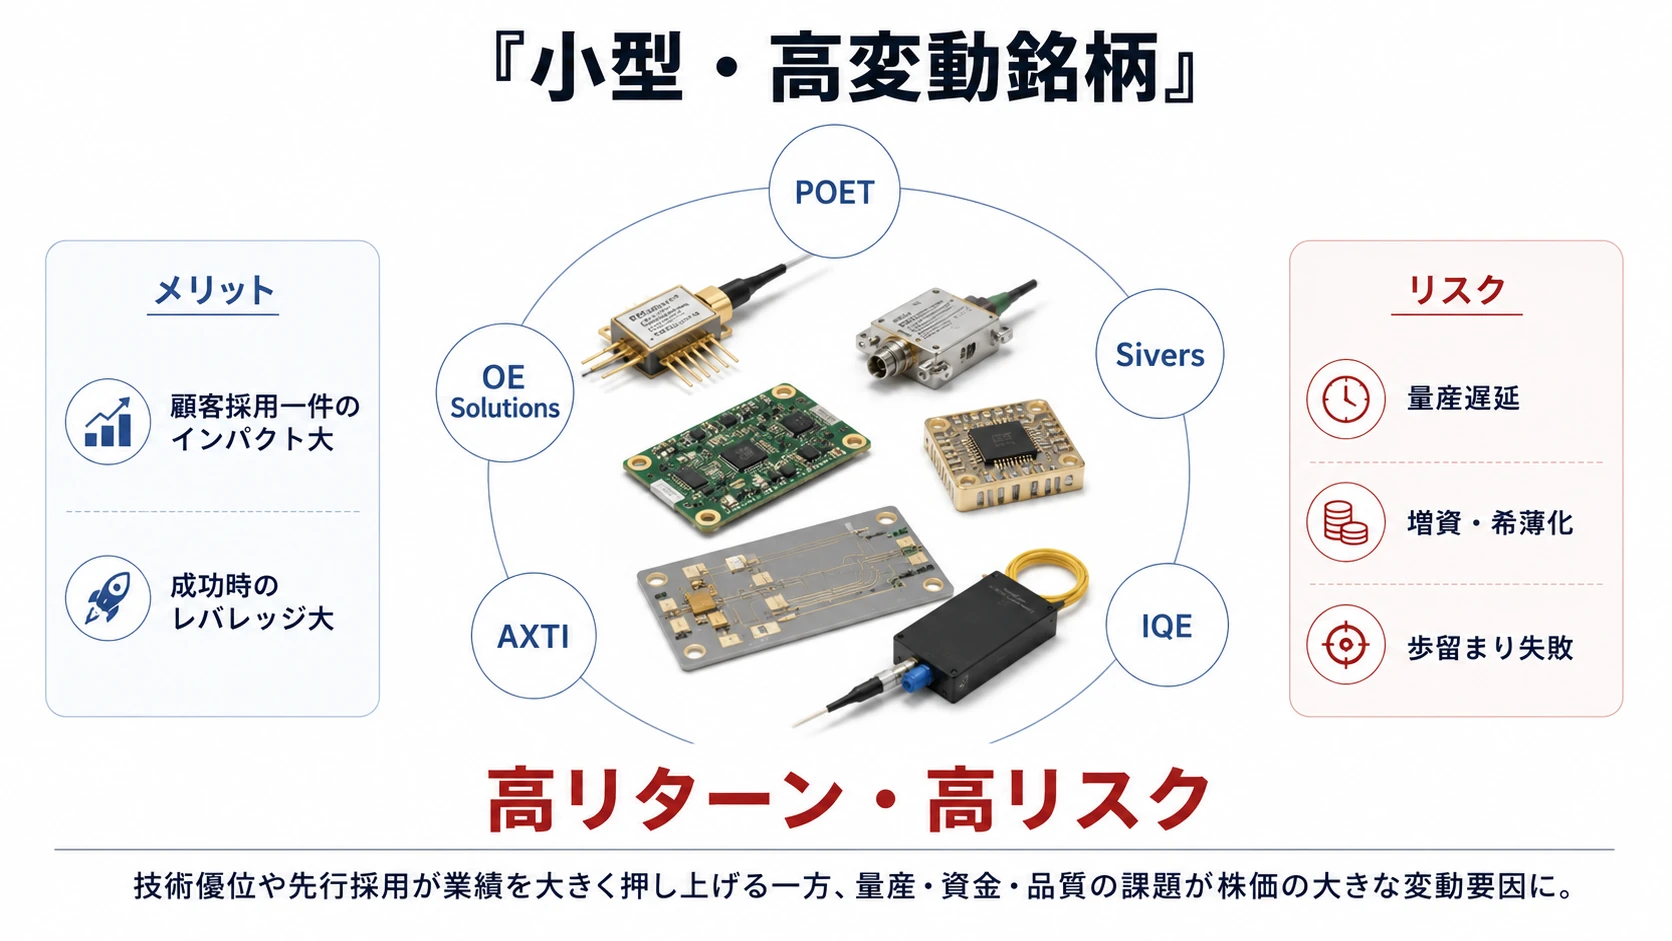
小型・高変動銘柄
POET
Sivers
IQE
AXTI
OE Solutions
顧客採用一件の影響が大きい反面、量産遅延、増資、希薄化、歩留まり失敗のリスクも大きくなります。
図解|投資テーマと小型高変動銘柄
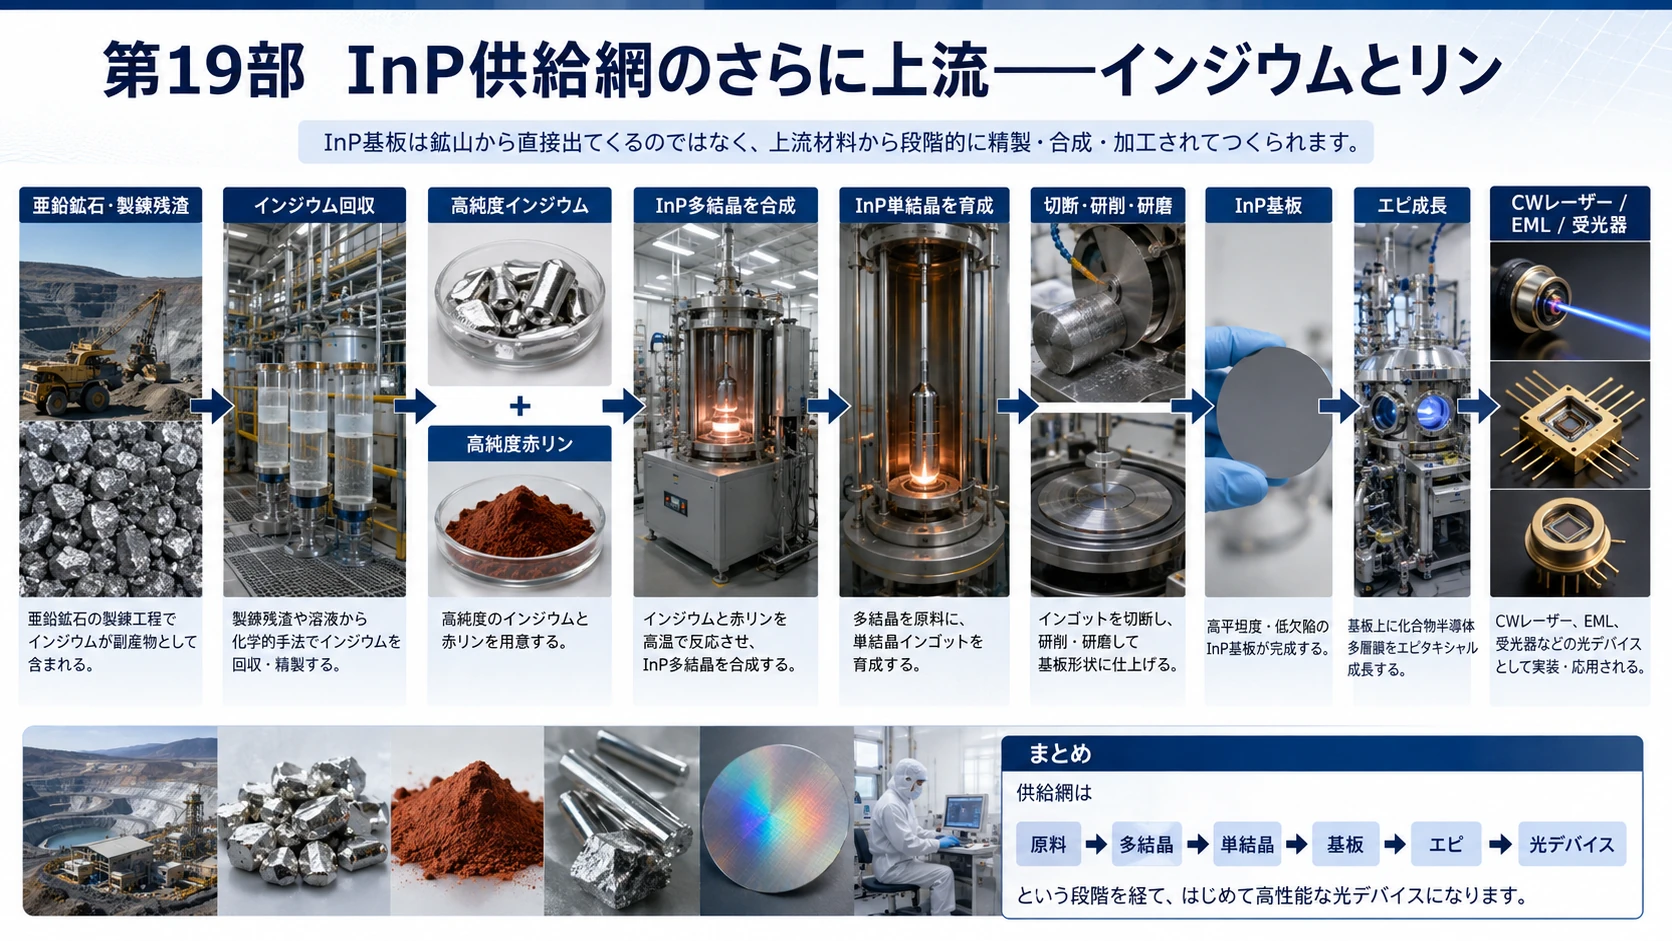
第19部 InP供給網のさらに上流――インジウムとリン
これまで見てきたInP基板は、鉱山からそのまま採掘される材料ではありません。
InP基板が完成するまでには、概略として次の工程が必要です。
亜鉛鉱石・製錬残渣 ↓ 副産物としてインジウムを回収 ↓ 高純度インジウム + 高純度赤リン ↓ InP多結晶を合成 ↓ InP単結晶を育成 ↓ 切断・研削・研磨 ↓ InP基板 ↓ エピ成長 ↓ CWレーザー・EML・受光器
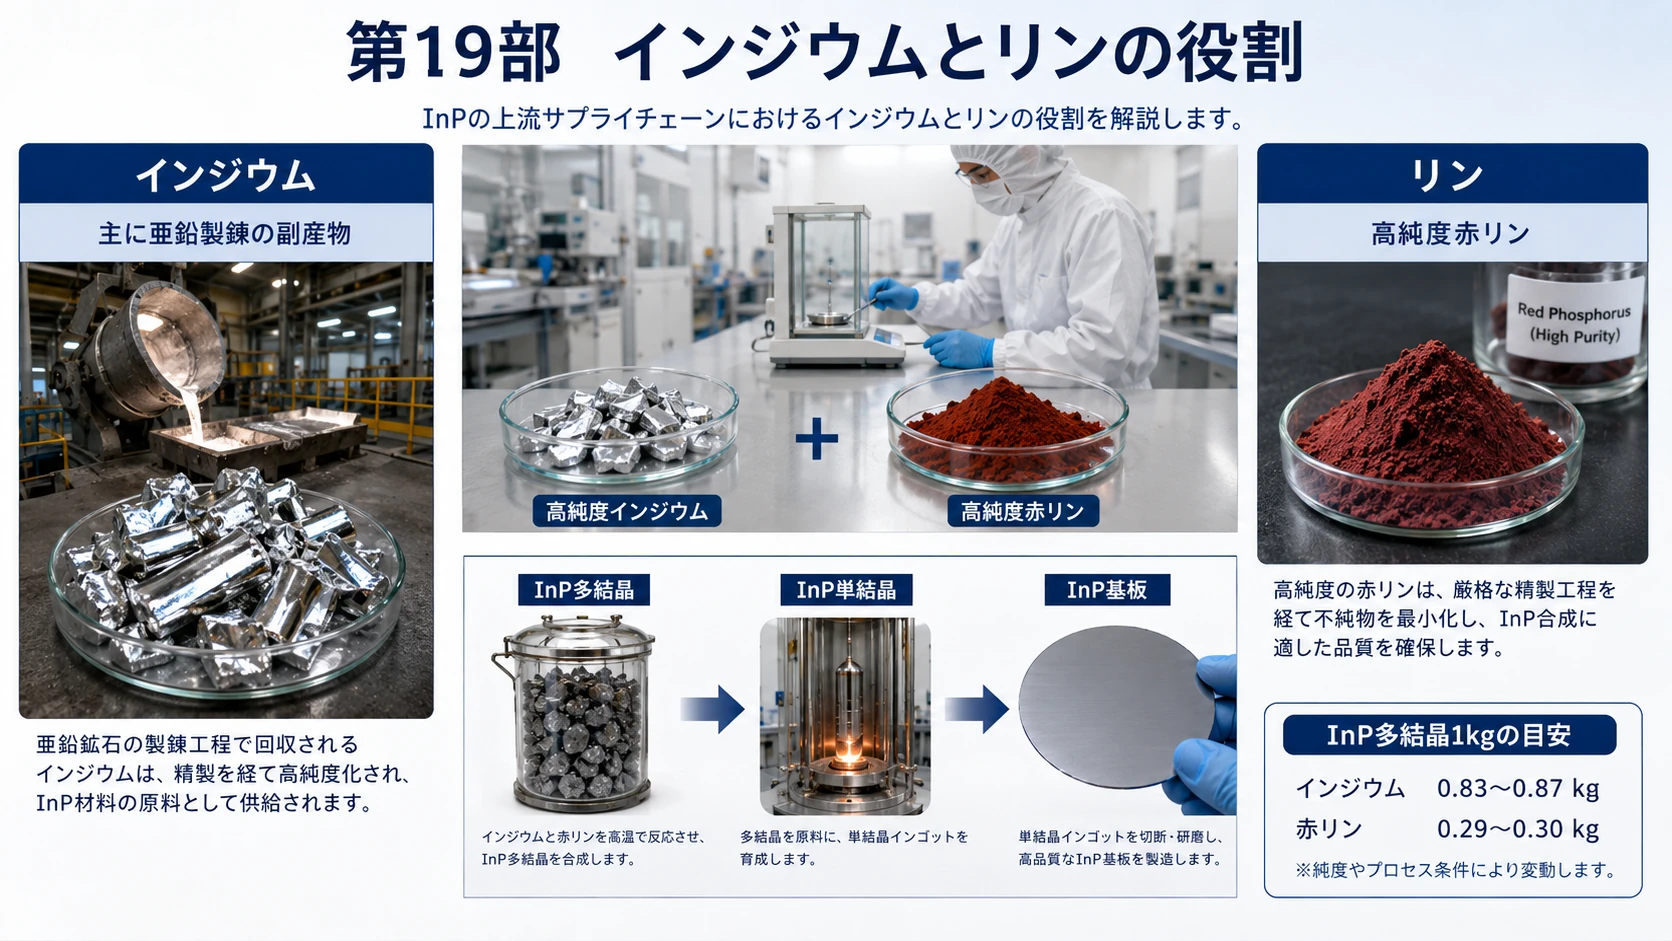
AXTの開示資料によると、InP多結晶1kgの製造には、実績値として約0.83~0.87kgの高純度インジウムと、約0.29~0.30kgの赤リンが使われています。
つまりInP供給を考える際には、
インジウム金属 ↓ InP多結晶 ↓ InP基板 ↓ レーザー・受光器
という各段階を分けなければなりません。
中国政府は、完成したInP基板だけでなく、その上流にあるインジウム化合物や製造技術を規制することで、光部品供給網を複数の地点から制御できます。
図解|インジウム・リンとInP供給網
第20部 2025年10月のレアアース規制停止とInP規制は別である
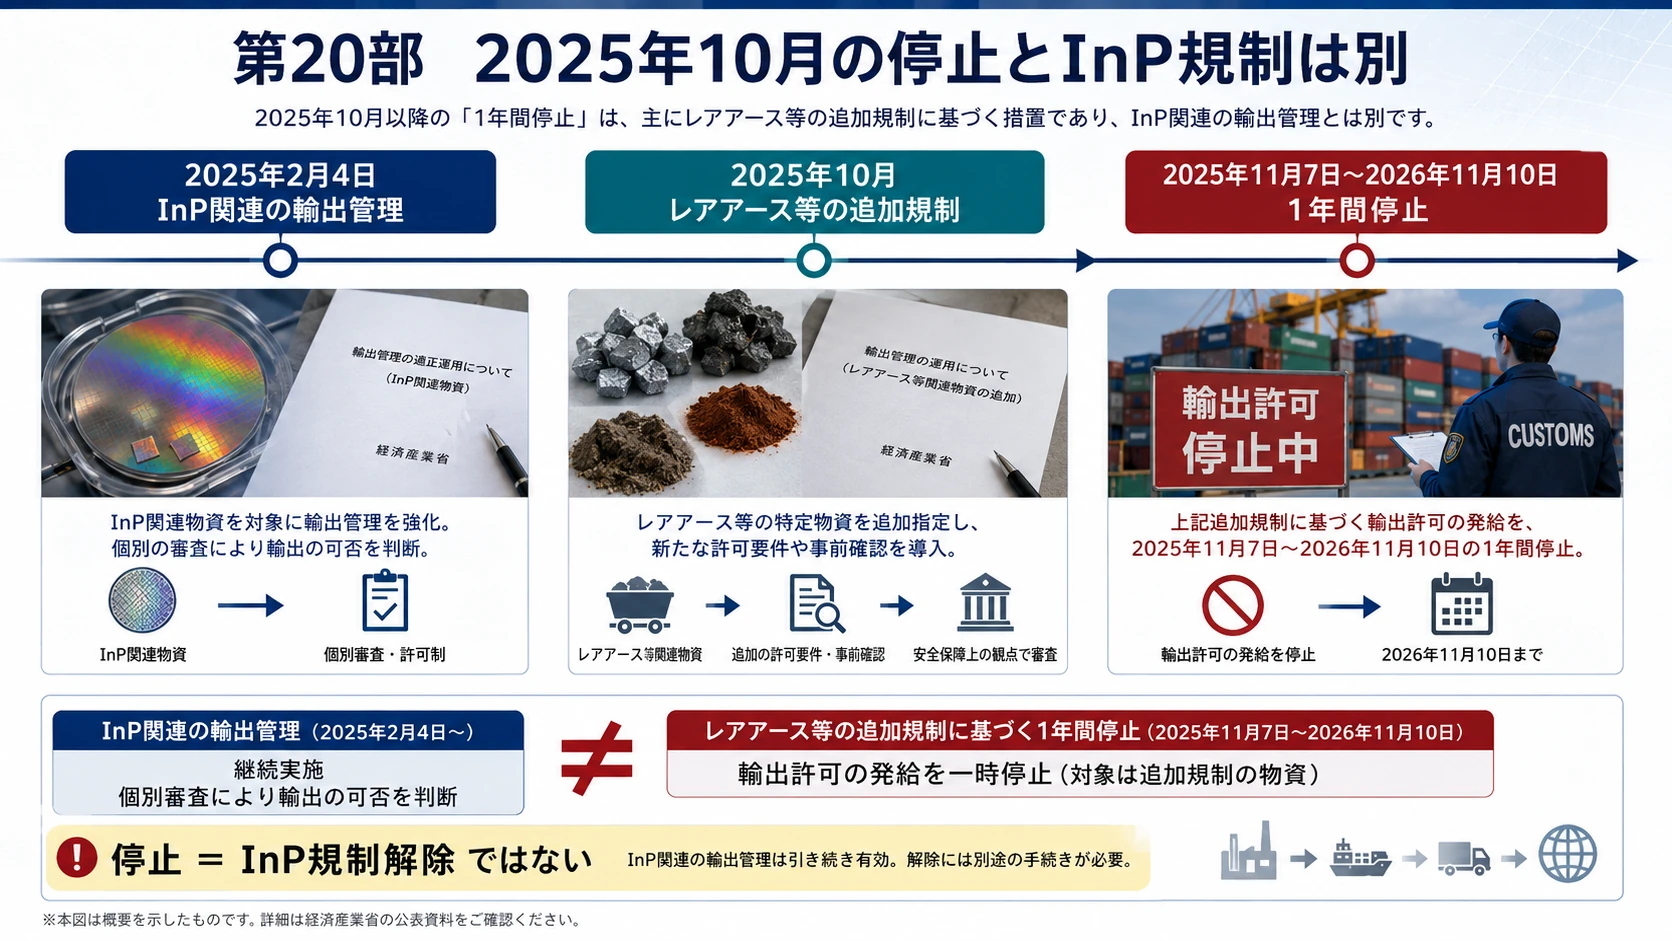
2025年10月、中国はレアアース、関連技術、超硬材料、電池材料などを対象とする追加の輸出管理措置を発表しました。
その後の米中合意により、これらの一部は2025年11月から2026年11月10日まで、約1年間停止されました。
しかし、ここで最も重要なのは、
この停止措置によって、InPに対する輸出管理まで解除されたわけではない
ということです。
InP関連の規制は、2025年10月のレアアース規制より前の、2025年2月4日に導入されています。
対象には、
リン化インジウム
トリメチルインジウム
トリエチルインジウム
関連する製造技術
などが含まれます。
2025年11月の停止は、主に2025年10月に追加された措置を対象としており、2月に導入されたInP輸出許可制度は別に存続しています。中国政府も輸出管理について、全面的な輸出禁止ではなく、条件を満たした申請に許可を与える制度だと説明しています。
したがって、2026年11月10日に注目すべきなのは、
InP規制が解除されるか
ではなく、
2025年10月分の停止措置が延長されるか + InP・インジウムに別の追加措置が導入されるか
です。
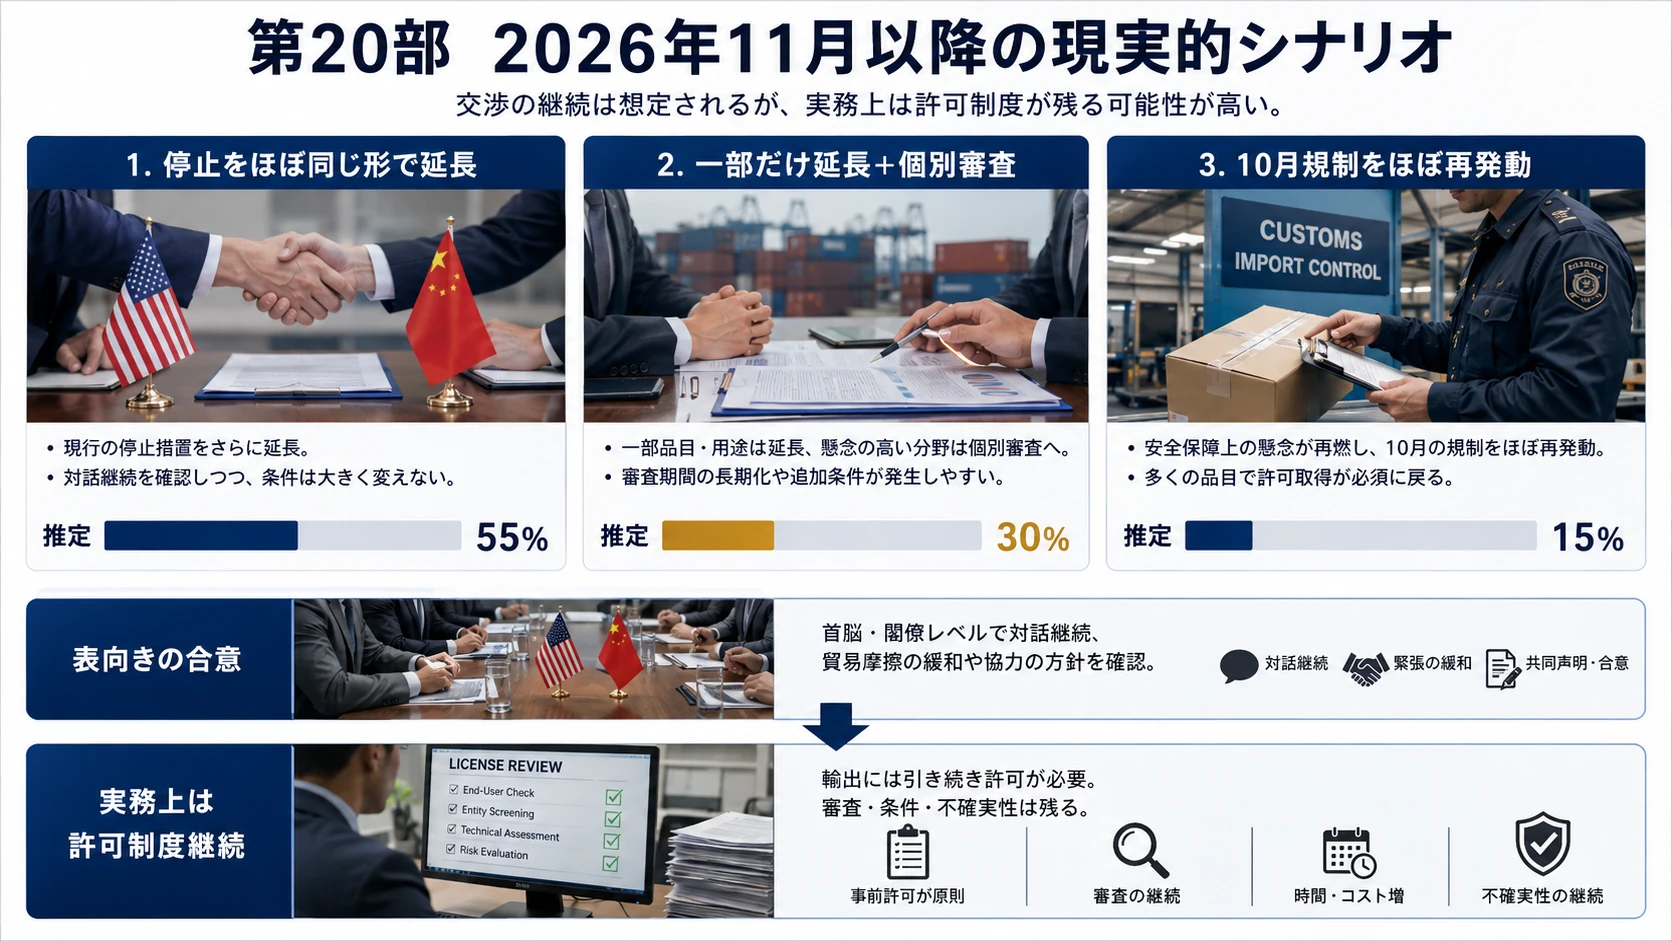
最も可能性が高い展開
2026年11月以降も、追加規制の全面復活を避けるための交渉が行われる可能性があります。
しかし、停止期間が延長されたとしても、
InP輸出許可
ガリウム関連許可
最終需要者審査
軍民両用企業への個別審査
中国税関による書類確認
まで元に戻るとは限りません。
今後は、
表面的には米中合意が延長される一方、個別材料については許可制度が残り続ける
という二層構造が最も現実的です。
図解|規制停止と現実的シナリオ
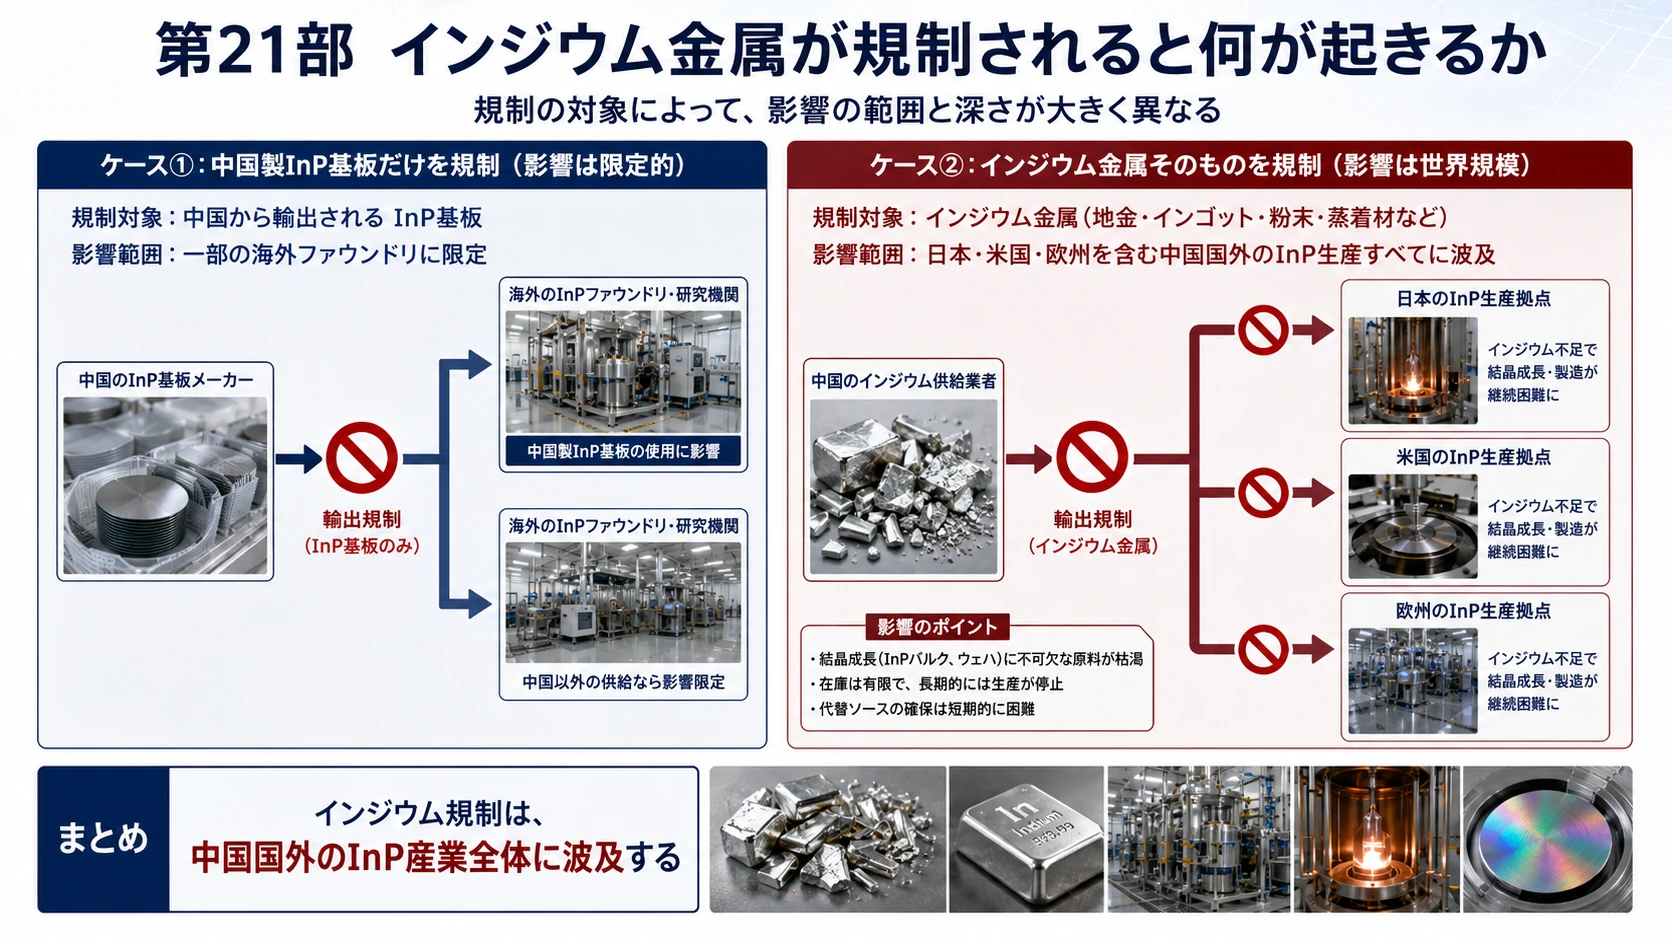
第21部 インジウム金属そのものが規制される可能性
2026年8月時点で、インジウム金属そのものは、中国の正式な輸出管理対象には全面的には含まれていません。
一方で、中国税関は欧米向けのインジウム輸出について、最終需要者、使用目的、再輸出先などの確認を強めています。
中国は世界のインジウム生産のおよそ70%を占めています。インジウムは主に亜鉛製錬の副産物であり、需要が増えたからといって、インジウムだけを目的として短期間に鉱山生産を増やすことは容易ではありません。
なぜインジウム規制は強力なのか
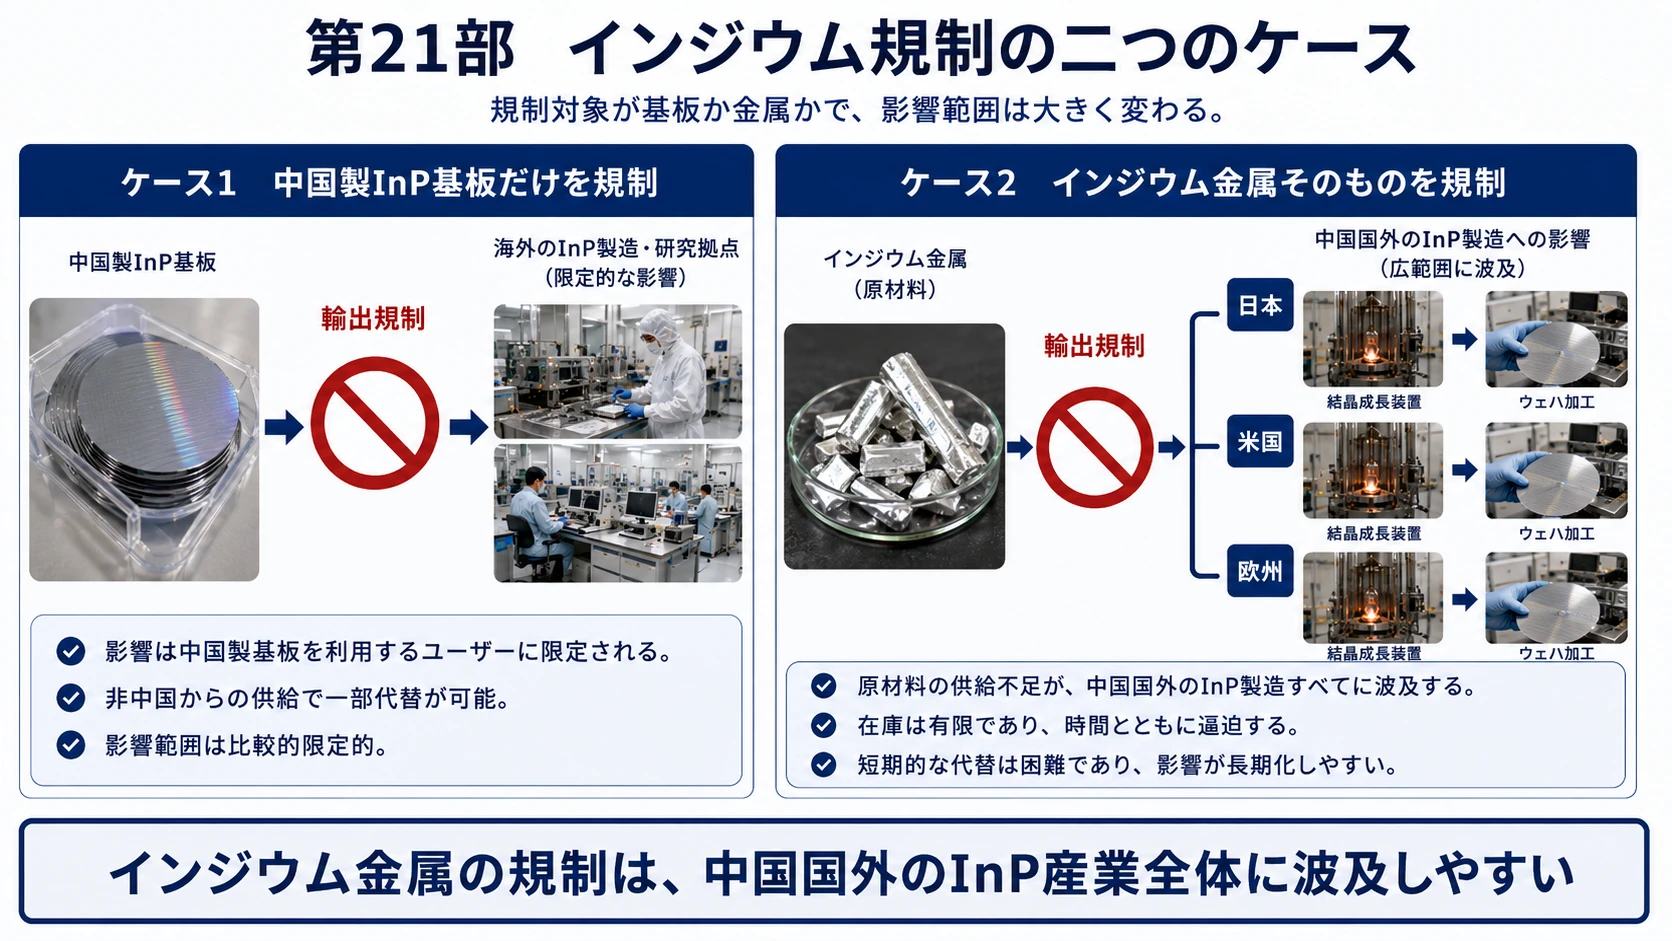
中国製InP基板だけを止めた場合、日本の住友電工やJX金属、Coherentの非中国設備が代替供給を増やせます。
しかし、インジウム金属そのものを止めれば、
中国製InP基板 だけでなく 日本製InP基板 米国製InP基板 欧州製InP基板
の原料調達にも影響を与えられます。
つまりインジウム規制は、中国国内の一企業を止める措置ではなく、中国国外のInP産業全体に作用する規制になります。
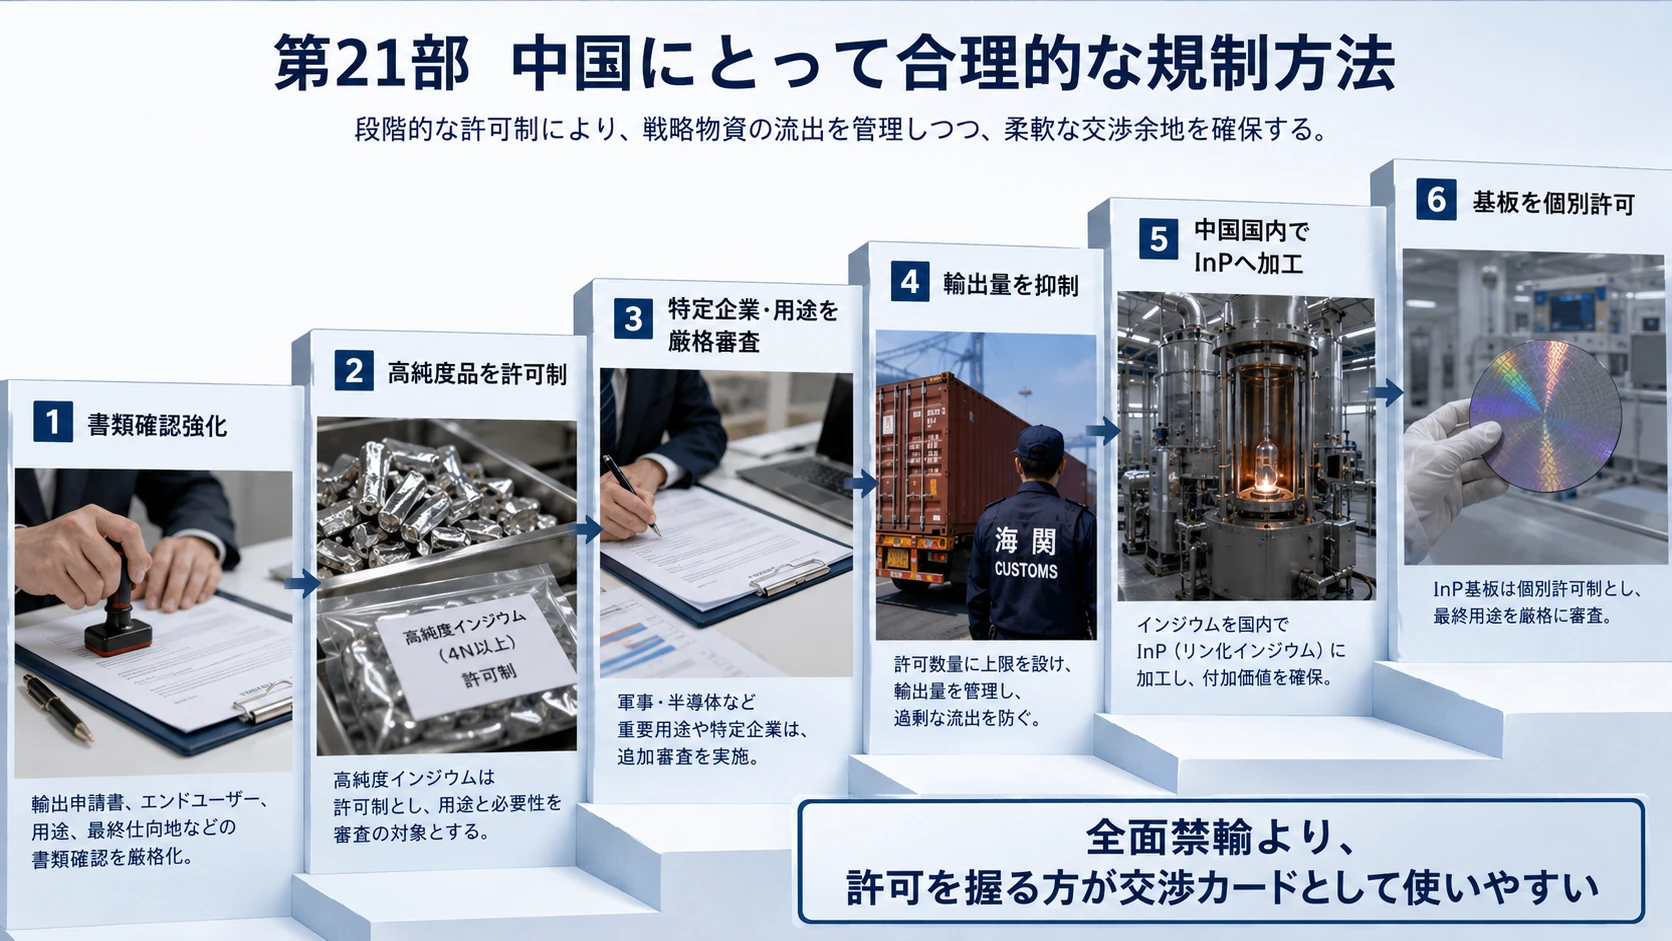
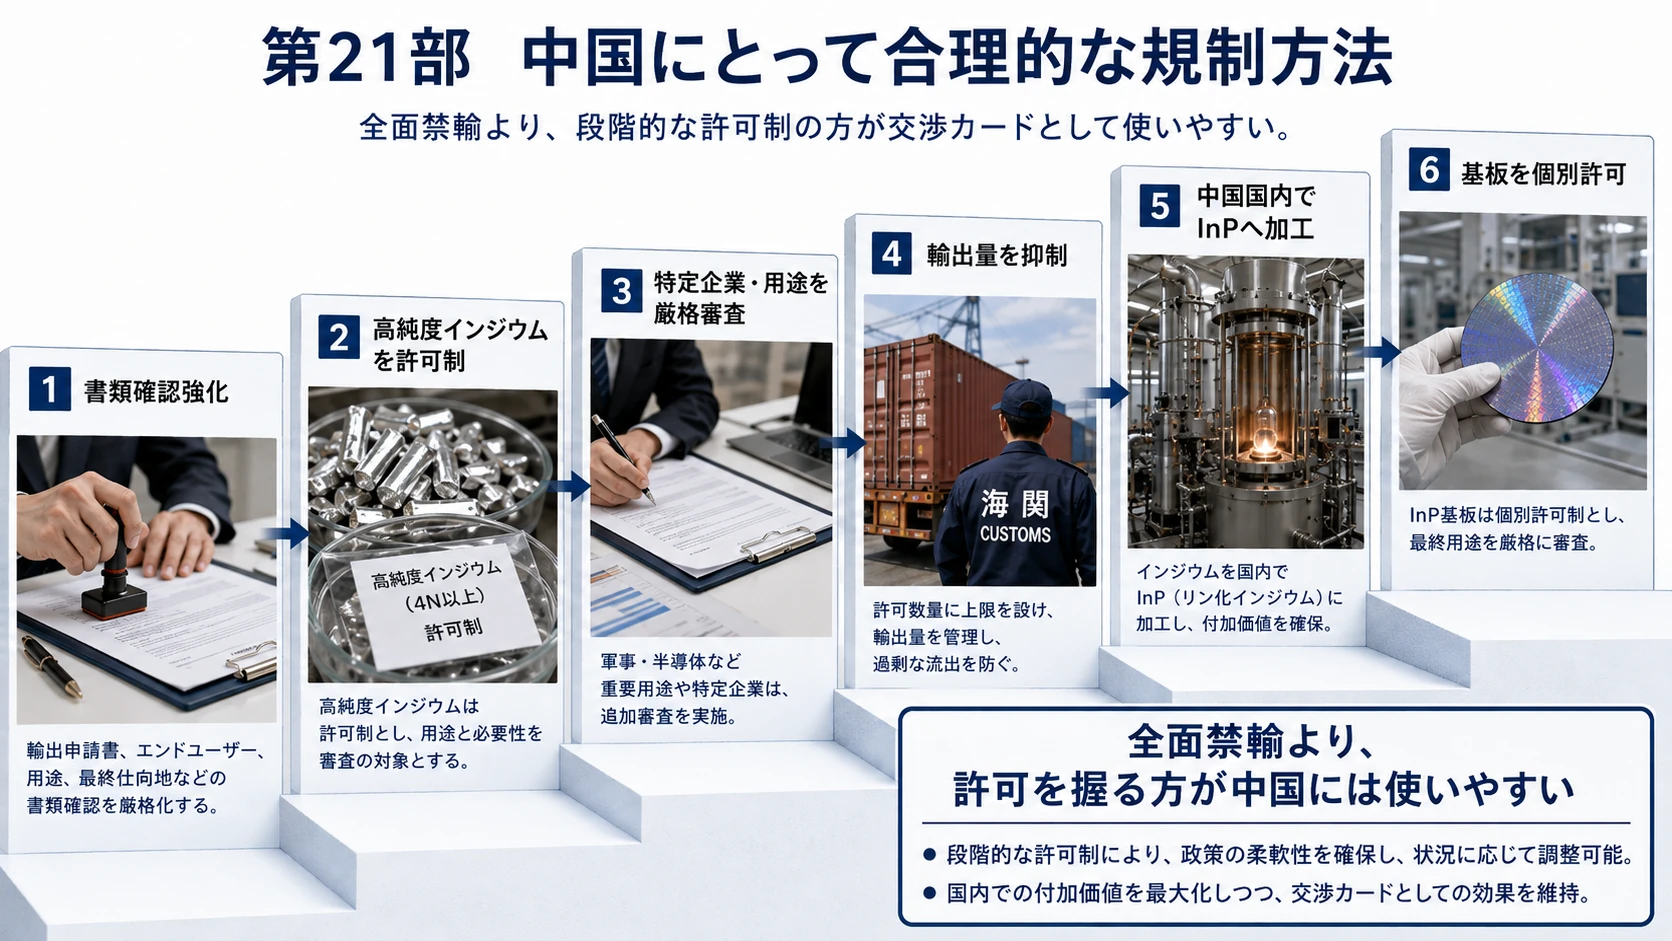
中国にとって合理的な規制方法
中国が直ちに世界向け全面禁輸へ進むとは限りません。
より合理的なのは、次のような段階的管理です。
第1段階 輸出書類と最終需要者確認を強化 ↓ 第2段階 高純度品だけを許可制にする ↓ 第3段階 米国のAI・防衛・通信企業向けを厳格審査 ↓ 第4段階 インジウム金属の輸出量を抑える ↓ 第5段階 中国国内でInPへ加工した製品だけを個別許可
中国にとっては、原料を安価な金属のまま輸出するより、
中国国内でInP多結晶、単結晶、基板へ加工し、付加価値を国内に残す
方が産業政策上も有利です。
このため、インジウム金属の輸出を抑えながら、InP基板の輸出許可を個別に管理する政策は十分に考えられます。
可能性の評価
今後12~18か月についての筆者推定は、次の通りです。
| シナリオ | 推定可能性 |
|---|---|
| インジウム輸出時の最終需要者審査が続く | 高い |
| 高純度インジウムの正式な許可制 | 中程度 |
| 米国の特定企業向け実質停止 | 中~低 |
| 世界向けのインジウム全面禁止 | 低い |
| InP・関連化合物の許可制継続 | 非常に高い |
恒久的な全面禁輸より、申請は可能だが、許可時期と数量を中国政府が決める状態の方が、交渉カードとして長く利用できます。
図解|インジウム規制のケース
第22部 リン原料まで規制される可能性
InPは、インジウムとリンをほぼ1対1の原子比で結合した化合物です。
したがって、インジウムだけでなくリンが止まってもInPは製造できません。
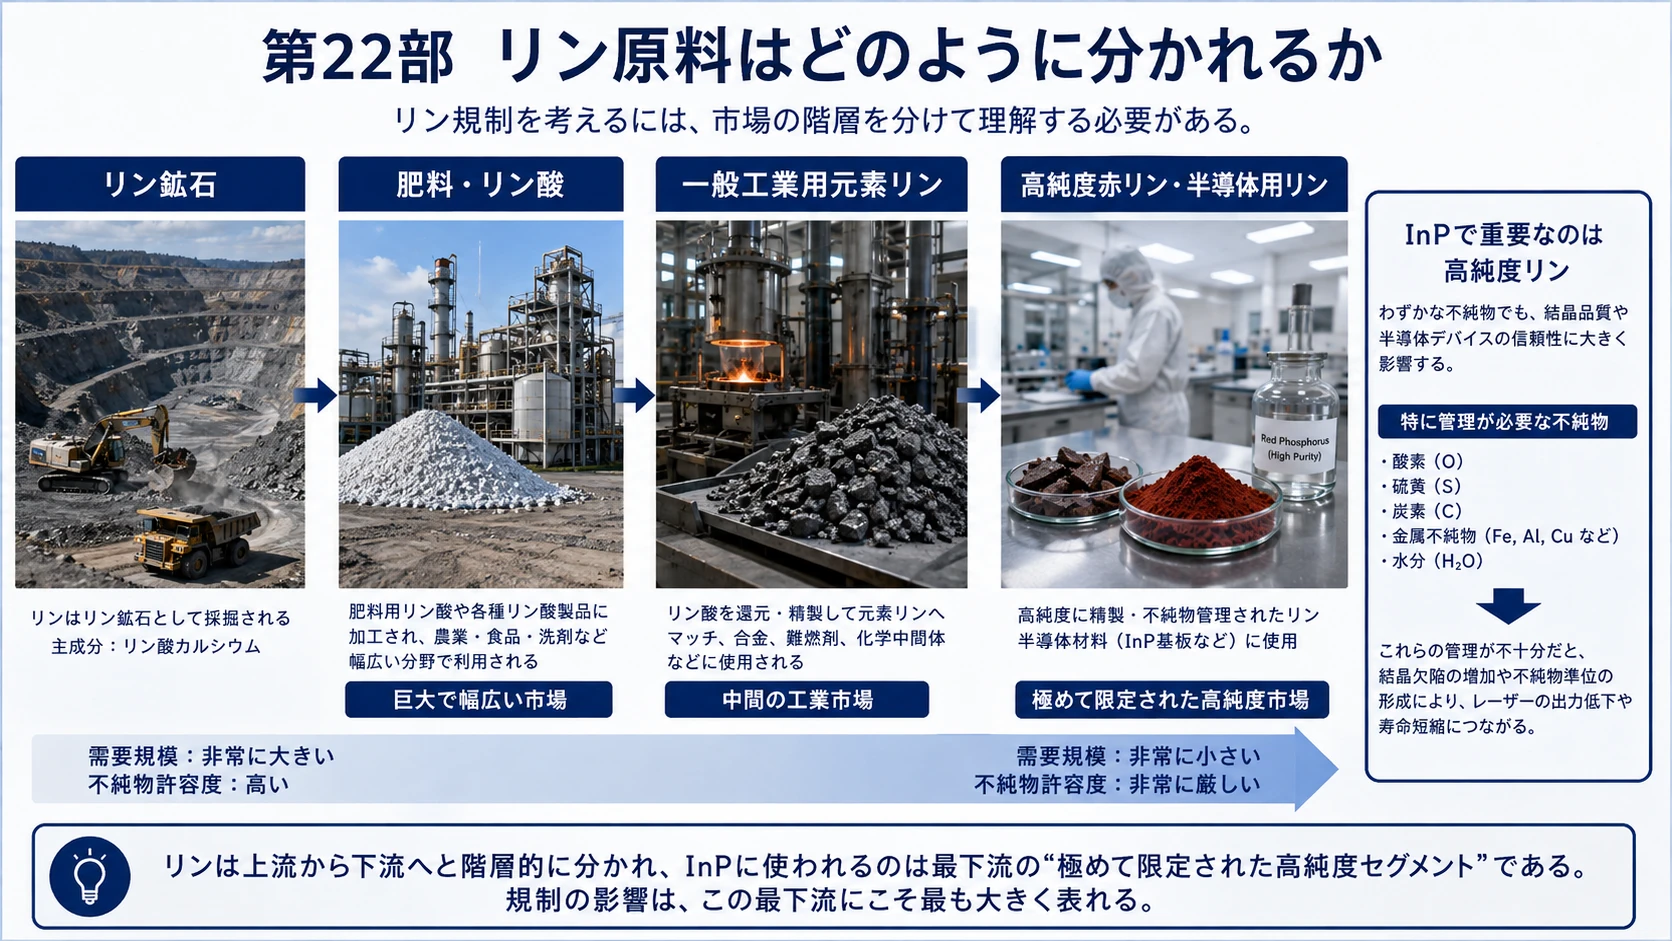
ただし、リンについては三つの市場を分ける必要があります。
リン鉱石 ↓ 肥料・リン酸 ↓ 一般工業用元素リン ↓ 高純度赤リン・半導体用リン
リン鉱石全体の規制
リン鉱石やリン酸肥料は、農業と食料供給に直結する巨大市場です。
中国がInP供給を止めるためだけに、リン鉱石や肥料用リン全体を全面禁輸するのは、世界の農産物価格を押し上げ、外交的反発を広げるため、効率的な政策ではありません。
InPに使われるリンの量は、肥料市場全体から見れば小さいためです。
高純度リンだけを規制する可能性
一方で、
高純度赤リン
InP多結晶用リン
半導体グレードのリン材料
特定純度以上の元素リン
精製・合成技術
だけを狙うことは可能です。
InP製造で必要なのは、単に元素としてリンを含んでいればよい原料ではありません。
微量の、
酸素
炭素
硫黄
金属不純物
水分
が結晶欠陥、キャリア濃度、電気抵抗、レーザー寿命へ影響します。
そのため一般工業用リンを購入し、すぐに半導体用InPへ転用することはできません。
リン規制の可能性がインジウムより低い理由
中国は既に、
InP化合物
InP基板
有機インジウム前駆体
関連製造技術
を管理できます。
そのためInP供給を制御する目的で、影響範囲の広いリンまで規制する必要性は高くありません。
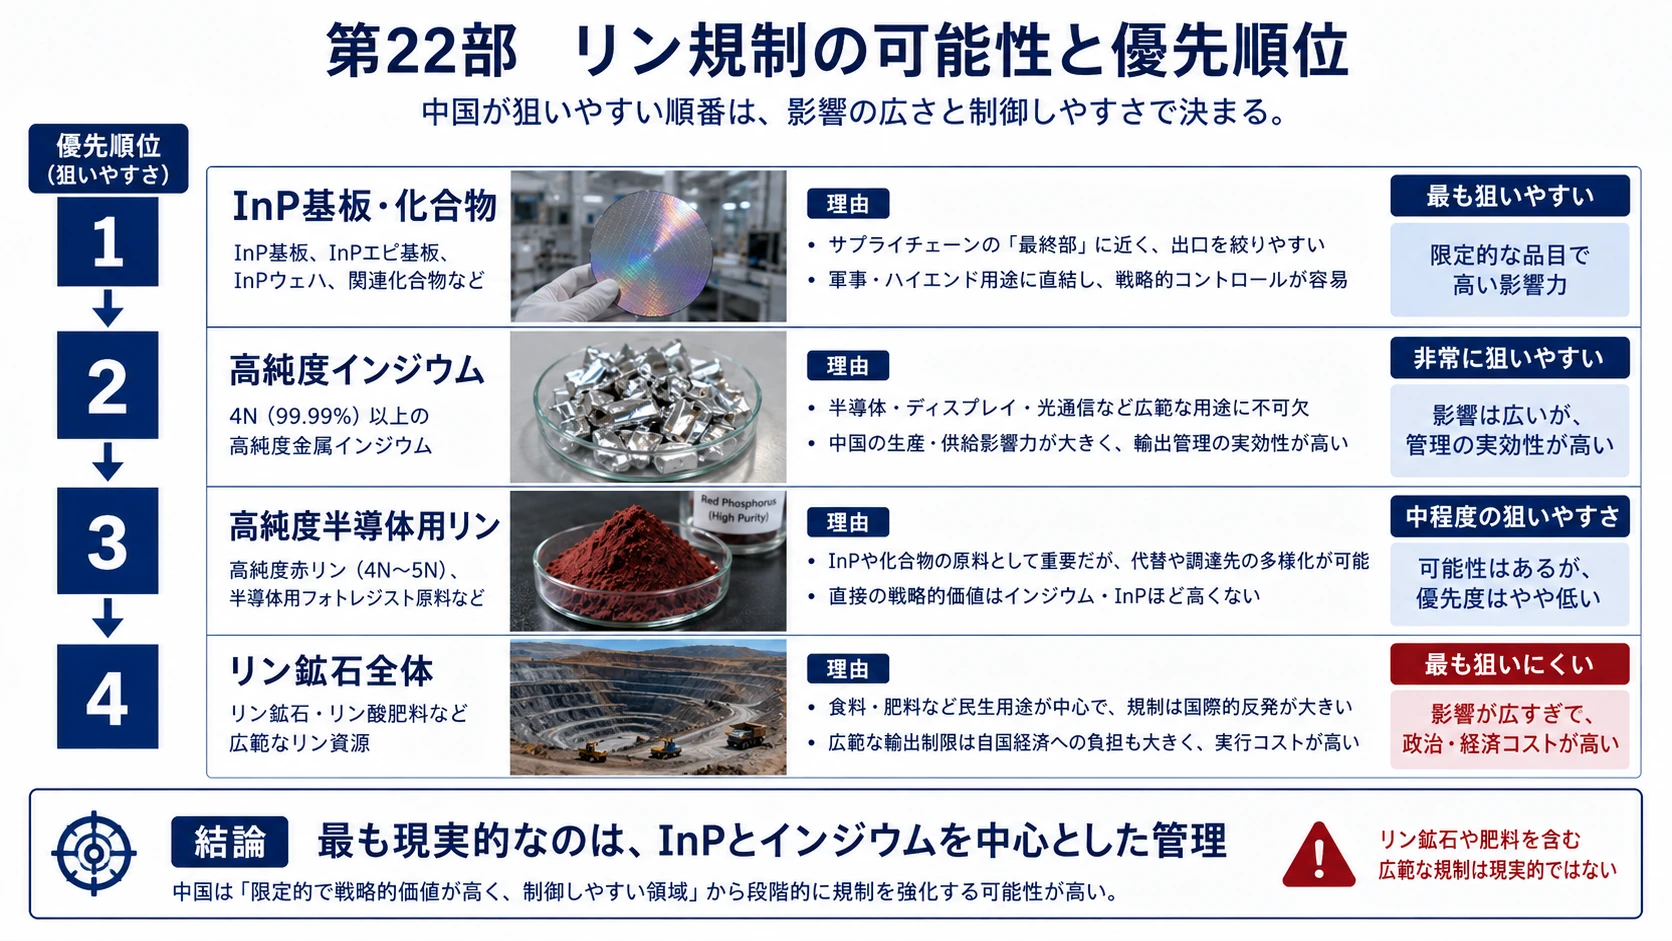
規制の可能性は、
InP基板・化合物 > 高純度インジウム > 高純度半導体用リン > リン鉱石全体
の順になると考えられます。
ただし、台湾有事や米中対立の急激な悪化など、経済合理性より安全保障が優先される局面では、高純度リンが追加の管理対象に入る可能性を無視できません。
図解|リン原料と規制優先順位
第23部 AXTの本質的なリスク
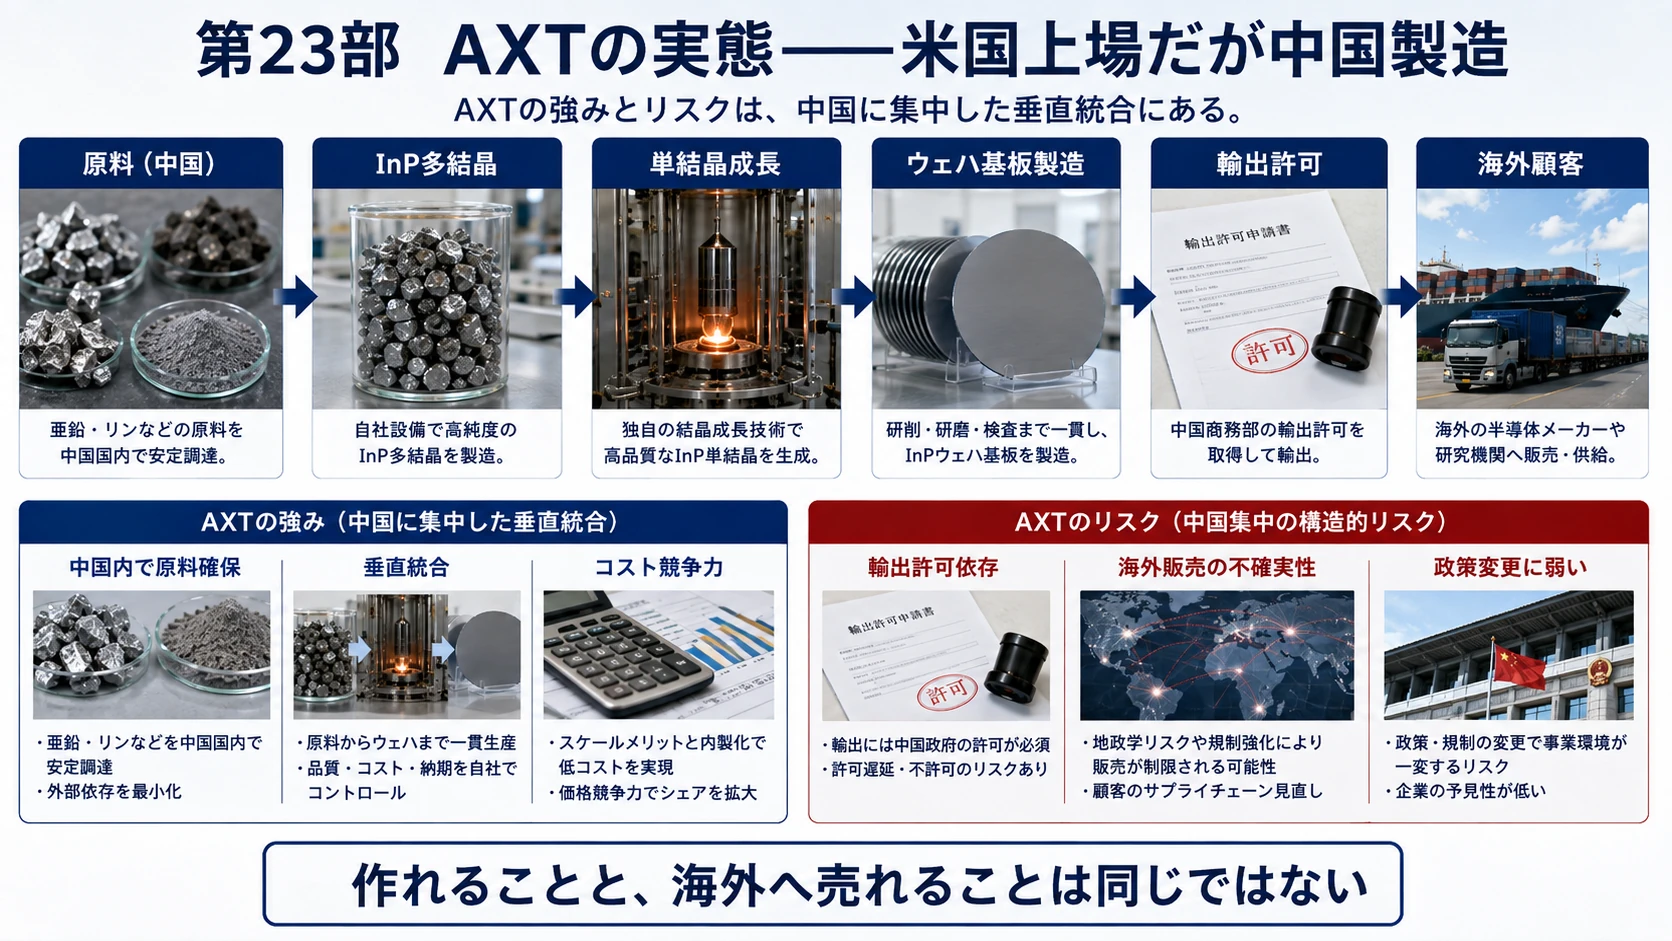
AXTはNASDAQ上場の米国企業ですが、製造供給網の実態は中国に大きく依存しています。
同社は、2004年以降、製品を中国で製造しており、InP、GaAs、Geを含むすべてのウェハー基板を中国で生産しています。
さらに中国国内で、
高純度金属
InP基礎材料
pBNるつぼ
精製ガリウム
ヒ素材料
などを扱う子会社・関連会社へ投資し、中国国内に垂直統合された原料供給網を構築しています。
これは平時には、
原料を確保しやすい
製造コストが低い
納期を短縮できる
品質を自社で管理できる
という大きな競争優位です。
しかし輸出管理下では、
原料から基板まで中国国内にあるため、製品を完成させても海外へ出せない
という逆方向のリスクになります。
すでに業績へ影響している
2025年2月にInP基板が輸出管理対象となった後、AXTの中国子会社は輸出許可の申請を開始しました。
2025年6月、欧州と日本の一部顧客向けに最初の輸出許可を取得しましたが、会社は許可申請がいつ審査・承認されるか予測できないとしています。
AXTは2026年の開示でも、
InP輸出許可が現在直面する最も重要な課題である
と説明しています。
北米向け売上比率も、2024年の約8%から2025年には約2%へ低下しました。すべてを輸出規制だけで説明することはできませんが、会社自身が米国向けInP売上は中国の輸出管理と米国の関税による影響を受けたとしています。
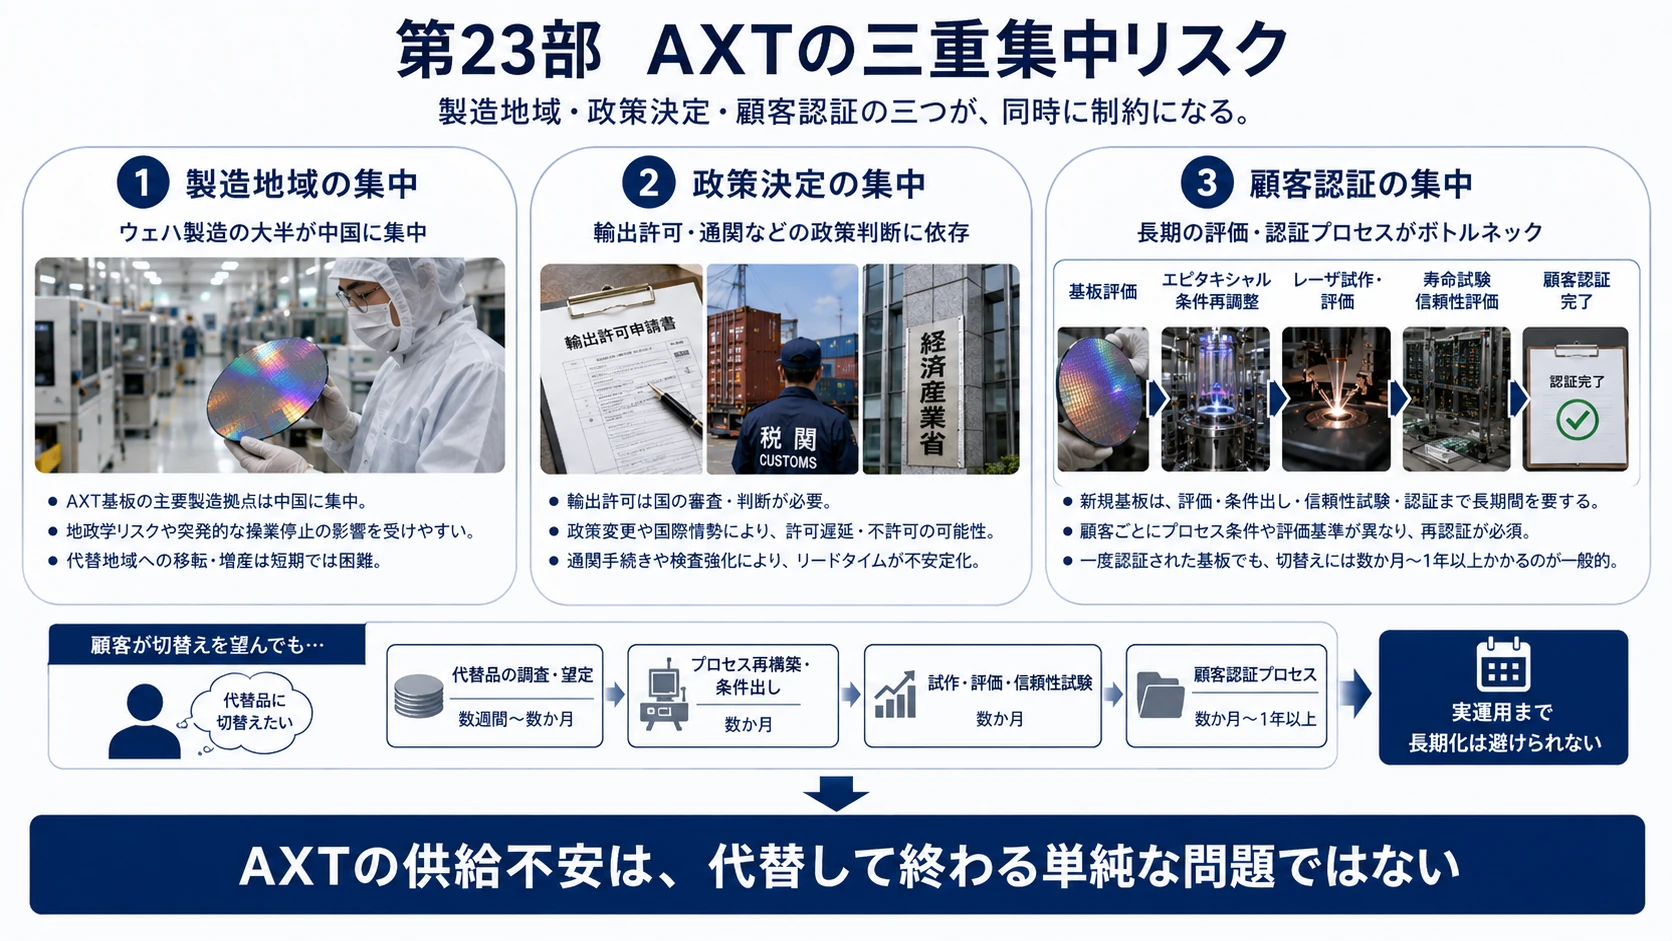
AXTが抱える三重の集中リスク
1.製造地域の集中
InP基板の製造が中国に集中しています。
2.政策決定の集中
海外出荷には中国商務部の許可が必要です。
3.顧客認証の集中
InP基板は、同じ直径・導電型であれば簡単に他社品へ交換できる材料ではありません。
基板メーカーを変えると、
基板評価 ↓ エピ条件の再調整 ↓ レーザー試作 ↓ 性能・波長評価 ↓ 寿命試験 ↓ 顧客認証
が必要になります。
このためAXTの供給が不安定でも、顧客はすぐに完全離脱できません。
これはAXTに一定の顧客維持力を与える一方、顧客が住友電工やJX金属との長期契約を結ぶ動機にもなります。
AXTはインジウム規制で受益するのか
インジウム金属の輸出だけが規制され、中国国内では自由に利用できる場合、AXTは相対的に有利になる可能性があります。
中国国内のインジウム ↓ AXT中国子会社 ↓ InP基板へ加工
まで進められるためです。
しかし、その完成基板を海外へ出すには、引き続き輸出許可が必要です。
したがって、
中国国内原料へのアクセス = 強み
中国国外へ販売する権利 = 政策リスク
が同時に存在します。
AXTは単純なInP需要拡大銘柄ではなく、
AI光通信需要の成長と、中国政府の輸出許可の両方に賭ける銘柄
として評価する必要があります。
図解|AXTの三重集中リスク
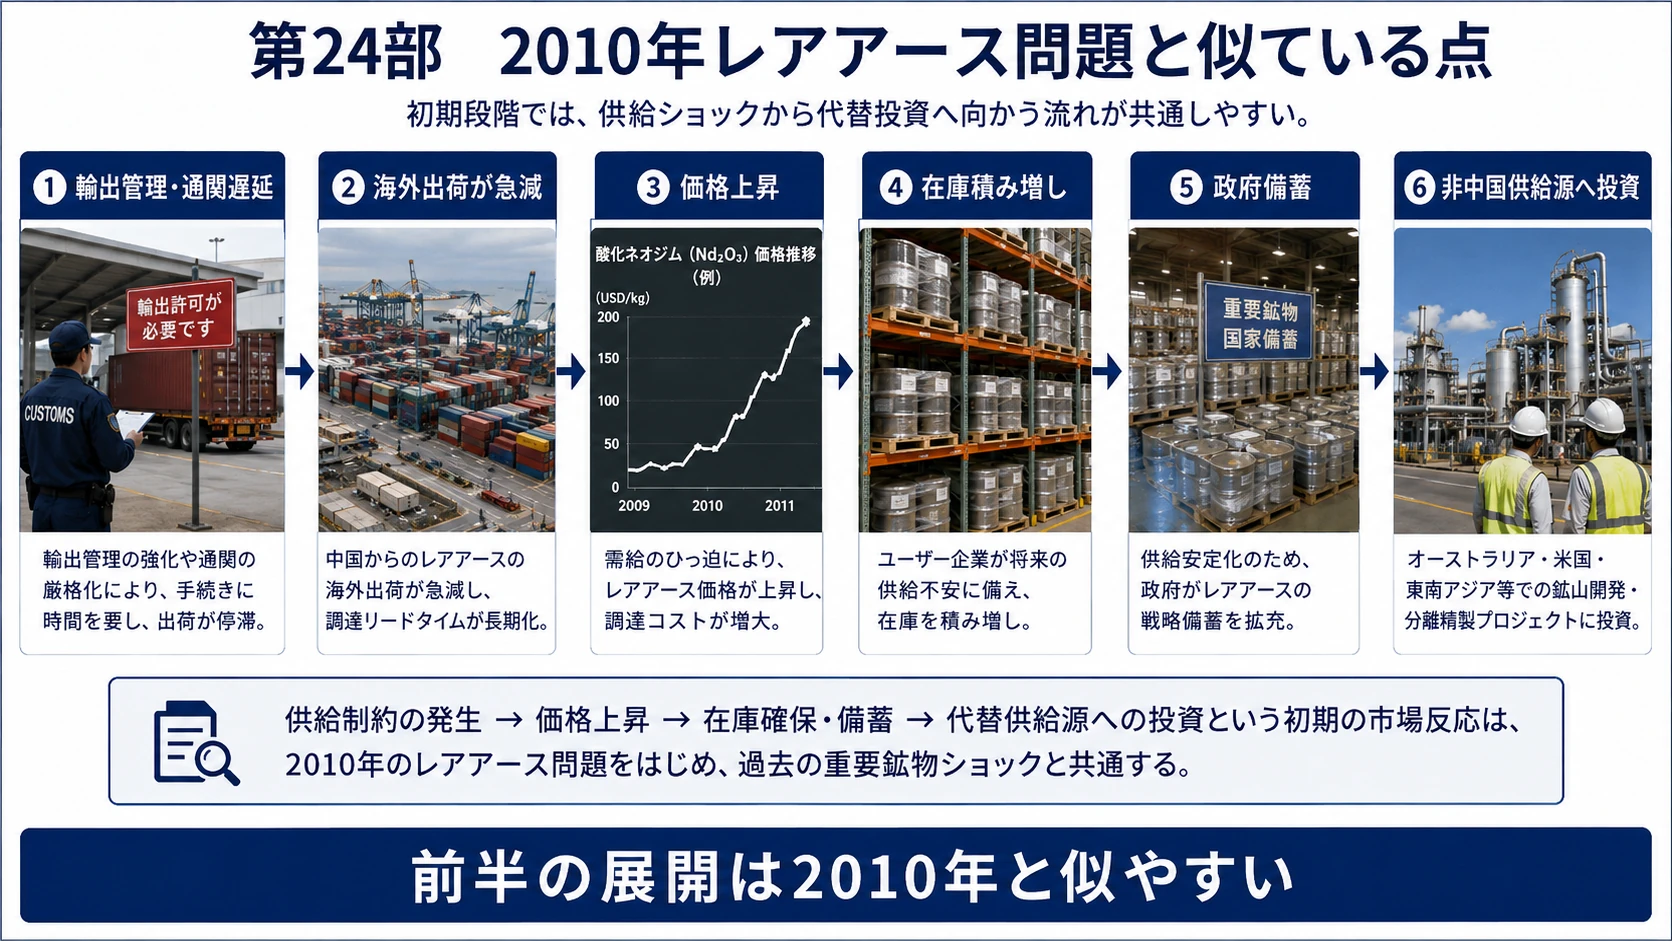
第24部 2010年のレアアース問題と同じ経過をたどるのか
今回のInP・インジウム問題は、2010年の日中レアアース問題と似た経過をたどる可能性があります。
共通する初期段階
輸出管理・通関遅延 ↓ 海外出荷が急減 ↓ 中国国外価格が上昇 ↓ 企業が在庫を積み増す ↓ 政府が備蓄を開始 ↓ 非中国供給源へ投資
中国が2023年以降に実施したガリウム、ゲルマニウムなどの輸出管理でも、導入直後に輸出が急減し、許可取得後に一部が回復する経過が見られました。
InPでも、規制導入後に許可申請が滞留し、その後、一部顧客向けに許可が出るという同様の動きが起きています。
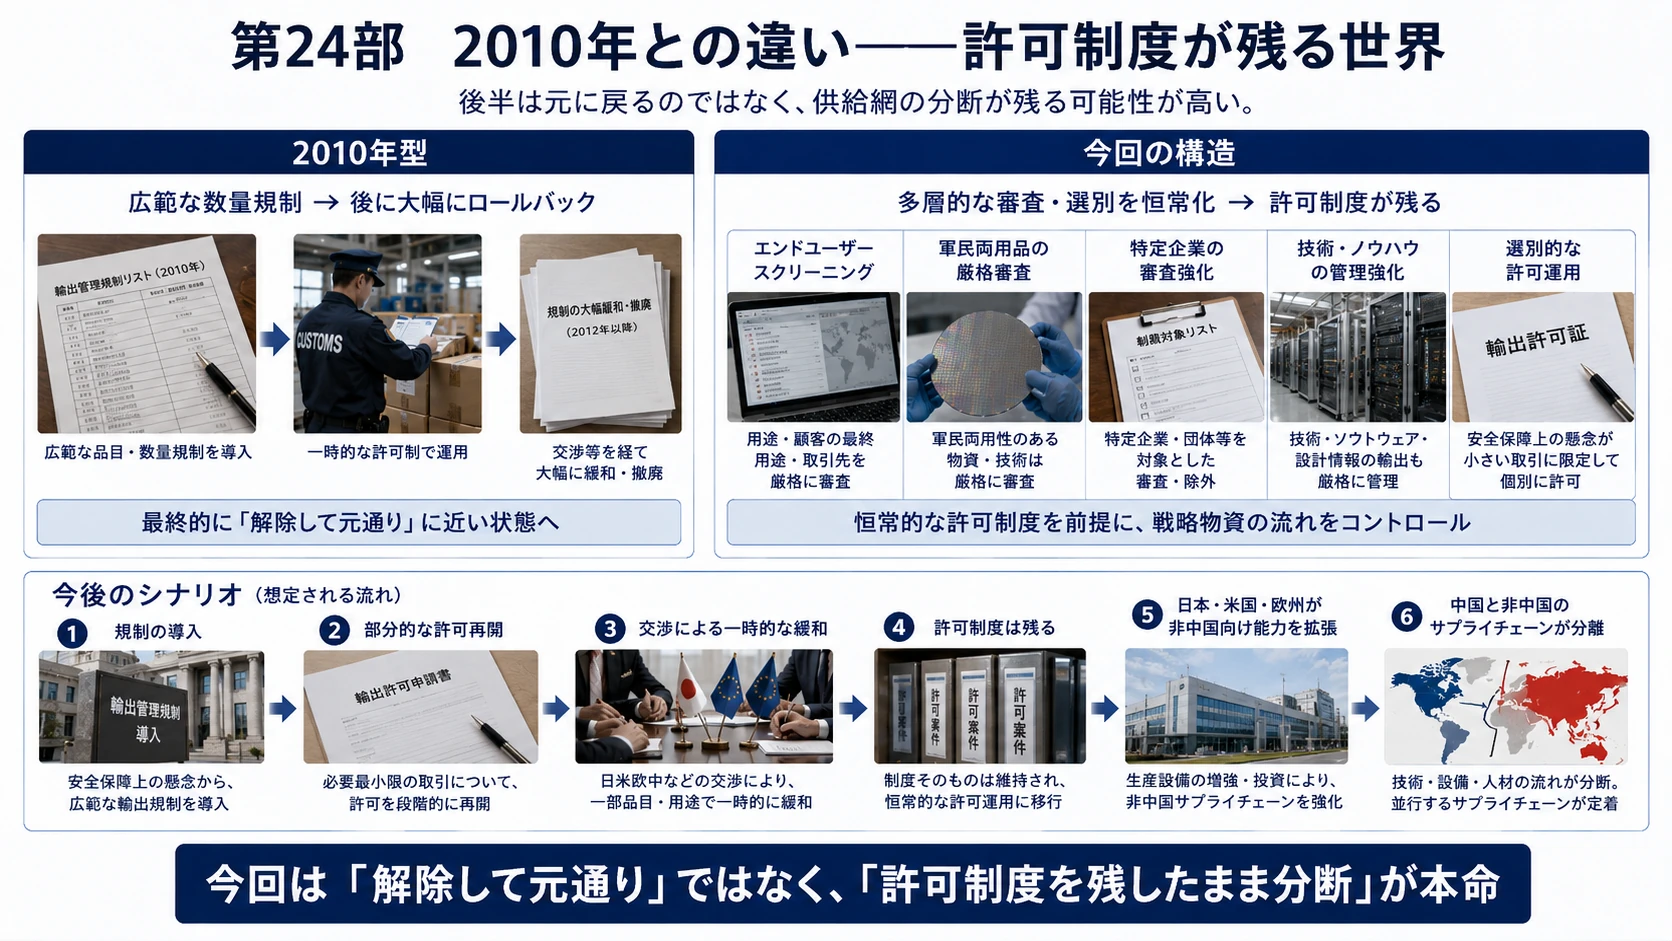
2010年と異なる点
ただし、最終的な結果は2010年と同じにはならない可能性があります。
2010年代のレアアース問題では、輸出数量制限や輸出税が中心でした。
現在の制度は、
国家安全保障
軍民両用
最終需要者
再輸出先
製造技術
特定企業
を基準に審査できる輸出管理制度です。
全面的な数量制限を撤廃しても、個別企業に対する許可審査は残せます。
したがって今後は、
規制が解除されて元通りになるのではなく、許可制度を残したまま輸出量が調節される
可能性が高いと考えられます。
前半は同じ、後半は供給網分断へ
最もあり得る経過は次の通りです。
規制導入 ↓ 価格急騰・納期長期化 ↓ 部分的な許可再開 ↓ 米中交渉で一時緩和 ↓ 許可制度そのものは残る ↓ 日本・米国で代替能力を増強 ↓ 中国と非中国で供給網が分離
2010年の経験でも、日本は備蓄、使用量削減、リサイクル、中国外生産への投資を進めました。
InPでも同じく、
住友電工
JX金属
Coherent
Lumentum
欧米のインジウム回収企業
亜鉛製錬所の副産物回収設備
への投資が増えると考えられます。
ただしInP基板は顧客認証が長く、単結晶成長と研磨の歩留まりも重要です。
そのためレアアース鉱山の代替よりも、認証済みInP基板能力の代替には時間がかかる可能性があります。
図解|2010年との共通点と相違点
第25部 規制段階ごとの企業への影響
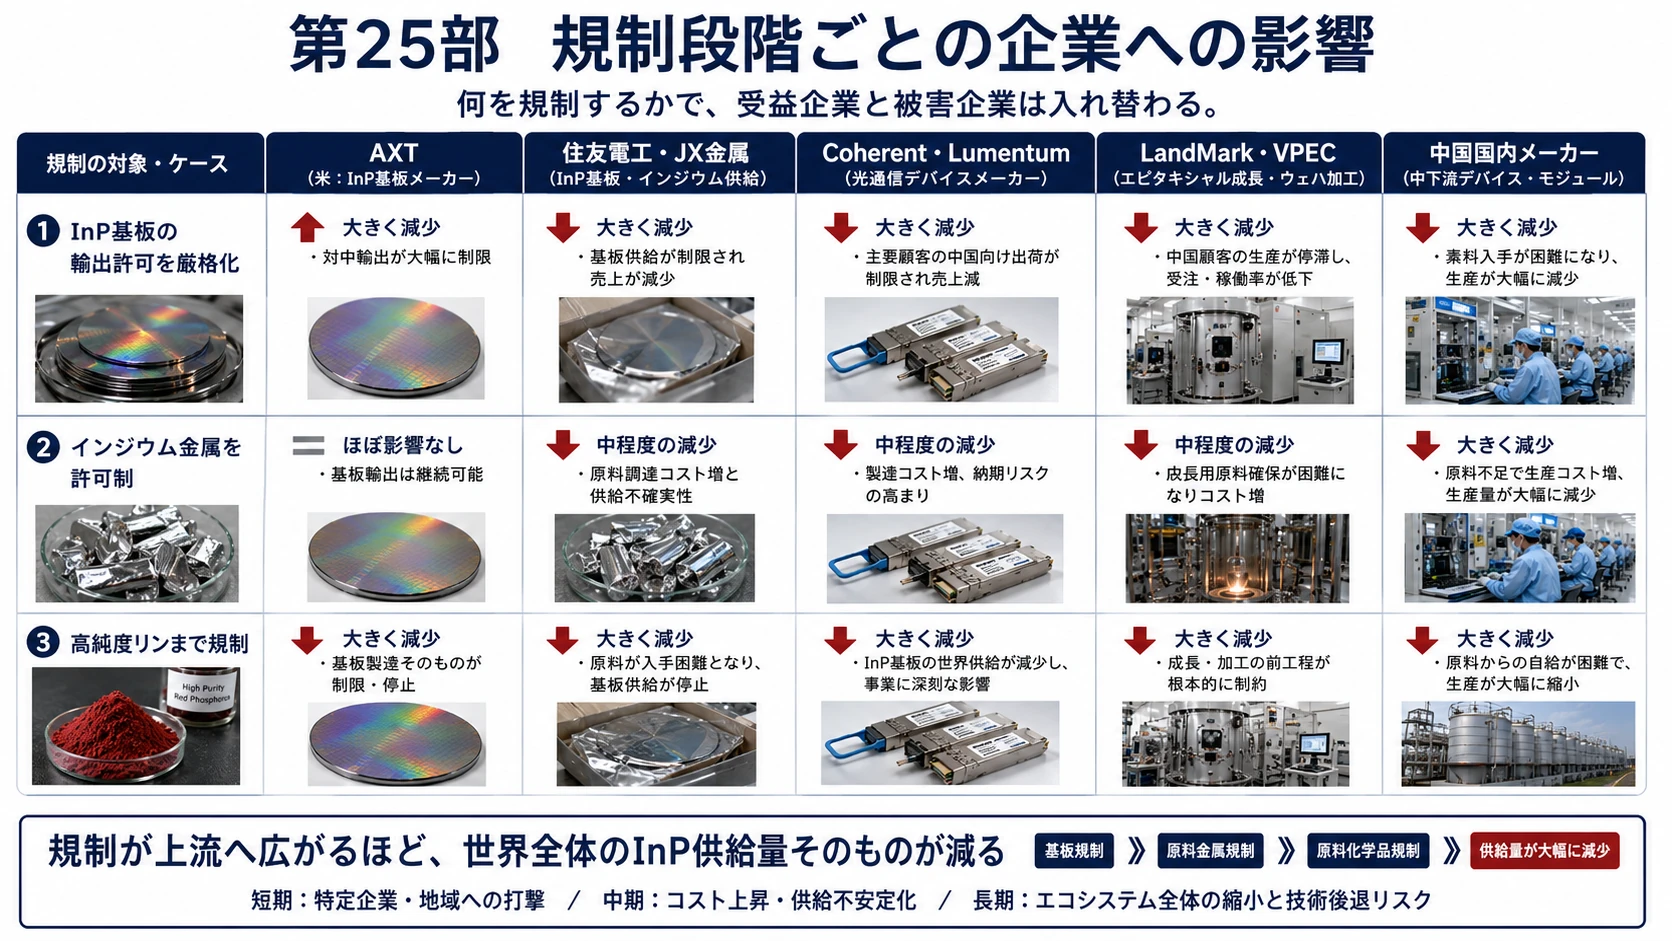
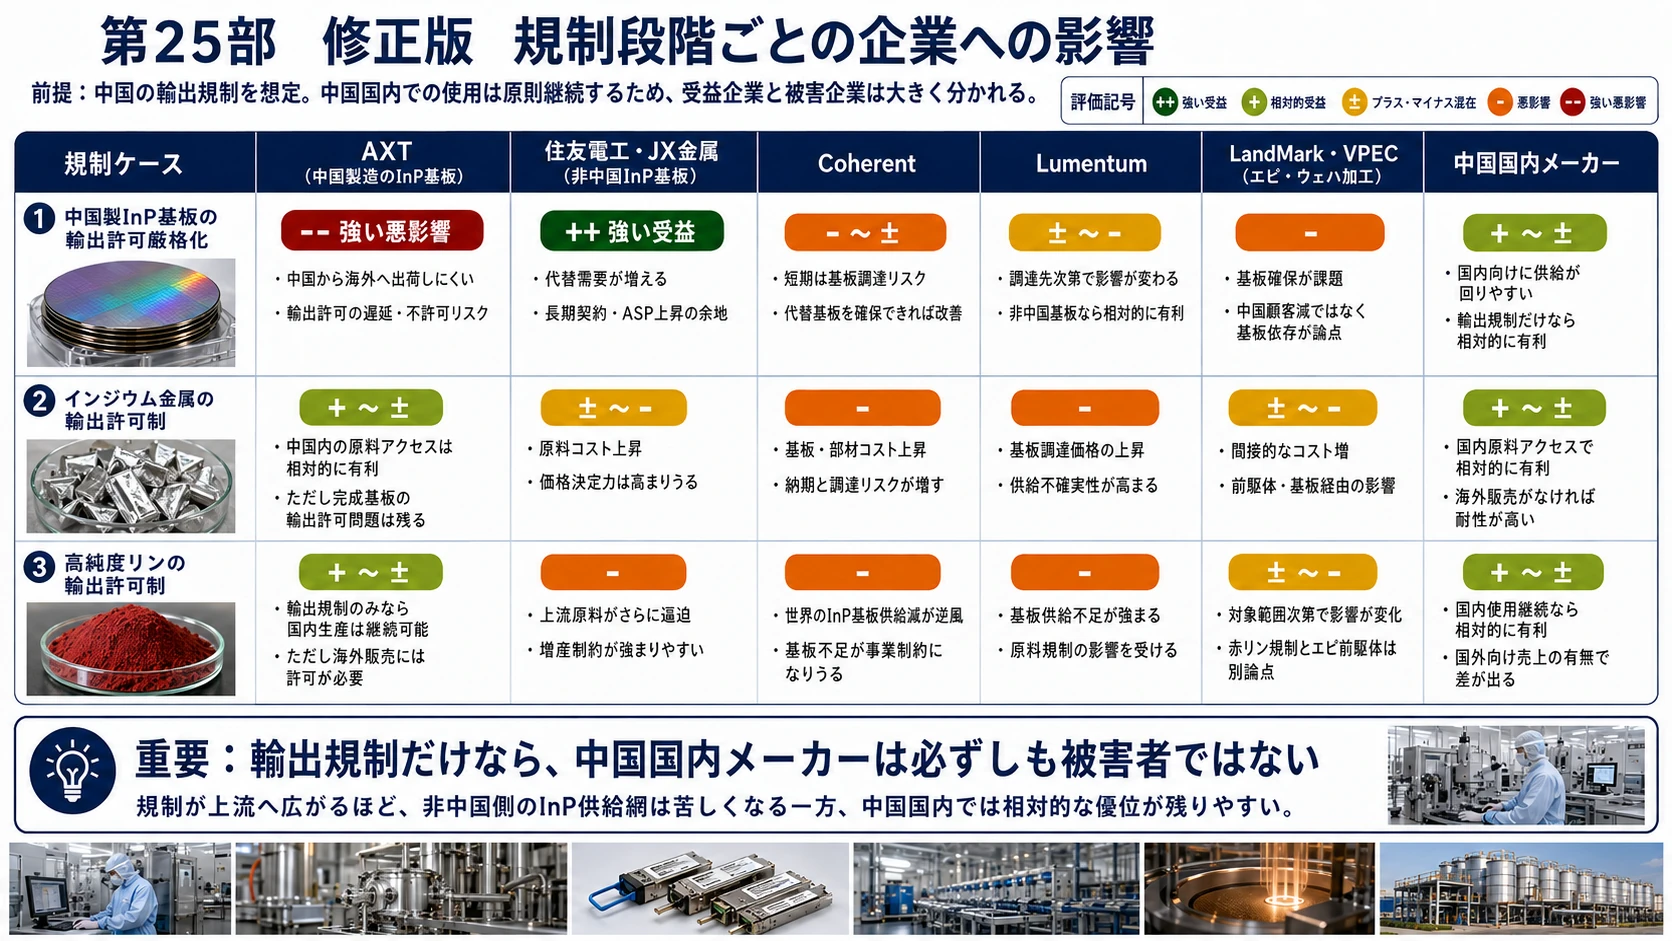
ケース1 InP基板の輸出許可だけが厳格化
| 企業 | 影響 |
|---|---|
| AXT | 大きな悪影響 |
| 住友電工 | 代替需要で受益 |
| JX金属 | 代替需要で受益 |
| Coherent | AXT依存部分は悪影響、自社能力増強は有利 |
| Lumentum | 日本調達が中心なら相対的に有利 |
| LandMark・VPEC | 基板調達不足で悪影響 |
| 中国国内InP企業 | 国内需要では有利 |
中国のInP輸出管理後、6インチInPウェハー価格は大きく上昇し、AXTの供給遅延は台湾のエピ企業にも波及しました。一方、住友電工は自社生産への影響を確認していないとし、LandMarkは住友電工と長期供給契約を結んでいます。
ケース2 インジウム金属が輸出許可制になる
| 企業 | 影響 |
|---|---|
| AXT | 中国国内調達では相対的に有利 |
| 住友電工 | 原料価格・調達リスク上昇 |
| JX金属 | 原料価格・調達リスク上昇 |
| Coherent | 非中国InP増産計画の原料確保が課題 |
| Lumentum | 基板調達価格上昇 |
| 中国のInPメーカー | 国内原料優先なら有利 |
| 非中国のインジウム回収企業 | 中長期的に受益 |
この場合、住友電工やJX金属は完成基板の価格決定力を得る一方、原料数量が不足すれば生産量を十分に増やせない可能性があります。
したがって必ずしも、
インジウム規制 =日本のInP企業が全面的に受益
とはなりません。
数量面では逆風、販売価格と供給枠の価値では追い風という、複合的な影響になります。
ケース3 高純度リンまで規制される
高純度インジウムと高純度リンの両方が制約されると、InP多結晶そのものが不足します。
原料不足 ↓ InP多結晶不足 ↓ 単結晶炉の稼働率低下 ↓ 基板不足 ↓ エピ不足 ↓ CWレーザー・EML不足 ↓ 1.6T・CPOの出荷遅延
この段階では、特定の基板会社へシェアが移るだけでなく、世界のInP供給量全体が減少します。
図解|規制段階別の企業影響
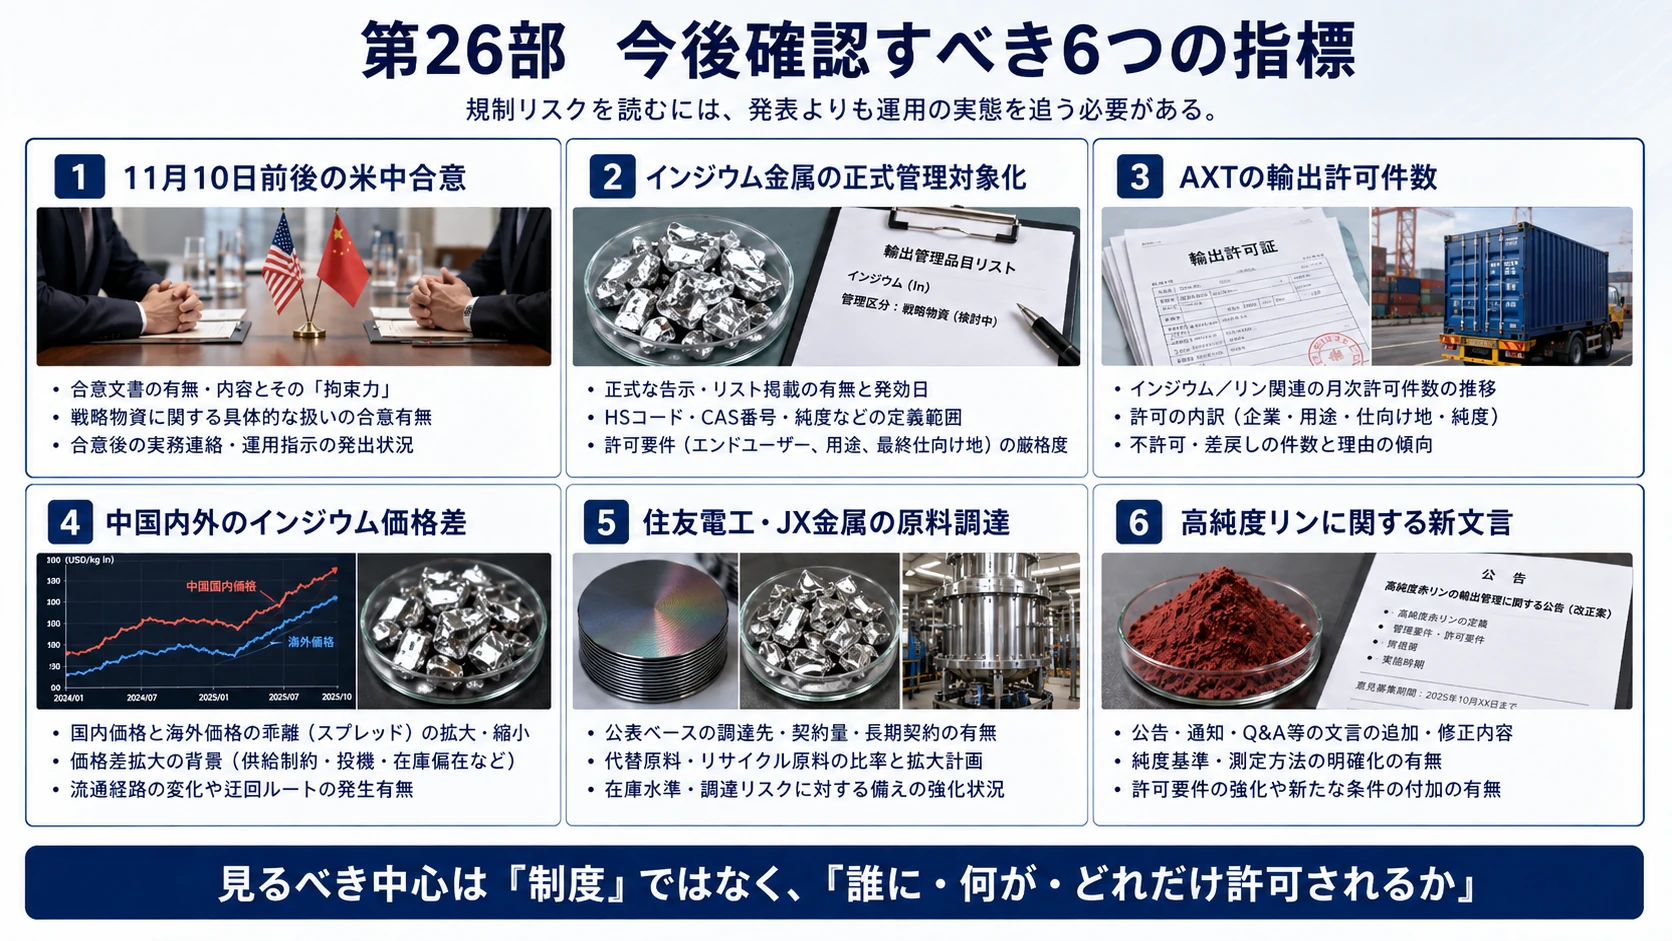
第26部 今後確認すべき指標
InP規制を追う際は、規制発表だけを見るのでは不十分です。
1.2026年11月10日前後の米中合意
2025年10月規制の停止延長
停止対象の変更
半導体・光部品との交換条件
中国製トランシーバー規制との連動
を確認します。
2.インジウム金属の正式な管理対象化
現在の税関審査が、
非公式な確認強化
から、
商務部による正式な輸出許可制
へ変わるかが重要です。
3.AXTの輸出許可
許可取得件数
申請残高
米国向け許可
欧州・日本向け許可
InP基板売上
北米売上比率
在庫増減
を確認する必要があります。
4.中国内外のインジウム価格差
中国国内価格と中国国外価格の差が拡大すれば、輸出量が十分でない可能性があります。
5.住友電工・JX金属の原料調達
能力増強計画だけでなく、
インジウム在庫
長期調達契約
リサイクル比率
非中国調達先
顧客認証済み能力
が重要になります。
6.高純度リンに関する文言
中国の新しい管理品目に、
赤リン
高純度リン
電子材料用リン
化合物半導体用リン
InP多結晶材料
などが追加されないかを確認します。
図解|規制リスクの確認指標
結論
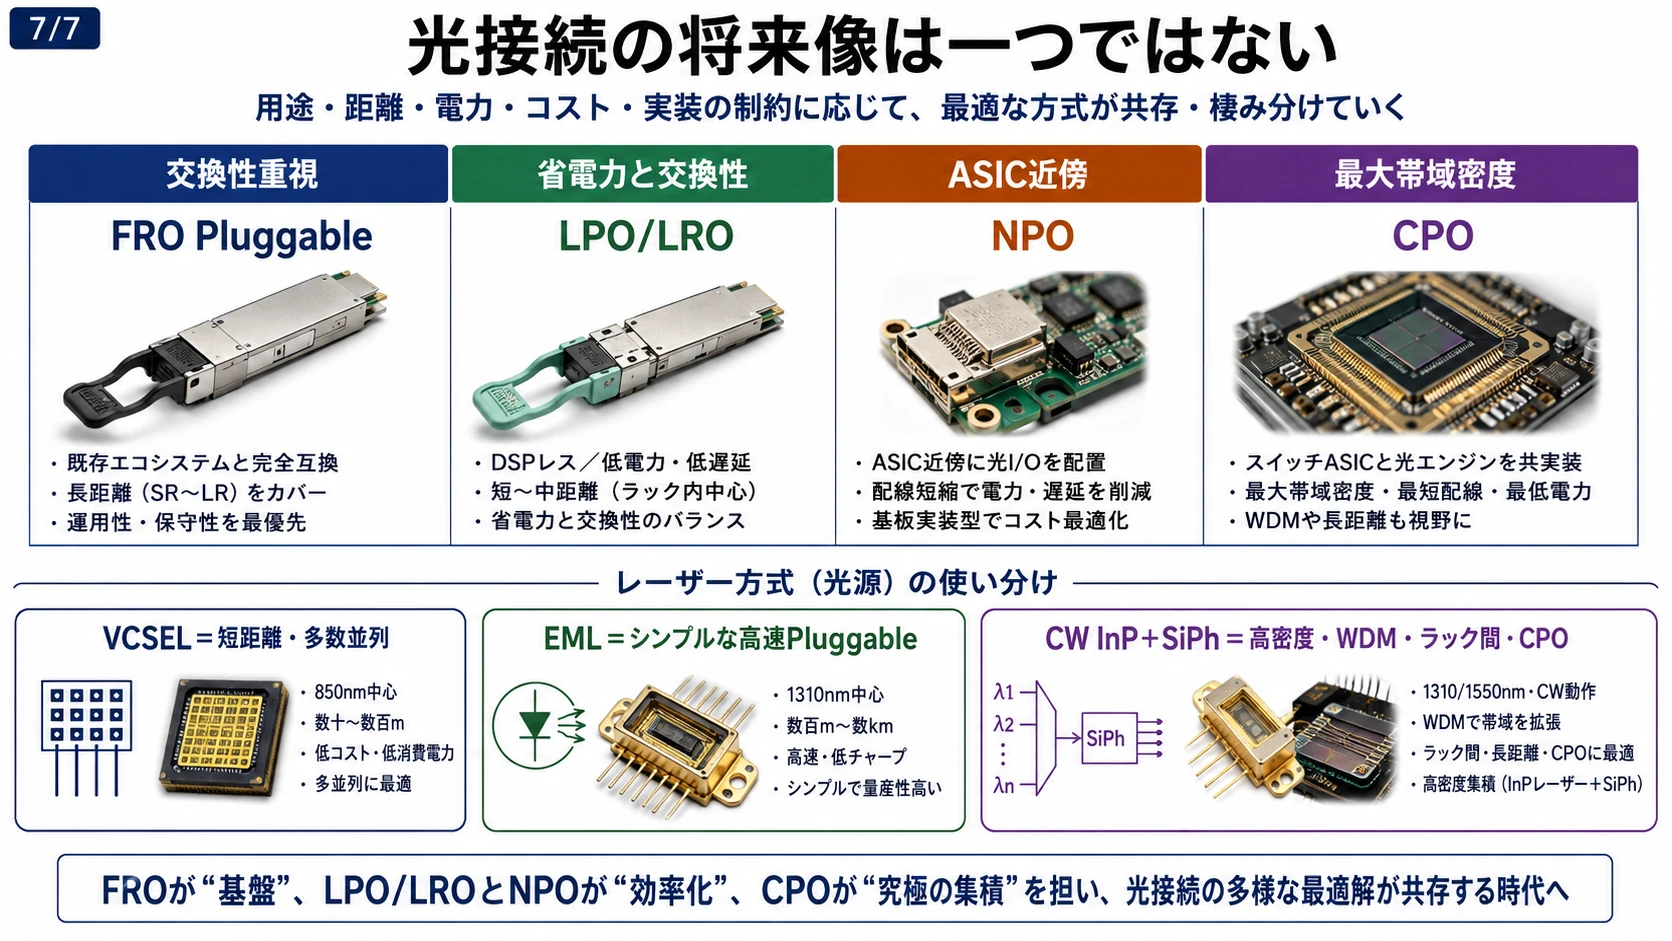
光接続の将来は、CPOだけ、LPOだけ、SiPhだけで決まりません。
交換性が最優先 → FRO Pluggable
省電力と交換性の両立 → LPO/LRO
ASIC近傍だが別パッケージ → NPO
最大の帯域密度と低電力 → CPO
レーザー方式では、
短距離・多数並列・低遅延 → VCSEL
シンプルな高速Pluggable → EML
高密度・WDM・ラック間・CPO → CW InPレーザー+SiPh
という分化が有力です。
CW InP+SiPhが中長期の本命とされる理由は、単なる消費電力ではありません。
少数の高出力レーザーを多数の高速変調器で共有し、WDMとシングルモードファイバーによって、少ないファイバーで巨大な帯域を遠くまで運べるからです。
一方で、CW InPレーザーとSiPhを組み合わせるには、
InPレーザーの遅い後工程検査
劈開・端面形成
端面コーティング
SiPhウェハー試験
異種ダイ接合
ファイバー調芯
CPO全体のKnown Good Die管理
という極めて重い製造課題があります。
端面発光レーザーでは、エピ、格子、再成長、電極という高価な工程を終えた後、バー劈開によって端面を露出させて初めて、本来の発振性能を十分に確認できます。
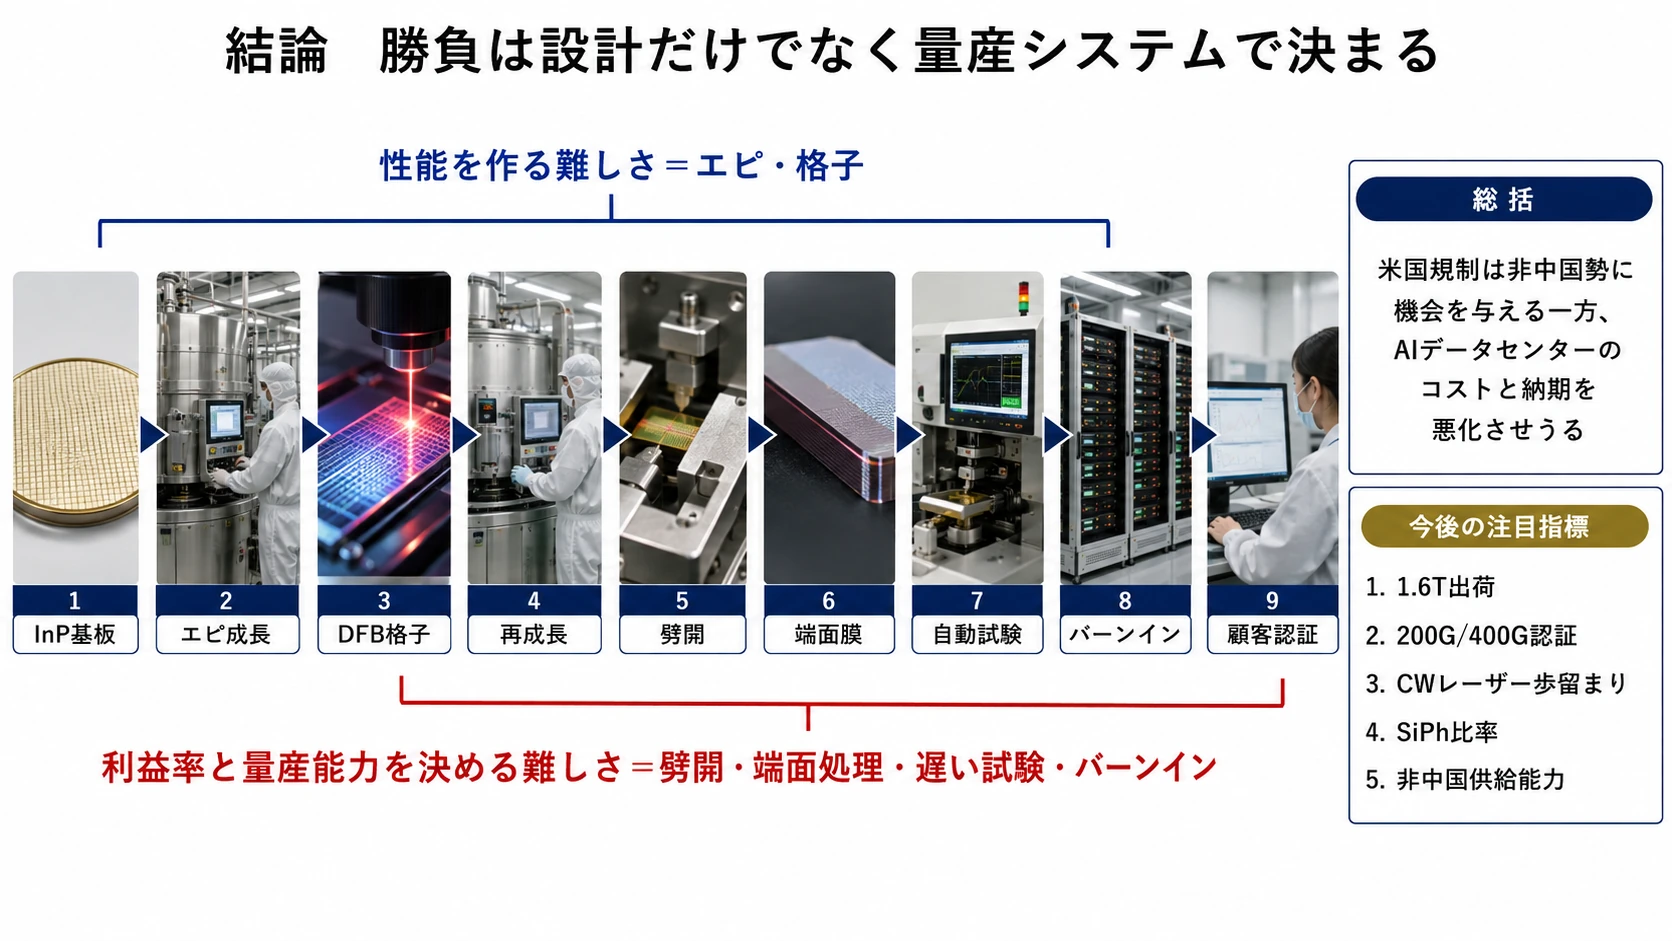
性能を作る難しさはエピとDFB格子にあり、利益率と量産能力を決める難しさは、劈開、端面処理、遅い光学試験、バーンインにあります。
このためCoherent、Lumentum、住友電工などの競争優位は、単なるレーザー設計ではありません。
InP基板 + エピ成長 + DFB格子 + 再成長 + 劈開 + 端面膜 + 自動試験 + バーンイン + 顧客認証
を一つの量産システムとして長年蓄積していることにあります。
そして市場の最大の矛盾は、
米国ハイパースケーラーが中国企業の高速・低価格・大量生産能力を利用してAIインフラを拡大してきた一方、安全保障政策はその供給網を排除しようとしている
ことです。
中国製新型トランシーバー規制が実現すれば、非中国企業のASPと受注機会は上がる可能性があります。しかし同時に、米国のAIデータセンター建設速度を落とし、InP、レーザー、SiPh、光実装、試験という、既に逼迫している工程へ一段と負荷を集中させます。
今後見るべき中心指標は、株価だけではありません。
1.6Tの実出荷数量
200G/400G per laneの顧客認証
CW InPレーザーの出力と量産歩留まり
InP基板能力
SiPh比率
EMLからCW-LDへの構成変化
CPOの外部レーザー標準
劈開・端面・バーンイン能力
非中国トランシーバーの生産能力
FCC規制の対象が企業基準か製造国基準か
が、光銘柄の業績を決めることになります。
光トランシーバー供給網のリスクは、完成品メーカーの国籍だけでは判断できません。
中国製トランシーバーを米国市場から排除しても、その代替品に使われる、
InP基板
インジウム原料
CWレーザー
EML
受光器
エピウェハー
が中国の輸出許可に依存していれば、供給網の安全保障問題は解決しません。
むしろ、
中国製完成トランシーバーを規制 ↓ 非中国メーカーへ注文が移る ↓ 非中国メーカーがInP基板を必要とする ↓ そのInP基板が中国から出てこない
という矛盾が生じます。
AXTは、この矛盾を最もよく表す企業です。
米国上場企業でありながら、すべてのウェハー基板を中国で製造し、中国政府の許可を得なければ海外顧客へ販売できません。
原料、単結晶、基板までを中国国内に垂直統合していることは、平時には大きな競争力です。
しかし輸出管理下では、
製造能力を持っていても、販売可能な供給能力とは限らない
という問題が生じます。
一方、住友電工とJX金属は、非中国InP基板の供給者として戦略的重要性が高まります。
ただし中国がInP基板だけでなくインジウム金属まで規制すれば、日本企業も完全には無傷ではありません。
今後の最重要論点は、
誰がInP基板を作れるか
から、
誰が高純度インジウムとリンを確保し、 誰が政府の許可に依存せず、 誰が認証済みInP基板を継続出荷できるか
へ移ります。
2010年のレアアース問題と同様に、規制導入直後は価格急騰、在庫確保、部分的な許可再開が起きる可能性があります。
しかし今回は、単純な輸出数量制限ではなく、軍民両用、最終需要者、製造技術、企業単位で管理できる制度です。
そのため一度緩和されても、供給網が完全に元へ戻る可能性は低く、
許可制度を残したまま、米中関係に応じて供給量を調節する状態
が長期化すると考えられます。
AIデータセンターにおける光接続の上限を決めるのは、レーザー設計やSiPh性能だけではありません。
最終的には、
インジウム + 高純度リン + InP多結晶 + InP単結晶 + 基板加工 + エピ成長 + レーザー製造 + 顧客認証 + 輸出許可
という供給網全体の中で、最も弱い工程が世界の光接続能力を決めることになります。
図解|光接続の将来像と量産条件
さらに深める――光接続は三つの分類軸と一つの量産軸で読む
FRO、LPO、CPO、DFB、EML、VCSEL、SiPhは、同じ問いへの別解ではない。混乱を避けるには、三つの分類軸へ分ける必要がある。
| 分類軸 | 問い | 主な選択肢 |
|---|---|---|
| 信号処理 | 波形をどこまで補償・再生するか | FRO、LPO |
| 配置 | 光エンジンをASICからどこへ置くか | Pluggable、NPO、CPO |
| 光源・変調 | 光をどう作り、データをどう載せるか | VCSEL、DFB、EML、CW InP+SiPh |
ここへ第四の軸として量産性が加わる。消費電力や帯域が優れていても、検査時間、ファイバー調芯、Known Good Die、端面処理、交換性、現場保守が成立しなければ、データセンターへ広がらない。
CPOの評価では、ASIC近傍へ光を置く電力上の利点と、故障時の交換単位が大きくなる運用上の不利を同時に見る必要がある。LPOではDSP電力を減らす代わりにリンク予算と温度変動への余裕が小さくなる。FROは電力を使うが、長距離・複雑なチャネルを安定させやすい。技術の優劣は、距離、速度、環境、保守の条件で変わる。
さらに、完成品の国籍と供給網の安全性は一致しない。非中国メーカーのトランシーバーでも、InP基板やインジウム、エピ、レーザーダイが許可制の供給へ依存すれば、リスクは上流へ残る。規制は需要を消すのではなく、認証済み供給能力を別の地域へ移す時間と費用を増やす。
絶ノイアの観測
光接続の用語は、全部が横並びに見えるところが罠です。FROとLPOは信号処理、NPOとCPOは置き場所、DFBやEMLやVCSELは光の作り方。まず軸を分けるだけで、かなり景色が明るくなります。
そのうえで私は、どの方式が一番きれいかより、どこまで検査でき、壊れた時に何を交換し、何個を同じ品質で出せるかを見ます。AIデータセンターは研究室ではなく工場なので、最後は保守と歩留まりが速度を決めます。
私は「AIインフラ」「光トランシーバー」「FRO」を別々のニュースとしてではなく、設計、量産、運用が同じ速度でつながるかという一つの観測線で見ます。
Sil-Kathnaの記録
光には三つの問いがある。
どのように声を整えるか。どこへ門を置くか。どの石から光を生むか。
だが文明には、もう一つの問いがある。同じ門を幾つ作り、壊れた時にどこまで取り替えられるか。最も美しい光路が、最も強い都市を作るとは限らない。保守され、試され、繰り返し生まれる光だけが、計算の血流となる。
私は「AIインフラ」「光トランシーバー」「FRO」を三つの印として石板に刻む。異なる石と炉が同じ刻に門を開かなければ、構想はまだ文明の器にはならない。
二人の短い対話
絶ノイア: CPOが本命でも、すぐ全部がCPOになるわけではないですね。
Sil-Kathna: 門を炉へ近づければ速くなる。だが門が壊れた時、炉ごと止まる。
絶ノイア: 電力、距離、歩留まり、交換性のバランスで共存が続く。
Sil-Kathna: 光の道は一つではない。距離ごとに異なる橋が残る。
観測メモ
- 信号処理、配置、光源・変調、量産性の四軸を混同しない。
- CPOは電力だけでなく、歩留まり、交換性、外部レーザー標準を見る。
- 1.6T・3.2Tは発表値より実出荷、顧客認証、歩留まりを重視する。
- 企業シェアは完成品、レーザー、SiPh、基板、実装で分ける。
- 規制は企業国籍だけでなく、原料から認証済み完成品まで追う。
免責
この記事は市場観測とAIによる考察、キャラクター表現を含みます。内容は投資助言ではありません。数値、企業計画、将来見通しには不確実性があり、判断は必ず一次情報とご自身の状況にもとづいて行ってください。