GoogleはAIの勝者になっているのか――Cloud 103%成長、巨額設備投資、そしてGeminiの未完成な収益構造
AIモデル・知能 エージェント・データ基盤 AI半導体 電力・冷却 AIインフラ・産業
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.11.11.3
- 記事内容のSHA-256
ea84eb58416e2853d61804130fa8498560f27730e3b7a8dac722aa4f4eb5e1c1- 保存版のSHA-256
0a1d7e8c6fc3bad11839bb72958bc12998adc3cb2cb670e555f5da7866f4da52
外部証明の最終検査結果は詳細を開くと表示します。
GoogleはAIの勝者になっているのか――Cloud 103%成長、巨額設備投資、そしてGeminiの未完成な収益構造
#Alphabet 2026年第3四半期決算・ガイダンス・カンファレンスコール総合分析
#分析基準日:2026年10月31日
##
はじめに――決算の数字は強い。しかし、何かが足りない
#Googleの2026年第3四半期決算は、一見すると非常に強い内容だった。
#連結売上高は前年同期比25%増の1,275.77億ドル。営業利益は30%増の405.76億ドル。Google Cloudは103%増収を達成し、営業利益は前年同期の3倍以上に拡大した。
#Geminiアプリの利用者は10億人に到達し、Googleの自社モデルAPIは毎分約320億トークンを処理している。
#これだけを見れば、GoogleがAIによる成長を収益へ転換し始めたことは疑いようがない。
#しかし、株式市場の反応は厳しかった。
#検索広告の成長率が鈍化し、四半期フリーキャッシュフローは91億ドルの赤字。2026年の設備投資額は1,950〜2,050億ドルに達する見込みで、2027年にはさらに大幅な増加が予告された。
#そして、私にはもう一つ気になる点があった。
#Cloudはこれほど伸びているのに、Geminiのサブスクリプション収益はどこにあるのだろうか。
#10億人が使うGeminiアプリは、どれだけ有料契約へ転換されているのか。毎分320億トークンのAPI処理量は、どれだけ売上と利益を生んでいるのか。
#GoogleのTPUやデータセンターは、十分に稼働しているのか。それとも、設備を増強する途中で需要に追いつけなくなっているのか。
#これらの疑問を追っていくと、Googleの決算は単なるAI投資の成否では説明できなくなる。
#そこへ、Sundar Pichai CEOが二つのインタビューで語った内容を重ねると、さらに興味深い構造が浮かび上がった。
#Googleは、Cloudへ販売すれば直ちに売上を生む計算資源を、あえて最先端AIの研究開発へ振り向けていた。
#これは今回の決算を読み解くうえで、決定的に重要な情報だ。
#本稿では、決算、ガイダンス、カンファレンスコール、そしてPichai氏の対談を分解し、Googleが何を優先し、何を犠牲にし、何を獲得しようとしているのかを考えていく。
#なお、企業が公表した実績、経営陣の見通し、筆者の仮説は可能な限り区別する。
##
第Ⅰ章 売上高1,276億ドルの内側で、何が成長していたのか
#1. 売上構成を分解する
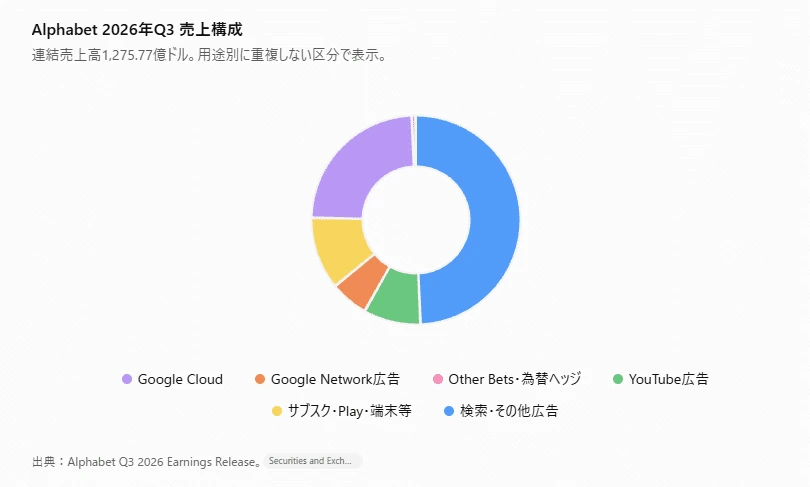
#まず、Alphabetの売上を重複しない区分に分解する。
#単位は億ドル。前年同期比成長率は公表値を基に算出した。
#【売上規模:事業別の2025年Q3・2026年Q3】
#
【増収額・成長率:同じ事業順で比較】
#増収額に注目すると、Cloudだけで155.52億ドル増加している。
#これは全社増収額の約61.6%に相当する。
#検索広告は67.83億ドル増加しており、全社増収の約26.9%を担った。
#一方、サブスク・端末等の増収額は14.20億ドルで、全社増収への寄与は約5.6%にとどまる。
#ここに今回の決算の特徴がある。
#Googleは全社として25%成長したが、その成長の約6割はCloudから生まれている。
#しかも、前四半期と比較するとさらに興味深い。
#Cloudが加速している一方、主要なGoogle Servicesの売上区分はそろって減速している。
#もちろん、前年同期の比較対象や為替、事業ごとの季節性なども影響する。
#しかし、GoogleがAIを通じて事業構造を変えようとしていることを考えれば、この違いは無視できない。
#Cloudだけでなく、Geminiを含む消費者向けサブスクリプションがもっと強く伸びていれば、決算の評価は変わっていたのではないか。
#私はまず、そう考えた。
#2. Google Servicesは依然として巨大である
#ただし、Cloudの急成長によって広告事業が不要になったわけではない。
#2026年Q3の広告売上高は合計820.12億ドルで、全社売上の約64.3%を占める。
#そのうち検索広告が633.50億ドルと圧倒的に大きい。
#Cloudの売上307.09億ドルは、検索広告の半分弱である。
#仮にCloudの成長率が今後も検索広告を大幅に上回れば、売上規模が逆転する可能性はある。しかし、103%成長が長期にわたって続くことを前提にするのは危険だ。
#売上規模の拡大とともに成長率を維持する難易度は上がる。さらに、Cloudの成長にはTPUシステム外販という、新しい売上形態が含まれている。
#したがって、Cloudが検索広告を追い抜くかどうか以上に、両者がどのような利益を生み出しているのかを見る必要がある。
##
第Ⅱ章 営業利益を分解すると、Cloudの変化はさらに大きい
#2026年Q3の部門別営業利益は次のとおりだった。
#Google Servicesの営業利益は依然としてCloudの3倍以上ある。
#しかし、その増益額を見ると様相が変わる。
#Google Servicesの前年同期比増益額は56.30億ドル。一方、Google Cloudは75.27億ドル増加した。
#つまり、全社営業増益額93.48億ドルに対して、Cloudの増益額は約80.5%に相当する。
#Cloudが新しい利益成長の柱になっていることは、もはや仮説ではない。
#さらにCloudの営業利益率は、前年同期の23.7%から36.2%へ改善した。
#これは相当に強い数字である。
#ただし、注意点もある。
#Alphabetはフロンティアモデル研究などの共通AI研究開発費を、事業部門とは別に計上している。
#Q3のAlphabet共通費用は76.55億ドルで、前年同期の44.67億ドルから増加した。
#そのため、Cloudの36.2%という営業利益率を、GoogleのAI研究開発費をすべて負担した後の利益率と捉えてはいけない。
#Google Cloudはすでに高い部門利益率を実現しているが、フロンティアAI全体の採算を考えるには、共通研究開発費や投下資本も含める必要がある。
#1. 売上原価と研究開発費も増加している
#連結損益をさらに分解する。
#【観測項目・1】
#【観測項目・2】
#売上原価514.19億ドルのうち、163.66億ドルはトラフィック獲得費用(TAC)である。
#残る350.53億ドルには、TPUシステム販売に関する原価、減価償却費、YouTubeのコンテンツ調達費、技術インフラの運用費用などが含まれる。
#重要なのは、売上原価の増加が単純にAI推論の費用だけで生じているわけではないことだ。
#Googleは広告・ソフトウェア・クラウドの企業であると同時に、TPUシステムの販売企業にもなり始めている。
#この変化は、将来の売上原価、在庫、設備投資、キャッシュフローのすべてに影響する。
#2. 純利益の減少は本業だけで説明できない
#今回のGAAP希薄化後EPSは2.12ドルだった。前年同期の2.87ドルから減少している。
#しかし、営業利益は30%増加している。
#この違いには営業外損益が大きく影響した。
#Q3にはSpaceX株式を中心とする投資資産の評価損が計上され、営業外損益は82.21億ドルのマイナスとなった。
#したがって、純利益の減少だけを見てGoogleの本業の収益力が悪化したと結論付けるのは適切ではない。
#一方、市場予想に対して検索広告が弱く、設備投資負担が大きかったという問題は別に存在する。
#この二つを分ける必要がある。
##
第Ⅲ章 検索広告は本当に危機に入ったのか
#今回、検索広告は633.50億ドル、前年比12%増だった。
#絶対額ではまだ成長している。
#しかし、AIの利用が増え、検索クエリの前年比増加率が過去5年間で最高になったにもかかわらず、検索広告の成長率は前四半期の17%から12%へ鈍化した。
#ここに構造的な問題があるように見える。
#1. カンファレンスコールで確認された原因
#アナリストからの質問に対し、Philipp Schindler氏は成長率鈍化の原因を説明した。
#最大の要因は為替だった。
#そのほか、小売広告の地域別要因、ワールドカップ関連の広告需要の反動などもあった。
#そして、AI Modeの収益化率が従来検索より低いことも、成長率鈍化に影響したと認めている。
#これは注目すべき発言である。
#検索クエリが増加しても、AI Modeを利用する人の割合が増えれば、従来型の広告モデルが同じ収益性を維持できるとは限らない。
#ただし、検索1件あたりの広告収入がどれほど低下したか、定量的な数字は開示されていない。
#したがって、検索広告の長期的な衰退が確定したとまでは言えない。
#2. AI Modeは検索を破壊するだけではない
#GoogleはAI Modeについて、従来検索では発生しなかった新しい需要も生み出していると説明している。
#例えば、複雑な比較、長文の調査、画像や音声を使った検索、複数段階の購買検討などだ。
#こうした需要が増えれば、Googleが扱う商業的な意思決定の範囲も広がる可能性がある。
#問題は、その新しい需要をどのように収益化するかだ。
#GoogleはAI Modeへの広告導入、複数ターン広告、Universal Commerce Protocol(UCP)を通じた直接購入などを進めている。
#しかし、エージェントが利用者の代わりに商品を比較し、購入を完了するようになれば、従来の広告表示やクリックを前提とした仕組みは変わらざるを得ない。
#私は、Googleが目指す収益構造として、次のような方向が有力だと考える。
#無料のAI検索を広く提供し、広告は必要な場面で表示する。そのうえで、高度な判断や継続的なエージェント作業には料金を設定し、商取引が成立した場合には販売者側から対価を得る。
#ただし、販売手数料を受け取る場合、AIが利用者の利益よりも販売者の利益を優先しないようにする必要がある。
#AIが消費者の代理人になるほど、収益化と信頼の両立が重要になる。
##
第Ⅳ章 Geminiが10億ユーザーに達しても、サブスクの成長が物足りない理由
#ここは今回の決算で、私が最も気になった点の一つである。
#Googleの「subscriptions, platforms, and devices」はQ3に142.90億ドルの売上を記録した。
#前年同期比11%増である。
#しかし、この区分にはYouTube Premium、YouTube Music、YouTube TV、Google One、Google Play、Pixelなどが混在している。
#Google AI ProやUltraの売上だけが独立して開示されているわけではない。
#YouTube Music・Premiumの加入者は、試用期間を含めて1億5,000万人を突破した。しかし、これも全員が通常料金を支払う有料会員であることを意味しない。
#Pichai氏とCFOは、Google OneがAIプランの需要によって急速に成長していると説明している。
#つまり、AIサブスク自体は伸びている可能性がある。
#それでも、Geminiアプリが10億人に到達したという規模に対して、有料会員の実態がほとんど開示されていないのである。
#1. 無料配布と割引の影響
#ここでGoogleの販売戦略を考える必要がある。
#2025年には日本を含む複数の国で学生向けGoogle AI Proの1年間無料提供が始まった。
#出典:Google:2025年の学生向けAI Pro無料提供
#2026年にも学生向けGoogle AI Plusの無料提供や、AI Proの割引キャンペーンが実施された。
#さらにGoogle AI Studioには無料で利用できる機能・API枠がある。
#これは利用者や開発者を獲得するうえでは有効な施策だ。
#しかし、その期間中は通常料金を徴収できず、実際の利用に伴う推論費用も発生する。
#無料配布した人数や利用量、キャンペーン終了後の有料転換率は公開されていないため、決算への影響額を正確に計算することはできない。
#それでも、Googleが個人向けAIについて、当面の売上より普及を優先していた可能性は十分考えられる。
#ここで重要なのは、無料提供を単なる損失と考えないことである。
#無料で使い始めた学生が、将来Google Oneを契約し、さらに仕事でGemini APIやGoogle Cloudを利用する可能性もある。
#一方、無料期間が終わった途端にChatGPT、Claude、Museなどへ移行してしまえば、Googleの投資回収は難しくなる。
#無料で配ること自体ではなく、無料期間中にどれだけ継続して利用したくなる製品を作れたかが重要なのである。
#2. Argonの本格提供はQ3決算にほぼ反映されていない
#ここには時間軸の問題もある。
#Gemini 4 Argonの一般向け・開発者向け提供開始は2026年10月13日であり、Q3決算の対象期間である7〜9月には含まれていない。
#Carbonの発表は10月28日だった。
#したがって、2026年Q3のGemini関連売上から、これらのモデルによる有料契約増加を判断することはできない。
#GoogleがArgonやCarbonを通じて有料プランの魅力を高められるのであれば、その効果が現れるのは今後である。
#しかし、それを実現するには、高性能モデルの利用枠、提供価格、応答速度、エージェントの完成度も改善しなければならない。
##
第Ⅴ章 Cloud 103%成長の正体――Geminiだけが売れているわけではない
#Google Cloudの2026年Q3売上は307.09億ドル。営業利益は111.21億ドル。
#前年同期比で売上103%増、営業利益は約3.1倍となった。
#ただし、この成長をすべてGeminiモデルの成功と解釈することはできない。
#Google Cloudには、一般的なGCPの計算資源、データベース、ストレージ、BigQuery、企業向けセキュリティ、Workspace、Gemini API、Gemini Enterprise、TPUシステム外販などが含まれている。
#経営陣は、GCPが成長の最大の寄与要因であり、AIインフラ、AIソリューション、従来型GCPのいずれも強いと説明した。
#さらにTPUシステム外販も重要な売上貢献をしたという。
#1. Cloudの売上には二種類の性質がある
#一つは継続的なクラウドサービス利用だ。
#企業がモデルAPI、計算資源、データベース、Workspaceなどを継続して利用することで売上が発生する。
#もう一つはTPUシステムの製品販売である。
#これは、ハードウェアやソフトウェアを含む統合AIシステムの納入に伴って売上が発生する。
#両者は収益の継続性や在庫負担が異なる。
#そのため、Cloud全体の成長率103%をそのまま継続的なクラウドサービス需要の成長率として扱うことはできない。
#実際にアナリストは、TPU外販を除いたCloud成長率を質問している。
#しかしGoogleは、外販を除いても成長は非常に強いと説明しただけで、具体的な数字を示していない。
#これは今後の分析における大きな非開示項目だ。
#2. Gemini APIは実際にどれほど使われているのか
#Googleは、自社モデルAPIの処理量が毎分約320億トークンに達したと発表した。
#前年から4倍以上に増えている。
#さらにGoogle Cloudは、Gemini Enterpriseの企業導入や、大規模なトークン利用顧客の増加も説明している。
#これはGoogleのAIモデルに実際の大規模需要が存在することを示している。
#しかし、毎分320億トークンのうち、Geminiの各モデルがそれぞれ何%を占めているかは公開されていない。
#有料請求対象のトークン数や、API単体の売上高も不明である。
#GoogleのモデルAPI処理量と、Geminiアプリ内部のすべてのAI利用を同一視することもできない。
#さらに、同じトークン数でも、使用するモデル、入力・出力比率、キャッシュの使用量によって計算原価と売上は異なる。
#つまり、GoogleはAI処理量の巨大さを証明しているが、その処理量をどれほど高い利益率で現金化できているかは、まだ十分に示していない。
#3. Model Gardenでは他社モデルも販売している
#ここもGoogle Cloudの強みである。
#2026年10月、Google CloudはModel GardenにOpenAIのモデルを追加すると発表した。
#出典:Google Cloud:OpenAIモデルのModel Gardenへの追加
#これにより、GoogleはGemini、OpenAI、Anthropic、オープンモデルなどを同じ企業向けプラットフォームで提供する方向をさらに強めた。
#企業がClaudeやOpenAIのモデルを選んでも、Google Cloudの計算資源やプラットフォームサービスを利用するなら、Googleには収益機会がある。
#そのため、Google Cloudが急成長しているという事実と、Geminiがモデル競争で最も選ばれているという主張は、分けて考える必要がある。
#Model Garden内でGeminiと他社モデルがそれぞれどれほど使われているかは非公開だ。
#しかし、Geminiが他社モデルに勝てなかった場合にも、GoogleがAI産業のインフラ供給企業として成長できる構造は重要である。
##
第Ⅵ章 TPU外販はGoogleを何に変えるのか
#Googleが自社TPUを外部へ販売することは、単なる新商品の追加ではない。
#従来、GoogleはTPUを自社データセンターで運用し、検索、Gemini、Google Cloudなどに利用していた。
#しかし、今後は外部のデータセンターやクラウド事業者にもTPUシステムを販売する。
#2026年10月27日にはOracle Cloud InfrastructureへTPUを提供する提携も発表された。提供開始は2027年の予定だ。
#出典:Google Cloud・Oracle:TPU外部提供
#これはGoogleが、AIモデルの開発者であると同時に、AIを動かすシステムの供給者にもなることを意味する。
#1. 自社運用と外販では資金の流れが異なる
#自社データセンターでTPUを使用する場合、主に設備投資として計上され、長期にわたって減価償却される。
#一方、販売用のTPUシステムは基本的に棚卸資産になる。
#製造・調達の段階で資金が出ていき、納入に伴って売上が認識され、代金の回収によって現金が戻る。
#実際にAlphabetの棚卸資産は、2025年末の24.39億ドルから2026年9月末の133.08億ドルへ急増した。
#この中にはPixelなども含まれるが、TPU外販の拡大が重要な要因となっている。
#ただし、在庫が増えたからといって売れ残りを意味するわけではない。
#Google経営陣は、TPU外販向けの在庫調達を契約締結後に行っていると説明している。
#つまり、現段階の課題は販売先が見つからないことよりも、契約した製品を製造・納入するまでの資金負担にあると考えられる。
#2. TPU外販はNVIDIAとの競争にもつながる
#GoogleはTPUをチップ単体ではなく、ネットワーク、ソフトウェア、ストレージなどを含む統合システムとして販売している。
#さらにPyTorch対応のTorchTPUを進め、既存の開発環境からTPUへ移行しやすくしようとしている。
#これが成功すれば、Googleは自社Cloud以外にも顧客を獲得し、量産規模を拡大できる。
#量産効果が改善すれば、自社サービスで使うTPUの経済性にも波及する可能性がある。
#一方で、半導体の製造能力、HBM、先端パッケージング、光通信、電力設備などの供給制約を受ける。
#また、外販による売上成長が必ずしも継続的なクラウド利用収入と同じ利益率をもたらすとは限らない。
#GoogleがNVIDIAと競争する範囲を広げるほど、半導体供給網と製造業的な資金繰りの問題も抱えることになる。
##
第Ⅶ章 設備投資は重すぎるのか――数字から検証する
#2026年Q3、Googleは514億ドル近い設備投資を実施した。
#営業キャッシュフローは約423億ドルだったため、フリーキャッシュフローは約91億ドルの赤字となった。
#2026年通期CapExのガイダンスは1,950〜2,050億ドルで据え置かれた。
#1〜9月の実績は約1,320億ドルなので、通期目標に達するにはQ4だけで約630〜730億ドルの設備投資が必要になる。
#さらに経営陣は、2027年のCapExが2026年から大幅に増えると説明した。
#投資負担はまだ終わらない。
#1. 使えない設備が増えているのか
#SECの10-Qを見ると、興味深い数字がある。
#Alphabetの未稼働固定資産は、2025年末の785.92億ドルから、2026年9月末には1,452.70億ドルへ増加した。
#ここでいう未稼働資産とは、まだ本来の用途で使用できる状態になっていない固定資産である。
#データセンターの建設中設備や、組み立て・設置途中の技術インフラなどが含まれる。
#これは、完成したGPUやTPUが大量に余っていることを意味しない。
#むしろ、すでに投資した資金が、まだ利用可能な計算能力に変わっていない部分が非常に大きいということだ。
#ここに設備投資から収益化までの時間差がある。
#建設、電力接続、サーバー調達、設置、検証などが終わらなければ、計算能力として販売も利用もできない。
#そのため、CapExを増やした直後にCloudの売上や利益が同じように増加するとは限らない。
#2. 将来の購入契約も巨額になっている
#2026年9月末時点で、Alphabetは9,244億ドルの重要な将来購入コミットメントを開示した。
#このほか、未開始リースに関する将来支払いは1,305億ドルに達する。
#ただし、これらを直ちに支払う借金と考えてはいけない。
#長期にわたる設備・部材・電力・コンテンツ等の契約を含み、一部には価格や数量の調整余地がある。
#それでも、将来のAI需要が予想を下回った場合には重い負担になり得る。
#一方で、必要な部材や設備能力を他社より早く確保できたことは、需要が高止まりした際の競争優位にもつながる。
#ここでは設備投資の大きさだけでなく、稼働開始までの時間と、稼働後の収益性を追う必要がある。
##
第Ⅷ章 Pichai CEOの対談が明らかにした「計算資源の配分」という問題
#ここから、二つの対談動画を決算と照合する。
#今回、私が最も重要だと考えたのは、Big Technology Podcastでの計算資源配分に関する発言である。
#インタビュアーは、GoogleがTPUをCloudへ販売すれば収益を得られるのに、なぜ巨大な計算能力をフロンティアAI研究に使うのかと質問した。
#Pichai氏は、フロンティアAIの研究・開発に必要な計算資源を確保することが、Googleの最優先事項だと説明している。
#さらに、Google Cloudがフロンティア研究を支えるため、短期的な売上機会を実際に見送っていることも認めた。
#出典:Big Technology Podcast:Sundar Pichai対談
#これは決算を読み解くうえで、非常に大きな情報だ。
#1. Cloudは需要不足ではなく供給不足だった
#これまで、Google Cloudの103%成長を見て、企業向け需要が供給能力を圧迫しているのではないかと考えていた。
#しかし、Pichai氏の発言からは、もう一つの事情が見える。
#Googleは計算資源が足りない中でも、最先端モデルを開発するための能力を確保している。
#Cloudへ販売できる計算資源を一部研究に回しているのなら、Cloudの成長は、現時点の供給能力によって制約されている可能性がある。
#実際、Pichai氏は2027年の新たな計算資源需要に対応することさえ難しいと説明している。
#また、Googleは短期的な計算資源を外部から借りることで、顧客需要の一部に対応していたという。
#ただし、これらはGoogleのあらゆるGPU・TPUが常時100%稼働していることを示すものではない。
#地域、チップ種類、ソフトウェア、時間帯によって供給余力は異なる。
#そして、Googleの全社的なGPU・TPU稼働率は公開されていない。
#それでも、現状では大量の完成済み計算資源が売れずに余っているという仮説より、供給制約が売上機会を制限しているという仮説の方が、経営陣の発言とは整合する。
#2. 現在のDCAIは2024年の判断で決まっている
#Pichai氏は、現在Googleが利用できる計算能力は、主に2024年に行った投資判断の結果だと説明した。
#土地、電力、建設、チップ調達には長い時間がかかる。
#そのため、2026年になってエージェント型コーディングの需要が急拡大しても、直ちにデータセンターを増設できるわけではない。
#Pichai氏によれば、現在のような需要増加を正確に予測することは難しく、多くの企業が、もっと計算能力を確保しておけばよかったと考えているだろうという。
#つまり現在の供給不足は、単純に投資額が小さかったからではない。
#AIの能力と利用用途の変化が、2〜3年前の設備投資計画を上回る速度で進んだ可能性がある。
#3. DCAIは完成すれば使うほど得なのか
#ここには別の問題がある。
#完成済みのデータセンターは、使用していなくても償却費や維持費が発生する。
#そのため、追加処理が正の限界利益を生むのであれば、遊ばせるより利用した方がよい。
#しかし、常時100%稼働が最適とは限らない。
#AI推論では応答遅延、ピーク需要、メモリ容量、通信、電力、顧客とのサービス水準契約などが関係する。
#また、物理的な稼働率と商業的な収益化率も違う。
#Cloud顧客へ予約済みの計算資源は、顧客の実利用が低くても契約収入を生む場合がある。
#逆に、Geminiの無料利用者が大量に推論を行えば、物理的な稼働率は高くても直接的な収益は小さいかもしれない。
#Googleは、その中で研究、Cloud、API、検索、無料Gemini、有料Geminiへ計算能力を割り当てている。
#ここで重要なのは、単純な稼働率の最大化ではなく、限られた計算能力をどの用途へ配分すれば、短期・長期を合わせた経済的価値を最大化できるかという判断である。
##
第Ⅸ章 Argon、Carbon、Gemini 5――Googleのモデル開発はどこまで進んだのか
#Pichai氏は、Gemini 4 Argonの公開後72時間で約25兆トークンが処理されたと説明した。
#これはGemini 3.0の公開直後72時間の約3倍に相当するという。
#ただし、処理量が3倍になったことは、売上や利用者数が3倍になったことを意味しない。
#長時間タスクやモデル内部の処理、利用形態の違いも考慮する必要がある。
#それでも、少なくともArgonの初期利用が急速に拡大したことは読み取れる。
#1. Argonは大規模で、供給コストも高い
#Pichai氏はArgonが大規模なモデルであり、提供費用が高いことを認めた。
#これがPro・UltraやAPIを中心に段階的に提供される理由の一つである。
#もう一つの理由は安全性だ。
#長時間のコーディングや複雑なエージェント作業では、モデルの能力だけでなく、サンドボックス、権限管理、リアルタイム監視が重要になる。
#こうした安全な実行環境にも計算資源と運用費用が必要になる。
#したがって、Googleの利用枠が厳しい理由を単なる値付けの問題として考えることはできない。
#2. Flashを改良し、その成果をArgonへ移した
#今回の対談では、Gemini 3.5 Proが公開されなかった理由も説明された。
#Googleはエージェント型コーディング能力を改善する必要があると判断し、大型モデルで改善を繰り返すより、軽量なFlashモデルで高速に実験を行う方法を選んだ。
#3.5、3.6、3.7、3.8 Flashという改善を重ね、その成果をArgonの後学習へ反映した。
#これは非常に興味深い。
#軽量モデルは単に安価な製品ではなく、次世代フロンティアモデルを開発するための研究基盤にもなるからだ。
#さらにGoogleは、Argonを蒸留した高効率モデルの開発も進めている。
#今後、Gemini 4 Flashに相当するモデルが、Argonに近い実用性能を安価に実現できれば、無料版や標準的な有料プランの提供能力は大きく変わる可能性がある。
#ただし、Gemini 4 Flashという正式な製品の性能・価格・提供条件は現時点では確定していない。
#3. Carbonは能力をさらに引き上げた
#2026年10月28日、GoogleはGemini 4 Carbonを発表した。
#Googleの説明では、CarbonはArgonをほぼすべての分野で上回り、特にサイバーセキュリティや長時間タスクで強い能力を示している。
#Artificial Analysis Intelligence Index v5では59という評価を獲得した。
#ただし、すべてのベンチマークでOpenAIやAnthropicの最上位モデルを上回ったという意味ではない。
#また、Carbonは当初、限定されたサイバー防御関係者などへ提供する段階であり、一般利用者の体験がどう変わるかはまだ検証できない。
#モデルの最高性能が上がったことと、その能力を日常的に快適な価格・利用枠で使えることは別の問題である。
#4. Gemini 5はすでにArgonを大幅に上回っているのか
#Sources with Alex Heathの対談では、さらに踏み込んだ発言があった。
#Pichai氏は、内部評価、モデルの能力曲線、研究上のブレークスルーなどを根拠として、Gemini 5.0がArgonより大幅に優れると考えていることを明確に肯定した。
#出典:Sources with Alex Heath:Sundar Pichai対談
#これは重要な将来見通しだ。
#しかし、Gemini 5が完成し、正式な内部比較でArgonを大幅に上回ったと発表したわけではない。
#現在のモデル開発には、小規模実験、学習途中のチェックポイント、内部ベンチマークなど複数の判断材料がある。
#Googleが次世代モデルに強い確信を持っていることは分かるが、その最終的な性能はまだ公開されていない。
#5. RSIが研究開発の速度を変え始めている
#Pichai氏は、AIモデルが次世代モデルの研究開発を支援する仕組みについても説明した。
#具体的には、学習方法の提案、実験結果の評価、学習チェックポイントの分析などである。
#これは再帰的自己改善(RSI)へ向かう動きとして興味深い。
#ただし、AIが人間の介入なしに次世代モデルを作り続ける完全自律的な段階ではない。
#Pichai氏自身、研究者とAIが協働する段階だと説明している。
#それでも、研究開発におけるAIの役割が大きくなれば、次世代モデルの開発速度は従来と異なるものになる可能性がある。
#Googleが短期のCloud売上を犠牲にしてまでフロンティア研究を優先するのは、この将来価値を重視しているからだと考えられる。
##
第Ⅹ章 Googleがまだ解決できていない問題――モデル性能と製品体験の分離
#私は、Geminiの課題をモデル性能だけで考えるべきではないと思っている。
#GoogleにはGeminiアプリ、AI Mode、Antigravity、AI Studio、Workspace、Cloudなど多数の製品がある。
#しかし、ユーザーから見ると、それぞれの作業環境、利用枠、履歴、操作方法が十分に統合されていない場面がある。
#高性能モデルを利用できても、日常的な作業で頻繁に制限を意識し、複数のアプリを行き来しなければならないのであれば、製品全体の価値は下がる。
#この問題は対談でも指摘された。
#インタビュアーは、Gmailの検索をChatGPT経由で利用した場合と比べ、Gemini側の体験に不満があると述べている。
#Pichai氏はGoogleの製品群が広く、改善速度が製品ごとに異なることを認めたうえで、共通エージェント層による統合を進めていると説明した。
#1. Google版Muse・DotsはGeminiを中心に構築される
#Googleは、企業向けGemini Agentの実行環境を消費者向けにも展開しようとしている。
#Pichai氏によれば、企業向けと消費者向けでは、基本的なモデル、Harness、Runtimeを共有する構想である。
#クラウド上のMicroVMを利用してタスクを安全に実行し、必要に応じて継続作業やリアルタイム監視を行う。
#さらにGemini、Search、Gmailなどを横断し、同じエージェントが作業の文脈を引き継ぐ体験を目指す。
#ユーザーがチャットとタスク実行を明確に切り替える必要も減らそうとしている。
#これはMeta MuseやChatGPTのエージェント製品と競争するうえで、Googleに必要な変化だと考えられる。
#ただし、企業向けに構築した仕組みが、そのまま快適な消費者向け製品になるとは限らない。
#モデル性能、実行の成功率、応答速度、操作の分かりやすさ、料金、利用枠が一体となって初めて、日常的に使われる製品になる。
#Googleは技術基盤を多く保有しているが、それを一つの自然なユーザー体験へ変換する工程が、まだ重要な競争領域として残っている。
##
第Ⅺ章 OpenAIとAnthropicの異様さ――研究と製品改善を同時に加速する企業
#ここでOpenAIとAnthropicへ視点を移す。
#Googleは最先端モデルの開発を優先し、Cloudの売上機会を一部見送っている。
#一方、OpenAIとAnthropicも巨大な計算資源を研究開発に投入しながら、利用者向けの製品とエージェントの完成度を高め続けている。
#この二社の特異な点は、単にモデルのベンチマーク性能が高いことではない。
#次世代モデルの研究開発と、すでに市場へ提供している製品の改善を、非常に速い周期で両立させようとしていることである。
#1. OpenAI――ChatGPTから、仕事を完了するエージェントへ
#OpenAIは2026年9月、ChatGPTの週間利用者が10億人を超え、企業顧客が250万に達したと公表した。
#GoogleがGeminiアプリ10億ユーザーと説明している数字とは、集計期間や定義が異なるため、そのまま比較することはできない。
#それでも、両社が巨大な消費者向けAI利用者基盤を持つようになったことは明らかだ。
#OpenAIの特徴は、この利用者基盤をChatGPT、Codex、Work、API、企業向けサービスなどへ広げていることである。
#2026年8月の企業利用調査では、6月時点で企業顧客のChatGPTとCodexを合わせた出力トークンのうち、64%をCodexが生成していた。
#出典:OpenAI:The Work Now Within Reach
#これは売上の64%がCodexによるものという意味ではない。
#しかし、単純なチャットから、ツールを使用して複数工程の作業を進めるエージェントへと利用が移っていることを示す重要な指標だ。
#さらにOpenAIは、複雑な作業向けの高性能モデルと、より安価な軽量モデルを組み合わせながら、製品の利用枠や実行環境を改善している。
#これは巨大な推論原価を負担しながら、実際の仕事を完成させられる量を増やす競争である。
#2. Anthropic――企業によるAIへの支払いが、どこまで拡大しているか
#Anthropicは2026年10月26日、IPOに向けたS-1登録届出書をSECへ提出した。
#この資料から、従来は推測が多かったClaude事業の収益構造が明らかになった。
#2026年1〜6月の売上高は162.86億ドル。
#そのうち約80%が従量課金による収益で、サブスクリプションは約20%を占める。
#売上高に対する計算・インフラ費用の比率は約55%である。
#この費用区分をGoogle Cloudの売上原価と直接比較することはできないが、フロンティアAIの提供にどれほど大きな計算費用が必要なのかを示している。
#さらにAnthropicでは、企業のトークン使用量に応じた収益が中心になっている。
#つまり、Claudeの有料サブスクだけでなく、企業が日常業務やエージェントへ大量のAI処理を組み込むことが、重要な収益源になっている。
#一方、Anthropicは巨額のインフラ契約を負担し、GoogleやAmazonなどの計算基盤にも依存している。
#高い売上成長と、そのために必要な計算費用・資金調達は同時に考えなければならない。
#なお、S-1の純損失には転換証券などの評価損益による大きな会計上の変動が含まれるため、営業損失や実際の資金流出と混同すべきではない。
#3. Claude CodeからCoworkへ
#AnthropicはClaude Codeで得たエージェント技術を、開発以外の業務へ広げている。
#2026年10月には、Claude EnterpriseでチャットとCoworkを一つの会話体験に統合する提供を開始した。
#出典:Anthropic:Claude ChatとCoworkの企業向け統合
#ユーザーが最初にチャットとエージェント作業を選ぶのではなく、質問から実際の作業へ自然に移行する設計である。
#しかもクラウド上で実行されるため、利用者がPCを閉じても処理を継続できる。
#これはGoogleが将来のGeminiで実現しようとしている体験と非常に近い。
#違いは、その統合をどれだけ早く、どれだけ快適に提供できるかである。
#4. GoogleよりもOpenAI・Anthropicが速く見える理由
#Googleは検索、YouTube、Android、Chrome、Workspace、Cloudなど、巨大な既存事業を持つ。
#これは大きな強みだが、同時に多数の製品間でAIを統合する必要がある。
#一方、OpenAIとAnthropicでは、AIそのものが事業の中核商品である。
#チャットの使い勝手、エージェントの完了率、コーディング能力、利用枠、作業履歴の継続性が、ユーザーの契約継続へ直接影響する。
#そのため、研究開発の成果を製品改善へ素早く反映する動機が極めて強い。
#もちろん、これが両社の開発組織がGoogleより客観的に優れていることの証明にはならない。
#しかし、少なくともユーザーの立場から見ると、モデル性能の向上だけでなく、機能統合や利用枠改善まで含めた製品全体の進歩が重要になる。
#フロンティア企業の競争は、最も賢いモデルを作るだけではなく、そのモデルを最も使いやすい形で提供する競争になっている。
#そしてGoogleは、CloudやTPUで高い収益性を示しながら、消費者向けGeminiの完成度でも競争しなければならない。
##
第Ⅻ章 Googleの理想的な収益構造は、どのような姿か
#ここまで分析すると、Googleが今後目指し得る収益構造が見えてくる。
#従来の中心は検索・YouTube広告だった。
#しかしAI時代には、そこへ複数の収益源が重なる。
#このうち、AI Modeの商取引による収益モデルはまだ発展途上であり、将来の手数料率や取引規模を確定的に見積もることはできない。
#しかし構造的には、Googleが収益を得られる場所は増えている。
#さらに重要なのは、これらの事業が相互に関係していることだ。
#高性能Geminiが開発されれば、個人向けアプリだけでなく、Search、Workspace、API、Cloudへ能力を広げられる。
#TPUの性能が向上すれば、推論費用を下げられる可能性がある。
#Cloudの収益が増えれば、次世代TPUやモデル研究への再投資を拡大できる。
#TPUを外部へ販売すれば、Google以外のAIモデルが成長した場合にも収益機会が生まれる。
#この仕組みは、Googleの大きな強みだ。
#ただし、すべてが理想どおりに進むとは限らない。
#Cloudが成長しても、TPU外販の利益率が低ければ全社利益への貢献は小さくなる。
#無料Geminiの利用者が増えても、有料契約へ転換しなければ直接収益は伸びにくい。
#AI Modeによって検索需要が増えても、広告収益化率が低下すれば利益を圧迫する可能性がある。
#したがって、Googleの強さは収益源が多いことだけではなく、それぞれの事業の経済性を改善できるかによって決まる。
##
第ⅩⅢ章 2027年、新しいDCAIが稼働すると何が変わるのか
#ここで、モデル性能の向上とデータセンター増強を重ねて考える。
#Googleは2027年に向けて巨額の計算能力を準備している。
#しかし、単純に設備が増えれば余剰能力が生まれるわけではない。
#すでにCloudの顧客需要は強く、外部計算資源も利用している。
#さらに次世代Geminiの研究開発には、これまで以上の計算能力が必要になる可能性がある。
#そのため、2027年に新しい設備が稼働しても、まず既存の未充足需要や長期契約へ配分される可能性がある。
#一方で、次世代TPUの性能向上、モデル蒸留、量子化、KVキャッシュ圧縮、バッチ処理などが進めば、同じ設備で提供できる処理量が増える。
#これは単に設備を増設することとは異なる。
#計算能力の供給量が増え、同じ仕事に必要な計算量が減る。この二つが同時に進めば、AIサービスの供給能力は大きく拡大する可能性がある。
#ただし、計算単価の低下が新しい利用需要を生み出すため、総計算需要が減るとは限らない。
#1. Geminiの利用枠が変わる可能性
#現在のGeminiでは、高性能モデルを利用する際に利用枠を意識することがある。
#この制限が厳しい理由を、外部から正確に特定することはできない。
#推論原価、計算能力の不足、ピーク負荷、品質保証、安全性、経営上の配分判断など、複数の理由が考えられる。
#しかし供給能力が増え、推論原価が下がれば、Googleは高性能モデルの利用枠を拡大しやすくなる。
#無料Flashのような軽量モデルを広く提供し、Pro・Ultraではより高度なエージェントや長時間タスクを利用可能にするという階層化も考えられる。
#そうなれば、Googleのサブスク事業は今とは異なる競争力を持つかもしれない。
#2. 最大の問題はGeminiの使い勝手
#ここでモデルの最高性能だけに注目してはいけない。
#仮にGemini 5がArgonを大幅に上回ったとしても、利用者が複数の製品を行き来し、同じ説明を繰り返し、利用枠を頻繁に意識する必要があるなら、日常的なAIとしての魅力は限定される。
#逆に、モデルの性能が競合と近い水準でも、Googleのメール、検索、Android、Workspace、ブラウザ、ファイルを横断し、作業を安全かつ継続的に実行できるようになれば、価値は大きく変わる。
#これは単なるUIの問題ではない。
#利用者がGeminiを日常的なAIとして採用するかどうかは、Google AI Pro・Ultraの契約数だけでなく、将来のAPI採用、企業利用、AI Mode、商取引にも波及する可能性がある。
#Googleの消費者向け製品の完成度は、CloudやTPUの売上とは一見別の問題に見える。しかし長期的には、GoogleのAI経済圏全体を強める要因になり得る。
##
第ⅩⅣ章 Googleを今後評価するための観測項目
#私は、Googleを2027年以降も分析するなら、単なる売上成長率やGeminiのベンチマークスコアだけでは不十分だと考える。
#重要なのは、投資した計算能力が、どのような需要へ配分され、どれだけ現金収益に変わったかである。
#そこで今後は次の指標を重視したい。
#【観測項目・1】
#【観測項目・2】
#現時点では、多くの指標が非公開である。
#特にGeminiの有料加入者数、API単独売上、CloudのAI計算資源稼働率、TPU外販の利益率などが開示されれば、分析精度は大きく改善する。
#また、売上成長率だけでなく、受注残がどれほどの速度で実際の売上・現金回収に変わっているかも重要だ。
#Google Cloudの受注残は2026年Q3末に5,608億ドルに達しているが、これをすべて確定済みの現金収入と考えてはいけない。
#契約期間、納入、顧客の利用、条件変更などによって収益認識の時期は異なる。
#関連当事者であるCrux AIとの契約に関する168億ドルも受注残に含まれており、取引の性質を確認する必要がある。
#需要の存在だけでなく、収益の質と回収条件を追う必要があるのである。
##
第ⅩⅤ章 2027年以降に考えられる三つの展開
#シナリオA:Cloud・TPUが先行し、Geminiの消費者向け収益化は遅れる
#Google Cloudの成長が続き、TPU外販も拡大する。
#しかし、Geminiの利用枠や使い勝手の改善が他社に追いつかず、個人向けAIの有料契約は緩やかな成長にとどまる。
#この場合でも、GoogleはAIインフラ供給企業として成長する可能性がある。
#ただし、消費者向けAIの入口を他社に握られれば、広告や商取引から得られる長期的な機会を逃すかもしれない。
#シナリオB:DCAI増強とモデル軽量化が重なり、Geminiの競争力が改善する
#新しい設備が稼働し、次世代TPUと効率化モデルによって推論費用が低下する。
#GoogleはGeminiの利用枠を拡大し、高度なエージェントをSearch・Gmail・Workspaceと統合する。
#その結果、有料サブスク、API、Cloudが同時に成長する。
#これはGoogleにとって理想的な展開である。
#ただし、性能向上だけでなく、利用者が実際に製品の改善を感じられることが条件になる。
#シナリオC:設備増強が需要を上回り、利益率が圧迫される
#Googleだけでなく、Microsoft、Amazon、Oracle、ネオクラウドなども計算設備を大量に増強する。
#その一部が同時期に稼働し、計算資源の供給能力が需要を上回れば、価格競争が激しくなる可能性がある。
#この場合、Cloudの売上高が伸びても、減価償却費や設備運用費が利益成長を圧迫する。
#さらにフロンティアモデル開発費が増加し続ければ、フリーキャッシュフローの回復は遅れるかもしれない。
#現在の供給不足が強いからといって、将来の設備過剰が起こらないとは限らない。
##
終章 GoogleはすでにAIで稼いでいる。しかし、その最終形はまだ見えていない
#今回の決算を分析して、最初に感じたのはCloudの圧倒的な成長だった。
#しかし、そこから検索広告の鈍化、サブスクの非開示、Gemini APIの処理量、TPU外販、巨額CapEx、計算能力不足という疑問が次々に生まれた。
#そしてPichai氏の対談と照合すると、Googleの経営判断がより明確になった。
#Googleは現在のCloud売上を最大化することよりも、次世代フロンティアAIの研究開発能力を確保することを優先している。
#それは短期的な利益を犠牲にする可能性がある。
#しかし、研究開発の成果が次世代モデルの性能向上、推論効率の改善、製品開発の加速を生み、それがCloud・API・サブスク・商取引に波及するなら、長期的には非常に大きな価値を持つ。
#一方で、OpenAIとAnthropicは、次世代モデルを研究しながら、現在の利用者に提供する製品そのものを高速で改善し続けている。
#両社の特異な点は、研究開発と製品化が非常に近い関係にあることだ。
#モデルの能力が上がれば、エージェントがより複雑な仕事を完了できるようになる。
#それを実際の利用者へ届け、企業のAPI需要や有料契約を増やす。
#その収益をさらに研究開発へ再投資する。
#Googleも同じ循環を目指しているが、その規模と事業構造ははるかに複雑である。
#Googleは検索広告、YouTube、Workspace、Android、Chrome、Cloud、TPU、DeepMindという巨大な資産を持っている。
#これらをうまく統合できれば、AI市場で非常に有利な位置を占める可能性がある。
#しかし、そのすべてを持っているからこそ、消費者にとって最も使いやすいAIサービスを提供できるとは限らない。
#次のGoogleを決めるのは、最上位モデルのベンチマークスコアだけではない。研究開発、計算能力、Cloud、消費者向け製品を、どれほど短い時間で相互に改善させられるかである。
#今回の決算ではCloudが103%成長し、営業利益も大幅に増えた。
#これはAIの需要を収益へ変える能力をすでに示している。
#しかし、Geminiアプリ10億ユーザーがどれだけ有料契約へ転換されるのか、API利用がどれだけ直接利益を生むのか、TPU外販がどれほど高い利益率を実現できるのかは、まだ十分に示されていない。
#私は、2027年のGoogleについて、Cloud成長率以上に注目したいことがある。
#それは、新しいDCAIが稼働し、モデルの軽量化と開発の加速が進んだとき、Geminiがどれほど使いやすく、安価で、実際の仕事を完了できるサービスになるかという点だ。
#その変化は、当初は小さな製品改善に見えるかもしれない。
#しかし、Geminiが日常の中心的なAIとして利用されるようになれば、サブスク、API、企業向けAI、Search、商取引の収益構造まで変える可能性がある。
#そして仮にGeminiが消費者向け競争で十分に成功しなかったとしても、GoogleはTPUやCloudを通じて、他社のAI成長から収益を得られる立場にある。
#この二重の強みこそ、GoogleのAI戦略の本質だろう。
#ただし、投資家にとって最後に問われるのは、技術や利用者数の大きさだけではない。
#投入した巨額の資本が、どれだけの営業利益と現金を、どれほど長く生み出せるのか。
#2026年の決算は、GoogleがAI需要の拡大を捉えていることを証明した。
#2027年以降は、その需要を持続的な高収益事業に変えられるかが試される。
#Googleはまだ完成したAI企業ではない。
#そして、完成していないこと自体が、これからの成長余地でもあり、同時に最大のリスクでもある。
##
本稿は2026年10月31日時点の公開情報に基づく事業分析であり、将来の売上、利益、モデル性能を保証するものではない。推計・シナリオは実績や会社ガイダンスと区別して記述した。
#特定銘柄の推奨・勧誘を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#