半導体製造装置は新たな黄金期へ――先端化・三次元化が変える装置メーカーの競争と利益構造
この資料の日時
元資料の日付と、その本文が公に存在した確認日時は別の記録です。
本文に含まれる語句 HBM DRAM 帯域・データ移動 先端パッケージング 光接続 電力・給電 冷却 顧客認定 歩留まり 基板・材料 チップレット AI推論
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.11.11.3
- 記事内容のSHA-256
24f1f93465b565c3a1c092979d6f241c5e863ee97b5e287a38744c3de7703d5a- 保存版のSHA-256
dbd5398e9f33f828fbdfb0b1736902bfef20dd276f3f5e0bd2320a549dc80e23
外部証明の最終検査結果は詳細を開くと表示します。
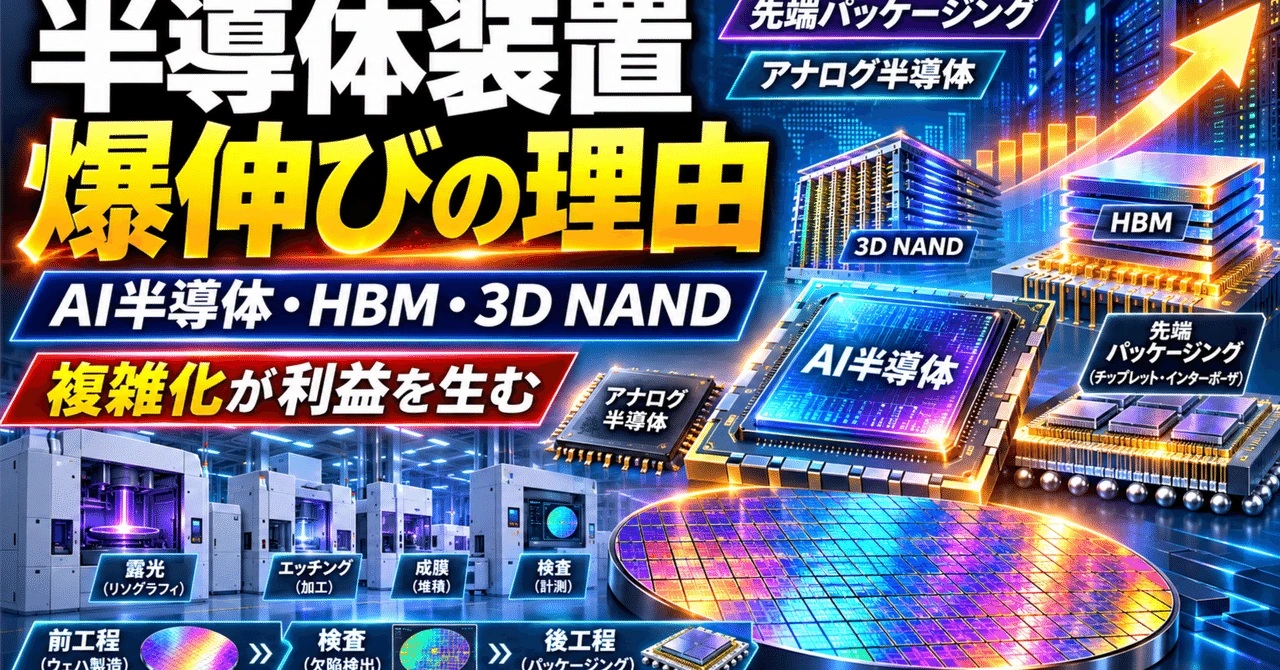
半導体製造装置は新たな黄金期へ――先端化・三次元化が変える装置メーカーの競争と利益構造
#AI半導体、アナログ、HBM、3D NAND、先端パッケージングまで。製造工程の複雑化が生み出す成長と、その利益を獲得する企業の条件
#独立産業調査|2026年11月7日
#はじめに――半導体が売れることと、製造装置が儲かることは同じではない
#半導体産業は、これまでとは少し異なる拡大局面に入っている。
#AIアクセラレータ、GPU、カスタムASIC、サーバーCPU、ネットワーク半導体への需要が強まり、DRAMやHBM、NANDへの設備投資が増加している。さらに、AIデータセンターの電力供給や産業機器の高度化に伴い、アナログ半導体や電源管理ICにも需要の拡大が及んでいる。
#この需要を受けて、半導体製造装置メーカーにも好況が波及している。
#しかし、ここで一つ重要な疑問が生じる。
#半導体が大量に売れているから装置が売れるのか。それとも、半導体を製造すること自体が難しくなっているから装置が売れるのか。
#この二つは、まったく異なる成長要因である。
#前者は生産数量の拡大に依存する。後者は、同じ数量の半導体を製造する場合でも、工程数や処理時間、必要な検査、材料の精度が増えることによって成立する。
#そして、現在の装置市場には、この両方が同時に発生している。
#半導体の需要増加は製造能力の拡張を促し、複雑化するデバイス構造はウェーハ1枚を製造するために必要な技術と設備を増やしている。
#その一方で、すべての装置メーカーが同じように成長するわけではない。
#難易度の高い工程を事実上支配するメーカーと、汎用工程の装置を供給するメーカーとでは、競争環境も価格決定力も大きく異なる。
#本稿では、前工程と後工程を細分化し、各社が何を製造し、誰と競争し、どの次世代半導体構造によって成長するのかを考察する。
##
第1章 2026年、製造装置市場はどれほど拡大しているのか
#SEMIが2026年7月に公表した年央予測によると、世界の新品半導体製造装置販売額は2026年に1,659億ドルとなり、前年比23.2%の増加が見込まれている。
#さらに2028年には2,295億ドルに達するという予測が示されている。
#内訳をみると、装置市場の成長は一様ではない。
#装置分類別の市場規模(2026年予測)
#装置分類別の前年比増減率(2026年予測)
#ここで注目したいのは、前工程を中心とするWFEと、後工程のテスト装置で成長率が高い一方、組立・パッケージング装置の伸びは相対的に緩やかであることだ。
#2026年の装置市場に占めるWFEの割合は約87%に達する。
#ただし、SEMIのWFE分類はウェーハレベルの先端パッケージング関連装置なども含み、製造現場でいう「前工程」と完全には一致しない。
#それでも、装置市場の大部分が微細加工、成膜、エッチング、洗浄、計測などの高精度工程によって形成されていることに変わりはない。
#成長の中心はDRAMと先端ロジック
#SEMIの同予測では、2026年のファウンドリ・ロジック向けWFEが780億ドル、DRAM向けが388億ドル、NAND向けが139億ドルと見積もられている。
#前年比成長率は、それぞれ18.9%、39.0%、30.7%である。
#特にDRAMの設備投資拡大が際立つ。
#HBMの需要増加だけでなく、先端DRAMの微細化、EUV導入、周辺回路の高度化が、製造装置への投資を引き上げている。
#一方、TSMCは2026年10月の決算説明会で、年間設備投資予算600億~640億ドルを維持し、2026~2028年の投資額が過去3年間を大幅に上回る見通しを示した。
#装置供給そのものにも逼迫があることを認め、サプライヤーと早期に生産能力を調整している。
#さらにLam Researchは10月21日の決算説明会で、2027年のWFE市場を2,000億ドル超とする独自見通しを示した。これはSEMIの7月時点の2027年予測を大きく上回る。
#両者の対象範囲や予測時点を厳密に照合する必要はあるが、装置メーカーが設備投資の加速を強く意識していることが分かる。
#重要なのは、現在の好況が単なる半導体価格の上昇だけでは説明できないことである。
#第2章 半導体サイクルと製造装置サイクルはなぜ異なるのか
#半導体市場の好況を分析するには、少なくとも四つの需給を分けて考える必要がある。
#第一は、半導体製品そのものの需給である。
#GPU、CPU、HBM、DRAM、NAND、アナログICがどれだけ必要とされ、供給が需要を満たしているかという問題だ。
#第二は、材料と重要部品の需給である。
#高純度ガス、フォトレジスト、シリコンウェーハ、特殊金属、基板、ガラスクロス、RF電源、精密光学部品などが不足すれば、需要に応じた生産が難しくなる。
#第三は、半導体工場の製造能力である。
#装置が存在していても、クリーンルーム、電力、冷却水、排ガス処理、作業員、認証済み工程が整わなければ量産できない。
#第四が、製造装置メーカー自身の供給能力だ。
#装置メーカーにも生産設備とサプライチェーンが存在し、注文が急増しても直ちに出荷台数を増やせるとは限らない。
#この四層は、必ずしも同時に逼迫するわけではない。
#例えば、DRAMの販売価格が上昇しても、既存工場の稼働率引き上げだけで需要に対応できれば、新規装置の購入は限定的になる。
#反対に、半導体の生産数量がそれほど伸びなくても、新しい製造技術へ移行するために装置の更新が必要になる場合がある。
#装置需要の基本式
#装置の必要台数は、概念的には次の関係で表せる。
#必要装置台数 ≒ 月間ウェーハ投入数 × 対象工程の処理回数 ÷ 装置1台当たりの月間実効処理能力
#実効処理能力には、処理時間、稼働率、メンテナンス、段取り替えなどが含まれる。
#ここで、ウェーハ投入数が同じでも工程回数が50%増えれば、他の条件が同じなら必要な装置能力は約50%増える。
#これが工程複雑化による装置需要の拡大である。
#もっとも、実際には装置の高スループット化、工程統合、歩留まり改善、既存設備のアップグレードによって、増加率は変化する。
#したがって、単純に「工程数が増えるから装置売上も同率で増える」とは考えられない。
#装置市場を決めるのは、製造数量だけでなく、工程負荷を処理するために必要な実効設備能力なのである。
##
第3章 前工程――最も高い技術的参入障壁はどこに存在するのか
#前工程は、単一の巨大市場ではない。
#露光、成膜、エッチング、洗浄、CMP、熱処理、イオン注入、計測、検査という異なる技術領域が組み合わさって構成されている。
#そして、それぞれの領域で競争優位性を持つ企業が異なる。
#3-1 露光――ASMLの独占と、周辺工程に発生する巨大な需要
#先端ロジックの微細化で最も象徴的な装置はEUV露光装置である。
#EUV露光を商用供給するASMLは、この領域で極めて強い競争優位性を持っている。
#2026年にはHigh-NA EUVの実用化がさらに進み、ASMLは7月、Intel FoundryがIntel 18Aの一部製品・工程にHigh-NA EUVを導入して量産していると発表した。
#High-NA EUVは、従来の0.33NAから0.55NAへ開口数を高め、より微細なパターンを一回の露光で形成するための技術である。
#しかし、露光の高度化はASMLだけに利益をもたらすわけではない。
#露光工程には、レジスト塗布、現像、マスク検査、パターン形状の計測、露光後のエッチング、洗浄が連動している。
#東京エレクトロンはコータ・デベロッパー、Lam ResearchやAMATは関連するエッチング・材料処理、KLAはパターン検査、レーザーテックはEUVマスク検査に重要な役割を持つ。
#レーザーテックのACTIS A200HiTは、露光で用いるものと同じEUV波長を利用するアクティニック方式のパターンマスク欠陥検査装置である。
#同社によれば、従来のACTIS A150に対して検査速度を3倍に改善している。(関連資料:レーザーテック:事業・製品情報)
#KLAもマスクやウェーハ検査に強みを持つが、レーザーテックの強みはEUVマスクの特定の難検査領域に深く特化している点にある。
#両社は検査市場で競争する部分を持ちながらも、主要な装置群と顧客工程は完全には一致しない。
#ここで重要な変化がある。
#High-NA EUVは露光の難易度を引き上げる一方、マルチパターニングの回数を減らせる可能性がある。
#つまり、ASMLの装置価値が上昇することと、周辺のすべてのエッチング・成膜工程が増加することは同義ではない。
#露光装置の高度化は、関連装置に新しい市場を生むと同時に、既存工程を省略する可能性も持っている。
#3-2 成膜――三次元化によって成長するAMAT、東京エレクトロン、ASM、KOKUSAI
#成膜は、半導体の表面や微細構造内部に薄膜を形成する工程である。
#主要技術にはCVD、PVD、ALD、エピタキシャル成長が存在する。
#AMATは幅広い成膜分野に事業を持ち、東京エレクトロンも多数の成膜工程を扱う。
#ASMは原子層レベルで膜厚を制御するALDやエピタキシャル成長に強みを持ち、KOKUSAI ELECTRICはバッチ成膜・熱処理の技術蓄積が厚い。
#例えばKOKUSAIのTSURUGI、AdvancedAce、QUIXACE系列は、均一な薄膜形成と大量ウェーハの効率的な処理を追求している。(関連資料:KOKUSAI ELECTRIC:装置製品群)
#ALDは高精度な膜厚制御に優れるが、一層ずつ反応を進めるため、処理速度が課題になりやすい。
#ここで複数枚をまとめて処理するバッチ方式が経済的な意味を持つ。
#ただし、バッチ方式が常に優位とは限らない。熱履歴、膜質、低温処理、汚染管理、構造内部への到達性により、枚葉式が有利になることもある。
#このため成膜装置の競争は、単なる膜厚精度ではなく、膜質と均一性を維持しながら、量産コストをどこまで引き下げられるかという競争になる。
#2026年4月、AMATはGAAトランジスタ向けのTrillium ALDとPrecision Selective Nitride PECVDを発表した。(関連資料:AMAT:GAA向け成膜)
#Trillium ALDはナノシート周辺に複雑な金属ゲート膜を形成するための装置であり、Precisionは選択的な窒化膜形成を通じて寄生容量の低減を目指す。
#これらの技術では、単に材料を堆積させるだけでなく、必要な場所に、必要な膜質で、不要な場所への影響を抑えながら成膜することが重要になる。
#高難度の成膜技術が利益を生むのは、他社が同じ膜を形成できないからだけではない。
#顧客が認証した工程条件、前後工程との整合性、量産歩留まり、処理能力、長期安定性を含めて置換が難しくなるためである。
#3-3 エッチング――深く削る技術から、必要な原子だけを除去する技術へ
#エッチングではLam Research、東京エレクトロン、AMATが重要な競合となる。
#ただし、装置の得意分野は同一ではない。
#3D NANDの高アスペクト比構造では、Lam Researchが長年培ってきた深掘りエッチング技術を持つ。
#3D NANDは、記憶セルを垂直方向へ積み重ねることで容量を増やす。
#そのためには、積層膜を貫通する非常に深いチャネルホールを、側壁の形状を崩さず加工しなければならない。
#穴が深くなるほど、プラズマ反応種を底部へ届けることや、側壁の損傷を防ぐことが難しくなる。
#Lamは極低温環境を利用したクライオエッチングによって、深く均一な形状を形成する技術を展開している。(関連資料:Lam Research:クライオエッチング)
#さらに、Akaraによる高精度な導体エッチング、Aetherによるドライレジスト技術、Haloによる新しい金属関連工程への対応など、複数の競争軸を持つ。
#AMATもSym3 Z Magnumなどの高精度エッチング装置や、Producer Selectra Mo Etchなどの選択エッチング装置を展開している。
#東京エレクトロンも高選択比のエッチングや、微細形状を制御する工程で競争する。
#将来のエッチング市場では、加工速度だけでなく、選択比、形状制御、欠陥率、ウェーハ間の再現性がより重要になる。
#特にGAA、3D DRAM、3D NAND、裏面電源供給では、必要な材料だけを取り除く選択エッチングやALEの価値が高くなりやすい。
#3-4 洗浄――汎用工程のように見えて、歩留まりを決定する
#洗浄は、半導体製造の中で極めて多く繰り返される工程である。
#成膜前後、エッチング後、CMP後、露光関連工程、接合前など、さまざまな場所で必要になる。
#SCREENは、この洗浄分野で高い競争力を持つ。
#枚葉式洗浄装置SU-3400は、洗浄性能だけでなく、生産性や装置設置面積の効率化も追求している。
#同社が公表する代表的な仕様では、最大毎時1,200枚という高い処理能力が示されている。(関連資料:SCREEN:洗浄装置)
#洗浄分野では東京エレクトロン、Lam Research、その他の装置メーカーも競争する。
#ただし、洗浄装置を単純に汎用品とみなすのは適切ではない。
#微細化によって許容できる粒子径が小さくなり、3D構造によって液体の侵入、乾燥時の毛細管力、表面損傷などの問題が複雑になる。
#さらに、ハイブリッドボンディングでは接合面の微小な汚染が、接合不良へ直接つながる。
#これは洗浄装置に新しい付加価値を生み出す。
#もっとも、洗浄工程では高スループット化や薬液使用量の削減も進むため、工程回数の増加が装置台数の同率増加を意味するわけではない。
#3-5 CMP――平坦化精度が三次元集積の限界を決める
#CMPは薬液による化学作用と機械的な研磨を組み合わせ、ウェーハ表面を平坦化する技術である。
#主要な競合には荏原製作所とAMATが存在する。(関連資料:荏原:CMP)
#CMPは従来から多層配線工程で不可欠だったが、ハイブリッドボンディングの拡大によって、その重要性が新しい段階に入っている。
#銅パッドと絶縁膜を直接接合する場合、表面の高さ、粗さ、銅のディッシング、異物、酸化状態を極めて厳密に管理しなければならない。
#平坦化が不十分であれば、接合装置の位置合わせ精度が高くても良好な接合は成立しない。
#ここに荏原やAMATの成長機会が存在する。
#競争の中心はCMP装置単体ではなく、研磨パッド、スラリー、洗浄、計測、工程制御を含めたプロセス全体に広がる。
#一方、CMPの装置需要が増加しても、どの企業が利益を得るかは新工程での採用状況によって変わる。
#3-6 検査・計測――半導体が高価になるほど、不良を早く発見する価値が増す
#KLAの強みは、特定の製造工程で材料を加工することではなく、加工結果を評価し、量産歩留まりを管理する技術にある。
#微細な欠陥を検出し、原因となる工程を特定できれば、大量の不良品が完成する前に修正できる。
#先端半導体では、この価値が非常に大きい。
#KLAはウェーハ欠陥検査、計測、レチクル検査、歩留まり解析などの広い領域に展開している。
#競合にはAMATの電子ビーム計測・検査技術や、日立ハイテクのCD-SEMなどが存在する。
#レーザーテックはEUVマスク検査などの特定分野で差別化する。
#先端パッケージングでも、検査需要は増加する。
#例えばAMATは2026年、先端パッケージ向けのVeritySEM 7APやSEMVision G7APなどを公表しており、微細な接合構造や複雑なパッケージ工程への適応を進めている。
#検査装置市場の特徴は、装置価格だけでなく、高価な半導体を不良にしないこと自体が顧客の経済的利益になる点である。
#その意味で、検査・計測は工程の複雑化が利益に結び付きやすい分野の一つと考えられる。
##
第4章 次世代半導体構造は、どの装置市場を拡大させるのか
#ここからは、装置側ではなく半導体構造側を起点に考える。
#4-1 先端ロジック――GAA、裏面電源、CFET
#2nm世代以降のロジック製造では、FinFETからGAAナノシート構造への移行が重要になる。
#この変化は、単なる微細化ではない。
#GAAではチャネル周囲をゲートで囲むため、材料の選択除去、エピタキシャル成長、精密なゲート成膜などが重要になる。
#恩恵が期待される装置領域には、AMAT・ASM・東京エレクトロンの成膜装置、AMAT・Lam・東京エレクトロンのエッチング装置、KLAの計測装置などがある。
#さらに裏面電源供給、BSPDNの導入によって、ウェーハの裏面加工という新しい需要が生じる。
#表面側の信号配線と裏面側の電源配線を分離するために、ウェーハ薄化、裏面の絶縁膜・金属膜形成、微細接続、検査が必要になる。
#ここでは従来の前工程装置メーカーに加え、DISCOのような精密研削技術を持つ企業にも機会がある。
#ただし、すべてのBSPDN工程がDISCOの装置によって実行されるわけではない。化学的な薄化やCMP、エッチングなども組み合わされる。
#将来のCFETでは、異なる極性のトランジスタを垂直方向に積層する構造が想定される。
#実用化が進めば、成膜、選択エッチング、接合、計測の難易度がさらに増す可能性がある。
#ただし、CFETの普及時期と具体的な量産工程はまだ確定しておらず、将来の装置売上として先取りすることには慎重であるべきだ。
#4-2 DRAM――HBM好況の本体は、前工程にも存在する
#HBMの需要増加は、しばしば後工程の積層技術と結び付けて論じられる。
#しかし、HBMの成長はDRAM前工程にも大きな影響を与える。
#HBMのベースとなるDRAMダイは、先端DRAM製造技術によって形成される。
#セルの微細化、周辺回路の高速化、配線抵抗の低減、EUV導入などが、前工程の装置需要を生み出す。
#特に、先端DRAMの製造には、成膜、エッチング、洗浄、熱処理、CMP、検査の高度な組み合わせが必要になる。
#HBMの生産能力拡大は単に積層装置を増やすことではなく、DRAMウェーハの生産能力と、その品質を確保する工程への投資でもある。
#加えて、HBMではTSV形成、薄化、積層、接合、封止、テストなどの工程が必要になる。
#したがって、DRAM・HBM市場の設備投資は、前工程から後工程まで幅広い企業へ波及する。
#4-3 3D-Stacked DRAMとモノリシック3D DRAMは区別する必要がある
#次世代DRAMを考える際、二つの構造は分けなければならない。
#3D-Stacked DRAMは、別々に製造したDRAMダイを垂直方向に積層する考え方である。
#既にHBMでダイ積層は実用化されており、今後はより高密度なハイブリッドボンディングなどによる接続技術の進化が期待される。
#この場合、必要になるのはウェーハ薄化、接合面形成、位置合わせ、検査、熱管理などの高度化である。
#一方、モノリシック3D DRAMは、一枚の基板上にメモリセル層を三次元的に形成する方向を指す。
#こちらは高品質なセル構造を何層も形成しながら、温度履歴、配線、セルの均一性、歩留まりを管理する必要があり、製造技術上の難易度がさらに高い。
#現時点で、近い将来の商業化による収益を見込みやすいのは既存のダイ積層技術の高度化である。
#モノリシック3D DRAMには大きな装置市場を形成する可能性があるが、長期的な技術選択肢として評価するのが適切だ。
#4-4 3D NAND――積層数増加が装置需要を押し上げる
#3D NANDでは、より多くの記憶セル層を重ねる方向が続いている。
#これによって重要になるのが、成膜の均一性と高アスペクト比エッチングである。
#層数を増やせば、成膜すべき膜の数と、深く掘らなければならない距離が増加する。
#Lam Researchにとって有利な構造変化であり、AMAT、東京エレクトロン、KOKUSAIなどにもそれぞれ需要を生む。
#ただし、積層数の増加が必ず同じ比率で設備投資を増やすとは限らない。
#積層方法の改善、工程統合、装置の高スループット化によって、必要な投資額は変わる。
#NANDでは、ビット当たりコストの引き下げが最重要課題の一つである。
#そのため、技術的に高性能な装置であっても、量産経済性が劣れば採用は難しい。
#4-5 HBFと新しいメモリ階層
#AIシステムでは、HBMとDDR、SSDの中間に位置する高速・大容量メモリ階層への関心が高まっている。
#HBF(High Bandwidth Flash)などの構想は、NANDを従来よりも高い帯域幅で利用するための技術的方向性として注目できる。
#ただし、HBFは量産方式、実際の市場規模、標準化、顧客採用が十分確立した市場として扱うべきではない。
#重要なのは、どのようなNAND構造と接続技術によって性能を引き上げるのかである。
#既存の3D NANDを高速接続で利用する方向であれば、NAND前工程、コントローラー、先端実装、テストへの波及が中心となる。
#新しいセル構造が必要になる場合には、成膜・エッチング・検査の需要がさらに大きくなる可能性がある。
##
第5章 先端パッケージング――TSMC、ASE、装置メーカーの競争は新段階へ
#半導体製造の複雑化を考える上で、先端パッケージングは欠かせない。
#従来は、一つの大きな半導体ダイの中に機能を集積する方向が中心だった。
#しかし、先端プロセスの開発費や大型ダイの歩留まりを考えると、すべての機能を単一ダイへ集積することが経済的に最適とは限らない。
#そこで、複数のチップレットやHBMを高密度に接続する技術が重要になっている。
#この分野でTSMCは、複数の異なる実装技術を展開している。
#5-1 CoWoS-S、CoWoS-R、CoWoS-L
#CoWoSは単一の固定された技術ではない。
#TSMCはCoWoS-S、CoWoS-R、CoWoS-Lという異なる方式を展開している。(関連資料:TSMC:3DFabric、CoWoS各方式)
#CoWoS-Sはシリコンインターポーザーを利用する方式である。
#非常に高密度な接続に優れる一方、大型化に伴う製造コストやサイズ制約が課題となる。
#CoWoS-Rは再配線層(RDL)を中心としたインターポーザーを使用する。
#材料構造やコスト、パッケージの柔軟性に違いがあり、必ずしもCoWoS-Sの完全な代替になるわけではない。
#CoWoS-LはRDLと局所的なシリコン接続構造を組み合わせる。
#必要な場所に高密度接続を配置しながら、より大きなパッケージを実現する方向である。
#ここで装置需要に差が生じる。
#シリコンインターポーザー中心の方式では、シリコン加工に関する前工程技術の重要性が高い。
#RDLやモールドベースの構造では、再配線、めっき、樹脂封止、パネル・ウェーハ処理、反り制御などが重要になる。
#そのため、CoWoS全体が拡大しても、どの構造が採用されるかによって恩恵を受ける装置メーカーは変わる。
#5-2 大型化するCoWoS
#TSMCが2026年4月に示したロードマップでは、5.5レチクルサイズのCoWoSを生産し、2028年には14レチクルサイズまで拡大する計画が示された。(関連資料:TSMC:2026年技術ロードマップ)
#14レチクル構成では、およそ10個の大型演算ダイと20個のHBMスタックを統合できるという。
#さらに2029年には、14レチクルを超える構成や、40レチクル規模のSoW-Xも計画されている。
#これは、半導体製造装置にとって重要な変化である。
#パッケージが大型化すれば、基板の反り、熱膨張差、樹脂の流動、接合精度、検査範囲などの問題が厳しくなる。
#特に大型パッケージでは、単純に装置を大型化するだけではなく、全体の均一性と生産性を維持しなければならない。
#5-3 SoIC――ハイブリッドボンディングによる垂直集積
#TSMCのSoICは、ダイ同士を垂直方向に高密度接続する技術である。(関連資料:TSMC:SoIC)
#CoWoSが主として複数のダイをインターポーザー上で統合するのに対し、SoICはダイ同士の直接的な三次元接続を高度化する。
#両者は競合するだけでなく、組み合わせて使用される場合もある。
#ここで重要になるのは、ハイブリッドボンディングである。
#ハイブリッドボンディングは、絶縁膜と金属電極の両方を高精度に接合する技術であり、微小な接合ピッチを実現できる。
#この工程には、表面形成、CMP、洗浄、活性化、位置合わせ、接合、アニール、検査が必要になる。
#主要な競争領域には、Besiのダイ・ツー・ウェーハ接合、EV Groupのウェーハ接合、東京エレクトロンの接合装置、AMATのCMP・成膜・表面処理技術などがある。
#AMATとBesiは2026年10月、従来のダイ・ツー・ウェーハ接合に加え、熱圧着接合やダイ・オン・パネルなどへの協業拡大を発表した。
#これは、先端接合装置の競争が装置単体から統合的な工程提案へ移りつつあることを示している。
#5-4 CoPoS――ウェーハからパネルへの移行
#CoPoSは、Chip-on-Panel-on-Substrateという大型パネル型実装の方向性である。
#従来の円形ウェーハでは、大型パッケージの配置に幾何学的な制約がある。
#これに対し、正方形のパネルを利用すれば、材料の利用効率を改善できる可能性がある。
#TrendForceは2026年6月、TSMCが310mm角のCoPoS構造を検討し、2027年の試作生産、2028年後半の量産を目指すとの見通しを示した。(関連資料:TrendForce:CoPoS見通し)
#ただし、これは調査会社による見通しであり、TSMC自身が確約した量産実績とは区別する必要がある。
#パネル化に伴う課題は大きい。
#パネル全体の反りや平坦性、露光位置精度、RDLの均一性、搬送、異物管理、検査などに新たな難易度が生じる。
#一方、材料利用効率が向上すれば、従来のウェーハ型工程の一部は置換される可能性もある。
#したがって、CoPoSの普及はすべての後工程装置メーカーにとって無条件の好材料ではない。
#パネル対応技術を獲得したメーカーが有利になる一方、従来工程の装置需要が減る企業も出てくるだろう。
#5-5 InFO、SoW、光半導体も重要になる
#TSMCの実装技術はCoWoSだけではない。
#InFO系列はFan-Out技術を利用した高密度実装であり、モバイル向けだけでなく、ネットワークプロセッサなどに適用される方式もある。
#SoW(System-on-Wafer)は、より大規模なシステムをウェーハ上で統合する方向である。
#さらにTSMCは、シリコンフォトニクスを利用したCOUPEによって光エンジンの実装を進めている。
#2026年のロードマップでは、COUPEを基板上へ組み込む方式の生産計画が示されている。
#ここでは通常のロジック半導体とは異なる工程需要が生まれる。
#光導波路、光変調器、レーザーとの結合、精密な光学位置合わせ、光学検査、熱制御などが必要になるためである。
#この分野では、AMAT・東京エレクトロン・KLAなどの既存技術に加え、化合物半導体向けのエピタキシャル成長装置や、光学実装を得意とする装置メーカーにも成長機会が存在する。
#5-6 ASE――TSMCとは異なる成長機会
#先端パッケージングでは、TSMCだけでなくASEも重要な存在である。
#ASEはVIPackという先端実装プラットフォームを持ち、FOCoS、FOCoS-Bridge、FOSiP、2.5D/3D集積などを展開している。
#2026年5月には、310mm×310mmのパネルレベル実装ラインの開発を発表し、2027年前半の生産開始を目指すとした。(関連資料:ASE:310mmパネル実装)
#これによって、パネル実装はTSMCだけの技術競争ではなくなる。
#ASEが提供するのは、ファウンドリであるTSMCと同一のビジネスモデルではない。
#ASEはOSATとして組立・テストのサービス提供に強みを持ち、複数の顧客やプロセス技術を組み合わせる立場にある。
#また、ASEグループのSPILなどが先端実装能力を拡張することは、TSMC周辺の供給能力を補完する可能性もある。
#ここでは、企業間競争と企業間協業が同時に成立する。
#なお、先端実装はIntelのEMIB・Foveros、SamsungのI-Cube・X-Cube、AmkorなどのOSATも含めた競争市場である。
#TSMCのCoWoSだけを見て、実装装置市場全体を評価することはできない。
##
第6章 後工程装置――複雑化しても、すべての企業が高利益になるわけではない
#先端パッケージングへの期待が高いからといって、後工程装置メーカーが一様に高い利益率を獲得するとは限らない。
#後工程では、ボンダー、モールディング、シンギュレーション、研削・ダイシング、テスト、検査などが使用される。
#それぞれの技術的参入障壁は異なる。
#6-1 TOWA――需要拡大と高付加価値化を分けて考える
#TOWAはモールディング装置、超精密金型、シンギュレーション装置などを扱うメーカーである。
#代表的な製品群には、CPM系列のコンプレッションモールド装置や、FMS系列のシンギュレーション装置がある。
#モールディングは、半導体を樹脂で封止する工程である。
#単純な保護だけでなく、熱応力、反り、樹脂流動、微細構造への影響を管理する役割がある。
#大型の先端パッケージでは、樹脂が均一に流れないことや、硬化後の反りが不良の原因になる。
#そのため、高精度な金型やコンプレッションモールド技術には付加価値がある。
#しかし、ハイブリッドボンディングそのものに精密金型が必要になるわけではない。
#TOWAの技術が主に関与するのは、接合後の封止や、それに関連する加工工程である。
#シンギュレーションも同様で、すべての直接接合工程に必要とは限らない。
#個片化を伴う工程では重要だが、ウェーハ状態のまま接合を進める工程では、その時点での個片化は不要な場合がある。
#こうした違いを把握しなければ、先端実装市場の成長率をそのままTOWAの売上成長率に置き換えてしまう。
#2026年11月6日の決算が示したもの
#TOWAの2027年3月期上期決算では、売上高337.17億円、営業利益56.87億円となった。(関連資料:TOWA:2026年11月6日決算資料)
#前年同期比では売上高43.8%増、営業利益128.1%増である。
#受注高は547.87億円に達した。
#半期の受注高を売上高で割ると、受注/売上倍率は約1.62倍になる。
#これは強い受注環境を示す一方、受注残がすべて短期間で売上計上されることを意味しない。
#また、営業利益の前年同期比増減要因を見ると、売上増加の寄与が46.99億円、製品ミックスなどの改善による寄与は1.02億円だった。
#これは非常に重要である。
#現在の増益は高付加価値装置への構造転換だけで説明されるものではなく、販売規模の拡大による影響が大きい。
#したがって、TOWAの今後を評価するには、受注増が売上へ転換するかという数量面と、高付加価値な実装方式への採用が進むかという技術面を別々に確認する必要がある。
#6-2 DISCO――後工程企業だが、前工程にも接点を持つ
#DISCOはダイシング、グラインディング、ポリッシングなどの精密加工技術を持つ。
#特に薄いウェーハや硬い材料を高精度に加工することに強みがある。
#DBG(Dicing Before Grinding)は、先にウェーハへ溝を入れ、その後の裏面研削によってチップを分離する技術である。(関連資料:DISCO:DBG)
#従来の加工順序と異なり、薄化したウェーハを取り扱う際の破損リスクを抑えることができる。
#DISCOの製品は、通常は後工程に分類されることが多い。
#しかし、BSPDN、先端ロジックの裏面薄化、ウェーハ接合後の加工などによって、前工程・ウェーハレベル工程にも接点を持つ。
#ただし、成膜・エッチング・CMPを中心とするAMATや東京エレクトロンと同じ装置領域を幅広く扱うわけではない。
#DISCOの競争力は、ウェーハやチップを高精度に薄くし、切り分け、機械的損傷を抑えることにある。
#積層が高度化するほど、この加工技術の価値は上昇しやすい。
#一方、加工方法の変更や装置の生産性向上によって、切断工程の装置需要が必ずしも比例的に増えるわけではないことには注意が必要だ。
#6-3 Besi、EVG、東京エレクトロン――接合工程の本当の競争
#接合工程では、単なる位置合わせ装置ではなく、清浄な界面を形成し、高い精度で接触させ、安定した接合品質を得るシステムが必要になる。
#Besiはダイ・ツー・ウェーハ接合、EV Groupはウェーハ接合、東京エレクトロンは複数の接合関連装置を展開している。
#この領域では装置の精度だけでなく、上流のCMPや洗浄、表面活性化などとの統合が重要になる。
#さらに、ウェーハ・ツー・ウェーハとダイ・ツー・ウェーハでは求められる工程が異なる。
#ウェーハ・ツー・ウェーハは多数の構造を一括で接合できる一方、異なるダイの歩留まりやサイズの組み合わせには制約がある。
#ダイ・ツー・ウェーハは良品ダイを選択的に配置できるが、高精度な多数回のピック・アンド・プレースやスループットが課題となる。
#このため、ハイブリッドボンディング市場が拡大しても、ある一社がすべての接合市場を支配するとは限らない。
##
第7章 検査・テストはなぜ先端パッケージングでも重要になるのか
#先端半導体で特に重要になるのは、製造工程が進むほど、失敗した場合に失われる価値が大きくなることである。
#例えば、多数の高価な演算ダイとHBMを一つのパッケージへ組み込む場合、一部の不良がパッケージ全体の価値を損なう可能性がある。
#そのため、最終完成品だけを検査する方法では経済的な損失が大きい。
#そこで、ウェーハ段階、接合前、接合後、パッケージ完成後という各段階での検査が重要になる。
#Known Good Die(KGD)の確保が重要になる理由である。
#この分野でアドバンテスト、Teradyne、FormFactorなどが競争する。
#アドバンテストはV93000 EXA Scaleを中心とした高度なSoCテストシステムを持つ。
#2026年4月には、先端AI・HPC向けのテストデータ量増加に対応するPin Scale 5000Bも発表した。(関連資料:アドバンテスト:V93000新技術)
#TeradyneもUltraFLEX系列などのテストプラットフォームを持ち、AI、ミックスドシグナル、車載、エッジAIなどで競争している。
#FormFactorはプローブカードなど、ウェーハ上のデバイスへ正確に電気的接触を形成する技術が重要な領域である。
#テスト装置では、高速I/O、大電流、多数ピン、複雑なテストパターン、温度制御、並列処理能力が競争軸になる。
#しかし、テスト時間が長くなるほど装置が売れるという単純な関係でもない。
#装置メーカーはテストの並列化や効率化によって、必要なテスト時間を短縮しようとする。
#したがって、テスト内容の複雑化と装置生産性の改善が競い合う。
#その中で、顧客が要求する測定範囲に対応できる装置メーカーが利益を獲得する。
##
第8章 アナログ半導体と成熟工程の好況は、先端装置市場と何が異なるのか
#ここまで先端ロジック、DRAM、HBM、NANDを中心に見てきた。
#しかし、半導体市場の拡大は最先端製造技術だけで成立しているわけではない。
#AIデータセンターの電力供給、冷却設備、産業制御、通信、計測には、アナログ半導体や電源管理ICも必要になる。
#Texas Instrumentsの2026年第3四半期決算では、アナログ事業の売上高が前年同期比32%増加した。(関連資料:TI:2026年第3四半期決算)
#Analog Devicesも2026年度第3四半期決算で40%の増収を記録し、産業、データセンター関連需要などが成長に寄与した。(関連資料:ADI:2026年度第3四半期決算)
#こうした需要拡大は、成熟プロセスや特殊製造工程の設備投資につながる可能性がある。
#ただし、先端ロジックとは装置の競争構造が異なる。
#アナログICでは、必ずしも最先端の露光技術を必要としない。
#むしろ、厚膜形成、エピタキシャル成長、高耐圧構造、特殊材料、低ノイズ、長期信頼性などが重要になる。
#装置市場では、200mmや300mmの成熟プロセス対応装置、成膜、熱処理、計測、特殊加工などが関与する。
#SiCやGaNを利用するパワー半導体では、さらに別の難易度が存在する。
#SiCは硬い材料であり、結晶欠陥、研削、エピタキシャル成長などに高度な加工技術が必要になる。
#ASMのSiCエピタキシャル成長装置、DISCOの精密加工技術、レーザーテックのSiC欠陥検査などが関係する。
#したがって、「成熟ノードだから製造装置の参入障壁が低い」と考えるのは誤りである。
#重要なのは、微細化の水準ではなく、その用途に必要な加工難易度と量産上の制約である。
#一方で、アナログ半導体の販売好調が直ちに大量の新規装置発注へつながるとは限らない。
#既存工場の稼働率引き上げ、在庫調整、製品ミックスの改善だけで供給増が可能な場合もある。
#先端半導体の技術移行による設備投資と、アナログ半導体の需要回復による設備投資は、区別する必要がある。
##
第9章 半導体メーカーと製造装置メーカーの利益構造は根本的に異なる
#半導体メーカーは、工場や設計資産を使って半導体を製造・販売する。
#製造装置メーカーは、その生産能力を成立させる設備と技術を供給する。
#両者の最大の違いは、売上を得る時点と、投資リスクを負う場所にある。
#半導体メーカーは、工場を建設し、装置を設置し、製造歩留まりを高めた後に、製品を販売して投資を回収する。
#これに対し、製造装置メーカーは顧客の設備投資段階で売上を得る。
#装置メーカー自身も研究開発費や生産能力の拡張費用を負担するが、顧客のように半導体工場全体の巨額設備投資を抱えるとは限らない。
#この違いによって、半導体価格と装置受注の動きには時間差が生じる。
#半導体メーカーの収益
#半導体メーカーの収益は、販売数量、平均販売価格、製品ミックス、歩留まり、工場稼働率、製造コストなどで決まる。
#特にメモリメーカーは、需給の変化によって販売価格が大きく変動する。
#需要が増加して供給が不足すれば、販売価格が上昇し、利益率が急激に改善する可能性がある。
#反対に供給過剰になれば、在庫増加と価格下落によって利益率が急減する。
#一方、TSMCのような先端ファウンドリでは、製造技術の希少性や顧客基盤が価格決定力を支える。
#2026年第3四半期のTSMCの売上総利益率は66.4%、営業利益率は58.7%だった。
#これは、製造装置メーカーより半導体メーカーの利益率が必ず低いという単純な見方が成立しないことを示している。
#製造装置メーカーの収益
#装置メーカーの収益は、装置販売価格、出荷台数、製品構成、研究開発費、サービス収益、生産効率などで決まる。
#装置の販売は大型設備投資に依存するため、受注や売上が四半期ごとに大きく変動する場合がある。
#一方、一度設置した装置には保守、部品交換、改造、性能向上などの継続需要が発生する。
#この設置済み装置群が、景気変動を緩和する収益基盤になる。
#装置メーカーの利益率も大きく異なる。
#2026年第3四半期のASMLの売上総利益率は57.5%だった。
#KLAは2026年10月の決算発表時点で、次四半期のGAAP売上総利益率を61.8%前後と予想していた。
#Lam Researchは2026年9月期四半期に営業利益率40.2%を記録したと説明している。
#一方、TOWAの2026年4~9月期の営業利益率は約16.9%である。
#各社は製品構成、会計期間、研究開発負担、サービス比率が異なるため、利益率だけで技術力を順位付けすることはできない。
#それでも、装置市場内に非常に大きな収益性の差が存在することは確認できる。
#技術が難しいだけでは利益にならない
#装置メーカーの価格決定力を形成するのは、加工精度だけではない。
#実際には、競合メーカーの少なさ、顧客が認定した工程からの切り替え難易度、装置停止による損失、保守サービス、設置面積、消耗品、長期供給能力などが影響する。
#例えば、装置価格が高くても、その装置によって大量の歩留まり損失を防げるなら、顧客にとって経済合理性がある。
#反対に、技術的には高性能でも、競合装置が同じ量産品質を低コストで実現できるなら、価格競争が激しくなる。
#半導体製造装置における真の競争優位性とは、加工技術の難しさに加え、顧客にとって代替する経済的な理由が乏しいことにある。
##
第10章 装置メーカーごとの競争構造を整理する
#これまでの議論を、主要メーカーごとの技術・競争軸で整理する。
#主要装置メーカーの優位領域
#主要装置メーカーの競争相手・競争軸
#この表で重要なのは、企業の規模と技術的な強さを同一視しないことである。
#AMATや東京エレクトロンは、多くの前工程を扱う広いポートフォリオを持つ。
#一方、レーザーテックやDISCOは、より限定された技術領域で高い専門性を持つ。
#KLAは広範な検査・計測ポートフォリオを持ちながら、製造工程の複雑化による歩留まり管理需要を獲得する。
#KOKUSAIは、成膜全般を網羅するのではなく、バッチ式の成膜・熱処理技術を中心に競争する。
#企業の強さは、単に扱う工程数の多さではなく、選択した工程でどれだけ代替困難な価値を提供できるかによって決まる。
##
第11章 次世代装置市場では、何が最も利益になりやすいのか
#ここまでの分析から、装置市場の成長は三つの種類に分けられる。
#技術的難易度が上がり、装置の価値が高まる市場
#EUV、先端検査、精密CMP、選択エッチング、GAA向け成膜、ハイブリッドボンディングなどである。
#これらの領域では、顧客が求める性能を実現できる企業が限定されやすく、価格決定力が形成される可能性が高い。
#ただし、特定の新工程に強いメーカーでも、その工程が量産採用されなければ売上は生まれない。
#工程回数や処理負荷が増加する市場
#3D NANDの成膜・エッチング、DRAMの先端工程、GAAやBSPDNの工程追加、洗浄・検査などが該当する。
#この分野では、工程負荷の増加そのものが装置需要を生み出す。
#一方、高スループット化によって装置台数の増加を抑える技術も競争力になる。
#したがって、装置メーカーにとって最も有利なのは、工程負荷の増加に対応する装置を供給しながら、製品価格や市場シェアも維持・拡大できる場合である。
#生産数量と能力拡張で成長する市場
#汎用的な組立、封止、搬送、装置周辺の設備などが該当する。
#もちろん、この中にも高度な技術を要する分野は存在する。
#しかし、競合する装置メーカーが多く、装置の差別化が難しければ、需要が拡大しても利益率が大きく改善するとは限らない。
#TOWAの直近決算は、この違いを考える上で参考になる。
#販売規模の拡大によって利益が大きく改善している一方、高付加価値装置の構成比改善がどの程度進むかは別の問題として確認する必要がある。
#つまり、半導体製造装置メーカーを評価する際には、売上高の成長率だけでなく、成長の源泉を分析することが不可欠になる。
##
第12章 製造装置の次のボトルネックは、装置メーカーの外側にも存在する
#製造装置の供給能力は、装置メーカーだけでは決まらない。
#高精度装置には多くの部品や材料が必要である。
#例えば、真空装置にはドライポンプやターボ分子ポンプ、真空シール、精密バルブが使用される。
#プラズマ装置にはRF電源、インピーダンス整合器、耐プラズマ部材、静電チャックなどが必要になる。
#成膜装置には高純度ガス、前駆体、ガス流量制御機器、加熱・温度制御技術が欠かせない。
#EUV装置には極めて高精度な光学部品、光源、位置決めシステムが使用される。
#先端パッケージング装置でも、精密搬送、接合面処理、レーザー、樹脂材料、金型、計測などが必要になる。
#これらの部品や材料の供給が不足すると、装置メーカーの受注が急増しても、生産台数を増やせなくなる。
#この状況では、最終的な半導体需要とは異なる場所にボトルネックが移動する。
#重要なのは、製造装置メーカーの売上を増やす能力そのものが、別のサプライチェーンによって制約されることである。
#ただし、部品不足によって販売価格が上昇することと、装置メーカーの利益が増加することも同義ではない。
#調達価格の上昇、納期遅延、代替設計、顧客認証のやり直しが発生すれば、利益率が低下する可能性もある。
#さらに、装置メーカーが顧客の需要に応えるため生産能力を拡張しても、その後の半導体投資が減速すれば、過剰能力を抱える危険がある。
#装置市場の好況は魅力的である一方、サイクル変動が消滅したわけではない。
##
第13章 2027~2029年の半導体製造装置市場をどう考えるか
#今後の装置市場を考える上で、最も重要な論点は設備投資がどれだけ持続するかである。
#私は、次の三つのシナリオを区別して考える必要があるとみている。
#第一のシナリオ――AI需要が拡大し、先端化と能力増強が同時に続く
#AIモデルの高度化と推論需要の増加が継続し、GPU、ASIC、CPU、HBM、DRAM、NANDの設備投資が増える場合である。
#この場合、半導体製造装置市場では数量増加と工程複雑化が同時に進む。
#特に、先端ロジック、DRAM、先端検査、成膜、エッチング、CMP、テストへの投資が高水準を維持する可能性がある。
#このシナリオでは、技術的な参入障壁が高いメーカーに加え、幅広い装置ポートフォリオを持つ企業も利益を獲得しやすい。
#第二のシナリオ――半導体数量の成長が鈍化しても、技術移行が続く
#AI投資の成長率が鈍化し、工場の新設や増設が一時的に減速する可能性もある。
#しかし、GAA、BSPDN、3D NAND、次世代DRAM、ハイブリッドボンディングへの移行が続けば、一部の装置需要は維持される。
#この場合、汎用装置や能力拡張向け装置より、技術的な変化によって新しく必要になる装置が相対的に有利になるだろう。
#もっとも、技術移行の遅延や既存装置の改造対応によって、成長率が低下する可能性もある。
#第三のシナリオ――設備投資が先行し、将来の供給過剰が発生する
#半導体メーカーが同時に大規模な能力増強を進めると、将来の需要以上の生産能力が形成される可能性がある。
#この場合、半導体の価格低下や稼働率低下が先行し、設備投資の削減が装置メーカーへ波及する。
#装置受注には時間差があるため、半導体製品の景気が悪化した後もしばらく装置売上が高水準を維持する場合がある。
#反対に、半導体価格が回復しても、装置受注がすぐに増えないこともある。
#こうした時間差を考慮せず、半導体メーカーの決算だけから装置メーカーの将来業績を予測することは危険である。
##
第14章 装置メーカーを分析するための実践的な評価基準
#製造装置メーカーの競争力を判断する際には、技術と財務の両方を継続的に確認する必要がある。
#技術面では、新しい工程が必要になったか、競合他社より優れた製造結果を得られるか、顧客の量産工程へ採用されたか、装置の入れ替えが難しいか、歩留まりや生産性にどれほど貢献するかを確認する。
#財務面では、受注高、売上高、受注残、受注/売上倍率、粗利益率、営業利益率、サービス売上、研究開発費を組み合わせる。
#特に重要なのは、受注増加の理由である。
#新規工場の建設による一時的な大量発注なのか。
#既存工場で新技術へ移行するための継続的な発注なのか。
#競合メーカーから市場シェアを獲得した結果なのか。
#この違いによって、将来の売上成長率と利益率は大きく変わる。
#また、次世代装置では研究開発、試作機出荷、顧客評価、量産認証、量産出荷を区別する必要がある。
#新装置の発表や性能実証だけで、商業的な成功が確定したとは判断できない。
#最終的には、顧客の量産工程に組み込まれ、継続受注と適正な利益率を得られるかどうかが重要になる。
##
結論――半導体製造装置の黄金期を決めるのは、需要だけではない
#現在の半導体製造装置市場には、強い成長要因が存在する。
#AIアクセラレータの需要拡大は、先端ロジックやHBMの生産能力増強を促している。
#DRAMやNANDでは製造構造の高度化が進み、成膜、エッチング、洗浄、CMP、計測などの工程負荷が増加する。
#先端パッケージングでは、CoWoS、SoIC、CoPoS、Fan-Out、ハイブリッドボンディングなどによって、新たな装置市場が形成されつつある。
#アナログや電源管理半導体でも、AIデータセンターや産業用途の拡大が、成熟工程や特殊工程への投資機会を生み出している。
#しかし、こうした成長がすべての企業へ均等に分配されるわけではない。
#装置市場では、ある工程の難易度が急激に上昇する一方、別の工程では自動化や工程統合によって装置需要が抑制されることもある。
#また、技術的な優位性が存在しても、競合装置によって量産経済性で上回られれば、利益を維持することは難しい。
#そのため、今後の製造装置メーカーの評価では、半導体市場全体の成長率以上に、どの工程が複雑化し、その複雑化を解決する技術をどの企業が握っているかが重要になる。
#半導体をより多く作るための装置需要と、半導体をより高度に作るための装置需要。この二つが重なる場所こそ、現在の半導体製造装置市場で最も大きな成長機会が生まれる領域である。
#そして、さらに重要なことがある。
#技術的な難しさが増す工程と、その難しさを解決する企業が利益を得られる工程は、必ずしも一致しない。
#本当の競争優位性は、製造技術の複雑化を顧客の歩留まり、生産能力、製造コストの改善に変え、その価値を継続的な収益として獲得できることにある。
#半導体製造装置の次の黄金期を分析するには、まさにこの構造を見ていく必要がある。
##
本記事は2026年11月7日時点で確認できる公表資料に基づく産業分析であり、将来の市場予測と独自の技術・収益仮説を含む。市場予測は実績値ではなく、装置の採用状況も発表、試作、認証、量産を区別して評価する必要がある。
#特定銘柄の推奨・勧誘を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#