AIの信号を運ぶ材料――高性能CCL、低損失樹脂、ガラスクロス、銅箔のサプライチェーン
AI半導体 実装・材料 光・ネットワーク AIインフラ・産業
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.10.17.1
- 記事内容のSHA-256
25d7dc7a59b730be576ddb2af84fa54a1c2080450473a919eef654730c98a581- 保存版のSHA-256
48e1d56fe3da85ad348ae15749fdd20b9cbf51da29210e7e1aba30eede21f2d2
外部証明の最終検査結果は詳細を開くと表示します。
AIの信号を運ぶ材料――高性能CCL、低損失樹脂、ガラスクロス、銅箔のサプライチェーン
#MEGTRON・PTFEから224Gbps SerDes、光接続、6Gまで。AIインフラの高速化が変える基板産業の構造
#2026年10月9日時点の公開情報に基づく技術・産業分析
#はじめに――GPUが速くなると、その外側の材料も変わる
#AIの計算能力を高めるためには、GPUやAI ASICの演算性能、HBMのメモリ帯域、先端半導体パッケージングの性能を引き上げる必要がある。
#しかし、チップ内部の計算が速くなっても、チップの外側でデータを移動させる能力が不足すれば、AIシステム全体の性能は制限されてしまう。
#GPUから別のGPUへ、GPUからネットワークスイッチへ、あるいはデータセンターから別のデータセンターへ。
#計算結果や学習データを移動させるためには、電気信号や光信号を使った膨大な通信が必要になる。
#このとき重要になるのが、電子機器の内部に配置されたプリント配線板(PCB)である。
#PCBは半導体を取り付けるための板であると同時に、高速な電気信号や電力を運ぶための経路でもある。
#そのPCBの基本材料が、CCL(Copper Clad Laminate:銅張積層板)だ。
#CCLは、主に樹脂、ガラスクロス、銅箔などを組み合わせて作られる。
#従来から使われてきた一般的なエポキシ系材料に加え、近年はPTFE、特殊熱硬化性樹脂、変性PPE、炭化水素系低誘電樹脂などが、高速通信向け材料として重要になっている。
#しかし、高速基板の性能は樹脂だけでは決まらない。
#ガラスクロスの組成や織り方、銅箔の表面粗さ、無機フィラーの種類、積層時の熱膨張、完成PCBの製造精度までが関係している。
#つまり、AI半導体の高速化は、電子材料のサプライチェーン全体へ新しい要求を与えている。
#実際、Prismarkが2026年6月に公表した調査では、2025年の世界リジッドCCL市場は約187億ドルとなり、前年比24.4%増加した。(Prismark:2026年CCL市場調査)
#また、2025年の世界PCB市場は858億ドルに達し、前年比16.7%増となっている。(Prismark:世界PCB市場)
#この成長には、AIサーバー、高性能コンピューティング、データセンター用ネットワーク機器などの需要増加が関係している。
#ただし、すべてのCCLメーカーが同じ成長率で拡大しているわけではない。
#AIインフラへ使われる高性能材料と、従来型の電子機器へ使用される汎用材料では、需要の変化が異なる。
#さらに、今後は光通信の高度化によって、長い電気配線の一部が光接続に置き換わる可能性もある。
#高速化によって高性能CCLが増える一方、別の場所では必要な銅配線そのものが減るかもしれない。
#本稿では、これらの変化を材料、製造、最終用途、企業、数量、市場規模の順番につなぎ、AIインフラがどのような電子材料の供給網によって支えられているのかを分析する。
#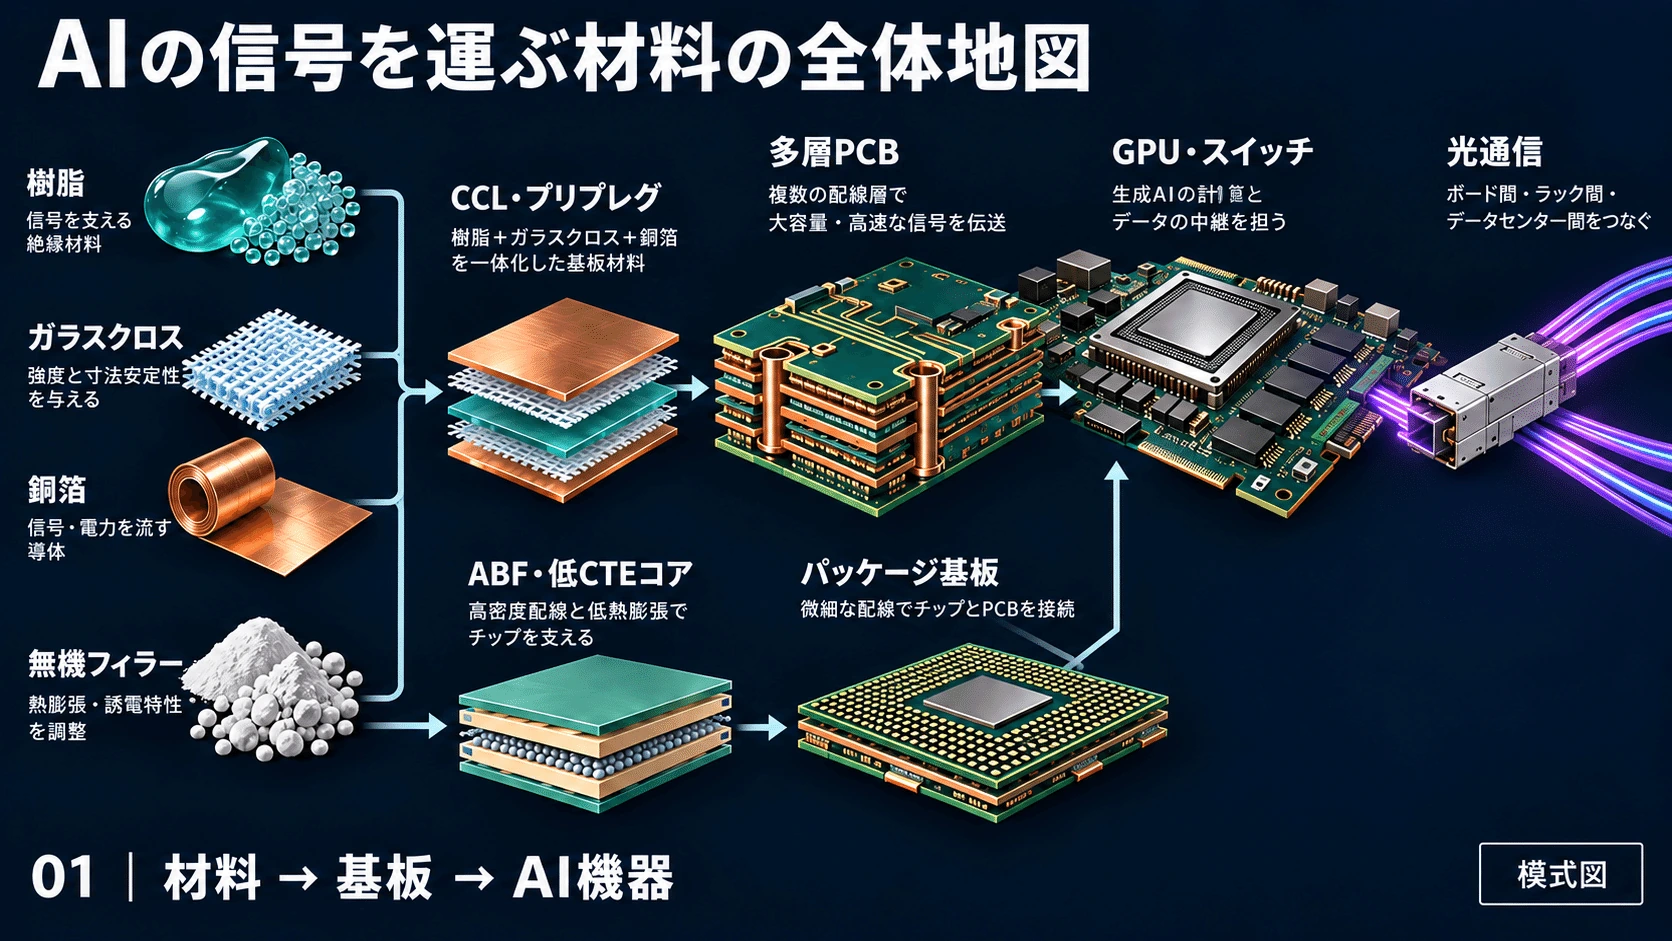
材料から大型PCBへ進む経路と、ABFなどからパッケージ基板へ進む経路を分けて読む。寸法と配合は模式表現であり、製品仕様ではない。無機フィラーの作用は種類と配合で変わる。
#出典:味の素|ABFの開発と材料技術 / Doosan Electro-Materials|CCLの構造と製造工程
#第Ⅰ部 基板と高速信号の基本原理
#第1章 CCLとは何か――樹脂・ガラス・銅から電子回路が生まれる
#1-1. CCLとPCBの違い
#まず、CCLとPCBは同じものではない。
#CCLは絶縁材料と銅箔を積層した基板材料である。
#一方、PCBはCCLなどに配線パターンを形成し、必要な穴あけ、めっき、積層、表面処理を行った回路基板である。
#基本的な流れは次のようになる。
#樹脂・補強材・銅箔など → CCL・プリプレグ → PCB製造 → 完成PCB → 電子部品の実装 → 電子機器
#例えば、一般的なガラスクロス入りエポキシ系CCLでは、ガラスクロスへエポキシ樹脂を含浸させ、それを銅箔と積層する。(Doosan:CCL構造・製造工程)
#これをPCBメーカーが受け取り、不要な銅を取り除いて配線を形成する。
#複数の配線層を重ねれば、多層PCBになる。
#このような基板は、パソコン、スマートフォン、通信機器、車載機器、産業用機械、AIサーバーなど、非常に多くの電子機器に使用されている。
#1-2. CCLを構成する材料
#代表的なガラスクロス系CCLの材料を分けると、次のようになる。
#これらは必ずしもすべてのCCLへ同じように使用されるわけではない。
#例えば、ガラスクロスを用いないセラミック充填PTFE系材料や、樹脂フィルムと銅箔を直接積層するフレキシブル基板も存在する。
#したがって、「CCLは必ずガラスクロスを含む」という理解は正確ではない。
#ただし、一般的なリジッドPCBや高多層PCBでは、ガラスクロスを使った材料構造が重要な位置を占めている。
#1-3. プリプレグとは何か
#多層PCBでは、CCLだけでなくプリプレグも使用する。
#プリプレグ(Prepreg)は、あらかじめ樹脂を含ませた補強材などからなる中間材料だ。
#一般的な熱硬化性樹脂系では、ガラスクロスに樹脂を含浸させ、完全には硬化していない状態にする。
#これをBステージと呼ぶ。
#PCBメーカーは、配線パターンを形成したコア材とプリプレグを重ね、加熱・加圧して接着する。
#プリプレグは、複数の回路層を結合し、層と層の間を電気的に絶縁する役割を持つ。
#つまり、多層PCBでは完成CCLだけでなく、CCLと組み合わせて使用できるプリプレグの性能や供給能力も重要になる。
#1-4. 多層PCBの内部
#多層PCBでは、表面だけでなく内部にも銅配線が存在する。
#単純化した構造は次のようになる。
#- 最上層:信号配線・部品接続
- 絶縁層:樹脂・ガラスクロスなど
- 内層:グラウンド配線
- 絶縁層
- 内層:高速信号配線
- 絶縁層
- 内層:電源配線
- 絶縁層
- 最下層:信号配線・部品接続
実際には、これらを繰り返してより多くの層を形成する。
#また、層間を電気的に接続するために、スルーホールやビアを使用する。
#層数が増えるほど、信号を通す経路は複雑になる。
#同時に、配線の位置合わせ、絶縁層の厚さ、熱膨張、銅めっきの信頼性が重要になる。
#1-5. 半導体パッケージ基板とは異なる
#ここで区別したいのが、AIサーバーのPCBと、GPUの直下にある半導体パッケージ基板だ。
#GPUやCPUの半導体チップは、通常、パッケージ基板を介してサーバー側のPCBと接続される。
#FC-BGAなどのパッケージ基板では、非常に微細な銅配線やビアを形成する必要がある。
#そのため、ABF(Ajinomoto Build-up Film)などの層間絶縁フィルムが重要になる。
#ABFはエポキシ系樹脂、硬化剤、無機フィラーなどを組み合わせた材料であり、通常のABF絶縁層にはガラスクロスを使用しない。(味の素:ABF)
#一方、パッケージ基板のコア部分ではガラスクロス入りの樹脂材料が使われる場合がある。
#このため、半導体パッケージ基板には、一般の高多層PCBと共通する材料もあれば、異なる材料もある。
#イビデン(4062)やAT&Sなどが高性能半導体パッケージ基板の製造を行う一方、一般的な高速サーバーPCBは別のPCBメーカーも担っている。
#この二つを混同すると、ガラスクロス、ABF、CCL、銅箔の需要を正しく分析できなくなる。
#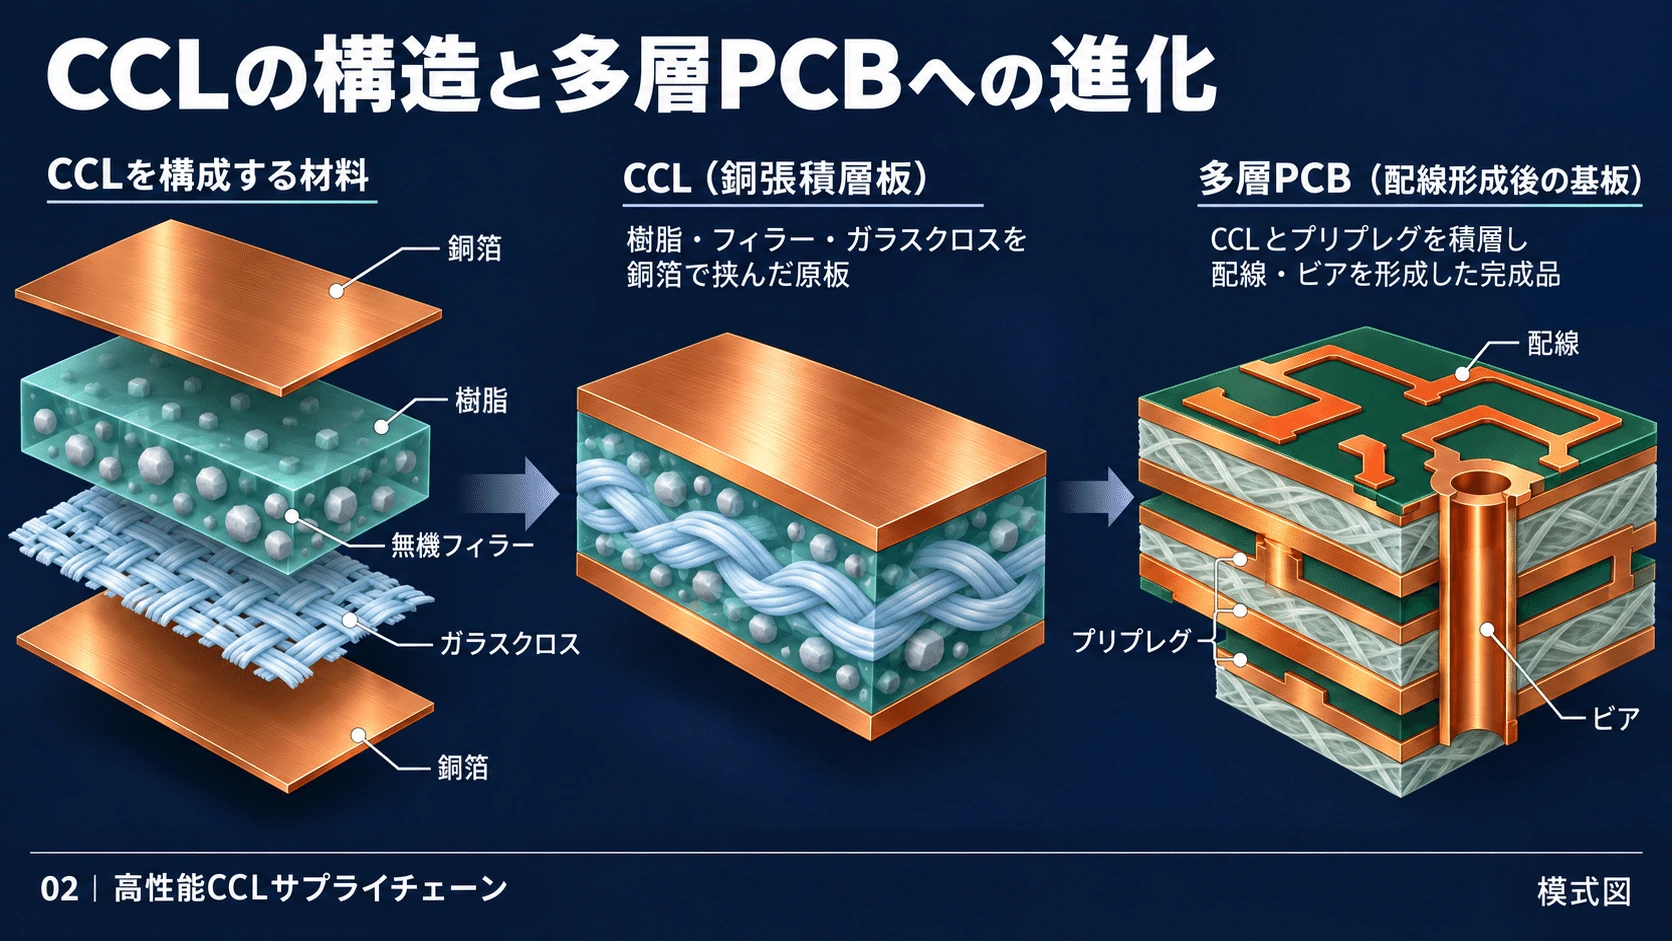
CCLは銅張積層板、PCBは配線・ビアを加工した回路基板。図はガラスクロス入りの代表例であり、すべてのCCLにガラスが入るわけではない。
#出典:Doosan Electro-Materials|CCLの構造と製造工程 / Altium|PCB製造工程・内層形成 / Altium|PCB製造工程・積層、穴あけ、めっき
#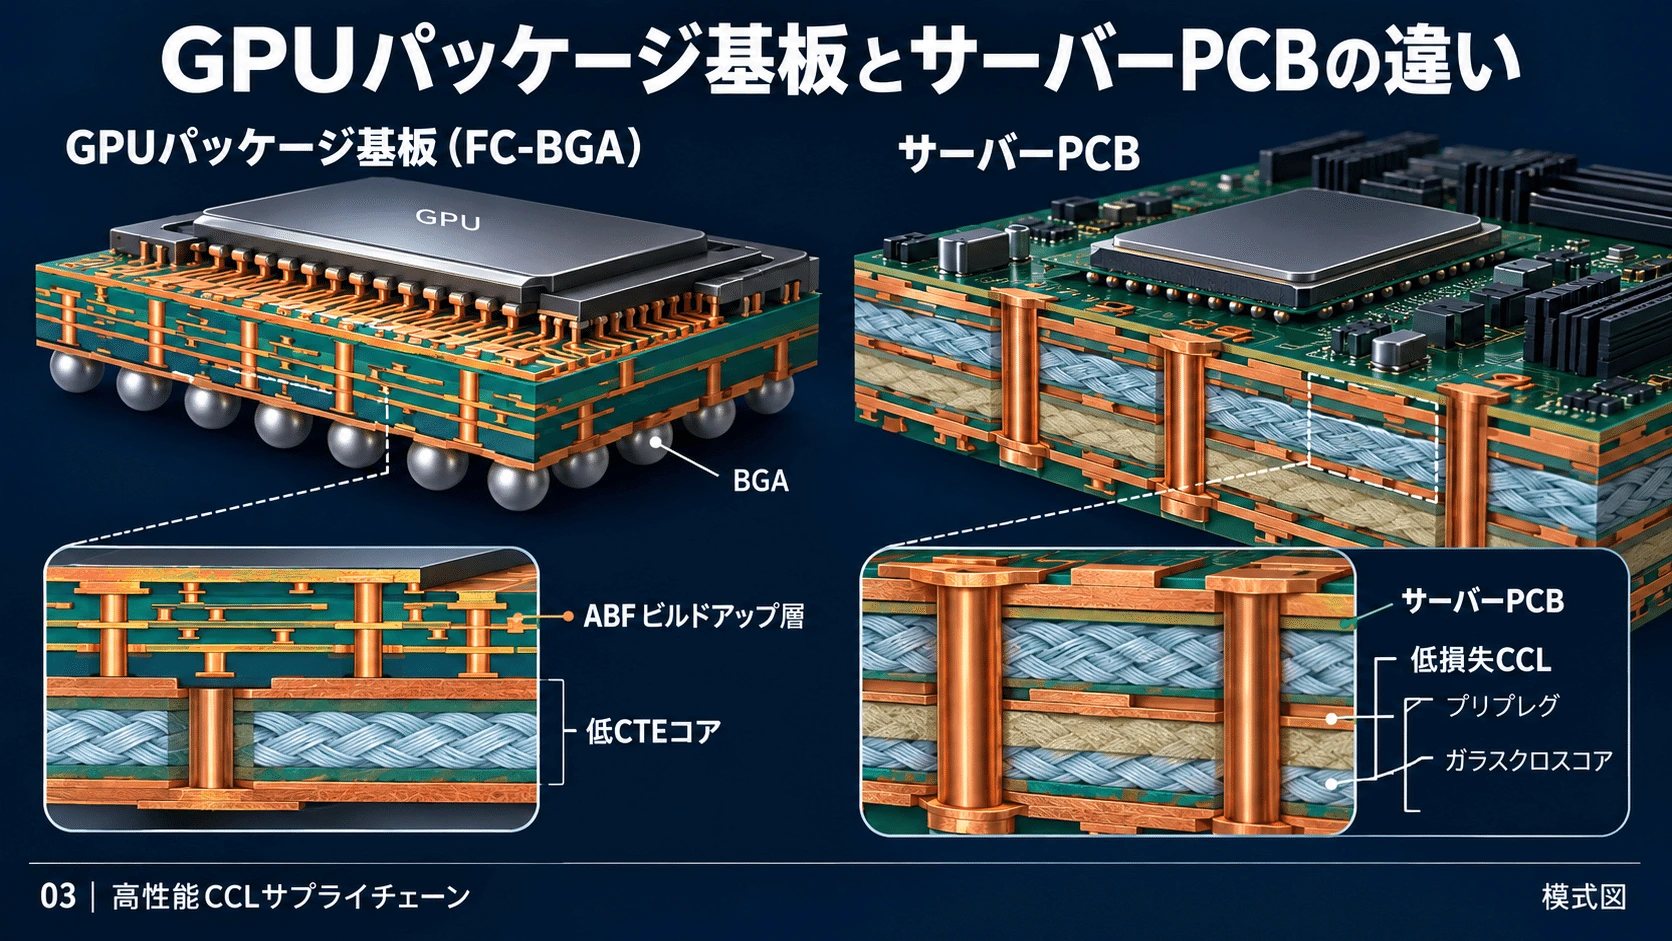
ABFのビルドアップ絶縁層には通常ガラスクロスを入れない。コアにはガラス入り材料が使われる場合がある。寸法・層数・ビア接続は模式表現。
#出典:味の素|ABFの開発と材料技術 / イビデン|高機能ICパッケージ基板への設備投資 / AT&S|Kulim拠点のAI向け能力増強
#第2章 なぜAIの高速化は基板材料を変えるのか
#2-1. 電気信号は銅だけを通っているわけではない
#高速な電気信号がPCB上を伝わるとき、電流は銅配線を流れるが、信号のエネルギーは導体と周囲の絶縁体に形成される電磁界として伝搬する。
#したがって、銅配線の性能だけでなく、その周囲の樹脂やガラスクロスの特性も重要になる。
#例えば、同じ銅配線を使用していても、その周囲の絶縁材料を変更すれば、信号の伝搬速度や伝送損失が変化する。
#これは高周波・高速通信機器において、材料選択が通信性能に直接影響することを意味している。
#2-2. Dk――比誘電率
#DkはDielectric Constant、比誘電率を表す。
#絶縁材料が電界にどのように応答するかを示す物性値であり、信号の伝搬速度や配線インピーダンスに影響する。
#単純化した伝送線路では、信号の伝搬速度は次の関係で近似できる。
#ただし、実際のPCBでは銅配線の形状や絶縁層の構造も関係するため、完成した配線の実効比誘電率は材料単体のDkと必ずしも一致しない。
#Dkが小さいと信号を高速に伝搬させられる場合があるが、インピーダンスの設計も変わる。
#単純にDkの低い材料を選べばよいわけではない。
#2-3. Df――誘電正接
#DfはDissipation Factor、誘電正接を表す。
#材料内で電磁エネルギーがどの程度熱として失われるかを示す。
#一般に、同じ周波数・同じ構造・同じ条件であれば、Dfが小さい材料ほど誘電体損失を抑えやすい。
#伝送線路の損失を単純化すると、誘電体損失の減衰はおおむね次の関係を持つ。
#ここで重要なのは周波数だ。
#信号周波数が高くなるほど、誘電体損失が問題になりやすい。
#つまり、GPUやネットワークASICの通信速度が高くなると、従来は十分だった材料でも伝送損失が制約になる可能性がある。
#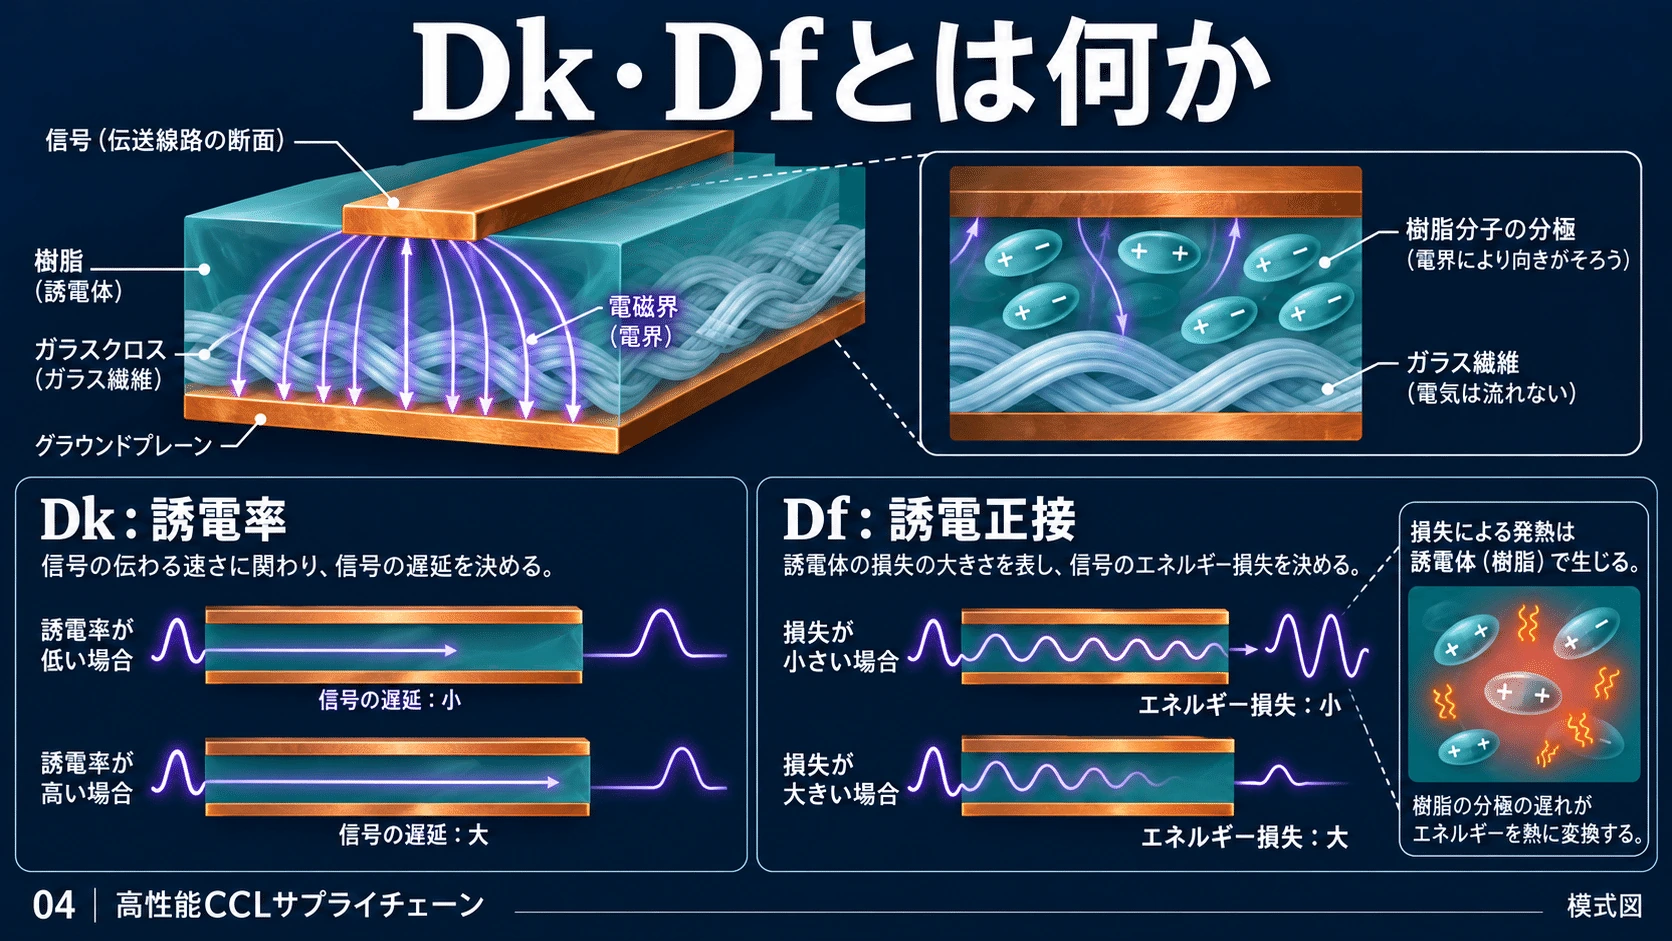
Dkは比誘電率、Dfは誘電正接。同じ線路構造・長さ・周波数などの条件で比較する。実効比誘電率は材料単体のDkとは一致しない場合がある。
#出典:Panasonic Industry|MEGTRONシリーズ / Rogers|RO3000シリーズ製品仕様 / Doosan Electro-Materials|CCLの構造と製造工程
#2-4. 112Gbpsから224Gbpsへ
#AIサーバーやネットワークスイッチでは、1本の高速シリアル信号経路が運ぶデータ量を増やす取り組みが進んでいる。
#代表的な技術がPAM4(4値パルス振幅変調)だ。
#PAM4では、1シンボルで2ビットの情報を表現できる。
#単純化すると、112GbpsのPAM4信号は約56GBaud、224Gbpsなら約112GBaudに相当する。
#それぞれの基本的なナイキスト周波数は約28GHz、約56GHzとなる。実際のラインレートや必要な帯域は符号化、FEC、回路設計などによって変化する。
#この高速化は、材料側にも新しい要求を与える。
#低いDf、滑らかな銅箔、配線インピーダンスの精度、コネクタ損失、クロストーク対策などが重要になる。
#パナソニックが224Gbps世代へ向けたMEGTRON 9を紹介しているのも、こうした要求の高度化を背景としている。
#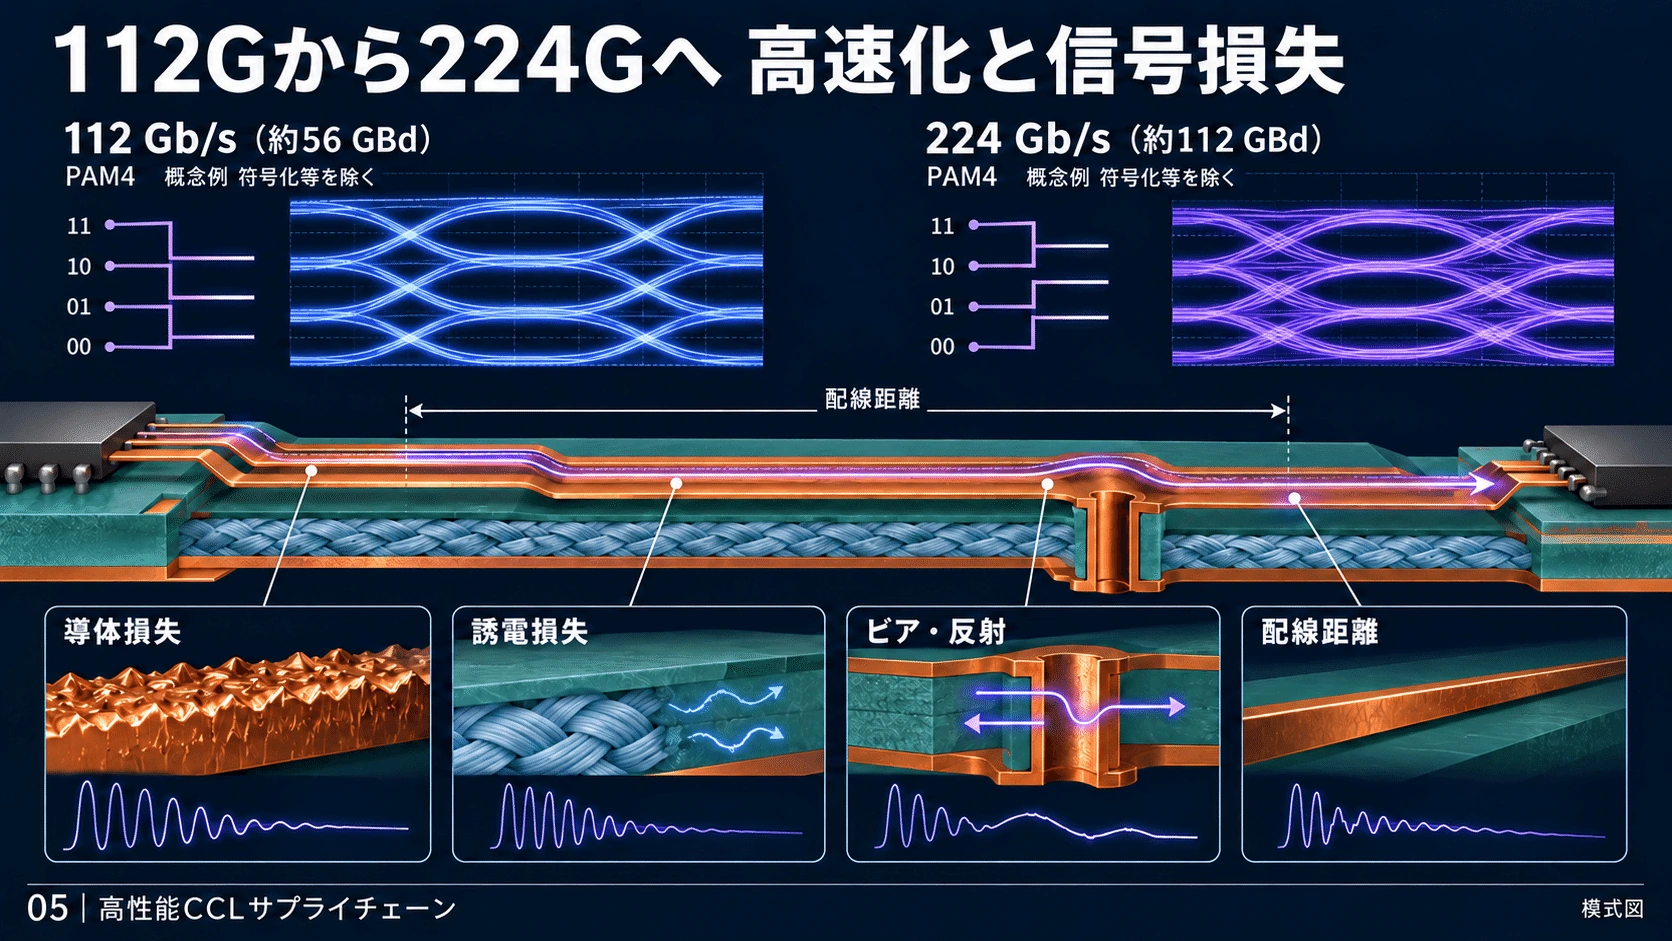
PAM4の単純化した例では112Gb/sは約56GBd、224Gb/sは約112GBd。符号化やFECなどによって実際の値は変わる。波形は定性的な模式図。
#出典:Panasonic|MEGTRON 9と224Gbps / Altium|PCB製造工程・内層形成 / Altium|PCB製造工程・積層、穴あけ、めっき
#2-5. 伝送損失は誘電体損失だけではない
#PCB上の伝送損失には、複数の要因がある。
#例えば、樹脂のDfを半分にできても、銅箔表面が粗くなれば導体損失が増える可能性がある。
#また、材料の誘電特性が優れていても、ビアやコネクタで大きな反射が起きれば、最終的な通信品質は悪化する。
#したがって、完成したPCBの性能を評価するには、材料単体のDk・Dfだけでなく、Insertion LossやReturn Lossなどの実際の伝送特性を見る必要がある。
#高周波・高速基板材料には、材料仕様を整理するIPC-4103の評価・認定体系もある。
#2-6. 低Df材料が最も重要とは限らない
#ここは材料メーカーの競争を考えるうえで重要だ。
#例えば、非常に低いDfを持つPTFE系材料を使用すると、誘電体損失を抑えられる。
#しかし、その材料を高多層PCBへ加工する際、銅との接着、熱膨張、積層温度、穴あけ、めっきなどに問題があれば、完成基板の製造コストや歩留まりが悪化する。
#一方、Dfがわずかに大きくても、一般的な高多層PCB工程で安定して量産できる材料の方が、システム全体のコストで有利になる場合がある。
#高速基板材料は、電気特性だけでなく、機械特性、製造適性、信頼性、価格の総合評価で選ばれる。
#第3章 主要な樹脂材料――PTFEだけではない低損失材料の競争
#3-1. 汎用FR-4の基本材料、エポキシ樹脂
#一般的なPCBで広く使われる材料の一つがFR-4である。
#ガラスクロスをエポキシ樹脂で固めた絶縁材料を基本とする。
#エポキシ系材料には、接着性、加工性、耐熱性、量産コストの面で利点がある。
#そのため、一般電子機器から産業用機器まで、非常に広い用途で採用されてきた。
#しかし、高速通信向けでは汎用FR-4の伝送損失が問題になる場合がある。
#そこで、低誘電化した特殊エポキシ系や、異なる樹脂を組み合わせた高性能材料が開発されている。
#樹脂の配合を変えることで、Df、Tg、熱膨張、接着性などを調整する。
#関連企業としては、DIC(4631)、住友ベークライト(4203)などが挙げられる。
#3-2. PTFE系フッ素樹脂
#PTFEはポリテトラフルオロエチレンの略である。
#フッ素原子を多く含む高分子材料で、非常に低い誘電損失、低吸水性、耐薬品性などを持つ。
#特に高周波・マイクロ波・ミリ波回路で利用される。
#PTFE系基板には、以下のような構成がある。
#- PTFE+ガラスクロス+銅箔
- PTFE+ガラスクロス+無機フィラー+銅箔
- セラミック充填PTFE+銅箔
- PTFE系材料を他の絶縁材料と組み合わせたハイブリッド多層板
株式会社PILLAR(6490)のPC-CLADは、このうちガラスクロスを利用したPTFE系CCLに位置する。
#RogersのRO3000シリーズは、セラミック充填PTFE系高周波材料として展開されている。(Rogers:RO3000)
#ただしPTFEは、通常のエポキシ樹脂と比べて加工や接着が難しい面がある。
#このため、低損失性能の高さが、そのまま大量生産市場の優位性になるとは限らない。
#3-3. PFA、FEPなどのフッ素樹脂
#PTFE以外にも、PFAやFEPなどのフッ素樹脂がある。
#これらはPTFEと同様に耐薬品性や電気絶縁性を持つが、溶融加工性などが異なる。
#PFAは薬液チューブや継手などに広く使われ、半導体洗浄装置の流体制御部材に関係する。
#高周波基板の材料設計でもフッ素樹脂の配合や接着層として利用される場合がある。
#ただし、PFAやFEPがすべての高周波CCLでPTFEと同じ用途を担うわけではない。
#3-4. PPE・PPO系樹脂
#PPEはPolyphenylene Etherの略であり、PPOという名称も使われる。
#低吸水性、電気絶縁特性、耐熱性などに優れる。
#高速CCL向けでは、分子構造を調整した変性PPE系材料などが使われる。
#通常のPPEを単独で使用するというより、架橋性や接着性を持たせるため、ほかの樹脂と組み合わせる場合がある。
#PTFE系材料と比較すると、熱硬化性の積層工程へ適応できる配合が設計上の選択肢となる。
#ただし、MEGTRONの全製品をPPE系と断定できるわけではない。
#高性能CCLの樹脂組成はメーカー独自の配合技術であり、具体的な構成比率は公開されないことも多い。
#3-5. 炭化水素系低誘電樹脂
#PTFE以外の低損失材料として、炭化水素系樹脂も重要になる。
#RogersのRO4000シリーズは、炭化水素・セラミック系の高周波材料である。
#また、デンカ(4061)はSNECTONという低誘電樹脂を展開している。
#デンカが公表するSNECTONの代表的な材料特性は、Dk 2.2〜2.3、Df 0.0007以下だ。(デンカ:SNECTON)
#SNECTONは独自の重合技術による炭化水素系樹脂であり、架橋性を持つ。
#用途として、CCL、層間絶縁材、樹脂付き銅箔などが挙げられている。
#2026年5月18日には千葉工場の専用プラント完成が発表された。(デンカ:SNECTON新プラント)
#これは材料開発から供給体制の整備へ進んだ重要な動きである。
#ただし、樹脂そのもののDfが0.0007以下であっても、完成CCLで同じDfになるわけではない。
#ガラスクロス、無機フィラー、硬化剤、銅箔などを組み合わせるためだ。
#また、専用プラントが完成したことと、AIサーバー向けの大量採用が確立したことは区別する必要がある。
#3-6. BT樹脂とABF
#BT樹脂は、ビスマレイミド・トリアジン系の熱硬化性樹脂である。
#三菱ガス化学(4182)が関連製品を展開している。
#耐熱性や寸法安定性が重要な半導体パッケージ基板などに使用される。
#一方、味の素(2802)のABFは、半導体パッケージの微細なビルドアップ配線層を形成する絶縁フィルムである。
#これらは高速電気信号に関係するものの、大型サーバー用CCLと製品分類が異なる。
#AIサーバー基板市場の分析では、BT、ABF、一般CCLを単純に一つの市場として足し合わせないことが重要だ。
#3-7. PIとLCP
#PI(ポリイミド)は耐熱性と柔軟性に優れ、フレキシブルPCBなどに使用される。
#LCP(液晶ポリマー)は低吸水性や高周波特性に優れ、フィルム状の高周波基板材料などに使用される。
#ただし、性能が高い材料でも市場が十分に拡大するとは限らない。
#クラレ(3405)は、LCPフィルムを利用したVECSTAR FCCLについて、2026年6月末を目途に製造を終了すると発表した。(クラレ:VECSTAR FCCL)
#理由として、ターゲットだった5Gミリ波市場の成長が想定を下回り、十分な収益性の確保が難しくなったことを挙げている。
#なお、VECSTARのLCPフィルム自体は生産販売を継続する方針だ。
#これは優れた材料特性と事業としての成功が必ずしも一致しないことを示す重要な事例である。
#3-8. 主要樹脂の比較
#この表は材料群の傾向であり、個別製品すべての性能を表すものではない。
#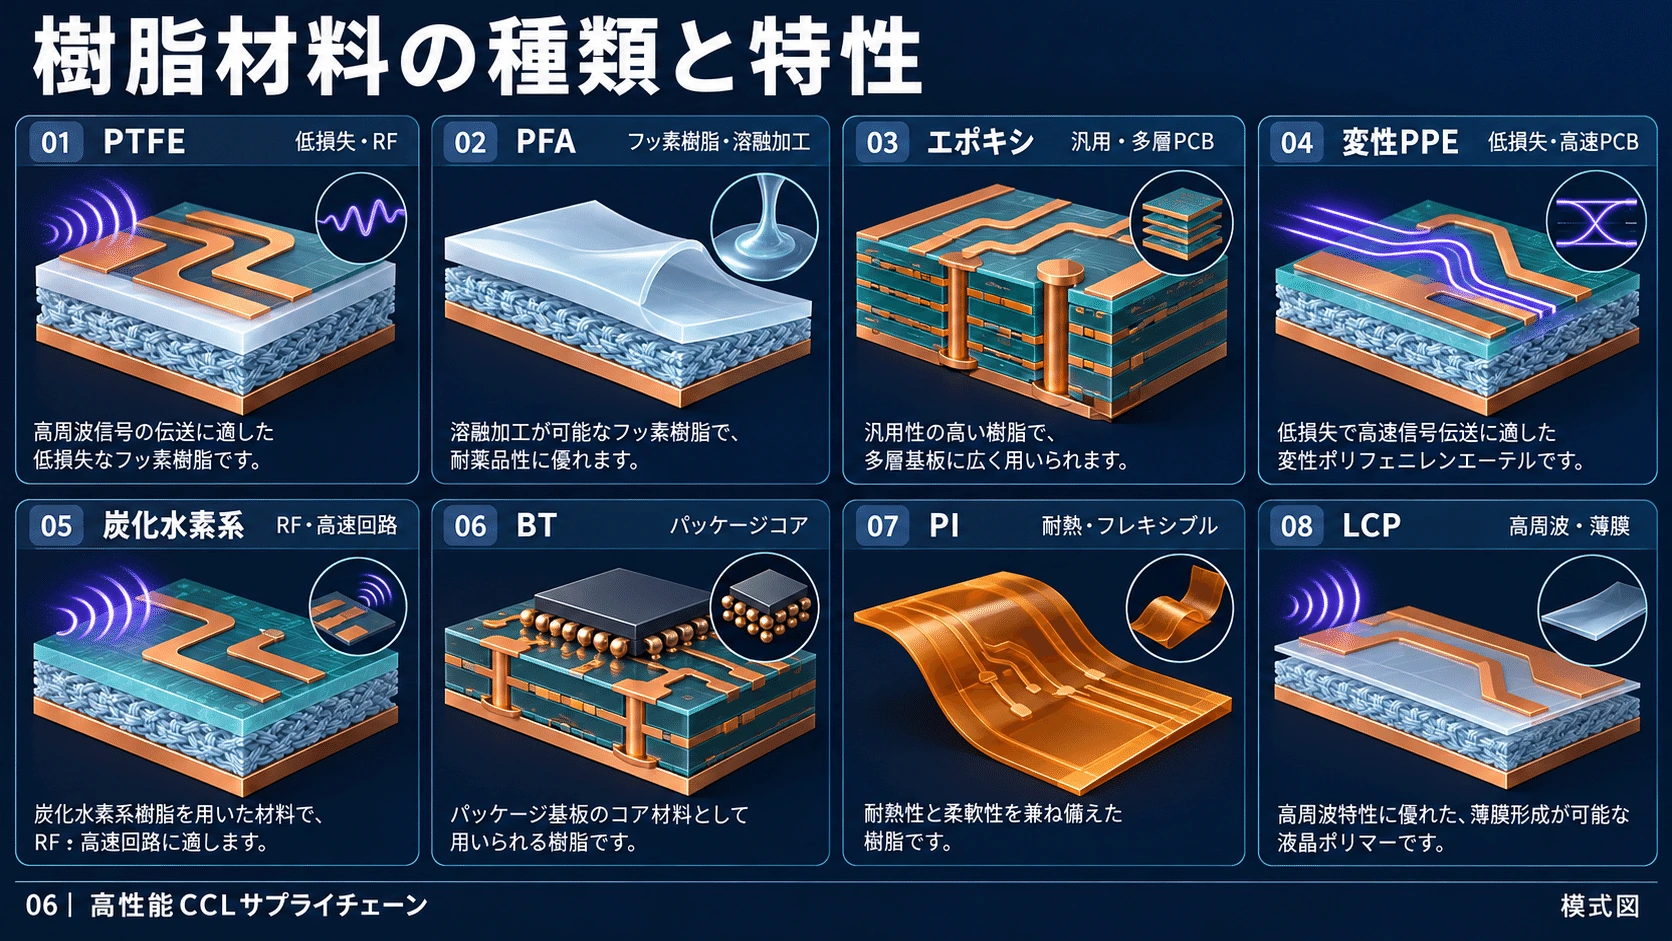
樹脂名は材料選定の出発点であり、完成CCLの特性は混合樹脂、ガラス、フィラー、銅箔と製法で決まる。PFAは流体制御にも重要。
#出典:Panasonic Industry|MEGTRONシリーズ / PILLAR|PC-CLAD NPC-H220A / デンカ|SNECTON製品仕様 / Rogers|Advanced Electronics Solutions / クラレ|VECSTAR FCCLの生産終了 / 味の素|ABFの開発と材料技術
#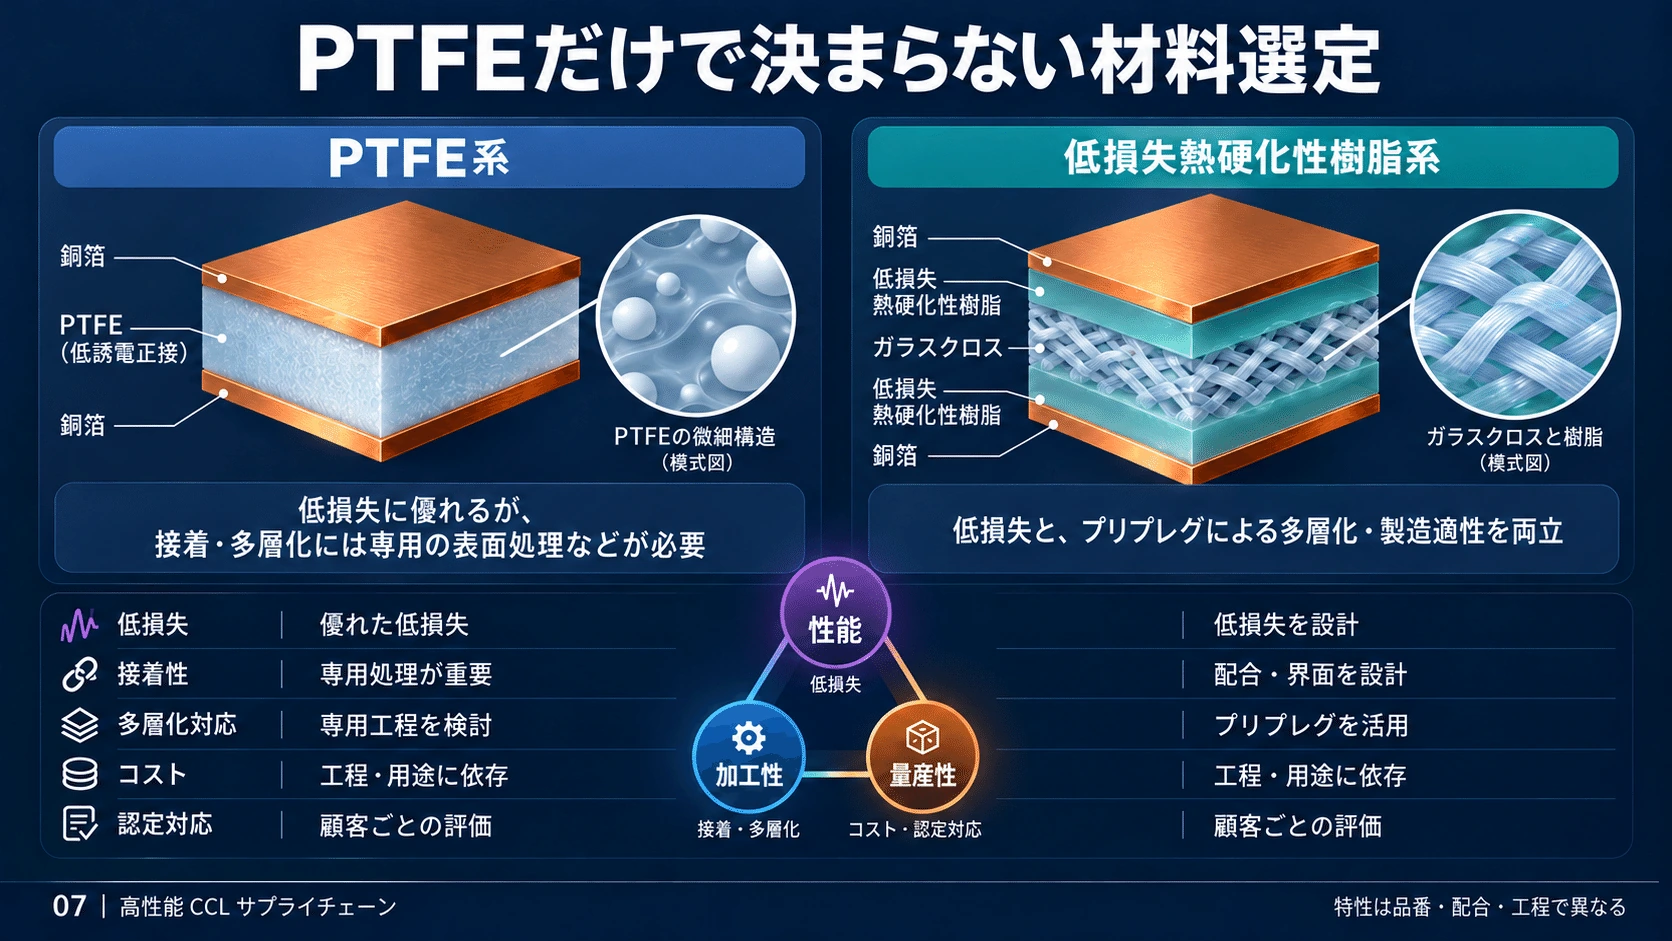
PTFEの低損失と、熱硬化性材料の接着・多層加工適性は総合的に評価する。どちらも品番と製造条件によって異なり、一律の優劣ではない。
#出典:Panasonic Industry|MEGTRONシリーズ / PILLAR|PC-CLAD NPC-H220A / Rogers|Advanced Electronics Solutions / Rogers|RO3000シリーズ製品仕様
#第Ⅱ部 原材料から完成PCBまでのサプライチェーン
#第4章 ガラスクロス――日東紡の技術と供給制約
#4-1. ガラスクロスは単なる補強材ではない
#ガラスクロスは、細いガラス繊維を織った布状の材料だ。
#CCL内部で樹脂を補強し、基板の寸法安定性や機械的強度に寄与する。
#しかし、高速通信向けでは、それだけではない。
#ガラス自体にも誘電率や誘電損失があるため、完成したCCLの電気特性に影響する。
#樹脂を低損失化しても、ガラスクロスの誘電損失が大きければ、完成基板の損失は十分に小さくならない場合がある。
#そこで、ガラスの化学組成そのものを変更する技術が重要になる。
#4-2. 日東紡のE・NE・Tガラス
#日東紡績(3110)は、一般的なEガラスに加え、特殊組成のNEガラスやTガラスを展開している。(日東紡:電子材料事業)
#同社公表の代表的なガラス物性を比較する。(日東紡:ガラス特性)
#この数値は塊状ガラスの代表測定値であり、織布後のガラスクロスや完成CCLの保証値ではない。
#注目したいのは、NEガラスとTガラスの違いだ。
#NEガラスは低いDk・Dfが強みである。
#一方、Tガラスは高い弾性率と低い熱膨張係数を特徴とする。
#つまり、同じ「高性能ガラス」でも目的が異なる。
#高速通信PCBでは誘電損失が重要になる一方、大型半導体パッケージ基板では反りや寸法安定性が重要になる。
#4-3. NE・NERガラスと高速通信
#日東紡はNEガラスの次世代材料としてNERなどを開発・展開してきた。
#高速通信向けでは、低Dk・低Dfに加えて、ガラスクロスの均一性も重要になる。
#高速差動配線では、2本の信号経路の伝搬時間がそろっている必要がある。
#しかし、ガラス繊維と樹脂では誘電率が異なる。
#一方の配線がガラス繊維の多い部分、もう一方が樹脂の多い部分を通ると、伝搬時間に差が生じる場合がある。
#これをFiber Weave Effectと呼ぶ。
#ガラスクロスを薄く、均一にし、繊維の分布を調整することは、高速信号の品質改善につながる。
#つまり、ガラスクロスでは化学組成だけでなく、繊維の太さ、織り方、繊維の広がり方、樹脂の含浸状態も重要になる。
#4-4. Tガラスと先端半導体パッケージ
#Tガラスでは低熱膨張と高い剛性が重要になる。
#AI向けGPUやASICは大型のパッケージを使用する場合がある。
#パッケージが大型化すると、加熱・冷却によって基板が反ることが問題になる。
#半導体チップ、はんだ接続、コア材料などの熱膨張差が大きいと、接続部へ応力がかかる。
#Tガラスは、樹脂系コア材料と組み合わせることで、こうした機械的な問題を抑えるために使用される。
#ただし、Tガラスがすべての高速PCBでNEガラスより優れているわけではない。
#低損失を重視するか、低熱膨張・高剛性を重視するかによって材料選択が変わる。
#4-5. ガラスクロスの製造工程
#ガラスクロスの製造は、単にガラスを薄く延ばすだけではない。
#主な工程は次のようになる。
#ガラス原料の調合 → 溶融 → 紡糸 → ヤーン製造 → 織布 → 表面処理 → 検査
#最初に特殊組成のガラスを安定して溶融させる必要がある。
#次に非常に細い繊維を連続的に製造する。
#繊維が切れたり、太さにばらつきが生じたりすれば、後工程の織布品質に影響する。
#さらに、均一な厚さで織り上げ、樹脂を含浸させやすい表面状態へ調整する。
#このように、ガラスの溶融炉から織布設備まで、複数の製造工程に技術的な難所がある。
#4-6. 日東紡の増産投資
#日東紡は2025年8月、福島事業センターでのガラスクロス設備増強を発表した。(日東紡:中期経営計画)
#投資額は約150億円で、2026年度第4四半期からの生産開始を予定している。
#会社は、新設備の能力をすべて対象のTガラスクロスへ振り向けた場合、現在の生産水準に対して最大約3倍相当の能力を見込んでいる。
#ただし、これは製品配分などの前提を持つ設備能力であり、現在の実出荷量が直ちに3倍になるわけではない。
#また、溶融炉・ヤーン・織布・製品認定という複数の工程を通るため、特定グレードの供給能力は工場全体の能力と異なる。
#2026年時点では、AI関連の高機能ガラスクロスで供給能力が重要な投資テーマとなっている。
#4-7. PTFE系CCLにも日東紡のガラスが入るのか
#PTFE系CCLにもガラスクロスを使用する製品がある。
#PILLARのPC-CLAD NPC-F300ASは、フッ素樹脂、ガラスクロス、無機フィラー、銅箔を主な構成材料としている。
#したがって、日東紡の特殊ガラスクロスは、技術的にはPTFE系CCLにも関係する市場にある。
#ただし、PILLARが日東紡の特定グレードを実際に使用しているかは、公開資料では確認できない。
#また、低損失CCLだから必ずNE・NERガラスが使用されるとも限らない。
#材料メーカーが異なっていたり、ガラスクロス以外の補強材や独自配合を採用していたりする可能性もある。
#ここでは、技術的な適用可能性と実際の顧客関係を分けて扱う必要がある。
#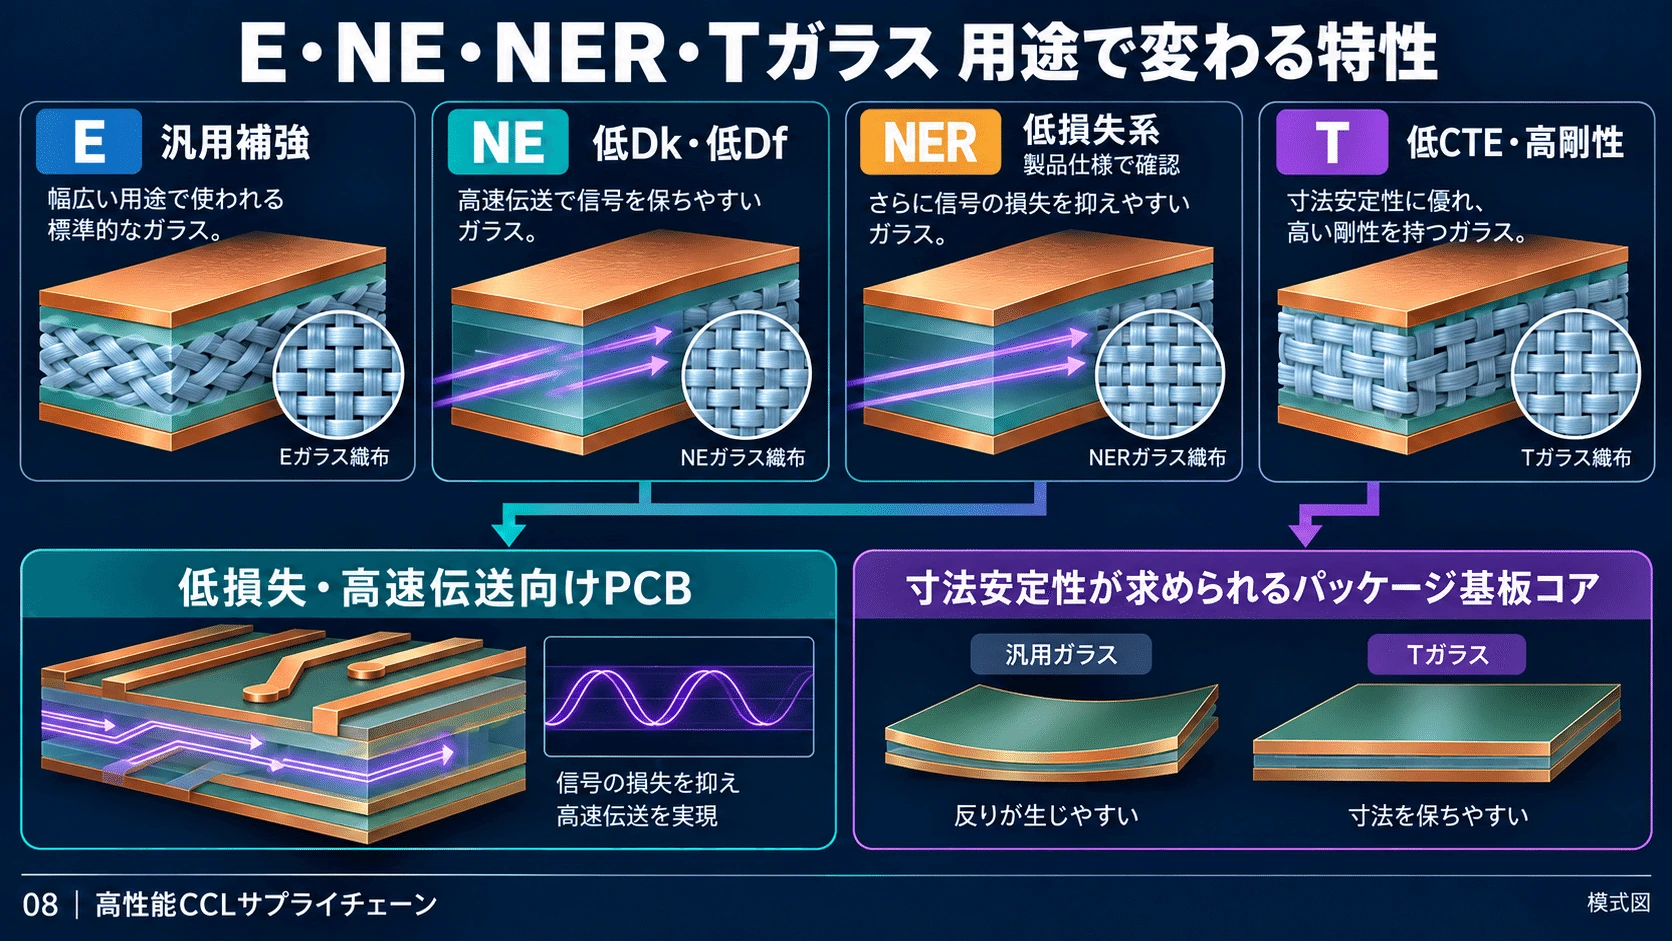
NE・NER系の低損失化と、T系の低熱膨張・剛性は異なる設計目標。製品群を単純な上位・下位の関係として扱わない。
#出典:日東紡|ガラス繊維の組成と特性 / 日東紡|電子材料事業 / 日東紡|中期経営計画・特殊ガラス材料
#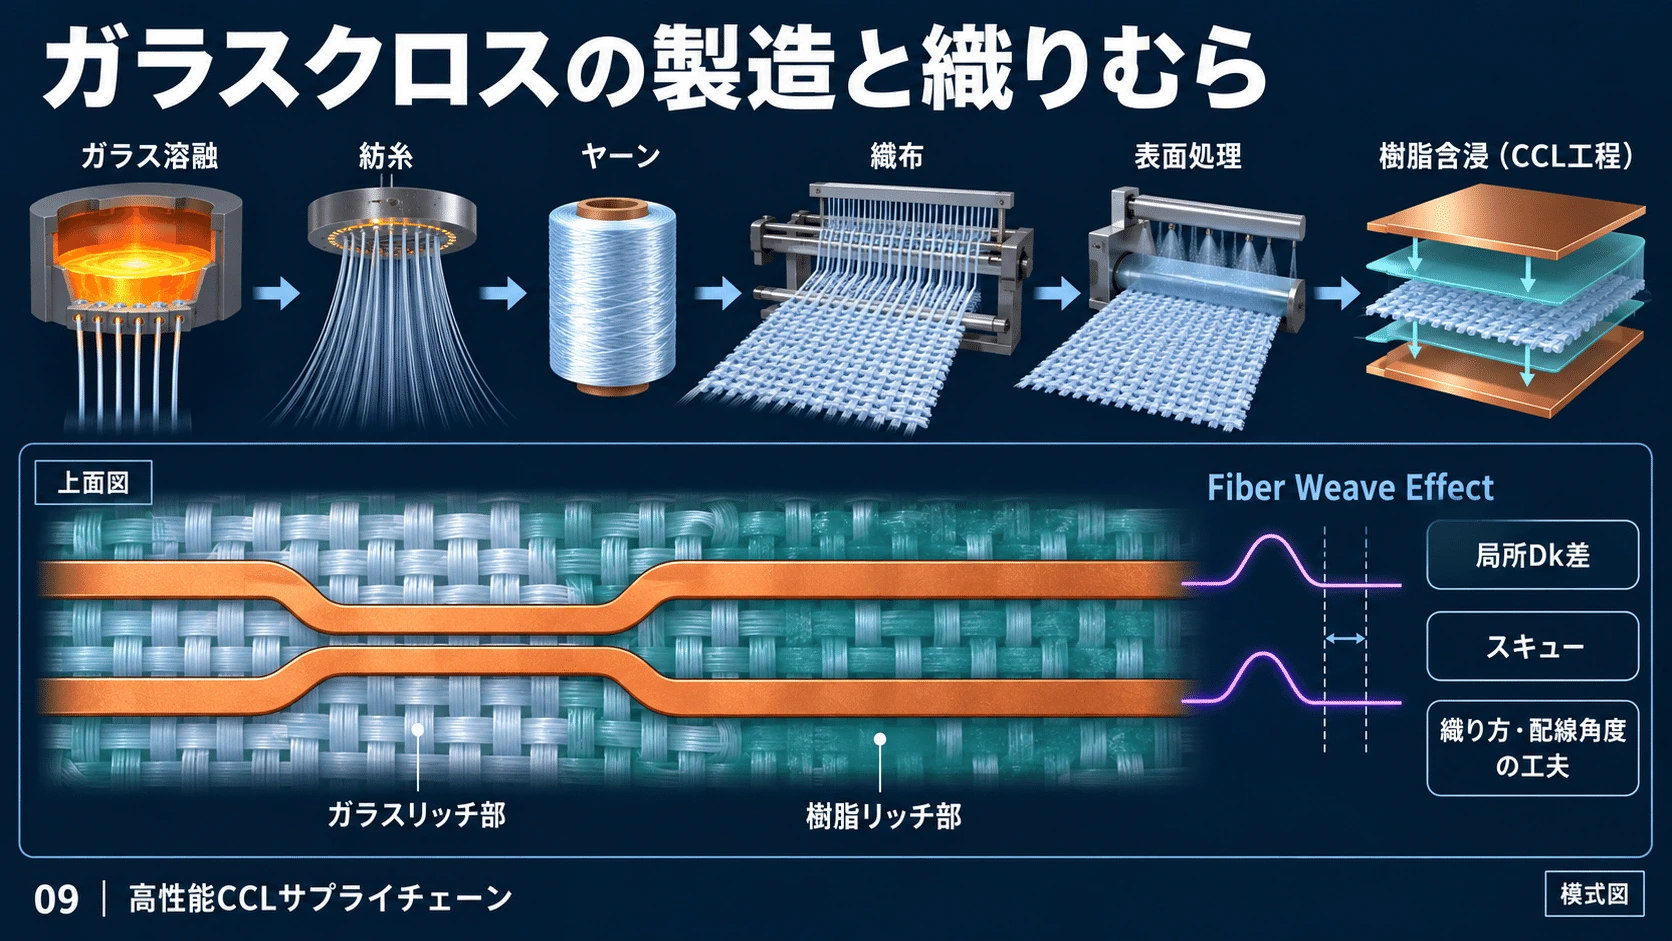
ガラスの組成に加えて織り方や樹脂量も局所的なDkに影響する。差動配線が異なる材料分布を通ると伝搬時間差が生じ得る。
#出典:日東紡|ガラス繊維の組成と特性 / 日東紡|電子材料事業
#第5章 銅箔と無機フィラー――低損失基板を成立させるもう二つの材料
#5-1. なぜ銅箔の表面粗さが重要なのか
#電気信号は銅配線を伝わるが、高周波になるほど電流は導体表面付近へ集中する。
#これを表皮効果という。
#銅における表皮深さは、温度などの条件によるが、おおむね1GHzで約2.1µm、10GHzで約0.66µmという非常に小さい値になる。
#周波数が上がるほど、電流が流れる領域は薄くなる。
#このとき銅箔の表面が粗いと、高周波電流が流れる経路に影響し、導体損失が増える場合がある。
#したがって、高速通信では表面が滑らかな銅箔が重要になる。
#5-2. 銅箔の種類
#ただし、RTF、VLP、HVLPの呼び方にはメーカーごとの定義や表面処理の違いがある。
#単に名称だけで性能を一律に比較できるわけではない。
#5-3. 銅箔を滑らかにすると別の問題が起きる
#銅箔の表面粗さを小さくすると、導体損失の低減につながる。
#しかし、表面の凹凸は、樹脂との機械的な密着性にも寄与している。
#そのため、銅箔を平滑にすると、樹脂との接着力が不足する場合がある。
#これは高速CCLの重要な技術的課題だ。
#銅箔メーカーは、表面の凹凸を抑えながら、樹脂との密着性を確保する表面処理技術を開発している。
#したがって、銅箔の競争は単なる金属純度の競争ではなく、高周波損失と接着信頼性を両立する表面加工技術の競争でもある。
#5-4. 三井金属のVSP
#三井金属(5706)は、高周波基板用電解銅箔VSPを展開している。
#同社の2026年8月公表計画では、VSPの生産能力を以下のように増強する方針が示されている。(三井金属:VSP銅箔増産)
#さらに、長期的には月産5,000トンまで増強できる体制も視野に入れている。(三井金属:銅箔増産計画)
#ただし、2032年度以降の値は長期計画であり、すでに稼働している設備能力ではない。
#三井金属はAIインフラ向けにHVLP5グレード品が量産段階へ移行していることも説明している。
#高性能銅箔の需要が、実際に量産設備への投資を促している事例である。
#5-5. 銅箔のトン数を面積へ換算する
#銅箔メーカーの能力はトンで公表される場合がある。
#一方、CCLはシートや面積で管理される。
#両者を比較するには、銅箔の厚さを考慮する必要がある。
#銅の密度を約8,960kg/m³とすると、1m²当たりの銅箔重量は次のようになる。
#例えば、12µm厚の純銅箔840トンは、理論上は約780万m²に相当する。
#ただし、これは厚さが均一な純銅箔を100%良品として換算した数字である。
#実際の製造能力には、厚さの構成、表面処理、製造ロス、製品グレード、顧客認定が関係する。
#したがって、三井金属の月産840トンを、そのまま特定のAIサーバーPCB用銅箔面積とすることはできない。
#5-6. 無機フィラーとは何か
#無機フィラーは、樹脂へ混ぜ込む無機材料の粒子である。
#代表例にはシリカ、アルミナ、窒化ホウ素などがある。
#これらの材料は、単に樹脂の量を増減させるためのものではない。
#熱膨張、熱伝導、誘電率、誘電損失、機械的強度などを調整するために使用される。
#例えば、樹脂と比べて熱膨張の小さい無機フィラーを加えれば、完成材料の膨張を抑えられる場合がある。
#また、熱伝導率が高いフィラーを使えば、放熱性能を改善できる可能性がある。
#ただし、高誘電率のフィラーを多く加えると、低Dk化には不利になる場合もある。
#さらに、粒子が均一に分散していなければ、局所的な物性差や加工欠陥が生じる。
#5-7. フィラーの種類と役割
#デンカは、球状シリカなどの無機フィラーも手掛ける。
#一方、PILLARのPC-CLAD F300ASは無機フィラーを含むが、その詳細配合や調達先は公開資料だけでは確定できない。
#完成CCLの低損失性能と寸法安定性は、こうしたフィラー設計にも依存している。
#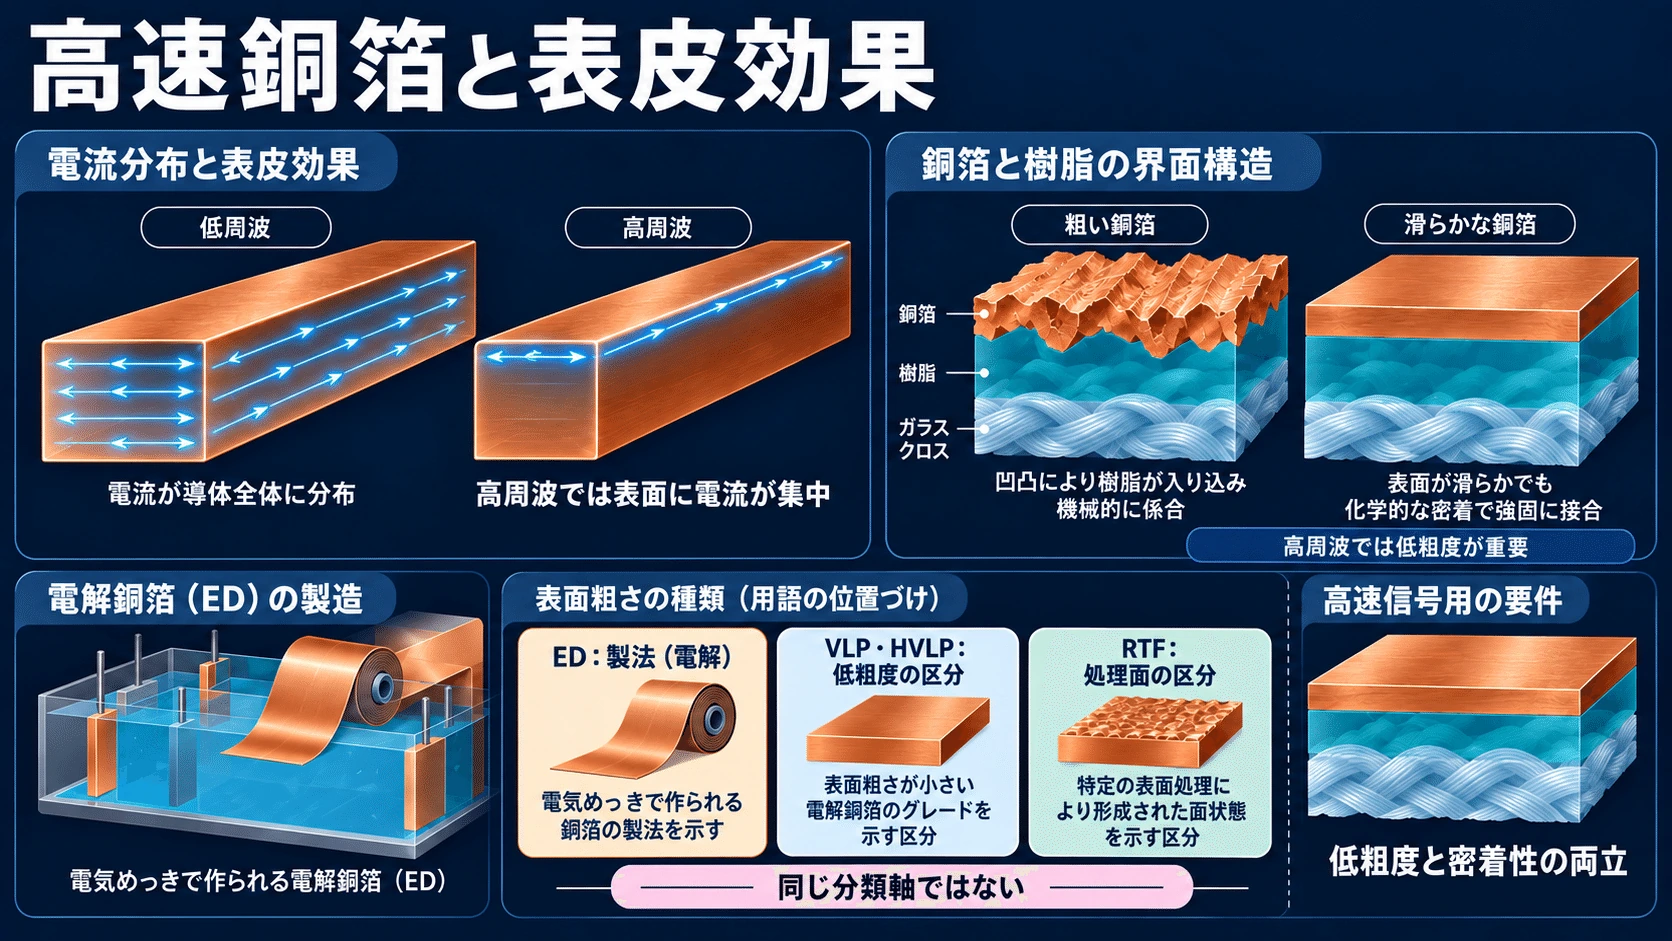
EDは製法、RTFは表面処理・面の扱い、VLP/HVLPは粗度に関係する区分であり、同じ分類軸ではない。粗度規格はメーカーごとに確認する。
#出典:三井金属|VSP銅箔の生産能力増強 / 三井金属|2030年以降の銅箔増産計画
#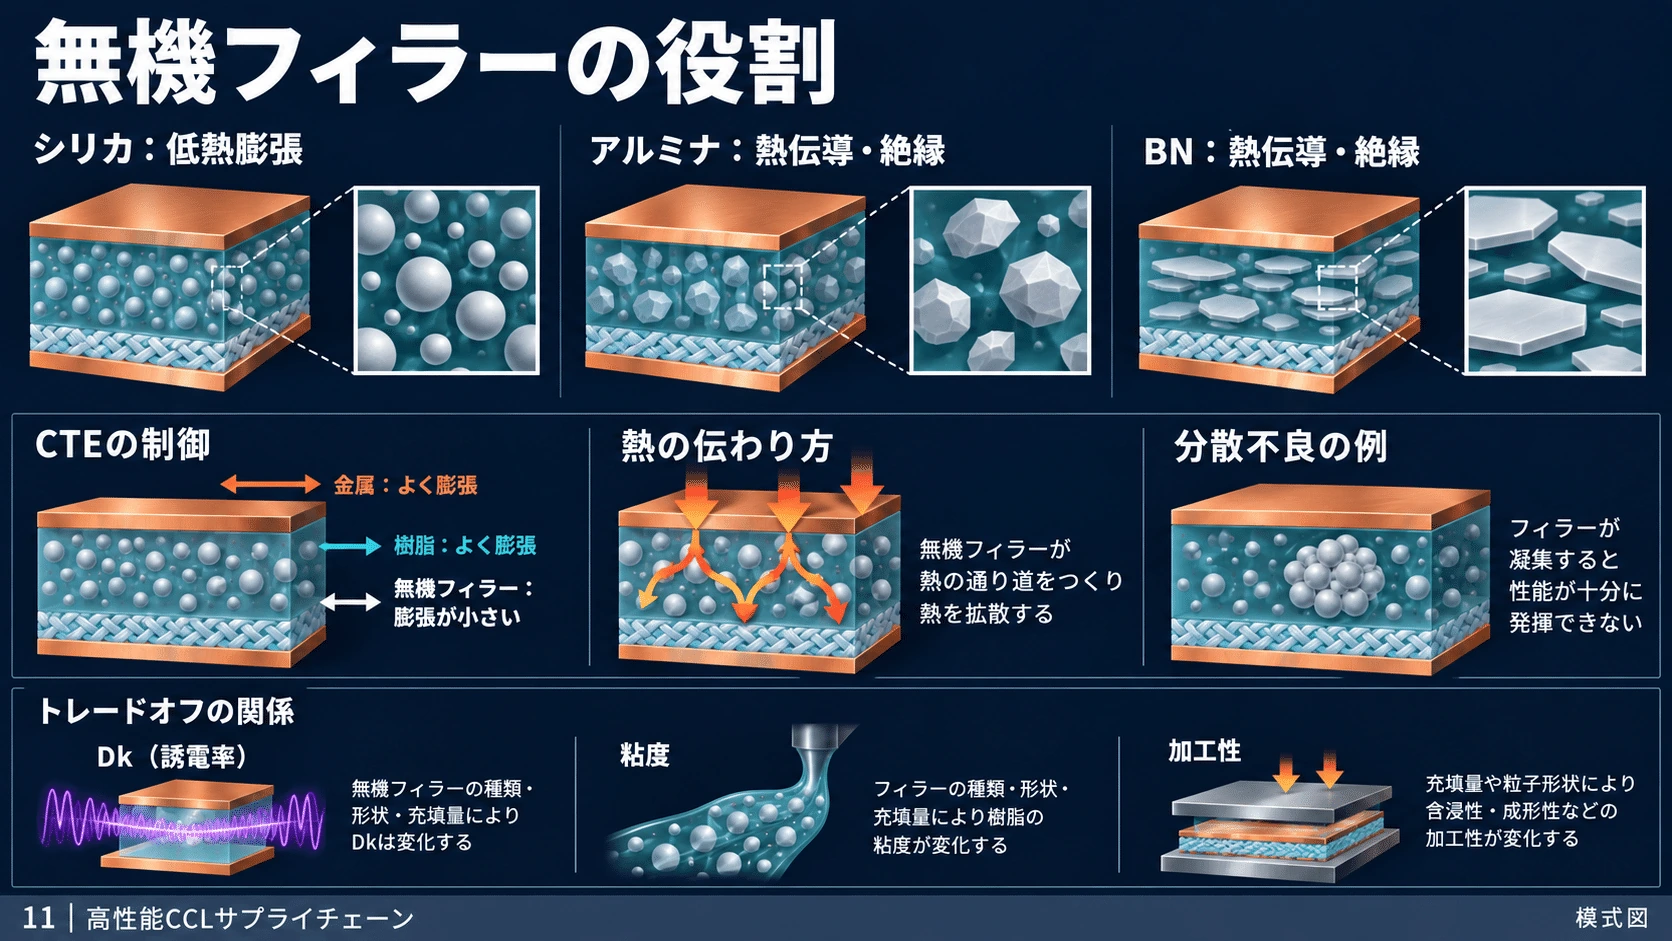
フィラーはCTE・熱伝導・誘電特性を調整する。すべてのフィラーがDkやDfを下げるわけではなく、分散・粘度・加工性との両立が必要。
#出典:デンカ|SNECTON製品仕様 / 味の素|ABFの開発と材料技術
#第6章 CCLはどう製造されるのか――原材料から銅張積層板まで
#6-1. 一般的な熱硬化性CCLの製造工程
#CCLメーカーは、樹脂、ガラスクロス、銅箔などを組み合わせ、指定された厚さ・特性を持つ積層板を製造する。
#代表的な工程は次のとおりである。
#① 原材料の選定
#使用する樹脂、ガラスクロス、銅箔、フィラーを選ぶ。
#② 樹脂配合
#樹脂に硬化剤、添加剤、フィラーなどを加え、製造に適した状態へ調整する。
#③ 含浸
#ガラスクロスへ樹脂を均一に含ませる。
#④ 乾燥・プリプレグ化
#熱硬化性樹脂では、樹脂を半硬化状態にする。
#⑤ 積層
#プリプレグやコア材と銅箔を重ねる。
#⑥ 加熱・加圧
#熱プレスによって材料を一体化する。
#⑦ 検査・出荷
#板厚、寸法、誘電特性、銅箔密着性、反り、欠陥などを確認する。
#この製造工程では、樹脂の流動性、硬化条件、ガラスクロスへの含浸状態が重要になる。
#6-2. PTFE系CCLは製造工程が異なる
#PTFEは一般的なエポキシと異なり、熱硬化反応によって固める材料ではない。
#そのため、PTFE分散液の含浸、乾燥、焼成、材料に応じた積層・接着など、専用の製造条件が必要になる。
#PTFEの融点はおおむね327℃付近であり、加工には高温条件が関係する。
#一方、一般的な熱硬化性CCLでは、樹脂の硬化反応を利用して積層する。
#ただし、すべてのPTFE系CCLが同じ工程温度・構造を持つわけではない。
#材料配合、ガラスクロス、無機フィラー、接着層の種類によって製造条件は変わる。
#6-3. PTFEで難しくなること
#PTFE系CCLでは、主に次の課題が重要になる。
#- 樹脂とガラスクロスの密着
- ガラスクロスへの均一な含浸
- 高温加工時の寸法管理
- 無機フィラーの分散
- 銅箔との接着
- 多層化した際の層間密着
- スルーホール加工・めっきとの適合性
特にPTFEは表面エネルギーが小さいため、接着性が課題になりやすい。
#このため、低損失性能の高い材料を製造できても、安定した多層PCB量産へ結びつけるには別の技術が必要になる。
#6-4. MEGTRON系で重要なこと
#MEGTRONは、低損失と高多層PCBの製造適性を両立する方向の材料だ。
#完成CCLだけでなく、対応するプリプレグも提供される。
#多層PCBメーカーでは、CCLとプリプレグを組み合わせて複雑な配線構造を製造する。
#そのため、樹脂の硬化特性、層間接着、熱膨張、耐熱性などが重要になる。
#MEGTRON 8では、低損失ガラスクロスとH-VLP3銅箔を使用した仕様が公開されている。(Panasonic:MEGTRON 8・8S)
#材料全体を組み合わせて高速通信に対応する設計である。
#6-5. CCLの製造難易度
#CCLの難易度は、DkやDfの数値だけでは評価できない。
#例えば、次のような項目がある。
#量産では、平均的に高い性能を出せることよりも、指定された性能を安定して繰り返し製造できることが重要になる。
#例えば、同じDfの材料であっても、ロット間のばらつきが大きければ高速通信機器で採用しにくい場合がある。
#したがって、材料メーカーの競争力には、材料科学だけでなく製造工程の再現性も含まれる。
#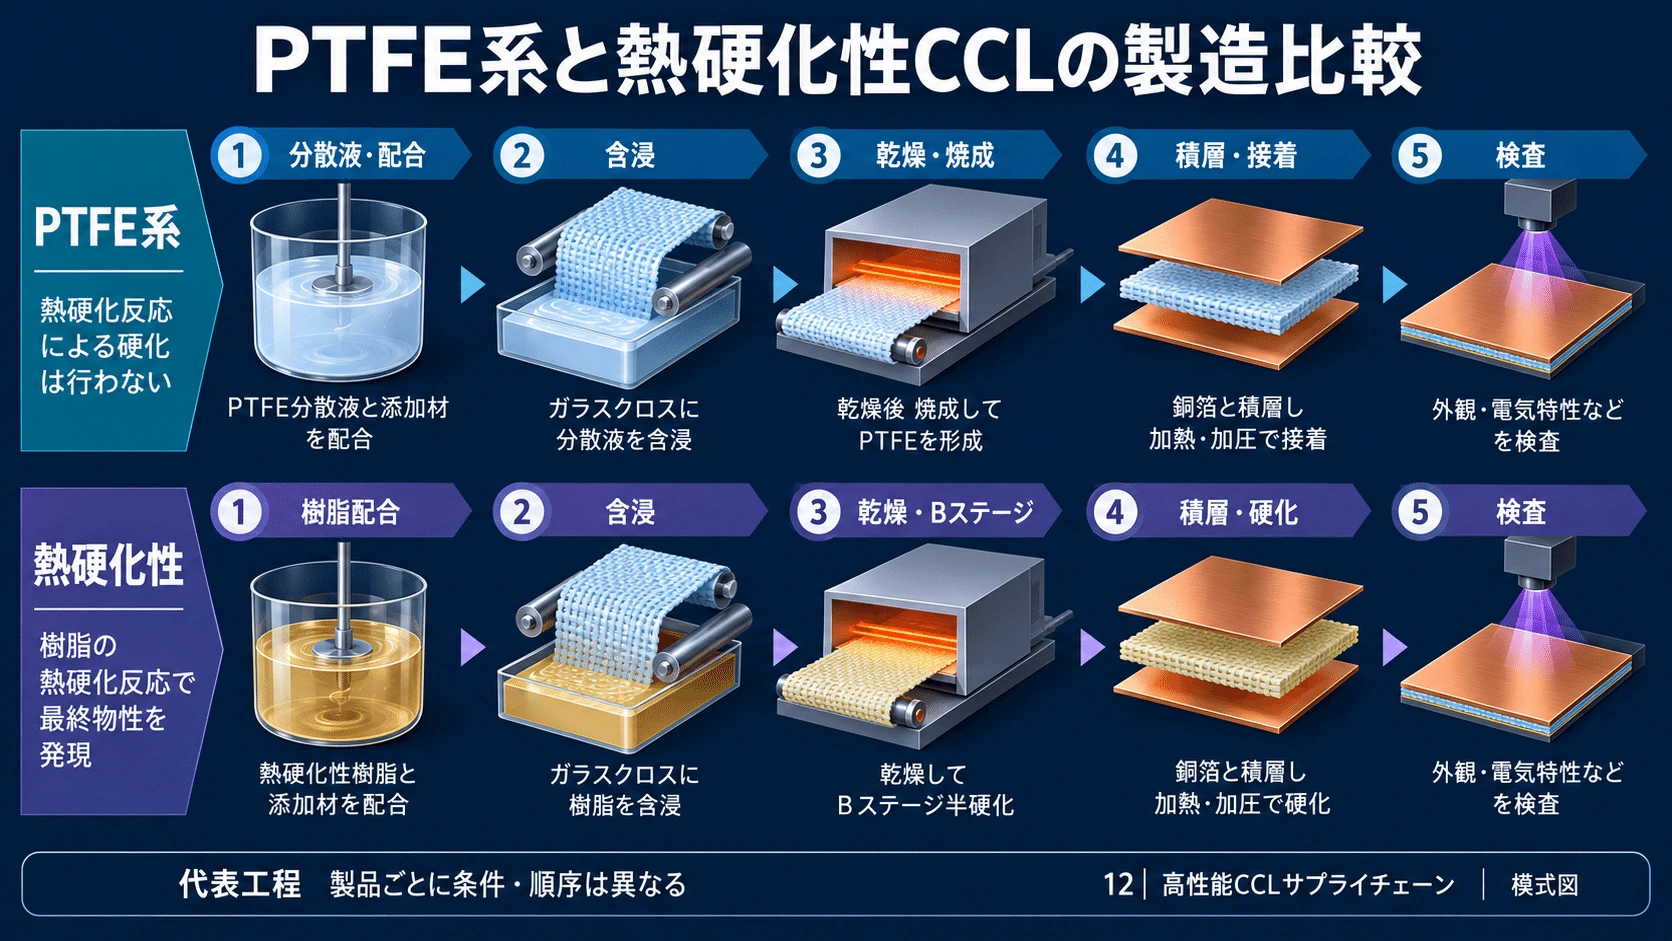
代表的な工程比較。PTFEの焼成と熱硬化性樹脂の硬化反応を区別する。接着層、処理順、温度は実際の製品ごとに異なる。
#出典:Panasonic Industry|MEGTRONシリーズ / PILLAR|PC-CLAD NPC-H220A / Doosan Electro-Materials|CCLの構造と製造工程
#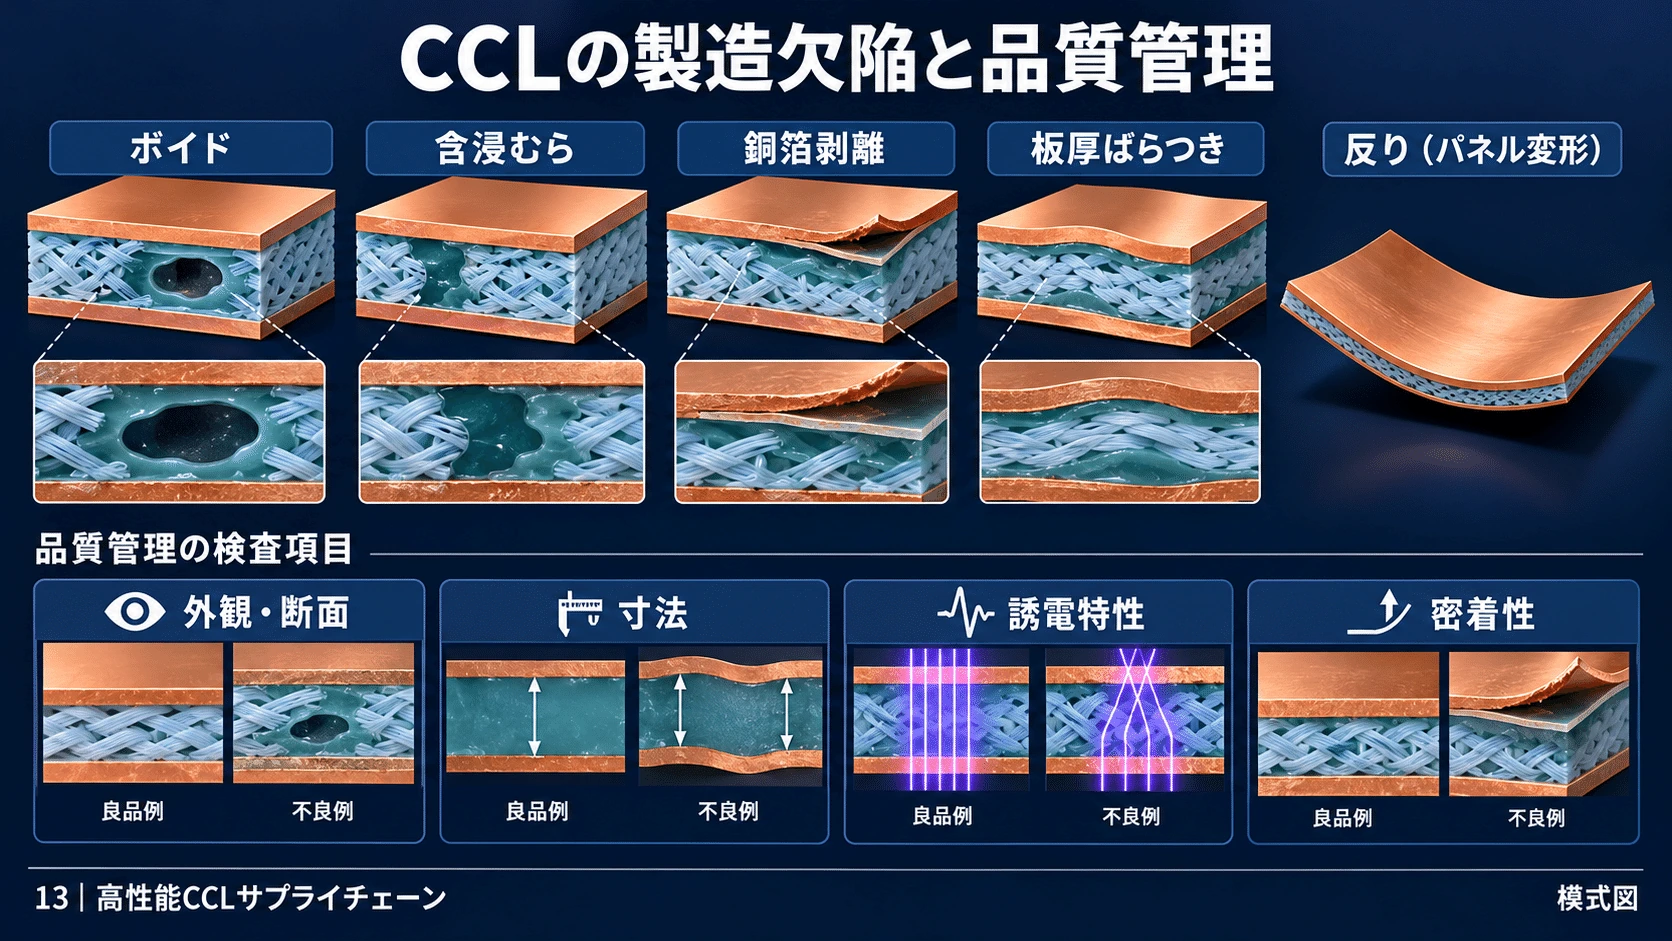
欠陥の有無に加え、板厚・誘電特性・密着性の面内やロット間のばらつきが量産信頼性に影響する。
#出典:Doosan Electro-Materials|CCLの構造と製造工程 / Altium|PCB製造工程・内層形成 / Altium|PCB製造工程・積層、穴あけ、めっき
#第7章 CCLから高多層PCBへ――さらに難しくなる製造工程
#7-1. PCBメーカーが行う工程
#CCLは完成した回路基板ではない。
#PCBメーカーが受け取った後、配線パターンを形成する。
#一般的な多層PCBの代表工程は、次のようになる。(Altium:PCB製造(内層)・Altium:PCB製造(積層・めっき))
#内層回路形成 → レジスト形成 → 露光・現像 → 銅エッチング → 検査 → 積層 → 穴あけ → めっき → 外層回路形成 → 表面処理 → 電気検査
#高密度PCBでは、レーザー穴あけ、微細ビア、複数回の積層なども必要になる。
#7-2. 層数が増えるほど難易度が上がる理由
#例えば、PCBを24層から40層へ増やす場合、単に材料を16層分追加すればよいわけではない。
#内部配線の位置合わせ、絶縁層の厚さ、穴あけ位置、めっきの信頼性などを維持する必要がある。
#層間位置合わせの精度が悪いと、ビアが狙った配線へ接続できなくなる場合がある。
#また、基板が厚くなると、貫通穴のめっき形成や穴内の品質管理が難しくなる。
#さらに大型の基板では、温度による反りや寸法変化も問題になる。
#7-3. 製造歩留まりの重要性
#製造工程が複雑になるほど、複数の工程で良品を維持する難しさが増す。
#仮に20工程があり、各工程での良品通過率がすべて99%だったとする。
#工程を通じた単純な累積歩留まりは、
#となる。
#実際のPCB製造歩留まりが81.8%だという意味ではない。
#これは工程が増えると、小さな欠陥発生率でも最終的な良品率へ影響することを示す説明用のモデルだ。
#高多層PCBでは、材料の品質、加工設備、検査技術、工程制御が一体で重要になる。
#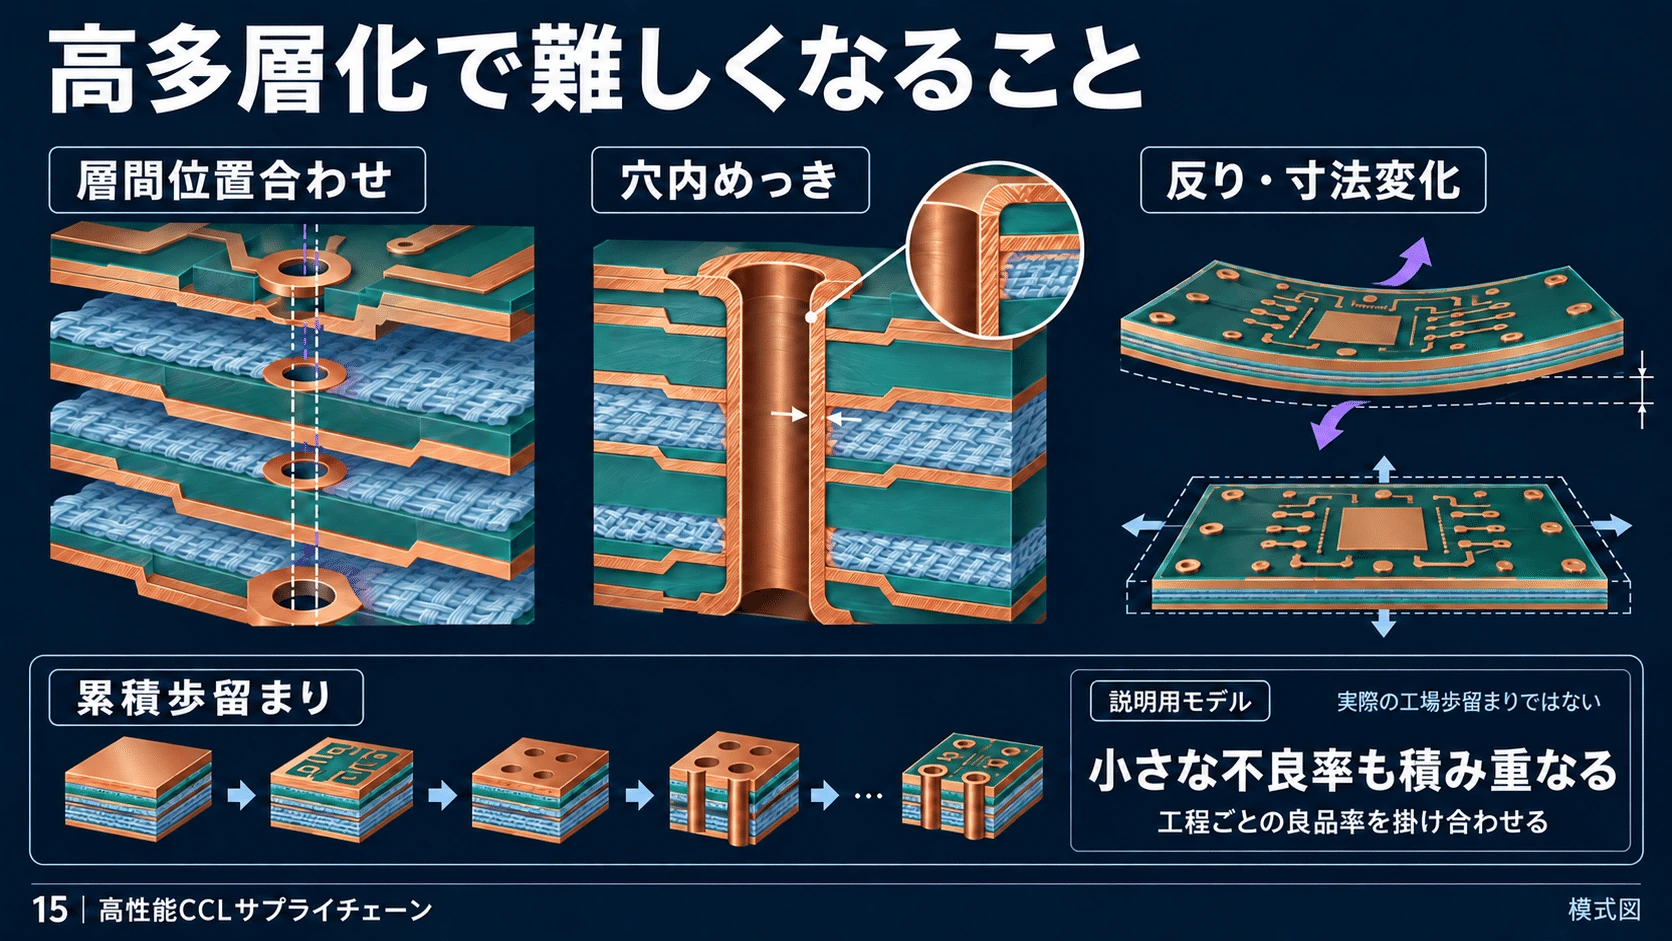
99%を20工程通過すると約81.8%となるのは説明用の単純モデル。実工場の歩留まりや工程独立性を示した数値ではない。
#出典:Altium|PCB製造工程・内層形成 / Altium|PCB製造工程・積層、穴あけ、めっき
#7-4. PCBメーカーの役割
#CCLメーカーが高性能材料を製造しても、それを大型・高多層PCBへ加工できなければ最終機器には使用できない。
#代表的なPCBメーカーには、台湾のGold Circuit Electronics、Compeq、Unimicron、Tripod、米国のTTM Technologiesなどがある。
#これらの企業は、それぞれサーバー、ネットワーク、半導体パッケージ、産業・高信頼性用途などに異なる強みを持つ。
#企業ごとの技術水準を比較する際には、最大層数だけでなく、量産可能なパネルサイズ、最小配線幅、ビア構造、歩留まり、顧客認定などを見る必要がある。
#7-5. PCB製造にもWet Processがある
#PCB製造工程にも、湿式処理が多く存在する。
#銅のエッチング、穴あけ後のデスミア、銅めっき、洗浄、表面処理などだ。
#ただし、これは半導体ウェハー製造におけるWet Processと同一の産業ではない。
#使用する薬液、装置、品質基準、加工対象が異なる。
#それでも、樹脂、銅、薬液、めっき、流体制御などの技術的な接点がある。
#高性能CCLを理解するうえでは、製造時の湿式加工も重要な要素である。
#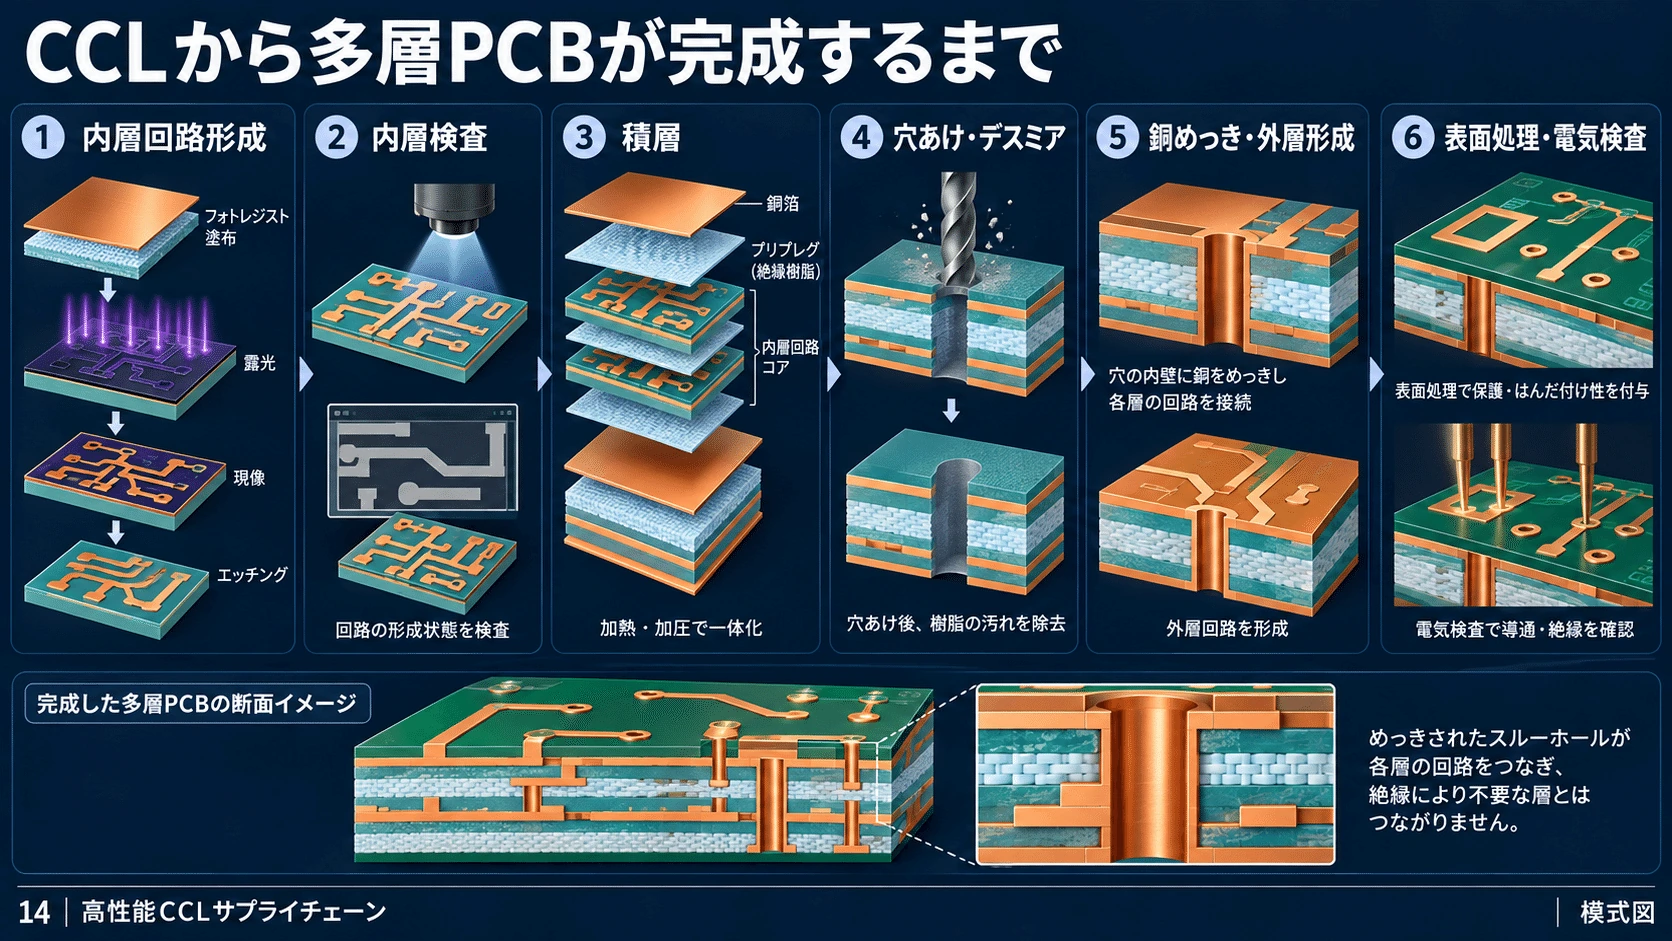
PCBの代表工程。図は工程理解のための模式表現であり、実際のビアは必要な層だけに接続し、他の電源・グラウンド層にはクリアランスを設ける。
#出典:Altium|PCB製造工程・内層形成 / Altium|PCB製造工程・積層、穴あけ、めっき
#99%を20工程通過すると約81.8%となるのは説明用の単純モデル。実工場の歩留まりや工程独立性を示した数値ではない。
#第8章 CCLメーカーの競争――MEGTRON、PC-CLAD、台湾・中国メーカー
#8-1. 低損失CCL市場は誰が担っているのか
#高速基板市場には、複数の企業が存在する。
#ただし、この表の全企業が同じ製品を製造しているわけではない。
#一般CCL、高速CCL、RF用CCL、ICパッケージ向け材料では市場が異なる。
#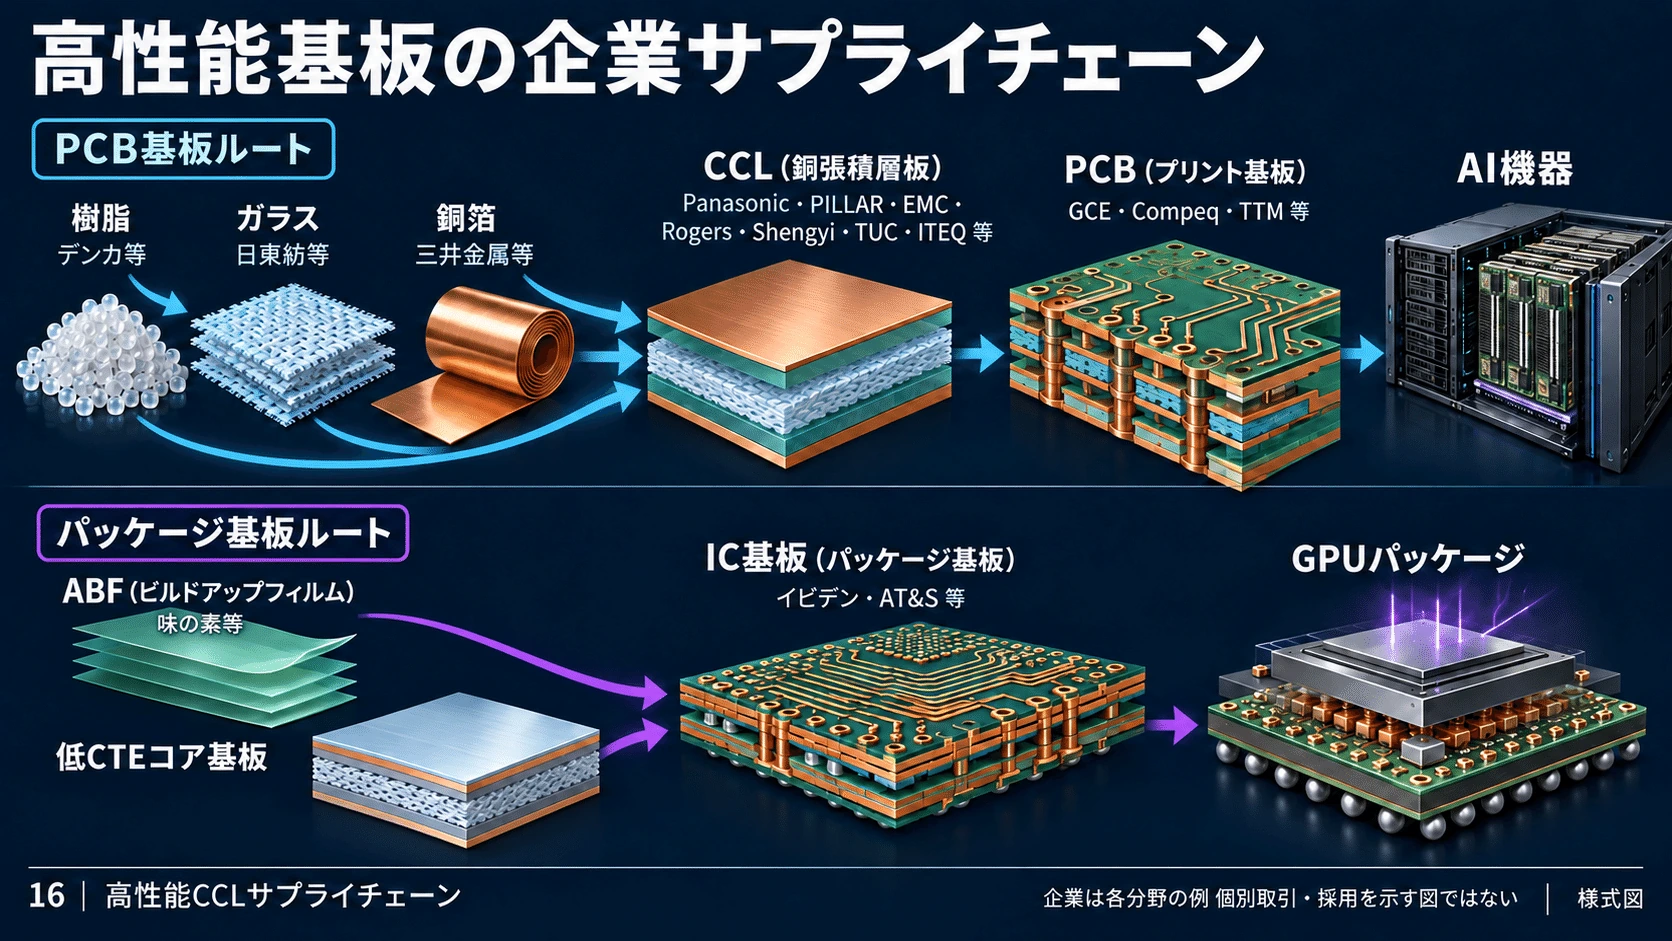
企業は各工程を担う例。工程間の矢印は産業構造を示し、記載企業同士の直接取引や特定機器への採用を示さない。
#出典:Panasonic Industry|MEGTRONシリーズ / PILLAR|PC-CLAD NPC-H220A / デンカ|SNECTON製品仕様 / 日東紡|電子材料事業 / 三井金属|VSP銅箔の生産能力増強 / 味の素|ABFの開発と材料技術 / イビデン|高機能ICパッケージ基板への設備投資 / AT&S|Kulim拠点のAI向け能力増強 / Elite Material|グループ製造能力
#8-2. MEGTRONシリーズ
#パナソニックのMEGTRONは、低損失の高多層PCB材料として重要な位置にある。(Panasonic:MEGTRON)
#代表的な製品の公表値を比較する。
#これらは製品グレード・ガラスクロスの種類が異なるため、厳密には同じ条件で比較した数字ではない。
#それでも、MEGTRONシリーズが世代ごとに高速伝送向けの低損失化を進めてきたことが分かる。
#パナソニックは2025年1月、MEGTRON 9を224Gbps世代に向けた材料として紹介した。(Panasonic:MEGTRON 9)
#ただし、2026年10月時点でMEGTRON 9の全品番の量産能力や採用数量を確認できたわけではない。
#8-3. PILLAR PC-CLAD
#PILLARのPC-CLADは、フッ素樹脂を使用した高周波CCLである。
#代表的な仕様は次のとおりだ。(PILLAR:NPC-H220A・PILLAR:NPC-F300AS)
#H220Aは厚さ1.0mm、F260AS・F300ASは厚さ0.127mmの公表測定値であり、測定条件の違いに注意が必要だ。
#PC-CLADの主要用途には、ミリ波レーダー、アンテナ、5Gスモールセル、バックホール無線、高速光電気変換器などが含まれる。
#PILLARは高速サーバー向け多層基板も用途として紹介しているが、PC-CLAD単独のAIDC向け販売数量や生産能力は明らかになっていない。
#したがって、MEGTRONと同等の市場規模で競争していると断定することはできない。
#8-4. RogersはPTFEだけではない
#米国のRogersは、PTFE系と非PTFE系の両方の高周波基板材料を展開している。(Rogers:高周波材料)
#例えばRO3000シリーズは、セラミック充填PTFE系の高周波材料だ。
#一方、RO4000シリーズは炭化水素・セラミック系材料であり、通常のFR-4に近い製造工程との適合性を重視している。
#これは重要な競争構造を示している。
#高周波材料メーカー自身が、PTFEと非PTFEの双方を製品化している。
#つまり、PTFEと熱硬化性樹脂は完全に別々の市場へ分かれているわけではなく、用途ごとに競争している。
#8-5. Elite Materialの成長
#台湾のElite Material(EMC)は、高性能CCL市場で重要な企業である。
#Prismarkによれば、2025年のリジッドCCL市場でEMCは約30.3億ドルの売上高を記録し、世界シェア16.2%で最大のサプライヤーとなった。(Prismark:2026年CCL市場調査)
#同じ集計では、Shengyi Technologyが約24.7億ドル、Kingboardが約23.1億ドルとなっている。
#この上位3社で市場の約42%を占める。
#ただし、これはリジッドCCL市場全体の売上高であり、すべてがAIサーバー向け高性能材料の売上ではない。
#EMCはグループ全体のCCL生産能力として、月産525万枚を公式サイトに掲載している。(Elite Material:製造能力)
#しかし、この枚数には複数の工場・製品グレードが含まれ、全量が超低損失の最先端CCLという意味ではない。
#ここでも、総生産能力と高性能品の実効供給能力を分ける必要がある。
#8-6. 地理的な製造分業
#CCL市場では中国、台湾、日本、韓国、東南アジアなどが重要な製造・供給拠点になっている。
#Prismarkの2024年調査では、中国が世界のリジッドCCL消費額の約74.8%、消費面積の約80.2%を占めていた。(Prismark:2024年CCL市場)
#一方、高性能AIサーバー向けでは、台湾系CCLメーカーやPCBメーカーの存在感も大きい。
#また、タイやマレーシアなどへの新工場建設も進んでいる。
#これは単純な低コスト化だけでなく、顧客の生産拠点との距離、地政学的なリスク分散、関税、電力、人材、物流などが関係する。
#高性能CCLを安定供給するには、原材料からPCB加工までの供給網を複数地域に構築することが重要になっている。
#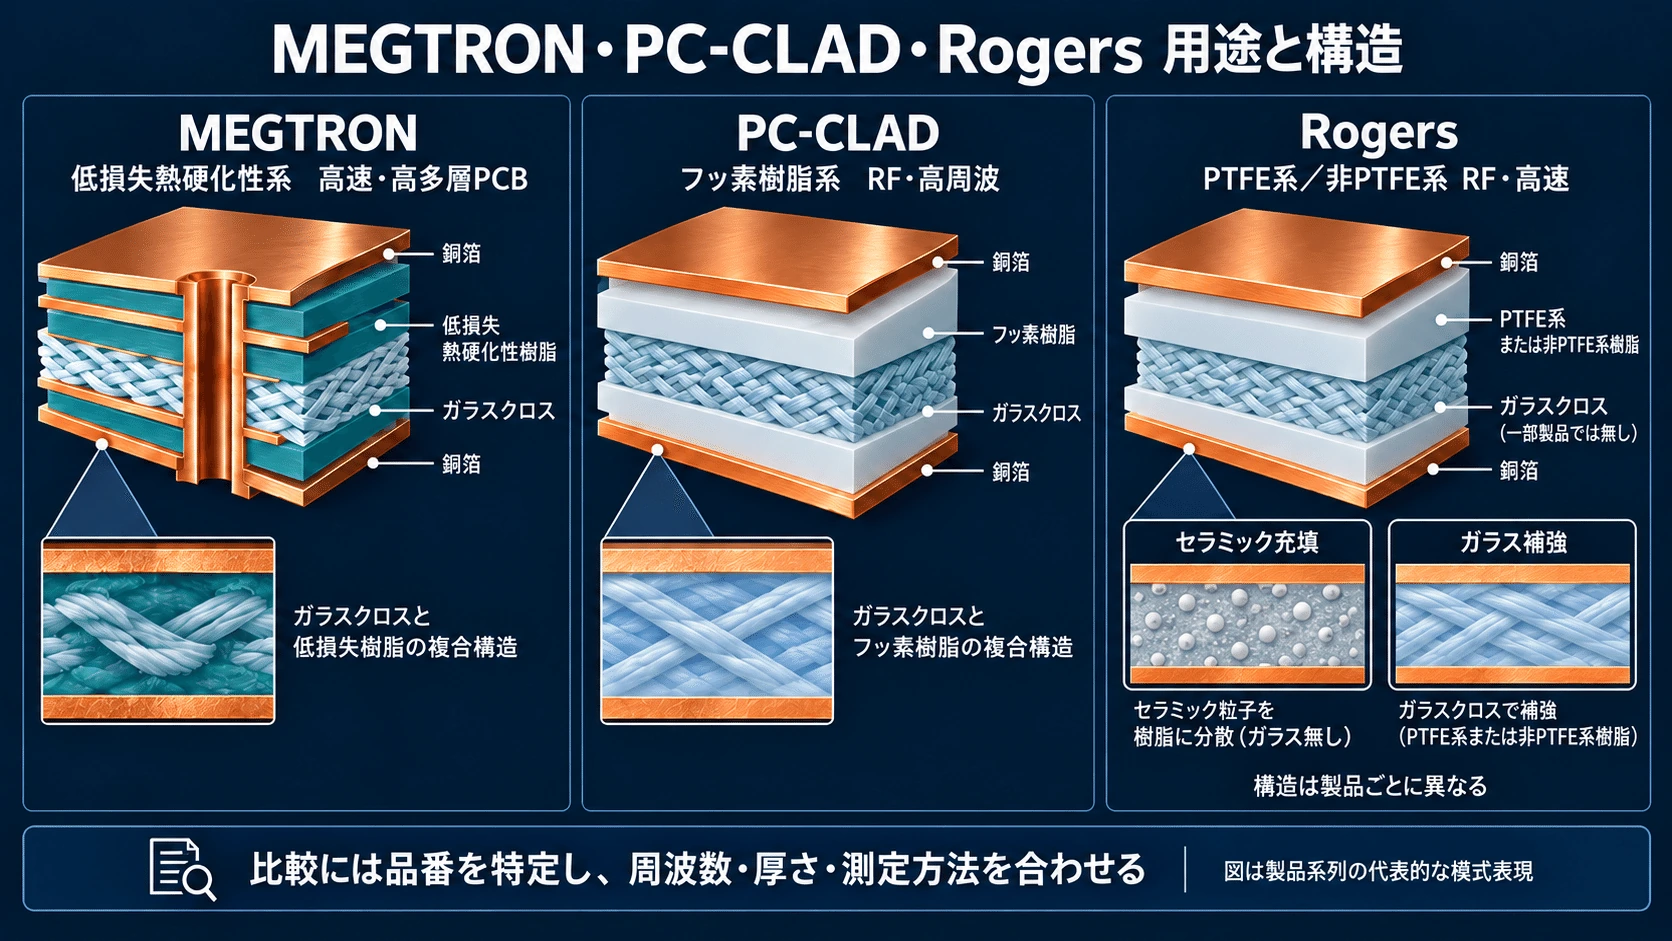
製品系列の位置付けの比較。Dk/Dfの厳密な比較には品番・周波数・厚さ・測定方法・ガラス構成をそろえる必要がある。
#出典:Panasonic Industry|MEGTRONシリーズ / Panasonic Industry|MEGTRON 8・8S / PILLAR|PC-CLAD NPC-H220A / PILLAR|PC-CLAD NPC-F300AS / Rogers|Advanced Electronics Solutions / Rogers|RO3000シリーズ製品仕様
#第Ⅲ部 AIDC、光通信、市場規模、2030年代への変化
#第9章 AIデータセンター内部の基板材料
#9-1. GPUラックの中に何があるのか
#AIDC内部の材料需要を考えるには、実際のハードウェア構造を見る必要がある。
#例えばNVIDIAのVera Rubin NVL72は、72基のGPUを一つのNVLinkドメインとして接続するラックスケールシステムである。(NVIDIA:Vera Rubin NVL72)
#公式ハードウェア構成では、次のようになっている。
#このうち、GPUやCPUの直下にあるパッケージ基板と、コンピュートボードとして使用するPCBは別のものだ。
#さらに、NVLinkのラック内接続ではパッシブ銅ケーブルのバックプレーン構造が使われている。
#したがって、72基のGPUを搭載しているからといって、すべてのGPU間接続に長いPCB配線が必要になるわけではない。
#9-2. GPUパッケージ基板
#GPUやCPUの直下には、高性能ICパッケージ基板がある。
#ここでは、微細配線、電源供給、反り対策、接続信頼性が重要になる。
#主な関連材料は、ABF、コア用樹脂材料、低熱膨張ガラスクロス、銅材料などである。
#イビデン、AT&S、Unimicronなどが関係する市場だ。
#ただし、個別企業がどのGPUにどの材料を採用しているかは、公開された顧客・製品情報で確認する必要がある。
#9-3. GPUコンピュートボード
#GPUを搭載したボードでは、高速電気信号と大電流の電力供給が必要になる。
#高性能CCLが役立つのは、主に高速信号を伝送する配線経路だ。
#一方、電源配線には厚い銅や電源ノイズ対策など、異なる要求もある。
#したがって、ボードのすべての層が最高性能の低損失材料で作られるわけではない。
#高速信号を通す層、電力を運ぶ層、グラウンド層など、役割ごとに異なる構成が使われる。
#9-4. ネットワークスイッチ
#AIDC内部で高性能CCLの重要性が高い用途の一つが、ネットワークスイッチだ。
#スイッチASICには非常に多くの高速信号が集まる。
#これらを光トランシーバーや別のネットワーク機器へ接続するため、高密度の高速電気配線が必要になる。
#112Gbps、224Gbps級SerDesでは、誘電体損失、導体損失、コネクタ、ビアの性能が重要だ。
#MEGTRONのような低損失多層材料は、こうした基板で競争力を持つ。
#ただし、スイッチASICのパッケージ基板にはABFなどの異なる材料が使用される。
#9-5. 光トランシーバー
#光トランシーバーは、高速な電気信号と光信号を変換する装置である。
#内部にはレーザードライバー、受信回路、光変調器、制御ICなどがある。
#これらをつなぐ高速電気配線には、低損失基板が必要になる場合がある。
#PILLARがPC-CLADの用途として高速光電気変換器を挙げているのは、このような領域に関係する。
#ただし、光トランシーバーで使用する基板がすべてPTFE系になるわけではない。
#使用する材料は、光モジュールの構造、配線距離、製造技術によって異なる。
#9-6. 電源・冷却・制御基板
#AIラックには、GPUボードやネットワークスイッチ以外にも多くのPCBがある。
#電源モジュール、SSD、管理基板、液冷システムの制御基板などだ。
#これらでは、最高性能の低Dfが常に必要なわけではない。
#大電流を流すための銅厚、放熱性、絶縁性、長期信頼性、コストなどが重要になる。
#したがって、AIDC内部のPCB市場全体を超低損失CCL市場と同一視するべきではない。
#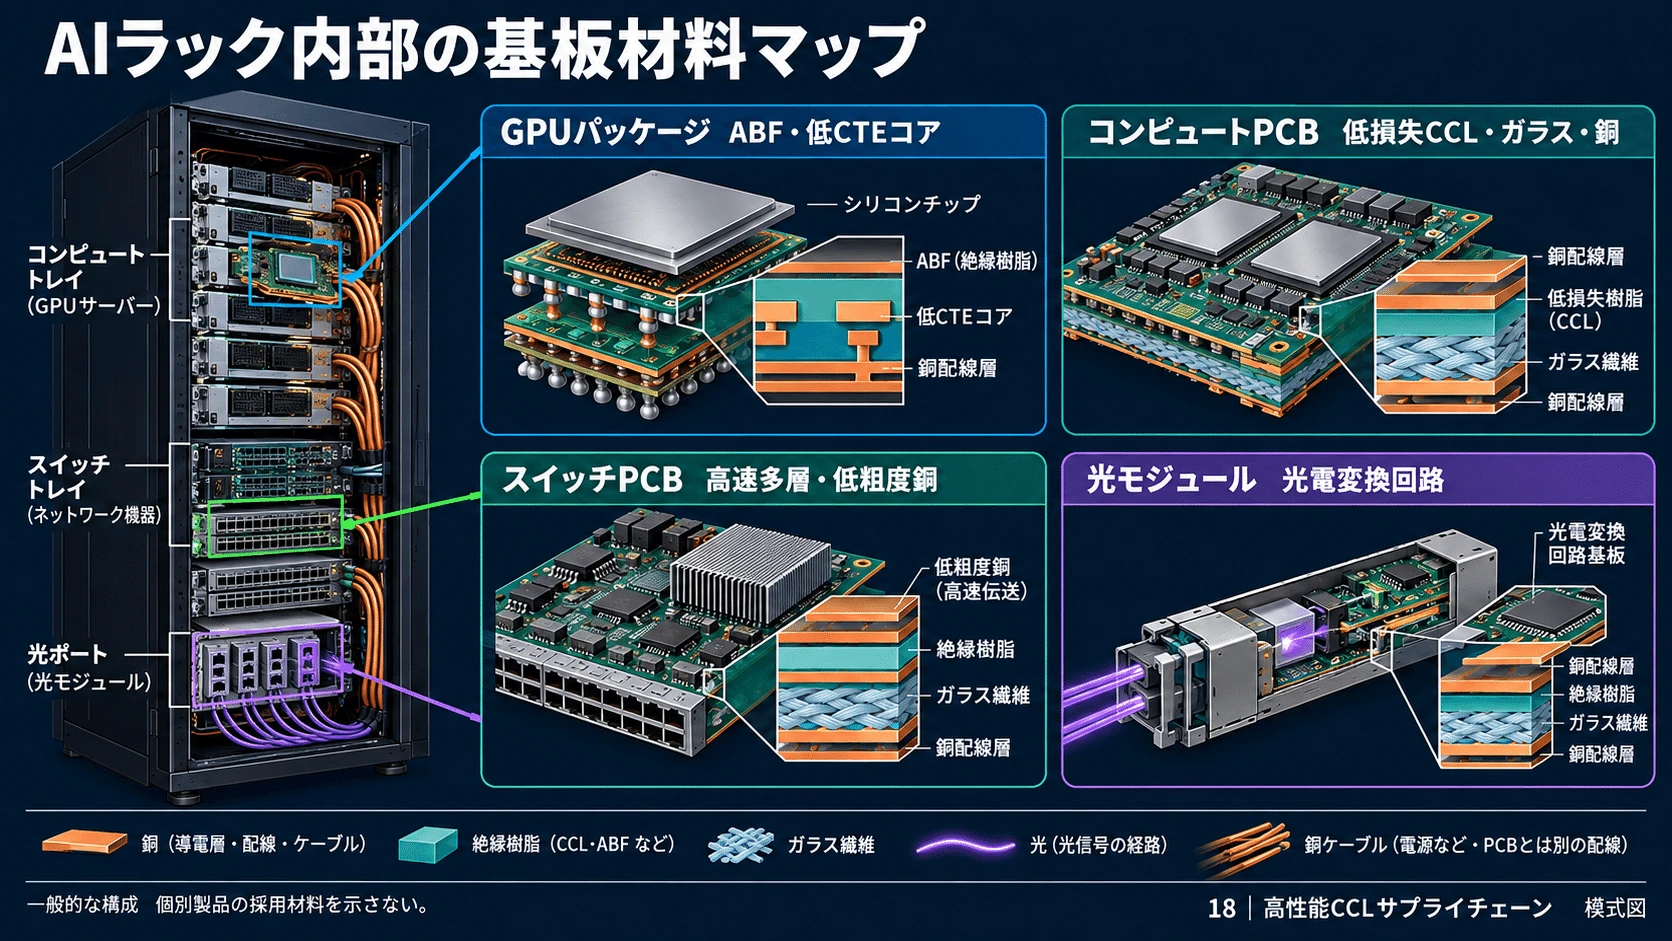
一般的なAIラックの機能と材料の配置。特定のGPUやラックでMEGTRON、PC-CLADなどが採用されていると断定する図ではない。
#出典:味の素|ABFの開発と材料技術 / NVIDIA|DGX Vera Rubin NVL72 Hardware
#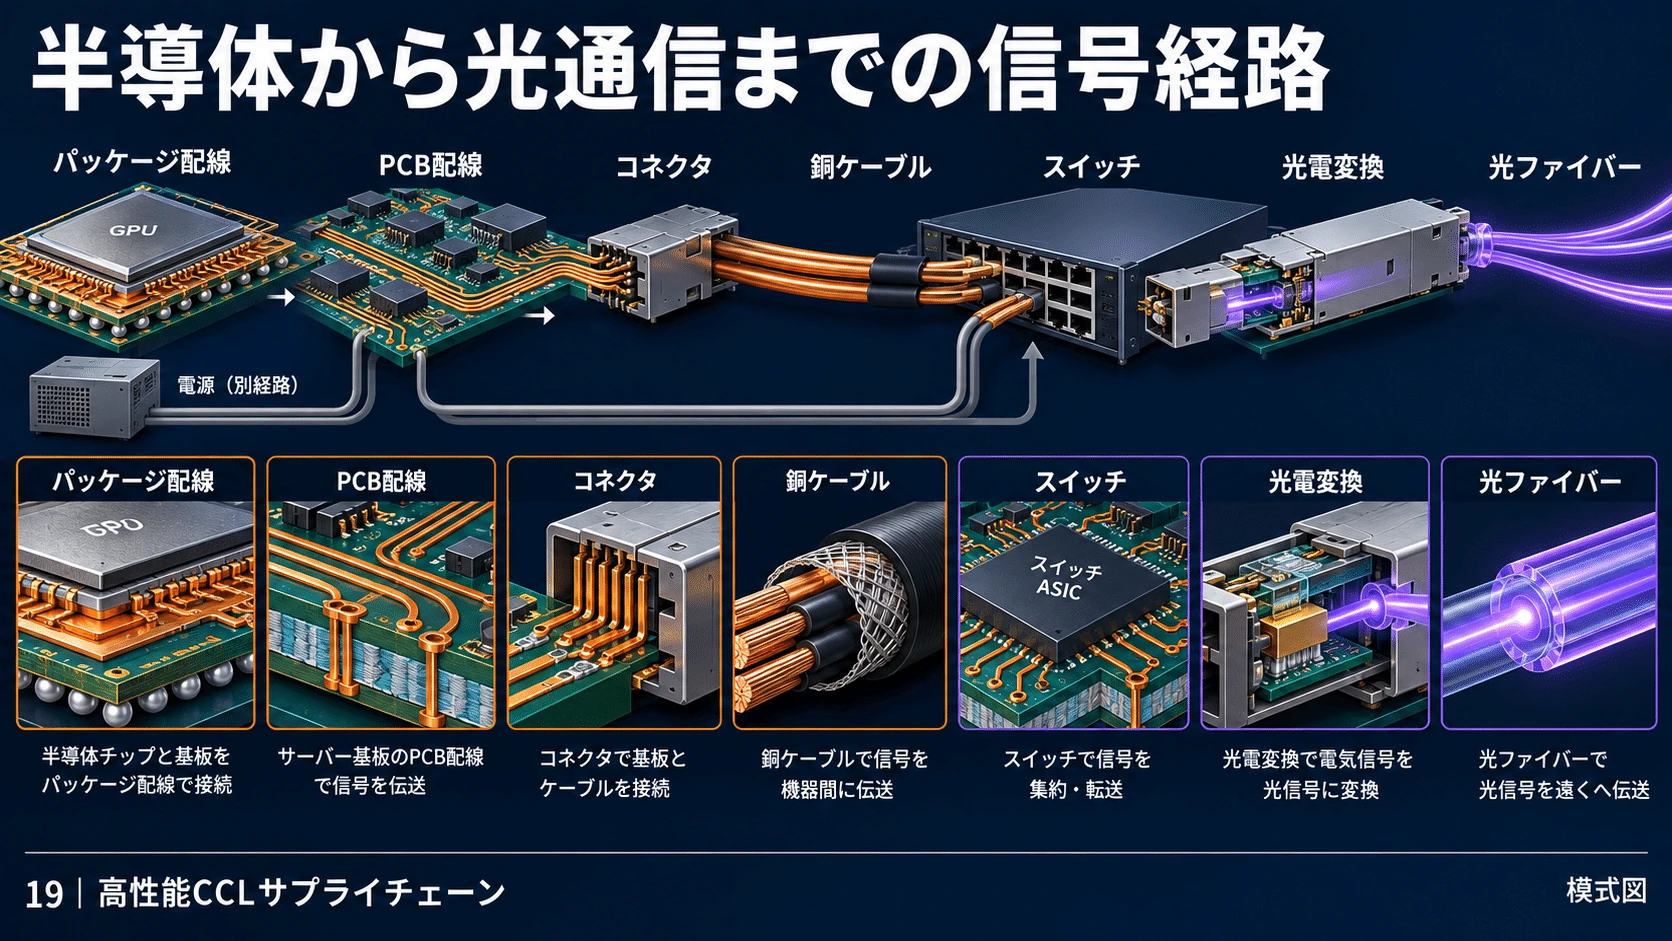
高速電気接続から光接続に移る代表経路。ラック内の銅ケーブルとPCB配線、チップ直下のパッケージ配線を区別する。
#出典:NVIDIA|DGX Vera Rubin NVL72 Hardware / Broadcom|第三世代CPOスイッチ
#第10章 AIDCの外側――光通信、基地局、6G、レーダー
#10-1. AIDCの外側にも高速信号の経路がある
#AIデータセンターは単独で存在するわけではない。
#ほかのデータセンター、地域ネットワーク、通信局舎、海底ケーブルなどと接続される。
#また、AIサービスの利用者は通信事業者のネットワークを経由してデータセンターへアクセスする。
#このため、AIDCの外側にも高速通信機器が存在する。
#そこで使用される材料は、用途に応じて異なる。
#10-2. データセンター間光通信
#データセンター間では、光ファイバーを利用した高速通信が重要になる。
#光ファイバーそのものは主に石英ガラス系材料であり、PTFE系CCLではない。
#一方、光通信装置の内部には電気信号を処理する基板が存在する。
#高速ルーター、光トランシーバー、光電変換回路などでは、低損失CCLが必要になる場合がある。
#つまり、光通信が増えると高周波材料の需要が増える可能性があるが、増える場所は光ファイバーそのものではない。
#10-3. 5G/6G基地局
#無線基地局では、アンテナ、RFフロントエンド、電力増幅器、デジタル信号処理装置などが使用される。
#このうち、高周波の電波を直接扱うアンテナ・RF回路では、材料のDk・Dfや温度安定性が重要になる。
#PTFE系基板は、このような領域で技術的な適合性が高い。
#一方、デジタル処理部では、MEGTRONのような高速多層PCB材料が使用される可能性がある。
#したがって、基地局の内部でも材料は分かれる。
#アンテナ・RF回路はPTFEなどの高周波材料が競争する領域。デジタル処理基板は高性能多層CCLが競争する領域という構造だ。
#10-4. 6Gは必ずPTFE需要を急増させるのか
#6Gでは、より高い周波数帯や高速通信が注目されている。
#しかし、6Gのすべての通信がミリ波・テラヘルツ帯になるわけではない。
#広域カバレッジを重視する中帯域も重要になる。
#また、5Gのミリ波展開も当初の期待ほど広範囲には進んでいない。
#したがって、6Gの契約数や基地局数が増えたからといって、PTFE系基板が同じ割合で増えるとは限らない。
#重要なのは、実際にどの周波数を使用し、どのようなアンテナ構造やRF基板を採用するかである。
#10-5. 自動車レーダー
#自動車のミリ波レーダーも、高周波材料の重要な用途だ。
#77/79GHz帯の車載レーダーでは、低損失、誘電特性の安定性、温度変化への対応などが求められる。
#RogersのRO3003系など、PTFE系材料はこの市場で使用される製品群を持つ。
#PILLARもPC-CLADの用途として、自動車の衝突防止レーダーや周辺監視レーダーを挙げている。
#ただし、非PTFE系のRF材料も競争しており、車載用途では価格と量産性も非常に重要になる。
#10-6. CPOが普及すると基板材料はどう変わるか
#従来型の光トランシーバーでは、スイッチASICから光モジュールまで、高速電気信号をPCB上で伝送する。
#一方、CPOでは光エンジンをASICの近くへ配置する。
#この結果、長い高速電気配線の一部を削減できる。
#Broadcomは2025年10月、102.4Tbps級のTomahawk 6 Davisson CPOスイッチの出荷を発表している。(Broadcom:CPOスイッチ)
#2026年10月8日には、OCP Global Summitで第三世代のTH6-Davissonなどを紹介する予定だと発表した。
#これは光接続をチップ近傍へ移動させる方向が、研究だけでなく製品化へ進んでいることを示す。
#しかし、CPOの普及がMEGTRONやPTFEに必ずプラスになるとは限らない。
#長い高速電気配線を短縮することで、その部分の低損失CCL需要が減る可能性がある。
#一方、光エンジン、先端パッケージ、残る電気配線の材料需要は増える可能性がある。
#つまり、光化によって材料需要は増減の両方向に動く。
#10-7. 光接続方式ごとの違い
#結局、光が増えることと、低損失CCLの面積が増えることは同じではない。
#通信ポート数の増加、高速電気配線の短縮、光エンジンの数量を合わせて分析する必要がある。
#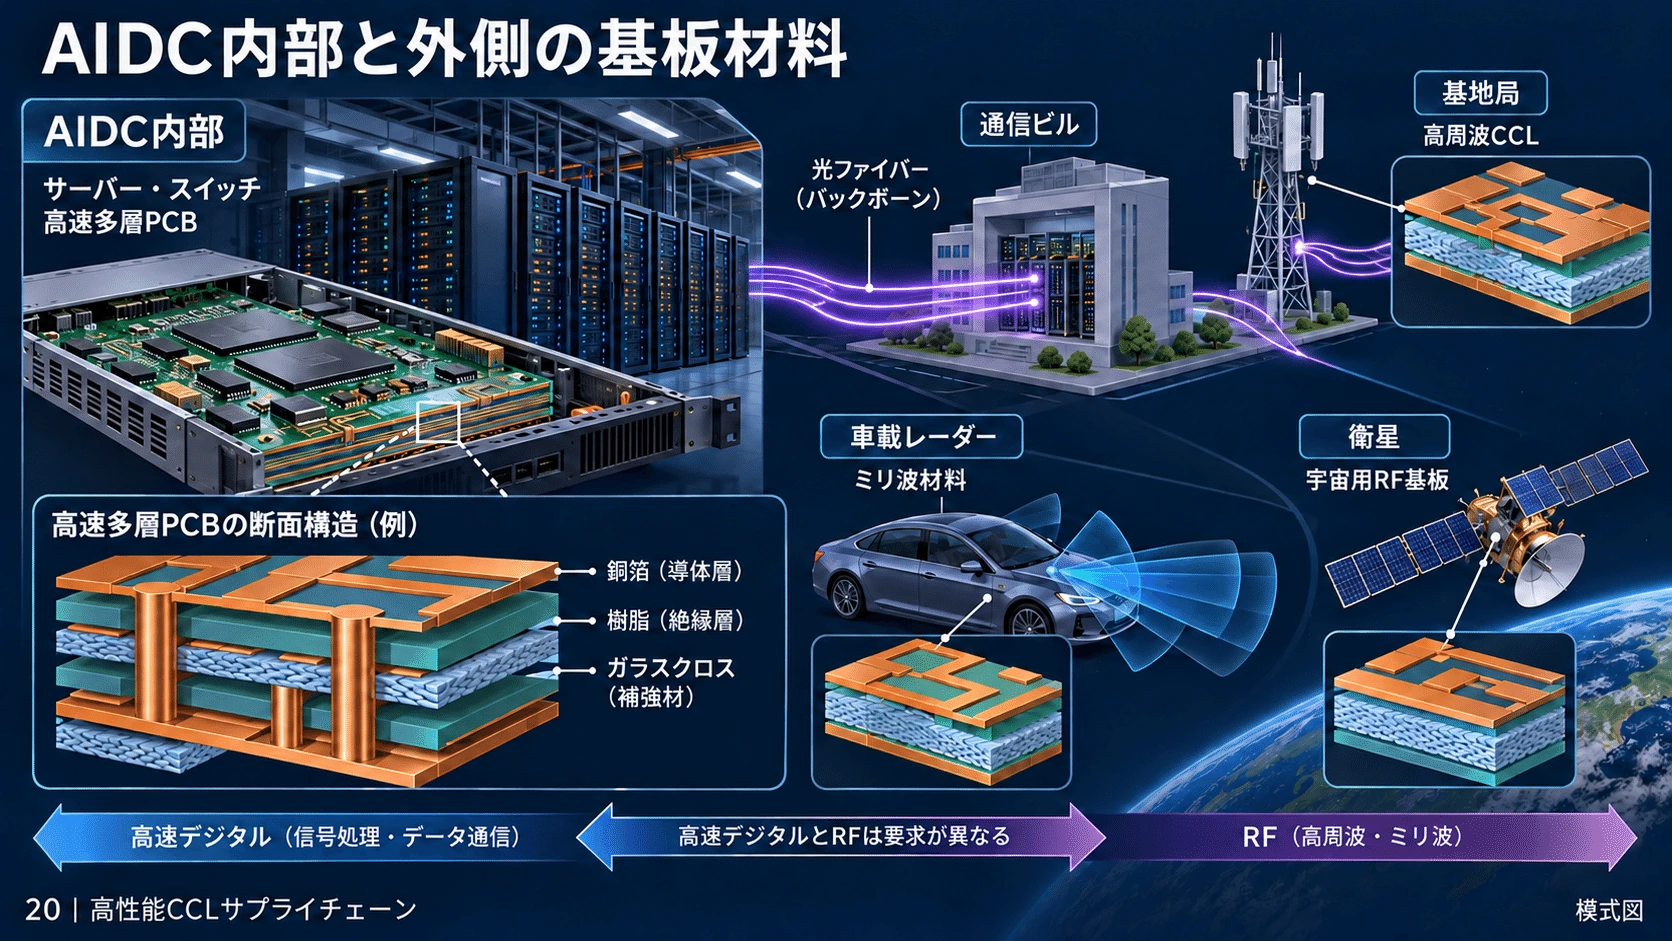
AIDC内部の高速デジタル基板と、外部のRF・ミリ波用途では要求が異なる。基地局、車載、衛星は用途比較であり、一つの通信経路ではない。
#出典:Panasonic Industry|MEGTRONシリーズ / PILLAR|PC-CLAD NPC-H220A / Rogers|Advanced Electronics Solutions / NVIDIA|DGX Vera Rubin NVL72 Hardware
#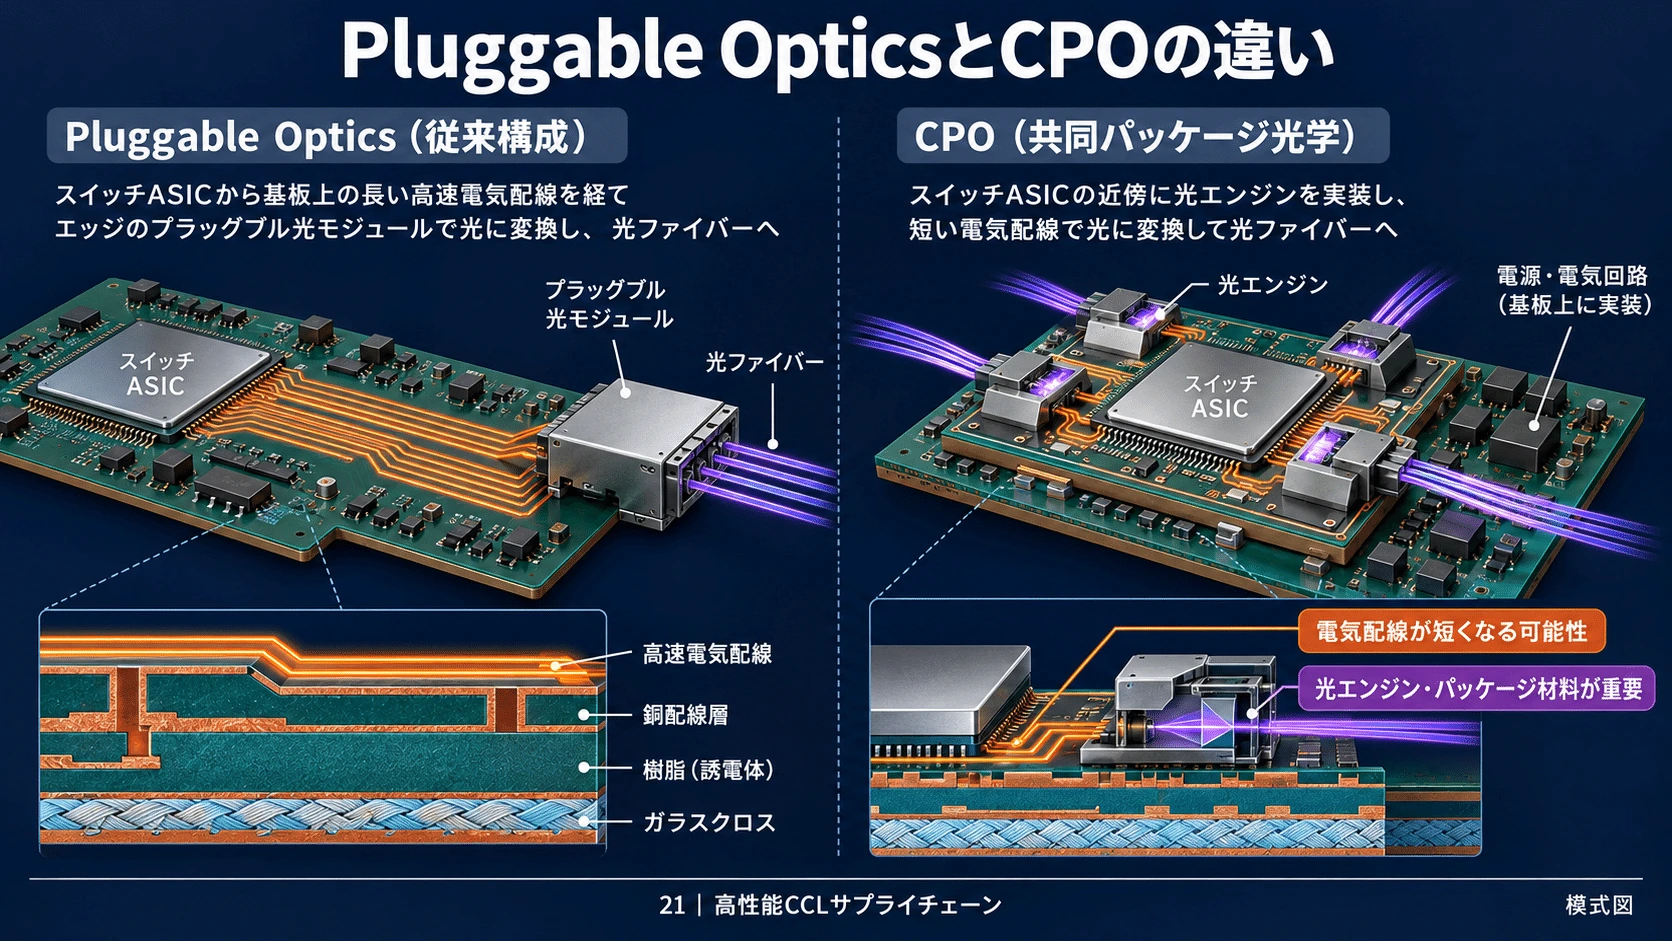
CPOは光エンジンをASIC近傍に置き、高速電気配線を短縮し得る。PCB自体や電源・管理回路がなくなるわけではない。
#第11章 市場規模、製造能力、数量――何がどのくらい必要になるのか
#11-1. CCLとPCB市場の規模
#Prismarkの公表値を整理する。
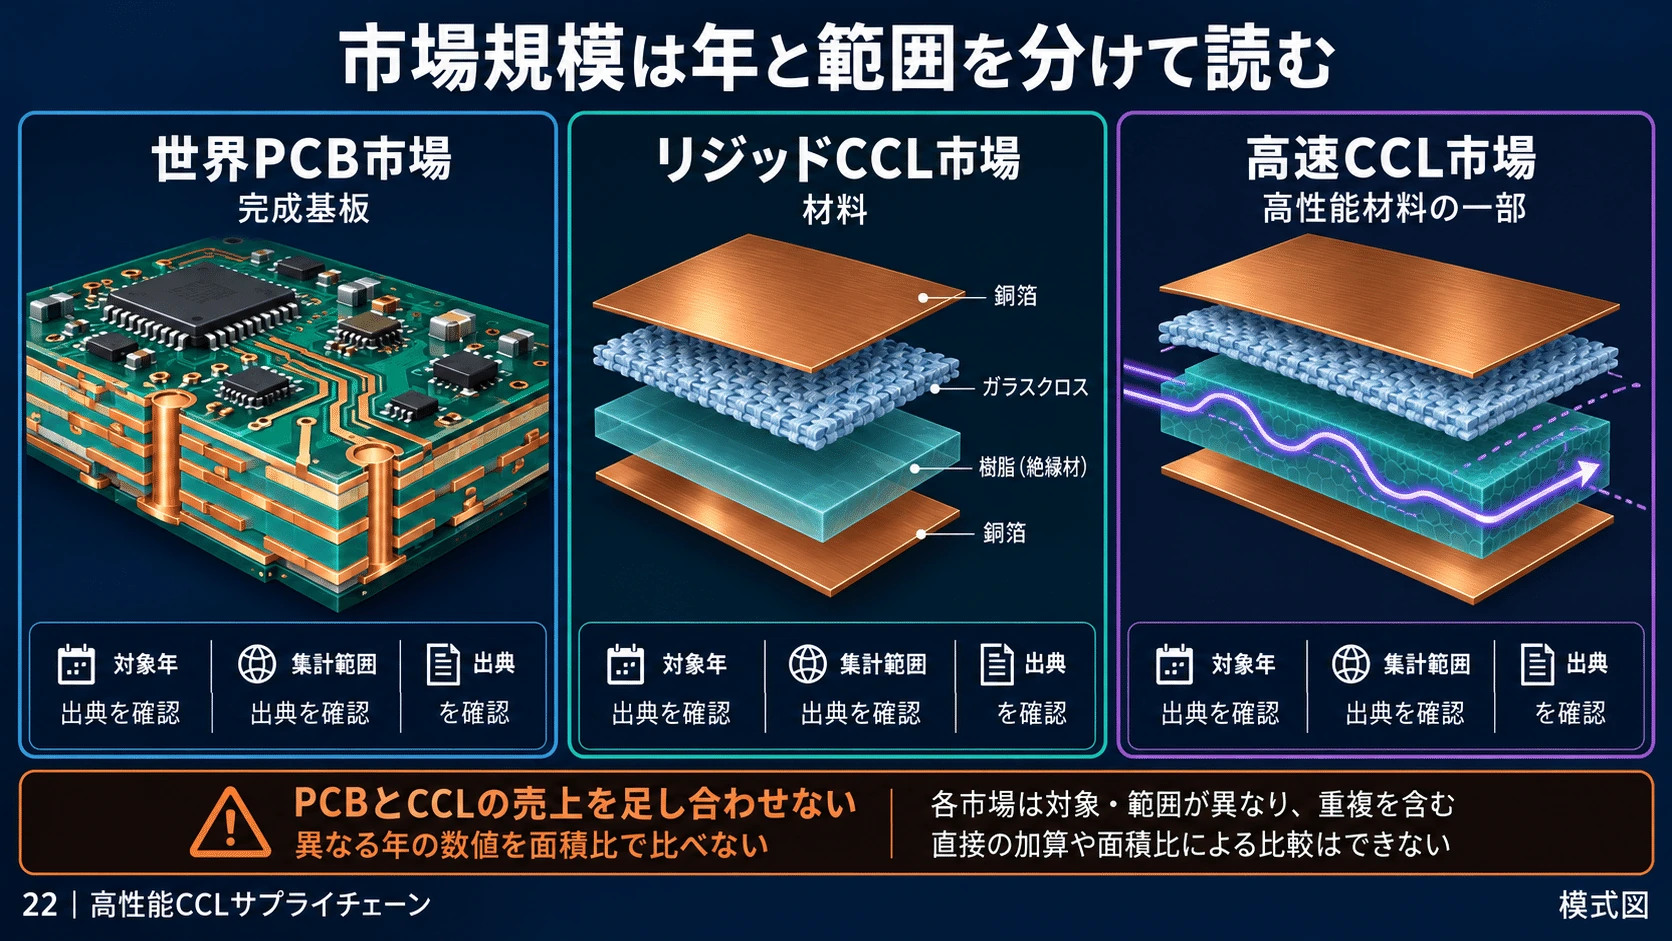
#ここで注意したいのは、高速CCLの41.8億ドルと、リジッドCCL全体の187億ドルが異なる年の数値であることだ。
#高速CCLの2025年市場規模を41.8億ドルと断定してはいけない。
#また、PCB市場には完成基板の加工付加価値が含まれるため、CCL市場と同じものではない。
#11-2. 2025年の世界CCL企業ランキング
#Prismarkの2026年6月公表データでは、主要企業の売上高は次のようになっている。
#EMCの世界シェアは16.2%だった。
#ただし、これは高性能AIサーバー用CCLだけのランキングではない。
#一般材料やほかの用途向けも含む。
#高性能CCL市場での優位性を評価するには、製品別の売上構成と量産能力を別に確認する必要がある。
#11-3. 各社の生産能力
#公開されている主な製造能力・増産計画を比較する。(Panasonic:MEGTRON増産計画・Panasonic:広州工場の増産)
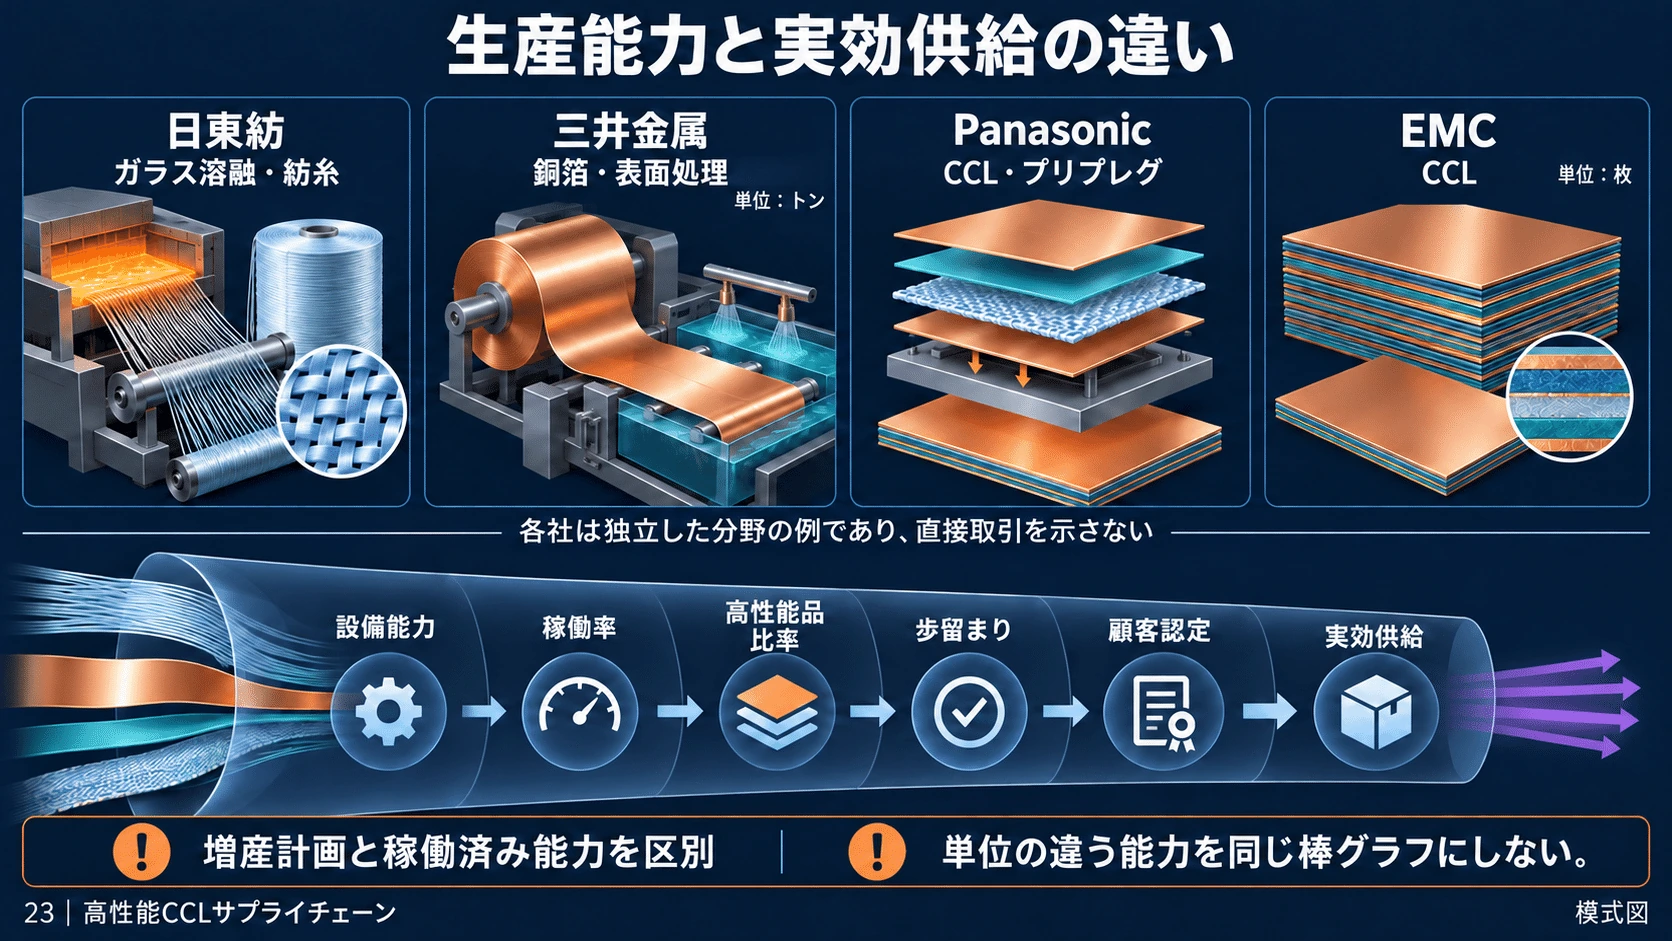
#これらの数字は単位が異なる。
#樹脂は重量、ガラスクロスは面積や重量、銅箔は重量または面積、CCLは枚数などで管理される。
#そのため、企業の公表能力を単純に比較することはできない。
#11-4. 半導体パッケージ基板の設備投資
#高速PCBと別の供給網であるが、先端半導体パッケージ基板も重要だ。
#イビデンは2026年2月、2026〜2028年度の3年間で電子事業へ約5,000億円を投じる計画を発表した。(イビデン:IC基板投資)
#AIサーバーや高性能サーバー向けのICパッケージ基板が主な対象だ。
#また、AT&Sは2026年6月、マレーシアKulim拠点の増強に15億〜20億ユーロを投資する計画を発表した。(AT&S:Kulim拠点投資)
#AT&Sの発表では、AMDなどの顧客との協議を背景に、IC基板コアや高度なPCBの生産能力を強化すると説明している。
#ただし、これらの設備投資額はCCLの市場規模に直接加算するものではない。
#パッケージ基板の製造設備と、CCLの製造設備は異なる。
#11-5. AIラック1台当たりの材料需要をどう推計するか
#AIDCの基板材料需要を数量として評価するには、最終機器から逆算する方法が考えられる。
#例えば、Vera Rubin NVL72では、1ラック当たり18台のコンピュートトレイがあり、主要コンピュートボードは36枚となる。
#しかし、ここからCCL需要を推計するには、基板の寸法と内部構造が必要になる。
#単純な試算式は次のようになる。
#必要CCL面積 ≈ 完成基板数 × 1枚当たりの面積 × CCLコア枚数 ÷ 材料取り歩留まり
#ただし、これは両面CCLコアを基準とする簡略モデルであり、プリプレグ、外層銅箔、特殊配線材料、スイッチ基板などは別に考える。
#11-6. 仮定モデルによる数量試算
#ここでは、実際のNVIDIA製品仕様とは無関係な説明用の仮定を置く。
#- 主要コンピュートボード:36枚
- ボード面積:1枚0.20m²
- 1ボード当たりのCCLコア:6枚
- 材料取り・加工をまとめた歩留まり:75%
この場合、
#となる。
#つまり、この仮定モデルでは、1ラック当たり57.6m²のCCL原板面積に相当する。
#これは実際のVera Rubin NVL72の材料使用量ではない。
#仮定したボード寸法、コア枚数、歩留まりを変えれば、結果も変わる。
#また、スイッチトレイ、ネットワークカード、電源・制御基板などは含んでいない。
#11-7. すべてがMEGTRONやPTFEになるわけではない
#仮に57.6m²というCCL原板需要があったとしても、全量が超低損失CCLとは限らない。
#例えば、高速信号を流す層に特定材料を使用し、ほかの部分では異なる材料を使う可能性がある。
#さらに、実際の材料構造は、PCBメーカーと最終機器メーカーの設計に依存する。
#つまり、AIDCのCCL需要を推計するには、面積だけでなく高性能材料の採用比率が重要になる。
#AIラックの出荷台数が増えても、1ラック当たりのCCL原単位や採用比率が変化すれば、材料需要は同じ割合では増えない。
#11-8. TAM・SAM・SOMを分ける
#ここでは市場規模を3段階で整理したい。
#TAM: 対象となり得る市場全体。
#SAM: 企業の製品技術・用途・地域で実際に対応できる市場。
#SOM: 生産能力、採用率、競争、価格などを考慮して獲得できる市場。
#例えば、世界リジッドCCL市場が187億ドルあっても、PILLARのPC-CLADが187億ドルの全市場を対象にできるわけではない。
#その中から、PTFE系高周波材料が適する用途を抽出する必要がある。
#さらに、その用途におけるPCB面積、材料単価、競争製品、顧客認定などを考慮しなければならない。
#これはMEGTRONやSNECTONについても同じである。
#
11-9. 実効供給能力という考え方
#設備の名目能力が増えても、すぐに販売可能な製品が増えるとは限らない。
#材料供給は次のような段階を通る。
#名目設備能力 → 生産可能量 → 品質規格を満たす良品量 → 顧客認定済み品の量 → 実際の出荷量
#例えば、高性能銅箔の設備能力が増えても、特定のHVLPグレードを製造できる割合が限られる場合がある。
#また、ガラスクロスの織布能力が増えても、上流の特殊ガラスヤーンが不足すれば量産量は制限される。
#CCLメーカーが十分に製造できても、PCBメーカー側の高多層加工能力が不足する場合もある。
#したがって、最終的な供給量は、サプライチェーンの中で最も制約の強い部分に左右される。
#
第12章 2030年代へ――どの材料が伸び、どこがボトルネックになるのか
#12-1. MEGTRON系とPTFE系の将来
#現在の技術構造では、MEGTRONのような低損失熱硬化性樹脂系材料は、高速・高多層PCBで明確な成長機会を持つ。
#AIサーバー、ネットワークスイッチ、ルーターなどでは、低損失と大量生産の両立が重要だからだ。
#一方、PTFE系材料は、ミリ波レーダー、RF回路、アンテナ、特殊高周波回路などで強みを持つ。
#また、光電変換周辺の高速電気配線にも用途がある。
#ただし、PTFE系がAIDC内部の高多層PCBでどこまで採用されるかは、性能だけでなく製造コストや顧客認定によって決まる。
#12-2. 新しい樹脂材料の登場
#今後はPTFEと従来の熱硬化性樹脂だけの競争にはならない可能性がある。
#変性PPE、炭化水素系低誘電樹脂、特殊エポキシなどが改良されれば、非常に低いDfと量産性を両立する新しい材料が普及する可能性がある。
#デンカのSNECTONは、そのような変化を追跡するうえで重要な材料の一つだ。
#ただし、材料開発と商業化は別の段階にある。
#CCLメーカーによる評価、PCBメーカーでの量産検証、最終機器メーカーの認定を通る必要がある。
#12-3. ガラスクロスの高度化
#日東紡のNE・NER・Tガラスのように、ガラス側の性能向上も重要になる。
#今後の高度化には、低Dk・低Df化、低CTE化、薄型化、織り方の均一化などが考えられる。
#さらに、次世代特殊ガラスでは、ガラスの化学組成と繊維製造技術が競争力の源泉になる。
#ただし、すべての用途で同じガラスを使うわけではない。
#高速通信PCBと大型パッケージ基板では、求められる特性の優先順位が異なる。
#12-4. 高性能銅箔の高度化
#銅箔では、低粗度化と樹脂への密着性の両立が重要になる。
#さらに、高速信号向けのVLP・HVLPと、微細配線用のキャリア付き極薄銅箔は異なる市場を持つ。
#AIインフラ全体が拡大しても、その恩恵が同じ種類の銅箔へ集中するとは限らない。
#どの接続部分で高性能銅箔が必要になるかを分けて見る必要がある。
#12-5. PCBの高多層化と大型化
#高性能PCBの層数や面積が増えると、必要なCCL・プリプレグの量が増える可能性がある。
#一方、銅ケーブルや光接続へ移行すると、長いPCB配線が減る可能性もある。
#そのため、単純にGPU台数だけでCCL需要を予測するのでは不十分だ。
#GPU台数 × PCB面積 × 積層構造 × 高性能材料の採用比率
#という組み合わせを見る必要がある。
#さらに、製造歩留まりやPCBメーカー側の処理能力も重要になる。
#12-6. CPO・光I/Oの普及
#光接続が進むと、従来の高速電気配線の一部が短くなる。
#この変化は低損失CCLにとって、必ずしも需要増加だけを意味しない。
#一方、光エンジン、微細パッケージ配線、関連する電子基板の需要が拡大する可能性がある。
#したがって、光化による材料需要の変化は、機器数と配線構造を合わせて分析する必要がある。
#12-7. 技術変化をシナリオで整理する
#12-8. 企業を監視する場合の重要指標
#ここでは投資額や工場の完成だけでなく、実際に高性能製品をどれだけ良品として出荷できるかを重視する必要がある。
#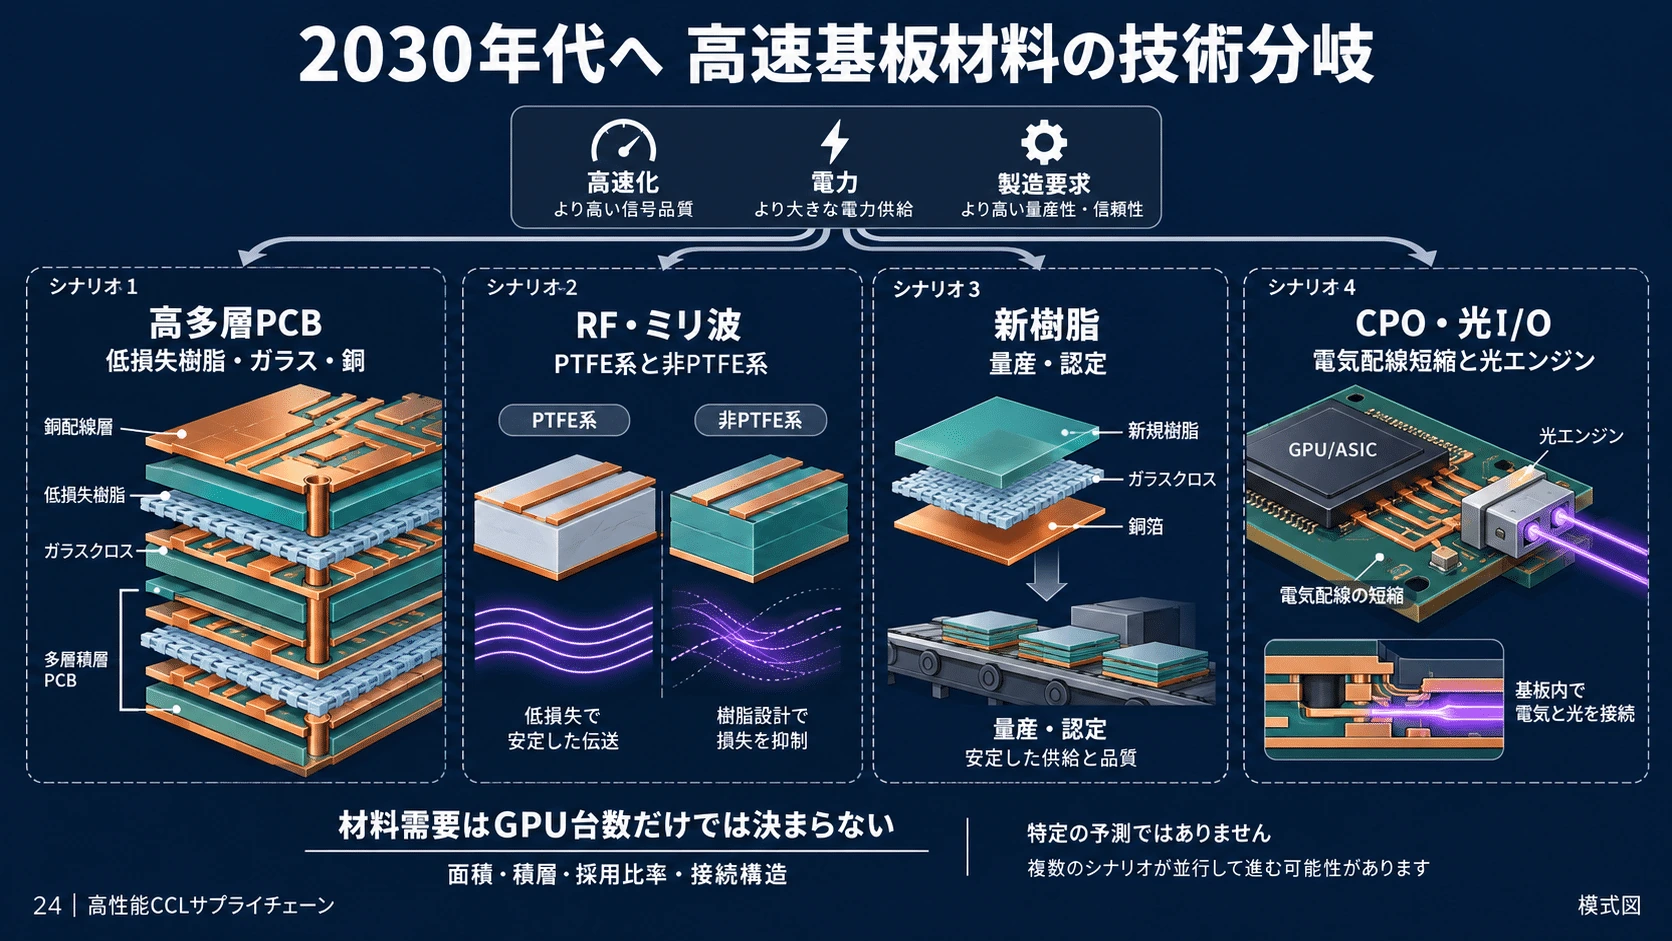
2030年代のシナリオ。材料需要はGPU台数だけでなく、PCB面積・積層構造・高性能材比率・電気配線長・光化・歩留まりで変わる。
#出典:Panasonic Industry|MEGTRONシリーズ / Panasonic|MEGTRON 9と224Gbps / デンカ|SNECTON製品仕様 / 日東紡|中期経営計画・特殊ガラス材料 / 三井金属|2030年以降の銅箔増産計画 / Broadcom|第三世代CPOスイッチ
#結論――AIインフラの高速化は、材料サプライチェーンを再編する
#AIインフラは、GPUやHBMだけで構成されるわけではない。
#それらの半導体を接続し、大量のデータを移動させ、電力を供給するために、多数のPCBが必要になる。
#そのPCBは、樹脂、ガラスクロス、銅箔、無機フィラーなどの材料から作られている。
#AIシステムの高速化が進むと、これらの材料にも新しい性能が要求される。
#低い誘電損失、安定した誘電率、低い熱膨張、微細配線への対応、低粗度銅箔との密着性、高多層化への適合性。
#しかし、一つの材料だけでこれらをすべて解決できるわけではない。
#PTFEは非常に低い誘電損失を持つが、接着や加工に課題がある。
#MEGTRONのような熱硬化性低損失材料は、高速多層PCBとしての製造適性を重視している。
#日東紡のガラスクロスは、誘電特性や寸法安定性を改善する。
#三井金属の低粗度銅箔は、導体損失と接着信頼性の両立を狙う。
#デンカのSNECTONは、樹脂設計そのものから新しい選択肢を生み出そうとしている。
#そして完成した材料を高多層PCBへ加工するPCBメーカーにも、高い技術力が求められる。
#AIシステムの高速化は、一つの半導体メーカーだけでなく、電子材料サプライチェーン全体の共同最適化によって成立している。
#一方、今後の技術変化を考えると、材料需要は必ずしも直線的に増加しない。
#GPUの高速化によってPCBの低損失化が進む一方、CPOによって高速電気配線が短くなる可能性がある。
#ミリ波や高周波用途が増えればPTFEの需要機会が拡大するが、6Gの普及がそのままPTFEの需要増加を保証するわけでもない。
#また、材料性能が優れていても、製造コスト、歩留まり、顧客認定、生産能力が整わなければ大量採用には至らない。
#2026年の高性能CCLサプライチェーンで特に注目したいのは、材料の性能そのものよりも、その性能をどれだけの量で、安定して、顧客の要求に合わせて供給できるのかという点だ。
#ガラスクロスの溶融・紡糸、樹脂の配合と含浸、銅箔の表面処理、CCLの積層、PCBの高多層加工、半導体パッケージの微細配線。
#どこか一つの工程に供給制約が生じれば、最終的なAIシステムの生産にも影響する。
#そして2030年代に向けて、電気接続と光接続の役割が変化するにつれ、必要になる材料と製造技術も変わっていくだろう。
#AIの計算能力を高めることは、その計算結果を運ぶための材料を進化させることでもある。
#樹脂、ガラス、銅。
#一見すると半導体そのものから遠い材料が、AIインフラの高速化を支える重要な基盤になっている。
#本稿は2026年10月9日時点で確認できる公開情報に基づいている。メーカーが公表する製品仕様、会社予想、設備増強計画、業界調査による市場規模、筆者による試算は異なる性質の情報として扱った。企業間の直接取引、最終製品への採用、量産出荷が公開情報から確認できない場合は断定していない。特定の証券の売買を推奨するものではない。
#