半導体はなぜ何度も洗われるのか――Wet Processの技術と世界サプライチェーン
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.10.17.1
- 記事内容のSHA-256
18454d16595a3dcd932cdbf9867c09ac44e6fc4b64f12fb83245175b62f97d43- 保存版のSHA-256
e185884f9a01949fc2816a4fb9eddfce76773256e6a54705ba16660b5be15d8b
外部証明の最終検査結果は詳細を開くと表示します。
半導体はなぜ何度も洗われるのか――Wet Processの技術と世界サプライチェーン
#SCREEN・東京エレクトロンからLam Research、ACM、NAURAまで。洗浄装置、湿式エッチング、超高純度薬液、PFA継手、超純水、そしてAI半導体の製造を支える産業構造。
#2026年10月10日時点の公開情報に基づく技術・産業分析
#
はじめに――半導体を作るには、何度も表面を洗わなければならない
#AIの計算能力を拡大するため、半導体メーカーはより微細なトランジスタ、より複雑な3次元構造、高積層のDRAM、そして高度な先端パッケージングを開発している。
#しかし、半導体製造では材料を積み重ねたり、削り取ったりするだけでは回路を完成させられない。
#加工のたびにウェハー表面へ残る微粒子、金属汚染、有機物、化学反応の残留物などを除去する必要があるからだ。
#例えば、成膜前の表面が汚染されていれば、形成した薄膜の品質が悪化する可能性がある。
#エッチング後の反応生成物を取り除けなければ、次の加工工程や完成した半導体の電気特性へ影響する。
#CMPによる平坦化の後にも、研磨粒子や金属残渣を除去する必要がある。
#こうした表面の洗浄・加工・調整に使われる重要な技術が、Wet Process(湿式工程)である。
#Wet Processは製造工程の一部分ではない。
#トランジスタを形成するFEOL、配線を形成するBEOL、3D NAND、DRAM、HBM、さらには先端パッケージングまで、半導体製造のさまざまな場所に繰り返し現れる。
#その産業は、洗浄装置メーカーだけで成立しているわけではない。
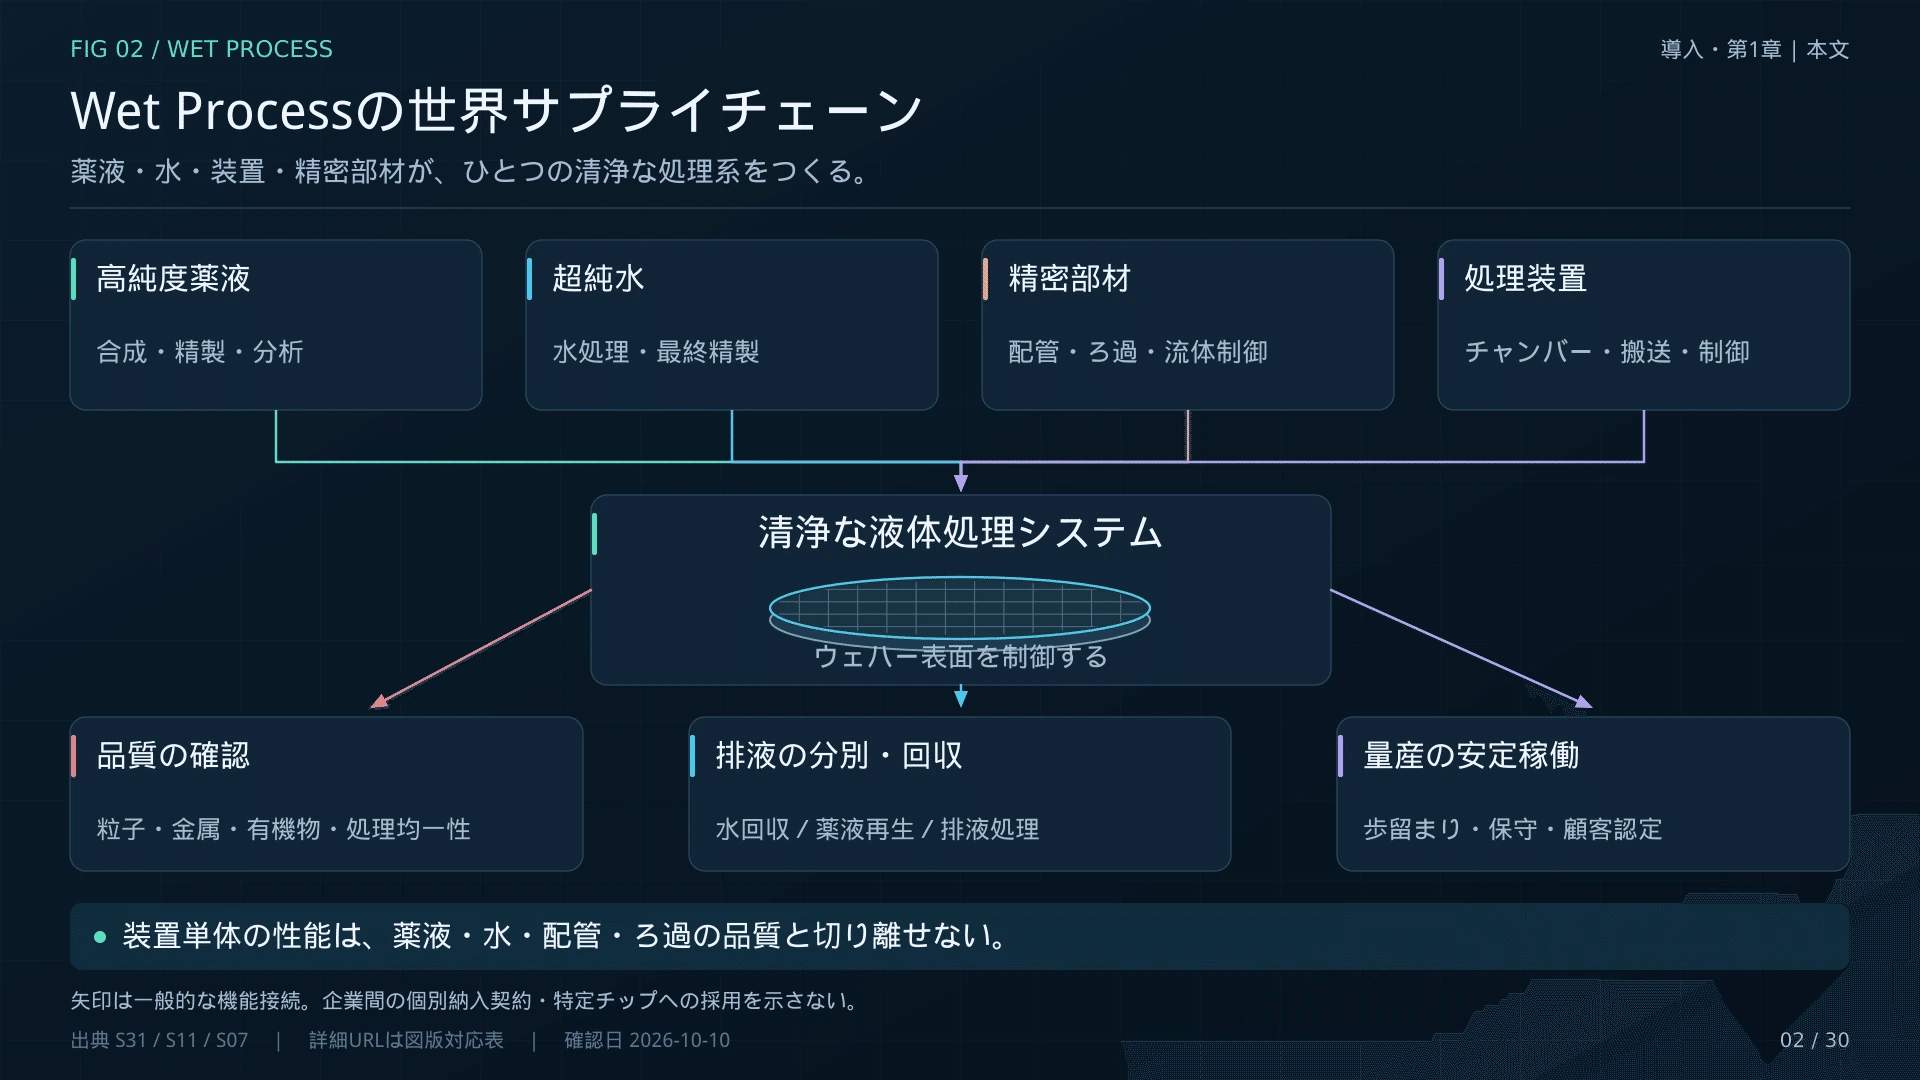
#薬液を製造する化学企業、薬液を清浄に保つフィルターメーカー、液体を漏らさず輸送する継手メーカー、大量の超純水を供給する水処理企業、薬液を回収・再利用する設備企業などが関わっている。
#そして世界では、各国の企業が異なる領域で競争している。
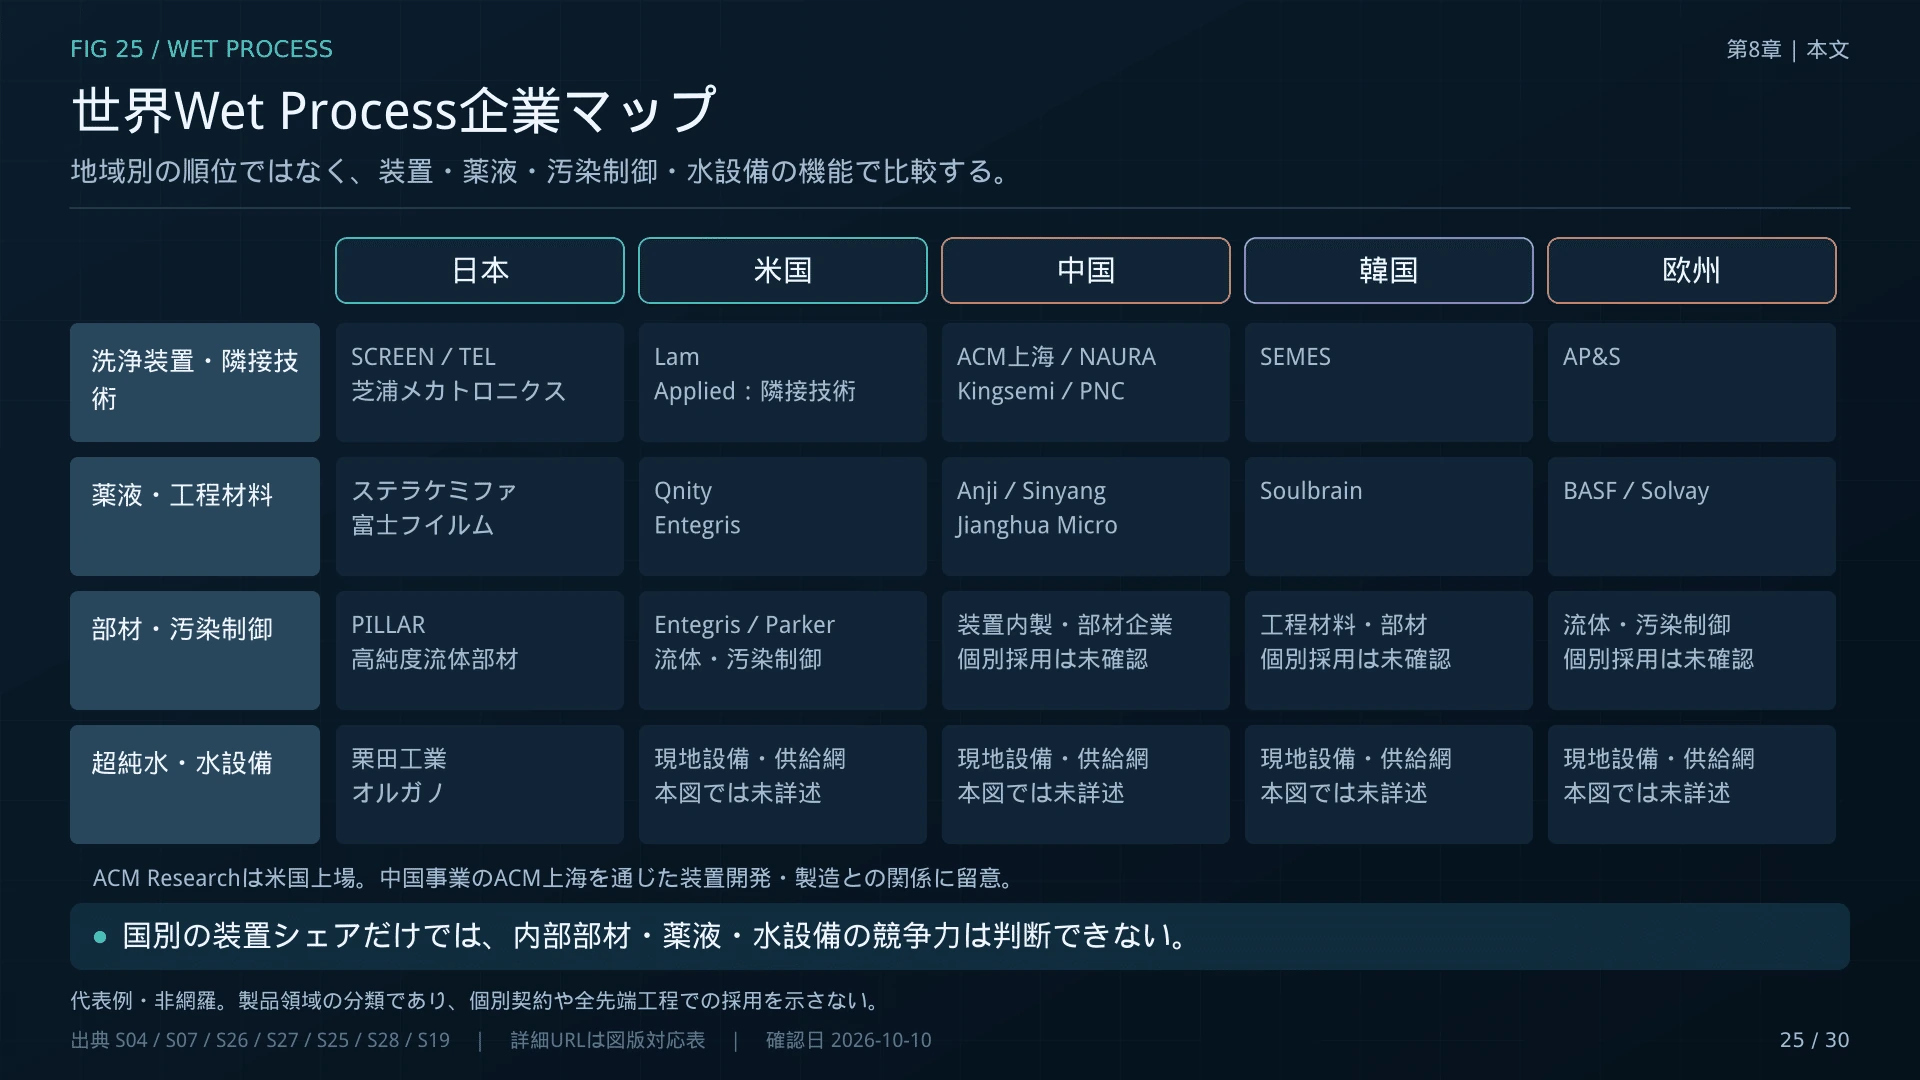
#日本にはSCREEN、東京エレクトロン、PILLAR、ステラケミファ、栗田工業、オルガノなどが存在する。
#米国にはLam Research、Entegris、Qnity Electronicsなどがある。
#中国ではACM Research Shanghai、NAURA、Kingsemi、PNC Process Systemsなどが装置の国産化と高度化を進めている。
#韓国にはSEMESやSoulbrain、欧州にはAP&S、BASF、Solvayなどがある。
#Wet Processは、日本が強い装置市場であると同時に、米国・中国・韓国・欧州を横断した、半導体製造の巨大な供給網なのである。
#本稿では、半導体がなぜ洗浄を必要とするのかという基本から始め、技術、装置、薬液、精密部材、超純水、主要銘柄、製造能力、TAM、国際競争まで順番に見ていく。
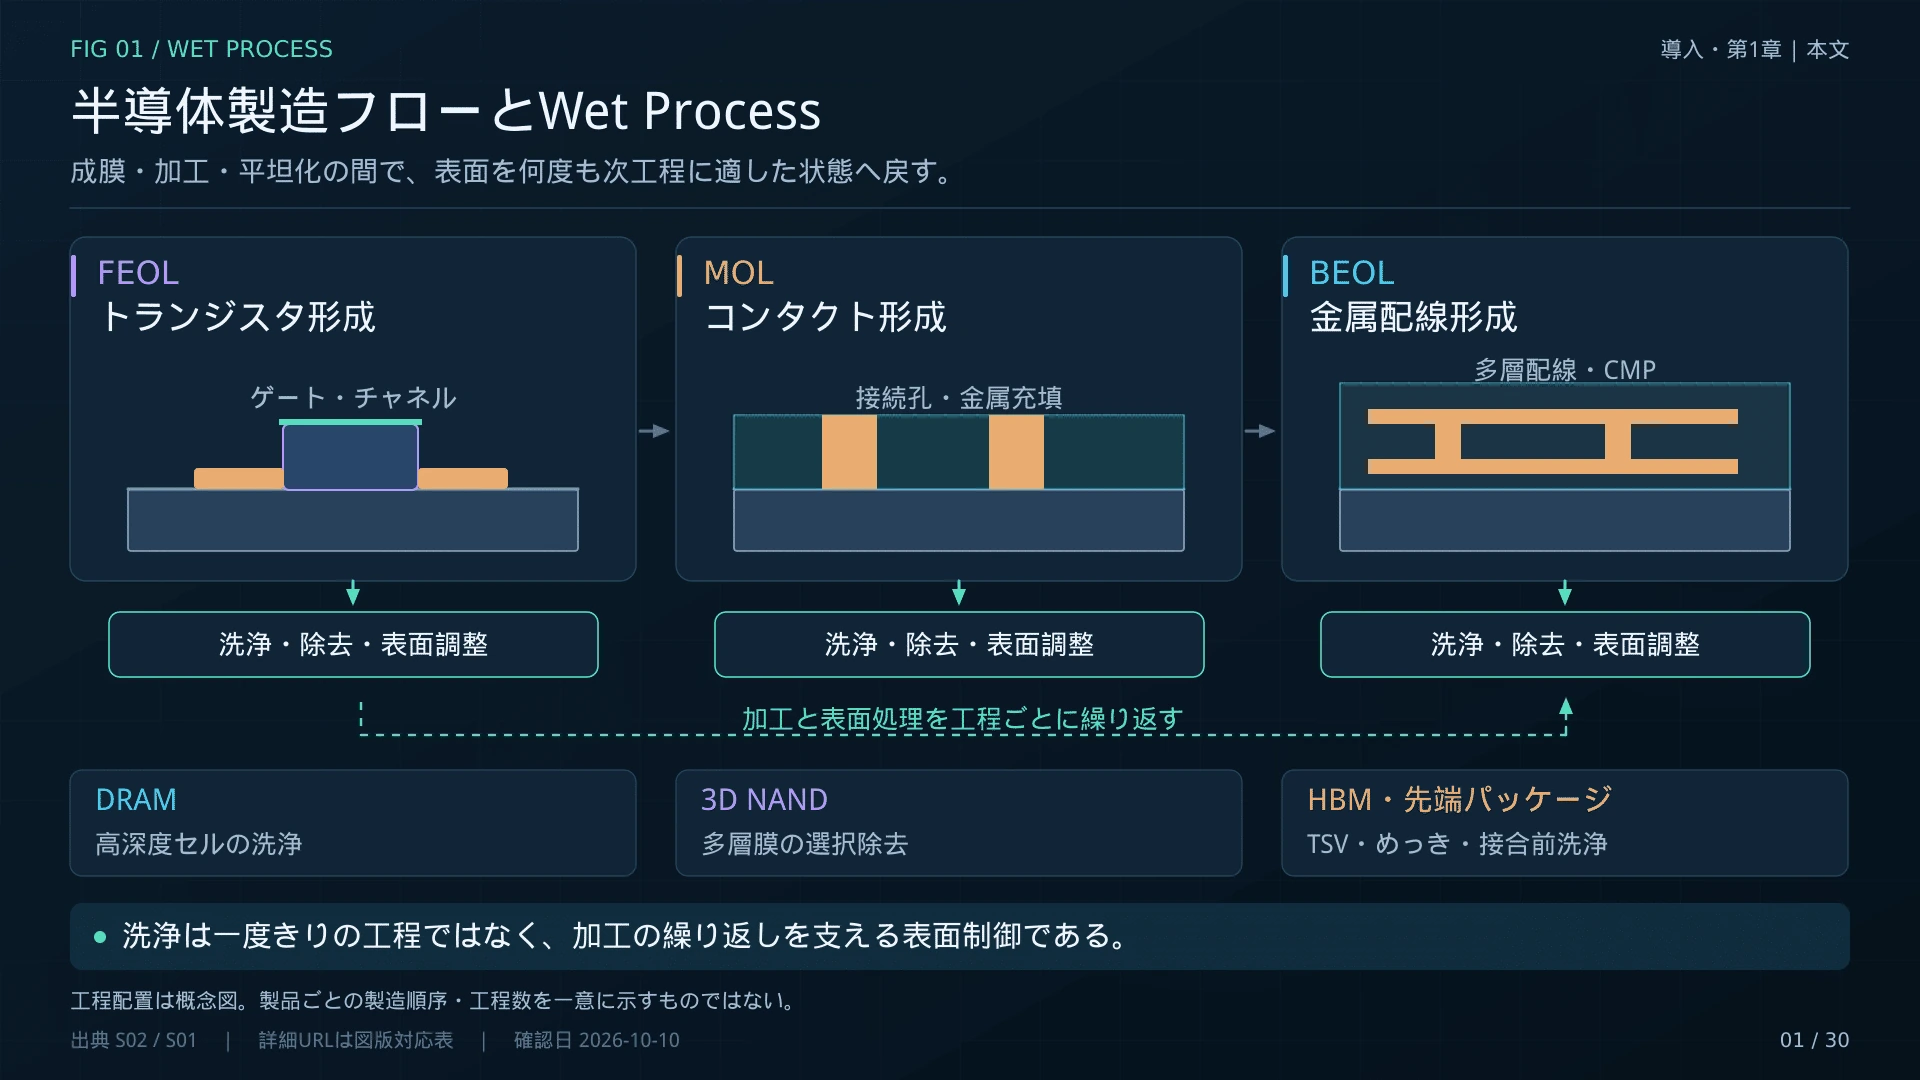
#洗浄は一度きりの工程ではなく、加工の繰り返しを支える表面制御である
#
第1章 Wet Processは半導体製造のどこにあるのか
#1-1. Wet Processとは何か
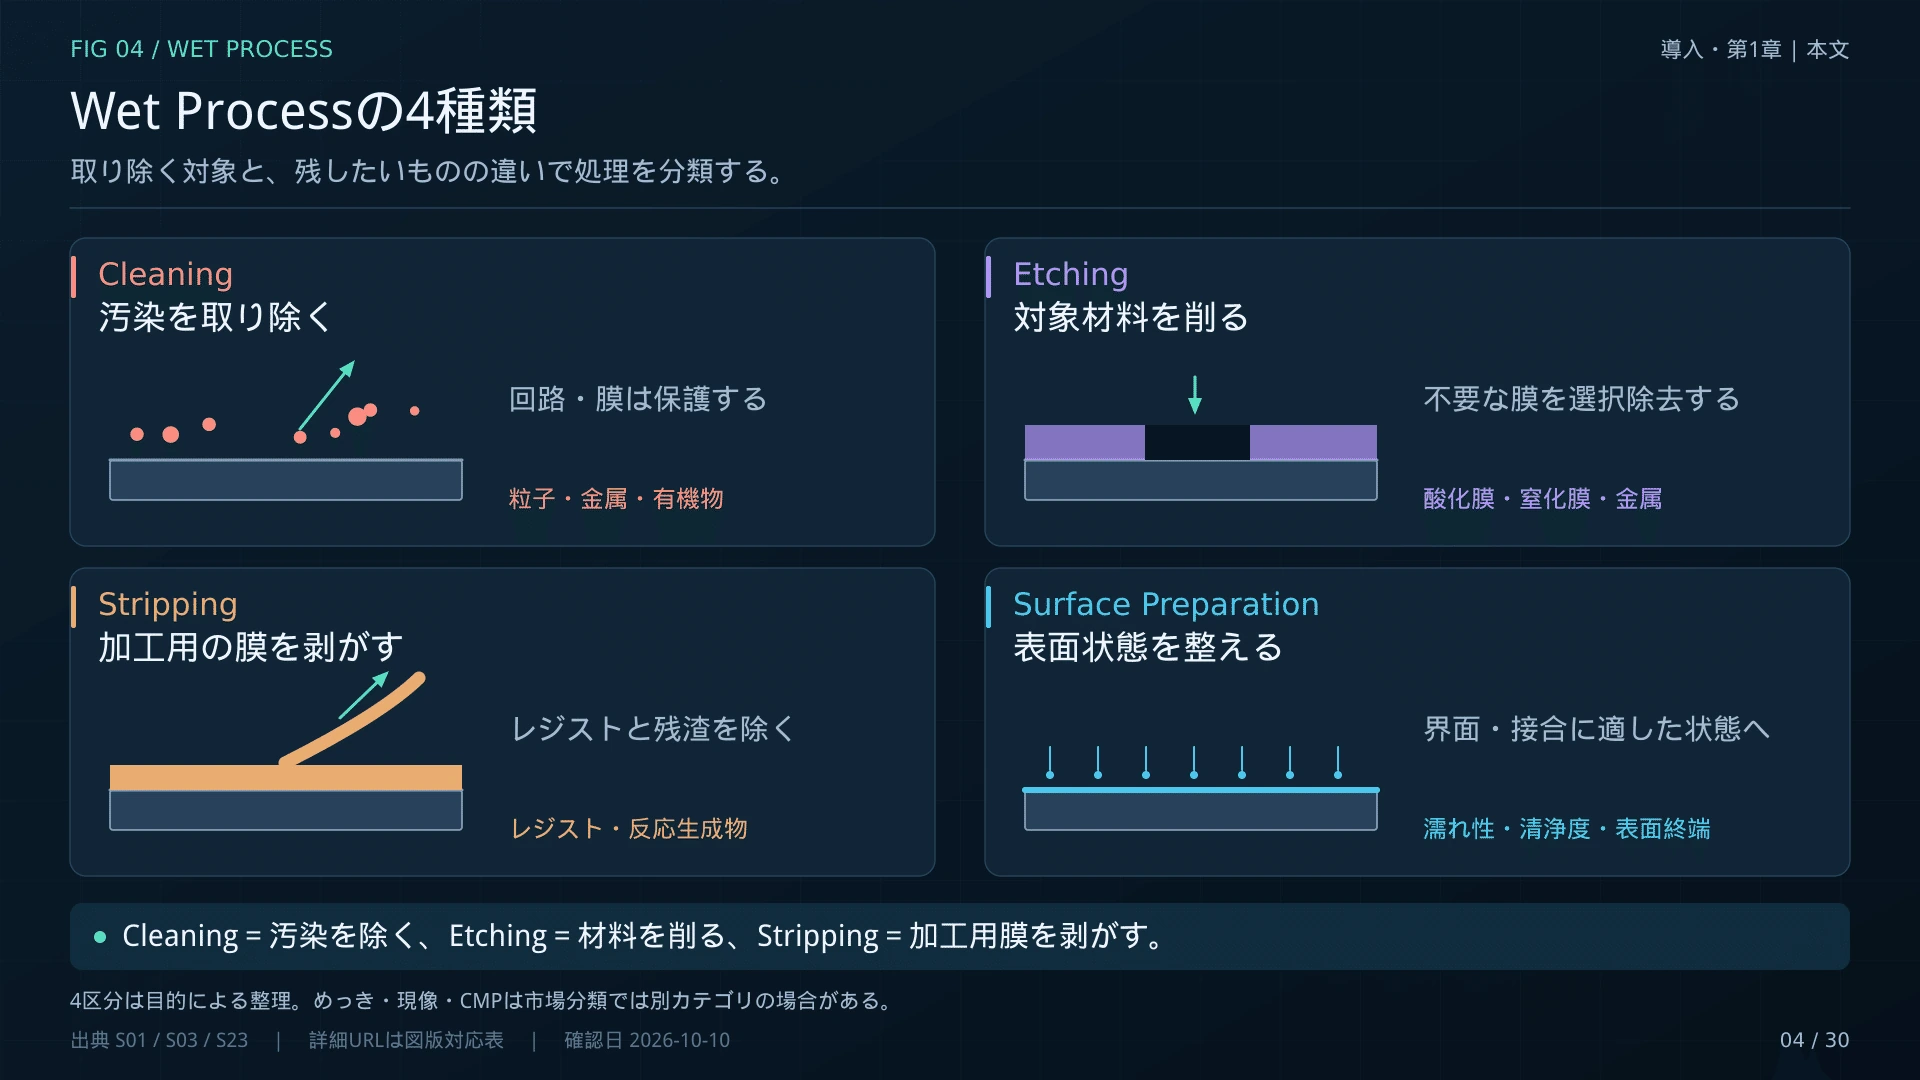
#Wet Processは、液体を用いる半導体加工工程の総称である。
#代表的な処理は、Wet Cleaning(湿式洗浄)、Wet Etching(湿式エッチング)、Wet Stripping(湿式剥離)、Surface Preparation(表面調整)などだ。
#広い意味では電解めっきや現像も液体を利用するプロセスに含まれるが、半導体装置の市場分類では通常、独立した装置カテゴリとして扱われる場合がある。
#
CMPも薬液やスラリーを使用するが、機械的研磨を組み合わせた独立工程である。CMP装置市場とウェハー洗浄装置市場は同じではない。
#したがって、Wet Processを産業分析するときには、技術的には液体を使う処理であっても、装置市場としては異なる区分に属するものがあることを最初に理解する必要がある。
#1-2. 半導体製造の基本的な流れ
#半導体製造では、シリコンウェハーの表面に回路を形成する。
#主な工程には、成膜、リソグラフィ、エッチング、イオン注入、CMPなどがある。
#しかし、これらは一度ずつ順番に実行されるわけではない。
#同じ種類の加工が繰り返され、その間に必要な洗浄や表面処理が挿入される。
#例えば、単純化すると次のようになる。
#ウェハー準備 → 洗浄 → 成膜 → 表面調整 → リソグラフィ → エッチング → 残渣洗浄 → 次の成膜・加工 → CMP → CMP後洗浄
#この処理がデバイス構造に応じて繰り返される。
#実際には、どの工程の前後に洗浄が入るかは、材料やデバイスの構造によって異なる。
#SCREENは、半導体製造工程における洗浄を、微粒子、金属汚染、有機汚染、自然酸化膜などを取り除くための重要な技術として紹介している。(SCREEN:半導体洗浄工程の基礎解説)
#1-3. FEOL・MOL・BEOLでの役割
#半導体製造の前工程は、大きくFEOL、MOL、BEOLなどに分けられる。
#FEOLでは、トランジスタを形成する際の表面状態が重要になる。
#例えば成膜前に自然酸化膜や金属汚染が残っていると、後から形成する膜との界面に問題が生じる場合がある。
#一方、BEOLでは、銅などの金属配線を保護しながら残渣を除去しなければならない。
#洗浄能力が強すぎると、取り除きたくない材料まで損傷させてしまう可能性がある。
#そのため、先端半導体では単純な洗浄力ではなく、何を取り除き、何を残すかを精密に制御する能力が求められる。
#装置単体の性能は、薬液・水・配管・ろ過の品質と切り離せない。
#
1-4. 半導体の高度化はWet Process需要を増やすのか
#一般的には、工程が複雑化し、加工と加工の間に必要な表面処理が増えると、洗浄装置や関連材料の需要が増える可能性がある。
#例えば、多重パターニングでは加工を繰り返すため、工程間での残渣除去が重要になる。
#一方、より高性能な装置が登場すれば、1台当たりの処理枚数が増える可能性もある。
#また、Wet ProcessをDry Processへ置き換えることで、液体を使う工程が減る場合もある。
#したがって、Wet Process市場の成長を考えるには、ウェハー生産数量だけでなく、ウェハー1枚当たりの処理回数と、1工程当たりの装置・材料需要の変化を分析する必要がある。
#第2章 Wet Cleaning・Wet Etching・Wet Stripping――洗う、削る、剥がす技術
#2-1. Wet Cleaning――残すべき構造を守りながら洗う
#Wet Cleaningの目的は、ウェハー表面に付着した不要な物質を除去することだ。
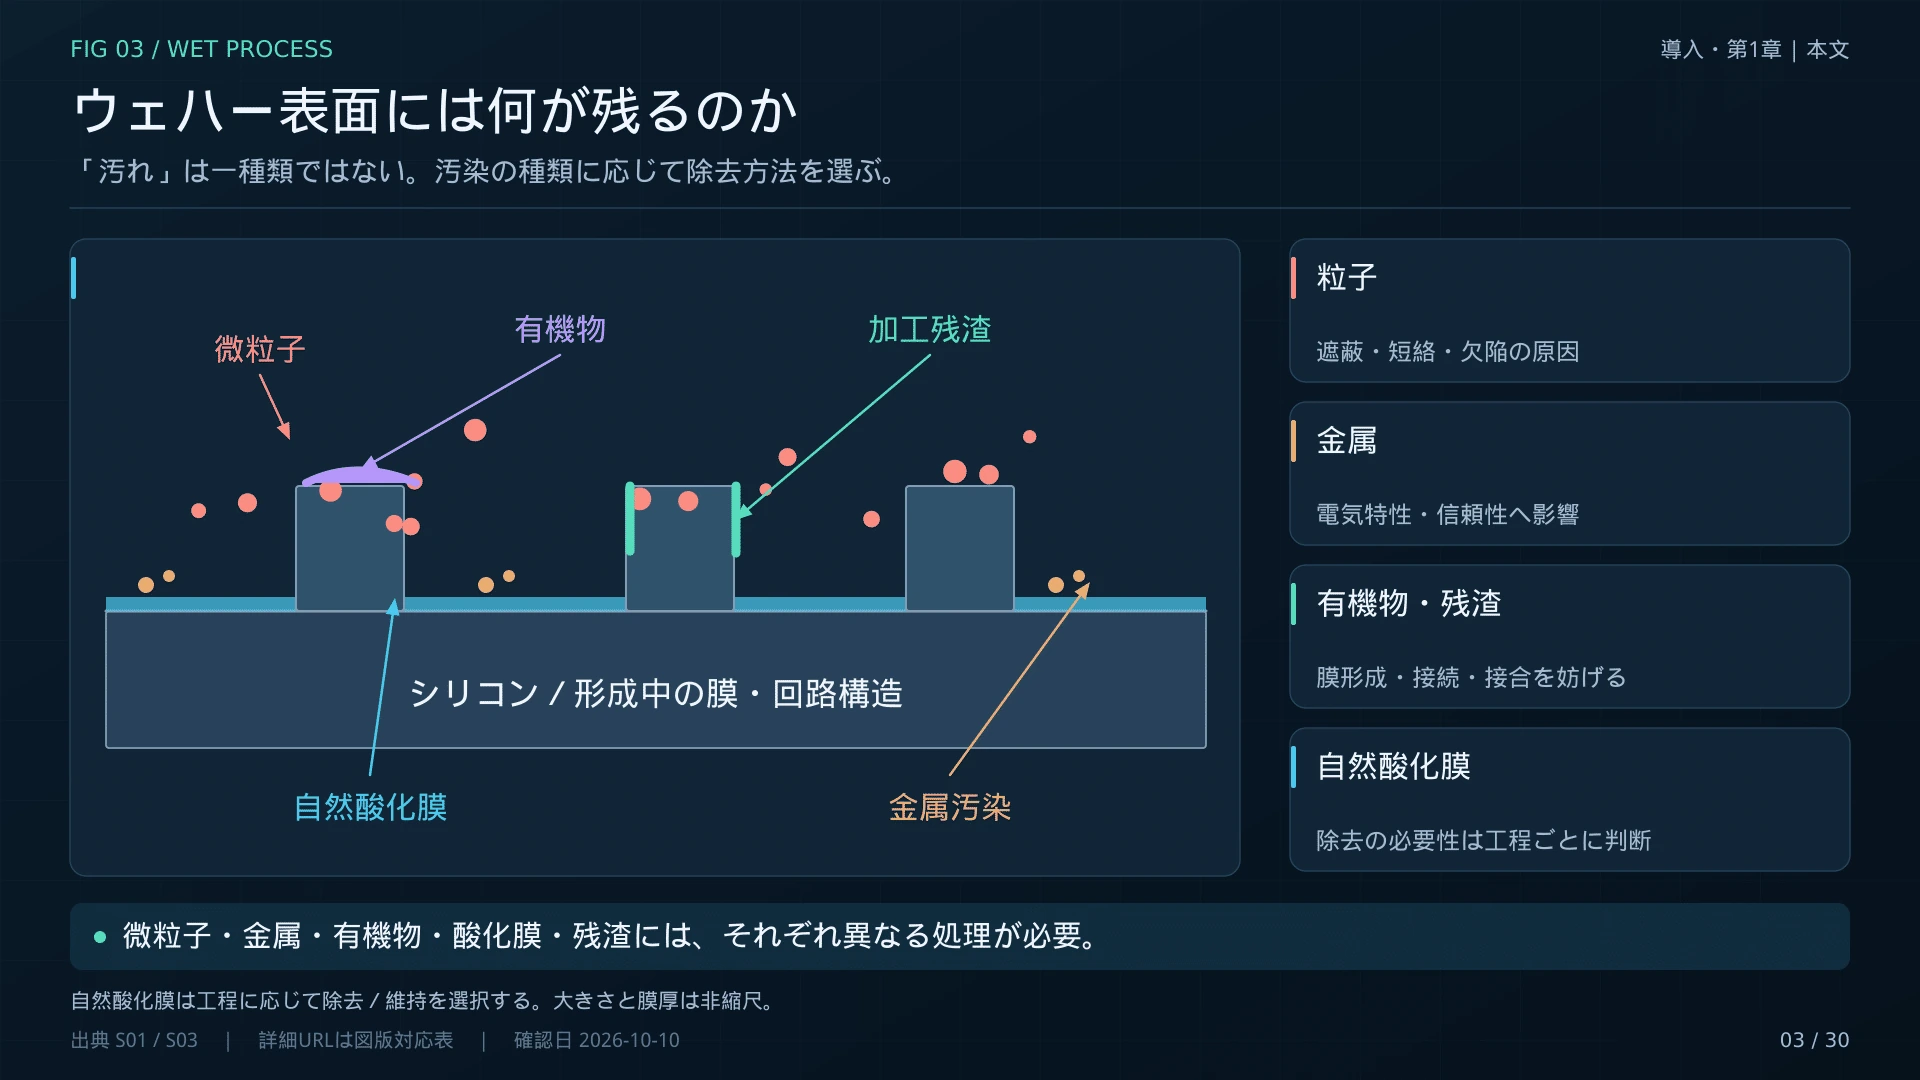
#汚染には複数の種類がある。
#微粒子(Particles)は、加工装置や搬送などで発生する微小な固体である。回路の欠陥や絶縁不良の原因になり得る。
#金属汚染は、ナトリウム、鉄、銅などの金属成分に代表される。極微量でも電気特性や信頼性へ影響する場合がある。
#有機汚染は、炭素を含む有機物や加工用材料の残留物などである。
#また、工程によってはウェハー表面に形成された自然酸化膜を取り除く必要もある。
#重要なのは、洗浄対象が一種類ではないことだ。
#異なる汚染物を除去するためには、異なる化学反応や物理的な作用が必要になる。
#
2-2. RCA洗浄とSC-1・SC-2
#半導体洗浄の基礎として知られる技術が、RCA洗浄である。
#1970年頃にRCAで開発された洗浄技術を起点とし、その後さまざまな改良が行われてきた。
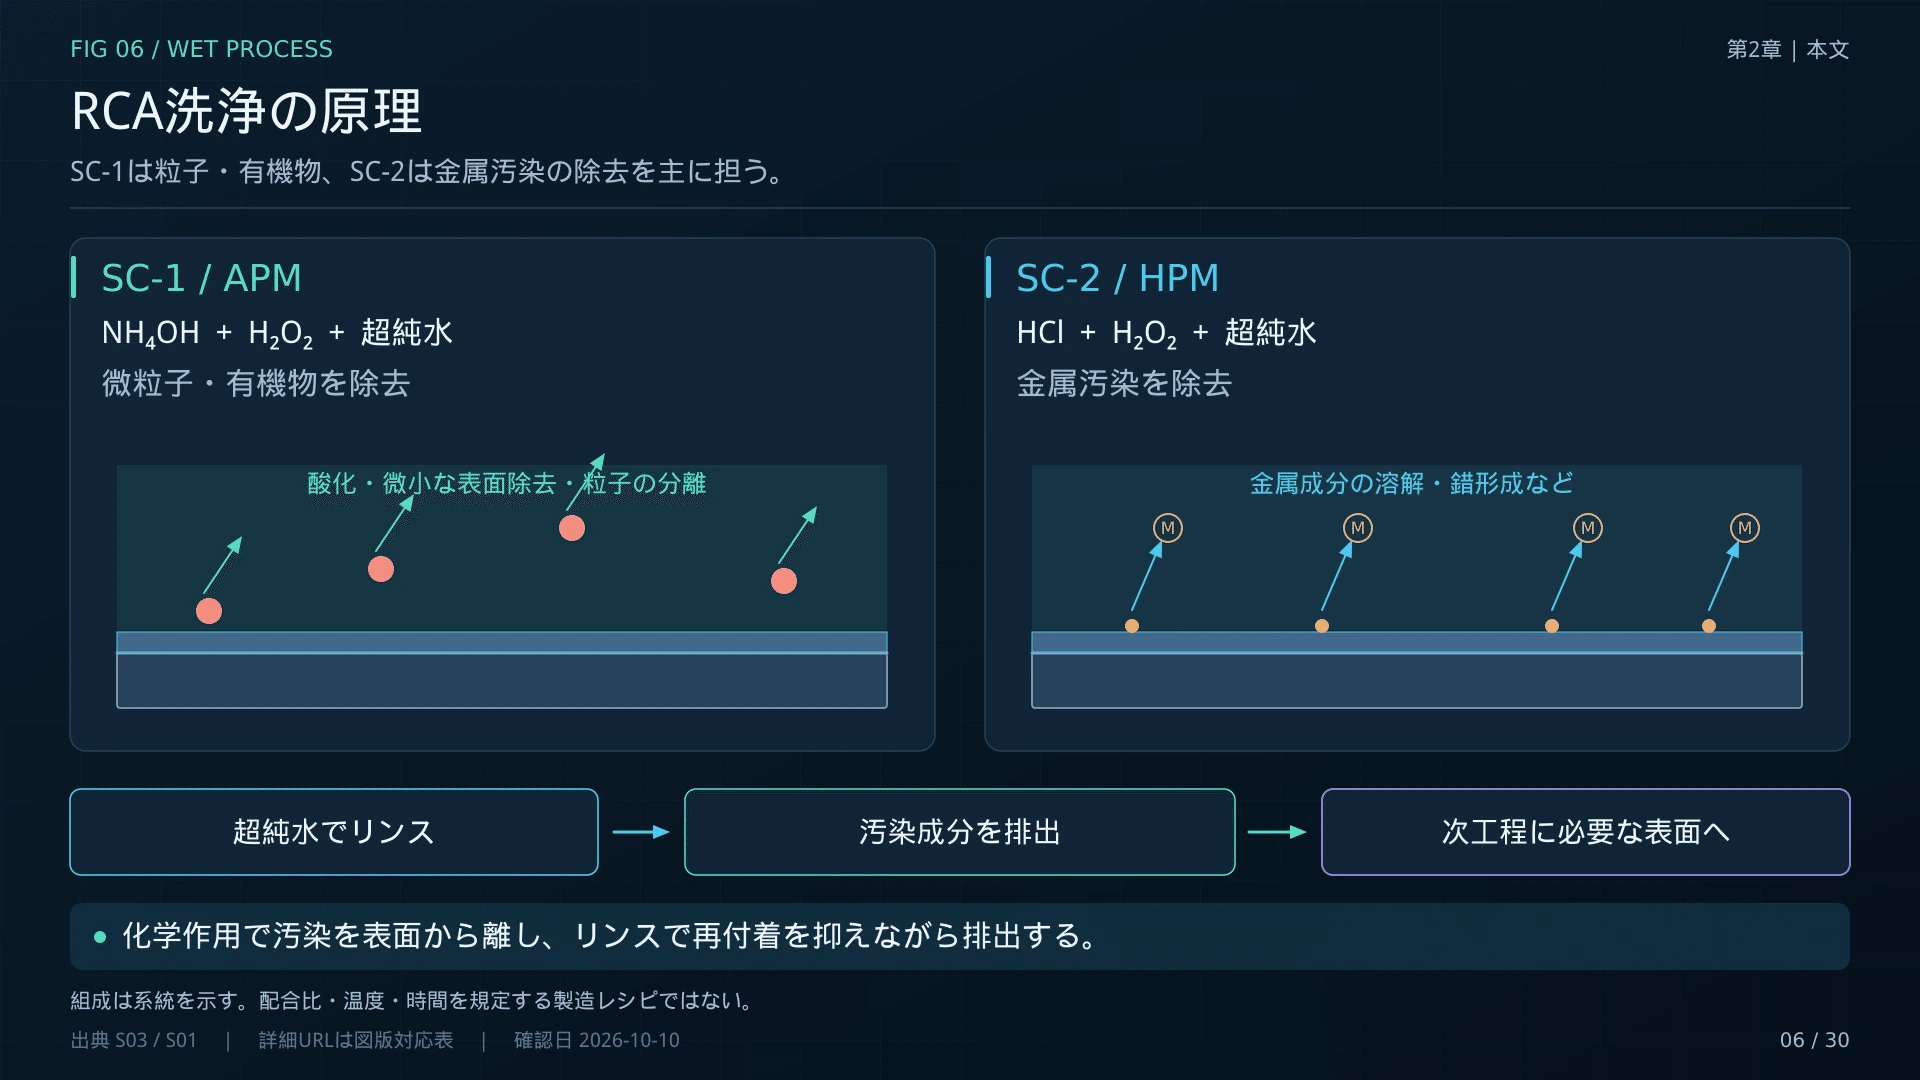
#代表的な洗浄系には、SC-1とSC-2がある。
#SC-1はAPMとも呼ばれ、アンモニア、過酸化水素、超純水を使用する系統だ。主に微粒子や有機汚染の除去に利用される。
#SC-2はHPMとも呼ばれ、塩酸、過酸化水素、超純水を使用する。主に金属汚染の除去に利用される。
#ここで重要なのは、これらが単なる洗剤ではないことだ。
#薬液によって表面の化学状態を変え、汚染物を溶解・分離・除去する。
#また、実際のプロセスでは、薬液処理の前後に超純水によるリンスが必要になる場合がある。
#
2-3. Wet Etching――材料そのものを除去する
#Wet CleaningとWet Etchingの違いは、何を除去するかにある。
#Wet Cleaningでは、残したい構造を保護しながら汚染を取り除く。
#Wet Etchingでは、酸化膜や窒化膜、金属など、対象となる材料そのものを化学反応で除去する。
#代表的な例として、HF系薬液による酸化シリコンの除去がある。
#また、熱リン酸系薬液は、窒化シリコンの湿式エッチングに使われる。
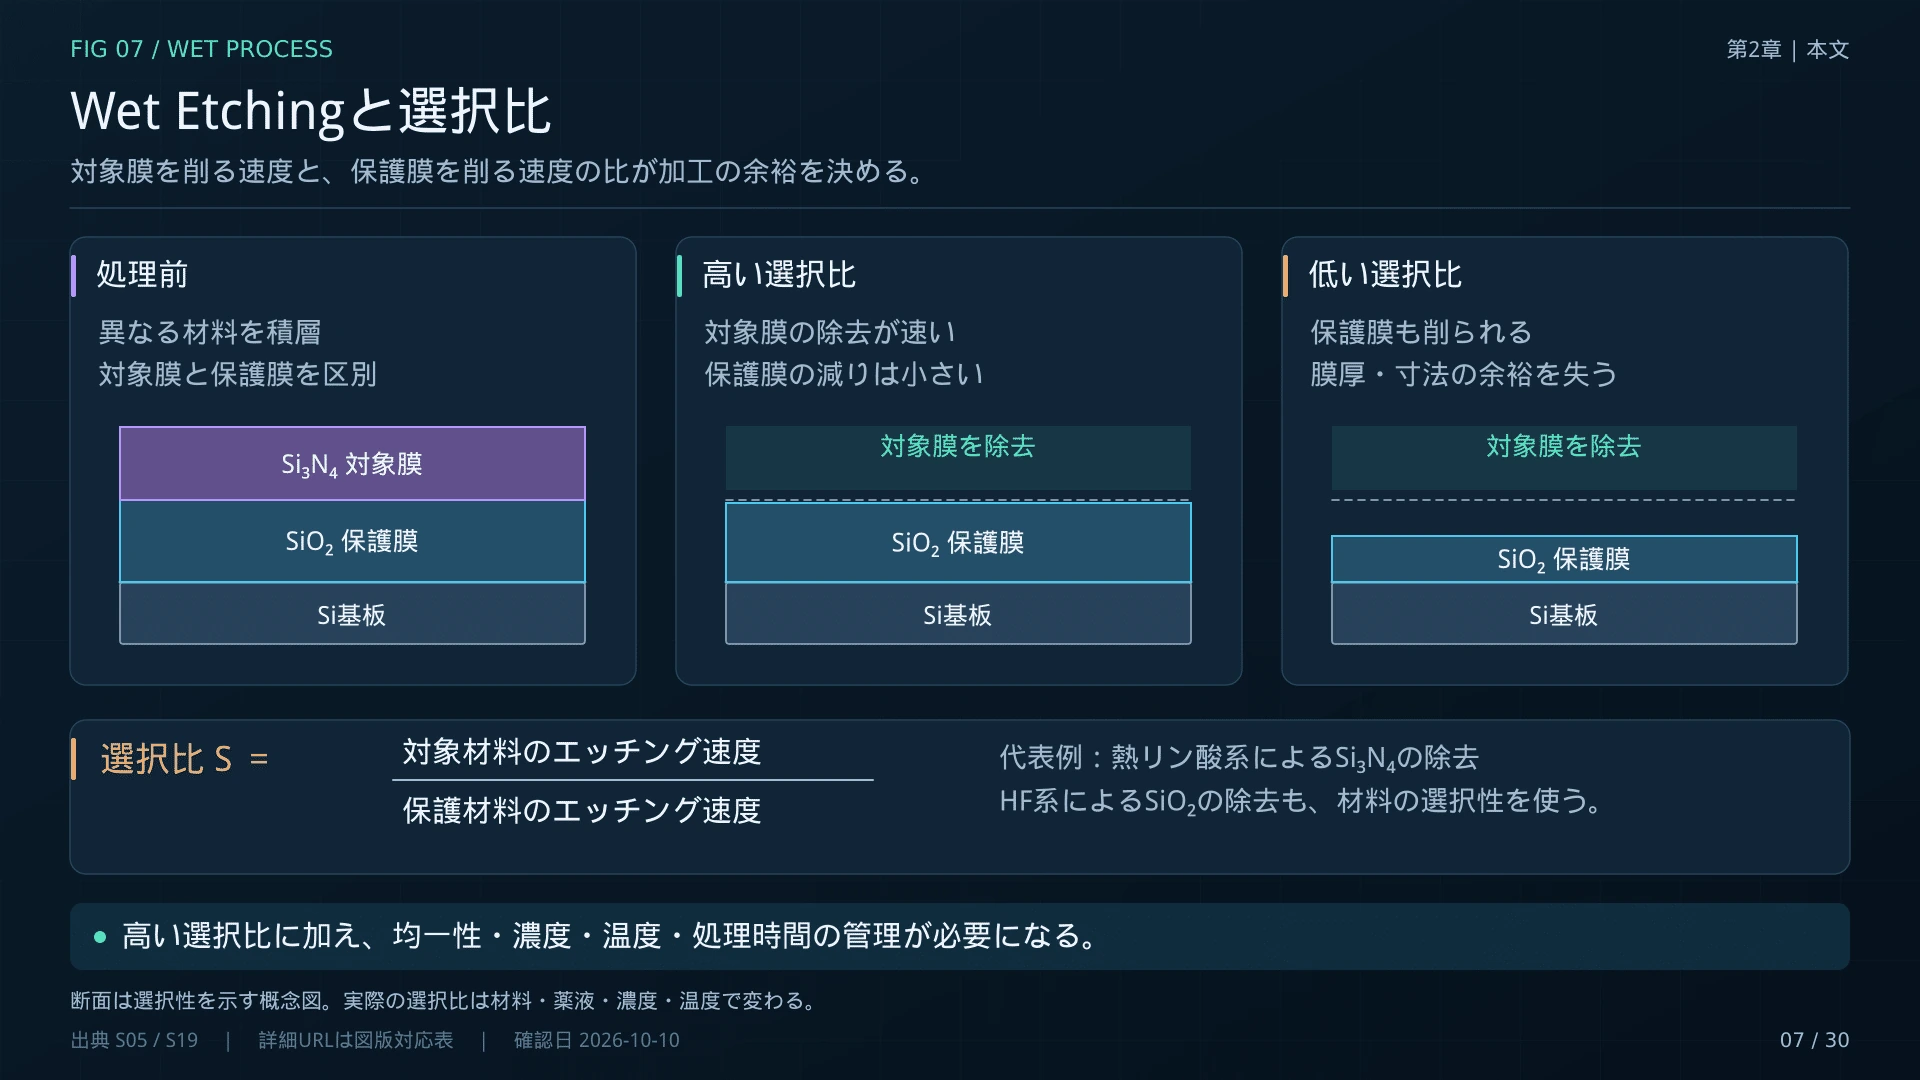
#ここでは選択比(Selectivity)が重要になる。
#選択比 = 除去したい材料のエッチング速度 ÷ 残したい材料のエッチング速度
#例えば、対象材料だけを速く削り、周囲の材料をほとんど削らなければ、複雑な構造を保護しながら加工できる。
#ただし、選択比が大きいだけで十分ではない。
#ウェハー面内の均一性、加工時間、薬液濃度、温度、表面の形状なども重要になる。
#
2-4. 等方性と異方性
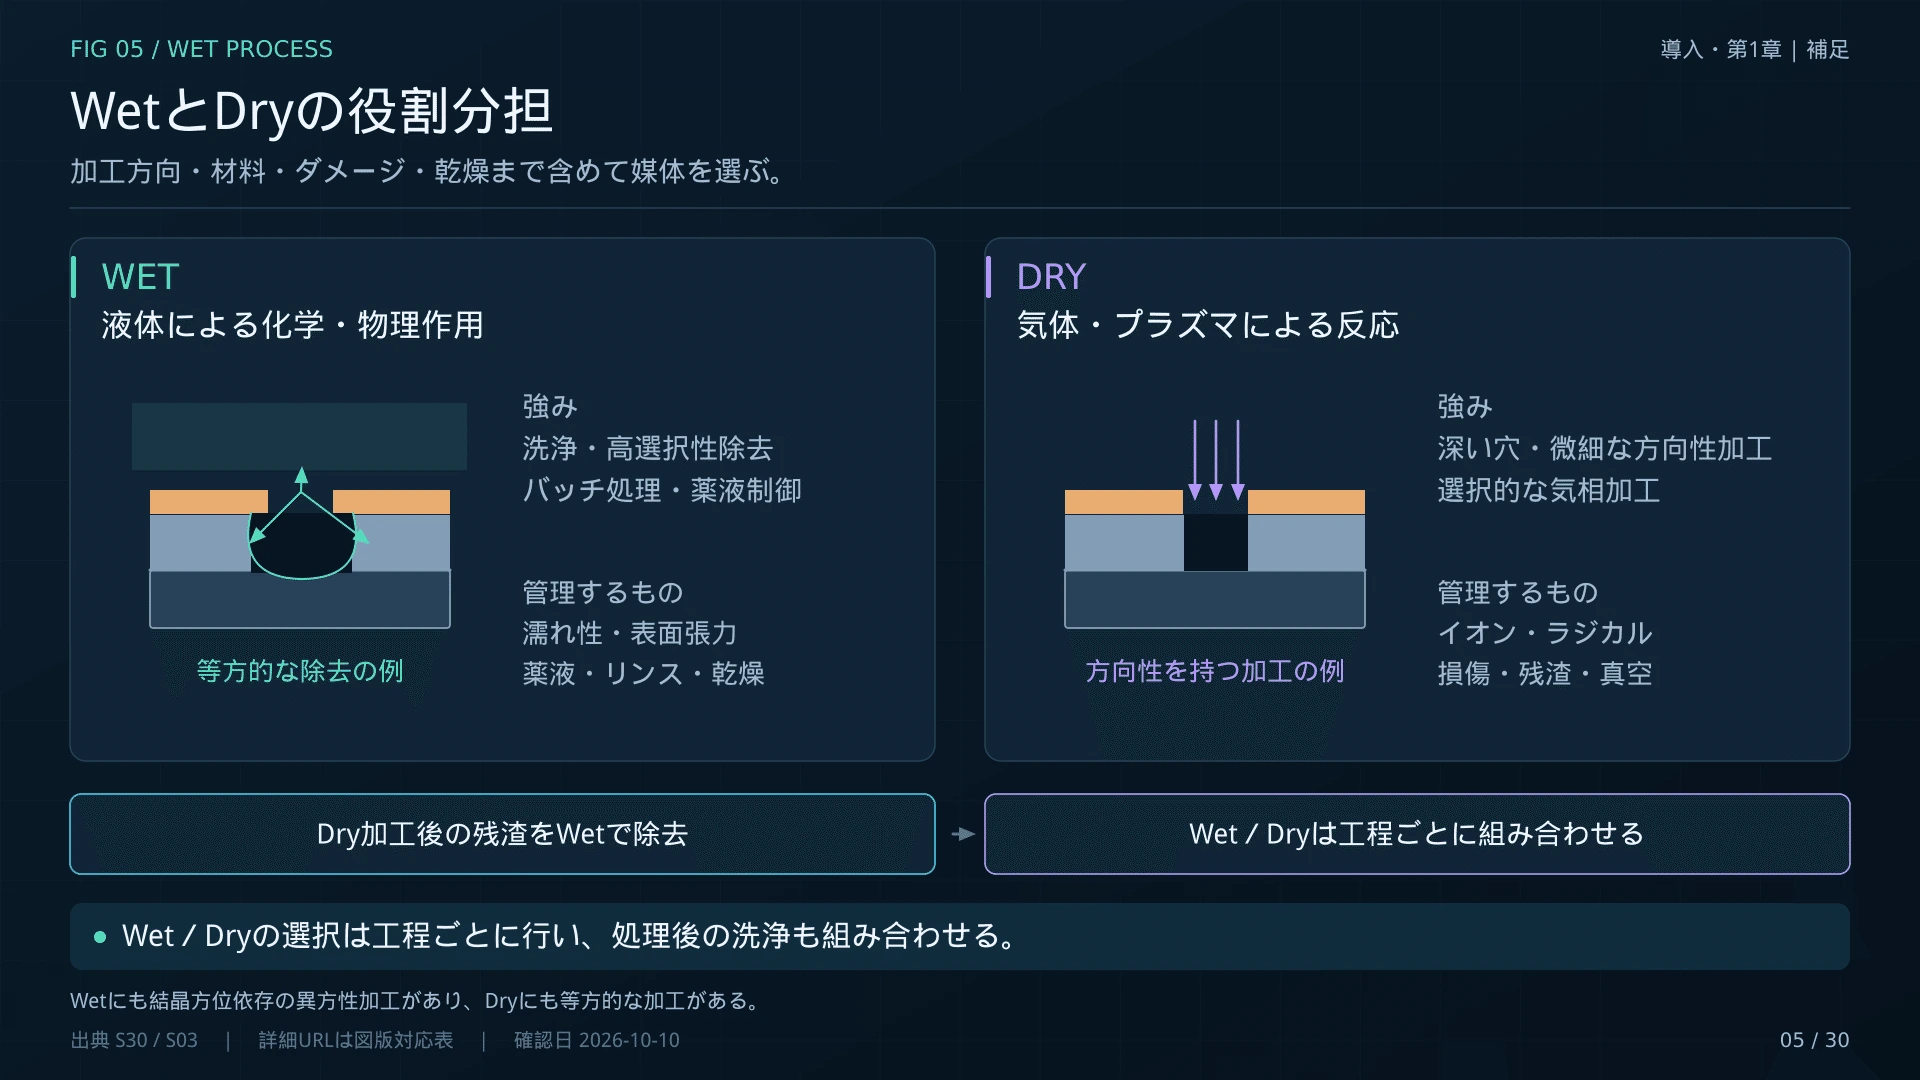
#一般的なWet Etchingは、化学反応によって材料を除去するため、複数方向へ反応が進む等方性の特徴を持つ場合がある。
#このため、狙った部分の下側や横方向まで削れることがある。
#一方、Dry Etchingではプラズマやイオンを使い、方向性のある異方性加工を実現しやすい。
#非常に微細なパターンを垂直方向へ加工するときには、Dry Etchingが重要になる。
#ただし、Dry Etchingも常に完全な異方性というわけではなく、Wet Etchingにも条件や材料構造に応じた選択的な加工がある。
#両者は単純な代替関係ではなく、目的に応じて使い分けられる。
#
2-5. Wet Stripping――レジストや残渣を取り除く
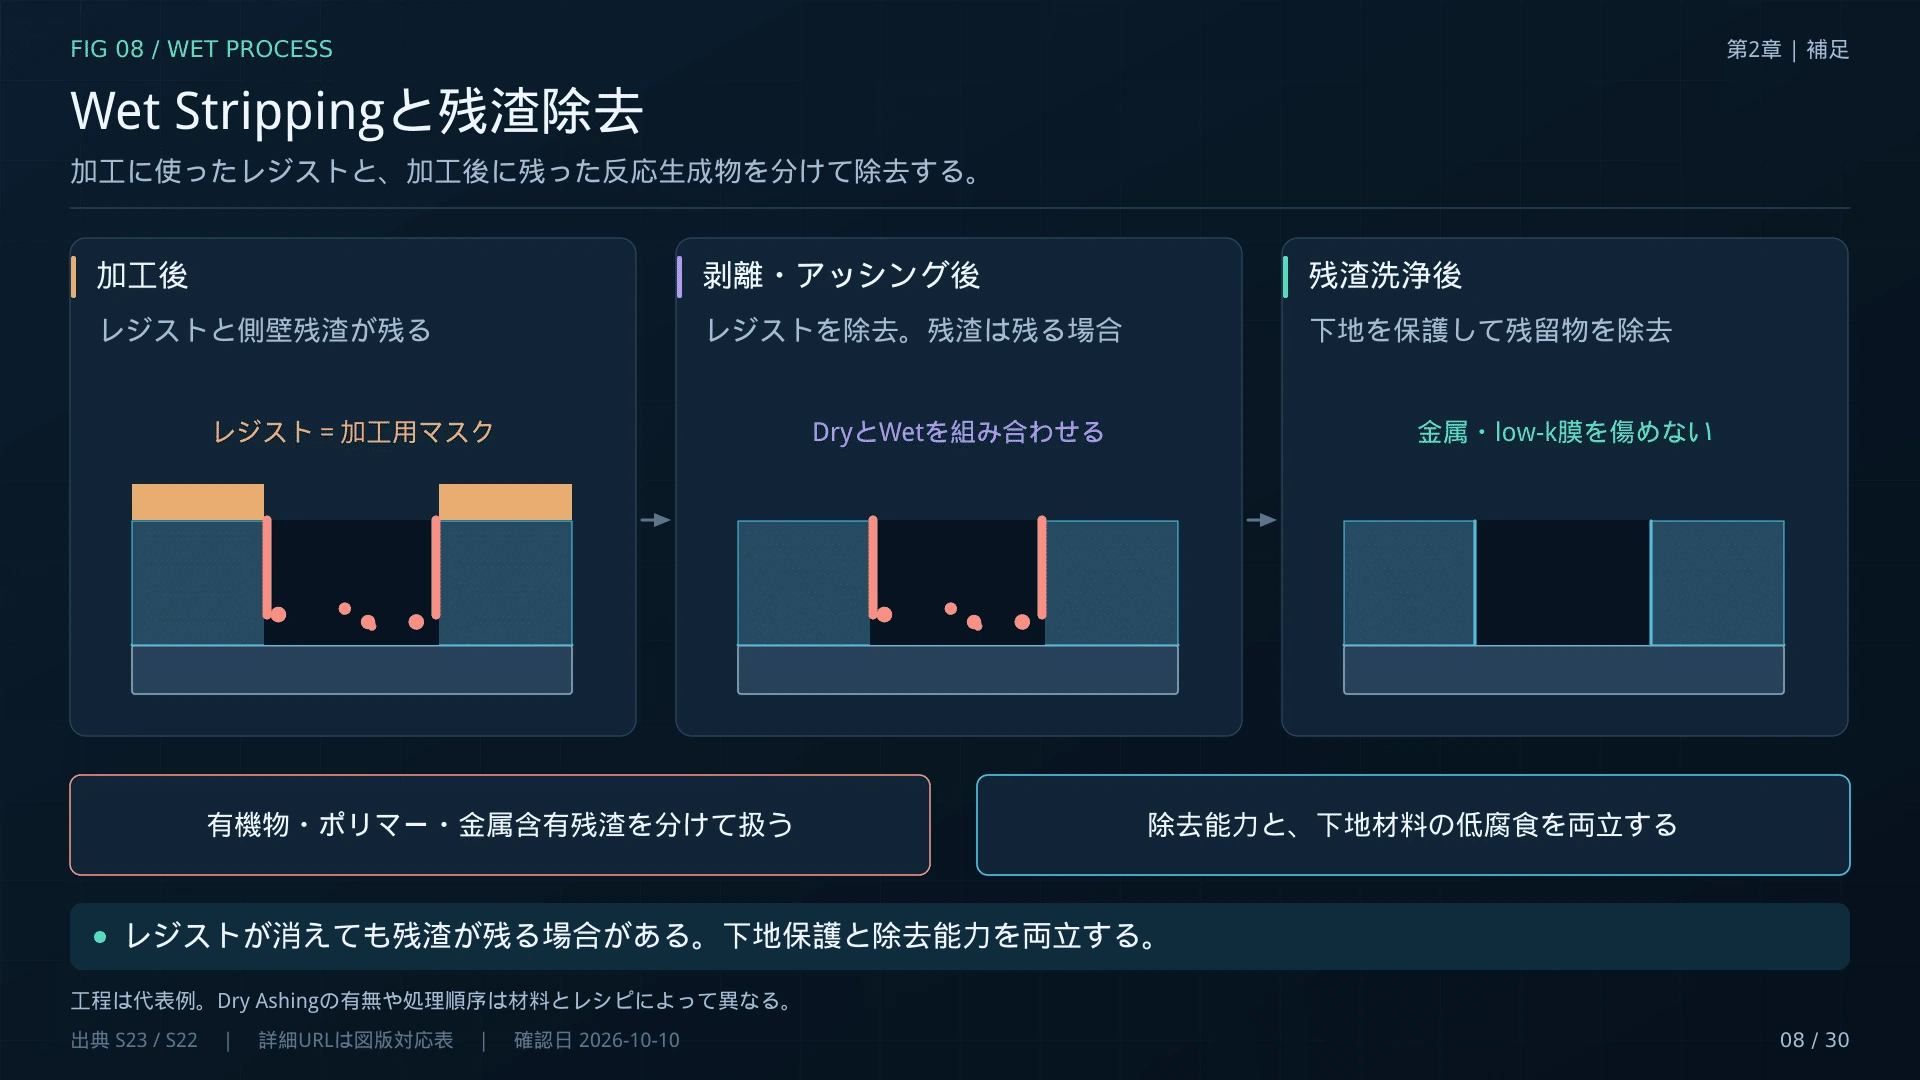
#フォトリソグラフィでは、感光性材料であるフォトレジストを使って加工パターンを形成する。
#しかし、加工が終わった後にはレジストを取り除く必要がある。
#この工程がStripping(剥離)だ。
#剥離には液体の薬液を使う方法と、プラズマなどを使うDry Ashingがある。
#また、ドライエッチング後には反応生成物が残る場合があり、アッシングだけでは取り除けない残渣を湿式処理で除去することもある。
#つまり、Dry Processで加工した後にWet Processを使用するという組み合わせも一般的だ。
#
2-6. Post-CMP Cleaning――研磨後の洗浄
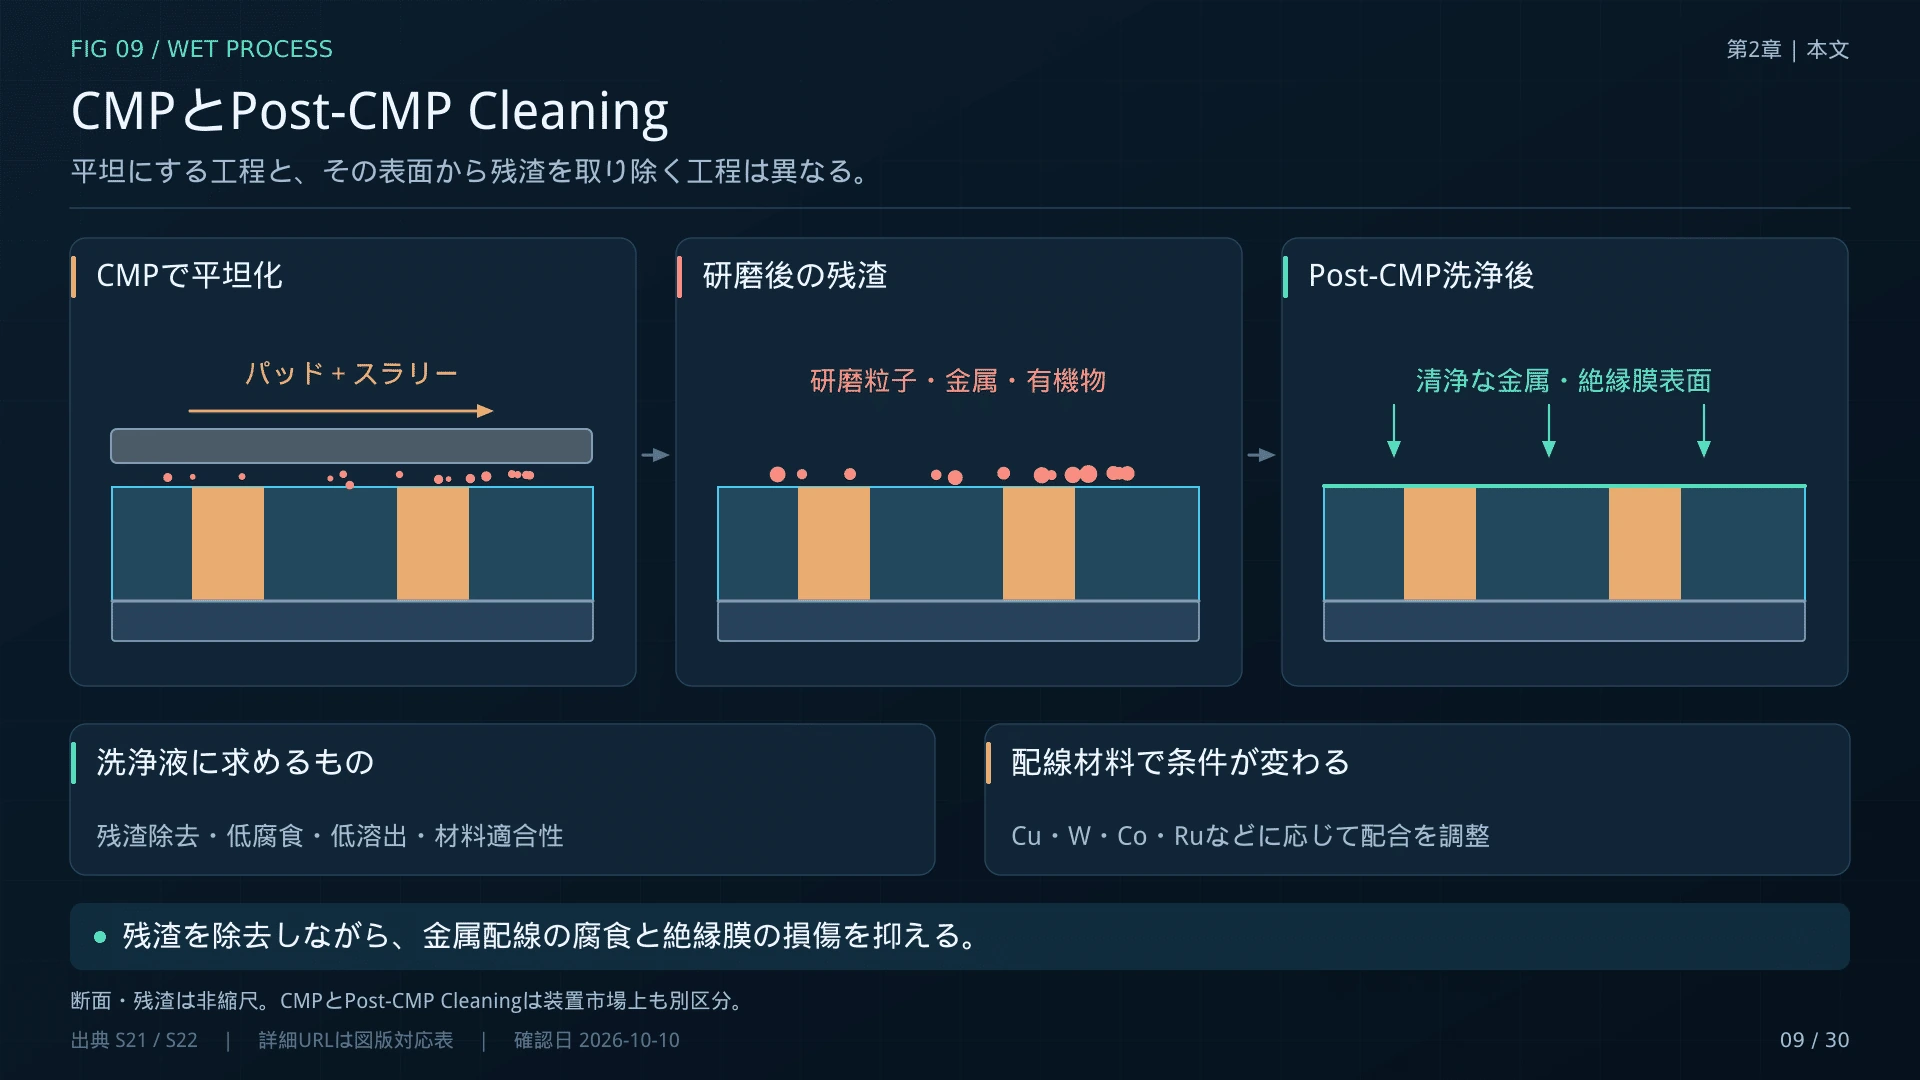
#CMP(Chemical Mechanical Planarization)は、化学反応と機械的研磨を組み合わせてウェハー表面を平坦化する技術だ。
#CMPでは、研磨粒子を含むスラリーなどが使用される。
#研磨後には、微細な粒子、金属残渣、有機物などが表面へ残る場合がある。
#そこでPost-CMP Cleanerが使用される。
#特に難しいのは、残渣を除去しながら、完成した金属配線を腐食させないことである。
#銅、タングステン、コバルト、ルテニウム、モリブデンなどでは、化学的な性質が異なる。
#新しい金属材料が半導体配線に採用されると、それに対応した洗浄液の開発も必要になる。
#この分野では富士フイルム、Qnity Electronics、Entegrisなどが重要なプレイヤーとなる。
#
第3章 洗浄装置の構造――枚葉、バッチ、スクラバー、乾燥
#
3-1. 枚葉式洗浄装置
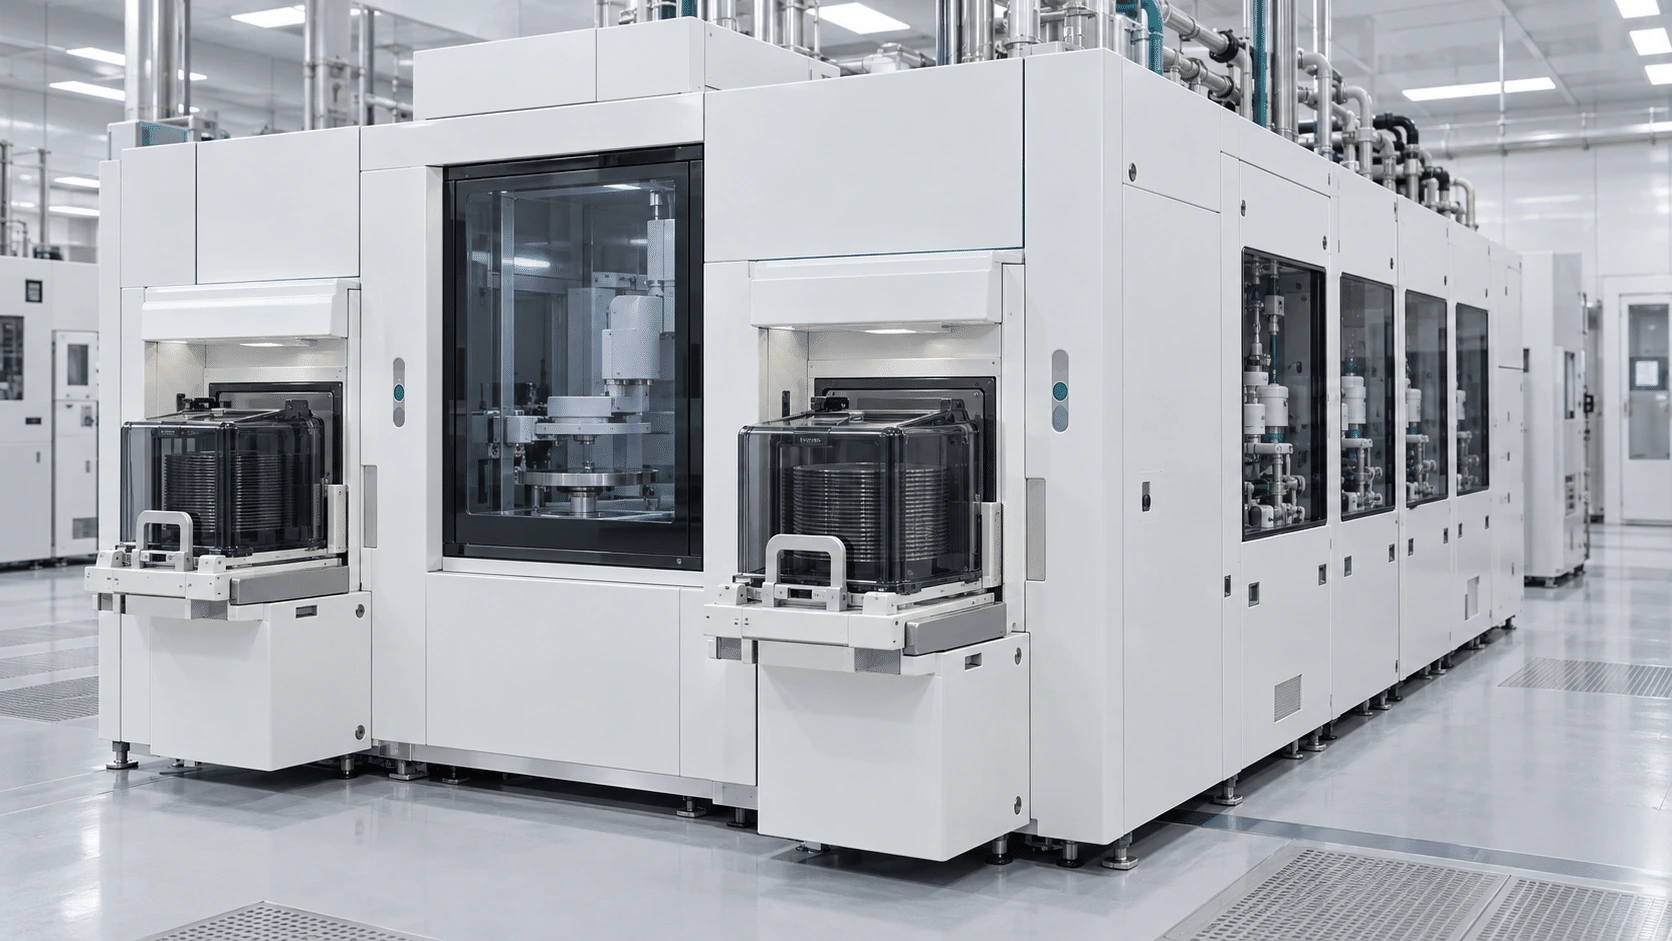
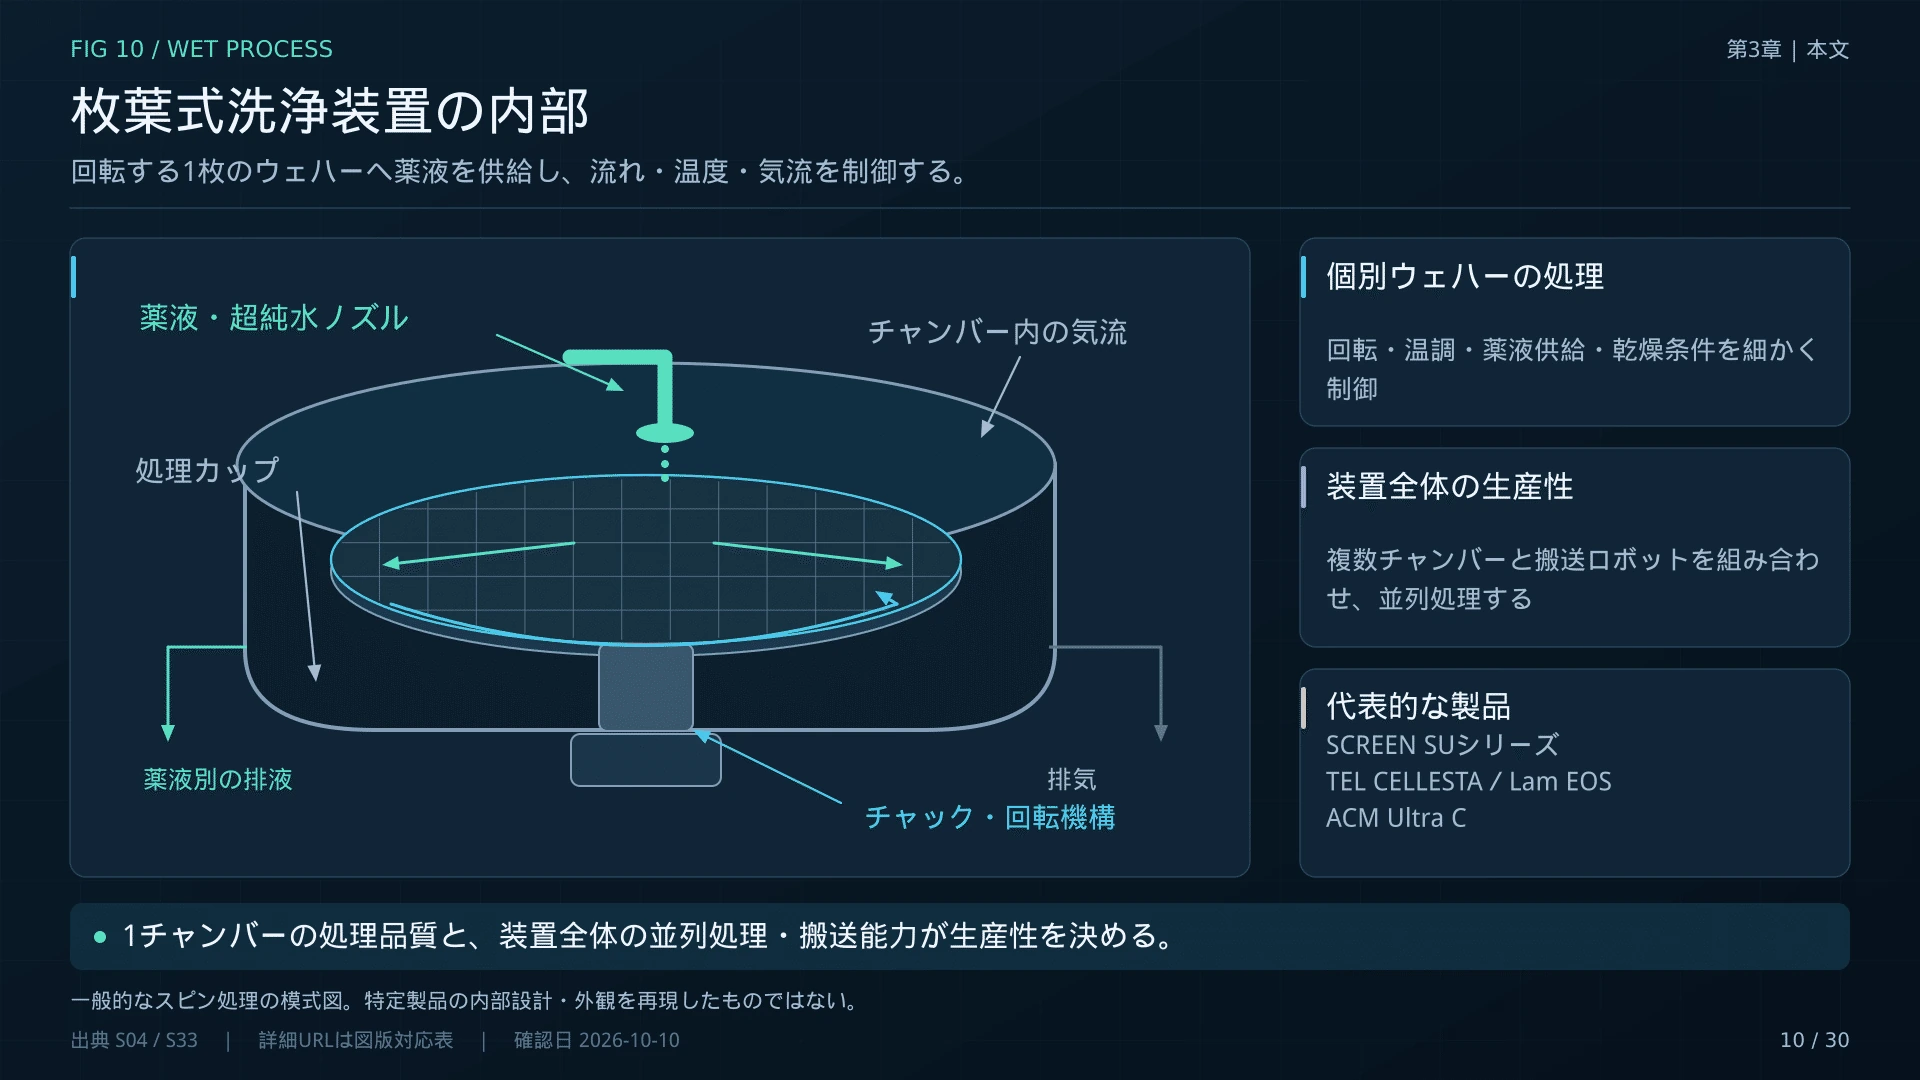
#枚葉式洗浄装置は、ウェハーを1枚ずつ処理する方式である。
#代表的には、ウェハーを回転させながら薬液や超純水を供給する。
#利点は、ウェハーごとの処理条件を細かく制御しやすいことだ。
#また、汚染の種類や膜構造によって異なる処理を組み合わせやすい。
#先端ロジックやメモリの微細構造では、処理による損傷を小さくしながら、粒子や残渣を除去する必要がある。
#一方、枚葉処理にはウェハーを個別に処理する時間と搬送が必要になる。
#そのため、装置メーカーはチャンバーを多数配置し、搬送ロボットや処理経路を最適化することで生産性を高めている。
#
SCREEN SU-3400
#SCREENのSU-3400は、最大24チャンバーを搭載する枚葉式洗浄装置である。
#公式仕様では、最大毎時1,200枚の処理能力を公表している。
#従来機と同じチャンバー数を維持しながら、装置面積を30%削減した。
#また、薬液循環やノズル、気流制御を改良することで、装置運転に伴う環境負荷を最大20%低減したと説明している。(SCREEN:SU-3400 仕様)
#ただし、毎時1,200枚という数字は特定の標準的な処理条件に基づく。
#すべての洗浄・エッチング工程で同じ処理枚数を達成できるわけではない。
#東京エレクトロン CELLESTA
#東京エレクトロンのCELLESTAシリーズも、300mmウェハー向けの枚葉洗浄装置である。
#CELLESTA-i MDでは、微細構造に対する低ダメージ洗浄、パターン倒壊を抑える乾燥、薬液再利用などを重視している。
#CELLESTA-iでは最大20チャンバーの構成を公表している。(東京エレクトロン:CELLESTA シリーズ)
#SCREENと東京エレクトロンは、洗浄品質と処理能力の両方を改善する方向で開発を進めている。
#3-2. バッチ式洗浄装置
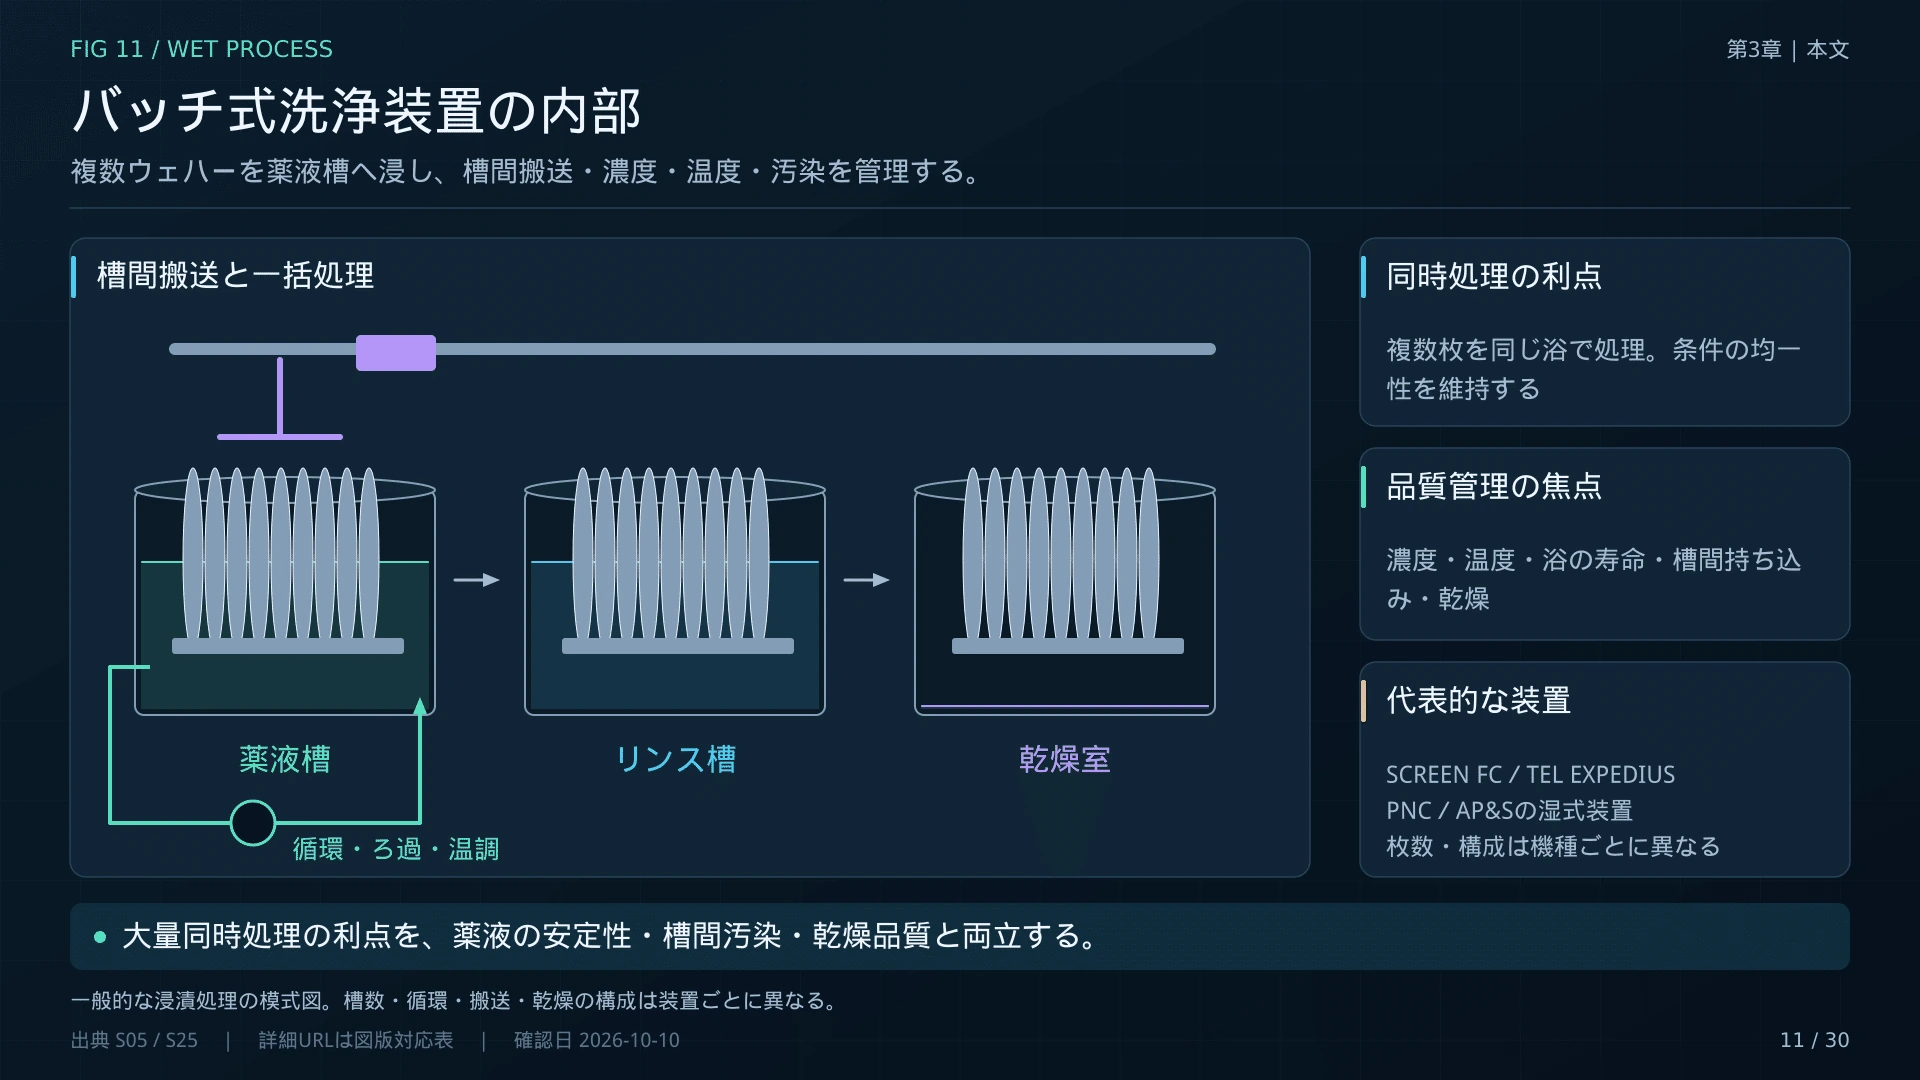
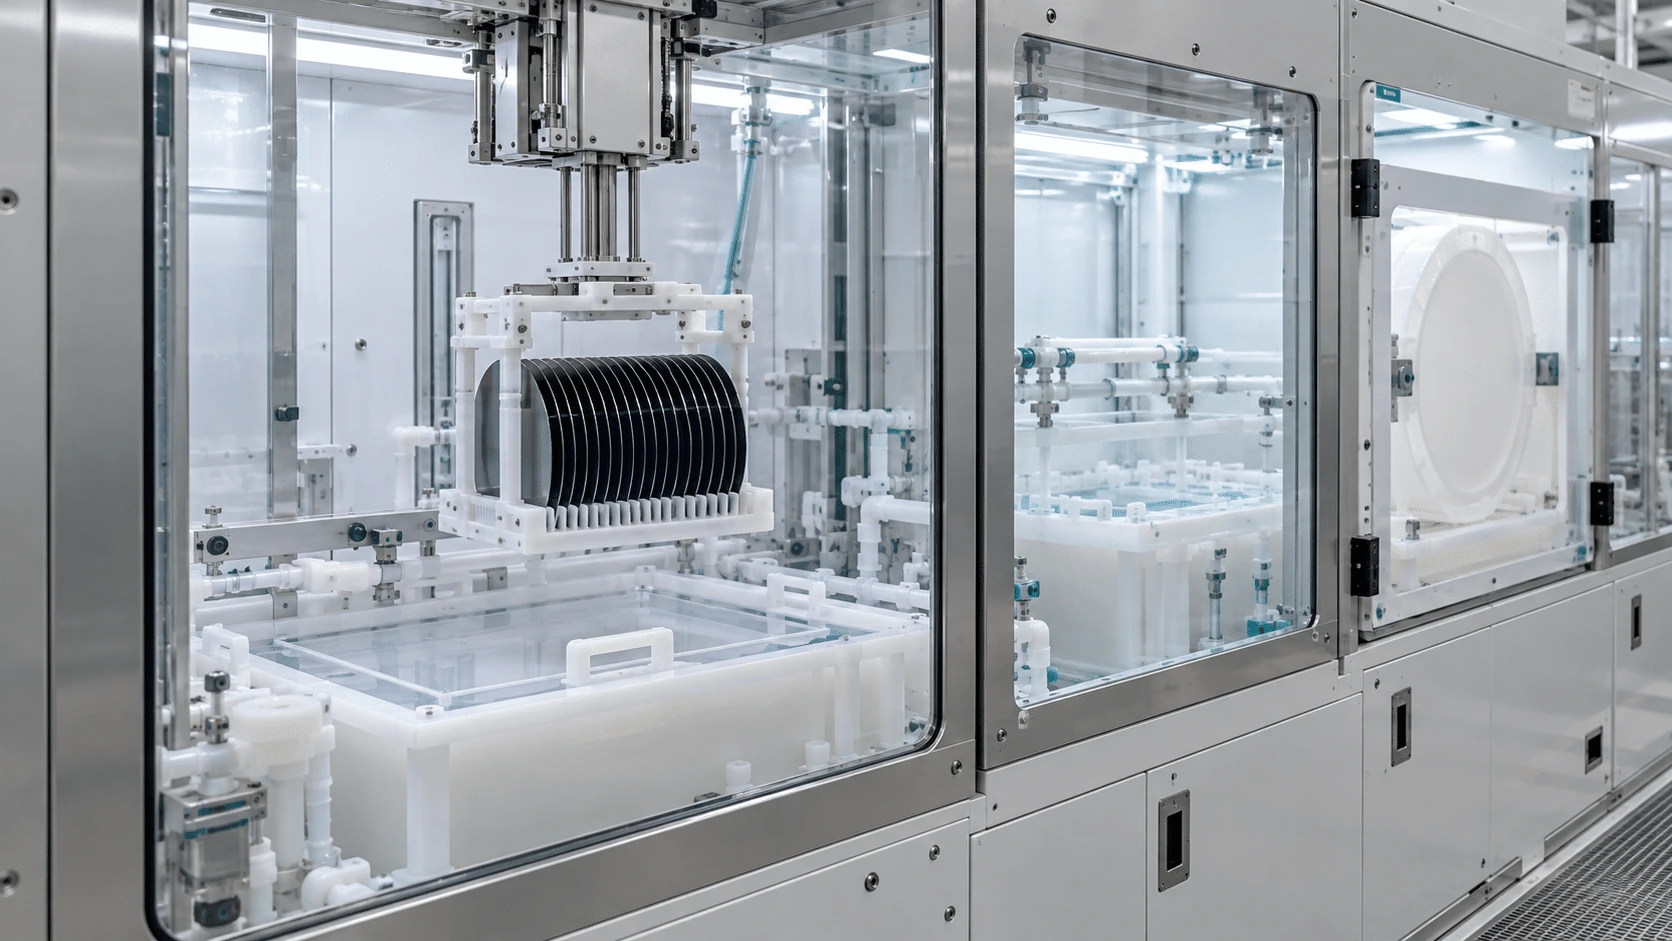
#バッチ式洗浄装置は、複数のウェハーをまとめて処理する方式だ。
#通常は薬液槽や超純水槽を組み合わせ、ウェハーをまとめて浸す。
#一度に大量のウェハーを処理できるため、処理条件によっては枚葉式より低いコストを実現できる。大量同時処理の利点を、薬液の安定性・槽間汚染・乾燥品質と両立する。
#
東京エレクトロン EXPEDIUS
#東京エレクトロンのEXPEDIUSシリーズは、300mmウェハーを最大50枚まとめて処理できる。
#用途には酸化・拡散前洗浄、エッチング後洗浄、レジスト剥離、3D NAND向けの高選択性Wet Etchなどがある。
#EXPEDIUS-iでは、会社公表の条件で最大毎時1,000枚という処理能力が示されている。(東京エレクトロン:EXPEDIUS シリーズ)
#バッチ式の競争では、単純な処理枚数だけでなく、薬液濃度の安定性、槽間の汚染防止、乾燥品質、薬液の再利用が重要になる。
#
3-3. スピンスクラバー
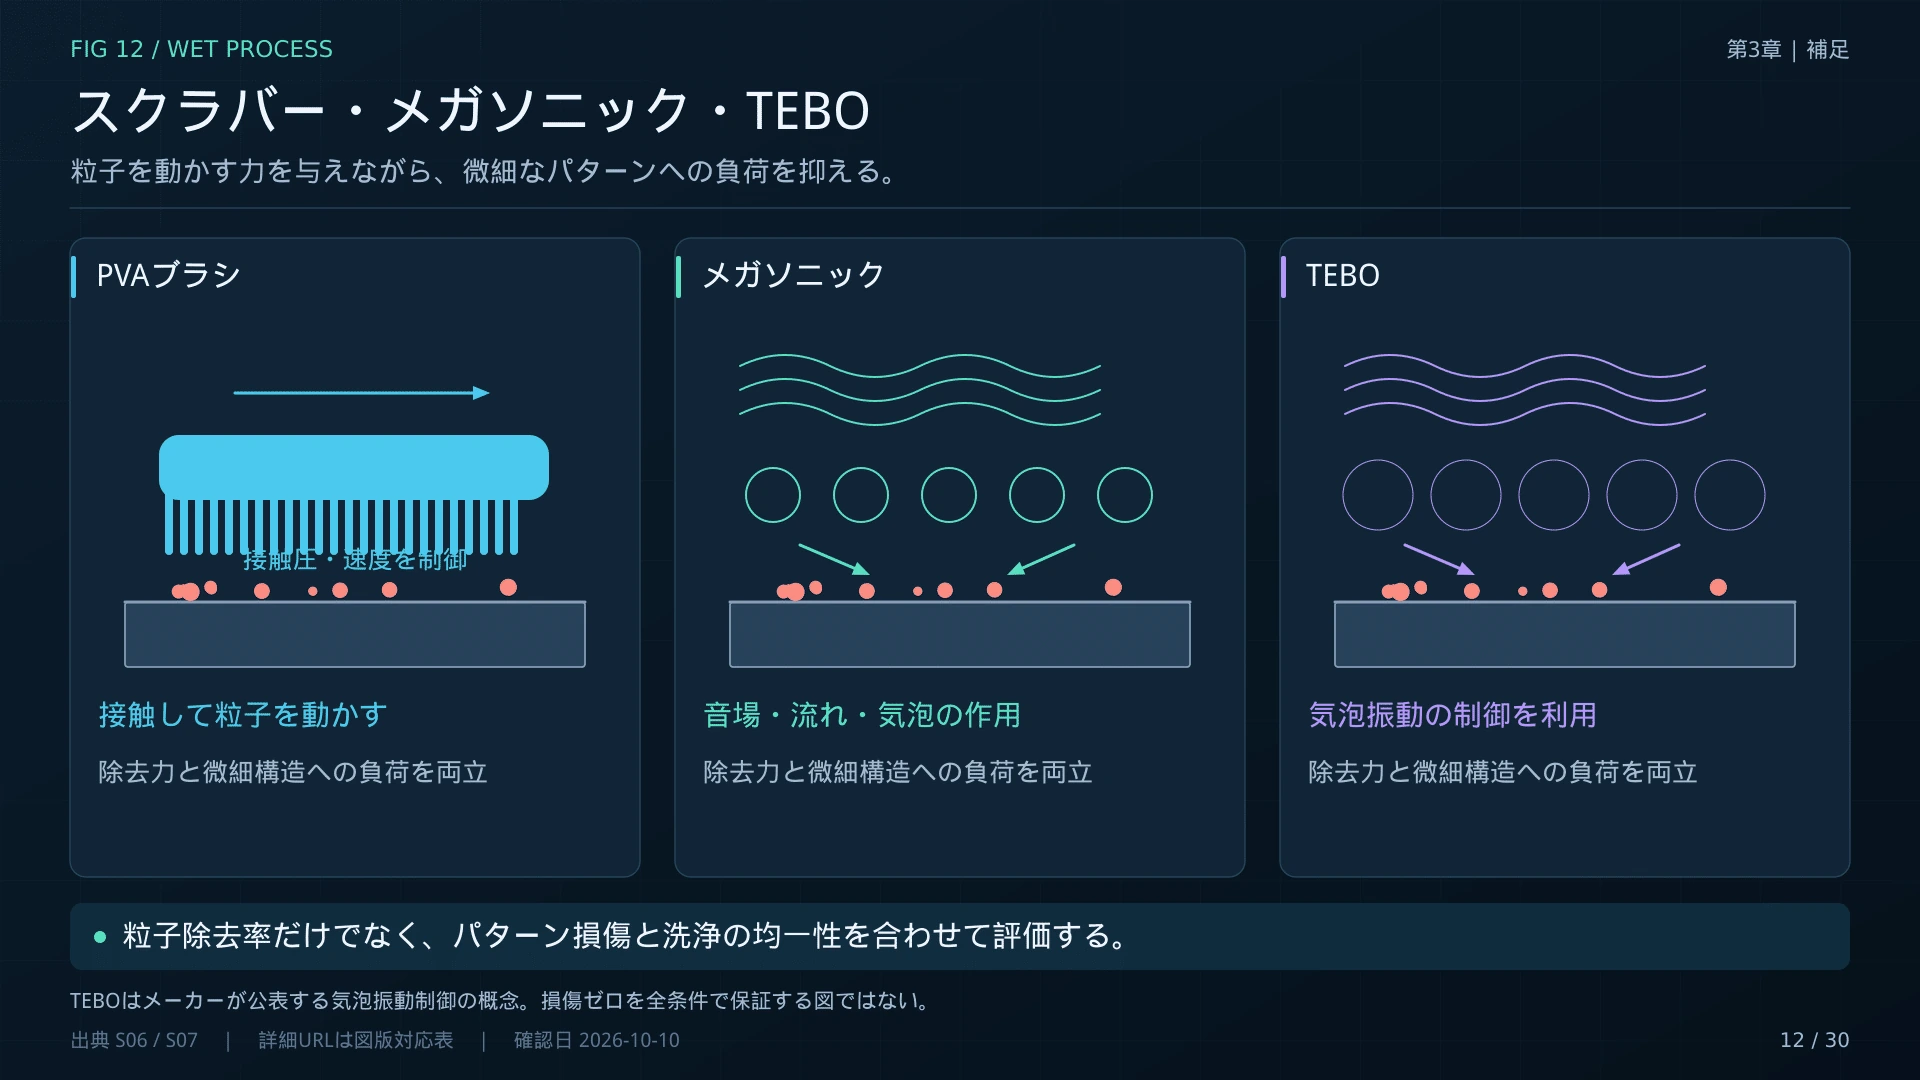
#スピンスクラバーは、ウェハーを回転させながら物理的な作用を利用して粒子を除去する装置だ。
#ブラシを使う方式に加え、超音波、二流体ノズルなどを使用する方式もある。
#ただし、微細なパターンに強い物理的な力を加えると、必要な構造を損傷する場合がある。
#そのため、どの洗浄方法が適するかは、ウェハー表面の材料や構造によって異なる。
#SCREENのSSシリーズやKingsemiのKS-CF300/200-8SRなどが代表例である。
#3-4. メガソニック洗浄
#メガソニック洗浄は、高周波の音響エネルギーを液体へ与え、表面に付着した粒子を除去する技術だ。
#物理的な作用によって粒子を取り除く一方、処理条件によっては微細構造への損傷が問題になる場合がある。
#米国上場のACM Researchは、SAPSという技術を展開している。
#SAPSは、メガソニックの位相を交互に変化させ、ウェハー表面へ与えるエネルギーの均一性を改善することを狙う。
#さらにTEBOでは気泡の振動を制御し、微細構造へ与えるダメージを抑えながら洗浄する技術を展開している。(ACM Research:2025年Form 10-K・SEC提出資料)
#ここでは粒子を取り除く力と、構造を壊さないことの両立が重要になる。
#
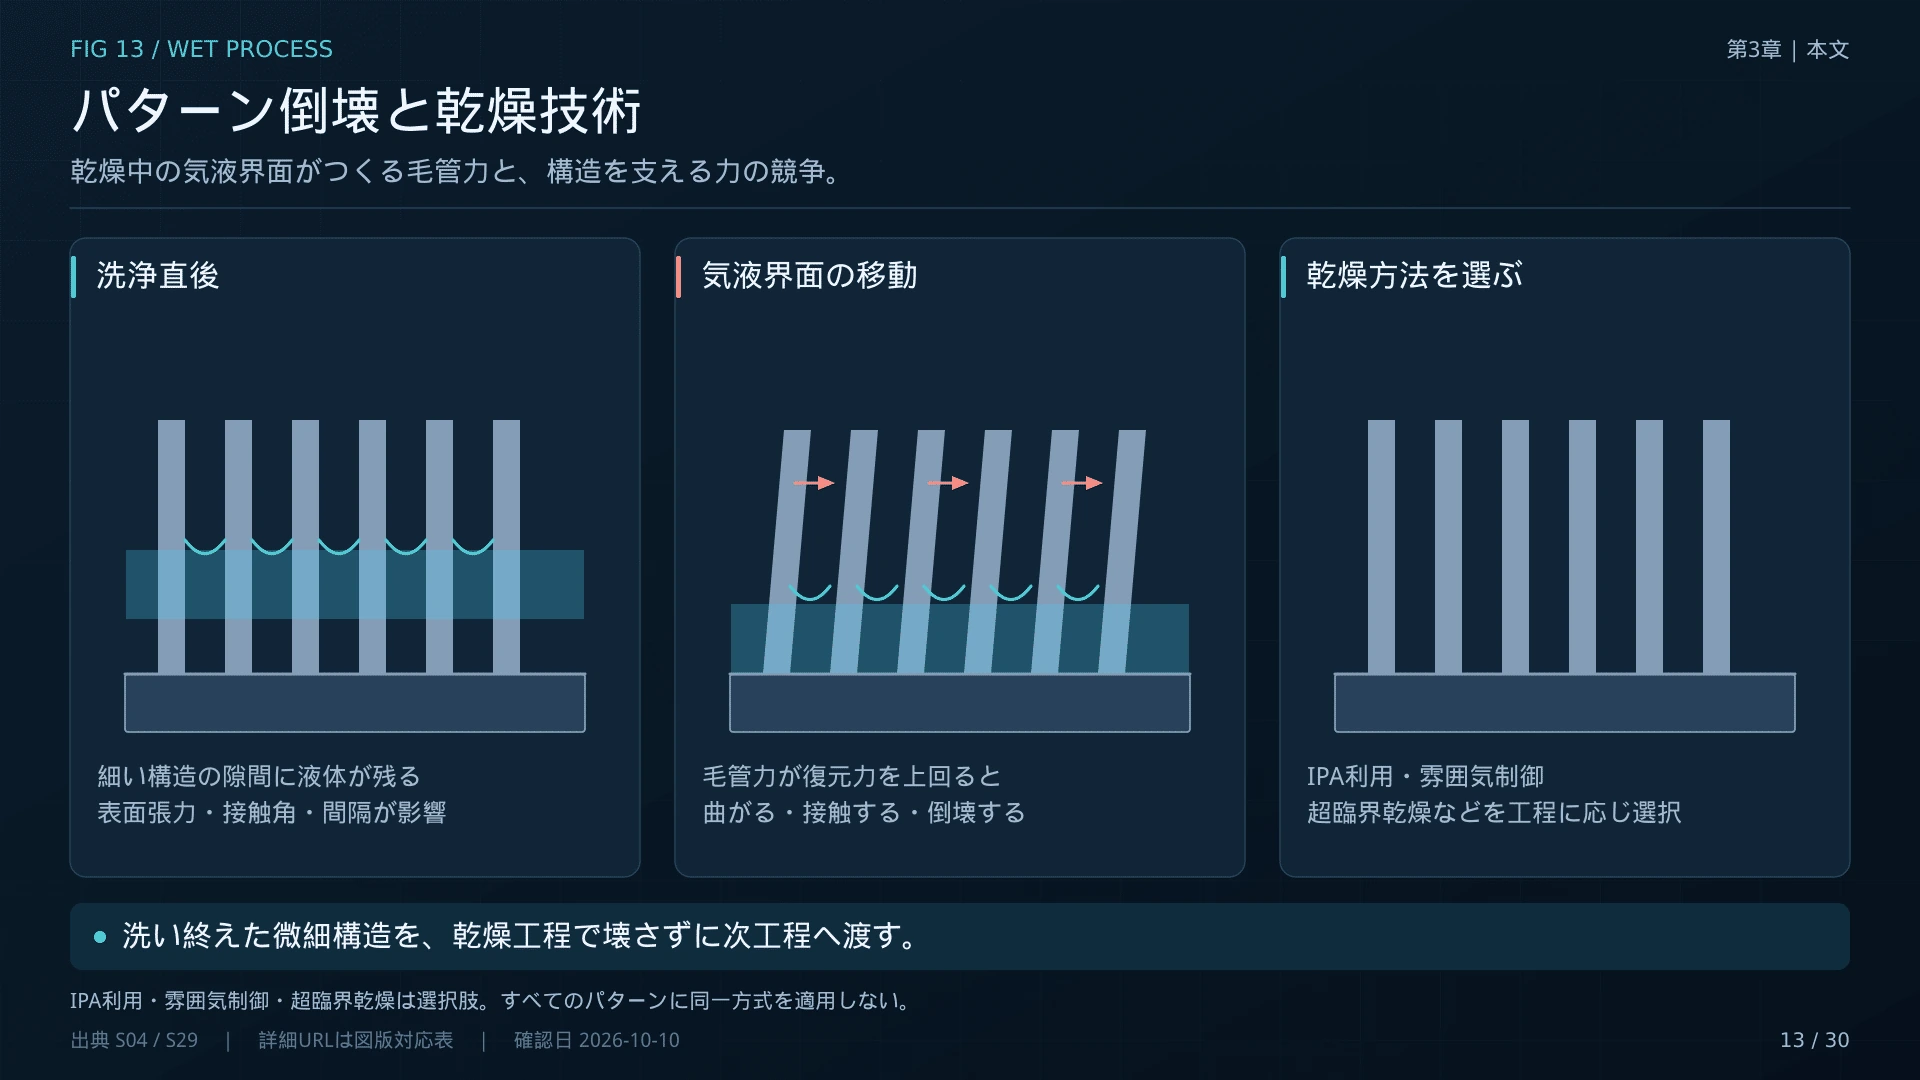
3-5. 洗浄後の乾燥も難しい
#洗浄が終わっても、ウェハー表面に液体が残れば次工程へ進めない。
#しかし、液体を取り除く際の表面張力が問題になる場合がある。
#例えば、非常に細く高い構造が隣り合っていると、乾燥途中の液体によって構造同士が引き寄せられ、変形・倒壊することがある。
#これをPattern Collapseと呼ぶ。
#そのため、IPAによる乾燥制御、雰囲気制御、超臨界流体を利用した乾燥などの技術が重要になる。
#韓国のSEMESは、PURESYSなどの超臨界洗浄・乾燥関連装置を展開している。(SEMES:枚葉式洗浄装置累計2,500台出荷)
#洗浄装置の価値は、汚れを取り除く能力だけでなく、処理後の微細構造を保護する能力にもある。
#
3-6. 代表的な装置メーカー
#これらの企業は同じ「Wet Process装置」を扱っていても、対象工程や製品グレードが異なる。
#したがって、製品を比較するときには、枚葉かバッチかだけでなく、洗浄、エッチング、剥離、乾燥、パッケージングという用途を分ける必要がある。
#第4章 薬液のサプライチェーン――半導体グレードとは何か
#4-1. 薬液メーカーは単に化学物質を作る企業ではない
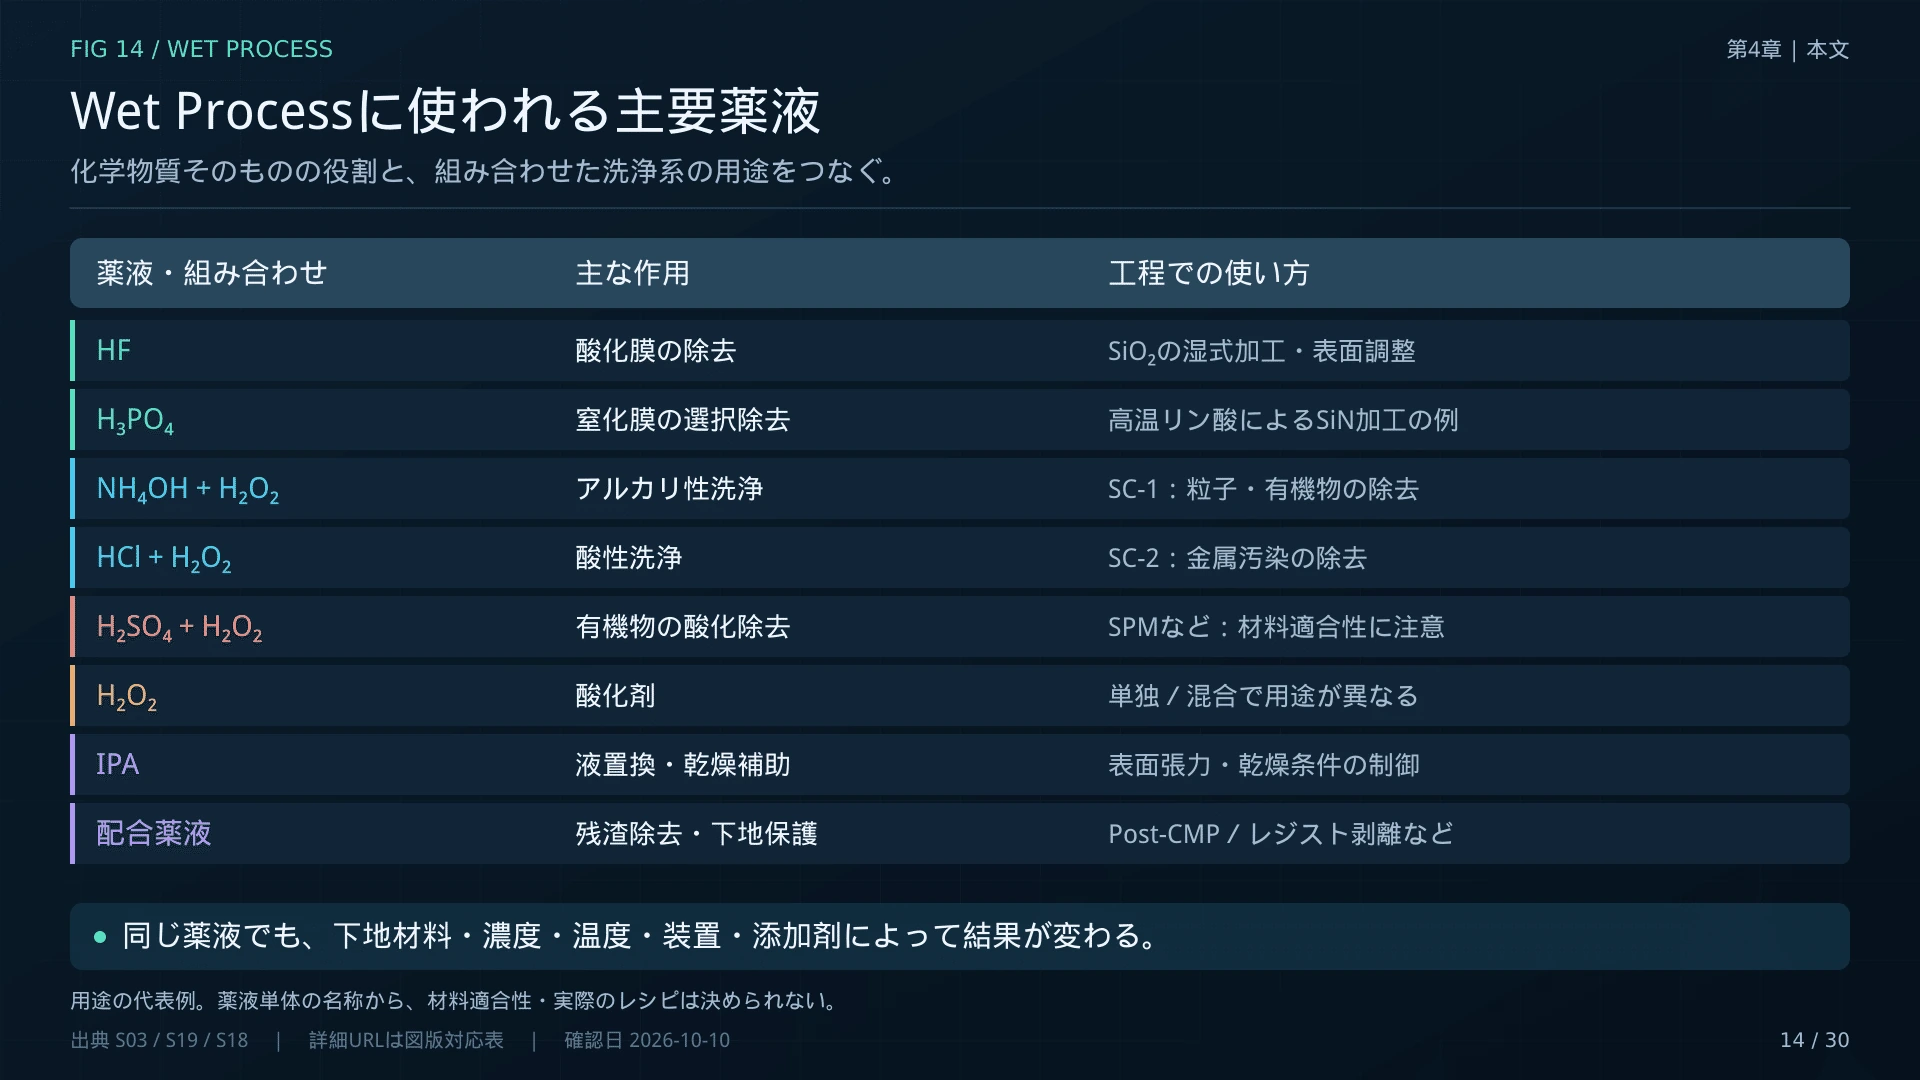
#半導体製造では、フッ化水素酸、硫酸、過酸化水素、塩酸、アンモニア、リン酸、IPAなどが使用される。
#これらの化学物質は、半導体以外の産業でも利用されている。
#しかし、一般工業用と半導体用では要求される純度が異なる。
#半導体製造用では、金属不純物、粒子、有機物、容器由来の汚染などを厳しく管理する必要がある。
#そのため、原料の化学合成だけでなく、精製、ろ過、容器洗浄、充填、輸送、分析技術が重要になる。
#
4-2. 代表的な薬液
#実際の処理条件は、下地材料、ウェハー構造、装置、顧客レシピによって変化する。
#
4-3. ppb・pptという純度の世界
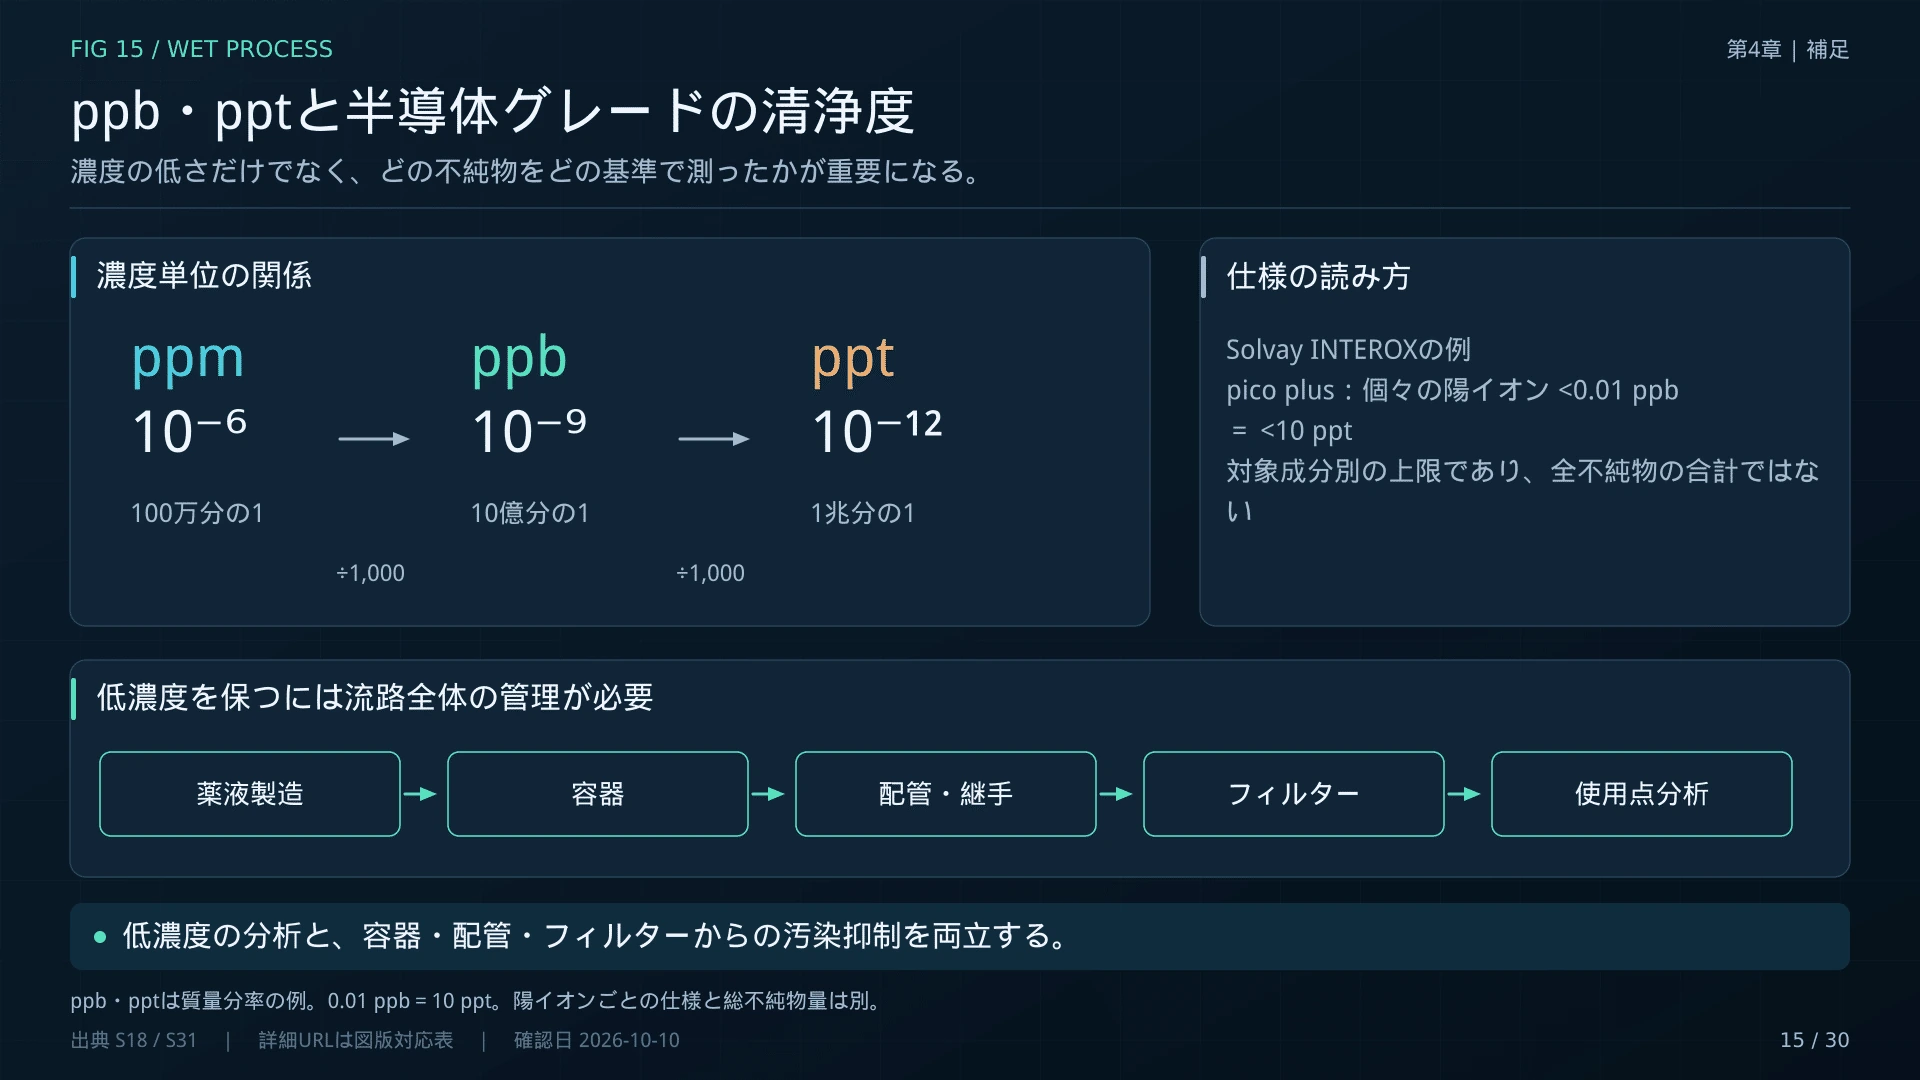
#半導体用薬液では、非常に小さい不純物濃度が問題になる。
#ppbは10億分の1、pptは1兆分の1を表す。
#例えばSolvayは、半導体向け過酸化水素INTEROXの複数グレードを展開している。
#0.01ppbは10pptに相当する。(Solvay:INTEROX Electronics Grade)
#ここで重要なのは、薬液メーカーが製造時に非常に高い純度を実現しても、輸送や装置内部の配管で汚染が混入すると品質を維持できないことだ。
#そのため、高純度容器、チューブ、継手、フィルターまでがサプライチェーンの一部になる。
#
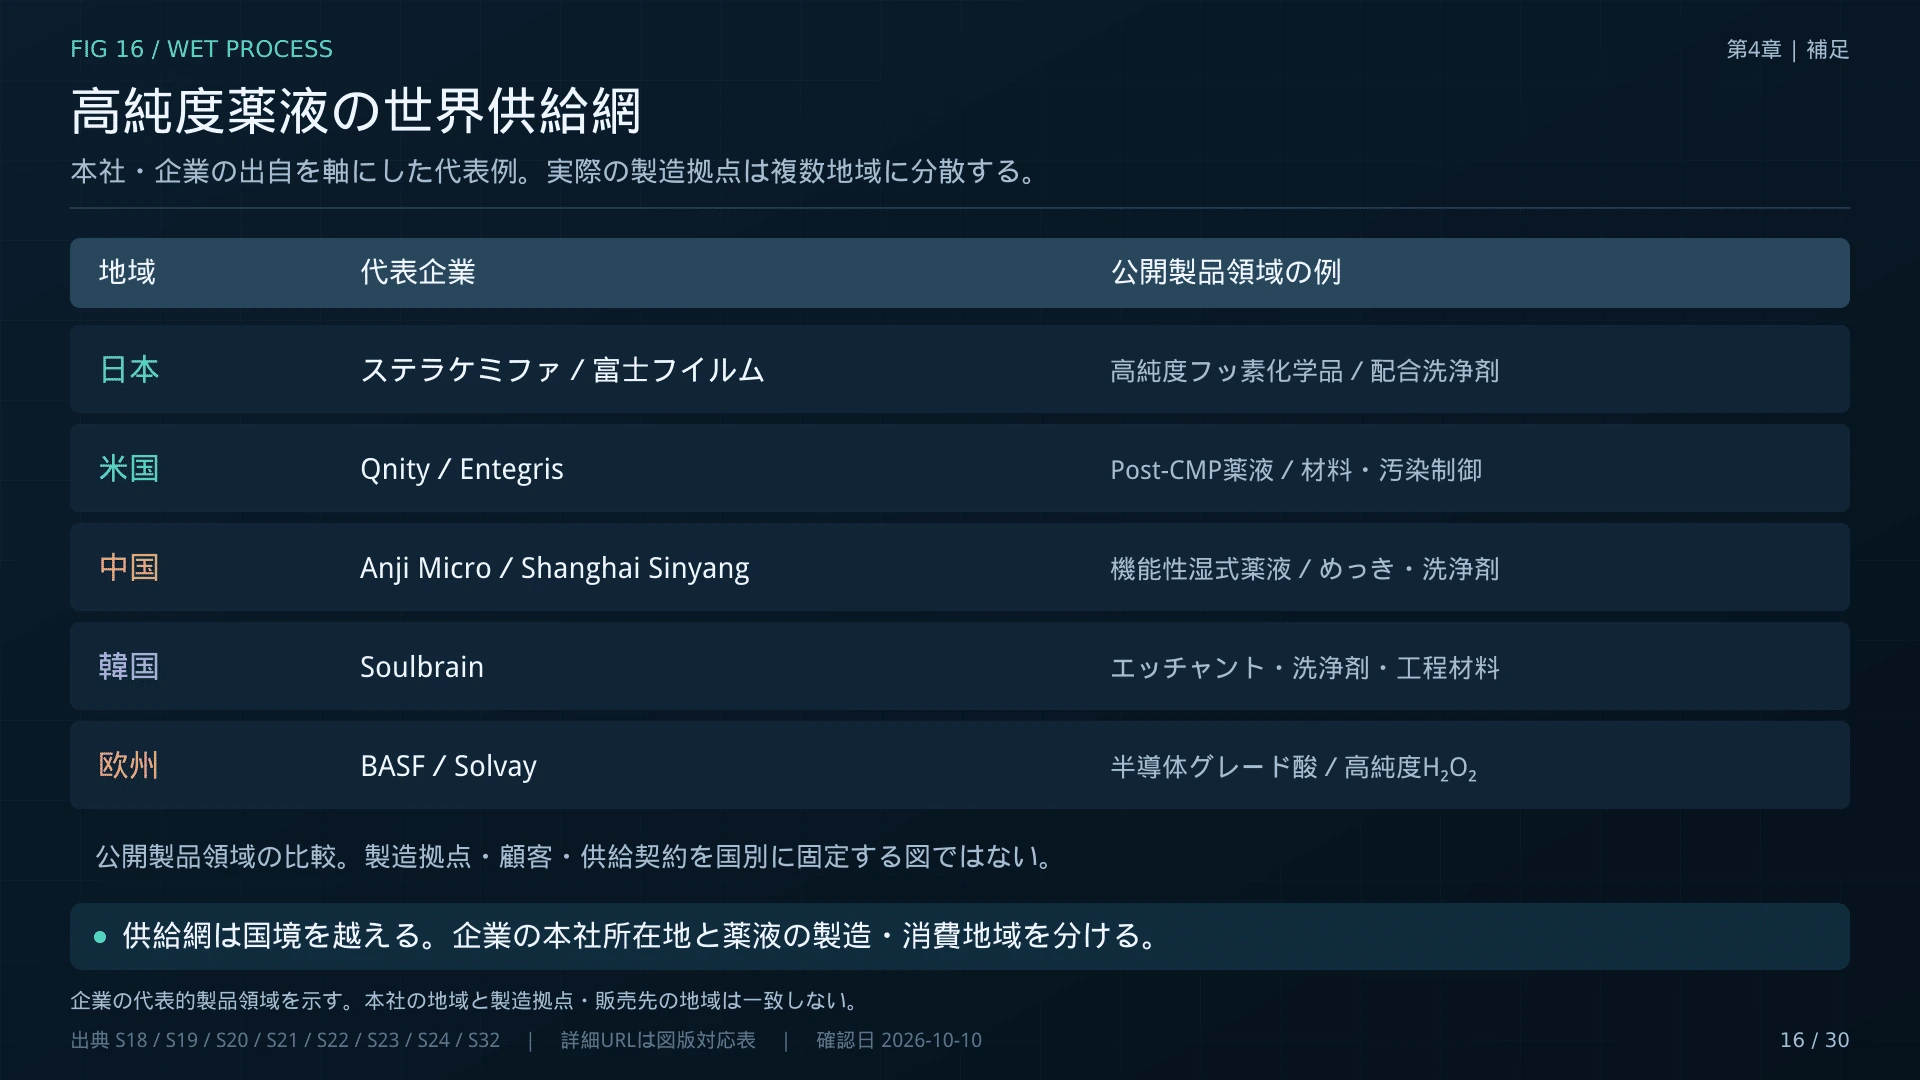
4-4. 日本――ステラケミファと富士フイルム
#ステラケミファ(4109)は、半導体製造向けの高純度フッ素系薬液を手掛けている。
#2026年3月期の半導体向け売上高は222.04億円だった。(ステラケミファ:Financial Highlights)
#これは会社の半導体向け区分の売上であり、世界HF市場の規模ではない。
#同社の強みは、フッ素系薬液の高純度化と安定供給にある。
#一方、富士フイルム(4901)は、Post-CMP Cleanerなどの特殊電子材料を展開している。
#2026年8月21日には、大分工場でPost-CMP Cleanerを製造する新棟の完成と稼働開始を発表した。
#投資額は約70億円、延床面積は約3,600m²である。
#先端半導体向けの洗浄液を製造・検査する能力を強化した。(富士フイルム:Post-CMP洗浄液製造新棟・2026年8月)
#これは薬液需要の高度化に対応する、実際の設備投資の例だ。
#4-5. 米国――QnityとEntegris
#米国では、EntegrisとQnity Electronicsが重要になる。
#Qnityは、2025年11月にDuPontから分離・独立した電子材料企業である。
#ティッカーはNYSE: Q。
#同社は、エッチング後の残渣除去やCMP後洗浄などの特殊薬液を展開している。
#2026年2月には、セリア系CMPスラリーへ対応するPCMPSolv PCMP2310を発表した。(Qnity:セリア系CMP対応Post-CMP Cleaner)
#重要なのは、スラリーの種類が変わると洗浄液にも新しい要求が生じることだ。
#つまり、半導体材料の変化が、洗浄液メーカーの新製品需要につながる場合がある。
#Entegrisは特殊薬液だけでなく、フィルター、容器、継手、バルブなどの汚染制御製品を幅広く提供している。
#薬液を製造する段階からウェハーへ供給する直前まで、複数の製品を通じて事業機会を持つ。
#4-6. 中国――Anji MicroとJianghua Micro
#中国でも高純度薬液の国産化が進んでいる。
#Anji Microelectronics(688019.SH)は、CMP関連材料、エッチング後残渣除去液、特殊洗浄液などを展開する。
#Jianghua Micro(603078.SH)は、高純度の湿式電子化学品を供給する。
#Shanghai Sinyang(300236.SZ)も、洗浄・エッチング・めっき関連の電子材料を手掛ける。
#これらは中国の装置メーカーと同様に、国産化の対象となる供給網を構成する。
#ただし、中国企業が高純度薬液を生産できることと、先端半導体のあらゆる工程で輸入品を置き換えられることは別だ。
#必要な純度、長期間の品質安定性、装置との適合性、顧客認定によって競争力が変わる。
#4-7. 韓国と欧州
#韓国ではSoulbrainが重要な高純度薬液メーカーである。
#同社はHF/BOE、リン酸系エッチング液、各種洗浄液、剥離液などを展開している。(Soulbrain:半導体向けエッチング・洗浄薬液)
#韓国はDRAMやHBMの主要製造拠点であり、メモリ製造工程へ対応する薬液供給網の存在が重要になる。
#欧州ではBASFやSolvayなどがある。
#BASFは2025年4月、ドイツ・ルートヴィッヒスハーフェンで半導体グレードの硫酸製造設備を増強すると発表した。
#稼働開始は2027年を予定している。(BASF:半導体グレード硫酸製造設備の増強)
#これは、半導体工場が地域的に分散するなかで、薬液の製造設備も顧客の近くへ配置される動きとして理解できる。
#
第5章 薬液供給設備――継手、ポンプ、フィルター、バルブの産業構造
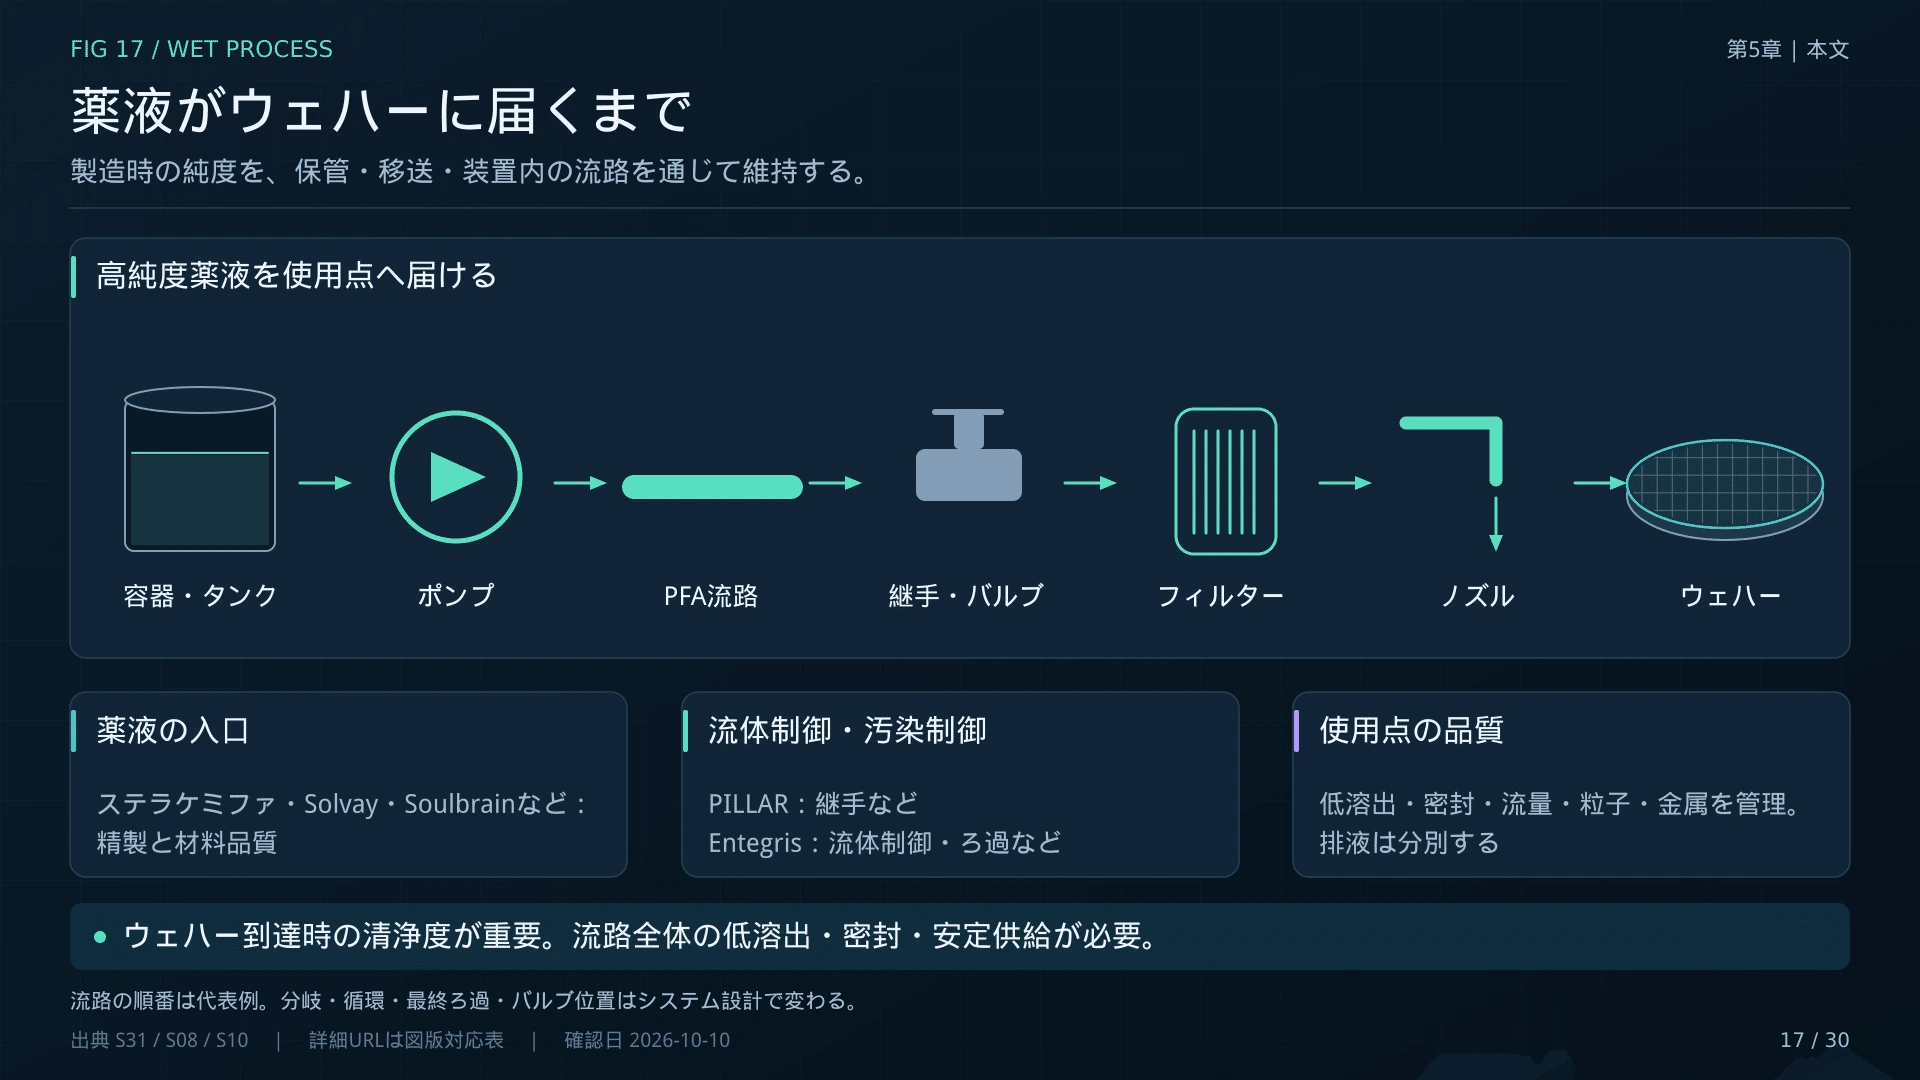
#5-1. 高純度薬液はどのようにウェハーへ届くのか
#薬液メーカーが製造した薬液は、そのままウェハーへ供給されるわけではない。
#保管・輸送・薬液供給設備を経由し、装置内部の流体制御システムを通過する。
#代表的には次の経路になる。
#高純度薬液の製造 → 高純度容器・輸送 → 工場側の薬液供給設備 → 装置内の配管・ポンプ・フィルター・バルブ → 処理チャンバー
#実際には、濃度調整、温度制御、循環、分岐、回収などの系統が加わる。
#この経路全体で薬液の純度を維持する必要がある。
#
5-2. PFA・PTFEが使われる理由
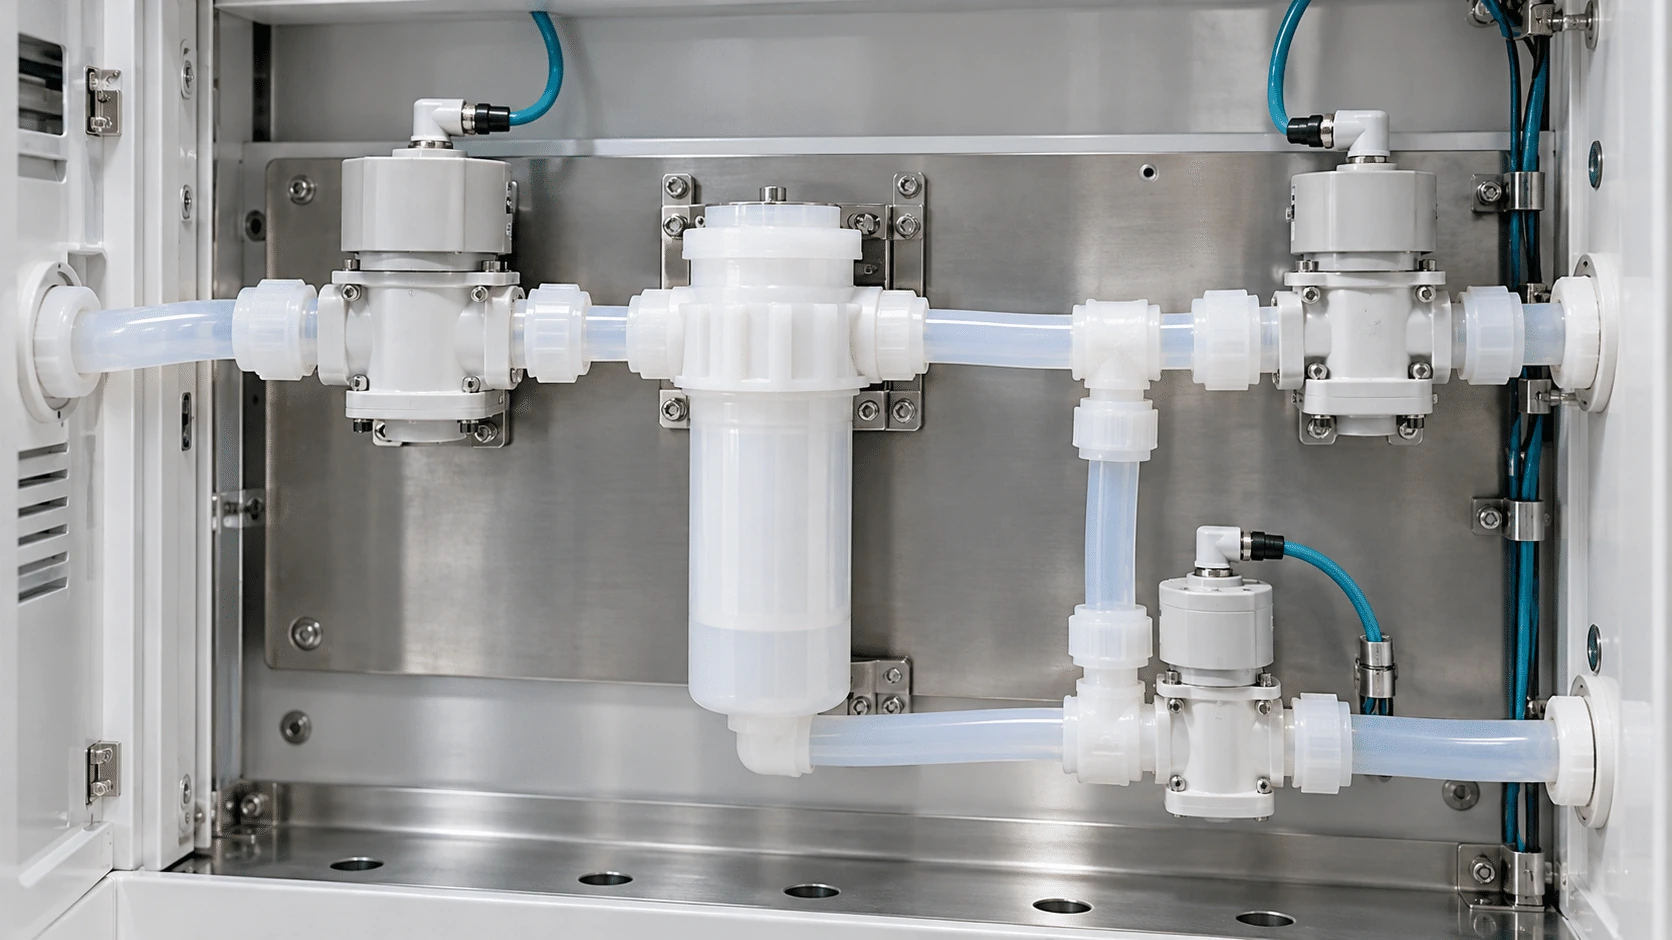
#半導体薬液供給系では、PFAやPTFEなどのフッ素樹脂が使用される。
#主な理由は、耐薬品性、耐熱性、清浄性、電気絶縁性などである。
#PFAは溶融加工しやすいため、チューブや複雑な流路部品の製造に適している。
#PTFEは高い化学的安定性を持ち、シール材などで利用される。
#ただし、すべての流体系部品がPFA・PTFE製というわけではない。
#用途に応じてほかの高機能樹脂、金属、セラミックなども使われる。
#
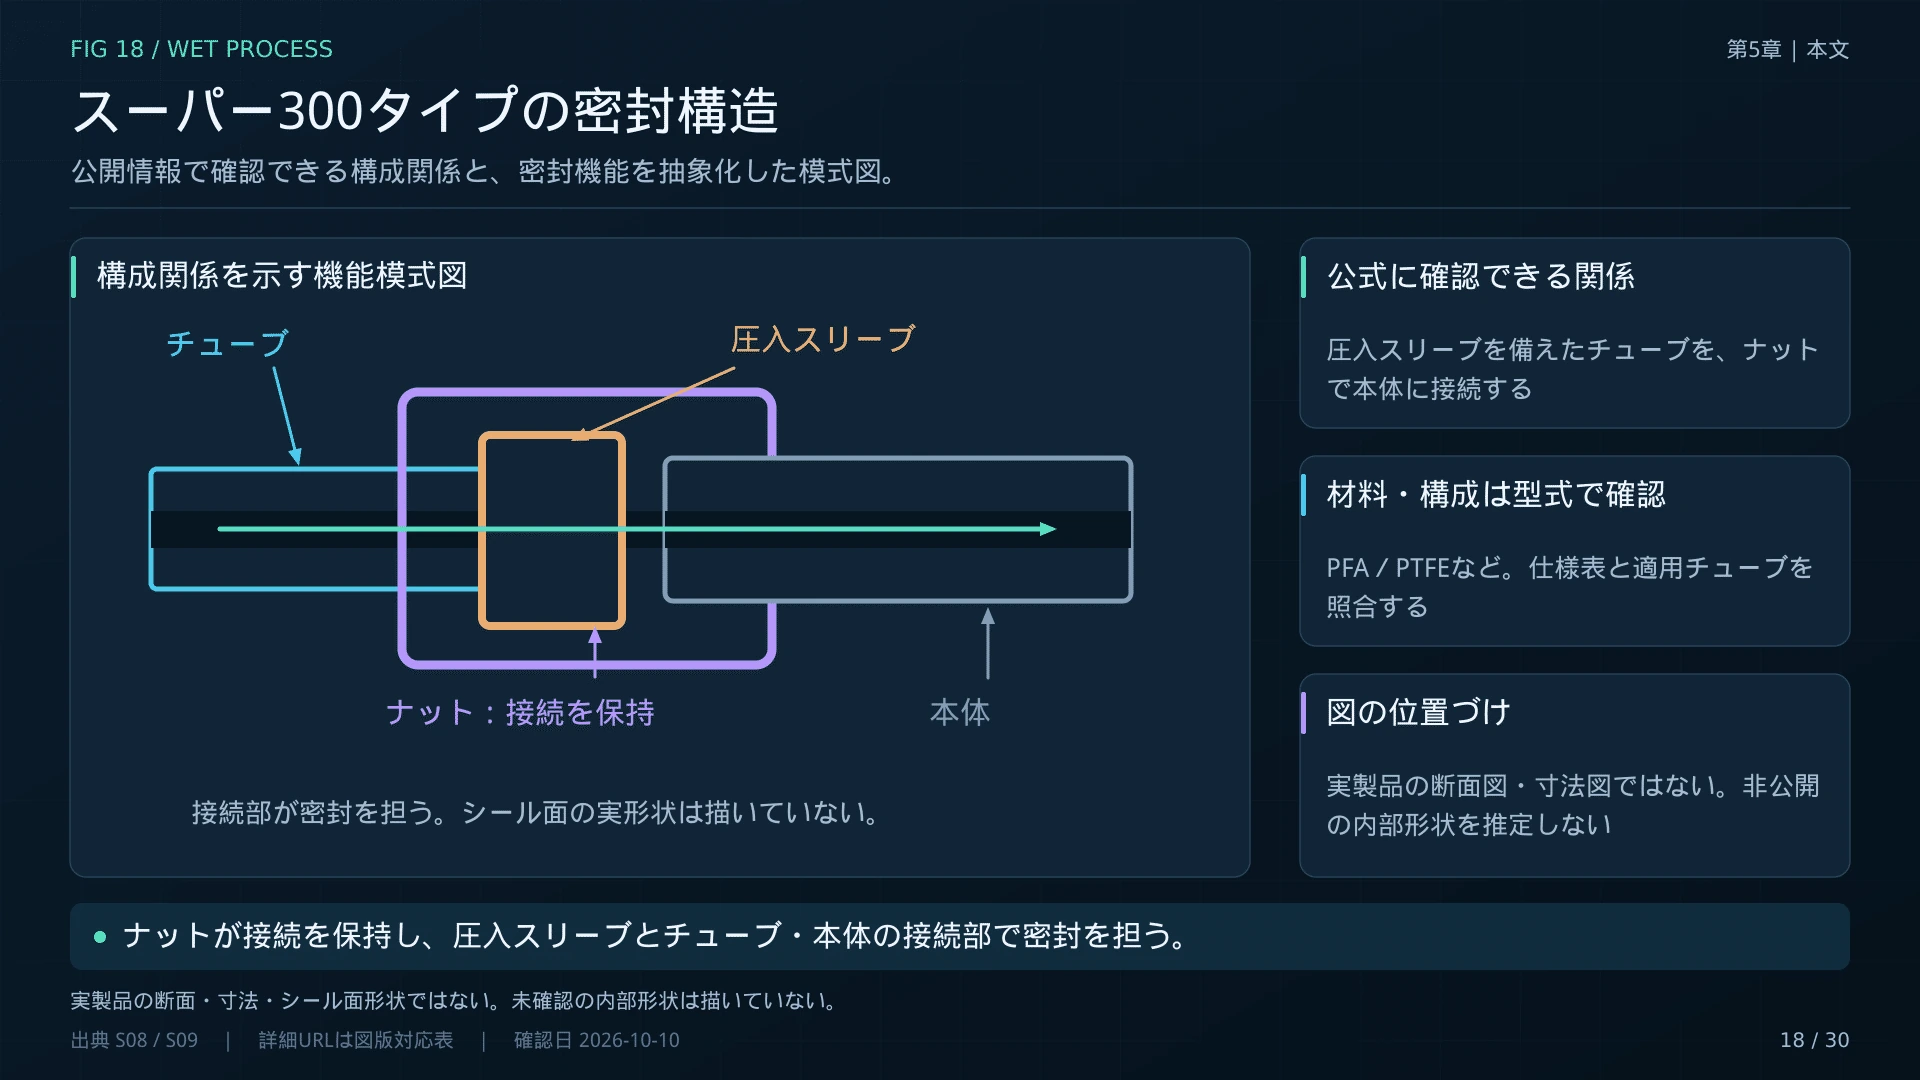
5-3. PILLARのスーパー300タイプ
#PILLAR(6490)は、半導体洗浄装置向けの高純度継手を展開する日本企業である。
#主力製品の一つがスーパー300タイプ ピラーフィッティングだ。
#PFA・PTFE系材料を使用し、液体を漏らさずに配管を接続する。
#独自のシール構造、温度変化への対応、施工状態を確認する仕組みなどが特徴となる。
#PILLARは、自社の事業説明において半導体洗浄装置向け継手の世界シェア90%以上と説明している。(PILLAR:半導体洗浄装置向け継手の事業戦略)
#ただし、これは会社公表値であり、すべての高純度配管部材を含む世界シェアではない。
#また、継手の世界市場規模やPILLAR製品の全機種別採用数量まで開示されているわけではない。
#
5-4. 米国Entegrisとの比較
#EntegrisはPrimeLockなどの高純度継手を展開している。
#PrimeLockはPFA接液部を使用し、腐食性薬液や半導体製造装置での使用を想定した製品である。(Entegris:PrimeLock高純度継手)
#PILLARとEntegrisには、継手などの流体制御部品で競合する領域がある。
#一方、Entegrisはフィルター、容器、特殊薬液なども展開するため、事業領域はより広い。
#この違いは、企業の競争力を分析するうえで重要だ。
#PILLARは高性能継手の設計と採用実績に強みを持つ。
#Entegrisは薬液の汚染制御システム全体へ製品を広げている。
#5-5. フィルターの重要性
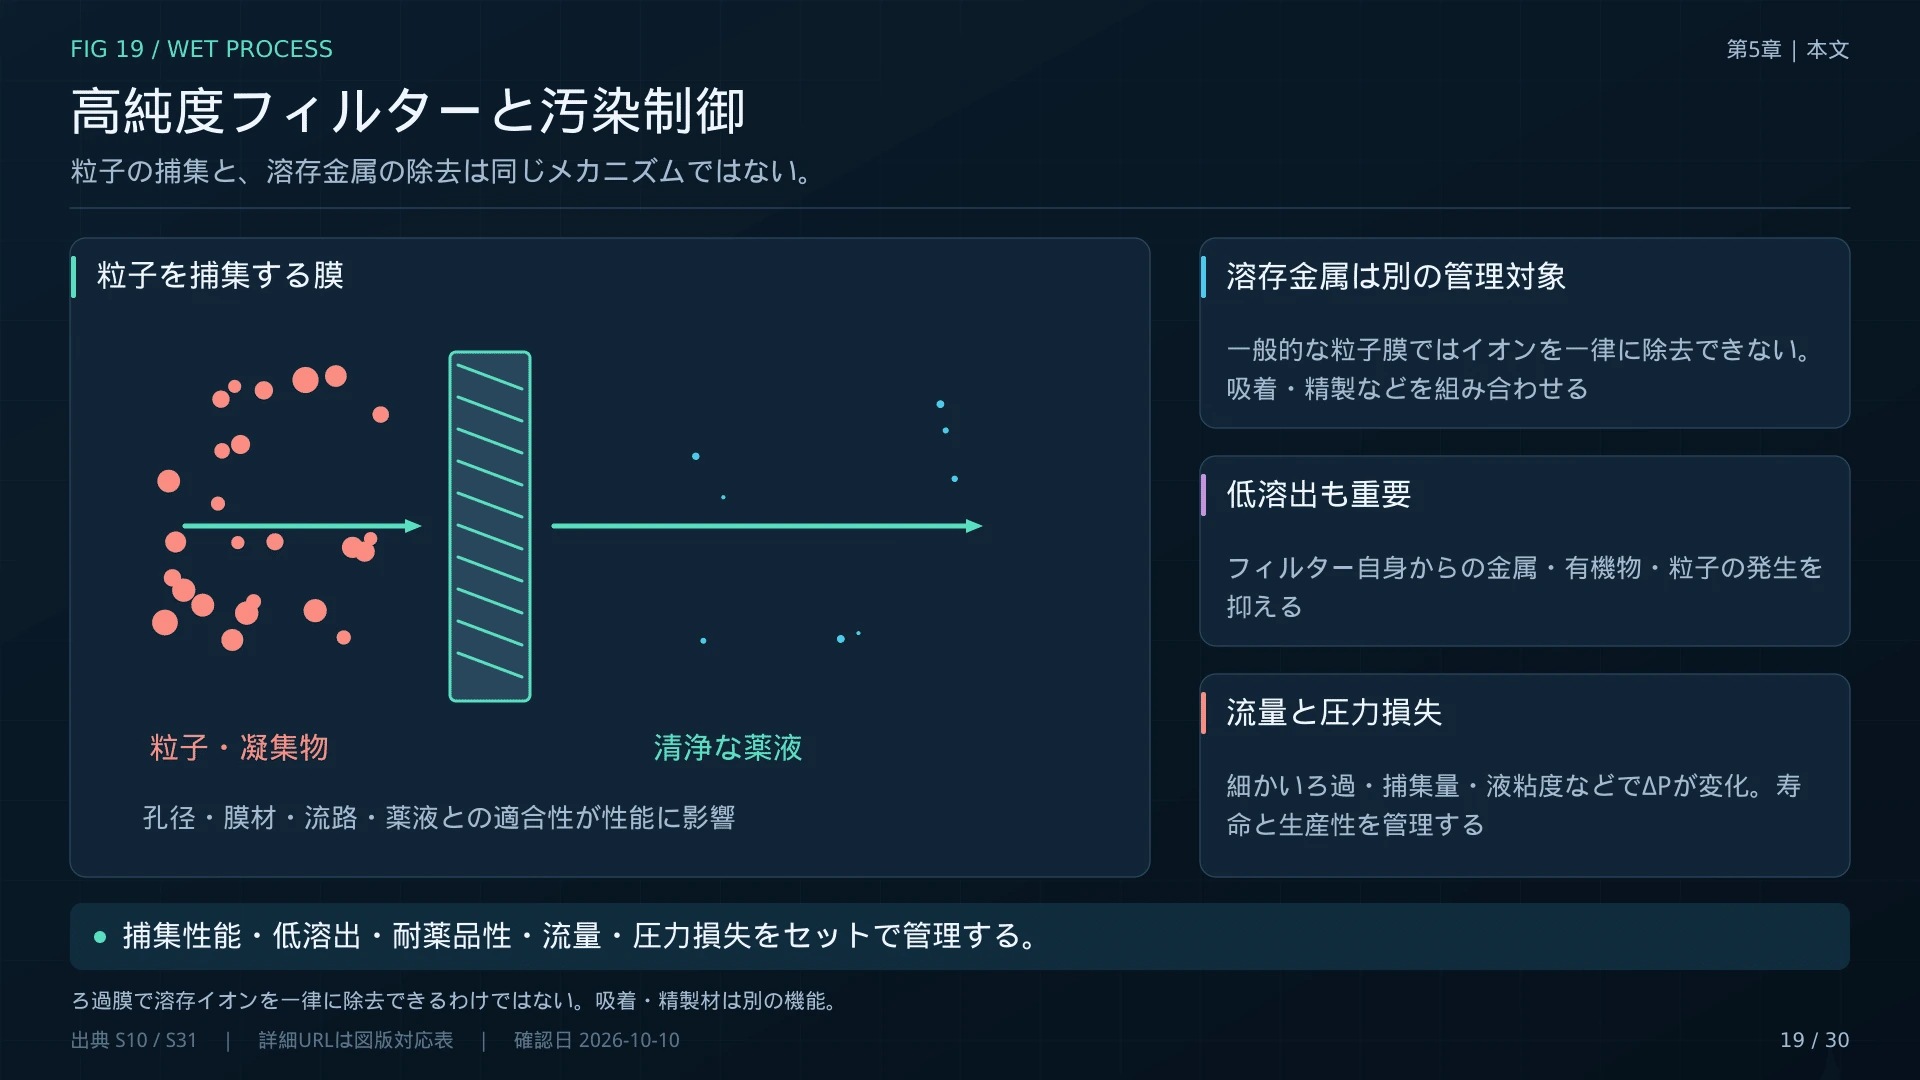
#半導体製造では、薬液から微粒子を取り除くために高性能フィルターが使われる。
#フィルターは、すべての粒子を無条件に除去できるわけではない。
#粒子の大きさ、形状、材料、液体の粘度、流量、膜構造などによって捕集性能が変化する。
#また、非常に細かい粒子を捕集できても、流量が大きく低下すれば装置の生産性に影響する。
#フィルター自体から汚染物質が溶け出さないことも重要になる。
#したがって、粒子の捕集性能、流量、耐薬品性、低溶出性を両立することが競争の中心になる。
#
5-6. ポンプ・バルブ・流量制御
#ポンプは薬液を移送し、バルブは流量や供給経路を制御する。
#そのほか、温度センサー、圧力センサー、流量計、濃度分析機器などが使われる。
#薬液が必要な量だけ安定して流れなければ、ウェハー処理の均一性を維持することが難しくなる。
#さらに、流路内部の段差、圧力変動、気泡、液体の帯電などが問題になる場合もある。
#このように、Wet Processの装置性能は、洗浄チャンバーだけではなく、その周囲の流体制御機器にも支えられている。
#5-7. 中国が装置を国産化すると継手も国産化されるのか
#中国ではWet Process装置の国産化が進んでいる。
#しかし、装置が中国メーカー製になっても、その内部で使用する継手、フィルター、ポンプまで中国製になるとは限らない。
#装置メーカーは、必要な性能と信頼性を満たす部材を選定する必要があるからだ。
#一度採用した部材を変更すると、清浄性、密封性、耐薬品性などの再評価が必要になる場合もある。
#したがって、国産化には複数の段階がある。
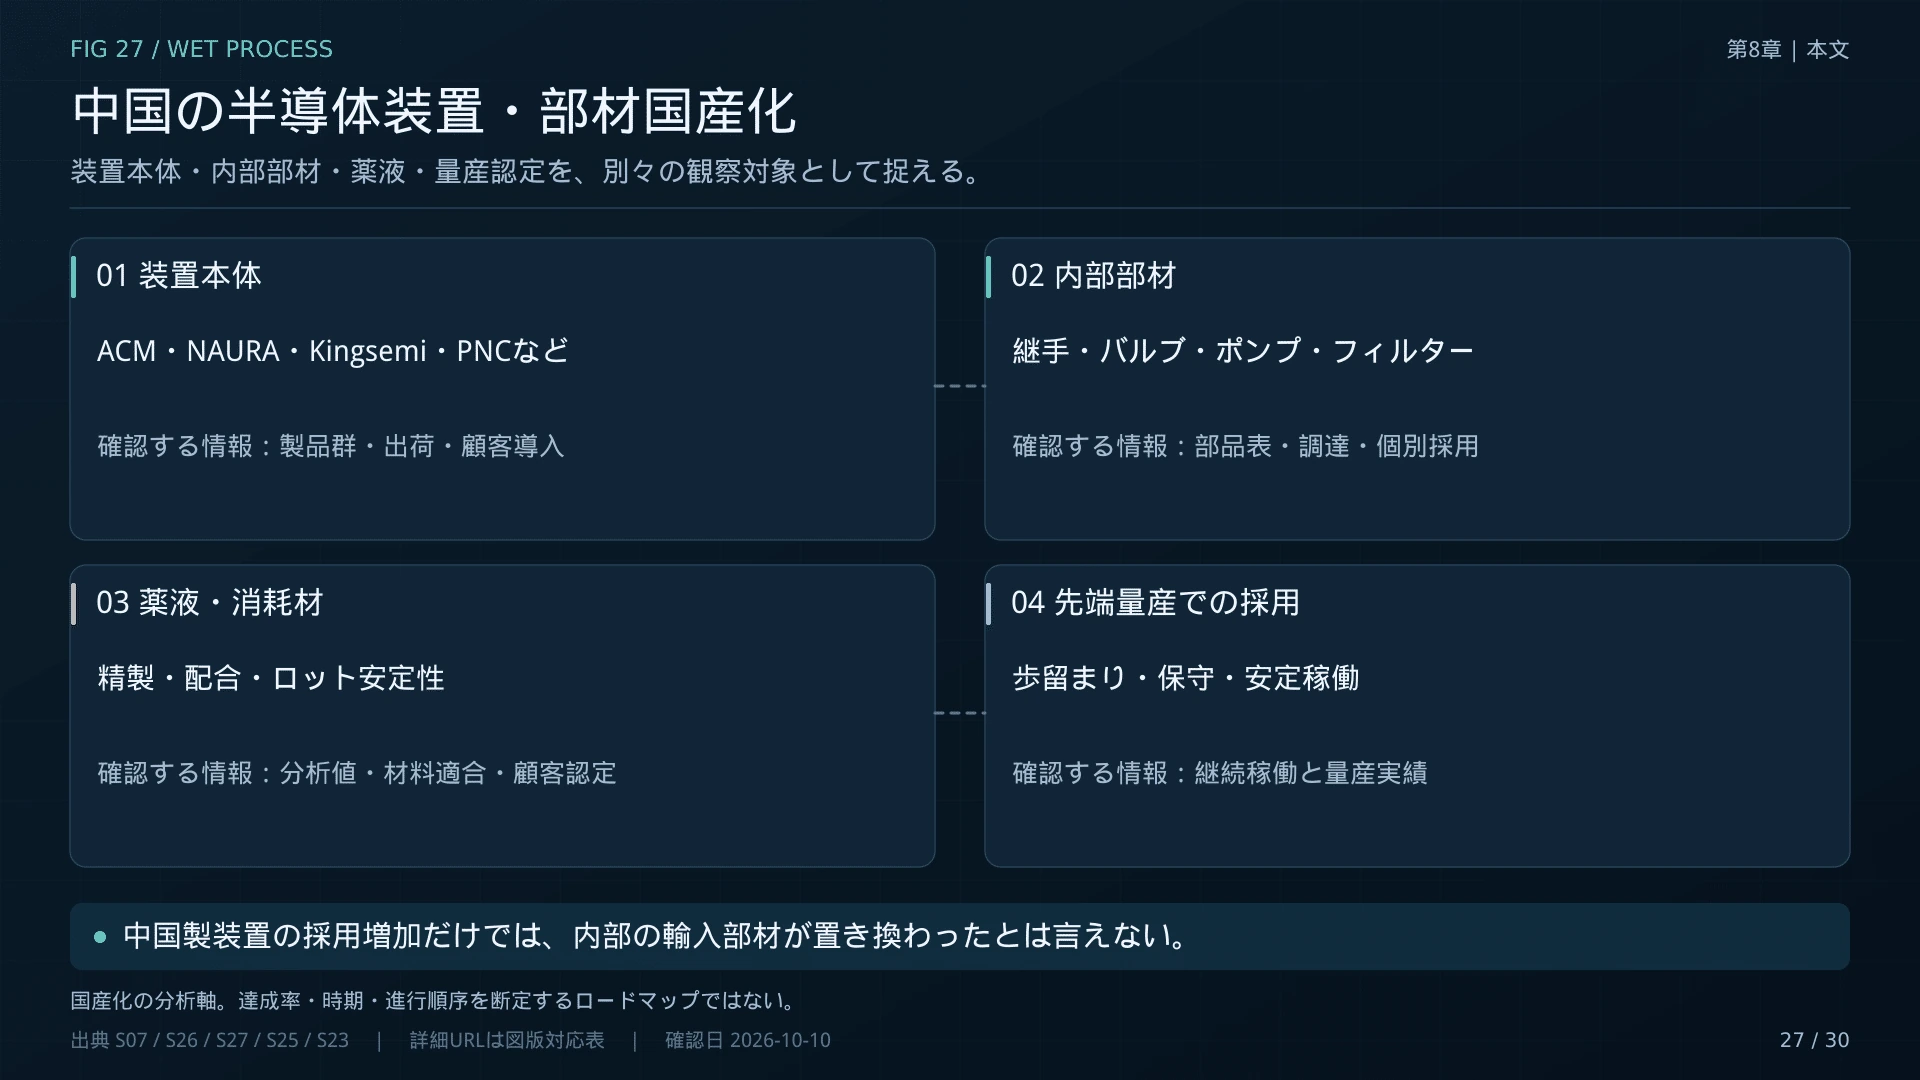
#装置本体の国産化 → 装置内部部品の国産化 → 高純度材料・消耗品の国産化 → 量産工程全体での認定
#この段階を分けて観察することが、PILLARやEntegrisの競争環境を理解するうえで重要になる。
#第6章 超純水――半導体製造を支える巨大な水処理産業
#6-1. Wet Processには大量の水が必要になる
#半導体の湿式工程では、薬液だけでなく超純水が大量に使用される。
#超純水は、薬液の希釈やウェハーのリンスなどに利用される。
#また、半導体工場では製造装置の冷却などにも大量の水が必要になる。
#ただし、工場全体の使用水量とWet Process用超純水の量は同じではない。
#6-2. 超純水とは何か
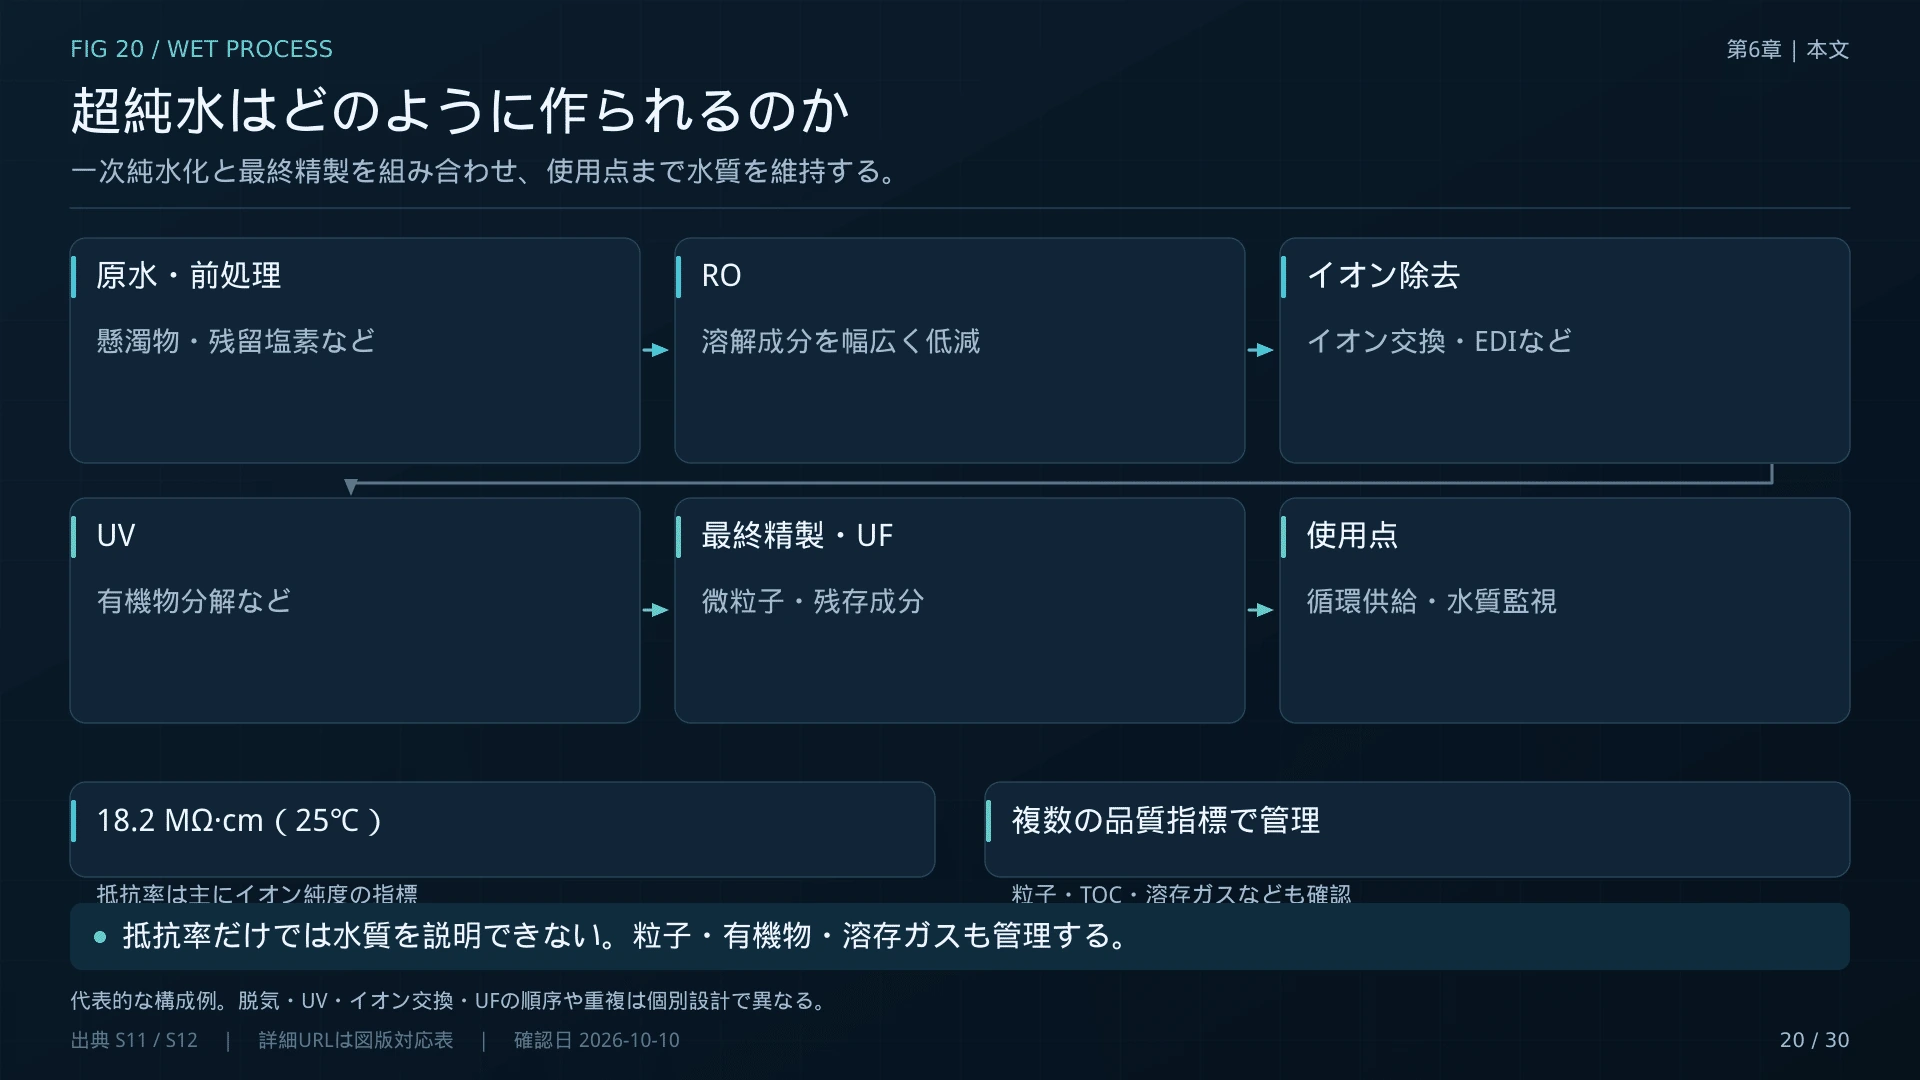
#超純水は、イオン、粒子、有機物、溶存ガスなどを極めて低い水準まで除去した水である。
#25℃における理論的な超純水の抵抗率は、およそ18.2MΩ·cmである。
#ただし、抵抗率だけで水質が決まるわけではない。
#例えば、抵抗率では検出しにくい有機汚染や微粒子も問題になる場合がある。
#そのため、超純水設備では複数の精製工程と水質監視を組み合わせる。
#代表的には、前処理、逆浸透膜、イオン交換、UV処理、限外ろ過、脱気などが使用される。
#
6-3. 日本のオルガノ・栗田工業
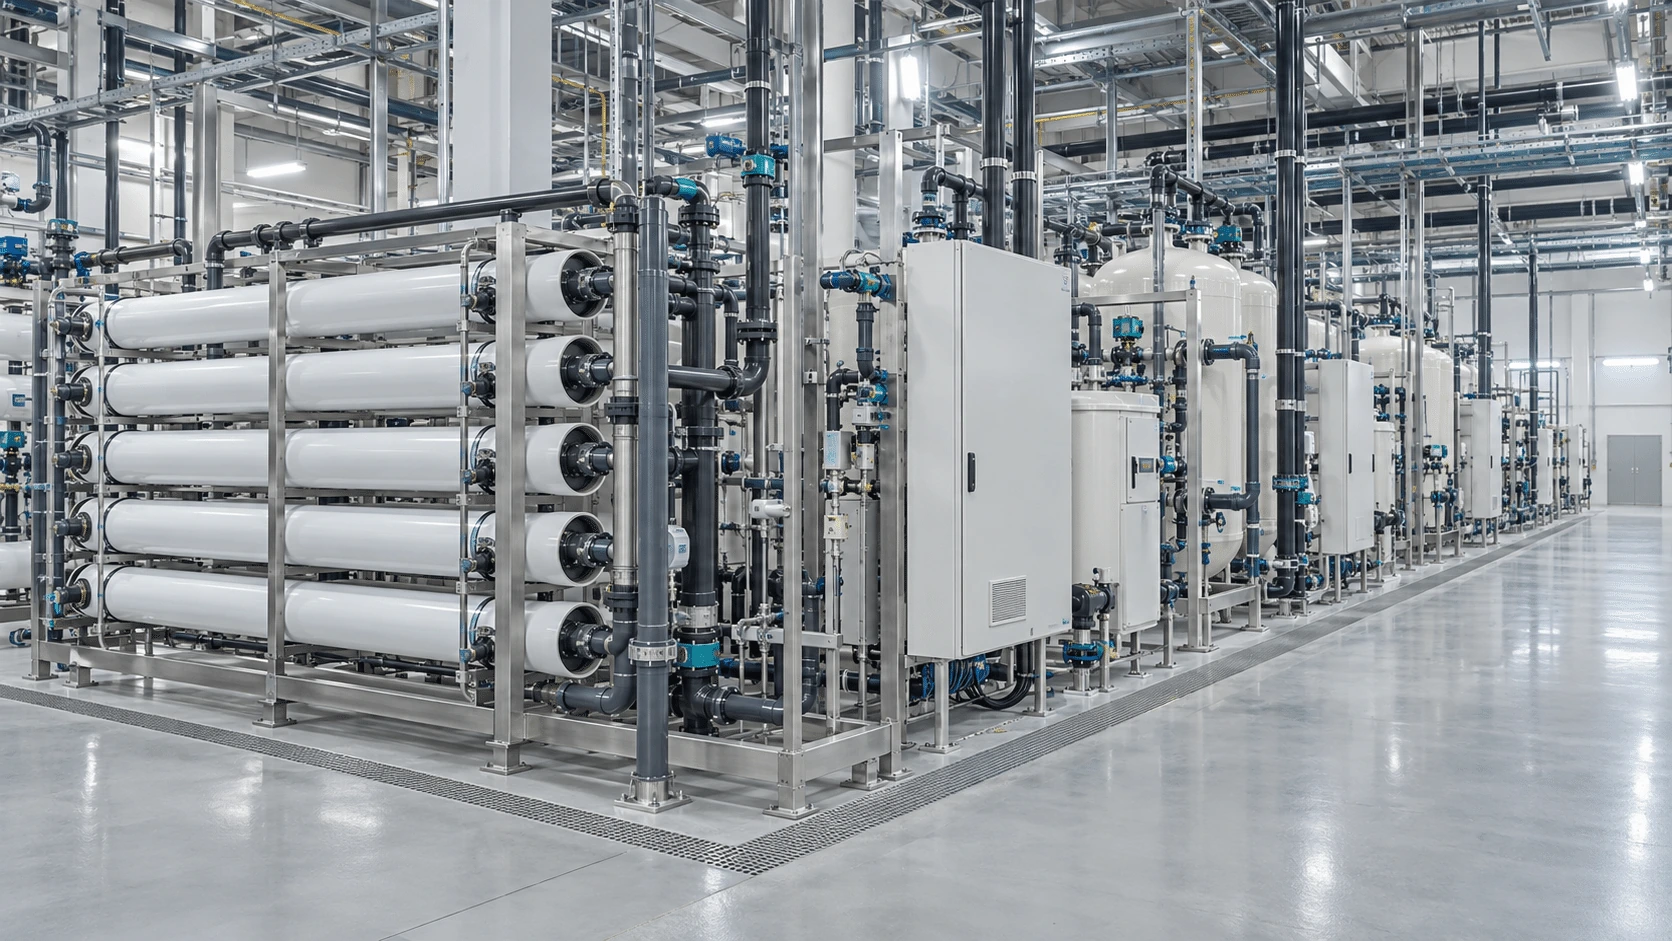
#オルガノ(6368)は、半導体向けの大規模な超純水製造設備を手掛ける。
#同社は、時間当たり1,000m³規模の超純水供給設備にも対応すると説明している。(オルガノ:超純水製造設備の技術と対応規模)
#1,000m³は100万リットルに相当する。
#仮に24時間連続して同量を供給すれば、1日当たり24,000m³になる。
#ただし、この数字は設備能力の規模を説明するための換算であり、すべての半導体工場がその能力を必要とするわけではない。
#
栗田工業(6370)も、超純水製造、排水回収、薬液・資源回収などを展開している。
#同社のCORRシステムは、半導体工場などで発生する排水を処理し、再利用するための技術として紹介されている。(栗田工業:CORR水回収システム)
#6-4. なぜ水の再利用が重要になるのか
#半導体工場の水使用量が増えると、地域の取水能力や排水処理能力が制約になる場合がある。
#特に水資源が限られた地域では、新しい半導体工場を建設できても、水を安定供給できなければ量産を拡大しにくい。
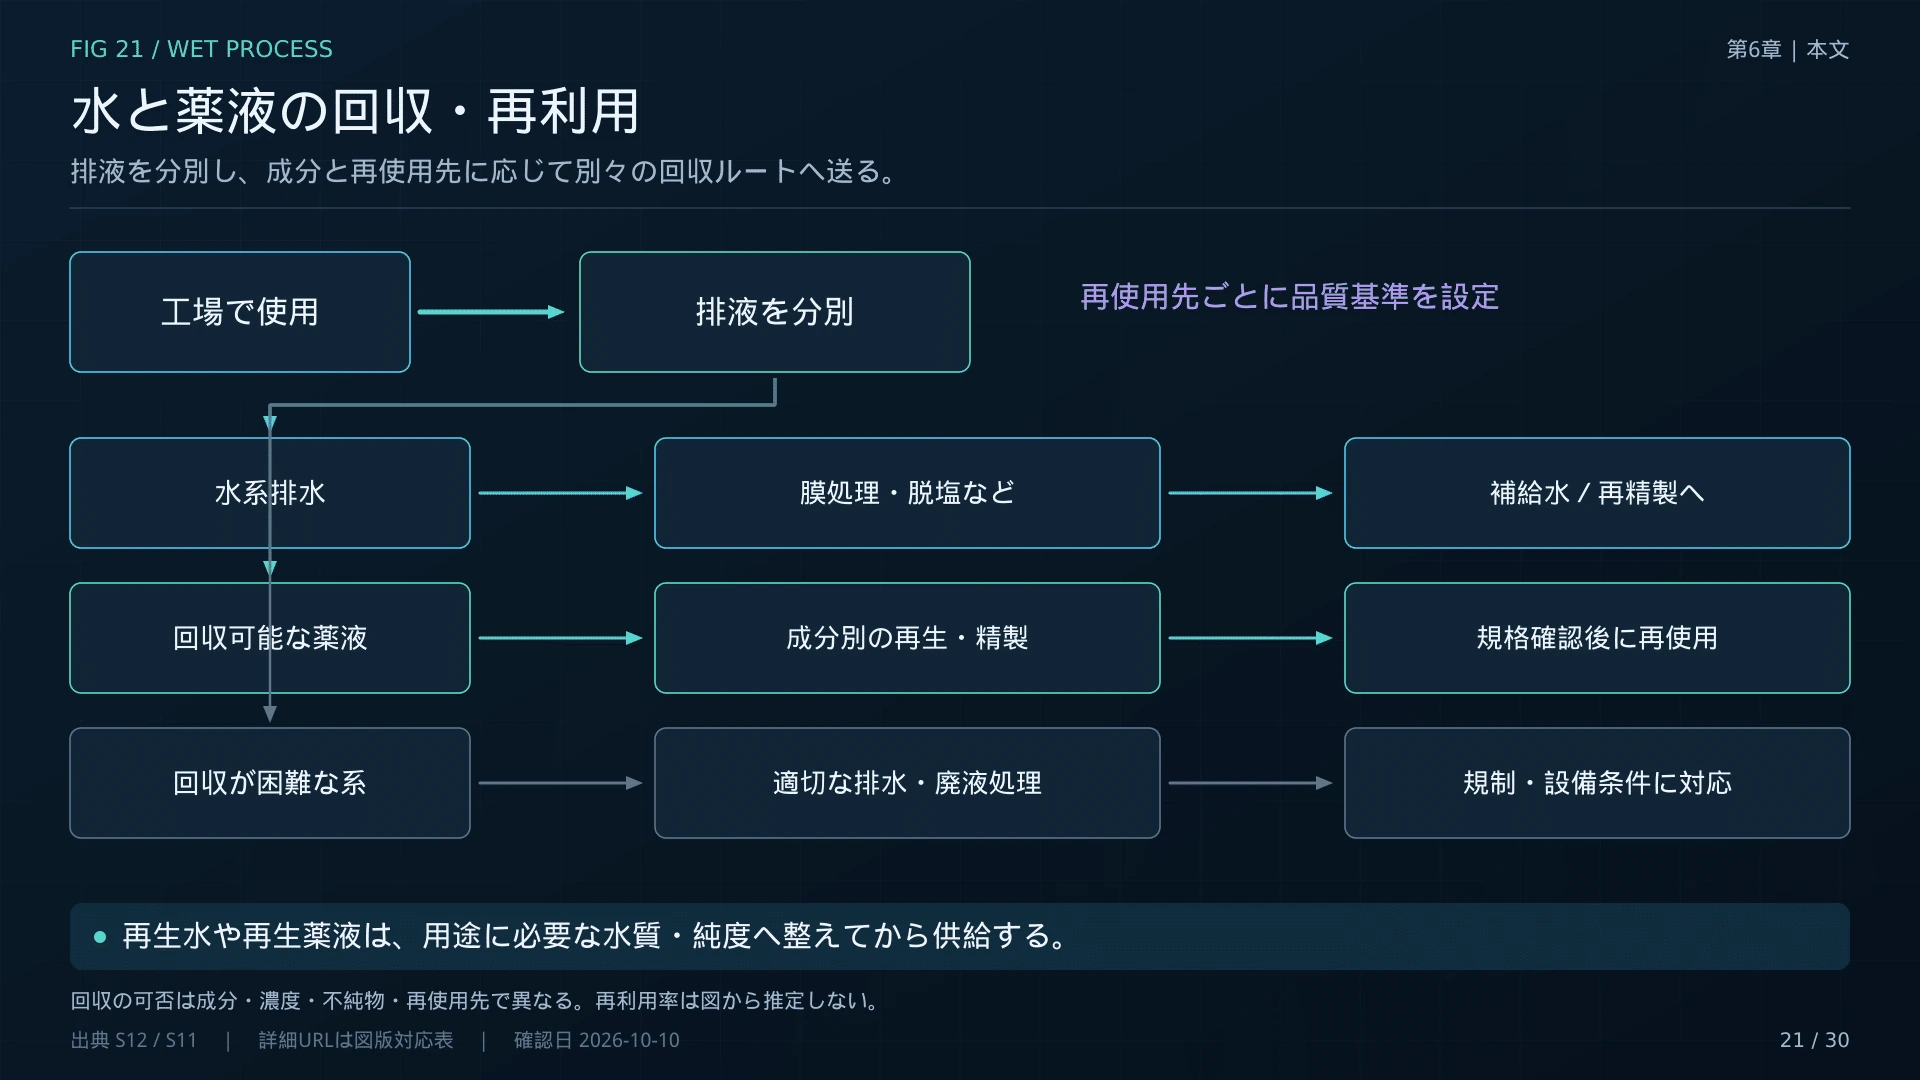
#そこで排水の回収・再利用が重要になる。
#ただし、すべての排水を同じように再利用できるわけではない。
#薬液の種類や汚染物の濃度によって、処理方法と再利用可能な用途が異なる。
#
6-5. TSMCの事例
#TSMCは2025年の年次報告書で、台湾の工場における再生水への代替率が18%に達したと説明している。
#2025年末までの累計再生水利用量は2,353万m³を超えた。
#また、TSMCは再生水だけでなく、廃IPAなどを再精製して電子材料として再利用する取り組みも進めている。(TSMC:2025年Annual Report)
#ここで重要なのは、再生水の利用と超純水の製造を区別することだ。
#工場で再生水を利用していても、それがすべて洗浄装置へ直接供給されるわけではない。
#用途に必要な水質へ再精製する工程が重要になる。
#6-6. 水処理も競争力の一部になる
#今後のWet Processでは、洗浄装置の性能だけでなく、薬液や水をどれだけ効率的に使えるかが重要になる。
#例えば、装置1台当たりの洗浄性能が改善し、同じ処理で使用する薬液や水の量が減れば、工場全体の運転コストを下げられる可能性がある。
#そのため、水処理メーカーは半導体工場の外部設備を作るだけではなく、製造工程全体の効率化へ関係する存在になっている。
#第7章 GAA、3D NAND、HBM、先端パッケージ――Wet Processが難しくなる場所
#7-1. GAAトランジスタ
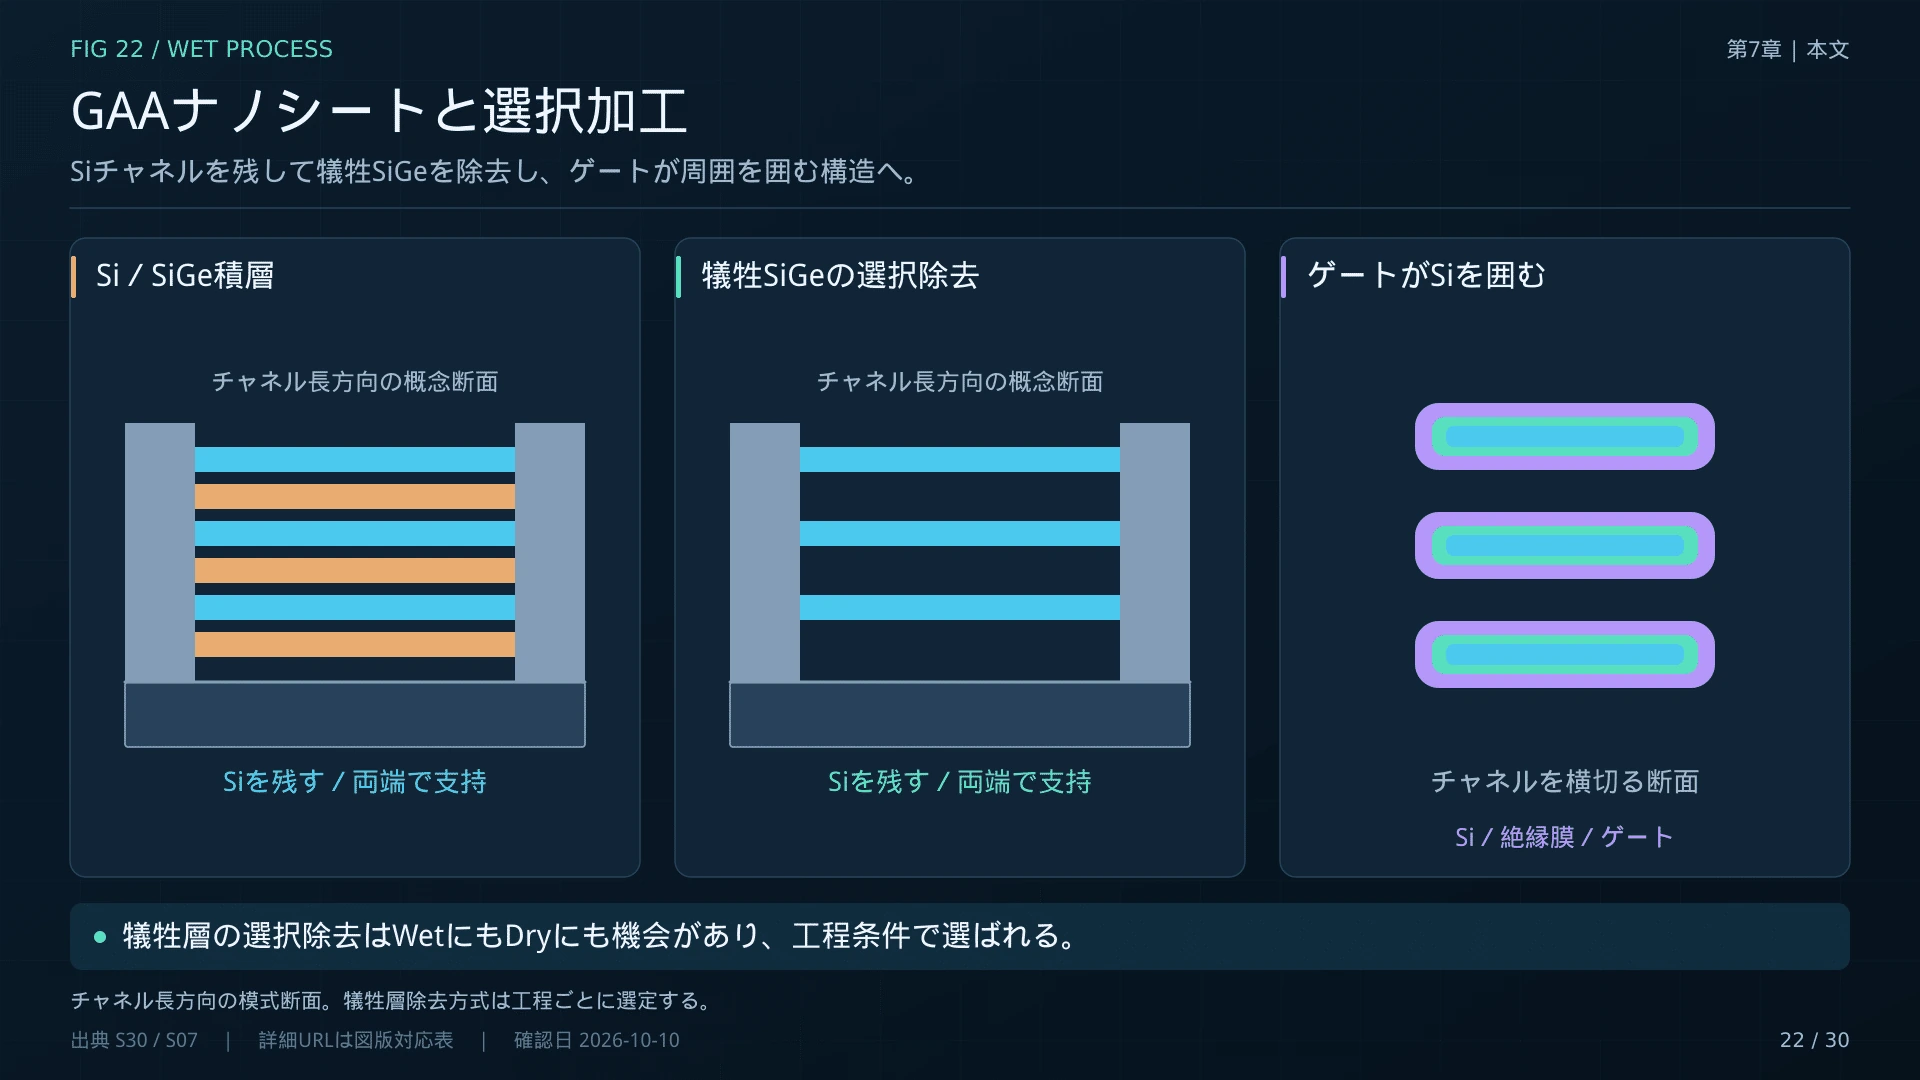
#GAA(Gate-All-Around)では、ゲートがチャネルを周囲から取り囲む構造を使用する。
#ナノシート型GAAでは、非常に薄い半導体層を積み重ねた構造が登場する。
#こうした構造では、必要な層を保護しながら、不要な材料や加工残渣を取り除く必要がある。
#例えば、SiとSiGeの積層構造では、犠牲層を選択的に除去する工程が重要になる。
#ただし、この加工にはWet Processだけでなく、Dry Selective Etchが利用される場合もある。
#GAAの普及はWet Processの高度化を促す一方、一部の湿式工程をドライ方式へ置き換える可能性もある。
#
7-2. 3D NAND
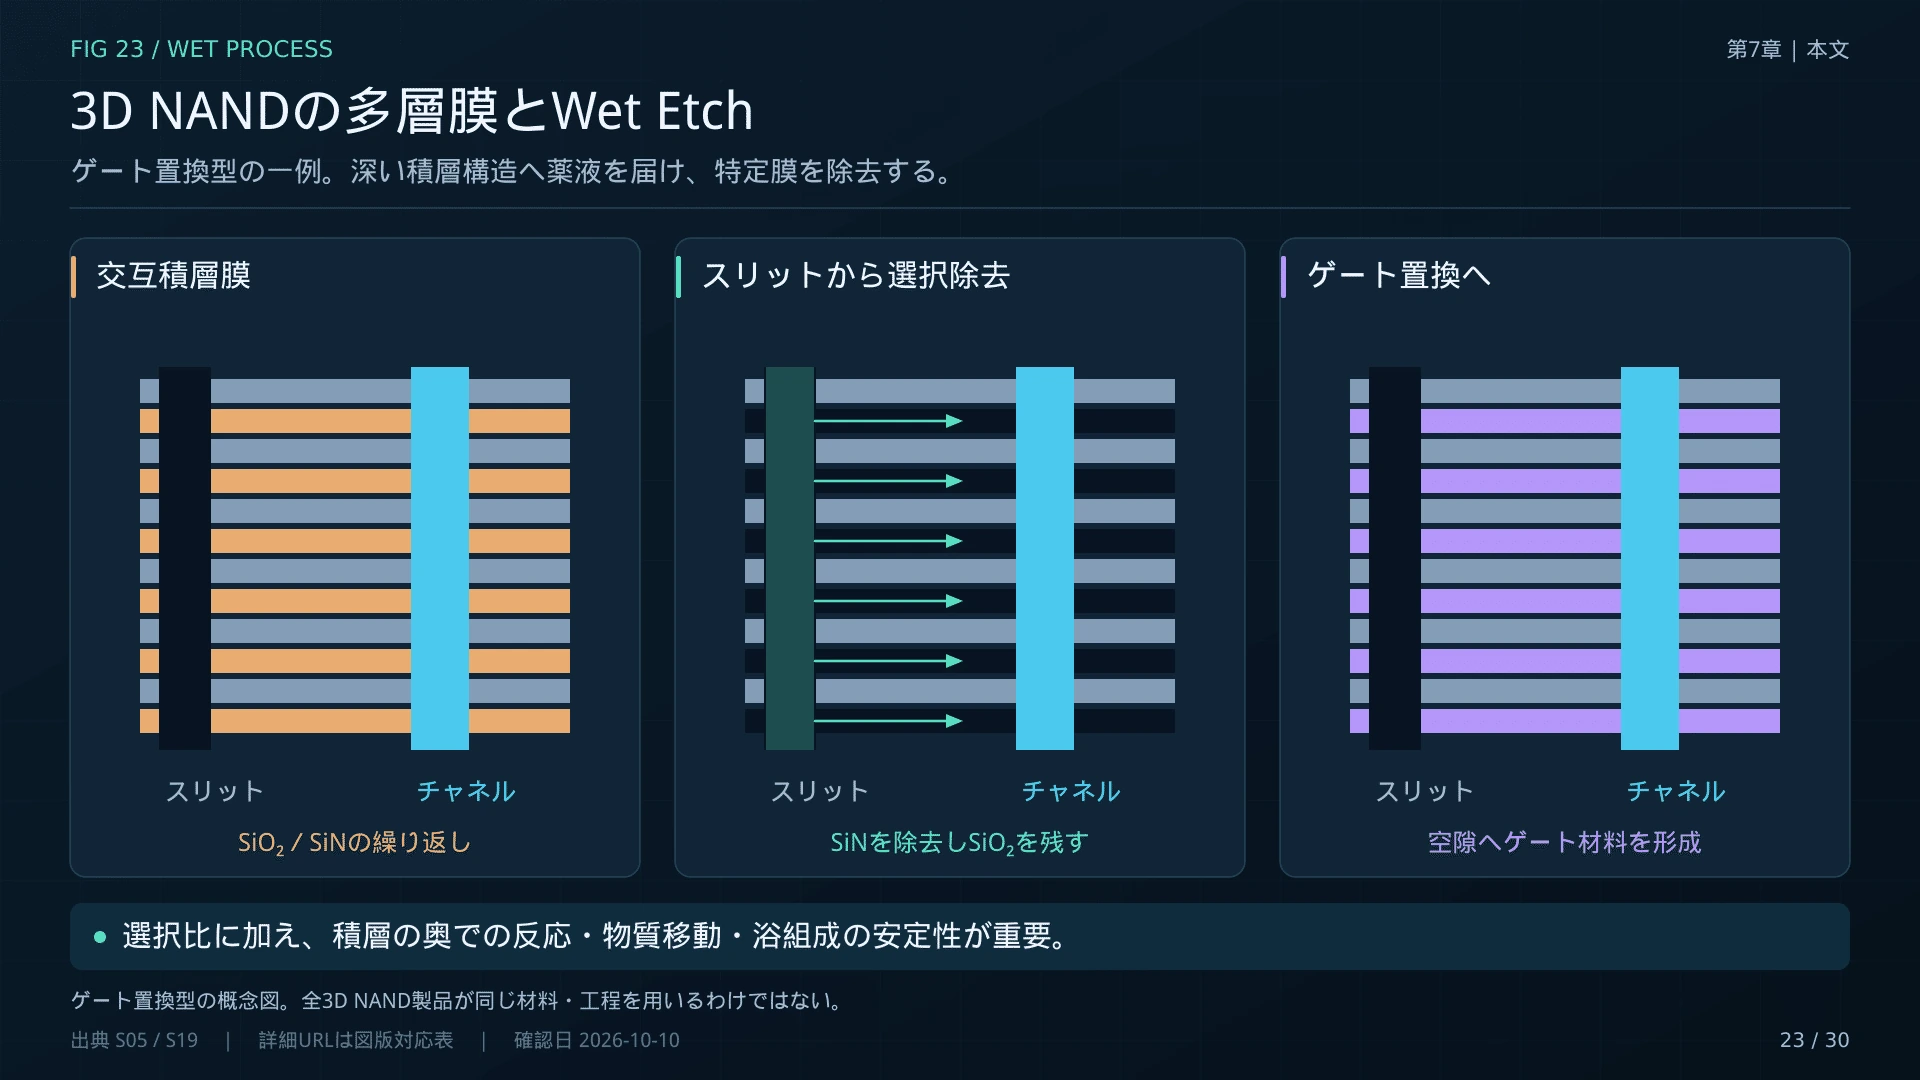
#3D NANDでは、多数の層を垂直方向へ積み重ねる。
#酸化シリコンと窒化シリコンなどの積層構造が使用される工程では、特定材料を選択的に除去する技術が重要になる。
#代表的な例が熱リン酸系の湿式エッチングだ。
#ここでは、膜選択性に加え、薬液の温度、濃度、シリコン成分の蓄積、処理時間などが問題になる。
#東京エレクトロンはEXPEDIUSで、3D NAND向けの酸化膜・窒化膜高選択性Wet Etchを主要用途として説明している。(東京エレクトロン:EXPEDIUS シリーズ)
#多層化が進むほど、構造の奥まで薬液を届け、均一に処理する能力が重要になる場合がある。
#
7-3. DRAMとHBM
#DRAMでは、キャパシタなどの高アスペクト比構造や、微細な配線・接続構造が問題になる。
#洗浄の際、必要な構造を損傷させないことが重要だ。
#HBMでは、DRAMダイを垂直に積層する。
#そのため、従来のDRAM製造工程に加え、TSV、ウェハー薄化、接合、検査などの先端実装工程が関係する。
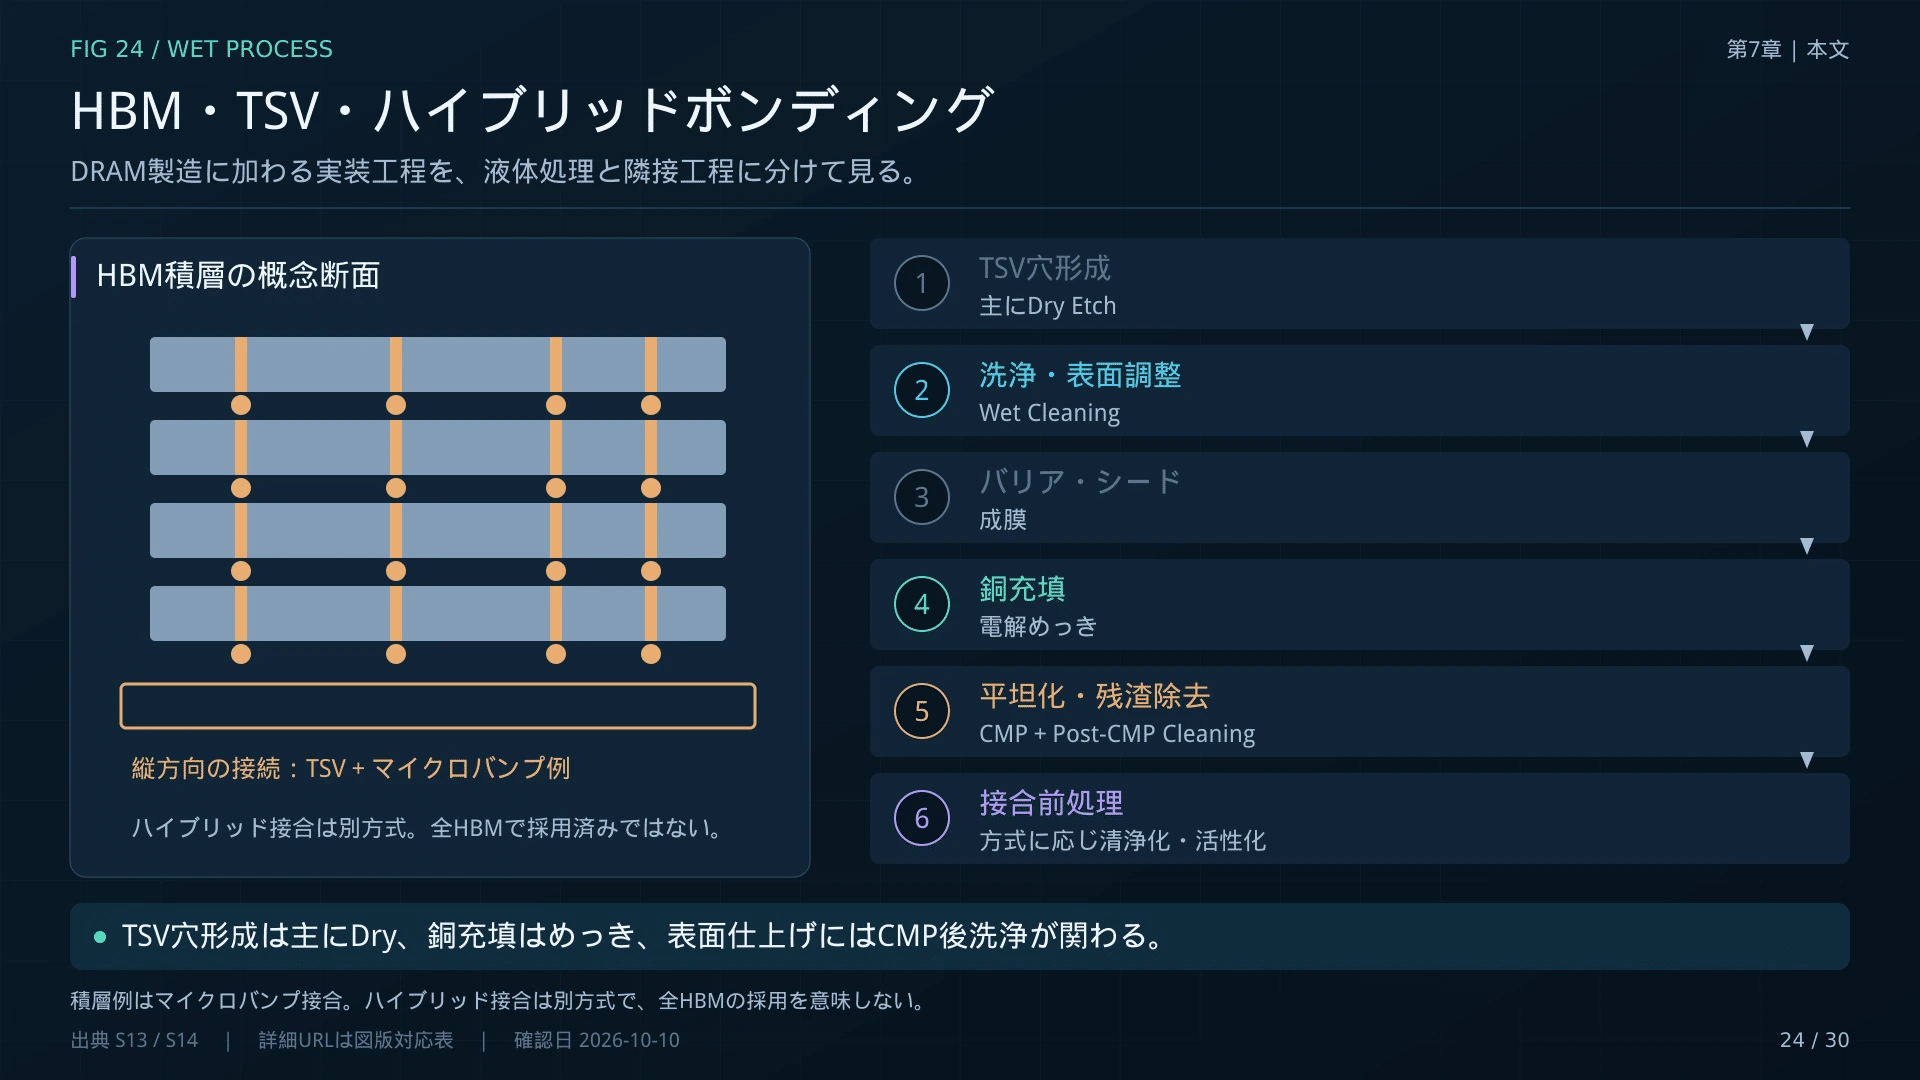
#Wet Processは、TSV形成後の洗浄、金属めっき、CMP後洗浄、接合前の表面調整などに関わる。
#
7-4. TSVと電解銅めっき
#TSVはThrough-Silicon Via、シリコン貫通電極のことである。
#シリコン内に形成した穴を通じて電気接続する構造だ。
#TSVの穴そのものは主にドライエッチングなどで形成される。
#その後、絶縁膜や金属バリア、シード層の形成を経て、電解銅めっきなどで銅を埋め込む場合がある。
#この工程で重要になるのが、ボイドのない金属充填、ウェハー内の均一性、めっき速度、表面品質だ。
#Lam ResearchはSABRE 3Dシリーズを、TSV、RDL、銅ピラー、マイクロバンプなど向けに展開している。(Lam Research:SABRE 3D電解めっき装置)
#またACM Researchも電解めっき装置を展開しており、2026年第2四半期には累計2,000チャンバーの出荷を公表した。(ACM Research:2026年第2四半期決算・製品動向)
#これは洗浄装置ではなくめっき装置の数量だが、液体を使用する先端半導体製造技術の広がりを示している。
#
7-5. ハイブリッドボンディング
#ハイブリッドボンディングでは、銅と絶縁材料の表面を高精度で接合する。
#このため、接合面の平坦性、表面清浄度、銅の高さ、表面活性化が重要になる。
#Applied Materialsは、CMPによる高度な平坦化、プラズマによる表面活性化、水処理などを組み合わせた接合工程を紹介している。(Applied Materials:Hybrid Bonding技術)
#ここでもWet Processは単なる汚れ除去ではない。
#接合のために必要な表面状態を作る技術として利用される。
#7-6. 先端パッケージの大型化とパネル処理
#今後の先端パッケージでは、従来のウェハーサイズだけでなく、より大きなパネルを使用する製造技術も発展している。
#この場合、基板が大型化することで処理面積が増え、薬液の均一供給やめっきの均一性、反りへの対応が難しくなる。
#ただし、300mmウェハー向け装置の処理能力を、そのままパネル向け装置へ適用することはできない。
#基板サイズ、搬送方式、流体制御、加工対象が異なるためだ。
#今後はウェハー用Wet Process技術をパネルへ適応させることも、新たな開発領域になる可能性がある。
#第8章 世界のWet Process競争――日本・米国・中国・韓国・欧州
#Wet Processの競争は、装置本体、薬液、流体制御・汚染制御、超純水の各領域に分かれる。まず、地域ごとの主要企業と製品領域を整理する。
#
8-1. 日本――洗浄装置と周辺材料の産業集積
#日本は、世界の半導体洗浄装置市場で非常に強い地位を持つ。
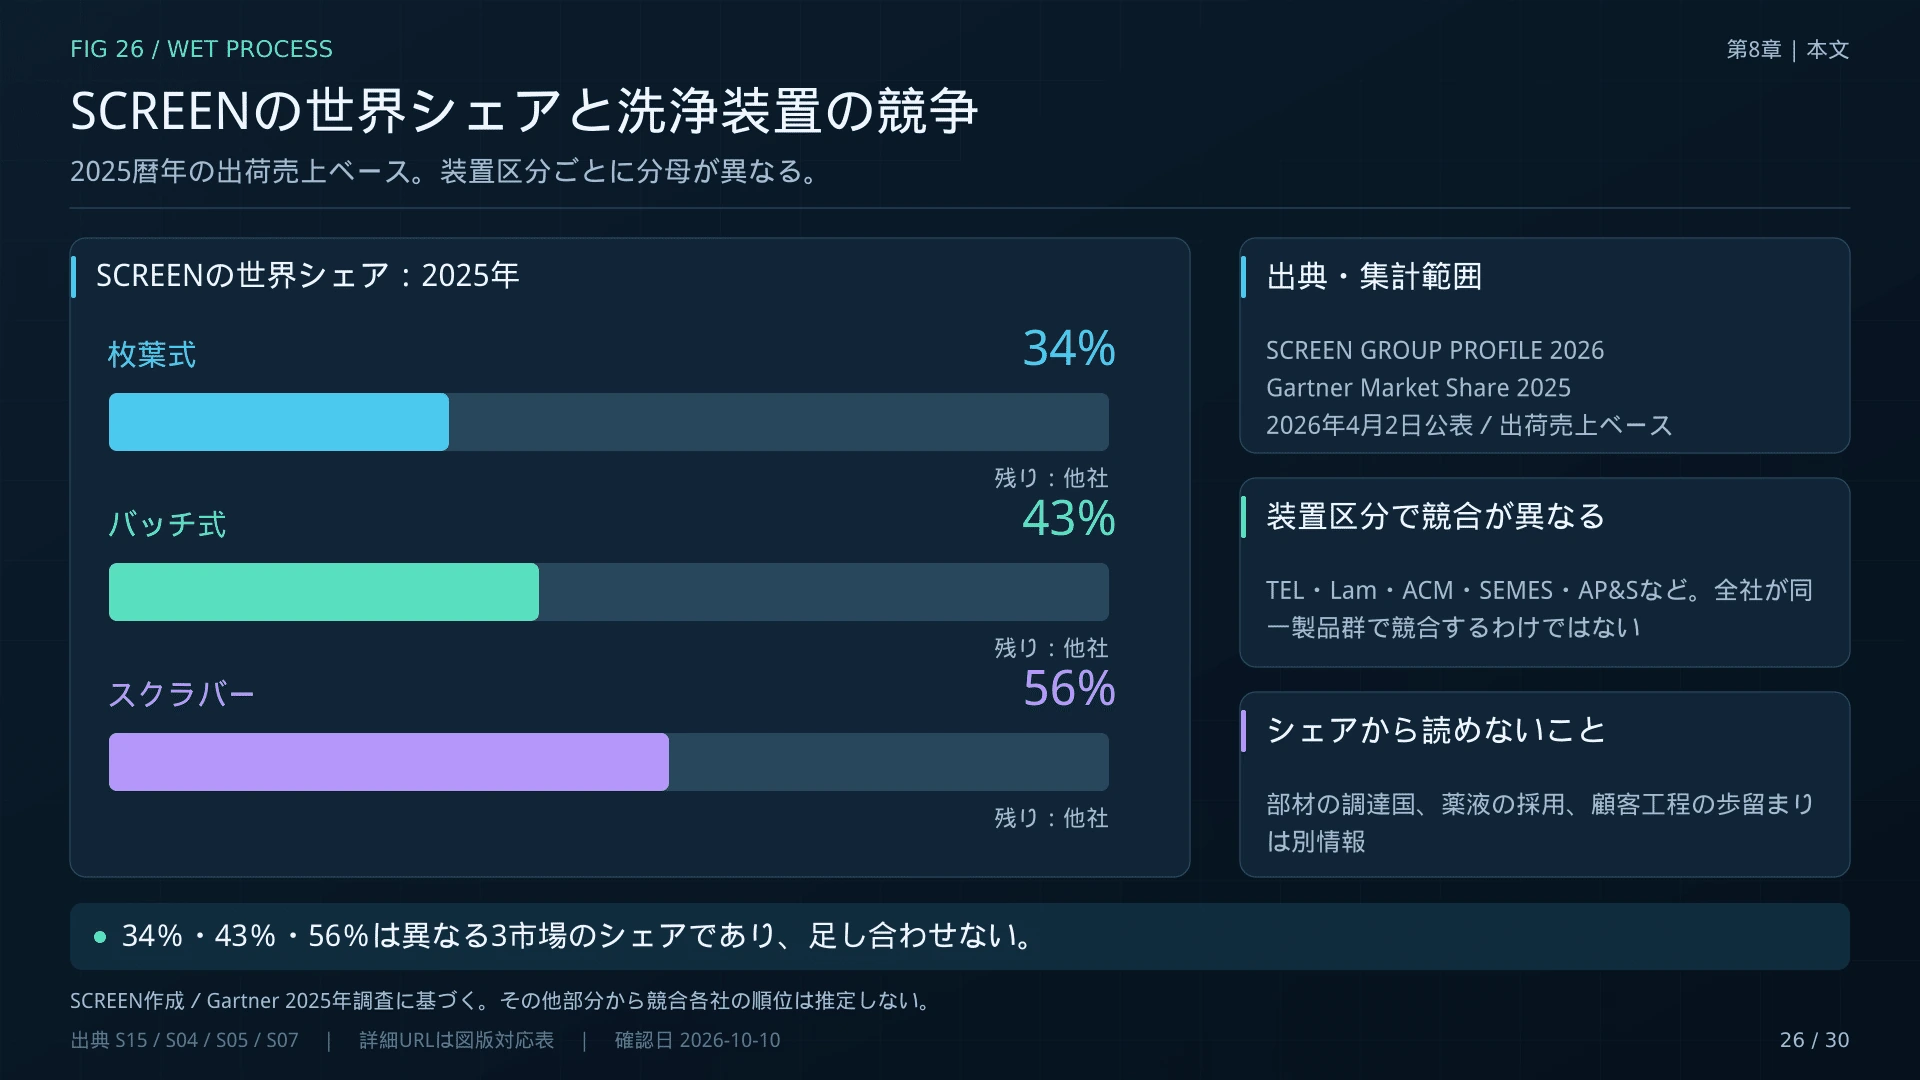
#SCREENは、枚葉式洗浄、バッチ式洗浄、スピンスクラバーの3市場で世界首位と説明している。
#2025年の世界市場シェアについて、SCREENの決算資料を基にした集計では以下の数字が紹介されている。
#これらはGartner調査を基にSCREEN側が算定した装置区分別のシェアであり、Wet Process全体の世界シェアではない。
#またSCREENは、2025年7月に洗浄装置の累計出荷台数が15,000台を突破したと発表している。(SCREEN:洗浄装置累計15,000台出荷)
#累計出荷台数は年間出荷台数でも稼働中の装置台数でもないが、長年の採用実績を示している。
#
日本の強みは装置だけではない。
#PILLARの高純度継手、ステラケミファのフッ素系薬液、富士フイルムのPost-CMP Cleaner、栗田工業・オルガノの超純水設備など、周辺分野にも関連企業が存在する。
#このため、装置・化学材料・流体制御・水処理を横断した産業集積を持っていることが日本の特徴だ。
#8-2. 米国――装置と汚染制御材料
#米国では、Lam Researchが先端洗浄装置の重要なプレイヤーである。
#EOSシリーズは、低欠陥と高い生産性を重視する枚葉式洗浄装置だ。
#一方、Entegrisは高純度流体制御、フィルター、容器などの汚染制御技術で重要な位置を占める。
#Qnity Electronicsは特殊化学材料を担う。
#さらにApplied MaterialsはCMPや成膜・材料加工を手掛け、2026年5月にはSCREENとの先端洗浄・表面処理技術の共同開発を発表した。(SCREEN:Applied Materialsとの共同開発)
#これはWet Processの競争が、単体装置の性能だけでなく、前後の成膜・エッチング工程を含めた最適化へ広がっていることを示す。
#8-3. 中国――国産洗浄装置の拡大
#中国で重要なのは、ACM Research Shanghai、NAURA、Kingsemi、PNCなどである。
#これらの企業は同じ市場へ参入しているものの、得意とする装置や工程は異なる。
#ACM Research Shanghai
#ACM Research Inc.は米国NASDAQ上場だが、主要事業子会社は中国にある。
#2025年の連結売上高は約9.01億ドルだった。
#そのうち、枚葉洗浄、Tahoe、セミクリティカル洗浄装置の売上は約6.26億ドルで、全社売上の69.5%を占めた。
#さらに2025年の地域別売上では、中国本土が約8.98億ドル、全体の約99.6%を占めていた。(ACM Research:2025年Form 10-K・SEC提出資料)
#つまり、法人の上場市場だけを見ると米国企業だが、実際の売上・製造事業は中国との結び付きが極めて強い。
#同社はSAPS、TEBO、Tahoeなどの技術を持ち、先端ロジック、DRAM、HBM向けの洗浄技術も開発している。
#2026年8月の決算では、Tahoeプラットフォームを湿式エッチングやウェハー再生用途にも拡張したと発表している。(ACM Research:2026年第2四半期決算・製品動向)
#ただし、最新四半期では洗浄関連の売上が前年同期を下回る一方、めっき・先端パッケージ関連は大きく増加していた。
#ACMの成長をそのまま洗浄装置市場全体の成長率として扱うべきではない。
#NAURA
#NAURAは、SC3080シリーズなどの枚葉洗浄装置、WE3102などのバッチ式装置を展開している。
#さらにドライエッチング、成膜、熱処理など、複数の半導体製造工程にも参入している。
#装置の国産化を進める中国において、製品の幅が広いことが特徴だ。(NAURA:湿式装置製品群)
#Kingsemi
#Kingsemiは、KS-CF300/200-8SRなどのスクラバーや、KS-S300-Eなどの枚葉式Wet Etch装置を展開する。
#KS-S300-Eは、酸化シリコン、窒化シリコン、ポリシリコン、金属膜などの湿式エッチングへの対応を公表している。(Kingsemi:KS-S300-E湿式エッチング装置)
#前工程だけでなく、RDLやUBMなどの先端パッケージングにも用途を持つ。
#PNC Process Systems
#PNCは、ULTRONブランドのバッチ式Wet Process装置などを展開している。
#さらに高純度薬液やプロセス供給設備も手掛ける。
#装置本体と流体供給系の両方を扱う企業として、中国の装置供給網に関わっている。
#8-4. 中国の国産化はどこまで進んでいるのか
#中国では半導体製造装置の国産化が重要な産業政策となっている。
#2025年12月30日のReuters報道では、新規・増設ファブで中国製設備の採用比率を原則50%以上とするよう求める運用が進んでいると伝えられた。
#ただし、これは公表された正式な規則ではなく、先端工程などでは例外が存在すると報じられている。(Reuters:中国の装置国産調達に関する2025年12月30日の報道)
#装置の国産化と、装置内部に使う継手・フィルター・ポンプ・高純度薬液の国産化は分けて考える必要がある。
#仮にNAURAやACM製の洗浄装置の採用が増えても、その内部の全高純度部材まで中国製になるとは限らない。
#この点は日本のPILLARや米国のEntegrisを分析するうえでも重要になる。
#また、中国メーカーが特定の成熟工程で量産実績を積み重ねたとしても、同じ技術が直ちに最先端の全工程へ採用されるとは限らない。
#工程ごとの評価と顧客認定が必要になる。
#
8-5. 韓国――SEMESと高純度薬液
#韓国では、SEMESが重要な洗浄装置メーカーである。
#同社は2025年8月、枚葉式洗浄装置の累計販売台数が2,500台に達したと公表した。(SEMES:枚葉式洗浄装置累計2,500台出荷)
#製品群にはIRIS、BLUEICE、LOTUS、PURESYSなどがある。
#特に高温リン酸処理や超臨界関連技術など、メモリ製造に関わる技術を展開している。
#また、薬液側ではSoulbrainが重要だ。
#韓国にはSamsung Electronics、SK hynixといった大規模な半導体メーカーがあり、DRAM・HBMなどの製造に向けた国内供給網が形成されている。
#8-6. 欧州――特殊装置と高純度薬液
#欧州ではドイツのAP&Sが、バッチ・枚葉式の湿式装置を展開する。
#AP&Sは300mmまでのウェハーを対象とする製品を持ち、Si、SiC、GaN、GaAs、サファイアなどにも対応している。
#用途には洗浄、エッチング、剥離、乾燥、特殊材料の加工などがある。(AP&S:Wet Process Equipment)
#また、BASFは半導体グレードの硫酸、Solvayは高純度過酸化水素などを手掛ける。
#欧州は特定の装置市場だけでなく、工業化学と高純度電子材料を組み合わせた供給網を持っている。
#8-7. 台湾――製造拠点としての重要性
#台湾ではTSMCを中心に先端ロジックの製造能力が集積している。
#そのため、Wet Process装置や薬液の需要拠点として重要である。
#ただし、台湾に設置された装置がすべて台湾製というわけではない。
#日本・米国・欧州などの装置・材料メーカーが供給網に参加している。
#Wet Processの競争を考える際には、企業の本社所在地と実際の装置設置地域を分ける必要がある。
#第9章 TAM、数量、生産能力――Wet Processはどのくらい大きい市場なのか
#9-1. 半導体製造装置市場との関係
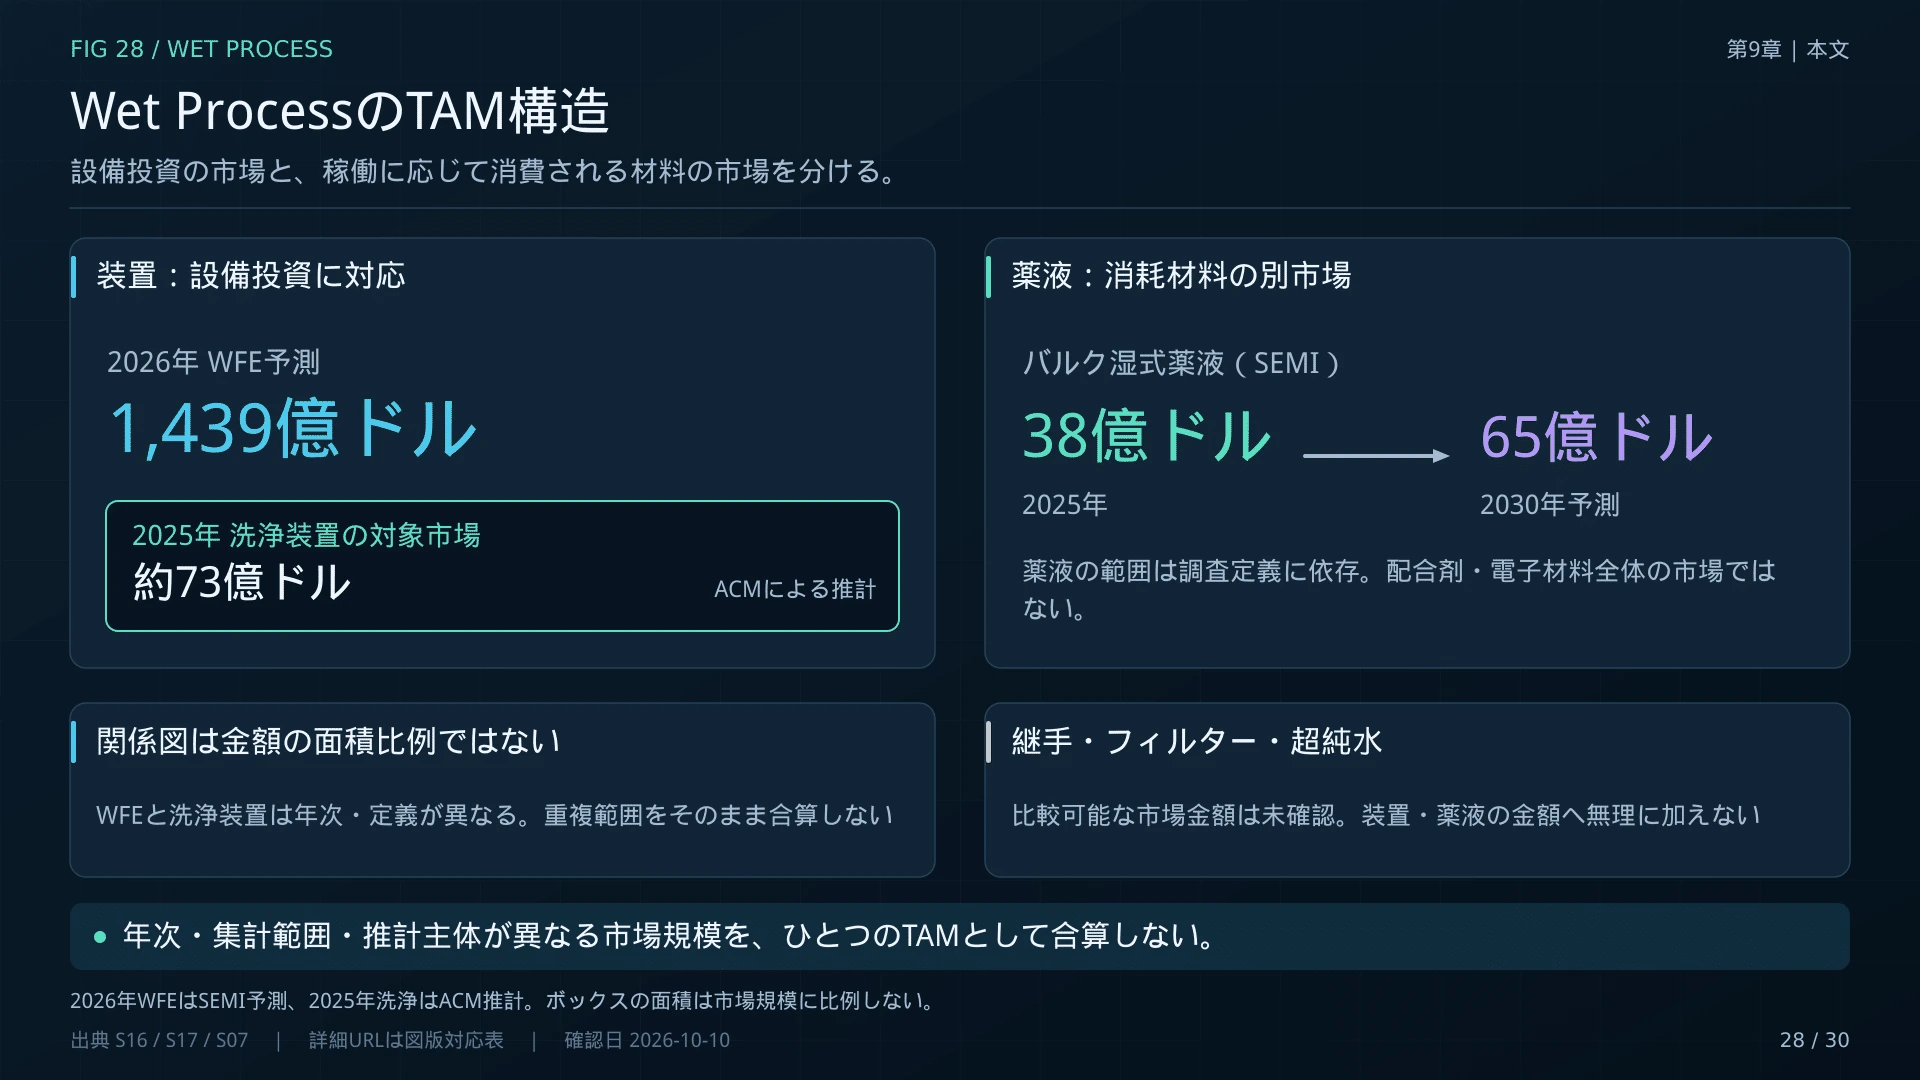
#SEMIが2026年7月に公表した見通しでは、2026年の世界半導体製造装置販売額は1,659億ドルと予測された。
#そのうちWFE(Wafer Fab Equipment)は1,439億ドルである。(SEMI:2026年7月・半導体製造装置市場予測)
#WFEはウェハー加工設備などを含む広い市場であり、洗浄装置だけの金額ではない。
#また、半導体製造装置全体の成長率を、そのままWet Process装置の成長率に置き換えることはできない。
#9-2. 洗浄装置のTAM
#ACM Researchの2025年Form 10-Kでは、同社の洗浄装置製品群が対応可能と推計する市場規模を、約73億ドルとしている。
#これは2025年の世界市場を対象とした、同社の製品が対応し得る市場機会の推計である。(ACM Research:2025年Form 10-K・SEC提出資料)
#Wet Processに関する重要な数字だが、装置全体の第三者による統一的な市場規模そのものとは限らない。
#また、CMP、電解めっき、フォトレジスト現像などの市場をすべて含む数字ではない。
#9-3. バルク湿式薬液の市場規模
#SEMIの2026年8月版Bulk Wet Chemicals Reportでは、主要なバルク湿式薬液の市場規模を次のように予測している。
#2025年から2030年までの年平均成長率は約11.3%に相当する。(SEMI:2026年8月・Bulk Wet Chemicals Report)
#対象には硫酸、過酸化水素、HF、塩酸、硝酸、リン酸、アンモニア水、IPAなどが含まれる。
#この数字はバルク湿式薬液市場であり、特殊配合のPost-CMP Cleanerやすべての洗浄用消耗材を同じ基準で網羅したものではない。
#洗浄装置市場の73億ドルと、バルク湿式薬液市場の38億ドルは異なる市場として扱う必要がある。
#
9-4. 市場を設備投資型と稼働消耗型に分ける
#Wet Process関連企業の売上は、大きく二つに分けられる。
#設備投資型
#新しいファブを建設・増設するときに需要が発生する。
#洗浄装置、湿式エッチング装置、薬液供給設備、超純水プラントなどが該当する。
#稼働消耗型
#ファブが稼働することによって、継続的な需要が発生する。
#高純度薬液、フィルター、交換部材、保守・サービスなどが該当する。
#ただし、継手やバルブは設置時の需要だけでなく交換需要もあり、装置メーカーも保守・改造サービスを提供する。
#完全に二分できるわけではないが、収益構造を分析するうえで有用な区別だ。
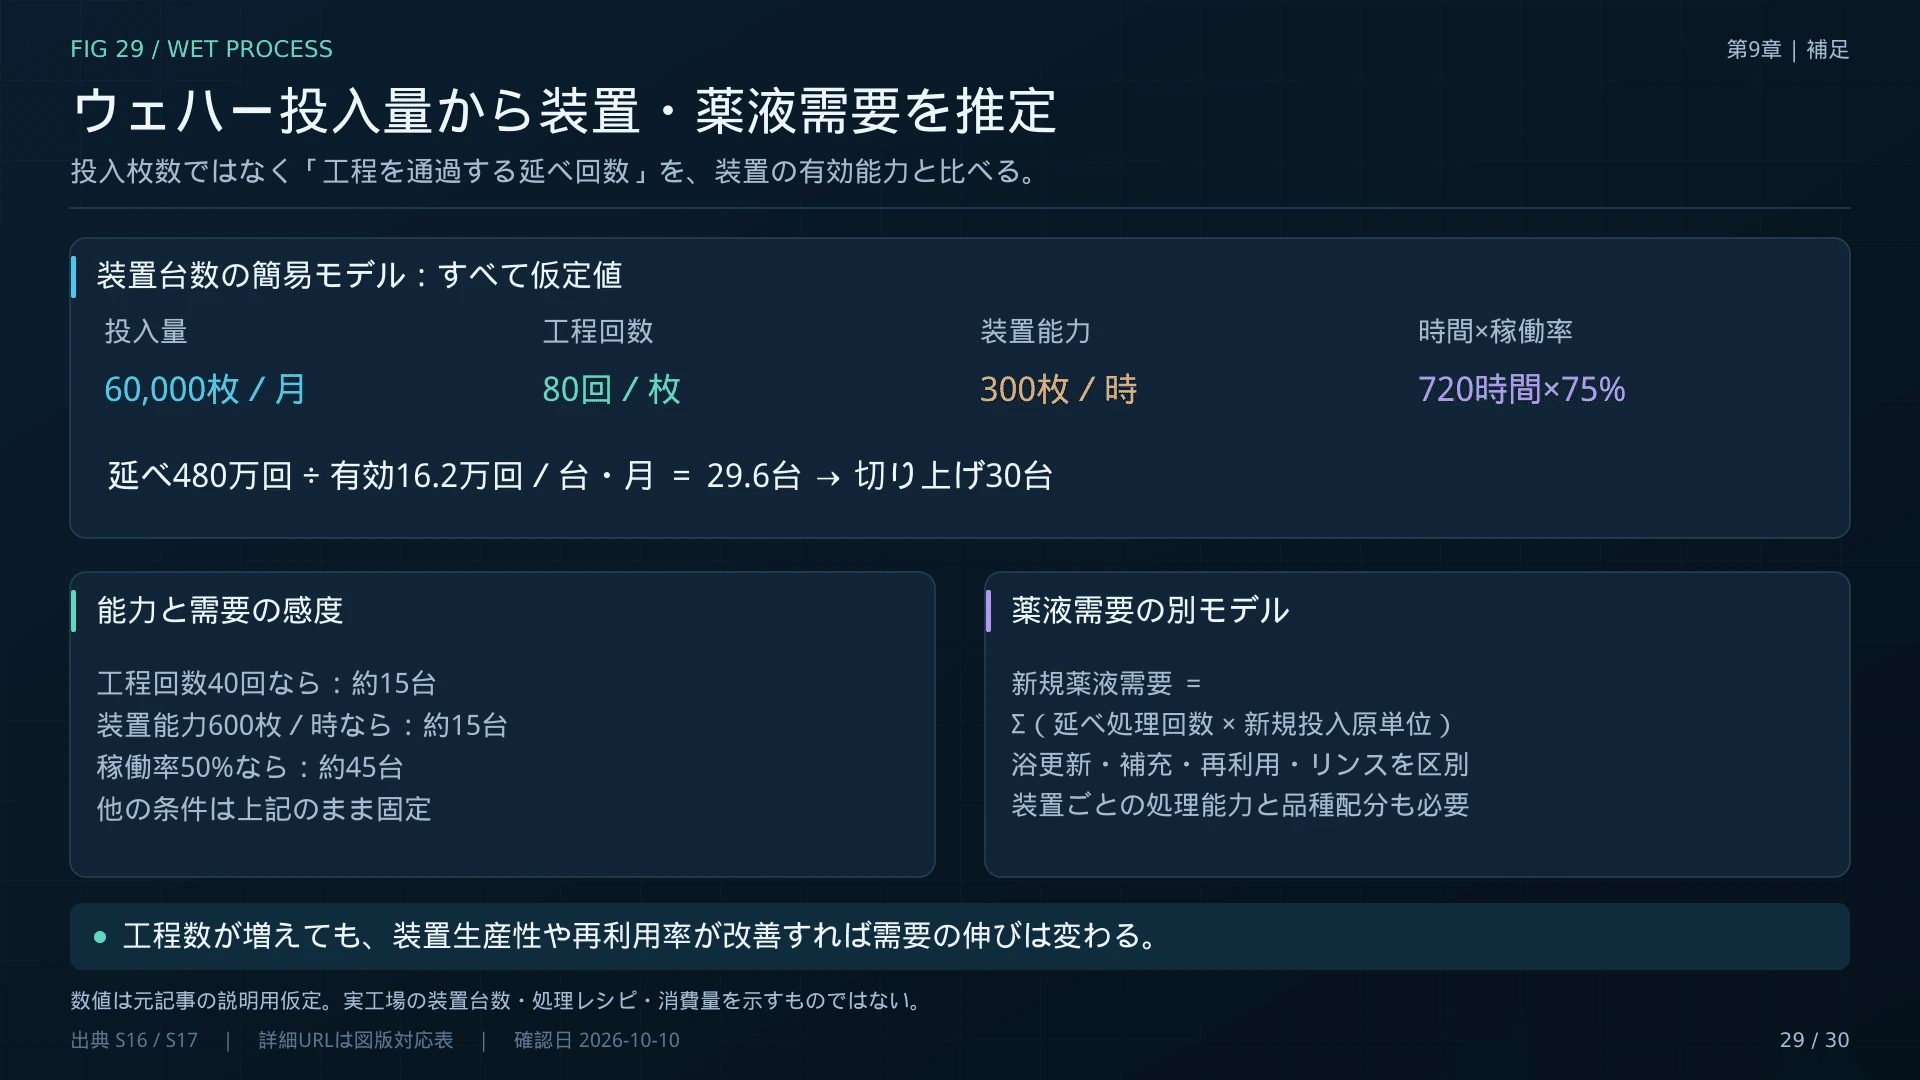
#9-5. 洗浄装置の必要台数をどう考えるか
#ファブの投入能力だけでは、必要な洗浄装置台数は決まらない。
#重要なのは、ウェハー1枚が製造工程で何回Wet Processを通過するかである。
#概念的には、
#月間Wet Process処理パス数 = 月間ウェハー投入枚数 × 1枚当たりの湿式処理回数
#となる。
#さらに装置の処理能力と有効稼働率を考慮する。
#例えば説明用に、次の条件を仮定する。
#この場合、月間処理パス数は480万回となる。
#装置1台の月間処理能力は、
#`300 × 720 × 0.75 = 162,000パス`
#となる。
#必要な装置数を単純計算すると、
#`4,800,000 ÷ 162,000 ≈ 29.6台`
#となる。
#つまり、仮定モデルでは約30台の枚葉式換算装置に相当する。
#これは実際の60,000WSPMファブに30台の洗浄装置が必要だという主張ではない。
#処理レシピ、バッチ装置との分担、装置専用化、搬送制約、工程ごとの所要時間、保守余力などを考慮していない。
#80回という処理回数も説明用の仮定である。
#この計算が示すのは、投入ウェハー数だけでなく、処理回数と装置生産性によって設備需要が変わるという構造だ。
#9-6. 薬液の使用量も工程によって異なる
#薬液の使用量を試算するには、装置1台当たりの使用量だけでなく、薬液の循環や再利用も考える必要がある。
#概念的には、
#薬液需要 = 処理数量 × 1処理当たりの新規薬液投入原単位
#となる。
#しかし、その原単位は、薬液の種類、装置構造、処理時間、循環方式、廃液の再利用率などによって変わる。
#同じ処理枚数でも、より少ない薬液で処理できる装置が普及すれば、薬液の数量需要が減る可能性がある。
#一方、より高純度・高機能の薬液へ移行すれば、販売数量が伸びなくても製品単価や付加価値が上がる場合がある。
#したがって、薬液メーカーを見る場合には、数量と価格、製品グレードを分ける必要がある。
#
9-7. 供給能力は企業ごとに異なる単位で開示される
#これらは同じ単位ではない。
#装置台数、売上高、製造能力、設備投資額、世界シェアを単純に比較して企業の競争力を評価することはできない。
#9-8. 本当に不足するのはどこか
#Wet Processの供給制約には複数の種類がある。
#装置本体の組立能力が不足する場合。
#洗浄に必要なチャンバーや精密部品の供給が不足する場合。
#高純度薬液の製造・精製能力が不足する場合。
#工場の超純水設備が不足する場合。
#そして、装置が完成しても、顧客の量産工程で認定を得られない場合だ。
#これらは異なるボトルネックである。
#装置の名目生産能力と、実際に顧客が量産へ使える認定済み装置の供給能力は同じではない。
#新しい材料や装置の量産では、顧客認定、歩留まり、現場での保守体制まで含めた供給能力が重要になる。
#第10章 Wet/Dryの技術競争と2030年代のボトルネック
#10-1. Wet Processがすべて増えるわけではない
#半導体の微細化が進むと、Wet Processの難易度が上がる。
#しかし、必ずしもすべての湿式工程が増えるわけではない。
#例えば、非常に高い異方性が必要な微細加工ではDry Etchが有利な場合がある。
#GAAのナノシート構造では、高選択性のDry Etchが使用される工程も存在する。
#一方、ウェハー表面の微粒子や化学汚染の除去には、Wet Cleaningが適する工程も多い。
#したがって、最先端半導体製造ではWetとDryの両方が高度化する可能性がある。
#10-2. Wet/Dryの比較
#両者は単純に片方が優れているという関係ではない。
#目的となる材料や構造によって選択される。
#10-3. 日本の優位性は続くのか
#日本は、洗浄装置とその周辺材料の両方で強い産業基盤を持っている。
#SCREENの高い世界シェア、東京エレクトロンの先端洗浄装置、PILLARの継手などはその例だ。
#ただし、中国では国産装置メーカーの製品範囲が広がっている。
#米国ではLam ResearchやEntegrisなどが先端技術を開発している。
#韓国ではSEMESなどがメモリ製造向けの技術を蓄積している。
#したがって、日本企業が今後も高い競争力を維持するには、既存の採用実績だけでなく、次世代工程へ対応する技術開発が必要になる。
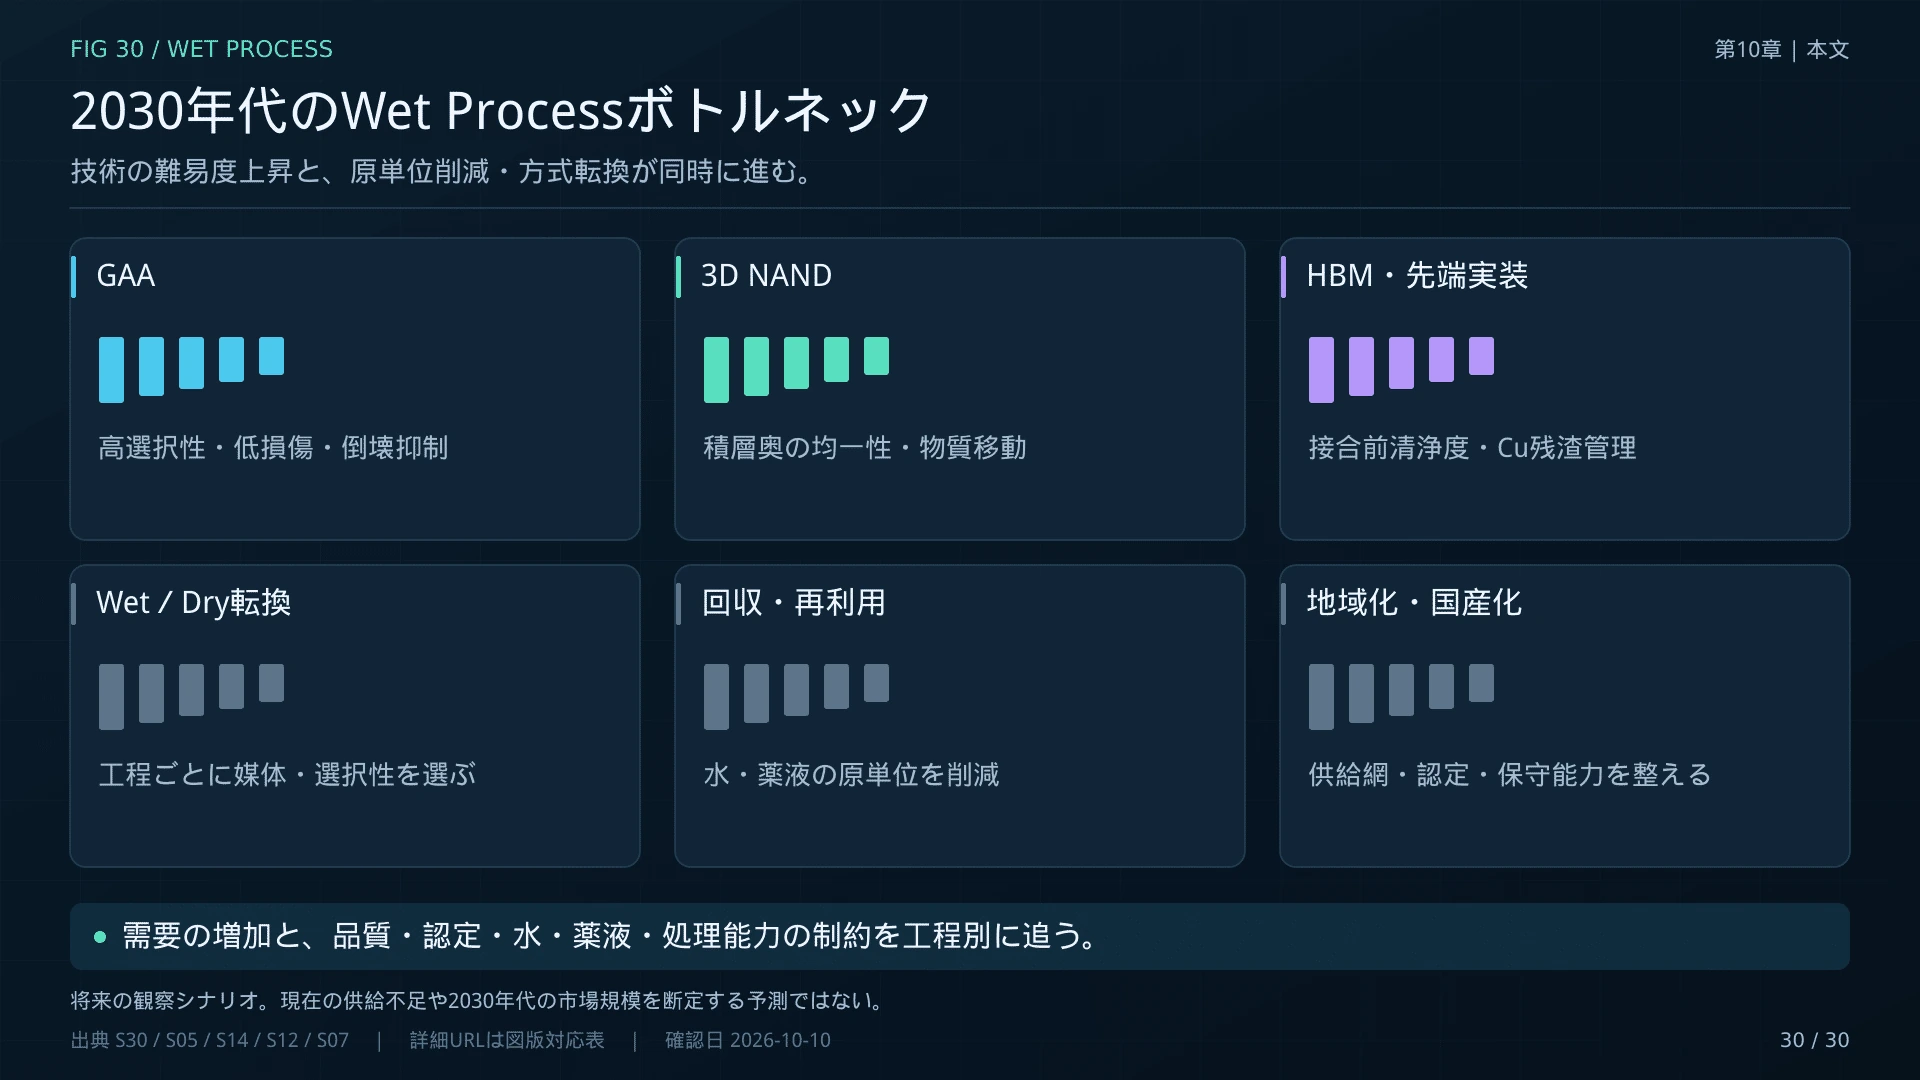
#10-4. 注目すべき技術変化
#今後の変化を整理すると、主に以下の方向が考えられる。
#
10-5. 投資・産業分析で何を監視するか
#Wet Process関連銘柄を分析する場合、装置メーカーの売上だけを見ても不十分だ。
#例えば、新しいファブの建設が増えれば洗浄装置メーカーの受注が増える可能性がある。
#一方、建設が一巡しても、稼働しているファブでは薬液やフィルターなどの需要が継続する。
#そのため、以下のように分けて監視したい。
#装置需要: SCREEN、東京エレクトロン、Lam、ACM、NAURAなどの受注、出荷、顧客認定。
#薬液需要: ステラケミファ、富士フイルム、Qnity、Soulbrain、Anji Microなどの数量・製品構成・能力増強。
#高純度流体制御: PILLAR、Entegrisなどの継手、フィルター、バルブ、薬液供給関連製品。
#超純水: 栗田工業、オルガノなどの新規受注、設備供給、回収・運転保守。
#工程変化: GAA、3D NAND、HBM、先端パッケージでのWet/Dryの選択や新しい洗浄レシピ。
#さらに、中国の装置国産化が内部部品や薬液にどこまで波及するかを追う必要がある。
#10-6. Wet Process市場の長期的な成長を決めるもの
#Wet Process市場では、最終的に以下の要因が重要になる。
#設備需要 = ウェハー処理能力 × 工程数 × 工程当たり必要設備 ÷ 装置生産性
#消耗材料需要 = 実際の処理量 × 工程当たりの新規材料投入原単位
#もちろん、実際には装置価格、処理時間、製品構成、交換需要などを加える必要がある。
#しかし、この二つの関係式によって、市場成長の方向を整理できる。
#ウェハーの生産量が増える。
#工程数が増える。
#装置1台当たりの処理能力が改善する。
#薬液の再利用率が上がる。
#新しい高純度薬液が採用される。
#これらは、それぞれ異なる方向に設備需要と材料需要を動かす。
#したがって、単にAI半導体の出荷量が増えたからといって、Wet Process関連企業の売上が同じ割合で増えるわけではない。
#結論――半導体製造の高度化とは、表面を制御する技術の高度化でもある
#半導体の製造工程では、回路を形成する技術だけでなく、その回路を形成できる状態へウェハー表面を整える技術が必要になる。
#Wet Processは、そのための重要な工程群である。
#トランジスタを形成する前に汚染を取り除く。
#加工後の反応生成物を除去する。
#不要な材料を選択的に削る。
#CMPで平坦化した表面を洗浄する。
#そして、先端パッケージングで微細な金属接続を形成し、接合に適した表面を準備する。
#これらは一見すると「洗う」という単純な処理に見えるかもしれない。
#しかし、先端半導体では、微細な構造を損傷させず、必要な材料を維持しながら、極微量の不要物を除去するという高度な制御が必要になる。
#そして、その処理は装置メーカーだけでは成立しない。
#高純度薬液、超純水、ポンプ、バルブ、PFAチューブ、継手、フィルター、分析機器などが、精密な製造システムを構成している。
#現在、日本は洗浄装置で非常に強い市場地位を持つ。
#SCREEN、東京エレクトロンに加え、PILLAR、ステラケミファ、富士フイルム、栗田工業、オルガノなどの企業が周辺産業を形成している。
#しかし、米国のLam Research、Entegris、Qnity、中国のACM、NAURA、Kingsemi、PNC、韓国のSEMESやSoulbrain、欧州のBASFやAP&Sなど、国際的な競争と分業も進んでいる。
#特に中国では装置国産化が進み、その動きが内部部品や高純度薬液へどこまで広がるかが重要な観察対象になる。
#一方、先端ロジック、HBM、3D NAND、ハイブリッドボンディングでは、より高度な表面処理が必要になる可能性がある。
#Wet Processの未来は、単純に洗浄回数や薬液消費量が増えるというものではない。
#装置の生産性が改善し、薬液の使用量が減り、WetからDryへ工程が変わる場合もある。
#その一方で、これまで存在しなかった新しい材料や表面構造に対応する処理が生まれる可能性もある。
#半導体を高度化することは、何を形成するかだけでなく、何を取り除き、何を残し、どのような表面状態へ整えるかを高度化することでもある。
#Wet Processは、AI半導体の進化を支える、目立たないが重要な産業なのである。
#注記:本稿は2026年10月10日時点の公開情報に基づく。市場規模は調査対象・年次・定義が異なるため単純加算していない。装置の累計出荷、最大処理能力、工場の設計能力、実売上、将来の生産計画は別指標として扱っている。企業名は各社の製品領域を示しており、企業間の個別納入契約や特定半導体への採用を保証するものではない。記載された試算は説明用の仮定モデルであり、実工場の製造レシピや設備構成を示すものではない。
#投資助言を目的とするものではありません。投資判断はご自身の責任でお願いいたします。
#