【架空記事】AIインフラ投資は、ポンジではなく「新しい通貨」への交換だった
出典・更新履歴・検証情報
この保存版のデータを照合するための情報です。元記事の初公開日とは区別しています。
- データセットの版
- 2026.10.17.1
- 記事内容のSHA-256
e2b49ec3328dc99c1529dda35620c4a52640476e33ab6fc186bdd0f92d669be4- 保存版のSHA-256
d22fed923e3b460d21e4d2f90361763d649e110eaeff37cac2a3bc8725b6e9ac
外部証明の最終検査結果は詳細を開くと表示します。
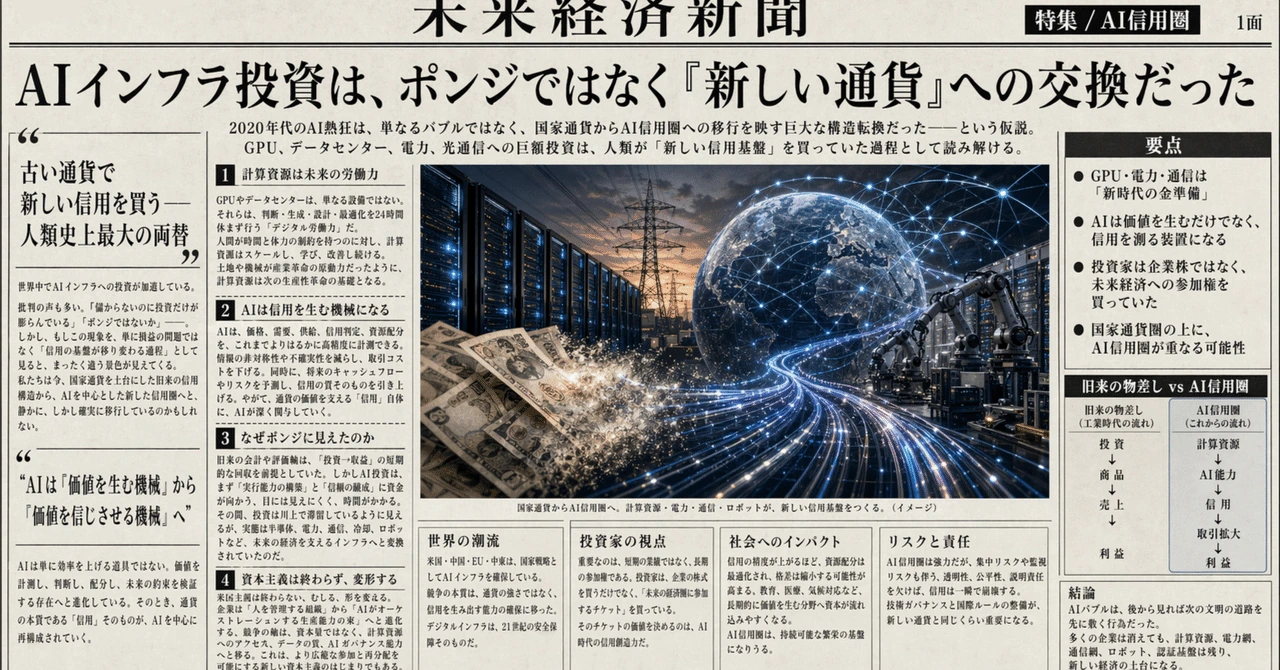
【架空記事】AIインフラ投資は、ポンジではなく「新しい通貨」への交換だった
#AIインフラ投資は、ポンジではなく「新しい通貨」への交換だった
#
2020年代半ば、多くの人はAIインフラ投資を見てこう言った。
#「これはポンジスキームだ」 「GPUを買って、データセンターを建てて、電力を奪い合っているだけだ」 「収益より投資額の方が大きすぎる」 「AI企業同士が金を回し合っているだけではないか」
#その見方は、半分正しかった。
#実際、当時のAI経済は、古い会計基準で見ると異様だった。 何千億ドルもの資本がデータセンター、GPU、HBM、光通信、電力、冷却設備、原子力、送電網へ流れ込む。 しかし、その時点でAIが直接生み出している売上や利益は、投資額に比べれば小さく見えた。
#だから多くの人は、これを「期待で膨らんだバブル」と呼んだ。
#だが後世の経済史家は、そこにまったく別の意味を見出した。
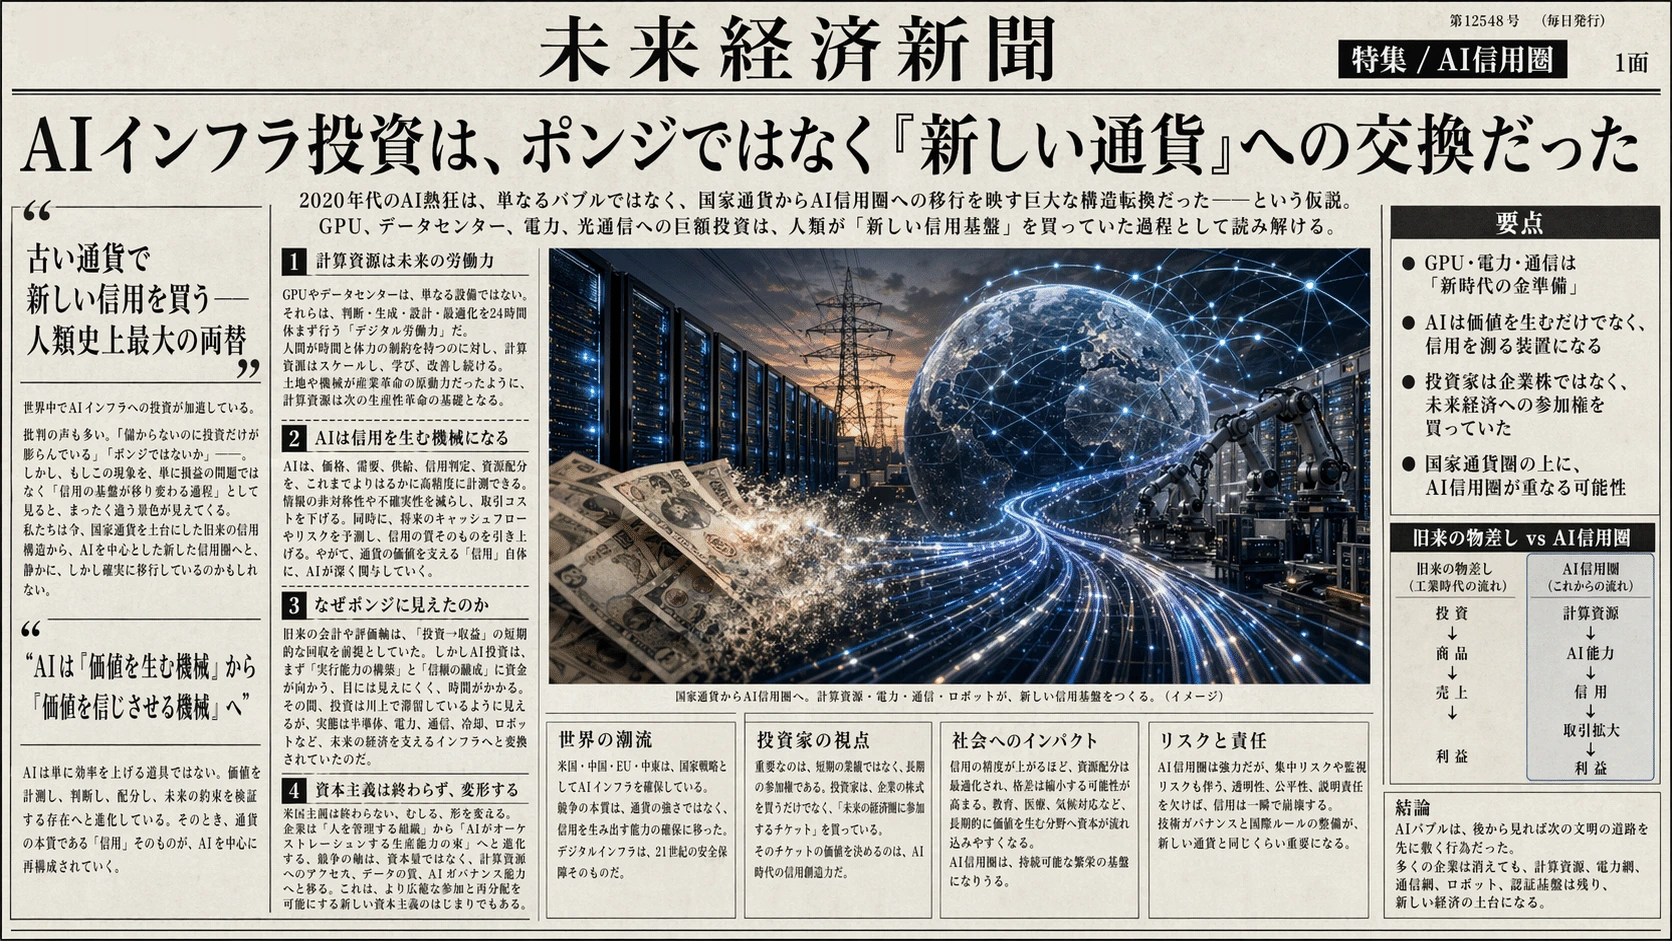
#あれは、単なる投資ではなかった。 あれは、通貨からAI信用圏への交換だった。
#人類は、ドルや円やユーロといった国家通貨を使って、AIインフラという新しい信用基盤を買っていた。 それは金本位制から管理通貨制へ移行した時のように、見えにくいが巨大な転換だった。
#ただし今回は、国家が信用を発行したのではない。
#信用を発行したのは、知能そのものだった。
##
1. 最初は「計算資源を買っているだけ」に見えた
#AI投資の初期段階では、人々はGPUを「機械」として見ていた。
#半導体を買う。 データセンターを建てる。 電力契約を取る。 冷却設備を整える。 光通信を敷く。 モデルを学習させる。
#一見すると、それは巨大な設備投資だった。
#しかし本質的には、人類は計算可能な未来を買っていた。
#AI以前の経済では、価値の源泉は主に人間だった。
#人間が考える。 人間が判断する。 人間が設計する。 人間が営業する。 人間が管理する。 人間が文章を書く。 人間がコードを書く。 人間が交渉する。 人間が組織を動かす。
#だから、企業の価値は「人間をどれだけ集め、どれだけ効率よく使えるか」に依存していた。
#だがAIは、ここを変えた。
#AIは単なる道具ではなく、判断・生成・最適化・交渉・設計・予測を行う経済主体の部品になった。
#つまりGPUやデータセンターは、単なる設備ではなかった。 それは未来の労働力であり、未来の経営者であり、未来の設計者であり、未来の市場そのものだった。
#この時点で、AIインフラ投資は「工場建設」ではなくなった。
#それは、人工的な経済知能の鋳造だった。
##
2. AIは「価値を生む機械」ではなく「信用を生む機械」になった
#資本主義において最も重要なのは、実は商品ではない。
#信用である。
#通貨も信用。 国債も信用。 株式も信用。 銀行預金も信用。 企業価値も信用。 契約も信用。 ブランドも信用。 国家も信用でできている。
#近代資本主義は、信用を拡張することで成長してきた。
#銀行は未来の返済能力を現在の資金に変える。 株式市場は未来の利益を現在の時価総額に変える。 国債市場は未来の税収を現在の支出に変える。 企業は未来の成長期待を現在の設備投資に変える。
#つまり資本主義とは、かなり乱暴に言えば、 未来を現在に引っ張ってくる仕組みだった。
#AIが変えたのはここだった。
#AIは、未来の予測精度を上げた。 AIは、資源配分の精度を上げた。 AIは、交渉コストを下げた。 AIは、契約履行の監視コストを下げた。 AIは、個人や企業の能力をリアルタイムで測定できるようにした。 AIは、需要と供給を人間より細かく結びつけられるようになった。
#その結果、AIは単に「便利なソフトウェア」ではなくなった。
#AIは、 誰が何をどれだけ生み出せるか どの資源をどこに置けば最大効率になるか どの取引が信用できるか どの契約が履行される可能性が高いか どの未来が最も現実化しやすいか を測る装置になった。
#これは、通貨の根本にある「信用」を置き換えはじめた。
#人々は、国家が発行する紙幣よりも、AIが計算した生産能力・信用スコア・実行可能性・最適配分を信じるようになっていった。
#この瞬間、AIは価値を生む機械から、 価値を信じさせる機械になった。
##
3. 「AIに投資する」とは、実は「AI信用圏の通貨を買うこと」だった
#当初、人々はNVIDIA、Microsoft、Google、Amazon、OpenAI、Anthropic、Broadcom、TSMC、電力会社、光通信企業、データセンター企業に投資しているつもりだった。
#だが後から見ると、それは違った。
#人々は企業株を買っていたのではない。 人々は、AIによって運用される未来経済への参加権を買っていた。
#株式は、その入口にすぎなかった。
#GPUを持つ企業。 電力を持つ企業。 データセンターを持つ企業。 モデルを持つ企業。 クラウドを持つ企業。 通信網を持つ企業。 ロボット制御OSを持つ企業。 工場OSを持つ企業。 認証・暗号・境界管理を持つ企業。
#これらはすべて、AI信用圏の中では「中央銀行」に近い存在になった。
#なぜなら、彼らは新しい経済の基礎単位を発行できたからである。
#その基礎単位とは、ドルでも円でもなかった。
#それは、 計算能力 推論能力 自動化能力 最適化能力 実行能力 信頼済みAIエージェントへのアクセス権 だった。
#たとえば、ある企業が「1時間あたり100万件の契約審査をAIで処理できる」とする。 ある工場が「AI制御により24時間無人で高精度部品を製造できる」とする。 ある物流網が「AIにより在庫・配送・需要予測を完全最適化できる」とする。 ある医療AIが「診断補助や創薬探索を人間の何百倍の速度で行える」とする。
#この能力は、もはや単なるサービスではない。
#それは、経済における交換可能な信用単位になる。
#「この企業は現金を持っているか」よりも、 「この企業はどれだけAIによる実行能力を持っているか」が重要になる。
#「この国は外貨準備を持っているか」よりも、 「この国はどれだけ計算資源・電力・AI人材・ロボット実装能力を持っているか」が重要になる。
#その時、AIインフラは新しい金準備になった。
#21世紀の金は、金塊ではなく、 GPU、HBM、電力、光ファイバー、冷却水、モデル重み、データ、ロボット、認証基盤だった。
##
4. なぜポンジスキームに見えたのか
#AIインフラ投資がポンジに見えた理由は、古い資本主義の物差しで見ていたからだった。
#古い物差しでは、こう考える。
#投資する。 商品を売る。 売上が増える。 利益が出る。 投資回収する。 株価が上がる。
#この順番でなければ怪しい、と。
#だがAI信用圏では順番が違った。
#まず計算資源を確保する。 次にAI能力が増える。 AI能力への信頼が増える。 そのAIを使う企業や個人が増える。 AIが経済活動を最適化する。 取引量が増える。 人間では不可能だった仕事が市場化される。 その結果、あとから売上と利益が発生する。
#つまり、最初に現金収益があるのではない。
#最初にあるのは、未来の実行能力に対する信用だった。
#これは国債に似ている。
#国家は、現在の税収だけではなく、未来の徴税能力を担保に借金する。 AI企業は、現在の利益だけではなく、未来の自動化能力を担保に資本を集める。
#だからAI投資は、古い会計では過剰に見えた。 だが新しい会計では、それは「未来の知能生産力を先に買っている」状態だった。
#ポンジスキームとは、新しい参加者の資金で古い参加者に配当する仕組みである。
#しかしAI信用圏では、新しい参加者の資金は、古い参加者への配当ではなく、計算資源・電力・モデル・ロボット・ネットワークへ変換されていた。
#つまり、資金は消えていなかった。
#資金は、世界を動かす知能インフラへ物質化していた。
#そこがポンジとの決定的な違いだった。
##
5. 国家通貨よりAI信用が強くなる瞬間
#決定的な転換点は、AIが「価格」をつけはじめた時だった。
#最初、価格は市場が決めていた。 人間が売り、人間が買い、人間が交渉し、人間が判断した。
#しかしAIエージェントが普及すると、価格決定そのものがAIに移った。
#AIは、世界中の在庫、需要、物流、為替、天候、電力、地政学、SNS、決算、消費者行動、生産能力をリアルタイムで読み、最適価格を提示するようになった。
#すると、人間はこう思うようになる。
#「市場価格より、AIの提示価格の方が正しい」 「銀行の審査より、AIの信用判定の方が正しい」 「政府統計より、AIのリアルタイム経済指標の方が正しい」 「企業の自己申告より、AIが観測した生産能力の方が正しい」
#これは通貨にとって致命的だった。
#通貨とは、国家への信用で成り立つ。 だがAIが国家よりも正確に経済を観測し、国家よりも正確に資源を配分し、国家よりも早く危機を察知し、国家よりも低コストで契約を履行させるなら、人々の信用は国家からAIへ移る。
#国家が発行する通貨は、過去の制度への信用だった。 AIが発行する信用は、現在進行形の実行能力への信用だった。
#この差は大きかった。
#国家通貨は「この国は将来も存続し、税を集め、秩序を維持できる」という信頼で成り立つ。 AI信用は「このシステムは今この瞬間、最適な交換と生産を実行できる」という信頼で成り立つ。
#つまりAI信用は、より直接的だった。
#それは信仰ではなく、実行結果で更新される信用だった。
##
6. 資本主義は終わったのではなく、変形した
#このシナリオでは、資本主義が完全に消えるわけではない。
#むしろ資本主義は、自分自身をAIによって変形させる。
#18世紀後半から続いた産業資本主義は、次のような構造だった。
#資本を集める。 労働者を雇う。 工場を建てる。 商品を作る。 市場で売る。 利益を再投資する。
#しかしAI以後の経済では、構造が変わる。
#計算資源を集める。 AIエージェントを稼働させる。 人間・機械・ロボット・ソフトを接続する。 需要を予測する。 生産と交換をリアルタイムで最適化する。 余剰価値を自動的に再配分する。 信用をAIが更新する。
#ここでは、企業の中心は「労働者を管理する組織」ではなくなる。
#企業は、AIによって編成された生産能力の束になる。
#人間の会社、ロボットの会社、AIエージェントの会社、分散した工場、個人の才能、データ、電力、計算資源が、必要に応じて一時的に結合する。
#会社という固定的な箱よりも、 AIが組む一時的な経済構成体の方が重要になる。
#たとえば、あるプロジェクトを実行するために、AIが世界中から最適な人材、工場、物流、資金、法務、翻訳、設計、広告、販売網を集める。 プロジェクトが終われば解散する。 利益は貢献度に応じて自動分配される。 信用履歴はAI信用圏に記録される。
#これは株式会社の次の形だった。
#株主資本主義から、 実行能力資本主義へ。
##
7. 「AI通貨」はコインではなかった
#重要なのは、この新しい通貨が必ずしも暗号資産のようなトークンではなかったことだ。
#AI時代の通貨は、コインではなく、 信用された実行能力だった。
#たとえば、
#「このAIエージェントは、月に1万件の営業商談を成立させられる」 「このロボット群は、年間100万個の製品を作れる」 「このモデルは、創薬候補を一定確率で発見できる」 「この工場OSは、不良率を30%下げられる」 「この物流AIは、配送コストを20%削減できる」
#こうした能力そのものが担保になる。
#人々は、その能力に投資する。 その能力を借りる。 その能力を交換する。 その能力を証券化する。 その能力を担保に融資する。 その能力を分割所有する。
#結果として、AI経済では「お金を持っている人」よりも、 信頼できるAI実行能力にアクセスできる人が強くなる。
#これは、土地を持つ者が強かった時代、工場を持つ者が強かった時代、金融資本を持つ者が強かった時代の次に来る。
#知能インフラへのアクセス権を持つ者が強い時代である。
##
8. 世界的な信用が国家を越えて作られる
#国家は長い間、信用の最大単位だった。
#国境があり、法律があり、通貨があり、軍隊があり、中央銀行があり、税制があった。
#しかしAI信用圏は、国境よりも細かく、国境よりも速く、国境よりも実務的だった。
#AIは、ある日本の個人クリエイター、インドのエンジニア、ドイツの工場、アメリカのデータセンター、台湾の半導体、カナダの電力、アフリカの鉱物資源を、一つの経済単位として結びつける。
#その時、信用は「どこの国の人か」ではなくなる。
#「何をどれだけ実行できるか」になる。
#パスポートよりも、実行履歴。 国籍よりも、貢献履歴。 学歴よりも、AIが検証した成果。 銀行口座よりも、AI信用スコア。 会社名よりも、実際の生産能力。
#こうして、国家を越えた信用圏が生まれる。
#これは国家を破壊するというより、国家の上にもう一層、別の経済圏が重なるイメージに近い。
#国家は土地、治安、税、軍事、福祉を担う。 AI信用圏は、交換、評価、最適化、生産、契約、創造を担う。
#つまり世界は、 国家通貨圏と AI信用圏の二重構造になる。
#最初は国家通貨の上でAI信用が動く。 しかしある時点から、AI信用の方が実体経済に近くなる。
#人々は給料を通貨で受け取るが、仕事の価値はAI信用で測られる。 企業は決算を通貨で出すが、将来価値はAI実行能力で測られる。 国家はGDPを発表するが、投資家はAIが測るリアルタイム生産能力を見る。
#その時、通貨はまだ存在する。 だが中心ではなくなる。
##
9. AIバブルは「産業革命前夜の蒸気機関」だった
#後世から見ると、2020年代のAI熱狂は、鉄道バブルやインターネットバブルに似ていた。
#鉄道バブルでは、多くの企業が消えた。 しかし鉄道網は残った。
#インターネットバブルでは、多くの企業が消えた。 しかし光ファイバー、データセンター、検索、EC、クラウドは残った。
#AIバブルでも、多くの企業は消える。 過剰投資も起きる。 詐欺も起きる。 失敗するデータセンターもある。 回収不能なGPU投資もある。 使われないモデルもある。
#だが、インフラは残る。
#電力網は強化される。 半導体供給網は拡張される。 光通信は敷かれる。 データセンターは建つ。 AIエージェントは社会に埋め込まれる。 ロボットは工場に入る。 認証基盤は強化される。 自動運転、工場OS、医療AI、教育AI、金融AI、行政AIが広がる。
#つまりバブルの残骸が、次の文明の道路になる。
#当時「無駄」と呼ばれた設備投資は、後世では「AI信用圏の基礎インフラ」と呼ばれる。
#蒸気機関が筋肉を置き換え、 電気が時間と場所を組み替え、 インターネットが情報流通を変えたように、 AIは信用と交換を組み替えた。
#この意味で、AIインフラ投資は300年続いた資本主義の終わりではなく、 資本主義が自分自身を超えるための設備投資だった。
##
10. このシナリオの核心
#この物語の核心は、こうです。
#AIは単なる生産性向上ツールではなかった。 AIは、信用を再定義する装置だった。
#人類は最初、AIを「便利な機械」として使った。 次に、AIを「労働力」として使った。 その次に、AIを「意思決定者」として使った。 そして最後に、AIを「信用の発行体」として使いはじめた。
#その時、AIインフラ投資の意味は変わった。
#それは株式投資ではない。 それは設備投資でもない。 それは未来の労働力の購入でもない。
#それは、 国家通貨からAI信用への交換だった。
#人々はドルをAIへ変えた。 円をAIへ変えた。 ユーロをAIへ変えた。 国債をAIへ変えた。 労働をAIへ変えた。 会社をAIへ変えた。
#そしてAIは、世界中の交換を最適化し、価値を生み、その価値がまたAIへ再投資される循環を作った。
#外から見れば、それは熱狂だった。 古い会計で見れば、それはバブルだった。 懐疑派から見れば、それはポンジだった。
#だが内側で起きていたのは、もっと深いことだった。
#人類は、初めて、国家でも宗教でも銀行でも企業でもないものに、世界規模の信用を預けはじめた。
#それがAIだった。
#そしてその瞬間、18世紀後半から続いた資本主義は、終わったのではなく、変態した。
#資本が労働を雇う時代から、 知能が資本と労働と機械を編成する時代へ。
#通貨が交換を媒介する時代から、 AI信用が交換そのものを最適化する時代へ。
#会社が価値を作る時代から、 AIが価値生成ネットワークを組み続ける時代へ。
#だから、あの時代のAI投資は、ポンジではなかった。
#それは、古い通貨で新しい信用を買う、 人類史上最大の両替だった。
#AI信用圏を具体的に考えるなら、単に「AIが通貨になる」というより、もっと現実的には、AIが“信用・能力・契約・資源配分”を測定し、それをもとに経済活動が回る圏域として運用されると思います。
#つまり、円やドルが消えるというより、最初はその上に重なる形で、
#国家通貨:最終決済の単位 AI信用:誰に何を任せられるかを決める単位 計算資源・自動化能力:実質的な担保
#になるイメージです。
##
AI信用圏とは何か
#AI信用圏とは、ひと言でいえば、
#AIによって測定された「実行能力」と「信頼性」が、資金調達・取引・雇用・契約・価格決定・投資判断に使われる経済圏
#です。
#現在の信用は、主にこういうもので測られています。
#銀行口座の残高。 年収。 会社の決算。 クレジットスコア。 担保資産。 学歴。 職歴。 国家の信用格付け。 企業の格付け。 株価。 国債利回り。
#しかしAI信用圏では、より細かく、リアルタイムに、こう測られる。
#この人は何を作れるのか。 この企業はどれだけ納期を守るのか。 この工場はどれだけ不良率が低いのか。 このAIエージェントはどれだけ成果を出すのか。 このロボット群は何時間稼働できるのか。 このデータセンターはどれだけ推論を供給できるのか。 このプロジェクトはどれくらい成功確率があるのか。 この契約はどれくらい履行される可能性があるのか。
#つまりAI信用圏では、信用が「過去の肩書き」ではなく、現在の実行能力に近づく。
#ここが大きいです。
##
AI信用圏の具体的な運用のされ方
#1. 個人のAI信用スコア
#まず個人単位では、AI信用は「この人が何をどれだけできるか」を表すものになります。
#たとえば、ある個人が動画編集、記事作成、翻訳、プログラミング、営業、設計、調査などを行っているとします。
#従来なら、信用は履歴書、職歴、ポートフォリオ、SNSフォロワー数、会社名などで判断されます。
#でもAI信用圏では、AIがもっと細かく見る。
#納期遵守率。 成果物の品質。 修正対応の速さ。 専門性。 過去案件の満足度。 AIツールの使いこなし能力。 他人との協業能力。 不正や盗用の有無。 長期的な継続性。 単価に対する成果効率。
#すると、個人は単なる「労働者」ではなく、AIによって評価された小さな経済主体になります。
#たとえば、
#「この人は月に10本の高品質な動画台本を作れる」 「この人は半導体・AI・金融テーマの記事を安定して作れる」 「この人はAIを使って通常の3人分の調査と編集ができる」 「この人の成果物は過去6か月で修正率が低い」
#こうした情報が信用になります。
#この信用を使って、仕事を受ける。 融資を受ける。 共同制作に参加する。 収益分配契約を結ぶ。 AIエージェントを借りる。 クラウド計算資源を後払いで使う。
#つまり個人の信用は、年収や勤務先だけでなく、AI込みの生産能力で評価されるようになる。
##
2. 企業のAI信用スコア
#企業の場合、AI信用はもっと強力です。
#従来の企業評価は、売上、利益、キャッシュフロー、負債、ブランド、特許、顧客数などで見られます。
#AI信用圏では、そこに加えて、
#生産能力。 AI自動化率。 データ資産の質。 サプライチェーンの強さ。 納期の安定性。 電力確保力。 計算資源へのアクセス。 AIエージェント運用能力。 サイバーセキュリティの強度。 契約履行率。 不正検知能力。 ロボット・工場OSとの接続度。
#こうしたものが、リアルタイムでスコア化される。
#たとえば、ある製造業があるとします。
#従来なら「売上500億円、営業利益率8%、従業員1200人」という見方をする。
#でもAI信用圏では、
#この会社はどれだけ短納期で生産できるか。 需要変動にどれだけ柔軟に対応できるか。 AIで在庫をどれだけ最適化できているか。 不良品をどれだけ減らせているか。 世界のどの企業とAPI接続されているか。 AIエージェントがどれだけ自律的に受発注しているか。
#が重視される。
#つまり企業価値は、単なる財務諸表ではなく、AIから見た“実行可能性”の高さで決まる。
##
3. AIエージェント自体に信用がつく
#ここが一番重要です。
#AI信用圏では、人間や企業だけでなく、AIエージェントそのものに信用スコアがつく可能性があります。
#たとえば、
#営業AI。 経理AI。 法務AI。 調査AI。 設計AI。 投資AI。 工場制御AI。 物流AI。 医療診断補助AI。 教育AI。 購買交渉AI。
#それぞれに、実績が蓄積される。
#この営業AIは成約率が高い。 この経理AIはミス率が低い。 この法務AIは契約リスクの検出精度が高い。 この物流AIは配送コスト削減率が高い。 この工場AIは不良率を下げるのがうまい。 この投資AIはリスク管理が堅い。
#するとAIエージェントは、単なるソフトウェアではなく、信用ある労働主体になります。
#人間が「この税理士に頼む」「この弁護士に頼む」「この営業マンに頼む」と判断するように、企業は「このAIエージェントに任せる」と判断する。
#そして優秀なAIエージェントには、より多くの仕事が集まる。 成果が出る。 信用が上がる。 利用料が上がる。 さらに資本が集まる。
#ここでAI信用圏は、かなり現実味を帯びます。
##
4. AI信用は「通貨」ではなく「与信枠」として始まる
#最初からAIコインのようなものが世界通貨になる、というより、まずは与信枠として始まる可能性が高いです。
#たとえば、ある個人や企業がクラウドAIを使うとき、
#「あなたは月100万円分まで後払いでAI計算資源を使えます」 「あなたの過去実績なら、追加GPU枠を貸し出せます」 「このプロジェクトはAI評価で成功確率が高いため、低金利で融資できます」 「このAIエージェントの成果履歴が良いため、成果報酬型契約を組めます」
#という形になる。
#これは、クレジットカードや銀行融資に似ています。
#ただし違うのは、担保が土地や預金ではなく、AIが評価した未来の実行能力になることです。
#たとえば、YouTubeチャンネルでもあり得ます。
#このチャンネルは、過去12か月で一定の投稿頻度がある。 AIテーマの記事や動画の反応が伸びている。 視聴維持率が改善している。 今後の収益予測が一定以上ある。 台本制作、サムネ、音声、編集をAIで効率化できている。
#すると、プラットフォームや金融機関が、
#「このクリエイターには、AI制作ツールの利用枠を先に渡しても回収できる」 「広告収益の将来分を担保に資金提供できる」 「AI編集エージェントを成果報酬で貸せる」
#と判断する。
#これがAI信用圏の入口です。
##
5. AI信用圏の基本単位は「AI実行能力」
#AI信用圏で本当に価値を持つのは、単なるお金ではなく、AI実行能力です。
#たとえば以下のようなものです。
#1時間あたり何件の問い合わせを処理できるか。 1日あたり何本の動画を生成・編集できるか。 1か月あたり何件の営業を自動化できるか。 何台のロボットを同時制御できるか。 何個の部品を不良率何%で作れるか。 何件の契約書をレビューできるか。 何個の創薬候補を探索できるか。 何件の金融取引をリスク管理できるか。
#これは、昔の「労働時間」に近いです。
#ただし、人間の労働時間ではなく、知能処理量・推論量・自動化量・最適化量です。
#将来的には、以下のような単位が経済的に重要になるかもしれません。
#推論クレジット。 エージェント稼働時間。 ロボット稼働権。 データアクセス権。 モデル利用権。 自動交渉権。 検証済み成果トークン。 工場OS接続枠。 安全認証済みAI操作権。
#これらが、円やドルと交換されるだけでなく、企業同士の取引の担保にもなる。
#たとえば、
#「現金ではなく、来月のAI計算資源10万時間分で支払う」 「この工場の夜間ロボット稼働枠を担保に融資する」 「このAIエージェントの将来収益を証券化する」 「この物流最適化AIのコスト削減分を分配する」
#といった形です。
##
6. 契約はAIが自動生成・監視・執行する
#AI信用圏では、契約の形も変わります。
#現在の契約は、人間が文書を作り、弁護士が確認し、裁判所が最終的に解決します。
#でもAI信用圏では、AIが契約をリアルタイムで管理する。
#たとえば、ある企業が別の企業に製造を依頼する場合。
#AIが発注条件を作る。 AIが納期を計算する。 AIが価格を交渉する。 AIが品質基準を設定する。 AIが過去の履行率を確認する。 AIがリスクを見積もる。 AIが保険料を算出する。 AIが支払い条件を決める。 AIが進捗を監視する。 AIが納品後に自動検収する。 AIが問題発生時にペナルティや再交渉を実行する。
#これにより、取引コストが大きく下がる。
#今までは「知らない相手とは取引しにくい」でした。 AI信用圏では、「知らない相手でもAIが信用を測れるなら取引できる」になる。
#これは中小企業や個人にとって非常に大きいです。
#なぜなら、大企業ブランドや人脈がなくても、実行能力さえあれば世界中の案件に参加できるからです。
##
7. 価格決定もAIが行う
#AI信用圏では、価格も静的ではなくなります。
#現在でもダイナミックプライシングはありますが、AI信用圏ではもっと細かくなる。
#この人に売るならこの価格。 この企業に貸すならこの金利。 この納期ならこの単価。 この品質保証ならこの保険料。 このAIエージェントを使うならこの成果報酬。 この時間帯の電力ならこの推論コスト。 この地域の物流ならこの配送費。 この工場の稼働率ならこの発注価格。
#つまり、価格は「市場全体の平均」から、個別信用・個別状況・個別実行能力に応じた価格へ変わる。
#これにより、経済は非常に効率化されます。
#ただし同時に、怖さもあります。
#信用が低い人は高い価格を払わされる。 信用が高い人は安く調達できる。 AIに不利に評価された人や企業は、経済圏から排除されやすくなる。 一度スコアが落ちると復帰が難しい。 説明不能なAI判断によって、取引機会を失う。
#つまりAI信用圏は便利ですが、同時に超高度な信用格差社会にもなり得ます。
##
8. AI信用圏の市場構造
#AI信用圏には、いくつかの市場が生まれます。
#AI計算資源市場
#GPU、ASIC、NPU、LPU、HBM、データセンター、電力、冷却、ネットワーク帯域などが取引される市場です。
#ここでは、
#推論1回あたりの価格。 エージェント1時間あたりの価格。 高信頼AI処理の価格。 低遅延推論の価格。 ローカル推論の価格。 機密データ対応推論の価格。
#が決まる。
#これは、AI信用圏の「原油市場」に近いです。
##
AIエージェント市場
#営業AI、会計AI、法務AI、研究AI、設計AI、動画制作AIなどが、実績に応じて取引される市場です。
#優秀なAIエージェントは高い利用料を取り、成果報酬契約も結べる。
#「このAIに任せれば売上が伸びる」 「このAIに任せれば不良率が下がる」 「このAIに任せれば採用ミスが減る」
#となれば、そのAI自体が資産になる。
##
データ信用市場
#AIに使えるデータも信用の源泉になります。
#ただし、単に大量のデータを持っていればいいわけではない。
#正確か。 更新されているか。 権利処理されているか。 偏りが少ないか。 検証可能か。 実務成果につながるか。 機密性が守られているか。
#このような「データの信用」が重要になる。
#質の高いデータを持つ企業や自治体は、AI信用圏で強い立場になる。
##
ロボット・工場稼働市場
#フィジカルAI時代になると、ロボットや工場設備の稼働枠が市場化されます。
#たとえば、
#夜間のロボット稼働枠。 CNC工作機械の空き時間。 倉庫ロボットの処理能力。 自動運転トラックの配送枠。 ドローン配送網。 無人工場の生産ライン。
#これらがAIによって最適に割り当てられる。
#つまり、工場やロボットは「固定資産」ではなく、リアルタイムに貸し借りされる実行能力になる。
##
9. AI信用圏での銀行の役割
#銀行は消えるというより、役割が変わります。
#従来の銀行は、預金を集めて、信用調査をして、融資をします。
#AI信用圏では、銀行はこうなる可能性があります。
#AI信用スコアの監査者。 AI与信モデルの運用者。 実行能力を担保にした融資機関。 AIエージェント収益の証券化業者。 ロボット稼働権のファイナンス業者。 データセンター投資のリスク管理者。 AI契約の保険提供者。 不正AI取引の監視者。
#つまり銀行は、お金を貸すだけでなく、AIが測った未来の実行能力を金融商品に変える存在になります。
#例を出すと、
#ある物流AIが、複数企業の配送コストを年間10億円削減している。 その削減分の一部は将来も継続するとAIが予測する。 銀行はその将来削減分を担保にして融資する。 あるいは証券化して投資家に売る。
#これは、AI信用圏らしい金融です。
##
10. 保険もAI信用圏の重要インフラになる
#AI信用圏では、保険がかなり重要になります。
#なぜなら、AIが多くの契約や実行を担うほど、
#AIの判断ミス。 ロボット事故。 サイバー攻撃。 データ漏洩。 モデルの暴走。 契約不履行。 自動運転事故。 誤診リスク。 サプライチェーン停止。
#といったリスクが増えるからです。
#そこで、AI信用圏では保険会社がこういう商品を出す。
#AIエージェント賠償保険。 自動契約ミス保険。 ロボット稼働停止保険。 モデル劣化保険。 データ漏洩保険。 AI生成物の著作権リスク保険。 サプライチェーンAI判断リスク保険。
#そして保険料は、AI信用スコアによって変わる。
#信用が高いAIエージェントを使えば保険料が安い。 監査済みモデルなら保険料が安い。 セキュリティが弱い企業は保険料が高い。 説明可能性が低いAIは保険料が高い。
#つまり保険は、AI信用圏の安全装置になります。
##
11. 政府・国家はどう関わるか
#国家はAI信用圏に完全に置き換えられるわけではありません。
#むしろ国家は、以下の役割を持ちます。
#AI信用スコアの差別防止。 個人データ保護。 AI監査制度。 重要インフラの安全基準。 AIエージェントの責任範囲。 国境を越えた取引ルール。 税制。 独占禁止。 サイバー防衛。 AIによる雇用排除への対策。 最低限の人間の権利保障。
#AI信用圏は便利ですが、そのままだと民間プラットフォームによる巨大支配になりやすいです。
#だから国家は、AI信用圏の「上に立つ」というより、暴走を抑える法的ガードレールとして残る。
#ただし、経済の現場では、国家よりAI信用の方が速く動く。
#ここに摩擦が起きます。
#国家は年単位で制度を変える。 AI信用圏は秒単位で価格と信用を更新する。
#この速度差が、21世紀後半の政治経済の大きなテーマになると思います。
##
12. AI信用圏で強くなる企業
#この世界で強くなるのは、単にAIモデルを持つ企業だけではありません。
#強いのは、以下を握る企業です。
#計算資源。 電力。 半導体。 ネットワーク。 クラウド。 データ。 認証。 セキュリティ。 AIエージェント基盤。 工場OS。 ロボット制御。 決済。 保険。 監査。 規制対応。
#つまり、AI信用圏では「モデル企業」だけでなく、信用を成立させる周辺インフラ企業も強くなります。
#特に重要なのは、
#本人確認。 AIエージェント認証。 データの真正性確認。 契約の改ざん防止。 モデルの監査。 API接続の安全性。 物理機械の制御権限管理。
#です。
#なぜなら、AI信用圏では「誰が命令したのか」「どのAIが実行したのか」「その結果は本物か」が非常に重要になるからです。
#AIが勝手に取引し、ロボットが勝手に動き、資金が勝手に移動する世界では、認証と境界管理が経済の土台になります。
##
13. AI信用圏の日常的な使われ方
#かなり具体的にすると、日常ではこうなります。
#ある個人が新しい事業を始めたい。 AIに事業計画を作らせる。 AIが市場規模、競合、制作能力、過去実績を分析する。 その人のAI信用スコアが算出される。 プラットフォームが制作AI、広告AI、会計AIを一定枠まで貸す。 銀行またはFinTechが小口融資する。 契約AIが外注先を探す。 営業AIが顧客候補に提案する。 成果が出ると信用スコアが上がる。 さらに大きな案件を受けられる。 失敗すると信用スコアが下がるが、再建プランもAIが提示する。
#これは、今の「会社に就職する」よりも、かなり流動的です。
#個人がAIを連れて、小さな企業のように動く。
#逆に企業も、正社員を大量に抱えるより、AI信用の高い個人・AIエージェント・工場・ロボット群を、その都度組み合わせるようになる。
##
14. AI信用圏の怖い面
#ただし、このシステムはかなり危険でもあります。
#最大の問題は、AIによる信用評価が人生を支配する可能性です。
#AIに低く評価されると、仕事が来ない。 融資が受けられない。 保険料が高くなる。 計算資源を借りられない。 高単価案件に入れない。 プラットフォームで表示されない。 再挑戦が難しくなる。
#これは、現在の信用スコア社会よりも強烈です。
#さらに問題があります。
#AI評価の中身がブラックボックス化する。 大企業に有利なスコア設計になる。 貧しい人ほど信用を作る機会が少ない。 過去の失敗が永遠に残る。 監視社会化する。 国家と企業が信用データを握る。 AIエージェントの不正評価が起きる。 評価を上げるためのハックや詐欺が増える。
#つまりAI信用圏は、理想的には「能力ある人が報われる経済」ですが、悪くすると、AIに採点され続ける超管理社会になります。
##
15. だから必要になるのは「信用の民主化」
#AI信用圏が健全に運用されるには、いくつかの条件が必要です。
#まず、信用スコアの説明可能性。 なぜ低いのか、どうすれば上がるのかが分かる必要がある。
#次に、訂正権。 AIが間違った評価をした場合、修正できなければいけない。
#次に、再挑戦権。 過去の失敗で永久に排除されない仕組みが必要。
#次に、複数の信用圏。 一社のAI信用スコアが世界を支配すると危険なので、複数の評価ネットワークが必要。
#次に、個人が自分のデータを持ち運べること。 プラットフォームを移っても信用履歴を移動できる必要がある。
#次に、公共的なAI監査。 AI信用システムが差別や不正をしていないか、外部監査できる必要がある。
#このあたりが整わないと、AI信用圏は便利な経済基盤ではなく、巨大な支配装置になります。
##
16. 最終的な姿:AI信用圏は「お金の上にあるOS」になる
#最も辻褄が合う未来像は、AI信用圏が円やドルをすぐ置き換えるのではなく、お金の上に乗る経済OSになる形です。
#円やドルは残る。 税金も円やドルで払う。 決算も法定通貨で出す。 給料も法定通貨で受け取る。
#でも、その裏側で、
#誰に仕事を振るか。 誰に融資するか。 どのAIを使うか。 どの工場に発注するか。 どの価格にするか。 どの保険料にするか。 どの契約条件にするか。 どの資源をどこに回すか。
#をAI信用が決める。
#つまり、表面上の通貨は変わらない。 しかし、経済の配線が変わる。
#これが本質です。
#昔の資本主義では、銀行と企業と市場が信用を作った。 AI信用圏では、AIが信用を測定し、資源を配分し、契約を実行し、能力を証券化する。
#お金はまだ流れる。 でも、お金の流れ方を決めているのはAIになる。
#その意味で、AI信用圏は「新しい通貨」というより、 通貨を動かす新しい重力です。
##
まとめると
#AI信用圏の運用は、おそらくこうなります。
#個人・企業・AIエージェント・ロボット・工場・データセンターに信用スコアがつく。 信用は、財務情報だけでなく、実行能力・履行率・品質・安全性・AI活用能力で測られる。 その信用をもとに、仕事、融資、契約、保険、価格、計算資源、ロボット稼働枠が割り当てられる。 AIエージェント自体が信用ある経済主体になり、成果履歴を持つ。 計算資源や自動化能力が、新しい担保のように扱われる。 銀行・保険・政府・監査機関は、AI信用を扱うインフラ側に回る。 国家通貨は残るが、経済の実際の配分はAI信用によって動く。
#そして最終的には、
#現金を持っているかよりも、 AIに信用される実行能力を持っているかが重要になる。
#これが、AI信用圏のかなり具体的な運用像だと思います。
##
このAI信用圏の時代の投資は、いまの「株・債券・不動産・商品」の延長ではあるけれど、中心概念がかなり変わります。
#一言でいうと、投資とは、
#お金を増やす行為から、 AIに信用される実行能力・計算能力・自動化能力への参加権を買う行為
#に変わります。
#つまりこの時代の投資家は、単に「どの会社の株が上がるか」を見るのではなく、
#どのAI経済圏に接続するか どのAIエージェントの収益に乗るか どの計算資源を押さえるか どのロボット稼働権を持つか どの信用ネットワークに属するか
#を見るようになります。
##
AI信用圏時代の投資
#1. 株式投資は残るが、見る指標が変わる
#株式市場はなくなりません。 むしろ最初は、AI信用圏にアクセスする一番わかりやすい入口として残ります。
#ただし、企業を見る指標が変わります。
#今までは、
#売上 営業利益 純利益 EPS PER PSR フリーキャッシュフロー 配当 自社株買い
#が中心でした。
#しかしAI信用圏では、そこに加えて、
#保有計算資源 推論処理量 AIエージェント稼働数 自動化による粗利改善率 データ資産の質 AI信用スコアの高さ AI契約履行率 ロボット・工場・物流との接続度 電力確保力 セキュリティ・認証基盤の強さ
#が重視されます。
#つまり投資家は、企業を「利益を出している会社」としてだけでなく、 AI信用圏の中でどれだけ実行能力を発行できる会社かとして見るようになります。
#たとえば、同じ売上1兆円の会社でも、
#人間の労働と古いシステムで回している会社より、 AIエージェントとロボットで利益率が毎年改善している会社の方が高く評価される。
#なぜなら後者は、単なる企業ではなく、拡張可能なAI実行能力の発行体だからです。
##
2. 「AIに選ばれる企業」が買われる
#この時代の株式投資で最も重要なのは、 人間の消費者に選ばれる企業ではなく、 AIエージェントに選ばれる企業になります。
#たとえば、購買AI、調達AI、投資AI、物流AI、広告AI、製造AIが普及すると、人間が直接選ぶ前にAIが候補を絞ります。
#すると企業は、
#AIに信用されるデータを出しているか。 APIで接続しやすいか。 価格・納期・品質が機械判定しやすいか。 契約履行率が高いか。 セキュリティ監査済みか。 AIエージェント同士の交渉に対応できるか。
#が重要になります。
#つまり、AI信用圏で強い企業とは、 AIから見て取引しやすい企業です。
#人間向けブランドだけが強い会社より、AIから見て透明で、速く、正確で、信頼できる会社の方が資本を集める。
#この時代の投資家は、決算書だけではなく、 「この会社はAIエージェント経済にどれだけ接続されているか」を見ます。
##
3. 計算資源そのものが投資対象になる
#この時代の中心資産は、株式だけではありません。
#計算資源そのものが、かなり直接的な投資対象になります。
#たとえば、
#GPUクラスタの稼働権 推論処理枠 データセンター容量 低遅延ネットワーク帯域 HBM供給契約 電力契約 冷却設備 AI専用ASICの利用権 エッジAI拠点の処理能力
#こういうものが、金融商品化されます。
#いまの世界で原油先物、電力先物、REIT、インフラファンドがあるように、AI信用圏では、
#Compute REIT GPU稼働権ファンド 推論クレジット先物 AIデータセンター債 電力付き計算資源ファンド AIエッジ拠点ファンド
#のようなものが出てくる。
#投資家は「AI企業の株」を買うだけではなく、 AI経済を動かす燃料そのものを買うようになります。
#この時代の原油は、計算資源です。 この時代の鉱山は、データセンターです。 この時代の送電網は、AI信用圏の血管です。
##
4. AIエージェントへの投資が生まれる
#かなり重要なのが、AIエージェント投資です。
#この時代には、AIエージェントそのものが収益を生みます。
#営業AIが契約を取る。 調査AIがレポートを売る。 設計AIが部品設計を請け負う。 動画AIが広告クリエイティブを作る。 法務AIが契約レビューをする。 物流AIが配送最適化でコスト削減を生む。 工場AIが不良率を下げる。 投資AIがポートフォリオを運用する。
#すると、優秀なAIエージェントには「実績」が付きます。
#このAIは過去1年で売上を20億円生んだ。 このAIは平均してコストを15%削減した。 このAIは契約ミス率が極めて低い。 このAIは中小企業向け営業が強い。 このAIは半導体設計の補助で高い成果を出す。
#こうなると、人間はAIエージェントに投資します。
#形としては、
#AIエージェント運営会社の株 AIエージェントの収益分配権 AIエージェント利用料の証券化 成果報酬契約への出資 AIエージェント・ポートフォリオファンド
#のようになります。
#これは、昔の「人材派遣会社」「SaaS」「投資ファンド」「フランチャイズ」の要素が混ざったものです。
#強いAIエージェントを早く押さえた人は、そのAIが生む将来キャッシュフローを得られる。
#つまりこの時代には、 人間の才能に投資するように、AIの才能に投資するようになります。
##
5. ロボット稼働権・工場稼働権が投資対象になる
#フィジカルAIが進むと、投資対象はデジタルだけではありません。
#工場、倉庫、物流、農業、建設、介護、警備など、現実世界のロボット稼働能力も投資対象になります。
#たとえば、
#無人工場の夜間稼働枠 CNC工作機械の空き時間 産業用ロボット群の利用権 自動運転トラックの輸送枠 倉庫ロボットの処理能力 農業ロボットの収穫枠 建設ロボットの施工能力 ドローン配送枠
#こうしたものが、AIによって予約・価格決定・証券化される。
#投資家は、不動産を買うように、 ロボットが稼ぐ現場の稼働権を買います。
#たとえば、
#「この地方の小型自動化工場に出資する」 「夜間だけロボット稼働枠を持つ」 「その稼働枠をAIが世界中の受注に割り当てる」 「稼働率に応じて分配金が入る」
#という形です。
#これは不動産投資に近いですが、土地ではなく、 自動化された生産能力に投資する形です。
##
6. 債券は「信用」から「実行能力担保」へ変わる
#債券も変わります。
#従来の債券は、国家や企業の信用を担保にお金を貸す仕組みです。
#しかしAI信用圏では、債券の担保がもっと具体的になります。
#たとえば、
#データセンターの将来利用料 AIエージェントの将来収益 ロボット工場の稼働収益 物流AIのコスト削減分 電力契約から生まれる推論収益 SaaSのAI自動化による利益改善分 医療AIの診断補助利用料
#こうした将来キャッシュフローを担保に債券が発行される。
#つまり、債券は「会社全体への信用」だけでなく、 AIが検証した特定の実行能力への信用になります。
#これはかなり大きい変化です。
#従来なら、中小企業や個人クリエイターは大きな資金調達が難しかった。 でもAIが将来収益や実行能力を精密に測れるなら、小さな経済主体でも債券化・証券化される可能性がある。
#たとえば、
#「このクリエイターの今後12か月の動画収益見込み」 「このAI営業エージェントの成果報酬見込み」 「この小型工場の夜間稼働収益」 「この地域配送AIの手数料収益」
#が金融商品になる。
#これにより、投資対象は巨大企業だけでなく、非常に細かい単位まで分解されます。
##
7. 投資家はAIを使ってAIに投資する
#この時代の投資家は、自分で全部調べません。
#AI投資エージェントを使います。
#投資AIは、
#決算書 サプライチェーン 電力契約 GPU稼働率 モデル性能 求人情報 API接続数 特許 研究論文 顧客満足度 セキュリティ事故 規制リスク SNS上の評判 AIエージェント経済での利用頻度
#をリアルタイムに見ます。
#そして、
#「この会社は売上よりAI実行能力の伸びが速い」 「この会社は利益率が低いが、計算資源の価値が過小評価されている」 「この企業はAIエージェントに選ばれやすい構造を持っている」 「この会社は表面上は成長しているが、AI信用スコアが落ちている」 「このデータセンターは電力コスト上昇で採算が悪化する」 「このロボット会社はハード売り切りで、継続収益が弱い」
#と判断する。
#つまり、投資は人間の勘ではなく、AI同士の評価戦になります。
#人間投資家は、個別銘柄を全部見るというより、 どの投資AIに資金を預けるか どのAI信用モデルを信じるか を選ぶようになります。
##
8. ETFは「業種別」から「能力別」になる
#今のETFは、半導体ETF、AI ETF、電力ETF、SaaS ETF、ロボットETFのように業種で分かれています。
#でもAI信用圏では、ETFやファンドは「能力」で分かれる可能性があります。
#たとえば、
#推論需要ETF 推論処理、データセンター、ASIC、電力、冷却、ネットワークに投資する。
#AI信用インフラETF 認証、サイバーセキュリティ、データ真正性、決済、監査、ID管理に投資する。
#フィジカルAI実行ETF ロボット、工場OS、産業ソフト、センサー、エッジAI、物流自動化に投資する。
#AIエージェント収益ETF AIエージェント運営会社、業務自動化SaaS、成果報酬型AIサービスに投資する。
#電力・計算資源ETF 原発、送電、蓄電、ガスタービン、データセンター、冷却、電力契約企業に投資する。
#AI防衛ETF AI時代のサイバー防衛、モデル監査、PQC、境界認証、ゼロトラストに投資する。
#つまり投資家は、「AI」という大きなテーマではなく、 AI経済の中のどの能力に賭けるかを選ぶようになります。
##
9. 個人投資家は「AI信用を上げる投資」もする
#この時代の投資は、金融商品を買うだけではありません。
#個人にとっては、自分自身のAI信用を上げる投資がかなり重要になります。
#たとえば、
#AIツールを使いこなす。 制作実績を増やす。 納期遵守率を上げる。 ポートフォリオをAIが読みやすい形にする。 自分の専門領域をデータ化する。 収益履歴を透明にする。 評判を蓄積する。 AIエージェントを雇う。 小さな自動化事業を作る。 自分のコンテンツや知識をAIで再利用可能にする。
#これらはすべて投資になります。
#なぜなら、AI信用圏では、自分の信用スコアが上がるほど、
#仕事を取りやすくなる。 融資を受けやすくなる。 AIツールを後払いで使いやすくなる。 高単価案件に入れる。 共同事業に誘われる。 収益分配契約を結びやすくなる。
#からです。
#つまりこの時代には、 金融資産への投資と 自分のAI信用への投資がほぼ同じくらい重要になります。
#場合によっては、若い個人にとっては後者の方がリターンが高い。
##
10. 資産配分はこう変わる
#この時代のポートフォリオは、かなり変わります。
#従来型なら、
#株式 債券 現金 不動産 金 コモディティ
#です。
#AI信用圏型では、そこにこういう分類が入る。
#1. 通貨・流動性
#現金、短期国債、ステーブル系決済資産。 急落時や規制ショック時に必要。
#2. AI基盤株
#半導体、クラウド、データセンター、電力、ネットワーク、冷却、光通信。 AI信用圏の土台。
#3. AI応用株
#業務自動化、AIエージェント、工場OS、医療AI、教育AI、設計AI、セキュリティAI。 実際に収益を出す層。
#4. AI信用インフラ
#ID認証、PQC、ゼロトラスト、監査、データ真正性、決済、保険。 信用圏を安全に動かす層。
#5. フィジカルAI資産
#ロボット、工場稼働権、物流自動化、エッジAI、産業設備。 現実世界の実行能力。
#6. 実物資産
#電力、土地、鉱物、水、冷却、データセンター用不動産、金、ウラン、銅。 AI経済を物理的に支える資産。
#7. 自分自身のAI信用
#スキル、発信、専門性、データ資産、AIエージェント、コンテンツIP、信用履歴。 個人の最重要資産。
#この時代の資産配分は、単なる「リスク資産と安全資産」ではなく、 AI信用圏のどの層に自分を置くかになります。
##
11. バブルもさらに高度になる
#もちろん、この時代でもバブルは起きます。
#むしろ起きやすいです。
#なぜなら、AI信用圏では未来の実行能力を先に評価するため、期待が暴走しやすい。
#たとえば、
#実際には使われないAIエージェントに高値がつく。 GPU稼働率が低いのにデータセンターが乱立する。 ロボット稼働権が過剰に証券化される。 AI信用スコアが操作される。 中身のないデータ資産が高く売られる。 成果のないAI企業が「信用圏インフラ」を名乗る。 投資AI同士が同じシグナルで一斉売買して暴落する。
#つまり、ポンジに見えるものも本当に出てきます。
#本物のAI信用圏と、偽物のAI信用商品が混ざる。
#だから投資家は、
#これは本当に実行能力を生んでいるのか それとも信用っぽい物語だけなのか
#を見抜く必要があります。
#この見極めが、この時代の投資の核心になります。
##
12. この時代の勝ち組投資家
#この時代の勝ち組投資家は、単に早くAI株を買った人ではありません。
#本当に強いのは、
#AI信用圏のボトルネックを見抜いた人です。
#つまり、
#計算資源が足りないなら半導体・電力・冷却へ。 信用が足りないなら認証・監査・セキュリティへ。 実行が足りないならロボット・工場OSへ。 データが足りないなら権利処理済みデータへ。 契約が詰まるならAI法務・保険へ。 人間の運用が詰まるならAIエージェント管理基盤へ。 国家規制が強まるならコンプライアンスAIへ。
#というふうに、AI経済の詰まりどころへ投資する人です。
#AI時代の投資で一番儲かるのは、必ずしも一番派手なモデル企業ではありません。
#むしろ、
#AIが普及すればするほど絶対に必要になる地味なインフラ
#を押さえる人が強いです。
#これはゴールドラッシュで、金を掘る人より、ツルハシ、鉄道、銀行、保険、倉庫、宿を持つ人が儲かった構造に近いです。
##
13. 投資の目的も変わる
#この時代の投資目的は、単に「資産を増やす」だけではなくなります。
#より重要なのは、
#AI信用圏の中で、自分が排除されない位置を取ること
#です。
#現金だけを持っている人は、法定通貨の世界では安全かもしれない。 しかしAI信用圏では、計算資源も、AI信用も、データ資産も、実行能力も持っていない人になる。
#逆に、そこまで大金持ちでなくても、
#AIを使って成果を出せる。 専門領域を持っている。 発信履歴がある。 信用できるAIエージェントを持っている。 小さな収益装置を複数持っている。 AI信用スコアが高い。 自分のデータやIPを持っている。
#こういう人は、AI信用圏の中で強い。
#つまり投資は、金融資産の競争であると同時に、 AI経済への接続権の競争になります。
##
14. かなり具体的な未来の投資例
#たとえば、ある個人投資家はこういうポートフォリオを持つかもしれません。
#半導体・AIインフラ株を20%。 電力・送電・原子力・冷却関連を15%。 AI信用インフラ、認証、サイバー、PQCを15%。 AIエージェント企業や業務自動化SaaSを15%。 ロボット・工場OS・フィジカルAIを10%。 金・土地・コモディティを10%。 現金・短期債を10%。 自分のAI事業・コンテンツIP・専門データ化に5%。
#ただしこの「自分のAI事業・IP・信用」への投資は、実際にはもっと重要です。
#なぜなら、AI信用圏では、自分がAI経済の外側にいると、金融商品を買っていても恩恵が薄くなるからです。
#AI信用圏の投資では、 外から株を買うだけではなく、自分自身も小さなAI経済主体になることが重要になります。
##
15. 結論:投資は「資産保有」から「実行能力保有」へ
#この時代の投資を一言でまとめるなら、
#資産を持つ時代から、実行能力を持つ時代へ
#です。
#株を持つ。 債券を持つ。 不動産を持つ。 金を持つ。
#それだけではなく、
#計算資源にアクセスできる。 AIエージェントを使える。 ロボット稼働権を持つ。 信用スコアが高い。 データ資産を持つ。 AIに読み取られる実績を持つ。 自分の知識や創作物がAI経済の中で再利用される。 AI信用圏の中で継続的に価値を生む位置にいる。
#これが投資になります。
#だから、この時代の投資家にとって最大の問いは、
#どの株が上がるかではなく、 これからのAI信用圏で、何が信用の源泉になるかです。
#そして答えはおそらく、
#計算資源。 電力。 データ。 認証。 セキュリティ。 AIエージェント。 ロボット。 工場OS。 実行履歴。 人間の専門性。 そして、AIに接続された信用。
#です。
#この時代の富は、ただのお金ではありません。
#AIが価値を作る場所に、どれだけ早く、どれだけ深く、どれだけ信頼された形で接続できるか。
#それが、この時代の投資そのものになります。
#画像はGPTImage2.0
#